
以太超人
295 Beiträge

以太超人
Melden
Nutzer blockieren
Trade eröffnen
Hochfrequenz-Trader
3 Jahre
19 Following
705 Follower
218 Like gegeben
1 Abzeichen
Beiträge
Portfolio
Alle
Zitierungen
PINNED
·
--

Artikel
Häufig verwendete Datenindikatoren für BitcoinBitcoin-Datenindikatoren sind für uns hilfreich, um den Preis von Bitcoin zu beobachten, insbesondere für langfristige Spot-Händler. In diesem Artikel werden hauptsächlich die Datenquellen und Berechnungsmethoden einiger häufig verwendeter Bitcoin-Indizes vorgestellt.
1. Panik- und Gier-Index:
Die Stimmung der Anleger wird sich ändern, wenn der Markt schwankt. Extreme Ängste deuten darauf hin, dass die Anleger zu besorgt sind und möglicherweise eine Kaufgelegenheit darstellen. Zu gierig zu sein bedeutet, dass die Anleger zu aufgeregt sind und der Markt möglicherweise korrigieren wird. Der Panic & Greed Index quantifiziert die Anlegerstimmung auf einer Skala von 0 bis 100. Je niedriger der Wert, desto größer die Panik und umgekehrt. Die Datenquellen des Fear & Greed Index basieren auf fünf verschiedenen Indikatoren.
Häufig verwendete Datenindikatoren für Bitcoin
Bitcoin-Datenindikatoren sind für uns hilfreich, um den Preis von Bitcoin zu beobachten, insbesondere für langfristige Spot-Händler. In diesem Artikel werden hauptsächlich die Datenquellen und Berechnungsmethoden einiger häufig verwendeter Bitcoin-Indizes vorgestellt.
1. Panik- und Gier-Index:
Die Stimmung der Anleger wird sich ändern, wenn der Markt schwankt. Extreme Ängste deuten darauf hin, dass die Anleger zu besorgt sind und möglicherweise eine Kaufgelegenheit darstellen. Zu gierig zu sein bedeutet, dass die Anleger zu aufgeregt sind und der Markt möglicherweise korrigieren wird. Der Panic & Greed Index quantifiziert die Anlegerstimmung auf einer Skala von 0 bis 100. Je niedriger der Wert, desto größer die Panik und umgekehrt. Die Datenquellen des Fear & Greed Index basieren auf fünf verschiedenen Indikatoren.
1. Panik- und Gier-Index:
Die Stimmung der Anleger wird sich ändern, wenn der Markt schwankt. Extreme Ängste deuten darauf hin, dass die Anleger zu besorgt sind und möglicherweise eine Kaufgelegenheit darstellen. Zu gierig zu sein bedeutet, dass die Anleger zu aufgeregt sind und der Markt möglicherweise korrigieren wird. Der Panic & Greed Index quantifiziert die Anlegerstimmung auf einer Skala von 0 bis 100. Je niedriger der Wert, desto größer die Panik und umgekehrt. Die Datenquellen des Fear & Greed Index basieren auf fünf verschiedenen Indikatoren.
1
2
955
·
--
Google und Microsoft legten am Mittwoch nach Börsenschluss ihre Quartalszahlen für das dritte Quartal vor – doch ihre Aktien entwickelten sich in entgegengesetzte Richtungen. Google erzielte im dritten Quartal einen Umsatz von 127,6 Milliarden US-Dollar, ein Plus von 25 Prozent und knapp unter den Markterwartungen von 127,9 Milliarden. Der Umsatz von Google Cloud belief sich auf 30,7 Milliarden US-Dollar, ein Anstieg von 103 Prozent gegenüber dem Vorjahr, bei einer Gewinnmarge von rund 36 Prozent. Dennoch fiel die Aktie nach Börsenschluss um mehr als 11 Prozent und die Marktkapitalisierung schrumpfte auf einen Schlag um über 280 Milliarden US-Dollar. Das Problem waren die Ausgaben: Die Investitionsausgaben lagen im Quartal bei 51,4 Milliarden US-Dollar, gegenüber gerade einmal 24 Milliarden im Vorjahreszeitraum. Für das Gesamtjahr werden 200 Milliarden in Aussicht gestellt, im nächsten Jahr sollen es sogar 300 Milliarden werden. Der freie Cashflow lag bei minus 9,1 Milliarden US-Dollar, nachdem er bereits im zweiten Quartal minus 5,9 Milliarden betragen hatte. Microsoft wiederum erzielte einen Umsatz von 92,3 Milliarden US-Dollar, ein Plus von 19 Prozent und rund 1,6 Milliarden mehr als erwartet. Azure wuchs um 48 Prozent; erstmals wurde der Umsatz separat ausgewiesen und lag bei 33,2 Milliarden US-Dollar. Die Investitionsausgaben betrugen 45,2 Milliarden US-Dollar und lagen damit unter den Markterwartungen von rund 50 Milliarden. Nach Börsenschluss stieg die Aktie um etwa 4 Prozent.
Warum sage ich, dass der Markt Google diesmal abstraft und damit nicht KI grundsätzlich infrage stellt? Ganz ehrlich: Ein Cloud-Geschäft, das sich verdoppelt, und eine Gewinnmarge von 36 Prozent wären für jedes Unternehmen beeindruckende Ergebnisse. Dass die Aktie trotzdem stark fällt, zeigt, dass der Markt inzwischen nicht mehr nur darauf schaut, wie stark die KI-Umsätze wachsen, sondern auch darauf, wie viel investiert werden muss, bevor man einen zusätzlichen Dollar verdient. Microsofts Azure wuchs um 48 Prozent, während die Investitionsausgaben niedriger als erwartet ausfielen – die Aktie legte nach Börsenschluss zu. Bei Google sind die Umsätze völlig in Ordnung, doch der freie Cashflow ist zwei Quartale in Folge negativ, und nächstes Jahr sollen die Ausgaben auf 300 Milliarden US-Dollar steigen. Da ist es doch kein Wunder, dass Anleger nervös werden. Natürlich fließt dieses Geld letztlich in Bestellungen für Chips, Server und Rechenzentren – für die Lieferkette rund um Rechenleistung muss das nicht unbedingt eine schlechte Nachricht sein. Als Nächstes kommen am Donnerstag nach Börsenschluss Amazons Zahlen. Wenn auch Amazon seine Ausgaben erhöht und gleichzeitig der Cashflow schlechter wird, dürfte der Markt wohl weiterhin Sparsamkeit belohnen und hohe Ausgaben abstrafen. Vielen Dank fürs Zuschauen und Liken.
Google und Microsoft legten am Mittwoch nach Börsenschluss ihre Quartalszahlen für das dritte Quartal vor – doch ihre Aktien entwickelten sich in entgegengesetzte Richtungen. Google erzielte im dritten Quartal einen Umsatz von 127,6 Milliarden US-Dollar, ein Plus von 25 Prozent und knapp unter den Markterwartungen von 127,9 Milliarden. Der Umsatz von Google Cloud belief sich auf 30,7 Milliarden US-Dollar, ein Anstieg von 103 Prozent gegenüber dem Vorjahr, bei einer Gewinnmarge von rund 36 Prozent. Dennoch fiel die Aktie nach Börsenschluss um mehr als 11 Prozent und die Marktkapitalisierung schrumpfte auf einen Schlag um über 280 Milliarden US-Dollar. Das Problem waren die Ausgaben: Die Investitionsausgaben lagen im Quartal bei 51,4 Milliarden US-Dollar, gegenüber gerade einmal 24 Milliarden im Vorjahreszeitraum. Für das Gesamtjahr werden 200 Milliarden in Aussicht gestellt, im nächsten Jahr sollen es sogar 300 Milliarden werden. Der freie Cashflow lag bei minus 9,1 Milliarden US-Dollar, nachdem er bereits im zweiten Quartal minus 5,9 Milliarden betragen hatte. Microsoft wiederum erzielte einen Umsatz von 92,3 Milliarden US-Dollar, ein Plus von 19 Prozent und rund 1,6 Milliarden mehr als erwartet. Azure wuchs um 48 Prozent; erstmals wurde der Umsatz separat ausgewiesen und lag bei 33,2 Milliarden US-Dollar. Die Investitionsausgaben betrugen 45,2 Milliarden US-Dollar und lagen damit unter den Markterwartungen von rund 50 Milliarden. Nach Börsenschluss stieg die Aktie um etwa 4 Prozent.
Warum sage ich, dass der Markt Google diesmal abstraft und damit nicht KI grundsätzlich infrage stellt? Ganz ehrlich: Ein Cloud-Geschäft, das sich verdoppelt, und eine Gewinnmarge von 36 Prozent wären für jedes Unternehmen beeindruckende Ergebnisse. Dass die Aktie trotzdem stark fällt, zeigt, dass der Markt inzwischen nicht mehr nur darauf schaut, wie stark die KI-Umsätze wachsen, sondern auch darauf, wie viel investiert werden muss, bevor man einen zusätzlichen Dollar verdient. Microsofts Azure wuchs um 48 Prozent, während die Investitionsausgaben niedriger als erwartet ausfielen – die Aktie legte nach Börsenschluss zu. Bei Google sind die Umsätze völlig in Ordnung, doch der freie Cashflow ist zwei Quartale in Folge negativ, und nächstes Jahr sollen die Ausgaben auf 300 Milliarden US-Dollar steigen. Da ist es doch kein Wunder, dass Anleger nervös werden. Natürlich fließt dieses Geld letztlich in Bestellungen für Chips, Server und Rechenzentren – für die Lieferkette rund um Rechenleistung muss das nicht unbedingt eine schlechte Nachricht sein. Als Nächstes kommen am Donnerstag nach Börsenschluss Amazons Zahlen. Wenn auch Amazon seine Ausgaben erhöht und gleichzeitig der Cashflow schlechter wird, dürfte der Markt wohl weiterhin Sparsamkeit belohnen und hohe Ausgaben abstrafen. Vielen Dank fürs Zuschauen und Liken.
Warum sage ich, dass der Markt Google diesmal abstraft und damit nicht KI grundsätzlich infrage stellt? Ganz ehrlich: Ein Cloud-Geschäft, das sich verdoppelt, und eine Gewinnmarge von 36 Prozent wären für jedes Unternehmen beeindruckende Ergebnisse. Dass die Aktie trotzdem stark fällt, zeigt, dass der Markt inzwischen nicht mehr nur darauf schaut, wie stark die KI-Umsätze wachsen, sondern auch darauf, wie viel investiert werden muss, bevor man einen zusätzlichen Dollar verdient. Microsofts Azure wuchs um 48 Prozent, während die Investitionsausgaben niedriger als erwartet ausfielen – die Aktie legte nach Börsenschluss zu. Bei Google sind die Umsätze völlig in Ordnung, doch der freie Cashflow ist zwei Quartale in Folge negativ, und nächstes Jahr sollen die Ausgaben auf 300 Milliarden US-Dollar steigen. Da ist es doch kein Wunder, dass Anleger nervös werden. Natürlich fließt dieses Geld letztlich in Bestellungen für Chips, Server und Rechenzentren – für die Lieferkette rund um Rechenleistung muss das nicht unbedingt eine schlechte Nachricht sein. Als Nächstes kommen am Donnerstag nach Börsenschluss Amazons Zahlen. Wenn auch Amazon seine Ausgaben erhöht und gleichzeitig der Cashflow schlechter wird, dürfte der Markt wohl weiterhin Sparsamkeit belohnen und hohe Ausgaben abstrafen. Vielen Dank fürs Zuschauen und Liken.
156
·
--
Am Dienstag setzte die Erholung bei US-Technologieaktien sich fort: Der Nasdaq stieg um 1,2 % und schloss bei 26.477 Punkten. Damit legte er innerhalb von zwei Tagen insgesamt rund 2 % zu. Der S&P 500 gewann 0,6 %, während der Dow Jones im Wesentlichen unverändert blieb. Angeführt wurde die Rally erneut von den Chipwerten: Broadcom stieg um 4 %, AMD um 5,5 %, Intel um 3,6 % und Micron um 2,8 %. Die Nachricht dazu kam am Montagabend: Broadcom und Anthropic haben eine Finanzierungsvereinbarung über 63 Milliarden US-Dollar abgeschlossen. Das Geld kommt allerdings nicht von Anthropic selbst, sondern von vier Institutionen – Bank of America, BlackRock, Citigroup und Morgan Stanley. Über eine Zweckgesellschaft kaufen sie Broadcoms KI-Chips und -Ausrüstung und vermieten sie anschließend an Anthropic. Broadcom muss dabei kein Geld im Voraus bereitstellen, sondern gibt lediglich eine Restwertgarantie im Rahmen des vorrangigen Darlehens. Analysten von Oppenheimer sagen, der Deal dürfte die Sorgen des Marktes darüber lindern, woher das Geld für die KI-Infrastruktur kommen soll. Am selben Tag fiel Boeing um 10,7 % und belastete damit den Dow Jones.
Warum sage ich, dass dieser Deal interessanter ist als die Zahl von 63 Milliarden allein? Weil er eine Frage beantwortet, die Technologieaktien in letzter Zeit ständig belastet hat: Wer bezahlt eigentlich für die Rechenleistung von KI? Das Modell sieht nun so aus: Banken kaufen die Chips, KI-Unternehmen zahlen regelmäßig Miete. So werden Chips zu finanzierbaren Vermögenswerten, und die Chiphersteller erhalten Aufträge, ohne selbst in Vorleistung gehen zu müssen. Ganz ehrlich: Ob sich dieses Modell wiederholen lässt, hängt vor allem davon ab, ob Anthropics Einnahmen dauerhaft ausreichen, um die Miete zu zahlen. Natürlich liegt das Risiko nun auch bei den Banken und bei Broadcoms Restwertgarantie. Was sind diese Geräte noch wert, falls die Nachfrage nach KI eines Tages abkühlt? Meiner Ansicht nach steht die nächste Bewährungsprobe unmittelbar bevor: Am Mittwoch gibt die US-Notenbank ihren Zinsentscheid bekannt, und Google und Microsoft legen am selben Tag nach Börsenschluss ihre Geschäftszahlen vor. Ihre Prognosen zu den Investitionsausgaben werden zeigen, ob die Aufträge entlang der KI-Rechenleistungskette weiter zulegen können. Vielen Dank fürs Zuschauen und Liken.
Am Dienstag setzte die Erholung bei US-Technologieaktien sich fort: Der Nasdaq stieg um 1,2 % und schloss bei 26.477 Punkten. Damit legte er innerhalb von zwei Tagen insgesamt rund 2 % zu. Der S&P 500 gewann 0,6 %, während der Dow Jones im Wesentlichen unverändert blieb. Angeführt wurde die Rally erneut von den Chipwerten: Broadcom stieg um 4 %, AMD um 5,5 %, Intel um 3,6 % und Micron um 2,8 %. Die Nachricht dazu kam am Montagabend: Broadcom und Anthropic haben eine Finanzierungsvereinbarung über 63 Milliarden US-Dollar abgeschlossen. Das Geld kommt allerdings nicht von Anthropic selbst, sondern von vier Institutionen – Bank of America, BlackRock, Citigroup und Morgan Stanley. Über eine Zweckgesellschaft kaufen sie Broadcoms KI-Chips und -Ausrüstung und vermieten sie anschließend an Anthropic. Broadcom muss dabei kein Geld im Voraus bereitstellen, sondern gibt lediglich eine Restwertgarantie im Rahmen des vorrangigen Darlehens. Analysten von Oppenheimer sagen, der Deal dürfte die Sorgen des Marktes darüber lindern, woher das Geld für die KI-Infrastruktur kommen soll. Am selben Tag fiel Boeing um 10,7 % und belastete damit den Dow Jones.
Warum sage ich, dass dieser Deal interessanter ist als die Zahl von 63 Milliarden allein? Weil er eine Frage beantwortet, die Technologieaktien in letzter Zeit ständig belastet hat: Wer bezahlt eigentlich für die Rechenleistung von KI? Das Modell sieht nun so aus: Banken kaufen die Chips, KI-Unternehmen zahlen regelmäßig Miete. So werden Chips zu finanzierbaren Vermögenswerten, und die Chiphersteller erhalten Aufträge, ohne selbst in Vorleistung gehen zu müssen. Ganz ehrlich: Ob sich dieses Modell wiederholen lässt, hängt vor allem davon ab, ob Anthropics Einnahmen dauerhaft ausreichen, um die Miete zu zahlen. Natürlich liegt das Risiko nun auch bei den Banken und bei Broadcoms Restwertgarantie. Was sind diese Geräte noch wert, falls die Nachfrage nach KI eines Tages abkühlt? Meiner Ansicht nach steht die nächste Bewährungsprobe unmittelbar bevor: Am Mittwoch gibt die US-Notenbank ihren Zinsentscheid bekannt, und Google und Microsoft legen am selben Tag nach Börsenschluss ihre Geschäftszahlen vor. Ihre Prognosen zu den Investitionsausgaben werden zeigen, ob die Aufträge entlang der KI-Rechenleistungskette weiter zulegen können. Vielen Dank fürs Zuschauen und Liken.
Warum sage ich, dass dieser Deal interessanter ist als die Zahl von 63 Milliarden allein? Weil er eine Frage beantwortet, die Technologieaktien in letzter Zeit ständig belastet hat: Wer bezahlt eigentlich für die Rechenleistung von KI? Das Modell sieht nun so aus: Banken kaufen die Chips, KI-Unternehmen zahlen regelmäßig Miete. So werden Chips zu finanzierbaren Vermögenswerten, und die Chiphersteller erhalten Aufträge, ohne selbst in Vorleistung gehen zu müssen. Ganz ehrlich: Ob sich dieses Modell wiederholen lässt, hängt vor allem davon ab, ob Anthropics Einnahmen dauerhaft ausreichen, um die Miete zu zahlen. Natürlich liegt das Risiko nun auch bei den Banken und bei Broadcoms Restwertgarantie. Was sind diese Geräte noch wert, falls die Nachfrage nach KI eines Tages abkühlt? Meiner Ansicht nach steht die nächste Bewährungsprobe unmittelbar bevor: Am Mittwoch gibt die US-Notenbank ihren Zinsentscheid bekannt, und Google und Microsoft legen am selben Tag nach Börsenschluss ihre Geschäftszahlen vor. Ihre Prognosen zu den Investitionsausgaben werden zeigen, ob die Aufträge entlang der KI-Rechenleistungskette weiter zulegen können. Vielen Dank fürs Zuschauen und Liken.
143
·
--
Am Montag fanden US-Aktien endlich ihren Boden: Der Nasdaq stieg um 0,8 % und schloss bei 26.169 Punkten, der S&P 500 legte um 0,7 % zu und der Dow Jones um 0,3 %. Angeführt wurden die Gewinne von Chipaktien: Nvidia, Micron und Broadcom legten allesamt deutlich zu. Auslöser war, dass Anthropic offiziell seinen Börsengang beantragt hat und an die Nasdaq gehen will. Das Börsenkürzel lautet ANT. Die Zahlen im Börsenprospekt sind erstaunlich: Im ersten Halbjahr dieses Jahres lag der Umsatz bei 16,3 Milliarden US-Dollar, gegenüber nur rund 1,2 Milliarden im Vorjahreszeitraum. Im gesamten Jahr 2025 waren es lediglich 4,6 Milliarden, während allein das zweite Quartal 11,6 Milliarden einbrachte. Auf dem Papier belief sich der Nettoverlust im ersten Halbjahr auf 80,7 Milliarden US-Dollar. Davon entfielen jedoch rund 72,4 Milliarden auf nicht zahlungswirksame Aufwendungen infolge gestiegener Bewertungen wandelbarer Schuldverschreibungen. Das bereinigte Betriebsergebnis lag bei 1,6 Milliarden. Im ersten Halbjahr flossen 9 Milliarden US-Dollar in KI-Infrastruktur – mehr als die 7,3 Milliarden des gesamten Vorjahres. Medienberichten zufolge liegt die angestrebte Bewertung bei 1,5 bis 2 Billionen US-Dollar; der Börsengang wird für die Thanksgiving-Woche erwartet.
Warum sage ich, dass dieser Börsenprospekt für Chipaktien wichtiger ist als Anthropics eigener Börsengang? Ehrlich gesagt: Der Hauptgrund für den Kursrückgang bei Tech-Aktien in den vergangenen zwei Wochen war die Sorge, dass die enormen KI-Ausgaben keine Erträge abwerfen würden. Anthropic liefert dafür ein sehr konkretes Gegenbeispiel: Im zweiten Quartal gab das Unternehmen 5,6 Milliarden US-Dollar für Rechenleistung aus und erzielte damit 11,6 Milliarden Umsatz – jeder Dollar für Rechenleistung brachte also etwa zwei Dollar Umsatz. Auch der operative Cashflow war im ersten Halbjahr mit 3,9 Milliarden US-Dollar wieder positiv. Wenn Kunden am unteren Ende der Wertschöpfungskette Geld verdienen, muss man sich dann wirklich Sorgen machen, dass die Aufträge für Nvidia, Micron und Broadcom am oberen Ende ausbleiben? Natürlich stehen auch die Risiken im Prospekt: Die beiden größten Kunden machen ein Fünftel des Umsatzes aus, und fast die Hälfte der Einnahmen läuft über die Cloud-Marktplätze von Amazon, Google und Microsoft. Letztlich zirkuliert das Geld also weiterhin zwischen einigen wenigen Technologieriesen. Meiner Ansicht nach liefern die Quartalszahlen von Google und Microsoft am Mittwoch sowie von Amazon am Donnerstag den direktesten Beleg dafür: Entscheidend ist, ob das Wachstum im Cloud-Geschäft und die Prognosen zu den Investitionsausgaben diesen Optimismus bestätigen. Danke fürs Folgen und Liken.
Am Montag fanden US-Aktien endlich ihren Boden: Der Nasdaq stieg um 0,8 % und schloss bei 26.169 Punkten, der S&P 500 legte um 0,7 % zu und der Dow Jones um 0,3 %. Angeführt wurden die Gewinne von Chipaktien: Nvidia, Micron und Broadcom legten allesamt deutlich zu. Auslöser war, dass Anthropic offiziell seinen Börsengang beantragt hat und an die Nasdaq gehen will. Das Börsenkürzel lautet ANT. Die Zahlen im Börsenprospekt sind erstaunlich: Im ersten Halbjahr dieses Jahres lag der Umsatz bei 16,3 Milliarden US-Dollar, gegenüber nur rund 1,2 Milliarden im Vorjahreszeitraum. Im gesamten Jahr 2025 waren es lediglich 4,6 Milliarden, während allein das zweite Quartal 11,6 Milliarden einbrachte. Auf dem Papier belief sich der Nettoverlust im ersten Halbjahr auf 80,7 Milliarden US-Dollar. Davon entfielen jedoch rund 72,4 Milliarden auf nicht zahlungswirksame Aufwendungen infolge gestiegener Bewertungen wandelbarer Schuldverschreibungen. Das bereinigte Betriebsergebnis lag bei 1,6 Milliarden. Im ersten Halbjahr flossen 9 Milliarden US-Dollar in KI-Infrastruktur – mehr als die 7,3 Milliarden des gesamten Vorjahres. Medienberichten zufolge liegt die angestrebte Bewertung bei 1,5 bis 2 Billionen US-Dollar; der Börsengang wird für die Thanksgiving-Woche erwartet.
Warum sage ich, dass dieser Börsenprospekt für Chipaktien wichtiger ist als Anthropics eigener Börsengang? Ehrlich gesagt: Der Hauptgrund für den Kursrückgang bei Tech-Aktien in den vergangenen zwei Wochen war die Sorge, dass die enormen KI-Ausgaben keine Erträge abwerfen würden. Anthropic liefert dafür ein sehr konkretes Gegenbeispiel: Im zweiten Quartal gab das Unternehmen 5,6 Milliarden US-Dollar für Rechenleistung aus und erzielte damit 11,6 Milliarden Umsatz – jeder Dollar für Rechenleistung brachte also etwa zwei Dollar Umsatz. Auch der operative Cashflow war im ersten Halbjahr mit 3,9 Milliarden US-Dollar wieder positiv. Wenn Kunden am unteren Ende der Wertschöpfungskette Geld verdienen, muss man sich dann wirklich Sorgen machen, dass die Aufträge für Nvidia, Micron und Broadcom am oberen Ende ausbleiben? Natürlich stehen auch die Risiken im Prospekt: Die beiden größten Kunden machen ein Fünftel des Umsatzes aus, und fast die Hälfte der Einnahmen läuft über die Cloud-Marktplätze von Amazon, Google und Microsoft. Letztlich zirkuliert das Geld also weiterhin zwischen einigen wenigen Technologieriesen. Meiner Ansicht nach liefern die Quartalszahlen von Google und Microsoft am Mittwoch sowie von Amazon am Donnerstag den direktesten Beleg dafür: Entscheidend ist, ob das Wachstum im Cloud-Geschäft und die Prognosen zu den Investitionsausgaben diesen Optimismus bestätigen. Danke fürs Folgen und Liken.
Warum sage ich, dass dieser Börsenprospekt für Chipaktien wichtiger ist als Anthropics eigener Börsengang? Ehrlich gesagt: Der Hauptgrund für den Kursrückgang bei Tech-Aktien in den vergangenen zwei Wochen war die Sorge, dass die enormen KI-Ausgaben keine Erträge abwerfen würden. Anthropic liefert dafür ein sehr konkretes Gegenbeispiel: Im zweiten Quartal gab das Unternehmen 5,6 Milliarden US-Dollar für Rechenleistung aus und erzielte damit 11,6 Milliarden Umsatz – jeder Dollar für Rechenleistung brachte also etwa zwei Dollar Umsatz. Auch der operative Cashflow war im ersten Halbjahr mit 3,9 Milliarden US-Dollar wieder positiv. Wenn Kunden am unteren Ende der Wertschöpfungskette Geld verdienen, muss man sich dann wirklich Sorgen machen, dass die Aufträge für Nvidia, Micron und Broadcom am oberen Ende ausbleiben? Natürlich stehen auch die Risiken im Prospekt: Die beiden größten Kunden machen ein Fünftel des Umsatzes aus, und fast die Hälfte der Einnahmen läuft über die Cloud-Marktplätze von Amazon, Google und Microsoft. Letztlich zirkuliert das Geld also weiterhin zwischen einigen wenigen Technologieriesen. Meiner Ansicht nach liefern die Quartalszahlen von Google und Microsoft am Mittwoch sowie von Amazon am Donnerstag den direktesten Beleg dafür: Entscheidend ist, ob das Wachstum im Cloud-Geschäft und die Prognosen zu den Investitionsausgaben diesen Optimismus bestätigen. Danke fürs Folgen und Liken.
137
·
--
Diese Woche ist die Superwoche für US-Tech-Aktien. Am Mittwoch nach Börsenschluss legen Google und Microsoft am selben Tag ihre Quartalszahlen für das dritte Quartal vor. Der Markt erwartet bei Google einen Umsatz von 127,8 Milliarden US-Dollar und einen Gewinn je Aktie von 3 US-Dollar, bei Microsoft einen Umsatz von rund 90,8 Milliarden US-Dollar und einen Gewinn je Aktie von 4,72 US-Dollar. Am Donnerstag ist Amazon an der Reihe; erwartet wird ein Umsatz von 202,2 Milliarden US-Dollar. Zufälligerweise gibt die US-Notenbank Fed ebenfalls am Mittwoch ihren Zinsentscheid bekannt. Erst im September hatte die Fed die Zinsen um 25 Basispunkte angehoben – die erste Erhöhung seit 2023. Der Leitzins liegt nun bei 3,75 bis 4 Prozent. Diesmal rechnet der Markt allgemein damit, dass die Zinsen unverändert bleiben. Laut CME liegt die Wahrscheinlichkeit dafür bei 90 Prozent. Die Futures zeigen jedoch eine Wahrscheinlichkeit von bis zu 80 Prozent für eine weitere Zinserhöhung im Dezember. In derselben Woche wird am Donnerstag außerdem der PCE-Index für September veröffentlicht. Erwartet werden eine Gesamtinflation von 3,7 Prozent und eine Kerninflation von 3,1 Prozent.
Warum sage ich, dass diese Woche wichtiger ist als der starke Kursrückgang der vergangenen Woche? Weil die Investitionsausgaben der großen Cloud-Anbieter in diesem Jahr voraussichtlich bei rund 800 Milliarden US-Dollar liegen werden. Der Nasdaq fiel vergangene Woche an einem einzigen Tag um 2,6 Prozent. Im Grunde beginnt der Markt zu bezweifeln, ob sich diese enormen Investitionen überhaupt wieder einspielen lassen. Die Zinsen steigen, die Finanzierungskosten werden immer höher. Wenn das Wachstum bei Google Cloud und Microsoft Azure nicht mithalten kann, die Prognosen zu den Investitionsausgaben aber weiter angehoben werden – wird der Markt das noch so bereitwillig aufnehmen wie in den vergangenen zwei Jahren? Meiner Ansicht nach kommt es diese Woche nicht darauf an, ob der Gewinn je Aktie die Erwartungen übertrifft, sondern auf das Wachstum des Cloud-Geschäfts und die Prognosen zu den Investitionsausgaben im kommenden Jahr. Natürlich ist auch Warshs Äußerung am Mittwoch sehr wichtig. Sollte er eine Zinserhöhung im Dezember kategorisch ausschließen, könnten selbst hervorragende Geschäftszahlen unter Druck geraten. Mit Blick auf die Zukunft stehen am 3. November noch die Zwischenwahlen an. In den kommenden zwei Wochen dürfte die Volatilität also hoch bleiben. Vielen Dank fürs Folgen und Liken.
Diese Woche ist die Superwoche für US-Tech-Aktien. Am Mittwoch nach Börsenschluss legen Google und Microsoft am selben Tag ihre Quartalszahlen für das dritte Quartal vor. Der Markt erwartet bei Google einen Umsatz von 127,8 Milliarden US-Dollar und einen Gewinn je Aktie von 3 US-Dollar, bei Microsoft einen Umsatz von rund 90,8 Milliarden US-Dollar und einen Gewinn je Aktie von 4,72 US-Dollar. Am Donnerstag ist Amazon an der Reihe; erwartet wird ein Umsatz von 202,2 Milliarden US-Dollar. Zufälligerweise gibt die US-Notenbank Fed ebenfalls am Mittwoch ihren Zinsentscheid bekannt. Erst im September hatte die Fed die Zinsen um 25 Basispunkte angehoben – die erste Erhöhung seit 2023. Der Leitzins liegt nun bei 3,75 bis 4 Prozent. Diesmal rechnet der Markt allgemein damit, dass die Zinsen unverändert bleiben. Laut CME liegt die Wahrscheinlichkeit dafür bei 90 Prozent. Die Futures zeigen jedoch eine Wahrscheinlichkeit von bis zu 80 Prozent für eine weitere Zinserhöhung im Dezember. In derselben Woche wird am Donnerstag außerdem der PCE-Index für September veröffentlicht. Erwartet werden eine Gesamtinflation von 3,7 Prozent und eine Kerninflation von 3,1 Prozent.
Warum sage ich, dass diese Woche wichtiger ist als der starke Kursrückgang der vergangenen Woche? Weil die Investitionsausgaben der großen Cloud-Anbieter in diesem Jahr voraussichtlich bei rund 800 Milliarden US-Dollar liegen werden. Der Nasdaq fiel vergangene Woche an einem einzigen Tag um 2,6 Prozent. Im Grunde beginnt der Markt zu bezweifeln, ob sich diese enormen Investitionen überhaupt wieder einspielen lassen. Die Zinsen steigen, die Finanzierungskosten werden immer höher. Wenn das Wachstum bei Google Cloud und Microsoft Azure nicht mithalten kann, die Prognosen zu den Investitionsausgaben aber weiter angehoben werden – wird der Markt das noch so bereitwillig aufnehmen wie in den vergangenen zwei Jahren? Meiner Ansicht nach kommt es diese Woche nicht darauf an, ob der Gewinn je Aktie die Erwartungen übertrifft, sondern auf das Wachstum des Cloud-Geschäfts und die Prognosen zu den Investitionsausgaben im kommenden Jahr. Natürlich ist auch Warshs Äußerung am Mittwoch sehr wichtig. Sollte er eine Zinserhöhung im Dezember kategorisch ausschließen, könnten selbst hervorragende Geschäftszahlen unter Druck geraten. Mit Blick auf die Zukunft stehen am 3. November noch die Zwischenwahlen an. In den kommenden zwei Wochen dürfte die Volatilität also hoch bleiben. Vielen Dank fürs Folgen und Liken.
Warum sage ich, dass diese Woche wichtiger ist als der starke Kursrückgang der vergangenen Woche? Weil die Investitionsausgaben der großen Cloud-Anbieter in diesem Jahr voraussichtlich bei rund 800 Milliarden US-Dollar liegen werden. Der Nasdaq fiel vergangene Woche an einem einzigen Tag um 2,6 Prozent. Im Grunde beginnt der Markt zu bezweifeln, ob sich diese enormen Investitionen überhaupt wieder einspielen lassen. Die Zinsen steigen, die Finanzierungskosten werden immer höher. Wenn das Wachstum bei Google Cloud und Microsoft Azure nicht mithalten kann, die Prognosen zu den Investitionsausgaben aber weiter angehoben werden – wird der Markt das noch so bereitwillig aufnehmen wie in den vergangenen zwei Jahren? Meiner Ansicht nach kommt es diese Woche nicht darauf an, ob der Gewinn je Aktie die Erwartungen übertrifft, sondern auf das Wachstum des Cloud-Geschäfts und die Prognosen zu den Investitionsausgaben im kommenden Jahr. Natürlich ist auch Warshs Äußerung am Mittwoch sehr wichtig. Sollte er eine Zinserhöhung im Dezember kategorisch ausschließen, könnten selbst hervorragende Geschäftszahlen unter Druck geraten. Mit Blick auf die Zukunft stehen am 3. November noch die Zwischenwahlen an. In den kommenden zwei Wochen dürfte die Volatilität also hoch bleiben. Vielen Dank fürs Folgen und Liken.
94
·
--
Bei Binance werden so viele Coins manipuliert, und trotzdem hört man nicht einmal auf die Stimmen der echten Nutzer.
Bei Binance werden so viele Coins manipuliert, und trotzdem hört man nicht einmal auf die Stimmen der echten Nutzer.
IRYS 标记价异常爆仓 22wu
·
--
Der IRYS-Mark-Preis wich um 40 % vom Indexpreis ab – Binance muss das erklären
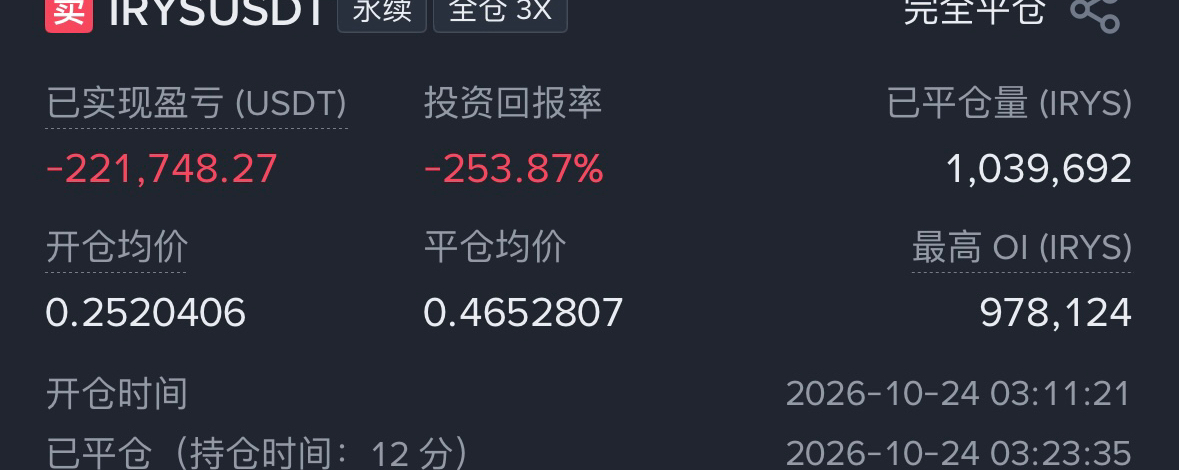
Ich war ganz normal $IRYS auf Binance short und habe keinen Arbitragehandel betrieben. Am 24. Oktober 2026 um 03:23 Uhr Pekinger Zeit wurde meine Short-Position zwangsliquidiert.
In den von uns bisher erfassten historischen Fällen mit starken Kursanstiegen und gebündelten Liquidationen von Short-Positionen lag der Aufschlag des Mark-Preises gegenüber dem Indexpreis im Durchschnitt bei etwa 1,68 %. Doch in der Minute, in der meine Position zwangsliquidiert wurde, betrug die Abweichung zwischen dem Schlusskurs des Mark-Preises und dem des Indexpreises unglaubliche 40 %!
Laut den offiziellen historischen Kerzendaten von Binance lag der Schlusskurs des Mark-Preises in dieser Minute bei 0.43706593 USDT, der Schlusskurs des Indexpreises bei 0.31218995 USDT. Hier werden die Schlusswerte der Minute verglichen. Welcher Preis tatsächlich in der Sekunde der Zwangsliquidation ausgelöst wurde und welche Berechnungsdaten zugrunde lagen, muss Binance weiterhin offenlegen.
In den von uns bisher erfassten historischen Fällen mit starken Kursanstiegen und gebündelten Liquidationen von Short-Positionen lag der Aufschlag des Mark-Preises gegenüber dem Indexpreis im Durchschnitt bei etwa 1,68 %. Doch in der Minute, in der meine Position zwangsliquidiert wurde, betrug die Abweichung zwischen dem Schlusskurs des Mark-Preises und dem des Indexpreises unglaubliche 40 %!
Laut den offiziellen historischen Kerzendaten von Binance lag der Schlusskurs des Mark-Preises in dieser Minute bei 0.43706593 USDT, der Schlusskurs des Indexpreises bei 0.31218995 USDT. Hier werden die Schlusswerte der Minute verglichen. Welcher Preis tatsächlich in der Sekunde der Zwangsliquidation ausgelöst wurde und welche Berechnungsdaten zugrunde lagen, muss Binance weiterhin offenlegen.
93
·
--
Verifiziert
Am vergangenen Freitag konnten sich die US-Aktienmärkte nicht von den starken Verlusten am Donnerstag erholen. Der Dow Jones fiel um 1,23 % und schloss bei 52.215 Punkten, der S&P 500 verlor 0,5 % und der Nasdaq nur 0,2 %, womit er bei 25.955 Punkten schloss. Allerdings liegt der Nasdaq damit rund 6 % unter seinem historischen Höchststand von knapp 27.700 Punkten Anfang Oktober. Was die Technologiewerte diesmal belastet, ist der Ölpreis. Berichten zufolge erwägen die USA und Israel, erneut gegen Iran vorzugehen. Iran kündigte seinerseits Vergeltung an. Brent-Rohöl stieg an diesem Tag um 3,1 % und schloss bei 116,72 Dollar – dem höchsten Abrechnungspreis seit April. Im Wochenverlauf legte es rund 6 % zu. WTI-Rohöl verteuerte sich um 3,8 % und stieg über die Marke von 103 Dollar. Die Rendite zehnjähriger US-Staatsanleihen war am Donnerstag gerade unter 5 % gefallen, sprang am Freitag aber wieder in die Nähe dieser Marke zurück. Die Märkte rechnen damit, dass die Fed am kommenden Mittwoch die Zinsen höchstwahrscheinlich unverändert lässt. Die Wahrscheinlichkeit einer mindestens einmaligen Zinserhöhung bis Dezember liegt inzwischen jedoch bei rund 76 %.
Warum sage ich, dass man diese Woche bei den Technologiewerten vor allem den Ölpreis und nicht die Quartalszahlen im Blick behalten sollte? Der Grund ist eigentlich ganz einfach. Die aktuelle KI-Rally wird letztlich durch massive Investitionen getragen. Für den Bau von Rechenzentren werden oft zig Milliarden Dollar an Kapital aufgewendet, und ein beträchtlicher Teil davon muss über Anleihen finanziert werden. Steigt der Ölpreis, lassen sich die Inflationserwartungen kaum eindämmen, und auch die Rendite zehnjähriger US-Staatsanleihen dürfte sich nur schwer von der 5-%-Marke lösen. Bei höheren Finanzierungskosten rechnet der Markt natürlich neu durch, wann sich diese Investitionen überhaupt bezahlt machen. Sind die Chipaktien am Donnerstag nicht um mehrere Prozent gefallen, weil die Anleger genau diese Rechnung plötzlich ernst nehmen? Natürlich wurde der Ölpreisanstieg diesmal durch geopolitische Nachrichten ausgelöst. Solche Ausschläge kommen und gehen schnell – sollte es tatsächlich nicht zu einem Angriff kommen, könnte der Preis ebenso rasch wieder sinken. Mit Blick auf die kommende Woche legen Google und Microsoft am Mittwoch ihre Quartalszahlen vor, Amazon und Intel folgen am Donnerstag. Am selben Tag werden außerdem die PCE-Inflationsdaten für September veröffentlicht. Sollten die Tech-Giganten ihre Investitionspläne weiter nach oben korrigieren und die PCE-Inflation zugleich höher ausfallen als erwartet, dürfte es für Technologiewerte eine schwierige Woche werden. Vielen Dank fürs Folgen und Liken.
Am vergangenen Freitag konnten sich die US-Aktienmärkte nicht von den starken Verlusten am Donnerstag erholen. Der Dow Jones fiel um 1,23 % und schloss bei 52.215 Punkten, der S&P 500 verlor 0,5 % und der Nasdaq nur 0,2 %, womit er bei 25.955 Punkten schloss. Allerdings liegt der Nasdaq damit rund 6 % unter seinem historischen Höchststand von knapp 27.700 Punkten Anfang Oktober. Was die Technologiewerte diesmal belastet, ist der Ölpreis. Berichten zufolge erwägen die USA und Israel, erneut gegen Iran vorzugehen. Iran kündigte seinerseits Vergeltung an. Brent-Rohöl stieg an diesem Tag um 3,1 % und schloss bei 116,72 Dollar – dem höchsten Abrechnungspreis seit April. Im Wochenverlauf legte es rund 6 % zu. WTI-Rohöl verteuerte sich um 3,8 % und stieg über die Marke von 103 Dollar. Die Rendite zehnjähriger US-Staatsanleihen war am Donnerstag gerade unter 5 % gefallen, sprang am Freitag aber wieder in die Nähe dieser Marke zurück. Die Märkte rechnen damit, dass die Fed am kommenden Mittwoch die Zinsen höchstwahrscheinlich unverändert lässt. Die Wahrscheinlichkeit einer mindestens einmaligen Zinserhöhung bis Dezember liegt inzwischen jedoch bei rund 76 %.
Warum sage ich, dass man diese Woche bei den Technologiewerten vor allem den Ölpreis und nicht die Quartalszahlen im Blick behalten sollte? Der Grund ist eigentlich ganz einfach. Die aktuelle KI-Rally wird letztlich durch massive Investitionen getragen. Für den Bau von Rechenzentren werden oft zig Milliarden Dollar an Kapital aufgewendet, und ein beträchtlicher Teil davon muss über Anleihen finanziert werden. Steigt der Ölpreis, lassen sich die Inflationserwartungen kaum eindämmen, und auch die Rendite zehnjähriger US-Staatsanleihen dürfte sich nur schwer von der 5-%-Marke lösen. Bei höheren Finanzierungskosten rechnet der Markt natürlich neu durch, wann sich diese Investitionen überhaupt bezahlt machen. Sind die Chipaktien am Donnerstag nicht um mehrere Prozent gefallen, weil die Anleger genau diese Rechnung plötzlich ernst nehmen? Natürlich wurde der Ölpreisanstieg diesmal durch geopolitische Nachrichten ausgelöst. Solche Ausschläge kommen und gehen schnell – sollte es tatsächlich nicht zu einem Angriff kommen, könnte der Preis ebenso rasch wieder sinken. Mit Blick auf die kommende Woche legen Google und Microsoft am Mittwoch ihre Quartalszahlen vor, Amazon und Intel folgen am Donnerstag. Am selben Tag werden außerdem die PCE-Inflationsdaten für September veröffentlicht. Sollten die Tech-Giganten ihre Investitionspläne weiter nach oben korrigieren und die PCE-Inflation zugleich höher ausfallen als erwartet, dürfte es für Technologiewerte eine schwierige Woche werden. Vielen Dank fürs Folgen und Liken.
Warum sage ich, dass man diese Woche bei den Technologiewerten vor allem den Ölpreis und nicht die Quartalszahlen im Blick behalten sollte? Der Grund ist eigentlich ganz einfach. Die aktuelle KI-Rally wird letztlich durch massive Investitionen getragen. Für den Bau von Rechenzentren werden oft zig Milliarden Dollar an Kapital aufgewendet, und ein beträchtlicher Teil davon muss über Anleihen finanziert werden. Steigt der Ölpreis, lassen sich die Inflationserwartungen kaum eindämmen, und auch die Rendite zehnjähriger US-Staatsanleihen dürfte sich nur schwer von der 5-%-Marke lösen. Bei höheren Finanzierungskosten rechnet der Markt natürlich neu durch, wann sich diese Investitionen überhaupt bezahlt machen. Sind die Chipaktien am Donnerstag nicht um mehrere Prozent gefallen, weil die Anleger genau diese Rechnung plötzlich ernst nehmen? Natürlich wurde der Ölpreisanstieg diesmal durch geopolitische Nachrichten ausgelöst. Solche Ausschläge kommen und gehen schnell – sollte es tatsächlich nicht zu einem Angriff kommen, könnte der Preis ebenso rasch wieder sinken. Mit Blick auf die kommende Woche legen Google und Microsoft am Mittwoch ihre Quartalszahlen vor, Amazon und Intel folgen am Donnerstag. Am selben Tag werden außerdem die PCE-Inflationsdaten für September veröffentlicht. Sollten die Tech-Giganten ihre Investitionspläne weiter nach oben korrigieren und die PCE-Inflation zugleich höher ausfallen als erwartet, dürfte es für Technologiewerte eine schwierige Woche werden. Vielen Dank fürs Folgen und Liken.
667
·
--
Am Donnerstag wurden die US-Technologieaktien kollektiv abgestraft: Der Nasdaq schloss 2,6 % im Minus – der größte Tagesverlust seit dem 5. Juni. Der S&P 500 gab ebenfalls 1,2 % nach. Am stärksten traf es die Chipwerte: Intel und AMD verloren jeweils rund 8 %, Nvidia 4,4 % und Broadcom 4,3 %. Unter den „Magnificent Seven“ legte nur Apple um 1,2 % zu. Amazon fiel um 4,6 %, Alphabet um 3,1 % und Microsoft um 2,2 %. Einer der Auslöser war Lam Research, ein führender Anbieter von Halbleiterausrüstung. Die Quartalszahlen waren eigentlich nicht schlecht: Der Umsatz lag bei 8,22 Milliarden US-Dollar, der Gewinn je Aktie bei 2,20 US-Dollar – beides über den Erwartungen. Die operative Marge überschritt zum ersten Mal die Marke von 40 %. Die Umsatzprognose für das nächste Quartal lag bei 8,6 Milliarden US-Dollar und damit leicht über der Markterwartung von 8,55 Milliarden. Trotzdem fiel der Aktienkurs am Donnerstag im Handelsverlauf um rund 9 %. Applied Materials und ASML gaben ebenfalls nach, und zwar um 6 beziehungsweise 4 %. Der Nasdaq liegt inzwischen rund 5,8 % unter seinem Rekordhoch vom 6. Oktober.
Warum sage ich, dass der Rückgang diesmal vor allem mit den Erwartungen und weniger mit den Fundamentaldaten zu tun hat? Lam Research hat die Erwartungen mit den tatsächlichen Zahlen klar übertroffen, und auch die Prognose lag über dem Konsens. Sie erreichte lediglich nicht die noch höheren „Flüsterzahlen“, die Käufer im Kopf hatten – und wurde prompt um 9 % abgestraft. Ehrlich gesagt zeigt das, dass die Bewertung der KI-Wertschöpfungskette eine sehr steile Wachstumskurve längst vorweggenommen hat. Inzwischen reicht „gut“ nicht mehr; es muss „deutlich besser“ sein. Dazu kommen Metas immer weiter steigende Investitionsausgaben und der Brent-Ölpreis, der am Freitagmorgen erneut über 114 US-Dollar kletterte. Dadurch wuchs die Sorge am Markt, ob sich die investierten Summen am Ende auch wieder einspielen lassen. Ein Analyst von Seaport brachte es unverblümt auf den Punkt: Diese Woche hätten die Anleger beschlossen, Angst zu haben. Natürlich kann die Stimmung schnell kippen – am Ende zählen aber die tatsächlichen Zahlen. Am kommenden Mittwoch legen Microsoft und Google nach Börsenschluss ihre Ergebnisse vor, am Donnerstag folgen Amazon und Intel. Außerdem tagt nächste Woche die US-Notenbank. Aus meiner Sicht ist entscheidend, ob das Wachstum im Cloudgeschäft mit den Investitionsausgaben Schritt halten kann: Gelingt das, ist der Rückgang eine Bereinigung der Stimmung; gelingt es nicht, könnte die Korrektur gerade erst begonnen haben. Danke fürs Folgen und Liken.
Am Donnerstag wurden die US-Technologieaktien kollektiv abgestraft: Der Nasdaq schloss 2,6 % im Minus – der größte Tagesverlust seit dem 5. Juni. Der S&P 500 gab ebenfalls 1,2 % nach. Am stärksten traf es die Chipwerte: Intel und AMD verloren jeweils rund 8 %, Nvidia 4,4 % und Broadcom 4,3 %. Unter den „Magnificent Seven“ legte nur Apple um 1,2 % zu. Amazon fiel um 4,6 %, Alphabet um 3,1 % und Microsoft um 2,2 %. Einer der Auslöser war Lam Research, ein führender Anbieter von Halbleiterausrüstung. Die Quartalszahlen waren eigentlich nicht schlecht: Der Umsatz lag bei 8,22 Milliarden US-Dollar, der Gewinn je Aktie bei 2,20 US-Dollar – beides über den Erwartungen. Die operative Marge überschritt zum ersten Mal die Marke von 40 %. Die Umsatzprognose für das nächste Quartal lag bei 8,6 Milliarden US-Dollar und damit leicht über der Markterwartung von 8,55 Milliarden. Trotzdem fiel der Aktienkurs am Donnerstag im Handelsverlauf um rund 9 %. Applied Materials und ASML gaben ebenfalls nach, und zwar um 6 beziehungsweise 4 %. Der Nasdaq liegt inzwischen rund 5,8 % unter seinem Rekordhoch vom 6. Oktober.
Warum sage ich, dass der Rückgang diesmal vor allem mit den Erwartungen und weniger mit den Fundamentaldaten zu tun hat? Lam Research hat die Erwartungen mit den tatsächlichen Zahlen klar übertroffen, und auch die Prognose lag über dem Konsens. Sie erreichte lediglich nicht die noch höheren „Flüsterzahlen“, die Käufer im Kopf hatten – und wurde prompt um 9 % abgestraft. Ehrlich gesagt zeigt das, dass die Bewertung der KI-Wertschöpfungskette eine sehr steile Wachstumskurve längst vorweggenommen hat. Inzwischen reicht „gut“ nicht mehr; es muss „deutlich besser“ sein. Dazu kommen Metas immer weiter steigende Investitionsausgaben und der Brent-Ölpreis, der am Freitagmorgen erneut über 114 US-Dollar kletterte. Dadurch wuchs die Sorge am Markt, ob sich die investierten Summen am Ende auch wieder einspielen lassen. Ein Analyst von Seaport brachte es unverblümt auf den Punkt: Diese Woche hätten die Anleger beschlossen, Angst zu haben. Natürlich kann die Stimmung schnell kippen – am Ende zählen aber die tatsächlichen Zahlen. Am kommenden Mittwoch legen Microsoft und Google nach Börsenschluss ihre Ergebnisse vor, am Donnerstag folgen Amazon und Intel. Außerdem tagt nächste Woche die US-Notenbank. Aus meiner Sicht ist entscheidend, ob das Wachstum im Cloudgeschäft mit den Investitionsausgaben Schritt halten kann: Gelingt das, ist der Rückgang eine Bereinigung der Stimmung; gelingt es nicht, könnte die Korrektur gerade erst begonnen haben. Danke fürs Folgen und Liken.
Warum sage ich, dass der Rückgang diesmal vor allem mit den Erwartungen und weniger mit den Fundamentaldaten zu tun hat? Lam Research hat die Erwartungen mit den tatsächlichen Zahlen klar übertroffen, und auch die Prognose lag über dem Konsens. Sie erreichte lediglich nicht die noch höheren „Flüsterzahlen“, die Käufer im Kopf hatten – und wurde prompt um 9 % abgestraft. Ehrlich gesagt zeigt das, dass die Bewertung der KI-Wertschöpfungskette eine sehr steile Wachstumskurve längst vorweggenommen hat. Inzwischen reicht „gut“ nicht mehr; es muss „deutlich besser“ sein. Dazu kommen Metas immer weiter steigende Investitionsausgaben und der Brent-Ölpreis, der am Freitagmorgen erneut über 114 US-Dollar kletterte. Dadurch wuchs die Sorge am Markt, ob sich die investierten Summen am Ende auch wieder einspielen lassen. Ein Analyst von Seaport brachte es unverblümt auf den Punkt: Diese Woche hätten die Anleger beschlossen, Angst zu haben. Natürlich kann die Stimmung schnell kippen – am Ende zählen aber die tatsächlichen Zahlen. Am kommenden Mittwoch legen Microsoft und Google nach Börsenschluss ihre Ergebnisse vor, am Donnerstag folgen Amazon und Intel. Außerdem tagt nächste Woche die US-Notenbank. Aus meiner Sicht ist entscheidend, ob das Wachstum im Cloudgeschäft mit den Investitionsausgaben Schritt halten kann: Gelingt das, ist der Rückgang eine Bereinigung der Stimmung; gelingt es nicht, könnte die Korrektur gerade erst begonnen haben. Danke fürs Folgen und Liken.
107
·
--
Tesla hat vorgestern Abend seine Ergebnisse für das dritte Quartal vorgelegt: Der Umsatz lag bei 28,05 Milliarden Dollar und damit in etwa auf dem Niveau des Vorjahreszeitraums sowie nahe an den Markterwartungen. Der bereinigte Gewinn je Aktie betrug 0,48 Dollar und übertraf damit die erwarteten 0,45 Dollar. Die Bruttomarge erholte sich deutlich auf 19,6 Prozent, verglichen mit 16,8 Prozent im zweiten Quartal. Der Gewinn sieht jedoch weiterhin nicht gut aus: Der Nettogewinn sank im Jahresvergleich um 43 Prozent auf nur 787 Millionen Dollar, und die operative Marge lag gerade einmal bei 2,6 Prozent. Hauptgrund dafür waren die um 69 Prozent gestiegenen Forschungs- und Entwicklungskosten. Noch mehr beschäftigte den Markt allerdings der Zeitplan: In der Telefonkonferenz erklärte das Unternehmen, dass das unbeaufsichtigte FSD für private Fahrzeughalter erst im zweiten Quartal 2027 kommen soll und zudem nur in Gebieten verfügbar sein wird, in denen Robotaxis betrieben werden. Noch im April hatte Musk gesagt, es könne bereits etwa im vierten Quartal dieses Jahres so weit sein. Unterdessen hat die frühe Produktion des Optimus-Roboters im Werk im kalifornischen Fremont begonnen. Musk zufolge soll die Produktion bis Ende 2027 auf 20.000 Einheiten pro Woche steigen. Nach Veröffentlichung der Ergebnisse gab die Aktie im nachbörslichen Handel leicht nach.
Mal ehrlich: Der Autoverkauf ist in diesem Bericht kaum noch der entscheidende Punkt. Warum sage ich, dass Teslas Bewertung immer mehr einem Wechsel auf die Zukunft gleicht? Der Umsatz im Autogeschäft liegt bei rund 20 Milliarden Dollar und tritt im Jahresvergleich auf der Stelle; zugleich gingen die Auslieferungen um 2 Prozent zurück. Das allein kann die aktuelle Marktkapitalisierung nicht rechtfertigen. Eingepreist werden vor allem autonomes Fahren und Robotik – und bei beiden verschiebt sich der Zeitplan immer weiter nach hinten. Zwar stieg die Zahl der FSD-Abonnenten um 67 Prozent auf 1,74 Millionen, doch die unbeaufsichtigte Version kommt erneut ein halbes Jahr später. Gleichzeitig beschleunigen sich die Ausgaben für Forschung und Entwicklung sowie die Investitionen weiter. Die Prognose für die Investitionsausgaben im Gesamtjahr liegt nach wie vor bei über 25 Milliarden Dollar. Das Geld wird zuerst ausgegeben, während sich die Erträge nach hinten verschieben. Wie lange kann der Markt noch Geduld haben? Meiner Ansicht nach sollte man als Nächstes zwei Dinge im Blick behalten: ob die Betriebsgebiete der Robotaxis planmäßig ausgeweitet werden können und ob Tesla beim Hochfahren der Optimus-Produktion konkrete Zahlen vorlegen kann. Danke fürs Zuschauen und Liken.
Tesla hat vorgestern Abend seine Ergebnisse für das dritte Quartal vorgelegt: Der Umsatz lag bei 28,05 Milliarden Dollar und damit in etwa auf dem Niveau des Vorjahreszeitraums sowie nahe an den Markterwartungen. Der bereinigte Gewinn je Aktie betrug 0,48 Dollar und übertraf damit die erwarteten 0,45 Dollar. Die Bruttomarge erholte sich deutlich auf 19,6 Prozent, verglichen mit 16,8 Prozent im zweiten Quartal. Der Gewinn sieht jedoch weiterhin nicht gut aus: Der Nettogewinn sank im Jahresvergleich um 43 Prozent auf nur 787 Millionen Dollar, und die operative Marge lag gerade einmal bei 2,6 Prozent. Hauptgrund dafür waren die um 69 Prozent gestiegenen Forschungs- und Entwicklungskosten. Noch mehr beschäftigte den Markt allerdings der Zeitplan: In der Telefonkonferenz erklärte das Unternehmen, dass das unbeaufsichtigte FSD für private Fahrzeughalter erst im zweiten Quartal 2027 kommen soll und zudem nur in Gebieten verfügbar sein wird, in denen Robotaxis betrieben werden. Noch im April hatte Musk gesagt, es könne bereits etwa im vierten Quartal dieses Jahres so weit sein. Unterdessen hat die frühe Produktion des Optimus-Roboters im Werk im kalifornischen Fremont begonnen. Musk zufolge soll die Produktion bis Ende 2027 auf 20.000 Einheiten pro Woche steigen. Nach Veröffentlichung der Ergebnisse gab die Aktie im nachbörslichen Handel leicht nach.
Mal ehrlich: Der Autoverkauf ist in diesem Bericht kaum noch der entscheidende Punkt. Warum sage ich, dass Teslas Bewertung immer mehr einem Wechsel auf die Zukunft gleicht? Der Umsatz im Autogeschäft liegt bei rund 20 Milliarden Dollar und tritt im Jahresvergleich auf der Stelle; zugleich gingen die Auslieferungen um 2 Prozent zurück. Das allein kann die aktuelle Marktkapitalisierung nicht rechtfertigen. Eingepreist werden vor allem autonomes Fahren und Robotik – und bei beiden verschiebt sich der Zeitplan immer weiter nach hinten. Zwar stieg die Zahl der FSD-Abonnenten um 67 Prozent auf 1,74 Millionen, doch die unbeaufsichtigte Version kommt erneut ein halbes Jahr später. Gleichzeitig beschleunigen sich die Ausgaben für Forschung und Entwicklung sowie die Investitionen weiter. Die Prognose für die Investitionsausgaben im Gesamtjahr liegt nach wie vor bei über 25 Milliarden Dollar. Das Geld wird zuerst ausgegeben, während sich die Erträge nach hinten verschieben. Wie lange kann der Markt noch Geduld haben? Meiner Ansicht nach sollte man als Nächstes zwei Dinge im Blick behalten: ob die Betriebsgebiete der Robotaxis planmäßig ausgeweitet werden können und ob Tesla beim Hochfahren der Optimus-Produktion konkrete Zahlen vorlegen kann. Danke fürs Zuschauen und Liken.
Mal ehrlich: Der Autoverkauf ist in diesem Bericht kaum noch der entscheidende Punkt. Warum sage ich, dass Teslas Bewertung immer mehr einem Wechsel auf die Zukunft gleicht? Der Umsatz im Autogeschäft liegt bei rund 20 Milliarden Dollar und tritt im Jahresvergleich auf der Stelle; zugleich gingen die Auslieferungen um 2 Prozent zurück. Das allein kann die aktuelle Marktkapitalisierung nicht rechtfertigen. Eingepreist werden vor allem autonomes Fahren und Robotik – und bei beiden verschiebt sich der Zeitplan immer weiter nach hinten. Zwar stieg die Zahl der FSD-Abonnenten um 67 Prozent auf 1,74 Millionen, doch die unbeaufsichtigte Version kommt erneut ein halbes Jahr später. Gleichzeitig beschleunigen sich die Ausgaben für Forschung und Entwicklung sowie die Investitionen weiter. Die Prognose für die Investitionsausgaben im Gesamtjahr liegt nach wie vor bei über 25 Milliarden Dollar. Das Geld wird zuerst ausgegeben, während sich die Erträge nach hinten verschieben. Wie lange kann der Markt noch Geduld haben? Meiner Ansicht nach sollte man als Nächstes zwei Dinge im Blick behalten: ob die Betriebsgebiete der Robotaxis planmäßig ausgeweitet werden können und ob Tesla beim Hochfahren der Optimus-Produktion konkrete Zahlen vorlegen kann. Danke fürs Zuschauen und Liken.
106
·
--
Meta hat gestern Abend die Quartalszahlen für das dritte Quartal vorgelegt: Der Umsatz lag bei 64,6 Milliarden US-Dollar, ein Plus von 26 Prozent gegenüber dem Vorjahr und mehr als die vom Markt erwarteten 63,3 Milliarden. Für das vierte Quartal stellte das Unternehmen einen Umsatz von 73 bis 76 Milliarden US-Dollar in Aussicht; auch der Mittelwert liegt über den Erwartungen. Beim Gewinn sah es jedoch weniger gut aus: Wegen einer Vergleichszahlung von rund 10 Milliarden US-Dollar in einer Klage zur Sicherheit von Jugendlichen sank der operative Gewinn um 37 Prozent, der Nettogewinn lag bei 9,9 Milliarden US-Dollar. Noch auffälliger ist das Ausgabentempo: Die Investitionsausgaben beliefen sich im Quartal auf 34,9 Milliarden US-Dollar, gegenüber gerade einmal 19,4 Milliarden im Vorjahreszeitraum – fast doppelt so viel. Auch die Untergrenze der Investitionsprognose für das Gesamtjahr wurde von 130 auf 135 Milliarden US-Dollar angehoben. Dadurch rutschte der freie Cashflow mit 2,1 Milliarden US-Dollar ins Minus. Trotzdem stieg die Aktie nachbörslich zeitweise um mehr als 4 Prozent, bevor der Kursgewinn auf etwa 3 Prozent schrumpfte. Außerdem kündigte das Unternehmen nebenbei einen Aktiensplit im Verhältnis 2:1 für kommenden Januar an.
Warum sage ich, dass der eigentliche Knackpunkt in diesem Quartalsbericht nicht der Umsatz, sondern der negative freie Cashflow ist? Ehrlich gesagt zeigt das Umsatzplus von 26 Prozent bei Werbung bereits, dass sich KI-gestützte Empfehlungen ganz konkret zu Geld machen lassen. Doch in einem einzigen Quartal 34,9 Milliarden US-Dollar auszugeben und damit sogar mehr auszugeben, als an Cash hereinkommt, ist bei Meta ungewöhnlich. Der Markt ist derzeit bereit, das mitzutragen, weil die Prognose für das vierte Quartal stark genug ist und die Anleger glauben, dass sich diese Ausgaben wieder bezahlt machen werden. Aber wenn sich das Umsatzwachstum eines Tages verlangsamt, während die Investitionsausgaben nicht sinken – hält die aktuelle Bewertung dann noch stand? Meiner Ansicht nach ist das für Nvidia und die gesamte Wertschöpfungskette rund um Rechenleistung sogar ein noch verlässlicheres positives Signal, denn die ausgabefreudigsten Unternehmen unter den sieben Tech-Giganten investieren weiter kräftig. In den kommenden Wochen gilt es, die Quartalszahlen von Microsoft, Google und Amazon im Blick zu behalten. Wenn auch sie ihre Investitionsausgaben nach oben korrigieren, ist dieser KI-Infrastrukturzyklus noch lange nicht vorbei. Vielen Dank fürs Folgen und Liken.
Meta hat gestern Abend die Quartalszahlen für das dritte Quartal vorgelegt: Der Umsatz lag bei 64,6 Milliarden US-Dollar, ein Plus von 26 Prozent gegenüber dem Vorjahr und mehr als die vom Markt erwarteten 63,3 Milliarden. Für das vierte Quartal stellte das Unternehmen einen Umsatz von 73 bis 76 Milliarden US-Dollar in Aussicht; auch der Mittelwert liegt über den Erwartungen. Beim Gewinn sah es jedoch weniger gut aus: Wegen einer Vergleichszahlung von rund 10 Milliarden US-Dollar in einer Klage zur Sicherheit von Jugendlichen sank der operative Gewinn um 37 Prozent, der Nettogewinn lag bei 9,9 Milliarden US-Dollar. Noch auffälliger ist das Ausgabentempo: Die Investitionsausgaben beliefen sich im Quartal auf 34,9 Milliarden US-Dollar, gegenüber gerade einmal 19,4 Milliarden im Vorjahreszeitraum – fast doppelt so viel. Auch die Untergrenze der Investitionsprognose für das Gesamtjahr wurde von 130 auf 135 Milliarden US-Dollar angehoben. Dadurch rutschte der freie Cashflow mit 2,1 Milliarden US-Dollar ins Minus. Trotzdem stieg die Aktie nachbörslich zeitweise um mehr als 4 Prozent, bevor der Kursgewinn auf etwa 3 Prozent schrumpfte. Außerdem kündigte das Unternehmen nebenbei einen Aktiensplit im Verhältnis 2:1 für kommenden Januar an.
Warum sage ich, dass der eigentliche Knackpunkt in diesem Quartalsbericht nicht der Umsatz, sondern der negative freie Cashflow ist? Ehrlich gesagt zeigt das Umsatzplus von 26 Prozent bei Werbung bereits, dass sich KI-gestützte Empfehlungen ganz konkret zu Geld machen lassen. Doch in einem einzigen Quartal 34,9 Milliarden US-Dollar auszugeben und damit sogar mehr auszugeben, als an Cash hereinkommt, ist bei Meta ungewöhnlich. Der Markt ist derzeit bereit, das mitzutragen, weil die Prognose für das vierte Quartal stark genug ist und die Anleger glauben, dass sich diese Ausgaben wieder bezahlt machen werden. Aber wenn sich das Umsatzwachstum eines Tages verlangsamt, während die Investitionsausgaben nicht sinken – hält die aktuelle Bewertung dann noch stand? Meiner Ansicht nach ist das für Nvidia und die gesamte Wertschöpfungskette rund um Rechenleistung sogar ein noch verlässlicheres positives Signal, denn die ausgabefreudigsten Unternehmen unter den sieben Tech-Giganten investieren weiter kräftig. In den kommenden Wochen gilt es, die Quartalszahlen von Microsoft, Google und Amazon im Blick zu behalten. Wenn auch sie ihre Investitionsausgaben nach oben korrigieren, ist dieser KI-Infrastrukturzyklus noch lange nicht vorbei. Vielen Dank fürs Folgen und Liken.
Warum sage ich, dass der eigentliche Knackpunkt in diesem Quartalsbericht nicht der Umsatz, sondern der negative freie Cashflow ist? Ehrlich gesagt zeigt das Umsatzplus von 26 Prozent bei Werbung bereits, dass sich KI-gestützte Empfehlungen ganz konkret zu Geld machen lassen. Doch in einem einzigen Quartal 34,9 Milliarden US-Dollar auszugeben und damit sogar mehr auszugeben, als an Cash hereinkommt, ist bei Meta ungewöhnlich. Der Markt ist derzeit bereit, das mitzutragen, weil die Prognose für das vierte Quartal stark genug ist und die Anleger glauben, dass sich diese Ausgaben wieder bezahlt machen werden. Aber wenn sich das Umsatzwachstum eines Tages verlangsamt, während die Investitionsausgaben nicht sinken – hält die aktuelle Bewertung dann noch stand? Meiner Ansicht nach ist das für Nvidia und die gesamte Wertschöpfungskette rund um Rechenleistung sogar ein noch verlässlicheres positives Signal, denn die ausgabefreudigsten Unternehmen unter den sieben Tech-Giganten investieren weiter kräftig. In den kommenden Wochen gilt es, die Quartalszahlen von Microsoft, Google und Amazon im Blick zu behalten. Wenn auch sie ihre Investitionsausgaben nach oben korrigieren, ist dieser KI-Infrastrukturzyklus noch lange nicht vorbei. Vielen Dank fürs Folgen und Liken.
104
·
--
Netflix hat gestern Abend seine Zahlen für das dritte Quartal vorgelegt. Auf den ersten Blick sehen sie ganz ordentlich aus: Der Umsatz lag bei 12,87 Milliarden US-Dollar, rund 12 % mehr als im Vorjahr und im Rahmen der Markterwartungen. Der Gewinn je Aktie betrug 0,87 US-Dollar und übertraf damit die erwarteten 0,82 US-Dollar. Trotzdem fiel die Aktie nachbörslich um rund 6 %. Das Problem lag im Ausblick: Für das vierte Quartal stellt das Unternehmen einen Umsatz von 13,4 Milliarden US-Dollar in Aussicht, was einem Wachstum von nur 11,5 % entspricht – im Vorjahreszeitraum waren es noch 17,6 %. Die Prognose für die Werbeeinnahmen im Gesamtjahr wurde von 3 Milliarden auf rund 2,7 Milliarden US-Dollar gesenkt. Auch die Umsatzprognose für das Gesamtjahr wurde auf 51,1 Milliarden US-Dollar eingeengt und liegt damit am unteren Ende der bisherigen Spanne. Am selben Tag kündigte das Unternehmen außerdem den Abbau von 6 % der Stellen an – die größte Entlassungswelle seit 2022. Auch der Content-Chef und der Leiter des Filmgeschäfts wurden abgelöst. Mit dem jüngsten Rückgang hat die Netflix-Aktie innerhalb des vergangenen Jahres bereits 44 % verloren.
Warum sage ich, dass es diesmal nicht um die Geschäftszahlen, sondern um die Story geht? Ehrlich gesagt: Der Gewinn übertraf die Erwartungen, und für das vierte Quartal wird sogar eine Gewinnmarge von 26 % in Aussicht gestellt. Die Ertragskraft ist also eigentlich kein Problem. Das eigentliche Problem ist, dass sich das Wachstum von 17 % auf 11 % verlangsamt. Werbung war ursprünglich die zweite Wachstumssäule, die dem Markt die hohe Bewertung des Unternehmens schmackhaft machte. Jetzt wurde die Prognose dafür um ein Zehntel gekürzt – ein Zeichen dafür, dass selbst das Management nicht mehr so zuversichtlich ist. Ist der Markt noch bereit, ein Unternehmen, das seine Gewinnmarge durch Entlassungen und den Austausch von Führungskräften stabilisiert, wie eine Wachstumsaktie zu bewerten? Meiner Ansicht nach ist das auch das zentrale Thema dieser Berichtssaison im Technologiesektor: Gute Zahlen allein reichen nicht mehr. Der Markt will wissen, ob das Wachstum anhalten kann. Heute Abend ist Tesla an der Reihe. Der Markt rechnet mit einem Umsatz von rund 28 Milliarden US-Dollar und einem Gewinn je Aktie von 0,45 US-Dollar – weniger als im Vorjahreszeitraum. Dann wird sich zeigen, wie Musk das künftige Wachstum erklärt. Danke fürs Zuschauen und Liken.
Netflix hat gestern Abend seine Zahlen für das dritte Quartal vorgelegt. Auf den ersten Blick sehen sie ganz ordentlich aus: Der Umsatz lag bei 12,87 Milliarden US-Dollar, rund 12 % mehr als im Vorjahr und im Rahmen der Markterwartungen. Der Gewinn je Aktie betrug 0,87 US-Dollar und übertraf damit die erwarteten 0,82 US-Dollar. Trotzdem fiel die Aktie nachbörslich um rund 6 %. Das Problem lag im Ausblick: Für das vierte Quartal stellt das Unternehmen einen Umsatz von 13,4 Milliarden US-Dollar in Aussicht, was einem Wachstum von nur 11,5 % entspricht – im Vorjahreszeitraum waren es noch 17,6 %. Die Prognose für die Werbeeinnahmen im Gesamtjahr wurde von 3 Milliarden auf rund 2,7 Milliarden US-Dollar gesenkt. Auch die Umsatzprognose für das Gesamtjahr wurde auf 51,1 Milliarden US-Dollar eingeengt und liegt damit am unteren Ende der bisherigen Spanne. Am selben Tag kündigte das Unternehmen außerdem den Abbau von 6 % der Stellen an – die größte Entlassungswelle seit 2022. Auch der Content-Chef und der Leiter des Filmgeschäfts wurden abgelöst. Mit dem jüngsten Rückgang hat die Netflix-Aktie innerhalb des vergangenen Jahres bereits 44 % verloren.
Warum sage ich, dass es diesmal nicht um die Geschäftszahlen, sondern um die Story geht? Ehrlich gesagt: Der Gewinn übertraf die Erwartungen, und für das vierte Quartal wird sogar eine Gewinnmarge von 26 % in Aussicht gestellt. Die Ertragskraft ist also eigentlich kein Problem. Das eigentliche Problem ist, dass sich das Wachstum von 17 % auf 11 % verlangsamt. Werbung war ursprünglich die zweite Wachstumssäule, die dem Markt die hohe Bewertung des Unternehmens schmackhaft machte. Jetzt wurde die Prognose dafür um ein Zehntel gekürzt – ein Zeichen dafür, dass selbst das Management nicht mehr so zuversichtlich ist. Ist der Markt noch bereit, ein Unternehmen, das seine Gewinnmarge durch Entlassungen und den Austausch von Führungskräften stabilisiert, wie eine Wachstumsaktie zu bewerten? Meiner Ansicht nach ist das auch das zentrale Thema dieser Berichtssaison im Technologiesektor: Gute Zahlen allein reichen nicht mehr. Der Markt will wissen, ob das Wachstum anhalten kann. Heute Abend ist Tesla an der Reihe. Der Markt rechnet mit einem Umsatz von rund 28 Milliarden US-Dollar und einem Gewinn je Aktie von 0,45 US-Dollar – weniger als im Vorjahreszeitraum. Dann wird sich zeigen, wie Musk das künftige Wachstum erklärt. Danke fürs Zuschauen und Liken.
Warum sage ich, dass es diesmal nicht um die Geschäftszahlen, sondern um die Story geht? Ehrlich gesagt: Der Gewinn übertraf die Erwartungen, und für das vierte Quartal wird sogar eine Gewinnmarge von 26 % in Aussicht gestellt. Die Ertragskraft ist also eigentlich kein Problem. Das eigentliche Problem ist, dass sich das Wachstum von 17 % auf 11 % verlangsamt. Werbung war ursprünglich die zweite Wachstumssäule, die dem Markt die hohe Bewertung des Unternehmens schmackhaft machte. Jetzt wurde die Prognose dafür um ein Zehntel gekürzt – ein Zeichen dafür, dass selbst das Management nicht mehr so zuversichtlich ist. Ist der Markt noch bereit, ein Unternehmen, das seine Gewinnmarge durch Entlassungen und den Austausch von Führungskräften stabilisiert, wie eine Wachstumsaktie zu bewerten? Meiner Ansicht nach ist das auch das zentrale Thema dieser Berichtssaison im Technologiesektor: Gute Zahlen allein reichen nicht mehr. Der Markt will wissen, ob das Wachstum anhalten kann. Heute Abend ist Tesla an der Reihe. Der Markt rechnet mit einem Umsatz von rund 28 Milliarden US-Dollar und einem Gewinn je Aktie von 0,45 US-Dollar – weniger als im Vorjahreszeitraum. Dann wird sich zeigen, wie Musk das künftige Wachstum erklärt. Danke fürs Zuschauen und Liken.
135
·
--
Shitcoin Long-Strategie · Bericht der letzten 12 Stunden
🎯 5 Trades geschlossen · 1 Gewinn 4 Verlust · Gewinnrate 20%
Netto Gewinn/Verlust der letzten 12 Stunden: -139U
🏆 Beste: $B +5.7% (Position 50h gehalten)
Einstieg 0.2384009 → Ausstieg 0.25209
📍 Endposition 11 Positionen laufen weiter
📅 Gesamt (online seit 69 Tagen)
1077 Trades geschlossen · Gewinnrate 31% · Durchschnittliche Haltezeit 13h
Maximaler Einzeltrade +199.5% ($ALLO)
#量化策略 #BUSDT
Shitcoin Long-Strategie · Bericht der letzten 12 Stunden
🎯 5 Trades geschlossen · 1 Gewinn 4 Verlust · Gewinnrate 20%
Netto Gewinn/Verlust der letzten 12 Stunden: -139U
🏆 Beste: $B +5.7% (Position 50h gehalten)
Einstieg 0.2384009 → Ausstieg 0.25209
📍 Endposition 11 Positionen laufen weiter
📅 Gesamt (online seit 69 Tagen)
1077 Trades geschlossen · Gewinnrate 31% · Durchschnittliche Haltezeit 13h
Maximaler Einzeltrade +199.5% ($ALLO )
#量化策略 #BUSDT
🎯 5 Trades geschlossen · 1 Gewinn 4 Verlust · Gewinnrate 20%
Netto Gewinn/Verlust der letzten 12 Stunden: -139U
🏆 Beste: $B +5.7% (Position 50h gehalten)
Einstieg 0.2384009 → Ausstieg 0.25209
📍 Endposition 11 Positionen laufen weiter
📅 Gesamt (online seit 69 Tagen)
1077 Trades geschlossen · Gewinnrate 31% · Durchschnittliche Haltezeit 13h
Maximaler Einzeltrade +199.5% ($ALLO )
#量化策略 #BUSDT
118
·
--
Altcoin Long-Strategie · Neue Gewinnschließung
🎯 1 Trade Gewinn
✅ $B +5.7% (Haltedauer 50h)
Ein 0.2384009 → Aus 0.25209
📍 Aktuelle Position 13 Kontrakte
#量化策略 #BUSDT
Altcoin Long-Strategie · Neue Gewinnschließung
🎯 1 Trade Gewinn
✅ $B +5.7% (Haltedauer 50h)
Ein 0.2384009 → Aus 0.25209
📍 Aktuelle Position 13 Kontrakte
#量化策略 #BUSDT
🎯 1 Trade Gewinn
✅ $B +5.7% (Haltedauer 50h)
Ein 0.2384009 → Aus 0.25209
📍 Aktuelle Position 13 Kontrakte
#量化策略 #BUSDT
115
·
--
Shitcoin Long-Strategie · Bericht der letzten 24 Stunden
🎯 15 Positionen geschlossen · 6 Gewinne 9 Verluste · Gewinnrate 40%
Netto Gewinn/Verlust in den letzten 24 Stunden: +173U
🏆 Beste Position: $CLO +30.9% (Haltedauer 16h)
Einstieg 0.1890893 → Ausstieg 0.2475
📍 Endgültige Positionen 11 werden weiterhin gehalten
📅 Gesamt (online seit 69 Tagen)
Positionen geschlossen 1072 · Gewinnrate 31% · Durchschnittliche Haltedauer 13h
Maximaler Gewinn +199.5% ($ALLO)
#量化策略 #CLOUSDT
Shitcoin Long-Strategie · Bericht der letzten 24 Stunden
🎯 15 Positionen geschlossen · 6 Gewinne 9 Verluste · Gewinnrate 40%
Netto Gewinn/Verlust in den letzten 24 Stunden: +173U
🏆 Beste Position: $CLO +30.9% (Haltedauer 16h)
Einstieg 0.1890893 → Ausstieg 0.2475
📍 Endgültige Positionen 11 werden weiterhin gehalten
📅 Gesamt (online seit 69 Tagen)
Positionen geschlossen 1072 · Gewinnrate 31% · Durchschnittliche Haltedauer 13h
Maximaler Gewinn +199.5% ($ALLO )
#量化策略 #CLOUSDT
🎯 15 Positionen geschlossen · 6 Gewinne 9 Verluste · Gewinnrate 40%
Netto Gewinn/Verlust in den letzten 24 Stunden: +173U
🏆 Beste Position: $CLO +30.9% (Haltedauer 16h)
Einstieg 0.1890893 → Ausstieg 0.2475
📍 Endgültige Positionen 11 werden weiterhin gehalten
📅 Gesamt (online seit 69 Tagen)
Positionen geschlossen 1072 · Gewinnrate 31% · Durchschnittliche Haltedauer 13h
Maximaler Gewinn +199.5% ($ALLO )
#量化策略 #CLOUSDT
69
·
--
Altcoin Long-Strategie · Neue Gewinne realisiert
🎯 1 Trade im Plus
✅ $GUA +9.3% (Haltezeit 6h)
Ein 0.6519776 → Aus 0.71289
📍 Aktuelle Position 12 Verträge
#量化策略 #GUAUSDT
Altcoin Long-Strategie · Neue Gewinne realisiert
🎯 1 Trade im Plus
✅ $GUA +9.3% (Haltezeit 6h)
Ein 0.6519776 → Aus 0.71289
📍 Aktuelle Position 12 Verträge
#量化策略 #GUAUSDT
🎯 1 Trade im Plus
✅ $GUA +9.3% (Haltezeit 6h)
Ein 0.6519776 → Aus 0.71289
📍 Aktuelle Position 12 Verträge
#量化策略 #GUAUSDT
67
·
--
Altcoin Long-Strategie · Neue Gewinnmitnahme
🎯 1 Trade im Plus
✅ $EVAA +4.2% (Haltedauer 1h)
Ein 1.0253499 → Aus 1.0686
📍 Aktuelle Position 14 Kontrakte
#量化策略 #EVAAUSDT
Altcoin Long-Strategie · Neue Gewinnmitnahme
🎯 1 Trade im Plus
✅ $EVAA +4.2% (Haltedauer 1h)
Ein 1.0253499 → Aus 1.0686
📍 Aktuelle Position 14 Kontrakte
#量化策略 #EVAAUSDT
🎯 1 Trade im Plus
✅ $EVAA +4.2% (Haltedauer 1h)
Ein 1.0253499 → Aus 1.0686
📍 Aktuelle Position 14 Kontrakte
#量化策略 #EVAAUSDT
78
·
--
Altcoin Long-Strategie · Neue Gewinne realisieren
🎯 2 profitable Trades
✅ $AIXBT +0.7% (Position 69h)
Eingestiegen bei 0.0225635 → Ausgestiegen bei 0.022725
✅ $H +13.5% (Position 0h)
Eingestiegen bei 0.3079372 → Ausgestiegen bei 0.349398
📍 Aktuelle Position: 10 Positionen
#量化策略 #HUSDT
Altcoin Long-Strategie · Neue Gewinne realisieren
🎯 2 profitable Trades
✅ $AIXBT +0.7% (Position 69h)
Eingestiegen bei 0.0225635 → Ausgestiegen bei 0.022725
✅ $H +13.5% (Position 0h)
Eingestiegen bei 0.3079372 → Ausgestiegen bei 0.349398
📍 Aktuelle Position: 10 Positionen
#量化策略 #HUSDT
🎯 2 profitable Trades
✅ $AIXBT +0.7% (Position 69h)
Eingestiegen bei 0.0225635 → Ausgestiegen bei 0.022725
✅ $H +13.5% (Position 0h)
Eingestiegen bei 0.3079372 → Ausgestiegen bei 0.349398
📍 Aktuelle Position: 10 Positionen
#量化策略 #HUSDT
92
·
--
Altcoin Long-Strategie · Bericht der letzten 12 Stunden
🎯 10 Positionen geschlossen · 3 Gewinne 7 Verluste · Gewinnrate 30%
Netto Gewinn/Verlust der letzten 12 Stunden: -205U
🏆 Beste: $AIN +16.9% (Position gehalten 22h)
Einstieg 0.1010833 → Ausstieg 0.118197
📍 Endgültige Position 11 weiterhin aktiv
📅 Gesamtsumme (Online seit 67 Tagen)
Positionsschließungen 1046 · Gewinnrate 31% · Durchschnittliche Haltedauer 13h
Maximaler Einzelgewinn +199.5% ($ALLO)
#量化策略 #AINUSDT
Altcoin Long-Strategie · Bericht der letzten 12 Stunden
🎯 10 Positionen geschlossen · 3 Gewinne 7 Verluste · Gewinnrate 30%
Netto Gewinn/Verlust der letzten 12 Stunden: -205U
🏆 Beste: $AIN +16.9% (Position gehalten 22h)
Einstieg 0.1010833 → Ausstieg 0.118197
📍 Endgültige Position 11 weiterhin aktiv
📅 Gesamtsumme (Online seit 67 Tagen)
Positionsschließungen 1046 · Gewinnrate 31% · Durchschnittliche Haltedauer 13h
Maximaler Einzelgewinn +199.5% ($ALLO )
#量化策略 #AINUSDT
🎯 10 Positionen geschlossen · 3 Gewinne 7 Verluste · Gewinnrate 30%
Netto Gewinn/Verlust der letzten 12 Stunden: -205U
🏆 Beste: $AIN +16.9% (Position gehalten 22h)
Einstieg 0.1010833 → Ausstieg 0.118197
📍 Endgültige Position 11 weiterhin aktiv
📅 Gesamtsumme (Online seit 67 Tagen)
Positionsschließungen 1046 · Gewinnrate 31% · Durchschnittliche Haltedauer 13h
Maximaler Einzelgewinn +199.5% ($ALLO )
#量化策略 #AINUSDT
56
·
--
Altcoin Long-Strategie · Neue Gewinn-Positionen
🎯 2 profitable Trades
✅ $AIN +16.9% (Haltedauer 22h)
Ein 0.1010833 → Aus 0.118197
✅ $BLUAI +1.5% (Haltedauer 15h)
Ein 0.0117025 → Aus 0.0118746
📍 Aktuelle Positionen 10 Lots
#量化策略 #AINUSDT
Altcoin Long-Strategie · Neue Gewinn-Positionen
🎯 2 profitable Trades
✅ $AIN +16.9% (Haltedauer 22h)
Ein 0.1010833 → Aus 0.118197
✅ $BLUAI +1.5% (Haltedauer 15h)
Ein 0.0117025 → Aus 0.0118746
📍 Aktuelle Positionen 10 Lots
#量化策略 #AINUSDT
🎯 2 profitable Trades
✅ $AIN +16.9% (Haltedauer 22h)
Ein 0.1010833 → Aus 0.118197
✅ $BLUAI +1.5% (Haltedauer 15h)
Ein 0.0117025 → Aus 0.0118746
📍 Aktuelle Positionen 10 Lots
#量化策略 #AINUSDT
86
·
--
Altcoin Long-Strategie · Neue Gewinnschließung
🎯 1 Trade Gewinn
✅ $H +2.2% (Position 2h)
Einstieg 0.4686807 → Ausstieg 0.478989
📍 Aktuelle Position 12 Kontrakte
#量化策略 #HUSDT
Altcoin Long-Strategie · Neue Gewinnschließung
🎯 1 Trade Gewinn
✅ $H +2.2% (Position 2h)
Einstieg 0.4686807 → Ausstieg 0.478989
📍 Aktuelle Position 12 Kontrakte
#量化策略 #HUSDT
🎯 1 Trade Gewinn
✅ $H +2.2% (Position 2h)
Einstieg 0.4686807 → Ausstieg 0.478989
📍 Aktuelle Position 12 Kontrakte
#量化策略 #HUSDT
141
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
A Packed Week of Earnings and Data Tests Markets
60,740 Aufrufe
394 Kommentare
Nvidia, Anthropic und die Fed: drei Bewährungsproben in einer Woche
Nick_Invest
·3 Likes
·1.3k Aufrufe
AnthropicIPOTestsInvestorAppetiteForAI
111,426 Aufrufe
1,344 Kommentare
BitcoinExtendsLosingStreakToSixWeeks
84,449 Aufrufe
708 Kommentare