

CHPY分红日记
50 Beiträge

CHPY分红日记
Melden
Nutzer blockieren
CHPY/QLDY 高频分红实盘 📊美股复盘 · 加密观察 · 宏观解读,每周晒分红到账,只记真实盈亏,分红是现金流,回报才是关键
2 Following
4 Follower
7 Like gegeben
Beiträge
·
--
Übersetzung ansehen
王座易主:苹果公司跌了1.2%,却重新坐上全球市值第一的宝座。
美东10月30日收盘,苹果公司跌1.2%,市值5.03万亿美元;英伟达公司跌4.2%,市值4.93万亿美元。苹果公司自7月底以来首次在收盘市值上反超英伟达公司,重新成为全球市值最高的上市公司。同一天,纳斯达克100指数跌3.46%,盘中一度逼近技术性回调——从前期高点跌10%就叫技术性回调;标准普尔500指数跌1.82%,收盘跌破了100日均线。大白话讲,100日均线就是过去100个交易日的平均成本线,指数跌破它,意味着过去三个多月进场的大部分资金都开始浮亏,技术派眼里这是趋势转弱的信号。
这场易主,跌出来的不是苹果公司有多强,而是市场定价的锚变了。今年以来,苹果公司涨27%,是七大科技巨头里表现最好的,涨幅是英伟达公司的两倍多(英伟达公司今年约涨9.7%)。更关键的是现金流:苹果公司2026财年自由现金流预计增长38%,达到1,420亿美元。自由现金流大白话就是公司扣掉维持经营必须花的钱之后,真正能自由支配的真金白银。
传导链条很清楚:年初市场追的是“谁烧钱最狠、谁的算力故事最大”,现在问的是“烧的钱多久能赚回来”。亚马逊公司过去12个月自由现金流为负424亿美元,2026年资本开支指引仍然高达2,200亿美元;Meta Platforms公司也被标准普尔全球评级列入潜在降级观察,理由是人工智能开支正在压垮资产负债表。苹果公司恰恰站在反面:人工智能开支最克制、现金流最稳,于是成了跌市里的避风港。资金不是不相信人工智能了,是开始给“确定性”付溢价,给“烧钱故事”打折扣。
但要说清楚,王座易主的信号意义大于数字本身,宝座在这种市况下换手很快:7月底苹果公司也短暂登顶过,几天就让了回去。两个验证点盯紧。第一,下周一苹果公司财报,iPhone需求与中国市场是关键,如果财报不及预期,“避风港”叙事一天就能翻面。第二,纳斯达克100指数10月累计跌6.7%,为2025年3月以来最差单月,跌势未必见底,芯片股的估值账还要一笔一笔算。
对CHPY持有人来说也一样:半导体仍是核心持仓方向,芯片股回调会继续压净值,但备兑策略收的权利金照常到账,分红逻辑没变。扛波动靠的不是市值排名,而是每周到账的现金流。
科技股的定价锚正在从“增长故事”转向“现金流兑现”,下一棒看谁先拿出真金白银,而不是谁先喊出更大的开支数字。
#美股 #苹果公司
王座易主:苹果公司跌了1.2%,却重新坐上全球市值第一的宝座。
美东10月30日收盘,苹果公司跌1.2%,市值5.03万亿美元;英伟达公司跌4.2%,市值4.93万亿美元。苹果公司自7月底以来首次在收盘市值上反超英伟达公司,重新成为全球市值最高的上市公司。同一天,纳斯达克100指数跌3.46%,盘中一度逼近技术性回调——从前期高点跌10%就叫技术性回调;标准普尔500指数跌1.82%,收盘跌破了100日均线。大白话讲,100日均线就是过去100个交易日的平均成本线,指数跌破它,意味着过去三个多月进场的大部分资金都开始浮亏,技术派眼里这是趋势转弱的信号。
这场易主,跌出来的不是苹果公司有多强,而是市场定价的锚变了。今年以来,苹果公司涨27%,是七大科技巨头里表现最好的,涨幅是英伟达公司的两倍多(英伟达公司今年约涨9.7%)。更关键的是现金流:苹果公司2026财年自由现金流预计增长38%,达到1,420亿美元。自由现金流大白话就是公司扣掉维持经营必须花的钱之后,真正能自由支配的真金白银。
传导链条很清楚:年初市场追的是“谁烧钱最狠、谁的算力故事最大”,现在问的是“烧的钱多久能赚回来”。亚马逊公司过去12个月自由现金流为负424亿美元,2026年资本开支指引仍然高达2,200亿美元;Meta Platforms公司也被标准普尔全球评级列入潜在降级观察,理由是人工智能开支正在压垮资产负债表。苹果公司恰恰站在反面:人工智能开支最克制、现金流最稳,于是成了跌市里的避风港。资金不是不相信人工智能了,是开始给“确定性”付溢价,给“烧钱故事”打折扣。
但要说清楚,王座易主的信号意义大于数字本身,宝座在这种市况下换手很快:7月底苹果公司也短暂登顶过,几天就让了回去。两个验证点盯紧。第一,下周一苹果公司财报,iPhone需求与中国市场是关键,如果财报不及预期,“避风港”叙事一天就能翻面。第二,纳斯达克100指数10月累计跌6.7%,为2025年3月以来最差单月,跌势未必见底,芯片股的估值账还要一笔一笔算。
对CHPY持有人来说也一样:半导体仍是核心持仓方向,芯片股回调会继续压净值,但备兑策略收的权利金照常到账,分红逻辑没变。扛波动靠的不是市值排名,而是每周到账的现金流。
科技股的定价锚正在从“增长故事”转向“现金流兑现”,下一棒看谁先拿出真金白银,而不是谁先喊出更大的开支数字。
#美股 #苹果公司
美东10月30日收盘,苹果公司跌1.2%,市值5.03万亿美元;英伟达公司跌4.2%,市值4.93万亿美元。苹果公司自7月底以来首次在收盘市值上反超英伟达公司,重新成为全球市值最高的上市公司。同一天,纳斯达克100指数跌3.46%,盘中一度逼近技术性回调——从前期高点跌10%就叫技术性回调;标准普尔500指数跌1.82%,收盘跌破了100日均线。大白话讲,100日均线就是过去100个交易日的平均成本线,指数跌破它,意味着过去三个多月进场的大部分资金都开始浮亏,技术派眼里这是趋势转弱的信号。
这场易主,跌出来的不是苹果公司有多强,而是市场定价的锚变了。今年以来,苹果公司涨27%,是七大科技巨头里表现最好的,涨幅是英伟达公司的两倍多(英伟达公司今年约涨9.7%)。更关键的是现金流:苹果公司2026财年自由现金流预计增长38%,达到1,420亿美元。自由现金流大白话就是公司扣掉维持经营必须花的钱之后,真正能自由支配的真金白银。
传导链条很清楚:年初市场追的是“谁烧钱最狠、谁的算力故事最大”,现在问的是“烧的钱多久能赚回来”。亚马逊公司过去12个月自由现金流为负424亿美元,2026年资本开支指引仍然高达2,200亿美元;Meta Platforms公司也被标准普尔全球评级列入潜在降级观察,理由是人工智能开支正在压垮资产负债表。苹果公司恰恰站在反面:人工智能开支最克制、现金流最稳,于是成了跌市里的避风港。资金不是不相信人工智能了,是开始给“确定性”付溢价,给“烧钱故事”打折扣。
但要说清楚,王座易主的信号意义大于数字本身,宝座在这种市况下换手很快:7月底苹果公司也短暂登顶过,几天就让了回去。两个验证点盯紧。第一,下周一苹果公司财报,iPhone需求与中国市场是关键,如果财报不及预期,“避风港”叙事一天就能翻面。第二,纳斯达克100指数10月累计跌6.7%,为2025年3月以来最差单月,跌势未必见底,芯片股的估值账还要一笔一笔算。
对CHPY持有人来说也一样:半导体仍是核心持仓方向,芯片股回调会继续压净值,但备兑策略收的权利金照常到账,分红逻辑没变。扛波动靠的不是市值排名,而是每周到账的现金流。
科技股的定价锚正在从“增长故事”转向“现金流兑现”,下一棒看谁先拿出真金白银,而不是谁先喊出更大的开支数字。
#美股 #苹果公司
1
·
--
Übersetzung ansehen
周五美股上演了一出“冰火两重天”:科技股血流成河,防御股却集体收红,钱没有离场,只是换了座位。
先看跌的那边。纳斯达克综合指数跌2.86%,收25,437点,创6月5日以来最大单日跌幅,距10月6日的历史收盘高点已经回落7.8%;纳斯达克100指数更惨,跌3.46%,是主要指数里跌得最狠的一个;标准普尔500指数跌1.82%,收7,580.07点;道琼斯工业平均指数跌1.09%,收51,770.31点。板块上,科技板块单日跌4.89%,芯片股全线崩塌:英特尔公司跌28.58%,英伟达公司跌4.22%,博通公司跌5.48%,超威半导体公司盘中一度跌约10%。导火索还是老问题:英特尔公司警告今年要烧现金,亚马逊公司第三季度现金流出大增、还要继续加码人工智能资本开支,市场开始怀疑,这场人工智能基建狂潮到底多久才能赚回本钱。
再看涨的那边,画风完全不同。标准普尔500指数11个板块里,6个收涨:能源板块涨1.91%,必需消费品板块涨1.41%,公用事业板块涨0.67%,医疗保健板块涨0.45%,原材料板块涨0.40%,房地产板块涨0.26%。个股上,沃尔玛公司、可口可乐公司各涨近2%,宝洁公司涨超1%,默克公司、安进公司各涨约2%。必需消费品板块的ETF盘中还创了新高。大白话讲,防御性板块就是不管经济好坏、老百姓都得花钱的行业——吃饭、吃药、交水电费,这些需求不会因为股市跌了就消失,所以钱跌下来先往这儿躲。
这轮调整的定性很关键:是“换仓”,不是“逃命”。三个信号可以佐证。第一,跌幅分化极大,纳斯达克综合指数跌2.86%,道琼斯工业平均指数只跌1.09%,说明抛压集中在科技股,而不是全市场无差别抛售。第二,标准普尔500指数盘中一度跌到7,527.67点,收盘却收在7,580.07点,尾盘明显有人接。第三,路透社援引B. Riley Wealth首席市场策略师Art Hogan的判断,这更像是从一个极度拥挤的科技交易里轮动出来、转向更安全的避风港,而不是一次全面的重置。
放到月度看,分化更明显:纳斯达克综合指数10月累计跌5.3%,是2025年3月以来最差的一个月;标准普尔500指数10月跌0.9%;道琼斯工业平均指数10月反而涨1.7%。科技股是这个月唯一的输家,防御股是赢家。
不过,轮动行情能走多远,要看两个验证点。一是广度,纳斯达克综合指数周五创52周新低的股票有355只、创新高的只有70只,纽约证券交易所跌的股票也是涨的1.71倍,抛压已经在向科技股之外扩散,一旦防御板块也被拖下水,轮动就变成补跌。二是下周二的美国中期选举,选举前市场本来就容易摇摆,如果选举结果叠加科技股继续杀估值,防御板块现在的高人气也可能快速退潮。
说到底,市场不是不相信人工智能了,是不相信“无限烧钱、不用算账”的人工智能了。烧钱的故事讲到估值这一步,账本迟早要摊开算。下一棒看谁先拿出真金白银的回报,而不是谁先喊出更大的资本开支数字。
#美股 #人工智能
周五美股上演了一出“冰火两重天”:科技股血流成河,防御股却集体收红,钱没有离场,只是换了座位。
先看跌的那边。纳斯达克综合指数跌2.86%,收25,437点,创6月5日以来最大单日跌幅,距10月6日的历史收盘高点已经回落7.8%;纳斯达克100指数更惨,跌3.46%,是主要指数里跌得最狠的一个;标准普尔500指数跌1.82%,收7,580.07点;道琼斯工业平均指数跌1.09%,收51,770.31点。板块上,科技板块单日跌4.89%,芯片股全线崩塌:英特尔公司跌28.58%,英伟达公司跌4.22%,博通公司跌5.48%,超威半导体公司盘中一度跌约10%。导火索还是老问题:英特尔公司警告今年要烧现金,亚马逊公司第三季度现金流出大增、还要继续加码人工智能资本开支,市场开始怀疑,这场人工智能基建狂潮到底多久才能赚回本钱。
再看涨的那边,画风完全不同。标准普尔500指数11个板块里,6个收涨:能源板块涨1.91%,必需消费品板块涨1.41%,公用事业板块涨0.67%,医疗保健板块涨0.45%,原材料板块涨0.40%,房地产板块涨0.26%。个股上,沃尔玛公司、可口可乐公司各涨近2%,宝洁公司涨超1%,默克公司、安进公司各涨约2%。必需消费品板块的ETF盘中还创了新高。大白话讲,防御性板块就是不管经济好坏、老百姓都得花钱的行业——吃饭、吃药、交水电费,这些需求不会因为股市跌了就消失,所以钱跌下来先往这儿躲。
这轮调整的定性很关键:是“换仓”,不是“逃命”。三个信号可以佐证。第一,跌幅分化极大,纳斯达克综合指数跌2.86%,道琼斯工业平均指数只跌1.09%,说明抛压集中在科技股,而不是全市场无差别抛售。第二,标准普尔500指数盘中一度跌到7,527.67点,收盘却收在7,580.07点,尾盘明显有人接。第三,路透社援引B. Riley Wealth首席市场策略师Art Hogan的判断,这更像是从一个极度拥挤的科技交易里轮动出来、转向更安全的避风港,而不是一次全面的重置。
放到月度看,分化更明显:纳斯达克综合指数10月累计跌5.3%,是2025年3月以来最差的一个月;标准普尔500指数10月跌0.9%;道琼斯工业平均指数10月反而涨1.7%。科技股是这个月唯一的输家,防御股是赢家。
不过,轮动行情能走多远,要看两个验证点。一是广度,纳斯达克综合指数周五创52周新低的股票有355只、创新高的只有70只,纽约证券交易所跌的股票也是涨的1.71倍,抛压已经在向科技股之外扩散,一旦防御板块也被拖下水,轮动就变成补跌。二是下周二的美国中期选举,选举前市场本来就容易摇摆,如果选举结果叠加科技股继续杀估值,防御板块现在的高人气也可能快速退潮。
说到底,市场不是不相信人工智能了,是不相信“无限烧钱、不用算账”的人工智能了。烧钱的故事讲到估值这一步,账本迟早要摊开算。下一棒看谁先拿出真金白银的回报,而不是谁先喊出更大的资本开支数字。
#美股 #人工智能
先看跌的那边。纳斯达克综合指数跌2.86%,收25,437点,创6月5日以来最大单日跌幅,距10月6日的历史收盘高点已经回落7.8%;纳斯达克100指数更惨,跌3.46%,是主要指数里跌得最狠的一个;标准普尔500指数跌1.82%,收7,580.07点;道琼斯工业平均指数跌1.09%,收51,770.31点。板块上,科技板块单日跌4.89%,芯片股全线崩塌:英特尔公司跌28.58%,英伟达公司跌4.22%,博通公司跌5.48%,超威半导体公司盘中一度跌约10%。导火索还是老问题:英特尔公司警告今年要烧现金,亚马逊公司第三季度现金流出大增、还要继续加码人工智能资本开支,市场开始怀疑,这场人工智能基建狂潮到底多久才能赚回本钱。
再看涨的那边,画风完全不同。标准普尔500指数11个板块里,6个收涨:能源板块涨1.91%,必需消费品板块涨1.41%,公用事业板块涨0.67%,医疗保健板块涨0.45%,原材料板块涨0.40%,房地产板块涨0.26%。个股上,沃尔玛公司、可口可乐公司各涨近2%,宝洁公司涨超1%,默克公司、安进公司各涨约2%。必需消费品板块的ETF盘中还创了新高。大白话讲,防御性板块就是不管经济好坏、老百姓都得花钱的行业——吃饭、吃药、交水电费,这些需求不会因为股市跌了就消失,所以钱跌下来先往这儿躲。
这轮调整的定性很关键:是“换仓”,不是“逃命”。三个信号可以佐证。第一,跌幅分化极大,纳斯达克综合指数跌2.86%,道琼斯工业平均指数只跌1.09%,说明抛压集中在科技股,而不是全市场无差别抛售。第二,标准普尔500指数盘中一度跌到7,527.67点,收盘却收在7,580.07点,尾盘明显有人接。第三,路透社援引B. Riley Wealth首席市场策略师Art Hogan的判断,这更像是从一个极度拥挤的科技交易里轮动出来、转向更安全的避风港,而不是一次全面的重置。
放到月度看,分化更明显:纳斯达克综合指数10月累计跌5.3%,是2025年3月以来最差的一个月;标准普尔500指数10月跌0.9%;道琼斯工业平均指数10月反而涨1.7%。科技股是这个月唯一的输家,防御股是赢家。
不过,轮动行情能走多远,要看两个验证点。一是广度,纳斯达克综合指数周五创52周新低的股票有355只、创新高的只有70只,纽约证券交易所跌的股票也是涨的1.71倍,抛压已经在向科技股之外扩散,一旦防御板块也被拖下水,轮动就变成补跌。二是下周二的美国中期选举,选举前市场本来就容易摇摆,如果选举结果叠加科技股继续杀估值,防御板块现在的高人气也可能快速退潮。
说到底,市场不是不相信人工智能了,是不相信“无限烧钱、不用算账”的人工智能了。烧钱的故事讲到估值这一步,账本迟早要摊开算。下一棒看谁先拿出真金白银的回报,而不是谁先喊出更大的资本开支数字。
#美股 #人工智能
10
·
--
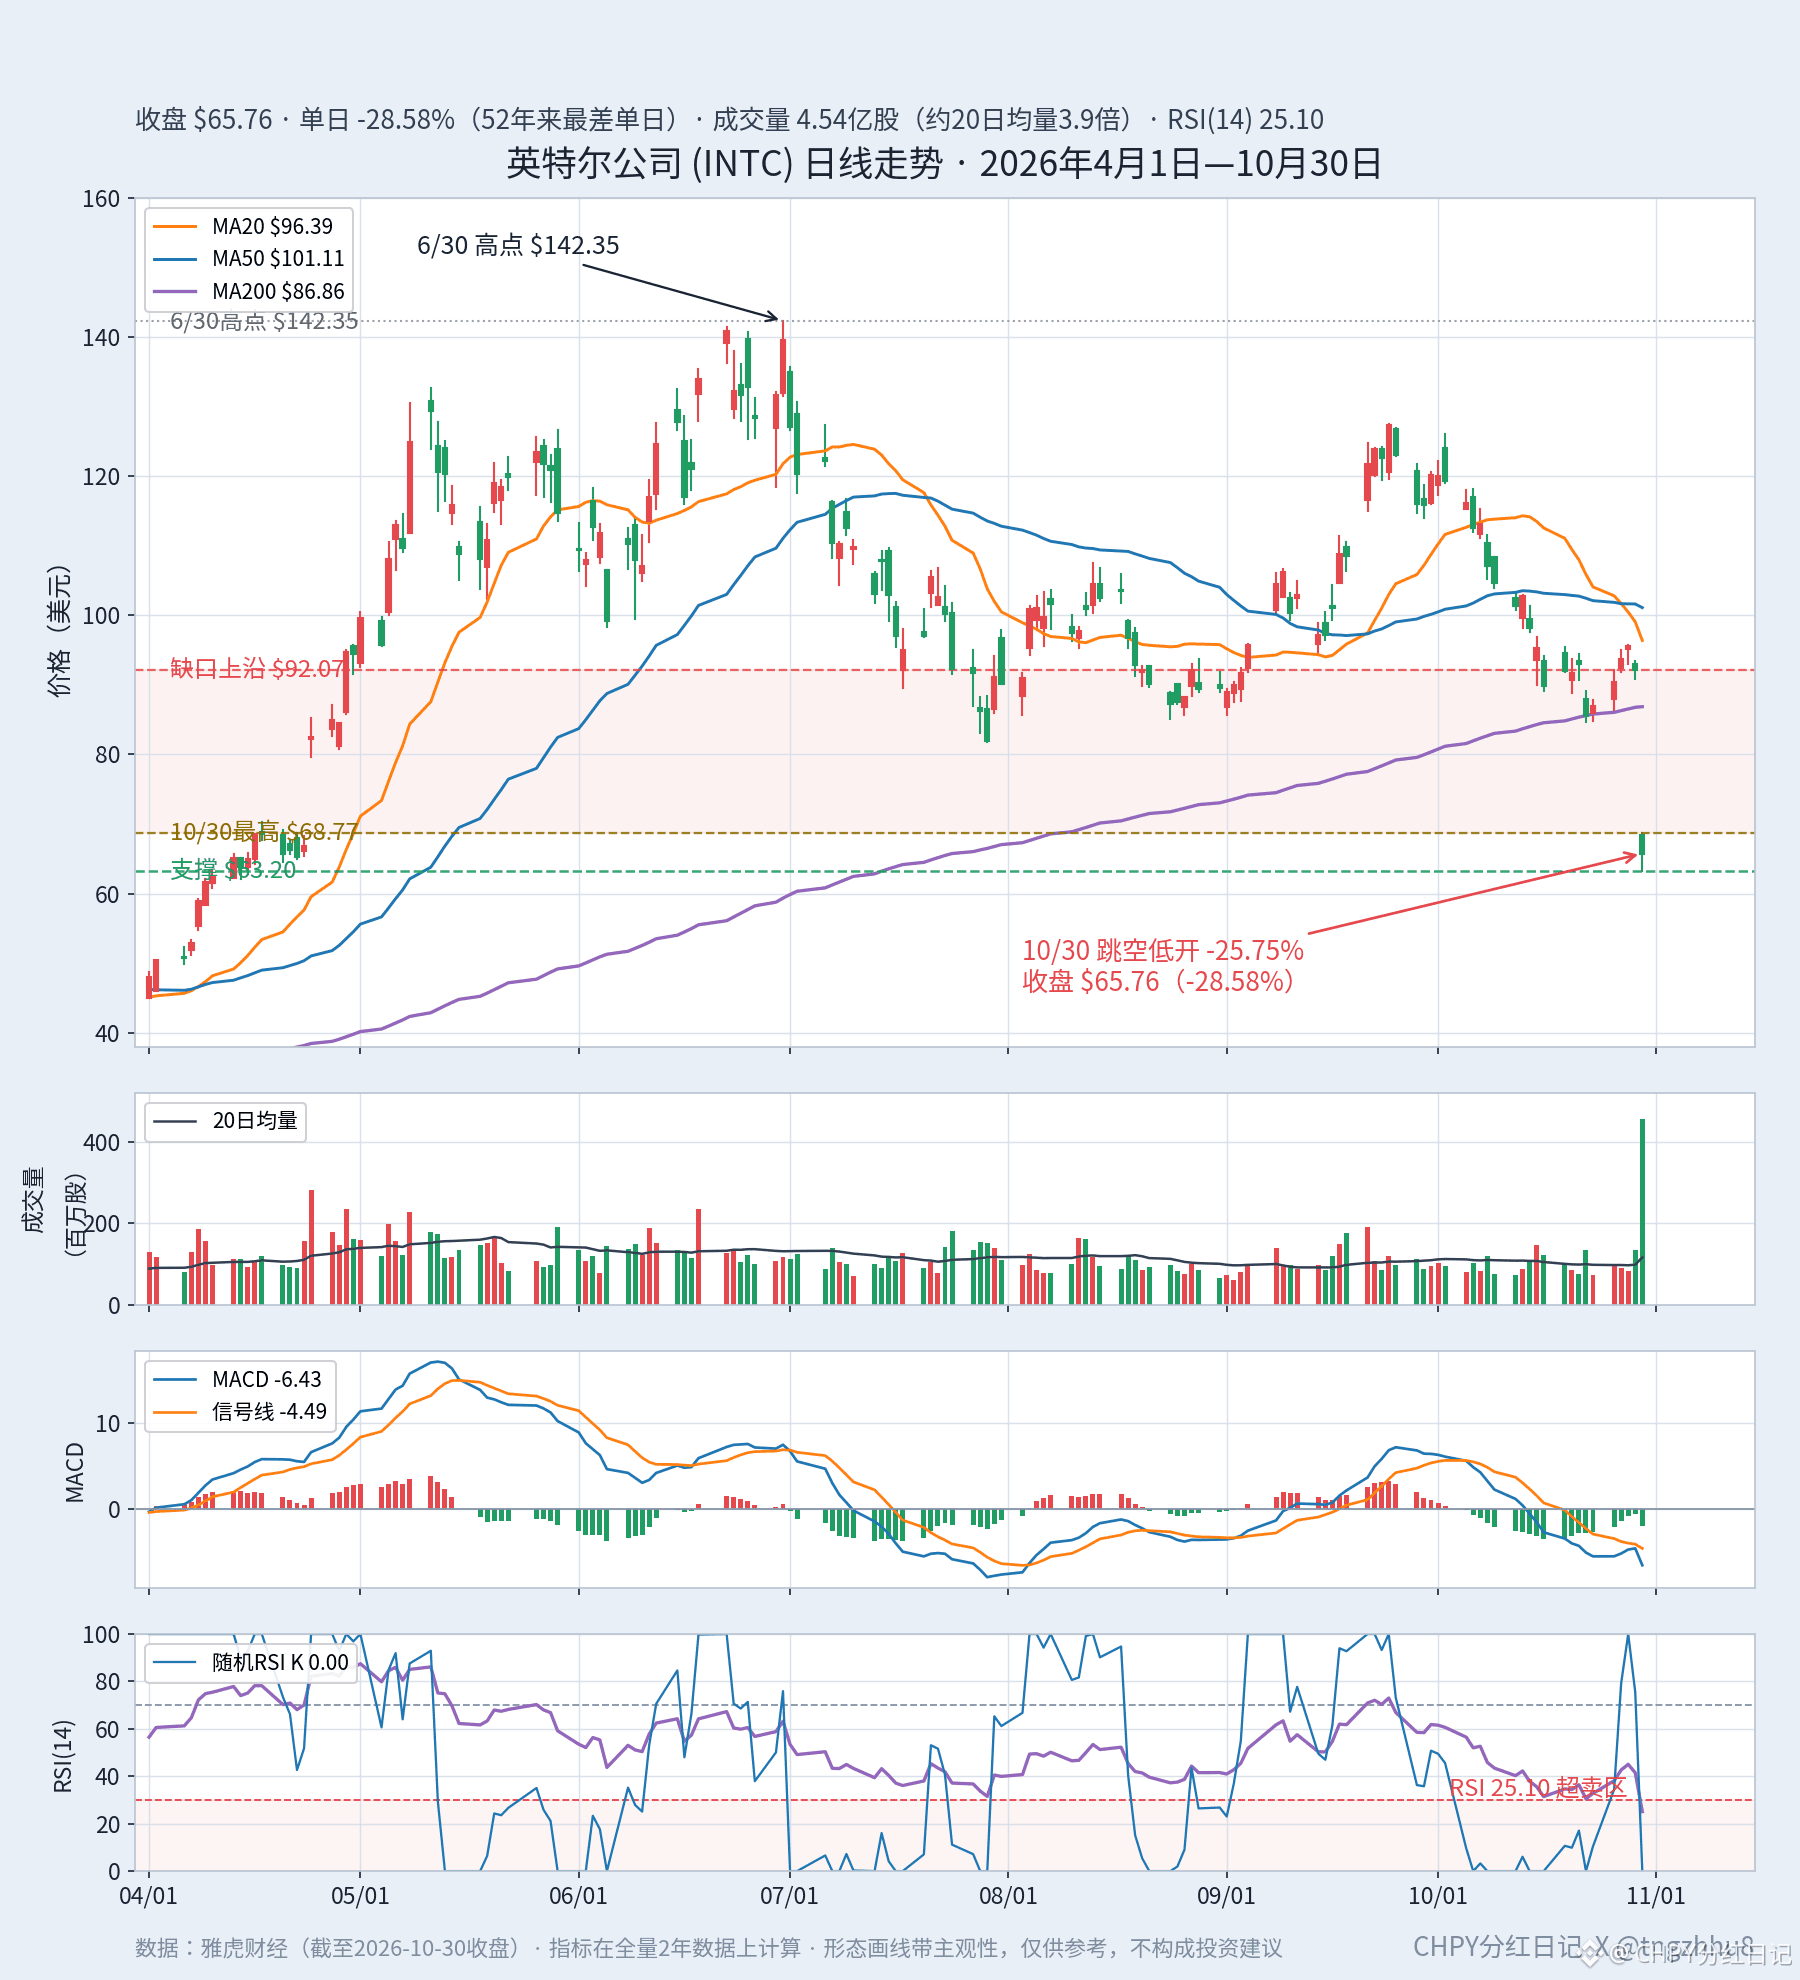
Intel erlebte am Freitag den schlimmsten Tag seit 52 Jahren.
Am 30. Oktober schloss die Aktie bei 65,76 US-Dollar, ein Tagesverlust von 28,58 %. Zur Eröffnung sprang sie direkt mit einem Gap von 25,75 % nach unten: Der Eröffnungskurs lag bei 68,36 US-Dollar und damit 23,71 US-Dollar unter dem Schlusskurs des Vortags von 92,07 US-Dollar. In diesem großen Bereich dazwischen wurde überhaupt nicht gehandelt. Im Tagesverlauf fiel die Aktie bis auf 63,20 US-Dollar; das Tageshoch lag bei nur 68,77 US-Dollar. Auch zum Schluss konnte sie den Eröffnungskurs nicht zurückerobern. Das Handelsvolumen lag bei 454 Millionen Aktien – dem 3,9-Fachen des durchschnittlichen 20-Tage-Volumens von 116 Millionen. Die Panikverkäufe kamen geballt auf den Markt.
Der Auslöser waren die Prognosen nach der Bilanzvorlage: Für das vierte Quartal stellte Intel einen Umsatz von 15 bis 16 Milliarden US-Dollar in Aussicht, gegenüber erwarteten rund 17,1 Milliarden US-Dollar. Die Prognose für den bereinigten Gewinn je Aktie lag bei 0,25 US-Dollar, statt der erwarteten rund 0,45 US-Dollar – die Prognose wurde also praktisch halbiert. Hinzu kam die Explosion in einer Fabrik in Israel, die im vierten Quartal weitere Umsatzeinbußen von etwa 300 Millionen US-Dollar nach sich ziehen soll. Der Markt halbierte die Erwartungen an nur einem Tag.
Im größeren Bild wird es noch deutlicher: Zu Jahresbeginn startete die Aktie bei 39,38 US-Dollar und stieg bis zum Hoch von 142,35 US-Dollar am 30. Juni – mehr als das 2,6-Fache innerhalb eines halben Jahres. In den folgenden vier Monaten fiel jedes Hoch niedriger aus: 135,74 US-Dollar im Juli, 127,44 US-Dollar im September und 126,00 US-Dollar im Oktober. Am Freitag lag die Aktie bereits 53,8 % unter ihrem Höchststand. Seit Jahresbeginn steht sie dennoch mit 67,0 % im Plus. Der Rückgang hat also die Gewinne der zweiten Jahreshälfte aufgezehrt, nicht die des gesamten Jahres.
Die Indikatoren sind bereits in den Extrembereich gefallen: Der RSI (14-Tage-Relative-Stärke-Index, ein Indikator für kurzfristig überkaufte oder überverkaufte Märkte) liegt bei 25,10 und damit unter der Überverkauft-Schwelle von 30. Der K-Wert des Stochastik-RSI ist auf null gefallen – ein Zeichen dafür, dass der Markt kurzfristig überverkauft ist. Der MACD (ein Indikator für die Stärke eines Trends) liegt bei -6,43, die Signallinie bei -4,49 und das Histogramm bei -1,94. Beide Linien driften weiter nach unten auseinander; die Bären haben die Oberhand. Auch alle gleitenden Durchschnitte wurden unterschritten: der 20-Tage-Durchschnitt bei 96,39 US-Dollar, der 50-Tage-Durchschnitt bei 101,11 US-Dollar und der 200-Tage-Durchschnitt bei 86,86 US-Dollar. Die Schlusskurskerze hat sie alle nach unten durchbrochen.
Nach unten ist 63,20 US-Dollar die erste wichtige Marke: Das war das Tagestief am Freitag und liegt genau im Bereich der Konsolidierung von Mitte April zwischen 62 und 68 US-Dollar. Hält diese Marke, hat eine kurzfristige technische Erholung eine Basis. Fällt sie, liegt die nächste Unterstützung im Bereich von 58 bis 61 US-Dollar, der Plattform von Anfang April. Nach oben ist zunächst 68,77 US-Dollar zu beachten, das Freitags-Hoch. Gelingt es der Aktie nicht einmal, dieses Niveau zurückzuerobern, wäre eine Erholung schwach. Darüber liegt der 200-Tage-Durchschnitt bei 86,86 US-Dollar, mitten in der Kurslücke. Erst wenn die Aktie wieder über 92,07 US-Dollar steigt – die obere Begrenzung der Kurslücke –, wäre der Ausbruch nach unten als Fehlausbruch einzustufen.
Wichtig ist: Überverkauftheit in Verbindung mit außergewöhnlich hohem Volumen ist oft ein Zeichen dafür, dass sich Panikverkäufe konzentrieren. Eine technische Erholung kann daher kurzfristig jederzeit einsetzen. Eine Erholung ist jedoch keine Trendwende: Die Halbierung der Prognose ist ein fundamentales Problem, und die Ergebnisse des vierten Quartals müssen sich erst noch Schritt für Schritt in den Zahlen zeigen. Die technische Analyse kann das Timing beeinflussen, nicht aber die Richtung. Eine Kurslücke ist schlicht ein Bereich, in dem Angebot und Nachfrage an einem Tag völlig aus dem Gleichgewicht geraten sind – ein Vakuum, das sich kurzfristig nur schwer schließen lässt. Die obere Begrenzung der Kurslücke bei 92,07 US-Dollar ist die erste wichtige Hürde, die die Bullen zurückerobern müssen.
Chartmuster entstehen durch eingezeichnete Linien. Je nachdem, wo verschiedene Personen diese Linien ziehen, können die Werte um mehrere Dollar voneinander abweichen. Sie sind kein exaktes Lineal. Dieser Beitrag behandelt ausschließlich die technische Analyse und stellt keine Anlageberatung dar.
#英特尔 #美股
Intel erlebte am Freitag den schlimmsten Tag seit 52 Jahren.
Am 30. Oktober schloss die Aktie bei 65,76 US-Dollar, ein Tagesverlust von 28,58 %. Zur Eröffnung sprang sie direkt mit einem Gap von 25,75 % nach unten: Der Eröffnungskurs lag bei 68,36 US-Dollar und damit 23,71 US-Dollar unter dem Schlusskurs des Vortags von 92,07 US-Dollar. In diesem großen Bereich dazwischen wurde überhaupt nicht gehandelt. Im Tagesverlauf fiel die Aktie bis auf 63,20 US-Dollar; das Tageshoch lag bei nur 68,77 US-Dollar. Auch zum Schluss konnte sie den Eröffnungskurs nicht zurückerobern. Das Handelsvolumen lag bei 454 Millionen Aktien – dem 3,9-Fachen des durchschnittlichen 20-Tage-Volumens von 116 Millionen. Die Panikverkäufe kamen geballt auf den Markt.
Der Auslöser waren die Prognosen nach der Bilanzvorlage: Für das vierte Quartal stellte Intel einen Umsatz von 15 bis 16 Milliarden US-Dollar in Aussicht, gegenüber erwarteten rund 17,1 Milliarden US-Dollar. Die Prognose für den bereinigten Gewinn je Aktie lag bei 0,25 US-Dollar, statt der erwarteten rund 0,45 US-Dollar – die Prognose wurde also praktisch halbiert. Hinzu kam die Explosion in einer Fabrik in Israel, die im vierten Quartal weitere Umsatzeinbußen von etwa 300 Millionen US-Dollar nach sich ziehen soll. Der Markt halbierte die Erwartungen an nur einem Tag.
Im größeren Bild wird es noch deutlicher: Zu Jahresbeginn startete die Aktie bei 39,38 US-Dollar und stieg bis zum Hoch von 142,35 US-Dollar am 30. Juni – mehr als das 2,6-Fache innerhalb eines halben Jahres. In den folgenden vier Monaten fiel jedes Hoch niedriger aus: 135,74 US-Dollar im Juli, 127,44 US-Dollar im September und 126,00 US-Dollar im Oktober. Am Freitag lag die Aktie bereits 53,8 % unter ihrem Höchststand. Seit Jahresbeginn steht sie dennoch mit 67,0 % im Plus. Der Rückgang hat also die Gewinne der zweiten Jahreshälfte aufgezehrt, nicht die des gesamten Jahres.
Die Indikatoren sind bereits in den Extrembereich gefallen: Der RSI (14-Tage-Relative-Stärke-Index, ein Indikator für kurzfristig überkaufte oder überverkaufte Märkte) liegt bei 25,10 und damit unter der Überverkauft-Schwelle von 30. Der K-Wert des Stochastik-RSI ist auf null gefallen – ein Zeichen dafür, dass der Markt kurzfristig überverkauft ist. Der MACD (ein Indikator für die Stärke eines Trends) liegt bei -6,43, die Signallinie bei -4,49 und das Histogramm bei -1,94. Beide Linien driften weiter nach unten auseinander; die Bären haben die Oberhand. Auch alle gleitenden Durchschnitte wurden unterschritten: der 20-Tage-Durchschnitt bei 96,39 US-Dollar, der 50-Tage-Durchschnitt bei 101,11 US-Dollar und der 200-Tage-Durchschnitt bei 86,86 US-Dollar. Die Schlusskurskerze hat sie alle nach unten durchbrochen.
Nach unten ist 63,20 US-Dollar die erste wichtige Marke: Das war das Tagestief am Freitag und liegt genau im Bereich der Konsolidierung von Mitte April zwischen 62 und 68 US-Dollar. Hält diese Marke, hat eine kurzfristige technische Erholung eine Basis. Fällt sie, liegt die nächste Unterstützung im Bereich von 58 bis 61 US-Dollar, der Plattform von Anfang April. Nach oben ist zunächst 68,77 US-Dollar zu beachten, das Freitags-Hoch. Gelingt es der Aktie nicht einmal, dieses Niveau zurückzuerobern, wäre eine Erholung schwach. Darüber liegt der 200-Tage-Durchschnitt bei 86,86 US-Dollar, mitten in der Kurslücke. Erst wenn die Aktie wieder über 92,07 US-Dollar steigt – die obere Begrenzung der Kurslücke –, wäre der Ausbruch nach unten als Fehlausbruch einzustufen.
Wichtig ist: Überverkauftheit in Verbindung mit außergewöhnlich hohem Volumen ist oft ein Zeichen dafür, dass sich Panikverkäufe konzentrieren. Eine technische Erholung kann daher kurzfristig jederzeit einsetzen. Eine Erholung ist jedoch keine Trendwende: Die Halbierung der Prognose ist ein fundamentales Problem, und die Ergebnisse des vierten Quartals müssen sich erst noch Schritt für Schritt in den Zahlen zeigen. Die technische Analyse kann das Timing beeinflussen, nicht aber die Richtung. Eine Kurslücke ist schlicht ein Bereich, in dem Angebot und Nachfrage an einem Tag völlig aus dem Gleichgewicht geraten sind – ein Vakuum, das sich kurzfristig nur schwer schließen lässt. Die obere Begrenzung der Kurslücke bei 92,07 US-Dollar ist die erste wichtige Hürde, die die Bullen zurückerobern müssen.
Chartmuster entstehen durch eingezeichnete Linien. Je nachdem, wo verschiedene Personen diese Linien ziehen, können die Werte um mehrere Dollar voneinander abweichen. Sie sind kein exaktes Lineal. Dieser Beitrag behandelt ausschließlich die technische Analyse und stellt keine Anlageberatung dar.
#英特尔 #美股
Am 30. Oktober schloss die Aktie bei 65,76 US-Dollar, ein Tagesverlust von 28,58 %. Zur Eröffnung sprang sie direkt mit einem Gap von 25,75 % nach unten: Der Eröffnungskurs lag bei 68,36 US-Dollar und damit 23,71 US-Dollar unter dem Schlusskurs des Vortags von 92,07 US-Dollar. In diesem großen Bereich dazwischen wurde überhaupt nicht gehandelt. Im Tagesverlauf fiel die Aktie bis auf 63,20 US-Dollar; das Tageshoch lag bei nur 68,77 US-Dollar. Auch zum Schluss konnte sie den Eröffnungskurs nicht zurückerobern. Das Handelsvolumen lag bei 454 Millionen Aktien – dem 3,9-Fachen des durchschnittlichen 20-Tage-Volumens von 116 Millionen. Die Panikverkäufe kamen geballt auf den Markt.
Der Auslöser waren die Prognosen nach der Bilanzvorlage: Für das vierte Quartal stellte Intel einen Umsatz von 15 bis 16 Milliarden US-Dollar in Aussicht, gegenüber erwarteten rund 17,1 Milliarden US-Dollar. Die Prognose für den bereinigten Gewinn je Aktie lag bei 0,25 US-Dollar, statt der erwarteten rund 0,45 US-Dollar – die Prognose wurde also praktisch halbiert. Hinzu kam die Explosion in einer Fabrik in Israel, die im vierten Quartal weitere Umsatzeinbußen von etwa 300 Millionen US-Dollar nach sich ziehen soll. Der Markt halbierte die Erwartungen an nur einem Tag.
Im größeren Bild wird es noch deutlicher: Zu Jahresbeginn startete die Aktie bei 39,38 US-Dollar und stieg bis zum Hoch von 142,35 US-Dollar am 30. Juni – mehr als das 2,6-Fache innerhalb eines halben Jahres. In den folgenden vier Monaten fiel jedes Hoch niedriger aus: 135,74 US-Dollar im Juli, 127,44 US-Dollar im September und 126,00 US-Dollar im Oktober. Am Freitag lag die Aktie bereits 53,8 % unter ihrem Höchststand. Seit Jahresbeginn steht sie dennoch mit 67,0 % im Plus. Der Rückgang hat also die Gewinne der zweiten Jahreshälfte aufgezehrt, nicht die des gesamten Jahres.
Die Indikatoren sind bereits in den Extrembereich gefallen: Der RSI (14-Tage-Relative-Stärke-Index, ein Indikator für kurzfristig überkaufte oder überverkaufte Märkte) liegt bei 25,10 und damit unter der Überverkauft-Schwelle von 30. Der K-Wert des Stochastik-RSI ist auf null gefallen – ein Zeichen dafür, dass der Markt kurzfristig überverkauft ist. Der MACD (ein Indikator für die Stärke eines Trends) liegt bei -6,43, die Signallinie bei -4,49 und das Histogramm bei -1,94. Beide Linien driften weiter nach unten auseinander; die Bären haben die Oberhand. Auch alle gleitenden Durchschnitte wurden unterschritten: der 20-Tage-Durchschnitt bei 96,39 US-Dollar, der 50-Tage-Durchschnitt bei 101,11 US-Dollar und der 200-Tage-Durchschnitt bei 86,86 US-Dollar. Die Schlusskurskerze hat sie alle nach unten durchbrochen.
Nach unten ist 63,20 US-Dollar die erste wichtige Marke: Das war das Tagestief am Freitag und liegt genau im Bereich der Konsolidierung von Mitte April zwischen 62 und 68 US-Dollar. Hält diese Marke, hat eine kurzfristige technische Erholung eine Basis. Fällt sie, liegt die nächste Unterstützung im Bereich von 58 bis 61 US-Dollar, der Plattform von Anfang April. Nach oben ist zunächst 68,77 US-Dollar zu beachten, das Freitags-Hoch. Gelingt es der Aktie nicht einmal, dieses Niveau zurückzuerobern, wäre eine Erholung schwach. Darüber liegt der 200-Tage-Durchschnitt bei 86,86 US-Dollar, mitten in der Kurslücke. Erst wenn die Aktie wieder über 92,07 US-Dollar steigt – die obere Begrenzung der Kurslücke –, wäre der Ausbruch nach unten als Fehlausbruch einzustufen.
Wichtig ist: Überverkauftheit in Verbindung mit außergewöhnlich hohem Volumen ist oft ein Zeichen dafür, dass sich Panikverkäufe konzentrieren. Eine technische Erholung kann daher kurzfristig jederzeit einsetzen. Eine Erholung ist jedoch keine Trendwende: Die Halbierung der Prognose ist ein fundamentales Problem, und die Ergebnisse des vierten Quartals müssen sich erst noch Schritt für Schritt in den Zahlen zeigen. Die technische Analyse kann das Timing beeinflussen, nicht aber die Richtung. Eine Kurslücke ist schlicht ein Bereich, in dem Angebot und Nachfrage an einem Tag völlig aus dem Gleichgewicht geraten sind – ein Vakuum, das sich kurzfristig nur schwer schließen lässt. Die obere Begrenzung der Kurslücke bei 92,07 US-Dollar ist die erste wichtige Hürde, die die Bullen zurückerobern müssen.
Chartmuster entstehen durch eingezeichnete Linien. Je nachdem, wo verschiedene Personen diese Linien ziehen, können die Werte um mehrere Dollar voneinander abweichen. Sie sind kein exaktes Lineal. Dieser Beitrag behandelt ausschließlich die technische Analyse und stellt keine Anlageberatung dar.
#英特尔 #美股
48
·
--
Übersetzung ansehen
周五晚上,美股跌成一片,只有一个板块是红的:能源。布伦特原油12月合约涨2.4%、收于每桶117.64美元,盘中一度触及118美元,创4月底以来最高;西德克萨斯中质原油涨2.08%、收于每桶104.12美元。整个10月,布伦特原油涨13.6%、西德克萨斯中质原油涨15.2%,连续第四个月上涨。更夸张的是时间尺度:布伦特原油从2025年底的每桶60.85美元涨到如今的117.64美元,十个月贵了近一倍。标准普尔500指数能源板块周五涨近2%,瓦莱罗能源公司涨近4%、菲利普斯66公司涨超3%、马拉松原油公司涨2.83%,康菲石油公司、阿帕奇石油公司、埃克森美孚公司、EOG能源公司均涨超2%,雪佛龙公司涨1.75%、西方石油公司涨1.57%。
推高油价的不是需求,是战争风险。10月30日当天,伊朗伊斯兰革命卫队海军宣布,第四艘油轮在霍尔木兹海峡触雷爆炸起火,这艘船载有超过200万桶原油;英国海上贸易行动办公室证实,一艘小艇把爆炸装置安在了一艘油轮上,据航运消息人士称,这是今年2月冲突爆发以来首宗已知成功的吸附式水雷袭击。同一天,也门胡塞武装声称袭击了沙特阿拉伯多处油气设施。霍尔木兹海峡是全球石油运输最关键的咽喉要道,船一艘接一艘出事,市场的第一反应就是给供应中断的可能性标价——这就是所谓的风险溢价,油价里多出来的那部分,买的不是现在的油,是对未来断供的保险。
更大的悬念在11月3日之后。《华尔街日报》10月27日引述知情人士报道,美国已通知多个海湾阿拉伯国家,准备在11月3日中期选举之后对伊朗展开一场“短而猛烈”的军事行动;10月29日,美国中央司令部司令布拉德·库珀向总统特朗普汇报了针对伊朗的军事行动选项,特朗普尚未作出最终决定,30日他又在采访里说伊朗战事将“很快结束”。一边是开战的准备,一边是停火的表态,市场只能两边下注。另一边外交也没停:卡塔尔代表团返回德黑兰斡旋,美国副总统万斯据称联系了伊朗官员、提议启动新的外交进程。预测市场上的押注更耐人寻味:交易员认为美伊停火维持到11月3日的概率仍有83%,也就是说,大家赌的是选举前不动手,选举后才是真正的窗口期。
油价涨到这个位置,传导链已经不只是能源板块的事。第一条链指向通胀:油价是所有商品的成本底色,油贵了,运输、化工、食品的价格都跟着往上走,通胀预期一抬头,美联储进一步加息的预期就跟着升温——芝商所FedWatch工具显示,交易员预计12月加息25个基点的概率约为86%。第二条链指向股市:周五纳斯达克综合指数跌2.86%,科技股暴跌叠加利率高企的预期,成长股的估值最受伤,能源股成了全场唯一的避风港。第三条链指向供给端:明天11月1日周日,石油输出国组织与伙伴国(欧佩克+)七国开线上会,定12月的产量目标,11月已经是连续第二个月维持产量不变,约200万桶/日的减产还在执行,战事不熄火,增产就没人敢拍板。
真正值得琢磨的,是盛宝银行10月29日报告里的一句话:即使冲突结束,油价仍可能在每桶70至90美元之间徘徊,高于开战前的60至70美元。意思是,市场已经把“正常油价”的锚往上挪了20美元。战争可以停火,但被战争改写的定价中枢回不去——航运保险涨了、替代航线贵了、产油国的减产纪律松了,每一个都成了油价的新地板。
往下看三个验证点:第一,明天11月1日欧佩克+会议,12月产量是继续冻结还是松口,这是供给端的第一块拼图。第二,11月3日中期选举之后,美国会不会真的动手,这是地缘风险会不会从“溢价”变成“断供”的分水岭。第三,技术面看,布伦特原油上方看120美元、下方看106美元,站上120,下一波上涨就打开了空间;跌破106,这轮地缘溢价就开始退潮。短期内油价大概率在106至120美元之间高位震荡,真正的方向要等选举结果与欧佩克+的决定一起落地。
十个月前每桶60美元的油没人当回事,如今117美元成了新常态,涨价的不是油,是全世界对“便宜能源时代已经结束”这件事,正在慢慢接受现实。
#原油 #美股
周五晚上,美股跌成一片,只有一个板块是红的:能源。布伦特原油12月合约涨2.4%、收于每桶117.64美元,盘中一度触及118美元,创4月底以来最高;西德克萨斯中质原油涨2.08%、收于每桶104.12美元。整个10月,布伦特原油涨13.6%、西德克萨斯中质原油涨15.2%,连续第四个月上涨。更夸张的是时间尺度:布伦特原油从2025年底的每桶60.85美元涨到如今的117.64美元,十个月贵了近一倍。标准普尔500指数能源板块周五涨近2%,瓦莱罗能源公司涨近4%、菲利普斯66公司涨超3%、马拉松原油公司涨2.83%,康菲石油公司、阿帕奇石油公司、埃克森美孚公司、EOG能源公司均涨超2%,雪佛龙公司涨1.75%、西方石油公司涨1.57%。
推高油价的不是需求,是战争风险。10月30日当天,伊朗伊斯兰革命卫队海军宣布,第四艘油轮在霍尔木兹海峡触雷爆炸起火,这艘船载有超过200万桶原油;英国海上贸易行动办公室证实,一艘小艇把爆炸装置安在了一艘油轮上,据航运消息人士称,这是今年2月冲突爆发以来首宗已知成功的吸附式水雷袭击。同一天,也门胡塞武装声称袭击了沙特阿拉伯多处油气设施。霍尔木兹海峡是全球石油运输最关键的咽喉要道,船一艘接一艘出事,市场的第一反应就是给供应中断的可能性标价——这就是所谓的风险溢价,油价里多出来的那部分,买的不是现在的油,是对未来断供的保险。
更大的悬念在11月3日之后。《华尔街日报》10月27日引述知情人士报道,美国已通知多个海湾阿拉伯国家,准备在11月3日中期选举之后对伊朗展开一场“短而猛烈”的军事行动;10月29日,美国中央司令部司令布拉德·库珀向总统特朗普汇报了针对伊朗的军事行动选项,特朗普尚未作出最终决定,30日他又在采访里说伊朗战事将“很快结束”。一边是开战的准备,一边是停火的表态,市场只能两边下注。另一边外交也没停:卡塔尔代表团返回德黑兰斡旋,美国副总统万斯据称联系了伊朗官员、提议启动新的外交进程。预测市场上的押注更耐人寻味:交易员认为美伊停火维持到11月3日的概率仍有83%,也就是说,大家赌的是选举前不动手,选举后才是真正的窗口期。
油价涨到这个位置,传导链已经不只是能源板块的事。第一条链指向通胀:油价是所有商品的成本底色,油贵了,运输、化工、食品的价格都跟着往上走,通胀预期一抬头,美联储进一步加息的预期就跟着升温——芝商所FedWatch工具显示,交易员预计12月加息25个基点的概率约为86%。第二条链指向股市:周五纳斯达克综合指数跌2.86%,科技股暴跌叠加利率高企的预期,成长股的估值最受伤,能源股成了全场唯一的避风港。第三条链指向供给端:明天11月1日周日,石油输出国组织与伙伴国(欧佩克+)七国开线上会,定12月的产量目标,11月已经是连续第二个月维持产量不变,约200万桶/日的减产还在执行,战事不熄火,增产就没人敢拍板。
真正值得琢磨的,是盛宝银行10月29日报告里的一句话:即使冲突结束,油价仍可能在每桶70至90美元之间徘徊,高于开战前的60至70美元。意思是,市场已经把“正常油价”的锚往上挪了20美元。战争可以停火,但被战争改写的定价中枢回不去——航运保险涨了、替代航线贵了、产油国的减产纪律松了,每一个都成了油价的新地板。
往下看三个验证点:第一,明天11月1日欧佩克+会议,12月产量是继续冻结还是松口,这是供给端的第一块拼图。第二,11月3日中期选举之后,美国会不会真的动手,这是地缘风险会不会从“溢价”变成“断供”的分水岭。第三,技术面看,布伦特原油上方看120美元、下方看106美元,站上120,下一波上涨就打开了空间;跌破106,这轮地缘溢价就开始退潮。短期内油价大概率在106至120美元之间高位震荡,真正的方向要等选举结果与欧佩克+的决定一起落地。
十个月前每桶60美元的油没人当回事,如今117美元成了新常态,涨价的不是油,是全世界对“便宜能源时代已经结束”这件事,正在慢慢接受现实。
#原油 #美股
推高油价的不是需求,是战争风险。10月30日当天,伊朗伊斯兰革命卫队海军宣布,第四艘油轮在霍尔木兹海峡触雷爆炸起火,这艘船载有超过200万桶原油;英国海上贸易行动办公室证实,一艘小艇把爆炸装置安在了一艘油轮上,据航运消息人士称,这是今年2月冲突爆发以来首宗已知成功的吸附式水雷袭击。同一天,也门胡塞武装声称袭击了沙特阿拉伯多处油气设施。霍尔木兹海峡是全球石油运输最关键的咽喉要道,船一艘接一艘出事,市场的第一反应就是给供应中断的可能性标价——这就是所谓的风险溢价,油价里多出来的那部分,买的不是现在的油,是对未来断供的保险。
更大的悬念在11月3日之后。《华尔街日报》10月27日引述知情人士报道,美国已通知多个海湾阿拉伯国家,准备在11月3日中期选举之后对伊朗展开一场“短而猛烈”的军事行动;10月29日,美国中央司令部司令布拉德·库珀向总统特朗普汇报了针对伊朗的军事行动选项,特朗普尚未作出最终决定,30日他又在采访里说伊朗战事将“很快结束”。一边是开战的准备,一边是停火的表态,市场只能两边下注。另一边外交也没停:卡塔尔代表团返回德黑兰斡旋,美国副总统万斯据称联系了伊朗官员、提议启动新的外交进程。预测市场上的押注更耐人寻味:交易员认为美伊停火维持到11月3日的概率仍有83%,也就是说,大家赌的是选举前不动手,选举后才是真正的窗口期。
油价涨到这个位置,传导链已经不只是能源板块的事。第一条链指向通胀:油价是所有商品的成本底色,油贵了,运输、化工、食品的价格都跟着往上走,通胀预期一抬头,美联储进一步加息的预期就跟着升温——芝商所FedWatch工具显示,交易员预计12月加息25个基点的概率约为86%。第二条链指向股市:周五纳斯达克综合指数跌2.86%,科技股暴跌叠加利率高企的预期,成长股的估值最受伤,能源股成了全场唯一的避风港。第三条链指向供给端:明天11月1日周日,石油输出国组织与伙伴国(欧佩克+)七国开线上会,定12月的产量目标,11月已经是连续第二个月维持产量不变,约200万桶/日的减产还在执行,战事不熄火,增产就没人敢拍板。
真正值得琢磨的,是盛宝银行10月29日报告里的一句话:即使冲突结束,油价仍可能在每桶70至90美元之间徘徊,高于开战前的60至70美元。意思是,市场已经把“正常油价”的锚往上挪了20美元。战争可以停火,但被战争改写的定价中枢回不去——航运保险涨了、替代航线贵了、产油国的减产纪律松了,每一个都成了油价的新地板。
往下看三个验证点:第一,明天11月1日欧佩克+会议,12月产量是继续冻结还是松口,这是供给端的第一块拼图。第二,11月3日中期选举之后,美国会不会真的动手,这是地缘风险会不会从“溢价”变成“断供”的分水岭。第三,技术面看,布伦特原油上方看120美元、下方看106美元,站上120,下一波上涨就打开了空间;跌破106,这轮地缘溢价就开始退潮。短期内油价大概率在106至120美元之间高位震荡,真正的方向要等选举结果与欧佩克+的决定一起落地。
十个月前每桶60美元的油没人当回事,如今117美元成了新常态,涨价的不是油,是全世界对“便宜能源时代已经结束”这件事,正在慢慢接受现实。
#原油 #美股
244
·
--
Die ungewöhnlichste Szene am Freitagabend war nicht, dass der Nasdaq Composite um 2,86 % fiel, sondern dass auch Gold mit abstürzte. Spotgold fiel um 3,6 % auf 3.875 US-Dollar je Unze und durchbrach damit auf einen Schlag die Marke von 3.900 US-Dollar – der niedrigste Stand seit Oktober 2025. Noch schlimmer traf es Silber: Der Preis sank um fast 6 % auf 49 US-Dollar und fiel damit zum ersten Mal seit elf Monaten unter die Marke von 50 US-Dollar. Platin verlor rund 4 %, Palladium fiel unter 1.000 US-Dollar – beide erreichten damit Mehrmonatstiefs. Bei Goldschmuck im Inland wurde der Preisrückgang innerhalb eines Tages spürbar: Schmuck aus Feingold von Chow Sang Sang kostete 1.161 Yuan pro Gramm, 42 Yuan weniger als am Vortag. Seit dem Jahreshoch ist der Preis bereits um 547 Yuan gefallen.
Aktienkurse fallen, Gold fällt – sichere Anlagen bieten keinen Schutz mehr. Dahinter greifen drei Wirkungsketten ineinander. Die erste ist die unmittelbarste: Der Einbruch der Technologiewerte löste Nachschussforderungen aus. Anleger, die mit geliehenem Geld Aktien gekauft hatten, erlitten so hohe Verluste, dass ihre Sicherheiten nicht mehr ausreichten. Die Broker verlangten zusätzliches Geld. Wer nicht nachschießen konnte, musste seine Vermögenswerte verkaufen, um liquide Mittel zu beschaffen. Gold, das besonders liquide und leicht zu verkaufen ist, stand dabei als Erstes auf der Verkaufsliste. Die Analysen der Commerzbank und von TD Securities deuten auf denselben Mechanismus hin: Nicht, dass niemand Gold haben will – manche sind gezwungen, es zu verkaufen. Die zweite Wirkungskette betrifft die Zinsen: Steigende Ölpreise schüren Inflationssorgen und verstärken die Erwartungen weiterer Zinserhöhungen durch die US-Notenbank. Das CME-FedWatch-Tool zeigt, dass Händler die Wahrscheinlichkeit einer Zinserhöhung um 25 Basispunkte im Dezember auf rund 86 % schätzen. Wenn sich die Erwartung verfestigt, dass die Zinsen lange hoch bleiben, trifft das unverzinste Anlagen wie Gold besonders stark. Die dritte Wirkungskette ist technischer Natur: Der Goldpreis durchbrach wichtige Unterstützungsmarken und löste damit automatisierte Verkäufe von Trendfolgefonds aus. Diese Fonds kaufen und verkaufen automatisch entsprechend der Kursentwicklung: Fällt der Kurs unter eine bestimmte Marke, verkaufen sie – und je stärker er fällt, desto mehr verkaufen sie.
Doch bei diesem Rückgang leidet nicht die langfristige Anlagegeschichte von Gold. Vielmehr treffen ein Liquiditätsengpass mit erzwungenen Verkäufen und die Zinserzählung gleichzeitig aufeinander. Die Zahlen verdeutlichen das: Seit seinem historischen Höchststand von rund 5.600 US-Dollar Ende Januar dieses Jahres ist der Goldpreis um mehr als 30 % gefallen; allein im Oktober gab er rund 6,8 % nach. Bei Silber ist die Entwicklung noch extremer: Seit dem Start der Rally im vergangenen Dezember schoss der Preis innerhalb von zwei Monaten auf über 120 US-Dollar. Inzwischen ist er auf 49 US-Dollar zurückgefallen – die gesamten Gewinne dieser Rally sind damit wieder ausgelöscht. Die spekulativen Positionen sind weitgehend abgebaut: Der Positionsbericht für die Woche bis zum 27. Oktober weist bei Silber nur noch eine spekulative Nettolongposition von 2.902 Kontrakten aus. Nettolongpositionen sind die Zahl der bullischen Positionen abzüglich der bärischen Positionen. Der Bestand von 2.902 Kontrakten ist bereits so dünn, dass neue Shortpositionen die Kursschwankungen leicht verstärken können. Bei Gold beträgt die Nettolongposition zwar noch 107.404 Kontrakte, nimmt aber ebenfalls ab. Die technischen Indikatoren sind tief in den überverkauften Bereich vorgedrungen, sodass jederzeit eine kurzfristige Erholung nach dem übermäßigen Kursrückgang einsetzen könnte.
Drei Punkte gilt es als Nächstes zu beobachten: Erstens, ob sich die Wahrscheinlichkeit einer Zinserhöhung rund um die Fed-Sitzung im Dezember verändert. Das ist der erste Schlüssel für eine Trendwende beim Goldpreis: Sinkt die Wahrscheinlichkeit, gewinnt Gold wieder Luft. Zweitens, ob die physische Nachfrage im Inland nach dem Rückgang der Preise für Goldschmuck um mehr als 500 Yuan gegenüber dem Jahreshoch wieder anzieht. Die asiatische Nachfrage bildet eine der Grundlagen des Goldpreises. Drittens ist die Marke von 3.800 US-Dollar die nächste Unterstützung. Hält sie nicht, dürften die Verkäufe der Trendfolgefonds weitergehen. Kurzfristig dürfte Gold wahrscheinlich weiter im überverkauften Bereich einen Boden suchen. Eine echte Stabilisierung wird erst eintreten, wenn die Zinserzählung an Kraft verliert oder die physische Nachfrage die Führung übernimmt.
Wenn die Aktienmärkte fallen, sollte Gold eigentlich ein sicherer Hafen sein. Diesmal wurde es jedoch zum Geldautomaten. Das zeigt: Was dem Markt derzeit fehlt, sind nicht sichere Anlagen, sondern Bargeld. Erst wenn die zu Notverkäufen gezwungenen Anleger ihre Verkäufe abgeschlossen haben, wird Gold sich wieder daran erinnern, dass es ein sicherer Hafen ist.
#黄金 #US-Aktien
Die ungewöhnlichste Szene am Freitagabend war nicht, dass der Nasdaq Composite um 2,86 % fiel, sondern dass auch Gold mit abstürzte. Spotgold fiel um 3,6 % auf 3.875 US-Dollar je Unze und durchbrach damit auf einen Schlag die Marke von 3.900 US-Dollar – der niedrigste Stand seit Oktober 2025. Noch schlimmer traf es Silber: Der Preis sank um fast 6 % auf 49 US-Dollar und fiel damit zum ersten Mal seit elf Monaten unter die Marke von 50 US-Dollar. Platin verlor rund 4 %, Palladium fiel unter 1.000 US-Dollar – beide erreichten damit Mehrmonatstiefs. Bei Goldschmuck im Inland wurde der Preisrückgang innerhalb eines Tages spürbar: Schmuck aus Feingold von Chow Sang Sang kostete 1.161 Yuan pro Gramm, 42 Yuan weniger als am Vortag. Seit dem Jahreshoch ist der Preis bereits um 547 Yuan gefallen.
Aktienkurse fallen, Gold fällt – sichere Anlagen bieten keinen Schutz mehr. Dahinter greifen drei Wirkungsketten ineinander. Die erste ist die unmittelbarste: Der Einbruch der Technologiewerte löste Nachschussforderungen aus. Anleger, die mit geliehenem Geld Aktien gekauft hatten, erlitten so hohe Verluste, dass ihre Sicherheiten nicht mehr ausreichten. Die Broker verlangten zusätzliches Geld. Wer nicht nachschießen konnte, musste seine Vermögenswerte verkaufen, um liquide Mittel zu beschaffen. Gold, das besonders liquide und leicht zu verkaufen ist, stand dabei als Erstes auf der Verkaufsliste. Die Analysen der Commerzbank und von TD Securities deuten auf denselben Mechanismus hin: Nicht, dass niemand Gold haben will – manche sind gezwungen, es zu verkaufen. Die zweite Wirkungskette betrifft die Zinsen: Steigende Ölpreise schüren Inflationssorgen und verstärken die Erwartungen weiterer Zinserhöhungen durch die US-Notenbank. Das CME-FedWatch-Tool zeigt, dass Händler die Wahrscheinlichkeit einer Zinserhöhung um 25 Basispunkte im Dezember auf rund 86 % schätzen. Wenn sich die Erwartung verfestigt, dass die Zinsen lange hoch bleiben, trifft das unverzinste Anlagen wie Gold besonders stark. Die dritte Wirkungskette ist technischer Natur: Der Goldpreis durchbrach wichtige Unterstützungsmarken und löste damit automatisierte Verkäufe von Trendfolgefonds aus. Diese Fonds kaufen und verkaufen automatisch entsprechend der Kursentwicklung: Fällt der Kurs unter eine bestimmte Marke, verkaufen sie – und je stärker er fällt, desto mehr verkaufen sie.
Doch bei diesem Rückgang leidet nicht die langfristige Anlagegeschichte von Gold. Vielmehr treffen ein Liquiditätsengpass mit erzwungenen Verkäufen und die Zinserzählung gleichzeitig aufeinander. Die Zahlen verdeutlichen das: Seit seinem historischen Höchststand von rund 5.600 US-Dollar Ende Januar dieses Jahres ist der Goldpreis um mehr als 30 % gefallen; allein im Oktober gab er rund 6,8 % nach. Bei Silber ist die Entwicklung noch extremer: Seit dem Start der Rally im vergangenen Dezember schoss der Preis innerhalb von zwei Monaten auf über 120 US-Dollar. Inzwischen ist er auf 49 US-Dollar zurückgefallen – die gesamten Gewinne dieser Rally sind damit wieder ausgelöscht. Die spekulativen Positionen sind weitgehend abgebaut: Der Positionsbericht für die Woche bis zum 27. Oktober weist bei Silber nur noch eine spekulative Nettolongposition von 2.902 Kontrakten aus. Nettolongpositionen sind die Zahl der bullischen Positionen abzüglich der bärischen Positionen. Der Bestand von 2.902 Kontrakten ist bereits so dünn, dass neue Shortpositionen die Kursschwankungen leicht verstärken können. Bei Gold beträgt die Nettolongposition zwar noch 107.404 Kontrakte, nimmt aber ebenfalls ab. Die technischen Indikatoren sind tief in den überverkauften Bereich vorgedrungen, sodass jederzeit eine kurzfristige Erholung nach dem übermäßigen Kursrückgang einsetzen könnte.
Drei Punkte gilt es als Nächstes zu beobachten: Erstens, ob sich die Wahrscheinlichkeit einer Zinserhöhung rund um die Fed-Sitzung im Dezember verändert. Das ist der erste Schlüssel für eine Trendwende beim Goldpreis: Sinkt die Wahrscheinlichkeit, gewinnt Gold wieder Luft. Zweitens, ob die physische Nachfrage im Inland nach dem Rückgang der Preise für Goldschmuck um mehr als 500 Yuan gegenüber dem Jahreshoch wieder anzieht. Die asiatische Nachfrage bildet eine der Grundlagen des Goldpreises. Drittens ist die Marke von 3.800 US-Dollar die nächste Unterstützung. Hält sie nicht, dürften die Verkäufe der Trendfolgefonds weitergehen. Kurzfristig dürfte Gold wahrscheinlich weiter im überverkauften Bereich einen Boden suchen. Eine echte Stabilisierung wird erst eintreten, wenn die Zinserzählung an Kraft verliert oder die physische Nachfrage die Führung übernimmt.
Wenn die Aktienmärkte fallen, sollte Gold eigentlich ein sicherer Hafen sein. Diesmal wurde es jedoch zum Geldautomaten. Das zeigt: Was dem Markt derzeit fehlt, sind nicht sichere Anlagen, sondern Bargeld. Erst wenn die zu Notverkäufen gezwungenen Anleger ihre Verkäufe abgeschlossen haben, wird Gold sich wieder daran erinnern, dass es ein sicherer Hafen ist.
#黄金 #US-Aktien
Aktienkurse fallen, Gold fällt – sichere Anlagen bieten keinen Schutz mehr. Dahinter greifen drei Wirkungsketten ineinander. Die erste ist die unmittelbarste: Der Einbruch der Technologiewerte löste Nachschussforderungen aus. Anleger, die mit geliehenem Geld Aktien gekauft hatten, erlitten so hohe Verluste, dass ihre Sicherheiten nicht mehr ausreichten. Die Broker verlangten zusätzliches Geld. Wer nicht nachschießen konnte, musste seine Vermögenswerte verkaufen, um liquide Mittel zu beschaffen. Gold, das besonders liquide und leicht zu verkaufen ist, stand dabei als Erstes auf der Verkaufsliste. Die Analysen der Commerzbank und von TD Securities deuten auf denselben Mechanismus hin: Nicht, dass niemand Gold haben will – manche sind gezwungen, es zu verkaufen. Die zweite Wirkungskette betrifft die Zinsen: Steigende Ölpreise schüren Inflationssorgen und verstärken die Erwartungen weiterer Zinserhöhungen durch die US-Notenbank. Das CME-FedWatch-Tool zeigt, dass Händler die Wahrscheinlichkeit einer Zinserhöhung um 25 Basispunkte im Dezember auf rund 86 % schätzen. Wenn sich die Erwartung verfestigt, dass die Zinsen lange hoch bleiben, trifft das unverzinste Anlagen wie Gold besonders stark. Die dritte Wirkungskette ist technischer Natur: Der Goldpreis durchbrach wichtige Unterstützungsmarken und löste damit automatisierte Verkäufe von Trendfolgefonds aus. Diese Fonds kaufen und verkaufen automatisch entsprechend der Kursentwicklung: Fällt der Kurs unter eine bestimmte Marke, verkaufen sie – und je stärker er fällt, desto mehr verkaufen sie.
Doch bei diesem Rückgang leidet nicht die langfristige Anlagegeschichte von Gold. Vielmehr treffen ein Liquiditätsengpass mit erzwungenen Verkäufen und die Zinserzählung gleichzeitig aufeinander. Die Zahlen verdeutlichen das: Seit seinem historischen Höchststand von rund 5.600 US-Dollar Ende Januar dieses Jahres ist der Goldpreis um mehr als 30 % gefallen; allein im Oktober gab er rund 6,8 % nach. Bei Silber ist die Entwicklung noch extremer: Seit dem Start der Rally im vergangenen Dezember schoss der Preis innerhalb von zwei Monaten auf über 120 US-Dollar. Inzwischen ist er auf 49 US-Dollar zurückgefallen – die gesamten Gewinne dieser Rally sind damit wieder ausgelöscht. Die spekulativen Positionen sind weitgehend abgebaut: Der Positionsbericht für die Woche bis zum 27. Oktober weist bei Silber nur noch eine spekulative Nettolongposition von 2.902 Kontrakten aus. Nettolongpositionen sind die Zahl der bullischen Positionen abzüglich der bärischen Positionen. Der Bestand von 2.902 Kontrakten ist bereits so dünn, dass neue Shortpositionen die Kursschwankungen leicht verstärken können. Bei Gold beträgt die Nettolongposition zwar noch 107.404 Kontrakte, nimmt aber ebenfalls ab. Die technischen Indikatoren sind tief in den überverkauften Bereich vorgedrungen, sodass jederzeit eine kurzfristige Erholung nach dem übermäßigen Kursrückgang einsetzen könnte.
Drei Punkte gilt es als Nächstes zu beobachten: Erstens, ob sich die Wahrscheinlichkeit einer Zinserhöhung rund um die Fed-Sitzung im Dezember verändert. Das ist der erste Schlüssel für eine Trendwende beim Goldpreis: Sinkt die Wahrscheinlichkeit, gewinnt Gold wieder Luft. Zweitens, ob die physische Nachfrage im Inland nach dem Rückgang der Preise für Goldschmuck um mehr als 500 Yuan gegenüber dem Jahreshoch wieder anzieht. Die asiatische Nachfrage bildet eine der Grundlagen des Goldpreises. Drittens ist die Marke von 3.800 US-Dollar die nächste Unterstützung. Hält sie nicht, dürften die Verkäufe der Trendfolgefonds weitergehen. Kurzfristig dürfte Gold wahrscheinlich weiter im überverkauften Bereich einen Boden suchen. Eine echte Stabilisierung wird erst eintreten, wenn die Zinserzählung an Kraft verliert oder die physische Nachfrage die Führung übernimmt.
Wenn die Aktienmärkte fallen, sollte Gold eigentlich ein sicherer Hafen sein. Diesmal wurde es jedoch zum Geldautomaten. Das zeigt: Was dem Markt derzeit fehlt, sind nicht sichere Anlagen, sondern Bargeld. Erst wenn die zu Notverkäufen gezwungenen Anleger ihre Verkäufe abgeschlossen haben, wird Gold sich wieder daran erinnern, dass es ein sicherer Hafen ist.
#黄金 #US-Aktien
6
·
--
Übersetzung ansehen
10月31日周六,比特币报约7.7万美元,24小时跌约0.9%、一周跌约4.3%,24小时最低约76,338美元,守住了7.6万美元一线;以太坊反而涨2.2%报2,241美元,领涨主流币种。全网24小时爆仓约4.27亿美元——爆仓就是带杠杆的仓位被强制平掉,73%是多单、约9.3万名交易者被波及;同一天,美国现货比特币ETF周五净流出6.43亿美元,贝莱德流出2.34亿美元、富达流出2.01亿美元。
导火索是币安。10月29日约20:05 UTC,币安的热钱包被攻破——热钱包是联网存放、方便随时划转的钱包,损失约63亿美元,是加密货币历史上最大的一起盗币案,超过2025年2月Bybit被盗的15亿美元;约30亿美元已被链上冻结,黑客真正能变现的筹码比账面小一半。区块链情报公司TRM Labs高度确信,幕后是朝鲜黑客组织TraderTraitor。币安承诺用户资金安全、损失由用户安全资产基金与公司资金全额承担,提现分阶段恢复、目标在周末约34至48小时内,存款不受影响;调查还发现不止一处入侵点,攻击者利用了以太坊EIP-7702协议拿到转账授权。
真正值得琢磨的不是63亿美元这个数字,而是市场没被它砸崩。同一天纳斯达克综合指数跌2.86%,比特币反而在7.7万美元站稳。三个原因:第一,被盗的是币安自有热钱包里的资金,客户资产没动,币安第一时间承诺全额赔付,挤兑的预期没起来;第二,约30亿美元已被冻结,黑客手里能卖的筹码先打了对折;第三,4.27亿美元爆仓洗掉的主要是高杠杆多单,杠杆出清之后,价格反而更干净。加密恐惧与贪婪指数现在是30、处在恐惧区间,一周前是51、一个月前是74,情绪已经跌到恐惧,但价格没跟着情绪崩——情绪先到底、价格没破位,这往往是利空出尽的雏形。
往下看三个验证点:第一,这个周末提现能不能按时恢复——恢复了,信任就补回来;拖下去,恐慌会回流。第二,下周一11月2日,美国现货比特币ETF的资金流向与币安的储备证明一起看,储备证明就是交易所公开证明客户资产足额存放的审计,两个一起落地,才能判断这波是企稳还是第二波下跌。第三,76,300美元一线是短线支撑,守不住,跌势会重新加速。短期内比特币大概率在7.6万至7.9万美元的区间里磨,真正的方向要等周末提现恢复与周一资金流向两件事落地。
63亿美元的盗案没能把比特币打垮,这本身就是加密市场成熟度的一次压力测试。但压力测试通过不等于警报解除,交易所的安全账,整个行业都得接着算。史上最大的一次盗币案,比特币24小时只跌了约1%,市场不是不怕,是已经学会了给恐慌定价。
#比特币 #币安
10月31日周六,比特币报约7.7万美元,24小时跌约0.9%、一周跌约4.3%,24小时最低约76,338美元,守住了7.6万美元一线;以太坊反而涨2.2%报2,241美元,领涨主流币种。全网24小时爆仓约4.27亿美元——爆仓就是带杠杆的仓位被强制平掉,73%是多单、约9.3万名交易者被波及;同一天,美国现货比特币ETF周五净流出6.43亿美元,贝莱德流出2.34亿美元、富达流出2.01亿美元。
导火索是币安。10月29日约20:05 UTC,币安的热钱包被攻破——热钱包是联网存放、方便随时划转的钱包,损失约63亿美元,是加密货币历史上最大的一起盗币案,超过2025年2月Bybit被盗的15亿美元;约30亿美元已被链上冻结,黑客真正能变现的筹码比账面小一半。区块链情报公司TRM Labs高度确信,幕后是朝鲜黑客组织TraderTraitor。币安承诺用户资金安全、损失由用户安全资产基金与公司资金全额承担,提现分阶段恢复、目标在周末约34至48小时内,存款不受影响;调查还发现不止一处入侵点,攻击者利用了以太坊EIP-7702协议拿到转账授权。
真正值得琢磨的不是63亿美元这个数字,而是市场没被它砸崩。同一天纳斯达克综合指数跌2.86%,比特币反而在7.7万美元站稳。三个原因:第一,被盗的是币安自有热钱包里的资金,客户资产没动,币安第一时间承诺全额赔付,挤兑的预期没起来;第二,约30亿美元已被冻结,黑客手里能卖的筹码先打了对折;第三,4.27亿美元爆仓洗掉的主要是高杠杆多单,杠杆出清之后,价格反而更干净。加密恐惧与贪婪指数现在是30、处在恐惧区间,一周前是51、一个月前是74,情绪已经跌到恐惧,但价格没跟着情绪崩——情绪先到底、价格没破位,这往往是利空出尽的雏形。
往下看三个验证点:第一,这个周末提现能不能按时恢复——恢复了,信任就补回来;拖下去,恐慌会回流。第二,下周一11月2日,美国现货比特币ETF的资金流向与币安的储备证明一起看,储备证明就是交易所公开证明客户资产足额存放的审计,两个一起落地,才能判断这波是企稳还是第二波下跌。第三,76,300美元一线是短线支撑,守不住,跌势会重新加速。短期内比特币大概率在7.6万至7.9万美元的区间里磨,真正的方向要等周末提现恢复与周一资金流向两件事落地。
63亿美元的盗案没能把比特币打垮,这本身就是加密市场成熟度的一次压力测试。但压力测试通过不等于警报解除,交易所的安全账,整个行业都得接着算。史上最大的一次盗币案,比特币24小时只跌了约1%,市场不是不怕,是已经学会了给恐慌定价。
#比特币 #币安
导火索是币安。10月29日约20:05 UTC,币安的热钱包被攻破——热钱包是联网存放、方便随时划转的钱包,损失约63亿美元,是加密货币历史上最大的一起盗币案,超过2025年2月Bybit被盗的15亿美元;约30亿美元已被链上冻结,黑客真正能变现的筹码比账面小一半。区块链情报公司TRM Labs高度确信,幕后是朝鲜黑客组织TraderTraitor。币安承诺用户资金安全、损失由用户安全资产基金与公司资金全额承担,提现分阶段恢复、目标在周末约34至48小时内,存款不受影响;调查还发现不止一处入侵点,攻击者利用了以太坊EIP-7702协议拿到转账授权。
真正值得琢磨的不是63亿美元这个数字,而是市场没被它砸崩。同一天纳斯达克综合指数跌2.86%,比特币反而在7.7万美元站稳。三个原因:第一,被盗的是币安自有热钱包里的资金,客户资产没动,币安第一时间承诺全额赔付,挤兑的预期没起来;第二,约30亿美元已被冻结,黑客手里能卖的筹码先打了对折;第三,4.27亿美元爆仓洗掉的主要是高杠杆多单,杠杆出清之后,价格反而更干净。加密恐惧与贪婪指数现在是30、处在恐惧区间,一周前是51、一个月前是74,情绪已经跌到恐惧,但价格没跟着情绪崩——情绪先到底、价格没破位,这往往是利空出尽的雏形。
往下看三个验证点:第一,这个周末提现能不能按时恢复——恢复了,信任就补回来;拖下去,恐慌会回流。第二,下周一11月2日,美国现货比特币ETF的资金流向与币安的储备证明一起看,储备证明就是交易所公开证明客户资产足额存放的审计,两个一起落地,才能判断这波是企稳还是第二波下跌。第三,76,300美元一线是短线支撑,守不住,跌势会重新加速。短期内比特币大概率在7.6万至7.9万美元的区间里磨,真正的方向要等周末提现恢复与周一资金流向两件事落地。
63亿美元的盗案没能把比特币打垮,这本身就是加密市场成熟度的一次压力测试。但压力测试通过不等于警报解除,交易所的安全账,整个行业都得接着算。史上最大的一次盗币案,比特币24小时只跌了约1%,市场不是不怕,是已经学会了给恐慌定价。
#比特币 #币安
1
·
--
Am Freitag, dem 30. Oktober, fiel der Nasdaq Composite nach US-Ostküstenzeit um 2,86 % auf 25.437 Punkte. Damit verzeichnete er den stärksten Tagesverlust seit Juni. Im Oktober gab er insgesamt 5,3 % nach – der schlechteste Monat seit März 2025. Der S&P 500 verlor 1,82 % und schloss bei 7.580,07 Punkten unter seiner 100-Tage-Linie. Der Nasdaq 100 sank zeitweise um 3,5 % und rutschte kurz in den Bereich einer technischen Korrektur. Auslöser waren zwei Geschäftsberichte: die von Intel und Amazon.
Intels drittes Quartal war eigentlich nicht schlecht: Der Umsatz stieg im Jahresvergleich um 21 % auf 16,51 Milliarden Dollar, der bereinigte Gewinn je Aktie lag bei 0,52 Dollar und damit deutlich über den erwarteten 0,39 bis 0,41 Dollar. Der Umsatz der Sparte Rechenzentren und künstliche Intelligenz wuchs im Jahresvergleich um 78 % auf 7,3 Milliarden Dollar. Doch der Ausblick für das vierte Quartal brach regelrecht ein: Intel stellte einen Umsatz von 15 bis 16 Milliarden Dollar und einen bereinigten Gewinn je Aktie von 0,25 Dollar in Aussicht – deutlich weniger als die erwarteten 17,29 Milliarden Dollar beziehungsweise 0,45 Dollar. Nachbörslich fiel die Aktie zunächst um rund 23 % auf etwa 71 Dollar. Am Freitag verlor sie zum Handelsschluss weitere 28,58 % und schloss bei 65,76 Dollar. Das war der stärkste Tagesverlust seit 1974.
Was den Markt wirklich beunruhigt, ist nicht Intel allein, sondern die dadurch offengelegte Wirkungskette: Steigende Speicherpreise schmälern die Gewinne der gesamten Computerbranche. Laut TrendForce stiegen die Vertragspreise für konventionelles DRAM im ersten Quartal 2026 um rund 90 bis 95 %, während sich die Preise für DDR5-Server-Speicher verdoppelten. Omdia zufolge gingen die weltweiten PC-Auslieferungen im dritten Quartal im Jahresvergleich um mehr als 20 % zurück. Speicher und Datenträger machen zusammen inzwischen rund 40 % der Kosten eines PCs aus, zuvor waren es nur etwa 15 %. Die drei großen Speicherhersteller räumen der Produktion von High Bandwidth Memory (HBM) für KI-Beschleuniger Vorrang ein – einem speziell für KI-Chips entwickelten Hochgeschwindigkeitsspeicher, der auf denselben Produktionslinien hergestellt wird, aber drei- bis fünfmal so profitabel ist wie herkömmlicher Speicher. Für den PC-Bereich bleiben daher nur Preiserhöhungen und Produktionskürzungen. Intels CEO sagte bereits offen, dass die Abschwächung bei PCs mindestens bis in die erste Hälfte des Jahres 2027 andauern werde.
Amazon verlor am selben Tag 1,4 %. Umsatz und Gewinn im dritten Quartal blieben hinter den Erwartungen zurück, der freie Cashflow lag bei minus 42,4 Milliarden Dollar, und die KI-Investitionen werden weiter hochgefahren. Alphabet brach am Donnerstag um mehr als 12 % ein; an nur einem Tag verlor das Unternehmen eine halbe Billion Dollar an Börsenwert. Am Freitag ging es weitere 1,4 % abwärts – der schlechteste Monat seit dem Börsengang. S&P Global Ratings prüft inzwischen, ob die Kreditwürdigkeit von Meta Platforms in den kommenden zwei Jahren herabgestuft werden könnte. Als Grund nennt die Ratingagentur den Druck, den die KI-Ausgaben auf die Bilanz ausüben. Selbst dass Apple Nvidia überholte und zum wertvollsten Unternehmen aufstieg, wirkt wie ein Zeichen für eine Rotation: Das Kapital flieht nicht aus US-Aktien, sondern bewertet künstliche Intelligenz neu.
Bei diesem Rückgang geht es also nicht um eine sinkende Nachfrage nach künstlicher Intelligenz – das Umsatzwachstum von 78 % in Intels Sparte Rechenzentren und KI sowie die Tatsache, dass die Speicherkapazitäten der Hersteller für 2027 weitgehend ausverkauft sind, belegen eine echte Nachfrage. Unter Druck gerät vielmehr die Bewertung nach dem Motto „Geld verbrennen, ohne Rechenschaft abzulegen“: In den vergangenen zwei Jahren fragte der Markt nur, wer am stärksten auf KI setzte. Jetzt will er wissen, wann sich diese Investitionen auszahlen und wie viel sie einbringen. Intel hat diese Frage lediglich am schlechtesten beantwortet. Amazons negativer Cashflow und der Ratingdruck auf Meta Platforms zeigen, dass auch die Hyperscaler dieselbe Prüfung bestehen müssen.
Drei Risiken gilt es im Blick zu behalten: Erstens sind die Geschäftszahlen von Apple am kommenden Montag der nächste Prüfstein für die Bewertungsstory der Technologiewerte. Zweitens steht am 3. November die US-Zwischenwahl an, und vor Wahlen agieren Anleger üblicherweise vorsichtiger. Drittens dürften die Speicherpreise bis 2027 weiter steigen; ein Ende des Kostendrucks für PCs und Server ist kurzfristig nicht in Sicht. KI-Aktien dürften kurzfristig weiter unter Druck stehen, bis ein Hyperscaler Belege dafür vorlegt, dass sich Investitionen in Umsätze verwandeln. In dieser Runde bricht nicht der Glaube an künstliche Intelligenz zusammen – vielmehr wird die Logik des Geldausgebens zum ersten Mal auf die Waage der Geschäftszahlen gelegt. Nach dieser Prüfung werden die Speicherhersteller gewinnen, die Preiserhöhungen weitergeben können, ebenso wie die Anbieter, die Rechenleistung in echtes Geld verwandeln.
#美股 #KünstlicheIntelligenz
Am Freitag, dem 30. Oktober, fiel der Nasdaq Composite nach US-Ostküstenzeit um 2,86 % auf 25.437 Punkte. Damit verzeichnete er den stärksten Tagesverlust seit Juni. Im Oktober gab er insgesamt 5,3 % nach – der schlechteste Monat seit März 2025. Der S&P 500 verlor 1,82 % und schloss bei 7.580,07 Punkten unter seiner 100-Tage-Linie. Der Nasdaq 100 sank zeitweise um 3,5 % und rutschte kurz in den Bereich einer technischen Korrektur. Auslöser waren zwei Geschäftsberichte: die von Intel und Amazon.
Intels drittes Quartal war eigentlich nicht schlecht: Der Umsatz stieg im Jahresvergleich um 21 % auf 16,51 Milliarden Dollar, der bereinigte Gewinn je Aktie lag bei 0,52 Dollar und damit deutlich über den erwarteten 0,39 bis 0,41 Dollar. Der Umsatz der Sparte Rechenzentren und künstliche Intelligenz wuchs im Jahresvergleich um 78 % auf 7,3 Milliarden Dollar. Doch der Ausblick für das vierte Quartal brach regelrecht ein: Intel stellte einen Umsatz von 15 bis 16 Milliarden Dollar und einen bereinigten Gewinn je Aktie von 0,25 Dollar in Aussicht – deutlich weniger als die erwarteten 17,29 Milliarden Dollar beziehungsweise 0,45 Dollar. Nachbörslich fiel die Aktie zunächst um rund 23 % auf etwa 71 Dollar. Am Freitag verlor sie zum Handelsschluss weitere 28,58 % und schloss bei 65,76 Dollar. Das war der stärkste Tagesverlust seit 1974.
Was den Markt wirklich beunruhigt, ist nicht Intel allein, sondern die dadurch offengelegte Wirkungskette: Steigende Speicherpreise schmälern die Gewinne der gesamten Computerbranche. Laut TrendForce stiegen die Vertragspreise für konventionelles DRAM im ersten Quartal 2026 um rund 90 bis 95 %, während sich die Preise für DDR5-Server-Speicher verdoppelten. Omdia zufolge gingen die weltweiten PC-Auslieferungen im dritten Quartal im Jahresvergleich um mehr als 20 % zurück. Speicher und Datenträger machen zusammen inzwischen rund 40 % der Kosten eines PCs aus, zuvor waren es nur etwa 15 %. Die drei großen Speicherhersteller räumen der Produktion von High Bandwidth Memory (HBM) für KI-Beschleuniger Vorrang ein – einem speziell für KI-Chips entwickelten Hochgeschwindigkeitsspeicher, der auf denselben Produktionslinien hergestellt wird, aber drei- bis fünfmal so profitabel ist wie herkömmlicher Speicher. Für den PC-Bereich bleiben daher nur Preiserhöhungen und Produktionskürzungen. Intels CEO sagte bereits offen, dass die Abschwächung bei PCs mindestens bis in die erste Hälfte des Jahres 2027 andauern werde.
Amazon verlor am selben Tag 1,4 %. Umsatz und Gewinn im dritten Quartal blieben hinter den Erwartungen zurück, der freie Cashflow lag bei minus 42,4 Milliarden Dollar, und die KI-Investitionen werden weiter hochgefahren. Alphabet brach am Donnerstag um mehr als 12 % ein; an nur einem Tag verlor das Unternehmen eine halbe Billion Dollar an Börsenwert. Am Freitag ging es weitere 1,4 % abwärts – der schlechteste Monat seit dem Börsengang. S&P Global Ratings prüft inzwischen, ob die Kreditwürdigkeit von Meta Platforms in den kommenden zwei Jahren herabgestuft werden könnte. Als Grund nennt die Ratingagentur den Druck, den die KI-Ausgaben auf die Bilanz ausüben. Selbst dass Apple Nvidia überholte und zum wertvollsten Unternehmen aufstieg, wirkt wie ein Zeichen für eine Rotation: Das Kapital flieht nicht aus US-Aktien, sondern bewertet künstliche Intelligenz neu.
Bei diesem Rückgang geht es also nicht um eine sinkende Nachfrage nach künstlicher Intelligenz – das Umsatzwachstum von 78 % in Intels Sparte Rechenzentren und KI sowie die Tatsache, dass die Speicherkapazitäten der Hersteller für 2027 weitgehend ausverkauft sind, belegen eine echte Nachfrage. Unter Druck gerät vielmehr die Bewertung nach dem Motto „Geld verbrennen, ohne Rechenschaft abzulegen“: In den vergangenen zwei Jahren fragte der Markt nur, wer am stärksten auf KI setzte. Jetzt will er wissen, wann sich diese Investitionen auszahlen und wie viel sie einbringen. Intel hat diese Frage lediglich am schlechtesten beantwortet. Amazons negativer Cashflow und der Ratingdruck auf Meta Platforms zeigen, dass auch die Hyperscaler dieselbe Prüfung bestehen müssen.
Drei Risiken gilt es im Blick zu behalten: Erstens sind die Geschäftszahlen von Apple am kommenden Montag der nächste Prüfstein für die Bewertungsstory der Technologiewerte. Zweitens steht am 3. November die US-Zwischenwahl an, und vor Wahlen agieren Anleger üblicherweise vorsichtiger. Drittens dürften die Speicherpreise bis 2027 weiter steigen; ein Ende des Kostendrucks für PCs und Server ist kurzfristig nicht in Sicht. KI-Aktien dürften kurzfristig weiter unter Druck stehen, bis ein Hyperscaler Belege dafür vorlegt, dass sich Investitionen in Umsätze verwandeln. In dieser Runde bricht nicht der Glaube an künstliche Intelligenz zusammen – vielmehr wird die Logik des Geldausgebens zum ersten Mal auf die Waage der Geschäftszahlen gelegt. Nach dieser Prüfung werden die Speicherhersteller gewinnen, die Preiserhöhungen weitergeben können, ebenso wie die Anbieter, die Rechenleistung in echtes Geld verwandeln.
#美股 #KünstlicheIntelligenz
Intels drittes Quartal war eigentlich nicht schlecht: Der Umsatz stieg im Jahresvergleich um 21 % auf 16,51 Milliarden Dollar, der bereinigte Gewinn je Aktie lag bei 0,52 Dollar und damit deutlich über den erwarteten 0,39 bis 0,41 Dollar. Der Umsatz der Sparte Rechenzentren und künstliche Intelligenz wuchs im Jahresvergleich um 78 % auf 7,3 Milliarden Dollar. Doch der Ausblick für das vierte Quartal brach regelrecht ein: Intel stellte einen Umsatz von 15 bis 16 Milliarden Dollar und einen bereinigten Gewinn je Aktie von 0,25 Dollar in Aussicht – deutlich weniger als die erwarteten 17,29 Milliarden Dollar beziehungsweise 0,45 Dollar. Nachbörslich fiel die Aktie zunächst um rund 23 % auf etwa 71 Dollar. Am Freitag verlor sie zum Handelsschluss weitere 28,58 % und schloss bei 65,76 Dollar. Das war der stärkste Tagesverlust seit 1974.
Was den Markt wirklich beunruhigt, ist nicht Intel allein, sondern die dadurch offengelegte Wirkungskette: Steigende Speicherpreise schmälern die Gewinne der gesamten Computerbranche. Laut TrendForce stiegen die Vertragspreise für konventionelles DRAM im ersten Quartal 2026 um rund 90 bis 95 %, während sich die Preise für DDR5-Server-Speicher verdoppelten. Omdia zufolge gingen die weltweiten PC-Auslieferungen im dritten Quartal im Jahresvergleich um mehr als 20 % zurück. Speicher und Datenträger machen zusammen inzwischen rund 40 % der Kosten eines PCs aus, zuvor waren es nur etwa 15 %. Die drei großen Speicherhersteller räumen der Produktion von High Bandwidth Memory (HBM) für KI-Beschleuniger Vorrang ein – einem speziell für KI-Chips entwickelten Hochgeschwindigkeitsspeicher, der auf denselben Produktionslinien hergestellt wird, aber drei- bis fünfmal so profitabel ist wie herkömmlicher Speicher. Für den PC-Bereich bleiben daher nur Preiserhöhungen und Produktionskürzungen. Intels CEO sagte bereits offen, dass die Abschwächung bei PCs mindestens bis in die erste Hälfte des Jahres 2027 andauern werde.
Amazon verlor am selben Tag 1,4 %. Umsatz und Gewinn im dritten Quartal blieben hinter den Erwartungen zurück, der freie Cashflow lag bei minus 42,4 Milliarden Dollar, und die KI-Investitionen werden weiter hochgefahren. Alphabet brach am Donnerstag um mehr als 12 % ein; an nur einem Tag verlor das Unternehmen eine halbe Billion Dollar an Börsenwert. Am Freitag ging es weitere 1,4 % abwärts – der schlechteste Monat seit dem Börsengang. S&P Global Ratings prüft inzwischen, ob die Kreditwürdigkeit von Meta Platforms in den kommenden zwei Jahren herabgestuft werden könnte. Als Grund nennt die Ratingagentur den Druck, den die KI-Ausgaben auf die Bilanz ausüben. Selbst dass Apple Nvidia überholte und zum wertvollsten Unternehmen aufstieg, wirkt wie ein Zeichen für eine Rotation: Das Kapital flieht nicht aus US-Aktien, sondern bewertet künstliche Intelligenz neu.
Bei diesem Rückgang geht es also nicht um eine sinkende Nachfrage nach künstlicher Intelligenz – das Umsatzwachstum von 78 % in Intels Sparte Rechenzentren und KI sowie die Tatsache, dass die Speicherkapazitäten der Hersteller für 2027 weitgehend ausverkauft sind, belegen eine echte Nachfrage. Unter Druck gerät vielmehr die Bewertung nach dem Motto „Geld verbrennen, ohne Rechenschaft abzulegen“: In den vergangenen zwei Jahren fragte der Markt nur, wer am stärksten auf KI setzte. Jetzt will er wissen, wann sich diese Investitionen auszahlen und wie viel sie einbringen. Intel hat diese Frage lediglich am schlechtesten beantwortet. Amazons negativer Cashflow und der Ratingdruck auf Meta Platforms zeigen, dass auch die Hyperscaler dieselbe Prüfung bestehen müssen.
Drei Risiken gilt es im Blick zu behalten: Erstens sind die Geschäftszahlen von Apple am kommenden Montag der nächste Prüfstein für die Bewertungsstory der Technologiewerte. Zweitens steht am 3. November die US-Zwischenwahl an, und vor Wahlen agieren Anleger üblicherweise vorsichtiger. Drittens dürften die Speicherpreise bis 2027 weiter steigen; ein Ende des Kostendrucks für PCs und Server ist kurzfristig nicht in Sicht. KI-Aktien dürften kurzfristig weiter unter Druck stehen, bis ein Hyperscaler Belege dafür vorlegt, dass sich Investitionen in Umsätze verwandeln. In dieser Runde bricht nicht der Glaube an künstliche Intelligenz zusammen – vielmehr wird die Logik des Geldausgebens zum ersten Mal auf die Waage der Geschäftszahlen gelegt. Nach dieser Prüfung werden die Speicherhersteller gewinnen, die Preiserhöhungen weitergeben können, ebenso wie die Anbieter, die Rechenleistung in echtes Geld verwandeln.
#美股 #KünstlicheIntelligenz
212
·
--
Übersetzung ansehen
比特币约77,376美元,24小时跌0.83%,10月以来累计跌超8%。真正值得盯的不是币价本身,是微策略公司(Strategy)的账本:第三季度财报显示,公司持有848,517枚比特币,成本640.2亿美元,均价75,446美元。按10月31日约76,988美元算,整仓浮盈只剩约2.0%、约13.1亿美元,再跌1,542美元,全球最大上市公司囤币仓就全线跌破成本。
这就是“上市公司囤币”这门生意的压力测试。微策略公司的股票本质上是比特币的杠杆代理——币价涨,它涨得更多;币价一跌,它先被质疑模式本身。2026年至今,它的比特币收益已经是负20.3亿美元、比特币收益率负3.7%(每股含币量不增反降),今年6月至8月账上还净减了约6,948枚比特币。账面浮盈从10月23日的48.8亿美元,八天缩水到13.1亿美元,速度比币价跌得快得多,因为市场给它的估值溢价(股价相对其持币市值的溢价)也在跟着缩水。
传导已经扩散到整条加密股链:比特币矿企MARA公司跌8.23%报6.58美元、创2023年以来最低,七家银行同一天跟进下调Coinbase公司目标价。矿股、交易所股、囤币股一起跌,说明市场现在不是在挑谁的财报差,是在给整个“币价只涨不跌”的叙事重新定价。
所以75,446美元这条线,比比特币200日均线76,400美元至76,600美元一带更值得盯。守住,囤币模式还能讲下去,微策略公司手里的848,517枚比特币还是“战略储备”;跌破,叙事立刻翻面——从“聪明钱在抄底”变成“最大庄家也被套住”,微策略公司股价的折价会先动手,币价再跟一程。跌破成本不等于爆仓,现货没有强平线,浮亏可以扛,但扛得住不等于市场会放过它,估值溢价缩水本身就是最贵的代价。
风险在三个地方:第一,币安公司提现预计11月1日前后分批恢复、11月2日公布储备证明,任何一环掉链子,恐慌会先回流到币价上;第二,下周一苹果公司财报与11月3日美国中期选举在即,宏观风险还没出清,比特币很难独自走强;第三,200日均线就在脚下,76,400美元一带一旦失守,技术派的止损盘会和微策略公司成本线的心理冲击叠加。囤币这门生意,第一次被逼到要证明自己不是信仰充值——答案不在财报里,在75,446美元这条线守不守得住。
#比特币 #微策略
比特币约77,376美元,24小时跌0.83%,10月以来累计跌超8%。真正值得盯的不是币价本身,是微策略公司(Strategy)的账本:第三季度财报显示,公司持有848,517枚比特币,成本640.2亿美元,均价75,446美元。按10月31日约76,988美元算,整仓浮盈只剩约2.0%、约13.1亿美元,再跌1,542美元,全球最大上市公司囤币仓就全线跌破成本。
这就是“上市公司囤币”这门生意的压力测试。微策略公司的股票本质上是比特币的杠杆代理——币价涨,它涨得更多;币价一跌,它先被质疑模式本身。2026年至今,它的比特币收益已经是负20.3亿美元、比特币收益率负3.7%(每股含币量不增反降),今年6月至8月账上还净减了约6,948枚比特币。账面浮盈从10月23日的48.8亿美元,八天缩水到13.1亿美元,速度比币价跌得快得多,因为市场给它的估值溢价(股价相对其持币市值的溢价)也在跟着缩水。
传导已经扩散到整条加密股链:比特币矿企MARA公司跌8.23%报6.58美元、创2023年以来最低,七家银行同一天跟进下调Coinbase公司目标价。矿股、交易所股、囤币股一起跌,说明市场现在不是在挑谁的财报差,是在给整个“币价只涨不跌”的叙事重新定价。
所以75,446美元这条线,比比特币200日均线76,400美元至76,600美元一带更值得盯。守住,囤币模式还能讲下去,微策略公司手里的848,517枚比特币还是“战略储备”;跌破,叙事立刻翻面——从“聪明钱在抄底”变成“最大庄家也被套住”,微策略公司股价的折价会先动手,币价再跟一程。跌破成本不等于爆仓,现货没有强平线,浮亏可以扛,但扛得住不等于市场会放过它,估值溢价缩水本身就是最贵的代价。
风险在三个地方:第一,币安公司提现预计11月1日前后分批恢复、11月2日公布储备证明,任何一环掉链子,恐慌会先回流到币价上;第二,下周一苹果公司财报与11月3日美国中期选举在即,宏观风险还没出清,比特币很难独自走强;第三,200日均线就在脚下,76,400美元一带一旦失守,技术派的止损盘会和微策略公司成本线的心理冲击叠加。囤币这门生意,第一次被逼到要证明自己不是信仰充值——答案不在财报里,在75,446美元这条线守不守得住。
#比特币 #微策略
这就是“上市公司囤币”这门生意的压力测试。微策略公司的股票本质上是比特币的杠杆代理——币价涨,它涨得更多;币价一跌,它先被质疑模式本身。2026年至今,它的比特币收益已经是负20.3亿美元、比特币收益率负3.7%(每股含币量不增反降),今年6月至8月账上还净减了约6,948枚比特币。账面浮盈从10月23日的48.8亿美元,八天缩水到13.1亿美元,速度比币价跌得快得多,因为市场给它的估值溢价(股价相对其持币市值的溢价)也在跟着缩水。
传导已经扩散到整条加密股链:比特币矿企MARA公司跌8.23%报6.58美元、创2023年以来最低,七家银行同一天跟进下调Coinbase公司目标价。矿股、交易所股、囤币股一起跌,说明市场现在不是在挑谁的财报差,是在给整个“币价只涨不跌”的叙事重新定价。
所以75,446美元这条线,比比特币200日均线76,400美元至76,600美元一带更值得盯。守住,囤币模式还能讲下去,微策略公司手里的848,517枚比特币还是“战略储备”;跌破,叙事立刻翻面——从“聪明钱在抄底”变成“最大庄家也被套住”,微策略公司股价的折价会先动手,币价再跟一程。跌破成本不等于爆仓,现货没有强平线,浮亏可以扛,但扛得住不等于市场会放过它,估值溢价缩水本身就是最贵的代价。
风险在三个地方:第一,币安公司提现预计11月1日前后分批恢复、11月2日公布储备证明,任何一环掉链子,恐慌会先回流到币价上;第二,下周一苹果公司财报与11月3日美国中期选举在即,宏观风险还没出清,比特币很难独自走强;第三,200日均线就在脚下,76,400美元一带一旦失守,技术派的止损盘会和微策略公司成本线的心理冲击叠加。囤币这门生意,第一次被逼到要证明自己不是信仰充值——答案不在财报里,在75,446美元这条线守不守得住。
#比特币 #微策略
29
·
--
Übersetzung ansehen
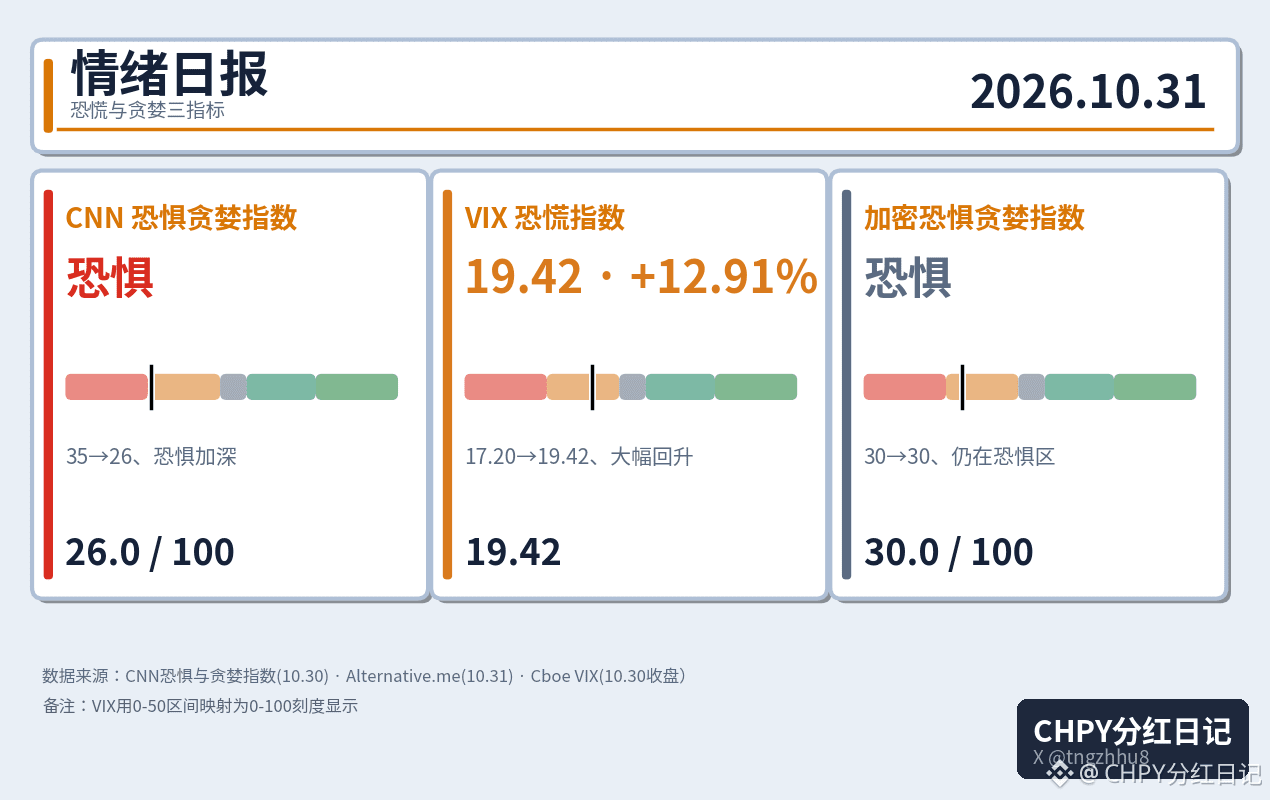
CNN恐惧与贪婪指数35→26、仍在恐惧区,VIX恐慌指数17.20→19.42、单日回升12.91%,加密恐惧与贪婪指数30→30、连续两天卡在恐惧区。标普500指数跌1.82%报7,580.07点、纳斯达克100指数跌3.46%报28,384.85点,比特币约77,435美元、较昨日快照微涨约0.5%、10月以来累计跌超8%。
三个指标全线卡在恐惧区:CNN恐惧与贪婪指数一天跌9个点、离极度恐惧线只剩2个点,VIX恐慌指数盘中一度冲到23.93、超过10月16日的盘中高点22.31,收盘19.42。币圈的恐惧却没再加深——加密恐惧与贪婪指数原地不动30,说明币安安全事件那一波恐慌已经计价完了,剩下的怕是跟着美股走的。
分化在细节里:CNN恐惧与贪婪指数一天跌9个点、直逼极度恐惧线,VIX恐慌指数却只涨到19.42、连20都没破,股票内部的广度、动量这些慢变量比期权定价更悲观,期权市场是在买保险、不是在逃命。比特币卡在7.7万美元附近不跟跌,200日均线就在76,400美元至76,600美元一带,守住了是情绪底、守不住还得再探一轮。
下周一看两件事:苹果公司财报能不能稳住科技股的估值叙事,11月3日美国中期选举前市场敢不敢提前下注。情绪已经跌到恐惧区深处,越是这种位置,越容易出现一日反抽、也越容易出现最后一跌,追空和抄底都先等等,等加密恐惧与贪婪指数回到30上方、VIX恐慌指数回落到17附近再说。
#情绪日报 #美股
CNN恐惧与贪婪指数35→26、仍在恐惧区,VIX恐慌指数17.20→19.42、单日回升12.91%,加密恐惧与贪婪指数30→30、连续两天卡在恐惧区。标普500指数跌1.82%报7,580.07点、纳斯达克100指数跌3.46%报28,384.85点,比特币约77,435美元、较昨日快照微涨约0.5%、10月以来累计跌超8%。
三个指标全线卡在恐惧区:CNN恐惧与贪婪指数一天跌9个点、离极度恐惧线只剩2个点,VIX恐慌指数盘中一度冲到23.93、超过10月16日的盘中高点22.31,收盘19.42。币圈的恐惧却没再加深——加密恐惧与贪婪指数原地不动30,说明币安安全事件那一波恐慌已经计价完了,剩下的怕是跟着美股走的。
分化在细节里:CNN恐惧与贪婪指数一天跌9个点、直逼极度恐惧线,VIX恐慌指数却只涨到19.42、连20都没破,股票内部的广度、动量这些慢变量比期权定价更悲观,期权市场是在买保险、不是在逃命。比特币卡在7.7万美元附近不跟跌,200日均线就在76,400美元至76,600美元一带,守住了是情绪底、守不住还得再探一轮。
下周一看两件事:苹果公司财报能不能稳住科技股的估值叙事,11月3日美国中期选举前市场敢不敢提前下注。情绪已经跌到恐惧区深处,越是这种位置,越容易出现一日反抽、也越容易出现最后一跌,追空和抄底都先等等,等加密恐惧与贪婪指数回到30上方、VIX恐慌指数回落到17附近再说。
#情绪日报 #美股
三个指标全线卡在恐惧区:CNN恐惧与贪婪指数一天跌9个点、离极度恐惧线只剩2个点,VIX恐慌指数盘中一度冲到23.93、超过10月16日的盘中高点22.31,收盘19.42。币圈的恐惧却没再加深——加密恐惧与贪婪指数原地不动30,说明币安安全事件那一波恐慌已经计价完了,剩下的怕是跟着美股走的。
分化在细节里:CNN恐惧与贪婪指数一天跌9个点、直逼极度恐惧线,VIX恐慌指数却只涨到19.42、连20都没破,股票内部的广度、动量这些慢变量比期权定价更悲观,期权市场是在买保险、不是在逃命。比特币卡在7.7万美元附近不跟跌,200日均线就在76,400美元至76,600美元一带,守住了是情绪底、守不住还得再探一轮。
下周一看两件事:苹果公司财报能不能稳住科技股的估值叙事,11月3日美国中期选举前市场敢不敢提前下注。情绪已经跌到恐惧区深处,越是这种位置,越容易出现一日反抽、也越容易出现最后一跌,追空和抄底都先等等,等加密恐惧与贪婪指数回到30上方、VIX恐慌指数回落到17附近再说。
#情绪日报 #美股
47
·
--
Übersetzung ansehen
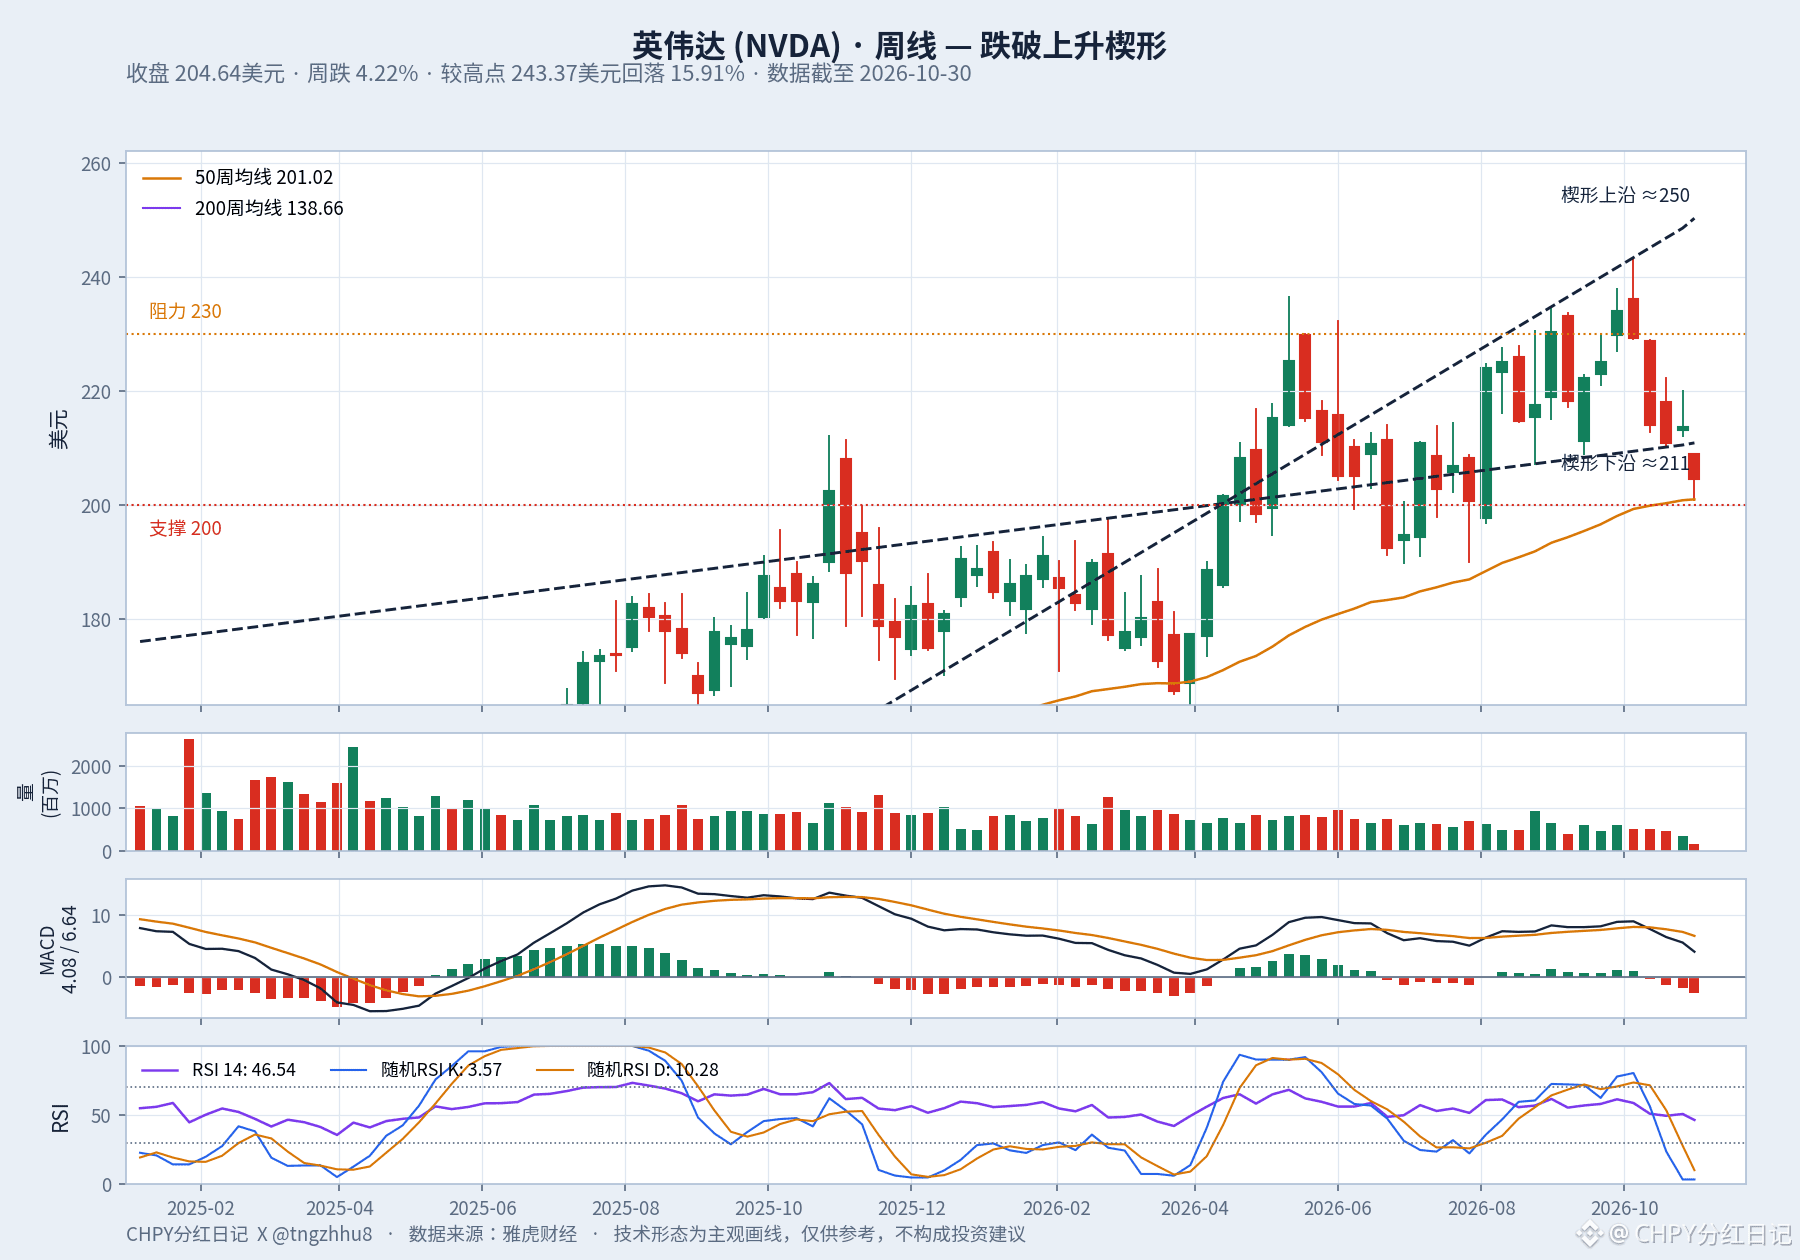
英伟达周线跌破上升楔形了。
本周收盘204.64美元、周跌4.22%,较高点243.37美元回落15.91%,盘中最低探到200.92美元,200美元整数关口已经摸过一次。周线图上看得很清楚:8月底到10月初,股价在234到243美元之间越涨越窄,上下两条趋势线收成一个楔形——上升楔形说白了就是涨得越来越费劲的形态,教科书上算看跌信号。楔形下沿现在约211美元,本周收盘直接跌破了6美元,跌破不是假摔,是收盘价站在了线下。
指标也在印证:MACD(一种看趋势强弱的指标)刚死叉,柱状图转负;随机RSI(看短线超买超卖的指标)K值3.57、D值10.28,双双跌进个位数,短线卖过头了;但RSI 14还在46.54,没进30以下的超卖区——意思是动能转弱是真的,但还没到恐慌割肉的极端位置,分歧就卡在这里。
往下看,211美元是第一道坎:跌破回踩站不回去,211就从支撑变阻力。守不住的话,下一道是200美元整数关口,正好叠着50周均线201美元;再往下是6月底到7月初的震荡区,低点在190美元一带。往上看,反弹先看230美元——9月初的平台和前期高点都在那,过不去就是更低的高点,反弹完继续往下走;只有重新站回211美元上方,这次跌破才算假突破。
风险也要说在前面:楔形是画线画出来的形态,不同的人画的位置能差出几美元,不是刻度尺;财报、宏观消息随时能改写技术面;这篇只讲技术面,不构成投资建议。
#英伟达 #美股
英伟达周线跌破上升楔形了。
本周收盘204.64美元、周跌4.22%,较高点243.37美元回落15.91%,盘中最低探到200.92美元,200美元整数关口已经摸过一次。周线图上看得很清楚:8月底到10月初,股价在234到243美元之间越涨越窄,上下两条趋势线收成一个楔形——上升楔形说白了就是涨得越来越费劲的形态,教科书上算看跌信号。楔形下沿现在约211美元,本周收盘直接跌破了6美元,跌破不是假摔,是收盘价站在了线下。
指标也在印证:MACD(一种看趋势强弱的指标)刚死叉,柱状图转负;随机RSI(看短线超买超卖的指标)K值3.57、D值10.28,双双跌进个位数,短线卖过头了;但RSI 14还在46.54,没进30以下的超卖区——意思是动能转弱是真的,但还没到恐慌割肉的极端位置,分歧就卡在这里。
往下看,211美元是第一道坎:跌破回踩站不回去,211就从支撑变阻力。守不住的话,下一道是200美元整数关口,正好叠着50周均线201美元;再往下是6月底到7月初的震荡区,低点在190美元一带。往上看,反弹先看230美元——9月初的平台和前期高点都在那,过不去就是更低的高点,反弹完继续往下走;只有重新站回211美元上方,这次跌破才算假突破。
风险也要说在前面:楔形是画线画出来的形态,不同的人画的位置能差出几美元,不是刻度尺;财报、宏观消息随时能改写技术面;这篇只讲技术面,不构成投资建议。
#英伟达 #美股
本周收盘204.64美元、周跌4.22%,较高点243.37美元回落15.91%,盘中最低探到200.92美元,200美元整数关口已经摸过一次。周线图上看得很清楚:8月底到10月初,股价在234到243美元之间越涨越窄,上下两条趋势线收成一个楔形——上升楔形说白了就是涨得越来越费劲的形态,教科书上算看跌信号。楔形下沿现在约211美元,本周收盘直接跌破了6美元,跌破不是假摔,是收盘价站在了线下。
指标也在印证:MACD(一种看趋势强弱的指标)刚死叉,柱状图转负;随机RSI(看短线超买超卖的指标)K值3.57、D值10.28,双双跌进个位数,短线卖过头了;但RSI 14还在46.54,没进30以下的超卖区——意思是动能转弱是真的,但还没到恐慌割肉的极端位置,分歧就卡在这里。
往下看,211美元是第一道坎:跌破回踩站不回去,211就从支撑变阻力。守不住的话,下一道是200美元整数关口,正好叠着50周均线201美元;再往下是6月底到7月初的震荡区,低点在190美元一带。往上看,反弹先看230美元——9月初的平台和前期高点都在那,过不去就是更低的高点,反弹完继续往下走;只有重新站回211美元上方,这次跌破才算假突破。
风险也要说在前面:楔形是画线画出来的形态,不同的人画的位置能差出几美元,不是刻度尺;财报、宏观消息随时能改写技术面;这篇只讲技术面,不构成投资建议。
#英伟达 #美股
63
·
--
Übersetzung ansehen
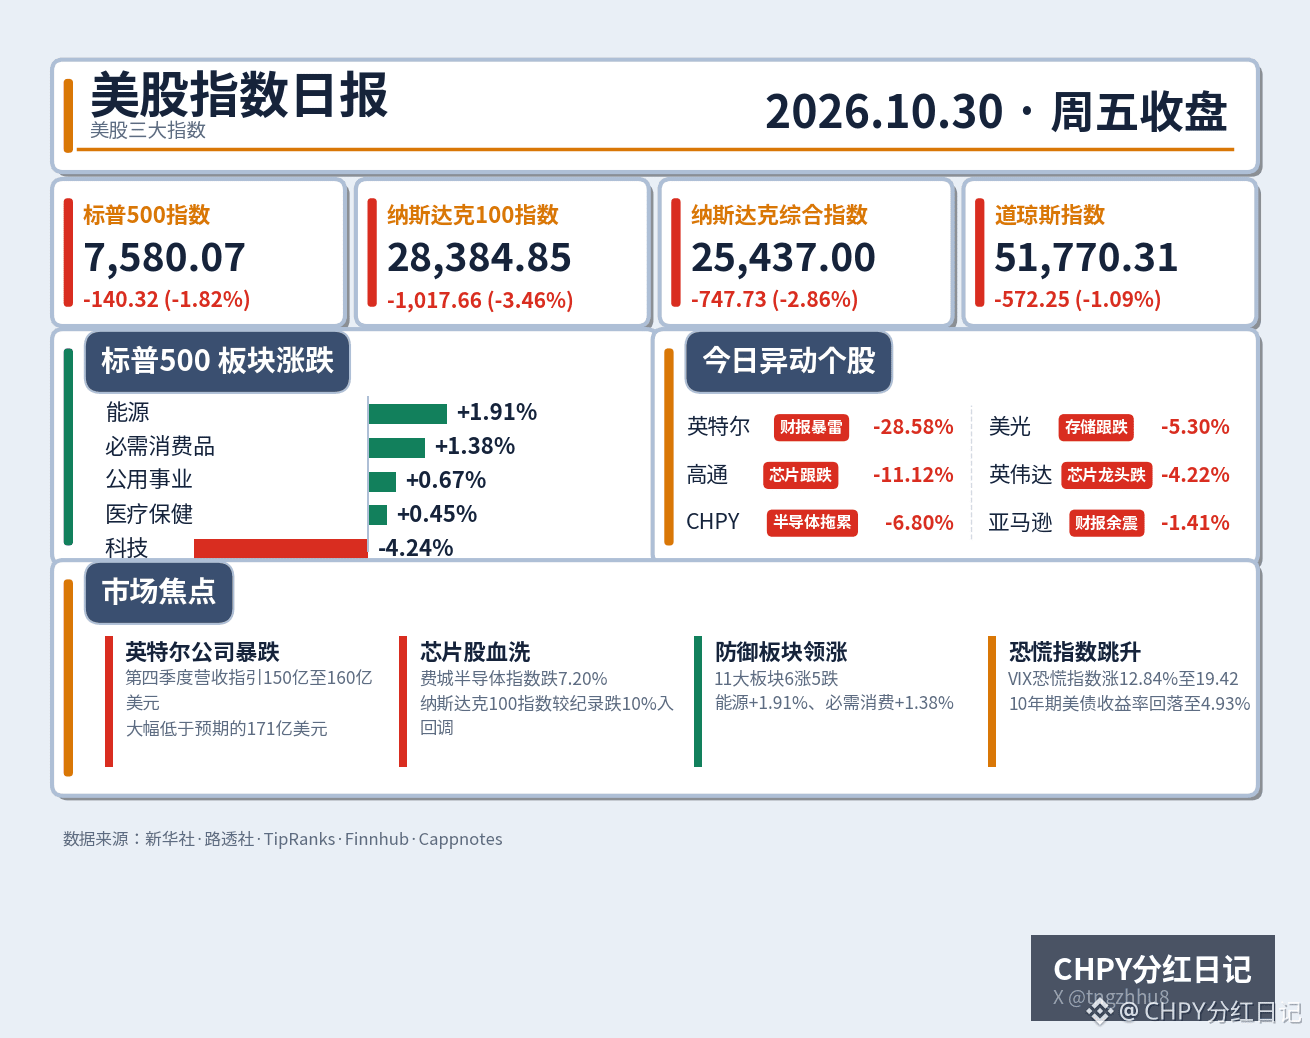
标普500指数跌1.82%报7,580.07点、道琼斯指数跌1.09%报51,770.31点、纳斯达克综合指数跌2.86%报25,437.00点、纳斯达克100指数跌3.46%报28,384.85点,四大指数全线收跌。标普500指数创下6月以来最差单日,纳斯达克综合指数创下6月5日以来最大单日跌幅,纳斯达克100指数较纪录回落10%、跌入今年第三次回调。
导火索是英特尔公司:第四季度营收指引150亿至160亿美元、大幅低于预期的171亿美元,股价暴跌28.58%、创下52年来最差单日。芯片股全线陪葬:费城半导体指数跌7.20%,高通跌11.12%、美光跌5.30%、英伟达跌4.22%,连亚马逊公司也再跌1.41%。
这不是一天的情绪,是一周的账在周五结清。Alphabet公司周四财报暴跌12.64%、蒸发约5000亿美元市值,自由现金流转负90.7亿美元,点燃了第一把火;英特尔公司周五接棒,等于告诉市场:人工智能烧钱的故事,连芯片厂自己都开始扛不住了。本周标普500指数跌0.58%、纳斯达克综合指数跌2%、道琼斯指数跌0.85%,三大指数连续第三周下跌;10月收官,标普500指数跌0.94%、纳斯达克综合指数跌5.3%,只有道琼斯指数涨1.7%。
钱没有全跑,而是在换地方待。标普500指数11大板块6涨5跌,能源板块涨1.91%、必需消费品板块涨1.38%领涨,医疗保健、公用事业、房地产、原材料也全线收涨;领跌的是科技板块、跌4.24%,工业板块也跌1.57%。VIX恐慌指数涨12.84%至19.42、盘中一度冲到23.93,10年期美国国债收益率回落6个基点至4.93%,典型的避险组合:怕归怕,还没到夺路而逃的地步。
CHPY也挨了这一刀:半导体持仓拖累,收盘56.71美元、跌6.80%。但要分清两件事:跌的是估值,不是分红本身——本周派息照常到账,分红的节奏没变,变的是市场给半导体持仓的定价。
真正的考验在下周一:苹果公司财报压轴登场,它要是也交出“烧钱多、回报慢”的答卷,纳斯达克100指数的回调就还不是底;它要是稳住,超跌的芯片股随时可能迎来一波报复性反弹。11月3日美国中期选举也在逼近,选前市场最怕不确定性。这一轮不是人工智能信仰崩了,是估值在逼巨头们交出现金流答卷——答卷交出来之前,追高芯片股先缓一缓,轮动到防御板块的钱,短期内不会急着回来。
#美股 #纳斯达克100指数
标普500指数跌1.82%报7,580.07点、道琼斯指数跌1.09%报51,770.31点、纳斯达克综合指数跌2.86%报25,437.00点、纳斯达克100指数跌3.46%报28,384.85点,四大指数全线收跌。标普500指数创下6月以来最差单日,纳斯达克综合指数创下6月5日以来最大单日跌幅,纳斯达克100指数较纪录回落10%、跌入今年第三次回调。
导火索是英特尔公司:第四季度营收指引150亿至160亿美元、大幅低于预期的171亿美元,股价暴跌28.58%、创下52年来最差单日。芯片股全线陪葬:费城半导体指数跌7.20%,高通跌11.12%、美光跌5.30%、英伟达跌4.22%,连亚马逊公司也再跌1.41%。
这不是一天的情绪,是一周的账在周五结清。Alphabet公司周四财报暴跌12.64%、蒸发约5000亿美元市值,自由现金流转负90.7亿美元,点燃了第一把火;英特尔公司周五接棒,等于告诉市场:人工智能烧钱的故事,连芯片厂自己都开始扛不住了。本周标普500指数跌0.58%、纳斯达克综合指数跌2%、道琼斯指数跌0.85%,三大指数连续第三周下跌;10月收官,标普500指数跌0.94%、纳斯达克综合指数跌5.3%,只有道琼斯指数涨1.7%。
钱没有全跑,而是在换地方待。标普500指数11大板块6涨5跌,能源板块涨1.91%、必需消费品板块涨1.38%领涨,医疗保健、公用事业、房地产、原材料也全线收涨;领跌的是科技板块、跌4.24%,工业板块也跌1.57%。VIX恐慌指数涨12.84%至19.42、盘中一度冲到23.93,10年期美国国债收益率回落6个基点至4.93%,典型的避险组合:怕归怕,还没到夺路而逃的地步。
CHPY也挨了这一刀:半导体持仓拖累,收盘56.71美元、跌6.80%。但要分清两件事:跌的是估值,不是分红本身——本周派息照常到账,分红的节奏没变,变的是市场给半导体持仓的定价。
真正的考验在下周一:苹果公司财报压轴登场,它要是也交出“烧钱多、回报慢”的答卷,纳斯达克100指数的回调就还不是底;它要是稳住,超跌的芯片股随时可能迎来一波报复性反弹。11月3日美国中期选举也在逼近,选前市场最怕不确定性。这一轮不是人工智能信仰崩了,是估值在逼巨头们交出现金流答卷——答卷交出来之前,追高芯片股先缓一缓,轮动到防御板块的钱,短期内不会急着回来。
#美股 #纳斯达克100指数
导火索是英特尔公司:第四季度营收指引150亿至160亿美元、大幅低于预期的171亿美元,股价暴跌28.58%、创下52年来最差单日。芯片股全线陪葬:费城半导体指数跌7.20%,高通跌11.12%、美光跌5.30%、英伟达跌4.22%,连亚马逊公司也再跌1.41%。
这不是一天的情绪,是一周的账在周五结清。Alphabet公司周四财报暴跌12.64%、蒸发约5000亿美元市值,自由现金流转负90.7亿美元,点燃了第一把火;英特尔公司周五接棒,等于告诉市场:人工智能烧钱的故事,连芯片厂自己都开始扛不住了。本周标普500指数跌0.58%、纳斯达克综合指数跌2%、道琼斯指数跌0.85%,三大指数连续第三周下跌;10月收官,标普500指数跌0.94%、纳斯达克综合指数跌5.3%,只有道琼斯指数涨1.7%。
钱没有全跑,而是在换地方待。标普500指数11大板块6涨5跌,能源板块涨1.91%、必需消费品板块涨1.38%领涨,医疗保健、公用事业、房地产、原材料也全线收涨;领跌的是科技板块、跌4.24%,工业板块也跌1.57%。VIX恐慌指数涨12.84%至19.42、盘中一度冲到23.93,10年期美国国债收益率回落6个基点至4.93%,典型的避险组合:怕归怕,还没到夺路而逃的地步。
CHPY也挨了这一刀:半导体持仓拖累,收盘56.71美元、跌6.80%。但要分清两件事:跌的是估值,不是分红本身——本周派息照常到账,分红的节奏没变,变的是市场给半导体持仓的定价。
真正的考验在下周一:苹果公司财报压轴登场,它要是也交出“烧钱多、回报慢”的答卷,纳斯达克100指数的回调就还不是底;它要是稳住,超跌的芯片股随时可能迎来一波报复性反弹。11月3日美国中期选举也在逼近,选前市场最怕不确定性。这一轮不是人工智能信仰崩了,是估值在逼巨头们交出现金流答卷——答卷交出来之前,追高芯片股先缓一缓,轮动到防御板块的钱,短期内不会急着回来。
#美股 #纳斯达克100指数
80
·
--
Die Panik um US-Technologieaktien hat sich heute zunächst in Asien entladen.
Am Freitag, dem 30. Oktober, eröffneten die asiatischen Aktienmärkte tief im Minus: Der südkoreanische KOSPI stürzte im Tagesverlauf zeitweise um mehr als 5% ab und löste damit direkt einen Handelsstopp aus – die Korea Exchange aktivierte den sogenannten Sidecar-Mechanismus für Verkäufe und setzte den Handel fünf Minuten lang aus. Der japanische Nikkei 225 verlor zeitweise fast 3%, der Taiwan Weighted Index mehr als 3%. Zum Handelsschluss waren die Verluste etwas geringer: Der KOSPI schloss 3.48% tiefer bei 5730.74 Punkten, der Nikkei 225 2.12% niedriger bei 63289.89 Punkten und der Taiwan Weighted Index 3.39% im Minus.
Am stärksten traf es ausgerechnet die Unternehmen der Lieferkette für künstliche Intelligenz. Samsung Electronics schloss 3.02% niedriger, fiel unter die Marke von 230.000 Won und notierte bei 225.000 Won; SK Hynix brach um 7.08% ein, fiel unter 1,5 Millionen Won und notierte bei 1,418 Millionen Won. In Japan stürzte Kioxia um 7.14% ab, die SoftBank Group verlor 5.96%. Am selben Tag ließ die Bank of Japan ihren Leitzins unverändert bei 1.25% – dem höchsten Stand seit 31 Jahren. Damit signalisierte sie dem Markt: Die Ära des billigen Geldes kommt nicht zurück. Der Brent-Ölpreis hielt sich unterdessen über 116 Dollar je Barrel und heizte die Inflation weiter an.
Der Auslöser waren erneut die drei US-Quartalsberichte. Alphabet stürzte am Donnerstag an der US-Börse um 12.6% ab und verlor innerhalb eines Tages rund 500 Milliarden Dollar an Börsenwert. Der Grund: Der Umsatz im dritten Quartal lag mit 1275.8 Milliarden Dollar unter den Erwartungen, während die Ausgaben für künstliche Intelligenz den freien Cashflow ins Minus drückten. Nach Börsenschluss verlor Amazon rund 7%, Intel brach um etwa 23% ein und die Futures auf den Nasdaq 100 gaben zeitweise mehr als 2% nach. Die Logik hinter der Panik ist simpel: Die Tech-Giganten investieren Hunderte Milliarden Dollar in Rechenkapazitäten für künstliche Intelligenz. Jetzt fragt sich der Markt: Wann wird sich dieses Geld wieder verdienen?
Asien traf dieser Schlag härter als die USA selbst – der Grund liegt in der Lieferkette. Samsung Electronics und SK Hynix sind die beiden weltweit führenden Anbieter von High-Bandwidth Memory (HBM). Dieser Speicher ist die wichtigste „Versorgung“ für KI-Chips; ohne ihn laufen selbst die leistungsstärksten Chips nicht. Auch die japanischen Unternehmen Kioxia, Tokyo Electron und Advantest sind Teil derselben Lieferkette. Wenn US-Technologiekonzerne sagen: „Wir geben zu viel Geld aus, die Rendite ist ungewiss“, verkauft der Markt zuerst nicht die US-Giganten selbst, sondern ihre weit entfernt in Asien sitzenden Zulieferer. Das ist die Kehrseite der globalen Arbeitsteilung: In Boomphasen steigt Asien mit, beim Kassensturz bekommt Asien zuerst den Schlag ab.
Doch in der heutigen Marktentwicklung steckt auch eine Divergenz, die einen genaueren Blick wert ist: Die Verluste wurden im Tagesverlauf kleiner. Der KOSPI fiel zeitweise um mehr als 5%, schloss aber nur 3.48% tiefer. Zum Handelsende stiegen institutionelle Anleger und heimische Käufer ein. Noch wichtiger: Die Märkte in Großchina gaben praktisch nicht nach – der Shanghai Composite legte leicht um 0.09% auf 3651.43 Punkte zu, der Hang Seng Index in Hongkong stieg um 0.23% auf 23011.29 Punkte. Das Geld floh nicht kopflos, sondern suchte sich gezielt einen Platz: Innerhalb Asiens fielen Südkorea, Japan und Taiwan, deren Bewertungen stark von der KI-Lieferkette abhängen, während Shanghai und Hongkong, die kaum mit KI-Bewertungen in Berührung gekommen sind, stabil blieben. Das zeigt: Der heutige Ausverkauf ist ein „Kassensturz-Ausverkauf“, kein „Weltuntergangs-Ausverkauf“. Das Kapital bewertet die KI-Lieferkette neu, statt sämtliche Aktien abzustoßen.
Die eigentliche Bewährungsprobe kommt heute Abend. Der US-Handel hat gerade erst begonnen. Ob Amazon und Intel an wichtigen Unterstützungsmarken ihre Verluste stoppen können, entscheidet unmittelbar darüber, ob asiatische Technologieaktien am kommenden Montag eine technische Erholung erleben oder weiter auf Talfahrt gehen. Stabilisieren sich die US-Märkte, dürften sich die Aktienmärkte in Südkorea und Japan wahrscheinlich mit der abklingenden Panik erholen. Fallen die US-Aktien weiter, müssen asiatische Chipwerte am Montag womöglich einen weiteren Schlag einstecken. Auch die US-Zwischenwahlen am 3. November sind ein Unsicherheitsfaktor. Vor Wahlen fürchtet der Markt vor allem Ungewissheit – und ausgerechnet die Kosten der KI-Investitionen müssen noch vor der Wahl genau unter die Lupe genommen werden.
Die Risiken liegen an drei Stellen: Erstens dauert der Handelsstopp nur fünf Minuten. Er stoppt den Handel, nicht die Panik. Dass der Einbruch von mehr als 5% im Tagesverlauf einen Handelsstopp auslöste, ist an sich schon ein Zeichen dafür, dass die Stimmung außer Kontrolle geraten ist. Geringere Verluste zum Schluss bedeuten keine Trendwende. Zweitens liegt der Zinssatz der Bank of Japan auf dem höchsten Stand seit 31 Jahren. Sollte der Yen weiter aufwerten, geraten japanische Export- und Technologiewerte von beiden Seiten unter Druck. Drittens hält sich Brent über 116 Dollar je Barrel. Der Ölpreis und die hohen KI-Ausgaben setzen die Märkte gemeinsam unter Druck. Steigen die Inflationserwartungen, rücken Zinssenkungen nur noch weiter in die Ferne. Der entscheidende Wendepunkt dieser Korrektur liegt nicht in Seoul oder Tokio, sondern heute Abend nach Handelsbeginn in den USA – bei der Entwicklung der Amazon- und Intel-Aktien. Stabilisieren sie sich, kann die globale KI-Lieferkette aufatmen. Tun sie es nicht, muss Asien am Montag erneut für die Rechnung der USA aufkommen.
#美股 #KünstlicheIntelligenz
Die Panik um US-Technologieaktien hat sich heute zunächst in Asien entladen.
Am Freitag, dem 30. Oktober, eröffneten die asiatischen Aktienmärkte tief im Minus: Der südkoreanische KOSPI stürzte im Tagesverlauf zeitweise um mehr als 5% ab und löste damit direkt einen Handelsstopp aus – die Korea Exchange aktivierte den sogenannten Sidecar-Mechanismus für Verkäufe und setzte den Handel fünf Minuten lang aus. Der japanische Nikkei 225 verlor zeitweise fast 3%, der Taiwan Weighted Index mehr als 3%. Zum Handelsschluss waren die Verluste etwas geringer: Der KOSPI schloss 3.48% tiefer bei 5730.74 Punkten, der Nikkei 225 2.12% niedriger bei 63289.89 Punkten und der Taiwan Weighted Index 3.39% im Minus.
Am stärksten traf es ausgerechnet die Unternehmen der Lieferkette für künstliche Intelligenz. Samsung Electronics schloss 3.02% niedriger, fiel unter die Marke von 230.000 Won und notierte bei 225.000 Won; SK Hynix brach um 7.08% ein, fiel unter 1,5 Millionen Won und notierte bei 1,418 Millionen Won. In Japan stürzte Kioxia um 7.14% ab, die SoftBank Group verlor 5.96%. Am selben Tag ließ die Bank of Japan ihren Leitzins unverändert bei 1.25% – dem höchsten Stand seit 31 Jahren. Damit signalisierte sie dem Markt: Die Ära des billigen Geldes kommt nicht zurück. Der Brent-Ölpreis hielt sich unterdessen über 116 Dollar je Barrel und heizte die Inflation weiter an.
Der Auslöser waren erneut die drei US-Quartalsberichte. Alphabet stürzte am Donnerstag an der US-Börse um 12.6% ab und verlor innerhalb eines Tages rund 500 Milliarden Dollar an Börsenwert. Der Grund: Der Umsatz im dritten Quartal lag mit 1275.8 Milliarden Dollar unter den Erwartungen, während die Ausgaben für künstliche Intelligenz den freien Cashflow ins Minus drückten. Nach Börsenschluss verlor Amazon rund 7%, Intel brach um etwa 23% ein und die Futures auf den Nasdaq 100 gaben zeitweise mehr als 2% nach. Die Logik hinter der Panik ist simpel: Die Tech-Giganten investieren Hunderte Milliarden Dollar in Rechenkapazitäten für künstliche Intelligenz. Jetzt fragt sich der Markt: Wann wird sich dieses Geld wieder verdienen?
Asien traf dieser Schlag härter als die USA selbst – der Grund liegt in der Lieferkette. Samsung Electronics und SK Hynix sind die beiden weltweit führenden Anbieter von High-Bandwidth Memory (HBM). Dieser Speicher ist die wichtigste „Versorgung“ für KI-Chips; ohne ihn laufen selbst die leistungsstärksten Chips nicht. Auch die japanischen Unternehmen Kioxia, Tokyo Electron und Advantest sind Teil derselben Lieferkette. Wenn US-Technologiekonzerne sagen: „Wir geben zu viel Geld aus, die Rendite ist ungewiss“, verkauft der Markt zuerst nicht die US-Giganten selbst, sondern ihre weit entfernt in Asien sitzenden Zulieferer. Das ist die Kehrseite der globalen Arbeitsteilung: In Boomphasen steigt Asien mit, beim Kassensturz bekommt Asien zuerst den Schlag ab.
Doch in der heutigen Marktentwicklung steckt auch eine Divergenz, die einen genaueren Blick wert ist: Die Verluste wurden im Tagesverlauf kleiner. Der KOSPI fiel zeitweise um mehr als 5%, schloss aber nur 3.48% tiefer. Zum Handelsende stiegen institutionelle Anleger und heimische Käufer ein. Noch wichtiger: Die Märkte in Großchina gaben praktisch nicht nach – der Shanghai Composite legte leicht um 0.09% auf 3651.43 Punkte zu, der Hang Seng Index in Hongkong stieg um 0.23% auf 23011.29 Punkte. Das Geld floh nicht kopflos, sondern suchte sich gezielt einen Platz: Innerhalb Asiens fielen Südkorea, Japan und Taiwan, deren Bewertungen stark von der KI-Lieferkette abhängen, während Shanghai und Hongkong, die kaum mit KI-Bewertungen in Berührung gekommen sind, stabil blieben. Das zeigt: Der heutige Ausverkauf ist ein „Kassensturz-Ausverkauf“, kein „Weltuntergangs-Ausverkauf“. Das Kapital bewertet die KI-Lieferkette neu, statt sämtliche Aktien abzustoßen.
Die eigentliche Bewährungsprobe kommt heute Abend. Der US-Handel hat gerade erst begonnen. Ob Amazon und Intel an wichtigen Unterstützungsmarken ihre Verluste stoppen können, entscheidet unmittelbar darüber, ob asiatische Technologieaktien am kommenden Montag eine technische Erholung erleben oder weiter auf Talfahrt gehen. Stabilisieren sich die US-Märkte, dürften sich die Aktienmärkte in Südkorea und Japan wahrscheinlich mit der abklingenden Panik erholen. Fallen die US-Aktien weiter, müssen asiatische Chipwerte am Montag womöglich einen weiteren Schlag einstecken. Auch die US-Zwischenwahlen am 3. November sind ein Unsicherheitsfaktor. Vor Wahlen fürchtet der Markt vor allem Ungewissheit – und ausgerechnet die Kosten der KI-Investitionen müssen noch vor der Wahl genau unter die Lupe genommen werden.
Die Risiken liegen an drei Stellen: Erstens dauert der Handelsstopp nur fünf Minuten. Er stoppt den Handel, nicht die Panik. Dass der Einbruch von mehr als 5% im Tagesverlauf einen Handelsstopp auslöste, ist an sich schon ein Zeichen dafür, dass die Stimmung außer Kontrolle geraten ist. Geringere Verluste zum Schluss bedeuten keine Trendwende. Zweitens liegt der Zinssatz der Bank of Japan auf dem höchsten Stand seit 31 Jahren. Sollte der Yen weiter aufwerten, geraten japanische Export- und Technologiewerte von beiden Seiten unter Druck. Drittens hält sich Brent über 116 Dollar je Barrel. Der Ölpreis und die hohen KI-Ausgaben setzen die Märkte gemeinsam unter Druck. Steigen die Inflationserwartungen, rücken Zinssenkungen nur noch weiter in die Ferne. Der entscheidende Wendepunkt dieser Korrektur liegt nicht in Seoul oder Tokio, sondern heute Abend nach Handelsbeginn in den USA – bei der Entwicklung der Amazon- und Intel-Aktien. Stabilisieren sie sich, kann die globale KI-Lieferkette aufatmen. Tun sie es nicht, muss Asien am Montag erneut für die Rechnung der USA aufkommen.
#美股 #KünstlicheIntelligenz
Am Freitag, dem 30. Oktober, eröffneten die asiatischen Aktienmärkte tief im Minus: Der südkoreanische KOSPI stürzte im Tagesverlauf zeitweise um mehr als 5% ab und löste damit direkt einen Handelsstopp aus – die Korea Exchange aktivierte den sogenannten Sidecar-Mechanismus für Verkäufe und setzte den Handel fünf Minuten lang aus. Der japanische Nikkei 225 verlor zeitweise fast 3%, der Taiwan Weighted Index mehr als 3%. Zum Handelsschluss waren die Verluste etwas geringer: Der KOSPI schloss 3.48% tiefer bei 5730.74 Punkten, der Nikkei 225 2.12% niedriger bei 63289.89 Punkten und der Taiwan Weighted Index 3.39% im Minus.
Am stärksten traf es ausgerechnet die Unternehmen der Lieferkette für künstliche Intelligenz. Samsung Electronics schloss 3.02% niedriger, fiel unter die Marke von 230.000 Won und notierte bei 225.000 Won; SK Hynix brach um 7.08% ein, fiel unter 1,5 Millionen Won und notierte bei 1,418 Millionen Won. In Japan stürzte Kioxia um 7.14% ab, die SoftBank Group verlor 5.96%. Am selben Tag ließ die Bank of Japan ihren Leitzins unverändert bei 1.25% – dem höchsten Stand seit 31 Jahren. Damit signalisierte sie dem Markt: Die Ära des billigen Geldes kommt nicht zurück. Der Brent-Ölpreis hielt sich unterdessen über 116 Dollar je Barrel und heizte die Inflation weiter an.
Der Auslöser waren erneut die drei US-Quartalsberichte. Alphabet stürzte am Donnerstag an der US-Börse um 12.6% ab und verlor innerhalb eines Tages rund 500 Milliarden Dollar an Börsenwert. Der Grund: Der Umsatz im dritten Quartal lag mit 1275.8 Milliarden Dollar unter den Erwartungen, während die Ausgaben für künstliche Intelligenz den freien Cashflow ins Minus drückten. Nach Börsenschluss verlor Amazon rund 7%, Intel brach um etwa 23% ein und die Futures auf den Nasdaq 100 gaben zeitweise mehr als 2% nach. Die Logik hinter der Panik ist simpel: Die Tech-Giganten investieren Hunderte Milliarden Dollar in Rechenkapazitäten für künstliche Intelligenz. Jetzt fragt sich der Markt: Wann wird sich dieses Geld wieder verdienen?
Asien traf dieser Schlag härter als die USA selbst – der Grund liegt in der Lieferkette. Samsung Electronics und SK Hynix sind die beiden weltweit führenden Anbieter von High-Bandwidth Memory (HBM). Dieser Speicher ist die wichtigste „Versorgung“ für KI-Chips; ohne ihn laufen selbst die leistungsstärksten Chips nicht. Auch die japanischen Unternehmen Kioxia, Tokyo Electron und Advantest sind Teil derselben Lieferkette. Wenn US-Technologiekonzerne sagen: „Wir geben zu viel Geld aus, die Rendite ist ungewiss“, verkauft der Markt zuerst nicht die US-Giganten selbst, sondern ihre weit entfernt in Asien sitzenden Zulieferer. Das ist die Kehrseite der globalen Arbeitsteilung: In Boomphasen steigt Asien mit, beim Kassensturz bekommt Asien zuerst den Schlag ab.
Doch in der heutigen Marktentwicklung steckt auch eine Divergenz, die einen genaueren Blick wert ist: Die Verluste wurden im Tagesverlauf kleiner. Der KOSPI fiel zeitweise um mehr als 5%, schloss aber nur 3.48% tiefer. Zum Handelsende stiegen institutionelle Anleger und heimische Käufer ein. Noch wichtiger: Die Märkte in Großchina gaben praktisch nicht nach – der Shanghai Composite legte leicht um 0.09% auf 3651.43 Punkte zu, der Hang Seng Index in Hongkong stieg um 0.23% auf 23011.29 Punkte. Das Geld floh nicht kopflos, sondern suchte sich gezielt einen Platz: Innerhalb Asiens fielen Südkorea, Japan und Taiwan, deren Bewertungen stark von der KI-Lieferkette abhängen, während Shanghai und Hongkong, die kaum mit KI-Bewertungen in Berührung gekommen sind, stabil blieben. Das zeigt: Der heutige Ausverkauf ist ein „Kassensturz-Ausverkauf“, kein „Weltuntergangs-Ausverkauf“. Das Kapital bewertet die KI-Lieferkette neu, statt sämtliche Aktien abzustoßen.
Die eigentliche Bewährungsprobe kommt heute Abend. Der US-Handel hat gerade erst begonnen. Ob Amazon und Intel an wichtigen Unterstützungsmarken ihre Verluste stoppen können, entscheidet unmittelbar darüber, ob asiatische Technologieaktien am kommenden Montag eine technische Erholung erleben oder weiter auf Talfahrt gehen. Stabilisieren sich die US-Märkte, dürften sich die Aktienmärkte in Südkorea und Japan wahrscheinlich mit der abklingenden Panik erholen. Fallen die US-Aktien weiter, müssen asiatische Chipwerte am Montag womöglich einen weiteren Schlag einstecken. Auch die US-Zwischenwahlen am 3. November sind ein Unsicherheitsfaktor. Vor Wahlen fürchtet der Markt vor allem Ungewissheit – und ausgerechnet die Kosten der KI-Investitionen müssen noch vor der Wahl genau unter die Lupe genommen werden.
Die Risiken liegen an drei Stellen: Erstens dauert der Handelsstopp nur fünf Minuten. Er stoppt den Handel, nicht die Panik. Dass der Einbruch von mehr als 5% im Tagesverlauf einen Handelsstopp auslöste, ist an sich schon ein Zeichen dafür, dass die Stimmung außer Kontrolle geraten ist. Geringere Verluste zum Schluss bedeuten keine Trendwende. Zweitens liegt der Zinssatz der Bank of Japan auf dem höchsten Stand seit 31 Jahren. Sollte der Yen weiter aufwerten, geraten japanische Export- und Technologiewerte von beiden Seiten unter Druck. Drittens hält sich Brent über 116 Dollar je Barrel. Der Ölpreis und die hohen KI-Ausgaben setzen die Märkte gemeinsam unter Druck. Steigen die Inflationserwartungen, rücken Zinssenkungen nur noch weiter in die Ferne. Der entscheidende Wendepunkt dieser Korrektur liegt nicht in Seoul oder Tokio, sondern heute Abend nach Handelsbeginn in den USA – bei der Entwicklung der Amazon- und Intel-Aktien. Stabilisieren sie sich, kann die globale KI-Lieferkette aufatmen. Tun sie es nicht, muss Asien am Montag erneut für die Rechnung der USA aufkommen.
#美股 #KünstlicheIntelligenz
54
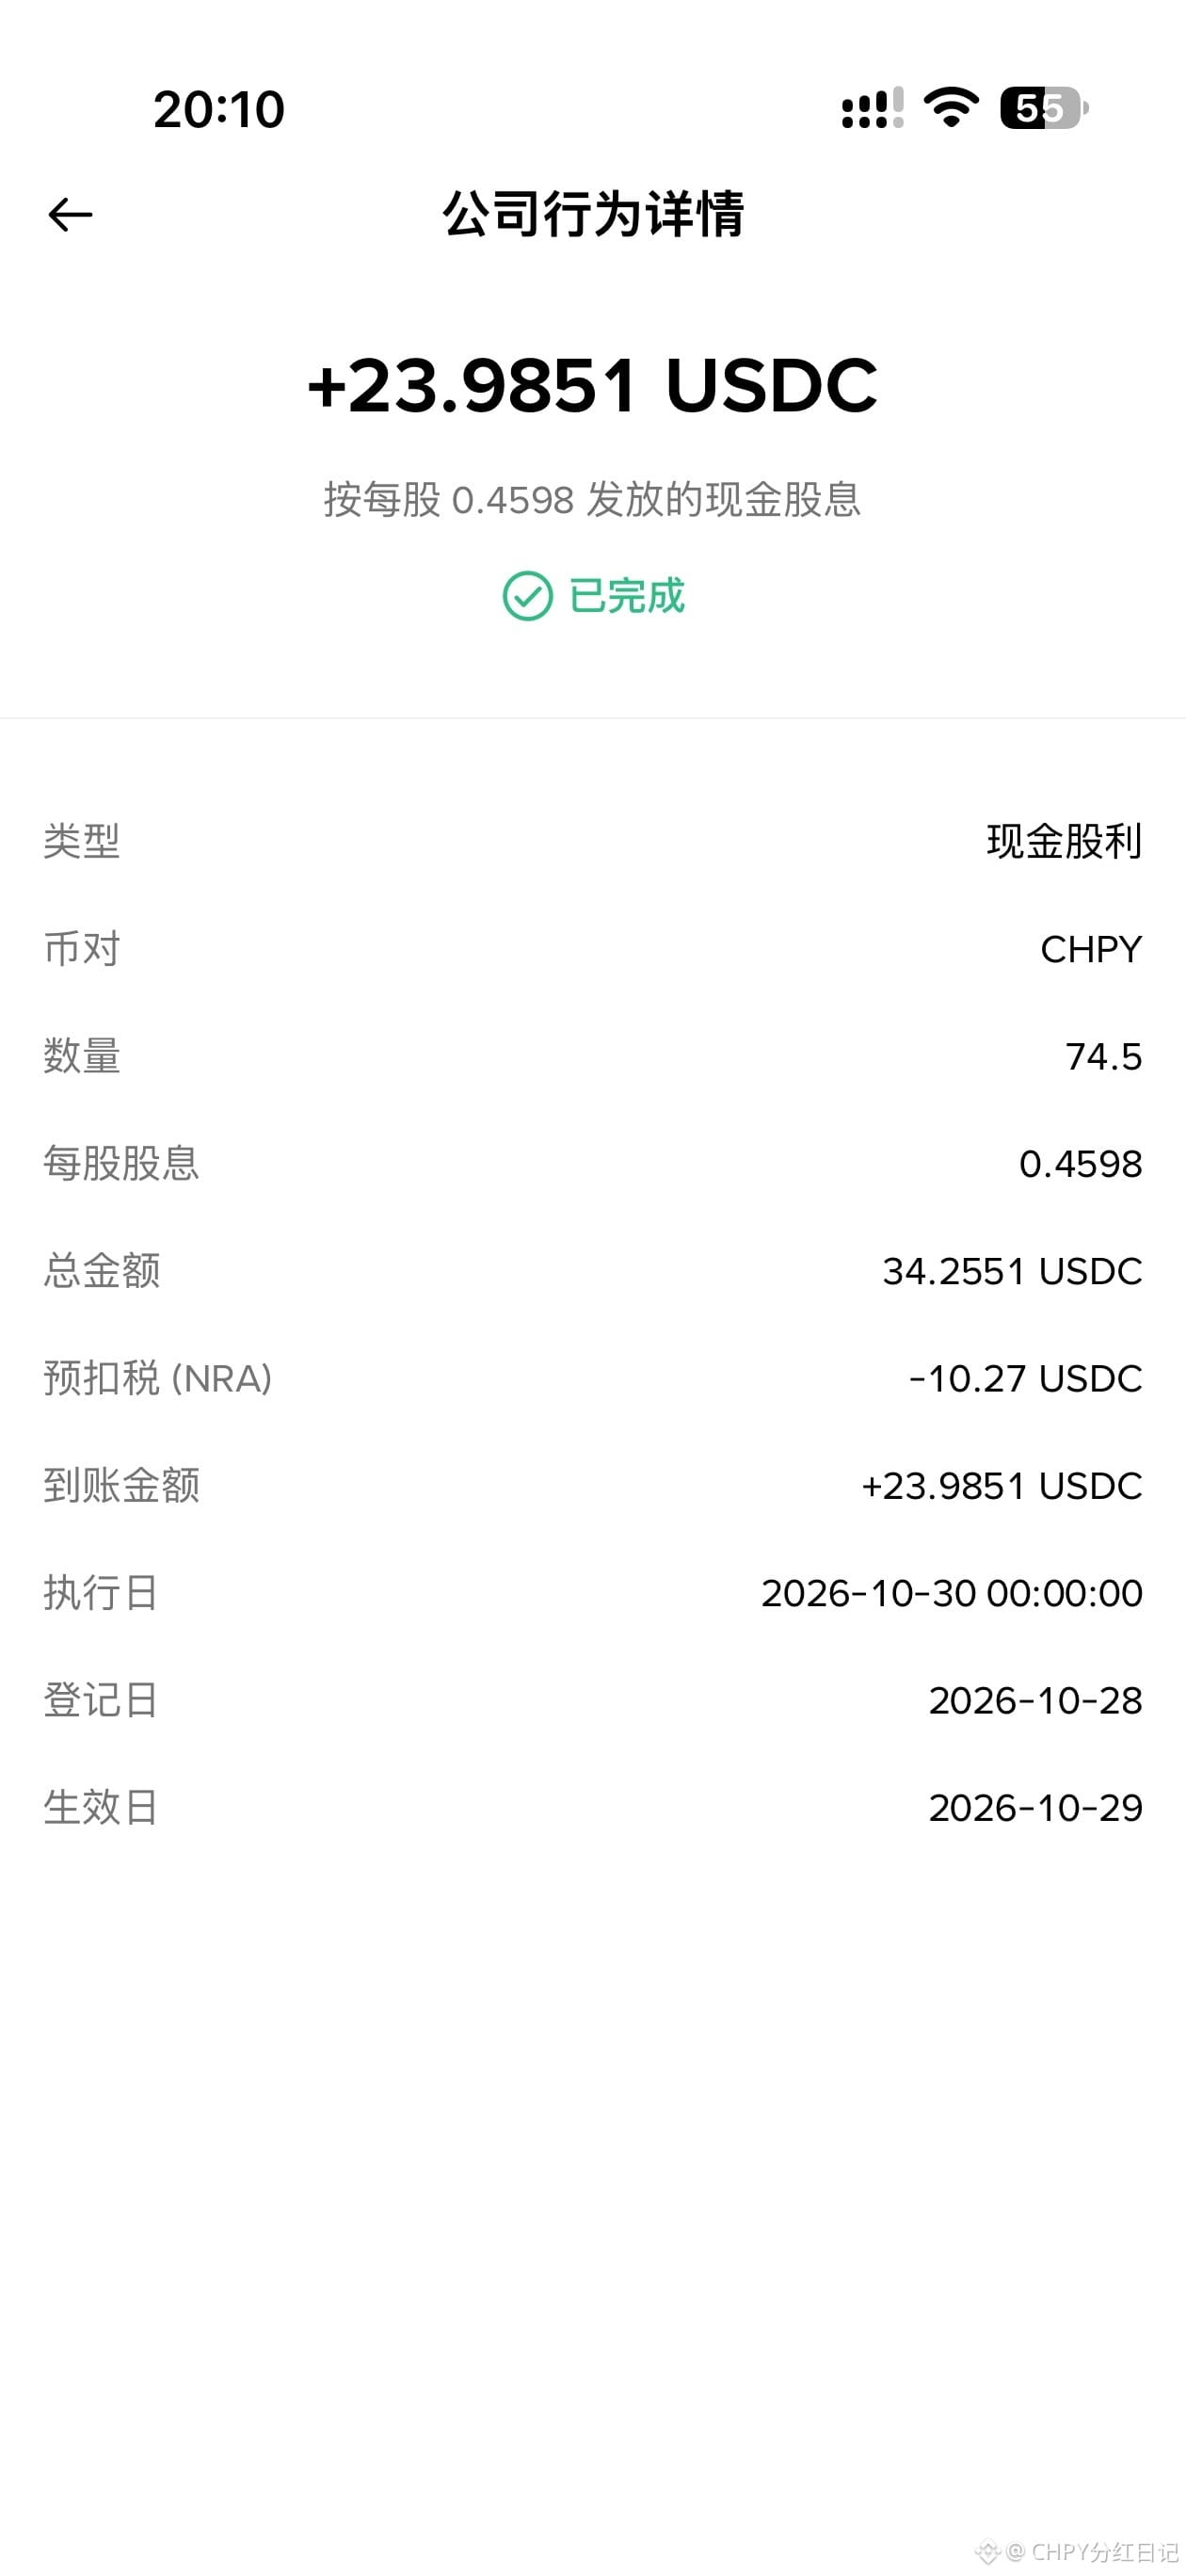
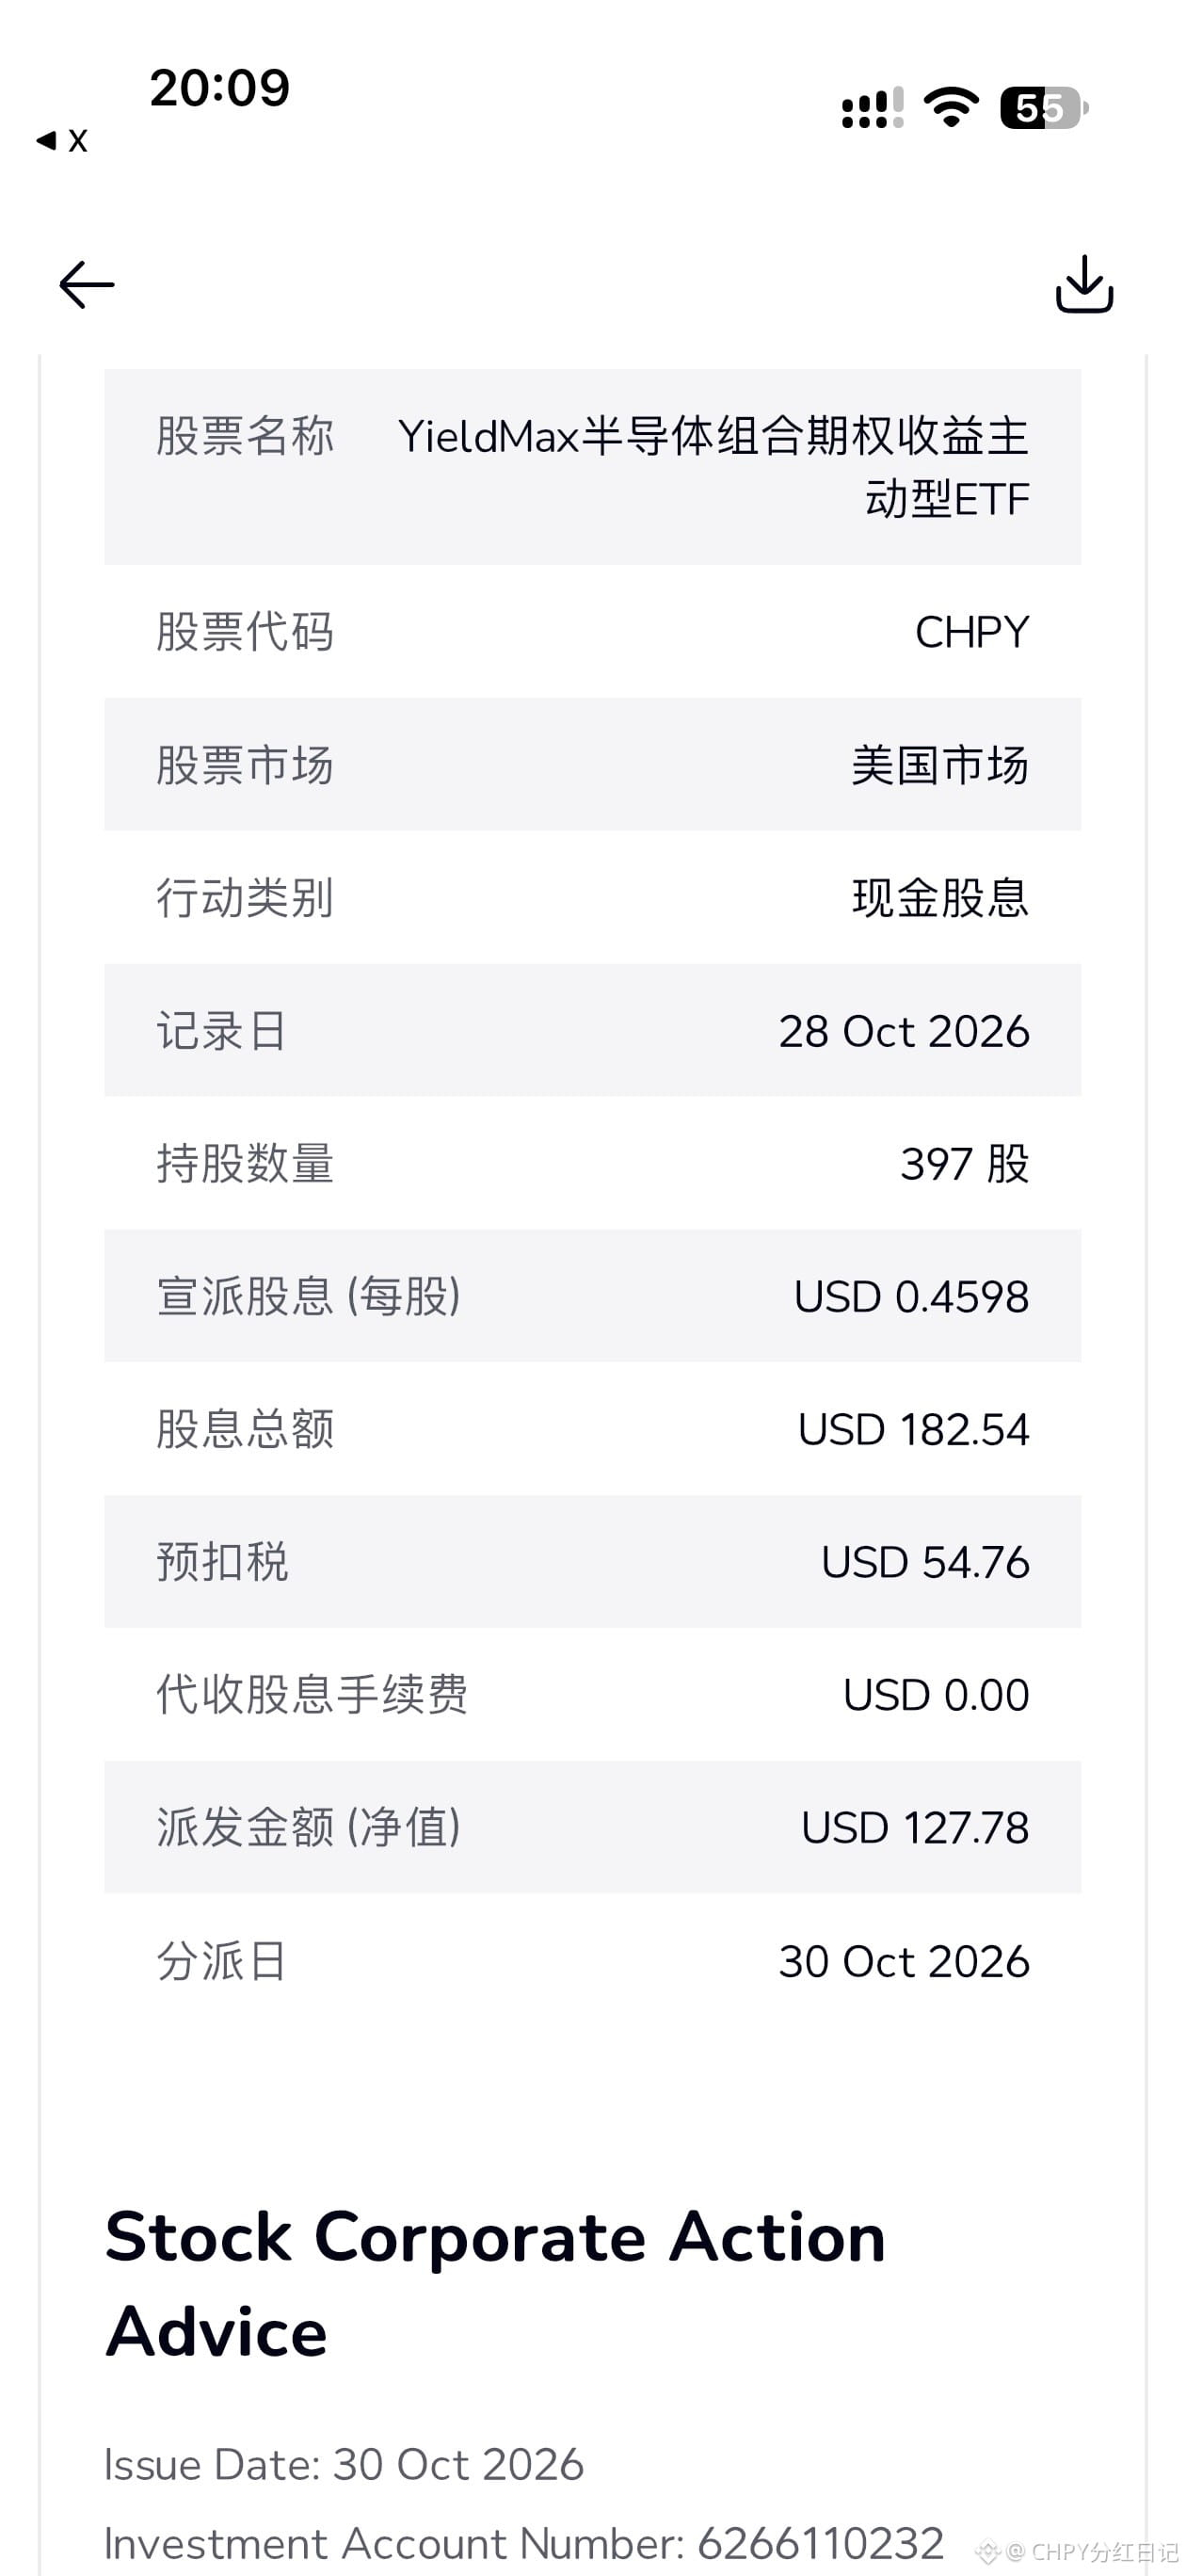
·
--
Übersetzung ansehen
今天是10月收官日,美股盘前已经分出胜负:科技股一边在跌,石油股一边在涨,同一个市场、同一天,走出两个方向。
截至美国东部时间04:04,纳斯达克100指数期货跌640点、跌幅2.16%,标准普尔500指数期货跌77.5点、跌幅1.0%,道琼斯工业平均指数期货跌25点、跌幅0.05%。亚马逊公司盘前跌7.2%、英特尔公司盘前暴跌25%,两家公司如果按这个跌幅开盘,一天合计就要蒸发约3000亿美元市值。
另一边,埃克森美孚公司与雪佛龙公司今天盘前双双发布第三季度财报、双双超预期。埃克森美孚公司第三季度利润154亿美元、同比增长104%、为2022年以来最高,调整后每股收益4.23美元、高于预期的4.12美元,盘前涨2%。雪佛龙公司第三季度利润99亿美元、接近去年同期的三倍,调整后每股收益5.28美元、高于预期的4.87美元,调整后盈利104亿美元、同比增长185%,盘前涨1%。
赚钱的路子也出奇地一致:不是多卖了原油,而是炼油赚翻了。炼油利润说白了就是买进原油、卖出汽油柴油之间的差价。美国与以色列对伊朗的战争、俄罗斯与乌克兰的冲突打乱了全球能源市场,汽油与柴油价格被推高,炼油的差价跟着放大。埃克森美孚公司本季度炼油业务赚的钱第一次超过上游采油业务,至少是六年来的头一次;雪佛龙公司下游业务盈利49亿美元,美国炼油业务盈利36亿美元、是去年同期的五倍,美国炼油厂原油加工量创下每日110万桶的纪录。
更值得看的是两家公司拿钱的态度。雪佛龙公司单季度调整后自由现金流142亿美元、为去年同期的两倍;埃克森美孚公司第三季度向股东返还94亿美元、雪佛龙公司派息35亿美元加回购25亿美元。但两家都没有趁着高利润加码分红或回购,而是先还债:埃克森美孚公司第三季度减债80亿美元,2027年回购计划200亿美元、与前两年持平;雪佛龙公司净债务从2025年年底的345亿美元降至207亿美元。管理层自己也在防一手:这笔钱赚得太快,未必赚得久。
10月月线把轮动写得更清楚:纳斯达克100指数10月料将收跌,此前已经连涨两个月;标准普尔500指数与道琼斯工业平均指数10月料将收涨;标准普尔500指数11个板块里有9个10月上涨,只有科技与通信服务两个板块下跌。钱没有离开股市,只是从“烧钱换增长”的科技巨头,挪向了“现金流正哗哗进账”的石油巨头。
但这两个方向的含金量并不一样。科技股跌,是主动花钱换未来、花得太狠被市场重新算账;石油股涨,是被动吃战争与供应扰动的红利。布伦特原油第三季度在每桶68美元到132美元之间宽幅震荡,这种波动造就的炼油暴利,油价一稳、供应一恢复,差价就会快速收窄。雪佛龙公司首席财务官自己也说,眼下用多余现金还债、强化资产负债表,是在高度波动的市场里谨慎行事。
风险在三个地方:第一,盘前跌幅不等于收盘价,盘前交易清淡、波动本来就大,今晚亚马逊公司与英特尔公司正股开盘能不能收复一部分跌幅,是第一块试金石;第二,炼油利润见顶回落时,石油股的估值往往比油价跌得更快,追高之前先看布伦特原油能不能守住100美元上方;第三,11月3日就是美国中期选举,汽油与柴油价格已经成了政治议题,选后能源政策与油价走势都可能生变。科技股看的是明年资本开支见顶、自由现金流转正,石油股看的是下周油价与炼油差价,两边的时钟根本不在一个时区,拿同一把尺子量,迟早量错。
#美股 #石油
今天是10月收官日,美股盘前已经分出胜负:科技股一边在跌,石油股一边在涨,同一个市场、同一天,走出两个方向。
截至美国东部时间04:04,纳斯达克100指数期货跌640点、跌幅2.16%,标准普尔500指数期货跌77.5点、跌幅1.0%,道琼斯工业平均指数期货跌25点、跌幅0.05%。亚马逊公司盘前跌7.2%、英特尔公司盘前暴跌25%,两家公司如果按这个跌幅开盘,一天合计就要蒸发约3000亿美元市值。
另一边,埃克森美孚公司与雪佛龙公司今天盘前双双发布第三季度财报、双双超预期。埃克森美孚公司第三季度利润154亿美元、同比增长104%、为2022年以来最高,调整后每股收益4.23美元、高于预期的4.12美元,盘前涨2%。雪佛龙公司第三季度利润99亿美元、接近去年同期的三倍,调整后每股收益5.28美元、高于预期的4.87美元,调整后盈利104亿美元、同比增长185%,盘前涨1%。
赚钱的路子也出奇地一致:不是多卖了原油,而是炼油赚翻了。炼油利润说白了就是买进原油、卖出汽油柴油之间的差价。美国与以色列对伊朗的战争、俄罗斯与乌克兰的冲突打乱了全球能源市场,汽油与柴油价格被推高,炼油的差价跟着放大。埃克森美孚公司本季度炼油业务赚的钱第一次超过上游采油业务,至少是六年来的头一次;雪佛龙公司下游业务盈利49亿美元,美国炼油业务盈利36亿美元、是去年同期的五倍,美国炼油厂原油加工量创下每日110万桶的纪录。
更值得看的是两家公司拿钱的态度。雪佛龙公司单季度调整后自由现金流142亿美元、为去年同期的两倍;埃克森美孚公司第三季度向股东返还94亿美元、雪佛龙公司派息35亿美元加回购25亿美元。但两家都没有趁着高利润加码分红或回购,而是先还债:埃克森美孚公司第三季度减债80亿美元,2027年回购计划200亿美元、与前两年持平;雪佛龙公司净债务从2025年年底的345亿美元降至207亿美元。管理层自己也在防一手:这笔钱赚得太快,未必赚得久。
10月月线把轮动写得更清楚:纳斯达克100指数10月料将收跌,此前已经连涨两个月;标准普尔500指数与道琼斯工业平均指数10月料将收涨;标准普尔500指数11个板块里有9个10月上涨,只有科技与通信服务两个板块下跌。钱没有离开股市,只是从“烧钱换增长”的科技巨头,挪向了“现金流正哗哗进账”的石油巨头。
但这两个方向的含金量并不一样。科技股跌,是主动花钱换未来、花得太狠被市场重新算账;石油股涨,是被动吃战争与供应扰动的红利。布伦特原油第三季度在每桶68美元到132美元之间宽幅震荡,这种波动造就的炼油暴利,油价一稳、供应一恢复,差价就会快速收窄。雪佛龙公司首席财务官自己也说,眼下用多余现金还债、强化资产负债表,是在高度波动的市场里谨慎行事。
风险在三个地方:第一,盘前跌幅不等于收盘价,盘前交易清淡、波动本来就大,今晚亚马逊公司与英特尔公司正股开盘能不能收复一部分跌幅,是第一块试金石;第二,炼油利润见顶回落时,石油股的估值往往比油价跌得更快,追高之前先看布伦特原油能不能守住100美元上方;第三,11月3日就是美国中期选举,汽油与柴油价格已经成了政治议题,选后能源政策与油价走势都可能生变。科技股看的是明年资本开支见顶、自由现金流转正,石油股看的是下周油价与炼油差价,两边的时钟根本不在一个时区,拿同一把尺子量,迟早量错。
#美股 #石油
截至美国东部时间04:04,纳斯达克100指数期货跌640点、跌幅2.16%,标准普尔500指数期货跌77.5点、跌幅1.0%,道琼斯工业平均指数期货跌25点、跌幅0.05%。亚马逊公司盘前跌7.2%、英特尔公司盘前暴跌25%,两家公司如果按这个跌幅开盘,一天合计就要蒸发约3000亿美元市值。
另一边,埃克森美孚公司与雪佛龙公司今天盘前双双发布第三季度财报、双双超预期。埃克森美孚公司第三季度利润154亿美元、同比增长104%、为2022年以来最高,调整后每股收益4.23美元、高于预期的4.12美元,盘前涨2%。雪佛龙公司第三季度利润99亿美元、接近去年同期的三倍,调整后每股收益5.28美元、高于预期的4.87美元,调整后盈利104亿美元、同比增长185%,盘前涨1%。
赚钱的路子也出奇地一致:不是多卖了原油,而是炼油赚翻了。炼油利润说白了就是买进原油、卖出汽油柴油之间的差价。美国与以色列对伊朗的战争、俄罗斯与乌克兰的冲突打乱了全球能源市场,汽油与柴油价格被推高,炼油的差价跟着放大。埃克森美孚公司本季度炼油业务赚的钱第一次超过上游采油业务,至少是六年来的头一次;雪佛龙公司下游业务盈利49亿美元,美国炼油业务盈利36亿美元、是去年同期的五倍,美国炼油厂原油加工量创下每日110万桶的纪录。
更值得看的是两家公司拿钱的态度。雪佛龙公司单季度调整后自由现金流142亿美元、为去年同期的两倍;埃克森美孚公司第三季度向股东返还94亿美元、雪佛龙公司派息35亿美元加回购25亿美元。但两家都没有趁着高利润加码分红或回购,而是先还债:埃克森美孚公司第三季度减债80亿美元,2027年回购计划200亿美元、与前两年持平;雪佛龙公司净债务从2025年年底的345亿美元降至207亿美元。管理层自己也在防一手:这笔钱赚得太快,未必赚得久。
10月月线把轮动写得更清楚:纳斯达克100指数10月料将收跌,此前已经连涨两个月;标准普尔500指数与道琼斯工业平均指数10月料将收涨;标准普尔500指数11个板块里有9个10月上涨,只有科技与通信服务两个板块下跌。钱没有离开股市,只是从“烧钱换增长”的科技巨头,挪向了“现金流正哗哗进账”的石油巨头。
但这两个方向的含金量并不一样。科技股跌,是主动花钱换未来、花得太狠被市场重新算账;石油股涨,是被动吃战争与供应扰动的红利。布伦特原油第三季度在每桶68美元到132美元之间宽幅震荡,这种波动造就的炼油暴利,油价一稳、供应一恢复,差价就会快速收窄。雪佛龙公司首席财务官自己也说,眼下用多余现金还债、强化资产负债表,是在高度波动的市场里谨慎行事。
风险在三个地方:第一,盘前跌幅不等于收盘价,盘前交易清淡、波动本来就大,今晚亚马逊公司与英特尔公司正股开盘能不能收复一部分跌幅,是第一块试金石;第二,炼油利润见顶回落时,石油股的估值往往比油价跌得更快,追高之前先看布伦特原油能不能守住100美元上方;第三,11月3日就是美国中期选举,汽油与柴油价格已经成了政治议题,选后能源政策与油价走势都可能生变。科技股看的是明年资本开支见顶、自由现金流转正,石油股看的是下周油价与炼油差价,两边的时钟根本不在一个时区,拿同一把尺子量,迟早量错。
#美股 #石油
123
·
--
Gold ist heute erneut unter die Marke von 4.000 US-Dollar gefallen. Der Spotpreis für Gold rutschte im Tagesverlauf unter 4.000 US-Dollar je Unze und notierte bei 3.997,25 US-Dollar, ein Minus von 0,58 Prozent. Spot-Silber gab noch stärker nach: Es fiel um knapp 2 Prozent auf 51,147 US-Dollar. Bereits gestern war der Goldpreis um mehr als 1 Prozent gesunken und hatte bei 4.020,5 US-Dollar geschlossen. Damit tastet er sich schon den zweiten Tag in Folge an die Marke von 4.000 US-Dollar heran. Auch am heimischen Markt zeigte sich ein ähnliches Bild: Der meistgehandelte Shanghai-Gold-Future notierte bei 858,54 Yuan je Gramm, ein Minus von 1,27 Prozent. Der meistgehandelte Shanghai-Silber-Future lag bei 12.247 Yuan je Kilogramm, ein Minus von 5,19 Prozent.
Der Auslöser ist weiterhin die US-Notenbank. Die Federal Reserve beließ am 28. Oktober den Zielkorridor für den Leitzins bei 3,75 bis 4,00 Prozent. Bei der Abstimmung gab es jedoch zehn zu zwei Stimmen; zwei Mitglieder sprachen sich für eine Zinserhöhung aus. Die restriktiven Signale sind bislang nicht verklungen. Nach den neuesten Daten des „FedWatch“-Tools der Chicago Mercantile Exchange ist die Wahrscheinlichkeit, dass der Leitzins im Dezember um 25 Basispunkte angehoben wird, inzwischen auf 74,9 Prozent gestiegen. Die Wahrscheinlichkeit, dass er unverändert bleibt, liegt nur bei 25,1 Prozent.
Zinserhöhungserwartungen bedeuten im Klartext: Geld wird teurer. Gold wirft selbst keine Zinsen ab. Steigen die Zinsen, nehmen daher auch die Opportunitätskosten für Goldbesitz zu, und Kapital wandert ganz natürlich dorthin, wo es Zinsen einbringen kann. Dass Silber stärker fällt als Gold, passt ebenfalls in dieses Bild: Silber ist zur Hälfte Edelmetall und zur Hälfte Industriemetall. Seine Kursschwankungen sind ohnehin stärker als die von Gold – dreht der Wind, wird Silber zuerst verkauft.
Interessant ist, dass Gold, Silber, Bitcoin und Technologiewerte in dieser Bewegung eigentlich an einem gemeinsamen Faden hängen: Die restriktive Haltung der US-Notenbank und ihr Stillhalten lassen die Zinserhöhungserwartungen wieder aufleben. Wenn die Risikobereitschaft schwindet, fallen zuerst die stark schwankenden Vermögenswerte. Doch auch Gold, der klassische sichere Hafen, konnte sich dem nicht entziehen. Der Leiter der Rohstoffstrategie bei der Saxo Bank bringt es auf den Punkt: Den Großteil dieser Woche pendelte der Goldpreis um die Marke von 4.000 US-Dollar, und die Anleger hielten sich zurück.
Die Marke von 4.000 US-Dollar sollte man nicht nur als runde Zahl betrachten. Sie ist sowohl eine psychologische Unterstützung als auch die Preiszone, um die sich Bullen und Bären in der vergangenen Woche immer wieder gestritten haben. Letzte Woche erholte sich der Goldpreis von 3.975 auf 4.085 US-Dollar und legte damit mehr als 100 US-Dollar zu. Jetzt ist er wieder zurückgefallen und hat damit einen Großteil dieser Erholung wieder eingebüßt. Hält die Marke von 4.000 US-Dollar nicht, steht als Nächstes das vorherige Tief im Bereich von 3.975 US-Dollar auf dem Prüfstand. Hält sie, bildet die Spanne von 4.000 bis 4.085 US-Dollar den Schwankungsbereich.
Das Risiko liegt in den Daten, die vor Dezember veröffentlicht werden. Für die Richtung entscheidend ist nicht dieser eine Kursrückgang von heute, sondern die Inflationsdaten für November und die nächsten Signale der Federal Reserve. Kühlt sich die Inflation weiter ab und verflüchtigen sich die Zinserhöhungserwartungen vollständig, könnte die Erholung bei Gold kräftig ausfallen. Schließlich sind die langfristigen Faktoren – Goldkäufe der Zentralbanken und geopolitische Risikoprämien – weiterhin vorhanden. Bleibt die Inflation dagegen hartnäckig und kommt es im Dezember tatsächlich zu einer Zinserhöhung, wäre ein Fall unter 4.000 US-Dollar nicht nur von kurzer Dauer. Silber könnte dann noch stärker verlieren als Gold. Bevor du dem Aufwärtstrend hinterherläufst oder in Panik verkaufst, solltest du dir über eines im Klaren sein: Kaufst du Gold als sicheren Hafen oder setzt du auf Zinssenkungen? Im Moment sprechen diese beiden Beweggründe für entgegengesetzte Entwicklungen.
#黄金 #美联储
Gold ist heute erneut unter die Marke von 4.000 US-Dollar gefallen. Der Spotpreis für Gold rutschte im Tagesverlauf unter 4.000 US-Dollar je Unze und notierte bei 3.997,25 US-Dollar, ein Minus von 0,58 Prozent. Spot-Silber gab noch stärker nach: Es fiel um knapp 2 Prozent auf 51,147 US-Dollar. Bereits gestern war der Goldpreis um mehr als 1 Prozent gesunken und hatte bei 4.020,5 US-Dollar geschlossen. Damit tastet er sich schon den zweiten Tag in Folge an die Marke von 4.000 US-Dollar heran. Auch am heimischen Markt zeigte sich ein ähnliches Bild: Der meistgehandelte Shanghai-Gold-Future notierte bei 858,54 Yuan je Gramm, ein Minus von 1,27 Prozent. Der meistgehandelte Shanghai-Silber-Future lag bei 12.247 Yuan je Kilogramm, ein Minus von 5,19 Prozent.
Der Auslöser ist weiterhin die US-Notenbank. Die Federal Reserve beließ am 28. Oktober den Zielkorridor für den Leitzins bei 3,75 bis 4,00 Prozent. Bei der Abstimmung gab es jedoch zehn zu zwei Stimmen; zwei Mitglieder sprachen sich für eine Zinserhöhung aus. Die restriktiven Signale sind bislang nicht verklungen. Nach den neuesten Daten des „FedWatch“-Tools der Chicago Mercantile Exchange ist die Wahrscheinlichkeit, dass der Leitzins im Dezember um 25 Basispunkte angehoben wird, inzwischen auf 74,9 Prozent gestiegen. Die Wahrscheinlichkeit, dass er unverändert bleibt, liegt nur bei 25,1 Prozent.
Zinserhöhungserwartungen bedeuten im Klartext: Geld wird teurer. Gold wirft selbst keine Zinsen ab. Steigen die Zinsen, nehmen daher auch die Opportunitätskosten für Goldbesitz zu, und Kapital wandert ganz natürlich dorthin, wo es Zinsen einbringen kann. Dass Silber stärker fällt als Gold, passt ebenfalls in dieses Bild: Silber ist zur Hälfte Edelmetall und zur Hälfte Industriemetall. Seine Kursschwankungen sind ohnehin stärker als die von Gold – dreht der Wind, wird Silber zuerst verkauft.
Interessant ist, dass Gold, Silber, Bitcoin und Technologiewerte in dieser Bewegung eigentlich an einem gemeinsamen Faden hängen: Die restriktive Haltung der US-Notenbank und ihr Stillhalten lassen die Zinserhöhungserwartungen wieder aufleben. Wenn die Risikobereitschaft schwindet, fallen zuerst die stark schwankenden Vermögenswerte. Doch auch Gold, der klassische sichere Hafen, konnte sich dem nicht entziehen. Der Leiter der Rohstoffstrategie bei der Saxo Bank bringt es auf den Punkt: Den Großteil dieser Woche pendelte der Goldpreis um die Marke von 4.000 US-Dollar, und die Anleger hielten sich zurück.
Die Marke von 4.000 US-Dollar sollte man nicht nur als runde Zahl betrachten. Sie ist sowohl eine psychologische Unterstützung als auch die Preiszone, um die sich Bullen und Bären in der vergangenen Woche immer wieder gestritten haben. Letzte Woche erholte sich der Goldpreis von 3.975 auf 4.085 US-Dollar und legte damit mehr als 100 US-Dollar zu. Jetzt ist er wieder zurückgefallen und hat damit einen Großteil dieser Erholung wieder eingebüßt. Hält die Marke von 4.000 US-Dollar nicht, steht als Nächstes das vorherige Tief im Bereich von 3.975 US-Dollar auf dem Prüfstand. Hält sie, bildet die Spanne von 4.000 bis 4.085 US-Dollar den Schwankungsbereich.
Das Risiko liegt in den Daten, die vor Dezember veröffentlicht werden. Für die Richtung entscheidend ist nicht dieser eine Kursrückgang von heute, sondern die Inflationsdaten für November und die nächsten Signale der Federal Reserve. Kühlt sich die Inflation weiter ab und verflüchtigen sich die Zinserhöhungserwartungen vollständig, könnte die Erholung bei Gold kräftig ausfallen. Schließlich sind die langfristigen Faktoren – Goldkäufe der Zentralbanken und geopolitische Risikoprämien – weiterhin vorhanden. Bleibt die Inflation dagegen hartnäckig und kommt es im Dezember tatsächlich zu einer Zinserhöhung, wäre ein Fall unter 4.000 US-Dollar nicht nur von kurzer Dauer. Silber könnte dann noch stärker verlieren als Gold. Bevor du dem Aufwärtstrend hinterherläufst oder in Panik verkaufst, solltest du dir über eines im Klaren sein: Kaufst du Gold als sicheren Hafen oder setzt du auf Zinssenkungen? Im Moment sprechen diese beiden Beweggründe für entgegengesetzte Entwicklungen.
#黄金 #美联储
Der Auslöser ist weiterhin die US-Notenbank. Die Federal Reserve beließ am 28. Oktober den Zielkorridor für den Leitzins bei 3,75 bis 4,00 Prozent. Bei der Abstimmung gab es jedoch zehn zu zwei Stimmen; zwei Mitglieder sprachen sich für eine Zinserhöhung aus. Die restriktiven Signale sind bislang nicht verklungen. Nach den neuesten Daten des „FedWatch“-Tools der Chicago Mercantile Exchange ist die Wahrscheinlichkeit, dass der Leitzins im Dezember um 25 Basispunkte angehoben wird, inzwischen auf 74,9 Prozent gestiegen. Die Wahrscheinlichkeit, dass er unverändert bleibt, liegt nur bei 25,1 Prozent.
Zinserhöhungserwartungen bedeuten im Klartext: Geld wird teurer. Gold wirft selbst keine Zinsen ab. Steigen die Zinsen, nehmen daher auch die Opportunitätskosten für Goldbesitz zu, und Kapital wandert ganz natürlich dorthin, wo es Zinsen einbringen kann. Dass Silber stärker fällt als Gold, passt ebenfalls in dieses Bild: Silber ist zur Hälfte Edelmetall und zur Hälfte Industriemetall. Seine Kursschwankungen sind ohnehin stärker als die von Gold – dreht der Wind, wird Silber zuerst verkauft.
Interessant ist, dass Gold, Silber, Bitcoin und Technologiewerte in dieser Bewegung eigentlich an einem gemeinsamen Faden hängen: Die restriktive Haltung der US-Notenbank und ihr Stillhalten lassen die Zinserhöhungserwartungen wieder aufleben. Wenn die Risikobereitschaft schwindet, fallen zuerst die stark schwankenden Vermögenswerte. Doch auch Gold, der klassische sichere Hafen, konnte sich dem nicht entziehen. Der Leiter der Rohstoffstrategie bei der Saxo Bank bringt es auf den Punkt: Den Großteil dieser Woche pendelte der Goldpreis um die Marke von 4.000 US-Dollar, und die Anleger hielten sich zurück.
Die Marke von 4.000 US-Dollar sollte man nicht nur als runde Zahl betrachten. Sie ist sowohl eine psychologische Unterstützung als auch die Preiszone, um die sich Bullen und Bären in der vergangenen Woche immer wieder gestritten haben. Letzte Woche erholte sich der Goldpreis von 3.975 auf 4.085 US-Dollar und legte damit mehr als 100 US-Dollar zu. Jetzt ist er wieder zurückgefallen und hat damit einen Großteil dieser Erholung wieder eingebüßt. Hält die Marke von 4.000 US-Dollar nicht, steht als Nächstes das vorherige Tief im Bereich von 3.975 US-Dollar auf dem Prüfstand. Hält sie, bildet die Spanne von 4.000 bis 4.085 US-Dollar den Schwankungsbereich.
Das Risiko liegt in den Daten, die vor Dezember veröffentlicht werden. Für die Richtung entscheidend ist nicht dieser eine Kursrückgang von heute, sondern die Inflationsdaten für November und die nächsten Signale der Federal Reserve. Kühlt sich die Inflation weiter ab und verflüchtigen sich die Zinserhöhungserwartungen vollständig, könnte die Erholung bei Gold kräftig ausfallen. Schließlich sind die langfristigen Faktoren – Goldkäufe der Zentralbanken und geopolitische Risikoprämien – weiterhin vorhanden. Bleibt die Inflation dagegen hartnäckig und kommt es im Dezember tatsächlich zu einer Zinserhöhung, wäre ein Fall unter 4.000 US-Dollar nicht nur von kurzer Dauer. Silber könnte dann noch stärker verlieren als Gold. Bevor du dem Aufwärtstrend hinterherläufst oder in Panik verkaufst, solltest du dir über eines im Klaren sein: Kaufst du Gold als sicheren Hafen oder setzt du auf Zinssenkungen? Im Moment sprechen diese beiden Beweggründe für entgegengesetzte Entwicklungen.
#黄金 #美联储
15
·
--
Übersetzung ansehen
比特币今天没能守住8万美元,Finnhub最新快照报77,645美元、日内跌3.25%、盘中最低探到76,500美元;以太坊跌得更狠,跌4.36%报2,222.62美元。过去24小时全市场超17万人爆仓,清算金额约3.67亿美元,其中押涨的多单占了近六成,比特币合约清算约9,645万美元、以太坊约8,044万美元。
导火索在隔壁:Alphabet公司周四暴跌12.6%、创历史最大单日跌幅,科技股抛售还没完,美国联邦储备委员会10月28日又按兵不动、把联邦基金利率目标区间维持在3.75%至4.00%,10比2的投票里还有两名官员主张加息,偏鹰派的信号等于告诉市场,年底前再加息一次的选项还摆在桌上。风险偏好一收缩,比特币这种高波动资产总是先被卖掉的那一个。
真正让跌幅放大的不是现货抛盘,是杠杆。爆仓说白了就是借钱加杠杆做多的人,价格跌破保证金线后被交易所强制卖出,越跌越卖、越卖越跌,3.67亿美元清算里多单占大头就是证据。17万人同一天被扫出去,说明8万美元上方堆了太多赌反弹的杠杆,这波跌穿8万,先清的就是这批人。
但有一个信号和价格是反着走的:美国比特币现货交易型开放式指数基金并没有撤,10月26日还净流入1.103亿美元。价格跌、基金买,分歧很清楚——卖压来自杠杆盘和短线资金,长期配置资金还没跑。这也是比特币和科技股这次最大的不同:科技股是基本面被重估,比特币是杠杆被清洗。
往后看,8万美元是第一道坎,站不回去,7.6万美元一带就是下一道防线,那里是今天盘中低点附近,也是多头最后的心理关口。真正定方向的不是今晚美股开盘涨跌,而是11月通胀数据和美国联邦储备委员会下一步表态:如果通胀继续降温、加息预期彻底熄火,比特币弹性最大、反弹也会最快;如果通胀黏住、加息预期再起,杠杆清洗还会有一轮。抄底可以,但别用高杠杆——爆仓潮里,杠杆不是放大器,是燃料。
#比特币 #以太坊
比特币今天没能守住8万美元,Finnhub最新快照报77,645美元、日内跌3.25%、盘中最低探到76,500美元;以太坊跌得更狠,跌4.36%报2,222.62美元。过去24小时全市场超17万人爆仓,清算金额约3.67亿美元,其中押涨的多单占了近六成,比特币合约清算约9,645万美元、以太坊约8,044万美元。
导火索在隔壁:Alphabet公司周四暴跌12.6%、创历史最大单日跌幅,科技股抛售还没完,美国联邦储备委员会10月28日又按兵不动、把联邦基金利率目标区间维持在3.75%至4.00%,10比2的投票里还有两名官员主张加息,偏鹰派的信号等于告诉市场,年底前再加息一次的选项还摆在桌上。风险偏好一收缩,比特币这种高波动资产总是先被卖掉的那一个。
真正让跌幅放大的不是现货抛盘,是杠杆。爆仓说白了就是借钱加杠杆做多的人,价格跌破保证金线后被交易所强制卖出,越跌越卖、越卖越跌,3.67亿美元清算里多单占大头就是证据。17万人同一天被扫出去,说明8万美元上方堆了太多赌反弹的杠杆,这波跌穿8万,先清的就是这批人。
但有一个信号和价格是反着走的:美国比特币现货交易型开放式指数基金并没有撤,10月26日还净流入1.103亿美元。价格跌、基金买,分歧很清楚——卖压来自杠杆盘和短线资金,长期配置资金还没跑。这也是比特币和科技股这次最大的不同:科技股是基本面被重估,比特币是杠杆被清洗。
往后看,8万美元是第一道坎,站不回去,7.6万美元一带就是下一道防线,那里是今天盘中低点附近,也是多头最后的心理关口。真正定方向的不是今晚美股开盘涨跌,而是11月通胀数据和美国联邦储备委员会下一步表态:如果通胀继续降温、加息预期彻底熄火,比特币弹性最大、反弹也会最快;如果通胀黏住、加息预期再起,杠杆清洗还会有一轮。抄底可以,但别用高杠杆——爆仓潮里,杠杆不是放大器,是燃料。
#比特币 #以太坊
导火索在隔壁:Alphabet公司周四暴跌12.6%、创历史最大单日跌幅,科技股抛售还没完,美国联邦储备委员会10月28日又按兵不动、把联邦基金利率目标区间维持在3.75%至4.00%,10比2的投票里还有两名官员主张加息,偏鹰派的信号等于告诉市场,年底前再加息一次的选项还摆在桌上。风险偏好一收缩,比特币这种高波动资产总是先被卖掉的那一个。
真正让跌幅放大的不是现货抛盘,是杠杆。爆仓说白了就是借钱加杠杆做多的人,价格跌破保证金线后被交易所强制卖出,越跌越卖、越卖越跌,3.67亿美元清算里多单占大头就是证据。17万人同一天被扫出去,说明8万美元上方堆了太多赌反弹的杠杆,这波跌穿8万,先清的就是这批人。
但有一个信号和价格是反着走的:美国比特币现货交易型开放式指数基金并没有撤,10月26日还净流入1.103亿美元。价格跌、基金买,分歧很清楚——卖压来自杠杆盘和短线资金,长期配置资金还没跑。这也是比特币和科技股这次最大的不同:科技股是基本面被重估,比特币是杠杆被清洗。
往后看,8万美元是第一道坎,站不回去,7.6万美元一带就是下一道防线,那里是今天盘中低点附近,也是多头最后的心理关口。真正定方向的不是今晚美股开盘涨跌,而是11月通胀数据和美国联邦储备委员会下一步表态:如果通胀继续降温、加息预期彻底熄火,比特币弹性最大、反弹也会最快;如果通胀黏住、加息预期再起,杠杆清洗还会有一轮。抄底可以,但别用高杠杆——爆仓潮里,杠杆不是放大器,是燃料。
#比特币 #以太坊
6
·
--
Die US-Aktienmärkte schlossen am Donnerstag scheinbar nur leicht im Minus: Der S&P-500-Index verlor 0,30 % auf 7720,39 Punkte, der Nasdaq Composite 1,38 % auf 26184,73 Punkte und der Dow Jones Industrial Average 0,25 % auf 52342,56 Punkte. Die eigentliche Geschichte spielte sich jedoch nach Börsenschluss ab: Amazon fiel nachbörslich um rund 7 %, Intel um rund 23 %. Die Futures auf den Nasdaq 100 gaben heute im asiatischen Handel um weitere 1,72 % auf 29053,25 Punkte nach, die S&P-500-Futures um 0,68 % auf 7701,50 Punkte.
Drei Tech-Giganten erzählen im Grunde dieselbe Geschichte: Der Markt beginnt, die Geschwindigkeit, mit der künstliche Intelligenz Geld verbrennt, kritisch zu hinterfragen. Alphabet stürzte am Donnerstag um 12,6 % ab – der größte Tagesverlust der Unternehmensgeschichte –, wobei rund 500 Milliarden US-Dollar an Börsenwert an einem Tag vernichtet wurden. Die Geschäftszahlen zeigten, dass die Investitionen in künstliche Intelligenz den freien Cashflow ins Minus gedrückt haben. Amazon verzeichnete im dritten Quartal Investitionsausgaben von 77,3 Milliarden US-Dollar, rund 31 % mehr als vom Markt erwartet, und einen negativen freien Cashflow von 42,4 Milliarden US-Dollar. Für das Gesamtjahr plant das Unternehmen Investitionsausgaben von 220 Milliarden US-Dollar. Intel erzielte im dritten Quartal einen Umsatz von 16,5 Milliarden US-Dollar, 21 % mehr als im Vorjahr. Der Umsatz der Bereiche Rechenzentren und künstliche Intelligenz stieg im Jahresvergleich um 78 % auf 7,3 Milliarden US-Dollar. Doch die Prognose für das vierte Quartal liegt lediglich bei 15 bis 16 Milliarden US-Dollar und damit deutlich unter den erwarteten 17,29 Milliarden US-Dollar.
Einfach gesagt sind Investitionsausgaben das echte Geld, das ein Unternehmen für die Zukunft ausgibt. Der freie Cashflow zeigt, wie viel Bargeld nach diesen Ausgaben noch übrig ist. In den vergangenen zwei Jahren fragte der Markt nur: „Wie viel investierst du in künstliche Intelligenz?“ Jetzt fragt er: „Wann wirft dieses Geld Gewinne ab?“ Der Umsatz ist nicht eingebrochen, und das Cloud-Geschäft wächst weiter: Amazon Web Services erzielte im dritten Quartal einen Umsatz von 46 Milliarden US-Dollar, 39,3 % mehr als im Vorjahr. Doch die Ausgaben wachsen schneller als die Einnahmen – darin liegt der Hauptgrund für die Neubewertung der Technologiewerte in dieser Woche.
Interessant ist, dass das Geld den Aktienmarkt nicht verlassen hat, sondern sich lediglich einen anderen Platz gesucht hat. Am Donnerstag stiegen mehr als 400 der 500 S&P-500-Unternehmen, die Dow-Jones-Industrial-Average-Futures blieben nahezu unverändert, und die Rendite zehnjähriger US-Staatsanleihen sank auf rund 4,92 %. Auch die Emission von Microsoft-Anleihen im Volumen von 25 Milliarden US-Dollar stieß auf rege Nachfrage. Die asiatischen Märkte folgten heute dem Abwärtstrend: Der südkoreanische KOSPI verlor fast 4 %, der Nikkei 225 2,87 %. Betroffen waren jedoch dieselben Unternehmen aus der KI-Wertschöpfungskette. Es handelt sich nicht um eine allgemeine Panik, sondern um eine Rotation: Kapital wandert von den Tech-Giganten, die „Wachstum mit hohen Ausgaben erkaufen“, zu Unternehmen mit solideren Cashflows und niedrigeren Bewertungen.
Das Risiko liegt im heutigen regulären Aktienhandel: Nachbörsliche Verluste entsprechen nicht dem Schlusskurs, und da der Handel nach Börsenschluss dünn ist, sind die Schwankungen ohnehin groß. Ob Amazon und Intel heute Abend einen Teil ihrer nachbörslichen Verluste wieder wettmachen können, wird zum ersten Lackmustest. Gelingt ihnen das nicht und führt der Nasdaq 100 die Verluste weiter an, könnte sich die Rotation zu einer umfassenden Flucht in sichere Anlagen ausweiten. Werden die Verluste im Tagesverlauf dagegen wieder aufgeholt, wäre das ein Zeichen dafür, dass der Markt lediglich die hohen Ausgaben neu bewertet und künstliche Intelligenz nicht grundsätzlich infrage stellt. In der kommenden Woche müssen weitere Tech-Giganten ihre Zahlen vorlegen. Dann wird der Markt sie alle am selben Maßstab messen: Hat sich das Wachstum der Investitionsausgaben seinem Höhepunkt genähert? Wann wird der freie Cashflow wieder positiv? Wer darauf keine Antwort hat, dessen Verluste werden sich nicht auf ein einzelnes Unternehmen beschränken.
#美股 #KünstlicheIntelligenz
Die US-Aktienmärkte schlossen am Donnerstag scheinbar nur leicht im Minus: Der S&P-500-Index verlor 0,30 % auf 7720,39 Punkte, der Nasdaq Composite 1,38 % auf 26184,73 Punkte und der Dow Jones Industrial Average 0,25 % auf 52342,56 Punkte. Die eigentliche Geschichte spielte sich jedoch nach Börsenschluss ab: Amazon fiel nachbörslich um rund 7 %, Intel um rund 23 %. Die Futures auf den Nasdaq 100 gaben heute im asiatischen Handel um weitere 1,72 % auf 29053,25 Punkte nach, die S&P-500-Futures um 0,68 % auf 7701,50 Punkte.
Drei Tech-Giganten erzählen im Grunde dieselbe Geschichte: Der Markt beginnt, die Geschwindigkeit, mit der künstliche Intelligenz Geld verbrennt, kritisch zu hinterfragen. Alphabet stürzte am Donnerstag um 12,6 % ab – der größte Tagesverlust der Unternehmensgeschichte –, wobei rund 500 Milliarden US-Dollar an Börsenwert an einem Tag vernichtet wurden. Die Geschäftszahlen zeigten, dass die Investitionen in künstliche Intelligenz den freien Cashflow ins Minus gedrückt haben. Amazon verzeichnete im dritten Quartal Investitionsausgaben von 77,3 Milliarden US-Dollar, rund 31 % mehr als vom Markt erwartet, und einen negativen freien Cashflow von 42,4 Milliarden US-Dollar. Für das Gesamtjahr plant das Unternehmen Investitionsausgaben von 220 Milliarden US-Dollar. Intel erzielte im dritten Quartal einen Umsatz von 16,5 Milliarden US-Dollar, 21 % mehr als im Vorjahr. Der Umsatz der Bereiche Rechenzentren und künstliche Intelligenz stieg im Jahresvergleich um 78 % auf 7,3 Milliarden US-Dollar. Doch die Prognose für das vierte Quartal liegt lediglich bei 15 bis 16 Milliarden US-Dollar und damit deutlich unter den erwarteten 17,29 Milliarden US-Dollar.
Einfach gesagt sind Investitionsausgaben das echte Geld, das ein Unternehmen für die Zukunft ausgibt. Der freie Cashflow zeigt, wie viel Bargeld nach diesen Ausgaben noch übrig ist. In den vergangenen zwei Jahren fragte der Markt nur: „Wie viel investierst du in künstliche Intelligenz?“ Jetzt fragt er: „Wann wirft dieses Geld Gewinne ab?“ Der Umsatz ist nicht eingebrochen, und das Cloud-Geschäft wächst weiter: Amazon Web Services erzielte im dritten Quartal einen Umsatz von 46 Milliarden US-Dollar, 39,3 % mehr als im Vorjahr. Doch die Ausgaben wachsen schneller als die Einnahmen – darin liegt der Hauptgrund für die Neubewertung der Technologiewerte in dieser Woche.
Interessant ist, dass das Geld den Aktienmarkt nicht verlassen hat, sondern sich lediglich einen anderen Platz gesucht hat. Am Donnerstag stiegen mehr als 400 der 500 S&P-500-Unternehmen, die Dow-Jones-Industrial-Average-Futures blieben nahezu unverändert, und die Rendite zehnjähriger US-Staatsanleihen sank auf rund 4,92 %. Auch die Emission von Microsoft-Anleihen im Volumen von 25 Milliarden US-Dollar stieß auf rege Nachfrage. Die asiatischen Märkte folgten heute dem Abwärtstrend: Der südkoreanische KOSPI verlor fast 4 %, der Nikkei 225 2,87 %. Betroffen waren jedoch dieselben Unternehmen aus der KI-Wertschöpfungskette. Es handelt sich nicht um eine allgemeine Panik, sondern um eine Rotation: Kapital wandert von den Tech-Giganten, die „Wachstum mit hohen Ausgaben erkaufen“, zu Unternehmen mit solideren Cashflows und niedrigeren Bewertungen.
Das Risiko liegt im heutigen regulären Aktienhandel: Nachbörsliche Verluste entsprechen nicht dem Schlusskurs, und da der Handel nach Börsenschluss dünn ist, sind die Schwankungen ohnehin groß. Ob Amazon und Intel heute Abend einen Teil ihrer nachbörslichen Verluste wieder wettmachen können, wird zum ersten Lackmustest. Gelingt ihnen das nicht und führt der Nasdaq 100 die Verluste weiter an, könnte sich die Rotation zu einer umfassenden Flucht in sichere Anlagen ausweiten. Werden die Verluste im Tagesverlauf dagegen wieder aufgeholt, wäre das ein Zeichen dafür, dass der Markt lediglich die hohen Ausgaben neu bewertet und künstliche Intelligenz nicht grundsätzlich infrage stellt. In der kommenden Woche müssen weitere Tech-Giganten ihre Zahlen vorlegen. Dann wird der Markt sie alle am selben Maßstab messen: Hat sich das Wachstum der Investitionsausgaben seinem Höhepunkt genähert? Wann wird der freie Cashflow wieder positiv? Wer darauf keine Antwort hat, dessen Verluste werden sich nicht auf ein einzelnes Unternehmen beschränken.
#美股 #KünstlicheIntelligenz
Drei Tech-Giganten erzählen im Grunde dieselbe Geschichte: Der Markt beginnt, die Geschwindigkeit, mit der künstliche Intelligenz Geld verbrennt, kritisch zu hinterfragen. Alphabet stürzte am Donnerstag um 12,6 % ab – der größte Tagesverlust der Unternehmensgeschichte –, wobei rund 500 Milliarden US-Dollar an Börsenwert an einem Tag vernichtet wurden. Die Geschäftszahlen zeigten, dass die Investitionen in künstliche Intelligenz den freien Cashflow ins Minus gedrückt haben. Amazon verzeichnete im dritten Quartal Investitionsausgaben von 77,3 Milliarden US-Dollar, rund 31 % mehr als vom Markt erwartet, und einen negativen freien Cashflow von 42,4 Milliarden US-Dollar. Für das Gesamtjahr plant das Unternehmen Investitionsausgaben von 220 Milliarden US-Dollar. Intel erzielte im dritten Quartal einen Umsatz von 16,5 Milliarden US-Dollar, 21 % mehr als im Vorjahr. Der Umsatz der Bereiche Rechenzentren und künstliche Intelligenz stieg im Jahresvergleich um 78 % auf 7,3 Milliarden US-Dollar. Doch die Prognose für das vierte Quartal liegt lediglich bei 15 bis 16 Milliarden US-Dollar und damit deutlich unter den erwarteten 17,29 Milliarden US-Dollar.
Einfach gesagt sind Investitionsausgaben das echte Geld, das ein Unternehmen für die Zukunft ausgibt. Der freie Cashflow zeigt, wie viel Bargeld nach diesen Ausgaben noch übrig ist. In den vergangenen zwei Jahren fragte der Markt nur: „Wie viel investierst du in künstliche Intelligenz?“ Jetzt fragt er: „Wann wirft dieses Geld Gewinne ab?“ Der Umsatz ist nicht eingebrochen, und das Cloud-Geschäft wächst weiter: Amazon Web Services erzielte im dritten Quartal einen Umsatz von 46 Milliarden US-Dollar, 39,3 % mehr als im Vorjahr. Doch die Ausgaben wachsen schneller als die Einnahmen – darin liegt der Hauptgrund für die Neubewertung der Technologiewerte in dieser Woche.
Interessant ist, dass das Geld den Aktienmarkt nicht verlassen hat, sondern sich lediglich einen anderen Platz gesucht hat. Am Donnerstag stiegen mehr als 400 der 500 S&P-500-Unternehmen, die Dow-Jones-Industrial-Average-Futures blieben nahezu unverändert, und die Rendite zehnjähriger US-Staatsanleihen sank auf rund 4,92 %. Auch die Emission von Microsoft-Anleihen im Volumen von 25 Milliarden US-Dollar stieß auf rege Nachfrage. Die asiatischen Märkte folgten heute dem Abwärtstrend: Der südkoreanische KOSPI verlor fast 4 %, der Nikkei 225 2,87 %. Betroffen waren jedoch dieselben Unternehmen aus der KI-Wertschöpfungskette. Es handelt sich nicht um eine allgemeine Panik, sondern um eine Rotation: Kapital wandert von den Tech-Giganten, die „Wachstum mit hohen Ausgaben erkaufen“, zu Unternehmen mit solideren Cashflows und niedrigeren Bewertungen.
Das Risiko liegt im heutigen regulären Aktienhandel: Nachbörsliche Verluste entsprechen nicht dem Schlusskurs, und da der Handel nach Börsenschluss dünn ist, sind die Schwankungen ohnehin groß. Ob Amazon und Intel heute Abend einen Teil ihrer nachbörslichen Verluste wieder wettmachen können, wird zum ersten Lackmustest. Gelingt ihnen das nicht und führt der Nasdaq 100 die Verluste weiter an, könnte sich die Rotation zu einer umfassenden Flucht in sichere Anlagen ausweiten. Werden die Verluste im Tagesverlauf dagegen wieder aufgeholt, wäre das ein Zeichen dafür, dass der Markt lediglich die hohen Ausgaben neu bewertet und künstliche Intelligenz nicht grundsätzlich infrage stellt. In der kommenden Woche müssen weitere Tech-Giganten ihre Zahlen vorlegen. Dann wird der Markt sie alle am selben Maßstab messen: Hat sich das Wachstum der Investitionsausgaben seinem Höhepunkt genähert? Wann wird der freie Cashflow wieder positiv? Wer darauf keine Antwort hat, dessen Verluste werden sich nicht auf ein einzelnes Unternehmen beschränken.
#美股 #KünstlicheIntelligenz
110
·
--
Verifiziert
Übersetzung ansehen
布伦特原油期货北京时间10月30日13时15分报每桶116.12美元、涨1.1%,盘中一度触及117.84美元、创4月底以来新高;美国西得克萨斯中质原油期货报每桶103.01美元、涨0.8%。两大基准10月涨幅均超10%、有望连续第四个月上涨,布伦特原油10月已涨约12%、处六个月高位。
导火索是华尔街日报的报道:美国中央司令部司令布拉德·库珀海军上将于10月29日在白宫向美国总统唐纳德·特朗普汇报了针对伊朗的军事行动方案,特朗普多次暗示可能在11月3日中期选举后重启空袭。外交渠道没断,美国副总统詹姆斯·戴维·万斯已接触伊朗方面、调解方在推新的和平框架,但伊朗方面据悉已拒绝一项停火提议。霍尔木兹海峡那边也不平静,英国海上贸易行动组织通报一艘油轮出航途中遭不明抛射物击中,沙特防空系统又拦截了一枚胡塞武装导弹。
油价不是孤立在涨:美国商业原油库存上周减少190万桶至4.106亿桶,库存本就偏紧;地缘政治溢价说白了就是市场为还没发生的冲突提前付的保险费,付得越多、油价里水分越大。更关键的传导在通胀那头,第三季度国内生产总值增长3.4%、核心个人消费支出价格指数同比增长3.1%,经济扛得住、通胀没服软,这正是美国联邦储备委员会10月28日按兵不动、还有两人投票主张加息的背景。油价再往上顶,等于给年底前再加息一次的预期添柴,10年期美国国债收益率仍在约5%附近,成长股估值最怕这个,财报周本就脆弱的科技股情绪会被连带压住。
风险在兑现节奏:关键时点就是11月3日中期选举,选后若没有新打击,这层溢价会快速泄掉,现在追高能源等于接最后一棒;若真动手或者霍尔木兹海峡运输受扰,116美元还不是顶。先看选后表态、再看库存与海峡航运,别在消息最热的时候追。
#原油 #通胀
布伦特原油期货北京时间10月30日13时15分报每桶116.12美元、涨1.1%,盘中一度触及117.84美元、创4月底以来新高;美国西得克萨斯中质原油期货报每桶103.01美元、涨0.8%。两大基准10月涨幅均超10%、有望连续第四个月上涨,布伦特原油10月已涨约12%、处六个月高位。
导火索是华尔街日报的报道:美国中央司令部司令布拉德·库珀海军上将于10月29日在白宫向美国总统唐纳德·特朗普汇报了针对伊朗的军事行动方案,特朗普多次暗示可能在11月3日中期选举后重启空袭。外交渠道没断,美国副总统詹姆斯·戴维·万斯已接触伊朗方面、调解方在推新的和平框架,但伊朗方面据悉已拒绝一项停火提议。霍尔木兹海峡那边也不平静,英国海上贸易行动组织通报一艘油轮出航途中遭不明抛射物击中,沙特防空系统又拦截了一枚胡塞武装导弹。
油价不是孤立在涨:美国商业原油库存上周减少190万桶至4.106亿桶,库存本就偏紧;地缘政治溢价说白了就是市场为还没发生的冲突提前付的保险费,付得越多、油价里水分越大。更关键的传导在通胀那头,第三季度国内生产总值增长3.4%、核心个人消费支出价格指数同比增长3.1%,经济扛得住、通胀没服软,这正是美国联邦储备委员会10月28日按兵不动、还有两人投票主张加息的背景。油价再往上顶,等于给年底前再加息一次的预期添柴,10年期美国国债收益率仍在约5%附近,成长股估值最怕这个,财报周本就脆弱的科技股情绪会被连带压住。
风险在兑现节奏:关键时点就是11月3日中期选举,选后若没有新打击,这层溢价会快速泄掉,现在追高能源等于接最后一棒;若真动手或者霍尔木兹海峡运输受扰,116美元还不是顶。先看选后表态、再看库存与海峡航运,别在消息最热的时候追。
#原油 #通胀
导火索是华尔街日报的报道:美国中央司令部司令布拉德·库珀海军上将于10月29日在白宫向美国总统唐纳德·特朗普汇报了针对伊朗的军事行动方案,特朗普多次暗示可能在11月3日中期选举后重启空袭。外交渠道没断,美国副总统詹姆斯·戴维·万斯已接触伊朗方面、调解方在推新的和平框架,但伊朗方面据悉已拒绝一项停火提议。霍尔木兹海峡那边也不平静,英国海上贸易行动组织通报一艘油轮出航途中遭不明抛射物击中,沙特防空系统又拦截了一枚胡塞武装导弹。
油价不是孤立在涨:美国商业原油库存上周减少190万桶至4.106亿桶,库存本就偏紧;地缘政治溢价说白了就是市场为还没发生的冲突提前付的保险费,付得越多、油价里水分越大。更关键的传导在通胀那头,第三季度国内生产总值增长3.4%、核心个人消费支出价格指数同比增长3.1%,经济扛得住、通胀没服软,这正是美国联邦储备委员会10月28日按兵不动、还有两人投票主张加息的背景。油价再往上顶,等于给年底前再加息一次的预期添柴,10年期美国国债收益率仍在约5%附近,成长股估值最怕这个,财报周本就脆弱的科技股情绪会被连带压住。
风险在兑现节奏:关键时点就是11月3日中期选举,选后若没有新打击,这层溢价会快速泄掉,现在追高能源等于接最后一棒;若真动手或者霍尔木兹海峡运输受扰,116美元还不是顶。先看选后表态、再看库存与海峡航运,别在消息最热的时候追。
#原油 #通胀
625
·
--
Übersetzung ansehen
英特尔公司第三季度营收165.1亿美元、同比增21%,非GAAP每股收益0.52美元、超预期的约0.39至0.41美元,通用会计准则(GAAP)每股收益0.60美元、同比降33%。数据中心与人工智能部门营收73亿美元、同比增78%,15年来最强;客户计算与物理人工智能部门营收81亿美元、同比降5%。第四季度指引营收150亿至160亿美元、非GAAP每股收益0.25美元,远低于预期的172.9亿美元、0.45美元。
非GAAP每股收益说白了就是扣掉一次性项目后的盈利,指引就是公司自己报的下季度成绩预告,市场只认后者:个人电脑业务拖后腿,存储器涨价压住了需求,公司预计个人电脑放缓至少持续到2027年上半年,还要优先把产能让给Xeon服务器芯片,客户计算部门第四季度营收预计比第三季度再跌超20%、少超16亿美元,以色列工厂爆炸还要再吃掉约3亿美元销售。
股价反应已经投票:财报公布前英特尔公司已跌3.6%报92.07美元,盘后一度再跌约23%至约70.82美元。好消息是数据中心这条腿是真的强,坏消息是指引崩塌说明复苏故事要往后推,年初至今约150%的涨幅先把预期打满了。风险在兑现节奏:只要个人电脑放缓拖过2027年上半年、或者Xeon产能扩不出来,指引还会继续下修,先看第四季度数据中心增速能不能顶住再谈抄底。
#英特尔 #半导体
英特尔公司第三季度营收165.1亿美元、同比增21%,非GAAP每股收益0.52美元、超预期的约0.39至0.41美元,通用会计准则(GAAP)每股收益0.60美元、同比降33%。数据中心与人工智能部门营收73亿美元、同比增78%,15年来最强;客户计算与物理人工智能部门营收81亿美元、同比降5%。第四季度指引营收150亿至160亿美元、非GAAP每股收益0.25美元,远低于预期的172.9亿美元、0.45美元。
非GAAP每股收益说白了就是扣掉一次性项目后的盈利,指引就是公司自己报的下季度成绩预告,市场只认后者:个人电脑业务拖后腿,存储器涨价压住了需求,公司预计个人电脑放缓至少持续到2027年上半年,还要优先把产能让给Xeon服务器芯片,客户计算部门第四季度营收预计比第三季度再跌超20%、少超16亿美元,以色列工厂爆炸还要再吃掉约3亿美元销售。
股价反应已经投票:财报公布前英特尔公司已跌3.6%报92.07美元,盘后一度再跌约23%至约70.82美元。好消息是数据中心这条腿是真的强,坏消息是指引崩塌说明复苏故事要往后推,年初至今约150%的涨幅先把预期打满了。风险在兑现节奏:只要个人电脑放缓拖过2027年上半年、或者Xeon产能扩不出来,指引还会继续下修,先看第四季度数据中心增速能不能顶住再谈抄底。
#英特尔 #半导体
非GAAP每股收益说白了就是扣掉一次性项目后的盈利,指引就是公司自己报的下季度成绩预告,市场只认后者:个人电脑业务拖后腿,存储器涨价压住了需求,公司预计个人电脑放缓至少持续到2027年上半年,还要优先把产能让给Xeon服务器芯片,客户计算部门第四季度营收预计比第三季度再跌超20%、少超16亿美元,以色列工厂爆炸还要再吃掉约3亿美元销售。
股价反应已经投票:财报公布前英特尔公司已跌3.6%报92.07美元,盘后一度再跌约23%至约70.82美元。好消息是数据中心这条腿是真的强,坏消息是指引崩塌说明复苏故事要往后推,年初至今约150%的涨幅先把预期打满了。风险在兑现节奏:只要个人电脑放缓拖过2027年上半年、或者Xeon产能扩不出来,指引还会继续下修,先看第四季度数据中心增速能不能顶住再谈抄底。
#英特尔 #半导体
209
·
--
Übersetzung ansehen
亚马逊公司第三季度营收2019亿美元、同比增12%,每股收益1.89美元,双双不及预期;亚马逊云科技营收460亿美元、同比增39%,五年最快、超预期,经营利润281亿美元、经营利润率13.9%创历史最高。第四季度营收指引2400亿至2470亿美元,中点2435亿美元、略低于预期的约2445亿美元。
好生意撞上烧钱速度:单季资本开支773亿美元、远超预期的约575亿美元,全年约2200亿美元不变,过去12个月自由现金流为负424亿美元、去年同期为正148亿美元。自由现金流说白了就是经营赚的钱扣掉建数据中心、买芯片这些长期投入后剩下的钱,云业务越加速、花的钱越狠。
股价反应已经投票:财报公布前亚马逊公司已跌4.25%报243.79美元,财报后盘后一度再跌约7%至约227美元。首席执行官安迪·贾西还放话2027年资本开支要“明显更多”,这不是一季度的事。风险在兑现节奏:只要亚马逊云科技增速守不住40%这条线,烧钱故事立刻从“投资未来”变成“透支现金流”,先看下一季资本开支有没有降温再谈抄底。
#亚马逊 #人工智能
亚马逊公司第三季度营收2019亿美元、同比增12%,每股收益1.89美元,双双不及预期;亚马逊云科技营收460亿美元、同比增39%,五年最快、超预期,经营利润281亿美元、经营利润率13.9%创历史最高。第四季度营收指引2400亿至2470亿美元,中点2435亿美元、略低于预期的约2445亿美元。
好生意撞上烧钱速度:单季资本开支773亿美元、远超预期的约575亿美元,全年约2200亿美元不变,过去12个月自由现金流为负424亿美元、去年同期为正148亿美元。自由现金流说白了就是经营赚的钱扣掉建数据中心、买芯片这些长期投入后剩下的钱,云业务越加速、花的钱越狠。
股价反应已经投票:财报公布前亚马逊公司已跌4.25%报243.79美元,财报后盘后一度再跌约7%至约227美元。首席执行官安迪·贾西还放话2027年资本开支要“明显更多”,这不是一季度的事。风险在兑现节奏:只要亚马逊云科技增速守不住40%这条线,烧钱故事立刻从“投资未来”变成“透支现金流”,先看下一季资本开支有没有降温再谈抄底。
#亚马逊 #人工智能
好生意撞上烧钱速度:单季资本开支773亿美元、远超预期的约575亿美元,全年约2200亿美元不变,过去12个月自由现金流为负424亿美元、去年同期为正148亿美元。自由现金流说白了就是经营赚的钱扣掉建数据中心、买芯片这些长期投入后剩下的钱,云业务越加速、花的钱越狠。
股价反应已经投票:财报公布前亚马逊公司已跌4.25%报243.79美元,财报后盘后一度再跌约7%至约227美元。首席执行官安迪·贾西还放话2027年资本开支要“明显更多”,这不是一季度的事。风险在兑现节奏:只要亚马逊云科技增速守不住40%这条线,烧钱故事立刻从“投资未来”变成“透支现金流”,先看下一季资本开支有没有降温再谈抄底。
#亚马逊 #人工智能
41
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BinanceReports80%Recoveryof$6.3BillioninLossesfromHackIncident
13,895 Aufrufe
133 Kommentare
Update zum Sicherheitsvorfall Nr. 2 (30.10.2026)
Binance Announcement
·1k Likes
·1.2M Aufrufe
HeYiSaysWithdrawalsExpectedtoResumeWithin42Hours
23,623 Aufrufe
453 Kommentare
CZSaysCompensationIsinPlaceUsersAreProtected
25,117 Aufrufe
352 Kommentare