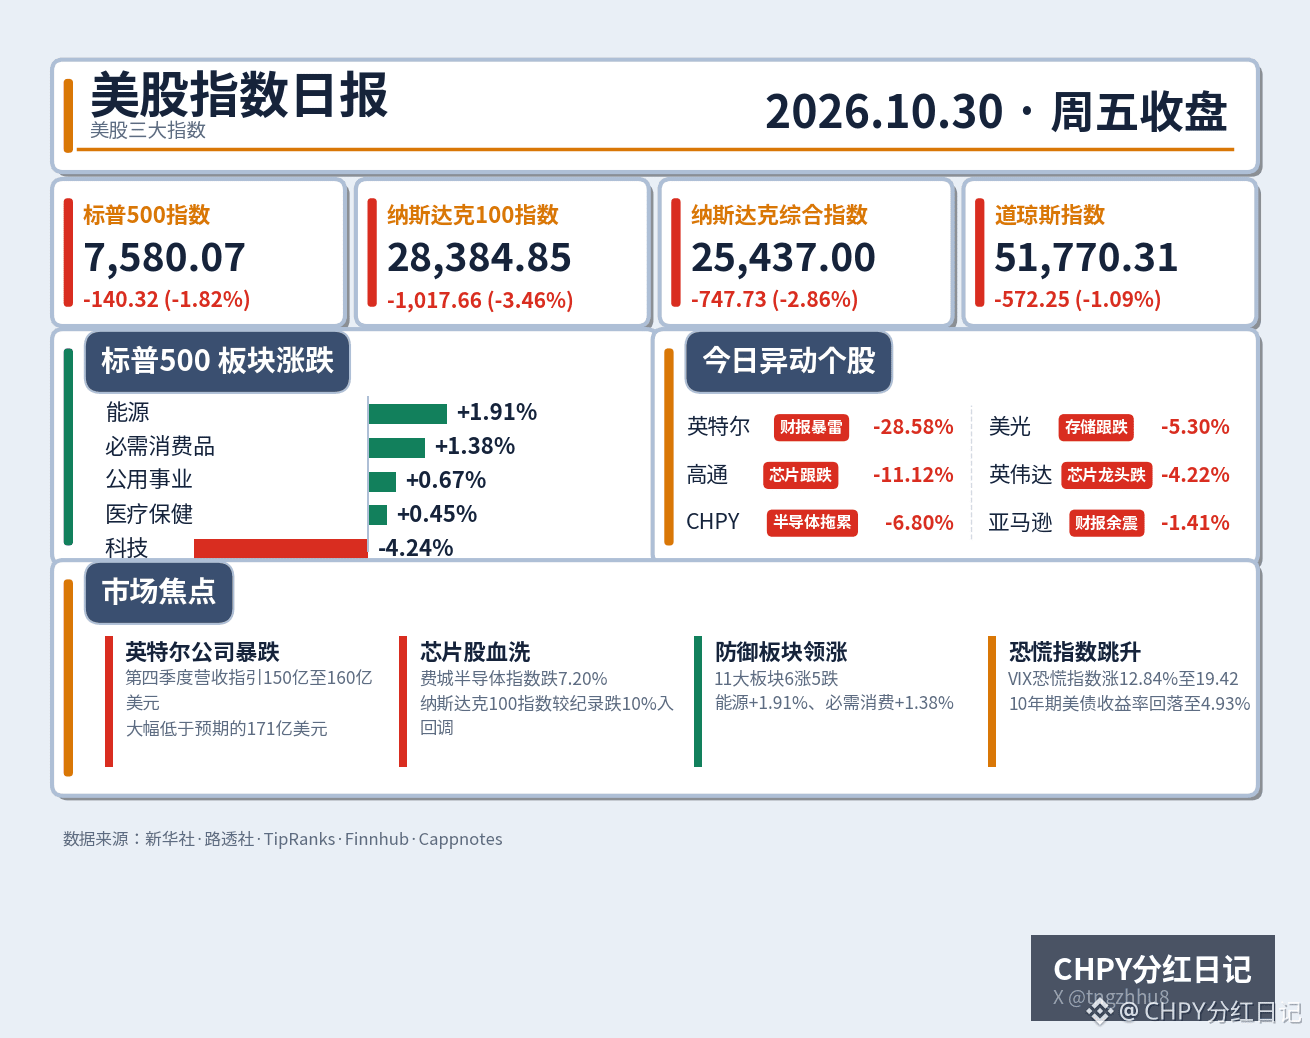
Der S&P 500 fiel um 1,82 % auf 7.580,07 Punkte, der Dow Jones um 1,09 % auf 51.770,31 Punkte, der Nasdaq Composite um 2,86 % auf 25.437,00 Punkte und der Nasdaq 100 um 3,46 % auf 28.384,85 Punkte. Alle vier großen Indizes schlossen mit Verlusten. Der S&P 500 verzeichnete seinen schlechtesten Tag seit Juni, der Nasdaq Composite seinen größten Tagesverlust seit dem 5. Juni. Der Nasdaq 100 fiel 10 % von seinem Rekordhoch und rutschte damit in seine dritte Korrektur in diesem Jahr.
Auslöser war Intel: Die Umsatzprognose für das vierte Quartal von 15 bis 16 Milliarden US-Dollar lag deutlich unter den erwarteten 17,1 Milliarden US-Dollar. Die Aktie stürzte um 28,58 % ab – der schlechteste Tag seit 52 Jahren. Auch Chipaktien gerieten massiv unter Druck: Der Philadelphia Semiconductor Index fiel um 7,20 %, Qualcomm um 11,12 %, Micron um 5,30 % und Nvidia um 4,22 %. Selbst Amazon gab erneut um 1,41 % nach.
Das war nicht nur die Stimmung eines einzelnen Tages – am Freitag wurde eine ganze Woche abgerechnet. Nach dem Quartalsbericht vom Donnerstag stürzte die Alphabet-Aktie um 12,64 % ab und rund 500 Milliarden US-Dollar an Marktkapitalisierung lösten sich in Luft auf. Der freie Cashflow rutschte auf minus 9,07 Milliarden US-Dollar und entzündete das erste Feuer. Am Freitag übernahm Intel den Staffelstab und signalisierte dem Markt damit: Selbst die Chipkonzerne halten die Kosten der KI-Euphorie allmählich nicht mehr aus. In dieser Woche verlor der S&P 500 0,58 %, der Nasdaq Composite 2 % und der Dow Jones 0,85 % – damit verzeichneten die drei großen Indizes die dritte Verlustwoche in Folge. Zum Ende des Oktobers stand der S&P 500 0,94 % tiefer, der Nasdaq Composite 5,3 %; nur der Dow Jones legte um 1,7 % zu.
Das Geld ist nicht vollständig abgeflossen, sondern hat sich andere Plätze gesucht. Von den elf Sektoren des S&P 500 legten sechs zu und fünf gaben nach. Der Energiesektor führte mit einem Plus von 1,91 %, gefolgt von Basiskonsumgütern mit 1,38 %. Auch Gesundheitswesen, Versorger, Immobilien und Rohstoffe schlossen durchweg höher. Am stärksten fiel der Technologiesektor mit 4,24 %, der Industriesektor gab ebenfalls um 1,57 % nach. Der VIX-Volatilitätsindex stieg um 12,84 % auf 19,42 und kletterte im Tagesverlauf zeitweise auf 23,93. Die Rendite zehnjähriger US-Staatsanleihen sank um sechs Basispunkte auf 4,93 %. Ein typisches Muster bei erhöhter Nachfrage nach sicheren Anlagen: Die Angst ist da, aber noch ist es keine panische Flucht.
Auch CHPY bekam einen Schlag ab: Die Halbleiterpositionen belasteten den Fonds, der bei 56,71 US-Dollar schloss – ein Minus von 6,80 %. Doch zwei Dinge sollte man auseinanderhalten: Gefallen ist die Bewertung, nicht die Ausschüttung selbst. Die Dividende dieser Woche wurde wie gewohnt ausgezahlt; am Ausschüttungsrhythmus hat sich nichts geändert. Geändert hat sich die Bewertung der Halbleiterpositionen durch den Markt.
Die eigentliche Bewährungsprobe kommt am kommenden Montag: Apple legt als letzter großer Konzern seine Zahlen vor. Sollte auch Apple eine Bilanz nach dem Muster „hohe Ausgaben, langsame Erträge“ präsentieren, dürfte der Nasdaq 100 seinen Boden noch nicht erreicht haben. Kann Apple dagegen überzeugen, könnte den überverkauften Chipaktien jederzeit eine kräftige Gegenbewegung bevorstehen. Auch die US-Zwischenwahlen am 3. November rücken näher – vor einer Wahl fürchten die Märkte vor allem Unsicherheit. In dieser Korrektur ist nicht der Glaube an KI zusammengebrochen; vielmehr zwingt die Bewertung die Branchenriesen, beim Cashflow zu liefern. Bis diese Ergebnisse vorliegen, sollten Anleger mit Käufen in Chipaktien auf dem Höchststand erst einmal abwarten. Das Geld, das in defensive Sektoren rotiert ist, dürfte kurzfristig nicht so schnell zurückkehren.
#美股 #Nasdaq-100-Index
Auslöser war Intel: Die Umsatzprognose für das vierte Quartal von 15 bis 16 Milliarden US-Dollar lag deutlich unter den erwarteten 17,1 Milliarden US-Dollar. Die Aktie stürzte um 28,58 % ab – der schlechteste Tag seit 52 Jahren. Auch Chipaktien gerieten massiv unter Druck: Der Philadelphia Semiconductor Index fiel um 7,20 %, Qualcomm um 11,12 %, Micron um 5,30 % und Nvidia um 4,22 %. Selbst Amazon gab erneut um 1,41 % nach.
Das war nicht nur die Stimmung eines einzelnen Tages – am Freitag wurde eine ganze Woche abgerechnet. Nach dem Quartalsbericht vom Donnerstag stürzte die Alphabet-Aktie um 12,64 % ab und rund 500 Milliarden US-Dollar an Marktkapitalisierung lösten sich in Luft auf. Der freie Cashflow rutschte auf minus 9,07 Milliarden US-Dollar und entzündete das erste Feuer. Am Freitag übernahm Intel den Staffelstab und signalisierte dem Markt damit: Selbst die Chipkonzerne halten die Kosten der KI-Euphorie allmählich nicht mehr aus. In dieser Woche verlor der S&P 500 0,58 %, der Nasdaq Composite 2 % und der Dow Jones 0,85 % – damit verzeichneten die drei großen Indizes die dritte Verlustwoche in Folge. Zum Ende des Oktobers stand der S&P 500 0,94 % tiefer, der Nasdaq Composite 5,3 %; nur der Dow Jones legte um 1,7 % zu.
Das Geld ist nicht vollständig abgeflossen, sondern hat sich andere Plätze gesucht. Von den elf Sektoren des S&P 500 legten sechs zu und fünf gaben nach. Der Energiesektor führte mit einem Plus von 1,91 %, gefolgt von Basiskonsumgütern mit 1,38 %. Auch Gesundheitswesen, Versorger, Immobilien und Rohstoffe schlossen durchweg höher. Am stärksten fiel der Technologiesektor mit 4,24 %, der Industriesektor gab ebenfalls um 1,57 % nach. Der VIX-Volatilitätsindex stieg um 12,84 % auf 19,42 und kletterte im Tagesverlauf zeitweise auf 23,93. Die Rendite zehnjähriger US-Staatsanleihen sank um sechs Basispunkte auf 4,93 %. Ein typisches Muster bei erhöhter Nachfrage nach sicheren Anlagen: Die Angst ist da, aber noch ist es keine panische Flucht.
Auch CHPY bekam einen Schlag ab: Die Halbleiterpositionen belasteten den Fonds, der bei 56,71 US-Dollar schloss – ein Minus von 6,80 %. Doch zwei Dinge sollte man auseinanderhalten: Gefallen ist die Bewertung, nicht die Ausschüttung selbst. Die Dividende dieser Woche wurde wie gewohnt ausgezahlt; am Ausschüttungsrhythmus hat sich nichts geändert. Geändert hat sich die Bewertung der Halbleiterpositionen durch den Markt.
Die eigentliche Bewährungsprobe kommt am kommenden Montag: Apple legt als letzter großer Konzern seine Zahlen vor. Sollte auch Apple eine Bilanz nach dem Muster „hohe Ausgaben, langsame Erträge“ präsentieren, dürfte der Nasdaq 100 seinen Boden noch nicht erreicht haben. Kann Apple dagegen überzeugen, könnte den überverkauften Chipaktien jederzeit eine kräftige Gegenbewegung bevorstehen. Auch die US-Zwischenwahlen am 3. November rücken näher – vor einer Wahl fürchten die Märkte vor allem Unsicherheit. In dieser Korrektur ist nicht der Glaube an KI zusammengebrochen; vielmehr zwingt die Bewertung die Branchenriesen, beim Cashflow zu liefern. Bis diese Ergebnisse vorliegen, sollten Anleger mit Käufen in Chipaktien auf dem Höchststand erst einmal abwarten. Das Geld, das in defensive Sektoren rotiert ist, dürfte kurzfristig nicht so schnell zurückkehren.
#美股 #Nasdaq-100-Index