

许峰说财经
2.3k Beiträge

许峰说财经
Melden
Nutzer blockieren
446 Following
839 Follower
2.7K+ Like gegeben
Beiträge
Alle
Videos
·
--
Übersetzung ansehen
老师们纷纷避之不及,暴露教师岗位现实困境 #班主任#岗位#就业#看懂中国#真财实学计划
老师们纷纷避之不及,暴露教师岗位现实困境 #班主任#岗位#就业#看懂中国#真财实学计划
3
3.9k
·
--
Übersetzung ansehen
莫迪砸2400亿搞制造,结果越补越依赖中国?数据告诉你真相 #印度制造#中国制造#PLI计划#半导体#财经
莫迪砸2400亿搞制造,结果越补越依赖中国?数据告诉你真相 #印度制造#中国制造#PLI计划#半导体#财经
431
·
--
Übersetzung ansehen
以前总骂苹果贵,现在反成了眉清目秀的那个 #AI#存储#一起来讨论#真财实学计划
以前总骂苹果贵,现在反成了眉清目秀的那个 #AI#存储#一起来讨论#真财实学计划
445
·
--
Entwickler nehmen das Geld der Käufer, um damit Häuser zu bauen – damit muss jetzt Schluss sein. #Immobilienmarkt#Vorausverkaufsystem#Verkauf von Fertigwohnungen#Hauspreise#Echtes-Geld-und-Wissen-Programm
Entwickler nehmen das Geld der Käufer, um damit Häuser zu bauen – damit muss jetzt Schluss sein. #Immobilienmarkt#Vorausverkaufsystem#Verkauf von Fertigwohnungen#Hauspreise#Echtes-Geld-und-Wissen-Programm
662
·
--
Keine Panik wegen der US-Anleihenkrise? J.P. Morgan: US-Aktien zum Jahresende möglicherweise mit sektorweisem Aufschwung; positiv für hochwertige Wachstumswerte und HalbleiterFinanznachrichten-Website CaLianShe 25. August (Redaktion: Liu Rui). Am Montag hielt Morgan Stanley in einem Research-Report fest: Für den Rest dieses Jahres bleibt man beim Aktienmarkt weiterhin optimistisch. Man geht jedoch davon aus, dass der Kursanstieg aus einem Wechsel der Branchen bzw. Sektoren kommen wird – nicht aus einem massiven, breitflächigen Anstieg (ganz ohne starke Überlappung).
Positiv für die Entwicklung des US-Aktienmarkts im laufenden Jahr
Ein Strategie-Analyst von J.P. Morgan, Fabio Bassi, schrieb in dem Bericht: „Für den Aktienmarkt vertreten wir bis zum Jahresende eine konstruktive Einschätzung der Kursentwicklung. Wir erwarten einen schrittweisen Anstieg des Marktes; die Hauptlinie der Entwicklung ist ein Wechsel der Branchen, nicht ein allgemeiner, umfassender Kursanstieg.“
Die Bank erklärte, dass die jüngste Erholung im Technologiesektor/bei den Halbleitern ein strategisches Comeback der Risikobereitschaft signalisiere. Vor dem Hintergrund, dass die Geldpolitik der US-Notenbank (Fed) geduldig bleibe und die Marktvolatilität dämpfe, würden das Marktpositionsniveau und das Ausmaß der Sektorunterschiede (Sektor-Differenzierung) die Entwicklung in der nächsten Phase bestimmen.
Keine Panik wegen der US-Anleihenkrise? J.P. Morgan: US-Aktien zum Jahresende möglicherweise mit sektorweisem Aufschwung; positiv für hochwertige Wachstumswerte und Halbleiter
Finanznachrichten-Website CaLianShe 25. August (Redaktion: Liu Rui). Am Montag hielt Morgan Stanley in einem Research-Report fest: Für den Rest dieses Jahres bleibt man beim Aktienmarkt weiterhin optimistisch. Man geht jedoch davon aus, dass der Kursanstieg aus einem Wechsel der Branchen bzw. Sektoren kommen wird – nicht aus einem massiven, breitflächigen Anstieg (ganz ohne starke Überlappung).
Positiv für die Entwicklung des US-Aktienmarkts im laufenden Jahr
Ein Strategie-Analyst von J.P. Morgan, Fabio Bassi, schrieb in dem Bericht: „Für den Aktienmarkt vertreten wir bis zum Jahresende eine konstruktive Einschätzung der Kursentwicklung. Wir erwarten einen schrittweisen Anstieg des Marktes; die Hauptlinie der Entwicklung ist ein Wechsel der Branchen, nicht ein allgemeiner, umfassender Kursanstieg.“
Die Bank erklärte, dass die jüngste Erholung im Technologiesektor/bei den Halbleitern ein strategisches Comeback der Risikobereitschaft signalisiere. Vor dem Hintergrund, dass die Geldpolitik der US-Notenbank (Fed) geduldig bleibe und die Marktvolatilität dämpfe, würden das Marktpositionsniveau und das Ausmaß der Sektorunterschiede (Sektor-Differenzierung) die Entwicklung in der nächsten Phase bestimmen.
1
150
·
--
Samsung Electronics stürzt im Intraday um mehr als 7 % ab: Das Programm zur Rückzahlung an Aktionäre über 110 Billionen Won bleibt hinter den Erwartungen zurück, und die Bewertung durch JPMorgan ist enttäuschend(Quelle: Finanznachrichten)
Der Aktienkurs von Samsung Electronics fiel zeitweise um mehr als 7 %, weil sein neues Programm zur Vergütung von Aktionären den Schwerpunkt auf Dividenden legt und bei Anlegern Enttäuschung auslöste.
24. August: Der Aktienkurs von Samsung Electronics fiel zeitweise um mehr als 7 %. Grund dafür war, dass sein neues Programm zur Vergütung von Aktionären den Schwerpunkt auf Dividenden legt und damit bei Anlegern Enttäuschung auslöste.
Die negative Marktreaktion beruht auf zwei Punkten: Erstens wurde lediglich festgelegt, dass im dritten Quartal insgesamt rund 300 Billionen Won als Bargelddividende ausgeschüttet werden; die verbleibenden 600?800 Billionen Won sollen hingegen in Form anderer Rückzahlungen erst nächstes Jahr auf der Vorstandssitzung im Januar beschlossen werden. Zweitens lag die tatsächlich angekündigte Obergrenze unter der Markterwartung von 1500 Billionen Won, die im Gerücht kursierte.
Samsung Electronics stürzt im Intraday um mehr als 7 % ab: Das Programm zur Rückzahlung an Aktionäre über 110 Billionen Won bleibt hinter den Erwartungen zurück, und die Bewertung durch JPMorgan ist enttäuschend
(Quelle: Finanznachrichten)
Der Aktienkurs von Samsung Electronics fiel zeitweise um mehr als 7 %, weil sein neues Programm zur Vergütung von Aktionären den Schwerpunkt auf Dividenden legt und bei Anlegern Enttäuschung auslöste.
24. August: Der Aktienkurs von Samsung Electronics fiel zeitweise um mehr als 7 %. Grund dafür war, dass sein neues Programm zur Vergütung von Aktionären den Schwerpunkt auf Dividenden legt und damit bei Anlegern Enttäuschung auslöste.
Die negative Marktreaktion beruht auf zwei Punkten: Erstens wurde lediglich festgelegt, dass im dritten Quartal insgesamt rund 300 Billionen Won als Bargelddividende ausgeschüttet werden; die verbleibenden 600?800 Billionen Won sollen hingegen in Form anderer Rückzahlungen erst nächstes Jahr auf der Vorstandssitzung im Januar beschlossen werden. Zweitens lag die tatsächlich angekündigte Obergrenze unter der Markterwartung von 1500 Billionen Won, die im Gerücht kursierte.
125
·
--
Artikel
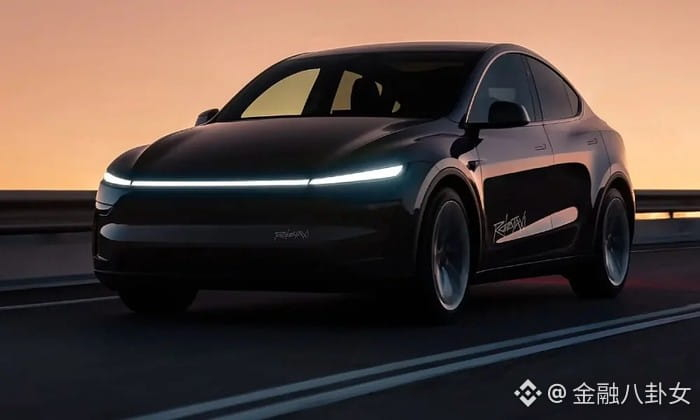
Tesla will offenbar das Hinzufügen des Model Y zur Robotaxi-Flotte verlangsamen und setzt auf CybercabIT Home meldet am 23. August: Tesla hatte Analysten von JPMorgan Anfang dieses Monats eingeladen, ein Werk des Unternehmens zu besichtigen. Die Wall-Street-Bank machte die Erkenntnisse aus der Besichtigung anschließend in ihrem neuesten Investorenbericht öffentlich. Eine der bemerkenswerten Informationen ist, dass Tesla zugibt, die Geschwindigkeit beim Einbinden des Model Y in die Robotaxi-Flotte zu verlangsamen, dafür aber gute Gründe hat.
JPMorgan-Analysten haben in jüngster Zeit das Tesla-Werk in Fremont besichtigt und sich mit dem Team für Investor Relations des Unternehmens ausgetauscht. Durch diese Besichtigung hat der Analyst ein klareres Verständnis von Teslas Robotaxi-Strategie gewonnen.
Tesla will offenbar das Hinzufügen des Model Y zur Robotaxi-Flotte verlangsamen und setzt auf Cybercab
IT Home meldet am 23. August: Tesla hatte Analysten von JPMorgan Anfang dieses Monats eingeladen, ein Werk des Unternehmens zu besichtigen. Die Wall-Street-Bank machte die Erkenntnisse aus der Besichtigung anschließend in ihrem neuesten Investorenbericht öffentlich. Eine der bemerkenswerten Informationen ist, dass Tesla zugibt, die Geschwindigkeit beim Einbinden des Model Y in die Robotaxi-Flotte zu verlangsamen, dafür aber gute Gründe hat.
JPMorgan-Analysten haben in jüngster Zeit das Tesla-Werk in Fremont besichtigt und sich mit dem Team für Investor Relations des Unternehmens ausgetauscht. Durch diese Besichtigung hat der Analyst ein klareres Verständnis von Teslas Robotaxi-Strategie gewonnen.
JPMorgan-Analysten haben in jüngster Zeit das Tesla-Werk in Fremont besichtigt und sich mit dem Team für Investor Relations des Unternehmens ausgetauscht. Durch diese Besichtigung hat der Analyst ein klareres Verständnis von Teslas Robotaxi-Strategie gewonnen.
123
·
--
Artikel
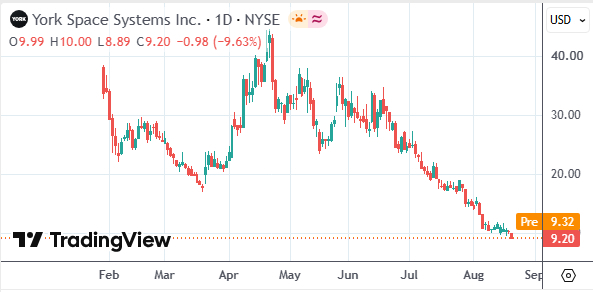
Wall-Street-Stimmung kippt: Die US-„Goldenen“ Star-Aktie ist seit dem Emissionspreis um 73 % eingebrochenLaut einem Bericht von Caixin vom 21. August (Redaktion: Zhao Hao) senken die Analysten an der Wall Street derzeit in Scharen die Kursziele für den Raumfahrt- und Satellitenhersteller York Space Systems.
Die Analysten erklärten, dass sich der weitere Entwicklungspfad des Unternehmens angesichts anhaltender Probleme in der Lieferkette und einer verlangsamten Geschwindigkeit bei der Vergabe von Regierungsaufträgen zunehmend unklar gestaltet.
Aus den zusammengestellten Daten geht hervor, dass seit dem 14. August mindestens 6 Analysten – etwa die Hälfte der Analysten, die das Unternehmen abdecken – die Kursziele im Durchschnitt um 54 % gesenkt haben.
Dabei haben unter anderem Canaccord Genuity und JPMorgan das Rating der Aktie ebenfalls herabgestuft. Derzeit gibt es insgesamt 5 „Kaufen“-Bewertungen und 5 „Halten“-Bewertungen, jedoch keine „Verkaufen“-Bewertung.
Wall-Street-Stimmung kippt: Die US-„Goldenen“ Star-Aktie ist seit dem Emissionspreis um 73 % eingebrochen
Laut einem Bericht von Caixin vom 21. August (Redaktion: Zhao Hao) senken die Analysten an der Wall Street derzeit in Scharen die Kursziele für den Raumfahrt- und Satellitenhersteller York Space Systems.
Die Analysten erklärten, dass sich der weitere Entwicklungspfad des Unternehmens angesichts anhaltender Probleme in der Lieferkette und einer verlangsamten Geschwindigkeit bei der Vergabe von Regierungsaufträgen zunehmend unklar gestaltet.
Aus den zusammengestellten Daten geht hervor, dass seit dem 14. August mindestens 6 Analysten – etwa die Hälfte der Analysten, die das Unternehmen abdecken – die Kursziele im Durchschnitt um 54 % gesenkt haben.
Dabei haben unter anderem Canaccord Genuity und JPMorgan das Rating der Aktie ebenfalls herabgestuft. Derzeit gibt es insgesamt 5 „Kaufen“-Bewertungen und 5 „Halten“-Bewertungen, jedoch keine „Verkaufen“-Bewertung.
YSSUS-0,24%
144
·
--
JPMorgan: Alibabas Cloud-Geschäftsgewinnmarge von 12% wird systematisch unterschätzt; ausgereiftes ROIC sollte nahe 20% liegen Beim Aktienhandel können Sie sich auf die Analyseberichte der Analysten von Jin Qilin verlassen – maßgeblich, professionell, rechtzeitig und umfassend. So helfen wir Ihnen dabei, potenzielle Themen- und Chancen zu erschließen!
(Quelle: Lei Feng-Netzwerk)
Am 21. August wies JPMorgan in seinem neuesten Forschungsbericht darauf hin, dass die aktuelle Gewinnmarge der Alibaba Cloud von 12% systematisch unterschätzt wird und ein ausgereiftes ROIC (Return on Invested Capital) in der Größenordnung von nahe 20% liegen sollte. Der Grund: In den vergangenen Quartalen war die Capex-Ausschüttung besonders hoch. Viele GPUs und Rechenzentrumsanlagen wurden gerade erst in Betrieb genommen und befinden sich noch in einer Anlaufphase mit einer Auslastung von rund 60%. Im ersten Jahr liegt das ROIC pro einzelnen Batch nur bei etwa 6% – deutlich unter dem Niveau eines ausgereiften Zustands von 20%. JPMorgan verwendet ein gestapeltes-Vintage-Modell zur Extrapolation: Selbst wenn die Capex konstant bleibt und sich die Einheitsökonomie nicht weiter verbessert, steigt das insgesamt gewichtete ROIC mit der zunehmenden Menge an älteren Anlagen und mit dem Hochfahren der Auslastung neuer Anlagen von derzeit rund 6% auf natürlich etwa 16%. Der Net Free Cashflow der KI-Infrastruktur wird ungefähr um das dritte Jahr herum die Gewinnschwelle überqueren.
JPMorgan: Alibabas Cloud-Geschäftsgewinnmarge von 12% wird systematisch unterschätzt; ausgereiftes ROIC sollte nahe 20% liegen
Beim Aktienhandel können Sie sich auf die Analyseberichte der Analysten von Jin Qilin verlassen – maßgeblich, professionell, rechtzeitig und umfassend. So helfen wir Ihnen dabei, potenzielle Themen- und Chancen zu erschließen!
(Quelle: Lei Feng-Netzwerk)
Am 21. August wies JPMorgan in seinem neuesten Forschungsbericht darauf hin, dass die aktuelle Gewinnmarge der Alibaba Cloud von 12% systematisch unterschätzt wird und ein ausgereiftes ROIC (Return on Invested Capital) in der Größenordnung von nahe 20% liegen sollte. Der Grund: In den vergangenen Quartalen war die Capex-Ausschüttung besonders hoch. Viele GPUs und Rechenzentrumsanlagen wurden gerade erst in Betrieb genommen und befinden sich noch in einer Anlaufphase mit einer Auslastung von rund 60%. Im ersten Jahr liegt das ROIC pro einzelnen Batch nur bei etwa 6% – deutlich unter dem Niveau eines ausgereiften Zustands von 20%. JPMorgan verwendet ein gestapeltes-Vintage-Modell zur Extrapolation: Selbst wenn die Capex konstant bleibt und sich die Einheitsökonomie nicht weiter verbessert, steigt das insgesamt gewichtete ROIC mit der zunehmenden Menge an älteren Anlagen und mit dem Hochfahren der Auslastung neuer Anlagen von derzeit rund 6% auf natürlich etwa 16%. Der Net Free Cashflow der KI-Infrastruktur wird ungefähr um das dritte Jahr herum die Gewinnschwelle überqueren.
74
·
--
Internationale Finanzinstitute: Globale Lebensmittelkrise könnte im nächsten Jahr ausbrechenAuszug aus: Securities Times (证券时报)
(Originaltitel: Internationale Finanzinstitute: Globale Lebensmittelkrise könnte im nächsten Jahr ausbrechen – Reicht das Essen nicht mehr aus?)
People’s Finance and News, 21. August: In letzter Zeit haben internationale Finanzinstitute wie Goldman Sachs, HSBC, die Bank of America und J.P. Morgan wiederholt Warnungen ausgegeben. Die Kombination mehrerer Risiken könnte eine neue Runde von Lebensmittelpreisinflation auslösen. Die Kapitalmärkte reagierten prompt: In der A-Aktien-Marktsparte mit dem Sektor Pflanzenzucht kam es zu einem starken Anstieg; mehrere Aktien, darunter Nongfa Seed Industry (农发种业), erreichten mehrere tägliche Kursstopps in Folge; auch der Lebensmittel-ETF stieg durchgehend deutlich an.
Laut dem neuesten Bericht von J.P. Morgan könnte die globale Lebensmittelkrise angesichts der anhaltenden Auswirkungen der fünf Hauptfaktoren Krieg, Wetter, Lagerhaltung, Wasserressourcen und Verschwendung bereits im nächsten Jahr ausbrechen.
Internationale Finanzinstitute: Globale Lebensmittelkrise könnte im nächsten Jahr ausbrechen
Auszug aus: Securities Times (证券时报)
(Originaltitel: Internationale Finanzinstitute: Globale Lebensmittelkrise könnte im nächsten Jahr ausbrechen – Reicht das Essen nicht mehr aus?)
People’s Finance and News, 21. August: In letzter Zeit haben internationale Finanzinstitute wie Goldman Sachs, HSBC, die Bank of America und J.P. Morgan wiederholt Warnungen ausgegeben. Die Kombination mehrerer Risiken könnte eine neue Runde von Lebensmittelpreisinflation auslösen. Die Kapitalmärkte reagierten prompt: In der A-Aktien-Marktsparte mit dem Sektor Pflanzenzucht kam es zu einem starken Anstieg; mehrere Aktien, darunter Nongfa Seed Industry (农发种业), erreichten mehrere tägliche Kursstopps in Folge; auch der Lebensmittel-ETF stieg durchgehend deutlich an.
Laut dem neuesten Bericht von J.P. Morgan könnte die globale Lebensmittelkrise angesichts der anhaltenden Auswirkungen der fünf Hauptfaktoren Krieg, Wetter, Lagerhaltung, Wasserressourcen und Verschwendung bereits im nächsten Jahr ausbrechen.
67
·
--
Artikel
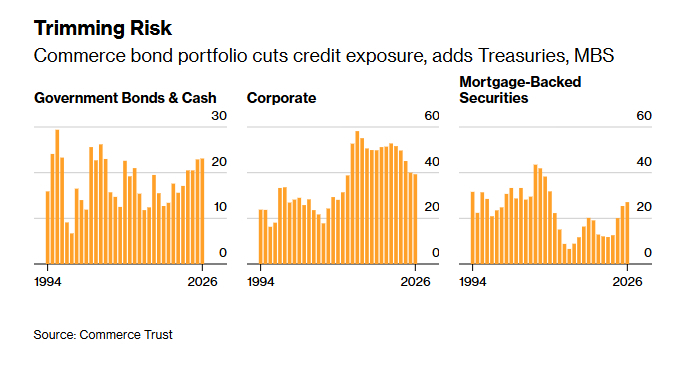
„KI-Blase“ ist noch nicht geplatzt, aber dieser Anleiheveteran hat still und heimlich Kreditpapiere auf den niedrigsten Stand seit 2012 zurückgefahren: „Nicht zu gierig sein – jetzt ist es Zeit, aufzuhören“Während seiner rund vierzigjährigen Anleiheinvestmentlaufbahn bei Scott Colbert hatte er selten das Gefühl, seine Strategie grundlegend stark anpassen zu müssen. Doch er sagt, dass jetzt genau dieser entscheidende Moment gekommen ist. Colbert ist bei der Commerical Bank in Clayton, Missouri, tätig und fungiert als Leiter für Fixed Income; er verwaltet ein Volumen von 28 Milliarden US-Dollar. Er erwartet nicht, dass wirtschaftliche Wolken aufziehen – im Gegenteil: Er geht davon aus, dass das Wirtschaftswachstum in den kommenden Monaten anziehen wird. Das Problem ist jedoch, dass die Preise für Unternehmensanleihen derzeit zu hoch sind und die Fehlertoleranz sehr gering ist, sodass der potenzielle Ertrag die eingegangenen Risiken nicht mehr ausreichend kompensiert.
„KI-Blase“ ist noch nicht geplatzt, aber dieser Anleiheveteran hat still und heimlich Kreditpapiere auf den niedrigsten Stand seit 2012 zurückgefahren: „Nicht zu gierig sein – jetzt ist es Zeit, aufzuhören“
Während seiner rund vierzigjährigen Anleiheinvestmentlaufbahn bei Scott Colbert hatte er selten das Gefühl, seine Strategie grundlegend stark anpassen zu müssen. Doch er sagt, dass jetzt genau dieser entscheidende Moment gekommen ist. Colbert ist bei der Commerical Bank in Clayton, Missouri, tätig und fungiert als Leiter für Fixed Income; er verwaltet ein Volumen von 28 Milliarden US-Dollar. Er erwartet nicht, dass wirtschaftliche Wolken aufziehen – im Gegenteil: Er geht davon aus, dass das Wirtschaftswachstum in den kommenden Monaten anziehen wird. Das Problem ist jedoch, dass die Preise für Unternehmensanleihen derzeit zu hoch sind und die Fehlertoleranz sehr gering ist, sodass der potenzielle Ertrag die eingegangenen Risiken nicht mehr ausreichend kompensiert.
AMZNUS-0,90%
TUS+0,42%
JPMUS-0,86%
309
·
--
Artikel
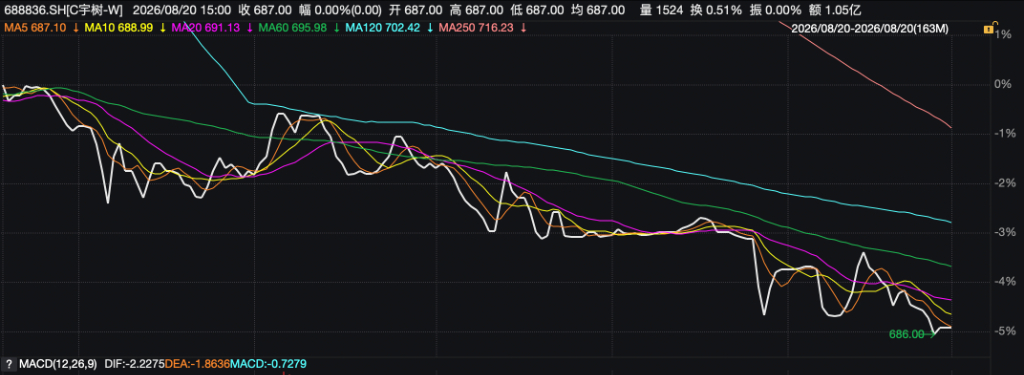
Mitgenommen ist mitgenommen: Beim Börsendebüt von Unitree Technology fällt die Aktie am zweiten Tag um über 18%; Wang Xingxing gesteht: „Die Umsetzung braucht noch Zeit“Am ersten Handelstag legte Unitree Technology bei der „New-Share“-Zeichnung mit umfassender Registrierung nach dem neuen System einen Rekord für den Gewinn aus Zeichnungsüberschuss hin, doch am zweiten Tag kam es zu einem heftigen Rückgang von 18,7%; die Marktkapitalisierung schrumpfte gegenüber dem Hoch um mehr als 160 Milliarden Yuan. Am selben Tag räumte der Gründer Wang Xingxing ein, dass die Fähigkeit zur Generalisierung von körperlicher (embodierter) Intelligenz weiterhin die größte Engstelle sei; die Umsetzung in Haushalts- und Produktionsszenarien werde noch zwei bis fünf Jahre dauern. J.P. Morgan geht davon aus, dass die Bewertungen des Sektors von der „Knappheitsprämie“ hin zu den Lieferfähigkeiten wechseln werden, während Nomura Wachstum zwar positiv sieht, jedoch betont, dass entscheidend die wiederholten Industrieaufträge seien. Der Markt geht gerade vom „Geschichten sehen“ zum „Lieferungen sehen“.
Die Party rund um den Börsengang von Unitree Technology am ersten Tag kühlt sich rasch ab.
20. August: Am Tag nach dem Börsengang der „ersten Aktie für humanoide Roboter“ schloss das Unternehmen bei 687 Yuan je Aktie, ein Rückgang von 18,7%, die Marktkapitalisierung fiel auf 277,9 Milliarden Yuan. Einen Tag zuvor war die Aktie beim Handelsstart um 629,44% regelrecht explodiert und hatte zeitweise 1100 Yuan erreicht; die Marktkapitalisierung war auf 444,9 Milliarden Yuan gestiegen. In nur einem Tag schrumpfte die Marktkapitalisierung gegenüber dem Hoch um mehr als 160 Milliarden Yuan.
Mitgenommen ist mitgenommen: Beim Börsendebüt von Unitree Technology fällt die Aktie am zweiten Tag um über 18%; Wang Xingxing gesteht: „Die Umsetzung braucht noch Zeit“
Am ersten Handelstag legte Unitree Technology bei der „New-Share“-Zeichnung mit umfassender Registrierung nach dem neuen System einen Rekord für den Gewinn aus Zeichnungsüberschuss hin, doch am zweiten Tag kam es zu einem heftigen Rückgang von 18,7%; die Marktkapitalisierung schrumpfte gegenüber dem Hoch um mehr als 160 Milliarden Yuan. Am selben Tag räumte der Gründer Wang Xingxing ein, dass die Fähigkeit zur Generalisierung von körperlicher (embodierter) Intelligenz weiterhin die größte Engstelle sei; die Umsetzung in Haushalts- und Produktionsszenarien werde noch zwei bis fünf Jahre dauern. J.P. Morgan geht davon aus, dass die Bewertungen des Sektors von der „Knappheitsprämie“ hin zu den Lieferfähigkeiten wechseln werden, während Nomura Wachstum zwar positiv sieht, jedoch betont, dass entscheidend die wiederholten Industrieaufträge seien. Der Markt geht gerade vom „Geschichten sehen“ zum „Lieferungen sehen“.
Die Party rund um den Börsengang von Unitree Technology am ersten Tag kühlt sich rasch ab.
20. August: Am Tag nach dem Börsengang der „ersten Aktie für humanoide Roboter“ schloss das Unternehmen bei 687 Yuan je Aktie, ein Rückgang von 18,7%, die Marktkapitalisierung fiel auf 277,9 Milliarden Yuan. Einen Tag zuvor war die Aktie beim Handelsstart um 629,44% regelrecht explodiert und hatte zeitweise 1100 Yuan erreicht; die Marktkapitalisierung war auf 444,9 Milliarden Yuan gestiegen. In nur einem Tag schrumpfte die Marktkapitalisierung gegenüber dem Hoch um mehr als 160 Milliarden Yuan.
15
·
--
JPMorgan stockt bei Luxshare Precision um 459.200 Aktien auf – Kaufpreis je Aktie etwa 62,97 HKD(Quelle: Finance News)
Kaufpreis je Aktie 62,9651 HKD, insgesamt 28,9136 Mio. HKD. Nach der Aufstockung beträgt die aktuell gehaltene Aktienzahl 318,9253 Mio. Aktien, der aktuelle Anteil liegt bei 8,05%.
Laut den neuesten Angaben der Hongkonger Börse (HKEX) hat JPMorgan am 17. August 459.200 Aktien von Luxshare Precision (02475.HK) aufgekauft. Der Kaufpreis betrug 62,9651 HKD je Aktie, insgesamt 28,9136 Mio. HKD. Nach der Aufstockung beträgt die aktuell gehaltene Aktienzahl 318,9253 Mio. Aktien, der aktuelle Anteil liegt bei 8,05%.
JPMorgan stockt bei Luxshare Precision um 459.200 Aktien auf – Kaufpreis je Aktie etwa 62,97 HKD
(Quelle: Finance News)
Kaufpreis je Aktie 62,9651 HKD, insgesamt 28,9136 Mio. HKD. Nach der Aufstockung beträgt die aktuell gehaltene Aktienzahl 318,9253 Mio. Aktien, der aktuelle Anteil liegt bei 8,05%.
Laut den neuesten Angaben der Hongkonger Börse (HKEX) hat JPMorgan am 17. August 459.200 Aktien von Luxshare Precision (02475.HK) aufgekauft. Der Kaufpreis betrug 62,9651 HKD je Aktie, insgesamt 28,9136 Mio. HKD. Nach der Aufstockung beträgt die aktuell gehaltene Aktienzahl 318,9253 Mio. Aktien, der aktuelle Anteil liegt bei 8,05%.
23
·
--
Artikel
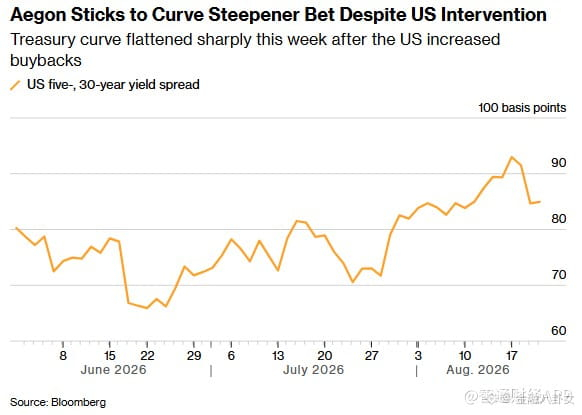
Aegon „härter“ als das US-Finanzministerium: Mehr Zuschläge bei Long-Debt-Repo „ohne große Bedeutung“, aber Logik der Steilheit bleibt unverändertObwohl der US-Finanzminister Scott Bessent versucht, die Renditen langfristiger Staatsanleihen zu dämpfen, setzt Aegon Asset Management weiterhin fest darauf, dass sich die Spanne zwischen den Kreditkosten im kurzfristigen und im langfristigen US-Bereich weiter ausweiten wird.
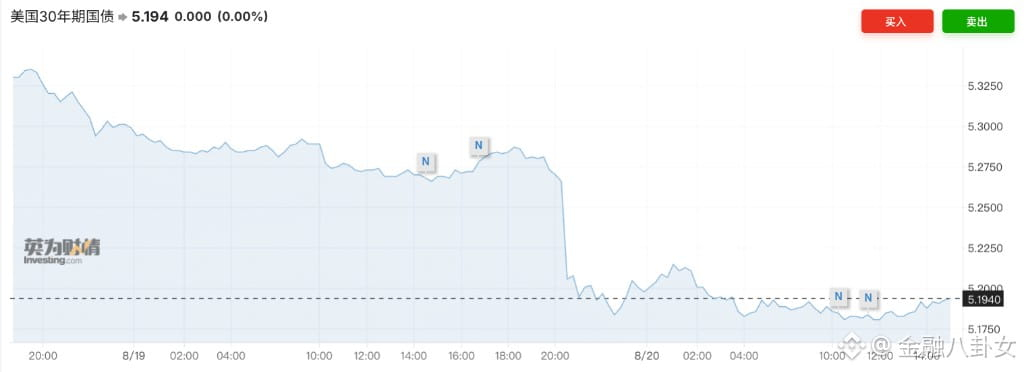
Das US-Finanzministerium hat am Mittwoch angekündigt, das Volumen der Liquiditätsstützungs-Repo-Operationen für Staatsanleihen mit Laufzeiten von 10 bis 30 Jahren auf „mindestens das Doppelte“ zu erhöhen; die Obergrenze pro Repo-Operation wurde von 2 Milliarden US-Dollar auf mindestens 4 Milliarden US-Dollar angehoben. Nach der Veröffentlichung der Nachricht reagierte der Anleihemarkt positiv: Die Rendite von US-Treasuries mit 10-jähriger Laufzeit fiel um 6 Basispunkte auf 4,65 %, die Rendite mit 30-jähriger Laufzeit stürzte um nahezu 10 Basispunkte auf 5,18 %. Zuvor hatte sich die Rendite der 30-jährigen US-Staatsanleihe in einem früheren Handelstag zeitweise über 5,33 % bewegt und damit den höchsten Stand seit 2007 erreicht.
Aegon „härter“ als das US-Finanzministerium: Mehr Zuschläge bei Long-Debt-Repo „ohne große Bedeutung“, aber Logik der Steilheit bleibt unverändert
Obwohl der US-Finanzminister Scott Bessent versucht, die Renditen langfristiger Staatsanleihen zu dämpfen, setzt Aegon Asset Management weiterhin fest darauf, dass sich die Spanne zwischen den Kreditkosten im kurzfristigen und im langfristigen US-Bereich weiter ausweiten wird.
Das US-Finanzministerium hat am Mittwoch angekündigt, das Volumen der Liquiditätsstützungs-Repo-Operationen für Staatsanleihen mit Laufzeiten von 10 bis 30 Jahren auf „mindestens das Doppelte“ zu erhöhen; die Obergrenze pro Repo-Operation wurde von 2 Milliarden US-Dollar auf mindestens 4 Milliarden US-Dollar angehoben. Nach der Veröffentlichung der Nachricht reagierte der Anleihemarkt positiv: Die Rendite von US-Treasuries mit 10-jähriger Laufzeit fiel um 6 Basispunkte auf 4,65 %, die Rendite mit 30-jähriger Laufzeit stürzte um nahezu 10 Basispunkte auf 5,18 %. Zuvor hatte sich die Rendite der 30-jährigen US-Staatsanleihe in einem früheren Handelstag zeitweise über 5,33 % bewegt und damit den höchsten Stand seit 2007 erreicht.
Das US-Finanzministerium hat am Mittwoch angekündigt, das Volumen der Liquiditätsstützungs-Repo-Operationen für Staatsanleihen mit Laufzeiten von 10 bis 30 Jahren auf „mindestens das Doppelte“ zu erhöhen; die Obergrenze pro Repo-Operation wurde von 2 Milliarden US-Dollar auf mindestens 4 Milliarden US-Dollar angehoben. Nach der Veröffentlichung der Nachricht reagierte der Anleihemarkt positiv: Die Rendite von US-Treasuries mit 10-jähriger Laufzeit fiel um 6 Basispunkte auf 4,65 %, die Rendite mit 30-jähriger Laufzeit stürzte um nahezu 10 Basispunkte auf 5,18 %. Zuvor hatte sich die Rendite der 30-jährigen US-Staatsanleihe in einem früheren Handelstag zeitweise über 5,33 % bewegt und damit den höchsten Stand seit 2007 erreicht.
10
·
--
Artikel
JPMorgan: Rückkäufe von US-Anleihen lindern nur Symptome – Langfristzinsen könnten weiter steigen Quelle: Wall Street Insights
JPMorgan ist der Ansicht, dass eine Ausweitung der Rückkäufe durch das US-Finanzministerium nur kurzfristige Vorteile bringen kann und den langfristigen Druck auf die Renditen im Langlaufsegment nicht wesentlich verringert. Die eigentlichen begrenzenden Faktoren liegen bei einem Haushaltsdefizit von bis zu 6% des BIP und einem künftigen Refinanzierungsbedarf von über 3,5 Billionen US-Dollar – nicht bei der Marktliquidität. Wenn das Finanzministerium häufig nach dem richtigen Zeitpunkt auswählt, um zu agieren, würde das zudem die Glaubwürdigkeit von „konventioneller und verlässlicher“ Politik schwächen und letztlich die Laufzeitprämie sowie die langfristigen Renditen erhöhen.
Das US-Finanzministerium hat das Volumen der Rückkäufe von US-Staatsanleihen deutlich ausgeweitet, um dem Langlaufsegment mehr Liquidität bereitzustellen und den Druck auf steigende Renditen abzumildern. JPMorgan warnt jedoch, dass die Maßnahme – vor dem Hintergrund eines nach wie vor hohen US-Haushaltsdefizits – eher wie eine Symptombehandlung wirkt und den langfristigen Druck auf die Renditen von US-Staatsanleihen im Langlaufsegment kaum verändern kann.
JPMorgan: Rückkäufe von US-Anleihen lindern nur Symptome – Langfristzinsen könnten weiter steigen
Quelle: Wall Street Insights
JPMorgan ist der Ansicht, dass eine Ausweitung der Rückkäufe durch das US-Finanzministerium nur kurzfristige Vorteile bringen kann und den langfristigen Druck auf die Renditen im Langlaufsegment nicht wesentlich verringert. Die eigentlichen begrenzenden Faktoren liegen bei einem Haushaltsdefizit von bis zu 6% des BIP und einem künftigen Refinanzierungsbedarf von über 3,5 Billionen US-Dollar – nicht bei der Marktliquidität. Wenn das Finanzministerium häufig nach dem richtigen Zeitpunkt auswählt, um zu agieren, würde das zudem die Glaubwürdigkeit von „konventioneller und verlässlicher“ Politik schwächen und letztlich die Laufzeitprämie sowie die langfristigen Renditen erhöhen.
Das US-Finanzministerium hat das Volumen der Rückkäufe von US-Staatsanleihen deutlich ausgeweitet, um dem Langlaufsegment mehr Liquidität bereitzustellen und den Druck auf steigende Renditen abzumildern. JPMorgan warnt jedoch, dass die Maßnahme – vor dem Hintergrund eines nach wie vor hohen US-Haushaltsdefizits – eher wie eine Symptombehandlung wirkt und den langfristigen Druck auf die Renditen von US-Staatsanleihen im Langlaufsegment kaum verändern kann.
1
439
·
--
Verifiziert
SK Hynix (SKHY.US) 40 Billionen-Rückkauf „knallt“ – JPMorgan: Vielleicht bis 2027 weitere 130 Milliarden US-Dollar „Geschenkpaket“Nachdem SK Hynix (SKHY.US) am Mittwoch ein neues umfangreiches Aktienrückkaufprogramm umgesetzt hat, sagte JPMorgan, das Unternehmen könnte den Aktionären bis zum nächsten Jahr zusätzlich mindestens 130 Milliarden US-Dollar (rund 180 Billionen Won) als Rendite bereitstellen.
Am Mittwoch erklärte der südkoreanische Speicher-Champion SK Hynix, das Unternehmen werde Aktien im Wert von 40 Billionen Won (umgerechnet 286,1 Millionen US-Dollar) zurückkaufen und einziehen; zudem plane man, bis zum nächsten Jahr mindestens 50% des kumulierten freien Cashflows für die Aktionärsrendite zu verwenden. Das Unternehmen ist der Ansicht, dass der aktuelle Aktienkurs den Unternehmenswert derzeit noch nicht ausreichend widerspiegelt, und hat sich daher entschieden, das Programm zur vollständigen Aktionärsrendite umfassend zu starten.
SK Hynix (SKHY.US) 40 Billionen-Rückkauf „knallt“ – JPMorgan: Vielleicht bis 2027 weitere 130 Milliarden US-Dollar „Geschenkpaket“
Nachdem SK Hynix (SKHY.US) am Mittwoch ein neues umfangreiches Aktienrückkaufprogramm umgesetzt hat, sagte JPMorgan, das Unternehmen könnte den Aktionären bis zum nächsten Jahr zusätzlich mindestens 130 Milliarden US-Dollar (rund 180 Billionen Won) als Rendite bereitstellen.
Am Mittwoch erklärte der südkoreanische Speicher-Champion SK Hynix, das Unternehmen werde Aktien im Wert von 40 Billionen Won (umgerechnet 286,1 Millionen US-Dollar) zurückkaufen und einziehen; zudem plane man, bis zum nächsten Jahr mindestens 50% des kumulierten freien Cashflows für die Aktionärsrendite zu verwenden. Das Unternehmen ist der Ansicht, dass der aktuelle Aktienkurs den Unternehmenswert derzeit noch nicht ausreichend widerspiegelt, und hat sich daher entschieden, das Programm zur vollständigen Aktionärsrendite umfassend zu starten.
Am Mittwoch erklärte der südkoreanische Speicher-Champion SK Hynix, das Unternehmen werde Aktien im Wert von 40 Billionen Won (umgerechnet 286,1 Millionen US-Dollar) zurückkaufen und einziehen; zudem plane man, bis zum nächsten Jahr mindestens 50% des kumulierten freien Cashflows für die Aktionärsrendite zu verwenden. Das Unternehmen ist der Ansicht, dass der aktuelle Aktienkurs den Unternehmenswert derzeit noch nicht ausreichend widerspiegelt, und hat sich daher entschieden, das Programm zur vollständigen Aktionärsrendite umfassend zu starten.
1
640
·
--
Kleines Morgan reduziert das Kursziel für China Resources Beer auf 28 HKDSina Finance „Bierpreis-Insider“ startet mit großem Nachdruck – Bekannte Baijiu-Marken und reale Marktpreise sind jetzt in Ihrer Reichweite
(Quelle: Caixin News)
Die Bank senkte die Ziel-KGV-Multiplikator-Spanne von 15x auf 14x (als Basis das geschätzte KGV für 2027). Damit entspreche sie dem Niveau der globalen Bierbranche. Das Kursziel wurde von 34 HKD auf 28 HKD reduziert, die Empfehlung lautet weiterhin „Kaufen/aufsstocken“.
Am 20. August gab JPMorgan eine Research-Notiz heraus und erklärte, die Chance-Risiko-Relation bei China Resources Beer (00291.HK) sei recht attraktiv. Ausschlaggebend sei der derzeitige Handelspreis, der etwa dem geschätzten Kurs-Gewinn-Verhältnis für 2027 von rund 10x entspreche. Die Dividendenrendite liege bei 5,5%. Die Bank senkte die Ziel-KGV-Multiplikator-Spanne von 15x auf 14x (als Basis das geschätzte KGV für 2027). Damit entspreche sie dem Niveau der globalen Bierbranche. Das Kursziel wurde von 34 HKD auf 28 HKD reduziert, die Empfehlung lautet weiterhin „Kaufen/aufsstocken“.
Kleines Morgan reduziert das Kursziel für China Resources Beer auf 28 HKD
Sina Finance „Bierpreis-Insider“ startet mit großem Nachdruck – Bekannte Baijiu-Marken und reale Marktpreise sind jetzt in Ihrer Reichweite
(Quelle: Caixin News)
Die Bank senkte die Ziel-KGV-Multiplikator-Spanne von 15x auf 14x (als Basis das geschätzte KGV für 2027). Damit entspreche sie dem Niveau der globalen Bierbranche. Das Kursziel wurde von 34 HKD auf 28 HKD reduziert, die Empfehlung lautet weiterhin „Kaufen/aufsstocken“.
Am 20. August gab JPMorgan eine Research-Notiz heraus und erklärte, die Chance-Risiko-Relation bei China Resources Beer (00291.HK) sei recht attraktiv. Ausschlaggebend sei der derzeitige Handelspreis, der etwa dem geschätzten Kurs-Gewinn-Verhältnis für 2027 von rund 10x entspreche. Die Dividendenrendite liege bei 5,5%. Die Bank senkte die Ziel-KGV-Multiplikator-Spanne von 15x auf 14x (als Basis das geschätzte KGV für 2027). Damit entspreche sie dem Niveau der globalen Bierbranche. Das Kursziel wurde von 34 HKD auf 28 HKD reduziert, die Empfehlung lautet weiterhin „Kaufen/aufsstocken“.
33
·
--
Verifiziert
Gold und Silber kommen intraday unter Druck! JPMorgan: Die Rückkäufe des US-Finanzministeriums sind nur Symptombekämpfung(Quelle: Caixin)
JPMorgan erklärte, dies sei nur eine Maßnahme, die das Problem kurzfristig überdecke, aber keine dauerhafte Lösung darstelle: Die US-Wirtschaft stehe kurz vor der Vollbeschäftigung, doch es gebe weiterhin ein fiskalisches Defizit von 6 %.
20. August: Der Kassagoldpreis fiel um 0,98 % auf 4478,68 US-Dollar je Unze; der Kassaspreis für Silber sank um 0,51 % auf 66,64 US-Dollar je Unze.
Das US-Finanzministerium kündigte am 19. August an, das Rückkaufvolumen für länger laufende Staatsanleihen auszuweiten. Dabei soll sich das Volumen der Liquiditätsstützenden Rückkaufsoperationen für US-Staatsanleihen mit einer Laufzeit von 10 bis 30 Jahren mindestens verdoppeln. Dies führte dazu, dass die Renditen langlaufender US-Staatsanleihen fielen, während der US-Dollar-Index gleichzeitig nachgab. Das bot für in US-Dollar notiertes Gold einen direkten Preissupport und trieb den internationalen Goldpreis am 19. August stark nach oben, sodass die Marke von 4500 US-Dollar je Unze durchbrochen wurde. In der Folge zogen auch die Aktien im Goldsektor an.
Gold und Silber kommen intraday unter Druck! JPMorgan: Die Rückkäufe des US-Finanzministeriums sind nur Symptombekämpfung
(Quelle: Caixin)
JPMorgan erklärte, dies sei nur eine Maßnahme, die das Problem kurzfristig überdecke, aber keine dauerhafte Lösung darstelle: Die US-Wirtschaft stehe kurz vor der Vollbeschäftigung, doch es gebe weiterhin ein fiskalisches Defizit von 6 %.
20. August: Der Kassagoldpreis fiel um 0,98 % auf 4478,68 US-Dollar je Unze; der Kassaspreis für Silber sank um 0,51 % auf 66,64 US-Dollar je Unze.
Das US-Finanzministerium kündigte am 19. August an, das Rückkaufvolumen für länger laufende Staatsanleihen auszuweiten. Dabei soll sich das Volumen der Liquiditätsstützenden Rückkaufsoperationen für US-Staatsanleihen mit einer Laufzeit von 10 bis 30 Jahren mindestens verdoppeln. Dies führte dazu, dass die Renditen langlaufender US-Staatsanleihen fielen, während der US-Dollar-Index gleichzeitig nachgab. Das bot für in US-Dollar notiertes Gold einen direkten Preissupport und trieb den internationalen Goldpreis am 19. August stark nach oben, sodass die Marke von 4500 US-Dollar je Unze durchbrochen wurde. In der Folge zogen auch die Aktien im Goldsektor an.
2k
·
--
JPMorgan: hält an der Bewertung für die Hongkong-Börse „增持“ fest, Kursziel 520 HK$(Quelle: Caixin Finance)
Das Ergebnis je Aktie betrug 4,26 Yuan, sequenziell +4% und im Jahresvergleich +21%. Dies könne eine Anhebung der Prognosen sowie ein Re-Rating unterstützen. Die Bank hält an der Bewertung für die HKEX („增持“) fest und nennt ein Kursziel von 520 HK$.
20. August: JPMorgan hat in einem Research-Bericht erklärt, dass die Hongkong-Börse (00388.HK) im zweiten Quartal einen Nettogewinn von 5,4 Milliarden HK$ erzielt hat, was sequenziell um 4% und im Jahresvergleich um 21% gestiegen ist. Damit lag der Wert 4% über der Erwartung der Bank. Der Anstieg sei hauptsächlich darauf zurückzuführen, dass die Einnahmen durch ein Wachstum der Transaktionsgebühren unterstützt wurden. Die Listing-Gebühren blieben ebenfalls dynamisch und stiegen im Jahresvergleich um 24%. Das Nettoanlageergebnis stieg quartalsweise; ein Teil des Anstiegs sei auf einmalige Bewertungsänderungen bei nicht börsennotierten Beteiligungsinvestitionen zurückzuführen. Die Kosten lagen im Rahmen der Erwartungen, und die operativen Ausgaben stiegen quartalsweise um 4%. In dem Zeitraum blieb die Gesamt-Operating-Profit-Marge mit rund 75% auf einem hohen Niveau. Das Ergebnis je Aktie betrug 4,26 Yuan, sequenziell +4% und im Jahresvergleich +21%. Dies könne eine Anhebung der Prognosen sowie ein Re-Rating unterstützen. Die Bank hält an der Bewertung für die HKEX („Kaufen/Overweight“ bzw. „Outperform“ nicht wörtlich, sondern als „增持“ übertragen) fest und nennt ein Kursziel von 520 HK$.
JPMorgan: hält an der Bewertung für die Hongkong-Börse „增持“ fest, Kursziel 520 HK$
(Quelle: Caixin Finance)
Das Ergebnis je Aktie betrug 4,26 Yuan, sequenziell +4% und im Jahresvergleich +21%. Dies könne eine Anhebung der Prognosen sowie ein Re-Rating unterstützen. Die Bank hält an der Bewertung für die HKEX („增持“) fest und nennt ein Kursziel von 520 HK$.
20. August: JPMorgan hat in einem Research-Bericht erklärt, dass die Hongkong-Börse (00388.HK) im zweiten Quartal einen Nettogewinn von 5,4 Milliarden HK$ erzielt hat, was sequenziell um 4% und im Jahresvergleich um 21% gestiegen ist. Damit lag der Wert 4% über der Erwartung der Bank. Der Anstieg sei hauptsächlich darauf zurückzuführen, dass die Einnahmen durch ein Wachstum der Transaktionsgebühren unterstützt wurden. Die Listing-Gebühren blieben ebenfalls dynamisch und stiegen im Jahresvergleich um 24%. Das Nettoanlageergebnis stieg quartalsweise; ein Teil des Anstiegs sei auf einmalige Bewertungsänderungen bei nicht börsennotierten Beteiligungsinvestitionen zurückzuführen. Die Kosten lagen im Rahmen der Erwartungen, und die operativen Ausgaben stiegen quartalsweise um 4%. In dem Zeitraum blieb die Gesamt-Operating-Profit-Marge mit rund 75% auf einem hohen Niveau. Das Ergebnis je Aktie betrug 4,26 Yuan, sequenziell +4% und im Jahresvergleich +21%. Dies könne eine Anhebung der Prognosen sowie ein Re-Rating unterstützen. Die Bank hält an der Bewertung für die HKEX („Kaufen/Overweight“ bzw. „Outperform“ nicht wörtlich, sondern als „增持“ übertragen) fest und nennt ein Kursziel von 520 HK$.
252
·
--
Starkes Gewinnwachstum dürfte eine Neubewertung stützen: JPMorgan erhöht Zielpreis für GoerTek Electronics auf 48 HKD(Quelle: Finanznachrichten)
Die Bank ist der Ansicht, dass das Chance-Risiko-Profil attraktiv ist, unterstützt durch eine robuste Nachfrage, eine fortlaufende Steigerung der Marktanteile und eine nicht überteuerte Bewertung.
20. August: JPMorgan hat in einem Bericht mitgeteilt, dass GoerTek Electronics (01415.HK) im ersten Halbjahr einen Anstieg des Nettogewinns um 33% im Jahresvergleich verzeichnete und damit 17% über der Prognose der Bank lag. Hintergrund seien Bestellungen für Apple-Produkte, die besser als erwartet ausgefallen sind, sowie Verbesserungen bei der Ausbeuteeffizienz. Die Bank geht davon aus, dass die Marktbedenken hinsichtlich einer potenziell schwachen Nachfrage und des Preisdrucks bereits ausreichend eingepreist seien. Unter Berücksichtigung der steigenden Marktanteile des Unternehmens und der Effizienzverbesserungen als zentrale Treiber für die Profitabilität erwartet die Bank, dass der Gewinn im Jahr 2026 bzw. 2027 im Jahresvergleich um 28% bzw. 15% zulegen wird. Derzeit entspreche der Aktienkurs lediglich einem für 2026 prognostizierten KGV von 10, was 40% unter dem historischen Durchschnitt liege. Man rechnet damit, dass ein starkes Gewinnwachstum die Neubewertung stützen wird, und hält an der Empfehlung „Kaufen/Overweight“ ("增持") fest. Das Kursziel wurde von 44 HKD auf 48 HKD angehoben. Die Bank ist der Ansicht, dass das Chance-Risiko-Profil attraktiv ist, unterstützt durch eine robuste Nachfrage, eine fortlaufende Steigerung der Marktanteile und eine nicht überteuerte Bewertung.
Starkes Gewinnwachstum dürfte eine Neubewertung stützen: JPMorgan erhöht Zielpreis für GoerTek Electronics auf 48 HKD
(Quelle: Finanznachrichten)
Die Bank ist der Ansicht, dass das Chance-Risiko-Profil attraktiv ist, unterstützt durch eine robuste Nachfrage, eine fortlaufende Steigerung der Marktanteile und eine nicht überteuerte Bewertung.
20. August: JPMorgan hat in einem Bericht mitgeteilt, dass GoerTek Electronics (01415.HK) im ersten Halbjahr einen Anstieg des Nettogewinns um 33% im Jahresvergleich verzeichnete und damit 17% über der Prognose der Bank lag. Hintergrund seien Bestellungen für Apple-Produkte, die besser als erwartet ausgefallen sind, sowie Verbesserungen bei der Ausbeuteeffizienz. Die Bank geht davon aus, dass die Marktbedenken hinsichtlich einer potenziell schwachen Nachfrage und des Preisdrucks bereits ausreichend eingepreist seien. Unter Berücksichtigung der steigenden Marktanteile des Unternehmens und der Effizienzverbesserungen als zentrale Treiber für die Profitabilität erwartet die Bank, dass der Gewinn im Jahr 2026 bzw. 2027 im Jahresvergleich um 28% bzw. 15% zulegen wird. Derzeit entspreche der Aktienkurs lediglich einem für 2026 prognostizierten KGV von 10, was 40% unter dem historischen Durchschnitt liege. Man rechnet damit, dass ein starkes Gewinnwachstum die Neubewertung stützen wird, und hält an der Empfehlung „Kaufen/Overweight“ ("增持") fest. Das Kursziel wurde von 44 HKD auf 48 HKD angehoben. Die Bank ist der Ansicht, dass das Chance-Risiko-Profil attraktiv ist, unterstützt durch eine robuste Nachfrage, eine fortlaufende Steigerung der Marktanteile und eine nicht überteuerte Bewertung.
166
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BinanceLaunchesBinanceIntelligence
843,534 Aufrufe
5,208 Kommentare
🚨 BINANCE BRINGT KI NOCH TIEFER IN DIE KRYPTO-WELT.
Binance hat Binance Intelligence gestartet – eine neue KI-gestützte Ebene, die auf Marktforschung, Trading-Prozesse und Krypto-Daten ausgerichtet ist.
Was besonders spannend ist?
Es ist nicht nur ein einziges Tool.
🧠 Binance AI → personalisierte Marktanalysen, Alerts und Portfolio-Einblicke
⚡ Binance AI Pro → verwandelt natürlichsprachliche Ideen in Trading-Prozesse
🤖 Agent OS → verbindet KI-Agenten mit den Möglichkeiten von Märkten, Portfolios und der Blockchain
Das ist eine große Veränderung.
Krypto-Plattformen versorgen Trader nicht mehr nur mit Charts und Daten.
Sie beginnen, ihnen KI-Systeme anzubieten, die diese Daten interpretieren können.
Die entscheidende Frage lautet:
Wird KI unter Tradern so alltäglich werden wie heute Indikatoren und Charts? 👀
$BTC
$GRIFFAIN
$NMR
#BinanceLaunchesBinanceIntelligence
Jacob trade
·1 Likes
·156 Aufrufe
FedMinutesFocusOnOctoberPause
0 Aufrufe
0 Kommentare
RobinhoodAdds$25MInBitcoinToBalanceSheet
18 Aufrufe
3 Kommentare