


Quelle: Wall Street Insights
JPMorgan ist der Ansicht, dass eine Ausweitung der Rückkäufe durch das US-Finanzministerium nur kurzfristige Vorteile bringen kann und den langfristigen Druck auf die Renditen im Langlaufsegment nicht wesentlich verringert. Die eigentlichen begrenzenden Faktoren liegen bei einem Haushaltsdefizit von bis zu 6% des BIP und einem künftigen Refinanzierungsbedarf von über 3,5 Billionen US-Dollar – nicht bei der Marktliquidität. Wenn das Finanzministerium häufig nach dem richtigen Zeitpunkt auswählt, um zu agieren, würde das zudem die Glaubwürdigkeit von „konventioneller und verlässlicher“ Politik schwächen und letztlich die Laufzeitprämie sowie die langfristigen Renditen erhöhen.
Das US-Finanzministerium hat das Volumen der Rückkäufe von US-Staatsanleihen deutlich ausgeweitet, um dem Langlaufsegment mehr Liquidität bereitzustellen und den Druck auf steigende Renditen abzumildern. JPMorgan warnt jedoch, dass die Maßnahme – vor dem Hintergrund eines nach wie vor hohen US-Haushaltsdefizits – eher wie eine Symptombehandlung wirkt und den langfristigen Druck auf die Renditen von US-Staatsanleihen im Langlaufsegment kaum verändern kann.
Das Finanzministerium gab am Mittwoch bekannt, dass der Umfang der Rückkäufe bei US-Staatsanleihen mit Laufzeiten von 10 bis 30 Jahren „mindestens verdoppelt“ werde. Damit solle eine „größere Liquiditätsunterstützung“ gewährleistet werden. Nach der Veröffentlichung fiel die Rendite der 30-jährigen US-Staatsanleihe am selben Tag um 9 Basispunkte auf 5,19%, der Long-Index für US-Staatsanleihen stieg um 1,7% und verzeichnete damit die beste Tagesentwicklung seit Februar 2025.
Allerdings sind die Strategen von JPMorgan der Ansicht, dass die US-Staatsdefizite trotz der Annäherung an Vollbeschäftigung immer noch bei 6% des BIP liegen. Der eigentliche Engpass für Long-End-US-Staatsanleihen ist also nicht die Marktliquidität, sondern der enorme Bedarf an fiskalischer Finanzierung. Wenn das Finanzministerium beim Schuldenmanagement zunehmend opportunistische Schritte bevorzugen sollte, könnte der Markt die „üblichen und verlässlichen“ Grundsätze der Politik vielmehr in Frage stellen, was am Ende die Laufzeitprämien und die langfristigen Renditen weiter nach oben treibt.
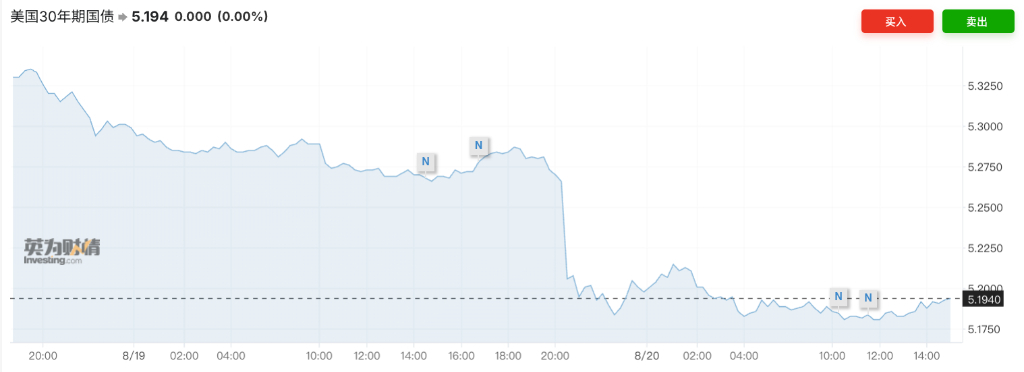
Finanzministerium erhöht Rückkäufe und sendet stabile Signale für den Long-End-Bereich
Die Ausweitung der Rückkäufe erfolgte zu einem Zeitpunkt, als die Renditen von US-Staatsanleihen im Long-End-Bereich seit längerem kontinuierlich gestiegen waren.
Der US-Finanzminister Bessent hatte zuvor bereits mehrfach seine Besorgnis über den Anstieg der Renditen im langen Laufzeitbereich geäußert. Die Ausweitung der Rückkäufe ist nun die jüngste Maßnahme. Das Rückkaufprogramm des US-Finanzministeriums wurde 2023 wieder aufgenommen; seine Historie reicht mehr als 20 Jahre zurück. Damals befand sich der US-Haushalt im Überschuss, und die Rückkäufe dienten vor allem dazu, kostspielige Schulden zu tilgen und zu vernichten.
Heute verlagert sich der zentrale Zweck der Rückkäufe stärker in Richtung der Verbesserung der Marktliquidität. Da Händler üblicherweise eher bereit sind, die zuletzt emittierten Benchmark-Anleihen zu halten, ist die Handelsaktivität bei den noch im Bestand befindlichen älteren Anleihen relativ geringer. Durch Rückkäufe kann das Finanzministerium die Marktliquidität in gewissem Umfang verbessern und einen Teil des Angebots-Nachfrage-Drucks über bestimmte Laufzeiten hinweg abfedern.
JPMorgan: kurzfristig Rückenwind, langfristig ändert sich das Angebot-Nachfrage-Gefüge kaum
JPMorgan führte in dem Bericht aus, dass der Zeitpunkt dieser Ankündigung „außergewöhnlich selten“ sei, weil seit der letzten Bekanntgabe des Finanzministeriums zu den Rückkäufen lediglich zwei Wochen vergangen seien. Das Tempo habe schnell zu Marktspekulationen geführt, dass das Finanzministerium möglicherweise das Emissionsvolumen für US-Staatsanleihen mit langen Laufzeiten weiter senken könnte, um das Angebot an langfristigen Anleihen zu reduzieren und damit die Renditen zu drücken.
但摩根大通认为,美国政府的融资需求依然十分庞大。该行预计,未来数个财年的融资缺口将超过3.5万亿美元,这意味着长期国债供给从中长期来看更可能增加,而不是减少。
„Obwohl wir der Ansicht sind, dass eine Kürzung des Auktionsvolumens inzwischen wahrscheinlicher geworden ist, glauben wir nicht, dass dies zu einer anhaltenden Unterdrückung der Renditen im Long-End-Bereich führen wird.“ JPMorgan-Strategen zufolge dürfte die Wirkung dieser Maßnahme auf die Renditen im Long-End-Bereich, sofern die USA keine wirksamen Schritte zur Verringerung des Haushaltsdefizits ergreifen, daher vor allem nur von kurzer Dauer sein.
„Prinzip der „üblichen und verlässlichen“ Vorgehensweise steht unter Druck“
Was JPMorgan wirklich beunruhigt, ist die Glaubwürdigkeit der Schuldenmanagement-Politik des Finanzministeriums.
Seit Langem betont das US-Finanzministerium die Grundsätze der „üblichen und verlässlichen“ Schuldenemission und -verwaltung, um es nach Möglichkeit zu vermeiden, dem Markt durch häufige Anpassungen der Emissionsstrategie unerwartete Signale zu geben. Auch Bessent selbst hatte diesen Grundsatz öffentlich unterstützt. Wenn das Finanzministerium jedoch zunehmend häufiger seine Schuldenmanagement-Strategie anhand der Marktentwicklung anpassen würde, könnte der Markt beginnen zu bezweifeln, ob die Politik vom „Regelorientierten“ hin zu „Timing-Operationen“ übergeht.
JPMorgan warnte, dass eine Ausweitung von Maßnahmen wie Rückkäufen ohne echte fiskalische Konsolidierung vonseiten des Marktes als fehlende Glaubwürdigkeit wahrgenommen werden könnte und im Zeitverlauf die Laufzeitprämien und Renditen nach oben treiben dürfte. Anders gesagt: Das Finanzministerium kann die Struktur der Emissionen anpassen, wird aber kaum in der Lage sein, mit Operationen des Schuldenmanagements das Haushaltsdefizit selbst zu lösen.
Citi ist für Long-Anleihen optimistisch, doch das Defizit bleibt der nicht zu umgehende Druck
Der Markt ist dabei nicht völlig pessimistisch. Citi empfiehlt seinen Kunden, US-Staatsanleihen mit einer Laufzeit von 20 Jahren zu kaufen. Man ist der Meinung, dass die deutliche Ausweitung der Rückkäufe die politische Absicht klar signalisiert habe, die Renditen im Long-End-Bereich unterdrückend zu wirken, und in Kombination mit dem sich abkühlenden Inflationsumfeld sei in den kommenden Monaten weiterhin ein starkes Aufholpotenzial am US-Anleihemarkt zu erwarten.
Doch betrachtet man einen längeren Zeitraum, bleibt der fiskalische Druck in den USA ein Problem, das der US-Staatsanleihemarkt kaum vermeiden kann. Die Größe der nationalen Staatsschulden der USA hat bereits die Schwelle von 40 Billionen US-Dollar überschritten. Während der Finanzierungsbedarf der Regierung weiter zunimmt, steigt zugleich die Schwierigkeit, die Kreditkosten niedrig zu halten.
Als wichtiger globaler Referenzpunkt für die Preisbildung beeinflussen die Renditen US-amerikanischer Staatsanleihen nicht nur die Kosten für US-Hypotheken und Unternehmensfinanzierungen, sondern werden auch über den US-Dollar, Wechselkurse sowie globale Anleihemärkte ins Ausland weitergegeben.
Daher dürfte das Ausmaß des kurzfristigen Auftriebseffekts durch die Vergrößerung der Rückkäufe diesmal zwar zunächst kalkulierbar sein, aber: Die eigentliche Frage lautet, ob der Druck durch die Anleiheversorgung am Ende tatsächlich spürbar nachlassen kann, solange das US-Haushaltsdefizit weiterhin hoch bleibt.
Risikohinweis und Haftungsausschluss
Der Markt birgt Risiken, Investieren erfordert Vorsicht. Dieser Artikel stellt keine persönliche Anlageberatung dar und berücksichtigt weder die besonderen Anlageziele einzelner Nutzer noch deren finanzielle Situation oder sonstige Erfordernisse. Nutzer sollten prüfen, ob sämtliche in diesem Artikel geäußerten Meinungen, Standpunkte oder Schlussfolgerungen mit ihrer jeweiligen Situation übereinstimmen. Die Verantwortung für Anlagen liegt entsprechend vollständig bei Ihnen.