


Obwohl der US-Finanzminister Scott Bessent versucht, die Renditen langfristiger Staatsanleihen zu dämpfen, setzt Aegon Asset Management weiterhin fest darauf, dass sich die Spanne zwischen den Kreditkosten im kurzfristigen und im langfristigen US-Bereich weiter ausweiten wird.
Das US-Finanzministerium hat am Mittwoch angekündigt, das Volumen der Liquiditätsstützungs-Repo-Operationen für Staatsanleihen mit Laufzeiten von 10 bis 30 Jahren auf „mindestens das Doppelte“ zu erhöhen; die Obergrenze pro Repo-Operation wurde von 2 Milliarden US-Dollar auf mindestens 4 Milliarden US-Dollar angehoben. Nach der Veröffentlichung der Nachricht reagierte der Anleihemarkt positiv: Die Rendite von US-Treasuries mit 10-jähriger Laufzeit fiel um 6 Basispunkte auf 4,65 %, die Rendite mit 30-jähriger Laufzeit stürzte um nahezu 10 Basispunkte auf 5,18 %. Zuvor hatte sich die Rendite der 30-jährigen US-Staatsanleihe in einem früheren Handelstag zeitweise über 5,33 % bewegt und damit den höchsten Stand seit 2007 erreicht.
Doch aus Sicht von James Lynch, dem Portfoliomanager bei Aegon, hat eine Ausweitung der Rückkäufe langfristiger US-Staatsanleihen „nicht viel Bedeutung“ und ändert nichts an seiner Einschätzung, dass sich die Renditekurven in den USA und auch in Europa weiter versteilen werden.
Nach der Ankündigung des US-Finanzministeriums, die Rückkäufe auszuweiten, flachte sich die US-Renditekurve ab
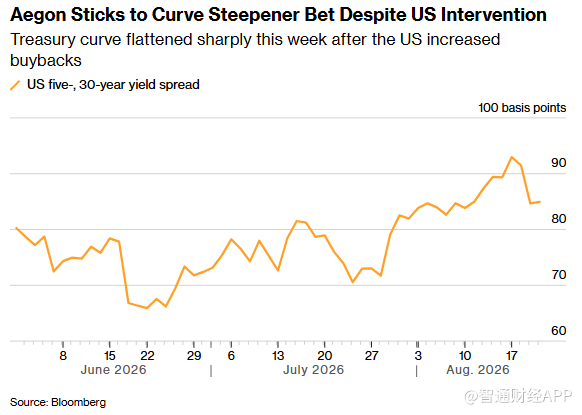
Daten zeigen, dass der Absolute Return Bond Fund von Aegon im vergangenen Monat 80 % der vergleichbaren Produkte übertroffen hat. Lynch sagte, einer der erfolgreichen Strategien seines Fonds sei es gewesen, auf Basis „mehrerer struktureller Faktoren“ auf einen schnelleren Anstieg der Rendite 30-jähriger US-Staatsanleihen als bei 5-jährigen US-Staatsanleihen zu setzen.
Lynch sagte: „Die fiskalischen Probleme – das enorme Defizit, die Auswirkungen der massiven Unternehmensanleihen, die in den Markt strömen, die weiterhin über dem Ziel liegende Inflation sowie die unklare Kommunikation der Fed – all das hat dem Markt eine zusätzliche Prämie eingebaut. Ich glaube nicht, dass diese Faktoren so schnell verschwinden werden.“
Weltweit werden Steepener-Trades zunehmend von Hedgefonds und anderen Vermögensverwaltern bevorzugt. Die zentrale Logik dahinter ist, dass die langfristigen Renditen weiter steigen müssen, um genügend Käufer anzuziehen, da das Angebot an Staatsanleihen immer weiter zunimmt.
Langfristige Anleihen sind zu einem Brennpunkt für Anleger geworden. Einerseits bleibt der Inflationsdruck bestehen; andererseits konkurriert der durch Schulden getriebene KI-Boom mit der Regierung und den hoch bewerteten, großvolumig finanzierten Technologieriesen (den sogenannten „Hyperscalern“) im selben Markt um Käufer.
Derzeit liegt die Rendite 30-jähriger US-Staatsanleihen bereits über 5 % und damit auf dem höchsten Stand seit fast zwei Jahrzehnten. Gleichzeitig sind die Anstiege der kurzfristigen Renditen im vergangenen Monat abgeflacht, da Marktsignale darauf hindeuten, dass die Fed es nicht eilig hat, die Zinsen anzuheben.
Der 165 Millionen Pfund (rund 225 Millionen US-Dollar) schwere Anleihenfonds von Aegon erzielte in diesem Jahr bislang eine Rendite von 2,36 %, wobei die Erträge aus der Allokation in kurzfristige Anleihen, aktivem Durationsmanagement und Steepener-Trades stammen. Lynch setzte die Steepener-Strategie bei US-Staatsanleihen bereits Mitte Juni ein. Darüber hinaus wettet er darauf, dass langfristige Anleihen in Europa und Großbritannien schwächer abschneiden als kurzfristige Anleihen.
Er denkt darüber nach, bei Eintritt in das Jahr 2027 seine Steepener-Positionen schrittweise in direkte Bestände langfristiger Anleihen umzuwandeln, bleibt aber bei einem direkten Einsatz auf steigende Anleihepreise vorsichtig.
„Im Moment ist die Lage etwas chaotisch, aber ich denke, das könnte eine gute Gelegenheit für Long-Positionen sein“, sagte Lynch. „Leider gibt es niemanden, der die Alarmglocke läutet und dir sagt: ‚Ja, jetzt ist genau der richtige Zeitpunkt für Longs.‘“
Wie betrachtet die Wall Street die neue Rückkaufsregelung für US-Staatsanleihen?
Nach dem Eingreifen des US-Finanzministeriums erholte sich der Markt für US-Staatsanleihen. Dennoch gehen die Ansichten der Wall Street zur jüngsten Anpassung der Rückkäufe weiterhin auseinander.
JPMorgan sagt unverblümt, dass die Ausweitung der Rückkäufe durch das US-Finanzministerium „nur die Symptome behandelt, nicht die Ursache“. Strategen von JPMorgan, darunter Jay Barry, weisen darauf hin, dass diese Maßnahme im Wesentlichen nur das „Symptom“ steigender langfristiger Renditen behandelt und nicht das Grundproblem – die US-Wirtschaft nähert sich derzeit der Vollbeschäftigung, das Haushaltsdefizit liegt weiterhin bei rund 6 % des BIP, und der anhaltend hohe Finanzierungsbedarf ist der Kerngrund für den Druck auf die langfristigen Zinsen. Die Bank warnt, dass Anleger im Gegenteil eine höhere Laufzeitprämie verlangen könnten, wenn das Finanzministerium bei seinem Schuldenmanagement „opportunistischer“ wird und weiter vom traditionellen Prinzip „regelmäßig und vorhersehbar“ bei der Emission abweicht, was letztlich die langfristigen Finanzierungskosten erhöhen würde. JPMorgan erwartet, dass die Finanzierungslücke der USA in den nächsten mehreren Haushaltsjahren 3,5 Billionen US-Dollar übersteigen wird; ohne eine substanzielle fiskalische Konsolidierung dürfte die Wirkung dieser Anpassung der Rückkäufe auf die langen Renditen daher nur vorübergehend sein.
Barclays ist der Ansicht, dass die tatsächlichen Marktauswirkungen zwar begrenzt sind, die politische Signalwirkung jedoch nicht zu übersehen ist – Anleger wissen nun klar, dass das US-Finanzministerium bereit ist, die Emissionsstruktur anzupassen, falls die langfristigen Renditen weiter steigen. Künftig könnte das Finanzministerium die Rückkaufvolumina weiter erhöhen oder auf der Finanzierungsauktion im November eine Verringerung der Emission langfristiger Staatsanleihen klar ankündigen. Die Bank verweist jedoch auf Japans Erfahrungen und mahnt, dass eine Reduzierung des Angebots an Langläufern nur Zeit verschafft: Nachdem Japan 2025 die Emission ultralangfristiger Staatsanleihen gekürzt hatte, fiel die Rendite der 40-jährigen Anleihe zunächst um etwa 50 Basispunkte, erreichte später jedoch erneut ein Rekordhoch. Das eigentliche Problem lässt sich letztlich nur durch fiskalische Konsolidierung lösen.
Im Vergleich dazu ist Citi positiver eingestellt. Die Bank empfiehlt den Kauf von 20-jährigen US-Staatsanleihen, da sie der Ansicht ist, dass die jüngste Maßnahme des US-Finanzministeriums darauf abzielt, den Anstieg der langfristigen Renditen zu begrenzen, und erwartet, dass der Markt in den kommenden Monaten bei nachlassender Inflation eine starke Erholungschance hat.
Von Aegons entschlossener Wette auf eine steilere Renditekurve über JPMorgans Warnung, dass die Maßnahme nur die Symptome und nicht die Ursache behandelt, bis hin zu Citis optimistischer Positionierung zeigt sich, dass das Ringen des Marktes um die Richtung der US-Renditen noch lange nicht entschieden ist.