

Zoya Research
147 Beiträge
Zoya Research
Melden
Nutzer blockieren
31 Following
25 Follower
130 Like gegeben
Beiträge
Alle
Zitierungen
Binance Pick ist eine spannende Möglichkeit, Prognosemärkte zu erkunden und deine Markteinschätzungen zu teilen. 🔥 Jede Prognose bietet die Gelegenheit, dazuzulernen, Trends zu analysieren und deine Entscheidungen zu verbessern. Recherchiere weiter, bleib konsequent und mach jeden Tipp zu einem Treffer! 🚀
#BinancePick
#BinancePick
79
Ich bin immer wieder auf eine Frage gestoßen, während ich mir Dusk und NPEX angesehen habe:
Kann ein regulierter Markt überprüfbar sein, ohne die finanzielle Aktivität jedes einzelnen Investors in öffentliche Daten zu verwandeln?
NPEX macht daraus mehr als nur eine theoretische Frage. Dusk’ Arbeit mit der regulierten niederländischen Börse gibt dieser Frage einen realen Kontext: Regulierte Wertpapiere, Investoren und die Marktinfrastruktur müssen innerhalb von Regeln funktionieren, die sowohl Aufsicht als auch Vertraulichkeit erfordern.
Das schafft ein konkretes Problem.
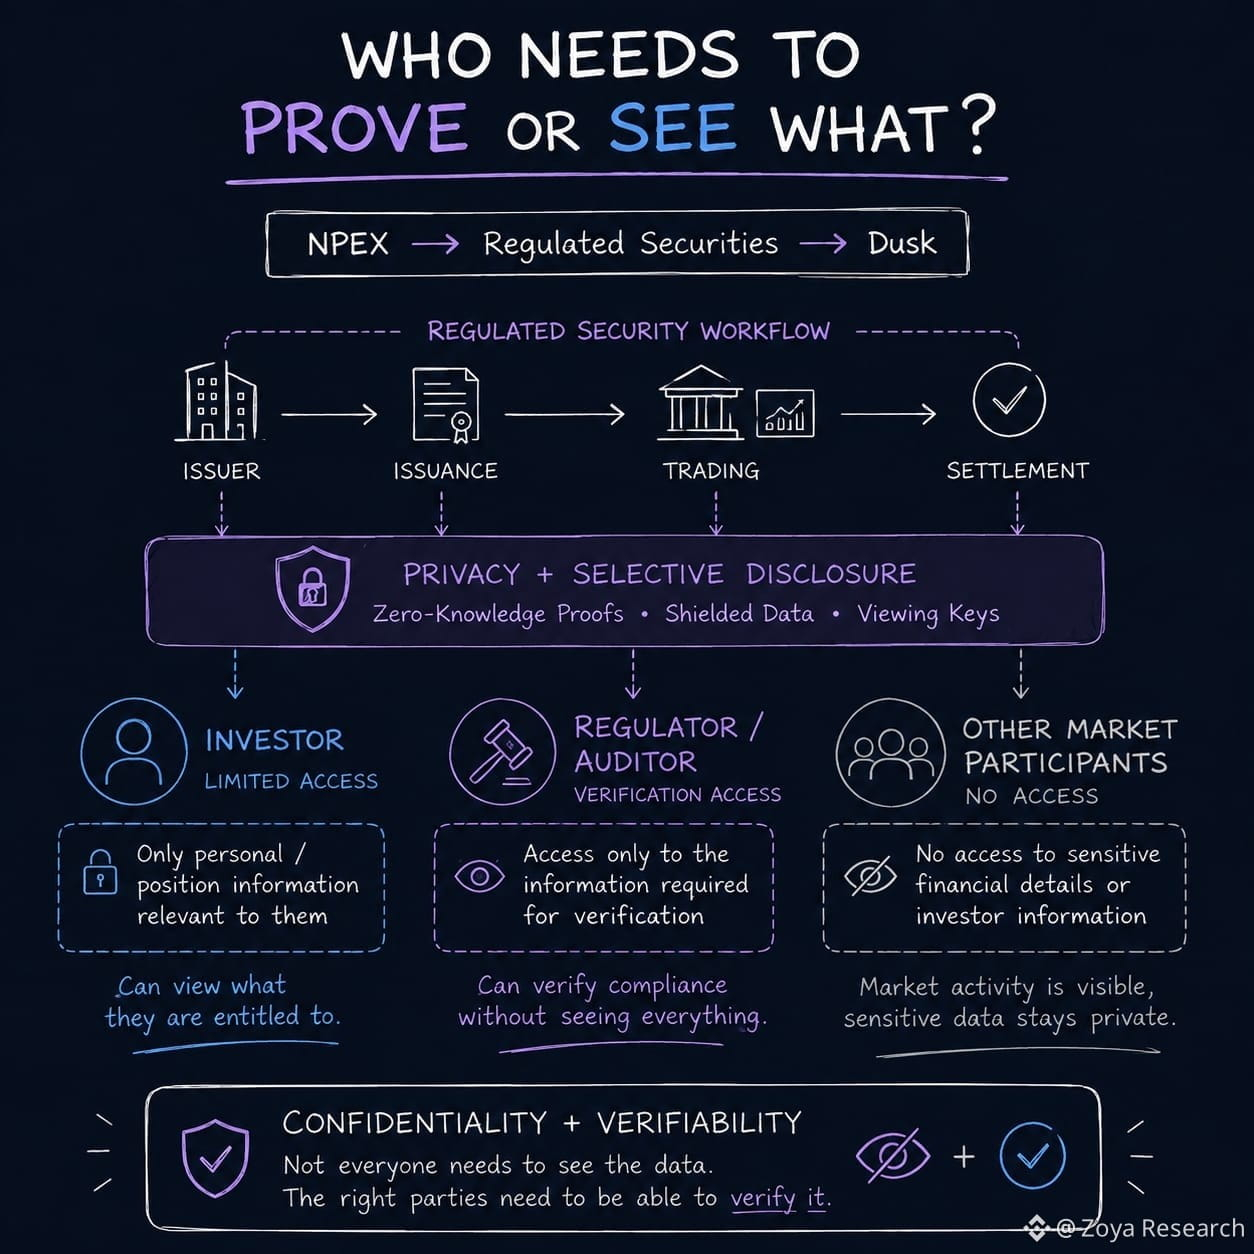
Ein Regulierer muss möglicherweise prüfen, ob ein Investor berechtigt ist oder ob eine Transaktion die erforderlichen Bedingungen erfüllt. Aber daraus folgt nicht automatisch, dass jeder andere Marktteilnehmer die zugrunde liegenden Finanzinformationen sehen sollte.
Hier wird Dusk’ Architektur interessant.
Das Phoenix-Transaktionsmodell hält Salden und Übertragungen abgeschirmt, während Zero-Knowledge-Beweise die Gültigkeit der Transaktion nachweisen können, ohne die zugrunde liegenden Details offenzulegen. Wenn zusätzliche Belege erforderlich sind, können Viewing Keys selektiven Zugriff ermöglichen.
Datenschutz geht es hier also nicht nur darum, Daten zu verbergen.
Er verlagert die Frage von „Ist die Information öffentlich?“ zu „Wer muss beweisen oder sehen, was?“
Der eigentliche Test ist jedoch, was passiert, wenn ein konkretes reguliertes Wertpapier tatsächlich durch diesen Ablauf läuft: Wer kann was sehen, wer kann was beweisen und wie viel manuelle Abstimmung ist hinter den Kulissen noch erforderlich?
Das sollte meiner Meinung nach nicht einfach vorausgesetzt werden.
Wenn diese Berechtigungen tatsächlich onchain über Investoren, Emittenten, Handelsplätze und Aufsichtsstellen hinweg durchgesetzt werden können — wird Datenschutz dann mehr als nur eine Compliance-Funktion: Wird er dann Teil der Marktinfrastruktur selbst?
@Dusk_Foundation $DUSK #dusk
Ich bin immer wieder auf eine Frage gestoßen, während ich mir Dusk und NPEX angesehen habe:
Kann ein regulierter Markt überprüfbar sein, ohne die finanzielle Aktivität jedes einzelnen Investors in öffentliche Daten zu verwandeln?
NPEX macht daraus mehr als nur eine theoretische Frage. Dusk’ Arbeit mit der regulierten niederländischen Börse gibt dieser Frage einen realen Kontext: Regulierte Wertpapiere, Investoren und die Marktinfrastruktur müssen innerhalb von Regeln funktionieren, die sowohl Aufsicht als auch Vertraulichkeit erfordern.
Das schafft ein konkretes Problem.
Ein Regulierer muss möglicherweise prüfen, ob ein Investor berechtigt ist oder ob eine Transaktion die erforderlichen Bedingungen erfüllt. Aber daraus folgt nicht automatisch, dass jeder andere Marktteilnehmer die zugrunde liegenden Finanzinformationen sehen sollte.
Hier wird Dusk’ Architektur interessant.
Das Phoenix-Transaktionsmodell hält Salden und Übertragungen abgeschirmt, während Zero-Knowledge-Beweise die Gültigkeit der Transaktion nachweisen können, ohne die zugrunde liegenden Details offenzulegen. Wenn zusätzliche Belege erforderlich sind, können Viewing Keys selektiven Zugriff ermöglichen.
Datenschutz geht es hier also nicht nur darum, Daten zu verbergen.
Er verlagert die Frage von „Ist die Information öffentlich?“ zu „Wer muss beweisen oder sehen, was?“
Der eigentliche Test ist jedoch, was passiert, wenn ein konkretes reguliertes Wertpapier tatsächlich durch diesen Ablauf läuft: Wer kann was sehen, wer kann was beweisen und wie viel manuelle Abstimmung ist hinter den Kulissen noch erforderlich?
Das sollte meiner Meinung nach nicht einfach vorausgesetzt werden.
Wenn diese Berechtigungen tatsächlich onchain über Investoren, Emittenten, Handelsplätze und Aufsichtsstellen hinweg durchgesetzt werden können — wird Datenschutz dann mehr als nur eine Compliance-Funktion: Wird er dann Teil der Marktinfrastruktur selbst?
@Dusk $DUSK #dusk
83
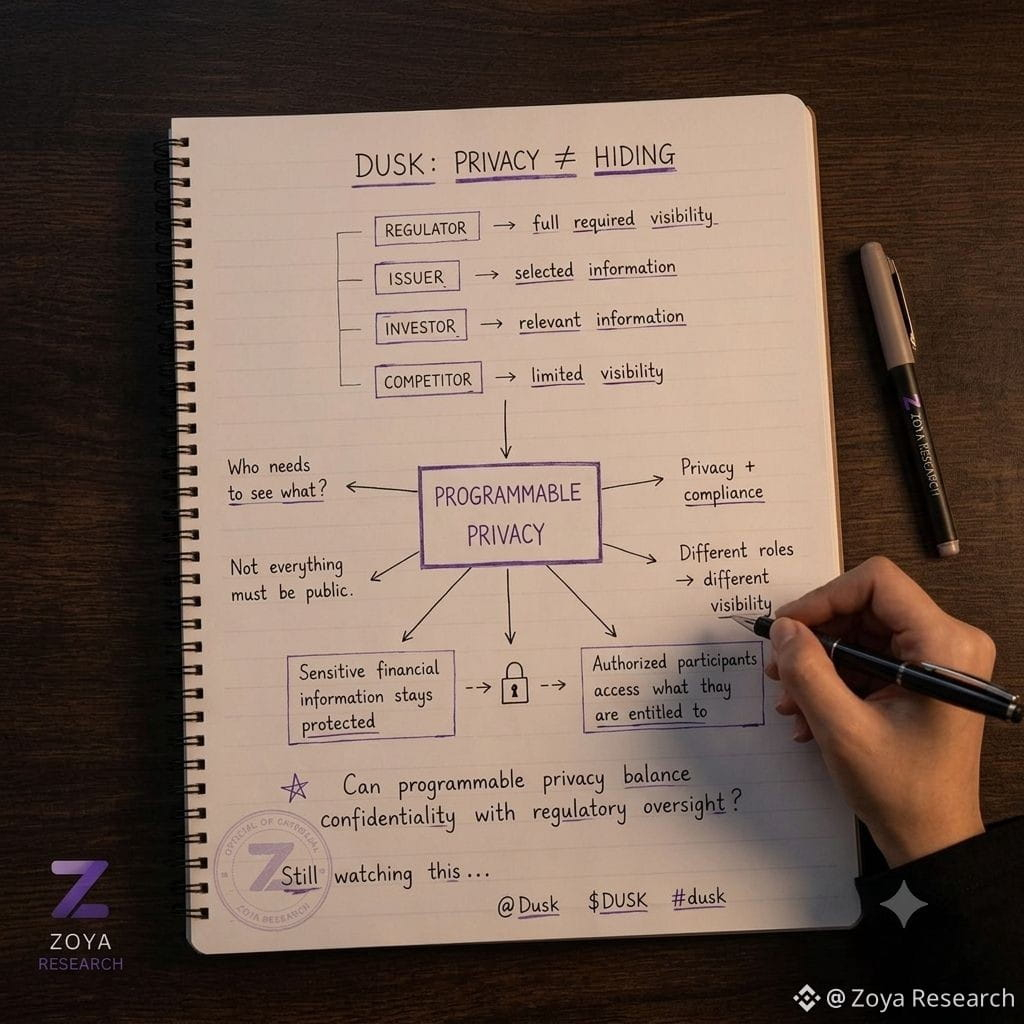
Ich bin heute zurück in Dusk’ Datenschutzmodell gegangen, weil mich eine Frage nicht losgelassen hat: Wenn regulierte Märkte weiterhin Transparenz benötigen, was schützt dann genau die Privatsphäre?
Je mehr ich darüber nachdachte, desto weniger glaube ich, dass die Antwort einfach „die Transaktion verbergen“ ist.
Ein Finanzinstitut muss möglicherweise nachweisen, dass etwas passiert ist, während ein Wettbewerber möglicherweise keinen Grund hat, die zugrunde liegende Position, den Kontostand oder andere sensible Informationen zu sehen.
Das schafft ein anderes Problem.
Es geht nicht wirklich um Privatsphäre versus Transparenz. Es geht darum, ob verschiedene Teilnehmer unterschiedliche Zugriffsebenen auf denselben finanziellen Geschäftsablauf haben können.
Genau da hat mich Dusk’ Idee der programmierbaren Privatsphäre angesprochen.
Sensible Informationen können geschützt bleiben, während autorisierte Parteien dennoch das erhalten können, was sie für eine Prüfung benötigen. Für regulierte Finanzen wirkt diese Unterscheidung hilfreicher als es einfach „eine private Blockchain“ zu nennen.
Der schwierige Teil besteht darin zu entscheiden, wie diese Berechtigungen über Aufsichtsbehörden, Emittenten, Investoren und andere Teilnehmer hinweg funktionieren sollten, ohne aus jeder Transaktion einen vollständig öffentlichen Datensatz zu machen.
Das ist der Teil, den ich weiterhin beobachte.
Wenn verschiedene Teilnehmer unterschiedliche Transparenzgrade benötigen: Kann programmierbare Privatsphäre ein praktikabler Weg sein, Vertraulichkeit mit regulatorischer Aufsicht in Einklang zu bringen?
@Dusk_Foundation $DUSK #dusk
Ich bin heute zurück in Dusk’ Datenschutzmodell gegangen, weil mich eine Frage nicht losgelassen hat: Wenn regulierte Märkte weiterhin Transparenz benötigen, was schützt dann genau die Privatsphäre?
Je mehr ich darüber nachdachte, desto weniger glaube ich, dass die Antwort einfach „die Transaktion verbergen“ ist.
Ein Finanzinstitut muss möglicherweise nachweisen, dass etwas passiert ist, während ein Wettbewerber möglicherweise keinen Grund hat, die zugrunde liegende Position, den Kontostand oder andere sensible Informationen zu sehen.
Das schafft ein anderes Problem.
Es geht nicht wirklich um Privatsphäre versus Transparenz. Es geht darum, ob verschiedene Teilnehmer unterschiedliche Zugriffsebenen auf denselben finanziellen Geschäftsablauf haben können.
Genau da hat mich Dusk’ Idee der programmierbaren Privatsphäre angesprochen.
Sensible Informationen können geschützt bleiben, während autorisierte Parteien dennoch das erhalten können, was sie für eine Prüfung benötigen. Für regulierte Finanzen wirkt diese Unterscheidung hilfreicher als es einfach „eine private Blockchain“ zu nennen.
Der schwierige Teil besteht darin zu entscheiden, wie diese Berechtigungen über Aufsichtsbehörden, Emittenten, Investoren und andere Teilnehmer hinweg funktionieren sollten, ohne aus jeder Transaktion einen vollständig öffentlichen Datensatz zu machen.
Das ist der Teil, den ich weiterhin beobachte.
Wenn verschiedene Teilnehmer unterschiedliche Transparenzgrade benötigen: Kann programmierbare Privatsphäre ein praktikabler Weg sein, Vertraulichkeit mit regulatorischer Aufsicht in Einklang zu bringen?
@Dusk $DUSK #dusk
1
75
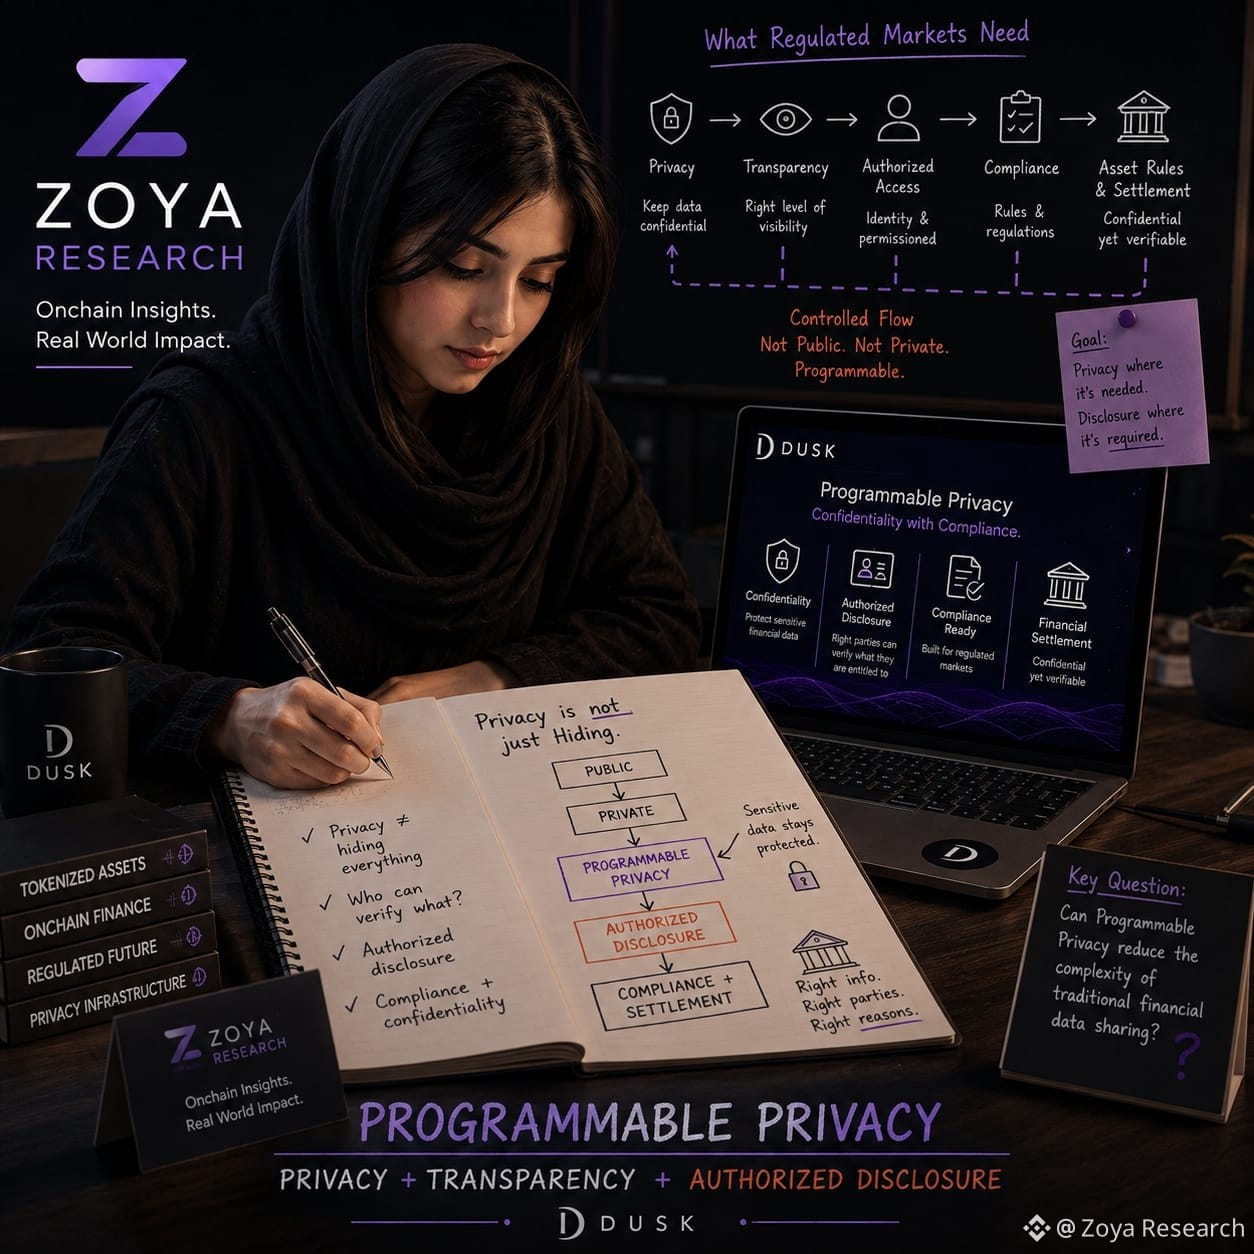
Ich dachte früher, dass Privatsphäre in den Finanzmärkten vor allem bedeutet, sensible Informationen vor der Öffentlichkeit zu verbergen.
Je mehr ich mir Dusk ansehe, desto mehr glaube ich, dass diese Definition zu eng ist.
Was mich besonders interessiert, ist die Idee der programmierbaren Privatsphäre: sensible Informationen vertraulich zu halten, wo es erforderlich ist, und gleichzeitig zu ermöglichen, dass die richtigen Informationen offengelegt werden, wenn eine autorisierte Partei sie prüfen muss.
Diese Unterscheidung ist in regulierten Märkten entscheidend.
Eine Finanzanwendung muss nicht zwangsläufig jedes Datenstück für alle sichtbar machen. Sie muss sicherstellen, dass die richtigen Parteien verifizieren können, was sie verifizieren dürfen, während die zugrunde liegenden sensiblen Informationen geschützt bleiben.
Damit fühlt sich Privatsphäre weniger wie ein Schalter zwischen „öffentlich“ und „privat“ an, sondern eher wie etwas, das in die Funktionsweise von Finanzanwendungen eingebaut werden kann.
Das macht Dusk’s XSC-Ansatz für mich so spannend: Er wirft die Frage auf, wie Vertraulichkeit gleichzeitig mit compliance-orientierten Vermögensregeln und Abwicklung koexistieren kann.
Aber ich frage mich immer noch, wie weit die programmierbare Privatsphäre in realen institutionellen Workflows reichen kann.
Wenn regulierte Märkte gleichzeitig Privatsphäre, Transparenz und autorisierte Offenlegung benötigen, kann dann programmierbare Privatsphäre tatsächlich die Komplexität des traditionellen Teilens von Finanzdaten reduzieren?
@Dusk_Foundation $DUSK #dusk
Ich dachte früher, dass Privatsphäre in den Finanzmärkten vor allem bedeutet, sensible Informationen vor der Öffentlichkeit zu verbergen.
Je mehr ich mir Dusk ansehe, desto mehr glaube ich, dass diese Definition zu eng ist.
Was mich besonders interessiert, ist die Idee der programmierbaren Privatsphäre: sensible Informationen vertraulich zu halten, wo es erforderlich ist, und gleichzeitig zu ermöglichen, dass die richtigen Informationen offengelegt werden, wenn eine autorisierte Partei sie prüfen muss.
Diese Unterscheidung ist in regulierten Märkten entscheidend.
Eine Finanzanwendung muss nicht zwangsläufig jedes Datenstück für alle sichtbar machen. Sie muss sicherstellen, dass die richtigen Parteien verifizieren können, was sie verifizieren dürfen, während die zugrunde liegenden sensiblen Informationen geschützt bleiben.
Damit fühlt sich Privatsphäre weniger wie ein Schalter zwischen „öffentlich“ und „privat“ an, sondern eher wie etwas, das in die Funktionsweise von Finanzanwendungen eingebaut werden kann.
Das macht Dusk’s XSC-Ansatz für mich so spannend: Er wirft die Frage auf, wie Vertraulichkeit gleichzeitig mit compliance-orientierten Vermögensregeln und Abwicklung koexistieren kann.
Aber ich frage mich immer noch, wie weit die programmierbare Privatsphäre in realen institutionellen Workflows reichen kann.
Wenn regulierte Märkte gleichzeitig Privatsphäre, Transparenz und autorisierte Offenlegung benötigen, kann dann programmierbare Privatsphäre tatsächlich die Komplexität des traditionellen Teilens von Finanzdaten reduzieren?
@Dusk $DUSK #dusk
1
88
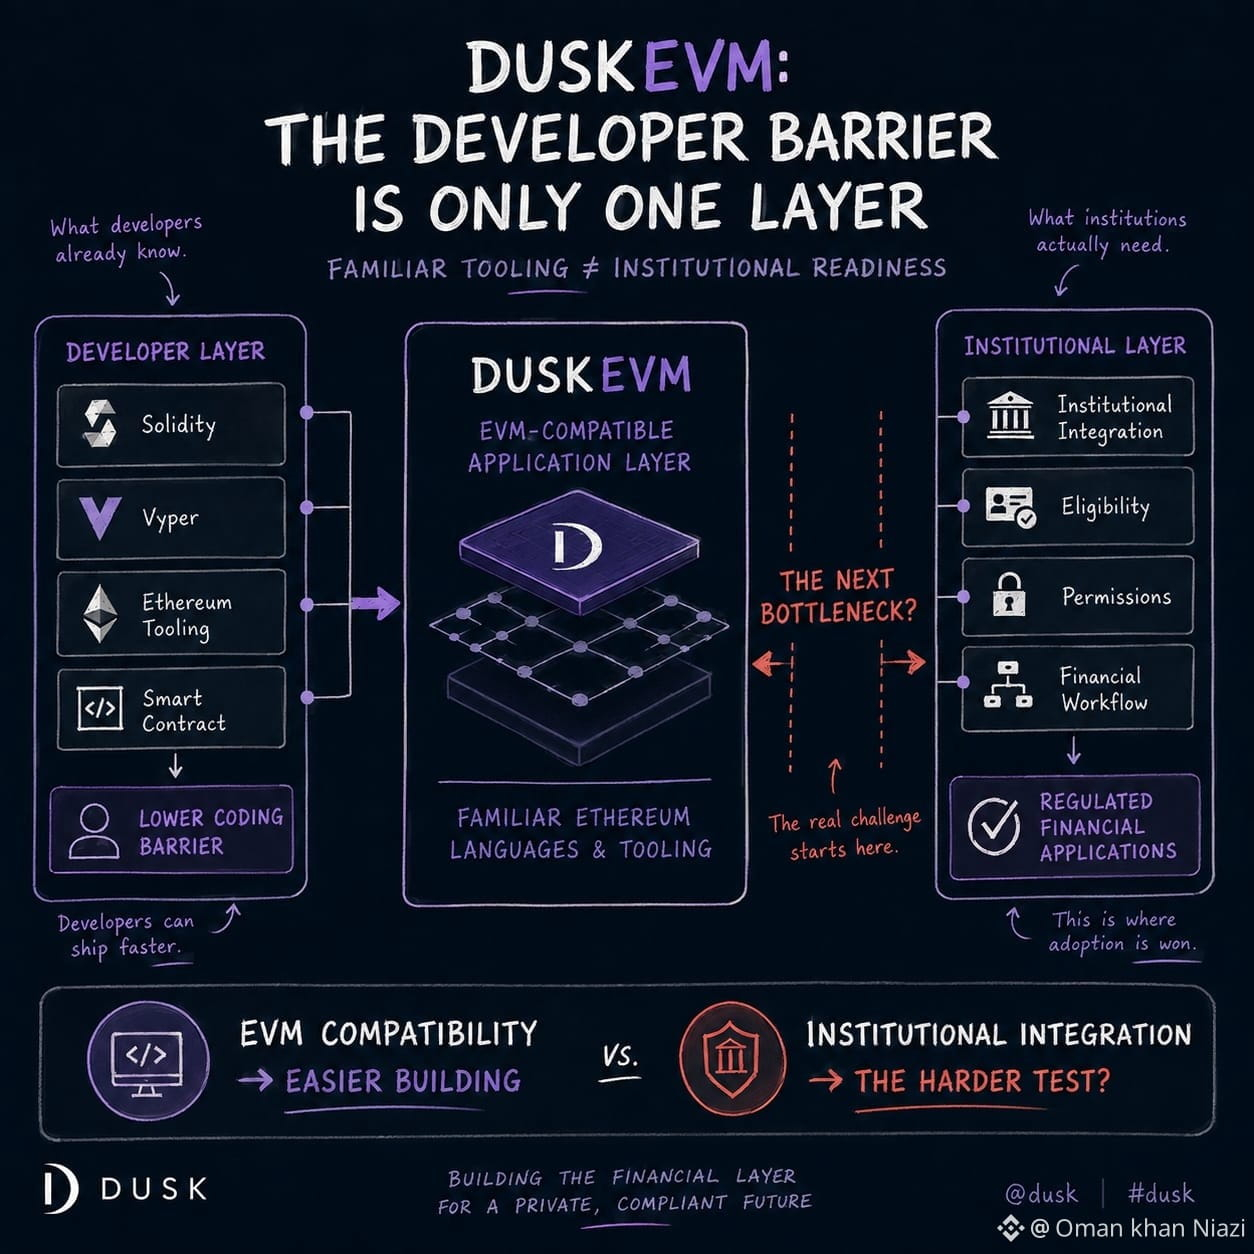
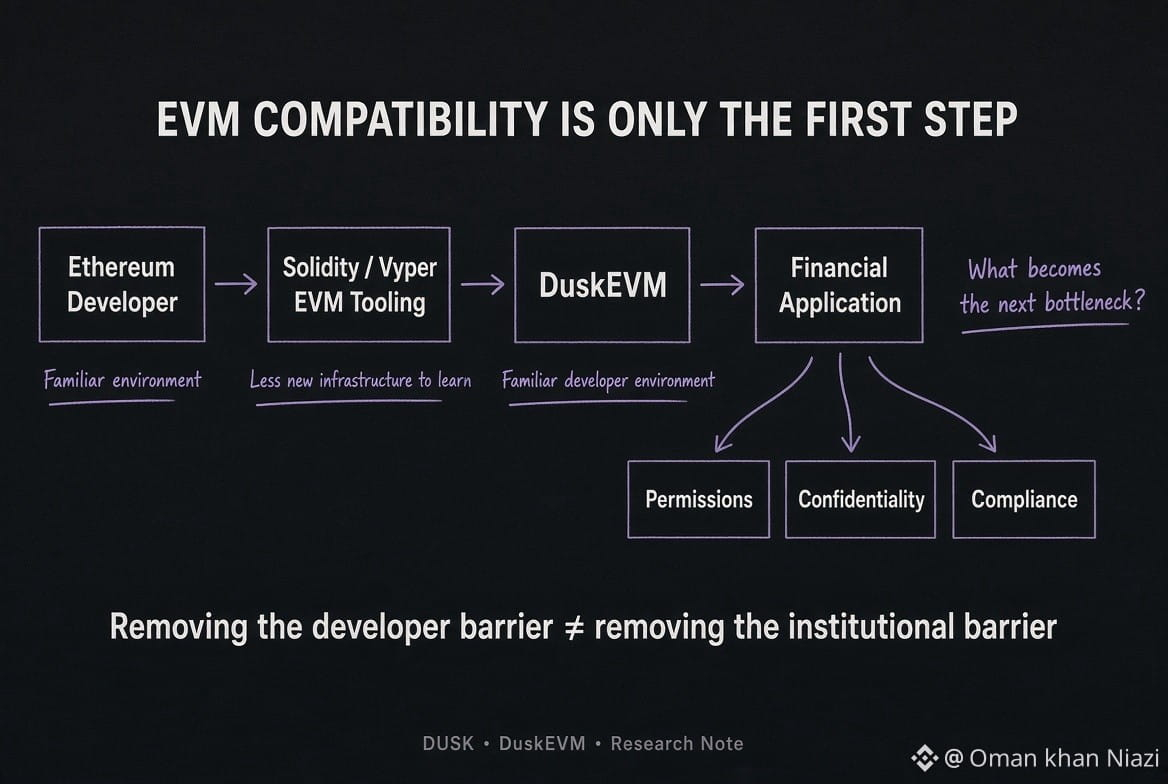
Ich dachte früher, dass die EVM-Kompatibilität vor allem das Problem der Entwickler-Onboarding-Zeit löst.
Wenn DuskEVM bekannte Ethereum-Sprachen und -Tools unterstützt, einschließlich Solidity und Vyper, können Entwickler mit dem Bauen beginnen, ohne zunächst eine völlig andere Umgebung für Smart Contracts lernen zu müssen.
Das ist entscheidend.
Aber je mehr ich Dusk im Kontext von Finanzanwendungen betrachte, desto mehr glaube ich, dass damit nur eine Ebene des Problems gelöst wird.
Ein Entwickler kann eine Anwendung mit vertrauten Tools bereitstellen. Das beantwortet jedoch nicht automatisch, wer mit ihr interagieren darf, welche Informationen vertraulich bleiben sollen, wie die Berechtigung durchgesetzt wird oder wie die Anwendung in den umfassenderen finanziellen Arbeitsablauf eingebettet ist.
Diese Unterscheidung ist mir besonders aufgefallen.
EVM-Kompatibilität kann die Hürde beim Programmieren senken.
Vielleicht senkt sie aber nicht die institutionelle Komplexität rund um die Anwendung.
Und für regulierte Finanzmärkte könnte der zweite Teil das schwierigere Problem sein.
Ich beobachte weiterhin, wie sich diese beiden Ebenen zusammenfügen.
Wenn DuskEVM das Bauen Vertrautes erleichtert: Verlagert sich dann der eigentliche Engpass einfach von der Entwickleradoption hin zur institutionellen Integration?
@Dusk_Foundation $DUSK #dusk
Ich dachte früher, dass die EVM-Kompatibilität vor allem das Problem der Entwickler-Onboarding-Zeit löst.
Wenn DuskEVM bekannte Ethereum-Sprachen und -Tools unterstützt, einschließlich Solidity und Vyper, können Entwickler mit dem Bauen beginnen, ohne zunächst eine völlig andere Umgebung für Smart Contracts lernen zu müssen.
Das ist entscheidend.
Aber je mehr ich Dusk im Kontext von Finanzanwendungen betrachte, desto mehr glaube ich, dass damit nur eine Ebene des Problems gelöst wird.
Ein Entwickler kann eine Anwendung mit vertrauten Tools bereitstellen. Das beantwortet jedoch nicht automatisch, wer mit ihr interagieren darf, welche Informationen vertraulich bleiben sollen, wie die Berechtigung durchgesetzt wird oder wie die Anwendung in den umfassenderen finanziellen Arbeitsablauf eingebettet ist.
Diese Unterscheidung ist mir besonders aufgefallen.
EVM-Kompatibilität kann die Hürde beim Programmieren senken.
Vielleicht senkt sie aber nicht die institutionelle Komplexität rund um die Anwendung.
Und für regulierte Finanzmärkte könnte der zweite Teil das schwierigere Problem sein.
Ich beobachte weiterhin, wie sich diese beiden Ebenen zusammenfügen.
Wenn DuskEVM das Bauen Vertrautes erleichtert: Verlagert sich dann der eigentliche Engpass einfach von der Entwickleradoption hin zur institutionellen Integration?
@Dusk $DUSK #dusk
4
3
91
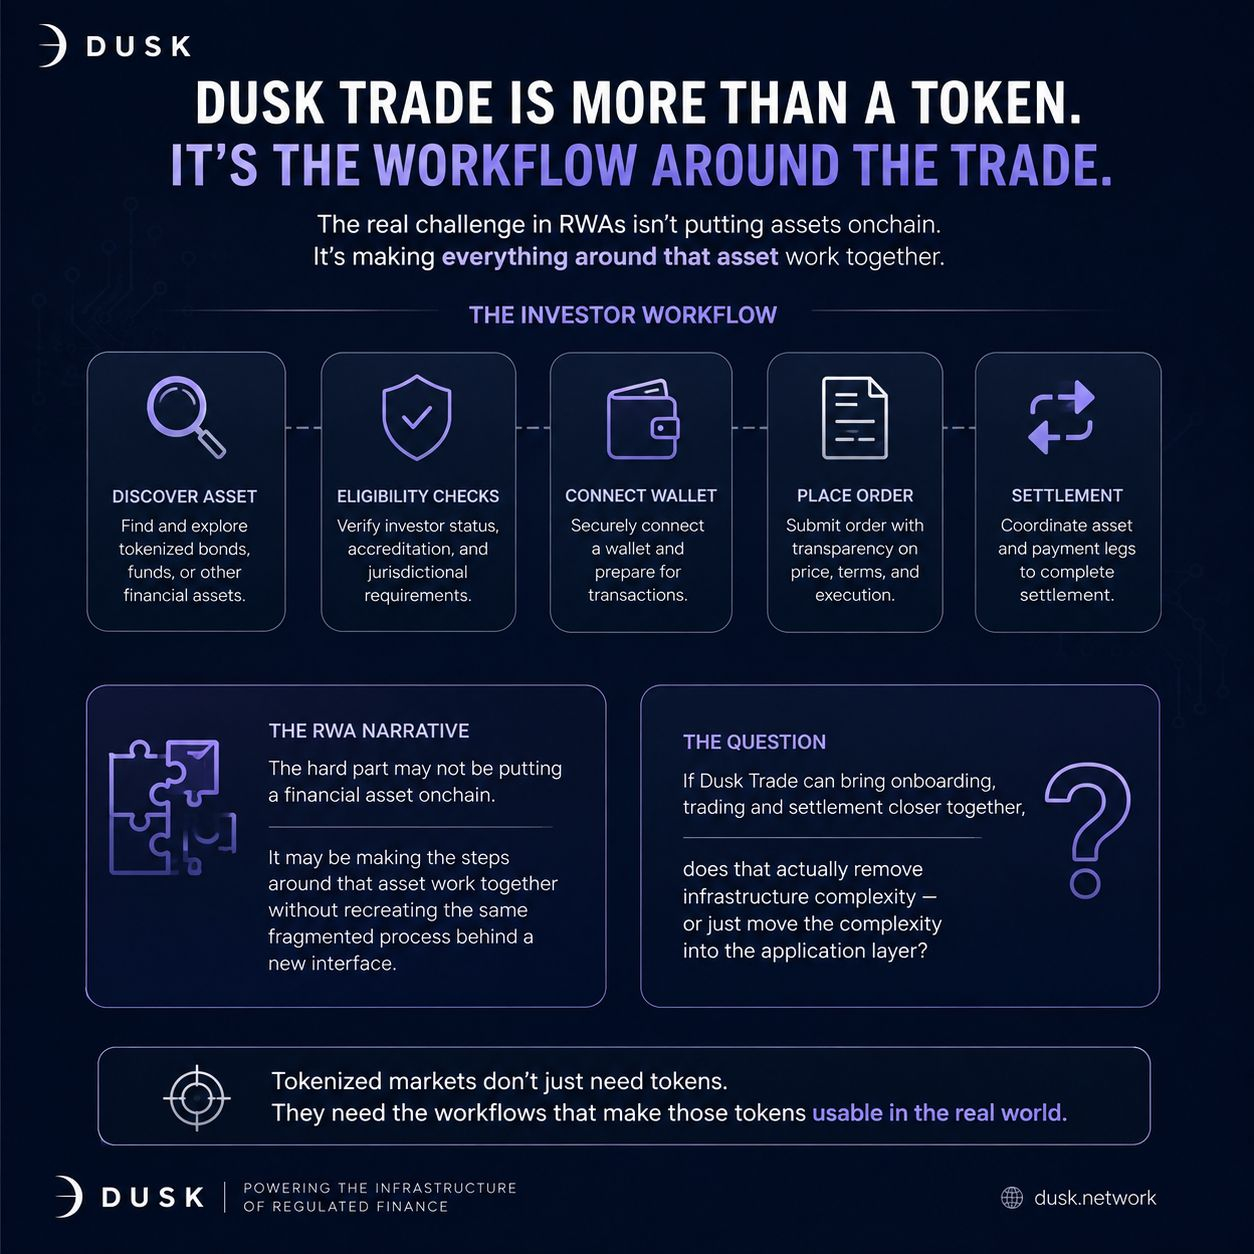
Ich bin heute immer wieder zu Dusk Trade zurückgekehrt, weil es „Neobroker“ zu nennen nicht wirklich erklärt, was meine Aufmerksamkeit erregt hat.
Das Interessante ist nicht nur, dass man eine tokenisierte Anleihe, einen Fonds oder ein anderes Finanzinstrument kaufen oder verkaufen kann.
Spannend ist, was rund um diesen Handel passieren muss.
Ein Investor muss möglicherweise das Asset erst entdecken, die Berechtigungsprüfungen vervollständigen, eine Wallet verbinden, eine Order platzieren und anschließend müssen die Asset- und Zahlungsbeine über die Abwicklung (Settlement) koordiniert werden.
Was mich interessiert hat, ist, wie Dusk Trade diese Workflows angeht, statt den Token als das gesamte Produkt zu betrachten.
Das hat mich das übliche RWA-Narrativ noch einmal überdenken lassen.
Das Schwierige ist vielleicht nicht, ein Finanz-Asset überhaupt onchain zu bringen.
Vielmehr könnte es darum gehen, die Schritte rund um dieses Asset so zusammenarbeiten zu lassen, ohne denselben fragmentierten Prozess hinter einer neuen Oberfläche zu reproduzieren.
Darin bin ich mir allerdings noch unsicher.
Wenn Dusk Trade Onboarding, Handel und Settlement näher zusammenbringen kann: Entfernt das dann tatsächlich die Komplexität der Infrastruktur — oder verlagert es sie nur in die Anwendungsschicht?
Ich denke, das ist der Teil, den es zu beobachten gilt, wenn tokenisierte Märkte alltagstauglicher werden.
@Dusk_Foundation $DUSK #dusk
Ich bin heute immer wieder zu Dusk Trade zurückgekehrt, weil es „Neobroker“ zu nennen nicht wirklich erklärt, was meine Aufmerksamkeit erregt hat.
Das Interessante ist nicht nur, dass man eine tokenisierte Anleihe, einen Fonds oder ein anderes Finanzinstrument kaufen oder verkaufen kann.
Spannend ist, was rund um diesen Handel passieren muss.
Ein Investor muss möglicherweise das Asset erst entdecken, die Berechtigungsprüfungen vervollständigen, eine Wallet verbinden, eine Order platzieren und anschließend müssen die Asset- und Zahlungsbeine über die Abwicklung (Settlement) koordiniert werden.
Was mich interessiert hat, ist, wie Dusk Trade diese Workflows angeht, statt den Token als das gesamte Produkt zu betrachten.
Das hat mich das übliche RWA-Narrativ noch einmal überdenken lassen.
Das Schwierige ist vielleicht nicht, ein Finanz-Asset überhaupt onchain zu bringen.
Vielmehr könnte es darum gehen, die Schritte rund um dieses Asset so zusammenarbeiten zu lassen, ohne denselben fragmentierten Prozess hinter einer neuen Oberfläche zu reproduzieren.
Darin bin ich mir allerdings noch unsicher.
Wenn Dusk Trade Onboarding, Handel und Settlement näher zusammenbringen kann: Entfernt das dann tatsächlich die Komplexität der Infrastruktur — oder verlagert es sie nur in die Anwendungsschicht?
Ich denke, das ist der Teil, den es zu beobachten gilt, wenn tokenisierte Märkte alltagstauglicher werden.
@Dusk $DUSK #dusk
4
81
Ich bin heute durch DuskEVM gegangen, weil ich verstehen wollte, was sich bei der EVM-Kompatibilität tatsächlich ändert – jenseits der Schlagzeile.
Ein Detail, das besonders auffiel, ist, dass DuskEVM so gebaut ist, dass es mit vertrauten Ethereum-Entwicklungssprachen und -Tools zusammenarbeitet, einschließlich Solidity und Vyper.
Das ist wichtig, weil Entwickler nicht unbedingt eine völlig andere Smart-Contract-Umgebung lernen müssen, nur um mit dem Bauen auf Dusk zu beginnen.
Aber dann habe ich darüber nachgedacht, was nach dem ersten Schritt passiert.
Wenn das Bereitstellen einer Anwendung einfacher wird, verschwinden die schwierigeren Fragen für Finanzanwendungen nicht.
Wer ist berechtigt, mit ihr zu interagieren?
Welche Informationen müssen vertraulich bleiben?
Wie werden Compliance-Anforderungen durchgesetzt?
Und wie verbindet sich die Anwendung mit dem restlichen finanziellen Arbeitsablauf?
Daher glaube ich nicht, dass EVM-Kompatibilität an sich der spannende Teil ist.
Der spannende Teil ist vielmehr, ob vertraute Entwickler-Infrastruktur tatsächlich zu Anwendungen führen kann, die unter realen institutionellen Rahmenbedingungen funktionieren.
Wenn DuskEVM die Entwicklerbarriere entfernt, was wird dann der nächste Engpass sein, um Finanzanwendungen für den echten Einsatz verfügbar zu machen?
@Dusk_Foundation $DUSK #dusk
Ich bin heute durch DuskEVM gegangen, weil ich verstehen wollte, was sich bei der EVM-Kompatibilität tatsächlich ändert – jenseits der Schlagzeile.
Ein Detail, das besonders auffiel, ist, dass DuskEVM so gebaut ist, dass es mit vertrauten Ethereum-Entwicklungssprachen und -Tools zusammenarbeitet, einschließlich Solidity und Vyper.
Das ist wichtig, weil Entwickler nicht unbedingt eine völlig andere Smart-Contract-Umgebung lernen müssen, nur um mit dem Bauen auf Dusk zu beginnen.
Aber dann habe ich darüber nachgedacht, was nach dem ersten Schritt passiert.
Wenn das Bereitstellen einer Anwendung einfacher wird, verschwinden die schwierigeren Fragen für Finanzanwendungen nicht.
Wer ist berechtigt, mit ihr zu interagieren?
Welche Informationen müssen vertraulich bleiben?
Wie werden Compliance-Anforderungen durchgesetzt?
Und wie verbindet sich die Anwendung mit dem restlichen finanziellen Arbeitsablauf?
Daher glaube ich nicht, dass EVM-Kompatibilität an sich der spannende Teil ist.
Der spannende Teil ist vielmehr, ob vertraute Entwickler-Infrastruktur tatsächlich zu Anwendungen führen kann, die unter realen institutionellen Rahmenbedingungen funktionieren.
Wenn DuskEVM die Entwicklerbarriere entfernt, was wird dann der nächste Engpass sein, um Finanzanwendungen für den echten Einsatz verfügbar zu machen?
@Dusk $DUSK #dusk
7
71
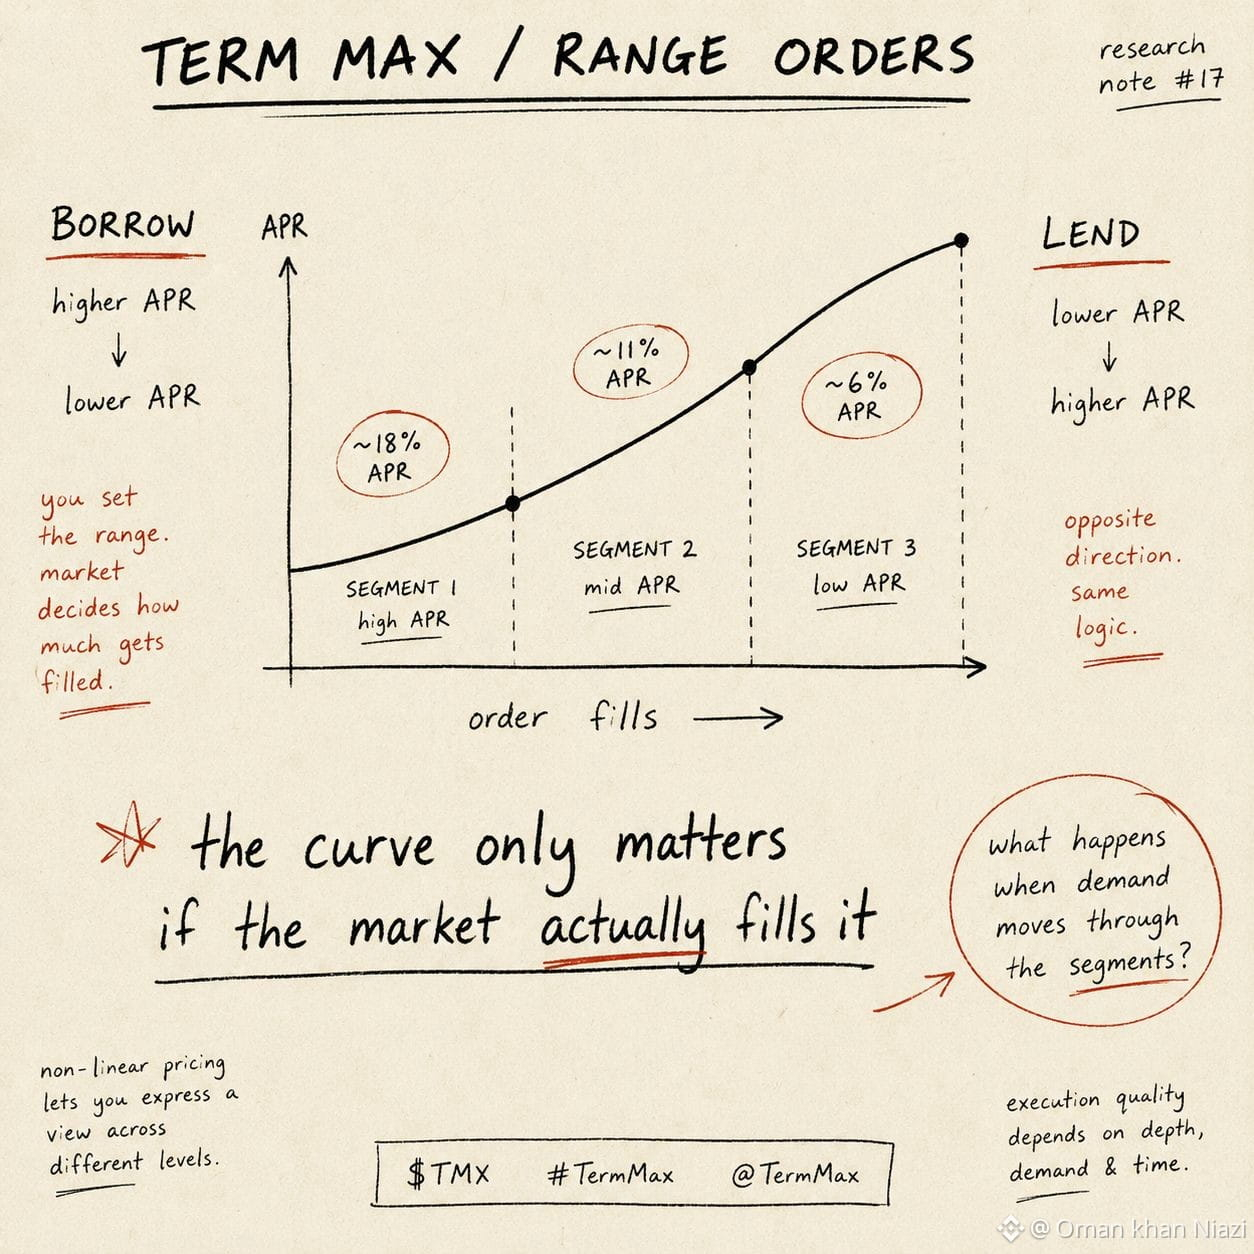
Ich habe bemerkt, dass am Interessantesten an @TermMax nicht nur ist, dass die Konditionen fest sind. Sondern dass die Kondition so strukturiert werden kann, wie viel von einem Auftrag tatsächlich ausgefüllt wird.
TermMax Range Orders verwenden Preis-Kurven mit unterschiedlichen Segmenten. Bei einem Borrowing-Range-Order können frühere Teile höhere APRs tragen und spätere Teile niedrigere APRs, während der Auftrag ausgefüllt wird. Beim Lending funktioniert die Kurve in die entgegengesetzte Richtung: Die Zinssätze steigen über die definierten Abschnitte hinweg.
Das hat mich dazu gebracht, mir den Auftrag selbst anders anzusehen.
Eine Range Order sagt nicht einfach nur: „Das ist mein Zinssatz.“ Sie definiert, wie der Zinssatz auf unterschiedliche Mengen an Liquidität reagieren kann, die in Anspruch genommen werden.
Aber das schafft auch eine interessante Spannung: Die Kurve ist nur dann relevant, wenn der Markt sie tatsächlich füllt. In der Dokumentation von TermMax werden außerdem ungenutztes Kapital und schlecht konfigurierte Preis-Kurven als Risiken für Range-Order-Setzer hervorgehoben.
Was ich also beobachten möchte, ist, wie sich diese Kurven verhalten, wenn echte Nachfrage durch verschiedene Auftragsgrößen läuft.
Kann die Struktur der Kurve in der Praxis nützliche Zinssätze entdecken, oder hängt ihre Wirksamkeit zu stark davon ab, das Nachfrageprofil richtig zu treffen?
#TermMax @termmax
Ich habe bemerkt, dass am Interessantesten an @TermMax nicht nur ist, dass die Konditionen fest sind. Sondern dass die Kondition so strukturiert werden kann, wie viel von einem Auftrag tatsächlich ausgefüllt wird.
TermMax Range Orders verwenden Preis-Kurven mit unterschiedlichen Segmenten. Bei einem Borrowing-Range-Order können frühere Teile höhere APRs tragen und spätere Teile niedrigere APRs, während der Auftrag ausgefüllt wird. Beim Lending funktioniert die Kurve in die entgegengesetzte Richtung: Die Zinssätze steigen über die definierten Abschnitte hinweg.
Das hat mich dazu gebracht, mir den Auftrag selbst anders anzusehen.
Eine Range Order sagt nicht einfach nur: „Das ist mein Zinssatz.“ Sie definiert, wie der Zinssatz auf unterschiedliche Mengen an Liquidität reagieren kann, die in Anspruch genommen werden.
Aber das schafft auch eine interessante Spannung: Die Kurve ist nur dann relevant, wenn der Markt sie tatsächlich füllt. In der Dokumentation von TermMax werden außerdem ungenutztes Kapital und schlecht konfigurierte Preis-Kurven als Risiken für Range-Order-Setzer hervorgehoben.
Was ich also beobachten möchte, ist, wie sich diese Kurven verhalten, wenn echte Nachfrage durch verschiedene Auftragsgrößen läuft.
Kann die Struktur der Kurve in der Praxis nützliche Zinssätze entdecken, oder hängt ihre Wirksamkeit zu stark davon ab, das Nachfrageprofil richtig zu treffen?
#TermMax @TermMax
1
6
80
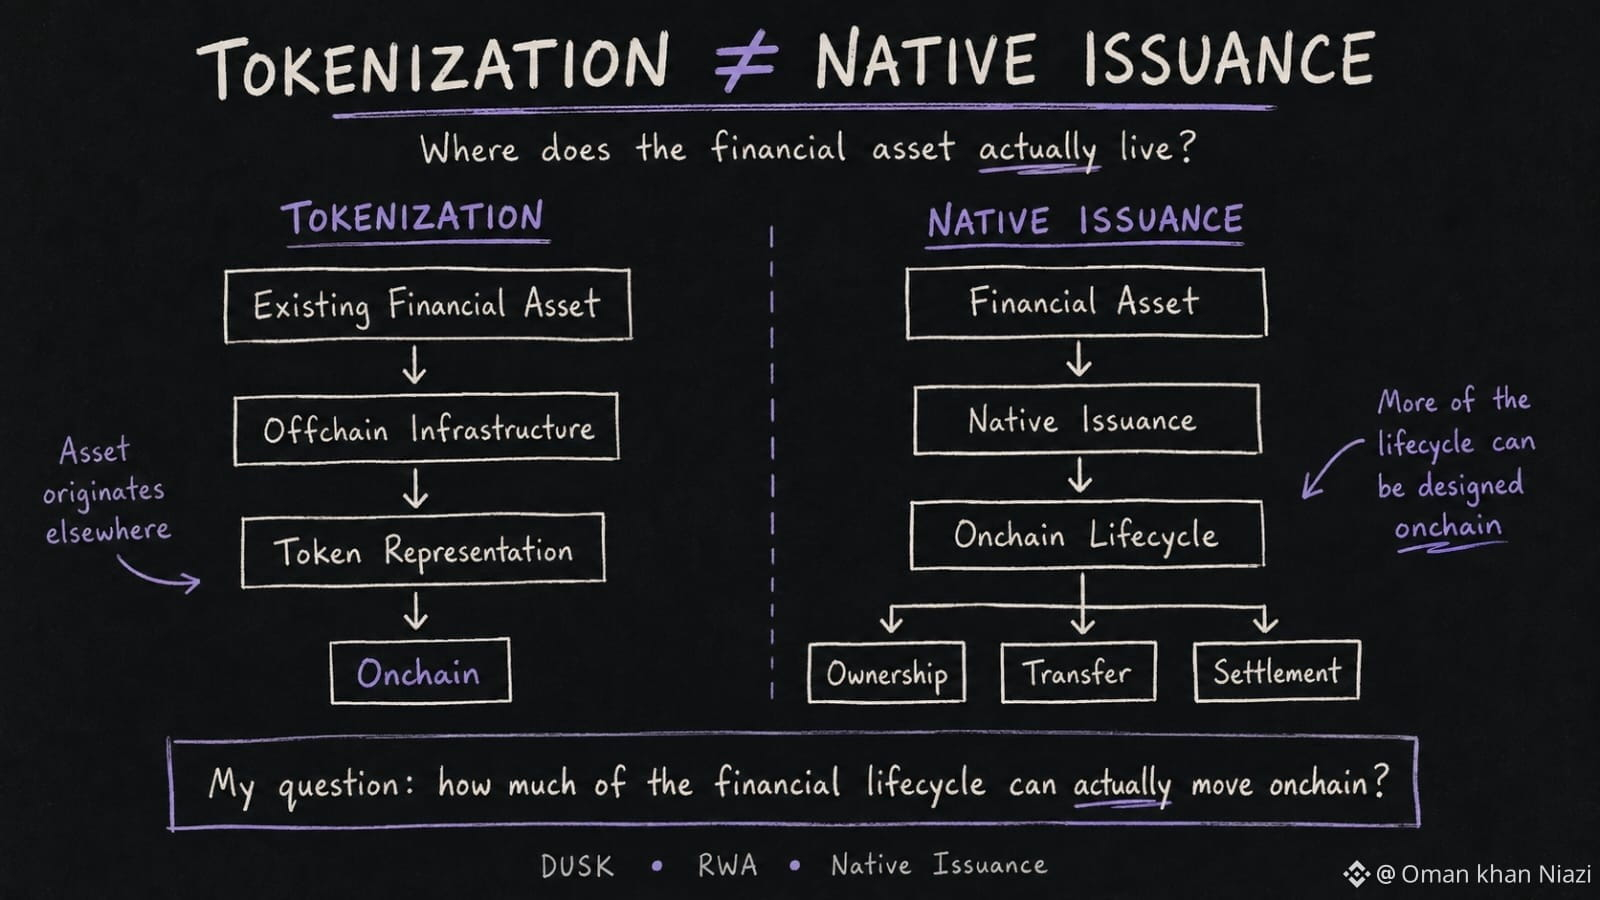
Ich denke immer noch, dass die meisten RWA-Gespräche die Tokenisierung wie die Ziellinie behandeln.
Man bringt einen bestehenden Vermögenswert onchain, gibt ihm eine digitale Repräsentation, und plötzlich klingt es so, als wäre der Finanzwert selbst bereits onchain gegangen.
Aber je mehr ich mir Dusk’ Ansatz für die native Emission anschaue, desto mehr glaube ich, dass es einen wichtigen Unterschied gibt.
Tokenisierung kann einen Vermögenswert abbilden, der bereits anderswo existiert. Native Emission startet von einem anderen Punkt: Die Infrastruktur kann so entworfen werden, dass sie je nach rechtlicher und produktspezifischer Ausgestaltung mehr vom Lebenszyklus des Vermögenswerts onchain abdeckt.
Dieser Unterschied hat meine Aufmerksamkeit geweckt.
Denn wenn die Emission in einem System erfolgt, wird das Eigentum anderswo nachverfolgt, und Übertragungen oder Abwicklungen hängen weiterhin von getrennten Aufzeichnungen ab; ein Token onchain zu setzen beseitigt das zugrunde liegende Infrastrukturproblem also nicht unbedingt.
Für mich liegt der spannende Teil der nativen Emission daher nicht einfach darin, nur einen weiteren Token zu erzeugen.
Es geht um die Möglichkeit, die Lücke zwischen dem digitalen Vermögenswert und der Finanzinfrastruktur, die für ihn verantwortlich ist, zu verkleinern.
Ich bin jedoch nach wie vor vorsichtig, wie weit das in regulierten Märkten tatsächlich gehen kann. Rechtliches Eigentum, autorisierte Intermediäre und operative Verantwortlichkeiten verschwinden nicht einfach dadurch, dass ein Vermögenswert onchain repräsentiert wird.
Der eigentliche Test für mich ist also nicht, wie viele RWAs tokenisiert werden können.
Wenn native Emission mehr vom Lebenszyklus eines Vermögenswerts auf das Ledger verlagern kann: Welcher Teil der traditionellen Finanzinfrastruktur wird am schwersten zu ersetzen sein?
@Dusk_Foundation $DUSK #dusk
Ich denke immer noch, dass die meisten RWA-Gespräche die Tokenisierung wie die Ziellinie behandeln.
Man bringt einen bestehenden Vermögenswert onchain, gibt ihm eine digitale Repräsentation, und plötzlich klingt es so, als wäre der Finanzwert selbst bereits onchain gegangen.
Aber je mehr ich mir Dusk’ Ansatz für die native Emission anschaue, desto mehr glaube ich, dass es einen wichtigen Unterschied gibt.
Tokenisierung kann einen Vermögenswert abbilden, der bereits anderswo existiert. Native Emission startet von einem anderen Punkt: Die Infrastruktur kann so entworfen werden, dass sie je nach rechtlicher und produktspezifischer Ausgestaltung mehr vom Lebenszyklus des Vermögenswerts onchain abdeckt.
Dieser Unterschied hat meine Aufmerksamkeit geweckt.
Denn wenn die Emission in einem System erfolgt, wird das Eigentum anderswo nachverfolgt, und Übertragungen oder Abwicklungen hängen weiterhin von getrennten Aufzeichnungen ab; ein Token onchain zu setzen beseitigt das zugrunde liegende Infrastrukturproblem also nicht unbedingt.
Für mich liegt der spannende Teil der nativen Emission daher nicht einfach darin, nur einen weiteren Token zu erzeugen.
Es geht um die Möglichkeit, die Lücke zwischen dem digitalen Vermögenswert und der Finanzinfrastruktur, die für ihn verantwortlich ist, zu verkleinern.
Ich bin jedoch nach wie vor vorsichtig, wie weit das in regulierten Märkten tatsächlich gehen kann. Rechtliches Eigentum, autorisierte Intermediäre und operative Verantwortlichkeiten verschwinden nicht einfach dadurch, dass ein Vermögenswert onchain repräsentiert wird.
Der eigentliche Test für mich ist also nicht, wie viele RWAs tokenisiert werden können.
Wenn native Emission mehr vom Lebenszyklus eines Vermögenswerts auf das Ledger verlagern kann: Welcher Teil der traditionellen Finanzinfrastruktur wird am schwersten zu ersetzen sein?
@Dusk $DUSK #dusk
5
7
65
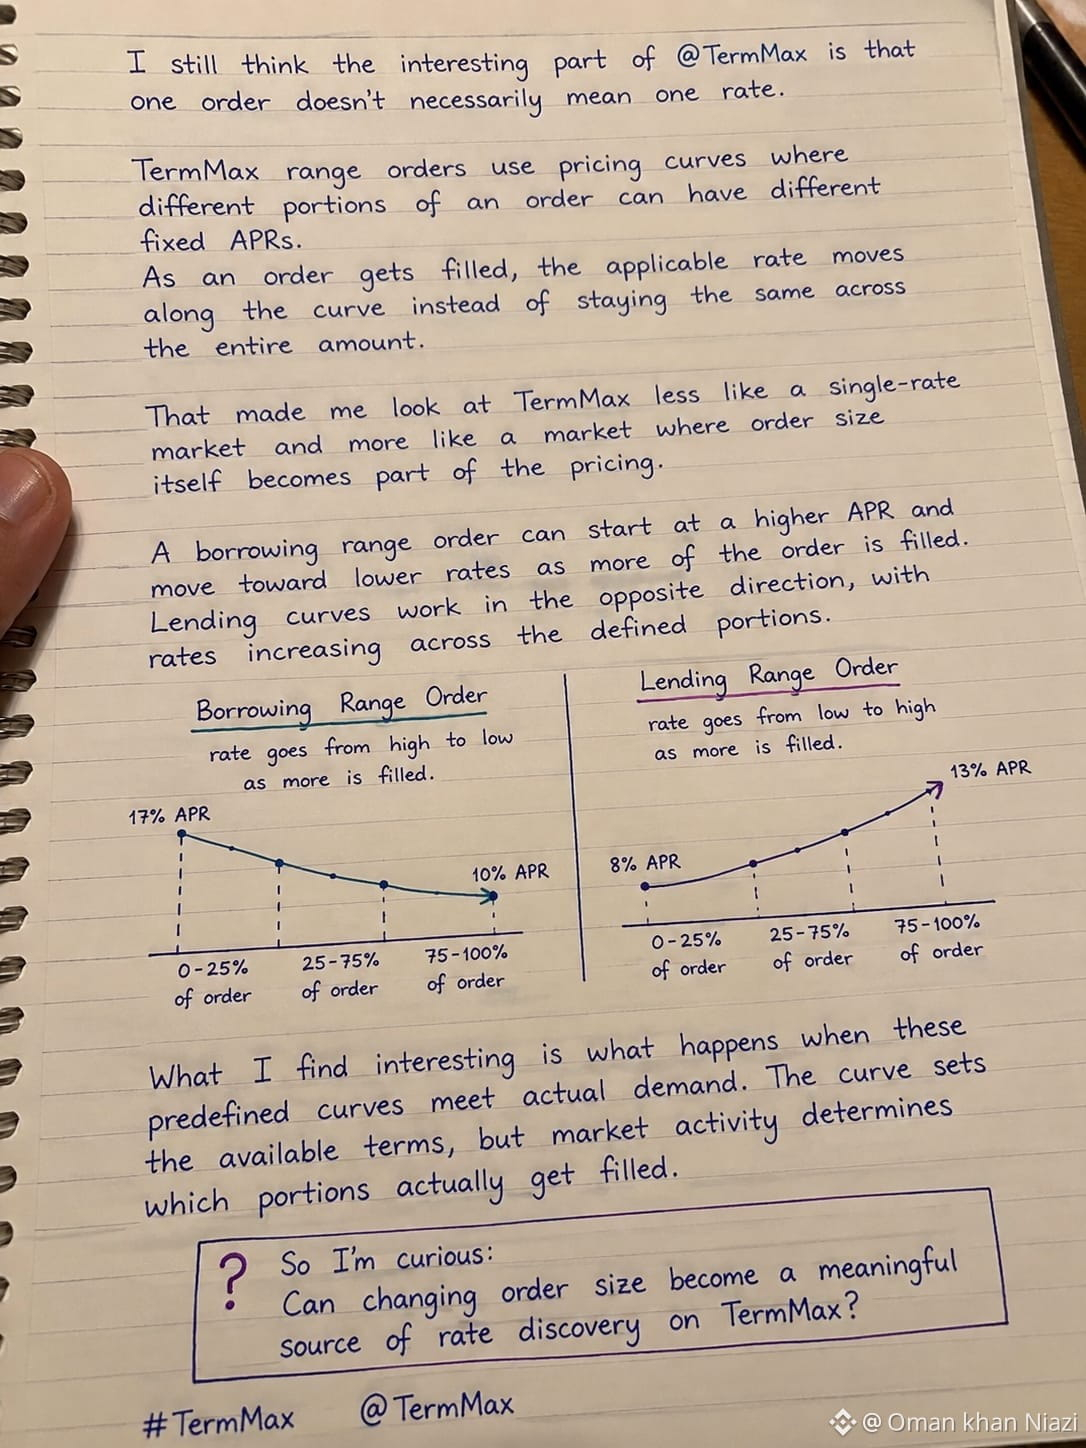
Ich denke immer noch, dass das Interessante an @termmax darin liegt, dass nicht unbedingt eine Bestellung einem bestimmten Zinssatz entspricht.
TermMax-Range-Orders verwenden Preis-Kurven, bei denen verschiedene Teile einer Order unterschiedliche feste APRs haben können. Wenn eine Order ausgeführt wird, wandert der jeweils anwendbare Zinssatz entlang der Kurve, statt über den gesamten Betrag gleich zu bleiben.
Das hat mich dazu gebracht, TermMax weniger als Markt mit einem einzigen Zinssatz zu sehen, sondern eher als einen Markt, in dem die Ordergröße selbst Teil der Preisbildung wird.
Eine Borrowing-Range-Order kann mit einem höheren APR beginnen und sich in Richtung niedrigere Zinsen bewegen, wenn mehr von der Order ausgeführt wird. Lending-Kurven funktionieren in die entgegengesetzte Richtung: Die Zinssätze steigen über die definierten Abschnitte hinweg.
Was ich interessant finde, ist, was passiert, wenn diese vordefinierten Kurven auf die tatsächliche Nachfrage treffen. Die Kurve legt die verfügbaren Konditionen fest, aber die Marktauslastung bestimmt, welche Abschnitte tatsächlich ausgeführt werden.
Daher bin ich neugierig:
Kann das Ändern der Ordergröße auf TermMax zu einer bedeutenden Quelle für die Zinsermittlung werden?
#TermMax @termmax
Ich denke immer noch, dass das Interessante an @TermMax darin liegt, dass nicht unbedingt eine Bestellung einem bestimmten Zinssatz entspricht.
TermMax-Range-Orders verwenden Preis-Kurven, bei denen verschiedene Teile einer Order unterschiedliche feste APRs haben können. Wenn eine Order ausgeführt wird, wandert der jeweils anwendbare Zinssatz entlang der Kurve, statt über den gesamten Betrag gleich zu bleiben.
Das hat mich dazu gebracht, TermMax weniger als Markt mit einem einzigen Zinssatz zu sehen, sondern eher als einen Markt, in dem die Ordergröße selbst Teil der Preisbildung wird.
Eine Borrowing-Range-Order kann mit einem höheren APR beginnen und sich in Richtung niedrigere Zinsen bewegen, wenn mehr von der Order ausgeführt wird. Lending-Kurven funktionieren in die entgegengesetzte Richtung: Die Zinssätze steigen über die definierten Abschnitte hinweg.
Was ich interessant finde, ist, was passiert, wenn diese vordefinierten Kurven auf die tatsächliche Nachfrage treffen. Die Kurve legt die verfügbaren Konditionen fest, aber die Marktauslastung bestimmt, welche Abschnitte tatsächlich ausgeführt werden.
Daher bin ich neugierig:
Kann das Ändern der Ordergröße auf TermMax zu einer bedeutenden Quelle für die Zinsermittlung werden?
#TermMax @TermMax
5
7
95
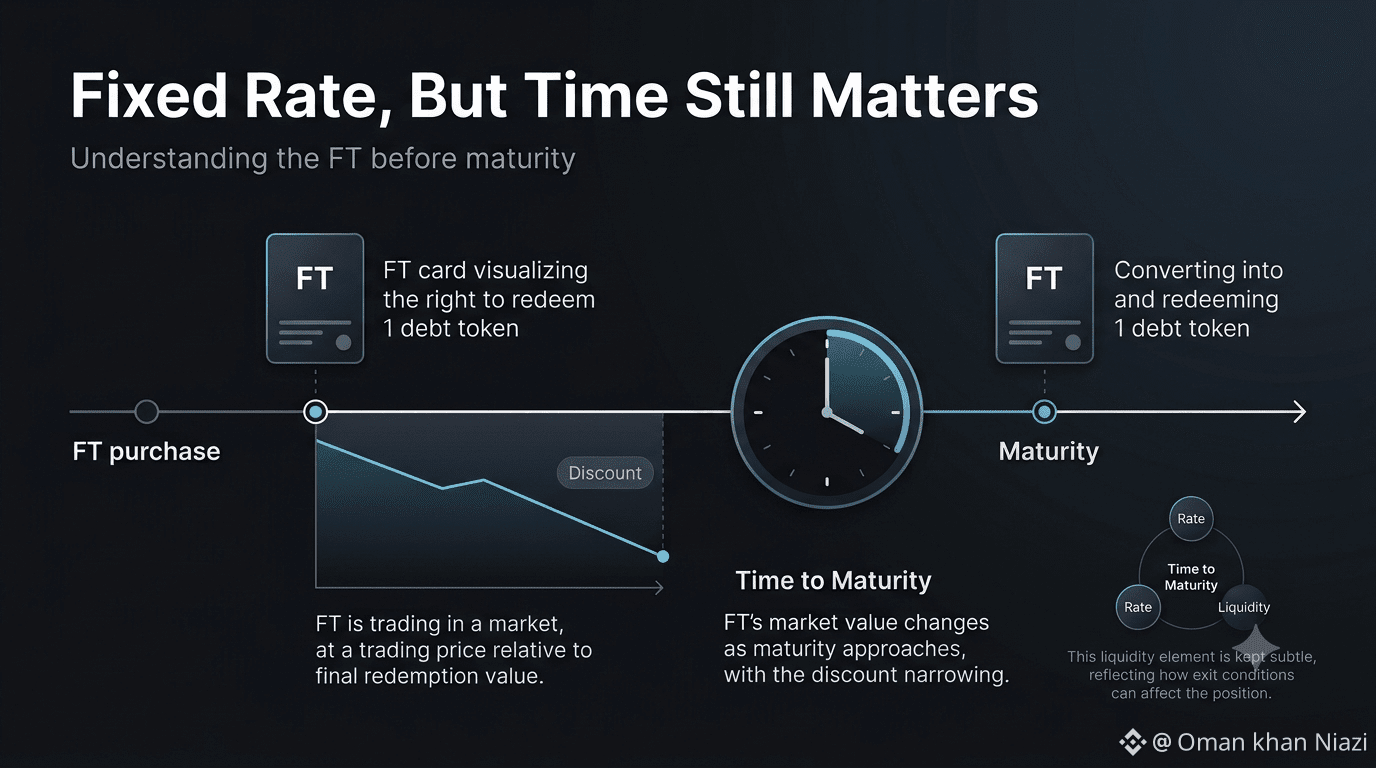
Ich denke immer noch, dass „fester Zinssatz“ eine Position statischer klingen lassen kann, als sie tatsächlich ist.
Bei TermMax steht ein FT für das Recht, 1 Schuldtoken bei Fälligkeit einzulösen. Vor der Fälligkeit können FTs mit einem Abschlag gehandelt werden, während der Inhaber sie auch bis zur Fälligkeit halten kann, um sie zur Einlösung einzutauschen.
Das hat mich dazu gebracht, Positionen mit festem Zinssatz anders zu betrachten.
Der Zinssatz mag zwar festgelegt sein, aber der Marktpreis des FT hat weiterhin Zeitbezug in sich. Wenn die Fälligkeit näher rückt, wird die Differenz zwischen dem, wofür der FT gehandelt wird, und dem, was er bei Fälligkeit darstellt, zu einem anderen Bestandteil der Entscheidung.
Mich interessiert, wie sich dieses Verhältnis verhält, wenn sich die Liquidität ändert und Trader an unterschiedlichen Zeitpunkten vor der Fälligkeit aussteigen möchten.
Wird der Wert einer Position mit festem Zinssatz eher durch den Zinssatz bestimmt oder durch die verbleibende Zeit bis zur Fälligkeit?
#TermMax @termmax
Ich denke immer noch, dass „fester Zinssatz“ eine Position statischer klingen lassen kann, als sie tatsächlich ist.
Bei TermMax steht ein FT für das Recht, 1 Schuldtoken bei Fälligkeit einzulösen. Vor der Fälligkeit können FTs mit einem Abschlag gehandelt werden, während der Inhaber sie auch bis zur Fälligkeit halten kann, um sie zur Einlösung einzutauschen.
Das hat mich dazu gebracht, Positionen mit festem Zinssatz anders zu betrachten.
Der Zinssatz mag zwar festgelegt sein, aber der Marktpreis des FT hat weiterhin Zeitbezug in sich. Wenn die Fälligkeit näher rückt, wird die Differenz zwischen dem, wofür der FT gehandelt wird, und dem, was er bei Fälligkeit darstellt, zu einem anderen Bestandteil der Entscheidung.
Mich interessiert, wie sich dieses Verhältnis verhält, wenn sich die Liquidität ändert und Trader an unterschiedlichen Zeitpunkten vor der Fälligkeit aussteigen möchten.
Wird der Wert einer Position mit festem Zinssatz eher durch den Zinssatz bestimmt oder durch die verbleibende Zeit bis zur Fälligkeit?
#TermMax @TermMax
8
75
Ich denke immer noch, dass die interessanteste Frage rund um DuskEVM nicht die ist, ob Entwickler vertrauliche EVM-Tools verwenden können.
Es geht vielmehr darum, was passiert, wenn vertrauliche EVM-Entwicklung auf die Datenschutzanforderungen regulierter Finanzwelt trifft.
DuskEVM ist als die EVM-kompatible Anwendungsschicht im Dusk-Stack konzipiert, während Hedger das Privacy-Modul für EVM-Workflows ist. Was meine Aufmerksamkeit geweckt hat, ist, dass Hedger homomorphe Verschlüsselung und Zero-Knowledge-Proofs nutzt, um vertrauliche Transaktionsabläufe zu unterstützen.
Das erzeugt eine interessante Spannung.
In normalen öffentlichen Blockchain-Umgebungen erleichtert Transparenz die Verifikation. Aber Finanzinstitutionen haben oft Informationen, die nicht einfach für alle offengelegt werden können.
Damit wird die Herausforderung konkreter: Können Transaktionen vertraulich bleiben und gleichzeitig die richtige Information verifiziert oder offengelegt werden, wenn es erforderlich ist?
Meine Beobachtung ist, dass das ein viel schwierigeres Problem ist, als lediglich „Privacy“ zu einer EVM-Umgebung hinzuzufügen.
Ich bin gespannt zu sehen, wie sich diese Architektur verhält, wenn echte Finanzanwendungen damit beginnen, sie zu nutzen.
Wenn Institutionen eine selektive Offenlegung benötigen: Wer sollte letztlich kontrollieren, was sichtbar wird – die Anwendung, der Regulator oder das Protokoll?
@Dusk_Foundation $DUSK #dusk
Ich denke immer noch, dass die interessanteste Frage rund um DuskEVM nicht die ist, ob Entwickler vertrauliche EVM-Tools verwenden können.
Es geht vielmehr darum, was passiert, wenn vertrauliche EVM-Entwicklung auf die Datenschutzanforderungen regulierter Finanzwelt trifft.
DuskEVM ist als die EVM-kompatible Anwendungsschicht im Dusk-Stack konzipiert, während Hedger das Privacy-Modul für EVM-Workflows ist. Was meine Aufmerksamkeit geweckt hat, ist, dass Hedger homomorphe Verschlüsselung und Zero-Knowledge-Proofs nutzt, um vertrauliche Transaktionsabläufe zu unterstützen.
Das erzeugt eine interessante Spannung.
In normalen öffentlichen Blockchain-Umgebungen erleichtert Transparenz die Verifikation. Aber Finanzinstitutionen haben oft Informationen, die nicht einfach für alle offengelegt werden können.
Damit wird die Herausforderung konkreter: Können Transaktionen vertraulich bleiben und gleichzeitig die richtige Information verifiziert oder offengelegt werden, wenn es erforderlich ist?
Meine Beobachtung ist, dass das ein viel schwierigeres Problem ist, als lediglich „Privacy“ zu einer EVM-Umgebung hinzuzufügen.
Ich bin gespannt zu sehen, wie sich diese Architektur verhält, wenn echte Finanzanwendungen damit beginnen, sie zu nutzen.
Wenn Institutionen eine selektive Offenlegung benötigen: Wer sollte letztlich kontrollieren, was sichtbar wird – die Anwendung, der Regulator oder das Protokoll?
@Dusk $DUSK #dusk
Application
0%
Regulator
0%
Protocol
38%
Shared control
62%
8 Stimmen • Abstimmung beendet
9
91
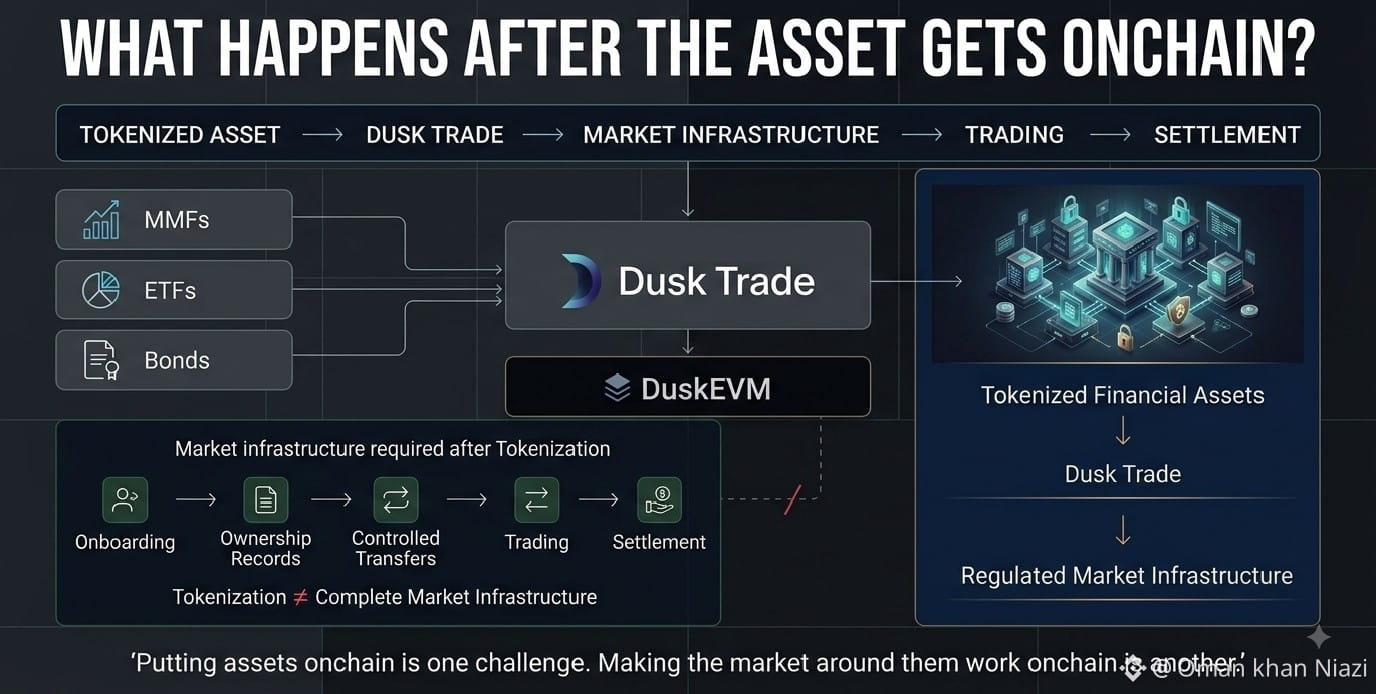
Ich komme immer wieder auf eine Frage zurück, wenn ich tokenisierte Finanzanlagen betrachte:
Was passiert, nachdem die Anlage auf die Blockchain gebracht wurde?
Zunächst dachte ich, dass die Tokenisierung der schwierige Teil sei. Aber je mehr ich mir @Dusk anschaue, desto mehr glaube ich, dass die größte Herausforderung darin liegt, einen Markt um diese Assets herum aufzubauen.
Genau das hat meine Aufmerksamkeit auf Dusk Trade gelenkt.
Dusk Trade wird als Anwendungsschicht für tokenisierte Finanzanlagen auf DuskEVM aufgebaut – mit Instrumenten wie MMFs, ETFs und Anleihen, die dafür ausgelegt sind, innerhalb einer regulierten Marktstruktur zu funktionieren.
Und diese Unterscheidung ist wichtig.
Eine tokenisierte Anleihe kann zwar onchain existieren, aber Investoren brauchen trotzdem Onboarding, Eigentumsnachweise, kontrollierte Übertragungen, Handel und Abwicklung. Wenn diese Prozesse weiterhin in verschiedenen Systemen fragmentiert bleiben, löst das Onchain-Bringen der Anlage nur einen Teil des Problems.
Für mich liegt der eigentliche Test nicht einfach darin, wie viele Assets tokenisiert werden können. Entscheidend ist, ob die Infrastruktur rund um sie so nutzbar wird, dass diese Assets tatsächlich in einem regulierten Markt funktionieren können.
Das ist der Teil von Dusk Trade, den ich besonders genau beobachte.
Wenn das Asset zwar onchain ist, aber der Großteil des Marktes darum herum weiterhin offchain läuft: Hat die Tokenisierung den Finanzmarkt selbst wirklich verändert?
@Dusk_Foundation $DUSK #dusk
Ich komme immer wieder auf eine Frage zurück, wenn ich tokenisierte Finanzanlagen betrachte:
Was passiert, nachdem die Anlage auf die Blockchain gebracht wurde?
Zunächst dachte ich, dass die Tokenisierung der schwierige Teil sei. Aber je mehr ich mir @Dusk anschaue, desto mehr glaube ich, dass die größte Herausforderung darin liegt, einen Markt um diese Assets herum aufzubauen.
Genau das hat meine Aufmerksamkeit auf Dusk Trade gelenkt.
Dusk Trade wird als Anwendungsschicht für tokenisierte Finanzanlagen auf DuskEVM aufgebaut – mit Instrumenten wie MMFs, ETFs und Anleihen, die dafür ausgelegt sind, innerhalb einer regulierten Marktstruktur zu funktionieren.
Und diese Unterscheidung ist wichtig.
Eine tokenisierte Anleihe kann zwar onchain existieren, aber Investoren brauchen trotzdem Onboarding, Eigentumsnachweise, kontrollierte Übertragungen, Handel und Abwicklung. Wenn diese Prozesse weiterhin in verschiedenen Systemen fragmentiert bleiben, löst das Onchain-Bringen der Anlage nur einen Teil des Problems.
Für mich liegt der eigentliche Test nicht einfach darin, wie viele Assets tokenisiert werden können. Entscheidend ist, ob die Infrastruktur rund um sie so nutzbar wird, dass diese Assets tatsächlich in einem regulierten Markt funktionieren können.
Das ist der Teil von Dusk Trade, den ich besonders genau beobachte.
Wenn das Asset zwar onchain ist, aber der Großteil des Marktes darum herum weiterhin offchain läuft: Hat die Tokenisierung den Finanzmarkt selbst wirklich verändert?
@Dusk $DUSK #dusk
6
55
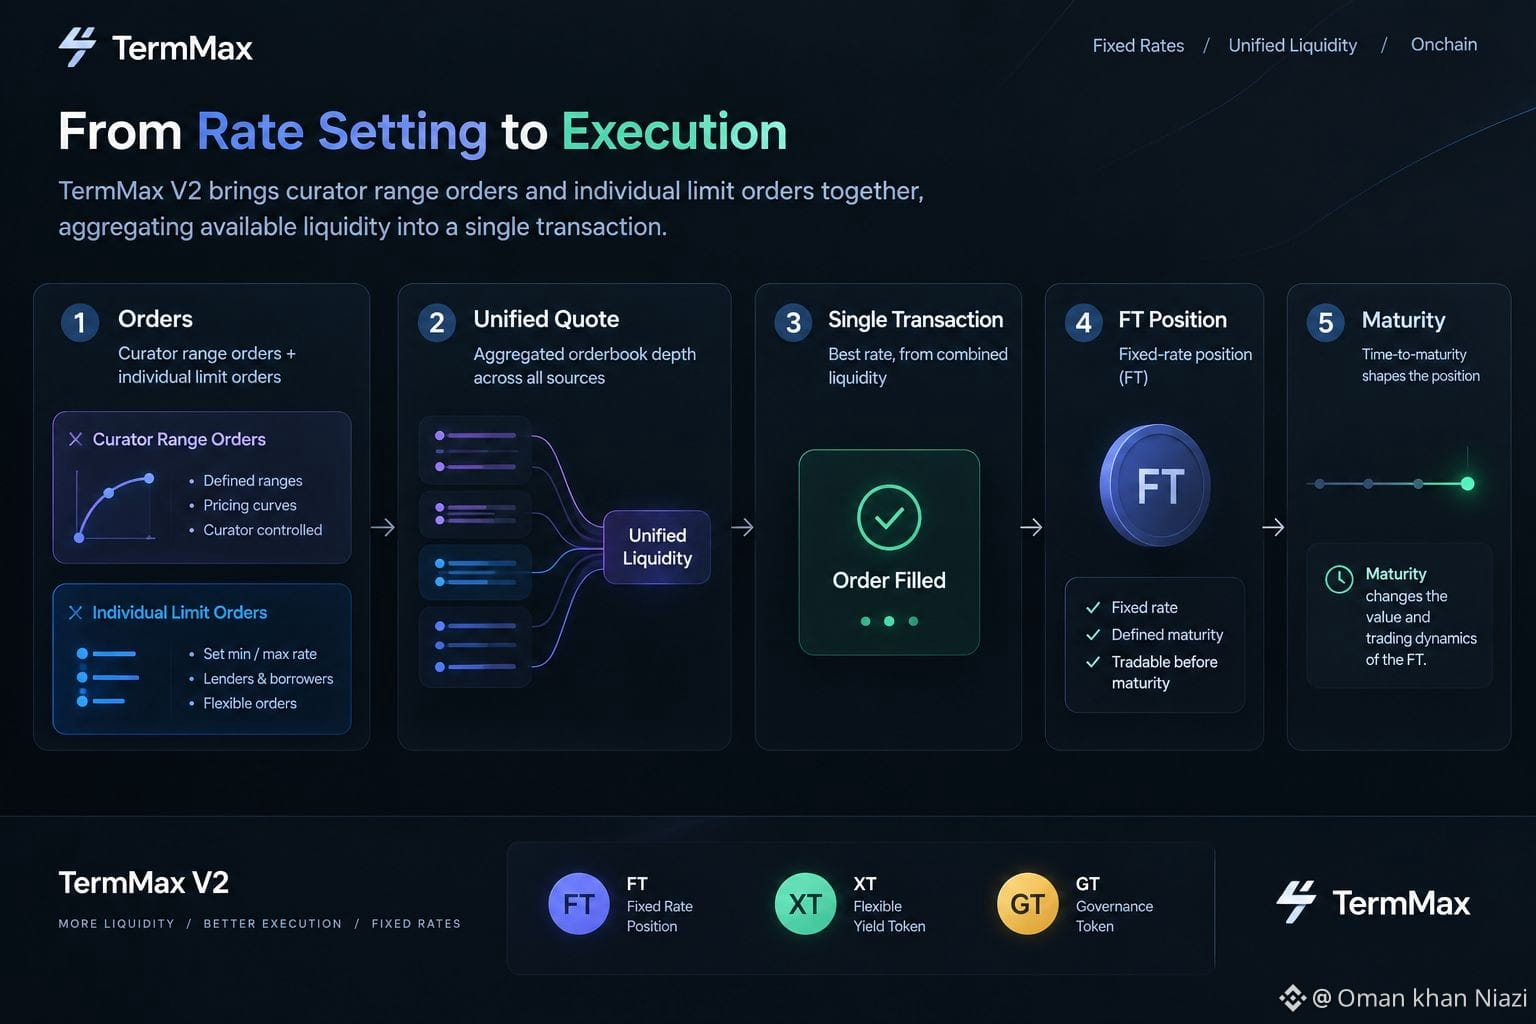
Ich denke immer noch, dass der schwierigere Teil von Festzinsmärkten nicht darin besteht, einen Zinssatz festzulegen. Sondern darin, was passiert, wenn dieser Zinssatz auf den tatsächlichen Orderflow trifft.
TermMax V2 ermöglicht es Kuratoren, die Preisbildung über Range-Order-Kurven zu definieren, während Orders zu demselben Markt gebündelt werden können. FT steht für die Festzins-Position und kann vor Fälligkeit gehandelt werden, statt nur bis zum Ende gehalten zu werden.
Das hat mich dazu gebracht, Festzinsmärkte anders zu betrachten.
Der Zinssatz ist nur ein Teil der Position. Auch die Fälligkeit spielt eine Rolle: Ein FT hat eine definierte Fälligkeit, und sein Wert ändert sich, wenn sich die verbleibende Zeit bis zur Fälligkeit verändert.
Ich möchte sehen, wie sich diese Mechaniken verhalten, wenn unterschiedliche Kurven, Fälligkeiten, Liquidität und echter Orderflow in Live-Märkten miteinander zu interagieren beginnen.
Möchtest du dir das in der Praxis ansehen.
#TermMax @termmax
Ich denke immer noch, dass der schwierigere Teil von Festzinsmärkten nicht darin besteht, einen Zinssatz festzulegen. Sondern darin, was passiert, wenn dieser Zinssatz auf den tatsächlichen Orderflow trifft.
TermMax V2 ermöglicht es Kuratoren, die Preisbildung über Range-Order-Kurven zu definieren, während Orders zu demselben Markt gebündelt werden können. FT steht für die Festzins-Position und kann vor Fälligkeit gehandelt werden, statt nur bis zum Ende gehalten zu werden.
Das hat mich dazu gebracht, Festzinsmärkte anders zu betrachten.
Der Zinssatz ist nur ein Teil der Position. Auch die Fälligkeit spielt eine Rolle: Ein FT hat eine definierte Fälligkeit, und sein Wert ändert sich, wenn sich die verbleibende Zeit bis zur Fälligkeit verändert.
Ich möchte sehen, wie sich diese Mechaniken verhalten, wenn unterschiedliche Kurven, Fälligkeiten, Liquidität und echter Orderflow in Live-Märkten miteinander zu interagieren beginnen.
Möchtest du dir das in der Praxis ansehen.
#TermMax @TermMax
6
65
Ich denke immer noch, dass die meisten RWA-Gespräche sich zu sehr auf den Moment konzentrieren, in dem ein Vermögenswert zu einem Token wird.
Je mehr ich mir Dusk anschaue, desto mehr glaube ich, dass das eigentliche Problem erst nach der Tokenisierung beginnt.
Ein Vermögenswert muss weiterhin ausgegeben, übertragen, betreut und schließlich abgewickelt werden. Wenn diese Schritte weiterhin von getrennten Systemen abhängen, bedeutet das Auf-die-Chain-Setzen des Vermögenswerts nicht zwangsläufig, dass der finanzielle Prozess selbst auch auf die Chain verlagert wurde.
Genau das hat mich an Dusk’s Ansatz zur nativen Ausgabe interessiert: Er ist darauf ausgelegt, mehr des Asset-Lebenszyklus direkt im Ledger zu unterstützen – statt Tokenisierung als Zielgerade zu betrachten.
Dusk Trade macht das noch spannender. Es bringt Instrumente wie Geldmarktfonds (MMFs), ETFs und Anleihen in eine regulierte Marktstruktur ein, die um tokenisierte Finanzanlagen herum aufgebaut ist.
Meine Beobachtung: Die eigentliche Herausforderung für die Einführung von RWA könnte gar nicht die Tokenisierung sein. Sie könnte darin bestehen, Ausgabe, Eigentum, Handel und Abwicklung miteinander zu verbinden, ohne die Regeln zu verlieren, von denen die Finanzmärkte ohnehin schon abhängen.
Wenn der Vermögenswert zwar auf der Chain ist, aber der Großteil seines Lebenszyklus weiterhin anderswo stattfindet: Wie viel von dem Finanzmarkt ist tatsächlich auf die Chain umgezogen?
@Dusk_Foundation $DUSK #dusk
Ich denke immer noch, dass die meisten RWA-Gespräche sich zu sehr auf den Moment konzentrieren, in dem ein Vermögenswert zu einem Token wird.
Je mehr ich mir Dusk anschaue, desto mehr glaube ich, dass das eigentliche Problem erst nach der Tokenisierung beginnt.
Ein Vermögenswert muss weiterhin ausgegeben, übertragen, betreut und schließlich abgewickelt werden. Wenn diese Schritte weiterhin von getrennten Systemen abhängen, bedeutet das Auf-die-Chain-Setzen des Vermögenswerts nicht zwangsläufig, dass der finanzielle Prozess selbst auch auf die Chain verlagert wurde.
Genau das hat mich an Dusk’s Ansatz zur nativen Ausgabe interessiert: Er ist darauf ausgelegt, mehr des Asset-Lebenszyklus direkt im Ledger zu unterstützen – statt Tokenisierung als Zielgerade zu betrachten.
Dusk Trade macht das noch spannender. Es bringt Instrumente wie Geldmarktfonds (MMFs), ETFs und Anleihen in eine regulierte Marktstruktur ein, die um tokenisierte Finanzanlagen herum aufgebaut ist.
Meine Beobachtung: Die eigentliche Herausforderung für die Einführung von RWA könnte gar nicht die Tokenisierung sein. Sie könnte darin bestehen, Ausgabe, Eigentum, Handel und Abwicklung miteinander zu verbinden, ohne die Regeln zu verlieren, von denen die Finanzmärkte ohnehin schon abhängen.
Wenn der Vermögenswert zwar auf der Chain ist, aber der Großteil seines Lebenszyklus weiterhin anderswo stattfindet: Wie viel von dem Finanzmarkt ist tatsächlich auf die Chain umgezogen?
@Dusk $DUSK #dusk
Issuance
0%
Trading
0%
settlement
0%
Full lifecycle
100%
1 Stimmen • Abstimmung beendet
1
5
78
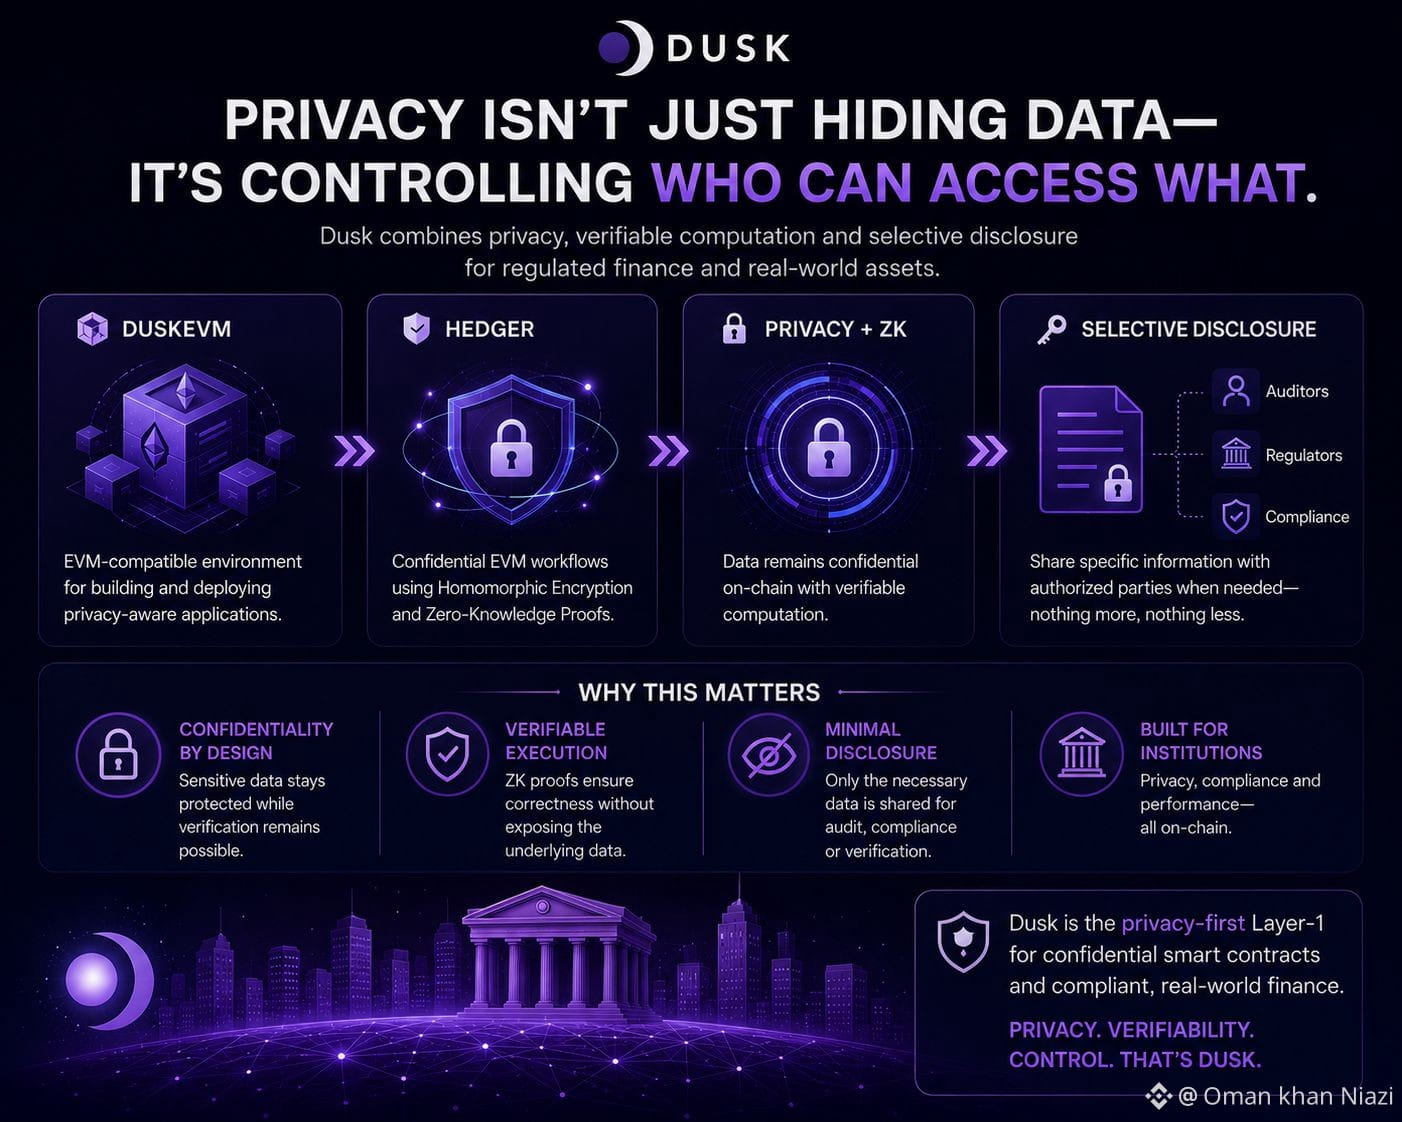
Ich glaube immer noch, dass viele unterschätzen, wie schwierig Datenschutz wird, sobald echte Finanzinstitute ins Spiel kommen.
Was mich an Dusk besonders angesprochen hat, ist, dass der Stack nicht nur darum geht, Transaktionen zu verbergen. DuskEVM bietet einen EVM-kompatiblen Weg für Anwendungen, während Hedger für vertrauliche EVM-Workflows mit homomorpher Verschlüsselung und Zero-Knowledge-Proofs entwickelt wurde – mit selektiver Offenlegung, wenn autorisierte Parteien bestimmte Informationen benötigen.
Dann kommt der schwierigere Teil: Wer darf sehen, was?
Eine Finanzanwendung braucht möglicherweise Vertraulichkeit gegenüber der Öffentlichkeit, während ein autorisierter Regulator oder Auditor dennoch bestimmte Informationen für Verifikation oder Compliance benötigt.
Meine Beobachtung: Privatsphäre lässt sich relativ leicht beschreiben. Zu entscheiden, wer was sehen darf und unter welchen Bedingungen, ist der Punkt, an dem die eigentliche institutionelle Spannung beginnt.
Wenn Institutionen selektive Offenlegung benötigen – wer sollte am Ende die Kontrolle darüber haben, was sichtbar wird: die Anwendung, der Regulator oder das Protokoll?
@Dusk_Foundation $DUSK #dusk
Ich glaube immer noch, dass viele unterschätzen, wie schwierig Datenschutz wird, sobald echte Finanzinstitute ins Spiel kommen.
Was mich an Dusk besonders angesprochen hat, ist, dass der Stack nicht nur darum geht, Transaktionen zu verbergen. DuskEVM bietet einen EVM-kompatiblen Weg für Anwendungen, während Hedger für vertrauliche EVM-Workflows mit homomorpher Verschlüsselung und Zero-Knowledge-Proofs entwickelt wurde – mit selektiver Offenlegung, wenn autorisierte Parteien bestimmte Informationen benötigen.
Dann kommt der schwierigere Teil: Wer darf sehen, was?
Eine Finanzanwendung braucht möglicherweise Vertraulichkeit gegenüber der Öffentlichkeit, während ein autorisierter Regulator oder Auditor dennoch bestimmte Informationen für Verifikation oder Compliance benötigt.
Meine Beobachtung: Privatsphäre lässt sich relativ leicht beschreiben. Zu entscheiden, wer was sehen darf und unter welchen Bedingungen, ist der Punkt, an dem die eigentliche institutionelle Spannung beginnt.
Wenn Institutionen selektive Offenlegung benötigen – wer sollte am Ende die Kontrolle darüber haben, was sichtbar wird: die Anwendung, der Regulator oder das Protokoll?
@Dusk $DUSK #dusk
4
2
73
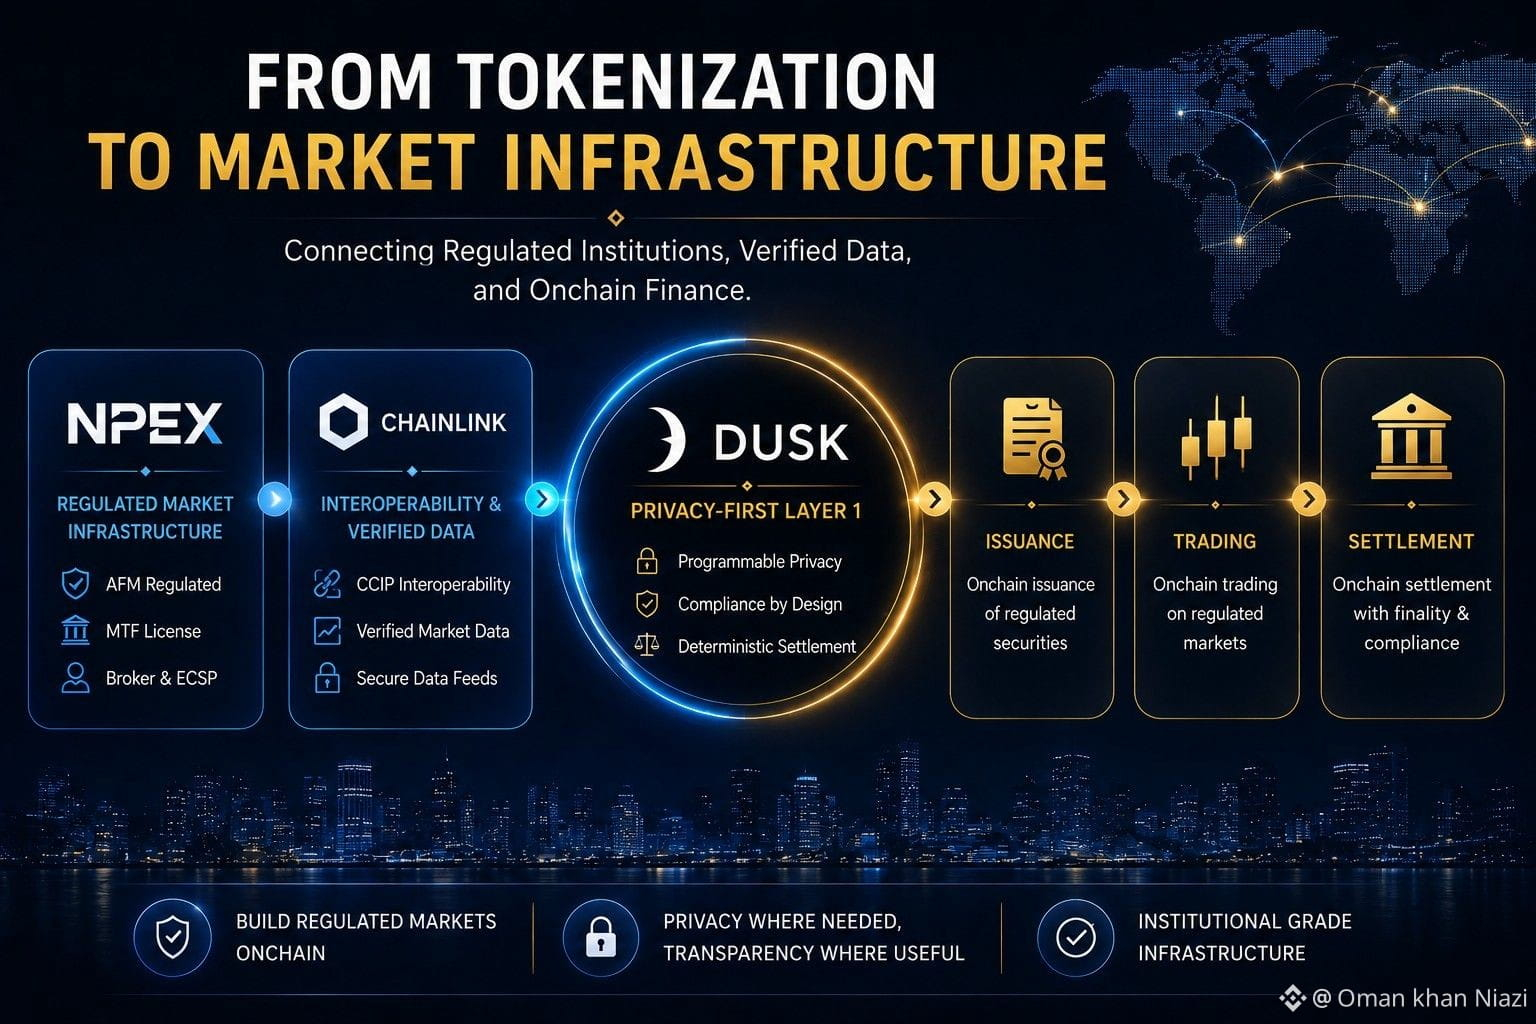
#dusk $DUSK @Dusk_Foundation Ich denke immer noch, dass der härteste Teil beim Onboarding von Finanzdaten in die Blockchain nicht die Blockchain selbst ist.
Was mich an Dusk besonders interessiert, ist die Infrastruktur darum herum: NPEX bringt seine Position als regulierter Marktplatz mit, während Chainlink Interoperabilität und verifizierte Marktdaten-Rails bereitstellt. Mich interessiert, wie diese Bausteine Emission, Handel und Abwicklung miteinander verbinden könnten, ohne sie von den Regeln zu trennen, nach denen Finanzmärkte bereits funktionieren.
Meine Beobachtung: An genau dieser Stelle beginnt „Tokenisierung“ zu echter Marktinfrastruktur zu werden.
Wenn die Technologie funktioniert, was wird dann zum realen Engpass für die Einführung: Regulierung, Interoperabilität oder institutionelles Vertrauen?
#dusk $DUSK @Dusk Ich denke immer noch, dass der härteste Teil beim Onboarding von Finanzdaten in die Blockchain nicht die Blockchain selbst ist.
Was mich an Dusk besonders interessiert, ist die Infrastruktur darum herum: NPEX bringt seine Position als regulierter Marktplatz mit, während Chainlink Interoperabilität und verifizierte Marktdaten-Rails bereitstellt. Mich interessiert, wie diese Bausteine Emission, Handel und Abwicklung miteinander verbinden könnten, ohne sie von den Regeln zu trennen, nach denen Finanzmärkte bereits funktionieren.
Meine Beobachtung: An genau dieser Stelle beginnt „Tokenisierung“ zu echter Marktinfrastruktur zu werden.
Wenn die Technologie funktioniert, was wird dann zum realen Engpass für die Einführung: Regulierung, Interoperabilität oder institutionelles Vertrauen?
2
2
96
Ich glaube immer noch, dass die meisten RWA-Diskussionen zu früh enden.
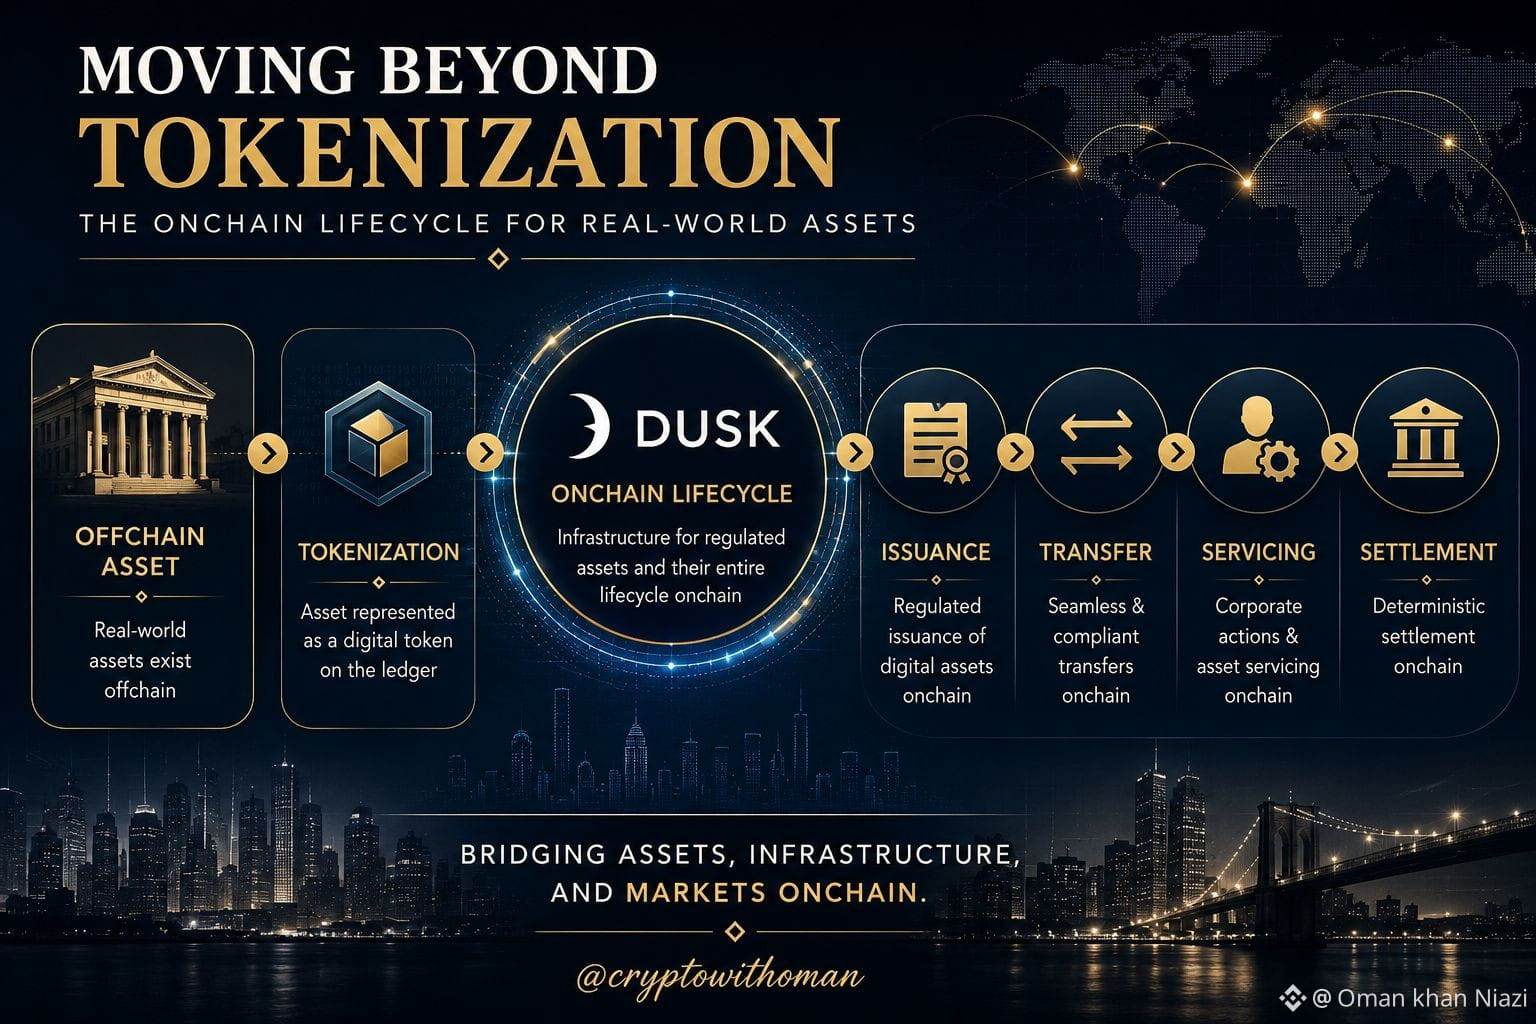
Tokenisierung kann eine Darstellung eines Assets auf der On-Chain-Seite abbilden, aber der zugrunde liegende Lebenszyklus kann weiterhin von Off-Chain-Systemen abhängen. Der native Emissionsansatz von Dusk geht noch weiter: Emission, Transfers, Service und Abwicklung sind so gestaltet, dass sie sich am On-Chain-Ledger ausrichten.
Meine Beobachtung: Der echte Durchbruch besteht nicht darin, Assets auf die On-Chain-Seite zu bringen – sondern darin, die Lücke zwischen dem Asset und der Infrastruktur, die es verwaltet, zu verringern.
Aber kann dieses Modell im Maßstab und in der regulatorischen Komplexität realer Finanzmärkte funktionieren?
@Dusk_Foundation $DUSK #dusk
Ich glaube immer noch, dass die meisten RWA-Diskussionen zu früh enden.
Tokenisierung kann eine Darstellung eines Assets auf der On-Chain-Seite abbilden, aber der zugrunde liegende Lebenszyklus kann weiterhin von Off-Chain-Systemen abhängen. Der native Emissionsansatz von Dusk geht noch weiter: Emission, Transfers, Service und Abwicklung sind so gestaltet, dass sie sich am On-Chain-Ledger ausrichten.
Meine Beobachtung: Der echte Durchbruch besteht nicht darin, Assets auf die On-Chain-Seite zu bringen – sondern darin, die Lücke zwischen dem Asset und der Infrastruktur, die es verwaltet, zu verringern.
Aber kann dieses Modell im Maßstab und in der regulatorischen Komplexität realer Finanzmärkte funktionieren?
@Dusk $DUSK #dusk
3
2
82
Ich glaube immer noch, dass die interessanteste Stelle an Dusk übersehen wird.
DuskEVM bringt vertraute EVM-Entwicklung, während Hedger vertrauliche Transaktionsabläufe hinzufügt – mit Homomorpher Verschlüsselung und Zero-Knowledge-Beweisen. Was meine Aufmerksamkeit erregt hat, ist, dass Privatsphäre nicht bedeutet, auf eine überprüfbare Ausführung zu verzichten oder selektive Offenlegung aufzugeben, wenn eine autorisierte Prüfung erforderlich ist.
Meine Beobachtung: Das fühlt sich viel näher an dem an, was regulierter Finanzsektor tatsächlich On-Chain braucht.
Aber kann Dusk diese Architektur beweisen, und zwar auch in echtem institutionellem Maßstab?
@Dusk_Foundation $DUSK #dusk
Ich glaube immer noch, dass die interessanteste Stelle an Dusk übersehen wird.
DuskEVM bringt vertraute EVM-Entwicklung, während Hedger vertrauliche Transaktionsabläufe hinzufügt – mit Homomorpher Verschlüsselung und Zero-Knowledge-Beweisen. Was meine Aufmerksamkeit erregt hat, ist, dass Privatsphäre nicht bedeutet, auf eine überprüfbare Ausführung zu verzichten oder selektive Offenlegung aufzugeben, wenn eine autorisierte Prüfung erforderlich ist.
Meine Beobachtung: Das fühlt sich viel näher an dem an, was regulierter Finanzsektor tatsächlich On-Chain braucht.
Aber kann Dusk diese Architektur beweisen, und zwar auch in echtem institutionellem Maßstab?
@Dusk $DUSK #dusk
1
69
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
EthereumDropsBelow$2300
1,814 Aufrufe
76 Kommentare
Ethereum fällt erneut unter 2.300 $: Kann ETH diese wichtige Unterstützung verteidigen?
Gourav-S
·2 Likes
·43 Aufrufe
BitcoinSlipsBelow$80KAgain
4,694 Aufrufe
46 Kommentare
ThailandLaunchesWORPTStablecoinToQRPaymentApp
6,823 Aufrufe
192 Kommentare