
AnasOnChain
3.6k Beiträge

AnasOnChain
Melden
Nutzer blockieren
Crypto Trader 📊 | Technical & Fundamental Analysis | Market Trends, Alpha & Insights
Trade eröffnen

INJ Halter
Regelmäßiger Trader
2.1 Jahre
2.1K+ Following
11.3K+ Follower
7.5K+ Like gegeben
Beiträge
Portfolio
Alle
Zitierungen
Videos
Live
·
--
Manchmal denke ich, dass das Wichtigste an DeFi das ist, was unter der Überschrift verborgen ist.
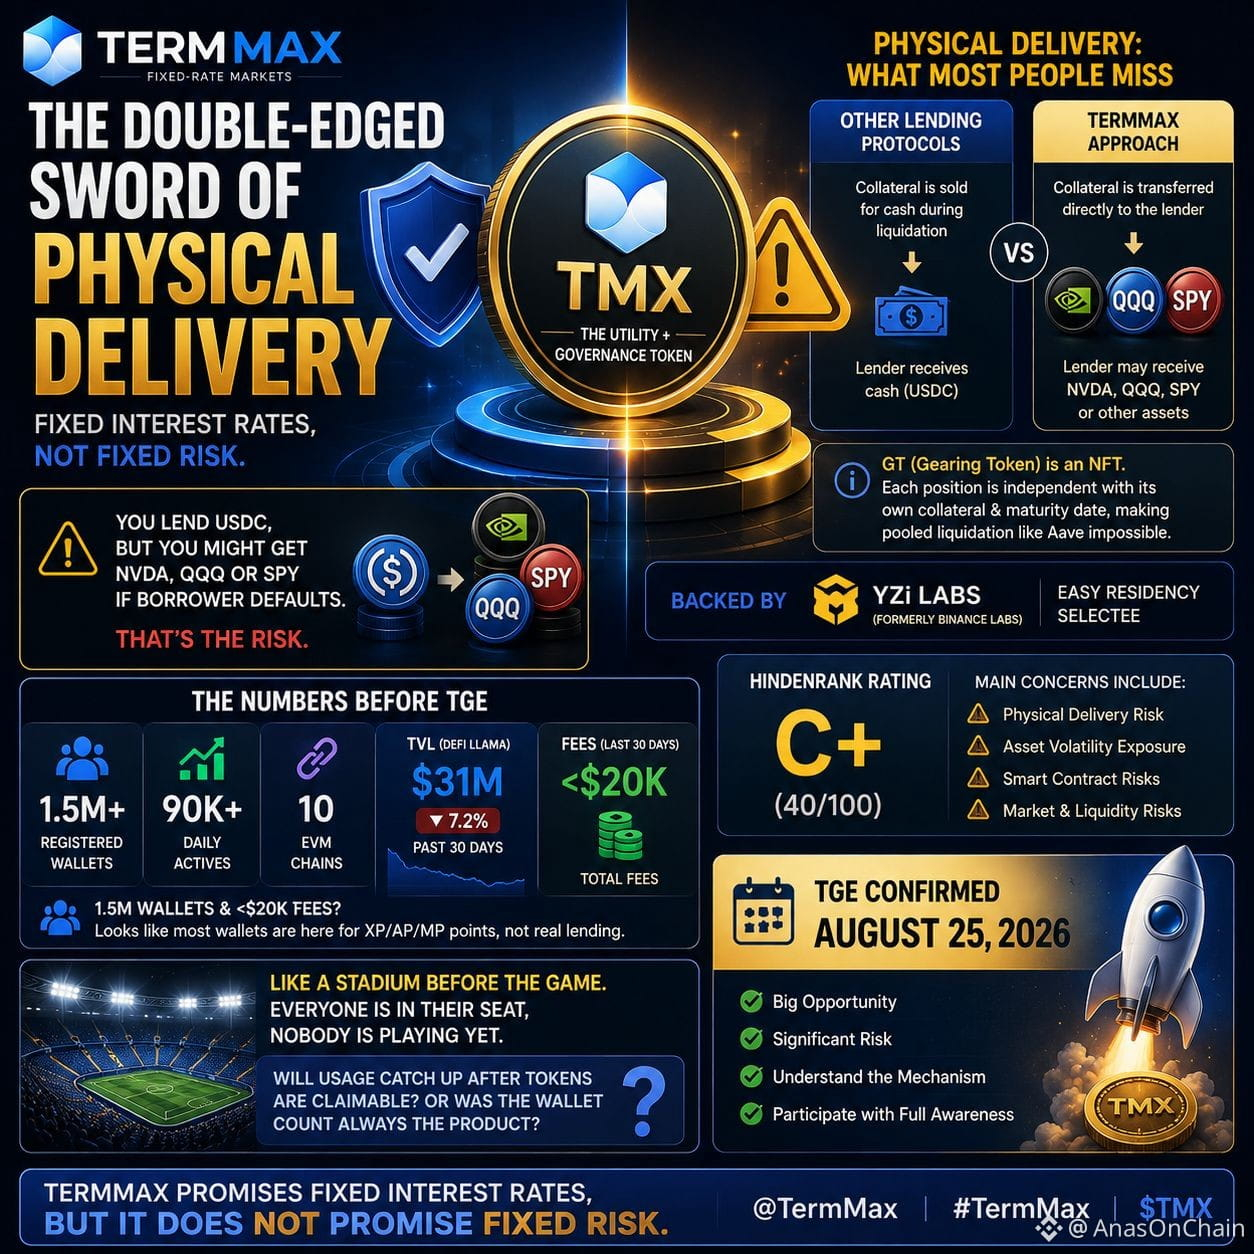
Wenn ich @termmax sehe, bleibt mein Blick beim Aspekt der physischen Lieferung stehen.
Bei TermMax sind GT-Positionen NFT-basiert. Wenn ein Kreditnehmer ausfällt, kann das Sicherheiten-Asset dem Kreditgeber direkt ausgeliefert werden, statt einfach auf dem Markt verkauft zu werden.
Hier habe ich die zweite Seite des Risikos verstanden.
Du hast USDC verliehen, erwartet eine feste Rendite… aber im Fall eines Defaults könnten Sicherheiten NVDA-, QQQ- oder SPY-Exposure sein.
Das heißt: Fester Zinssatz bedeutet nicht zwangsläufig festes Risiko.
Und dieser Punkt wird noch spannender, wenn ich die offiziellen Zahlen mit der On-Chain-Aktivität vergleiche.
1,5 Mio.+ registrierte Wallets
90.000+ tägliche Aktive
10 EVM-Chains
Aber auf DefiLlama liegt das TVL bei etwa 31 Mio. USD, in den letzten 30 Tagen um 7,2 % gesunken, und die Gebühren sind weniger als 20K.
Hier erscheint mir eine Frage viel wichtiger als die Anzahl der Wallets:
Wie viele Nutzer nutzen tatsächlich GT-Positionen und Vaults – und wie viele farmen nur XP/AP/MP?
Das TGE steht kurz vor dem 25. August, also ist es für mich kein echter Test für den Token-Launch.
Der echte Test ist, wie gut die tatsächliche Kreditaufnahme, das Verleihen und die GT-Aktivität überleben, wenn die Anreize wegfallen.
Das Mechanismus von TermMax ist interessant.
Aber Mechanismus verstehen und dessen Risiko verstehen – das sind zwei verschiedene Dinge.
#termmax @termmax #TermMax
Manchmal denke ich, dass das Wichtigste an DeFi das ist, was unter der Überschrift verborgen ist.
Wenn ich @TermMax sehe, bleibt mein Blick beim Aspekt der physischen Lieferung stehen.
Bei TermMax sind GT-Positionen NFT-basiert. Wenn ein Kreditnehmer ausfällt, kann das Sicherheiten-Asset dem Kreditgeber direkt ausgeliefert werden, statt einfach auf dem Markt verkauft zu werden.
Hier habe ich die zweite Seite des Risikos verstanden.
Du hast USDC verliehen, erwartet eine feste Rendite… aber im Fall eines Defaults könnten Sicherheiten NVDA-, QQQ- oder SPY-Exposure sein.
Das heißt: Fester Zinssatz bedeutet nicht zwangsläufig festes Risiko.
Und dieser Punkt wird noch spannender, wenn ich die offiziellen Zahlen mit der On-Chain-Aktivität vergleiche.
1,5 Mio.+ registrierte Wallets
90.000+ tägliche Aktive
10 EVM-Chains
Aber auf DefiLlama liegt das TVL bei etwa 31 Mio. USD, in den letzten 30 Tagen um 7,2 % gesunken, und die Gebühren sind weniger als 20K.
Hier erscheint mir eine Frage viel wichtiger als die Anzahl der Wallets:
Wie viele Nutzer nutzen tatsächlich GT-Positionen und Vaults – und wie viele farmen nur XP/AP/MP?
Das TGE steht kurz vor dem 25. August, also ist es für mich kein echter Test für den Token-Launch.
Der echte Test ist, wie gut die tatsächliche Kreditaufnahme, das Verleihen und die GT-Aktivität überleben, wenn die Anreize wegfallen.
Das Mechanismus von TermMax ist interessant.
Aber Mechanismus verstehen und dessen Risiko verstehen – das sind zwei verschiedene Dinge.
#termmax @TermMax #TermMax
Wenn ich @TermMax sehe, bleibt mein Blick beim Aspekt der physischen Lieferung stehen.
Bei TermMax sind GT-Positionen NFT-basiert. Wenn ein Kreditnehmer ausfällt, kann das Sicherheiten-Asset dem Kreditgeber direkt ausgeliefert werden, statt einfach auf dem Markt verkauft zu werden.
Hier habe ich die zweite Seite des Risikos verstanden.
Du hast USDC verliehen, erwartet eine feste Rendite… aber im Fall eines Defaults könnten Sicherheiten NVDA-, QQQ- oder SPY-Exposure sein.
Das heißt: Fester Zinssatz bedeutet nicht zwangsläufig festes Risiko.
Und dieser Punkt wird noch spannender, wenn ich die offiziellen Zahlen mit der On-Chain-Aktivität vergleiche.
1,5 Mio.+ registrierte Wallets
90.000+ tägliche Aktive
10 EVM-Chains
Aber auf DefiLlama liegt das TVL bei etwa 31 Mio. USD, in den letzten 30 Tagen um 7,2 % gesunken, und die Gebühren sind weniger als 20K.
Hier erscheint mir eine Frage viel wichtiger als die Anzahl der Wallets:
Wie viele Nutzer nutzen tatsächlich GT-Positionen und Vaults – und wie viele farmen nur XP/AP/MP?
Das TGE steht kurz vor dem 25. August, also ist es für mich kein echter Test für den Token-Launch.
Der echte Test ist, wie gut die tatsächliche Kreditaufnahme, das Verleihen und die GT-Aktivität überleben, wenn die Anreize wegfallen.
Das Mechanismus von TermMax ist interessant.
Aber Mechanismus verstehen und dessen Risiko verstehen – das sind zwei verschiedene Dinge.
#termmax @TermMax #TermMax
1
114
·
--
Übersetzung ansehen
Kabhi kabhi mujhe lagta hai DeFi mein TVL ka number dekhna easy hai, lekin us capital ke andar kya ho raha hai woh zyada interesting hota hai.
@termmax ke numbers check karte hue meri nazar ek ratio par ruk gayi.
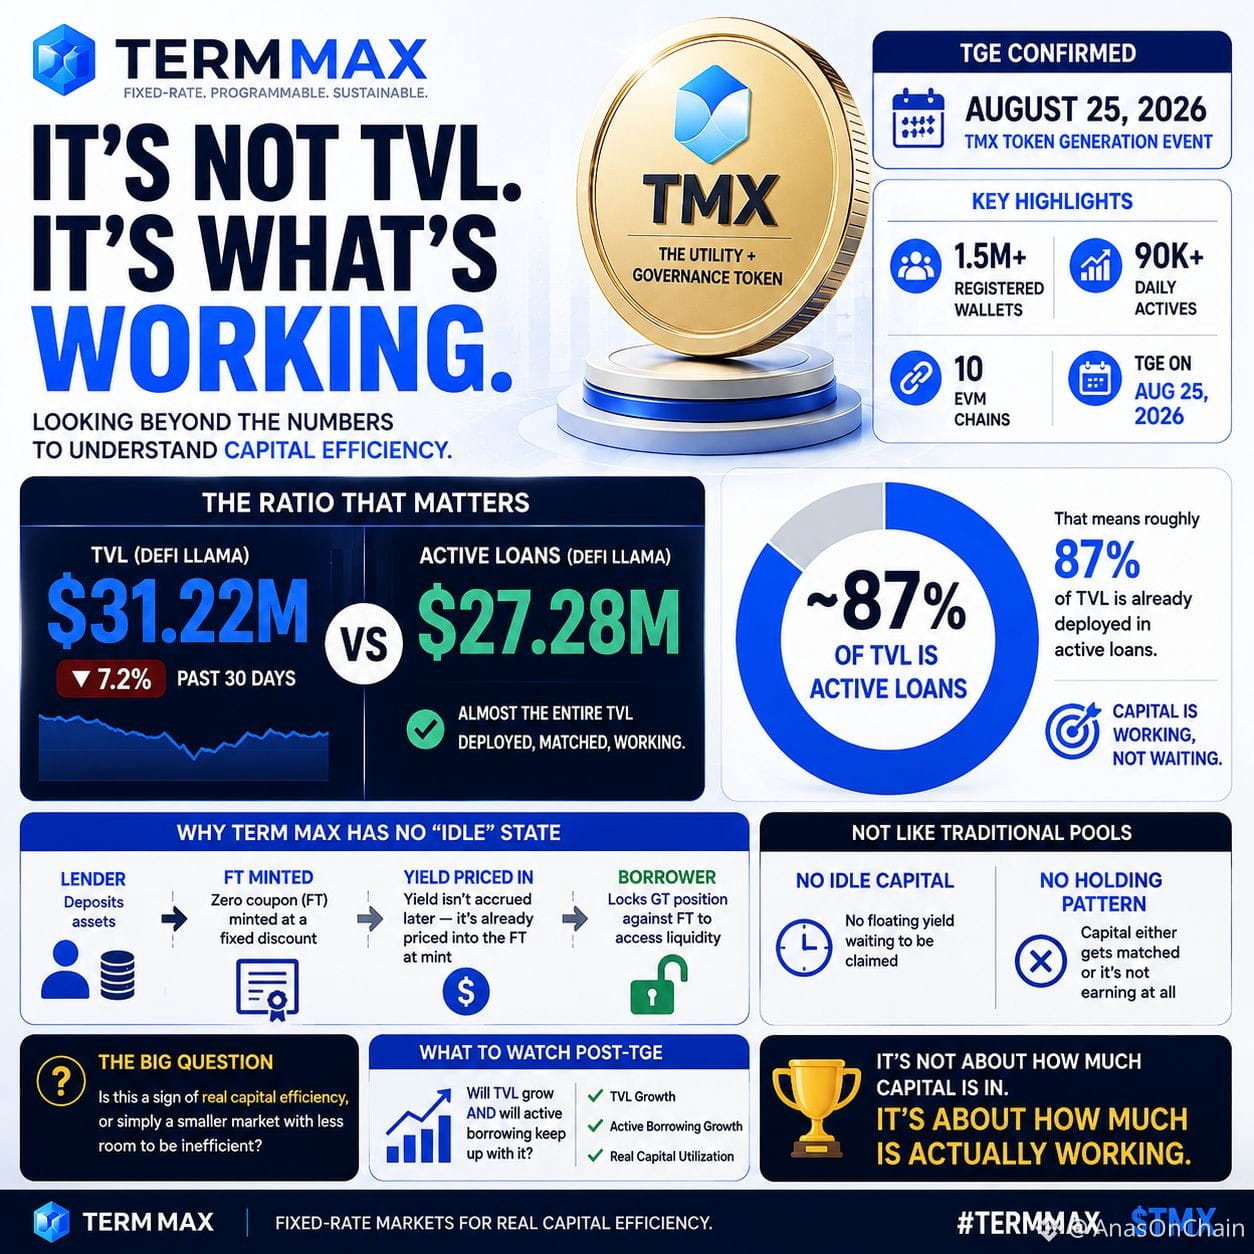
TVL $31.22M hai, last 30 days mein 7.2% down.
Lekin active loans $27.28M hain.
Yani roughly 87% TVL already deployed hai.
Yahan mujhe TermMax ka model traditional lending pools se different laga.
Lender deposit karta hai, FT mint hota hai aur fixed yield discount ke andar hi price ho jati hai.
Borrower GT position lock karta hai aur us structure ke against liquidity access karta hai.
Isliye yahan capital ka idea simple “deposit karo aur idle rehne do” wala nahi hai.
Mere liye ab real question $31.22M TVL nahi hai:
Kitna capital actually working hai?
$27.28M active loans definitely interesting hain, lekin main isay automatically bullish signal nahi maan raha.
High utilization genuine efficiency bhi ho sakti hai, ya smaller market mein limited liquidity ka result bhi.
Isi liye TGE ke baad main TVL se zyada TVL vs active borrowing ko watch karunga.
Agar dono saath grow hue, tab TermMax ka capital-efficiency model mere liye aur convincing hoga.
#TermMax #termmax @termmax
Kabhi kabhi mujhe lagta hai DeFi mein TVL ka number dekhna easy hai, lekin us capital ke andar kya ho raha hai woh zyada interesting hota hai.
@TermMax ke numbers check karte hue meri nazar ek ratio par ruk gayi.
TVL $31.22M hai, last 30 days mein 7.2% down.
Lekin active loans $27.28M hain.
Yani roughly 87% TVL already deployed hai.
Yahan mujhe TermMax ka model traditional lending pools se different laga.
Lender deposit karta hai, FT mint hota hai aur fixed yield discount ke andar hi price ho jati hai.
Borrower GT position lock karta hai aur us structure ke against liquidity access karta hai.
Isliye yahan capital ka idea simple “deposit karo aur idle rehne do” wala nahi hai.
Mere liye ab real question $31.22M TVL nahi hai:
Kitna capital actually working hai?
$27.28M active loans definitely interesting hain, lekin main isay automatically bullish signal nahi maan raha.
High utilization genuine efficiency bhi ho sakti hai, ya smaller market mein limited liquidity ka result bhi.
Isi liye TGE ke baad main TVL se zyada TVL vs active borrowing ko watch karunga.
Agar dono saath grow hue, tab TermMax ka capital-efficiency model mere liye aur convincing hoga.
#TermMax #termmax @TermMax
@TermMax ke numbers check karte hue meri nazar ek ratio par ruk gayi.
TVL $31.22M hai, last 30 days mein 7.2% down.
Lekin active loans $27.28M hain.
Yani roughly 87% TVL already deployed hai.
Yahan mujhe TermMax ka model traditional lending pools se different laga.
Lender deposit karta hai, FT mint hota hai aur fixed yield discount ke andar hi price ho jati hai.
Borrower GT position lock karta hai aur us structure ke against liquidity access karta hai.
Isliye yahan capital ka idea simple “deposit karo aur idle rehne do” wala nahi hai.
Mere liye ab real question $31.22M TVL nahi hai:
Kitna capital actually working hai?
$27.28M active loans definitely interesting hain, lekin main isay automatically bullish signal nahi maan raha.
High utilization genuine efficiency bhi ho sakti hai, ya smaller market mein limited liquidity ka result bhi.
Isi liye TGE ke baad main TVL se zyada TVL vs active borrowing ko watch karunga.
Agar dono saath grow hue, tab TermMax ka capital-efficiency model mere liye aur convincing hoga.
#TermMax #termmax @TermMax
1
2
111
·
--
Übersetzung ansehen
Mujhe TermMax mein ab ek interesting gap nazar aa raha hai: wallet growth aur actual usage ek hi cheez nahi hain.
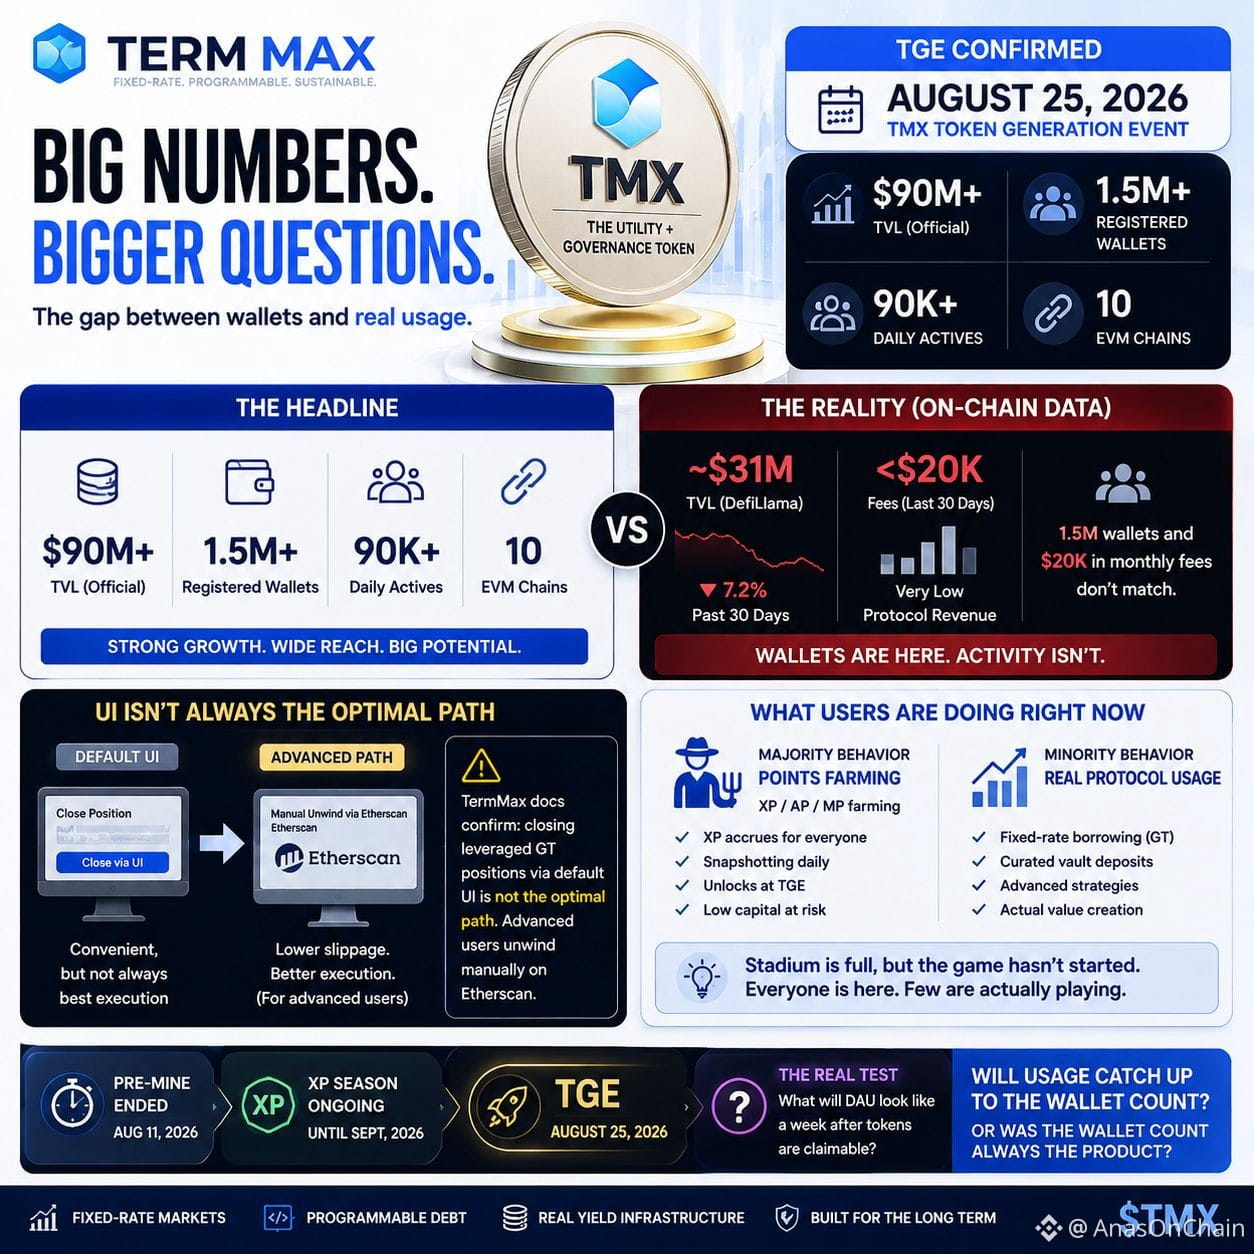
@termmax ka TGE 25 August ko hai, aur official numbers impressive hain — $90M+ TVL, 1.5M+ registered wallets, 90K+ daily actives aur 10 EVM chains.
Lekin maine DefiLlama numbers dekhe to picture thodi different lagi.
TVL around $31M, past month mein 7.2% down, aur last 30 days ki fees $20K se bhi kam.
Yahan mere liye real question start hota hai.
1.5M wallets ka matlab ye zaroori nahi ke 1.5M users lending, borrowing ya actual fixed-rate positions use kar rahe hain.
XP/AP/MP farming bhi activity create kar sakti hai.
Aur ek aur interesting detail: advanced GT positions ko close karne ke liye TermMax docs mein Etherscan se manual unwind ka separate process hai, kyunke default UI har situation mein best execution nahi deta.
Matlab same protocol mein normal user experience aur advanced user execution abhi completely equal nahi hain.
Pre-mine 11 August ko end ho chuka hai, XP season September tak chal raha hai, aur TGE 25 August ko hai.
Ab mere liye sabse important metric wallet count nahi hoga.
TGE ke baad kitne wallets actual protocol activity mein convert hote hain?
Agar fees, TVL aur real borrowing usage wallet growth ke saath catch up karte hain, to TermMax ka story stronger hota hai.
Agar nahi…
to 1.5M wallets shayad users se zyada potential users honge.
@termmax #TermMax #termmax
Mujhe TermMax mein ab ek interesting gap nazar aa raha hai: wallet growth aur actual usage ek hi cheez nahi hain.
@TermMax ka TGE 25 August ko hai, aur official numbers impressive hain — $90M+ TVL, 1.5M+ registered wallets, 90K+ daily actives aur 10 EVM chains.
Lekin maine DefiLlama numbers dekhe to picture thodi different lagi.
TVL around $31M, past month mein 7.2% down, aur last 30 days ki fees $20K se bhi kam.
Yahan mere liye real question start hota hai.
1.5M wallets ka matlab ye zaroori nahi ke 1.5M users lending, borrowing ya actual fixed-rate positions use kar rahe hain.
XP/AP/MP farming bhi activity create kar sakti hai.
Aur ek aur interesting detail: advanced GT positions ko close karne ke liye TermMax docs mein Etherscan se manual unwind ka separate process hai, kyunke default UI har situation mein best execution nahi deta.
Matlab same protocol mein normal user experience aur advanced user execution abhi completely equal nahi hain.
Pre-mine 11 August ko end ho chuka hai, XP season September tak chal raha hai, aur TGE 25 August ko hai.
Ab mere liye sabse important metric wallet count nahi hoga.
TGE ke baad kitne wallets actual protocol activity mein convert hote hain?
Agar fees, TVL aur real borrowing usage wallet growth ke saath catch up karte hain, to TermMax ka story stronger hota hai.
Agar nahi…
to 1.5M wallets shayad users se zyada potential users honge.
@TermMax #TermMax #termmax
@TermMax ka TGE 25 August ko hai, aur official numbers impressive hain — $90M+ TVL, 1.5M+ registered wallets, 90K+ daily actives aur 10 EVM chains.
Lekin maine DefiLlama numbers dekhe to picture thodi different lagi.
TVL around $31M, past month mein 7.2% down, aur last 30 days ki fees $20K se bhi kam.
Yahan mere liye real question start hota hai.
1.5M wallets ka matlab ye zaroori nahi ke 1.5M users lending, borrowing ya actual fixed-rate positions use kar rahe hain.
XP/AP/MP farming bhi activity create kar sakti hai.
Aur ek aur interesting detail: advanced GT positions ko close karne ke liye TermMax docs mein Etherscan se manual unwind ka separate process hai, kyunke default UI har situation mein best execution nahi deta.
Matlab same protocol mein normal user experience aur advanced user execution abhi completely equal nahi hain.
Pre-mine 11 August ko end ho chuka hai, XP season September tak chal raha hai, aur TGE 25 August ko hai.
Ab mere liye sabse important metric wallet count nahi hoga.
TGE ke baad kitne wallets actual protocol activity mein convert hote hain?
Agar fees, TVL aur real borrowing usage wallet growth ke saath catch up karte hain, to TermMax ka story stronger hota hai.
Agar nahi…
to 1.5M wallets shayad users se zyada potential users honge.
@TermMax #TermMax #termmax
1
66
·
--
Verifiziert
Übersetzung ansehen
Mujhe TermMax mein ek cheez samajhne ke baad TMX ka role thoda different nazar aaya.
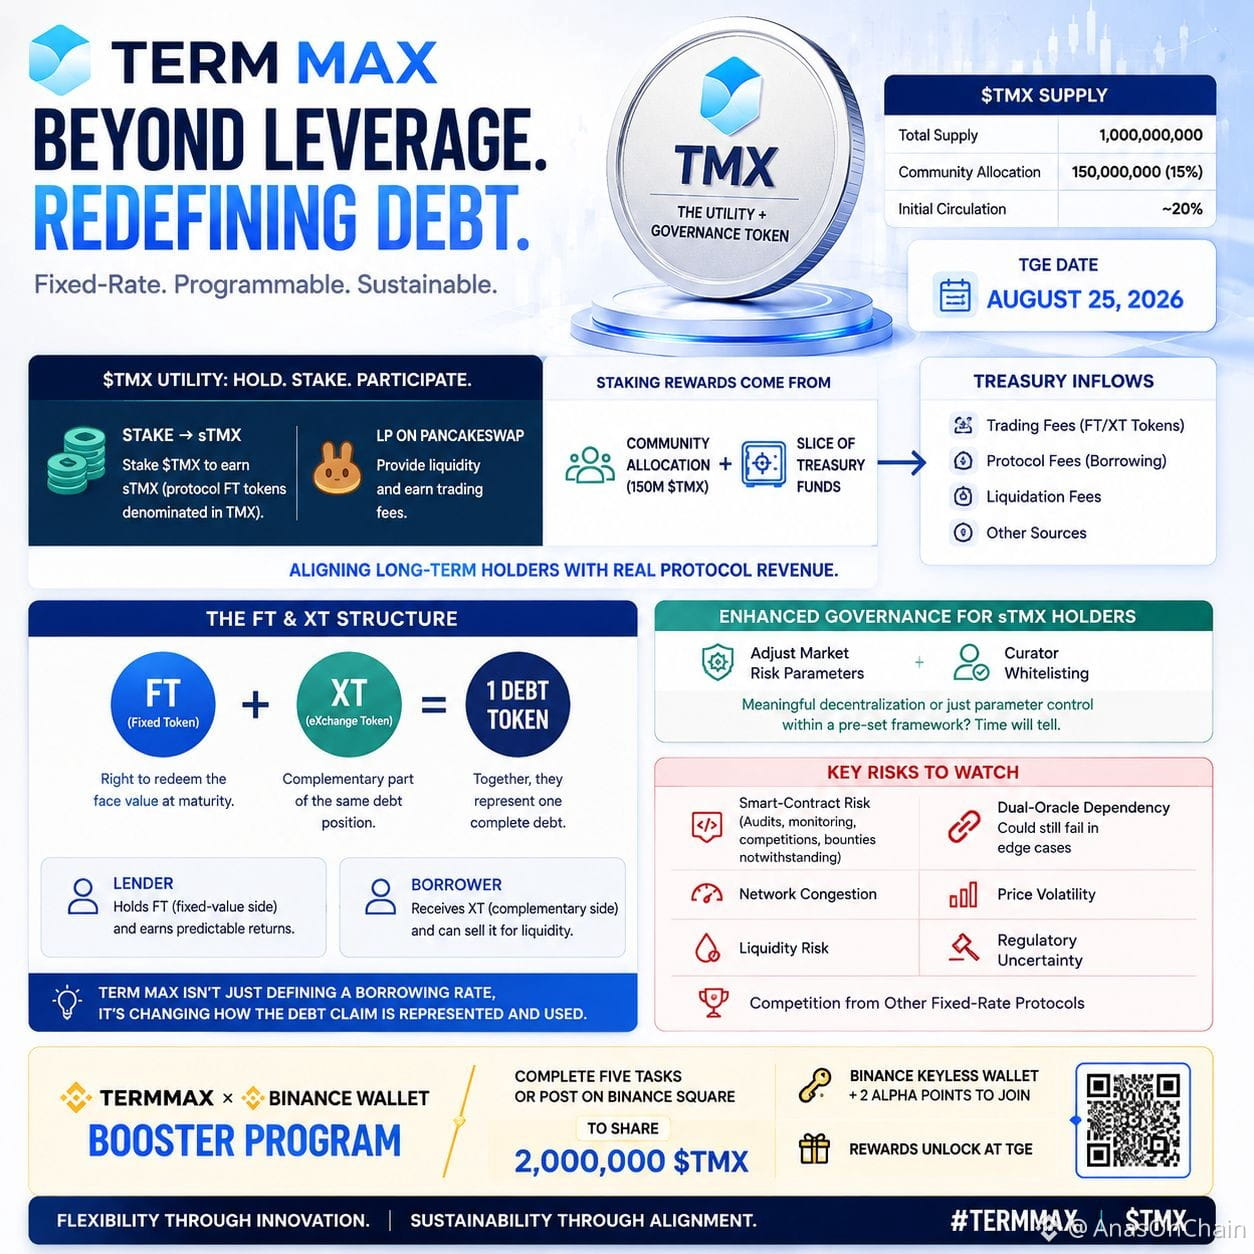
Ye sirf governance token nahi lagta. Fixed 1B supply mein Community ke liye 150M $TMX (15%) hai, aur holders staking ke through sTMX le sakte hain.
Interesting part Treasury hai.
FT/XT trading fees, borrowing fees, liquidation fees aur other protocol revenue Treasury mein aa sakta hai, jahan se staking rewards ka ek hissa potentially fund hota hai.
Lekin yahan mera question bhi hai: Treasury revenue ka kitna portion actually stakers tak jayega?
Phir FT/XT model dekha:
1 FT + 1 XT = 1 debt token.
Lender fixed-value side hold kar sakta hai, jabke borrower complementary XT ko liquidity ke liye use kar sakta hai.
Mere liye ye TermMax ka interesting part hai — protocol sirf loan create nahi kar raha, balki debt ko different financial exposures mein divide kar raha hai.
Flexibility badhti hai, lekin complexity bhi.
Aur sTMX holders ko risk parameters aur curator whitelisting par enhanced governance rights milte hain. Isliye actual test sirf token price nahi, governance aur Treasury distribution ka bhi hoga.
Binance WalletBooster mein 2M $TMX rewards hain, aur rewards TGE par unlock honge.
Ab dekhna ye hai ke campaign users sirf rewards claim karte hain...
Ya actual TermMax economy mein stake, govern aur participate bhi karte hain.
@termmax #TermMax
Mujhe TermMax mein ek cheez samajhne ke baad TMX ka role thoda different nazar aaya.
Ye sirf governance token nahi lagta. Fixed 1B supply mein Community ke liye 150M $TMX (15%) hai, aur holders staking ke through sTMX le sakte hain.
Interesting part Treasury hai.
FT/XT trading fees, borrowing fees, liquidation fees aur other protocol revenue Treasury mein aa sakta hai, jahan se staking rewards ka ek hissa potentially fund hota hai.
Lekin yahan mera question bhi hai: Treasury revenue ka kitna portion actually stakers tak jayega?
Phir FT/XT model dekha:
1 FT + 1 XT = 1 debt token.
Lender fixed-value side hold kar sakta hai, jabke borrower complementary XT ko liquidity ke liye use kar sakta hai.
Mere liye ye TermMax ka interesting part hai — protocol sirf loan create nahi kar raha, balki debt ko different financial exposures mein divide kar raha hai.
Flexibility badhti hai, lekin complexity bhi.
Aur sTMX holders ko risk parameters aur curator whitelisting par enhanced governance rights milte hain. Isliye actual test sirf token price nahi, governance aur Treasury distribution ka bhi hoga.
Binance WalletBooster mein 2M $TMX rewards hain, aur rewards TGE par unlock honge.
Ab dekhna ye hai ke campaign users sirf rewards claim karte hain...
Ya actual TermMax economy mein stake, govern aur participate bhi karte hain.
@TermMax #TermMax
Ye sirf governance token nahi lagta. Fixed 1B supply mein Community ke liye 150M $TMX (15%) hai, aur holders staking ke through sTMX le sakte hain.
Interesting part Treasury hai.
FT/XT trading fees, borrowing fees, liquidation fees aur other protocol revenue Treasury mein aa sakta hai, jahan se staking rewards ka ek hissa potentially fund hota hai.
Lekin yahan mera question bhi hai: Treasury revenue ka kitna portion actually stakers tak jayega?
Phir FT/XT model dekha:
1 FT + 1 XT = 1 debt token.
Lender fixed-value side hold kar sakta hai, jabke borrower complementary XT ko liquidity ke liye use kar sakta hai.
Mere liye ye TermMax ka interesting part hai — protocol sirf loan create nahi kar raha, balki debt ko different financial exposures mein divide kar raha hai.
Flexibility badhti hai, lekin complexity bhi.
Aur sTMX holders ko risk parameters aur curator whitelisting par enhanced governance rights milte hain. Isliye actual test sirf token price nahi, governance aur Treasury distribution ka bhi hoga.
Binance WalletBooster mein 2M $TMX rewards hain, aur rewards TGE par unlock honge.
Ab dekhna ye hai ke campaign users sirf rewards claim karte hain...
Ya actual TermMax economy mein stake, govern aur participate bhi karte hain.
@TermMax #TermMax
1
1
160
·
--
Verifiziert
Übersetzung ansehen
Mujhe TMX ko dekhte hue ek cheez expected se zyada interesting lagi.
Main zero-liquidation leverage story dekhne gaya tha, lekin numbers ne mujhe yield side par rok diya.
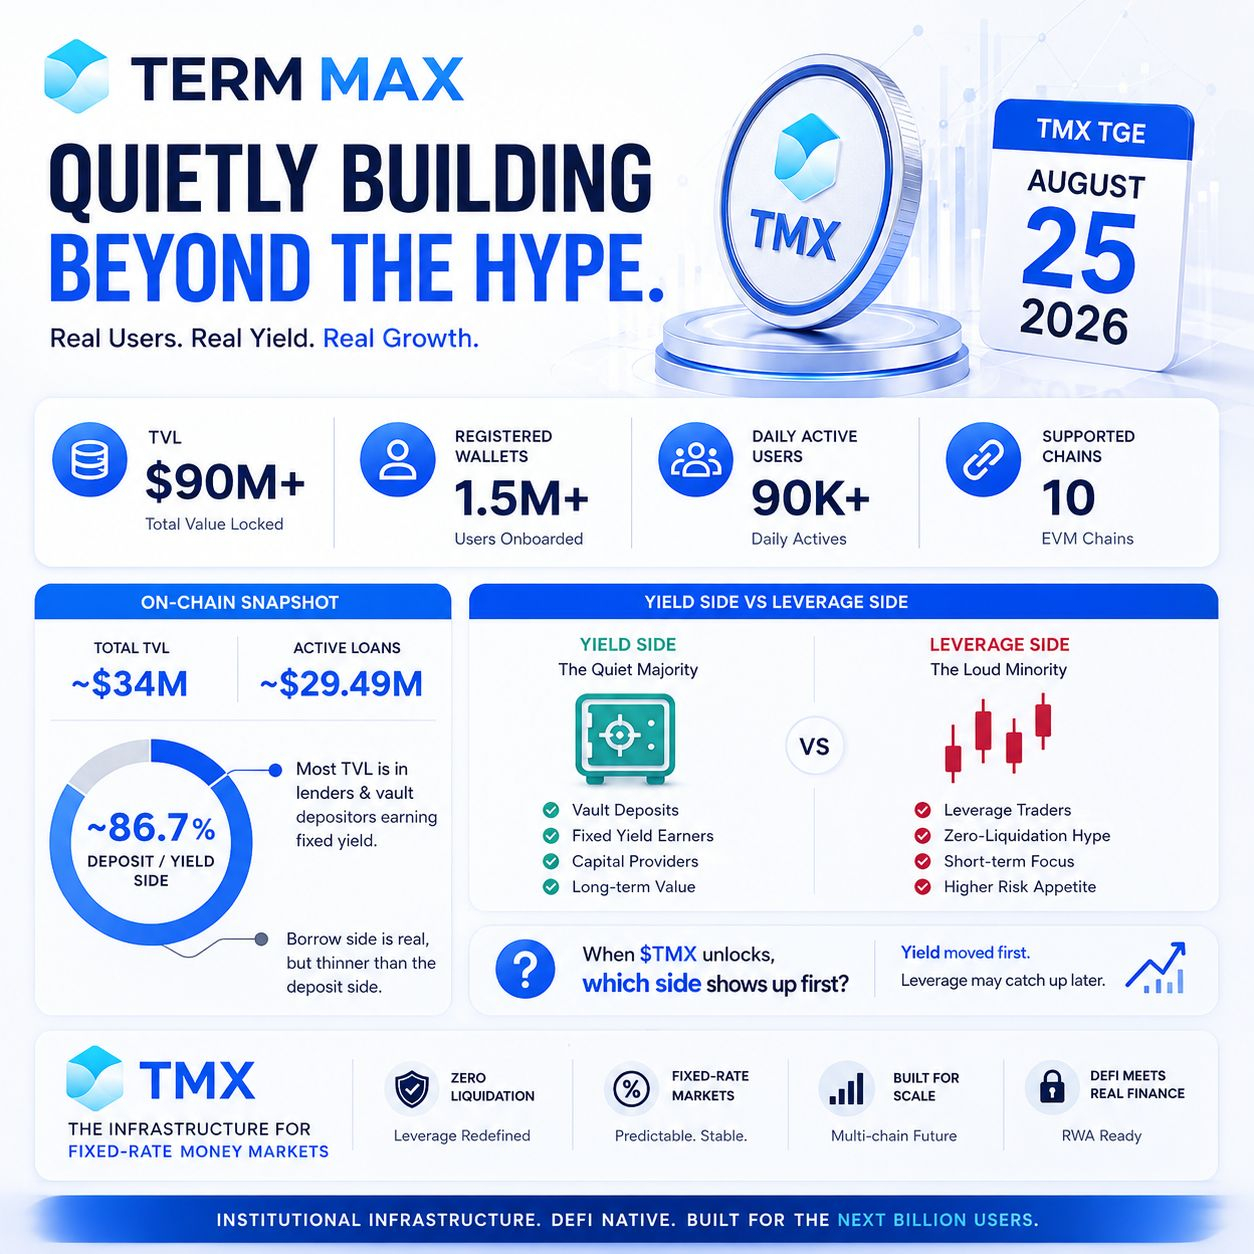
TermMax ne $TMX ka TGE 25 August 2026 confirm kiya hai. Saath mein 1.5M+ registered wallets, 90K+ daily active users aur 10 EVM chains ka footprint diya gaya hai.
Lekin yahan ek important difference hai.
Jo narrative sabse loud hai woh leverage ka hai.
Jo activity mujhe zyada interesting lagi, woh lenders aur vault depositors ki hai.
Mere tracked data mein TVL roughly $34M tha, jabke active loans around $29.49M thay. Broader ecosystem figure $90M+ TVL tak report ho raha hai.
Yani borrow side real hai, lekin deposit/yield side ko ignore karna mushkil hai.
Aur TermMax ka core design bhi isi direction ko support karta hai: fixed-rate lending aur borrowing, jahan user ko variable-rate uncertainty ke bajaye predefined terms milte hain.
Mere liye yahan actual question leverage nahi raha.
Question ye hai ke TGE ke baad TMX ko kaun drive karega?
Woh trader jo leverage use karta hai?
Ya woh much larger user base jo capital deposit karke fixed yield generate kar raha hai?
Agar yield side pehle grow kar gayi thi, to possible hai market TMX ko sirf “leverage token” ke lens se dekh hi na raha ho.
Yield moved first. Leverage may catch up later.
@termmax #TermMax
Mujhe TMX ko dekhte hue ek cheez expected se zyada interesting lagi.
Main zero-liquidation leverage story dekhne gaya tha, lekin numbers ne mujhe yield side par rok diya.
TermMax ne $TMX ka TGE 25 August 2026 confirm kiya hai. Saath mein 1.5M+ registered wallets, 90K+ daily active users aur 10 EVM chains ka footprint diya gaya hai.
Lekin yahan ek important difference hai.
Jo narrative sabse loud hai woh leverage ka hai.
Jo activity mujhe zyada interesting lagi, woh lenders aur vault depositors ki hai.
Mere tracked data mein TVL roughly $34M tha, jabke active loans around $29.49M thay. Broader ecosystem figure $90M+ TVL tak report ho raha hai.
Yani borrow side real hai, lekin deposit/yield side ko ignore karna mushkil hai.
Aur TermMax ka core design bhi isi direction ko support karta hai: fixed-rate lending aur borrowing, jahan user ko variable-rate uncertainty ke bajaye predefined terms milte hain.
Mere liye yahan actual question leverage nahi raha.
Question ye hai ke TGE ke baad TMX ko kaun drive karega?
Woh trader jo leverage use karta hai?
Ya woh much larger user base jo capital deposit karke fixed yield generate kar raha hai?
Agar yield side pehle grow kar gayi thi, to possible hai market TMX ko sirf “leverage token” ke lens se dekh hi na raha ho.
Yield moved first. Leverage may catch up later.
@TermMax #TermMax
Main zero-liquidation leverage story dekhne gaya tha, lekin numbers ne mujhe yield side par rok diya.
TermMax ne $TMX ka TGE 25 August 2026 confirm kiya hai. Saath mein 1.5M+ registered wallets, 90K+ daily active users aur 10 EVM chains ka footprint diya gaya hai.
Lekin yahan ek important difference hai.
Jo narrative sabse loud hai woh leverage ka hai.
Jo activity mujhe zyada interesting lagi, woh lenders aur vault depositors ki hai.
Mere tracked data mein TVL roughly $34M tha, jabke active loans around $29.49M thay. Broader ecosystem figure $90M+ TVL tak report ho raha hai.
Yani borrow side real hai, lekin deposit/yield side ko ignore karna mushkil hai.
Aur TermMax ka core design bhi isi direction ko support karta hai: fixed-rate lending aur borrowing, jahan user ko variable-rate uncertainty ke bajaye predefined terms milte hain.
Mere liye yahan actual question leverage nahi raha.
Question ye hai ke TGE ke baad TMX ko kaun drive karega?
Woh trader jo leverage use karta hai?
Ya woh much larger user base jo capital deposit karke fixed yield generate kar raha hai?
Agar yield side pehle grow kar gayi thi, to possible hai market TMX ko sirf “leverage token” ke lens se dekh hi na raha ho.
Yield moved first. Leverage may catch up later.
@TermMax #TermMax
1
2
105
·
--
Heute habe ich den Preis-Chart nicht betrachtet, sondern das Security-Scorecard und die Staking-Mechanik — und hier ist mir eine interessante Lücke aufgefallen.
DUSK baut eine Geschichte über eine institutionelle, MiCA-konforme Finanzinfrastruktur. Aber als ich mir die Security-Kennzahlen angeschaut habe, wirkte das Bild nicht so poliert.
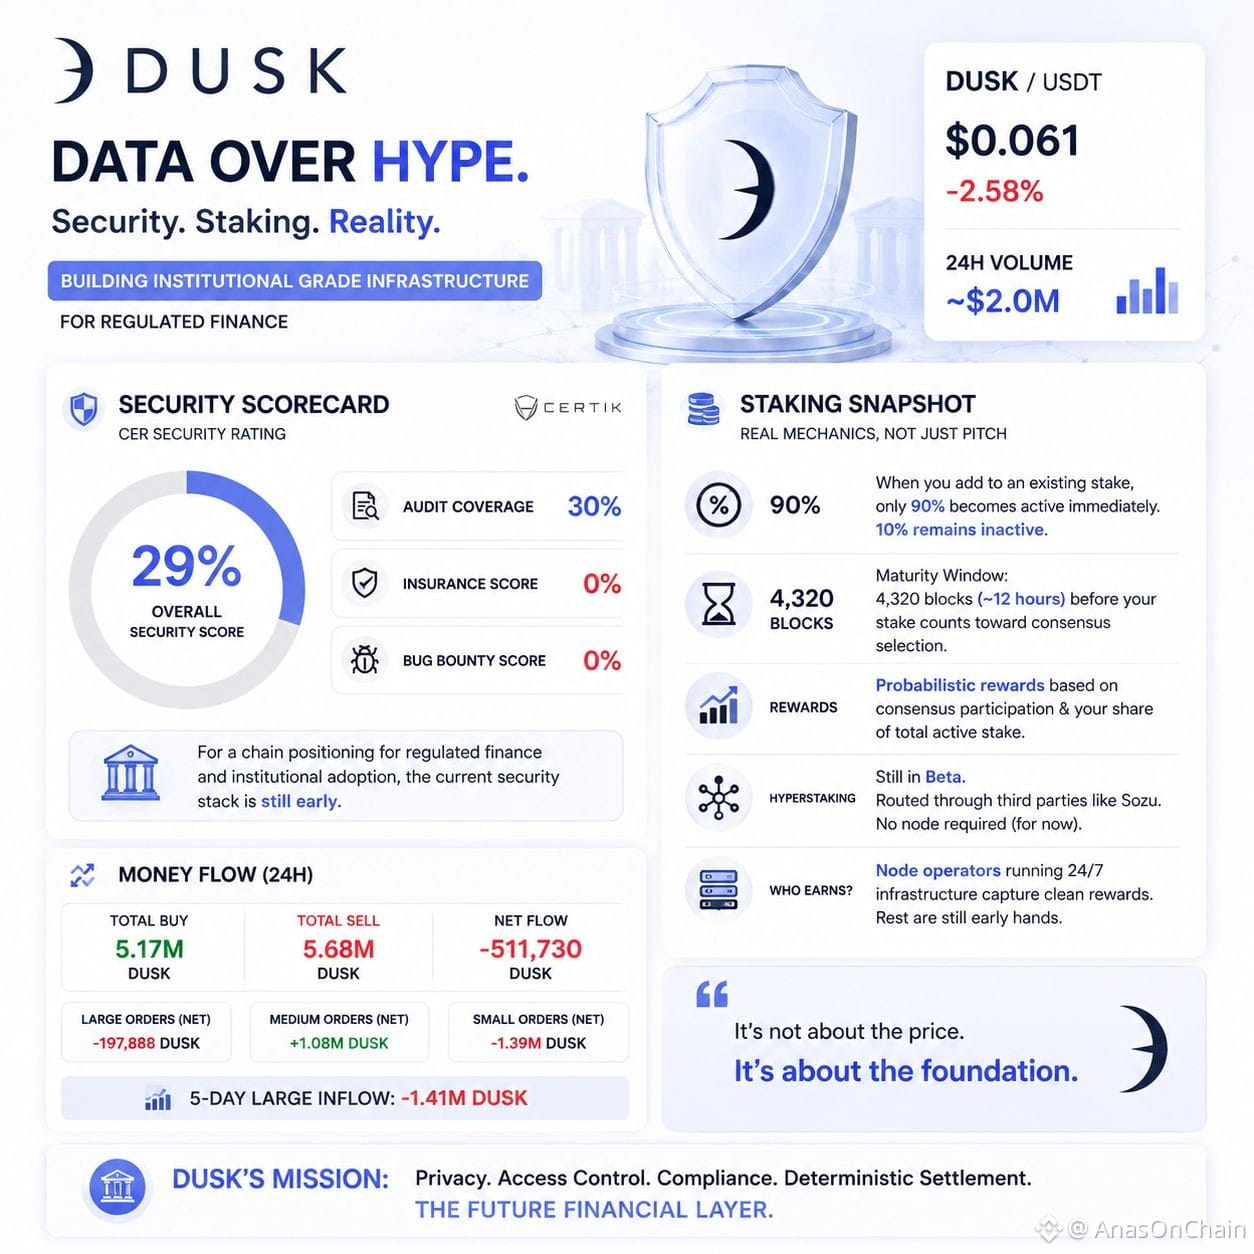
Auf dem CER-Scorecard:
Gesamtsicherheit: 29%
Audit-Abdeckung: 30%
Versicherung: 0%
Bug-Bounty: 0%
Für mich war die interessanteste Zahl 0%.
Im Bereich RWA und regulierte Finanzen schauen Institutionen nicht nur darauf, was das Protokoll verspricht. Sie schauen auch darauf, wie reif der Schutz im Worst Case ist.
Dann habe ich Staking selbst getestet.
Von dem Einsatz werden nur 90% sofort aktiv. Die restlichen 10% bleiben inaktiv.
Und im Consensus-Selection-Mechanismus gibt es ein Maturitätsfenster von 4.320 Blöcken (~12 Stunden), bevor es mitgezählt wird.
Die Rewards sind auch keine festen APRs. Sie hängen davon ab, wie dein Einsatz im Vergleich zur Consensus-Teilnahme und zum gesamten aktiven Stake steht.
Hyperstaking ist derzeit ebenfalls Beta und läuft über Drittanbieter-Infrastruktur.
Heißt: DUSKs Story wirkt für mich jetzt nicht mehr nur wie „Privacy + RWA“.
Der eigentliche Test ist:
Reift die Security- und Staking-Infrastruktur hinter der institutionellen Story auch genauso schnell?
Der Preis lag bei etwa $0,061 und das 24H-Volumen bei ~2M, aber ehrlich gesagt ist mir mehr die 0% Versicherung und 0% Bug-Bounty im Kopf geblieben als der Preis.
Wenn DUSK zukünftige Finanzassets on-chain bringen will, dann wird das nächste Kapitel nicht nur Adoption bedeuten.
Vertrauen muss bewiesen werden.
@Dusk_Foundation #dusk $DUSK
Heute habe ich den Preis-Chart nicht betrachtet, sondern das Security-Scorecard und die Staking-Mechanik — und hier ist mir eine interessante Lücke aufgefallen.
DUSK baut eine Geschichte über eine institutionelle, MiCA-konforme Finanzinfrastruktur. Aber als ich mir die Security-Kennzahlen angeschaut habe, wirkte das Bild nicht so poliert.
Auf dem CER-Scorecard:
Gesamtsicherheit: 29%
Audit-Abdeckung: 30%
Versicherung: 0%
Bug-Bounty: 0%
Für mich war die interessanteste Zahl 0%.
Im Bereich RWA und regulierte Finanzen schauen Institutionen nicht nur darauf, was das Protokoll verspricht. Sie schauen auch darauf, wie reif der Schutz im Worst Case ist.
Dann habe ich Staking selbst getestet.
Von dem Einsatz werden nur 90% sofort aktiv. Die restlichen 10% bleiben inaktiv.
Und im Consensus-Selection-Mechanismus gibt es ein Maturitätsfenster von 4.320 Blöcken (~12 Stunden), bevor es mitgezählt wird.
Die Rewards sind auch keine festen APRs. Sie hängen davon ab, wie dein Einsatz im Vergleich zur Consensus-Teilnahme und zum gesamten aktiven Stake steht.
Hyperstaking ist derzeit ebenfalls Beta und läuft über Drittanbieter-Infrastruktur.
Heißt: DUSKs Story wirkt für mich jetzt nicht mehr nur wie „Privacy + RWA“.
Der eigentliche Test ist:
Reift die Security- und Staking-Infrastruktur hinter der institutionellen Story auch genauso schnell?
Der Preis lag bei etwa $0,061 und das 24H-Volumen bei ~2M, aber ehrlich gesagt ist mir mehr die 0% Versicherung und 0% Bug-Bounty im Kopf geblieben als der Preis.
Wenn DUSK zukünftige Finanzassets on-chain bringen will, dann wird das nächste Kapitel nicht nur Adoption bedeuten.
Vertrauen muss bewiesen werden.
@Dusk #dusk $DUSK
DUSK baut eine Geschichte über eine institutionelle, MiCA-konforme Finanzinfrastruktur. Aber als ich mir die Security-Kennzahlen angeschaut habe, wirkte das Bild nicht so poliert.
Auf dem CER-Scorecard:
Gesamtsicherheit: 29%
Audit-Abdeckung: 30%
Versicherung: 0%
Bug-Bounty: 0%
Für mich war die interessanteste Zahl 0%.
Im Bereich RWA und regulierte Finanzen schauen Institutionen nicht nur darauf, was das Protokoll verspricht. Sie schauen auch darauf, wie reif der Schutz im Worst Case ist.
Dann habe ich Staking selbst getestet.
Von dem Einsatz werden nur 90% sofort aktiv. Die restlichen 10% bleiben inaktiv.
Und im Consensus-Selection-Mechanismus gibt es ein Maturitätsfenster von 4.320 Blöcken (~12 Stunden), bevor es mitgezählt wird.
Die Rewards sind auch keine festen APRs. Sie hängen davon ab, wie dein Einsatz im Vergleich zur Consensus-Teilnahme und zum gesamten aktiven Stake steht.
Hyperstaking ist derzeit ebenfalls Beta und läuft über Drittanbieter-Infrastruktur.
Heißt: DUSKs Story wirkt für mich jetzt nicht mehr nur wie „Privacy + RWA“.
Der eigentliche Test ist:
Reift die Security- und Staking-Infrastruktur hinter der institutionellen Story auch genauso schnell?
Der Preis lag bei etwa $0,061 und das 24H-Volumen bei ~2M, aber ehrlich gesagt ist mir mehr die 0% Versicherung und 0% Bug-Bounty im Kopf geblieben als der Preis.
Wenn DUSK zukünftige Finanzassets on-chain bringen will, dann wird das nächste Kapitel nicht nur Adoption bedeuten.
Vertrauen muss bewiesen werden.
@Dusk #dusk $DUSK
5
4
114
·
--
Teilweise korrekt
Heute habe ich mir die Money-Flow-Daten von DUSK angeschaut, und dabei ist mir eine Frage aufgefallen, die interessanter ist als der reine Preis.
Wenn die BTC-Holder kollektiv morgen verkaufen oder wenn ein großer Exchange gehackt wird und dadurch das Vertrauen in den Markt erschüttert wird… dann ist das Problem nicht nur der Preis.
Das Problem ist: Wie resilient ist die finanzielle Infrastruktur?
Genau deshalb finde ich DUSK interessant.
DUSK ist kein Wette auf einen Ersatz für BTC. Der Fokus liegt darauf, regulierte Assets auf eine On-Chain-Infrastruktur zu bringen, auf der Privacy, Zugriffskontrolle und Abwicklung gleichzeitig funktionieren.
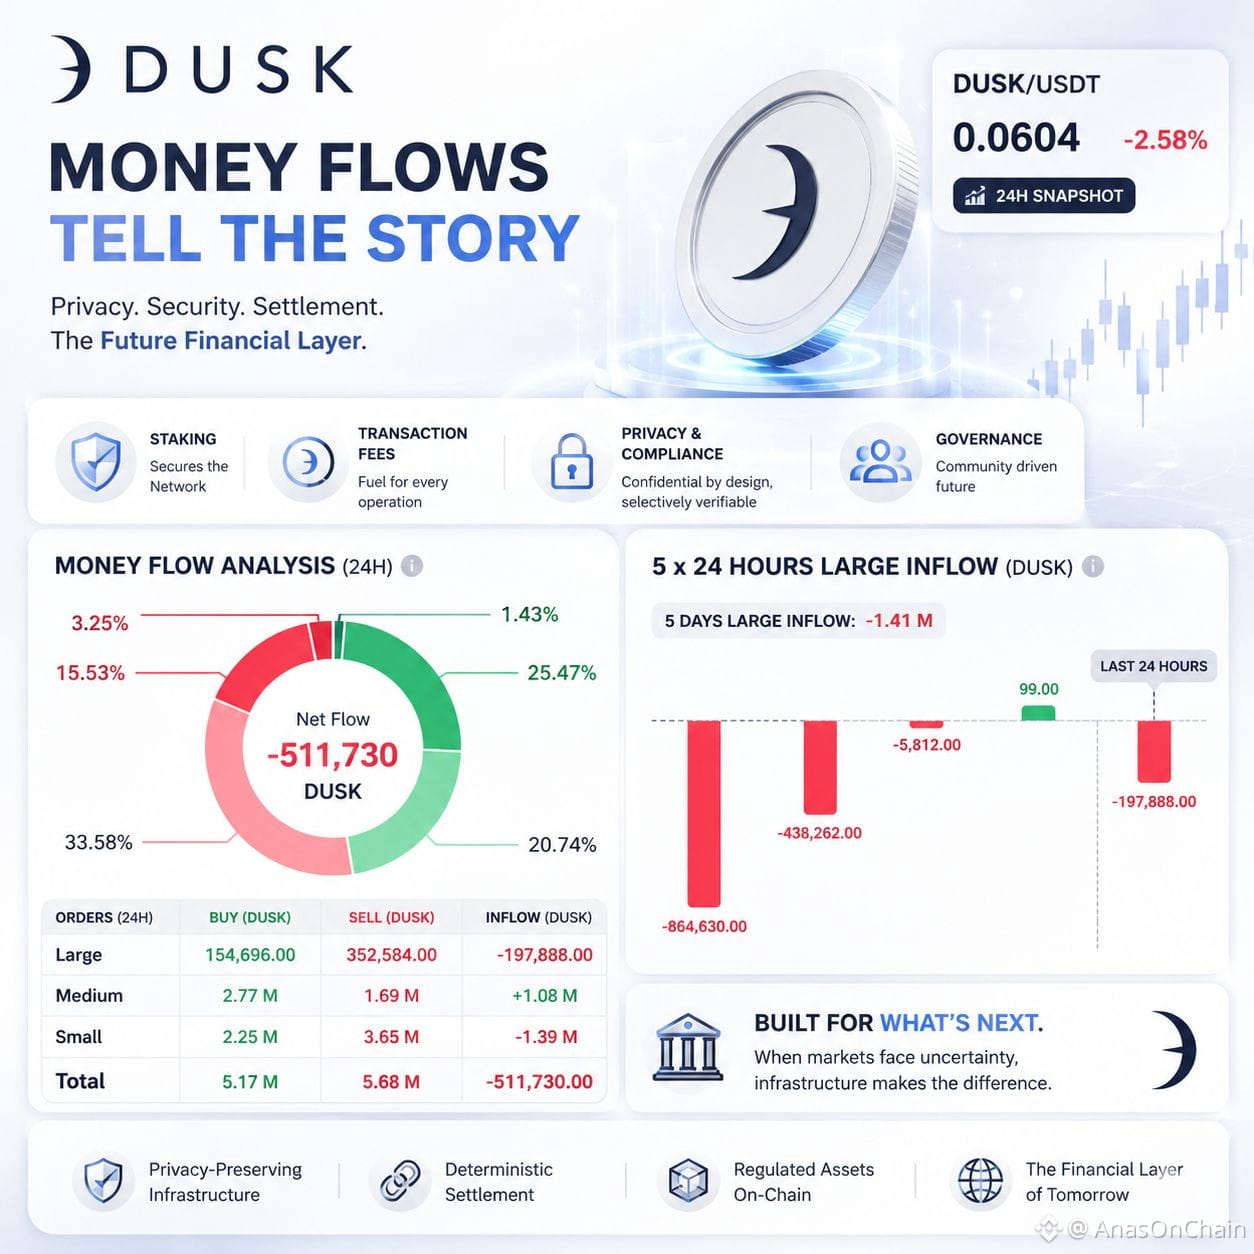
In den heutigen 24H-Daten:
• Buy: 5,17 Mio. DUSK
• Sell: 5,68 Mio. DUSK
• Net: -511.730 DUSK
• Große Orders: -197.888
• Mittel: +1,08 Mio.
• Klein: -1,39 Mio.
• 5-Tage-Große Zuflüsse: -1,41 Mio.
• Preis: 0,0604 $ (-2,58%)
Der Marktdruck ist an Ort und Stelle, aber die Story der Nutzbarkeit ist eine andere.
DUSK staking, Transaktionsgebühren und DuskEVM werden davon angetrieben. In privacy-fokussierten Finanzanwendungen spielt auch selektives Offenlegen eine wichtige Rolle.
Wenn BTC gehackt wird, wird DUSK BTC nicht zurückholen.
Wenn Binance gehackt wird, wird die DUSK Foundation die Exchange nicht retten.
Aber wenn solche Ereignisse Schwächen der finanziellen Infrastruktur aufdecken, dann kann dadurch die Bedeutung von Privacy + Compliance + Zugriffskontrolle + deterministischer Abwicklung klarer werden.
Die Zukunft von BTC entscheiden die BTC-Holder.
Aber welche Art von Financial Rails wird die nächste Generation haben?
Vielleicht steckt genau in dieser Frage die echte Chance $DUSK .
@Dusk_Foundation #dusk $DUSK
Heute habe ich mir die Money-Flow-Daten von DUSK angeschaut, und dabei ist mir eine Frage aufgefallen, die interessanter ist als der reine Preis.
Wenn die BTC-Holder kollektiv morgen verkaufen oder wenn ein großer Exchange gehackt wird und dadurch das Vertrauen in den Markt erschüttert wird… dann ist das Problem nicht nur der Preis.
Das Problem ist: Wie resilient ist die finanzielle Infrastruktur?
Genau deshalb finde ich DUSK interessant.
DUSK ist kein Wette auf einen Ersatz für BTC. Der Fokus liegt darauf, regulierte Assets auf eine On-Chain-Infrastruktur zu bringen, auf der Privacy, Zugriffskontrolle und Abwicklung gleichzeitig funktionieren.
In den heutigen 24H-Daten:
• Buy: 5,17 Mio. DUSK
• Sell: 5,68 Mio. DUSK
• Net: -511.730 DUSK
• Große Orders: -197.888
• Mittel: +1,08 Mio.
• Klein: -1,39 Mio.
• 5-Tage-Große Zuflüsse: -1,41 Mio.
• Preis: 0,0604 $ (-2,58%)
Der Marktdruck ist an Ort und Stelle, aber die Story der Nutzbarkeit ist eine andere.
DUSK staking, Transaktionsgebühren und DuskEVM werden davon angetrieben. In privacy-fokussierten Finanzanwendungen spielt auch selektives Offenlegen eine wichtige Rolle.
Wenn BTC gehackt wird, wird DUSK BTC nicht zurückholen.
Wenn Binance gehackt wird, wird die DUSK Foundation die Exchange nicht retten.
Aber wenn solche Ereignisse Schwächen der finanziellen Infrastruktur aufdecken, dann kann dadurch die Bedeutung von Privacy + Compliance + Zugriffskontrolle + deterministischer Abwicklung klarer werden.
Die Zukunft von BTC entscheiden die BTC-Holder.
Aber welche Art von Financial Rails wird die nächste Generation haben?
Vielleicht steckt genau in dieser Frage die echte Chance $DUSK .
@Dusk #dusk $DUSK
Wenn die BTC-Holder kollektiv morgen verkaufen oder wenn ein großer Exchange gehackt wird und dadurch das Vertrauen in den Markt erschüttert wird… dann ist das Problem nicht nur der Preis.
Das Problem ist: Wie resilient ist die finanzielle Infrastruktur?
Genau deshalb finde ich DUSK interessant.
DUSK ist kein Wette auf einen Ersatz für BTC. Der Fokus liegt darauf, regulierte Assets auf eine On-Chain-Infrastruktur zu bringen, auf der Privacy, Zugriffskontrolle und Abwicklung gleichzeitig funktionieren.
In den heutigen 24H-Daten:
• Buy: 5,17 Mio. DUSK
• Sell: 5,68 Mio. DUSK
• Net: -511.730 DUSK
• Große Orders: -197.888
• Mittel: +1,08 Mio.
• Klein: -1,39 Mio.
• 5-Tage-Große Zuflüsse: -1,41 Mio.
• Preis: 0,0604 $ (-2,58%)
Der Marktdruck ist an Ort und Stelle, aber die Story der Nutzbarkeit ist eine andere.
DUSK staking, Transaktionsgebühren und DuskEVM werden davon angetrieben. In privacy-fokussierten Finanzanwendungen spielt auch selektives Offenlegen eine wichtige Rolle.
Wenn BTC gehackt wird, wird DUSK BTC nicht zurückholen.
Wenn Binance gehackt wird, wird die DUSK Foundation die Exchange nicht retten.
Aber wenn solche Ereignisse Schwächen der finanziellen Infrastruktur aufdecken, dann kann dadurch die Bedeutung von Privacy + Compliance + Zugriffskontrolle + deterministischer Abwicklung klarer werden.
Die Zukunft von BTC entscheiden die BTC-Holder.
Aber welche Art von Financial Rails wird die nächste Generation haben?
Vielleicht steckt genau in dieser Frage die echte Chance $DUSK .
@Dusk #dusk $DUSK
3
3
249
·
--
Jeder redet gerade nur über $BABY Inflation, aber für mich klang im Genesis-Tokenomics noch etwas viel Interessanteres.
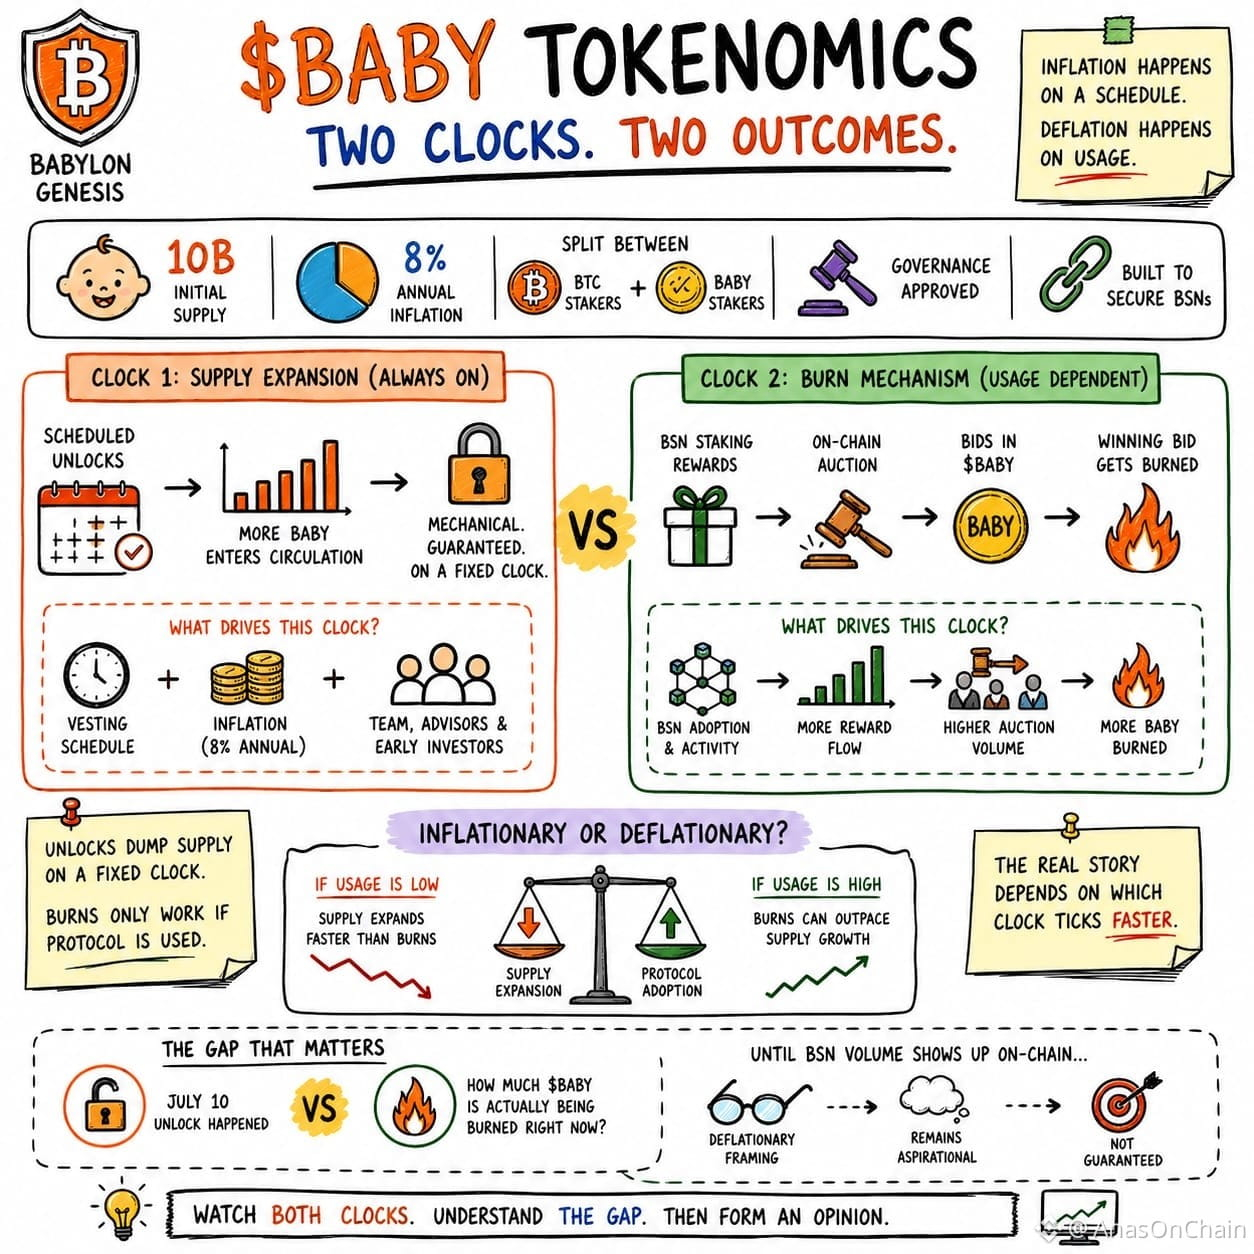
Die anfängliche Supply von BABY lag bei 10B, und das Protokoll belohnt BTC- und BABY-Staker mit 8% jährlicher Inflation. Dieser Teil ist allgemein bekannt.
Dann habe ich das BSN-Reward-Mechanismus gesehen. Die von BSN kommenden Rewards gehen in eine On-Chain-Auktion, die Gebote sind in BABY, und das Gewinnergebot wird verbrannt. Hier dachte ich mir: Die eigentliche Story ist weder nur Inflation noch nur Burn, sondern liegt in dem Timing-Modell.
Auf der einen Seite laufen geplante Unlocks und die Inflation auf ihrer eigenen Zeitleiste. Auf der anderen Seite wird der Burn erst dann wirklich sinnvoll, wenn BSNs echte Aktivität erzeugen und in den Auktionen genug BABY-Fluss entsteht.
Für mich ist die Frage nicht, ob BABY inflatorisch oder deflatorisch ist.
Die Frage ist: Welche Uhr läuft schneller? Die Uhr der Supply-Expansion... oder die Uhr der Protokolladoption?
Wenn sich die BSN-Adoption in der Zukunft beschleunigt, wird der Effekt des Burn-Mechanismus ganz natürlich mitwachsen. Wenn die Adoption langsam bleibt, wird der Markt zuerst die Supply-Seite spüren.
Deshalb entscheidet sich für mich die langfristige Ökonomie von BABY nicht nur durch die Tokenausgabe, sondern durch die BSN-Aktivität, die auf Babylon Genesis aufgebaut wird.
@babylonlabs_io $BABY #baby
Jeder redet gerade nur über $BABY Inflation, aber für mich klang im Genesis-Tokenomics noch etwas viel Interessanteres.
Die anfängliche Supply von BABY lag bei 10B, und das Protokoll belohnt BTC- und BABY-Staker mit 8% jährlicher Inflation. Dieser Teil ist allgemein bekannt.
Dann habe ich das BSN-Reward-Mechanismus gesehen. Die von BSN kommenden Rewards gehen in eine On-Chain-Auktion, die Gebote sind in BABY, und das Gewinnergebot wird verbrannt. Hier dachte ich mir: Die eigentliche Story ist weder nur Inflation noch nur Burn, sondern liegt in dem Timing-Modell.
Auf der einen Seite laufen geplante Unlocks und die Inflation auf ihrer eigenen Zeitleiste. Auf der anderen Seite wird der Burn erst dann wirklich sinnvoll, wenn BSNs echte Aktivität erzeugen und in den Auktionen genug BABY-Fluss entsteht.
Für mich ist die Frage nicht, ob BABY inflatorisch oder deflatorisch ist.
Die Frage ist: Welche Uhr läuft schneller? Die Uhr der Supply-Expansion... oder die Uhr der Protokolladoption?
Wenn sich die BSN-Adoption in der Zukunft beschleunigt, wird der Effekt des Burn-Mechanismus ganz natürlich mitwachsen. Wenn die Adoption langsam bleibt, wird der Markt zuerst die Supply-Seite spüren.
Deshalb entscheidet sich für mich die langfristige Ökonomie von BABY nicht nur durch die Tokenausgabe, sondern durch die BSN-Aktivität, die auf Babylon Genesis aufgebaut wird.
@BabylonLabs_io $BABY #baby
Die anfängliche Supply von BABY lag bei 10B, und das Protokoll belohnt BTC- und BABY-Staker mit 8% jährlicher Inflation. Dieser Teil ist allgemein bekannt.
Dann habe ich das BSN-Reward-Mechanismus gesehen. Die von BSN kommenden Rewards gehen in eine On-Chain-Auktion, die Gebote sind in BABY, und das Gewinnergebot wird verbrannt. Hier dachte ich mir: Die eigentliche Story ist weder nur Inflation noch nur Burn, sondern liegt in dem Timing-Modell.
Auf der einen Seite laufen geplante Unlocks und die Inflation auf ihrer eigenen Zeitleiste. Auf der anderen Seite wird der Burn erst dann wirklich sinnvoll, wenn BSNs echte Aktivität erzeugen und in den Auktionen genug BABY-Fluss entsteht.
Für mich ist die Frage nicht, ob BABY inflatorisch oder deflatorisch ist.
Die Frage ist: Welche Uhr läuft schneller? Die Uhr der Supply-Expansion... oder die Uhr der Protokolladoption?
Wenn sich die BSN-Adoption in der Zukunft beschleunigt, wird der Effekt des Burn-Mechanismus ganz natürlich mitwachsen. Wenn die Adoption langsam bleibt, wird der Markt zuerst die Supply-Seite spüren.
Deshalb entscheidet sich für mich die langfristige Ökonomie von BABY nicht nur durch die Tokenausgabe, sondern durch die BSN-Aktivität, die auf Babylon Genesis aufgebaut wird.
@BabylonLabs_io $BABY #baby
3
2
92
·
--
Startete mit Verlusten. 📉
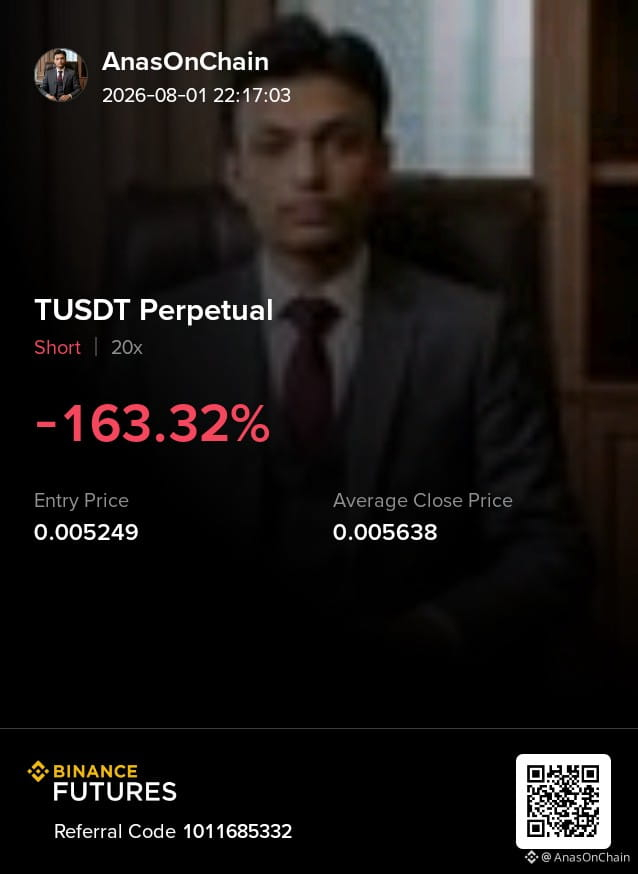
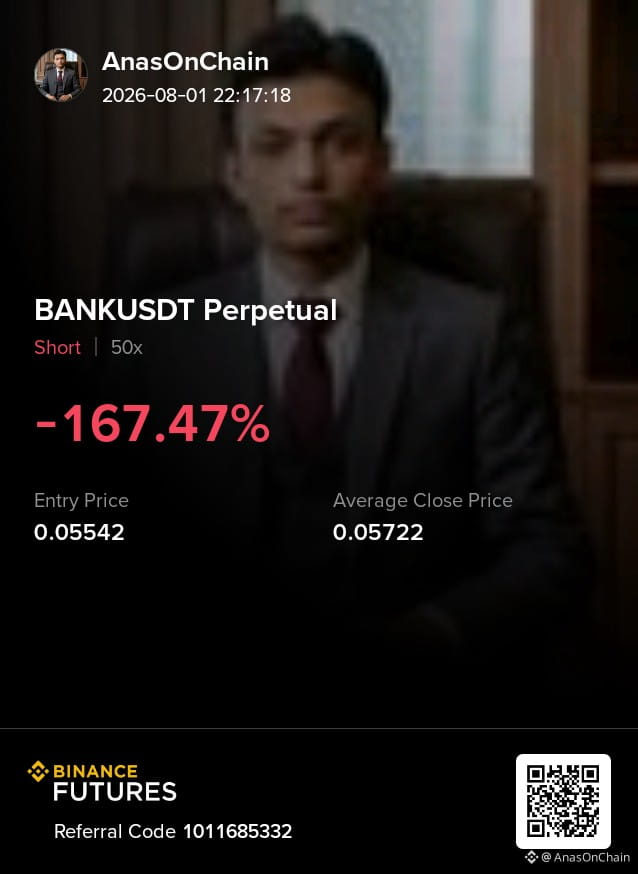
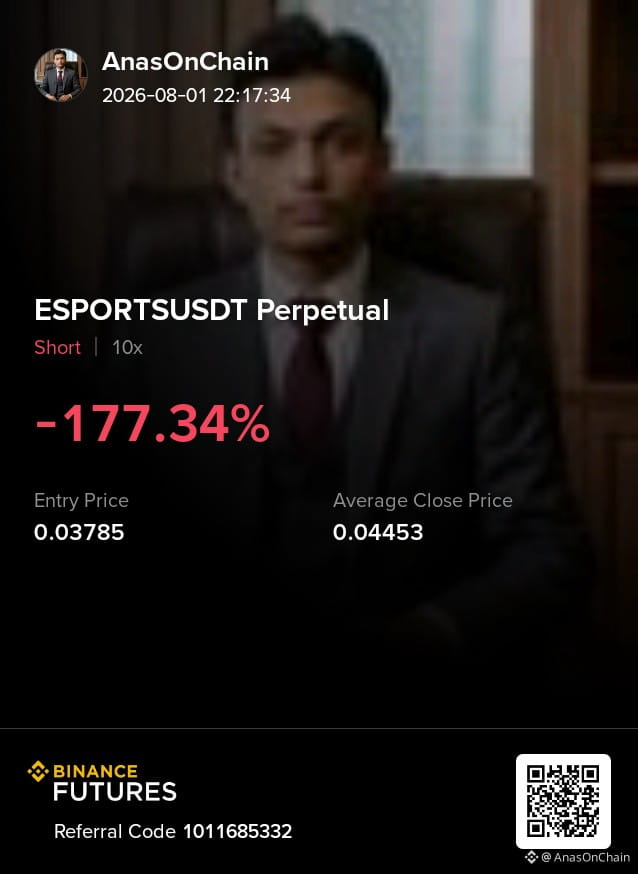
Drei Shorts. Drei Fehler. Drei Lektionen.
Jeder rote Trade hat Erfahrung bezahlt, die kein Kurs vermitteln kann.
Ich poste nicht nur Gewinne. Ich poste die Reise.
Disziplin > Emotion. Konsequenz > Perfektion.
Das Ziel ist nicht, Verluste zu vermeiden. Das Ziel ist, zum Trader zu werden, der sie überlebt.
Startete mit Verlusten. 📉
Drei Shorts. Drei Fehler. Drei Lektionen.
Jeder rote Trade hat Erfahrung bezahlt, die kein Kurs vermitteln kann.
Ich poste nicht nur Gewinne. Ich poste die Reise.
Disziplin > Emotion. Konsequenz > Perfektion.
Das Ziel ist nicht, Verluste zu vermeiden. Das Ziel ist, zum Trader zu werden, der sie überlebt.
Drei Shorts. Drei Fehler. Drei Lektionen.
Jeder rote Trade hat Erfahrung bezahlt, die kein Kurs vermitteln kann.
Ich poste nicht nur Gewinne. Ich poste die Reise.
Disziplin > Emotion. Konsequenz > Perfektion.
Das Ziel ist nicht, Verluste zu vermeiden. Das Ziel ist, zum Trader zu werden, der sie überlebt.
1
384
·
--
Teilweise korrekt
Heute hat etwas Bestimmtes meine Aufmerksamkeit gehalten, als ich beim erneuten Studium von @babylonlabs_io nach wie vor wieder gelesen habe.
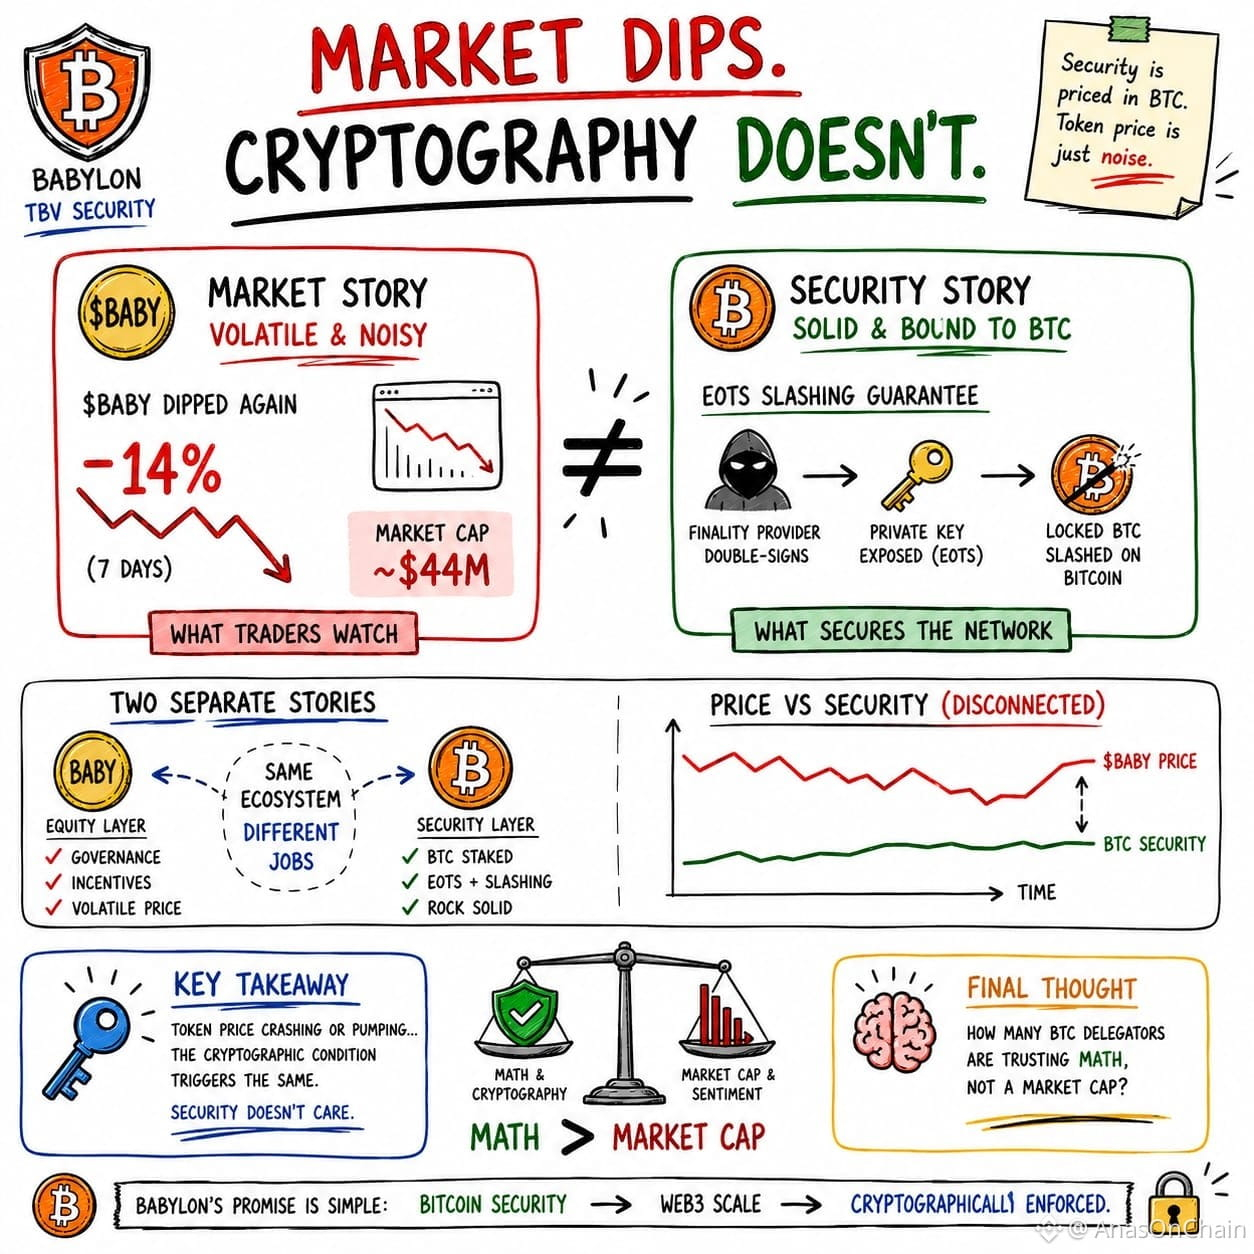
$BABY ist diese Woche ungefähr um 14% gefallen, und die Marktkapitalisierung ist auf etwa 44 Mio. USD gestiegen. Auf der anderen Seite wird für die wirtschaftliche Sicherheit hinter dem Protokoll BTC in Milliardenhöhe eingesetzt.
Hier wirkt das EOTS-Design interessant.
Wenn ein Finality Provider doppelt signiert, wird sein privater Schlüssel offengelegt, und das von ihm gestützte, gesperrte BTC wird auf der Bitcoin-Layer geschlagen. Diese kryptografische Regel ist unabhängig davon, ob $BABY gerade pumpt oder dump ist.
Das heißt, in Babylon laufen zwei unterschiedliche Schichten.
Das BTC-Protokoll erzwingt die wirtschaftliche Sicherheit.
Baby-Governance, Koordination und Anreize werden dadurch angetrieben.
Das Marktgefühl versteht beide als eine einzige Geschichte, aber die Protokollarchitektur tut das nicht.
Ich hatte auch zuerst angenommen, dass der Token-Dip vielleicht ein Signal für die Netzwerksicherheit ist. Nachdem ich das Whitepaper erneut gelesen habe, wurde mir klar, dass Sicherheitsgarantien und Token-Preis zwei verschiedene Systeme sind, die sich nur das Ökosystem teilen.
Deshalb vertrauen BTC-Delegatoren im Grunde nicht auf die Marktkapitalisierung, sondern auf kryptografische Verantwortlichkeit.
Diese Trennung war für mich der am meisten unterschätzte Teil des Babylon-Designs.
@babylonlabs_io #baby $BABY
Heute hat etwas Bestimmtes meine Aufmerksamkeit gehalten, als ich beim erneuten Studium von @BabylonLabs_io nach wie vor wieder gelesen habe.
$BABY ist diese Woche ungefähr um 14% gefallen, und die Marktkapitalisierung ist auf etwa 44 Mio. USD gestiegen. Auf der anderen Seite wird für die wirtschaftliche Sicherheit hinter dem Protokoll BTC in Milliardenhöhe eingesetzt.
Hier wirkt das EOTS-Design interessant.
Wenn ein Finality Provider doppelt signiert, wird sein privater Schlüssel offengelegt, und das von ihm gestützte, gesperrte BTC wird auf der Bitcoin-Layer geschlagen. Diese kryptografische Regel ist unabhängig davon, ob $BABY gerade pumpt oder dump ist.
Das heißt, in Babylon laufen zwei unterschiedliche Schichten.
Das BTC-Protokoll erzwingt die wirtschaftliche Sicherheit.
Baby-Governance, Koordination und Anreize werden dadurch angetrieben.
Das Marktgefühl versteht beide als eine einzige Geschichte, aber die Protokollarchitektur tut das nicht.
Ich hatte auch zuerst angenommen, dass der Token-Dip vielleicht ein Signal für die Netzwerksicherheit ist. Nachdem ich das Whitepaper erneut gelesen habe, wurde mir klar, dass Sicherheitsgarantien und Token-Preis zwei verschiedene Systeme sind, die sich nur das Ökosystem teilen.
Deshalb vertrauen BTC-Delegatoren im Grunde nicht auf die Marktkapitalisierung, sondern auf kryptografische Verantwortlichkeit.
Diese Trennung war für mich der am meisten unterschätzte Teil des Babylon-Designs.
@BabylonLabs_io #baby $BABY
$BABY ist diese Woche ungefähr um 14% gefallen, und die Marktkapitalisierung ist auf etwa 44 Mio. USD gestiegen. Auf der anderen Seite wird für die wirtschaftliche Sicherheit hinter dem Protokoll BTC in Milliardenhöhe eingesetzt.
Hier wirkt das EOTS-Design interessant.
Wenn ein Finality Provider doppelt signiert, wird sein privater Schlüssel offengelegt, und das von ihm gestützte, gesperrte BTC wird auf der Bitcoin-Layer geschlagen. Diese kryptografische Regel ist unabhängig davon, ob $BABY gerade pumpt oder dump ist.
Das heißt, in Babylon laufen zwei unterschiedliche Schichten.
Das BTC-Protokoll erzwingt die wirtschaftliche Sicherheit.
Baby-Governance, Koordination und Anreize werden dadurch angetrieben.
Das Marktgefühl versteht beide als eine einzige Geschichte, aber die Protokollarchitektur tut das nicht.
Ich hatte auch zuerst angenommen, dass der Token-Dip vielleicht ein Signal für die Netzwerksicherheit ist. Nachdem ich das Whitepaper erneut gelesen habe, wurde mir klar, dass Sicherheitsgarantien und Token-Preis zwei verschiedene Systeme sind, die sich nur das Ökosystem teilen.
Deshalb vertrauen BTC-Delegatoren im Grunde nicht auf die Marktkapitalisierung, sondern auf kryptografische Verantwortlichkeit.
Diese Trennung war für mich der am meisten unterschätzte Teil des Babylon-Designs.
@BabylonLabs_io #baby $BABY
6
1
159
·
--
@babylonlabs_io ki TBV architecture ansehen und dabei ist mir etwas Interessantes aufgefallen.
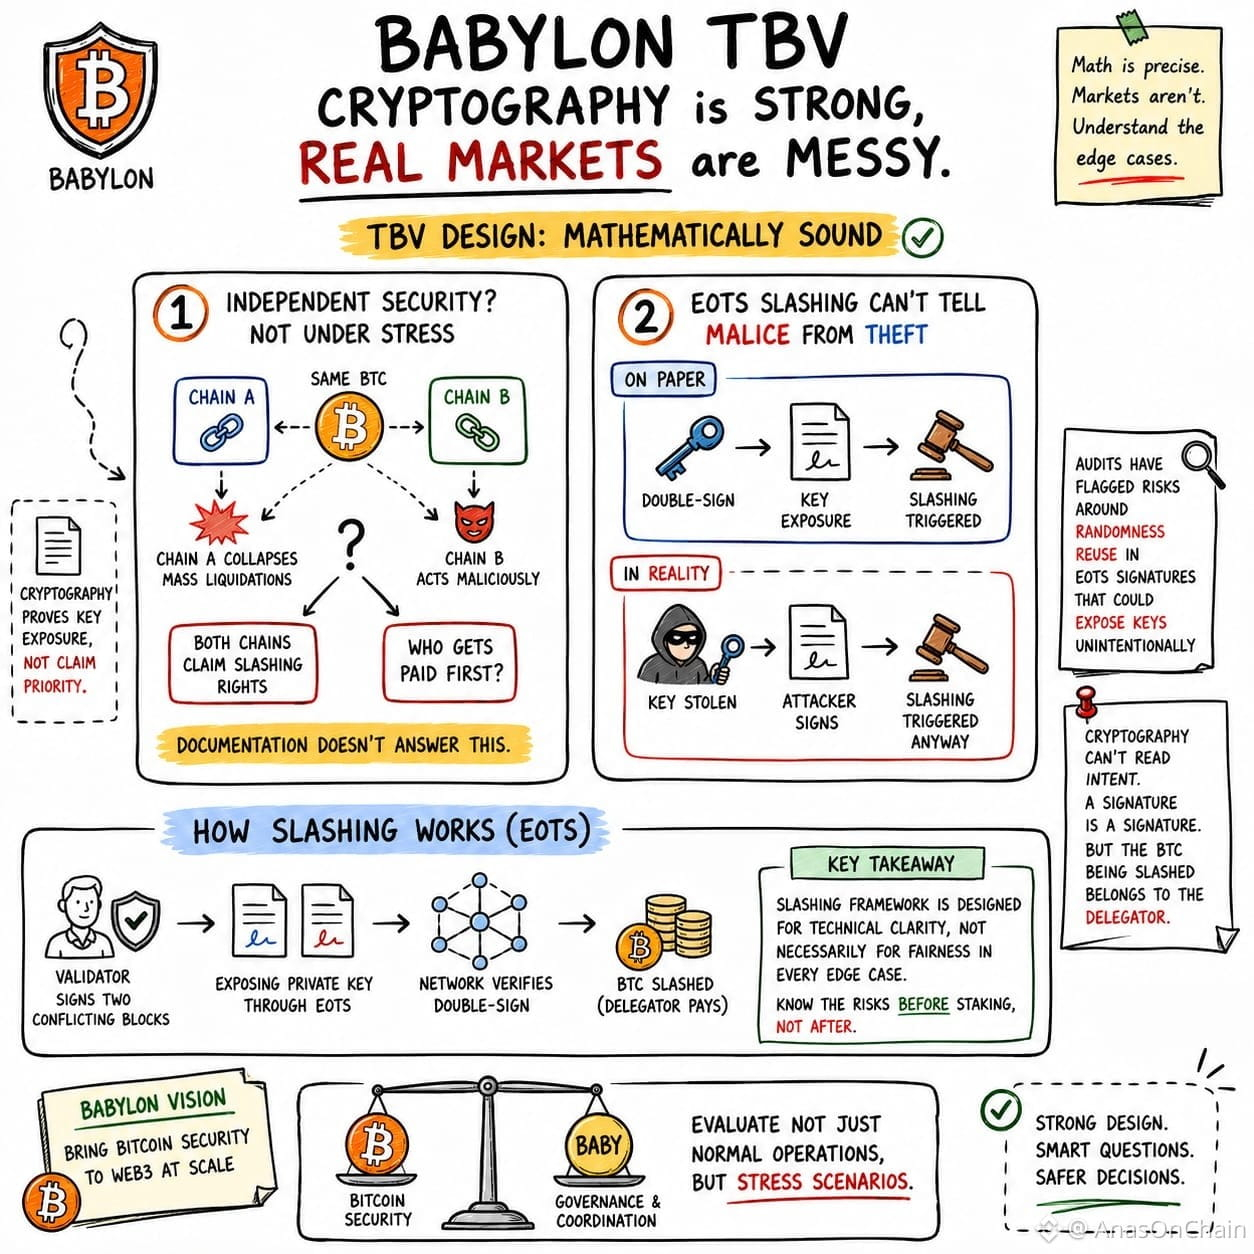
Im Whitepaper wirken die kryptografischen Garantien sehr stark, aber die reale Sicherheit wird nicht nur durch Mathematik getestet, sondern auch durch Edge Cases.
Das TBV-Modell erlaubt es, dass ein und derselbe BTC mehreren Bitcoin Secured Networks wirtschaftliche Sicherheit bereitstellt. Das ist ein leistungsstarkes Design für Kapitaleffizienz. Aber wenn zwei Chains während extremer Marktstress-Situationen eine Slashing-Behauptung gegen denselben Validator generieren, wie wird dann die Priorität festgelegt? Dieses Szenario wird in der Dokumentation nicht eindeutig definiert.
Eine zweite Beobachtung bezieht sich auf den EOTS-Slashing-Mechanismus.
EOTS erzwingt die Ehrlichkeit der Validatoren, weil das Double-Signing eine private Schlüssel-Exponierung zur Folge hat und dann das Slashing ausgelöst wird. Aber die Blockchain kann nur die Signatur sehen, nicht die Absicht. Wenn der Schlüssel kompromittiert wird und der Angreifer mit genau diesem Schlüssel signiert, zeigt das On-Chain-Ergebnis trotzdem ein Double-Signing.
Deshalb betrachten unabhängige Security-Reviews auch das Randomness-Handling und das Key-Management als kritische Bereiche: Die technische Implementierung ist genauso ein wichtiger Bestandteil der Sicherheit wie das kryptografische Design.
Für mich ist das keine Schwäche dieses Protokolls...
Sondern ein Punkt zum Verständnis des Trust-Modells.
Delegatoren wählen nicht nur Rendite oder Rewards. Sie vertrauen auch auf dieses Slashing-Framework, das technischen Klartext liefert – auch dann, wenn es in jedem Edge Case nicht in der Lage ist, die Absicht zu identifizieren.
Babylon erweitert die Sicherheit von Bitcoin bis in Web3, aber wenn man dieses Sicherheitsmodell bewertet, muss man nicht nur den normalen Betrieb betrachten, sondern auch Stress-Szenarien.
@babylonlabs_io $BABY #baby
@BabylonLabs_io ki TBV architecture ansehen und dabei ist mir etwas Interessantes aufgefallen.
Im Whitepaper wirken die kryptografischen Garantien sehr stark, aber die reale Sicherheit wird nicht nur durch Mathematik getestet, sondern auch durch Edge Cases.
Das TBV-Modell erlaubt es, dass ein und derselbe BTC mehreren Bitcoin Secured Networks wirtschaftliche Sicherheit bereitstellt. Das ist ein leistungsstarkes Design für Kapitaleffizienz. Aber wenn zwei Chains während extremer Marktstress-Situationen eine Slashing-Behauptung gegen denselben Validator generieren, wie wird dann die Priorität festgelegt? Dieses Szenario wird in der Dokumentation nicht eindeutig definiert.
Eine zweite Beobachtung bezieht sich auf den EOTS-Slashing-Mechanismus.
EOTS erzwingt die Ehrlichkeit der Validatoren, weil das Double-Signing eine private Schlüssel-Exponierung zur Folge hat und dann das Slashing ausgelöst wird. Aber die Blockchain kann nur die Signatur sehen, nicht die Absicht. Wenn der Schlüssel kompromittiert wird und der Angreifer mit genau diesem Schlüssel signiert, zeigt das On-Chain-Ergebnis trotzdem ein Double-Signing.
Deshalb betrachten unabhängige Security-Reviews auch das Randomness-Handling und das Key-Management als kritische Bereiche: Die technische Implementierung ist genauso ein wichtiger Bestandteil der Sicherheit wie das kryptografische Design.
Für mich ist das keine Schwäche dieses Protokolls...
Sondern ein Punkt zum Verständnis des Trust-Modells.
Delegatoren wählen nicht nur Rendite oder Rewards. Sie vertrauen auch auf dieses Slashing-Framework, das technischen Klartext liefert – auch dann, wenn es in jedem Edge Case nicht in der Lage ist, die Absicht zu identifizieren.
Babylon erweitert die Sicherheit von Bitcoin bis in Web3, aber wenn man dieses Sicherheitsmodell bewertet, muss man nicht nur den normalen Betrieb betrachten, sondern auch Stress-Szenarien.
@BabylonLabs_io $BABY #baby
Im Whitepaper wirken die kryptografischen Garantien sehr stark, aber die reale Sicherheit wird nicht nur durch Mathematik getestet, sondern auch durch Edge Cases.
Das TBV-Modell erlaubt es, dass ein und derselbe BTC mehreren Bitcoin Secured Networks wirtschaftliche Sicherheit bereitstellt. Das ist ein leistungsstarkes Design für Kapitaleffizienz. Aber wenn zwei Chains während extremer Marktstress-Situationen eine Slashing-Behauptung gegen denselben Validator generieren, wie wird dann die Priorität festgelegt? Dieses Szenario wird in der Dokumentation nicht eindeutig definiert.
Eine zweite Beobachtung bezieht sich auf den EOTS-Slashing-Mechanismus.
EOTS erzwingt die Ehrlichkeit der Validatoren, weil das Double-Signing eine private Schlüssel-Exponierung zur Folge hat und dann das Slashing ausgelöst wird. Aber die Blockchain kann nur die Signatur sehen, nicht die Absicht. Wenn der Schlüssel kompromittiert wird und der Angreifer mit genau diesem Schlüssel signiert, zeigt das On-Chain-Ergebnis trotzdem ein Double-Signing.
Deshalb betrachten unabhängige Security-Reviews auch das Randomness-Handling und das Key-Management als kritische Bereiche: Die technische Implementierung ist genauso ein wichtiger Bestandteil der Sicherheit wie das kryptografische Design.
Für mich ist das keine Schwäche dieses Protokolls...
Sondern ein Punkt zum Verständnis des Trust-Modells.
Delegatoren wählen nicht nur Rendite oder Rewards. Sie vertrauen auch auf dieses Slashing-Framework, das technischen Klartext liefert – auch dann, wenn es in jedem Edge Case nicht in der Lage ist, die Absicht zu identifizieren.
Babylon erweitert die Sicherheit von Bitcoin bis in Web3, aber wenn man dieses Sicherheitsmodell bewertet, muss man nicht nur den normalen Betrieb betrachten, sondern auch Stress-Szenarien.
@BabylonLabs_io $BABY #baby
7
4
150
·
--
Manchmal liegt der eigentliche Wert eines Protokolls nicht in dem, was überprüft wird...
Sondern in dem System, das alle dazu bringt, sich auf dieselbe Realität zu einigen.
Beim Blick auf Babylon Genesis fand ich das ziemlich interessant.
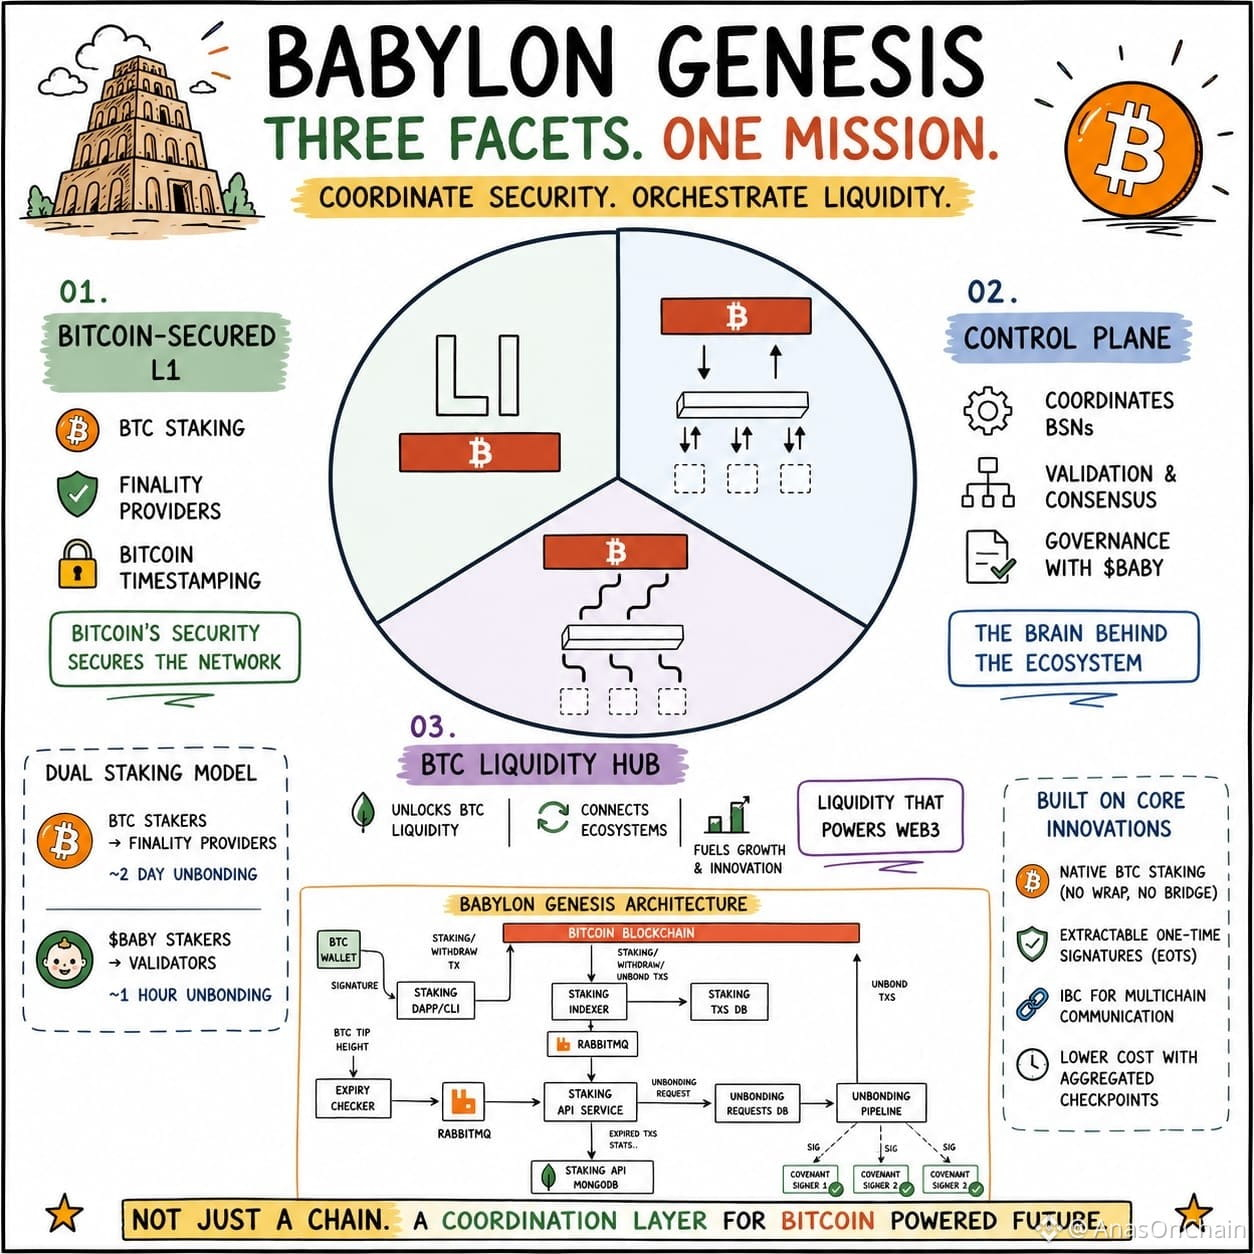
Als ich mir das Diagramm ansah, dachte ich zuerst, das sei nur eine Bitcoin-unterlegte Layer 1. Als ich die Architektur jedoch im Detail verstand, wurde mir klar, dass Genesis drei verschiedene Rollen gleichzeitig ausführt: eine von Bitcoin gesicherte L1, die Control Plane und ein BTC-Liquiditäts-Hub.
Selbst wenn ein Repayment-Proof oder eine On-Chain-Bedingung vollständig erfüllt ist, funktioniert das System erst dann richtig, wenn jeder Validator denselben Proof, denselben Preis-Feed und dieselben vordefinierten Regeln genau auf die gleiche Weise interpretiert.
Hier schützt das Protokoll nicht nur Kryptografie...
Es schützt die gemeinsame Übereinkunft.
Deshalb liefert BTC die ökonomische Sicherheit, Finality-Provider stärken die Verifizierung und BABY koordiniert die Governance sowie Netzwerkoperationen. Diese Trennung macht die Infrastruktur nicht nur sicher, sondern auch konsistent.
Für mich ist der interessanteste Teil von Babylon nicht der Bitcoin-Staking.
Sondern dass das Protokoll eine Einigung über die Realität aufbaut, bevor sich der Wert bewegt.
Wenn zukünftige Web3-Koordination zum Spiel wird, werden Koordinationslayer dann wichtiger sein als Execution-Layer?
@babylonlabs_io $BABY #baby
Manchmal liegt der eigentliche Wert eines Protokolls nicht in dem, was überprüft wird...
Sondern in dem System, das alle dazu bringt, sich auf dieselbe Realität zu einigen.
Beim Blick auf Babylon Genesis fand ich das ziemlich interessant.
Als ich mir das Diagramm ansah, dachte ich zuerst, das sei nur eine Bitcoin-unterlegte Layer 1. Als ich die Architektur jedoch im Detail verstand, wurde mir klar, dass Genesis drei verschiedene Rollen gleichzeitig ausführt: eine von Bitcoin gesicherte L1, die Control Plane und ein BTC-Liquiditäts-Hub.
Selbst wenn ein Repayment-Proof oder eine On-Chain-Bedingung vollständig erfüllt ist, funktioniert das System erst dann richtig, wenn jeder Validator denselben Proof, denselben Preis-Feed und dieselben vordefinierten Regeln genau auf die gleiche Weise interpretiert.
Hier schützt das Protokoll nicht nur Kryptografie...
Es schützt die gemeinsame Übereinkunft.
Deshalb liefert BTC die ökonomische Sicherheit, Finality-Provider stärken die Verifizierung und BABY koordiniert die Governance sowie Netzwerkoperationen. Diese Trennung macht die Infrastruktur nicht nur sicher, sondern auch konsistent.
Für mich ist der interessanteste Teil von Babylon nicht der Bitcoin-Staking.
Sondern dass das Protokoll eine Einigung über die Realität aufbaut, bevor sich der Wert bewegt.
Wenn zukünftige Web3-Koordination zum Spiel wird, werden Koordinationslayer dann wichtiger sein als Execution-Layer?
@BabylonLabs_io $BABY #baby
Sondern in dem System, das alle dazu bringt, sich auf dieselbe Realität zu einigen.
Beim Blick auf Babylon Genesis fand ich das ziemlich interessant.
Als ich mir das Diagramm ansah, dachte ich zuerst, das sei nur eine Bitcoin-unterlegte Layer 1. Als ich die Architektur jedoch im Detail verstand, wurde mir klar, dass Genesis drei verschiedene Rollen gleichzeitig ausführt: eine von Bitcoin gesicherte L1, die Control Plane und ein BTC-Liquiditäts-Hub.
Selbst wenn ein Repayment-Proof oder eine On-Chain-Bedingung vollständig erfüllt ist, funktioniert das System erst dann richtig, wenn jeder Validator denselben Proof, denselben Preis-Feed und dieselben vordefinierten Regeln genau auf die gleiche Weise interpretiert.
Hier schützt das Protokoll nicht nur Kryptografie...
Es schützt die gemeinsame Übereinkunft.
Deshalb liefert BTC die ökonomische Sicherheit, Finality-Provider stärken die Verifizierung und BABY koordiniert die Governance sowie Netzwerkoperationen. Diese Trennung macht die Infrastruktur nicht nur sicher, sondern auch konsistent.
Für mich ist der interessanteste Teil von Babylon nicht der Bitcoin-Staking.
Sondern dass das Protokoll eine Einigung über die Realität aufbaut, bevor sich der Wert bewegt.
Wenn zukünftige Web3-Koordination zum Spiel wird, werden Koordinationslayer dann wichtiger sein als Execution-Layer?
@BabylonLabs_io $BABY #baby
6
7
140
·
--
Verifiziert
Manchmal liegt die größte Innovation eines Protokolls in dem, was es entfernt… nicht in dem, was es hinzufügt.
Wenn man @babylonlabs_io genau unter die Lupe nimmt, kam mir diese Beobachtung.
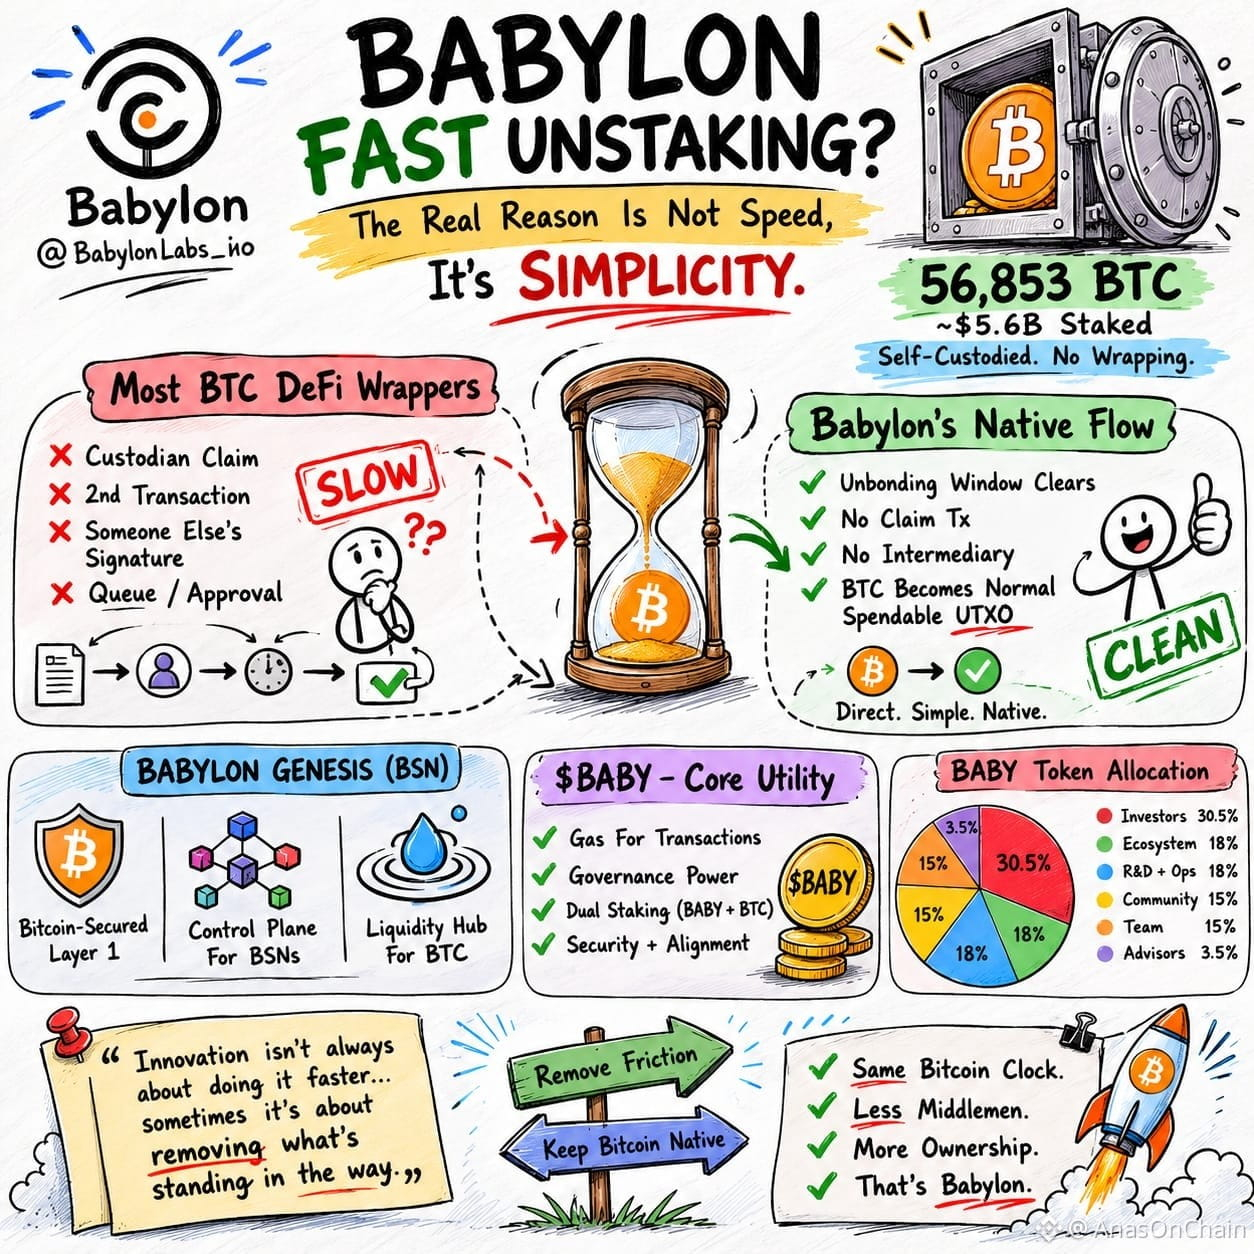
Heute hält Babylon einen selbstverwahrten Einsatz von 56.853 BTC (~5,6 Mrd. $). Auf den ersten Blick klingt das nach „schnellem Unstaking“, aber die Architektur erzählt eine andere Geschichte.
Die Realität ist: Bitcoin durchläuft seinen nativen Unbonding-Prozess. Der Unterschied ist nicht, dass die Uhr von Bitcoin schneller läuft.
Der Unterschied ist: Danach ist kein Custodian-Claim, keine Bridge-Freigabe oder eine Bestätigung durch einen Intermediär mehr nötig. Der BTC wird direkt zu einem normalen ausgebbaren UTXO.
Also ist es nicht die Geschwindigkeit von Bitcoin… sondern eine Optimierung des Workflows.
Dieser Ansatz passt auch zum breiteren Design von Babylon Genesis. Genesis ist nicht nur eine Layer 1, sondern eine Bitcoin-gesicherte Control-Plane und ein Liquidity-Hub, bei dem der Fokus darauf liegt, unnötige Vertrauensebenen zu entfernen – nicht sie zu ersetzen.
Für mich ist das mehr eine Story über Vertrauensminimierung als über „fast unstaking“.
Marketing hebt die Geschwindigkeit hervor.
Das Protokoll beseitigt Reibung.
Beides wirkt wie dasselbe… aber aus technischer Sicht sind es komplett unterschiedliche Konzepte.
Was meint ihr: Liegt der echte Wert zukünftiger Bitcoin-Infrastruktur eher in schnelleren Transaktionen – oder darin, Intermediäre nach und nach auszuschalten?
@babylonlabs_io $BABY #baby
Manchmal liegt die größte Innovation eines Protokolls in dem, was es entfernt… nicht in dem, was es hinzufügt.
Wenn man @BabylonLabs_io genau unter die Lupe nimmt, kam mir diese Beobachtung.
Heute hält Babylon einen selbstverwahrten Einsatz von 56.853 BTC (~5,6 Mrd. $). Auf den ersten Blick klingt das nach „schnellem Unstaking“, aber die Architektur erzählt eine andere Geschichte.
Die Realität ist: Bitcoin durchläuft seinen nativen Unbonding-Prozess. Der Unterschied ist nicht, dass die Uhr von Bitcoin schneller läuft.
Der Unterschied ist: Danach ist kein Custodian-Claim, keine Bridge-Freigabe oder eine Bestätigung durch einen Intermediär mehr nötig. Der BTC wird direkt zu einem normalen ausgebbaren UTXO.
Also ist es nicht die Geschwindigkeit von Bitcoin… sondern eine Optimierung des Workflows.
Dieser Ansatz passt auch zum breiteren Design von Babylon Genesis. Genesis ist nicht nur eine Layer 1, sondern eine Bitcoin-gesicherte Control-Plane und ein Liquidity-Hub, bei dem der Fokus darauf liegt, unnötige Vertrauensebenen zu entfernen – nicht sie zu ersetzen.
Für mich ist das mehr eine Story über Vertrauensminimierung als über „fast unstaking“.
Marketing hebt die Geschwindigkeit hervor.
Das Protokoll beseitigt Reibung.
Beides wirkt wie dasselbe… aber aus technischer Sicht sind es komplett unterschiedliche Konzepte.
Was meint ihr: Liegt der echte Wert zukünftiger Bitcoin-Infrastruktur eher in schnelleren Transaktionen – oder darin, Intermediäre nach und nach auszuschalten?
@BabylonLabs_io $BABY #baby
Wenn man @BabylonLabs_io genau unter die Lupe nimmt, kam mir diese Beobachtung.
Heute hält Babylon einen selbstverwahrten Einsatz von 56.853 BTC (~5,6 Mrd. $). Auf den ersten Blick klingt das nach „schnellem Unstaking“, aber die Architektur erzählt eine andere Geschichte.
Die Realität ist: Bitcoin durchläuft seinen nativen Unbonding-Prozess. Der Unterschied ist nicht, dass die Uhr von Bitcoin schneller läuft.
Der Unterschied ist: Danach ist kein Custodian-Claim, keine Bridge-Freigabe oder eine Bestätigung durch einen Intermediär mehr nötig. Der BTC wird direkt zu einem normalen ausgebbaren UTXO.
Also ist es nicht die Geschwindigkeit von Bitcoin… sondern eine Optimierung des Workflows.
Dieser Ansatz passt auch zum breiteren Design von Babylon Genesis. Genesis ist nicht nur eine Layer 1, sondern eine Bitcoin-gesicherte Control-Plane und ein Liquidity-Hub, bei dem der Fokus darauf liegt, unnötige Vertrauensebenen zu entfernen – nicht sie zu ersetzen.
Für mich ist das mehr eine Story über Vertrauensminimierung als über „fast unstaking“.
Marketing hebt die Geschwindigkeit hervor.
Das Protokoll beseitigt Reibung.
Beides wirkt wie dasselbe… aber aus technischer Sicht sind es komplett unterschiedliche Konzepte.
Was meint ihr: Liegt der echte Wert zukünftiger Bitcoin-Infrastruktur eher in schnelleren Transaktionen – oder darin, Intermediäre nach und nach auszuschalten?
@BabylonLabs_io $BABY #baby
4
1
112
·
--
Verifiziert
Manchmal erzählen der Markt und das Protokoll ganz unterschiedliche Geschichten.
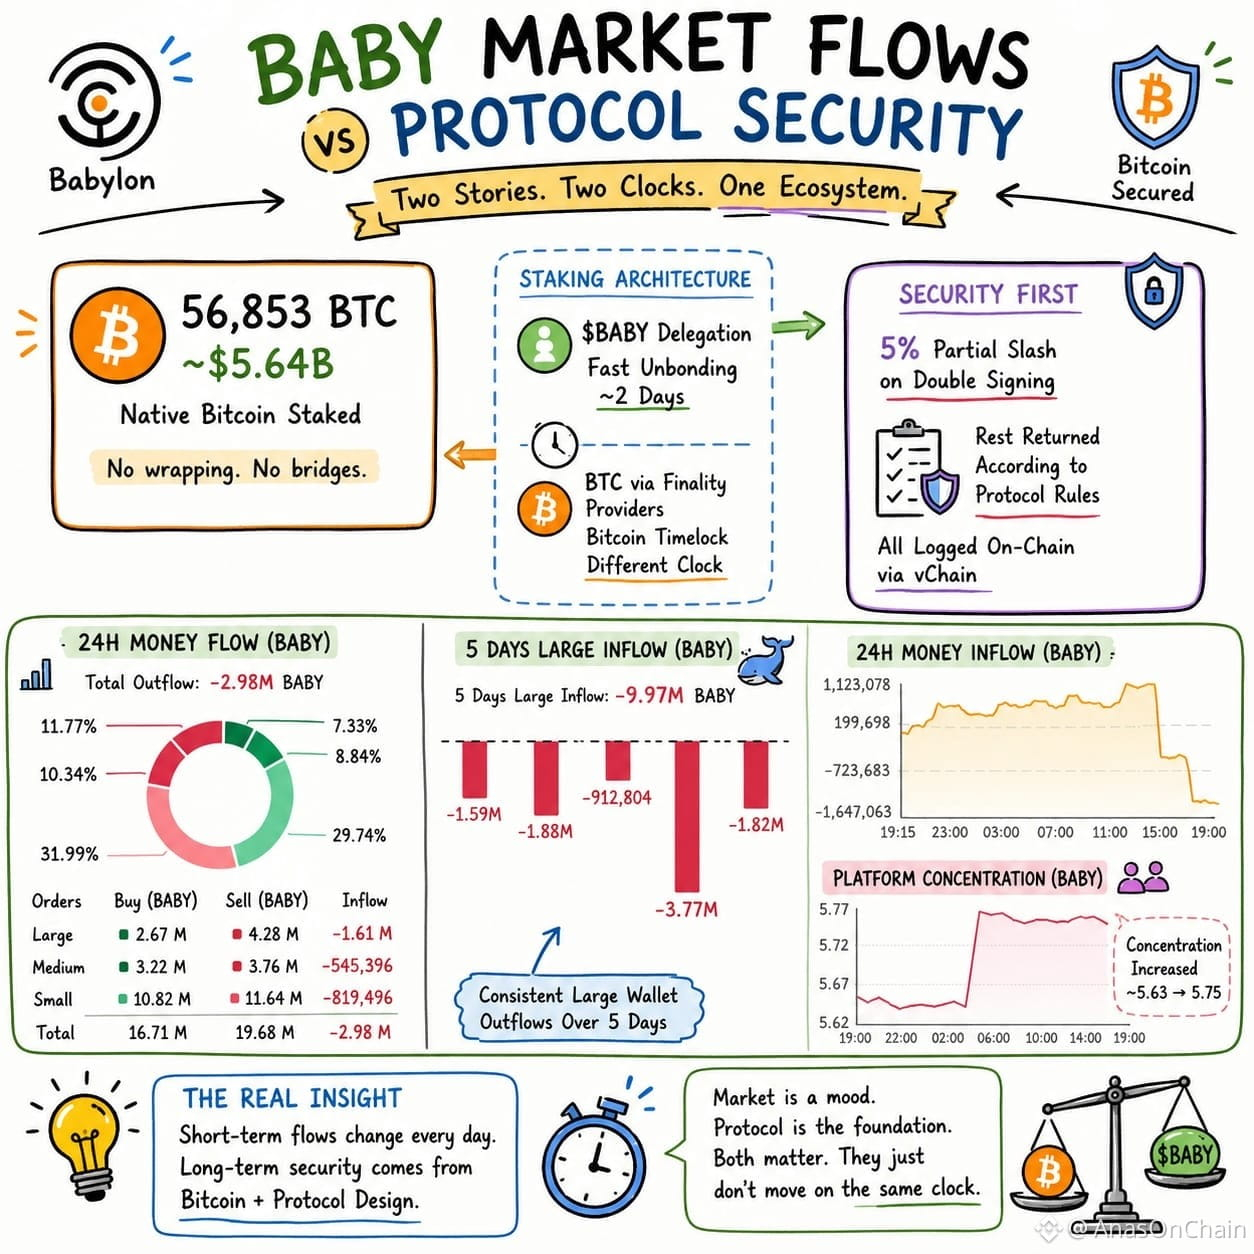
Heute habe ich mir die Exchange-Daten angesehen. Der 24h-Total-Outflow lag bei -2,98M BABY, der Net-Outflow der Large Wallets bei -1,61M BABY und in den letzten 5 Tagen gab es bei den Large Wallets einen Inflow von -9,97M BABY. Das kurzfristige Sentiment zeigt eindeutig Druck.
Doch gleichzeitig zeigt sich auf der Protokollseite <c>@babylonlabs_io </c> eine völlig andere Perspektive.
56.853 BTC (~5,64 Mrd. $) stellen durch Native Bitcoin Staking die wirtschaftliche Sicherheit des Netzwerks bereit – ohne Wrapping und ohne Bridges. Für mich war die eigentliche Erkenntnis, dass der Babylon-Markt und die Protokoll-Sicherheit nicht als dieselbe Sache behandelt werden.
Auch die Staking-Architektur folgt genau dieser Philosophie.
<c>$BABY delegation</c> dauert bis zum schnellen Unbonding ungefähr 2 Tage, während BTC seine Settlement-Rhythmik über Finality Providers und Bitcoin-Timelocks befolgt. Beide Assets sind in einem Ökosystem, aber ihr Zweck ist unterschiedlich.
Genauso definieren auch kurzfristige Exchange-Flows nicht die langfristige Sicherheit des Protokolls.
Heute kann der Money-Flow negativ sein, morgen auch positiv. Aber die Bitcoin-gestützte Sicherheit, die Verantwortlichkeit der Validatoren und die Protokoll-Koordination sind die Schichten, die das Ökosystem am Laufen halten.
Für mich ist das Spannende an Babylon nicht der APY oder die täglichen Inflows...
Sondern dass es das Marktverhalten und das Infrastrukturverhalten als getrennte Systeme entworfen hat.
Wertschätzen wir in Web3 immer noch Exchange-Flows mehr als Protokoll-Grundlagen?
<c>@babylonlabs_io </c><c>$BABY </c>#baby
Manchmal erzählen der Markt und das Protokoll ganz unterschiedliche Geschichten.
Heute habe ich mir die Exchange-Daten angesehen. Der 24h-Total-Outflow lag bei -2,98M BABY, der Net-Outflow der Large Wallets bei -1,61M BABY und in den letzten 5 Tagen gab es bei den Large Wallets einen Inflow von -9,97M BABY. Das kurzfristige Sentiment zeigt eindeutig Druck.
Doch gleichzeitig zeigt sich auf der Protokollseite <c>@BabylonLabs_io </c> eine völlig andere Perspektive.
56.853 BTC (~5,64 Mrd. $) stellen durch Native Bitcoin Staking die wirtschaftliche Sicherheit des Netzwerks bereit – ohne Wrapping und ohne Bridges. Für mich war die eigentliche Erkenntnis, dass der Babylon-Markt und die Protokoll-Sicherheit nicht als dieselbe Sache behandelt werden.
Auch die Staking-Architektur folgt genau dieser Philosophie.
<c>$BABY delegation</c> dauert bis zum schnellen Unbonding ungefähr 2 Tage, während BTC seine Settlement-Rhythmik über Finality Providers und Bitcoin-Timelocks befolgt. Beide Assets sind in einem Ökosystem, aber ihr Zweck ist unterschiedlich.
Genauso definieren auch kurzfristige Exchange-Flows nicht die langfristige Sicherheit des Protokolls.
Heute kann der Money-Flow negativ sein, morgen auch positiv. Aber die Bitcoin-gestützte Sicherheit, die Verantwortlichkeit der Validatoren und die Protokoll-Koordination sind die Schichten, die das Ökosystem am Laufen halten.
Für mich ist das Spannende an Babylon nicht der APY oder die täglichen Inflows...
Sondern dass es das Marktverhalten und das Infrastrukturverhalten als getrennte Systeme entworfen hat.
Wertschätzen wir in Web3 immer noch Exchange-Flows mehr als Protokoll-Grundlagen?
<c>@BabylonLabs_io </c><c>$BABY </c>#baby
Heute habe ich mir die Exchange-Daten angesehen. Der 24h-Total-Outflow lag bei -2,98M BABY, der Net-Outflow der Large Wallets bei -1,61M BABY und in den letzten 5 Tagen gab es bei den Large Wallets einen Inflow von -9,97M BABY. Das kurzfristige Sentiment zeigt eindeutig Druck.
Doch gleichzeitig zeigt sich auf der Protokollseite <c>@BabylonLabs_io </c> eine völlig andere Perspektive.
56.853 BTC (~5,64 Mrd. $) stellen durch Native Bitcoin Staking die wirtschaftliche Sicherheit des Netzwerks bereit – ohne Wrapping und ohne Bridges. Für mich war die eigentliche Erkenntnis, dass der Babylon-Markt und die Protokoll-Sicherheit nicht als dieselbe Sache behandelt werden.
Auch die Staking-Architektur folgt genau dieser Philosophie.
<c>$BABY delegation</c> dauert bis zum schnellen Unbonding ungefähr 2 Tage, während BTC seine Settlement-Rhythmik über Finality Providers und Bitcoin-Timelocks befolgt. Beide Assets sind in einem Ökosystem, aber ihr Zweck ist unterschiedlich.
Genauso definieren auch kurzfristige Exchange-Flows nicht die langfristige Sicherheit des Protokolls.
Heute kann der Money-Flow negativ sein, morgen auch positiv. Aber die Bitcoin-gestützte Sicherheit, die Verantwortlichkeit der Validatoren und die Protokoll-Koordination sind die Schichten, die das Ökosystem am Laufen halten.
Für mich ist das Spannende an Babylon nicht der APY oder die täglichen Inflows...
Sondern dass es das Marktverhalten und das Infrastrukturverhalten als getrennte Systeme entworfen hat.
Wertschätzen wir in Web3 immer noch Exchange-Flows mehr als Protokoll-Grundlagen?
<c>@BabylonLabs_io </c><c>$BABY </c>#baby
4
2
158
·
--
Teilweise korrekt
Manchmal ist es wichtig, sich Unlock-Daten anzusehen, um ein bestimmtes Ökosystem besser zu verstehen... nicht nur, weil es darum geht, wie viele Tokens freigegeben werden, sondern weil man sehen kann, wie sich die Anreize des Protokolls weiterentwickeln.
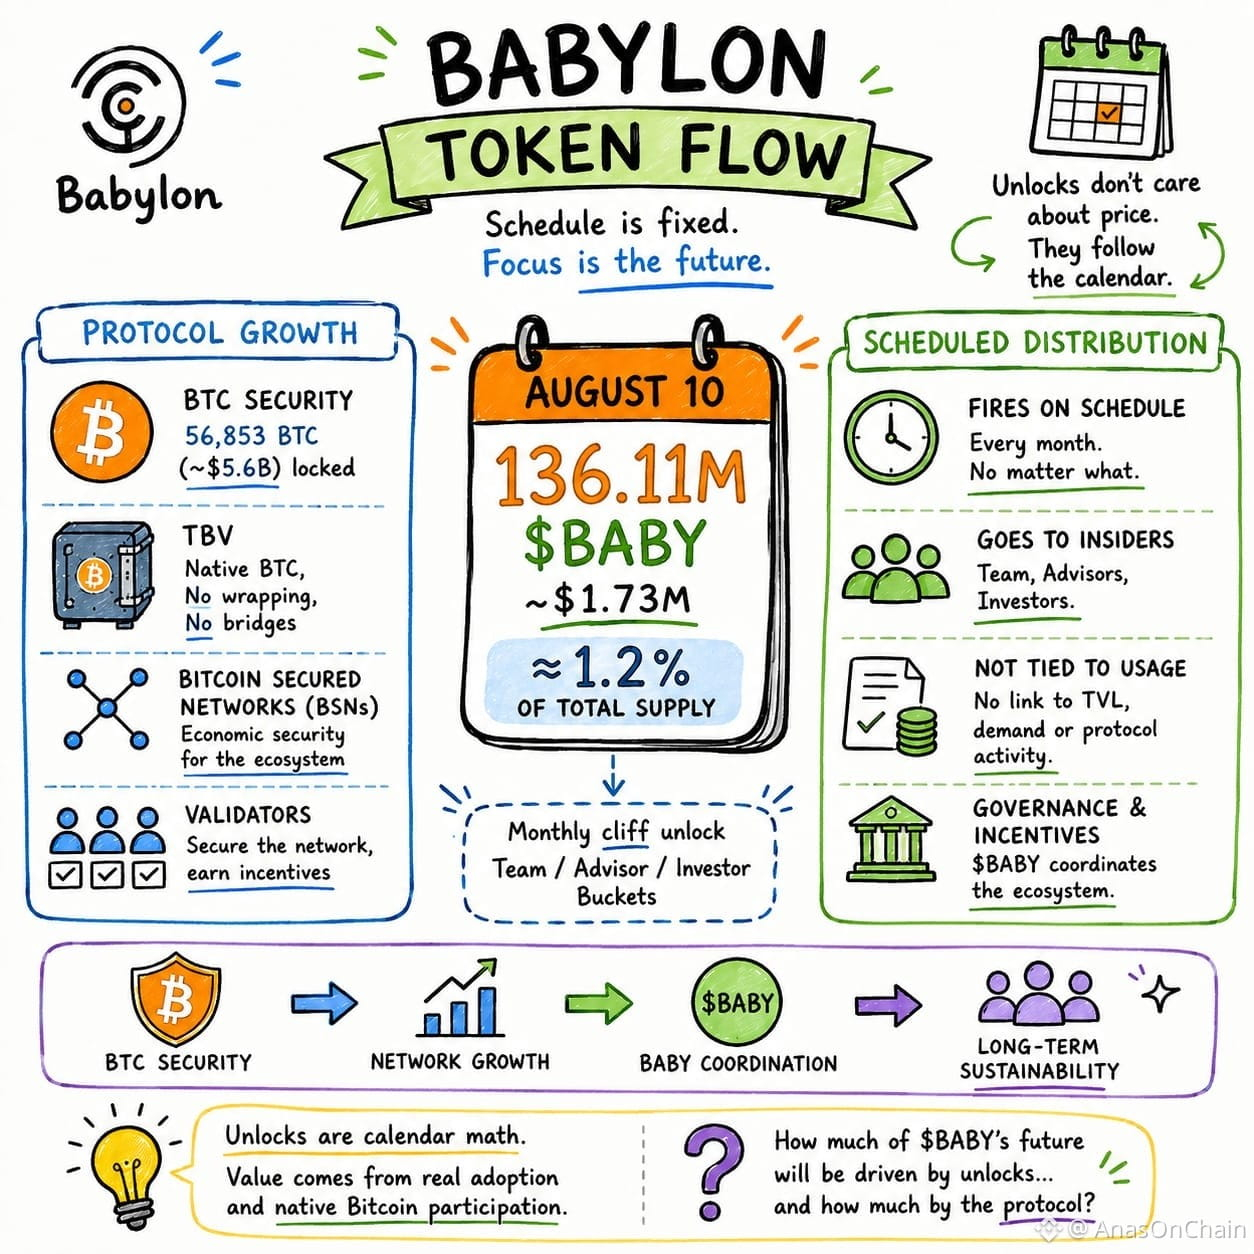
@babylonlabs_io Der nächste geplante Unlock ist am 10. August: Dabei werden 136.11M $BABY Tokens gemäß dem vorgesehenen Zeitplan der Ökosystem-Allokation freigegeben. Dieser Prozess hängt nicht von Marktbedingungen ab, sondern ist an das vorab definierte Distributions-Framework des Protokolls gebunden.
Für mich war das Interessante kein Unlock...
Sondern die Erkenntnis, dass der langfristige Wert von Babylon nicht nur durch die Token-Verteilung definiert wird.
Wenn Native Bitcoin Staking, Trustless Bitcoin Vaults (TBV) und Bitcoin Secured Networks mehr Adoption sehen, dann kommt die eigentliche Stärke des Protokolls aus der Nutzung der Infrastruktur und der ökonomischen Sicherheit – nicht nur aus dem zirkulierenden Angebot.
Der Zweck von BABY ist auch genau deshalb nicht nur, ein Reward-Token zu sein. Governance, Validator-Incentives und Koordination im Ökosystem sind seine Kernaufgaben, während die wirtschaftliche Sicherheit des Bitcoin-Netzwerks die Grundlage bildet.
Starke Ökosysteme entstehen nicht durch einen Zeitplan.
Starke Ökosysteme entstehen dann, wenn Anreize und echte Protokoll-Utility in die gleiche Richtung laufen.
Für mich war die eigentliche Frage nicht der Unlock...
Sondern: Wie schnell wächst in den kommenden Monaten die Adoption des Protokolls und die native Bitcoin-Beteiligung.
@babylonlabs_io $BABY #baby
Manchmal ist es wichtig, sich Unlock-Daten anzusehen, um ein bestimmtes Ökosystem besser zu verstehen... nicht nur, weil es darum geht, wie viele Tokens freigegeben werden, sondern weil man sehen kann, wie sich die Anreize des Protokolls weiterentwickeln.
@BabylonLabs_io Der nächste geplante Unlock ist am 10. August: Dabei werden 136.11M $BABY Tokens gemäß dem vorgesehenen Zeitplan der Ökosystem-Allokation freigegeben. Dieser Prozess hängt nicht von Marktbedingungen ab, sondern ist an das vorab definierte Distributions-Framework des Protokolls gebunden.
Für mich war das Interessante kein Unlock...
Sondern die Erkenntnis, dass der langfristige Wert von Babylon nicht nur durch die Token-Verteilung definiert wird.
Wenn Native Bitcoin Staking, Trustless Bitcoin Vaults (TBV) und Bitcoin Secured Networks mehr Adoption sehen, dann kommt die eigentliche Stärke des Protokolls aus der Nutzung der Infrastruktur und der ökonomischen Sicherheit – nicht nur aus dem zirkulierenden Angebot.
Der Zweck von BABY ist auch genau deshalb nicht nur, ein Reward-Token zu sein. Governance, Validator-Incentives und Koordination im Ökosystem sind seine Kernaufgaben, während die wirtschaftliche Sicherheit des Bitcoin-Netzwerks die Grundlage bildet.
Starke Ökosysteme entstehen nicht durch einen Zeitplan.
Starke Ökosysteme entstehen dann, wenn Anreize und echte Protokoll-Utility in die gleiche Richtung laufen.
Für mich war die eigentliche Frage nicht der Unlock...
Sondern: Wie schnell wächst in den kommenden Monaten die Adoption des Protokolls und die native Bitcoin-Beteiligung.
@BabylonLabs_io $BABY #baby
@BabylonLabs_io Der nächste geplante Unlock ist am 10. August: Dabei werden 136.11M $BABY Tokens gemäß dem vorgesehenen Zeitplan der Ökosystem-Allokation freigegeben. Dieser Prozess hängt nicht von Marktbedingungen ab, sondern ist an das vorab definierte Distributions-Framework des Protokolls gebunden.
Für mich war das Interessante kein Unlock...
Sondern die Erkenntnis, dass der langfristige Wert von Babylon nicht nur durch die Token-Verteilung definiert wird.
Wenn Native Bitcoin Staking, Trustless Bitcoin Vaults (TBV) und Bitcoin Secured Networks mehr Adoption sehen, dann kommt die eigentliche Stärke des Protokolls aus der Nutzung der Infrastruktur und der ökonomischen Sicherheit – nicht nur aus dem zirkulierenden Angebot.
Der Zweck von BABY ist auch genau deshalb nicht nur, ein Reward-Token zu sein. Governance, Validator-Incentives und Koordination im Ökosystem sind seine Kernaufgaben, während die wirtschaftliche Sicherheit des Bitcoin-Netzwerks die Grundlage bildet.
Starke Ökosysteme entstehen nicht durch einen Zeitplan.
Starke Ökosysteme entstehen dann, wenn Anreize und echte Protokoll-Utility in die gleiche Richtung laufen.
Für mich war die eigentliche Frage nicht der Unlock...
Sondern: Wie schnell wächst in den kommenden Monaten die Adoption des Protokolls und die native Bitcoin-Beteiligung.
@BabylonLabs_io $BABY #baby
4
3
136
·
--
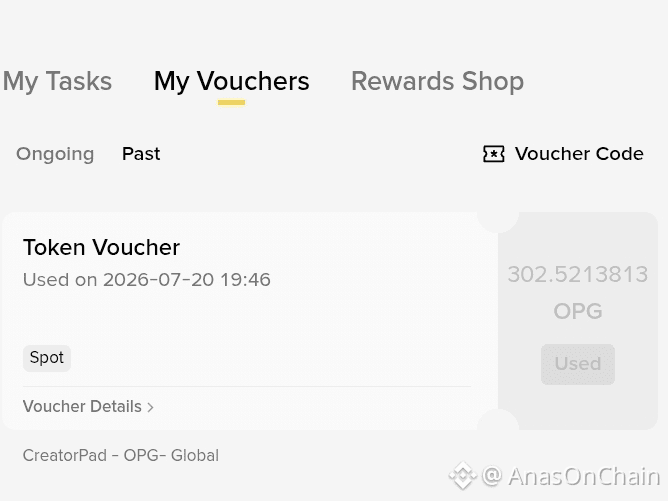
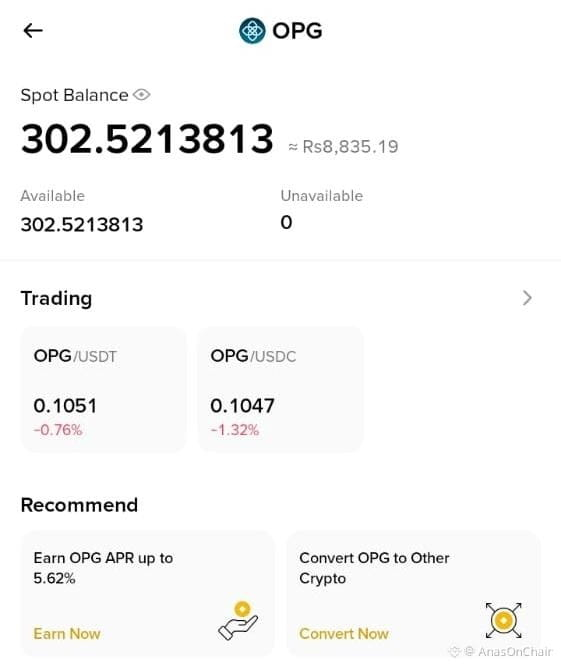
Endlich habe ich meine OpenGradient CreatorPad-Belohnung erhalten: 302.52 $OPG (ungefähr 30 $).
Ganz ehrlich, ich bin enttäuscht. Ich habe ungefähr Platz 150 erreicht, also habe ich eine deutlich bessere Belohnung erwartet. 30 $ fühlt sich weit unter dem an, was viele Teilnehmer sich erhofft haben.
Ich schätze die Gelegenheit, aber ich hoffe, dass zukünftige CreatorPad-Kampagnen Belohnungen anbieten, die den Einsatz und die Platzierungen der Teilnehmer besser widerspiegeln.
#OpenGradient #CreatorPad $OPG
Endlich habe ich meine OpenGradient CreatorPad-Belohnung erhalten: 302.52 $OPG (ungefähr 30 $).
Ganz ehrlich, ich bin enttäuscht. Ich habe ungefähr Platz 150 erreicht, also habe ich eine deutlich bessere Belohnung erwartet. 30 $ fühlt sich weit unter dem an, was viele Teilnehmer sich erhofft haben.
Ich schätze die Gelegenheit, aber ich hoffe, dass zukünftige CreatorPad-Kampagnen Belohnungen anbieten, die den Einsatz und die Platzierungen der Teilnehmer besser widerspiegeln.
#OpenGradient #CreatorPad $OPG
Ganz ehrlich, ich bin enttäuscht. Ich habe ungefähr Platz 150 erreicht, also habe ich eine deutlich bessere Belohnung erwartet. 30 $ fühlt sich weit unter dem an, was viele Teilnehmer sich erhofft haben.
Ich schätze die Gelegenheit, aber ich hoffe, dass zukünftige CreatorPad-Kampagnen Belohnungen anbieten, die den Einsatz und die Platzierungen der Teilnehmer besser widerspiegeln.
#OpenGradient #CreatorPad $OPG
1
157
·
--
Artikel
$NEWT Baut Keine Freiheit für KI-Bauer, sondern VertrauenManchmal sieht der Markt ein Projekt aus einem falschen Winkel.
Auch ich dachte zuerst, dass das Newton Protocol nur noch einen weiteren Marktplatz für KI-Entwickler baut. Dann habe ich das Whitepaper und die aktuellen Updates noch einmal gelesen, und das Bild stellte sich komplett anders dar.
Die Idee des Model Registrys ist nicht nur, dass man Agenten auflistet.
Das Entscheidende ist: Jeder KI-Agent arbeitet in einem Authorization-Framework. Registrierung, Policy-Durchsetzung und Execution-Proofs zusammen schaffen eine Umgebung, in der KI nicht nur Aufgaben erledigt, sondern jede ihrer Aktionen auch verifiziert.
$NEWT Baut Keine Freiheit für KI-Bauer, sondern Vertrauen
Manchmal sieht der Markt ein Projekt aus einem falschen Winkel.
Auch ich dachte zuerst, dass das Newton Protocol nur noch einen weiteren Marktplatz für KI-Entwickler baut. Dann habe ich das Whitepaper und die aktuellen Updates noch einmal gelesen, und das Bild stellte sich komplett anders dar.
Die Idee des Model Registrys ist nicht nur, dass man Agenten auflistet.
Das Entscheidende ist: Jeder KI-Agent arbeitet in einem Authorization-Framework. Registrierung, Policy-Durchsetzung und Execution-Proofs zusammen schaffen eine Umgebung, in der KI nicht nur Aufgaben erledigt, sondern jede ihrer Aktionen auch verifiziert.
Auch ich dachte zuerst, dass das Newton Protocol nur noch einen weiteren Marktplatz für KI-Entwickler baut. Dann habe ich das Whitepaper und die aktuellen Updates noch einmal gelesen, und das Bild stellte sich komplett anders dar.
Die Idee des Model Registrys ist nicht nur, dass man Agenten auflistet.
Das Entscheidende ist: Jeder KI-Agent arbeitet in einem Authorization-Framework. Registrierung, Policy-Durchsetzung und Execution-Proofs zusammen schaffen eine Umgebung, in der KI nicht nur Aufgaben erledigt, sondern jede ihrer Aktionen auch verifiziert.
2
3
104
·
--
Heute habe ich @NewtonProtocol den Explorer angeschaut und mir kam etwas immer wieder in den Kopf.
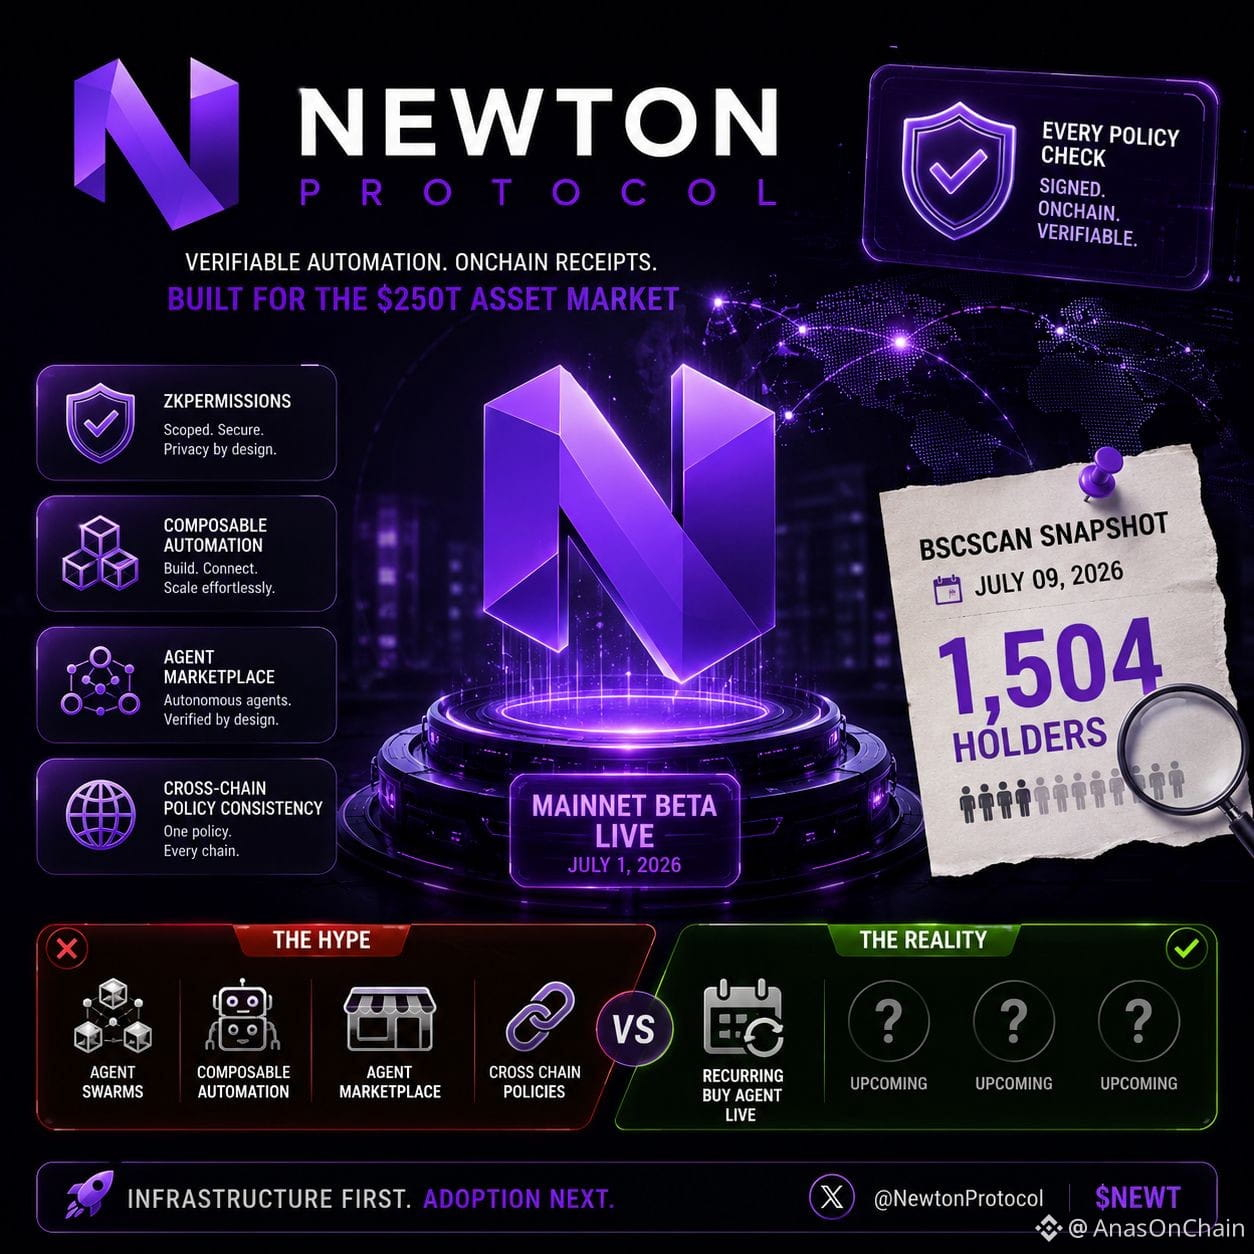
Mainnet Beta wurde am 1. Juli auf Base und Ethereum live geschaltet. Für jede Policy-Überprüfung wird eine signierte On-Chain-Quittung generiert, und theoretisch kann sie jeder verifizieren. Die Kernidee des Whitepapers ist ebenfalls, dass an die Stelle von Vertrauen kryptografische Beweise treten.
Dann habe ich BscScan überprüft.
Im Snapshot vom 9. Juli waren nur 1.504 Inhaber zu sehen.
Damals dachte ich, dass sich Technologie und Adoption nicht immer in derselben Geschwindigkeit weiterentwickeln.
Das Whitepaper spricht von einem Agenten-Marktplatz, komposabler Automatisierung, zkPermissions Rollup und konsistenter Policy über verschiedene Chains hinweg.
Aber in der Realität läuft jetzt bereits der Recurring Buy Agent, während die anderen Features auf der Roadmap sind.
Daran fand ich nichts Negatives.
Die Infrastruktur wird oft schon gebaut, bevor viel Traffic entsteht.
Aber es gibt einen Unterschied.
„Verifizierbar für jeden“ und „tatsächlich von Nutzern verifiziert“ sind zwei verschiedene Dinge.
Quittungen sind On-Chain vorhanden...
Aber wie viele Leute inspizieren sie wirklich?
Vielleicht gibt es im Moment mehr Builder und weniger Endnutzer.
Für mich wird die nächste wichtige Kennzahl nicht nur der Preis sein.
Ich möchte sehen, wie schnell nach den nächsten Unlocks und dem Wachstum des Ökosystems die Anzahl der Inhaber, die Agent-Adoption und die Cross-Chain-Aktivität reifen.
Wenn es mit der Usage-Roadmap ganz natürlich mitwächst...
Dann kann Newton nicht nur ein KI-Narrativ sein, sondern eine langfristige Autorisierungs-Infrastruktur.
@NewtonProtocol $NEWT #Newt
Heute habe ich @NewtonProtocol den Explorer angeschaut und mir kam etwas immer wieder in den Kopf.
Mainnet Beta wurde am 1. Juli auf Base und Ethereum live geschaltet. Für jede Policy-Überprüfung wird eine signierte On-Chain-Quittung generiert, und theoretisch kann sie jeder verifizieren. Die Kernidee des Whitepapers ist ebenfalls, dass an die Stelle von Vertrauen kryptografische Beweise treten.
Dann habe ich BscScan überprüft.
Im Snapshot vom 9. Juli waren nur 1.504 Inhaber zu sehen.
Damals dachte ich, dass sich Technologie und Adoption nicht immer in derselben Geschwindigkeit weiterentwickeln.
Das Whitepaper spricht von einem Agenten-Marktplatz, komposabler Automatisierung, zkPermissions Rollup und konsistenter Policy über verschiedene Chains hinweg.
Aber in der Realität läuft jetzt bereits der Recurring Buy Agent, während die anderen Features auf der Roadmap sind.
Daran fand ich nichts Negatives.
Die Infrastruktur wird oft schon gebaut, bevor viel Traffic entsteht.
Aber es gibt einen Unterschied.
„Verifizierbar für jeden“ und „tatsächlich von Nutzern verifiziert“ sind zwei verschiedene Dinge.
Quittungen sind On-Chain vorhanden...
Aber wie viele Leute inspizieren sie wirklich?
Vielleicht gibt es im Moment mehr Builder und weniger Endnutzer.
Für mich wird die nächste wichtige Kennzahl nicht nur der Preis sein.
Ich möchte sehen, wie schnell nach den nächsten Unlocks und dem Wachstum des Ökosystems die Anzahl der Inhaber, die Agent-Adoption und die Cross-Chain-Aktivität reifen.
Wenn es mit der Usage-Roadmap ganz natürlich mitwächst...
Dann kann Newton nicht nur ein KI-Narrativ sein, sondern eine langfristige Autorisierungs-Infrastruktur.
@NewtonProtocol $NEWT #Newt
Mainnet Beta wurde am 1. Juli auf Base und Ethereum live geschaltet. Für jede Policy-Überprüfung wird eine signierte On-Chain-Quittung generiert, und theoretisch kann sie jeder verifizieren. Die Kernidee des Whitepapers ist ebenfalls, dass an die Stelle von Vertrauen kryptografische Beweise treten.
Dann habe ich BscScan überprüft.
Im Snapshot vom 9. Juli waren nur 1.504 Inhaber zu sehen.
Damals dachte ich, dass sich Technologie und Adoption nicht immer in derselben Geschwindigkeit weiterentwickeln.
Das Whitepaper spricht von einem Agenten-Marktplatz, komposabler Automatisierung, zkPermissions Rollup und konsistenter Policy über verschiedene Chains hinweg.
Aber in der Realität läuft jetzt bereits der Recurring Buy Agent, während die anderen Features auf der Roadmap sind.
Daran fand ich nichts Negatives.
Die Infrastruktur wird oft schon gebaut, bevor viel Traffic entsteht.
Aber es gibt einen Unterschied.
„Verifizierbar für jeden“ und „tatsächlich von Nutzern verifiziert“ sind zwei verschiedene Dinge.
Quittungen sind On-Chain vorhanden...
Aber wie viele Leute inspizieren sie wirklich?
Vielleicht gibt es im Moment mehr Builder und weniger Endnutzer.
Für mich wird die nächste wichtige Kennzahl nicht nur der Preis sein.
Ich möchte sehen, wie schnell nach den nächsten Unlocks und dem Wachstum des Ökosystems die Anzahl der Inhaber, die Agent-Adoption und die Cross-Chain-Aktivität reifen.
Wenn es mit der Usage-Roadmap ganz natürlich mitwächst...
Dann kann Newton nicht nur ein KI-Narrativ sein, sondern eine langfristige Autorisierungs-Infrastruktur.
@NewtonProtocol $NEWT #Newt
1
105
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BitcoinRebounds$75KAsChipsLead
10,563 Aufrufe
147 Kommentare
Marktüberblick | Bitcoin erholt sich nach Rückgang unter 75.000 $ auf 75.600 $, während Chip-Aktien nach überraschend starken Arbeitsmarktdaten die Rally anführen
Binance News
·17 Likes
·5.1k Aufrufe
JobsReportRaisesHikeOdds
137,209 Aufrufe
1,200 Kommentare
US Data Center Rules May Constrain AI Expansion
20,479 Aufrufe
111 Kommentare