Nachdem ich eine Sache bei TermMax verstanden hatte, sah ich die Rolle von TMX etwas anders.
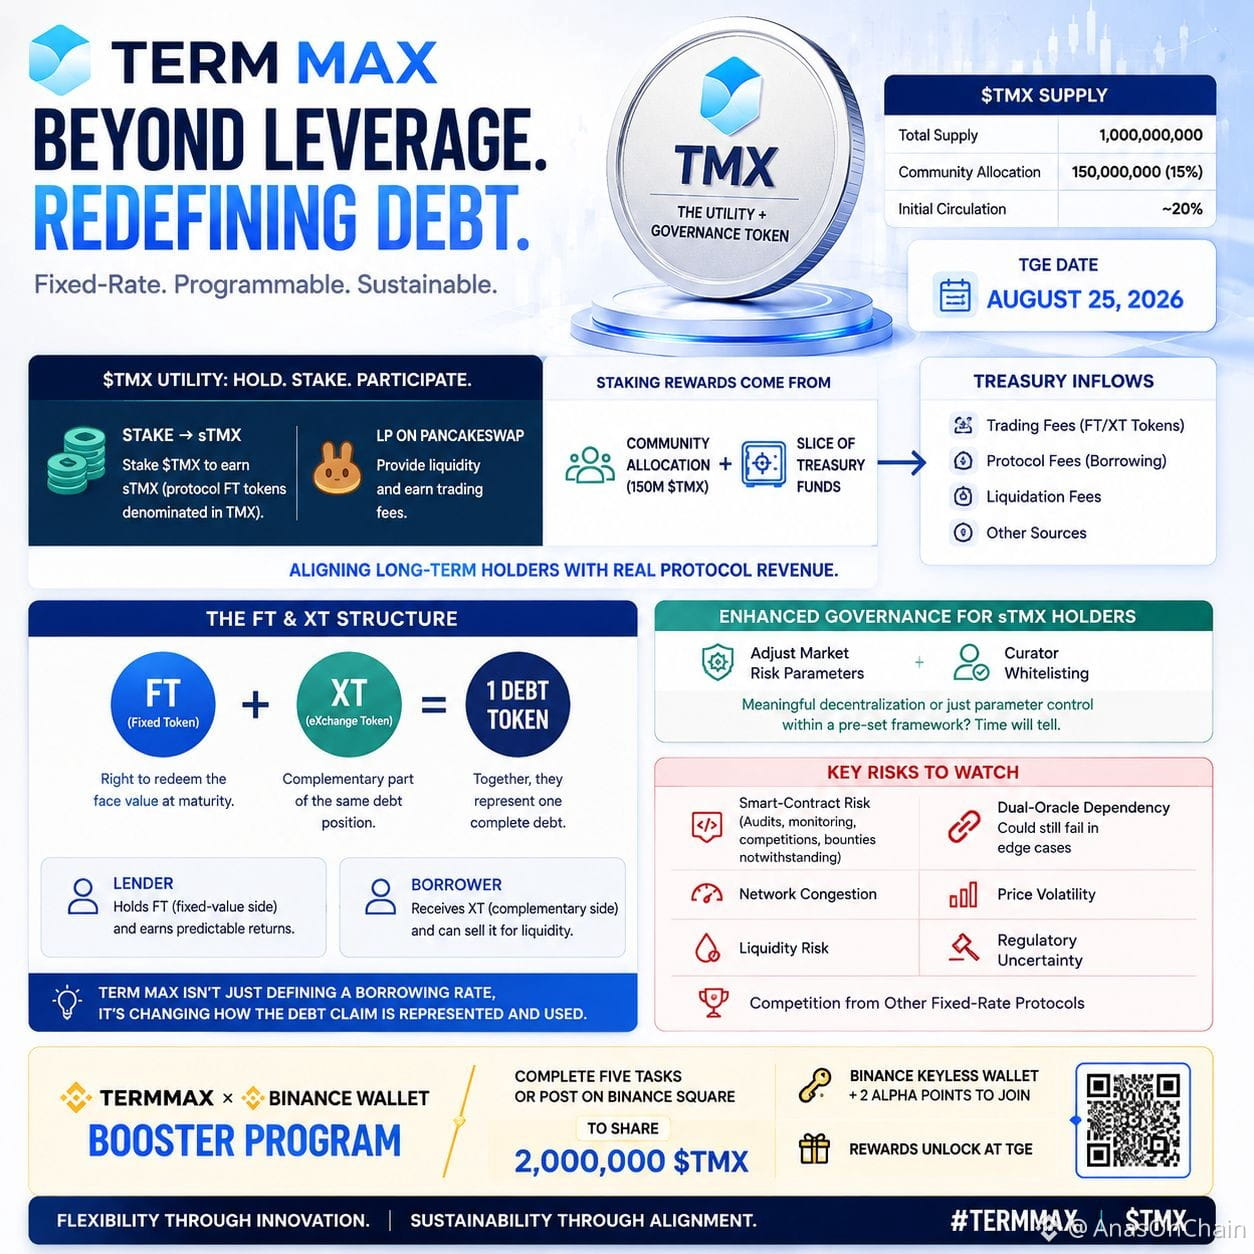
Es wirkt nicht wie ein reiner Governance-Token. Bei einem festen Angebot von 1 Mrd. sind 150 Mio. $TMX (15 %) für die Community vorgesehen, und Holder können durch Staking sTMX erhalten.
Interessant ist die Treasury.
Handelsgebühren für FT/XT, Kreditgebühren, Liquidationsgebühren und sonstige Protokolleinnahmen können in die Treasury fließen, aus der möglicherweise ein Teil der Staking-Rewards finanziert wird.
Aber ich habe dazu auch eine Frage: Welcher Anteil der Treasury-Einnahmen geht tatsächlich an die Staker?
Dann habe ich mir das FT/XT-Modell angesehen:
1 FT + 1 XT = 1 Debt-Token.
Der Kreditgeber kann die Seite mit festem Wert halten, während der Kreditnehmer das komplementäre XT für Liquidität nutzen kann.
Das ist für mich der interessante Teil an TermMax — das Protokoll vergibt nicht einfach nur Kredite, sondern teilt Schulden in verschiedene finanzielle Engagements auf.
Das erhöht die Flexibilität, aber auch die Komplexität.
Und sTMX-Holder erhalten erweiterte Governance-Rechte bei Risikoparametern und der Whitelist für Curators. Deshalb wird nicht nur der Tokenpreis, sondern auch die Governance und die Verteilung der Treasury-Einnahmen auf die Probe gestellt.
Im Binance WalletBooster gibt es 2 Mio. $TMX an Rewards, die beim TGE freigeschaltet werden.
Jetzt bleibt abzuwarten, ob die Teilnehmer der Kampagne nur die Rewards beanspruchen ...
Oder ob sie auch in der tatsächlichen TermMax-Ökonomie staken, mitbestimmen und sich beteiligen.
@TermMax #TermMax
Es wirkt nicht wie ein reiner Governance-Token. Bei einem festen Angebot von 1 Mrd. sind 150 Mio. $TMX (15 %) für die Community vorgesehen, und Holder können durch Staking sTMX erhalten.
Interessant ist die Treasury.
Handelsgebühren für FT/XT, Kreditgebühren, Liquidationsgebühren und sonstige Protokolleinnahmen können in die Treasury fließen, aus der möglicherweise ein Teil der Staking-Rewards finanziert wird.
Aber ich habe dazu auch eine Frage: Welcher Anteil der Treasury-Einnahmen geht tatsächlich an die Staker?
Dann habe ich mir das FT/XT-Modell angesehen:
1 FT + 1 XT = 1 Debt-Token.
Der Kreditgeber kann die Seite mit festem Wert halten, während der Kreditnehmer das komplementäre XT für Liquidität nutzen kann.
Das ist für mich der interessante Teil an TermMax — das Protokoll vergibt nicht einfach nur Kredite, sondern teilt Schulden in verschiedene finanzielle Engagements auf.
Das erhöht die Flexibilität, aber auch die Komplexität.
Und sTMX-Holder erhalten erweiterte Governance-Rechte bei Risikoparametern und der Whitelist für Curators. Deshalb wird nicht nur der Tokenpreis, sondern auch die Governance und die Verteilung der Treasury-Einnahmen auf die Probe gestellt.
Im Binance WalletBooster gibt es 2 Mio. $TMX an Rewards, die beim TGE freigeschaltet werden.
Jetzt bleibt abzuwarten, ob die Teilnehmer der Kampagne nur die Rewards beanspruchen ...
Oder ob sie auch in der tatsächlichen TermMax-Ökonomie staken, mitbestimmen und sich beteiligen.
@TermMax #TermMax