Manchmal denke ich, dass das Wichtigste an DeFi das ist, was unter der Überschrift verborgen ist.
Wenn ich @TermMax sehe, bleibt mein Blick beim Aspekt der physischen Lieferung stehen.
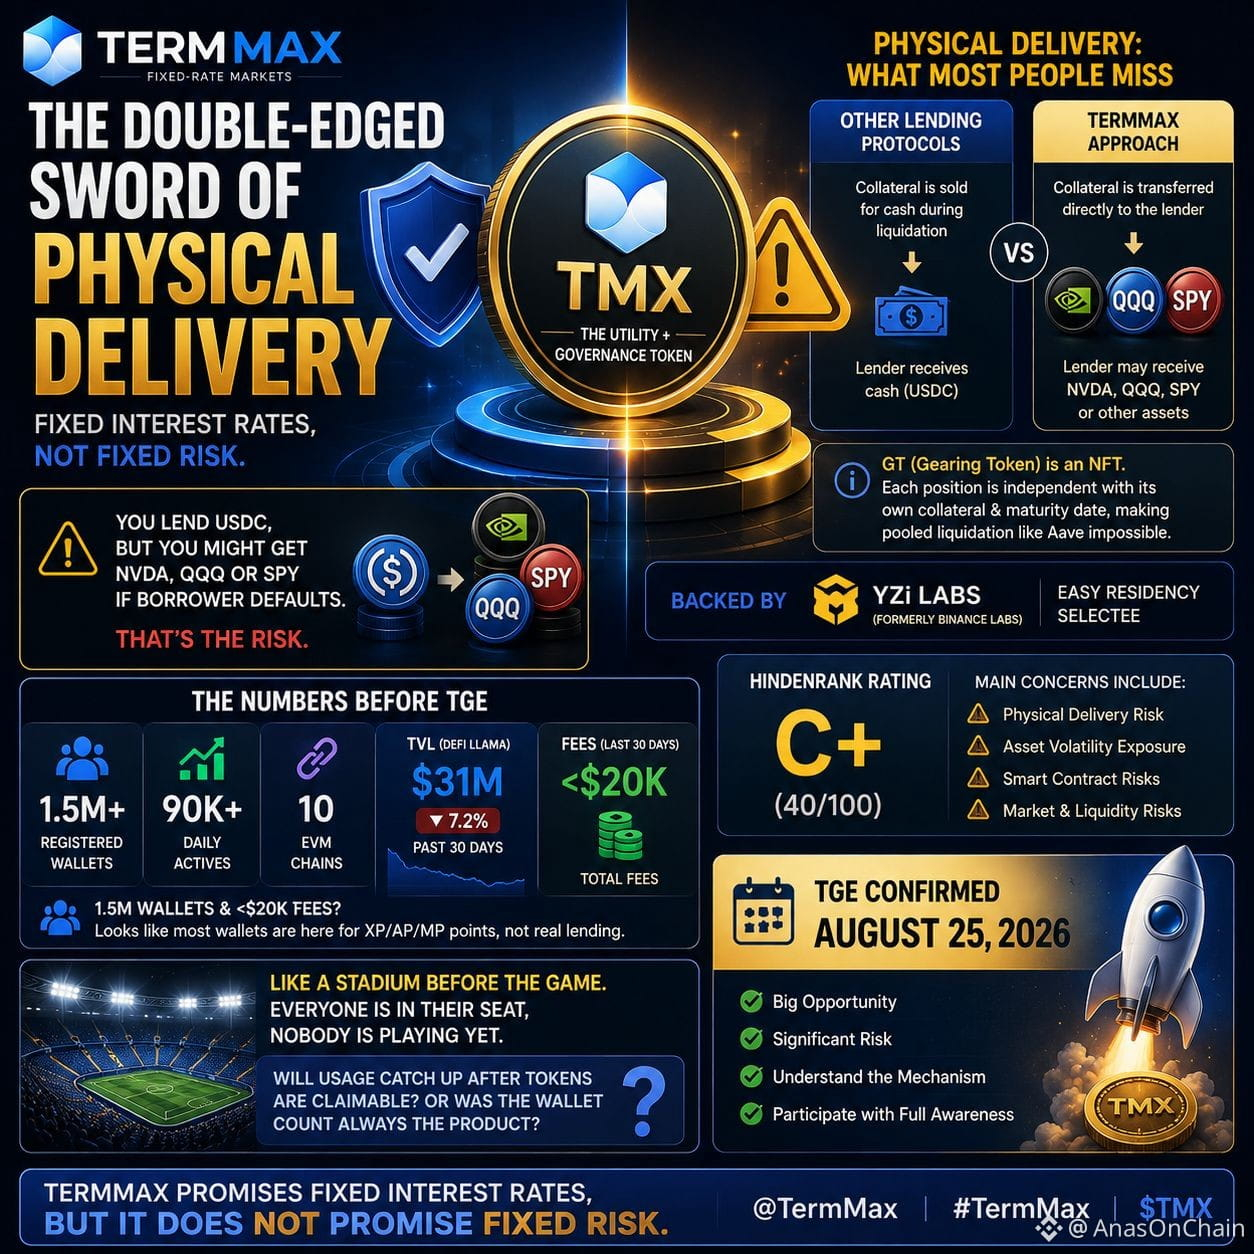
Bei TermMax sind GT-Positionen NFT-basiert. Wenn ein Kreditnehmer ausfällt, kann das Sicherheiten-Asset dem Kreditgeber direkt ausgeliefert werden, statt einfach auf dem Markt verkauft zu werden.
Hier habe ich die zweite Seite des Risikos verstanden.
Du hast USDC verliehen, erwartet eine feste Rendite… aber im Fall eines Defaults könnten Sicherheiten NVDA-, QQQ- oder SPY-Exposure sein.
Das heißt: Fester Zinssatz bedeutet nicht zwangsläufig festes Risiko.
Und dieser Punkt wird noch spannender, wenn ich die offiziellen Zahlen mit der On-Chain-Aktivität vergleiche.
1,5 Mio.+ registrierte Wallets
90.000+ tägliche Aktive
10 EVM-Chains
Aber auf DefiLlama liegt das TVL bei etwa 31 Mio. USD, in den letzten 30 Tagen um 7,2 % gesunken, und die Gebühren sind weniger als 20K.
Hier erscheint mir eine Frage viel wichtiger als die Anzahl der Wallets:
Wie viele Nutzer nutzen tatsächlich GT-Positionen und Vaults – und wie viele farmen nur XP/AP/MP?
Das TGE steht kurz vor dem 25. August, also ist es für mich kein echter Test für den Token-Launch.
Der echte Test ist, wie gut die tatsächliche Kreditaufnahme, das Verleihen und die GT-Aktivität überleben, wenn die Anreize wegfallen.
Das Mechanismus von TermMax ist interessant.
Aber Mechanismus verstehen und dessen Risiko verstehen – das sind zwei verschiedene Dinge.
#termmax @TermMax #TermMax
Wenn ich @TermMax sehe, bleibt mein Blick beim Aspekt der physischen Lieferung stehen.
Bei TermMax sind GT-Positionen NFT-basiert. Wenn ein Kreditnehmer ausfällt, kann das Sicherheiten-Asset dem Kreditgeber direkt ausgeliefert werden, statt einfach auf dem Markt verkauft zu werden.
Hier habe ich die zweite Seite des Risikos verstanden.
Du hast USDC verliehen, erwartet eine feste Rendite… aber im Fall eines Defaults könnten Sicherheiten NVDA-, QQQ- oder SPY-Exposure sein.
Das heißt: Fester Zinssatz bedeutet nicht zwangsläufig festes Risiko.
Und dieser Punkt wird noch spannender, wenn ich die offiziellen Zahlen mit der On-Chain-Aktivität vergleiche.
1,5 Mio.+ registrierte Wallets
90.000+ tägliche Aktive
10 EVM-Chains
Aber auf DefiLlama liegt das TVL bei etwa 31 Mio. USD, in den letzten 30 Tagen um 7,2 % gesunken, und die Gebühren sind weniger als 20K.
Hier erscheint mir eine Frage viel wichtiger als die Anzahl der Wallets:
Wie viele Nutzer nutzen tatsächlich GT-Positionen und Vaults – und wie viele farmen nur XP/AP/MP?
Das TGE steht kurz vor dem 25. August, also ist es für mich kein echter Test für den Token-Launch.
Der echte Test ist, wie gut die tatsächliche Kreditaufnahme, das Verleihen und die GT-Aktivität überleben, wenn die Anreize wegfallen.
Das Mechanismus von TermMax ist interessant.
Aber Mechanismus verstehen und dessen Risiko verstehen – das sind zwei verschiedene Dinge.
#termmax @TermMax #TermMax