

0xMinh
1.7k Beiträge
0xMinh
Melden
Nutzer blockieren
Researcher / Airdrop Hunter $BTC $ETH
Web 3 Airdrop | X : @M91inktats
Trade eröffnen
Gelegenheitstrader
5 Jahre
149 Following
450 Follower
1.9K+ Like gegeben
Beiträge
Portfolio
Alle
Zitierungen
Videos
·
--
Verifiziert
Früher dachte ich oft, dass Compliance etwas ist, das außerhalb der Blockchain liegt. Das Protokoll braucht lediglich permissionless zu sein, während Vorschriften in der Anwendung oder durch einen Intermediär behandelt werden.
Als ich mich tiefer mit dem Dusk Network befasst habe, bin ich auf einen Ansatz gestoßen, der mich innehalten ließ. Compliance wird nicht einfach als eine zusätzliche Prüfschicht betrachtet, die obenauf gesetzt wird; sie zeigt sich bereits in der Art, wie das System Vermögenswerte, Identitäten, Zugriffsrechte und Daten modelliert.
Zunächst dachte ich, dass Dusk nur ein paar Werkzeuge ergänzt, um RWA zu bedienen, doch dann erkannte ich, dass es um etwas Größeres geht. Wenn ein Vermögenswert reguliert ist, dann sind Eligibility, Transferbeschränkungen, Offenlegung und Abwicklung bereits Teil des Lebenszyklus des Vermögenswerts.
So sehe ich es heute: Das Dusk Network versucht, diese Auflagen in dieselbe operative Umgebung einzubetten. Citadel verarbeitet Identity und selektive Offenlegung, während Moonlight und Phoenix dabei helfen, ein Gleichgewicht zwischen Transparenz und Privatsphäre zu schaffen.
Das spiegelt ein anderes Trust-Modell wider. Anstatt anzunehmen, dass die Blockchain vollständig neutral gegenüber Vorschriften sein muss, scheint Dusk eher zu unterstellen, dass auch die verwaltete Marktseite programmierbar sein sollte.
Ich glaube jedoch immer noch nicht, dass das Dusk automatisch besser für jedes andere Layer 1 macht. Interessanter ist die Frage: Wenn Regulation zu einem Teil des Systemdesigns wird, wo verläuft dann noch die Grenze zwischen Protokoll, Anwendung und Finanzinfrastruktur?
#dusk $DUSK @Dusk_Foundation $BTC
Früher dachte ich oft, dass Compliance etwas ist, das außerhalb der Blockchain liegt. Das Protokoll braucht lediglich permissionless zu sein, während Vorschriften in der Anwendung oder durch einen Intermediär behandelt werden.
Als ich mich tiefer mit dem Dusk Network befasst habe, bin ich auf einen Ansatz gestoßen, der mich innehalten ließ. Compliance wird nicht einfach als eine zusätzliche Prüfschicht betrachtet, die obenauf gesetzt wird; sie zeigt sich bereits in der Art, wie das System Vermögenswerte, Identitäten, Zugriffsrechte und Daten modelliert.
Zunächst dachte ich, dass Dusk nur ein paar Werkzeuge ergänzt, um RWA zu bedienen, doch dann erkannte ich, dass es um etwas Größeres geht. Wenn ein Vermögenswert reguliert ist, dann sind Eligibility, Transferbeschränkungen, Offenlegung und Abwicklung bereits Teil des Lebenszyklus des Vermögenswerts.
So sehe ich es heute: Das Dusk Network versucht, diese Auflagen in dieselbe operative Umgebung einzubetten. Citadel verarbeitet Identity und selektive Offenlegung, während Moonlight und Phoenix dabei helfen, ein Gleichgewicht zwischen Transparenz und Privatsphäre zu schaffen.
Das spiegelt ein anderes Trust-Modell wider. Anstatt anzunehmen, dass die Blockchain vollständig neutral gegenüber Vorschriften sein muss, scheint Dusk eher zu unterstellen, dass auch die verwaltete Marktseite programmierbar sein sollte.
Ich glaube jedoch immer noch nicht, dass das Dusk automatisch besser für jedes andere Layer 1 macht. Interessanter ist die Frage: Wenn Regulation zu einem Teil des Systemdesigns wird, wo verläuft dann noch die Grenze zwischen Protokoll, Anwendung und Finanzinfrastruktur?
#dusk $DUSK @Dusk $BTC
1
3
307
·
--
Früher dachte ich oft, dass Privacy und Compliance fast gegensätzliche Richtungen seien. Die eine Seite will Daten verbergen, die andere braucht jedoch die Möglichkeit, sie bei Bedarf zu prüfen, zu verifizieren und nachzuverfolgen.
Ich war mit dieser Sichtweise lange vertraut, daher erwartete ich beim Lesen über das Dusk Network anfangs auch eine Art Kompromiss.
Doch je mehr ich die Unterlagen las, desto stärker musste ich bei einer anderen Idee innehalten: Privacy bedeutet nicht zwangsläufig, dass alles unsichtbar sein muss.
Zunächst ging ich davon aus, dass das Dusk Network lediglich versucht, Transaktionen mit Zero-Knowledge-Proofs noch stärker zu verschleiern. Dann erkannte ich, dass das Problem in der Art und Weise liegt, wie das System den Zugriff auf die Sichtbarkeit von Daten regelt.
Phoenix kann Informationen über Transaktionen verbergen, während Selective Disclosure es ermöglicht, konkrete Daten für die berechtigten Parteien offenzulegen. Moonlight hält dagegen die Datenflüsse transparent, wenn Offenlegung erforderlich ist.
Erst da verstand ich, dass ich die falsche Frage gestellt hatte.
Nicht „Privacy oder Compliance?“, sondern „Wer muss was wissen und in welchem Kontext?“.
Zumindest aus meiner heutigen Perspektive verändert das Dusk Network das Trust-Modell in diese Richtung. Das System verlangt nicht, dass alle Menschen dieselbe Wahrheit sehen; es versucht, genug Beweise zu schaffen, um eine Verifikation zu ermöglichen, aber begrenzt dabei die Rechte, etwas zu wissen.
Ich habe noch nicht entschieden, ob das eine vollständige Lösung für Compliance ist. Das Recht bleibt außerhalb der Blockchain.
Und vielleicht ist das Nachdenken wertvollere daran, dass das Dusk Network nicht versucht, den Konflikt zu beseitigen; es testet stattdessen, wie wir diesen Konflikt definieren.
#dusk $DUSK @Dusk_Foundation $BTC
Früher dachte ich oft, dass Privacy und Compliance fast gegensätzliche Richtungen seien. Die eine Seite will Daten verbergen, die andere braucht jedoch die Möglichkeit, sie bei Bedarf zu prüfen, zu verifizieren und nachzuverfolgen.
Ich war mit dieser Sichtweise lange vertraut, daher erwartete ich beim Lesen über das Dusk Network anfangs auch eine Art Kompromiss.
Doch je mehr ich die Unterlagen las, desto stärker musste ich bei einer anderen Idee innehalten: Privacy bedeutet nicht zwangsläufig, dass alles unsichtbar sein muss.
Zunächst ging ich davon aus, dass das Dusk Network lediglich versucht, Transaktionen mit Zero-Knowledge-Proofs noch stärker zu verschleiern. Dann erkannte ich, dass das Problem in der Art und Weise liegt, wie das System den Zugriff auf die Sichtbarkeit von Daten regelt.
Phoenix kann Informationen über Transaktionen verbergen, während Selective Disclosure es ermöglicht, konkrete Daten für die berechtigten Parteien offenzulegen. Moonlight hält dagegen die Datenflüsse transparent, wenn Offenlegung erforderlich ist.
Erst da verstand ich, dass ich die falsche Frage gestellt hatte.
Nicht „Privacy oder Compliance?“, sondern „Wer muss was wissen und in welchem Kontext?“.
Zumindest aus meiner heutigen Perspektive verändert das Dusk Network das Trust-Modell in diese Richtung. Das System verlangt nicht, dass alle Menschen dieselbe Wahrheit sehen; es versucht, genug Beweise zu schaffen, um eine Verifikation zu ermöglichen, aber begrenzt dabei die Rechte, etwas zu wissen.
Ich habe noch nicht entschieden, ob das eine vollständige Lösung für Compliance ist. Das Recht bleibt außerhalb der Blockchain.
Und vielleicht ist das Nachdenken wertvollere daran, dass das Dusk Network nicht versucht, den Konflikt zu beseitigen; es testet stattdessen, wie wir diesen Konflikt definieren.
#dusk $DUSK @Dusk $BTC
1
3
282
·
--
Früher dachte ich oft, dass Tokenisierung nahezu dasselbe wie Liquidität sei. Man bringt einen Vermögenswert auf die Blockchain, teilt das Eigentum in Anteile und öffnet damit die Tür für viele Teilnehmer – das klingt ziemlich plausibel. Doch als ich tiefer in die Dusk Network und ihren Ansatz für RWA eintauchte, merkte ich, dass diese Annahme problematisch ist. Es gibt eine Lücke zwischen „tokenisieren können“ und „effizient handelbar machen“.
Zunächst ging ich davon aus, dass die Blockchain selbst der schwierigste Teil sei. Danach erkannte ich, dass das Erstellen von Tokens nur eine Schicht des Problems löst. Liquidität hängt jedoch auch von Recht, Eigentumsverhältnissen, Übertragbarkeit und dem Vertrauen zwischen den Parteien ab.
So sehe ich es inzwischen deutlich anders. Tokenisierung erzeugt keine Liquidität von allein; sie macht einen Vermögenswert lediglich in einem digitalen System leichter darstellbar und übertragbar.
Was mir an Dusk Network auffiel, ist, dass sie die Blockchain nicht von den Einschränkungen realer Vermögenswerte trennen. Wenn RWA mit Wertpapieren, Investoren und regulatorischen Vorgaben zu tun haben, kann „offen“ nicht einfach bedeuten, dass automatisch jeder teilnehmen darf.
Erst da wurde mir klar, dass das eigentliche, tiefere Problem nicht beim Token liegt, sondern im Vertrauensmodell hinter dem Token.
Ich habe immer noch eine Frage: Wenn die Blockchain die Reibung im Handel reduziert, die rechtlichen Bindungen jedoch weiterhin bestehen – haben wir dann wirklich neue Liquidität geschaffen, oder lediglich alte Liquidität in eine andere Form übertragen?
#dusk $DUSK @Dusk_Foundation $BTC
Früher dachte ich oft, dass Tokenisierung nahezu dasselbe wie Liquidität sei. Man bringt einen Vermögenswert auf die Blockchain, teilt das Eigentum in Anteile und öffnet damit die Tür für viele Teilnehmer – das klingt ziemlich plausibel. Doch als ich tiefer in die Dusk Network und ihren Ansatz für RWA eintauchte, merkte ich, dass diese Annahme problematisch ist. Es gibt eine Lücke zwischen „tokenisieren können“ und „effizient handelbar machen“.
Zunächst ging ich davon aus, dass die Blockchain selbst der schwierigste Teil sei. Danach erkannte ich, dass das Erstellen von Tokens nur eine Schicht des Problems löst. Liquidität hängt jedoch auch von Recht, Eigentumsverhältnissen, Übertragbarkeit und dem Vertrauen zwischen den Parteien ab.
So sehe ich es inzwischen deutlich anders. Tokenisierung erzeugt keine Liquidität von allein; sie macht einen Vermögenswert lediglich in einem digitalen System leichter darstellbar und übertragbar.
Was mir an Dusk Network auffiel, ist, dass sie die Blockchain nicht von den Einschränkungen realer Vermögenswerte trennen. Wenn RWA mit Wertpapieren, Investoren und regulatorischen Vorgaben zu tun haben, kann „offen“ nicht einfach bedeuten, dass automatisch jeder teilnehmen darf.
Erst da wurde mir klar, dass das eigentliche, tiefere Problem nicht beim Token liegt, sondern im Vertrauensmodell hinter dem Token.
Ich habe immer noch eine Frage: Wenn die Blockchain die Reibung im Handel reduziert, die rechtlichen Bindungen jedoch weiterhin bestehen – haben wir dann wirklich neue Liquidität geschaffen, oder lediglich alte Liquidität in eine andere Form übertragen?
#dusk $DUSK @Dusk $BTC
1
5
12.2k
·
--
Früher dachte ich oft, dass „Privacy“ auf einer Blockchain bedeutet, alle Transaktionen zu verbergen. Je weniger Daten sichtbar sind, desto besser fand ich dieses Design.
Doch als ich tiefer in das Dusk Network eintauchte, begann sich diese Annahme zu verändern. Ein Detail in Phoenix ließ mich den Text mehrmals lesen: Das Netzwerk muss Transaktionen zwar verifizieren, muss aber nicht unbedingt den gesamten Wert innerhalb der Transaktion sehen.
Zunächst hielt ich Confidential Transactions einfach für eine Verschlüsselung der Geldbeträge, doch dann merkte ich, dass dieses Verständnis nicht ausreicht. Phoenix verwendet „shielded notes“ und „nullifiers“. Zero-Knowledge-Proofs ermöglichen es, die Berechtigung zur Ausgabe, die Gültigkeit und den Schutz vor Double-Spend nachzuweisen, ohne sensible Transaktionsdaten offenzulegen.
So sehe ich es heute: Die Unterscheidung liegt in der Grenze zwischen „verifiziert“ und „gesehen“. Die Blockchain muss wissen, dass eine Transaktion gültig ist, muss aber nicht unbedingt den Betrag und die beteiligten Parteien kennen.
Phoenix 2.0 treibt diese Idee noch weiter. Der Empfänger kann den Absender identifizieren, aber diese Information wird nicht zu öffentlich einsehbaren Daten für das gesamte Netzwerk.
Was mich daran besonders auffällt, ist nicht mehr nur die Privacy-Funktion. Es ist, wie dieses Design das Trust-Modell verändert: Statt alle zu zwingen, die Daten sehen zu müssen, um ihnen zu vertrauen, nutzt das System kryptografische Beweise, um einen Teil der „Beobachtung“ zu ersetzen.
Und vielleicht ist das die schwierigere Frage: In einer Blockchain für regulierte Finanzen—was wollen wir wirklich verbergen und was wollen wir nachweisen?
#dusk $DUSK @Dusk_Foundation $BTC
Früher dachte ich oft, dass „Privacy“ auf einer Blockchain bedeutet, alle Transaktionen zu verbergen. Je weniger Daten sichtbar sind, desto besser fand ich dieses Design.
Doch als ich tiefer in das Dusk Network eintauchte, begann sich diese Annahme zu verändern. Ein Detail in Phoenix ließ mich den Text mehrmals lesen: Das Netzwerk muss Transaktionen zwar verifizieren, muss aber nicht unbedingt den gesamten Wert innerhalb der Transaktion sehen.
Zunächst hielt ich Confidential Transactions einfach für eine Verschlüsselung der Geldbeträge, doch dann merkte ich, dass dieses Verständnis nicht ausreicht. Phoenix verwendet „shielded notes“ und „nullifiers“. Zero-Knowledge-Proofs ermöglichen es, die Berechtigung zur Ausgabe, die Gültigkeit und den Schutz vor Double-Spend nachzuweisen, ohne sensible Transaktionsdaten offenzulegen.
So sehe ich es heute: Die Unterscheidung liegt in der Grenze zwischen „verifiziert“ und „gesehen“. Die Blockchain muss wissen, dass eine Transaktion gültig ist, muss aber nicht unbedingt den Betrag und die beteiligten Parteien kennen.
Phoenix 2.0 treibt diese Idee noch weiter. Der Empfänger kann den Absender identifizieren, aber diese Information wird nicht zu öffentlich einsehbaren Daten für das gesamte Netzwerk.
Was mich daran besonders auffällt, ist nicht mehr nur die Privacy-Funktion. Es ist, wie dieses Design das Trust-Modell verändert: Statt alle zu zwingen, die Daten sehen zu müssen, um ihnen zu vertrauen, nutzt das System kryptografische Beweise, um einen Teil der „Beobachtung“ zu ersetzen.
Und vielleicht ist das die schwierigere Frage: In einer Blockchain für regulierte Finanzen—was wollen wir wirklich verbergen und was wollen wir nachweisen?
#dusk $DUSK @Dusk $BTC
1
1
326
·
--
Früher dachte ich oft, dass die Einführung von Blockchain mit Entwicklern, Anwendungen und Nutzern beginnt. Mehr Nutzer würden dann dazu führen, dass sich das Ökosystem von selbst ausweitet.
Ich betrachtete das lange als eine Art Gesetzmäßigkeit, doch als ich tiefer über das Dusk Network nachlas, begann ich, diese Annahme in Zweifel zu ziehen.
Was mich zum Stillstand gebracht hat, ist die Beziehung zu NPEX. Dusk wurde ab 2020 Anteilseigner von NPEX, während NPEX ein in den Niederlanden zugelassenes MTF ist.
Anfangs dachte ich, NPEX würde hauptsächlich einen Use Case für RWA liefern, doch dann erkannte ich, dass es um mehr geht. Adoption braucht nicht nur eine gute Blockchain—sie benötigt auch Emittenten, Investorenzugang, eine Handelsplattform und Prozesse, die vom Markt akzeptiert wurden.
NPEX bringt bereits einen Teil dieser Marktschicht mit. Dusk stellt die Infrastruktur bereit, um die Workflows für Emission, Handel und Settlement auf die Onchain-Ebene zu bringen.
So sehe ich das Problem heute anders als zuvor. NPEX ist kein Beweis dafür, dass Adoption bereits stattgefunden hat, aber es kann einen realistischeren Weg schaffen, über den Adoption beginnen kann.
Das Nachdenkliche daran ist: Statt den traditionellen Markt dazu zu bringen, nach der Blockchain zu suchen, die Dusk ausprobiert, versucht Dusk, Blockchain in einen bereits existierenden Markt einzubringen.
Ich weiß noch nicht, wie weit dieses Modell sich ausdehnen wird, aber vielleicht ist die entscheidende Frage nicht, wie viele Nutzer Dusk hat, sondern ob NPEX die reale finanzielle Nachfrage in die Nutzung von Onchain-Infrastruktur umwandeln kann.
#dusk $DUSK @Dusk_Foundation $BTC
Früher dachte ich oft, dass die Einführung von Blockchain mit Entwicklern, Anwendungen und Nutzern beginnt. Mehr Nutzer würden dann dazu führen, dass sich das Ökosystem von selbst ausweitet.
Ich betrachtete das lange als eine Art Gesetzmäßigkeit, doch als ich tiefer über das Dusk Network nachlas, begann ich, diese Annahme in Zweifel zu ziehen.
Was mich zum Stillstand gebracht hat, ist die Beziehung zu NPEX. Dusk wurde ab 2020 Anteilseigner von NPEX, während NPEX ein in den Niederlanden zugelassenes MTF ist.
Anfangs dachte ich, NPEX würde hauptsächlich einen Use Case für RWA liefern, doch dann erkannte ich, dass es um mehr geht. Adoption braucht nicht nur eine gute Blockchain—sie benötigt auch Emittenten, Investorenzugang, eine Handelsplattform und Prozesse, die vom Markt akzeptiert wurden.
NPEX bringt bereits einen Teil dieser Marktschicht mit. Dusk stellt die Infrastruktur bereit, um die Workflows für Emission, Handel und Settlement auf die Onchain-Ebene zu bringen.
So sehe ich das Problem heute anders als zuvor. NPEX ist kein Beweis dafür, dass Adoption bereits stattgefunden hat, aber es kann einen realistischeren Weg schaffen, über den Adoption beginnen kann.
Das Nachdenkliche daran ist: Statt den traditionellen Markt dazu zu bringen, nach der Blockchain zu suchen, die Dusk ausprobiert, versucht Dusk, Blockchain in einen bereits existierenden Markt einzubringen.
Ich weiß noch nicht, wie weit dieses Modell sich ausdehnen wird, aber vielleicht ist die entscheidende Frage nicht, wie viele Nutzer Dusk hat, sondern ob NPEX die reale finanzielle Nachfrage in die Nutzung von Onchain-Infrastruktur umwandeln kann.
#dusk $DUSK @Dusk $BTC
2
4
500
·
--
Früher habe ich Lending-Protokolle für ziemlich simpel gehalten: Die eine Person stellt Kapital bereit, die andere nimmt es in Anspruch, und der Zinssatz ist eine variable Größe, die sich nach dem Markt richtet. Ich ging dabei fast automatisch davon aus, dass das Wichtigste in der Allokation der Liquidität und der Kontrolle des Kreditrisikos liegt.
Als ich tiefer in TermMax eintauchte, gab es eine Einzelheit, die mich innehalten ließ: Das Protokoll fixiert nicht nur den Zinssatz, sondern verknüpft den Kredit auch mit einem konkreten Fälligkeitstermin.
Zunächst dachte ich, das sei lediglich eine Variante von Fixed-Rate-Lending. Doch dann merkte ich, dass diese Sicht immer noch zu nah am traditionellen Lending-Modell liegt. TermMax bringt nicht nur den Zinssatz und die Laufzeit zusammen, sondern auch das Recht, einen zukünftigen Wert zu erhalten, in eine handelbare Struktur.
Erst in diesem Moment verstand ich, warum in der Dokumentation so viel über FT, XT und die Bewertungs-Kurven gesprochen wird. Das sind nicht einfach nur unterstützende Token – sie verändern, wie die Rechte von Kreditnehmern und Kreditgebern voneinander getrennt und ausgetauscht werden.
Aus heutiger Perspektive betrachte ich TermMax nicht mehr als bloßen Ort, um Vermögenswerte zu hinterlegen oder sich zu leihen.
Ich beginne es eher als den Versuch zu sehen, einen Fixed-Income-Markt onchain aufzubauen, in dem Zeit und Zinsen als eigenständig bepreiste Bestandteile gelten.
Aber ich frage mich weiterhin, inwieweit sich die Definition von Liquidität in DeFi verändert, wenn man die Laufzeit zu einem Bestandteil dieses Marktmodells macht?
#termmax @termmax $BTC
Früher habe ich Lending-Protokolle für ziemlich simpel gehalten: Die eine Person stellt Kapital bereit, die andere nimmt es in Anspruch, und der Zinssatz ist eine variable Größe, die sich nach dem Markt richtet. Ich ging dabei fast automatisch davon aus, dass das Wichtigste in der Allokation der Liquidität und der Kontrolle des Kreditrisikos liegt.
Als ich tiefer in TermMax eintauchte, gab es eine Einzelheit, die mich innehalten ließ: Das Protokoll fixiert nicht nur den Zinssatz, sondern verknüpft den Kredit auch mit einem konkreten Fälligkeitstermin.
Zunächst dachte ich, das sei lediglich eine Variante von Fixed-Rate-Lending. Doch dann merkte ich, dass diese Sicht immer noch zu nah am traditionellen Lending-Modell liegt. TermMax bringt nicht nur den Zinssatz und die Laufzeit zusammen, sondern auch das Recht, einen zukünftigen Wert zu erhalten, in eine handelbare Struktur.
Erst in diesem Moment verstand ich, warum in der Dokumentation so viel über FT, XT und die Bewertungs-Kurven gesprochen wird. Das sind nicht einfach nur unterstützende Token – sie verändern, wie die Rechte von Kreditnehmern und Kreditgebern voneinander getrennt und ausgetauscht werden.
Aus heutiger Perspektive betrachte ich TermMax nicht mehr als bloßen Ort, um Vermögenswerte zu hinterlegen oder sich zu leihen.
Ich beginne es eher als den Versuch zu sehen, einen Fixed-Income-Markt onchain aufzubauen, in dem Zeit und Zinsen als eigenständig bepreiste Bestandteile gelten.
Aber ich frage mich weiterhin, inwieweit sich die Definition von Liquidität in DeFi verändert, wenn man die Laufzeit zu einem Bestandteil dieses Marktmodells macht?
#termmax @TermMax $BTC
3
5
916
·
--
Ich dachte früher, dass starke Liquidität nur daran zu erkennen ist, wie viel Kapital in einem Protokoll steckt. Doch je mehr ich über TermMax lese, desto deutlicher sehe ich, dass diese Art der Messung die ganze Geschichte nicht erfasst.
Ein Kapitalpool kann auf verschiedene Märkte aufgeteilt werden. Das Problem entsteht dann, wenn in einem Market eine große Nachfrage auftritt: Das Kapital, das in anderen Märkten liegt, lässt sich nicht ohne Weiteres sofort dorthin übertragen.
Auf genau diesen Punkt wurde ich aufmerksam, als ich Atomic Orders gelesen habe.
Nach dem Design von TermMax kann derselbe Liquiditätspool zwar gleichzeitig auf mehrere Märkte gesetzt werden, darf aber nicht mehrfach verwendet werden. Wenn eine Order einen Teil der Liquidität entnimmt, verschwindet der entsprechende Anteil gleichzeitig auch aus den übrigen Märkten.
Anfangs verstand ich das als eine einfache Methode, um Liquidität „tiefer wirkend“ erscheinen zu lassen. Später erkannte ich jedoch, dass das eigentliche Problem in der Fähigkeit liegt, Kapital zu allokieren.
Kapital muss nicht von Anfang an starr in einen einzelnen Markt gebunden werden. Es kann hinter mehreren möglichen Bedarfen stehen und erst dann verbraucht werden, wenn die echte Transaktion tatsächlich stattfindet.
So sehe ich die Atomic Orders heute: für mich ist es keine Mechanik, die einfach zusätzliche Liquidität erzeugt, sondern eher eine Möglichkeit, die vorher positionierte Liquidität so zu verändern, dass sie erst dann zum Einsatz kommt, wenn die Nachfrage entsteht.
Trotzdem möchte ich noch echte Daten sehen: Orderbook-Tiefe, die Größe der Kredite und die Kapitalauslastung über die Zeit.
Vielleicht ist die Frage, die bei mir am meisten interessiert, nicht, wie viel TVL TermMax hat, sondern wie effektiv jede einzelne Liquiditätseinheit tatsächlich dazu beitragen kann, den Markt zu bedienen.
#termmax @termmax $BTC
Ich dachte früher, dass starke Liquidität nur daran zu erkennen ist, wie viel Kapital in einem Protokoll steckt. Doch je mehr ich über TermMax lese, desto deutlicher sehe ich, dass diese Art der Messung die ganze Geschichte nicht erfasst.
Ein Kapitalpool kann auf verschiedene Märkte aufgeteilt werden. Das Problem entsteht dann, wenn in einem Market eine große Nachfrage auftritt: Das Kapital, das in anderen Märkten liegt, lässt sich nicht ohne Weiteres sofort dorthin übertragen.
Auf genau diesen Punkt wurde ich aufmerksam, als ich Atomic Orders gelesen habe.
Nach dem Design von TermMax kann derselbe Liquiditätspool zwar gleichzeitig auf mehrere Märkte gesetzt werden, darf aber nicht mehrfach verwendet werden. Wenn eine Order einen Teil der Liquidität entnimmt, verschwindet der entsprechende Anteil gleichzeitig auch aus den übrigen Märkten.
Anfangs verstand ich das als eine einfache Methode, um Liquidität „tiefer wirkend“ erscheinen zu lassen. Später erkannte ich jedoch, dass das eigentliche Problem in der Fähigkeit liegt, Kapital zu allokieren.
Kapital muss nicht von Anfang an starr in einen einzelnen Markt gebunden werden. Es kann hinter mehreren möglichen Bedarfen stehen und erst dann verbraucht werden, wenn die echte Transaktion tatsächlich stattfindet.
So sehe ich die Atomic Orders heute: für mich ist es keine Mechanik, die einfach zusätzliche Liquidität erzeugt, sondern eher eine Möglichkeit, die vorher positionierte Liquidität so zu verändern, dass sie erst dann zum Einsatz kommt, wenn die Nachfrage entsteht.
Trotzdem möchte ich noch echte Daten sehen: Orderbook-Tiefe, die Größe der Kredite und die Kapitalauslastung über die Zeit.
Vielleicht ist die Frage, die bei mir am meisten interessiert, nicht, wie viel TVL TermMax hat, sondern wie effektiv jede einzelne Liquiditätseinheit tatsächlich dazu beitragen kann, den Markt zu bedienen.
#termmax @TermMax $BTC
2
2
449
·
--
Ich bin einmal in eine Situation geraten, die mich dazu gebracht hat, meinen Blick darauf zu ändern, wie ich Support kontaktiere. Ich erinnere mich, dass es damals kurz vor dem Tet 2026 war. Ich habe auf Binance P2P 500 USDT verkauft, um Einrichtungsgegenstände für Zuhause zu kaufen. Der Käufer sagte, er habe 13 Millionen VND überwiesen und habe im Chat ein Bild des Überweisungsbelegs geschickt, aber als ich mein Bankkonto überprüft habe, sah ich das Geld tatsächlich noch nicht auf dem Konto.
Meine erste Reaktion war damals ziemlich einfach: Ich wollte den Support kontaktieren und sagen, dass der Käufer bezahlt hat, ich das Geld jedoch noch nicht erhalten habe. Ich dachte, das würde bereits ausreichen, um mit der Bearbeitung zu beginnen.
Dann hielt ich kurz inne und dachte etwas langsamer nach. Als ich mir Binance P2P genauer durchlas, merkte ich, dass mir ein Schritt fehlte. Binance sagt, dass bei Streitfällen die Parteien eine Appeal einreichen können und das Support-Team die relevanten Nachweise prüft. Das brachte mich zum Umdenken.
Anstatt nur den Ablauf zu schildern, begann ich damit, die Bestellnummer zu prüfen, den Transaktionsstatus, den Betrag, der mir zustehen sollte, sowie die Konto-Historie des Bankkontos. Ich behielt auch die Bestätigungsbilder und die relevanten Belege, falls ich sie für eine Appeal brauchen würde.
Zunächst betrachtete ich den Support als Stelle, die das Problem löst. Danach erkannte ich jedoch, dass ich auch die Verantwortung habe, ausreichend klare Daten vorzubereiten, bevor ich um Eingreifen bitte. Der Unterschied liegt darin, dass ich entweder eine Geschichte liefere oder ein Ereignis, das sich konkret abgleichen lässt.
Dank der vollständigen Vorbereitung der relevanten Belege verlief danach alles sehr reibungslos.
Seitdem prüfe ich immer wieder alles, was sich überprüfen lässt, bevor ich mich an den Support wende. In einem neuen Datenstreitfall ist das das, worauf man Vertrauen setzen sollte.
#binancep2pantoan @Binance_Vietnam $BTC
Ich bin einmal in eine Situation geraten, die mich dazu gebracht hat, meinen Blick darauf zu ändern, wie ich Support kontaktiere. Ich erinnere mich, dass es damals kurz vor dem Tet 2026 war. Ich habe auf Binance P2P 500 USDT verkauft, um Einrichtungsgegenstände für Zuhause zu kaufen. Der Käufer sagte, er habe 13 Millionen VND überwiesen und habe im Chat ein Bild des Überweisungsbelegs geschickt, aber als ich mein Bankkonto überprüft habe, sah ich das Geld tatsächlich noch nicht auf dem Konto.
Meine erste Reaktion war damals ziemlich einfach: Ich wollte den Support kontaktieren und sagen, dass der Käufer bezahlt hat, ich das Geld jedoch noch nicht erhalten habe. Ich dachte, das würde bereits ausreichen, um mit der Bearbeitung zu beginnen.
Dann hielt ich kurz inne und dachte etwas langsamer nach. Als ich mir Binance P2P genauer durchlas, merkte ich, dass mir ein Schritt fehlte. Binance sagt, dass bei Streitfällen die Parteien eine Appeal einreichen können und das Support-Team die relevanten Nachweise prüft. Das brachte mich zum Umdenken.
Anstatt nur den Ablauf zu schildern, begann ich damit, die Bestellnummer zu prüfen, den Transaktionsstatus, den Betrag, der mir zustehen sollte, sowie die Konto-Historie des Bankkontos. Ich behielt auch die Bestätigungsbilder und die relevanten Belege, falls ich sie für eine Appeal brauchen würde.
Zunächst betrachtete ich den Support als Stelle, die das Problem löst. Danach erkannte ich jedoch, dass ich auch die Verantwortung habe, ausreichend klare Daten vorzubereiten, bevor ich um Eingreifen bitte. Der Unterschied liegt darin, dass ich entweder eine Geschichte liefere oder ein Ereignis, das sich konkret abgleichen lässt.
Dank der vollständigen Vorbereitung der relevanten Belege verlief danach alles sehr reibungslos.
Seitdem prüfe ich immer wieder alles, was sich überprüfen lässt, bevor ich mich an den Support wende. In einem neuen Datenstreitfall ist das das, worauf man Vertrauen setzen sollte.
#binancep2pantoan @Binance Vietnam $BTC
1
2
421
·
--
Heute habe ich mir ziemlich viel Zeit genommen, um darüber zu lesen, wie Dusk mit privaten Transaktionen umgeht. Dabei ist mir ein Detail aufgefallen, das ich zuvor oft übersehen habe.
Privatsphäre ist hier nicht einfach nur eine Schicht, die man nachträglich hinzufügt. Dusk nutzt Zero Knowledge Proof, um zu beweisen, dass eine Bedingung stimmt, ohne die vollständigen Daten dahinter offenzulegen. Das kann die Zahlungsfähigkeit sein, die Teilnahmevoraussetzungen oder der Status einer Transaktion.
Am Anfang dachte ich noch immer, Krypto müsse sich für eines von beiden entscheiden. Entweder Transparenz, damit es leicht überprüfbar ist, oder Privatsphäre, um Daten zu verbergen. Aber je mehr ich über selective disclosure lese, desto mehr glaube ich, dass die Problemstellung vielleicht zu simpel ist.
Meine Sicht heute ist: Privatsphäre bedeutet nicht zwangsläufig, dass man sie nicht prüfen kann. Eine befugte Stelle kann dazu berechtigt sein, die notwendigen Informationen zu sehen, während andere nur wissen müssen, dass die Transaktion die Bedingungen erfüllt hat.
Zedger und die Tokenisierung von Vermögenswerten durch Dusk haben mich besonders auf diesen Punkt aufmerksam gemacht. DuskEVM ist ebenfalls einen Blick wert, weil es Entwicklern Solidity-nahe Zugänge zur Ökosystem-Realität eröffnet, ohne bei null beginnen zu müssen.
Aber ich möchte noch nicht zu früh zu Schlussfolgerungen kommen.
„Privat, aber prüfbar“ klingt auf dem Papier überzeugend. Die schwierigere Frage ist, wie es vor einer Aufsichtsbehörde, in einem konkreten Streitfall und in großem Maßstab standhalten wird.
NPEX zeigt, dass dieses Modell der realen Welt nähergebracht wird, aber der praktische Test und der Nachweis in großem Maßstab sind zwei unterschiedliche Dinge.
Vielleicht ist genau dieser Aspekt der Teil, den ich bei Dusk weiterhin beobachten möchte.
#dusk $DUSK @Dusk_Foundation $BTC
Heute habe ich mir ziemlich viel Zeit genommen, um darüber zu lesen, wie Dusk mit privaten Transaktionen umgeht. Dabei ist mir ein Detail aufgefallen, das ich zuvor oft übersehen habe.
Privatsphäre ist hier nicht einfach nur eine Schicht, die man nachträglich hinzufügt. Dusk nutzt Zero Knowledge Proof, um zu beweisen, dass eine Bedingung stimmt, ohne die vollständigen Daten dahinter offenzulegen. Das kann die Zahlungsfähigkeit sein, die Teilnahmevoraussetzungen oder der Status einer Transaktion.
Am Anfang dachte ich noch immer, Krypto müsse sich für eines von beiden entscheiden. Entweder Transparenz, damit es leicht überprüfbar ist, oder Privatsphäre, um Daten zu verbergen. Aber je mehr ich über selective disclosure lese, desto mehr glaube ich, dass die Problemstellung vielleicht zu simpel ist.
Meine Sicht heute ist: Privatsphäre bedeutet nicht zwangsläufig, dass man sie nicht prüfen kann. Eine befugte Stelle kann dazu berechtigt sein, die notwendigen Informationen zu sehen, während andere nur wissen müssen, dass die Transaktion die Bedingungen erfüllt hat.
Zedger und die Tokenisierung von Vermögenswerten durch Dusk haben mich besonders auf diesen Punkt aufmerksam gemacht. DuskEVM ist ebenfalls einen Blick wert, weil es Entwicklern Solidity-nahe Zugänge zur Ökosystem-Realität eröffnet, ohne bei null beginnen zu müssen.
Aber ich möchte noch nicht zu früh zu Schlussfolgerungen kommen.
„Privat, aber prüfbar“ klingt auf dem Papier überzeugend. Die schwierigere Frage ist, wie es vor einer Aufsichtsbehörde, in einem konkreten Streitfall und in großem Maßstab standhalten wird.
NPEX zeigt, dass dieses Modell der realen Welt nähergebracht wird, aber der praktische Test und der Nachweis in großem Maßstab sind zwei unterschiedliche Dinge.
Vielleicht ist genau dieser Aspekt der Teil, den ich bei Dusk weiterhin beobachten möchte.
#dusk $DUSK @Dusk $BTC
6
5
113
·
--
Früher dachte ich oft, dass es bei vorhandenem freien Kapital vor allem darum geht, den höchsten Zinssatz zu finden. Aber je mehr ich mich mit TermMax beschäftige, desto mehr begann ich, das Problem aus einem anderen Blickwinkel zu sehen. Feste Zinssätze bringen eine Art von DeFi mit, die man nicht immer bekommt: Planbarkeit.
Ich kenne den Zinssatz, die Laufzeit und kann anhand dieser Zahlen planen, aber die Gewissheit hat immer ihren Preis. Wenn ich eine Position festgelegt habe, entwickelt sich der Markt dennoch weiter. Die Zinsen könnten höher steigen, vielleicht taucht eine andere Gelegenheit auf oder einfach ändert sich zwischendurch meine Strategie. Dann wird das, was sich vorher wie Sicherheit anfühlte, plötzlich zur Einschränkung.
Deshalb denke ich nicht mehr, dass Fest- oder variable Zinssätze per se die bessere Wahl sind. Aus der heutigen Perspektive erfüllen sie zwei unterschiedliche Bedürfnisse: Feste Zinssätze priorisieren die Sicherheit, während variable Zinssätze auf Flexibilität setzen.
Nehmen wir an, ich habe 15.000 USD, die ich für 6 Monate verleihen möchte. Dann frage ich nicht nur, welcher Zinssatz höher ist. Ich frage: Will ich meine Gewinne festschreiben, um dafür Stabilität zu bekommen, oder möchte ich das Recht behalten, die Position zu ändern, wenn sich der Markt bewegt? Vielleicht ist es auch eine Option, das Kapital auf beides aufzuteilen. Am Ende ist die eigentliche Frage nicht, was besser ist, sondern was ich bereit bin, wofür einzutauschen.
#termmax @termmax
Früher dachte ich oft, dass es bei vorhandenem freien Kapital vor allem darum geht, den höchsten Zinssatz zu finden. Aber je mehr ich mich mit TermMax beschäftige, desto mehr begann ich, das Problem aus einem anderen Blickwinkel zu sehen. Feste Zinssätze bringen eine Art von DeFi mit, die man nicht immer bekommt: Planbarkeit.
Ich kenne den Zinssatz, die Laufzeit und kann anhand dieser Zahlen planen, aber die Gewissheit hat immer ihren Preis. Wenn ich eine Position festgelegt habe, entwickelt sich der Markt dennoch weiter. Die Zinsen könnten höher steigen, vielleicht taucht eine andere Gelegenheit auf oder einfach ändert sich zwischendurch meine Strategie. Dann wird das, was sich vorher wie Sicherheit anfühlte, plötzlich zur Einschränkung.
Deshalb denke ich nicht mehr, dass Fest- oder variable Zinssätze per se die bessere Wahl sind. Aus der heutigen Perspektive erfüllen sie zwei unterschiedliche Bedürfnisse: Feste Zinssätze priorisieren die Sicherheit, während variable Zinssätze auf Flexibilität setzen.
Nehmen wir an, ich habe 15.000 USD, die ich für 6 Monate verleihen möchte. Dann frage ich nicht nur, welcher Zinssatz höher ist. Ich frage: Will ich meine Gewinne festschreiben, um dafür Stabilität zu bekommen, oder möchte ich das Recht behalten, die Position zu ändern, wenn sich der Markt bewegt? Vielleicht ist es auch eine Option, das Kapital auf beides aufzuteilen. Am Ende ist die eigentliche Frage nicht, was besser ist, sondern was ich bereit bin, wofür einzutauschen.
#termmax @TermMax
9
6
106
·
--
Früher habe ich oft gedacht, dass ein Finanzmarkt wie eine Reihe von hintereinander geschalteten Systemen funktioniert: Emission an einem Ort, Handel an einem anderen, dann werden Abwicklung und Abstimmung später durchgeführt.
Als ich mich tiefer mit dem Dusk Network und NPEX beschäftigte, begann ich diese Annahme zu überdenken. Was mich zum Anhalten gebracht hat, war nicht das Konzept, Vermögenswerte auf die Blockchain zu bringen, sondern die Art und Weise, wie Dusk den gesamten Workflow eines Vermögenswerts als miteinander verbundenes System beschreibt.
Zunächst ging ich davon aus, dass dies im Wesentlichen immer noch Tokenisierung ist. Einen Token erstellen, der den Vermögenswert repräsentiert, und ihn dann auf den Markt bringen. In den Dusk-Dokumenten wird jedoch ziemlich klar zwischen Tokenisierung und nativer Emission unterschieden. Bei nativer Emission kann der Lebenszyklus des Vermögenswerts um das Ledger selbst herum gestaltet werden, statt den Token nur als Repräsentationsschicht zu verwenden.
Dann wurde mir klar, dass ich den wichtigeren Teil ausgelassen habe. Dusk Trade geht nicht nur um Kauf und Verkauf. Es umfasst Berechtigungen (eligibility), Offenlegung (disclosure), die Koordination der Payment- und der Asset-Leg sowie schließlich die Settlement-Abwicklung.
NPEX bietet wiederum eine gemanagte Marktplatz-Infrastruktur. Dusk beschreibt derzeit, dass beide Seiten darauf hinarbeiten, Emission, Handel, Disclosure und Settlement in einen einheitlichen Onchain-Workflow zu bringen.
Aus meiner aktuellen Perspektive liegt die größte Veränderung im Trust-Modell. Das Problem ist nicht mehr nur „Ist der Token auf der Blockchain?“ Stattdessen geht es darum, wie konsistent sich Regeln für Zugriff, Übertragung, Informationen und Settlement zusammen durchsetzen lassen.
Ich habe weiterhin Fragen zur Abgrenzung dessen, was die Blockchain ausführt und was das NPEX-Rechts-Framework weiterhin übernimmt. Vielleicht ist das der Teil, der am meisten zu beobachten ist.
#dusk $DUSK @Dusk_Foundation $BTC
Früher habe ich oft gedacht, dass ein Finanzmarkt wie eine Reihe von hintereinander geschalteten Systemen funktioniert: Emission an einem Ort, Handel an einem anderen, dann werden Abwicklung und Abstimmung später durchgeführt.
Als ich mich tiefer mit dem Dusk Network und NPEX beschäftigte, begann ich diese Annahme zu überdenken. Was mich zum Anhalten gebracht hat, war nicht das Konzept, Vermögenswerte auf die Blockchain zu bringen, sondern die Art und Weise, wie Dusk den gesamten Workflow eines Vermögenswerts als miteinander verbundenes System beschreibt.
Zunächst ging ich davon aus, dass dies im Wesentlichen immer noch Tokenisierung ist. Einen Token erstellen, der den Vermögenswert repräsentiert, und ihn dann auf den Markt bringen. In den Dusk-Dokumenten wird jedoch ziemlich klar zwischen Tokenisierung und nativer Emission unterschieden. Bei nativer Emission kann der Lebenszyklus des Vermögenswerts um das Ledger selbst herum gestaltet werden, statt den Token nur als Repräsentationsschicht zu verwenden.
Dann wurde mir klar, dass ich den wichtigeren Teil ausgelassen habe. Dusk Trade geht nicht nur um Kauf und Verkauf. Es umfasst Berechtigungen (eligibility), Offenlegung (disclosure), die Koordination der Payment- und der Asset-Leg sowie schließlich die Settlement-Abwicklung.
NPEX bietet wiederum eine gemanagte Marktplatz-Infrastruktur. Dusk beschreibt derzeit, dass beide Seiten darauf hinarbeiten, Emission, Handel, Disclosure und Settlement in einen einheitlichen Onchain-Workflow zu bringen.
Aus meiner aktuellen Perspektive liegt die größte Veränderung im Trust-Modell. Das Problem ist nicht mehr nur „Ist der Token auf der Blockchain?“ Stattdessen geht es darum, wie konsistent sich Regeln für Zugriff, Übertragung, Informationen und Settlement zusammen durchsetzen lassen.
Ich habe weiterhin Fragen zur Abgrenzung dessen, was die Blockchain ausführt und was das NPEX-Rechts-Framework weiterhin übernimmt. Vielleicht ist das der Teil, der am meisten zu beobachten ist.
#dusk $DUSK @Dusk $BTC
4
3
495
·
--
Früher dachte ich, dass Beschwerden auf Binance P2P die letzte Stufe sein sollten, die man nur dann nutzt, wenn der Handel wirklich schon gescheitert ist.
Ich hatte auch die Tendenz, zunächst selbst damit umzugehen. Ich schrieb noch ein paar Mal, wartete auf eine Antwort und hoffte, dass das Problem sich lösen lässt, ohne dass eine dritte Partei eingreifen muss.
Aber als ich mir ansah, wie Binance P2P Streitigkeiten behandelt, begann ich anders darüber nachzudenken. Es gab einen Punkt, den ich zuvor übersehen hatte: Wenn sich beide Seiten nicht mehr über den Status der Transaktion einig sind, macht es die weitere Verhandlung manchmal nicht unbedingt klarer.
Zunächst ging ich davon aus, dass das Eröffnen einer Beschwerde bedeutet, dass man alles noch ernster macht.
Dann merkte ich, dass ich den Zweck falsch verstanden hatte. Eine Beschwerde ist nicht zwangsläufig eine konfrontative Handlung. Sie ist ein Weg, eine Streitigkeit in einen Prozess zu geben, den Binance anhand der relevanten Informationen und Belege prüfen kann.
Aus meiner heutigen Perspektive ist der richtige Zeitpunkt für eine Beschwerde nicht dann, wenn ich ungeduldig werde. Sondern dann, wenn bei der Transaktion Probleme auftreten, die die beiden Seiten nicht eindeutig selbst lösen können.
Das hat auch meine Sicht auf die Verantwortung verändert. Es bedeutet nicht, dass man bei jeder Streitigkeit sofort eine Beschwerde eröffnen muss, aber man sollte auch nicht nur aus Angst davor, die Situation zu verkomplizieren, zu lange zögern.
Vielleicht ist die wichtigere Frage nicht „Wann sollte ich eine Beschwerde einreichen?“, sondern: Ab wann sollte ich aufhören zu glauben, dass die direkte Verhandlung untereinander noch ausreicht?
#binancep2pantoan @Binance_Vietnam $BTC
Früher dachte ich, dass Beschwerden auf Binance P2P die letzte Stufe sein sollten, die man nur dann nutzt, wenn der Handel wirklich schon gescheitert ist.
Ich hatte auch die Tendenz, zunächst selbst damit umzugehen. Ich schrieb noch ein paar Mal, wartete auf eine Antwort und hoffte, dass das Problem sich lösen lässt, ohne dass eine dritte Partei eingreifen muss.
Aber als ich mir ansah, wie Binance P2P Streitigkeiten behandelt, begann ich anders darüber nachzudenken. Es gab einen Punkt, den ich zuvor übersehen hatte: Wenn sich beide Seiten nicht mehr über den Status der Transaktion einig sind, macht es die weitere Verhandlung manchmal nicht unbedingt klarer.
Zunächst ging ich davon aus, dass das Eröffnen einer Beschwerde bedeutet, dass man alles noch ernster macht.
Dann merkte ich, dass ich den Zweck falsch verstanden hatte. Eine Beschwerde ist nicht zwangsläufig eine konfrontative Handlung. Sie ist ein Weg, eine Streitigkeit in einen Prozess zu geben, den Binance anhand der relevanten Informationen und Belege prüfen kann.
Aus meiner heutigen Perspektive ist der richtige Zeitpunkt für eine Beschwerde nicht dann, wenn ich ungeduldig werde. Sondern dann, wenn bei der Transaktion Probleme auftreten, die die beiden Seiten nicht eindeutig selbst lösen können.
Das hat auch meine Sicht auf die Verantwortung verändert. Es bedeutet nicht, dass man bei jeder Streitigkeit sofort eine Beschwerde eröffnen muss, aber man sollte auch nicht nur aus Angst davor, die Situation zu verkomplizieren, zu lange zögern.
Vielleicht ist die wichtigere Frage nicht „Wann sollte ich eine Beschwerde einreichen?“, sondern: Ab wann sollte ich aufhören zu glauben, dass die direkte Verhandlung untereinander noch ausreicht?
#binancep2pantoan @Binance Vietnam $BTC
2
192
·
--
Verifiziert
Früher habe ich oft ein neues Token über den Preis nach dem TGE beobachtet. Ob der Preis steigt oder fällt schien das schnellste Signal dafür zu sein, was der Markt denkt, aber als ich die TMX-Dokumentation genauer las, begann ich zu erkennen, dass diese Sichtweise nicht ausreicht.
TermMax plant das TGE für den 25.08.2026. Daher interessiert mich nicht nur, welcher Preis TMX der Markt nach diesem Datum formt, sondern auch, was als Nächstes passiert.
Was mich innehalten ließ, ist die Art und Weise, wie TermMax die Rolle von TMX gestaltet. Das Whitepaper beschreibt TMX für Governance, Staking und Ecosystem-Incentives. Die Gesamtversorgung beträgt 1 Milliarde Token, wobei 20% für die initiale Zirkulation zugeteilt werden.
Zunächst dachte ich, das TGE sei vor allem der Zeitpunkt, an dem der Markt den Preis festlegt. Danach erkannte ich jedoch, dass es auch der Startpunkt ist, um ein wirtschaftliches Design zu überprüfen.
So hat sich mein Blick auf TMX verändert. Ich möchte beobachten, ob Staking wirklich Anreize schafft, um Token tatsächlich zu halten, ob Governance genutzt wird und ob Incentives nachhaltige Aktivität fördern oder nur kurzfristige Nachfrage anschieben.
Außerdem ist mir aufgefallen, dass die Allokationsgruppen unterschiedliche Vesting-Zeiträume haben. Allein der Ecosystem-Anteil ist mit 290 Millionen TMX bei einer Vesting-Dauer von 48 Monaten zugeteilt.
Das brachte mich zu dem Gedanken, dass der Preis nur einen sehr kurzen Ausschnitt widerspiegelt.
Vielleicht ist die Frage nach dem 25.08. nicht mehr so sehr, wie viel TMX kostet, sondern ob die Mechanismen um TMX herum tatsächlich so funktionieren, wie es das Design vorsieht.
#termmax @termmax $BTC
Früher habe ich oft ein neues Token über den Preis nach dem TGE beobachtet. Ob der Preis steigt oder fällt schien das schnellste Signal dafür zu sein, was der Markt denkt, aber als ich die TMX-Dokumentation genauer las, begann ich zu erkennen, dass diese Sichtweise nicht ausreicht.
TermMax plant das TGE für den 25.08.2026. Daher interessiert mich nicht nur, welcher Preis TMX der Markt nach diesem Datum formt, sondern auch, was als Nächstes passiert.
Was mich innehalten ließ, ist die Art und Weise, wie TermMax die Rolle von TMX gestaltet. Das Whitepaper beschreibt TMX für Governance, Staking und Ecosystem-Incentives. Die Gesamtversorgung beträgt 1 Milliarde Token, wobei 20% für die initiale Zirkulation zugeteilt werden.
Zunächst dachte ich, das TGE sei vor allem der Zeitpunkt, an dem der Markt den Preis festlegt. Danach erkannte ich jedoch, dass es auch der Startpunkt ist, um ein wirtschaftliches Design zu überprüfen.
So hat sich mein Blick auf TMX verändert. Ich möchte beobachten, ob Staking wirklich Anreize schafft, um Token tatsächlich zu halten, ob Governance genutzt wird und ob Incentives nachhaltige Aktivität fördern oder nur kurzfristige Nachfrage anschieben.
Außerdem ist mir aufgefallen, dass die Allokationsgruppen unterschiedliche Vesting-Zeiträume haben. Allein der Ecosystem-Anteil ist mit 290 Millionen TMX bei einer Vesting-Dauer von 48 Monaten zugeteilt.
Das brachte mich zu dem Gedanken, dass der Preis nur einen sehr kurzen Ausschnitt widerspiegelt.
Vielleicht ist die Frage nach dem 25.08. nicht mehr so sehr, wie viel TMX kostet, sondern ob die Mechanismen um TMX herum tatsächlich so funktionieren, wie es das Design vorsieht.
#termmax @TermMax $BTC
4
4
201
·
--
Früher betrachtete ich die EVM-Kompatibilität ziemlich einfach. Wenn eine Blockchain Solidity und Ethereum-Tooling unterstützt, ging ich automatisch davon aus, dass das der Weg ist, Entwickler in eine neue Ökosystemwelt zu ziehen.
Doch als ich die Dokumentation von Dusk genauer gelesen habe, merkte ich, dass diese Annahme nicht ausreicht. Ein Detail, das mich zum Innehalten gebracht hat, ist die Art und Weise, wie Dusk Execution von Settlement trennt.
Zunächst dachte ich, dass DuskEVM vor allem dazu dient, Ethereum-ähnliche Anwendungen auf Dusk auszuführen. Danach erkannte ich, dass seine Rolle breiter ist, aber auch spezifischer, als ich zunächst angenommen hatte.
DuskEVM ist die Ausführungsumgebung für EVM, während DuskDS Konsens, Settlement und Data Availability übernimmt. Der regulierte Finanzbereich basiert wiederum auf mehreren weiteren Bausteinen wie Access Control, selektiver Offenlegung (Selective Disclosure) und den Transaktionsmodellen von Dusk.
Aus der heutigen Perspektive sehe ich DuskEVM nicht mehr als eine technische Ethereum-Bridge. Ich betrachte es eher als eine Kompatibilitätsschicht, die Solidity- und Ethereum-Tooling dabei hilft, auf die Dusk-Infrastruktur zuzugreifen.
Spannend ist dabei die klare Aufteilung der Zuständigkeiten. Die EVM behält das vertraute Entwicklungsmuster bei, während Settlement und die Anforderungen des regulierten Finanzwesens in anderen Schichten behandelt werden.
Vielleicht ist die „Brücke“ hier nicht zwischen zwei Blockchains, sondern zwischen zwei Arten, Systeme zu bauen.
Ich habe jedoch noch eine Frage: Ist gerade die Trennung zwischen Compatibility und neuer, regulierter Infrastruktur der wichtigste Aspekt am Design von Dusk?
#dusk $DUSK @Dusk_Foundation
Früher betrachtete ich die EVM-Kompatibilität ziemlich einfach. Wenn eine Blockchain Solidity und Ethereum-Tooling unterstützt, ging ich automatisch davon aus, dass das der Weg ist, Entwickler in eine neue Ökosystemwelt zu ziehen.
Doch als ich die Dokumentation von Dusk genauer gelesen habe, merkte ich, dass diese Annahme nicht ausreicht. Ein Detail, das mich zum Innehalten gebracht hat, ist die Art und Weise, wie Dusk Execution von Settlement trennt.
Zunächst dachte ich, dass DuskEVM vor allem dazu dient, Ethereum-ähnliche Anwendungen auf Dusk auszuführen. Danach erkannte ich, dass seine Rolle breiter ist, aber auch spezifischer, als ich zunächst angenommen hatte.
DuskEVM ist die Ausführungsumgebung für EVM, während DuskDS Konsens, Settlement und Data Availability übernimmt. Der regulierte Finanzbereich basiert wiederum auf mehreren weiteren Bausteinen wie Access Control, selektiver Offenlegung (Selective Disclosure) und den Transaktionsmodellen von Dusk.
Aus der heutigen Perspektive sehe ich DuskEVM nicht mehr als eine technische Ethereum-Bridge. Ich betrachte es eher als eine Kompatibilitätsschicht, die Solidity- und Ethereum-Tooling dabei hilft, auf die Dusk-Infrastruktur zuzugreifen.
Spannend ist dabei die klare Aufteilung der Zuständigkeiten. Die EVM behält das vertraute Entwicklungsmuster bei, während Settlement und die Anforderungen des regulierten Finanzwesens in anderen Schichten behandelt werden.
Vielleicht ist die „Brücke“ hier nicht zwischen zwei Blockchains, sondern zwischen zwei Arten, Systeme zu bauen.
Ich habe jedoch noch eine Frage: Ist gerade die Trennung zwischen Compatibility und neuer, regulierter Infrastruktur der wichtigste Aspekt am Design von Dusk?
#dusk $DUSK @Dusk
5
5
129
·
--
Ich dachte früher, dass es reicht, wenn das Geld auf dem Konto eingeht, damit der Handel fortgesetzt werden kann. Doch je mehr ich Binance P2P beobachte, desto mehr fällt mir eine kleine Einzelheit auf, die ein Stop-Signal sein könnte: Der Name des Zahlenden stimmt nicht überein.
Binance macht klar: Wenn das Zahlungsmittel-/Kontoinhaber-Konto des Geschäftspartners nicht mit dem auf der Plattform verifizierten Namen übereinstimmt, sollte der Verkäufer keine Krypto freigeben. Binance erlaubt eine Rückerstattung und empfiehlt, den Auftrag über den Binance-Chat zu melden.
Früher konnte ich das nur als reine Formalitätsprüfung ansehen, aber es gab einen konkreten Vorfall, der mich eines Besseren belehrte.
Ein Verkäufer hatte einmal geteilt, dass er Geld über Momo erhalten habe, jedoch der Name des Absenders nicht mit dem Namen auf Binance übereinstimmte. Er gab die Krypto trotzdem frei. Danach wurde die Zahlung angefochten und das Geld zurückgehalten.
Ich kann nicht behaupten, dass jede Abweichung beim Namen automatisch ein Scam ist, aber dieser Fall zeigt: „Das Geld ist angekommen“ ist nicht unbedingt genug, um die Prüfung als abgeschlossen zu betrachten.
So sehe ich es heute einfacher: Bevor man freigibt, sollten die Order-Informationen mit der tatsächlichen Zahlung abgeglichen werden. Wenn etwas nicht stimmig ist, setze ich lieber lieber zusätzlich Reibung in den Prozess, statt zu schnell zu handeln.
Vielleicht entfernt Binance P2P das Vertrauen nicht wirklich – es versucht nur, die Menge an Vertrauen, die man dem Gegenüber geben muss, zu reduzieren, indem Transaktionen in einem nachvollziehbaren Ablauf gehalten werden.
Und ich frage mich immer noch: Welches Risiko wird durch einen nicht übereinstimmenden Namen im Hintergrund eigentlich signalisiert?
#binancep2pantoan @Binance_Vietnam $BTC
Ich dachte früher, dass es reicht, wenn das Geld auf dem Konto eingeht, damit der Handel fortgesetzt werden kann. Doch je mehr ich Binance P2P beobachte, desto mehr fällt mir eine kleine Einzelheit auf, die ein Stop-Signal sein könnte: Der Name des Zahlenden stimmt nicht überein.
Binance macht klar: Wenn das Zahlungsmittel-/Kontoinhaber-Konto des Geschäftspartners nicht mit dem auf der Plattform verifizierten Namen übereinstimmt, sollte der Verkäufer keine Krypto freigeben. Binance erlaubt eine Rückerstattung und empfiehlt, den Auftrag über den Binance-Chat zu melden.
Früher konnte ich das nur als reine Formalitätsprüfung ansehen, aber es gab einen konkreten Vorfall, der mich eines Besseren belehrte.
Ein Verkäufer hatte einmal geteilt, dass er Geld über Momo erhalten habe, jedoch der Name des Absenders nicht mit dem Namen auf Binance übereinstimmte. Er gab die Krypto trotzdem frei. Danach wurde die Zahlung angefochten und das Geld zurückgehalten.
Ich kann nicht behaupten, dass jede Abweichung beim Namen automatisch ein Scam ist, aber dieser Fall zeigt: „Das Geld ist angekommen“ ist nicht unbedingt genug, um die Prüfung als abgeschlossen zu betrachten.
So sehe ich es heute einfacher: Bevor man freigibt, sollten die Order-Informationen mit der tatsächlichen Zahlung abgeglichen werden. Wenn etwas nicht stimmig ist, setze ich lieber lieber zusätzlich Reibung in den Prozess, statt zu schnell zu handeln.
Vielleicht entfernt Binance P2P das Vertrauen nicht wirklich – es versucht nur, die Menge an Vertrauen, die man dem Gegenüber geben muss, zu reduzieren, indem Transaktionen in einem nachvollziehbaren Ablauf gehalten werden.
Und ich frage mich immer noch: Welches Risiko wird durch einen nicht übereinstimmenden Namen im Hintergrund eigentlich signalisiert?
#binancep2pantoan @Binance Vietnam $BTC
1
3
125
·
--
Verifiziert
Früher habe ich TGE oft als Ziellinie eines Token-Projekts betrachtet. Wenn der Token dann zu handeln beginnt, gehe ich standardmäßig davon aus, dass der schwierigste Teil bereits hinter uns liegt.
Aber als ich die TermMax-Dokumentation las, merkte ich, dass diese Sicht ein wenig zu simpel ist.
Das TMX-Whitepaper beschreibt die Gesamtmenge von 1 Milliarde Tokens, 20% im Umlauf beim TGE und einen Verteilungsmechanismus, der über 48 Monate kontrolliert wird. Ich bleibe bei dem Wort „danach“ hängen.
Zunächst dachte ich, TGE sei hauptsächlich ein Problem der Tokenomics. Dann erkannte ich, dass es um das Protokoll herum noch eine zusätzliche Wirtschaftsschicht schafft. TermMax hat bereits Lending, Borrowing und Leverage mit Zinsen aufgebaut, bevor TMX überhaupt auftauchte.
Meine Sichtweise ist heute etwas anders. TGE überprüft nicht nur die Token-Verteilung—es beginnt zu prüfen, ob der Token mit der Aktivität des Protokolls gekoppelt ist.
Für mich ist das eine Veränderung im Vertrauen. Vor dem TGE schaue ich mir Design und Produkt an, nach dem TGE muss ich Incentives, Token-Rechte und die Wechselwirkung der Protokollaktivität beobachten.
Deshalb sehe ich das TGE von TermMax nicht mehr als den letzten Belastungstest—es wirkt eher wie ein Übergangspunkt.
Die Frage, die ich weiterhin verfolgen möchte, lautet: Wie wird das System nach dem Erscheinen von TMX seinen Wert durch echte Aktivitäten nachweisen?
#termmax @termmax $BTC
Früher habe ich TGE oft als Ziellinie eines Token-Projekts betrachtet. Wenn der Token dann zu handeln beginnt, gehe ich standardmäßig davon aus, dass der schwierigste Teil bereits hinter uns liegt.
Aber als ich die TermMax-Dokumentation las, merkte ich, dass diese Sicht ein wenig zu simpel ist.
Das TMX-Whitepaper beschreibt die Gesamtmenge von 1 Milliarde Tokens, 20% im Umlauf beim TGE und einen Verteilungsmechanismus, der über 48 Monate kontrolliert wird. Ich bleibe bei dem Wort „danach“ hängen.
Zunächst dachte ich, TGE sei hauptsächlich ein Problem der Tokenomics. Dann erkannte ich, dass es um das Protokoll herum noch eine zusätzliche Wirtschaftsschicht schafft. TermMax hat bereits Lending, Borrowing und Leverage mit Zinsen aufgebaut, bevor TMX überhaupt auftauchte.
Meine Sichtweise ist heute etwas anders. TGE überprüft nicht nur die Token-Verteilung—es beginnt zu prüfen, ob der Token mit der Aktivität des Protokolls gekoppelt ist.
Für mich ist das eine Veränderung im Vertrauen. Vor dem TGE schaue ich mir Design und Produkt an, nach dem TGE muss ich Incentives, Token-Rechte und die Wechselwirkung der Protokollaktivität beobachten.
Deshalb sehe ich das TGE von TermMax nicht mehr als den letzten Belastungstest—es wirkt eher wie ein Übergangspunkt.
Die Frage, die ich weiterhin verfolgen möchte, lautet: Wie wird das System nach dem Erscheinen von TMX seinen Wert durch echte Aktivitäten nachweisen?
#termmax @TermMax $BTC
5
2
324
·
--
Früher dachte ich oft, ein gutes Finanzsystem müsse sich für eine Seite entscheiden. Entweder Transparenz, damit man alles leicht überprüfen kann, oder Privatsphäre, um die Teilnehmenden zu schützen.
Als ich die Unterlagen von Dusk Network genauer las, begegnete mir ein Ansatz, bei dem ich kurz innehalten musste. Dusk betrachtet Privacy und Transparency nicht als Gegensätze. Das System erlaubt offene, shielded und selective disclosure je nach Bedarf.
Zunächst nahm ich an, dass Privatsphäre vor allem das Verbergen von Transaktionsdaten bedeutet. Doch dann merkte ich, dass diese Sicht etwas zu einfach ist. In regulierten Märkten geht es nämlich auch darum, wer welche Informationen in welchem Kontext erfahren darf.
So hat sich mein Blick auf Dusk inzwischen verändert. Privatsphäre muss nicht zwangsläufig im Gegensatz zu Compliance stehen. Phoenix kann Transaktionsinformationen verbergen, während Viewing Keys und selective disclosure es erlauben, Daten offenzulegen, wenn der Workflow das erfordert.
Das bringt mich dazu, stärker über das Trust-Modell nachzudenken. Vielleicht muss ein Finanzsystem nicht alles öffentlich machen, um Verifizierbarkeit zu ermöglichen. Wichtiger ist, dass man die Grenzen zwischen Privatsphäre, Transparenz und Zugriff kontrollieren kann.
Ich habe allerdings noch Fragen dazu, wie diese Prinzipien in unterschiedlichen Anwendungen jeweils umgesetzt werden. Vielleicht ist die überlegenswerte Frage nicht, ob Dusk sich für Privacy oder Transparency entscheidet, sondern welche Informationen es festlegt, denen vertraut werden muss, die es nachweist und die es offenlegt.
#dusk $DUSK @Dusk_Foundation $BTC
Früher dachte ich oft, ein gutes Finanzsystem müsse sich für eine Seite entscheiden. Entweder Transparenz, damit man alles leicht überprüfen kann, oder Privatsphäre, um die Teilnehmenden zu schützen.
Als ich die Unterlagen von Dusk Network genauer las, begegnete mir ein Ansatz, bei dem ich kurz innehalten musste. Dusk betrachtet Privacy und Transparency nicht als Gegensätze. Das System erlaubt offene, shielded und selective disclosure je nach Bedarf.
Zunächst nahm ich an, dass Privatsphäre vor allem das Verbergen von Transaktionsdaten bedeutet. Doch dann merkte ich, dass diese Sicht etwas zu einfach ist. In regulierten Märkten geht es nämlich auch darum, wer welche Informationen in welchem Kontext erfahren darf.
So hat sich mein Blick auf Dusk inzwischen verändert. Privatsphäre muss nicht zwangsläufig im Gegensatz zu Compliance stehen. Phoenix kann Transaktionsinformationen verbergen, während Viewing Keys und selective disclosure es erlauben, Daten offenzulegen, wenn der Workflow das erfordert.
Das bringt mich dazu, stärker über das Trust-Modell nachzudenken. Vielleicht muss ein Finanzsystem nicht alles öffentlich machen, um Verifizierbarkeit zu ermöglichen. Wichtiger ist, dass man die Grenzen zwischen Privatsphäre, Transparenz und Zugriff kontrollieren kann.
Ich habe allerdings noch Fragen dazu, wie diese Prinzipien in unterschiedlichen Anwendungen jeweils umgesetzt werden. Vielleicht ist die überlegenswerte Frage nicht, ob Dusk sich für Privacy oder Transparency entscheidet, sondern welche Informationen es festlegt, denen vertraut werden muss, die es nachweist und die es offenlegt.
#dusk $DUSK @Dusk $BTC
Privacy
50%
Transparency
0%
Compliance
0%
Cân bằng cả 3
50%
2 Stimmen • Abstimmung beendet
11
7
176
·
--
Früher dachte ich oft, dass eine weitgehend reibungslos verlaufende Transaktion auch für die Zuverlässigkeit der anderen Person spricht. Wenn der Käufer korrekt bezahlt und die Transaktion abgeschlossen ist, habe ich fast automatisch angenommen, dass auch der Rest dahinter unproblematisch sei. Aber eine kürzliche Binance-P2P-Transaktion hat mich dazu gebracht, diese Annahme noch einmal zu überdenken.
Ich erinnere mich: Damals verkaufte ich 500 USDT, und der Käufer zahlte ganz normal. Während ich die Bankverbindung prüfte, begannen sie mich zu fragen, ob ich häufig mit Krypto handle. Danach stellten sie mir ein neues Projekt vor und wollten meine Telefonnummer und Telegram haben, um sich abseits der Plattform auszutauschen.
Am Anfang schien mir das nicht allzu problematisch, aber dann merkte ich, dass dieses Angebot völlig außerhalb des laufenden Transaktionsrahmens lag.
Ich wusste nicht, ob das Projekt, das sie mir zeigen wollten, gut oder schlecht ist, also traf ich keine Bewertung und gab weder Telefonnummer noch Telegram weiter. Ich prüfte nur genau das, was zu prüfen ist: den tatsächlich erhaltenen Betrag, die Informationen des Absenders – und erst danach bestätigte ich den Abschluss. Zuvor blieben die 500 USDT auch weiterhin vom System in Escrow, bis ich bestätigt habe.
Was ich daraus mitnehme, ist nicht, dass ich jeden Käufer misstrauen sollte, sondern dass man eine legitime Transaktion nicht als Grundlage nehmen sollte, um daraus auf andere Dinge zu schließen.
Dass der Käufer den richtigen Zahlungsbetrag überweist, bestätigt nur, dass diese eine Transaktion gemäß den richtigen Abläufen durchgeführt wird. Es hilft mir nicht dabei, das Projekt einzuschätzen, das sie mir gerade vorgestellt haben.
Deshalb behalte ich den Chatverlauf, die Transaktions-ID und die Belege, falls es ein Problem gibt, das man einreichen oder für das man den Support von Binance P2P kontaktieren muss.
Aus dieser Erfahrung erinnere ich mich selbst daran: Bei Dingen außerhalb der Transaktion ist es vielleicht besser, einen gewissen Restzweifel zu bewahren und sich erst selbst zu vergewissern, bevor man glaubt.
#binancep2pantoan @Binance_Vietnam $BTC
Früher dachte ich oft, dass eine weitgehend reibungslos verlaufende Transaktion auch für die Zuverlässigkeit der anderen Person spricht. Wenn der Käufer korrekt bezahlt und die Transaktion abgeschlossen ist, habe ich fast automatisch angenommen, dass auch der Rest dahinter unproblematisch sei. Aber eine kürzliche Binance-P2P-Transaktion hat mich dazu gebracht, diese Annahme noch einmal zu überdenken.
Ich erinnere mich: Damals verkaufte ich 500 USDT, und der Käufer zahlte ganz normal. Während ich die Bankverbindung prüfte, begannen sie mich zu fragen, ob ich häufig mit Krypto handle. Danach stellten sie mir ein neues Projekt vor und wollten meine Telefonnummer und Telegram haben, um sich abseits der Plattform auszutauschen.
Am Anfang schien mir das nicht allzu problematisch, aber dann merkte ich, dass dieses Angebot völlig außerhalb des laufenden Transaktionsrahmens lag.
Ich wusste nicht, ob das Projekt, das sie mir zeigen wollten, gut oder schlecht ist, also traf ich keine Bewertung und gab weder Telefonnummer noch Telegram weiter. Ich prüfte nur genau das, was zu prüfen ist: den tatsächlich erhaltenen Betrag, die Informationen des Absenders – und erst danach bestätigte ich den Abschluss. Zuvor blieben die 500 USDT auch weiterhin vom System in Escrow, bis ich bestätigt habe.
Was ich daraus mitnehme, ist nicht, dass ich jeden Käufer misstrauen sollte, sondern dass man eine legitime Transaktion nicht als Grundlage nehmen sollte, um daraus auf andere Dinge zu schließen.
Dass der Käufer den richtigen Zahlungsbetrag überweist, bestätigt nur, dass diese eine Transaktion gemäß den richtigen Abläufen durchgeführt wird. Es hilft mir nicht dabei, das Projekt einzuschätzen, das sie mir gerade vorgestellt haben.
Deshalb behalte ich den Chatverlauf, die Transaktions-ID und die Belege, falls es ein Problem gibt, das man einreichen oder für das man den Support von Binance P2P kontaktieren muss.
Aus dieser Erfahrung erinnere ich mich selbst daran: Bei Dingen außerhalb der Transaktion ist es vielleicht besser, einen gewissen Restzweifel zu bewahren und sich erst selbst zu vergewissern, bevor man glaubt.
#binancep2pantoan @Binance Vietnam $BTC
1
2
249
·
--
Früher dachte ich oft, dass Konsens eine Geschichte sei, bei der viele Validatoren gemeinsam einen Block bestätigen. Ich ging automatisch davon aus, dass je mehr Knoten am Netzwerk teilnehmen, desto vertrauenswürdiger ist es.
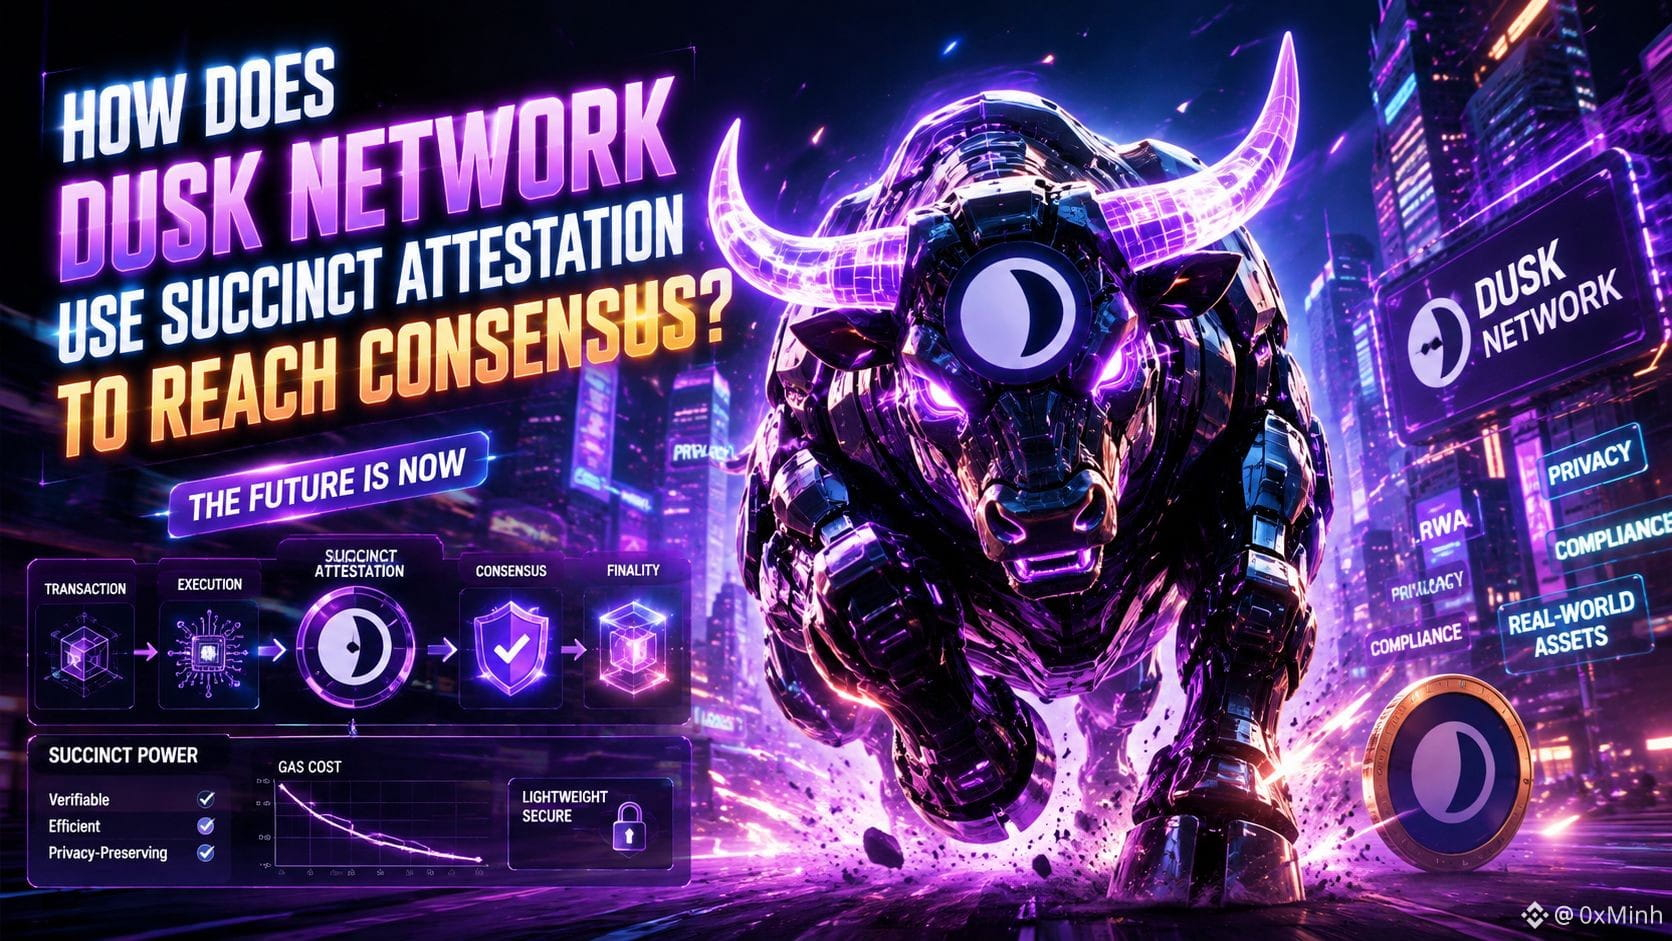
Als ich tiefer in das Dusk Network eintauchte, musste ich jedoch bei einem Detail aus der Succinct Attestation innehalten. Dusk gestaltet den Konsens nicht so, dass alle Provisioner jede Entscheidung gemeinsam behandeln.
Zunächst schien SA ziemlich einfach zu sein: Menschen, die DUSK staken, schlagen gemeinsam Blöcke vor und stimmen darüber ab – aber diese Vorstellung lässt den wichtigen Teil aus. SA ist ein Proof-of-Stake-Mechanismus auf Basis eines Committees, in dem Provisioner für unterschiedliche Rollen ausgewählt werden.
Beim genaueren Lesen wurde mir klar, dass jede Runde drei Schritte durchläuft: Proposal, Validation und Ratification. Ein Provisioner schlägt einen Block vor, ein Committee prüft ihn anschließend, und danach bestätigt ein anderes Committee das Ergebnis und schließt den Block ab.
Aus heutiger Perspektive betrachte ich SA nicht mehr nur als eine Art Abstimmung. Ich sehe es vielmehr als eine Aufteilung von Verantwortlichkeiten im Konsens. Das System verlangt nicht, dass alle Provisioner alles bestätigen. Es wählt Gruppen für jede Aufgabe aus und setzt Bedingungen, damit ein Block Finalität erreicht.
Das hat meine Sicht auf das Trust-Model verändert. Vertrauen liegt nicht nur in der Anzahl der Knoten, sondern auch in den Regeln zur Auswahl des Committees und im Stake.
Ich frage mich aber weiterhin: Wenn der Konsens auf ausgewählten Gruppen basiert, wo liegt dann wirklich die Grenze des Vertrauens?
#dusk $DUSK @Dusk_Foundation
Früher dachte ich oft, dass Konsens eine Geschichte sei, bei der viele Validatoren gemeinsam einen Block bestätigen. Ich ging automatisch davon aus, dass je mehr Knoten am Netzwerk teilnehmen, desto vertrauenswürdiger ist es.
Als ich tiefer in das Dusk Network eintauchte, musste ich jedoch bei einem Detail aus der Succinct Attestation innehalten. Dusk gestaltet den Konsens nicht so, dass alle Provisioner jede Entscheidung gemeinsam behandeln.
Zunächst schien SA ziemlich einfach zu sein: Menschen, die DUSK staken, schlagen gemeinsam Blöcke vor und stimmen darüber ab – aber diese Vorstellung lässt den wichtigen Teil aus. SA ist ein Proof-of-Stake-Mechanismus auf Basis eines Committees, in dem Provisioner für unterschiedliche Rollen ausgewählt werden.
Beim genaueren Lesen wurde mir klar, dass jede Runde drei Schritte durchläuft: Proposal, Validation und Ratification. Ein Provisioner schlägt einen Block vor, ein Committee prüft ihn anschließend, und danach bestätigt ein anderes Committee das Ergebnis und schließt den Block ab.
Aus heutiger Perspektive betrachte ich SA nicht mehr nur als eine Art Abstimmung. Ich sehe es vielmehr als eine Aufteilung von Verantwortlichkeiten im Konsens. Das System verlangt nicht, dass alle Provisioner alles bestätigen. Es wählt Gruppen für jede Aufgabe aus und setzt Bedingungen, damit ein Block Finalität erreicht.
Das hat meine Sicht auf das Trust-Model verändert. Vertrauen liegt nicht nur in der Anzahl der Knoten, sondern auch in den Regeln zur Auswahl des Committees und im Stake.
Ich frage mich aber weiterhin: Wenn der Konsens auf ausgewählten Gruppen basiert, wo liegt dann wirklich die Grenze des Vertrauens?
#dusk $DUSK @Dusk
20
10
130
·
--
Eine Notiz, die mich zum Nachdenken bringt und mich davon abhält, USDT freizugeben....!
Ich erinnere mich noch an Weihnachten 2025: Damals habe ich 1.000 USDT verkauft, um die Ausgaben zum Jahresende vorzubereiten. Als ich die Banking-App überprüfte, sah ich, dass das Geld auf meinem Konto eingegangen war – mit der Vermerk „chuyen tien mua usdt binance“.
Die Summe stimmte, und das Geld war auch wirklich angekommen. Nach einer gewissen Wartezeit, das USDT dann freizugeben – das kam damals fast wie eine natürliche Reflexhandlung.
Aber ich hielt inne wegen eines kleinen Details: Die Bestellung verlangte, dass die Zahlungsnotiz keine Begriffe enthält, die mit Crypto oder Binance in Verbindung stehen.
Zuerst dachte ich, diese Notiz allein würde nicht beweisen, dass die Zahlung problematisch ist. Doch sie zeigte einen Teil der Transaktion, der nicht mehr mit der ursprünglichen Bedingung übereinstimmte. Bei meiner Art zu handeln mit Crypto reicht schon diese Abweichung aus, um die Sache noch einmal zu prüfen.
Ich ging zurück in den Chat von Binance P2P und forderte den Käufer auf, die Identität zusätzlich zu verifizieren. Ich wollte sicherstellen, dass der, der bezahlt, auch wirklich der richtige Vertragspartner der Bestellung ist.
Wenn die Bedingungen nicht weiter erfüllt werden konnten, wählte ich die Rückerstattung nach dem vorgesehenen Prozess, statt zu versuchen, die Transaktion mit Gewalt abzuschließen.
Erst zu diesem Zeitpunkt wurde mir die Rolle des Escrow klar: Binance P2P hält die Crypto in der Bestellung zurück, aber ich muss die tatsächlich erhaltenen Gelder trotzdem erst selbst verifizieren, bevor ich die Crypto freigebe. Der Status „paid“ ersetzt nicht das Prüfen des Bankkontos.
Deshalb halte ich alle Abstimmungen auf Binance P2P streng ein. Chat, Order-ID und die Zahlungsdetails bilden zusammen einen Nachweis, falls ich später eine Appeal einreichen oder den Support kontaktieren muss.
Am Ende ist nicht das eine problematische Zahlungsnotiz-Detail das, woran ich mich am meisten erinnere, sondern wie ein kleines Detail dafür sorgen kann, dass die komplette Transaktion weniger verlässlich wird. Und solange noch ein Glied nicht bestätigt ist, denke ich, ist es besser, kurz innezuhalten, als sich zu beeilen.
#binancep2pantoan @Binance_Vietnam $BTC
Eine Notiz, die mich zum Nachdenken bringt und mich davon abhält, USDT freizugeben....!
Ich erinnere mich noch an Weihnachten 2025: Damals habe ich 1.000 USDT verkauft, um die Ausgaben zum Jahresende vorzubereiten. Als ich die Banking-App überprüfte, sah ich, dass das Geld auf meinem Konto eingegangen war – mit der Vermerk „chuyen tien mua usdt binance“.
Die Summe stimmte, und das Geld war auch wirklich angekommen. Nach einer gewissen Wartezeit, das USDT dann freizugeben – das kam damals fast wie eine natürliche Reflexhandlung.
Aber ich hielt inne wegen eines kleinen Details: Die Bestellung verlangte, dass die Zahlungsnotiz keine Begriffe enthält, die mit Crypto oder Binance in Verbindung stehen.
Zuerst dachte ich, diese Notiz allein würde nicht beweisen, dass die Zahlung problematisch ist. Doch sie zeigte einen Teil der Transaktion, der nicht mehr mit der ursprünglichen Bedingung übereinstimmte. Bei meiner Art zu handeln mit Crypto reicht schon diese Abweichung aus, um die Sache noch einmal zu prüfen.
Ich ging zurück in den Chat von Binance P2P und forderte den Käufer auf, die Identität zusätzlich zu verifizieren. Ich wollte sicherstellen, dass der, der bezahlt, auch wirklich der richtige Vertragspartner der Bestellung ist.
Wenn die Bedingungen nicht weiter erfüllt werden konnten, wählte ich die Rückerstattung nach dem vorgesehenen Prozess, statt zu versuchen, die Transaktion mit Gewalt abzuschließen.
Erst zu diesem Zeitpunkt wurde mir die Rolle des Escrow klar: Binance P2P hält die Crypto in der Bestellung zurück, aber ich muss die tatsächlich erhaltenen Gelder trotzdem erst selbst verifizieren, bevor ich die Crypto freigebe. Der Status „paid“ ersetzt nicht das Prüfen des Bankkontos.
Deshalb halte ich alle Abstimmungen auf Binance P2P streng ein. Chat, Order-ID und die Zahlungsdetails bilden zusammen einen Nachweis, falls ich später eine Appeal einreichen oder den Support kontaktieren muss.
Am Ende ist nicht das eine problematische Zahlungsnotiz-Detail das, woran ich mich am meisten erinnere, sondern wie ein kleines Detail dafür sorgen kann, dass die komplette Transaktion weniger verlässlich wird. Und solange noch ein Glied nicht bestätigt ist, denke ich, ist es besser, kurz innezuhalten, als sich zu beeilen.
#binancep2pantoan @Binance Vietnam $BTC
1
2
273
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
EtherGains70.9%InQ3
148,820 Aufrufe
1,134 Kommentare
🧭🧭🧭 Analyse 🧭🧭🧭
💡 Indikator für die Saison von Altcoins 💡
🚨🚨🚨 Das dritte Quartal (T3) ist nun abgeschlossen. ETH ist um 71% gestiegen und BTC um 43%. 🚨🚨🚨
War das der Beginn der Altcoin-Saison?
Unter den besten 100:
🌐🌐🌐 57 haben BTC in 90 Tagen outperformt
Die Altcoin-Saison beginnt bei 75, also ist es
Außerdem liegt sie nur 10 Punkte unter ihrem jährlichen Hoch bei 67 🌐🌐
💥💥💥 Aber Moment… vor einem Monat lag der Index erst bei 23!
Kann Oktober ihn auf 75 pushen? 👀💥💥💥
Bitte bleiben Sie dran
#EtherGains70.9%InQ3
$GRAM
Shamika Metting
·3 Likes
·1.1k Aufrufe
TreasuryLetsStatesFileStablecoinCertificationsEarly
8,145 Aufrufe
80 Kommentare
US10YearYieldNears5.3%
149,598 Aufrufe
1,127 Kommentare