
Irha 民宿
907 منشورات
Irha 民宿
إبلاغ
حظر المُستخدم
131 تتابع
3.9K+ المتابعون
1.1K+ إعجاب
منشورات
الكل
اقتباسات
PINNED
·
--
@GoKiteAI $KITE #KiteBBW
أثناء تتبّع مسار مدفوعات Kite، لاحظت فجوة مزعجة: يمكن لـ KiteScan إظهار التسوية، لكنه لا يبيّن ما إذا كان الوكيل قد تلقّى شيئًا يستحق الدفع مقابله.
المحافظ النشطة يوميًا ليست هويات Passport النشطة يوميًا، ناهيك عن كونها وكلاء مدفوعات موثّقين. قد تنتج مليون تحديث موقّع للقناة فقط 20,000 تسوية على السلسلة. ومن ناحية أخرى، قد تكون مليون عملية تحويل لعملة مستقرة في الغالب مجرد تنقّل للخزينة. النشاط ليس طلبًا.
كنت سأرغب في إيصالات موسومة بالمتاجر قبل اعتبار أي من هذا تجارة. حجم المدفوعات الإجمالي ليس دخل التاجر، ورسوم الميسّر ليست بالضرورة إيرادات الشبكة، وقد يهيمن عدد قليل من المزوّدين على الإجماليات. والأكثر دلالة: هل يدفع الوكلاء مرة أخرى بعد 1 و7 و30 يومًا، خاصة بعد زوال الإعانات؟
يمكن على الأقل اختبار الشبكة الرئيسية لـ Kite (معرّف السلسلة 2366). يعرض KiteScan الكتل والمعاملات؛ وقارن بين TPS المؤكّد، ومعدل الاستخدام، وفواصل الكتل، وزمن تأكيد المعاملة. اختبر نقاط RPC العالمية لديه وفي فيرجينيا وطوكيو وأيرلندا من أجل p50/p95/p99. افصل بين حالات فشل العقود، والأرصدة غير الكافية، والتصاريح المنتهية، وأعطال الشبكة، وإعادات محاولة التسوية.
لكن تحديث 8 يوليو الخاص بـ Passport قد أدخل التوجيه عبر السلاسل وتسوية Base. فالدفع المعلَّم بعلامة Kite ليس بالضرورة دفعة على طبقة Kite الأولى.
ما كنت سأثق به هو لوحة معلومات تُسوي بين التسويات، وإيصالات التجار، والخدمات المقدَّمة، ونقاط العمى الموسومة بوضوح.
هل ستُظهر 10 ملايين دفعة موقّعة و20,000 تسوية اعتمادًا أقل من مليون تحويل عادي؟
@KITE AI 中文 $KITE #KiteBBW
أثناء تتبّع مسار مدفوعات Kite، لاحظت فجوة مزعجة: يمكن لـ KiteScan إظهار التسوية، لكنه لا يبيّن ما إذا كان الوكيل قد تلقّى شيئًا يستحق الدفع مقابله.
المحافظ النشطة يوميًا ليست هويات Passport النشطة يوميًا، ناهيك عن كونها وكلاء مدفوعات موثّقين. قد تنتج مليون تحديث موقّع للقناة فقط 20,000 تسوية على السلسلة. ومن ناحية أخرى، قد تكون مليون عملية تحويل لعملة مستقرة في الغالب مجرد تنقّل للخزينة. النشاط ليس طلبًا.
كنت سأرغب في إيصالات موسومة بالمتاجر قبل اعتبار أي من هذا تجارة. حجم المدفوعات الإجمالي ليس دخل التاجر، ورسوم الميسّر ليست بالضرورة إيرادات الشبكة، وقد يهيمن عدد قليل من المزوّدين على الإجماليات. والأكثر دلالة: هل يدفع الوكلاء مرة أخرى بعد 1 و7 و30 يومًا، خاصة بعد زوال الإعانات؟
يمكن على الأقل اختبار الشبكة الرئيسية لـ Kite (معرّف السلسلة 2366). يعرض KiteScan الكتل والمعاملات؛ وقارن بين TPS المؤكّد، ومعدل الاستخدام، وفواصل الكتل، وزمن تأكيد المعاملة. اختبر نقاط RPC العالمية لديه وفي فيرجينيا وطوكيو وأيرلندا من أجل p50/p95/p99. افصل بين حالات فشل العقود، والأرصدة غير الكافية، والتصاريح المنتهية، وأعطال الشبكة، وإعادات محاولة التسوية.
لكن تحديث 8 يوليو الخاص بـ Passport قد أدخل التوجيه عبر السلاسل وتسوية Base. فالدفع المعلَّم بعلامة Kite ليس بالضرورة دفعة على طبقة Kite الأولى.
ما كنت سأثق به هو لوحة معلومات تُسوي بين التسويات، وإيصالات التجار، والخدمات المقدَّمة، ونقاط العمى الموسومة بوضوح.
هل ستُظهر 10 ملايين دفعة موقّعة و20,000 تسوية اعتمادًا أقل من مليون تحويل عادي؟
أثناء تتبّع مسار مدفوعات Kite، لاحظت فجوة مزعجة: يمكن لـ KiteScan إظهار التسوية، لكنه لا يبيّن ما إذا كان الوكيل قد تلقّى شيئًا يستحق الدفع مقابله.
المحافظ النشطة يوميًا ليست هويات Passport النشطة يوميًا، ناهيك عن كونها وكلاء مدفوعات موثّقين. قد تنتج مليون تحديث موقّع للقناة فقط 20,000 تسوية على السلسلة. ومن ناحية أخرى، قد تكون مليون عملية تحويل لعملة مستقرة في الغالب مجرد تنقّل للخزينة. النشاط ليس طلبًا.
كنت سأرغب في إيصالات موسومة بالمتاجر قبل اعتبار أي من هذا تجارة. حجم المدفوعات الإجمالي ليس دخل التاجر، ورسوم الميسّر ليست بالضرورة إيرادات الشبكة، وقد يهيمن عدد قليل من المزوّدين على الإجماليات. والأكثر دلالة: هل يدفع الوكلاء مرة أخرى بعد 1 و7 و30 يومًا، خاصة بعد زوال الإعانات؟
يمكن على الأقل اختبار الشبكة الرئيسية لـ Kite (معرّف السلسلة 2366). يعرض KiteScan الكتل والمعاملات؛ وقارن بين TPS المؤكّد، ومعدل الاستخدام، وفواصل الكتل، وزمن تأكيد المعاملة. اختبر نقاط RPC العالمية لديه وفي فيرجينيا وطوكيو وأيرلندا من أجل p50/p95/p99. افصل بين حالات فشل العقود، والأرصدة غير الكافية، والتصاريح المنتهية، وأعطال الشبكة، وإعادات محاولة التسوية.
لكن تحديث 8 يوليو الخاص بـ Passport قد أدخل التوجيه عبر السلاسل وتسوية Base. فالدفع المعلَّم بعلامة Kite ليس بالضرورة دفعة على طبقة Kite الأولى.
ما كنت سأثق به هو لوحة معلومات تُسوي بين التسويات، وإيصالات التجار، والخدمات المقدَّمة، ونقاط العمى الموسومة بوضوح.
هل ستُظهر 10 ملايين دفعة موقّعة و20,000 تسوية اعتمادًا أقل من مليون تحويل عادي؟
2
119
·
--
Tahir_泰希尔
·
--
#Givewaytime
أعجب، علّق، أعد النشر، وطالب بـ #BNB #DOGE #ETH
أعجب، علّق، أعد النشر، وطالب بـ #BNB #DOGE #ETH
1
25
·
--
Tahir_泰希尔
·
--
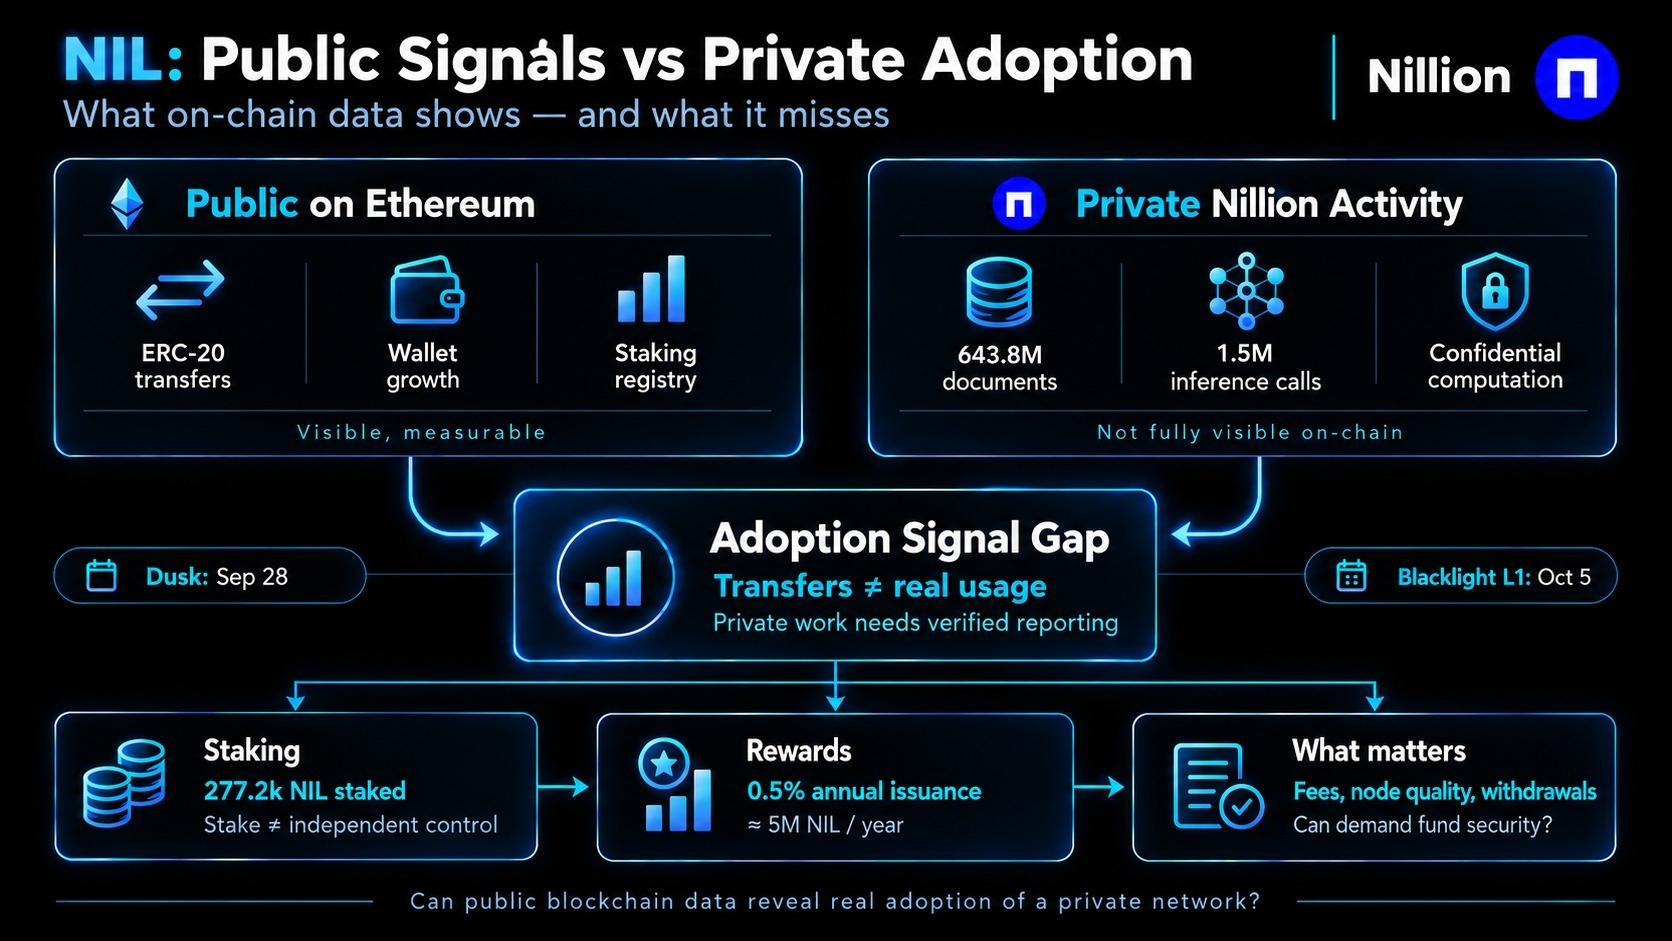
كنت أتحقق من تحويلات $NIL على إيثيريوم، ثم فتحت لوحة معلومات Nillion. غريب، فقد وصفت تلك الأرقام طبقات مختلفة من الشبكة نفسها.
تُظهر تحويلات ERC-20 حركة الأموال، لا العمليات الخاصة. وتُفيد لوحة المعلومات بوجود 643.8 مليون مستند و1.5 مليون طلب استدلال، وكلاهما تراكمي. ولا يمكن مطابقة أيٍّ منهما بصدق مع نشاط التحويلات خلال 30 يومًا من دون أرقام استخدام للفترة نفسها.
جاء إنجاز DUSK على إيثيريوم في 28 سبتمبر قبل إطلاق Blacklight L1 في 5 أكتوبر. وفي 16 أكتوبر، أظهرت Nillion وجود 277,200 من Nillon مُودَعة وثلاث عقد Blacklight نشطة. لكن عناوين الإيداع لا تثبت أن المشغّلين مستقلون. حتى في شبكة أكبر، فإن امتلاك خمسة مشغّلين نصف الحصة المؤهلة سيظل يركّز السيطرة.
ثم تأتي النقطة المقلقة: تضخم المكافآت السنوي البالغ 0.5% يعني نحو 5 ملايين Nillon عند اعتماد مليار رمز أساسًا، تضاف إليها رسوم التفعيل. وقد تعني زيادة الحصة السعي وراء المكافآت، لا وجود طلب إنتاجي.
سأقارن تحويلات 30 يومًا بالـ Covenants المكتملة، والرسوم، وعمليات التسجيل والسحب، وموثوقية العقد. كما يتطلب الحوسبة الخاصة تقارير استخدام موثقة.
وتتصور خارطة طريق Moonshine للفترة من ديسمبر 2027 إلى فبراير 2028 مراجعةً للانبعاثات عندما تضاهي الرسوم المكافآت الأساسية. لكن ذلك مشروط، وليس حتميًا.
هل يمكن لنشاط البلوك تشين العام أن يخبرنا حقًا متى تبدأ هذه الشبكة في تغطية تكاليفها بنفسها؟
#NIL $NIL @Nillion
تُظهر تحويلات ERC-20 حركة الأموال، لا العمليات الخاصة. وتُفيد لوحة المعلومات بوجود 643.8 مليون مستند و1.5 مليون طلب استدلال، وكلاهما تراكمي. ولا يمكن مطابقة أيٍّ منهما بصدق مع نشاط التحويلات خلال 30 يومًا من دون أرقام استخدام للفترة نفسها.
جاء إنجاز DUSK على إيثيريوم في 28 سبتمبر قبل إطلاق Blacklight L1 في 5 أكتوبر. وفي 16 أكتوبر، أظهرت Nillion وجود 277,200 من Nillon مُودَعة وثلاث عقد Blacklight نشطة. لكن عناوين الإيداع لا تثبت أن المشغّلين مستقلون. حتى في شبكة أكبر، فإن امتلاك خمسة مشغّلين نصف الحصة المؤهلة سيظل يركّز السيطرة.
ثم تأتي النقطة المقلقة: تضخم المكافآت السنوي البالغ 0.5% يعني نحو 5 ملايين Nillon عند اعتماد مليار رمز أساسًا، تضاف إليها رسوم التفعيل. وقد تعني زيادة الحصة السعي وراء المكافآت، لا وجود طلب إنتاجي.
سأقارن تحويلات 30 يومًا بالـ Covenants المكتملة، والرسوم، وعمليات التسجيل والسحب، وموثوقية العقد. كما يتطلب الحوسبة الخاصة تقارير استخدام موثقة.
وتتصور خارطة طريق Moonshine للفترة من ديسمبر 2027 إلى فبراير 2028 مراجعةً للانبعاثات عندما تضاهي الرسوم المكافآت الأساسية. لكن ذلك مشروط، وليس حتميًا.
هل يمكن لنشاط البلوك تشين العام أن يخبرنا حقًا متى تبدأ هذه الشبكة في تغطية تكاليفها بنفسها؟
#NIL $NIL @Nillion
2
84
·
--
#FedRateWatch سبتمبر اجتماع مجلس الاحتياطي الفيدرالي (FOMC): كم تم تسعيره بالفعل؟
أرجّح زيادة قدرها 25 نقطة أساس بعد أن ارتفع مؤشر أسعار المستهلكين الأساسي (CPI) لشهر أغسطس بنسبة 0.3% على أساس شهري. لكنني أقل اقتناعًا بأن ذلك يحسم مسار السياسة للأشهر الستة المقبلة.
قد يبقى التضخم عنيدًا بينما يتباطأ التوظيف. وهذا سيضع الاحتياطي الفيدرالي أمام قرارات صعبة. التوقعات سهلة إلى أن يصل إصدار البيانات التالي.
بالنسبة للبيتكوين والعديد من العملات البديلة، سأراقب ما إذا كان بإمكان المشترين الحفاظ على تعافٍ بعد أي موجة بيع. مجرد ارتداد سريع وحده لن يقنعني.
قد تواجه الأسهم، خصوصًا أسهم التكنولوجيا، صعوبة إذا كانت الرسالة أشد مما هو متوقع. قد يعزز ذلك قيمة الدولار الأمريكي، وقد تدفع الزيادة في العوائد أسعار سندات الفائدة الثابتة إلى الانخفاض.
الذهب لديه ضغوط متنافسة: يمكن أن تؤذي العوائد الحقيقية الأعلى، بينما قد تجذب حالة عدم اليقين الاقتصادي المشترين. قد يضعف النفط بسبب مخاوف الطلب، رغم أن اضطرابات الإمدادات قد تغيّر الصورة.
تفضيلي سيكون الانتظار حتى ينتهي المؤتمر الصحفي، ثم البحث عن اختراق لنطاق معين مع إعادة اختبار تُثبت المستوى. إذا فشل ذلك المستوى، فإن فكرة الدخول الطويل تصبح غير صالحة. وقف الخسارة الأوسع يعني مركزًا أصغر.
قد يؤدي التوقع لسياسة أكثر ليونة من المتوقع إلى رفع الأسواق حتى بعد تنفيذ الزيادة. لذلك سأبقي رؤيتي مرنة.
أي سوق يلفت انتباهك أولًا؟
$BTC $XAU
#FedRateWatch سبتمبر اجتماع مجلس الاحتياطي الفيدرالي (FOMC): كم تم تسعيره بالفعل؟
أرجّح زيادة قدرها 25 نقطة أساس بعد أن ارتفع مؤشر أسعار المستهلكين الأساسي (CPI) لشهر أغسطس بنسبة 0.3% على أساس شهري. لكنني أقل اقتناعًا بأن ذلك يحسم مسار السياسة للأشهر الستة المقبلة.
قد يبقى التضخم عنيدًا بينما يتباطأ التوظيف. وهذا سيضع الاحتياطي الفيدرالي أمام قرارات صعبة. التوقعات سهلة إلى أن يصل إصدار البيانات التالي.
بالنسبة للبيتكوين والعديد من العملات البديلة، سأراقب ما إذا كان بإمكان المشترين الحفاظ على تعافٍ بعد أي موجة بيع. مجرد ارتداد سريع وحده لن يقنعني.
قد تواجه الأسهم، خصوصًا أسهم التكنولوجيا، صعوبة إذا كانت الرسالة أشد مما هو متوقع. قد يعزز ذلك قيمة الدولار الأمريكي، وقد تدفع الزيادة في العوائد أسعار سندات الفائدة الثابتة إلى الانخفاض.
الذهب لديه ضغوط متنافسة: يمكن أن تؤذي العوائد الحقيقية الأعلى، بينما قد تجذب حالة عدم اليقين الاقتصادي المشترين. قد يضعف النفط بسبب مخاوف الطلب، رغم أن اضطرابات الإمدادات قد تغيّر الصورة.
تفضيلي سيكون الانتظار حتى ينتهي المؤتمر الصحفي، ثم البحث عن اختراق لنطاق معين مع إعادة اختبار تُثبت المستوى. إذا فشل ذلك المستوى، فإن فكرة الدخول الطويل تصبح غير صالحة. وقف الخسارة الأوسع يعني مركزًا أصغر.
قد يؤدي التوقع لسياسة أكثر ليونة من المتوقع إلى رفع الأسواق حتى بعد تنفيذ الزيادة. لذلك سأبقي رؤيتي مرنة.
أي سوق يلفت انتباهك أولًا؟
$BTC $XAU
أرجّح زيادة قدرها 25 نقطة أساس بعد أن ارتفع مؤشر أسعار المستهلكين الأساسي (CPI) لشهر أغسطس بنسبة 0.3% على أساس شهري. لكنني أقل اقتناعًا بأن ذلك يحسم مسار السياسة للأشهر الستة المقبلة.
قد يبقى التضخم عنيدًا بينما يتباطأ التوظيف. وهذا سيضع الاحتياطي الفيدرالي أمام قرارات صعبة. التوقعات سهلة إلى أن يصل إصدار البيانات التالي.
بالنسبة للبيتكوين والعديد من العملات البديلة، سأراقب ما إذا كان بإمكان المشترين الحفاظ على تعافٍ بعد أي موجة بيع. مجرد ارتداد سريع وحده لن يقنعني.
قد تواجه الأسهم، خصوصًا أسهم التكنولوجيا، صعوبة إذا كانت الرسالة أشد مما هو متوقع. قد يعزز ذلك قيمة الدولار الأمريكي، وقد تدفع الزيادة في العوائد أسعار سندات الفائدة الثابتة إلى الانخفاض.
الذهب لديه ضغوط متنافسة: يمكن أن تؤذي العوائد الحقيقية الأعلى، بينما قد تجذب حالة عدم اليقين الاقتصادي المشترين. قد يضعف النفط بسبب مخاوف الطلب، رغم أن اضطرابات الإمدادات قد تغيّر الصورة.
تفضيلي سيكون الانتظار حتى ينتهي المؤتمر الصحفي، ثم البحث عن اختراق لنطاق معين مع إعادة اختبار تُثبت المستوى. إذا فشل ذلك المستوى، فإن فكرة الدخول الطويل تصبح غير صالحة. وقف الخسارة الأوسع يعني مركزًا أصغر.
قد يؤدي التوقع لسياسة أكثر ليونة من المتوقع إلى رفع الأسواق حتى بعد تنفيذ الزيادة. لذلك سأبقي رؤيتي مرنة.
أي سوق يلفت انتباهك أولًا؟
$BTC $XAU
3
7
2.1k
·
--
صاعد
تمّ التحقق
#CPIWatch لماذا يهم مؤشر أسعار المستهلكين (CPI) سوق الذهب؟ لا أعتقد أن قراءة CPI هذه تمنح الاحتياطي الفيدرالي راحة كبيرة.
جاءت تضخمات أغسطس عند 0.4% على أساس شهري و3.4% على أساس سنوي، بينما ظل مؤشر CPI الأساسي مرتفعًا بنسبة 0.3% خلال الشهر. هذا ليس النوع من البيانات الذي يصرخ بأن «المهمة اكتملت». أضف إلى ذلك سوق عمل لا يزال متماسكًا، ووفقًا لحالتي الأساسية أتوقع زيادة قدرها 25 نقطة أساس بدلًا من الإبقاء على الوضع.
لكن بالنسبة للذهب، فالقصة ليست بهذه البساطة.
عادةً ما تعني الفائدة الأعلى عوائد أعلى، ودولارًا أكثر صلابة، وضغطًا أكبر على XAU. لكن التضخم المستمر أيضًا يُبقي حجة الأصول الصلبة حيّة، خصوصًا عندما يبدأ المستثمرون في التساؤل عن المدة التي يمكن أن يستمر خلالها تآكل القوة الشرائية.
حتى الآن، ما زلت أرى أن هناك إمكانات صعودية أكبر للذهب خلال الأسبوع أو الأسبوعين القادمين.
موقفي يعكس هذا: أنا أحافظ على مركز شراء طويل صغير وأراقب منطقة 4,400 دولار عن كثب بدلًا من مطاردة كل حركة.
ما الذي قد يجعلني أغير رأيي؟ اختراق واضح للدولار، ودفْع العوائد الحقيقية إلى الأعلى، وتراجع XAU عن منطقة الدعم الأخيرة قرب 4,350 دولار.
حتى ذلك الحين، أرى أن الاحتياطي الفيدرالي يميل إلى مزيد من التشدد، لكنني لا أرى أن الذهب سينهار بسهولة.
وجهة نظرك هنا: قوة للذهب أم تراجع للذهب؟
#CPIWatch #Gold
#CPIWatch لماذا يهم مؤشر أسعار المستهلكين (CPI) سوق الذهب؟ لا أعتقد أن قراءة CPI هذه تمنح الاحتياطي الفيدرالي راحة كبيرة.
جاءت تضخمات أغسطس عند 0.4% على أساس شهري و3.4% على أساس سنوي، بينما ظل مؤشر CPI الأساسي مرتفعًا بنسبة 0.3% خلال الشهر. هذا ليس النوع من البيانات الذي يصرخ بأن «المهمة اكتملت». أضف إلى ذلك سوق عمل لا يزال متماسكًا، ووفقًا لحالتي الأساسية أتوقع زيادة قدرها 25 نقطة أساس بدلًا من الإبقاء على الوضع.
لكن بالنسبة للذهب، فالقصة ليست بهذه البساطة.
عادةً ما تعني الفائدة الأعلى عوائد أعلى، ودولارًا أكثر صلابة، وضغطًا أكبر على XAU. لكن التضخم المستمر أيضًا يُبقي حجة الأصول الصلبة حيّة، خصوصًا عندما يبدأ المستثمرون في التساؤل عن المدة التي يمكن أن يستمر خلالها تآكل القوة الشرائية.
حتى الآن، ما زلت أرى أن هناك إمكانات صعودية أكبر للذهب خلال الأسبوع أو الأسبوعين القادمين.
موقفي يعكس هذا: أنا أحافظ على مركز شراء طويل صغير وأراقب منطقة 4,400 دولار عن كثب بدلًا من مطاردة كل حركة.
ما الذي قد يجعلني أغير رأيي؟ اختراق واضح للدولار، ودفْع العوائد الحقيقية إلى الأعلى، وتراجع XAU عن منطقة الدعم الأخيرة قرب 4,350 دولار.
حتى ذلك الحين، أرى أن الاحتياطي الفيدرالي يميل إلى مزيد من التشدد، لكنني لا أرى أن الذهب سينهار بسهولة.
وجهة نظرك هنا: قوة للذهب أم تراجع للذهب؟
#CPIWatch #Gold
جاءت تضخمات أغسطس عند 0.4% على أساس شهري و3.4% على أساس سنوي، بينما ظل مؤشر CPI الأساسي مرتفعًا بنسبة 0.3% خلال الشهر. هذا ليس النوع من البيانات الذي يصرخ بأن «المهمة اكتملت». أضف إلى ذلك سوق عمل لا يزال متماسكًا، ووفقًا لحالتي الأساسية أتوقع زيادة قدرها 25 نقطة أساس بدلًا من الإبقاء على الوضع.
لكن بالنسبة للذهب، فالقصة ليست بهذه البساطة.
عادةً ما تعني الفائدة الأعلى عوائد أعلى، ودولارًا أكثر صلابة، وضغطًا أكبر على XAU. لكن التضخم المستمر أيضًا يُبقي حجة الأصول الصلبة حيّة، خصوصًا عندما يبدأ المستثمرون في التساؤل عن المدة التي يمكن أن يستمر خلالها تآكل القوة الشرائية.
حتى الآن، ما زلت أرى أن هناك إمكانات صعودية أكبر للذهب خلال الأسبوع أو الأسبوعين القادمين.
موقفي يعكس هذا: أنا أحافظ على مركز شراء طويل صغير وأراقب منطقة 4,400 دولار عن كثب بدلًا من مطاردة كل حركة.
ما الذي قد يجعلني أغير رأيي؟ اختراق واضح للدولار، ودفْع العوائد الحقيقية إلى الأعلى، وتراجع XAU عن منطقة الدعم الأخيرة قرب 4,350 دولار.
حتى ذلك الحين، أرى أن الاحتياطي الفيدرالي يميل إلى مزيد من التشدد، لكنني لا أرى أن الذهب سينهار بسهولة.
وجهة نظرك هنا: قوة للذهب أم تراجع للذهب؟
#CPIWatch #Gold

2
9
5.9k
·
--
صحيح جزئيًا
#dusk $DUSK @Dusk_Foundation
كان لدي سجلا تنشيط DUSK الخاصين مفتوحين جنبًا إلى جنب، وكان الفارق يبدو تقريبًا كأنه خطأ مطبعي: نوكتيرن عند 10:53 بالتوقيت العالمي المنسق، mainnet عند 11:06 بعد ثلاث عشرة دقيقة.
هذا قصير جدًا ليكون بروفة فعلية. يمكنه تأكيد أن العقد المُحدّثة تعبر حدود الشوكة، وتقبل PLONK V3، وتستمر في إنتاج الكتل. لكنه لا يستطيع الكشف عن عدة ساعات من اضطراب المدققين، أو فشل ذيول المعاملات، أو الحالات الشاذة في الغاز، أو سلوك المستخدمين تحت المخاطر الرأسمالية. ليس خلال ثلاث عشرة دقيقة حقًا.
كانت Rusk 1.6.0 قد أُتيحت للعامة منذ حوالي 91 ساعة و53 دقيقة قبل تنشيط mainnet، لذا فغالبًا كان الاختبار الأعمق هو تنسيق المشغّلين قبل الشوكة، لا تجربة اللحظة الأخيرة بعد أن اجتازها testnet.
بالنسبة إلى DUSK، هذا الفرق مهم. نجاح testnet يُظهر توافق البروتوكول؛ أما صلابة mainnet فتُظهر ما إذا كان البرنامج المتوافق يصمد أمام الاقتصاديات الواقعية، واستعدادات العقد غير المتساوية والحوافز العدائية. نفس الكود، لكن ضغط مختلف جدًا.
يربط معظم الناس بين التنشيط والتحقق. المقياس المهم ليس فقط أن شوكة testnet حدثت أولًا، بل كم عدد عقد DUSK التي تم ترقيةها قبل الكتلة 2,773,727، وما الذي فشل في الكتل التالية، وما إذا كانت تلك الإشارات قد وصلت إلى مشغّلي mainnet قبل الكتلة 3,590,904.
ما زلت أراقب سؤالًا واحدًا غير مريح: إذا كانت DUSK قد اكتشفت عطلًا خفيًا بعد الشوكة عند 10:58، فهل كانت ثلاث عشرة دقيقة كافية لإيقاف أي شيء؟
#dusk $DUSK @Dusk
كان لدي سجلا تنشيط DUSK الخاصين مفتوحين جنبًا إلى جنب، وكان الفارق يبدو تقريبًا كأنه خطأ مطبعي: نوكتيرن عند 10:53 بالتوقيت العالمي المنسق، mainnet عند 11:06 بعد ثلاث عشرة دقيقة.
هذا قصير جدًا ليكون بروفة فعلية. يمكنه تأكيد أن العقد المُحدّثة تعبر حدود الشوكة، وتقبل PLONK V3، وتستمر في إنتاج الكتل. لكنه لا يستطيع الكشف عن عدة ساعات من اضطراب المدققين، أو فشل ذيول المعاملات، أو الحالات الشاذة في الغاز، أو سلوك المستخدمين تحت المخاطر الرأسمالية. ليس خلال ثلاث عشرة دقيقة حقًا.
كانت Rusk 1.6.0 قد أُتيحت للعامة منذ حوالي 91 ساعة و53 دقيقة قبل تنشيط mainnet، لذا فغالبًا كان الاختبار الأعمق هو تنسيق المشغّلين قبل الشوكة، لا تجربة اللحظة الأخيرة بعد أن اجتازها testnet.
بالنسبة إلى DUSK، هذا الفرق مهم. نجاح testnet يُظهر توافق البروتوكول؛ أما صلابة mainnet فتُظهر ما إذا كان البرنامج المتوافق يصمد أمام الاقتصاديات الواقعية، واستعدادات العقد غير المتساوية والحوافز العدائية. نفس الكود، لكن ضغط مختلف جدًا.
يربط معظم الناس بين التنشيط والتحقق. المقياس المهم ليس فقط أن شوكة testnet حدثت أولًا، بل كم عدد عقد DUSK التي تم ترقيةها قبل الكتلة 2,773,727، وما الذي فشل في الكتل التالية، وما إذا كانت تلك الإشارات قد وصلت إلى مشغّلي mainnet قبل الكتلة 3,590,904.
ما زلت أراقب سؤالًا واحدًا غير مريح: إذا كانت DUSK قد اكتشفت عطلًا خفيًا بعد الشوكة عند 10:58، فهل كانت ثلاث عشرة دقيقة كافية لإيقاف أي شيء؟
كان لدي سجلا تنشيط DUSK الخاصين مفتوحين جنبًا إلى جنب، وكان الفارق يبدو تقريبًا كأنه خطأ مطبعي: نوكتيرن عند 10:53 بالتوقيت العالمي المنسق، mainnet عند 11:06 بعد ثلاث عشرة دقيقة.
هذا قصير جدًا ليكون بروفة فعلية. يمكنه تأكيد أن العقد المُحدّثة تعبر حدود الشوكة، وتقبل PLONK V3، وتستمر في إنتاج الكتل. لكنه لا يستطيع الكشف عن عدة ساعات من اضطراب المدققين، أو فشل ذيول المعاملات، أو الحالات الشاذة في الغاز، أو سلوك المستخدمين تحت المخاطر الرأسمالية. ليس خلال ثلاث عشرة دقيقة حقًا.
كانت Rusk 1.6.0 قد أُتيحت للعامة منذ حوالي 91 ساعة و53 دقيقة قبل تنشيط mainnet، لذا فغالبًا كان الاختبار الأعمق هو تنسيق المشغّلين قبل الشوكة، لا تجربة اللحظة الأخيرة بعد أن اجتازها testnet.
بالنسبة إلى DUSK، هذا الفرق مهم. نجاح testnet يُظهر توافق البروتوكول؛ أما صلابة mainnet فتُظهر ما إذا كان البرنامج المتوافق يصمد أمام الاقتصاديات الواقعية، واستعدادات العقد غير المتساوية والحوافز العدائية. نفس الكود، لكن ضغط مختلف جدًا.
يربط معظم الناس بين التنشيط والتحقق. المقياس المهم ليس فقط أن شوكة testnet حدثت أولًا، بل كم عدد عقد DUSK التي تم ترقيةها قبل الكتلة 2,773,727، وما الذي فشل في الكتل التالية، وما إذا كانت تلك الإشارات قد وصلت إلى مشغّلي mainnet قبل الكتلة 3,590,904.
ما زلت أراقب سؤالًا واحدًا غير مريح: إذا كانت DUSK قد اكتشفت عطلًا خفيًا بعد الشوكة عند 10:58، فهل كانت ثلاث عشرة دقيقة كافية لإيقاف أي شيء؟
7
12
6.1k
·
--
تمّ التحقق
#dusk $DUSK @Dusk_Foundation
بدأتُ العدّ على المسارات المستقلة إلى DuskEVM، وحسنًا، القائمة اختصرت بسرعة—مستندات DUSK تُوجّه المستخدمين إلى RPC واحد، ومُستكشف واحد، وجسر تدفّق ويب وُليت واحد، والـ sequencer بصيغة المفرد.
لا يزال DuskDS قادرًا على تسوية الدُفعات عبر إجماع لامركزي. لكن إذا كان مُرتّب المعاملات (sequencer) واحدًا، فإن نقطة النهاية الافتراضية الواحدة تتلقى عمليات الإرسال، وواجهة رسمية واحدة تخبر المستخدمين متى تكون سحوبات الجسر جاهزة—فهذا يضيف طبقة تنسيق فوق الإجماع. قد لا يعيد كتابة الحالة النهائية. لكنه ما يزال بإمكانه التأخير أو التصفية أو الاختفاء.
وهذا مهم بالنسبة لـ DUSK لأن طلب الغاز والسيولة الخاصة بالجسر يعتمدون على وصول المستخدمين إلى التنفيذ، لا على استمرار المُزوّدين (provisioners) في إنهاء الأمور من الأسفل. التصميم يوزّع التسوية؛ لكن المسار العملي قد يركّز الوصول عبر البنية التحتية الرسمية. شيء مختلف.
غالبية الناس يخلطون بين التسوية المُتحقَّق منها والوصول المحايد. ليستا شيئًا واحدًا. الاختبار نفسه يجب أن يغطي مجموعات الأقران (peer clusters)، ومُصدري بيانات اعتماد Citadel، وقاعدة الإضافة 90/10: العشرة مُزوّدون (provisioners) الذين استضافتهم معًا ليسوا عشرة مجالات فشل مستقلة.
قلقي الهادئ هو غياب البيانات. لا أجد مشاركات حركة المرور العامة على RPC، ولا متوسط/وسيط أعداد الأقران (median peer counts)، ولا تفاصيل تجاوز الإخفاق (failover) للـ sequencer، ولا عتبات التحكم الخاصة بالجسر. إلى أن تكشف DUSK عنها، يصف اللامركزية طبقة التسوية بثقة أكبر من الرحلة الكاملة للمستخدم.
#dusk $DUSK @Dusk
بدأتُ العدّ على المسارات المستقلة إلى DuskEVM، وحسنًا، القائمة اختصرت بسرعة—مستندات DUSK تُوجّه المستخدمين إلى RPC واحد، ومُستكشف واحد، وجسر تدفّق ويب وُليت واحد، والـ sequencer بصيغة المفرد.
لا يزال DuskDS قادرًا على تسوية الدُفعات عبر إجماع لامركزي. لكن إذا كان مُرتّب المعاملات (sequencer) واحدًا، فإن نقطة النهاية الافتراضية الواحدة تتلقى عمليات الإرسال، وواجهة رسمية واحدة تخبر المستخدمين متى تكون سحوبات الجسر جاهزة—فهذا يضيف طبقة تنسيق فوق الإجماع. قد لا يعيد كتابة الحالة النهائية. لكنه ما يزال بإمكانه التأخير أو التصفية أو الاختفاء.
وهذا مهم بالنسبة لـ DUSK لأن طلب الغاز والسيولة الخاصة بالجسر يعتمدون على وصول المستخدمين إلى التنفيذ، لا على استمرار المُزوّدين (provisioners) في إنهاء الأمور من الأسفل. التصميم يوزّع التسوية؛ لكن المسار العملي قد يركّز الوصول عبر البنية التحتية الرسمية. شيء مختلف.
غالبية الناس يخلطون بين التسوية المُتحقَّق منها والوصول المحايد. ليستا شيئًا واحدًا. الاختبار نفسه يجب أن يغطي مجموعات الأقران (peer clusters)، ومُصدري بيانات اعتماد Citadel، وقاعدة الإضافة 90/10: العشرة مُزوّدون (provisioners) الذين استضافتهم معًا ليسوا عشرة مجالات فشل مستقلة.
قلقي الهادئ هو غياب البيانات. لا أجد مشاركات حركة المرور العامة على RPC، ولا متوسط/وسيط أعداد الأقران (median peer counts)، ولا تفاصيل تجاوز الإخفاق (failover) للـ sequencer، ولا عتبات التحكم الخاصة بالجسر. إلى أن تكشف DUSK عنها، يصف اللامركزية طبقة التسوية بثقة أكبر من الرحلة الكاملة للمستخدم.
بدأتُ العدّ على المسارات المستقلة إلى DuskEVM، وحسنًا، القائمة اختصرت بسرعة—مستندات DUSK تُوجّه المستخدمين إلى RPC واحد، ومُستكشف واحد، وجسر تدفّق ويب وُليت واحد، والـ sequencer بصيغة المفرد.
لا يزال DuskDS قادرًا على تسوية الدُفعات عبر إجماع لامركزي. لكن إذا كان مُرتّب المعاملات (sequencer) واحدًا، فإن نقطة النهاية الافتراضية الواحدة تتلقى عمليات الإرسال، وواجهة رسمية واحدة تخبر المستخدمين متى تكون سحوبات الجسر جاهزة—فهذا يضيف طبقة تنسيق فوق الإجماع. قد لا يعيد كتابة الحالة النهائية. لكنه ما يزال بإمكانه التأخير أو التصفية أو الاختفاء.
وهذا مهم بالنسبة لـ DUSK لأن طلب الغاز والسيولة الخاصة بالجسر يعتمدون على وصول المستخدمين إلى التنفيذ، لا على استمرار المُزوّدين (provisioners) في إنهاء الأمور من الأسفل. التصميم يوزّع التسوية؛ لكن المسار العملي قد يركّز الوصول عبر البنية التحتية الرسمية. شيء مختلف.
غالبية الناس يخلطون بين التسوية المُتحقَّق منها والوصول المحايد. ليستا شيئًا واحدًا. الاختبار نفسه يجب أن يغطي مجموعات الأقران (peer clusters)، ومُصدري بيانات اعتماد Citadel، وقاعدة الإضافة 90/10: العشرة مُزوّدون (provisioners) الذين استضافتهم معًا ليسوا عشرة مجالات فشل مستقلة.
قلقي الهادئ هو غياب البيانات. لا أجد مشاركات حركة المرور العامة على RPC، ولا متوسط/وسيط أعداد الأقران (median peer counts)، ولا تفاصيل تجاوز الإخفاق (failover) للـ sequencer، ولا عتبات التحكم الخاصة بالجسر. إلى أن تكشف DUSK عنها، يصف اللامركزية طبقة التسوية بثقة أكبر من الرحلة الكاملة للمستخدم.
1
8
9.8k
·
--
#dusk $DUSK @Dusk_Foundation
في الليلة الماضية، أثناء مطابقة رسوم معاملات DUSK مع الإيصالات الناجحة، لاحظت أن متوسط الرسوم كان شبه عديم المعنى دون معرفة من قام بالدفع.
إذا كانت أعلى 1% من المعاملات توفر حصة كبيرة من إجمالي الرسوم، فقد يبدو DUSK أكثر نشاطًا اقتصاديًا مما هو عليه فعليًا. يمكن لعدد قليل من استدعاءات العقود المكلفة أو عمليات النشر أو معاملات الاستبدال أن تحمل الإيرادات، بينما تساهم التحويلات العادية بشكل ضئيل.
لهذا السبب أود فصل الرسوم حسب نوع المعاملة والتطبيق والـ«مئوي» (percentile). أريد مقارنة متوسط الرسوم (الوسيط) مقابل رسوم أعلى 1%، وحصة استدعاءات العقود مقابل حصة التحويلات، وإيراد الرسوم لكل 1,000 معاملة ناجحة. كما أن معدل الاستبدال مهم أيضًا: إذا كان المستخدمون يعيدون الإرسال مرارًا بأسعار غاز أعلى، فقد يعكس بعض الضغط الظاهر على الرسوم احتكاكًا في التنفيذ، وليس طلبًا حقيقيًا.
أصعب مقارنة هي النشاط مقابل الاستدامة. يمكن أن ترتفع مكافآت DUSK من حيث القيمة المطلقة، بينما تظل الرسوم تمثل جزءًا صغيرًا جدًا فقط من DUSK التي يتم إصدارها حديثًا.
أرغب في حساب عدد المعاملات الناجحة التي تولّد 1 DUSK كرسوم، ثم نمذجة الحجم اليومي المطلوب لكي تعادل الرسوم 1% و5% و10% من عمليات الإصدار.
يبقى سؤال واحد. إذا كانت مجموعة صغيرة من التطبيقات هي التي تدفع معظم الرسوم، فهل يكتشف الشبكة منفعة مستدامة فعلًا أم أنها تعتمد فقط على بضعة سير عمل مكلفة بشكل غير معتاد؟
#dusk $DUSK @Dusk
في الليلة الماضية، أثناء مطابقة رسوم معاملات DUSK مع الإيصالات الناجحة، لاحظت أن متوسط الرسوم كان شبه عديم المعنى دون معرفة من قام بالدفع.
إذا كانت أعلى 1% من المعاملات توفر حصة كبيرة من إجمالي الرسوم، فقد يبدو DUSK أكثر نشاطًا اقتصاديًا مما هو عليه فعليًا. يمكن لعدد قليل من استدعاءات العقود المكلفة أو عمليات النشر أو معاملات الاستبدال أن تحمل الإيرادات، بينما تساهم التحويلات العادية بشكل ضئيل.
لهذا السبب أود فصل الرسوم حسب نوع المعاملة والتطبيق والـ«مئوي» (percentile). أريد مقارنة متوسط الرسوم (الوسيط) مقابل رسوم أعلى 1%، وحصة استدعاءات العقود مقابل حصة التحويلات، وإيراد الرسوم لكل 1,000 معاملة ناجحة. كما أن معدل الاستبدال مهم أيضًا: إذا كان المستخدمون يعيدون الإرسال مرارًا بأسعار غاز أعلى، فقد يعكس بعض الضغط الظاهر على الرسوم احتكاكًا في التنفيذ، وليس طلبًا حقيقيًا.
أصعب مقارنة هي النشاط مقابل الاستدامة. يمكن أن ترتفع مكافآت DUSK من حيث القيمة المطلقة، بينما تظل الرسوم تمثل جزءًا صغيرًا جدًا فقط من DUSK التي يتم إصدارها حديثًا.
أرغب في حساب عدد المعاملات الناجحة التي تولّد 1 DUSK كرسوم، ثم نمذجة الحجم اليومي المطلوب لكي تعادل الرسوم 1% و5% و10% من عمليات الإصدار.
يبقى سؤال واحد. إذا كانت مجموعة صغيرة من التطبيقات هي التي تدفع معظم الرسوم، فهل يكتشف الشبكة منفعة مستدامة فعلًا أم أنها تعتمد فقط على بضعة سير عمل مكلفة بشكل غير معتاد؟
في الليلة الماضية، أثناء مطابقة رسوم معاملات DUSK مع الإيصالات الناجحة، لاحظت أن متوسط الرسوم كان شبه عديم المعنى دون معرفة من قام بالدفع.
إذا كانت أعلى 1% من المعاملات توفر حصة كبيرة من إجمالي الرسوم، فقد يبدو DUSK أكثر نشاطًا اقتصاديًا مما هو عليه فعليًا. يمكن لعدد قليل من استدعاءات العقود المكلفة أو عمليات النشر أو معاملات الاستبدال أن تحمل الإيرادات، بينما تساهم التحويلات العادية بشكل ضئيل.
لهذا السبب أود فصل الرسوم حسب نوع المعاملة والتطبيق والـ«مئوي» (percentile). أريد مقارنة متوسط الرسوم (الوسيط) مقابل رسوم أعلى 1%، وحصة استدعاءات العقود مقابل حصة التحويلات، وإيراد الرسوم لكل 1,000 معاملة ناجحة. كما أن معدل الاستبدال مهم أيضًا: إذا كان المستخدمون يعيدون الإرسال مرارًا بأسعار غاز أعلى، فقد يعكس بعض الضغط الظاهر على الرسوم احتكاكًا في التنفيذ، وليس طلبًا حقيقيًا.
أصعب مقارنة هي النشاط مقابل الاستدامة. يمكن أن ترتفع مكافآت DUSK من حيث القيمة المطلقة، بينما تظل الرسوم تمثل جزءًا صغيرًا جدًا فقط من DUSK التي يتم إصدارها حديثًا.
أرغب في حساب عدد المعاملات الناجحة التي تولّد 1 DUSK كرسوم، ثم نمذجة الحجم اليومي المطلوب لكي تعادل الرسوم 1% و5% و10% من عمليات الإصدار.
يبقى سؤال واحد. إذا كانت مجموعة صغيرة من التطبيقات هي التي تدفع معظم الرسوم، فهل يكتشف الشبكة منفعة مستدامة فعلًا أم أنها تعتمد فقط على بضعة سير عمل مكلفة بشكل غير معتاد؟
5
12
10.6k
·
--
#dusk $DUSK @Dusk_Foundation
وأثناء فحص طريقة حديث DUSK عن المعاملات الخاصة، لاحظت أنني كنت أحكم على الشيء الخطأ؛ كانت سرعة الشبكة تبدو جيدة، لكن المستخدم لا يزال مضطرًا إلى توليد برهان في مكانٍ ما.
ذلك “المكان” أهم مما يبدو.
إذا أنشأ هاتفٌ فاخر برهانًا خاصًا بسرعة بينما يحتاج هاتف أندرويد أقدم إلى وقتٍ أطول بكثير، فقد يكون DUSK متكافئًا تشفيريًا لكنه غير متكافئ عمليًا. قد يحمي البروتوكول الجميع بالطريقة نفسها نظريًا، لكن التجربة الفعلية تعتمد على البطارية والذاكرة ووحدة المعالجة المركزية والحرارة.
هذه هي المقارنة التي أعود إليها باستمرار: عدد المُبرهنين مقابل تنوع المُبرهنين.
قد توفر ألف أجهزة منخفضة الفئة وخمسون آلة قوية سعةً إجمالية متقاربة، لكنها لا تُنشئ لا مركزيةً متشابهة. يمكن لعدد المُبرهنين الخام أن يُخفي درجةً من التركّز. إن كان هناك مؤشر HHI لمُبرهن ZK، أو مقياس على طريقة نَكاموتو يوضح كم من المشغّلين يتحكمون في نصف سعة الإقامة/الإثبات، فسيخبرني ذلك بالمزيد.
قد يجعل DUSK الثقة بالخصوصية بلا حاجة للثقة، مع السماح للأجهزة المكلفة بالسيطرة على الطبقة العملية.
ما زلت أراقب نقطةً غير مريحة: إذا كانت المدفوعات الخاصة السريعة تتطلب بهدوء أجهزةً فاخرة، فهل حلّ DUSK خصوصية السوق الشامل، أم أنه نقل الاختناق فقط من الشبكة إلى جيب المستخدم؟
#dusk $DUSK @Dusk
وأثناء فحص طريقة حديث DUSK عن المعاملات الخاصة، لاحظت أنني كنت أحكم على الشيء الخطأ؛ كانت سرعة الشبكة تبدو جيدة، لكن المستخدم لا يزال مضطرًا إلى توليد برهان في مكانٍ ما.
ذلك “المكان” أهم مما يبدو.
إذا أنشأ هاتفٌ فاخر برهانًا خاصًا بسرعة بينما يحتاج هاتف أندرويد أقدم إلى وقتٍ أطول بكثير، فقد يكون DUSK متكافئًا تشفيريًا لكنه غير متكافئ عمليًا. قد يحمي البروتوكول الجميع بالطريقة نفسها نظريًا، لكن التجربة الفعلية تعتمد على البطارية والذاكرة ووحدة المعالجة المركزية والحرارة.
هذه هي المقارنة التي أعود إليها باستمرار: عدد المُبرهنين مقابل تنوع المُبرهنين.
قد توفر ألف أجهزة منخفضة الفئة وخمسون آلة قوية سعةً إجمالية متقاربة، لكنها لا تُنشئ لا مركزيةً متشابهة. يمكن لعدد المُبرهنين الخام أن يُخفي درجةً من التركّز. إن كان هناك مؤشر HHI لمُبرهن ZK، أو مقياس على طريقة نَكاموتو يوضح كم من المشغّلين يتحكمون في نصف سعة الإقامة/الإثبات، فسيخبرني ذلك بالمزيد.
قد يجعل DUSK الثقة بالخصوصية بلا حاجة للثقة، مع السماح للأجهزة المكلفة بالسيطرة على الطبقة العملية.
ما زلت أراقب نقطةً غير مريحة: إذا كانت المدفوعات الخاصة السريعة تتطلب بهدوء أجهزةً فاخرة، فهل حلّ DUSK خصوصية السوق الشامل، أم أنه نقل الاختناق فقط من الشبكة إلى جيب المستخدم؟
وأثناء فحص طريقة حديث DUSK عن المعاملات الخاصة، لاحظت أنني كنت أحكم على الشيء الخطأ؛ كانت سرعة الشبكة تبدو جيدة، لكن المستخدم لا يزال مضطرًا إلى توليد برهان في مكانٍ ما.
ذلك “المكان” أهم مما يبدو.
إذا أنشأ هاتفٌ فاخر برهانًا خاصًا بسرعة بينما يحتاج هاتف أندرويد أقدم إلى وقتٍ أطول بكثير، فقد يكون DUSK متكافئًا تشفيريًا لكنه غير متكافئ عمليًا. قد يحمي البروتوكول الجميع بالطريقة نفسها نظريًا، لكن التجربة الفعلية تعتمد على البطارية والذاكرة ووحدة المعالجة المركزية والحرارة.
هذه هي المقارنة التي أعود إليها باستمرار: عدد المُبرهنين مقابل تنوع المُبرهنين.
قد توفر ألف أجهزة منخفضة الفئة وخمسون آلة قوية سعةً إجمالية متقاربة، لكنها لا تُنشئ لا مركزيةً متشابهة. يمكن لعدد المُبرهنين الخام أن يُخفي درجةً من التركّز. إن كان هناك مؤشر HHI لمُبرهن ZK، أو مقياس على طريقة نَكاموتو يوضح كم من المشغّلين يتحكمون في نصف سعة الإقامة/الإثبات، فسيخبرني ذلك بالمزيد.
قد يجعل DUSK الثقة بالخصوصية بلا حاجة للثقة، مع السماح للأجهزة المكلفة بالسيطرة على الطبقة العملية.
ما زلت أراقب نقطةً غير مريحة: إذا كانت المدفوعات الخاصة السريعة تتطلب بهدوء أجهزةً فاخرة، فهل حلّ DUSK خصوصية السوق الشامل، أم أنه نقل الاختناق فقط من الشبكة إلى جيب المستخدم؟
9
14
6.1k
·
--
#dusk $DUSK @Dusk_Foundation
بينما كنت أدرس كيفية انتقال أمانة DUSK من الإصدار إلى التسوية، لاحظت أن دفتر الأستاذ كان الجزء الأسهل. كان السجلّ القديم، ومحرك الضرائب، ومكتب الاسترداد، ومنطق ساعات السوق ما زالوا خارج ذلك.
هذا هو الاختبار الأعمق لـ DUSK. إن وضع ملكية أو حالة نقل على السلسلة لا يهم إلا إذا كانت عمليات المطابقة القديمة والتسجيلات المكررة والضوابط اليدوية ستختفي فعلاً بعدها.
يغالب كثيرون بين الأتمتة والاستبدال. يمكن تنفيذ توزيعة أرباح عبر عقد، لكن المعالجة الضريبية لـ 20,000 مستثمر قد ما تزال تعتمد على الولاية القضائية وحالة الهوية وقواعد الإبلاغ. يمكن لأصل مُلتف أن يتداول 24/7، لكن سعره المرجعي قد يصبح هشاً عندما يكون السوق الأساسي مغلقاً. يمكن للتصويت الخاص أن يتحقق من الصلاحية، لكن الحوكمة ما زالت بحاجة إلى إثبات النتيجة دون تعريض قوة التصويت الحساسة.
لذلك ما زلت أقارن بين القدرة على السلسلة والإزالة التشغيلية.
بالنسبة لـ DUSK، قد لا تكون أقوى مؤشرات الأداء هي الأصول المُصدَرة. قد تكون الأنظمة التي تم إيقافها، والأحداث المرتبطة بالمطابقة التي أُلغيَت، واستثناءات التسوية التي انخفضت، وخطوات الامتثال اليدوي التي أُزيلت.
وهنا ما زلت أشعر بالشك. إذا أضافت DUSK دفتراً أنظف لكن المؤسسات أبقت كل ضابط قديم حوله، فهل أصبح النظام فعلاً أبسط، أم أنه أصبح أكثر طبقات فقط؟
#dusk $DUSK @Dusk
بينما كنت أدرس كيفية انتقال أمانة DUSK من الإصدار إلى التسوية، لاحظت أن دفتر الأستاذ كان الجزء الأسهل. كان السجلّ القديم، ومحرك الضرائب، ومكتب الاسترداد، ومنطق ساعات السوق ما زالوا خارج ذلك.
هذا هو الاختبار الأعمق لـ DUSK. إن وضع ملكية أو حالة نقل على السلسلة لا يهم إلا إذا كانت عمليات المطابقة القديمة والتسجيلات المكررة والضوابط اليدوية ستختفي فعلاً بعدها.
يغالب كثيرون بين الأتمتة والاستبدال. يمكن تنفيذ توزيعة أرباح عبر عقد، لكن المعالجة الضريبية لـ 20,000 مستثمر قد ما تزال تعتمد على الولاية القضائية وحالة الهوية وقواعد الإبلاغ. يمكن لأصل مُلتف أن يتداول 24/7، لكن سعره المرجعي قد يصبح هشاً عندما يكون السوق الأساسي مغلقاً. يمكن للتصويت الخاص أن يتحقق من الصلاحية، لكن الحوكمة ما زالت بحاجة إلى إثبات النتيجة دون تعريض قوة التصويت الحساسة.
لذلك ما زلت أقارن بين القدرة على السلسلة والإزالة التشغيلية.
بالنسبة لـ DUSK، قد لا تكون أقوى مؤشرات الأداء هي الأصول المُصدَرة. قد تكون الأنظمة التي تم إيقافها، والأحداث المرتبطة بالمطابقة التي أُلغيَت، واستثناءات التسوية التي انخفضت، وخطوات الامتثال اليدوي التي أُزيلت.
وهنا ما زلت أشعر بالشك. إذا أضافت DUSK دفتراً أنظف لكن المؤسسات أبقت كل ضابط قديم حوله، فهل أصبح النظام فعلاً أبسط، أم أنه أصبح أكثر طبقات فقط؟
بينما كنت أدرس كيفية انتقال أمانة DUSK من الإصدار إلى التسوية، لاحظت أن دفتر الأستاذ كان الجزء الأسهل. كان السجلّ القديم، ومحرك الضرائب، ومكتب الاسترداد، ومنطق ساعات السوق ما زالوا خارج ذلك.
هذا هو الاختبار الأعمق لـ DUSK. إن وضع ملكية أو حالة نقل على السلسلة لا يهم إلا إذا كانت عمليات المطابقة القديمة والتسجيلات المكررة والضوابط اليدوية ستختفي فعلاً بعدها.
يغالب كثيرون بين الأتمتة والاستبدال. يمكن تنفيذ توزيعة أرباح عبر عقد، لكن المعالجة الضريبية لـ 20,000 مستثمر قد ما تزال تعتمد على الولاية القضائية وحالة الهوية وقواعد الإبلاغ. يمكن لأصل مُلتف أن يتداول 24/7، لكن سعره المرجعي قد يصبح هشاً عندما يكون السوق الأساسي مغلقاً. يمكن للتصويت الخاص أن يتحقق من الصلاحية، لكن الحوكمة ما زالت بحاجة إلى إثبات النتيجة دون تعريض قوة التصويت الحساسة.
لذلك ما زلت أقارن بين القدرة على السلسلة والإزالة التشغيلية.
بالنسبة لـ DUSK، قد لا تكون أقوى مؤشرات الأداء هي الأصول المُصدَرة. قد تكون الأنظمة التي تم إيقافها، والأحداث المرتبطة بالمطابقة التي أُلغيَت، واستثناءات التسوية التي انخفضت، وخطوات الامتثال اليدوي التي أُزيلت.
وهنا ما زلت أشعر بالشك. إذا أضافت DUSK دفتراً أنظف لكن المؤسسات أبقت كل ضابط قديم حوله، فهل أصبح النظام فعلاً أبسط، أم أنه أصبح أكثر طبقات فقط؟
11
15
4.3k
·
--
تمّ التحقق
واصلتُ مقارنةَ رياضيات توزيع TermMax الجوي مع نموذج اقتراضه بسعر ثابت، وظلّت المشكلة نفسها تظهر: المصطلحات المتوقعة لا تعني نتائج متوقعة.
يمكن لحامل ETH أن يقترض USDC لمدة 30 أو 90 أو 180 يومًا بتكلفة ثابتة، لكن ETH نفسه يستمر في الحركة. عبء الفائدة معروف. مخاطر الضمان ليست كذلك. إن الاحتفاظ بـ ETH بدلًا من بيعه يحافظ على إمكانات الصعود والخيارات المستقبلية، نعم، لكن السيولة بالتأكيد ليست مجانية.
وهذا يجعل “مسافة التصفية” أكثر فائدة بالنسبة لي من “الحد الأقصى للقدرة على الاقتراض”. الاقتراض بنسبة 70% من الحد الذي تسمح به الصفقة قد يبدو كفؤًا من ناحية رأس المال، لكنه يترك مساحة صغيرة جدًا للتقلب.
تواجه توزيعات TMX مشكلة محاسبية مشابهة. عبارة “15% للمجتمع” تبدو كبيرة حتى تُدرج معها إجمالي المعروض المتداول ومعدل المطالبة وعدد البائعين. عند افتراض قيمة سوقية مخففة (FDV) قدرها 180 مليون دولار، تعني TMX تقريبًا 0.18 دولارًا لكل توكن، لذا فإن 200 TMX لا تمثل سوى حوالي 36 دولارًا.
لكن 50,000 مطالبة صغيرة ما زالت قادرة على خلق بائعين فرديين أكثر من 5,000 مطالبة أكبر.
هنا يهم الفرق بين النشاط والجودة. يمكن لمشاركة حملة Binance أن تزيد عدد حاملي TMX بسرعة. ما زلت أراقب ما إذا كانت تُنتج فعليًا مقترضين بسعر ثابت، أم أنها تُنشئ في المقام الأول “طابور مطالبات” أكبر بكثير.
#termmax @termmax
واصلتُ مقارنةَ رياضيات توزيع TermMax الجوي مع نموذج اقتراضه بسعر ثابت، وظلّت المشكلة نفسها تظهر: المصطلحات المتوقعة لا تعني نتائج متوقعة.
يمكن لحامل ETH أن يقترض USDC لمدة 30 أو 90 أو 180 يومًا بتكلفة ثابتة، لكن ETH نفسه يستمر في الحركة. عبء الفائدة معروف. مخاطر الضمان ليست كذلك. إن الاحتفاظ بـ ETH بدلًا من بيعه يحافظ على إمكانات الصعود والخيارات المستقبلية، نعم، لكن السيولة بالتأكيد ليست مجانية.
وهذا يجعل “مسافة التصفية” أكثر فائدة بالنسبة لي من “الحد الأقصى للقدرة على الاقتراض”. الاقتراض بنسبة 70% من الحد الذي تسمح به الصفقة قد يبدو كفؤًا من ناحية رأس المال، لكنه يترك مساحة صغيرة جدًا للتقلب.
تواجه توزيعات TMX مشكلة محاسبية مشابهة. عبارة “15% للمجتمع” تبدو كبيرة حتى تُدرج معها إجمالي المعروض المتداول ومعدل المطالبة وعدد البائعين. عند افتراض قيمة سوقية مخففة (FDV) قدرها 180 مليون دولار، تعني TMX تقريبًا 0.18 دولارًا لكل توكن، لذا فإن 200 TMX لا تمثل سوى حوالي 36 دولارًا.
لكن 50,000 مطالبة صغيرة ما زالت قادرة على خلق بائعين فرديين أكثر من 5,000 مطالبة أكبر.
هنا يهم الفرق بين النشاط والجودة. يمكن لمشاركة حملة Binance أن تزيد عدد حاملي TMX بسرعة. ما زلت أراقب ما إذا كانت تُنتج فعليًا مقترضين بسعر ثابت، أم أنها تُنشئ في المقام الأول “طابور مطالبات” أكبر بكثير.
#termmax @TermMax
يمكن لحامل ETH أن يقترض USDC لمدة 30 أو 90 أو 180 يومًا بتكلفة ثابتة، لكن ETH نفسه يستمر في الحركة. عبء الفائدة معروف. مخاطر الضمان ليست كذلك. إن الاحتفاظ بـ ETH بدلًا من بيعه يحافظ على إمكانات الصعود والخيارات المستقبلية، نعم، لكن السيولة بالتأكيد ليست مجانية.
وهذا يجعل “مسافة التصفية” أكثر فائدة بالنسبة لي من “الحد الأقصى للقدرة على الاقتراض”. الاقتراض بنسبة 70% من الحد الذي تسمح به الصفقة قد يبدو كفؤًا من ناحية رأس المال، لكنه يترك مساحة صغيرة جدًا للتقلب.
تواجه توزيعات TMX مشكلة محاسبية مشابهة. عبارة “15% للمجتمع” تبدو كبيرة حتى تُدرج معها إجمالي المعروض المتداول ومعدل المطالبة وعدد البائعين. عند افتراض قيمة سوقية مخففة (FDV) قدرها 180 مليون دولار، تعني TMX تقريبًا 0.18 دولارًا لكل توكن، لذا فإن 200 TMX لا تمثل سوى حوالي 36 دولارًا.
لكن 50,000 مطالبة صغيرة ما زالت قادرة على خلق بائعين فرديين أكثر من 5,000 مطالبة أكبر.
هنا يهم الفرق بين النشاط والجودة. يمكن لمشاركة حملة Binance أن تزيد عدد حاملي TMX بسرعة. ما زلت أراقب ما إذا كانت تُنتج فعليًا مقترضين بسعر ثابت، أم أنها تُنشئ في المقام الأول “طابور مطالبات” أكبر بكثير.
#termmax @TermMax


6
7
8.7k
·
--
كنتُ أنظر إلى قصة DUSK عن الأصول المرتبطة بالرواج (RWA)، ولاحظتُ أنني كنتُ أعدّ الشيء الخطأ باستمرار: الأصول المُصدَرة، لا الأصول التي تتحرّك فعليًا.
هذا الفرق مهم. Dusk Trade ليست مجرد طبقة إصدار. الجزء الأصعب يكمن تحت ذلك: الإعداد والتسجيل، إعداد المحفظة، الأهلية، التحويل المراقَب، تنسيق المدفوعات، ثم التسوية. ومع وجود NPEX في الصورة، يصبح سير العمل هذا أكثر إثارة من مجرد عنوان آخر عن القيمة المُرمّزة.
ما أريد معرفته الآن بسيط: كم عدد الأصول المرتبطة بـ DUSK التي تتداول بعد الإطلاق، وبأي وتيرة؟
أصل واحد مُصدَر هو مجرد عرض (Demo). مئة أصل وهي جالسة دون حركة لا تزال في الغالب مجرد عرض. أمّا عشرة أصول مع تسوية يومية، ومشترين متكررين وبائعين يعودون للشراء، فقد تخبرنا كثيرًا أكثر عن ما إذا كان سوق حقيقي يتكوّن.
لذلك أفضّل تتبّع نسبة الأصول النشطة، ومعدل المتداولين العائدين خلال 30 يومًا، وعدد الصفقات لكل مستثمر نشط، والأصول الخاملة بعد 30 أو 90 أو 180 يومًا.
التسجيلات مقابل الاستخدام المتكرر. الإصدار مقابل تدفّق السوق الفعلي.
وهذا هو المكان الذي يُختبَر فيه DUSK برأيي. قد تبدو البنية التحتية مكتملة على الورق، لكن هل يمكن لـ DUSK تحويل الإصدار الخاضع للتنظيم إلى نشاط ثانوي مستمر، أم أن خط الإنتاج يتوقف بعد مرحلة الإعداد والتسجيل؟
#dusk $DUSK @Dusk_Foundation
كنتُ أنظر إلى قصة DUSK عن الأصول المرتبطة بالرواج (RWA)، ولاحظتُ أنني كنتُ أعدّ الشيء الخطأ باستمرار: الأصول المُصدَرة، لا الأصول التي تتحرّك فعليًا.
هذا الفرق مهم. Dusk Trade ليست مجرد طبقة إصدار. الجزء الأصعب يكمن تحت ذلك: الإعداد والتسجيل، إعداد المحفظة، الأهلية، التحويل المراقَب، تنسيق المدفوعات، ثم التسوية. ومع وجود NPEX في الصورة، يصبح سير العمل هذا أكثر إثارة من مجرد عنوان آخر عن القيمة المُرمّزة.
ما أريد معرفته الآن بسيط: كم عدد الأصول المرتبطة بـ DUSK التي تتداول بعد الإطلاق، وبأي وتيرة؟
أصل واحد مُصدَر هو مجرد عرض (Demo). مئة أصل وهي جالسة دون حركة لا تزال في الغالب مجرد عرض. أمّا عشرة أصول مع تسوية يومية، ومشترين متكررين وبائعين يعودون للشراء، فقد تخبرنا كثيرًا أكثر عن ما إذا كان سوق حقيقي يتكوّن.
لذلك أفضّل تتبّع نسبة الأصول النشطة، ومعدل المتداولين العائدين خلال 30 يومًا، وعدد الصفقات لكل مستثمر نشط، والأصول الخاملة بعد 30 أو 90 أو 180 يومًا.
التسجيلات مقابل الاستخدام المتكرر. الإصدار مقابل تدفّق السوق الفعلي.
وهذا هو المكان الذي يُختبَر فيه DUSK برأيي. قد تبدو البنية التحتية مكتملة على الورق، لكن هل يمكن لـ DUSK تحويل الإصدار الخاضع للتنظيم إلى نشاط ثانوي مستمر، أم أن خط الإنتاج يتوقف بعد مرحلة الإعداد والتسجيل؟
#dusk $DUSK @Dusk
هذا الفرق مهم. Dusk Trade ليست مجرد طبقة إصدار. الجزء الأصعب يكمن تحت ذلك: الإعداد والتسجيل، إعداد المحفظة، الأهلية، التحويل المراقَب، تنسيق المدفوعات، ثم التسوية. ومع وجود NPEX في الصورة، يصبح سير العمل هذا أكثر إثارة من مجرد عنوان آخر عن القيمة المُرمّزة.
ما أريد معرفته الآن بسيط: كم عدد الأصول المرتبطة بـ DUSK التي تتداول بعد الإطلاق، وبأي وتيرة؟
أصل واحد مُصدَر هو مجرد عرض (Demo). مئة أصل وهي جالسة دون حركة لا تزال في الغالب مجرد عرض. أمّا عشرة أصول مع تسوية يومية، ومشترين متكررين وبائعين يعودون للشراء، فقد تخبرنا كثيرًا أكثر عن ما إذا كان سوق حقيقي يتكوّن.
لذلك أفضّل تتبّع نسبة الأصول النشطة، ومعدل المتداولين العائدين خلال 30 يومًا، وعدد الصفقات لكل مستثمر نشط، والأصول الخاملة بعد 30 أو 90 أو 180 يومًا.
التسجيلات مقابل الاستخدام المتكرر. الإصدار مقابل تدفّق السوق الفعلي.
وهذا هو المكان الذي يُختبَر فيه DUSK برأيي. قد تبدو البنية التحتية مكتملة على الورق، لكن هل يمكن لـ DUSK تحويل الإصدار الخاضع للتنظيم إلى نشاط ثانوي مستمر، أم أن خط الإنتاج يتوقف بعد مرحلة الإعداد والتسجيل؟
#dusk $DUSK @Dusk


19
17
238
·
--
الرقم الذي كان يزعجني في TermMax لم يكن 5%. بل كان 0.15%.
هذه هي مكوّن الرسوم المرتبط بالمعدل على اقتراض بنسبة 5% قبل الاستحقاق مع ضبط/تدرّج حتى تاريخ الاستحقاق. صغير بما يكفي لتجاهله. إلا أنه ليس التكلفة الكاملة. مكوّن سكّ/إصدار GT موجود بجانبه، ثم يغيّر الاستحقاق مقدار ما يتم دفعه فعليًا.
لذلك، الاقتراض الثابت والتكلفة الإجمالية الثابتة شيئان مختلفان.
يمكن لـ TermMax قفل/تثبيت السعر. لكنه لا يستطيع قفل الغاز أو الانزلاق السعري أو عمق التنفيذ أو تكلفة الرافعة المالية، أو عدد المعاملات اللازمة لفك/إغلاق المركز. قد يؤدي التسوية الجزئية إلى تقليل أثر السوق، ومع ذلك قد يجعل المستخدم أسوأ حالًا بسبب تكاليف التنفيذ المتكررة.
الإقراض لديه نفس وهم المحاسبة. إن نسبة رسوم إقراض تبلغ 2% لا تعني خسارة 2% من رأس المال. عند 10% فائدة سنوية (APR) على مدار سنة واحدة، تكون الرسوم الفعلية 0.20%. إذا ضاعفت الـ APR، تضاعفت تلك الرسوم أيضًا.
لهذا أعتقد أن TMX في النهاية يحتاج معيارًا أكثر قسوة: APR الرئيسي مقابل التكلفة الفعلية الشاملة.
وحتى الأفضل: قياس النسبة المئوية من إجمالي العائد التي تبقى بعد احتساب المعدل والرسوم الخاصة بالبروتوكول والرافعة المالية وتكاليف التنفيذ.
TermMax يبيع اليقين.
أنا مهتم أكثر بالسعر الذي يدفعه المستخدمون بهدوء مقابل ذلك.
#termmax @termmax
الرقم الذي كان يزعجني في TermMax لم يكن 5%. بل كان 0.15%.
هذه هي مكوّن الرسوم المرتبط بالمعدل على اقتراض بنسبة 5% قبل الاستحقاق مع ضبط/تدرّج حتى تاريخ الاستحقاق. صغير بما يكفي لتجاهله. إلا أنه ليس التكلفة الكاملة. مكوّن سكّ/إصدار GT موجود بجانبه، ثم يغيّر الاستحقاق مقدار ما يتم دفعه فعليًا.
لذلك، الاقتراض الثابت والتكلفة الإجمالية الثابتة شيئان مختلفان.
يمكن لـ TermMax قفل/تثبيت السعر. لكنه لا يستطيع قفل الغاز أو الانزلاق السعري أو عمق التنفيذ أو تكلفة الرافعة المالية، أو عدد المعاملات اللازمة لفك/إغلاق المركز. قد يؤدي التسوية الجزئية إلى تقليل أثر السوق، ومع ذلك قد يجعل المستخدم أسوأ حالًا بسبب تكاليف التنفيذ المتكررة.
الإقراض لديه نفس وهم المحاسبة. إن نسبة رسوم إقراض تبلغ 2% لا تعني خسارة 2% من رأس المال. عند 10% فائدة سنوية (APR) على مدار سنة واحدة، تكون الرسوم الفعلية 0.20%. إذا ضاعفت الـ APR، تضاعفت تلك الرسوم أيضًا.
لهذا أعتقد أن TMX في النهاية يحتاج معيارًا أكثر قسوة: APR الرئيسي مقابل التكلفة الفعلية الشاملة.
وحتى الأفضل: قياس النسبة المئوية من إجمالي العائد التي تبقى بعد احتساب المعدل والرسوم الخاصة بالبروتوكول والرافعة المالية وتكاليف التنفيذ.
TermMax يبيع اليقين.
أنا مهتم أكثر بالسعر الذي يدفعه المستخدمون بهدوء مقابل ذلك.
#termmax @TermMax
هذه هي مكوّن الرسوم المرتبط بالمعدل على اقتراض بنسبة 5% قبل الاستحقاق مع ضبط/تدرّج حتى تاريخ الاستحقاق. صغير بما يكفي لتجاهله. إلا أنه ليس التكلفة الكاملة. مكوّن سكّ/إصدار GT موجود بجانبه، ثم يغيّر الاستحقاق مقدار ما يتم دفعه فعليًا.
لذلك، الاقتراض الثابت والتكلفة الإجمالية الثابتة شيئان مختلفان.
يمكن لـ TermMax قفل/تثبيت السعر. لكنه لا يستطيع قفل الغاز أو الانزلاق السعري أو عمق التنفيذ أو تكلفة الرافعة المالية، أو عدد المعاملات اللازمة لفك/إغلاق المركز. قد يؤدي التسوية الجزئية إلى تقليل أثر السوق، ومع ذلك قد يجعل المستخدم أسوأ حالًا بسبب تكاليف التنفيذ المتكررة.
الإقراض لديه نفس وهم المحاسبة. إن نسبة رسوم إقراض تبلغ 2% لا تعني خسارة 2% من رأس المال. عند 10% فائدة سنوية (APR) على مدار سنة واحدة، تكون الرسوم الفعلية 0.20%. إذا ضاعفت الـ APR، تضاعفت تلك الرسوم أيضًا.
لهذا أعتقد أن TMX في النهاية يحتاج معيارًا أكثر قسوة: APR الرئيسي مقابل التكلفة الفعلية الشاملة.
وحتى الأفضل: قياس النسبة المئوية من إجمالي العائد التي تبقى بعد احتساب المعدل والرسوم الخاصة بالبروتوكول والرافعة المالية وتكاليف التنفيذ.
TermMax يبيع اليقين.
أنا مهتم أكثر بالسعر الذي يدفعه المستخدمون بهدوء مقابل ذلك.
#termmax @TermMax


19
21
3.7k
·
--
صحيح جزئيًا
كنت أتحقق من متطلبات مُثبت DUSK ولاحظت أن الرقم المفقود لم يكن السرعة. كان الموقع.
يمكن لشبكة أن تُظهر 100 مُثبت وما تزال تملك خصوصية ضعيفة متاحة إذا كانت معظم سعة الإثبات تتمركز في منطقة واحدة. أوروبا وآسيا وأمريكا الشمالية لا تهم كعناوين؛ المهم هو عدد الإثباتات التي يمكن لكل منطقة فعلًا إنتاجها عندما ترتفع متطلبات الطلب.
هذا يغيّر نظرتي إلى DUSK. عدد المُثبتات هو النشاط. سعة الإثبات الإقليمية هي المرونة.
توليد إثباتات ZK يكون أحادي الخيط لكل عامل، لذا فإن الأداء القوي على نواة واحدة مهم، وزيادة عدد العمال ترفع السعة المتوازية. جيد. لكن هذا يجعل تركّز العتاد أكثر أهمية، لا أقل.
إذا كانت 70% من إنتاجية الإثباتات تأتي من 10 آلات داخل مركز بيانات واحد، فإن 100 مُثبت هي رقم مطمئن مع معنى تشغيلي ضئيل جدًا. قد تُزيل عطلة إقليمية 30% من سعة الإثبات بينما لا تمسّ الرهان إلا قليلًا.
كما أن التأخر وحده قد يُضلل. إثبات مدته 500 ملّي ثانية يستهلك 5% من سير عمل مدته 10 ثوانٍ، بينما إثبات لمدة ثانيتين يستهلك 20%. أريد P95 وP99 وإثباتات لكل نواة CPU في الدقيقة تحت الحمل.
قد تمتلك DUSK إثباتًا سريعًا. ما زلت أراقب ما إذا كانت هذه السرعة قابلة للبقاء جغرافيًا.
#dusk $DUSK @Dusk_Foundation
كنت أتحقق من متطلبات مُثبت DUSK ولاحظت أن الرقم المفقود لم يكن السرعة. كان الموقع.
يمكن لشبكة أن تُظهر 100 مُثبت وما تزال تملك خصوصية ضعيفة متاحة إذا كانت معظم سعة الإثبات تتمركز في منطقة واحدة. أوروبا وآسيا وأمريكا الشمالية لا تهم كعناوين؛ المهم هو عدد الإثباتات التي يمكن لكل منطقة فعلًا إنتاجها عندما ترتفع متطلبات الطلب.
هذا يغيّر نظرتي إلى DUSK. عدد المُثبتات هو النشاط. سعة الإثبات الإقليمية هي المرونة.
توليد إثباتات ZK يكون أحادي الخيط لكل عامل، لذا فإن الأداء القوي على نواة واحدة مهم، وزيادة عدد العمال ترفع السعة المتوازية. جيد. لكن هذا يجعل تركّز العتاد أكثر أهمية، لا أقل.
إذا كانت 70% من إنتاجية الإثباتات تأتي من 10 آلات داخل مركز بيانات واحد، فإن 100 مُثبت هي رقم مطمئن مع معنى تشغيلي ضئيل جدًا. قد تُزيل عطلة إقليمية 30% من سعة الإثبات بينما لا تمسّ الرهان إلا قليلًا.
كما أن التأخر وحده قد يُضلل. إثبات مدته 500 ملّي ثانية يستهلك 5% من سير عمل مدته 10 ثوانٍ، بينما إثبات لمدة ثانيتين يستهلك 20%. أريد P95 وP99 وإثباتات لكل نواة CPU في الدقيقة تحت الحمل.
قد تمتلك DUSK إثباتًا سريعًا. ما زلت أراقب ما إذا كانت هذه السرعة قابلة للبقاء جغرافيًا.
#dusk $DUSK @Dusk
يمكن لشبكة أن تُظهر 100 مُثبت وما تزال تملك خصوصية ضعيفة متاحة إذا كانت معظم سعة الإثبات تتمركز في منطقة واحدة. أوروبا وآسيا وأمريكا الشمالية لا تهم كعناوين؛ المهم هو عدد الإثباتات التي يمكن لكل منطقة فعلًا إنتاجها عندما ترتفع متطلبات الطلب.
هذا يغيّر نظرتي إلى DUSK. عدد المُثبتات هو النشاط. سعة الإثبات الإقليمية هي المرونة.
توليد إثباتات ZK يكون أحادي الخيط لكل عامل، لذا فإن الأداء القوي على نواة واحدة مهم، وزيادة عدد العمال ترفع السعة المتوازية. جيد. لكن هذا يجعل تركّز العتاد أكثر أهمية، لا أقل.
إذا كانت 70% من إنتاجية الإثباتات تأتي من 10 آلات داخل مركز بيانات واحد، فإن 100 مُثبت هي رقم مطمئن مع معنى تشغيلي ضئيل جدًا. قد تُزيل عطلة إقليمية 30% من سعة الإثبات بينما لا تمسّ الرهان إلا قليلًا.
كما أن التأخر وحده قد يُضلل. إثبات مدته 500 ملّي ثانية يستهلك 5% من سير عمل مدته 10 ثوانٍ، بينما إثبات لمدة ثانيتين يستهلك 20%. أريد P95 وP99 وإثباتات لكل نواة CPU في الدقيقة تحت الحمل.
قد تمتلك DUSK إثباتًا سريعًا. ما زلت أراقب ما إذا كانت هذه السرعة قابلة للبقاء جغرافيًا.
#dusk $DUSK @Dusk


36
34
6.2k
·
--
كنت أحدّق في جدول امتثال بسيط وكان رقم واحد يزعجني أكثر من غيره: KYC تمّت في T0، ومحاولة التحويل حدثت بعد 180 يومًا. قد تبدو المحفظة ما زالت مؤهلة على السلسلة، لكن ما الذي تثبته هذه الأهلية بالضبط؟
هنا يصبح DUSK أكثر إثارة للاهتمام وأكثر إزعاجًا. الأنظمة خارج السلسلة تُنشئ حالة الهوية. المنطق على السلسلة لا يفرض إلا الحالة التي يستقبلها. لذلك يمكن أن تبدو 100,000 محفظة مؤهلة نظيفة، بينما تكون خلفها 5,000 سجل قديمة.
المقارنة المهمة ليست الخصوصية مقابل الشفافية. بل جودة الإنفاذ مقابل جودة البيانات.
يمكن لـ DUSK تنفيذ تقييد بشكل مثالي ومع ذلك تنفيذ التقييد الخاطئ بشكل مثالي. القائمة الجزائية تتغير عند 12:00، طبقة التقييد تُحدَّث عند 12:05… هذه الفجوة التي تبلغ خمس دقائق ليست مشكلة عقد ذكي، لكنها تظل مشكلة امتثال.
الأمر نفسه مع الخصوصية. قد يقلّل DUSK ما يتم كشفه على السلسلة، بينما تنسخ الإفصاحات ما زالت تنتشر عبر الأمناء، والوسطاء، والبنوك، ووكلاء الضرائب. الأقل ظهورًا لا يعني دائمًا أقل تكرارًا.
وكذلك تسوية القسائم يمكن أن تكون حتمية بينما يبقى التعامل الضريبي خاصًا بالمستثمر خارج السلسلة.
لذلك أعود دائمًا إلى سؤال واحد: ما مدى حداثة حقيقة الامتثال التي يفرضها DUSK؟
#dusk $DUSK @Dusk_Foundation
كنت أحدّق في جدول امتثال بسيط وكان رقم واحد يزعجني أكثر من غيره: KYC تمّت في T0، ومحاولة التحويل حدثت بعد 180 يومًا. قد تبدو المحفظة ما زالت مؤهلة على السلسلة، لكن ما الذي تثبته هذه الأهلية بالضبط؟
هنا يصبح DUSK أكثر إثارة للاهتمام وأكثر إزعاجًا. الأنظمة خارج السلسلة تُنشئ حالة الهوية. المنطق على السلسلة لا يفرض إلا الحالة التي يستقبلها. لذلك يمكن أن تبدو 100,000 محفظة مؤهلة نظيفة، بينما تكون خلفها 5,000 سجل قديمة.
المقارنة المهمة ليست الخصوصية مقابل الشفافية. بل جودة الإنفاذ مقابل جودة البيانات.
يمكن لـ DUSK تنفيذ تقييد بشكل مثالي ومع ذلك تنفيذ التقييد الخاطئ بشكل مثالي. القائمة الجزائية تتغير عند 12:00، طبقة التقييد تُحدَّث عند 12:05… هذه الفجوة التي تبلغ خمس دقائق ليست مشكلة عقد ذكي، لكنها تظل مشكلة امتثال.
الأمر نفسه مع الخصوصية. قد يقلّل DUSK ما يتم كشفه على السلسلة، بينما تنسخ الإفصاحات ما زالت تنتشر عبر الأمناء، والوسطاء، والبنوك، ووكلاء الضرائب. الأقل ظهورًا لا يعني دائمًا أقل تكرارًا.
وكذلك تسوية القسائم يمكن أن تكون حتمية بينما يبقى التعامل الضريبي خاصًا بالمستثمر خارج السلسلة.
لذلك أعود دائمًا إلى سؤال واحد: ما مدى حداثة حقيقة الامتثال التي يفرضها DUSK؟
#dusk $DUSK @Dusk
هنا يصبح DUSK أكثر إثارة للاهتمام وأكثر إزعاجًا. الأنظمة خارج السلسلة تُنشئ حالة الهوية. المنطق على السلسلة لا يفرض إلا الحالة التي يستقبلها. لذلك يمكن أن تبدو 100,000 محفظة مؤهلة نظيفة، بينما تكون خلفها 5,000 سجل قديمة.
المقارنة المهمة ليست الخصوصية مقابل الشفافية. بل جودة الإنفاذ مقابل جودة البيانات.
يمكن لـ DUSK تنفيذ تقييد بشكل مثالي ومع ذلك تنفيذ التقييد الخاطئ بشكل مثالي. القائمة الجزائية تتغير عند 12:00، طبقة التقييد تُحدَّث عند 12:05… هذه الفجوة التي تبلغ خمس دقائق ليست مشكلة عقد ذكي، لكنها تظل مشكلة امتثال.
الأمر نفسه مع الخصوصية. قد يقلّل DUSK ما يتم كشفه على السلسلة، بينما تنسخ الإفصاحات ما زالت تنتشر عبر الأمناء، والوسطاء، والبنوك، ووكلاء الضرائب. الأقل ظهورًا لا يعني دائمًا أقل تكرارًا.
وكذلك تسوية القسائم يمكن أن تكون حتمية بينما يبقى التعامل الضريبي خاصًا بالمستثمر خارج السلسلة.
لذلك أعود دائمًا إلى سؤال واحد: ما مدى حداثة حقيقة الامتثال التي يفرضها DUSK؟
#dusk $DUSK @Dusk


31
21
3.3k
·
--
تمّ التحقق
في اختبار ضغط جنبًا إلى جنب لشاشات TermMax ذات السعر الثابت مقابل الاقتراض الآخر بسعر فائدة عائم، لاحظت أن أقل APR لم يكن الرقم الذي كنت أعود إليه باستمرار. الرقم المفيد هو الذي لا يمكن أن يتحرك فجأة ضدّي.
هذه هي الميزة الأعمق التي يحاول TermMax بيعها: اليقين. تقوم FT وXT بفصل المبلغ الأصلي عن جزء الفائدة، ويمكن أن يؤدي بيع XT إلى تحويل تكلفة اقتراض مستقبلية إلى سيولة الآن. الأمر أقل في البحث عن أرخص سعر اليوم، وأكثر في معرفة التكلفة قبل أن تتصاعد الطلبات غدًا.
بالنسبة لـ TMX، تهم هذه الفروق لأن جودة الاستخدام ينبغي أن تكون أهم من جذب الانتباه عند الإطلاق. قد يجلب TGE المخطط له في 25 أغسطس دفعة كبيرة، لكن 1.5 مليون محفظة تعني أقل بكثير إذا لم تُكمل نسبة صغيرة فقط استحقاقًا واحدًا كاملًا بسعر ثابت ثم تُعيد الأموال.
المقارنة التي تهمني هي عدد التسجيلات مقابل المستخدمين المتكررين ذوي السعر الثابت. من السهل إنشاء نشاط الحملة. أما رأس المال المتكرر بعد 30 و90 و180 يومًا فهو أصعب.
شكّي الهادئ هو ما إذا كان مستخدمو TGE يتصرفون مثل المقترضين قبل TGE بمجرد أن تخفت الحوافز. إذا لم يستطع TMX تحويل الانتباه إلى دورات استحقاق متكررة، تظل قصة السعر الثابت مثيرة للاهتمام، لكن يبدو أن التبني أرق مما توحي به حصيلة عدد المحافظ الظاهر في العناوين.
#termmax @termmax
في اختبار ضغط جنبًا إلى جنب لشاشات TermMax ذات السعر الثابت مقابل الاقتراض الآخر بسعر فائدة عائم، لاحظت أن أقل APR لم يكن الرقم الذي كنت أعود إليه باستمرار. الرقم المفيد هو الذي لا يمكن أن يتحرك فجأة ضدّي.
هذه هي الميزة الأعمق التي يحاول TermMax بيعها: اليقين. تقوم FT وXT بفصل المبلغ الأصلي عن جزء الفائدة، ويمكن أن يؤدي بيع XT إلى تحويل تكلفة اقتراض مستقبلية إلى سيولة الآن. الأمر أقل في البحث عن أرخص سعر اليوم، وأكثر في معرفة التكلفة قبل أن تتصاعد الطلبات غدًا.
بالنسبة لـ TMX، تهم هذه الفروق لأن جودة الاستخدام ينبغي أن تكون أهم من جذب الانتباه عند الإطلاق. قد يجلب TGE المخطط له في 25 أغسطس دفعة كبيرة، لكن 1.5 مليون محفظة تعني أقل بكثير إذا لم تُكمل نسبة صغيرة فقط استحقاقًا واحدًا كاملًا بسعر ثابت ثم تُعيد الأموال.
المقارنة التي تهمني هي عدد التسجيلات مقابل المستخدمين المتكررين ذوي السعر الثابت. من السهل إنشاء نشاط الحملة. أما رأس المال المتكرر بعد 30 و90 و180 يومًا فهو أصعب.
شكّي الهادئ هو ما إذا كان مستخدمو TGE يتصرفون مثل المقترضين قبل TGE بمجرد أن تخفت الحوافز. إذا لم يستطع TMX تحويل الانتباه إلى دورات استحقاق متكررة، تظل قصة السعر الثابت مثيرة للاهتمام، لكن يبدو أن التبني أرق مما توحي به حصيلة عدد المحافظ الظاهر في العناوين.
#termmax @TermMax
هذه هي الميزة الأعمق التي يحاول TermMax بيعها: اليقين. تقوم FT وXT بفصل المبلغ الأصلي عن جزء الفائدة، ويمكن أن يؤدي بيع XT إلى تحويل تكلفة اقتراض مستقبلية إلى سيولة الآن. الأمر أقل في البحث عن أرخص سعر اليوم، وأكثر في معرفة التكلفة قبل أن تتصاعد الطلبات غدًا.
بالنسبة لـ TMX، تهم هذه الفروق لأن جودة الاستخدام ينبغي أن تكون أهم من جذب الانتباه عند الإطلاق. قد يجلب TGE المخطط له في 25 أغسطس دفعة كبيرة، لكن 1.5 مليون محفظة تعني أقل بكثير إذا لم تُكمل نسبة صغيرة فقط استحقاقًا واحدًا كاملًا بسعر ثابت ثم تُعيد الأموال.
المقارنة التي تهمني هي عدد التسجيلات مقابل المستخدمين المتكررين ذوي السعر الثابت. من السهل إنشاء نشاط الحملة. أما رأس المال المتكرر بعد 30 و90 و180 يومًا فهو أصعب.
شكّي الهادئ هو ما إذا كان مستخدمو TGE يتصرفون مثل المقترضين قبل TGE بمجرد أن تخفت الحوافز. إذا لم يستطع TMX تحويل الانتباه إلى دورات استحقاق متكررة، تظل قصة السعر الثابت مثيرة للاهتمام، لكن يبدو أن التبني أرق مما توحي به حصيلة عدد المحافظ الظاهر في العناوين.
#termmax @TermMax


20
18
3.3k
·
--
كنت أقارن مكافآت DUSK عبر عدة عصور، والشيء الذي كان يزعجني هو مدى اختلاف نسبة الحرق حسب النافذة التي كنت أستخدمها. بدت سبعة أيام مشوشة، و30 يومًا أوضح، و90 يومًا كاد أن يُخفي الحركة.
هذا مهم لأن جدول انبعاثات DUSK يمكن تثبيته بينما يبقى نمو الإمداد المُتحقق يتحرك تحته.
مكافأة كتلة DUSK بقيمة 19.8574 مجدولة للطرح. ليست تلقائيًا 19.8574 من الإمداد الجديد الصافي إذا اختفى جزء من هذه القيمة عبر حروق الائتمان أو حروق شديدة (hard-slashing) أو نشاط حرق آخر.
لذلك لن أتابع إجمالي المكافآت فقط. سأتابع نسبة الحرق إلى المكافأة ضمن عصر مدته 2,160 بلوك، ثم أقارن المتوسط بالوسيط. إذا كان أحد العصور يحرق 5% وآخر 20%، فالسؤال ليس أي رقم يبدو أفضل. بل ما الذي تغير في سلوك الشبكة والرسوم والعقوبات أو ضغط الاستخدام.
هنا يخلط معظم الناس بين الانبعاثات والتضخم. فهما مرتبطان، لكن ليسا متطابقين.
شكّي يتعلق بالاستمرارية. إذا استمرت شدة الحرق العالية لعدة عصور، فهذا يعني شيئًا مختلفًا عن أسبوع متطرف واحد.
بالنسبة لـ DUSK، قد تكون منحنى الـ36 عامًا قابلة للتنبؤ. أما المسار النقدي المُتحقق، فقد يكون أقل قابلية للتنبؤ.
@Dusk_Foundation #dusk $DUSK #dusk $DUSK @Dusk_Foundation
كنت أقارن مكافآت DUSK عبر عدة عصور، والشيء الذي كان يزعجني هو مدى اختلاف نسبة الحرق حسب النافذة التي كنت أستخدمها. بدت سبعة أيام مشوشة، و30 يومًا أوضح، و90 يومًا كاد أن يُخفي الحركة.
هذا مهم لأن جدول انبعاثات DUSK يمكن تثبيته بينما يبقى نمو الإمداد المُتحقق يتحرك تحته.
مكافأة كتلة DUSK بقيمة 19.8574 مجدولة للطرح. ليست تلقائيًا 19.8574 من الإمداد الجديد الصافي إذا اختفى جزء من هذه القيمة عبر حروق الائتمان أو حروق شديدة (hard-slashing) أو نشاط حرق آخر.
لذلك لن أتابع إجمالي المكافآت فقط. سأتابع نسبة الحرق إلى المكافأة ضمن عصر مدته 2,160 بلوك، ثم أقارن المتوسط بالوسيط. إذا كان أحد العصور يحرق 5% وآخر 20%، فالسؤال ليس أي رقم يبدو أفضل. بل ما الذي تغير في سلوك الشبكة والرسوم والعقوبات أو ضغط الاستخدام.
هنا يخلط معظم الناس بين الانبعاثات والتضخم. فهما مرتبطان، لكن ليسا متطابقين.
شكّي يتعلق بالاستمرارية. إذا استمرت شدة الحرق العالية لعدة عصور، فهذا يعني شيئًا مختلفًا عن أسبوع متطرف واحد.
بالنسبة لـ DUSK، قد تكون منحنى الـ36 عامًا قابلة للتنبؤ. أما المسار النقدي المُتحقق، فقد يكون أقل قابلية للتنبؤ.
@Dusk #dusk $DUSK #dusk $DUSK @Dusk
هذا مهم لأن جدول انبعاثات DUSK يمكن تثبيته بينما يبقى نمو الإمداد المُتحقق يتحرك تحته.
مكافأة كتلة DUSK بقيمة 19.8574 مجدولة للطرح. ليست تلقائيًا 19.8574 من الإمداد الجديد الصافي إذا اختفى جزء من هذه القيمة عبر حروق الائتمان أو حروق شديدة (hard-slashing) أو نشاط حرق آخر.
لذلك لن أتابع إجمالي المكافآت فقط. سأتابع نسبة الحرق إلى المكافأة ضمن عصر مدته 2,160 بلوك، ثم أقارن المتوسط بالوسيط. إذا كان أحد العصور يحرق 5% وآخر 20%، فالسؤال ليس أي رقم يبدو أفضل. بل ما الذي تغير في سلوك الشبكة والرسوم والعقوبات أو ضغط الاستخدام.
هنا يخلط معظم الناس بين الانبعاثات والتضخم. فهما مرتبطان، لكن ليسا متطابقين.
شكّي يتعلق بالاستمرارية. إذا استمرت شدة الحرق العالية لعدة عصور، فهذا يعني شيئًا مختلفًا عن أسبوع متطرف واحد.
بالنسبة لـ DUSK، قد تكون منحنى الـ36 عامًا قابلة للتنبؤ. أما المسار النقدي المُتحقق، فقد يكون أقل قابلية للتنبؤ.
@Dusk #dusk $DUSK #dusk $DUSK @Dusk


49
35
335
·
--
واصلت التركيز على مؤشر TermMax واحد أثناء تفحص لوحة المعلومات، بما يقارب 27.27 مليون دولار من القروض النشطة مقابل نحو 31.21 مليون دولار من TVL. هذا قريب من 87% من نسبة الاستخدام، ويخبرني أكثر مما تفعل مقارنة عنوان TVL وحده.
يقول TVL إن رأس المال وصل. أمّا الاستخدام فيسأل: هل يُستخدم هذا الرأس المال فعلًا.
هذا الفرق يهم TMX Token لأن الحجم التاريخي قد يبدو أقوى من العمق الاقتصادي الحالي. فقد تجاوز TermMax 64 مليون دولار+ في TVL التاريخي، بينما يقبع TVL الحالي قرب 31 مليون دولار. لا يعني ذلك بالضرورة الشيء نفسه: إنّ التبنّي في القمة ورأس المال المحتفَظ به ليسا شيئًا واحدًا، ليس تمامًا.
يحتاج أرقام المستخدمين إلى المعالجة نفسها. 837 ألف محفظة مسجلة تبدو ضخمة، بينما 170 ألف مستخدم يومي في القمة تبدو «نشِطة». لكنني أفضل رؤية مستخدمي الوسيط لآخر 30 يومًا، والمحافظ العائدة، والمستخدمين النشطين يوميًا مُقسَمين على عدد التسجيلات. التفعيل مقابل التراكم.
تُحدّد الرسوم الصورة بدقة أكبر. يشير نحو 19.93 ألف دولار كرسوم خلال 30 يومًا على TVL يساوي 31.21 مليون دولار إلى أن السؤال الحقيقي ليس فقط مقدار رأس المال الذي يحتفظ به TermMax، بل مدى كفاءة إنتاج ذلك الرأس المال لإيرادات البروتوكول.
وبالنسبة لـ TMX Token، هذا أهم من التوسع الزخرفي.
ما زلت أراقب نقطة واحدة غير مريحة: إذا ظلّت نسبة الاستخدام مرتفعة بينما ينخفض رأس المال المحتفَظ به، فهل هذه كفاءة صحية؟ أم أنها نتيجة ضغط من قاعدة سيولة أرفع؟
#termmax @termmax
واصلت التركيز على مؤشر TermMax واحد أثناء تفحص لوحة المعلومات، بما يقارب 27.27 مليون دولار من القروض النشطة مقابل نحو 31.21 مليون دولار من TVL. هذا قريب من 87% من نسبة الاستخدام، ويخبرني أكثر مما تفعل مقارنة عنوان TVL وحده.
يقول TVL إن رأس المال وصل. أمّا الاستخدام فيسأل: هل يُستخدم هذا الرأس المال فعلًا.
هذا الفرق يهم TMX Token لأن الحجم التاريخي قد يبدو أقوى من العمق الاقتصادي الحالي. فقد تجاوز TermMax 64 مليون دولار+ في TVL التاريخي، بينما يقبع TVL الحالي قرب 31 مليون دولار. لا يعني ذلك بالضرورة الشيء نفسه: إنّ التبنّي في القمة ورأس المال المحتفَظ به ليسا شيئًا واحدًا، ليس تمامًا.
يحتاج أرقام المستخدمين إلى المعالجة نفسها. 837 ألف محفظة مسجلة تبدو ضخمة، بينما 170 ألف مستخدم يومي في القمة تبدو «نشِطة». لكنني أفضل رؤية مستخدمي الوسيط لآخر 30 يومًا، والمحافظ العائدة، والمستخدمين النشطين يوميًا مُقسَمين على عدد التسجيلات. التفعيل مقابل التراكم.
تُحدّد الرسوم الصورة بدقة أكبر. يشير نحو 19.93 ألف دولار كرسوم خلال 30 يومًا على TVL يساوي 31.21 مليون دولار إلى أن السؤال الحقيقي ليس فقط مقدار رأس المال الذي يحتفظ به TermMax، بل مدى كفاءة إنتاج ذلك الرأس المال لإيرادات البروتوكول.
وبالنسبة لـ TMX Token، هذا أهم من التوسع الزخرفي.
ما زلت أراقب نقطة واحدة غير مريحة: إذا ظلّت نسبة الاستخدام مرتفعة بينما ينخفض رأس المال المحتفَظ به، فهل هذه كفاءة صحية؟ أم أنها نتيجة ضغط من قاعدة سيولة أرفع؟
#termmax @TermMax
يقول TVL إن رأس المال وصل. أمّا الاستخدام فيسأل: هل يُستخدم هذا الرأس المال فعلًا.
هذا الفرق يهم TMX Token لأن الحجم التاريخي قد يبدو أقوى من العمق الاقتصادي الحالي. فقد تجاوز TermMax 64 مليون دولار+ في TVL التاريخي، بينما يقبع TVL الحالي قرب 31 مليون دولار. لا يعني ذلك بالضرورة الشيء نفسه: إنّ التبنّي في القمة ورأس المال المحتفَظ به ليسا شيئًا واحدًا، ليس تمامًا.
يحتاج أرقام المستخدمين إلى المعالجة نفسها. 837 ألف محفظة مسجلة تبدو ضخمة، بينما 170 ألف مستخدم يومي في القمة تبدو «نشِطة». لكنني أفضل رؤية مستخدمي الوسيط لآخر 30 يومًا، والمحافظ العائدة، والمستخدمين النشطين يوميًا مُقسَمين على عدد التسجيلات. التفعيل مقابل التراكم.
تُحدّد الرسوم الصورة بدقة أكبر. يشير نحو 19.93 ألف دولار كرسوم خلال 30 يومًا على TVL يساوي 31.21 مليون دولار إلى أن السؤال الحقيقي ليس فقط مقدار رأس المال الذي يحتفظ به TermMax، بل مدى كفاءة إنتاج ذلك الرأس المال لإيرادات البروتوكول.
وبالنسبة لـ TMX Token، هذا أهم من التوسع الزخرفي.
ما زلت أراقب نقطة واحدة غير مريحة: إذا ظلّت نسبة الاستخدام مرتفعة بينما ينخفض رأس المال المحتفَظ به، فهل هذه كفاءة صحية؟ أم أنها نتيجة ضغط من قاعدة سيولة أرفع؟
#termmax @TermMax


38
25
3.9k
·
--
لاحظت شيئًا غير معتاد أثناء مقارنة المعاملات المعلّقة عبر عقد DUSK: بدا أحد الطرفين هادئًا، بينما كان الطرف الآخر مثقلًا بتراكم كبير. الشبكة نفسها، لكن إشارة الضغط مختلفة جدًا.
لهذا أعتقد أن حجم المِيمبُل العام (public mempool) يُعدّ مقياسًا ضعيفًا للتبنّي لـ DUSK وحده. يمكن لعقدة مستكشف واحدة أن تعكس جودة الأقران محليًا، أو تأخر الانتشار، أو تحميل RPC، أو التصفية، أو مشكلات اتصال مؤقتة قبل أن يكون هناك أي خطأ فعلي في السلسلة.
إذا أفاد 20 عقدة بأي مكان بين 50 و500 معاملة معلّقة، فقد يرتفع المتوسط بسبب بضعة عقد متكدّسة. إنّ P50، واتساع النطاق بين العقد، ومعامل التباين (coefficient of variation) ربما يخبرني أكثر عن الضغط الحقيقي على الشبكة.
هذا يهمّ بما يتجاوز تحليل الغاز. يحتفظ DUSK بسير عمل مهمة قريبًا من مجموعة صغيرة من العقود المحلية (native contracts)، لذا يمكن أن يؤدي التركّز إلى تحسين بساطة التصميم المعماري مع زيادة نطاق الأثر الانفجاري التشغيلي. قد يكتمل ترقية بروتوكول بشكل مثالي ومع ذلك يتسبب في كسر مسار واجهة برمجة التطبيقات (API) الخاص بمؤسسة ضمن عقد التحويل.
معظم الناس يقارنون النشاط بالنشاط. في رأيي، المقارنة الأصعب هي بين الازدحام المحلي والطلب على مستوى الشبكة.
ما زلت أراقب أمرًا واحدًا عندما ترتفع الخلافات بين العقد: هل يرى DUSK ضغطًا حقيقيًا، أم أن البنية التحتية غير المتجانسة هي السبب؟
@Dusk_Foundation #dusk #dusk $DUSK @Dusk_Foundation
لاحظت شيئًا غير معتاد أثناء مقارنة المعاملات المعلّقة عبر عقد DUSK: بدا أحد الطرفين هادئًا، بينما كان الطرف الآخر مثقلًا بتراكم كبير. الشبكة نفسها، لكن إشارة الضغط مختلفة جدًا.
لهذا أعتقد أن حجم المِيمبُل العام (public mempool) يُعدّ مقياسًا ضعيفًا للتبنّي لـ DUSK وحده. يمكن لعقدة مستكشف واحدة أن تعكس جودة الأقران محليًا، أو تأخر الانتشار، أو تحميل RPC، أو التصفية، أو مشكلات اتصال مؤقتة قبل أن يكون هناك أي خطأ فعلي في السلسلة.
إذا أفاد 20 عقدة بأي مكان بين 50 و500 معاملة معلّقة، فقد يرتفع المتوسط بسبب بضعة عقد متكدّسة. إنّ P50، واتساع النطاق بين العقد، ومعامل التباين (coefficient of variation) ربما يخبرني أكثر عن الضغط الحقيقي على الشبكة.
هذا يهمّ بما يتجاوز تحليل الغاز. يحتفظ DUSK بسير عمل مهمة قريبًا من مجموعة صغيرة من العقود المحلية (native contracts)، لذا يمكن أن يؤدي التركّز إلى تحسين بساطة التصميم المعماري مع زيادة نطاق الأثر الانفجاري التشغيلي. قد يكتمل ترقية بروتوكول بشكل مثالي ومع ذلك يتسبب في كسر مسار واجهة برمجة التطبيقات (API) الخاص بمؤسسة ضمن عقد التحويل.
معظم الناس يقارنون النشاط بالنشاط. في رأيي، المقارنة الأصعب هي بين الازدحام المحلي والطلب على مستوى الشبكة.
ما زلت أراقب أمرًا واحدًا عندما ترتفع الخلافات بين العقد: هل يرى DUSK ضغطًا حقيقيًا، أم أن البنية التحتية غير المتجانسة هي السبب؟
@Dusk #dusk #dusk $DUSK @Dusk
لهذا أعتقد أن حجم المِيمبُل العام (public mempool) يُعدّ مقياسًا ضعيفًا للتبنّي لـ DUSK وحده. يمكن لعقدة مستكشف واحدة أن تعكس جودة الأقران محليًا، أو تأخر الانتشار، أو تحميل RPC، أو التصفية، أو مشكلات اتصال مؤقتة قبل أن يكون هناك أي خطأ فعلي في السلسلة.
إذا أفاد 20 عقدة بأي مكان بين 50 و500 معاملة معلّقة، فقد يرتفع المتوسط بسبب بضعة عقد متكدّسة. إنّ P50، واتساع النطاق بين العقد، ومعامل التباين (coefficient of variation) ربما يخبرني أكثر عن الضغط الحقيقي على الشبكة.
هذا يهمّ بما يتجاوز تحليل الغاز. يحتفظ DUSK بسير عمل مهمة قريبًا من مجموعة صغيرة من العقود المحلية (native contracts)، لذا يمكن أن يؤدي التركّز إلى تحسين بساطة التصميم المعماري مع زيادة نطاق الأثر الانفجاري التشغيلي. قد يكتمل ترقية بروتوكول بشكل مثالي ومع ذلك يتسبب في كسر مسار واجهة برمجة التطبيقات (API) الخاص بمؤسسة ضمن عقد التحويل.
معظم الناس يقارنون النشاط بالنشاط. في رأيي، المقارنة الأصعب هي بين الازدحام المحلي والطلب على مستوى الشبكة.
ما زلت أراقب أمرًا واحدًا عندما ترتفع الخلافات بين العقد: هل يرى DUSK ضغطًا حقيقيًا، أم أن البنية التحتية غير المتجانسة هي السبب؟
@Dusk #dusk #dusk $DUSK @Dusk


27
25
5.1k
·
--
كنت أقارن مدى وصول CCIP لدى DUSK بالسؤال الفعلي الذي قد يطرحه مُصدِر، وراودني رقم واحد باستمرار: 65+ سلسلة قابلة للوصول تبدو ضخمة، لكن “الوصول” ليس هو الطلب.
إذا كانت الأصول الخاضعة للرقابة على DuskEVM يمكنها نظريًا الانتقال عبر عشرات الشبكات، فالمؤشر الأصعب هو مقدار القيمة التي تغادر فعليًا السوق المحلي. إذا كانت 5 سلاسل فقط تولد طلبًا ذا معنى على الأصول، فالاتصال عبر 65 سلسلة يُعد بنية تحتية، لا تبنّيًا.
بالنسبة لـ DUSK كنت سأراقب حجم التداول عبر السلاسل مقسومًا على إجمالي حجم الأصول الخاضعة للرقابة. نسبة 3% تحكي قصة مختلفة جدًا عن 30%، حتى لو كانت الأرقام نفسها من السلاسل مدعومة.
هناك أيضًا توتر آخر هنا. يمكن لآليات تحديد معدلات CCIP أن تحد من مقدار القيمة التي تتحرك عبر مسار خلال الوقت، ما يمنح المُصدّرين طبقة مفيدة للسيطرة على المخاطر. لكن في الأسواق المتوترة، قد يتحول هذا التحكم نفسه إلى طابور انتظار. ارتفاع مفاجئ في الطلب، استنزاف السعة، ثم ينتظر المستخدمون حتى تمتلئ “الدلو/الحيز” مرة أخرى.
وهنا تصبح DUSK مثيرة للاهتمام، لكن أيضًا أصعب في التقييم. قابلية التشغيل البيني مقابل التوزيع.
معظم الناس يعدّون عدد السلاسل القابلة للوصول. لكنني أفضل أن أعدّ السلاسل التي لديها تدفق متكرر للأصول الخاضعة للرقابة.
سؤالي هو ما إذا كانت DUSK تستطيع توسيع السيولة الخارجية دون إضعاف الضوابط التي تجعل تلك الأصول قابلة للاستخدام مؤسسيًا.
@Dusk_Foundation #dusk $DUSK #dusk $DUSK @Dusk_Foundation
كنت أقارن مدى وصول CCIP لدى DUSK بالسؤال الفعلي الذي قد يطرحه مُصدِر، وراودني رقم واحد باستمرار: 65+ سلسلة قابلة للوصول تبدو ضخمة، لكن “الوصول” ليس هو الطلب.
إذا كانت الأصول الخاضعة للرقابة على DuskEVM يمكنها نظريًا الانتقال عبر عشرات الشبكات، فالمؤشر الأصعب هو مقدار القيمة التي تغادر فعليًا السوق المحلي. إذا كانت 5 سلاسل فقط تولد طلبًا ذا معنى على الأصول، فالاتصال عبر 65 سلسلة يُعد بنية تحتية، لا تبنّيًا.
بالنسبة لـ DUSK كنت سأراقب حجم التداول عبر السلاسل مقسومًا على إجمالي حجم الأصول الخاضعة للرقابة. نسبة 3% تحكي قصة مختلفة جدًا عن 30%، حتى لو كانت الأرقام نفسها من السلاسل مدعومة.
هناك أيضًا توتر آخر هنا. يمكن لآليات تحديد معدلات CCIP أن تحد من مقدار القيمة التي تتحرك عبر مسار خلال الوقت، ما يمنح المُصدّرين طبقة مفيدة للسيطرة على المخاطر. لكن في الأسواق المتوترة، قد يتحول هذا التحكم نفسه إلى طابور انتظار. ارتفاع مفاجئ في الطلب، استنزاف السعة، ثم ينتظر المستخدمون حتى تمتلئ “الدلو/الحيز” مرة أخرى.
وهنا تصبح DUSK مثيرة للاهتمام، لكن أيضًا أصعب في التقييم. قابلية التشغيل البيني مقابل التوزيع.
معظم الناس يعدّون عدد السلاسل القابلة للوصول. لكنني أفضل أن أعدّ السلاسل التي لديها تدفق متكرر للأصول الخاضعة للرقابة.
سؤالي هو ما إذا كانت DUSK تستطيع توسيع السيولة الخارجية دون إضعاف الضوابط التي تجعل تلك الأصول قابلة للاستخدام مؤسسيًا.
@Dusk #dusk $DUSK #dusk $DUSK @Dusk
إذا كانت الأصول الخاضعة للرقابة على DuskEVM يمكنها نظريًا الانتقال عبر عشرات الشبكات، فالمؤشر الأصعب هو مقدار القيمة التي تغادر فعليًا السوق المحلي. إذا كانت 5 سلاسل فقط تولد طلبًا ذا معنى على الأصول، فالاتصال عبر 65 سلسلة يُعد بنية تحتية، لا تبنّيًا.
بالنسبة لـ DUSK كنت سأراقب حجم التداول عبر السلاسل مقسومًا على إجمالي حجم الأصول الخاضعة للرقابة. نسبة 3% تحكي قصة مختلفة جدًا عن 30%، حتى لو كانت الأرقام نفسها من السلاسل مدعومة.
هناك أيضًا توتر آخر هنا. يمكن لآليات تحديد معدلات CCIP أن تحد من مقدار القيمة التي تتحرك عبر مسار خلال الوقت، ما يمنح المُصدّرين طبقة مفيدة للسيطرة على المخاطر. لكن في الأسواق المتوترة، قد يتحول هذا التحكم نفسه إلى طابور انتظار. ارتفاع مفاجئ في الطلب، استنزاف السعة، ثم ينتظر المستخدمون حتى تمتلئ “الدلو/الحيز” مرة أخرى.
وهنا تصبح DUSK مثيرة للاهتمام، لكن أيضًا أصعب في التقييم. قابلية التشغيل البيني مقابل التوزيع.
معظم الناس يعدّون عدد السلاسل القابلة للوصول. لكنني أفضل أن أعدّ السلاسل التي لديها تدفق متكرر للأصول الخاضعة للرقابة.
سؤالي هو ما إذا كانت DUSK تستطيع توسيع السيولة الخارجية دون إضعاف الضوابط التي تجعل تلك الأصول قابلة للاستخدام مؤسسيًا.
@Dusk #dusk $DUSK #dusk $DUSK @Dusk


43
25
12.6k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
HotCPIDecemberHikePriced
7,338 مشاهدات
348 يقومون بالنقاش
متابعة السوق لمؤشر أسعار المستهلك | ارتفاع المؤشر في الولايات المتحدة بنسبة 0.4% في أكتوبر، متجاوزًا التوقعات البالغة 0.3%
Binance News
·13 إعجاب
·17.4k مشاهدات
AnthropicRejectsIPODelayValuationinQuestion
137,969 مشاهدات
1,331 يقومون بالنقاش
NvidiaInvestigatesAfterHuang’sAffairApology
385,545 مشاهدات
2,807 يقومون بالنقاش