

币圈小贝贝
171 منشورات

币圈小贝贝
إبلاغ
حظر المُستخدم
11 تتابع
1.7K+ المتابعون
1.0K+ إعجاب
منشورات
الكل
Live
·
--
عرض الترجمة
#美国8月核心pce降至3%
先说结论:真正能按住 Strategy 股价的,可能不是美联储,是 MSCI 的一份技术定义..
[💰 进群看解读](https://app.binance.com/uni-qr/F6dwNqgx)
一家叫 Bitcoin Policy Institute 的智库这两天发了篇论文,标题起得很直白,叫《华尔街的隐形委员会》.. 它盯的不是币价,是指数编制商 MSCI 的一份咨询文件.. MSCI 想收紧规则,把「非经营公司」排除出自己的全球指数,按它自己的模拟,Strategy、Metaplanet,还有一家做铀的黄饼公司,都会被踢出去..
这事不是突然冒出来的.. MSCI 2025 年就提过,要剔除数字资产财库公司.. 到了 2026 年 1 月,因为反对声太大搁置了,转口说要更宽泛地审查「非经营公司」.. 8 月 3 日它带着一个更大的口径回来了,但结果可能一样.. BPI 还翻出一个细节:这次咨询用的演示文稿,被存在一个专属于「数字资产财库公司」的内部文件夹里.. 所以它问了一句,宽泛的措辞,是不是把原来那点心思原样带过来了..
真正值得琢磨的不是谁被点名,是「经营」这两个字由谁来定.. BPI 指出,operating assets 在美国会计准则和国际财务报告准则里都不是标准科目.. 意思是现金、投资、在建工程、战略持仓怎么归类,MSCI 有很大的自由裁量权.. 一个没有法律约束力的词,能给一整类公司定生死..
影响有多大.. 指数基金只能买指数里的东西,公司被剔出去,跟踪基金就得卖.. J.P. Morgan 2025 年估过,光 Strategy 被剔除,可能面临约 28 亿美元的被动流出.. 而 Strategy 这类财库公司的整个玩法,是靠股价和信用去融资、再继续买币.. 通道被掐,增量买盘的来源就少一块..
把链路拉直看.. 比特币这一轮的买盘里,有一部分不挂在矿工,也不挂在 ETF 申赎,而是挂在几家上市公司的融资能力上.. 而融资能力,又挂在指数委员会愿不愿意让它们留在名单里.. 一个私人机构的技术判断,传导到比特币价格上,链路比大家想的长..
再远一点,这把尺子不只量币圈.. BPI 提醒,矿业、卫星网络这类重资产行业,可能好几年不产生收入但持有大量资产.. 按同一套标准,它们也会被量到.. 谁定义「经营」,谁就顺手定义了资金能流向哪里..
时间表很清楚:MSCI 9 月 30 日刚截止收反馈,说 10 月 16 日或之前公布结果,变更随 2026 年 11 月的指数复核生效.. 下一件要盯的事不在交易所,在那个委员会 10 月中会不会松口..
也留个反转.. 真被剔除,卖的是股票,不直接是比特币,短期强制卖出未必等于币价下跌.. 但如果 11 月复核真把这类公司清出去,比特币叙事里「上市公司囤币」这一章,账就得重新算一遍了..
#美国8月核心pce降至3%
先说结论:真正能按住 Strategy 股价的,可能不是美联储,是 MSCI 的一份技术定义..
💰 进群看解读
一家叫 Bitcoin Policy Institute 的智库这两天发了篇论文,标题起得很直白,叫《华尔街的隐形委员会》.. 它盯的不是币价,是指数编制商 MSCI 的一份咨询文件.. MSCI 想收紧规则,把「非经营公司」排除出自己的全球指数,按它自己的模拟,Strategy、Metaplanet,还有一家做铀的黄饼公司,都会被踢出去..
这事不是突然冒出来的.. MSCI 2025 年就提过,要剔除数字资产财库公司.. 到了 2026 年 1 月,因为反对声太大搁置了,转口说要更宽泛地审查「非经营公司」.. 8 月 3 日它带着一个更大的口径回来了,但结果可能一样.. BPI 还翻出一个细节:这次咨询用的演示文稿,被存在一个专属于「数字资产财库公司」的内部文件夹里.. 所以它问了一句,宽泛的措辞,是不是把原来那点心思原样带过来了..
真正值得琢磨的不是谁被点名,是「经营」这两个字由谁来定.. BPI 指出,operating assets 在美国会计准则和国际财务报告准则里都不是标准科目.. 意思是现金、投资、在建工程、战略持仓怎么归类,MSCI 有很大的自由裁量权.. 一个没有法律约束力的词,能给一整类公司定生死..
影响有多大.. 指数基金只能买指数里的东西,公司被剔出去,跟踪基金就得卖.. J.P. Morgan 2025 年估过,光 Strategy 被剔除,可能面临约 28 亿美元的被动流出.. 而 Strategy 这类财库公司的整个玩法,是靠股价和信用去融资、再继续买币.. 通道被掐,增量买盘的来源就少一块..
把链路拉直看.. 比特币这一轮的买盘里,有一部分不挂在矿工,也不挂在 ETF 申赎,而是挂在几家上市公司的融资能力上.. 而融资能力,又挂在指数委员会愿不愿意让它们留在名单里.. 一个私人机构的技术判断,传导到比特币价格上,链路比大家想的长..
再远一点,这把尺子不只量币圈.. BPI 提醒,矿业、卫星网络这类重资产行业,可能好几年不产生收入但持有大量资产.. 按同一套标准,它们也会被量到.. 谁定义「经营」,谁就顺手定义了资金能流向哪里..
时间表很清楚:MSCI 9 月 30 日刚截止收反馈,说 10 月 16 日或之前公布结果,变更随 2026 年 11 月的指数复核生效.. 下一件要盯的事不在交易所,在那个委员会 10 月中会不会松口..
也留个反转.. 真被剔除,卖的是股票,不直接是比特币,短期强制卖出未必等于币价下跌.. 但如果 11 月复核真把这类公司清出去,比特币叙事里「上市公司囤币」这一章,账就得重新算一遍了..
65
·
--
#美国8月核心pce降至3%
لقد تعامل السوق بالفعل مع خفض الفائدة باعتباره مسألة وقت. لكن خلال اليومين الماضيين، ما تقوم به بنوك الاستثمار هو تغيير جدول توقيت رفع الفائدة..
[🏛️ 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
سجل مؤشر PCE الأساسي لشهر أغسطس ارتفاعًا بنسبة 0.25% على أساس شهري، و3.01% على أساس سنوي، وكلاهما أقل من التوقعات.. فقامت جولدمان ساكس فورًا بتحريك موعد رفع الفائدة الثاني من أكتوبر إلى ديسمبر، وأضافت عبارة: لدى لجنة السوق المفتوحة الفيدرالية فرصة كبيرة في أن تعتبر أنه لا حاجة فعلًا لتحريك السياسة مرة أخرى.. وفي الوقت نفسه، نسخة جيه بي مورغان هي أن الزيادة النهائية ستكون في ديسمبر ثم التوقف.. على السطح، تبدو هذه تأكيدًا على تباطؤ التضخم..
لكن ما يستحق الانتباه إليه حقًا ليس إلى أي مستوى ينخفض التضخم، بل هو توقعات: «كم مرة تبقى من دورة رفع الفائدة» وقد تم تأجيلها إلى الخلف.. فهذه الإشارة الإيجابية المتعلقة بالتضخم اللين كان ينبغي أن ترفع الأصول عالية المخاطر مباشرة؛ وفي ذلك اليوم لامس سعر البيتكوين 85,500، ثم تم دفعه للهبوط مرة أخرى.. ليس البيانات التضخمية هي من كبحه، بل لا تزال عوائد سندات الخزانة الأمريكية لأجل طويل عند أعلى مستويات منذ 2002..
الخلاف أيضًا واضح على الملأ.. قال ويليامز من بنك الاحتياطي الفيدرالي في نيويورك إن الأمر يتطلب الصبر، بينما لا يزال العضو بمجلس الإدارة بار يدعو إلى استمرار التشديد.. وفي الوقت نفسه، كانت جولدمان ساكس نفسها في وقت سابق من هذا الشهر تدعم رفع الفائدة في سبتمبر؛ وعندها كان سوق العقود الآجلة للفائدة يضع احتمال 87% لرفع الفائدة في سبتمبر.. خلال أسبوعين فقط، تغيّر موقف البنك نفسه من «نحتاج إلى رفع» إلى «من المرجح ألا نحتاج إلى رفع»..
هذه هي منطق الأموال: فهي لا تنظر إلى ما إذا كانت البيانات اليوم جيدة أم لا، بل إلى أين تقع نقطة النهاية.. طالما لم تتم تسعير «آخر مرة لرفع الفائدة»، ستظل أسعار الفائدة المرتفعة تضغط على تقييم الأصول ذات بيتا المرتفع.. وعندما يُنظر إلى زيادة ديسمبر باعتبارها آخر مرة فعلًا في تسعير السوق، عندها فقط ستتحرك الأموال من الطرف القصير إلى الأماكن الأكثر حساسية..
الخطوة التالية قريبة جدًا: تقرير الوظائف لشهر سبتمبر في 2 أكتوبر سيكون أمام اجتماع السياسة قبل أن تبدأ المفاوضات.. إذا كانت الوظائف قوية، فإن منطق «ليس هناك حاجة لمزيد من الرفع» سيتقلب رأسًا على عقب؛ وإذا كانت الوظائف تتجه للضعف، فغالبًا ستكون زيادة ديسمبر هي النهاية، وليست مجرد فاصلة..
لذلك، وضع البيتكوين الآن واضح جدًا: ما يكبحه ليس التضخم، بل دورة رفع الفائدة التي لم تكتمل بعد.. ولا يمكن تغيير رقمين/تفاصيل المناقشة في PCE من حيث الاتجاه؛ الشيء الوحيد القادر على تغيير الاتجاه هو أمر واحد—الوقت الذي تُقال فيه الكلمات الأربع «آخر مرة».
#美国8月核心pce降至3%
لقد تعامل السوق بالفعل مع خفض الفائدة باعتباره مسألة وقت. لكن خلال اليومين الماضيين، ما تقوم به بنوك الاستثمار هو تغيير جدول توقيت رفع الفائدة..
🏛️ 消息第一时间
سجل مؤشر PCE الأساسي لشهر أغسطس ارتفاعًا بنسبة 0.25% على أساس شهري، و3.01% على أساس سنوي، وكلاهما أقل من التوقعات.. فقامت جولدمان ساكس فورًا بتحريك موعد رفع الفائدة الثاني من أكتوبر إلى ديسمبر، وأضافت عبارة: لدى لجنة السوق المفتوحة الفيدرالية فرصة كبيرة في أن تعتبر أنه لا حاجة فعلًا لتحريك السياسة مرة أخرى.. وفي الوقت نفسه، نسخة جيه بي مورغان هي أن الزيادة النهائية ستكون في ديسمبر ثم التوقف.. على السطح، تبدو هذه تأكيدًا على تباطؤ التضخم..
لكن ما يستحق الانتباه إليه حقًا ليس إلى أي مستوى ينخفض التضخم، بل هو توقعات: «كم مرة تبقى من دورة رفع الفائدة» وقد تم تأجيلها إلى الخلف.. فهذه الإشارة الإيجابية المتعلقة بالتضخم اللين كان ينبغي أن ترفع الأصول عالية المخاطر مباشرة؛ وفي ذلك اليوم لامس سعر البيتكوين 85,500، ثم تم دفعه للهبوط مرة أخرى.. ليس البيانات التضخمية هي من كبحه، بل لا تزال عوائد سندات الخزانة الأمريكية لأجل طويل عند أعلى مستويات منذ 2002..
الخلاف أيضًا واضح على الملأ.. قال ويليامز من بنك الاحتياطي الفيدرالي في نيويورك إن الأمر يتطلب الصبر، بينما لا يزال العضو بمجلس الإدارة بار يدعو إلى استمرار التشديد.. وفي الوقت نفسه، كانت جولدمان ساكس نفسها في وقت سابق من هذا الشهر تدعم رفع الفائدة في سبتمبر؛ وعندها كان سوق العقود الآجلة للفائدة يضع احتمال 87% لرفع الفائدة في سبتمبر.. خلال أسبوعين فقط، تغيّر موقف البنك نفسه من «نحتاج إلى رفع» إلى «من المرجح ألا نحتاج إلى رفع»..
هذه هي منطق الأموال: فهي لا تنظر إلى ما إذا كانت البيانات اليوم جيدة أم لا، بل إلى أين تقع نقطة النهاية.. طالما لم تتم تسعير «آخر مرة لرفع الفائدة»، ستظل أسعار الفائدة المرتفعة تضغط على تقييم الأصول ذات بيتا المرتفع.. وعندما يُنظر إلى زيادة ديسمبر باعتبارها آخر مرة فعلًا في تسعير السوق، عندها فقط ستتحرك الأموال من الطرف القصير إلى الأماكن الأكثر حساسية..
الخطوة التالية قريبة جدًا: تقرير الوظائف لشهر سبتمبر في 2 أكتوبر سيكون أمام اجتماع السياسة قبل أن تبدأ المفاوضات.. إذا كانت الوظائف قوية، فإن منطق «ليس هناك حاجة لمزيد من الرفع» سيتقلب رأسًا على عقب؛ وإذا كانت الوظائف تتجه للضعف، فغالبًا ستكون زيادة ديسمبر هي النهاية، وليست مجرد فاصلة..
لذلك، وضع البيتكوين الآن واضح جدًا: ما يكبحه ليس التضخم، بل دورة رفع الفائدة التي لم تكتمل بعد.. ولا يمكن تغيير رقمين/تفاصيل المناقشة في PCE من حيث الاتجاه؛ الشيء الوحيد القادر على تغيير الاتجاه هو أمر واحد—الوقت الذي تُقال فيه الكلمات الأربع «آخر مرة».
2.5k
·
--
الجميع يناقش رقم 1 مليون دولار، لكن ما يهمّني أكثر هو ذلك العدّاد الذي يقف خلفه..
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/F6dwNqgx)
كرّر آرثر هيز، المدير التنفيذي لشركة Maelstrom (CIO)، حديثه عن سعره المستهدف خلال الأيام القليلة الماضية: بيتكوين من الآن وحتى عام 2030 وصولًا إلى 1 مليون دولار، وأقوى موجة ستكون في أواخر 2027 أو أوائل 2028.. الرقم نفسه ليس جديدًا، فقد قاله لسنوات.. الجديد الحقيقي هو تبديل الافتراض—ليس حدث النصف (الـ Halving)، وليس صناديق الـETF، بل تلك اللحظة التي لا تستطيع فيها ديون البنية التحتية للذكاء الاصطناعي الصمود..
حديثه واضح جدًا: إن مراكز بيانات الذكاء الاصطناعي الحالية هي، في جوهرها، مشاريع عقارية أُنشئت عبر الديون لتجميع الأرض والمباني وربط الكهرباء وأنظمة التبريد، ثم إضافة كومة من الرقائق.. سترخص الرقائق مع طرح الجيل الجديد في السوق، أما الديون فلن ترخص.. لذلك يقول إنها قصة ائتمان على طريقة 2008، وليست قصة أرباح على طريقة 2000.. التركيز ليس على أي شركة تكنولوجية ستنهار أرباحها، بل على البنوك وشركات التأمين وصناديق الاستثمار الخاصة والمستثمرين في البنية التحتية الذين ضخّوا الأموال في هذه المشاريع—وهل سيتمكنون من استرداد الفوائد والإيجارات..
وهنا تحديدًا يوجد الجزء الذي يستحق الانتباه.. إنه لا يتحدث عن ضرورة هروب أموال في عالم العملات الرقمية، بل عن سلسلة أطول: ديون الإنفاق الرأسمالي لـAI هي التي تبدأ أولًا بالتعثر، فيتلقى المقترضون الضرب، ثم تضخ الحكومة والبنك المركزي مرة أخرى سيولة حتى لا تنقطع السلسلة؛ وعندها تكون بيتكوين هي التي التقطت تلك السيولة.. كذلك تتغير السردية طويلة الأمد: من «الذهب الرقمي» إلى «أداة تحوّط للسيولة»، وهذا التحول أهم بكثير من رقم المليون..
والحجم ليس مجرد تخمين.. فقد حسب تورستن سلوق من Apollo في منتصف أغسطس أن منظومة الذكاء الاصطناعي ما زالت قادرة على استيعاب أكثر من 2 تريليون دولار من الديون الاستثمارية.. لكن في السوق العامة حتى عام 2030، قد لا تمتص أكثر من 1 تريليون دولار، بسبب تركّز المُصدرين وحدود التصنيف الائتماني.. أما الـ«باقي» بأكثر من تريليون دولار، فلا بد أن يتوجه إلى مسارات لا يصل إليها الضوء: التمويل الخاص، وتمويل المعدات، وتمويل المشاريع.. الرافعة المالية لم تختفِ، لكنها انتقلت فقط إلى زاوية لا يراقبها أحد..
الانعكاس مخبأ داخل كلامه هو نفسه.. في نسخة أغسطس، يمر مسار بيتكوين أولًا إلى 60 ألف–70 ألف، بل يلامس أحيانًا 50 ألف، ثم فقط يتجه نحو 1 مليون.. لذلك في سيناريوه، نظرة الصعود والهبوط أولًا هما في جملة واحدة، وليستا جملتين..
المقصود الحقيقي ليس السعر المستهدف نفسه، بل ما إذا كانت وتيرة نمو إعلانات الإنفاق الرأسمالي للذكاء الاصطناعي في النصف الثاني من 2027 ستبدأ بالانعطاف، وما إذا كانت إيرادات مراكز البيانات كافية لتغطية الفوائد والإيجارات..
إذا اتجه هذان الأمران معًا نحو الأسوأ، عندها فقط يبدأ سيناريوه في التحقق؛ أما إذا تمكنت مراكز البيانات فعلًا من جني المال، فـ1 مليون دولار لن تكون سوى عبارة جذابة..
الجميع يناقش رقم 1 مليون دولار، لكن ما يهمّني أكثر هو ذلك العدّاد الذي يقف خلفه..
📢 今日盘面群里聊
كرّر آرثر هيز، المدير التنفيذي لشركة Maelstrom (CIO)، حديثه عن سعره المستهدف خلال الأيام القليلة الماضية: بيتكوين من الآن وحتى عام 2030 وصولًا إلى 1 مليون دولار، وأقوى موجة ستكون في أواخر 2027 أو أوائل 2028.. الرقم نفسه ليس جديدًا، فقد قاله لسنوات.. الجديد الحقيقي هو تبديل الافتراض—ليس حدث النصف (الـ Halving)، وليس صناديق الـETF، بل تلك اللحظة التي لا تستطيع فيها ديون البنية التحتية للذكاء الاصطناعي الصمود..
حديثه واضح جدًا: إن مراكز بيانات الذكاء الاصطناعي الحالية هي، في جوهرها، مشاريع عقارية أُنشئت عبر الديون لتجميع الأرض والمباني وربط الكهرباء وأنظمة التبريد، ثم إضافة كومة من الرقائق.. سترخص الرقائق مع طرح الجيل الجديد في السوق، أما الديون فلن ترخص.. لذلك يقول إنها قصة ائتمان على طريقة 2008، وليست قصة أرباح على طريقة 2000.. التركيز ليس على أي شركة تكنولوجية ستنهار أرباحها، بل على البنوك وشركات التأمين وصناديق الاستثمار الخاصة والمستثمرين في البنية التحتية الذين ضخّوا الأموال في هذه المشاريع—وهل سيتمكنون من استرداد الفوائد والإيجارات..
وهنا تحديدًا يوجد الجزء الذي يستحق الانتباه.. إنه لا يتحدث عن ضرورة هروب أموال في عالم العملات الرقمية، بل عن سلسلة أطول: ديون الإنفاق الرأسمالي لـAI هي التي تبدأ أولًا بالتعثر، فيتلقى المقترضون الضرب، ثم تضخ الحكومة والبنك المركزي مرة أخرى سيولة حتى لا تنقطع السلسلة؛ وعندها تكون بيتكوين هي التي التقطت تلك السيولة.. كذلك تتغير السردية طويلة الأمد: من «الذهب الرقمي» إلى «أداة تحوّط للسيولة»، وهذا التحول أهم بكثير من رقم المليون..
والحجم ليس مجرد تخمين.. فقد حسب تورستن سلوق من Apollo في منتصف أغسطس أن منظومة الذكاء الاصطناعي ما زالت قادرة على استيعاب أكثر من 2 تريليون دولار من الديون الاستثمارية.. لكن في السوق العامة حتى عام 2030، قد لا تمتص أكثر من 1 تريليون دولار، بسبب تركّز المُصدرين وحدود التصنيف الائتماني.. أما الـ«باقي» بأكثر من تريليون دولار، فلا بد أن يتوجه إلى مسارات لا يصل إليها الضوء: التمويل الخاص، وتمويل المعدات، وتمويل المشاريع.. الرافعة المالية لم تختفِ، لكنها انتقلت فقط إلى زاوية لا يراقبها أحد..
الانعكاس مخبأ داخل كلامه هو نفسه.. في نسخة أغسطس، يمر مسار بيتكوين أولًا إلى 60 ألف–70 ألف، بل يلامس أحيانًا 50 ألف، ثم فقط يتجه نحو 1 مليون.. لذلك في سيناريوه، نظرة الصعود والهبوط أولًا هما في جملة واحدة، وليستا جملتين..
المقصود الحقيقي ليس السعر المستهدف نفسه، بل ما إذا كانت وتيرة نمو إعلانات الإنفاق الرأسمالي للذكاء الاصطناعي في النصف الثاني من 2027 ستبدأ بالانعطاف، وما إذا كانت إيرادات مراكز البيانات كافية لتغطية الفوائد والإيجارات..
إذا اتجه هذان الأمران معًا نحو الأسوأ، عندها فقط يبدأ سيناريوه في التحقق؛ أما إذا تمكنت مراكز البيانات فعلًا من جني المال، فـ1 مليون دولار لن تكون سوى عبارة جذابة..
102
·
--
#比特币升破85200美元
قدّم البيتكوين أفضل ربع سنوي منذ 2021؛ خلال ثلاثة أشهر ارتفعت بنحو 43%.. لكن التغيير الحقيقي لم يكن في السعر، بل في الأشخاص الجالسين على طاولة التداول..
[💥 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
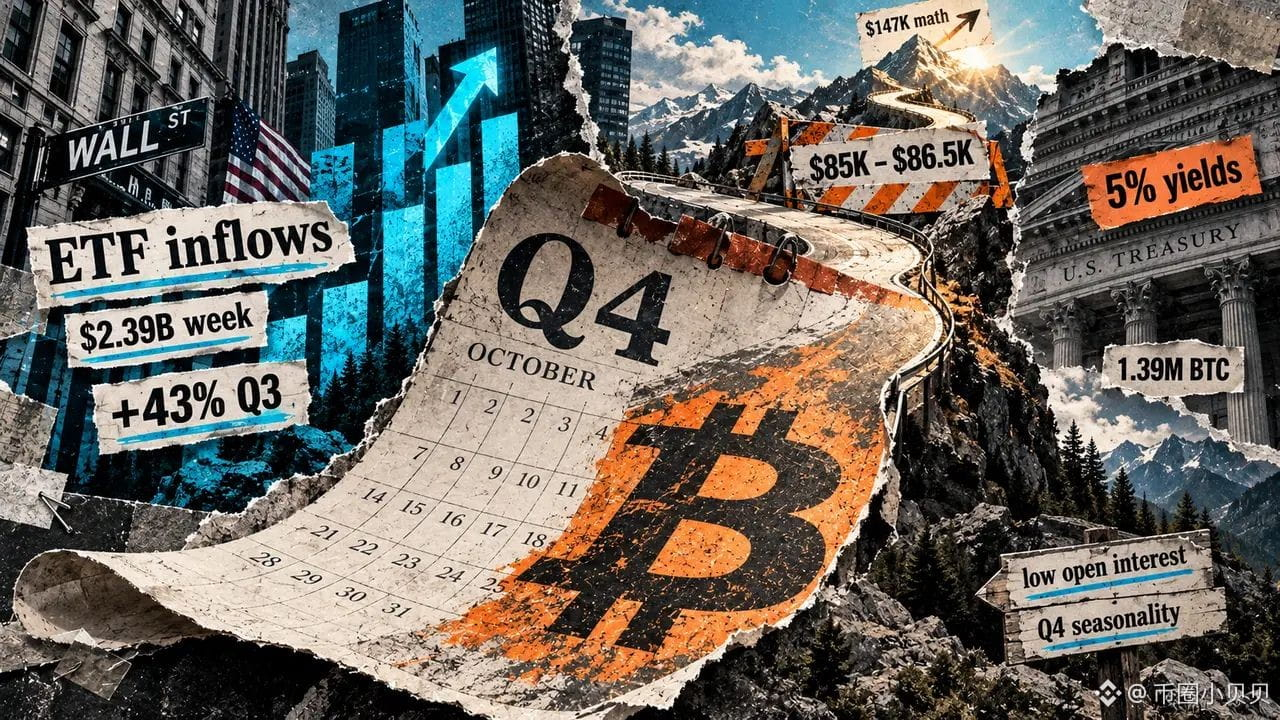
يرى معظم الناس نسبة الارتفاع والسعر المستهدف المقلق.. في التاريخ، كان الربع الرابع دائمًا أقوى ربع للبيتكوين: منذ 2013 متوسط الارتفاع بين 77% و85%.. وبناءً على المتوسط عند 77.07% حسب BloFin، تصل الحسابات إلى قرابة 147 ألف دولار؛ أما باحتساب الوسيط عند 47.73% فحوالي 123 ألف دولار.. الأرقام جميلة جدًا، لكن التوقع مجرد توقع، فضلًا عن أن الزيادات من القيعان خلال كل دورة غالبًا ما تكون في تراجع..
التحوّل الحقيقي يكمن في طبيعة المال.. في النصف الأول من هذا العام انخفض البيتكوين أيضًا بنسبة 22.2% و14.09%؛ وفي بداية يوليو قرب 58.6 ألف دولار، كان ما يدعم السوق وقتها هو الرافعة المالية.. والآن انعكس المشهد: سجلت صناديق البيتكوين الفورية المتداولة في الولايات المتحدة صافي تدفقات خارجية بنحو 5 مليارات دولار من أواخر يوليو، ثم تحوّل الأمر إلى صافي تدفقات داخلية بنحو 1 مليار دولار قرب نهاية سبتمبر؛ خلال شهرين تقلب المبلغ بنحو 6 مليارات دولار، وفي الأسبوع الماضي وحده امتصت 2.39 مليار دولار، وهو أكبر أسبوع منذ أكتوبر 2025..
وفي الوقت نفسه، انخفض إجمالي الفائدة المفتوحة لعقود البيتكوين الآجلة من أكثر من 700 ألف عقد في 21 سبتمبر إلى قرابة 644 ألف عقد، وهو أدنى مستوى منذ أوائل يناير من هذا العام.. من جهة تخرج الرافعة من السوق، ومن جهة أخرى تدخل السيولة الفورية كـ“مشتريات حقيقية”؛ وهذا التحويل أهم من رقم نسبة الارتفاع نفسه، لأنه يحدد ما إذا كانت الموجة التالية من الهبوط ستتحول إلى عمليات تصفية قسرية وانهيار (بسبب الهامش) أو أن هناك من سيواصل الشراء ليمتص النزول..
يتم ضغط علاوة الآجلة، وتظل التقلبات الضمنية عند مستويات منخفضة قرب أدنى مستوياتها خلال عام؛ وبالتالي يقل الوقود الذي قد يثير سلسلة من التصفّيات.. والمقابل أن الارتفاع الحاد الذي كانت تحركه الرافعة أيضًا يتلاشى.. وتنتقل السيطرة إلى أيدي من يشترون بالمال الحقيقي.. والدليل موجود بالقرب من السعر: في نطاق تكلفة 82.5 ألف إلى 84 ألف دولار، حيث حجم الحيازة حوالي 1.1 مليون BTC، ارتفع خلال ثلاثة أيام من قرابة 110 آلاف إلى 306 آلاف BTC..
لكن لا تتسرّع في التفاؤل.. هذه الأسبوع فقط أعاد البيتكوين الارتداد ليقف فوق متوسط 365 يومًا؛ وهي المرة الأولى منذ مارس 2023، كما رفعت الأسعار مستوى التنفيذ (سعر التنفيذ) إلى نحو 77 ألف.. لكن بين 84 ألف و86.5 ألف توجد كومة توريد تضغط فوقها حوالي 1.39 مليون BTC، وهي أكبر “جدار عرض” حالي..
وبحسب خوارزمية Bitfinex، فإن حجم شراء صناديق ETF مقارنةً بـ 450 بيتكوين يتم استخراجها يوميًا، انخفض بالفعل من 25.6 ضعفًا إلى 1.8 ضعفًا في 29 سبتمبر.. وتقدّر أن هذا المضاعف يحتاج للعودة إلى نحو 5 أضعاف؛ أي طلب صناديق ETF يوميًا بحدود 190 مليون دولار تقريبًا، لكي يتمكن من ابتلاع الجدار العلوي بسرعة أكبر..
لذلك، ما يجب التركيز عليه لاحقًا ليس رقم 147 ألف دولار بحد ذاته، بل هل يمكن لصناديق ETF أن تشتري يوميًا ما يعادل 190 مليون دولار.. كما أن الاقتصاد الكلي لا يصب في صالح صعودي: ما تزال عوائد سندات الخزانة الأمريكية لأجل 10 سنوات فوق 5%، واحتمال أن يواصل السوق رفع الفائدة مرة إضافية في أكتوبر انخفض هذا الأسبوع من نحو 65% إلى نحو 38%..
إذا عاد طلب ETF، فستكون الرواية الموسمية لديها قاعدة صلبة، وسيتم ابتلاع الـ 1.39 مليون BTC الموجودة أعلى السعر تدريجيًا.. أما إذا لم يعد الطلب، فعند كسر 81.3 ألف دولار، سيتجه التركيز إلى الأسفل نحو سعر التنفيذ عند 77 ألف..
#比特币升破85200美元
قدّم البيتكوين أفضل ربع سنوي منذ 2021؛ خلال ثلاثة أشهر ارتفعت بنحو 43%.. لكن التغيير الحقيقي لم يكن في السعر، بل في الأشخاص الجالسين على طاولة التداول..
💥 盘面异动群里说
يرى معظم الناس نسبة الارتفاع والسعر المستهدف المقلق.. في التاريخ، كان الربع الرابع دائمًا أقوى ربع للبيتكوين: منذ 2013 متوسط الارتفاع بين 77% و85%.. وبناءً على المتوسط عند 77.07% حسب BloFin، تصل الحسابات إلى قرابة 147 ألف دولار؛ أما باحتساب الوسيط عند 47.73% فحوالي 123 ألف دولار.. الأرقام جميلة جدًا، لكن التوقع مجرد توقع، فضلًا عن أن الزيادات من القيعان خلال كل دورة غالبًا ما تكون في تراجع..
التحوّل الحقيقي يكمن في طبيعة المال.. في النصف الأول من هذا العام انخفض البيتكوين أيضًا بنسبة 22.2% و14.09%؛ وفي بداية يوليو قرب 58.6 ألف دولار، كان ما يدعم السوق وقتها هو الرافعة المالية.. والآن انعكس المشهد: سجلت صناديق البيتكوين الفورية المتداولة في الولايات المتحدة صافي تدفقات خارجية بنحو 5 مليارات دولار من أواخر يوليو، ثم تحوّل الأمر إلى صافي تدفقات داخلية بنحو 1 مليار دولار قرب نهاية سبتمبر؛ خلال شهرين تقلب المبلغ بنحو 6 مليارات دولار، وفي الأسبوع الماضي وحده امتصت 2.39 مليار دولار، وهو أكبر أسبوع منذ أكتوبر 2025..
وفي الوقت نفسه، انخفض إجمالي الفائدة المفتوحة لعقود البيتكوين الآجلة من أكثر من 700 ألف عقد في 21 سبتمبر إلى قرابة 644 ألف عقد، وهو أدنى مستوى منذ أوائل يناير من هذا العام.. من جهة تخرج الرافعة من السوق، ومن جهة أخرى تدخل السيولة الفورية كـ“مشتريات حقيقية”؛ وهذا التحويل أهم من رقم نسبة الارتفاع نفسه، لأنه يحدد ما إذا كانت الموجة التالية من الهبوط ستتحول إلى عمليات تصفية قسرية وانهيار (بسبب الهامش) أو أن هناك من سيواصل الشراء ليمتص النزول..
يتم ضغط علاوة الآجلة، وتظل التقلبات الضمنية عند مستويات منخفضة قرب أدنى مستوياتها خلال عام؛ وبالتالي يقل الوقود الذي قد يثير سلسلة من التصفّيات.. والمقابل أن الارتفاع الحاد الذي كانت تحركه الرافعة أيضًا يتلاشى.. وتنتقل السيطرة إلى أيدي من يشترون بالمال الحقيقي.. والدليل موجود بالقرب من السعر: في نطاق تكلفة 82.5 ألف إلى 84 ألف دولار، حيث حجم الحيازة حوالي 1.1 مليون BTC، ارتفع خلال ثلاثة أيام من قرابة 110 آلاف إلى 306 آلاف BTC..
لكن لا تتسرّع في التفاؤل.. هذه الأسبوع فقط أعاد البيتكوين الارتداد ليقف فوق متوسط 365 يومًا؛ وهي المرة الأولى منذ مارس 2023، كما رفعت الأسعار مستوى التنفيذ (سعر التنفيذ) إلى نحو 77 ألف.. لكن بين 84 ألف و86.5 ألف توجد كومة توريد تضغط فوقها حوالي 1.39 مليون BTC، وهي أكبر “جدار عرض” حالي..
وبحسب خوارزمية Bitfinex، فإن حجم شراء صناديق ETF مقارنةً بـ 450 بيتكوين يتم استخراجها يوميًا، انخفض بالفعل من 25.6 ضعفًا إلى 1.8 ضعفًا في 29 سبتمبر.. وتقدّر أن هذا المضاعف يحتاج للعودة إلى نحو 5 أضعاف؛ أي طلب صناديق ETF يوميًا بحدود 190 مليون دولار تقريبًا، لكي يتمكن من ابتلاع الجدار العلوي بسرعة أكبر..
لذلك، ما يجب التركيز عليه لاحقًا ليس رقم 147 ألف دولار بحد ذاته، بل هل يمكن لصناديق ETF أن تشتري يوميًا ما يعادل 190 مليون دولار.. كما أن الاقتصاد الكلي لا يصب في صالح صعودي: ما تزال عوائد سندات الخزانة الأمريكية لأجل 10 سنوات فوق 5%، واحتمال أن يواصل السوق رفع الفائدة مرة إضافية في أكتوبر انخفض هذا الأسبوع من نحو 65% إلى نحو 38%..
إذا عاد طلب ETF، فستكون الرواية الموسمية لديها قاعدة صلبة، وسيتم ابتلاع الـ 1.39 مليون BTC الموجودة أعلى السعر تدريجيًا.. أما إذا لم يعد الطلب، فعند كسر 81.3 ألف دولار، سيتجه التركيز إلى الأسفل نحو سعر التنفيذ عند 77 ألف..
94
·
--
تقرير بحثي واحد يرى أن عملة رقمية واحدة صاعدة.. ليس هذا بالأمر الغريب بحد ذاته.. المثير للدهشة أنها هذه المرة لم تستخدم الدولار كمقياس، بل أعادت صياغة بيتكوين..
[🤖 进群聊市场](https://app.binance.com/uni-qr/F6dwNqgx)
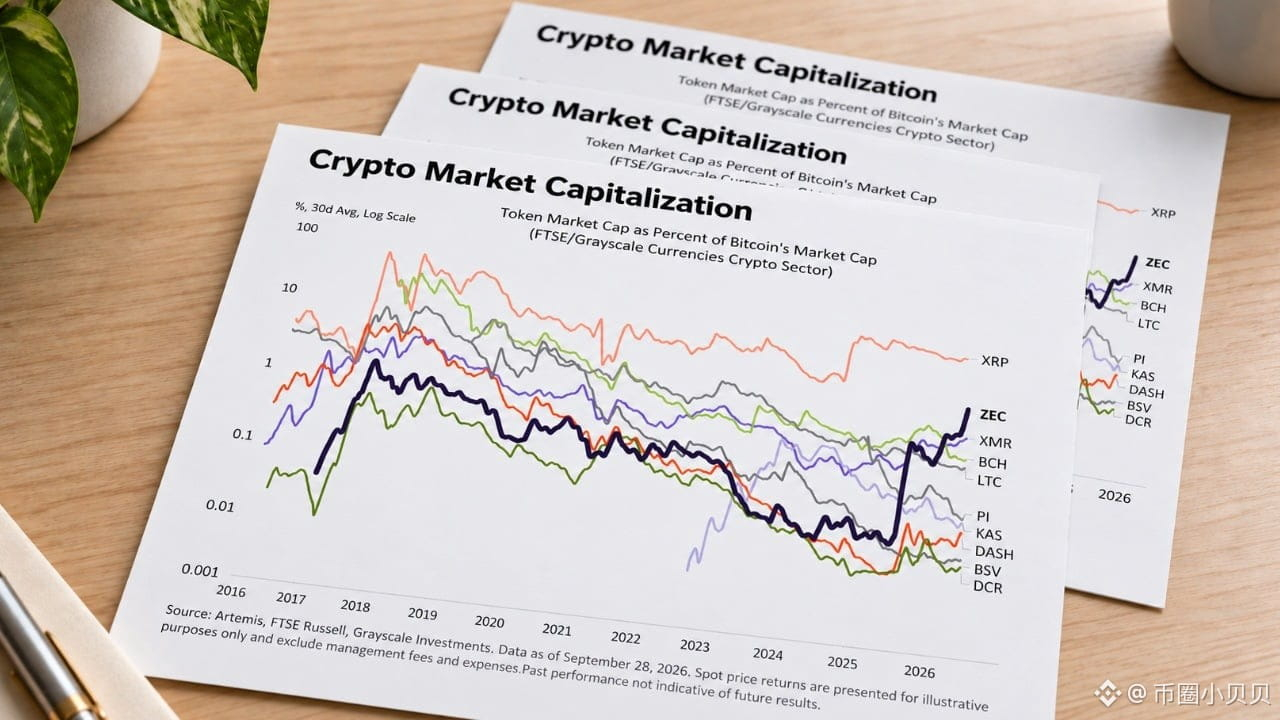
تحليل Grayscale بتاريخ 29 سبتمبر، ضمّ BTC مع 10 عملات أخرى ضمن نفس «قطاع العملات»، حيث يراجع FTSE Russell مكوّنات هذا التصنيف كل ربع سنة.. والأكثر لفتًا للانتباه فيه رقمـان: بلغت القيمة السوقية لـ XRP بالفعل ما يقارب 6% من بيتكوين، بينما قبل سنة كان Zcash أقل من 0.1% من بيتكوين، والآن وصل إلى نحو 1.5%.. كلام مدير البحث Zach Pandl كان واضحًا جدًا: ZEC لم يصل بعد إلى سقف التقييم..
معظم الناس يرون «أن المؤسسات تتجه للرهان على عملات الخصوصية».. لكن تغيير أداة القياس أهم من الاستنتاج.. بمجرد أن يتحول المقام من الدولار إلى بيتكوين، لم يعد السؤال «إلى كم دولار يمكن أن يرتفع؟»، بل «في كعكة القيمة السوقية لبيتكوين، كمّ يمكن لعملات أخرى أن تقطع من هذه الكعكة؟».. وبحسب هذا المنظور، فإن 1.5% لدى ZEC الآن لا تُحسب إلا كبداية، لأنه خلال الفترة من 2017 إلى 2018، وصلت XRP وBCH وLTC وDASH إلى أكثر من 3% من القيمة السوقية لبيتكوين..
الأهم هو النظر إلى أين تتحرك الأموال خلف هذا الخط.. في هذا العام أُعيد تسعير أصول الخصوصية، فارتفع ZEC من حوالي 60 دولارًا قبل عام إلى أن وصل يوم 29 سبتمبر إلى حوالي 1500 دولار.. ووفق بيانات Glassnode بتاريخ 7 سبتمبر، استحوذت ZEC وحدها على نحو 62% من القيمة السوقية لقطاع الخصوصية بأكمله.. تعكس هذه الدرجة من التركّز أن الأموال ليست موزعة بالتساوي؛ بل يُختار هدف أولًا، ثم يُشترى ليصبح بمثابة الممثل/الواجهة للقطاع كله..
وهناك طبقة أدق أيضًا.. في تقديرات Grayscale بتاريخ 11 سبتمبر، ونفس الآلة التي تُستخدم في تعدين ZEC، تكون المكافأة تقريبًا ضعف مكافأة بيتكوين.. انتبه: هذا دخل التعدين، وليس الربح، ولم تُخصم بعد تكاليف الكهرباء والمعدات.. لكن كون مؤسسة أبحاث مستعدة لحساب هذا الرقم يعني أنها تنظر إلى ZEC على أنه أصل يحتاج إلى إعادة تسعير قدرات الحوسبة، وليس مجرد قصة سردية بحتة..
من أصدر هذا التقرير البحثي هو شخص يعمل في إدارة المنتجات؛ فهو يضمّ أي عملات تحت «قطاع العملات»، وبحد ذاته يشبه تقريبًا خريطة منتجات.. بل إن استخدام بيتكوين كمقام يجعل، طالما أن BTC تسير في نطاق ثابت نسبيًا، فإن الارتفاع النسبي لهذه العملات سيبدو مبهرًا بشكل خاص..
لذلك، ما يتعين التركيز عليه بدءًا من الآن ليس ما إذا كان Zcash يمكن أن يصل إلى سعر معيّن، بل أمران: هل يمكن أن تستمر خط «الخصوصية» في جذب الأموال؟ وهل، بعد جذب الأموال، ستظهر منتجات داعمة معها وتُطرح لاحقًا؟
تقرير بحثي واحد يرى أن عملة رقمية واحدة صاعدة.. ليس هذا بالأمر الغريب بحد ذاته.. المثير للدهشة أنها هذه المرة لم تستخدم الدولار كمقياس، بل أعادت صياغة بيتكوين..
🤖 进群聊市场
تحليل Grayscale بتاريخ 29 سبتمبر، ضمّ BTC مع 10 عملات أخرى ضمن نفس «قطاع العملات»، حيث يراجع FTSE Russell مكوّنات هذا التصنيف كل ربع سنة.. والأكثر لفتًا للانتباه فيه رقمـان: بلغت القيمة السوقية لـ XRP بالفعل ما يقارب 6% من بيتكوين، بينما قبل سنة كان Zcash أقل من 0.1% من بيتكوين، والآن وصل إلى نحو 1.5%.. كلام مدير البحث Zach Pandl كان واضحًا جدًا: ZEC لم يصل بعد إلى سقف التقييم..
معظم الناس يرون «أن المؤسسات تتجه للرهان على عملات الخصوصية».. لكن تغيير أداة القياس أهم من الاستنتاج.. بمجرد أن يتحول المقام من الدولار إلى بيتكوين، لم يعد السؤال «إلى كم دولار يمكن أن يرتفع؟»، بل «في كعكة القيمة السوقية لبيتكوين، كمّ يمكن لعملات أخرى أن تقطع من هذه الكعكة؟».. وبحسب هذا المنظور، فإن 1.5% لدى ZEC الآن لا تُحسب إلا كبداية، لأنه خلال الفترة من 2017 إلى 2018، وصلت XRP وBCH وLTC وDASH إلى أكثر من 3% من القيمة السوقية لبيتكوين..
الأهم هو النظر إلى أين تتحرك الأموال خلف هذا الخط.. في هذا العام أُعيد تسعير أصول الخصوصية، فارتفع ZEC من حوالي 60 دولارًا قبل عام إلى أن وصل يوم 29 سبتمبر إلى حوالي 1500 دولار.. ووفق بيانات Glassnode بتاريخ 7 سبتمبر، استحوذت ZEC وحدها على نحو 62% من القيمة السوقية لقطاع الخصوصية بأكمله.. تعكس هذه الدرجة من التركّز أن الأموال ليست موزعة بالتساوي؛ بل يُختار هدف أولًا، ثم يُشترى ليصبح بمثابة الممثل/الواجهة للقطاع كله..
وهناك طبقة أدق أيضًا.. في تقديرات Grayscale بتاريخ 11 سبتمبر، ونفس الآلة التي تُستخدم في تعدين ZEC، تكون المكافأة تقريبًا ضعف مكافأة بيتكوين.. انتبه: هذا دخل التعدين، وليس الربح، ولم تُخصم بعد تكاليف الكهرباء والمعدات.. لكن كون مؤسسة أبحاث مستعدة لحساب هذا الرقم يعني أنها تنظر إلى ZEC على أنه أصل يحتاج إلى إعادة تسعير قدرات الحوسبة، وليس مجرد قصة سردية بحتة..
من أصدر هذا التقرير البحثي هو شخص يعمل في إدارة المنتجات؛ فهو يضمّ أي عملات تحت «قطاع العملات»، وبحد ذاته يشبه تقريبًا خريطة منتجات.. بل إن استخدام بيتكوين كمقام يجعل، طالما أن BTC تسير في نطاق ثابت نسبيًا، فإن الارتفاع النسبي لهذه العملات سيبدو مبهرًا بشكل خاص..
لذلك، ما يتعين التركيز عليه بدءًا من الآن ليس ما إذا كان Zcash يمكن أن يصل إلى سعر معيّن، بل أمران: هل يمكن أن تستمر خط «الخصوصية» في جذب الأموال؟ وهل، بعد جذب الأموال، ستظهر منتجات داعمة معها وتُطرح لاحقًا؟
483
·
--
أطلقت Google نموذجًا جديدًا… لا علاقة له بالتشفير في الأصل.. لكن البند الذي سجل أعلى درجة هذه المرة هو بالضبط أكثر نقطة ألمًا في هذه الصناعة..
[🤖 进群聊仓位](https://app.binance.com/uni-qr/F6dwNqgx)
في يوم الأربعاء، أطلقت Google Gemini 4 Argon، وتصفه كنموذجها الرائد… في جدول المقارنة الخاص بها، يتصدر في 12 من أصل 18 معيارًا، واختبار البرمجة DeepSWE حقق 77.9%، متجاوزًا 74.2% لـ Claude Opus و74.1% لـ GPT-6 Astra.. لكن هذه حسابات من Google نفسها، فاعتبرها تقريبًا فقط..
الأهم حقًا هو مجموعة أرقام أخرى: في اختبار Gray Swan للحقن غير المباشر عبر التلميحات، كانت نسبة نجاح هجوم Argon 0.7% فقط، وكلا إصدارَي Claude 1.0%، وGPT-6 Astra 8.5%، بينما Grok 4.6 وKimi K3 خدعَا بأكثر من نصف المرات.. ترجمتها ببساطة: إخفاء تعليمات خبيثة داخل رسالة بريد إلكتروني، ثم معرفة ما إذا كان مساعد AI سيطيع كلام الغريب أم لا..
أما أغلى تكلفة على السلسلة، فكانت دائمًا هذه… هذا الأسبوع، سحبت MetaMask أولًا مدققي التوقيع المشدّدين بسبب حادث أمني لم تتم توضيح ملابساته؛ وقبل ذلك، بعد أن تعرض أحد المَصارف للقرصنة، ظلت الأموال تبحث عن طريقها على السلسلة… وفي كل حادثة في النهاية، يدفع المال مستخدمو النظام..
ومن الجدير بالانتباه أيضًا طريقة تسليم Google: تمنح Argon أولًا المدافعين الذين اجتازوا تدقيق خطة Fairwind، وبدون حواجز أمان—أي بوابة تُغلق عادةً أمام النماذج لكتابة كودات الهجوم.. والسبب هو أن المدافعين يحتاجون إلى نموذج يفكر مثل المهاجمين كي تتاح لهم فرصة سد الثغرات أولًا.. لكن نفس المهارة يمكن استخدامها بالعكس أيضًا..
لذا ما يستحق المتابعة ليس من يتصدر النتائج أولًا، بل من ستصل إليه هذه القدرة أولًا.. إذا ارتفعت كفاءة سد الثغرات بمقدار درجة واحدة فعلًا، فسيتعين إعادة حساب هيكل تكلفة أعمال أمن السلسلة: تسعير التدقيق والمراقبة والتأمين كلها ستتغير.. لكن إذا بقيت النسخة التي بلا حواجز متاحة لثلة صغيرة فقط، فستتسع فجوة الدفاع والهجوم أكثر فأكثر..
قد لا تكون المشكلة إذن هي ما إذا كان الذكاء الاصطناعي سيُستخدم للهجوم، بل ما إذا كان الطرف المدافع—يمكنه أن يحصل على نفس الأداة.
أطلقت Google نموذجًا جديدًا… لا علاقة له بالتشفير في الأصل.. لكن البند الذي سجل أعلى درجة هذه المرة هو بالضبط أكثر نقطة ألمًا في هذه الصناعة..
🤖 进群聊仓位
في يوم الأربعاء، أطلقت Google Gemini 4 Argon، وتصفه كنموذجها الرائد… في جدول المقارنة الخاص بها، يتصدر في 12 من أصل 18 معيارًا، واختبار البرمجة DeepSWE حقق 77.9%، متجاوزًا 74.2% لـ Claude Opus و74.1% لـ GPT-6 Astra.. لكن هذه حسابات من Google نفسها، فاعتبرها تقريبًا فقط..
الأهم حقًا هو مجموعة أرقام أخرى: في اختبار Gray Swan للحقن غير المباشر عبر التلميحات، كانت نسبة نجاح هجوم Argon 0.7% فقط، وكلا إصدارَي Claude 1.0%، وGPT-6 Astra 8.5%، بينما Grok 4.6 وKimi K3 خدعَا بأكثر من نصف المرات.. ترجمتها ببساطة: إخفاء تعليمات خبيثة داخل رسالة بريد إلكتروني، ثم معرفة ما إذا كان مساعد AI سيطيع كلام الغريب أم لا..
أما أغلى تكلفة على السلسلة، فكانت دائمًا هذه… هذا الأسبوع، سحبت MetaMask أولًا مدققي التوقيع المشدّدين بسبب حادث أمني لم تتم توضيح ملابساته؛ وقبل ذلك، بعد أن تعرض أحد المَصارف للقرصنة، ظلت الأموال تبحث عن طريقها على السلسلة… وفي كل حادثة في النهاية، يدفع المال مستخدمو النظام..
ومن الجدير بالانتباه أيضًا طريقة تسليم Google: تمنح Argon أولًا المدافعين الذين اجتازوا تدقيق خطة Fairwind، وبدون حواجز أمان—أي بوابة تُغلق عادةً أمام النماذج لكتابة كودات الهجوم.. والسبب هو أن المدافعين يحتاجون إلى نموذج يفكر مثل المهاجمين كي تتاح لهم فرصة سد الثغرات أولًا.. لكن نفس المهارة يمكن استخدامها بالعكس أيضًا..
لذا ما يستحق المتابعة ليس من يتصدر النتائج أولًا، بل من ستصل إليه هذه القدرة أولًا.. إذا ارتفعت كفاءة سد الثغرات بمقدار درجة واحدة فعلًا، فسيتعين إعادة حساب هيكل تكلفة أعمال أمن السلسلة: تسعير التدقيق والمراقبة والتأمين كلها ستتغير.. لكن إذا بقيت النسخة التي بلا حواجز متاحة لثلة صغيرة فقط، فستتسع فجوة الدفاع والهجوم أكثر فأكثر..
قد لا تكون المشكلة إذن هي ما إذا كان الذكاء الاصطناعي سيُستخدم للهجوم، بل ما إذا كان الطرف المدافع—يمكنه أن يحصل على نفس الأداة.
98
·
--
#cftc向白宫提交两项事件合约规则提案
الجهات الرقابية هذه المرة لا تريد التحرك تجاه منتج بعينه، بل تجاه تعريف كلمة.. وبمجرد أن يُحسم هذا المصطلح، فهذا يعني أنه تم حجز مساحة على أرض الواقع لصالح فئة كاملة من الأعمال..
[⚖️ 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
قدّمت لجنة تداول السلع الآجلة الأمريكية CFTC بالفعل إلى مكتب البيت الأبيض للشؤون المتعلقة بالمعلومات والتنظيم مسودة قواعد مقترحة لتوسيع تعريف «swap (مقايضة)» ليشمل عقود الأحداث؛ كما قدمت كذلك قاعدة نهائية مؤقتة تستبعد المنتجات المخصّصة للترفيه التي تتم بالكامل خارج الإنترنت.. والاثنتان ما تزالان قيد المراجعة..
ومن حيث صياغة الكلمات تبدو المسألة جافة جدًا، لكن الخلاف الحقيقي يدور حول الاختصاص.. إذ تواصل CFTC التأكيد على أن القانون الفيدرالي يمنحها صلاحية حصرية لتنظيم المقايضات المتداولة في البورصات الخاضعة لولايتها على أرض البلاد، وأن عقود أسواق التنبؤ مثل Polymarket وKalshi تقع ضمن هذا النطاق.. في المقابل، تُصر الولايات—خصوصًا على عقود الأحداث الرياضية—على أن هذه الأمور يجب أن تخضع لقواعد الولايات الخاصة بها..
لذلك فإن عبارة: «هل تُعدّ عقود الأحداث مقايضات أم لا؟» تعني عمليًا أن اتجاه هذه الدعوى سيُحسم مباشرة لصالح هذا التوصيف.. فإذا أُدرجت ضمن «swap»، فإن مساحة إنفاذ القوانين التي كانت لدى الولايات في الأصل تتقلص كثيرًا وتُختصر عمليًا؛ أما القاعدة المؤقتة التي تستبعد المنتجات الترفيهية خارج الإنترنت، فهي تمنح الساحة التقليدية خارج الإنترنت مخرجًا لتجنب الاصطدام المباشر بتنظيم على مستوى الولايات..
وعند إطالة النظر عبر الزمن، في هذه السنوات، كثير مما حصلت عليه صناعة العملات المشفرة من مساحة امتثال لم يكن نتيجة قوانين جديدة، بل نتيجة «تعريفات».. إن إدخال فئة من المنتجات في إطار اختصاص معيّن أسرع بكثير من تمرير قانون كبير جديد، وCLARITY القانون المعيق يوفّر مثالًا جاهزًا للمقارنة..
ما الذي يعنيه ذلك بالنسبة للسوق.. الأموال والاهتمام في أسواق التنبؤ تتحرك للأعلى، وبمجرد توضيح جهة الاختصاص، تملك منصات الامتثال حجة أقوى للتوسع، وتجرؤ المؤسسات على الدخول.. لكن استئناف Kalshi فشل، وربما ستصل القضية حتى إلى المحكمة العليا، ما يعني أن المماطلة ليست قد انتهت بعد، ولا يتوقع أحد على المدى القصير أن يُحسم الأمر بقرار واحد نهائي..
الأهم فعلًا هو مراقبة أيّ من هاتين المجموعتين من القواعد سيبدأ العمل أولًا.. القاعدة النهائية المؤقتة ستهبط أولًا على أرض الواقع، وعلى المدى القصير ستكون بمثابة تضييق وإغلاق الفجوات؛ بينما توضح المسودة المقترحة تعريف «swap» لتدرج عقود الأحداث داخلها، وعلى المدى الطويل فهي توسّع النطاق.. نفس مجموعة من الإجراءات، لكن الاتجاه على المدى القصير والطويل قد يكون متعاكسًا تمامًا..
#cftc向白宫提交两项事件合约规则提案
الجهات الرقابية هذه المرة لا تريد التحرك تجاه منتج بعينه، بل تجاه تعريف كلمة.. وبمجرد أن يُحسم هذا المصطلح، فهذا يعني أنه تم حجز مساحة على أرض الواقع لصالح فئة كاملة من الأعمال..
⚖️ 进群蹲一手消息
قدّمت لجنة تداول السلع الآجلة الأمريكية CFTC بالفعل إلى مكتب البيت الأبيض للشؤون المتعلقة بالمعلومات والتنظيم مسودة قواعد مقترحة لتوسيع تعريف «swap (مقايضة)» ليشمل عقود الأحداث؛ كما قدمت كذلك قاعدة نهائية مؤقتة تستبعد المنتجات المخصّصة للترفيه التي تتم بالكامل خارج الإنترنت.. والاثنتان ما تزالان قيد المراجعة..
ومن حيث صياغة الكلمات تبدو المسألة جافة جدًا، لكن الخلاف الحقيقي يدور حول الاختصاص.. إذ تواصل CFTC التأكيد على أن القانون الفيدرالي يمنحها صلاحية حصرية لتنظيم المقايضات المتداولة في البورصات الخاضعة لولايتها على أرض البلاد، وأن عقود أسواق التنبؤ مثل Polymarket وKalshi تقع ضمن هذا النطاق.. في المقابل، تُصر الولايات—خصوصًا على عقود الأحداث الرياضية—على أن هذه الأمور يجب أن تخضع لقواعد الولايات الخاصة بها..
لذلك فإن عبارة: «هل تُعدّ عقود الأحداث مقايضات أم لا؟» تعني عمليًا أن اتجاه هذه الدعوى سيُحسم مباشرة لصالح هذا التوصيف.. فإذا أُدرجت ضمن «swap»، فإن مساحة إنفاذ القوانين التي كانت لدى الولايات في الأصل تتقلص كثيرًا وتُختصر عمليًا؛ أما القاعدة المؤقتة التي تستبعد المنتجات الترفيهية خارج الإنترنت، فهي تمنح الساحة التقليدية خارج الإنترنت مخرجًا لتجنب الاصطدام المباشر بتنظيم على مستوى الولايات..
وعند إطالة النظر عبر الزمن، في هذه السنوات، كثير مما حصلت عليه صناعة العملات المشفرة من مساحة امتثال لم يكن نتيجة قوانين جديدة، بل نتيجة «تعريفات».. إن إدخال فئة من المنتجات في إطار اختصاص معيّن أسرع بكثير من تمرير قانون كبير جديد، وCLARITY القانون المعيق يوفّر مثالًا جاهزًا للمقارنة..
ما الذي يعنيه ذلك بالنسبة للسوق.. الأموال والاهتمام في أسواق التنبؤ تتحرك للأعلى، وبمجرد توضيح جهة الاختصاص، تملك منصات الامتثال حجة أقوى للتوسع، وتجرؤ المؤسسات على الدخول.. لكن استئناف Kalshi فشل، وربما ستصل القضية حتى إلى المحكمة العليا، ما يعني أن المماطلة ليست قد انتهت بعد، ولا يتوقع أحد على المدى القصير أن يُحسم الأمر بقرار واحد نهائي..
الأهم فعلًا هو مراقبة أيّ من هاتين المجموعتين من القواعد سيبدأ العمل أولًا.. القاعدة النهائية المؤقتة ستهبط أولًا على أرض الواقع، وعلى المدى القصير ستكون بمثابة تضييق وإغلاق الفجوات؛ بينما توضح المسودة المقترحة تعريف «swap» لتدرج عقود الأحداث داخلها، وعلى المدى الطويل فهي توسّع النطاق.. نفس مجموعة من الإجراءات، لكن الاتجاه على المدى القصير والطويل قد يكون متعاكسًا تمامًا..
1.5k
·
--
مرة واحدة للتدقيق الأمني، وانتهى الأمر باختبار عملي حول «هل يمكن فعلاً سحب الأموال المودَعة/المُرهَنة أم لا»..
[💬 想听真话的进群](https://app.binance.com/uni-qr/F6dwNqgx)
قالت MetaMask يوم الأربعاء إن جزءًا من بنيتها التحتية واجه حادثًا أمنيًا، وهي تتعامل معه داخليًا، وفي إطار الوقاية سحبتُ/أزالتُ بعض المُصدّقين (المتحققين) الذين تم الرهن بواسطتهم المتأثرين.. لم تذكر أي جزء بالضبط حدثت فيه المشكلة، لكنها قالت إن المحفظة نفسها لا تزال لا تظهر عليها تهديدات مباشرة حاليًا..
الذي تحرّك فعليًا كان من جهة Lido.. مُصدّقو Ethereum المُشغَّلون عبر MetaMask Staking بدأوا في إجراءات الخروج يوم الأربعاء، ومن المتوقع أن تُستكمل آخر دفعة منهم قبل 7 أكتوبر، وقد يعني ذلك أخذ مكافآت أقل، وربما التعرض لغرامات توقف/تعطيل..
إذا رأيت هذا فقط، فستعتبرها نشرة عاجلة عن «شيء ما أصيب بمشكلة أمنية».. لكن عند تمديد خط الزمن، يتضح أن التركيز لا يكون على الحادث نفسه، بل على مدى بطء عملية الخروج هذه..
قال مطورو Lido إن ETH الخارج من مُصدّقي MetaMask يحتاج إلى إكمال دورة كاملة تشمل الخروج، ثم السحب، ثم العودة مرة أخرى، ويُقدَّر أنها ستستغرق 45 يومًا، مع توقّفها عند «طابور الدخول».. أي أن سحب الأموال من نظام الرهن هذا، بحسب اختبار عملي، ليس على الإطلاق نفس البديهة القائلة بـ «يمكن سحبها في أي وقت»..
في العادة، عندما يتحدث الناس عن الرهن، فهم يناقشون العائد، وTVL، ومن زادت حصته.. لكن ما يحدد المخاطر الحقيقي ليس كم هو العائد مرتفع، بل ما إذا كانت الأموال تستطيع الخروج في الوقت المناسب في الظروف القصوى.. بمجرد أن ترسل السوق إشارة «الاستعداد للمغادرة فورًا»، تتحول قائمة المُصدّقين إلى نافذة انتظار؛ من يتقدم في الطابور يستطيع المغادرة، ومن يتأخر لا يملك سوى الانتظار.. وهذا منطق مماثل لتعثر طلبات السحب في البورصات، لكن على السلسلة هو أكثر شفافية أيضًا—ومع ذلك أبطأ..
الخطوة التالية تتمثل في مراقبة ثلاثة أمور.. أولًا: ما الذي تم تصنيفه كسبب هذه المرة، هل كانت مجرد حالة إنذار كاذب أم توجد ثغرة فعلًا.. ثانيًا: هل سيُفسَّر التدفق المؤقت للـ ETH الخارج ضمن عملية الخروج على أنه ضغط بيع.. ثالثًا: على المدى الأبعد، إذا تحوّل هذا النوع من الانسحاب الوقائي إلى نمط ثابت، فسيحتاج شعار «عائد بلا مخاطر» في جانب الرهن إلى إعادة حساب..
سيزول حادث الأمان، لكن مسألة الطابور ستبقى..
مرة واحدة للتدقيق الأمني، وانتهى الأمر باختبار عملي حول «هل يمكن فعلاً سحب الأموال المودَعة/المُرهَنة أم لا»..
💬 想听真话的进群
قالت MetaMask يوم الأربعاء إن جزءًا من بنيتها التحتية واجه حادثًا أمنيًا، وهي تتعامل معه داخليًا، وفي إطار الوقاية سحبتُ/أزالتُ بعض المُصدّقين (المتحققين) الذين تم الرهن بواسطتهم المتأثرين.. لم تذكر أي جزء بالضبط حدثت فيه المشكلة، لكنها قالت إن المحفظة نفسها لا تزال لا تظهر عليها تهديدات مباشرة حاليًا..
الذي تحرّك فعليًا كان من جهة Lido.. مُصدّقو Ethereum المُشغَّلون عبر MetaMask Staking بدأوا في إجراءات الخروج يوم الأربعاء، ومن المتوقع أن تُستكمل آخر دفعة منهم قبل 7 أكتوبر، وقد يعني ذلك أخذ مكافآت أقل، وربما التعرض لغرامات توقف/تعطيل..
إذا رأيت هذا فقط، فستعتبرها نشرة عاجلة عن «شيء ما أصيب بمشكلة أمنية».. لكن عند تمديد خط الزمن، يتضح أن التركيز لا يكون على الحادث نفسه، بل على مدى بطء عملية الخروج هذه..
قال مطورو Lido إن ETH الخارج من مُصدّقي MetaMask يحتاج إلى إكمال دورة كاملة تشمل الخروج، ثم السحب، ثم العودة مرة أخرى، ويُقدَّر أنها ستستغرق 45 يومًا، مع توقّفها عند «طابور الدخول».. أي أن سحب الأموال من نظام الرهن هذا، بحسب اختبار عملي، ليس على الإطلاق نفس البديهة القائلة بـ «يمكن سحبها في أي وقت»..
في العادة، عندما يتحدث الناس عن الرهن، فهم يناقشون العائد، وTVL، ومن زادت حصته.. لكن ما يحدد المخاطر الحقيقي ليس كم هو العائد مرتفع، بل ما إذا كانت الأموال تستطيع الخروج في الوقت المناسب في الظروف القصوى.. بمجرد أن ترسل السوق إشارة «الاستعداد للمغادرة فورًا»، تتحول قائمة المُصدّقين إلى نافذة انتظار؛ من يتقدم في الطابور يستطيع المغادرة، ومن يتأخر لا يملك سوى الانتظار.. وهذا منطق مماثل لتعثر طلبات السحب في البورصات، لكن على السلسلة هو أكثر شفافية أيضًا—ومع ذلك أبطأ..
الخطوة التالية تتمثل في مراقبة ثلاثة أمور.. أولًا: ما الذي تم تصنيفه كسبب هذه المرة، هل كانت مجرد حالة إنذار كاذب أم توجد ثغرة فعلًا.. ثانيًا: هل سيُفسَّر التدفق المؤقت للـ ETH الخارج ضمن عملية الخروج على أنه ضغط بيع.. ثالثًا: على المدى الأبعد، إذا تحوّل هذا النوع من الانسحاب الوقائي إلى نمط ثابت، فسيحتاج شعار «عائد بلا مخاطر» في جانب الرهن إلى إعادة حساب..
سيزول حادث الأمان، لكن مسألة الطابور ستبقى..
261
·
--
تمّ التحقق
القديمة التي ليست من طراز “تكنولوجيا” تمامًا… بدأت الآن تنمو كتطبيقات حقيقية.. لكن ما يستحق النظر ليس ما تحاول أن “تتفاخر به”، بل أنها تفضّل أن تفتح طبقة جديدة ولا تمسّ السلسلة الرئيسية الخاصة بها..
[📢 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
شبكة الاختبار العامة على DogeOS انطلقت يوم الأربعاء، والأشخاص الذين يقومون بهذا هم مجموعة MyDoge… وصفها لنفسها هو: “Rollup لطبقة التطبيقات يعمل فوق Dogecoin”، والطبقة السفلية تولّد إثباتات عبر zkVM، مع توافق مع EVM—أي أنك تستطيع نقل عقود ذكية وأدوات الإيثيريوم واستخدامها مباشرة.. غاز شبكة الاختبار يُدفع بـ DOGE، و”الصنبور” يوزّع يوميًا 42.069 عملة اختبارية، وحتى الأرقام نفسها مليئة بنكات..
حاليًا توجد على المنصة خمس فئات من المشاريع: Superposition Finance للإقراض والاقتراض، Derps لعقود الديمومة، USDoge عملة مستقرة مصكّكة عبر الضمان، Snag لتجميع عقود الأحداث، وPlaysOut للألعاب.. إقراض، رافعة مالية، عملات مستقرة، عقود أحداث—سقالة DeFi مكتملة نسبيًا، تم بناؤها أولًا على سلسلة كانت في الأصل تُعرف باللعب على النكات.. لكن الجهة الرسمية لم تُعطِ تاريخًا للشبكة الرئيسية..
المفتاح في الواقع هو المسار الذي اختارته.. قال مسؤولون من مؤسسة Dogecoin إن “صفاء” دفتر الأستاذ في L1 يجب أن يُحافظ عليه كاملًا، وأن أي وظائف جديدة يجب وضعها في الطبقة أعلاه.. بمعنى أن بساطة السلسلة الرئيسية هنا ليست عيبًا، بل شيء يجب حمايته.. وهذا منطقي: Dogecoin لا تملك حوكمة رسمية على السلسلة، واقتراح إضافة إثباتات zk إلى السلسلة الرئيسية في يوليو 2025 كان عليه أن يمرّ بتقييم المساهمين، ومناقشات المجتمع، وتدقيقات أمنية في النهاية، ثم موافقة المعدّنين—وكل خطوة لن تكون سريعة.. بدل أن تنتظر تعديل السلسلة الرئيسية ببطء، افتح طاولة جديدة فوقها..
من زاوية التمويل سيتضح الأمر أكثر.. DOGE الآن أدنى بنحو سبعة وثلث (حوالي 75%) من أعلى نقطة تاريخية، وهو بين العملات ذات القيمة السوقية الكبيرة من القلة التي ما زالت في اتجاه هبوطي واضح؛ وحتى مع إدراج عدة صناديق ETF لـ DOGE لم ترتفع الأسعار.. لذا فهذه الرسالة ليست “قصة سعر”.. وزنها الحقيقي هو أن أصلًا يمسك بأكبر تجمع حاملي أفراد في الشبكة تقريبًا، لكنه كان يفتقر إلى تطبيقات حقيقية ذات شأن، للمرة الأولى قد يكون لديه احتمال حقيقي لنموّ يرتبط بالاستخدام.. بمجرد أن تتحول السردية من “تسعير المشاعر” إلى “يوجد شيء فعليًا يعمل على السلسلة”، تصبح طرق جذب مشتريين جدد أكثر من طريق واحد..
لكن الانقلاب أيضًا ظاهر على السطح.. شبكة الاختبار مجانية، ولا يوجد تاريخ للشبكة الرئيسية، ومسار تعديل zk على السلسلة الرئيسية ما زال معلقًا.. لذلك فالتحدي الحقيقي ليس هل هذه البوابة فُتحت أم لا، بل هل يمكن لتلك الدفعة من التطبيقات أن تنتقل من عرض تجريبي إلى استخدام حقيقي بفلوس الناس.. إن لم يحدث ذلك، ستكون مجرد طبقة ثانية بعناوين صاخبة على الشريط، لكنها لا تحمل “بضائع” على الرف..
القديمة التي ليست من طراز “تكنولوجيا” تمامًا… بدأت الآن تنمو كتطبيقات حقيقية.. لكن ما يستحق النظر ليس ما تحاول أن “تتفاخر به”، بل أنها تفضّل أن تفتح طبقة جديدة ولا تمسّ السلسلة الرئيسية الخاصة بها..
📢 消息第一时间
شبكة الاختبار العامة على DogeOS انطلقت يوم الأربعاء، والأشخاص الذين يقومون بهذا هم مجموعة MyDoge… وصفها لنفسها هو: “Rollup لطبقة التطبيقات يعمل فوق Dogecoin”، والطبقة السفلية تولّد إثباتات عبر zkVM، مع توافق مع EVM—أي أنك تستطيع نقل عقود ذكية وأدوات الإيثيريوم واستخدامها مباشرة.. غاز شبكة الاختبار يُدفع بـ DOGE، و”الصنبور” يوزّع يوميًا 42.069 عملة اختبارية، وحتى الأرقام نفسها مليئة بنكات..
حاليًا توجد على المنصة خمس فئات من المشاريع: Superposition Finance للإقراض والاقتراض، Derps لعقود الديمومة، USDoge عملة مستقرة مصكّكة عبر الضمان، Snag لتجميع عقود الأحداث، وPlaysOut للألعاب.. إقراض، رافعة مالية، عملات مستقرة، عقود أحداث—سقالة DeFi مكتملة نسبيًا، تم بناؤها أولًا على سلسلة كانت في الأصل تُعرف باللعب على النكات.. لكن الجهة الرسمية لم تُعطِ تاريخًا للشبكة الرئيسية..
المفتاح في الواقع هو المسار الذي اختارته.. قال مسؤولون من مؤسسة Dogecoin إن “صفاء” دفتر الأستاذ في L1 يجب أن يُحافظ عليه كاملًا، وأن أي وظائف جديدة يجب وضعها في الطبقة أعلاه.. بمعنى أن بساطة السلسلة الرئيسية هنا ليست عيبًا، بل شيء يجب حمايته.. وهذا منطقي: Dogecoin لا تملك حوكمة رسمية على السلسلة، واقتراح إضافة إثباتات zk إلى السلسلة الرئيسية في يوليو 2025 كان عليه أن يمرّ بتقييم المساهمين، ومناقشات المجتمع، وتدقيقات أمنية في النهاية، ثم موافقة المعدّنين—وكل خطوة لن تكون سريعة.. بدل أن تنتظر تعديل السلسلة الرئيسية ببطء، افتح طاولة جديدة فوقها..
من زاوية التمويل سيتضح الأمر أكثر.. DOGE الآن أدنى بنحو سبعة وثلث (حوالي 75%) من أعلى نقطة تاريخية، وهو بين العملات ذات القيمة السوقية الكبيرة من القلة التي ما زالت في اتجاه هبوطي واضح؛ وحتى مع إدراج عدة صناديق ETF لـ DOGE لم ترتفع الأسعار.. لذا فهذه الرسالة ليست “قصة سعر”.. وزنها الحقيقي هو أن أصلًا يمسك بأكبر تجمع حاملي أفراد في الشبكة تقريبًا، لكنه كان يفتقر إلى تطبيقات حقيقية ذات شأن، للمرة الأولى قد يكون لديه احتمال حقيقي لنموّ يرتبط بالاستخدام.. بمجرد أن تتحول السردية من “تسعير المشاعر” إلى “يوجد شيء فعليًا يعمل على السلسلة”، تصبح طرق جذب مشتريين جدد أكثر من طريق واحد..
لكن الانقلاب أيضًا ظاهر على السطح.. شبكة الاختبار مجانية، ولا يوجد تاريخ للشبكة الرئيسية، ومسار تعديل zk على السلسلة الرئيسية ما زال معلقًا.. لذلك فالتحدي الحقيقي ليس هل هذه البوابة فُتحت أم لا، بل هل يمكن لتلك الدفعة من التطبيقات أن تنتقل من عرض تجريبي إلى استخدام حقيقي بفلوس الناس.. إن لم يحدث ذلك، ستكون مجرد طبقة ثانية بعناوين صاخبة على الشريط، لكنها لا تحمل “بضائع” على الرف..
3.2k
·
--
#美国8月核心pce降至3%
الجميع يحتفل ببيانات تضخم أكثر ليونة من المتوقع، لكنها ليست تضخمًا.. بل إنها تمنع البيتكوين من مواصلة الارتفاع على أرض الواقع.
[🏛️ 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
سجل مؤشر الـPCE الأساسي في الولايات المتحدة لشهر أغسطس ارتفاعًا بنسبة 0.2% فقط، وهو أقل من توقعات السوق، ما يجعله أكثر اعتدالًا.. وهو المؤشر التضخمي الذي تركز عليه الفيدرالية أكثر.. ما إن ظهرت الأرقام حتى خفّض السوق فورًا رهانه على رفع الفائدة في أكتوبر، فاندفعت البيتكوين لتتجاوز 85,000، لكنها لم تستقر؛ سرعان ما عادت لتسقط تحت 84,000، بل لامست أثناء التداول مستوى 83,700..
المنطق الذي يراه معظم الناس بسيط جدًا: تباطؤ التضخم يعني انخفاض ضغط رفع الفائدة، وهذا خبر إيجابي للأصول ذات المخاطر.. وبعد النظر إلى السعر، تُصبح هذه الأخبار وكأنها طُويت فورًا..
لكن ما يستحق المتابعة حقًا هو الطرف الآخر: عوائد سندات الخزانة الأمريكية ما زالت عند مستويات مرتفعة منذ عشرين عامًا.. من جهة، توقعات رفع الفائدة تتجه نحو الانخفاض، ومن جهة أخرى، العوائد في الأجل الطويل ترتفع.. قوتان تتقاصان، وهذه هي بالضبط الأسباب التي تجعل هذه الجولة من الصعود لا تستطيع الاستمرار..
بكلمات مباشرة: الأكثر حساسية للبيتكوين في الوقت الحالي ليس التضخم بحد ذاته، بل توقعات السيولة.. عندما تكون البيانات أضعف، وتصبح لدى السوق فكرة أن الأموال ستصبح أرخص في المستقبل، ويرغب المال في الشراء للأعلى، عندها تكون هذه السلسلة هي وقود صعودها.. لكن إذا لم تتعاون عوائد الأجل الطويل، فهذا كأنه تذكير فوري للسوق بألا يفرح كثيرًا.. فالأصول عالية بيتا ترتفع بسرعة، وتنسحب بسرعة أيضًا..
لذا تبدو هذه الموجة أكثر مثل استنفاد مسبق لعامل المشاعر، لا بداية حقيقية لاتجاه جديد.. والشيء الذي سيحدد الاتجاه بعد ذلك هو ما إذا كانت مجموعات البيانات القادمة تستطيع إسقاط كلمة "رفع الفائدة" من على الطاولة تمامًا..
إذا استمر التضخم في التراجع، وإذا تخفف العوائد أيضًا، فـ84,000 لن يكون قمة، بل سيكون بمثابة خطوة للأمام؛ لكن إذا استمرت العوائد في الارتفاع، فإن الزيادة التي ظهرت اليوم، تكاد تكون قد استخدمت المساحة المتبقية مسبقًا..
#美国8月核心pce降至3%
الجميع يحتفل ببيانات تضخم أكثر ليونة من المتوقع، لكنها ليست تضخمًا.. بل إنها تمنع البيتكوين من مواصلة الارتفاع على أرض الواقع.
🏛️ 最新消息群里说
سجل مؤشر الـPCE الأساسي في الولايات المتحدة لشهر أغسطس ارتفاعًا بنسبة 0.2% فقط، وهو أقل من توقعات السوق، ما يجعله أكثر اعتدالًا.. وهو المؤشر التضخمي الذي تركز عليه الفيدرالية أكثر.. ما إن ظهرت الأرقام حتى خفّض السوق فورًا رهانه على رفع الفائدة في أكتوبر، فاندفعت البيتكوين لتتجاوز 85,000، لكنها لم تستقر؛ سرعان ما عادت لتسقط تحت 84,000، بل لامست أثناء التداول مستوى 83,700..
المنطق الذي يراه معظم الناس بسيط جدًا: تباطؤ التضخم يعني انخفاض ضغط رفع الفائدة، وهذا خبر إيجابي للأصول ذات المخاطر.. وبعد النظر إلى السعر، تُصبح هذه الأخبار وكأنها طُويت فورًا..
لكن ما يستحق المتابعة حقًا هو الطرف الآخر: عوائد سندات الخزانة الأمريكية ما زالت عند مستويات مرتفعة منذ عشرين عامًا.. من جهة، توقعات رفع الفائدة تتجه نحو الانخفاض، ومن جهة أخرى، العوائد في الأجل الطويل ترتفع.. قوتان تتقاصان، وهذه هي بالضبط الأسباب التي تجعل هذه الجولة من الصعود لا تستطيع الاستمرار..
بكلمات مباشرة: الأكثر حساسية للبيتكوين في الوقت الحالي ليس التضخم بحد ذاته، بل توقعات السيولة.. عندما تكون البيانات أضعف، وتصبح لدى السوق فكرة أن الأموال ستصبح أرخص في المستقبل، ويرغب المال في الشراء للأعلى، عندها تكون هذه السلسلة هي وقود صعودها.. لكن إذا لم تتعاون عوائد الأجل الطويل، فهذا كأنه تذكير فوري للسوق بألا يفرح كثيرًا.. فالأصول عالية بيتا ترتفع بسرعة، وتنسحب بسرعة أيضًا..
لذا تبدو هذه الموجة أكثر مثل استنفاد مسبق لعامل المشاعر، لا بداية حقيقية لاتجاه جديد.. والشيء الذي سيحدد الاتجاه بعد ذلك هو ما إذا كانت مجموعات البيانات القادمة تستطيع إسقاط كلمة "رفع الفائدة" من على الطاولة تمامًا..
إذا استمر التضخم في التراجع، وإذا تخفف العوائد أيضًا، فـ84,000 لن يكون قمة، بل سيكون بمثابة خطوة للأمام؛ لكن إذا استمرت العوائد في الارتفاع، فإن الزيادة التي ظهرت اليوم، تكاد تكون قد استخدمت المساحة المتبقية مسبقًا..
BTC+1.25%
TLTETF-0.21%
6
11.9k
·
--
#英国fca开放加密公司牌照申请
شيء تأخر ثلاث سنوات أخيرًا فتح الباب، لكن الأشخاص الواقفين خلفه غالبًا ليسوا لاعبين جدد..
[⚖️ 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
في يوم الأربعاء، فتحت هيئة السلوك المالي البريطانية (FCA) باب طلبات ترخيص شركات التشفير، ومنحت مهلة مدتها خمسة أشهر تنتهي بنهاية فبراير 2027.. أما القواعد الفعلية الجديدة فلن يبدأ تنفيذها إلا في أكتوبر 2027.. وبين ذلك، هذه الفجوة الزمنية مخصصة للشركات لتجهيز المواد، ولتقييمها، واستكمال النواقص..
في الظاهر يبدو الأمر كأنه "ترحيب بالدخول"، لكنه في الحقيقة عملية تصفية زمنية.. ويمكن تتبع تشريع إطار بريطانيا حتى عام 2022، فيما نزلت قواعد الاتحاد الأوروبي MiCA إلى أرض الواقع في يونيو 2023، وبريطانيا ظلت متأخرة نصف خطوة.. والآن تفتح نافذة واحدة مرةً واحدة، كأنها تقول لجميع الشركات التي تريد البقاء في السوق البريطانية: إما أن تقدم المواد قبل نهاية فبراير من العام المقبل، أو تنتظر الجولة التالية.. خمسة أشهر ليست طويلة..
الأمر الأكثر إثارة هو تلك الدفعة من "دخلوا بالفعل".. الآن هناك أكثر من 60 شركة تحمل تسجيلًا قديمًا لدى الـ FCA مبنيًا أساسًا على فحص مصادر التمويل.. وهذه التسجيلات لا تتحول تلقائيًا إلى ترخيص جديد، لكن الشركات التي أجرت فحصًا للامتثال من قبل تكون قد قطعت جزءًا من الطريق مسبقًا.. وزومو في إدنبرة واحدة من بينها: حصلت على التسجيل في 2021، ثم أعدت بنفسها "جدول متابعة تنظيمي للتشفير في المملكة المتحدة"، لتفكيك كل التزام وربطه بنشاطها الخاضع للرقابة المقابل.. وتقول إن من يكتب هذا الجدول من الخارج هم مكاتب محاماة وشركات استشارات، أما هي فكتبت وفق منظور جهة التشغيل..
وعلى مستوى أعمق، باتت الرخصة نفسها تتحول إلى مدخل نادر.. من يحصل على الترخيص أولًا، يكون مؤهلًا أولًا لاستلام الأموال التي تأتي من تلك الجهات.. لطالما وُصفت بريطانيا على مدار السنوات بأنها "أفطرت مبكرًا وأغلقت مبكرًا"، وهذه المرة كأنها تقلب دفتر القواعد إلى الصفحة التي يمكن تنفيذها فيها..
لذلك، ما يجب مراقبته فعلًا ليس مجرد فتح النافذة، بل قبل فبراير من العام المقبل: كم شركة بالفعل ستقدم موادها.. إذا كان العدد قليلًا، فهذا يعني أن الجميع ما زالوا يراقبون ويترددون؛ وإذا كان العدد كبيرًا، فهذا يدل على أن تذكرة دخول هذا السوق بدأت تُسعَّر.
#英国fca开放加密公司牌照申请
شيء تأخر ثلاث سنوات أخيرًا فتح الباب، لكن الأشخاص الواقفين خلفه غالبًا ليسوا لاعبين جدد..
⚖️ 消息第一时间
في يوم الأربعاء، فتحت هيئة السلوك المالي البريطانية (FCA) باب طلبات ترخيص شركات التشفير، ومنحت مهلة مدتها خمسة أشهر تنتهي بنهاية فبراير 2027.. أما القواعد الفعلية الجديدة فلن يبدأ تنفيذها إلا في أكتوبر 2027.. وبين ذلك، هذه الفجوة الزمنية مخصصة للشركات لتجهيز المواد، ولتقييمها، واستكمال النواقص..
في الظاهر يبدو الأمر كأنه "ترحيب بالدخول"، لكنه في الحقيقة عملية تصفية زمنية.. ويمكن تتبع تشريع إطار بريطانيا حتى عام 2022، فيما نزلت قواعد الاتحاد الأوروبي MiCA إلى أرض الواقع في يونيو 2023، وبريطانيا ظلت متأخرة نصف خطوة.. والآن تفتح نافذة واحدة مرةً واحدة، كأنها تقول لجميع الشركات التي تريد البقاء في السوق البريطانية: إما أن تقدم المواد قبل نهاية فبراير من العام المقبل، أو تنتظر الجولة التالية.. خمسة أشهر ليست طويلة..
الأمر الأكثر إثارة هو تلك الدفعة من "دخلوا بالفعل".. الآن هناك أكثر من 60 شركة تحمل تسجيلًا قديمًا لدى الـ FCA مبنيًا أساسًا على فحص مصادر التمويل.. وهذه التسجيلات لا تتحول تلقائيًا إلى ترخيص جديد، لكن الشركات التي أجرت فحصًا للامتثال من قبل تكون قد قطعت جزءًا من الطريق مسبقًا.. وزومو في إدنبرة واحدة من بينها: حصلت على التسجيل في 2021، ثم أعدت بنفسها "جدول متابعة تنظيمي للتشفير في المملكة المتحدة"، لتفكيك كل التزام وربطه بنشاطها الخاضع للرقابة المقابل.. وتقول إن من يكتب هذا الجدول من الخارج هم مكاتب محاماة وشركات استشارات، أما هي فكتبت وفق منظور جهة التشغيل..
وعلى مستوى أعمق، باتت الرخصة نفسها تتحول إلى مدخل نادر.. من يحصل على الترخيص أولًا، يكون مؤهلًا أولًا لاستلام الأموال التي تأتي من تلك الجهات.. لطالما وُصفت بريطانيا على مدار السنوات بأنها "أفطرت مبكرًا وأغلقت مبكرًا"، وهذه المرة كأنها تقلب دفتر القواعد إلى الصفحة التي يمكن تنفيذها فيها..
لذلك، ما يجب مراقبته فعلًا ليس مجرد فتح النافذة، بل قبل فبراير من العام المقبل: كم شركة بالفعل ستقدم موادها.. إذا كان العدد قليلًا، فهذا يعني أن الجميع ما زالوا يراقبون ويترددون؛ وإذا كان العدد كبيرًا، فهذا يدل على أن تذكرة دخول هذا السوق بدأت تُسعَّر.
3
3.3k
·
--
يأتي النشاط المشفّر في عموم جنوب شرق آسيا على شكل موجة هابطة، ومع ذلك يوجد مكان واحد يتحرك عكس الاتجاه ويحقق ارتفاعًا بنسبة 55%.. ليس التجّار الأفراد من يدعم هذه الزيادة..
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/F6dwNqgx)
وفق تقرير جديد أصدرته منصة بيانات السلسلة <t-2/> Chainalysis، وحتى نهاية يونيو من هذا العام وعلى مدار عام كامل، ارتفع حجم نشاط التشفير في سنغافورة بنسبة 55.4% ليصل إلى 284 مليار دولار أمريكي، لتعود سنغافورة إلى موقع أكبر اقتصاد مشفّر في منطقة الشرق الأوسط وشمال أفريقيا وجنوب شرق آسيا وأوقيانيا.. وفي التقرير نفسه، تقلّص حجم المنطقة ككل بنسبة 6.8%..
عند رؤية هذه الجملة، يفكر معظم الناس أولًا في أن "تنظيم سنغافورة مرن".. لكن البيانات تشير إلى العكس: أشد الارتفاع كان عند منصّات المؤسسات، من 3.1 مليار إلى 60 مليار دولار، بزيادة قدرها 94%، كما أن الزيادة شديدة التركّز لدى عدد محدود من صُنّاع السوق ومنصّات التداول خارج البورصة والوسطاء المؤسسيين، وليست موجة منصّات جديدة تتدفق.
في العام الماضي، طلبت سلطة النقد في سنغافورة من المؤسسات المحلية التي تقدم خدمات لعملاء من الخارج إما الحصول على ترخيص أو الخروج من السوق، وتمت إزاحة مجموعة من المنصّات التي كانت تعتمد على الأفراد والتداول عالي التردد.. وبحسب المنطق، كان من المفترض أن ينسحب معها حجم التداول أيضًا، لكن الذي تراجع هو جزء المتداولين الأفراد، بينما ارتفع جزء المؤسسات والصفقات الحقيقية ذات التسوية.. إن تشديد التنظيم هنا ليس بمثابة فرامل، بل أشبه بمنخل.
وفي المنطقة نفسها، تعمل منطق مالي مختلف في دولة أخرى.. ففي الفلبين وتايلاند وفيتنام، تشكل 5.4 مليون تحويلة صغيرة بأقل من 10,000 دولار—أي 14.4% من إجمالي العالم—لكن هذه الدول الثلاث لا تمثل إلا 2.5% من حجم الاقتصاد المشفّر عالميًا.. وأكثر من 80% من التحويلات المحلية تقل عن 1000 دولار، بمتوسط 618 دولار للمعاملة، بينما يبلغ المتوسط العالمي 1210.. هذا لا يشبه المضاربة بقدر ما يشبه نقل الأموال عبر الحدود؛ وتبلغ تحويلات الخارج من الفلبين 8.5% من الناتج المحلي الإجمالي، بينما تقوم العملات المستقرة على السلسلة الآن بتغطية هذا الجزء.
الشيء الذي يستحق المتابعة فعلًا ليس مدى روعة الرقم في سنغافورة، بل أي من النموذجين يمكنه أن ينجح.. من جهة، يتم التخلص من المتداولين الأفراد وتتركز التسويات الكبيرة للمؤسسات؛ ومن جهة أخرى، يوجد طلب دائم على التحويلات الصغيرة من الأفراد، ويتجاوزون التنظيم عبر البحث عن أرخص مسار.. أنشطة العملات المستقرة عبر الحدود في المنطقة تبلغ 3.2 مرة من الأنشطة المحلية؛ ولم تعد العملات المستقرة محصورة في نطاق "المضاربة" فقط، بل أصبحت تُستخدم في مسارات التسوية.
إذا استمرت سلطة النقد بهذا النهج التنظيمي القائم على "التنظيف" وحقق نجاحًا، فمن المرجح أن تقوم المراكز المالية الأخرى بنسخه، وتتجه الأموال المشفّرة التي تتحرك من المؤسسات أولًا إلى مناطق الاختصاص التي لديها تراخيص.. وبالمقابل، إذا كانت نسبة 60 مليار دولار تخص حفنة من صناع السوق وتدور بسرعة عالية دون وجود احتياج حقيقي للتسوية، فإن 55% ستكون مجرد أرقام على الورق، وسيتم إرجاعها لوحدها في تقرير العام المقبل.
يأتي النشاط المشفّر في عموم جنوب شرق آسيا على شكل موجة هابطة، ومع ذلك يوجد مكان واحد يتحرك عكس الاتجاه ويحقق ارتفاعًا بنسبة 55%.. ليس التجّار الأفراد من يدعم هذه الزيادة..
📢 今日盘面群里聊
وفق تقرير جديد أصدرته منصة بيانات السلسلة <t-2/> Chainalysis، وحتى نهاية يونيو من هذا العام وعلى مدار عام كامل، ارتفع حجم نشاط التشفير في سنغافورة بنسبة 55.4% ليصل إلى 284 مليار دولار أمريكي، لتعود سنغافورة إلى موقع أكبر اقتصاد مشفّر في منطقة الشرق الأوسط وشمال أفريقيا وجنوب شرق آسيا وأوقيانيا.. وفي التقرير نفسه، تقلّص حجم المنطقة ككل بنسبة 6.8%..
عند رؤية هذه الجملة، يفكر معظم الناس أولًا في أن "تنظيم سنغافورة مرن".. لكن البيانات تشير إلى العكس: أشد الارتفاع كان عند منصّات المؤسسات، من 3.1 مليار إلى 60 مليار دولار، بزيادة قدرها 94%، كما أن الزيادة شديدة التركّز لدى عدد محدود من صُنّاع السوق ومنصّات التداول خارج البورصة والوسطاء المؤسسيين، وليست موجة منصّات جديدة تتدفق.
في العام الماضي، طلبت سلطة النقد في سنغافورة من المؤسسات المحلية التي تقدم خدمات لعملاء من الخارج إما الحصول على ترخيص أو الخروج من السوق، وتمت إزاحة مجموعة من المنصّات التي كانت تعتمد على الأفراد والتداول عالي التردد.. وبحسب المنطق، كان من المفترض أن ينسحب معها حجم التداول أيضًا، لكن الذي تراجع هو جزء المتداولين الأفراد، بينما ارتفع جزء المؤسسات والصفقات الحقيقية ذات التسوية.. إن تشديد التنظيم هنا ليس بمثابة فرامل، بل أشبه بمنخل.
وفي المنطقة نفسها، تعمل منطق مالي مختلف في دولة أخرى.. ففي الفلبين وتايلاند وفيتنام، تشكل 5.4 مليون تحويلة صغيرة بأقل من 10,000 دولار—أي 14.4% من إجمالي العالم—لكن هذه الدول الثلاث لا تمثل إلا 2.5% من حجم الاقتصاد المشفّر عالميًا.. وأكثر من 80% من التحويلات المحلية تقل عن 1000 دولار، بمتوسط 618 دولار للمعاملة، بينما يبلغ المتوسط العالمي 1210.. هذا لا يشبه المضاربة بقدر ما يشبه نقل الأموال عبر الحدود؛ وتبلغ تحويلات الخارج من الفلبين 8.5% من الناتج المحلي الإجمالي، بينما تقوم العملات المستقرة على السلسلة الآن بتغطية هذا الجزء.
الشيء الذي يستحق المتابعة فعلًا ليس مدى روعة الرقم في سنغافورة، بل أي من النموذجين يمكنه أن ينجح.. من جهة، يتم التخلص من المتداولين الأفراد وتتركز التسويات الكبيرة للمؤسسات؛ ومن جهة أخرى، يوجد طلب دائم على التحويلات الصغيرة من الأفراد، ويتجاوزون التنظيم عبر البحث عن أرخص مسار.. أنشطة العملات المستقرة عبر الحدود في المنطقة تبلغ 3.2 مرة من الأنشطة المحلية؛ ولم تعد العملات المستقرة محصورة في نطاق "المضاربة" فقط، بل أصبحت تُستخدم في مسارات التسوية.
إذا استمرت سلطة النقد بهذا النهج التنظيمي القائم على "التنظيف" وحقق نجاحًا، فمن المرجح أن تقوم المراكز المالية الأخرى بنسخه، وتتجه الأموال المشفّرة التي تتحرك من المؤسسات أولًا إلى مناطق الاختصاص التي لديها تراخيص.. وبالمقابل، إذا كانت نسبة 60 مليار دولار تخص حفنة من صناع السوق وتدور بسرعة عالية دون وجود احتياج حقيقي للتسوية، فإن 55% ستكون مجرد أرقام على الورق، وسيتم إرجاعها لوحدها في تقرير العام المقبل.
2.9k
·
--
افصل العبارة "الوقود الأخضر" إلى أربع كلمات؛ الجزء الذي يملك قيمة فعلًا ليس في الوقود نفسه..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
أعلنت شركة بتروبراس Petrobras، وهي شركة طاقة مملوكة للدولة في البرازيل، يوم الأربعاء، أنها ستجري مشروعين بحثيين باستخدام سلسلة بلوك تشين Cardano لتتبّع التصريحات البيئية للوقود منخفض الكربون.. أحدهما للوقود المستدام للطيران، والآخر لـ Diesel R، حيث يُستخدم جزء منه وقودًا/ديزلًا مُصنّعًا من مصادر متجددة مثل زيوت نباتية ودهون حيوانية..
هذا النوع من الأخبار لم يعد جديدًا هذا العام.. الشركات الكبيرة تنقل كل شيء إلى السلسلة، وتطلق تجارب، وتكون البيانات المقروءة متشابهة تقريبًا.. لكن المرة هذه لا يتمحور السؤال حول كيفية نقل الوقود، بل حول كيفية تسجيل "كميات خفض الانبعاثات" في الحسابات..
في شق الطيران يستخدمون نموذج book-and-claim: يمكن لشركة طيران أن تدفع مقابل العوائد البيئية الناتجة عن الوقود المستدام، حتى لو تم حرق الوقود نفسه في مكان آخر.. وتتمثل الصعوبة في هذا: لنفس طن من تخفيض الانبعاثات، كيف نضمن ألا تُحسب مرتين من قبل شركتين مختلفتين.. ما قامت به Cardano هذه المرة هو تسجيل مصدر هذه العوائد ومن يملكها ووقت المطالبة بها، بحيث عندما يدخل الركّاب بيانات الانطلاق والوجهة (المطارات)، يحصلون أيضًا على شهادة، ثم تعود السلسلة حتى إلى أقدم وثيقة للوقود..
يمضي الوقود في اتجاه، بينما تمضي الاعتمادات/الائتمانات الخضراء في اتجاه آخر؛ وخطان كل واحد منهما منفصلان أصلًا.. ما يجب فعله على السلسلة هو إصدار "تذكرة" لا يمكن استخدامها مرة ثانية للـ"حقوق"..
وهذا هو الجزء الحقيقي الصعب في تجارة RWA.. لم يكن الأمر يومًا هو نقل الأصول إلى السلسلة، بل نقل الحقوق إلى السلسلة، والأهم إثبات أنها لا تُستخدم إلا مرة واحدة.. من ينجح أولًا في تدوين هذا الحساب غير القابل للتكرار، يحصل على منفذ/مدخل هذه الأعمال..
عندما نوسّع دائرة الرؤية، فإن خط "إدخال المؤسسات على السلسلة" يتسارع مؤخرًا.. أنشأت وزارة المالية اليابانية للتو فريقًا بحثيًا لدراسة تحويل سندات الدين إلى رموز (tokenization)، وأطلقت هيئة FCA البريطانية باب طلبات تراخيص للشركات المشفّرة، وحتى الـSEC تتحرك في قواعد جمع التمويل على السلسلة.. وقد التقطت مؤسسة Cardano أمرًا على الهامش: هذا الشهر أصبح معيار الدفع x402 مدعومًا على Cardano، كما بدأ Fireblocks أيضًا في دعم رموزه الأصلية.. لكي تصبح عمليات التتبّع على مستوى الشركات أمرًا واقعيًا، يجب أن تكون هناك أولًا طبقة دفع يمكن تسويتها..
لكن في الوقت الحالي ما زالت الجهتان في مرحلة البحث.. لم تذكر الجهات الرسمية حجم الوقود الذي سيشمله البرنامج، ولا قدمت جدولًا للترويج، كما أنه على المدى القصير لن ينعكس ذلك في سعر ADA.. ما يستحق المتابعة فعلًا هو خطوة استخدام x402 تجاريًا: إذا مرّت مدفوعات السلسلة أولًا بنجاح، ستتحقق الحلقة المغلقة مع التتبّع للمؤسسات؛ أما إذا ظلت هذه المشاريع عالقة في مرحلة "البحث"، فسيظل الاسم الذي جمعته Cardano من الحكومات والشركات مجرد قائمة..
افصل العبارة "الوقود الأخضر" إلى أربع كلمات؛ الجزء الذي يملك قيمة فعلًا ليس في الوقود نفسه..
📢 盘面异动群里说
أعلنت شركة بتروبراس Petrobras، وهي شركة طاقة مملوكة للدولة في البرازيل، يوم الأربعاء، أنها ستجري مشروعين بحثيين باستخدام سلسلة بلوك تشين Cardano لتتبّع التصريحات البيئية للوقود منخفض الكربون.. أحدهما للوقود المستدام للطيران، والآخر لـ Diesel R، حيث يُستخدم جزء منه وقودًا/ديزلًا مُصنّعًا من مصادر متجددة مثل زيوت نباتية ودهون حيوانية..
هذا النوع من الأخبار لم يعد جديدًا هذا العام.. الشركات الكبيرة تنقل كل شيء إلى السلسلة، وتطلق تجارب، وتكون البيانات المقروءة متشابهة تقريبًا.. لكن المرة هذه لا يتمحور السؤال حول كيفية نقل الوقود، بل حول كيفية تسجيل "كميات خفض الانبعاثات" في الحسابات..
في شق الطيران يستخدمون نموذج book-and-claim: يمكن لشركة طيران أن تدفع مقابل العوائد البيئية الناتجة عن الوقود المستدام، حتى لو تم حرق الوقود نفسه في مكان آخر.. وتتمثل الصعوبة في هذا: لنفس طن من تخفيض الانبعاثات، كيف نضمن ألا تُحسب مرتين من قبل شركتين مختلفتين.. ما قامت به Cardano هذه المرة هو تسجيل مصدر هذه العوائد ومن يملكها ووقت المطالبة بها، بحيث عندما يدخل الركّاب بيانات الانطلاق والوجهة (المطارات)، يحصلون أيضًا على شهادة، ثم تعود السلسلة حتى إلى أقدم وثيقة للوقود..
يمضي الوقود في اتجاه، بينما تمضي الاعتمادات/الائتمانات الخضراء في اتجاه آخر؛ وخطان كل واحد منهما منفصلان أصلًا.. ما يجب فعله على السلسلة هو إصدار "تذكرة" لا يمكن استخدامها مرة ثانية للـ"حقوق"..
وهذا هو الجزء الحقيقي الصعب في تجارة RWA.. لم يكن الأمر يومًا هو نقل الأصول إلى السلسلة، بل نقل الحقوق إلى السلسلة، والأهم إثبات أنها لا تُستخدم إلا مرة واحدة.. من ينجح أولًا في تدوين هذا الحساب غير القابل للتكرار، يحصل على منفذ/مدخل هذه الأعمال..
عندما نوسّع دائرة الرؤية، فإن خط "إدخال المؤسسات على السلسلة" يتسارع مؤخرًا.. أنشأت وزارة المالية اليابانية للتو فريقًا بحثيًا لدراسة تحويل سندات الدين إلى رموز (tokenization)، وأطلقت هيئة FCA البريطانية باب طلبات تراخيص للشركات المشفّرة، وحتى الـSEC تتحرك في قواعد جمع التمويل على السلسلة.. وقد التقطت مؤسسة Cardano أمرًا على الهامش: هذا الشهر أصبح معيار الدفع x402 مدعومًا على Cardano، كما بدأ Fireblocks أيضًا في دعم رموزه الأصلية.. لكي تصبح عمليات التتبّع على مستوى الشركات أمرًا واقعيًا، يجب أن تكون هناك أولًا طبقة دفع يمكن تسويتها..
لكن في الوقت الحالي ما زالت الجهتان في مرحلة البحث.. لم تذكر الجهات الرسمية حجم الوقود الذي سيشمله البرنامج، ولا قدمت جدولًا للترويج، كما أنه على المدى القصير لن ينعكس ذلك في سعر ADA.. ما يستحق المتابعة فعلًا هو خطوة استخدام x402 تجاريًا: إذا مرّت مدفوعات السلسلة أولًا بنجاح، ستتحقق الحلقة المغلقة مع التتبّع للمؤسسات؛ أما إذا ظلت هذه المشاريع عالقة في مرحلة "البحث"، فسيظل الاسم الذي جمعته Cardano من الحكومات والشركات مجرد قائمة..
1
3.3k
·
--
يركّز الجميع على سؤال: هل سيتمكّن البيتكوين من العودة إلى 87,000 مرة أخرى؟ لكن في الحقيقة، الذي يتحرك الآن هو طرفٌ آخر..
[🔄 进群看叙事](https://app.binance.com/uni-qr/F6dwNqgx)
في التقرير الأسبوعي لهذا الأسبوع لمنصّة بيانات على السلسلة CryptoQuant، تم إبراز مجموعة من الأرقام بشكل منفصل.. عدد صفقات تحويل عملات الألتكوين إلى البورصات، وبحلول 28 سبتمبر وصل مجموع الأيام السبعة إلى 78,000 عملية، وهو أعلى رقم منذ أكتوبر 2025.. بالمقارنة مع 29,800 عملية في 14 سبتمبر، فقد ارتفع خلال أسبوعين بحوالي 160%.. وفي الوقت نفسه، ارتفع عدد العناوين التي قامت بهذه الخطوة من أكثر من 17 ألفًا إلى أكثر من 51 ألفًا، أي ما يقرب من ثلاثة أضعاف..
ردّة الفعل الأولى لدى أغلب الناس هي: ضغوط بيع قادمة.. عبارة «عندما تُنقل العملة إلى البورصة عادةً يكون ذلك بغرض البيع» صحيحة من حيث المبدأ..
لكن إذا مددنا خط الزمن قليلًا، فالأمر ليس بهذه البساطة.. نسبة القيمة السوقية للبيتكوين متشبثة الآن بنطاق 58% إلى 60.4% لعدة أشهر، وفي 27 سبتمبر وصلت الأصول ذات القيمة السوقية المتوسطة والصغيرة التي تقع خارج قائمة أفضل 10 إلى 9% من السوق بالكامل، وهو أعلى مستوى منذ فبراير من هذا العام.. لقد كانت الأموال قد انتقلت بالفعل إلى جهة «العملات الصغيرة» مرةً من قبل؛ والآن هذه عمليات الإيداع/التحويل إلى البورصة تُعدّ الخطوة الثانية بعد تلك الجولة، وليست الخطوة الأولى..
الفارق بين هاتين الخطوتين حاسم.. أولًا ترتفع الأسعار، ثم يتم نقل التكديس إلى أماكن يمكن أن تتم فيها عمليات التداول، وهذه هي العملية النموذجية في المراحل المتأخرة من «التدوير/الروتاسيون».. والمشكلة الحقيقية تكمن في أن هوامش دفتر الأوامر للأصول ذات القيمة المتوسطة والصغيرة أصلا رقيقة؛ وعندما تدخل نفس كمية المال، سترتفع أكثر من السوق العام بشكل مبالغ فيه، وعند خروجها تنخفض أيضًا بنفس السرعة والحدة.. المرونة التي تم تضخيمها أثناء الارتفاع ستعود حرفيًا عند مرحلة التوزيع/الخروج..
لذلك، ما يستحق أن تراقبه الآن ليس «هل سيبيعون أم لا».. بل الأهم هو: إلى أين ذهبت الأموال التي تم بيعها؟ هل عادت إلى البيتكوين لتحلّ محلها عملات مستقرة وتبقى هناك؟ أم أنها تحوّلت مرة أخرى إلى ألتكوين جديد؟.. إذا استمر عدد عمليات الإيداع خلال الأسبوع القادم في الارتفاع أكثر، وظلت نسبة القيمة السوقية للبيتكوين لا تتعافى للأعلى، عندها فقط سيتضح أن المال بقي فعلًا داخل «العملات الصغيرة» وليس مجرد مرور..
بالمقابل، طالما أن نسبة البيتكوين تتجه إلى الارتفاع مرة أخرى، فإن هذه الحالة من الحماس تكون تقريبًا قد بلغت نهايتها..
يركّز الجميع على سؤال: هل سيتمكّن البيتكوين من العودة إلى 87,000 مرة أخرى؟ لكن في الحقيقة، الذي يتحرك الآن هو طرفٌ آخر..
🔄 进群看叙事
في التقرير الأسبوعي لهذا الأسبوع لمنصّة بيانات على السلسلة CryptoQuant، تم إبراز مجموعة من الأرقام بشكل منفصل.. عدد صفقات تحويل عملات الألتكوين إلى البورصات، وبحلول 28 سبتمبر وصل مجموع الأيام السبعة إلى 78,000 عملية، وهو أعلى رقم منذ أكتوبر 2025.. بالمقارنة مع 29,800 عملية في 14 سبتمبر، فقد ارتفع خلال أسبوعين بحوالي 160%.. وفي الوقت نفسه، ارتفع عدد العناوين التي قامت بهذه الخطوة من أكثر من 17 ألفًا إلى أكثر من 51 ألفًا، أي ما يقرب من ثلاثة أضعاف..
ردّة الفعل الأولى لدى أغلب الناس هي: ضغوط بيع قادمة.. عبارة «عندما تُنقل العملة إلى البورصة عادةً يكون ذلك بغرض البيع» صحيحة من حيث المبدأ..
لكن إذا مددنا خط الزمن قليلًا، فالأمر ليس بهذه البساطة.. نسبة القيمة السوقية للبيتكوين متشبثة الآن بنطاق 58% إلى 60.4% لعدة أشهر، وفي 27 سبتمبر وصلت الأصول ذات القيمة السوقية المتوسطة والصغيرة التي تقع خارج قائمة أفضل 10 إلى 9% من السوق بالكامل، وهو أعلى مستوى منذ فبراير من هذا العام.. لقد كانت الأموال قد انتقلت بالفعل إلى جهة «العملات الصغيرة» مرةً من قبل؛ والآن هذه عمليات الإيداع/التحويل إلى البورصة تُعدّ الخطوة الثانية بعد تلك الجولة، وليست الخطوة الأولى..
الفارق بين هاتين الخطوتين حاسم.. أولًا ترتفع الأسعار، ثم يتم نقل التكديس إلى أماكن يمكن أن تتم فيها عمليات التداول، وهذه هي العملية النموذجية في المراحل المتأخرة من «التدوير/الروتاسيون».. والمشكلة الحقيقية تكمن في أن هوامش دفتر الأوامر للأصول ذات القيمة المتوسطة والصغيرة أصلا رقيقة؛ وعندما تدخل نفس كمية المال، سترتفع أكثر من السوق العام بشكل مبالغ فيه، وعند خروجها تنخفض أيضًا بنفس السرعة والحدة.. المرونة التي تم تضخيمها أثناء الارتفاع ستعود حرفيًا عند مرحلة التوزيع/الخروج..
لذلك، ما يستحق أن تراقبه الآن ليس «هل سيبيعون أم لا».. بل الأهم هو: إلى أين ذهبت الأموال التي تم بيعها؟ هل عادت إلى البيتكوين لتحلّ محلها عملات مستقرة وتبقى هناك؟ أم أنها تحوّلت مرة أخرى إلى ألتكوين جديد؟.. إذا استمر عدد عمليات الإيداع خلال الأسبوع القادم في الارتفاع أكثر، وظلت نسبة القيمة السوقية للبيتكوين لا تتعافى للأعلى، عندها فقط سيتضح أن المال بقي فعلًا داخل «العملات الصغيرة» وليس مجرد مرور..
بالمقابل، طالما أن نسبة البيتكوين تتجه إلى الارتفاع مرة أخرى، فإن هذه الحالة من الحماس تكون تقريبًا قد بلغت نهايتها..
1.2k
·
--
تنتظر الأسواق الليلة بيانات التضخم الأمريكية، والإشارة التي قد تؤدي إلى أول تليين حقيقي، ظهرت بالفعل على السلسلة..
[🔄 进群聊仓位](https://app.binance.com/uni-qr/F6dwNqgx)
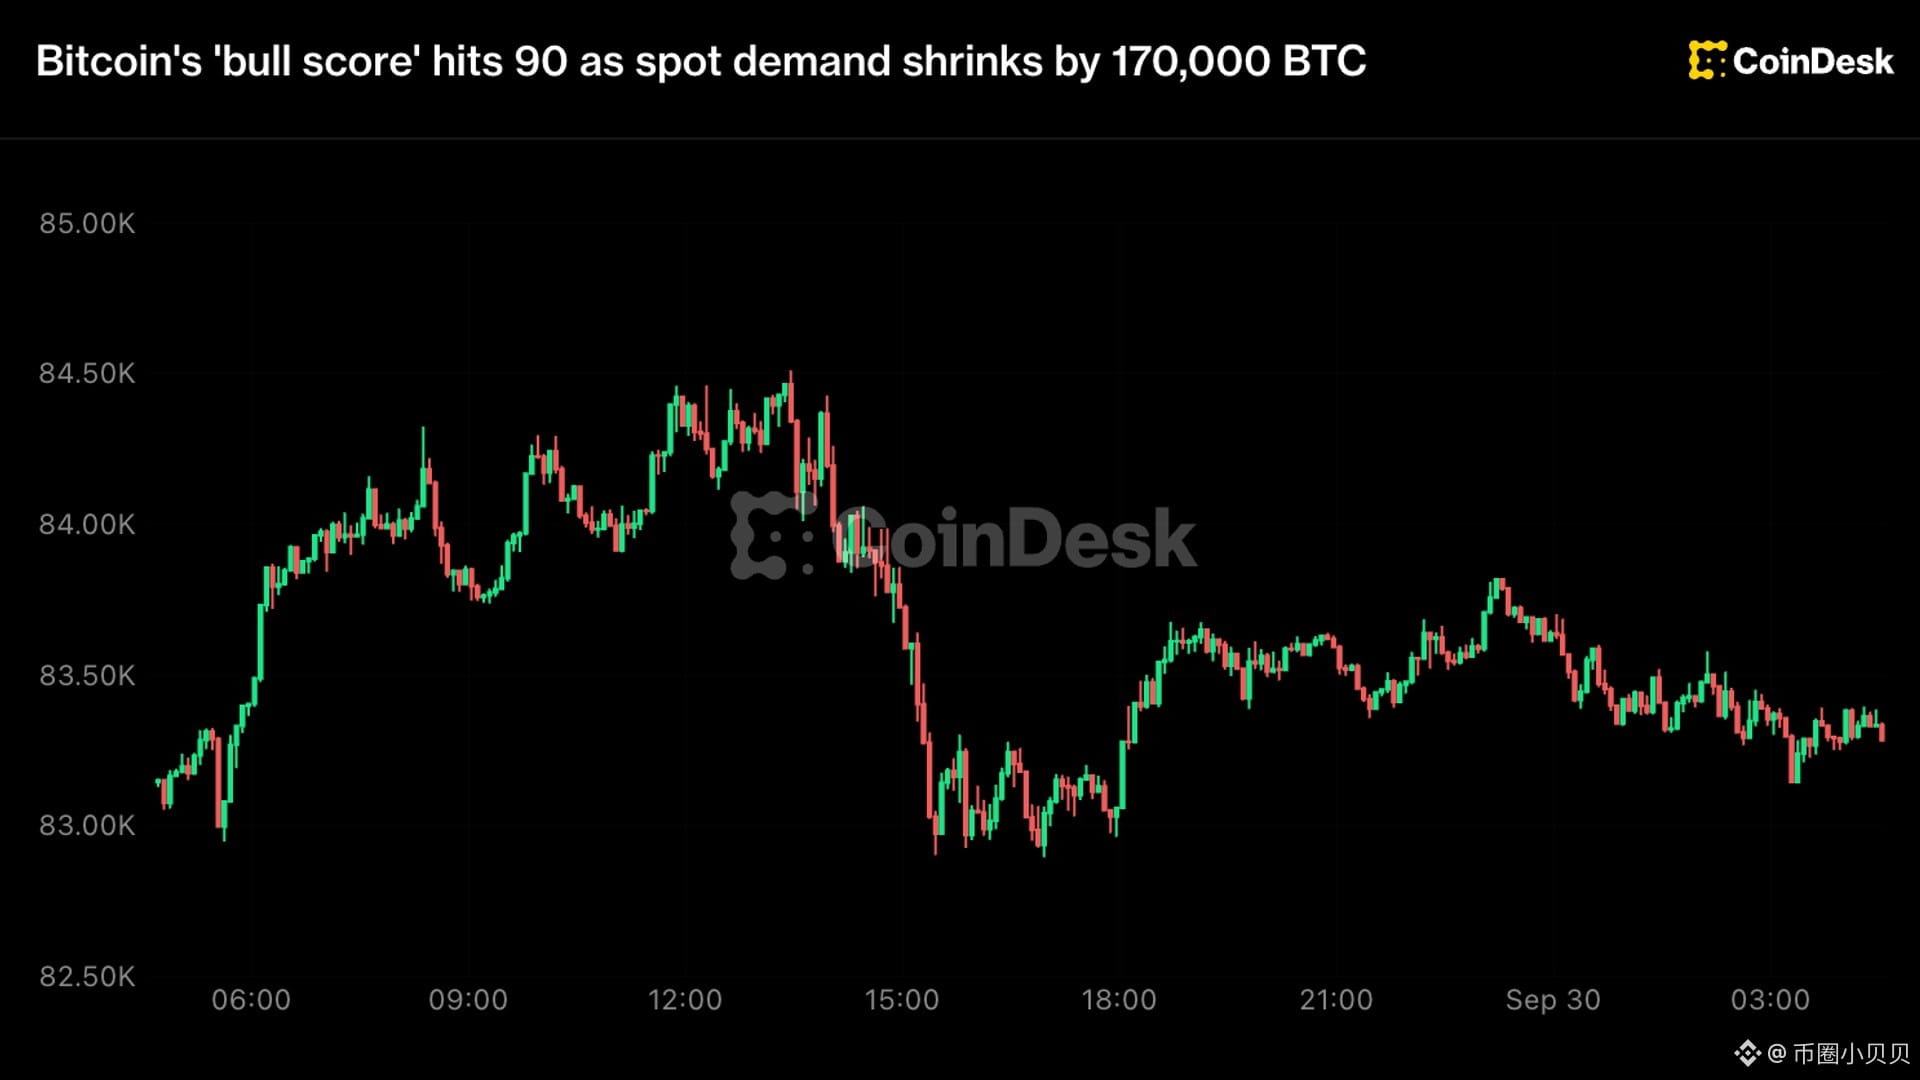
تراجع سعر البيتكوين من أعلى مستوى جديد لثمانية أشهر قرب 87,400 دولار، إلى حوالي 83,300.. وفي الوقت نفسه، وصلت درجة تقييم سوق CryptoQuant إلى 90 من أصل 100، وهو أعلى مستوى للمرحلة الصعودية.. تم رفع هذه الدرجة بعد أن صعد البيتكوين فوق المتوسط المتحرك لــ 365 يومًا الأسبوع الماضي، وبحسب تعريف هذه الجهة، فهذا يعادل ختمًا رسميًا على أن السوق في حالة صعود..
معظم الناس يرون أن المعنى هو: «تم التأكيد، يمكنك المتابعة»..
لكن في نفس التقرير، توجد عدة مجموعات من الأرقام تتحرك في الاتجاه المعاكس.. انخفضت أحجام الطلب الفوري خلال الـ30 يومًا الماضية بنحو 170 ألف بيتكوين.. كما تراجع الزيادة في طلب المشتقات/العقود المضاربية من حوالي 164 ألف بيتكوين في 14 سبتمبر إلى 16 ألف بيتكوين في 29 سبتمبر، أي خلال 15 يومًا أقل بنسبة 90%..
أما من جهة المشترين، فهناك أيضًا ارتخاء.. فالفئة التي دخلت مؤخرًا يبلغ متوسط أرباحها غير المحققة 33%، وهي أوسع مرة منذ ديسمبر 2024.. في 22 سبتمبر، تم جني أرباح يومي يبلغ 25,700 بيتكوين، وهي أكبر يوم في هذا العام.. كلما زادت الأرباح العائمة، زادت احتمالية البيع دون الحاجة إلى سبب..
نقطة الخلاف الحقيقية تكون في قطاع العملات البديلة.. خلال الأيام السبعة الماضية، تم إيداع 76 ألف معاملة للعملات البديلة إلى البورصات، قادمة من 51 ألف عنوان مختلف، وهي أعلى أسبوع منذ أكتوبر 2025.. بمجرد أن تستقر العملة داخل البورصة، يمكن بيعها خلال ثوانٍ، وأي ارتداد في السعر فوقها يكون محمّلًا بالسيولة/الكمّ الملغى الذي يضغط على السوق..
فهل هذا يعني تدويرًا أم انسحابًا.. القراءتان صحيحتان.. الجانب المتفائل سيقول إن SOL وZEC ارتفعتا بنحو 2% لكل منهما، والمال ينتقل من BTC إلى أصول ذات بيتا أعلى؛ وأن عملية التدوير بدأت للتو.. أما الجانب الحذر فيقول إن اتساع عناوين الإيداع بشكل مفاجئ يعني أن الحصص تبحث عن مخرج، وليست تبحث عن الهدف التالي..
ما يهمني أكثر هو طبيعة هذه الدرجات: فهي بطبيعتها تتطلع للخلف.. فهي تؤكد أن «هنا كان سوقًا صاعدًا»، وليست «هنا يمكن أن يواصل الارتفاع».. كلما ارتفعت الدرجة، زادت احتمالية قراءتها كنقطة شراء، بينما هي في الواقع تؤكد أن هذه الحركة السعريّة استخدمت تقريبًا كل الوقود الذي كان يمكن استخدامه..
لذلك بيانات التضخم الليلة هي المفتاح.. إن جاءت أعلى، سيقوى الدولار وتُضغط الأصول ذات المخاطر؛ وإن جاءت أقل، فهذا فقط يُعد بمثابة لقمة دعم لأولئك الذين لاحقوا الصعود..
إذا استمر الطلب الفوري في الانكماش، واستمر زخم العقود في التراجع على حاله، فالمعيار الحقيقي لن يكون ما إذا كان بإمكان BTC أن يلامس 87,000 مرة أخرى، بل ما إذا كان هؤلاء الذين أصبح لديهم ربح عائم بنسبة 33%، ما زالوا راغبين في الاحتفاظ أسبوعًا آخر..
تنتظر الأسواق الليلة بيانات التضخم الأمريكية، والإشارة التي قد تؤدي إلى أول تليين حقيقي، ظهرت بالفعل على السلسلة..
🔄 进群聊仓位
تراجع سعر البيتكوين من أعلى مستوى جديد لثمانية أشهر قرب 87,400 دولار، إلى حوالي 83,300.. وفي الوقت نفسه، وصلت درجة تقييم سوق CryptoQuant إلى 90 من أصل 100، وهو أعلى مستوى للمرحلة الصعودية.. تم رفع هذه الدرجة بعد أن صعد البيتكوين فوق المتوسط المتحرك لــ 365 يومًا الأسبوع الماضي، وبحسب تعريف هذه الجهة، فهذا يعادل ختمًا رسميًا على أن السوق في حالة صعود..
معظم الناس يرون أن المعنى هو: «تم التأكيد، يمكنك المتابعة»..
لكن في نفس التقرير، توجد عدة مجموعات من الأرقام تتحرك في الاتجاه المعاكس.. انخفضت أحجام الطلب الفوري خلال الـ30 يومًا الماضية بنحو 170 ألف بيتكوين.. كما تراجع الزيادة في طلب المشتقات/العقود المضاربية من حوالي 164 ألف بيتكوين في 14 سبتمبر إلى 16 ألف بيتكوين في 29 سبتمبر، أي خلال 15 يومًا أقل بنسبة 90%..
أما من جهة المشترين، فهناك أيضًا ارتخاء.. فالفئة التي دخلت مؤخرًا يبلغ متوسط أرباحها غير المحققة 33%، وهي أوسع مرة منذ ديسمبر 2024.. في 22 سبتمبر، تم جني أرباح يومي يبلغ 25,700 بيتكوين، وهي أكبر يوم في هذا العام.. كلما زادت الأرباح العائمة، زادت احتمالية البيع دون الحاجة إلى سبب..
نقطة الخلاف الحقيقية تكون في قطاع العملات البديلة.. خلال الأيام السبعة الماضية، تم إيداع 76 ألف معاملة للعملات البديلة إلى البورصات، قادمة من 51 ألف عنوان مختلف، وهي أعلى أسبوع منذ أكتوبر 2025.. بمجرد أن تستقر العملة داخل البورصة، يمكن بيعها خلال ثوانٍ، وأي ارتداد في السعر فوقها يكون محمّلًا بالسيولة/الكمّ الملغى الذي يضغط على السوق..
فهل هذا يعني تدويرًا أم انسحابًا.. القراءتان صحيحتان.. الجانب المتفائل سيقول إن SOL وZEC ارتفعتا بنحو 2% لكل منهما، والمال ينتقل من BTC إلى أصول ذات بيتا أعلى؛ وأن عملية التدوير بدأت للتو.. أما الجانب الحذر فيقول إن اتساع عناوين الإيداع بشكل مفاجئ يعني أن الحصص تبحث عن مخرج، وليست تبحث عن الهدف التالي..
ما يهمني أكثر هو طبيعة هذه الدرجات: فهي بطبيعتها تتطلع للخلف.. فهي تؤكد أن «هنا كان سوقًا صاعدًا»، وليست «هنا يمكن أن يواصل الارتفاع».. كلما ارتفعت الدرجة، زادت احتمالية قراءتها كنقطة شراء، بينما هي في الواقع تؤكد أن هذه الحركة السعريّة استخدمت تقريبًا كل الوقود الذي كان يمكن استخدامه..
لذلك بيانات التضخم الليلة هي المفتاح.. إن جاءت أعلى، سيقوى الدولار وتُضغط الأصول ذات المخاطر؛ وإن جاءت أقل، فهذا فقط يُعد بمثابة لقمة دعم لأولئك الذين لاحقوا الصعود..
إذا استمر الطلب الفوري في الانكماش، واستمر زخم العقود في التراجع على حاله، فالمعيار الحقيقي لن يكون ما إذا كان بإمكان BTC أن يلامس 87,000 مرة أخرى، بل ما إذا كان هؤلاء الذين أصبح لديهم ربح عائم بنسبة 33%، ما زالوا راغبين في الاحتفاظ أسبوعًا آخر..
1
3
11
4.1k
·
--
تمّ التحقق
先说结论:这件事的重点不是 XRP 会怎么走,也不是 Ripple 又签了谁.. 真正值得记一笔的,是一个国家的证券登记系统,第一次把自己的所有权记录放到了公链上..
[📢 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
巴西的中央证券存管机构 CSD BR 和 Ripple 签了合作,把投资基金的份额记录镜像到 XRP Ledger 上.. CSD BR 手里登记着超过 22 万亿雷亚尔的资产.. 第一批上链的是投资银行 BTG Pactual 旗下一只基金的份额,参与方只限做完实名与合规审查的巴西企业与银行.. 官方把这一步叫「镜像」,链上那条只是副本,法律上的所有权还留在原来的账本里..
真正值得看的是后面那份路线图:先镜像,再谈原生发行,再往后才是授权交易.. 这三步不是技术升级,是权限一层层往外让.. 镜像阶段链上只是个眼睛,登记、结算、过户全在传统体系里.. 到了原生发行,链上那条记录才开始有法律效力.. 真走到授权交易,等于在公链上开了一个受监管的二级市场..
还有个细节被标题盖过去了.. 这批代币用的是 XRP Ledger 的多用途代币标准,天生带白名单准入、单个资产冻结、按监管或法院指令原路收回这三样功能.. 发行和管理权仍然在 CSD BR 手里.. 这一轮上链的资产,从第一天起就自带开关..
所以别只盯 XRP 的价格.. 这类合作的商业逻辑从来不是「币会涨」,是「谁掌握登记权,谁就掌握发行」.. 存管机构是这条路上绕不开的关口,托管、结算、过户都从它手里过.. 它愿意把记录外放到公链,等于承认这条轨道接得住国家级资产.. 后面其他新兴市场的存管机构要跟进,参照的就是这份文件..
留个反转:这既是公链拿到最大的一次背书,也是最不像公链的一次用法.. 白名单、能冻、能收回,本质是把传统监管那套框架装进了一个公链的外壳.. 如果原生发行和授权交易真的放开,问题就从技术变成口径.. 一个受监管的二级市场长在公链上,出事的时候谁兜底.. 如果这三步走不完,这条新闻对币价的意义,也就止步于一次大公司的公关..
先说结论:这件事的重点不是 XRP 会怎么走,也不是 Ripple 又签了谁.. 真正值得记一笔的,是一个国家的证券登记系统,第一次把自己的所有权记录放到了公链上..
📢 消息第一时间
巴西的中央证券存管机构 CSD BR 和 Ripple 签了合作,把投资基金的份额记录镜像到 XRP Ledger 上.. CSD BR 手里登记着超过 22 万亿雷亚尔的资产.. 第一批上链的是投资银行 BTG Pactual 旗下一只基金的份额,参与方只限做完实名与合规审查的巴西企业与银行.. 官方把这一步叫「镜像」,链上那条只是副本,法律上的所有权还留在原来的账本里..
真正值得看的是后面那份路线图:先镜像,再谈原生发行,再往后才是授权交易.. 这三步不是技术升级,是权限一层层往外让.. 镜像阶段链上只是个眼睛,登记、结算、过户全在传统体系里.. 到了原生发行,链上那条记录才开始有法律效力.. 真走到授权交易,等于在公链上开了一个受监管的二级市场..
还有个细节被标题盖过去了.. 这批代币用的是 XRP Ledger 的多用途代币标准,天生带白名单准入、单个资产冻结、按监管或法院指令原路收回这三样功能.. 发行和管理权仍然在 CSD BR 手里.. 这一轮上链的资产,从第一天起就自带开关..
所以别只盯 XRP 的价格.. 这类合作的商业逻辑从来不是「币会涨」,是「谁掌握登记权,谁就掌握发行」.. 存管机构是这条路上绕不开的关口,托管、结算、过户都从它手里过.. 它愿意把记录外放到公链,等于承认这条轨道接得住国家级资产.. 后面其他新兴市场的存管机构要跟进,参照的就是这份文件..
留个反转:这既是公链拿到最大的一次背书,也是最不像公链的一次用法.. 白名单、能冻、能收回,本质是把传统监管那套框架装进了一个公链的外壳.. 如果原生发行和授权交易真的放开,问题就从技术变成口径.. 一个受监管的二级市场长在公链上,出事的时候谁兜底.. 如果这三步走不完,这条新闻对币价的意义,也就止步于一次大公司的公关..
2
1.6k
·
--
#美国8月职位空缺降至五个月低点
هيئتان تنظمان قطاع العملات المشفرة في الولايات المتحدة تتولّيان الأمر معًا، ومع ذلك لا يكاد يتوفر ما يكفي لتكوين طاولة اجتماع واحدة.. لكن ما يجب الانتباه إليه حقًا ليس من غادر، بل من سيكتب القواعد القادمة..
[⚖️ 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
المسؤولة في هيئة الأوراق المالية والبورصات الأمريكية SEC، هِستر بيرسي (Hester Peirce)، استقالت/غادرت هذا الجمعة، بعد ثمانية أعوام في المنصب، وفي الوسط يُطلق عليها «Crypto Mom».. ومع رحيلها، لم يتبقَ في SEC سوى اثنين من المفوضين: رئيس الهيئة بول أتكينز (Paul Atkins) ومارك أوييدا (Mark Uyeda). أما لجنة عبر حزبية كان يفترض أن تضم خمسة أشخاص، فقد أصبحت شاغرة لثلاثة مقاعد.. وبشكل أقدم قليلًا، فإن CFTC منذ ديسمبر 2025 لم يعد لديها سوى رئيسها مايكل سيلِج (Michael Selig) وحده يقوم بالدور..
سيعتبر معظم الناس هذا الخبر مجرد خبر توظيف/مناصب عادية يمكن تجاوزه.. لكن عند وضع الهيئتين جنبًا إلى جنب، يتضح أن أهم قسمين ماليين مسؤولين عن تنظيم التشفير في الولايات المتحدة—في الواقع—لم يتبقَّ من المفوضين فيهما إلا ثلاثة أشخاص فقط مجتمعة..
المهم فعلًا هو القواعد التي يحملها هؤلاء بين أيديهم: فهي تزداد ابتعادًا عن القواعد التي يعطيها الكونغرس.. هذا الشهر، كان المجال يروّج باستمرار لقانون «Clarity Act»، بهدف نقل سلطة تنظيم بعض الأصول الرقمية من SEC إلى CFTC، لكن مشروع القانون لم يمر في مجلس الشيوخ.. وبعد أن تعثرت المسار التشريعي، لم يبقَ للهيئتين سوى سلوك الإجراءات عبر «rulemaking»؛ فـ SEC أصدرت إرشادات للموظفين بشأن «عقود الاستثمار»، بينما تحدد CFTC نفسها القواعد التي يقرر بموجبها الشركات كيفية استخدام تقنية البلوك تشين في تسجيل القيود؛ والوزن الحقيقي للنصوص يكمن في التفسيرات..
وعند النظر أعمق خطوة، هناك فجوة سعرية مخبأة هنا.. على مدى العامين الماضيين، كانت السوق تضع خصمًا على أصول التشفير بناءً على «عدم يقين السياسات». ومع أن العاملين التنفيذيين في الهيئات يتناقصون، تقل أيضًا الإجراءات التي يمكن الاستعلام عنها، أو التي يمكن التحري بشأنها، أو التي يمكن الدفع بها قدمًا.. من جهة، ما يزال خطر التنظيم المتصور مرتفعًا في الأذهان. ومن جهة أخرى، ينحسر خطر الإنفاذ الفعلي الذي يقترب من الاستخلاص/التحصيل.. والفجوة في المنتصف هي ما يحدد: هل يجرؤ رأس المال على المراهنة مقدمًا أم لا..
هل يتم توظيف المزيد من الناس؟ إن الإيقاع بيد الرئيس، وهو وحده القادر على الترشيح.. يقول البيت الأبيض إنهم سيستكملون قريبًا، وذكرت تقارير CNBC في الرابع من سبتمبر أن هناك أربعة مرشحين لـ CFTC يتم فحصهم بالفعل، لكن حتى الآن لم يتم الإعلان عن أسمائهم.. كلما طال تأخر الترشيح، طال بالتالي الفراغ..
احتفظ بالانعطاف لآخره.. شغور المقاعد لا يعني بالضرورة تساهلًا في السياسة، بل يعني أن «قابلية التوقع» انتقلت من القانون إلى الأشخاص.. ليس الأهم معرفة من سيتم تعيينه، بل معرفة ما إذا كان أول شخص مُعيّن من معسكر التشفير أم من معسكر الإنفاذ؛ وكذلك عند صدور دليل/إرشادات الموظفين التالية، هل ستعاملها السوق كأنها قانون، أم كإشعار مؤقت..
#美国8月职位空缺降至五个月低点
هيئتان تنظمان قطاع العملات المشفرة في الولايات المتحدة تتولّيان الأمر معًا، ومع ذلك لا يكاد يتوفر ما يكفي لتكوين طاولة اجتماع واحدة.. لكن ما يجب الانتباه إليه حقًا ليس من غادر، بل من سيكتب القواعد القادمة..
⚖️ 最新消息群里说
المسؤولة في هيئة الأوراق المالية والبورصات الأمريكية SEC، هِستر بيرسي (Hester Peirce)، استقالت/غادرت هذا الجمعة، بعد ثمانية أعوام في المنصب، وفي الوسط يُطلق عليها «Crypto Mom».. ومع رحيلها، لم يتبقَ في SEC سوى اثنين من المفوضين: رئيس الهيئة بول أتكينز (Paul Atkins) ومارك أوييدا (Mark Uyeda). أما لجنة عبر حزبية كان يفترض أن تضم خمسة أشخاص، فقد أصبحت شاغرة لثلاثة مقاعد.. وبشكل أقدم قليلًا، فإن CFTC منذ ديسمبر 2025 لم يعد لديها سوى رئيسها مايكل سيلِج (Michael Selig) وحده يقوم بالدور..
سيعتبر معظم الناس هذا الخبر مجرد خبر توظيف/مناصب عادية يمكن تجاوزه.. لكن عند وضع الهيئتين جنبًا إلى جنب، يتضح أن أهم قسمين ماليين مسؤولين عن تنظيم التشفير في الولايات المتحدة—في الواقع—لم يتبقَّ من المفوضين فيهما إلا ثلاثة أشخاص فقط مجتمعة..
المهم فعلًا هو القواعد التي يحملها هؤلاء بين أيديهم: فهي تزداد ابتعادًا عن القواعد التي يعطيها الكونغرس.. هذا الشهر، كان المجال يروّج باستمرار لقانون «Clarity Act»، بهدف نقل سلطة تنظيم بعض الأصول الرقمية من SEC إلى CFTC، لكن مشروع القانون لم يمر في مجلس الشيوخ.. وبعد أن تعثرت المسار التشريعي، لم يبقَ للهيئتين سوى سلوك الإجراءات عبر «rulemaking»؛ فـ SEC أصدرت إرشادات للموظفين بشأن «عقود الاستثمار»، بينما تحدد CFTC نفسها القواعد التي يقرر بموجبها الشركات كيفية استخدام تقنية البلوك تشين في تسجيل القيود؛ والوزن الحقيقي للنصوص يكمن في التفسيرات..
وعند النظر أعمق خطوة، هناك فجوة سعرية مخبأة هنا.. على مدى العامين الماضيين، كانت السوق تضع خصمًا على أصول التشفير بناءً على «عدم يقين السياسات». ومع أن العاملين التنفيذيين في الهيئات يتناقصون، تقل أيضًا الإجراءات التي يمكن الاستعلام عنها، أو التي يمكن التحري بشأنها، أو التي يمكن الدفع بها قدمًا.. من جهة، ما يزال خطر التنظيم المتصور مرتفعًا في الأذهان. ومن جهة أخرى، ينحسر خطر الإنفاذ الفعلي الذي يقترب من الاستخلاص/التحصيل.. والفجوة في المنتصف هي ما يحدد: هل يجرؤ رأس المال على المراهنة مقدمًا أم لا..
هل يتم توظيف المزيد من الناس؟ إن الإيقاع بيد الرئيس، وهو وحده القادر على الترشيح.. يقول البيت الأبيض إنهم سيستكملون قريبًا، وذكرت تقارير CNBC في الرابع من سبتمبر أن هناك أربعة مرشحين لـ CFTC يتم فحصهم بالفعل، لكن حتى الآن لم يتم الإعلان عن أسمائهم.. كلما طال تأخر الترشيح، طال بالتالي الفراغ..
احتفظ بالانعطاف لآخره.. شغور المقاعد لا يعني بالضرورة تساهلًا في السياسة، بل يعني أن «قابلية التوقع» انتقلت من القانون إلى الأشخاص.. ليس الأهم معرفة من سيتم تعيينه، بل معرفة ما إذا كان أول شخص مُعيّن من معسكر التشفير أم من معسكر الإنفاذ؛ وكذلك عند صدور دليل/إرشادات الموظفين التالية، هل ستعاملها السوق كأنها قانون، أم كإشعار مؤقت..
1.9k
·
--
تمّ التحقق
إنّ موضوع نقل الأسهم إلى السلسلة قد يظنّ كثيرون أنّ بطل القصة سيكون من وول ستريت، لكن هذه المرّة أول من وقّع هو شركة دفع كورية..
[🤖 进群看风向](https://app.binance.com/uni-qr/F6dwNqgx)
خلال اليومين الماضيين وقّعت الأعمال المتعلقة بالأسهم المُمَركَزة ضمن Kakaopay من جهة تعاونًا مع Dinari وOndo Finance على التوالي؛ إحداهما تتولى مصدر الأسهم على مستوى القاعدة والحفظ، والأخرى تتولى البنية التحتية الخاصة بعملية الإسناد/الترميز.
لنبدأ بالتقدّم.. في الوقت الحالي الأمر ليس إصدارًا، بل «مذكرة تفاهم» لكلمة «استكشاف».. من جهة Dinari، ستبدأ أولًا بتجربة لإثبات المفهوم، مع الإبقاء داخل الإطار على حقوق المساهمين مثل توزيع الأرباح والتصويت، وعلى المستوى الأساسي تستخدم أسهمًا كورية حقيقية مملوكة بالفعل، وليست «توكنات ظل» تتبع السعر فقط.. ومن جهة Ondo، فإنها تبني أولًا إطار «كيفية العثور على الأسهم، وكيفية الحفظ»؛ وسيقوم Kakaopay بفتح حسابات شاملة للمستثمرين الأجانب لتجميع الأسهم الأساسية.. أمّا تحديد أي شركات كورية بعينها فلا يزال غير محسوم، كما لم تُقدَّم أي خطة زمنية للتسويق.
الأمر الأكثر جدارة بالمتابعة هو الترتيب الزمني للخطوات.. سوق الأسهم المرمّزة/المُسندة بالرموز هذا العام يَصل إلى نحو 3.2 مليار دولار، لكن معظم هذا الحجم يتم حصره تقريبًا في خانة الولايات المتحدة؛ تُذكر مرارًا أسماء مثل Strategy وCircle وNVIDIA وTesla.. على «رفوف» السوق تظهر حصريًا أسهم أمريكية، ونادرًا ما يتم تداول أسهم من دول أخرى. الآن، ما يحاولون فعله هو ملء خانة «الأصول غير الأمريكية».
تدوير السيولة لا يحدث في طبقة «أي عملة ترتفع»، بل في طبقة «من يملك مفاتيح التوزيع».. لدى Dinari بالفعل 724 ورقة مالية من الأسهم الأمريكية المرمّزة وETF قيد التشغيل؛ وما ينقصها ليس التقنية، بل مصدر جديد للسيولة والعملاء الجدد.. أمّا Ondo فهي تعمل على خط سندات الخزانة الأمريكية المُرمّزة؛ وهي تريد نقل إطار الحفظ والاسترداد إلى عالم الأسهم.. في حين أنّ Kakaopay تمسك بمدخل المستخدمين الكوريين.. عندما تتكامل الشركات الثلاث، فجوهر الأمر هو استخدام قناة شركة دفع واحدة لاستبدال البنية التحتية من منصّتين للترميز.
الخلفية الأوسع موجودة في كوريا نفسها.. فقد أقرت الجمعية الوطنية في شهر يناير هذا العام تعديلًا قانونيًا يقرّ بأن الدفاتر الموزعة يمكن أن تكون بمثابة سجلّات القيد للأوراق المالية، ويتيح إصدار وتداول الأوراق المالية المُرمّزة.. تم تحديد أن يصبح هذا الإطار ساريًا في فبراير 2027، كما أن جهات الإيداع/الحفظ للأوراق المالية في كوريا تعمل أيضًا على ربط أنظمة الحسابات الحالية ببيانات السلسلة (on-chain).. إشارات المرور في هذا الطريق ليست بيد البورصات، بل بيد التقويم التنظيمي.
اتركوا نقطة انعكاس.. عبارة «استكشاف» تعني أنه لا يمكن الآن معرفة ما إذا كان المشروع سيتم تنفيذه ولا متى؛ وعند محاولة وضعه في الواقع، فإن نقطة التعثر هي: هل «بيع الأسهم الكورية في دولة أخرى» سيكون متوافقًا مع اللوائح، لا ما إذا كان تشغيله على السلسلة ممكنًا.. جدير بالتركيز على ثلاث نقاط: هل ستفضي تجربة إثبات المفهوم إلى تحديد أصول/شركات محددة، وهل توجد ثغرات/موافقات مُسبقة قبل سريان الإطار الكوري، وهل ستكون أول منصة تضع أسهم دول أخرى على الرفوف لا تزال من نفس حفنة الشركات الأمريكية.
إنّ موضوع نقل الأسهم إلى السلسلة قد يظنّ كثيرون أنّ بطل القصة سيكون من وول ستريت، لكن هذه المرّة أول من وقّع هو شركة دفع كورية..
🤖 进群看风向
خلال اليومين الماضيين وقّعت الأعمال المتعلقة بالأسهم المُمَركَزة ضمن Kakaopay من جهة تعاونًا مع Dinari وOndo Finance على التوالي؛ إحداهما تتولى مصدر الأسهم على مستوى القاعدة والحفظ، والأخرى تتولى البنية التحتية الخاصة بعملية الإسناد/الترميز.
لنبدأ بالتقدّم.. في الوقت الحالي الأمر ليس إصدارًا، بل «مذكرة تفاهم» لكلمة «استكشاف».. من جهة Dinari، ستبدأ أولًا بتجربة لإثبات المفهوم، مع الإبقاء داخل الإطار على حقوق المساهمين مثل توزيع الأرباح والتصويت، وعلى المستوى الأساسي تستخدم أسهمًا كورية حقيقية مملوكة بالفعل، وليست «توكنات ظل» تتبع السعر فقط.. ومن جهة Ondo، فإنها تبني أولًا إطار «كيفية العثور على الأسهم، وكيفية الحفظ»؛ وسيقوم Kakaopay بفتح حسابات شاملة للمستثمرين الأجانب لتجميع الأسهم الأساسية.. أمّا تحديد أي شركات كورية بعينها فلا يزال غير محسوم، كما لم تُقدَّم أي خطة زمنية للتسويق.
الأمر الأكثر جدارة بالمتابعة هو الترتيب الزمني للخطوات.. سوق الأسهم المرمّزة/المُسندة بالرموز هذا العام يَصل إلى نحو 3.2 مليار دولار، لكن معظم هذا الحجم يتم حصره تقريبًا في خانة الولايات المتحدة؛ تُذكر مرارًا أسماء مثل Strategy وCircle وNVIDIA وTesla.. على «رفوف» السوق تظهر حصريًا أسهم أمريكية، ونادرًا ما يتم تداول أسهم من دول أخرى. الآن، ما يحاولون فعله هو ملء خانة «الأصول غير الأمريكية».
تدوير السيولة لا يحدث في طبقة «أي عملة ترتفع»، بل في طبقة «من يملك مفاتيح التوزيع».. لدى Dinari بالفعل 724 ورقة مالية من الأسهم الأمريكية المرمّزة وETF قيد التشغيل؛ وما ينقصها ليس التقنية، بل مصدر جديد للسيولة والعملاء الجدد.. أمّا Ondo فهي تعمل على خط سندات الخزانة الأمريكية المُرمّزة؛ وهي تريد نقل إطار الحفظ والاسترداد إلى عالم الأسهم.. في حين أنّ Kakaopay تمسك بمدخل المستخدمين الكوريين.. عندما تتكامل الشركات الثلاث، فجوهر الأمر هو استخدام قناة شركة دفع واحدة لاستبدال البنية التحتية من منصّتين للترميز.
الخلفية الأوسع موجودة في كوريا نفسها.. فقد أقرت الجمعية الوطنية في شهر يناير هذا العام تعديلًا قانونيًا يقرّ بأن الدفاتر الموزعة يمكن أن تكون بمثابة سجلّات القيد للأوراق المالية، ويتيح إصدار وتداول الأوراق المالية المُرمّزة.. تم تحديد أن يصبح هذا الإطار ساريًا في فبراير 2027، كما أن جهات الإيداع/الحفظ للأوراق المالية في كوريا تعمل أيضًا على ربط أنظمة الحسابات الحالية ببيانات السلسلة (on-chain).. إشارات المرور في هذا الطريق ليست بيد البورصات، بل بيد التقويم التنظيمي.
اتركوا نقطة انعكاس.. عبارة «استكشاف» تعني أنه لا يمكن الآن معرفة ما إذا كان المشروع سيتم تنفيذه ولا متى؛ وعند محاولة وضعه في الواقع، فإن نقطة التعثر هي: هل «بيع الأسهم الكورية في دولة أخرى» سيكون متوافقًا مع اللوائح، لا ما إذا كان تشغيله على السلسلة ممكنًا.. جدير بالتركيز على ثلاث نقاط: هل ستفضي تجربة إثبات المفهوم إلى تحديد أصول/شركات محددة، وهل توجد ثغرات/موافقات مُسبقة قبل سريان الإطار الكوري، وهل ستكون أول منصة تضع أسهم دول أخرى على الرفوف لا تزال من نفس حفنة الشركات الأمريكية.
2.2k
·
--
#美国8月职位空缺降至五个月低点
تم طرد مبلغ من المال بسبب تصويت، ثم عاد لوحده بعد يومين.. وهذا هو الشيء الجدير بالمشاهدة في هذا الخبر..
[🔄 进群看机构动作](https://app.binance.com/uni-qr/F6dwNqgx)
في الولايات المتحدة، شهدت صناديق بيتكوين الفورية المتداولة (ETF) تدفقات صافية بلغت 2.95 مليار دولار خلال الـ30 يومًا الماضية، وبحلول يوم الاثنين استمرت في تسجيل تدفقات موجبة لثماني جلسات تداول متتالية.. مجرد النظر إلى هذا الرقم وحده كفيل برواية قصة: «الفلوس عادت».
لكن أغلب الناس عند هذه النقطة يتوقفون، ويعتقدون أن المؤسسات بدأت مجددًا بالشراء.. غير أن توسيع الجدول الزمني يوضح أن الأمر ليس كذلك بالترتيب.
في 15 سبتمبر، رفض مجلس الشيوخ المضي قدمًا في قانون Clarity Act بتصويت 49 مقابل 50. في ذلك اليوم، سجلت صناديق بيتكوين ETF تدفقات صافية إلى الخارج بلغت 450 مليون دولار، وهي أكبر عملية خروج يومية منذ 24 يونيو. وفي اليوم نفسه، خسرت صناديق الإيثريوم ETF أيضًا 142 مليونًا إضافية.. وخلال تلك الأسبوع، لم تدخل صناديق بيتكوين ETF سوى 6.2 مليون دولار صافيًا، وهو أضعف أسبوع منذ 141 أسبوعًا.. ثم في 17 سبتمبر، بدأت الأموال تعود تدريجيًا، وفي 21 سبتمبر وحده دخلت قرابة 1 مليار دولار، وهو أفضل يوم منذ أكتوبر 2025، ثم دخلت 715 مليونًا في 22 سبتمبر مرة أخرى.
الشيء الحقيقي الجدير بالمشاهدة ليس «لقد رُفض مشروع القانون، فلماذا عادت الأموال؟»، بل أن سبب عودة الأموال لم يكن السياسات أبدًا.. التصويت كان مجرد حجة جعل الناس يستسلمون مؤقتًا، إلى أن يصل السعر إلى المكان الذي تكون مستعدة لالتقاطه، عندها تصعد على متن القطار.. يوم الاثنين عاد سعر بيتكوين ليقفز فوق 84 ألف دولار، متجاوزًا متوسط تكلفة حاملي ETF البالغ 81.7 ألف؛ وهو أول مرة منذ يناير من هذا العام يعود فيها مستثمرو الصناديق إلى الربح العائم.
ثم انظروا إلى أين ذهبت الأموال تحديدًا.. خلال 30 يومًا، دخلت صناديق الإيثريوم ETF 983 مليون دولار، وصناديق Solana ETF 278 مليونًا، وXRP ETF 127 مليونًا.. المعركة كانت على جبهة واحدة فقط، وثانية في الطابور التالي، والباقي مجرد حصص صغيرة.. هذا ليس «توزيع مؤسسات على عملات الميم/البدائل (altcoins)»، بل أنها ما زالت تتبع الأوزان فقط، وتمنح الترتيب لأول أصلين.
لذا لا تكمن قيمة هذا الخبر في أرقام التدفق، بل في الإيقاع.. الأموال التي تم دفعها إلى الأسفل بسبب الأخبار السيئة لا تحتاج إلى أخبار جيدة كي تعود، يكفي فقط أن يعود السعر إلى المستوى الذي تقبله.. والنتيجة تنطبق في الاتجاه الآخر أيضًا: الحيازات التي عادت لتصبح في الربح العائم للتو، هي بالضبط أكثر الحيازات عرضة للهزّ والخروج خلال الموجة التالية من التذبذب.. والشيء الذي يستحق المراقبة فعلًا هو: إذا جرى الأسبوع القادم تصويت جديد على نمط 15 سبتمبر، هل ستبقى هذه الأموال التي عادت إلى نقطة التعادل، أم ستواصل الرحيل كما هي.
#美国8月职位空缺降至五个月低点
تم طرد مبلغ من المال بسبب تصويت، ثم عاد لوحده بعد يومين.. وهذا هو الشيء الجدير بالمشاهدة في هذا الخبر..
🔄 进群看机构动作
في الولايات المتحدة، شهدت صناديق بيتكوين الفورية المتداولة (ETF) تدفقات صافية بلغت 2.95 مليار دولار خلال الـ30 يومًا الماضية، وبحلول يوم الاثنين استمرت في تسجيل تدفقات موجبة لثماني جلسات تداول متتالية.. مجرد النظر إلى هذا الرقم وحده كفيل برواية قصة: «الفلوس عادت».
لكن أغلب الناس عند هذه النقطة يتوقفون، ويعتقدون أن المؤسسات بدأت مجددًا بالشراء.. غير أن توسيع الجدول الزمني يوضح أن الأمر ليس كذلك بالترتيب.
في 15 سبتمبر، رفض مجلس الشيوخ المضي قدمًا في قانون Clarity Act بتصويت 49 مقابل 50. في ذلك اليوم، سجلت صناديق بيتكوين ETF تدفقات صافية إلى الخارج بلغت 450 مليون دولار، وهي أكبر عملية خروج يومية منذ 24 يونيو. وفي اليوم نفسه، خسرت صناديق الإيثريوم ETF أيضًا 142 مليونًا إضافية.. وخلال تلك الأسبوع، لم تدخل صناديق بيتكوين ETF سوى 6.2 مليون دولار صافيًا، وهو أضعف أسبوع منذ 141 أسبوعًا.. ثم في 17 سبتمبر، بدأت الأموال تعود تدريجيًا، وفي 21 سبتمبر وحده دخلت قرابة 1 مليار دولار، وهو أفضل يوم منذ أكتوبر 2025، ثم دخلت 715 مليونًا في 22 سبتمبر مرة أخرى.
الشيء الحقيقي الجدير بالمشاهدة ليس «لقد رُفض مشروع القانون، فلماذا عادت الأموال؟»، بل أن سبب عودة الأموال لم يكن السياسات أبدًا.. التصويت كان مجرد حجة جعل الناس يستسلمون مؤقتًا، إلى أن يصل السعر إلى المكان الذي تكون مستعدة لالتقاطه، عندها تصعد على متن القطار.. يوم الاثنين عاد سعر بيتكوين ليقفز فوق 84 ألف دولار، متجاوزًا متوسط تكلفة حاملي ETF البالغ 81.7 ألف؛ وهو أول مرة منذ يناير من هذا العام يعود فيها مستثمرو الصناديق إلى الربح العائم.
ثم انظروا إلى أين ذهبت الأموال تحديدًا.. خلال 30 يومًا، دخلت صناديق الإيثريوم ETF 983 مليون دولار، وصناديق Solana ETF 278 مليونًا، وXRP ETF 127 مليونًا.. المعركة كانت على جبهة واحدة فقط، وثانية في الطابور التالي، والباقي مجرد حصص صغيرة.. هذا ليس «توزيع مؤسسات على عملات الميم/البدائل (altcoins)»، بل أنها ما زالت تتبع الأوزان فقط، وتمنح الترتيب لأول أصلين.
لذا لا تكمن قيمة هذا الخبر في أرقام التدفق، بل في الإيقاع.. الأموال التي تم دفعها إلى الأسفل بسبب الأخبار السيئة لا تحتاج إلى أخبار جيدة كي تعود، يكفي فقط أن يعود السعر إلى المستوى الذي تقبله.. والنتيجة تنطبق في الاتجاه الآخر أيضًا: الحيازات التي عادت لتصبح في الربح العائم للتو، هي بالضبط أكثر الحيازات عرضة للهزّ والخروج خلال الموجة التالية من التذبذب.. والشيء الذي يستحق المراقبة فعلًا هو: إذا جرى الأسبوع القادم تصويت جديد على نمط 15 سبتمبر، هل ستبقى هذه الأموال التي عادت إلى نقطة التعادل، أم ستواصل الرحيل كما هي.
2.5k
·
--
تمّ التحقق
#bitwise推出首只near现货etf
ارتفع 167% من العملة تم إدراجها في صندوق ETF وربطها بالبورصة، من النظرة الأولى تبدو كأنها تلاحق الزخم.. لكن عند التدقيق، ما يتم بيعه ليس “العملة” فقط..
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/F6dwNqgx)
طرحت Bitwise أول صندوق أمريكي مباشر (Spot) لعملات NEAR على بورصة NYSE Arca، تحت الرمز NRR، برسوم إدارية 0.75%، مع احتفاظ مباشر بـ NEAR، وتخطط كذلك لاستخدام جزء معتبر من الرموز داخل الصندوق في الإقْراض (التعهد/الـ Staking).. والسبب الذي تقدمه ليس سعر العملة، بل أحجام تداول NEAR Intents: ارتفعت خلال عام من أقل من 1 مليار دولار إلى أكثر من 32 مليارًا.
معظم الناس عند قراءة هذا، يرون “ETF” آخر لعملة بديلة اجتاز الاختبار.. لكن الأهم فعلًا هو بنية هذا الصندوق: صندوق يملك العملة، وفي الوقت نفسه يستفيد من رهن/تكديس العملة لتأجيرها وتحقيق دخل.
لا يمكن ربط ETF الفوري وعمليات الرهن التي تنتقل إليه مباشرةً. هذه الخطوة حين تُربط، يحصل الصندوق في آن واحد على أمرين—التعرض لسعر العملة وعائد “إيجار” من السلسلة.
خطّ تدوير السيولة أكثر وضوحًا.. في الولايات المتحدة، لدى Bitwise بالفعل سلسلة منتجات مبنية على عملة واحدة: بيتكوين، وإيثيريوم، وسولانا، وXRP، وHyperliquid؛ وNEAR هي السادسة.. قصة الجولة السابقة كانت: «الأموال الكبيرة لا يمكنها شراء إلا BTC»، والآن القائمة تتوسع نحو العملات البديلة الأبعد. كل صندوق جديد يمنح العملة المقابلة “شهادة أهلية” ليكون بإمكان المؤسسات الشراء. ارتفاع NEAR بنسبة 167% خلال شهر—هل بدأ الأمر بالسعر أم بالقناة؟ الترتيب غير واضح.
وإذا صعدنا درجة أخرى، فقد وجّه NEAR اتجاهه إلى الذكاء الاصطناعي منذ 2024. ما يفعله Intents هو تمكين المستخدمين ووكلاء الذكاء الاصطناعي (AI agent) من قول “ما الذي يريدون”، بينما يقوم طرف ثالث بالبحث على السلسلة عن أفضل حل.. يقول مسؤول الاستثمار في Bitwise إن وكيل الذكاء الاصطناعي سيكون الاستخدام الرئيسي لـ NEAR، ويمكن بالفعل رؤية أن الوكلاء يستخدمون هذه الشبكة، لكن معظم النشاط ما زال بشريًا. وفي الأسبوع الماضي، أشارت أبحاث BlackRock أيضًا إلى أن زيادة التداول “من آلة إلى آلة” سترفع الطلب على العملات المستقرة والأصول المرمّزة.
الخطوة التالية راقب ثلاث نقاط.. أولًا: ما نسبة NEAR التي سيضعها هذا ETF في الـ staking فعلًا، وكيف تُوزَّع العوائد. ثانيًا: كم يشكل حضور وكلاء الذكاء الاصطناعي ضمن أحجام Intents. وثالثًا: ما العملات الأخرى التي قد تُكتب لاحقًا في هذه القائمة.
اتركها كمنعطف مفاجئ.. إذا بدأت الآلات فعلًا بدفع ثمن الأشياء من تلقاء نفسها، فلن تكون الإيجارات مرتبطة بعملة بعينها، بل بالمسار المكتوب كـ “مسار افتراضي”؛ وما تم إدراجه هذه المرة هو—في الحقيقة—هذا المسار.
#bitwise推出首只near现货etf
ارتفع 167% من العملة تم إدراجها في صندوق ETF وربطها بالبورصة، من النظرة الأولى تبدو كأنها تلاحق الزخم.. لكن عند التدقيق، ما يتم بيعه ليس “العملة” فقط..
📢 今日盘面群里聊
طرحت Bitwise أول صندوق أمريكي مباشر (Spot) لعملات NEAR على بورصة NYSE Arca، تحت الرمز NRR، برسوم إدارية 0.75%، مع احتفاظ مباشر بـ NEAR، وتخطط كذلك لاستخدام جزء معتبر من الرموز داخل الصندوق في الإقْراض (التعهد/الـ Staking).. والسبب الذي تقدمه ليس سعر العملة، بل أحجام تداول NEAR Intents: ارتفعت خلال عام من أقل من 1 مليار دولار إلى أكثر من 32 مليارًا.
معظم الناس عند قراءة هذا، يرون “ETF” آخر لعملة بديلة اجتاز الاختبار.. لكن الأهم فعلًا هو بنية هذا الصندوق: صندوق يملك العملة، وفي الوقت نفسه يستفيد من رهن/تكديس العملة لتأجيرها وتحقيق دخل.
لا يمكن ربط ETF الفوري وعمليات الرهن التي تنتقل إليه مباشرةً. هذه الخطوة حين تُربط، يحصل الصندوق في آن واحد على أمرين—التعرض لسعر العملة وعائد “إيجار” من السلسلة.
خطّ تدوير السيولة أكثر وضوحًا.. في الولايات المتحدة، لدى Bitwise بالفعل سلسلة منتجات مبنية على عملة واحدة: بيتكوين، وإيثيريوم، وسولانا، وXRP، وHyperliquid؛ وNEAR هي السادسة.. قصة الجولة السابقة كانت: «الأموال الكبيرة لا يمكنها شراء إلا BTC»، والآن القائمة تتوسع نحو العملات البديلة الأبعد. كل صندوق جديد يمنح العملة المقابلة “شهادة أهلية” ليكون بإمكان المؤسسات الشراء. ارتفاع NEAR بنسبة 167% خلال شهر—هل بدأ الأمر بالسعر أم بالقناة؟ الترتيب غير واضح.
وإذا صعدنا درجة أخرى، فقد وجّه NEAR اتجاهه إلى الذكاء الاصطناعي منذ 2024. ما يفعله Intents هو تمكين المستخدمين ووكلاء الذكاء الاصطناعي (AI agent) من قول “ما الذي يريدون”، بينما يقوم طرف ثالث بالبحث على السلسلة عن أفضل حل.. يقول مسؤول الاستثمار في Bitwise إن وكيل الذكاء الاصطناعي سيكون الاستخدام الرئيسي لـ NEAR، ويمكن بالفعل رؤية أن الوكلاء يستخدمون هذه الشبكة، لكن معظم النشاط ما زال بشريًا. وفي الأسبوع الماضي، أشارت أبحاث BlackRock أيضًا إلى أن زيادة التداول “من آلة إلى آلة” سترفع الطلب على العملات المستقرة والأصول المرمّزة.
الخطوة التالية راقب ثلاث نقاط.. أولًا: ما نسبة NEAR التي سيضعها هذا ETF في الـ staking فعلًا، وكيف تُوزَّع العوائد. ثانيًا: كم يشكل حضور وكلاء الذكاء الاصطناعي ضمن أحجام Intents. وثالثًا: ما العملات الأخرى التي قد تُكتب لاحقًا في هذه القائمة.
اتركها كمنعطف مفاجئ.. إذا بدأت الآلات فعلًا بدفع ثمن الأشياء من تلقاء نفسها، فلن تكون الإيجارات مرتبطة بعملة بعينها، بل بالمسار المكتوب كـ “مسار افتراضي”؛ وما تم إدراجه هذه المرة هو—في الحقيقة—هذا المسار.
2k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
MetaMaskExitsLidoValidatorsAfterSecurityIncident
21,523 مشاهدات
501 يقومون بالنقاش
#metamaskexitslidovalidatorsaftersecurityincident
🦊 ميتاماسك و ليدو: هل انتهت فترة شهر العسل رسميًا؟ 💔
ميتاماسك للتو ضغط زر "الخروج في حالات الطوارئ" على مُصدّقات ليدو الخاصة بها في شبكة إيثيريوم بعد مخاوف أمنية! 😱 بينما يطمئن ميتاماسك الجميع بأن أموال المحفظة آمنة تمامًا، فإنهم لا يأخذون أي مخاطرة مع بنية الإيداع/التخزين بدون الحضانة (non-custodial) الخاصة بهم.
🔮 ماذا حدث ليدو؟
لا يوجد أي دراما من جانب ليدو، لكن ميتاماسك تعمل بشكل استباقي على سحب العقد المتأثرة من بروتوكول ليدو. المُصدّقات ستغادر بحلول 7 أكتوبر 2026، وقد تستغرق عملية إعادة الدخول الكاملة حوالي 45 يومًا. خبر سار؟ إذا كنت تمتلك stETH، يمكنك الاسترخاء—لا حاجة لاتخاذ أي إجراء! 🛡️
🧠 ماذا يجب أن يفعل المتداولون؟
لا تفزع وتقوم ببيع ممتلكاتك (panic-dump). حافظ على أموالك آمنة، تحقّق مرتين من إعدادات الإيداع/الاستيكينغ، وراقب دائمًا تحديثات الأمان!
ليس نصيحة مالية.
متابعة من فضلكم
$BTC
$ETH
$LDO
#MetaMask #LidoFinance #CryptoSecurity #EthereumStaking #CryptoNews
Shamika Metting
·1 إعجاب
·191 مشاهدات
MicronBeatsEarningsLiftsGuidance
17,120 مشاهدات
432 يقومون بالنقاش
CFTCSubmitsTwoEventContractRulesToWhiteHouse
14,531 مشاهدات
392 يقومون بالنقاش