

Asif The Trader
441 Bài đăng

Asif The Trader
Báo cáo
Chặn người dùng
The Ultimate Trader
Giao dịch mở
Trader tần suất cao
{thời gian} năm
538 Đang theo dõi
153 Người theo dõi
449 Đã thích
Bài đăng
Danh mục đầu tư
Tất cả
Trích dẫn
Đã xác minh
Xem bản dịch
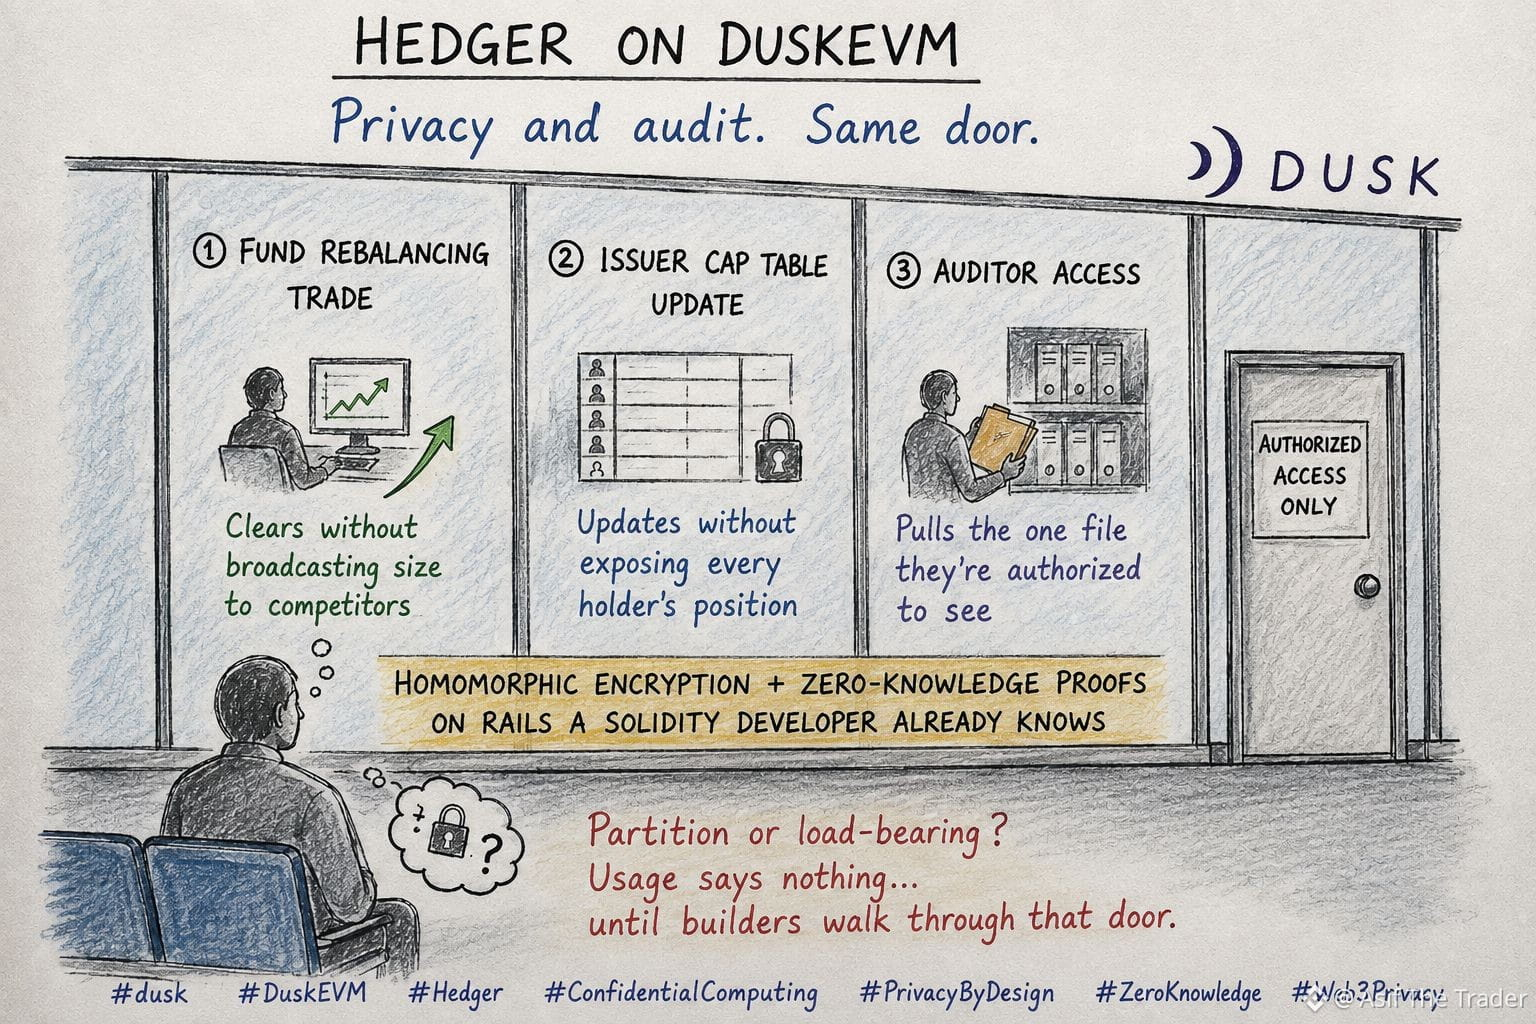
There's a frosted glass partition at my accountant's office. From the waiting room you can see shapes moving, hear murmurs through the wall - but nothing readable. Only the person behind the desk, holding the right file, ever gets to see the actual numbers.
I kept thinking about that partition while reading how Hedger works on @Dusk_Foundation DuskEVM. Most people hear "confidential smart contracts" and picture something sealed shut entirely - a vault nobody gets into, not even the people who'd need to.
That's the part that sat with me longer than I expected. Hedger isn't one wall, it's the partition doing three jobs at once: a fund's rebalancing trade clears without broadcasting its size to competitors, an issuer's cap table updates without exposing every holder's position, an auditor pulls the one file they're authorized to see without touching the rest. Homomorphic encryption plus zero-knowledge proofs, running on rails a Solidity developer already knows. Privacy and audit aren't fighting each other here. They're routed through the same door.
What's easy to skip past is how early this still is. DuskEVM mainnet is arriving, Hedger is the pitch - but a pitch isn't the same as volume. Nobody's published how many contracts are actually live through it yet, or whether any regulated desk has routed real flow through the confidential path versus just testing it in a sandbox. "Reviewable privacy" is a strong claim to make before anyone's reviewed anything.
So is the partition actually load-bearing, or is it just glass hung on a frame, waiting for someone on the other side to show up? $DUSK usage says nothing until builders actually walk through that door. Not yet.
#dusk
{spot}(AAVEUSDT)
{spot}(BTCUSDT)
There's a frosted glass partition at my accountant's office. From the waiting room you can see shapes moving, hear murmurs through the wall - but nothing readable. Only the person behind the desk, holding the right file, ever gets to see the actual numbers.
I kept thinking about that partition while reading how Hedger works on @Dusk DuskEVM. Most people hear "confidential smart contracts" and picture something sealed shut entirely - a vault nobody gets into, not even the people who'd need to.
That's the part that sat with me longer than I expected. Hedger isn't one wall, it's the partition doing three jobs at once: a fund's rebalancing trade clears without broadcasting its size to competitors, an issuer's cap table updates without exposing every holder's position, an auditor pulls the one file they're authorized to see without touching the rest. Homomorphic encryption plus zero-knowledge proofs, running on rails a Solidity developer already knows. Privacy and audit aren't fighting each other here. They're routed through the same door.
What's easy to skip past is how early this still is. DuskEVM mainnet is arriving, Hedger is the pitch - but a pitch isn't the same as volume. Nobody's published how many contracts are actually live through it yet, or whether any regulated desk has routed real flow through the confidential path versus just testing it in a sandbox. "Reviewable privacy" is a strong claim to make before anyone's reviewed anything.
So is the partition actually load-bearing, or is it just glass hung on a frame, waiting for someone on the other side to show up? $DUSK usage says nothing until builders actually walk through that door. Not yet.
#dusk
116
Đúng một phần
#dusk $DUSK @Dusk_Foundation
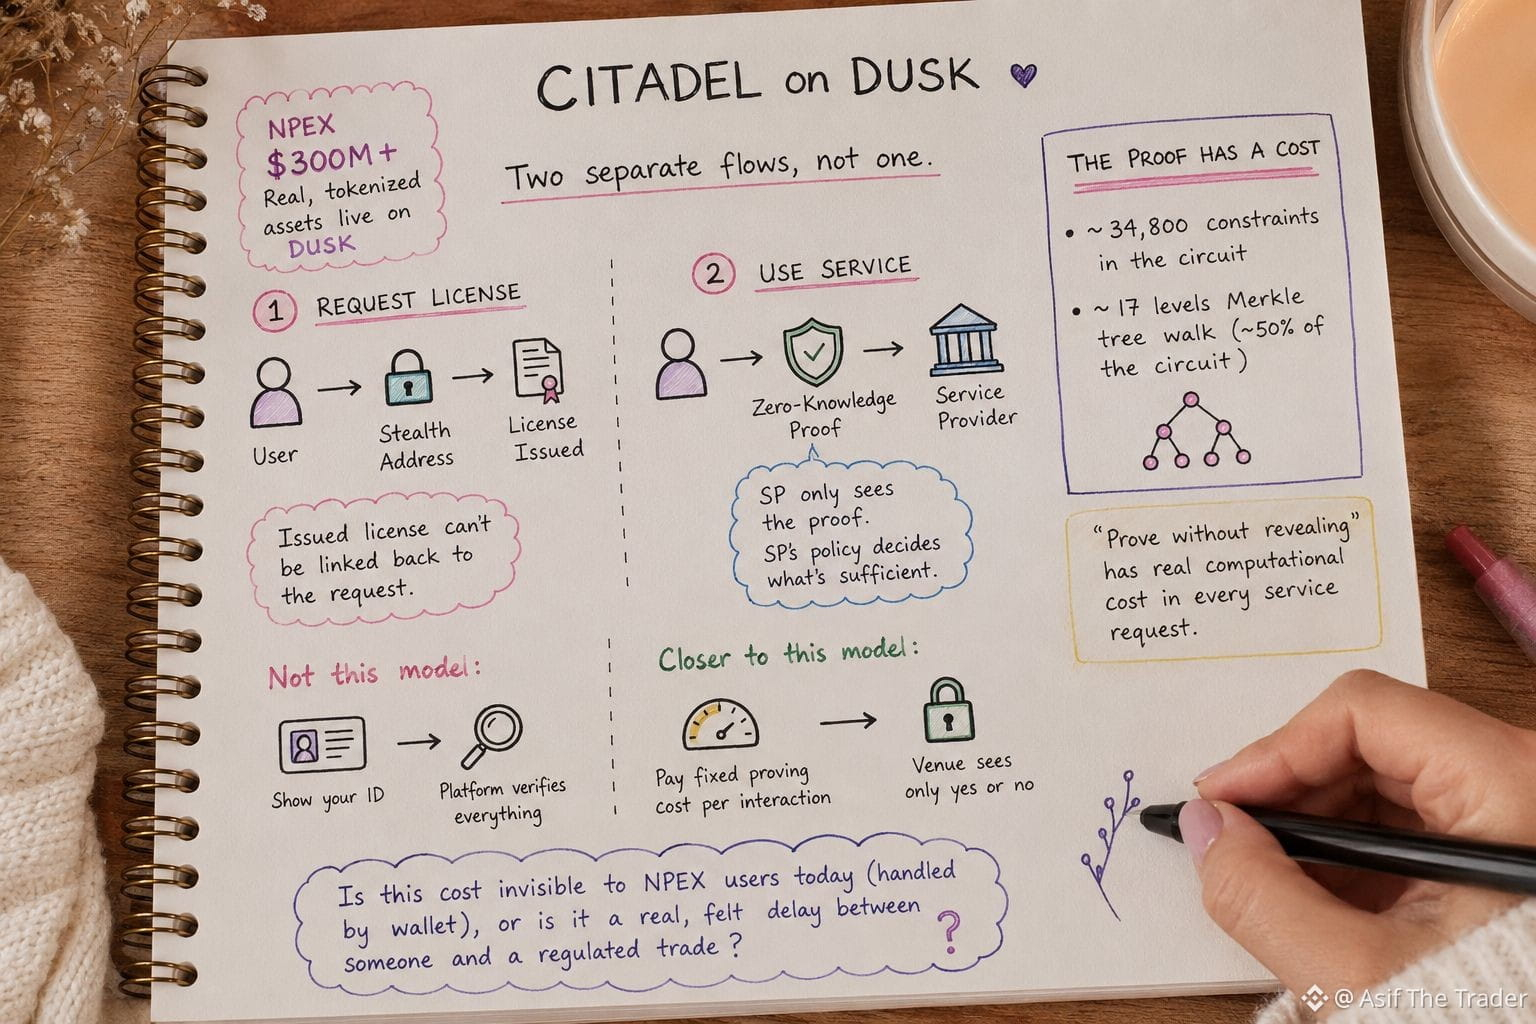
Tôi quay lại các tài liệu của Citadel sau khi nhận thấy NPEX đã có hơn 300M đô la tài sản thực, được token hóa đang hoạt động trên Dusk. Đây không còn là ví dụ của mạng thử nghiệm nữa, nên nó khiến tôi muốn kiểm tra liệu tuyên bố về quyền riêng tư có thực sự đúng trong một môi trường được quản lý thực tế hay không—không chỉ là một sơ đồ trong whitepaper.
Hóa ra giao thức này thực sự có hai luồng riêng biệt, chứ không phải một.
Thứ nhất, người dùng yêu cầu một giấy phép từ Nhà Cung Cấp Giấy Phép, sử dụng một địa chỉ stealth, để giấy phép được cấp không thể bị liên kết ngược lại với yêu cầu.
Thứ hai, khi người dùng muốn sử dụng một dịch vụ, họ không gửi lại giấy phép. Họ gửi một bằng chứng không kiến thức rằng họ đang nắm giữ một giấy phép hợp lệ. Nhà Cung Cấp Dịch Vụ chỉ bao giờ thấy bằng chứng đó, và chính chính sách của SP là thứ quyết định điều gì được xem là đủ.
Đây là phần khiến tôi phải dừng lại. Bằng chứng đó không hề miễn phí. Mạch (circuit) riêng của Citadel để chứng minh quyền sở hữu giấy phép chạy ở mức khoảng 34.800 ràng buộc, và khoảng một nửa trong số đó chỉ là việc duyệt một cây Merkle sâu 17 cấp để xác nhận rằng giấy phép thực sự đã được đăng ký.
Vì vậy, "chứng minh mà không tiết lộ" có một chi phí tính toán thực sự được nhúng vào mọi yêu cầu dịch vụ, chứ không chỉ là một nguyên tắc thiết kế trên một slide.
Đó là một mô hình khác với "xuất trình ID, để nền tảng tự xác minh mọi thứ."
Nó gần hơn với: trả một chi phí chứng minh cố định một lần cho mỗi tương tác, đổi lại địa điểm (venue) không bao giờ thấy bất cứ thứ gì ngoài một câu trả lời có/không.
Điều tôi vẫn chưa thể xác định là chi phí đó có hoàn toàn vô hình đối với người dùng NPEX thực sự hôm nay hay không—ví dụ ví có thể xử lý trong nền—hay đó là một độ trễ thật, cảm nhận được, nằm giữa một người và hoạt động giao dịch được quản lý.
{spot}(MORPHOUSDT)
{spot}(BNBUSDT)
{spot}(AAVEUSDT)
#dusk $DUSK @Dusk
Tôi quay lại các tài liệu của Citadel sau khi nhận thấy NPEX đã có hơn 300M đô la tài sản thực, được token hóa đang hoạt động trên Dusk. Đây không còn là ví dụ của mạng thử nghiệm nữa, nên nó khiến tôi muốn kiểm tra liệu tuyên bố về quyền riêng tư có thực sự đúng trong một môi trường được quản lý thực tế hay không—không chỉ là một sơ đồ trong whitepaper.
Hóa ra giao thức này thực sự có hai luồng riêng biệt, chứ không phải một.
Thứ nhất, người dùng yêu cầu một giấy phép từ Nhà Cung Cấp Giấy Phép, sử dụng một địa chỉ stealth, để giấy phép được cấp không thể bị liên kết ngược lại với yêu cầu.
Thứ hai, khi người dùng muốn sử dụng một dịch vụ, họ không gửi lại giấy phép. Họ gửi một bằng chứng không kiến thức rằng họ đang nắm giữ một giấy phép hợp lệ. Nhà Cung Cấp Dịch Vụ chỉ bao giờ thấy bằng chứng đó, và chính chính sách của SP là thứ quyết định điều gì được xem là đủ.
Đây là phần khiến tôi phải dừng lại. Bằng chứng đó không hề miễn phí. Mạch (circuit) riêng của Citadel để chứng minh quyền sở hữu giấy phép chạy ở mức khoảng 34.800 ràng buộc, và khoảng một nửa trong số đó chỉ là việc duyệt một cây Merkle sâu 17 cấp để xác nhận rằng giấy phép thực sự đã được đăng ký.
Vì vậy, "chứng minh mà không tiết lộ" có một chi phí tính toán thực sự được nhúng vào mọi yêu cầu dịch vụ, chứ không chỉ là một nguyên tắc thiết kế trên một slide.
Đó là một mô hình khác với "xuất trình ID, để nền tảng tự xác minh mọi thứ."
Nó gần hơn với: trả một chi phí chứng minh cố định một lần cho mỗi tương tác, đổi lại địa điểm (venue) không bao giờ thấy bất cứ thứ gì ngoài một câu trả lời có/không.
Điều tôi vẫn chưa thể xác định là chi phí đó có hoàn toàn vô hình đối với người dùng NPEX thực sự hôm nay hay không—ví dụ ví có thể xử lý trong nền—hay đó là một độ trễ thật, cảm nhận được, nằm giữa một người và hoạt động giao dịch được quản lý.
2
2
188
Xem bản dịch
@Dusk_Foundation #dusk $DUSK
The Aug 16 bridge incident made me look at Dusk differently.
Not because of the blocklist.
Because it made me wonder:
After an onchain action is approved, who actually needs to see the data behind it?
For regulated finance, you may need to prove:
eligibility.
ownership.
transfer conditions.
My first assumption was simple:
if something has to be verified, more of the underlying data probably has to be visible.
Then I went back into the Dusk docs and the actual citadel paper.
Citadel's proof of ownership does not put personal data onchain. The user proves inside a circuit that they hold a validly signed credential; the verifier only learns that the statement is true.
The number that stuck with me: verifying that proof takes 0.007 seconds. Generating it takes around 16 seconds on a laptop-grade chip. The expensive part proving happens once, offline, on the user's side. The part a verifier actually does, at the moment someone needs access, is near-instant and reveals nothing beyond "valid."
That split matters for regulated assets.
An institution needs to confirm eligibility. It doesn't need the applicant's full KYC file to do that it needs a proof that resolves to true or false, and Citadel lets the service provider define exactly which attributes that proof has to cover.
So the interesting question isn't " is the blockchain private? "
It's: of everything sitting in a typical KYC payload, how much of it actually needs to touch a verifier once the proof not the data is the thing being checked ?
{spot}(AAVEUSDT)
{spot}(MORPHOUSDT)
For regulated onchain finance, what matters more?
@Dusk #dusk $DUSK
The Aug 16 bridge incident made me look at Dusk differently.
Not because of the blocklist.
Because it made me wonder:
After an onchain action is approved, who actually needs to see the data behind it?
For regulated finance, you may need to prove:
eligibility.
ownership.
transfer conditions.
My first assumption was simple:
if something has to be verified, more of the underlying data probably has to be visible.
Then I went back into the Dusk docs and the actual citadel paper.
Citadel's proof of ownership does not put personal data onchain. The user proves inside a circuit that they hold a validly signed credential; the verifier only learns that the statement is true.
The number that stuck with me: verifying that proof takes 0.007 seconds. Generating it takes around 16 seconds on a laptop-grade chip. The expensive part proving happens once, offline, on the user's side. The part a verifier actually does, at the moment someone needs access, is near-instant and reveals nothing beyond "valid."
That split matters for regulated assets.
An institution needs to confirm eligibility. It doesn't need the applicant's full KYC file to do that it needs a proof that resolves to true or false, and Citadel lets the service provider define exactly which attributes that proof has to cover.
So the interesting question isn't " is the blockchain private? "
It's: of everything sitting in a typical KYC payload, how much of it actually needs to touch a verifier once the proof not the data is the thing being checked ?
For regulated onchain finance, what matters more?
Prove without revealing data
0%
Verify it by seeing the data
100%
1 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
2
1
78
·
--
Giảm giá
Xem bản dịch
#dusk $DUSK @Dusk_Foundation
I used to think that putting a financial asset onchain automatically meant making the whole financial process better.
Then I tried looking at it from the perspective of a bank or investment fund.
Imagine putting a bond or fund onchain.
It sounds like the problem is solved.
But then I started wondering:
What if the token is onchain, but the financial process around it still isn't?
The institution still has to decide who can own it, how it can be traded, how payments move, and how settlement remains compliant.
That made me rethink what “tokenization” actually means.
Is tokenizing the asset enough, or should the financial lifecycle move with it too?
That question is what drew me toward Dusk.
What interested me about Dusk Trade was seeing the problem approached from the workflow side, not just the token side.
Dusk is working toward bringing assets such as MMFs, ETFs, bonds and other RWAs into an onchain environment.
The way I now think about tokenization is:
ownership → eligibility → trading → payment → settlement
Maybe the real question isn't:
“How many assets can we put onchain?”
Maybe it's:
“How much of the financial process can actually work there?”
Because if only the representation moves onchain, can we really say the market moved with it?
That distinction is what makes Dusk interesting to me.
{spot}(DUSKUSDT)
What matters most when bringing real-world assets onchain?
#dusk $DUSK @Dusk
I used to think that putting a financial asset onchain automatically meant making the whole financial process better.
Then I tried looking at it from the perspective of a bank or investment fund.
Imagine putting a bond or fund onchain.
It sounds like the problem is solved.
But then I started wondering:
What if the token is onchain, but the financial process around it still isn't?
The institution still has to decide who can own it, how it can be traded, how payments move, and how settlement remains compliant.
That made me rethink what “tokenization” actually means.
Is tokenizing the asset enough, or should the financial lifecycle move with it too?
That question is what drew me toward Dusk.
What interested me about Dusk Trade was seeing the problem approached from the workflow side, not just the token side.
Dusk is working toward bringing assets such as MMFs, ETFs, bonds and other RWAs into an onchain environment.
The way I now think about tokenization is:
ownership → eligibility → trading → payment → settlement
Maybe the real question isn't:
“How many assets can we put onchain?”
Maybe it's:
“How much of the financial process can actually work there?”
Because if only the representation moves onchain, can we really say the market moved with it?
That distinction is what makes Dusk interesting to me.
What matters most when bringing real-world assets onchain?
Tokenizing the asset
0%
Ownership & eligibility
25%
Trading + settlement
0%
The full financial lifecycle
75%
4 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
9
5
77
·
--
Tăng giá
Đã xác minh
300M+ EUR tài sản dự kiến sẽ được đưa lên onchain thông qua Dusk.
Con số đó khiến tôi phải suy nghĩ lại “tokenization” thực sự có nghĩa là gì.
Trước đây, tôi nghĩ phần thú vị khi đưa một trái phiếu hoặc quỹ lên onchain chính là token.
Sau đó, tôi nhận ra token có thể lại là phần ít đáng chú ý nhất.
Một token onchain không nhất thiết có nghĩa là cả vòng đời tài chính cũng nằm hoàn toàn trên onchain.
Tài sản có thể nằm trên onchain, trong khi tính đủ điều kiện, tuân thủ, hạn chế chuyển nhượng, công bố thông tin, hoặc thậm chí việc thanh toán vẫn phụ thuộc vào các hệ thống ở nơi khác.
Vậy tokenization thực sự đã đưa cái gì lên onchain?
Đó là lý do hướng phát hành native @Dusk_Foundation thu hút sự chú ý của tôi: nó không chỉ dừng ở việc tạo ra một token, mà hướng tới vòng đời rộng hơn—phát hành, điều kiện tham gia, chuyển nhượng, công bố thông tin và thanh toán.
Và quyền riêng tư làm cho vòng đời đó trở nên khó khăn hơn.
Các thị trường được quản lý không cần mọi thứ phải công khai hoàn toàn hay mọi thứ đều bị che giấu hoàn toàn. Họ cần mức độ hiển thị có kiểm soát.
Một số thông tin được giữ riêng tư.
Một số có thể được chứng minh.
Một số có thể được công bố khi được ủy quyền.
Vì vậy câu hỏi đặt ra là:
Liệu quyền riêng tư, xác thực và công bố thông tin có thể trở thành chính các quy tắc của ứng dụng tài chính hay không?
Nếu nhiều phần của vòng đời thực sự có thể nằm trên onchain, có lẽ nút thắt khó hơn không còn nằm ở blockchain nữa.
Có lẽ đó là cơ sở hạ tầng pháp lý và thể chế bao quanh tài sản.
Đó là lúc native issuance bắt đầu trông giống việc tái xây dựng một phần vòng đời tài chính hơn là tokenization.
@Dusk_Foundation $DUSK #dusk
{spot}(BTCUSDT)
{spot}(BNBUSDT)
{spot}(DUSKUSDT)
Điều quan trọng nhất đối với tokenization tài sản thế giới thực là gì?
300M+ EUR tài sản dự kiến sẽ được đưa lên onchain thông qua Dusk.
Con số đó khiến tôi phải suy nghĩ lại “tokenization” thực sự có nghĩa là gì.
Trước đây, tôi nghĩ phần thú vị khi đưa một trái phiếu hoặc quỹ lên onchain chính là token.
Sau đó, tôi nhận ra token có thể lại là phần ít đáng chú ý nhất.
Một token onchain không nhất thiết có nghĩa là cả vòng đời tài chính cũng nằm hoàn toàn trên onchain.
Tài sản có thể nằm trên onchain, trong khi tính đủ điều kiện, tuân thủ, hạn chế chuyển nhượng, công bố thông tin, hoặc thậm chí việc thanh toán vẫn phụ thuộc vào các hệ thống ở nơi khác.
Vậy tokenization thực sự đã đưa cái gì lên onchain?
Đó là lý do hướng phát hành native @Dusk thu hút sự chú ý của tôi: nó không chỉ dừng ở việc tạo ra một token, mà hướng tới vòng đời rộng hơn—phát hành, điều kiện tham gia, chuyển nhượng, công bố thông tin và thanh toán.
Và quyền riêng tư làm cho vòng đời đó trở nên khó khăn hơn.
Các thị trường được quản lý không cần mọi thứ phải công khai hoàn toàn hay mọi thứ đều bị che giấu hoàn toàn. Họ cần mức độ hiển thị có kiểm soát.
Một số thông tin được giữ riêng tư.
Một số có thể được chứng minh.
Một số có thể được công bố khi được ủy quyền.
Vì vậy câu hỏi đặt ra là:
Liệu quyền riêng tư, xác thực và công bố thông tin có thể trở thành chính các quy tắc của ứng dụng tài chính hay không?
Nếu nhiều phần của vòng đời thực sự có thể nằm trên onchain, có lẽ nút thắt khó hơn không còn nằm ở blockchain nữa.
Có lẽ đó là cơ sở hạ tầng pháp lý và thể chế bao quanh tài sản.
Đó là lúc native issuance bắt đầu trông giống việc tái xây dựng một phần vòng đời tài chính hơn là tokenization.
@Dusk $DUSK #dusk
Điều quan trọng nhất đối với tokenization tài sản thế giới thực là gì?
🔹 Token issuance
29%
🔹 Onchain compliance
43%
🔹 Privacy + verification
14%
🔹 Full lifecycle onchain
14%
7 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
14
8
577
tuyệt vời
tuyệt vời
Tasifch786
·
--
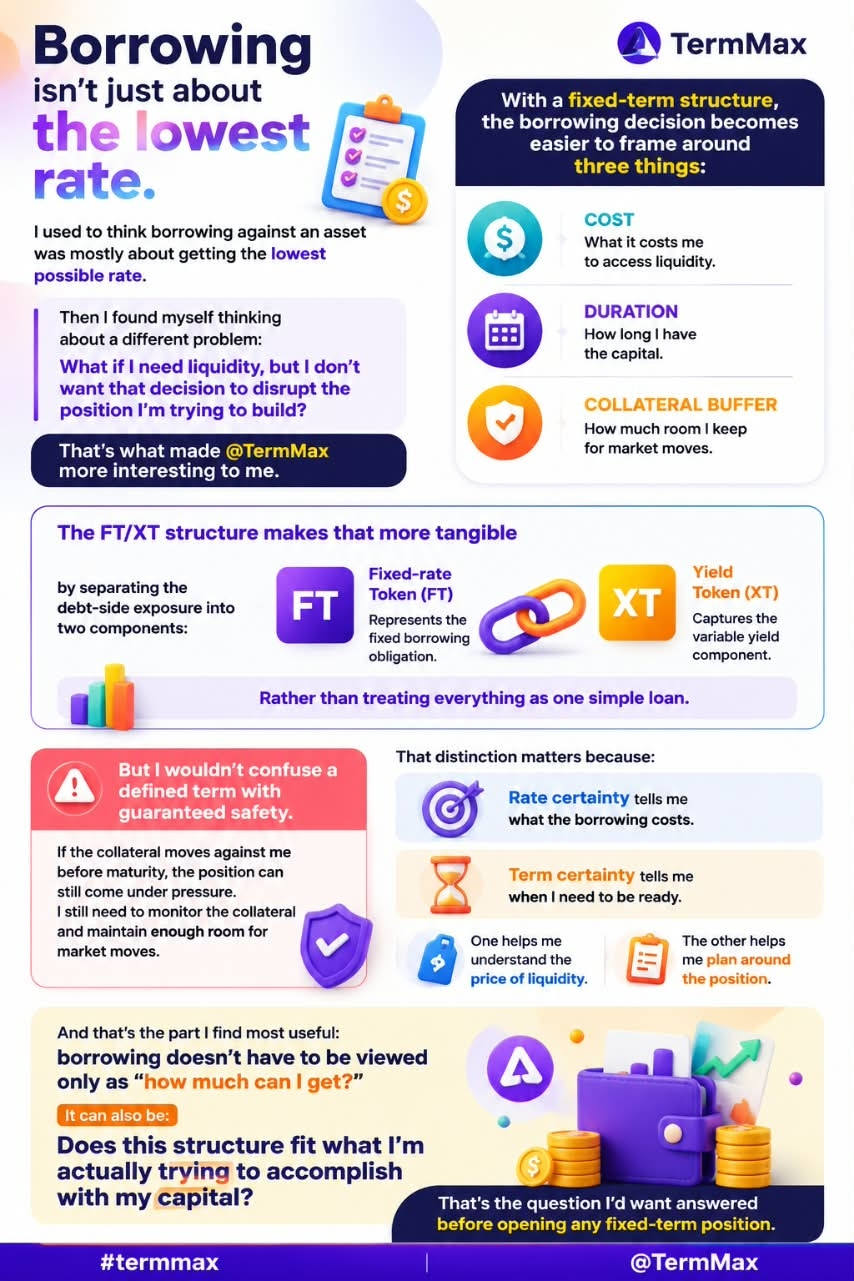
Tăng giáTôi từng nghĩ rằng việc vay dựa trên một tài sản chủ yếu là để có được lãi suất thấp nhất có thể.
Rồi tôi nhận ra mình đang nghĩ về một vấn đề khác:
Điều gì xảy ra nếu tôi cần tính thanh khoản, nhưng tôi không muốn quyết định đó làm gián đoạn vị thế mà tôi đang cố gắng xây dựng?
Chính điều đó khiến @TermMax trở nên thú vị hơn đối với tôi.
Với cấu trúc kỳ hạn cố định, quyết định vay trở nên dễ định hình hơn quanh ba yếu tố:
chi phí + thời hạn + bộ đệm tài sản thế chấp
Cấu trúc FT/XT làm điều này trở nên cụ thể hơn bằng cách tách phần tiếp xúc bên nợ thành một Token lãi suất cố định (FT) và một Token lợi suất (XT), thay vì coi mọi thứ như một khoản vay đơn giản.
Nhưng tôi không nhầm lẫn giữa “kỳ hạn được xác định” với “an toàn được đảm bảo”.
Nếu tài sản thế chấp đi ngược lại tôi trước thời hạn đáo hạn, vị thế vẫn có thể bị chịu áp lực. Tôi vẫn cần theo dõi tài sản thế chấp và duy trì đủ “khoảng trống” cho các biến động của thị trường.
Sự phân biệt này quan trọng vì:
Sự chắc chắn về lãi suất cho tôi biết chi phí vay sẽ là bao nhiêu.
Sự chắc chắn về thời hạn cho tôi biết khi nào tôi cần sẵn sàng.
Một yếu tố giúp tôi hiểu được “giá” của tính thanh khoản.
Yếu tố còn lại giúp tôi lên kế hoạch xoay quanh vị thế.
Và đó là phần tôi thấy hữu ích nhất: việc vay không nhất thiết chỉ nên được nhìn như “tôi có thể vay được bao nhiêu?”.
Nó cũng có thể là:
Cấu trúc này có phù hợp với điều tôi thực sự đang cố gắng đạt được bằng nguồn vốn của mình không?
Đó là câu hỏi mà tôi muốn được trả lời trước khi mở bất kỳ vị thế kỳ hạn cố định nào.
#termmax @TermMax $BTC #defi #Crypto
2
2
Đã xác minh
Một điều đã thay đổi cách tôi nhìn vào @termmax là: phần quan trọng không chỉ là việc nhận được một lãi suất cố định.
Mà là khả năng quyết định khoản tài trợ sẽ trông như thế nào trước khi vị thế bắt đầu.
Nghe có vẻ tinh tế, nhưng nó thay đổi vai trò mà tài trợ có thể đóng trong chính giao dịch.
Trong một thị trường lãi suất biến đổi điển hình, bạn quyết định bạn muốn vay bao nhiêu và sau đó chấp nhận mọi điều kiện tài trợ mà thị trường đưa ra.
Với TermMax, các điều khoản đó có thể trở thành một phần của chính giao dịch.
Người đi vay có thể chỉ định mức lãi suất tối đa mà họ sẵn sàng trả và kỳ hạn mà họ mong muốn, trong khi người cho vay có thể đặt mức lãi suất tối thiểu mà họ sẵn sàng chấp nhận.
Vì vậy, câu hỏi không còn là:
“ Hiện tại tôi có thể nhận được lãi suất nào? ”
mà là:
“ Những điều khoản nào khiến vị thế này đáng để thực hiện? ”
Đó là một sự thay đổi mang ý nghĩa.
Bạn không còn chỉ đơn thuần lựa chọn lượng thanh khoản để sử dụng. Bạn đang chốt trước chi phí và thời hạn của vốn trước khi cam kết với vị thế.
Và điều này quan trọng không chỉ đối với các trader.
Một bộ phận treasury có thể lập ngân sách dựa trên một kỳ hạn và chi phí vay đã xác định.
Một nhà phân bổ có thể so sánh các cơ hội mà không cần giả định rằng lãi suất tài trợ của hôm nay vẫn sẽ còn tồn tại vào ngày mai.
Phần tôi nghĩ là dễ bị bỏ lỡ là điều này:
Tài trợ có thể dự đoán không chỉ làm giảm bất định. Nó còn giúp quản lý vốn dễ dàng hơn.
Vì thế, tôi xem TermMax như nhiều hơn một giao thức cho vay lãi suất cố định khác.
Nó đưa việc vay mượn lại gần hơn với thứ mà bạn có thể định hình trước, thay vì một thứ bạn liên tục phải phản ứng với nó sau khi vị thế đã được mở.
Và khi ngày càng nhiều nguồn vốn nghiêm túc di chuyển onchain, sự khác biệt đó có thể trở nên khó bỏ qua hơn nhiều.
@termmax #TermMax #BTC #crypto
{spot}(BTCUSDT)
{spot}(BNBUSDT)
Điều gì quan trọng nhất khi lựa chọn tài trợ onchain?
Một điều đã thay đổi cách tôi nhìn vào @TermMax là: phần quan trọng không chỉ là việc nhận được một lãi suất cố định.
Mà là khả năng quyết định khoản tài trợ sẽ trông như thế nào trước khi vị thế bắt đầu.
Nghe có vẻ tinh tế, nhưng nó thay đổi vai trò mà tài trợ có thể đóng trong chính giao dịch.
Trong một thị trường lãi suất biến đổi điển hình, bạn quyết định bạn muốn vay bao nhiêu và sau đó chấp nhận mọi điều kiện tài trợ mà thị trường đưa ra.
Với TermMax, các điều khoản đó có thể trở thành một phần của chính giao dịch.
Người đi vay có thể chỉ định mức lãi suất tối đa mà họ sẵn sàng trả và kỳ hạn mà họ mong muốn, trong khi người cho vay có thể đặt mức lãi suất tối thiểu mà họ sẵn sàng chấp nhận.
Vì vậy, câu hỏi không còn là:
“ Hiện tại tôi có thể nhận được lãi suất nào? ”
mà là:
“ Những điều khoản nào khiến vị thế này đáng để thực hiện? ”
Đó là một sự thay đổi mang ý nghĩa.
Bạn không còn chỉ đơn thuần lựa chọn lượng thanh khoản để sử dụng. Bạn đang chốt trước chi phí và thời hạn của vốn trước khi cam kết với vị thế.
Và điều này quan trọng không chỉ đối với các trader.
Một bộ phận treasury có thể lập ngân sách dựa trên một kỳ hạn và chi phí vay đã xác định.
Một nhà phân bổ có thể so sánh các cơ hội mà không cần giả định rằng lãi suất tài trợ của hôm nay vẫn sẽ còn tồn tại vào ngày mai.
Phần tôi nghĩ là dễ bị bỏ lỡ là điều này:
Tài trợ có thể dự đoán không chỉ làm giảm bất định. Nó còn giúp quản lý vốn dễ dàng hơn.
Vì thế, tôi xem TermMax như nhiều hơn một giao thức cho vay lãi suất cố định khác.
Nó đưa việc vay mượn lại gần hơn với thứ mà bạn có thể định hình trước, thay vì một thứ bạn liên tục phải phản ứng với nó sau khi vị thế đã được mở.
Và khi ngày càng nhiều nguồn vốn nghiêm túc di chuyển onchain, sự khác biệt đó có thể trở nên khó bỏ qua hơn nhiều.
@TermMax #TermMax #BTC #crypto
Điều gì quan trọng nhất khi lựa chọn tài trợ onchain?
Fixed borrowing cost
43%
Defined maturity
14%
Variable rates
43%
Flexible liquidity
0%
7 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
7
6
563
·
--
Tăng giá
#Dusk
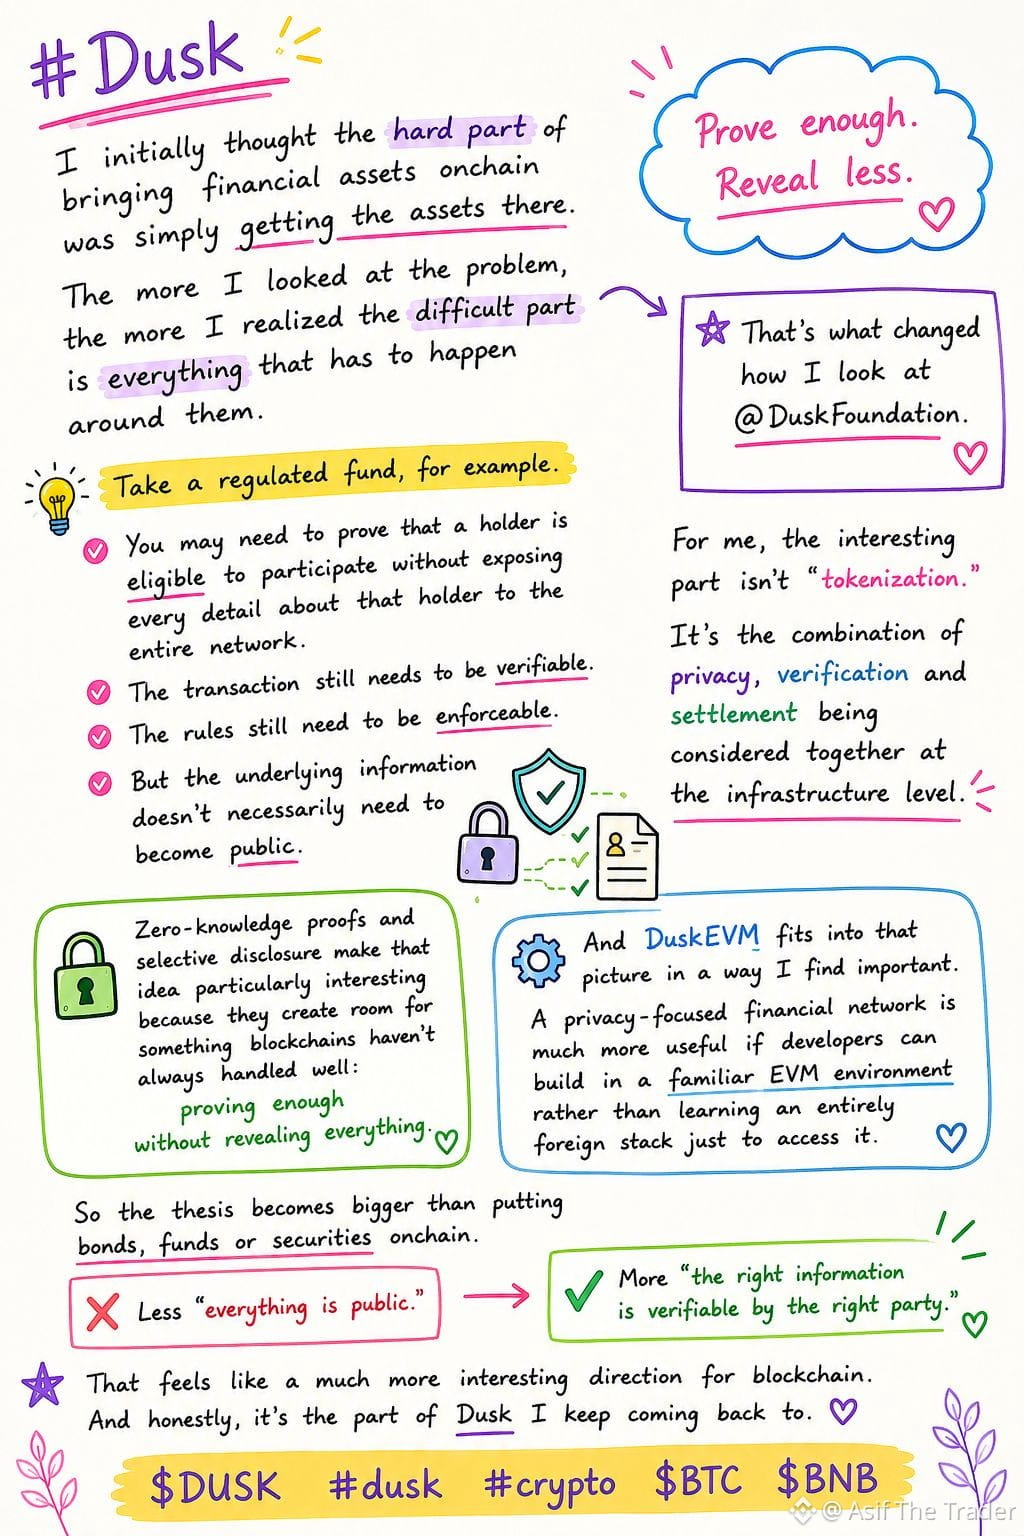
Ban đầu tôi nghĩ phần khó khăn của việc đưa tài sản tài chính lên onchain chỉ đơn giản là đưa các tài sản đó ở đó.
Càng tìm hiểu kỹ hơn, tôi càng nhận ra phần khó nằm ở mọi thứ cần phải diễn ra xung quanh chúng.
Chẳng hạn, hãy lấy một quỹ được quản lý.
Bạn có thể cần phải chứng minh rằng một người nắm giữ đủ điều kiện để tham gia mà không phải phơi bày mọi chi tiết về người đó cho toàn bộ mạng lưới.
Giao dịch vẫn cần phải có thể được xác minh.
Các quy tắc vẫn cần phải có thể được thực thi.
Nhưng các thông tin nền tảng không nhất thiết phải trở thành công khai.
Chính sự thay đổi góc nhìn đó đã khiến
@Dusk_Foundation trở nên thú vị hơn đối với tôi.
Với tôi, cơ hội thực sự không chỉ đơn thuần là “token hóa”.
Mà là việc kết hợp quyền riêng tư, xác minh và thanh toán cùng nhau ở lớp hạ tầng.
Chứng minh không kiến thức (zero-knowledge proofs) và công bố chọn lọc đặc biệt đáng quan tâm ở đây vì chúng hướng tới một mô hình nơi bạn có thể chứng minh điều gì là quan trọng mà không tiết lộ mọi thứ nằm sau phần chứng minh.
Chứng minh đủ. Tiết lộ ít.
Và DuskEVM khiến luận điểm đó trở nên thực tế hơn nữa.
Nếu các nhà phát triển có thể làm việc trong một môi trường EVM quen thuộc trong khi xây dựng hạ tầng tài chính chú trọng quyền riêng tư, thì rào cản để thử nghiệm những ý tưởng này sẽ thấp hơn rất nhiều.
Vì vậy, tôi không nghĩ câu chuyện lớn hơn chỉ là đưa trái phiếu, quỹ hoặc chứng khoán lên onchain.
Mà là điều gì xảy ra khi toàn bộ hạ tầng tài chính nền tảng được thiết kế ngay từ đầu theo một ý tưởng minh bạch mang tính chọn lọc hơn.
Không phải:
“Làm cho mọi thứ công khai.”
Mà là:
“Làm cho thông tin đúng có thể được xác minh bởi đúng bên.”
Sự khác biệt đó có thể cuối cùng sẽ quan trọng hơn rất nhiều so với chính câu chuyện token hóa.
$DUSK #dusk #crypto $BTC $BNB
{spot}(BTCUSDT)
{spot}(DUSKUSDT)
#Dusk
Ban đầu tôi nghĩ phần khó khăn của việc đưa tài sản tài chính lên onchain chỉ đơn giản là đưa các tài sản đó ở đó.
Càng tìm hiểu kỹ hơn, tôi càng nhận ra phần khó nằm ở mọi thứ cần phải diễn ra xung quanh chúng.
Chẳng hạn, hãy lấy một quỹ được quản lý.
Bạn có thể cần phải chứng minh rằng một người nắm giữ đủ điều kiện để tham gia mà không phải phơi bày mọi chi tiết về người đó cho toàn bộ mạng lưới.
Giao dịch vẫn cần phải có thể được xác minh.
Các quy tắc vẫn cần phải có thể được thực thi.
Nhưng các thông tin nền tảng không nhất thiết phải trở thành công khai.
Chính sự thay đổi góc nhìn đó đã khiến
@Dusk trở nên thú vị hơn đối với tôi.
Với tôi, cơ hội thực sự không chỉ đơn thuần là “token hóa”.
Mà là việc kết hợp quyền riêng tư, xác minh và thanh toán cùng nhau ở lớp hạ tầng.
Chứng minh không kiến thức (zero-knowledge proofs) và công bố chọn lọc đặc biệt đáng quan tâm ở đây vì chúng hướng tới một mô hình nơi bạn có thể chứng minh điều gì là quan trọng mà không tiết lộ mọi thứ nằm sau phần chứng minh.
Chứng minh đủ. Tiết lộ ít.
Và DuskEVM khiến luận điểm đó trở nên thực tế hơn nữa.
Nếu các nhà phát triển có thể làm việc trong một môi trường EVM quen thuộc trong khi xây dựng hạ tầng tài chính chú trọng quyền riêng tư, thì rào cản để thử nghiệm những ý tưởng này sẽ thấp hơn rất nhiều.
Vì vậy, tôi không nghĩ câu chuyện lớn hơn chỉ là đưa trái phiếu, quỹ hoặc chứng khoán lên onchain.
Mà là điều gì xảy ra khi toàn bộ hạ tầng tài chính nền tảng được thiết kế ngay từ đầu theo một ý tưởng minh bạch mang tính chọn lọc hơn.
Không phải:
“Làm cho mọi thứ công khai.”
Mà là:
“Làm cho thông tin đúng có thể được xác minh bởi đúng bên.”
Sự khác biệt đó có thể cuối cùng sẽ quan trọng hơn rất nhiều so với chính câu chuyện token hóa.
$DUSK #dusk #crypto $BTC $BNB
16
9
908
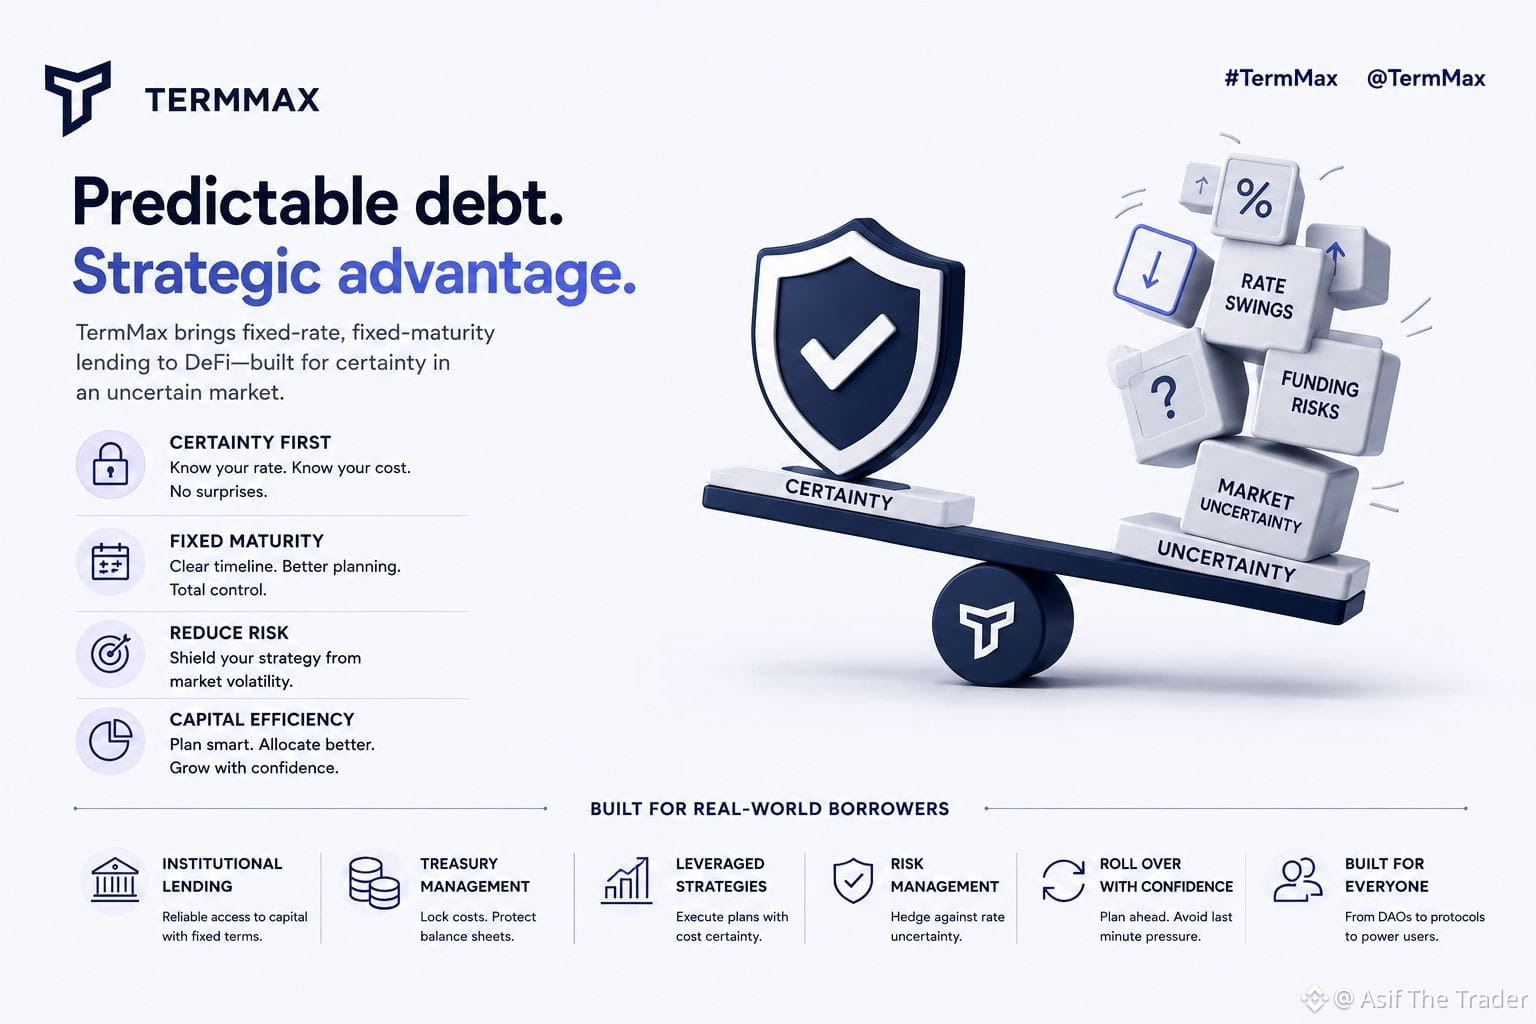
@termmax khiến tôi suy nghĩ về một khía cạnh khác của thị trường cho vay: giá trị của sự chắc chắn.
Cấu trúc vay cố định ban đầu có thể trông có vẻ hạn chế, đặc biệt khi điều kiện thị trường thay đổi nhanh chóng.
Nhưng sự linh hoạt cũng đi kèm chi phí.
Với nợ biến đổi, bên vay luôn phải đối mặt với việc lãi suất và điều kiện tài trợ thay đổi. Một vị thế kỳ hạn cố định sẽ đánh đổi một phần linh hoạt đó để đổi lấy bức tranh rõ ràng hơn về việc khoản tài trợ sẽ trông như thế nào trong suốt vòng đời của nó.
Điều đó khiến TermMax trở nên thú vị với tôi. Câu hỏi không chỉ là vay lãi suất cố định có rẻ hơn hay linh hoạt hơn. Mà là liệu việc biết trước các điều khoản tài trợ có đủ giá trị để chấp nhận việc từ bỏ một phần tính tùy chọn hay không.
Trong các thị trường yên ả, linh hoạt có thể là ưu tiên. Khi lãi suất trở nên khó dự đoán hơn, sự chắc chắn có thể trở nên có giá trị hơn rất nhiều.
Đó là phần tôi thấy thú vị nhất về TermMax: sự chắc chắn không chỉ là một tính năng định giá. Nó có thể chính là sản phẩm—khả năng biết khoản nợ của bạn trông như thế nào trước khi thị trường quyết định cho bạn.
#TermMax
{spot}(BTCUSDT)
{spot}(BNBUSDT)
@TermMax khiến tôi suy nghĩ về một khía cạnh khác của thị trường cho vay: giá trị của sự chắc chắn.
Cấu trúc vay cố định ban đầu có thể trông có vẻ hạn chế, đặc biệt khi điều kiện thị trường thay đổi nhanh chóng.
Nhưng sự linh hoạt cũng đi kèm chi phí.
Với nợ biến đổi, bên vay luôn phải đối mặt với việc lãi suất và điều kiện tài trợ thay đổi. Một vị thế kỳ hạn cố định sẽ đánh đổi một phần linh hoạt đó để đổi lấy bức tranh rõ ràng hơn về việc khoản tài trợ sẽ trông như thế nào trong suốt vòng đời của nó.
Điều đó khiến TermMax trở nên thú vị với tôi. Câu hỏi không chỉ là vay lãi suất cố định có rẻ hơn hay linh hoạt hơn. Mà là liệu việc biết trước các điều khoản tài trợ có đủ giá trị để chấp nhận việc từ bỏ một phần tính tùy chọn hay không.
Trong các thị trường yên ả, linh hoạt có thể là ưu tiên. Khi lãi suất trở nên khó dự đoán hơn, sự chắc chắn có thể trở nên có giá trị hơn rất nhiều.
Đó là phần tôi thấy thú vị nhất về TermMax: sự chắc chắn không chỉ là một tính năng định giá. Nó có thể chính là sản phẩm—khả năng biết khoản nợ của bạn trông như thế nào trước khi thị trường quyết định cho bạn.
#TermMax
10
5
83
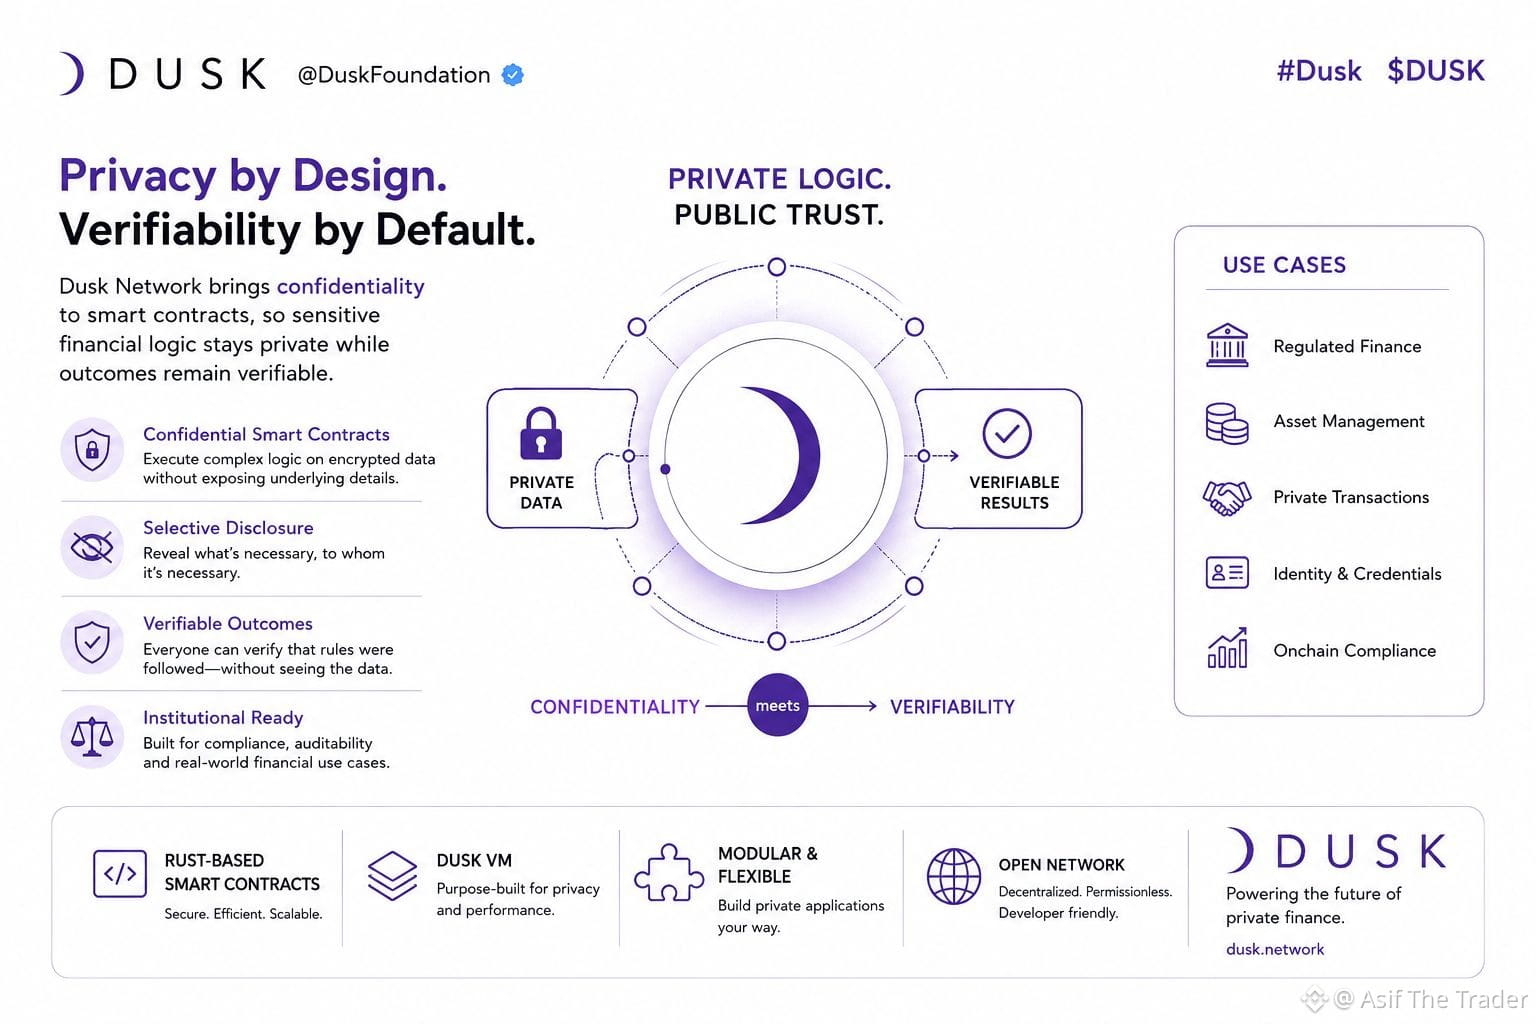
Quyền riêng tư trên một blockchain không nên đồng nghĩa với việc phải hy sinh khả năng kiểm chứng những gì đã xảy ra.
Chính sự giằng co đó khiến Dusk trở nên hấp dẫn đối với tôi.
Những sổ cái công khai truyền thống rất tốt trong việc làm cho hoạt động có thể kiểm toán được, nhưng các ứng dụng tài chính đôi khi xử lý thông tin mà đơn giản là không nên được công khai cho tất cả mọi người.
@Dusk_Foundation đi theo một hướng khác bằng cách đưa tính bảo mật vào ngay lớp hợp đồng thông minh.
Điều đó mở ra một khả năng thực tiễn hơn: các ứng dụng mà các hoạt động tài chính nhạy cảm có thể vẫn được bảo vệ trong khi mạng vẫn có thể thực thi các quy tắc và xác thực kết quả.
Đó là một ý tưởng lớn hơn nhiều so với việc chỉ che giấu số dư ví.
Đó là việc xây dựng hạ tầng tài chính nơi quyền riêng tư và khả năng kiểm chứng không nhất thiết phải là hai mặt đối lập.
Đó là phần về Dusk mà tôi đang theo dõi sát sao nhất.
@Dusk_Foundation $DUSK #dusk
{spot}(DUSKUSDT)
{spot}(BTCUSDT)
Quyền riêng tư trên một blockchain không nên đồng nghĩa với việc phải hy sinh khả năng kiểm chứng những gì đã xảy ra.
Chính sự giằng co đó khiến Dusk trở nên hấp dẫn đối với tôi.
Những sổ cái công khai truyền thống rất tốt trong việc làm cho hoạt động có thể kiểm toán được, nhưng các ứng dụng tài chính đôi khi xử lý thông tin mà đơn giản là không nên được công khai cho tất cả mọi người.
@Dusk đi theo một hướng khác bằng cách đưa tính bảo mật vào ngay lớp hợp đồng thông minh.
Điều đó mở ra một khả năng thực tiễn hơn: các ứng dụng mà các hoạt động tài chính nhạy cảm có thể vẫn được bảo vệ trong khi mạng vẫn có thể thực thi các quy tắc và xác thực kết quả.
Đó là một ý tưởng lớn hơn nhiều so với việc chỉ che giấu số dư ví.
Đó là việc xây dựng hạ tầng tài chính nơi quyền riêng tư và khả năng kiểm chứng không nhất thiết phải là hai mặt đối lập.
Đó là phần về Dusk mà tôi đang theo dõi sát sao nhất.
@Dusk $DUSK #dusk
17
6
1.8k
#termmax @termmax
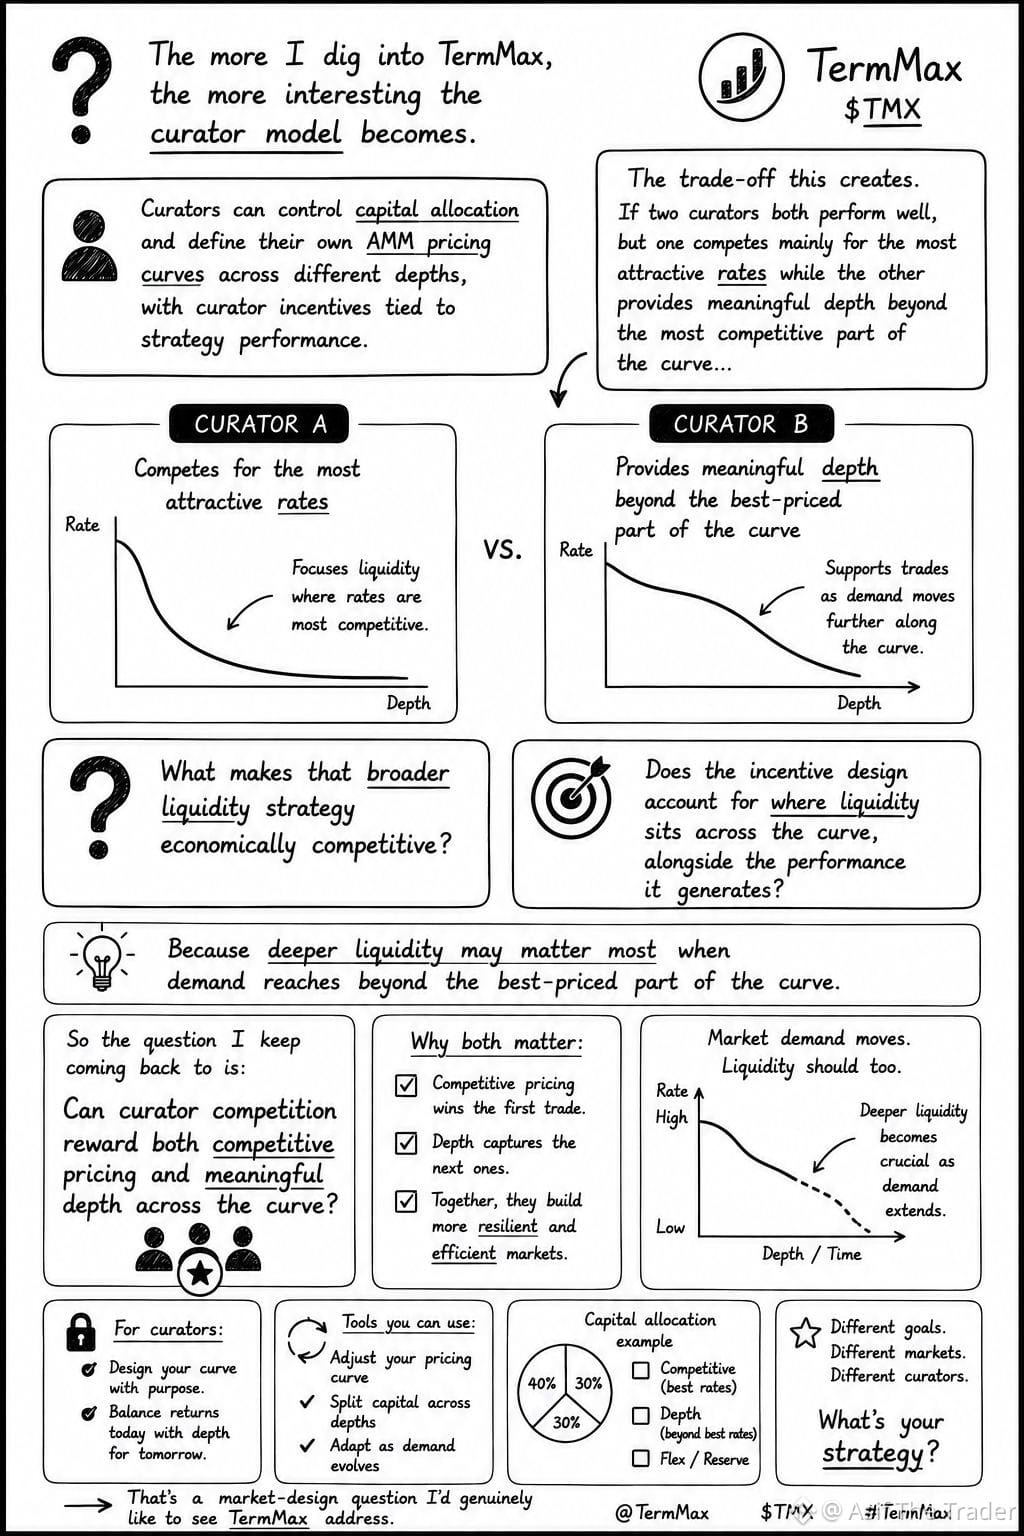
Càng đào sâu vào TermMax, tôi càng thấy mô hình của các curator (người quản lý) trở nên thú vị.
Các curator có thể kiểm soát việc phân bổ vốn và tự định nghĩa các đường cong định giá AMM của riêng họ trên nhiều mức độ sâu khác nhau, với phần thưởng cho curator gắn với hiệu quả theo chiến lược.
Điểm nổi bật với tôi là sự đánh đổi mà điều này tạo ra.
Nếu có hai curator đều làm tốt, nhưng một người chủ yếu cạnh tranh để giành lấy mức giá hấp dẫn nhất, còn người kia lại cung cấp độ sâu đáng kể ngoài phần cạnh tranh nhất của đường cong, thì điều gì khiến chiến lược thanh khoản rộng hơn đó có thể cạnh tranh về mặt kinh tế?
Và quan trọng hơn, thiết kế động lực có tính đến vị trí của thanh khoản trên đường cong hay không—cùng với hiệu quả mà nó tạo ra?
Bởi vì thanh khoản càng sâu có thể trở nên quan trọng nhất khi nhu cầu vượt ra ngoài phần có giá tốt nhất của đường cong.
Vì vậy, câu hỏi mà tôi cứ quay lại là:
Liệu cạnh tranh giữa các curator có thể vừa thưởng cho việc định giá cạnh tranh, vừa mang lại độ sâu có ý nghĩa trên toàn bộ đường cong không?
Đây thực sự là một câu hỏi về thiết kế thị trường mà tôi rất muốn được TermMax giải đáp.
#termmax @TermMax
Càng đào sâu vào TermMax, tôi càng thấy mô hình của các curator (người quản lý) trở nên thú vị.
Các curator có thể kiểm soát việc phân bổ vốn và tự định nghĩa các đường cong định giá AMM của riêng họ trên nhiều mức độ sâu khác nhau, với phần thưởng cho curator gắn với hiệu quả theo chiến lược.
Điểm nổi bật với tôi là sự đánh đổi mà điều này tạo ra.
Nếu có hai curator đều làm tốt, nhưng một người chủ yếu cạnh tranh để giành lấy mức giá hấp dẫn nhất, còn người kia lại cung cấp độ sâu đáng kể ngoài phần cạnh tranh nhất của đường cong, thì điều gì khiến chiến lược thanh khoản rộng hơn đó có thể cạnh tranh về mặt kinh tế?
Và quan trọng hơn, thiết kế động lực có tính đến vị trí của thanh khoản trên đường cong hay không—cùng với hiệu quả mà nó tạo ra?
Bởi vì thanh khoản càng sâu có thể trở nên quan trọng nhất khi nhu cầu vượt ra ngoài phần có giá tốt nhất của đường cong.
Vì vậy, câu hỏi mà tôi cứ quay lại là:
Liệu cạnh tranh giữa các curator có thể vừa thưởng cho việc định giá cạnh tranh, vừa mang lại độ sâu có ý nghĩa trên toàn bộ đường cong không?
Đây thực sự là một câu hỏi về thiết kế thị trường mà tôi rất muốn được TermMax giải đáp.
7
5
83
·
--
Giảm giá
#dusk $DUSK
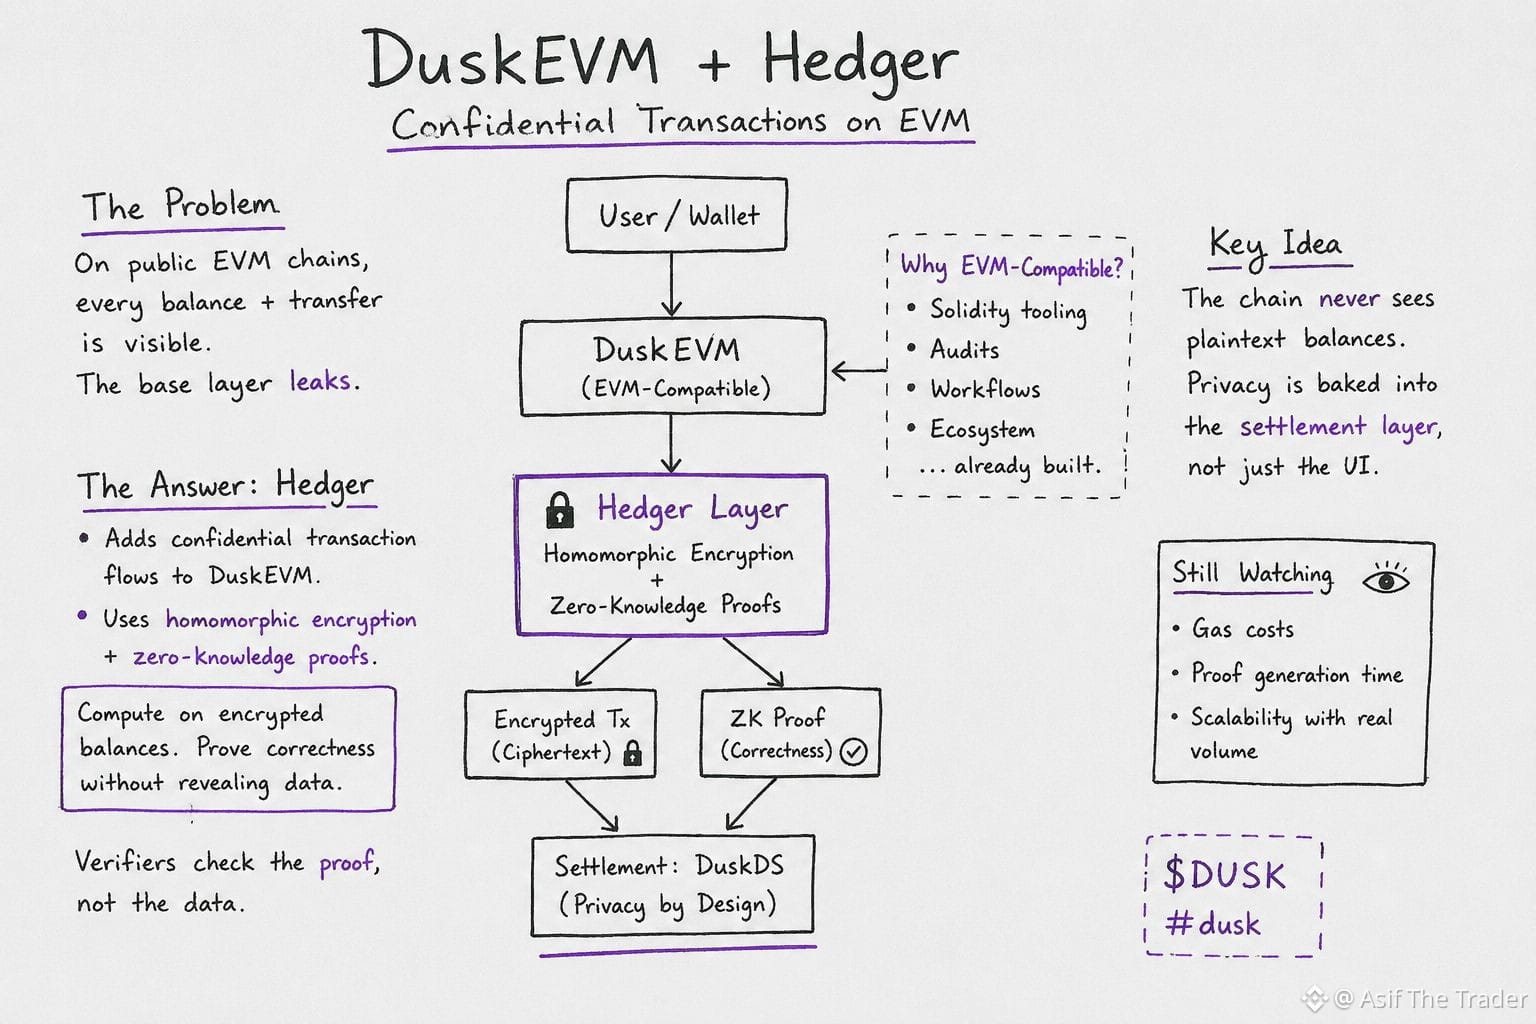
Tuần này tôi đã dành một chút thời gian để cố gắng hiểu vì sao @Dusk_Foundation không chỉ “gắn thêm” quyền riêng tư như một lớp bổ sung (bolt-on) cho một chuỗi EVM thông thường. Và câu trả lời nằm ở một vấn đề mà hầu hết mọi người thường bỏ qua: Trên một EVM công khai, mọi số dư và giao dịch chuyển tiền đều có thể được nhìn thấy bởi bất kỳ ai theo dõi, ngay cả khi bạn bọc chúng trong một ứng dụng “riêng tư” phía trên. Lớp nền bị rò rỉ.
Câu trả lời của Dusk là Hedger — nó bổ sung các luồng giao dịch bảo mật trực tiếp vào DuskEVM bằng cách sử dụng mã hóa đồng cấu (homomorphic encryption) kết hợp với các bằng chứng không kiến thức (zero-knowledge proofs). Ý tưởng là một hợp đồng có thể tính toán trên các số dư được mã hóa và vẫn tạo ra bằng chứng rằng phép tính đã được thực hiện đúng, mà không bao giờ phải giải mã các con số gốc. Bộ xác minh sẽ kiểm tra bằng chứng, không phải dữ liệu. Đây là một đảm bảo khác hẳn so với kiểu “frontend ẩn số dư của bạn” — nghĩa là bản thân chuỗi ngay từ đầu không hề có sẵn bản rõ để có thể rò rỉ.
Tại sao lại đặt điều này lên một lớp tương thích EVM thay vì một VM hoàn toàn tùy chỉnh? Vì các tổ chức đã có sẵn hệ sinh thái công cụ Solidity, các quy trình kiểm toán và vận hành được xây dựng trong suốt hơn một thập kỷ. DuskEVM (OP Stack, và quay trở lại DuskDS khi đối soát) giúp giữ nguyên những công cụ đó, trong khi Hedger thay đổi những gì lớp nền được phép nhìn thấy. Quyền riêng tư trở thành một thuộc tính của việc đối soát, không phải một mẹo giao diện.
Tôi vẫn đang theo dõi cách chi phí gas và việc tạo bằng chứng sẽ mở rộng khi lượng giao dịch thực sự tăng lên, nhưng câu chuyện kiến trúc lúc này thú vị hơn so với biểu đồ giá ngay lúc này.
$DUSK #dusk
{spot}(DUSKUSDT)
#dusk $DUSK
Tuần này tôi đã dành một chút thời gian để cố gắng hiểu vì sao @Dusk không chỉ “gắn thêm” quyền riêng tư như một lớp bổ sung (bolt-on) cho một chuỗi EVM thông thường. Và câu trả lời nằm ở một vấn đề mà hầu hết mọi người thường bỏ qua: Trên một EVM công khai, mọi số dư và giao dịch chuyển tiền đều có thể được nhìn thấy bởi bất kỳ ai theo dõi, ngay cả khi bạn bọc chúng trong một ứng dụng “riêng tư” phía trên. Lớp nền bị rò rỉ.
Câu trả lời của Dusk là Hedger — nó bổ sung các luồng giao dịch bảo mật trực tiếp vào DuskEVM bằng cách sử dụng mã hóa đồng cấu (homomorphic encryption) kết hợp với các bằng chứng không kiến thức (zero-knowledge proofs). Ý tưởng là một hợp đồng có thể tính toán trên các số dư được mã hóa và vẫn tạo ra bằng chứng rằng phép tính đã được thực hiện đúng, mà không bao giờ phải giải mã các con số gốc. Bộ xác minh sẽ kiểm tra bằng chứng, không phải dữ liệu. Đây là một đảm bảo khác hẳn so với kiểu “frontend ẩn số dư của bạn” — nghĩa là bản thân chuỗi ngay từ đầu không hề có sẵn bản rõ để có thể rò rỉ.
Tại sao lại đặt điều này lên một lớp tương thích EVM thay vì một VM hoàn toàn tùy chỉnh? Vì các tổ chức đã có sẵn hệ sinh thái công cụ Solidity, các quy trình kiểm toán và vận hành được xây dựng trong suốt hơn một thập kỷ. DuskEVM (OP Stack, và quay trở lại DuskDS khi đối soát) giúp giữ nguyên những công cụ đó, trong khi Hedger thay đổi những gì lớp nền được phép nhìn thấy. Quyền riêng tư trở thành một thuộc tính của việc đối soát, không phải một mẹo giao diện.
Tôi vẫn đang theo dõi cách chi phí gas và việc tạo bằng chứng sẽ mở rộng khi lượng giao dịch thực sự tăng lên, nhưng câu chuyện kiến trúc lúc này thú vị hơn so với biểu đồ giá ngay lúc này.
$DUSK #dusk
9
5
60
·
--
Tăng giá
#termmax @termmax
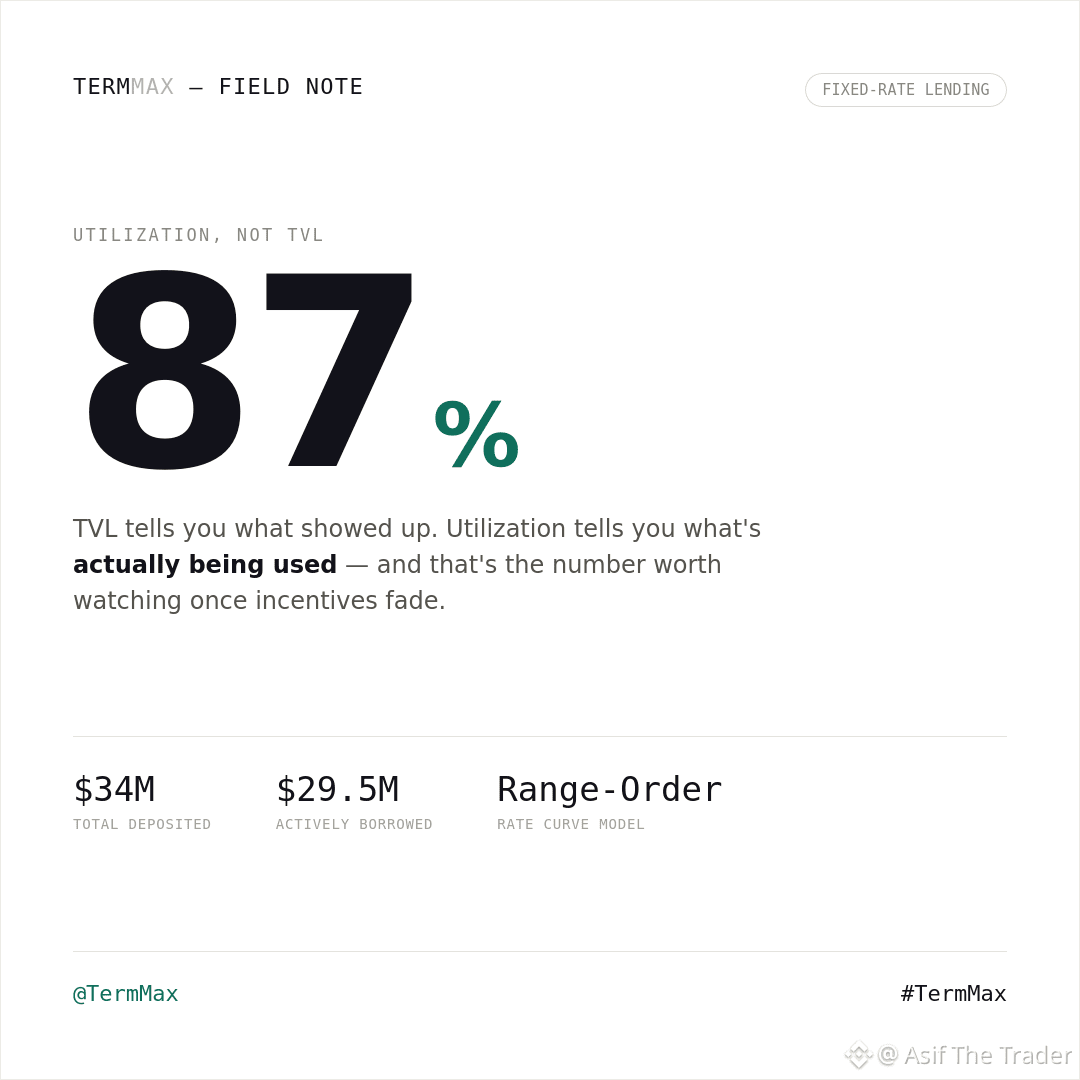
TVL cho bạn biết những gì đã xuất hiện. Utilization cho bạn biết những gì thực sự đang được sử dụng — và hôm nay, số liệu của TermMax khiến khoảng chênh lệch đó trở nên đáng chú ý.
$34M đã nạp, ~ $29,5M đã vay, nằm quanh mức sử dụng 87%. Đó là một pool đang được sử dụng tích cực, không phải chỉ là thanh khoản để đó.
Điểm nổi bật là cấu trúc bên dưới nó. Thay vì một mức lãi suất chung cho toàn bộ pool, người cho vay chọn đường cong lãi suất của riêng họ thông qua các lệnh theo khoảng (range orders). Vì vậy, con số 87% này không phải là một giá trị đồng nhất — mà là mức tổng hợp được tạo nên từ nhiều lựa chọn đường cong riêng lẻ.
Vẫn còn giai đoạn đầu, dữ liệu của một ngày chưa phải là xu hướng. Thứ tôi đang theo dõi tiếp theo là liệu mức utilization này có còn giữ được khi các chương trình khuyến khích bắt đầu giảm dần hay không.
#TermMax @termmax
#termmax @TermMax
TVL cho bạn biết những gì đã xuất hiện. Utilization cho bạn biết những gì thực sự đang được sử dụng — và hôm nay, số liệu của TermMax khiến khoảng chênh lệch đó trở nên đáng chú ý.
$34M đã nạp, ~ $29,5M đã vay, nằm quanh mức sử dụng 87%. Đó là một pool đang được sử dụng tích cực, không phải chỉ là thanh khoản để đó.
Điểm nổi bật là cấu trúc bên dưới nó. Thay vì một mức lãi suất chung cho toàn bộ pool, người cho vay chọn đường cong lãi suất của riêng họ thông qua các lệnh theo khoảng (range orders). Vì vậy, con số 87% này không phải là một giá trị đồng nhất — mà là mức tổng hợp được tạo nên từ nhiều lựa chọn đường cong riêng lẻ.
Vẫn còn giai đoạn đầu, dữ liệu của một ngày chưa phải là xu hướng. Thứ tôi đang theo dõi tiếp theo là liệu mức utilization này có còn giữ được khi các chương trình khuyến khích bắt đầu giảm dần hay không.
#TermMax @TermMax
9
5
88
@termmax #TermMax
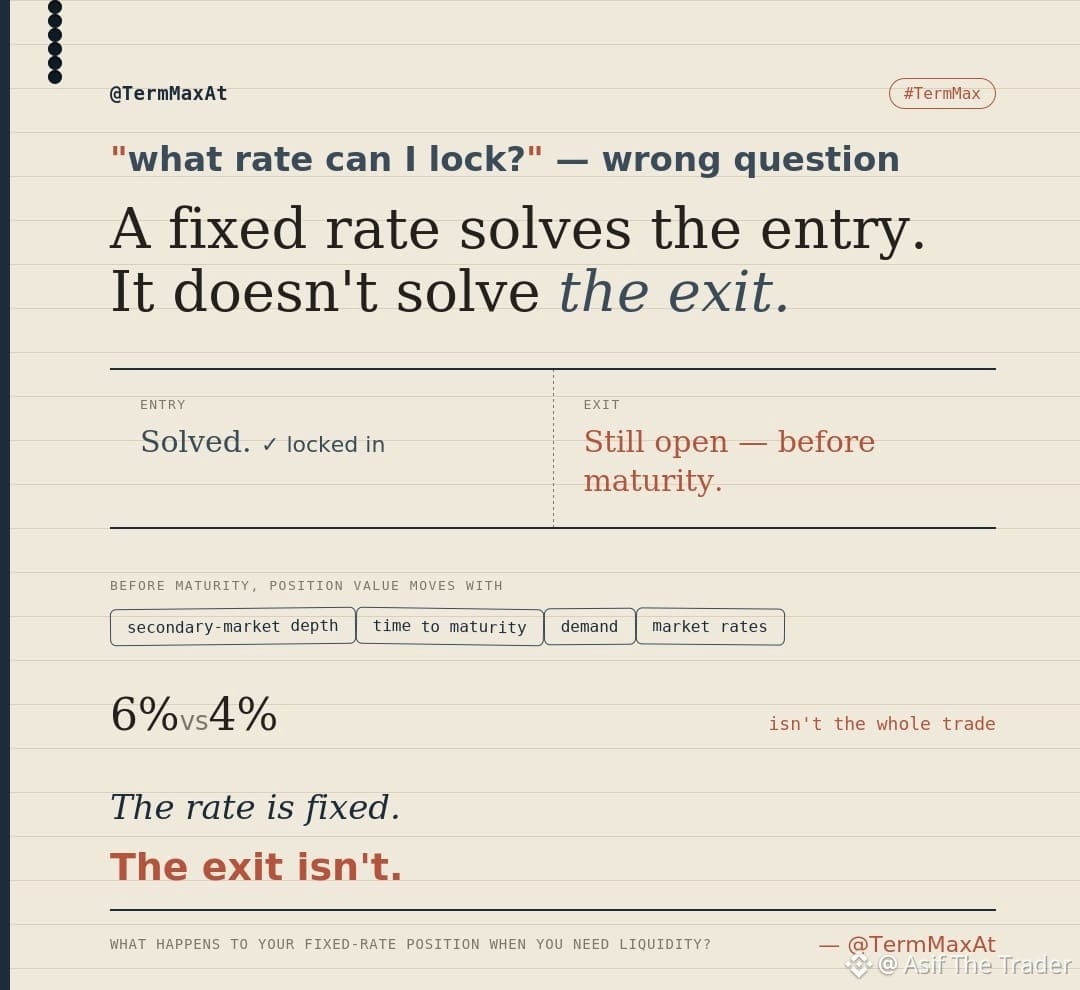
Ai cũng hỏi, “tôi có thể chốt lãi suất bao nhiêu trên TermMax?”
Nhưng tôi bắt đầu suy nghĩ về điều sẽ xảy ra sau khi giao dịch kết thúc:
điều gì sẽ xảy ra khi tôi muốn thoát ra?
Lãi suất cố định giải quyết vấn đề khi vào lệnh.
Nó không tự động giải quyết vấn đề khi thoát lệnh.
Trước kỳ hạn, giá trị của vị thế có thể thay đổi tùy theo độ sâu thị trường thứ cấp, thời gian còn lại đến kỳ hạn, nhu cầu và lãi suất thị trường.
Vì vậy, 6% so với 4% không phải là toàn bộ câu chuyện của giao dịch.
Câu hỏi thú vị hơn là:
giá trị của vị thế được giữ lãi suất cố định đó sẽ ra sao khi bạn cần thanh khoản?
Lãi suất có thể được cố định.
Việc thoát lệnh thì không.
@TermMax #TermMax
Ai cũng hỏi, “tôi có thể chốt lãi suất bao nhiêu trên TermMax?”
Nhưng tôi bắt đầu suy nghĩ về điều sẽ xảy ra sau khi giao dịch kết thúc:
điều gì sẽ xảy ra khi tôi muốn thoát ra?
Lãi suất cố định giải quyết vấn đề khi vào lệnh.
Nó không tự động giải quyết vấn đề khi thoát lệnh.
Trước kỳ hạn, giá trị của vị thế có thể thay đổi tùy theo độ sâu thị trường thứ cấp, thời gian còn lại đến kỳ hạn, nhu cầu và lãi suất thị trường.
Vì vậy, 6% so với 4% không phải là toàn bộ câu chuyện của giao dịch.
Câu hỏi thú vị hơn là:
giá trị của vị thế được giữ lãi suất cố định đó sẽ ra sao khi bạn cần thanh khoản?
Lãi suất có thể được cố định.
Việc thoát lệnh thì không.
5
5
57
Đã xác minh
@Dusk_Foundation $DUSK #dusk
Trước đây tôi từng nghĩ rằng việc chuẩn bị một tổ chức blockchain theo tiêu chuẩn “institution-ready” chủ yếu là về khả năng tương thích với EVM.
Hãy cung cấp cho các nhà phát triển công cụ Solidity, giữ trải nghiệm người dùng quen thuộc, và việc áp dụng sẽ tự đến.
Nhưng càng nhìn vào DuskEVM, tôi càng nghĩ rằng bài toán thực sự lại nằm ở quyền riêng tư.
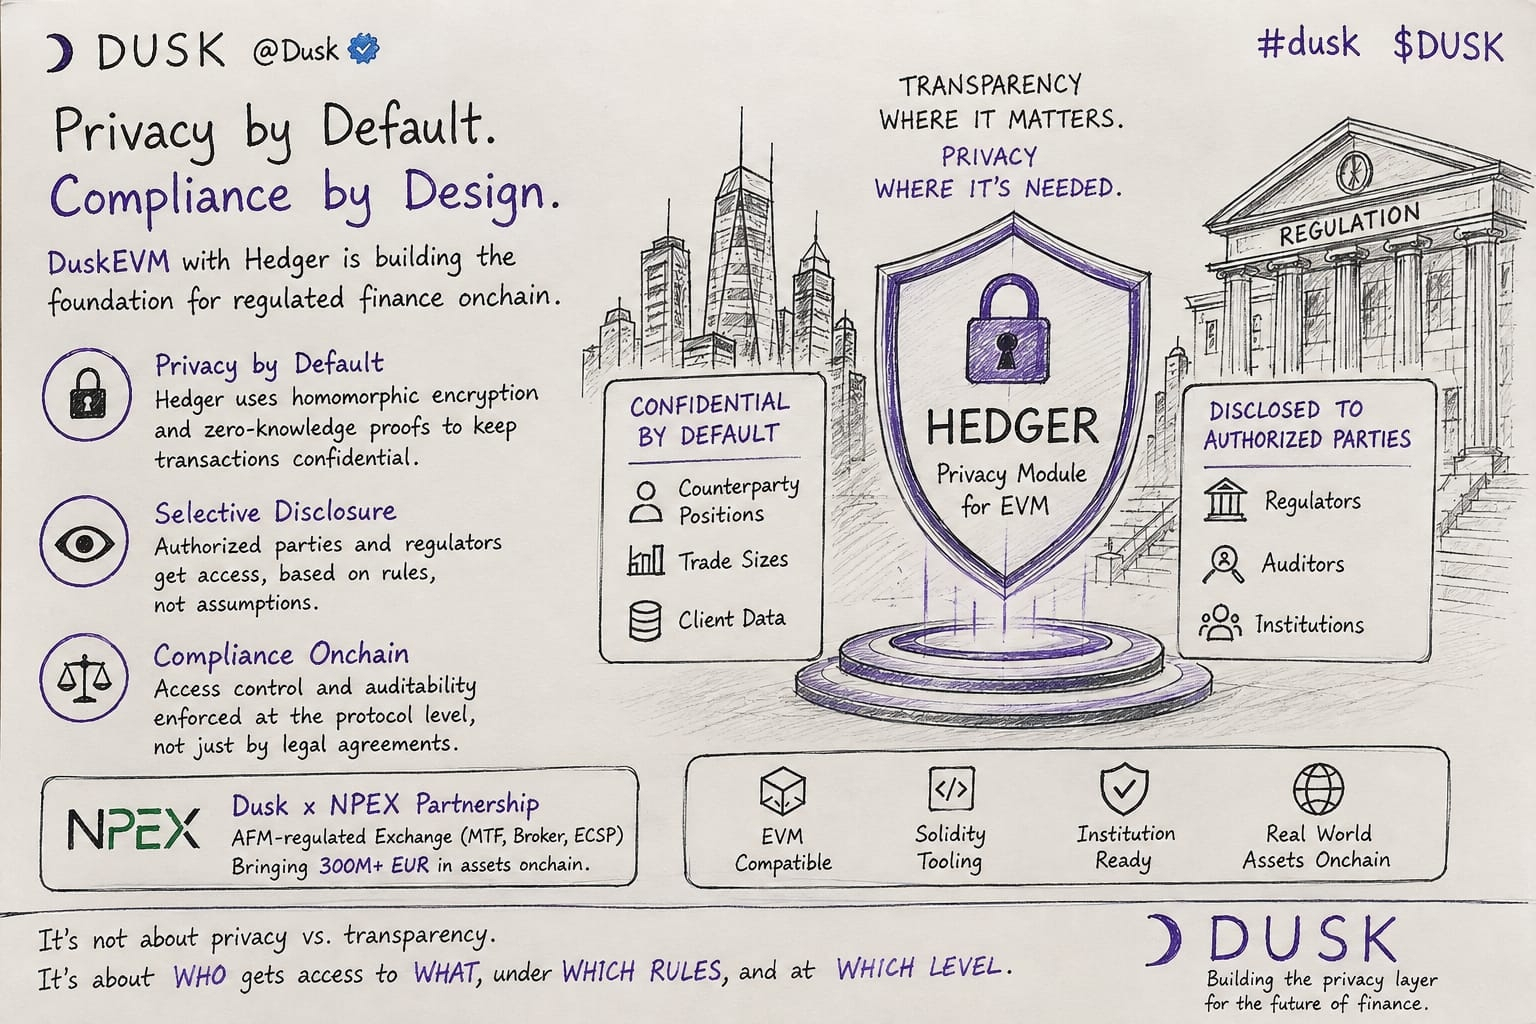
Tài chính được quản lý cần một “vùng cân bằng”. Bạn không thể đặt mọi quy mô giao dịch, vị thế hay dữ liệu khách hàng lên một sổ cái hoàn toàn minh bạch. Nhưng bạn cũng không thể làm cho mọi thứ đều vô hình.
Các cơ quan quản lý, kiểm toán viên và những bên tham gia được ủy quyền vẫn cần đúng thông tin vào đúng thời điểm.
Đó là lý do Hedger trở nên thú vị.
Dusk giới thiệu Hedger như một module quyền riêng tư cho EVM, được thiết kế để giữ cho giao dịch được bảo mật trong khi vẫn cho phép tiết lộ có chọn lọc khi cần truy cập.
Và điều đó thay đổi cách tôi suy nghĩ về quyền riêng tư:
Quyền riêng tư không có nghĩa là che giấu mọi thứ.
Nó có nghĩa là kiểm soát ai có thể xem gì, họ có thể xem khi nào, và vì sao.
Phần cuối cùng này quan trọng đặc biệt đối với các thị trường được quản lý.
Kết nối với NPEX còn làm ý tưởng trở nên hấp dẫn hơn. Kết hợp với xu hướng đưa tài sản ngoài đời thực lên onchain, nó chỉ ra một trường hợp sử dụng vượt ra ngoài nhóm người dùng crypto “thuần gốc”.
Tuy vậy, tôi vẫn sẽ không gọi đây là “đã giải xong”.
Thử thách thực sự là liệu kiến trúc này có thể xử lý hoạt động ở quy mô tổ chức trong khi vẫn đáp ứng các yêu cầu nghiêm ngặt về tiết lộ thông tin, kiểm toán và tuân thủ hay không.
Đó là điều tôi sẽ theo dõi.
Bởi vì có thể câu hỏi thật sự không phải là:
Quyền riêng tư hay minh bạch?
Mà là:
Ai được cấp quyền truy cập vào cái gì, theo những quy tắc nào, và ở mức độ nào?
@Dusk_Foundation $DUSK #dusk
@Dusk $DUSK #dusk
Trước đây tôi từng nghĩ rằng việc chuẩn bị một tổ chức blockchain theo tiêu chuẩn “institution-ready” chủ yếu là về khả năng tương thích với EVM.
Hãy cung cấp cho các nhà phát triển công cụ Solidity, giữ trải nghiệm người dùng quen thuộc, và việc áp dụng sẽ tự đến.
Nhưng càng nhìn vào DuskEVM, tôi càng nghĩ rằng bài toán thực sự lại nằm ở quyền riêng tư.
Tài chính được quản lý cần một “vùng cân bằng”. Bạn không thể đặt mọi quy mô giao dịch, vị thế hay dữ liệu khách hàng lên một sổ cái hoàn toàn minh bạch. Nhưng bạn cũng không thể làm cho mọi thứ đều vô hình.
Các cơ quan quản lý, kiểm toán viên và những bên tham gia được ủy quyền vẫn cần đúng thông tin vào đúng thời điểm.
Đó là lý do Hedger trở nên thú vị.
Dusk giới thiệu Hedger như một module quyền riêng tư cho EVM, được thiết kế để giữ cho giao dịch được bảo mật trong khi vẫn cho phép tiết lộ có chọn lọc khi cần truy cập.
Và điều đó thay đổi cách tôi suy nghĩ về quyền riêng tư:
Quyền riêng tư không có nghĩa là che giấu mọi thứ.
Nó có nghĩa là kiểm soát ai có thể xem gì, họ có thể xem khi nào, và vì sao.
Phần cuối cùng này quan trọng đặc biệt đối với các thị trường được quản lý.
Kết nối với NPEX còn làm ý tưởng trở nên hấp dẫn hơn. Kết hợp với xu hướng đưa tài sản ngoài đời thực lên onchain, nó chỉ ra một trường hợp sử dụng vượt ra ngoài nhóm người dùng crypto “thuần gốc”.
Tuy vậy, tôi vẫn sẽ không gọi đây là “đã giải xong”.
Thử thách thực sự là liệu kiến trúc này có thể xử lý hoạt động ở quy mô tổ chức trong khi vẫn đáp ứng các yêu cầu nghiêm ngặt về tiết lộ thông tin, kiểm toán và tuân thủ hay không.
Đó là điều tôi sẽ theo dõi.
Bởi vì có thể câu hỏi thật sự không phải là:
Quyền riêng tư hay minh bạch?
Mà là:
Ai được cấp quyền truy cập vào cái gì, theo những quy tắc nào, và ở mức độ nào?
@Dusk $DUSK #dusk
8
5
89
@Dusk_Foundation #dusk $DUSK
Tôi từng nghĩ rằng phần khó nhất khi đưa các tài sản tài chính lên onchain chỉ đơn giản là đưa được tài sản đó đến đó.
Càng nhìn Dusk, câu hỏi dường như càng trở nên khó hơn sau giai đoạn phát hành:
Ai có thể xem được điều gì, và ai có thể chứng minh được điều gì?
Hãy lấy một trái phiếu đã được quản lý. Một lệnh chuyển có thể cần được xác minh, nhưng điều đó không có nghĩa là ai cũng nên thấy số dư, vị thế hay các bên đối tác của người nắm giữ.
Đó là sự giằng co:
quyền riêng tư mà không đánh mất khả năng chứng minh.
Dusk tiếp cận điều đó bằng các giao dịch được che chắn (shielded transactions), bằng chứng không kiến thức (zero-knowledge proofs) và công bố chọn lọc (selective disclosure), trong khi DuskEVM và Hedger đưa các quy trình bảo mật vào các ứng dụng dựa trên Solidity.
Nhưng còn một giả định khác đáng để chất vấn: việc đưa một tài sản lên onchain không tự động đưa cả vòng đời của nó lên đó.
Việc phát hành, sở hữu, chuyển nhượng, thanh toán và quản lý dịch vụ vẫn có thể nằm trên các hệ thống tách rời.
Đó là lý do cách tiếp cận phát hành gốc (native-issuance) của Dusk khiến tôi quan tâm: không chỉ tạo ra một token, mà còn giữ cho nhiều phần trong vòng đời của tài sản được kết nối trên onchain.
Thử thách thực sự là liệu các thị trường được quản lý có thể làm cho vòng đời đó riêng tư ở những nơi cần thiết, có thể chứng minh ở những nơi bắt buộc, và được kết nối liền mạch từ phát hành qua thanh toán đến quản lý dịch vụ hay không.
Nếu sự cân bằng đó hoạt động được ở quy mô lớn, thì giá trị thực của token hóa có chuyển từ chính token sang cơ sở hạ tầng điều phối mọi thứ xung quanh nó hay không?
Điều quan trọng nhất đối với tài chính onchain là gì?
@Dusk #dusk $DUSK
Tôi từng nghĩ rằng phần khó nhất khi đưa các tài sản tài chính lên onchain chỉ đơn giản là đưa được tài sản đó đến đó.
Càng nhìn Dusk, câu hỏi dường như càng trở nên khó hơn sau giai đoạn phát hành:
Ai có thể xem được điều gì, và ai có thể chứng minh được điều gì?
Hãy lấy một trái phiếu đã được quản lý. Một lệnh chuyển có thể cần được xác minh, nhưng điều đó không có nghĩa là ai cũng nên thấy số dư, vị thế hay các bên đối tác của người nắm giữ.
Đó là sự giằng co:
quyền riêng tư mà không đánh mất khả năng chứng minh.
Dusk tiếp cận điều đó bằng các giao dịch được che chắn (shielded transactions), bằng chứng không kiến thức (zero-knowledge proofs) và công bố chọn lọc (selective disclosure), trong khi DuskEVM và Hedger đưa các quy trình bảo mật vào các ứng dụng dựa trên Solidity.
Nhưng còn một giả định khác đáng để chất vấn: việc đưa một tài sản lên onchain không tự động đưa cả vòng đời của nó lên đó.
Việc phát hành, sở hữu, chuyển nhượng, thanh toán và quản lý dịch vụ vẫn có thể nằm trên các hệ thống tách rời.
Đó là lý do cách tiếp cận phát hành gốc (native-issuance) của Dusk khiến tôi quan tâm: không chỉ tạo ra một token, mà còn giữ cho nhiều phần trong vòng đời của tài sản được kết nối trên onchain.
Thử thách thực sự là liệu các thị trường được quản lý có thể làm cho vòng đời đó riêng tư ở những nơi cần thiết, có thể chứng minh ở những nơi bắt buộc, và được kết nối liền mạch từ phát hành qua thanh toán đến quản lý dịch vụ hay không.
Nếu sự cân bằng đó hoạt động được ở quy mô lớn, thì giá trị thực của token hóa có chuyển từ chính token sang cơ sở hạ tầng điều phối mọi thứ xung quanh nó hay không?
Điều quan trọng nhất đối với tài chính onchain là gì?
🔘 Privacy + proof
83%
🔘 Asset lifecycle
17%
🔘 Transparency
0%
🔘 Settlement
0%
6 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
7
5
86
Đã xác minh
Tôi đã nhận thấy một điều về Dusk Trade khiến tôi phải suy nghĩ lại về việc tokenization (mã hóa tài sản) thực sự đang cố gắng giải quyết điều gì.
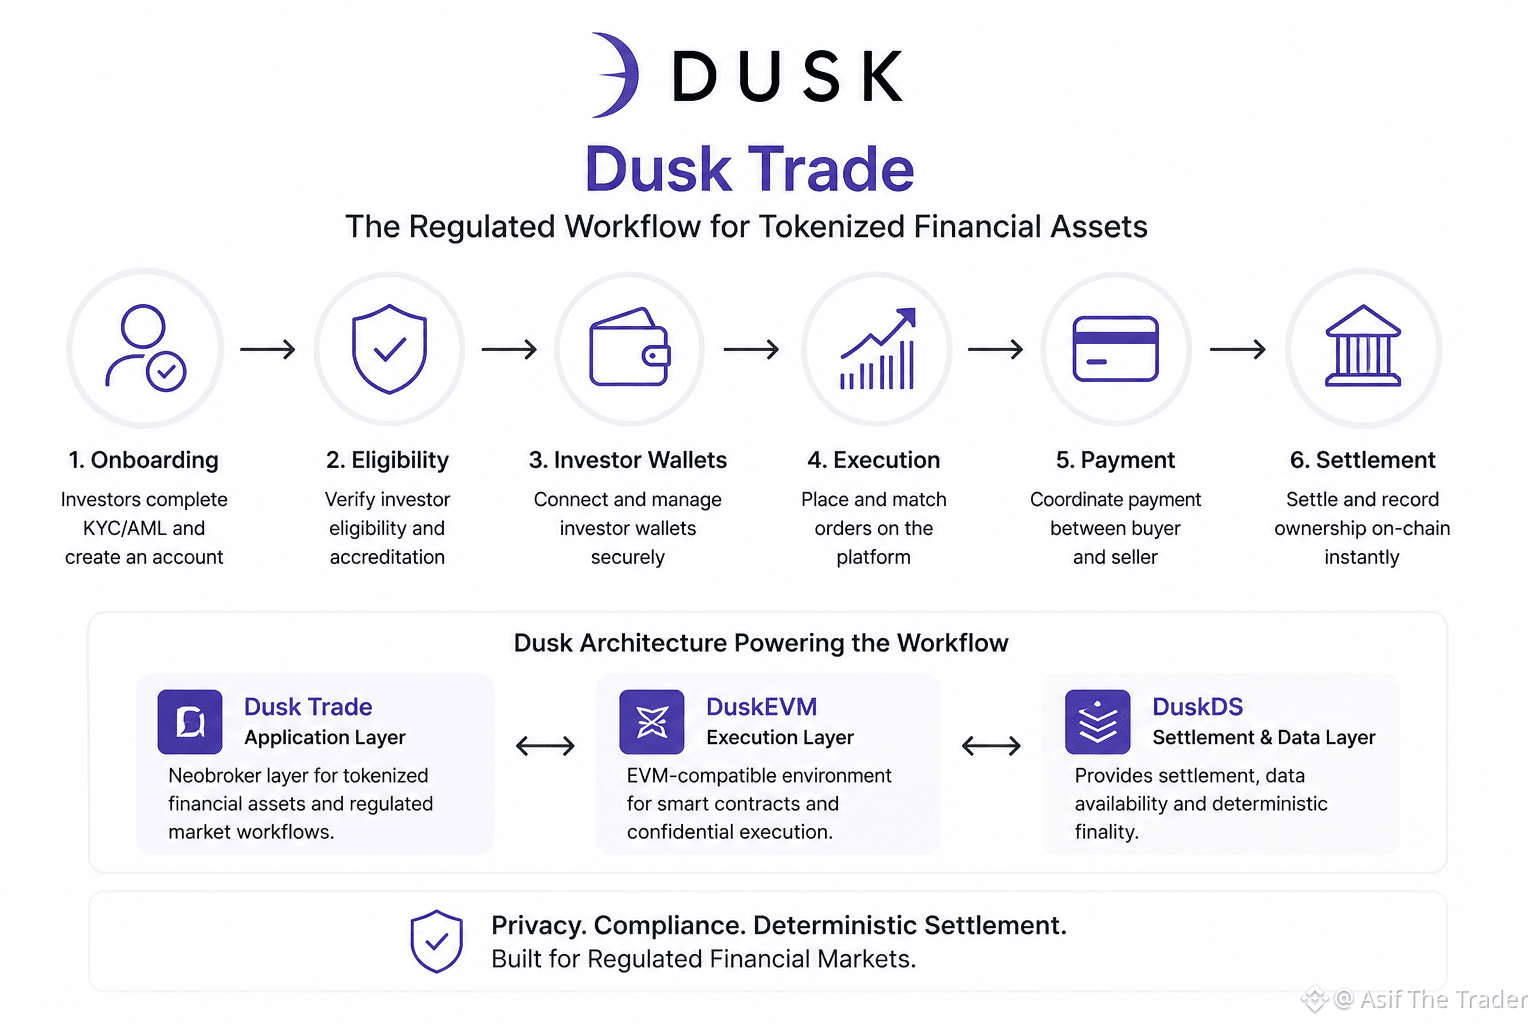
Ban đầu, việc một neobroker cho các tài sản được token hóa nghe có vẻ như chỉ là một giao diện khác để mua và bán các chứng khoán kỹ thuật số. Nhưng khi tôi tìm hiểu sâu hơn, tôi nhận ra rằng bản thân tài sản có lẽ không phải là phần khó nhất. Ở các thị trường được quản lý, phần khó nằm ở mọi thứ xung quanh nó — từ việc tiếp nhận nhà đầu tư, kiểm tra điều kiện, kết nối ví của nhà đầu tư, thực hiện giao dịch, phối hợp thanh toán, và cuối cùng là hoàn tất việc chuyển quyền sở hữu.
Điều đó tạo ra một sự giằng co thú vị.
Việc đưa một trái phiếu, ETF hoặc tài sản tài chính khác lên chuỗi có thể khiến nó trở nên có thể lập trình (programmable). Nhưng tính lập trình đơn thuần không trả lời được ai được phép tiếp cận, thông tin nào cần được giữ riêng tư, các bên được ủy quyền có thể xác minh hoạt động bằng cách nào, hay một giao dịch đã được thực thi cuối cùng trở thành quyền sở hữu được định đoạt như thế nào.
Chính tại đây, Dusk Trade trở nên khiến tôi quan tâm hơn. Nó được định vị như lớp ứng dụng (application layer) cho các tài sản tài chính được token hóa, trong khi DuskEVM cung cấp khả năng thực thi tương thích với EVM và DuskDS hỗ trợ lớp thanh toán (settlement) cùng tính sẵn có dữ liệu. Câu hỏi thực sự không phải là liệu các thành phần này có tồn tại hay không, mà là liệu chúng có thể vận hành cùng nhau trong toàn bộ quy trình tài chính tương tự hay không.
Và đó là phần mà tôi vẫn đang theo dõi.
Bởi vì token hóa tài sản có thể chỉ là bước khởi đầu. Thử thách khó hơn là liệu hạ tầng xung quanh nó có thực sự giúp các thị trường được quản lý hiệu quả hơn — thay vì chỉ tái tạo sự phức tạp quen thuộc dưới một hình thức khác.
Dusk Trade có thể thực sự đơn giản hóa quy trình tài chính được quản lý bằng cách đưa nhiều hơn quy trình đó lên chuỗi hay liệu chính sự phức tạp tương tự sẽ chỉ chuyển sang một dạng khác?
@Dusk_Foundation $DUSK #dusk
Tôi đã nhận thấy một điều về Dusk Trade khiến tôi phải suy nghĩ lại về việc tokenization (mã hóa tài sản) thực sự đang cố gắng giải quyết điều gì.
Ban đầu, việc một neobroker cho các tài sản được token hóa nghe có vẻ như chỉ là một giao diện khác để mua và bán các chứng khoán kỹ thuật số. Nhưng khi tôi tìm hiểu sâu hơn, tôi nhận ra rằng bản thân tài sản có lẽ không phải là phần khó nhất. Ở các thị trường được quản lý, phần khó nằm ở mọi thứ xung quanh nó — từ việc tiếp nhận nhà đầu tư, kiểm tra điều kiện, kết nối ví của nhà đầu tư, thực hiện giao dịch, phối hợp thanh toán, và cuối cùng là hoàn tất việc chuyển quyền sở hữu.
Điều đó tạo ra một sự giằng co thú vị.
Việc đưa một trái phiếu, ETF hoặc tài sản tài chính khác lên chuỗi có thể khiến nó trở nên có thể lập trình (programmable). Nhưng tính lập trình đơn thuần không trả lời được ai được phép tiếp cận, thông tin nào cần được giữ riêng tư, các bên được ủy quyền có thể xác minh hoạt động bằng cách nào, hay một giao dịch đã được thực thi cuối cùng trở thành quyền sở hữu được định đoạt như thế nào.
Chính tại đây, Dusk Trade trở nên khiến tôi quan tâm hơn. Nó được định vị như lớp ứng dụng (application layer) cho các tài sản tài chính được token hóa, trong khi DuskEVM cung cấp khả năng thực thi tương thích với EVM và DuskDS hỗ trợ lớp thanh toán (settlement) cùng tính sẵn có dữ liệu. Câu hỏi thực sự không phải là liệu các thành phần này có tồn tại hay không, mà là liệu chúng có thể vận hành cùng nhau trong toàn bộ quy trình tài chính tương tự hay không.
Và đó là phần mà tôi vẫn đang theo dõi.
Bởi vì token hóa tài sản có thể chỉ là bước khởi đầu. Thử thách khó hơn là liệu hạ tầng xung quanh nó có thực sự giúp các thị trường được quản lý hiệu quả hơn — thay vì chỉ tái tạo sự phức tạp quen thuộc dưới một hình thức khác.
Dusk Trade có thể thực sự đơn giản hóa quy trình tài chính được quản lý bằng cách đưa nhiều hơn quy trình đó lên chuỗi hay liệu chính sự phức tạp tương tự sẽ chỉ chuyển sang một dạng khác?
@Dusk $DUSK #dusk
14
7
71
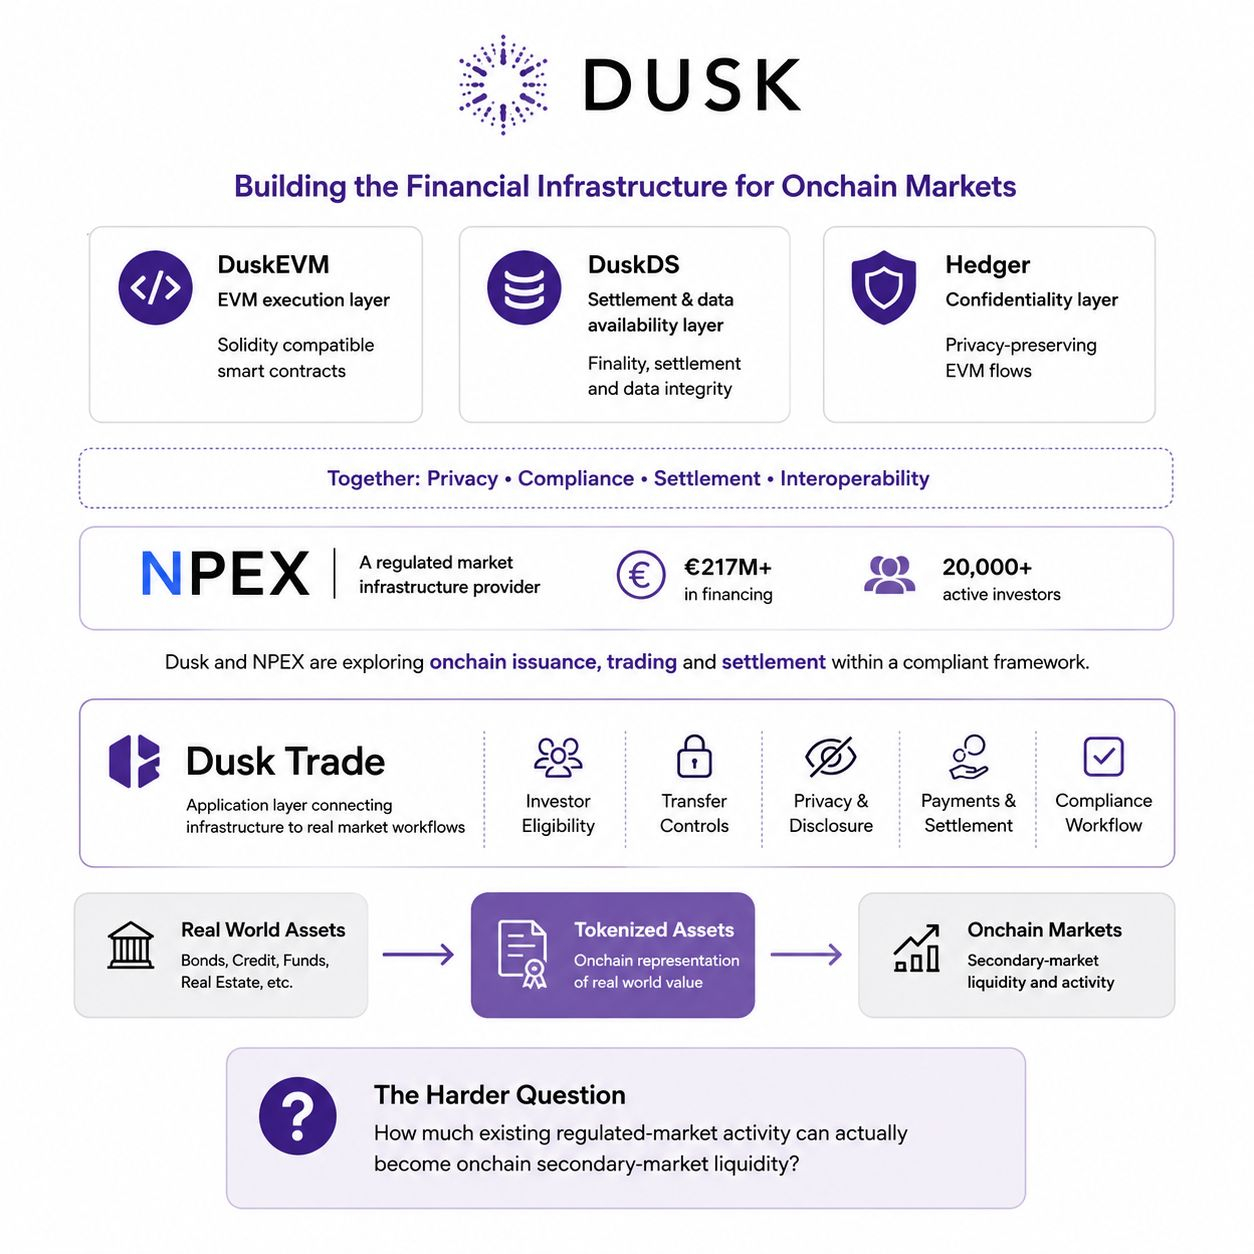
Tôi vẫn nghĩ DuskEVM đang giải quyết phần dễ của bài toán.
Việc làm cho các nhà phát triển Solidity cảm thấy thoải mái trên một chuỗi mới là một chuyện. Nhưng làm cho các thị trường tài chính được quản lý thực sự vận hành được trên đó lại khó hơn rất nhiều.
Điều thu hút sự chú ý của tôi không phải là khả năng tương thích EVM. Mà là những gì nằm bên dưới nó: DuskEVM đảm nhiệm việc thực thi EVM, DuskDS cung cấp thanh toán và tính sẵn có dữ liệu, trong khi Hedger đưa ra một lối đi hướng tới các luồng EVM có tính bảo mật.
Sau đó tôi xem xét NPEX.
Hiện tại, NPEX báo cáo có hơn 217 triệu € vốn tài trợ và 20.000+ nhà đầu tư đang hoạt động. Quan hệ đối tác của họ với Dusk là nơi một thị trường được quản lý hiện hữu gặp cơ sở hạ tầng đang được xây dựng cho các quy trình tài chính phi tập trung (onchain).
Nhưng điều đó đặt ra câu hỏi khó hơn:
Bao nhiêu trong số hoạt động hiện có đó có thể thực sự trở thành thanh khoản thứ cấp onchain?
Bởi vì việc mã hóa một tài sản không phải là phần khó.
Thứ khó nằm ở mọi thứ xung quanh nó: ai có thể truy cập, ai có thể nắm giữ hoặc chuyển nhượng, điều gì được giữ riêng tư, điều gì phải được công bố, cách phối hợp các khoản thanh toán và cơ chế thanh toán bù trừ, và liệu toàn bộ quy trình có vận hành như một luồng công việc tuân thủ (compliant) thống nhất hay không.
Đó là lý do vì sao Dusk Trade khiến tôi quan tâm. Nó đang cố gắng kết nối các quy trình của thị trường đó, thay vì coi chính token là sản phẩm hoàn thiện.
Vì vậy, tôi ít quan tâm đến việc liệu Dusk có thể đưa thêm một tài sản lên onchain hay không.
Tôi quan tâm nhiều hơn đến việc liệu các mối quan hệ của họ trong thị trường được quản lý có thể chuyển hóa thành hoạt động giao dịch và thanh toán thực sự trên onchain hay không.
Kiến trúc là một chuyện. Chứng minh được thanh khoản lại là chuyện khác.
Dusk có thể thu hẹp khoảng cách đó không?
@Dusk_Foundation $DUSK #dusk
Tôi vẫn nghĩ DuskEVM đang giải quyết phần dễ của bài toán.
Việc làm cho các nhà phát triển Solidity cảm thấy thoải mái trên một chuỗi mới là một chuyện. Nhưng làm cho các thị trường tài chính được quản lý thực sự vận hành được trên đó lại khó hơn rất nhiều.
Điều thu hút sự chú ý của tôi không phải là khả năng tương thích EVM. Mà là những gì nằm bên dưới nó: DuskEVM đảm nhiệm việc thực thi EVM, DuskDS cung cấp thanh toán và tính sẵn có dữ liệu, trong khi Hedger đưa ra một lối đi hướng tới các luồng EVM có tính bảo mật.
Sau đó tôi xem xét NPEX.
Hiện tại, NPEX báo cáo có hơn 217 triệu € vốn tài trợ và 20.000+ nhà đầu tư đang hoạt động. Quan hệ đối tác của họ với Dusk là nơi một thị trường được quản lý hiện hữu gặp cơ sở hạ tầng đang được xây dựng cho các quy trình tài chính phi tập trung (onchain).
Nhưng điều đó đặt ra câu hỏi khó hơn:
Bao nhiêu trong số hoạt động hiện có đó có thể thực sự trở thành thanh khoản thứ cấp onchain?
Bởi vì việc mã hóa một tài sản không phải là phần khó.
Thứ khó nằm ở mọi thứ xung quanh nó: ai có thể truy cập, ai có thể nắm giữ hoặc chuyển nhượng, điều gì được giữ riêng tư, điều gì phải được công bố, cách phối hợp các khoản thanh toán và cơ chế thanh toán bù trừ, và liệu toàn bộ quy trình có vận hành như một luồng công việc tuân thủ (compliant) thống nhất hay không.
Đó là lý do vì sao Dusk Trade khiến tôi quan tâm. Nó đang cố gắng kết nối các quy trình của thị trường đó, thay vì coi chính token là sản phẩm hoàn thiện.
Vì vậy, tôi ít quan tâm đến việc liệu Dusk có thể đưa thêm một tài sản lên onchain hay không.
Tôi quan tâm nhiều hơn đến việc liệu các mối quan hệ của họ trong thị trường được quản lý có thể chuyển hóa thành hoạt động giao dịch và thanh toán thực sự trên onchain hay không.
Kiến trúc là một chuyện. Chứng minh được thanh khoản lại là chuyện khác.
Dusk có thể thu hẹp khoảng cách đó không?
@Dusk $DUSK #dusk
9
8
104
Tôi vẫn nghĩ DuskEVM giải quyết phần “dễ” của bài toán. Câu hỏi khó hơn là: vì sao tôi lại muốn ở lại.
Tôi nhận ra điểm vào của nhà phát triển khá quen thuộc: Solidity hoạt động với Hardhat và Foundry, trong khi DuskEVM dùng Chain ID 744 trên mainnet và 745 trên testnet.
Nhưng chỉ tương thích EVM thôi là chưa đủ.
Lớp thú vị hơn là Hedger, mang đến các quy trình EVM bảo mật bằng mã hóa đồng cấu và các chứng minh không kiến thức. Điều này có thể quan trọng khi các ứng dụng tài chính cần quyền riêng tư mà vẫn không mất khả năng đáp ứng yêu cầu tuân thủ quy định.
Sau đó là Dusk Trade, tập trung vào các mảng như giới thiệu nhà đầu tư, chuyển nhượng tài sản được kiểm soát, phối hợp thanh toán và quyết toán cho các tài sản tài chính được token hóa.
Điều đó tạo ra sự giằng co thực sự đối với tôi:
Tương thích EVM có thể giúp đưa nhà phát triển vào cửa. Nhưng quyền riêng tư, tuân thủ và hạ tầng tài chính phải mang lại lý do để họ ở lại.
Liệu Dusk có thể biến môi trường EVM quen thuộc của mình thành một lợi thế thực sự cho tài chính được quản lý, thay vì chỉ đơn giản trở thành thêm một chuỗi EVM khác?
@Dusk_Foundation $DUSK #dusk
Điều gì sẽ khiến DuskEVM nổi bật trong tài chính được quản lý?
Tôi vẫn nghĩ DuskEVM giải quyết phần “dễ” của bài toán. Câu hỏi khó hơn là: vì sao tôi lại muốn ở lại.
Tôi nhận ra điểm vào của nhà phát triển khá quen thuộc: Solidity hoạt động với Hardhat và Foundry, trong khi DuskEVM dùng Chain ID 744 trên mainnet và 745 trên testnet.
Nhưng chỉ tương thích EVM thôi là chưa đủ.
Lớp thú vị hơn là Hedger, mang đến các quy trình EVM bảo mật bằng mã hóa đồng cấu và các chứng minh không kiến thức. Điều này có thể quan trọng khi các ứng dụng tài chính cần quyền riêng tư mà vẫn không mất khả năng đáp ứng yêu cầu tuân thủ quy định.
Sau đó là Dusk Trade, tập trung vào các mảng như giới thiệu nhà đầu tư, chuyển nhượng tài sản được kiểm soát, phối hợp thanh toán và quyết toán cho các tài sản tài chính được token hóa.
Điều đó tạo ra sự giằng co thực sự đối với tôi:
Tương thích EVM có thể giúp đưa nhà phát triển vào cửa. Nhưng quyền riêng tư, tuân thủ và hạ tầng tài chính phải mang lại lý do để họ ở lại.
Liệu Dusk có thể biến môi trường EVM quen thuộc của mình thành một lợi thế thực sự cho tài chính được quản lý, thay vì chỉ đơn giản trở thành thêm một chuỗi EVM khác?
@Dusk $DUSK #dusk
Điều gì sẽ khiến DuskEVM nổi bật trong tài chính được quản lý?
EVM compatibility
40%
Privacy + compliance
60%
5 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
4
5
79
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại