
Bella_Blocks
6.1k Bài đăng

Bella_Blocks
Báo cáo
Chặn người dùng
Crypto Strategist | Binance Creator
Giao dịch mở
Trader thường xuyên
10.2 tháng
261 Đang theo dõi
11.8K+ Người theo dõi
5.0K+ Đã thích
Bài đăng
Danh mục đầu tư
Tất cả
Live
·
--
Tăng giá
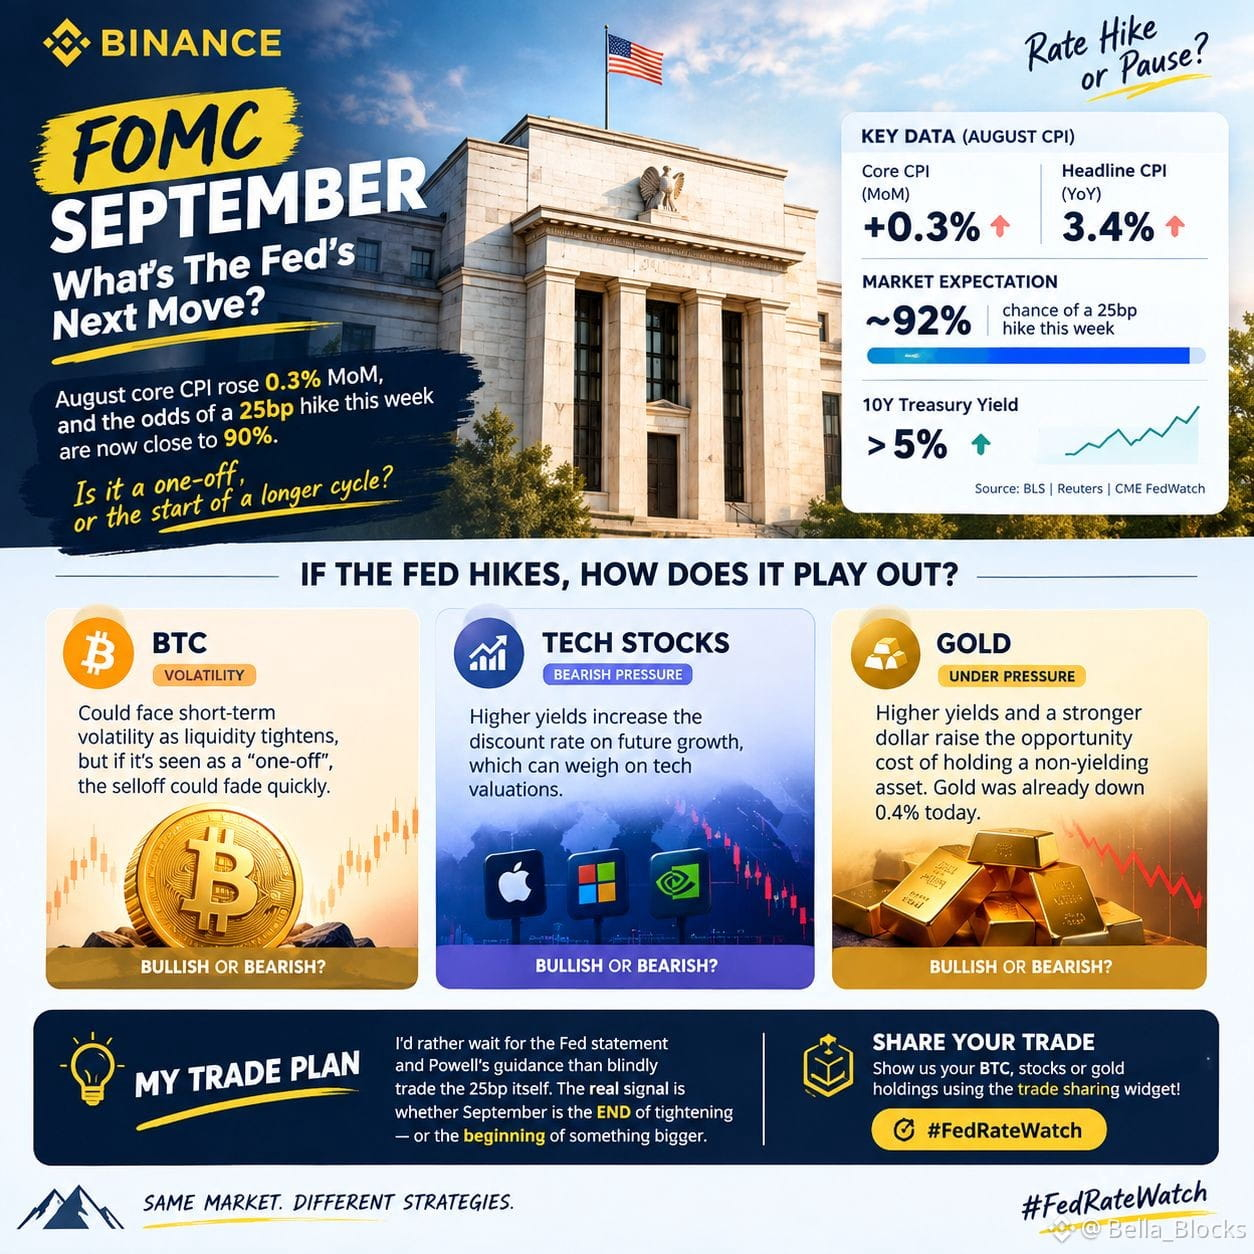
Tuần này tôi theo dõi Fed ít hơn vì tiêu đề 25bp và nhiều hơn vì điều xảy ra SAU đó.
CPI lõi tháng 8 tăng 0,3% theo tháng, CPI tiêu đề đạt 3,4% theo năm và thị trường hiện đang định giá khoảng 92% khả năng Fed sẽ nâng lãi suất thêm 25bp. Vấn đề lớn hơn? Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đã vượt mốc 5%.
Vậy nếu Fed nâng lãi suất lên 3,75–4,00%, tôi không nghĩ phản ứng đầu tiên sẽ kể hết được câu chuyện.
BTC có thể đối mặt biến động khi thanh khoản thắt chặt, nhưng nếu nhà giao dịch diễn giải đợt nâng lãi suất này là “một lần duy nhất” chứ không phải khởi đầu của một chu kỳ khác, đợt bán tháo có thể nhanh chóng lắng xuống.
Cổ phiếu công nghệ có bối cảnh khó khăn hơn vì lợi suất cao hơn làm tăng tỷ lệ chiết khấu đối với tăng trưởng trong tương lai. Vàng cũng chịu áp lực khi lợi suất cao hơn và đồng USD mạnh hơn làm tăng chi phí cơ hội của việc nắm giữ một tài sản không sinh lãi. Vàng đã giảm 0,4% trong hôm nay khi kỳ vọng nâng lãi suất gia tăng.
Kế hoạch giao dịch của tôi: Tôi thà chờ tuyên bố của Fed và định hướng của Powell hơn là mù quáng giao dịch chỉ riêng mức 25bp. Tín hiệu thực sự nằm ở việc tháng 9 là KẾT THÚC của chu kỳ thắt chặt—hay là BẮT ĐẦU của một điều gì đó lớn hơn.
Sự khác biệt đó có thể quyết định nước đi tiếp theo của BTC, công nghệ và vàng.
#FedRateWatch
$POWER
{future}(POWERUSDT)
$AIN
{future}(AINUSDT)
$AI
{spot}(AIUSDT)
Tuần này tôi theo dõi Fed ít hơn vì tiêu đề 25bp và nhiều hơn vì điều xảy ra SAU đó.
CPI lõi tháng 8 tăng 0,3% theo tháng, CPI tiêu đề đạt 3,4% theo năm và thị trường hiện đang định giá khoảng 92% khả năng Fed sẽ nâng lãi suất thêm 25bp. Vấn đề lớn hơn? Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đã vượt mốc 5%.
Vậy nếu Fed nâng lãi suất lên 3,75–4,00%, tôi không nghĩ phản ứng đầu tiên sẽ kể hết được câu chuyện.
BTC có thể đối mặt biến động khi thanh khoản thắt chặt, nhưng nếu nhà giao dịch diễn giải đợt nâng lãi suất này là “một lần duy nhất” chứ không phải khởi đầu của một chu kỳ khác, đợt bán tháo có thể nhanh chóng lắng xuống.
Cổ phiếu công nghệ có bối cảnh khó khăn hơn vì lợi suất cao hơn làm tăng tỷ lệ chiết khấu đối với tăng trưởng trong tương lai. Vàng cũng chịu áp lực khi lợi suất cao hơn và đồng USD mạnh hơn làm tăng chi phí cơ hội của việc nắm giữ một tài sản không sinh lãi. Vàng đã giảm 0,4% trong hôm nay khi kỳ vọng nâng lãi suất gia tăng.
Kế hoạch giao dịch của tôi: Tôi thà chờ tuyên bố của Fed và định hướng của Powell hơn là mù quáng giao dịch chỉ riêng mức 25bp. Tín hiệu thực sự nằm ở việc tháng 9 là KẾT THÚC của chu kỳ thắt chặt—hay là BẮT ĐẦU của một điều gì đó lớn hơn.
Sự khác biệt đó có thể quyết định nước đi tiếp theo của BTC, công nghệ và vàng.
#FedRateWatch
$POWER
$AIN
$AI
CPI lõi tháng 8 tăng 0,3% theo tháng, CPI tiêu đề đạt 3,4% theo năm và thị trường hiện đang định giá khoảng 92% khả năng Fed sẽ nâng lãi suất thêm 25bp. Vấn đề lớn hơn? Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đã vượt mốc 5%.
Vậy nếu Fed nâng lãi suất lên 3,75–4,00%, tôi không nghĩ phản ứng đầu tiên sẽ kể hết được câu chuyện.
BTC có thể đối mặt biến động khi thanh khoản thắt chặt, nhưng nếu nhà giao dịch diễn giải đợt nâng lãi suất này là “một lần duy nhất” chứ không phải khởi đầu của một chu kỳ khác, đợt bán tháo có thể nhanh chóng lắng xuống.
Cổ phiếu công nghệ có bối cảnh khó khăn hơn vì lợi suất cao hơn làm tăng tỷ lệ chiết khấu đối với tăng trưởng trong tương lai. Vàng cũng chịu áp lực khi lợi suất cao hơn và đồng USD mạnh hơn làm tăng chi phí cơ hội của việc nắm giữ một tài sản không sinh lãi. Vàng đã giảm 0,4% trong hôm nay khi kỳ vọng nâng lãi suất gia tăng.
Kế hoạch giao dịch của tôi: Tôi thà chờ tuyên bố của Fed và định hướng của Powell hơn là mù quáng giao dịch chỉ riêng mức 25bp. Tín hiệu thực sự nằm ở việc tháng 9 là KẾT THÚC của chu kỳ thắt chặt—hay là BẮT ĐẦU của một điều gì đó lớn hơn.
Sự khác biệt đó có thể quyết định nước đi tiếp theo của BTC, công nghệ và vàng.
#FedRateWatch
$POWER
$AIN
$AI
175
·
--
Tăng giá
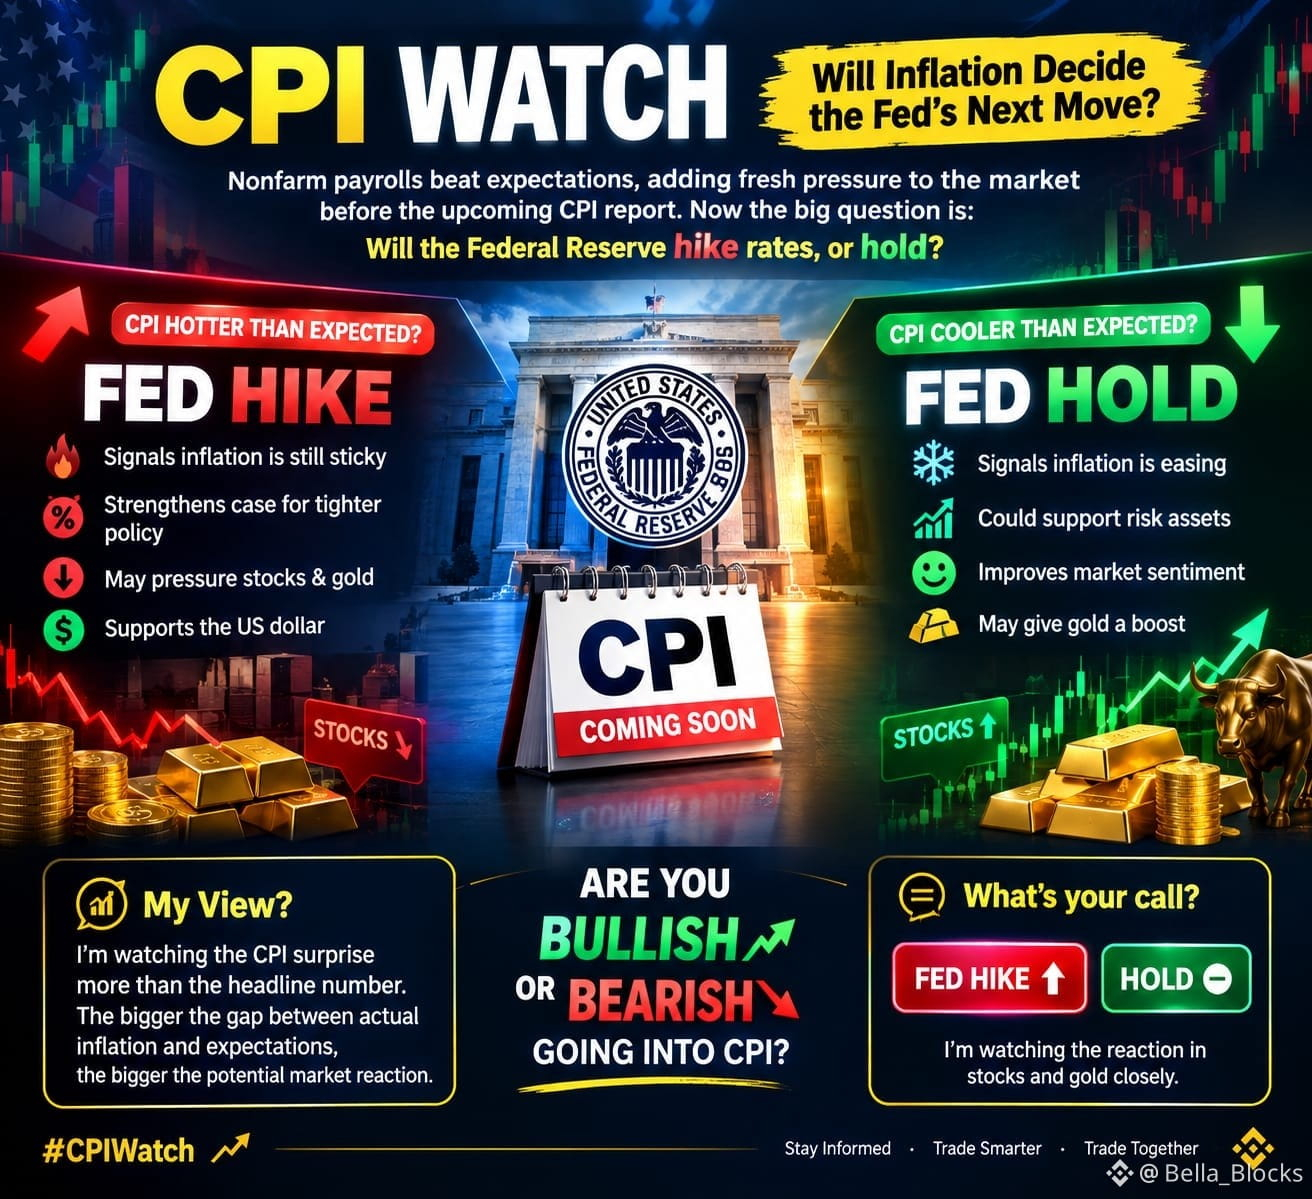
🔥 CPI WATCH: Liệu Lạm phát có quyết định bước đi tiếp theo của Fed?
Số liệu bảng lương phi nông nghiệp (nonfarm payrolls) mạnh hơn dự kiến, tạo thêm áp lực lên thị trường trước báo cáo CPI sắp tới. Câu hỏi lớn bây giờ là: Liệu Cục Dự trữ Liên bang Mỹ (Federal Reserve) sẽ tăng lãi suất hay giữ nguyên?
CPI cao hơn dự kiến có thể cho thấy lạm phát vẫn “dai dẳng”. Điều này có thể củng cố lập luận cho chính sách thắt chặt hơn, có khả năng gây áp lực lên cổ phiếu và vàng trong khi hỗ trợ đồng USD. 📉
Nhưng nếu CPI thấp hơn dự kiến, thị trường có thể diễn giải đó là dấu hiệu lạm phát đang hạ nhiệt. Kịch bản “giữ lãi suất” có thể trở nên vững hơn, qua đó hỗ trợ tài sản rủi ro và cải thiện tâm lý đối với cổ phiếu. 📈
Quan điểm của tôi? Tôi đang theo dõi “sự bất ngờ” của CPI nhiều hơn con số tiêu đề. Khoảng chênh giữa lạm phát thực tế và kỳ vọng càng lớn thì phản ứng tiềm năng của thị trường càng mạnh.
Bạn đang lạc quan hay bi quan trước CPI? Tôi đang theo dõi sát phản ứng của cổ phiếu và vàng.
Bạn chốt kèo thế nào: FED TĂNG 🔴 hay GIỮ 🟢?
#CPIWatch
$NES
{alpha}(560x097acf27503753e77bca940277806156c5925b81)
$4Stock
{alpha}(560xd270d4e1ec6e6e0d28c0ecb8be966ec75997ffff)
$MEME
{spot}(MEMEUSDT)
🔥 CPI WATCH: Liệu Lạm phát có quyết định bước đi tiếp theo của Fed?
Số liệu bảng lương phi nông nghiệp (nonfarm payrolls) mạnh hơn dự kiến, tạo thêm áp lực lên thị trường trước báo cáo CPI sắp tới. Câu hỏi lớn bây giờ là: Liệu Cục Dự trữ Liên bang Mỹ (Federal Reserve) sẽ tăng lãi suất hay giữ nguyên?
CPI cao hơn dự kiến có thể cho thấy lạm phát vẫn “dai dẳng”. Điều này có thể củng cố lập luận cho chính sách thắt chặt hơn, có khả năng gây áp lực lên cổ phiếu và vàng trong khi hỗ trợ đồng USD. 📉
Nhưng nếu CPI thấp hơn dự kiến, thị trường có thể diễn giải đó là dấu hiệu lạm phát đang hạ nhiệt. Kịch bản “giữ lãi suất” có thể trở nên vững hơn, qua đó hỗ trợ tài sản rủi ro và cải thiện tâm lý đối với cổ phiếu. 📈
Quan điểm của tôi? Tôi đang theo dõi “sự bất ngờ” của CPI nhiều hơn con số tiêu đề. Khoảng chênh giữa lạm phát thực tế và kỳ vọng càng lớn thì phản ứng tiềm năng của thị trường càng mạnh.
Bạn đang lạc quan hay bi quan trước CPI? Tôi đang theo dõi sát phản ứng của cổ phiếu và vàng.
Bạn chốt kèo thế nào: FED TĂNG 🔴 hay GIỮ 🟢?
#CPIWatch
$NES
$4Stock
$MEME
Số liệu bảng lương phi nông nghiệp (nonfarm payrolls) mạnh hơn dự kiến, tạo thêm áp lực lên thị trường trước báo cáo CPI sắp tới. Câu hỏi lớn bây giờ là: Liệu Cục Dự trữ Liên bang Mỹ (Federal Reserve) sẽ tăng lãi suất hay giữ nguyên?
CPI cao hơn dự kiến có thể cho thấy lạm phát vẫn “dai dẳng”. Điều này có thể củng cố lập luận cho chính sách thắt chặt hơn, có khả năng gây áp lực lên cổ phiếu và vàng trong khi hỗ trợ đồng USD. 📉
Nhưng nếu CPI thấp hơn dự kiến, thị trường có thể diễn giải đó là dấu hiệu lạm phát đang hạ nhiệt. Kịch bản “giữ lãi suất” có thể trở nên vững hơn, qua đó hỗ trợ tài sản rủi ro và cải thiện tâm lý đối với cổ phiếu. 📈
Quan điểm của tôi? Tôi đang theo dõi “sự bất ngờ” của CPI nhiều hơn con số tiêu đề. Khoảng chênh giữa lạm phát thực tế và kỳ vọng càng lớn thì phản ứng tiềm năng của thị trường càng mạnh.
Bạn đang lạc quan hay bi quan trước CPI? Tôi đang theo dõi sát phản ứng của cổ phiếu và vàng.
Bạn chốt kèo thế nào: FED TĂNG 🔴 hay GIỮ 🟢?
#CPIWatch
$NES
$4Stock
$MEME
18
19
267
·
--
Xem bản dịch
#dusk $DUSK @Dusk_Foundation
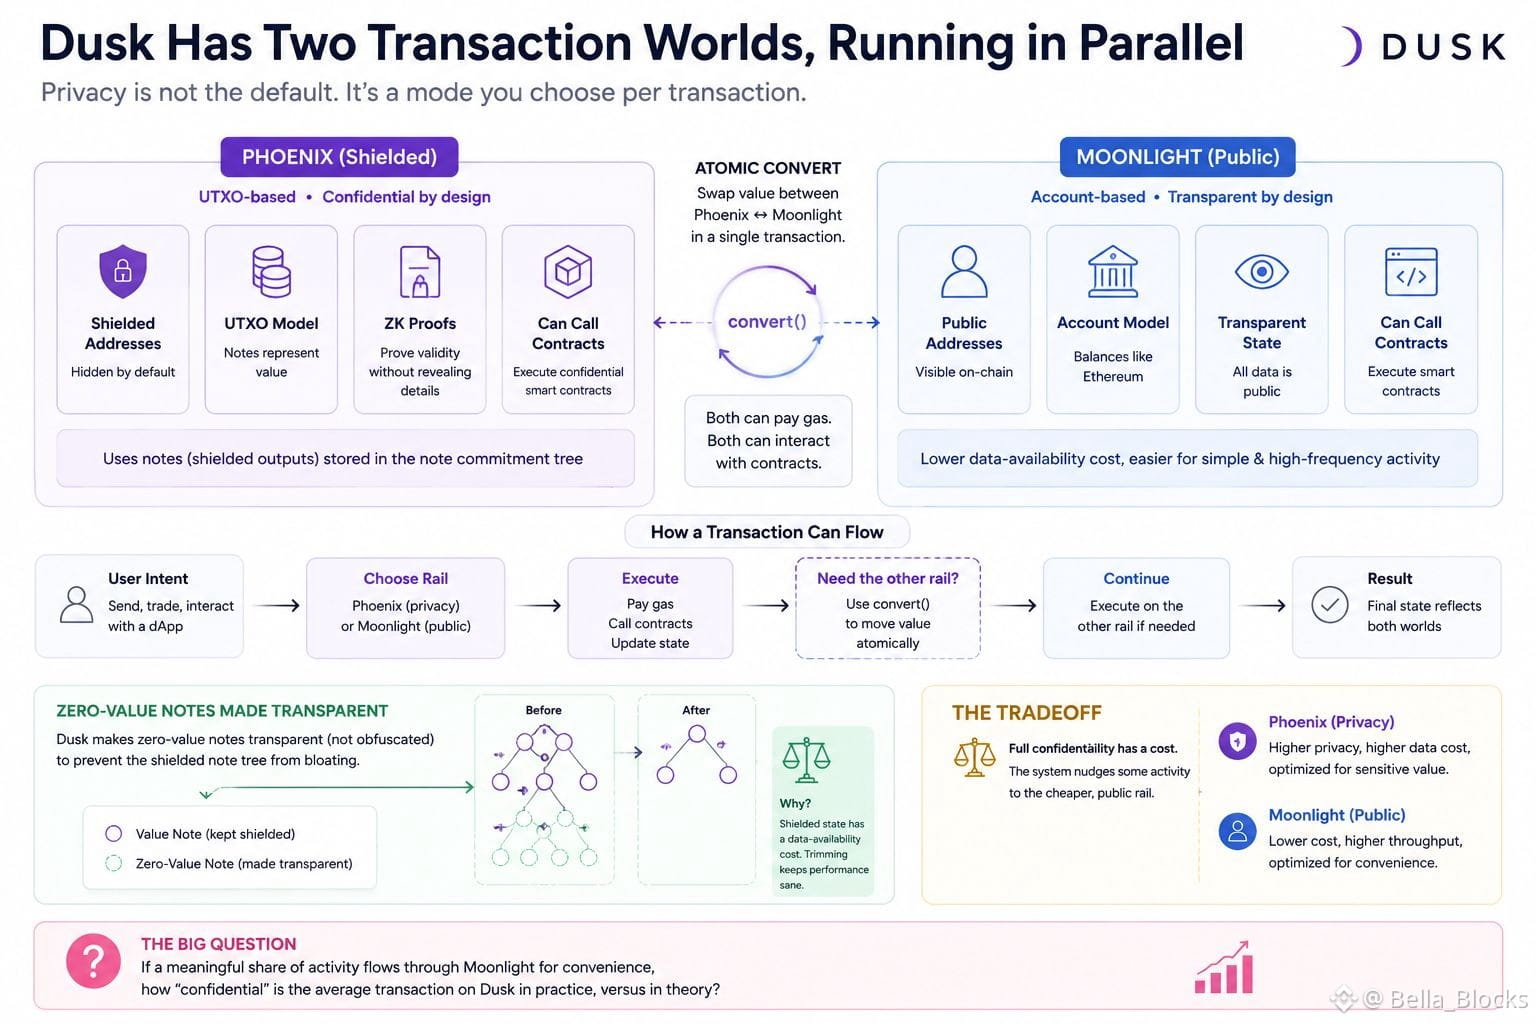
I was digging through Dusk's docs trying to understand what "confidential dApp" actually means at the transaction level, and I ran into something that made me pause. Dusk doesn't have one transaction type — it has two, running in parallel. Phoenix is the shielded, UTXO-based model. Moonlight is public and account-based, closer to how Ethereum works. Both can pay gas, both can call contracts, and there's literally a convert function that lets you atomically swap value between the two.
That's not what I expected. I'd assumed "privacy-first chain" meant privacy by default. It doesn't. Privacy is a mode you opt into per transaction, not a property of the network itself.
I went back to the engineering notes twice because I thought I'd misread it, but there's another detail buried in there: Dusk started making zero-value notes transparent instead of obfuscated, specifically to stop the shielded note tree from bloating with non-value entries. So shielded state isn't free to maintain — the protocol is actively trimming what it hides to keep performance sane.
None of this feels like a flaw. It reads more like an honest tradeoff: full confidentiality has a data-availability cost, so the system nudges some activity toward the cheaper, public rail.
Which raises the question — if a meaningful share of activity ends up flowing through Moonlight for convenience, how "confidential" is the average transaction on Dusk in practice, versus in theory?
$BMT
{spot}(BMTUSDT)
$STX
{spot}(STXUSDT)
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
I was digging through Dusk's docs trying to understand what "confidential dApp" actually means at the transaction level, and I ran into something that made me pause. Dusk doesn't have one transaction type — it has two, running in parallel. Phoenix is the shielded, UTXO-based model. Moonlight is public and account-based, closer to how Ethereum works. Both can pay gas, both can call contracts, and there's literally a convert function that lets you atomically swap value between the two.
That's not what I expected. I'd assumed "privacy-first chain" meant privacy by default. It doesn't. Privacy is a mode you opt into per transaction, not a property of the network itself.
I went back to the engineering notes twice because I thought I'd misread it, but there's another detail buried in there: Dusk started making zero-value notes transparent instead of obfuscated, specifically to stop the shielded note tree from bloating with non-value entries. So shielded state isn't free to maintain — the protocol is actively trimming what it hides to keep performance sane.
None of this feels like a flaw. It reads more like an honest tradeoff: full confidentiality has a data-availability cost, so the system nudges some activity toward the cheaper, public rail.
Which raises the question — if a meaningful share of activity ends up flowing through Moonlight for convenience, how "confidential" is the average transaction on Dusk in practice, versus in theory?
$BMT
$STX
I was digging through Dusk's docs trying to understand what "confidential dApp" actually means at the transaction level, and I ran into something that made me pause. Dusk doesn't have one transaction type — it has two, running in parallel. Phoenix is the shielded, UTXO-based model. Moonlight is public and account-based, closer to how Ethereum works. Both can pay gas, both can call contracts, and there's literally a convert function that lets you atomically swap value between the two.
That's not what I expected. I'd assumed "privacy-first chain" meant privacy by default. It doesn't. Privacy is a mode you opt into per transaction, not a property of the network itself.
I went back to the engineering notes twice because I thought I'd misread it, but there's another detail buried in there: Dusk started making zero-value notes transparent instead of obfuscated, specifically to stop the shielded note tree from bloating with non-value entries. So shielded state isn't free to maintain — the protocol is actively trimming what it hides to keep performance sane.
None of this feels like a flaw. It reads more like an honest tradeoff: full confidentiality has a data-availability cost, so the system nudges some activity toward the cheaper, public rail.
Which raises the question — if a meaningful share of activity ends up flowing through Moonlight for convenience, how "confidential" is the average transaction on Dusk in practice, versus in theory?
$BMT
$STX
1
189
·
--
#dusk $DUSK @Dusk_Foundation
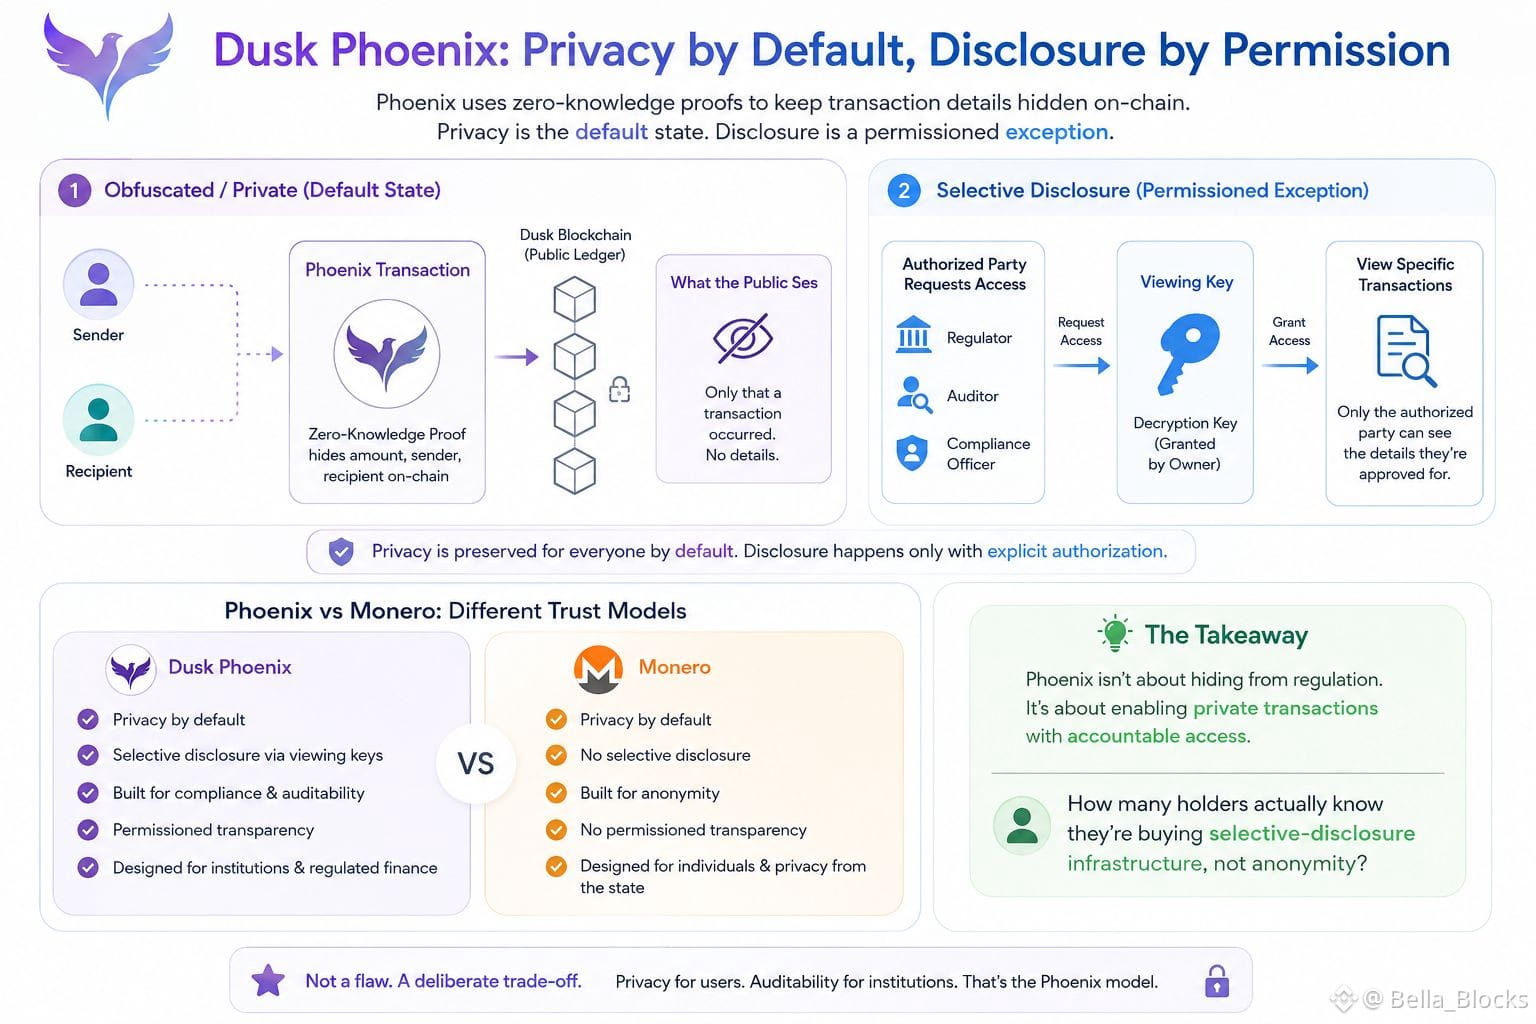
Tôi đang lục trong tài liệu của Dusk về mô hình giao dịch Phoenix của họ, cố gắng hiểu cách họ cân bằng quyền riêng tư với các yêu cầu tuân thủ mà các ngân hàng sẽ cần. Và tôi bị mắc ở một điều không thực sự được bàn đến bên ngoài các tài liệu kỹ thuật: sự khác nhau giữa "obfuscated" (che giấu) và "private" (riêng tư) trong cách diễn đạt/khung hình của chính họ.
Dusk sử dụng các bằng chứng không kiến thức (zero-knowledge proofs) nên theo mặc định, số tiền giao dịch và các bên tham gia không hiển thị trên chuỗi. Ổn, đó là lời giới thiệu mà ai cũng lặp lại. Nhưng rồi tôi nhận ra họ có xây dựng riêng khả năng tiết lộ có chọn lọc — nghĩa là một cơ quan quản lý hoặc kiểm toán viên có thể được cấp một khóa xem (viewing key) để xem các giao dịch cụ thể mà không làm lộ toàn bộ mạng. Điều này không giống với "private" theo cách mà đa số người dùng crypto bán lẻ hiểu khi nghe từ đó.
Tôi đã quay lại tài liệu hai lần vì muốn chắc rằng mình không đọc quá đà. Thực tế thì thứ họ tạo ra là một hệ thống trong đó quyền riêng tư là trạng thái mặc định, nhưng việc tiết lộ là một ngoại lệ được cấp quyền — không phải là thứ công khai. Đây là một mô hình niềm tin khác một cách có ý nghĩa so với những thứ như Monero, và rõ ràng nó được thiết kế cho các tổ chức cần dấu vết kiểm toán, chứ không phải nhằm che giấu khỏi nhà nước.
Nó không phải là một lỗi. Đó là một sự đánh đổi có chủ đích. Nhưng điều đó cũng đồng nghĩa với việc nhãn "privacy coin" (đồng tiền riêng tư) bị dùng một cách khá hời hợt.
Có bao nhiêu người nắm giữ thực sự biết rằng họ đang mua hạ tầng tiết lộ có chọn lọc, chứ không phải tính ẩn danh?
$SPK
{spot}(SPKUSDT)
$MORPHO
{spot}(MORPHOUSDT)
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Tôi đang lục trong tài liệu của Dusk về mô hình giao dịch Phoenix của họ, cố gắng hiểu cách họ cân bằng quyền riêng tư với các yêu cầu tuân thủ mà các ngân hàng sẽ cần. Và tôi bị mắc ở một điều không thực sự được bàn đến bên ngoài các tài liệu kỹ thuật: sự khác nhau giữa "obfuscated" (che giấu) và "private" (riêng tư) trong cách diễn đạt/khung hình của chính họ.
Dusk sử dụng các bằng chứng không kiến thức (zero-knowledge proofs) nên theo mặc định, số tiền giao dịch và các bên tham gia không hiển thị trên chuỗi. Ổn, đó là lời giới thiệu mà ai cũng lặp lại. Nhưng rồi tôi nhận ra họ có xây dựng riêng khả năng tiết lộ có chọn lọc — nghĩa là một cơ quan quản lý hoặc kiểm toán viên có thể được cấp một khóa xem (viewing key) để xem các giao dịch cụ thể mà không làm lộ toàn bộ mạng. Điều này không giống với "private" theo cách mà đa số người dùng crypto bán lẻ hiểu khi nghe từ đó.
Tôi đã quay lại tài liệu hai lần vì muốn chắc rằng mình không đọc quá đà. Thực tế thì thứ họ tạo ra là một hệ thống trong đó quyền riêng tư là trạng thái mặc định, nhưng việc tiết lộ là một ngoại lệ được cấp quyền — không phải là thứ công khai. Đây là một mô hình niềm tin khác một cách có ý nghĩa so với những thứ như Monero, và rõ ràng nó được thiết kế cho các tổ chức cần dấu vết kiểm toán, chứ không phải nhằm che giấu khỏi nhà nước.
Nó không phải là một lỗi. Đó là một sự đánh đổi có chủ đích. Nhưng điều đó cũng đồng nghĩa với việc nhãn "privacy coin" (đồng tiền riêng tư) bị dùng một cách khá hời hợt.
Có bao nhiêu người nắm giữ thực sự biết rằng họ đang mua hạ tầng tiết lộ có chọn lọc, chứ không phải tính ẩn danh?
$SPK
$MORPHO
Tôi đang lục trong tài liệu của Dusk về mô hình giao dịch Phoenix của họ, cố gắng hiểu cách họ cân bằng quyền riêng tư với các yêu cầu tuân thủ mà các ngân hàng sẽ cần. Và tôi bị mắc ở một điều không thực sự được bàn đến bên ngoài các tài liệu kỹ thuật: sự khác nhau giữa "obfuscated" (che giấu) và "private" (riêng tư) trong cách diễn đạt/khung hình của chính họ.
Dusk sử dụng các bằng chứng không kiến thức (zero-knowledge proofs) nên theo mặc định, số tiền giao dịch và các bên tham gia không hiển thị trên chuỗi. Ổn, đó là lời giới thiệu mà ai cũng lặp lại. Nhưng rồi tôi nhận ra họ có xây dựng riêng khả năng tiết lộ có chọn lọc — nghĩa là một cơ quan quản lý hoặc kiểm toán viên có thể được cấp một khóa xem (viewing key) để xem các giao dịch cụ thể mà không làm lộ toàn bộ mạng. Điều này không giống với "private" theo cách mà đa số người dùng crypto bán lẻ hiểu khi nghe từ đó.
Tôi đã quay lại tài liệu hai lần vì muốn chắc rằng mình không đọc quá đà. Thực tế thì thứ họ tạo ra là một hệ thống trong đó quyền riêng tư là trạng thái mặc định, nhưng việc tiết lộ là một ngoại lệ được cấp quyền — không phải là thứ công khai. Đây là một mô hình niềm tin khác một cách có ý nghĩa so với những thứ như Monero, và rõ ràng nó được thiết kế cho các tổ chức cần dấu vết kiểm toán, chứ không phải nhằm che giấu khỏi nhà nước.
Nó không phải là một lỗi. Đó là một sự đánh đổi có chủ đích. Nhưng điều đó cũng đồng nghĩa với việc nhãn "privacy coin" (đồng tiền riêng tư) bị dùng một cách khá hời hợt.
Có bao nhiêu người nắm giữ thực sự biết rằng họ đang mua hạ tầng tiết lộ có chọn lọc, chứ không phải tính ẩn danh?
$SPK
$MORPHO
3
2
199
·
--
Xem bản dịch
#dusk $DUSK @Dusk_Foundation
I was digging through Dusk's own use-case docs on Smart Bulletin Boards, expecting some kind of automated matching engine, and the wording that jumped out was that they indirectly match qualified buyers and sellers of security tokens Dusk , and only once both parties come to terms and a deal is struck, they can execute the trade Dusk .
That word "indirectly" made me stop. I went back to the docs twice because I'd assumed "smart bulletin board" meant some on-chain orderbook doing the matching for you. It doesn't, at least not from what's published. The board is a discovery layer — it surfaces qualified counterparties — but the actual negotiation (price, terms, timing) still happens off-chain, human to human. What's trustless is the settlement, not the deal-making.
That's not a flaw, it's a design choice that maps to how private securities already trade OTC, where Dusk's own materials point out that broker/lawyer involvement typically costs somewhere in the 2.5%-15% Dusk range. The bulletin board is aimed at compressing that cost by cutting the settlement friction, not the negotiation itself. It's more like a matchmaking app that still leaves the actual date up to you than a vending machine that closes the deal automatically.
So the incentive this creates is interesting: it rewards parties who already know how to negotiate OTC, while the "trustless" part only kicks in at the very end. How many people assume the whole process is automated, versus just the settlement?
$TUT
{spot}(TUTUSDT)
$PORTAL
{spot}(PORTALUSDT)
{spot}(DUSKUSDT)
How automated do you think Dusk’s Smart Bulletin Board is?
#dusk $DUSK @Dusk
I was digging through Dusk's own use-case docs on Smart Bulletin Boards, expecting some kind of automated matching engine, and the wording that jumped out was that they indirectly match qualified buyers and sellers of security tokens Dusk , and only once both parties come to terms and a deal is struck, they can execute the trade Dusk .
That word "indirectly" made me stop. I went back to the docs twice because I'd assumed "smart bulletin board" meant some on-chain orderbook doing the matching for you. It doesn't, at least not from what's published. The board is a discovery layer — it surfaces qualified counterparties — but the actual negotiation (price, terms, timing) still happens off-chain, human to human. What's trustless is the settlement, not the deal-making.
That's not a flaw, it's a design choice that maps to how private securities already trade OTC, where Dusk's own materials point out that broker/lawyer involvement typically costs somewhere in the 2.5%-15% Dusk range. The bulletin board is aimed at compressing that cost by cutting the settlement friction, not the negotiation itself. It's more like a matchmaking app that still leaves the actual date up to you than a vending machine that closes the deal automatically.
So the incentive this creates is interesting: it rewards parties who already know how to negotiate OTC, while the "trustless" part only kicks in at the very end. How many people assume the whole process is automated, versus just the settlement?
$TUT
$PORTAL
How automated do you think Dusk’s Smart Bulletin Board is?
I was digging through Dusk's own use-case docs on Smart Bulletin Boards, expecting some kind of automated matching engine, and the wording that jumped out was that they indirectly match qualified buyers and sellers of security tokens Dusk , and only once both parties come to terms and a deal is struck, they can execute the trade Dusk .
That word "indirectly" made me stop. I went back to the docs twice because I'd assumed "smart bulletin board" meant some on-chain orderbook doing the matching for you. It doesn't, at least not from what's published. The board is a discovery layer — it surfaces qualified counterparties — but the actual negotiation (price, terms, timing) still happens off-chain, human to human. What's trustless is the settlement, not the deal-making.
That's not a flaw, it's a design choice that maps to how private securities already trade OTC, where Dusk's own materials point out that broker/lawyer involvement typically costs somewhere in the 2.5%-15% Dusk range. The bulletin board is aimed at compressing that cost by cutting the settlement friction, not the negotiation itself. It's more like a matchmaking app that still leaves the actual date up to you than a vending machine that closes the deal automatically.
So the incentive this creates is interesting: it rewards parties who already know how to negotiate OTC, while the "trustless" part only kicks in at the very end. How many people assume the whole process is automated, versus just the settlement?
$TUT
$PORTAL
How automated do you think Dusk’s Smart Bulletin Board is?
🤖 Fully automated
67%
🤝 Discovery+human negotiation
0%
🔐 Trustless settlement only
33%
🤔 Not sure
0%
3 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
3
1.3k
·
--
#dusk $DUSK @Dusk_Foundation
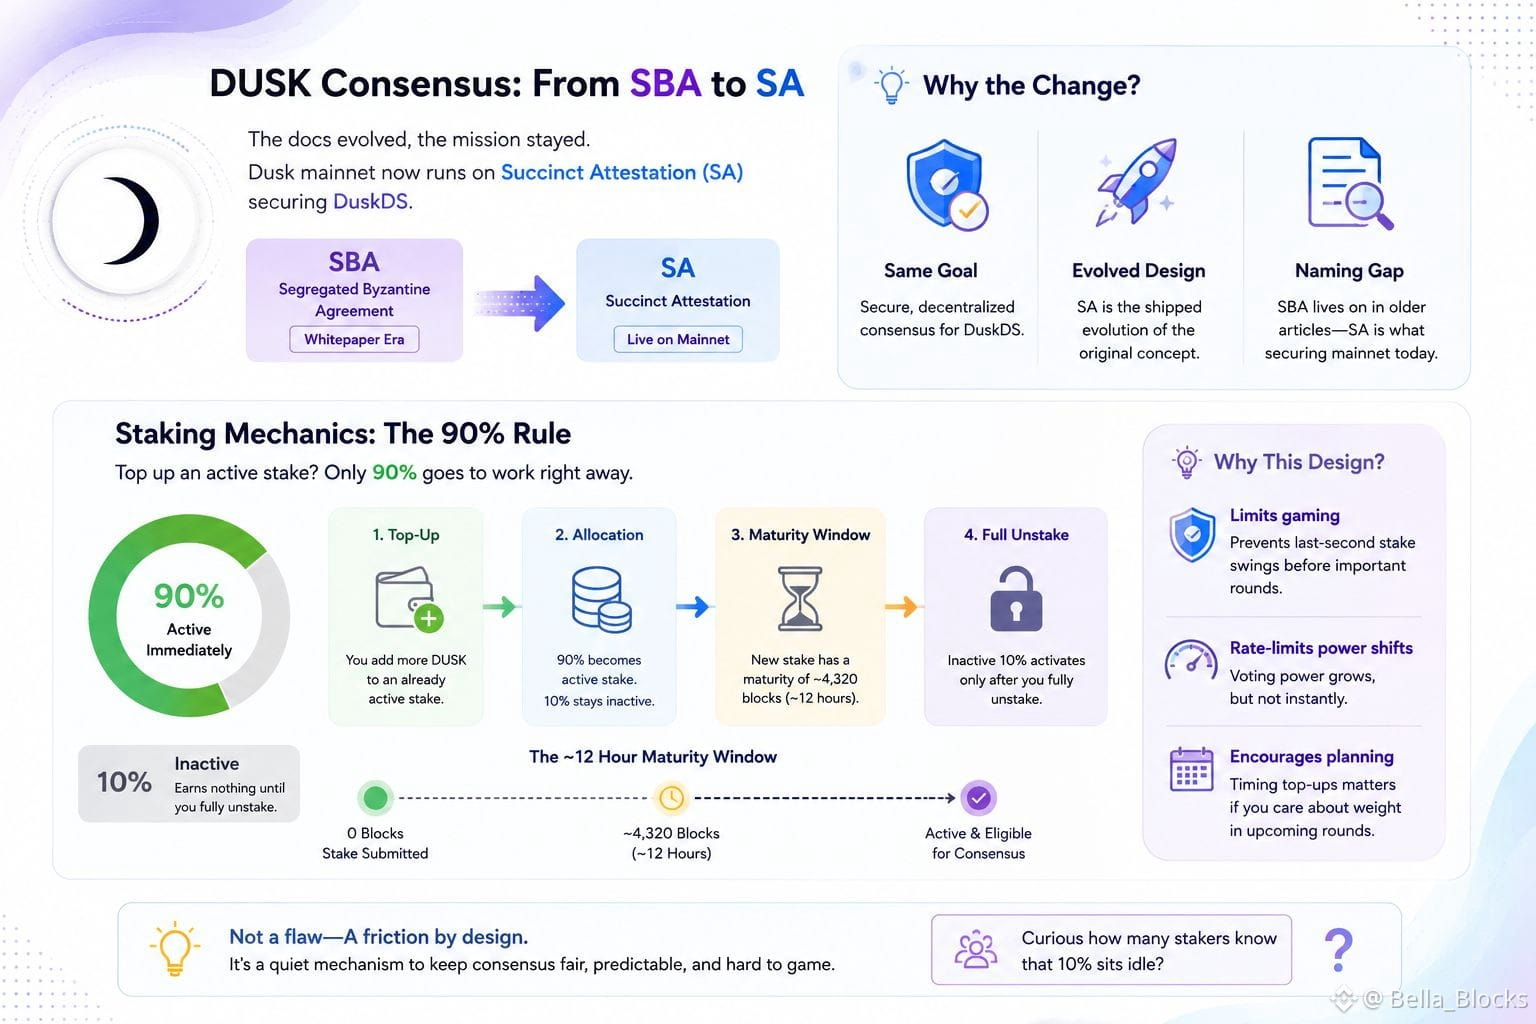
Tôi đang lục lại tài liệu hiện hành của Dusk để tự ôn lại về “SBA” (SBA consensus) mà mọi người vẫn hay nhắc tới trong các bài viết — và tôi nhận ra rằng tài liệu thực ra không còn gọi nó như vậy nữa. Tài liệu live mainnet gọi giao thức đồng thuận bảo mật DuskDS là “Succinct Attestation” (SA), trong khi hầu hết các bài giải thích, danh mục niêm yết, và thậm chí một phần cộng đồng vẫn nói về “Segregated Byzantine Agreement” như thể đó là thứ đang được dùng hiện tại. Tôi quay lại kiểm tra lần nữa vì tưởng mình đã nhầm hai cơ chế khác nhau — nhưng không, SA được mô tả là phiên bản nâng cấp đã được triển khai cho mainnet, còn SBA chủ yếu là ngôn ngữ thời kỳ whitepaper.
Đây là một khoảng trống về cách đặt tên, không hẳn là dấu hiệu đáng lo, nhưng nó đã dẫn tôi tới một điểm còn thú vị hơn: cơ chế staking bên dưới. Nếu bạn nạp thêm vào một phần stake đã đang hoạt động, thì chỉ 90% số tiền mới được đưa vào trạng thái active ngay — 10% còn lại nằm ở trạng thái inactive, không tạo ra gì cả, cho đến khi bạn unstake hoàn toàn. Đây là một điểm gây “ma sát” khá lặng lẽ. Kết hợp với “cửa sổ trưởng thành” khoảng 4.320 block (xấp xỉ 12 giờ) cho bất kỳ stake mới nào, điều đó có nghĩa là việc compounding không “trơn tru” như kiểu chỉ cần “thêm thêm DUSK” — vì có độ trễ được chủ ý cài sẵn, có lẽ để hạn chế việc lợi dụng trọng số sortition ngay trước những vòng mà kích thước stake quan trọng.
Tất cả những điều này không hề bị giấu giếm, chỉ là không phải thứ nằm trên trang đầu. Đọc thì nó giống ít hơn một lỗi và giống hơn một bộ giới hạn tốc độ cho mức độ quyền bầu có thể thay đổi nhanh đến đâu.
Tôi tò mò không biết có bao nhiêu người đang stake thực sự hiểu rằng 10% kia đang “ngồi không” — và liệu điều đó có ảnh hưởng tới cách mọi người canh thời điểm nạp thêm không.
$TRUMP
{spot}(TRUMPUSDT)
$TRB
{future}(TRBUSDT)
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Tôi đang lục lại tài liệu hiện hành của Dusk để tự ôn lại về “SBA” (SBA consensus) mà mọi người vẫn hay nhắc tới trong các bài viết — và tôi nhận ra rằng tài liệu thực ra không còn gọi nó như vậy nữa. Tài liệu live mainnet gọi giao thức đồng thuận bảo mật DuskDS là “Succinct Attestation” (SA), trong khi hầu hết các bài giải thích, danh mục niêm yết, và thậm chí một phần cộng đồng vẫn nói về “Segregated Byzantine Agreement” như thể đó là thứ đang được dùng hiện tại. Tôi quay lại kiểm tra lần nữa vì tưởng mình đã nhầm hai cơ chế khác nhau — nhưng không, SA được mô tả là phiên bản nâng cấp đã được triển khai cho mainnet, còn SBA chủ yếu là ngôn ngữ thời kỳ whitepaper.
Đây là một khoảng trống về cách đặt tên, không hẳn là dấu hiệu đáng lo, nhưng nó đã dẫn tôi tới một điểm còn thú vị hơn: cơ chế staking bên dưới. Nếu bạn nạp thêm vào một phần stake đã đang hoạt động, thì chỉ 90% số tiền mới được đưa vào trạng thái active ngay — 10% còn lại nằm ở trạng thái inactive, không tạo ra gì cả, cho đến khi bạn unstake hoàn toàn. Đây là một điểm gây “ma sát” khá lặng lẽ. Kết hợp với “cửa sổ trưởng thành” khoảng 4.320 block (xấp xỉ 12 giờ) cho bất kỳ stake mới nào, điều đó có nghĩa là việc compounding không “trơn tru” như kiểu chỉ cần “thêm thêm DUSK” — vì có độ trễ được chủ ý cài sẵn, có lẽ để hạn chế việc lợi dụng trọng số sortition ngay trước những vòng mà kích thước stake quan trọng.
Tất cả những điều này không hề bị giấu giếm, chỉ là không phải thứ nằm trên trang đầu. Đọc thì nó giống ít hơn một lỗi và giống hơn một bộ giới hạn tốc độ cho mức độ quyền bầu có thể thay đổi nhanh đến đâu.
Tôi tò mò không biết có bao nhiêu người đang stake thực sự hiểu rằng 10% kia đang “ngồi không” — và liệu điều đó có ảnh hưởng tới cách mọi người canh thời điểm nạp thêm không.
$TRUMP
$TRB
Tôi đang lục lại tài liệu hiện hành của Dusk để tự ôn lại về “SBA” (SBA consensus) mà mọi người vẫn hay nhắc tới trong các bài viết — và tôi nhận ra rằng tài liệu thực ra không còn gọi nó như vậy nữa. Tài liệu live mainnet gọi giao thức đồng thuận bảo mật DuskDS là “Succinct Attestation” (SA), trong khi hầu hết các bài giải thích, danh mục niêm yết, và thậm chí một phần cộng đồng vẫn nói về “Segregated Byzantine Agreement” như thể đó là thứ đang được dùng hiện tại. Tôi quay lại kiểm tra lần nữa vì tưởng mình đã nhầm hai cơ chế khác nhau — nhưng không, SA được mô tả là phiên bản nâng cấp đã được triển khai cho mainnet, còn SBA chủ yếu là ngôn ngữ thời kỳ whitepaper.
Đây là một khoảng trống về cách đặt tên, không hẳn là dấu hiệu đáng lo, nhưng nó đã dẫn tôi tới một điểm còn thú vị hơn: cơ chế staking bên dưới. Nếu bạn nạp thêm vào một phần stake đã đang hoạt động, thì chỉ 90% số tiền mới được đưa vào trạng thái active ngay — 10% còn lại nằm ở trạng thái inactive, không tạo ra gì cả, cho đến khi bạn unstake hoàn toàn. Đây là một điểm gây “ma sát” khá lặng lẽ. Kết hợp với “cửa sổ trưởng thành” khoảng 4.320 block (xấp xỉ 12 giờ) cho bất kỳ stake mới nào, điều đó có nghĩa là việc compounding không “trơn tru” như kiểu chỉ cần “thêm thêm DUSK” — vì có độ trễ được chủ ý cài sẵn, có lẽ để hạn chế việc lợi dụng trọng số sortition ngay trước những vòng mà kích thước stake quan trọng.
Tất cả những điều này không hề bị giấu giếm, chỉ là không phải thứ nằm trên trang đầu. Đọc thì nó giống ít hơn một lỗi và giống hơn một bộ giới hạn tốc độ cho mức độ quyền bầu có thể thay đổi nhanh đến đâu.
Tôi tò mò không biết có bao nhiêu người đang stake thực sự hiểu rằng 10% kia đang “ngồi không” — và liệu điều đó có ảnh hưởng tới cách mọi người canh thời điểm nạp thêm không.
$TRUMP
$TRB
1
1
292
·
--
#dusk $DUSK @Dusk_Foundation
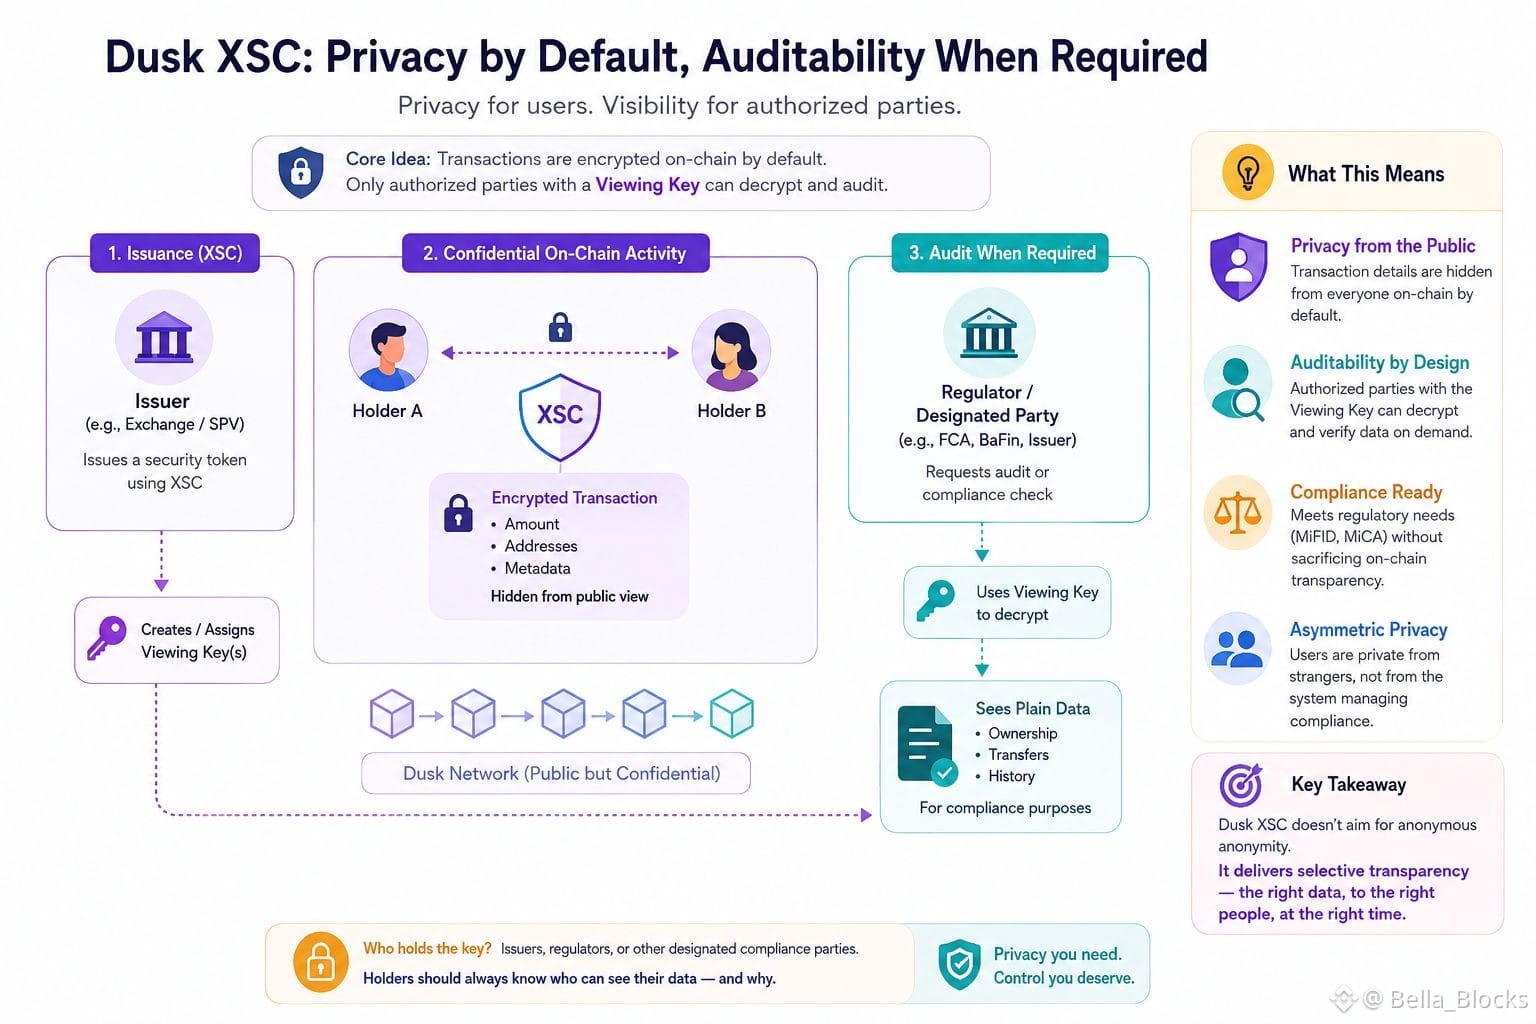
Tôi lục tìm trong tài liệu của Dusk để hiểu “quyền riêng tư mặc định, khả năng kiểm toán khi cần” thực sự có nghĩa gì ở cấp độ giao thức, vì câu này xuất hiện khắp nơi trong các tài liệu RWA của họ và tôi muốn biết ai đang thực hiện việc kiểm toán.
Hóa ra, chuẩn XSC tích hợp sẵn các khóa xem tùy chọn gắn với lớp tuân thủ — do đó, khi một token chứng khoán được phát hành thông qua XSC, tổ chức phát hành (hoặc một cơ quan quản lý được chỉ định) có thể nắm giữ một khóa có khả năng giải mã các chi tiết giao dịch được giữ ẩn khỏi mọi người khác trên chuỗi. Tôi đã quay lại tài liệu hai lần vì ban đầu tôi đọc nó như thể là quyền riêng tư toàn diện theo kiểu end-to-end, dạng mà bạn thường có với một giao dịch được che chắn (shielded transaction). Không phải như vậy. Đó là quyền riêng tư khỏi công chúng, chứ không nhất thiết khỏi đối tác đang vận hành các quy tắc tuân thủ.
Điều này không phải là một khiếm khuyết; nó chính là điểm cốt lõi — bạn không thể có một token chứng khoán tuân thủ MiFID hoặc MiCA nếu không có ai đó có thể chứng minh quyền sở hữu và luồng tiền khi được yêu cầu. Nhưng nó đồng nghĩa với việc cam kết về quyền riêng tư mang tính bất xứng theo thiết kế, và tôi không nghĩ điều này là hiển nhiên đối với người đọc chữ “confidential” trên trang chủ, rồi lại cho rằng sẽ có tính ẩn danh đối xứng như một đồng privacy coin.
Sự khuyến khích mà điều này tạo ra thật đáng chú ý: nhà phát hành cảm thấy thoải mái khi đưa chứng khoán thật lên một chuỗi công khai chính xác vì họ vẫn giữ được khả năng quan sát. Người dùng có quyền riêng tư khỏi những người lạ, chứ không phải khỏi hệ thống quản lý họ. Đáng để hỏi rằng bao nhiêu người nắm giữ thực sự biết ai đang giữ khóa đó cho từng tài sản cụ thể.
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Tôi lục tìm trong tài liệu của Dusk để hiểu “quyền riêng tư mặc định, khả năng kiểm toán khi cần” thực sự có nghĩa gì ở cấp độ giao thức, vì câu này xuất hiện khắp nơi trong các tài liệu RWA của họ và tôi muốn biết ai đang thực hiện việc kiểm toán.
Hóa ra, chuẩn XSC tích hợp sẵn các khóa xem tùy chọn gắn với lớp tuân thủ — do đó, khi một token chứng khoán được phát hành thông qua XSC, tổ chức phát hành (hoặc một cơ quan quản lý được chỉ định) có thể nắm giữ một khóa có khả năng giải mã các chi tiết giao dịch được giữ ẩn khỏi mọi người khác trên chuỗi. Tôi đã quay lại tài liệu hai lần vì ban đầu tôi đọc nó như thể là quyền riêng tư toàn diện theo kiểu end-to-end, dạng mà bạn thường có với một giao dịch được che chắn (shielded transaction). Không phải như vậy. Đó là quyền riêng tư khỏi công chúng, chứ không nhất thiết khỏi đối tác đang vận hành các quy tắc tuân thủ.
Điều này không phải là một khiếm khuyết; nó chính là điểm cốt lõi — bạn không thể có một token chứng khoán tuân thủ MiFID hoặc MiCA nếu không có ai đó có thể chứng minh quyền sở hữu và luồng tiền khi được yêu cầu. Nhưng nó đồng nghĩa với việc cam kết về quyền riêng tư mang tính bất xứng theo thiết kế, và tôi không nghĩ điều này là hiển nhiên đối với người đọc chữ “confidential” trên trang chủ, rồi lại cho rằng sẽ có tính ẩn danh đối xứng như một đồng privacy coin.
Sự khuyến khích mà điều này tạo ra thật đáng chú ý: nhà phát hành cảm thấy thoải mái khi đưa chứng khoán thật lên một chuỗi công khai chính xác vì họ vẫn giữ được khả năng quan sát. Người dùng có quyền riêng tư khỏi những người lạ, chứ không phải khỏi hệ thống quản lý họ. Đáng để hỏi rằng bao nhiêu người nắm giữ thực sự biết ai đang giữ khóa đó cho từng tài sản cụ thể.
Tôi lục tìm trong tài liệu của Dusk để hiểu “quyền riêng tư mặc định, khả năng kiểm toán khi cần” thực sự có nghĩa gì ở cấp độ giao thức, vì câu này xuất hiện khắp nơi trong các tài liệu RWA của họ và tôi muốn biết ai đang thực hiện việc kiểm toán.
Hóa ra, chuẩn XSC tích hợp sẵn các khóa xem tùy chọn gắn với lớp tuân thủ — do đó, khi một token chứng khoán được phát hành thông qua XSC, tổ chức phát hành (hoặc một cơ quan quản lý được chỉ định) có thể nắm giữ một khóa có khả năng giải mã các chi tiết giao dịch được giữ ẩn khỏi mọi người khác trên chuỗi. Tôi đã quay lại tài liệu hai lần vì ban đầu tôi đọc nó như thể là quyền riêng tư toàn diện theo kiểu end-to-end, dạng mà bạn thường có với một giao dịch được che chắn (shielded transaction). Không phải như vậy. Đó là quyền riêng tư khỏi công chúng, chứ không nhất thiết khỏi đối tác đang vận hành các quy tắc tuân thủ.
Điều này không phải là một khiếm khuyết; nó chính là điểm cốt lõi — bạn không thể có một token chứng khoán tuân thủ MiFID hoặc MiCA nếu không có ai đó có thể chứng minh quyền sở hữu và luồng tiền khi được yêu cầu. Nhưng nó đồng nghĩa với việc cam kết về quyền riêng tư mang tính bất xứng theo thiết kế, và tôi không nghĩ điều này là hiển nhiên đối với người đọc chữ “confidential” trên trang chủ, rồi lại cho rằng sẽ có tính ẩn danh đối xứng như một đồng privacy coin.
Sự khuyến khích mà điều này tạo ra thật đáng chú ý: nhà phát hành cảm thấy thoải mái khi đưa chứng khoán thật lên một chuỗi công khai chính xác vì họ vẫn giữ được khả năng quan sát. Người dùng có quyền riêng tư khỏi những người lạ, chứ không phải khỏi hệ thống quản lý họ. Đáng để hỏi rằng bao nhiêu người nắm giữ thực sự biết ai đang giữ khóa đó cho từng tài sản cụ thể.
12
10
619
·
--
#termmax @termmax
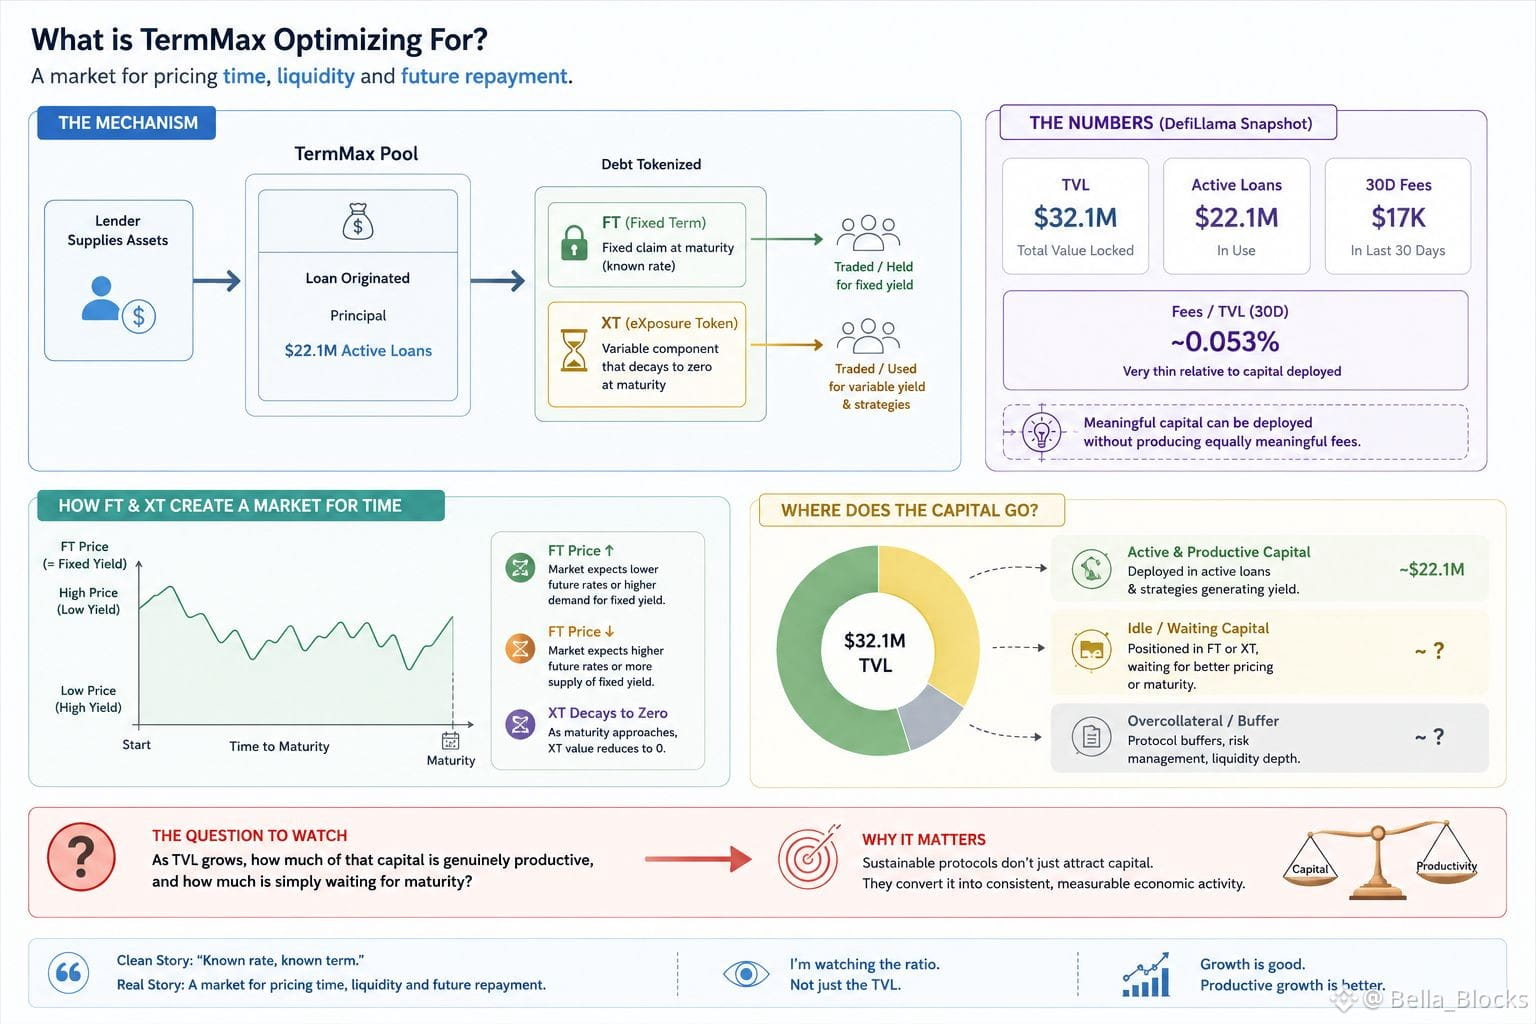
Tôi cứ quay lại với một con số khi đào sâu qua TermMax: khoảng chênh giữa vốn nằm trong giao thức và khoản phí thực sự mà nó tạo ra.
Bản chụp nhanh DefiLlama gần đây tôi tìm thấy cho thấy TVL khoảng 32,1 triệu USD, với chừng 22,1 triệu USD trong các khoản vay đang hoạt động, trong khi phí 30 ngày chỉ vào khoảng 17 nghìn USD.
Tôi nghĩ có lẽ mình đã đọc nhầm, nên quay lại xem tài liệu để hiểu TermMax thực sự đang tối ưu cho điều gì.
Cơ chế này thú vị hơn nhiều so với nhãn “cho vay lãi suất cố định” đơn giản. TermMax token hóa nợ thành FT và XT. FT đại diện cho quyền yêu cầu cố định tại thời điểm đáo hạn, trong khi XT mang phần biến động còn lại và cuối cùng sẽ về 0.
Điều đó tạo ra hành vi khác so với một pool cho vay thông thường. Vốn không chỉ đơn giản kiếm một lãi suất thả nổi. Người dùng đang giao dịch xoay quanh các kỳ hạn cụ thể, và giá của FT thực chất sẽ quyết định lợi suất cố định.
Vì vậy, câu chuyện “sạch sẽ” là: “lãi suất đã biết, kỳ hạn đã biết.” Bên dưới, đó thực sự là một thị trường định giá cho thời gian, thanh khoản và khoản trả nợ trong tương lai.
Phần đáng chú ý là có thể triển khai vốn đáng kể mà không tạo ra các khoản phí tương xứng. Điều đó không tự động là vấn đề. Việc sử dụng vẫn có thể tập trung vào một số thị trường hoặc chiến lược nhất định.
Nhưng nó đặt ra một câu hỏi mà tôi nghĩ đáng theo dõi:
Khi TVL tăng lên, bao nhiêu phần trong số vốn đó thực sự tạo ra giá trị, và bao nhiêu phần chỉ đơn giản là chờ đến ngày đáo hạn?
$ONG
{spot}(ONGUSDT)
$PEOPLE
{spot}(PEOPLEUSDT)
$NEIRO
{spot}(NEIROUSDT)
#termmax @TermMax
Tôi cứ quay lại với một con số khi đào sâu qua TermMax: khoảng chênh giữa vốn nằm trong giao thức và khoản phí thực sự mà nó tạo ra.
Bản chụp nhanh DefiLlama gần đây tôi tìm thấy cho thấy TVL khoảng 32,1 triệu USD, với chừng 22,1 triệu USD trong các khoản vay đang hoạt động, trong khi phí 30 ngày chỉ vào khoảng 17 nghìn USD.
Tôi nghĩ có lẽ mình đã đọc nhầm, nên quay lại xem tài liệu để hiểu TermMax thực sự đang tối ưu cho điều gì.
Cơ chế này thú vị hơn nhiều so với nhãn “cho vay lãi suất cố định” đơn giản. TermMax token hóa nợ thành FT và XT. FT đại diện cho quyền yêu cầu cố định tại thời điểm đáo hạn, trong khi XT mang phần biến động còn lại và cuối cùng sẽ về 0.
Điều đó tạo ra hành vi khác so với một pool cho vay thông thường. Vốn không chỉ đơn giản kiếm một lãi suất thả nổi. Người dùng đang giao dịch xoay quanh các kỳ hạn cụ thể, và giá của FT thực chất sẽ quyết định lợi suất cố định.
Vì vậy, câu chuyện “sạch sẽ” là: “lãi suất đã biết, kỳ hạn đã biết.” Bên dưới, đó thực sự là một thị trường định giá cho thời gian, thanh khoản và khoản trả nợ trong tương lai.
Phần đáng chú ý là có thể triển khai vốn đáng kể mà không tạo ra các khoản phí tương xứng. Điều đó không tự động là vấn đề. Việc sử dụng vẫn có thể tập trung vào một số thị trường hoặc chiến lược nhất định.
Nhưng nó đặt ra một câu hỏi mà tôi nghĩ đáng theo dõi:
Khi TVL tăng lên, bao nhiêu phần trong số vốn đó thực sự tạo ra giá trị, và bao nhiêu phần chỉ đơn giản là chờ đến ngày đáo hạn?
$ONG
$PEOPLE
$NEIRO
Tôi cứ quay lại với một con số khi đào sâu qua TermMax: khoảng chênh giữa vốn nằm trong giao thức và khoản phí thực sự mà nó tạo ra.
Bản chụp nhanh DefiLlama gần đây tôi tìm thấy cho thấy TVL khoảng 32,1 triệu USD, với chừng 22,1 triệu USD trong các khoản vay đang hoạt động, trong khi phí 30 ngày chỉ vào khoảng 17 nghìn USD.
Tôi nghĩ có lẽ mình đã đọc nhầm, nên quay lại xem tài liệu để hiểu TermMax thực sự đang tối ưu cho điều gì.
Cơ chế này thú vị hơn nhiều so với nhãn “cho vay lãi suất cố định” đơn giản. TermMax token hóa nợ thành FT và XT. FT đại diện cho quyền yêu cầu cố định tại thời điểm đáo hạn, trong khi XT mang phần biến động còn lại và cuối cùng sẽ về 0.
Điều đó tạo ra hành vi khác so với một pool cho vay thông thường. Vốn không chỉ đơn giản kiếm một lãi suất thả nổi. Người dùng đang giao dịch xoay quanh các kỳ hạn cụ thể, và giá của FT thực chất sẽ quyết định lợi suất cố định.
Vì vậy, câu chuyện “sạch sẽ” là: “lãi suất đã biết, kỳ hạn đã biết.” Bên dưới, đó thực sự là một thị trường định giá cho thời gian, thanh khoản và khoản trả nợ trong tương lai.
Phần đáng chú ý là có thể triển khai vốn đáng kể mà không tạo ra các khoản phí tương xứng. Điều đó không tự động là vấn đề. Việc sử dụng vẫn có thể tập trung vào một số thị trường hoặc chiến lược nhất định.
Nhưng nó đặt ra một câu hỏi mà tôi nghĩ đáng theo dõi:
Khi TVL tăng lên, bao nhiêu phần trong số vốn đó thực sự tạo ra giá trị, và bao nhiêu phần chỉ đơn giản là chờ đến ngày đáo hạn?
$ONG
$PEOPLE
$NEIRO
1
3
105
·
--
#dusk $DUSK @Dusk_Foundation
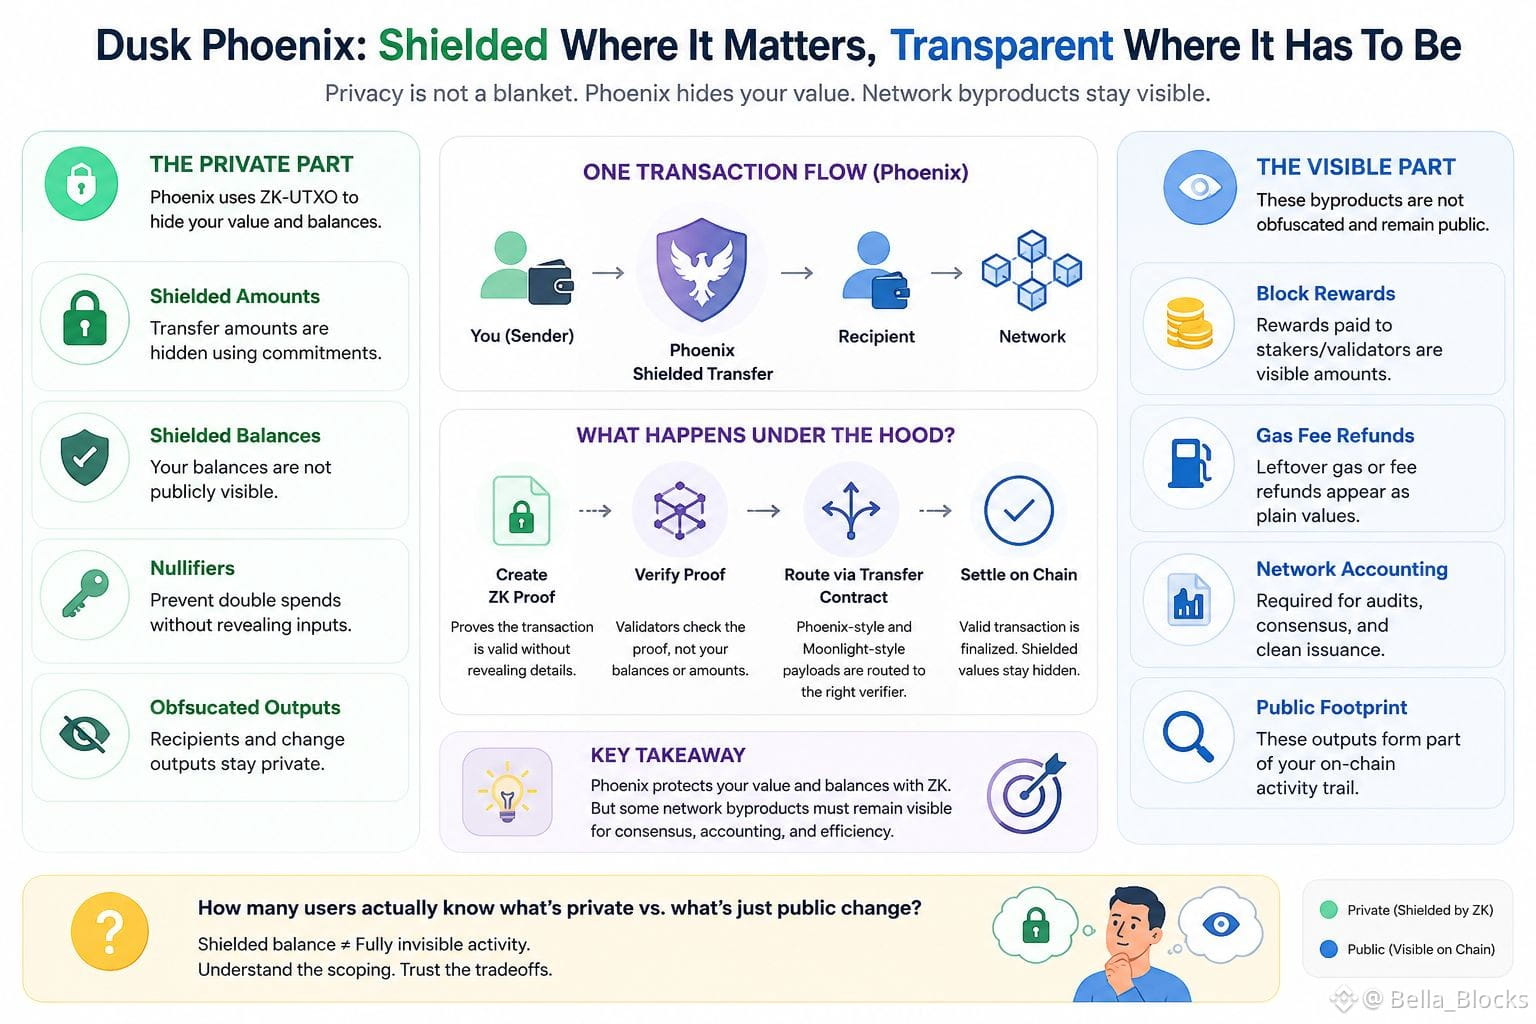
Tôi lục lọi tài liệu của Dusk để hiểu chính xác từ “shielded” (được che chắn) trong Phoenix nghĩa là gì, và tôi đã gặp một dòng khiến tôi phải dừng lại và đọc lại. Một mô tả chính thức về Phoenix nói rằng nó cung cấp quyền riêng tư on-chain hoàn chỉnh — ngay cả với các đầu ra không bị che giấu như phần thưởng khối và hoàn tiền phí gas. Cụm “Complete privacy” và “non-obfuscated outputs” nằm chung trong cùng một câu lại giống như một mâu thuẫn, nên tôi quay lại tài liệu hai lần vì nghĩ rằng có lẽ mình đã đọc nhầm.
Hóa ra không phải lỗi, mà là một lựa chọn về phạm vi (scoping). Phoenix là mô hình giao dịch UTXO dựa trên zero-knowledge được tích hợp trong hợp đồng Transfer của Dusk, hỗ trợ cả giao dịch minh bạch và giao dịch bị che giấu. Ở lớp thanh toán, hợp đồng Transfer sẽ định tuyến các payload theo kiểu Phoenix và theo kiểu Moonlight đến đúng logic xác minh tương ứng, nghĩa là giá trị “được che chắn” và giá trị “minh bạch” có thể cùng tồn tại trên một chuỗi, thậm chí đôi khi trong cùng một luồng giao dịch.
Vì vậy, “quyền riêng tư” không phải dạng bao trùm toàn bộ. Số tiền chuyển và số dư của bạn có thể được che giấu sau các cam kết (commitments) và các nullifier, nhưng các hệ quả mang tính cơ học của việc thực sự sử dụng mạng — như phần hoàn lại gas còn dư, phần thưởng staking/phần thưởng khối — dường như lại lộ ra như các giá trị hiển thị, thay vì được ẩn.
Không phải bị hỏng, mà là một sự đánh đổi: che giấu hoàn toàn mọi thứ sẽ làm tăng chi phí chứng minh, và việc phát hành phần thưởng có lẽ cần phải vẫn có thể kiểm toán để đạt được sự nhất quán (consensus) vận hành trơn tru. Nhưng điều đó đồng nghĩa là một phần dấu chân on-chain của bạn vẫn có thể nhìn thấy, ngay cả khi “số dư” của bạn về mặt kỹ thuật được che chắn.
Có bao nhiêu người chạy giao dịch Phoenix thực sự biết phần nào trong hoạt động của họ là phần riêng tư, và phần nào chỉ là phần thay đổi (change) công khai?
$AVAAI
{future}(AVAAIUSDT)
{spot}(DUSKUSDT)
$BOME
{spot}(BOMEUSDT)
#dusk $DUSK @Dusk
Tôi lục lọi tài liệu của Dusk để hiểu chính xác từ “shielded” (được che chắn) trong Phoenix nghĩa là gì, và tôi đã gặp một dòng khiến tôi phải dừng lại và đọc lại. Một mô tả chính thức về Phoenix nói rằng nó cung cấp quyền riêng tư on-chain hoàn chỉnh — ngay cả với các đầu ra không bị che giấu như phần thưởng khối và hoàn tiền phí gas. Cụm “Complete privacy” và “non-obfuscated outputs” nằm chung trong cùng một câu lại giống như một mâu thuẫn, nên tôi quay lại tài liệu hai lần vì nghĩ rằng có lẽ mình đã đọc nhầm.
Hóa ra không phải lỗi, mà là một lựa chọn về phạm vi (scoping). Phoenix là mô hình giao dịch UTXO dựa trên zero-knowledge được tích hợp trong hợp đồng Transfer của Dusk, hỗ trợ cả giao dịch minh bạch và giao dịch bị che giấu. Ở lớp thanh toán, hợp đồng Transfer sẽ định tuyến các payload theo kiểu Phoenix và theo kiểu Moonlight đến đúng logic xác minh tương ứng, nghĩa là giá trị “được che chắn” và giá trị “minh bạch” có thể cùng tồn tại trên một chuỗi, thậm chí đôi khi trong cùng một luồng giao dịch.
Vì vậy, “quyền riêng tư” không phải dạng bao trùm toàn bộ. Số tiền chuyển và số dư của bạn có thể được che giấu sau các cam kết (commitments) và các nullifier, nhưng các hệ quả mang tính cơ học của việc thực sự sử dụng mạng — như phần hoàn lại gas còn dư, phần thưởng staking/phần thưởng khối — dường như lại lộ ra như các giá trị hiển thị, thay vì được ẩn.
Không phải bị hỏng, mà là một sự đánh đổi: che giấu hoàn toàn mọi thứ sẽ làm tăng chi phí chứng minh, và việc phát hành phần thưởng có lẽ cần phải vẫn có thể kiểm toán để đạt được sự nhất quán (consensus) vận hành trơn tru. Nhưng điều đó đồng nghĩa là một phần dấu chân on-chain của bạn vẫn có thể nhìn thấy, ngay cả khi “số dư” của bạn về mặt kỹ thuật được che chắn.
Có bao nhiêu người chạy giao dịch Phoenix thực sự biết phần nào trong hoạt động của họ là phần riêng tư, và phần nào chỉ là phần thay đổi (change) công khai?
$AVAAI
$BOME
Tôi lục lọi tài liệu của Dusk để hiểu chính xác từ “shielded” (được che chắn) trong Phoenix nghĩa là gì, và tôi đã gặp một dòng khiến tôi phải dừng lại và đọc lại. Một mô tả chính thức về Phoenix nói rằng nó cung cấp quyền riêng tư on-chain hoàn chỉnh — ngay cả với các đầu ra không bị che giấu như phần thưởng khối và hoàn tiền phí gas. Cụm “Complete privacy” và “non-obfuscated outputs” nằm chung trong cùng một câu lại giống như một mâu thuẫn, nên tôi quay lại tài liệu hai lần vì nghĩ rằng có lẽ mình đã đọc nhầm.
Hóa ra không phải lỗi, mà là một lựa chọn về phạm vi (scoping). Phoenix là mô hình giao dịch UTXO dựa trên zero-knowledge được tích hợp trong hợp đồng Transfer của Dusk, hỗ trợ cả giao dịch minh bạch và giao dịch bị che giấu. Ở lớp thanh toán, hợp đồng Transfer sẽ định tuyến các payload theo kiểu Phoenix và theo kiểu Moonlight đến đúng logic xác minh tương ứng, nghĩa là giá trị “được che chắn” và giá trị “minh bạch” có thể cùng tồn tại trên một chuỗi, thậm chí đôi khi trong cùng một luồng giao dịch.
Vì vậy, “quyền riêng tư” không phải dạng bao trùm toàn bộ. Số tiền chuyển và số dư của bạn có thể được che giấu sau các cam kết (commitments) và các nullifier, nhưng các hệ quả mang tính cơ học của việc thực sự sử dụng mạng — như phần hoàn lại gas còn dư, phần thưởng staking/phần thưởng khối — dường như lại lộ ra như các giá trị hiển thị, thay vì được ẩn.
Không phải bị hỏng, mà là một sự đánh đổi: che giấu hoàn toàn mọi thứ sẽ làm tăng chi phí chứng minh, và việc phát hành phần thưởng có lẽ cần phải vẫn có thể kiểm toán để đạt được sự nhất quán (consensus) vận hành trơn tru. Nhưng điều đó đồng nghĩa là một phần dấu chân on-chain của bạn vẫn có thể nhìn thấy, ngay cả khi “số dư” của bạn về mặt kỹ thuật được che chắn.
Có bao nhiêu người chạy giao dịch Phoenix thực sự biết phần nào trong hoạt động của họ là phần riêng tư, và phần nào chỉ là phần thay đổi (change) công khai?
$AVAAI
$BOME
2
3
305
·
--
#termmax @termmax
Tôi đang rút các con số từ danh sách thị trường của TermMax để hiểu cơ chế lãi suất cố định của họ thực sự định giá khoản nợ như thế nào, và phần cấu trúc kỳ hạn đã khiến tôi bất ngờ.
Mỗi thị trường của TermMax không phải là một “pool” liên tục như Aave hay Compound — mà gắn với một ngày đáo hạn cụ thể, sau đó thị trường đó… kết thúc. Lãi suất cố định được khóa tại thời điểm cấp khoản vay (origination) thông qua cái mà họ gọi là cơ chế khớp theo kiểu sổ lệnh giữa bên cho vay và bên đi vay, chứ không phải một đường cong lãi suất theo thuật toán. Thiết kế này khác một cách đáng kể so với mô hình “tính dụng/utilization tăng thì lãi suất tăng” mà phần lớn chúng ta đã quen.
Đây là điều khiến tôi dừng lại: vì thanh khoản bị “tách silo” theo từng kỳ hạn, một thị trường gần đáo hạn có thể trông khá mỏng ngay cả khi TVL tổng thể của giao thức vẫn có vẻ lành mạnh. Tôi đã quay lại đọc tài liệu hai lần vì muốn chắc chắn rằng mình không hiểu sai về cách hoạt động của việc rollover — liệu người dùng có được tự động chuyển sang kỳ hạn tiếp theo hay phải tự nhập lại thủ công. Theo những gì tôi có thể thấy, thì đó phụ thuộc vào người dùng, không phải giao thức.
Điều đó không nhất thiết là một điểm lỗi. Cho vay lãi suất cố định vốn dĩ đánh đổi sự tiện lợi để đổi lấy mức chắc chắn về lãi suất, và việc bắt buộc phải ra quyết định rollover một cách rõ ràng có thể thực sự giúp bảo vệ mọi người khỏi việc âm thầm bị trôi sang một môi trường lãi suất mà họ không hề chọn. Nhưng nó cũng tạo ra một “dốc” trải nghiệm người dùng — một khoảnh khắc mà người dùng thiếu chú ý có thể ngồi ở các vị thế đã đáo hạn (không còn sinh lãi) mà không nhận ra.
Tôi vẫn muốn kiểm tra khối lượng rollover thực tế gần các kỳ hạn đã qua trước khi đưa ra kết luận. Có ai theo dõi tỷ lệ phần trăm các vị thế thực sự được gia hạn (renewed) so với bị bỏ lơ không?
$ACE
{spot}(ACEUSDT)
$ONG
{spot}(ONGUSDT)
$BOME
{spot}(BOMEUSDT)
Rollover của TermMax: theo bạn thì phần lớn điều gì sẽ xảy ra?
#termmax @TermMax
Tôi đang rút các con số từ danh sách thị trường của TermMax để hiểu cơ chế lãi suất cố định của họ thực sự định giá khoản nợ như thế nào, và phần cấu trúc kỳ hạn đã khiến tôi bất ngờ.
Mỗi thị trường của TermMax không phải là một “pool” liên tục như Aave hay Compound — mà gắn với một ngày đáo hạn cụ thể, sau đó thị trường đó… kết thúc. Lãi suất cố định được khóa tại thời điểm cấp khoản vay (origination) thông qua cái mà họ gọi là cơ chế khớp theo kiểu sổ lệnh giữa bên cho vay và bên đi vay, chứ không phải một đường cong lãi suất theo thuật toán. Thiết kế này khác một cách đáng kể so với mô hình “tính dụng/utilization tăng thì lãi suất tăng” mà phần lớn chúng ta đã quen.
Đây là điều khiến tôi dừng lại: vì thanh khoản bị “tách silo” theo từng kỳ hạn, một thị trường gần đáo hạn có thể trông khá mỏng ngay cả khi TVL tổng thể của giao thức vẫn có vẻ lành mạnh. Tôi đã quay lại đọc tài liệu hai lần vì muốn chắc chắn rằng mình không hiểu sai về cách hoạt động của việc rollover — liệu người dùng có được tự động chuyển sang kỳ hạn tiếp theo hay phải tự nhập lại thủ công. Theo những gì tôi có thể thấy, thì đó phụ thuộc vào người dùng, không phải giao thức.
Điều đó không nhất thiết là một điểm lỗi. Cho vay lãi suất cố định vốn dĩ đánh đổi sự tiện lợi để đổi lấy mức chắc chắn về lãi suất, và việc bắt buộc phải ra quyết định rollover một cách rõ ràng có thể thực sự giúp bảo vệ mọi người khỏi việc âm thầm bị trôi sang một môi trường lãi suất mà họ không hề chọn. Nhưng nó cũng tạo ra một “dốc” trải nghiệm người dùng — một khoảnh khắc mà người dùng thiếu chú ý có thể ngồi ở các vị thế đã đáo hạn (không còn sinh lãi) mà không nhận ra.
Tôi vẫn muốn kiểm tra khối lượng rollover thực tế gần các kỳ hạn đã qua trước khi đưa ra kết luận. Có ai theo dõi tỷ lệ phần trăm các vị thế thực sự được gia hạn (renewed) so với bị bỏ lơ không?
$ACE
$ONG
$BOME
Rollover của TermMax: theo bạn thì phần lớn điều gì sẽ xảy ra?
Tôi đang rút các con số từ danh sách thị trường của TermMax để hiểu cơ chế lãi suất cố định của họ thực sự định giá khoản nợ như thế nào, và phần cấu trúc kỳ hạn đã khiến tôi bất ngờ.
Mỗi thị trường của TermMax không phải là một “pool” liên tục như Aave hay Compound — mà gắn với một ngày đáo hạn cụ thể, sau đó thị trường đó… kết thúc. Lãi suất cố định được khóa tại thời điểm cấp khoản vay (origination) thông qua cái mà họ gọi là cơ chế khớp theo kiểu sổ lệnh giữa bên cho vay và bên đi vay, chứ không phải một đường cong lãi suất theo thuật toán. Thiết kế này khác một cách đáng kể so với mô hình “tính dụng/utilization tăng thì lãi suất tăng” mà phần lớn chúng ta đã quen.
Đây là điều khiến tôi dừng lại: vì thanh khoản bị “tách silo” theo từng kỳ hạn, một thị trường gần đáo hạn có thể trông khá mỏng ngay cả khi TVL tổng thể của giao thức vẫn có vẻ lành mạnh. Tôi đã quay lại đọc tài liệu hai lần vì muốn chắc chắn rằng mình không hiểu sai về cách hoạt động của việc rollover — liệu người dùng có được tự động chuyển sang kỳ hạn tiếp theo hay phải tự nhập lại thủ công. Theo những gì tôi có thể thấy, thì đó phụ thuộc vào người dùng, không phải giao thức.
Điều đó không nhất thiết là một điểm lỗi. Cho vay lãi suất cố định vốn dĩ đánh đổi sự tiện lợi để đổi lấy mức chắc chắn về lãi suất, và việc bắt buộc phải ra quyết định rollover một cách rõ ràng có thể thực sự giúp bảo vệ mọi người khỏi việc âm thầm bị trôi sang một môi trường lãi suất mà họ không hề chọn. Nhưng nó cũng tạo ra một “dốc” trải nghiệm người dùng — một khoảnh khắc mà người dùng thiếu chú ý có thể ngồi ở các vị thế đã đáo hạn (không còn sinh lãi) mà không nhận ra.
Tôi vẫn muốn kiểm tra khối lượng rollover thực tế gần các kỳ hạn đã qua trước khi đưa ra kết luận. Có ai theo dõi tỷ lệ phần trăm các vị thế thực sự được gia hạn (renewed) so với bị bỏ lơ không?
$ACE
$ONG
$BOME
Rollover của TermMax: theo bạn thì phần lớn điều gì sẽ xảy ra?
🔄 Renewed
0%
😴 Left idle
0%
⚖️ 50/50
0%
❓ Not sure
0%
0 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
1
2
447
·
--
#dusk $DUSK @Dusk_Foundation
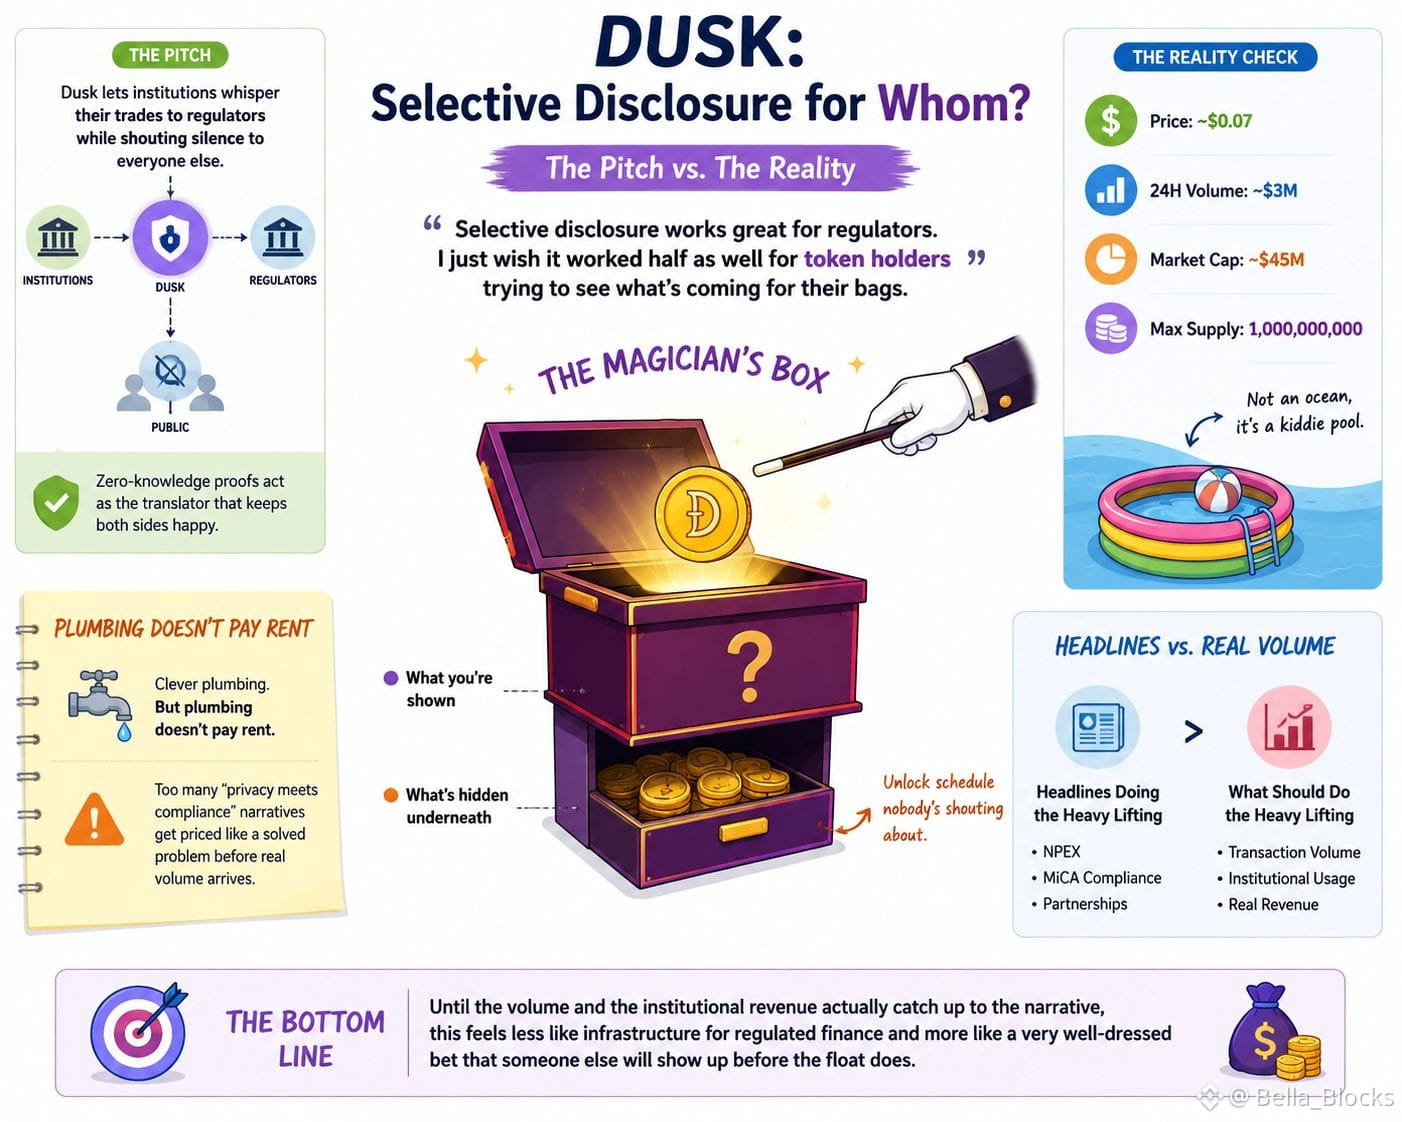
Tôi cứ nhìn chằm chằm vào cụm từ "tiết lộ có chọn lọc" như thể nó được cho là sẽ khiến tôi cảm thấy an toàn, nhưng thay vào đó nó chỉ khiến tôi cảm thấy như đang đọc một bản hợp đồng tiền hôn nhân được khoác lên như một lá thư tình. Toàn bộ lời chào hàng là việc Dusk cho phép các tổ chức thì thầm các giao dịch của họ với cơ quan quản lý trong khi vẫn giữ im lặng với tất cả những người khác—các bằng chứng không kiến thức đóng vai người phiên dịch để cả hai bên đều thấy hài lòng. Được thôi. Kiến trúc kỹ thuật khéo léo. Nhưng đường ống không trả tiền thuê nhà, và tôi đã thấy quá nhiều câu chuyện kiểu “quyền riêng tư gặp tuân thủ” bị định giá như thể đó là một bài toán đã được giải trước khi bất kỳ tổ chức nào thực sự đẩy khối lượng giao dịch thật sự qua các đường ống.
Hiện tại, DUSK đang giao dịch quanh mức bảy xu, với chưa tới ba triệu đô la chảy qua mỗi ngày, mức vốn hóa nằm gần bốn mươi lăm triệu so với tổng cung tối đa là một tỷ token. Điều đó không phải là một thị trường—đó là một cái ao cho trẻ con được bán như thể là một đại dương. Một nửa lượng cung vẫn còn đứng ngoài sân khấu chờ bước lên, và mọi tiêu đề về tuân thủ NPEX hoặc MiCA đang làm phần việc mà lẽ ra khối lượng giao dịch thực sự phải làm.
Ẩn dụ tôi cứ mãi quay lại là chiếc hộp của ảo thuật gia có đáy giả: bạn được cho thấy một đồng xu biến mất và được bảo rằng nó đã biến mất, nhưng mánh khóe thật sự lại là thứ bị giấu bên dưới sân khấu—ngay trong suốt thời gian đó—lịch mở khóa mà chẳng ai hét lên nhắc đến trong khi câu chuyện tuân thủ lại được chiếm hết sóng. Tiết lộ có chọn lọc hoạt động rất tốt cho cơ quan quản lý. Tôi chỉ ước nó cũng hoạt động tốt cho người nắm token, những người đang cố gắng xem điều gì đang chờ đợi trong hành trang của họ.
Cho đến khi khối lượng giao dịch và doanh thu từ phía tổ chức thực sự bắt kịp với câu chuyện, nó giống ít hơn “hạ tầng cho tài chính được quản lý” và giống nhiều hơn một “canh bạc” được ăn mặc rất chỉn chu—rằng sẽ có ai đó xuất hiện trước khi lượng lưu hành được đẩy ra.
$MRNAon
{alpha}(560x01486675da0764ee780ea7cb65c33062e9b2d28c)
$RICE
{alpha}(560xb5761f36fdfe2892f1b54bc8ee8babb2a1b698d3)
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Tôi cứ nhìn chằm chằm vào cụm từ "tiết lộ có chọn lọc" như thể nó được cho là sẽ khiến tôi cảm thấy an toàn, nhưng thay vào đó nó chỉ khiến tôi cảm thấy như đang đọc một bản hợp đồng tiền hôn nhân được khoác lên như một lá thư tình. Toàn bộ lời chào hàng là việc Dusk cho phép các tổ chức thì thầm các giao dịch của họ với cơ quan quản lý trong khi vẫn giữ im lặng với tất cả những người khác—các bằng chứng không kiến thức đóng vai người phiên dịch để cả hai bên đều thấy hài lòng. Được thôi. Kiến trúc kỹ thuật khéo léo. Nhưng đường ống không trả tiền thuê nhà, và tôi đã thấy quá nhiều câu chuyện kiểu “quyền riêng tư gặp tuân thủ” bị định giá như thể đó là một bài toán đã được giải trước khi bất kỳ tổ chức nào thực sự đẩy khối lượng giao dịch thật sự qua các đường ống.
Hiện tại, DUSK đang giao dịch quanh mức bảy xu, với chưa tới ba triệu đô la chảy qua mỗi ngày, mức vốn hóa nằm gần bốn mươi lăm triệu so với tổng cung tối đa là một tỷ token. Điều đó không phải là một thị trường—đó là một cái ao cho trẻ con được bán như thể là một đại dương. Một nửa lượng cung vẫn còn đứng ngoài sân khấu chờ bước lên, và mọi tiêu đề về tuân thủ NPEX hoặc MiCA đang làm phần việc mà lẽ ra khối lượng giao dịch thực sự phải làm.
Ẩn dụ tôi cứ mãi quay lại là chiếc hộp của ảo thuật gia có đáy giả: bạn được cho thấy một đồng xu biến mất và được bảo rằng nó đã biến mất, nhưng mánh khóe thật sự lại là thứ bị giấu bên dưới sân khấu—ngay trong suốt thời gian đó—lịch mở khóa mà chẳng ai hét lên nhắc đến trong khi câu chuyện tuân thủ lại được chiếm hết sóng. Tiết lộ có chọn lọc hoạt động rất tốt cho cơ quan quản lý. Tôi chỉ ước nó cũng hoạt động tốt cho người nắm token, những người đang cố gắng xem điều gì đang chờ đợi trong hành trang của họ.
Cho đến khi khối lượng giao dịch và doanh thu từ phía tổ chức thực sự bắt kịp với câu chuyện, nó giống ít hơn “hạ tầng cho tài chính được quản lý” và giống nhiều hơn một “canh bạc” được ăn mặc rất chỉn chu—rằng sẽ có ai đó xuất hiện trước khi lượng lưu hành được đẩy ra.
$MRNAon
$RICE
Tôi cứ nhìn chằm chằm vào cụm từ "tiết lộ có chọn lọc" như thể nó được cho là sẽ khiến tôi cảm thấy an toàn, nhưng thay vào đó nó chỉ khiến tôi cảm thấy như đang đọc một bản hợp đồng tiền hôn nhân được khoác lên như một lá thư tình. Toàn bộ lời chào hàng là việc Dusk cho phép các tổ chức thì thầm các giao dịch của họ với cơ quan quản lý trong khi vẫn giữ im lặng với tất cả những người khác—các bằng chứng không kiến thức đóng vai người phiên dịch để cả hai bên đều thấy hài lòng. Được thôi. Kiến trúc kỹ thuật khéo léo. Nhưng đường ống không trả tiền thuê nhà, và tôi đã thấy quá nhiều câu chuyện kiểu “quyền riêng tư gặp tuân thủ” bị định giá như thể đó là một bài toán đã được giải trước khi bất kỳ tổ chức nào thực sự đẩy khối lượng giao dịch thật sự qua các đường ống.
Hiện tại, DUSK đang giao dịch quanh mức bảy xu, với chưa tới ba triệu đô la chảy qua mỗi ngày, mức vốn hóa nằm gần bốn mươi lăm triệu so với tổng cung tối đa là một tỷ token. Điều đó không phải là một thị trường—đó là một cái ao cho trẻ con được bán như thể là một đại dương. Một nửa lượng cung vẫn còn đứng ngoài sân khấu chờ bước lên, và mọi tiêu đề về tuân thủ NPEX hoặc MiCA đang làm phần việc mà lẽ ra khối lượng giao dịch thực sự phải làm.
Ẩn dụ tôi cứ mãi quay lại là chiếc hộp của ảo thuật gia có đáy giả: bạn được cho thấy một đồng xu biến mất và được bảo rằng nó đã biến mất, nhưng mánh khóe thật sự lại là thứ bị giấu bên dưới sân khấu—ngay trong suốt thời gian đó—lịch mở khóa mà chẳng ai hét lên nhắc đến trong khi câu chuyện tuân thủ lại được chiếm hết sóng. Tiết lộ có chọn lọc hoạt động rất tốt cho cơ quan quản lý. Tôi chỉ ước nó cũng hoạt động tốt cho người nắm token, những người đang cố gắng xem điều gì đang chờ đợi trong hành trang của họ.
Cho đến khi khối lượng giao dịch và doanh thu từ phía tổ chức thực sự bắt kịp với câu chuyện, nó giống ít hơn “hạ tầng cho tài chính được quản lý” và giống nhiều hơn một “canh bạc” được ăn mặc rất chỉn chu—rằng sẽ có ai đó xuất hiện trước khi lượng lưu hành được đẩy ra.
$MRNAon
$RICE
5
7
399
·
--
#termmax @termmax
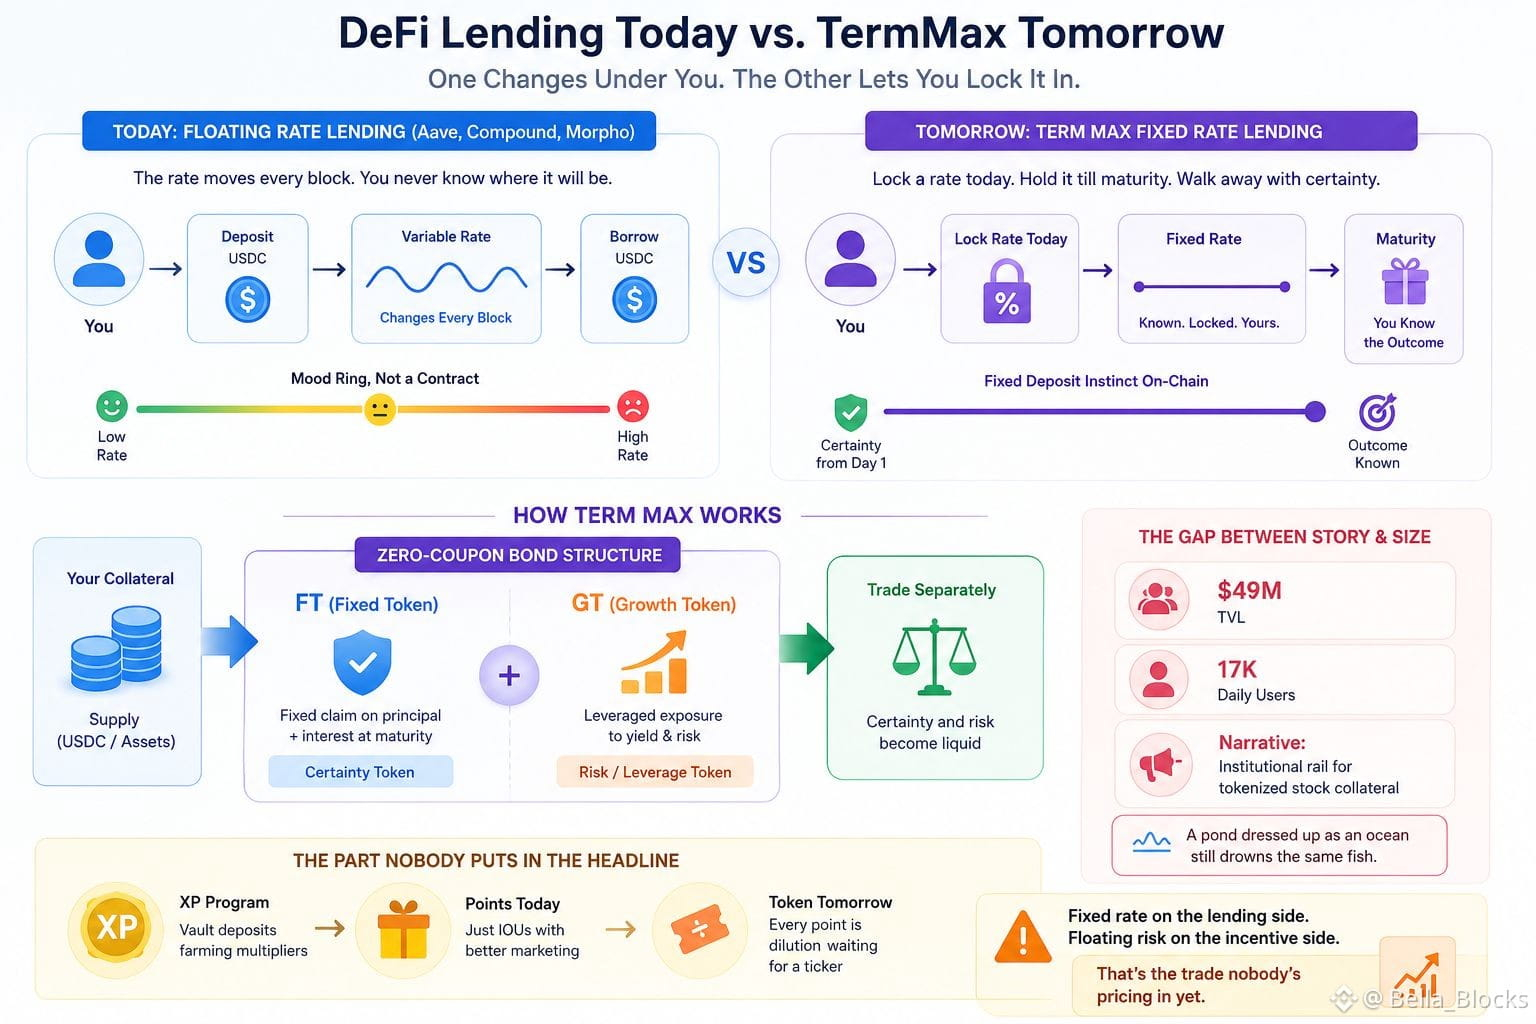
Tôi cứ quay lại việc mọi lãi suất cho vay DeFi lại hoạt động như một chiếc vòng nhẫn cảm xúc, không phải như một hợp đồng. Aave, Compound, Morpho Blue—bạn gửi tiền, bạn vay, và lãi suất cứ liên tục dịch chuyển dưới chân bạn qua từng block. Nó giống như một khoản tiền gửi “cố định” nhưng lại tự thay đổi lãi suất ngay trong lúc bạn vẫn đang cầm biên nhận. Ngoài đời chẳng ai đăng ký kiểu tài khoản tiết kiệm như vậy, nhưng trên chuỗi thì rốt cuộc tất cả chúng ta lại đã bình thường hóa nó.
TermMax lại đưa ra “cú ngược” khác. Khóa lãi suất hôm nay, giữ đến kỳ hạn, rồi rời đi với một con số mà bạn đã biết từ trước. Đó là bản năng gửi tiết kiệm ngân hàng được bọc trong cấu trúc trái phiếu zero-coupon—bạn không đi săn lợi suất, bạn đang định giá thời gian. Tách gốc và lãi thành hai token: một FT cho phần quyền hưởng lãi suất cố định và một GT cho phía đòn bẩy, nặng về tài sản thế chấp; rồi đột nhiên bạn có thể giao dịch sự chắc chắn tách riêng khỏi rủi ro. Cơ chế gọn gàng trên giấy.
Nhưng tôi cứ nhìn mãi vào quy mô của “thứ này” so với quy mô của câu chuyện. 49 triệu TVL, 17 nghìn người dùng mỗi ngày, và một thông cáo báo chí nói như thể nó đã sẵn sàng trở thành “làn đường thể chế” cho tài sản thế chấp cổ phiếu được token hóa. Khoảng cách giữa câu chuyện và bảng cân đối là lời nhắc. Một cái ao khoác áo như đại dương vẫn làm chết cá như thường nếu thủy triều đổi hướng.
Và phần mà chẳng ai đưa lên headline—hiện đang có một chương trình XP chạy ngay: các khoản tiền gửi trong vault đang “farm” hệ số trước cho một token mà vẫn chưa tồn tại. Chương trình điểm cũng chỉ là các IOU được bọc marketing cho bắt mắt hơn. Mỗi điểm kiếm được hôm nay đều là sự pha loãng đang chờ được phản ánh vào một ticker. Lãi suất cố định ở phía cho vay, rủi ro biến động ở phía khuyến khích—đó là giao dịch mà hiện tại chưa ai chịu định giá.
$HEMI
{spot}(HEMIUSDT)
$TREE
{spot}(TREEUSDT)
$RE
{spot}(REUSDT)
#termmax @TermMax
Tôi cứ quay lại việc mọi lãi suất cho vay DeFi lại hoạt động như một chiếc vòng nhẫn cảm xúc, không phải như một hợp đồng. Aave, Compound, Morpho Blue—bạn gửi tiền, bạn vay, và lãi suất cứ liên tục dịch chuyển dưới chân bạn qua từng block. Nó giống như một khoản tiền gửi “cố định” nhưng lại tự thay đổi lãi suất ngay trong lúc bạn vẫn đang cầm biên nhận. Ngoài đời chẳng ai đăng ký kiểu tài khoản tiết kiệm như vậy, nhưng trên chuỗi thì rốt cuộc tất cả chúng ta lại đã bình thường hóa nó.
TermMax lại đưa ra “cú ngược” khác. Khóa lãi suất hôm nay, giữ đến kỳ hạn, rồi rời đi với một con số mà bạn đã biết từ trước. Đó là bản năng gửi tiết kiệm ngân hàng được bọc trong cấu trúc trái phiếu zero-coupon—bạn không đi săn lợi suất, bạn đang định giá thời gian. Tách gốc và lãi thành hai token: một FT cho phần quyền hưởng lãi suất cố định và một GT cho phía đòn bẩy, nặng về tài sản thế chấp; rồi đột nhiên bạn có thể giao dịch sự chắc chắn tách riêng khỏi rủi ro. Cơ chế gọn gàng trên giấy.
Nhưng tôi cứ nhìn mãi vào quy mô của “thứ này” so với quy mô của câu chuyện. 49 triệu TVL, 17 nghìn người dùng mỗi ngày, và một thông cáo báo chí nói như thể nó đã sẵn sàng trở thành “làn đường thể chế” cho tài sản thế chấp cổ phiếu được token hóa. Khoảng cách giữa câu chuyện và bảng cân đối là lời nhắc. Một cái ao khoác áo như đại dương vẫn làm chết cá như thường nếu thủy triều đổi hướng.
Và phần mà chẳng ai đưa lên headline—hiện đang có một chương trình XP chạy ngay: các khoản tiền gửi trong vault đang “farm” hệ số trước cho một token mà vẫn chưa tồn tại. Chương trình điểm cũng chỉ là các IOU được bọc marketing cho bắt mắt hơn. Mỗi điểm kiếm được hôm nay đều là sự pha loãng đang chờ được phản ánh vào một ticker. Lãi suất cố định ở phía cho vay, rủi ro biến động ở phía khuyến khích—đó là giao dịch mà hiện tại chưa ai chịu định giá.
$HEMI
$TREE
$RE
Tôi cứ quay lại việc mọi lãi suất cho vay DeFi lại hoạt động như một chiếc vòng nhẫn cảm xúc, không phải như một hợp đồng. Aave, Compound, Morpho Blue—bạn gửi tiền, bạn vay, và lãi suất cứ liên tục dịch chuyển dưới chân bạn qua từng block. Nó giống như một khoản tiền gửi “cố định” nhưng lại tự thay đổi lãi suất ngay trong lúc bạn vẫn đang cầm biên nhận. Ngoài đời chẳng ai đăng ký kiểu tài khoản tiết kiệm như vậy, nhưng trên chuỗi thì rốt cuộc tất cả chúng ta lại đã bình thường hóa nó.
TermMax lại đưa ra “cú ngược” khác. Khóa lãi suất hôm nay, giữ đến kỳ hạn, rồi rời đi với một con số mà bạn đã biết từ trước. Đó là bản năng gửi tiết kiệm ngân hàng được bọc trong cấu trúc trái phiếu zero-coupon—bạn không đi săn lợi suất, bạn đang định giá thời gian. Tách gốc và lãi thành hai token: một FT cho phần quyền hưởng lãi suất cố định và một GT cho phía đòn bẩy, nặng về tài sản thế chấp; rồi đột nhiên bạn có thể giao dịch sự chắc chắn tách riêng khỏi rủi ro. Cơ chế gọn gàng trên giấy.
Nhưng tôi cứ nhìn mãi vào quy mô của “thứ này” so với quy mô của câu chuyện. 49 triệu TVL, 17 nghìn người dùng mỗi ngày, và một thông cáo báo chí nói như thể nó đã sẵn sàng trở thành “làn đường thể chế” cho tài sản thế chấp cổ phiếu được token hóa. Khoảng cách giữa câu chuyện và bảng cân đối là lời nhắc. Một cái ao khoác áo như đại dương vẫn làm chết cá như thường nếu thủy triều đổi hướng.
Và phần mà chẳng ai đưa lên headline—hiện đang có một chương trình XP chạy ngay: các khoản tiền gửi trong vault đang “farm” hệ số trước cho một token mà vẫn chưa tồn tại. Chương trình điểm cũng chỉ là các IOU được bọc marketing cho bắt mắt hơn. Mỗi điểm kiếm được hôm nay đều là sự pha loãng đang chờ được phản ánh vào một ticker. Lãi suất cố định ở phía cho vay, rủi ro biến động ở phía khuyến khích—đó là giao dịch mà hiện tại chưa ai chịu định giá.
$HEMI
$TREE
$RE
5
4
701
·
--
#dusk $DUSK @Dusk_Foundation
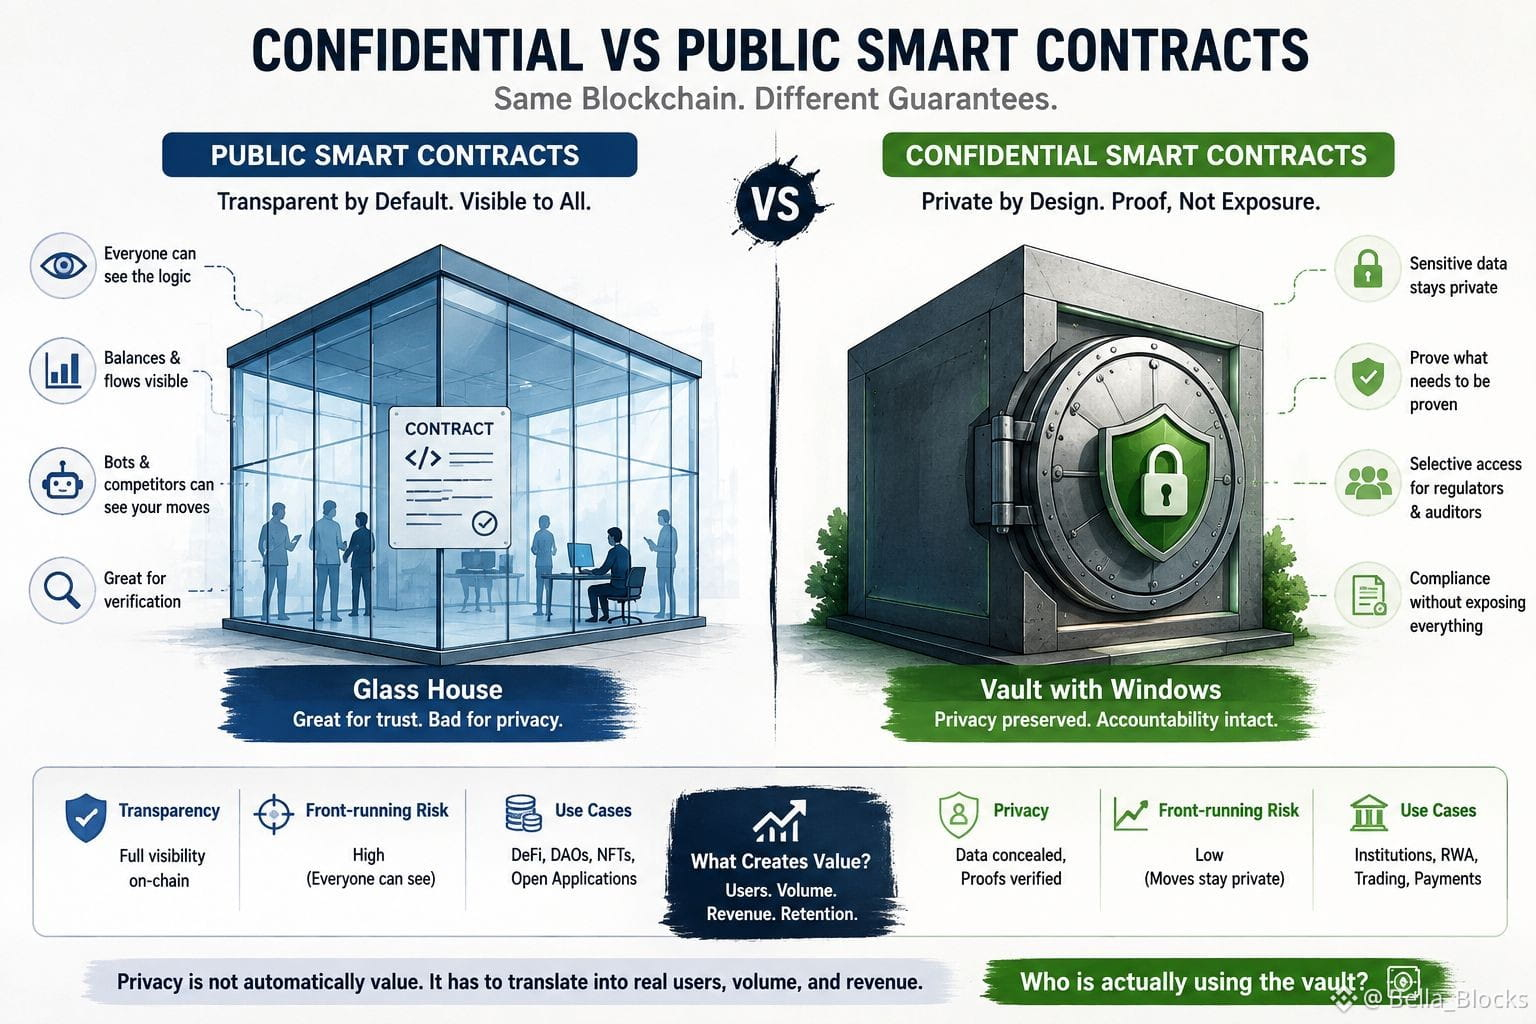
Tôi không ngừng nghĩ về việc các smart contract công khai đã biến tính minh bạch thành mặc định như thế nào, nhưng chính sự minh bạch đó có thể trở thành rủi ro khi các chiến lược tài chính thực sự đi vào chuỗi. Ai cũng có thể xem logic, số dư, luồng và thường cả chính giao dịch. Tuyệt vời để kiểm chứng, nhưng tệ nếu đối thủ, bot hoặc đối tác có thể nhìn thấy các nước đi của bạn trước khi chúng được chốt.
Các contract bảo mật đảo ngược sự đánh đổi đó. Mục tiêu không phải là “giấu hết mọi thứ và hãy tin chúng tôi.” Mà là chứng minh những gì cần được chứng minh trong khi vẫn giữ trạng thái nhạy cảm ở chế độ riêng tư. Mô hình XSC của Dusk còn xây dựng quyền truy cập chọn lọc ngay trong thiết kế hợp đồng cho các vai trò như cơ quan quản lý và kiểm toán viên.
Nhưng tôi vẫn hoài nghi. Quyền riêng tư không tự động đồng nghĩa với giá trị. Nó phải chuyển hóa thành người dùng thực, khối lượng giao dịch được thanh toán và doanh thu. Nếu không, nó chỉ là một câu chuyện bóng bẩy khác đang nằm trên đường băng.
Contract công khai là một ngôi nhà kính. Contract bảo mật là một chiếc két sắt có cửa sổ. Thị trường cuối cùng sẽ đặt câu hỏi duy nhất quan trọng: rốt cuộc ai là người đang sử dụng chiếc két đó?
{spot}(DUSKUSDT)
$ACE
{spot}(ACEUSDT)
$SOL
{spot}(SOLUSDT)
#dusk $DUSK @Dusk
Tôi không ngừng nghĩ về việc các smart contract công khai đã biến tính minh bạch thành mặc định như thế nào, nhưng chính sự minh bạch đó có thể trở thành rủi ro khi các chiến lược tài chính thực sự đi vào chuỗi. Ai cũng có thể xem logic, số dư, luồng và thường cả chính giao dịch. Tuyệt vời để kiểm chứng, nhưng tệ nếu đối thủ, bot hoặc đối tác có thể nhìn thấy các nước đi của bạn trước khi chúng được chốt.
Các contract bảo mật đảo ngược sự đánh đổi đó. Mục tiêu không phải là “giấu hết mọi thứ và hãy tin chúng tôi.” Mà là chứng minh những gì cần được chứng minh trong khi vẫn giữ trạng thái nhạy cảm ở chế độ riêng tư. Mô hình XSC của Dusk còn xây dựng quyền truy cập chọn lọc ngay trong thiết kế hợp đồng cho các vai trò như cơ quan quản lý và kiểm toán viên.
Nhưng tôi vẫn hoài nghi. Quyền riêng tư không tự động đồng nghĩa với giá trị. Nó phải chuyển hóa thành người dùng thực, khối lượng giao dịch được thanh toán và doanh thu. Nếu không, nó chỉ là một câu chuyện bóng bẩy khác đang nằm trên đường băng.
Contract công khai là một ngôi nhà kính. Contract bảo mật là một chiếc két sắt có cửa sổ. Thị trường cuối cùng sẽ đặt câu hỏi duy nhất quan trọng: rốt cuộc ai là người đang sử dụng chiếc két đó?
$ACE
$SOL
Tôi không ngừng nghĩ về việc các smart contract công khai đã biến tính minh bạch thành mặc định như thế nào, nhưng chính sự minh bạch đó có thể trở thành rủi ro khi các chiến lược tài chính thực sự đi vào chuỗi. Ai cũng có thể xem logic, số dư, luồng và thường cả chính giao dịch. Tuyệt vời để kiểm chứng, nhưng tệ nếu đối thủ, bot hoặc đối tác có thể nhìn thấy các nước đi của bạn trước khi chúng được chốt.
Các contract bảo mật đảo ngược sự đánh đổi đó. Mục tiêu không phải là “giấu hết mọi thứ và hãy tin chúng tôi.” Mà là chứng minh những gì cần được chứng minh trong khi vẫn giữ trạng thái nhạy cảm ở chế độ riêng tư. Mô hình XSC của Dusk còn xây dựng quyền truy cập chọn lọc ngay trong thiết kế hợp đồng cho các vai trò như cơ quan quản lý và kiểm toán viên.
Nhưng tôi vẫn hoài nghi. Quyền riêng tư không tự động đồng nghĩa với giá trị. Nó phải chuyển hóa thành người dùng thực, khối lượng giao dịch được thanh toán và doanh thu. Nếu không, nó chỉ là một câu chuyện bóng bẩy khác đang nằm trên đường băng.
Contract công khai là một ngôi nhà kính. Contract bảo mật là một chiếc két sắt có cửa sổ. Thị trường cuối cùng sẽ đặt câu hỏi duy nhất quan trọng: rốt cuộc ai là người đang sử dụng chiếc két đó?
$ACE
$SOL
8
5
549
·
--
#termmax @termmax
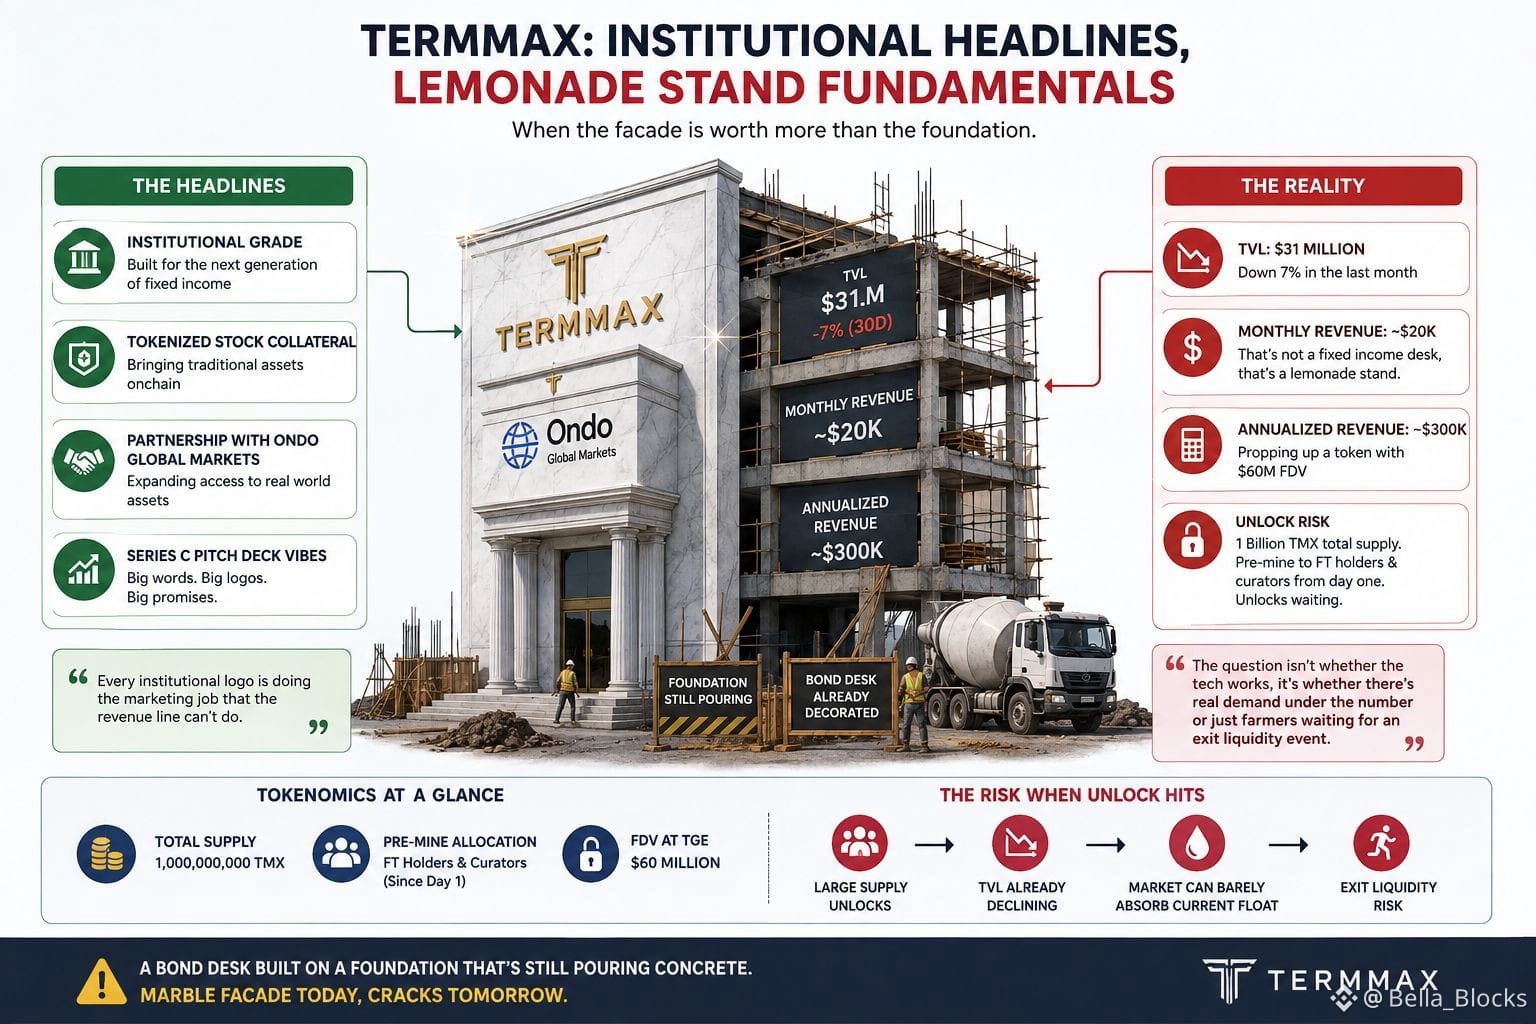
Tôi cứ mãi nhìn vào các con số TermMax cạnh các tiêu đề TermMax và cảm giác chúng không cùng một vũ trụ. Những tiêu đề thì toàn kiểu “chuẩn mực tổ chức” thế này, “tokenized stock collateral” thế kia, “một quan hệ đối tác mới với Global Markets của Ondo” được dán kèm vào một thông cáo báo chí đọc như thể được viết cho một bộ tài liệu pitch Series C.
Trong khi đó, giao thức đang ngồi trên khoảng 31 triệu TVL, giảm hơn 7% trong tháng vừa qua, và tạo ra khoảng 20 nghìn đô la mỗi tháng doanh thu thực. Quy đổi theo năm thì được chừng 300 nghìn đô la một năm—chống đỡ cho một token sắp được mint với FDV khoảng 60 triệu. Đây không phải bàn giao dịch thu nhập cố định; đây là một quầy bán nước chanh mặc bộ đồ hóa trang Bloomberg.
Lãi suất cố định được cho là “lời bán hàng”, là sự chắc chắn trong một thị trường ghét sự chắc chắn, nhưng thứ không hề cố định ở đây lại chính là nguồn cung token. Tổng cộng một tỷ TMX, các chiến dịch pre-mine âm thầm tích lũy cho các holder và curators của FT từ ngay ngày đầu—tất cả đều chờ đến lúc được mở khóa trên một thị trường hầu như chỉ đủ sức gánh số lượng lưu hành hiện tại mà không làm chảy máu TVL.
Tôi cứ quay lại cùng một hình ảnh: một bàn bond được dựng trên nền móng mà vẫn đang đổ bê tông dưới đó, trong khi họ đã treo mặt tiền đá cẩm thạch ra ngoài. Mỗi logo tổ chức mà họ gắn vào thông báo đều đang làm công việc marketing mà dòng doanh thu tự nó không làm được. Khi đợt unlock thực sự diễn ra, câu hỏi không phải liệu công nghệ có hoạt động hay không—mà là liệu có nhu cầu thật nằm sau con số, hay chỉ là những “nông dân pre-mine” chờ sự kiện thanh khoản để thoát hàng, khoác lên như một đợt tạo token.
$ALPINE
{spot}(ALPINEUSDT)
$ACE
{spot}(ACEUSDT)
$1000SATS
{spot}(1000SATSUSDT)
#termmax @TermMax
Tôi cứ mãi nhìn vào các con số TermMax cạnh các tiêu đề TermMax và cảm giác chúng không cùng một vũ trụ. Những tiêu đề thì toàn kiểu “chuẩn mực tổ chức” thế này, “tokenized stock collateral” thế kia, “một quan hệ đối tác mới với Global Markets của Ondo” được dán kèm vào một thông cáo báo chí đọc như thể được viết cho một bộ tài liệu pitch Series C.
Trong khi đó, giao thức đang ngồi trên khoảng 31 triệu TVL, giảm hơn 7% trong tháng vừa qua, và tạo ra khoảng 20 nghìn đô la mỗi tháng doanh thu thực. Quy đổi theo năm thì được chừng 300 nghìn đô la một năm—chống đỡ cho một token sắp được mint với FDV khoảng 60 triệu. Đây không phải bàn giao dịch thu nhập cố định; đây là một quầy bán nước chanh mặc bộ đồ hóa trang Bloomberg.
Lãi suất cố định được cho là “lời bán hàng”, là sự chắc chắn trong một thị trường ghét sự chắc chắn, nhưng thứ không hề cố định ở đây lại chính là nguồn cung token. Tổng cộng một tỷ TMX, các chiến dịch pre-mine âm thầm tích lũy cho các holder và curators của FT từ ngay ngày đầu—tất cả đều chờ đến lúc được mở khóa trên một thị trường hầu như chỉ đủ sức gánh số lượng lưu hành hiện tại mà không làm chảy máu TVL.
Tôi cứ quay lại cùng một hình ảnh: một bàn bond được dựng trên nền móng mà vẫn đang đổ bê tông dưới đó, trong khi họ đã treo mặt tiền đá cẩm thạch ra ngoài. Mỗi logo tổ chức mà họ gắn vào thông báo đều đang làm công việc marketing mà dòng doanh thu tự nó không làm được. Khi đợt unlock thực sự diễn ra, câu hỏi không phải liệu công nghệ có hoạt động hay không—mà là liệu có nhu cầu thật nằm sau con số, hay chỉ là những “nông dân pre-mine” chờ sự kiện thanh khoản để thoát hàng, khoác lên như một đợt tạo token.
$ALPINE
$ACE
$1000SATS
Tôi cứ mãi nhìn vào các con số TermMax cạnh các tiêu đề TermMax và cảm giác chúng không cùng một vũ trụ. Những tiêu đề thì toàn kiểu “chuẩn mực tổ chức” thế này, “tokenized stock collateral” thế kia, “một quan hệ đối tác mới với Global Markets của Ondo” được dán kèm vào một thông cáo báo chí đọc như thể được viết cho một bộ tài liệu pitch Series C.
Trong khi đó, giao thức đang ngồi trên khoảng 31 triệu TVL, giảm hơn 7% trong tháng vừa qua, và tạo ra khoảng 20 nghìn đô la mỗi tháng doanh thu thực. Quy đổi theo năm thì được chừng 300 nghìn đô la một năm—chống đỡ cho một token sắp được mint với FDV khoảng 60 triệu. Đây không phải bàn giao dịch thu nhập cố định; đây là một quầy bán nước chanh mặc bộ đồ hóa trang Bloomberg.
Lãi suất cố định được cho là “lời bán hàng”, là sự chắc chắn trong một thị trường ghét sự chắc chắn, nhưng thứ không hề cố định ở đây lại chính là nguồn cung token. Tổng cộng một tỷ TMX, các chiến dịch pre-mine âm thầm tích lũy cho các holder và curators của FT từ ngay ngày đầu—tất cả đều chờ đến lúc được mở khóa trên một thị trường hầu như chỉ đủ sức gánh số lượng lưu hành hiện tại mà không làm chảy máu TVL.
Tôi cứ quay lại cùng một hình ảnh: một bàn bond được dựng trên nền móng mà vẫn đang đổ bê tông dưới đó, trong khi họ đã treo mặt tiền đá cẩm thạch ra ngoài. Mỗi logo tổ chức mà họ gắn vào thông báo đều đang làm công việc marketing mà dòng doanh thu tự nó không làm được. Khi đợt unlock thực sự diễn ra, câu hỏi không phải liệu công nghệ có hoạt động hay không—mà là liệu có nhu cầu thật nằm sau con số, hay chỉ là những “nông dân pre-mine” chờ sự kiện thanh khoản để thoát hàng, khoác lên như một đợt tạo token.
$ALPINE
$ACE
$1000SATS
2
2
465
·
--
Đã xác minh
#dusk $DUSK @Dusk_Foundation
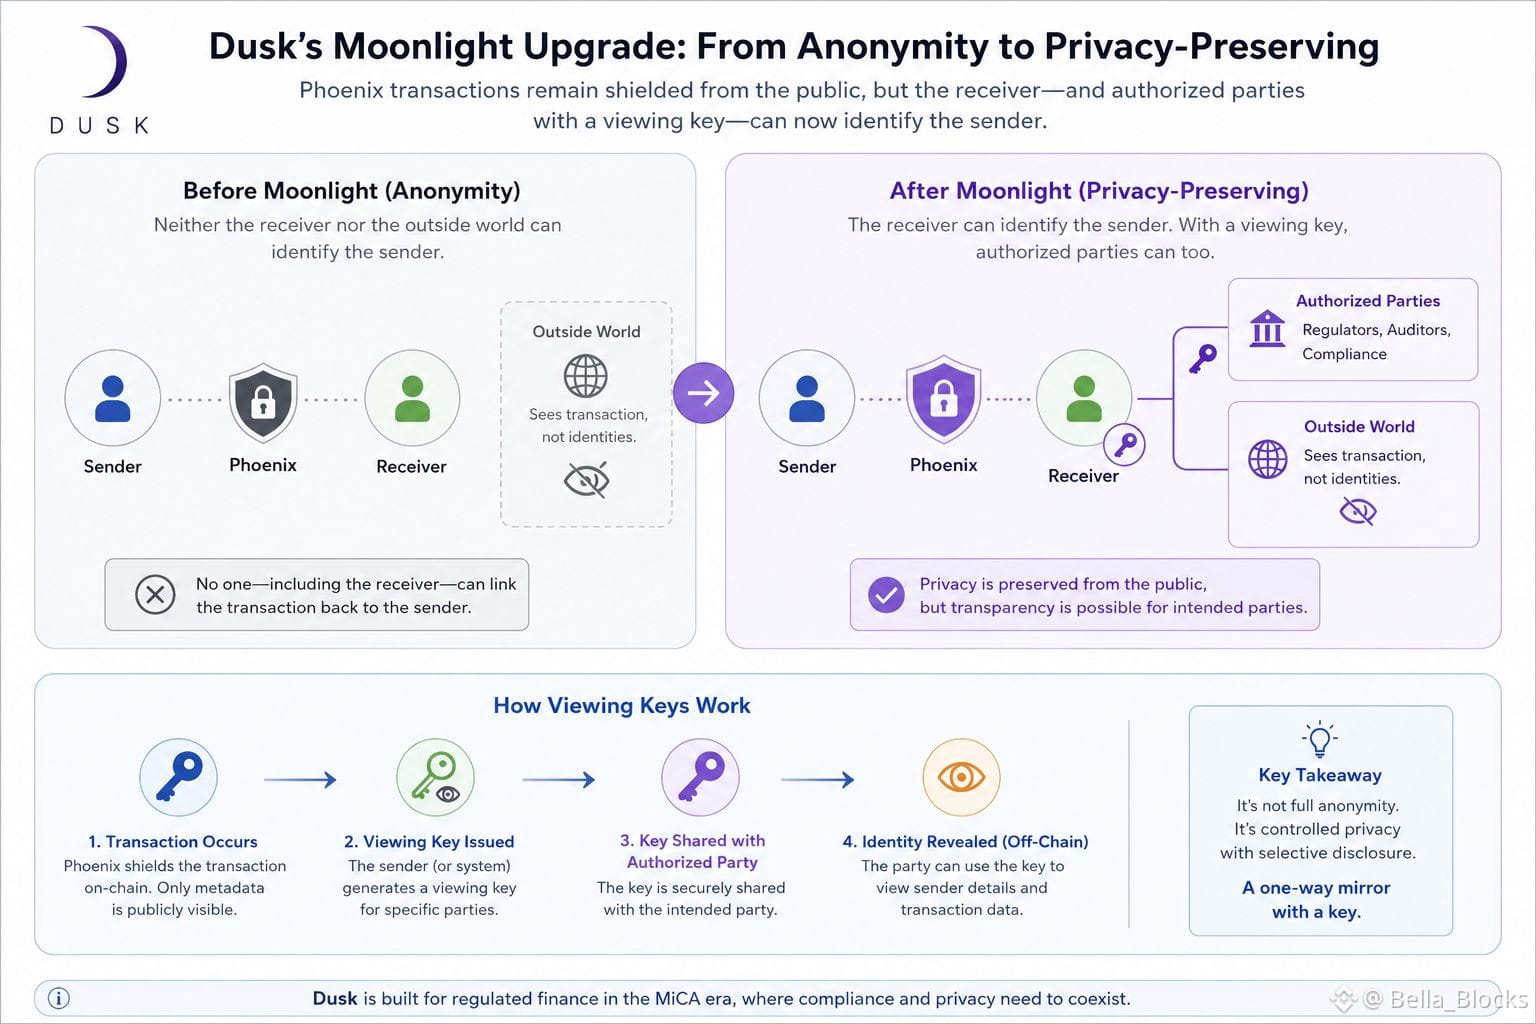
Tôi đã lục lọi các tài liệu của Dusk để cố hiểu chính xác điều gì đã thay đổi khi Moonlight được thêm vào vào năm ngoái, và tôi vấp phải một đoạn trong phần mô tả whitepaper của họ mà tôi phải đọc lại đến hai lần: họ đã bổ sung khả năng xác định người gửi của một giao dịch Phoenix cho người nhận, và mô tả điều này như việc chuyển Phoenix "từ một giao thức ẩn danh thành một giao thức bảo vệ quyền riêng tư."
Đây là một khác biệt có ý nghĩa, không chỉ là câu chữ marketing. Ẩn danh nghĩa là không ai — kể cả đối tác — có thể liên kết giao dịch đó với bạn. Bảo vệ quyền riêng tư, theo cách Dusk định nghĩa hiện nay, nghĩa là thế giới bên ngoài không thể thấy được việc chuyển tiền, nhưng người mà bạn đang giao dịch thì có thể — và thông qua viewing keys, bên thứ ba được ủy quyền như cơ quan quản lý hoặc kiểm toán cũng có thể.$ACE
Tôi đã cân nhắc qua lại xem liệu đây là một bước lùi hay chỉ là một lựa chọn thiết kế. Nó không bị hỏng — rõ ràng là chủ ý. Dusk đang xây dựng cho tài chính tổ chức thời đại MiCA, nơi ẩn danh hoàn toàn là một rủi ro pháp lý/chức năng, không phải một tính năng. Số dư được che chắn cộng với tiết lộ có chọn lọc chính là lời chào. Nhưng điều đó cũng có nghĩa là phép so sánh "riêng tư như Zcash" mà nhiều người vẫn đem ra nói không còn hoàn toàn chính xác nữa, và tôi dám cá rằng hầu hết những người nắm giữ lặp lại phép so sánh đó chưa thực sự đọc các tài liệu về mô hình giao dịch.
Nó ít giống một hộp đen và nhiều hơn như một tấm gương một chiều với một chìa khóa mà bạn trao cho những người cụ thể. Nên biết bạn thực sự đang đứng ở phía nào của tấm gương đó trước khi bạn cho rằng không ai đang theo dõi.
$GPS
{spot}(GPSUSDT)
{spot}(ACEUSDT)
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Tôi đã lục lọi các tài liệu của Dusk để cố hiểu chính xác điều gì đã thay đổi khi Moonlight được thêm vào vào năm ngoái, và tôi vấp phải một đoạn trong phần mô tả whitepaper của họ mà tôi phải đọc lại đến hai lần: họ đã bổ sung khả năng xác định người gửi của một giao dịch Phoenix cho người nhận, và mô tả điều này như việc chuyển Phoenix "từ một giao thức ẩn danh thành một giao thức bảo vệ quyền riêng tư."
Đây là một khác biệt có ý nghĩa, không chỉ là câu chữ marketing. Ẩn danh nghĩa là không ai — kể cả đối tác — có thể liên kết giao dịch đó với bạn. Bảo vệ quyền riêng tư, theo cách Dusk định nghĩa hiện nay, nghĩa là thế giới bên ngoài không thể thấy được việc chuyển tiền, nhưng người mà bạn đang giao dịch thì có thể — và thông qua viewing keys, bên thứ ba được ủy quyền như cơ quan quản lý hoặc kiểm toán cũng có thể.$ACE
Tôi đã cân nhắc qua lại xem liệu đây là một bước lùi hay chỉ là một lựa chọn thiết kế. Nó không bị hỏng — rõ ràng là chủ ý. Dusk đang xây dựng cho tài chính tổ chức thời đại MiCA, nơi ẩn danh hoàn toàn là một rủi ro pháp lý/chức năng, không phải một tính năng. Số dư được che chắn cộng với tiết lộ có chọn lọc chính là lời chào. Nhưng điều đó cũng có nghĩa là phép so sánh "riêng tư như Zcash" mà nhiều người vẫn đem ra nói không còn hoàn toàn chính xác nữa, và tôi dám cá rằng hầu hết những người nắm giữ lặp lại phép so sánh đó chưa thực sự đọc các tài liệu về mô hình giao dịch.
Nó ít giống một hộp đen và nhiều hơn như một tấm gương một chiều với một chìa khóa mà bạn trao cho những người cụ thể. Nên biết bạn thực sự đang đứng ở phía nào của tấm gương đó trước khi bạn cho rằng không ai đang theo dõi.
$GPS
Tôi đã lục lọi các tài liệu của Dusk để cố hiểu chính xác điều gì đã thay đổi khi Moonlight được thêm vào vào năm ngoái, và tôi vấp phải một đoạn trong phần mô tả whitepaper của họ mà tôi phải đọc lại đến hai lần: họ đã bổ sung khả năng xác định người gửi của một giao dịch Phoenix cho người nhận, và mô tả điều này như việc chuyển Phoenix "từ một giao thức ẩn danh thành một giao thức bảo vệ quyền riêng tư."
Đây là một khác biệt có ý nghĩa, không chỉ là câu chữ marketing. Ẩn danh nghĩa là không ai — kể cả đối tác — có thể liên kết giao dịch đó với bạn. Bảo vệ quyền riêng tư, theo cách Dusk định nghĩa hiện nay, nghĩa là thế giới bên ngoài không thể thấy được việc chuyển tiền, nhưng người mà bạn đang giao dịch thì có thể — và thông qua viewing keys, bên thứ ba được ủy quyền như cơ quan quản lý hoặc kiểm toán cũng có thể.$ACE
Tôi đã cân nhắc qua lại xem liệu đây là một bước lùi hay chỉ là một lựa chọn thiết kế. Nó không bị hỏng — rõ ràng là chủ ý. Dusk đang xây dựng cho tài chính tổ chức thời đại MiCA, nơi ẩn danh hoàn toàn là một rủi ro pháp lý/chức năng, không phải một tính năng. Số dư được che chắn cộng với tiết lộ có chọn lọc chính là lời chào. Nhưng điều đó cũng có nghĩa là phép so sánh "riêng tư như Zcash" mà nhiều người vẫn đem ra nói không còn hoàn toàn chính xác nữa, và tôi dám cá rằng hầu hết những người nắm giữ lặp lại phép so sánh đó chưa thực sự đọc các tài liệu về mô hình giao dịch.
Nó ít giống một hộp đen và nhiều hơn như một tấm gương một chiều với một chìa khóa mà bạn trao cho những người cụ thể. Nên biết bạn thực sự đang đứng ở phía nào của tấm gương đó trước khi bạn cho rằng không ai đang theo dõi.
$GPS
16
1
18
1k
·
--
#dusk @Dusk_Foundation $DUSK
Điều gì sẽ xảy ra nếu quyền riêng tư và tính xác thực không bao giờ thực sự là đối lập — chỉ là bị triển khai tệ khi ghép chung?
Tôi tình cờ biết đến XSC khi đào sâu về điện toán bí mật cho các smart contract, cố gắng hiểu vì sao “riêng tư” và “có thể kiểm toán” gần như không bao giờ xuất hiện cùng một câu. Điều khiến tôi chú ý không phải là bản thân mật mã, mà là việc ngành công nghiệp đã chấp nhận một cách hời hợt rằng bạn phải chọn một trong hai.
Đó là sự đánh đổi mà chẳng ai đặt câu hỏi: tính minh bạch để lấy niềm tin, hay quyền riêng tư để được bảo vệ. Chọn phe.
Hãy nghĩ về một bệnh viện giải quyết các yêu cầu bồi thường bảo hiểm trên chuỗi. Sự minh bạch hoàn toàn sẽ phơi bày dữ liệu bệnh nhân. Quyền riêng tư hoàn toàn nghĩa là cơ quan quản lý không thể xác minh rằng mọi thứ đã được xử lý đúng. Luôn có người thua.
Cách tiếp cận của XSC là để các hợp đồng chứng minh tính đúng đắn mà không tiết lộ dữ liệu gốc — việc tính toán diễn ra một cách bí mật, nhưng kết quả lại mang theo một “dấu vết” có thể kiểm chứng. Không phải quyền riêng tư đối đầu với trách nhiệm giải trình. Quyền riêng tư là điều kiện tiên quyết để có trách nhiệm giải trình.
Đó chỉ là một cách nhìn lại nhỏ, nhưng nó làm xáo trộn một mặc định đã được coi như “định luật vật lý” hơn là một lựa chọn thiết kế.
Và điều này xuất hiện ở khắp mọi nơi trong công nghệ, không chỉ riêng crypto: chúng ta cứ tiếp tục xây những hệ thống buộc phải có một nhị phân giữa khả năng quan sát và sự bảo vệ, rồi ngạc nhiên khi không bên nào thực sự thấy thỏa mãn.
Vậy trường hợp sử dụng chuẩn mực nằm ở đâu — một sổ cái dùng chung giữa các bên không hoàn toàn tin nhau, nhưng cũng không muốn lộ ra tất cả? “Có thể xác minh mà không cần hiển thị” có thực sự đứng vững trước các tình huống đối kháng không, hay nó chỉ chuyển bài toán niềm tin sang một chỗ ít lộ diện hơn?
Tôi không có một câu trả lời gọn gàng. Nhưng XSC đã khiến câu hỏi sắc nét hơn so với trước đây.
$KII
{alpha}(560xeec6574eabba52bac3f0277f2cd5ac7e67197886)
$AIO
{alpha}(560x81a7da4074b8e0ed51bea40f9dcbdf4d9d4832b4)
{spot}(DUSKUSDT)
#dusk @Dusk $DUSK
Điều gì sẽ xảy ra nếu quyền riêng tư và tính xác thực không bao giờ thực sự là đối lập — chỉ là bị triển khai tệ khi ghép chung?
Tôi tình cờ biết đến XSC khi đào sâu về điện toán bí mật cho các smart contract, cố gắng hiểu vì sao “riêng tư” và “có thể kiểm toán” gần như không bao giờ xuất hiện cùng một câu. Điều khiến tôi chú ý không phải là bản thân mật mã, mà là việc ngành công nghiệp đã chấp nhận một cách hời hợt rằng bạn phải chọn một trong hai.
Đó là sự đánh đổi mà chẳng ai đặt câu hỏi: tính minh bạch để lấy niềm tin, hay quyền riêng tư để được bảo vệ. Chọn phe.
Hãy nghĩ về một bệnh viện giải quyết các yêu cầu bồi thường bảo hiểm trên chuỗi. Sự minh bạch hoàn toàn sẽ phơi bày dữ liệu bệnh nhân. Quyền riêng tư hoàn toàn nghĩa là cơ quan quản lý không thể xác minh rằng mọi thứ đã được xử lý đúng. Luôn có người thua.
Cách tiếp cận của XSC là để các hợp đồng chứng minh tính đúng đắn mà không tiết lộ dữ liệu gốc — việc tính toán diễn ra một cách bí mật, nhưng kết quả lại mang theo một “dấu vết” có thể kiểm chứng. Không phải quyền riêng tư đối đầu với trách nhiệm giải trình. Quyền riêng tư là điều kiện tiên quyết để có trách nhiệm giải trình.
Đó chỉ là một cách nhìn lại nhỏ, nhưng nó làm xáo trộn một mặc định đã được coi như “định luật vật lý” hơn là một lựa chọn thiết kế.
Và điều này xuất hiện ở khắp mọi nơi trong công nghệ, không chỉ riêng crypto: chúng ta cứ tiếp tục xây những hệ thống buộc phải có một nhị phân giữa khả năng quan sát và sự bảo vệ, rồi ngạc nhiên khi không bên nào thực sự thấy thỏa mãn.
Vậy trường hợp sử dụng chuẩn mực nằm ở đâu — một sổ cái dùng chung giữa các bên không hoàn toàn tin nhau, nhưng cũng không muốn lộ ra tất cả? “Có thể xác minh mà không cần hiển thị” có thực sự đứng vững trước các tình huống đối kháng không, hay nó chỉ chuyển bài toán niềm tin sang một chỗ ít lộ diện hơn?
Tôi không có một câu trả lời gọn gàng. Nhưng XSC đã khiến câu hỏi sắc nét hơn so với trước đây.
$KII
$AIO
Điều gì sẽ xảy ra nếu quyền riêng tư và tính xác thực không bao giờ thực sự là đối lập — chỉ là bị triển khai tệ khi ghép chung?
Tôi tình cờ biết đến XSC khi đào sâu về điện toán bí mật cho các smart contract, cố gắng hiểu vì sao “riêng tư” và “có thể kiểm toán” gần như không bao giờ xuất hiện cùng một câu. Điều khiến tôi chú ý không phải là bản thân mật mã, mà là việc ngành công nghiệp đã chấp nhận một cách hời hợt rằng bạn phải chọn một trong hai.
Đó là sự đánh đổi mà chẳng ai đặt câu hỏi: tính minh bạch để lấy niềm tin, hay quyền riêng tư để được bảo vệ. Chọn phe.
Hãy nghĩ về một bệnh viện giải quyết các yêu cầu bồi thường bảo hiểm trên chuỗi. Sự minh bạch hoàn toàn sẽ phơi bày dữ liệu bệnh nhân. Quyền riêng tư hoàn toàn nghĩa là cơ quan quản lý không thể xác minh rằng mọi thứ đã được xử lý đúng. Luôn có người thua.
Cách tiếp cận của XSC là để các hợp đồng chứng minh tính đúng đắn mà không tiết lộ dữ liệu gốc — việc tính toán diễn ra một cách bí mật, nhưng kết quả lại mang theo một “dấu vết” có thể kiểm chứng. Không phải quyền riêng tư đối đầu với trách nhiệm giải trình. Quyền riêng tư là điều kiện tiên quyết để có trách nhiệm giải trình.
Đó chỉ là một cách nhìn lại nhỏ, nhưng nó làm xáo trộn một mặc định đã được coi như “định luật vật lý” hơn là một lựa chọn thiết kế.
Và điều này xuất hiện ở khắp mọi nơi trong công nghệ, không chỉ riêng crypto: chúng ta cứ tiếp tục xây những hệ thống buộc phải có một nhị phân giữa khả năng quan sát và sự bảo vệ, rồi ngạc nhiên khi không bên nào thực sự thấy thỏa mãn.
Vậy trường hợp sử dụng chuẩn mực nằm ở đâu — một sổ cái dùng chung giữa các bên không hoàn toàn tin nhau, nhưng cũng không muốn lộ ra tất cả? “Có thể xác minh mà không cần hiển thị” có thực sự đứng vững trước các tình huống đối kháng không, hay nó chỉ chuyển bài toán niềm tin sang một chỗ ít lộ diện hơn?
Tôi không có một câu trả lời gọn gàng. Nhưng XSC đã khiến câu hỏi sắc nét hơn so với trước đây.
$KII
$AIO
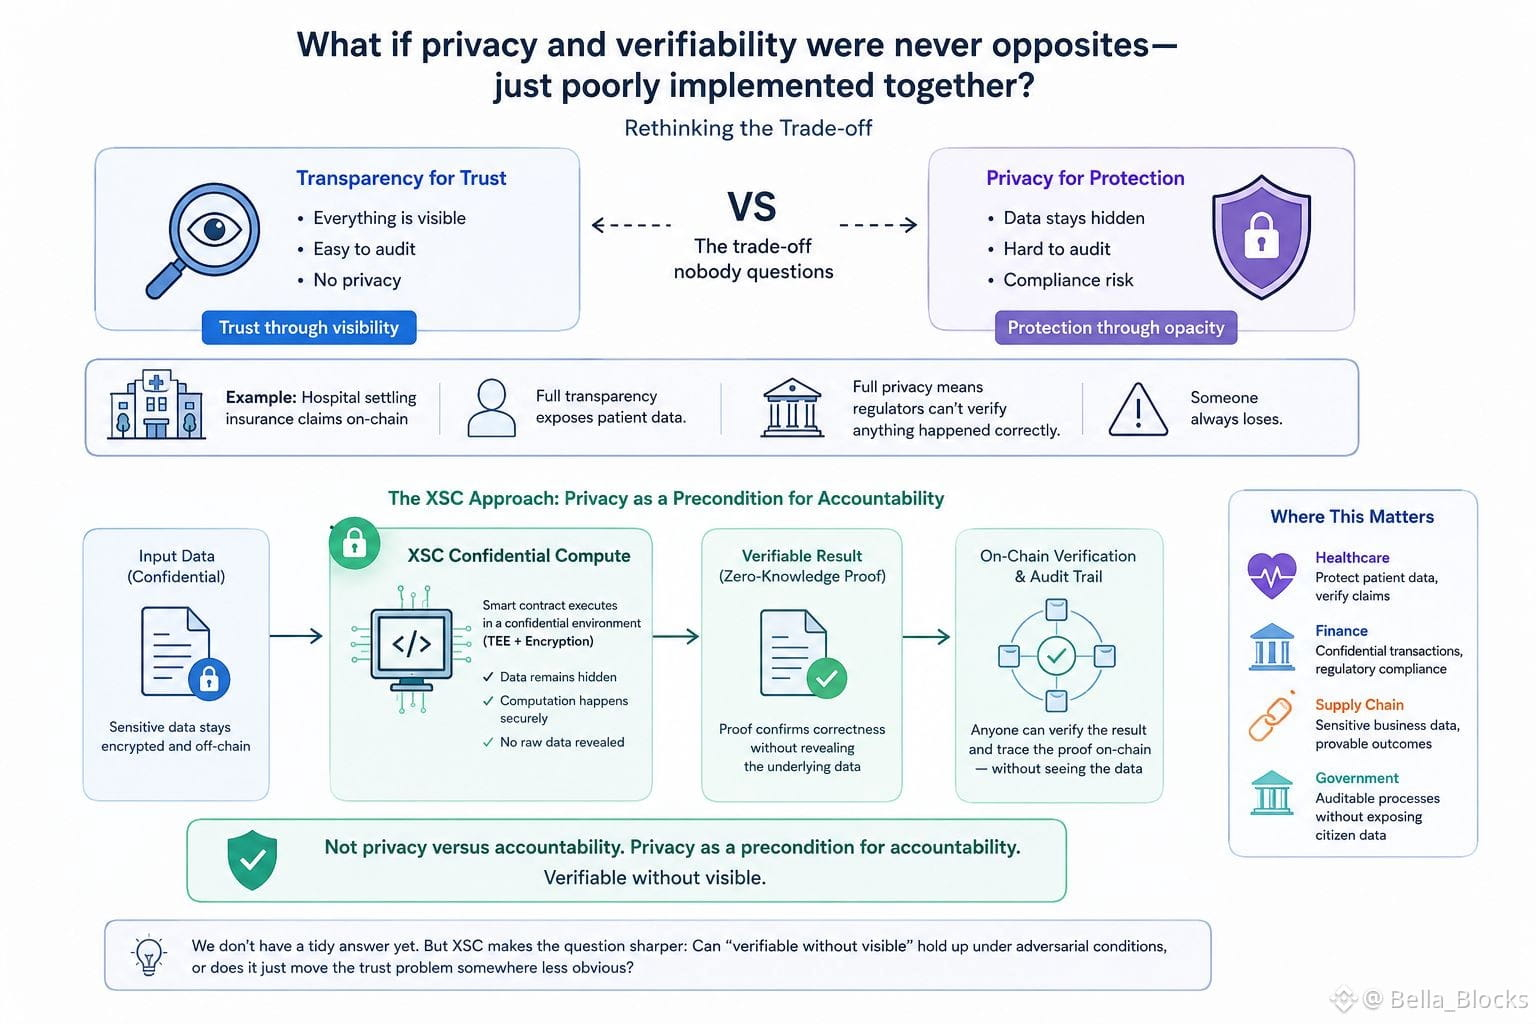
14
1
11
1k
·
--
#dusk @Dusk_Foundation $DUSK
Tại sao chúng ta coi “minh bạch” và “đáng tin cậy” là từ đồng nghĩa trong blockchain? Chúng không phải là cùng một từ, nhưng ta lại xây dựng hệ thống như thể chúng là như vậy.
Tôi tình cờ biết đến Dusk Network khi lục tìm các dự án hạ tầng tập trung vào quyền riêng tư, cố gắng hiểu vì sao tài chính được quản lý vẫn chưa chuyển sang on-chain ở quy mô lớn. Điều thu hút tôi không phải là lộ trình hay token — mà là cách họ đặt vấn đề về smart contract bảo mật như một công cụ tuân thủ, chứ không phải công cụ né tránh.
Thỏa hiệp không được đặt câu hỏi trong phần lớn thế giới crypto là thế này: hoặc bạn có minh bạch, hoặc bạn có riêng tư — chọn một. Sổ cái công khai được ca ngợi như chính mục đích.
Nhưng hãy nghĩ đến một công ty quản lý tài sản quy mô vừa đang thực hiện việc thanh toán chứng khoán on-chain. Mỗi giao dịch, mỗi vị thế, mỗi bên đối tác đều lộ ra trước các đối thủ cạnh tranh đang theo dõi cùng một chuỗi. Như vậy không phải là phi tập trung đang hoạt động — đó là một khoản nợ/rủi ro.
Chào hàng của Dusk là quyền riêng tư và khả năng kiểm toán không phải là hai mặt đối lập. Bằng các chứng minh không kiến thức (zero-knowledge), một giao dịch có thể được xác thực là hợp lệ — tuân thủ, đủ khả năng thanh toán, được ủy quyền — mà không cần tiết lộ nội dung của nó cho tất cả mọi người. Cơ quan quản lý vẫn có thể nhận được sự tiết lộ chọn lọc. Công chúng không cần toàn bộ bức tranh để tin rằng hệ thống vận hành đúng.
Nhìn rộng ra, đây là một mô thức quen thuộc: hạ tầng được xây dựng trước tiên cho use case mang tính ý thức hệ, còn use case thực tế, đã được quản lý thì bị coi là điều gì đó “tính sau” — hoặc là bất khả.
Tôi không biết liệu “tuân thủ bảo mật” có thực sự mở rộng theo cách họ quảng bá hay không, hay nó chỉ chuyển bài toán về niềm tin sang một nơi ít được nhìn thấy hơn.
Tôi không có câu trả lời gọn gàng ở đây. Nhưng câu hỏi giờ đây sắc bén hơn nhiều so với trước khi tôi tìm hiểu.
$CYS
{alpha}(560x0c69199c1562233640e0db5ce2c399a88eb507c7)
$AEON
{alpha}(560x277add739c6e0477616948357af9e79fe1ec9b80)
{spot}(DUSKUSDT)
#dusk @Dusk $DUSK
Tại sao chúng ta coi “minh bạch” và “đáng tin cậy” là từ đồng nghĩa trong blockchain? Chúng không phải là cùng một từ, nhưng ta lại xây dựng hệ thống như thể chúng là như vậy.
Tôi tình cờ biết đến Dusk Network khi lục tìm các dự án hạ tầng tập trung vào quyền riêng tư, cố gắng hiểu vì sao tài chính được quản lý vẫn chưa chuyển sang on-chain ở quy mô lớn. Điều thu hút tôi không phải là lộ trình hay token — mà là cách họ đặt vấn đề về smart contract bảo mật như một công cụ tuân thủ, chứ không phải công cụ né tránh.
Thỏa hiệp không được đặt câu hỏi trong phần lớn thế giới crypto là thế này: hoặc bạn có minh bạch, hoặc bạn có riêng tư — chọn một. Sổ cái công khai được ca ngợi như chính mục đích.
Nhưng hãy nghĩ đến một công ty quản lý tài sản quy mô vừa đang thực hiện việc thanh toán chứng khoán on-chain. Mỗi giao dịch, mỗi vị thế, mỗi bên đối tác đều lộ ra trước các đối thủ cạnh tranh đang theo dõi cùng một chuỗi. Như vậy không phải là phi tập trung đang hoạt động — đó là một khoản nợ/rủi ro.
Chào hàng của Dusk là quyền riêng tư và khả năng kiểm toán không phải là hai mặt đối lập. Bằng các chứng minh không kiến thức (zero-knowledge), một giao dịch có thể được xác thực là hợp lệ — tuân thủ, đủ khả năng thanh toán, được ủy quyền — mà không cần tiết lộ nội dung của nó cho tất cả mọi người. Cơ quan quản lý vẫn có thể nhận được sự tiết lộ chọn lọc. Công chúng không cần toàn bộ bức tranh để tin rằng hệ thống vận hành đúng.
Nhìn rộng ra, đây là một mô thức quen thuộc: hạ tầng được xây dựng trước tiên cho use case mang tính ý thức hệ, còn use case thực tế, đã được quản lý thì bị coi là điều gì đó “tính sau” — hoặc là bất khả.
Tôi không biết liệu “tuân thủ bảo mật” có thực sự mở rộng theo cách họ quảng bá hay không, hay nó chỉ chuyển bài toán về niềm tin sang một nơi ít được nhìn thấy hơn.
Tôi không có câu trả lời gọn gàng ở đây. Nhưng câu hỏi giờ đây sắc bén hơn nhiều so với trước khi tôi tìm hiểu.
$CYS
$AEON
Tại sao chúng ta coi “minh bạch” và “đáng tin cậy” là từ đồng nghĩa trong blockchain? Chúng không phải là cùng một từ, nhưng ta lại xây dựng hệ thống như thể chúng là như vậy.
Tôi tình cờ biết đến Dusk Network khi lục tìm các dự án hạ tầng tập trung vào quyền riêng tư, cố gắng hiểu vì sao tài chính được quản lý vẫn chưa chuyển sang on-chain ở quy mô lớn. Điều thu hút tôi không phải là lộ trình hay token — mà là cách họ đặt vấn đề về smart contract bảo mật như một công cụ tuân thủ, chứ không phải công cụ né tránh.
Thỏa hiệp không được đặt câu hỏi trong phần lớn thế giới crypto là thế này: hoặc bạn có minh bạch, hoặc bạn có riêng tư — chọn một. Sổ cái công khai được ca ngợi như chính mục đích.
Nhưng hãy nghĩ đến một công ty quản lý tài sản quy mô vừa đang thực hiện việc thanh toán chứng khoán on-chain. Mỗi giao dịch, mỗi vị thế, mỗi bên đối tác đều lộ ra trước các đối thủ cạnh tranh đang theo dõi cùng một chuỗi. Như vậy không phải là phi tập trung đang hoạt động — đó là một khoản nợ/rủi ro.
Chào hàng của Dusk là quyền riêng tư và khả năng kiểm toán không phải là hai mặt đối lập. Bằng các chứng minh không kiến thức (zero-knowledge), một giao dịch có thể được xác thực là hợp lệ — tuân thủ, đủ khả năng thanh toán, được ủy quyền — mà không cần tiết lộ nội dung của nó cho tất cả mọi người. Cơ quan quản lý vẫn có thể nhận được sự tiết lộ chọn lọc. Công chúng không cần toàn bộ bức tranh để tin rằng hệ thống vận hành đúng.
Nhìn rộng ra, đây là một mô thức quen thuộc: hạ tầng được xây dựng trước tiên cho use case mang tính ý thức hệ, còn use case thực tế, đã được quản lý thì bị coi là điều gì đó “tính sau” — hoặc là bất khả.
Tôi không biết liệu “tuân thủ bảo mật” có thực sự mở rộng theo cách họ quảng bá hay không, hay nó chỉ chuyển bài toán về niềm tin sang một nơi ít được nhìn thấy hơn.
Tôi không có câu trả lời gọn gàng ở đây. Nhưng câu hỏi giờ đây sắc bén hơn nhiều so với trước khi tôi tìm hiểu.
$CYS
$AEON
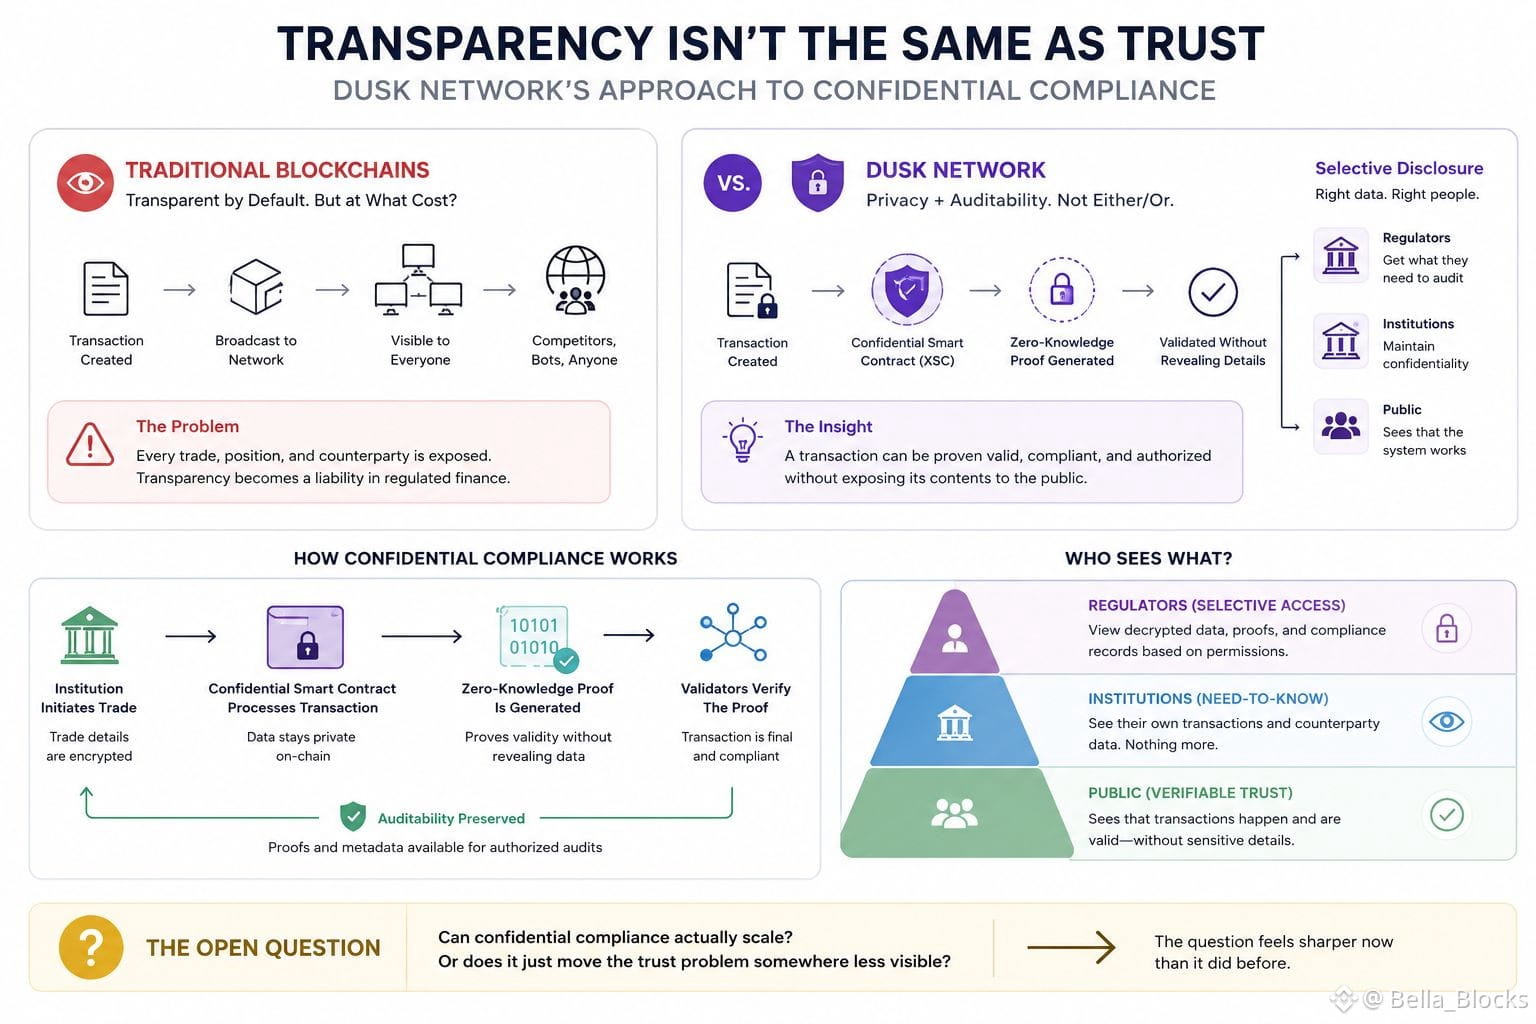
16
13
1.8k
·
--
#dusk @Dusk_Foundation $DUSK
Hôm nay, tôi đang xem tài liệu staking của Dusk khi ngồi uống cà phê và có một chi tiết nhỏ thu hút sự chú ý của tôi nhiều hơn so với các tính năng bảo mật về quyền riêng tư mà mọi người thường nhắc đến.
Đó là điều xảy ra khi một staker đang hoạt động bổ sung thêm DUSK.
Tài liệu cho biết rằng một khi một vị thế đã ở trạng thái hoạt động, thì 90% phần nạp thêm sẽ trở thành hoạt động ngay lập tức, trong khi 10% được ghi nhận như stake bị khóa. Nghe có vẻ không đáng kể, nhưng tôi nghĩ nó cho thấy một điều thú vị về cách Dusk xử lý vốn của validator.
Mạng không chỉ đơn giản coi phần stake bổ sung như một dạng bảo mật có thể hoán đổi ngay lập tức. Một phần của nó trở nên kém thanh khoản tạm thời, trong khi staker vẫn sở hữu phần đó. Điều này tạo ra một sự tách biệt tinh tế giữa “vốn tôi kiểm soát” và “vốn hiện đang góp phần vào đồng thuận.”
Tôi bắt đầu tự hỏi vì sao điều đó lại quan trọng đối với một blockchain thiên về tài chính.
Nếu các tổ chức sau này dùng Dusk để thanh toán, họ có thể quan tâm đến khả năng dự đoán dòng chuyển động của vốn gần như cũng quan trọng như quyền riêng tư của giao dịch. Một hệ thống staking đưa ra các trạng thái thanh khoản khác nhau có thể ảnh hưởng đến cách các nhà vận hành quản lý dự trữ, các sản phẩm ủy thác (delegation), và các chiến lược staking tự động.
Mức stake trực tiếp tối thiểu là 1,000 DUSK, và Dusk cũng cho phép smart contract quản lý staking thông qua Stake Abstraction.
Vì vậy, câu hỏi thú vị đối với tôi không chỉ là liệu Dusk có thể thu hút thêm các token được stake hay không. Mà là liệu cơ chế staking của nó có thể mở rộng từ các nhà vận hành cá nhân sang hạ tầng tài chính có thể lập trình mà không làm cho việc quản lý thanh khoản trở nên không cần thiết phức tạp hay không.
Điều đó giống như một chi tiết thiết kế đáng để theo dõi khi mạng lưới trưởng thành.
{spot}(DUSKUSDT)
#dusk @Dusk $DUSK
Hôm nay, tôi đang xem tài liệu staking của Dusk khi ngồi uống cà phê và có một chi tiết nhỏ thu hút sự chú ý của tôi nhiều hơn so với các tính năng bảo mật về quyền riêng tư mà mọi người thường nhắc đến.
Đó là điều xảy ra khi một staker đang hoạt động bổ sung thêm DUSK.
Tài liệu cho biết rằng một khi một vị thế đã ở trạng thái hoạt động, thì 90% phần nạp thêm sẽ trở thành hoạt động ngay lập tức, trong khi 10% được ghi nhận như stake bị khóa. Nghe có vẻ không đáng kể, nhưng tôi nghĩ nó cho thấy một điều thú vị về cách Dusk xử lý vốn của validator.
Mạng không chỉ đơn giản coi phần stake bổ sung như một dạng bảo mật có thể hoán đổi ngay lập tức. Một phần của nó trở nên kém thanh khoản tạm thời, trong khi staker vẫn sở hữu phần đó. Điều này tạo ra một sự tách biệt tinh tế giữa “vốn tôi kiểm soát” và “vốn hiện đang góp phần vào đồng thuận.”
Tôi bắt đầu tự hỏi vì sao điều đó lại quan trọng đối với một blockchain thiên về tài chính.
Nếu các tổ chức sau này dùng Dusk để thanh toán, họ có thể quan tâm đến khả năng dự đoán dòng chuyển động của vốn gần như cũng quan trọng như quyền riêng tư của giao dịch. Một hệ thống staking đưa ra các trạng thái thanh khoản khác nhau có thể ảnh hưởng đến cách các nhà vận hành quản lý dự trữ, các sản phẩm ủy thác (delegation), và các chiến lược staking tự động.
Mức stake trực tiếp tối thiểu là 1,000 DUSK, và Dusk cũng cho phép smart contract quản lý staking thông qua Stake Abstraction.
Vì vậy, câu hỏi thú vị đối với tôi không chỉ là liệu Dusk có thể thu hút thêm các token được stake hay không. Mà là liệu cơ chế staking của nó có thể mở rộng từ các nhà vận hành cá nhân sang hạ tầng tài chính có thể lập trình mà không làm cho việc quản lý thanh khoản trở nên không cần thiết phức tạp hay không.
Điều đó giống như một chi tiết thiết kế đáng để theo dõi khi mạng lưới trưởng thành.
Hôm nay, tôi đang xem tài liệu staking của Dusk khi ngồi uống cà phê và có một chi tiết nhỏ thu hút sự chú ý của tôi nhiều hơn so với các tính năng bảo mật về quyền riêng tư mà mọi người thường nhắc đến.
Đó là điều xảy ra khi một staker đang hoạt động bổ sung thêm DUSK.
Tài liệu cho biết rằng một khi một vị thế đã ở trạng thái hoạt động, thì 90% phần nạp thêm sẽ trở thành hoạt động ngay lập tức, trong khi 10% được ghi nhận như stake bị khóa. Nghe có vẻ không đáng kể, nhưng tôi nghĩ nó cho thấy một điều thú vị về cách Dusk xử lý vốn của validator.
Mạng không chỉ đơn giản coi phần stake bổ sung như một dạng bảo mật có thể hoán đổi ngay lập tức. Một phần của nó trở nên kém thanh khoản tạm thời, trong khi staker vẫn sở hữu phần đó. Điều này tạo ra một sự tách biệt tinh tế giữa “vốn tôi kiểm soát” và “vốn hiện đang góp phần vào đồng thuận.”
Tôi bắt đầu tự hỏi vì sao điều đó lại quan trọng đối với một blockchain thiên về tài chính.
Nếu các tổ chức sau này dùng Dusk để thanh toán, họ có thể quan tâm đến khả năng dự đoán dòng chuyển động của vốn gần như cũng quan trọng như quyền riêng tư của giao dịch. Một hệ thống staking đưa ra các trạng thái thanh khoản khác nhau có thể ảnh hưởng đến cách các nhà vận hành quản lý dự trữ, các sản phẩm ủy thác (delegation), và các chiến lược staking tự động.
Mức stake trực tiếp tối thiểu là 1,000 DUSK, và Dusk cũng cho phép smart contract quản lý staking thông qua Stake Abstraction.
Vì vậy, câu hỏi thú vị đối với tôi không chỉ là liệu Dusk có thể thu hút thêm các token được stake hay không. Mà là liệu cơ chế staking của nó có thể mở rộng từ các nhà vận hành cá nhân sang hạ tầng tài chính có thể lập trình mà không làm cho việc quản lý thanh khoản trở nên không cần thiết phức tạp hay không.
Điều đó giống như một chi tiết thiết kế đáng để theo dõi khi mạng lưới trưởng thành.
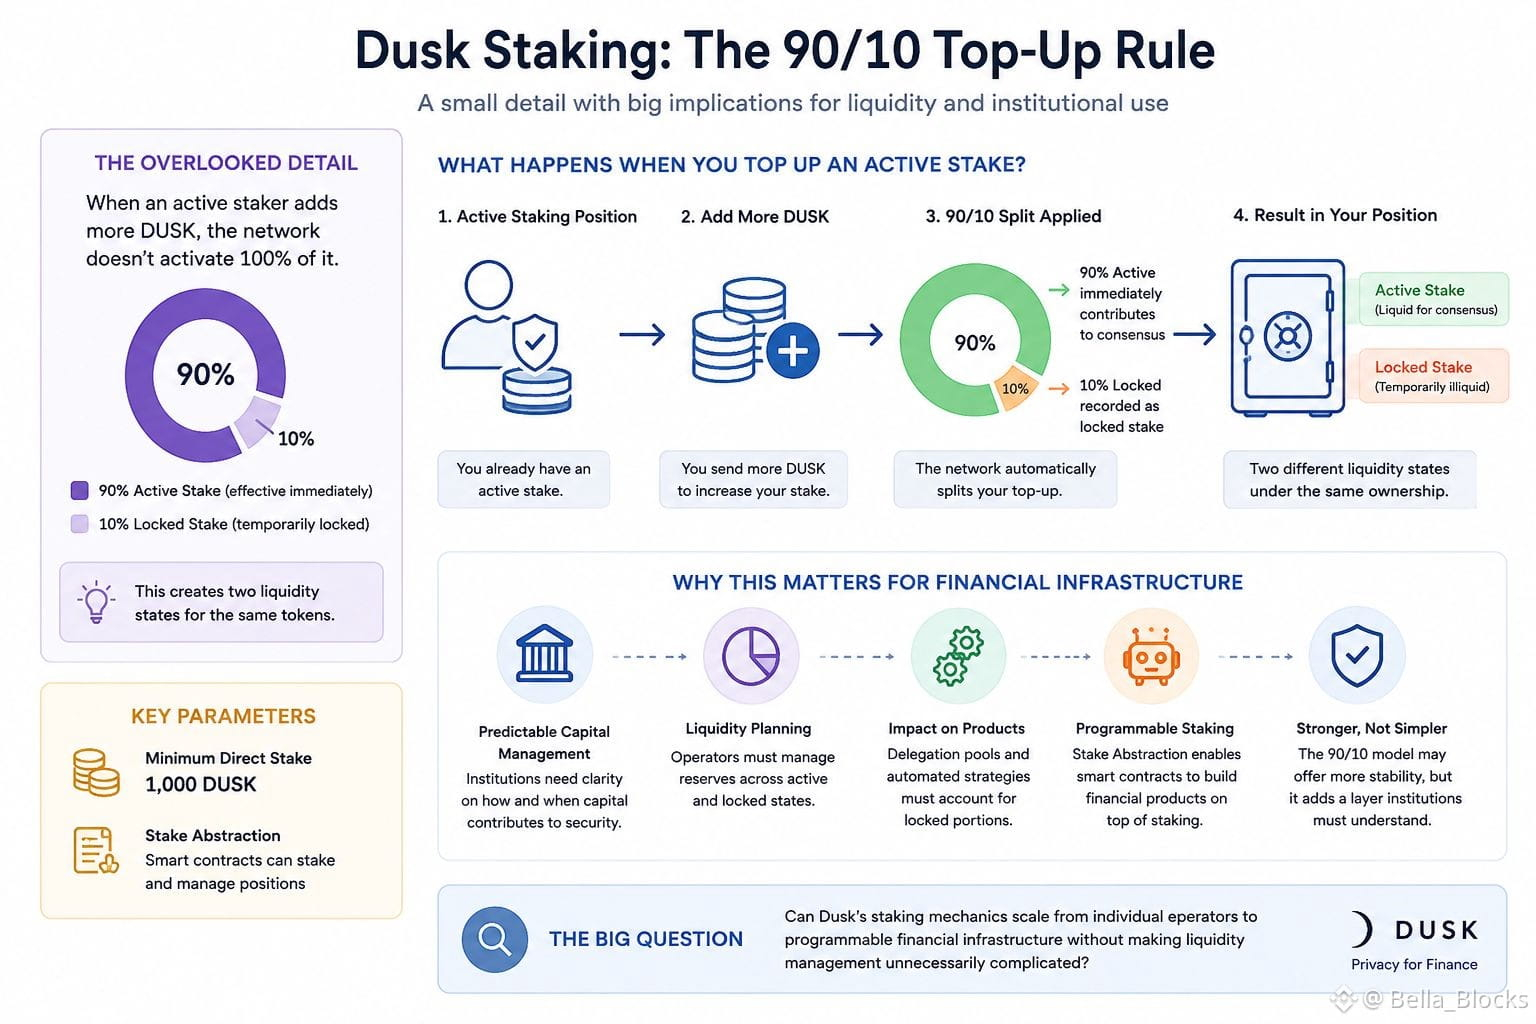
9
4
155
·
--
#dusk @Dusk_Foundation $DUSK
Tôi đã lục lại tài liệu cập nhật của Dusk vào tận đêm muộn hôm qua, chủ yếu vì tò mò về việc quá trình di chuyển lên mainnet hoạt động thế nào. Và khi đó, tôi nhận ra một điều trước đây chưa hề được chú ý: giờ đây Dusk vận hành song song hai cơ chế bảo mật thông tin riêng biệt. Có mô hình XSC/Phoenix “bản địa”, dựa trên ZK-proof, được tích hợp trực tiếp vào lớp nền. Và sau đó là Hedger, một bổ sung mới hơn, mang các giao dịch bí mật (confidential transfers) tới DuskEVM bằng mã hóa đồng cấu (homomorphic encryption) thay vì ZK-proof.
Đây là một lựa chọn thiết kế khá kỳ lạ đối với một blockchain mà toàn bộ “slogan” là "privacy blockchain for financial applications" (chuỗi khối bảo mật cho các ứng dụng tài chính). Nếu lớp gốc đã làm tốt smart contract bí mật rồi, vậy vì sao phải xây dựng một hệ thống bảo mật thứ hai, khác hẳn về mặt mật mã, trên một sidechain tương thích Solidity?
Câu trả lời có khả năng là lực hấp dẫn của hệ sinh thái dành cho nhà phát triển. XSC bản địa đòi hỏi học các công cụ đặc thù của Dusk, trong khi DuskEVM cho phép các nhóm làm Solidity triển khai theo những mô hình quen thuộc và chỉ cần “bật” quyền riêng tư về sau thông qua Hedger. Đây là một chiến lược thu hút để gia nhập nền tảng một cách hợp lý. Nhưng nó cũng có nghĩa là đề xuất giá trị cốt lõi của giao thức—tính bảo mật—nay tồn tại dưới hai “phiên bản” với các giả định tin cậy khác nhau, các hệ thống bằng chứng khác nhau và (có lẽ) cả bề mặt kiểm toán khác nhau.
Đối với một chuỗi đang tìm cách thu hút các tổ chức được quản lý, thông thường việc có một cam kết về quyền riêng tư duy nhất, được hiểu rõ, lại quan trọng hơn việc sở hữu hai cơ chế chỉ thú vị về mặt kỹ thuật. Tôi chưa chắc liệu đây là sự cân nhắc kỹ càng để hỗ trợ việc triển khai hay là sự phân mảnh âm thầm của chính thứ khiến Dusk trở nên khác biệt ngay từ đầu. Đáng để theo dõi xem hướng nào sẽ nhận được các tích hợp thực sự từ phía các tổ chức.
{spot}(DUSKUSDT)
#dusk @Dusk $DUSK
Tôi đã lục lại tài liệu cập nhật của Dusk vào tận đêm muộn hôm qua, chủ yếu vì tò mò về việc quá trình di chuyển lên mainnet hoạt động thế nào. Và khi đó, tôi nhận ra một điều trước đây chưa hề được chú ý: giờ đây Dusk vận hành song song hai cơ chế bảo mật thông tin riêng biệt. Có mô hình XSC/Phoenix “bản địa”, dựa trên ZK-proof, được tích hợp trực tiếp vào lớp nền. Và sau đó là Hedger, một bổ sung mới hơn, mang các giao dịch bí mật (confidential transfers) tới DuskEVM bằng mã hóa đồng cấu (homomorphic encryption) thay vì ZK-proof.
Đây là một lựa chọn thiết kế khá kỳ lạ đối với một blockchain mà toàn bộ “slogan” là "privacy blockchain for financial applications" (chuỗi khối bảo mật cho các ứng dụng tài chính). Nếu lớp gốc đã làm tốt smart contract bí mật rồi, vậy vì sao phải xây dựng một hệ thống bảo mật thứ hai, khác hẳn về mặt mật mã, trên một sidechain tương thích Solidity?
Câu trả lời có khả năng là lực hấp dẫn của hệ sinh thái dành cho nhà phát triển. XSC bản địa đòi hỏi học các công cụ đặc thù của Dusk, trong khi DuskEVM cho phép các nhóm làm Solidity triển khai theo những mô hình quen thuộc và chỉ cần “bật” quyền riêng tư về sau thông qua Hedger. Đây là một chiến lược thu hút để gia nhập nền tảng một cách hợp lý. Nhưng nó cũng có nghĩa là đề xuất giá trị cốt lõi của giao thức—tính bảo mật—nay tồn tại dưới hai “phiên bản” với các giả định tin cậy khác nhau, các hệ thống bằng chứng khác nhau và (có lẽ) cả bề mặt kiểm toán khác nhau.
Đối với một chuỗi đang tìm cách thu hút các tổ chức được quản lý, thông thường việc có một cam kết về quyền riêng tư duy nhất, được hiểu rõ, lại quan trọng hơn việc sở hữu hai cơ chế chỉ thú vị về mặt kỹ thuật. Tôi chưa chắc liệu đây là sự cân nhắc kỹ càng để hỗ trợ việc triển khai hay là sự phân mảnh âm thầm của chính thứ khiến Dusk trở nên khác biệt ngay từ đầu. Đáng để theo dõi xem hướng nào sẽ nhận được các tích hợp thực sự từ phía các tổ chức.
Tôi đã lục lại tài liệu cập nhật của Dusk vào tận đêm muộn hôm qua, chủ yếu vì tò mò về việc quá trình di chuyển lên mainnet hoạt động thế nào. Và khi đó, tôi nhận ra một điều trước đây chưa hề được chú ý: giờ đây Dusk vận hành song song hai cơ chế bảo mật thông tin riêng biệt. Có mô hình XSC/Phoenix “bản địa”, dựa trên ZK-proof, được tích hợp trực tiếp vào lớp nền. Và sau đó là Hedger, một bổ sung mới hơn, mang các giao dịch bí mật (confidential transfers) tới DuskEVM bằng mã hóa đồng cấu (homomorphic encryption) thay vì ZK-proof.
Đây là một lựa chọn thiết kế khá kỳ lạ đối với một blockchain mà toàn bộ “slogan” là "privacy blockchain for financial applications" (chuỗi khối bảo mật cho các ứng dụng tài chính). Nếu lớp gốc đã làm tốt smart contract bí mật rồi, vậy vì sao phải xây dựng một hệ thống bảo mật thứ hai, khác hẳn về mặt mật mã, trên một sidechain tương thích Solidity?
Câu trả lời có khả năng là lực hấp dẫn của hệ sinh thái dành cho nhà phát triển. XSC bản địa đòi hỏi học các công cụ đặc thù của Dusk, trong khi DuskEVM cho phép các nhóm làm Solidity triển khai theo những mô hình quen thuộc và chỉ cần “bật” quyền riêng tư về sau thông qua Hedger. Đây là một chiến lược thu hút để gia nhập nền tảng một cách hợp lý. Nhưng nó cũng có nghĩa là đề xuất giá trị cốt lõi của giao thức—tính bảo mật—nay tồn tại dưới hai “phiên bản” với các giả định tin cậy khác nhau, các hệ thống bằng chứng khác nhau và (có lẽ) cả bề mặt kiểm toán khác nhau.
Đối với một chuỗi đang tìm cách thu hút các tổ chức được quản lý, thông thường việc có một cam kết về quyền riêng tư duy nhất, được hiểu rõ, lại quan trọng hơn việc sở hữu hai cơ chế chỉ thú vị về mặt kỹ thuật. Tôi chưa chắc liệu đây là sự cân nhắc kỹ càng để hỗ trợ việc triển khai hay là sự phân mảnh âm thầm của chính thứ khiến Dusk trở nên khác biệt ngay từ đầu. Đáng để theo dõi xem hướng nào sẽ nhận được các tích hợp thực sự từ phía các tổ chức.
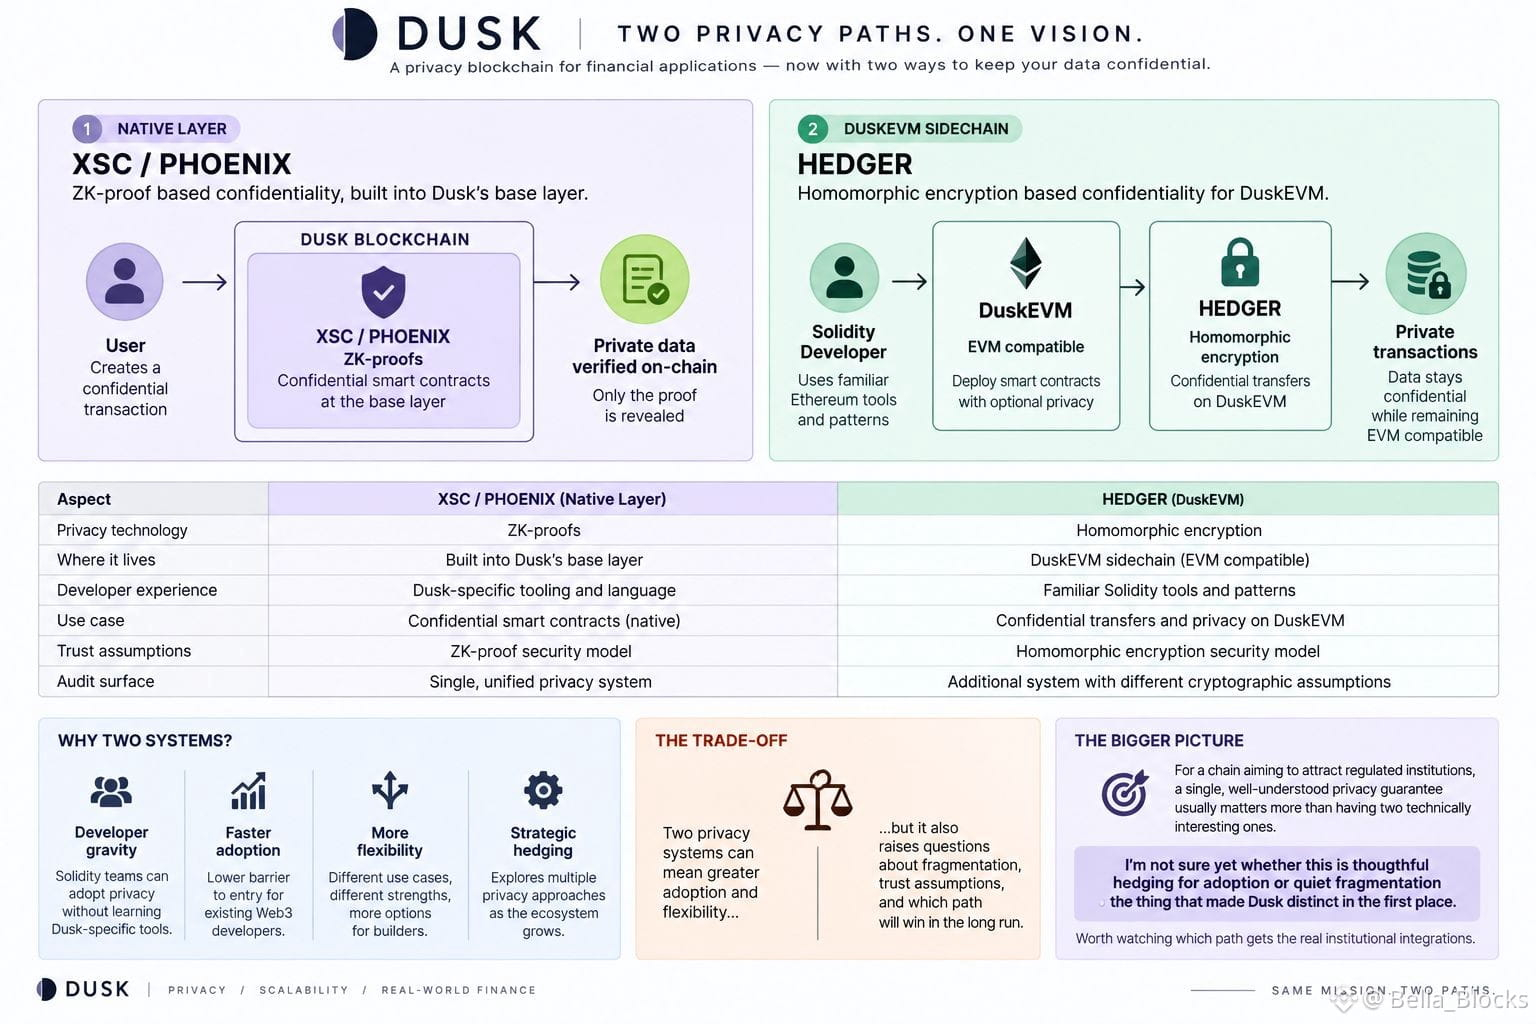
5
5
118
·
--
#baby @babylonlabs_io $BABY
Tối qua tôi lục lọi tài liệu của Threshold Network để thực sự hiểu tBTC tránh được vấn đề WBTC như thế nào, và tôi bị kẹt ở một chi tiết mà hầu như chẳng ai nhắc đến: nghi lễ DKG.
Ai cũng giải thích việc peg-in là "khóa BTC, đúc trên Ethereum", điều đó đúng nhưng lại bỏ qua phần quan trọng. Khi bạn gửi tiền, một tập con ngẫu nhiên của các nhà vận hành node sẽ chạy một nghi lễ tạo khóa phân tán để tạo ra địa chỉ nạp Bitcoin. Không có bất kỳ người ký đơn lẻ nào nắm giữ toàn bộ khóa riêng; họ chỉ giữ một mảnh. Việc hoàn trả hoạt động theo cách tương tự theo chiều ngược lại: đốt token, và cùng ngưỡng đó của các người ký sẽ tái cấu trúc một chữ ký để giải phóng BTC gốc, không có một bên giám hộ nào bấm nút.
Điều làm tôi chú ý là cả hệ thống này dựa nhiều như thế nào vào giả định đa số trung thực trong một tập hợp người ký luân phiên, không cần cấp phép, thay vì tin tưởng vào kho lạnh của một công ty. Các con số của chính Threshold cho thấy khoảng 5.800 BTC được bảo đảm và 424 triệu USD trong TVL, khá nhỏ so với các “ông lớn” BTC được bọc do các tổ chức giám hộ tập trung nắm giữ. Mức chênh lệch đó không thực sự nằm ở chất lượng sản phẩm. Nó nằm ở việc liệu thị trường có định giá câu “không có điểm hỏng duy nhất” như một khoản chiết khấu thanh khoản hay không.
Vì vậy, câu hỏi mở mà tôi cứ xoay vòng mãi là: BTCFi có thực sự thưởng cho việc giám hộ phi tập trung hay vốn chỉ đơn giản chảy theo bất kỳ wrapper nào có thanh khoản sâu nhất, bất kể ai đang nắm giữ khóa?
{spot}(BABYUSDT)
#baby @BabylonLabs_io $BABY
Tối qua tôi lục lọi tài liệu của Threshold Network để thực sự hiểu tBTC tránh được vấn đề WBTC như thế nào, và tôi bị kẹt ở một chi tiết mà hầu như chẳng ai nhắc đến: nghi lễ DKG.
Ai cũng giải thích việc peg-in là "khóa BTC, đúc trên Ethereum", điều đó đúng nhưng lại bỏ qua phần quan trọng. Khi bạn gửi tiền, một tập con ngẫu nhiên của các nhà vận hành node sẽ chạy một nghi lễ tạo khóa phân tán để tạo ra địa chỉ nạp Bitcoin. Không có bất kỳ người ký đơn lẻ nào nắm giữ toàn bộ khóa riêng; họ chỉ giữ một mảnh. Việc hoàn trả hoạt động theo cách tương tự theo chiều ngược lại: đốt token, và cùng ngưỡng đó của các người ký sẽ tái cấu trúc một chữ ký để giải phóng BTC gốc, không có một bên giám hộ nào bấm nút.
Điều làm tôi chú ý là cả hệ thống này dựa nhiều như thế nào vào giả định đa số trung thực trong một tập hợp người ký luân phiên, không cần cấp phép, thay vì tin tưởng vào kho lạnh của một công ty. Các con số của chính Threshold cho thấy khoảng 5.800 BTC được bảo đảm và 424 triệu USD trong TVL, khá nhỏ so với các “ông lớn” BTC được bọc do các tổ chức giám hộ tập trung nắm giữ. Mức chênh lệch đó không thực sự nằm ở chất lượng sản phẩm. Nó nằm ở việc liệu thị trường có định giá câu “không có điểm hỏng duy nhất” như một khoản chiết khấu thanh khoản hay không.
Vì vậy, câu hỏi mở mà tôi cứ xoay vòng mãi là: BTCFi có thực sự thưởng cho việc giám hộ phi tập trung hay vốn chỉ đơn giản chảy theo bất kỳ wrapper nào có thanh khoản sâu nhất, bất kể ai đang nắm giữ khóa?
Tối qua tôi lục lọi tài liệu của Threshold Network để thực sự hiểu tBTC tránh được vấn đề WBTC như thế nào, và tôi bị kẹt ở một chi tiết mà hầu như chẳng ai nhắc đến: nghi lễ DKG.
Ai cũng giải thích việc peg-in là "khóa BTC, đúc trên Ethereum", điều đó đúng nhưng lại bỏ qua phần quan trọng. Khi bạn gửi tiền, một tập con ngẫu nhiên của các nhà vận hành node sẽ chạy một nghi lễ tạo khóa phân tán để tạo ra địa chỉ nạp Bitcoin. Không có bất kỳ người ký đơn lẻ nào nắm giữ toàn bộ khóa riêng; họ chỉ giữ một mảnh. Việc hoàn trả hoạt động theo cách tương tự theo chiều ngược lại: đốt token, và cùng ngưỡng đó của các người ký sẽ tái cấu trúc một chữ ký để giải phóng BTC gốc, không có một bên giám hộ nào bấm nút.
Điều làm tôi chú ý là cả hệ thống này dựa nhiều như thế nào vào giả định đa số trung thực trong một tập hợp người ký luân phiên, không cần cấp phép, thay vì tin tưởng vào kho lạnh của một công ty. Các con số của chính Threshold cho thấy khoảng 5.800 BTC được bảo đảm và 424 triệu USD trong TVL, khá nhỏ so với các “ông lớn” BTC được bọc do các tổ chức giám hộ tập trung nắm giữ. Mức chênh lệch đó không thực sự nằm ở chất lượng sản phẩm. Nó nằm ở việc liệu thị trường có định giá câu “không có điểm hỏng duy nhất” như một khoản chiết khấu thanh khoản hay không.
Vì vậy, câu hỏi mở mà tôi cứ xoay vòng mãi là: BTCFi có thực sự thưởng cho việc giám hộ phi tập trung hay vốn chỉ đơn giản chảy theo bất kỳ wrapper nào có thanh khoản sâu nhất, bất kể ai đang nắm giữ khóa?
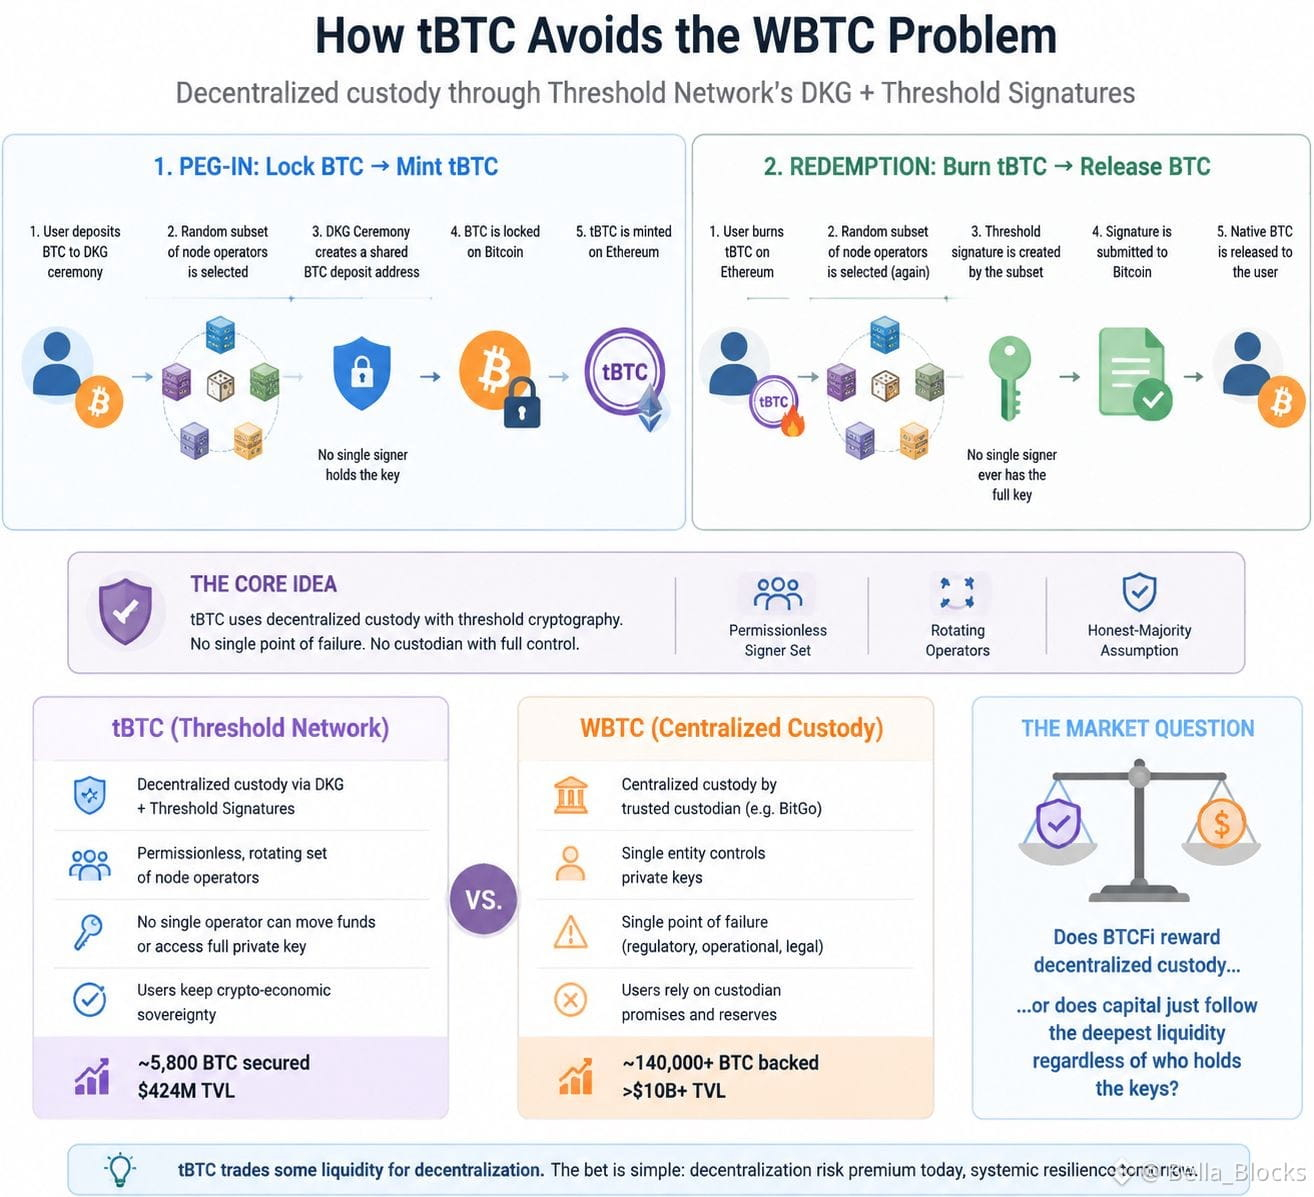
5
4
190
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TinFed
76,761 lượt xem
363 đang thảo luận
BofA: Fed có thể tăng lãi suất trên 5%, nhà đầu tư nên chuẩn bị tinh thần.
Các chiến lược gia ngân hàng Bank of America cho rằng nhà đầu tư nên chuẩn bị cho khả năng Fed nâng lãi suất lên trên 5%, trong bối cảnh thị trường hiện mới dự đoán thêm 3 đợt tăng 0,25 điểm phần trăm. Thị trường hiện dự đoán Fed sẽ tăng thêm 3 lần, mỗi lần 0,25 điểm phần trăm. Nếu kịch bản này xảy ra, lãi suất quỹ liên bang có thể tiến tới khoảng 4,5% - 4,75%.
Tuy nhiên, các chiến lược gia BofA cho rằng lãi suất chuẩn có khả năng trở lại mức cao từng ghi nhận trong chu kỳ tăng lãi suất 2022-2023. Khi đó, Fed từng nâng biên độ lãi suất lên 5,25% - 5,5% vào tháng 7/2023. Theo thước đo mà BofA sử dụng, quy tắc này cho thấy lãi suất quỹ liên bang nên ở khoảng 5,3%.
$BTC $AKE $RAYSOL
#TinFed
Auto Tp
·0 lượt thích
·85 lượt xem
45NgayTuDoTaiChinh
910,640 lượt xem
3,132 đang thảo luận
TheoDõiFOMC
84,296 lượt xem
554 đang thảo luận