#termmax @TermMax
Tôi cứ quay lại với một con số khi đào sâu qua TermMax: khoảng chênh giữa vốn nằm trong giao thức và khoản phí thực sự mà nó tạo ra.
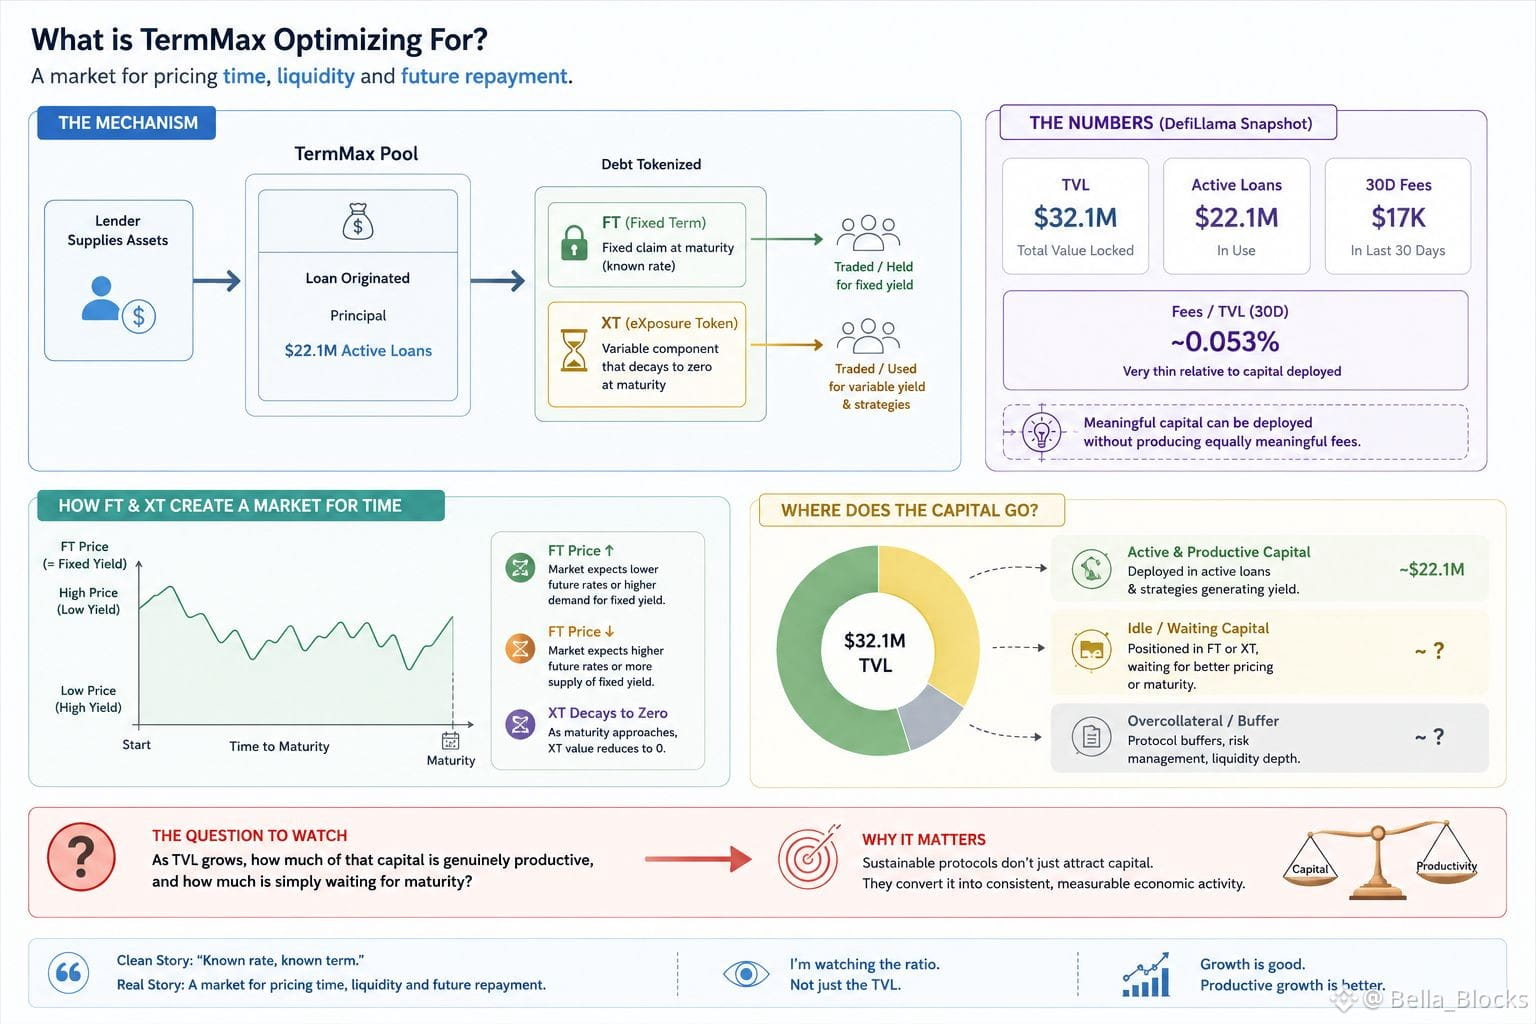
Bản chụp nhanh DefiLlama gần đây tôi tìm thấy cho thấy TVL khoảng 32,1 triệu USD, với chừng 22,1 triệu USD trong các khoản vay đang hoạt động, trong khi phí 30 ngày chỉ vào khoảng 17 nghìn USD.
Tôi nghĩ có lẽ mình đã đọc nhầm, nên quay lại xem tài liệu để hiểu TermMax thực sự đang tối ưu cho điều gì.
Cơ chế này thú vị hơn nhiều so với nhãn “cho vay lãi suất cố định” đơn giản. TermMax token hóa nợ thành FT và XT. FT đại diện cho quyền yêu cầu cố định tại thời điểm đáo hạn, trong khi XT mang phần biến động còn lại và cuối cùng sẽ về 0.
Điều đó tạo ra hành vi khác so với một pool cho vay thông thường. Vốn không chỉ đơn giản kiếm một lãi suất thả nổi. Người dùng đang giao dịch xoay quanh các kỳ hạn cụ thể, và giá của FT thực chất sẽ quyết định lợi suất cố định.
Vì vậy, câu chuyện “sạch sẽ” là: “lãi suất đã biết, kỳ hạn đã biết.” Bên dưới, đó thực sự là một thị trường định giá cho thời gian, thanh khoản và khoản trả nợ trong tương lai.
Phần đáng chú ý là có thể triển khai vốn đáng kể mà không tạo ra các khoản phí tương xứng. Điều đó không tự động là vấn đề. Việc sử dụng vẫn có thể tập trung vào một số thị trường hoặc chiến lược nhất định.
Nhưng nó đặt ra một câu hỏi mà tôi nghĩ đáng theo dõi:
Khi TVL tăng lên, bao nhiêu phần trong số vốn đó thực sự tạo ra giá trị, và bao nhiêu phần chỉ đơn giản là chờ đến ngày đáo hạn?
$ONG
$PEOPLE
$NEIRO
Tôi cứ quay lại với một con số khi đào sâu qua TermMax: khoảng chênh giữa vốn nằm trong giao thức và khoản phí thực sự mà nó tạo ra.
Bản chụp nhanh DefiLlama gần đây tôi tìm thấy cho thấy TVL khoảng 32,1 triệu USD, với chừng 22,1 triệu USD trong các khoản vay đang hoạt động, trong khi phí 30 ngày chỉ vào khoảng 17 nghìn USD.
Tôi nghĩ có lẽ mình đã đọc nhầm, nên quay lại xem tài liệu để hiểu TermMax thực sự đang tối ưu cho điều gì.
Cơ chế này thú vị hơn nhiều so với nhãn “cho vay lãi suất cố định” đơn giản. TermMax token hóa nợ thành FT và XT. FT đại diện cho quyền yêu cầu cố định tại thời điểm đáo hạn, trong khi XT mang phần biến động còn lại và cuối cùng sẽ về 0.
Điều đó tạo ra hành vi khác so với một pool cho vay thông thường. Vốn không chỉ đơn giản kiếm một lãi suất thả nổi. Người dùng đang giao dịch xoay quanh các kỳ hạn cụ thể, và giá của FT thực chất sẽ quyết định lợi suất cố định.
Vì vậy, câu chuyện “sạch sẽ” là: “lãi suất đã biết, kỳ hạn đã biết.” Bên dưới, đó thực sự là một thị trường định giá cho thời gian, thanh khoản và khoản trả nợ trong tương lai.
Phần đáng chú ý là có thể triển khai vốn đáng kể mà không tạo ra các khoản phí tương xứng. Điều đó không tự động là vấn đề. Việc sử dụng vẫn có thể tập trung vào một số thị trường hoặc chiến lược nhất định.
Nhưng nó đặt ra một câu hỏi mà tôi nghĩ đáng theo dõi:
Khi TVL tăng lên, bao nhiêu phần trong số vốn đó thực sự tạo ra giá trị, và bao nhiêu phần chỉ đơn giản là chờ đến ngày đáo hạn?
$ONG
$PEOPLE
$NEIRO