#termmax @TermMax
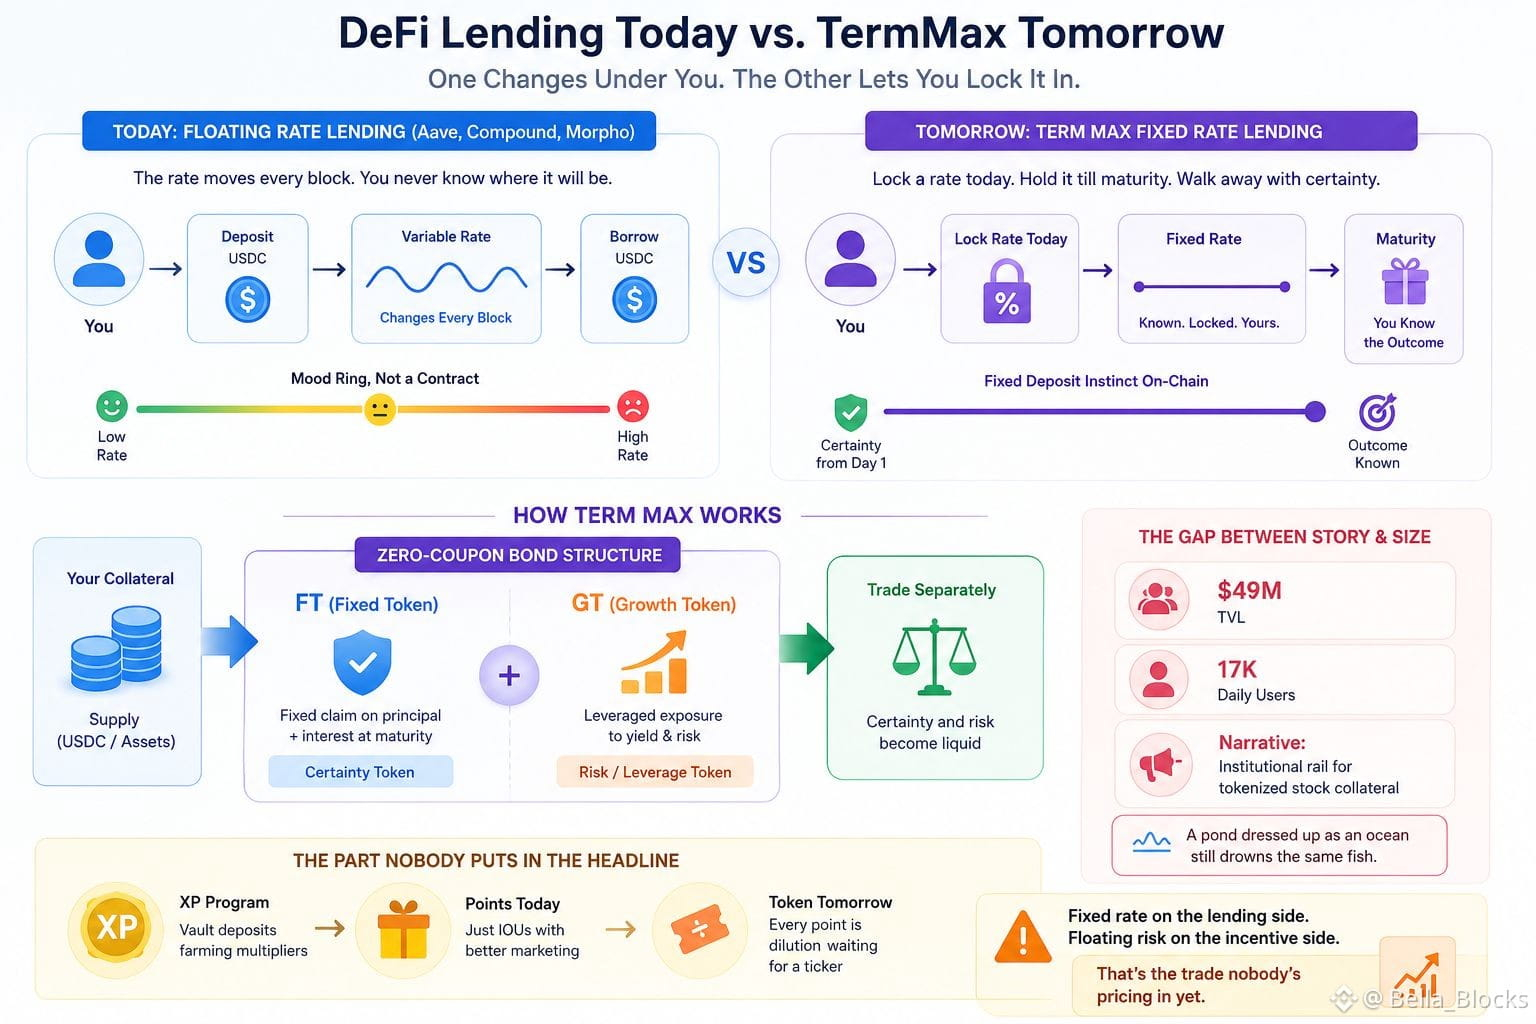
Tôi cứ quay lại việc mọi lãi suất cho vay DeFi lại hoạt động như một chiếc vòng nhẫn cảm xúc, không phải như một hợp đồng. Aave, Compound, Morpho Blue—bạn gửi tiền, bạn vay, và lãi suất cứ liên tục dịch chuyển dưới chân bạn qua từng block. Nó giống như một khoản tiền gửi “cố định” nhưng lại tự thay đổi lãi suất ngay trong lúc bạn vẫn đang cầm biên nhận. Ngoài đời chẳng ai đăng ký kiểu tài khoản tiết kiệm như vậy, nhưng trên chuỗi thì rốt cuộc tất cả chúng ta lại đã bình thường hóa nó.
TermMax lại đưa ra “cú ngược” khác. Khóa lãi suất hôm nay, giữ đến kỳ hạn, rồi rời đi với một con số mà bạn đã biết từ trước. Đó là bản năng gửi tiết kiệm ngân hàng được bọc trong cấu trúc trái phiếu zero-coupon—bạn không đi săn lợi suất, bạn đang định giá thời gian. Tách gốc và lãi thành hai token: một FT cho phần quyền hưởng lãi suất cố định và một GT cho phía đòn bẩy, nặng về tài sản thế chấp; rồi đột nhiên bạn có thể giao dịch sự chắc chắn tách riêng khỏi rủi ro. Cơ chế gọn gàng trên giấy.
Nhưng tôi cứ nhìn mãi vào quy mô của “thứ này” so với quy mô của câu chuyện. 49 triệu TVL, 17 nghìn người dùng mỗi ngày, và một thông cáo báo chí nói như thể nó đã sẵn sàng trở thành “làn đường thể chế” cho tài sản thế chấp cổ phiếu được token hóa. Khoảng cách giữa câu chuyện và bảng cân đối là lời nhắc. Một cái ao khoác áo như đại dương vẫn làm chết cá như thường nếu thủy triều đổi hướng.
Và phần mà chẳng ai đưa lên headline—hiện đang có một chương trình XP chạy ngay: các khoản tiền gửi trong vault đang “farm” hệ số trước cho một token mà vẫn chưa tồn tại. Chương trình điểm cũng chỉ là các IOU được bọc marketing cho bắt mắt hơn. Mỗi điểm kiếm được hôm nay đều là sự pha loãng đang chờ được phản ánh vào một ticker. Lãi suất cố định ở phía cho vay, rủi ro biến động ở phía khuyến khích—đó là giao dịch mà hiện tại chưa ai chịu định giá.
$HEMI
$TREE
$RE
Tôi cứ quay lại việc mọi lãi suất cho vay DeFi lại hoạt động như một chiếc vòng nhẫn cảm xúc, không phải như một hợp đồng. Aave, Compound, Morpho Blue—bạn gửi tiền, bạn vay, và lãi suất cứ liên tục dịch chuyển dưới chân bạn qua từng block. Nó giống như một khoản tiền gửi “cố định” nhưng lại tự thay đổi lãi suất ngay trong lúc bạn vẫn đang cầm biên nhận. Ngoài đời chẳng ai đăng ký kiểu tài khoản tiết kiệm như vậy, nhưng trên chuỗi thì rốt cuộc tất cả chúng ta lại đã bình thường hóa nó.
TermMax lại đưa ra “cú ngược” khác. Khóa lãi suất hôm nay, giữ đến kỳ hạn, rồi rời đi với một con số mà bạn đã biết từ trước. Đó là bản năng gửi tiết kiệm ngân hàng được bọc trong cấu trúc trái phiếu zero-coupon—bạn không đi săn lợi suất, bạn đang định giá thời gian. Tách gốc và lãi thành hai token: một FT cho phần quyền hưởng lãi suất cố định và một GT cho phía đòn bẩy, nặng về tài sản thế chấp; rồi đột nhiên bạn có thể giao dịch sự chắc chắn tách riêng khỏi rủi ro. Cơ chế gọn gàng trên giấy.
Nhưng tôi cứ nhìn mãi vào quy mô của “thứ này” so với quy mô của câu chuyện. 49 triệu TVL, 17 nghìn người dùng mỗi ngày, và một thông cáo báo chí nói như thể nó đã sẵn sàng trở thành “làn đường thể chế” cho tài sản thế chấp cổ phiếu được token hóa. Khoảng cách giữa câu chuyện và bảng cân đối là lời nhắc. Một cái ao khoác áo như đại dương vẫn làm chết cá như thường nếu thủy triều đổi hướng.
Và phần mà chẳng ai đưa lên headline—hiện đang có một chương trình XP chạy ngay: các khoản tiền gửi trong vault đang “farm” hệ số trước cho một token mà vẫn chưa tồn tại. Chương trình điểm cũng chỉ là các IOU được bọc marketing cho bắt mắt hơn. Mỗi điểm kiếm được hôm nay đều là sự pha loãng đang chờ được phản ánh vào một ticker. Lãi suất cố định ở phía cho vay, rủi ro biến động ở phía khuyến khích—đó là giao dịch mà hiện tại chưa ai chịu định giá.
$HEMI
$TREE
$RE