

Tahir_泰希尔
633 Bài đăng
Tahir_泰希尔
Báo cáo
Chặn người dùng
💎 No hype. Just conviction. Learn, Grow, Build 🚀 Patience is the edge 🔥 X Tahir_Shafi7
125 Đang theo dõi
9.9K+ Người theo dõi
3.5K+ Đã thích
Bài đăng
Tất cả
Trích dẫn
Live
PINNED
·
--
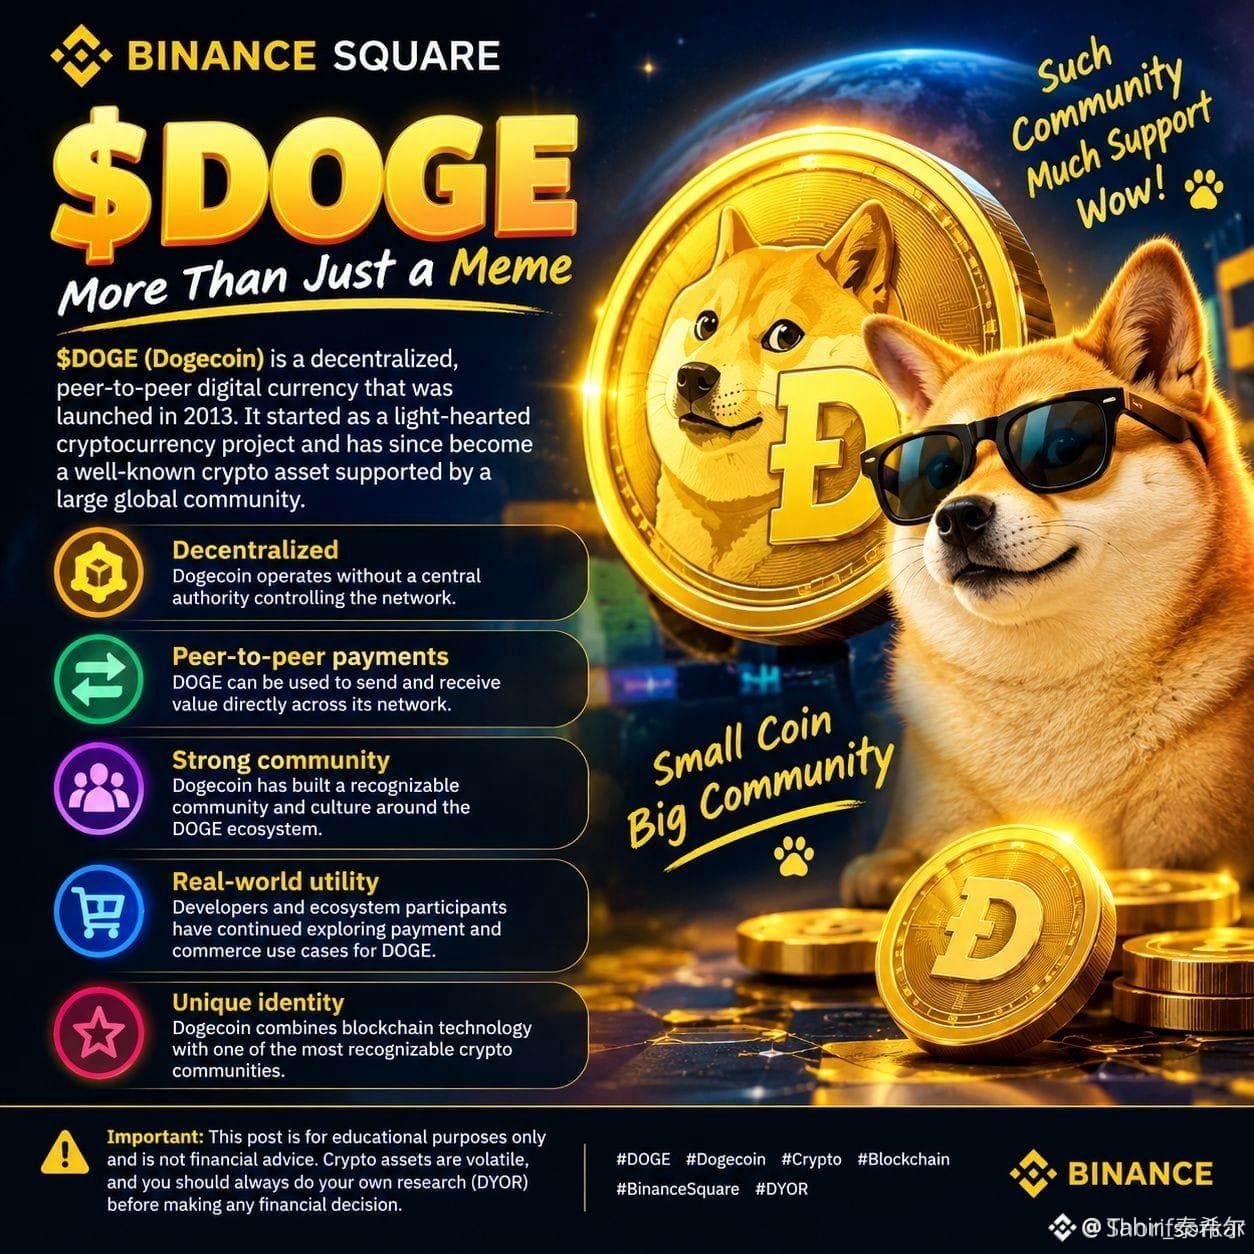
🐕 DOGE không chỉ là một meme.
Dogecoin đã xây dựng một trong những cộng đồng mạnh mẽ nhất trong lĩnh vực crypto, vượt qua nhiều chu kỳ thị trường và vẫn là một trong những thương hiệu crypto được nhận biết rộng rãi nhất trên toàn thế giới.
Câu hỏi thật sự không phải là liệu DOGE có bắt đầu như một trò đùa…
Mà là liệu cộng đồng, thanh khoản, mức độ tiếp nhận và thương hiệu của nó có thể giữ cho DOGE vẫn phù hợp ở chu kỳ tiếp theo hay không. 🚀
Nguồn gốc từ meme. Tác động thật trên thị trường. 🐕💎
#DOGE #Dogecoin #Crypto #Bitcoin #Altcoins
🐕 DOGE không chỉ là một meme.
Dogecoin đã xây dựng một trong những cộng đồng mạnh mẽ nhất trong lĩnh vực crypto, vượt qua nhiều chu kỳ thị trường và vẫn là một trong những thương hiệu crypto được nhận biết rộng rãi nhất trên toàn thế giới.
Câu hỏi thật sự không phải là liệu DOGE có bắt đầu như một trò đùa…
Mà là liệu cộng đồng, thanh khoản, mức độ tiếp nhận và thương hiệu của nó có thể giữ cho DOGE vẫn phù hợp ở chu kỳ tiếp theo hay không. 🚀
Nguồn gốc từ meme. Tác động thật trên thị trường. 🐕💎
#DOGE #Dogecoin #Crypto #Bitcoin #Altcoins
Dogecoin đã xây dựng một trong những cộng đồng mạnh mẽ nhất trong lĩnh vực crypto, vượt qua nhiều chu kỳ thị trường và vẫn là một trong những thương hiệu crypto được nhận biết rộng rãi nhất trên toàn thế giới.
Câu hỏi thật sự không phải là liệu DOGE có bắt đầu như một trò đùa…
Mà là liệu cộng đồng, thanh khoản, mức độ tiếp nhận và thương hiệu của nó có thể giữ cho DOGE vẫn phù hợp ở chu kỳ tiếp theo hay không. 🚀
Nguồn gốc từ meme. Tác động thật trên thị trường. 🐕💎
#DOGE #Dogecoin #Crypto #Bitcoin #Altcoins
2.3k
35
134
2.3k
·
--
#fedratewatch Tháng 9 FOMC: Tôi sẽ kiểm tra thị trường trái phiếu trước.
Tôi kỳ vọng kịch bản tăng 25 điểm cơ bản sau khi CPI lõi tháng 8 tăng 0,3% theo tháng. Sự không chắc chắn là mức độ thắt chặt thêm mà các quan chức cho rằng nền kinh tế còn cần.
Tôi sẽ bắt đầu với lợi suất Kho bạc và đồng USD. Nếu cả hai đều tăng sau cuộc họp báo, tôi sẽ thận trọng hơn về BTC, altcoin và cổ phiếu công nghệ.
Nếu lợi suất giảm dù vẫn có đợt tăng, tôi sẽ hỏi nguyên nhân. Kỳ vọng chính sách ít quyết liệt hơn có thể giúp thị trường phục hồi. Nỗi lo suy thoái gia tăng sẽ kể một câu chuyện khác.
Vàng cũng xứng đáng với sự phân biệt đó. Lợi suất thực cao hơn có thể gây áp lực lên giá, trong khi nhu cầu phòng hộ có thể hỗ trợ. Một đợt tăng giá của vàng đi kèm với việc cổ phiếu giảm sẽ không làm tôi bất ngờ.
Dầu có thể gặp khó khăn nếu kỳ vọng nhu cầu yếu đi, dù gián đoạn nguồn cung có thể lấn át áp lực đó.
Tôi chưa vội tuyên bố một chu kỳ tăng lãi suất kéo dài. Lạm phát dai dẳng có thể biện minh cho nhiều đợt tăng hơn; giá hạ nhiệt và việc làm yếu đi có thể hỗ trợ một nhịp tạm dừng.
Với kịch bản mua BTC tiềm năng, tôi muốn thấy mức kháng cự đã bị phá vỡ được giữ vững như một hỗ trợ. Nếu nó thất bại, tôi sẽ bỏ thiết lập. Quy mô vị thế sẽ phụ thuộc vào mức lỗ tôi có thể chấp nhận.
Tôi có thể chấp nhận bỏ lỡ vài phút đầu tiên.
Bạn sẽ kiểm tra trước điều gì: lợi suất, đồng USD hay BTC?
#FedRateWatch #BTC #XAU
#fedratewatch Tháng 9 FOMC: Tôi sẽ kiểm tra thị trường trái phiếu trước.
Tôi kỳ vọng kịch bản tăng 25 điểm cơ bản sau khi CPI lõi tháng 8 tăng 0,3% theo tháng. Sự không chắc chắn là mức độ thắt chặt thêm mà các quan chức cho rằng nền kinh tế còn cần.
Tôi sẽ bắt đầu với lợi suất Kho bạc và đồng USD. Nếu cả hai đều tăng sau cuộc họp báo, tôi sẽ thận trọng hơn về BTC, altcoin và cổ phiếu công nghệ.
Nếu lợi suất giảm dù vẫn có đợt tăng, tôi sẽ hỏi nguyên nhân. Kỳ vọng chính sách ít quyết liệt hơn có thể giúp thị trường phục hồi. Nỗi lo suy thoái gia tăng sẽ kể một câu chuyện khác.
Vàng cũng xứng đáng với sự phân biệt đó. Lợi suất thực cao hơn có thể gây áp lực lên giá, trong khi nhu cầu phòng hộ có thể hỗ trợ. Một đợt tăng giá của vàng đi kèm với việc cổ phiếu giảm sẽ không làm tôi bất ngờ.
Dầu có thể gặp khó khăn nếu kỳ vọng nhu cầu yếu đi, dù gián đoạn nguồn cung có thể lấn át áp lực đó.
Tôi chưa vội tuyên bố một chu kỳ tăng lãi suất kéo dài. Lạm phát dai dẳng có thể biện minh cho nhiều đợt tăng hơn; giá hạ nhiệt và việc làm yếu đi có thể hỗ trợ một nhịp tạm dừng.
Với kịch bản mua BTC tiềm năng, tôi muốn thấy mức kháng cự đã bị phá vỡ được giữ vững như một hỗ trợ. Nếu nó thất bại, tôi sẽ bỏ thiết lập. Quy mô vị thế sẽ phụ thuộc vào mức lỗ tôi có thể chấp nhận.
Tôi có thể chấp nhận bỏ lỡ vài phút đầu tiên.
Bạn sẽ kiểm tra trước điều gì: lợi suất, đồng USD hay BTC?
#FedRateWatch #BTC #XAU
Tôi kỳ vọng kịch bản tăng 25 điểm cơ bản sau khi CPI lõi tháng 8 tăng 0,3% theo tháng. Sự không chắc chắn là mức độ thắt chặt thêm mà các quan chức cho rằng nền kinh tế còn cần.
Tôi sẽ bắt đầu với lợi suất Kho bạc và đồng USD. Nếu cả hai đều tăng sau cuộc họp báo, tôi sẽ thận trọng hơn về BTC, altcoin và cổ phiếu công nghệ.
Nếu lợi suất giảm dù vẫn có đợt tăng, tôi sẽ hỏi nguyên nhân. Kỳ vọng chính sách ít quyết liệt hơn có thể giúp thị trường phục hồi. Nỗi lo suy thoái gia tăng sẽ kể một câu chuyện khác.
Vàng cũng xứng đáng với sự phân biệt đó. Lợi suất thực cao hơn có thể gây áp lực lên giá, trong khi nhu cầu phòng hộ có thể hỗ trợ. Một đợt tăng giá của vàng đi kèm với việc cổ phiếu giảm sẽ không làm tôi bất ngờ.
Dầu có thể gặp khó khăn nếu kỳ vọng nhu cầu yếu đi, dù gián đoạn nguồn cung có thể lấn át áp lực đó.
Tôi chưa vội tuyên bố một chu kỳ tăng lãi suất kéo dài. Lạm phát dai dẳng có thể biện minh cho nhiều đợt tăng hơn; giá hạ nhiệt và việc làm yếu đi có thể hỗ trợ một nhịp tạm dừng.
Với kịch bản mua BTC tiềm năng, tôi muốn thấy mức kháng cự đã bị phá vỡ được giữ vững như một hỗ trợ. Nếu nó thất bại, tôi sẽ bỏ thiết lập. Quy mô vị thế sẽ phụ thuộc vào mức lỗ tôi có thể chấp nhận.
Tôi có thể chấp nhận bỏ lỡ vài phút đầu tiên.
Bạn sẽ kiểm tra trước điều gì: lợi suất, đồng USD hay BTC?
#FedRateWatch #BTC #XAU
10
5
29
2.6k
·
--
Đã xác minh
Liệu CPI có kích hoạt một đợt tăng lãi suất không?
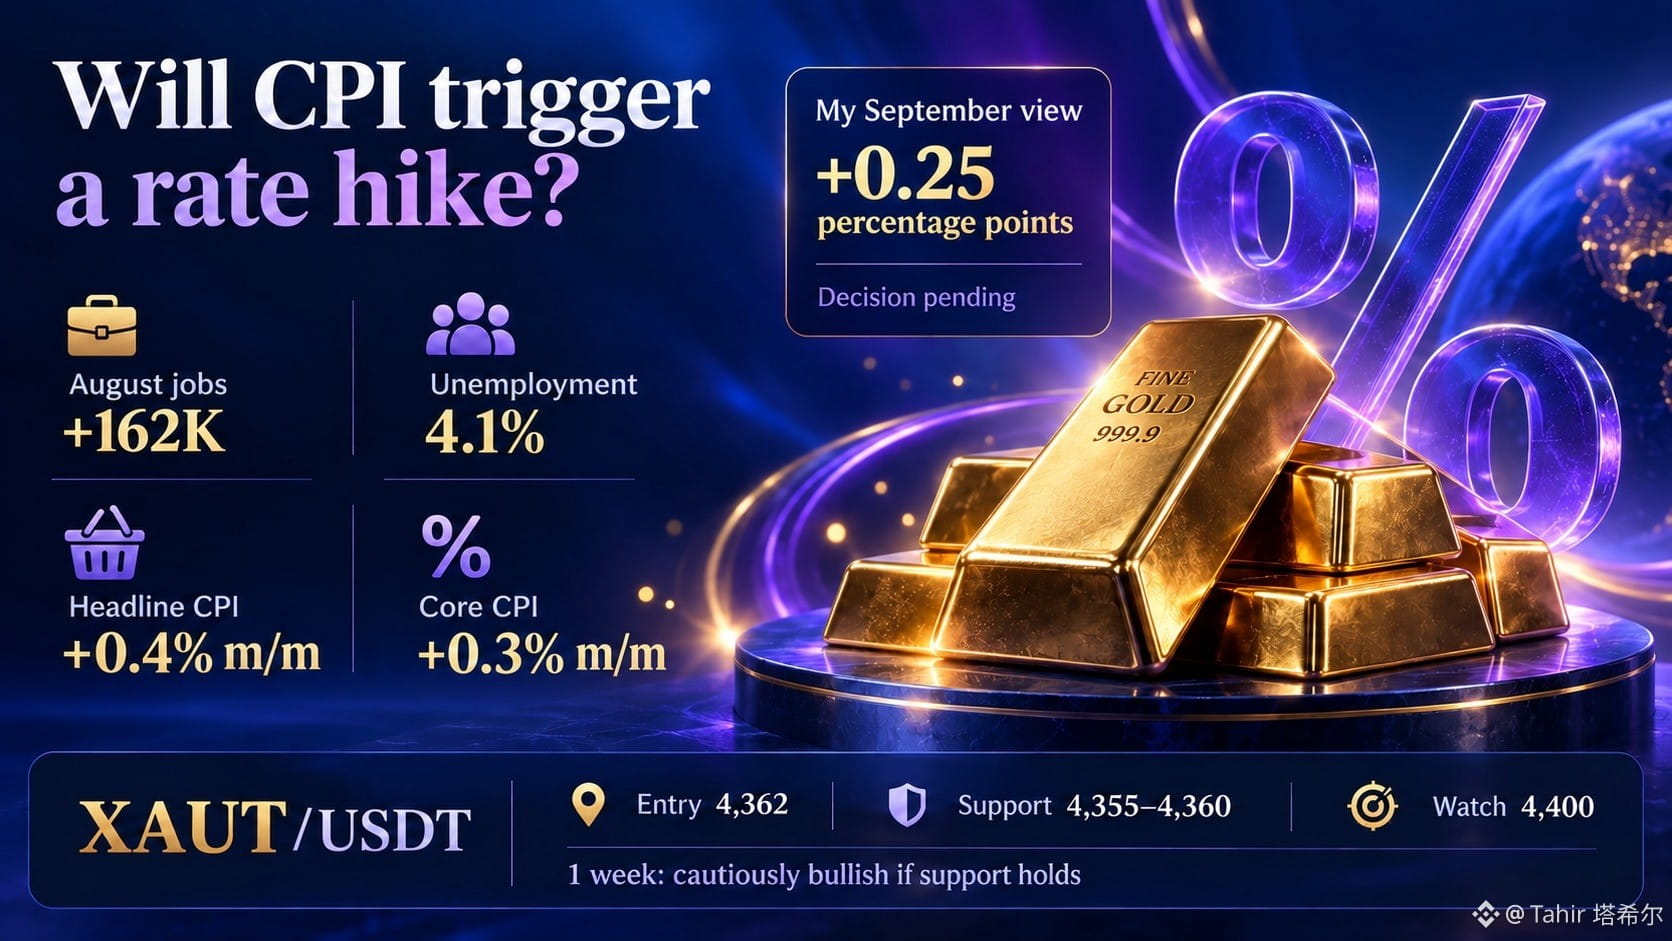
Tôi nghĩ Cục Dự trữ Liên bang (Fed) có khả năng sẽ tăng lãi suất thêm 0,25 điểm phần trăm vào tháng Chín hơn. Đây là cách tôi đọc dữ liệu. Chúng ta vẫn phải chờ quyết định thực tế.
Tháng Tám đã ghi nhận thêm 162.000 việc làm so với dự báo của Reuters là 55.000, trong khi tỷ lệ thất nghiệp ở mức 4,1%. Điều này giúp Fed có thêm không gian để xử lý lạm phát.
CPI tăng 0,4% trong tháng và tăng 3,4% so với cùng kỳ năm ngoái. CPI lõi tăng 0,3% theo tháng, dù con số theo năm giảm xuống 2,4%. Có một số tiến triển, nhưng lạm phát theo tháng lại đang tăng trở lại.
Tôi đang nắm giữ XAUT/USDT với giá 4.362 USDT. Động thái lùi lại từ vùng 4.400 giống như một nhịp điều chỉnh đối với tôi. Tôi tỏ ra thận trọng lạc quan cho tuần tới nếu người mua bảo vệ được 4.355–4.360. Tôi đang chờ thêm một lần tiếp cận mức 4.400.
Rủi ro tôi đang theo dõi là đồng USD mạnh hơn đi kèm với lợi suất trái phiếu thực tăng cao hơn. Vàng không trả lãi, vì vậy lợi suất tăng có thể khiến trái phiếu hấp dẫn hơn và tạo áp lực lên vị thế vàng của tôi.
Nếu giá duy trì dưới 4.355, tôi sẽ phải cân nhắc lại kịch bản phục hồi. Các dấu hiệu rõ ràng về việc tuyển dụng yếu đi và lạm phát hạ nhiệt cũng sẽ khiến tôi xem xét lại nhận định về đợt tăng lãi suất.
#CPIWatch
Liệu CPI có kích hoạt một đợt tăng lãi suất không?
Tôi nghĩ Cục Dự trữ Liên bang (Fed) có khả năng sẽ tăng lãi suất thêm 0,25 điểm phần trăm vào tháng Chín hơn. Đây là cách tôi đọc dữ liệu. Chúng ta vẫn phải chờ quyết định thực tế.
Tháng Tám đã ghi nhận thêm 162.000 việc làm so với dự báo của Reuters là 55.000, trong khi tỷ lệ thất nghiệp ở mức 4,1%. Điều này giúp Fed có thêm không gian để xử lý lạm phát.
CPI tăng 0,4% trong tháng và tăng 3,4% so với cùng kỳ năm ngoái. CPI lõi tăng 0,3% theo tháng, dù con số theo năm giảm xuống 2,4%. Có một số tiến triển, nhưng lạm phát theo tháng lại đang tăng trở lại.
Tôi đang nắm giữ XAUT/USDT với giá 4.362 USDT. Động thái lùi lại từ vùng 4.400 giống như một nhịp điều chỉnh đối với tôi. Tôi tỏ ra thận trọng lạc quan cho tuần tới nếu người mua bảo vệ được 4.355–4.360. Tôi đang chờ thêm một lần tiếp cận mức 4.400.
Rủi ro tôi đang theo dõi là đồng USD mạnh hơn đi kèm với lợi suất trái phiếu thực tăng cao hơn. Vàng không trả lãi, vì vậy lợi suất tăng có thể khiến trái phiếu hấp dẫn hơn và tạo áp lực lên vị thế vàng của tôi.
Nếu giá duy trì dưới 4.355, tôi sẽ phải cân nhắc lại kịch bản phục hồi. Các dấu hiệu rõ ràng về việc tuyển dụng yếu đi và lạm phát hạ nhiệt cũng sẽ khiến tôi xem xét lại nhận định về đợt tăng lãi suất.
#CPIWatch
Tôi nghĩ Cục Dự trữ Liên bang (Fed) có khả năng sẽ tăng lãi suất thêm 0,25 điểm phần trăm vào tháng Chín hơn. Đây là cách tôi đọc dữ liệu. Chúng ta vẫn phải chờ quyết định thực tế.
Tháng Tám đã ghi nhận thêm 162.000 việc làm so với dự báo của Reuters là 55.000, trong khi tỷ lệ thất nghiệp ở mức 4,1%. Điều này giúp Fed có thêm không gian để xử lý lạm phát.
CPI tăng 0,4% trong tháng và tăng 3,4% so với cùng kỳ năm ngoái. CPI lõi tăng 0,3% theo tháng, dù con số theo năm giảm xuống 2,4%. Có một số tiến triển, nhưng lạm phát theo tháng lại đang tăng trở lại.
Tôi đang nắm giữ XAUT/USDT với giá 4.362 USDT. Động thái lùi lại từ vùng 4.400 giống như một nhịp điều chỉnh đối với tôi. Tôi tỏ ra thận trọng lạc quan cho tuần tới nếu người mua bảo vệ được 4.355–4.360. Tôi đang chờ thêm một lần tiếp cận mức 4.400.
Rủi ro tôi đang theo dõi là đồng USD mạnh hơn đi kèm với lợi suất trái phiếu thực tăng cao hơn. Vàng không trả lãi, vì vậy lợi suất tăng có thể khiến trái phiếu hấp dẫn hơn và tạo áp lực lên vị thế vàng của tôi.
Nếu giá duy trì dưới 4.355, tôi sẽ phải cân nhắc lại kịch bản phục hồi. Các dấu hiệu rõ ràng về việc tuyển dụng yếu đi và lạm phát hạ nhiệt cũng sẽ khiến tôi xem xét lại nhận định về đợt tăng lãi suất.
#CPIWatch
10
2
30
4.7k
·
--
🎁🔥 BNB GIVEAWAY — NHẬN QUÀ CỦA BẠN! 🔥🎁
💰 Phần thưởng BNB đang chờ những người tham gia may mắn!
✅ Theo dõi
✅ Thích ❤️
✅ Bình luận “BNB”
✅ Chia sẻ 🔄
🎯 Nhận cơ hội trúng BNB ngay!
Chúc may mắn mọi người! 🚀💛
#BNB #Giveaway #Claim #Crypto #Binance
🎁🔥 BNB GIVEAWAY — NHẬN QUÀ CỦA BẠN! 🔥🎁
💰 Phần thưởng BNB đang chờ những người tham gia may mắn!
✅ Theo dõi
✅ Thích ❤️
✅ Bình luận “BNB”
✅ Chia sẻ 🔄
🎯 Nhận cơ hội trúng BNB ngay!
Chúc may mắn mọi người! 🚀💛
#BNB #Giveaway #Claim #Crypto #Binance
💰 Phần thưởng BNB đang chờ những người tham gia may mắn!
✅ Theo dõi
✅ Thích ❤️
✅ Bình luận “BNB”
✅ Chia sẻ 🔄
🎯 Nhận cơ hội trúng BNB ngay!
Chúc may mắn mọi người! 🚀💛
#BNB #Giveaway #Claim #Crypto #Binance

4.3k
74
297
4.3k
·
--
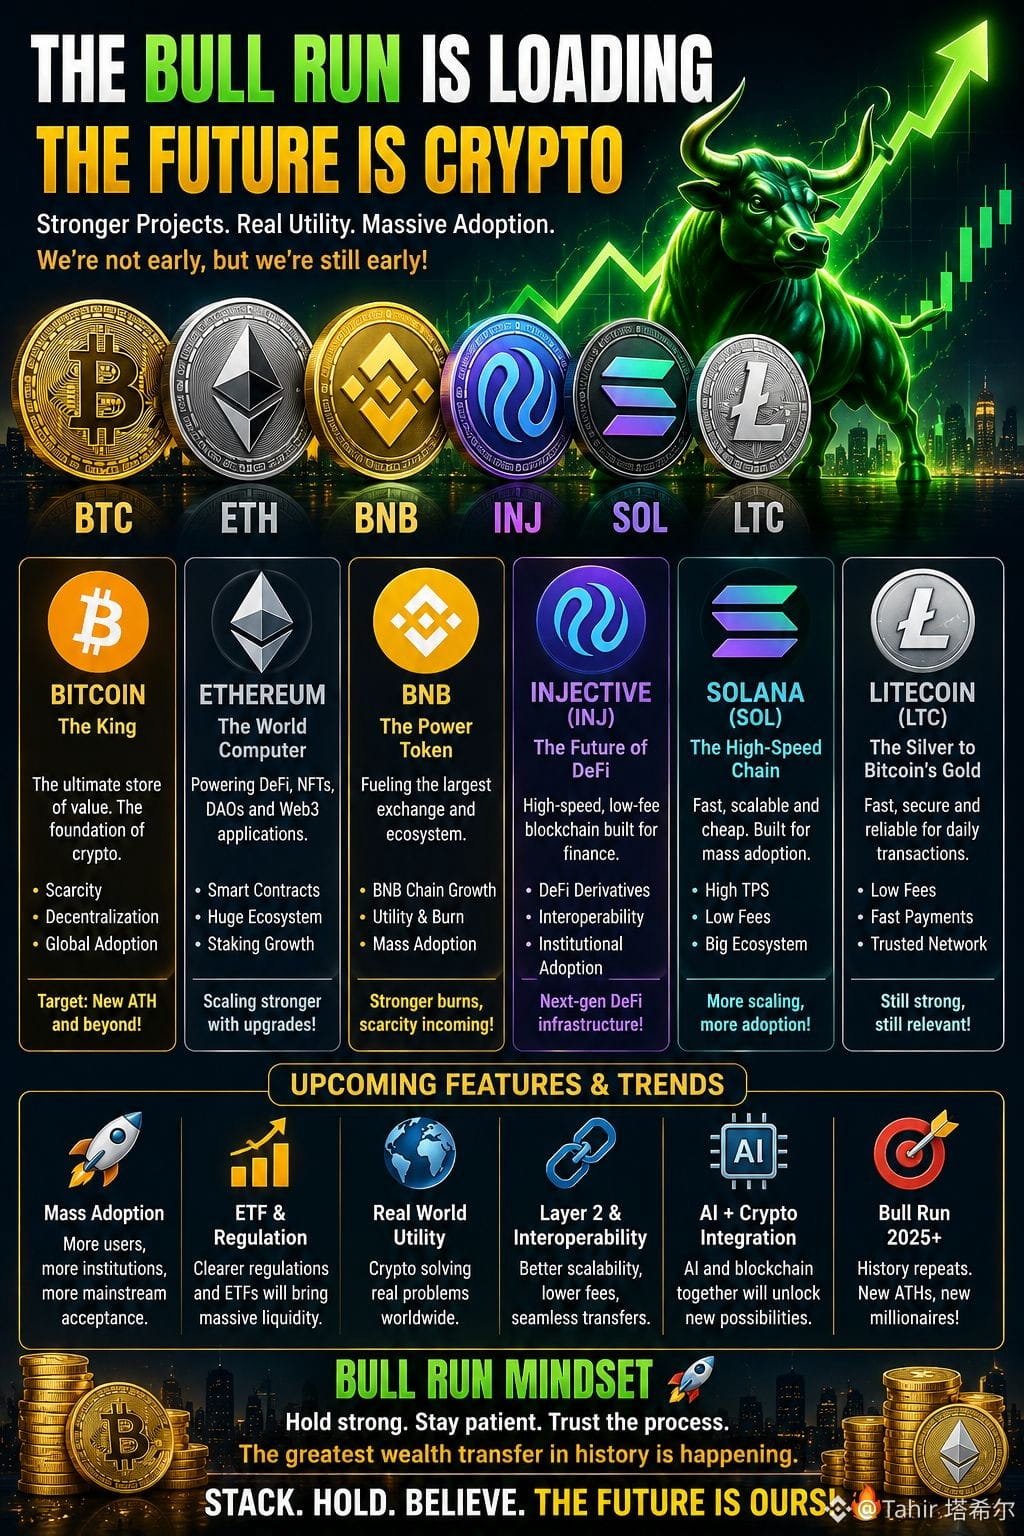
🚀 CUỘC ĐUA TĂNG GIÁ CRYPTO: ĐỘNG THÁI LỚN TIẾP THEO? 🐂🔥
Thị trường crypto đang thay đổi nhanh — và chu kỳ tiếp theo có thể được thúc đẩy bởi tiện ích, mức độ ứng dụng, các tổ chức và tài chính on-chain thực sự, chứ không chỉ là “hào quang”.
₿ BTC — Vua của thị trường
Tính khan hiếm kỹ thuật số + sự gia nhập của các tổ chức + nhu cầu ETF. Bitcoin vẫn là nền tảng của toàn bộ thị trường.
♦️ ETH — “Máy tính” của thế giới
Ethereum tiếp tục thúc đẩy khả năng mở rộng và tăng trưởng hệ sinh thái, với các nâng cấp lớn tập trung vào việc làm cho mạng lưới nhanh hơn và hiệu quả hơn.
🟡 BNB — Động cơ hệ sinh thái
BNB Chain tiếp tục mở rộng hệ sinh thái DeFi, Web3 và ứng dụng, trong khi BNB được hưởng lợi từ tiện ích mạng lưới và kinh tế token.
🔵 INJ — Tài chính on-chain
Injective đang hướng tới một blockchain “bản địa tài chính” với EVM + WASM, tài sản được token hóa, thanh toán bằng stablecoin, khả năng tiếp cận của tổ chức và một hệ sinh thái RWA đang mở rộng.
🌈 SOL — Tốc độ + Mức độ ứng dụng
Solana tiếp tục đẩy mạnh hiệu năng, trong khi Alpenglow là một trong những nâng cấp giao thức lớn cần theo dõi vào năm 2026, nhắm tới tốc độ “finality” nhanh hơn đáng kể.
⚡ LTC — Cựu binh
Litecoin vẫn tập trung vào các khoản thanh toán nhanh chóng và đáng tin cậy, trong khi các phát triển sắp tới bao gồm chức năng lập trình và chu kỳ halving tiếp theo.
🔥 ĐIỀU GÌ CÓ THỂ THÚC ĐẨY CÚ BẬT TĂNG GIÁ TIẾP THEO?
✅ Vốn từ các tổ chức
✅ Mức độ chấp nhận ETF
✅ Quy định crypto rõ ràng hơn
✅ Token hóa tài sản ngoài đời thực
✅ Stablecoin tăng trưởng
✅ Mở rộng DeFi
✅ AI + blockchain
✅ Mạng lưới nhanh hơn & chi phí rẻ hơn
✅ Đại chúng đón nhận
✅ Lập đỉnh cao mới mọi thời đại
Bitcoin gần đây đã quay lại trên mốc $80K, trong khi ETH và SOL cũng ghi nhận mức tăng mạnh — nhưng một đợt rally không tự động đảm bảo một thị trường bull toàn diện.
Câu hỏi thực sự không phải là:
“Liệu crypto có tồn tại không?”
Mà là:
“Đợt làn sóng chấp nhận tiếp theo có thể lớn đến mức nào?” 🌎🚀
BTC. ETH. BNB. INJ. SOL. LTC.
Những câu chuyện khác nhau.
Công nghệ khác nhau.
Một hệ sinh thái khổng lồ.
🐂 Bull có thể đang thức dậy.
#Bitcoin #Ethereum #BNB #Injective #Solana #Litecoin #Crypto #BullRun #DeFi #RWA #Web3 #Blockchain
🚀 CUỘC ĐUA TĂNG GIÁ CRYPTO: ĐỘNG THÁI LỚN TIẾP THEO? 🐂🔥
Thị trường crypto đang thay đổi nhanh — và chu kỳ tiếp theo có thể được thúc đẩy bởi tiện ích, mức độ ứng dụng, các tổ chức và tài chính on-chain thực sự, chứ không chỉ là “hào quang”.
₿ BTC — Vua của thị trường
Tính khan hiếm kỹ thuật số + sự gia nhập của các tổ chức + nhu cầu ETF. Bitcoin vẫn là nền tảng của toàn bộ thị trường.
♦️ ETH — “Máy tính” của thế giới
Ethereum tiếp tục thúc đẩy khả năng mở rộng và tăng trưởng hệ sinh thái, với các nâng cấp lớn tập trung vào việc làm cho mạng lưới nhanh hơn và hiệu quả hơn.
🟡 BNB — Động cơ hệ sinh thái
BNB Chain tiếp tục mở rộng hệ sinh thái DeFi, Web3 và ứng dụng, trong khi BNB được hưởng lợi từ tiện ích mạng lưới và kinh tế token.
🔵 INJ — Tài chính on-chain
Injective đang hướng tới một blockchain “bản địa tài chính” với EVM + WASM, tài sản được token hóa, thanh toán bằng stablecoin, khả năng tiếp cận của tổ chức và một hệ sinh thái RWA đang mở rộng.
🌈 SOL — Tốc độ + Mức độ ứng dụng
Solana tiếp tục đẩy mạnh hiệu năng, trong khi Alpenglow là một trong những nâng cấp giao thức lớn cần theo dõi vào năm 2026, nhắm tới tốc độ “finality” nhanh hơn đáng kể.
⚡ LTC — Cựu binh
Litecoin vẫn tập trung vào các khoản thanh toán nhanh chóng và đáng tin cậy, trong khi các phát triển sắp tới bao gồm chức năng lập trình và chu kỳ halving tiếp theo.
🔥 ĐIỀU GÌ CÓ THỂ THÚC ĐẨY CÚ BẬT TĂNG GIÁ TIẾP THEO?
✅ Vốn từ các tổ chức
✅ Mức độ chấp nhận ETF
✅ Quy định crypto rõ ràng hơn
✅ Token hóa tài sản ngoài đời thực
✅ Stablecoin tăng trưởng
✅ Mở rộng DeFi
✅ AI + blockchain
✅ Mạng lưới nhanh hơn & chi phí rẻ hơn
✅ Đại chúng đón nhận
✅ Lập đỉnh cao mới mọi thời đại
Bitcoin gần đây đã quay lại trên mốc $80K, trong khi ETH và SOL cũng ghi nhận mức tăng mạnh — nhưng một đợt rally không tự động đảm bảo một thị trường bull toàn diện.
Câu hỏi thực sự không phải là:
“Liệu crypto có tồn tại không?”
Mà là:
“Đợt làn sóng chấp nhận tiếp theo có thể lớn đến mức nào?” 🌎🚀
BTC. ETH. BNB. INJ. SOL. LTC.
Những câu chuyện khác nhau.
Công nghệ khác nhau.
Một hệ sinh thái khổng lồ.
🐂 Bull có thể đang thức dậy.
#Bitcoin #Ethereum #BNB #Injective #Solana #Litecoin #Crypto #BullRun #DeFi #RWA #Web3 #Blockchain
Thị trường crypto đang thay đổi nhanh — và chu kỳ tiếp theo có thể được thúc đẩy bởi tiện ích, mức độ ứng dụng, các tổ chức và tài chính on-chain thực sự, chứ không chỉ là “hào quang”.
₿ BTC — Vua của thị trường
Tính khan hiếm kỹ thuật số + sự gia nhập của các tổ chức + nhu cầu ETF. Bitcoin vẫn là nền tảng của toàn bộ thị trường.
♦️ ETH — “Máy tính” của thế giới
Ethereum tiếp tục thúc đẩy khả năng mở rộng và tăng trưởng hệ sinh thái, với các nâng cấp lớn tập trung vào việc làm cho mạng lưới nhanh hơn và hiệu quả hơn.
🟡 BNB — Động cơ hệ sinh thái
BNB Chain tiếp tục mở rộng hệ sinh thái DeFi, Web3 và ứng dụng, trong khi BNB được hưởng lợi từ tiện ích mạng lưới và kinh tế token.
🔵 INJ — Tài chính on-chain
Injective đang hướng tới một blockchain “bản địa tài chính” với EVM + WASM, tài sản được token hóa, thanh toán bằng stablecoin, khả năng tiếp cận của tổ chức và một hệ sinh thái RWA đang mở rộng.
🌈 SOL — Tốc độ + Mức độ ứng dụng
Solana tiếp tục đẩy mạnh hiệu năng, trong khi Alpenglow là một trong những nâng cấp giao thức lớn cần theo dõi vào năm 2026, nhắm tới tốc độ “finality” nhanh hơn đáng kể.
⚡ LTC — Cựu binh
Litecoin vẫn tập trung vào các khoản thanh toán nhanh chóng và đáng tin cậy, trong khi các phát triển sắp tới bao gồm chức năng lập trình và chu kỳ halving tiếp theo.
🔥 ĐIỀU GÌ CÓ THỂ THÚC ĐẨY CÚ BẬT TĂNG GIÁ TIẾP THEO?
✅ Vốn từ các tổ chức
✅ Mức độ chấp nhận ETF
✅ Quy định crypto rõ ràng hơn
✅ Token hóa tài sản ngoài đời thực
✅ Stablecoin tăng trưởng
✅ Mở rộng DeFi
✅ AI + blockchain
✅ Mạng lưới nhanh hơn & chi phí rẻ hơn
✅ Đại chúng đón nhận
✅ Lập đỉnh cao mới mọi thời đại
Bitcoin gần đây đã quay lại trên mốc $80K, trong khi ETH và SOL cũng ghi nhận mức tăng mạnh — nhưng một đợt rally không tự động đảm bảo một thị trường bull toàn diện.
Câu hỏi thực sự không phải là:
“Liệu crypto có tồn tại không?”
Mà là:
“Đợt làn sóng chấp nhận tiếp theo có thể lớn đến mức nào?” 🌎🚀
BTC. ETH. BNB. INJ. SOL. LTC.
Những câu chuyện khác nhau.
Công nghệ khác nhau.
Một hệ sinh thái khổng lồ.
🐂 Bull có thể đang thức dậy.
#Bitcoin #Ethereum #BNB #Injective #Solana #Litecoin #Crypto #BullRun #DeFi #RWA #Web3 #Blockchain
3.3k
65
266
3.3k
·
--
Đã xác minh
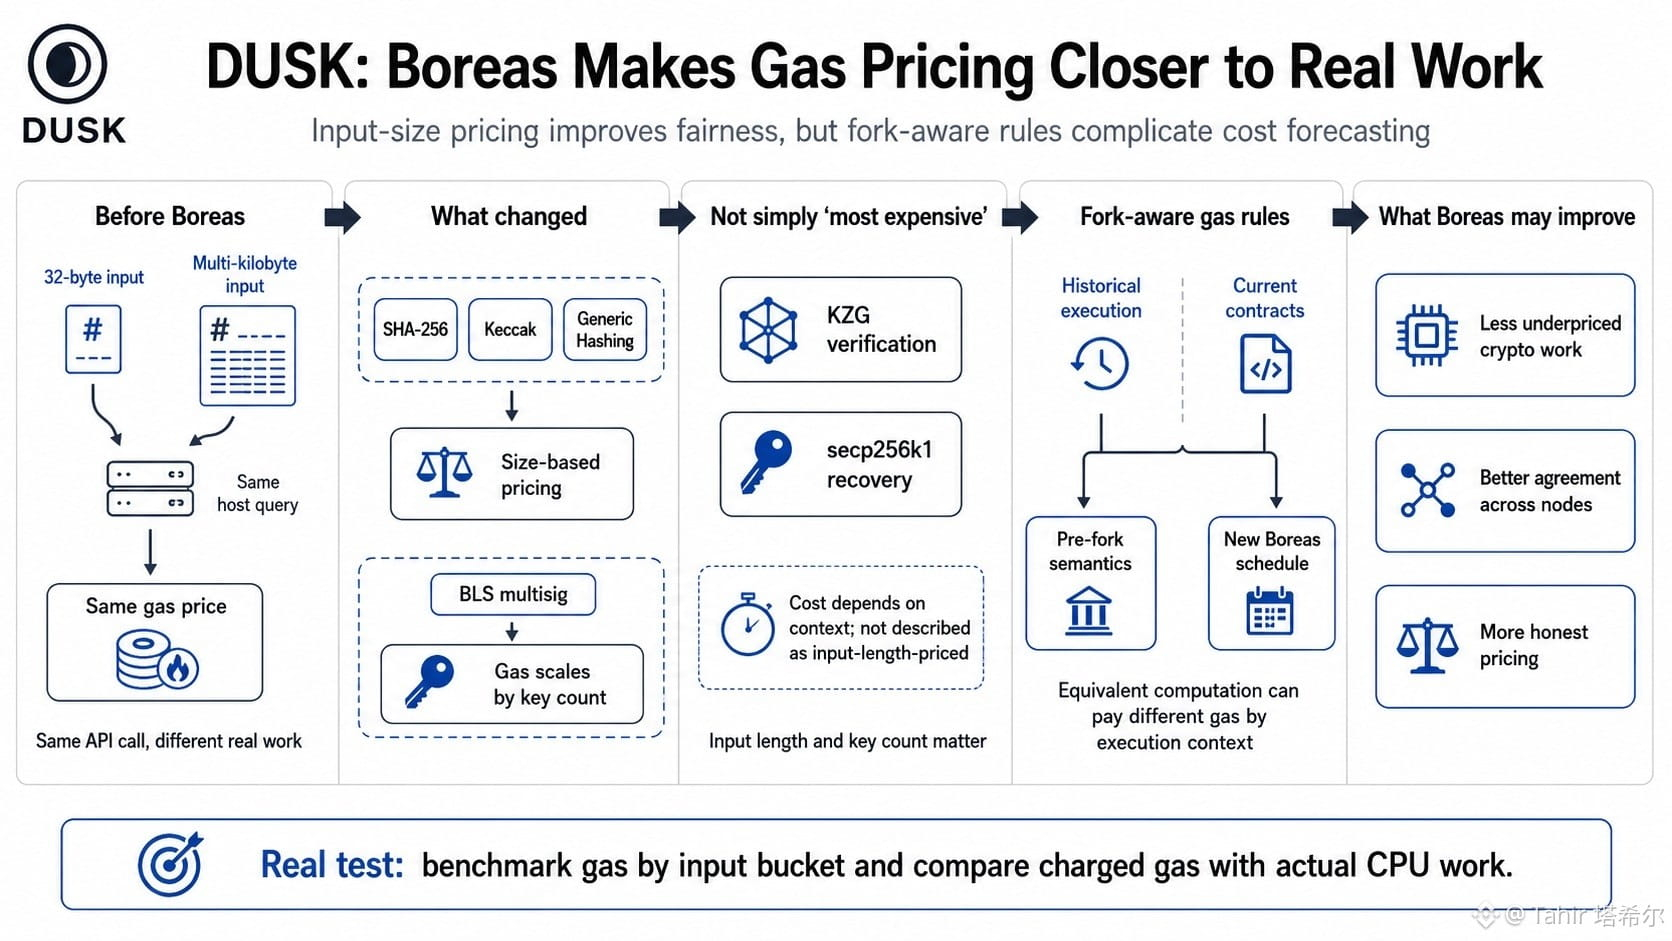
#dusk $DUSK @Dusk_Foundation Khi đọc ghi chú phát hành của Boreas, tôi dừng lại ở một thay đổi nhỏ: DUSK không còn định giá SHA-256, Keccak và băm tổng quát như thể mọi đầu vào đều có cùng “chi phí”.
Một hàm băm 32 byte và một hàm băm cỡ nhiều kilobyte gọi tới cùng một truy vấn máy chủ, nhưng chúng không đòi hỏi lượng công việc bằng nhau. Boreas thêm định giá theo kích thước cho cả ba loại này, trong khi việc xác minh đa chữ ký BLS (multisig) mở rộng theo số lượng khóa. Việc xác minh KZG và thao tác khôi phục secp256k1 không được mô tả là được định giá theo độ dài đầu vào. Hỏi truy vấn nào “đắt nhất” mà không cố định độ dài đầu vào và số lượng khóa thì gần như là một câu hỏi sai.
So sánh ở đây là định giá theo số lần gọi API (phẳng) so với phần tính toán bị áp đặt lên các trình xác thực (validator). DUSK đã tiến gần hơn về phía cách nhìn thứ hai.
Có một điểm phức tạp. Boreas nhận biết ngữ cảnh fork: việc thực thi lịch sử giữ nguyên ngữ nghĩa trước fork, trong khi các hợp đồng hiện tại nhận lịch biểu mới. Mức tính toán tương đương có thể mang lại lượng gas khác nhau do ngữ cảnh thực thi cần thiết cho việc phát lại (replay), điều này bất tiện cho các nhà phát triển khi dự báo chi phí.
Với DUSK, độ chính xác gas tốt hơn sẽ giảm tình trạng định giá thấp đối với các tải công việc mật mã và làm cho việc thực thi nhất quán hơn giữa các nút. Nó không chứng minh rằng các chuyển trạng thái thành công đã trở nên rẻ hơn. Có thể chúng đã được định giá “thật” hơn, ngay cả khi con số tăng lên.
Tôi vẫn đang chờ dữ liệu benchmark theo từng “bucket” đầu vào. Kế toán xác định (deterministic) chỉ thực sự thuyết phục khi gas tính phí khớp với công việc CPU thực tế.
@Dusk_Foundation #dusk #Dusk
#dusk $DUSK @Dusk Khi đọc ghi chú phát hành của Boreas, tôi dừng lại ở một thay đổi nhỏ: DUSK không còn định giá SHA-256, Keccak và băm tổng quát như thể mọi đầu vào đều có cùng “chi phí”.
Một hàm băm 32 byte và một hàm băm cỡ nhiều kilobyte gọi tới cùng một truy vấn máy chủ, nhưng chúng không đòi hỏi lượng công việc bằng nhau. Boreas thêm định giá theo kích thước cho cả ba loại này, trong khi việc xác minh đa chữ ký BLS (multisig) mở rộng theo số lượng khóa. Việc xác minh KZG và thao tác khôi phục secp256k1 không được mô tả là được định giá theo độ dài đầu vào. Hỏi truy vấn nào “đắt nhất” mà không cố định độ dài đầu vào và số lượng khóa thì gần như là một câu hỏi sai.
So sánh ở đây là định giá theo số lần gọi API (phẳng) so với phần tính toán bị áp đặt lên các trình xác thực (validator). DUSK đã tiến gần hơn về phía cách nhìn thứ hai.
Có một điểm phức tạp. Boreas nhận biết ngữ cảnh fork: việc thực thi lịch sử giữ nguyên ngữ nghĩa trước fork, trong khi các hợp đồng hiện tại nhận lịch biểu mới. Mức tính toán tương đương có thể mang lại lượng gas khác nhau do ngữ cảnh thực thi cần thiết cho việc phát lại (replay), điều này bất tiện cho các nhà phát triển khi dự báo chi phí.
Với DUSK, độ chính xác gas tốt hơn sẽ giảm tình trạng định giá thấp đối với các tải công việc mật mã và làm cho việc thực thi nhất quán hơn giữa các nút. Nó không chứng minh rằng các chuyển trạng thái thành công đã trở nên rẻ hơn. Có thể chúng đã được định giá “thật” hơn, ngay cả khi con số tăng lên.
Tôi vẫn đang chờ dữ liệu benchmark theo từng “bucket” đầu vào. Kế toán xác định (deterministic) chỉ thực sự thuyết phục khi gas tính phí khớp với công việc CPU thực tế.
@Dusk #dusk #Dusk
Một hàm băm 32 byte và một hàm băm cỡ nhiều kilobyte gọi tới cùng một truy vấn máy chủ, nhưng chúng không đòi hỏi lượng công việc bằng nhau. Boreas thêm định giá theo kích thước cho cả ba loại này, trong khi việc xác minh đa chữ ký BLS (multisig) mở rộng theo số lượng khóa. Việc xác minh KZG và thao tác khôi phục secp256k1 không được mô tả là được định giá theo độ dài đầu vào. Hỏi truy vấn nào “đắt nhất” mà không cố định độ dài đầu vào và số lượng khóa thì gần như là một câu hỏi sai.
So sánh ở đây là định giá theo số lần gọi API (phẳng) so với phần tính toán bị áp đặt lên các trình xác thực (validator). DUSK đã tiến gần hơn về phía cách nhìn thứ hai.
Có một điểm phức tạp. Boreas nhận biết ngữ cảnh fork: việc thực thi lịch sử giữ nguyên ngữ nghĩa trước fork, trong khi các hợp đồng hiện tại nhận lịch biểu mới. Mức tính toán tương đương có thể mang lại lượng gas khác nhau do ngữ cảnh thực thi cần thiết cho việc phát lại (replay), điều này bất tiện cho các nhà phát triển khi dự báo chi phí.
Với DUSK, độ chính xác gas tốt hơn sẽ giảm tình trạng định giá thấp đối với các tải công việc mật mã và làm cho việc thực thi nhất quán hơn giữa các nút. Nó không chứng minh rằng các chuyển trạng thái thành công đã trở nên rẻ hơn. Có thể chúng đã được định giá “thật” hơn, ngay cả khi con số tăng lên.
Tôi vẫn đang chờ dữ liệu benchmark theo từng “bucket” đầu vào. Kế toán xác định (deterministic) chỉ thực sự thuyết phục khi gas tính phí khớp với công việc CPU thực tế.
@Dusk #dusk #Dusk
5
2
21
9.3k
·
--
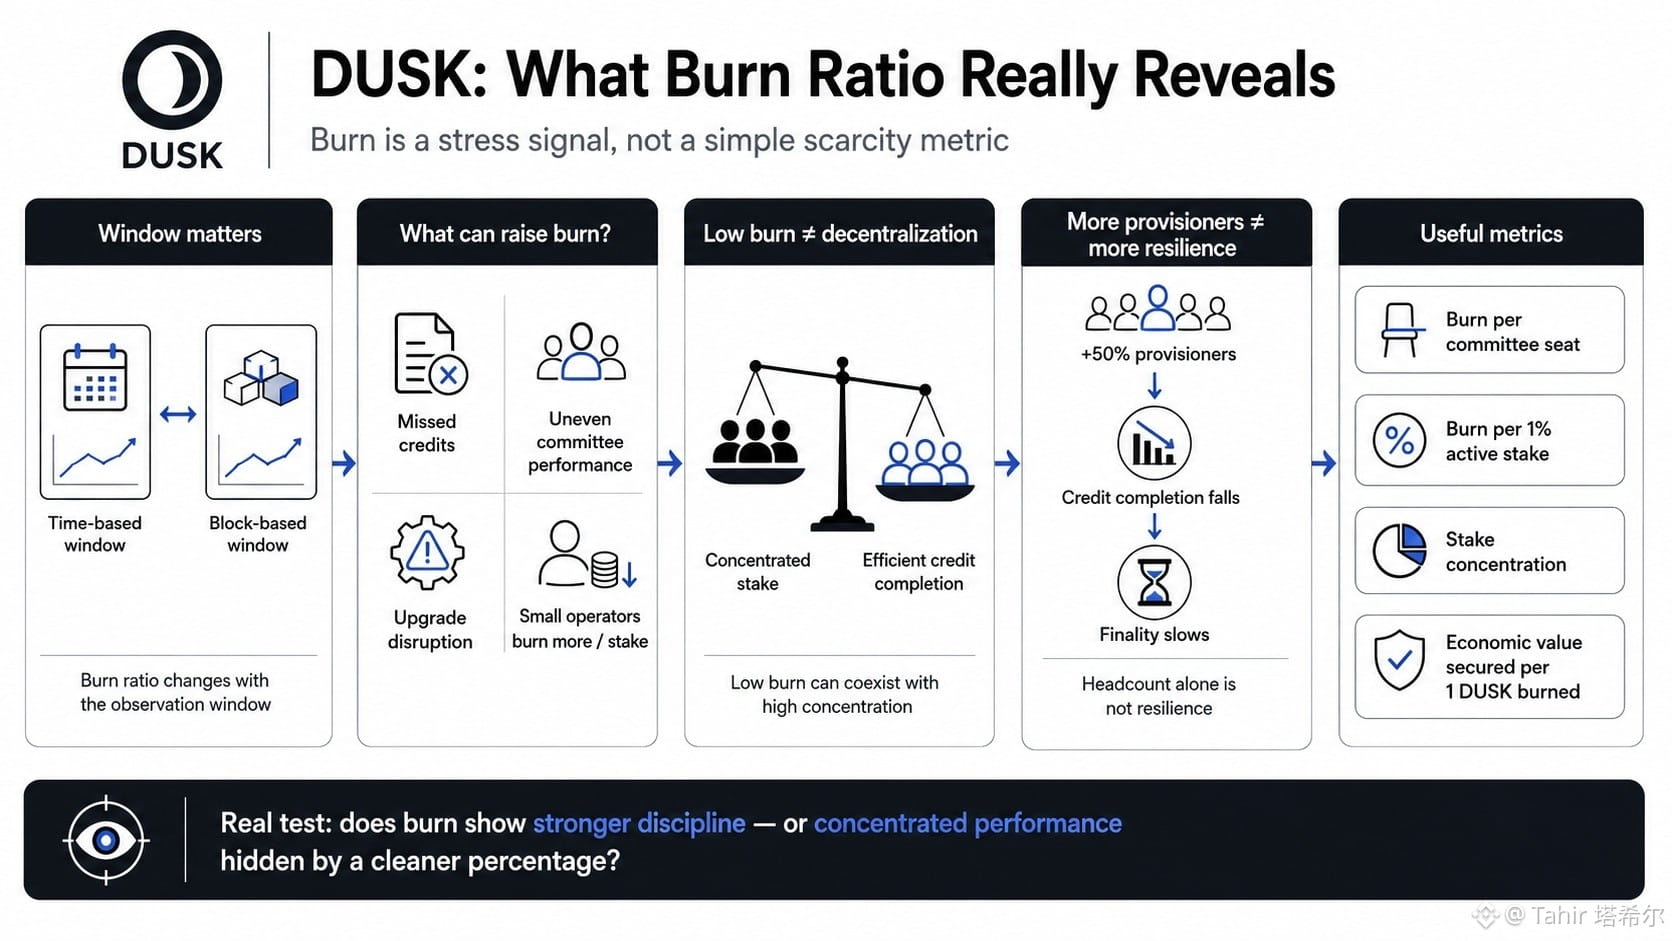
#dusk $DUSK @Dusk_Foundation Một hình ảnh cứ liên tục làm tôi bận tâm khi tôi đối chiếu phần thưởng thô DUSK nhận được khi đứng xếp hàng với những gì các bên cung cấp thực sự nhận được: phần chia bị thiếu thay đổi tùy theo tôi bắt đầu khung cửa sổ ở đâu.
Điều đó khiến tỷ lệ đốt không giống một chỉ số token “sạch” mà giống như một tín hiệu căng thẳng hơn. Tỷ lệ cao có thể phản ánh việc hoàn tất tín dụng thất bại, hiệu quả không đồng đều của ủy ban, gián đoạn do nâng cấp, hoặc việc các bên cung cấp nhỏ hơn đốt nhiều hơn mỗi đơn vị cổ phần. Nó không tự động có nghĩa là kinh tế mạnh hơn.
Với DUSK, tôi sẽ so sánh mức độ tập trung cổ phần với lượng đốt cho mỗi ghế ủy ban và lượng đốt trên 1% cổ phần đang hoạt động. Nếu năm nhà điều hành lớn nắm phần lớn trọng số đồng thuận nhưng hoàn thành tín dụng hiệu quả, mạng có thể hiển thị tỷ lệ đốt thấp trong khi mức độ tham gia vẫn cực kỳ tập trung. Hiệu quả, có. Phi tập trung, không.
Chiều ngược lại cũng vậy. Việc tăng thêm 50% số bên cung cấp nghe có vẻ lành mạnh hơn, nhưng nếu hoàn tất tín dụng giảm và độ cuối cùng chậm đi trong các khung cửa sổ đốt cực đoan, quy mô nhân sự không phải là khả năng chống chịu.
Đo lường khó nhất là giá trị kinh tế được đảm bảo trên mỗi 1 DUSK bị đốt, được tính cùng với phần thưởng thô mà không bao giờ đến tay người tham gia. Các khung thời gian phản ánh đúng những giai đoạn vận hành thực tế; các khung theo số khối giúp kiểm soát đầu ra của chuỗi. Tôi sẽ dùng cả hai, đặc biệt là trong giai đoạn nâng cấp.
Tôi đang theo dõi xem liệu việc DUSK bị đốt có tiết lộ kỷ luật tốt hơn hay chỉ đơn giản che giấu hiệu suất tập trung sau một tỷ lệ phần trăm “sạch” hơn.
@Dusk_Foundation #dusk
#dusk $DUSK @Dusk Một hình ảnh cứ liên tục làm tôi bận tâm khi tôi đối chiếu phần thưởng thô DUSK nhận được khi đứng xếp hàng với những gì các bên cung cấp thực sự nhận được: phần chia bị thiếu thay đổi tùy theo tôi bắt đầu khung cửa sổ ở đâu.
Điều đó khiến tỷ lệ đốt không giống một chỉ số token “sạch” mà giống như một tín hiệu căng thẳng hơn. Tỷ lệ cao có thể phản ánh việc hoàn tất tín dụng thất bại, hiệu quả không đồng đều của ủy ban, gián đoạn do nâng cấp, hoặc việc các bên cung cấp nhỏ hơn đốt nhiều hơn mỗi đơn vị cổ phần. Nó không tự động có nghĩa là kinh tế mạnh hơn.
Với DUSK, tôi sẽ so sánh mức độ tập trung cổ phần với lượng đốt cho mỗi ghế ủy ban và lượng đốt trên 1% cổ phần đang hoạt động. Nếu năm nhà điều hành lớn nắm phần lớn trọng số đồng thuận nhưng hoàn thành tín dụng hiệu quả, mạng có thể hiển thị tỷ lệ đốt thấp trong khi mức độ tham gia vẫn cực kỳ tập trung. Hiệu quả, có. Phi tập trung, không.
Chiều ngược lại cũng vậy. Việc tăng thêm 50% số bên cung cấp nghe có vẻ lành mạnh hơn, nhưng nếu hoàn tất tín dụng giảm và độ cuối cùng chậm đi trong các khung cửa sổ đốt cực đoan, quy mô nhân sự không phải là khả năng chống chịu.
Đo lường khó nhất là giá trị kinh tế được đảm bảo trên mỗi 1 DUSK bị đốt, được tính cùng với phần thưởng thô mà không bao giờ đến tay người tham gia. Các khung thời gian phản ánh đúng những giai đoạn vận hành thực tế; các khung theo số khối giúp kiểm soát đầu ra của chuỗi. Tôi sẽ dùng cả hai, đặc biệt là trong giai đoạn nâng cấp.
Tôi đang theo dõi xem liệu việc DUSK bị đốt có tiết lộ kỷ luật tốt hơn hay chỉ đơn giản che giấu hiệu suất tập trung sau một tỷ lệ phần trăm “sạch” hơn.
@Dusk #dusk
Điều đó khiến tỷ lệ đốt không giống một chỉ số token “sạch” mà giống như một tín hiệu căng thẳng hơn. Tỷ lệ cao có thể phản ánh việc hoàn tất tín dụng thất bại, hiệu quả không đồng đều của ủy ban, gián đoạn do nâng cấp, hoặc việc các bên cung cấp nhỏ hơn đốt nhiều hơn mỗi đơn vị cổ phần. Nó không tự động có nghĩa là kinh tế mạnh hơn.
Với DUSK, tôi sẽ so sánh mức độ tập trung cổ phần với lượng đốt cho mỗi ghế ủy ban và lượng đốt trên 1% cổ phần đang hoạt động. Nếu năm nhà điều hành lớn nắm phần lớn trọng số đồng thuận nhưng hoàn thành tín dụng hiệu quả, mạng có thể hiển thị tỷ lệ đốt thấp trong khi mức độ tham gia vẫn cực kỳ tập trung. Hiệu quả, có. Phi tập trung, không.
Chiều ngược lại cũng vậy. Việc tăng thêm 50% số bên cung cấp nghe có vẻ lành mạnh hơn, nhưng nếu hoàn tất tín dụng giảm và độ cuối cùng chậm đi trong các khung cửa sổ đốt cực đoan, quy mô nhân sự không phải là khả năng chống chịu.
Đo lường khó nhất là giá trị kinh tế được đảm bảo trên mỗi 1 DUSK bị đốt, được tính cùng với phần thưởng thô mà không bao giờ đến tay người tham gia. Các khung thời gian phản ánh đúng những giai đoạn vận hành thực tế; các khung theo số khối giúp kiểm soát đầu ra của chuỗi. Tôi sẽ dùng cả hai, đặc biệt là trong giai đoạn nâng cấp.
Tôi đang theo dõi xem liệu việc DUSK bị đốt có tiết lộ kỷ luật tốt hơn hay chỉ đơn giản che giấu hiệu suất tập trung sau một tỷ lệ phần trăm “sạch” hơn.
@Dusk #dusk
2
13
4.2k
·
--
Đúng một phần
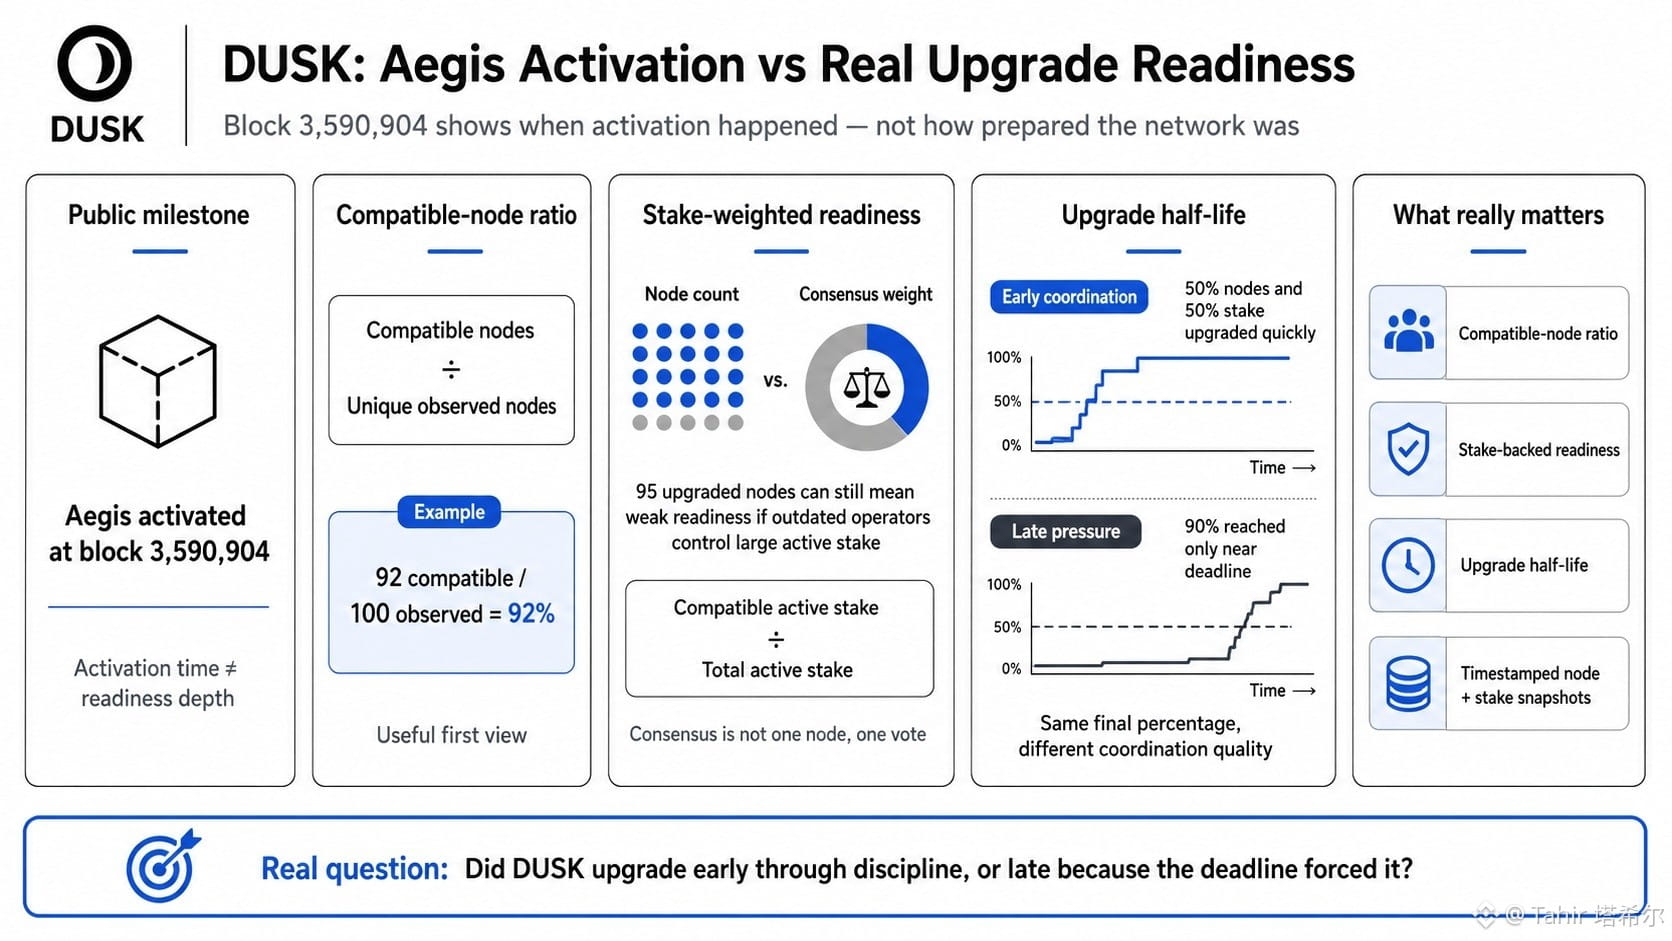
#dusk $DUSK @Dusk_Foundation Tôi đang kiểm tra quá trình kích hoạt Aegis của DUSK tại block 3.590.904 và nhận thấy các câu trả lời mốc công khai khi bản nâng cấp xảy ra, nhưng không phải là mạng thực sự sẵn sàng đến mức nào.
Một phép đo cơ bản sẽ là số node tương thích chia cho tất cả các node quan sát được duy nhất. Nếu 92 trên 100 node đang chạy Rusk 1.6.0+, thì DUSK có tỷ lệ node tương thích là 92%.
Có ích, đúng. Nhưng đồng thuận không chỉ là “một node, một lá phiếu”.
Những người cấp phép (Provisioners) hoạt động dựa trên lượng stake đang hoạt động, nên 95 node đã nâng cấp vẫn có thể chỉ đại diện cho 60% trọng số đồng thuận nếu năm nhà điều hành lỗi thời kiểm soát 40% còn lại. Đó là phép so sánh mà hầu hết các bản tóm tắt bỏ sót: mức độ tham gia của nhà điều hành so với mức sẵn sàng được hậu thuẫn bởi stake.
Thời điểm cũng quan trọng. Tôi muốn biết “thời gian bán hủy” của bản nâng cấp—mất bao nhiêu giờ để 50% các node quan sát được và 50% stake DUSK đang hoạt động trở nên tương thích. Việc đạt 90% dần dần trong vài ngày cho thấy điều gì đó khác với việc các nhà điều hành vội vã nhảy vào Rusk 1.6.0 trong 24 giờ cuối cùng.
Hai cách đó có thể tạo ra cùng một tỷ lệ phần trăm cuối cùng, nhưng chỉ một cách thể hiện sự phối hợp thoải mái.
Nếu không có các ảnh chụp node-version và stake kèm theo dấu thời gian, thì mọi tỷ lệ sẵn sàng Aegis được công bố vẫn chưa đầy đủ. DUSK đã kích hoạt thành công, nhưng tôi vẫn đang theo dõi liệu mạng đã nâng cấp sớm nhờ kỷ luật, hay muộn vì thời hạn cuối cùng đã tạo đủ áp lực.
@Dusk_Foundation #dusk
#dusk $DUSK @Dusk Tôi đang kiểm tra quá trình kích hoạt Aegis của DUSK tại block 3.590.904 và nhận thấy các câu trả lời mốc công khai khi bản nâng cấp xảy ra, nhưng không phải là mạng thực sự sẵn sàng đến mức nào.
Một phép đo cơ bản sẽ là số node tương thích chia cho tất cả các node quan sát được duy nhất. Nếu 92 trên 100 node đang chạy Rusk 1.6.0+, thì DUSK có tỷ lệ node tương thích là 92%.
Có ích, đúng. Nhưng đồng thuận không chỉ là “một node, một lá phiếu”.
Những người cấp phép (Provisioners) hoạt động dựa trên lượng stake đang hoạt động, nên 95 node đã nâng cấp vẫn có thể chỉ đại diện cho 60% trọng số đồng thuận nếu năm nhà điều hành lỗi thời kiểm soát 40% còn lại. Đó là phép so sánh mà hầu hết các bản tóm tắt bỏ sót: mức độ tham gia của nhà điều hành so với mức sẵn sàng được hậu thuẫn bởi stake.
Thời điểm cũng quan trọng. Tôi muốn biết “thời gian bán hủy” của bản nâng cấp—mất bao nhiêu giờ để 50% các node quan sát được và 50% stake DUSK đang hoạt động trở nên tương thích. Việc đạt 90% dần dần trong vài ngày cho thấy điều gì đó khác với việc các nhà điều hành vội vã nhảy vào Rusk 1.6.0 trong 24 giờ cuối cùng.
Hai cách đó có thể tạo ra cùng một tỷ lệ phần trăm cuối cùng, nhưng chỉ một cách thể hiện sự phối hợp thoải mái.
Nếu không có các ảnh chụp node-version và stake kèm theo dấu thời gian, thì mọi tỷ lệ sẵn sàng Aegis được công bố vẫn chưa đầy đủ. DUSK đã kích hoạt thành công, nhưng tôi vẫn đang theo dõi liệu mạng đã nâng cấp sớm nhờ kỷ luật, hay muộn vì thời hạn cuối cùng đã tạo đủ áp lực.
@Dusk #dusk
Một phép đo cơ bản sẽ là số node tương thích chia cho tất cả các node quan sát được duy nhất. Nếu 92 trên 100 node đang chạy Rusk 1.6.0+, thì DUSK có tỷ lệ node tương thích là 92%.
Có ích, đúng. Nhưng đồng thuận không chỉ là “một node, một lá phiếu”.
Những người cấp phép (Provisioners) hoạt động dựa trên lượng stake đang hoạt động, nên 95 node đã nâng cấp vẫn có thể chỉ đại diện cho 60% trọng số đồng thuận nếu năm nhà điều hành lỗi thời kiểm soát 40% còn lại. Đó là phép so sánh mà hầu hết các bản tóm tắt bỏ sót: mức độ tham gia của nhà điều hành so với mức sẵn sàng được hậu thuẫn bởi stake.
Thời điểm cũng quan trọng. Tôi muốn biết “thời gian bán hủy” của bản nâng cấp—mất bao nhiêu giờ để 50% các node quan sát được và 50% stake DUSK đang hoạt động trở nên tương thích. Việc đạt 90% dần dần trong vài ngày cho thấy điều gì đó khác với việc các nhà điều hành vội vã nhảy vào Rusk 1.6.0 trong 24 giờ cuối cùng.
Hai cách đó có thể tạo ra cùng một tỷ lệ phần trăm cuối cùng, nhưng chỉ một cách thể hiện sự phối hợp thoải mái.
Nếu không có các ảnh chụp node-version và stake kèm theo dấu thời gian, thì mọi tỷ lệ sẵn sàng Aegis được công bố vẫn chưa đầy đủ. DUSK đã kích hoạt thành công, nhưng tôi vẫn đang theo dõi liệu mạng đã nâng cấp sớm nhờ kỷ luật, hay muộn vì thời hạn cuối cùng đã tạo đủ áp lực.
@Dusk #dusk
9
14
4.6k
·
--
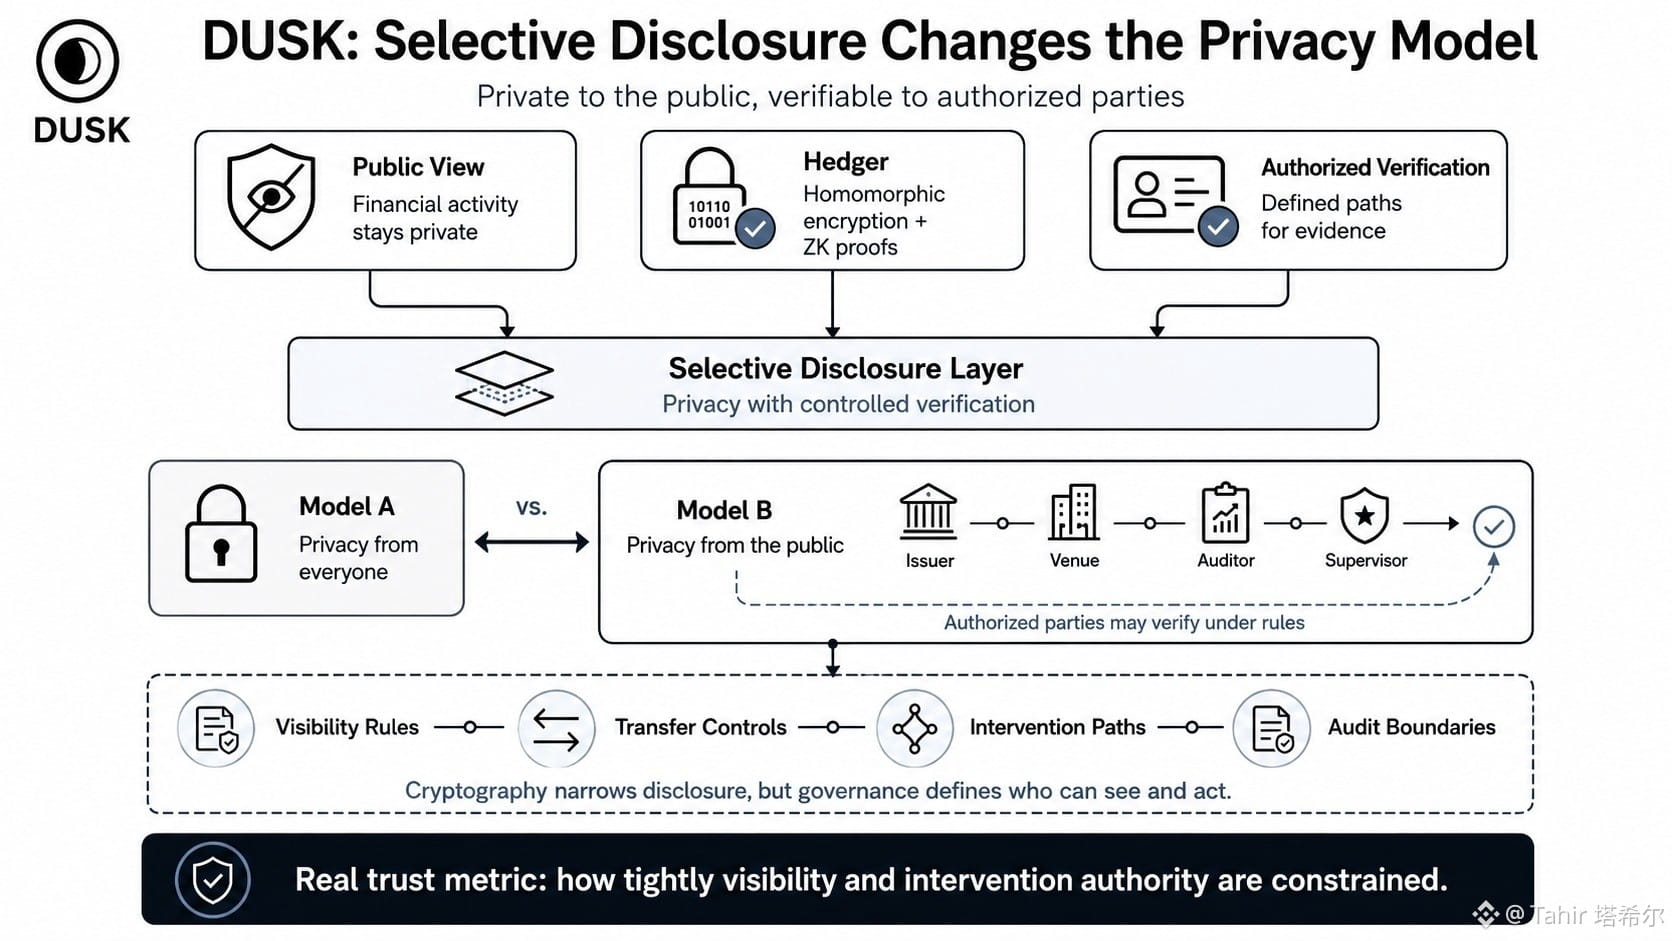
#dusk $DUSK @Dusk_Foundation Tôi đang đọc tài liệu quyền riêng tư của Dusk và một câu cứ thay đổi cách tôi nhìn nhận toàn bộ thiết kế: “tiết lộ có chọn lọc.” Hệ thống thực sự không hứa rằng sẽ không ai bao giờ có thể nhìn thấy bất cứ điều gì. Nó đang cố gắng giữ hoạt động tài chính ở chế độ riêng tư khỏi công chúng, đồng thời vẫn để lại những lộ trình được xác định cho việc xác minh.
Điều đó khiến Hedger trở nên thú vị hơn một tính năng quyền riêng tư đơn giản. DUSK kết hợp mã hóa đồng cấu (homomorphic encryption) và các bằng chứng không kiến thức (zero-knowledge proofs) để dữ liệu có thể được ẩn giấu trong khi việc thực thi vẫn có thể được chứng minh. Nhưng “có thể kiểm toán” lại lặng lẽ đặt ra một câu hỏi khác: ai là người có thêm mức độ hiển thị đó, và họ có thể làm gì với nó?
So sánh mà tôi cứ quay lại chính là quyền riêng tư dành cho mọi người so với quyền riêng tư dành cho mọi người ngoại trừ các bên được ủy quyền. Hai điều đó đưa ra những bảo đảm rất khác nhau.
Với tài chính được quản lý, DUSK có thể thực sự cần mô hình thứ hai. Tổ chức phát hành, nền tảng giao dịch, kiểm toán viên hoặc cơ quan giám sát có thể yêu cầu bằng chứng, các biện pháp kiểm soát chuyển giao, thậm chí cả lộ trình can thiệp. Mật mã học mạnh không loại bỏ lớp quản trị đó. Nó có thể làm cho việc tiết lộ trở nên hẹp hơn, nhưng vẫn có người đặt ra các quy tắc.
Đó là lý do tôi vẫn theo dõi DUSK một cách cẩn thận. Nếu quyền riêng tư là có chọn lọc, thì thước đo tin cậy thực sự có thể không phải là dữ liệu được che giấu tốt đến đâu, mà là mức độ ràng buộc chặt chẽ của khả năng hiển thị và quyền hạn can thiệp.
@Dusk_Foundation #DUSK #dusk
#dusk $DUSK @Dusk Tôi đang đọc tài liệu quyền riêng tư của Dusk và một câu cứ thay đổi cách tôi nhìn nhận toàn bộ thiết kế: “tiết lộ có chọn lọc.” Hệ thống thực sự không hứa rằng sẽ không ai bao giờ có thể nhìn thấy bất cứ điều gì. Nó đang cố gắng giữ hoạt động tài chính ở chế độ riêng tư khỏi công chúng, đồng thời vẫn để lại những lộ trình được xác định cho việc xác minh.
Điều đó khiến Hedger trở nên thú vị hơn một tính năng quyền riêng tư đơn giản. DUSK kết hợp mã hóa đồng cấu (homomorphic encryption) và các bằng chứng không kiến thức (zero-knowledge proofs) để dữ liệu có thể được ẩn giấu trong khi việc thực thi vẫn có thể được chứng minh. Nhưng “có thể kiểm toán” lại lặng lẽ đặt ra một câu hỏi khác: ai là người có thêm mức độ hiển thị đó, và họ có thể làm gì với nó?
So sánh mà tôi cứ quay lại chính là quyền riêng tư dành cho mọi người so với quyền riêng tư dành cho mọi người ngoại trừ các bên được ủy quyền. Hai điều đó đưa ra những bảo đảm rất khác nhau.
Với tài chính được quản lý, DUSK có thể thực sự cần mô hình thứ hai. Tổ chức phát hành, nền tảng giao dịch, kiểm toán viên hoặc cơ quan giám sát có thể yêu cầu bằng chứng, các biện pháp kiểm soát chuyển giao, thậm chí cả lộ trình can thiệp. Mật mã học mạnh không loại bỏ lớp quản trị đó. Nó có thể làm cho việc tiết lộ trở nên hẹp hơn, nhưng vẫn có người đặt ra các quy tắc.
Đó là lý do tôi vẫn theo dõi DUSK một cách cẩn thận. Nếu quyền riêng tư là có chọn lọc, thì thước đo tin cậy thực sự có thể không phải là dữ liệu được che giấu tốt đến đâu, mà là mức độ ràng buộc chặt chẽ của khả năng hiển thị và quyền hạn can thiệp.
@Dusk #DUSK #dusk
Điều đó khiến Hedger trở nên thú vị hơn một tính năng quyền riêng tư đơn giản. DUSK kết hợp mã hóa đồng cấu (homomorphic encryption) và các bằng chứng không kiến thức (zero-knowledge proofs) để dữ liệu có thể được ẩn giấu trong khi việc thực thi vẫn có thể được chứng minh. Nhưng “có thể kiểm toán” lại lặng lẽ đặt ra một câu hỏi khác: ai là người có thêm mức độ hiển thị đó, và họ có thể làm gì với nó?
So sánh mà tôi cứ quay lại chính là quyền riêng tư dành cho mọi người so với quyền riêng tư dành cho mọi người ngoại trừ các bên được ủy quyền. Hai điều đó đưa ra những bảo đảm rất khác nhau.
Với tài chính được quản lý, DUSK có thể thực sự cần mô hình thứ hai. Tổ chức phát hành, nền tảng giao dịch, kiểm toán viên hoặc cơ quan giám sát có thể yêu cầu bằng chứng, các biện pháp kiểm soát chuyển giao, thậm chí cả lộ trình can thiệp. Mật mã học mạnh không loại bỏ lớp quản trị đó. Nó có thể làm cho việc tiết lộ trở nên hẹp hơn, nhưng vẫn có người đặt ra các quy tắc.
Đó là lý do tôi vẫn theo dõi DUSK một cách cẩn thận. Nếu quyền riêng tư là có chọn lọc, thì thước đo tin cậy thực sự có thể không phải là dữ liệu được che giấu tốt đến đâu, mà là mức độ ràng buộc chặt chẽ của khả năng hiển thị và quyền hạn can thiệp.
@Dusk #DUSK #dusk
8
11
5.6k
·
--
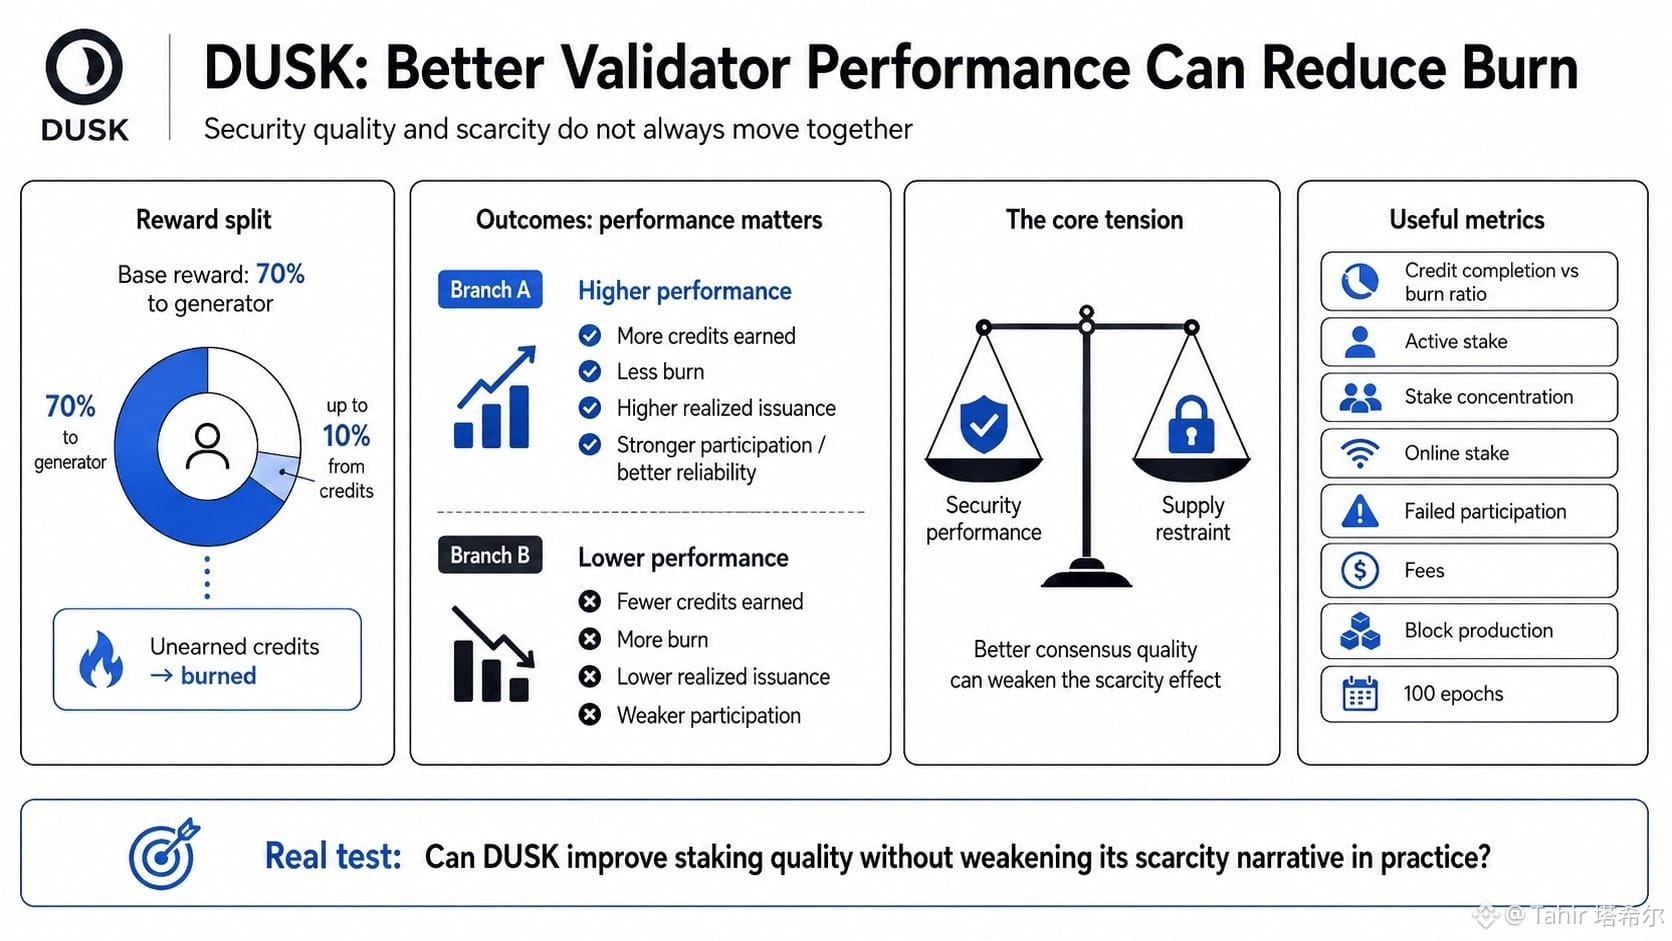
#dusk $DUSK @Dusk_Foundation I was checking how DUSK staking rewards are actually split, and one detail kept bothering me: better validator performance can reduce burn.
The generator receives 70% of the reward, with up to another 10% tied to credits. If those conditional credits are not earned, that portion is burned. So realized issuance is not just a fixed tokenomics number. It partly depends on how well consensus participants perform.
That creates a strange tension inside DUSK.
Better staking performance strengthens security, increases successful participation, and should make block production more reliable. But the same improvement can also mean fewer rewards are burned, which pushes realized inflation higher.
Most people hear “DUSK burns unearned rewards” and read it as pure scarcity. I think that is too simple.
The more useful comparison is security performance versus supply restraint. They are connected, but not always aligned.
I would track generator credit completion against burn ratio across 100 epochs, then compare it with active stake, concentration, online stake, failed participation, fees, and block production.
My quiet question is whether DUSK can improve staking quality without making its scarcity narrative weaker in practice.
@Dusk_Foundation #dusk #DUSK
#dusk $DUSK @Dusk I was checking how DUSK staking rewards are actually split, and one detail kept bothering me: better validator performance can reduce burn.
The generator receives 70% of the reward, with up to another 10% tied to credits. If those conditional credits are not earned, that portion is burned. So realized issuance is not just a fixed tokenomics number. It partly depends on how well consensus participants perform.
That creates a strange tension inside DUSK.
Better staking performance strengthens security, increases successful participation, and should make block production more reliable. But the same improvement can also mean fewer rewards are burned, which pushes realized inflation higher.
Most people hear “DUSK burns unearned rewards” and read it as pure scarcity. I think that is too simple.
The more useful comparison is security performance versus supply restraint. They are connected, but not always aligned.
I would track generator credit completion against burn ratio across 100 epochs, then compare it with active stake, concentration, online stake, failed participation, fees, and block production.
My quiet question is whether DUSK can improve staking quality without making its scarcity narrative weaker in practice.
@Dusk #dusk #DUSK
The generator receives 70% of the reward, with up to another 10% tied to credits. If those conditional credits are not earned, that portion is burned. So realized issuance is not just a fixed tokenomics number. It partly depends on how well consensus participants perform.
That creates a strange tension inside DUSK.
Better staking performance strengthens security, increases successful participation, and should make block production more reliable. But the same improvement can also mean fewer rewards are burned, which pushes realized inflation higher.
Most people hear “DUSK burns unearned rewards” and read it as pure scarcity. I think that is too simple.
The more useful comparison is security performance versus supply restraint. They are connected, but not always aligned.
I would track generator credit completion against burn ratio across 100 epochs, then compare it with active stake, concentration, online stake, failed participation, fees, and block production.
My quiet question is whether DUSK can improve staking quality without making its scarcity narrative weaker in practice.
@Dusk #dusk #DUSK
8
11
366
·
--
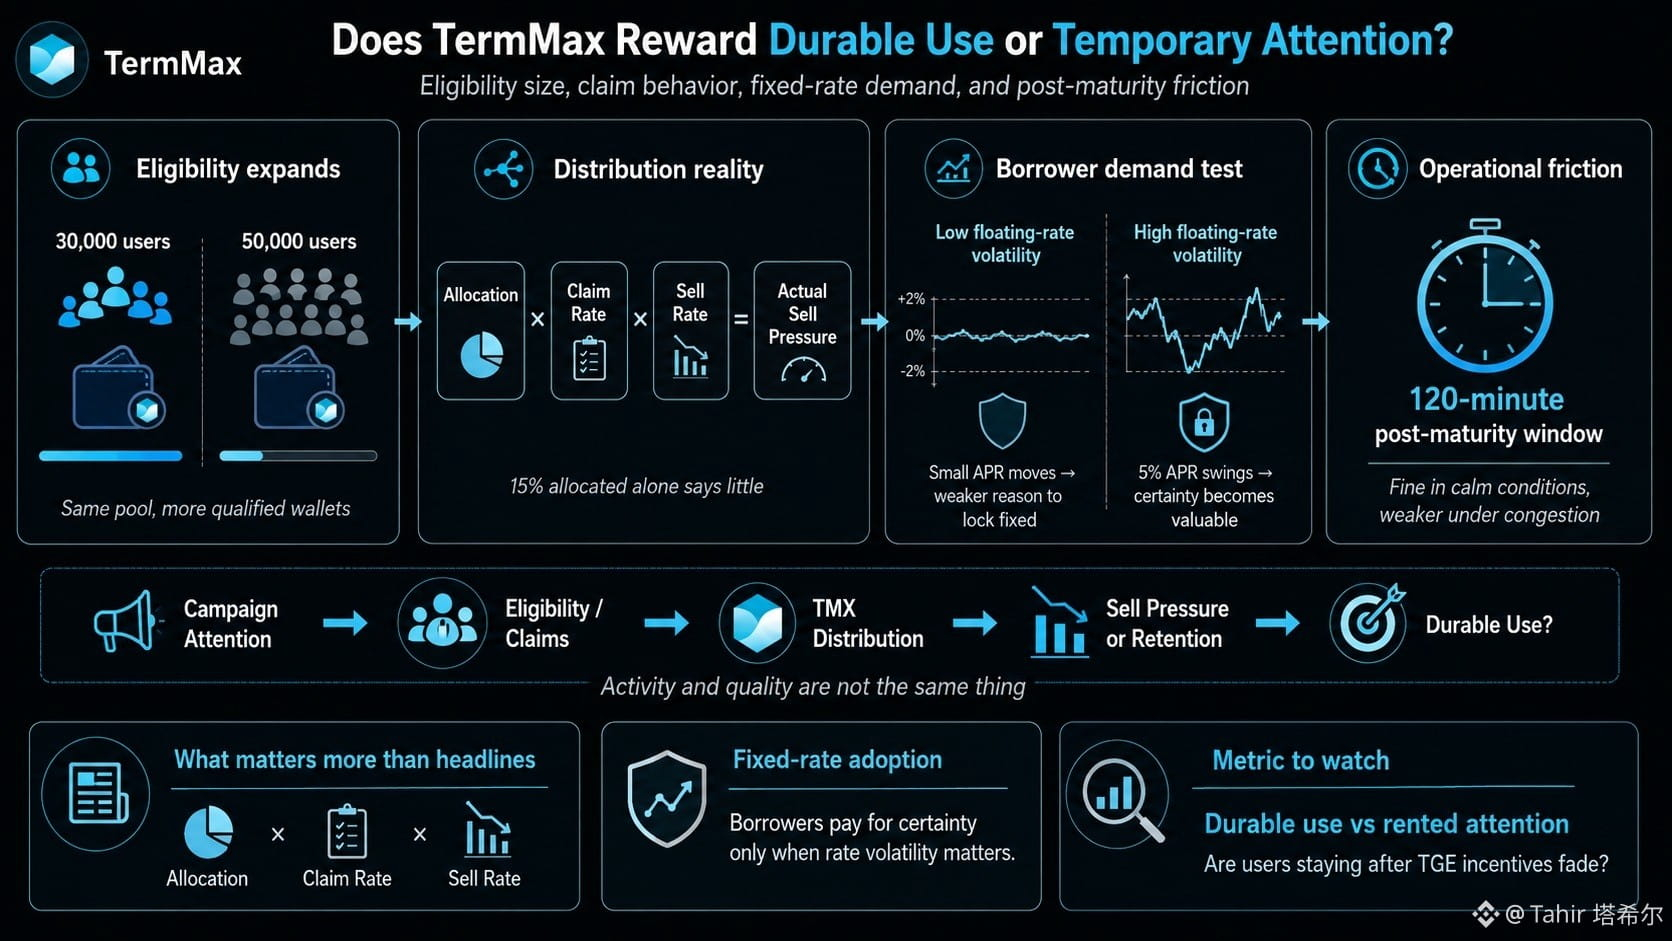
#termmax @termmax Tôi đang kiểm tra các con số đủ điều kiện của TermMax và liên tục chuyển qua lại giữa kịch bản 30.000 và 50.000 người dùng. Cùng một “pool” có thể trông có vẻ rất hào phóng ở một ngưỡng, nhưng lại mỏng đi rất nhanh khi có thêm nhiều ví đủ điều kiện.
Đó là sự căng thẳng ẩn. TermMax muốn vốn “dính” hơn và những người đi vay với lãi suất cố định thật sự, nhưng một phân phối TMX lớn có thể thưởng cho những người có động lực mạnh nhất xuất hiện ngay trước TGE, chứ không phải sau đó. Hoạt động và chất lượng không phải là một.
Câu chuyện về áp lực bán cũng thường bị giản lược quá nhiều. “15% được phân bổ” cho tôi biết rất ít nếu không biết tỷ lệ nhận (claim rate) và, sau khi nhận, tỷ lệ bán (sell rate). Phân bổ × tỷ lệ nhận × tỷ lệ bán mới là con số thực sự quan trọng.
Tôi cũng thấy vấn đề tương tự ở phía cho vay. Lãi suất cố định chỉ hữu ích khi người đi vay coi trọng sự chắc chắn đủ để trả thêm một mức phí so với APR thả nổi. Nếu lãi suất biến động không thay đổi nhiều, mức độ chấp nhận có thể vẫn yếu. Nếu APR dao động 5%, thì chỉ cần vài trăm điểm cơ bản để có sự chắc chắn cũng có thể trở nên hợp lý.
Còn có “cửa sổ” 120 phút sau ngày đáo hạn. Bình thường thì ổn, nhưng có thể kém ổn hơn trong tình trạng tắc nghẽn.
Điều tôi đang theo dõi là liệu TermMax có thưởng cho việc sử dụng bền vững hay chỉ là cho thuê tạm thời sự chú ý.
@termmax #termmax
#termmax @TermMax Tôi đang kiểm tra các con số đủ điều kiện của TermMax và liên tục chuyển qua lại giữa kịch bản 30.000 và 50.000 người dùng. Cùng một “pool” có thể trông có vẻ rất hào phóng ở một ngưỡng, nhưng lại mỏng đi rất nhanh khi có thêm nhiều ví đủ điều kiện.
Đó là sự căng thẳng ẩn. TermMax muốn vốn “dính” hơn và những người đi vay với lãi suất cố định thật sự, nhưng một phân phối TMX lớn có thể thưởng cho những người có động lực mạnh nhất xuất hiện ngay trước TGE, chứ không phải sau đó. Hoạt động và chất lượng không phải là một.
Câu chuyện về áp lực bán cũng thường bị giản lược quá nhiều. “15% được phân bổ” cho tôi biết rất ít nếu không biết tỷ lệ nhận (claim rate) và, sau khi nhận, tỷ lệ bán (sell rate). Phân bổ × tỷ lệ nhận × tỷ lệ bán mới là con số thực sự quan trọng.
Tôi cũng thấy vấn đề tương tự ở phía cho vay. Lãi suất cố định chỉ hữu ích khi người đi vay coi trọng sự chắc chắn đủ để trả thêm một mức phí so với APR thả nổi. Nếu lãi suất biến động không thay đổi nhiều, mức độ chấp nhận có thể vẫn yếu. Nếu APR dao động 5%, thì chỉ cần vài trăm điểm cơ bản để có sự chắc chắn cũng có thể trở nên hợp lý.
Còn có “cửa sổ” 120 phút sau ngày đáo hạn. Bình thường thì ổn, nhưng có thể kém ổn hơn trong tình trạng tắc nghẽn.
Điều tôi đang theo dõi là liệu TermMax có thưởng cho việc sử dụng bền vững hay chỉ là cho thuê tạm thời sự chú ý.
@TermMax #termmax
Đó là sự căng thẳng ẩn. TermMax muốn vốn “dính” hơn và những người đi vay với lãi suất cố định thật sự, nhưng một phân phối TMX lớn có thể thưởng cho những người có động lực mạnh nhất xuất hiện ngay trước TGE, chứ không phải sau đó. Hoạt động và chất lượng không phải là một.
Câu chuyện về áp lực bán cũng thường bị giản lược quá nhiều. “15% được phân bổ” cho tôi biết rất ít nếu không biết tỷ lệ nhận (claim rate) và, sau khi nhận, tỷ lệ bán (sell rate). Phân bổ × tỷ lệ nhận × tỷ lệ bán mới là con số thực sự quan trọng.
Tôi cũng thấy vấn đề tương tự ở phía cho vay. Lãi suất cố định chỉ hữu ích khi người đi vay coi trọng sự chắc chắn đủ để trả thêm một mức phí so với APR thả nổi. Nếu lãi suất biến động không thay đổi nhiều, mức độ chấp nhận có thể vẫn yếu. Nếu APR dao động 5%, thì chỉ cần vài trăm điểm cơ bản để có sự chắc chắn cũng có thể trở nên hợp lý.
Còn có “cửa sổ” 120 phút sau ngày đáo hạn. Bình thường thì ổn, nhưng có thể kém ổn hơn trong tình trạng tắc nghẽn.
Điều tôi đang theo dõi là liệu TermMax có thưởng cho việc sử dụng bền vững hay chỉ là cho thuê tạm thời sự chú ý.
@TermMax #termmax
9
13
2.6k
·
--
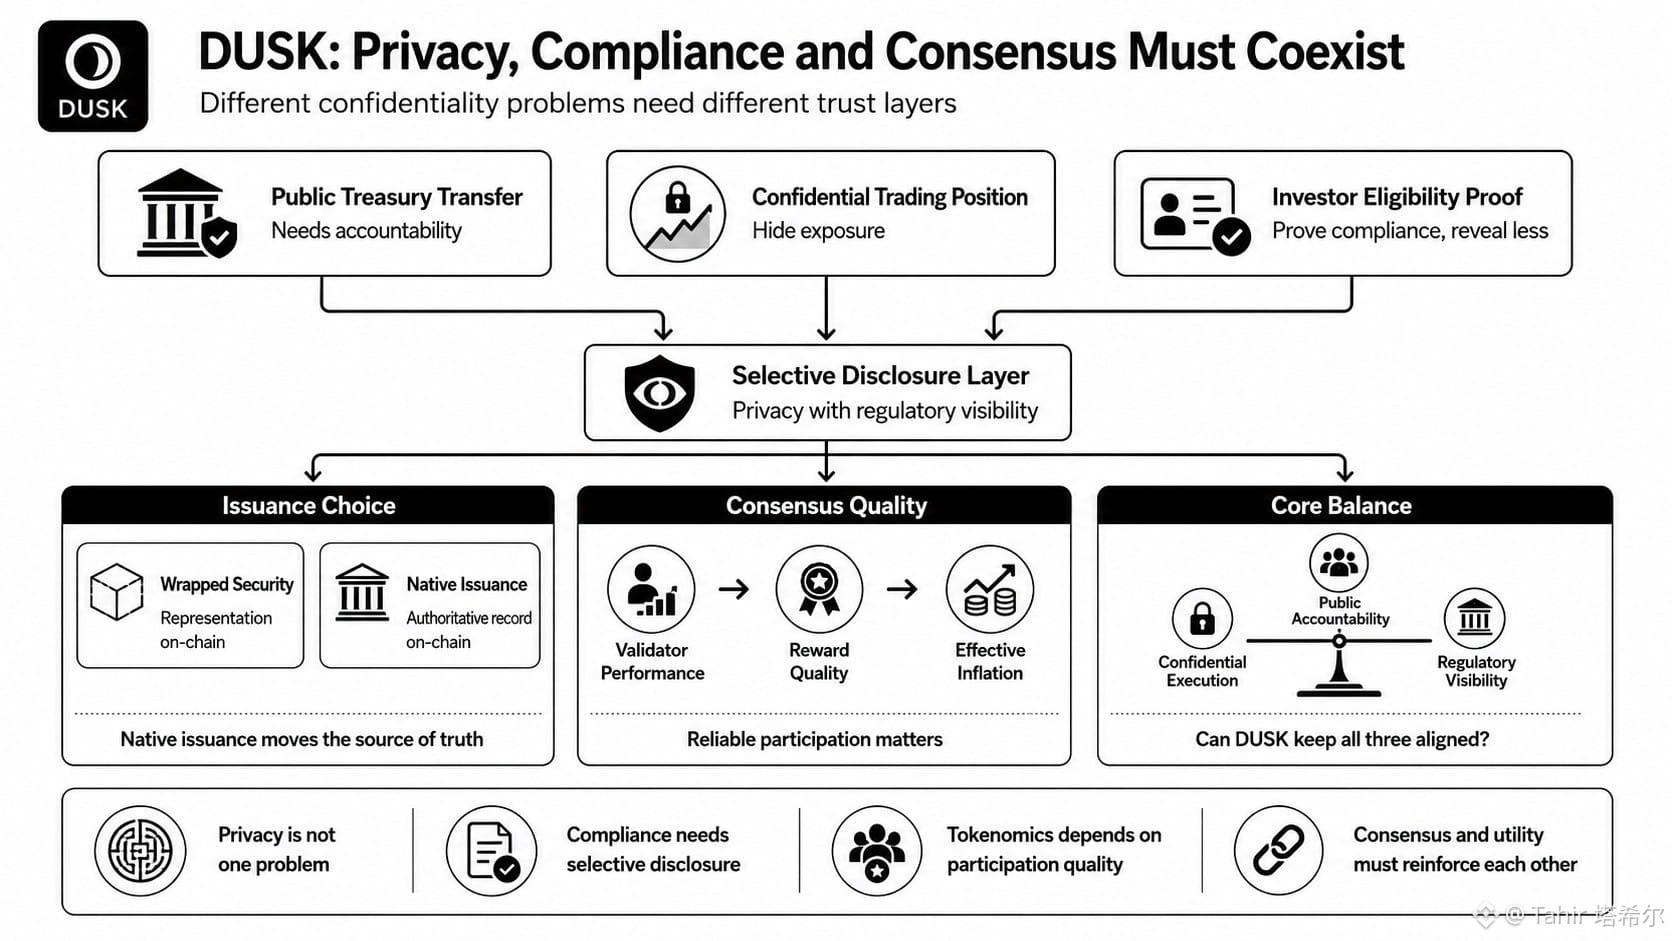
#dusk $DUSK @Dusk_Foundation Hôm qua tôi đang xem cách phần thưởng staking thay đổi theo hiệu suất của validator, và một chi tiết cứ làm tôi băn khoăn: DUSK đang cố gắng để kinh tế học của cơ chế đồng thuận có thể cùng tồn tại với nhiều kiểu bảo mật tài chính rất khác nhau.
Một lệnh chuyển từ quỹ công khai, một vị thế giao dịch bí mật và bằng chứng rằng nhà đầu tư đủ điều kiện không phải là cùng một bài toán về quyền riêng tư. Việc che giấu số dư khác với việc che giấu vị thế, và cả hai đều khác với việc giữ bí mật logic kinh doanh trong khi vẫn cho phép công bố chọn lọc.
Sự phân biệt đó quan trọng với DUSK vì tiện ích dành cho tổ chức có thể phụ thuộc ít hơn vào tài chính ẩn danh và nhiều hơn vào việc chứng minh tuân thủ mà không phải phơi bày dữ liệu nhận dạng không cần thiết.
Căng thẳng tương tự cũng xuất hiện trong việc phát hành tài sản. Một chứng khoán được bọc (wrapped) có thể mang lại sự biểu diễn trên chuỗi, nhưng phát hành gốc lại thay đổi điều gì đó sâu hơn: nơi mà bản ghi mang tính thẩm quyền thực sự tồn tại.
Sau đó là staking. Nếu lạm phát hiệu dụng phụ thuộc một phần vào hiệu suất của validator, thì tokenomics không tách rời chất lượng của cơ chế đồng thuận. Thứ DUSK nói rằng họ thưởng cho là sự tham gia; còn hệ thống có thể thực sự thưởng cho lại là sự tham gia đáng tin cậy.
Tuy vậy, tôi vẫn để ngỏ một câu hỏi. DUSK có thể duy trì trách nhiệm giải trình công khai, thực thi bí mật và khả năng hiển thị cho cơ quan quản lý đồng thời mà không lớp nào làm suy yếu lớp khác không?
Sự cân bằng đó quan trọng với tôi hơn là chỉ đơn giản gọi mạng là mạng riêng tư.
@Dusk_Foundation #dusk #Dusk
#dusk $DUSK @Dusk Hôm qua tôi đang xem cách phần thưởng staking thay đổi theo hiệu suất của validator, và một chi tiết cứ làm tôi băn khoăn: DUSK đang cố gắng để kinh tế học của cơ chế đồng thuận có thể cùng tồn tại với nhiều kiểu bảo mật tài chính rất khác nhau.
Một lệnh chuyển từ quỹ công khai, một vị thế giao dịch bí mật và bằng chứng rằng nhà đầu tư đủ điều kiện không phải là cùng một bài toán về quyền riêng tư. Việc che giấu số dư khác với việc che giấu vị thế, và cả hai đều khác với việc giữ bí mật logic kinh doanh trong khi vẫn cho phép công bố chọn lọc.
Sự phân biệt đó quan trọng với DUSK vì tiện ích dành cho tổ chức có thể phụ thuộc ít hơn vào tài chính ẩn danh và nhiều hơn vào việc chứng minh tuân thủ mà không phải phơi bày dữ liệu nhận dạng không cần thiết.
Căng thẳng tương tự cũng xuất hiện trong việc phát hành tài sản. Một chứng khoán được bọc (wrapped) có thể mang lại sự biểu diễn trên chuỗi, nhưng phát hành gốc lại thay đổi điều gì đó sâu hơn: nơi mà bản ghi mang tính thẩm quyền thực sự tồn tại.
Sau đó là staking. Nếu lạm phát hiệu dụng phụ thuộc một phần vào hiệu suất của validator, thì tokenomics không tách rời chất lượng của cơ chế đồng thuận. Thứ DUSK nói rằng họ thưởng cho là sự tham gia; còn hệ thống có thể thực sự thưởng cho lại là sự tham gia đáng tin cậy.
Tuy vậy, tôi vẫn để ngỏ một câu hỏi. DUSK có thể duy trì trách nhiệm giải trình công khai, thực thi bí mật và khả năng hiển thị cho cơ quan quản lý đồng thời mà không lớp nào làm suy yếu lớp khác không?
Sự cân bằng đó quan trọng với tôi hơn là chỉ đơn giản gọi mạng là mạng riêng tư.
@Dusk #dusk #Dusk
Một lệnh chuyển từ quỹ công khai, một vị thế giao dịch bí mật và bằng chứng rằng nhà đầu tư đủ điều kiện không phải là cùng một bài toán về quyền riêng tư. Việc che giấu số dư khác với việc che giấu vị thế, và cả hai đều khác với việc giữ bí mật logic kinh doanh trong khi vẫn cho phép công bố chọn lọc.
Sự phân biệt đó quan trọng với DUSK vì tiện ích dành cho tổ chức có thể phụ thuộc ít hơn vào tài chính ẩn danh và nhiều hơn vào việc chứng minh tuân thủ mà không phải phơi bày dữ liệu nhận dạng không cần thiết.
Căng thẳng tương tự cũng xuất hiện trong việc phát hành tài sản. Một chứng khoán được bọc (wrapped) có thể mang lại sự biểu diễn trên chuỗi, nhưng phát hành gốc lại thay đổi điều gì đó sâu hơn: nơi mà bản ghi mang tính thẩm quyền thực sự tồn tại.
Sau đó là staking. Nếu lạm phát hiệu dụng phụ thuộc một phần vào hiệu suất của validator, thì tokenomics không tách rời chất lượng của cơ chế đồng thuận. Thứ DUSK nói rằng họ thưởng cho là sự tham gia; còn hệ thống có thể thực sự thưởng cho lại là sự tham gia đáng tin cậy.
Tuy vậy, tôi vẫn để ngỏ một câu hỏi. DUSK có thể duy trì trách nhiệm giải trình công khai, thực thi bí mật và khả năng hiển thị cho cơ quan quản lý đồng thời mà không lớp nào làm suy yếu lớp khác không?
Sự cân bằng đó quan trọng với tôi hơn là chỉ đơn giản gọi mạng là mạng riêng tư.
@Dusk #dusk #Dusk
26
29
6.1k
·
--
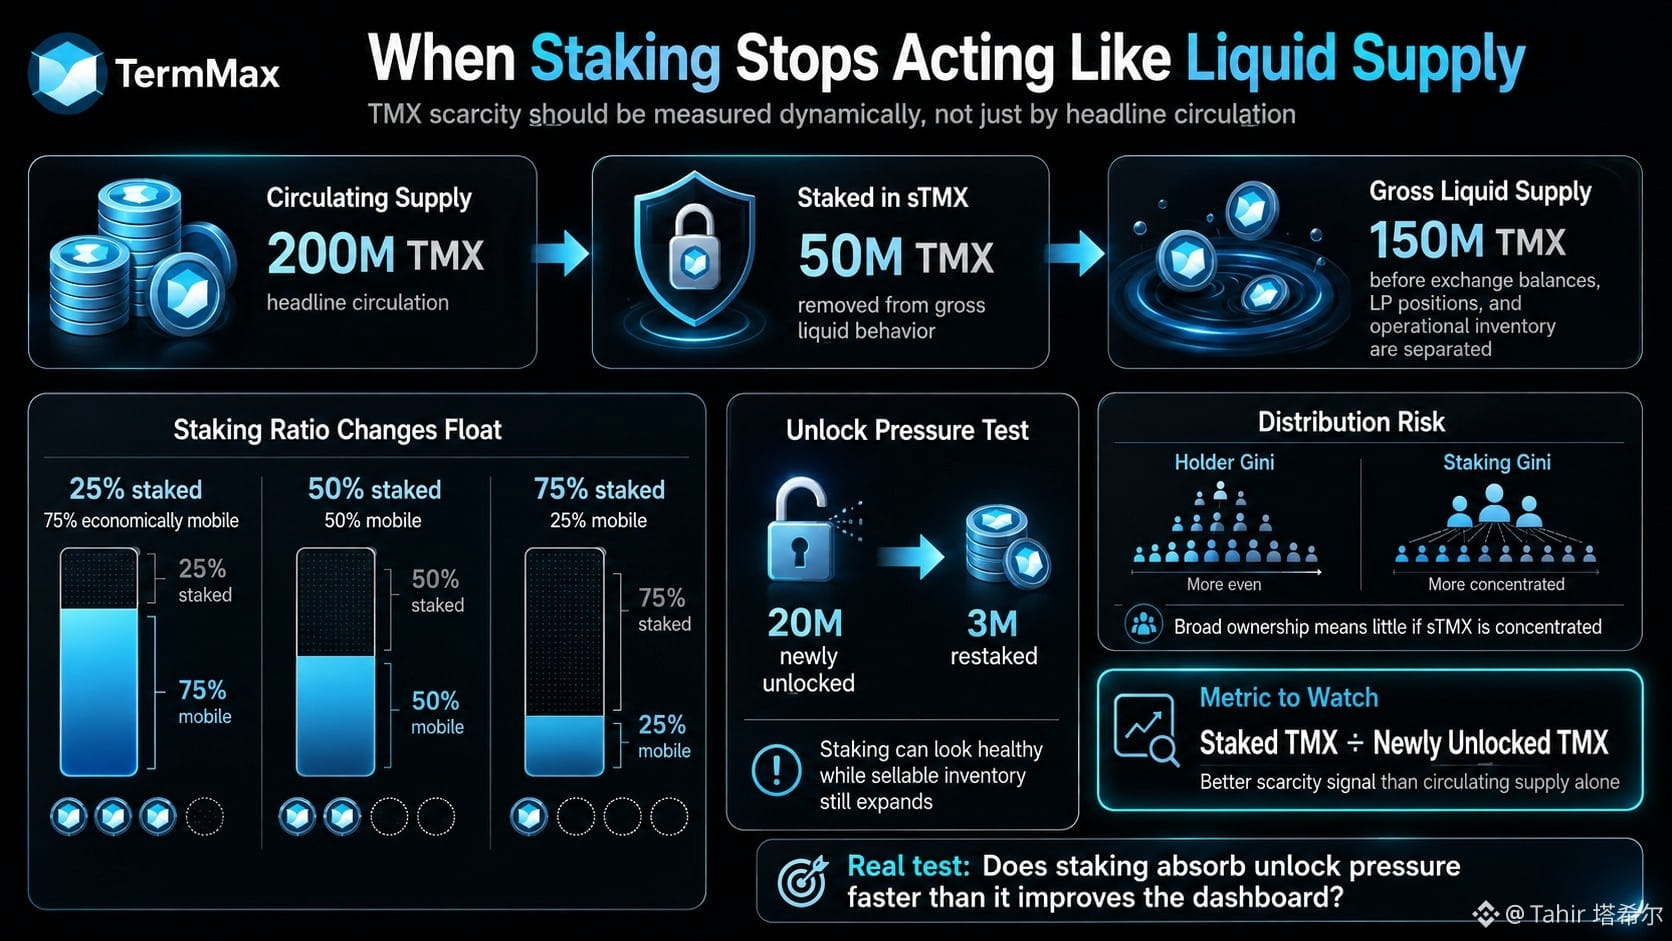
#termmax @termmax Tôi đang xem màn hình staking TMX và con số mà tôi quan tâm không phải là APY. Mà là lượng trong tổng cung lưu hành đã âm thầm ngừng hoạt động như một loại “tài sản thanh khoản” dạng lỏng.
Nếu 200M TMX đang lưu hành và 50M được gửi vào sTMX, thị trường có thể về mặt kỹ thuật thấy 200M token, nhưng chỉ 150M còn lại là thanh khoản thực sự trước khi tách biệt các cân đối sàn giao dịch, vị thế LP và hàng tồn kho hoạt động bị khóa.
Khoảng chênh đó quan trọng hơn đặc biệt là sau các đợt unlock.
Tỷ lệ staking 25% đồng nghĩa 75% về mặt kinh tế vẫn linh hoạt. Ở mức 50%, phần float bị cắt đôi. Ở mức 75%, lượng “cung lưu hành” theo tiêu đề bắt đầu mô tả quyền sở hữu tốt hơn là mô tả thanh khoản thực tế.
Nhưng staking chỉ riêng nó không phải là sự “niềm tin”. Chỉ số khó hơn là TMX đã stake chia cho lượng TMX mới được unlock. Nếu vesting giải phóng 20M mà chỉ có 3M được stake lại, staking có thể trông vẫn ổn trong khi lượng hàng tồn kho mới có thể bán ra vẫn đang tăng lên.
Tôi cũng muốn có Gini staking bên cạnh Gini của holders. Sở hữu rộng rãi nghĩa là không nhiều nếu quyền kiểm soát sTMX lại bị tập trung vào một vài ví lớn.
Câu chuyện của giao thức là sự đồng thuận dài hạn. Thử thách thực sự là liệu staking có hấp thụ áp lực từ các đợt unlock nhanh hơn tốc độ nó tạo ra một “bảng điều khiển” nhìn có vẻ sạch sẽ hay không.
Sự khan hiếm của TMX cần được đo theo cách động. Nếu không, “float thấp” có thể trở thành một ảo tưởng rất tiện lợi.
@termmax #termmax
#termmax @TermMax Tôi đang xem màn hình staking TMX và con số mà tôi quan tâm không phải là APY. Mà là lượng trong tổng cung lưu hành đã âm thầm ngừng hoạt động như một loại “tài sản thanh khoản” dạng lỏng.
Nếu 200M TMX đang lưu hành và 50M được gửi vào sTMX, thị trường có thể về mặt kỹ thuật thấy 200M token, nhưng chỉ 150M còn lại là thanh khoản thực sự trước khi tách biệt các cân đối sàn giao dịch, vị thế LP và hàng tồn kho hoạt động bị khóa.
Khoảng chênh đó quan trọng hơn đặc biệt là sau các đợt unlock.
Tỷ lệ staking 25% đồng nghĩa 75% về mặt kinh tế vẫn linh hoạt. Ở mức 50%, phần float bị cắt đôi. Ở mức 75%, lượng “cung lưu hành” theo tiêu đề bắt đầu mô tả quyền sở hữu tốt hơn là mô tả thanh khoản thực tế.
Nhưng staking chỉ riêng nó không phải là sự “niềm tin”. Chỉ số khó hơn là TMX đã stake chia cho lượng TMX mới được unlock. Nếu vesting giải phóng 20M mà chỉ có 3M được stake lại, staking có thể trông vẫn ổn trong khi lượng hàng tồn kho mới có thể bán ra vẫn đang tăng lên.
Tôi cũng muốn có Gini staking bên cạnh Gini của holders. Sở hữu rộng rãi nghĩa là không nhiều nếu quyền kiểm soát sTMX lại bị tập trung vào một vài ví lớn.
Câu chuyện của giao thức là sự đồng thuận dài hạn. Thử thách thực sự là liệu staking có hấp thụ áp lực từ các đợt unlock nhanh hơn tốc độ nó tạo ra một “bảng điều khiển” nhìn có vẻ sạch sẽ hay không.
Sự khan hiếm của TMX cần được đo theo cách động. Nếu không, “float thấp” có thể trở thành một ảo tưởng rất tiện lợi.
@TermMax #termmax
Nếu 200M TMX đang lưu hành và 50M được gửi vào sTMX, thị trường có thể về mặt kỹ thuật thấy 200M token, nhưng chỉ 150M còn lại là thanh khoản thực sự trước khi tách biệt các cân đối sàn giao dịch, vị thế LP và hàng tồn kho hoạt động bị khóa.
Khoảng chênh đó quan trọng hơn đặc biệt là sau các đợt unlock.
Tỷ lệ staking 25% đồng nghĩa 75% về mặt kinh tế vẫn linh hoạt. Ở mức 50%, phần float bị cắt đôi. Ở mức 75%, lượng “cung lưu hành” theo tiêu đề bắt đầu mô tả quyền sở hữu tốt hơn là mô tả thanh khoản thực tế.
Nhưng staking chỉ riêng nó không phải là sự “niềm tin”. Chỉ số khó hơn là TMX đã stake chia cho lượng TMX mới được unlock. Nếu vesting giải phóng 20M mà chỉ có 3M được stake lại, staking có thể trông vẫn ổn trong khi lượng hàng tồn kho mới có thể bán ra vẫn đang tăng lên.
Tôi cũng muốn có Gini staking bên cạnh Gini của holders. Sở hữu rộng rãi nghĩa là không nhiều nếu quyền kiểm soát sTMX lại bị tập trung vào một vài ví lớn.
Câu chuyện của giao thức là sự đồng thuận dài hạn. Thử thách thực sự là liệu staking có hấp thụ áp lực từ các đợt unlock nhanh hơn tốc độ nó tạo ra một “bảng điều khiển” nhìn có vẻ sạch sẽ hay không.
Sự khan hiếm của TMX cần được đo theo cách động. Nếu không, “float thấp” có thể trở thành một ảo tưởng rất tiện lợi.
@TermMax #termmax
2
10
4.5k
·
--
#dusk $DUSK @Dusk_Foundation Khi tôi mô phỏng một khoản cổ tức giả định 2 triệu € trên 20.000 số dư ẩn, tôi chạm đến phần của DUSK quan trọng hơn cả quyền riêng tư: làm sao chứng minh rằng mọi người nắm giữ đều được chi trả đúng cách khi không ai có thể xem toàn bộ sổ cái?
Một blockchain công khai giải quyết điều đó một cách thô sơ. Bất kỳ ai cũng có thể tính lại việc phân phối. Chứng khoán bảo mật không thể tiết lộ chi tiết theo từng người nắm giữ nếu không làm mất đi mục đích.
Vì vậy, DUSK cần thứ mạnh hơn các giao dịch “thành công”. Nó cần tính đúng đắn trên toàn hệ thống mà không cần hiển thị toàn cục.
Với việc tách cổ phiếu 1-đổi-2, bằng chứng thực sự không phải là 20.000 số dư riêng tư đã thay đổi. Mà là mọi số dư đủ điều kiện đều được thay đổi đúng theo tỷ lệ chính xác, không ai bị bỏ sót, không có số dư “ma” được thêm vào, và tổng cung vẫn khớp.
Cổ tức còn sắc nét hơn nữa. Số 2 triệu € được công bố phải bằng đúng số 2 triệu € được phân phối, trong khi các khoản chi trả từng cá nhân vẫn được giữ kín.
Đến đây, sự khác biệt giữa “hoạt động” và “chất lượng” trở nên không còn liên quan; niềm tin vào giao thức đến từ việc hạch toán có thể kiểm chứng.
Mối lo của tôi rất đơn giản: một khoản thanh toán riêng tư bị sai sẽ khó để người ngoài phát hiện hơn một lỗi công khai.
Nếu DUSK chuyển việc xác minh các hành động doanh nghiệp từ các bảng tính hiển thị sang các bằng chứng mật mã, thì câu hỏi không còn là liệu quyền riêng tư có hoạt động hay không.
Mà là liệu bằng chứng có bắt được sai lầm mà chúng ta không thể nhìn thấy hay không.
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk Khi tôi mô phỏng một khoản cổ tức giả định 2 triệu € trên 20.000 số dư ẩn, tôi chạm đến phần của DUSK quan trọng hơn cả quyền riêng tư: làm sao chứng minh rằng mọi người nắm giữ đều được chi trả đúng cách khi không ai có thể xem toàn bộ sổ cái?
Một blockchain công khai giải quyết điều đó một cách thô sơ. Bất kỳ ai cũng có thể tính lại việc phân phối. Chứng khoán bảo mật không thể tiết lộ chi tiết theo từng người nắm giữ nếu không làm mất đi mục đích.
Vì vậy, DUSK cần thứ mạnh hơn các giao dịch “thành công”. Nó cần tính đúng đắn trên toàn hệ thống mà không cần hiển thị toàn cục.
Với việc tách cổ phiếu 1-đổi-2, bằng chứng thực sự không phải là 20.000 số dư riêng tư đã thay đổi. Mà là mọi số dư đủ điều kiện đều được thay đổi đúng theo tỷ lệ chính xác, không ai bị bỏ sót, không có số dư “ma” được thêm vào, và tổng cung vẫn khớp.
Cổ tức còn sắc nét hơn nữa. Số 2 triệu € được công bố phải bằng đúng số 2 triệu € được phân phối, trong khi các khoản chi trả từng cá nhân vẫn được giữ kín.
Đến đây, sự khác biệt giữa “hoạt động” và “chất lượng” trở nên không còn liên quan; niềm tin vào giao thức đến từ việc hạch toán có thể kiểm chứng.
Mối lo của tôi rất đơn giản: một khoản thanh toán riêng tư bị sai sẽ khó để người ngoài phát hiện hơn một lỗi công khai.
Nếu DUSK chuyển việc xác minh các hành động doanh nghiệp từ các bảng tính hiển thị sang các bằng chứng mật mã, thì câu hỏi không còn là liệu quyền riêng tư có hoạt động hay không.
Mà là liệu bằng chứng có bắt được sai lầm mà chúng ta không thể nhìn thấy hay không.
@Dusk #dusk $DUSK
Một blockchain công khai giải quyết điều đó một cách thô sơ. Bất kỳ ai cũng có thể tính lại việc phân phối. Chứng khoán bảo mật không thể tiết lộ chi tiết theo từng người nắm giữ nếu không làm mất đi mục đích.
Vì vậy, DUSK cần thứ mạnh hơn các giao dịch “thành công”. Nó cần tính đúng đắn trên toàn hệ thống mà không cần hiển thị toàn cục.
Với việc tách cổ phiếu 1-đổi-2, bằng chứng thực sự không phải là 20.000 số dư riêng tư đã thay đổi. Mà là mọi số dư đủ điều kiện đều được thay đổi đúng theo tỷ lệ chính xác, không ai bị bỏ sót, không có số dư “ma” được thêm vào, và tổng cung vẫn khớp.
Cổ tức còn sắc nét hơn nữa. Số 2 triệu € được công bố phải bằng đúng số 2 triệu € được phân phối, trong khi các khoản chi trả từng cá nhân vẫn được giữ kín.
Đến đây, sự khác biệt giữa “hoạt động” và “chất lượng” trở nên không còn liên quan; niềm tin vào giao thức đến từ việc hạch toán có thể kiểm chứng.
Mối lo của tôi rất đơn giản: một khoản thanh toán riêng tư bị sai sẽ khó để người ngoài phát hiện hơn một lỗi công khai.
Nếu DUSK chuyển việc xác minh các hành động doanh nghiệp từ các bảng tính hiển thị sang các bằng chứng mật mã, thì câu hỏi không còn là liệu quyền riêng tư có hoạt động hay không.
Mà là liệu bằng chứng có bắt được sai lầm mà chúng ta không thể nhìn thấy hay không.
@Dusk #dusk $DUSK
27
19
5.5k
·
--
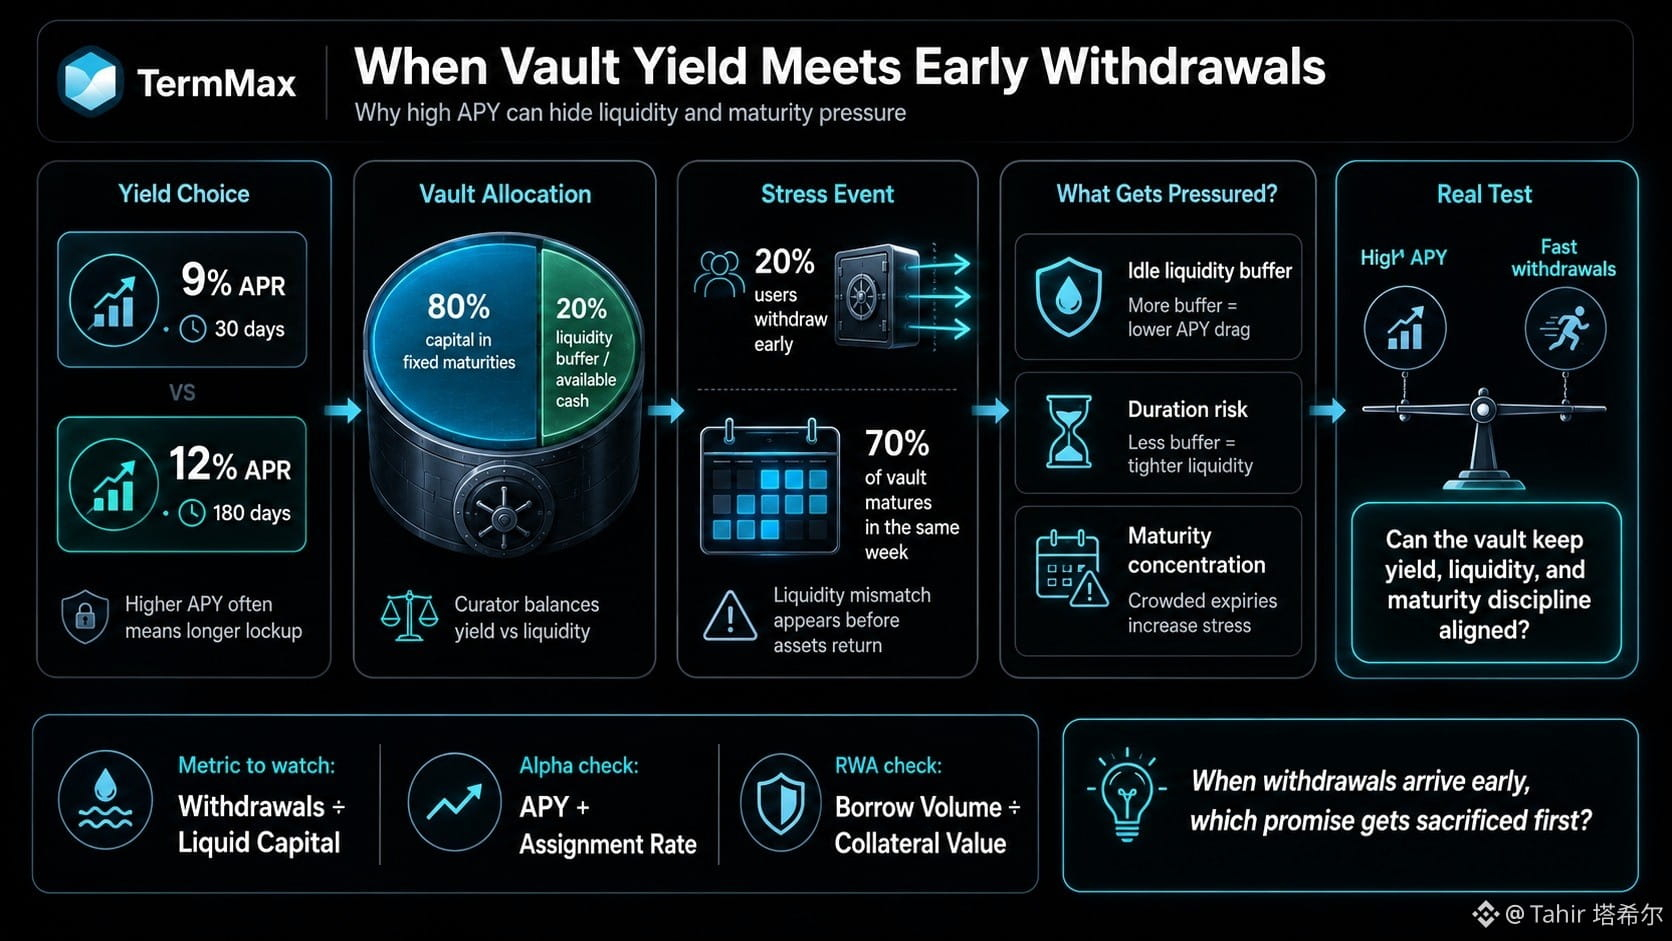
#termmax @termmax I think TermMax’s hardest vault problem is not finding yield. It is surviving the moment when users want liquidity before the assets inside the vault are ready to come back.
A 12% APR for 180 days looks better than 9% for 30 days. But that extra 300 bps means little if 20% of users withdraw while 80% of capital is still tied to fixed maturities.
That is the behavior I would stress-test first.
What happens if 70% of a TermMax vault matures in the same week? How much liquidity does the curator keep idle? And how much APY is created by smart allocation versus simply accepting more duration risk?
Some mismatch is normal. Fixed-term lending cannot offer instant liquidity without cost. The real test is whether TermMax manages that mismatch deliberately, not whether APY looks high.
I have the same concern with Alpha. Option-vault APY without assignment rate hides part of the outcome. For RWA markets, borrow volume divided by collateral value may tell more about real demand than deposits alone.
TMX becomes more interesting if yield, liquidity, and maturity discipline stay aligned.
My doubt is simple when withdrawals arrive early, which promise gets sacrificed first?
@termmax #termmax
#termmax @TermMax I think TermMax’s hardest vault problem is not finding yield. It is surviving the moment when users want liquidity before the assets inside the vault are ready to come back.
A 12% APR for 180 days looks better than 9% for 30 days. But that extra 300 bps means little if 20% of users withdraw while 80% of capital is still tied to fixed maturities.
That is the behavior I would stress-test first.
What happens if 70% of a TermMax vault matures in the same week? How much liquidity does the curator keep idle? And how much APY is created by smart allocation versus simply accepting more duration risk?
Some mismatch is normal. Fixed-term lending cannot offer instant liquidity without cost. The real test is whether TermMax manages that mismatch deliberately, not whether APY looks high.
I have the same concern with Alpha. Option-vault APY without assignment rate hides part of the outcome. For RWA markets, borrow volume divided by collateral value may tell more about real demand than deposits alone.
TMX becomes more interesting if yield, liquidity, and maturity discipline stay aligned.
My doubt is simple when withdrawals arrive early, which promise gets sacrificed first?
@TermMax #termmax
A 12% APR for 180 days looks better than 9% for 30 days. But that extra 300 bps means little if 20% of users withdraw while 80% of capital is still tied to fixed maturities.
That is the behavior I would stress-test first.
What happens if 70% of a TermMax vault matures in the same week? How much liquidity does the curator keep idle? And how much APY is created by smart allocation versus simply accepting more duration risk?
Some mismatch is normal. Fixed-term lending cannot offer instant liquidity without cost. The real test is whether TermMax manages that mismatch deliberately, not whether APY looks high.
I have the same concern with Alpha. Option-vault APY without assignment rate hides part of the outcome. For RWA markets, borrow volume divided by collateral value may tell more about real demand than deposits alone.
TMX becomes more interesting if yield, liquidity, and maturity discipline stay aligned.
My doubt is simple when withdrawals arrive early, which promise gets sacrificed first?
@TermMax #termmax
10
11
5.1k
·
--
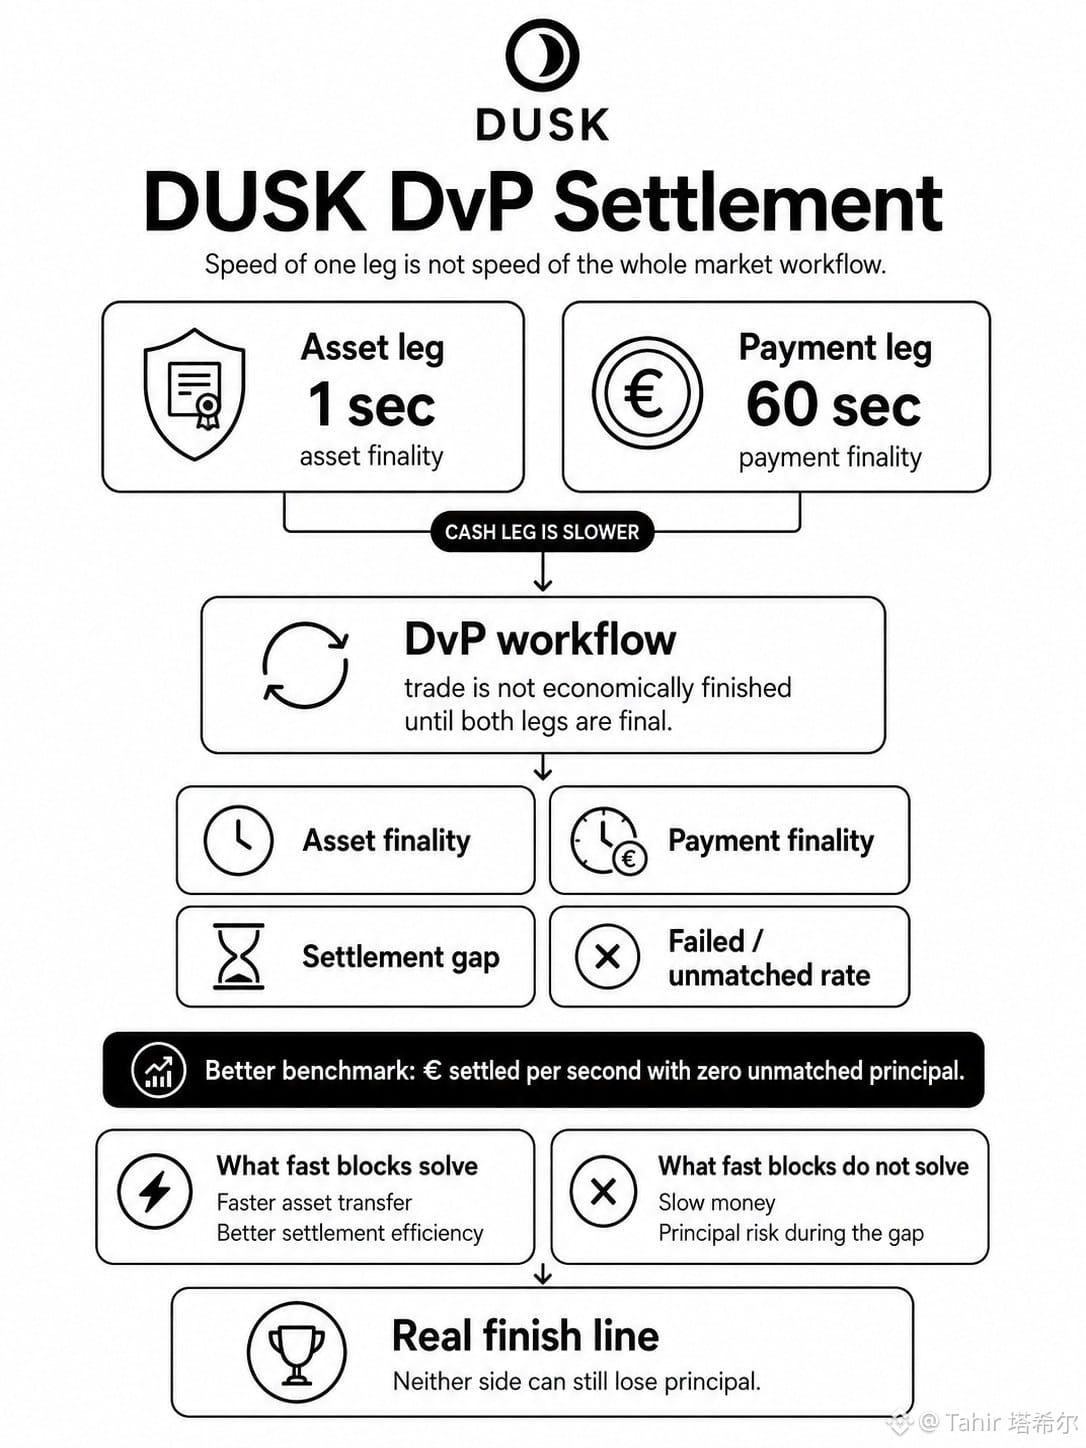
#dusk $DUSK @Dusk_Foundation Khi so sánh các “leg” tài sản và thanh toán, tôi thấy vấn đề cốt lõi là: một giao dịch chuyển tài sản trong một giây không tạo ra một quy trình giao dịch thị trường cũng trong một giây nếu “leg” tiền vẫn phải mất 60 giây.
Điều đó khiến “thanh toán trong 10 giây” là một chỉ số DUSK yếu hơn so với vẻ bề ngoài ban đầu. Với giao dịch “giao hàng với thanh toán”, tôi sẽ tách ít nhất bốn yếu tố: tính hoàn tất cuối cùng của tài sản, tính hoàn tất cuối cùng của thanh toán, khoảng cách giữa chúng, và tỷ lệ các giao dịch thất bại hoặc không khớp.
Hệ quả về mặt hành vi quan trọng hơn thời gian theo khối. Một tổ chức không thể coi một giao dịch đã hoàn tất về mặt kinh tế khi một bên đã “xong” nhưng bên còn lại vẫn mang rủi ro gốc.
Khối nhanh hơn có giúp ích, nhưng không làm biến mất tiền chậm.
Chuẩn so sánh mạnh hơn cho DUSK có thể cuối cùng là giá trị được thanh toán mỗi giây với không có bất kỳ khoản gốc nào bị không khớp, chứ không phải tốc độ giao dịch thô. Thậm chí một trái phiếu hoàn tất đúng 20 kỳ trả coupon cũng chưa chứng minh được đây là sự kiện khó nhất: việc hoàn trả gốc €100M khi đáo hạn.
Tôi hiểu vì sao tốc độ thanh toán của DUSK lại quan trọng. Điều tôi vẫn chưa thể giải đáp chỉ từ một con số tiêu đề là: cả hai “leg” trở nên không thể đảo ngược với nhau nhanh đến mức nào.
Với các thị trường tổ chức, “đường kết thúc thực sự” là khi không bên nào còn có thể mất khoản gốc.
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk Khi so sánh các “leg” tài sản và thanh toán, tôi thấy vấn đề cốt lõi là: một giao dịch chuyển tài sản trong một giây không tạo ra một quy trình giao dịch thị trường cũng trong một giây nếu “leg” tiền vẫn phải mất 60 giây.
Điều đó khiến “thanh toán trong 10 giây” là một chỉ số DUSK yếu hơn so với vẻ bề ngoài ban đầu. Với giao dịch “giao hàng với thanh toán”, tôi sẽ tách ít nhất bốn yếu tố: tính hoàn tất cuối cùng của tài sản, tính hoàn tất cuối cùng của thanh toán, khoảng cách giữa chúng, và tỷ lệ các giao dịch thất bại hoặc không khớp.
Hệ quả về mặt hành vi quan trọng hơn thời gian theo khối. Một tổ chức không thể coi một giao dịch đã hoàn tất về mặt kinh tế khi một bên đã “xong” nhưng bên còn lại vẫn mang rủi ro gốc.
Khối nhanh hơn có giúp ích, nhưng không làm biến mất tiền chậm.
Chuẩn so sánh mạnh hơn cho DUSK có thể cuối cùng là giá trị được thanh toán mỗi giây với không có bất kỳ khoản gốc nào bị không khớp, chứ không phải tốc độ giao dịch thô. Thậm chí một trái phiếu hoàn tất đúng 20 kỳ trả coupon cũng chưa chứng minh được đây là sự kiện khó nhất: việc hoàn trả gốc €100M khi đáo hạn.
Tôi hiểu vì sao tốc độ thanh toán của DUSK lại quan trọng. Điều tôi vẫn chưa thể giải đáp chỉ từ một con số tiêu đề là: cả hai “leg” trở nên không thể đảo ngược với nhau nhanh đến mức nào.
Với các thị trường tổ chức, “đường kết thúc thực sự” là khi không bên nào còn có thể mất khoản gốc.
@Dusk #dusk $DUSK
Điều đó khiến “thanh toán trong 10 giây” là một chỉ số DUSK yếu hơn so với vẻ bề ngoài ban đầu. Với giao dịch “giao hàng với thanh toán”, tôi sẽ tách ít nhất bốn yếu tố: tính hoàn tất cuối cùng của tài sản, tính hoàn tất cuối cùng của thanh toán, khoảng cách giữa chúng, và tỷ lệ các giao dịch thất bại hoặc không khớp.
Hệ quả về mặt hành vi quan trọng hơn thời gian theo khối. Một tổ chức không thể coi một giao dịch đã hoàn tất về mặt kinh tế khi một bên đã “xong” nhưng bên còn lại vẫn mang rủi ro gốc.
Khối nhanh hơn có giúp ích, nhưng không làm biến mất tiền chậm.
Chuẩn so sánh mạnh hơn cho DUSK có thể cuối cùng là giá trị được thanh toán mỗi giây với không có bất kỳ khoản gốc nào bị không khớp, chứ không phải tốc độ giao dịch thô. Thậm chí một trái phiếu hoàn tất đúng 20 kỳ trả coupon cũng chưa chứng minh được đây là sự kiện khó nhất: việc hoàn trả gốc €100M khi đáo hạn.
Tôi hiểu vì sao tốc độ thanh toán của DUSK lại quan trọng. Điều tôi vẫn chưa thể giải đáp chỉ từ một con số tiêu đề là: cả hai “leg” trở nên không thể đảo ngược với nhau nhanh đến mức nào.
Với các thị trường tổ chức, “đường kết thúc thực sự” là khi không bên nào còn có thể mất khoản gốc.
@Dusk #dusk $DUSK
44
40
3.7k
·
--
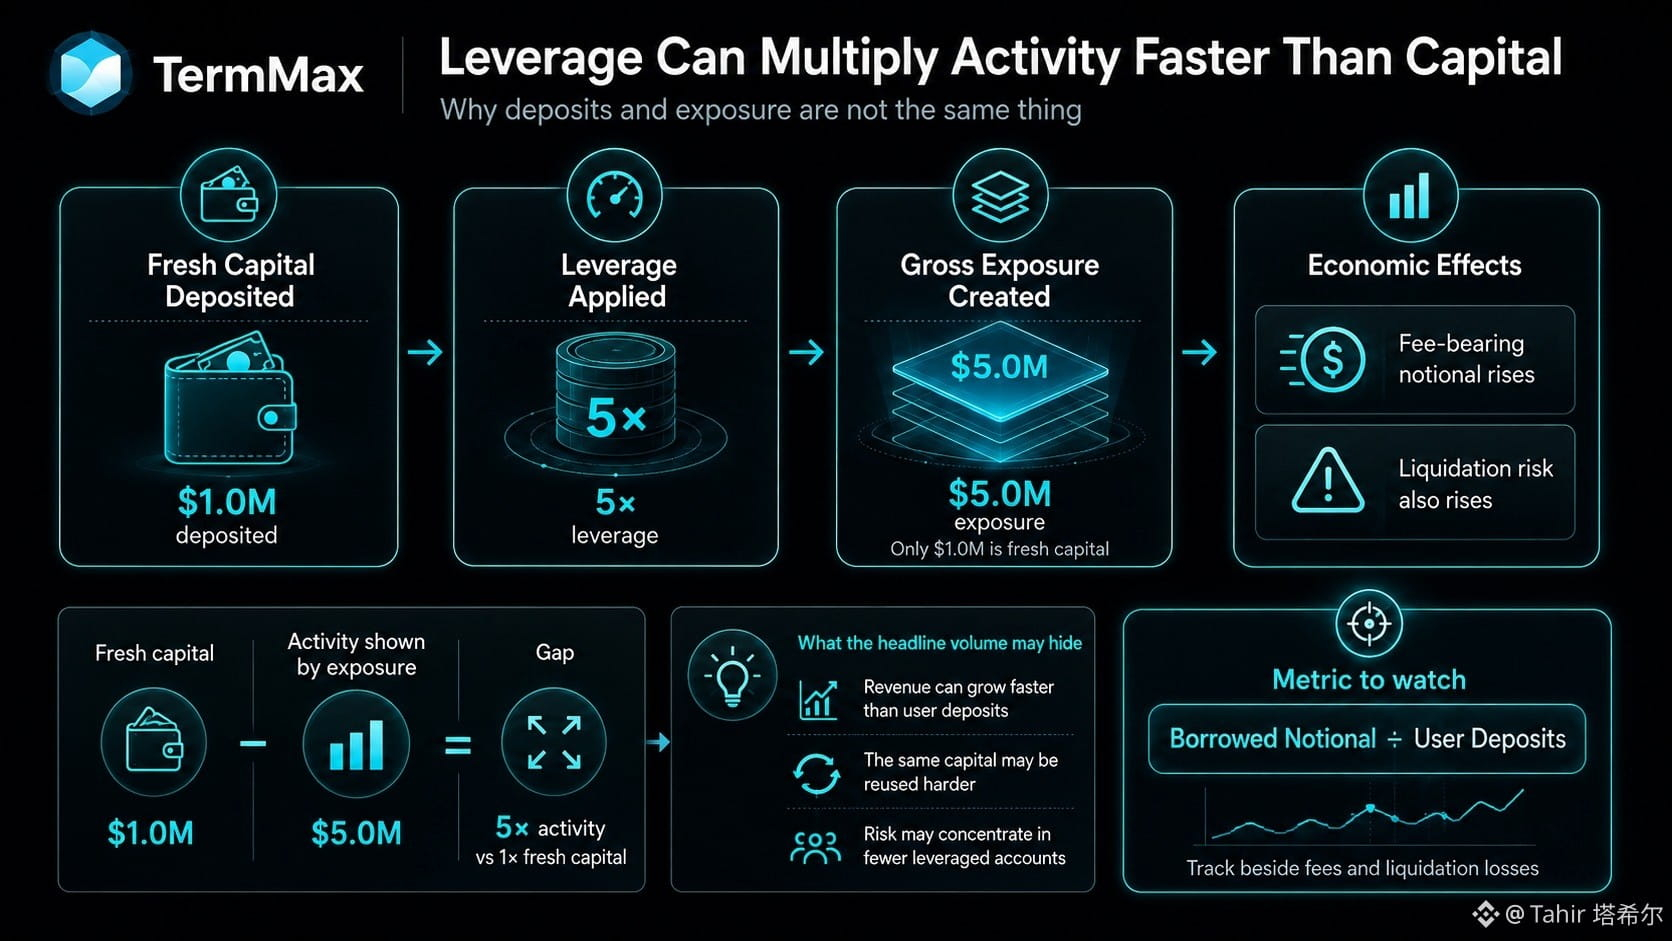
#termmax @termmax Con số TermMax mà tôi liên tục quay lại không phải là “khối lượng”. Đó là khoảng cách giữa vốn được nạp và mức phơi nhiễm được tạo ra khi đòn bẩy bắt đầu vận hành.
Một ví mang vào 1 triệu USD và xây dựng 5 triệu USD tổng mức phơi nhiễm có thể trông giống như có 5 triệu USD hoạt động, nhưng chỉ 1 triệu USD là vốn mới. Với TermMax, sự phân biệt này quan trọng vì đòn bẩy có thể nhân lên giá trị danh nghĩa chịu phí mà không nhân lên ví hoặc khoản tiền gửi theo cùng tốc độ.
Nếu phí tăng theo giá trị danh nghĩa đi vay, thì mỗi lần đòn bẩy tăng thêm 1,0× sẽ bổ sung xấp xỉ một lớp phơi nhiễm phí “cỡ khoản tiền gửi” nữa, trước khi đáo hạn và trước khi khác biệt về lãi suất phát huy tác dụng. Kỳ hạn ngắn có thể khiến khoản phí gia tăng đó trông nhỏ, trong khi rủi ro kinh tế vẫn tăng vọt nếu điều kiện thanh lý xấu đi.
Điều đó tạo ra một phép so sánh khó chịu cho kinh tế TMX: doanh thu giao thức có thể cải thiện nhanh hơn tốc độ tăng trưởng người dùng, nhưng phơi nhiễm thanh lý cũng có thể đang dồn lại trong ít tài khoản đòn bẩy cao hơn.
Bản thân đòn bẩy cao không phải là một lỗi. Hiệu quả sử dụng vốn là một phần của sản phẩm. Thứ tôi vẫn chưa thể làm rõ từ “con số khối lượng” trên tiêu đề là TermMax đang thu hút thêm vốn hay chủ yếu đang quay vòng cùng một lượng vốn hiệu quả hơn.
Chỉ số tôi muốn là “giá trị danh nghĩa đi vay” chia cho “tiền gửi của người dùng”, được theo dõi song song với phí và các khoản lỗ do thanh lý.
@termmax #termmax
#termmax @TermMax Con số TermMax mà tôi liên tục quay lại không phải là “khối lượng”. Đó là khoảng cách giữa vốn được nạp và mức phơi nhiễm được tạo ra khi đòn bẩy bắt đầu vận hành.
Một ví mang vào 1 triệu USD và xây dựng 5 triệu USD tổng mức phơi nhiễm có thể trông giống như có 5 triệu USD hoạt động, nhưng chỉ 1 triệu USD là vốn mới. Với TermMax, sự phân biệt này quan trọng vì đòn bẩy có thể nhân lên giá trị danh nghĩa chịu phí mà không nhân lên ví hoặc khoản tiền gửi theo cùng tốc độ.
Nếu phí tăng theo giá trị danh nghĩa đi vay, thì mỗi lần đòn bẩy tăng thêm 1,0× sẽ bổ sung xấp xỉ một lớp phơi nhiễm phí “cỡ khoản tiền gửi” nữa, trước khi đáo hạn và trước khi khác biệt về lãi suất phát huy tác dụng. Kỳ hạn ngắn có thể khiến khoản phí gia tăng đó trông nhỏ, trong khi rủi ro kinh tế vẫn tăng vọt nếu điều kiện thanh lý xấu đi.
Điều đó tạo ra một phép so sánh khó chịu cho kinh tế TMX: doanh thu giao thức có thể cải thiện nhanh hơn tốc độ tăng trưởng người dùng, nhưng phơi nhiễm thanh lý cũng có thể đang dồn lại trong ít tài khoản đòn bẩy cao hơn.
Bản thân đòn bẩy cao không phải là một lỗi. Hiệu quả sử dụng vốn là một phần của sản phẩm. Thứ tôi vẫn chưa thể làm rõ từ “con số khối lượng” trên tiêu đề là TermMax đang thu hút thêm vốn hay chủ yếu đang quay vòng cùng một lượng vốn hiệu quả hơn.
Chỉ số tôi muốn là “giá trị danh nghĩa đi vay” chia cho “tiền gửi của người dùng”, được theo dõi song song với phí và các khoản lỗ do thanh lý.
@TermMax #termmax
Một ví mang vào 1 triệu USD và xây dựng 5 triệu USD tổng mức phơi nhiễm có thể trông giống như có 5 triệu USD hoạt động, nhưng chỉ 1 triệu USD là vốn mới. Với TermMax, sự phân biệt này quan trọng vì đòn bẩy có thể nhân lên giá trị danh nghĩa chịu phí mà không nhân lên ví hoặc khoản tiền gửi theo cùng tốc độ.
Nếu phí tăng theo giá trị danh nghĩa đi vay, thì mỗi lần đòn bẩy tăng thêm 1,0× sẽ bổ sung xấp xỉ một lớp phơi nhiễm phí “cỡ khoản tiền gửi” nữa, trước khi đáo hạn và trước khi khác biệt về lãi suất phát huy tác dụng. Kỳ hạn ngắn có thể khiến khoản phí gia tăng đó trông nhỏ, trong khi rủi ro kinh tế vẫn tăng vọt nếu điều kiện thanh lý xấu đi.
Điều đó tạo ra một phép so sánh khó chịu cho kinh tế TMX: doanh thu giao thức có thể cải thiện nhanh hơn tốc độ tăng trưởng người dùng, nhưng phơi nhiễm thanh lý cũng có thể đang dồn lại trong ít tài khoản đòn bẩy cao hơn.
Bản thân đòn bẩy cao không phải là một lỗi. Hiệu quả sử dụng vốn là một phần của sản phẩm. Thứ tôi vẫn chưa thể làm rõ từ “con số khối lượng” trên tiêu đề là TermMax đang thu hút thêm vốn hay chủ yếu đang quay vòng cùng một lượng vốn hiệu quả hơn.
Chỉ số tôi muốn là “giá trị danh nghĩa đi vay” chia cho “tiền gửi của người dùng”, được theo dõi song song với phí và các khoản lỗ do thanh lý.
@TermMax #termmax
26
29
5.1k
·
--
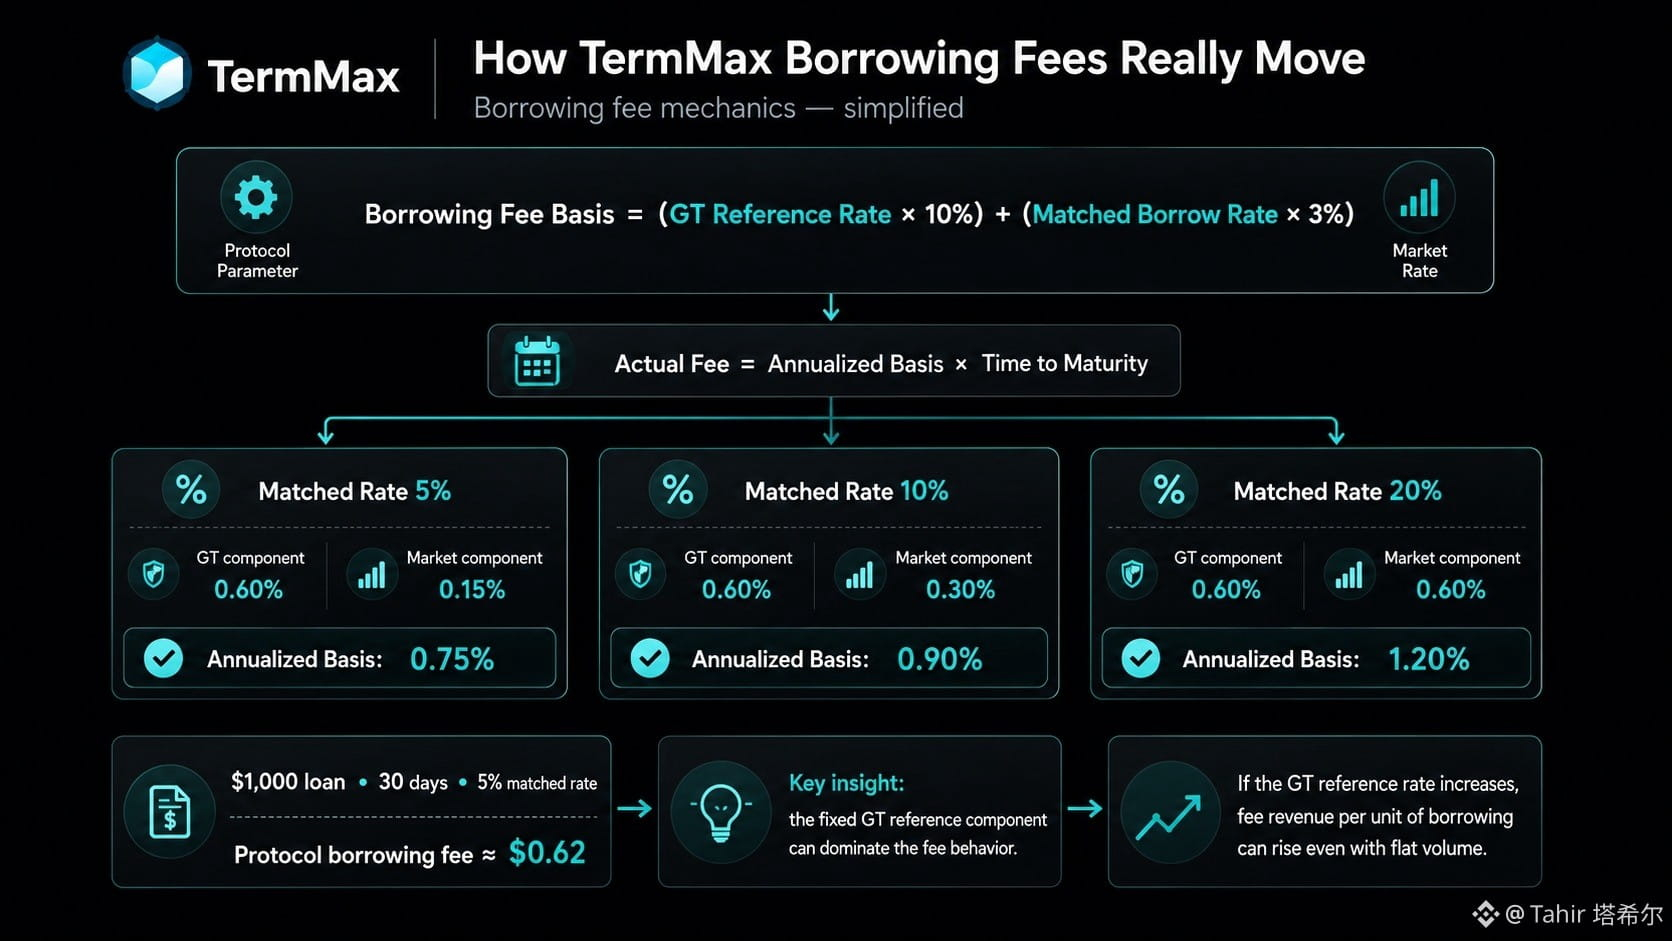
#termmax @termmax Con số khiến tôi thay đổi cách nhìn về phí TermMax không phải là lãi suất vay bản thân nó. Mà là phần cố định GT-minting nằm cạnh đó.
Trong ví dụ về stablecoin, tài liệu của TermMax sử dụng một “GT minting reference rate” là 6% với “fee multiplier” là 10%, cộng thêm 3% của lãi suất vay được khớp. Với lãi suất vay 5%, các mảnh ghép này đóng góp lần lượt 0,60% và 0,15% trước khi điều chỉnh theo thời gian đáo hạn. Nhân đôi lãi suất vay được khớp lên 10%, thì cơ sở phí hằng năm kết hợp chỉ tăng từ 0,75% lên 0,90%.
Đó là một chi tiết hành vi rất đáng chú ý. Người vay có thể tập trung vào lãi suất thị trường nhìn thấy được, trong khi một phần phí mà giao thức TermMax thu gần như không phản ứng nhiều với nó. Ngay cả khi lãi suất vay là 20%, phần đóng góp từ lãi suất được khớp chỉ là 0,60%—cùng quy mô với phần “6% GT reference” mà nó được đặt cạnh.
Với khoản vay 30 ngày trị giá 1.000 USD ở mức 5%, công thức đó cho ra khoảng 0,62 USD phí vay theo giao thức.
Điều tôi vẫn muốn hiểu là tần suất “GT reference rate” thay đổi như thế nào. Nếu nó tăng lên, TermMax có thể nâng doanh thu phí trên mỗi đơn vị vay mà không cần khối lượng lớn hơn hay lãi suất vay được khớp cao hơn. Tham số này có vẻ quan trọng về mặt kinh tế hơn nhiều so với vị trí “kín đáo” của nó gợi ý.
@termmax #TermMax
#termmax @TermMax Con số khiến tôi thay đổi cách nhìn về phí TermMax không phải là lãi suất vay bản thân nó. Mà là phần cố định GT-minting nằm cạnh đó.
Trong ví dụ về stablecoin, tài liệu của TermMax sử dụng một “GT minting reference rate” là 6% với “fee multiplier” là 10%, cộng thêm 3% của lãi suất vay được khớp. Với lãi suất vay 5%, các mảnh ghép này đóng góp lần lượt 0,60% và 0,15% trước khi điều chỉnh theo thời gian đáo hạn. Nhân đôi lãi suất vay được khớp lên 10%, thì cơ sở phí hằng năm kết hợp chỉ tăng từ 0,75% lên 0,90%.
Đó là một chi tiết hành vi rất đáng chú ý. Người vay có thể tập trung vào lãi suất thị trường nhìn thấy được, trong khi một phần phí mà giao thức TermMax thu gần như không phản ứng nhiều với nó. Ngay cả khi lãi suất vay là 20%, phần đóng góp từ lãi suất được khớp chỉ là 0,60%—cùng quy mô với phần “6% GT reference” mà nó được đặt cạnh.
Với khoản vay 30 ngày trị giá 1.000 USD ở mức 5%, công thức đó cho ra khoảng 0,62 USD phí vay theo giao thức.
Điều tôi vẫn muốn hiểu là tần suất “GT reference rate” thay đổi như thế nào. Nếu nó tăng lên, TermMax có thể nâng doanh thu phí trên mỗi đơn vị vay mà không cần khối lượng lớn hơn hay lãi suất vay được khớp cao hơn. Tham số này có vẻ quan trọng về mặt kinh tế hơn nhiều so với vị trí “kín đáo” của nó gợi ý.
@TermMax #TermMax
Trong ví dụ về stablecoin, tài liệu của TermMax sử dụng một “GT minting reference rate” là 6% với “fee multiplier” là 10%, cộng thêm 3% của lãi suất vay được khớp. Với lãi suất vay 5%, các mảnh ghép này đóng góp lần lượt 0,60% và 0,15% trước khi điều chỉnh theo thời gian đáo hạn. Nhân đôi lãi suất vay được khớp lên 10%, thì cơ sở phí hằng năm kết hợp chỉ tăng từ 0,75% lên 0,90%.
Đó là một chi tiết hành vi rất đáng chú ý. Người vay có thể tập trung vào lãi suất thị trường nhìn thấy được, trong khi một phần phí mà giao thức TermMax thu gần như không phản ứng nhiều với nó. Ngay cả khi lãi suất vay là 20%, phần đóng góp từ lãi suất được khớp chỉ là 0,60%—cùng quy mô với phần “6% GT reference” mà nó được đặt cạnh.
Với khoản vay 30 ngày trị giá 1.000 USD ở mức 5%, công thức đó cho ra khoảng 0,62 USD phí vay theo giao thức.
Điều tôi vẫn muốn hiểu là tần suất “GT reference rate” thay đổi như thế nào. Nếu nó tăng lên, TermMax có thể nâng doanh thu phí trên mỗi đơn vị vay mà không cần khối lượng lớn hơn hay lãi suất vay được khớp cao hơn. Tham số này có vẻ quan trọng về mặt kinh tế hơn nhiều so với vị trí “kín đáo” của nó gợi ý.
@TermMax #TermMax
29
30
5.6k
·
--
#dusk $DUSK @Dusk_Foundation Phần token hóa SME mà tôi liên tục quay lại là điều khá “không hào nhoáng”: bảng cap (cấu trúc vốn) có thể quan trọng hơn cả màn hình giao dịch.
Hãy lấy một công ty đơn giản với 10.000 cổ phiếu phổ thông và 2.000 cổ phiếu có quyền biểu quyết. Việc đưa cả hai loại cổ phiếu lên DUSK bằng cùng một khung token không có nghĩa là chúng giống hệt nhau về mặt kinh tế. Các hạn chế chuyển nhượng, quyền biểu quyết, điều kiện đối với cổ đông và các hoạt động doanh nghiệp (corporate actions) vẫn phải tuân theo các quyền gắn với từng hạng cổ phần.
Điều đó làm tôi đọc các con số về mức độ chấp nhận theo một cách khác.
Nếu DUSK cuối cùng hỗ trợ 100 SME được token hóa nhưng chỉ 10 đơn vị phát triển thị trường thứ cấp hoạt động, thì việc gọi 90 trường hợp còn lại là “thất bại” sẽ bỏ lỡ một phần giá trị. Hồ sơ sở hữu rõ ràng hơn, chuyển nhượng được kiểm soát và ít lỗi đối soát (reconciliation) hơn ngay từ đầu đã có thể cải thiện quản trị.
Nhưng nó cũng phơi bày một chỉ số yếu hơn: AUM được token hóa. €100 triệu thể hiện trên chuỗi cho tôi biết rất ít nếu các cổ phiếu hầu như không thay đổi chủ và nhà phát hành không quay lại để huy động thêm.
Một đợt phát hành đầu tiên trị giá €3 triệu có thể chứng minh bộ máy hoạt động. Một đợt tăng vốn tiếp theo trị giá €5 triệu từ chính nhà phát hành đó sẽ cho tôi biết nhiều hơn về việc liệu DUSK có trở thành hạ tầng hữu dụng hay không.
Tôi thấy rõ lập luận về mặt hành chính. Điều chưa rõ là liệu các bảng cap tốt hơn cuối cùng có tạo ra thêm các đợt hình thành vốn lặp lại hay chỉ đơn giản là ghi nhận tốt hơn về quyền sở hữu kém thanh khoản.
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk Phần token hóa SME mà tôi liên tục quay lại là điều khá “không hào nhoáng”: bảng cap (cấu trúc vốn) có thể quan trọng hơn cả màn hình giao dịch.
Hãy lấy một công ty đơn giản với 10.000 cổ phiếu phổ thông và 2.000 cổ phiếu có quyền biểu quyết. Việc đưa cả hai loại cổ phiếu lên DUSK bằng cùng một khung token không có nghĩa là chúng giống hệt nhau về mặt kinh tế. Các hạn chế chuyển nhượng, quyền biểu quyết, điều kiện đối với cổ đông và các hoạt động doanh nghiệp (corporate actions) vẫn phải tuân theo các quyền gắn với từng hạng cổ phần.
Điều đó làm tôi đọc các con số về mức độ chấp nhận theo một cách khác.
Nếu DUSK cuối cùng hỗ trợ 100 SME được token hóa nhưng chỉ 10 đơn vị phát triển thị trường thứ cấp hoạt động, thì việc gọi 90 trường hợp còn lại là “thất bại” sẽ bỏ lỡ một phần giá trị. Hồ sơ sở hữu rõ ràng hơn, chuyển nhượng được kiểm soát và ít lỗi đối soát (reconciliation) hơn ngay từ đầu đã có thể cải thiện quản trị.
Nhưng nó cũng phơi bày một chỉ số yếu hơn: AUM được token hóa. €100 triệu thể hiện trên chuỗi cho tôi biết rất ít nếu các cổ phiếu hầu như không thay đổi chủ và nhà phát hành không quay lại để huy động thêm.
Một đợt phát hành đầu tiên trị giá €3 triệu có thể chứng minh bộ máy hoạt động. Một đợt tăng vốn tiếp theo trị giá €5 triệu từ chính nhà phát hành đó sẽ cho tôi biết nhiều hơn về việc liệu DUSK có trở thành hạ tầng hữu dụng hay không.
Tôi thấy rõ lập luận về mặt hành chính. Điều chưa rõ là liệu các bảng cap tốt hơn cuối cùng có tạo ra thêm các đợt hình thành vốn lặp lại hay chỉ đơn giản là ghi nhận tốt hơn về quyền sở hữu kém thanh khoản.
@Dusk #dusk $DUSK
Hãy lấy một công ty đơn giản với 10.000 cổ phiếu phổ thông và 2.000 cổ phiếu có quyền biểu quyết. Việc đưa cả hai loại cổ phiếu lên DUSK bằng cùng một khung token không có nghĩa là chúng giống hệt nhau về mặt kinh tế. Các hạn chế chuyển nhượng, quyền biểu quyết, điều kiện đối với cổ đông và các hoạt động doanh nghiệp (corporate actions) vẫn phải tuân theo các quyền gắn với từng hạng cổ phần.
Điều đó làm tôi đọc các con số về mức độ chấp nhận theo một cách khác.
Nếu DUSK cuối cùng hỗ trợ 100 SME được token hóa nhưng chỉ 10 đơn vị phát triển thị trường thứ cấp hoạt động, thì việc gọi 90 trường hợp còn lại là “thất bại” sẽ bỏ lỡ một phần giá trị. Hồ sơ sở hữu rõ ràng hơn, chuyển nhượng được kiểm soát và ít lỗi đối soát (reconciliation) hơn ngay từ đầu đã có thể cải thiện quản trị.
Nhưng nó cũng phơi bày một chỉ số yếu hơn: AUM được token hóa. €100 triệu thể hiện trên chuỗi cho tôi biết rất ít nếu các cổ phiếu hầu như không thay đổi chủ và nhà phát hành không quay lại để huy động thêm.
Một đợt phát hành đầu tiên trị giá €3 triệu có thể chứng minh bộ máy hoạt động. Một đợt tăng vốn tiếp theo trị giá €5 triệu từ chính nhà phát hành đó sẽ cho tôi biết nhiều hơn về việc liệu DUSK có trở thành hạ tầng hữu dụng hay không.
Tôi thấy rõ lập luận về mặt hành chính. Điều chưa rõ là liệu các bảng cap tốt hơn cuối cùng có tạo ra thêm các đợt hình thành vốn lặp lại hay chỉ đơn giản là ghi nhận tốt hơn về quyền sở hữu kém thanh khoản.
@Dusk #dusk $DUSK
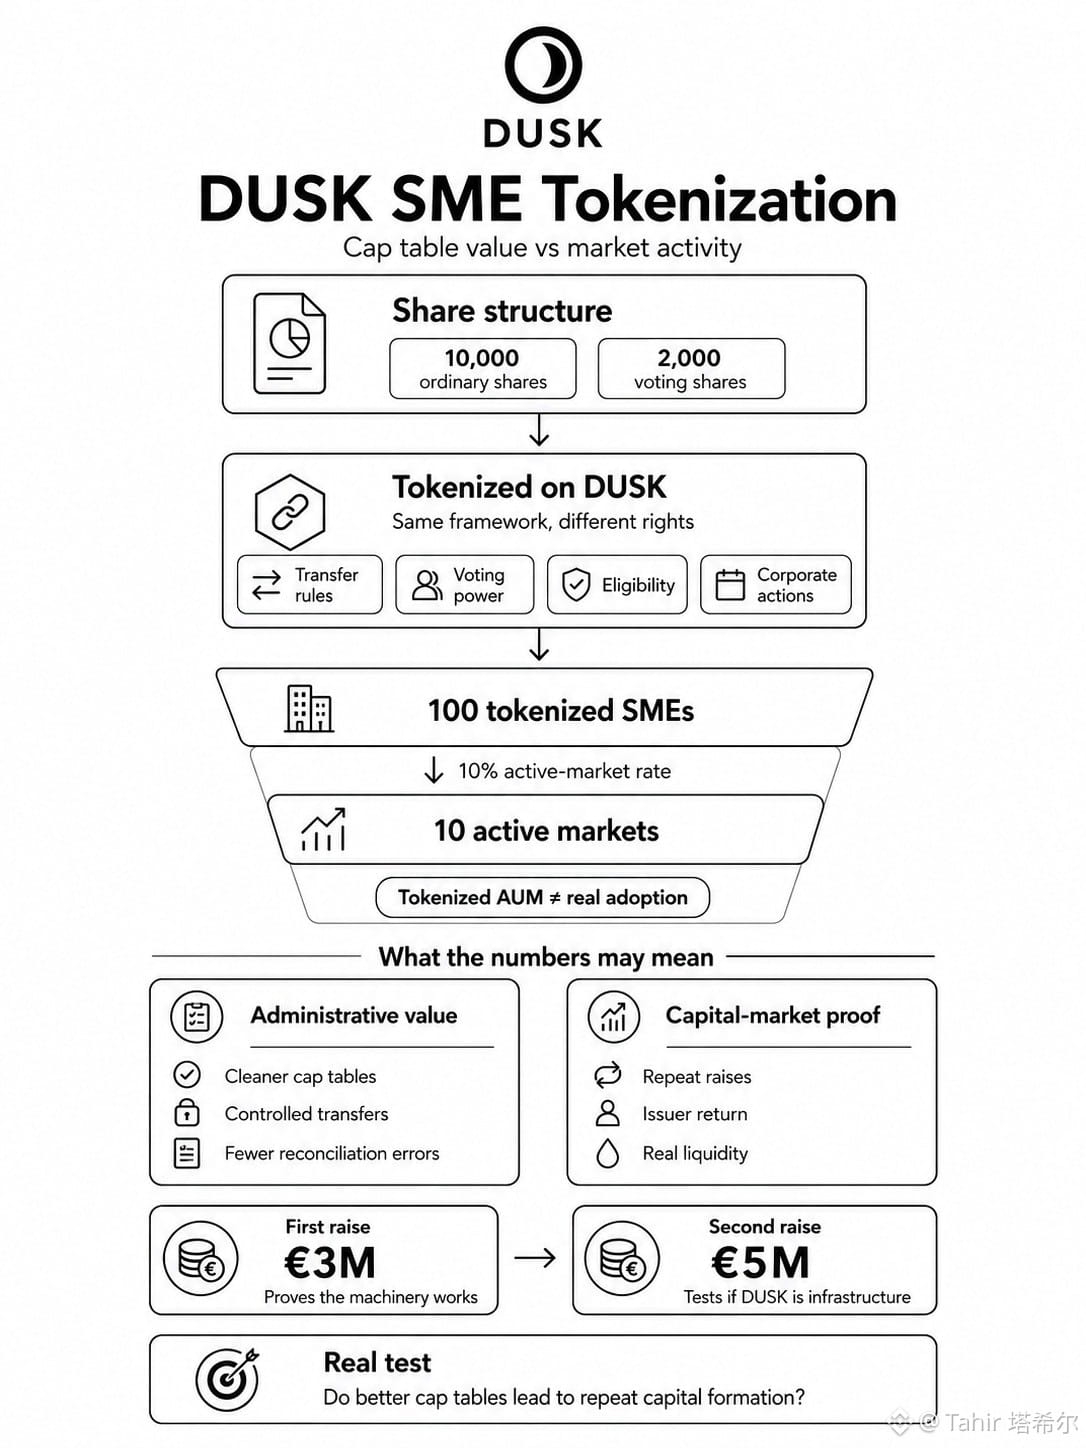
33
33
9.6k
·
--
#dusk $DUSK Tuần trước, tôi cứ nghĩ mãi về một điểm yếu có thể quan trọng hơn “tập riêng tư” theo lý thuyết của Phoenix: chuyện gì xảy ra ở ranh giới giữa hoạt động công khai và hoạt động được che chắn.
Hãy tưởng tượng 100 DUSK di chuyển từ Moonlight vào Phoenix, rồi khoảng 100 DUSK rời khỏi Phoenix vài phút sau đó. Phoenix có thể che giấu đường đi nội bộ của giao dịch, nhưng một quan sát viên vẫn có thể so sánh số tiền vào, số tiền ra và thời điểm. Điều này không chứng minh hai sự kiện đó thuộc về cùng một người dùng, nhưng nó có thể thu hẹp tính ẩn danh thực tế nhiều hơn rất nhiều so với gợi ý của kích thước tập riêng tư theo tiêu đề.
Vấn đề tương tự trở nên sắc nét hơn nếu, giả sử, 90% nguồn vốn của Phoenix bắt nguồn từ các sự kiện Moonlight có thể nhận dạng. Một “bể” riêng tư lớn vẫn có thể tồn tại về mặt mật mã, trong khi các mẫu phân phối vốn lại tạo ra những dấu hiệu bên ngoài rất mạnh.
Đó là điều tôi cứ quay lại với DUSK: kích thước tập riêng tư và khả năng liên kết theo ranh giới không phải là cùng một thước đo.
Phản biện này là quan trọng. Tương quan thời gian là suy đoán, không phải bằng chứng; và các luồng lớn hơn, độ trễ, các khoản tiền bị chia nhỏ và nhiều người dùng hơn có thể làm suy yếu những liên kết đó.
Tuy vậy, tính minh bạch thay đổi chỉ hoạt động nếu việc chuyển đổi giữa Moonlight và Phoenix không âm thầm dựng lại đồ thị giao dịch.
Với DUSK, câu hỏi là liệu việc sử dụng thực tế có làm các ranh giới đó khó liên kết hơn hay dễ liên kết hơn.
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK Tuần trước, tôi cứ nghĩ mãi về một điểm yếu có thể quan trọng hơn “tập riêng tư” theo lý thuyết của Phoenix: chuyện gì xảy ra ở ranh giới giữa hoạt động công khai và hoạt động được che chắn.
Hãy tưởng tượng 100 DUSK di chuyển từ Moonlight vào Phoenix, rồi khoảng 100 DUSK rời khỏi Phoenix vài phút sau đó. Phoenix có thể che giấu đường đi nội bộ của giao dịch, nhưng một quan sát viên vẫn có thể so sánh số tiền vào, số tiền ra và thời điểm. Điều này không chứng minh hai sự kiện đó thuộc về cùng một người dùng, nhưng nó có thể thu hẹp tính ẩn danh thực tế nhiều hơn rất nhiều so với gợi ý của kích thước tập riêng tư theo tiêu đề.
Vấn đề tương tự trở nên sắc nét hơn nếu, giả sử, 90% nguồn vốn của Phoenix bắt nguồn từ các sự kiện Moonlight có thể nhận dạng. Một “bể” riêng tư lớn vẫn có thể tồn tại về mặt mật mã, trong khi các mẫu phân phối vốn lại tạo ra những dấu hiệu bên ngoài rất mạnh.
Đó là điều tôi cứ quay lại với DUSK: kích thước tập riêng tư và khả năng liên kết theo ranh giới không phải là cùng một thước đo.
Phản biện này là quan trọng. Tương quan thời gian là suy đoán, không phải bằng chứng; và các luồng lớn hơn, độ trễ, các khoản tiền bị chia nhỏ và nhiều người dùng hơn có thể làm suy yếu những liên kết đó.
Tuy vậy, tính minh bạch thay đổi chỉ hoạt động nếu việc chuyển đổi giữa Moonlight và Phoenix không âm thầm dựng lại đồ thị giao dịch.
Với DUSK, câu hỏi là liệu việc sử dụng thực tế có làm các ranh giới đó khó liên kết hơn hay dễ liên kết hơn.
@Dusk #dusk $DUSK
Hãy tưởng tượng 100 DUSK di chuyển từ Moonlight vào Phoenix, rồi khoảng 100 DUSK rời khỏi Phoenix vài phút sau đó. Phoenix có thể che giấu đường đi nội bộ của giao dịch, nhưng một quan sát viên vẫn có thể so sánh số tiền vào, số tiền ra và thời điểm. Điều này không chứng minh hai sự kiện đó thuộc về cùng một người dùng, nhưng nó có thể thu hẹp tính ẩn danh thực tế nhiều hơn rất nhiều so với gợi ý của kích thước tập riêng tư theo tiêu đề.
Vấn đề tương tự trở nên sắc nét hơn nếu, giả sử, 90% nguồn vốn của Phoenix bắt nguồn từ các sự kiện Moonlight có thể nhận dạng. Một “bể” riêng tư lớn vẫn có thể tồn tại về mặt mật mã, trong khi các mẫu phân phối vốn lại tạo ra những dấu hiệu bên ngoài rất mạnh.
Đó là điều tôi cứ quay lại với DUSK: kích thước tập riêng tư và khả năng liên kết theo ranh giới không phải là cùng một thước đo.
Phản biện này là quan trọng. Tương quan thời gian là suy đoán, không phải bằng chứng; và các luồng lớn hơn, độ trễ, các khoản tiền bị chia nhỏ và nhiều người dùng hơn có thể làm suy yếu những liên kết đó.
Tuy vậy, tính minh bạch thay đổi chỉ hoạt động nếu việc chuyển đổi giữa Moonlight và Phoenix không âm thầm dựng lại đồ thị giao dịch.
Với DUSK, câu hỏi là liệu việc sử dụng thực tế có làm các ranh giới đó khó liên kết hơn hay dễ liên kết hơn.
@Dusk #dusk $DUSK
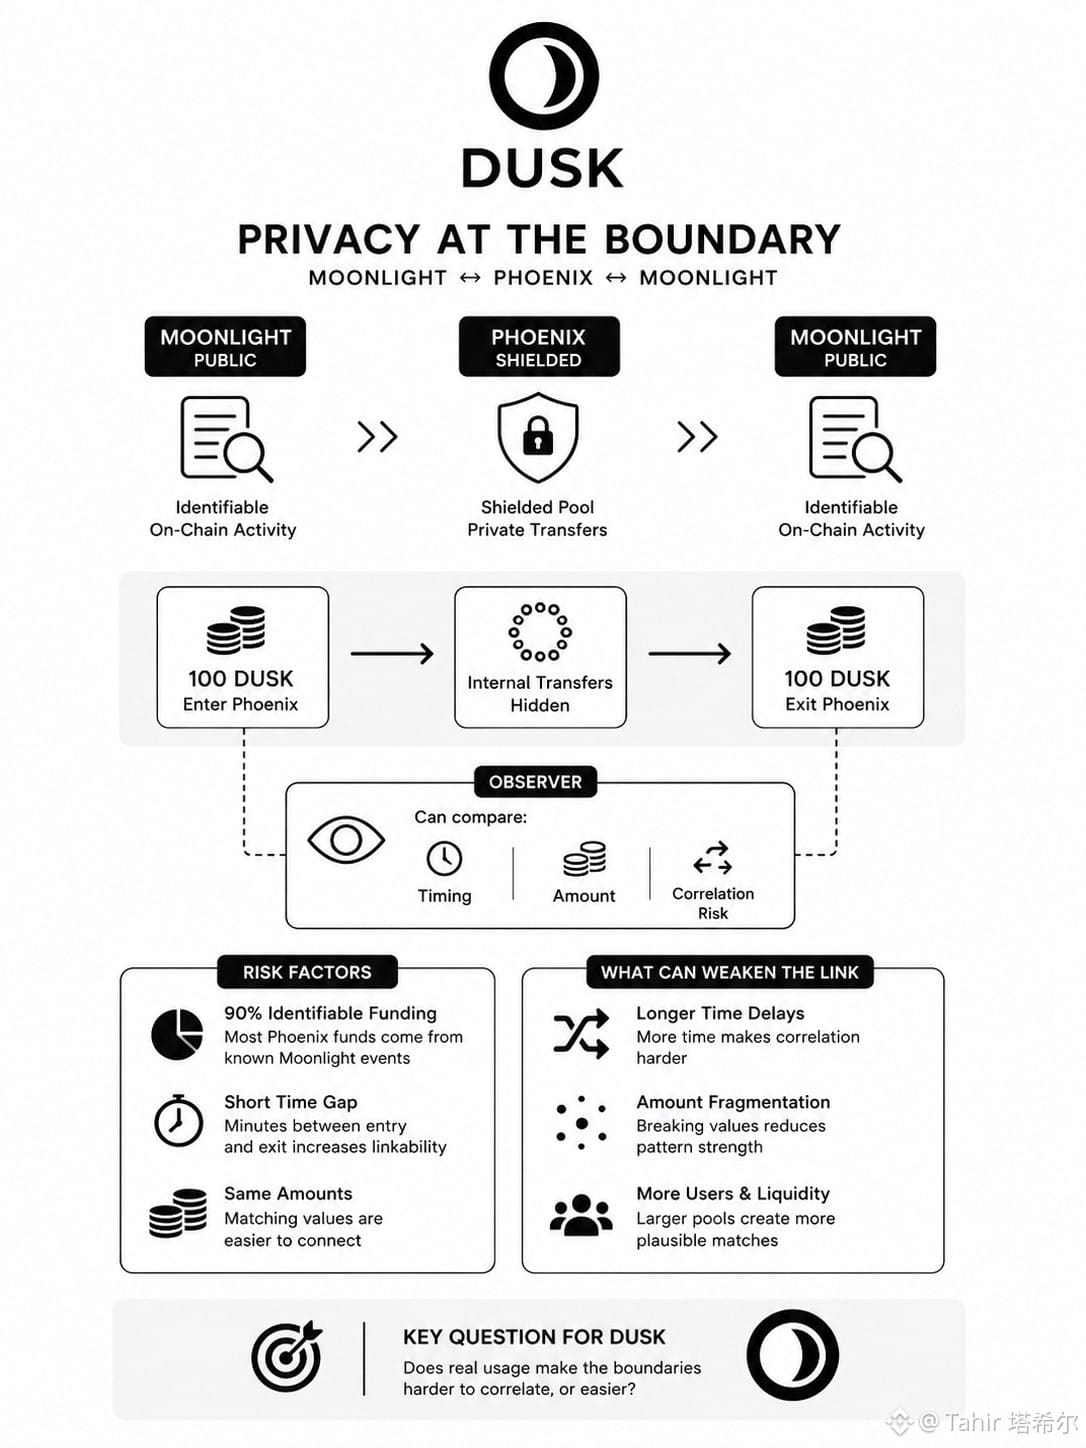
30
35
11.6k
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TheoDõiFOMC
103,463 lượt xem
611 đang thảo luận
Cục Dự trữ Liên bang (Fed) đã tăng lãi suất lần đầu tiên kể từ năm 2023 trong bối cảnh lạm phát dai dẳng. Các nhà hoạch định chính sách của Fed đã bỏ phiếu 12-0 để nâng lãi suất quỹ liên bang từ 3,5% lên 3,75%, với mức mục tiêu mới là 3,75% đến 4%. Mức tăng 25 điểm cơ bản này đánh dấu lần điều chỉnh lãi suất đầu tiên kể từ tháng 7/2023 và diễn ra sau khi Fed giữ nguyên lãi suất trong năm cuộc họp đầu tiên trong năm nay. #TheoDõiFOMC #45NgayTuDoTaiChinh #DotPlotSignalsOneMoreHikeIn2026 $NVDAB $AAPLB $NVDA.US #45NgayTuDoTaiChinh #FedHikes25BpsUSStocksClose #
kynfoolishupdate
·0 lượt thích
·201 lượt xem
TinFed
86,608 lượt xem
420 đang thảo luận
BitwiseFilesFinalNEARSpotETFProspectus
41,040 lượt xem
1,048 đang thảo luận