
Elaaf Noor
13.7k Публикации
Elaaf Noor
Отправить жалобу
Заблокировать пользователя
619 подписок(и/а)
5.6K+ подписчиков(а)
7.2K+ понравилось
Посты
·
--
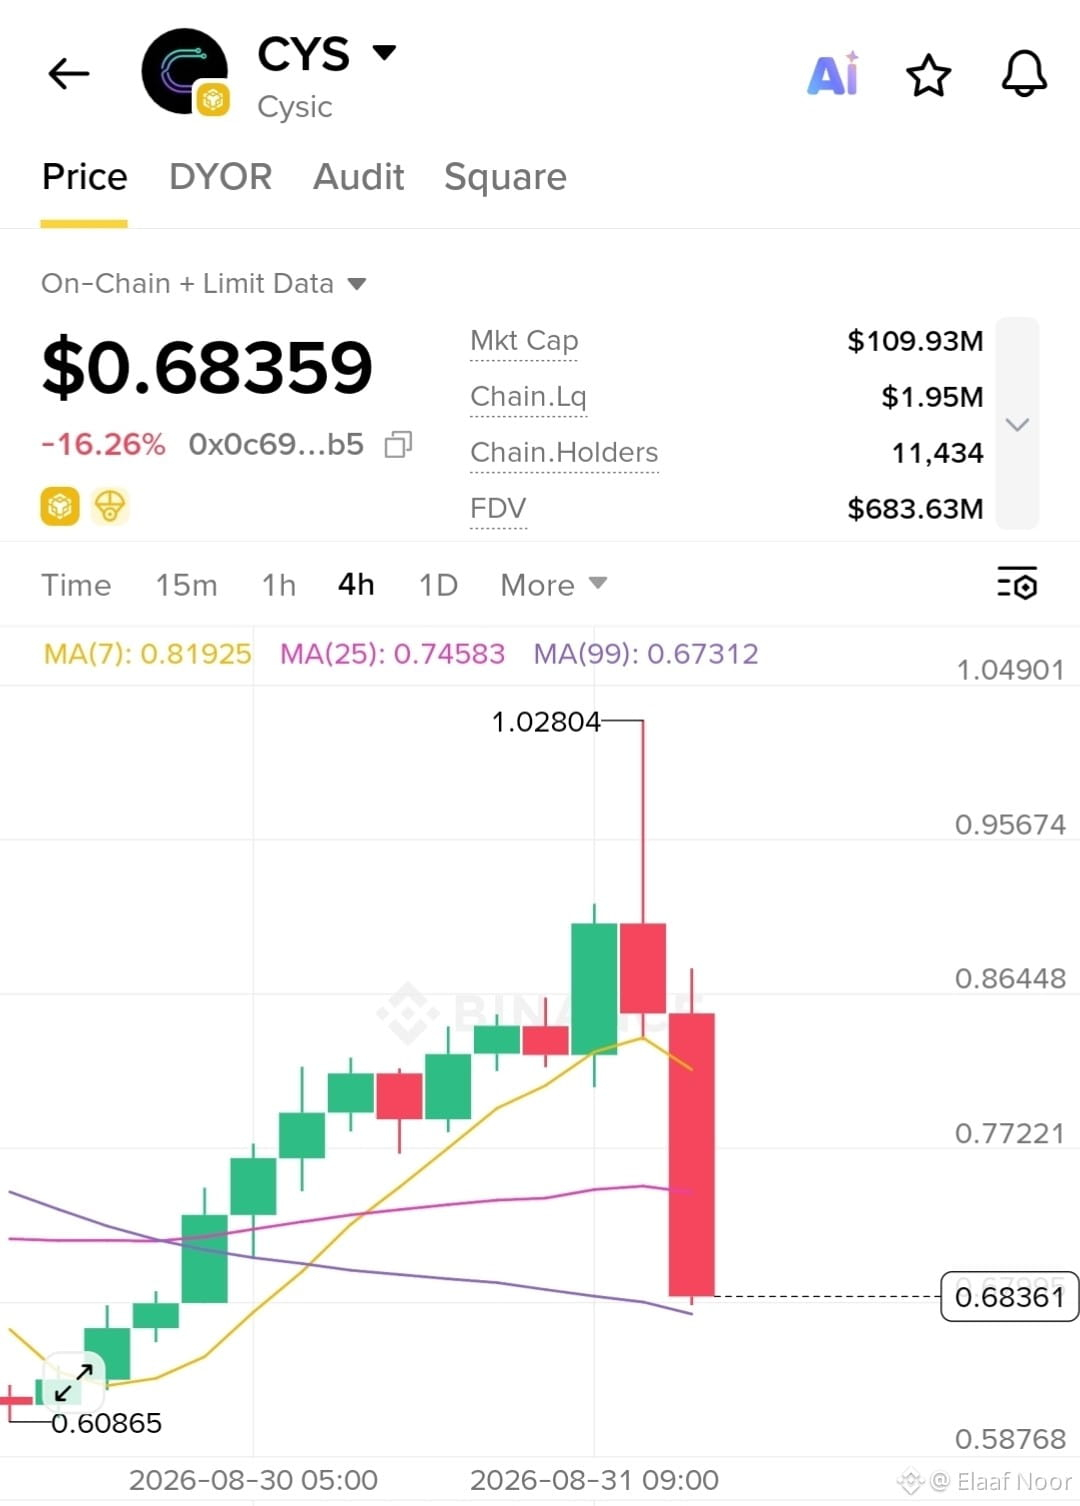
CYS Short и энергичный разбор:
Преодолевая просадку -16,60%!
$CYS (Cysic) находится под сильным давлением: падение -16,60% до $0,6820 сейчас, и цена держится в медвежьей структуре ниже сопротивления $0,75.
Однако социальный настрой по-прежнему сильно перекошен в сторону быков: 72,49% Bullish — это намекает, что накопление может происходить под поверхностью.
Вот тактический план действий:
Критическая зона поддержки: умные деньги накапливаются рядом с поддержкой, формируя зону риска с четкими правилами отмены (инвалидации) для трейдеров.
Триггер на возврат: следите за закрытием часовой свечи выше $0,76.
Это подтверждает, что продавцы были поглощены «китами», и прокладывает путь для продолжения бычьего движения к $0,85.
Вы накапливаете эту просадку -16,60% или ждете подтверждения $0,76? Напишите внизу!
$CYS #CYS #cryptotrading #BinanceSquare
CYS Short и энергичный разбор:
Преодолевая просадку -16,60%!
$CYS (Cysic) находится под сильным давлением: падение -16,60% до $0,6820 сейчас, и цена держится в медвежьей структуре ниже сопротивления $0,75.
Однако социальный настрой по-прежнему сильно перекошен в сторону быков: 72,49% Bullish — это намекает, что накопление может происходить под поверхностью.
Вот тактический план действий:
Критическая зона поддержки: умные деньги накапливаются рядом с поддержкой, формируя зону риска с четкими правилами отмены (инвалидации) для трейдеров.
Триггер на возврат: следите за закрытием часовой свечи выше $0,76.
Это подтверждает, что продавцы были поглощены «китами», и прокладывает путь для продолжения бычьего движения к $0,85.
Вы накапливаете эту просадку -16,60% или ждете подтверждения $0,76? Напишите внизу!
$CYS #CYS #cryptotrading #BinanceSquare
Преодолевая просадку -16,60%!
$CYS (Cysic) находится под сильным давлением: падение -16,60% до $0,6820 сейчас, и цена держится в медвежьей структуре ниже сопротивления $0,75.
Однако социальный настрой по-прежнему сильно перекошен в сторону быков: 72,49% Bullish — это намекает, что накопление может происходить под поверхностью.
Вот тактический план действий:
Критическая зона поддержки: умные деньги накапливаются рядом с поддержкой, формируя зону риска с четкими правилами отмены (инвалидации) для трейдеров.
Триггер на возврат: следите за закрытием часовой свечи выше $0,76.
Это подтверждает, что продавцы были поглощены «китами», и прокладывает путь для продолжения бычьего движения к $0,85.
Вы накапливаете эту просадку -16,60% или ждете подтверждения $0,76? Напишите внизу!
$CYS #CYS #cryptotrading #BinanceSquare
1
288
·
--
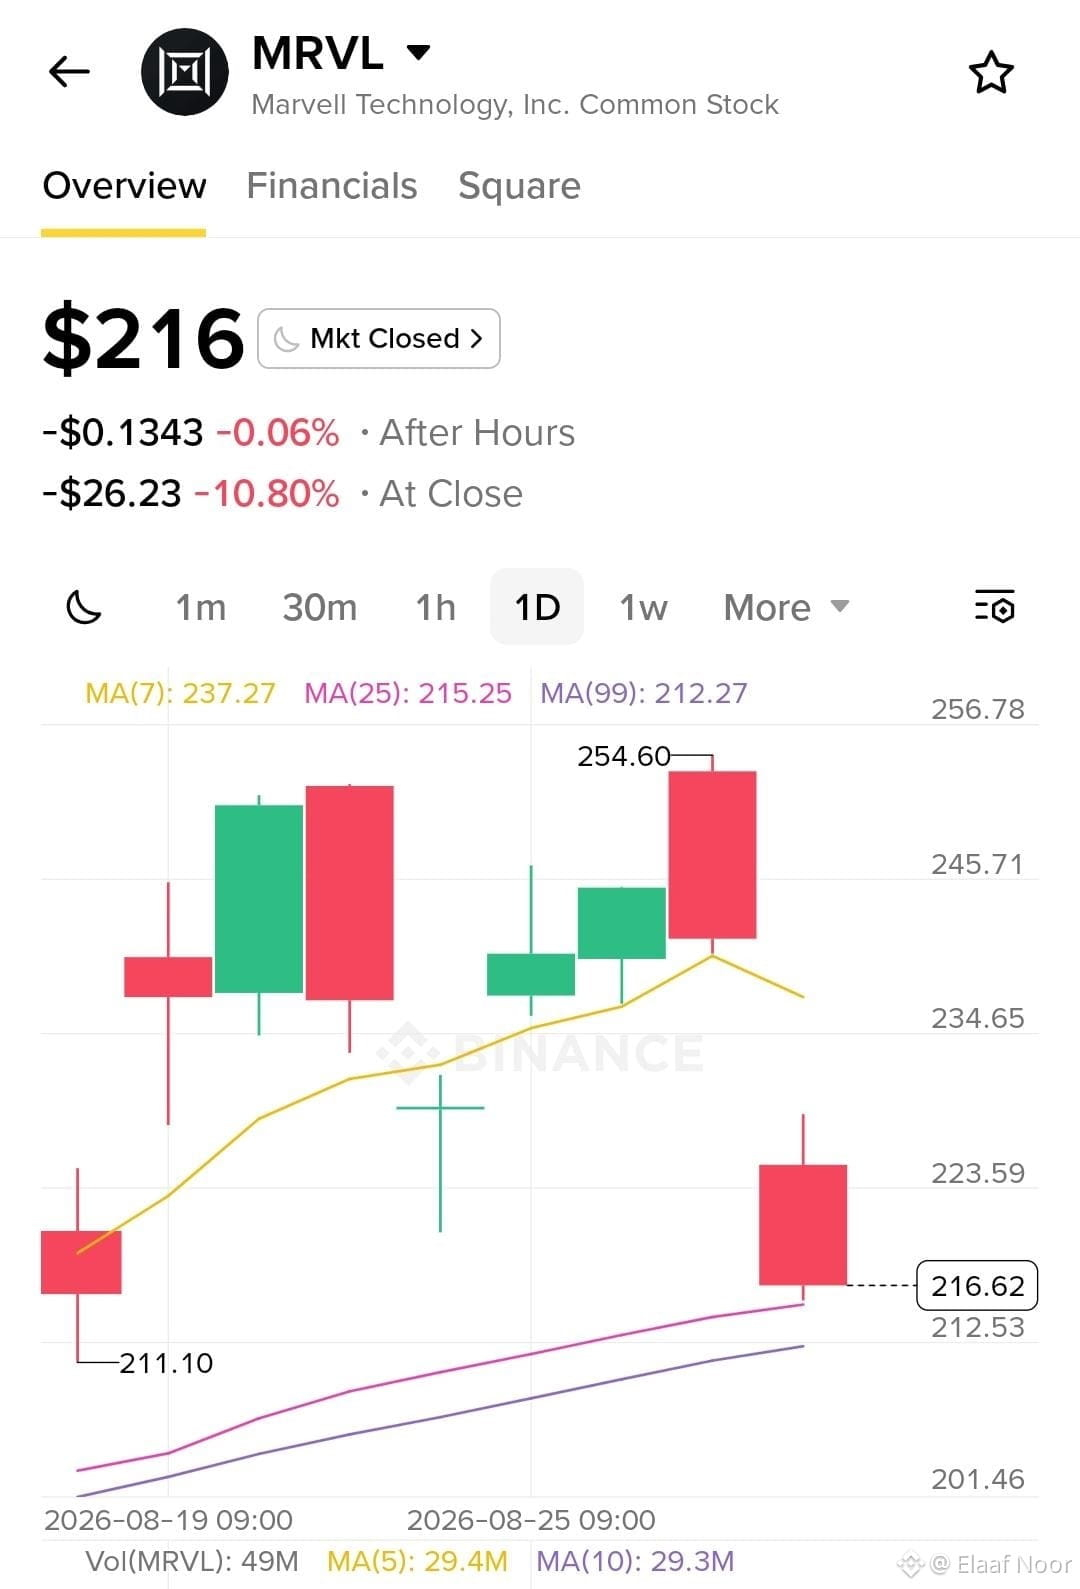
Рыночный пульс: $MRVL Проверка реальности после отчетности
Цифры выглядели уверенно, долгосрочные ориентиры были повышены, но рынок отреагировал падением на 11,02%.
Когда ключевой игрок в инфраструктуре полупроводников откатывается подобным образом, несмотря на устойчивый рост дата-центров, это очень ясно показывает, насколько высоки сейчас ожидания относительно оценки.
Вот как разворачиваются базовые рыночные динамики:
Подготовка к отчетности: Marvell повысила свои многолетние цели, опираясь напрямую на расширение дата-центров и существенные технологические расходы под руководством CEO Мэтта Мерфи.
Реакция: резкая распродажа на 11,02% — доказательство того, что при дорогих оценках даже сильные корпоративные обновления могут временно превратиться в события «продавай по новости», если инвесторам нужен более высокий потенциал или более четкая видимость маржинальности.
Инфраструктурный слой: находясь рядом с крупнейшими компаниями-предшественниками в технологическом секторе, движение MRVL подчеркивает, насколько строго рынок оценивает исполнение по оборудованию, концентрацию клиентов и программы по заказным чипам.
Более широкая картина:
Главный тест на будущее — не только в том, насколько заметен первоначальный «бамп» по прогнозу. Важно, смогут ли заказы на заказные чипы и спрос на высокоскоростные сетевые решения последовательно превращаться в устойчивый операционный рычаг квартал за кварталом.
Считаете ли вы это падение на 11,02% здоровой «промывкой» рынка или признаком чрезмерно завышенной оценки?
#Marvell #Semiconductors #stockmarket #BinanceSquare
$MRVL
Рыночный пульс: $MRVL Проверка реальности после отчетности
Цифры выглядели уверенно, долгосрочные ориентиры были повышены, но рынок отреагировал падением на 11,02%.
Когда ключевой игрок в инфраструктуре полупроводников откатывается подобным образом, несмотря на устойчивый рост дата-центров, это очень ясно показывает, насколько высоки сейчас ожидания относительно оценки.
Вот как разворачиваются базовые рыночные динамики:
Подготовка к отчетности: Marvell повысила свои многолетние цели, опираясь напрямую на расширение дата-центров и существенные технологические расходы под руководством CEO Мэтта Мерфи.
Реакция: резкая распродажа на 11,02% — доказательство того, что при дорогих оценках даже сильные корпоративные обновления могут временно превратиться в события «продавай по новости», если инвесторам нужен более высокий потенциал или более четкая видимость маржинальности.
Инфраструктурный слой: находясь рядом с крупнейшими компаниями-предшественниками в технологическом секторе, движение MRVL подчеркивает, насколько строго рынок оценивает исполнение по оборудованию, концентрацию клиентов и программы по заказным чипам.
Более широкая картина:
Главный тест на будущее — не только в том, насколько заметен первоначальный «бамп» по прогнозу. Важно, смогут ли заказы на заказные чипы и спрос на высокоскоростные сетевые решения последовательно превращаться в устойчивый операционный рычаг квартал за кварталом.
Считаете ли вы это падение на 11,02% здоровой «промывкой» рынка или признаком чрезмерно завышенной оценки?
#Marvell #Semiconductors #stockmarket #BinanceSquare
$MRVL
Цифры выглядели уверенно, долгосрочные ориентиры были повышены, но рынок отреагировал падением на 11,02%.
Когда ключевой игрок в инфраструктуре полупроводников откатывается подобным образом, несмотря на устойчивый рост дата-центров, это очень ясно показывает, насколько высоки сейчас ожидания относительно оценки.
Вот как разворачиваются базовые рыночные динамики:
Подготовка к отчетности: Marvell повысила свои многолетние цели, опираясь напрямую на расширение дата-центров и существенные технологические расходы под руководством CEO Мэтта Мерфи.
Реакция: резкая распродажа на 11,02% — доказательство того, что при дорогих оценках даже сильные корпоративные обновления могут временно превратиться в события «продавай по новости», если инвесторам нужен более высокий потенциал или более четкая видимость маржинальности.
Инфраструктурный слой: находясь рядом с крупнейшими компаниями-предшественниками в технологическом секторе, движение MRVL подчеркивает, насколько строго рынок оценивает исполнение по оборудованию, концентрацию клиентов и программы по заказным чипам.
Более широкая картина:
Главный тест на будущее — не только в том, насколько заметен первоначальный «бамп» по прогнозу. Важно, смогут ли заказы на заказные чипы и спрос на высокоскоростные сетевые решения последовательно превращаться в устойчивый операционный рычаг квартал за кварталом.
Считаете ли вы это падение на 11,02% здоровой «промывкой» рынка или признаком чрезмерно завышенной оценки?
#Marvell #Semiconductors #stockmarket #BinanceSquare
$MRVL
2
296
·
--
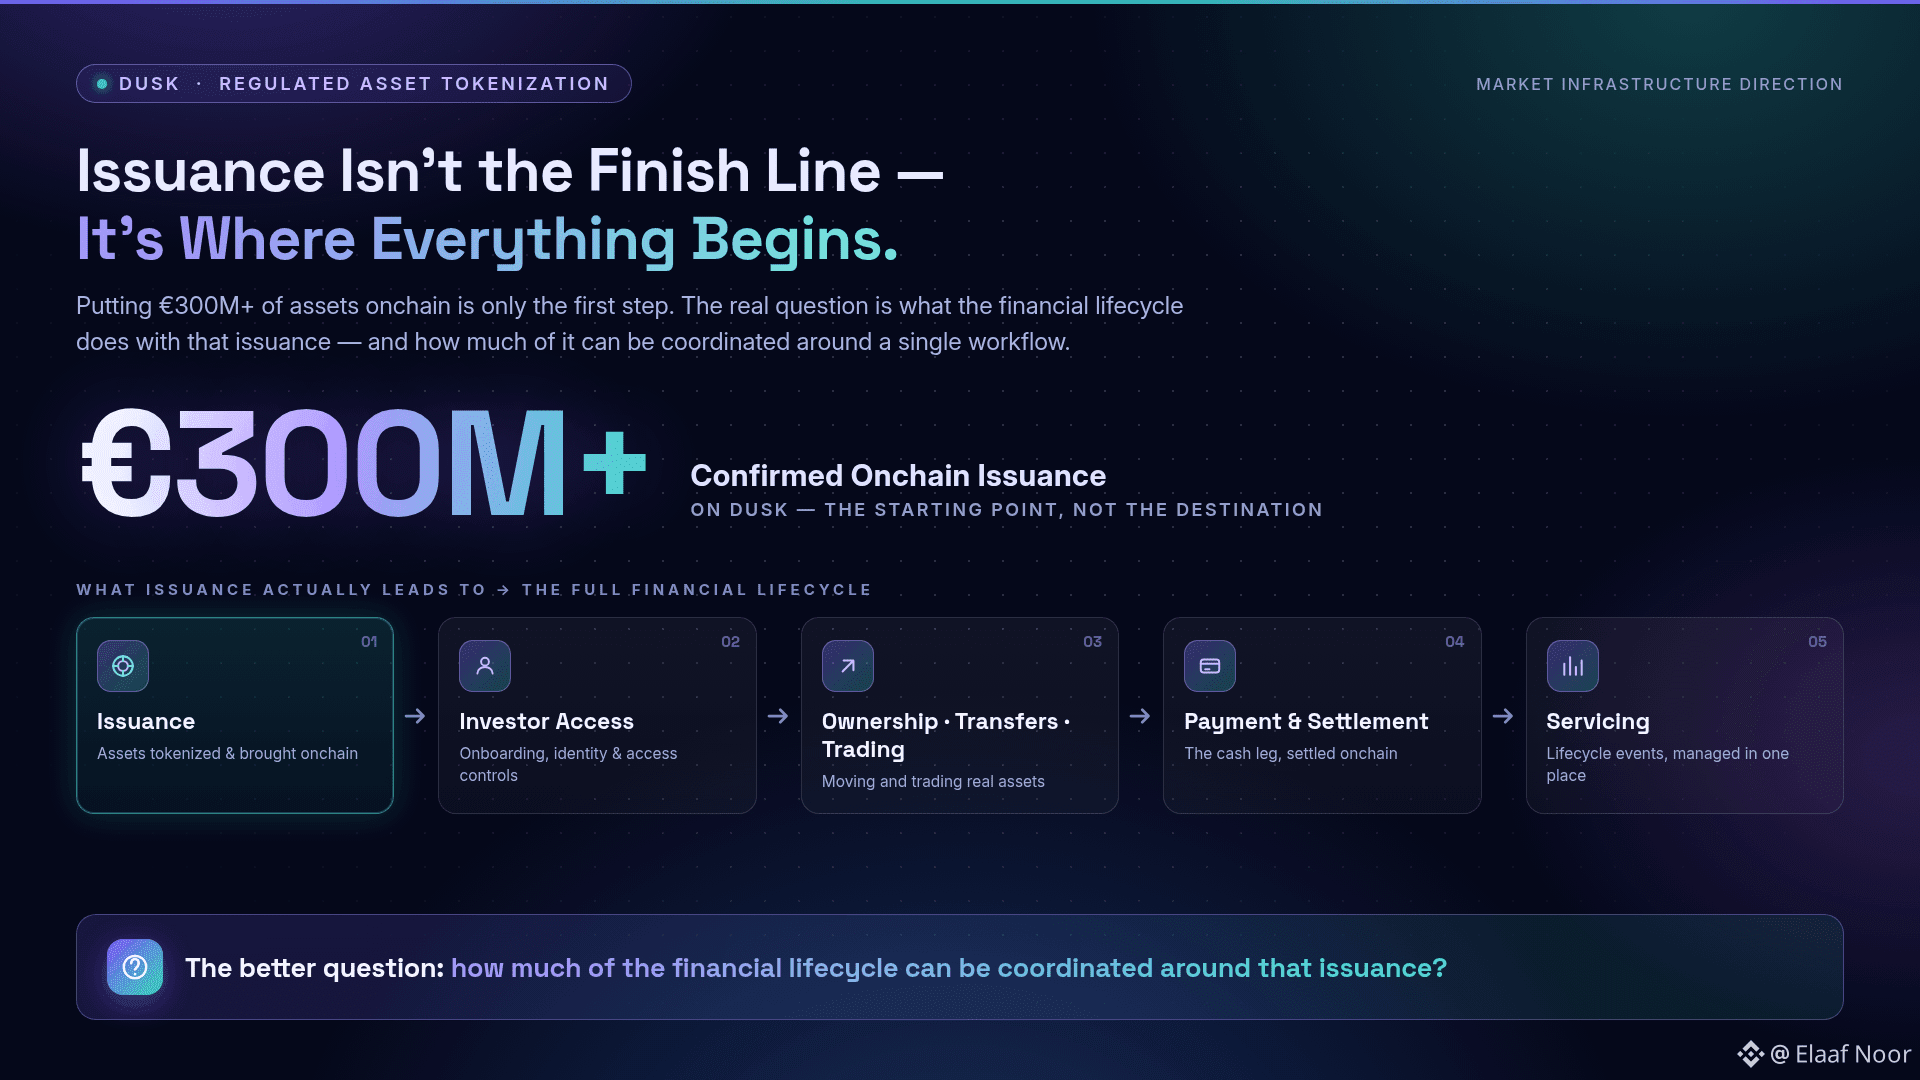
Я заметил, что Dusk сейчас показывает подтверждённый выпуск на уровне €300M+.
Но честно говоря, число само по себе — не самая интересная часть.
Более важный вопрос такой:
К чему на самом деле приводит выпуск?
Потому что разместить начейне активы на €300M — это ещё не финиш.
После выпуска наступает:
доступ инвесторов
владение / передача / торговля / платежи / расчёты и сопровождение.
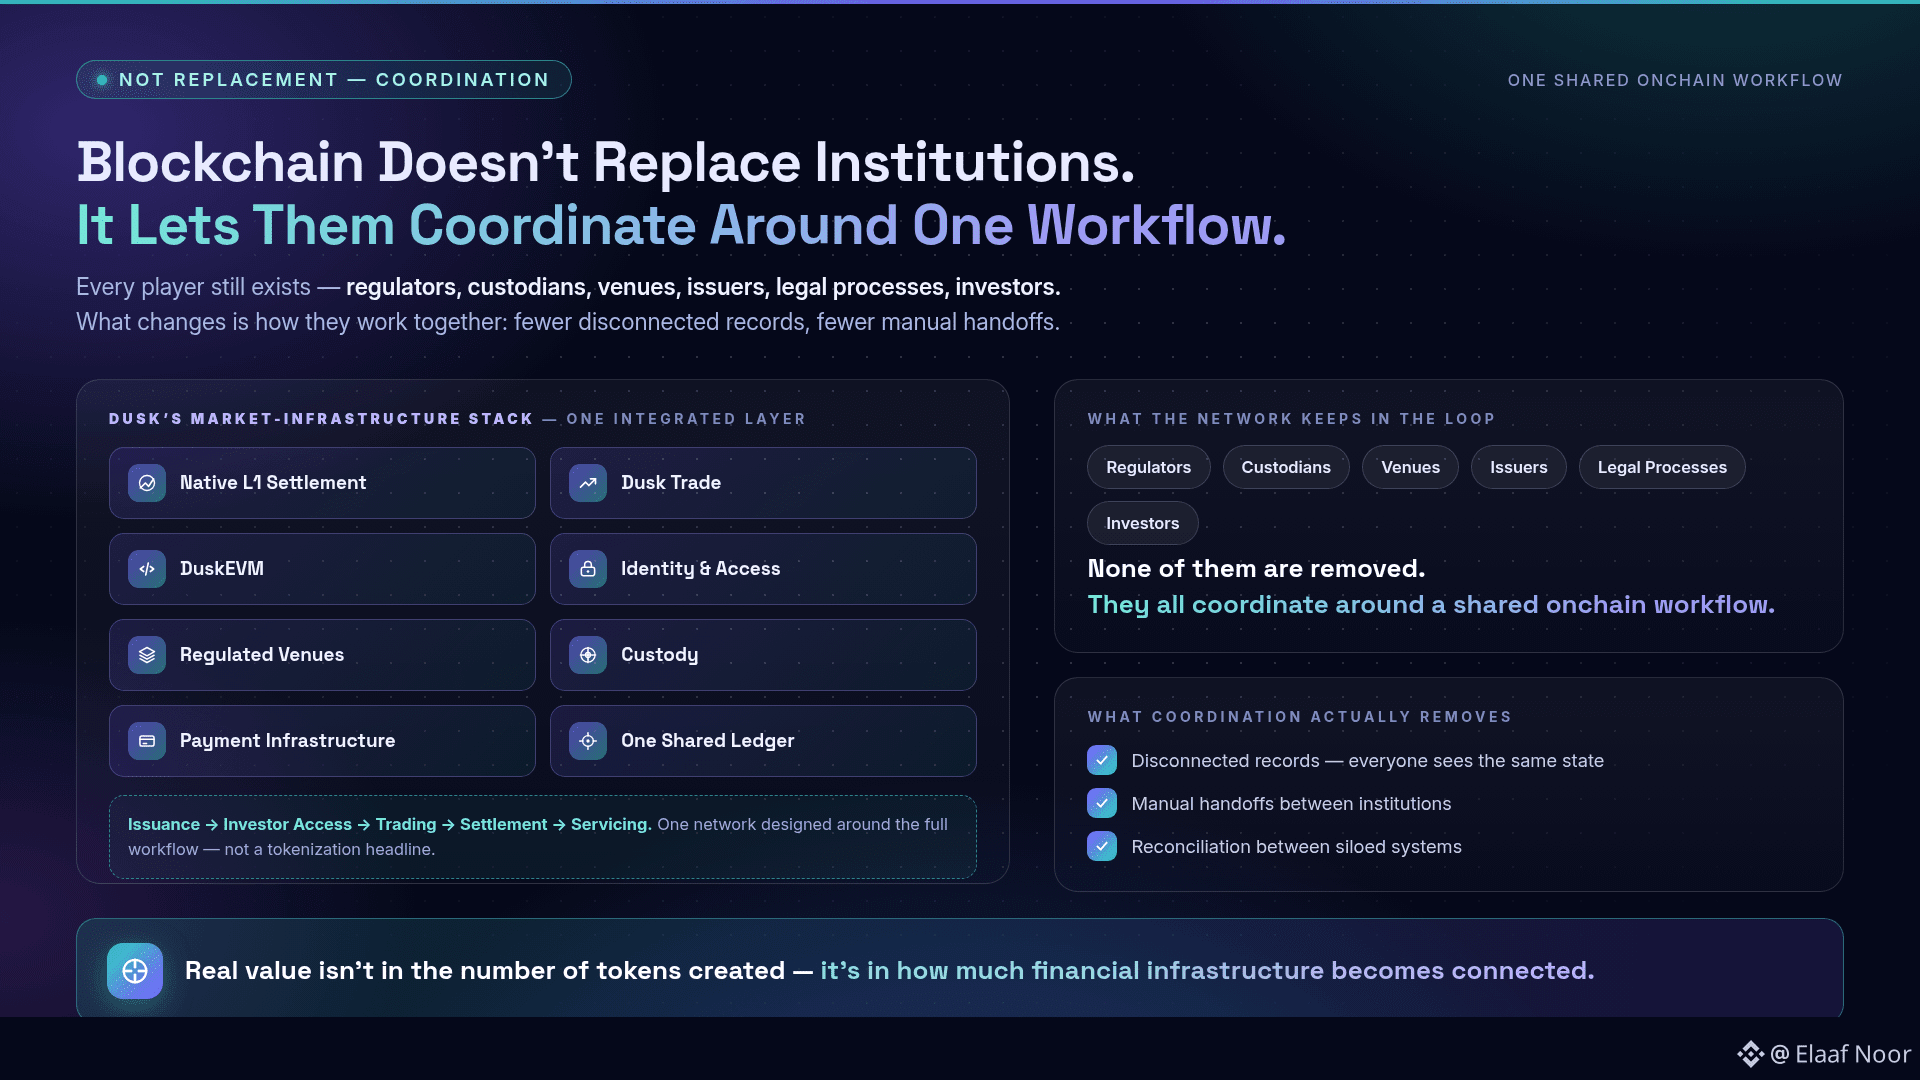
Вот почему я считаю, что текущая направленность Dusk на рыночную инфраструктуру интереснее, чем простой заголовок про токенизацию.
Сеть проектируют вокруг полного рабочего процесса.
Собственная архитектура Dusk объединяет:
нативные расчёты L1
Dusk Trade
DuskEVM
инфраструктуру идентификации и доступа
регулируемые площадки
кастоди
платёжную инфраструктуру.
И цель состоит не обязательно в том, чтобы заменить каждое учреждение, участвующее в процессе.
Цель — дать этим учреждениям возможность координироваться вокруг общего onchain-рабочего процесса.
Это важное различие.
Блокчейн не устраняет:
регуляторов
кастодианов
площадки
эмитентов
юридические процессы
или инвесторов.
Он потенциально может сократить количество разрозненных записей и ручных передач между ними.
Поэтому, когда я вижу €300M+ подтверждённого выпуска, я не думаю сразу:
«больше токенов».
Я думаю: какая часть финансового жизненного цикла в итоге может быть скоординирована вокруг этого выпуска?
Потому что именно там должно проявиться реальное ценностное преимущество регулируемой токенизации.
Не в количестве созданных токенов.
А в объёме финансовой инфраструктуры, которая становится более связанной.
#dusk $DUSK @Dusk_Foundation
Я заметил, что Dusk сейчас показывает подтверждённый выпуск на уровне €300M+.
Но честно говоря, число само по себе — не самая интересная часть.
Более важный вопрос такой:
К чему на самом деле приводит выпуск?
Потому что разместить начейне активы на €300M — это ещё не финиш.
После выпуска наступает:
доступ инвесторов
владение / передача / торговля / платежи / расчёты и сопровождение.
Вот почему я считаю, что текущая направленность Dusk на рыночную инфраструктуру интереснее, чем простой заголовок про токенизацию.
Сеть проектируют вокруг полного рабочего процесса.
Собственная архитектура Dusk объединяет:
нативные расчёты L1
Dusk Trade
DuskEVM
инфраструктуру идентификации и доступа
регулируемые площадки
кастоди
платёжную инфраструктуру.
И цель состоит не обязательно в том, чтобы заменить каждое учреждение, участвующее в процессе.
Цель — дать этим учреждениям возможность координироваться вокруг общего onchain-рабочего процесса.
Это важное различие.
Блокчейн не устраняет:
регуляторов
кастодианов
площадки
эмитентов
юридические процессы
или инвесторов.
Он потенциально может сократить количество разрозненных записей и ручных передач между ними.
Поэтому, когда я вижу €300M+ подтверждённого выпуска, я не думаю сразу:
«больше токенов».
Я думаю: какая часть финансового жизненного цикла в итоге может быть скоординирована вокруг этого выпуска?
Потому что именно там должно проявиться реальное ценностное преимущество регулируемой токенизации.
Не в количестве созданных токенов.
А в объёме финансовой инфраструктуры, которая становится более связанной.
#dusk $DUSK @Dusk
Но честно говоря, число само по себе — не самая интересная часть.
Более важный вопрос такой:
К чему на самом деле приводит выпуск?
Потому что разместить начейне активы на €300M — это ещё не финиш.
После выпуска наступает:
доступ инвесторов
владение / передача / торговля / платежи / расчёты и сопровождение.
Вот почему я считаю, что текущая направленность Dusk на рыночную инфраструктуру интереснее, чем простой заголовок про токенизацию.
Сеть проектируют вокруг полного рабочего процесса.
Собственная архитектура Dusk объединяет:
нативные расчёты L1
Dusk Trade
DuskEVM
инфраструктуру идентификации и доступа
регулируемые площадки
кастоди
платёжную инфраструктуру.
И цель состоит не обязательно в том, чтобы заменить каждое учреждение, участвующее в процессе.
Цель — дать этим учреждениям возможность координироваться вокруг общего onchain-рабочего процесса.
Это важное различие.
Блокчейн не устраняет:
регуляторов
кастодианов
площадки
эмитентов
юридические процессы
или инвесторов.
Он потенциально может сократить количество разрозненных записей и ручных передач между ними.
Поэтому, когда я вижу €300M+ подтверждённого выпуска, я не думаю сразу:
«больше токенов».
Я думаю: какая часть финансового жизненного цикла в итоге может быть скоординирована вокруг этого выпуска?
Потому что именно там должно проявиться реальное ценностное преимущество регулируемой токенизации.
Не в количестве созданных токенов.
А в объёме финансовой инфраструктуры, которая становится более связанной.
#dusk $DUSK @Dusk
1
5
1.2k
·
--
Рост
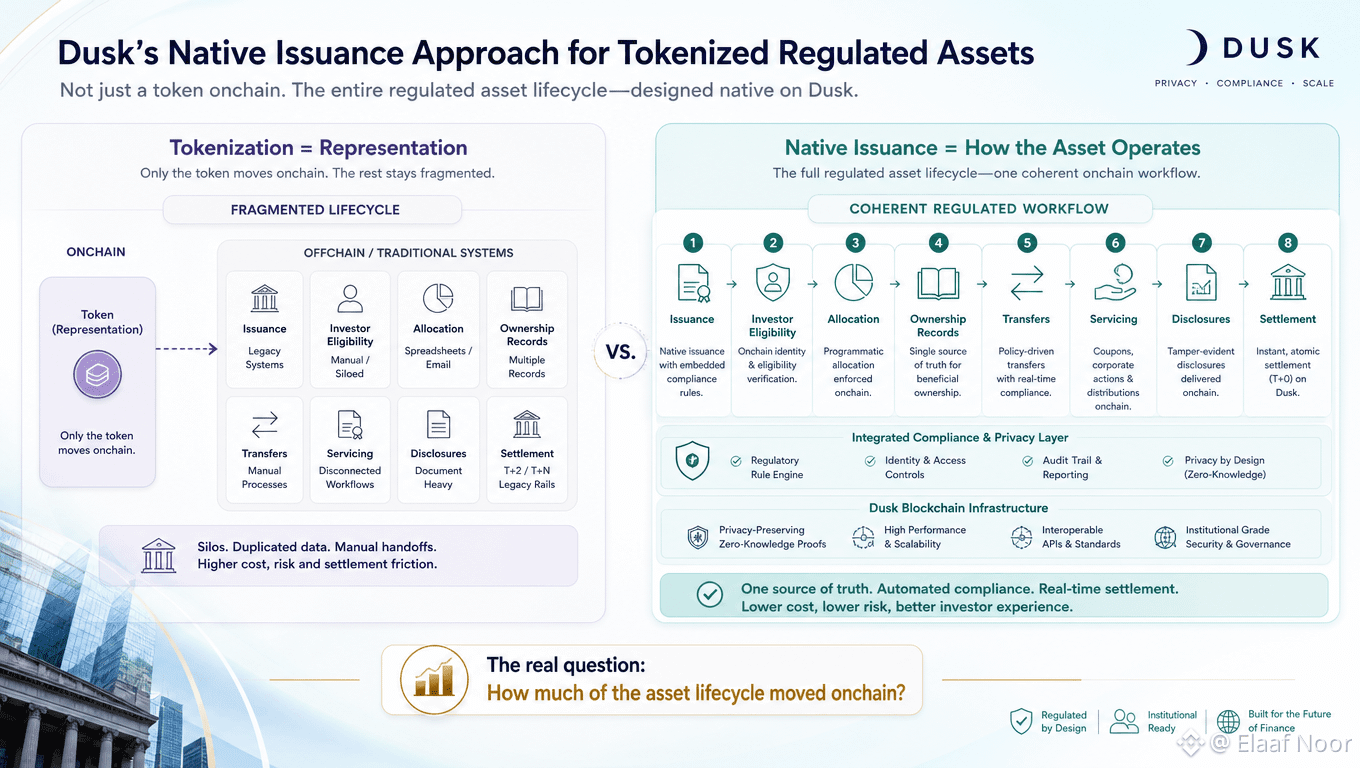
Чем больше я читаю подход Dusk к токенизации, тем больше я думаю, что словосочетание «токенизация токенов» скрывает настоящую проблему.
Создать токен относительно легко.
Сложнее вопрос в другом:
Что происходит с активом после того, как токен уже существует?
Возьмите регулируемую ценную бумагу.
Её жизненный цикл может включать:
выпуск
допуск инвесторов
распределение
реестры владения
переводы
обслуживание
раскрытие информации
расчёты.
Если дальше в ончейне перемещается только токен владения, а остальной жизненный цикл остаётся разрозненным по традиционным системам — значит, вы оцифровали лишь часть процесса.
Вы, возможно, не перестроили весь процесс.
Вот почему меня интересует нативный подход Dusk к выпуску.
Идея в том, чтобы с самого начала проектировать больше аспектов жизненного цикла активов вокруг ончейн-инфраструктуры, а не просто создавать ончейн-представление того, что по сути живёт в другом месте.
И здесь есть важное различие:
токенизация — это про представление.
Нативный выпуск может быть про то, как актив фактически работает.
Это меняет постановку задачи.
Вместо того чтобы спрашивать:
Может ли эта ценная бумага стать токеном?
Я спросил иначе: Можно ли спроектировать её правила, изменения владения, переводы, обслуживание и расчёты как единый согласованный регулируемый рабочий процесс?
Это куда более высокий уровень требований.
И именно поэтому я думаю, что RWA в конечном итоге должны оцениваться не только по количеству токенов или TVL.
Настоящий показатель должен быть таким:
Какой объём жизненного цикла актива реально переместился в ончейн?
Вот та часть тезиса Dusk, которая всё больше меня увлекает.
#dusk $DUSK @Dusk_Foundation
Чем больше я читаю подход Dusk к токенизации, тем больше я думаю, что словосочетание «токенизация токенов» скрывает настоящую проблему.
Создать токен относительно легко.
Сложнее вопрос в другом:
Что происходит с активом после того, как токен уже существует?
Возьмите регулируемую ценную бумагу.
Её жизненный цикл может включать:
выпуск
допуск инвесторов
распределение
реестры владения
переводы
обслуживание
раскрытие информации
расчёты.
Если дальше в ончейне перемещается только токен владения, а остальной жизненный цикл остаётся разрозненным по традиционным системам — значит, вы оцифровали лишь часть процесса.
Вы, возможно, не перестроили весь процесс.
Вот почему меня интересует нативный подход Dusk к выпуску.
Идея в том, чтобы с самого начала проектировать больше аспектов жизненного цикла активов вокруг ончейн-инфраструктуры, а не просто создавать ончейн-представление того, что по сути живёт в другом месте.
И здесь есть важное различие:
токенизация — это про представление.
Нативный выпуск может быть про то, как актив фактически работает.
Это меняет постановку задачи.
Вместо того чтобы спрашивать:
Может ли эта ценная бумага стать токеном?
Я спросил иначе: Можно ли спроектировать её правила, изменения владения, переводы, обслуживание и расчёты как единый согласованный регулируемый рабочий процесс?
Это куда более высокий уровень требований.
И именно поэтому я думаю, что RWA в конечном итоге должны оцениваться не только по количеству токенов или TVL.
Настоящий показатель должен быть таким:
Какой объём жизненного цикла актива реально переместился в ончейн?
Вот та часть тезиса Dusk, которая всё больше меня увлекает.
#dusk $DUSK @Dusk
Создать токен относительно легко.
Сложнее вопрос в другом:
Что происходит с активом после того, как токен уже существует?
Возьмите регулируемую ценную бумагу.
Её жизненный цикл может включать:
выпуск
допуск инвесторов
распределение
реестры владения
переводы
обслуживание
раскрытие информации
расчёты.
Если дальше в ончейне перемещается только токен владения, а остальной жизненный цикл остаётся разрозненным по традиционным системам — значит, вы оцифровали лишь часть процесса.
Вы, возможно, не перестроили весь процесс.
Вот почему меня интересует нативный подход Dusk к выпуску.
Идея в том, чтобы с самого начала проектировать больше аспектов жизненного цикла активов вокруг ончейн-инфраструктуры, а не просто создавать ончейн-представление того, что по сути живёт в другом месте.
И здесь есть важное различие:
токенизация — это про представление.
Нативный выпуск может быть про то, как актив фактически работает.
Это меняет постановку задачи.
Вместо того чтобы спрашивать:
Может ли эта ценная бумага стать токеном?
Я спросил иначе: Можно ли спроектировать её правила, изменения владения, переводы, обслуживание и расчёты как единый согласованный регулируемый рабочий процесс?
Это куда более высокий уровень требований.
И именно поэтому я думаю, что RWA в конечном итоге должны оцениваться не только по количеству токенов или TVL.
Настоящий показатель должен быть таким:
Какой объём жизненного цикла актива реально переместился в ончейн?
Вот та часть тезиса Dusk, которая всё больше меня увлекает.
#dusk $DUSK @Dusk
11
6
1.2k
·
--
Рост
Сегодня, пока я разбирался в основной архитектуре ядра Dusk, я заметил одну вещь:
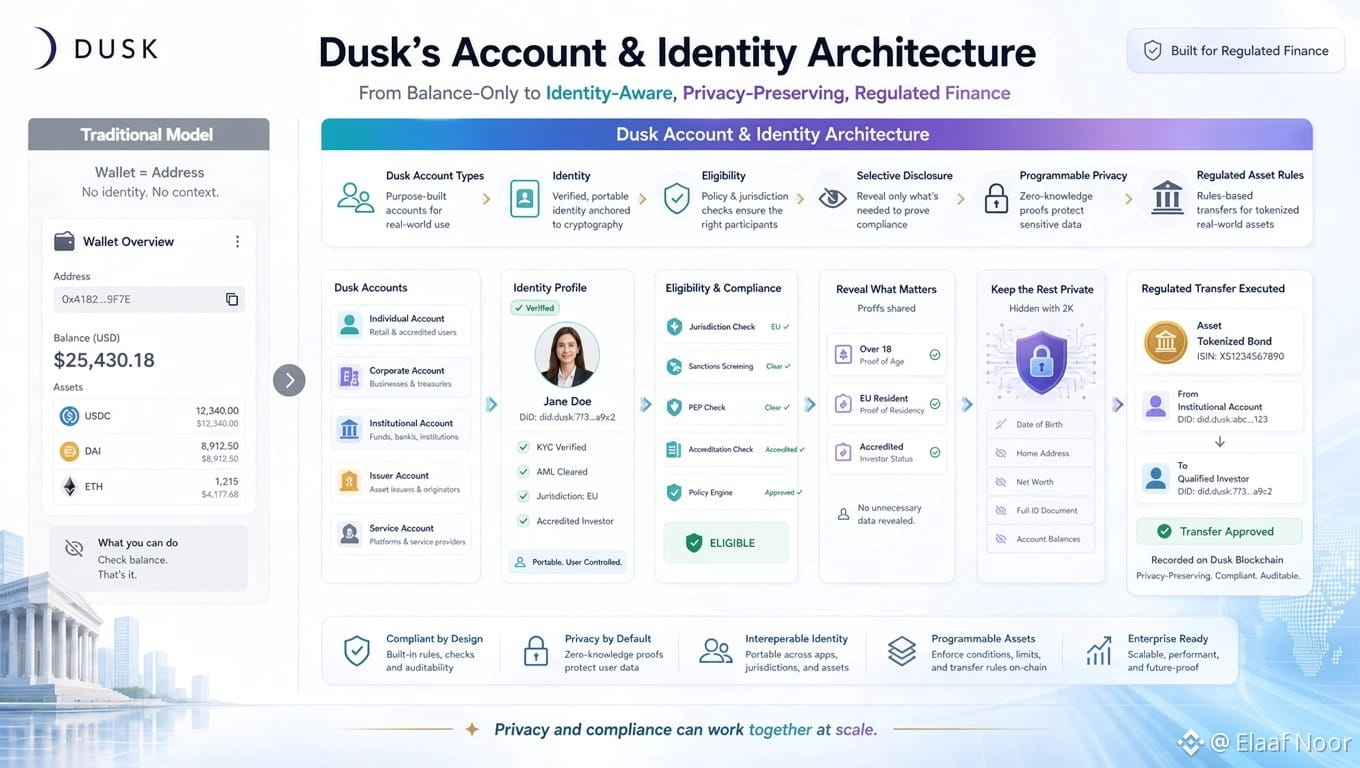
В Dusk учетная запись не рассматривается просто как адрес, который хранит монеты.
Ее модель устроена гораздо более осознанно.
Существуют типы учетных записей, разработанные под разные требования транзакций, включая публичные и сохраняющие приватность сценарии.
Как вы думаете, выборочное раскрытие и программируемая приватность — это ключи к конечному институциональному внедрению?
И это становится особенно интересно, когда речь идет о регулируемых активах.
При обычном переводе токена главный вопрос звучит так:
У этого адреса достаточно баланса?
А для регулируемого ценного бумаги нужно ответить на большее число вопросов.
Кто стоит за учетной записью?
Имеет ли держатель право?
Разрешен ли этот перевод?
Какая информация должна быть раскрыта?
Какая информация должна оставаться приватной?
И может ли уполномоченная сторона проверить необходимые атрибуты, не раскрывая все остальное?
Именно здесь, как мне кажется, архитектура учетной записи и идентичности Dusk становится куда более уместной, чем обычная модель «кошелек-адрес».
Блокчейн — это не просто отслеживание балансов.
Он может стать частью правил-ориентированного процесса финансовой идентификации и передачи.
И тут важно провести различие:
приватность не обязательно означает сокрытие существования всего подряд.
Она может означать раскрытие ровно того, что нужно проверить, сохраняя при этом конфиденциальной не относящуюся к проверке информацию.
Это гораздо более полезная модель для регулируемых финансов.
Так что вопрос, который я сейчас задаю про Dusk, заключается не в том:
Есть ли у него приватные транзакции?
Это слишком базово.
Вопрос в том:
Смогут ли учетная запись, идентичность, соответствие требованиям и правила транзакций работать вместе, не заставляя каждое финансовое приложение раскрывать всю личность пользователя целиком?
Если это будет работать в масштабе — именно тогда программируемая приватность станет действительно полезной.
#dusk $DUSK @Dusk_Foundation
Сегодня, пока я разбирался в основной архитектуре ядра Dusk, я заметил одну вещь:
В Dusk учетная запись не рассматривается просто как адрес, который хранит монеты.
Ее модель устроена гораздо более осознанно.
Существуют типы учетных записей, разработанные под разные требования транзакций, включая публичные и сохраняющие приватность сценарии.
Как вы думаете, выборочное раскрытие и программируемая приватность — это ключи к конечному институциональному внедрению?
И это становится особенно интересно, когда речь идет о регулируемых активах.
При обычном переводе токена главный вопрос звучит так:
У этого адреса достаточно баланса?
А для регулируемого ценного бумаги нужно ответить на большее число вопросов.
Кто стоит за учетной записью?
Имеет ли держатель право?
Разрешен ли этот перевод?
Какая информация должна быть раскрыта?
Какая информация должна оставаться приватной?
И может ли уполномоченная сторона проверить необходимые атрибуты, не раскрывая все остальное?
Именно здесь, как мне кажется, архитектура учетной записи и идентичности Dusk становится куда более уместной, чем обычная модель «кошелек-адрес».
Блокчейн — это не просто отслеживание балансов.
Он может стать частью правил-ориентированного процесса финансовой идентификации и передачи.
И тут важно провести различие:
приватность не обязательно означает сокрытие существования всего подряд.
Она может означать раскрытие ровно того, что нужно проверить, сохраняя при этом конфиденциальной не относящуюся к проверке информацию.
Это гораздо более полезная модель для регулируемых финансов.
Так что вопрос, который я сейчас задаю про Dusk, заключается не в том:
Есть ли у него приватные транзакции?
Это слишком базово.
Вопрос в том:
Смогут ли учетная запись, идентичность, соответствие требованиям и правила транзакций работать вместе, не заставляя каждое финансовое приложение раскрывать всю личность пользователя целиком?
Если это будет работать в масштабе — именно тогда программируемая приватность станет действительно полезной.
#dusk $DUSK @Dusk
В Dusk учетная запись не рассматривается просто как адрес, который хранит монеты.
Ее модель устроена гораздо более осознанно.
Существуют типы учетных записей, разработанные под разные требования транзакций, включая публичные и сохраняющие приватность сценарии.
Как вы думаете, выборочное раскрытие и программируемая приватность — это ключи к конечному институциональному внедрению?
И это становится особенно интересно, когда речь идет о регулируемых активах.
При обычном переводе токена главный вопрос звучит так:
У этого адреса достаточно баланса?
А для регулируемого ценного бумаги нужно ответить на большее число вопросов.
Кто стоит за учетной записью?
Имеет ли держатель право?
Разрешен ли этот перевод?
Какая информация должна быть раскрыта?
Какая информация должна оставаться приватной?
И может ли уполномоченная сторона проверить необходимые атрибуты, не раскрывая все остальное?
Именно здесь, как мне кажется, архитектура учетной записи и идентичности Dusk становится куда более уместной, чем обычная модель «кошелек-адрес».
Блокчейн — это не просто отслеживание балансов.
Он может стать частью правил-ориентированного процесса финансовой идентификации и передачи.
И тут важно провести различие:
приватность не обязательно означает сокрытие существования всего подряд.
Она может означать раскрытие ровно того, что нужно проверить, сохраняя при этом конфиденциальной не относящуюся к проверке информацию.
Это гораздо более полезная модель для регулируемых финансов.
Так что вопрос, который я сейчас задаю про Dusk, заключается не в том:
Есть ли у него приватные транзакции?
Это слишком базово.
Вопрос в том:
Смогут ли учетная запись, идентичность, соответствие требованиям и правила транзакций работать вместе, не заставляя каждое финансовое приложение раскрывать всю личность пользователя целиком?
Если это будет работать в масштабе — именно тогда программируемая приватность станет действительно полезной.
#dusk $DUSK @Dusk
4
3
350
·
--
Рост
Сегодня я просмотрел последнюю разработческую активность Dusk и нашёл одну деталь, которая, как мне кажется, важнее, чем выглядит на первый взгляд.
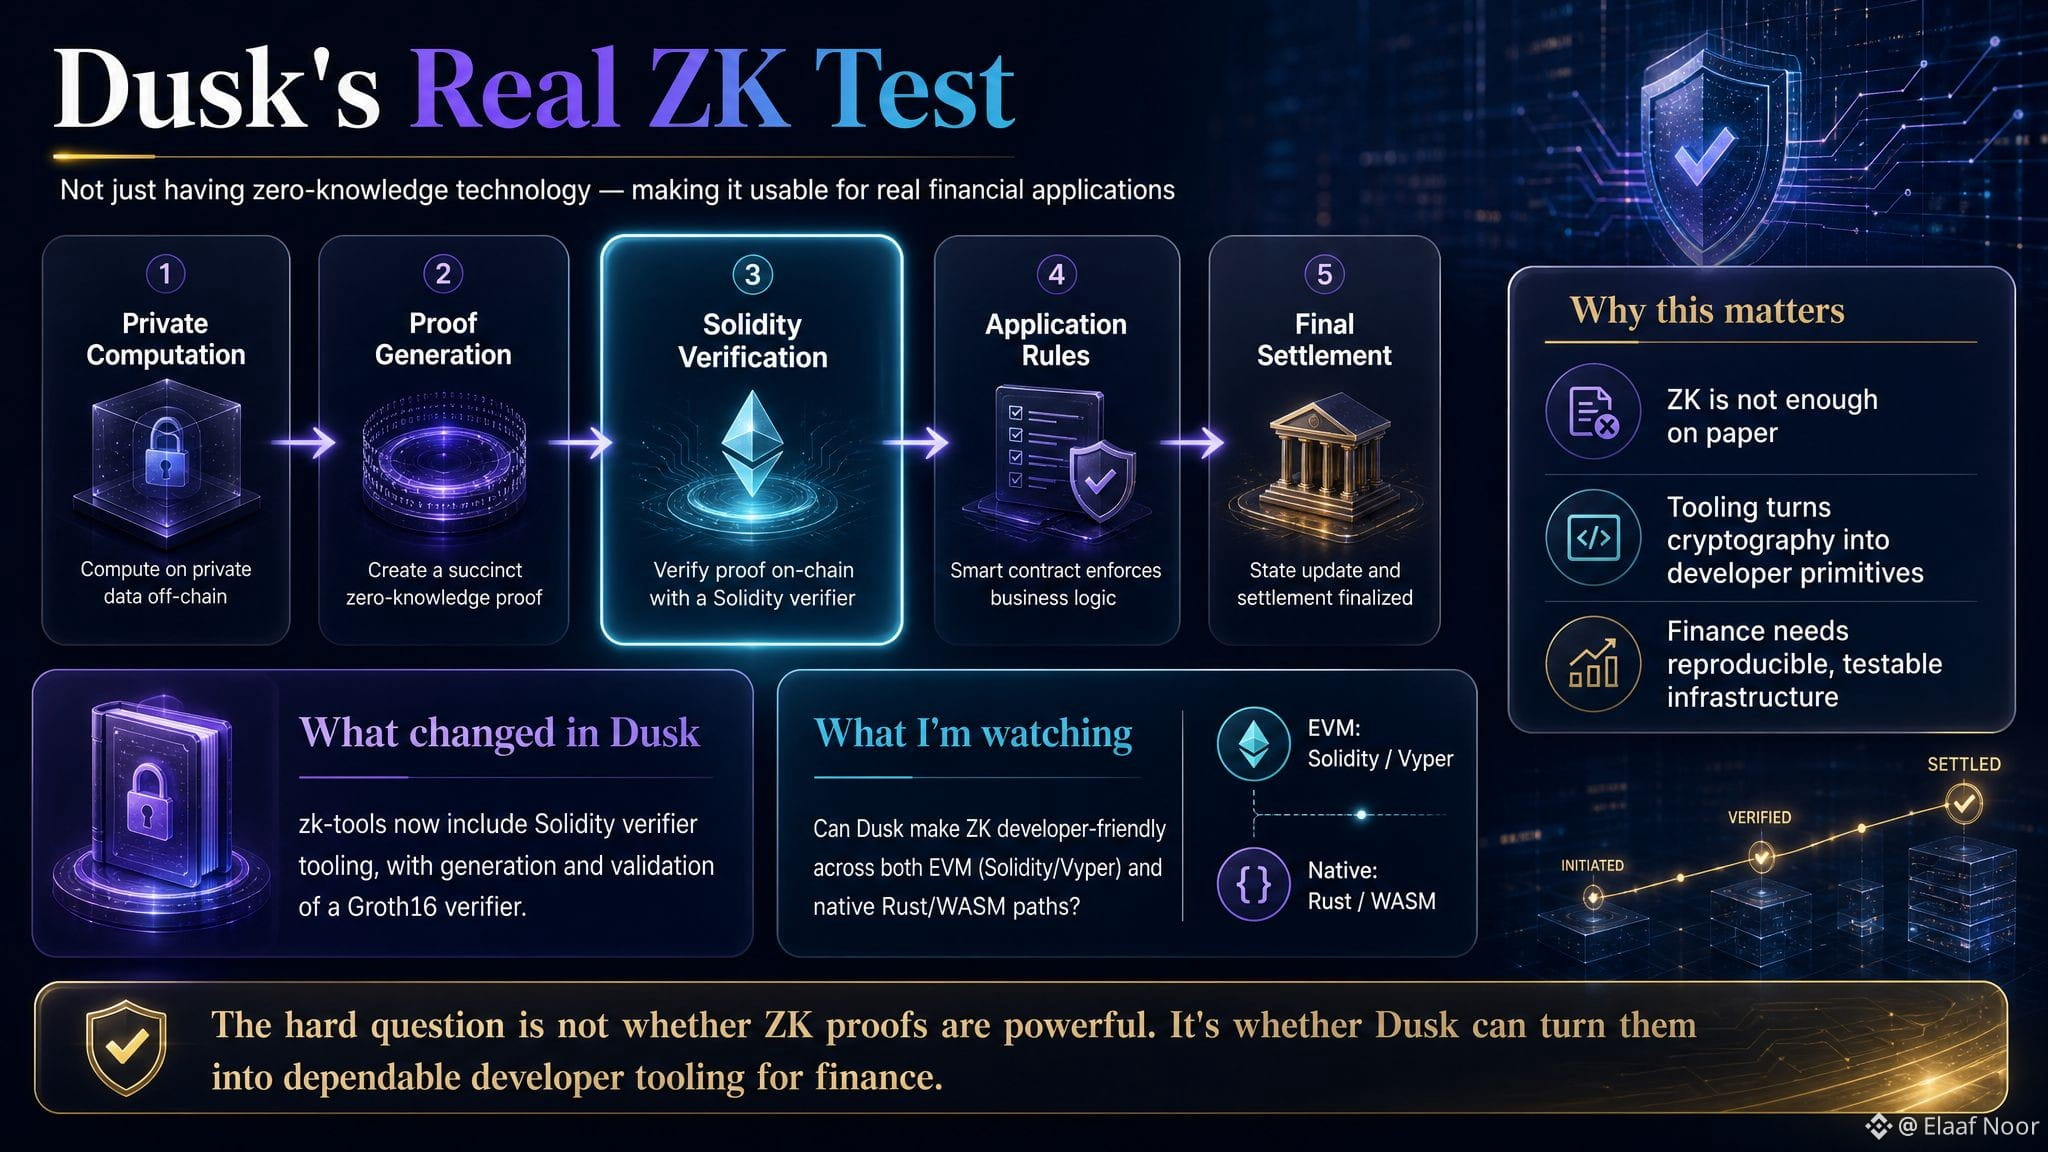
Zk-инструменты Dusk расширяются инструментарием для верификации на Solidity: включая генерацию и валидацию Groth16-верификатора.
Это сразу заставило меня задуматься о разнице между тем, чтобы иметь технологию ZK, и тем, чтобы сделать технологию ZK пригодной к использованию.
Финансовое приложение почти не выигрывает от сообщения:
«мы поддерживаем доказательства с нулевым разглашением».
Разработчику нужно реально построить:
приватные вычисления
генерацию доказательств
верификацию в Solidity
правило приложения
окончательный расчёт.
И именно шаг верификации превращает криптографическую приватность в то, о чём смарт-контракт может действительно рассуждать.
Это особенно актуально для Dusk, потому что его EVM-направление рассчитано на разработку на Solidity/Vyper, при этом у Dusk есть ещё и нативный путь на Rust/WASM.
Поэтому интересное направление — не просто в том, что у Dusk есть ZK.
А в том, что вокруг этого растёт слой разработческих инструментов.
Даже недавняя работа над zk-tools включает совместимую валидацию и воспроизводимые артефакты сборки.
Это важно для меня, потому что финансовой инфраструктуре нужна воспроизводимость.
Если верификатор доказательств работает один раз на машине разработчика, но не удаётся надёжно собрать, протестировать и валидировать другой командой, то это ещё не зрелая инфраструктура.
Поэтому я внимательно слежу за этой стороной Dusk.
Реальный вопрос не в том, насколько мощны zk-доказательства.
Мы уже знаем, что они мощные.
Вопрос в другом:
Сможет ли Dusk превратить эту криптографию в удобные для разработчиков примитивы, от которых действительно смогут зависеть финансовые приложения?
Это гораздо более жёсткая проверка.
Как думаете, инструментарий для разработчиков — это реальное узкое место для внедрения доказательств с нулевым разглашением в финансах?
#dusk $DUSK @Dusk_Foundation
Сегодня я просмотрел последнюю разработческую активность Dusk и нашёл одну деталь, которая, как мне кажется, важнее, чем выглядит на первый взгляд.
Zk-инструменты Dusk расширяются инструментарием для верификации на Solidity: включая генерацию и валидацию Groth16-верификатора.
Это сразу заставило меня задуматься о разнице между тем, чтобы иметь технологию ZK, и тем, чтобы сделать технологию ZK пригодной к использованию.
Финансовое приложение почти не выигрывает от сообщения:
«мы поддерживаем доказательства с нулевым разглашением».
Разработчику нужно реально построить:
приватные вычисления
генерацию доказательств
верификацию в Solidity
правило приложения
окончательный расчёт.
И именно шаг верификации превращает криптографическую приватность в то, о чём смарт-контракт может действительно рассуждать.
Это особенно актуально для Dusk, потому что его EVM-направление рассчитано на разработку на Solidity/Vyper, при этом у Dusk есть ещё и нативный путь на Rust/WASM.
Поэтому интересное направление — не просто в том, что у Dusk есть ZK.
А в том, что вокруг этого растёт слой разработческих инструментов.
Даже недавняя работа над zk-tools включает совместимую валидацию и воспроизводимые артефакты сборки.
Это важно для меня, потому что финансовой инфраструктуре нужна воспроизводимость.
Если верификатор доказательств работает один раз на машине разработчика, но не удаётся надёжно собрать, протестировать и валидировать другой командой, то это ещё не зрелая инфраструктура.
Поэтому я внимательно слежу за этой стороной Dusk.
Реальный вопрос не в том, насколько мощны zk-доказательства.
Мы уже знаем, что они мощные.
Вопрос в другом:
Сможет ли Dusk превратить эту криптографию в удобные для разработчиков примитивы, от которых действительно смогут зависеть финансовые приложения?
Это гораздо более жёсткая проверка.
Как думаете, инструментарий для разработчиков — это реальное узкое место для внедрения доказательств с нулевым разглашением в финансах?
#dusk $DUSK @Dusk
Zk-инструменты Dusk расширяются инструментарием для верификации на Solidity: включая генерацию и валидацию Groth16-верификатора.
Это сразу заставило меня задуматься о разнице между тем, чтобы иметь технологию ZK, и тем, чтобы сделать технологию ZK пригодной к использованию.
Финансовое приложение почти не выигрывает от сообщения:
«мы поддерживаем доказательства с нулевым разглашением».
Разработчику нужно реально построить:
приватные вычисления
генерацию доказательств
верификацию в Solidity
правило приложения
окончательный расчёт.
И именно шаг верификации превращает криптографическую приватность в то, о чём смарт-контракт может действительно рассуждать.
Это особенно актуально для Dusk, потому что его EVM-направление рассчитано на разработку на Solidity/Vyper, при этом у Dusk есть ещё и нативный путь на Rust/WASM.
Поэтому интересное направление — не просто в том, что у Dusk есть ZK.
А в том, что вокруг этого растёт слой разработческих инструментов.
Даже недавняя работа над zk-tools включает совместимую валидацию и воспроизводимые артефакты сборки.
Это важно для меня, потому что финансовой инфраструктуре нужна воспроизводимость.
Если верификатор доказательств работает один раз на машине разработчика, но не удаётся надёжно собрать, протестировать и валидировать другой командой, то это ещё не зрелая инфраструктура.
Поэтому я внимательно слежу за этой стороной Dusk.
Реальный вопрос не в том, насколько мощны zk-доказательства.
Мы уже знаем, что они мощные.
Вопрос в другом:
Сможет ли Dusk превратить эту криптографию в удобные для разработчиков примитивы, от которых действительно смогут зависеть финансовые приложения?
Это гораздо более жёсткая проверка.
Как думаете, инструментарий для разработчиков — это реальное узкое место для внедрения доказательств с нулевым разглашением в финансах?
#dusk $DUSK @Dusk
17
11
1.1k
·
--
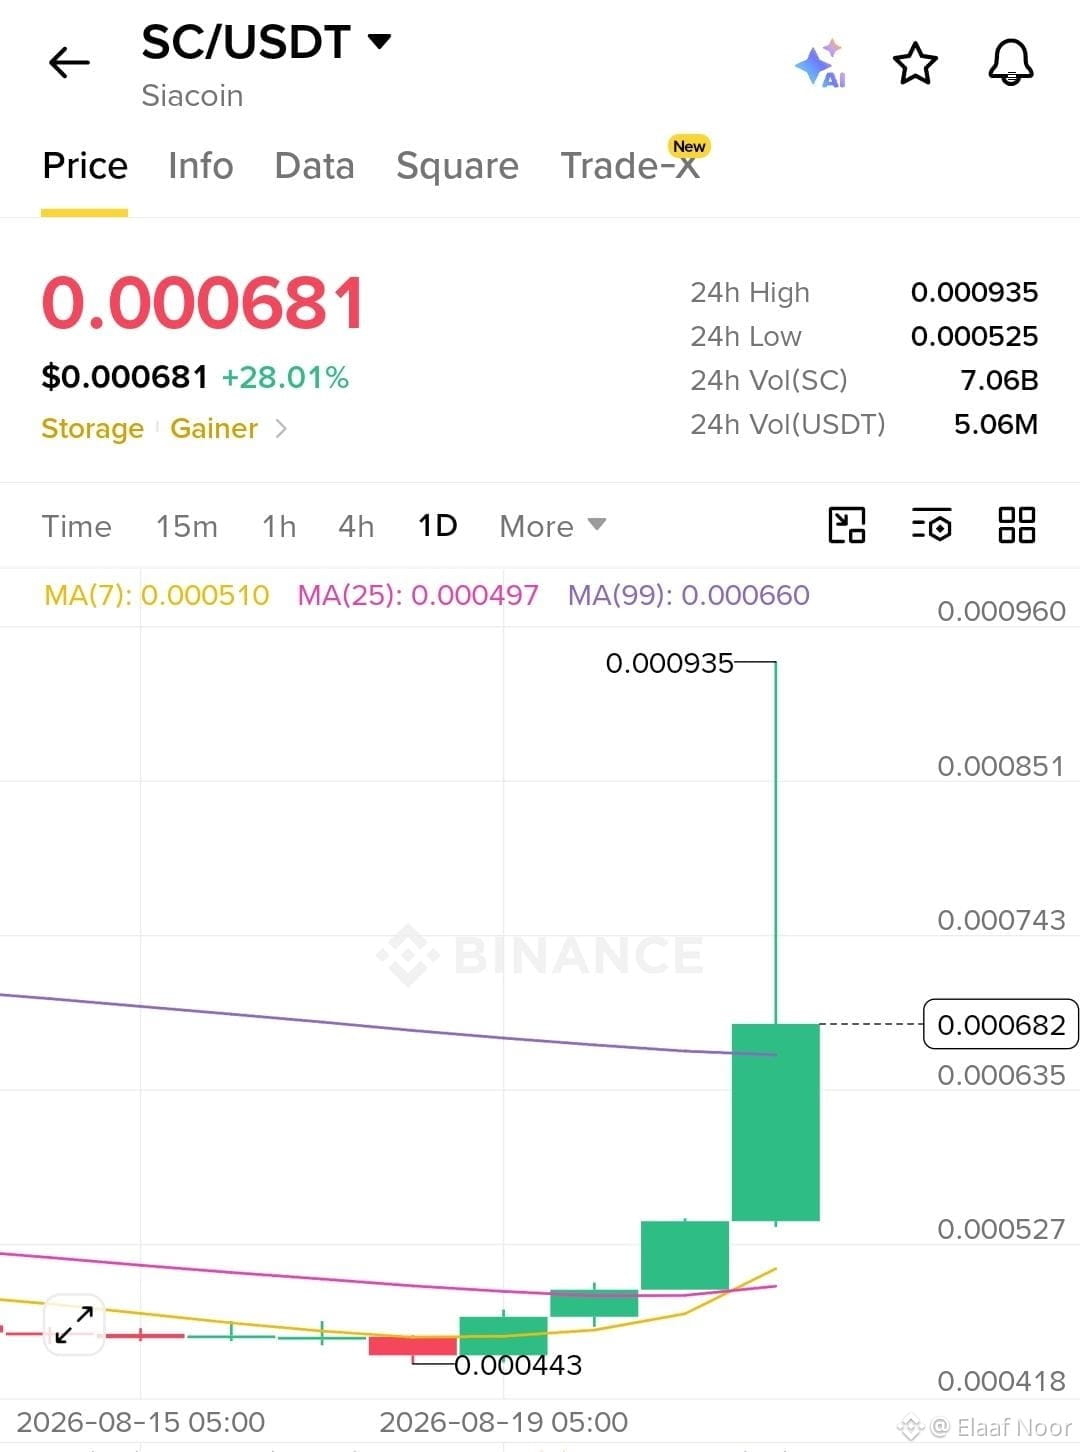
Огромное расширение объёма за $SC д сегодня!
Сейчас торгуется примерно по 0.000681 USDT (+28%) — отталкивается от сильных скользящих средних, при этом в поток входит объём свыше 7B.
Ключевой тест: 24-часовой максимум находится рядом с 0.000935, а стаканы заявок склоняются в зелёную сторону: 53.94% покупательского давления.
Суть: Моментум уже здесь, но гнаться за зелёными свечами вслепую может быть рискованно. Важно следить, как цена удерживается выше локальной поддержки, прежде чем начнётся следующий шаг.
Ты заходишь в этот памп по Siacoin или ждёшь откат? Напиши ниже! 👇
#SC #Siacoin #CryptoTrading #BinanceSquare $SC
Огромное расширение объёма за $SC д сегодня!
Сейчас торгуется примерно по 0.000681 USDT (+28%) — отталкивается от сильных скользящих средних, при этом в поток входит объём свыше 7B.
Ключевой тест: 24-часовой максимум находится рядом с 0.000935, а стаканы заявок склоняются в зелёную сторону: 53.94% покупательского давления.
Суть: Моментум уже здесь, но гнаться за зелёными свечами вслепую может быть рискованно. Важно следить, как цена удерживается выше локальной поддержки, прежде чем начнётся следующий шаг.
Ты заходишь в этот памп по Siacoin или ждёшь откат? Напиши ниже! 👇
#SC #Siacoin #CryptoTrading #BinanceSquare $SC
Сейчас торгуется примерно по 0.000681 USDT (+28%) — отталкивается от сильных скользящих средних, при этом в поток входит объём свыше 7B.
Ключевой тест: 24-часовой максимум находится рядом с 0.000935, а стаканы заявок склоняются в зелёную сторону: 53.94% покупательского давления.
Суть: Моментум уже здесь, но гнаться за зелёными свечами вслепую может быть рискованно. Важно следить, как цена удерживается выше локальной поддержки, прежде чем начнётся следующий шаг.
Ты заходишь в этот памп по Siacoin или ждёшь откат? Напиши ниже! 👇
#SC #Siacoin #CryptoTrading #BinanceSquare $SC
2
3
348
·
--
Я вернулся к институциональным партнерствам Dusk и нашел одну деталь о 21X, которая, на мой взгляд, заслуживает гораздо большего внимания.
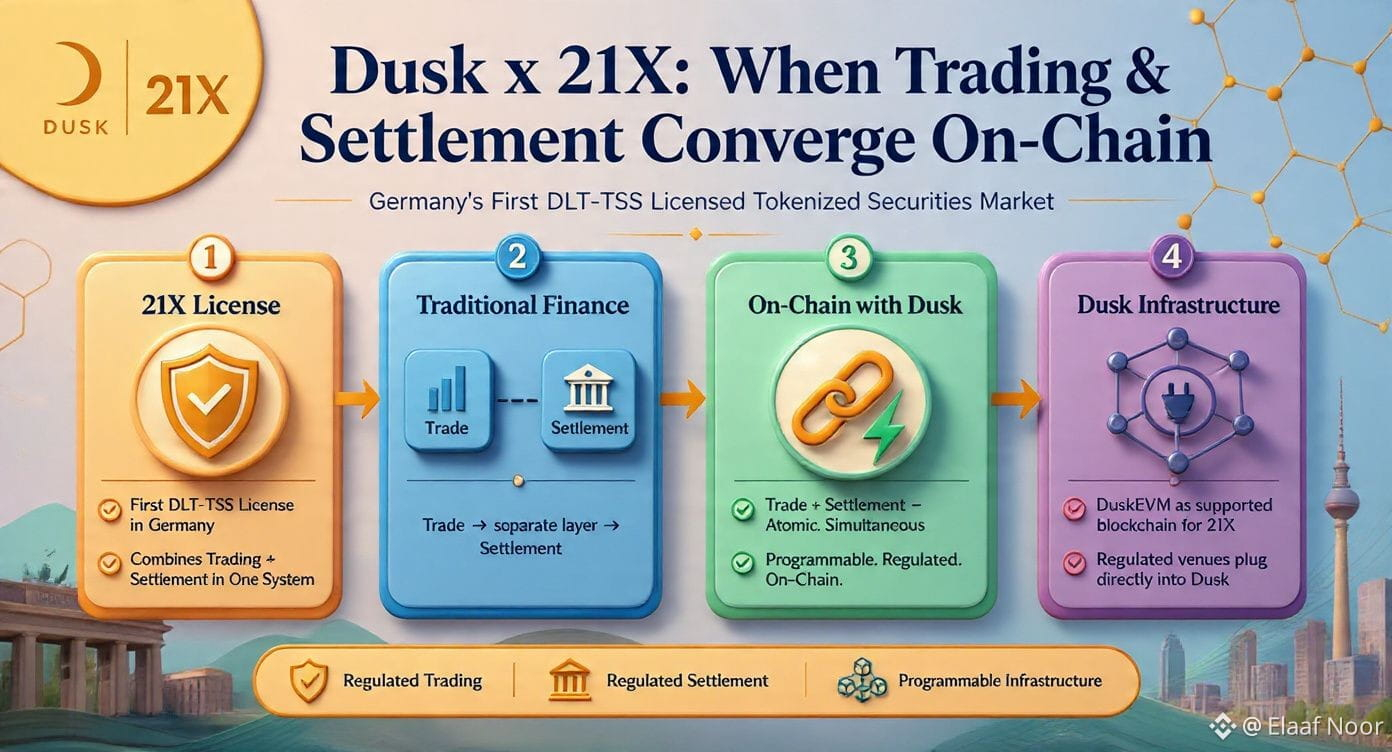
21X — это не просто еще один RWA-проект, который интегрируется с Dusk.
Это первая компания, получившая лицензию Германии DLT-TSS на полностью токенизированный рынок ценных бумаг.
& важная часть этой лицензии — что именно она позволяет.
Традиционно торговля & расчеты — это отдельные элементы финансовой системы.
Сделка происходит на одной платформе.
Затем расчеты переходят на другой уровень.
21X уполномочен объединить эти функции в рамках единой DLT Trading and Settlement System.
Это означает, что процесс торговли & расчетов может происходить вместе onchain с атомарными расчетами.
Это совершенно иное предложение, чем просто размещение сертификата ценной бумаги в блокчейне.
И именно здесь партнерство Dusk начинает для меня обретать больше смысла.
Dusk предоставляет блокчейн-инфраструктуру.
21X приносит регулируемую DLT-рыночную инфраструктуру.
Цель — не просто:
токенизированный актив + блокчейн.
Цель —: регулируемая торговля + регулируемые расчеты + программируемая инфраструктура.
И есть еще один интересный момент.
21X планирует интегрировать DuskEVM как одну из поддерживаемых блокчейн-сетей.
То есть Dusk пытается не только создавать активы.
Он пытается стать инфраструктурой, в которую действительно могут «подключаться» регулируемые площадки.
Это гораздо более высокий стандарт.
Мне интересно, как далеко может зайти эта модель, когда еще больше регулируемых площадок подключатся к той же инфраструктуре.
Потому что если торговля и расчеты действительно смогут сойтись onchain, выигрыш в эффективности может оказаться намного больше, чем просто сокращение времени, необходимого для передачи токена.
Как вы думаете, объединение торговли и расчетов on-chain — это главный «разблокирующий» фактор для внедрения институциональными участниками RWA?
#dusk $DUSK @Dusk_Foundation
Я вернулся к институциональным партнерствам Dusk и нашел одну деталь о 21X, которая, на мой взгляд, заслуживает гораздо большего внимания.
21X — это не просто еще один RWA-проект, который интегрируется с Dusk.
Это первая компания, получившая лицензию Германии DLT-TSS на полностью токенизированный рынок ценных бумаг.
& важная часть этой лицензии — что именно она позволяет.
Традиционно торговля & расчеты — это отдельные элементы финансовой системы.
Сделка происходит на одной платформе.
Затем расчеты переходят на другой уровень.
21X уполномочен объединить эти функции в рамках единой DLT Trading and Settlement System.
Это означает, что процесс торговли & расчетов может происходить вместе onchain с атомарными расчетами.
Это совершенно иное предложение, чем просто размещение сертификата ценной бумаги в блокчейне.
И именно здесь партнерство Dusk начинает для меня обретать больше смысла.
Dusk предоставляет блокчейн-инфраструктуру.
21X приносит регулируемую DLT-рыночную инфраструктуру.
Цель — не просто:
токенизированный актив + блокчейн.
Цель —: регулируемая торговля + регулируемые расчеты + программируемая инфраструктура.
И есть еще один интересный момент.
21X планирует интегрировать DuskEVM как одну из поддерживаемых блокчейн-сетей.
То есть Dusk пытается не только создавать активы.
Он пытается стать инфраструктурой, в которую действительно могут «подключаться» регулируемые площадки.
Это гораздо более высокий стандарт.
Мне интересно, как далеко может зайти эта модель, когда еще больше регулируемых площадок подключатся к той же инфраструктуре.
Потому что если торговля и расчеты действительно смогут сойтись onchain, выигрыш в эффективности может оказаться намного больше, чем просто сокращение времени, необходимого для передачи токена.
Как вы думаете, объединение торговли и расчетов on-chain — это главный «разблокирующий» фактор для внедрения институциональными участниками RWA?
#dusk $DUSK @Dusk
21X — это не просто еще один RWA-проект, который интегрируется с Dusk.
Это первая компания, получившая лицензию Германии DLT-TSS на полностью токенизированный рынок ценных бумаг.
& важная часть этой лицензии — что именно она позволяет.
Традиционно торговля & расчеты — это отдельные элементы финансовой системы.
Сделка происходит на одной платформе.
Затем расчеты переходят на другой уровень.
21X уполномочен объединить эти функции в рамках единой DLT Trading and Settlement System.
Это означает, что процесс торговли & расчетов может происходить вместе onchain с атомарными расчетами.
Это совершенно иное предложение, чем просто размещение сертификата ценной бумаги в блокчейне.
И именно здесь партнерство Dusk начинает для меня обретать больше смысла.
Dusk предоставляет блокчейн-инфраструктуру.
21X приносит регулируемую DLT-рыночную инфраструктуру.
Цель — не просто:
токенизированный актив + блокчейн.
Цель —: регулируемая торговля + регулируемые расчеты + программируемая инфраструктура.
И есть еще один интересный момент.
21X планирует интегрировать DuskEVM как одну из поддерживаемых блокчейн-сетей.
То есть Dusk пытается не только создавать активы.
Он пытается стать инфраструктурой, в которую действительно могут «подключаться» регулируемые площадки.
Это гораздо более высокий стандарт.
Мне интересно, как далеко может зайти эта модель, когда еще больше регулируемых площадок подключатся к той же инфраструктуре.
Потому что если торговля и расчеты действительно смогут сойтись onchain, выигрыш в эффективности может оказаться намного больше, чем просто сокращение времени, необходимого для передачи токена.
Как вы думаете, объединение торговли и расчетов on-chain — это главный «разблокирующий» фактор для внедрения институциональными участниками RWA?
#dusk $DUSK @Dusk
23
1
11
1.1k
·
--
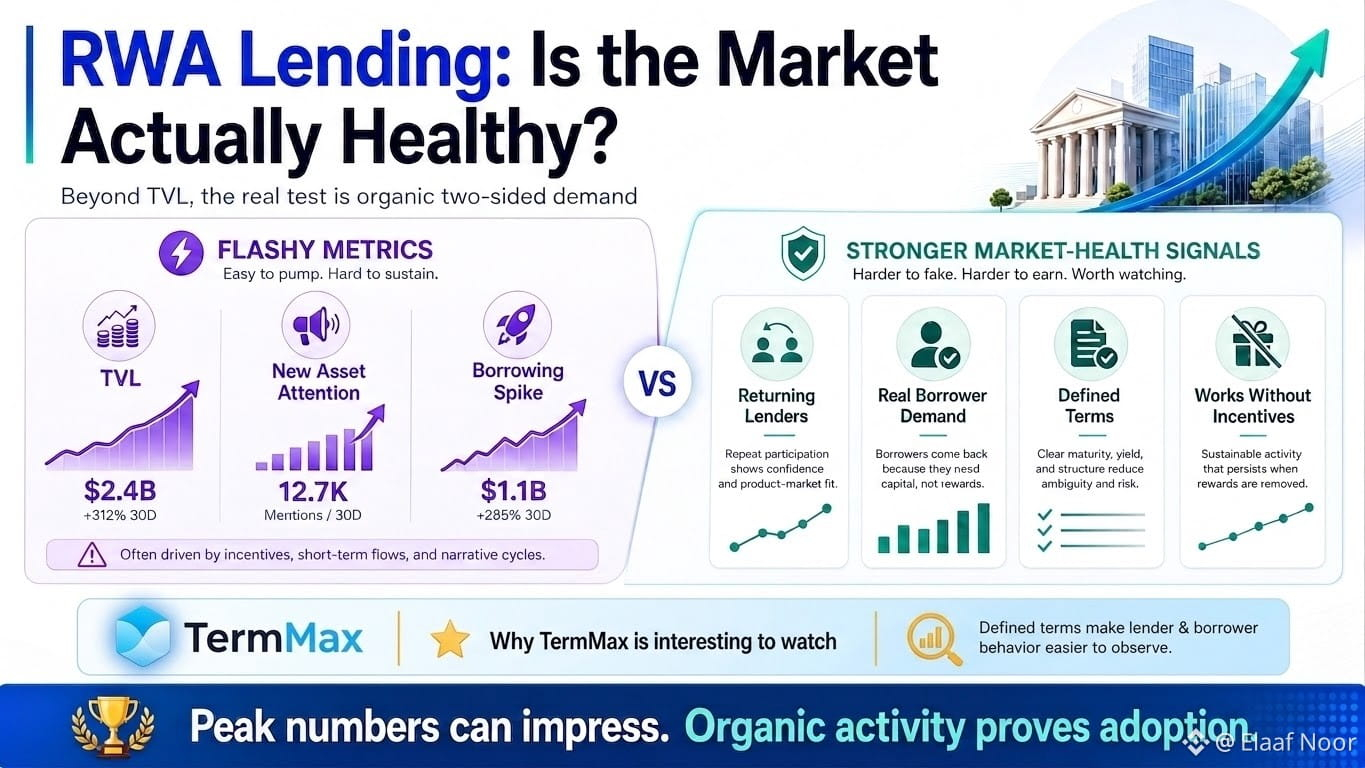
У кредитования в рамках RWA есть проблема, которая мне кажется интереснее, чем сама токенизация:
откуда вы знаете, что рынок залогов действительно здоров?
TVL может выглядеть впечатляюще.
Новый актив может привлечь внимание.
Объем заимствований может резко вырасти.
Но ни один из этих факторов не говорит мне о том, что рынок развил реальный спрос с обеих сторон.
Именно здесь, как мне кажется, у @termmax есть интересная точка для наблюдения.
Когда финансирование строится вокруг заранее определенных условий, а не вокруг постоянно меняющейся ставки пула, поведение кредиторов и заемщиков становится проще анализировать.
Кто готов предоставить капитал?
Кто готов за него платить?
Как долго они готовы с ним связаться?
И что происходит, когда исчезает легкая ликвидность?
Эти вопросы важны еще больше для токенизированных активов, потому что условия ликвидности могут кардинально отличаться от одного актива к другому.
Я бы скорее предпочел увидеть небольшой рынок, участники которого регулярно возвращаются в обычных условиях, чем огромное количество участников, которое выглядит активным только потому, что стимулы выполняют всю тяжелую работу.
Так что если TermMax расширится глубже в RWA-кредит, я бы не смотрел в первую очередь на заголовочный TVL.
Я буду следить за тем, продолжает ли рынок нормально функционировать, когда никому не платят щедро только за участие.
Для меня это куда более сложная — и куда более полезная — проверка реального принятия.
Вы оцениваете протоколы по их пиковому TVL или смотрите на органическую активность без стимулов?
#termmax
У кредитования в рамках RWA есть проблема, которая мне кажется интереснее, чем сама токенизация:
откуда вы знаете, что рынок залогов действительно здоров?
TVL может выглядеть впечатляюще.
Новый актив может привлечь внимание.
Объем заимствований может резко вырасти.
Но ни один из этих факторов не говорит мне о том, что рынок развил реальный спрос с обеих сторон.
Именно здесь, как мне кажется, у @TermMax есть интересная точка для наблюдения.
Когда финансирование строится вокруг заранее определенных условий, а не вокруг постоянно меняющейся ставки пула, поведение кредиторов и заемщиков становится проще анализировать.
Кто готов предоставить капитал?
Кто готов за него платить?
Как долго они готовы с ним связаться?
И что происходит, когда исчезает легкая ликвидность?
Эти вопросы важны еще больше для токенизированных активов, потому что условия ликвидности могут кардинально отличаться от одного актива к другому.
Я бы скорее предпочел увидеть небольшой рынок, участники которого регулярно возвращаются в обычных условиях, чем огромное количество участников, которое выглядит активным только потому, что стимулы выполняют всю тяжелую работу.
Так что если TermMax расширится глубже в RWA-кредит, я бы не смотрел в первую очередь на заголовочный TVL.
Я буду следить за тем, продолжает ли рынок нормально функционировать, когда никому не платят щедро только за участие.
Для меня это куда более сложная — и куда более полезная — проверка реального принятия.
Вы оцениваете протоколы по их пиковому TVL или смотрите на органическую активность без стимулов?
#termmax
откуда вы знаете, что рынок залогов действительно здоров?
TVL может выглядеть впечатляюще.
Новый актив может привлечь внимание.
Объем заимствований может резко вырасти.
Но ни один из этих факторов не говорит мне о том, что рынок развил реальный спрос с обеих сторон.
Именно здесь, как мне кажется, у @TermMax есть интересная точка для наблюдения.
Когда финансирование строится вокруг заранее определенных условий, а не вокруг постоянно меняющейся ставки пула, поведение кредиторов и заемщиков становится проще анализировать.
Кто готов предоставить капитал?
Кто готов за него платить?
Как долго они готовы с ним связаться?
И что происходит, когда исчезает легкая ликвидность?
Эти вопросы важны еще больше для токенизированных активов, потому что условия ликвидности могут кардинально отличаться от одного актива к другому.
Я бы скорее предпочел увидеть небольшой рынок, участники которого регулярно возвращаются в обычных условиях, чем огромное количество участников, которое выглядит активным только потому, что стимулы выполняют всю тяжелую работу.
Так что если TermMax расширится глубже в RWA-кредит, я бы не смотрел в первую очередь на заголовочный TVL.
Я буду следить за тем, продолжает ли рынок нормально функционировать, когда никому не платят щедро только за участие.
Для меня это куда более сложная — и куда более полезная — проверка реального принятия.
Вы оцениваете протоколы по их пиковому TVL или смотрите на органическую активность без стимулов?
#termmax
12
12
670
·
--
Рост
Я нашёл небольшую деталь Dusk, которую полностью упустил раньше.
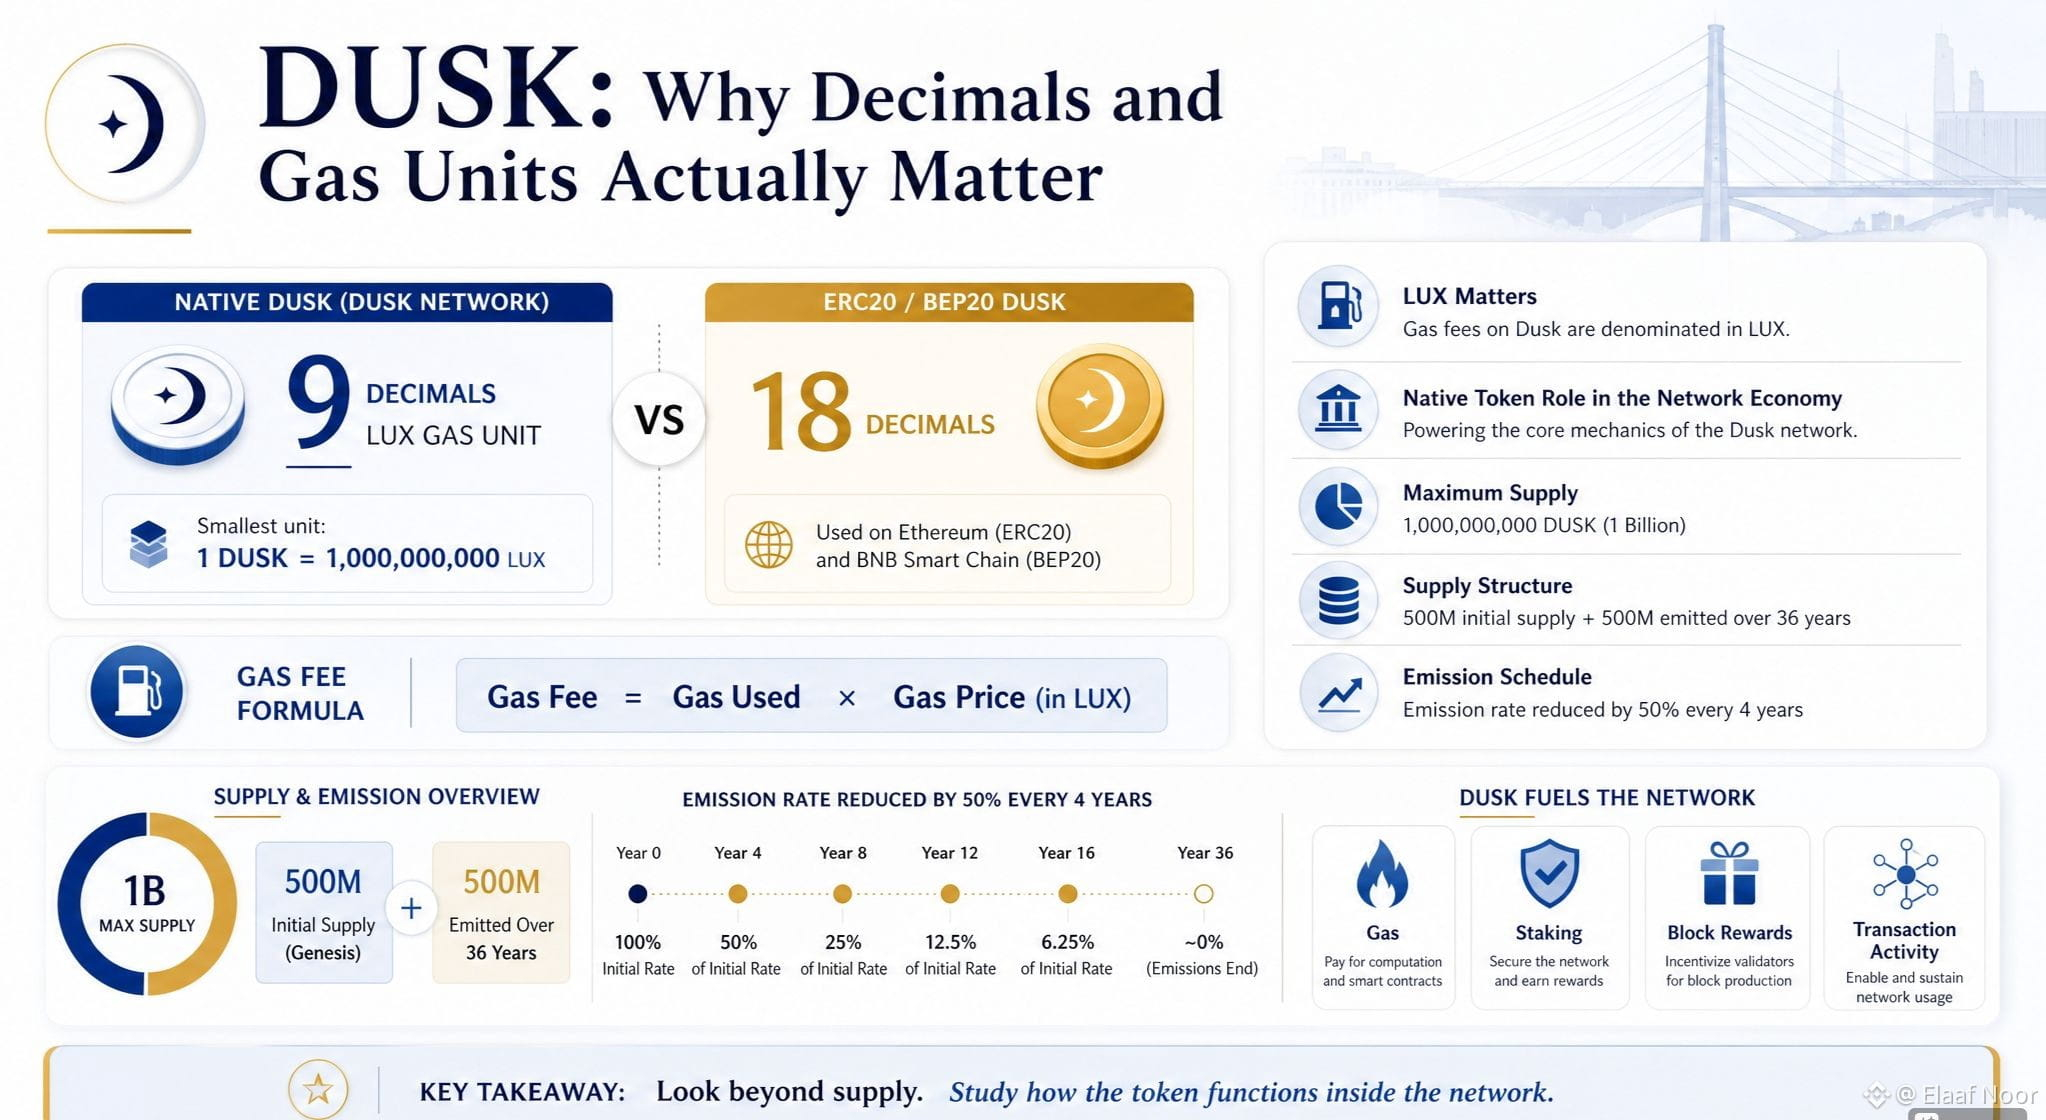
DUSK в родной сети Dusk на самом деле не использует 18 десятичных знаков.
Он использует 9 десятичных знаков.
Самая маленькая единица называется LUX:
1 DUSK = 1,000,000,000 LUX.
ERC20 и BEP20 DUSK, с другой стороны, использовали 18 десятичных знаков.
Сначала я подумал:
Хорошо… это просто техническая деталь реализации
Но потом я понял, почему это на самом деле важно.
DUSK — это нативный токен газа в сети Dusk.
Каждая транзакция потребляет газ, а комиссии рассчитываются как gas used × gas price, при этом цена газа выражается в LUX.
То есть токен — это не просто актив, который передают по сети.
Его самая маленькая единица напрямую входит в то, как работают «исполнительные» (execution) и экономические механики Dusk.
И есть ещё одна часть, которая показалась мне интересной.
Максимальное предложение сети — 1 миллиард DUSK:
500M начальное предложение
+
500M выпускается в течение 36 лет.
И эти выпуски не остаются постоянными.
Ставка эмиссии уменьшается на 50% каждые четыре года.
То есть экономикой безопасности сети изначально предусмотрено изменение со временем по мере того, как активность с транзакционными комиссиями становится более важной.
Это заставило меня иначе посмотреть на DUSK.
Вместо того чтобы задаваться только вопросом:
Каково предложение токена?
Мне гораздо интереснее:
Как нативный токен на самом деле работает внутри экономического механизма сети?
Газ.
Ставки (стейкинг).
Награды за блок.
И в итоге — активность транзакций.
Это гораздо более полезный способ понять токен сети, чем просто смотреть на число максимального предложения.
Вы когда-нибудь глубоко разбирались в десятичной структуре токенов или в единицах газа, или вы обычно просто отслеживаете цену и предложение? Напишите об этом ниже…
#dusk $DUSK @Dusk_Foundation
Я нашёл небольшую деталь Dusk, которую полностью упустил раньше.
DUSK в родной сети Dusk на самом деле не использует 18 десятичных знаков.
Он использует 9 десятичных знаков.
Самая маленькая единица называется LUX:
1 DUSK = 1,000,000,000 LUX.
ERC20 и BEP20 DUSK, с другой стороны, использовали 18 десятичных знаков.
Сначала я подумал:
Хорошо… это просто техническая деталь реализации
Но потом я понял, почему это на самом деле важно.
DUSK — это нативный токен газа в сети Dusk.
Каждая транзакция потребляет газ, а комиссии рассчитываются как gas used × gas price, при этом цена газа выражается в LUX.
То есть токен — это не просто актив, который передают по сети.
Его самая маленькая единица напрямую входит в то, как работают «исполнительные» (execution) и экономические механики Dusk.
И есть ещё одна часть, которая показалась мне интересной.
Максимальное предложение сети — 1 миллиард DUSK:
500M начальное предложение
+
500M выпускается в течение 36 лет.
И эти выпуски не остаются постоянными.
Ставка эмиссии уменьшается на 50% каждые четыре года.
То есть экономикой безопасности сети изначально предусмотрено изменение со временем по мере того, как активность с транзакционными комиссиями становится более важной.
Это заставило меня иначе посмотреть на DUSK.
Вместо того чтобы задаваться только вопросом:
Каково предложение токена?
Мне гораздо интереснее:
Как нативный токен на самом деле работает внутри экономического механизма сети?
Газ.
Ставки (стейкинг).
Награды за блок.
И в итоге — активность транзакций.
Это гораздо более полезный способ понять токен сети, чем просто смотреть на число максимального предложения.
Вы когда-нибудь глубоко разбирались в десятичной структуре токенов или в единицах газа, или вы обычно просто отслеживаете цену и предложение? Напишите об этом ниже…
#dusk $DUSK @Dusk
DUSK в родной сети Dusk на самом деле не использует 18 десятичных знаков.
Он использует 9 десятичных знаков.
Самая маленькая единица называется LUX:
1 DUSK = 1,000,000,000 LUX.
ERC20 и BEP20 DUSK, с другой стороны, использовали 18 десятичных знаков.
Сначала я подумал:
Хорошо… это просто техническая деталь реализации
Но потом я понял, почему это на самом деле важно.
DUSK — это нативный токен газа в сети Dusk.
Каждая транзакция потребляет газ, а комиссии рассчитываются как gas used × gas price, при этом цена газа выражается в LUX.
То есть токен — это не просто актив, который передают по сети.
Его самая маленькая единица напрямую входит в то, как работают «исполнительные» (execution) и экономические механики Dusk.
И есть ещё одна часть, которая показалась мне интересной.
Максимальное предложение сети — 1 миллиард DUSK:
500M начальное предложение
+
500M выпускается в течение 36 лет.
И эти выпуски не остаются постоянными.
Ставка эмиссии уменьшается на 50% каждые четыре года.
То есть экономикой безопасности сети изначально предусмотрено изменение со временем по мере того, как активность с транзакционными комиссиями становится более важной.
Это заставило меня иначе посмотреть на DUSK.
Вместо того чтобы задаваться только вопросом:
Каково предложение токена?
Мне гораздо интереснее:
Как нативный токен на самом деле работает внутри экономического механизма сети?
Газ.
Ставки (стейкинг).
Награды за блок.
И в итоге — активность транзакций.
Это гораздо более полезный способ понять токен сети, чем просто смотреть на число максимального предложения.
Вы когда-нибудь глубоко разбирались в десятичной структуре токенов или в единицах газа, или вы обычно просто отслеживаете цену и предложение? Напишите об этом ниже…
#dusk $DUSK @Dusk
39
25
903
·
--
Я думал о менее очевидной части @termmax : кто на самом деле принимает на себя риск, возникающий из-за решений по ликвидности?
Протокол может разделять заемщиков / кредиторов / маркет-мейкеров и куратораов, что делает рынок более организованным. Но специализация также означает, что кому-то нужно принимать сложные решения.
Маркет-мейкер должен решить, где ликвидность стоит предоставлять.
Куратор должен решить, сколько капитала следует гнаться за доходностью, а сколько — оставаться доступным для заемщиков.
И этот компромисс становится гораздо сложнее, когда условия быстро меняются.
Слишком много капитала, простаивающего без дела, снижает эффективность.
Слишком много капитала, направленного в доходность, может оставить рынок выглядящим здоровым, пока заемщикам внезапно не понадобится ликвидность.
Особенно это интересно для обеспечения RWA.
Если активу нужно время, чтобы быть реализованным, проблема не обязательно решается только потому, что залог в итоге можно будет доставить или продать. Временной фактор становится частью риска.
Вот почему меня меньше интересует просто вопрос о том, может ли TermMax генерировать доходность.
Я хочу понять, как ведет себя система, когда исчезают простые условия.
Кто несет убыток от плохого решения по ликвидности?
Насколько могут концентрироваться решения куратора?
И что происходит, когда маркет-мейкеры забирают ликвидность ровно в тот момент, когда она нужна больше всего?
Для меня именно эти вопросы отличают продуманную рыночную структуру от той, которая выглядит эффективной лишь пока условия благоприятны.
Настоящая проверка TermMax будет не в том, как система работает, когда ликвидности много.
А в том, насколько корректно и устойчиво она справляется с ликвидностью, когда вдруг все хотят ее одновременно.
#termmax
Кто должен нести риск ликвидности?
Я думал о менее очевидной части @TermMax : кто на самом деле принимает на себя риск, возникающий из-за решений по ликвидности?
Протокол может разделять заемщиков / кредиторов / маркет-мейкеров и куратораов, что делает рынок более организованным. Но специализация также означает, что кому-то нужно принимать сложные решения.
Маркет-мейкер должен решить, где ликвидность стоит предоставлять.
Куратор должен решить, сколько капитала следует гнаться за доходностью, а сколько — оставаться доступным для заемщиков.
И этот компромисс становится гораздо сложнее, когда условия быстро меняются.
Слишком много капитала, простаивающего без дела, снижает эффективность.
Слишком много капитала, направленного в доходность, может оставить рынок выглядящим здоровым, пока заемщикам внезапно не понадобится ликвидность.
Особенно это интересно для обеспечения RWA.
Если активу нужно время, чтобы быть реализованным, проблема не обязательно решается только потому, что залог в итоге можно будет доставить или продать. Временной фактор становится частью риска.
Вот почему меня меньше интересует просто вопрос о том, может ли TermMax генерировать доходность.
Я хочу понять, как ведет себя система, когда исчезают простые условия.
Кто несет убыток от плохого решения по ликвидности?
Насколько могут концентрироваться решения куратора?
И что происходит, когда маркет-мейкеры забирают ликвидность ровно в тот момент, когда она нужна больше всего?
Для меня именно эти вопросы отличают продуманную рыночную структуру от той, которая выглядит эффективной лишь пока условия благоприятны.
Настоящая проверка TermMax будет не в том, как система работает, когда ликвидности много.
А в том, насколько корректно и устойчиво она справляется с ликвидностью, когда вдруг все хотят ее одновременно.
#termmax
Кто должен нести риск ликвидности?
Протокол может разделять заемщиков / кредиторов / маркет-мейкеров и куратораов, что делает рынок более организованным. Но специализация также означает, что кому-то нужно принимать сложные решения.
Маркет-мейкер должен решить, где ликвидность стоит предоставлять.
Куратор должен решить, сколько капитала следует гнаться за доходностью, а сколько — оставаться доступным для заемщиков.
И этот компромисс становится гораздо сложнее, когда условия быстро меняются.
Слишком много капитала, простаивающего без дела, снижает эффективность.
Слишком много капитала, направленного в доходность, может оставить рынок выглядящим здоровым, пока заемщикам внезапно не понадобится ликвидность.
Особенно это интересно для обеспечения RWA.
Если активу нужно время, чтобы быть реализованным, проблема не обязательно решается только потому, что залог в итоге можно будет доставить или продать. Временной фактор становится частью риска.
Вот почему меня меньше интересует просто вопрос о том, может ли TermMax генерировать доходность.
Я хочу понять, как ведет себя система, когда исчезают простые условия.
Кто несет убыток от плохого решения по ликвидности?
Насколько могут концентрироваться решения куратора?
И что происходит, когда маркет-мейкеры забирают ликвидность ровно в тот момент, когда она нужна больше всего?
Для меня именно эти вопросы отличают продуманную рыночную структуру от той, которая выглядит эффективной лишь пока условия благоприятны.
Настоящая проверка TermMax будет не в том, как система работает, когда ликвидности много.
А в том, насколько корректно и устойчиво она справляется с ликвидностью, когда вдруг все хотят ее одновременно.
#termmax
Кто должен нести риск ликвидности?
🟢 Curators
75%
🔵 Market makers
0%
🟡 Protocol
25%
🔴 Shared risk
0%
4 проголосовали • Голосование закрыто
43
16
1.2k
·
--
То, что я тщательно отслеживал: если @termmax начнёт приносить больше RWA-обеспечения onchain:
кто на самом деле готов платить эту ставку?
Одна лишь фиксированная ставка мне не говорит многого. Интересный сигнал — начинают ли разные активы привлекать разные стоимости финансирования в зависимости от их ликвидности, волатильности и качества обеспечения.
Именно здесь, как мне кажется, TermMax может стать по-настоящему интересным.
Представьте два рынка с одинаковым сроком, но с очень разным обеспечением. Если заёмщики постоянно принимают разные ставки без стимулов, которые вынуждают такой исход, — тогда эти ставки несут информацию.
Не только APY.
Информация о том, как рынок оценивает риск финансирования этого актива.
Но я также был внимателен, чтобы не делать слишком много выводов из ранней кривой ставок.
Пул может выглядеть активным, потому что вознаграждения платят людям за участие. Рынок может показывать аккуратную ставку, хотя ликвидности едва хватает, чтобы эта ставка имела смысл.
Поэтому я лично отслеживал три вещи:
Возвращаются ли заёмщики после первой сделки?
Сохраняется ли ликвидность, когда стимулы остывают?
Действительно ли меняются ставки, когда меняется риск обеспечения?
Если эти закономерности начинают проявляться на нескольких сроках и для разных активов, тогда ставки становятся для меня намного более интересными.
Потому что главный сигнал — это не сама кривая.
А участники, которые продолжают возвращаться и формировать цену.
#termmax
Что заставило бы вас доверять кредитным рынкам RWA у TermMax?
То, что я тщательно отслеживал: если @TermMax начнёт приносить больше RWA-обеспечения onchain:
кто на самом деле готов платить эту ставку?
Одна лишь фиксированная ставка мне не говорит многого. Интересный сигнал — начинают ли разные активы привлекать разные стоимости финансирования в зависимости от их ликвидности, волатильности и качества обеспечения.
Именно здесь, как мне кажется, TermMax может стать по-настоящему интересным.
Представьте два рынка с одинаковым сроком, но с очень разным обеспечением. Если заёмщики постоянно принимают разные ставки без стимулов, которые вынуждают такой исход, — тогда эти ставки несут информацию.
Не только APY.
Информация о том, как рынок оценивает риск финансирования этого актива.
Но я также был внимателен, чтобы не делать слишком много выводов из ранней кривой ставок.
Пул может выглядеть активным, потому что вознаграждения платят людям за участие. Рынок может показывать аккуратную ставку, хотя ликвидности едва хватает, чтобы эта ставка имела смысл.
Поэтому я лично отслеживал три вещи:
Возвращаются ли заёмщики после первой сделки?
Сохраняется ли ликвидность, когда стимулы остывают?
Действительно ли меняются ставки, когда меняется риск обеспечения?
Если эти закономерности начинают проявляться на нескольких сроках и для разных активов, тогда ставки становятся для меня намного более интересными.
Потому что главный сигнал — это не сама кривая.
А участники, которые продолжают возвращаться и формировать цену.
#termmax
Что заставило бы вас доверять кредитным рынкам RWA у TermMax?
кто на самом деле готов платить эту ставку?
Одна лишь фиксированная ставка мне не говорит многого. Интересный сигнал — начинают ли разные активы привлекать разные стоимости финансирования в зависимости от их ликвидности, волатильности и качества обеспечения.
Именно здесь, как мне кажется, TermMax может стать по-настоящему интересным.
Представьте два рынка с одинаковым сроком, но с очень разным обеспечением. Если заёмщики постоянно принимают разные ставки без стимулов, которые вынуждают такой исход, — тогда эти ставки несут информацию.
Не только APY.
Информация о том, как рынок оценивает риск финансирования этого актива.
Но я также был внимателен, чтобы не делать слишком много выводов из ранней кривой ставок.
Пул может выглядеть активным, потому что вознаграждения платят людям за участие. Рынок может показывать аккуратную ставку, хотя ликвидности едва хватает, чтобы эта ставка имела смысл.
Поэтому я лично отслеживал три вещи:
Возвращаются ли заёмщики после первой сделки?
Сохраняется ли ликвидность, когда стимулы остывают?
Действительно ли меняются ставки, когда меняется риск обеспечения?
Если эти закономерности начинают проявляться на нескольких сроках и для разных активов, тогда ставки становятся для меня намного более интересными.
Потому что главный сигнал — это не сама кривая.
А участники, которые продолжают возвращаться и формировать цену.
#termmax
Что заставило бы вас доверять кредитным рынкам RWA у TermMax?
🟢 Repeat borrowers
100%
🔵 Deep liquidity
0%
🟡 Organic rates
0%
🔴 Less incentives
0%
2 проголосовали • Голосование закрыто
27
13
6.1k
·
--
Рост
Я нашёл кое-что в недавней технической истории Dusk, что на самом деле сделало проект для меня более интересным.
Не потому, что это было позитивно.
А потому, что это был полезный урок по безопасности.
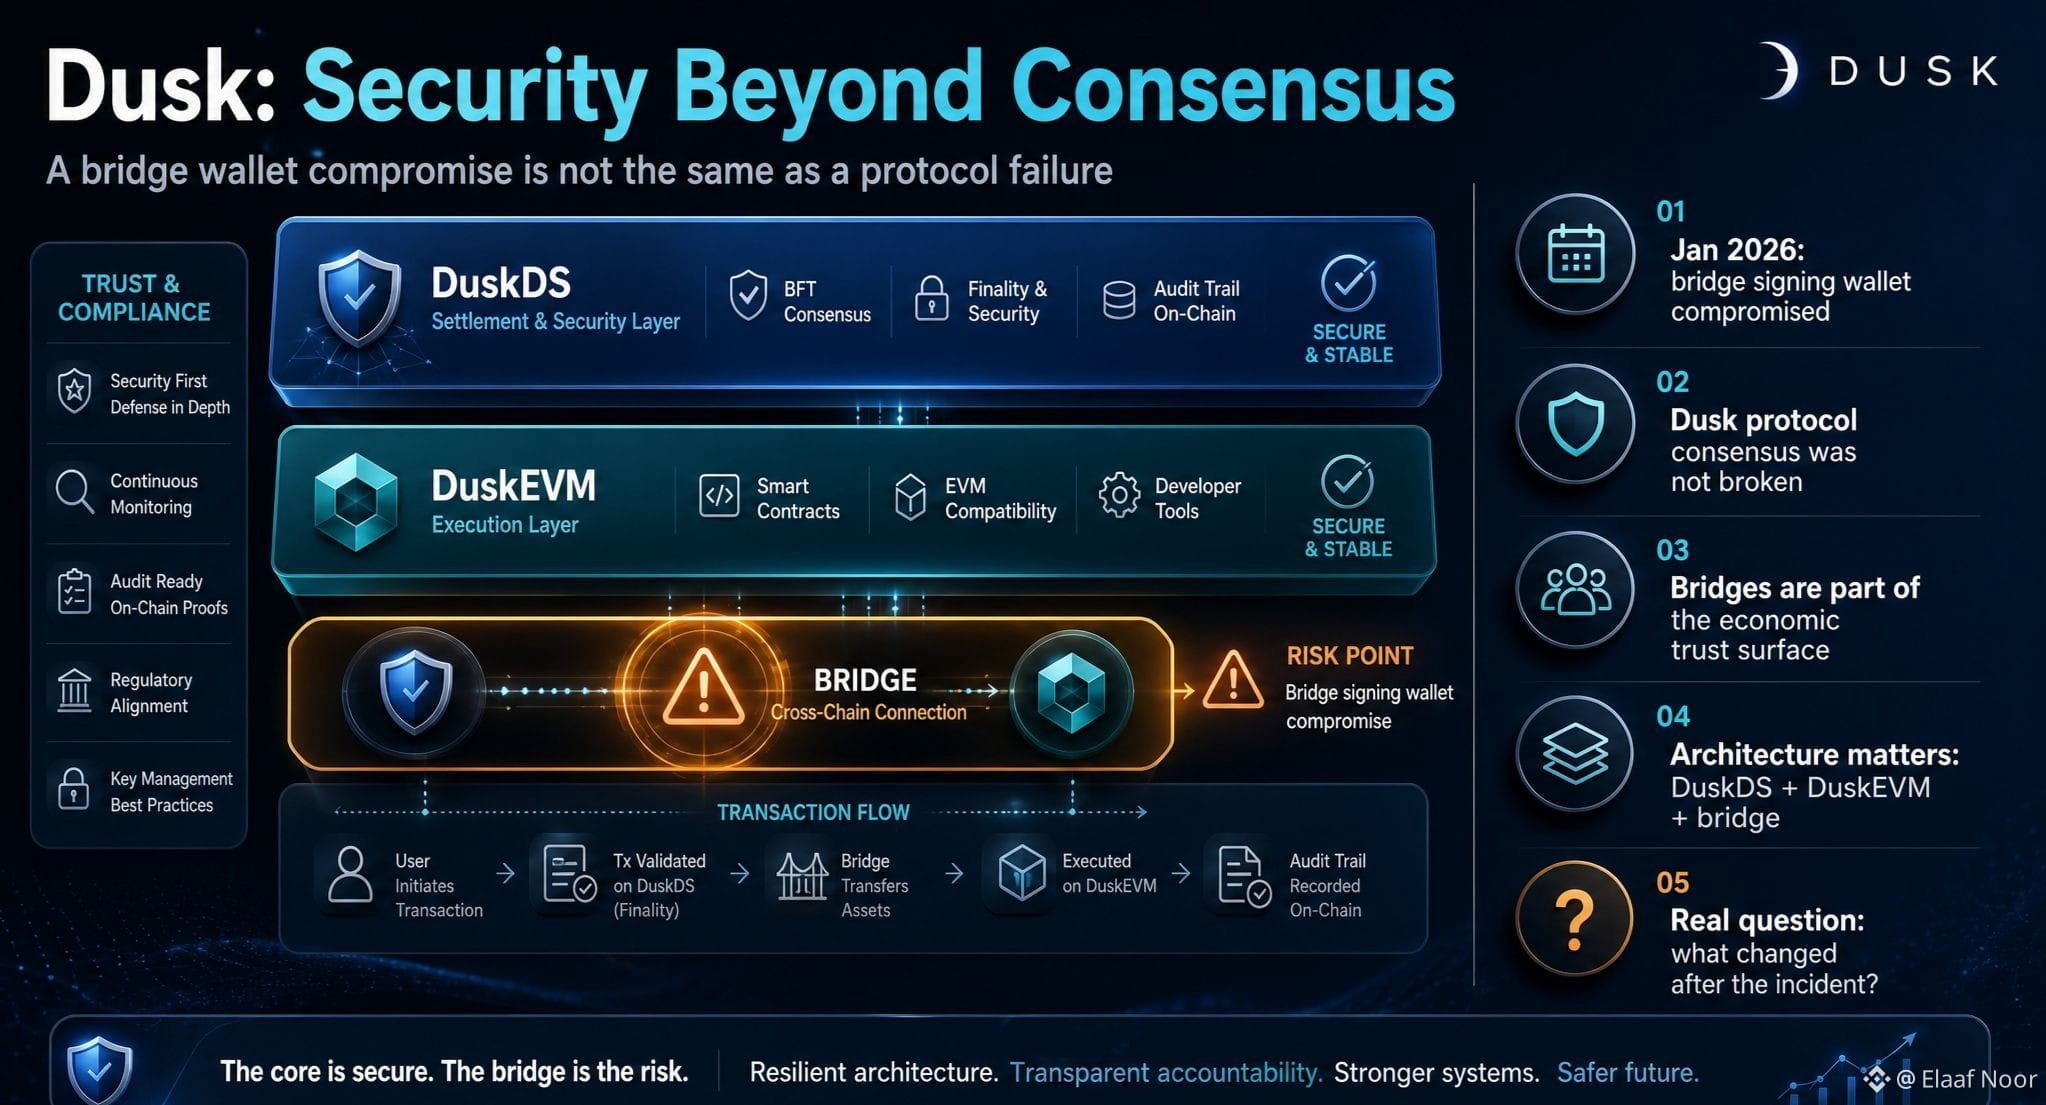
В январе 2026 Dusk сообщил, что злоумышленник скомпрометировал кошелёк для подписи, используемый мостом Dusk-to-EVM.
Важное различие заключалось в том, что Dusk классифицировал это как компрометацию bridge-кошелька, а не как сбой консенсуса или как эксплойт самого протокола Dusk.
Эта разница имеет значение.
Потому что при построении многоуровневой блокчейн-системы протокол — это не единственное, что должно быть защищено.
Мосты становятся частью поверхности экономического доверия.
И этот инцидент заставил меня по-другому взглянуть на архитектуру Dusk.
DuskDS отвечает за расчёты и безопасность.
DuskEVM отвечает за выполнение EVM.
Мост связывает эти среды.
Так что даже если базовый консенсус остаётся надёжным, скомпрометированный компонент вокруг перемещения активов всё равно может создать реальный экономический риск.
В пост-мортеме Dusk говорится, что команда сохранила журнал транзакций/серверных следов, сообщила о инциденте и затем усилила (hardend) сервис моста.
Я, честно говоря, предпочитаю видеть такую прозрачность, а не делать вид, что инфраструктура никогда не выходит из строя.
Теперь для меня интересный вопрос — не:
Был ли у Dusk когда-либо инцидент по безопасности?
Почти любая серьёзная система рано или поздно проходит проверку.
Лучший вопрос такой:
Что изменилось в архитектуре после инцидента?
И насколько оставшееся доверие к мосту можно будет устранить по мере того, как развивается нативная архитектура Dusk?
Вот за этой частью я и буду следить.
Потому что для регулируемых финансов безопасность — это не только про консенсус.
Речь о каждом компоненте, который может перемещать или контролировать экономическую ценность.
#dusk $DUSK @Dusk_Foundation
Я нашёл кое-что в недавней технической истории Dusk, что на самом деле сделало проект для меня более интересным.
Не потому, что это было позитивно.
А потому, что это был полезный урок по безопасности.
В январе 2026 Dusk сообщил, что злоумышленник скомпрометировал кошелёк для подписи, используемый мостом Dusk-to-EVM.
Важное различие заключалось в том, что Dusk классифицировал это как компрометацию bridge-кошелька, а не как сбой консенсуса или как эксплойт самого протокола Dusk.
Эта разница имеет значение.
Потому что при построении многоуровневой блокчейн-системы протокол — это не единственное, что должно быть защищено.
Мосты становятся частью поверхности экономического доверия.
И этот инцидент заставил меня по-другому взглянуть на архитектуру Dusk.
DuskDS отвечает за расчёты и безопасность.
DuskEVM отвечает за выполнение EVM.
Мост связывает эти среды.
Так что даже если базовый консенсус остаётся надёжным, скомпрометированный компонент вокруг перемещения активов всё равно может создать реальный экономический риск.
В пост-мортеме Dusk говорится, что команда сохранила журнал транзакций/серверных следов, сообщила о инциденте и затем усилила (hardend) сервис моста.
Я, честно говоря, предпочитаю видеть такую прозрачность, а не делать вид, что инфраструктура никогда не выходит из строя.
Теперь для меня интересный вопрос — не:
Был ли у Dusk когда-либо инцидент по безопасности?
Почти любая серьёзная система рано или поздно проходит проверку.
Лучший вопрос такой:
Что изменилось в архитектуре после инцидента?
И насколько оставшееся доверие к мосту можно будет устранить по мере того, как развивается нативная архитектура Dusk?
Вот за этой частью я и буду следить.
Потому что для регулируемых финансов безопасность — это не только про консенсус.
Речь о каждом компоненте, который может перемещать или контролировать экономическую ценность.
#dusk $DUSK @Dusk
Не потому, что это было позитивно.
А потому, что это был полезный урок по безопасности.
В январе 2026 Dusk сообщил, что злоумышленник скомпрометировал кошелёк для подписи, используемый мостом Dusk-to-EVM.
Важное различие заключалось в том, что Dusk классифицировал это как компрометацию bridge-кошелька, а не как сбой консенсуса или как эксплойт самого протокола Dusk.
Эта разница имеет значение.
Потому что при построении многоуровневой блокчейн-системы протокол — это не единственное, что должно быть защищено.
Мосты становятся частью поверхности экономического доверия.
И этот инцидент заставил меня по-другому взглянуть на архитектуру Dusk.
DuskDS отвечает за расчёты и безопасность.
DuskEVM отвечает за выполнение EVM.
Мост связывает эти среды.
Так что даже если базовый консенсус остаётся надёжным, скомпрометированный компонент вокруг перемещения активов всё равно может создать реальный экономический риск.
В пост-мортеме Dusk говорится, что команда сохранила журнал транзакций/серверных следов, сообщила о инциденте и затем усилила (hardend) сервис моста.
Я, честно говоря, предпочитаю видеть такую прозрачность, а не делать вид, что инфраструктура никогда не выходит из строя.
Теперь для меня интересный вопрос — не:
Был ли у Dusk когда-либо инцидент по безопасности?
Почти любая серьёзная система рано или поздно проходит проверку.
Лучший вопрос такой:
Что изменилось в архитектуре после инцидента?
И насколько оставшееся доверие к мосту можно будет устранить по мере того, как развивается нативная архитектура Dusk?
Вот за этой частью я и буду следить.
Потому что для регулируемых финансов безопасность — это не только про консенсус.
Речь о каждом компоненте, который может перемещать или контролировать экономическую ценность.
#dusk $DUSK @Dusk
44
19
3.4k
·
--
Проверено
25 августа — это дата, на которую все будут смотреть в связи с $TMX.
Меня больше интересует то, что происходит после этого.
Токен может привлечь внимание за одну ночь. Но он не может быстро создать устойчивый спрос на кредит.
Поэтому я смотрю на TermMax меньше с точки зрения TGE и больше — как на тест на соответствие продукта рынку, который он подразумевает.
У протокола уже есть более четкая модель кредитования, чем у базового money market с переменной ставкой. Фиксированные сроки погашения дают обеим сторонам то, вокруг чего они реально могут планировать, а изолированные рынки позволяют разделять риски, вместо того чтобы относиться ко всем типам залогов одинаково.
Есть еще один аспект, который, как мне кажется, заслуживает большего внимания: эффективность капитала.
Ликвидности, которая ожидала входа в позицию с фиксированной ставкой, не обязательно было все время оставаться полностью неэффективной. Возможность направить этот капитал в работу в другом месте до момента, когда появится подходящее совпадение, меняет экономику ожидания в стороне.
Но вот что я отслеживаю прежде всего:
Что происходит, когда стимулы становятся менее важными?
Если заемщики по-прежнему хотят предсказуемого финансирования, а кредиторы по-прежнему находят соотношение риска и выгоды привлекательным, и кураторы продолжают создавать полезные рынки — тогда TGE становится больше, чем просто токен-событием.
Это становится точкой перехода для уже работающей системы кредитования.
Вот это — тот тест, который мне важен.
Не то, насколько громким будет 25 августа.
Насколько реальная активность сохранится после того, как внимание в день запуска угаснет.
#termmax @termmax
Что важнее всего после $TMX TGE?
25 августа — это дата, на которую все будут смотреть в связи с $TMX.
Меня больше интересует то, что происходит после этого.
Токен может привлечь внимание за одну ночь. Но он не может быстро создать устойчивый спрос на кредит.
Поэтому я смотрю на TermMax меньше с точки зрения TGE и больше — как на тест на соответствие продукта рынку, который он подразумевает.
У протокола уже есть более четкая модель кредитования, чем у базового money market с переменной ставкой. Фиксированные сроки погашения дают обеим сторонам то, вокруг чего они реально могут планировать, а изолированные рынки позволяют разделять риски, вместо того чтобы относиться ко всем типам залогов одинаково.
Есть еще один аспект, который, как мне кажется, заслуживает большего внимания: эффективность капитала.
Ликвидности, которая ожидала входа в позицию с фиксированной ставкой, не обязательно было все время оставаться полностью неэффективной. Возможность направить этот капитал в работу в другом месте до момента, когда появится подходящее совпадение, меняет экономику ожидания в стороне.
Но вот что я отслеживаю прежде всего:
Что происходит, когда стимулы становятся менее важными?
Если заемщики по-прежнему хотят предсказуемого финансирования, а кредиторы по-прежнему находят соотношение риска и выгоды привлекательным, и кураторы продолжают создавать полезные рынки — тогда TGE становится больше, чем просто токен-событием.
Это становится точкой перехода для уже работающей системы кредитования.
Вот это — тот тест, который мне важен.
Не то, насколько громким будет 25 августа.
Насколько реальная активность сохранится после того, как внимание в день запуска угаснет.
#termmax @TermMax
Что важнее всего после $TMX TGE?
Меня больше интересует то, что происходит после этого.
Токен может привлечь внимание за одну ночь. Но он не может быстро создать устойчивый спрос на кредит.
Поэтому я смотрю на TermMax меньше с точки зрения TGE и больше — как на тест на соответствие продукта рынку, который он подразумевает.
У протокола уже есть более четкая модель кредитования, чем у базового money market с переменной ставкой. Фиксированные сроки погашения дают обеим сторонам то, вокруг чего они реально могут планировать, а изолированные рынки позволяют разделять риски, вместо того чтобы относиться ко всем типам залогов одинаково.
Есть еще один аспект, который, как мне кажется, заслуживает большего внимания: эффективность капитала.
Ликвидности, которая ожидала входа в позицию с фиксированной ставкой, не обязательно было все время оставаться полностью неэффективной. Возможность направить этот капитал в работу в другом месте до момента, когда появится подходящее совпадение, меняет экономику ожидания в стороне.
Но вот что я отслеживаю прежде всего:
Что происходит, когда стимулы становятся менее важными?
Если заемщики по-прежнему хотят предсказуемого финансирования, а кредиторы по-прежнему находят соотношение риска и выгоды привлекательным, и кураторы продолжают создавать полезные рынки — тогда TGE становится больше, чем просто токен-событием.
Это становится точкой перехода для уже работающей системы кредитования.
Вот это — тот тест, который мне важен.
Не то, насколько громким будет 25 августа.
Насколько реальная активность сохранится после того, как внимание в день запуска угаснет.
#termmax @TermMax
Что важнее всего после $TMX TGE?
🟢 Real borrowing
67%
🔵 Lender demand
0%
🟡 Curator growth
0%
🔴 Rewards
33%
3 проголосовали • Голосование закрыто
25
11
3.8k
·
--
Рост
одно и то, к чему я постоянно возвращаюсь в Dusk, — это что приватность и комплаенс на самом деле не являются противоположностями.
раньше я думал, что регулируемым финансам всегда будет требоваться больше прозрачности.
но потом я задумался о том, что именно означает комплаенс.
регулятору может понадобиться определённая информация.
эмитенту может потребоваться проверить право на участие.
торговой площадке могут понадобиться ограничения на передачу.
но всё это автоматически не означает, что каждый участник должен видеть всё.
вот где подход Dusk с избирательным раскрытием становится для меня особенно интересным.
вместо того чтобы воспринимать приватность как:
скрыть всю транзакцию
модель ближе к:
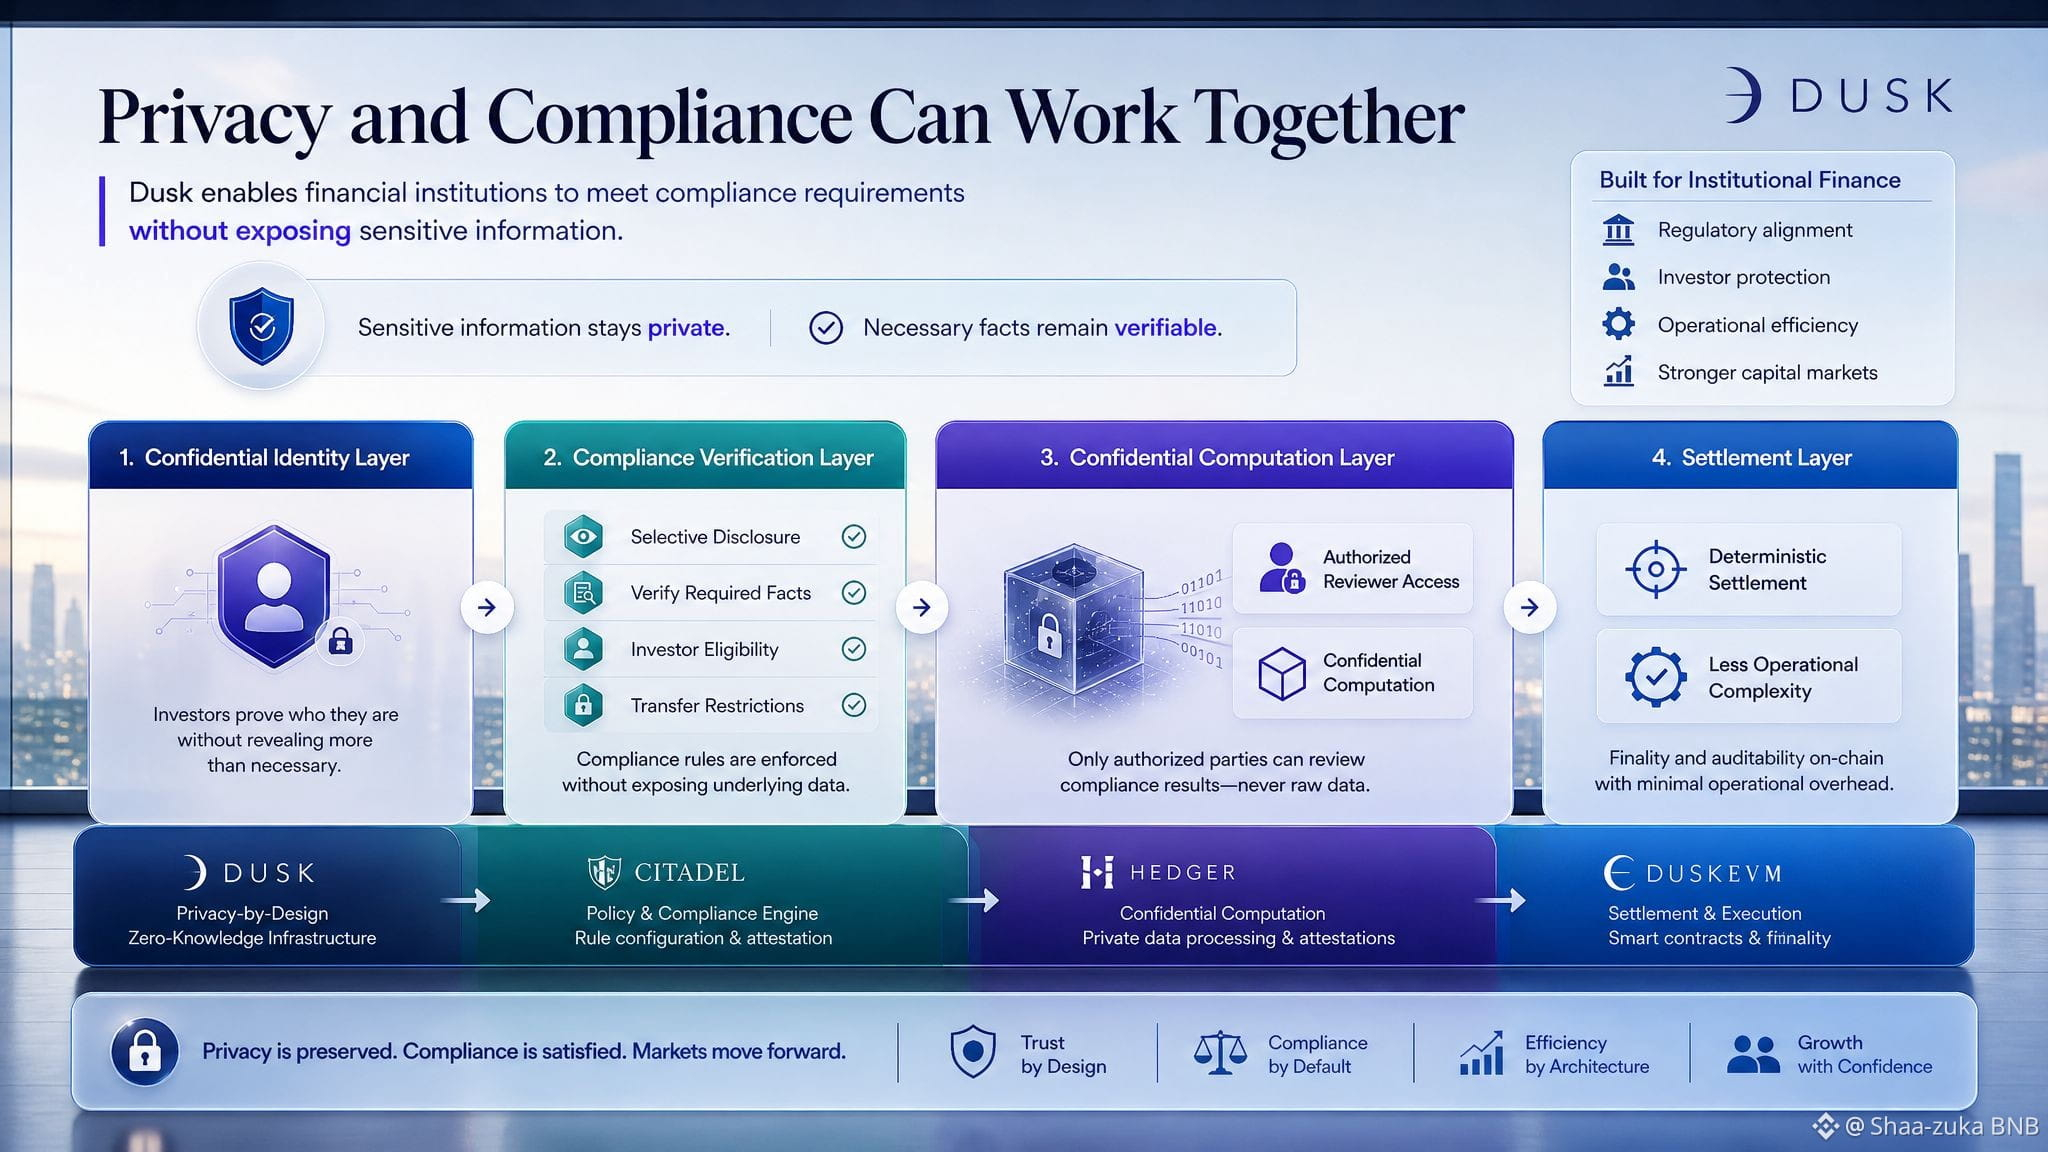
сохранять конфиденциальность чувствительной информации, при этом делая требуемые факты проверяемыми.
это звучит как небольшое различие.
но для ценных бумаг я так не думаю.
представьте, как можно доказать, что инвестор соответствует требованию к праву на участие, не раскрывая при этом без необходимости не относящуюся к делу личную информацию.
или дать уполномоченному проверяющему возможность просматривать сведения, которые не видны публично.
внезапно приватность становится частью архитектуры комплаенса, а не чем-то прикрученным потом.
Citadel занимается стороной идентификации и контроля доступа.
Hedger привносит конфиденциальные вычисления в Dusk EVM.
а лежащая в основе сеть обеспечивает детерминированное урегулирование.
мне всё ещё интересно увидеть, как это будет вести себя в более сложных институциональных рабочих процессах.
потому что реальная проверка — не в том, работает ли приватность сама по себе.
вопрос в том, смогут ли приватность, комплаенс и расчёты работать вместе, не создавая ещё один слой операционной сложности.
вот та проблема Dusk, которая прямо сейчас кажется мне самой интересной.
#dusk $DUSK @Dusk_Foundation
одно и то, к чему я постоянно возвращаюсь в Dusk, — это что приватность и комплаенс на самом деле не являются противоположностями.
раньше я думал, что регулируемым финансам всегда будет требоваться больше прозрачности.
но потом я задумался о том, что именно означает комплаенс.
регулятору может понадобиться определённая информация.
эмитенту может потребоваться проверить право на участие.
торговой площадке могут понадобиться ограничения на передачу.
но всё это автоматически не означает, что каждый участник должен видеть всё.
вот где подход Dusk с избирательным раскрытием становится для меня особенно интересным.
вместо того чтобы воспринимать приватность как:
скрыть всю транзакцию
модель ближе к:
сохранять конфиденциальность чувствительной информации, при этом делая требуемые факты проверяемыми.
это звучит как небольшое различие.
но для ценных бумаг я так не думаю.
представьте, как можно доказать, что инвестор соответствует требованию к праву на участие, не раскрывая при этом без необходимости не относящуюся к делу личную информацию.
или дать уполномоченному проверяющему возможность просматривать сведения, которые не видны публично.
внезапно приватность становится частью архитектуры комплаенса, а не чем-то прикрученным потом.
Citadel занимается стороной идентификации и контроля доступа.
Hedger привносит конфиденциальные вычисления в Dusk EVM.
а лежащая в основе сеть обеспечивает детерминированное урегулирование.
мне всё ещё интересно увидеть, как это будет вести себя в более сложных институциональных рабочих процессах.
потому что реальная проверка — не в том, работает ли приватность сама по себе.
вопрос в том, смогут ли приватность, комплаенс и расчёты работать вместе, не создавая ещё один слой операционной сложности.
вот та проблема Dusk, которая прямо сейчас кажется мне самой интересной.
#dusk $DUSK @Dusk
раньше я думал, что регулируемым финансам всегда будет требоваться больше прозрачности.
но потом я задумался о том, что именно означает комплаенс.
регулятору может понадобиться определённая информация.
эмитенту может потребоваться проверить право на участие.
торговой площадке могут понадобиться ограничения на передачу.
но всё это автоматически не означает, что каждый участник должен видеть всё.
вот где подход Dusk с избирательным раскрытием становится для меня особенно интересным.
вместо того чтобы воспринимать приватность как:
скрыть всю транзакцию
модель ближе к:
сохранять конфиденциальность чувствительной информации, при этом делая требуемые факты проверяемыми.
это звучит как небольшое различие.
но для ценных бумаг я так не думаю.
представьте, как можно доказать, что инвестор соответствует требованию к праву на участие, не раскрывая при этом без необходимости не относящуюся к делу личную информацию.
или дать уполномоченному проверяющему возможность просматривать сведения, которые не видны публично.
внезапно приватность становится частью архитектуры комплаенса, а не чем-то прикрученным потом.
Citadel занимается стороной идентификации и контроля доступа.
Hedger привносит конфиденциальные вычисления в Dusk EVM.
а лежащая в основе сеть обеспечивает детерминированное урегулирование.
мне всё ещё интересно увидеть, как это будет вести себя в более сложных институциональных рабочих процессах.
потому что реальная проверка — не в том, работает ли приватность сама по себе.
вопрос в том, смогут ли приватность, комплаенс и расчёты работать вместе, не создавая ещё один слой операционной сложности.
вот та проблема Dusk, которая прямо сейчас кажется мне самой интересной.
#dusk $DUSK @Dusk
38
19
5.4k
·
--
Одна вещь, о которой я думал насчёт @termmax is, — что интересная часть заимствований с фиксированной ставкой заключается не в слове «фиксированная».
Дело в том, что стоимость заимствования и срок становятся известными исходными данными ещё до того, как сделка даже начинается.
При переменных ставках ваша задолженность может меняться, пока сделка всё ещё открыта. Это усложняет моделирование кредитного плеча, потому что одна часть уравнения продолжает двигаться.
TermMax подходит к этому иначе: он выстраивает заимствования вокруг позиций с фиксированной ставкой и фиксированным сроком.
И это даёт эффект второго порядка, который, как мне кажется, легко упустить.
Как только стоимость финансирования известна заранее, вы можете оценивать позицию с плечом по заданным расходам, а не постоянно пересчитывать, какой ставка может стать.
Это не делает кредитное плечо безопасным. Риск ликвидации всё равно остаётся риском ликвидации.
Но с точки зрения аналитики это позволяет проще количественно оценить одну часть риска и сравнивать её.
Вот почему мне интересно фиксированное инфраструктурное финансирование. Это не просто ещё один способ занимать — оно меняет предположения, которые можно использовать при планировании распределения капитала.
Поэтому я снова и снова возвращаюсь к одному вопросу:
Действительно ли заимствования под фиксированную ставку облегчают управление кредитным плечом, или они просто делают риск финансирования легче для того, чтобы его увидеть?
#termmax
Одна вещь, о которой я думал насчёт @TermMax is, — что интересная часть заимствований с фиксированной ставкой заключается не в слове «фиксированная».
Дело в том, что стоимость заимствования и срок становятся известными исходными данными ещё до того, как сделка даже начинается.
При переменных ставках ваша задолженность может меняться, пока сделка всё ещё открыта. Это усложняет моделирование кредитного плеча, потому что одна часть уравнения продолжает двигаться.
TermMax подходит к этому иначе: он выстраивает заимствования вокруг позиций с фиксированной ставкой и фиксированным сроком.
И это даёт эффект второго порядка, который, как мне кажется, легко упустить.
Как только стоимость финансирования известна заранее, вы можете оценивать позицию с плечом по заданным расходам, а не постоянно пересчитывать, какой ставка может стать.
Это не делает кредитное плечо безопасным. Риск ликвидации всё равно остаётся риском ликвидации.
Но с точки зрения аналитики это позволяет проще количественно оценить одну часть риска и сравнивать её.
Вот почему мне интересно фиксированное инфраструктурное финансирование. Это не просто ещё один способ занимать — оно меняет предположения, которые можно использовать при планировании распределения капитала.
Поэтому я снова и снова возвращаюсь к одному вопросу:
Действительно ли заимствования под фиксированную ставку облегчают управление кредитным плечом, или они просто делают риск финансирования легче для того, чтобы его увидеть?
#termmax
Дело в том, что стоимость заимствования и срок становятся известными исходными данными ещё до того, как сделка даже начинается.
При переменных ставках ваша задолженность может меняться, пока сделка всё ещё открыта. Это усложняет моделирование кредитного плеча, потому что одна часть уравнения продолжает двигаться.
TermMax подходит к этому иначе: он выстраивает заимствования вокруг позиций с фиксированной ставкой и фиксированным сроком.
И это даёт эффект второго порядка, который, как мне кажется, легко упустить.
Как только стоимость финансирования известна заранее, вы можете оценивать позицию с плечом по заданным расходам, а не постоянно пересчитывать, какой ставка может стать.
Это не делает кредитное плечо безопасным. Риск ликвидации всё равно остаётся риском ликвидации.
Но с точки зрения аналитики это позволяет проще количественно оценить одну часть риска и сравнивать её.
Вот почему мне интересно фиксированное инфраструктурное финансирование. Это не просто ещё один способ занимать — оно меняет предположения, которые можно использовать при планировании распределения капитала.
Поэтому я снова и снова возвращаюсь к одному вопросу:
Действительно ли заимствования под фиксированную ставку облегчают управление кредитным плечом, или они просто делают риск финансирования легче для того, чтобы его увидеть?
#termmax
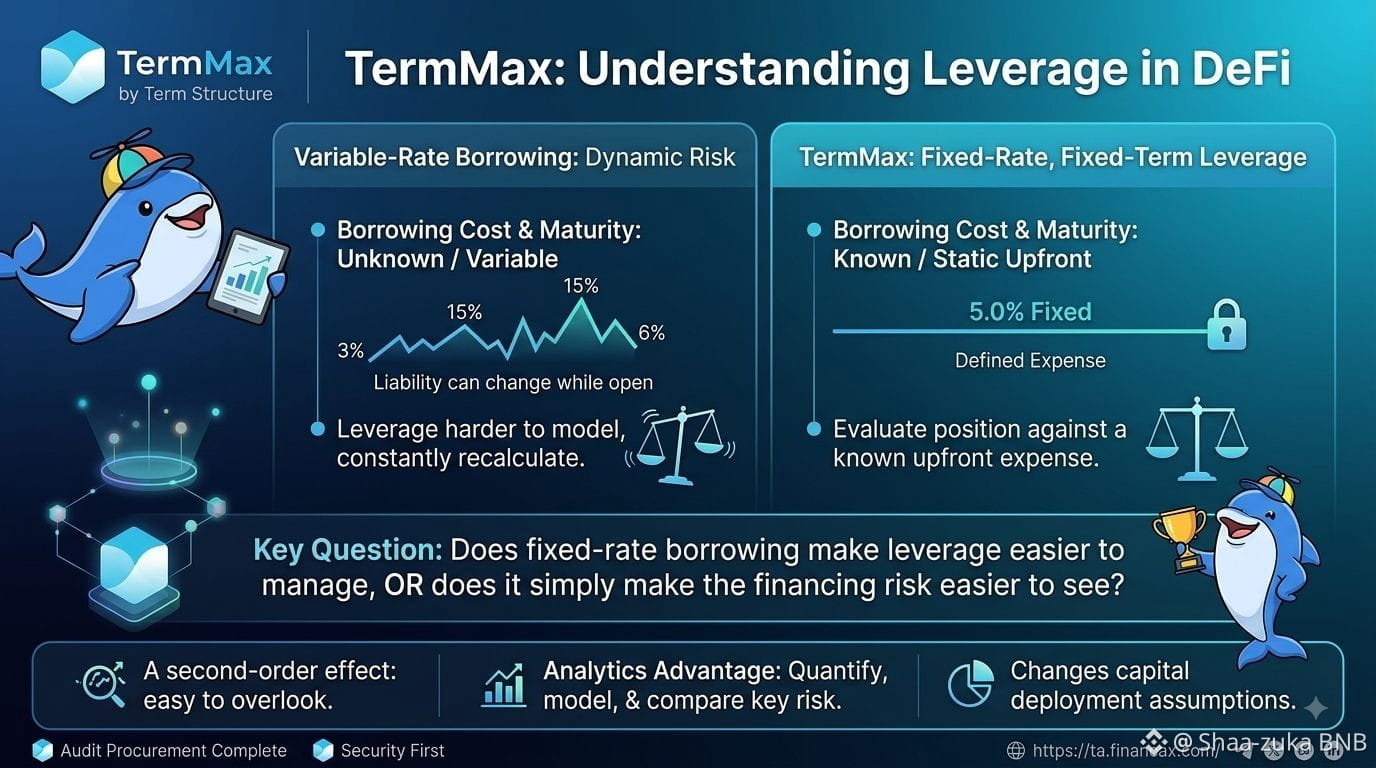
22
15
2.3k
·
--
Рост
Раньше я думал, что XSC — это по сути просто частный стандарт токенов.
Но, копнув глубже Dusk, я понял, что это лишь куда более малая часть всей картины.
Самое интересное — как Zedger и XSC работают вместе.
Zedger сочетает приватность в стиле UTXO с функциональностью, основанной на аккаунтах. Это важно, потому что ценные бумаги — это не просто простые переводы.
Регулируемая ценная бумага может требовать:
ограничения на владение
соответствующие требованиям расчёты
погашение
дивиденды
голосование
контролируемые переводы
И Dusk спроектировал XSC именно под такие типы требований.
Это изменило моё понимание того, что на самом деле означает «приватность для ценных бумаг».
Это не:
«Скрыть транзакцию и забыть о комплаенсе.»
Это скорее:
Сохранять конфиденциальность информации о транзакциях, при этом давая эмитенту актива правила и механизмы контроля, необходимые для регулируемого финансового инструмента.
То, что я всё ещё пытаюсь понять лучше всего, — как эти механизмы контроля ведут себя, когда у ценной бумаги сложные события жизненного цикла — особенно когда одновременно происходят ограничения на владение, голосование и распределения.
Для меня это архитектурный вопрос гораздо более интересный, чем просто выяснять, является ли Dusk приватным.
Потому что если XSC действительно может закодировать операционные правила ценной бумаги, то токен — это не просто представление актива.
Блокчейн становится частью финансовой инфраструктуры актива.
#dusk $DUSK @Dusk_Foundation
Раньше я думал, что XSC — это по сути просто частный стандарт токенов.
Но, копнув глубже Dusk, я понял, что это лишь куда более малая часть всей картины.
Самое интересное — как Zedger и XSC работают вместе.
Zedger сочетает приватность в стиле UTXO с функциональностью, основанной на аккаунтах. Это важно, потому что ценные бумаги — это не просто простые переводы.
Регулируемая ценная бумага может требовать:
ограничения на владение
соответствующие требованиям расчёты
погашение
дивиденды
голосование
контролируемые переводы
И Dusk спроектировал XSC именно под такие типы требований.
Это изменило моё понимание того, что на самом деле означает «приватность для ценных бумаг».
Это не:
«Скрыть транзакцию и забыть о комплаенсе.»
Это скорее:
Сохранять конфиденциальность информации о транзакциях, при этом давая эмитенту актива правила и механизмы контроля, необходимые для регулируемого финансового инструмента.
То, что я всё ещё пытаюсь понять лучше всего, — как эти механизмы контроля ведут себя, когда у ценной бумаги сложные события жизненного цикла — особенно когда одновременно происходят ограничения на владение, голосование и распределения.
Для меня это архитектурный вопрос гораздо более интересный, чем просто выяснять, является ли Dusk приватным.
Потому что если XSC действительно может закодировать операционные правила ценной бумаги, то токен — это не просто представление актива.
Блокчейн становится частью финансовой инфраструктуры актива.
#dusk $DUSK @Dusk
Но, копнув глубже Dusk, я понял, что это лишь куда более малая часть всей картины.
Самое интересное — как Zedger и XSC работают вместе.
Zedger сочетает приватность в стиле UTXO с функциональностью, основанной на аккаунтах. Это важно, потому что ценные бумаги — это не просто простые переводы.
Регулируемая ценная бумага может требовать:
ограничения на владение
соответствующие требованиям расчёты
погашение
дивиденды
голосование
контролируемые переводы
И Dusk спроектировал XSC именно под такие типы требований.
Это изменило моё понимание того, что на самом деле означает «приватность для ценных бумаг».
Это не:
«Скрыть транзакцию и забыть о комплаенсе.»
Это скорее:
Сохранять конфиденциальность информации о транзакциях, при этом давая эмитенту актива правила и механизмы контроля, необходимые для регулируемого финансового инструмента.
То, что я всё ещё пытаюсь понять лучше всего, — как эти механизмы контроля ведут себя, когда у ценной бумаги сложные события жизненного цикла — особенно когда одновременно происходят ограничения на владение, голосование и распределения.
Для меня это архитектурный вопрос гораздо более интересный, чем просто выяснять, является ли Dusk приватным.
Потому что если XSC действительно может закодировать операционные правила ценной бумаги, то токен — это не просто представление актива.
Блокчейн становится частью финансовой инфраструктуры актива.
#dusk $DUSK @Dusk
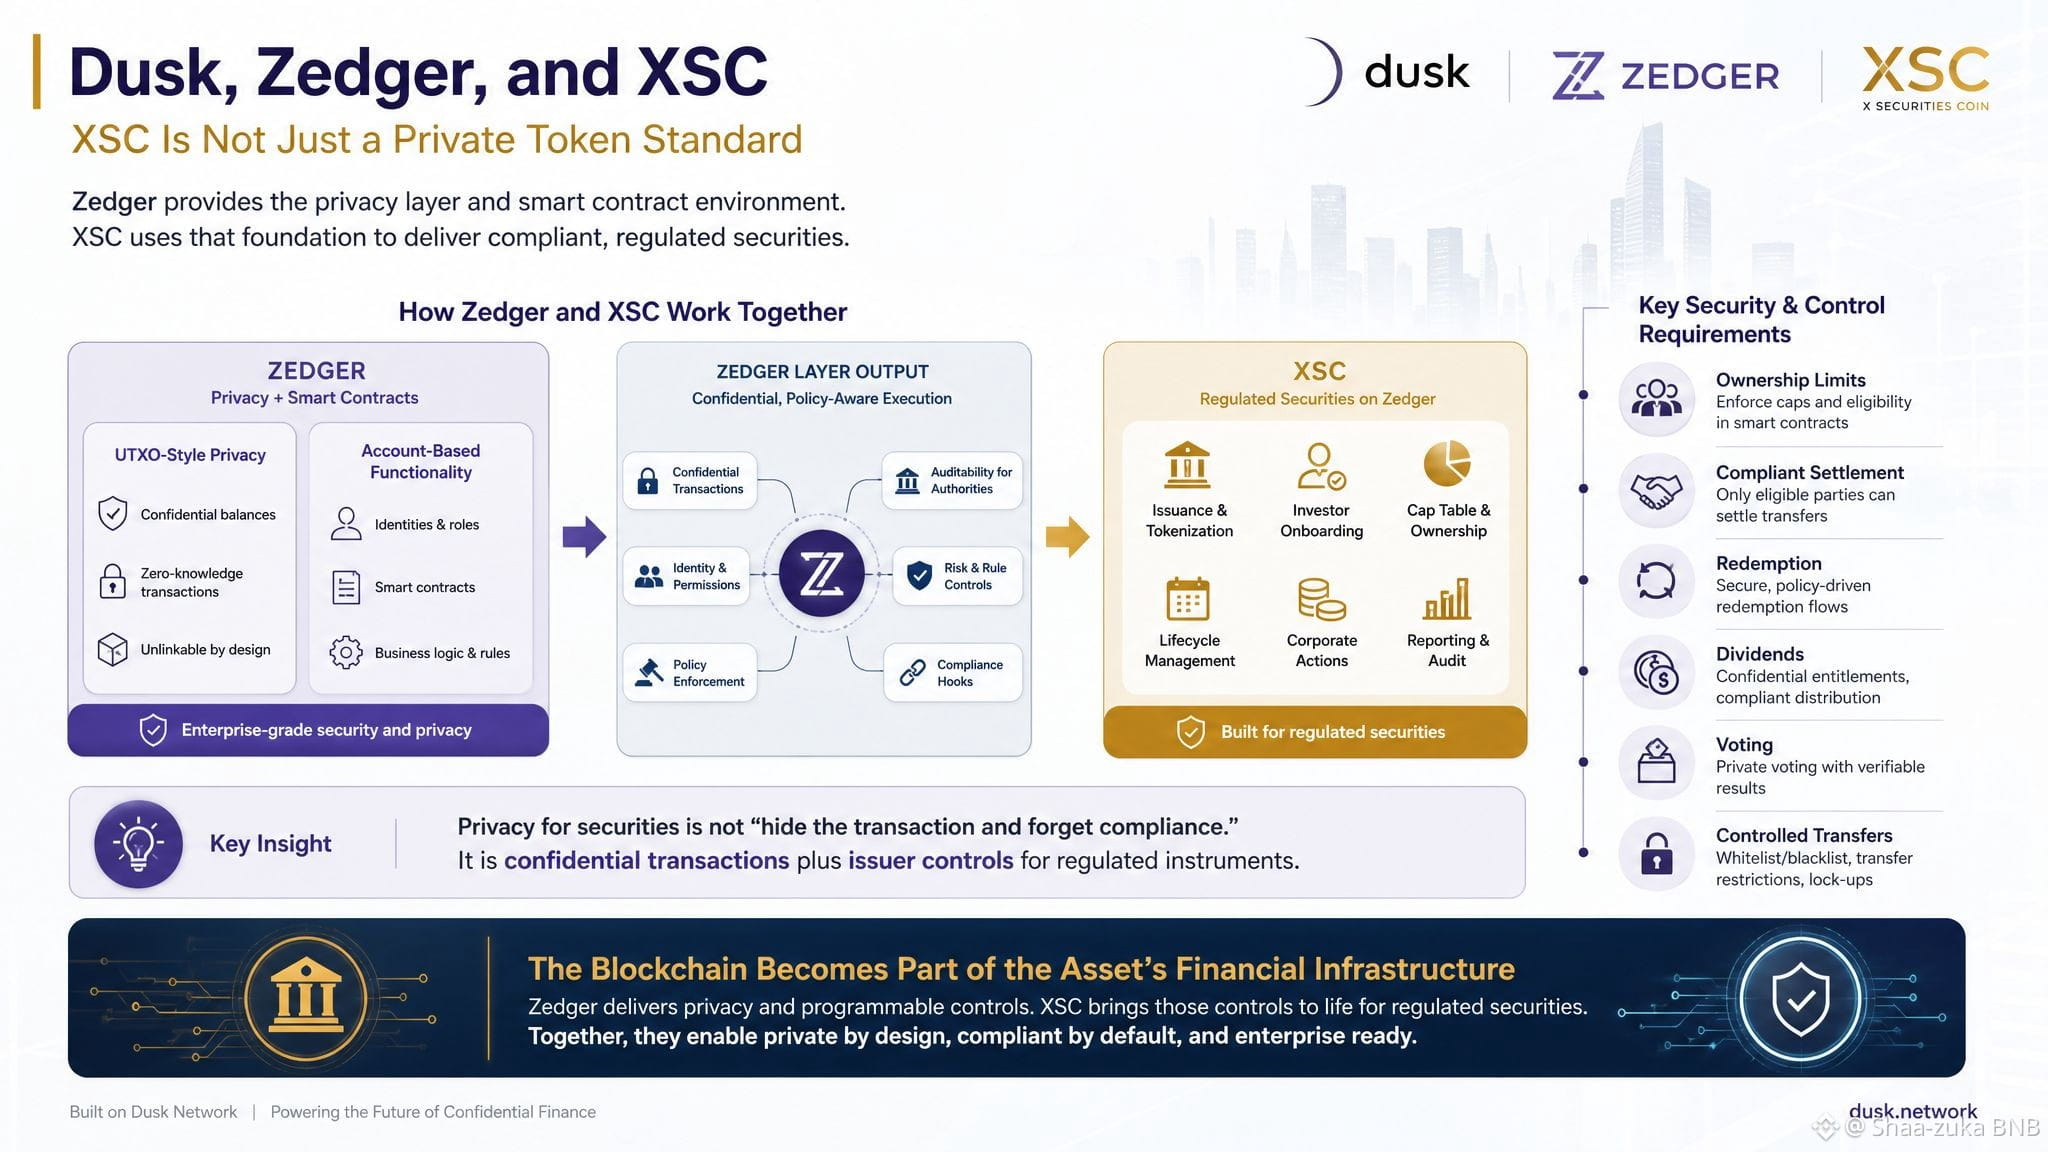
47
22
1.2k
·
--
Рост
Проверено
Одна техническая деталь заставила меня по-новому взглянуть на Dusk.
Связь между DuskDS и DuskEVM не требовала создания еще одной обернутой версии нативного $DUSK
@Dusk_Foundation использует нативную bridge-архитектуру между слоями.
Сначала это может звучать как небольшая деталь реализации.
Но я так не думаю.
Каждый дополнительный bridge, wrapper или внешний кастодиан может привнести в финансовую систему еще одно допущение о доверии.
Поэтому я начал смотреть на Dusk через другой вопрос:
Сколько дополнительных допущений о доверии на самом деле нужно архитектуре?
Модель Dusk сохраняет роли ясными:
DuskDS → расчеты и безопасность сети
DuskEVM → выполнение приложений
Нативный bridge → перемещение DUSK между слоями
Это особенно важно для регулируемых финансов.
Если учреждение уже занимается соблюдением требований, идентификацией, ограничениями на активы и требованиями к раскрытию информации, добавление ненужных инфраструктурных зависимостей не слишком помогает.
Именно поэтому мне нравится здесь принцип проектирования:
Не добавляйте сложности там, где протокол в них не нуждается.
Та же философия встречается и в Dusk:
приватность там, где чувствительная информация нуждается в защите,
прозрачность там, где рынку нужна видимость,
и выборочное раскрытие, когда уполномоченной стороне требуется проверка.
Для меня это куда более сильный тезис, чем просто сказать:
«У Dusk есть bridge».
Речь о том, чтобы снижать ненужные допущения о доверии по всей финансовой цепочке.
#dusk
Одна техническая деталь заставила меня по-новому взглянуть на Dusk.
Связь между DuskDS и DuskEVM не требовала создания еще одной обернутой версии нативного $DUSK
@Dusk использует нативную bridge-архитектуру между слоями.
Сначала это может звучать как небольшая деталь реализации.
Но я так не думаю.
Каждый дополнительный bridge, wrapper или внешний кастодиан может привнести в финансовую систему еще одно допущение о доверии.
Поэтому я начал смотреть на Dusk через другой вопрос:
Сколько дополнительных допущений о доверии на самом деле нужно архитектуре?
Модель Dusk сохраняет роли ясными:
DuskDS → расчеты и безопасность сети
DuskEVM → выполнение приложений
Нативный bridge → перемещение DUSK между слоями
Это особенно важно для регулируемых финансов.
Если учреждение уже занимается соблюдением требований, идентификацией, ограничениями на активы и требованиями к раскрытию информации, добавление ненужных инфраструктурных зависимостей не слишком помогает.
Именно поэтому мне нравится здесь принцип проектирования:
Не добавляйте сложности там, где протокол в них не нуждается.
Та же философия встречается и в Dusk:
приватность там, где чувствительная информация нуждается в защите,
прозрачность там, где рынку нужна видимость,
и выборочное раскрытие, когда уполномоченной стороне требуется проверка.
Для меня это куда более сильный тезис, чем просто сказать:
«У Dusk есть bridge».
Речь о том, чтобы снижать ненужные допущения о доверии по всей финансовой цепочке.
#dusk
Связь между DuskDS и DuskEVM не требовала создания еще одной обернутой версии нативного $DUSK
@Dusk использует нативную bridge-архитектуру между слоями.
Сначала это может звучать как небольшая деталь реализации.
Но я так не думаю.
Каждый дополнительный bridge, wrapper или внешний кастодиан может привнести в финансовую систему еще одно допущение о доверии.
Поэтому я начал смотреть на Dusk через другой вопрос:
Сколько дополнительных допущений о доверии на самом деле нужно архитектуре?
Модель Dusk сохраняет роли ясными:
DuskDS → расчеты и безопасность сети
DuskEVM → выполнение приложений
Нативный bridge → перемещение DUSK между слоями
Это особенно важно для регулируемых финансов.
Если учреждение уже занимается соблюдением требований, идентификацией, ограничениями на активы и требованиями к раскрытию информации, добавление ненужных инфраструктурных зависимостей не слишком помогает.
Именно поэтому мне нравится здесь принцип проектирования:
Не добавляйте сложности там, где протокол в них не нуждается.
Та же философия встречается и в Dusk:
приватность там, где чувствительная информация нуждается в защите,
прозрачность там, где рынку нужна видимость,
и выборочное раскрытие, когда уполномоченной стороне требуется проверка.
Для меня это куда более сильный тезис, чем просто сказать:
«У Dusk есть bridge».
Речь о том, чтобы снижать ненужные допущения о доверии по всей финансовой цепочке.
#dusk
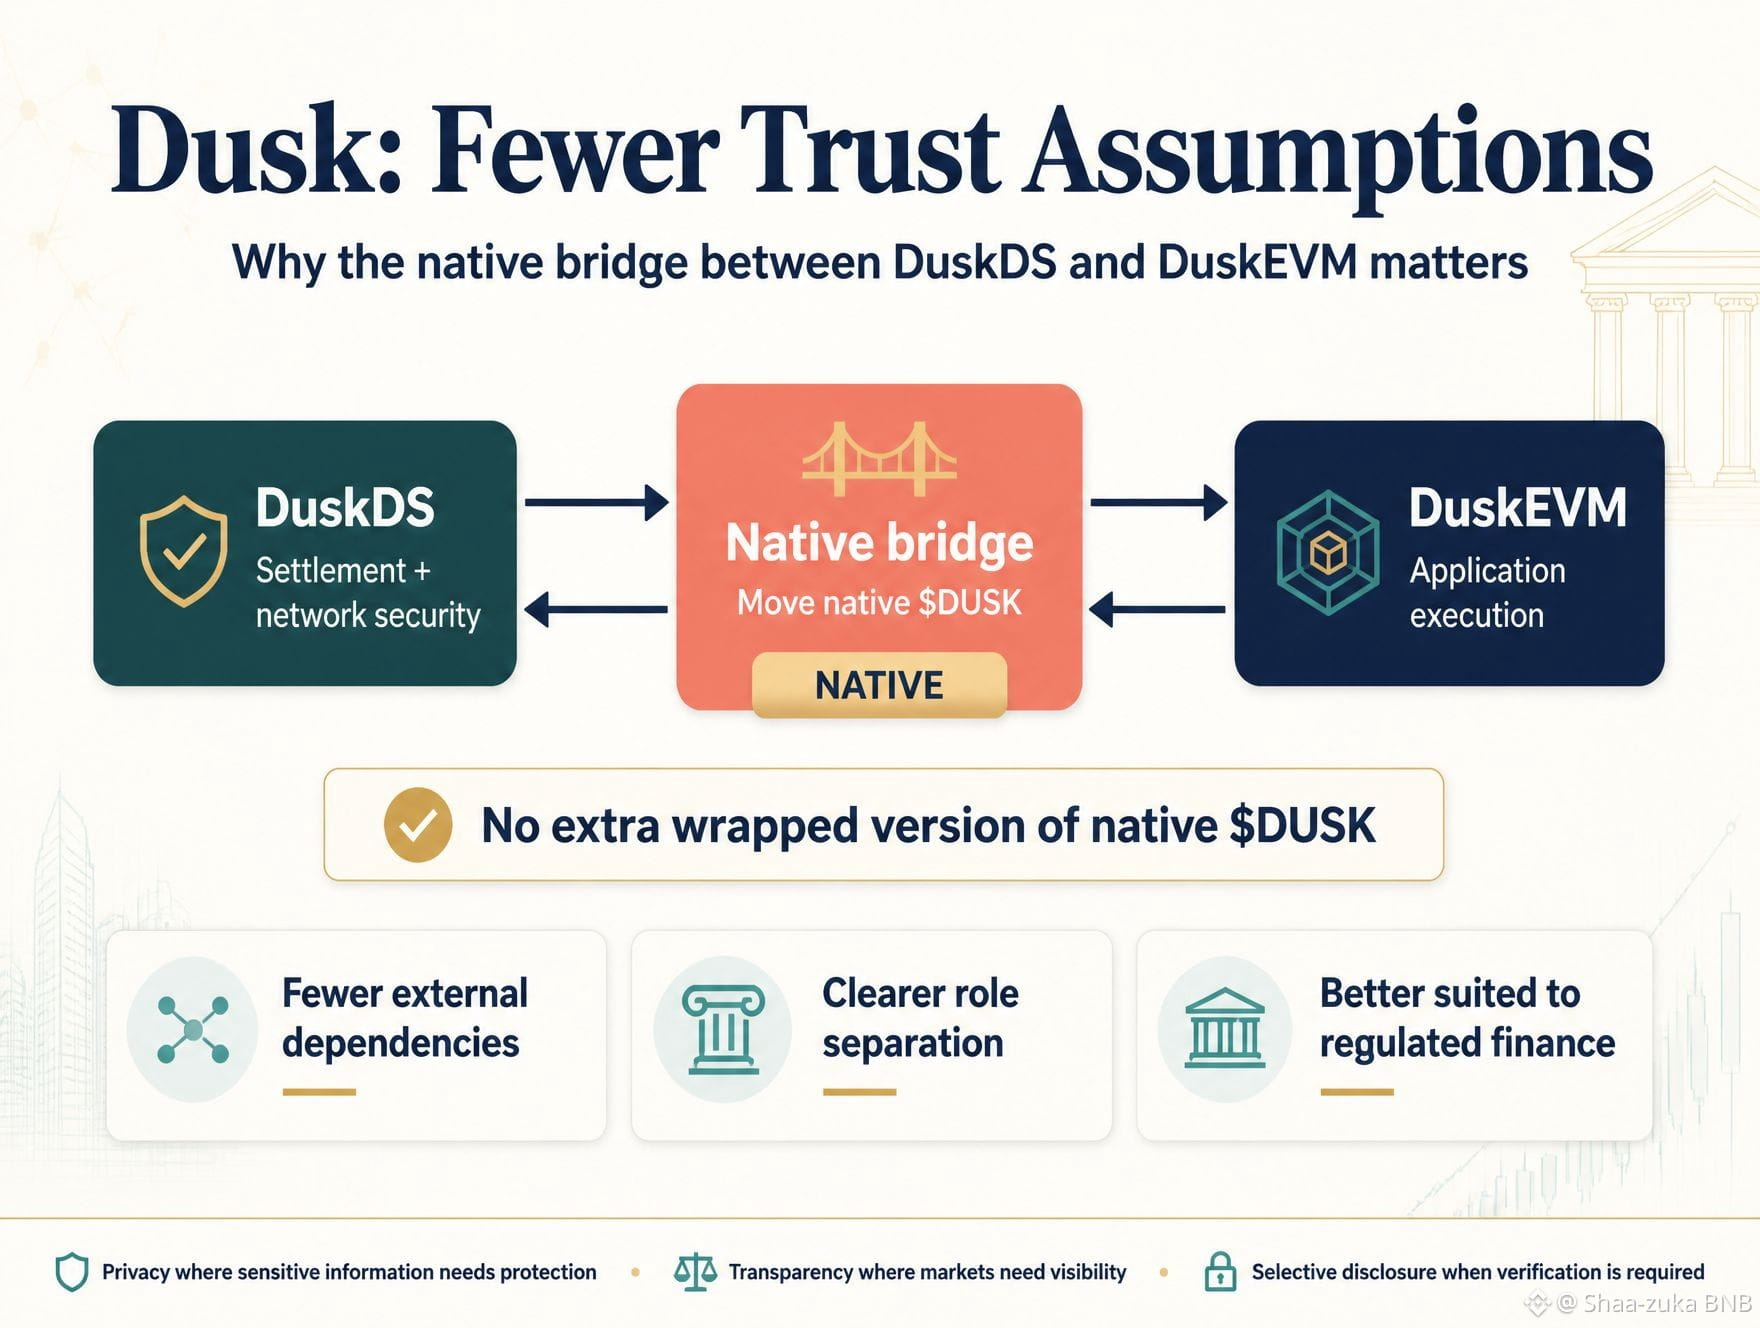
85
36
4k
·
--
Рост
Проверено
@Dusk_Foundation нe пытается сделать регулируемое финaнсирование более «крипто».
Она пытается сделать регулируемые финансы программируемыми, не превращая всё в публичное.
Именно поэтому мне интересен DuskEVM.
Предстоящий мейннет DuskEVM даёт разработчикам Solidity привычный путь через EVM в Dusk, а лежащий в основе стек Dusk обеспечивает детерминированное расчётное исполнение и доступность данных.
Но самая необычная часть — Hedger.
Hedger — это приватный путь для EVM-приложений: он сочетает гомоморфное шифрование и доказательства с нулевым разглашением, чтобы финансовые процессы могли сохранять конфиденциальность чувствительной информации, при этом всё равно выдавая проверяемое выполнение.
Подумайте, что это значит для института.
Фонду может понадобиться доказать, что транзакция действительна, не публикуя при этом каждую позицию.
Инвестору может понадобиться подтвердить соответствие требованиям, не раскрывая лишнюю личную информацию.
Регулируемой площадке может понадобиться аудируемость, не превращая весь поток ордеров в публичные данные.
Это совершенно иная концепция приватности, чем просто скрывать всё.
Dusk стремится к приватности там, где она нужна, к прозрачности там, где она полезна, и к избирательному раскрытию, когда уполномоченной стороне нужно что-то проверить.
И $DUSK — это нативный газ и стейкинг-актив, обеспечивающий эту инфраструктуру.
Вот почему я внимательно слежу за DuskEVM.
Настоящий тест — не в том, сможет ли Solidity работать в другой сети.
Вопрос в том, можно ли совместить привычную EVM-разработку с требованиями приватности и расчётов реальных финансовых рынков.
#dusk
Что важнее всего для институциональных EVM-приложений?
@Dusk нe пытается сделать регулируемое финaнсирование более «крипто».
Она пытается сделать регулируемые финансы программируемыми, не превращая всё в публичное.
Именно поэтому мне интересен DuskEVM.
Предстоящий мейннет DuskEVM даёт разработчикам Solidity привычный путь через EVM в Dusk, а лежащий в основе стек Dusk обеспечивает детерминированное расчётное исполнение и доступность данных.
Но самая необычная часть — Hedger.
Hedger — это приватный путь для EVM-приложений: он сочетает гомоморфное шифрование и доказательства с нулевым разглашением, чтобы финансовые процессы могли сохранять конфиденциальность чувствительной информации, при этом всё равно выдавая проверяемое выполнение.
Подумайте, что это значит для института.
Фонду может понадобиться доказать, что транзакция действительна, не публикуя при этом каждую позицию.
Инвестору может понадобиться подтвердить соответствие требованиям, не раскрывая лишнюю личную информацию.
Регулируемой площадке может понадобиться аудируемость, не превращая весь поток ордеров в публичные данные.
Это совершенно иная концепция приватности, чем просто скрывать всё.
Dusk стремится к приватности там, где она нужна, к прозрачности там, где она полезна, и к избирательному раскрытию, когда уполномоченной стороне нужно что-то проверить.
И $DUSK — это нативный газ и стейкинг-актив, обеспечивающий эту инфраструктуру.
Вот почему я внимательно слежу за DuskEVM.
Настоящий тест — не в том, сможет ли Solidity работать в другой сети.
Вопрос в том, можно ли совместить привычную EVM-разработку с требованиями приватности и расчётов реальных финансовых рынков.
#dusk
Что важнее всего для институциональных EVM-приложений?
Она пытается сделать регулируемые финансы программируемыми, не превращая всё в публичное.
Именно поэтому мне интересен DuskEVM.
Предстоящий мейннет DuskEVM даёт разработчикам Solidity привычный путь через EVM в Dusk, а лежащий в основе стек Dusk обеспечивает детерминированное расчётное исполнение и доступность данных.
Но самая необычная часть — Hedger.
Hedger — это приватный путь для EVM-приложений: он сочетает гомоморфное шифрование и доказательства с нулевым разглашением, чтобы финансовые процессы могли сохранять конфиденциальность чувствительной информации, при этом всё равно выдавая проверяемое выполнение.
Подумайте, что это значит для института.
Фонду может понадобиться доказать, что транзакция действительна, не публикуя при этом каждую позицию.
Инвестору может понадобиться подтвердить соответствие требованиям, не раскрывая лишнюю личную информацию.
Регулируемой площадке может понадобиться аудируемость, не превращая весь поток ордеров в публичные данные.
Это совершенно иная концепция приватности, чем просто скрывать всё.
Dusk стремится к приватности там, где она нужна, к прозрачности там, где она полезна, и к избирательному раскрытию, когда уполномоченной стороне нужно что-то проверить.
И $DUSK — это нативный газ и стейкинг-актив, обеспечивающий эту инфраструктуру.
Вот почему я внимательно слежу за DuskEVM.
Настоящий тест — не в том, сможет ли Solidity работать в другой сети.
Вопрос в том, можно ли совместить привычную EVM-разработку с требованиями приватности и расчётов реальных финансовых рынков.
#dusk
Что важнее всего для институциональных EVM-приложений?
Privacy
80%
Settlement
20%
5 проголосовали • Голосование закрыто
85
35
1.2k
·
--
🚨 Закон CLARITY только что достиг критической точки.
Лидер большинства в Сенате Тун направил законопроект к процедурному голосованию после перерыва 15 сентября — потенциально одно из последних реалистичных «окон» для прохождения криптозаконодательства в 2026.
Но вот в чём проблема:
Получить голос ≠ получить достаточно голосов для принятия.
XRP уже почувствовал эту неопределённость, скользя к отметке $1, в то время как аналитики сохраняют осторожность относительно шансов законопроекта на фоне политики предвыборного года.
Если CLARITY будет принят → для криптоиндустрии появится существенная регуляторная ясность.
Если он «зависнет» → рынку, возможно, придётся ждать до 2027 года.
Это не просто ещё одно процедурное голосование в Сенате. Это дедлайн. 👀
#crypto #CLARITYAct #XRP
Как вы думаете, закон CLARITY сможет пройти в 2026?
Следующий процедурный шаг может определить, станет ли 2026 год прорывом для регулирования криптовалют в США. 👀
🚨 Закон CLARITY только что достиг критической точки.
Лидер большинства в Сенате Тун направил законопроект к процедурному голосованию после перерыва 15 сентября — потенциально одно из последних реалистичных «окон» для прохождения криптозаконодательства в 2026.
Но вот в чём проблема:
Получить голос ≠ получить достаточно голосов для принятия.
XRP уже почувствовал эту неопределённость, скользя к отметке $1, в то время как аналитики сохраняют осторожность относительно шансов законопроекта на фоне политики предвыборного года.
Если CLARITY будет принят → для криптоиндустрии появится существенная регуляторная ясность.
Если он «зависнет» → рынку, возможно, придётся ждать до 2027 года.
Это не просто ещё одно процедурное голосование в Сенате. Это дедлайн. 👀
#crypto #CLARITYAct #XRP
Как вы думаете, закон CLARITY сможет пройти в 2026?
Следующий процедурный шаг может определить, станет ли 2026 год прорывом для регулирования криптовалют в США. 👀
Лидер большинства в Сенате Тун направил законопроект к процедурному голосованию после перерыва 15 сентября — потенциально одно из последних реалистичных «окон» для прохождения криптозаконодательства в 2026.
Но вот в чём проблема:
Получить голос ≠ получить достаточно голосов для принятия.
XRP уже почувствовал эту неопределённость, скользя к отметке $1, в то время как аналитики сохраняют осторожность относительно шансов законопроекта на фоне политики предвыборного года.
Если CLARITY будет принят → для криптоиндустрии появится существенная регуляторная ясность.
Если он «зависнет» → рынку, возможно, придётся ждать до 2027 года.
Это не просто ещё одно процедурное голосование в Сенате. Это дедлайн. 👀
#crypto #CLARITYAct #XRP
Как вы думаете, закон CLARITY сможет пройти в 2026?
Следующий процедурный шаг может определить, станет ли 2026 год прорывом для регулирования криптовалют в США. 👀
🟢 YES — Crypto gets clarity
92%
🔴 NO — Politics will delay it
8%
24 проголосовали • Голосование закрыто
3
763
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
fomcотслеживание
Просмотров: 28,747
301 обсуждают
🚨 Сегодня FOMC — ждите волатильность 🚨
16 сентября Федеральная резервная система объявит решение по ставке.
⏰ Решение: 18:00 UTC
🎙️ Пресс-конференция: 18:30 UTC
Рынок уже заложил повышение на 0.25%. Главное — не само решение, а тон комментариев ФРС.
- Более «ястребиный» тон → давление на $BTC и альты
- Более мягкий тон → возможен отскок «на облегчении»
Важно:
• Не гонитесь за первой свечой
• Держите плечо низким
• Следите за BTC, DXY и доходностями
• Дождитесь, пока рынок успокоится после пресс-конференции
Дни FOMC — это про терпение, а не про FOMO.#ПротоколFOMC #fomcотслеживание #MSTRTradingVolumeSurpassesMorganStanley
Pandas
·Лайков: 2
·Просмотров: 106
ПротоколFOMC
Просмотров: 23,578
98 обсуждают
BitcoinSurpasses$77000
Просмотров: 11,802
182 обсуждают