одно и то, к чему я постоянно возвращаюсь в Dusk, — это что приватность и комплаенс на самом деле не являются противоположностями.
раньше я думал, что регулируемым финансам всегда будет требоваться больше прозрачности.
но потом я задумался о том, что именно означает комплаенс.
регулятору может понадобиться определённая информация.
эмитенту может потребоваться проверить право на участие.
торговой площадке могут понадобиться ограничения на передачу.
но всё это автоматически не означает, что каждый участник должен видеть всё.
вот где подход Dusk с избирательным раскрытием становится для меня особенно интересным.
вместо того чтобы воспринимать приватность как:
скрыть всю транзакцию
модель ближе к:
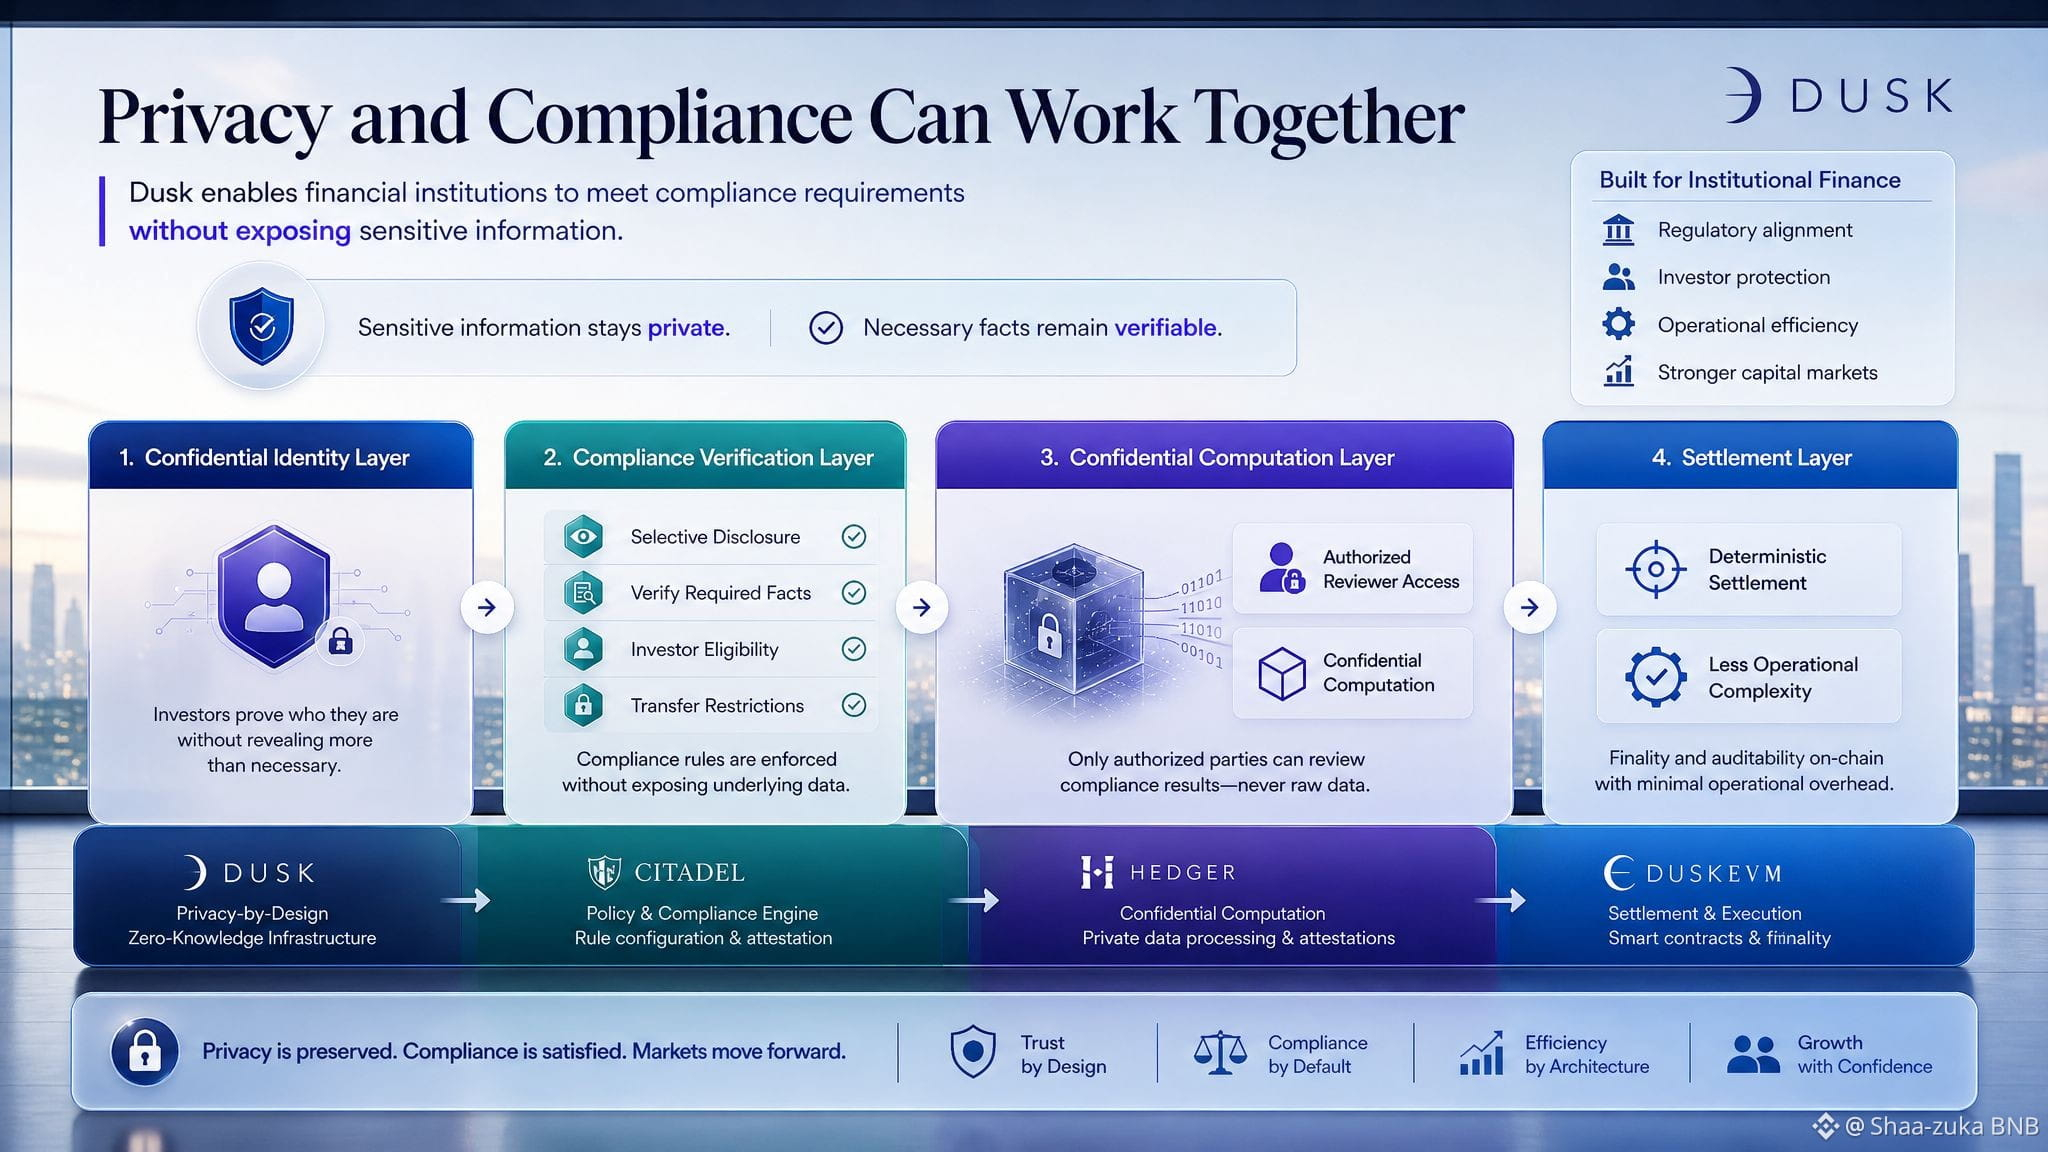
сохранять конфиденциальность чувствительной информации, при этом делая требуемые факты проверяемыми.
это звучит как небольшое различие.
но для ценных бумаг я так не думаю.
представьте, как можно доказать, что инвестор соответствует требованию к праву на участие, не раскрывая при этом без необходимости не относящуюся к делу личную информацию.
или дать уполномоченному проверяющему возможность просматривать сведения, которые не видны публично.
внезапно приватность становится частью архитектуры комплаенса, а не чем-то прикрученным потом.
Citadel занимается стороной идентификации и контроля доступа.
Hedger привносит конфиденциальные вычисления в Dusk EVM.
а лежащая в основе сеть обеспечивает детерминированное урегулирование.
мне всё ещё интересно увидеть, как это будет вести себя в более сложных институциональных рабочих процессах.
потому что реальная проверка — не в том, работает ли приватность сама по себе.
вопрос в том, смогут ли приватность, комплаенс и расчёты работать вместе, не создавая ещё один слой операционной сложности.
вот та проблема Dusk, которая прямо сейчас кажется мне самой интересной.
#dusk $DUSK @Dusk