

七擒链途
777 Публикации
七擒链途
Отправить жалобу
Заблокировать пользователя
Web3创作者|链上Alpha捕手|BTC/ETH/BNB长期持有者|聚焦长期价值,捕捉赚钱机会
Открытая сделка
Трейдер с регулярными сделками
2.7 г
110 подписок(и/а)
14.6K+ подписчиков(а)
3.4K+ понравилось
Посты
Портфель
Все
Цитирования
·
--
https://www.bsmkweb.cc/activity/chance/2609MAF?ref=GRO_100024661_BANDC
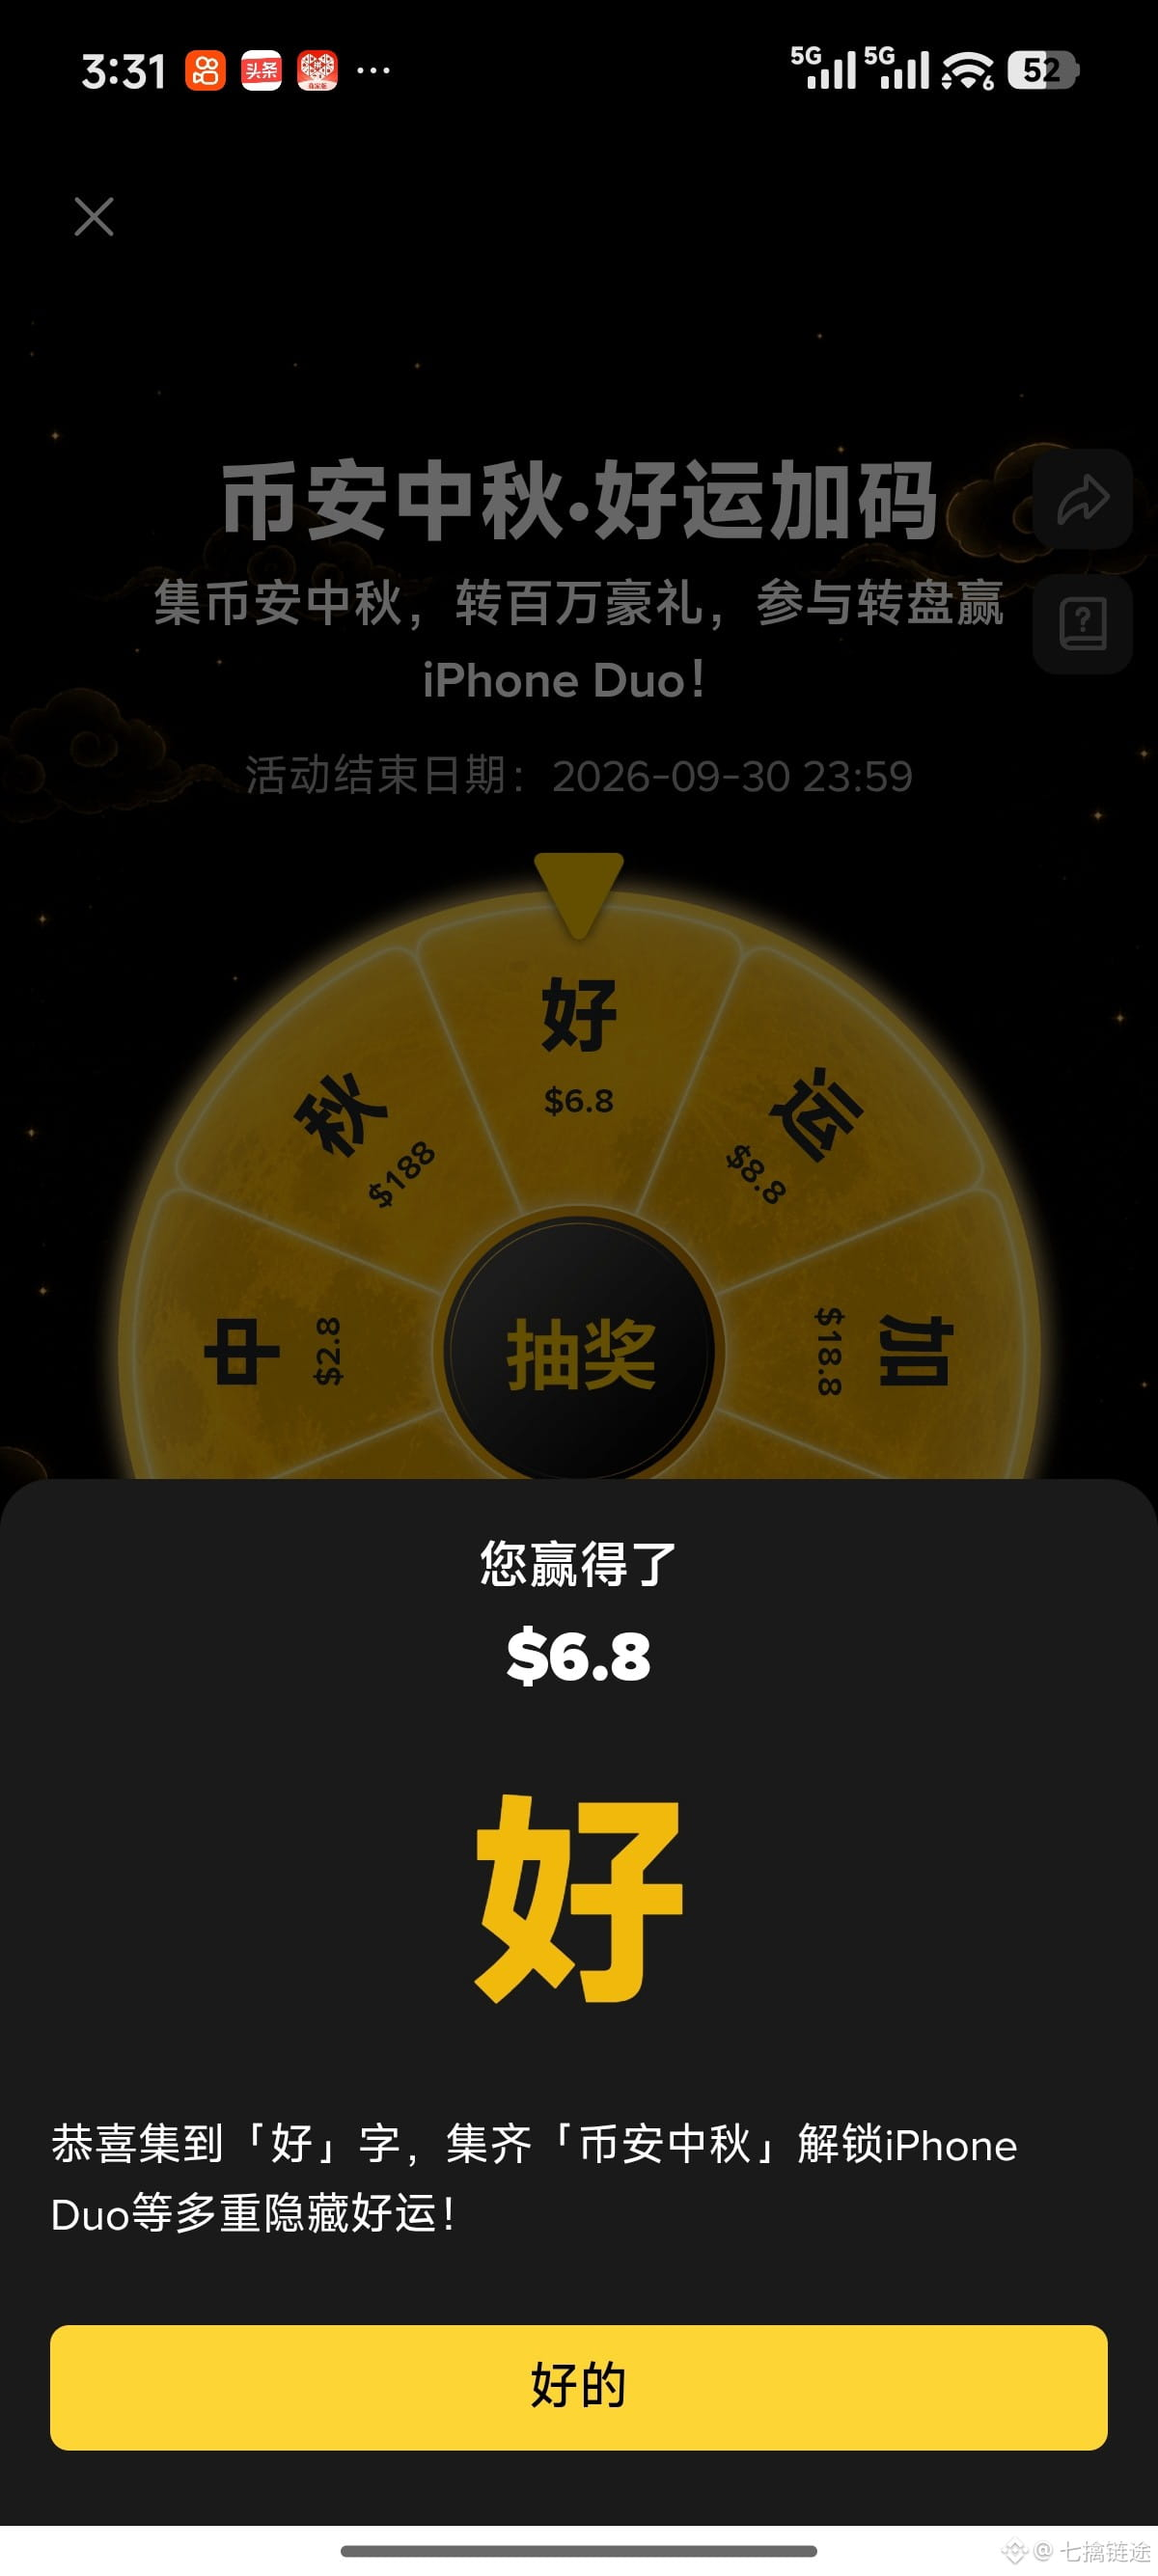
Скопируйте строку выше в браузер, откройте. Затем перейдите на страницу розыгрыша Binance. Попадание в 6.8 u.
https://www.bsmkweb.cc/activity/chance/2609MAF?ref=GRO_100024661_BANDC
Скопируйте строку выше в браузер, откройте. Затем перейдите на страницу розыгрыша Binance. Попадание в 6.8 u.
Скопируйте строку выше в браузер, откройте. Затем перейдите на страницу розыгрыша Binance. Попадание в 6.8 u.
40
·
--
🚨 CZ сделал громкое заявление: происходит массовая миграция «горячих денег»! Капитал переключается из акций, связанных с ИИ, в крипторынок!
🧠 Ключевая логика: CZ отметил, что «людям и ИИ всегда нужна денежная система». После того как сделка по приобретению NVIDIA получила фактическое завершение, оценки в секторе ИИ начали остывать, и капитал срочно ищет на цифровом рынке активы с более высоким бета-коэффициентом (Beta).
📊 Подтверждение рынком:
✅ BTC уверенно пробил 81 000 долларов (текущая цена $80,768, 24ч +3.79%) — открывая пространство для роста.
✅ Альткоины начали набирать обороты, показывая результат лучше рынка.
✅ Проявляется эффект «качелей» на финансовых рынках: средства с завышенных оценок в ИИ-секторе начинают возвращаться в криптосферу.
💡 Когда у традиционных техакций исчезает взрывной нарратив, а крипторынок с высокой ликвидностью и высокой волатильностью становится новой целью «горячих денег».$BTC
{future}(BTCUSDT)
#BTC突破7万大关 #CZ #山寨季
🚨 CZ сделал громкое заявление: происходит массовая миграция «горячих денег»! Капитал переключается из акций, связанных с ИИ, в крипторынок!
🧠 Ключевая логика: CZ отметил, что «людям и ИИ всегда нужна денежная система». После того как сделка по приобретению NVIDIA получила фактическое завершение, оценки в секторе ИИ начали остывать, и капитал срочно ищет на цифровом рынке активы с более высоким бета-коэффициентом (Beta).
📊 Подтверждение рынком:
✅ BTC уверенно пробил 81 000 долларов (текущая цена $80,768, 24ч +3.79%) — открывая пространство для роста.
✅ Альткоины начали набирать обороты, показывая результат лучше рынка.
✅ Проявляется эффект «качелей» на финансовых рынках: средства с завышенных оценок в ИИ-секторе начинают возвращаться в криптосферу.
💡 Когда у традиционных техакций исчезает взрывной нарратив, а крипторынок с высокой ликвидностью и высокой волатильностью становится новой целью «горячих денег».$BTC
#BTC突破7万大关 #CZ #山寨季
165
·
--
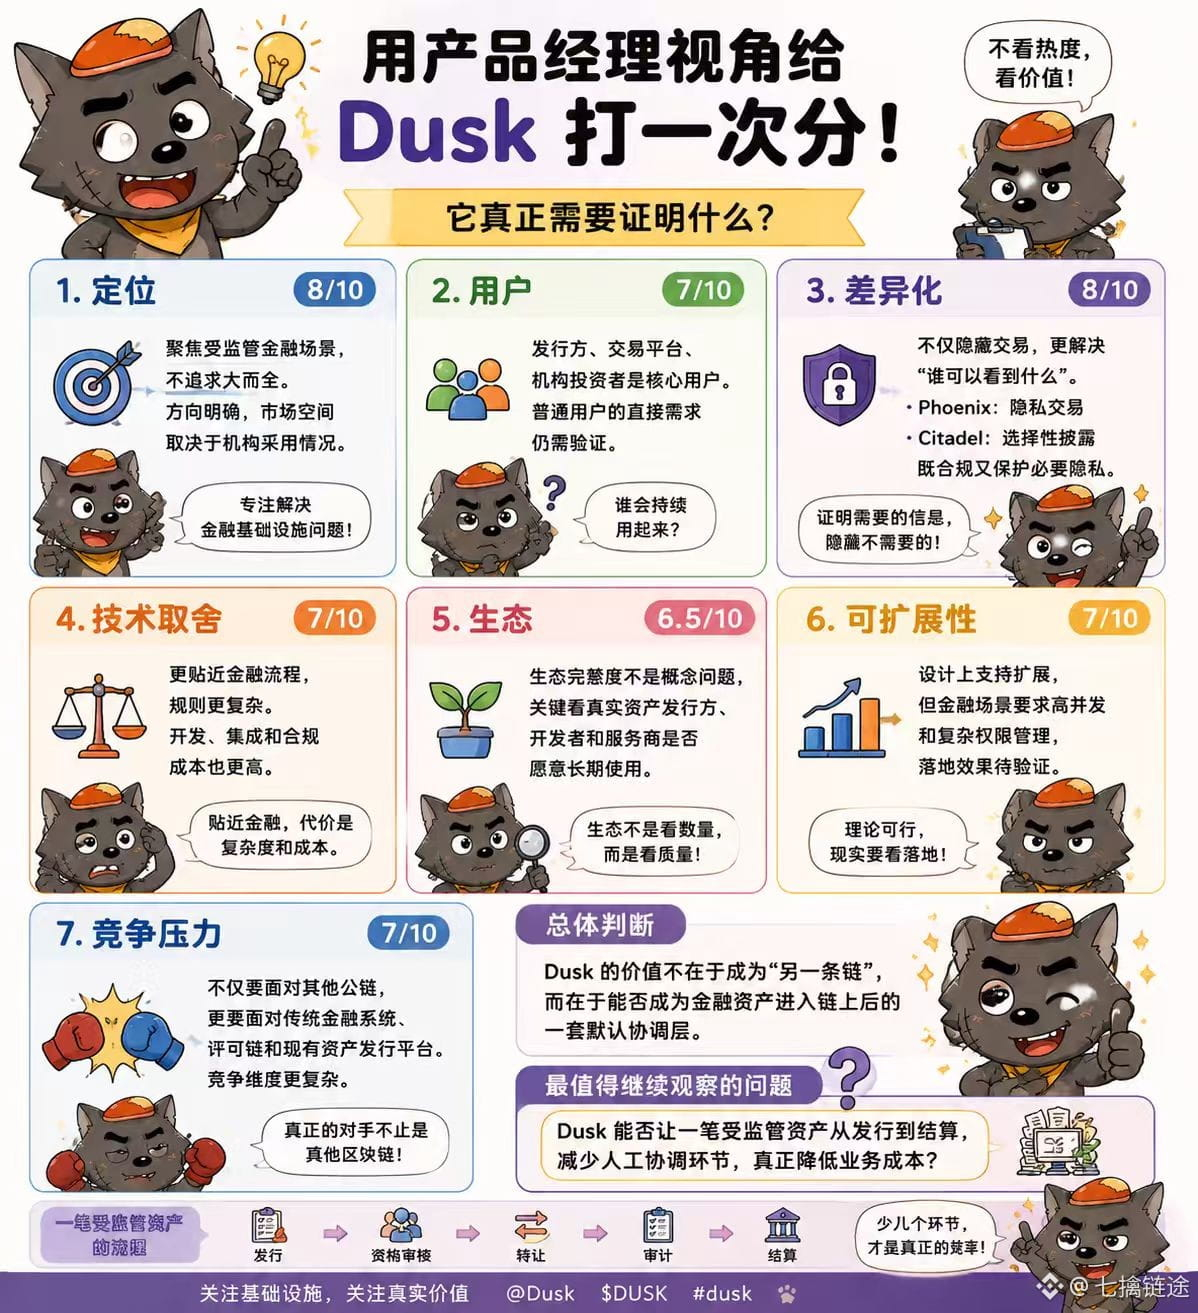
Если оценивать Dusk с точки зрения product manager, я не буду сначала смотреть на рыночные настроения — сначала задам вопрос: решает ли он действительно существующую проблему финансовой инфраструктуры.
Позиционирование: 8/10. Dusk выбирает сценарии регулируемых активов, а не универсальный путь, при котором можно без порога развернуть решение для любых приложений. Направление более фокусированное, но это также означает, что рыночное пространство зависит от того, готовы ли институты это внедрять.
Пользователи: 7/10. Основными пользователями могут быть эмитенты, торговые платформы и институциональные инвесторы, поскольку им нужно работать с квалификациями, правами доступа, приватностью и расчетами. Но будет ли обычный пользователь напрямую ощущать ценность — это пока требует проверки.
Дифференциация: 8/10. Акцент Dusk не просто на сокрытии сделок, а на управлении тем, «кто может видеть что». Phoenix предоставляет возможности приватных транзакций, Citadel — выборочное раскрытие, чтобы институты могли подтвердить необходимую информацию, одновременно снижая раскрытие нерелевантных данных.
Технические компромиссы: 7/10. По сравнению с универсальными публичными сетями вроде Ethereum, Dusk ближе к финансовым процессам, но цена — более сложные правила. Растут также затраты на разработку, интеграцию и соответствие требованиям комплаенса. Экосистема и масштабируемость в итоге будут зависеть от того, продолжают ли эмитенты реальных активов, разработчики и провайдеры услуг регулярно использовать решение.
Поэтому мое мнение: главная задача Dusk — не доказывать, что технология работоспособна, а доказать, что эта финансовая «спецнастройка» реально снижает издержки в бизнесе. Если после подключения институтов процессы выпуска, передачи и аудита не улучшаются заметно, то технологические преимущества могут оказаться лишь добавлением слоя сложной архитектуры.
Самый важный вопрос, за которым, на мой взгляд, стоит продолжать наблюдать, — не цена, а следующее: может ли Dusk сделать так, чтобы транзакция с регулируемым активом от выпуска до расчетов уменьшила долю ручной координации? Именно этот ответ и определит, станет ли он действительно финансовой инфраструктурой.@Dusk_Foundation $DUSK #dusk
Если оценивать Dusk с точки зрения product manager, я не буду сначала смотреть на рыночные настроения — сначала задам вопрос: решает ли он действительно существующую проблему финансовой инфраструктуры.
Позиционирование: 8/10. Dusk выбирает сценарии регулируемых активов, а не универсальный путь, при котором можно без порога развернуть решение для любых приложений. Направление более фокусированное, но это также означает, что рыночное пространство зависит от того, готовы ли институты это внедрять.
Пользователи: 7/10. Основными пользователями могут быть эмитенты, торговые платформы и институциональные инвесторы, поскольку им нужно работать с квалификациями, правами доступа, приватностью и расчетами. Но будет ли обычный пользователь напрямую ощущать ценность — это пока требует проверки.
Дифференциация: 8/10. Акцент Dusk не просто на сокрытии сделок, а на управлении тем, «кто может видеть что». Phoenix предоставляет возможности приватных транзакций, Citadel — выборочное раскрытие, чтобы институты могли подтвердить необходимую информацию, одновременно снижая раскрытие нерелевантных данных.
Технические компромиссы: 7/10. По сравнению с универсальными публичными сетями вроде Ethereum, Dusk ближе к финансовым процессам, но цена — более сложные правила. Растут также затраты на разработку, интеграцию и соответствие требованиям комплаенса. Экосистема и масштабируемость в итоге будут зависеть от того, продолжают ли эмитенты реальных активов, разработчики и провайдеры услуг регулярно использовать решение.
Поэтому мое мнение: главная задача Dusk — не доказывать, что технология работоспособна, а доказать, что эта финансовая «спецнастройка» реально снижает издержки в бизнесе. Если после подключения институтов процессы выпуска, передачи и аудита не улучшаются заметно, то технологические преимущества могут оказаться лишь добавлением слоя сложной архитектуры.
Самый важный вопрос, за которым, на мой взгляд, стоит продолжать наблюдать, — не цена, а следующее: может ли Dusk сделать так, чтобы транзакция с регулируемым активом от выпуска до расчетов уменьшила долю ручной координации? Именно этот ответ и определит, станет ли он действительно финансовой инфраструктурой.@Dusk $DUSK #dusk
90
·
--
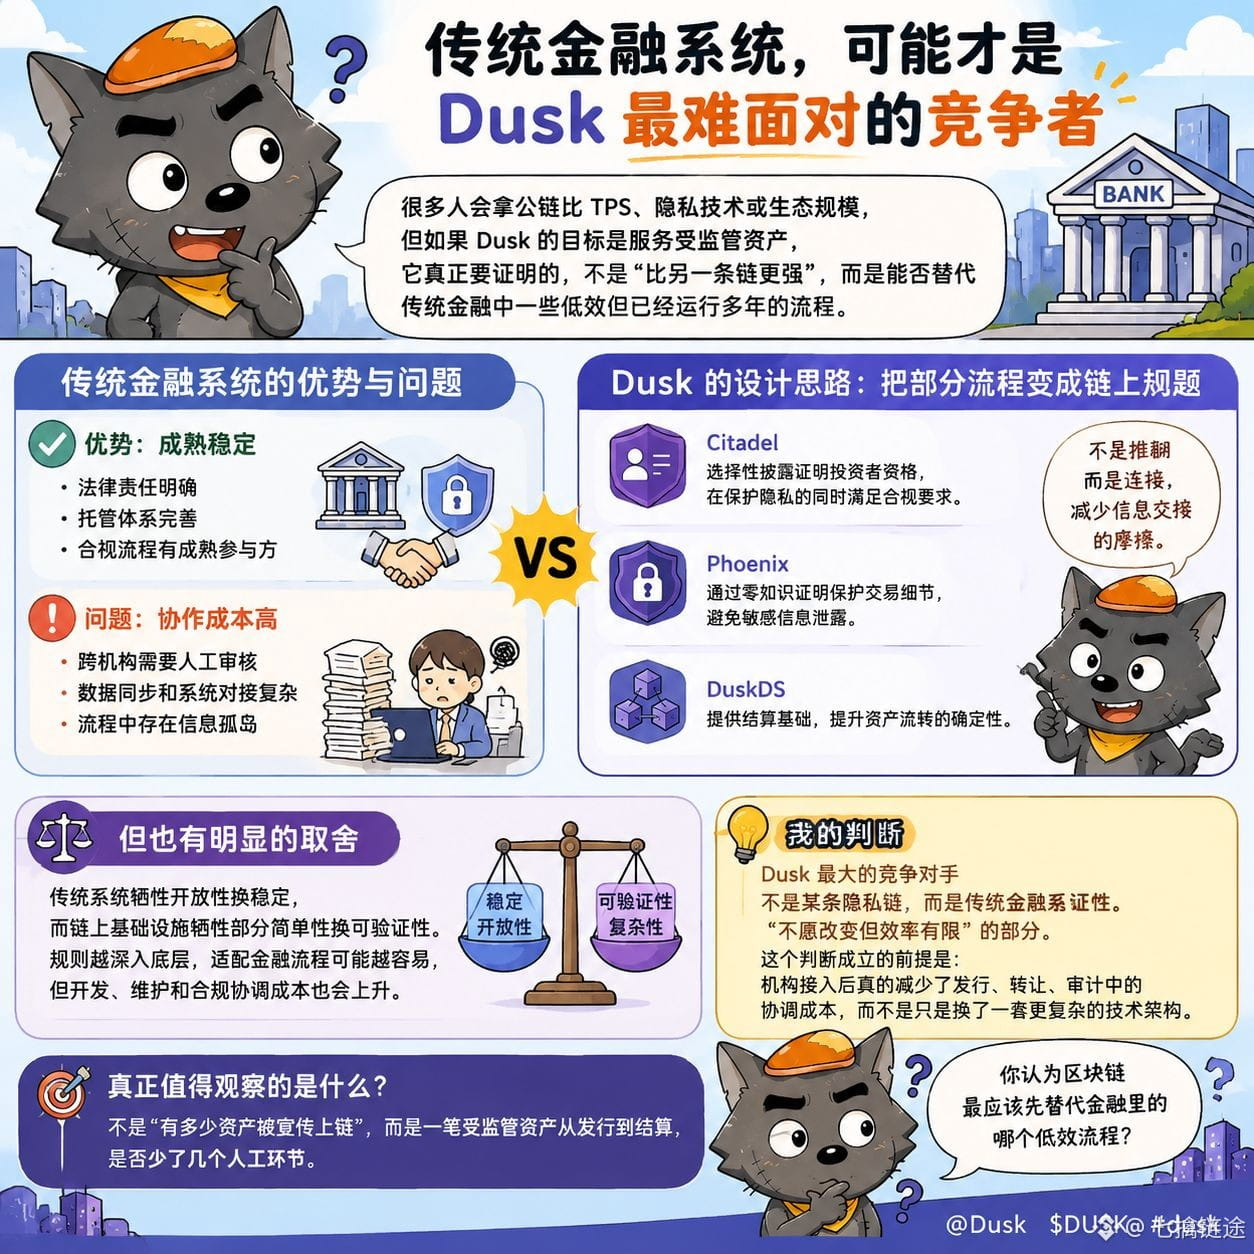
Традиционная финансовая система, возможно, и есть самый сложный конкурент, с которым Dusk придется столкнуться.
Многие, сравнивая конкуренцию публичных сетей, автоматически начинают сопоставлять TPS, технологии конфиденциальности или масштаб экосистемы. Но если цель Dusk — обслуживать регулируемые активы, я считаю, что ей нужно доказать не то, «что она сильнее другой сети», а то, сможет ли она заменить некоторые малоэффективные, но уже много лет работающие процессы в традиционных финансах.
Преимущество традиционных финансов в зрелости: юридическая ответственность, системы кастодиального хранения, комплаенс-процессы — у них есть четко определенные участники. Проблема возникает, когда требуется координация между организациями: значительная часть затрат приходится на ручную проверку, синхронизацию данных и интеграцию систем. В центре внимания Dusk не стоит задача разрушить эти системы; вместо этого она пытается превратить часть процессов в ончейн-правила. Например, Citadel использует селективное раскрытие, чтобы подтверждать квалификацию инвесторов; Phoenix с помощью zk-доказательств защищает детали сделок; DuskDS предоставляет основу для расчетов. Для организаций ценность заключается не только в том, чтобы «вынести все в блокчейн», а в снижении трения при передаче информации.
Но здесь есть и очевидные компромиссы: традиционные системы жертвуют открытостью ради стабильности, а ончейн-инфраструктура — простой простотой ради проверяемости. Чем глубже правила уходят в базовый уровень, тем потенциально легче адаптировать финансовые процессы, но тем выше становятся затраты на разработку, сопровождение и координацию комплаенса.
Поэтому мое мнение таково: главный конкурент Dusk — не какая-то конкретная приватность-ориентированная цепочка, а та часть традиционной финансовой системы, которая «не хочет меняться», но при этом обладает ограниченной эффективностью. Это утверждение будет справедливым при одном условии: после подключения организаций действительно снижаются координационные издержки при выпуске, передаче и аудите, а не происходит просто замена одной — пусть и более простой — модели на более сложную технологическую архитектуру.
Данные, за которыми действительно стоит наблюдать, — не в том, «сколько активов заявлено как размещенные в ончейне», а в том, сократилось ли в части регулируемого актива число ручных операций от выпуска до расчетов. Как вы думаете: какой неэффективный финансовый процесс блокчейн должен заменить в первую очередь?@Dusk_Foundation $DUSK #dusk
Традиционная финансовая система, возможно, и есть самый сложный конкурент, с которым Dusk придется столкнуться.
Многие, сравнивая конкуренцию публичных сетей, автоматически начинают сопоставлять TPS, технологии конфиденциальности или масштаб экосистемы. Но если цель Dusk — обслуживать регулируемые активы, я считаю, что ей нужно доказать не то, «что она сильнее другой сети», а то, сможет ли она заменить некоторые малоэффективные, но уже много лет работающие процессы в традиционных финансах.
Преимущество традиционных финансов в зрелости: юридическая ответственность, системы кастодиального хранения, комплаенс-процессы — у них есть четко определенные участники. Проблема возникает, когда требуется координация между организациями: значительная часть затрат приходится на ручную проверку, синхронизацию данных и интеграцию систем. В центре внимания Dusk не стоит задача разрушить эти системы; вместо этого она пытается превратить часть процессов в ончейн-правила. Например, Citadel использует селективное раскрытие, чтобы подтверждать квалификацию инвесторов; Phoenix с помощью zk-доказательств защищает детали сделок; DuskDS предоставляет основу для расчетов. Для организаций ценность заключается не только в том, чтобы «вынести все в блокчейн», а в снижении трения при передаче информации.
Но здесь есть и очевидные компромиссы: традиционные системы жертвуют открытостью ради стабильности, а ончейн-инфраструктура — простой простотой ради проверяемости. Чем глубже правила уходят в базовый уровень, тем потенциально легче адаптировать финансовые процессы, но тем выше становятся затраты на разработку, сопровождение и координацию комплаенса.
Поэтому мое мнение таково: главный конкурент Dusk — не какая-то конкретная приватность-ориентированная цепочка, а та часть традиционной финансовой системы, которая «не хочет меняться», но при этом обладает ограниченной эффективностью. Это утверждение будет справедливым при одном условии: после подключения организаций действительно снижаются координационные издержки при выпуске, передаче и аудите, а не происходит просто замена одной — пусть и более простой — модели на более сложную технологическую архитектуру.
Данные, за которыми действительно стоит наблюдать, — не в том, «сколько активов заявлено как размещенные в ончейне», а в том, сократилось ли в части регулируемого актива число ручных операций от выпуска до расчетов. Как вы думаете: какой неэффективный финансовый процесс блокчейн должен заменить в первую очередь?@Dusk $DUSK #dusk
136
·
--
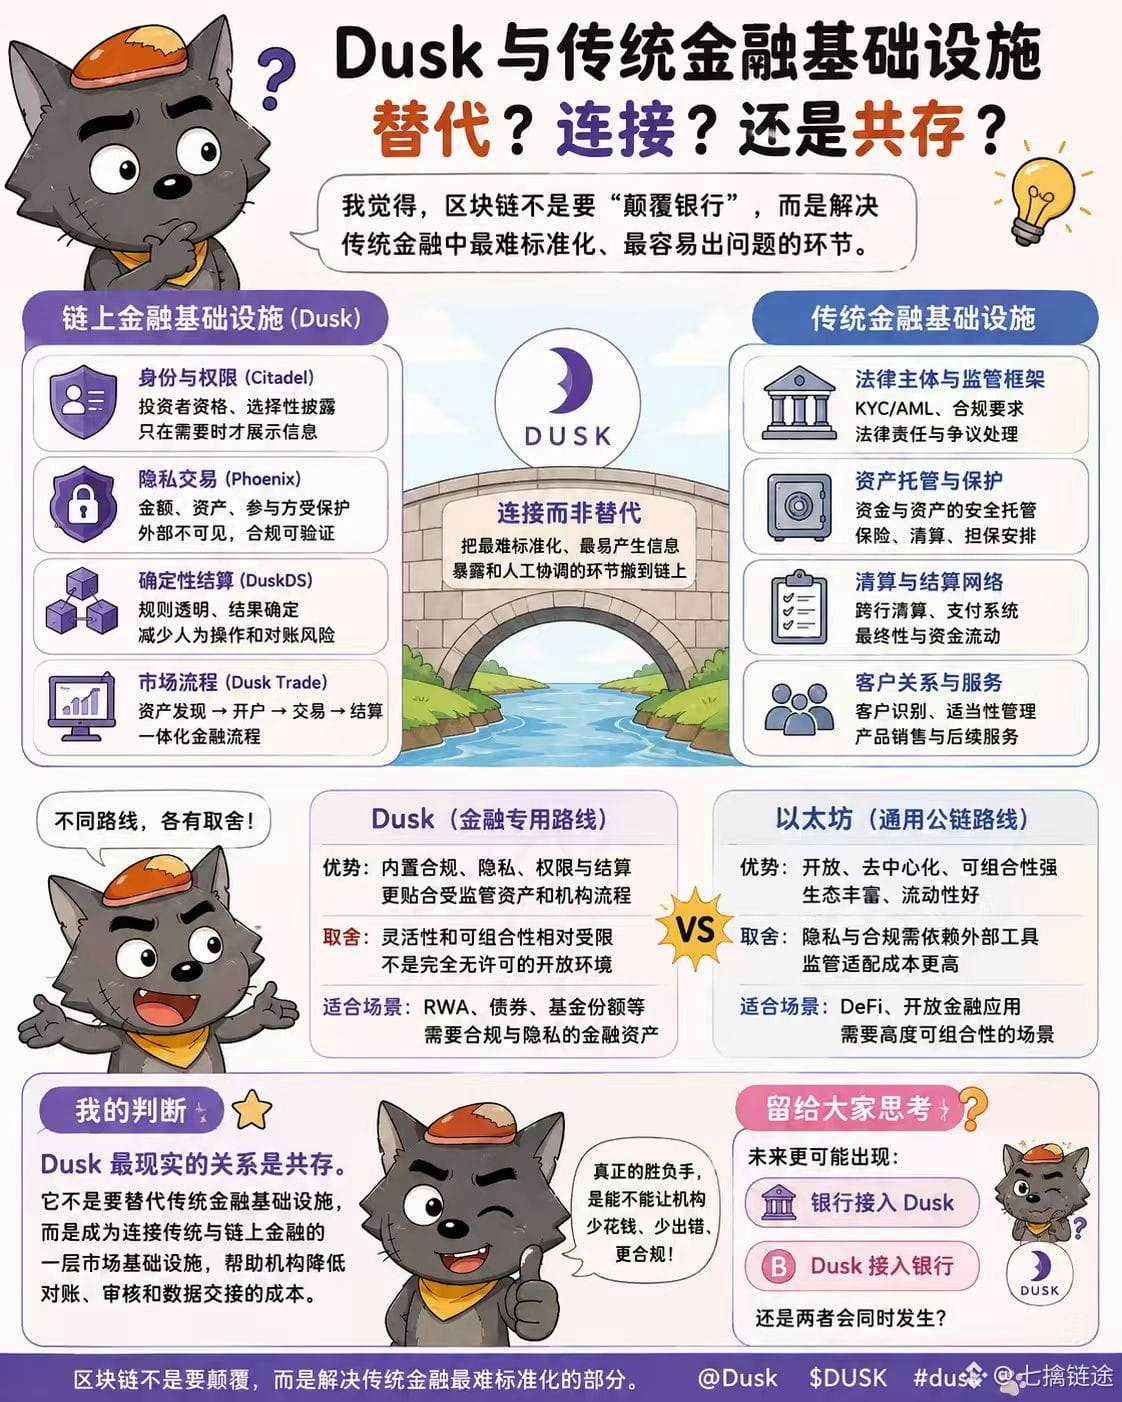
Каждый раз, когда я вижу фразу «блокчейн заменит банки», я сначала делаю паузу. Самая реальная сложность банков и брокеров — не только в ведении учета, а в хранении (кастоди), проверке правоспособности, ограничениях на передачу, клиринге и цепочке ответственности. Если просто перенести всё это на публичный чейн, может и не станет проще.
Через Dusk я, наоборот, вижу «сшивающий» подход. Он объединяет в одну базовую архитектуру: идентичность Citadel с выборочным раскрытием, приватные переводы Phoenix и детерминированное завершение DuskDS. А Dusk Trade сейчас ориентирован скорее на уровень продукта — организует процессы вокруг онбординга инвесторов, подключения кошелька, координации торговли и расчетов. Для пользователя это довольно напрямую: квалификации, активы и статусы расчетов, которые раньше были разнесены по разным системам, получают шанс стыковаться по одним и тем же правилам.
По сравнению с более универсальной открытой средой вроде Ethereum, Dusk активнее «встраивает» финансовые права и приватность прямо в инфраструктуру; цена — более высокая сложность правил и затраты на интеграцию. Это не копирование банковского функционала целиком, а попытка стать слоем координации между банком, торговой платформой и ончейн-активами.
Поэтому моё мнение такое: более реалистичный путь Dusk — сосуществование, а не замещение. При условии, что он действительно снижает необходимость сверок, ручной проверки и передачи данных между системами, а не просто переносит сложность из традиционного бэк-офиса в чейн. Проверять стоит не «выйдут ли организации на чейн», а то, насколько после подключения сокращается количество этапов в процессе обращения регулируемого актива — от выпуска до расчетов. Ты больше веришь в «банки, подключенные к чейну», или в «цепочку, подключенную к банкам»?@Dusk_Foundation $DUSK
{spot}(DUSKUSDT)
#dusk
Каждый раз, когда я вижу фразу «блокчейн заменит банки», я сначала делаю паузу. Самая реальная сложность банков и брокеров — не только в ведении учета, а в хранении (кастоди), проверке правоспособности, ограничениях на передачу, клиринге и цепочке ответственности. Если просто перенести всё это на публичный чейн, может и не станет проще.
Через Dusk я, наоборот, вижу «сшивающий» подход. Он объединяет в одну базовую архитектуру: идентичность Citadel с выборочным раскрытием, приватные переводы Phoenix и детерминированное завершение DuskDS. А Dusk Trade сейчас ориентирован скорее на уровень продукта — организует процессы вокруг онбординга инвесторов, подключения кошелька, координации торговли и расчетов. Для пользователя это довольно напрямую: квалификации, активы и статусы расчетов, которые раньше были разнесены по разным системам, получают шанс стыковаться по одним и тем же правилам.
По сравнению с более универсальной открытой средой вроде Ethereum, Dusk активнее «встраивает» финансовые права и приватность прямо в инфраструктуру; цена — более высокая сложность правил и затраты на интеграцию. Это не копирование банковского функционала целиком, а попытка стать слоем координации между банком, торговой платформой и ончейн-активами.
Поэтому моё мнение такое: более реалистичный путь Dusk — сосуществование, а не замещение. При условии, что он действительно снижает необходимость сверок, ручной проверки и передачи данных между системами, а не просто переносит сложность из традиционного бэк-офиса в чейн. Проверять стоит не «выйдут ли организации на чейн», а то, насколько после подключения сокращается количество этапов в процессе обращения регулируемого актива — от выпуска до расчетов. Ты больше веришь в «банки, подключенные к чейну», или в «цепочку, подключенную к банкам»?@Dusk $DUSK
#dusk
134
·
--
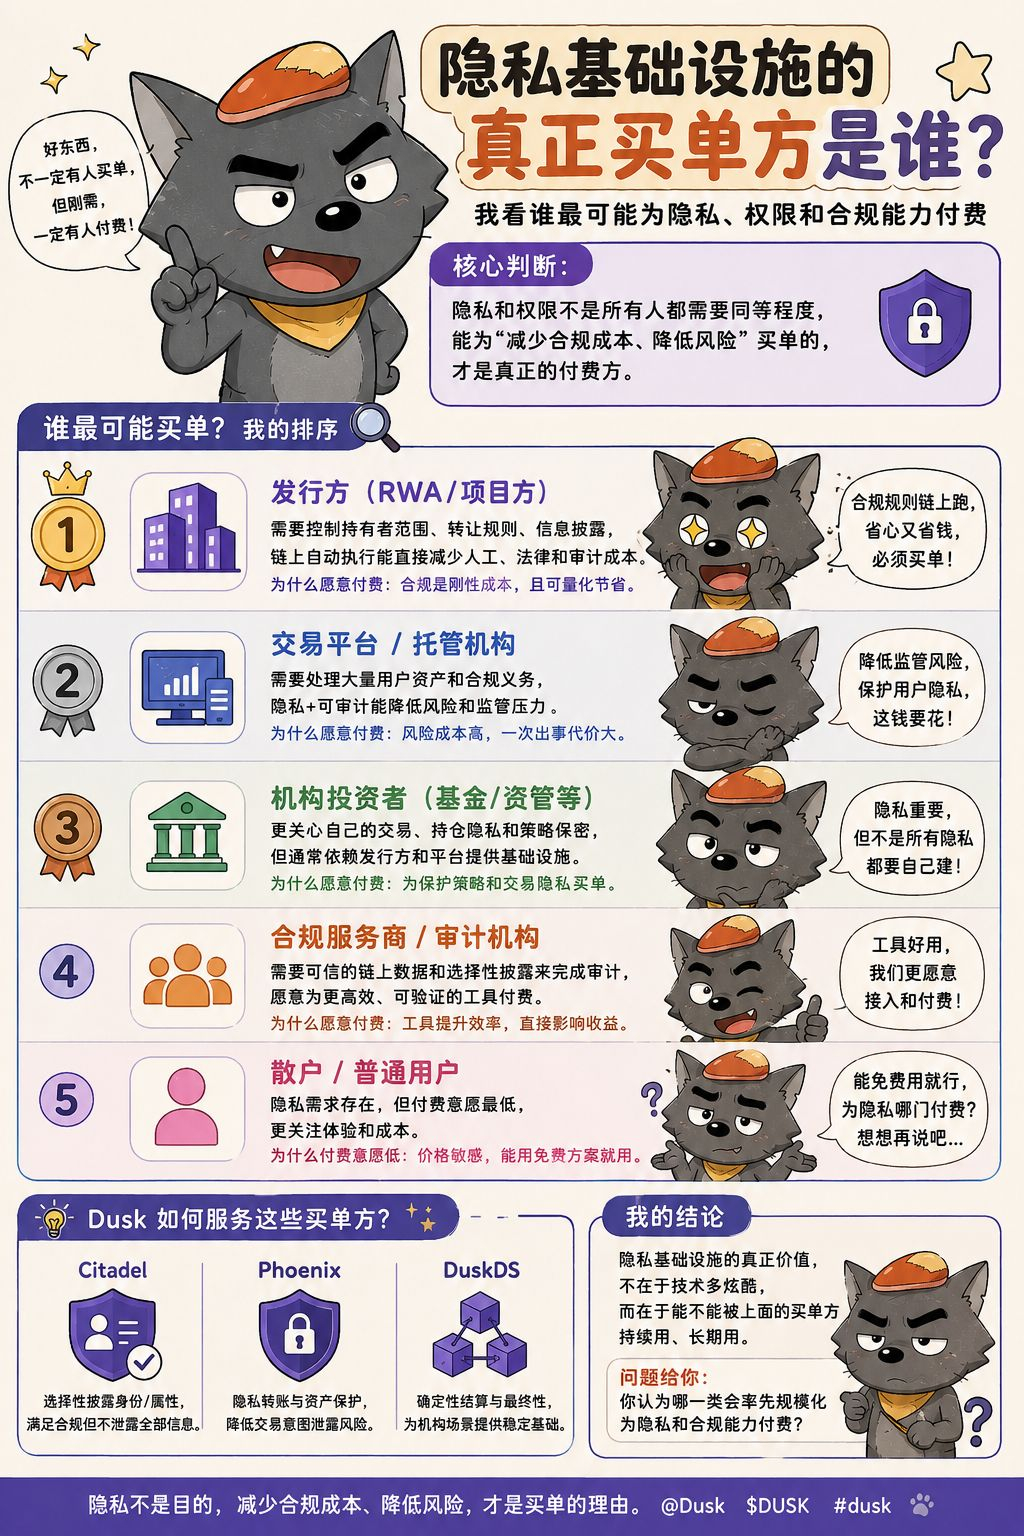
#dusk $DUSK Кто с наибольшей вероятностью действительно заплатит за финансовую конфиденциальность? Моя оценка такая: эмитент > торговая платформа/клиринговая/инфраструктура хранения и т.п. > институциональные инвесторы > розничные; регулятор важен, но не обязательно является прямым плательщиком.
Причина несложная: эмитент напрямую несет издержки, связанные с требованиями к инвесторам, ограничениями на передачу, раскрытием информации и координацией аудита. Если конфиденциальность и разрешения позволяют сэкономить на нескольких раундах ручных проверок, передаче данных и раскрытии чувствительной информации — то это и есть экономия операционных затрат. Платформа занимает второе место, потому что ей приходится одновременно обрабатывать KYC, правила по активам, торговлю и расчеты. Назначение Dusk Trade как раз и построено вокруг рыночных процессов: открытие счета, квалификация, торговля и расчеты; Citadel отвечает за идентификацию и выборочное раскрытие, Phoenix предоставляет конфиденциальные сделки.
Институционалам, конечно, нужна эта функциональность, но скорее они будут получать ее косвенно — через управляющих фондов, эмитента или кастодиана; розничным инвесторам трудно отдельно и постоянно оплачивать «базовую инфраструктуру конфиденциальности».
Так что мой вывод: истинный покупатель инфраструктуры конфиденциальности — это не обязательно тот, кто больше всего боится раскрытия данных, а тот, кто умеет превращать меньшее раскрытие в снижение затрат процесса. Но есть и жесткий порог: если затраты на доказательства, интеграцию и эксплуатацию выше, чем экономия от сниженных комплаенс-издержек, то конфиденциальность останется лишь технологической функцией и еще не станет коммерческой ценностью. Как вы считаете: первые платящие клиенты скорее придут от эмитентов или от торговых платформ?
148
·
--
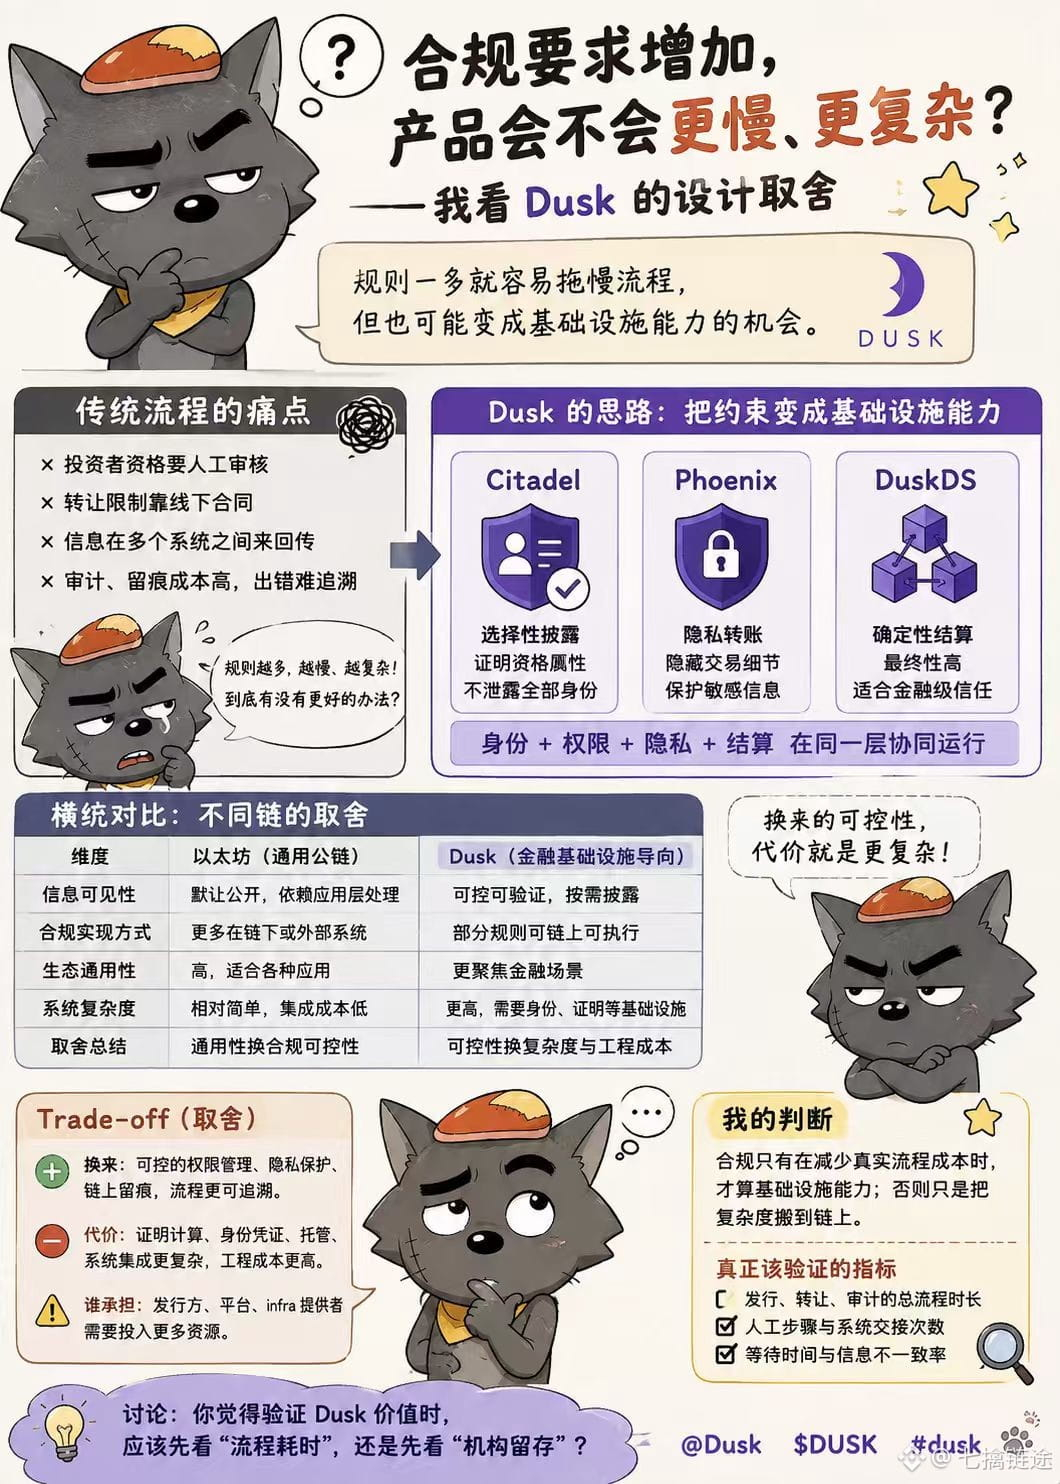
#dusk $DUSK Как только финансовый продукт выходит на реальный рынок, комплаенс — это уже не последняя печать «поставить и забыть», а то, что встроено в процессы выпуска, проверки квалификации, передачи прав и аудита. И вот в чем вопрос: когда правила записываются в блокчейн, мы действительно уменьшаем объем ручной координации или же просто переносим сложность в другое место?
То, что я увидел через Dusk, — это подход, при котором несколько ранее разрозненных вещей объединяются в одну базовую систему: Citadel использует доказательства с избирательным раскрытием для подтверждения участия; Phoenix делает перевод чувствительных средств менее заметным; а DuskDS отвечает за детерминированные расчеты. Для эмитента ценность заключается не в том, что «комплаенс исчезает», а в том, могут ли квалификация, конфиденциальность и расчеты разделять одно и то же проверяемое состояние.
Но здесь проще всего быть сбитым с толку маркетингом. Ethereum более универсален: финансовые правила можно передать на уровень приложений и во внешние системы; Dusk же опускает больше ограничений в инфраструктуру. Получаемая управляемость оплачивается сложностью генерации доказательств, удостоверений личности, кастоди-операций и интеграций систем — и у самого Dusk есть отдельная инфраструктура Prover, чтобы брать на себя вычисления ZK-доказательств.
Поэтому мое суждение такое: комплаенс действительно становится возможностью инфраструктуры только тогда, когда он снижает реальные затраты на процесс; иначе это лишь перенос «бэк-офисной» сложности на цепочку. По-настоящему стоит смотреть на другое: сколько ручных шагов, времени ожидания и передач информации требует одна и та же организация при выпуске, передаче и аудите. Если этот показатель не уменьшается, то трудно будет обосновать, что дизайнерское преимущество @Dusk_Foundation вообще существует. Что вам интереснее проверить первым — длительность процесса или то, сохраняется ли удержание организаций?
#dusk $DUSK Как только финансовый продукт выходит на реальный рынок, комплаенс — это уже не последняя печать «поставить и забыть», а то, что встроено в процессы выпуска, проверки квалификации, передачи прав и аудита. И вот в чем вопрос: когда правила записываются в блокчейн, мы действительно уменьшаем объем ручной координации или же просто переносим сложность в другое место?
То, что я увидел через Dusk, — это подход, при котором несколько ранее разрозненных вещей объединяются в одну базовую систему: Citadel использует доказательства с избирательным раскрытием для подтверждения участия; Phoenix делает перевод чувствительных средств менее заметным; а DuskDS отвечает за детерминированные расчеты. Для эмитента ценность заключается не в том, что «комплаенс исчезает», а в том, могут ли квалификация, конфиденциальность и расчеты разделять одно и то же проверяемое состояние.
Но здесь проще всего быть сбитым с толку маркетингом. Ethereum более универсален: финансовые правила можно передать на уровень приложений и во внешние системы; Dusk же опускает больше ограничений в инфраструктуру. Получаемая управляемость оплачивается сложностью генерации доказательств, удостоверений личности, кастоди-операций и интеграций систем — и у самого Dusk есть отдельная инфраструктура Prover, чтобы брать на себя вычисления ZK-доказательств.
Поэтому мое суждение такое: комплаенс действительно становится возможностью инфраструктуры только тогда, когда он снижает реальные затраты на процесс; иначе это лишь перенос «бэк-офисной» сложности на цепочку. По-настоящему стоит смотреть на другое: сколько ручных шагов, времени ожидания и передач информации требует одна и та же организация при выпуске, передаче и аудите. Если этот показатель не уменьшается, то трудно будет обосновать, что дизайнерское преимущество @Dusk вообще существует. Что вам интереснее проверить первым — длительность процесса или то, сохраняется ли удержание организаций?
159
·
--
Многие проекты говорят «институциональные финансы», но я сначала задам один вопрос: кроме схемы архитектуры, какие доказательства того, что институты действительно готовы это использовать?
Я разобью доказательства на четыре этапа: можно ли по правилам выпускать и передавать активы, можно ли проверить KYC/квалификацию инвесторов, можно ли минимизировать раскрытие чувствительных операций, и наконец — может ли регулятор или аудитор получить пригодные доказательства. Базовый дизайн Dusk действительно соответствует этим требованиям: Citadel предоставляет идентификацию и избирательное раскрытие, Phoenix поддерживает скрытую передачу, а DuskDS обеспечивает детерминированную финальность. Но это лишь «возможности существуют», а не «институты внедряют».
В сравнении по горизонтали: Ethereum более универсален, многие финансовые функции можно закрыть на уровне приложений и через внешнюю инфраструктуру; Dusk же более напрямую встраивает в базовый слой права, приватность и расчёты. И мои сомнения здесь: чем полнее базовые возможности, тем насколько на самом деле институты могут сэкономить на процессных затратах? Нулевые доказательства требуют дополнительных вычислений, а подключение ещё упирается в хостинг, системную интеграцию, ликвидность и адаптацию под комплаенс.
Поэтому я действительно хочу проверить @Dusk_Foundation не в том, «можно ли это технически сделать», а в том, **позволяют ли эти возможности сделать реальный финансовый процесс дешевле и более управляемым**. Я в первую очередь буду смотреть на устойчивую реальную активность с активами, на то, как сохраняют институты участие (retention), и на то, действительно ли сокращаются ручные операции и объём раскрываемой информации в аудит/KYC-процессах. Какой показатель лучше всего доказывает, что эта логика работает: сначала реальный масштаб активов, продолжительность торгов или удержание со стороны институтов? $DUSK #dusk
Многие проекты говорят «институциональные финансы», но я сначала задам один вопрос: кроме схемы архитектуры, какие доказательства того, что институты действительно готовы это использовать?
Я разобью доказательства на четыре этапа: можно ли по правилам выпускать и передавать активы, можно ли проверить KYC/квалификацию инвесторов, можно ли минимизировать раскрытие чувствительных операций, и наконец — может ли регулятор или аудитор получить пригодные доказательства. Базовый дизайн Dusk действительно соответствует этим требованиям: Citadel предоставляет идентификацию и избирательное раскрытие, Phoenix поддерживает скрытую передачу, а DuskDS обеспечивает детерминированную финальность. Но это лишь «возможности существуют», а не «институты внедряют».
В сравнении по горизонтали: Ethereum более универсален, многие финансовые функции можно закрыть на уровне приложений и через внешнюю инфраструктуру; Dusk же более напрямую встраивает в базовый слой права, приватность и расчёты. И мои сомнения здесь: чем полнее базовые возможности, тем насколько на самом деле институты могут сэкономить на процессных затратах? Нулевые доказательства требуют дополнительных вычислений, а подключение ещё упирается в хостинг, системную интеграцию, ликвидность и адаптацию под комплаенс.
Поэтому я действительно хочу проверить @Dusk не в том, «можно ли это технически сделать», а в том, **позволяют ли эти возможности сделать реальный финансовый процесс дешевле и более управляемым**. Я в первую очередь буду смотреть на устойчивую реальную активность с активами, на то, как сохраняют институты участие (retention), и на то, действительно ли сокращаются ручные операции и объём раскрываемой информации в аудит/KYC-процессах. Какой показатель лучше всего доказывает, что эта логика работает: сначала реальный масштаб активов, продолжительность торгов или удержание со стороны институтов? $DUSK #dusk
133
·
--
Понимать «финансовую приватность» как «пусть никто вообще не смотрит» — на самом деле очень легко сместить продукт не в ту сторону.
Розничным инвесторам страшнее всего, что остатки на счетах и история транзакций будут долгое время строиться как профиль; маркет-мейкерам важнее раскрытие позиций, движения средств и намерений в сделках; фондам нужно защитить стратегию и при этом доказать, что они соответствуют требованиям по квалификации инвесторов; эмитентам необходимо контролировать, кто может владеть и кто может переводить; а регуляторам при проверках, наоборот, нужно получить доказательства. Эти роли хотят не одной и той же приватности.
Ключевое, что я увидел через Dusk, — это то, что он раскладывает видимость информации по разным уровням: Moonlight отвечает за публичные аккаунты, Phoenix делает приватные переводы с помощью доказательств с нулевым разглашением и поддерживает раскрытие информации по запросу через viewing key; Citadel, в свою очередь, предоставляет возможности выбора и контроля доступа для личности. Для финансовых организаций смысл не только в «скрыть транзакции», а в том, чтобы по возможности разнести обработку данных, нужных для KYC, транзакций и аудита.
По сравнению со средой по умолчанию на Ethereum — с публичными аккаунтами и транзакциями — это осознанный компромисс: Dusk больше ориентирован на «кто может видеть, что именно видит и когда сможет доказать», но доказательства приватности также добавляют вычислительные и интеграционные издержки; в официальных материалах даже прямо рекомендуется, чтобы биржи в основном использовали публичный процесс Moonlight.
Поэтому мой вывод не в том, что «приватность Dusk сильнее», а в следующем: конкуренция в финансовых цепочках в итоге может определяться не степенью анонимности, а тем, можно ли встроить права на информацию в реальные бизнес-процессы. Настоящая проверка — сможет ли инфраструктура, которую компании строят, чтобы уменьшать раскрытие информации, быть дешевле тех затрат на комплаенс и управление данными, которые она позволяет сэкономить. Как вы думаете, кто скорее всего начнёт платить за такую способность — фонды, маркет-мейкеры или эмитенты?@Dusk_Foundation $DUSK #dusk
Понимать «финансовую приватность» как «пусть никто вообще не смотрит» — на самом деле очень легко сместить продукт не в ту сторону.
Розничным инвесторам страшнее всего, что остатки на счетах и история транзакций будут долгое время строиться как профиль; маркет-мейкерам важнее раскрытие позиций, движения средств и намерений в сделках; фондам нужно защитить стратегию и при этом доказать, что они соответствуют требованиям по квалификации инвесторов; эмитентам необходимо контролировать, кто может владеть и кто может переводить; а регуляторам при проверках, наоборот, нужно получить доказательства. Эти роли хотят не одной и той же приватности.
Ключевое, что я увидел через Dusk, — это то, что он раскладывает видимость информации по разным уровням: Moonlight отвечает за публичные аккаунты, Phoenix делает приватные переводы с помощью доказательств с нулевым разглашением и поддерживает раскрытие информации по запросу через viewing key; Citadel, в свою очередь, предоставляет возможности выбора и контроля доступа для личности. Для финансовых организаций смысл не только в «скрыть транзакции», а в том, чтобы по возможности разнести обработку данных, нужных для KYC, транзакций и аудита.
По сравнению со средой по умолчанию на Ethereum — с публичными аккаунтами и транзакциями — это осознанный компромисс: Dusk больше ориентирован на «кто может видеть, что именно видит и когда сможет доказать», но доказательства приватности также добавляют вычислительные и интеграционные издержки; в официальных материалах даже прямо рекомендуется, чтобы биржи в основном использовали публичный процесс Moonlight.
Поэтому мой вывод не в том, что «приватность Dusk сильнее», а в следующем: конкуренция в финансовых цепочках в итоге может определяться не степенью анонимности, а тем, можно ли встроить права на информацию в реальные бизнес-процессы. Настоящая проверка — сможет ли инфраструктура, которую компании строят, чтобы уменьшать раскрытие информации, быть дешевле тех затрат на комплаенс и управление данными, которые она позволяет сэкономить. Как вы думаете, кто скорее всего начнёт платить за такую способность — фонды, маркет-мейкеры или эмитенты?@Dusk $DUSK #dusk
128
·
--
TermMax 真正值得看的,是它怎么把“债务”拆成了不同的风险
我重新看 @termmax 的 FT、XT、GT 设计后,觉得之前那种“把固定利率理解成浮动利率的替代品”其实有点简单了。
FT、XT、GT 到底在拆什么?
TermMax 的思路更像是在把一笔期限债务拆成不同的风险敞口。FT 对应固定利率债权,GT 是带杠杆的债务头寸,而 XT 则对应利息部分。官方机制里,FT 和 XT 可以组合成完整的债务代币。
我觉得这里真正有意思的地方,是“利率”不再只是借贷页面上的一个 APY 数字,而是变成了可以被单独定价、交易和管理的东西。
但固定利率并不是免费午餐
固定利率最大的价值是确定性,但代价同样明显:期限被锁定,市场利率变化后,原来的固定利率未必还是最优选择。
这也是我认为 @termmax 比单纯宣传“固定利率更安全”更值得研究的地方。V2 已经加入限价单、统一路由等机制,本质上是在解决固定期限市场的流动性和执行问题,而不只是把利率固定下来。
所以我的判断很明确:TermMax 真正要验证的,不是 DeFi 有没有固定利率需求,而是固定期限债务能不能被做成一个足够灵活的市场。
如果固定利率意味着确定性,但同时牺牲部分资金灵活性,你会接受这种取舍吗?
#TermMax #defi #FixedRate
TermMax 真正值得看的,是它怎么把“债务”拆成了不同的风险
我重新看 @TermMax 的 FT、XT、GT 设计后,觉得之前那种“把固定利率理解成浮动利率的替代品”其实有点简单了。
FT、XT、GT 到底在拆什么?
TermMax 的思路更像是在把一笔期限债务拆成不同的风险敞口。FT 对应固定利率债权,GT 是带杠杆的债务头寸,而 XT 则对应利息部分。官方机制里,FT 和 XT 可以组合成完整的债务代币。
我觉得这里真正有意思的地方,是“利率”不再只是借贷页面上的一个 APY 数字,而是变成了可以被单独定价、交易和管理的东西。
但固定利率并不是免费午餐
固定利率最大的价值是确定性,但代价同样明显:期限被锁定,市场利率变化后,原来的固定利率未必还是最优选择。
这也是我认为 @TermMax 比单纯宣传“固定利率更安全”更值得研究的地方。V2 已经加入限价单、统一路由等机制,本质上是在解决固定期限市场的流动性和执行问题,而不只是把利率固定下来。
所以我的判断很明确:TermMax 真正要验证的,不是 DeFi 有没有固定利率需求,而是固定期限债务能不能被做成一个足够灵活的市场。
如果固定利率意味着确定性,但同时牺牲部分资金灵活性,你会接受这种取舍吗?
#TermMax #defi #FixedRate
134
·
--
#termmax Засунуть «тревогу ликвидации» в клетку: TermMax — проверка разового плеча в один клик
Те, кто играл в циклическое кредитование в Aave, понимают эту боль: открыть позицию — одно удовольствие, а потом начинается «ликвидационная мясорубка» — ставки меняются каждый день, гарантийное обеспечение нужно караулить 24 часа, и стоит только «потянуть иголку» — позиция обнуляется. Я исследовал однокликовый рычаг TermMax @termmax , и больше всего меня впечатлила одна фраза: фиксированная премия вместо постоянной маржинальной проверки. В момент открытия фиксируются и стоимость, и срок, а дальше не нужно следить за графиками — ночью можно спокойно спать.
Это две разные логики по сравнению с традиционным циклическим кредитованием: там нужно снова и снова занимать, снова и снова закладывать, снова и снова переживать волатильность. TermMax решает всё одной транзакцией: GT фиксирует позицию, FT конвертирует доход, XT рассчитывает проценты — три документа работают по своим ролям. Это как заменить плавающую ипотеку на фиксированную: вы теряете немного гибкости, но получаете определённость.
Я считаю, что это неизбежный путь DeFi к «институционализации», но не стоит неверно понимать: фиксируется ставка, а не цена залога — привычная осознанность рисков всё равно нужна.
Вы бы отказались от более высокой, но плавающей ставки ради определённого дохода?
#TermMax #DeFi
#termmax Засунуть «тревогу ликвидации» в клетку: TermMax — проверка разового плеча в один клик
Те, кто играл в циклическое кредитование в Aave, понимают эту боль: открыть позицию — одно удовольствие, а потом начинается «ликвидационная мясорубка» — ставки меняются каждый день, гарантийное обеспечение нужно караулить 24 часа, и стоит только «потянуть иголку» — позиция обнуляется. Я исследовал однокликовый рычаг TermMax @TermMax , и больше всего меня впечатлила одна фраза: фиксированная премия вместо постоянной маржинальной проверки. В момент открытия фиксируются и стоимость, и срок, а дальше не нужно следить за графиками — ночью можно спокойно спать.
Это две разные логики по сравнению с традиционным циклическим кредитованием: там нужно снова и снова занимать, снова и снова закладывать, снова и снова переживать волатильность. TermMax решает всё одной транзакцией: GT фиксирует позицию, FT конвертирует доход, XT рассчитывает проценты — три документа работают по своим ролям. Это как заменить плавающую ипотеку на фиксированную: вы теряете немного гибкости, но получаете определённость.
Я считаю, что это неизбежный путь DeFi к «институционализации», но не стоит неверно понимать: фиксируется ставка, а не цена залога — привычная осознанность рисков всё равно нужна.
Вы бы отказались от более высокой, но плавающей ставки ради определённого дохода?
#TermMax #DeFi
115
·
--
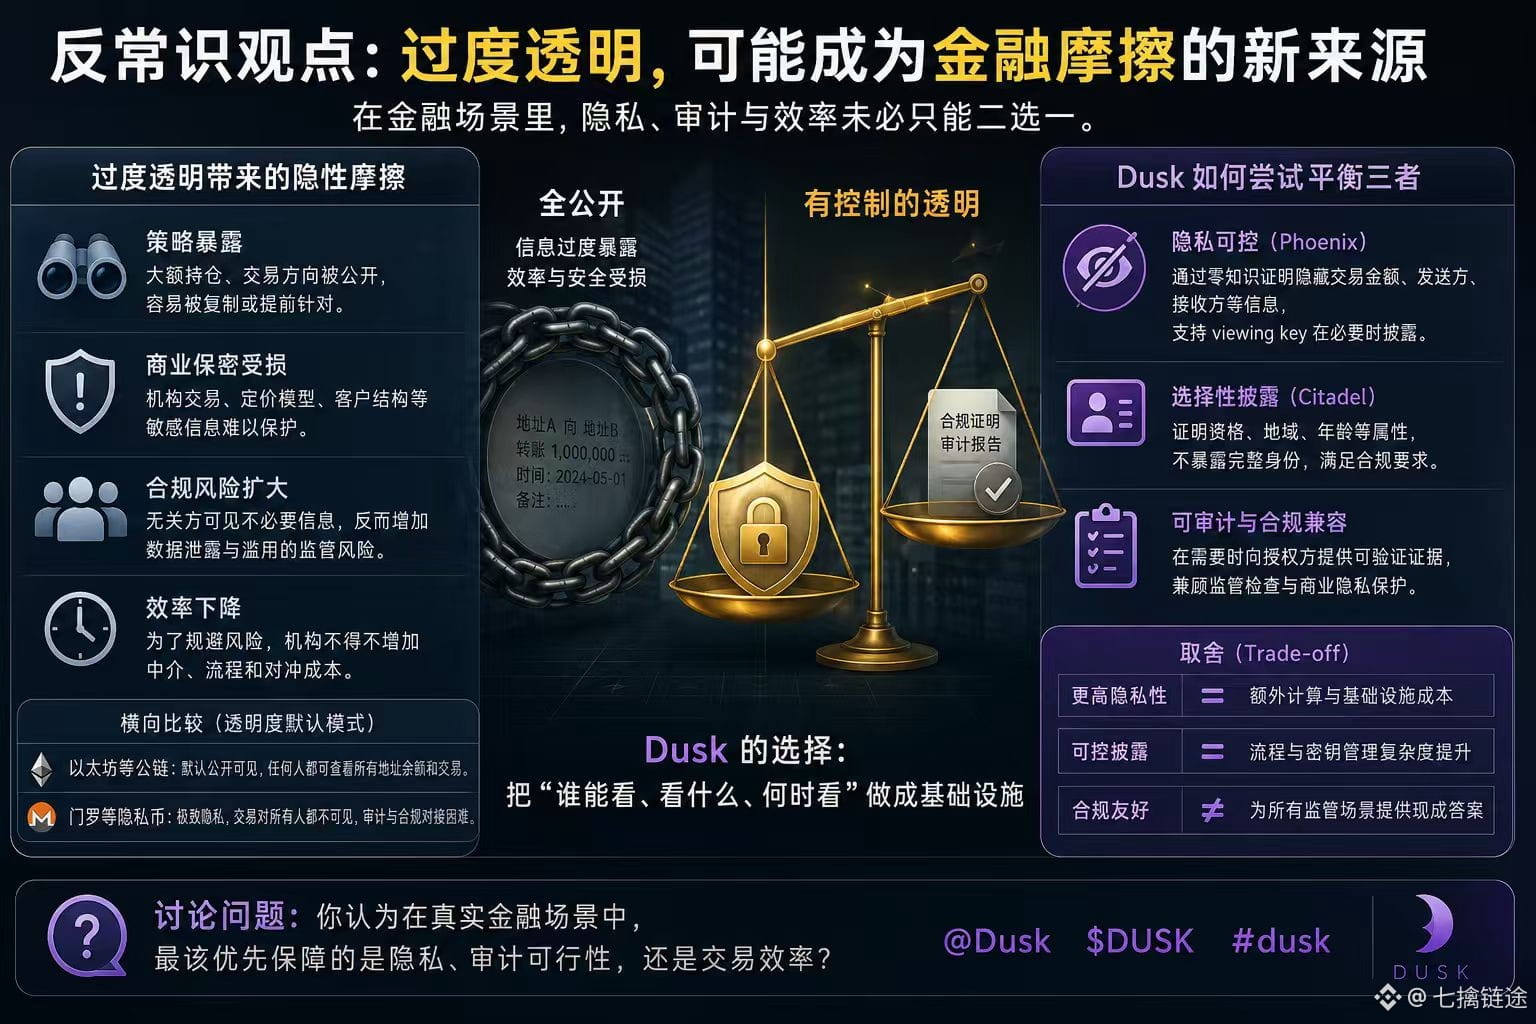
#dusk $DUSK Многие по умолчанию считают, что в финансах всё лучше, когда данные в блокчейне становятся более прозрачными. Но я всё больше сомневаюсь в этом. Открытый реестр удобен для обычного DeFi, но для институтов он может превратиться в новый источник трения: позиции, контрагенты и пути движения средств оказываются в долгосрочном доступе, и сама по себе прозрачность может влиять на торговые стратегии и готовность участвовать.
Ключевое, что я увидел через Dusk, — это не «спрятать транзакции», а разложить видимость информации по слоям. Moonlight сохраняет публичные аккаунты; Phoenix с помощью доказательств с нулевым разглашением скрывает детали переводов, но при этом поддерживает проверку по разрешению; Citadel же выбирает селективное раскрытие: участники доказывают соответствие требованиям, а не передают полные идентификационные данные всем подряд. Для реальных финансовых процессов это означает, что KYC, сделки и аудит не обязаны делиться одним и тем же набором сведений.
В горизонтальном сравнении: в Ethereum по умолчанию прозрачность, и многие потребности в финансовой приватности требуют дополнительных решений на прикладном уровне; Dusk же включает такие возможности более напрямую в базовый дизайн. Но компромисс очевиден: приватные транзакции добавляют сложность с доказательствами, сканированием и хранением/хостингом; даже в документации по подключению бирж к Dusk рекомендуется в основном использовать процесс Moonlight. Это показывает, что «приватность, аудит и эффективность одновременно» — не бесплатный обед.
Поэтому у меня есть довольно конкретное суждение: @Dusk_Foundation должна доказывать не то, способен ли проект вообще обеспечить приватность, а то, сможет ли он обеспечить меньшее раскрытие информации при этом, чтобы комплаенс-проверки институтов наоборот становились проще. Если при внедрении в реальности доказательная и аудиторская процедура окажутся более тяжёлыми, чем в традиционных системах, это преимущество не выдержит. Как вы думаете, за что институты охотнее всего платят: за меньшее раскрытие данных или за сокращение одного дополнительного этапа комплаенса?
#dusk $DUSK Многие по умолчанию считают, что в финансах всё лучше, когда данные в блокчейне становятся более прозрачными. Но я всё больше сомневаюсь в этом. Открытый реестр удобен для обычного DeFi, но для институтов он может превратиться в новый источник трения: позиции, контрагенты и пути движения средств оказываются в долгосрочном доступе, и сама по себе прозрачность может влиять на торговые стратегии и готовность участвовать.
Ключевое, что я увидел через Dusk, — это не «спрятать транзакции», а разложить видимость информации по слоям. Moonlight сохраняет публичные аккаунты; Phoenix с помощью доказательств с нулевым разглашением скрывает детали переводов, но при этом поддерживает проверку по разрешению; Citadel же выбирает селективное раскрытие: участники доказывают соответствие требованиям, а не передают полные идентификационные данные всем подряд. Для реальных финансовых процессов это означает, что KYC, сделки и аудит не обязаны делиться одним и тем же набором сведений.
В горизонтальном сравнении: в Ethereum по умолчанию прозрачность, и многие потребности в финансовой приватности требуют дополнительных решений на прикладном уровне; Dusk же включает такие возможности более напрямую в базовый дизайн. Но компромисс очевиден: приватные транзакции добавляют сложность с доказательствами, сканированием и хранением/хостингом; даже в документации по подключению бирж к Dusk рекомендуется в основном использовать процесс Moonlight. Это показывает, что «приватность, аудит и эффективность одновременно» — не бесплатный обед.
Поэтому у меня есть довольно конкретное суждение: @Dusk должна доказывать не то, способен ли проект вообще обеспечить приватность, а то, сможет ли он обеспечить меньшее раскрытие информации при этом, чтобы комплаенс-проверки институтов наоборот становились проще. Если при внедрении в реальности доказательная и аудиторская процедура окажутся более тяжёлыми, чем в традиционных системах, это преимущество не выдержит. Как вы думаете, за что институты охотнее всего платят: за меньшее раскрытие данных или за сокращение одного дополнительного этапа комплаенса?
139
·
--
#dusk $DUSK Dusk продуктовий стек из четырех слоев, я разберу его для тебя
Разговоры про RWA: я больше всего боюсь слышать фразы вроде «величественный эко-нарратив», поэтому мне куда привычнее разбирать продукт. Я недавно несколько раз перечитывал/пересматривал стек Dusk в четыре слоя:
Нативный L1|уже запущен: конфиденциальные переводы, ZK-контракты, детерминированное клиринг/расчеты — всё это в качестве фундамента; Dusk Trade|в разработке: базовая инфраструктура токенизированных рынков — пополнение средств инвесторами, привязка кошельков, контролируемые переводы; DuskEVM|тестнет: совместимость с OP Stack, разработчики на Solidity могут сразу заходить; Hedger|тестнет: конфиденциальный EVM — гомоморфное шифрование + ZK, добавляет приватность в EVM-процессы.
Мой вывод: умная сторона Dusk не в одном слое, а в последовательности «сначала соответствие, потом приватность» — сначала нужно сделать детерминированные расчёты максимально прочно под то, что требует регулятор, а уже затем использовать сервисы селективного раскрытия, чтобы обеспечить приватность; Citadel/Shelter просто встраивают KYC прямо на уровень протокола.
Но разбиение на слои означает и медленнее: Trade ещё не запущен, EVM-экосистема пока в ранней стадии. Захват стоимости для $DUSK — посмотрим, смогут ли эти слои реально «сцепиться» в единое целое. На официальном сайте @Dusk_Foundation указано, что подтверждены выпуски с NPEX на сумму свыше 200 млн евро и база более 20 тыс. инвесторов — это вполне осязаемый первый шаг.
Больше всего мне интересно: когда придёт mainnet DuskEVM? Вот тогда и наступит поворотный момент — из «истории» в «денежный поток».
В четырёх слоях Dusk: как ты думаешь, какой слой первым проявит реальный спрос?
#dusk $DUSK Dusk продуктовий стек из четырех слоев, я разберу его для тебя
Разговоры про RWA: я больше всего боюсь слышать фразы вроде «величественный эко-нарратив», поэтому мне куда привычнее разбирать продукт. Я недавно несколько раз перечитывал/пересматривал стек Dusk в четыре слоя:
Нативный L1|уже запущен: конфиденциальные переводы, ZK-контракты, детерминированное клиринг/расчеты — всё это в качестве фундамента; Dusk Trade|в разработке: базовая инфраструктура токенизированных рынков — пополнение средств инвесторами, привязка кошельков, контролируемые переводы; DuskEVM|тестнет: совместимость с OP Stack, разработчики на Solidity могут сразу заходить; Hedger|тестнет: конфиденциальный EVM — гомоморфное шифрование + ZK, добавляет приватность в EVM-процессы.
Мой вывод: умная сторона Dusk не в одном слое, а в последовательности «сначала соответствие, потом приватность» — сначала нужно сделать детерминированные расчёты максимально прочно под то, что требует регулятор, а уже затем использовать сервисы селективного раскрытия, чтобы обеспечить приватность; Citadel/Shelter просто встраивают KYC прямо на уровень протокола.
Но разбиение на слои означает и медленнее: Trade ещё не запущен, EVM-экосистема пока в ранней стадии. Захват стоимости для $DUSK — посмотрим, смогут ли эти слои реально «сцепиться» в единое целое. На официальном сайте @Dusk указано, что подтверждены выпуски с NPEX на сумму свыше 200 млн евро и база более 20 тыс. инвесторов — это вполне осязаемый первый шаг.
Больше всего мне интересно: когда придёт mainnet DuskEVM? Вот тогда и наступит поворотный момент — из «истории» в «денежный поток».
В четырёх слоях Dusk: как ты думаешь, какой слой первым проявит реальный спрос?
133
·
--
#termmax фиксированная ставка, «окончательный ответ» на кредитование в DeFi? — реальные мысли после теста TermMax V2
Думаю, у друзей, которые брали займы в Aave, есть похожий опыт: сегодня ставка 3%, завтра может стать 8%, а линия ликвидации постоянно висит над головой. Я слежу за TermMax уже некоторое время: на этой неделе полностью прогнал только что запущенное приложение App V2, и хочу поделиться несколькими реальными наблюдениями, а также объяснить, почему я считаю, что «фиксированная ставка» — это вторая половина кредитования в DeFi.
Самое заметное изменение в V2: один интерфейс на все цепочки. Раньше, чтобы сверять позиции по нескольким сетям, мне приходилось открывать четыре-пять вкладок. В V2 позиции для Ethereum, Arbitrum, BNB Chain, Base и т. п. собраны в одном дашборде. Заявки Curator на диапазон и личные лимитные ордера объединены в единый роутинг, и система автоматически выбирает лучший исполненный курс. Для тех, кто выставляет ордера вручную, это улучшение ощущается по-настоящему.
Данные на сайте: 8+ цепочек, 20+ активных Vault, TVL 50 млн долларов+, верхний лимит XP 120x — в нише фиксированной ставки объём уже немалый.
Почему я ставлю на фиксированные ставки: они убирают из DeFi «процентный риск». Традиционный DeFi — это денежные рынки с плавающей ставкой, где до момента сделки вы в принципе не можете нормально посчитать себестоимость. @termmax делает иначе: одну задолженность она раскладывает на три документа-претензии. FT — это бескупонная облигация с нулевым купоном, которая погашается по номиналу на дату в конце срока. XT — процентная «документ-часть», которая со временем затухает до нуля к моменту погашения. GT — NFT-позиция, которая фиксирует залог и задолженность. Эти три компонента связаны так: 1 FT + 1 XT = 1 единица долга. Ставка «запирается» в момент сделки — как если бы плавающую ипотеку заменили на фиксированную. Для институциональных средств определённость сама по себе является ценностью.
Эта логика уже проходит проверку: в январе 2026 года в официальном объявлении говорится, что TermMax на BNB Chain запустила первый рынок фиксированных ставок для заимствований под токенизированные акции. В залог включено 100+ видов токенов американских акций/ETF от Ondo Global Markets. В DeFi это впервые: вы можете взять заём под токенизированные акции Apple под фиксированную ставку. Плюс есть «один клик» по плечу: вместо «постоянно следить за маржей» используется «фиксированная премия». И ещё — поддержка «одним кликом» роллов (переката) в экосистему Morpho (если захотите вернуться к переменной ставке — тоже можно). То есть фиксированная ставка больше не является изолированным островком.
#TermMax
#termmax фиксированная ставка, «окончательный ответ» на кредитование в DeFi? — реальные мысли после теста TermMax V2
Думаю, у друзей, которые брали займы в Aave, есть похожий опыт: сегодня ставка 3%, завтра может стать 8%, а линия ликвидации постоянно висит над головой. Я слежу за TermMax уже некоторое время: на этой неделе полностью прогнал только что запущенное приложение App V2, и хочу поделиться несколькими реальными наблюдениями, а также объяснить, почему я считаю, что «фиксированная ставка» — это вторая половина кредитования в DeFi.
Самое заметное изменение в V2: один интерфейс на все цепочки. Раньше, чтобы сверять позиции по нескольким сетям, мне приходилось открывать четыре-пять вкладок. В V2 позиции для Ethereum, Arbitrum, BNB Chain, Base и т. п. собраны в одном дашборде. Заявки Curator на диапазон и личные лимитные ордера объединены в единый роутинг, и система автоматически выбирает лучший исполненный курс. Для тех, кто выставляет ордера вручную, это улучшение ощущается по-настоящему.
Данные на сайте: 8+ цепочек, 20+ активных Vault, TVL 50 млн долларов+, верхний лимит XP 120x — в нише фиксированной ставки объём уже немалый.
Почему я ставлю на фиксированные ставки: они убирают из DeFi «процентный риск». Традиционный DeFi — это денежные рынки с плавающей ставкой, где до момента сделки вы в принципе не можете нормально посчитать себестоимость. @TermMax делает иначе: одну задолженность она раскладывает на три документа-претензии. FT — это бескупонная облигация с нулевым купоном, которая погашается по номиналу на дату в конце срока. XT — процентная «документ-часть», которая со временем затухает до нуля к моменту погашения. GT — NFT-позиция, которая фиксирует залог и задолженность. Эти три компонента связаны так: 1 FT + 1 XT = 1 единица долга. Ставка «запирается» в момент сделки — как если бы плавающую ипотеку заменили на фиксированную. Для институциональных средств определённость сама по себе является ценностью.
Эта логика уже проходит проверку: в январе 2026 года в официальном объявлении говорится, что TermMax на BNB Chain запустила первый рынок фиксированных ставок для заимствований под токенизированные акции. В залог включено 100+ видов токенов американских акций/ETF от Ondo Global Markets. В DeFi это впервые: вы можете взять заём под токенизированные акции Apple под фиксированную ставку. Плюс есть «один клик» по плечу: вместо «постоянно следить за маржей» используется «фиксированная премия». И ещё — поддержка «одним кликом» роллов (переката) в экосистему Morpho (если захотите вернуться к переменной ставке — тоже можно). То есть фиксированная ставка больше не является изолированным островком.
#TermMax
141
·
--
把股票押进 DeFi 借固定利率?TermMax 这步棋有点东西
说实话,我研究 @termmax 挺久了,今天不聊它涨没涨,聊点实在的——它在 BNB Chain 上线了首个支持代币化股票抵押的固定利率借贷市场,把 Ondo Global Markets 的代币化证券接进来当抵押品。这是 DeFi 第一次把 RWA 股票和固定利率借贷连在一起
固定利率 ≈ DeFi 的"固定房贷" 传统借贷像浮动房贷,利率随行就市,清算一来心态就崩。TermMax 把借贷做成"基于期限"的市场:借钱那一刻利率就锁死,收益和成本全可预期。FT(零息债券式固定收益)、GT(杠杆头寸)、XT(利息中介)三种代币把复杂的循环贷压缩成一次代币交易——杠杆不用天天盯清算线,这是我体验后最直观的感受。
股票抵押,为什么值得关注? Ondo Global Markets 当时已是最大的代币化证券平台,TVL 超 3.5 亿美元,覆盖 100+ 美股和 ETF。股票代币持有者不必卖币,就能以固定成本借出流动性,还能提前还款或展期——正是传统券商融资融券的感觉。把"确定性"卖给机构,是 RWA 叙事里我认为最顺的路径。
我的观点 固定利率是 DeFi 走向机构的必经之路,机构要的从来不是最高收益,是确定性。但 TermMax 的风险也摆在那:FT/XT/GT 机制复杂度高,实物交割清算在极端行情下好不好使,还得靠时间验证。好消息是 App V2 上线后一个应用管所有链、所有订单(统一路由+限价单),跟 Morpho 的合作也在推进,DeFiSafety 93%(与 Aave V3 同级)是底线,不是卖点。
你会为了"确定性"放弃更高但波动的浮动利率收益吗?评论区聊聊你的选择。
#TermMax #defi #RWA #BinanceSquare
把股票押进 DeFi 借固定利率?TermMax 这步棋有点东西
说实话,我研究 @TermMax 挺久了,今天不聊它涨没涨,聊点实在的——它在 BNB Chain 上线了首个支持代币化股票抵押的固定利率借贷市场,把 Ondo Global Markets 的代币化证券接进来当抵押品。这是 DeFi 第一次把 RWA 股票和固定利率借贷连在一起
固定利率 ≈ DeFi 的"固定房贷" 传统借贷像浮动房贷,利率随行就市,清算一来心态就崩。TermMax 把借贷做成"基于期限"的市场:借钱那一刻利率就锁死,收益和成本全可预期。FT(零息债券式固定收益)、GT(杠杆头寸)、XT(利息中介)三种代币把复杂的循环贷压缩成一次代币交易——杠杆不用天天盯清算线,这是我体验后最直观的感受。
股票抵押,为什么值得关注? Ondo Global Markets 当时已是最大的代币化证券平台,TVL 超 3.5 亿美元,覆盖 100+ 美股和 ETF。股票代币持有者不必卖币,就能以固定成本借出流动性,还能提前还款或展期——正是传统券商融资融券的感觉。把"确定性"卖给机构,是 RWA 叙事里我认为最顺的路径。
我的观点 固定利率是 DeFi 走向机构的必经之路,机构要的从来不是最高收益,是确定性。但 TermMax 的风险也摆在那:FT/XT/GT 机制复杂度高,实物交割清算在极端行情下好不好使,还得靠时间验证。好消息是 App V2 上线后一个应用管所有链、所有订单(统一路由+限价单),跟 Morpho 的合作也在推进,DeFiSafety 93%(与 Aave V3 同级)是底线,不是卖点。
你会为了"确定性"放弃更高但波动的浮动利率收益吗?评论区聊聊你的选择。
#TermMax #defi #RWA #BinanceSquare
122
·
--
#dusk $DUSK Если RWA действительно войдёт в повседневную работу финансовых институтов, то в ончейне уже будет не просто «выпустить токен». Инвесторам сначала нужно пройти процедуру допуска, у активов есть ограничения по держателям, сделки должны быть урегулированы, а затем — столкнуться с раскрытием информации, аудитом и проверками регуляторов. **Я считаю, что по-настоящему сложно не просто перенести активы в блокчейн, а обеспечить, чтобы эти правила постоянно и в рамках одного и того же процесса исполнялись дальше.**
В дизайне Dusk действительно есть несколько решений под этот вызов: их план рыночной инфраструктуры объединяет в одну схему допуск инвесторов, контроль передачи прав, торговлю и расчёты, servicing и раскрытие; DuskDS делает акцент на детерминированных расчётах — это подходит сценариям, где важно однозначно понимать состояние актива. Для институтов это означает, что часть шагов, которые раньше выполнялись вручную через сверку и офчейн‑координацию, получают шанс превратиться в ончейн‑правила.
Если смотреть в целом по горизонтали, то Ethereum больше похож на универсальную базовую платформу, а финансовые «специальные правила» обычно отдаются на уровень приложений; Dusk же охотнее переносит полномочия, приватность и возможности расчётов вниз — в инфраструктуру. Это не значит, что один подход обязательно лучше, это вопрос компромисса: чем глубже опускаются правила, тем потенциально более унифицированными становятся финансовые процессы, но система также становится более сложной, и свобода разработки может быть не той же степени.
Поэтому я не стану утверждать, что Dusk уже решил RWA, исходя лишь из перечня функций. Настоящие точки, где можно опровергнуть, находятся вне цепочки: сможет ли эмитент, кастодиан, вторичная ликвидность, корпоративные действия и регуляторные интерфейсы в долгосрочной перспективе превратиться в цельный рабочий процесс. Сейчас я скорее рассматриваю @Dusk_Foundation как промежуточный слой, который дополняет переход от «онлайновых активов» к «онлайновым финансовым процессам», а не как универсальное решение для RWA.
Ключевой вопрос, который действительно стоит проверить, звучит так: когда RWA начнёт масштабироваться, какую именно стадию институты в первую очередь захотят передать в блокчейн — допуск инвесторов, расчёты по сделкам или непрерывный регуляторный контроль? Именно это будет самым ценным наблюдением дальше.
#dusk $DUSK Если RWA действительно войдёт в повседневную работу финансовых институтов, то в ончейне уже будет не просто «выпустить токен». Инвесторам сначала нужно пройти процедуру допуска, у активов есть ограничения по держателям, сделки должны быть урегулированы, а затем — столкнуться с раскрытием информации, аудитом и проверками регуляторов. **Я считаю, что по-настоящему сложно не просто перенести активы в блокчейн, а обеспечить, чтобы эти правила постоянно и в рамках одного и того же процесса исполнялись дальше.**
В дизайне Dusk действительно есть несколько решений под этот вызов: их план рыночной инфраструктуры объединяет в одну схему допуск инвесторов, контроль передачи прав, торговлю и расчёты, servicing и раскрытие; DuskDS делает акцент на детерминированных расчётах — это подходит сценариям, где важно однозначно понимать состояние актива. Для институтов это означает, что часть шагов, которые раньше выполнялись вручную через сверку и офчейн‑координацию, получают шанс превратиться в ончейн‑правила.
Если смотреть в целом по горизонтали, то Ethereum больше похож на универсальную базовую платформу, а финансовые «специальные правила» обычно отдаются на уровень приложений; Dusk же охотнее переносит полномочия, приватность и возможности расчётов вниз — в инфраструктуру. Это не значит, что один подход обязательно лучше, это вопрос компромисса: чем глубже опускаются правила, тем потенциально более унифицированными становятся финансовые процессы, но система также становится более сложной, и свобода разработки может быть не той же степени.
Поэтому я не стану утверждать, что Dusk уже решил RWA, исходя лишь из перечня функций. Настоящие точки, где можно опровергнуть, находятся вне цепочки: сможет ли эмитент, кастодиан, вторичная ликвидность, корпоративные действия и регуляторные интерфейсы в долгосрочной перспективе превратиться в цельный рабочий процесс. Сейчас я скорее рассматриваю @Dusk как промежуточный слой, который дополняет переход от «онлайновых активов» к «онлайновым финансовым процессам», а не как универсальное решение для RWA.
Ключевой вопрос, который действительно стоит проверить, звучит так: когда RWA начнёт масштабироваться, какую именно стадию институты в первую очередь захотят передать в блокчейн — допуск инвесторов, расчёты по сделкам или непрерывный регуляторный контроль? Именно это будет самым ценным наблюдением дальше.
1
113
·
--
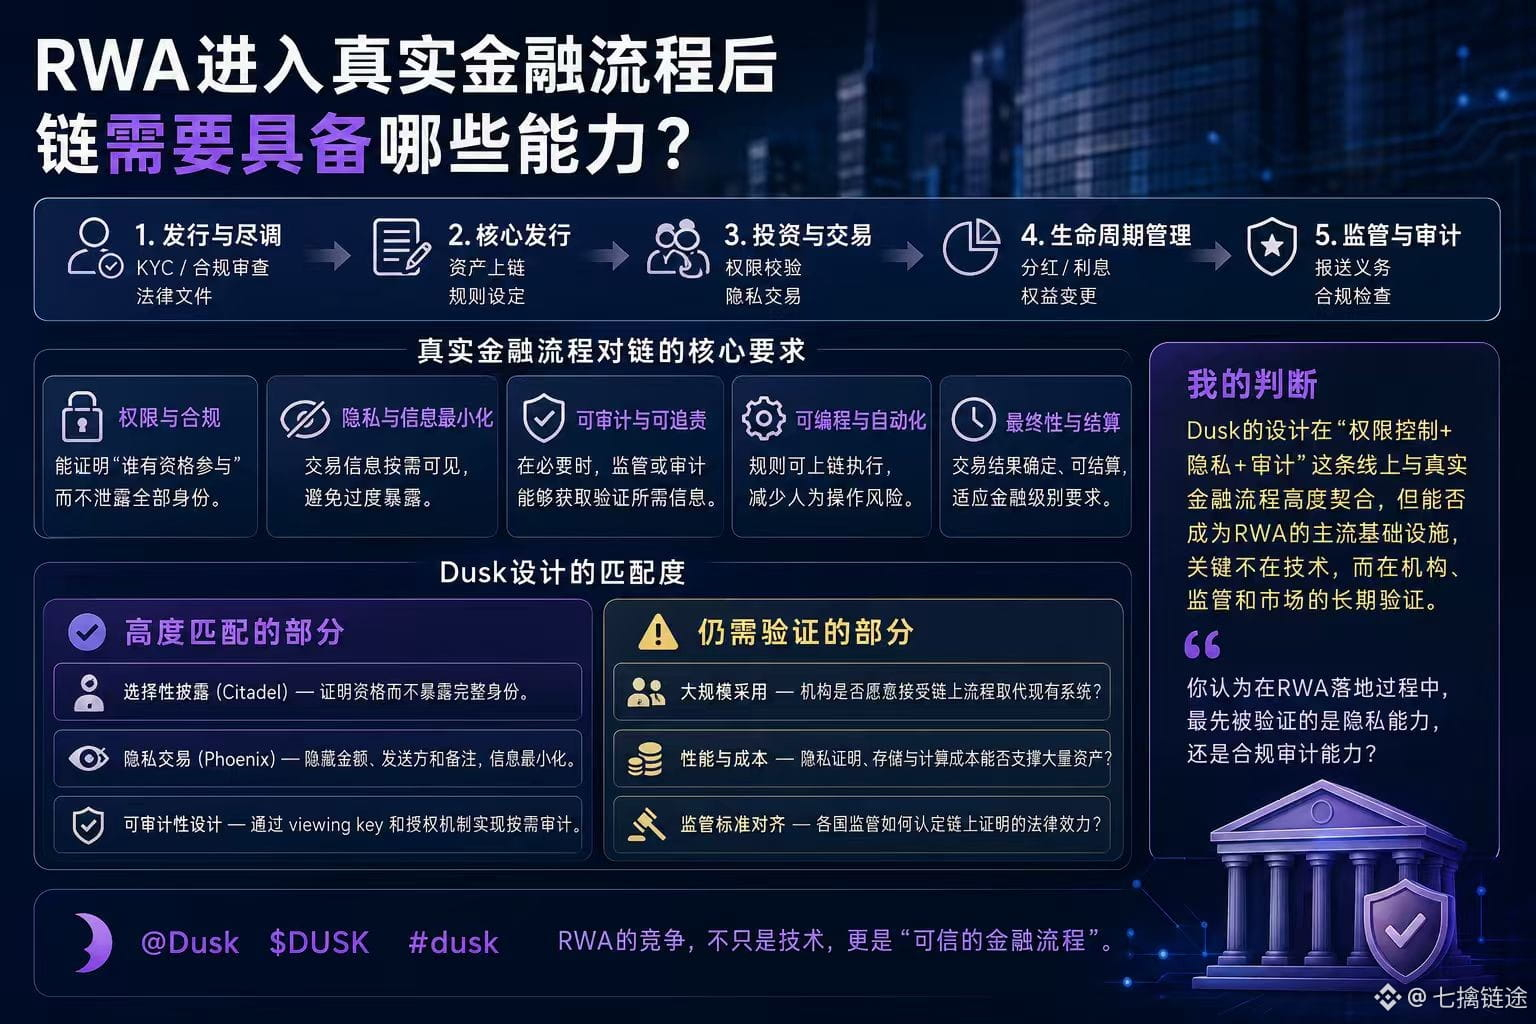
#dusk $DUSK После того как финансовые активы действительно попадают в блокчейн, самая большая проблема обычно заключается не в том, «можно ли торговать», а в том, сколько раз в рамках одной сделки требуется повторно раскрывать информацию — от KYC до совершения сделки и последующих проверок регулятора.
Реальный процесс на практике довольно фрагментирован: инвестор сначала проходит идентификацию личности и проверку соответствия требованиям; эмитент должен определить, «имеет ли этот адрес право участвовать»; на этапе сделки необходимо ограничивать доступ белыми списками или допускать только квалифицированных инвесторов; после завершения сделки аудиторы или регуляторы могут потребовать провести обратную проверку личности и источника владений. Вопрос в том, что в традиционных финансах эти шаги можно разносить по уровням, но во многих конструкциях публичных сетей информация по умолчанию оказывается «видимой глобально».
Мне особенно интересна та часть Dusk, которая не просто «делает приватность», а стремится разнести по двум путям доказательства квалификации и сведения о транзакции. Например, в Citadel подобные решения больше ориентированы на «доказательство атрибутов»: вы можете подтвердить, что вы подходящий инвестор или соответствуете определенным условиям, но при этом не нужно раскрывать полную личность; а Phoenix занимается приватностью на уровне транзакций — суммы, отправители и прочие данные не публикуются напрямую, но при необходимости можно предоставить верификацию с помощью механизма авторизации.
По сравнению с моделью счетов в Ethereum, где по умолчанию всё прозрачно, здесь реальная разница не в том, «приватность сильнее». Главный отличительный момент — то, как информация распределяется между разными участниками. Ethereum ближе к тому, что «все видят одну и ту же бухгалтерскую книгу», тогда как Dusk ближе к идее, что «разные роли видят разные уровни данных».
Но и компромисс здесь тоже очевиден: после разделения информации растет сложность системы — повышаются затраты на комплаенс-проверки, вызовы для аудита и инфраструктуру. Это не чисто техническая проблема, а проблема проектирования финансовых систем.
Поэтому я склонен понимать @Dusk_Foundation именно так: речь не обязательно о том, чтобы заменить существующую финансовую систему, а о попытке предложить новый интерфейс — чтобы KYC, инвесторская квалификация, торговые права и регуляторное раскрытие не приводили к «повторному раскрытию» одних и тех же данных, а осуществлялись по принципу «проверяй по необходимости».
По-настоящему стоит обсудить следующее: когда RWA перейдут в масштабируемую стадию, что для институтов будет важнее — прозрачность информации или минимизация ее раскрытия?
Возможно, именно это и станет ключевым пунктом разногласий, от которого зависит, сможет ли #dusk состояться в дальнейшем.
#dusk $DUSK После того как финансовые активы действительно попадают в блокчейн, самая большая проблема обычно заключается не в том, «можно ли торговать», а в том, сколько раз в рамках одной сделки требуется повторно раскрывать информацию — от KYC до совершения сделки и последующих проверок регулятора.
Реальный процесс на практике довольно фрагментирован: инвестор сначала проходит идентификацию личности и проверку соответствия требованиям; эмитент должен определить, «имеет ли этот адрес право участвовать»; на этапе сделки необходимо ограничивать доступ белыми списками или допускать только квалифицированных инвесторов; после завершения сделки аудиторы или регуляторы могут потребовать провести обратную проверку личности и источника владений. Вопрос в том, что в традиционных финансах эти шаги можно разносить по уровням, но во многих конструкциях публичных сетей информация по умолчанию оказывается «видимой глобально».
Мне особенно интересна та часть Dusk, которая не просто «делает приватность», а стремится разнести по двум путям доказательства квалификации и сведения о транзакции. Например, в Citadel подобные решения больше ориентированы на «доказательство атрибутов»: вы можете подтвердить, что вы подходящий инвестор или соответствуете определенным условиям, но при этом не нужно раскрывать полную личность; а Phoenix занимается приватностью на уровне транзакций — суммы, отправители и прочие данные не публикуются напрямую, но при необходимости можно предоставить верификацию с помощью механизма авторизации.
По сравнению с моделью счетов в Ethereum, где по умолчанию всё прозрачно, здесь реальная разница не в том, «приватность сильнее». Главный отличительный момент — то, как информация распределяется между разными участниками. Ethereum ближе к тому, что «все видят одну и ту же бухгалтерскую книгу», тогда как Dusk ближе к идее, что «разные роли видят разные уровни данных».
Но и компромисс здесь тоже очевиден: после разделения информации растет сложность системы — повышаются затраты на комплаенс-проверки, вызовы для аудита и инфраструктуру. Это не чисто техническая проблема, а проблема проектирования финансовых систем.
Поэтому я склонен понимать @Dusk именно так: речь не обязательно о том, чтобы заменить существующую финансовую систему, а о попытке предложить новый интерфейс — чтобы KYC, инвесторская квалификация, торговые права и регуляторное раскрытие не приводили к «повторному раскрытию» одних и тех же данных, а осуществлялись по принципу «проверяй по необходимости».
По-настоящему стоит обсудить следующее: когда RWA перейдут в масштабируемую стадию, что для институтов будет важнее — прозрачность информации или минимизация ее раскрытия?
Возможно, именно это и станет ключевым пунктом разногласий, от которого зависит, сможет ли #dusk состояться в дальнейшем.
132
·
--
#dusk $DUSK Многие обсуждают приватность блокчейна и задают только один вопрос: транзакции скрыты или нет? Но если перенести это в финансовые рынки, вопрос на самом деле слишком груб. Я скорее разделил бы приватность на четыре слоя: кто может видеть, сколько может видеть, как это доказать и кто сможет провести аудит, если что-то пойдет не так.
То, что по-настоящему привлекло мое внимание в Dusk, — что они не сделали приватность кнопкой «включить/выключить». Moonlight — это публичные аккаунты; Phoenix использует доказательства с нулевым разглашением, чтобы скрывать сумму перевода, отправителя и связь с конкретной заметкой, а также позволяет держателю при необходимости предоставлять информацию с помощью viewing key; Citadel же обеспечивает выборочное раскрытие личности и соответствия требованиям. То есть транзакции могут не быть публичными, но вопрос «есть ли у меня право совершать эту транзакцию» все равно можно проверить.
Это очень четкое продуктное отличие от Ethereum, где по умолчанию публикуется информация о транзакциях. Я считаю, что Dusk действительно стоит обсуждать не из-за «более сильной приватности», а потому что права на доступ к информации превращены в часть финансовой инфраструктуры: эмитент может проверять, имеет ли держатель соответствующие полномочия, а рынку не нужно видеть балансы и детали транзакций всех участников.
Но цена тоже здесь: доказательства с нулевым разглашением требуют дополнительных вычислений, и Dusk даже выделяет Prover в роли инфраструктуры, на которую возлагается генерация доказательств. Чем более детально устроена приватность, тем сложнее система, а итоговые издержки в конечном счете все равно кто-то несет.([DOCS][3])
Поэтому сейчас я скорее склонен воспринимать @Dusk_Foundation приватность как слоистые права доступа к информации, а не просто как «скрытие транзакций». По-настоящему стоящий для проверки вопрос звучит так: в будущем учреждения скорее всего готовы платить за такую конструкцию — за саму приватность или за соответствие требованиям и эффективность аудита? Возможно, именно это и есть ключевой продуктный водораздел для $DUSK .
#dusk $DUSK Многие обсуждают приватность блокчейна и задают только один вопрос: транзакции скрыты или нет? Но если перенести это в финансовые рынки, вопрос на самом деле слишком груб. Я скорее разделил бы приватность на четыре слоя: кто может видеть, сколько может видеть, как это доказать и кто сможет провести аудит, если что-то пойдет не так.
То, что по-настоящему привлекло мое внимание в Dusk, — что они не сделали приватность кнопкой «включить/выключить». Moonlight — это публичные аккаунты; Phoenix использует доказательства с нулевым разглашением, чтобы скрывать сумму перевода, отправителя и связь с конкретной заметкой, а также позволяет держателю при необходимости предоставлять информацию с помощью viewing key; Citadel же обеспечивает выборочное раскрытие личности и соответствия требованиям. То есть транзакции могут не быть публичными, но вопрос «есть ли у меня право совершать эту транзакцию» все равно можно проверить.
Это очень четкое продуктное отличие от Ethereum, где по умолчанию публикуется информация о транзакциях. Я считаю, что Dusk действительно стоит обсуждать не из-за «более сильной приватности», а потому что права на доступ к информации превращены в часть финансовой инфраструктуры: эмитент может проверять, имеет ли держатель соответствующие полномочия, а рынку не нужно видеть балансы и детали транзакций всех участников.
Но цена тоже здесь: доказательства с нулевым разглашением требуют дополнительных вычислений, и Dusk даже выделяет Prover в роли инфраструктуры, на которую возлагается генерация доказательств. Чем более детально устроена приватность, тем сложнее система, а итоговые издержки в конечном счете все равно кто-то несет.([DOCS][3])
Поэтому сейчас я скорее склонен воспринимать @Dusk приватность как слоистые права доступа к информации, а не просто как «скрытие транзакций». По-настоящему стоящий для проверки вопрос звучит так: в будущем учреждения скорее всего готовы платить за такую конструкцию — за саму приватность или за соответствие требованиям и эффективность аудита? Возможно, именно это и есть ключевой продуктный водораздел для $DUSK .
145
·
--
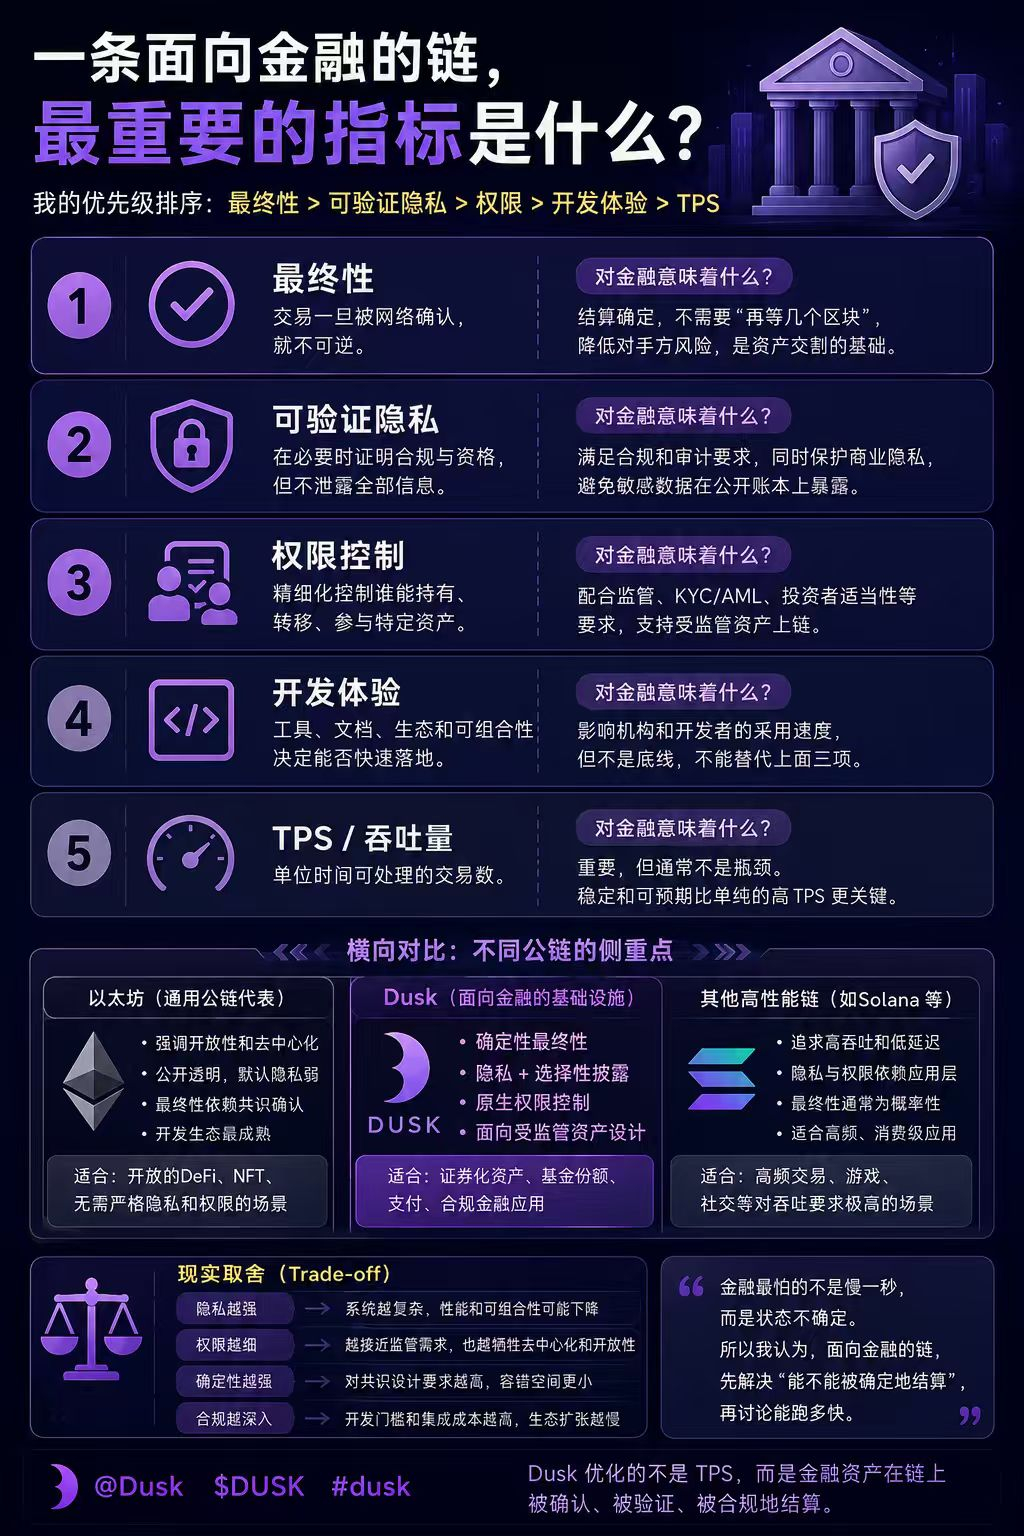
#dusk $DUSK Если мне нужно было бы расставить приоритеты для финансовой публичной цепочки, мой порядок был бы таким: окончательность, верифицируемость, права и конфиденциальность, удобство разработки, и только в самом конце — TPS. Причина не в том, что TPS не важен, а в том, что самые дорогие ошибки в финансовых системах — это когда состояние активов уже разошлось, а участники при этом не понимают, какому результату верить.
Поэтому я считаю, что финансовой цепочке сначала нужно оптимизировать не «сколько транзакций можно обработать за секунду», а «когда можно окончательно убедиться, что эта операция по активу действительно завершилась». Консенсус Succinct Attestation от Dusk закладывает детерминированную окончательность в саму архитектуру: после того как блок прошёл подтверждение, при нормальной работе пользователям больше не нужно ждать целую цепочку блоков, чтобы понять, не произойдёт ли откат. Для финансовых пользователей это означает, что расчёты, платежи и состояние активов проще формируют чёткие границы окончательного расчёта.
Вторым по приоритету идут конфиденциальность и верифицируемость. Phoenix от Dusk поддерживает приватные переводы и в сочетании с селективным раскрытием позволяет организациям доказывать только необходимую информацию, а не раскрывать все балансы и историю транзакций.
Если смотреть в сторону, то Ethereum тоже обладает чёткой экономической окончательностью, но он несёт более универсальную роль публичной цепочки; Dusk же выносит на передний план окончательный расчёт, конфиденциальность и финансовые процессы. Это компромисс: чем больше финансовых правил, тем ближе система к реальным потребностям организаций, но тем сложнее одновременно максимально увеличить и свободу разработки, и лёгкость.
Поэтому @Dusk_Foundation стоит наблюдать не потому, как выглядит её TPS в рейтинге, а потому, сможет ли она сделать «определённость, верифицируемость, управляемость» стандартным пользовательским опытом финансовой инфраструктуры.
#dusk $DUSK Если мне нужно было бы расставить приоритеты для финансовой публичной цепочки, мой порядок был бы таким: окончательность, верифицируемость, права и конфиденциальность, удобство разработки, и только в самом конце — TPS. Причина не в том, что TPS не важен, а в том, что самые дорогие ошибки в финансовых системах — это когда состояние активов уже разошлось, а участники при этом не понимают, какому результату верить.
Поэтому я считаю, что финансовой цепочке сначала нужно оптимизировать не «сколько транзакций можно обработать за секунду», а «когда можно окончательно убедиться, что эта операция по активу действительно завершилась». Консенсус Succinct Attestation от Dusk закладывает детерминированную окончательность в саму архитектуру: после того как блок прошёл подтверждение, при нормальной работе пользователям больше не нужно ждать целую цепочку блоков, чтобы понять, не произойдёт ли откат. Для финансовых пользователей это означает, что расчёты, платежи и состояние активов проще формируют чёткие границы окончательного расчёта.
Вторым по приоритету идут конфиденциальность и верифицируемость. Phoenix от Dusk поддерживает приватные переводы и в сочетании с селективным раскрытием позволяет организациям доказывать только необходимую информацию, а не раскрывать все балансы и историю транзакций.
Если смотреть в сторону, то Ethereum тоже обладает чёткой экономической окончательностью, но он несёт более универсальную роль публичной цепочки; Dusk же выносит на передний план окончательный расчёт, конфиденциальность и финансовые процессы. Это компромисс: чем больше финансовых правил, тем ближе система к реальным потребностям организаций, но тем сложнее одновременно максимально увеличить и свободу разработки, и лёгкость.
Поэтому @Dusk стоит наблюдать не потому, как выглядит её TPS в рейтинге, а потому, сможет ли она сделать «определённость, верифицируемость, управляемость» стандартным пользовательским опытом финансовой инфраструктуры.
181
·
--
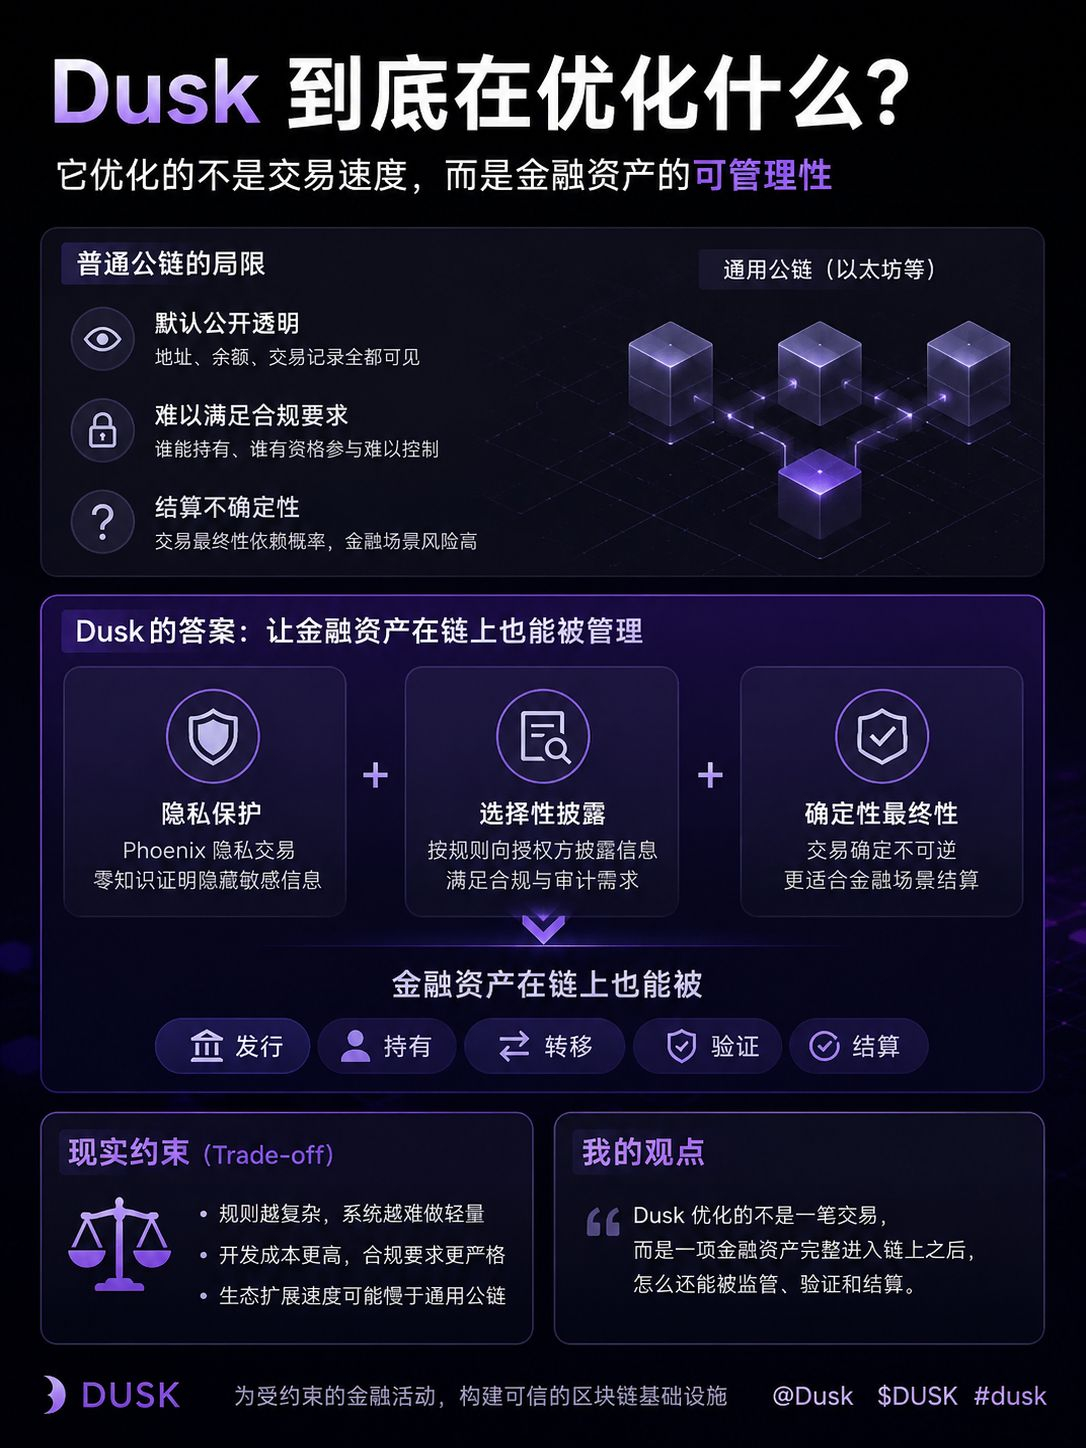
#dusk $DUSK Многие, кто смотрит на публичные сети, при первой реакции думают о TPS, Gas и скорости. Но я считаю, что Dusk на самом деле оптимизирует не «как быстро выполняются транзакции», а то, **как после размещения финансовых активов в публичной сети ими можно управлять**.
Обычному DeFi могут подходить адреса, балансы и история транзакций, которые доступны в высокой степени публичности, но с секьюритизированными активами и финансовыми продуктами вроде паевых долей это может не сработать. Кто может владеть и кто имеет право участвовать, какая информация должна раскрываться, а какая — нет, — это задачи, которые не решить одной лишь производительностью TPS.
Поэтому дизайн Dusk действительно интересен: Phoenix использует доказательства с нулевым разглашением для обработки приватности транзакций, а выборочное раскрытие информации позволяет проверять её тогда, когда это необходимо; детерминированная финальность — более подходящая вещь для финансовых сценариев, где требуется однозначно зафиксировать статус расчётов.
По сравнению с универсальными публичными сетями вроде Ethereum, Dusk больше похож на инфраструктуру, созданную для «финансовой деятельности с ограничениями».
Но цена тоже вполне реальна: чем сложнее правила, тем труднее сделать систему лёгкой.
Поэтому я бы скорее интерпретировал @Dusk_Foundation так: это оптимизация не одной транзакции, а того, как после полного выхода финансового актива на цепочку всё ещё возможно его регулировать, подтверждать и проводить расчёты. Именно это, как мне кажется, и есть то самое в $DUSK , за чем стоит наблюдать в первую очередь.
#dusk $DUSK Многие, кто смотрит на публичные сети, при первой реакции думают о TPS, Gas и скорости. Но я считаю, что Dusk на самом деле оптимизирует не «как быстро выполняются транзакции», а то, **как после размещения финансовых активов в публичной сети ими можно управлять**.
Обычному DeFi могут подходить адреса, балансы и история транзакций, которые доступны в высокой степени публичности, но с секьюритизированными активами и финансовыми продуктами вроде паевых долей это может не сработать. Кто может владеть и кто имеет право участвовать, какая информация должна раскрываться, а какая — нет, — это задачи, которые не решить одной лишь производительностью TPS.
Поэтому дизайн Dusk действительно интересен: Phoenix использует доказательства с нулевым разглашением для обработки приватности транзакций, а выборочное раскрытие информации позволяет проверять её тогда, когда это необходимо; детерминированная финальность — более подходящая вещь для финансовых сценариев, где требуется однозначно зафиксировать статус расчётов.
По сравнению с универсальными публичными сетями вроде Ethereum, Dusk больше похож на инфраструктуру, созданную для «финансовой деятельности с ограничениями».
Но цена тоже вполне реальна: чем сложнее правила, тем труднее сделать систему лёгкой.
Поэтому я бы скорее интерпретировал @Dusk так: это оптимизация не одной транзакции, а того, как после полного выхода финансового актива на цепочку всё ещё возможно его регулировать, подтверждать и проводить расчёты. Именно это, как мне кажется, и есть то самое в $DUSK , за чем стоит наблюдать в первую очередь.
159
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
fomcотслеживание
Просмотров: 48,545
414 обсуждают
Когда все ждут FOMC я просто соблюдаю правило 2%
Сегодня все вокруг сходят с ума. ФРС, ставки, волатильность. Толпа гадает, куда полетит BTC. Кто-то заходит на всю котлету с плечом x50, чтобы «поймать движение».
А я в такие дни просто наблюдаю. Потому что знаю: в моменты новостей рынок убивает не только тех, кто угадал не то направление. Он убивает тех, кто рискует слишком много.
Если ты поставил на кон больше 2% от депозита, ты не трейдер. Ты игрок в казино, который надеется на удачу.
Мой совет на сегодня простой, не торгуй на новостях. Если уже в позиции проверь свои стопы. Если нет сиди в стороне. Рынок никуда не убежит.
А вы как переживаете FOMC? Сидите в стороне или ловите волатильность? Пишите в комментариях.
$BTC $ETH #fomcотслеживание #рискменеджмент #крипта #психология
KeylessMind
·Лайков: 1
·Просмотров: 723
ПротоколFOMC
Просмотров: 36,451
182 обсуждают
FedMinutesFocusOnOctoberPause
Просмотров: 110,636
1,079 обсуждают