

倒霉熊来了
1.3k Публикации

倒霉熊来了
Отправить жалобу
Заблокировать пользователя
亏完了从头再来
184 подписок(и/а)
11.3K+ подписчиков(а)
3.2K+ понравилось
Посты
Все
Цитирования
Активно
·
--
Попробуй ещё раз эту лотерею!
Шерсть сострижёшь — не прогадаешь
Попробуй ещё раз эту лотерею!
Шерсть сострижёшь — не прогадаешь
Шерсть сострижёшь — не прогадаешь


币安Binance华语
·
--
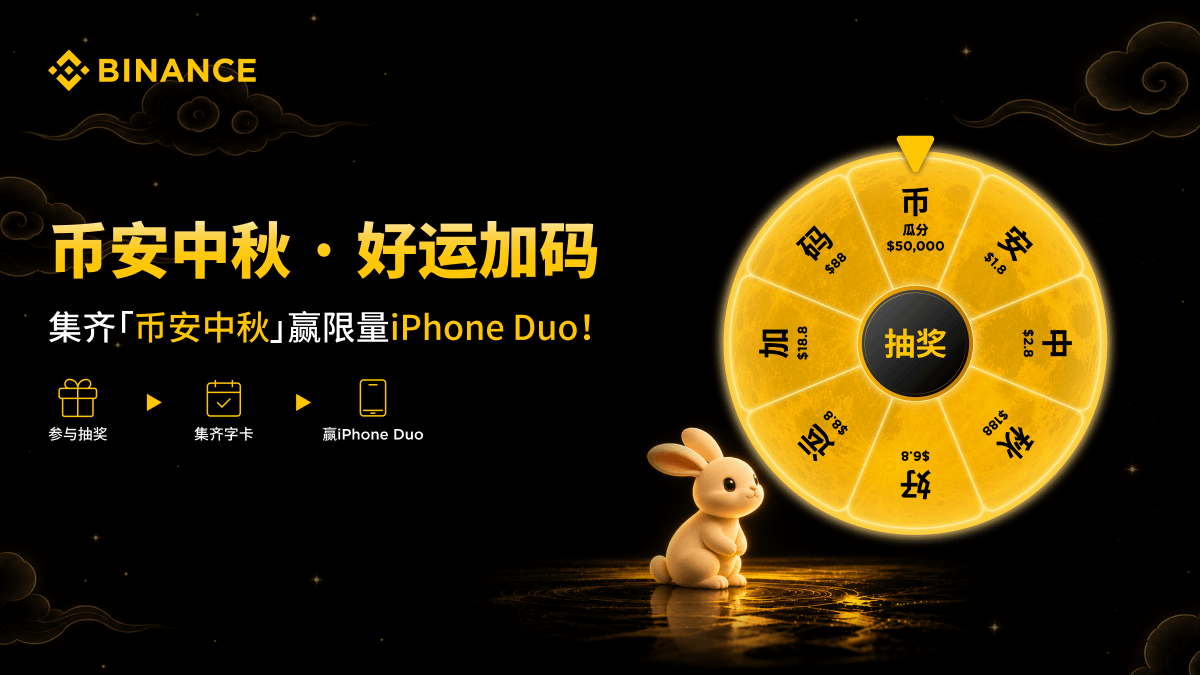
🥮Осенний вечер, полная луна и подарки в Binance к Празднику середины осени!
Колесо + удача за сбор иероглифов — подарки будут в каждом участии 🎁
Собери «Binance Mid-Autumn», и 100% гарантируй себе победу — iPhone 18 Duo и множество других призов!
🧑🤝🧑 Пригласи друзей, чтобы отпраздновать вместе! В комментариях покажи, какие иероглифы ты вытянул, и поделись публикацией — выберут 3 победителей, которым подарят чемодан Binance & 5 победителей, которым подарят именную кружку 🌕
👉 点击立即参与
111
·
--
$ETH #dusk $DUSK @Dusk_Foundation пробежал узел DuskDS и только тогда понял: окончательность DuskEVM根本不在 EVM-слое
Поднял уровень логов Rusk-узла до debug, в течение тех нескольких секунд, пока DuskEVM отправляет уведомление в DuskDS, внимательно следил — вывод оказался даже более прямым, чем я ожидал. DuskEVM Sequencer занимается только выполнением и упорядочиванием: все три раунда подписи SBA должны быть там, где им положено, — в основной L1-цепочке. После того как корень состояния батча, Phoenix note commitment и упакованный в кандидат-транзакцию PLONK-доказательство Hedger, DuskDS начинает проводить лотерею на блок: валидаторская委签一次 — по 5% вознаграждения за квоту, учитывая вес стейкинга, затем “批准委” подписывает ещё раз — ещё 5%.
В логах строка sba::round=88213: producer=sig_ok validators=5/5 approvers=5/5 finalized=true — она висит под модулем duskds, а не duskevm. Со стороны Sequencer оставляют только batch_submitted_to_l1 tx_hash — хочу понять, как именно финальность “дотягивается” через модули.
Если сравнить с Arbitrum и OP, разница довольно очевидная. Там после генерации блока sequencer вынужден ждать подтверждения состояния по L1-счетчику: оптимистические окна или проверка доказательств будут замедлять наступление окончательности. Dusk делает наоборот: исполнительная “оболочка” не трогает консенсус — когда три слоя подписи готовы, финальность становится поминутной/секундной и необратимой. Сценариям вроде NPEX bond DvP как раз нужно именно это — не “высиживать” финальность из-за таймингов публикации на L1.
Недостатки тоже вполне конкретные: больше раундов подписи, а если проблемы окажутся в работе комитета — разбираться сложнее. У меня был случай, когда подпись approver никак не сходилась: finalized зависал. В итоге выяснилось, что на ds-уровне ошиблись в настройке весов — в evm-логах это вообще не видно. Бегать по узлу и следить надо одновременно и за evm, и за ds логами: новичку легко растеряться.
Эту архитектурную развилку я как раз люблю: выполнение и доступность данных давят на main chain, а консистентность не зависит от оптимистических окон. Не рассматривайте DuskEVM как отдельную цепочку: это просто исполнительная оболочка, а окончательность целиком подписывают DuskDS. Совет по запуску узла — смотреть логи раздельно: evm-уровень скажет, что было выполнено, а ds-уровень — считается ли это итогом (числится ли как действительное).
$ETH #dusk $DUSK @Dusk пробежал узел DuskDS и только тогда понял: окончательность DuskEVM根本不在 EVM-слое
Поднял уровень логов Rusk-узла до debug, в течение тех нескольких секунд, пока DuskEVM отправляет уведомление в DuskDS, внимательно следил — вывод оказался даже более прямым, чем я ожидал. DuskEVM Sequencer занимается только выполнением и упорядочиванием: все три раунда подписи SBA должны быть там, где им положено, — в основной L1-цепочке. После того как корень состояния батча, Phoenix note commitment и упакованный в кандидат-транзакцию PLONK-доказательство Hedger, DuskDS начинает проводить лотерею на блок: валидаторская委签一次 — по 5% вознаграждения за квоту, учитывая вес стейкинга, затем “批准委” подписывает ещё раз — ещё 5%.
В логах строка sba::round=88213: producer=sig_ok validators=5/5 approvers=5/5 finalized=true — она висит под модулем duskds, а не duskevm. Со стороны Sequencer оставляют только batch_submitted_to_l1 tx_hash — хочу понять, как именно финальность “дотягивается” через модули.
Если сравнить с Arbitrum и OP, разница довольно очевидная. Там после генерации блока sequencer вынужден ждать подтверждения состояния по L1-счетчику: оптимистические окна или проверка доказательств будут замедлять наступление окончательности. Dusk делает наоборот: исполнительная “оболочка” не трогает консенсус — когда три слоя подписи готовы, финальность становится поминутной/секундной и необратимой. Сценариям вроде NPEX bond DvP как раз нужно именно это — не “высиживать” финальность из-за таймингов публикации на L1.
Недостатки тоже вполне конкретные: больше раундов подписи, а если проблемы окажутся в работе комитета — разбираться сложнее. У меня был случай, когда подпись approver никак не сходилась: finalized зависал. В итоге выяснилось, что на ds-уровне ошиблись в настройке весов — в evm-логах это вообще не видно. Бегать по узлу и следить надо одновременно и за evm, и за ds логами: новичку легко растеряться.
Эту архитектурную развилку я как раз люблю: выполнение и доступность данных давят на main chain, а консистентность не зависит от оптимистических окон. Не рассматривайте DuskEVM как отдельную цепочку: это просто исполнительная оболочка, а окончательность целиком подписывают DuskDS. Совет по запуску узла — смотреть логи раздельно: evm-уровень скажет, что было выполнено, а ds-уровень — считается ли это итогом (числится ли как действительное).
180
·
--
$ETH #dusk $DUSK @Dusk_Foundation Dusk 的 медленное снижение вдвое больше похоже на растянутое беспокойство с постепенным эффектом: пока “переключатель” безопасного бюджета в день не появится, я буду держаться только небольшой долей и подстраиваться под тренд.
В последнее время в сообществе постов про медленное снижение вдвое стало больше. Скажешь, что это не так — но эта история действительно выглядит мягко. Если разобрать модель эмиссии Dusk по частям: сначала в обращение пойдет 500 млн, оставшиеся 500 млн разрежут на блоковые награды; раз в четыре года награды уменьшаются вдвое. Те части, где нет выпуска, сразу сжигаются — это сдержаннее, чем разовая “заливка”. Награды получают валидаторы, фонд разработки и комитет. На раннем этапе, когда ончейн-комиссий недостаточно, чтобы тянуть безопасный бюджет, эмиссия дополняет его; когда реальные комиссии начнут поступать, ставка постепенно снизится. Такую логику Космос Hub тоже пробовал: инфляция динамически подстраивалась под долю делегирования; при низких комиссиях валидаторы по сути “живут” за счет эмиссии.
Проблема в том, что в Cosmos Hub хотя бы достаточно прозрачно показаны инфляционная кривая и доля комиссий. По Dusk я слышу только “будет резаться до gas”. Сколько процентов комиссий в составе награды за каждый блок — непонятно, данных нет. Также не вывесили кривую покрытия безопасного бюджета.
От этого становится неприятно. На уровне узлов у Dusk есть мягкие и жесткие штрафы, пороги вроде бы не низкие. Но большая часть права верификации, по сути, держится у тех, у кого больше всего доли. Сколько голосов контролируют первые двадцать узлов? Есть ли “вода” в показателях стейкинга — упаковано ли это биржами или доверено держать фондам? Именно это и является ключом к тому, сможет ли безопасный бюджет в долгую “мягко приземлиться”. Общий объем в 1 млрд выглядит красиво — но это “лицо”. Суть в том, сможет ли реальный спрос ончейна переварить эмиссию. Если комиссии не тянут, эмиссию придется постоянно дополнять. А дополнение потом лишь размазывает риск на низкий уровень интенсивности — риск не исчезает.
Если сравнить Aleph Zero и Oasis: в первом инфляционные субсидии отработаны понятнее. А во втором конфиденциальные вычисления держатся на TEE. Это другой путь, и это не та же дорога, что ZK в Dusk для токенизации ценных бумаг. Но у розничных участников есть доступные данные ончейн-комиссий, которые в случае Dusk выглядят рассчитанными в меньшую сторону.
Моя стратегия сейчас несложная: спот не наращиваю в долгосрочный крупный портфель — держу только небольшую долю и слежу за ритмом. Слежу за тремя цифрами: распределение валидаторов, реальный объем стейкинга и доля комиссий в награде. Из этих трех по двум видно последовательное ухудшение — даже если дальше “разгрузка” окажется красивой, я не буду входить. Медленное снижение вдвое никогда не равно безопасности. Максимум — это растянуть запал взрывного риска. Чем заканчивается этот запал — зависит от того, когда официально повесит кривую вероятности покрытий.
$ETH #dusk $DUSK @Dusk Dusk 的 медленное снижение вдвое больше похоже на растянутое беспокойство с постепенным эффектом: пока “переключатель” безопасного бюджета в день не появится, я буду держаться только небольшой долей и подстраиваться под тренд.
В последнее время в сообществе постов про медленное снижение вдвое стало больше. Скажешь, что это не так — но эта история действительно выглядит мягко. Если разобрать модель эмиссии Dusk по частям: сначала в обращение пойдет 500 млн, оставшиеся 500 млн разрежут на блоковые награды; раз в четыре года награды уменьшаются вдвое. Те части, где нет выпуска, сразу сжигаются — это сдержаннее, чем разовая “заливка”. Награды получают валидаторы, фонд разработки и комитет. На раннем этапе, когда ончейн-комиссий недостаточно, чтобы тянуть безопасный бюджет, эмиссия дополняет его; когда реальные комиссии начнут поступать, ставка постепенно снизится. Такую логику Космос Hub тоже пробовал: инфляция динамически подстраивалась под долю делегирования; при низких комиссиях валидаторы по сути “живут” за счет эмиссии.
Проблема в том, что в Cosmos Hub хотя бы достаточно прозрачно показаны инфляционная кривая и доля комиссий. По Dusk я слышу только “будет резаться до gas”. Сколько процентов комиссий в составе награды за каждый блок — непонятно, данных нет. Также не вывесили кривую покрытия безопасного бюджета.
От этого становится неприятно. На уровне узлов у Dusk есть мягкие и жесткие штрафы, пороги вроде бы не низкие. Но большая часть права верификации, по сути, держится у тех, у кого больше всего доли. Сколько голосов контролируют первые двадцать узлов? Есть ли “вода” в показателях стейкинга — упаковано ли это биржами или доверено держать фондам? Именно это и является ключом к тому, сможет ли безопасный бюджет в долгую “мягко приземлиться”. Общий объем в 1 млрд выглядит красиво — но это “лицо”. Суть в том, сможет ли реальный спрос ончейна переварить эмиссию. Если комиссии не тянут, эмиссию придется постоянно дополнять. А дополнение потом лишь размазывает риск на низкий уровень интенсивности — риск не исчезает.
Если сравнить Aleph Zero и Oasis: в первом инфляционные субсидии отработаны понятнее. А во втором конфиденциальные вычисления держатся на TEE. Это другой путь, и это не та же дорога, что ZK в Dusk для токенизации ценных бумаг. Но у розничных участников есть доступные данные ончейн-комиссий, которые в случае Dusk выглядят рассчитанными в меньшую сторону.
Моя стратегия сейчас несложная: спот не наращиваю в долгосрочный крупный портфель — держу только небольшую долю и слежу за ритмом. Слежу за тремя цифрами: распределение валидаторов, реальный объем стейкинга и доля комиссий в награде. Из этих трех по двум видно последовательное ухудшение — даже если дальше “разгрузка” окажется красивой, я не буду входить. Медленное снижение вдвое никогда не равно безопасности. Максимум — это растянуть запал взрывного риска. Чем заканчивается этот запал — зависит от того, когда официально повесит кривую вероятности покрытий.
171
·
--
$ETH #dusk $DUSK @Dusk_Foundation Dusk 22% годовых по стейкингу — очень вкусно. Можно получать комиссию за день всего 3 монеты, так что давайте посчитаем — становится немного не по себе
Я снова пересобрал экономическую модель Dusk, и в итоге меня даже меньше волнует этот потолок в миллиард токенов. Больше всего хочу разобраться: в текущей системе кто именно реально оплачивает доходность. Официально они сами всё расписывают: изначально 500 миллионов монет, затем в последующие 36 лет примерно ещё по 500 миллионов монет будут выпускаться для сетевых стимулов. На первом этапе за каждый блок — около 19,86 новых монет. Если грубо прикинуть по 8600+ блоков в день, ежедневные стимулы могут доходить примерно до 170 тысяч монет. Сам по себе этот объём не выглядит пугающим, но если сопоставить с ончейн-использованием, разница сразу бросается в глаза.
Недавно данные у браузера по сообществу довольно показательные: за 24 часа всего около 200 сделок, в одной из записей даже 174. Комиссий за весь день вместе — чуть больше 3 DUSK. С другой стороны, активный стейкинг уже давно превысил 200 миллионов монет, а годовая доходность по стейкингу держится примерно на уровне 22%. Переведём на простой язык: со стороны спроса щель узкая, а со стороны предложения ворота открыты вовсю. Высокий стейкинг, конечно, полезен для безопасности сети. Но если эта высокая доходность накапливается за счёт выпуска новых монет, а не за счёт комиссий и реальных бизнес-операций, то по сути это «подкормка» безопасности сети за счёт будущего предложения — чтобы оно заранее оплатило сегодняшний бюджет безопасности. Держатели монет смотрят на номинальную годовую доходность на бумаге, а мне важно другое: стоит ли за ней внешний денежный поток, который действительно её поддерживает.
Когда Dusk рассказывает про рынок приватных размещений, SME-финансирование и ончейн реальных активов, есть одна формулировка, с которой я согласен: они сами признают, что простое дробление активов не создаёт автоматически спрос и ликвидность. Эта откровенность — лучше, чем у многих проектов. Но даже при всей честности, тайминг внедрения всё равно вызывает вопросы. По сравнению с Polymesh: у Polymesh модель соответствия для институтов намного строже — жёстче и по идентификациям узлов, и по механизмам допуска — однако его ончейн-реальные объёмы сделок тоже не впечатляют. По сравнению с Centrifuge: их идея — заводить реальные активы в DeFi — более смелая, но «захват» токенов (token capture) остаётся довольно слабым. Dusk пытается удержаться в узком коридоре приватности и соответствия требованиям: техническая база, безусловно, не пустая, нулевые знания — не декорация. Но сможет ли техническое преимущество превратиться в устойчивое потребление, дающее нагрузку и комиссии, — пока не видно точки перелома.
$ETH #dusk $DUSK @Dusk Dusk 22% годовых по стейкингу — очень вкусно. Можно получать комиссию за день всего 3 монеты, так что давайте посчитаем — становится немного не по себе
Я снова пересобрал экономическую модель Dusk, и в итоге меня даже меньше волнует этот потолок в миллиард токенов. Больше всего хочу разобраться: в текущей системе кто именно реально оплачивает доходность. Официально они сами всё расписывают: изначально 500 миллионов монет, затем в последующие 36 лет примерно ещё по 500 миллионов монет будут выпускаться для сетевых стимулов. На первом этапе за каждый блок — около 19,86 новых монет. Если грубо прикинуть по 8600+ блоков в день, ежедневные стимулы могут доходить примерно до 170 тысяч монет. Сам по себе этот объём не выглядит пугающим, но если сопоставить с ончейн-использованием, разница сразу бросается в глаза.
Недавно данные у браузера по сообществу довольно показательные: за 24 часа всего около 200 сделок, в одной из записей даже 174. Комиссий за весь день вместе — чуть больше 3 DUSK. С другой стороны, активный стейкинг уже давно превысил 200 миллионов монет, а годовая доходность по стейкингу держится примерно на уровне 22%. Переведём на простой язык: со стороны спроса щель узкая, а со стороны предложения ворота открыты вовсю. Высокий стейкинг, конечно, полезен для безопасности сети. Но если эта высокая доходность накапливается за счёт выпуска новых монет, а не за счёт комиссий и реальных бизнес-операций, то по сути это «подкормка» безопасности сети за счёт будущего предложения — чтобы оно заранее оплатило сегодняшний бюджет безопасности. Держатели монет смотрят на номинальную годовую доходность на бумаге, а мне важно другое: стоит ли за ней внешний денежный поток, который действительно её поддерживает.
Когда Dusk рассказывает про рынок приватных размещений, SME-финансирование и ончейн реальных активов, есть одна формулировка, с которой я согласен: они сами признают, что простое дробление активов не создаёт автоматически спрос и ликвидность. Эта откровенность — лучше, чем у многих проектов. Но даже при всей честности, тайминг внедрения всё равно вызывает вопросы. По сравнению с Polymesh: у Polymesh модель соответствия для институтов намного строже — жёстче и по идентификациям узлов, и по механизмам допуска — однако его ончейн-реальные объёмы сделок тоже не впечатляют. По сравнению с Centrifuge: их идея — заводить реальные активы в DeFi — более смелая, но «захват» токенов (token capture) остаётся довольно слабым. Dusk пытается удержаться в узком коридоре приватности и соответствия требованиям: техническая база, безусловно, не пустая, нулевые знания — не декорация. Но сможет ли техническое преимущество превратиться в устойчивое потребление, дающее нагрузку и комиссии, — пока не видно точки перелома.
189
·
--
$ETH #dusk $DUSK @Dusk_Foundation Dusk доля экранированных транзакций меньше 7%, но реальная узость не в технологии
Я снова залез в статистический интерфейс главной сети Dusk: высота блока 5007908, всего 68299 транзакций, из них публичных 63600, а shielded — только 4699. По этому срезу доля приватных переводов составляет 6,9%. Фактически выходит, что цепь, где приватность встроена на уровне основания, перекрыла себе путь — и вроде бы это выглядит как удар по репутации.
Но читать эти 6,9% как «приватность никому не нужна» — это, безусловно, лень. Сценарии Moonlight и Phoenix отличаются радикально. Moonlight — это публичные аккаунты: пополнение, стейкинг, операционные сверки — всё прозрачно и проверяемо, то есть подходит тем процессам, где нужно открыто подтверждать операции. Phoenix превращает средства в зашифрованные notes и использует доказательства с нулевым разглашением, чтобы подтверждать баланс и предотвращать дабл-спенд, не раскрывая вовне отправителя, получателя и сумму. Эта задумка «удачнее», чем у Zcash: у Zcash до сих пор отпугивает необходимость переключать прозрачный и экранированный пулы, из-за чего не так уж много людей задержалось. Monero вообще выбрал путь по умолчанию «всё скрыто» — в обмен на то, что ликвидность постоянно «вжимают» торговые платформы.
Dusk пытается занять обе стороны — логически это не проблема. Но пользователи не начинают нажимать shield- кнопку только потому, что схема выглядит стройной.
По ощущениям, найти вход несложно — сложность в том, чтобы уловить ритм: когда стоит shield, а когда — unshield. На уровне приложений нет ясного навигационного указания. Большинство приложений по-прежнему ведут публичный аккаунт «до конца», экранированный перевод почти не задан по умолчанию. Приватные возможности выставлены на виду, но захочет ли пользователь сделать пару лишних шагов — между этим стоит трение продукта. Aleo на главной сети громко продвигает «privacy по умолчанию», но когда реально запускаешь, экосистема выглядит холодной и пустоватой. Это не «болезнь» одной лишь Dusk: весь сектор приватности упирается в разрыв между «технически реализуемо» и «операционно привычно».
Есть ещё одна проблема в накопленных цифрах: ранние публичные транзакции раздули базу, а значит в короткий период прирост приватности тяжело «вытащить» пропорции наверх. Дальше я слежу не за общим числом, а за долей shielded в еженедельном приросте, за тем, продолжает ли быть устойчивым путь с публичного аккаунта к экранированному, и за тем, растёт ли число приложений, поддерживающих Phoenix. Эти сигналы прироста надёжнее, чем одно лишь «6,9%».
Dusk нужно проверять не то, какая «нога» окажется толще, а то, начал ли пользователь по сценарию сам сознательно выбирать границы раскрытия данных. Moonlight отвечает за видимую совместную работу, Phoenix — за защищённые потоки средств. У каждой дорожки свои задачи. Сейчас пути уже проложены — осталось только, чтобы люди приобрели привычку сворачивать туда.
$ETH #dusk $DUSK @Dusk Dusk доля экранированных транзакций меньше 7%, но реальная узость не в технологии
Я снова залез в статистический интерфейс главной сети Dusk: высота блока 5007908, всего 68299 транзакций, из них публичных 63600, а shielded — только 4699. По этому срезу доля приватных переводов составляет 6,9%. Фактически выходит, что цепь, где приватность встроена на уровне основания, перекрыла себе путь — и вроде бы это выглядит как удар по репутации.
Но читать эти 6,9% как «приватность никому не нужна» — это, безусловно, лень. Сценарии Moonlight и Phoenix отличаются радикально. Moonlight — это публичные аккаунты: пополнение, стейкинг, операционные сверки — всё прозрачно и проверяемо, то есть подходит тем процессам, где нужно открыто подтверждать операции. Phoenix превращает средства в зашифрованные notes и использует доказательства с нулевым разглашением, чтобы подтверждать баланс и предотвращать дабл-спенд, не раскрывая вовне отправителя, получателя и сумму. Эта задумка «удачнее», чем у Zcash: у Zcash до сих пор отпугивает необходимость переключать прозрачный и экранированный пулы, из-за чего не так уж много людей задержалось. Monero вообще выбрал путь по умолчанию «всё скрыто» — в обмен на то, что ликвидность постоянно «вжимают» торговые платформы.
Dusk пытается занять обе стороны — логически это не проблема. Но пользователи не начинают нажимать shield- кнопку только потому, что схема выглядит стройной.
По ощущениям, найти вход несложно — сложность в том, чтобы уловить ритм: когда стоит shield, а когда — unshield. На уровне приложений нет ясного навигационного указания. Большинство приложений по-прежнему ведут публичный аккаунт «до конца», экранированный перевод почти не задан по умолчанию. Приватные возможности выставлены на виду, но захочет ли пользователь сделать пару лишних шагов — между этим стоит трение продукта. Aleo на главной сети громко продвигает «privacy по умолчанию», но когда реально запускаешь, экосистема выглядит холодной и пустоватой. Это не «болезнь» одной лишь Dusk: весь сектор приватности упирается в разрыв между «технически реализуемо» и «операционно привычно».
Есть ещё одна проблема в накопленных цифрах: ранние публичные транзакции раздули базу, а значит в короткий период прирост приватности тяжело «вытащить» пропорции наверх. Дальше я слежу не за общим числом, а за долей shielded в еженедельном приросте, за тем, продолжает ли быть устойчивым путь с публичного аккаунта к экранированному, и за тем, растёт ли число приложений, поддерживающих Phoenix. Эти сигналы прироста надёжнее, чем одно лишь «6,9%».
Dusk нужно проверять не то, какая «нога» окажется толще, а то, начал ли пользователь по сценарию сам сознательно выбирать границы раскрытия данных. Moonlight отвечает за видимую совместную работу, Phoenix — за защищённые потоки средств. У каждой дорожки свои задачи. Сейчас пути уже проложены — осталось только, чтобы люди приобрели привычку сворачивать туда.
436
·
--
$ETH #dusk $DUSK @Dusk_Foundation 手机扛不动 ZK 证明就只能裸奔?Dusk 把密钥拆成两半后,隐私和轻量不用二选一
“隐私要给体验让步”这话我听过太多次,真正让我改观的不是哪篇研报,是把 Dusk Phoenix 这套密钥结构亲手跑了一遍。它跟 Zcash 那种单私钥体系压根不搭边,Phoenix 把密钥拆成查看密钥和花费密钥两把。查看密钥能扫链认出哪些交易是进你账的,但缺了另一半信息,推不出实际花钱用的私钥。光这一点,就改变了我对隐私成本的理解。过去总觉得要隐私就得自己扛全部算力,手机算零知识证明慢,那就只能裸奔。Dusk 偏不,它把扫描识别和证明生成都做成可以委拖出去的活。第三方帮你扫链、帮你生成证明,能看到这地址收了多少钱,却动不了资产。说难听点,他能看见你口袋鼓了,手伸不进去。对手机用户来说这个门槛下降是实打实的。Zcash 强在匿名转账但本地同步很重,Monero 把环签名做稳了可手机体验也拖。Dusk 更像是找到个中间态,你不再只有全私和全裸两个选项,可以按地址分级给授权。
不过便宜不是白捡的。真把扫描权委托出去,你的入账节奏和金额对第三方几乎是透明的。这第三方靠不靠谱,协议管不了。Dusk 解决了谁能花,没解决该给谁看。对比 Aleo 那种更彻底把计算丢给链外节点、但中心化味道也更重的路线,Dusk 更轻,可暴露面也明摆着。拿回隐私比交出去难得多,这是我真正在意的。别把查看权当成免费的午餐,它确实把 ZKP 这头猛兽塞进了可拆分的小笼子,但笼门钥匙是你自己递出去的。我自己的用法偏保守:小额地址挂到自建扫描节点,大额地址宁可让手机慢慢跑。Dusk 给了选择权,怎么用看个人。
$ETH #dusk $DUSK @Dusk 手机扛不动 ZK 证明就只能裸奔?Dusk 把密钥拆成两半后,隐私和轻量不用二选一
“隐私要给体验让步”这话我听过太多次,真正让我改观的不是哪篇研报,是把 Dusk Phoenix 这套密钥结构亲手跑了一遍。它跟 Zcash 那种单私钥体系压根不搭边,Phoenix 把密钥拆成查看密钥和花费密钥两把。查看密钥能扫链认出哪些交易是进你账的,但缺了另一半信息,推不出实际花钱用的私钥。光这一点,就改变了我对隐私成本的理解。过去总觉得要隐私就得自己扛全部算力,手机算零知识证明慢,那就只能裸奔。Dusk 偏不,它把扫描识别和证明生成都做成可以委拖出去的活。第三方帮你扫链、帮你生成证明,能看到这地址收了多少钱,却动不了资产。说难听点,他能看见你口袋鼓了,手伸不进去。对手机用户来说这个门槛下降是实打实的。Zcash 强在匿名转账但本地同步很重,Monero 把环签名做稳了可手机体验也拖。Dusk 更像是找到个中间态,你不再只有全私和全裸两个选项,可以按地址分级给授权。
不过便宜不是白捡的。真把扫描权委托出去,你的入账节奏和金额对第三方几乎是透明的。这第三方靠不靠谱,协议管不了。Dusk 解决了谁能花,没解决该给谁看。对比 Aleo 那种更彻底把计算丢给链外节点、但中心化味道也更重的路线,Dusk 更轻,可暴露面也明摆着。拿回隐私比交出去难得多,这是我真正在意的。别把查看权当成免费的午餐,它确实把 ZKP 这头猛兽塞进了可拆分的小笼子,但笼门钥匙是你自己递出去的。我自己的用法偏保守:小额地址挂到自建扫描节点,大额地址宁可让手机慢慢跑。Dusk 给了选择权,怎么用看个人。
1
217
·
--
$ETH #termmax @termmax Темная сторона клиринговых механизмов: TermMax действительно “переварит” ситуации с игольчатыми движениями?
Если разобраться с тем, что такое клиринг, первое впечатление от TermMax у меня было не “очередной кредитный протокол”, а то, что он максимально сжимает клиринговый путь. Когда срабатывают линии ликвидации Aave и Compound, внешним ликвидаторам приходится гнать процесс, участвовать в торгах и брать на себя колебания Gas — эта избыточность в экстремальном рынке только усиливается. По данным клиринговых записей на тестнете время от триггера до завершения у TermMax удаётся втиснуть примерно в пределах двух блоков — это правда выглядит более собранно по сравнению с более старыми протоколами. Но в условиях mainnet ещё не проявлялись по-настоящему ни задержки оракулов, ни переполненность mempool.
При этом проблемы тоже очевидны. В механике стимулов для клиринга токен TERM выглядит скорее консервативным: дискаунт, который получает ликвидатор, менее привлекателен, чем фиксированная доля в Aave. В бычьем/медвежьем (особенно медвежьем) сценарии активность ликвидаторов может оказаться недостаточной, особенно в активах на “хвосте”. А если в котировке оракула возникнет задержка в одной точке, риск краткосрочных безвозвратных долгов всё равно остаётся. Думаю, именно здесь у меня наибольшее недоверие к нарративу об “автоматизированном клиринге”.
Если сравнить с Morpho: Morpho отдаёт эффективность клиринга рынку — сопоставление в пуле более гибкое, но в экстремальных условиях тоже может возникать клиринговая “пробка”. TermMax больше похож на то, как клиринговые полномочия собирают в протокольный слой: часть децентрализованной гибкости приносится в жертву ради предсказуемости. В спокойном рынке это почти не заметно, но как только дневная волатильность ETH превышает 15%, различия начинают проверять на деле. У Euler v2 параметры клиринга проработаны тоньше, но TermMax более агрессивен в динамической корректировке коэффициента залога — по сути, он переносит риск с ликвидатора на сам протокол, а значит при глубоком “протыкании” рынка потенциальный безнадёжный долг для протокола тоже больше.
В текущей цене токена TERM уже заложена часть “премии за эффективность клиринга”. Если после запуска на mainnet фактические данные по клирингу окажутся хуже ожиданий, эта премия будет вымываться. Я скорее склоняюсь наблюдать фактический объём клиринга в первой серии сильных колебаний, а не слушать аргументы про “без потерь”. Ранo пока обсуждать ценность, которую токену удастся захватить; ключевым остаётся устойчивость клирингового модуля.
В целом: у дизайна клиринга TermMax есть идеи, но ему ещё нужна стресс-проверка, чтобы доказать свою состоятельность. Не то чтобы всё плохо — просто ещё не тот уровень уверенности, чтобы спокойно отдать ему свою позицию.
$ETH #termmax @TermMax Темная сторона клиринговых механизмов: TermMax действительно “переварит” ситуации с игольчатыми движениями?
Если разобраться с тем, что такое клиринг, первое впечатление от TermMax у меня было не “очередной кредитный протокол”, а то, что он максимально сжимает клиринговый путь. Когда срабатывают линии ликвидации Aave и Compound, внешним ликвидаторам приходится гнать процесс, участвовать в торгах и брать на себя колебания Gas — эта избыточность в экстремальном рынке только усиливается. По данным клиринговых записей на тестнете время от триггера до завершения у TermMax удаётся втиснуть примерно в пределах двух блоков — это правда выглядит более собранно по сравнению с более старыми протоколами. Но в условиях mainnet ещё не проявлялись по-настоящему ни задержки оракулов, ни переполненность mempool.
При этом проблемы тоже очевидны. В механике стимулов для клиринга токен TERM выглядит скорее консервативным: дискаунт, который получает ликвидатор, менее привлекателен, чем фиксированная доля в Aave. В бычьем/медвежьем (особенно медвежьем) сценарии активность ликвидаторов может оказаться недостаточной, особенно в активах на “хвосте”. А если в котировке оракула возникнет задержка в одной точке, риск краткосрочных безвозвратных долгов всё равно остаётся. Думаю, именно здесь у меня наибольшее недоверие к нарративу об “автоматизированном клиринге”.
Если сравнить с Morpho: Morpho отдаёт эффективность клиринга рынку — сопоставление в пуле более гибкое, но в экстремальных условиях тоже может возникать клиринговая “пробка”. TermMax больше похож на то, как клиринговые полномочия собирают в протокольный слой: часть децентрализованной гибкости приносится в жертву ради предсказуемости. В спокойном рынке это почти не заметно, но как только дневная волатильность ETH превышает 15%, различия начинают проверять на деле. У Euler v2 параметры клиринга проработаны тоньше, но TermMax более агрессивен в динамической корректировке коэффициента залога — по сути, он переносит риск с ликвидатора на сам протокол, а значит при глубоком “протыкании” рынка потенциальный безнадёжный долг для протокола тоже больше.
В текущей цене токена TERM уже заложена часть “премии за эффективность клиринга”. Если после запуска на mainnet фактические данные по клирингу окажутся хуже ожиданий, эта премия будет вымываться. Я скорее склоняюсь наблюдать фактический объём клиринга в первой серии сильных колебаний, а не слушать аргументы про “без потерь”. Ранo пока обсуждать ценность, которую токену удастся захватить; ключевым остаётся устойчивость клирингового модуля.
В целом: у дизайна клиринга TermMax есть идеи, но ему ещё нужна стресс-проверка, чтобы доказать свою состоятельность. Не то чтобы всё плохо — просто ещё не тот уровень уверенности, чтобы спокойно отдать ему свою позицию.
264
·
--
$ETH #dusk $DUSK @Dusk_Foundation Ослеплённые жеребьёвки и розыгрыш лотов: как вытянуть большие узлы с пьедестала, заложив Dusk — с какого же персонажа всё происходит
Недавно я снова прошёлся по консенсусу SBA для Dusk: раньше многие говорили, что в PoS блоки производит тот, кто заложил больше, но на этой цепи это полностью не работает. Они сами разделили производство блоков на две роли: Block Generator и Provisioner. Первая предлагает, вторая — валидирует и завершает.
Порядок права на выпуск блоков не назначается по размеру залога: узлы должны играть в слепой пул приватной жеребьёвки. Объём залога влияет лишь на оценку (скоринг), а конкретные суммы «заперты» за нулями благодаря доказательствам с нулевым разглашением. Большой узел может не вытянуться подряд в нескольких раундах, тогда как маленький — неожиданно попасть. Такая схема плохо сочетается с сговором: никто не знает, кому выпадет следующий раунд, но и кривая доходности из‑за этого становится трудно сглаживаемой. Стабильный и предсказуемый ритм выпуска блоков, характерный для традиционного PoS, здесь по сути полностью не работает.
Я сравнивал доходы валидаторов в Ethereum: там годовая доходность примерно ложится на прямую. В Dusk это скорее похоже на «покупку лотерейного билета». Слепая жеребьёвка приносит в жертву предсказуемость, зато взамен даёт устойчивость к цензуре. Но для крупных игроков, которые хотят зайти в рынок, сама эта неопределённость — уже порог.
Более запутанно, что после разделения ролей пороги тоже разошлись: Provisioner можно запустить уже с 10 000 монет, тогда как Generator обычно требует 100 000. А окончательный комитет, который решает, пройдёт ли блок, как раз выбирается из Provisioner. То есть «затыкает» в итоге именно слой Provisioner — логика более извилистая, чем кажется на поверхности.
Если всерьёз запускать ноды, я бы начал с Provisioner. Во‑первых, порог ниже. Во‑вторых, его доход не зависит от удачи слепой жеребьёвки: валидационная работа относительно стабильнее. У Generator вознаграждение за выпуск блоков выше, но дисперсия слишком большая — для небольших сумм долгое время «не попадать в вытягивание» будет очень мучительно.
Есть один момент, который я пока не проверял на практике: фактическое распределение наград на реальном мейннете у меня нет данных, можно только гадать по параметрам и коду. DuskEVM уже запущен, NPEX тоже в работе — всё это больше похоже на отчёты о «проверке на готовность» для институционалов. Чем детальнее и устойчивее устроен консенсус, тем смелее институциональные деньги заходят, но в краткосрочной перспективе вряд ли получится рассказать эту историю через цену. Подождём реальных данных по уровню участия в staking на мейннете и реального проникновения со стороны институтов — и тогда оценка будет точнее.
$ETH #dusk $DUSK @Dusk Ослеплённые жеребьёвки и розыгрыш лотов: как вытянуть большие узлы с пьедестала, заложив Dusk — с какого же персонажа всё происходит
Недавно я снова прошёлся по консенсусу SBA для Dusk: раньше многие говорили, что в PoS блоки производит тот, кто заложил больше, но на этой цепи это полностью не работает. Они сами разделили производство блоков на две роли: Block Generator и Provisioner. Первая предлагает, вторая — валидирует и завершает.
Порядок права на выпуск блоков не назначается по размеру залога: узлы должны играть в слепой пул приватной жеребьёвки. Объём залога влияет лишь на оценку (скоринг), а конкретные суммы «заперты» за нулями благодаря доказательствам с нулевым разглашением. Большой узел может не вытянуться подряд в нескольких раундах, тогда как маленький — неожиданно попасть. Такая схема плохо сочетается с сговором: никто не знает, кому выпадет следующий раунд, но и кривая доходности из‑за этого становится трудно сглаживаемой. Стабильный и предсказуемый ритм выпуска блоков, характерный для традиционного PoS, здесь по сути полностью не работает.
Я сравнивал доходы валидаторов в Ethereum: там годовая доходность примерно ложится на прямую. В Dusk это скорее похоже на «покупку лотерейного билета». Слепая жеребьёвка приносит в жертву предсказуемость, зато взамен даёт устойчивость к цензуре. Но для крупных игроков, которые хотят зайти в рынок, сама эта неопределённость — уже порог.
Более запутанно, что после разделения ролей пороги тоже разошлись: Provisioner можно запустить уже с 10 000 монет, тогда как Generator обычно требует 100 000. А окончательный комитет, который решает, пройдёт ли блок, как раз выбирается из Provisioner. То есть «затыкает» в итоге именно слой Provisioner — логика более извилистая, чем кажется на поверхности.
Если всерьёз запускать ноды, я бы начал с Provisioner. Во‑первых, порог ниже. Во‑вторых, его доход не зависит от удачи слепой жеребьёвки: валидационная работа относительно стабильнее. У Generator вознаграждение за выпуск блоков выше, но дисперсия слишком большая — для небольших сумм долгое время «не попадать в вытягивание» будет очень мучительно.
Есть один момент, который я пока не проверял на практике: фактическое распределение наград на реальном мейннете у меня нет данных, можно только гадать по параметрам и коду. DuskEVM уже запущен, NPEX тоже в работе — всё это больше похоже на отчёты о «проверке на готовность» для институционалов. Чем детальнее и устойчивее устроен консенсус, тем смелее институциональные деньги заходят, но в краткосрочной перспективе вряд ли получится рассказать эту историю через цену. Подождём реальных данных по уровню участия в staking на мейннете и реального проникновения со стороны институтов — и тогда оценка будет точнее.
320
·
--
$ETH #dusk $DUSK @Dusk_Foundation Dusk сначала «заведите соответствие внутрь слоя приватности», но браузер при этом запирает аудитора в CLI
Я снова прогнал Dusk testnet, не заглядывая в роадмап: просто прошёлся по трём точкам — ноды, переводы и блок‑эксплорер. Этот путь у Dusk не совсем как у Secret и Oasis. Он не учит Secret делать универсальные приватные смарт‑контракты и не разделяет Trusted Execution Environment через TEE, как Oasis. Вместо этого он «припаивает» соответствующую идентичность прямо в конструкцию транзакции: сначала аудиторы могут с первого взгляда понять происхождение, а затем чувствительные данные «придавливаются» нулевыми знаниями (zero‑knowledge proofs). Этот порядок мне лично кажется более разумным — он лучше держит удар регуляторов, чем чисто анонимная подача.
По части ресурсов нод — тут всё не так уж плохо: средние и небольшие верификаторы могут работать, и это не придерёшься. Скручивает другое — просмотр после перевода. Одна приватная транзакция отправлена, а на блок‑эксплорере почти нет читаемого изменения состояния. Чтобы проверить, пришло или нет, приходится возвращаться в CLI и выискивать события в логах. Для пользователей приватности это не критично, но для команд, делающих комплаенс‑аудит, по сути снова отодвигают вход в аудит в командную строку — ощущения, мягко говоря, «не очень».
SDK тоже обрывается в ключевых местах. Базовые примеры ещё заводятся, но стоит коснуться разделения прав и избирательного раскрытия — документация будто исчезает. Если сравнить с Polymesh: там уровни идентичности и правила ролевой подписи настраиваются «из коробки», а Dusk всё ещё на стадии, где разработчикам предлагают «додумывать самим». Oasis и Concordium точнее и привычнее проводят границу между приватной идентичностью и on‑chain комплаенсом. Если Dusk продолжит крутиться только на testnet, разрыв будет только расти.
По токенам: ценность сетевых токенов пока всё ещё крутится вокруг стейкинга и комиссий — заметной дифференциации по управленческим весам нет. Если институты действительно хотят подтягивать туда регулируемые активы, им не хватает модуля передачи идентичности, который не требует ручного KYC. Историю о комплаенсе ещё можно красиво рассказать на вторичном рынке — особенно на фоне RWA‑бума, который не стихает. Но когда на цепочке инструменты отстают, такая история долго не продержится.
Я не вижу Dusk как провал приватных блокчейнов: выбор линии «проверяемая (аудитируемая) приватность и соответствие» лучше, чем упираться только в анонимность и рассчитывать на отсутствие контроля. Но сейчас нижний протокол уже убежал вперёд, а уровень приложений всё ещё догоняет. Вместо того чтобы снова пересказывать про дружелюбие к комплаенсу, лучше сначала довести до ума опыт в браузере и модуле идентичности — вытащить разработчиков из CLI.
$ETH #dusk $DUSK @Dusk Dusk сначала «заведите соответствие внутрь слоя приватности», но браузер при этом запирает аудитора в CLI
Я снова прогнал Dusk testnet, не заглядывая в роадмап: просто прошёлся по трём точкам — ноды, переводы и блок‑эксплорер. Этот путь у Dusk не совсем как у Secret и Oasis. Он не учит Secret делать универсальные приватные смарт‑контракты и не разделяет Trusted Execution Environment через TEE, как Oasis. Вместо этого он «припаивает» соответствующую идентичность прямо в конструкцию транзакции: сначала аудиторы могут с первого взгляда понять происхождение, а затем чувствительные данные «придавливаются» нулевыми знаниями (zero‑knowledge proofs). Этот порядок мне лично кажется более разумным — он лучше держит удар регуляторов, чем чисто анонимная подача.
По части ресурсов нод — тут всё не так уж плохо: средние и небольшие верификаторы могут работать, и это не придерёшься. Скручивает другое — просмотр после перевода. Одна приватная транзакция отправлена, а на блок‑эксплорере почти нет читаемого изменения состояния. Чтобы проверить, пришло или нет, приходится возвращаться в CLI и выискивать события в логах. Для пользователей приватности это не критично, но для команд, делающих комплаенс‑аудит, по сути снова отодвигают вход в аудит в командную строку — ощущения, мягко говоря, «не очень».
SDK тоже обрывается в ключевых местах. Базовые примеры ещё заводятся, но стоит коснуться разделения прав и избирательного раскрытия — документация будто исчезает. Если сравнить с Polymesh: там уровни идентичности и правила ролевой подписи настраиваются «из коробки», а Dusk всё ещё на стадии, где разработчикам предлагают «додумывать самим». Oasis и Concordium точнее и привычнее проводят границу между приватной идентичностью и on‑chain комплаенсом. Если Dusk продолжит крутиться только на testnet, разрыв будет только расти.
По токенам: ценность сетевых токенов пока всё ещё крутится вокруг стейкинга и комиссий — заметной дифференциации по управленческим весам нет. Если институты действительно хотят подтягивать туда регулируемые активы, им не хватает модуля передачи идентичности, который не требует ручного KYC. Историю о комплаенсе ещё можно красиво рассказать на вторичном рынке — особенно на фоне RWA‑бума, который не стихает. Но когда на цепочке инструменты отстают, такая история долго не продержится.
Я не вижу Dusk как провал приватных блокчейнов: выбор линии «проверяемая (аудитируемая) приватность и соответствие» лучше, чем упираться только в анонимность и рассчитывать на отсутствие контроля. Но сейчас нижний протокол уже убежал вперёд, а уровень приложений всё ещё догоняет. Вместо того чтобы снова пересказывать про дружелюбие к комплаенсу, лучше сначала довести до ума опыт в браузере и модуле идентичности — вытащить разработчиков из CLI.
1
1
315
·
--
$ETH #termmax @termmax 清算 сделали в формате аукциона, TermMax в плохих долгах на шаг запоздал
Недавно я разобрал модуль клиринга TermMax и сравнил с Aave и Morpho. TermMax не пошёл по пути «триггер по цене — выполнять сразу»: он превратил клиринг в аукцион с ограниченным временем. Когда залог попадает в очередь, ему нужно дождаться торгов. Первая мысль — что эффективность снизится. Но при внимательном рассмотрении становится ясно, что проект пытается ослабить «жёсткость» принудительной продажи. У Aave клиринговая цепочка короче: после того как клирер добивает, залог может быть пробит за один блок, а риск по плохим долгам должен перекрываться безопасностным модулем AAVE. TermMax даёт цене буфер — это две разные философии риска.
На тестнете я зашёл позицией, близкой к линии клиринга. Когда коэффициент ликвидности упал ниже порога, позицию не закрыли сразу. В окне аукциона цена немного отыграла, и позиция сама вышла из риска. Такой опыт на Aave встречается редко: там обычно одной иглой пробивает сразу насквозь. Но с точки зрения клирера всё иначе: в окне котировок прибыль размывается другими участниками торгов, и полученное вознаграждение может не покрыть gas-расходы. В экстремальной ситуации вопрос «кто согласится быть тем, кто выкупает остатки?» становится критичным.
По параметрам: длина аукционного окна TermMax и стартовый дисконт определяют глубину рынка. Слишком длинное окно — значит, можно пропустить лучшее время для действий; слишком короткое — и вы снова возвращаетесь к мгновенному клирингу как у Aave. Я предполагаю, что команда хочет, чтобы заёмщик докладывал обеспечение или закрывал позицию сам — это действительно защищает заёмщика. Но клирер не благотворительная организация: если спреда недостаточно, он переключится на другие протоколы. Если TERM сможет отрезать часть клиринговых комиссий и направить её как дополнительный стимул, ситуация может сложиться иначе.
Morpho отдаёт больше клиринговых параметров базовому рынку: TermMax держит ритм аукциона в руках протокола, жертвуя гибкостью ради стабильности. Проблема упирается в способности TERM «захватить» сборы: насколько из клиринговых комиссий реально отрезается и доходит до стейкхолдеров — не прозрачно, по бухгалтерии нет ясности. Стимулы не доходят до уровня токенов: стейкхолдеры не видят выгоду, а при холодном старте это особенно сложно. Если сказать прямо: TermMax дружелюбнее к заёмщикам, но клирерам и держателям токенов пока недостаёт внимания. Я бы хотел, чтобы распределение наград было более жёстким — тогда и «волчок» по-настоящему начнёт раскручиваться.
$ETH #termmax @TermMax 清算 сделали в формате аукциона, TermMax в плохих долгах на шаг запоздал
Недавно я разобрал модуль клиринга TermMax и сравнил с Aave и Morpho. TermMax не пошёл по пути «триггер по цене — выполнять сразу»: он превратил клиринг в аукцион с ограниченным временем. Когда залог попадает в очередь, ему нужно дождаться торгов. Первая мысль — что эффективность снизится. Но при внимательном рассмотрении становится ясно, что проект пытается ослабить «жёсткость» принудительной продажи. У Aave клиринговая цепочка короче: после того как клирер добивает, залог может быть пробит за один блок, а риск по плохим долгам должен перекрываться безопасностным модулем AAVE. TermMax даёт цене буфер — это две разные философии риска.
На тестнете я зашёл позицией, близкой к линии клиринга. Когда коэффициент ликвидности упал ниже порога, позицию не закрыли сразу. В окне аукциона цена немного отыграла, и позиция сама вышла из риска. Такой опыт на Aave встречается редко: там обычно одной иглой пробивает сразу насквозь. Но с точки зрения клирера всё иначе: в окне котировок прибыль размывается другими участниками торгов, и полученное вознаграждение может не покрыть gas-расходы. В экстремальной ситуации вопрос «кто согласится быть тем, кто выкупает остатки?» становится критичным.
По параметрам: длина аукционного окна TermMax и стартовый дисконт определяют глубину рынка. Слишком длинное окно — значит, можно пропустить лучшее время для действий; слишком короткое — и вы снова возвращаетесь к мгновенному клирингу как у Aave. Я предполагаю, что команда хочет, чтобы заёмщик докладывал обеспечение или закрывал позицию сам — это действительно защищает заёмщика. Но клирер не благотворительная организация: если спреда недостаточно, он переключится на другие протоколы. Если TERM сможет отрезать часть клиринговых комиссий и направить её как дополнительный стимул, ситуация может сложиться иначе.
Morpho отдаёт больше клиринговых параметров базовому рынку: TermMax держит ритм аукциона в руках протокола, жертвуя гибкостью ради стабильности. Проблема упирается в способности TERM «захватить» сборы: насколько из клиринговых комиссий реально отрезается и доходит до стейкхолдеров — не прозрачно, по бухгалтерии нет ясности. Стимулы не доходят до уровня токенов: стейкхолдеры не видят выгоду, а при холодном старте это особенно сложно. Если сказать прямо: TermMax дружелюбнее к заёмщикам, но клирерам и держателям токенов пока недостаёт внимания. Я бы хотел, чтобы распределение наград было более жёстким — тогда и «волчок» по-настоящему начнёт раскручиваться.
1
467
·
--
$ETH #dusk $DUSK @Dusk_Foundation Активы на брокерском счёте, на самом деле никогда не были вашими
Скажу неприятную вещь: акции и фонды на брокерском счёте формально принадлежат держателю, но в бухгалтерских записях указан брокер. Реальная поставка происходит по T+2, а в течение этих двух дней и деньги, и бумаги зависают «в воздухе». Именно это и пытается решить on-chain-активность. Но за последние годы проектов RWA много, а реально разобравшихся с тем, как устроены право собственности и расчёты, — единицы. Dusk Trade от Dusk делает эти две вещи своим фундаментом.
Dusk Trade — это приложение на DuskEVM: вход на цепь «через брокера», которое напрямую переносит на блокчейн фондовые инструменты, ETF, облигации и RWA. Важнее не то, сколько видов инструментов оно переносит, а то, что активы записываются в сети, расчёты завершаются мгновенно, а право собственности действительно закрепляется за именем держателя, а не за «обходным» централизованным аккаунтом.
Ещё больше меня занимает то, какой уровень DeFi-сочетаемости (компонуемости) обещает Dusk Trade. В традиционном брокерском бизнесе вы купили фонд — и деньги «заморожены» на счёте; если же на цепи эти активы можно всерьёз трактовать как детали, использовать для залога, кредитования и сборки композиций — именно тогда и появится реальная разница. Однако вопрос о том, могут ли регулируемые активы свободно течь в непермишенед-комбинациях, сам по себе остаётся нерешённым.
И традиционные брокеры, и такие новые платформы как Robinhood и Trade Republic держат право собственности у себя в собственной бухгалтерии. Dusk Trade хочет разорвать эту линию: чтобы держатель сам выступал в роли регистратора. Препятствия тоже понятны: помимо лицензий, как сделать так, чтобы компонуемость и проверка на соответствие требованиям мирно сосуществовали — сложнее, чем сама технология.
$DUSK оплачивает стоимость расчётов этой цепочки; если Dusk Trade действительно сможет одновременно внедрить право собственности, мгновенные расчёты и компонуемость — тогда сюжет про on-chain-брокера по-настоящему заработает. @Dusk делает ставку на самую неудобную «мягкую» уязвимость традиционных финансов — посмотрим, как они это разберут.
$ETH #dusk $DUSK @Dusk Активы на брокерском счёте, на самом деле никогда не были вашими
Скажу неприятную вещь: акции и фонды на брокерском счёте формально принадлежат держателю, но в бухгалтерских записях указан брокер. Реальная поставка происходит по T+2, а в течение этих двух дней и деньги, и бумаги зависают «в воздухе». Именно это и пытается решить on-chain-активность. Но за последние годы проектов RWA много, а реально разобравшихся с тем, как устроены право собственности и расчёты, — единицы. Dusk Trade от Dusk делает эти две вещи своим фундаментом.
Dusk Trade — это приложение на DuskEVM: вход на цепь «через брокера», которое напрямую переносит на блокчейн фондовые инструменты, ETF, облигации и RWA. Важнее не то, сколько видов инструментов оно переносит, а то, что активы записываются в сети, расчёты завершаются мгновенно, а право собственности действительно закрепляется за именем держателя, а не за «обходным» централизованным аккаунтом.
Ещё больше меня занимает то, какой уровень DeFi-сочетаемости (компонуемости) обещает Dusk Trade. В традиционном брокерском бизнесе вы купили фонд — и деньги «заморожены» на счёте; если же на цепи эти активы можно всерьёз трактовать как детали, использовать для залога, кредитования и сборки композиций — именно тогда и появится реальная разница. Однако вопрос о том, могут ли регулируемые активы свободно течь в непермишенед-комбинациях, сам по себе остаётся нерешённым.
И традиционные брокеры, и такие новые платформы как Robinhood и Trade Republic держат право собственности у себя в собственной бухгалтерии. Dusk Trade хочет разорвать эту линию: чтобы держатель сам выступал в роли регистратора. Препятствия тоже понятны: помимо лицензий, как сделать так, чтобы компонуемость и проверка на соответствие требованиям мирно сосуществовали — сложнее, чем сама технология.
$DUSK оплачивает стоимость расчётов этой цепочки; если Dusk Trade действительно сможет одновременно внедрить право собственности, мгновенные расчёты и компонуемость — тогда сюжет про on-chain-брокера по-настоящему заработает. @Dusk делает ставку на самую неудобную «мягкую» уязвимость традиционных финансов — посмотрим, как они это разберут.
1
193
·
--
$ETH #termmax @termmax Разобрал фиксированную ставку TermMax до сути — меня волнуют три момента, где всё «не стыкуется»
Сделал небольшой тест TermMax: не стал гнать объём, а в первую очередь смотрел, как стакан реагирует на реальные цены. Сделки по тейк-ордерам происходили быстрее, чем ожидал, но глубина тонкая: если один ордер больше 50 000 U, ставка уходит в некомфортную зону. Проскальзывание и трение при съедании ордера заметнее. Поэтому снова сравнил его с Aave: у Aave ставка «плывёт» вместе с уровнем использования, а TermMax возвращает выбор ставки рынку. Вектор правильный, но тонкая глубина отдаёт ценовую власть узкому кругу маркет-мейкеров — обычным пользователям это не очень дружелюбно.
Погашение в конце срока — самая важная для меня часть. TermMax поддерживает автозакрытие по сроку, но высвобождение средств зависит от того, как оракул пушит данные, и от очереди on-chain расчётов; при перегрузке сети приходится подождать лишние несколько блоков. Ручное закрытие требует следить за датой экспирации, а автопуть недостаточно надёжен. У Notional схема расчётов более гладкая: модель ставок менее гибкая, зато больше определённости.
Риск для LP тоже стоит разложить. В TermMax, по сути, фиксированная ставка ликвидности — это удержание экспозиции по дюрации: когда кривая ставок сдвигается, прибыль/убыток меняются заметно сильнее, чем выглядит по «поверхностной» годовой доходности. Возврат маркета может казаться высоким, но по факту ты берёшь потенциальный убыток в обмен на доходность. Pendle упаковывает риск в доходные токены — на вторичном рынке глубина лучше; TermMax оставляет экспозицию прямо в стакане, то есть ближе к «голой» продаже процентов. Мне ближе подача у Pendle, но вход в TermMax полегче.
$TERM в экосистеме TermMax сейчас выполняет в основном функции поощрений и управления: у протокола нет чётко прописанного пути к выкупу или сжиганию. Цена токена скорее отражает ожидания по эирдропам и нарративы по итерациям продукта, а не дисконтирование денежных потоков. Поэтому к наращиванию позиции я отношусь сдержанно.
В целом: TermMax делает правильные вещи, ниша фиксированных ставок в стакане сформулирована ясно, но пока нет замкнутого контура по глубине, определённости расчётов и тому, как именно улавливается ценность токена. Я не буду игнорировать эти три «несостыковки» только из‑за хайпа.
$ETH #termmax @TermMax Разобрал фиксированную ставку TermMax до сути — меня волнуют три момента, где всё «не стыкуется»
Сделал небольшой тест TermMax: не стал гнать объём, а в первую очередь смотрел, как стакан реагирует на реальные цены. Сделки по тейк-ордерам происходили быстрее, чем ожидал, но глубина тонкая: если один ордер больше 50 000 U, ставка уходит в некомфортную зону. Проскальзывание и трение при съедании ордера заметнее. Поэтому снова сравнил его с Aave: у Aave ставка «плывёт» вместе с уровнем использования, а TermMax возвращает выбор ставки рынку. Вектор правильный, но тонкая глубина отдаёт ценовую власть узкому кругу маркет-мейкеров — обычным пользователям это не очень дружелюбно.
Погашение в конце срока — самая важная для меня часть. TermMax поддерживает автозакрытие по сроку, но высвобождение средств зависит от того, как оракул пушит данные, и от очереди on-chain расчётов; при перегрузке сети приходится подождать лишние несколько блоков. Ручное закрытие требует следить за датой экспирации, а автопуть недостаточно надёжен. У Notional схема расчётов более гладкая: модель ставок менее гибкая, зато больше определённости.
Риск для LP тоже стоит разложить. В TermMax, по сути, фиксированная ставка ликвидности — это удержание экспозиции по дюрации: когда кривая ставок сдвигается, прибыль/убыток меняются заметно сильнее, чем выглядит по «поверхностной» годовой доходности. Возврат маркета может казаться высоким, но по факту ты берёшь потенциальный убыток в обмен на доходность. Pendle упаковывает риск в доходные токены — на вторичном рынке глубина лучше; TermMax оставляет экспозицию прямо в стакане, то есть ближе к «голой» продаже процентов. Мне ближе подача у Pendle, но вход в TermMax полегче.
$TERM в экосистеме TermMax сейчас выполняет в основном функции поощрений и управления: у протокола нет чётко прописанного пути к выкупу или сжиганию. Цена токена скорее отражает ожидания по эирдропам и нарративы по итерациям продукта, а не дисконтирование денежных потоков. Поэтому к наращиванию позиции я отношусь сдержанно.
В целом: TermMax делает правильные вещи, ниша фиксированных ставок в стакане сформулирована ясно, но пока нет замкнутого контура по глубине, определённости расчётов и тому, как именно улавливается ценность токена. Я не буду игнорировать эти три «несостыковки» только из‑за хайпа.
249
·
--
$ETH #termmax @termmax TermMax превратил фиксированную ставку в ончейн-ставку маркет-мейкинга, но вопрос ликвидности пока не решён
Я разложил по полочкам механизм маркет-мейкинга TermMax для ставок. Вывод получился немного разнородный. Он пытается решить не сам по себе спрос на заимствования, а проблему эффективности ценообразования фиксированно-процентных активов до их погашения. Это полностью другой путь по сравнению с тем, что делает Pendle: Pendle разделяет основной капитал и доходы, каждый ищет свою ликвидность, а TermMax засовывает процентные активы с разными сроками в единую кривую маркет-мейкинга — стратегически это проще. Основное применение $TERM сейчас всё ещё в управлении и скидках по комиссиям; глубина на вторичном рынке пока тонкая. Краткосрочные колебания цены больше зависят от нарратива, чем от денежных потоков.
На практике оказалось, что выбор пулов с погашением у TermMax действительно шире, чем я ожидал: размещать заявки и делать выкуп/погашение удобно и гладко. Но для небольших сумм проскальзывание всё равно не низкое, а доходность LP сильно чувствительна к обновлениям параметров. Есть один момент, который мне не очень нравится: корректировки процентной кривой в экстремальных рыночных условиях заметно запаздывают, а арбитражное «окно» существует дольше, чем написано в описании. Это означает, что маркет-мейкеру без собственного торгового капитала сложно стабильно зарабатывать, опираясь только на публичную информацию. У Pendle в ключевых пулах это реализовано более зрелым образом: как минимум, концентрация ликвидности выше, и крупные входы/выходы не так легко «пробивают» цену.
Но, посмотрев под другим углом, у TermMax тоже есть свои преимущества, и их не стоит обесценивать. Он держит прокатные/ролловые издержки для активов с погашением относительно низкими — подходит тем, кто не хочет часто переставлять позиции. В этом он более дружелюбен, чем Pendle с его активным управлением. Проблема в том, что спрос на ончейн фиксированные ставки сам по себе пока недостаточно толстый. Даже если ценовой механизм TermMax идеально выстроен, ему всё равно нужны реальные маркет-мейкеры, чтобы наращивать глубину; иначе модель, как ни крути, просто крутит само себя в условиях низкой ликвидности.
В долгосрочной перспективе, если захват ценности $TERM постоянно будет оставаться на уровне управления, « потолок » будет довольно заметным. TermMax нужно сделать так, чтобы он закреплял ценность через распределение комиссий/дивидендов или выкуп по доходам протокола, а также поднять прозрачность оракулов и клиринга ещё на один уровень. Тогда он сможет отобрать у Pendle ту часть средств, которую реально волнает спред/разница в доходности, а не только нарратив. Я продолжу наблюдать и пока не планирую наращивать позицию.
$ETH #termmax @TermMax TermMax превратил фиксированную ставку в ончейн-ставку маркет-мейкинга, но вопрос ликвидности пока не решён
Я разложил по полочкам механизм маркет-мейкинга TermMax для ставок. Вывод получился немного разнородный. Он пытается решить не сам по себе спрос на заимствования, а проблему эффективности ценообразования фиксированно-процентных активов до их погашения. Это полностью другой путь по сравнению с тем, что делает Pendle: Pendle разделяет основной капитал и доходы, каждый ищет свою ликвидность, а TermMax засовывает процентные активы с разными сроками в единую кривую маркет-мейкинга — стратегически это проще. Основное применение $TERM сейчас всё ещё в управлении и скидках по комиссиям; глубина на вторичном рынке пока тонкая. Краткосрочные колебания цены больше зависят от нарратива, чем от денежных потоков.
На практике оказалось, что выбор пулов с погашением у TermMax действительно шире, чем я ожидал: размещать заявки и делать выкуп/погашение удобно и гладко. Но для небольших сумм проскальзывание всё равно не низкое, а доходность LP сильно чувствительна к обновлениям параметров. Есть один момент, который мне не очень нравится: корректировки процентной кривой в экстремальных рыночных условиях заметно запаздывают, а арбитражное «окно» существует дольше, чем написано в описании. Это означает, что маркет-мейкеру без собственного торгового капитала сложно стабильно зарабатывать, опираясь только на публичную информацию. У Pendle в ключевых пулах это реализовано более зрелым образом: как минимум, концентрация ликвидности выше, и крупные входы/выходы не так легко «пробивают» цену.
Но, посмотрев под другим углом, у TermMax тоже есть свои преимущества, и их не стоит обесценивать. Он держит прокатные/ролловые издержки для активов с погашением относительно низкими — подходит тем, кто не хочет часто переставлять позиции. В этом он более дружелюбен, чем Pendle с его активным управлением. Проблема в том, что спрос на ончейн фиксированные ставки сам по себе пока недостаточно толстый. Даже если ценовой механизм TermMax идеально выстроен, ему всё равно нужны реальные маркет-мейкеры, чтобы наращивать глубину; иначе модель, как ни крути, просто крутит само себя в условиях низкой ликвидности.
В долгосрочной перспективе, если захват ценности $TERM постоянно будет оставаться на уровне управления, « потолок » будет довольно заметным. TermMax нужно сделать так, чтобы он закреплял ценность через распределение комиссий/дивидендов или выкуп по доходам протокола, а также поднять прозрачность оракулов и клиринга ещё на один уровень. Тогда он сможет отобрать у Pendle ту часть средств, которую реально волнает спред/разница в доходности, а не только нарратив. Я продолжу наблюдать и пока не планирую наращивать позицию.
145
·
--
$ETH #dusk $DUSK @Dusk_Foundation Регулируемые финансовые цепочки: почему всё-таки выбрали старую дорогу — EVM?
Если строить цепочку для регулируемых финансов, технологический стек выбрали почему-то самый «неконфиденциальный» вариант — EVM. Решение Dusk поначалу было не до конца понятно. Институтам нужны детерминированные расчёты и возможность аудита, а экосистема EVM — это миллионы разработчиков. В традиционном понимании эти две цели как будто противоречат друг другу.
Потом стало ясно. Для Dusk после запуска основной сети самой дефицитной ресурсностью была не новый язык, а люди, которые могут начать работать прямо сейчас. DuskEVM буквально переносит знакомый Solidity: существующие контракты и аудиторские процессы команд институциональных участников можно использовать повторно. Самое дорогое — затраты на миграцию — удаётся сэкономить. Такой старт — практичный.
Что касается приватности, Dusk не делает ставку на «родной» для EVM функционал. Вместо этого Hedger отдельно берёт на себя задачу. Шифрование на входе, вычисления над шифртекстами, корректный процесс доказательства с нулевым разглашением — всё сделано верно. Аудитору достаточно получить разрешение, чтобы раскрыть именно тот фрагмент, который нужно проверить. В этом и заключается «хитрость»: не нужно перекладывать доверие на производителей железа и не приходится надеяться на добросовестность внечейн-участников — проверка встроена прямо в протокол. В финансовых сценариях сильнее всего не хватает именно той возможности, которую здесь закрывают «в корне».
Эту тропу Fhenix и Aztec тоже прокладывают. Первая больше про универсальные криптооперации, вторая — экосистема зрелая, но проверка вынесена на слой вне цепочки. На их фоне Dusk накладывает гомоморфное шифрование и нулевое доказательство на приватность: и сила приватности, и возможность аудита оказываются на месте. Для регулируемого рынка такой комбинации действительно мало.
Слабые места, конечно, есть: документация и инструменты для разработчиков пока не так уж удобны. Но фундамент уже заложен. $DUSK — это, по сути, топливо, которое определит, как далеко сможет пройти эта цепочка. И то, захочет ли институциональный сектор перенести свои процессы на неё, — вот главный вопрос для основной сети.
Шаг @Dusk в сторону EVM я воспринимаю как поклон реальности — довольно умный поклон.
$ETH #dusk $DUSK @Dusk Регулируемые финансовые цепочки: почему всё-таки выбрали старую дорогу — EVM?
Если строить цепочку для регулируемых финансов, технологический стек выбрали почему-то самый «неконфиденциальный» вариант — EVM. Решение Dusk поначалу было не до конца понятно. Институтам нужны детерминированные расчёты и возможность аудита, а экосистема EVM — это миллионы разработчиков. В традиционном понимании эти две цели как будто противоречат друг другу.
Потом стало ясно. Для Dusk после запуска основной сети самой дефицитной ресурсностью была не новый язык, а люди, которые могут начать работать прямо сейчас. DuskEVM буквально переносит знакомый Solidity: существующие контракты и аудиторские процессы команд институциональных участников можно использовать повторно. Самое дорогое — затраты на миграцию — удаётся сэкономить. Такой старт — практичный.
Что касается приватности, Dusk не делает ставку на «родной» для EVM функционал. Вместо этого Hedger отдельно берёт на себя задачу. Шифрование на входе, вычисления над шифртекстами, корректный процесс доказательства с нулевым разглашением — всё сделано верно. Аудитору достаточно получить разрешение, чтобы раскрыть именно тот фрагмент, который нужно проверить. В этом и заключается «хитрость»: не нужно перекладывать доверие на производителей железа и не приходится надеяться на добросовестность внечейн-участников — проверка встроена прямо в протокол. В финансовых сценариях сильнее всего не хватает именно той возможности, которую здесь закрывают «в корне».
Эту тропу Fhenix и Aztec тоже прокладывают. Первая больше про универсальные криптооперации, вторая — экосистема зрелая, но проверка вынесена на слой вне цепочки. На их фоне Dusk накладывает гомоморфное шифрование и нулевое доказательство на приватность: и сила приватности, и возможность аудита оказываются на месте. Для регулируемого рынка такой комбинации действительно мало.
Слабые места, конечно, есть: документация и инструменты для разработчиков пока не так уж удобны. Но фундамент уже заложен. $DUSK — это, по сути, топливо, которое определит, как далеко сможет пройти эта цепочка. И то, захочет ли институциональный сектор перенести свои процессы на неё, — вот главный вопрос для основной сети.
Шаг @Dusk в сторону EVM я воспринимаю как поклон реальности — довольно умный поклон.
1
219
·
--
$ETH #termmax @termmax Терминальный аукцион с фиксированной ставкой работает, но я пока не до конца разобрался с учетом дебет-счетов по фиксированным доходам on-chain
Я полностью прогнал фиксированное кредитование TermMax от залога и выставления котировок до расчетов по истечении срока. Порог понимания механизма не слишком высокий. Аукционная модель с «книгой заявок» для сопоставления по срокам в целом оказалась удобной — но именно удобство заставило заметить несколько моментов, спрятанных в параметрах. Линия ликвидации TermMax настроена довольно консервативно: буфер по LTV для заемщиков не слишком дружелюбный. Короткие «уколы» на коротком промежутке легко подметаются на границе, приоритет безопасности — верное решение, но впечатление от UX действительно немного отпугивает.
Еще одно место, из-за которого у меня остаются сомнения, — ликвидность. На сроках 1–3 месяца у TermMax глубина неплохая, а при переносе на 6 месяцев и дольше сделки становятся редкими, спреды между ценами заметно расширяются. Это не критично, но для пользователей, которые хотят фиксировать долгосрочную стоимость, пространство стратегий сужается. Я повесил две чуть более дальние заявки — задержка исполнения оказалась заметно выше, чем у ближних, а маркет-мейкерам, очевидно, нет стимула брать на себя риск длинного конца.
Если сравнить с Pendle, различия становятся еще понятнее. Pendle торгует отдельно капитал и доход, из-за чего игра более гибкая, но колебания доходности увеличивают стоимость оценки и выбора для участников. TermMax больше похож на стандартную фиксированную облигацию: discovery по ставке прямолинеен и прозрачен, а слой разборки отсутствует. По сравнению с Notional аукционная сопоставляемость TermMax чуть лучше в плане прозрачности цены, но у Notional путь выхода через пул более гладкий — в этом TermMax пока не дотянул. Целью Morpho не является максимальная эффективность капитала, так что механическое «сравнение через силу» с TermMax не имеет смысла.
Что касается токена: TERM у TermMax в основном используется для стимулирования ликвидности и управления, а доход протокола пока не привязан жестко к выкупу TERM или распределению. Я понимаю, что на раннем этапе нужны субсидии для холодного старта, но если способность токена «захватывать» ценность слабая, вторичный рынок вряд ли даст высокие ожидания. И это не связано с данными.
В целом: TermMax собрал каркас фиксированного кредитования, но исполнение довольно сдержанное — и риски, и доходность разложены по полочкам. Просто если не решить три вещи — ликвидность на длинном конце, опыт ликвидации и захват ценности токеном, — он больше подходит как краткосрочный инструмент, а не как основная позиция по on-chain fixed income. На этом этапе я продолжу наблюдение, без крупных ставок.
$ETH #termmax @TermMax Терминальный аукцион с фиксированной ставкой работает, но я пока не до конца разобрался с учетом дебет-счетов по фиксированным доходам on-chain
Я полностью прогнал фиксированное кредитование TermMax от залога и выставления котировок до расчетов по истечении срока. Порог понимания механизма не слишком высокий. Аукционная модель с «книгой заявок» для сопоставления по срокам в целом оказалась удобной — но именно удобство заставило заметить несколько моментов, спрятанных в параметрах. Линия ликвидации TermMax настроена довольно консервативно: буфер по LTV для заемщиков не слишком дружелюбный. Короткие «уколы» на коротком промежутке легко подметаются на границе, приоритет безопасности — верное решение, но впечатление от UX действительно немного отпугивает.
Еще одно место, из-за которого у меня остаются сомнения, — ликвидность. На сроках 1–3 месяца у TermMax глубина неплохая, а при переносе на 6 месяцев и дольше сделки становятся редкими, спреды между ценами заметно расширяются. Это не критично, но для пользователей, которые хотят фиксировать долгосрочную стоимость, пространство стратегий сужается. Я повесил две чуть более дальние заявки — задержка исполнения оказалась заметно выше, чем у ближних, а маркет-мейкерам, очевидно, нет стимула брать на себя риск длинного конца.
Если сравнить с Pendle, различия становятся еще понятнее. Pendle торгует отдельно капитал и доход, из-за чего игра более гибкая, но колебания доходности увеличивают стоимость оценки и выбора для участников. TermMax больше похож на стандартную фиксированную облигацию: discovery по ставке прямолинеен и прозрачен, а слой разборки отсутствует. По сравнению с Notional аукционная сопоставляемость TermMax чуть лучше в плане прозрачности цены, но у Notional путь выхода через пул более гладкий — в этом TermMax пока не дотянул. Целью Morpho не является максимальная эффективность капитала, так что механическое «сравнение через силу» с TermMax не имеет смысла.
Что касается токена: TERM у TermMax в основном используется для стимулирования ликвидности и управления, а доход протокола пока не привязан жестко к выкупу TERM или распределению. Я понимаю, что на раннем этапе нужны субсидии для холодного старта, но если способность токена «захватывать» ценность слабая, вторичный рынок вряд ли даст высокие ожидания. И это не связано с данными.
В целом: TermMax собрал каркас фиксированного кредитования, но исполнение довольно сдержанное — и риски, и доходность разложены по полочкам. Просто если не решить три вещи — ликвидность на длинном конце, опыт ликвидации и захват ценности токеном, — он больше подходит как краткосрочный инструмент, а не как основная позиция по on-chain fixed income. На этом этапе я продолжу наблюдение, без крупных ставок.
156
·
--
$ETH #dusk $DUSK @Dusk_Foundation Прямая линия между приватностью и комплаенсом, которую Dusk проходит не слишком быстро
Если с нуля перелистать тестовую сеть и документацию Dusk, самое прямое впечатление — платформа не стала обходить ключевую проблему приватных блокчейнов. Финансовым организациям никогда не нужна абсолютная анонимность — им нужна приватность, которую можно аудировать, приостанавливать и привлекать к ответственности. Многие проекты используют нулевые доказательства как маркетинговый лозунг, но по-настоящему мало кто доводит их до уровня активов. Dusk вложила в XSC-стандарт больше тщательности, чем ожидалось: он по умолчанию позволяет скрывать и баланс, и держателя, при этом оставляет уполномоченным узлам точку аудита. Это на самом деле сложнее, чем просто делать акцент на анонимности. Направление выбрано правильно, но степень реализации переоценивать нельзя.
Если смотреть на RWA-сегмент, то Centrifuge и Ondo решают вопросы токенизации off-chain активов и распределения денежных потоков, а приватность в основном подкрепляется юридическими документами. Dusk хочет встроить конфиденциальные транзакции прямо в стандарт токена на уровне протокола — по сути, опускает комплаенс-расходы на один слой вниз. Такой подход более фундаментальный, но цена тоже очевидна: экосистема слишком тонкая — проверяемых развертываний пока мало, а в документации многие интерфейсы все еще помечены как «в ближайшее время будет открыт». Когда я запускал тестовую сеть, ощущение было очень конкретным: множество функций как будто присутствуют, но фактические цепочки вызовов неполные. Уровень зрелости пока недостаточен, чтобы убедить институты перенести реальные активы в сеть — не хватает одного шага.
Что касается приватных блокчейнов, то Oasis идет по пути TEE — точкой доверия выступает аппаратное обеспечение; у Secret контрактная приватность вызывает ощущение некоторой «неуклюжести» в использовании. Маршрут Dusk на PLONK лучше балансирует между программируемостью и объемом доказательств, и для комплаенс-активов подходит более естественно. Но масштабы ончейн-проверок пока не сложились — технические преимущества на данный момент остаются скорее на бумаге. Для команд, которые хотят всерьез использовать приватность в бизнесе, это слабое место рано или поздно придется закрыть. $DUSK как сетевая «топливная» и управляющая монета — логика удержания ценности сама по себе понятна, но в краткосрочной перспективе цена вряд ли сможет заметно оторваться от реального объема использования на основной сети.
Я не считаю, что Dusk уже «с нуля» отработал связку комплаенса и приватного блокчейна, но на уровне продуктового мышления она действительно холоднее (и трезвее) многих команд, которые умеют лишь кричать лозунги. За чем я буду следить дальше — не за тем, насколько красивая у них дорожная карта, а за тем, есть ли реальные классы активов и маркет-мейкеры, готовые надолго оставаться в сети. Этот цикл верификации не будет коротким, и его не получится «замылить».
$ETH #dusk $DUSK @Dusk Прямая линия между приватностью и комплаенсом, которую Dusk проходит не слишком быстро
Если с нуля перелистать тестовую сеть и документацию Dusk, самое прямое впечатление — платформа не стала обходить ключевую проблему приватных блокчейнов. Финансовым организациям никогда не нужна абсолютная анонимность — им нужна приватность, которую можно аудировать, приостанавливать и привлекать к ответственности. Многие проекты используют нулевые доказательства как маркетинговый лозунг, но по-настоящему мало кто доводит их до уровня активов. Dusk вложила в XSC-стандарт больше тщательности, чем ожидалось: он по умолчанию позволяет скрывать и баланс, и держателя, при этом оставляет уполномоченным узлам точку аудита. Это на самом деле сложнее, чем просто делать акцент на анонимности. Направление выбрано правильно, но степень реализации переоценивать нельзя.
Если смотреть на RWA-сегмент, то Centrifuge и Ondo решают вопросы токенизации off-chain активов и распределения денежных потоков, а приватность в основном подкрепляется юридическими документами. Dusk хочет встроить конфиденциальные транзакции прямо в стандарт токена на уровне протокола — по сути, опускает комплаенс-расходы на один слой вниз. Такой подход более фундаментальный, но цена тоже очевидна: экосистема слишком тонкая — проверяемых развертываний пока мало, а в документации многие интерфейсы все еще помечены как «в ближайшее время будет открыт». Когда я запускал тестовую сеть, ощущение было очень конкретным: множество функций как будто присутствуют, но фактические цепочки вызовов неполные. Уровень зрелости пока недостаточен, чтобы убедить институты перенести реальные активы в сеть — не хватает одного шага.
Что касается приватных блокчейнов, то Oasis идет по пути TEE — точкой доверия выступает аппаратное обеспечение; у Secret контрактная приватность вызывает ощущение некоторой «неуклюжести» в использовании. Маршрут Dusk на PLONK лучше балансирует между программируемостью и объемом доказательств, и для комплаенс-активов подходит более естественно. Но масштабы ончейн-проверок пока не сложились — технические преимущества на данный момент остаются скорее на бумаге. Для команд, которые хотят всерьез использовать приватность в бизнесе, это слабое место рано или поздно придется закрыть. $DUSK как сетевая «топливная» и управляющая монета — логика удержания ценности сама по себе понятна, но в краткосрочной перспективе цена вряд ли сможет заметно оторваться от реального объема использования на основной сети.
Я не считаю, что Dusk уже «с нуля» отработал связку комплаенса и приватного блокчейна, но на уровне продуктового мышления она действительно холоднее (и трезвее) многих команд, которые умеют лишь кричать лозунги. За чем я буду следить дальше — не за тем, насколько красивая у них дорожная карта, а за тем, есть ли реальные классы активов и маркет-мейкеры, готовые надолго оставаться в сети. Этот цикл верификации не будет коротким, и его не получится «замылить».
167
·
--
$ETH #dusk @Dusk_Foundation Тесный путь соответствия приватности: Dusk проходит его тяжелее, чем кажется
Недавно я снова перелопатил документацию по Dusk и прогнал тестнет. Ощущение очень прямое: проект пытается одновременно решить и приватность, и соответствие требованиям, а на блокчейне эти две вещи от природы тянут друг друга назад. $DUSK задуман как актив «три в одном» — стейкинг, gas и голосование. Логически получается замкнутый контур, но в реальном использовании продукта часто проблемы возникают за пределами этого замкнутого цикла.
Сначала — приватные транзакции. Нулевые знания в Dusk скрывают сумму и участников достаточно надежно, но из-за этого аудиторский процесс становится неясным. В цепочке по умолчанию не остается явного текста, а регуляторным узлам нужно восстановить транзакцию — значит, приходится полагаться на дополнительные разрешения или дописывать информацию офчейн. В итоге стоимость комплаенса перекладывается на эмитента. В сравнении с Polymesh: там с самого начала идентичность, белые списки и правила передачи закреплены как on-chain ограничения. Да, это жертвует приватностью, зато дает институциям понятный и предсказуемый путь аудита. Гибкость Dusk ближе к реальному миру финансовых «серых зон», но когда Dusk только заходит и пытается забрать институциональных клиентов на ранней стадии, «серость» часто оказывается недостатком, а не преимуществом. Сам по себе стейкинг $DUSK работает, gas тоже, но кошельки и такие смежные инструменты остаются на уровне «для разработчиков». Это неудобно тем, кто не имел дела с компонуемыми (гомогенными по модели) цепочками.
Если сравнить с Ondo Finance, станет еще яснее. Ondo не трогает базовый слой: он упаковывает UST/облигации (в данном случае — казначейские/гособлигации) в доли фонда. Это легче, быстрее и с более сконцентрированной ликвидностью. Dusk идет по «тяжелому» маршруту: цепь, слой приватности и слой комплаенса приходится нести самим, из-за чего цикл удлиняется. Но преимущество тоже именно в этом: если токены ценных бумаг потребуют нативного on-chain комплаенса, то фундаментальная on-chain наработка Dusk будет сложнее заменить, чем «приклеенные» (white-label) схемы. Однако пока рыночный нарратив вокруг Dusk по капитализации сильнее, чем фактический размер on-chain активов, а разрыв не сокращается — сложно сказать, что проект уже «обогнал время».
Я не особо хочу рассматривать Dusk в приватностном «коридоре». Более подходящие ориентиры — те комплаенс-цепочки, которые уже прошли путь в институциональном кастоди и при вводе/выводе средств. Для Dusk приватность — не маркетинговое слово, а предварительное условие для токенизации/токенов на цепи. Но это условие имеет смысл только вместе с ликвидностью и тем, что эмитент остается в системе. В конечном счете ценность токена определяется не тем, насколько высок TPS на тестнете, а тем, сколько реальных эмиссионных потребностей закрепилось в цепи и не будет легко «перетащено» в другое место.
$ETH #dusk @Dusk Тесный путь соответствия приватности: Dusk проходит его тяжелее, чем кажется
Недавно я снова перелопатил документацию по Dusk и прогнал тестнет. Ощущение очень прямое: проект пытается одновременно решить и приватность, и соответствие требованиям, а на блокчейне эти две вещи от природы тянут друг друга назад. $DUSK задуман как актив «три в одном» — стейкинг, gas и голосование. Логически получается замкнутый контур, но в реальном использовании продукта часто проблемы возникают за пределами этого замкнутого цикла.
Сначала — приватные транзакции. Нулевые знания в Dusk скрывают сумму и участников достаточно надежно, но из-за этого аудиторский процесс становится неясным. В цепочке по умолчанию не остается явного текста, а регуляторным узлам нужно восстановить транзакцию — значит, приходится полагаться на дополнительные разрешения или дописывать информацию офчейн. В итоге стоимость комплаенса перекладывается на эмитента. В сравнении с Polymesh: там с самого начала идентичность, белые списки и правила передачи закреплены как on-chain ограничения. Да, это жертвует приватностью, зато дает институциям понятный и предсказуемый путь аудита. Гибкость Dusk ближе к реальному миру финансовых «серых зон», но когда Dusk только заходит и пытается забрать институциональных клиентов на ранней стадии, «серость» часто оказывается недостатком, а не преимуществом. Сам по себе стейкинг $DUSK работает, gas тоже, но кошельки и такие смежные инструменты остаются на уровне «для разработчиков». Это неудобно тем, кто не имел дела с компонуемыми (гомогенными по модели) цепочками.
Если сравнить с Ondo Finance, станет еще яснее. Ondo не трогает базовый слой: он упаковывает UST/облигации (в данном случае — казначейские/гособлигации) в доли фонда. Это легче, быстрее и с более сконцентрированной ликвидностью. Dusk идет по «тяжелому» маршруту: цепь, слой приватности и слой комплаенса приходится нести самим, из-за чего цикл удлиняется. Но преимущество тоже именно в этом: если токены ценных бумаг потребуют нативного on-chain комплаенса, то фундаментальная on-chain наработка Dusk будет сложнее заменить, чем «приклеенные» (white-label) схемы. Однако пока рыночный нарратив вокруг Dusk по капитализации сильнее, чем фактический размер on-chain активов, а разрыв не сокращается — сложно сказать, что проект уже «обогнал время».
Я не особо хочу рассматривать Dusk в приватностном «коридоре». Более подходящие ориентиры — те комплаенс-цепочки, которые уже прошли путь в институциональном кастоди и при вводе/выводе средств. Для Dusk приватность — не маркетинговое слово, а предварительное условие для токенизации/токенов на цепи. Но это условие имеет смысл только вместе с ликвидностью и тем, что эмитент остается в системе. В конечном счете ценность токена определяется не тем, насколько высок TPS на тестнете, а тем, сколько реальных эмиссионных потребностей закрепилось в цепи и не будет легко «перетащено» в другое место.
196
·
--
$ETH #dusk @Dusk_Foundation Dusk 把合规隐私链的架子搭起来了,但工具链还差口气
最近 я целиком прогнал через тестнет-кошелёк Dusk, вход в стейкинг и процесс деплоя контрактов. Скажу честно: позиционирование Dusk яснее, чем у большинства приватных блокчейнов. Он хочет сделать zk-доказательства прямо «по умолчанию» базовым, комплаентным слоем активов, а не залатывать комплаенс постфактум на уровне активов. Это направление не совсем похоже на секретные приватные смарт-контракты Secret, и также отличается от подхода Oasis с разделением по trusted execution environment: Dusk ближе к тому, как организации хотят видеть «изначально» выраженную комплаентность. В протоколе Dusk берёт на себя стейкинг, gas и governance — логика получается замкнутой, но частота использования пока ещё не поднялась.
На практике же при запуске становится заметно: проблемы в разработке проявляются сильнее, чем на уровне протокола. Rusk VM хуже дружит с разработчиками, привыкшими к EVM; стоимость миграции на WASM выше, чем ожидалось; официальная документация смотрит в основном с протокольной перспективы — не хватает переиспользуемых шаблонов и понятных путей отладки. К тому же сообщения об ошибках почти не объясняют происходящее: при откате контракта приходится идти в сообщество и рыться в старых постах. По «детальности» инструментария Dusk заметно отстаёт от лидеров рынка. Слабее и блок-эксплорер, и индексация событий: чтобы проверить статус приватной транзакции, нужно пройти несколько шагов. Для аудита и дата-аналитики этот ценник становится для части людей причиной отказаться. Параметры стейкинга для $DUSK нужно сверять на самой цепочке; модель доходности несложная, но обновления информации не всегда своевременны — из‑за этого легко ошибиться и неправильно оценить риск наказания.
Если сравнить с Concordium, это станет ещё нагляднее. Concordium закладывает слой идентичности прямо в протокол, но выражение в контрактной части ближе к традиционному подходу; Dusk смелее ставит на программируемость приватных активов — и в этом у него преимущество. Но сейчас экосистема слишком тонкая по ликвидности: DeFi-наборы и кроссчейн‑мосты пока не сформировали масштаб. Хотя у захвата ценности токена всё звучит убедительно, по факту для «усиления сценариев» пока не хватает возможностей. Если дальше получится стандартизировать вывод результатов приватного аудита (например, в виде типового формата), то привлекательность для корпоративного риск‑контроля заметно вырастет. По сравнению с Secret Dusk стабильнее; по сравнению с Oasis — более сфокусирован на финансах. Основные слабые места — доводка продукта и инструменты разработчика.
Dusk больше похож на «медленную переменную» в ожидании окна регулирования, а не на сюжет для короткой истории. Когда подтянут инструментарий и экосистемные стимулы, тогда протокольная ценность $DUSK сможет перейти из разряда «комплаенс‑историй» в реальное использование. Пока что торопиться с выводами не стоит.
$ETH #dusk @Dusk Dusk 把合规隐私链的架子搭起来了,但工具链还差口气
最近 я целиком прогнал через тестнет-кошелёк Dusk, вход в стейкинг и процесс деплоя контрактов. Скажу честно: позиционирование Dusk яснее, чем у большинства приватных блокчейнов. Он хочет сделать zk-доказательства прямо «по умолчанию» базовым, комплаентным слоем активов, а не залатывать комплаенс постфактум на уровне активов. Это направление не совсем похоже на секретные приватные смарт-контракты Secret, и также отличается от подхода Oasis с разделением по trusted execution environment: Dusk ближе к тому, как организации хотят видеть «изначально» выраженную комплаентность. В протоколе Dusk берёт на себя стейкинг, gas и governance — логика получается замкнутой, но частота использования пока ещё не поднялась.
На практике же при запуске становится заметно: проблемы в разработке проявляются сильнее, чем на уровне протокола. Rusk VM хуже дружит с разработчиками, привыкшими к EVM; стоимость миграции на WASM выше, чем ожидалось; официальная документация смотрит в основном с протокольной перспективы — не хватает переиспользуемых шаблонов и понятных путей отладки. К тому же сообщения об ошибках почти не объясняют происходящее: при откате контракта приходится идти в сообщество и рыться в старых постах. По «детальности» инструментария Dusk заметно отстаёт от лидеров рынка. Слабее и блок-эксплорер, и индексация событий: чтобы проверить статус приватной транзакции, нужно пройти несколько шагов. Для аудита и дата-аналитики этот ценник становится для части людей причиной отказаться. Параметры стейкинга для $DUSK нужно сверять на самой цепочке; модель доходности несложная, но обновления информации не всегда своевременны — из‑за этого легко ошибиться и неправильно оценить риск наказания.
Если сравнить с Concordium, это станет ещё нагляднее. Concordium закладывает слой идентичности прямо в протокол, но выражение в контрактной части ближе к традиционному подходу; Dusk смелее ставит на программируемость приватных активов — и в этом у него преимущество. Но сейчас экосистема слишком тонкая по ликвидности: DeFi-наборы и кроссчейн‑мосты пока не сформировали масштаб. Хотя у захвата ценности токена всё звучит убедительно, по факту для «усиления сценариев» пока не хватает возможностей. Если дальше получится стандартизировать вывод результатов приватного аудита (например, в виде типового формата), то привлекательность для корпоративного риск‑контроля заметно вырастет. По сравнению с Secret Dusk стабильнее; по сравнению с Oasis — более сфокусирован на финансах. Основные слабые места — доводка продукта и инструменты разработчика.
Dusk больше похож на «медленную переменную» в ожидании окна регулирования, а не на сюжет для короткой истории. Когда подтянут инструментарий и экосистемные стимулы, тогда протокольная ценность $DUSK сможет перейти из разряда «комплаенс‑историй» в реальное использование. Пока что торопиться с выводами не стоит.
102
·
--
$ETH #dusk $DUSK @Dusk_Foundation Одно институциональное переводное поручение — никогда не то, что просто «нажать» в кошельке. Трейдер отдает команду, система контроля рисков проверяет лимиты, управляющий утверждает, устройство подписывает и выполняет, аудиторы затем проводят разбор после факта. Если хотя бы одно звено размыто, безопасность активов остается лишь на удачу. Dusk помещает Dusk Vault в эту цепочку не ради добавления еще одного кошелька, а ради того, чтобы переопределить кастодиальное хранение как набор операционных процедур, поддающихся ответственности.
Когда Dusk сотрудничает с Cordial Systems, в качестве технологической основы выбирается Cordial Treasury. Эта архитектура делает акцент на самостоятельном хранении и локальном развертывании: NPEX может напрямую управлять инфраструктурой кастодиального хранения и не отдавать полностью критический контур контроля стороннему программному сервис-провайдеру. Этот выбор сдержанный: Dusk не «упаковывает» соответствие регуляторным требованиям в виде сертификационных значков на странице, а выносит проблему в область ключей, прав доступа и границ развертывания.
В отрасли обычно есть два пути: передать активы профессиональному кастодиану или купить облачную платформу кастодиального хранения. Первый удобнее, но увеличивает внешние зависимости; второй быстрее в подключении, но организации все равно приходится принимать границы сервиса поставщика. Dusk Vault выбирает более тяжелый путь: организация сохраняет контроль, а ответственность за развертывание, эксплуатацию и восстановление возвращается внутрь.
Если Dusk Vault будет внедрен в реальный денежный поток, я разберу одну отправку напрямую: кто может создавать адреса, кто может изменять белые списки, какой объем суммы требует согласования несколькими лицами, как восстанавливать доступ при потере устройства, сохраняется ли полный журнал при экстренной заморозке. То, насколько «красиво» выглядит интерфейс, — дело второе. Больше всего институциональные кастодианы боятся не лишних шагов, а ситуации, когда шаги вроде бы есть, но на месте инцидента невозможно найти ответственного.
Вот и та цена, которую схема Dusk легко обходят в рекламных текстах. Самостоятельное хранение не равносильно автоматической безопасности: локальное развертывание означает ротацию ключей, передачу полномочий при уходе сотрудников, обновление патчей, учения по аварийному восстановлению и круглосуточное реагирование. Платформы вроде Fireblocks могут стандартизировать часть сложности, а профессиональные кастодиальные организации способны брать на себя часть юридической и операционной ответственности. Если Dusk хочет доказать, что выбранный маршрут сильнее, ему нужно сделать эти рутинные задачи проверяемыми и отрабатываемыми — а не просто подчеркивать принадлежность контроля.
Dusk Vault действительно должен передать не «одну фразу про институциональную безопасность», а карту ответственности, выдерживающую аудит: кто предлагает команды, кто задает правила, кто перехватывает аномалии, кто восстанавливает при сбоях.
$ETH #dusk $DUSK @Dusk Одно институциональное переводное поручение — никогда не то, что просто «нажать» в кошельке. Трейдер отдает команду, система контроля рисков проверяет лимиты, управляющий утверждает, устройство подписывает и выполняет, аудиторы затем проводят разбор после факта. Если хотя бы одно звено размыто, безопасность активов остается лишь на удачу. Dusk помещает Dusk Vault в эту цепочку не ради добавления еще одного кошелька, а ради того, чтобы переопределить кастодиальное хранение как набор операционных процедур, поддающихся ответственности.
Когда Dusk сотрудничает с Cordial Systems, в качестве технологической основы выбирается Cordial Treasury. Эта архитектура делает акцент на самостоятельном хранении и локальном развертывании: NPEX может напрямую управлять инфраструктурой кастодиального хранения и не отдавать полностью критический контур контроля стороннему программному сервис-провайдеру. Этот выбор сдержанный: Dusk не «упаковывает» соответствие регуляторным требованиям в виде сертификационных значков на странице, а выносит проблему в область ключей, прав доступа и границ развертывания.
В отрасли обычно есть два пути: передать активы профессиональному кастодиану или купить облачную платформу кастодиального хранения. Первый удобнее, но увеличивает внешние зависимости; второй быстрее в подключении, но организации все равно приходится принимать границы сервиса поставщика. Dusk Vault выбирает более тяжелый путь: организация сохраняет контроль, а ответственность за развертывание, эксплуатацию и восстановление возвращается внутрь.
Если Dusk Vault будет внедрен в реальный денежный поток, я разберу одну отправку напрямую: кто может создавать адреса, кто может изменять белые списки, какой объем суммы требует согласования несколькими лицами, как восстанавливать доступ при потере устройства, сохраняется ли полный журнал при экстренной заморозке. То, насколько «красиво» выглядит интерфейс, — дело второе. Больше всего институциональные кастодианы боятся не лишних шагов, а ситуации, когда шаги вроде бы есть, но на месте инцидента невозможно найти ответственного.
Вот и та цена, которую схема Dusk легко обходят в рекламных текстах. Самостоятельное хранение не равносильно автоматической безопасности: локальное развертывание означает ротацию ключей, передачу полномочий при уходе сотрудников, обновление патчей, учения по аварийному восстановлению и круглосуточное реагирование. Платформы вроде Fireblocks могут стандартизировать часть сложности, а профессиональные кастодиальные организации способны брать на себя часть юридической и операционной ответственности. Если Dusk хочет доказать, что выбранный маршрут сильнее, ему нужно сделать эти рутинные задачи проверяемыми и отрабатываемыми — а не просто подчеркивать принадлежность контроля.
Dusk Vault действительно должен передать не «одну фразу про институциональную безопасность», а карту ответственности, выдерживающую аудит: кто предлагает команды, кто задает правила, кто перехватывает аномалии, кто восстанавливает при сбоях.
130
·
--
$ETH #dusk $DUSK @Dusk_Foundation Перенести активы в блокчейн несложно — трудно сделать так, чтобы они жили, как настоящие финансовые продукты.
Я оцениваю, стоит ли уделять Dusk внимание, не по тому, сколько он может выпустить активов on-chain, а по тому, готов ли он взяться за самую проблемную часть RWA. Многие платформы упаковывают офчейн-активы в токены: эффективность распространения растёт, но регистрация, хранение, расчёты и раскрытие информации остаются разбросанными по старым системам. Dusk делает акцент на нативной эмиссии: хочет поместить создание, передачу, сервис и расчёты в единую книгу. Если Ondo больше про продукт и каналы, а Centrifuge — про финансирование активов, то Dusk больше похож на то, как строить рыночный фундамент: путь тяжёлый и сложнее доказать ценность короткими данными.
Dusk Connect закрывает вход, который часто недооценивают. Отдельный веб-кошелёк может выполнять переводы, но приложению сложно стабильно обнаружить кошелёк, запросить учётную запись, управлять правами и инициировать подпись. Dusk превращает подключение в единый интерфейс, позволяя разным кошелькам следовать одним и тем же правилам — это логичнее, чем заставлять разработчиков привязываться к какому-то одному кошельку. Проблемы при этом вполне реальны: когда публичный аккаунт, адреса приватности, переключение сетей и диапазон авторизации появляются одновременно, пользователи легко путаются. Если Dusk не сможет прятать выбор за чёткой обратной связью, то чем больше функций, тем выше цена ошибок.
Комбинация Dusk с NPEX и Chainlink — нельзя просто воспринимать её как список партнёров. Лицензированная торговая площадка, доверенные рыночные данные и on-chain-расчёты в одной бизнес-цепочке действительно ближе к реальным финансам. Но сотрудничество не порождает автоматически ликвидность и не означает, что активы уже открыты для торговли. Dusk всё ещё должен ответить: кто отвечает за допуск, как предприятия выполняют действия, что происходит при дефиците заявок, и кто главенствует, когда возникают конфликты между юридической регистрацией и on-chain-записью. Вопросы не из тех, что “звучат вау”, но именно они решают, останутся ли институциональные деньги.
Мне хочется оценивать Dusk через продуктовые метрики. Сколько времени занимает открытие и верификация, сколько шагов нужно для авторизации кошелька, могут ли активная часть и часть средств синхронно производить расчёты, как отменять или замораживать аномальные транзакции, достаточно ли информации видят инвесторы и при этом она подходит “ровно как надо” — всё это важнее, чем громкие RWA-лозунги. Если нативная эмиссия позволяет заполнить только одну лишнюю форму, ценность ограничена; если же она сокращает дублирующую регистрацию, ручную сверку и ожидание расчётов, то это действительно меняет финансовый процесс. Настоящая конкурентоспособность Dusk — не в том, чтобы показать пользователям сложные технологии, а в том, чтобы пользователи почти не ощущали, что они вообще существуют.
$ETH #dusk $DUSK @Dusk Перенести активы в блокчейн несложно — трудно сделать так, чтобы они жили, как настоящие финансовые продукты.
Я оцениваю, стоит ли уделять Dusk внимание, не по тому, сколько он может выпустить активов on-chain, а по тому, готов ли он взяться за самую проблемную часть RWA. Многие платформы упаковывают офчейн-активы в токены: эффективность распространения растёт, но регистрация, хранение, расчёты и раскрытие информации остаются разбросанными по старым системам. Dusk делает акцент на нативной эмиссии: хочет поместить создание, передачу, сервис и расчёты в единую книгу. Если Ondo больше про продукт и каналы, а Centrifuge — про финансирование активов, то Dusk больше похож на то, как строить рыночный фундамент: путь тяжёлый и сложнее доказать ценность короткими данными.
Dusk Connect закрывает вход, который часто недооценивают. Отдельный веб-кошелёк может выполнять переводы, но приложению сложно стабильно обнаружить кошелёк, запросить учётную запись, управлять правами и инициировать подпись. Dusk превращает подключение в единый интерфейс, позволяя разным кошелькам следовать одним и тем же правилам — это логичнее, чем заставлять разработчиков привязываться к какому-то одному кошельку. Проблемы при этом вполне реальны: когда публичный аккаунт, адреса приватности, переключение сетей и диапазон авторизации появляются одновременно, пользователи легко путаются. Если Dusk не сможет прятать выбор за чёткой обратной связью, то чем больше функций, тем выше цена ошибок.
Комбинация Dusk с NPEX и Chainlink — нельзя просто воспринимать её как список партнёров. Лицензированная торговая площадка, доверенные рыночные данные и on-chain-расчёты в одной бизнес-цепочке действительно ближе к реальным финансам. Но сотрудничество не порождает автоматически ликвидность и не означает, что активы уже открыты для торговли. Dusk всё ещё должен ответить: кто отвечает за допуск, как предприятия выполняют действия, что происходит при дефиците заявок, и кто главенствует, когда возникают конфликты между юридической регистрацией и on-chain-записью. Вопросы не из тех, что “звучат вау”, но именно они решают, останутся ли институциональные деньги.
Мне хочется оценивать Dusk через продуктовые метрики. Сколько времени занимает открытие и верификация, сколько шагов нужно для авторизации кошелька, могут ли активная часть и часть средств синхронно производить расчёты, как отменять или замораживать аномальные транзакции, достаточно ли информации видят инвесторы и при этом она подходит “ровно как надо” — всё это важнее, чем громкие RWA-лозунги. Если нативная эмиссия позволяет заполнить только одну лишнюю форму, ценность ограничена; если же она сокращает дублирующую регистрацию, ручную сверку и ожидание расчётов, то это действительно меняет финансовый процесс. Настоящая конкурентоспособность Dusk — не в том, чтобы показать пользователям сложные технологии, а в том, чтобы пользователи почти не ощущали, что они вообще существуют.
2
156
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
fomcотслеживание
Просмотров: 47,409
405 обсуждают
Когда все ждут FOMC я просто соблюдаю правило 2%
Сегодня все вокруг сходят с ума. ФРС, ставки, волатильность. Толпа гадает, куда полетит BTC. Кто-то заходит на всю котлету с плечом x50, чтобы «поймать движение».
А я в такие дни просто наблюдаю. Потому что знаю: в моменты новостей рынок убивает не только тех, кто угадал не то направление. Он убивает тех, кто рискует слишком много.
Если ты поставил на кон больше 2% от депозита, ты не трейдер. Ты игрок в казино, который надеется на удачу.
Мой совет на сегодня простой, не торгуй на новостях. Если уже в позиции проверь свои стопы. Если нет сиди в стороне. Рынок никуда не убежит.
А вы как переживаете FOMC? Сидите в стороне или ловите волатильность? Пишите в комментариях.
$BTC $ETH #fomcотслеживание #рискменеджмент #крипта #психология
KeylessMind
·Лайков: 1
·Просмотров: 699
ПротоколFOMC
Просмотров: 35,905
172 обсуждают
ADAGains10%Above$0.27
Просмотров: 2,546
94 обсуждают