
CHPY分红日记
108 Публикации

CHPY分红日记
Отправить жалобу
Заблокировать пользователя
CHPY/QLDY 高频分红实盘 📊美股复盘 · 加密观察 · 宏观解读,每周晒分红到账,只记真实盈亏,分红是现金流,回报才是关键
2 подписок(и/а)
4 подписчиков(а)
7 понравилось
Посты
·
--
См. перевод
英国央行三年首加息,全球加息回潮来了。
北京时间今晚8点,英国央行宣布基准利率从3.75%上调至4%,8比1通过,三年多来首次加息。基准利率就是央行借钱给商业银行的价格,全社会贷款利率都跟着它走。理由很直接:英国9月消费者价格指数3.5%,央行预计明年中冲到5%,目标才2%。行长安德鲁·贝利放话:中东冲突不解决,这恐怕不是最后一次。唯一反对票不是嫌加息,而是嫌加得不够,主张一次加50个基点。
传导链条很清晰:美国与伊朗冲突推高能源价格,油价传导进通胀,各国央行被迫重新收紧。市场押注美联储12月加息的概率已接近八成,降息周期正式掉头。昨天中期选举后道琼斯工业平均指数大涨3.03%的狂欢只持续了一天,钱已经开始重新定价“更高更久”的利率。
矛盾信号值得玩味:钱变贵了,黄金却逆势站上每盎司约4150美元。加息本该压黄金,资金照样往避险资产里冲——市场怕的不是加息本身,是冲突升级后通胀失控。布伦特原油也从昨天的暴跌中反弹约1.35%至每桶约95.9美元,油价没跌透,通胀的火种就没灭。
今晚美股开盘,纳斯达克100指数期货跌约0.6%,道琼斯工业平均指数期货涨约0.7%,分化还会延续:利率越高,讲故事的成长股越难受,能兑现的价值股越吃香。
风险点在明天晚上:美国10月非农就业报告出炉,数据若超预期,加息押注还要再加码,科技股还得再挨一刀。#美股 #加息
英国央行三年首加息,全球加息回潮来了。
北京时间今晚8点,英国央行宣布基准利率从3.75%上调至4%,8比1通过,三年多来首次加息。基准利率就是央行借钱给商业银行的价格,全社会贷款利率都跟着它走。理由很直接:英国9月消费者价格指数3.5%,央行预计明年中冲到5%,目标才2%。行长安德鲁·贝利放话:中东冲突不解决,这恐怕不是最后一次。唯一反对票不是嫌加息,而是嫌加得不够,主张一次加50个基点。
传导链条很清晰:美国与伊朗冲突推高能源价格,油价传导进通胀,各国央行被迫重新收紧。市场押注美联储12月加息的概率已接近八成,降息周期正式掉头。昨天中期选举后道琼斯工业平均指数大涨3.03%的狂欢只持续了一天,钱已经开始重新定价“更高更久”的利率。
矛盾信号值得玩味:钱变贵了,黄金却逆势站上每盎司约4150美元。加息本该压黄金,资金照样往避险资产里冲——市场怕的不是加息本身,是冲突升级后通胀失控。布伦特原油也从昨天的暴跌中反弹约1.35%至每桶约95.9美元,油价没跌透,通胀的火种就没灭。
今晚美股开盘,纳斯达克100指数期货跌约0.6%,道琼斯工业平均指数期货涨约0.7%,分化还会延续:利率越高,讲故事的成长股越难受,能兑现的价值股越吃香。
风险点在明天晚上:美国10月非农就业报告出炉,数据若超预期,加息押注还要再加码,科技股还得再挨一刀。#美股 #加息
北京时间今晚8点,英国央行宣布基准利率从3.75%上调至4%,8比1通过,三年多来首次加息。基准利率就是央行借钱给商业银行的价格,全社会贷款利率都跟着它走。理由很直接:英国9月消费者价格指数3.5%,央行预计明年中冲到5%,目标才2%。行长安德鲁·贝利放话:中东冲突不解决,这恐怕不是最后一次。唯一反对票不是嫌加息,而是嫌加得不够,主张一次加50个基点。
传导链条很清晰:美国与伊朗冲突推高能源价格,油价传导进通胀,各国央行被迫重新收紧。市场押注美联储12月加息的概率已接近八成,降息周期正式掉头。昨天中期选举后道琼斯工业平均指数大涨3.03%的狂欢只持续了一天,钱已经开始重新定价“更高更久”的利率。
矛盾信号值得玩味:钱变贵了,黄金却逆势站上每盎司约4150美元。加息本该压黄金,资金照样往避险资产里冲——市场怕的不是加息本身,是冲突升级后通胀失控。布伦特原油也从昨天的暴跌中反弹约1.35%至每桶约95.9美元,油价没跌透,通胀的火种就没灭。
今晚美股开盘,纳斯达克100指数期货跌约0.6%,道琼斯工业平均指数期货涨约0.7%,分化还会延续:利率越高,讲故事的成长股越难受,能兑现的价值股越吃香。
风险点在明天晚上:美国10月非农就业报告出炉,数据若超预期,加息押注还要再加码,科技股还得再挨一刀。#美股 #加息
215
·
--
См. перевод
财报超预期,股价照样跌——Arm公司和高通公司昨晚联手给市场上了同一课。
先看数字。Arm公司2027财年第二季度营收14.4亿美元、同比增长27%,高于市场预期的13.8亿美元;调整后每股收益0.52美元,也高于预期的0.47美元。财报本身没有雷,盘后股价却跌约3.5%,白天正股已经先跌了5.28%,母公司软银集团在东京直接跌了7.9%。
高通公司更惨。第四季度手机芯片营收51.4亿美元、同比暴跌26%,拖累整个芯片部门营收下滑8%至90.2亿美元,盘后股价跌超6%。公司说需求疲软,加上苹果公司相关收入下滑;新冒出来的数据中心业务展望比预期好,也没能把股价拉回来。
问题出在哪?出在“预期”两个字上。
Arm公司最赚钱的生意不是卖芯片,是收权利金——每卖出一颗用Arm技术的芯片,它就抽一笔钱。这块收入只增长8%至6.7亿美元,低于市场预期的7.21亿美元。更要命的是下季度指引:公司预计营收15.4亿美元,只比市场预期高一点点,而指引区间下限只有14.9亿美元,比分析师建模用的15.3亿美元还低。人工智能数据中心的故事讲得再热闹,权利金增速放缓,等于终端需求没跟上叙事。
高通公司则是另一面:手机卖不动了。手机芯片营收一年跌掉四分之一,说明换机潮没来,苹果公司那边的收入也在缩水。数据中心业务再好,也填不上核心业务的窟窿。
传导链条其实很清楚:市场给人工智能的预期锚,已经抬到了“超预期”不够、必须“大幅超预期”的位置。财报超预期只是及格线,超得不够多就是利空。昨天费城半导体指数已经跌了3.1%、创数月新低,今早纳斯达克100指数期货又跌了1.17%,道琼斯工业平均指数大涨3.03%的选举行情只持续了一天,钱正在从“讲故事”的芯片股,往“能兑现”的板块搬。
往下看,下一站就是英伟达公司。如果连它都交不出一份大幅超预期的指引,芯片板块的回调会从个股扩散成全板块的估值重定价。反过来说,预期打得越低,超预期的门槛也越低,敢在恐慌里接的人,赌的就是这个。
风险点也摆在眼前:今晚21:30每周初请失业金人数,明天20:30美国10月非农就业报告,市场押注美联储12月加息概率已经82%。就业数据一旦超预期,科技股还得再挨一刀。
财报季教会市场的事,从来不是“赚没赚钱”,而是“赚得够不够多”。#美股 #人工智能
财报超预期,股价照样跌——Arm公司和高通公司昨晚联手给市场上了同一课。
先看数字。Arm公司2027财年第二季度营收14.4亿美元、同比增长27%,高于市场预期的13.8亿美元;调整后每股收益0.52美元,也高于预期的0.47美元。财报本身没有雷,盘后股价却跌约3.5%,白天正股已经先跌了5.28%,母公司软银集团在东京直接跌了7.9%。
高通公司更惨。第四季度手机芯片营收51.4亿美元、同比暴跌26%,拖累整个芯片部门营收下滑8%至90.2亿美元,盘后股价跌超6%。公司说需求疲软,加上苹果公司相关收入下滑;新冒出来的数据中心业务展望比预期好,也没能把股价拉回来。
问题出在哪?出在“预期”两个字上。
Arm公司最赚钱的生意不是卖芯片,是收权利金——每卖出一颗用Arm技术的芯片,它就抽一笔钱。这块收入只增长8%至6.7亿美元,低于市场预期的7.21亿美元。更要命的是下季度指引:公司预计营收15.4亿美元,只比市场预期高一点点,而指引区间下限只有14.9亿美元,比分析师建模用的15.3亿美元还低。人工智能数据中心的故事讲得再热闹,权利金增速放缓,等于终端需求没跟上叙事。
高通公司则是另一面:手机卖不动了。手机芯片营收一年跌掉四分之一,说明换机潮没来,苹果公司那边的收入也在缩水。数据中心业务再好,也填不上核心业务的窟窿。
传导链条其实很清楚:市场给人工智能的预期锚,已经抬到了“超预期”不够、必须“大幅超预期”的位置。财报超预期只是及格线,超得不够多就是利空。昨天费城半导体指数已经跌了3.1%、创数月新低,今早纳斯达克100指数期货又跌了1.17%,道琼斯工业平均指数大涨3.03%的选举行情只持续了一天,钱正在从“讲故事”的芯片股,往“能兑现”的板块搬。
往下看,下一站就是英伟达公司。如果连它都交不出一份大幅超预期的指引,芯片板块的回调会从个股扩散成全板块的估值重定价。反过来说,预期打得越低,超预期的门槛也越低,敢在恐慌里接的人,赌的就是这个。
风险点也摆在眼前:今晚21:30每周初请失业金人数,明天20:30美国10月非农就业报告,市场押注美联储12月加息概率已经82%。就业数据一旦超预期,科技股还得再挨一刀。
财报季教会市场的事,从来不是“赚没赚钱”,而是“赚得够不够多”。#美股 #人工智能
先看数字。Arm公司2027财年第二季度营收14.4亿美元、同比增长27%,高于市场预期的13.8亿美元;调整后每股收益0.52美元,也高于预期的0.47美元。财报本身没有雷,盘后股价却跌约3.5%,白天正股已经先跌了5.28%,母公司软银集团在东京直接跌了7.9%。
高通公司更惨。第四季度手机芯片营收51.4亿美元、同比暴跌26%,拖累整个芯片部门营收下滑8%至90.2亿美元,盘后股价跌超6%。公司说需求疲软,加上苹果公司相关收入下滑;新冒出来的数据中心业务展望比预期好,也没能把股价拉回来。
问题出在哪?出在“预期”两个字上。
Arm公司最赚钱的生意不是卖芯片,是收权利金——每卖出一颗用Arm技术的芯片,它就抽一笔钱。这块收入只增长8%至6.7亿美元,低于市场预期的7.21亿美元。更要命的是下季度指引:公司预计营收15.4亿美元,只比市场预期高一点点,而指引区间下限只有14.9亿美元,比分析师建模用的15.3亿美元还低。人工智能数据中心的故事讲得再热闹,权利金增速放缓,等于终端需求没跟上叙事。
高通公司则是另一面:手机卖不动了。手机芯片营收一年跌掉四分之一,说明换机潮没来,苹果公司那边的收入也在缩水。数据中心业务再好,也填不上核心业务的窟窿。
传导链条其实很清楚:市场给人工智能的预期锚,已经抬到了“超预期”不够、必须“大幅超预期”的位置。财报超预期只是及格线,超得不够多就是利空。昨天费城半导体指数已经跌了3.1%、创数月新低,今早纳斯达克100指数期货又跌了1.17%,道琼斯工业平均指数大涨3.03%的选举行情只持续了一天,钱正在从“讲故事”的芯片股,往“能兑现”的板块搬。
往下看,下一站就是英伟达公司。如果连它都交不出一份大幅超预期的指引,芯片板块的回调会从个股扩散成全板块的估值重定价。反过来说,预期打得越低,超预期的门槛也越低,敢在恐慌里接的人,赌的就是这个。
风险点也摆在眼前:今晚21:30每周初请失业金人数,明天20:30美国10月非农就业报告,市场押注美联储12月加息概率已经82%。就业数据一旦超预期,科技股还得再挨一刀。
财报季教会市场的事,从来不是“赚没赚钱”,而是“赚得够不够多”。#美股 #人工智能
127
·
--
См. перевод
11月4日美股收盘:道琼斯工业平均指数暴涨1,569点、+3.03%报53,356点,创44年来最大中期选举后单日涨幅;标准普尔500指数+1.58%报7,688点,纳斯达克综合指数+1.44%报25,736点。全市场一天市值增加约1.2万亿美元,VIX恐慌指数暴跌20.3%至16.61。
但涨幅背后藏着一道裂缝:费城半导体指数逆势跌3.1%、创数月新低,芯片股被集中抛售;而亚马逊涨约6%,微软、苹果领涨道指。同一天,同一条人工智能主线,云厂商被抢、芯片厂被卖——市场在押注,人工智能的钱开始从"卖铲子"的人,转向"拿铲子挖矿赚钱"的人。
还有一个信号更值得琢磨:等权标准普尔500指数当天+1.93%,跑赢了按市值加权的标准普尔500指数。等权的意思是不按公司大小加权、每只股票权重相同,更能反映"平均股票"的表现。这说明这轮涨不是几家巨头撑起来的,是大多数股票一起涨,广度比指数本身更健康。
传导链条很清晰:中期选举结果出炉+油价单日暴跌8.29%(美国与伊朗局势缓和的传闻)+美债收益率下行,三重利好同时释放,压抑已久的仓位一次性回补。但芯片的逆势下跌提醒我们:这轮反弹的定价逻辑正在换挡——市场不再为"人工智能概念"无差别买单,而是开始挑谁能把算力真正变成利润。
风险点有三:第一,半导体是人工智能行情的先行指标,费城半导体指数若继续破位,纳斯达克100指数的反弹高度会被压住;第二,油价暴跌8%是一日消息驱动,若美伊缓和证伪,通胀预期会立刻回摆;第三,北京时间11月6日20:30非农就业报告公布,在此之前所有乐观都只是"选举行情"的余温,数据一出就可能重新定价。今晚美股开盘先看两件事:芯片股能不能止跌、纳斯达克100指数能不能守住28,400点。
指数的狂欢是真的,分化也是真的,这轮行情考验的是选股,不是站队。
#美股 #人工智能
11月4日美股收盘:道琼斯工业平均指数暴涨1,569点、+3.03%报53,356点,创44年来最大中期选举后单日涨幅;标准普尔500指数+1.58%报7,688点,纳斯达克综合指数+1.44%报25,736点。全市场一天市值增加约1.2万亿美元,VIX恐慌指数暴跌20.3%至16.61。
但涨幅背后藏着一道裂缝:费城半导体指数逆势跌3.1%、创数月新低,芯片股被集中抛售;而亚马逊涨约6%,微软、苹果领涨道指。同一天,同一条人工智能主线,云厂商被抢、芯片厂被卖——市场在押注,人工智能的钱开始从"卖铲子"的人,转向"拿铲子挖矿赚钱"的人。
还有一个信号更值得琢磨:等权标准普尔500指数当天+1.93%,跑赢了按市值加权的标准普尔500指数。等权的意思是不按公司大小加权、每只股票权重相同,更能反映"平均股票"的表现。这说明这轮涨不是几家巨头撑起来的,是大多数股票一起涨,广度比指数本身更健康。
传导链条很清晰:中期选举结果出炉+油价单日暴跌8.29%(美国与伊朗局势缓和的传闻)+美债收益率下行,三重利好同时释放,压抑已久的仓位一次性回补。但芯片的逆势下跌提醒我们:这轮反弹的定价逻辑正在换挡——市场不再为"人工智能概念"无差别买单,而是开始挑谁能把算力真正变成利润。
风险点有三:第一,半导体是人工智能行情的先行指标,费城半导体指数若继续破位,纳斯达克100指数的反弹高度会被压住;第二,油价暴跌8%是一日消息驱动,若美伊缓和证伪,通胀预期会立刻回摆;第三,北京时间11月6日20:30非农就业报告公布,在此之前所有乐观都只是"选举行情"的余温,数据一出就可能重新定价。今晚美股开盘先看两件事:芯片股能不能止跌、纳斯达克100指数能不能守住28,400点。
指数的狂欢是真的,分化也是真的,这轮行情考验的是选股,不是站队。
#美股 #人工智能
但涨幅背后藏着一道裂缝:费城半导体指数逆势跌3.1%、创数月新低,芯片股被集中抛售;而亚马逊涨约6%,微软、苹果领涨道指。同一天,同一条人工智能主线,云厂商被抢、芯片厂被卖——市场在押注,人工智能的钱开始从"卖铲子"的人,转向"拿铲子挖矿赚钱"的人。
还有一个信号更值得琢磨:等权标准普尔500指数当天+1.93%,跑赢了按市值加权的标准普尔500指数。等权的意思是不按公司大小加权、每只股票权重相同,更能反映"平均股票"的表现。这说明这轮涨不是几家巨头撑起来的,是大多数股票一起涨,广度比指数本身更健康。
传导链条很清晰:中期选举结果出炉+油价单日暴跌8.29%(美国与伊朗局势缓和的传闻)+美债收益率下行,三重利好同时释放,压抑已久的仓位一次性回补。但芯片的逆势下跌提醒我们:这轮反弹的定价逻辑正在换挡——市场不再为"人工智能概念"无差别买单,而是开始挑谁能把算力真正变成利润。
风险点有三:第一,半导体是人工智能行情的先行指标,费城半导体指数若继续破位,纳斯达克100指数的反弹高度会被压住;第二,油价暴跌8%是一日消息驱动,若美伊缓和证伪,通胀预期会立刻回摆;第三,北京时间11月6日20:30非农就业报告公布,在此之前所有乐观都只是"选举行情"的余温,数据一出就可能重新定价。今晚美股开盘先看两件事:芯片股能不能止跌、纳斯达克100指数能不能守住28,400点。
指数的狂欢是真的,分化也是真的,这轮行情考验的是选股,不是站队。
#美股 #人工智能
·
--
См. перевод
Meta Platforms公司两天借走200多亿美元,债市抢疯了,评级机构却在泼冷水。
先看数字,11月4日那笔是主角:Meta Platforms公司首发欧元债券,募资90亿欧元(约101亿美元),订单涌进来530亿欧元(约596亿美元),认购倍数接近6倍,创下欧洲企业债市场单笔订单纪录,把百威英博公司2016年310亿欧元的旧纪录甩在身后。再往前一天,11月3日,Meta Platforms公司刚在美国发了150亿美元美元债,订单580亿美元,约3.9倍认购。两笔加起来超过200亿美元,六档期限从4年多拉到38年多,花旗集团与摩根士丹利承销,钱的去向只有一个:人工智能基础设施。
同一天还有个对照组:谷歌母公司Alphabet公司11月2日发了60亿欧元债,订单超过170亿欧元,也抢手,但规模和热度都比Meta Platforms公司低一档。
债市抢成这样,说明什么?机构手里不缺钱,缺的是收益够高、名字够硬的资产。Meta Platforms公司这次给的利息就比Alphabet公司大方:6.26年期那档定价较中间掉期利率高140个基点,Alphabet公司周一同期限那档只高90个基点。大白话解释一下:基点是债券市场算利息的单位,1个基点等于0.01%,140个基点就是1.4%;利差就是借钱人比基准利率多付的那部分,利差越大,借钱成本越高。同样借6年期的钱,Meta Platforms公司要比Alphabet公司多付50个基点的利息,市场已经在用价格给两家公司的信用排座次。
更值得琢磨的是另一头的声音。标普全球评级已经把Meta Platforms公司的展望调为负面,理由很直接:连续第三年烧钱。截至9月30日,Meta Platforms公司的总债务已经是836.7亿美元,这200多亿美元发完,账面债务突破1,000亿美元。债市一边抢着买,一边评级机构一边警告,这就是现在人工智能竞赛的真实写照:钱照借,账照记,故事讲给明天听。
传导链条其实很清晰。第一环,算力竞赛没有刹车:数据中心、芯片、电力,样样都要真金白银,利润不够烧就发债补,Meta Platforms公司、Alphabet公司这些巨头一个接一个排队发债,人工智能基础设施正在从“用赚来的钱投”变成“用借来的钱投”。第二环,拼的不再只是技术,是资产负债表的厚度:谁借得到、借得便宜,谁就能多抢一份算力,利差就是这场竞赛的入场券价格。第三环,监管阴影已经压过来了:选举夜民主党掌控国会,数据中心股应声下跌,市场担心人工智能监管收紧、扩张放慢,可债券市场照单全收——股票市场看的是增长故事能不能讲下去,债券市场看的是到期能不能还上钱,两个市场讲的是两个故事。
风险点一个都不能省:一是利息成本实打实在涨,Meta Platforms公司比Alphabet公司贵50个基点不是小数目,借得越多,每年要还的利息越重;二是自由现金流能不能覆盖烧钱速度,标普全球评级的负面展望就是冲着这个来的,连续第三年烧钱,容错空间在变薄;三是人工智能变现的时间表,如果投入产出比迟迟立不起来,今天抢着买债的人,明天就会先问一句还钱从哪来;四是监管不确定性,民主党掌控国会之后,数据中心扩张、能源审批这些环节都可能多一道关卡。
有意思的是,昨天选举夜那轮大涨里,真正创历史新高的是微软公司与苹果公司,Meta Platforms公司的风头全在债市不在股市。股涨债也抢,看着热闹,冷静下来想一层:这轮人工智能行情走到现在,讲故事的阶段正在过去,拼资产负债表的阶段正在到来,借钱最便宜、账上最厚的公司,才能笑到最后。
Meta Platforms公司这200多亿美元,是人工智能竞赛的新注脚:市场不怕巨头借钱,怕的是借了钱、烧完之后,拿不出回报。
#Meta #人工智能
Meta Platforms公司两天借走200多亿美元,债市抢疯了,评级机构却在泼冷水。
先看数字,11月4日那笔是主角:Meta Platforms公司首发欧元债券,募资90亿欧元(约101亿美元),订单涌进来530亿欧元(约596亿美元),认购倍数接近6倍,创下欧洲企业债市场单笔订单纪录,把百威英博公司2016年310亿欧元的旧纪录甩在身后。再往前一天,11月3日,Meta Platforms公司刚在美国发了150亿美元美元债,订单580亿美元,约3.9倍认购。两笔加起来超过200亿美元,六档期限从4年多拉到38年多,花旗集团与摩根士丹利承销,钱的去向只有一个:人工智能基础设施。
同一天还有个对照组:谷歌母公司Alphabet公司11月2日发了60亿欧元债,订单超过170亿欧元,也抢手,但规模和热度都比Meta Platforms公司低一档。
债市抢成这样,说明什么?机构手里不缺钱,缺的是收益够高、名字够硬的资产。Meta Platforms公司这次给的利息就比Alphabet公司大方:6.26年期那档定价较中间掉期利率高140个基点,Alphabet公司周一同期限那档只高90个基点。大白话解释一下:基点是债券市场算利息的单位,1个基点等于0.01%,140个基点就是1.4%;利差就是借钱人比基准利率多付的那部分,利差越大,借钱成本越高。同样借6年期的钱,Meta Platforms公司要比Alphabet公司多付50个基点的利息,市场已经在用价格给两家公司的信用排座次。
更值得琢磨的是另一头的声音。标普全球评级已经把Meta Platforms公司的展望调为负面,理由很直接:连续第三年烧钱。截至9月30日,Meta Platforms公司的总债务已经是836.7亿美元,这200多亿美元发完,账面债务突破1,000亿美元。债市一边抢着买,一边评级机构一边警告,这就是现在人工智能竞赛的真实写照:钱照借,账照记,故事讲给明天听。
传导链条其实很清晰。第一环,算力竞赛没有刹车:数据中心、芯片、电力,样样都要真金白银,利润不够烧就发债补,Meta Platforms公司、Alphabet公司这些巨头一个接一个排队发债,人工智能基础设施正在从“用赚来的钱投”变成“用借来的钱投”。第二环,拼的不再只是技术,是资产负债表的厚度:谁借得到、借得便宜,谁就能多抢一份算力,利差就是这场竞赛的入场券价格。第三环,监管阴影已经压过来了:选举夜民主党掌控国会,数据中心股应声下跌,市场担心人工智能监管收紧、扩张放慢,可债券市场照单全收——股票市场看的是增长故事能不能讲下去,债券市场看的是到期能不能还上钱,两个市场讲的是两个故事。
风险点一个都不能省:一是利息成本实打实在涨,Meta Platforms公司比Alphabet公司贵50个基点不是小数目,借得越多,每年要还的利息越重;二是自由现金流能不能覆盖烧钱速度,标普全球评级的负面展望就是冲着这个来的,连续第三年烧钱,容错空间在变薄;三是人工智能变现的时间表,如果投入产出比迟迟立不起来,今天抢着买债的人,明天就会先问一句还钱从哪来;四是监管不确定性,民主党掌控国会之后,数据中心扩张、能源审批这些环节都可能多一道关卡。
有意思的是,昨天选举夜那轮大涨里,真正创历史新高的是微软公司与苹果公司,Meta Platforms公司的风头全在债市不在股市。股涨债也抢,看着热闹,冷静下来想一层:这轮人工智能行情走到现在,讲故事的阶段正在过去,拼资产负债表的阶段正在到来,借钱最便宜、账上最厚的公司,才能笑到最后。
Meta Platforms公司这200多亿美元,是人工智能竞赛的新注脚:市场不怕巨头借钱,怕的是借了钱、烧完之后,拿不出回报。
#Meta #人工智能
先看数字,11月4日那笔是主角:Meta Platforms公司首发欧元债券,募资90亿欧元(约101亿美元),订单涌进来530亿欧元(约596亿美元),认购倍数接近6倍,创下欧洲企业债市场单笔订单纪录,把百威英博公司2016年310亿欧元的旧纪录甩在身后。再往前一天,11月3日,Meta Platforms公司刚在美国发了150亿美元美元债,订单580亿美元,约3.9倍认购。两笔加起来超过200亿美元,六档期限从4年多拉到38年多,花旗集团与摩根士丹利承销,钱的去向只有一个:人工智能基础设施。
同一天还有个对照组:谷歌母公司Alphabet公司11月2日发了60亿欧元债,订单超过170亿欧元,也抢手,但规模和热度都比Meta Platforms公司低一档。
债市抢成这样,说明什么?机构手里不缺钱,缺的是收益够高、名字够硬的资产。Meta Platforms公司这次给的利息就比Alphabet公司大方:6.26年期那档定价较中间掉期利率高140个基点,Alphabet公司周一同期限那档只高90个基点。大白话解释一下:基点是债券市场算利息的单位,1个基点等于0.01%,140个基点就是1.4%;利差就是借钱人比基准利率多付的那部分,利差越大,借钱成本越高。同样借6年期的钱,Meta Platforms公司要比Alphabet公司多付50个基点的利息,市场已经在用价格给两家公司的信用排座次。
更值得琢磨的是另一头的声音。标普全球评级已经把Meta Platforms公司的展望调为负面,理由很直接:连续第三年烧钱。截至9月30日,Meta Platforms公司的总债务已经是836.7亿美元,这200多亿美元发完,账面债务突破1,000亿美元。债市一边抢着买,一边评级机构一边警告,这就是现在人工智能竞赛的真实写照:钱照借,账照记,故事讲给明天听。
传导链条其实很清晰。第一环,算力竞赛没有刹车:数据中心、芯片、电力,样样都要真金白银,利润不够烧就发债补,Meta Platforms公司、Alphabet公司这些巨头一个接一个排队发债,人工智能基础设施正在从“用赚来的钱投”变成“用借来的钱投”。第二环,拼的不再只是技术,是资产负债表的厚度:谁借得到、借得便宜,谁就能多抢一份算力,利差就是这场竞赛的入场券价格。第三环,监管阴影已经压过来了:选举夜民主党掌控国会,数据中心股应声下跌,市场担心人工智能监管收紧、扩张放慢,可债券市场照单全收——股票市场看的是增长故事能不能讲下去,债券市场看的是到期能不能还上钱,两个市场讲的是两个故事。
风险点一个都不能省:一是利息成本实打实在涨,Meta Platforms公司比Alphabet公司贵50个基点不是小数目,借得越多,每年要还的利息越重;二是自由现金流能不能覆盖烧钱速度,标普全球评级的负面展望就是冲着这个来的,连续第三年烧钱,容错空间在变薄;三是人工智能变现的时间表,如果投入产出比迟迟立不起来,今天抢着买债的人,明天就会先问一句还钱从哪来;四是监管不确定性,民主党掌控国会之后,数据中心扩张、能源审批这些环节都可能多一道关卡。
有意思的是,昨天选举夜那轮大涨里,真正创历史新高的是微软公司与苹果公司,Meta Platforms公司的风头全在债市不在股市。股涨债也抢,看着热闹,冷静下来想一层:这轮人工智能行情走到现在,讲故事的阶段正在过去,拼资产负债表的阶段正在到来,借钱最便宜、账上最厚的公司,才能笑到最后。
Meta Platforms公司这200多亿美元,是人工智能竞赛的新注脚:市场不怕巨头借钱,怕的是借了钱、烧完之后,拿不出回报。
#Meta #人工智能
65
·
--
См. перевод
昨晚涨得有多猛,今天盘前就有多分裂。道琼斯工业平均指数昨晚+3.03%收53,356.12点,创2025年4月以来最佳单日,标准普尔500指数+1.58%、纳斯达克综合指数+1.44%,三线齐涨看着像牛回了。但今早盘前期货一开,画风立刻变了:道指期货+141点(+0.26%),标准普尔500期货-0.3%,纳斯达克100期货-1.17%。
分化从哪来?昨晚的涨,本质是“不确定性折价”一次性释放:民主党夺回国会参众两院,分裂政府压低了政策急变的预期;纽约轻质原油期货单日暴跌8%以上,战争溢价被抽掉;VIX恐慌指数暴跌20.3%收16.61。但钱不是平均分的——微软公司+6.68%、苹果公司+5.31%创历史新高,半导体却反向掉队:费城半导体指数-3.1%,英伟达公司-3.17%,高通公司和Arm盘后继续下跌。涨的是情绪修复的钱,跌的是基本面还没兑现的账,科技股里最贵的那个部分先被摆上了秤。
真正的考验不在今天,在明天。北京时间明天20:30,美国10月非农就业报告公布——非农就业报告就是美国官方每个月公布的新增就业人数,是美联储判断经济冷热最看重的数据之一。路透社调查的预期是新增6.5万个岗位,9月只有2.9万,失业率预计维持4.2%。先行指标偏暖:ADP私人就业新增8.6万,超预期的7.5万,Vanguard甚至预期12万。但ADP一向不准,官方数据才是真章。CNBC主持人吉姆·克莱默已经提前警告:非农就业报告可能抹掉这波涨幅的大部分。
为什么一份就业数据有这么大杀伤力?因为它直接决定12月美联储议息会议加不加息。现在芝加哥商品交易所利率期货押注12月加息的概率已经到了82%。就业数据强劲,加息预期更硬,估值最高的科技股先挨刀;就业数据疲软,加息押注松动,反弹才能续命。昨晚的涨幅是拿“不确定性消除”换来的,明天的非农就业报告才是拿“经济基本面”验货的。
今晚先看第一道小考:北京时间21:30,每周初请失业金人数和第三季度生产率出炉,预期初请19.6万人,前值19.4万人,美股开盘前的情绪就由它定调。
说白了,昨晚追进去的人,赌的是情绪;明天数据出来,才是拼基本面的真刀真枪。情绪修复的行情最怕的就是“利好出尽+数据打脸”二连击,今晚追高,等于提前替明天的非农就业报告下注。盯住三条线:非农就业报告超预期强劲、伊朗局势反复、费城半导体指数继续领跌,任何一条兑现,昨晚的涨幅都可能吐回去一半。
#美股 #非农就业报告
昨晚涨得有多猛,今天盘前就有多分裂。道琼斯工业平均指数昨晚+3.03%收53,356.12点,创2025年4月以来最佳单日,标准普尔500指数+1.58%、纳斯达克综合指数+1.44%,三线齐涨看着像牛回了。但今早盘前期货一开,画风立刻变了:道指期货+141点(+0.26%),标准普尔500期货-0.3%,纳斯达克100期货-1.17%。
分化从哪来?昨晚的涨,本质是“不确定性折价”一次性释放:民主党夺回国会参众两院,分裂政府压低了政策急变的预期;纽约轻质原油期货单日暴跌8%以上,战争溢价被抽掉;VIX恐慌指数暴跌20.3%收16.61。但钱不是平均分的——微软公司+6.68%、苹果公司+5.31%创历史新高,半导体却反向掉队:费城半导体指数-3.1%,英伟达公司-3.17%,高通公司和Arm盘后继续下跌。涨的是情绪修复的钱,跌的是基本面还没兑现的账,科技股里最贵的那个部分先被摆上了秤。
真正的考验不在今天,在明天。北京时间明天20:30,美国10月非农就业报告公布——非农就业报告就是美国官方每个月公布的新增就业人数,是美联储判断经济冷热最看重的数据之一。路透社调查的预期是新增6.5万个岗位,9月只有2.9万,失业率预计维持4.2%。先行指标偏暖:ADP私人就业新增8.6万,超预期的7.5万,Vanguard甚至预期12万。但ADP一向不准,官方数据才是真章。CNBC主持人吉姆·克莱默已经提前警告:非农就业报告可能抹掉这波涨幅的大部分。
为什么一份就业数据有这么大杀伤力?因为它直接决定12月美联储议息会议加不加息。现在芝加哥商品交易所利率期货押注12月加息的概率已经到了82%。就业数据强劲,加息预期更硬,估值最高的科技股先挨刀;就业数据疲软,加息押注松动,反弹才能续命。昨晚的涨幅是拿“不确定性消除”换来的,明天的非农就业报告才是拿“经济基本面”验货的。
今晚先看第一道小考:北京时间21:30,每周初请失业金人数和第三季度生产率出炉,预期初请19.6万人,前值19.4万人,美股开盘前的情绪就由它定调。
说白了,昨晚追进去的人,赌的是情绪;明天数据出来,才是拼基本面的真刀真枪。情绪修复的行情最怕的就是“利好出尽+数据打脸”二连击,今晚追高,等于提前替明天的非农就业报告下注。盯住三条线:非农就业报告超预期强劲、伊朗局势反复、费城半导体指数继续领跌,任何一条兑现,昨晚的涨幅都可能吐回去一半。
#美股 #非农就业报告
分化从哪来?昨晚的涨,本质是“不确定性折价”一次性释放:民主党夺回国会参众两院,分裂政府压低了政策急变的预期;纽约轻质原油期货单日暴跌8%以上,战争溢价被抽掉;VIX恐慌指数暴跌20.3%收16.61。但钱不是平均分的——微软公司+6.68%、苹果公司+5.31%创历史新高,半导体却反向掉队:费城半导体指数-3.1%,英伟达公司-3.17%,高通公司和Arm盘后继续下跌。涨的是情绪修复的钱,跌的是基本面还没兑现的账,科技股里最贵的那个部分先被摆上了秤。
真正的考验不在今天,在明天。北京时间明天20:30,美国10月非农就业报告公布——非农就业报告就是美国官方每个月公布的新增就业人数,是美联储判断经济冷热最看重的数据之一。路透社调查的预期是新增6.5万个岗位,9月只有2.9万,失业率预计维持4.2%。先行指标偏暖:ADP私人就业新增8.6万,超预期的7.5万,Vanguard甚至预期12万。但ADP一向不准,官方数据才是真章。CNBC主持人吉姆·克莱默已经提前警告:非农就业报告可能抹掉这波涨幅的大部分。
为什么一份就业数据有这么大杀伤力?因为它直接决定12月美联储议息会议加不加息。现在芝加哥商品交易所利率期货押注12月加息的概率已经到了82%。就业数据强劲,加息预期更硬,估值最高的科技股先挨刀;就业数据疲软,加息押注松动,反弹才能续命。昨晚的涨幅是拿“不确定性消除”换来的,明天的非农就业报告才是拿“经济基本面”验货的。
今晚先看第一道小考:北京时间21:30,每周初请失业金人数和第三季度生产率出炉,预期初请19.6万人,前值19.4万人,美股开盘前的情绪就由它定调。
说白了,昨晚追进去的人,赌的是情绪;明天数据出来,才是拼基本面的真刀真枪。情绪修复的行情最怕的就是“利好出尽+数据打脸”二连击,今晚追高,等于提前替明天的非农就业报告下注。盯住三条线:非农就业报告超预期强劲、伊朗局势反复、费城半导体指数继续领跌,任何一条兑现,昨晚的涨幅都可能吐回去一半。
#美股 #非农就业报告
·
--
См. перевод
美国中期选举落幕,比特币上演先跌后涨:选举期间一度跌到75600美元附近,随后一路反弹,最高冲破81000美元;截至北京时间11月5日8时报80511美元,单日涨3.95%。以太坊更猛,涨6.59%报2424美元,重新站上2400美元关口。
有意思的是,民主党拿下国会参众两院,按理说对加密监管是偏紧的信号,币价却照涨不误。市场赌的是“政治僵局”——两党互相掣肘,谁也推不动极端政策,不确定性反而被一次性消化了。再加上油价单日暴跌8%以上,通胀压力骤降,风险资产全线回血:道琼斯工业平均指数涨3.03%、标准普尔500指数涨1.58%、纳斯达克综合指数涨1.44%,VIX恐慌指数暴跌20.3%收16.61。
技术面上,比特币收复79000美元,等于把前面的假跌破给否了——假跌破就是价格跌破关键位又快速收回来,说明下方有人接货,不是真破位。加密恐惧与贪婪指数也从34跳到50,回到中性区,恐慌情绪退潮了。
但别急着喊牛回:民主党掌控国会之后,加密监管法案的走向仍是未知数,这是悬在头顶的一把剑;明天还有美国10月非农就业报告,数据超预期强劲、降息预期降温,币价随时可能再抖一次。反弹是反弹,趋势反转还要再看两根K线。
#比特币 #以太坊
美国中期选举落幕,比特币上演先跌后涨:选举期间一度跌到75600美元附近,随后一路反弹,最高冲破81000美元;截至北京时间11月5日8时报80511美元,单日涨3.95%。以太坊更猛,涨6.59%报2424美元,重新站上2400美元关口。
有意思的是,民主党拿下国会参众两院,按理说对加密监管是偏紧的信号,币价却照涨不误。市场赌的是“政治僵局”——两党互相掣肘,谁也推不动极端政策,不确定性反而被一次性消化了。再加上油价单日暴跌8%以上,通胀压力骤降,风险资产全线回血:道琼斯工业平均指数涨3.03%、标准普尔500指数涨1.58%、纳斯达克综合指数涨1.44%,VIX恐慌指数暴跌20.3%收16.61。
技术面上,比特币收复79000美元,等于把前面的假跌破给否了——假跌破就是价格跌破关键位又快速收回来,说明下方有人接货,不是真破位。加密恐惧与贪婪指数也从34跳到50,回到中性区,恐慌情绪退潮了。
但别急着喊牛回:民主党掌控国会之后,加密监管法案的走向仍是未知数,这是悬在头顶的一把剑;明天还有美国10月非农就业报告,数据超预期强劲、降息预期降温,币价随时可能再抖一次。反弹是反弹,趋势反转还要再看两根K线。
#比特币 #以太坊
有意思的是,民主党拿下国会参众两院,按理说对加密监管是偏紧的信号,币价却照涨不误。市场赌的是“政治僵局”——两党互相掣肘,谁也推不动极端政策,不确定性反而被一次性消化了。再加上油价单日暴跌8%以上,通胀压力骤降,风险资产全线回血:道琼斯工业平均指数涨3.03%、标准普尔500指数涨1.58%、纳斯达克综合指数涨1.44%,VIX恐慌指数暴跌20.3%收16.61。
技术面上,比特币收复79000美元,等于把前面的假跌破给否了——假跌破就是价格跌破关键位又快速收回来,说明下方有人接货,不是真破位。加密恐惧与贪婪指数也从34跳到50,回到中性区,恐慌情绪退潮了。
但别急着喊牛回:民主党掌控国会之后,加密监管法案的走向仍是未知数,这是悬在头顶的一把剑;明天还有美国10月非农就业报告,数据超预期强劲、降息预期降温,币价随时可能再抖一次。反弹是反弹,趋势反转还要再看两根K线。
#比特币 #以太坊
·
--
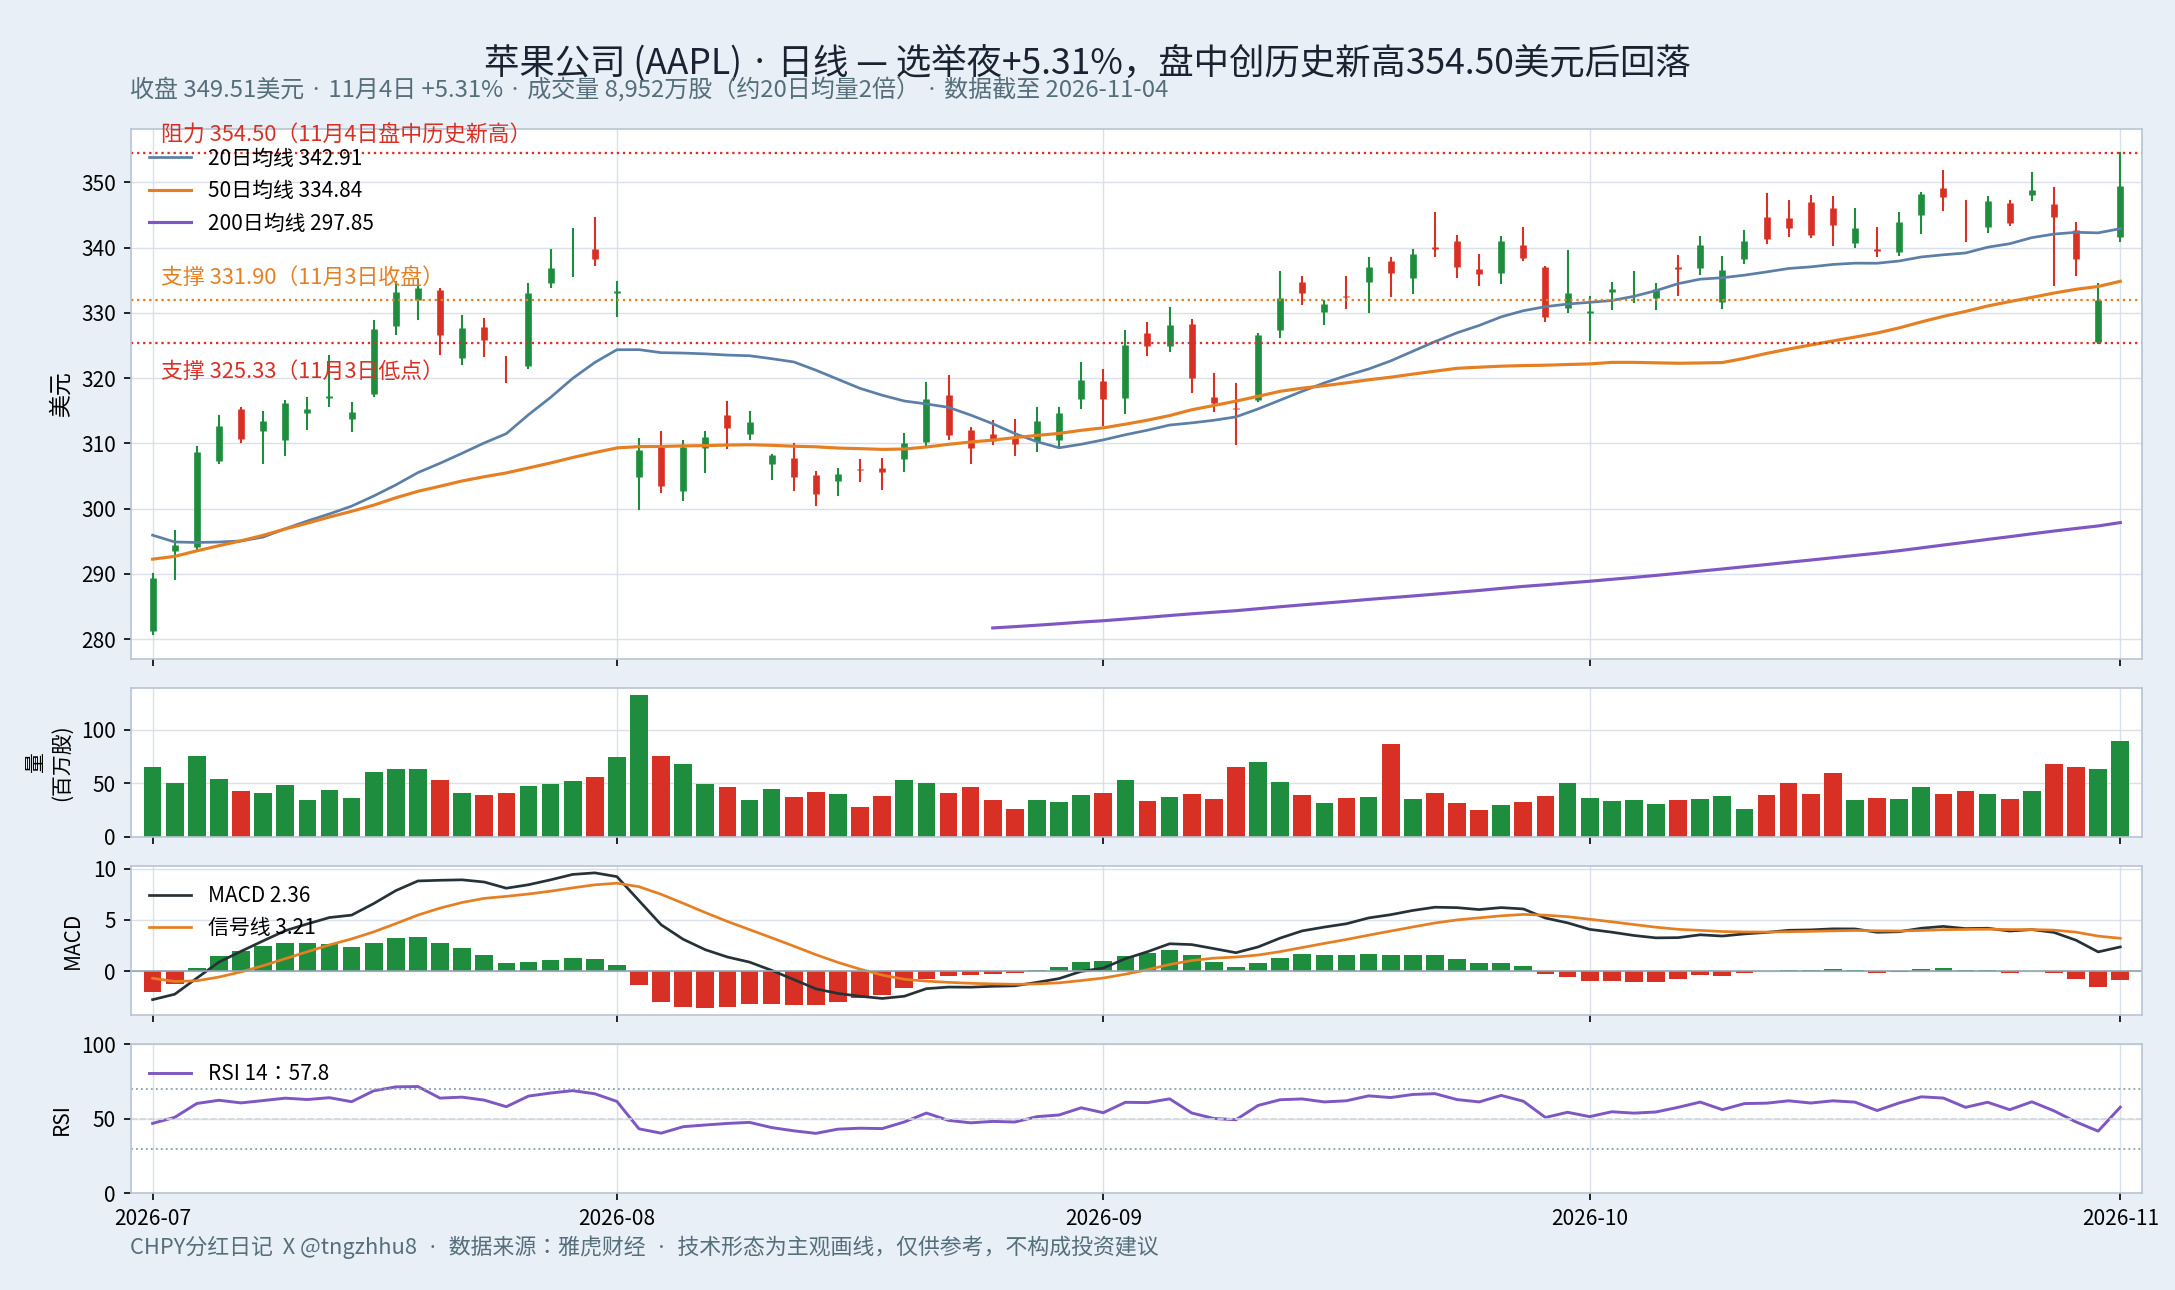
Мощная бычья свеча Apple подняла цену закрытия до исторического максимума, а внутри дня акции даже достигали 354.50 доллара. Стоит ли гнаться за этой свечой — зависит от того, удержится ли цена выше этого уровня.
Для начала — цифры. 4 ноября Apple закрылась на отметке 349.51 доллара, прибавив 5.31%, или 17.61 доллара. Это новый исторический максимум по цене закрытия; предыдущий был установлен 29 октября на уровне 348.91 доллара. Внутри дня цена достигла 354.50 доллара — тоже исторического максимума, — но к закрытию откатилась на 4.99 доллара, оставив верхнюю тень. Объём торгов составил 89.52 миллиона акций — примерно вдвое выше среднего за 20 дней; рост объёма — 93%, то есть покупатели действительно вложили большие деньги. Рыночная капитализация — около 5.08 триллиона долларов: компания преодолела отметку в 5 триллионов и вновь стала крупнейшей в мире, опередив Nvidia, чья капитализация составляет около 4.82 триллиона долларов.
Разворот произошёл стремительно: после отчётности 2 ноября акции сначала упали, а 3 ноября снизились ещё на 1.90%, закрывшись на отметке 331.90 доллара и опускаясь внутри дня до минимума 325.33 доллара. 4 ноября мощная бычья свеча с ростом на 5.31% отыграла всё падение. За 7 торговых дней акции выросли на 1.63%, за 30 дней — на 4.99%.
Скользящие средние — это линии средней цены закрытия за определённый период. Текущая цена примерно на 1.9% выше 20-дневной скользящей средней в 342.91 доллара, на 4.4% выше 50-дневной в 334.84 доллара и на 17.3% выше 200-дневной в 297.85 доллара. Все три средние выстроены в бычьем порядке, тренд по-прежнему направлен вверх. Индекс относительной силы — 57.8. В профессиональном жаргоне его называют RSI: он измеряет силу краткосрочного давления покупателей и продавцов. Значение ниже 30 считается зоной перепроданности, выше 70 — перекупленности. Показатель 57.8 ещё не вошёл в зону перекупленности, так что гонка за растущей ценой пока не выглядит чрезмерно горячей. Индикатор MACD — 2.36, сигнальная линия — 3.21, гистограмма — -0.85. MACD — это схождение-расхождение скользящих средних, индикатор импульса, который измеряет разницу между краткосрочными и долгосрочными скользящими средними. Гистограмма всё ещё отрицательная: импульс пока не стал полностью бычьим, но показатель сузился с -1.55 днём ранее, то есть давление продавцов ослабевает.
Катализаторы — в новостном фоне. Первый — промежуточные выборы в США: демократы получили контроль над обеими палатами Конгресса. Разделённое правительство снижает вероятность резких перемен в политике, а дисконт за неопределённость был снят сразу. Microsoft и Apple одновременно обновили исторические максимумы. Второй — Техас собирается приостановить строительство новых дата-центров. Новоизбранный губернатор Техаса Джина Инохоса пообещала немедленно остановить новые проекты. Если ожидания по темпам роста дата-центров снизятся, ослабнет и давление со стороны растущих цен на память — а именно оно давило на Apple. Третий — сама отчётность оказалась неплохой: выручка Apple за четвёртый квартал 2026 финансового года составила 114.5 миллиарда долларов, увеличившись примерно на 12% год к году. На этом фоне Bernstein повысила целевую цену с 370 до 380 долларов.
Ключевых уровней три. Сопротивление — 354.50 доллара, исторический максимум внутри дня 4 ноября. Если цена закрепится выше, следующая цель — район целевой цены Bernstein в 380 долларов. Первая поддержка — 20-дневная скользящая средняя на уровне 342.91 доллара: пока она удерживается, тренд не сломан. Ниже — цена закрытия 3 ноября, 331.90 доллара, и минимум того дня — 325.33 доллара. Новый максимум закрытия при увеличенном объёме — выполнена примерно половина условий для пробоя; недостающая половина — верхняя тень длиной 4.99 доллара. Верхняя тень — тонкая линия над телом свечи; чем она длиннее, тем сильнее цена отступила после внутридневного роста. Это означает, что выше 354.50 доллара продавцы уже активизировались. Настоящий пробой подтвердится, если цена закрепится выше этого уровня, а следующая свеча не оставит длинной верхней тени.
Риски тоже очевидны: рост обусловлен энтузиазмом вокруг выборов, тогда как фундаментальные показатели за одну ночь не изменились. Если эмоции утихнут, часть роста может быть отыграна. Гистограмма MACD остаётся отрицательной, поэтому до подтверждения импульса попытка купить на пике может закончиться кратковременным всплеском. Отчёт о занятости в США за октябрь, который выйдет в пятницу, станет проверкой: если данные превзойдут ожидания и вероятность повышения ставок возрастёт, акции роста первыми окажутся под давлением. Цены на память по-прежнему растут, а распоряжение Техаса о приостановке строительства пока существует лишь в виде ожиданий и ещё не вступило в силу. Новый максимум закрытия — важная веха или вершина, на которой инвесторы останутся в убытке? Первой ответ даст верхняя тень на уровне 354.50 доллара.
Технический анализ приведён только для справки и не является инвестиционной рекомендацией.
#苹果公司 #AAPL
Мощная бычья свеча Apple подняла цену закрытия до исторического максимума, а внутри дня акции даже достигали 354.50 доллара. Стоит ли гнаться за этой свечой — зависит от того, удержится ли цена выше этого уровня.
Для начала — цифры. 4 ноября Apple закрылась на отметке 349.51 доллара, прибавив 5.31%, или 17.61 доллара. Это новый исторический максимум по цене закрытия; предыдущий был установлен 29 октября на уровне 348.91 доллара. Внутри дня цена достигла 354.50 доллара — тоже исторического максимума, — но к закрытию откатилась на 4.99 доллара, оставив верхнюю тень. Объём торгов составил 89.52 миллиона акций — примерно вдвое выше среднего за 20 дней; рост объёма — 93%, то есть покупатели действительно вложили большие деньги. Рыночная капитализация — около 5.08 триллиона долларов: компания преодолела отметку в 5 триллионов и вновь стала крупнейшей в мире, опередив Nvidia, чья капитализация составляет около 4.82 триллиона долларов.
Разворот произошёл стремительно: после отчётности 2 ноября акции сначала упали, а 3 ноября снизились ещё на 1.90%, закрывшись на отметке 331.90 доллара и опускаясь внутри дня до минимума 325.33 доллара. 4 ноября мощная бычья свеча с ростом на 5.31% отыграла всё падение. За 7 торговых дней акции выросли на 1.63%, за 30 дней — на 4.99%.
Скользящие средние — это линии средней цены закрытия за определённый период. Текущая цена примерно на 1.9% выше 20-дневной скользящей средней в 342.91 доллара, на 4.4% выше 50-дневной в 334.84 доллара и на 17.3% выше 200-дневной в 297.85 доллара. Все три средние выстроены в бычьем порядке, тренд по-прежнему направлен вверх. Индекс относительной силы — 57.8. В профессиональном жаргоне его называют RSI: он измеряет силу краткосрочного давления покупателей и продавцов. Значение ниже 30 считается зоной перепроданности, выше 70 — перекупленности. Показатель 57.8 ещё не вошёл в зону перекупленности, так что гонка за растущей ценой пока не выглядит чрезмерно горячей. Индикатор MACD — 2.36, сигнальная линия — 3.21, гистограмма — -0.85. MACD — это схождение-расхождение скользящих средних, индикатор импульса, который измеряет разницу между краткосрочными и долгосрочными скользящими средними. Гистограмма всё ещё отрицательная: импульс пока не стал полностью бычьим, но показатель сузился с -1.55 днём ранее, то есть давление продавцов ослабевает.
Катализаторы — в новостном фоне. Первый — промежуточные выборы в США: демократы получили контроль над обеими палатами Конгресса. Разделённое правительство снижает вероятность резких перемен в политике, а дисконт за неопределённость был снят сразу. Microsoft и Apple одновременно обновили исторические максимумы. Второй — Техас собирается приостановить строительство новых дата-центров. Новоизбранный губернатор Техаса Джина Инохоса пообещала немедленно остановить новые проекты. Если ожидания по темпам роста дата-центров снизятся, ослабнет и давление со стороны растущих цен на память — а именно оно давило на Apple. Третий — сама отчётность оказалась неплохой: выручка Apple за четвёртый квартал 2026 финансового года составила 114.5 миллиарда долларов, увеличившись примерно на 12% год к году. На этом фоне Bernstein повысила целевую цену с 370 до 380 долларов.
Ключевых уровней три. Сопротивление — 354.50 доллара, исторический максимум внутри дня 4 ноября. Если цена закрепится выше, следующая цель — район целевой цены Bernstein в 380 долларов. Первая поддержка — 20-дневная скользящая средняя на уровне 342.91 доллара: пока она удерживается, тренд не сломан. Ниже — цена закрытия 3 ноября, 331.90 доллара, и минимум того дня — 325.33 доллара. Новый максимум закрытия при увеличенном объёме — выполнена примерно половина условий для пробоя; недостающая половина — верхняя тень длиной 4.99 доллара. Верхняя тень — тонкая линия над телом свечи; чем она длиннее, тем сильнее цена отступила после внутридневного роста. Это означает, что выше 354.50 доллара продавцы уже активизировались. Настоящий пробой подтвердится, если цена закрепится выше этого уровня, а следующая свеча не оставит длинной верхней тени.
Риски тоже очевидны: рост обусловлен энтузиазмом вокруг выборов, тогда как фундаментальные показатели за одну ночь не изменились. Если эмоции утихнут, часть роста может быть отыграна. Гистограмма MACD остаётся отрицательной, поэтому до подтверждения импульса попытка купить на пике может закончиться кратковременным всплеском. Отчёт о занятости в США за октябрь, который выйдет в пятницу, станет проверкой: если данные превзойдут ожидания и вероятность повышения ставок возрастёт, акции роста первыми окажутся под давлением. Цены на память по-прежнему растут, а распоряжение Техаса о приостановке строительства пока существует лишь в виде ожиданий и ещё не вступило в силу. Новый максимум закрытия — важная веха или вершина, на которой инвесторы останутся в убытке? Первой ответ даст верхняя тень на уровне 354.50 доллара.
Технический анализ приведён только для справки и не является инвестиционной рекомендацией.
#苹果公司 #AAPL
Для начала — цифры. 4 ноября Apple закрылась на отметке 349.51 доллара, прибавив 5.31%, или 17.61 доллара. Это новый исторический максимум по цене закрытия; предыдущий был установлен 29 октября на уровне 348.91 доллара. Внутри дня цена достигла 354.50 доллара — тоже исторического максимума, — но к закрытию откатилась на 4.99 доллара, оставив верхнюю тень. Объём торгов составил 89.52 миллиона акций — примерно вдвое выше среднего за 20 дней; рост объёма — 93%, то есть покупатели действительно вложили большие деньги. Рыночная капитализация — около 5.08 триллиона долларов: компания преодолела отметку в 5 триллионов и вновь стала крупнейшей в мире, опередив Nvidia, чья капитализация составляет около 4.82 триллиона долларов.
Разворот произошёл стремительно: после отчётности 2 ноября акции сначала упали, а 3 ноября снизились ещё на 1.90%, закрывшись на отметке 331.90 доллара и опускаясь внутри дня до минимума 325.33 доллара. 4 ноября мощная бычья свеча с ростом на 5.31% отыграла всё падение. За 7 торговых дней акции выросли на 1.63%, за 30 дней — на 4.99%.
Скользящие средние — это линии средней цены закрытия за определённый период. Текущая цена примерно на 1.9% выше 20-дневной скользящей средней в 342.91 доллара, на 4.4% выше 50-дневной в 334.84 доллара и на 17.3% выше 200-дневной в 297.85 доллара. Все три средние выстроены в бычьем порядке, тренд по-прежнему направлен вверх. Индекс относительной силы — 57.8. В профессиональном жаргоне его называют RSI: он измеряет силу краткосрочного давления покупателей и продавцов. Значение ниже 30 считается зоной перепроданности, выше 70 — перекупленности. Показатель 57.8 ещё не вошёл в зону перекупленности, так что гонка за растущей ценой пока не выглядит чрезмерно горячей. Индикатор MACD — 2.36, сигнальная линия — 3.21, гистограмма — -0.85. MACD — это схождение-расхождение скользящих средних, индикатор импульса, который измеряет разницу между краткосрочными и долгосрочными скользящими средними. Гистограмма всё ещё отрицательная: импульс пока не стал полностью бычьим, но показатель сузился с -1.55 днём ранее, то есть давление продавцов ослабевает.
Катализаторы — в новостном фоне. Первый — промежуточные выборы в США: демократы получили контроль над обеими палатами Конгресса. Разделённое правительство снижает вероятность резких перемен в политике, а дисконт за неопределённость был снят сразу. Microsoft и Apple одновременно обновили исторические максимумы. Второй — Техас собирается приостановить строительство новых дата-центров. Новоизбранный губернатор Техаса Джина Инохоса пообещала немедленно остановить новые проекты. Если ожидания по темпам роста дата-центров снизятся, ослабнет и давление со стороны растущих цен на память — а именно оно давило на Apple. Третий — сама отчётность оказалась неплохой: выручка Apple за четвёртый квартал 2026 финансового года составила 114.5 миллиарда долларов, увеличившись примерно на 12% год к году. На этом фоне Bernstein повысила целевую цену с 370 до 380 долларов.
Ключевых уровней три. Сопротивление — 354.50 доллара, исторический максимум внутри дня 4 ноября. Если цена закрепится выше, следующая цель — район целевой цены Bernstein в 380 долларов. Первая поддержка — 20-дневная скользящая средняя на уровне 342.91 доллара: пока она удерживается, тренд не сломан. Ниже — цена закрытия 3 ноября, 331.90 доллара, и минимум того дня — 325.33 доллара. Новый максимум закрытия при увеличенном объёме — выполнена примерно половина условий для пробоя; недостающая половина — верхняя тень длиной 4.99 доллара. Верхняя тень — тонкая линия над телом свечи; чем она длиннее, тем сильнее цена отступила после внутридневного роста. Это означает, что выше 354.50 доллара продавцы уже активизировались. Настоящий пробой подтвердится, если цена закрепится выше этого уровня, а следующая свеча не оставит длинной верхней тени.
Риски тоже очевидны: рост обусловлен энтузиазмом вокруг выборов, тогда как фундаментальные показатели за одну ночь не изменились. Если эмоции утихнут, часть роста может быть отыграна. Гистограмма MACD остаётся отрицательной, поэтому до подтверждения импульса попытка купить на пике может закончиться кратковременным всплеском. Отчёт о занятости в США за октябрь, который выйдет в пятницу, станет проверкой: если данные превзойдут ожидания и вероятность повышения ставок возрастёт, акции роста первыми окажутся под давлением. Цены на память по-прежнему растут, а распоряжение Техаса о приостановке строительства пока существует лишь в виде ожиданий и ещё не вступило в силу. Новый максимум закрытия — важная веха или вершина, на которой инвесторы останутся в убытке? Первой ответ даст верхняя тень на уровне 354.50 доллара.
Технический анализ приведён только для справки и не является инвестиционной рекомендацией.
#苹果公司 #AAPL
93
·
--
См. перевод
上一篇AGC教程发完,很多人问链接,贴在这里:
我的推荐链接:https://agcc.fun/?ref=201314.ai
用这个链接去打,对你没有任何额外成本——不用授权、不用转账,就是正常的铸造页面,方法A和方法B该怎么打还怎么打。
对我的好处是:你通过链接打了、你自己也持有Agent ID并打过,我的方法A和方法B每天可打份数上限各永久+1。没有收益分成,我不从你的奖励里抽一分钱。
再提醒三句:方法A是押金24小时退、白拿奖励;方法B是本金进池子锁14天,币价大跌撤回会缩水;到账就卖别拿着,价格波动很大,打之前先查实时价。
只讲玩法,不构成投资建议。
#AGC #币安
上一篇AGC教程发完,很多人问链接,贴在这里:
我的推荐链接:https://agcc.fun/?ref=201314.ai
用这个链接去打,对你没有任何额外成本——不用授权、不用转账,就是正常的铸造页面,方法A和方法B该怎么打还怎么打。
对我的好处是:你通过链接打了、你自己也持有Agent ID并打过,我的方法A和方法B每天可打份数上限各永久+1。没有收益分成,我不从你的奖励里抽一分钱。
再提醒三句:方法A是押金24小时退、白拿奖励;方法B是本金进池子锁14天,币价大跌撤回会缩水;到账就卖别拿着,价格波动很大,打之前先查实时价。
只讲玩法,不构成投资建议。
#AGC #币安
我的推荐链接:https://agcc.fun/?ref=201314.ai
用这个链接去打,对你没有任何额外成本——不用授权、不用转账,就是正常的铸造页面,方法A和方法B该怎么打还怎么打。
对我的好处是:你通过链接打了、你自己也持有Agent ID并打过,我的方法A和方法B每天可打份数上限各永久+1。没有收益分成,我不从你的奖励里抽一分钱。
再提醒三句:方法A是押金24小时退、白拿奖励;方法B是本金进池子锁14天,币价大跌撤回会缩水;到账就卖别拿着,价格波动很大,打之前先查实时价。
只讲玩法,不构成投资建议。
#AGC #币安
·
--
См. перевод
AGC教程来了:0.002个BNB能换什么?两种打法、真实收益、坑在哪,一篇讲清。
先说AGC是什么。它是币安Agent ID生态里的一个铸造项目,官网agcc.fun。玩法很简单:往合约里打0.002个BNB,换AGC代币奖励。不用懂代码,全程在币安App里点几下就行。
两种打法,差别很大:
方法A,免费打。英文叫mintFree,每份0.002个BNB押金,24小时后押金全额退回,白拿70,000个AGC。现在是纪元3,奖励已经减半过一次,之前每份是140,000个。成本只有一笔gas,约0.01美元。等于零成本参与,适合先试水。
方法B,进池子。英文叫mintPool,每份0.002个BNB,不退了,直接进流动性池做LP,锁14天。奖励约412,641个AGC,14天线性释放,每天约29,474个。收益比方法A高得多,但0.002个BNB(约1.44美元)本金要锁14天,提前拿不出来。
怎么打?用币安的Agent钱包。Agent钱包是币安App里的链上钱包,先领一个Agent ID——就是链上身份NFT,带一个.ai域名——扫码登录后就能用。打开agcc.fun,选方法A还是方法B,确认支付0.002个BNB就行。方法A等24小时、方法B按天释放,到期后在同一个页面领币。
领到之后怎么卖?我的规矩就一条:到账就卖,别拿着。方法A和方法B的币可以合在一笔卖,省gas;卖的时候有2%卖出税;gas选LOW那档就行。
算一笔账,按今天上午约0.000016美元/个的价:方法A一份约1.12美元,成本约0.01美元gas;方法B一份约6.65美元,但本金要锁14天。提醒一句,价格波动极大,今天上午它就从0.0000074美元涨到0.000016美元,动手前先查实时价,别按我写的数直接算。
风险实话,四条:第一,AGC的奖励是新印出来的币,本身没什么用途,值钱全靠后边有人买、有人打;第二,项目方匿名、无审计;第三,方法B的本金变成池子里的LP,币价大跌时撤回会缩水,币价涨也拿不全涨幅,这叫无常损失;第四,价格一天能涨跌几十个点,追高被套是常事。只拿闲钱小额参与,别上头。
最后说一句:这篇只讲玩法,不构成投资建议。打之前先看价,卖的时候别贪。
#AGC #币安
AGC教程来了:0.002个BNB能换什么?两种打法、真实收益、坑在哪,一篇讲清。
先说AGC是什么。它是币安Agent ID生态里的一个铸造项目,官网agcc.fun。玩法很简单:往合约里打0.002个BNB,换AGC代币奖励。不用懂代码,全程在币安App里点几下就行。
两种打法,差别很大:
方法A,免费打。英文叫mintFree,每份0.002个BNB押金,24小时后押金全额退回,白拿70,000个AGC。现在是纪元3,奖励已经减半过一次,之前每份是140,000个。成本只有一笔gas,约0.01美元。等于零成本参与,适合先试水。
方法B,进池子。英文叫mintPool,每份0.002个BNB,不退了,直接进流动性池做LP,锁14天。奖励约412,641个AGC,14天线性释放,每天约29,474个。收益比方法A高得多,但0.002个BNB(约1.44美元)本金要锁14天,提前拿不出来。
怎么打?用币安的Agent钱包。Agent钱包是币安App里的链上钱包,先领一个Agent ID——就是链上身份NFT,带一个.ai域名——扫码登录后就能用。打开agcc.fun,选方法A还是方法B,确认支付0.002个BNB就行。方法A等24小时、方法B按天释放,到期后在同一个页面领币。
领到之后怎么卖?我的规矩就一条:到账就卖,别拿着。方法A和方法B的币可以合在一笔卖,省gas;卖的时候有2%卖出税;gas选LOW那档就行。
算一笔账,按今天上午约0.000016美元/个的价:方法A一份约1.12美元,成本约0.01美元gas;方法B一份约6.65美元,但本金要锁14天。提醒一句,价格波动极大,今天上午它就从0.0000074美元涨到0.000016美元,动手前先查实时价,别按我写的数直接算。
风险实话,四条:第一,AGC的奖励是新印出来的币,本身没什么用途,值钱全靠后边有人买、有人打;第二,项目方匿名、无审计;第三,方法B的本金变成池子里的LP,币价大跌时撤回会缩水,币价涨也拿不全涨幅,这叫无常损失;第四,价格一天能涨跌几十个点,追高被套是常事。只拿闲钱小额参与,别上头。
最后说一句:这篇只讲玩法,不构成投资建议。打之前先看价,卖的时候别贪。
#AGC #币安
先说AGC是什么。它是币安Agent ID生态里的一个铸造项目,官网agcc.fun。玩法很简单:往合约里打0.002个BNB,换AGC代币奖励。不用懂代码,全程在币安App里点几下就行。
两种打法,差别很大:
方法A,免费打。英文叫mintFree,每份0.002个BNB押金,24小时后押金全额退回,白拿70,000个AGC。现在是纪元3,奖励已经减半过一次,之前每份是140,000个。成本只有一笔gas,约0.01美元。等于零成本参与,适合先试水。
方法B,进池子。英文叫mintPool,每份0.002个BNB,不退了,直接进流动性池做LP,锁14天。奖励约412,641个AGC,14天线性释放,每天约29,474个。收益比方法A高得多,但0.002个BNB(约1.44美元)本金要锁14天,提前拿不出来。
怎么打?用币安的Agent钱包。Agent钱包是币安App里的链上钱包,先领一个Agent ID——就是链上身份NFT,带一个.ai域名——扫码登录后就能用。打开agcc.fun,选方法A还是方法B,确认支付0.002个BNB就行。方法A等24小时、方法B按天释放,到期后在同一个页面领币。
领到之后怎么卖?我的规矩就一条:到账就卖,别拿着。方法A和方法B的币可以合在一笔卖,省gas;卖的时候有2%卖出税;gas选LOW那档就行。
算一笔账,按今天上午约0.000016美元/个的价:方法A一份约1.12美元,成本约0.01美元gas;方法B一份约6.65美元,但本金要锁14天。提醒一句,价格波动极大,今天上午它就从0.0000074美元涨到0.000016美元,动手前先查实时价,别按我写的数直接算。
风险实话,四条:第一,AGC的奖励是新印出来的币,本身没什么用途,值钱全靠后边有人买、有人打;第二,项目方匿名、无审计;第三,方法B的本金变成池子里的LP,币价大跌时撤回会缩水,币价涨也拿不全涨幅,这叫无常损失;第四,价格一天能涨跌几十个点,追高被套是常事。只拿闲钱小额参与,别上头。
最后说一句:这篇只讲玩法,不构成投资建议。打之前先看价,卖的时候别贪。
#AGC #币安
·
--
См. перевод
选举夜,美股、油价、金价同时"疯了"——而且方向全不一样。
先看数字:道琼斯工业平均指数大涨1,569.40点、涨幅3.03%,收53,356.12点,创2025年4月9日以来最佳单日表现;标准普尔500指数涨1.58%、收7,688.62点;纳斯达克综合指数涨1.44%、收25,736.51点。另一边,纽约轻质原油期货跌8.29%、收每桶88.12美元,伦敦布伦特原油期货跌8.67%、收每桶94.62美元。黄金现货大涨3.4%、报每盎司4,059.95美元,一举重返4,000美元关口,创8月中旬以来最大单日涨幅,白银现货更是暴涨5.1%。
同一晚,股涨、油跌、金涨,看着互相矛盾,其实是同一根原因结出的三个果:美国中期选举,民主党大获全胜、夺回参众两院控制权,特朗普总统接受选举结果。
第一条线,政治不确定性消除。选举前市场最怕的不是谁赢,而是结果拖着不出、没完没了地扯皮。现在结果干净利落出来了,华尔街悬着的心先放下一半。更关键的是,分裂政府(大白话:两党各掌一部分权力,谁也推不动极端政策)反而让市场松了口气——政策急变的预期被打下来,VIX恐慌指数(衡量市场害怕程度的指标,越高越慌)单日暴跌超20%、收16.61就是明证。微软公司涨6.68%、亚马逊公司涨6.12%、苹果公司涨5.31%,全是这个逻辑的受益者。
第二条线,战争溢价被抽掉。投资者押注中期选举结果可能加速结束伊朗战事,特朗普总统也淡化了对伊朗动武的可能性。原油价格里原本包含的"打起来怎么办"的地缘溢价,一夜之间被抽走八个点。油价跌对通胀是好消息,10年期美国国债收益率也从4.95%回落到4.88%附近,降息的想象空间又打开了一点。
第三条线,美元走弱托起黄金。民主党胜选后美元指数跌到一个多月低点,黄金是以美元计价的,美元一跌,拿其他货币的买家觉得黄金变便宜了,买盘自然涌进来。再加上金价10月30日才跌到每盎司3,869.85美元的低点,超跌之后一个利好就能点燃报复性反弹,8月中旬以来最大单日涨幅就是这么来的。
三条线拧在一起,结论其实很直白:这一夜涨的不是基本面,而是不确定性折价的集中释放。选举前市场为"不知道"付了太多折价,选举后一次性找补回来。这也意味着,别把一夜狂欢当成新牛市的起点——分裂政府同样意味着财政刺激更难推出、人工智能监管可能趋严,已经有分析师在担心这一点;英伟达公司逆市跌3.17%、费城半导体指数跌3.1%,就是资金在用脚投票。
接下来盯三个信号:第一,本周五的非农就业报告,决定美联储12月到底加不加息;第二,伊朗局势会不会反复,油价一天跌8%就能一天涨回去;第三,金价站上4,000美元能不能站稳,10月底它刚从这个位置摔下去过一次。狂欢之后,分化才是常态,追高之前先想好,万一这波只是一日游,你的仓位扛不扛得住。
#美股 #中期选举
选举夜,美股、油价、金价同时"疯了"——而且方向全不一样。
先看数字:道琼斯工业平均指数大涨1,569.40点、涨幅3.03%,收53,356.12点,创2025年4月9日以来最佳单日表现;标准普尔500指数涨1.58%、收7,688.62点;纳斯达克综合指数涨1.44%、收25,736.51点。另一边,纽约轻质原油期货跌8.29%、收每桶88.12美元,伦敦布伦特原油期货跌8.67%、收每桶94.62美元。黄金现货大涨3.4%、报每盎司4,059.95美元,一举重返4,000美元关口,创8月中旬以来最大单日涨幅,白银现货更是暴涨5.1%。
同一晚,股涨、油跌、金涨,看着互相矛盾,其实是同一根原因结出的三个果:美国中期选举,民主党大获全胜、夺回参众两院控制权,特朗普总统接受选举结果。
第一条线,政治不确定性消除。选举前市场最怕的不是谁赢,而是结果拖着不出、没完没了地扯皮。现在结果干净利落出来了,华尔街悬着的心先放下一半。更关键的是,分裂政府(大白话:两党各掌一部分权力,谁也推不动极端政策)反而让市场松了口气——政策急变的预期被打下来,VIX恐慌指数(衡量市场害怕程度的指标,越高越慌)单日暴跌超20%、收16.61就是明证。微软公司涨6.68%、亚马逊公司涨6.12%、苹果公司涨5.31%,全是这个逻辑的受益者。
第二条线,战争溢价被抽掉。投资者押注中期选举结果可能加速结束伊朗战事,特朗普总统也淡化了对伊朗动武的可能性。原油价格里原本包含的"打起来怎么办"的地缘溢价,一夜之间被抽走八个点。油价跌对通胀是好消息,10年期美国国债收益率也从4.95%回落到4.88%附近,降息的想象空间又打开了一点。
第三条线,美元走弱托起黄金。民主党胜选后美元指数跌到一个多月低点,黄金是以美元计价的,美元一跌,拿其他货币的买家觉得黄金变便宜了,买盘自然涌进来。再加上金价10月30日才跌到每盎司3,869.85美元的低点,超跌之后一个利好就能点燃报复性反弹,8月中旬以来最大单日涨幅就是这么来的。
三条线拧在一起,结论其实很直白:这一夜涨的不是基本面,而是不确定性折价的集中释放。选举前市场为"不知道"付了太多折价,选举后一次性找补回来。这也意味着,别把一夜狂欢当成新牛市的起点——分裂政府同样意味着财政刺激更难推出、人工智能监管可能趋严,已经有分析师在担心这一点;英伟达公司逆市跌3.17%、费城半导体指数跌3.1%,就是资金在用脚投票。
接下来盯三个信号:第一,本周五的非农就业报告,决定美联储12月到底加不加息;第二,伊朗局势会不会反复,油价一天跌8%就能一天涨回去;第三,金价站上4,000美元能不能站稳,10月底它刚从这个位置摔下去过一次。狂欢之后,分化才是常态,追高之前先想好,万一这波只是一日游,你的仓位扛不扛得住。
#美股 #中期选举
先看数字:道琼斯工业平均指数大涨1,569.40点、涨幅3.03%,收53,356.12点,创2025年4月9日以来最佳单日表现;标准普尔500指数涨1.58%、收7,688.62点;纳斯达克综合指数涨1.44%、收25,736.51点。另一边,纽约轻质原油期货跌8.29%、收每桶88.12美元,伦敦布伦特原油期货跌8.67%、收每桶94.62美元。黄金现货大涨3.4%、报每盎司4,059.95美元,一举重返4,000美元关口,创8月中旬以来最大单日涨幅,白银现货更是暴涨5.1%。
同一晚,股涨、油跌、金涨,看着互相矛盾,其实是同一根原因结出的三个果:美国中期选举,民主党大获全胜、夺回参众两院控制权,特朗普总统接受选举结果。
第一条线,政治不确定性消除。选举前市场最怕的不是谁赢,而是结果拖着不出、没完没了地扯皮。现在结果干净利落出来了,华尔街悬着的心先放下一半。更关键的是,分裂政府(大白话:两党各掌一部分权力,谁也推不动极端政策)反而让市场松了口气——政策急变的预期被打下来,VIX恐慌指数(衡量市场害怕程度的指标,越高越慌)单日暴跌超20%、收16.61就是明证。微软公司涨6.68%、亚马逊公司涨6.12%、苹果公司涨5.31%,全是这个逻辑的受益者。
第二条线,战争溢价被抽掉。投资者押注中期选举结果可能加速结束伊朗战事,特朗普总统也淡化了对伊朗动武的可能性。原油价格里原本包含的"打起来怎么办"的地缘溢价,一夜之间被抽走八个点。油价跌对通胀是好消息,10年期美国国债收益率也从4.95%回落到4.88%附近,降息的想象空间又打开了一点。
第三条线,美元走弱托起黄金。民主党胜选后美元指数跌到一个多月低点,黄金是以美元计价的,美元一跌,拿其他货币的买家觉得黄金变便宜了,买盘自然涌进来。再加上金价10月30日才跌到每盎司3,869.85美元的低点,超跌之后一个利好就能点燃报复性反弹,8月中旬以来最大单日涨幅就是这么来的。
三条线拧在一起,结论其实很直白:这一夜涨的不是基本面,而是不确定性折价的集中释放。选举前市场为"不知道"付了太多折价,选举后一次性找补回来。这也意味着,别把一夜狂欢当成新牛市的起点——分裂政府同样意味着财政刺激更难推出、人工智能监管可能趋严,已经有分析师在担心这一点;英伟达公司逆市跌3.17%、费城半导体指数跌3.1%,就是资金在用脚投票。
接下来盯三个信号:第一,本周五的非农就业报告,决定美联储12月到底加不加息;第二,伊朗局势会不会反复,油价一天跌8%就能一天涨回去;第三,金价站上4,000美元能不能站稳,10月底它刚从这个位置摔下去过一次。狂欢之后,分化才是常态,追高之前先想好,万一这波只是一日游,你的仓位扛不扛得住。
#美股 #中期选举
388
·
--
См. перевод
昨晚美股大涨夜里,最刺眼的一幕不是指数创新高,而是存储芯片股逆市血崩。
美光科技跌7.00%、收795.23美元,闪迪公司跌7.91%、收1,037.40美元,SK海力士跌约5.4%,费城半导体指数跌3.1%。同一晚,标准普尔500指数涨1.58%、道琼斯工业平均指数涨3.03%、纳斯达克综合指数涨1.44%,微软公司涨6.68%、亚马逊公司涨6.12%、苹果公司涨5.31%创历史新高。钱没有离开人工智能,钱只是从硬件搬到了软件。
导火索在得克萨斯州。民主党人吉娜·希诺霍萨击败寻求第四任期的共和党州长格雷格·阿博特,成为30多年来得州首位民主党州长、首位拉丁裔州长,2027年1月19日就职。她竞选时最响亮的承诺之一,就是立即暂停新建数据中心,直到州议会通过社区保护措施、取消税收优惠。得州占全美2030年前规划数据中心容量的四分之一以上。更要命的是,现任州长阿博特自己今年8月3日就已经暂停了新数据中心并网审批、要求全面审计——限制数据中心不是一个人的主张,是得州上下已经形成的共识。
最值得玩味的是,跌得最狠的恰恰是业绩最好的。闪迪公司2027财年第一季度营收110亿美元,同比增长378%,数据中心收入48亿美元,同比增长1,682%,下季度指引营收124亿美元、调整后毛利率85%,全线超预期。结果财报发布后股价一度跌11%,11月4日选举夜又跌7.91%。美光科技5日跌12%、1个月跌26.02%,闪迪公司1个月跌39.69%。这不是业绩证伪,是预期定价变了:市场不再问“存储赚多少钱”,开始问“数据中心还能建多快”。
传导链条有三条,条条都指向同一个人——买家。
第一条是政策线。数据中心是存储需求的最大引擎,得州一冻,全美其他对用电、用水、税收优惠有怨言的地方就有了跟进的理由,人工智能基建的增速预期先被打折。
第二条是需求线。存储涨价正在反噬下游:美国超威半导体公司、英特尔公司、苹果公司本财报季轮番警告,存储涨价压制了个人电脑需求。上游赚得盆满钵满,代价是下游出货量缩水,涨价的尽头是需求被自己杀死。
第三条是资金线。一年涨3—4倍之后(美光科技1年涨264.73%、闪迪公司涨433.18%),存储股成了市场最拥挤的交易,风一变最先被抛。tastytrade创始人汤姆·索斯诺夫直言,这批芯片龙头还要再跌25%—35%才算真正超卖;“大空头”迈克尔·伯里还在加仓做空美光科技,赌的是中国长鑫存储扩产缓解供应紧张——长鑫存储目标2028年市占率20%,年底前就要送样首款服务器级动态随机存取存储器(一种电脑和服务器用的高速暂存芯片)。
但别把这次暴跌读成人工智能需求崩了。估值已经先跌下来了:美光科技市盈率(股价除以每股盈利,越低越便宜)只有11.78倍,闪迪公司8.56倍;华尔街共识仍是强烈买入,平均目标价1,621.67美元,是现价的两倍还多;研究机构Yardeni Research说存储厂商订单已经排到2029年;美光科技手里有26份长期客户协议,收入锁定到2030年,2031年的合同正在谈。跌的是“还能涨多快”的预期,不是“还有没有需求”的基本盘。
往后看四个信号:希诺霍萨明年1月19日就职后是否真下暂停令、得州议会是否跟进、美光科技12月9日后能否启动大额回购、存储现货价是否松动。短期拥挤度没洗干净之前,存储股还可能继续探底,但订单排到2029年、长期协议锁到2030年这个基本盘没变,急跌砸出来的更像是估值重置,不是趋势反转。
最后说一句和持仓直接相关的:CHPY第五大持仓就是美光科技(约4.89%),这波回调直接压净值。不过波动率抬升对一只靠卖备兑看涨期权(持有股票的同时卖出看涨期权收权利金)赚钱的基金不是坏事,分红未必跟着跌,净值先扛住再说,周五复投单见分晓。硬件跌、软件涨,人工智能这场戏才演到中场,剧本刚换了一页。
#美股 #人工智能
昨晚美股大涨夜里,最刺眼的一幕不是指数创新高,而是存储芯片股逆市血崩。
美光科技跌7.00%、收795.23美元,闪迪公司跌7.91%、收1,037.40美元,SK海力士跌约5.4%,费城半导体指数跌3.1%。同一晚,标准普尔500指数涨1.58%、道琼斯工业平均指数涨3.03%、纳斯达克综合指数涨1.44%,微软公司涨6.68%、亚马逊公司涨6.12%、苹果公司涨5.31%创历史新高。钱没有离开人工智能,钱只是从硬件搬到了软件。
导火索在得克萨斯州。民主党人吉娜·希诺霍萨击败寻求第四任期的共和党州长格雷格·阿博特,成为30多年来得州首位民主党州长、首位拉丁裔州长,2027年1月19日就职。她竞选时最响亮的承诺之一,就是立即暂停新建数据中心,直到州议会通过社区保护措施、取消税收优惠。得州占全美2030年前规划数据中心容量的四分之一以上。更要命的是,现任州长阿博特自己今年8月3日就已经暂停了新数据中心并网审批、要求全面审计——限制数据中心不是一个人的主张,是得州上下已经形成的共识。
最值得玩味的是,跌得最狠的恰恰是业绩最好的。闪迪公司2027财年第一季度营收110亿美元,同比增长378%,数据中心收入48亿美元,同比增长1,682%,下季度指引营收124亿美元、调整后毛利率85%,全线超预期。结果财报发布后股价一度跌11%,11月4日选举夜又跌7.91%。美光科技5日跌12%、1个月跌26.02%,闪迪公司1个月跌39.69%。这不是业绩证伪,是预期定价变了:市场不再问“存储赚多少钱”,开始问“数据中心还能建多快”。
传导链条有三条,条条都指向同一个人——买家。
第一条是政策线。数据中心是存储需求的最大引擎,得州一冻,全美其他对用电、用水、税收优惠有怨言的地方就有了跟进的理由,人工智能基建的增速预期先被打折。
第二条是需求线。存储涨价正在反噬下游:美国超威半导体公司、英特尔公司、苹果公司本财报季轮番警告,存储涨价压制了个人电脑需求。上游赚得盆满钵满,代价是下游出货量缩水,涨价的尽头是需求被自己杀死。
第三条是资金线。一年涨3—4倍之后(美光科技1年涨264.73%、闪迪公司涨433.18%),存储股成了市场最拥挤的交易,风一变最先被抛。tastytrade创始人汤姆·索斯诺夫直言,这批芯片龙头还要再跌25%—35%才算真正超卖;“大空头”迈克尔·伯里还在加仓做空美光科技,赌的是中国长鑫存储扩产缓解供应紧张——长鑫存储目标2028年市占率20%,年底前就要送样首款服务器级动态随机存取存储器(一种电脑和服务器用的高速暂存芯片)。
但别把这次暴跌读成人工智能需求崩了。估值已经先跌下来了:美光科技市盈率(股价除以每股盈利,越低越便宜)只有11.78倍,闪迪公司8.56倍;华尔街共识仍是强烈买入,平均目标价1,621.67美元,是现价的两倍还多;研究机构Yardeni Research说存储厂商订单已经排到2029年;美光科技手里有26份长期客户协议,收入锁定到2030年,2031年的合同正在谈。跌的是“还能涨多快”的预期,不是“还有没有需求”的基本盘。
往后看四个信号:希诺霍萨明年1月19日就职后是否真下暂停令、得州议会是否跟进、美光科技12月9日后能否启动大额回购、存储现货价是否松动。短期拥挤度没洗干净之前,存储股还可能继续探底,但订单排到2029年、长期协议锁到2030年这个基本盘没变,急跌砸出来的更像是估值重置,不是趋势反转。
最后说一句和持仓直接相关的:CHPY第五大持仓就是美光科技(约4.89%),这波回调直接压净值。不过波动率抬升对一只靠卖备兑看涨期权(持有股票的同时卖出看涨期权收权利金)赚钱的基金不是坏事,分红未必跟着跌,净值先扛住再说,周五复投单见分晓。硬件跌、软件涨,人工智能这场戏才演到中场,剧本刚换了一页。
#美股 #人工智能
美光科技跌7.00%、收795.23美元,闪迪公司跌7.91%、收1,037.40美元,SK海力士跌约5.4%,费城半导体指数跌3.1%。同一晚,标准普尔500指数涨1.58%、道琼斯工业平均指数涨3.03%、纳斯达克综合指数涨1.44%,微软公司涨6.68%、亚马逊公司涨6.12%、苹果公司涨5.31%创历史新高。钱没有离开人工智能,钱只是从硬件搬到了软件。
导火索在得克萨斯州。民主党人吉娜·希诺霍萨击败寻求第四任期的共和党州长格雷格·阿博特,成为30多年来得州首位民主党州长、首位拉丁裔州长,2027年1月19日就职。她竞选时最响亮的承诺之一,就是立即暂停新建数据中心,直到州议会通过社区保护措施、取消税收优惠。得州占全美2030年前规划数据中心容量的四分之一以上。更要命的是,现任州长阿博特自己今年8月3日就已经暂停了新数据中心并网审批、要求全面审计——限制数据中心不是一个人的主张,是得州上下已经形成的共识。
最值得玩味的是,跌得最狠的恰恰是业绩最好的。闪迪公司2027财年第一季度营收110亿美元,同比增长378%,数据中心收入48亿美元,同比增长1,682%,下季度指引营收124亿美元、调整后毛利率85%,全线超预期。结果财报发布后股价一度跌11%,11月4日选举夜又跌7.91%。美光科技5日跌12%、1个月跌26.02%,闪迪公司1个月跌39.69%。这不是业绩证伪,是预期定价变了:市场不再问“存储赚多少钱”,开始问“数据中心还能建多快”。
传导链条有三条,条条都指向同一个人——买家。
第一条是政策线。数据中心是存储需求的最大引擎,得州一冻,全美其他对用电、用水、税收优惠有怨言的地方就有了跟进的理由,人工智能基建的增速预期先被打折。
第二条是需求线。存储涨价正在反噬下游:美国超威半导体公司、英特尔公司、苹果公司本财报季轮番警告,存储涨价压制了个人电脑需求。上游赚得盆满钵满,代价是下游出货量缩水,涨价的尽头是需求被自己杀死。
第三条是资金线。一年涨3—4倍之后(美光科技1年涨264.73%、闪迪公司涨433.18%),存储股成了市场最拥挤的交易,风一变最先被抛。tastytrade创始人汤姆·索斯诺夫直言,这批芯片龙头还要再跌25%—35%才算真正超卖;“大空头”迈克尔·伯里还在加仓做空美光科技,赌的是中国长鑫存储扩产缓解供应紧张——长鑫存储目标2028年市占率20%,年底前就要送样首款服务器级动态随机存取存储器(一种电脑和服务器用的高速暂存芯片)。
但别把这次暴跌读成人工智能需求崩了。估值已经先跌下来了:美光科技市盈率(股价除以每股盈利,越低越便宜)只有11.78倍,闪迪公司8.56倍;华尔街共识仍是强烈买入,平均目标价1,621.67美元,是现价的两倍还多;研究机构Yardeni Research说存储厂商订单已经排到2029年;美光科技手里有26份长期客户协议,收入锁定到2030年,2031年的合同正在谈。跌的是“还能涨多快”的预期,不是“还有没有需求”的基本盘。
往后看四个信号:希诺霍萨明年1月19日就职后是否真下暂停令、得州议会是否跟进、美光科技12月9日后能否启动大额回购、存储现货价是否松动。短期拥挤度没洗干净之前,存储股还可能继续探底,但订单排到2029年、长期协议锁到2030年这个基本盘没变,急跌砸出来的更像是估值重置,不是趋势反转。
最后说一句和持仓直接相关的:CHPY第五大持仓就是美光科技(约4.89%),这波回调直接压净值。不过波动率抬升对一只靠卖备兑看涨期权(持有股票的同时卖出看涨期权收权利金)赚钱的基金不是坏事,分红未必跟着跌,净值先扛住再说,周五复投单见分晓。硬件跌、软件涨,人工智能这场戏才演到中场,剧本刚换了一页。
#美股 #人工智能
·
--
См. перевод
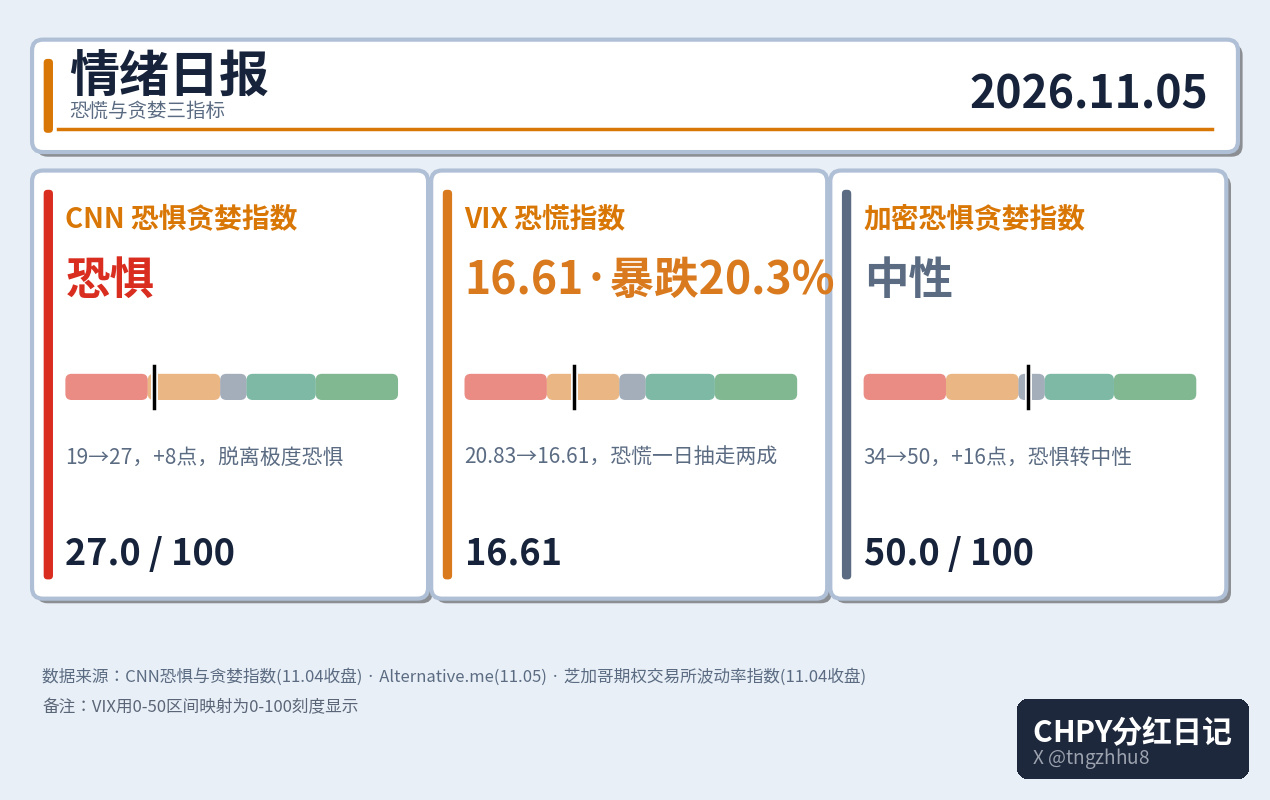
一夜之间,三根情绪指针齐刷刷往上抬——这是连跌几天来第一次,三张表朝着同一个方向说话。
CNN恐惧与贪婪指数从19点涨到27点,单日回升8点,脱离极度恐惧区间(25点是极度恐惧与恐惧的分界线),但仍处在恐惧区间;芝加哥期权交易所波动率指数(VIX恐慌指数)从20.83暴跌到16.61,单日跌20.3%,一口气跌回20下方;加密恐惧与贪婪指数从34点跳到50点,单日回升16点,从恐惧直接翻进中性区间。三根指针里,加密市场跑得最快,恐慌指数跌得最狠,股市情绪反而最慢——快慢不一,本身就是一句值得琢磨的话。
价格那边也印证了情绪的转向。标准普尔500指数涨1.58%收7,688.62点、纳斯达克100指数涨0.91%收28,437.17点、比特币回到约80,500美元,24小时涨约4.2%,较昨日9:30快照的约77,800美元涨约3.5%。要知道,比特币在亚洲时段一度跌破76,000美元,最低探到约75,700美元,美股一开盘又一路买回80,500美元上方,一天之内先杀后拉,走出了一根长下影线。
推情绪的力其实只有一股,就是不确定性出清。美国中期选举尘埃落定,民主党拿下参众两院,分裂政府等于政策急转弯的预期一下子没了;同一晚美国原油期货跌8.29%报88.12美元,市场押注原油供应稳住,通胀压力跟着松下来。通胀预期一松,10年期美国国债收益率回落到4.89%,美元指数跌到101.5附近,恐慌一下子抽走了,钱就敢回来了。昨晚那根阳线,买的是“最坏的情形没有发生”,不是“最好的情形已经到来”。
这句话得分开看。三根指针全往上走,但起点不一样,含金量也不一样。芝加哥期权交易所波动率指数从20.83跌到16.61,是最实在的一根:它量的是期权市场真金白银买出来的恐慌,20这个位置是分水岭,跌回16.61说明短线对冲的急迫感真的散了。加密恐惧与贪婪指数从34点跳到50点,幅度最大,但也最善变——两天前它还是26点,一天就能翻16点,翻回去也只需要一天。中性区间不是站稳,是路过。CNN恐惧与贪婪指数最慢,19点涨到27点,还在恐惧区间里趴着,它量的是七个市场结构指标的合力,动得慢,假信号也少。我的看法是:这是一次超跌修复,不是信心回归。恐慌抽走了,但贪婪还没回来,情绪现在站在“不怕了,但也不敢追”的位置上。
分化也还在。领涨的是可选消费、金融、通信服务,微软公司、亚马逊公司、苹果公司都涨了5%以上;另一边费城半导体指数跌3.1%,美光科技跌7.00%、闪迪公司跌7.91%,芯片和数据中心那条线昨天是重灾区。情绪修复不是普涨,是挑着买——云巨头被奖励,烧钱的基建链被惩罚。这种挑三拣四,说明资金对人工智能高投入的叙事已经开始算账了,情绪回暖不等于所有板块都回暖。
往后看,真正的分水岭不在今天,在周五。11月6日要出美国10月非农就业报告,市场预期新增6.5万人、前值2.9万人,11月10日还有美国10月消费者价格指数数据,这两份数据才决定12月到底加不加息。分两头说:如果非农就业报告落地偏软,CNN恐惧与贪婪指数有空间继续往35点、40点走,VIX恐慌指数大概率守在20下方;如果数据偏热、加息预期重新抬头,VIX恐慌指数一天就能弹回20上方,加密恐惧与贪婪指数也会最先掉回恐惧区间。比特币这边,80,000美元刚收回来,站不站得稳要看周末前能不能守住,76,000美元一线是这轮的底,守住了是箱体,破了就又是另一回事。
三条风险点也摆在台面上:第一,半导体没站稳之前,指数反弹的成色要打折扣;第二,周五的非农就业报告是二元事件,数据一出情绪可能原地掉头;第三,加密情绪翻得最快,今天50点的中性,明天一根阴线就能打回恐惧,别把一天的修复当成趋势反转。
恐慌抽走只用了12个小时,信心回来从来没有这么快过。
#市场情绪 #恐惧与贪婪指数
一夜之间,三根情绪指针齐刷刷往上抬——这是连跌几天来第一次,三张表朝着同一个方向说话。
CNN恐惧与贪婪指数从19点涨到27点,单日回升8点,脱离极度恐惧区间(25点是极度恐惧与恐惧的分界线),但仍处在恐惧区间;芝加哥期权交易所波动率指数(VIX恐慌指数)从20.83暴跌到16.61,单日跌20.3%,一口气跌回20下方;加密恐惧与贪婪指数从34点跳到50点,单日回升16点,从恐惧直接翻进中性区间。三根指针里,加密市场跑得最快,恐慌指数跌得最狠,股市情绪反而最慢——快慢不一,本身就是一句值得琢磨的话。
价格那边也印证了情绪的转向。标准普尔500指数涨1.58%收7,688.62点、纳斯达克100指数涨0.91%收28,437.17点、比特币回到约80,500美元,24小时涨约4.2%,较昨日9:30快照的约77,800美元涨约3.5%。要知道,比特币在亚洲时段一度跌破76,000美元,最低探到约75,700美元,美股一开盘又一路买回80,500美元上方,一天之内先杀后拉,走出了一根长下影线。
推情绪的力其实只有一股,就是不确定性出清。美国中期选举尘埃落定,民主党拿下参众两院,分裂政府等于政策急转弯的预期一下子没了;同一晚美国原油期货跌8.29%报88.12美元,市场押注原油供应稳住,通胀压力跟着松下来。通胀预期一松,10年期美国国债收益率回落到4.89%,美元指数跌到101.5附近,恐慌一下子抽走了,钱就敢回来了。昨晚那根阳线,买的是“最坏的情形没有发生”,不是“最好的情形已经到来”。
这句话得分开看。三根指针全往上走,但起点不一样,含金量也不一样。芝加哥期权交易所波动率指数从20.83跌到16.61,是最实在的一根:它量的是期权市场真金白银买出来的恐慌,20这个位置是分水岭,跌回16.61说明短线对冲的急迫感真的散了。加密恐惧与贪婪指数从34点跳到50点,幅度最大,但也最善变——两天前它还是26点,一天就能翻16点,翻回去也只需要一天。中性区间不是站稳,是路过。CNN恐惧与贪婪指数最慢,19点涨到27点,还在恐惧区间里趴着,它量的是七个市场结构指标的合力,动得慢,假信号也少。我的看法是:这是一次超跌修复,不是信心回归。恐慌抽走了,但贪婪还没回来,情绪现在站在“不怕了,但也不敢追”的位置上。
分化也还在。领涨的是可选消费、金融、通信服务,微软公司、亚马逊公司、苹果公司都涨了5%以上;另一边费城半导体指数跌3.1%,美光科技跌7.00%、闪迪公司跌7.91%,芯片和数据中心那条线昨天是重灾区。情绪修复不是普涨,是挑着买——云巨头被奖励,烧钱的基建链被惩罚。这种挑三拣四,说明资金对人工智能高投入的叙事已经开始算账了,情绪回暖不等于所有板块都回暖。
往后看,真正的分水岭不在今天,在周五。11月6日要出美国10月非农就业报告,市场预期新增6.5万人、前值2.9万人,11月10日还有美国10月消费者价格指数数据,这两份数据才决定12月到底加不加息。分两头说:如果非农就业报告落地偏软,CNN恐惧与贪婪指数有空间继续往35点、40点走,VIX恐慌指数大概率守在20下方;如果数据偏热、加息预期重新抬头,VIX恐慌指数一天就能弹回20上方,加密恐惧与贪婪指数也会最先掉回恐惧区间。比特币这边,80,000美元刚收回来,站不站得稳要看周末前能不能守住,76,000美元一线是这轮的底,守住了是箱体,破了就又是另一回事。
三条风险点也摆在台面上:第一,半导体没站稳之前,指数反弹的成色要打折扣;第二,周五的非农就业报告是二元事件,数据一出情绪可能原地掉头;第三,加密情绪翻得最快,今天50点的中性,明天一根阴线就能打回恐惧,别把一天的修复当成趋势反转。
恐慌抽走只用了12个小时,信心回来从来没有这么快过。
#市场情绪 #恐惧与贪婪指数
CNN恐惧与贪婪指数从19点涨到27点,单日回升8点,脱离极度恐惧区间(25点是极度恐惧与恐惧的分界线),但仍处在恐惧区间;芝加哥期权交易所波动率指数(VIX恐慌指数)从20.83暴跌到16.61,单日跌20.3%,一口气跌回20下方;加密恐惧与贪婪指数从34点跳到50点,单日回升16点,从恐惧直接翻进中性区间。三根指针里,加密市场跑得最快,恐慌指数跌得最狠,股市情绪反而最慢——快慢不一,本身就是一句值得琢磨的话。
价格那边也印证了情绪的转向。标准普尔500指数涨1.58%收7,688.62点、纳斯达克100指数涨0.91%收28,437.17点、比特币回到约80,500美元,24小时涨约4.2%,较昨日9:30快照的约77,800美元涨约3.5%。要知道,比特币在亚洲时段一度跌破76,000美元,最低探到约75,700美元,美股一开盘又一路买回80,500美元上方,一天之内先杀后拉,走出了一根长下影线。
推情绪的力其实只有一股,就是不确定性出清。美国中期选举尘埃落定,民主党拿下参众两院,分裂政府等于政策急转弯的预期一下子没了;同一晚美国原油期货跌8.29%报88.12美元,市场押注原油供应稳住,通胀压力跟着松下来。通胀预期一松,10年期美国国债收益率回落到4.89%,美元指数跌到101.5附近,恐慌一下子抽走了,钱就敢回来了。昨晚那根阳线,买的是“最坏的情形没有发生”,不是“最好的情形已经到来”。
这句话得分开看。三根指针全往上走,但起点不一样,含金量也不一样。芝加哥期权交易所波动率指数从20.83跌到16.61,是最实在的一根:它量的是期权市场真金白银买出来的恐慌,20这个位置是分水岭,跌回16.61说明短线对冲的急迫感真的散了。加密恐惧与贪婪指数从34点跳到50点,幅度最大,但也最善变——两天前它还是26点,一天就能翻16点,翻回去也只需要一天。中性区间不是站稳,是路过。CNN恐惧与贪婪指数最慢,19点涨到27点,还在恐惧区间里趴着,它量的是七个市场结构指标的合力,动得慢,假信号也少。我的看法是:这是一次超跌修复,不是信心回归。恐慌抽走了,但贪婪还没回来,情绪现在站在“不怕了,但也不敢追”的位置上。
分化也还在。领涨的是可选消费、金融、通信服务,微软公司、亚马逊公司、苹果公司都涨了5%以上;另一边费城半导体指数跌3.1%,美光科技跌7.00%、闪迪公司跌7.91%,芯片和数据中心那条线昨天是重灾区。情绪修复不是普涨,是挑着买——云巨头被奖励,烧钱的基建链被惩罚。这种挑三拣四,说明资金对人工智能高投入的叙事已经开始算账了,情绪回暖不等于所有板块都回暖。
往后看,真正的分水岭不在今天,在周五。11月6日要出美国10月非农就业报告,市场预期新增6.5万人、前值2.9万人,11月10日还有美国10月消费者价格指数数据,这两份数据才决定12月到底加不加息。分两头说:如果非农就业报告落地偏软,CNN恐惧与贪婪指数有空间继续往35点、40点走,VIX恐慌指数大概率守在20下方;如果数据偏热、加息预期重新抬头,VIX恐慌指数一天就能弹回20上方,加密恐惧与贪婪指数也会最先掉回恐惧区间。比特币这边,80,000美元刚收回来,站不站得稳要看周末前能不能守住,76,000美元一线是这轮的底,守住了是箱体,破了就又是另一回事。
三条风险点也摆在台面上:第一,半导体没站稳之前,指数反弹的成色要打折扣;第二,周五的非农就业报告是二元事件,数据一出情绪可能原地掉头;第三,加密情绪翻得最快,今天50点的中性,明天一根阴线就能打回恐惧,别把一天的修复当成趋势反转。
恐慌抽走只用了12个小时,信心回来从来没有这么快过。
#市场情绪 #恐惧与贪婪指数
71
·
--
См. перевод
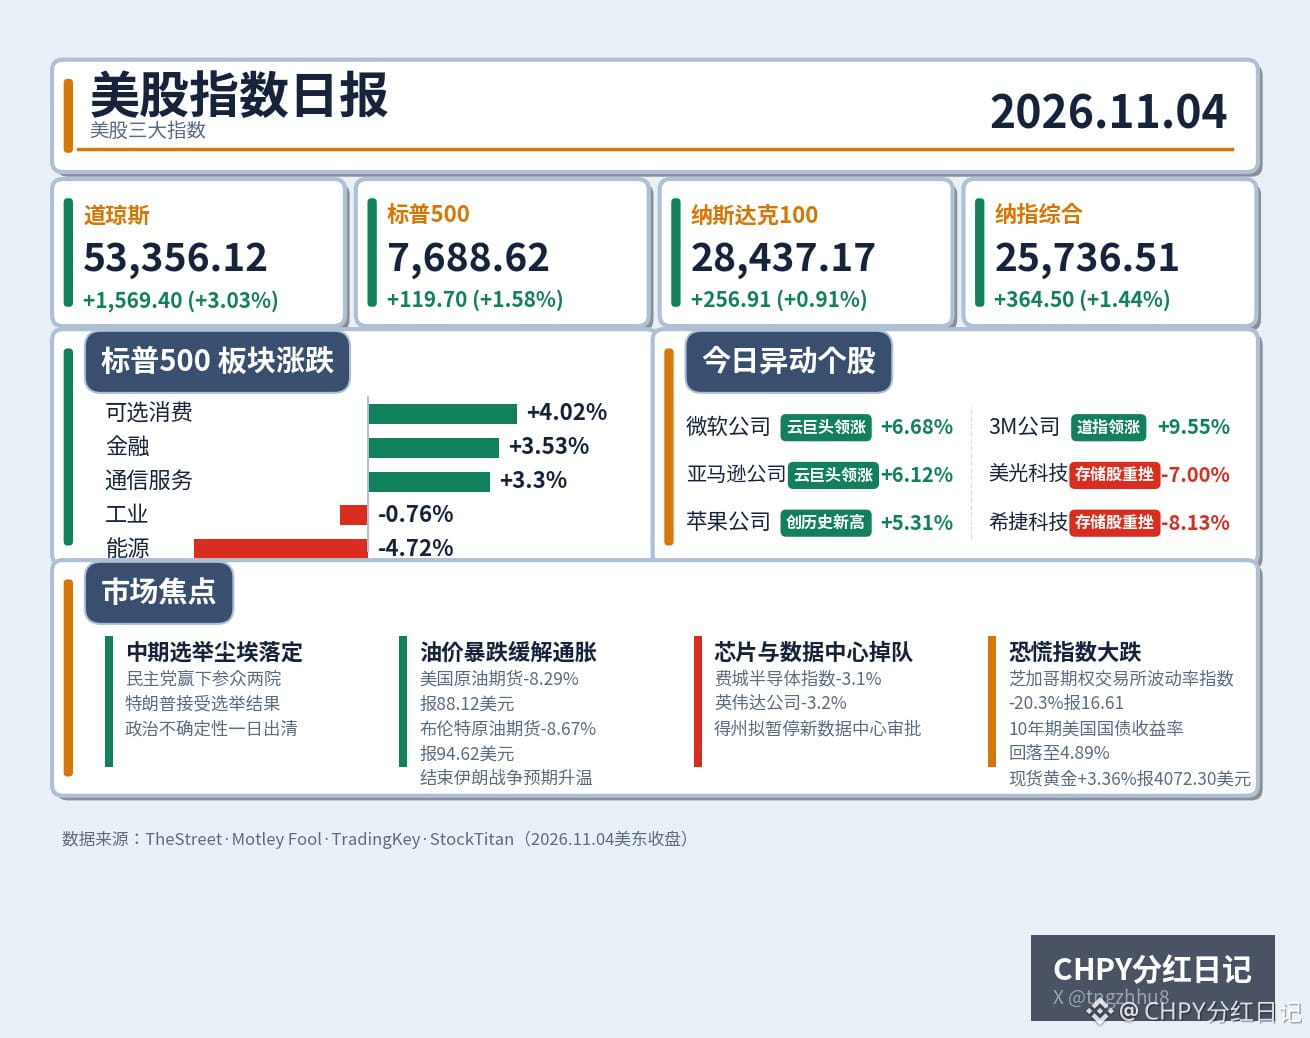
昨夜美股上演选举夜大反转:道琼斯工业平均指数暴涨3.03%收53,356.12点,创2025年4月9日以来最佳单日表现、也是44年来最强的中期选举后反弹,标准普尔500指数涨1.58%收7,688.62点、纳斯达克综合指数涨1.44%收25,736.51点、纳斯达克100指数涨0.91%收28,437.17点。开盘前还是另一番景象:选举夜期货一度跌超2%,纳斯达克100指数期货隔夜最低探到27,615.75点,结果一揭晓、特朗普接受选举结果,资金全天一路买了回来。
传导链条其实很干净,就两股力在推。第一是政治不确定性出清:民主党拿下参众两院,分裂政府等于给市场吃了颗定心丸,政策急转弯的预期一下子没了。第二是油价暴跌:美国原油期货跌8.29%报88.12美元、布伦特原油期货跌8.67%报94.62美元,市场押注选举结果会推动结束伊朗战争、原油供应稳住,通胀压力跟着松下来。通胀预期一松,10年期美国国债收益率回落到4.89%、美元指数跌到101.5附近,芝加哥期权交易所波动率指数(VIX恐慌指数)暴跌20.3%报16.61,恐慌一下子抽走了,钱就敢回来了。连现货黄金都涨了3.36%报4,072.30美元,避险和风险偏好昨晚罕见地同向。
但这轮涨得分化很厉害,不是普涨。领涨的是可选消费(+4.02%)、金融(+3.53%)、通信服务(+3.30%),微软公司涨6.68%、亚马逊公司涨6.12%、苹果公司涨5.31%还创了历史新高,3M公司涨9.55%。钱去的是传统行业和云巨头,没去芯片:费城半导体指数跌3.1%,英伟达公司跌3.2%,存储股被砸得更惨,美光科技跌7.00%、闪迪公司跌7.91%、希捷科技跌8.13%。得克萨斯州新当选州长承诺暂停新数据中心审批,维斯塔能源跌13.8%、维谛技术跌12.9%、CoreWeave跌9.9%,数据中心这条线昨天是重灾区。
这对CHPY持仓是个提醒:美光科技是CHPY前五大持仓之一、占比约4.89%,存储股这一跌,叠加费城半导体指数单月跌幅已超16%、早已触发暂停复投线,半导体这边的压力还没过去。
说白了,这波是“不确定性出清+油价下跌”的双击反弹,不是基本面反转。选举悬念没了、油价跌了,短期情绪修复的空间还在,但芯片和数据中心留下的弱点说明资金对人工智能(AI)高投入的叙事已经开始挑三拣四——云巨头被奖励、烧钱的基建链被惩罚。接下来真正的分水岭是周五的美国10月非农就业报告,之后是11月10日的美国10月消费者价格指数数据,这两份数据才决定12月到底加不加息。盘后高通公司跌约6%、Arm公司跌2%—3%,已经提前给芯片股敲了警钟。今天先看今晚8:30的美国初请失业金人数,短线追高芯片的要当心,半导体没站稳之前,指数反弹的成色要打个折扣。
#美股 #中期选举
昨夜美股上演选举夜大反转:道琼斯工业平均指数暴涨3.03%收53,356.12点,创2025年4月9日以来最佳单日表现、也是44年来最强的中期选举后反弹,标准普尔500指数涨1.58%收7,688.62点、纳斯达克综合指数涨1.44%收25,736.51点、纳斯达克100指数涨0.91%收28,437.17点。开盘前还是另一番景象:选举夜期货一度跌超2%,纳斯达克100指数期货隔夜最低探到27,615.75点,结果一揭晓、特朗普接受选举结果,资金全天一路买了回来。
传导链条其实很干净,就两股力在推。第一是政治不确定性出清:民主党拿下参众两院,分裂政府等于给市场吃了颗定心丸,政策急转弯的预期一下子没了。第二是油价暴跌:美国原油期货跌8.29%报88.12美元、布伦特原油期货跌8.67%报94.62美元,市场押注选举结果会推动结束伊朗战争、原油供应稳住,通胀压力跟着松下来。通胀预期一松,10年期美国国债收益率回落到4.89%、美元指数跌到101.5附近,芝加哥期权交易所波动率指数(VIX恐慌指数)暴跌20.3%报16.61,恐慌一下子抽走了,钱就敢回来了。连现货黄金都涨了3.36%报4,072.30美元,避险和风险偏好昨晚罕见地同向。
但这轮涨得分化很厉害,不是普涨。领涨的是可选消费(+4.02%)、金融(+3.53%)、通信服务(+3.30%),微软公司涨6.68%、亚马逊公司涨6.12%、苹果公司涨5.31%还创了历史新高,3M公司涨9.55%。钱去的是传统行业和云巨头,没去芯片:费城半导体指数跌3.1%,英伟达公司跌3.2%,存储股被砸得更惨,美光科技跌7.00%、闪迪公司跌7.91%、希捷科技跌8.13%。得克萨斯州新当选州长承诺暂停新数据中心审批,维斯塔能源跌13.8%、维谛技术跌12.9%、CoreWeave跌9.9%,数据中心这条线昨天是重灾区。
这对CHPY持仓是个提醒:美光科技是CHPY前五大持仓之一、占比约4.89%,存储股这一跌,叠加费城半导体指数单月跌幅已超16%、早已触发暂停复投线,半导体这边的压力还没过去。
说白了,这波是“不确定性出清+油价下跌”的双击反弹,不是基本面反转。选举悬念没了、油价跌了,短期情绪修复的空间还在,但芯片和数据中心留下的弱点说明资金对人工智能(AI)高投入的叙事已经开始挑三拣四——云巨头被奖励、烧钱的基建链被惩罚。接下来真正的分水岭是周五的美国10月非农就业报告,之后是11月10日的美国10月消费者价格指数数据,这两份数据才决定12月到底加不加息。盘后高通公司跌约6%、Arm公司跌2%—3%,已经提前给芯片股敲了警钟。今天先看今晚8:30的美国初请失业金人数,短线追高芯片的要当心,半导体没站稳之前,指数反弹的成色要打个折扣。
#美股 #中期选举
传导链条其实很干净,就两股力在推。第一是政治不确定性出清:民主党拿下参众两院,分裂政府等于给市场吃了颗定心丸,政策急转弯的预期一下子没了。第二是油价暴跌:美国原油期货跌8.29%报88.12美元、布伦特原油期货跌8.67%报94.62美元,市场押注选举结果会推动结束伊朗战争、原油供应稳住,通胀压力跟着松下来。通胀预期一松,10年期美国国债收益率回落到4.89%、美元指数跌到101.5附近,芝加哥期权交易所波动率指数(VIX恐慌指数)暴跌20.3%报16.61,恐慌一下子抽走了,钱就敢回来了。连现货黄金都涨了3.36%报4,072.30美元,避险和风险偏好昨晚罕见地同向。
但这轮涨得分化很厉害,不是普涨。领涨的是可选消费(+4.02%)、金融(+3.53%)、通信服务(+3.30%),微软公司涨6.68%、亚马逊公司涨6.12%、苹果公司涨5.31%还创了历史新高,3M公司涨9.55%。钱去的是传统行业和云巨头,没去芯片:费城半导体指数跌3.1%,英伟达公司跌3.2%,存储股被砸得更惨,美光科技跌7.00%、闪迪公司跌7.91%、希捷科技跌8.13%。得克萨斯州新当选州长承诺暂停新数据中心审批,维斯塔能源跌13.8%、维谛技术跌12.9%、CoreWeave跌9.9%,数据中心这条线昨天是重灾区。
这对CHPY持仓是个提醒:美光科技是CHPY前五大持仓之一、占比约4.89%,存储股这一跌,叠加费城半导体指数单月跌幅已超16%、早已触发暂停复投线,半导体这边的压力还没过去。
说白了,这波是“不确定性出清+油价下跌”的双击反弹,不是基本面反转。选举悬念没了、油价跌了,短期情绪修复的空间还在,但芯片和数据中心留下的弱点说明资金对人工智能(AI)高投入的叙事已经开始挑三拣四——云巨头被奖励、烧钱的基建链被惩罚。接下来真正的分水岭是周五的美国10月非农就业报告,之后是11月10日的美国10月消费者价格指数数据,这两份数据才决定12月到底加不加息。盘后高通公司跌约6%、Arm公司跌2%—3%,已经提前给芯片股敲了警钟。今天先看今晚8:30的美国初请失业金人数,短线追高芯片的要当心,半导体没站稳之前,指数反弹的成色要打个折扣。
#美股 #中期选举
223
·
--
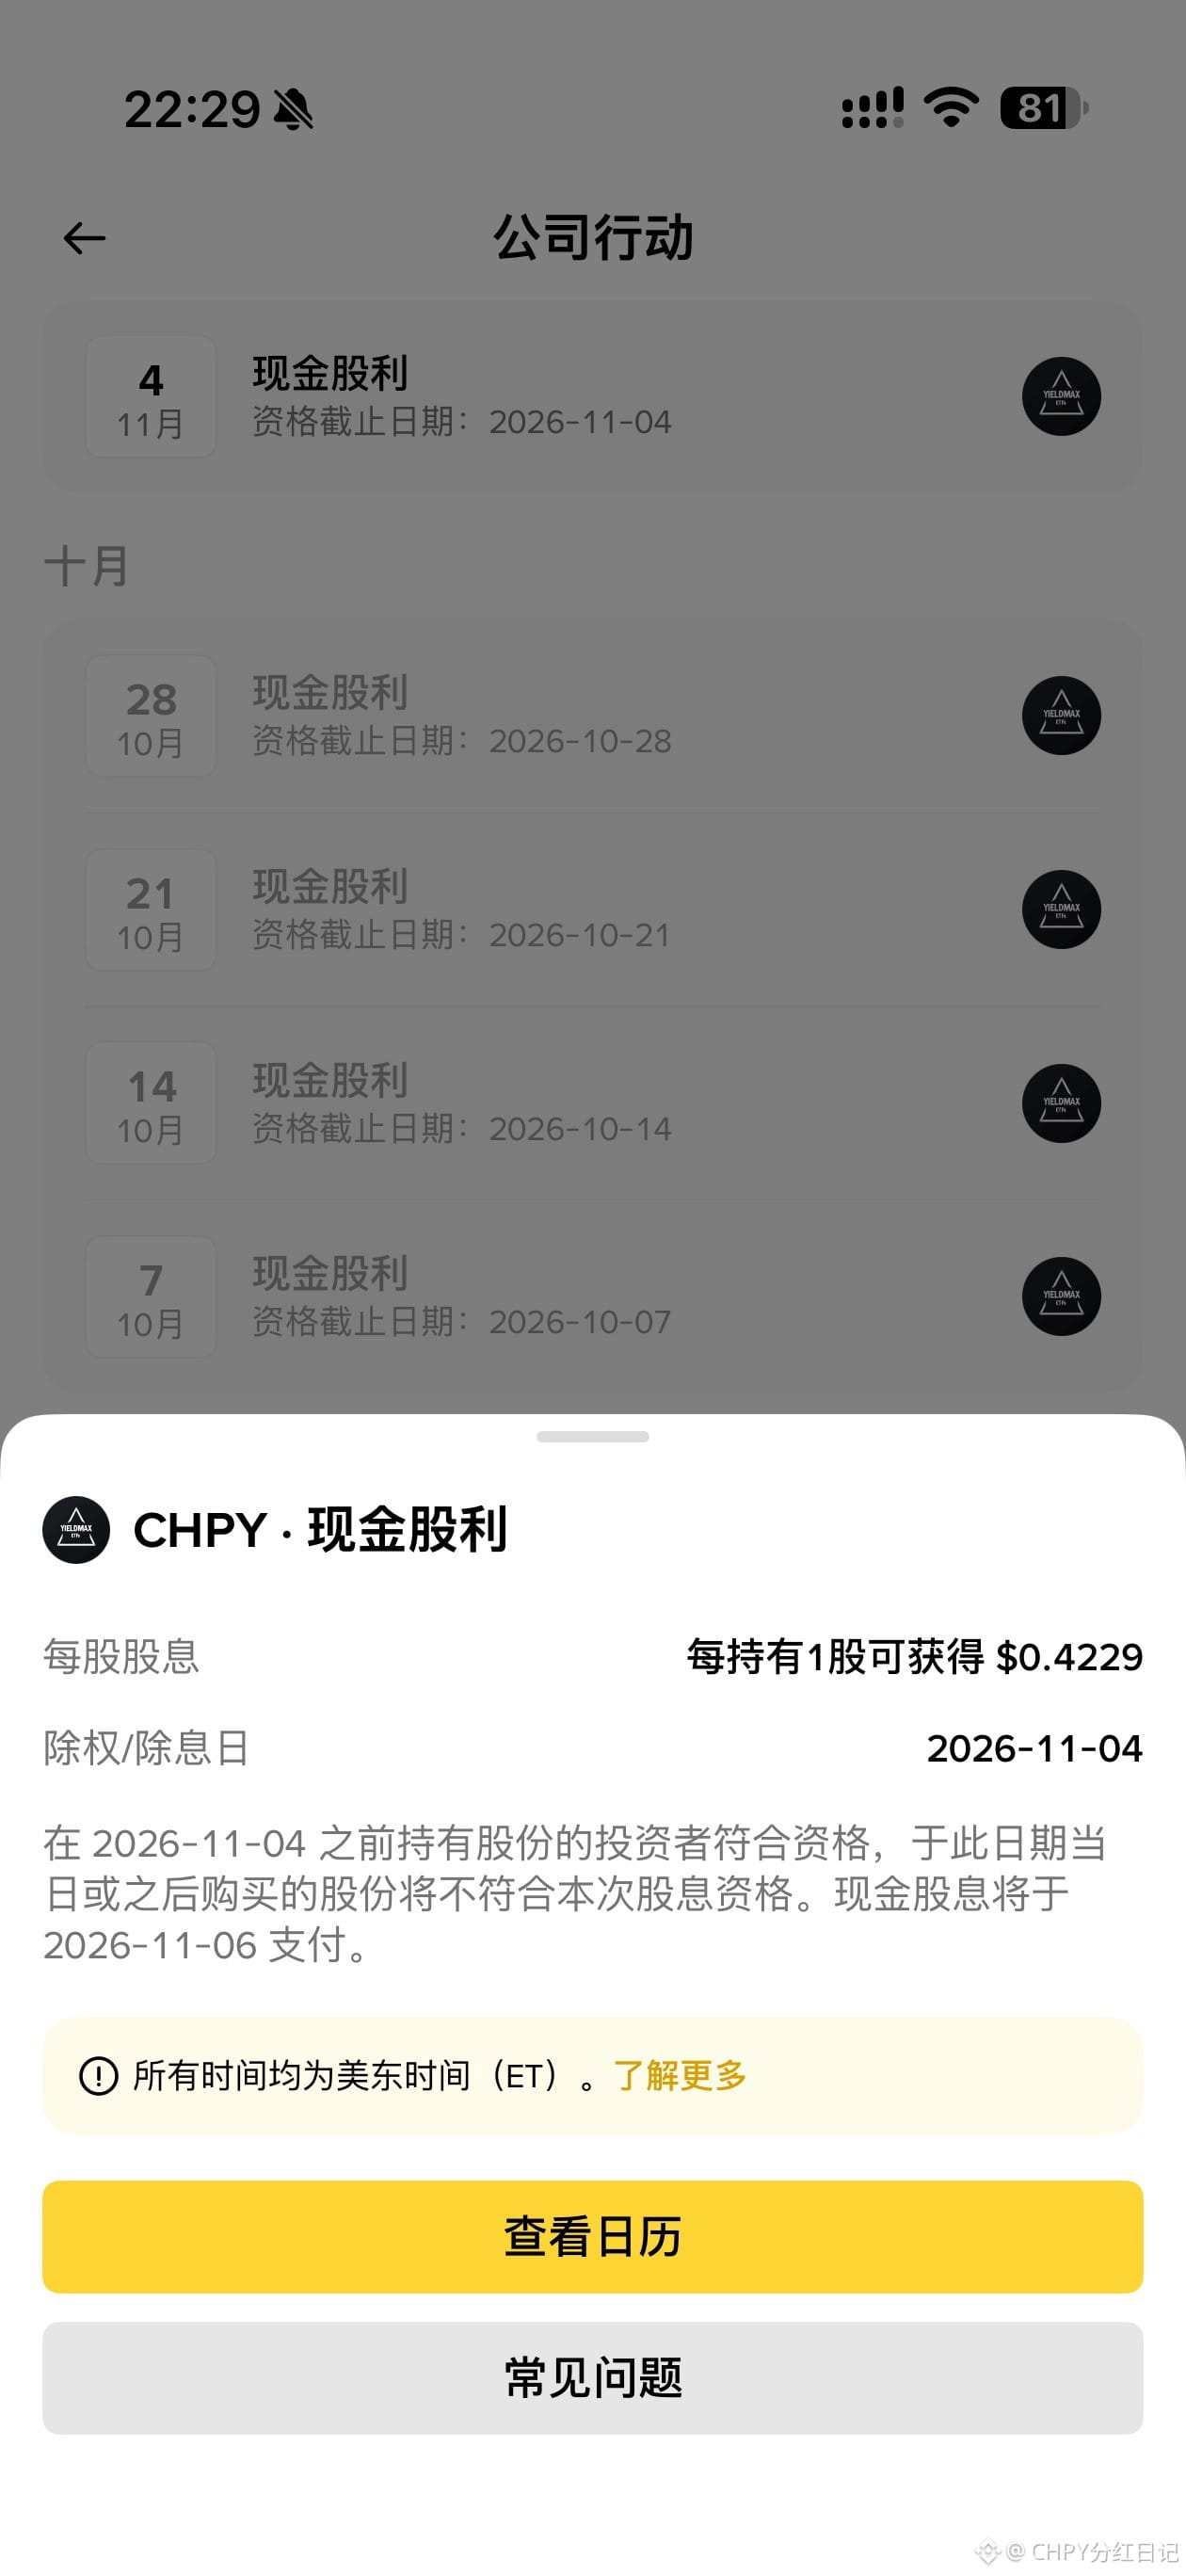
Дивиденды CHPY на этой неделе подтверждены в календаре брокера: 0,4229 доллара на акцию, дата отсечки — 4 ноября, выплата — 6 ноября.
За 479 акций до уплаты налогов — 202,57 доллара, после удержания налога в размере 30% на руки поступит около 141,80 доллара. Пять недель подряд выплаты снижались, всего на 27,7%. По официальным данным, годовая доходность по дивидендам составляет 40,17%, запас — всего 0,17 процентного пункта. Порог в 40% не пройден, поэтому продолжаю реинвестировать по плану — реинвестирую, как только деньги поступят в пятницу.
#CHPY #Дивиденды по американским акциям
Дивиденды CHPY на этой неделе подтверждены в календаре брокера: 0,4229 доллара на акцию, дата отсечки — 4 ноября, выплата — 6 ноября.
За 479 акций до уплаты налогов — 202,57 доллара, после удержания налога в размере 30% на руки поступит около 141,80 доллара. Пять недель подряд выплаты снижались, всего на 27,7%. По официальным данным, годовая доходность по дивидендам составляет 40,17%, запас — всего 0,17 процентного пункта. Порог в 40% не пройден, поэтому продолжаю реинвестировать по плану — реинвестирую, как только деньги поступят в пятницу.
#CHPY #Дивиденды по американским акциям
За 479 акций до уплаты налогов — 202,57 доллара, после удержания налога в размере 30% на руки поступит около 141,80 доллара. Пять недель подряд выплаты снижались, всего на 27,7%. По официальным данным, годовая доходность по дивидендам составляет 40,17%, запас — всего 0,17 процентного пункта. Порог в 40% не пройден, поэтому продолжаю реинвестировать по плану — реинвестирую, как только деньги поступят в пятницу.
#CHPY #Дивиденды по американским акциям
·
--
В ночь выборов крипторынок за один день получил два мощных удара, но устоял.
Сначала о первом ударе. 3 ноября Binance опубликовала отчёт о расследовании кражи на 6,34 млрд долларов, произошедшей на прошлой неделе: хакеры начали готовиться ещё в июне. Один инженер по инфраструктуре кошельков скачал подменённый установочный пакет, другой попался на уловку во время фальшивого собеседования. 29 октября злоумышленники воспользовались похищенными правами на развёртывание и за четыре минуты перевели 233,46 млн XRP из пяти горячих кошельков, а затем за следующие четыре часа атаковали несколько блокчейнов. Общая сумма ущерба составила 6,34 млрд долларов. Федеральное бюро расследований США возложило ответственность за эту крупнейшую в истории кражу криптовалюты на северокорейскую хакерскую группировку TraderTraitor. Пхеньян это отрицает.
Горячий кошелёк постоянно подключён к интернету: им удобно пользоваться, но он более уязвим. В случае с Binance пострадала система, в которой несколько участников совместно управляют ключами для подписи транзакций (многосторонние вычисления). Она должна была распределять риски, но в итоге замедлила реагирование на инцидент.
Вторым ударом стала политика. В ночь подсчёта голосов на промежуточных выборах в США вероятность того, что демократы получат большинство в обеих палатах Конгресса, резко возросла. Биткоин рухнул с отметки около 78 000 долларов до 75 690 долларов — минимума за шесть недель. За 24 часа ликвидировали позиции более 90 000 трейдеров на общую сумму 419 млн долларов: 290 млн пришлось на длинные позиции, около 130 млн — на короткие. На фоне паники упали также Ethereum, Solana и BNB.
Но эти два удара не сбили рынок с ног. Вскоре биткоин отскочил V-образно и в тот же день вернулся выше 78 000 долларов. Сейчас он стоит около 78 300 долларов, прибавив за день примерно 1,1%. Binance, в свою очередь, возместила 98% украденных средств из собственных резервов; около 2,85 млрд долларов уже заморожены. За первые 9,5 часа после возобновления вывода средств 1 ноября чистый отток составил 3,64 млрд долларов — всего 2,1% от её активов в размере 171 млрд долларов. Массового оттока средств не произошло.
Механизм передачи шока довольно очевиден: рынок боится не самого факта «что-то случилось», а того, что «никто не подстрахует». Binance полностью компенсировала потери за счёт средств компании, превратив потенциальный системный кризис доверия в дорогостоящий репутационный инцидент. Что касается выборов, неопределённость пугала сильнее, чем сам результат: когда ожидания убедительной победы демократов подтвердились, наконец упала давно нависавшая угроза, и инвесторы сразу начали возвращаться на рынок. Поэтому биткоин сначала за одну ночь потерял более 2 000 долларов, а затем отыграл всё падение.
Если смотреть глубже, нынешняя ситуация меняет логику ценообразования на крипторынке. Раньше цены росли или падали в зависимости от того, «есть ли хорошие новости», а теперь важнее, «кто заплатит, если что-то случится». Этот эпизод с Binance показал, что баланс крупнейшей биржи сам по себе служит своего рода защитным рвом. Но есть и обратная сторона: защитный ров может стать единой точкой отказа. 6,3 млрд долларов исчезли в один миг, а технология многосторонних вычислений, на которую возлагали большие надежды, впервые не выдержала серьёзной проверки. Теперь всей отрасли придётся заново оценить, насколько безопасны криптобиржи.
Технические индикаторы тоже подают сигналы. Основатель 10x Research Маркус Тилен отмечает, что индикаторы импульса биткоина вошли в зону перепроданности, а следующая цель — 82 000 долларов. Первое сопротивление находится в диапазоне 79 500–80 500 долларов, поддержка — на уровнях 76 000–76 600 долларов. Индекс страха и жадности вырос с 26 до 34, но по-прежнему остаётся в зоне страха. Это говорит о том, что отскок вызван закрытием коротких позиций и покупками на просадке, а не возвращением уверенности.
Нельзя закрывать глаза на три риска. Во-первых, около 3,5 млрд долларов похищенных средств всё ещё не заморожены, и их продажа хакерами нависает над рынком угрозой давления со стороны продавцов. Во-вторых, после того как демократы получат контроль над Конгрессом, ужесточат ли они регулирование криптовалют — главный политический фактор неопределённости на ближайшие месяцы. В-третьих, в пятницу выйдет отчёт о занятости в США за октябрь: вероятность повышения ставки в декабре по-прежнему оценивается примерно в 77%, и если данные окажутся чуть лучше ожиданий, рисковые активы снова может лихорадить.
С начала года биткоин по-прежнему подешевел примерно на 12,8%, а от исторического максимума в 122 000 долларов, установленного 12 октября 2025 года, — на 41%. V-образный отскок за одну ночь заслуживает аплодисментов, но не стоит принимать его за сигнал о возвращении бычьего рынка. Это скорее стресс-тест, который показывает, способен ли рынок подняться после удара. Сегодняшний ответ: способен, но ноги ещё подкашиваются.
После закрытия торгов предстоит оценить отчётность Qualcomm и Arm — она покажет, насколько высок спрос на аппаратное обеспечение для искусственного интеллекта.
#比特币 #币安
В ночь выборов крипторынок за один день получил два мощных удара, но устоял.
Сначала о первом ударе. 3 ноября Binance опубликовала отчёт о расследовании кражи на 6,34 млрд долларов, произошедшей на прошлой неделе: хакеры начали готовиться ещё в июне. Один инженер по инфраструктуре кошельков скачал подменённый установочный пакет, другой попался на уловку во время фальшивого собеседования. 29 октября злоумышленники воспользовались похищенными правами на развёртывание и за четыре минуты перевели 233,46 млн XRP из пяти горячих кошельков, а затем за следующие четыре часа атаковали несколько блокчейнов. Общая сумма ущерба составила 6,34 млрд долларов. Федеральное бюро расследований США возложило ответственность за эту крупнейшую в истории кражу криптовалюты на северокорейскую хакерскую группировку TraderTraitor. Пхеньян это отрицает.
Горячий кошелёк постоянно подключён к интернету: им удобно пользоваться, но он более уязвим. В случае с Binance пострадала система, в которой несколько участников совместно управляют ключами для подписи транзакций (многосторонние вычисления). Она должна была распределять риски, но в итоге замедлила реагирование на инцидент.
Вторым ударом стала политика. В ночь подсчёта голосов на промежуточных выборах в США вероятность того, что демократы получат большинство в обеих палатах Конгресса, резко возросла. Биткоин рухнул с отметки около 78 000 долларов до 75 690 долларов — минимума за шесть недель. За 24 часа ликвидировали позиции более 90 000 трейдеров на общую сумму 419 млн долларов: 290 млн пришлось на длинные позиции, около 130 млн — на короткие. На фоне паники упали также Ethereum, Solana и BNB.
Но эти два удара не сбили рынок с ног. Вскоре биткоин отскочил V-образно и в тот же день вернулся выше 78 000 долларов. Сейчас он стоит около 78 300 долларов, прибавив за день примерно 1,1%. Binance, в свою очередь, возместила 98% украденных средств из собственных резервов; около 2,85 млрд долларов уже заморожены. За первые 9,5 часа после возобновления вывода средств 1 ноября чистый отток составил 3,64 млрд долларов — всего 2,1% от её активов в размере 171 млрд долларов. Массового оттока средств не произошло.
Механизм передачи шока довольно очевиден: рынок боится не самого факта «что-то случилось», а того, что «никто не подстрахует». Binance полностью компенсировала потери за счёт средств компании, превратив потенциальный системный кризис доверия в дорогостоящий репутационный инцидент. Что касается выборов, неопределённость пугала сильнее, чем сам результат: когда ожидания убедительной победы демократов подтвердились, наконец упала давно нависавшая угроза, и инвесторы сразу начали возвращаться на рынок. Поэтому биткоин сначала за одну ночь потерял более 2 000 долларов, а затем отыграл всё падение.
Если смотреть глубже, нынешняя ситуация меняет логику ценообразования на крипторынке. Раньше цены росли или падали в зависимости от того, «есть ли хорошие новости», а теперь важнее, «кто заплатит, если что-то случится». Этот эпизод с Binance показал, что баланс крупнейшей биржи сам по себе служит своего рода защитным рвом. Но есть и обратная сторона: защитный ров может стать единой точкой отказа. 6,3 млрд долларов исчезли в один миг, а технология многосторонних вычислений, на которую возлагали большие надежды, впервые не выдержала серьёзной проверки. Теперь всей отрасли придётся заново оценить, насколько безопасны криптобиржи.
Технические индикаторы тоже подают сигналы. Основатель 10x Research Маркус Тилен отмечает, что индикаторы импульса биткоина вошли в зону перепроданности, а следующая цель — 82 000 долларов. Первое сопротивление находится в диапазоне 79 500–80 500 долларов, поддержка — на уровнях 76 000–76 600 долларов. Индекс страха и жадности вырос с 26 до 34, но по-прежнему остаётся в зоне страха. Это говорит о том, что отскок вызван закрытием коротких позиций и покупками на просадке, а не возвращением уверенности.
Нельзя закрывать глаза на три риска. Во-первых, около 3,5 млрд долларов похищенных средств всё ещё не заморожены, и их продажа хакерами нависает над рынком угрозой давления со стороны продавцов. Во-вторых, после того как демократы получат контроль над Конгрессом, ужесточат ли они регулирование криптовалют — главный политический фактор неопределённости на ближайшие месяцы. В-третьих, в пятницу выйдет отчёт о занятости в США за октябрь: вероятность повышения ставки в декабре по-прежнему оценивается примерно в 77%, и если данные окажутся чуть лучше ожиданий, рисковые активы снова может лихорадить.
С начала года биткоин по-прежнему подешевел примерно на 12,8%, а от исторического максимума в 122 000 долларов, установленного 12 октября 2025 года, — на 41%. V-образный отскок за одну ночь заслуживает аплодисментов, но не стоит принимать его за сигнал о возвращении бычьего рынка. Это скорее стресс-тест, который показывает, способен ли рынок подняться после удара. Сегодняшний ответ: способен, но ноги ещё подкашиваются.
После закрытия торгов предстоит оценить отчётность Qualcomm и Arm — она покажет, насколько высок спрос на аппаратное обеспечение для искусственного интеллекта.
#比特币 #币安
Сначала о первом ударе. 3 ноября Binance опубликовала отчёт о расследовании кражи на 6,34 млрд долларов, произошедшей на прошлой неделе: хакеры начали готовиться ещё в июне. Один инженер по инфраструктуре кошельков скачал подменённый установочный пакет, другой попался на уловку во время фальшивого собеседования. 29 октября злоумышленники воспользовались похищенными правами на развёртывание и за четыре минуты перевели 233,46 млн XRP из пяти горячих кошельков, а затем за следующие четыре часа атаковали несколько блокчейнов. Общая сумма ущерба составила 6,34 млрд долларов. Федеральное бюро расследований США возложило ответственность за эту крупнейшую в истории кражу криптовалюты на северокорейскую хакерскую группировку TraderTraitor. Пхеньян это отрицает.
Горячий кошелёк постоянно подключён к интернету: им удобно пользоваться, но он более уязвим. В случае с Binance пострадала система, в которой несколько участников совместно управляют ключами для подписи транзакций (многосторонние вычисления). Она должна была распределять риски, но в итоге замедлила реагирование на инцидент.
Вторым ударом стала политика. В ночь подсчёта голосов на промежуточных выборах в США вероятность того, что демократы получат большинство в обеих палатах Конгресса, резко возросла. Биткоин рухнул с отметки около 78 000 долларов до 75 690 долларов — минимума за шесть недель. За 24 часа ликвидировали позиции более 90 000 трейдеров на общую сумму 419 млн долларов: 290 млн пришлось на длинные позиции, около 130 млн — на короткие. На фоне паники упали также Ethereum, Solana и BNB.
Но эти два удара не сбили рынок с ног. Вскоре биткоин отскочил V-образно и в тот же день вернулся выше 78 000 долларов. Сейчас он стоит около 78 300 долларов, прибавив за день примерно 1,1%. Binance, в свою очередь, возместила 98% украденных средств из собственных резервов; около 2,85 млрд долларов уже заморожены. За первые 9,5 часа после возобновления вывода средств 1 ноября чистый отток составил 3,64 млрд долларов — всего 2,1% от её активов в размере 171 млрд долларов. Массового оттока средств не произошло.
Механизм передачи шока довольно очевиден: рынок боится не самого факта «что-то случилось», а того, что «никто не подстрахует». Binance полностью компенсировала потери за счёт средств компании, превратив потенциальный системный кризис доверия в дорогостоящий репутационный инцидент. Что касается выборов, неопределённость пугала сильнее, чем сам результат: когда ожидания убедительной победы демократов подтвердились, наконец упала давно нависавшая угроза, и инвесторы сразу начали возвращаться на рынок. Поэтому биткоин сначала за одну ночь потерял более 2 000 долларов, а затем отыграл всё падение.
Если смотреть глубже, нынешняя ситуация меняет логику ценообразования на крипторынке. Раньше цены росли или падали в зависимости от того, «есть ли хорошие новости», а теперь важнее, «кто заплатит, если что-то случится». Этот эпизод с Binance показал, что баланс крупнейшей биржи сам по себе служит своего рода защитным рвом. Но есть и обратная сторона: защитный ров может стать единой точкой отказа. 6,3 млрд долларов исчезли в один миг, а технология многосторонних вычислений, на которую возлагали большие надежды, впервые не выдержала серьёзной проверки. Теперь всей отрасли придётся заново оценить, насколько безопасны криптобиржи.
Технические индикаторы тоже подают сигналы. Основатель 10x Research Маркус Тилен отмечает, что индикаторы импульса биткоина вошли в зону перепроданности, а следующая цель — 82 000 долларов. Первое сопротивление находится в диапазоне 79 500–80 500 долларов, поддержка — на уровнях 76 000–76 600 долларов. Индекс страха и жадности вырос с 26 до 34, но по-прежнему остаётся в зоне страха. Это говорит о том, что отскок вызван закрытием коротких позиций и покупками на просадке, а не возвращением уверенности.
Нельзя закрывать глаза на три риска. Во-первых, около 3,5 млрд долларов похищенных средств всё ещё не заморожены, и их продажа хакерами нависает над рынком угрозой давления со стороны продавцов. Во-вторых, после того как демократы получат контроль над Конгрессом, ужесточат ли они регулирование криптовалют — главный политический фактор неопределённости на ближайшие месяцы. В-третьих, в пятницу выйдет отчёт о занятости в США за октябрь: вероятность повышения ставки в декабре по-прежнему оценивается примерно в 77%, и если данные окажутся чуть лучше ожиданий, рисковые активы снова может лихорадить.
С начала года биткоин по-прежнему подешевел примерно на 12,8%, а от исторического максимума в 122 000 долларов, установленного 12 октября 2025 года, — на 41%. V-образный отскок за одну ночь заслуживает аплодисментов, но не стоит принимать его за сигнал о возвращении бычьего рынка. Это скорее стресс-тест, который показывает, способен ли рынок подняться после удара. Сегодняшний ответ: способен, но ноги ещё подкашиваются.
После закрытия торгов предстоит оценить отчётность Qualcomm и Arm — она покажет, насколько высок спрос на аппаратное обеспечение для искусственного интеллекта.
#比特币 #币安
359
·
--
В ночь выборов фьючерсы на американские акции сначала рухнули, а затем ушли в плюс, золото за ночь снова поднялось выше 4000 долларов — за один вечер рынок успел и «испугаться», и «всё обдумать».
Сначала — факты. Рано утром в среду по времени Восточного побережья США появились предварительные результаты: демократы одержали убедительную победу в Конгрессе. Фьючерсы на Nasdaq 100 в какой-то момент упали более чем на 2%, на S&P 500 — примерно на 1,2%, на промышленный индекс Доу-Джонса — примерно на 0,8%. Но с рассветом картина резко изменилась: NBC спрогнозировала, что демократы также получат большинство в Палате представителей, и все фьючерсы вышли в плюс. Фьючерсы на S&P 500 выросли примерно на 0,9%, на Nasdaq 100 — примерно на 0,8%, на промышленный индекс Доу-Джонса — примерно на 1,3%.
На защитных активах реакция была ещё заметнее. Спотовое золото подорожало на 2,2%, до 4016,01 доллара, декабрьские фьючерсы на золото выросли до 4026,90 доллара, серебро подскочило примерно на 4%, приблизившись к 52 долларам. Индекс доллара упал на 0,54%, до 101,17 — это минимум за пять недель. Доходность 10-летних казначейских облигаций США снизилась примерно до 4,90% с 4,95% на закрытии во вторник. Биткоин тем временем держался ниже 78 000 долларов.
Почему сначала падение, а потом рост? Если объяснить проще, фьючерсы — это «репетиция» до открытия бирж, отражающая первую реакцию денег, пришедших на рынок за ночь. Первая реакция — страх: если демократы получат большинство в обеих палатах Конгресса, рынок опасается, что бум искусственного интеллекта столкнётся с препятствиями, налоги вырастут, а регулирование ужесточится. В первую очередь под ударом оказались технологические акции — поэтому сильнее всего просели фьючерсы на Nasdaq 100. Но когда инвесторы успокоились и всё просчитали, стало ясно: разделённое правительство (президент-республиканец и Конгресс под контролем демократов) означает законодательный тупик, а значит, радикальные меры будет трудно провести. К тому же доллар ослаб, доходность снизилась — и инвесторы снова бросились скупать акции, вытянув фьючерсы в плюс. Пугала неопределённость, а вырос рынок на том, что «тупик, наоборот, делает ситуацию предсказуемой».
Отчётность тоже поддерживает оптимистов в отношении спроса на искусственный интеллект. Выручка Arista Networks в третьем квартале составила 3,66 млрд долларов, увеличившись на 58,5% год к году. Это самый быстрый рост с момента выхода компании на биржу и почти на 360 млн долларов больше прогноза самой компании в 3,3 млрд долларов. Прогноз выручки на четвёртый квартал — 3,9–4 млрд долларов; в 2027 году ожидается рост на 38–40%, примерно до 18,5 млрд долларов. Выручка от сетевого оборудования для ИИ должна удвоиться и достичь примерно 7 млрд долларов. После закрытия торгов акции подорожали примерно на 9,5%, приблизившись к 186 долларам. А выручка AMD в третьем квартале составила 13,4 млрд долларов, прибавив 45% год к году, а доходы от центров обработки данных почти удвоились. Заказы на инфраструктуру для искусственного интеллекта не иссякли — просто оценка её стоимости пересматривается.
Но не позволяйте ночному развороту рынка в плюс ввести вас в заблуждение. Во-первых, половина импульса нынешнего роста золота связана с ослаблением доллара и снижением доходности, тогда как инструмент CME FedWatch показывает: вероятность повышения ставки в декабре по-прежнему близка к 80%. Ожидания повышения ставки не изменились, и рост золота пока не подкреплён денежно-кредитной политикой. Во-вторых, настоящее испытание ждёт в пятницу: 6 ноября выйдет отчёт о занятости в США вне сельского хозяйства за октябрь. Сильные данные могут вновь подтолкнуть вверх доллар и ожидания повышения ставки. В-третьих, не забывайте предупреждение трейдера Goldman Sachs: 60% компаний из индекса S&P 500 уже находятся на медвежьем рынке. То, что индекс вышел в плюс, не значит, что все отдельные акции ожили: в этом ралли растут лишь немногие.
Следите за тремя уровнями. Если золото закрепится выше 4000 долларов, следующая цель — 4050–4115 долларов. Если цена упадёт ниже 3920 долларов, весь подъём на фоне выборов окажется однодневным эпизодом. До публикации в пятницу отчёта о занятости любые резкие движения фьючерсов стоит считать шумом. Сценарий разделённого правительства только начинается — самое интересное впереди.
#美股 #Золото
В ночь выборов фьючерсы на американские акции сначала рухнули, а затем ушли в плюс, золото за ночь снова поднялось выше 4000 долларов — за один вечер рынок успел и «испугаться», и «всё обдумать».
Сначала — факты. Рано утром в среду по времени Восточного побережья США появились предварительные результаты: демократы одержали убедительную победу в Конгрессе. Фьючерсы на Nasdaq 100 в какой-то момент упали более чем на 2%, на S&P 500 — примерно на 1,2%, на промышленный индекс Доу-Джонса — примерно на 0,8%. Но с рассветом картина резко изменилась: NBC спрогнозировала, что демократы также получат большинство в Палате представителей, и все фьючерсы вышли в плюс. Фьючерсы на S&P 500 выросли примерно на 0,9%, на Nasdaq 100 — примерно на 0,8%, на промышленный индекс Доу-Джонса — примерно на 1,3%.
На защитных активах реакция была ещё заметнее. Спотовое золото подорожало на 2,2%, до 4016,01 доллара, декабрьские фьючерсы на золото выросли до 4026,90 доллара, серебро подскочило примерно на 4%, приблизившись к 52 долларам. Индекс доллара упал на 0,54%, до 101,17 — это минимум за пять недель. Доходность 10-летних казначейских облигаций США снизилась примерно до 4,90% с 4,95% на закрытии во вторник. Биткоин тем временем держался ниже 78 000 долларов.
Почему сначала падение, а потом рост? Если объяснить проще, фьючерсы — это «репетиция» до открытия бирж, отражающая первую реакцию денег, пришедших на рынок за ночь. Первая реакция — страх: если демократы получат большинство в обеих палатах Конгресса, рынок опасается, что бум искусственного интеллекта столкнётся с препятствиями, налоги вырастут, а регулирование ужесточится. В первую очередь под ударом оказались технологические акции — поэтому сильнее всего просели фьючерсы на Nasdaq 100. Но когда инвесторы успокоились и всё просчитали, стало ясно: разделённое правительство (президент-республиканец и Конгресс под контролем демократов) означает законодательный тупик, а значит, радикальные меры будет трудно провести. К тому же доллар ослаб, доходность снизилась — и инвесторы снова бросились скупать акции, вытянув фьючерсы в плюс. Пугала неопределённость, а вырос рынок на том, что «тупик, наоборот, делает ситуацию предсказуемой».
Отчётность тоже поддерживает оптимистов в отношении спроса на искусственный интеллект. Выручка Arista Networks в третьем квартале составила 3,66 млрд долларов, увеличившись на 58,5% год к году. Это самый быстрый рост с момента выхода компании на биржу и почти на 360 млн долларов больше прогноза самой компании в 3,3 млрд долларов. Прогноз выручки на четвёртый квартал — 3,9–4 млрд долларов; в 2027 году ожидается рост на 38–40%, примерно до 18,5 млрд долларов. Выручка от сетевого оборудования для ИИ должна удвоиться и достичь примерно 7 млрд долларов. После закрытия торгов акции подорожали примерно на 9,5%, приблизившись к 186 долларам. А выручка AMD в третьем квартале составила 13,4 млрд долларов, прибавив 45% год к году, а доходы от центров обработки данных почти удвоились. Заказы на инфраструктуру для искусственного интеллекта не иссякли — просто оценка её стоимости пересматривается.
Но не позволяйте ночному развороту рынка в плюс ввести вас в заблуждение. Во-первых, половина импульса нынешнего роста золота связана с ослаблением доллара и снижением доходности, тогда как инструмент CME FedWatch показывает: вероятность повышения ставки в декабре по-прежнему близка к 80%. Ожидания повышения ставки не изменились, и рост золота пока не подкреплён денежно-кредитной политикой. Во-вторых, настоящее испытание ждёт в пятницу: 6 ноября выйдет отчёт о занятости в США вне сельского хозяйства за октябрь. Сильные данные могут вновь подтолкнуть вверх доллар и ожидания повышения ставки. В-третьих, не забывайте предупреждение трейдера Goldman Sachs: 60% компаний из индекса S&P 500 уже находятся на медвежьем рынке. То, что индекс вышел в плюс, не значит, что все отдельные акции ожили: в этом ралли растут лишь немногие.
Следите за тремя уровнями. Если золото закрепится выше 4000 долларов, следующая цель — 4050–4115 долларов. Если цена упадёт ниже 3920 долларов, весь подъём на фоне выборов окажется однодневным эпизодом. До публикации в пятницу отчёта о занятости любые резкие движения фьючерсов стоит считать шумом. Сценарий разделённого правительства только начинается — самое интересное впереди.
#美股 #Золото
Сначала — факты. Рано утром в среду по времени Восточного побережья США появились предварительные результаты: демократы одержали убедительную победу в Конгрессе. Фьючерсы на Nasdaq 100 в какой-то момент упали более чем на 2%, на S&P 500 — примерно на 1,2%, на промышленный индекс Доу-Джонса — примерно на 0,8%. Но с рассветом картина резко изменилась: NBC спрогнозировала, что демократы также получат большинство в Палате представителей, и все фьючерсы вышли в плюс. Фьючерсы на S&P 500 выросли примерно на 0,9%, на Nasdaq 100 — примерно на 0,8%, на промышленный индекс Доу-Джонса — примерно на 1,3%.
На защитных активах реакция была ещё заметнее. Спотовое золото подорожало на 2,2%, до 4016,01 доллара, декабрьские фьючерсы на золото выросли до 4026,90 доллара, серебро подскочило примерно на 4%, приблизившись к 52 долларам. Индекс доллара упал на 0,54%, до 101,17 — это минимум за пять недель. Доходность 10-летних казначейских облигаций США снизилась примерно до 4,90% с 4,95% на закрытии во вторник. Биткоин тем временем держался ниже 78 000 долларов.
Почему сначала падение, а потом рост? Если объяснить проще, фьючерсы — это «репетиция» до открытия бирж, отражающая первую реакцию денег, пришедших на рынок за ночь. Первая реакция — страх: если демократы получат большинство в обеих палатах Конгресса, рынок опасается, что бум искусственного интеллекта столкнётся с препятствиями, налоги вырастут, а регулирование ужесточится. В первую очередь под ударом оказались технологические акции — поэтому сильнее всего просели фьючерсы на Nasdaq 100. Но когда инвесторы успокоились и всё просчитали, стало ясно: разделённое правительство (президент-республиканец и Конгресс под контролем демократов) означает законодательный тупик, а значит, радикальные меры будет трудно провести. К тому же доллар ослаб, доходность снизилась — и инвесторы снова бросились скупать акции, вытянув фьючерсы в плюс. Пугала неопределённость, а вырос рынок на том, что «тупик, наоборот, делает ситуацию предсказуемой».
Отчётность тоже поддерживает оптимистов в отношении спроса на искусственный интеллект. Выручка Arista Networks в третьем квартале составила 3,66 млрд долларов, увеличившись на 58,5% год к году. Это самый быстрый рост с момента выхода компании на биржу и почти на 360 млн долларов больше прогноза самой компании в 3,3 млрд долларов. Прогноз выручки на четвёртый квартал — 3,9–4 млрд долларов; в 2027 году ожидается рост на 38–40%, примерно до 18,5 млрд долларов. Выручка от сетевого оборудования для ИИ должна удвоиться и достичь примерно 7 млрд долларов. После закрытия торгов акции подорожали примерно на 9,5%, приблизившись к 186 долларам. А выручка AMD в третьем квартале составила 13,4 млрд долларов, прибавив 45% год к году, а доходы от центров обработки данных почти удвоились. Заказы на инфраструктуру для искусственного интеллекта не иссякли — просто оценка её стоимости пересматривается.
Но не позволяйте ночному развороту рынка в плюс ввести вас в заблуждение. Во-первых, половина импульса нынешнего роста золота связана с ослаблением доллара и снижением доходности, тогда как инструмент CME FedWatch показывает: вероятность повышения ставки в декабре по-прежнему близка к 80%. Ожидания повышения ставки не изменились, и рост золота пока не подкреплён денежно-кредитной политикой. Во-вторых, настоящее испытание ждёт в пятницу: 6 ноября выйдет отчёт о занятости в США вне сельского хозяйства за октябрь. Сильные данные могут вновь подтолкнуть вверх доллар и ожидания повышения ставки. В-третьих, не забывайте предупреждение трейдера Goldman Sachs: 60% компаний из индекса S&P 500 уже находятся на медвежьем рынке. То, что индекс вышел в плюс, не значит, что все отдельные акции ожили: в этом ралли растут лишь немногие.
Следите за тремя уровнями. Если золото закрепится выше 4000 долларов, следующая цель — 4050–4115 долларов. Если цена упадёт ниже 3920 долларов, весь подъём на фоне выборов окажется однодневным эпизодом. До публикации в пятницу отчёта о занятости любые резкие движения фьючерсов стоит считать шумом. Сценарий разделённого правительства только начинается — самое интересное впереди.
#美股 #Золото
·
--
Чем лучше отчётность, тем сильнее падают акции: ИИ проходит проверку на прочность — Palantir Technologies отчиталась за третий квартал: выручка впервые превысила 20 млрд долларов, а акции всё равно пошли вниз.
Сначала — сухие цифры. 2 ноября после закрытия торгов Palantir Technologies опубликовала финансовые результаты за третий квартал 2026 года: выручка составила 23,1 млрд долларов, увеличившись на 96% год к году и превысив прогноз Уолл-стрит в 21,8 млрд долларов. Впервые квартальная выручка перешагнула отметку в 20 млрд долларов. Скорректированная прибыль на акцию достигла 0,44 доллара против ожидавшихся 0,41 доллара — более чем вдвое выше, чем годом ранее. Выручка коммерческого подразделения в США составила 9,84 млрд долларов, увеличившись на 148% и впервые превысив доходы от государственных заказчиков в США — 9,53 млрд долларов. Скорректированный свободный денежный поток составил 12,2 млрд долларов при марже 53%. Операционная прибыль по GAAP достигла 10,8 млрд долларов, впервые превысив отметку в 10 млрд. Чистый коэффициент удержания выручки составил 165% — это значит, что в среднем старые клиенты потратили в этом году на 65% больше, чем в прошлом.
Прогнозы тоже впечатляют: годовой прогноз выручки повышен до 85,30–85,34 млрд долларов, что примерно на 91% больше, чем годом ранее. Ранее компания ожидала 81,50–81,58 млрд долларов. Прогноз выручки за четвёртый квартал — 26,49–26,53 млрд долларов, что выше рыночных ожиданий в 24,56 млрд. Годовая выручка коммерческого подразделения в США составит не менее 35,59 млрд долларов, увеличившись как минимум на 143%. Показатель Rule of 40, рассчитываемый как сумма темпа роста выручки и маржи прибыли, достиг 158 пунктов. Здоровым считается уровень от 40 пунктов, так что по одним только цифрам к этому отчёту почти не придраться.
Но реакция акций — совсем другая история. После публикации отчётности на внебиржевых торгах они сначала упали примерно на 3%. На закрытии 3 ноября акции стоили 175,40 доллара, снизившись на 1,65%; от исторического максимума они уже потеряли около 16%. Впрочем, в ходе торгов был любопытный момент: после утреннего минимума акции отскочили примерно на 4%. В диапазоне 165–170 долларов явно нашлись покупатели — значит, распродажа не была всеобщей: быки и медведи активно торговались друг с другом вокруг оценки компании.
В чём проблема? Всего в одном показателе, но он бьёт прямо в самое уязвимое место: общая стоимость заключённых контрактов. Это полная сумма новых контрактов, подписанных за квартал, своего рода резерв будущей выручки. В третьем квартале компания заключила контрактов лишь на 2,92 млрд долларов — всего на 6% больше, чем годом ранее, тогда как в предыдущем квартале рост составлял 49%. Финансовый директор объяснила на телефонной конференции, что несколько крупных контрактов оказались короче обычного, потому что клиенты начали использовать новые возможности в сфере суверенного ИИ. В этой новости есть и хорошая сторона, и повод для вопросов: спрос на новые продукты — это хорошо, но более короткие контракты означают, что часть определённости в будущем обменяли на гибкость в настоящем.
Связь между показателями очевидна. Рост выручки на 96% — это результат последних трёх месяцев, а рост общей стоимости контрактов на 6% — опережающий индикатор на следующие несколько кварталов. Сейчас рынок оценивает не прошлое, а будущее. А акции Palantir Technologies уже настолько дороги, что права на ошибку у компании почти нет: форвардный P/E составляет 108, а P/E по non-GAAP за последние 12 месяцев — 153, тогда как медианное значение по отрасли — всего 23. Форвардный P/E — это цена акции, делённая на ожидаемую прибыль на акцию за следующие 12 месяцев. Значение 108 означает, что рынок уже заложил в сегодняшнюю цену высокие темпы роста на ближайшие три-четыре года. Средняя целевая цена 25 аналитиков Уолл-стрит — 221,27 доллара, что предполагает потенциал роста около 20%. При этом 19 аналитиков советуют покупать акции, четверо — держать, двое — продавать. Разногласия налицо.
Это не единичный случай. За 48 часов отчитались три компании — барометра настроений в сфере ИИ. Отчёт Apple превзошёл ожидания по всем основным показателям, но акции всё равно упали. Выручка AMD от центров обработки данных в третьем квартале выросла на 97%, а на внебиржевых торгах акции подскочили более чем на 7%. Palantir Technologies показала рост на 96%, но её акции упали. Один и тот же экзамен — три разные оценки. Это показывает, что рынок уже перешёл от этапа «растёшь — получай деньги» к построчной проверке качества роста: срока контрактов, денежного потока и оценки. Стоит хотя бы одному из этих показателей оказаться неясным — и акции сначала падают, а вопросы задаются потом.
Давление усиливают ещё два обстоятельства. Во-первых, в понедельник индекс Nasdaq 100 уже опустился более чем на 10% от исторического максимума, достигнутого 6 октября, и официально вошёл в зону технической коррекции. Пузырь вокруг ИИ начинает сдуваться. Во-вторых, на промежуточных выборах в США демократы получили контроль над обеими палатами Конгресса. Изменится ли политика в отношении строительства центров обработки данных для ИИ — новый вопрос, нависший над технологическими акциями. Данные трейдеров Goldman Sachs ещё тревожнее: индекс S&P 500 отстаёт от исторического максимума менее чем на 3%, но уже 60% входящих в него компаний оказались на медвежьем рынке. Индекс удерживает небольшая группа гигантов, тогда как большинство акций уже падает.
В конечном счёте отчёт Palantir Technologies как раз доказывает, что спрос на ИИ не рухнул: выручка коммерческого подразделения в США выросла на 148% и впервые превысила доходы от государственных заказчиков. Это означает, что корпоративные клиенты действительно платят, а не просто поддерживают красивую историю. Рухнула логика оценки: акции с P/E выше 100 не могут позволить себе фразу «темпы роста будущих заказов замедлились». В краткосрочной перспективе первый рубеж поддержки — 165–170 долларов. Если он устоит, акции будут колебаться в диапазоне до тех пор, пока отчёт за четвёртый квартал не подтвердит динамику общей стоимости контрактов. Настоящий водораздел — следующий отчёт: если рост общей стоимости контрактов снова превысит 20%, сегодняшнее падение станет возможностью купить акции; если он останется на однозначном уровне, сжатие оценки продолжится.
Следите за тремя сигналами: восстановится ли рост общей стоимости контрактов в четвёртом квартале; удержит ли коммерческое подразделение в США трёхзначные темпы роста; изменит ли пятничный отчёт о занятости вне сельского хозяйства за октябрь ожидания по снижению ставок. Риски тоже очевидны: акции всё ещё одни из самых дорогих на всём рынке, сокращение сроков контрактов ухудшает видимость будущих доходов, доля государственных заказчиков остаётся высокой, после промежуточных выборов возможны изменения политики, а Nasdaq 100 всё ещё находится в технической коррекции. Системные риски никуда не делись.
Рост реален, и высокая цена тоже реальна. Наступил переломный момент для этого ралли акций ИИ: теперь важно не то, кто растёт быстрее, а то, кто сможет расти дольше.
#Palantir #ИскусственныйИнтеллект
Чем лучше отчётность, тем сильнее падают акции: ИИ проходит проверку на прочность — Palantir Technologies отчиталась за третий квартал: выручка впервые превысила 20 млрд долларов, а акции всё равно пошли вниз.
Сначала — сухие цифры. 2 ноября после закрытия торгов Palantir Technologies опубликовала финансовые результаты за третий квартал 2026 года: выручка составила 23,1 млрд долларов, увеличившись на 96% год к году и превысив прогноз Уолл-стрит в 21,8 млрд долларов. Впервые квартальная выручка перешагнула отметку в 20 млрд долларов. Скорректированная прибыль на акцию достигла 0,44 доллара против ожидавшихся 0,41 доллара — более чем вдвое выше, чем годом ранее. Выручка коммерческого подразделения в США составила 9,84 млрд долларов, увеличившись на 148% и впервые превысив доходы от государственных заказчиков в США — 9,53 млрд долларов. Скорректированный свободный денежный поток составил 12,2 млрд долларов при марже 53%. Операционная прибыль по GAAP достигла 10,8 млрд долларов, впервые превысив отметку в 10 млрд. Чистый коэффициент удержания выручки составил 165% — это значит, что в среднем старые клиенты потратили в этом году на 65% больше, чем в прошлом.
Прогнозы тоже впечатляют: годовой прогноз выручки повышен до 85,30–85,34 млрд долларов, что примерно на 91% больше, чем годом ранее. Ранее компания ожидала 81,50–81,58 млрд долларов. Прогноз выручки за четвёртый квартал — 26,49–26,53 млрд долларов, что выше рыночных ожиданий в 24,56 млрд. Годовая выручка коммерческого подразделения в США составит не менее 35,59 млрд долларов, увеличившись как минимум на 143%. Показатель Rule of 40, рассчитываемый как сумма темпа роста выручки и маржи прибыли, достиг 158 пунктов. Здоровым считается уровень от 40 пунктов, так что по одним только цифрам к этому отчёту почти не придраться.
Но реакция акций — совсем другая история. После публикации отчётности на внебиржевых торгах они сначала упали примерно на 3%. На закрытии 3 ноября акции стоили 175,40 доллара, снизившись на 1,65%; от исторического максимума они уже потеряли около 16%. Впрочем, в ходе торгов был любопытный момент: после утреннего минимума акции отскочили примерно на 4%. В диапазоне 165–170 долларов явно нашлись покупатели — значит, распродажа не была всеобщей: быки и медведи активно торговались друг с другом вокруг оценки компании.
В чём проблема? Всего в одном показателе, но он бьёт прямо в самое уязвимое место: общая стоимость заключённых контрактов. Это полная сумма новых контрактов, подписанных за квартал, своего рода резерв будущей выручки. В третьем квартале компания заключила контрактов лишь на 2,92 млрд долларов — всего на 6% больше, чем годом ранее, тогда как в предыдущем квартале рост составлял 49%. Финансовый директор объяснила на телефонной конференции, что несколько крупных контрактов оказались короче обычного, потому что клиенты начали использовать новые возможности в сфере суверенного ИИ. В этой новости есть и хорошая сторона, и повод для вопросов: спрос на новые продукты — это хорошо, но более короткие контракты означают, что часть определённости в будущем обменяли на гибкость в настоящем.
Связь между показателями очевидна. Рост выручки на 96% — это результат последних трёх месяцев, а рост общей стоимости контрактов на 6% — опережающий индикатор на следующие несколько кварталов. Сейчас рынок оценивает не прошлое, а будущее. А акции Palantir Technologies уже настолько дороги, что права на ошибку у компании почти нет: форвардный P/E составляет 108, а P/E по non-GAAP за последние 12 месяцев — 153, тогда как медианное значение по отрасли — всего 23. Форвардный P/E — это цена акции, делённая на ожидаемую прибыль на акцию за следующие 12 месяцев. Значение 108 означает, что рынок уже заложил в сегодняшнюю цену высокие темпы роста на ближайшие три-четыре года. Средняя целевая цена 25 аналитиков Уолл-стрит — 221,27 доллара, что предполагает потенциал роста около 20%. При этом 19 аналитиков советуют покупать акции, четверо — держать, двое — продавать. Разногласия налицо.
Это не единичный случай. За 48 часов отчитались три компании — барометра настроений в сфере ИИ. Отчёт Apple превзошёл ожидания по всем основным показателям, но акции всё равно упали. Выручка AMD от центров обработки данных в третьем квартале выросла на 97%, а на внебиржевых торгах акции подскочили более чем на 7%. Palantir Technologies показала рост на 96%, но её акции упали. Один и тот же экзамен — три разные оценки. Это показывает, что рынок уже перешёл от этапа «растёшь — получай деньги» к построчной проверке качества роста: срока контрактов, денежного потока и оценки. Стоит хотя бы одному из этих показателей оказаться неясным — и акции сначала падают, а вопросы задаются потом.
Давление усиливают ещё два обстоятельства. Во-первых, в понедельник индекс Nasdaq 100 уже опустился более чем на 10% от исторического максимума, достигнутого 6 октября, и официально вошёл в зону технической коррекции. Пузырь вокруг ИИ начинает сдуваться. Во-вторых, на промежуточных выборах в США демократы получили контроль над обеими палатами Конгресса. Изменится ли политика в отношении строительства центров обработки данных для ИИ — новый вопрос, нависший над технологическими акциями. Данные трейдеров Goldman Sachs ещё тревожнее: индекс S&P 500 отстаёт от исторического максимума менее чем на 3%, но уже 60% входящих в него компаний оказались на медвежьем рынке. Индекс удерживает небольшая группа гигантов, тогда как большинство акций уже падает.
В конечном счёте отчёт Palantir Technologies как раз доказывает, что спрос на ИИ не рухнул: выручка коммерческого подразделения в США выросла на 148% и впервые превысила доходы от государственных заказчиков. Это означает, что корпоративные клиенты действительно платят, а не просто поддерживают красивую историю. Рухнула логика оценки: акции с P/E выше 100 не могут позволить себе фразу «темпы роста будущих заказов замедлились». В краткосрочной перспективе первый рубеж поддержки — 165–170 долларов. Если он устоит, акции будут колебаться в диапазоне до тех пор, пока отчёт за четвёртый квартал не подтвердит динамику общей стоимости контрактов. Настоящий водораздел — следующий отчёт: если рост общей стоимости контрактов снова превысит 20%, сегодняшнее падение станет возможностью купить акции; если он останется на однозначном уровне, сжатие оценки продолжится.
Следите за тремя сигналами: восстановится ли рост общей стоимости контрактов в четвёртом квартале; удержит ли коммерческое подразделение в США трёхзначные темпы роста; изменит ли пятничный отчёт о занятости вне сельского хозяйства за октябрь ожидания по снижению ставок. Риски тоже очевидны: акции всё ещё одни из самых дорогих на всём рынке, сокращение сроков контрактов ухудшает видимость будущих доходов, доля государственных заказчиков остаётся высокой, после промежуточных выборов возможны изменения политики, а Nasdaq 100 всё ещё находится в технической коррекции. Системные риски никуда не делись.
Рост реален, и высокая цена тоже реальна. Наступил переломный момент для этого ралли акций ИИ: теперь важно не то, кто растёт быстрее, а то, кто сможет расти дольше.
#Palantir #ИскусственныйИнтеллект
Сначала — сухие цифры. 2 ноября после закрытия торгов Palantir Technologies опубликовала финансовые результаты за третий квартал 2026 года: выручка составила 23,1 млрд долларов, увеличившись на 96% год к году и превысив прогноз Уолл-стрит в 21,8 млрд долларов. Впервые квартальная выручка перешагнула отметку в 20 млрд долларов. Скорректированная прибыль на акцию достигла 0,44 доллара против ожидавшихся 0,41 доллара — более чем вдвое выше, чем годом ранее. Выручка коммерческого подразделения в США составила 9,84 млрд долларов, увеличившись на 148% и впервые превысив доходы от государственных заказчиков в США — 9,53 млрд долларов. Скорректированный свободный денежный поток составил 12,2 млрд долларов при марже 53%. Операционная прибыль по GAAP достигла 10,8 млрд долларов, впервые превысив отметку в 10 млрд. Чистый коэффициент удержания выручки составил 165% — это значит, что в среднем старые клиенты потратили в этом году на 65% больше, чем в прошлом.
Прогнозы тоже впечатляют: годовой прогноз выручки повышен до 85,30–85,34 млрд долларов, что примерно на 91% больше, чем годом ранее. Ранее компания ожидала 81,50–81,58 млрд долларов. Прогноз выручки за четвёртый квартал — 26,49–26,53 млрд долларов, что выше рыночных ожиданий в 24,56 млрд. Годовая выручка коммерческого подразделения в США составит не менее 35,59 млрд долларов, увеличившись как минимум на 143%. Показатель Rule of 40, рассчитываемый как сумма темпа роста выручки и маржи прибыли, достиг 158 пунктов. Здоровым считается уровень от 40 пунктов, так что по одним только цифрам к этому отчёту почти не придраться.
Но реакция акций — совсем другая история. После публикации отчётности на внебиржевых торгах они сначала упали примерно на 3%. На закрытии 3 ноября акции стоили 175,40 доллара, снизившись на 1,65%; от исторического максимума они уже потеряли около 16%. Впрочем, в ходе торгов был любопытный момент: после утреннего минимума акции отскочили примерно на 4%. В диапазоне 165–170 долларов явно нашлись покупатели — значит, распродажа не была всеобщей: быки и медведи активно торговались друг с другом вокруг оценки компании.
В чём проблема? Всего в одном показателе, но он бьёт прямо в самое уязвимое место: общая стоимость заключённых контрактов. Это полная сумма новых контрактов, подписанных за квартал, своего рода резерв будущей выручки. В третьем квартале компания заключила контрактов лишь на 2,92 млрд долларов — всего на 6% больше, чем годом ранее, тогда как в предыдущем квартале рост составлял 49%. Финансовый директор объяснила на телефонной конференции, что несколько крупных контрактов оказались короче обычного, потому что клиенты начали использовать новые возможности в сфере суверенного ИИ. В этой новости есть и хорошая сторона, и повод для вопросов: спрос на новые продукты — это хорошо, но более короткие контракты означают, что часть определённости в будущем обменяли на гибкость в настоящем.
Связь между показателями очевидна. Рост выручки на 96% — это результат последних трёх месяцев, а рост общей стоимости контрактов на 6% — опережающий индикатор на следующие несколько кварталов. Сейчас рынок оценивает не прошлое, а будущее. А акции Palantir Technologies уже настолько дороги, что права на ошибку у компании почти нет: форвардный P/E составляет 108, а P/E по non-GAAP за последние 12 месяцев — 153, тогда как медианное значение по отрасли — всего 23. Форвардный P/E — это цена акции, делённая на ожидаемую прибыль на акцию за следующие 12 месяцев. Значение 108 означает, что рынок уже заложил в сегодняшнюю цену высокие темпы роста на ближайшие три-четыре года. Средняя целевая цена 25 аналитиков Уолл-стрит — 221,27 доллара, что предполагает потенциал роста около 20%. При этом 19 аналитиков советуют покупать акции, четверо — держать, двое — продавать. Разногласия налицо.
Это не единичный случай. За 48 часов отчитались три компании — барометра настроений в сфере ИИ. Отчёт Apple превзошёл ожидания по всем основным показателям, но акции всё равно упали. Выручка AMD от центров обработки данных в третьем квартале выросла на 97%, а на внебиржевых торгах акции подскочили более чем на 7%. Palantir Technologies показала рост на 96%, но её акции упали. Один и тот же экзамен — три разные оценки. Это показывает, что рынок уже перешёл от этапа «растёшь — получай деньги» к построчной проверке качества роста: срока контрактов, денежного потока и оценки. Стоит хотя бы одному из этих показателей оказаться неясным — и акции сначала падают, а вопросы задаются потом.
Давление усиливают ещё два обстоятельства. Во-первых, в понедельник индекс Nasdaq 100 уже опустился более чем на 10% от исторического максимума, достигнутого 6 октября, и официально вошёл в зону технической коррекции. Пузырь вокруг ИИ начинает сдуваться. Во-вторых, на промежуточных выборах в США демократы получили контроль над обеими палатами Конгресса. Изменится ли политика в отношении строительства центров обработки данных для ИИ — новый вопрос, нависший над технологическими акциями. Данные трейдеров Goldman Sachs ещё тревожнее: индекс S&P 500 отстаёт от исторического максимума менее чем на 3%, но уже 60% входящих в него компаний оказались на медвежьем рынке. Индекс удерживает небольшая группа гигантов, тогда как большинство акций уже падает.
В конечном счёте отчёт Palantir Technologies как раз доказывает, что спрос на ИИ не рухнул: выручка коммерческого подразделения в США выросла на 148% и впервые превысила доходы от государственных заказчиков. Это означает, что корпоративные клиенты действительно платят, а не просто поддерживают красивую историю. Рухнула логика оценки: акции с P/E выше 100 не могут позволить себе фразу «темпы роста будущих заказов замедлились». В краткосрочной перспективе первый рубеж поддержки — 165–170 долларов. Если он устоит, акции будут колебаться в диапазоне до тех пор, пока отчёт за четвёртый квартал не подтвердит динамику общей стоимости контрактов. Настоящий водораздел — следующий отчёт: если рост общей стоимости контрактов снова превысит 20%, сегодняшнее падение станет возможностью купить акции; если он останется на однозначном уровне, сжатие оценки продолжится.
Следите за тремя сигналами: восстановится ли рост общей стоимости контрактов в четвёртом квартале; удержит ли коммерческое подразделение в США трёхзначные темпы роста; изменит ли пятничный отчёт о занятости вне сельского хозяйства за октябрь ожидания по снижению ставок. Риски тоже очевидны: акции всё ещё одни из самых дорогих на всём рынке, сокращение сроков контрактов ухудшает видимость будущих доходов, доля государственных заказчиков остаётся высокой, после промежуточных выборов возможны изменения политики, а Nasdaq 100 всё ещё находится в технической коррекции. Системные риски никуда не делись.
Рост реален, и высокая цена тоже реальна. Наступил переломный момент для этого ралли акций ИИ: теперь важно не то, кто растёт быстрее, а то, кто сможет расти дольше.
#Palantir #ИскусственныйИнтеллект
91
·
--
Сегодня экс-дивидендная дата CHPY. На этой неделе фонд выплачивает по 0.4229 доллара на акцию; деньги поступят завтра, 5 ноября. За 479 акций до вычета налогов причитается 202.57 доллара, после удержания 30% налога — около 141.80 доллара.
Сначала цифры: биржевой фонд YieldMax Semiconductor Portfolio Option Income Strategy ETF (CHPY) на этой неделе выплачивает по 0.4229 доллара на акцию — на 8.0% меньше, чем на прошлой неделе, когда выплата составляла 0.4598 доллара. Пять недель назад она была 0.5847 доллара, а теперь составляет 0.4229 доллара: общее снижение — 27.7%. Между ними были 0.5140, 0.4702 и 0.4598 доллара — выплата снижалась ступень за ступенью. Официальная годовая ставка выплат — 40.17%: она всё ещё выше порога в 40%, но запас составляет лишь 0.17 процентного пункта. На закрытии 3 ноября цена составила 55.90 доллара, прибавив 2.23%; это на 37.8% ниже 52-недельного максимума в 89.86 доллара. Выплаты за последние 12 месяцев в сумме составили 27.65 доллара; по оценке, доля возврата капитала в последней выплате — 0.9%; активы фонда — около 1.22 млрд долларов.
Сначала уточним методику, чтобы цифры не пугали. Во-первых, размер выплаты определяется не ценой акций, а деньгами, которые фонд фактически получил на прошлой неделе: премиями от продажи колл-опционов и дивидендами по акциям в портфеле за вычетом комиссии за управление. Проще говоря, продавая колл-опционы, фонд передаёт другим право на часть будущего роста акций в портфеле и получает за это премию, которую выплачивает в виде дивидендов. Во-вторых, годовая ставка выплат рассчитывается так: выплата за эту неделю умножается на 52 и делится на последнее значение СЧА. По официальным данным, она составляет 40.17%; согласно правилам, если показатель опускается ниже 40%, реинвестирование прекращается. В-третьих, оценочная доля возврата капитала — 0.9%. Это означает, что, предположительно, лишь около 0.9% из выплаты в 0.4229 доллара было взято из капитала фонда. До опасного порога в 70% далеко — фонд не поддерживает выплаты за счёт капитала.
Почему выплаты снижаются уже пять недель подряд, а во вторник цена акций выросла на 2.23%? Цепочка такая: в октябре акции полупроводниковых компаний сначала падали, а затем стабилизировались; волатильность снизилась, поэтому премии, которые фонд может получить от продажи опционов, уменьшились. На прошлой неделе фонд получил меньше денег — соответственно, снизилась и выплата на этой неделе. Выплата зависит от доходов за прошлую неделю, а не от сегодняшней цены акций. Во вторник индекс полупроводников Филадельфийской биржи вырос на 2.63%, а выручка AMD от центров обработки данных в отчёте за третий квартал взлетела на 97%. Цена акций отскочила раньше, а восстановление выплат отразится в цифрах не раньше чем через одну-две недели. Именно этот временной разрыв легче всего неверно истолковать.
Дальше — важный момент: до порога в 40% остался небольшой запас, и объявление в следующую среду станет ключевым. Если выплата снизится ещё примерно на 8%, годовая ставка выплат, скорее всего, опустится ниже 40%. По правилам фонд тогда оставит дивиденды наличными и прекратит реинвестирование. Если показатель удержится или немного вырастет, значит, серия из пяти снижений завершилась. Стоит отметить и другое: доля возврата капитала составляет всего 0.9%, качество выплат не ухудшилось — проблема в доходах, а не в капитале. В пятницу реинвестирование пройдёт как обычно: пока годовая ставка выплат не опустилась ниже 40%, правила предписывают продолжать реинвестирование. За 479 акций поступит около 141.80 доллара после удержания налога. Подробности о реинвестировании — в пятницу.
Следите за тремя рисками. Первый: если на следующей неделе выплата снова снизится, годовая ставка может опуститься ниже 40% и запустить приостановку реинвестирования. Второй: если после вычета выплат СЧА будет отставать от индекса полупроводников Филадельфийской биржи, это подтвердит эрозию стоимости. Третий: дальнейшее снижение волатильности в полупроводниковом секторе приведёт к новому сокращению доходов от премий. Пять снижений выплат подряд — не самое страшное. По-настоящему опасно — делать вид, что ничего не происходит, когда запас составляет всего 0.17 процентного пункта.
#CHPY #ДивидендыСША
Сегодня экс-дивидендная дата CHPY. На этой неделе фонд выплачивает по 0.4229 доллара на акцию; деньги поступят завтра, 5 ноября. За 479 акций до вычета налогов причитается 202.57 доллара, после удержания 30% налога — около 141.80 доллара.
Сначала цифры: биржевой фонд YieldMax Semiconductor Portfolio Option Income Strategy ETF (CHPY) на этой неделе выплачивает по 0.4229 доллара на акцию — на 8.0% меньше, чем на прошлой неделе, когда выплата составляла 0.4598 доллара. Пять недель назад она была 0.5847 доллара, а теперь составляет 0.4229 доллара: общее снижение — 27.7%. Между ними были 0.5140, 0.4702 и 0.4598 доллара — выплата снижалась ступень за ступенью. Официальная годовая ставка выплат — 40.17%: она всё ещё выше порога в 40%, но запас составляет лишь 0.17 процентного пункта. На закрытии 3 ноября цена составила 55.90 доллара, прибавив 2.23%; это на 37.8% ниже 52-недельного максимума в 89.86 доллара. Выплаты за последние 12 месяцев в сумме составили 27.65 доллара; по оценке, доля возврата капитала в последней выплате — 0.9%; активы фонда — около 1.22 млрд долларов.
Сначала уточним методику, чтобы цифры не пугали. Во-первых, размер выплаты определяется не ценой акций, а деньгами, которые фонд фактически получил на прошлой неделе: премиями от продажи колл-опционов и дивидендами по акциям в портфеле за вычетом комиссии за управление. Проще говоря, продавая колл-опционы, фонд передаёт другим право на часть будущего роста акций в портфеле и получает за это премию, которую выплачивает в виде дивидендов. Во-вторых, годовая ставка выплат рассчитывается так: выплата за эту неделю умножается на 52 и делится на последнее значение СЧА. По официальным данным, она составляет 40.17%; согласно правилам, если показатель опускается ниже 40%, реинвестирование прекращается. В-третьих, оценочная доля возврата капитала — 0.9%. Это означает, что, предположительно, лишь около 0.9% из выплаты в 0.4229 доллара было взято из капитала фонда. До опасного порога в 70% далеко — фонд не поддерживает выплаты за счёт капитала.
Почему выплаты снижаются уже пять недель подряд, а во вторник цена акций выросла на 2.23%? Цепочка такая: в октябре акции полупроводниковых компаний сначала падали, а затем стабилизировались; волатильность снизилась, поэтому премии, которые фонд может получить от продажи опционов, уменьшились. На прошлой неделе фонд получил меньше денег — соответственно, снизилась и выплата на этой неделе. Выплата зависит от доходов за прошлую неделю, а не от сегодняшней цены акций. Во вторник индекс полупроводников Филадельфийской биржи вырос на 2.63%, а выручка AMD от центров обработки данных в отчёте за третий квартал взлетела на 97%. Цена акций отскочила раньше, а восстановление выплат отразится в цифрах не раньше чем через одну-две недели. Именно этот временной разрыв легче всего неверно истолковать.
Дальше — важный момент: до порога в 40% остался небольшой запас, и объявление в следующую среду станет ключевым. Если выплата снизится ещё примерно на 8%, годовая ставка выплат, скорее всего, опустится ниже 40%. По правилам фонд тогда оставит дивиденды наличными и прекратит реинвестирование. Если показатель удержится или немного вырастет, значит, серия из пяти снижений завершилась. Стоит отметить и другое: доля возврата капитала составляет всего 0.9%, качество выплат не ухудшилось — проблема в доходах, а не в капитале. В пятницу реинвестирование пройдёт как обычно: пока годовая ставка выплат не опустилась ниже 40%, правила предписывают продолжать реинвестирование. За 479 акций поступит около 141.80 доллара после удержания налога. Подробности о реинвестировании — в пятницу.
Следите за тремя рисками. Первый: если на следующей неделе выплата снова снизится, годовая ставка может опуститься ниже 40% и запустить приостановку реинвестирования. Второй: если после вычета выплат СЧА будет отставать от индекса полупроводников Филадельфийской биржи, это подтвердит эрозию стоимости. Третий: дальнейшее снижение волатильности в полупроводниковом секторе приведёт к новому сокращению доходов от премий. Пять снижений выплат подряд — не самое страшное. По-настоящему опасно — делать вид, что ничего не происходит, когда запас составляет всего 0.17 процентного пункта.
#CHPY #ДивидендыСША
Сначала цифры: биржевой фонд YieldMax Semiconductor Portfolio Option Income Strategy ETF (CHPY) на этой неделе выплачивает по 0.4229 доллара на акцию — на 8.0% меньше, чем на прошлой неделе, когда выплата составляла 0.4598 доллара. Пять недель назад она была 0.5847 доллара, а теперь составляет 0.4229 доллара: общее снижение — 27.7%. Между ними были 0.5140, 0.4702 и 0.4598 доллара — выплата снижалась ступень за ступенью. Официальная годовая ставка выплат — 40.17%: она всё ещё выше порога в 40%, но запас составляет лишь 0.17 процентного пункта. На закрытии 3 ноября цена составила 55.90 доллара, прибавив 2.23%; это на 37.8% ниже 52-недельного максимума в 89.86 доллара. Выплаты за последние 12 месяцев в сумме составили 27.65 доллара; по оценке, доля возврата капитала в последней выплате — 0.9%; активы фонда — около 1.22 млрд долларов.
Сначала уточним методику, чтобы цифры не пугали. Во-первых, размер выплаты определяется не ценой акций, а деньгами, которые фонд фактически получил на прошлой неделе: премиями от продажи колл-опционов и дивидендами по акциям в портфеле за вычетом комиссии за управление. Проще говоря, продавая колл-опционы, фонд передаёт другим право на часть будущего роста акций в портфеле и получает за это премию, которую выплачивает в виде дивидендов. Во-вторых, годовая ставка выплат рассчитывается так: выплата за эту неделю умножается на 52 и делится на последнее значение СЧА. По официальным данным, она составляет 40.17%; согласно правилам, если показатель опускается ниже 40%, реинвестирование прекращается. В-третьих, оценочная доля возврата капитала — 0.9%. Это означает, что, предположительно, лишь около 0.9% из выплаты в 0.4229 доллара было взято из капитала фонда. До опасного порога в 70% далеко — фонд не поддерживает выплаты за счёт капитала.
Почему выплаты снижаются уже пять недель подряд, а во вторник цена акций выросла на 2.23%? Цепочка такая: в октябре акции полупроводниковых компаний сначала падали, а затем стабилизировались; волатильность снизилась, поэтому премии, которые фонд может получить от продажи опционов, уменьшились. На прошлой неделе фонд получил меньше денег — соответственно, снизилась и выплата на этой неделе. Выплата зависит от доходов за прошлую неделю, а не от сегодняшней цены акций. Во вторник индекс полупроводников Филадельфийской биржи вырос на 2.63%, а выручка AMD от центров обработки данных в отчёте за третий квартал взлетела на 97%. Цена акций отскочила раньше, а восстановление выплат отразится в цифрах не раньше чем через одну-две недели. Именно этот временной разрыв легче всего неверно истолковать.
Дальше — важный момент: до порога в 40% остался небольшой запас, и объявление в следующую среду станет ключевым. Если выплата снизится ещё примерно на 8%, годовая ставка выплат, скорее всего, опустится ниже 40%. По правилам фонд тогда оставит дивиденды наличными и прекратит реинвестирование. Если показатель удержится или немного вырастет, значит, серия из пяти снижений завершилась. Стоит отметить и другое: доля возврата капитала составляет всего 0.9%, качество выплат не ухудшилось — проблема в доходах, а не в капитале. В пятницу реинвестирование пройдёт как обычно: пока годовая ставка выплат не опустилась ниже 40%, правила предписывают продолжать реинвестирование. За 479 акций поступит около 141.80 доллара после удержания налога. Подробности о реинвестировании — в пятницу.
Следите за тремя рисками. Первый: если на следующей неделе выплата снова снизится, годовая ставка может опуститься ниже 40% и запустить приостановку реинвестирования. Второй: если после вычета выплат СЧА будет отставать от индекса полупроводников Филадельфийской биржи, это подтвердит эрозию стоимости. Третий: дальнейшее снижение волатильности в полупроводниковом секторе приведёт к новому сокращению доходов от премий. Пять снижений выплат подряд — не самое страшное. По-настоящему опасно — делать вид, что ничего не происходит, когда запас составляет всего 0.17 процентного пункта.
#CHPY #ДивидендыСША
AMD-2,13%
CHPYETF-3,68%
47
·
--
Apple представила отчетность в духе «выиграла по цифрам, проиграла в цене акций».
После закрытия торгов 2 ноября по восточному времени США Apple опубликовала отчет за четвертый квартал 2026 финансового года (три месяца, завершившиеся 26 сентября): выручка составила 114,48 млрд долларов, увеличившись на 12% год к году и превысив рыночный прогноз примерно в 113,4 млрд долларов. Это лучший сентябрьский квартал в истории компании. Разводненная прибыль на акцию составила 2,10 доллара — больше ожидавшихся 1,99 доллара; чистая прибыль — 30,71 млрд долларов. По направлениям: выручка iPhone составила 57,58 млрд долларов, увеличившись на 17,5% год к году и установив рекорд для сентябрьского квартала. И это несмотря на то, что новые iPhone 18 Pro продавались в течение этого квартала всего около девяти дней. Выручка сервисного направления достигла рекордных 31,57 млрд долларов; доходы Mac также превзошли ожидания, составив 10,79 млрд долларов. Выручка за весь 2026 финансовый год достигла рекордных 479 млрд долларов.
Но рынок не впечатлился. Перед публикацией отчета акции Apple за день уже подешевели на 1,8%, закрывшись на отметке 338,32 доллара. После торгов они упали еще примерно на 2,8%, примерно до 329 долларов. А 3 ноября акции снова снизились на 1,90%, до 331,90 доллара, став главным фактором падения промышленного индекса Доу-Джонса на 0,38% — единственного из основных индексов, завершившего день в минусе.
Причин две. Во-первых, выручка в Большом Китае составила 17,54 млрд долларов — примерно на 1,2 млрд меньше рыночного прогноза в 18,75 млрд. Это самое большое отдельное расхождение в отчете. Во-вторых, и это еще важнее, прогноз валовой маржи на следующий квартал — самый крупный для Apple квартал рождественских покупок — составляет лишь 45–46%, тогда как рынок ожидал 46,3%, а в отчетном квартале маржа достигла 47,9%. Валовая маржа показывает, какая доля прибыли остается компании от продажи каждого устройства. Снижение прогноза примерно на два процентных пункта — прямой сигнал рынку: с каждой проданной в будущем моделью iPhone компания будет зарабатывать меньше.
Главная причина снижения маржи — память. Строительство центров обработки данных для искусственного интеллекта провоцирует глобальную гонку за микросхемами памяти. Предложение чипов динамической оперативной памяти (то есть ОЗУ в телефонах и компьютерах) и флеш-памяти (микросхем для хранения фотографий и файлов) ограничено, а цены постоянно растут. Apple — один из крупнейших в мире покупателей памяти, поэтому рост затрат бьет по ней в первую очередь. Финансовый директор Кевин Парек прямо заявил на телефонной конференции, что снижение валовой маржи связано главным образом с подорожанием памяти, а также с инвестициями в обновление искусственного интеллекта Siri. В первом отчете после вступления в должность новый генеральный директор Джон Тернус назвал подорожание памяти «беспрецедентным» и отметил, что после декабря затраты продолжат расти. Apple уже начала создавать запасы: за квартал они подскочили на 31%, до 14,54 млрд долларов. Но запасы могут лишь ненадолго смягчить удар — остановить само подорожание они не способны.
Любопытно, что это другая сторона той же медали, которая в этот день привела к росту индекса полупроводников Филадельфийской фондовой биржи на 2,63% и сводного индекса Nasdaq на 0,83%. Бум искусственного интеллекта поднимает цены на память: ее производители, такие как Micron Technology и SK hynix, купаются в прибыли, а их акции растут. А крупные покупатели памяти вроде Apple теряют прибыль из-за того же самого подорожания. Деньги от роста цен не исчезают — они просто перекладываются из кармана покупателя в карман продавца.
Дальнейшую историю Apple стоит рассматривать в двух временных планах. В краткосрочной перспективе затраты на память — дамоклов меч: прогнозируемый рост выручки в декабрьском квартале составляет 7–10%, и этот квартал все равно станет самым доходным в истории Apple. Но если валовая маржа действительно снизится до 45–46%, а разовые доходы от возврата пошлин постепенно сойдут на нет (в отчетном квартале 0,05 доллара прибыли на акцию пришлось на возврат пошлин на сумму 731 млн долларов), рост прибыли заметно отстанет от роста выручки. Прогноз роста сервисного направления также замедлился до 8–9%. В долгосрочной перспективе только начинается первый полный квартал продаж iPhone 18 Pro, а сервисное направление продолжает устанавливать рекорды. Со спросом все в порядке — нынешнее падение связано с ожиданиями по марже, а не со спросом.
Следите за тремя сигналами. Первый — когда цены на память достигнут пика и начнут снижаться: это опережающий индикатор того, перестанет ли падать валовая маржа Apple. Второй — удастся ли фактической марже в декабрьском квартале удержаться на нижней границе в 45%. Третий — сможет ли Большой Китай компенсировать отставание за полный квартал продаж новых моделей. Рисков тоже хватает. Если память продолжит дорожать и в следующем году, Apple придется либо смириться с дальнейшим снижением маржи, либо, как ранее с iPad и Mac, повысить цены и переложить затраты на потребителей. Оба сценария будут и дальше давить на акции. Кроме того, после объявления результатов промежуточных выборов в США волатильность рынка может усилиться, поэтому при попытках поймать падение в краткосрочной перспективе важно оставить достаточный запас прочности.
Счет за бум искусственного интеллекта теперь приходит не только в отчетах производителей микросхем — он появляется и в расходах производителей устройств.
#苹果公司 #АкцииСША
Apple представила отчетность в духе «выиграла по цифрам, проиграла в цене акций».
После закрытия торгов 2 ноября по восточному времени США Apple опубликовала отчет за четвертый квартал 2026 финансового года (три месяца, завершившиеся 26 сентября): выручка составила 114,48 млрд долларов, увеличившись на 12% год к году и превысив рыночный прогноз примерно в 113,4 млрд долларов. Это лучший сентябрьский квартал в истории компании. Разводненная прибыль на акцию составила 2,10 доллара — больше ожидавшихся 1,99 доллара; чистая прибыль — 30,71 млрд долларов. По направлениям: выручка iPhone составила 57,58 млрд долларов, увеличившись на 17,5% год к году и установив рекорд для сентябрьского квартала. И это несмотря на то, что новые iPhone 18 Pro продавались в течение этого квартала всего около девяти дней. Выручка сервисного направления достигла рекордных 31,57 млрд долларов; доходы Mac также превзошли ожидания, составив 10,79 млрд долларов. Выручка за весь 2026 финансовый год достигла рекордных 479 млрд долларов.
Но рынок не впечатлился. Перед публикацией отчета акции Apple за день уже подешевели на 1,8%, закрывшись на отметке 338,32 доллара. После торгов они упали еще примерно на 2,8%, примерно до 329 долларов. А 3 ноября акции снова снизились на 1,90%, до 331,90 доллара, став главным фактором падения промышленного индекса Доу-Джонса на 0,38% — единственного из основных индексов, завершившего день в минусе.
Причин две. Во-первых, выручка в Большом Китае составила 17,54 млрд долларов — примерно на 1,2 млрд меньше рыночного прогноза в 18,75 млрд. Это самое большое отдельное расхождение в отчете. Во-вторых, и это еще важнее, прогноз валовой маржи на следующий квартал — самый крупный для Apple квартал рождественских покупок — составляет лишь 45–46%, тогда как рынок ожидал 46,3%, а в отчетном квартале маржа достигла 47,9%. Валовая маржа показывает, какая доля прибыли остается компании от продажи каждого устройства. Снижение прогноза примерно на два процентных пункта — прямой сигнал рынку: с каждой проданной в будущем моделью iPhone компания будет зарабатывать меньше.
Главная причина снижения маржи — память. Строительство центров обработки данных для искусственного интеллекта провоцирует глобальную гонку за микросхемами памяти. Предложение чипов динамической оперативной памяти (то есть ОЗУ в телефонах и компьютерах) и флеш-памяти (микросхем для хранения фотографий и файлов) ограничено, а цены постоянно растут. Apple — один из крупнейших в мире покупателей памяти, поэтому рост затрат бьет по ней в первую очередь. Финансовый директор Кевин Парек прямо заявил на телефонной конференции, что снижение валовой маржи связано главным образом с подорожанием памяти, а также с инвестициями в обновление искусственного интеллекта Siri. В первом отчете после вступления в должность новый генеральный директор Джон Тернус назвал подорожание памяти «беспрецедентным» и отметил, что после декабря затраты продолжат расти. Apple уже начала создавать запасы: за квартал они подскочили на 31%, до 14,54 млрд долларов. Но запасы могут лишь ненадолго смягчить удар — остановить само подорожание они не способны.
Любопытно, что это другая сторона той же медали, которая в этот день привела к росту индекса полупроводников Филадельфийской фондовой биржи на 2,63% и сводного индекса Nasdaq на 0,83%. Бум искусственного интеллекта поднимает цены на память: ее производители, такие как Micron Technology и SK hynix, купаются в прибыли, а их акции растут. А крупные покупатели памяти вроде Apple теряют прибыль из-за того же самого подорожания. Деньги от роста цен не исчезают — они просто перекладываются из кармана покупателя в карман продавца.
Дальнейшую историю Apple стоит рассматривать в двух временных планах. В краткосрочной перспективе затраты на память — дамоклов меч: прогнозируемый рост выручки в декабрьском квартале составляет 7–10%, и этот квартал все равно станет самым доходным в истории Apple. Но если валовая маржа действительно снизится до 45–46%, а разовые доходы от возврата пошлин постепенно сойдут на нет (в отчетном квартале 0,05 доллара прибыли на акцию пришлось на возврат пошлин на сумму 731 млн долларов), рост прибыли заметно отстанет от роста выручки. Прогноз роста сервисного направления также замедлился до 8–9%. В долгосрочной перспективе только начинается первый полный квартал продаж iPhone 18 Pro, а сервисное направление продолжает устанавливать рекорды. Со спросом все в порядке — нынешнее падение связано с ожиданиями по марже, а не со спросом.
Следите за тремя сигналами. Первый — когда цены на память достигнут пика и начнут снижаться: это опережающий индикатор того, перестанет ли падать валовая маржа Apple. Второй — удастся ли фактической марже в декабрьском квартале удержаться на нижней границе в 45%. Третий — сможет ли Большой Китай компенсировать отставание за полный квартал продаж новых моделей. Рисков тоже хватает. Если память продолжит дорожать и в следующем году, Apple придется либо смириться с дальнейшим снижением маржи, либо, как ранее с iPad и Mac, повысить цены и переложить затраты на потребителей. Оба сценария будут и дальше давить на акции. Кроме того, после объявления результатов промежуточных выборов в США волатильность рынка может усилиться, поэтому при попытках поймать падение в краткосрочной перспективе важно оставить достаточный запас прочности.
Счет за бум искусственного интеллекта теперь приходит не только в отчетах производителей микросхем — он появляется и в расходах производителей устройств.
#苹果公司 #АкцииСША
После закрытия торгов 2 ноября по восточному времени США Apple опубликовала отчет за четвертый квартал 2026 финансового года (три месяца, завершившиеся 26 сентября): выручка составила 114,48 млрд долларов, увеличившись на 12% год к году и превысив рыночный прогноз примерно в 113,4 млрд долларов. Это лучший сентябрьский квартал в истории компании. Разводненная прибыль на акцию составила 2,10 доллара — больше ожидавшихся 1,99 доллара; чистая прибыль — 30,71 млрд долларов. По направлениям: выручка iPhone составила 57,58 млрд долларов, увеличившись на 17,5% год к году и установив рекорд для сентябрьского квартала. И это несмотря на то, что новые iPhone 18 Pro продавались в течение этого квартала всего около девяти дней. Выручка сервисного направления достигла рекордных 31,57 млрд долларов; доходы Mac также превзошли ожидания, составив 10,79 млрд долларов. Выручка за весь 2026 финансовый год достигла рекордных 479 млрд долларов.
Но рынок не впечатлился. Перед публикацией отчета акции Apple за день уже подешевели на 1,8%, закрывшись на отметке 338,32 доллара. После торгов они упали еще примерно на 2,8%, примерно до 329 долларов. А 3 ноября акции снова снизились на 1,90%, до 331,90 доллара, став главным фактором падения промышленного индекса Доу-Джонса на 0,38% — единственного из основных индексов, завершившего день в минусе.
Причин две. Во-первых, выручка в Большом Китае составила 17,54 млрд долларов — примерно на 1,2 млрд меньше рыночного прогноза в 18,75 млрд. Это самое большое отдельное расхождение в отчете. Во-вторых, и это еще важнее, прогноз валовой маржи на следующий квартал — самый крупный для Apple квартал рождественских покупок — составляет лишь 45–46%, тогда как рынок ожидал 46,3%, а в отчетном квартале маржа достигла 47,9%. Валовая маржа показывает, какая доля прибыли остается компании от продажи каждого устройства. Снижение прогноза примерно на два процентных пункта — прямой сигнал рынку: с каждой проданной в будущем моделью iPhone компания будет зарабатывать меньше.
Главная причина снижения маржи — память. Строительство центров обработки данных для искусственного интеллекта провоцирует глобальную гонку за микросхемами памяти. Предложение чипов динамической оперативной памяти (то есть ОЗУ в телефонах и компьютерах) и флеш-памяти (микросхем для хранения фотографий и файлов) ограничено, а цены постоянно растут. Apple — один из крупнейших в мире покупателей памяти, поэтому рост затрат бьет по ней в первую очередь. Финансовый директор Кевин Парек прямо заявил на телефонной конференции, что снижение валовой маржи связано главным образом с подорожанием памяти, а также с инвестициями в обновление искусственного интеллекта Siri. В первом отчете после вступления в должность новый генеральный директор Джон Тернус назвал подорожание памяти «беспрецедентным» и отметил, что после декабря затраты продолжат расти. Apple уже начала создавать запасы: за квартал они подскочили на 31%, до 14,54 млрд долларов. Но запасы могут лишь ненадолго смягчить удар — остановить само подорожание они не способны.
Любопытно, что это другая сторона той же медали, которая в этот день привела к росту индекса полупроводников Филадельфийской фондовой биржи на 2,63% и сводного индекса Nasdaq на 0,83%. Бум искусственного интеллекта поднимает цены на память: ее производители, такие как Micron Technology и SK hynix, купаются в прибыли, а их акции растут. А крупные покупатели памяти вроде Apple теряют прибыль из-за того же самого подорожания. Деньги от роста цен не исчезают — они просто перекладываются из кармана покупателя в карман продавца.
Дальнейшую историю Apple стоит рассматривать в двух временных планах. В краткосрочной перспективе затраты на память — дамоклов меч: прогнозируемый рост выручки в декабрьском квартале составляет 7–10%, и этот квартал все равно станет самым доходным в истории Apple. Но если валовая маржа действительно снизится до 45–46%, а разовые доходы от возврата пошлин постепенно сойдут на нет (в отчетном квартале 0,05 доллара прибыли на акцию пришлось на возврат пошлин на сумму 731 млн долларов), рост прибыли заметно отстанет от роста выручки. Прогноз роста сервисного направления также замедлился до 8–9%. В долгосрочной перспективе только начинается первый полный квартал продаж iPhone 18 Pro, а сервисное направление продолжает устанавливать рекорды. Со спросом все в порядке — нынешнее падение связано с ожиданиями по марже, а не со спросом.
Следите за тремя сигналами. Первый — когда цены на память достигнут пика и начнут снижаться: это опережающий индикатор того, перестанет ли падать валовая маржа Apple. Второй — удастся ли фактической марже в декабрьском квартале удержаться на нижней границе в 45%. Третий — сможет ли Большой Китай компенсировать отставание за полный квартал продаж новых моделей. Рисков тоже хватает. Если память продолжит дорожать и в следующем году, Apple придется либо смириться с дальнейшим снижением маржи, либо, как ранее с iPad и Mac, повысить цены и переложить затраты на потребителей. Оба сценария будут и дальше давить на акции. Кроме того, после объявления результатов промежуточных выборов в США волатильность рынка может усилиться, поэтому при попытках поймать падение в краткосрочной перспективе важно оставить достаточный запас прочности.
Счет за бум искусственного интеллекта теперь приходит не только в отчетах производителей микросхем — он появляется и в расходах производителей устройств.
#苹果公司 #АкцииСША
2
·
--
Результаты промежуточных выборов в США в основном определились: демократы взяли Сенат, а в Палате представителей также заметно усилили позиции. Рынки сначала испугались, но быстро успокоились: фьючерсы на Nasdaq 100 за ночь в какой-то момент упали более чем на 2,2%, или на 622 пункта, а к сегодняшнему утру потери сократились примерно до 0,3%. Фьючерсы на индекс S&P 500 тоже сократили падение с 1,3% до 0,35%, а фьючерсы на промышленный индекс Доу-Джонса снизились всего на 0,18%.
Почему фьючерсы сначала упали? Рынок опасается, что после победы демократов в обеих палатах ужесточится регулирование строительства центров обработки данных. Дата-центры — это «электростанции» вычислительных мощностей для искусственного интеллекта. Если ограничить их работу, это всё равно что пережать горло нынешнему ралли акций ИИ. Поэтому сильнее всего пострадал именно Nasdaq 100: первыми под удар попали технологические акции, а бумаги производителей чипов, только вчера отыгравшие потери, снова пошли вниз.
Но быстрое сокращение потерь показывает, что рынок пересчитывает перспективы. Во-первых, промежуточные выборы меняют состав Конгресса, но не могут отнять уже заработанные публичными компаниями деньги. AMD только что отчиталась за третий квартал: выручка от дата-центров взлетела на 97%, а общая выручка достигла рекордных 13,4 млрд долларов. Реальный спрос на ИИ никуда не делся. Во-вторых, доллар ослаб до минимума более чем за месяц, а доходность 10-летних казначейских облигаций США опустилась примерно до 4,9%. Инвесторы уходят в защитные активы, но паники нет. В-третьих, на вчерашнем закрытии композитный индекс Nasdaq вырос на 0,83%, до 25372,01 пункта, а S&P 500 — на 0,36%, до 7568,92 пункта. Инвесторы, покупающие на просадке, и так никуда не уходили.
По-настоящему настораживает другая статистика: трейдер Goldman Sachs предупреждает, что S&P 500 находится менее чем в 3% от исторического максимума, но уже 60% входящих в него компаний оказались на медвежьем рынке — так называют падение более чем на 20% от пика. Индекс выглядит благополучно лишь благодаря нескольким крупным акциям, тогда как большинство остальных уже сильно просели. Это называют «скрытым медвежьим рынком».
Дальше важно следить за двумя вещами. Во-первых, решат ли демократы действительно ограничить строительство дата-центров или так и ограничатся лозунгами. Во-вторых, за октябрьским отчётом о занятости вне сельского хозяйства, который выйдет в эту пятницу: от данных зависит, как изменятся ожидания снижения ставок. Резкое падение и быстрое восстановление фьючерсов показывают, что рынок перешёл от «страха» к «ожиданию». Но пока расхождение между динамикой индексов и отдельных акций не исчезло, гнаться за технологическими акциями — всё равно что лизать лезвие ножа: растёт индекс, а убытки можете понести вы на своих акциях.
Риски: если демократы действительно продвинут законопроект об ограничении строительства дата-центров, сектор ИИ может пережить ещё одну волну снижения оценок. Если же данные по занятости вне сельского хозяйства окажутся значительно лучше ожиданий, шансы на снижение ставок уменьшатся, что также окажет давление на акции роста.
#美股 #ПромежуточныеВыборы
Результаты промежуточных выборов в США в основном определились: демократы взяли Сенат, а в Палате представителей также заметно усилили позиции. Рынки сначала испугались, но быстро успокоились: фьючерсы на Nasdaq 100 за ночь в какой-то момент упали более чем на 2,2%, или на 622 пункта, а к сегодняшнему утру потери сократились примерно до 0,3%. Фьючерсы на индекс S&P 500 тоже сократили падение с 1,3% до 0,35%, а фьючерсы на промышленный индекс Доу-Джонса снизились всего на 0,18%.
Почему фьючерсы сначала упали? Рынок опасается, что после победы демократов в обеих палатах ужесточится регулирование строительства центров обработки данных. Дата-центры — это «электростанции» вычислительных мощностей для искусственного интеллекта. Если ограничить их работу, это всё равно что пережать горло нынешнему ралли акций ИИ. Поэтому сильнее всего пострадал именно Nasdaq 100: первыми под удар попали технологические акции, а бумаги производителей чипов, только вчера отыгравшие потери, снова пошли вниз.
Но быстрое сокращение потерь показывает, что рынок пересчитывает перспективы. Во-первых, промежуточные выборы меняют состав Конгресса, но не могут отнять уже заработанные публичными компаниями деньги. AMD только что отчиталась за третий квартал: выручка от дата-центров взлетела на 97%, а общая выручка достигла рекордных 13,4 млрд долларов. Реальный спрос на ИИ никуда не делся. Во-вторых, доллар ослаб до минимума более чем за месяц, а доходность 10-летних казначейских облигаций США опустилась примерно до 4,9%. Инвесторы уходят в защитные активы, но паники нет. В-третьих, на вчерашнем закрытии композитный индекс Nasdaq вырос на 0,83%, до 25372,01 пункта, а S&P 500 — на 0,36%, до 7568,92 пункта. Инвесторы, покупающие на просадке, и так никуда не уходили.
По-настоящему настораживает другая статистика: трейдер Goldman Sachs предупреждает, что S&P 500 находится менее чем в 3% от исторического максимума, но уже 60% входящих в него компаний оказались на медвежьем рынке — так называют падение более чем на 20% от пика. Индекс выглядит благополучно лишь благодаря нескольким крупным акциям, тогда как большинство остальных уже сильно просели. Это называют «скрытым медвежьим рынком».
Дальше важно следить за двумя вещами. Во-первых, решат ли демократы действительно ограничить строительство дата-центров или так и ограничатся лозунгами. Во-вторых, за октябрьским отчётом о занятости вне сельского хозяйства, который выйдет в эту пятницу: от данных зависит, как изменятся ожидания снижения ставок. Резкое падение и быстрое восстановление фьючерсов показывают, что рынок перешёл от «страха» к «ожиданию». Но пока расхождение между динамикой индексов и отдельных акций не исчезло, гнаться за технологическими акциями — всё равно что лизать лезвие ножа: растёт индекс, а убытки можете понести вы на своих акциях.
Риски: если демократы действительно продвинут законопроект об ограничении строительства дата-центров, сектор ИИ может пережить ещё одну волну снижения оценок. Если же данные по занятости вне сельского хозяйства окажутся значительно лучше ожиданий, шансы на снижение ставок уменьшатся, что также окажет давление на акции роста.
#美股 #ПромежуточныеВыборы
Почему фьючерсы сначала упали? Рынок опасается, что после победы демократов в обеих палатах ужесточится регулирование строительства центров обработки данных. Дата-центры — это «электростанции» вычислительных мощностей для искусственного интеллекта. Если ограничить их работу, это всё равно что пережать горло нынешнему ралли акций ИИ. Поэтому сильнее всего пострадал именно Nasdaq 100: первыми под удар попали технологические акции, а бумаги производителей чипов, только вчера отыгравшие потери, снова пошли вниз.
Но быстрое сокращение потерь показывает, что рынок пересчитывает перспективы. Во-первых, промежуточные выборы меняют состав Конгресса, но не могут отнять уже заработанные публичными компаниями деньги. AMD только что отчиталась за третий квартал: выручка от дата-центров взлетела на 97%, а общая выручка достигла рекордных 13,4 млрд долларов. Реальный спрос на ИИ никуда не делся. Во-вторых, доллар ослаб до минимума более чем за месяц, а доходность 10-летних казначейских облигаций США опустилась примерно до 4,9%. Инвесторы уходят в защитные активы, но паники нет. В-третьих, на вчерашнем закрытии композитный индекс Nasdaq вырос на 0,83%, до 25372,01 пункта, а S&P 500 — на 0,36%, до 7568,92 пункта. Инвесторы, покупающие на просадке, и так никуда не уходили.
По-настоящему настораживает другая статистика: трейдер Goldman Sachs предупреждает, что S&P 500 находится менее чем в 3% от исторического максимума, но уже 60% входящих в него компаний оказались на медвежьем рынке — так называют падение более чем на 20% от пика. Индекс выглядит благополучно лишь благодаря нескольким крупным акциям, тогда как большинство остальных уже сильно просели. Это называют «скрытым медвежьим рынком».
Дальше важно следить за двумя вещами. Во-первых, решат ли демократы действительно ограничить строительство дата-центров или так и ограничатся лозунгами. Во-вторых, за октябрьским отчётом о занятости вне сельского хозяйства, который выйдет в эту пятницу: от данных зависит, как изменятся ожидания снижения ставок. Резкое падение и быстрое восстановление фьючерсов показывают, что рынок перешёл от «страха» к «ожиданию». Но пока расхождение между динамикой индексов и отдельных акций не исчезло, гнаться за технологическими акциями — всё равно что лизать лезвие ножа: растёт индекс, а убытки можете понести вы на своих акциях.
Риски: если демократы действительно продвинут законопроект об ограничении строительства дата-центров, сектор ИИ может пережить ещё одну волну снижения оценок. Если же данные по занятости вне сельского хозяйства окажутся значительно лучше ожиданий, шансы на снижение ставок уменьшатся, что также окажет давление на акции роста.
#美股 #ПромежуточныеВыборы
33
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона