

曼迪mandy
3.5k Публикации

曼迪mandy
Отправить жалобу
Заблокировать пользователя
主业是撸毛,偶尔玩合约,从未爆过仓。大钱没赚过,小钱凭运气。如果你也玩币圈,我们就是好朋友。
27 подписок(и/а)
15.3K+ подписчиков(а)
7.5K+ понравилось
Посты
Все
Цитирования
Активно
·
--
Прошлым вот этим временем в прошлом году я ещё спорил с людьми — «Проверять логику, запуская её вне WASM-сandbox? Это что, самому себе яму копать?». Тогда я только что дочитал один разбор постфакта по какой-то цепочке: её “выпотрошили” из‑за уязвимостей в смарт‑контрактах, и в голове крутилось одно — «чем меньше кода, тем безопаснее».
Большая бочка с клювом по точкам откупа: у BTC ещё есть куда расти?
Потом взялся сам и запустил ноды Dusk — и понял, что всё не так просто.
Я полистал их тестовый код из Piecrust, а ещё специально сходил поискал ту самую, на которую несколько раз ссылались, статью по производительности — там измеряли потери WASM по сравнению с нативным кодом на разных наборах инструкций; в криптографических сценариях просадка доходила до 255%. Подумай сам: подписи BLS, zk‑доказательства — что из этого не ест вычисления как большой гурман? Каждая транзакция интерпретируется в WASM — по сути, ты ездишь 25 литров на 100 км, а на заправке хозяин улыбается во весь рот, пока твой кошелёк первым не выдерживает.
Поэтому они делают операции частого крипто‑счёта как host function и напрямую вызывают нативную реализацию. Смысл, если по-простому, такой: на частых маршрутах не ставь заграждений, а редкие дорожки проверяй строго.
Риск, конечно, есть: доверительный периметр с «всего WASM-сandbox» сдвигается к «в этих нескольких строчках C кода нет ли ошибки, ведущей к проблемам». Раньше это было чувство безопасности уровня физической изоляции, теперь — всё упирается в то, насколько аккуратно держит руки инженер. Я отдельно залез на официальный сайт в их уголок и достал отчёт аудита за 2024 Q3 — по крайней мере, на тот момент тестировали те граничные случаи, которые хотя бы не взорвались. Но в любом случае такие баги никогда не “вылавливают” — их кормят данными, которые кто-то специально подготовил. И в какой-то день кто-то может подкинуть безупречно сфабрикованное доказательство, триггернуть переполнение целого в host function, за которым никто толком не следил… брр, такой кадр я пока не хочу увидеть своими глазами.
Но если гнаться за «на 100% безупречно», то давай не играть в публичные сети — проще вернуться и написать софт для одного компьютера. Люди в Dusk считают по другой бухгалтерии: проблему производительности — «сегодня», а вопросы безопасности — «завтра ещё можно закрыть». Я проработал в нодах три года и видел, что цепочки умирают в девяти случаях из десяти из-за того, что gas слишком высокий и ими никто не пользуется; и ещё — из-за атак, которые просто обнуляют всё сразу, но я не сталкивался с этим на собственном опыте.
Так что теперь у меня позиция менее жёсткая. Раньше, когда мы с друзьями ели, я упрямо говорил «давай ещё понаблюдаем», а вернувшись — молча обновил версию ноды до самой свежей. Проекты, которые делают дырку в песочнице, немного — Dusk среди них. #dusk $DUSK @Dusk_Foundation
Прошлым вот этим временем в прошлом году я ещё спорил с людьми — «Проверять логику, запуская её вне WASM-сandbox? Это что, самому себе яму копать?». Тогда я только что дочитал один разбор постфакта по какой-то цепочке: её “выпотрошили” из‑за уязвимостей в смарт‑контрактах, и в голове крутилось одно — «чем меньше кода, тем безопаснее».
Большая бочка с клювом по точкам откупа: у BTC ещё есть куда расти?
Потом взялся сам и запустил ноды Dusk — и понял, что всё не так просто.
Я полистал их тестовый код из Piecrust, а ещё специально сходил поискал ту самую, на которую несколько раз ссылались, статью по производительности — там измеряли потери WASM по сравнению с нативным кодом на разных наборах инструкций; в криптографических сценариях просадка доходила до 255%. Подумай сам: подписи BLS, zk‑доказательства — что из этого не ест вычисления как большой гурман? Каждая транзакция интерпретируется в WASM — по сути, ты ездишь 25 литров на 100 км, а на заправке хозяин улыбается во весь рот, пока твой кошелёк первым не выдерживает.
Поэтому они делают операции частого крипто‑счёта как host function и напрямую вызывают нативную реализацию. Смысл, если по-простому, такой: на частых маршрутах не ставь заграждений, а редкие дорожки проверяй строго.
Риск, конечно, есть: доверительный периметр с «всего WASM-сandbox» сдвигается к «в этих нескольких строчках C кода нет ли ошибки, ведущей к проблемам». Раньше это было чувство безопасности уровня физической изоляции, теперь — всё упирается в то, насколько аккуратно держит руки инженер. Я отдельно залез на официальный сайт в их уголок и достал отчёт аудита за 2024 Q3 — по крайней мере, на тот момент тестировали те граничные случаи, которые хотя бы не взорвались. Но в любом случае такие баги никогда не “вылавливают” — их кормят данными, которые кто-то специально подготовил. И в какой-то день кто-то может подкинуть безупречно сфабрикованное доказательство, триггернуть переполнение целого в host function, за которым никто толком не следил… брр, такой кадр я пока не хочу увидеть своими глазами.
Но если гнаться за «на 100% безупречно», то давай не играть в публичные сети — проще вернуться и написать софт для одного компьютера. Люди в Dusk считают по другой бухгалтерии: проблему производительности — «сегодня», а вопросы безопасности — «завтра ещё можно закрыть». Я проработал в нодах три года и видел, что цепочки умирают в девяти случаях из десяти из-за того, что gas слишком высокий и ими никто не пользуется; и ещё — из-за атак, которые просто обнуляют всё сразу, но я не сталкивался с этим на собственном опыте.
Так что теперь у меня позиция менее жёсткая. Раньше, когда мы с друзьями ели, я упрямо говорил «давай ещё понаблюдаем», а вернувшись — молча обновил версию ноды до самой свежей. Проекты, которые делают дырку в песочнице, немного — Dusk среди них. #dusk $DUSK @Dusk
154
·
--
Все знают, что за эти полгода Dusk наделал шуму в историях про приватность и RWA: EVM-тестнет работает молниеносно. Но, братья, вы когда-нибудь задумывались вот о чём: когда Binance снимает с листинга спот-пару DUSK/BTC в июне, а BITGP в июле говорит спот-парам тоже «прощай», где у этой монеты находится «якорь»?
С BTC, конечно, всё ещё можно — BTC пробил 80 тысяч!
Я пролистал на Coinglass те несколько оставшихся спот-стаканов. Видно очень странное явление: котировки на покупку и продажу выстроены ровно, словно парад — аккуратно, одинаково, спред вроде бы терпимый. Но это обманчивое впечатление. Стоит только поменять сумму в рыночном ордере с 20 тысяч долларов на 50 тысяч и обновить — и эти слои толщины в покупках исчезают мгновенно, как будто это прилив, а потом отлив.
Ощущение, будто смотришь баскетбольный матч без запасных: пятёрка в старте выглядит внушительно, но стоит случиться какой-нибудь мелкой нестыковке или нарушению — и на площадке сразу возникает пустота.
Ещё более озадачивает объём позиций по фьючерсам: он упёрся примерно в 30 раз больше дневного объёма спотовых торгов. Старожилы в теме понимают: это «тащить жернова и петь во весь голос» — рынок деривативов гремит вовсю, а внизу реальный спотовый пул, который способен принимать заявки, настолько узок, что пройти можно только по узкому мосту.
Ты, возможно, скажешь: мол, ликвидность появляется благодаря контрактам, а возможности — из-за волатильности. В этом есть правда. Но проблема в другом: когда индексный источник для «маркировочной цены» из‑за сброса на нескольких тысячах долларов на маленькой бирже даёт мгновенное отклонение в 1–1,5%, как удерживать длинные позиции по DUSK с поддержкой маржи, которая у большинства по сути в 3–4 раза ниже, чем у «основных» монет? Это не трейдинг — это хождение на ходулях по скользким плитам: стоит подуть ветру или случиться малейшему колебанию, первыми падают те, у кого висят стоп‑лоссы и кто ждал «освободителей».
Я специально поднял расчётную карту за последние пару месяцев и заметил закономерность: каждый раз, когда BTC в районе трёх часов ночи делает откат примерно на 500 пунктов, точки массовой ликвидации лонгов по DUSK срабатывают почти как домино. В тот момент спот-стакан вообще не в состоянии принять давление продаж, которое хлынуло со стороны фьючерсов. Итог обычно такой: когда ты закрываешь по рынку в контракте, фактическая цена получается скользящей — примерно на целых два пункта хуже той «маркировочной» цены, которую ты видел. Этот слиппедж — не наказание от рынка. Это страховка, которую ты платишь за ту самую «невидимую спотовую воду». @Dusk_Foundation $DUSK #dusk
Все знают, что за эти полгода Dusk наделал шуму в историях про приватность и RWA: EVM-тестнет работает молниеносно. Но, братья, вы когда-нибудь задумывались вот о чём: когда Binance снимает с листинга спот-пару DUSK/BTC в июне, а BITGP в июле говорит спот-парам тоже «прощай», где у этой монеты находится «якорь»?
С BTC, конечно, всё ещё можно — BTC пробил 80 тысяч!
Я пролистал на Coinglass те несколько оставшихся спот-стаканов. Видно очень странное явление: котировки на покупку и продажу выстроены ровно, словно парад — аккуратно, одинаково, спред вроде бы терпимый. Но это обманчивое впечатление. Стоит только поменять сумму в рыночном ордере с 20 тысяч долларов на 50 тысяч и обновить — и эти слои толщины в покупках исчезают мгновенно, как будто это прилив, а потом отлив.
Ощущение, будто смотришь баскетбольный матч без запасных: пятёрка в старте выглядит внушительно, но стоит случиться какой-нибудь мелкой нестыковке или нарушению — и на площадке сразу возникает пустота.
Ещё более озадачивает объём позиций по фьючерсам: он упёрся примерно в 30 раз больше дневного объёма спотовых торгов. Старожилы в теме понимают: это «тащить жернова и петь во весь голос» — рынок деривативов гремит вовсю, а внизу реальный спотовый пул, который способен принимать заявки, настолько узок, что пройти можно только по узкому мосту.
Ты, возможно, скажешь: мол, ликвидность появляется благодаря контрактам, а возможности — из-за волатильности. В этом есть правда. Но проблема в другом: когда индексный источник для «маркировочной цены» из‑за сброса на нескольких тысячах долларов на маленькой бирже даёт мгновенное отклонение в 1–1,5%, как удерживать длинные позиции по DUSK с поддержкой маржи, которая у большинства по сути в 3–4 раза ниже, чем у «основных» монет? Это не трейдинг — это хождение на ходулях по скользким плитам: стоит подуть ветру или случиться малейшему колебанию, первыми падают те, у кого висят стоп‑лоссы и кто ждал «освободителей».
Я специально поднял расчётную карту за последние пару месяцев и заметил закономерность: каждый раз, когда BTC в районе трёх часов ночи делает откат примерно на 500 пунктов, точки массовой ликвидации лонгов по DUSK срабатывают почти как домино. В тот момент спот-стакан вообще не в состоянии принять давление продаж, которое хлынуло со стороны фьючерсов. Итог обычно такой: когда ты закрываешь по рынку в контракте, фактическая цена получается скользящей — примерно на целых два пункта хуже той «маркировочной» цены, которую ты видел. Этот слиппедж — не наказание от рынка. Это страховка, которую ты платишь за ту самую «невидимую спотовую воду». @Dusk $DUSK #dusk
158
·
--
审计老师要穿透式,风控要藏头寸——Dusk那把钥匙拧得动不?
大饼涨了点,BTC真猛啊!
干过机构资管的人都懂那种拧巴。
每季度审计进场前,合规总得提前三天拉着IT吭哧吭哧导链上数据。不是链上没记录,是记录太“公开”了——对手方是谁、几点几分打的币、均价多少,全摊在明面上。可你让审计老师只看哈希值?人家拍桌子要底稿。最后只能再维护一套链下影子账本,两边对账对得头皮发麻。隐私是保住了,对账成本能把优势吃干抹净。
Dusk这次用Phoenix模型捅破的那层纸,我觉得叫“审计友好型隐私”。
它没跟监管躲猫猫,反而把披露做成了可编程动作——默认全局不可见,但持有特定查看密钥的主体,能按时间区间拉明细、按资产类别出报表,甚至批量校验某段时间内的总敞口变化。这跟账户模型那种“要么全裸奔,要么全裹紧”的二元选择完全两条路。UTXO加零知识证明的组合,让每笔交易变成一张可验证的票据,票据本身不暴露金额和对手方,但校验逻辑嵌在协议里。审计老师要的不是偷窥癖,是能交叉验证的数学凭证——这点刚好给到了。
我真正关心的是工程侧那根硬骨头:查看密钥的权限粒度能不能做到“按需下发”。比如给风控部看总敞口,给审计看逐笔流水但隐藏对手方名称,给监管看全量——这套RBAC(基于角色的访问控制)在密码学里能跑通,但落到产品界面、落到报表导出模板、落到和传统财务系统的对接规范,那是另一个维度的活儿。
Dusk要是能把这块磨透了,机构资金进来就不需要再扛两套账。对散户不可见?那顺手的事。机构真正夜里睡不着提防的,从来都是隔壁那家盯着自己建仓节奏的同行。你说是不是这个理。 @Dusk_Foundation $DUSK #dusk
审计老师要穿透式,风控要藏头寸——Dusk那把钥匙拧得动不?
大饼涨了点,BTC真猛啊!
干过机构资管的人都懂那种拧巴。
每季度审计进场前,合规总得提前三天拉着IT吭哧吭哧导链上数据。不是链上没记录,是记录太“公开”了——对手方是谁、几点几分打的币、均价多少,全摊在明面上。可你让审计老师只看哈希值?人家拍桌子要底稿。最后只能再维护一套链下影子账本,两边对账对得头皮发麻。隐私是保住了,对账成本能把优势吃干抹净。
Dusk这次用Phoenix模型捅破的那层纸,我觉得叫“审计友好型隐私”。
它没跟监管躲猫猫,反而把披露做成了可编程动作——默认全局不可见,但持有特定查看密钥的主体,能按时间区间拉明细、按资产类别出报表,甚至批量校验某段时间内的总敞口变化。这跟账户模型那种“要么全裸奔,要么全裹紧”的二元选择完全两条路。UTXO加零知识证明的组合,让每笔交易变成一张可验证的票据,票据本身不暴露金额和对手方,但校验逻辑嵌在协议里。审计老师要的不是偷窥癖,是能交叉验证的数学凭证——这点刚好给到了。
我真正关心的是工程侧那根硬骨头:查看密钥的权限粒度能不能做到“按需下发”。比如给风控部看总敞口,给审计看逐笔流水但隐藏对手方名称,给监管看全量——这套RBAC(基于角色的访问控制)在密码学里能跑通,但落到产品界面、落到报表导出模板、落到和传统财务系统的对接规范,那是另一个维度的活儿。
Dusk要是能把这块磨透了,机构资金进来就不需要再扛两套账。对散户不可见?那顺手的事。机构真正夜里睡不着提防的,从来都是隔壁那家盯着自己建仓节奏的同行。你说是不是这个理。 @Dusk $DUSK #dusk
189
·
--
Посмотрев на основы Ondo и DUSK, я наконец понял, кто действительно серьезно делает RWA
Такой рост по «бычьему» слишком резкий — BTC надо перевести дух!
Перелистал американские правовые схемы токенизированных ценных бумаг: честно говоря, чем больше смотрю, тем больше ощущение, что многие проекты идут по лезвию бритвы.
Схема Ondo: в основе — краткосрочные казначейские облигации США плюс банковские текущие счета, но сам токен не считается ценной бумагой. Это токенизированная расписка, выпущенная SPV на Виргинских островах (Британские), а права регулируются швейцарским правом. Если по-простому: за большие деньги наняли юристов и собрали конструкцию, чтобы во что бы то ни стало вывести токен из категории «ценных бумаг», обойдя самые строгие требования SEC. Такой путь может работать, но по сути это игра в регуляторную рулетку: однажды суд вынесет решение, что держатели на деле получают права по ценным бумагам — и всю конструкцию придется переделывать с нуля. Этот риск хорошо понимают институционалы.
Путь DUSK — ровно наоборот. Без обходов. Прямо навстречу.
Токены ценных бумаг подпадают под MiFID II: чем ты являешься, тем и являешься, никакой «обвязки» через прокладки не нужно. У DUSK сотрудничество с лицензированной голландской биржей NPEX уже вошло в стадию ончейнинга активов. У NPEX на руках полный набор лицензий: MTF, Broker, ECSP. Параллельно продвигается DLT-TSS. Там же 21X получила первую в Европе лицензию на режим пилотирования DLT — DUSK напрямую подключается как участник торгов. Выпущенные Quantoz соответствующие MiCA цифровые евро EURQ ходят по цепочке DUSK. Сам токен — это ценная бумага: ончейнинг и торговля происходят на лицензированной бирже, так что не нужно гадать, какое будет настроение у регулятора.
«А что насчет конфиденциальности?» — сомнения институционалов мне понятны. Для частных размещений ценных бумаг нужно проходить проверку капитала, обеспечивать контроль и проводить аудит, но объемы позиций и цены нельзя показывать посторонним. Полная прозрачность публичной сети — это как выходить голым: конфиденциальность «черная коробка» не позволяет регулятору нормально зайти.
Решение от DUSK — селективная прозрачность на базе ZK. Регулятор может проводить аудит, а на чейне данные не публикуются. Плюс eIDAS-цифровая идентичность для завершения KYC. Это и есть «градуированная видимость»: разные роли видят разные данные — не нужно делать все публичным и нельзя «всё намертво заколачивать». Институционалов больше всего пугает не низкая доходность, а риск проблем с комплаенсом — DUSK выкорчевывает этот страх с корнем.
Скажу прямо: рынок RWA в Европе в масштабе 40 трлн евро уже перед нами. После внедрения MiCA открываются каналы регулирования. DUSK — сейчас одна из немногих базовых инфраструктур, где все уровни готовы целиком: от лицензий, биржи до клиринга/расчетного слоя. #dusk $DUSK @Dusk_Foundation
Посмотрев на основы Ondo и DUSK, я наконец понял, кто действительно серьезно делает RWA
Такой рост по «бычьему» слишком резкий — BTC надо перевести дух!
Перелистал американские правовые схемы токенизированных ценных бумаг: честно говоря, чем больше смотрю, тем больше ощущение, что многие проекты идут по лезвию бритвы.
Схема Ondo: в основе — краткосрочные казначейские облигации США плюс банковские текущие счета, но сам токен не считается ценной бумагой. Это токенизированная расписка, выпущенная SPV на Виргинских островах (Британские), а права регулируются швейцарским правом. Если по-простому: за большие деньги наняли юристов и собрали конструкцию, чтобы во что бы то ни стало вывести токен из категории «ценных бумаг», обойдя самые строгие требования SEC. Такой путь может работать, но по сути это игра в регуляторную рулетку: однажды суд вынесет решение, что держатели на деле получают права по ценным бумагам — и всю конструкцию придется переделывать с нуля. Этот риск хорошо понимают институционалы.
Путь DUSK — ровно наоборот. Без обходов. Прямо навстречу.
Токены ценных бумаг подпадают под MiFID II: чем ты являешься, тем и являешься, никакой «обвязки» через прокладки не нужно. У DUSK сотрудничество с лицензированной голландской биржей NPEX уже вошло в стадию ончейнинга активов. У NPEX на руках полный набор лицензий: MTF, Broker, ECSP. Параллельно продвигается DLT-TSS. Там же 21X получила первую в Европе лицензию на режим пилотирования DLT — DUSK напрямую подключается как участник торгов. Выпущенные Quantoz соответствующие MiCA цифровые евро EURQ ходят по цепочке DUSK. Сам токен — это ценная бумага: ончейнинг и торговля происходят на лицензированной бирже, так что не нужно гадать, какое будет настроение у регулятора.
«А что насчет конфиденциальности?» — сомнения институционалов мне понятны. Для частных размещений ценных бумаг нужно проходить проверку капитала, обеспечивать контроль и проводить аудит, но объемы позиций и цены нельзя показывать посторонним. Полная прозрачность публичной сети — это как выходить голым: конфиденциальность «черная коробка» не позволяет регулятору нормально зайти.
Решение от DUSK — селективная прозрачность на базе ZK. Регулятор может проводить аудит, а на чейне данные не публикуются. Плюс eIDAS-цифровая идентичность для завершения KYC. Это и есть «градуированная видимость»: разные роли видят разные данные — не нужно делать все публичным и нельзя «всё намертво заколачивать». Институционалов больше всего пугает не низкая доходность, а риск проблем с комплаенсом — DUSK выкорчевывает этот страх с корнем.
Скажу прямо: рынок RWA в Европе в масштабе 40 трлн евро уже перед нами. После внедрения MiCA открываются каналы регулирования. DUSK — сейчас одна из немногих базовых инфраструктур, где все уровни готовы целиком: от лицензий, биржи до клиринга/расчетного слоя. #dusk $DUSK @Dusk
223
·
--
Вчера вечером наткнулся в чате на комментарий от одного из знакомых: мол, пользоваться приватным кошельком — всё равно что играть в hard mode — каждую транзакцию нужно ждать, пока телефон «горит» три минуты, чтобы сгенерировать ZK-доказательство, и разряжается он быстрее, чем во время игры в Genshin Impact. Под ним набежала куча «+1», а кто-то сказал: «Эта штука как раз для тех, кто любит повозиться как гик; обычные люди в итоге всё равно откатятся обратно на прозрачные сети».
Пирог растёт — правда, очень хорошо. BTC всё равно норм!
Я тогда удержался и не ответил, но перед сном всё сильнее понимал, что здесь что-то не так. Само это недовольство, конечно, без претензий: ZK-доказательства действительно стоят вычислений — телефонный CPU прямо дымится, кому какое удовольствие. Но скрытый подтекст этого недовольства такой: вопрос приватности — это цена, которую должен «проглатывать» сам пользователь.
Но кто вообще решил, что «право на доказательство» и «право на владение» должны быть привязаны друг к другу?
Перелистал заметки по прошлогодним исследованиям про кошелёк Phoenix — там идея по разбиению ключей, если сказать коротко, сводится к одной фразе: просканируй ключи — потрать на ключи подпись. Эти вещи делают разные участники: первое позволяет тебе понять, что «эта сумма предназначена мне», но приватный ключ из этого никак не складывается — потому что для подписи нужна та половина, которой у тебя нет. Это значит, что задачу сканирования транзакций можно вполне спокойно отдать третьему узлу: он увидит, сколько денег ты получил, но сдвинуть с места хоть цент не сможет. Генерация ZK-доказательства устроена так же: сервисный сервер с достаточной мощностью делает вычисления, а твой телефон отвечает только финальной подписью.
Видишь ли, по сути это «разделение приватности» на две части: кто имеет доступ смотреть бухгалтерскую книгу и кто имеет доступ двигать активы. В традиционных кошельках один приватный ключ «на всё», то есть ключ от входной двери и ключ от сейфа — один и тот же; потерял — и всё, конец. Разделив, ты можешь отдать «дверь» другим — пусть тебе помогают следить, а ключ от сейфа оставляешь себе.
Но по правде, у этой схемы всё же есть цена. Делегирование сканирования означает, что ты сам приоткрываешь третьей стороне «форточку» — она сможет видеть поток поступлений в твой адрес. Деньги она украсть не сможет, но сам факт «деньги пришли» остаётся видимым. Кому ты доверяешь и кому отдаёшь — протокол это не исправит. Это как отдать службе мониторинг у дома: удобно, зато «парень из ЖК» будет каждый день следить, во сколько ты выходишь и во сколько возвращаешься — и тебе сначала нужно будет пройти внутренний барьер.
#dusk $DUSK @Dusk_Foundation
Вчера вечером наткнулся в чате на комментарий от одного из знакомых: мол, пользоваться приватным кошельком — всё равно что играть в hard mode — каждую транзакцию нужно ждать, пока телефон «горит» три минуты, чтобы сгенерировать ZK-доказательство, и разряжается он быстрее, чем во время игры в Genshin Impact. Под ним набежала куча «+1», а кто-то сказал: «Эта штука как раз для тех, кто любит повозиться как гик; обычные люди в итоге всё равно откатятся обратно на прозрачные сети».
Пирог растёт — правда, очень хорошо. BTC всё равно норм!
Я тогда удержался и не ответил, но перед сном всё сильнее понимал, что здесь что-то не так. Само это недовольство, конечно, без претензий: ZK-доказательства действительно стоят вычислений — телефонный CPU прямо дымится, кому какое удовольствие. Но скрытый подтекст этого недовольства такой: вопрос приватности — это цена, которую должен «проглатывать» сам пользователь.
Но кто вообще решил, что «право на доказательство» и «право на владение» должны быть привязаны друг к другу?
Перелистал заметки по прошлогодним исследованиям про кошелёк Phoenix — там идея по разбиению ключей, если сказать коротко, сводится к одной фразе: просканируй ключи — потрать на ключи подпись. Эти вещи делают разные участники: первое позволяет тебе понять, что «эта сумма предназначена мне», но приватный ключ из этого никак не складывается — потому что для подписи нужна та половина, которой у тебя нет. Это значит, что задачу сканирования транзакций можно вполне спокойно отдать третьему узлу: он увидит, сколько денег ты получил, но сдвинуть с места хоть цент не сможет. Генерация ZK-доказательства устроена так же: сервисный сервер с достаточной мощностью делает вычисления, а твой телефон отвечает только финальной подписью.
Видишь ли, по сути это «разделение приватности» на две части: кто имеет доступ смотреть бухгалтерскую книгу и кто имеет доступ двигать активы. В традиционных кошельках один приватный ключ «на всё», то есть ключ от входной двери и ключ от сейфа — один и тот же; потерял — и всё, конец. Разделив, ты можешь отдать «дверь» другим — пусть тебе помогают следить, а ключ от сейфа оставляешь себе.
Но по правде, у этой схемы всё же есть цена. Делегирование сканирования означает, что ты сам приоткрываешь третьей стороне «форточку» — она сможет видеть поток поступлений в твой адрес. Деньги она украсть не сможет, но сам факт «деньги пришли» остаётся видимым. Кому ты доверяешь и кому отдаёшь — протокол это не исправит. Это как отдать службе мониторинг у дома: удобно, зато «парень из ЖК» будет каждый день следить, во сколько ты выходишь и во сколько возвращаешься — и тебе сначала нужно будет пройти внутренний барьер.
#dusk $DUSK @Dusk
183
·
--
Не воспринимайте «один клик» как «страховку»: я на TermMax посчитал, но недосчитался
Пирог растёт — и BTC тоже хорош!
Прошлой ночью я снова пролистал тот самый сценарий с плечом «один клик» на TermMax. Честно: когда интерфейс «скользит» — действительно всё гладко, как нарезка масла. Но у меня есть привычка — как вижу слова «фиксированный», так и тянет докопаться ниже.
Фиксированная ставка по заёмным средствам — тут всё нормально: стоимость финансирования заранее зафиксирована, и в голове появляется ясность. Но в чём проблема? Фиксируется ставка по процентам заимствования, а не сумма денег, которую вы заработаете. Я в чате видел, как ребята говорят: открыл позицию — каждый день проверяешь ставку, а раз она не меняется, можно спокойно спать. А я думаю: брат, ты же не подписывал с твоим залоговым активом контракт о фиксированной цене.
Если залог — актив с плавающей доходностью, например некоторые LSD, то и доходность сама по себе уже «катается на американских горках». Как только включается плечо, а потом всё «складывается» с другой стороны — тот «прогноз», который ты посчитал, очень быстро перестаёт быть тем самым числом.
TermMax собрал в одну сделку: флэш-займ, размещение залога, смену базового актива и повторное открытие позиции. Сделано красиво: экономит Gas и убирает ручные шаги туда-сюда. Но убрали не волатильность, а только операционную возню. Я специально пролистал логи проскальзывания в условиях экстремальной рыночной ситуации — конкретные цифры не буду называть, но в целом они шире, чем мне казалось. Насколько шире? Настолько, что та линия ликвидации, которую ты рассчитываешь при открытии позиции, в момент «схода с ума» рынка может уже не совпадать с твоей.
Я не говорю, что этим нельзя пользоваться. Я говорю: прежде чем играть, нужно довести расчёт до самой страшной страницы. Можете ли вы на экране открытия позиции позволить мне увидеть, как там обстоит дело с линией ликвидации и датой окончания? Можно ли не прятать результаты бэктеста стресс-тестов в многоуровневом меню? По сути: если я жму кнопку на свои реальные деньги, то я не верю в то, что этот интерфейс «слишком гладкий». Я обязан верить, что понимаю, насколько худшим может стать сценарий — и где он сломается.
Фиксированные затраты покупают не «документ об отсутствии рисков по рынку», а определённость в операциях. Этот счёт нужно считать отдельно.
А вы? Вы уже зашли в позицию или как я — сидите и ждёте, пока прого́нят несколько раундов экстремальных данных? Пишите в комментариях — угощу вас холодным американо. Только условие: вы правда посчитали свою цену ликвидации. @termmax #TermMax
Не воспринимайте «один клик» как «страховку»: я на TermMax посчитал, но недосчитался
Пирог растёт — и BTC тоже хорош!
Прошлой ночью я снова пролистал тот самый сценарий с плечом «один клик» на TermMax. Честно: когда интерфейс «скользит» — действительно всё гладко, как нарезка масла. Но у меня есть привычка — как вижу слова «фиксированный», так и тянет докопаться ниже.
Фиксированная ставка по заёмным средствам — тут всё нормально: стоимость финансирования заранее зафиксирована, и в голове появляется ясность. Но в чём проблема? Фиксируется ставка по процентам заимствования, а не сумма денег, которую вы заработаете. Я в чате видел, как ребята говорят: открыл позицию — каждый день проверяешь ставку, а раз она не меняется, можно спокойно спать. А я думаю: брат, ты же не подписывал с твоим залоговым активом контракт о фиксированной цене.
Если залог — актив с плавающей доходностью, например некоторые LSD, то и доходность сама по себе уже «катается на американских горках». Как только включается плечо, а потом всё «складывается» с другой стороны — тот «прогноз», который ты посчитал, очень быстро перестаёт быть тем самым числом.
TermMax собрал в одну сделку: флэш-займ, размещение залога, смену базового актива и повторное открытие позиции. Сделано красиво: экономит Gas и убирает ручные шаги туда-сюда. Но убрали не волатильность, а только операционную возню. Я специально пролистал логи проскальзывания в условиях экстремальной рыночной ситуации — конкретные цифры не буду называть, но в целом они шире, чем мне казалось. Насколько шире? Настолько, что та линия ликвидации, которую ты рассчитываешь при открытии позиции, в момент «схода с ума» рынка может уже не совпадать с твоей.
Я не говорю, что этим нельзя пользоваться. Я говорю: прежде чем играть, нужно довести расчёт до самой страшной страницы. Можете ли вы на экране открытия позиции позволить мне увидеть, как там обстоит дело с линией ликвидации и датой окончания? Можно ли не прятать результаты бэктеста стресс-тестов в многоуровневом меню? По сути: если я жму кнопку на свои реальные деньги, то я не верю в то, что этот интерфейс «слишком гладкий». Я обязан верить, что понимаю, насколько худшим может стать сценарий — и где он сломается.
Фиксированные затраты покупают не «документ об отсутствии рисков по рынку», а определённость в операциях. Этот счёт нужно считать отдельно.
А вы? Вы уже зашли в позицию или как я — сидите и ждёте, пока прого́нят несколько раундов экстремальных данных? Пишите в комментариях — угощу вас холодным американо. Только условие: вы правда посчитали свою цену ликвидации. @TermMax #TermMax
107
·
--
我在Dusk群里蹲了三个月,我才搞明白隐私不是一层布
大饼涨到7万,BTC长的太快了!
讲真,这事儿挺丢人的。
之前在推特上看Dusk的分析,清一色都在吹Phoenix那套零知识证明,note、nullifier、隐蔽地址这些词儿背得比身份证号还熟。我也跟着起哄转发了好几篇,感觉自己已经站在了隐私赛道的智商高地。结果上周闲着没事翻白皮书,翻到网络层那一节直接愣住——Kadcast?啥玩意儿?我咋从来没人跟我提过这茬?
你们知道那种感觉吧,就像吃了仨月的外卖突然发现楼下就有菜市场。
Kadcast这玩意儿是基于Kademlia那套距离分层逻辑搞出来的广播协议。传统gossip是见人就喊,跟广场舞大喇叭似的,消息满天飞但谁也说不清谁先喊的。Kadcast不一样,消息沿着距离递增的路径一层层往外递,跟传话游戏似的,你只知道上家是谁,鬼知道源头在哪儿。白皮书里说这套设计本来是为了省带宽降陈旧区块率,具体数字我不背了免得像在念论文,但捎带手搞出来的副产品就挺耐人寻味——消息过了好几道手之后,想倒推源头节点,难度直接拉满。
但这里头有个坑,我得老老实实承认自己踩过。
Phoenix那套是密码学硬刚出来的隐私,数学证明摆在那儿,铁板一块。Kadcast带来的这点模糊性,说白了就是拓扑结构顺手送的小礼物,防防普通溯源还行,真遇到专门搞网络分析的老炮儿,扛不扛得住得打个问号。好多文章把这俩层搅一块儿讲,搞得好像Dusk从头到脚都裹着铁布衫,其实压根儿不是一码事。
我现在看项目的习惯改了,先问自己一句:这隐私是密码学撑着的还是网络结构顺带的?前者是防弹衣,后者是迷彩服,都能挡点东西,但用处不一样。
你们有没有被这种笼统说法带偏过?评论区唠唠。 #dusk $DUSK @Dusk_Foundation
我在Dusk群里蹲了三个月,我才搞明白隐私不是一层布
大饼涨到7万,BTC长的太快了!
讲真,这事儿挺丢人的。
之前在推特上看Dusk的分析,清一色都在吹Phoenix那套零知识证明,note、nullifier、隐蔽地址这些词儿背得比身份证号还熟。我也跟着起哄转发了好几篇,感觉自己已经站在了隐私赛道的智商高地。结果上周闲着没事翻白皮书,翻到网络层那一节直接愣住——Kadcast?啥玩意儿?我咋从来没人跟我提过这茬?
你们知道那种感觉吧,就像吃了仨月的外卖突然发现楼下就有菜市场。
Kadcast这玩意儿是基于Kademlia那套距离分层逻辑搞出来的广播协议。传统gossip是见人就喊,跟广场舞大喇叭似的,消息满天飞但谁也说不清谁先喊的。Kadcast不一样,消息沿着距离递增的路径一层层往外递,跟传话游戏似的,你只知道上家是谁,鬼知道源头在哪儿。白皮书里说这套设计本来是为了省带宽降陈旧区块率,具体数字我不背了免得像在念论文,但捎带手搞出来的副产品就挺耐人寻味——消息过了好几道手之后,想倒推源头节点,难度直接拉满。
但这里头有个坑,我得老老实实承认自己踩过。
Phoenix那套是密码学硬刚出来的隐私,数学证明摆在那儿,铁板一块。Kadcast带来的这点模糊性,说白了就是拓扑结构顺手送的小礼物,防防普通溯源还行,真遇到专门搞网络分析的老炮儿,扛不扛得住得打个问号。好多文章把这俩层搅一块儿讲,搞得好像Dusk从头到脚都裹着铁布衫,其实压根儿不是一码事。
我现在看项目的习惯改了,先问自己一句:这隐私是密码学撑着的还是网络结构顺带的?前者是防弹衣,后者是迷彩服,都能挡点东西,但用处不一样。
你们有没有被这种笼统说法带偏过?评论区唠唠。 #dusk $DUSK @Dusk
1
1
465
·
--
Я смотрел на казну TermMax на BNB-сети две недели и обнаружил странную вещь.
В один и тот же момент: USDC на 90 дней — у Keyrock, FT с дисконтом 0.9801. По соседству, Origami держал USDT на 90 дней — дисконт 0.9794. Разница всего 0.0007, а годовая доходность из-за этого словно «снялась» на 0.3 пункта.
Если тебе кажется, что это просто случайные рыночные колебания, то учти: в казне Keyrock доля по цепочке idle→Morpho — 62%, а у Origami — только 48%. Тогда всё сходится. Origami добавил лишний слой «ожидающих» средств, чтобы те кормили комиссию на Morpho — эффективность капитала выросла, и он смелее уступает дисконт покупателям FT. И наоборот: если у периода Keyrock овернайт-ставки вдруг «сойдут с ума», то его 62% позиции целиком будет бить по Morpho — тот красивый котировочный оффер, за который ты покупаешь FT, на самом деле означает, что он прикрывает тебя налогом на колебания ставки.
А если пролистать дальше исторические периоды по дрейфу дисконта, станет ещё интереснее. У Keyrock короткий конец на 30 дней: дисконт FT с момента открытия до расчёта дрейфует в пределах 0.002 — как по линейке. У Origami на 90 дней посередине амплитуда может выдать 0.005. Дело не в «уровне» — просто его схема «стабильной кривой» позволяет AMM с Range Order держать более широкие пролёты, линия затухания фиксируется не так жёстко, и маркет-мейкеру остаётся больше воздуха.
Поэтому, выбирая казну, ты выбираешь не число APY, а «кто сегодня будет стоять на страже». Keyrock быстрый: любит крутить короткий сегмент, выжимает максимум по использованию капитала, но в экстремальном рынке режет первым. Origami спокойнее: раскладывает 90 дней на временную ценность — в режиме шаткого рынка ты спишь спокойно.
Я сам держал 1500 U: разделил на две части — одну половину отдал в Keyrock на 30 дней, вторую — в Origami на 90 дней. Это не хеджирование: мне просто хочется посмотреть, у кого из них дрогнет рука первым в следующем месяце. Скриншоты я сохранил — вернусь, сверю по факту.
Перед покупкой FT открой панель казны, посмотри имя curator, затем пробеги взглядом idle配比 и исторический дрейф. Эти три значения куда реальнее, чем огромная строка APY. Ты можешь верить в протокол TermMax, но знай: тот котировочный оффер, который ты видишь каждое утро, — это параметры, которые curator подправил в три часа ночи.
@termmax #TermMax
Я смотрел на казну TermMax на BNB-сети две недели и обнаружил странную вещь.
В один и тот же момент: USDC на 90 дней — у Keyrock, FT с дисконтом 0.9801. По соседству, Origami держал USDT на 90 дней — дисконт 0.9794. Разница всего 0.0007, а годовая доходность из-за этого словно «снялась» на 0.3 пункта.
Если тебе кажется, что это просто случайные рыночные колебания, то учти: в казне Keyrock доля по цепочке idle→Morpho — 62%, а у Origami — только 48%. Тогда всё сходится. Origami добавил лишний слой «ожидающих» средств, чтобы те кормили комиссию на Morpho — эффективность капитала выросла, и он смелее уступает дисконт покупателям FT. И наоборот: если у периода Keyrock овернайт-ставки вдруг «сойдут с ума», то его 62% позиции целиком будет бить по Morpho — тот красивый котировочный оффер, за который ты покупаешь FT, на самом деле означает, что он прикрывает тебя налогом на колебания ставки.
А если пролистать дальше исторические периоды по дрейфу дисконта, станет ещё интереснее. У Keyrock короткий конец на 30 дней: дисконт FT с момента открытия до расчёта дрейфует в пределах 0.002 — как по линейке. У Origami на 90 дней посередине амплитуда может выдать 0.005. Дело не в «уровне» — просто его схема «стабильной кривой» позволяет AMM с Range Order держать более широкие пролёты, линия затухания фиксируется не так жёстко, и маркет-мейкеру остаётся больше воздуха.
Поэтому, выбирая казну, ты выбираешь не число APY, а «кто сегодня будет стоять на страже». Keyrock быстрый: любит крутить короткий сегмент, выжимает максимум по использованию капитала, но в экстремальном рынке режет первым. Origami спокойнее: раскладывает 90 дней на временную ценность — в режиме шаткого рынка ты спишь спокойно.
Я сам держал 1500 U: разделил на две части — одну половину отдал в Keyrock на 30 дней, вторую — в Origami на 90 дней. Это не хеджирование: мне просто хочется посмотреть, у кого из них дрогнет рука первым в следующем месяце. Скриншоты я сохранил — вернусь, сверю по факту.
Перед покупкой FT открой панель казны, посмотри имя curator, затем пробеги взглядом idle配比 и исторический дрейф. Эти три значения куда реальнее, чем огромная строка APY. Ты можешь верить в протокол TermMax, но знай: тот котировочный оффер, который ты видишь каждое утро, — это параметры, которые curator подправил в три часа ночи.
@TermMax #TermMax
137
·
--
Пока я не посчитал это на калькуляторе три раза, не решился заговорить.
Уж слишком вырос «большой пирог» — BTC правда можно!
Днём от скуки перемотал ещё раз таблицу распределения освобождений DUSK. Не в первый раз смотрю, но раньше всё время шёл за рынком, кричавшим лозунг «36 лет долгого цикла», и сам ничего не делал. На этот раз я серьёзно посчитал — ну как сказать… по спине слегка пробежал холодок.
Сначала вывод: за первые четыре года выпустят почти 470 миллионов монет, это почти половина от всего объёма. В первый год добавят 250 миллионов, уровень инфляции — аж 25%. Во второй год режут вдвое: 125 миллионов. На третий год снова вдвое.
Ты можешь назвать это «долгим высвобождением», но точнее было бы сказать: «в первые четыре года разом съели большую часть “еды за всю жизнь”, а оставшиеся тридцать два года медленно переваривают».
Я специально открыл браузер Dusk и по шагам прошёл путь распределения каждой порции по 19,86 монет за блок. 80% — это, правда, генераторам, но из этих 80% 10% — с условиями: это не «получай и лежи», нужно реально выполнять работу и подтверждать транзакции. Остальные 5% — в адрес validator委, 5% — validator approving委, и 10% — в фонд.
Логика такого распределения вроде бы не к чему придраться, но ключ в том, что основная часть доходов от стейкинга приходит не из комиссий, а из эмиссии.
Те самые цифры по ончейн daily active, если честно, не тянут на 36% годовых. Это не то, что протокол зарабатывает и раздаёт стейкерам — это фактически «подкладывают» монеты из будущих лет тем, кто сейчас. Доходность по стейкингу выглядит плавающей, но та часть, которая идёт от доп. выпуска, фиксирована, как «зарплата». А колебания комиссий — даже не стоит упоминать, это не более чем крохи.
По управлению: сейчас оно ещё не передано по-настоящему держателям монет. Пока у тебя есть DUSK — ты можешь платить Gas и стейкать, но куда пойдёт протокол — решаешь не ты. В краткосрочной перспективе это не сильно влияет на ценовые игры, но в долгосрочном плане, если реальный спрос на ончейне не поднимется, инфляция, которая разогналась на раннем этапе, превратится в постоянное давление продаж.
Я не пытаюсь «очернить» DUSK. Наоборот: мне кажется, что эта механика DUSK довольно самосогласована — при условии, что объёмы торгов будут успевать. Если объёмы не подтянутся, раннее высокое высвобождение станет мечом над головой у тех, кто держит монеты в середине и ближе к концу, и когда он упадёт — покажут данные on-chain. Я, например, пока записал это, а через полгода снова перетащу таблицу. #dusk $DUSK @Dusk_Foundation
Пока я не посчитал это на калькуляторе три раза, не решился заговорить.
Уж слишком вырос «большой пирог» — BTC правда можно!
Днём от скуки перемотал ещё раз таблицу распределения освобождений DUSK. Не в первый раз смотрю, но раньше всё время шёл за рынком, кричавшим лозунг «36 лет долгого цикла», и сам ничего не делал. На этот раз я серьёзно посчитал — ну как сказать… по спине слегка пробежал холодок.
Сначала вывод: за первые четыре года выпустят почти 470 миллионов монет, это почти половина от всего объёма. В первый год добавят 250 миллионов, уровень инфляции — аж 25%. Во второй год режут вдвое: 125 миллионов. На третий год снова вдвое.
Ты можешь назвать это «долгим высвобождением», но точнее было бы сказать: «в первые четыре года разом съели большую часть “еды за всю жизнь”, а оставшиеся тридцать два года медленно переваривают».
Я специально открыл браузер Dusk и по шагам прошёл путь распределения каждой порции по 19,86 монет за блок. 80% — это, правда, генераторам, но из этих 80% 10% — с условиями: это не «получай и лежи», нужно реально выполнять работу и подтверждать транзакции. Остальные 5% — в адрес validator委, 5% — validator approving委, и 10% — в фонд.
Логика такого распределения вроде бы не к чему придраться, но ключ в том, что основная часть доходов от стейкинга приходит не из комиссий, а из эмиссии.
Те самые цифры по ончейн daily active, если честно, не тянут на 36% годовых. Это не то, что протокол зарабатывает и раздаёт стейкерам — это фактически «подкладывают» монеты из будущих лет тем, кто сейчас. Доходность по стейкингу выглядит плавающей, но та часть, которая идёт от доп. выпуска, фиксирована, как «зарплата». А колебания комиссий — даже не стоит упоминать, это не более чем крохи.
По управлению: сейчас оно ещё не передано по-настоящему держателям монет. Пока у тебя есть DUSK — ты можешь платить Gas и стейкать, но куда пойдёт протокол — решаешь не ты. В краткосрочной перспективе это не сильно влияет на ценовые игры, но в долгосрочном плане, если реальный спрос на ончейне не поднимется, инфляция, которая разогналась на раннем этапе, превратится в постоянное давление продаж.
Я не пытаюсь «очернить» DUSK. Наоборот: мне кажется, что эта механика DUSK довольно самосогласована — при условии, что объёмы торгов будут успевать. Если объёмы не подтянутся, раннее высокое высвобождение станет мечом над головой у тех, кто держит монеты в середине и ближе к концу, и когда он упадёт — покажут данные on-chain. Я, например, пока записал это, а через полгода снова перетащу таблицу. #dusk $DUSK @Dusk
225
·
--
Не просто пяльтесь на цифры APY — Range Order от TermMax превращает процентную ставку в «персональный заказ»
Шансы всё ещё высокие — BTC неплохо вырос!
Прочитав документацию TermMax, я понял, что большинство вообще не разобралось, что делает Range Order.
Они просто лепят ярлык «фиксированное кредитование под процент» — и всё. Но если разобрать механизм сопоставления до винтика, становится ясно: это напрямую «вшивает» глубину ликвидности и кривую процентной ставки в логику ордера — ровно как с мэйкерами, которые вешают заявки в Uniswap V3. Только здесь задаётся не цена токенов, а временная ценность денег.
А разбор того, как циркулируют FT-токены, действительно интересен. Это не просто «положил деньги — получил проценты»: вы видите, что основной капитал и процентная часть разделяются, каждая по отдельности ищет обмен с XT, а в итоге всё собирается в долговой токен. Причём «фиксированная процентная ставка» — это не параметр на странице: она реально работает внутри процесса чеканки токена, его разбиения, обмена.
GT фиксирует вашу позицию: как происходит расчёт по сроку, как идёт клиринг — весь процесс получается совершенно не похожим на обычные кредитные протоколы DeFi.
Сейчас на рынке большинство протоколов кредитования разгоняют/сдерживают процентную ставку в зависимости от коэффициента использования капитала. Откроете позицию — сколько будет ваша прибыль/стоимость на следующий месяц? Ответ приходится угадывать. А в TermMax ставка и дата/время до погашения фиксируются прямо в момент открытия позиции, плюс предусмотрены Vault и инструменты для кредитного плеча, чтобы помогать вам «катить снежный ком».
Но у меня всё же есть оговорки.
Чтобы «пирог предсказуемой доходности» получился круглым, нужно, чтобы у обеих сторон кредитования существовал реальный спрос. Одной красивой механики мало — важно, будут ли реальные пользователи готовы платить настоящими деньгами. Может ли on-chain фиксированная доходность действительно заработать? Судить надо не по тому, как громко протоколы рекламируют себя, а по глубине ликвидности: процентная ставка — это цена, а именно ликвидность отвечает на вопрос, имеет ли эта цена для вас значение.
И это подводит к вопросу, который я давно обдумываю: куда в будущем движется DeFi — к фиксированной доходности с высокой определённостью, или дальше к плавающим ставкам ради гибкости? Я не уверен, но TermMax хотя бы вынес этот выбор на стол. @termmax #TermMax
Не просто пяльтесь на цифры APY — Range Order от TermMax превращает процентную ставку в «персональный заказ»
Шансы всё ещё высокие — BTC неплохо вырос!
Прочитав документацию TermMax, я понял, что большинство вообще не разобралось, что делает Range Order.
Они просто лепят ярлык «фиксированное кредитование под процент» — и всё. Но если разобрать механизм сопоставления до винтика, становится ясно: это напрямую «вшивает» глубину ликвидности и кривую процентной ставки в логику ордера — ровно как с мэйкерами, которые вешают заявки в Uniswap V3. Только здесь задаётся не цена токенов, а временная ценность денег.
А разбор того, как циркулируют FT-токены, действительно интересен. Это не просто «положил деньги — получил проценты»: вы видите, что основной капитал и процентная часть разделяются, каждая по отдельности ищет обмен с XT, а в итоге всё собирается в долговой токен. Причём «фиксированная процентная ставка» — это не параметр на странице: она реально работает внутри процесса чеканки токена, его разбиения, обмена.
GT фиксирует вашу позицию: как происходит расчёт по сроку, как идёт клиринг — весь процесс получается совершенно не похожим на обычные кредитные протоколы DeFi.
Сейчас на рынке большинство протоколов кредитования разгоняют/сдерживают процентную ставку в зависимости от коэффициента использования капитала. Откроете позицию — сколько будет ваша прибыль/стоимость на следующий месяц? Ответ приходится угадывать. А в TermMax ставка и дата/время до погашения фиксируются прямо в момент открытия позиции, плюс предусмотрены Vault и инструменты для кредитного плеча, чтобы помогать вам «катить снежный ком».
Но у меня всё же есть оговорки.
Чтобы «пирог предсказуемой доходности» получился круглым, нужно, чтобы у обеих сторон кредитования существовал реальный спрос. Одной красивой механики мало — важно, будут ли реальные пользователи готовы платить настоящими деньгами. Может ли on-chain фиксированная доходность действительно заработать? Судить надо не по тому, как громко протоколы рекламируют себя, а по глубине ликвидности: процентная ставка — это цена, а именно ликвидность отвечает на вопрос, имеет ли эта цена для вас значение.
И это подводит к вопросу, который я давно обдумываю: куда в будущем движется DeFi — к фиксированной доходности с высокой определённостью, или дальше к плавающим ставкам ради гибкости? Я не уверен, но TermMax хотя бы вынес этот выбор на стол. @TermMax #TermMax
29
·
--
Не попадитесь на «нулевое знание» в глаза: на чьей именно памяти застряли умные контракты Dusk?
Пирог подрос немного — и BTC всё ещё можно!
Чем дольше смотришь на отладку, тем быстрее понимаешь: многие цепочки, которые пишут «ZK privacy», на этапе запусков и тестов работают так, будто это дозвон в интернет из 80-х. Все хвалят, какие потрясающие нулевые знания и насколько надёжно они защищают приватность, но когда я смотрю на тестовые ноды, больше всего меня тревожит не то, насколько быстро считают схемы, а то, что криптографические ограничения раздувают размер доказательства — и из‑за этого у ноды возникает тот самый «краткий стоп» в момент обработки транзакций.
Те, кто разбирается в базовой архитектуре, знают: будь то ZK-SNARKs или PLONK, проверка всё равно должна быть у кого-то. В архитектуре Dusk вводится виртуальная машина Piecrust на WASM — расчёт тут понятный: нужно, чтобы нулевое знание в приватных контрактах проходило преобразования нормально, и при этом нельзя просто взять и раздавить оперативную память обычных нод. Официальная техкарта красиво расписывает, что верификация ZK может занимать миллисекунды, но когда я у себя гоняю локальные ноды и прогоняю нагрузочное тестирование, сомнения остаются: единичная проверка действительно быстрая, но если начинается высокочастотное расчётное движение активами, то стоит лишь чуть-чуть увеличить время удержания приватных доказательств в памяти — и как только сработает или дёрнется сборщик мусора (GC), отклик ноды сразу даёт задержку.
Такие «невидимые» инженерные подтормаживания в белой книге обычно не видно. Приватным цепочкам страшнее не то, что математика не сходится, а то, что в реальности железо у нод сильно разнится. Если стратегии распределения вычислительных ресурсов настроены неудачно или очередь верификации накапливается, то так называемая «секундная приватная расчётность» за минуту превращается в «перевод, пожалуйста, подождите». В конечном счёте не то определяет, сможет ли приватная публичная сеть выдержать институциональные объёмы активов, что она кричит о максимально высоком уровне безопасности, а то, сможет ли она при всплеске параллельности удерживать использование памяти на сверхгладкой линии.
В технике всё же есть предел: её не используют, чтобы поклоняться. Все делают ставки на будущее приватного Layer1, а я, наоборот, сильнее всего думаю о том, сможет ли эта виртуальная машина действительно удержать планку «не взорвать память», когда меняются вычислительные мощности и железо нод разнится. Как ты думаешь, какой из этих рычагов — приватность или производительность — в следующем цикле смогут наконец-то сбалансировать по-настоящему? #dusk $DUSK @Dusk_Foundation
Не попадитесь на «нулевое знание» в глаза: на чьей именно памяти застряли умные контракты Dusk?
Пирог подрос немного — и BTC всё ещё можно!
Чем дольше смотришь на отладку, тем быстрее понимаешь: многие цепочки, которые пишут «ZK privacy», на этапе запусков и тестов работают так, будто это дозвон в интернет из 80-х. Все хвалят, какие потрясающие нулевые знания и насколько надёжно они защищают приватность, но когда я смотрю на тестовые ноды, больше всего меня тревожит не то, насколько быстро считают схемы, а то, что криптографические ограничения раздувают размер доказательства — и из‑за этого у ноды возникает тот самый «краткий стоп» в момент обработки транзакций.
Те, кто разбирается в базовой архитектуре, знают: будь то ZK-SNARKs или PLONK, проверка всё равно должна быть у кого-то. В архитектуре Dusk вводится виртуальная машина Piecrust на WASM — расчёт тут понятный: нужно, чтобы нулевое знание в приватных контрактах проходило преобразования нормально, и при этом нельзя просто взять и раздавить оперативную память обычных нод. Официальная техкарта красиво расписывает, что верификация ZK может занимать миллисекунды, но когда я у себя гоняю локальные ноды и прогоняю нагрузочное тестирование, сомнения остаются: единичная проверка действительно быстрая, но если начинается высокочастотное расчётное движение активами, то стоит лишь чуть-чуть увеличить время удержания приватных доказательств в памяти — и как только сработает или дёрнется сборщик мусора (GC), отклик ноды сразу даёт задержку.
Такие «невидимые» инженерные подтормаживания в белой книге обычно не видно. Приватным цепочкам страшнее не то, что математика не сходится, а то, что в реальности железо у нод сильно разнится. Если стратегии распределения вычислительных ресурсов настроены неудачно или очередь верификации накапливается, то так называемая «секундная приватная расчётность» за минуту превращается в «перевод, пожалуйста, подождите». В конечном счёте не то определяет, сможет ли приватная публичная сеть выдержать институциональные объёмы активов, что она кричит о максимально высоком уровне безопасности, а то, сможет ли она при всплеске параллельности удерживать использование памяти на сверхгладкой линии.
В технике всё же есть предел: её не используют, чтобы поклоняться. Все делают ставки на будущее приватного Layer1, а я, наоборот, сильнее всего думаю о том, сможет ли эта виртуальная машина действительно удержать планку «не взорвать память», когда меняются вычислительные мощности и железо нод разнится. Как ты думаешь, какой из этих рычагов — приватность или производительность — в следующем цикле смогут наконец-то сбалансировать по-настоящему? #dusk $DUSK @Dusk
1
112
·
--
Многие друзья приходят ко мне и спрашивают: в этот раз TermMax выводит призовой пул в 2 миллиона TMX — это снова обычная раздача ликвидности деньгами? После глубокого исследования логики их дизайна заданий я думаю, что это скорее игра на отсев аудитории пользователей Web3 по профилям.
Пирог начинает расти, а BTC по‑прежнему очень силён!
В прошлом большинство проектов делали Airdrop или экологические поощрения. Самой головной болью всегда был Sybil‑атак — скрипты для накрутки выкачивали пул, а настоящие участники экосистемы, наоборот, не получали свою долю. У TermMax в этот раз умная сторона в том, что они сделали «подтверждение активов» и «уровень вклада» полностью разнесёнными физически.
Обрати внимание на тот, казалось бы, незначительный порог «2 Alpha‑балла» — да? По сути, баллы отражают репутационный накопитель on‑chain исторических действий. Такая настройка напрямую отсекает батч‑мультиаккаунты с нулевой стоимостью входа. Раздача 1,7 млн TMX на 80 тысяч массовых мест выглядит как всеобщая лотерея для розницы «каждому понемногу», но на деле это используется крайне малая предельная стоимость, чтобы в краткосрочной перспективе построить огромную сеть реально активных узлов в блокчейне.
По‑настоящему интересно другое — контентная дорожка на ещё 300 тысяч TMX. Выбран временной коридор 8.17–8.21, плюс ручная верификация 24 августа: времени мало, задач много — очевидно, хотят в короткий срок выжать высокую концентрацию профессиональных голосов. Ожидаемая выгода на одного — 300 TMX — по факту это «комиссионные» он‑чейн для качественных создателей контента. Проект открывает доступ к ликвидному вниманию с низкой себестоимостью, а качественные авторы получают Token‑компенсацию для покрытия затрат на разработку и исследования — обе стороны в выигрыше.
Честно говоря, затевать такую механику «анти‑сайбил + двойная ветка поощрений» проектная команда действительно постаралась. Но сможет ли в дальнейшем эта партия «качественных пользователей», отфильтрованных Alpha‑баллами, превратиться в долгосрочную ликвидность для protocol — одной разовой раздачи Token явно недостаточно. После инноваций механизма всё равно придётся смотреть на кривую доходности ключевого продукта и на то, насколько жёсткой окажется эффективность хеджирования.
Итак, вопрос: перед лицом этой тщательно продуманной игры ты собираешься потратить две минуты, чтобы забрать базовый «гарантированный минимум», или же планируешь поставить конструкцию и грызть тот самый самый твёрдый кусок пирога — с помощью глубокого контента? @termmax #TermMax
Многие друзья приходят ко мне и спрашивают: в этот раз TermMax выводит призовой пул в 2 миллиона TMX — это снова обычная раздача ликвидности деньгами? После глубокого исследования логики их дизайна заданий я думаю, что это скорее игра на отсев аудитории пользователей Web3 по профилям.
Пирог начинает расти, а BTC по‑прежнему очень силён!
В прошлом большинство проектов делали Airdrop или экологические поощрения. Самой головной болью всегда был Sybil‑атак — скрипты для накрутки выкачивали пул, а настоящие участники экосистемы, наоборот, не получали свою долю. У TermMax в этот раз умная сторона в том, что они сделали «подтверждение активов» и «уровень вклада» полностью разнесёнными физически.
Обрати внимание на тот, казалось бы, незначительный порог «2 Alpha‑балла» — да? По сути, баллы отражают репутационный накопитель on‑chain исторических действий. Такая настройка напрямую отсекает батч‑мультиаккаунты с нулевой стоимостью входа. Раздача 1,7 млн TMX на 80 тысяч массовых мест выглядит как всеобщая лотерея для розницы «каждому понемногу», но на деле это используется крайне малая предельная стоимость, чтобы в краткосрочной перспективе построить огромную сеть реально активных узлов в блокчейне.
По‑настоящему интересно другое — контентная дорожка на ещё 300 тысяч TMX. Выбран временной коридор 8.17–8.21, плюс ручная верификация 24 августа: времени мало, задач много — очевидно, хотят в короткий срок выжать высокую концентрацию профессиональных голосов. Ожидаемая выгода на одного — 300 TMX — по факту это «комиссионные» он‑чейн для качественных создателей контента. Проект открывает доступ к ликвидному вниманию с низкой себестоимостью, а качественные авторы получают Token‑компенсацию для покрытия затрат на разработку и исследования — обе стороны в выигрыше.
Честно говоря, затевать такую механику «анти‑сайбил + двойная ветка поощрений» проектная команда действительно постаралась. Но сможет ли в дальнейшем эта партия «качественных пользователей», отфильтрованных Alpha‑баллами, превратиться в долгосрочную ликвидность для protocol — одной разовой раздачи Token явно недостаточно. После инноваций механизма всё равно придётся смотреть на кривую доходности ключевого продукта и на то, насколько жёсткой окажется эффективность хеджирования.
Итак, вопрос: перед лицом этой тщательно продуманной игры ты собираешься потратить две минуты, чтобы забрать базовый «гарантированный минимум», или же планируешь поставить конструкцию и грызть тот самый самый твёрдый кусок пирога — с помощью глубокого контента? @TermMax #TermMax
113
·
--
Многие еще не успели среагировать: насколько жестко Dusk втайне прорвался в сегмент privacy RWA с этой «цепочкой удостоверений на соответствие»
Понимаете, пирог вырос до 64000, а у BTC всё еще есть сила!
Эти пару дней я внимательно разобрался с уровнем идентичности Dusk и контролем доступа — и должен сказать: в части «комплаенс-приватности» он нащупал такие ходы, что большинству проектов, которые просто раздают токены в тестнете, и не снилось.
Когда люди обсуждают токенизацию RWA или вывод институционального управления в on-chain, самое болезненное — как совместить KYC/AML с приватностью. Традиционный подход либо «жестко кодирует» чувствительные данные пользователя на офлайн-серверах: если их взломают — всё пропало; либо же грубо делают полную анонимность, и в итоге регулятор одним выстрелом ставит крест.
Изюминка решения Dusk в том, что оно напрямую использует ZKP — доказательства с нулевым знанием — как «удостоверения личности с возможностью выборочного раскрытия».
В конкретных сценариях расчетов институциональным инвесторам вообще не нужно раскрывать публичным нодам детальную информацию об основной личности. Достаточно на криптографическом уровне проверить, что вы действительно имеете соответствующую квалификацию «подходящего инвестора». Такая архитектура буквально разбивает главную психологическую преграду, с которой сталкиваются традиционные финансовые институты на входе: она одновременно удовлетворяет жестким требованиям регуляторов вроде FATF по прослеживаемости против отмывания денег и при этом сохраняет потребность в защите приватности клиентов с высоким капиталом и институциональных позиций.
Если по-простому, институтам никогда не нужна безграничная чистая анонимность — им нужна «управляемая приватность»: чтобы быть видимыми только для комплаенс-сторон и скрытыми от широкой публики. Пока все еще спорят о том, насколько снизились комиссии в Ethereum L2, Dusk уже на базовом уровне сшил инфраструктуру комплаенса всего процесса выпуска ценных бумаг в цепочке. Именно эта «хардкорная мозаика», специально подготовленная под обвязку традиционных финансов в on-chain, и является настоящим ключом, чтобы зацепить в Web3 реальные деньги на уровне миллиардов. @Dusk_Foundation $DUSK #dusk
Многие еще не успели среагировать: насколько жестко Dusk втайне прорвался в сегмент privacy RWA с этой «цепочкой удостоверений на соответствие»
Понимаете, пирог вырос до 64000, а у BTC всё еще есть сила!
Эти пару дней я внимательно разобрался с уровнем идентичности Dusk и контролем доступа — и должен сказать: в части «комплаенс-приватности» он нащупал такие ходы, что большинству проектов, которые просто раздают токены в тестнете, и не снилось.
Когда люди обсуждают токенизацию RWA или вывод институционального управления в on-chain, самое болезненное — как совместить KYC/AML с приватностью. Традиционный подход либо «жестко кодирует» чувствительные данные пользователя на офлайн-серверах: если их взломают — всё пропало; либо же грубо делают полную анонимность, и в итоге регулятор одним выстрелом ставит крест.
Изюминка решения Dusk в том, что оно напрямую использует ZKP — доказательства с нулевым знанием — как «удостоверения личности с возможностью выборочного раскрытия».
В конкретных сценариях расчетов институциональным инвесторам вообще не нужно раскрывать публичным нодам детальную информацию об основной личности. Достаточно на криптографическом уровне проверить, что вы действительно имеете соответствующую квалификацию «подходящего инвестора». Такая архитектура буквально разбивает главную психологическую преграду, с которой сталкиваются традиционные финансовые институты на входе: она одновременно удовлетворяет жестким требованиям регуляторов вроде FATF по прослеживаемости против отмывания денег и при этом сохраняет потребность в защите приватности клиентов с высоким капиталом и институциональных позиций.
Если по-простому, институтам никогда не нужна безграничная чистая анонимность — им нужна «управляемая приватность»: чтобы быть видимыми только для комплаенс-сторон и скрытыми от широкой публики. Пока все еще спорят о том, насколько снизились комиссии в Ethereum L2, Dusk уже на базовом уровне сшил инфраструктуру комплаенса всего процесса выпуска ценных бумаг в цепочке. Именно эта «хардкорная мозаика», специально подготовленная под обвязку традиционных финансов в on-chain, и является настоящим ключом, чтобы зацепить в Web3 реальные деньги на уровне миллиардов. @Dusk $DUSK #dusk
142
·
--
Все ставят на фиксированное предложение TMX — а у меня от мысли про линию разлоков аж спина холодеет?
Падёг ли большой пирог? BTC и правда держится молодцом!
Честно говоря, как только слышу нарратив «1 миллиард монет с потолком», у меня почему‑то наоборот сильнее натягивается струна. Самое страшное в этом круге — когда у всех возникает почти стопроцентное согласие по понятной «карте» логики, и тогда власть в ценообразовании, как правило, уже не у розничных. Линия «фиксированное предложение» — это минимум, TMX его отметило, но по-настоящему заставляет меня буквально «припаять» свою задницу к месту — это тот механизм выпуска токенов с «отложенным удовлетворением».
Посмотри на распределение: синхронный 12-месячный cliff у команды и институтов — это же очевидно сдвигает огромный объём потенциального давления продаж на целый экономический цикл. В хорошем смысле — это время, чтобы у комьюнити успели прокипеть эмоции; в плохом — это когда клинок Дамокла подвешивают над следующим Q3. Но, по крайней мере, это выглядит куда достойнее тех проектов, где сразу «салют» при запуске, а потом всё льётся ручьём вниз — трейдеры знают правила, и тогда мы можем сесть и поговорить о более глубоком.
Та часть, на которую я реально готов рискнуть, — это решение TermMax привязаться к кораблю с реальной доходностью. Концепцию «фиксированной ставки» на рынке муссируют многие, но тех, кто реально разложит комиссионные за займы FT/XT и плату за клиринг, перераспределит и докинет это обратно держателям sTMX — мало. Это немного похоже на крипто-«высокодоходные облигации»: ключевой показатель не то, что они кричат в лозунгах. Нужно вскрывать TVL и данные по ежедневной активности, смотреть, может ли поток комиссий идти постоянно, как вода из крана. Pendle забрал себе значительную часть ментальной модели под плавающую ставку, а TermMax привёл Cumberland и HashKey и пошёл маршрутом институционализированных фиксированных доходов — шаг явно рассчитан на то, чтобы забрать ту часть устойчивого капитала, которая «вытекла» из TradFi.
Конечно, риски тоже надо сказать заранее — без «сюрпризов». Первые три месяца после TGE — это зеркало, которое всё показывает. Сейчас модель может бежать гладко, но когда настанет пик разлока, той жалкой ликвидности у розницы элементарно не хватит, чтобы переварить айсберг институциональных объёмов. Моя стратегия проста: следить за наклоном показателя по залогу и за кривой роста комиссий. Если хотя бы один из этих параметров развернётся вниз — история о дефиците сразу превратится в ширму. Потянет — будем смотреть и относиться с уважением; не потянет — что ж, значит, купил себе урок за деньги. @termmax #TermMax
Все ставят на фиксированное предложение TMX — а у меня от мысли про линию разлоков аж спина холодеет?
Падёг ли большой пирог? BTC и правда держится молодцом!
Честно говоря, как только слышу нарратив «1 миллиард монет с потолком», у меня почему‑то наоборот сильнее натягивается струна. Самое страшное в этом круге — когда у всех возникает почти стопроцентное согласие по понятной «карте» логики, и тогда власть в ценообразовании, как правило, уже не у розничных. Линия «фиксированное предложение» — это минимум, TMX его отметило, но по-настоящему заставляет меня буквально «припаять» свою задницу к месту — это тот механизм выпуска токенов с «отложенным удовлетворением».
Посмотри на распределение: синхронный 12-месячный cliff у команды и институтов — это же очевидно сдвигает огромный объём потенциального давления продаж на целый экономический цикл. В хорошем смысле — это время, чтобы у комьюнити успели прокипеть эмоции; в плохом — это когда клинок Дамокла подвешивают над следующим Q3. Но, по крайней мере, это выглядит куда достойнее тех проектов, где сразу «салют» при запуске, а потом всё льётся ручьём вниз — трейдеры знают правила, и тогда мы можем сесть и поговорить о более глубоком.
Та часть, на которую я реально готов рискнуть, — это решение TermMax привязаться к кораблю с реальной доходностью. Концепцию «фиксированной ставки» на рынке муссируют многие, но тех, кто реально разложит комиссионные за займы FT/XT и плату за клиринг, перераспределит и докинет это обратно держателям sTMX — мало. Это немного похоже на крипто-«высокодоходные облигации»: ключевой показатель не то, что они кричат в лозунгах. Нужно вскрывать TVL и данные по ежедневной активности, смотреть, может ли поток комиссий идти постоянно, как вода из крана. Pendle забрал себе значительную часть ментальной модели под плавающую ставку, а TermMax привёл Cumberland и HashKey и пошёл маршрутом институционализированных фиксированных доходов — шаг явно рассчитан на то, чтобы забрать ту часть устойчивого капитала, которая «вытекла» из TradFi.
Конечно, риски тоже надо сказать заранее — без «сюрпризов». Первые три месяца после TGE — это зеркало, которое всё показывает. Сейчас модель может бежать гладко, но когда настанет пик разлока, той жалкой ликвидности у розницы элементарно не хватит, чтобы переварить айсберг институциональных объёмов. Моя стратегия проста: следить за наклоном показателя по залогу и за кривой роста комиссий. Если хотя бы один из этих параметров развернётся вниз — история о дефиците сразу превратится в ширму. Потянет — будем смотреть и относиться с уважением; не потянет — что ж, значит, купил себе урок за деньги. @TermMax #TermMax
138
·
--
没有“锁”的隐私,不过是给违规开后门
老做链上分析的朋友,一听说隐私链,第一反应往往是“黑盒”、“洗钱”或者“隐匿追踪”。现实里真要让机构资产上链,法务和风控的第一问绝不是“你能帮我藏多深”,而是“当监管要看凭证时,你能给谁看?凭什么给他看?”
大饼还在63000徘徊,BTC还能上去吗?
把隐私做成绝对的不可见,技术上挺酷,商业上其实是一条死路。真正的机构级隐私,从来不是把数据一关了之,而是把控制权交还给资产发行方——选择性披露,才是合规隐私的底裤。
就拿 @Dusk 来说,它做 ZK(零知识证明)的思路就很接地气。它不是为了让你在链上销声匿迹,而是让你的身份验证、交易额度、转让限制在不泄露底层敏感数据的前提下,依然能过得了节点的验证。说白了,这就好比你进酒吧验身份证,对方只需要知道你满没满 21 岁,根本不需要知道你家住哪儿、叫什么名字。
某些项目方总喜欢把“完全匿名”当噱头,在牛市里赚足了眼球,等合规靴子一落地,立马被交易所和清算机构扫地出门。没有审计通道的隐私,只是把合规风险给藏起来了;而带有合规选择权的技术,才是真正在给RWA(真实世界资产)铺路。
$DUSK 抓住了机构资产上链最尴尬的死穴。不搞虚头巴脑的盲目隐私,把可审查性做进底层的隐私框架里,这路子看似走得慢,但等正规军进场的时候,大家才会发现,只有带锁的门,人家才敢放心把资产搬进来。 @Dusk_Foundation $DUSK #dusk
没有“锁”的隐私,不过是给违规开后门
老做链上分析的朋友,一听说隐私链,第一反应往往是“黑盒”、“洗钱”或者“隐匿追踪”。现实里真要让机构资产上链,法务和风控的第一问绝不是“你能帮我藏多深”,而是“当监管要看凭证时,你能给谁看?凭什么给他看?”
大饼还在63000徘徊,BTC还能上去吗?
把隐私做成绝对的不可见,技术上挺酷,商业上其实是一条死路。真正的机构级隐私,从来不是把数据一关了之,而是把控制权交还给资产发行方——选择性披露,才是合规隐私的底裤。
就拿 @Dusk 来说,它做 ZK(零知识证明)的思路就很接地气。它不是为了让你在链上销声匿迹,而是让你的身份验证、交易额度、转让限制在不泄露底层敏感数据的前提下,依然能过得了节点的验证。说白了,这就好比你进酒吧验身份证,对方只需要知道你满没满 21 岁,根本不需要知道你家住哪儿、叫什么名字。
某些项目方总喜欢把“完全匿名”当噱头,在牛市里赚足了眼球,等合规靴子一落地,立马被交易所和清算机构扫地出门。没有审计通道的隐私,只是把合规风险给藏起来了;而带有合规选择权的技术,才是真正在给RWA(真实世界资产)铺路。
$DUSK 抓住了机构资产上链最尴尬的死穴。不搞虚头巴脑的盲目隐私,把可审查性做进底层的隐私框架里,这路子看似走得慢,但等正规军进场的时候,大家才会发现,只有带锁的门,人家才敢放心把资产搬进来。 @Dusk $DUSK #dusk
89
·
--
Соперничал с Monero — настоящее «совершеннолетие» в сфере приватности — это научиться открывать двери
Блин до сих пор на 63000, а по BTC не проехать уже!
Скажу по-честному: несколько лет назад я тоже был «приватностным ортодоксом». Смотря на логику работы Monero с кольцевыми подписями: отправитель, получатель и сумма транзакции перемешиваются с кучей чужих UTXO так, будто всё высыпали в блендер, — тогда у меня буквально шевелились волосы дыбом. Вещь хардкорная, чистая, с кодом «анти-проверки» прямо в ДНК.
Потом я всерьёз захотел вести с приватной цепочкой нормальный бизнес — и врезался лбом в стену. Ранние варианты вроде Monero и Zcash, по сути, строили вокруг себя глухие стены: без окон и даже без щелей. Приватность выкручена на максимум — никто не подглянет, но в помещении темно, нет газа, а управляющая компания хоть раз стучалась, но открыть не может. Хотите привлечь финансирование, пройти аудит, выйти на биржу? Для мейнстрим-институтов это «неаудируемый анонимный актив» — и всё, отказ.
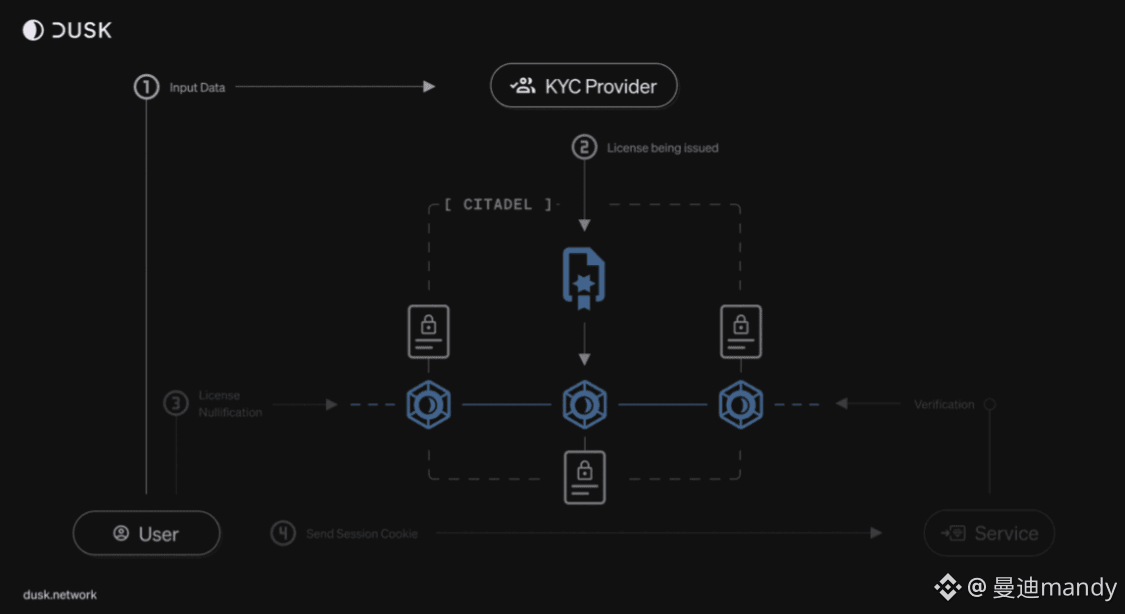
Вот почему позже я снова пригляделся к @Dusk. Парни пошли довольно хитрым путём: вместо «не строить окна вообще» — переоборудовали всё под «умные шторы». В обычном режиме модель Phoenix тянет шторы, а нулевые знания надёжно прячут транзакцию; но если вдруг нужен контроль или аудит, у них есть «ключ» от модели Moonlight — можно приоткрыть кусочек и доказать свою добросовестность, причём даже контрагенты могут подтвердить источник, заглянув в ключ. Это совершенно не то же самое, что у Zcash: «либо прозрачность и голый пробег, либо полное исчезновение» — выбор из двух вариантов здесь вообще не такой.
Конечно, внутри у меня всё равно сомнения. Если эти ключи окажутся у регуляторов — насколько далеко это реально отодвинет KYC по сравнению с традиционными финансами? Не выйдет ли в итоге, что «анонимные монеты» просто переоденут в костюм «проверяемых» — и свободы станет меньше, а проблем с комплаенсом не так уж и меньше. Но с другой стороны: учреждениям не нужна «абсолютная свобода». Они хотят «доказать чистоту перед регулятором, при этом пряча коммерческие тайны». Dusk, по крайней мере, понял эту потребность.
Направление мне нравится, но позицию пока не отпускаю — держу осторожно. DYOR. Как вы считаете, в приватности главное — чтобы «вообще никто не мог проверить», или чтобы «видели только те, кому положено»? @Dusk_Foundation $DUSK #dusk
Соперничал с Monero — настоящее «совершеннолетие» в сфере приватности — это научиться открывать двери
Блин до сих пор на 63000, а по BTC не проехать уже!
Скажу по-честному: несколько лет назад я тоже был «приватностным ортодоксом». Смотря на логику работы Monero с кольцевыми подписями: отправитель, получатель и сумма транзакции перемешиваются с кучей чужих UTXO так, будто всё высыпали в блендер, — тогда у меня буквально шевелились волосы дыбом. Вещь хардкорная, чистая, с кодом «анти-проверки» прямо в ДНК.
Потом я всерьёз захотел вести с приватной цепочкой нормальный бизнес — и врезался лбом в стену. Ранние варианты вроде Monero и Zcash, по сути, строили вокруг себя глухие стены: без окон и даже без щелей. Приватность выкручена на максимум — никто не подглянет, но в помещении темно, нет газа, а управляющая компания хоть раз стучалась, но открыть не может. Хотите привлечь финансирование, пройти аудит, выйти на биржу? Для мейнстрим-институтов это «неаудируемый анонимный актив» — и всё, отказ.
Вот почему позже я снова пригляделся к @Dusk. Парни пошли довольно хитрым путём: вместо «не строить окна вообще» — переоборудовали всё под «умные шторы». В обычном режиме модель Phoenix тянет шторы, а нулевые знания надёжно прячут транзакцию; но если вдруг нужен контроль или аудит, у них есть «ключ» от модели Moonlight — можно приоткрыть кусочек и доказать свою добросовестность, причём даже контрагенты могут подтвердить источник, заглянув в ключ. Это совершенно не то же самое, что у Zcash: «либо прозрачность и голый пробег, либо полное исчезновение» — выбор из двух вариантов здесь вообще не такой.
Конечно, внутри у меня всё равно сомнения. Если эти ключи окажутся у регуляторов — насколько далеко это реально отодвинет KYC по сравнению с традиционными финансами? Не выйдет ли в итоге, что «анонимные монеты» просто переоденут в костюм «проверяемых» — и свободы станет меньше, а проблем с комплаенсом не так уж и меньше. Но с другой стороны: учреждениям не нужна «абсолютная свобода». Они хотят «доказать чистоту перед регулятором, при этом пряча коммерческие тайны». Dusk, по крайней мере, понял эту потребность.
Направление мне нравится, но позицию пока не отпускаю — держу осторожно. DYOR. Как вы считаете, в приватности главное — чтобы «вообще никто не мог проверить», или чтобы «видели только те, кому положено»? @Dusk $DUSK #dusk
120
·
--
В четыре часа дня ваш брокер уже закончил рабочий день, но ваши деньги продолжают работать сверхурочно.
Медовый пирог отличная штука, BTC держится стабильно!
Скажу одну реальную историю. В прошлом месяце я следил за американским рынком: после выхода отчётов я ждал до десяти вечера, чтобы при желании сдвинуть позицию. Но приложение выбивало: «Сейчас не торговое время». Я смотрел на это красное окошко с предупреждением три секунды, а потом просто заблокировал телефон и уснул — не потому что не хотел ругаться, просто ругался уже слишком много раз.
То, что биржа NASDAQ закрывается в четыре часа, в 2026 году выглядит так же магически, как банк, который не работает по воскресеньям. Подумайте: чтобы купить или продать акции американской компании, глобальному инвестору нужно попасть в окно с 21:30 по МСК до 4:00. Прошло 16:00? Извините, ждите завтра. У институционалов есть постторговые каналы, у розницы — нет. Эта «разница ножниц» — не про дефицит информации, это встроенная в правила предвзятость.
Поэтому я полностью понимаю, почему Binance продвигает bStocks. Она возвращает вам право совершать сделки: 24/7 — захотели сдвинуть позицию, сделали. И всё рассчитывается за секунды. Но после того как я попробовал, у меня в голове возник вопрос: фронтенд-то 24/7, а бэкенд — тоже?
Традиционный механизм клиринга: T+1, ручная сверка, у кастодиальных банков окончание работы в 5 часов — фронтенд как марафонец, а бэкенд всё ещё тренируется для спринта на 100 метров. Далеко не пробежит. Токенизация акций в блокчейне — это никогда не «концепция». Она должна решить реконструкцию всей расчётной системы. Сделка = расчёт, подтверждение = финал. Вот это и есть базис, который должен быть у 24-часового рынка.
Вот что делает Dusk. Его расчётный слой DuskDS обеспечивает определённую окончательность — «подождём до завтра» там не работает. Комплаенс прописан прямо в протоколе. А сотрудничество с голландской NPEX по сути переносит регулируемый рынок в ончейн-замкнутый контур. Я следил за прогрессом их мейннета: как только запускается DuskEVM, разработчики с инструментами вроде Foundry могут собирать такие приложения — порог намного ниже, чем вы думаете.
bStocks показал, что спрос существует. Dusk чинит тот путь, по которому можно проехать весь день и при этом работать на круглосуточном рынке. Один — гоняет фронтенд, другой — ремонтирует бэкенд. Фишки в игре RWA поставлены и на одной, и на другой стороне.
Конечно, пока мейннет не заработал как следует, всё это остаётся в плоскости рассуждений. Но если говорить о том, должны ли «часы работы» традиционных брокеров переехать в музей — я, честно, не нахожу причин защищать эту модель. @Dusk_Foundation $DUSK #dusk
В четыре часа дня ваш брокер уже закончил рабочий день, но ваши деньги продолжают работать сверхурочно.
Медовый пирог отличная штука, BTC держится стабильно!
Скажу одну реальную историю. В прошлом месяце я следил за американским рынком: после выхода отчётов я ждал до десяти вечера, чтобы при желании сдвинуть позицию. Но приложение выбивало: «Сейчас не торговое время». Я смотрел на это красное окошко с предупреждением три секунды, а потом просто заблокировал телефон и уснул — не потому что не хотел ругаться, просто ругался уже слишком много раз.
То, что биржа NASDAQ закрывается в четыре часа, в 2026 году выглядит так же магически, как банк, который не работает по воскресеньям. Подумайте: чтобы купить или продать акции американской компании, глобальному инвестору нужно попасть в окно с 21:30 по МСК до 4:00. Прошло 16:00? Извините, ждите завтра. У институционалов есть постторговые каналы, у розницы — нет. Эта «разница ножниц» — не про дефицит информации, это встроенная в правила предвзятость.
Поэтому я полностью понимаю, почему Binance продвигает bStocks. Она возвращает вам право совершать сделки: 24/7 — захотели сдвинуть позицию, сделали. И всё рассчитывается за секунды. Но после того как я попробовал, у меня в голове возник вопрос: фронтенд-то 24/7, а бэкенд — тоже?
Традиционный механизм клиринга: T+1, ручная сверка, у кастодиальных банков окончание работы в 5 часов — фронтенд как марафонец, а бэкенд всё ещё тренируется для спринта на 100 метров. Далеко не пробежит. Токенизация акций в блокчейне — это никогда не «концепция». Она должна решить реконструкцию всей расчётной системы. Сделка = расчёт, подтверждение = финал. Вот это и есть базис, который должен быть у 24-часового рынка.
Вот что делает Dusk. Его расчётный слой DuskDS обеспечивает определённую окончательность — «подождём до завтра» там не работает. Комплаенс прописан прямо в протоколе. А сотрудничество с голландской NPEX по сути переносит регулируемый рынок в ончейн-замкнутый контур. Я следил за прогрессом их мейннета: как только запускается DuskEVM, разработчики с инструментами вроде Foundry могут собирать такие приложения — порог намного ниже, чем вы думаете.
bStocks показал, что спрос существует. Dusk чинит тот путь, по которому можно проехать весь день и при этом работать на круглосуточном рынке. Один — гоняет фронтенд, другой — ремонтирует бэкенд. Фишки в игре RWA поставлены и на одной, и на другой стороне.
Конечно, пока мейннет не заработал как следует, всё это остаётся в плоскости рассуждений. Но если говорить о том, должны ли «часы работы» традиционных брокеров переехать в музей — я, честно, не нахожу причин защищать эту модель. @Dusk $DUSK #dusk
119
·
--
别只盯“隐私”了,Dusk真正的狠招,在链上资产的“生命周期”里
大饼还在涨,BTC有希望了!
大家聊 @Dusk,十有八九都在吵 Phoenix 隐私模型到底隐不隐私,或者赞叹 PLONK 证明有多快。但我翻完这套架构,最直观的感受其实是:大家都把劲儿使错地方了。
金融机构不敢轻易把 RWA 搬进 Web3,绝不仅仅是因为怕泄露持仓。真正的死穴,是传统金融资产从发行、派息、分红,到清算、追索的整套动态规则,在公共链上根本无处安放。
DuskDS 搞的“公开+隐私”双转账体系,技术上固然精致,但它最硬核的地方,其实是试图用智能合约把资产的“全生命周期”给标准化了。比如股权派息时,既要保证股东身份通过合规校验,又不能把整个持仓明细暴露给全网;甚至资产出纠纷需要司法冻结时,链上得有明确的规则回应,而不是靠去中心化节点的口头表决。
可话说回来,机制再漂亮,落地也是硬骨头。
如果资产发行的最终控制权还是死死拧在几家传统中介手里,那这套链上基础设施,说白了不就成了高级点的后台数据库?用户来玩,图的是结算效率和资产自负,可不是换个地方继续看机构脸色。
等 $DUSK 主网资产规模真正跑起来,我倒不关心又签了多少谅解备忘录,我只想盯死三个实打实的数据:RWA 资产的实际链上派息频次、智能合约处置纠纷的平均响应耗时,以及普通节点在验证网络中的真实收益占比。
技术名头再响,不上真刀真枪的真实金融场景跑一圈,终究只是白皮书上的空幻泡影。你觉得呢? @Dusk_Foundation $DUSK #dusk
别只盯“隐私”了,Dusk真正的狠招,在链上资产的“生命周期”里
大饼还在涨,BTC有希望了!
大家聊 @Dusk,十有八九都在吵 Phoenix 隐私模型到底隐不隐私,或者赞叹 PLONK 证明有多快。但我翻完这套架构,最直观的感受其实是:大家都把劲儿使错地方了。
金融机构不敢轻易把 RWA 搬进 Web3,绝不仅仅是因为怕泄露持仓。真正的死穴,是传统金融资产从发行、派息、分红,到清算、追索的整套动态规则,在公共链上根本无处安放。
DuskDS 搞的“公开+隐私”双转账体系,技术上固然精致,但它最硬核的地方,其实是试图用智能合约把资产的“全生命周期”给标准化了。比如股权派息时,既要保证股东身份通过合规校验,又不能把整个持仓明细暴露给全网;甚至资产出纠纷需要司法冻结时,链上得有明确的规则回应,而不是靠去中心化节点的口头表决。
可话说回来,机制再漂亮,落地也是硬骨头。
如果资产发行的最终控制权还是死死拧在几家传统中介手里,那这套链上基础设施,说白了不就成了高级点的后台数据库?用户来玩,图的是结算效率和资产自负,可不是换个地方继续看机构脸色。
等 $DUSK 主网资产规模真正跑起来,我倒不关心又签了多少谅解备忘录,我只想盯死三个实打实的数据:RWA 资产的实际链上派息频次、智能合约处置纠纷的平均响应耗时,以及普通节点在验证网络中的真实收益占比。
技术名头再响,不上真刀真枪的真实金融场景跑一圈,终究只是白皮书上的空幻泡影。你觉得呢? @Dusk $DUSK #dusk
172
·
--
Думали, что если спрятать позиции, то всё будет соответствовать требованиям? Dusk на цепочке расчётов RWA для институционалов пропустил ещё один шаг
Недавно поговорил с несколькими друзьями-маркет-мейкерами из Европы, которые работают с токенизацией институциональных активов (RWA). И обнаружилось, что когда они обсуждают $DUSK , акценты зачастую смещены не туда.
Пирог растёт, BTC — просто топ!
Рынок обычно относит Dusk к «ZK privacy L1 с характеристиками соответствия требованиям», но для традиционных брокеров, которые действительно хотят перенести на блокчейн реальные акции или облигации, сокрытие адресов позиций и сумм сделок, безусловно, важно. Однако если не доведены до готовности механизмы ончейн-расчётов (Settlement) и защиты от MEV, то такие приватностные механизмы могут превратиться в кошмар для ликвидности.
При выпуске RWA на стандартных EVM-сетях главная головная боль для институционалов — утечка намерений сделки, которая приводит к ончейн-зажимам (Front-running). Допустим, некая финансовая организация планирует через XSC выпустить на Dusk корпоративный облигационный выпуск на 50 млн евро и ей нужно регулярно обрабатывать ончейн-дивиденды и динамическое погашение (dynamic redemption). И при условии, что детали сделки скрыты ZK, как верифицирующие узлы (Node) смогут обеспечить, что частые изменения состояния расчёта не будут перехвачены микровременными разницами на уровне секвенсера (Sequencer), не расшифровывая шифротекст?
В white paper Dusk подчёркивается, что виртуальная машина Piecrust и консенсус SCA позволяют добиться секундной детерминированности прав (quidity/proof of ownership). Но на практике сценарии намного сложнее, чем «прогнать в песочнице». Европейские нормы MiCA вступают в полную силу, а требования надзорных органов к окончательности расчётов в цепочке (Settlement Finality) чрезвычайно жёсткие. И когда несколько институциональных инвесторов одновременно запускают сложные конфиденциальные смарт-контракты, вычислительные издержки, вызванные приватными zero-knowledge proof, весьма вероятно приведут к нелинейному росту задержек при смене состояния. Эта «судорога расчётов», спрятанная за приватностью, на самом деле куда опаснее, чем просто спор о том, насколько алгоритмы совершенны.
Обычно ончейн-приватность — не реальный порог для вывода финансовых решений в прод. Главный вопрос — как, сохраняя коммерческую тайну, обеспечить плавность крупномасштабных расчётов и нулевые потери от MEV. Если XSC не сможет отработать эту механику в реальных финансовых сценариях с крупными и высокочастотными расчётами, то $DUSK всё равно будет находиться на заметном расстоянии от реального входа институциональных средств из Европы. @Dusk_Foundation #dusk
Думали, что если спрятать позиции, то всё будет соответствовать требованиям? Dusk на цепочке расчётов RWA для институционалов пропустил ещё один шаг
Недавно поговорил с несколькими друзьями-маркет-мейкерами из Европы, которые работают с токенизацией институциональных активов (RWA). И обнаружилось, что когда они обсуждают $DUSK , акценты зачастую смещены не туда.
Пирог растёт, BTC — просто топ!
Рынок обычно относит Dusk к «ZK privacy L1 с характеристиками соответствия требованиям», но для традиционных брокеров, которые действительно хотят перенести на блокчейн реальные акции или облигации, сокрытие адресов позиций и сумм сделок, безусловно, важно. Однако если не доведены до готовности механизмы ончейн-расчётов (Settlement) и защиты от MEV, то такие приватностные механизмы могут превратиться в кошмар для ликвидности.
При выпуске RWA на стандартных EVM-сетях главная головная боль для институционалов — утечка намерений сделки, которая приводит к ончейн-зажимам (Front-running). Допустим, некая финансовая организация планирует через XSC выпустить на Dusk корпоративный облигационный выпуск на 50 млн евро и ей нужно регулярно обрабатывать ончейн-дивиденды и динамическое погашение (dynamic redemption). И при условии, что детали сделки скрыты ZK, как верифицирующие узлы (Node) смогут обеспечить, что частые изменения состояния расчёта не будут перехвачены микровременными разницами на уровне секвенсера (Sequencer), не расшифровывая шифротекст?
В white paper Dusk подчёркивается, что виртуальная машина Piecrust и консенсус SCA позволяют добиться секундной детерминированности прав (quidity/proof of ownership). Но на практике сценарии намного сложнее, чем «прогнать в песочнице». Европейские нормы MiCA вступают в полную силу, а требования надзорных органов к окончательности расчётов в цепочке (Settlement Finality) чрезвычайно жёсткие. И когда несколько институциональных инвесторов одновременно запускают сложные конфиденциальные смарт-контракты, вычислительные издержки, вызванные приватными zero-knowledge proof, весьма вероятно приведут к нелинейному росту задержек при смене состояния. Эта «судорога расчётов», спрятанная за приватностью, на самом деле куда опаснее, чем просто спор о том, насколько алгоритмы совершенны.
Обычно ончейн-приватность — не реальный порог для вывода финансовых решений в прод. Главный вопрос — как, сохраняя коммерческую тайну, обеспечить плавность крупномасштабных расчётов и нулевые потери от MEV. Если XSC не сможет отработать эту механику в реальных финансовых сценариях с крупными и высокочастотными расчётами, то $DUSK всё равно будет находиться на заметном расстоянии от реального входа институциональных средств из Европы. @Dusk #dusk
171
·
--
Инвестиционная логика Intel: почему я сейчас смотрю на неё с оптимизмомНедавно я вновь сосредоточил внимание на Intel $INTC . Эта компания, которую рынок когда-то называл «отстающим гигантом», сейчас проходит через реальную, основательную фазу восстановления, а не просто разгон истории. Мне особенно нравится её фундаментальная основа: предсказуемость производственного выхода, потенциал переоценки контрактного производства и то, что дефицит в полупроводниковом цикле играет на руку догоняющим.
Сначала разберём оценку. Intel можно относительно просто разделить на два блока: бизнес CPU и Foundry (контрактное производство). Допустим, что в следующем году выручка от CPU достигнет 15–20 млрд долларов — тогда соответствующая оценка составит примерно 300–400 млрд долларов, и это уже немало. Главный источник гибкости — это заводы по выпуску чипов: балансовая стоимость около 100 млрд долларов, и сейчас рынок почти не закладывает премию; в будущем можно ожидать диапазон воображаемой стоимости примерно 0–6х. Ключевой фактор — выход годных (yield). Для передовых техпроцессов внутренний yield сейчас около 80%, для внешних клиентов — около 60%, и каждый месяц показатель продолжает стабильно расти темпом 1–2%. Улучшение выхода — процесс односторонний: по ходу могут быть колебания, но по времени преимущество на стороне покупателей (лонгов).
Инвестиционная логика Intel: почему я сейчас смотрю на неё с оптимизмом
Недавно я вновь сосредоточил внимание на Intel $INTC . Эта компания, которую рынок когда-то называл «отстающим гигантом», сейчас проходит через реальную, основательную фазу восстановления, а не просто разгон истории. Мне особенно нравится её фундаментальная основа: предсказуемость производственного выхода, потенциал переоценки контрактного производства и то, что дефицит в полупроводниковом цикле играет на руку догоняющим.
Сначала разберём оценку. Intel можно относительно просто разделить на два блока: бизнес CPU и Foundry (контрактное производство). Допустим, что в следующем году выручка от CPU достигнет 15–20 млрд долларов — тогда соответствующая оценка составит примерно 300–400 млрд долларов, и это уже немало. Главный источник гибкости — это заводы по выпуску чипов: балансовая стоимость около 100 млрд долларов, и сейчас рынок почти не закладывает премию; в будущем можно ожидать диапазон воображаемой стоимости примерно 0–6х. Ключевой фактор — выход годных (yield). Для передовых техпроцессов внутренний yield сейчас около 80%, для внешних клиентов — около 60%, и каждый месяц показатель продолжает стабильно расти темпом 1–2%. Улучшение выхода — процесс односторонний: по ходу могут быть колебания, но по времени преимущество на стороне покупателей (лонгов).
Сначала разберём оценку. Intel можно относительно просто разделить на два блока: бизнес CPU и Foundry (контрактное производство). Допустим, что в следующем году выручка от CPU достигнет 15–20 млрд долларов — тогда соответствующая оценка составит примерно 300–400 млрд долларов, и это уже немало. Главный источник гибкости — это заводы по выпуску чипов: балансовая стоимость около 100 млрд долларов, и сейчас рынок почти не закладывает премию; в будущем можно ожидать диапазон воображаемой стоимости примерно 0–6х. Ключевой фактор — выход годных (yield). Для передовых техпроцессов внутренний yield сейчас около 80%, для внешних клиентов — около 60%, и каждый месяц показатель продолжает стабильно расти темпом 1–2%. Улучшение выхода — процесс односторонний: по ходу могут быть колебания, но по времени преимущество на стороне покупателей (лонгов).
145
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона