

ON _THE_MOVE
1.3k Публикации
ON _THE_MOVE
Отправить жалобу
Заблокировать пользователя
2 подписок(и/а)
2.3K+ подписчиков(а)
882 понравилось
Посты
Все
Активно
·
--
Рост
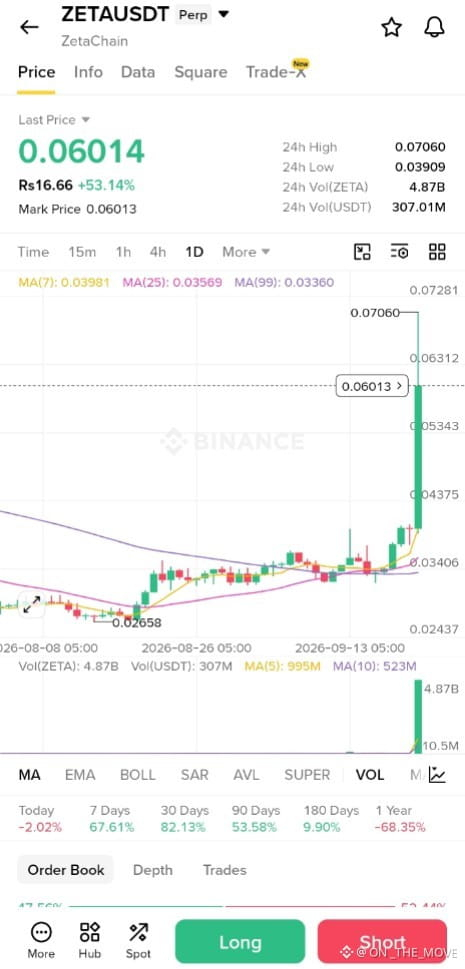
Я уже достаточно долго в крипте, чтобы понимать: одна большая зелёная свеча может внезапно сделать всех уверенными. Именно поэтому я пытаюсь не увлечься $ZETA прямо сейчас.
Но я всё равно снова и снова возвращаюсь к этому графику. ZETAUSDT находится примерно на $0.06014 — рост на 53.14% за 24 часа — после падения до $0.03909 и касания $0.07060. Меня по-настоящему зацепило не только само процентное изменение. Дело в объёме — около 4.87B ZETA, при этом объём в USDT порядка $307M. Это нельзя так просто проигнорировать.
Я видел такие движения раньше. Цена неделями может идти как ни в чём не бывало, а потом внезапно одна свеча меняет весь настрой. Люди врываются с объяснениями, целями и историями — обычно уже после того, как движение случилось.
И всё же я не полностью отвергаю этот вариант. График показывает, что ZETA всё ещё заметно выше своих недавних скользящих средних, но общая картина куда менее комфортная. За семь дней рост 67.61%, но за год всё ещё -68.35%.
Этот контраст подсказывает мне оставаться приземлённым. Я не уверен, что будет дальше, и я не до конца доверяю такому резкому движению. Но в том, каков объём и как внезапно изменился импульс, есть ощущение, что за этим стоит наблюдать. Не гнаться. Просто наблюдать.$ZETA
{future}(ZETAUSDT)
#NEARRisesNearly80%InAWeek #ECBStartsBlockchainEuroSettlement #SouthAfricaProposesCryptoExchangeControls #SolanaCutsTargetSlotTimeTo250ms #CanaryFilesSecondAmendmentForStakedSEIETF
Я уже достаточно долго в крипте, чтобы понимать: одна большая зелёная свеча может внезапно сделать всех уверенными. Именно поэтому я пытаюсь не увлечься $ZETA прямо сейчас.
Но я всё равно снова и снова возвращаюсь к этому графику. ZETAUSDT находится примерно на $0.06014 — рост на 53.14% за 24 часа — после падения до $0.03909 и касания $0.07060. Меня по-настоящему зацепило не только само процентное изменение. Дело в объёме — около 4.87B ZETA, при этом объём в USDT порядка $307M. Это нельзя так просто проигнорировать.
Я видел такие движения раньше. Цена неделями может идти как ни в чём не бывало, а потом внезапно одна свеча меняет весь настрой. Люди врываются с объяснениями, целями и историями — обычно уже после того, как движение случилось.
И всё же я не полностью отвергаю этот вариант. График показывает, что ZETA всё ещё заметно выше своих недавних скользящих средних, но общая картина куда менее комфортная. За семь дней рост 67.61%, но за год всё ещё -68.35%.
Этот контраст подсказывает мне оставаться приземлённым. Я не уверен, что будет дальше, и я не до конца доверяю такому резкому движению. Но в том, каков объём и как внезапно изменился импульс, есть ощущение, что за этим стоит наблюдать. Не гнаться. Просто наблюдать.$ZETA
#NEARRisesNearly80%InAWeek #ECBStartsBlockchainEuroSettlement #SouthAfricaProposesCryptoExchangeControls #SolanaCutsTargetSlotTimeTo250ms #CanaryFilesSecondAmendmentForStakedSEIETF
222
·
--
Рост
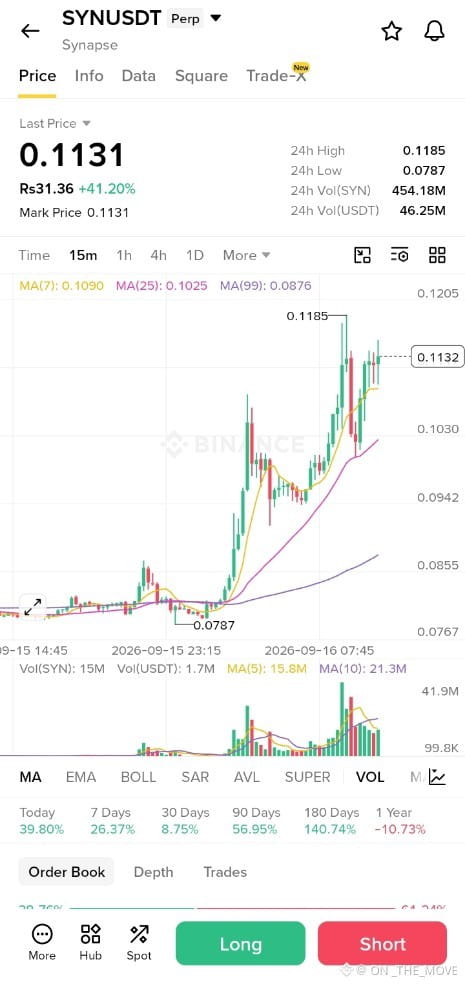
Я уже достаточно давно в крипте, чтобы знать: когда появляется большая зелёная свеча, все вдруг начинают звучать невероятно уверенно. $SYN — один из тех графиков, из-за которых я, наоборот, замедляюсь.
Эту динамику трудно не заметить. На скриншоте SYN находится примерно на $0.1131: рост более чем на 41% за 24 часа — после того как цена падала до $0.0787 и затем поднималась до $0.1185. Объёмы тоже резко подскочили, и цена сейчас держится выше краткосрочных скользящих средних.
Но честно: я уже видел этот фильм. Резкий импульс создаёт ажиотаж, люди начинают всё объяснять, и внезапно несколько свечей превращаются в целую историю. А потом рынок откатывается и напоминает всем: крипта не обязана нам выдавать красивый, аккуратный сюжет.
Меня интересует, что будет дальше. Сможет ли SYN удержать эти уровни, когда первоначальный всплеск внимания начнёт стихать? Или это было просто очередным всплеском ликвидности и интереса?
Пока я не уверен. Я не до конца доверяю этому движению, но и списывать его со счетов не хочу. Наблюдая достаточно циклов, я понял: иногда самое полезное, что можно сделать — просто продолжать смотреть.
{spot}(SYNUSDT)
$AKE
{future}(AKEUSDT)
$LSK
{spot}(LSKUSDT)
#FedRateWatch #StrategyMarketCapPassesFord #ClarityActOddsHalveOnPolymarket #USSenateBlocksClarityAct #ArgentinaCommitsToOECDCryptoReportingBy2029
Я уже достаточно давно в крипте, чтобы знать: когда появляется большая зелёная свеча, все вдруг начинают звучать невероятно уверенно. $SYN — один из тех графиков, из-за которых я, наоборот, замедляюсь.
Эту динамику трудно не заметить. На скриншоте SYN находится примерно на $0.1131: рост более чем на 41% за 24 часа — после того как цена падала до $0.0787 и затем поднималась до $0.1185. Объёмы тоже резко подскочили, и цена сейчас держится выше краткосрочных скользящих средних.
Но честно: я уже видел этот фильм. Резкий импульс создаёт ажиотаж, люди начинают всё объяснять, и внезапно несколько свечей превращаются в целую историю. А потом рынок откатывается и напоминает всем: крипта не обязана нам выдавать красивый, аккуратный сюжет.
Меня интересует, что будет дальше. Сможет ли SYN удержать эти уровни, когда первоначальный всплеск внимания начнёт стихать? Или это было просто очередным всплеском ликвидности и интереса?
Пока я не уверен. Я не до конца доверяю этому движению, но и списывать его со счетов не хочу. Наблюдая достаточно циклов, я понял: иногда самое полезное, что можно сделать — просто продолжать смотреть.
$AKE
$LSK
#FedRateWatch #StrategyMarketCapPassesFord #ClarityActOddsHalveOnPolymarket #USSenateBlocksClarityAct #ArgentinaCommitsToOECDCryptoReportingBy2029
257
·
--
Рост
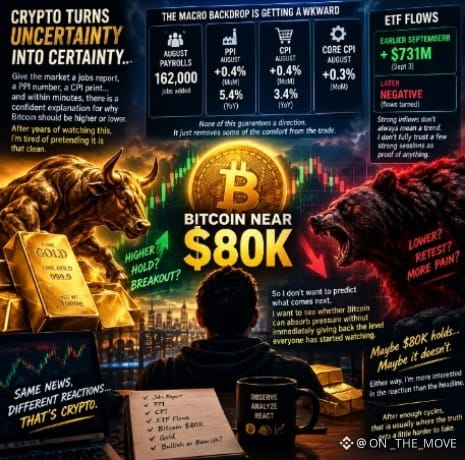
Я все время замечаю, как крипта так быстро превращает неопределенность в уверенность. Стоит рынку получить отчет по занятости, цифры PPI, публикацию CPI — и в течение минут появляется уверенное объяснение, почему Bitcoin должен быть выше или ниже. После многих лет наблюдений за этим я устал притворяться, что всё так чисто.
Меня интересует то, что Bitcoin держится рядом с $80K. Макро-фон становится неловким: августовские данные по занятости показали 162 000, PPI в августе вырос на 0,4% и был на 5,4% выше год к году, а августовский CPI вырос на 0,4% в месячном выражении и на 3,4% в годовом. Базовый CPI тоже прибавил 0,3% за месяц. Ничто из этого не гарантирует направления. Просто это убирает часть ощущения спокойствия из торговли.
Я видел, как рынки раллили на плохих новостях, падали на хороших и разворачивали оба движения до обеда. Поэтому я не хочу предсказывать, что будет дальше. Я хочу понять, сможет ли Bitcoin поглотить давление, не отдавая сразу уровень, на который все уже начали смотреть.
Данные по ETF — еще одна причина сохранять осторожность. Сильные притоки появились раньше в сентябре, включая примерно $731 млн 3 сентября, но затем потоки ушли в минус. Я не до конца доверяю нескольким сильным сессиям как доказательству чего-либо.
Возможно, $80K удержится, и рынок тихо переварит всё это. А возможно — нет. В любом случае, мне больше важна реакция, чем заголовок. После достаточного числа циклов именно там правда обычно становится чуть сложнее подделать.
$牛来
{spot}(牛来USDT)
$LAB
{future}(LABUSDT)
$4Stock
{alpha}(560xd270d4e1ec6e6e0d28c0ecb8be966ec75997ffff)
#CPIWatch #CLARITYActRevisionToRuleNonDeFiControllers #USToSanctionBigBankMonday #BlockstreamRefusesToPayRansomToLiquidAttacker #OracleJumpsOver6%OnEarningsBeat
Я все время замечаю, как крипта так быстро превращает неопределенность в уверенность. Стоит рынку получить отчет по занятости, цифры PPI, публикацию CPI — и в течение минут появляется уверенное объяснение, почему Bitcoin должен быть выше или ниже. После многих лет наблюдений за этим я устал притворяться, что всё так чисто.
Меня интересует то, что Bitcoin держится рядом с $80K. Макро-фон становится неловким: августовские данные по занятости показали 162 000, PPI в августе вырос на 0,4% и был на 5,4% выше год к году, а августовский CPI вырос на 0,4% в месячном выражении и на 3,4% в годовом. Базовый CPI тоже прибавил 0,3% за месяц. Ничто из этого не гарантирует направления. Просто это убирает часть ощущения спокойствия из торговли.
Я видел, как рынки раллили на плохих новостях, падали на хороших и разворачивали оба движения до обеда. Поэтому я не хочу предсказывать, что будет дальше. Я хочу понять, сможет ли Bitcoin поглотить давление, не отдавая сразу уровень, на который все уже начали смотреть.
Данные по ETF — еще одна причина сохранять осторожность. Сильные притоки появились раньше в сентябре, включая примерно $731 млн 3 сентября, но затем потоки ушли в минус. Я не до конца доверяю нескольким сильным сессиям как доказательству чего-либо.
Возможно, $80K удержится, и рынок тихо переварит всё это. А возможно — нет. В любом случае, мне больше важна реакция, чем заголовок. После достаточного числа циклов именно там правда обычно становится чуть сложнее подделать.
$牛来
$LAB
$4Stock
#CPIWatch #CLARITYActRevisionToRuleNonDeFiControllers #USToSanctionBigBankMonday #BlockstreamRefusesToPayRansomToLiquidAttacker #OracleJumpsOver6%OnEarningsBeat
1
3
901
·
--
Рост
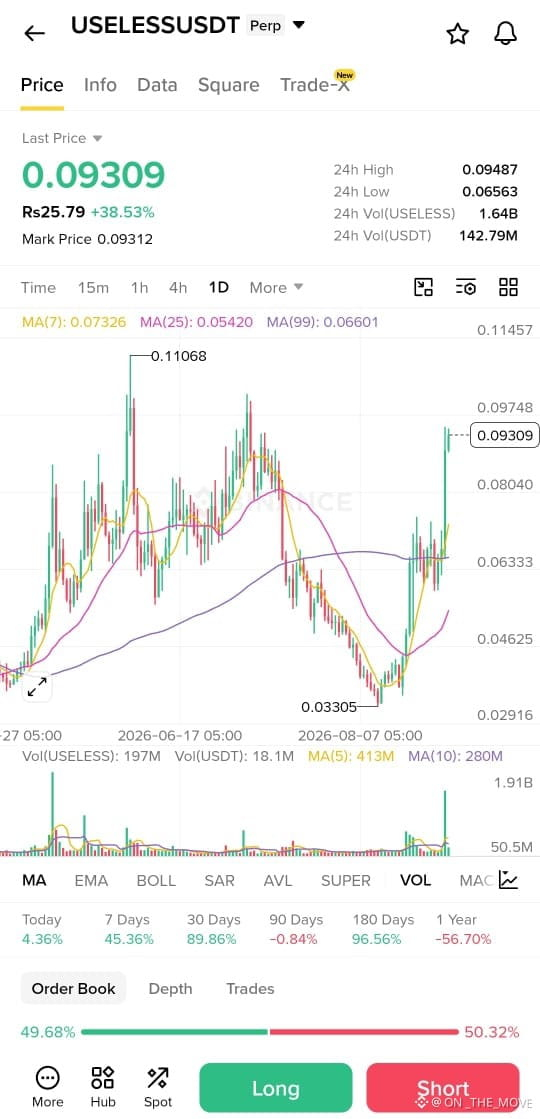
$USELESS USDT Перпетуал демонстрирует сильный восходящий импульс. Цена — 0.09309, рост на 38.53% за 24 часа, при этом Маркировочная цена (Mark Price) — 0.09312. Максимум за 24ч — 0.09487, минимум — 0.06563, а объем достиг 1.64B USELESS и 142.79M USDT. На 1D-графике MA(7) составляет 0.07326, MA(25) — 0.05420, а MA(99) — 0.06601; цена находится выше всех основных скользящих средних. На графике виден недавний пробой от минимума 0.03305 к историческому максимуму 0.11068, при этом резкий всплеск объема поддерживает движение. Результативность: +4.36% сегодня, +45.36% за 7 дней, +89.86% за 30 дней, -0.84% за 90 дней, +96.56% за 180 дней и -56.70% за 1 год. Баланс ордер-книги почти нейтрален: 49.68% покупок против 50.32% продаж. Трейдерам следует следить за сопротивлением 0.09487 и уровнями поддержки 0.08040, 0.06601 и 0.06333, одновременно внимательно управляя волатильностью и рисками, вплотную.
{future}(USELESSUSDT)
#RussiaStartsLargeScaleDigitalRubleRolloutSep1 #BitcoinUp23%InAugustOutperformingGoldAndStocks #SaylorHintsStrategyBitcoinBuy #IranStrikesUSBasesInJordan #USFundsAlcoaGalliumPlantInAustralia
$USELESS USDT Перпетуал демонстрирует сильный восходящий импульс. Цена — 0.09309, рост на 38.53% за 24 часа, при этом Маркировочная цена (Mark Price) — 0.09312. Максимум за 24ч — 0.09487, минимум — 0.06563, а объем достиг 1.64B USELESS и 142.79M USDT. На 1D-графике MA(7) составляет 0.07326, MA(25) — 0.05420, а MA(99) — 0.06601; цена находится выше всех основных скользящих средних. На графике виден недавний пробой от минимума 0.03305 к историческому максимуму 0.11068, при этом резкий всплеск объема поддерживает движение. Результативность: +4.36% сегодня, +45.36% за 7 дней, +89.86% за 30 дней, -0.84% за 90 дней, +96.56% за 180 дней и -56.70% за 1 год. Баланс ордер-книги почти нейтрален: 49.68% покупок против 50.32% продаж. Трейдерам следует следить за сопротивлением 0.09487 и уровнями поддержки 0.08040, 0.06601 и 0.06333, одновременно внимательно управляя волатильностью и рисками, вплотную.
#RussiaStartsLargeScaleDigitalRubleRolloutSep1 #BitcoinUp23%InAugustOutperformingGoldAndStocks #SaylorHintsStrategyBitcoinBuy #IranStrikesUSBasesInJordan #USFundsAlcoaGalliumPlantInAustralia
#RussiaStartsLargeScaleDigitalRubleRolloutSep1 #BitcoinUp23%InAugustOutperformingGoldAndStocks #SaylorHintsStrategyBitcoinBuy #IranStrikesUSBasesInJordan #USFundsAlcoaGalliumPlantInAustralia
158
·
--
Рост
🚨 $龙虾 USDT Перпетуал шумит!
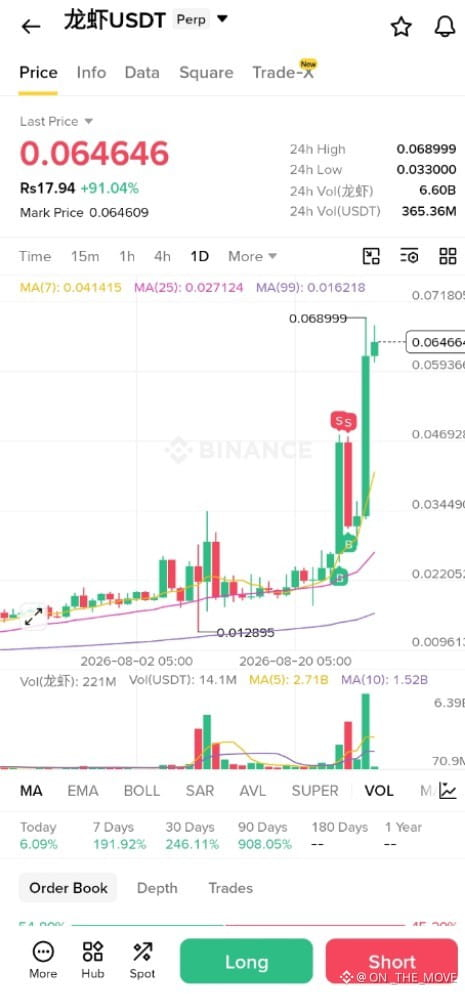
На графике последняя цена 0.064646 USDT — рост на 91.04% за 24 часа. Дневной максимум: 0.068999, минимум: 0.033000. Активность в торгах взрывная: объём DragonFly — 6.60B, что эквивалентно 365.36M USDT. Цена торгуется далеко выше MA(7) на 0.041415, MA(25) на 0.027124 и MA(99) на 0.016218 — это сигнал мощного импульса, но при этом экстремальная волатильность.
Дневной график показывает резкий пробой из зоны 0.02–0.03 в сторону 0.069, при этом объём резко вырос. Результаты столь же дикие: +6.09% сегодня, +191.92% за 7 дней, +246.11% за 30 дней и +908.05% за 90 дней.
🔥 Импульс неоспорим, но риск огромный. Торгуйте осторожно и контролируйте плечо (leverage). Следите за сопротивлением около 0.069 и не догоняйте свечи после параболических движений.
{future}(龙虾USDT)
#SOLJumps20%OnTheWeek #CaliforniaBillWouldBarOfficialMemeCoins #GoldRisesAbout14%InAugust #QatarExtendsLNGForceMajeureByOneMonth #WarshSaysInflationIsFedTopFocus
🚨 $龙虾 USDT Перпетуал шумит!
На графике последняя цена 0.064646 USDT — рост на 91.04% за 24 часа. Дневной максимум: 0.068999, минимум: 0.033000. Активность в торгах взрывная: объём DragonFly — 6.60B, что эквивалентно 365.36M USDT. Цена торгуется далеко выше MA(7) на 0.041415, MA(25) на 0.027124 и MA(99) на 0.016218 — это сигнал мощного импульса, но при этом экстремальная волатильность.
Дневной график показывает резкий пробой из зоны 0.02–0.03 в сторону 0.069, при этом объём резко вырос. Результаты столь же дикие: +6.09% сегодня, +191.92% за 7 дней, +246.11% за 30 дней и +908.05% за 90 дней.
🔥 Импульс неоспорим, но риск огромный. Торгуйте осторожно и контролируйте плечо (leverage). Следите за сопротивлением около 0.069 и не догоняйте свечи после параболических движений.
#SOLJumps20%OnTheWeek #CaliforniaBillWouldBarOfficialMemeCoins #GoldRisesAbout14%InAugust #QatarExtendsLNGForceMajeureByOneMonth #WarshSaysInflationIsFedTopFocus
1
596
·
--
Рост
Проверено
Я слежу за криптовалютами достаточно долго, чтобы знать: «консенсус» часто объясняют как чистое правило на белой доске, хотя в реальной сети всё обычно гораздо беспорядочнее.
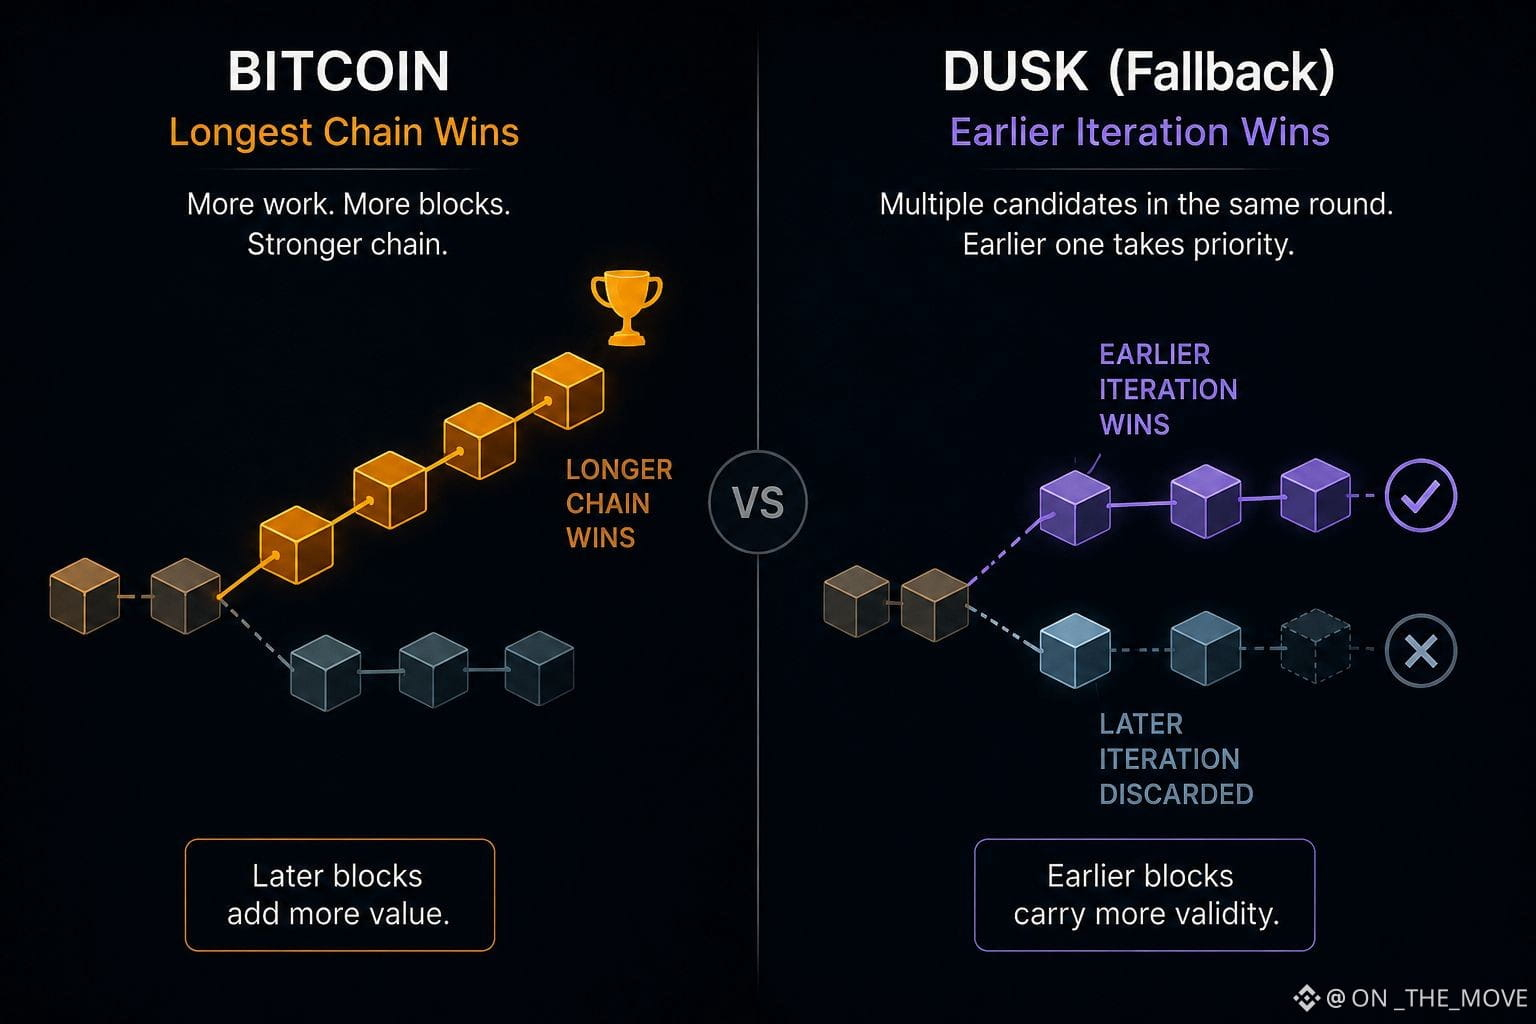
Именно поэтому мне бросился в глаза Fallback у Dusk. У Bitcoin знакомый инстинкт — разрешать форк через накопительное доказательство выполненной работы: побеждает цепочка с большей работой. Dusk решает другую проблему. Поскольку сообщения могут приходить поздно или не по порядку, несколько кандидатов могут прийти к консенсусу в одном и том же раунде. Когда это происходит, приоритет получает меньшая итерация, и узлы могут откатываться назад и отбрасывать блоки, построенные на более позднем кандидате.
Я возвращаюсь к этому снова и снова. Это ощущается почти наоборот после многих лет, когда слышишь, что каждый дополнительный блок делает цепь сильнее. Здесь же более поздний блок может в итоге стать тем, о котором ты пожалеешь.
И я не думаю, что этот выбор — только про инженерные решения. Похоже, он связан со стимулами. Если более поздние итерации могли бы побеждать просто за счёт того, что дольше «продержались», у будущих производителей блоков появилось бы место для азартных ставок, продлевая форк. Приоритизация более ранней итерации сокращает эту игру.
Я не уверен, что стоит называть это чистым «противоположным принципу: побеждает самая длинная цепь». Dusk не оценивает «хорошесть» по длине; он использует приоритет итераций и отдельные правила финальности. Тем не менее в этом есть что-то другое.
После достаточного числа циклов я уже не доверяю заявлениям, что блокчейны «всегда» разрешают форки одинаковым образом. Не всегда. Правило форка — часть системы стимулов.
@Dusk_Foundation #dusk $DUSK
Я слежу за криптовалютами достаточно долго, чтобы знать: «консенсус» часто объясняют как чистое правило на белой доске, хотя в реальной сети всё обычно гораздо беспорядочнее.
Именно поэтому мне бросился в глаза Fallback у Dusk. У Bitcoin знакомый инстинкт — разрешать форк через накопительное доказательство выполненной работы: побеждает цепочка с большей работой. Dusk решает другую проблему. Поскольку сообщения могут приходить поздно или не по порядку, несколько кандидатов могут прийти к консенсусу в одном и том же раунде. Когда это происходит, приоритет получает меньшая итерация, и узлы могут откатываться назад и отбрасывать блоки, построенные на более позднем кандидате.
Я возвращаюсь к этому снова и снова. Это ощущается почти наоборот после многих лет, когда слышишь, что каждый дополнительный блок делает цепь сильнее. Здесь же более поздний блок может в итоге стать тем, о котором ты пожалеешь.
И я не думаю, что этот выбор — только про инженерные решения. Похоже, он связан со стимулами. Если более поздние итерации могли бы побеждать просто за счёт того, что дольше «продержались», у будущих производителей блоков появилось бы место для азартных ставок, продлевая форк. Приоритизация более ранней итерации сокращает эту игру.
Я не уверен, что стоит называть это чистым «противоположным принципу: побеждает самая длинная цепь». Dusk не оценивает «хорошесть» по длине; он использует приоритет итераций и отдельные правила финальности. Тем не менее в этом есть что-то другое.
После достаточного числа циклов я уже не доверяю заявлениям, что блокчейны «всегда» разрешают форки одинаковым образом. Не всегда. Правило форка — часть системы стимулов.
@Dusk #dusk $DUSK
1
223
·
--
Рост
Проверено
Я насмотрелся на достаточно криптоциклов, чтобы понимать: децентрализация обычно где-то да имеет свою «звёздочку». Нужно просто прочитать достаточно далеко, чтобы её найти.
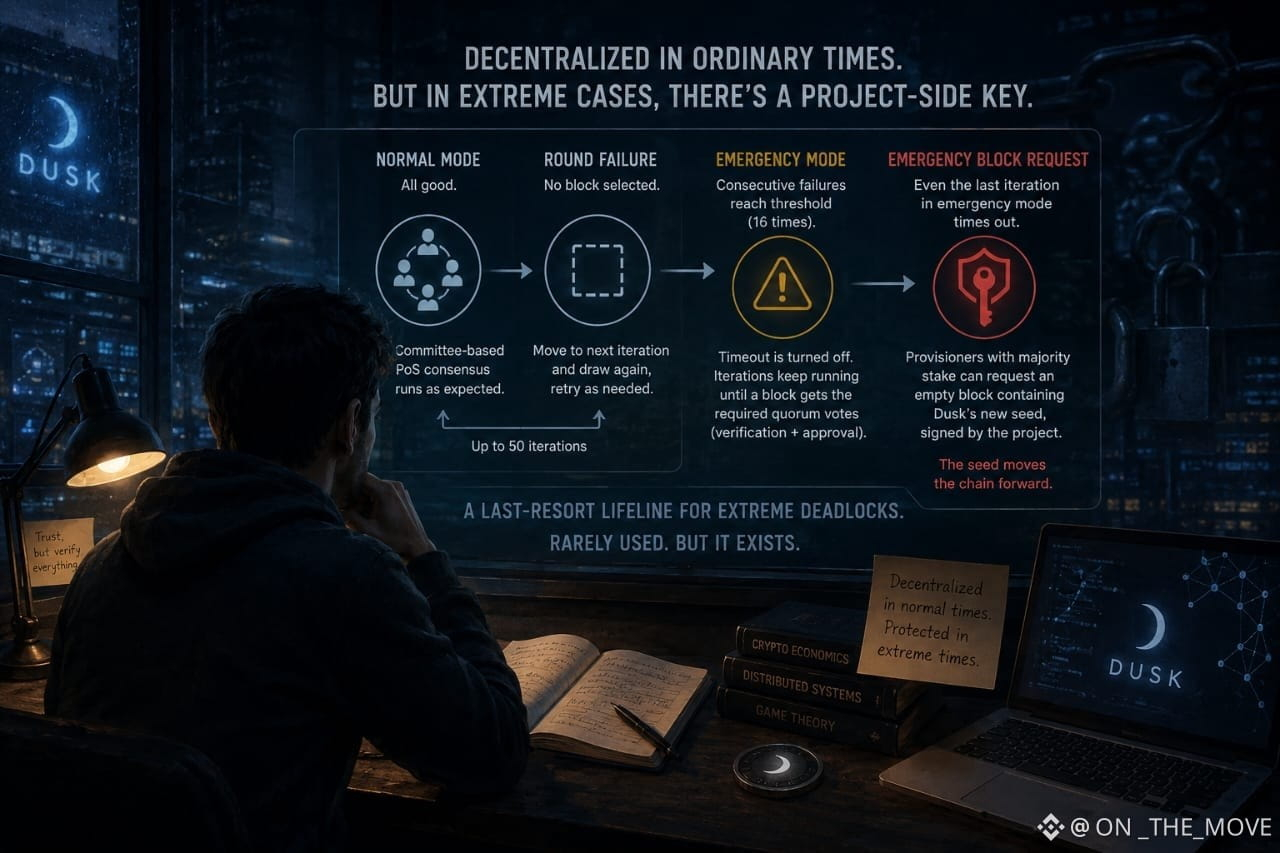
Именно это привлекло моё внимание к Dusk. Я начал изучать её консенсусный дизайн, ожидая обычную историю: если раунд не проходит, просто пробуешь снова. И да, так и происходит. Но после достаточно многих подряд неудачных попыток протокол переходит в режим чрезвычайной ситуации и продолжает итерации до тех пор, пока блок наконец не получит кворум, который ему нужен. Самое интересное — что происходит, если неудача продолжается и на этом этапе.
Последний запасной вариант — экстренный блок. Участники-провайдеры, обладающие большинством доли, могут запросить его, а пустой блок несёт новую seed, подписанную самим Dusk и проверяемую через глобальный публичный ключ.
Я уже видел подобные компромиссы раньше. Люди называют системы децентрализованными, когда всё работает нормально, а затем тихо соглашаются со специальным «аварийным выходом» на тот момент, когда всё ломается. Я не думаю автоматически, что это делает Dusk централизованной. Честно говоря, отказ иметь механизм последнего средства может быть даже хуже.
Но я пока не уверен, насколько мне комфортна эта граница. Кто на практике контролирует экстренный путь? Насколько прозрачны такие запросы? Могут ли внешние наблюдатели независимо аудировать, когда и почему он был активирован?
Вот где начинается мой скепсис. Не потому, что существует этот запасной вариант, а потому что самая важная часть децентрализации — это часто то, что происходит, когда перестают работать обычные правила.
И вот именно тогда я начинаю обращать внимание ещё внимательнее.
@Dusk_Foundation #dusk $DUSK
Я насмотрелся на достаточно криптоциклов, чтобы понимать: децентрализация обычно где-то да имеет свою «звёздочку». Нужно просто прочитать достаточно далеко, чтобы её найти.
Именно это привлекло моё внимание к Dusk. Я начал изучать её консенсусный дизайн, ожидая обычную историю: если раунд не проходит, просто пробуешь снова. И да, так и происходит. Но после достаточно многих подряд неудачных попыток протокол переходит в режим чрезвычайной ситуации и продолжает итерации до тех пор, пока блок наконец не получит кворум, который ему нужен. Самое интересное — что происходит, если неудача продолжается и на этом этапе.
Последний запасной вариант — экстренный блок. Участники-провайдеры, обладающие большинством доли, могут запросить его, а пустой блок несёт новую seed, подписанную самим Dusk и проверяемую через глобальный публичный ключ.
Я уже видел подобные компромиссы раньше. Люди называют системы децентрализованными, когда всё работает нормально, а затем тихо соглашаются со специальным «аварийным выходом» на тот момент, когда всё ломается. Я не думаю автоматически, что это делает Dusk централизованной. Честно говоря, отказ иметь механизм последнего средства может быть даже хуже.
Но я пока не уверен, насколько мне комфортна эта граница. Кто на практике контролирует экстренный путь? Насколько прозрачны такие запросы? Могут ли внешние наблюдатели независимо аудировать, когда и почему он был активирован?
Вот где начинается мой скепсис. Не потому, что существует этот запасной вариант, а потому что самая важная часть децентрализации — это часто то, что происходит, когда перестают работать обычные правила.
И вот именно тогда я начинаю обращать внимание ещё внимательнее.
@Dusk #dusk $DUSK
40
21
325
·
--
Рост
Проверено
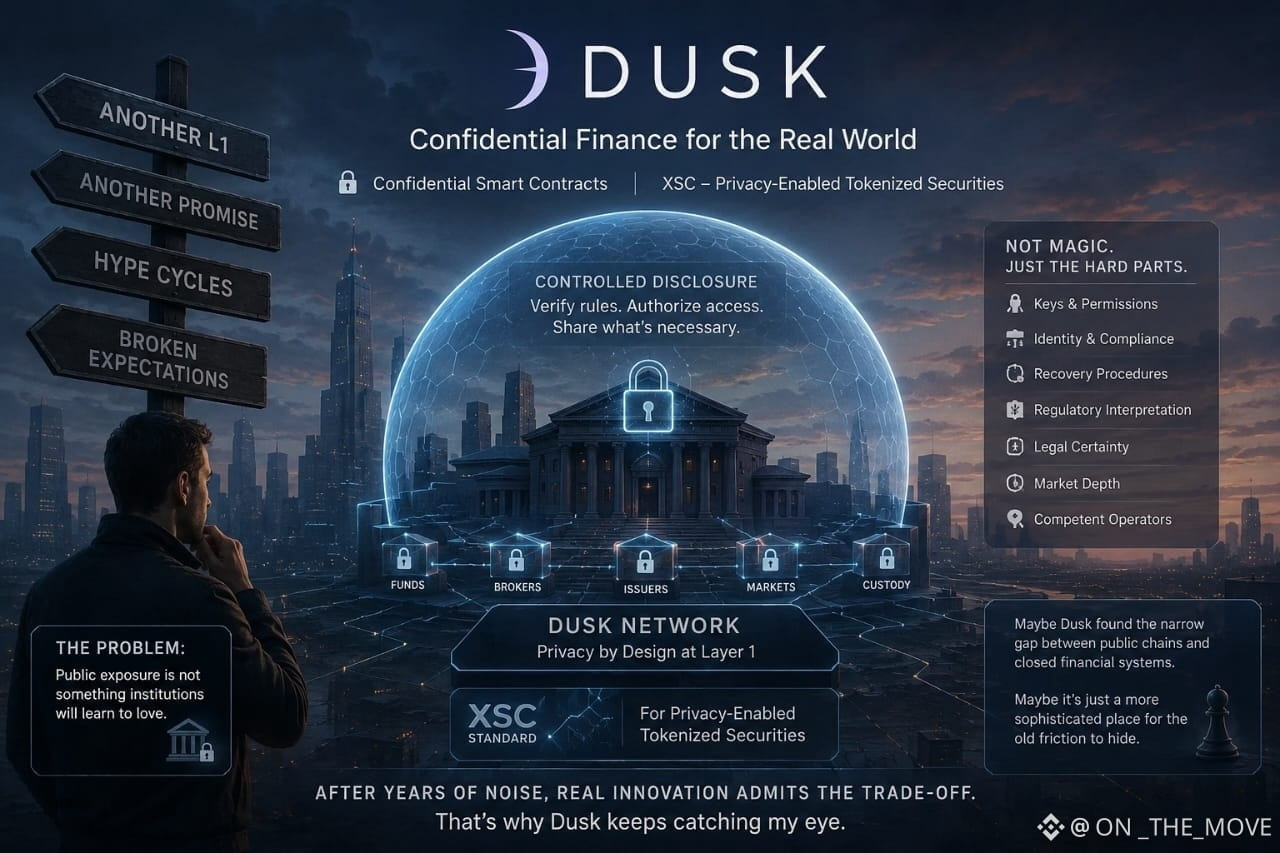
Я замечаю Dusk Network именно тогда, когда обычно перестаю слушать. Очередной Layer 1, очередное обещание перестроить финансы — я видел, как эта фраза сжигает целые рыночные циклы. Большинство сетей ведут себя так, будто публичная открытость — это функция, которую институты со временем полюбят. Я сомневаюсь. Фонды, брокеры и эмитенты не хотят, чтобы каждый баланс, позиция и контрагент были раскрыты, потому что расчёты сместились в ончейн.
Вот почему Dusk постоянно попадается мне на глаза. Она размещает конфиденциальные смарт-контракты на базовом уровне, используя стандарт XSC для приватности-включённых токенизированных ценных бумаг. Идея не в полной секретности; это управляемое раскрытие, где правила можно проверять, а уполномоченные стороны видят то, что им нужно. В этом чувствуется что-то иное — главным образом потому, что проблема банальна и до боли реальна.
Но я всё ещё не до конца доверяю этому. Финансовая приватность требует ключей, разрешений, проверок личности, процедур восстановления и регуляторов, которые могут по-разному трактовать ту же самую транзакцию. Код может принудительно исполнять правило перевода, но он не способен создать юридическую определённость, рыночную глубину или компетентных операторов. Я уже видел такое: изящная инфраструктура появляется задолго до того, как кто-то оказывается готов её использовать.
Возможно, Dusk нашла узкий разрыв между публичными цепочками и закрытыми финансовыми системами. Возможно, она построила более продуманное место, где старому трению проще спрятаться. Я пока не уверен. Но после лет шума я всё чаще замечаю проекты, которые признают компромисс, а не притворяются, что он исчез.
@Dusk_Foundation #dusk $DUSK
Я замечаю Dusk Network именно тогда, когда обычно перестаю слушать. Очередной Layer 1, очередное обещание перестроить финансы — я видел, как эта фраза сжигает целые рыночные циклы. Большинство сетей ведут себя так, будто публичная открытость — это функция, которую институты со временем полюбят. Я сомневаюсь. Фонды, брокеры и эмитенты не хотят, чтобы каждый баланс, позиция и контрагент были раскрыты, потому что расчёты сместились в ончейн.
Вот почему Dusk постоянно попадается мне на глаза. Она размещает конфиденциальные смарт-контракты на базовом уровне, используя стандарт XSC для приватности-включённых токенизированных ценных бумаг. Идея не в полной секретности; это управляемое раскрытие, где правила можно проверять, а уполномоченные стороны видят то, что им нужно. В этом чувствуется что-то иное — главным образом потому, что проблема банальна и до боли реальна.
Но я всё ещё не до конца доверяю этому. Финансовая приватность требует ключей, разрешений, проверок личности, процедур восстановления и регуляторов, которые могут по-разному трактовать ту же самую транзакцию. Код может принудительно исполнять правило перевода, но он не способен создать юридическую определённость, рыночную глубину или компетентных операторов. Я уже видел такое: изящная инфраструктура появляется задолго до того, как кто-то оказывается готов её использовать.
Возможно, Dusk нашла узкий разрыв между публичными цепочками и закрытыми финансовыми системами. Возможно, она построила более продуманное место, где старому трению проще спрятаться. Я пока не уверен. Но после лет шума я всё чаще замечаю проекты, которые признают компромисс, а не притворяются, что он исчез.
@Dusk #dusk $DUSK
51
32
1.1k
·
--
Рост
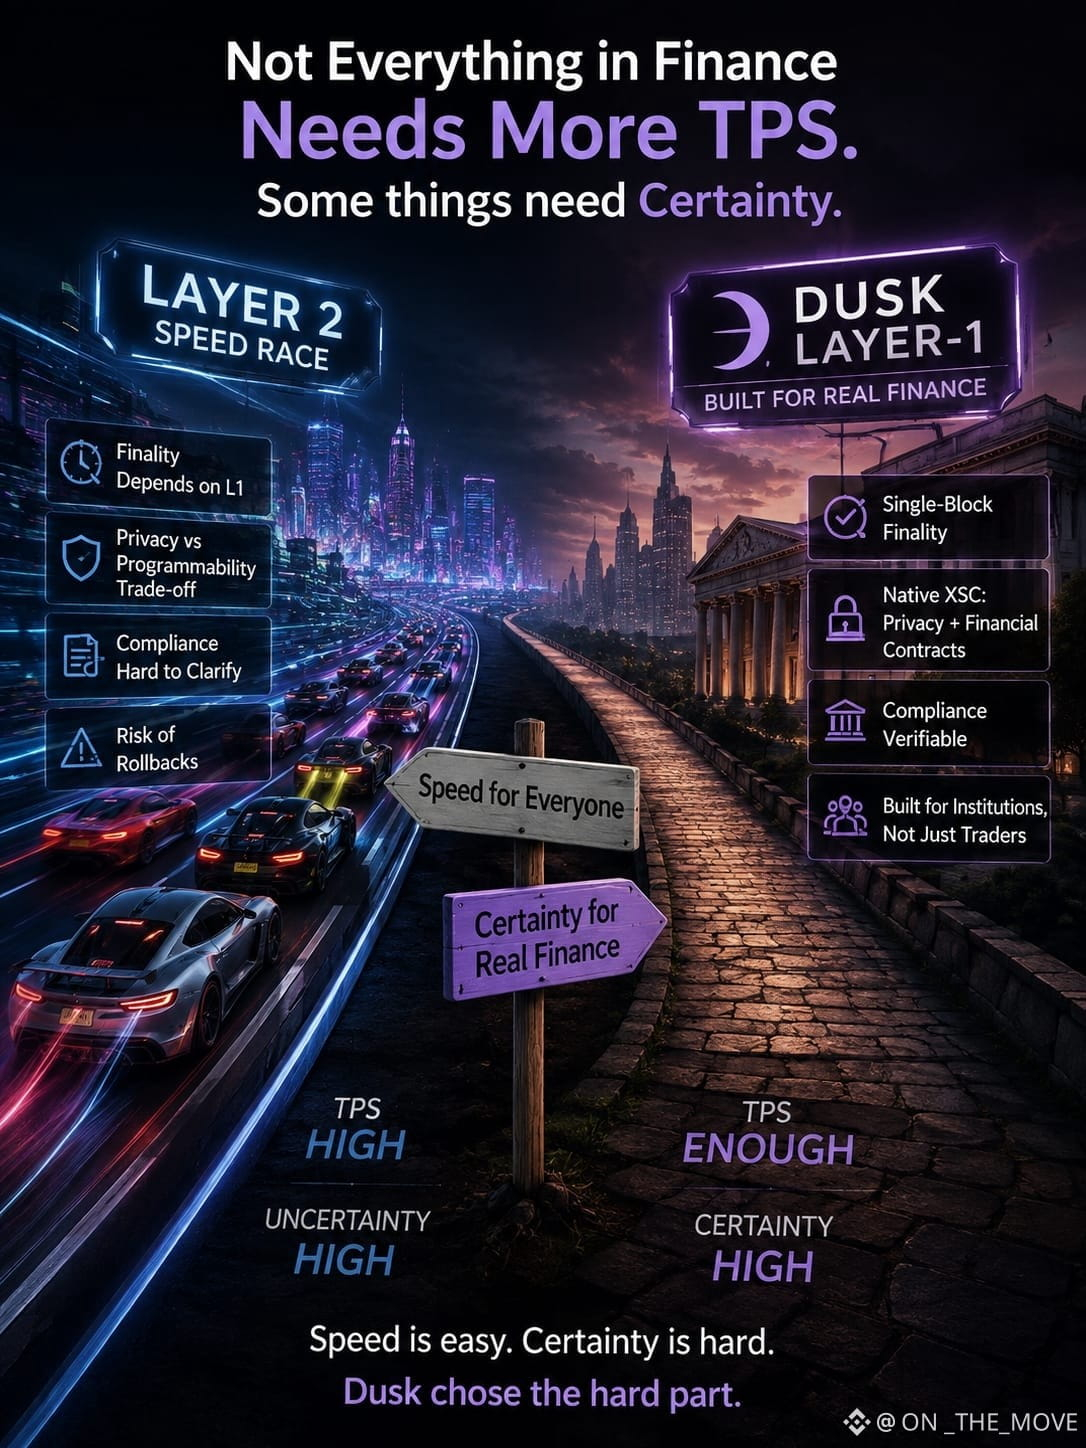
Я уже видел этот цикл раньше. Появляется новая цепочка — все начинают говорить о TPS и росте экосистемы, а потом большая часть шума постепенно исчезает. Так что, когда в первый раз я увидел, как Dusk настаивает на собственном Layer-1, честно говоря, подумал: зачем усложнять?
Чем глубже я разбирался, тем менее упрямым это казалось. Dusk на самом деле не отвергает скорость. Похоже, он решает другую задачу. В регулируемых финансах предсказуемое урегулирование может значить гораздо больше, чем ещё один впечатляющий бенчмарк. Базовый слой построен вокруг детерминированной финальности, при этом чувствительная активность может оставаться приватной с выборочным раскрытием, когда нужна верификация.
Именно это привлекло моё внимание. Ценные бумаги — это не просто токены, лежащие в кошельках. Есть правила выпуска, требования к участникам, переводы, погашения и аудиты. Проект XSC у Dusk пытается держать эти вещи ближе к цепочке, а не добавлять приватность и комплаенс в качестве запоздалой «надстройки».
Хотя я всё ещё не уверен, что рынку это действительно будет важно. Крипто любит то, что красиво укладывается в график, и TPS для этого подходит идеально. Но я видел достаточно циклов, чтобы знать: «быстро» не значит так уж много, когда вопросы хранения и расчётов всё равно нужно где-то решать отдельно.
Поэтому независимый выбор L1 теперь мне кажется более логичным. Не потому, что Layer 2 неправильный, и тем более не потому, что Dusk гарантированно победит, а потому что похоже, Dusk оптимизирует определённость вокруг финансовых активов, а не просто вступает в очередную гонку за скоростью.
Возможно, именно это мне и интересно: держать финальность, приватность и комплаенс рядом с фактическим урегулированием.
Для меня это выглядит полезнее, чем очередной заголовок про TPS.
@Dusk_Foundation #dusk $DUSK
Я уже видел этот цикл раньше. Появляется новая цепочка — все начинают говорить о TPS и росте экосистемы, а потом большая часть шума постепенно исчезает. Так что, когда в первый раз я увидел, как Dusk настаивает на собственном Layer-1, честно говоря, подумал: зачем усложнять?
Чем глубже я разбирался, тем менее упрямым это казалось. Dusk на самом деле не отвергает скорость. Похоже, он решает другую задачу. В регулируемых финансах предсказуемое урегулирование может значить гораздо больше, чем ещё один впечатляющий бенчмарк. Базовый слой построен вокруг детерминированной финальности, при этом чувствительная активность может оставаться приватной с выборочным раскрытием, когда нужна верификация.
Именно это привлекло моё внимание. Ценные бумаги — это не просто токены, лежащие в кошельках. Есть правила выпуска, требования к участникам, переводы, погашения и аудиты. Проект XSC у Dusk пытается держать эти вещи ближе к цепочке, а не добавлять приватность и комплаенс в качестве запоздалой «надстройки».
Хотя я всё ещё не уверен, что рынку это действительно будет важно. Крипто любит то, что красиво укладывается в график, и TPS для этого подходит идеально. Но я видел достаточно циклов, чтобы знать: «быстро» не значит так уж много, когда вопросы хранения и расчётов всё равно нужно где-то решать отдельно.
Поэтому независимый выбор L1 теперь мне кажется более логичным. Не потому, что Layer 2 неправильный, и тем более не потому, что Dusk гарантированно победит, а потому что похоже, Dusk оптимизирует определённость вокруг финансовых активов, а не просто вступает в очередную гонку за скоростью.
Возможно, именно это мне и интересно: держать финальность, приватность и комплаенс рядом с фактическим урегулированием.
Для меня это выглядит полезнее, чем очередной заголовок про TPS.
@Dusk #dusk $DUSK
5
8
1k
·
--
Рост
Я замечаю одну вещь про TermMax, которая кажется простой для понимания, но при этом легко может быть неправильно истолкована — особенно после достаточно циклов DeFi, чтобы знать, что «защита» может скрывать совершенно другое уравнение.
То, что меня зацепило, — это физическая поставка. TermMax говорит, что если ликвидация не позволяет полностью восстановить кредит, оставшийся пул можно поставить держателям FT: при этом базовый актив и залог распределяются в соответствии с долей каждого держателя в обращающихся FT. Это реальный страховочный механизм. Вам не просто выдают расписку о плохом долге.
Но я всё время думаю о «пропорциональном распределении». Пропорционально чему — когда это реально происходит? Не той цене, которую я заплатил. Не обязательно тому, как рано я вошёл. Всё сводится к моей доле в FT относительно общего объёма предложения в тот момент.
Этот нюанс важен. Я уже видел подобное в крипто: механизм может быть реальным, прозрачным и при этом защищать вас гораздо меньше, чем обещает заголовок. Если рынок переполняется и несколько держателей одновременно пытаются получить один и тот же залог после неудачной ликвидации, доля каждого становится тоньше. Защита не исчезает; восстановление просто распределяется между всеми.
Я не называю это недостатком. Возможно, это даже более честно, чем притворяться, что плохой долг может просто исчезнуть. Но я пока не уверен, как это выглядит на практике. Мне не хватило публичных данных, показывающих, что именно держатели FT реально получили в случае поставки при таких событиях. Возможно, именно этого элемента сейчас и не хватает.
@termmax #termmax
Я замечаю одну вещь про TermMax, которая кажется простой для понимания, но при этом легко может быть неправильно истолкована — особенно после достаточно циклов DeFi, чтобы знать, что «защита» может скрывать совершенно другое уравнение.
То, что меня зацепило, — это физическая поставка. TermMax говорит, что если ликвидация не позволяет полностью восстановить кредит, оставшийся пул можно поставить держателям FT: при этом базовый актив и залог распределяются в соответствии с долей каждого держателя в обращающихся FT. Это реальный страховочный механизм. Вам не просто выдают расписку о плохом долге.
Но я всё время думаю о «пропорциональном распределении». Пропорционально чему — когда это реально происходит? Не той цене, которую я заплатил. Не обязательно тому, как рано я вошёл. Всё сводится к моей доле в FT относительно общего объёма предложения в тот момент.
Этот нюанс важен. Я уже видел подобное в крипто: механизм может быть реальным, прозрачным и при этом защищать вас гораздо меньше, чем обещает заголовок. Если рынок переполняется и несколько держателей одновременно пытаются получить один и тот же залог после неудачной ликвидации, доля каждого становится тоньше. Защита не исчезает; восстановление просто распределяется между всеми.
Я не называю это недостатком. Возможно, это даже более честно, чем притворяться, что плохой долг может просто исчезнуть. Но я пока не уверен, как это выглядит на практике. Мне не хватило публичных данных, показывающих, что именно держатели FT реально получили в случае поставки при таких событиях. Возможно, именно этого элемента сейчас и не хватает.
@TermMax #termmax
1
1
379
·
--
Рост
Я посмотрел достаточно циклов в DeFi, чтобы немного насторожиться всякий раз, когда протокол заявляет, что нашёл более чистый способ зарабатывать деньги. Обычно возвращается одна и та же история, только в другой одежде: плечо, доходность, поинты, поощрения — а затем внезапный дефицит ликвидности, которого никто не ожидал.
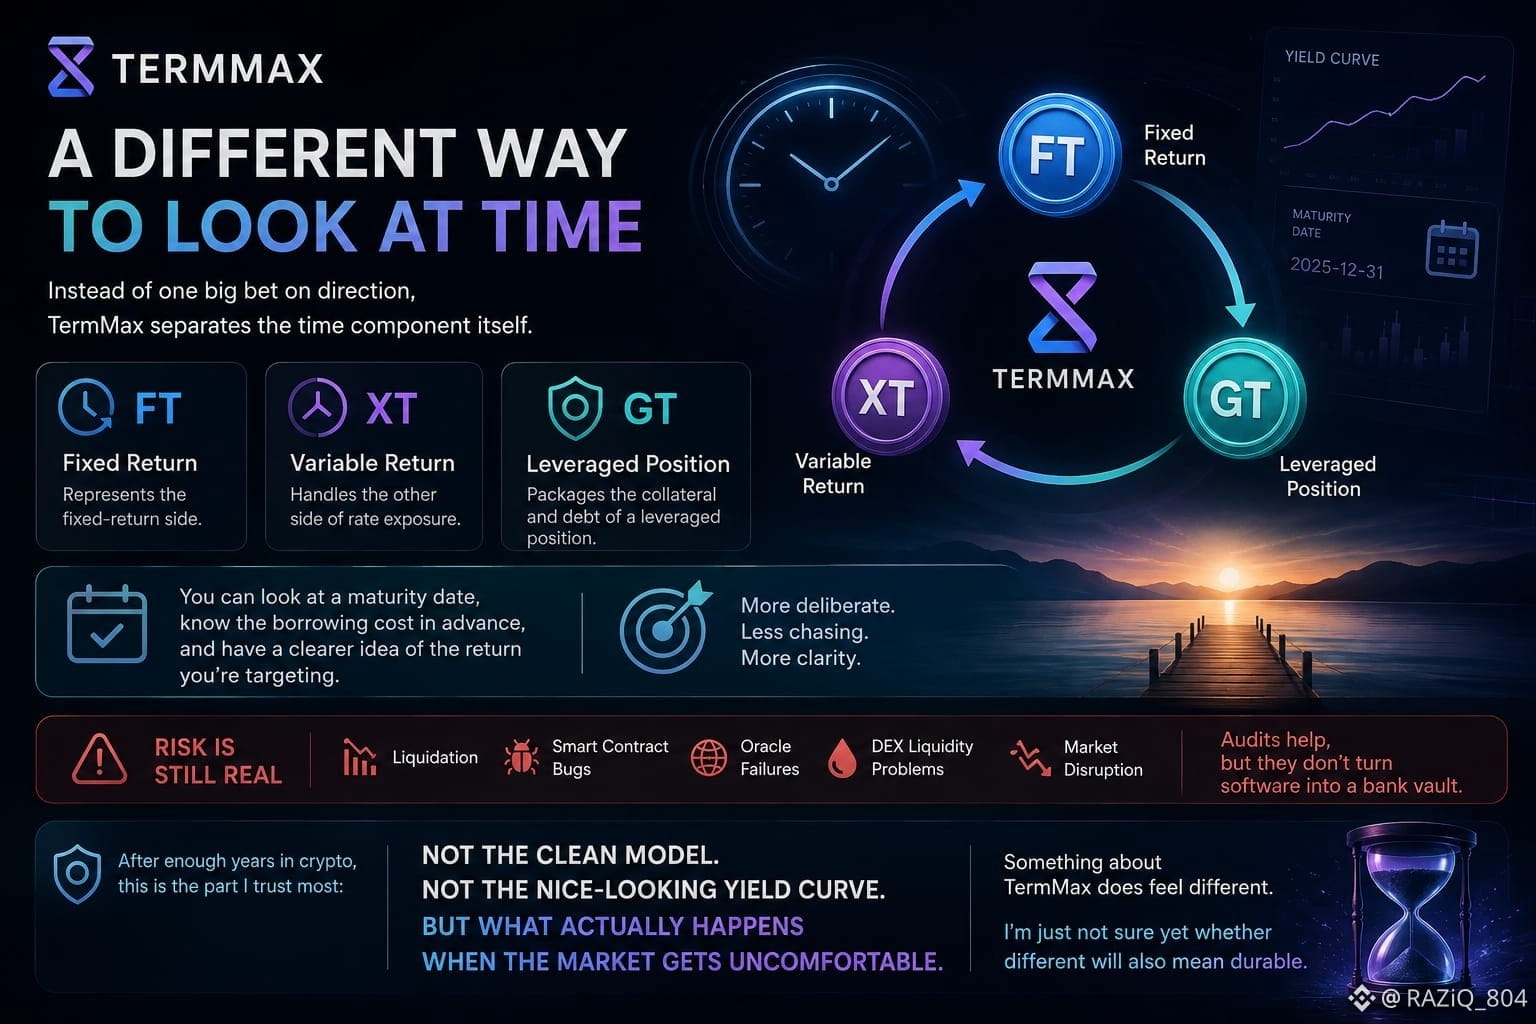
Именно поэтому мне бросился в глаза TermMax. Не потому, что я думаю, будто ему каким-то образом удалось избежать привычных правил, а потому, что сама идея достаточно отличается, чтобы заставить меня на секунду остановиться. Вместо того чтобы относиться ко всему как к одному большому пари на направление, он выделяет временной компонент сам по себе. FT отвечает за сторону фиксированной доходности, XT — за другую сторону этого ценового риска, а GT упаковывает залог и долг по позиции с плечом.
Мне нравится, насколько это выглядит прямолинейно. Можно посмотреть дату погашения, заранее знать стоимость заимствований и получить более ясное представление о том, какую доходность вы нацелены получить, вместо того чтобы постоянно гнаться за тем, что предлагает плавающий рынок. Это кажется более продуманным, чем многие из продуктов DeFi, которые мне доводилось видеть.
Но я уже видел такое раньше: элегантная механика может заставить риск казаться меньше, чем он есть на самом деле.
Фиксированная ставка всё ещё не означает гарантированную основную сумму. Сам TermMax указывает на ликвидацию, баги в смарт-контрактах, сбои оракулов, проблемы с ликвидностью на DEX и рыночные потрясения как реальные риски. Аудиты, конечно, помогают, но они не превращают программное обеспечение в банковский сейф.
Поэтому я пока не готов назвать это надёжным. Я бы скорее вложил небольшую сумму в полный цикл, посмотрел, как на практике ведут себя вход, ликвидность, залог, срок и расчёты, и проверил, сходятся ли цифры с реальным рынком.
После нескольких лет в крипте, вероятно, больше всего я доверяю именно этому: не «чистая» модель, не красиво выглядящая кривая доходности, а то, что происходит на самом деле, когда рынку становится некомфортно.
В TermMax что-то правда ощущается иначе. Я просто пока не уверен, что «иначе» также будет означать и «надолго».
@termmax #termmax
Я посмотрел достаточно циклов в DeFi, чтобы немного насторожиться всякий раз, когда протокол заявляет, что нашёл более чистый способ зарабатывать деньги. Обычно возвращается одна и та же история, только в другой одежде: плечо, доходность, поинты, поощрения — а затем внезапный дефицит ликвидности, которого никто не ожидал.
Именно поэтому мне бросился в глаза TermMax. Не потому, что я думаю, будто ему каким-то образом удалось избежать привычных правил, а потому, что сама идея достаточно отличается, чтобы заставить меня на секунду остановиться. Вместо того чтобы относиться ко всему как к одному большому пари на направление, он выделяет временной компонент сам по себе. FT отвечает за сторону фиксированной доходности, XT — за другую сторону этого ценового риска, а GT упаковывает залог и долг по позиции с плечом.
Мне нравится, насколько это выглядит прямолинейно. Можно посмотреть дату погашения, заранее знать стоимость заимствований и получить более ясное представление о том, какую доходность вы нацелены получить, вместо того чтобы постоянно гнаться за тем, что предлагает плавающий рынок. Это кажется более продуманным, чем многие из продуктов DeFi, которые мне доводилось видеть.
Но я уже видел такое раньше: элегантная механика может заставить риск казаться меньше, чем он есть на самом деле.
Фиксированная ставка всё ещё не означает гарантированную основную сумму. Сам TermMax указывает на ликвидацию, баги в смарт-контрактах, сбои оракулов, проблемы с ликвидностью на DEX и рыночные потрясения как реальные риски. Аудиты, конечно, помогают, но они не превращают программное обеспечение в банковский сейф.
Поэтому я пока не готов назвать это надёжным. Я бы скорее вложил небольшую сумму в полный цикл, посмотрел, как на практике ведут себя вход, ликвидность, залог, срок и расчёты, и проверил, сходятся ли цифры с реальным рынком.
После нескольких лет в крипте, вероятно, больше всего я доверяю именно этому: не «чистая» модель, не красиво выглядящая кривая доходности, а то, что происходит на самом деле, когда рынку становится некомфортно.
В TermMax что-то правда ощущается иначе. Я просто пока не уверен, что «иначе» также будет означать и «надолго».
@TermMax #termmax
5
4
202
·
--
Рост
Я в крипто уже достаточно давно, чтобы устать от слова «приватность». Каждый цикл этот ярлык, похоже, затягивает людей в одни и те же споры об анонимных деньгах и регулировании. Для меня DUSK ощущается иначе, потому что вопрос кажется менее связанным с сокрытием платежей и больше — с тем, могут ли финансовые активы оставаться конфиденциальными, не становясь при этом невозможными для аудита.
Вот почему я продолжаю следить за этим. Проект ориентирован на регулируемые рынки, выборочное раскрытие и расчёты в блокчейне — а не на приватность ради приватности. Технологическая история всё ещё развивается, и честно говоря, мне это нравится больше, чем делать вид, будто всё уже давно решено.
Есть ещё токеномика. Выпуски растянуты на десятилетия, но одно это не делает актив ценным. Я видел, как тщательно спроектированные токен-экономики проваливались просто потому, что под ними не было достаточно реальной активности.
Партнёрства тоже привлекли моё внимание. Но я уже с таким сталкивался: пресс-релиз может выйти задолго до того, как появится реальное, значимое использование. Важно «скучное» — фактические расчёты, активность по контрактам, органические пользователи, участие в управлении и спрос, который держится без того, чтобы одни лишь стимулы выполняли всю работу.
Я пока не убеждён и не до конца доверяю этой истории. Но и списывать DUSK я не хочу только потому, что «приватность» превратилась в настолько перегруженное слово.
Для меня у DUSK есть один реальный тест: регулируемые активы продолжают возвращаться снова и снова, чтобы выпускать, торговать и проводить расчёты?
Именно это я и наблюдаю.
@Dusk_Foundation #dusk $DUSK
{spot}(DUSKUSDT)
$BOME
{spot}(BOMEUSDT)
$MAGMA
{future}(MAGMAUSDT)
#FedMinutesShowNoSupportForRateCuts
#CryptoRally
#FOMCWatch
#UAEEndsEconomicTiesWithIran
Я в крипто уже достаточно давно, чтобы устать от слова «приватность». Каждый цикл этот ярлык, похоже, затягивает людей в одни и те же споры об анонимных деньгах и регулировании. Для меня DUSK ощущается иначе, потому что вопрос кажется менее связанным с сокрытием платежей и больше — с тем, могут ли финансовые активы оставаться конфиденциальными, не становясь при этом невозможными для аудита.
Вот почему я продолжаю следить за этим. Проект ориентирован на регулируемые рынки, выборочное раскрытие и расчёты в блокчейне — а не на приватность ради приватности. Технологическая история всё ещё развивается, и честно говоря, мне это нравится больше, чем делать вид, будто всё уже давно решено.
Есть ещё токеномика. Выпуски растянуты на десятилетия, но одно это не делает актив ценным. Я видел, как тщательно спроектированные токен-экономики проваливались просто потому, что под ними не было достаточно реальной активности.
Партнёрства тоже привлекли моё внимание. Но я уже с таким сталкивался: пресс-релиз может выйти задолго до того, как появится реальное, значимое использование. Важно «скучное» — фактические расчёты, активность по контрактам, органические пользователи, участие в управлении и спрос, который держится без того, чтобы одни лишь стимулы выполняли всю работу.
Я пока не убеждён и не до конца доверяю этой истории. Но и списывать DUSK я не хочу только потому, что «приватность» превратилась в настолько перегруженное слово.
Для меня у DUSK есть один реальный тест: регулируемые активы продолжают возвращаться снова и снова, чтобы выпускать, торговать и проводить расчёты?
Именно это я и наблюдаю.
@Dusk #dusk $DUSK
$BOME
$MAGMA
#FedMinutesShowNoSupportForRateCuts
#CryptoRally
#FOMCWatch
#UAEEndsEconomicTiesWithIran
🚀 DUSK for the long run?
75%
👀 Real use or hype?
25%
🔐 Privacy + regulation?
0%
4 проголосовали • Голосование закрыто
7
6
339
·
--
Рост
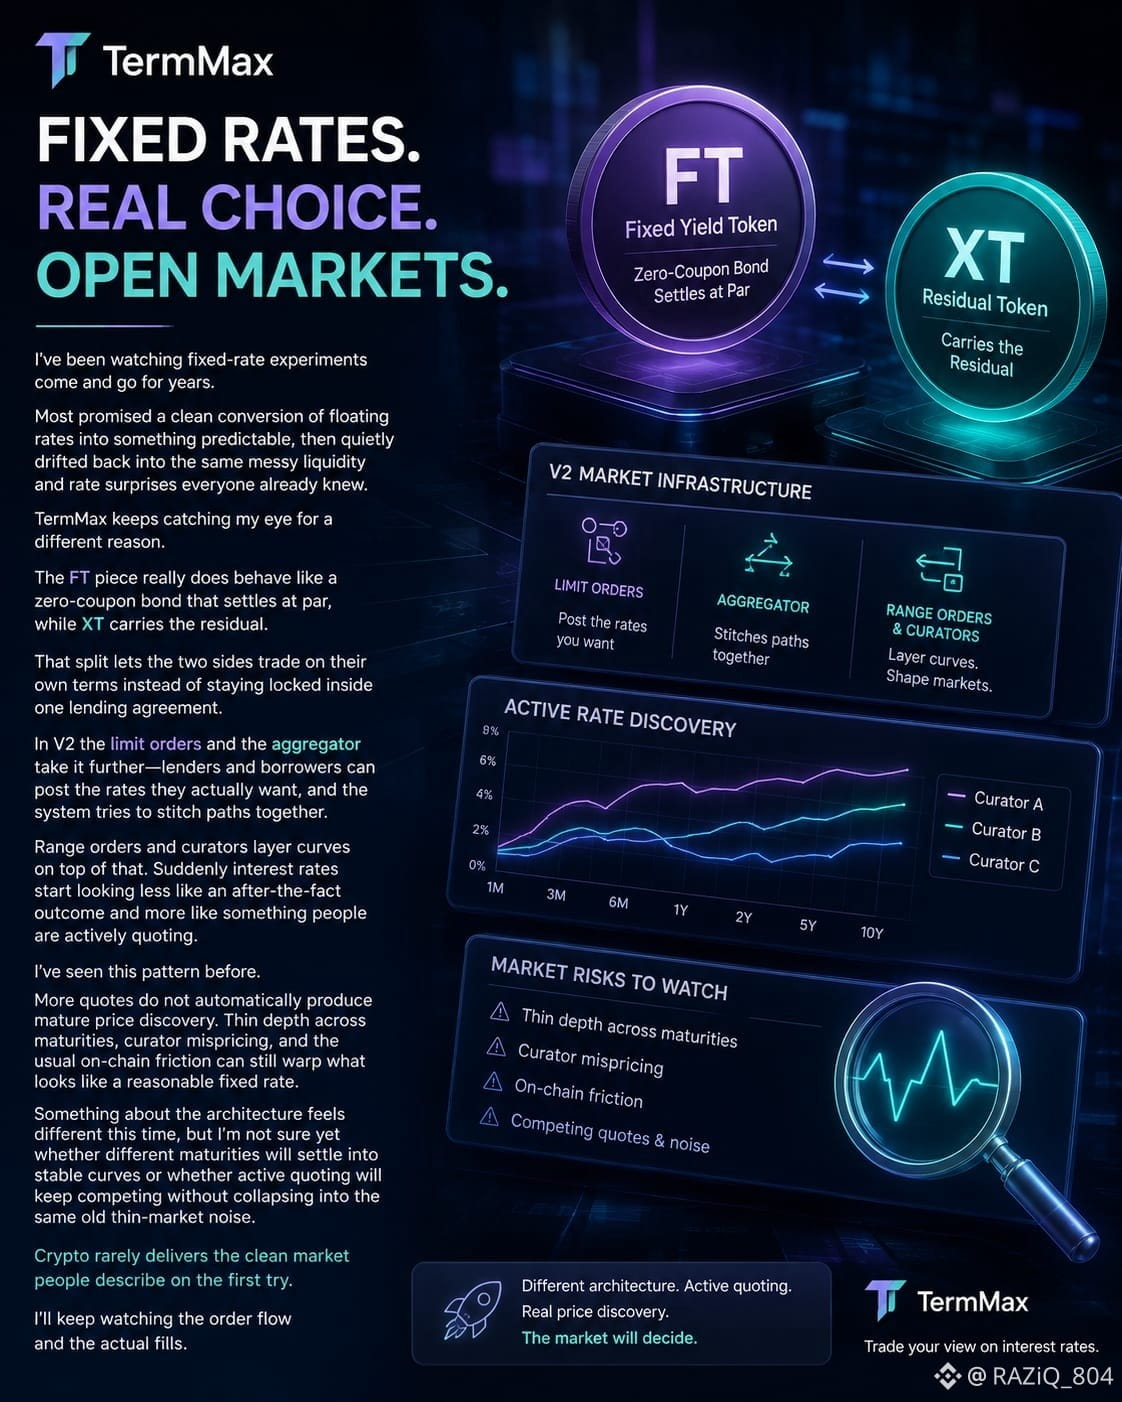
Я годами наблюдаю, как «эксперименты с фиксированной ставкой» приходят и уходят. Большинство из них обещали чистое преобразование плавающих ставок во что-то предсказуемое, а затем тихо возвращались к той же запутанной ликвидности и к неожиданностям по ставкам, которые все уже знали.
TermMax привлекает мое внимание по другой причине. Материал FT действительно ведет себя как бескупонная облигация, которая погашается по номиналу, а XT несет остаток. Такое разделение позволяет двум сторонам торговать на своих условиях, вместо того чтобы оставаться «закованными» в одном кредитном соглашении. В V2 лимитные ордера и агрегатор делают это еще дальше — кредиторы и заемщики могут размещать те ставки, которые они на самом деле хотят, а система пытается «сшивать» траектории. Диапазонные ордера и кураторы добавляют поверх этого кривые. И вдруг процентные ставки начинают выглядеть не как результат «постфактум», а как то, что люди активно котируют.
Я уже видел эту схему раньше. Больше котировок не означает автоматически зрелого процесса ценообразования. Тонкая глубина по срокам, неверное ценообразование со стороны кураторов и привычное ончейн-трение все равно могут исказить то, что выглядит как разумная фиксированная ставка. В архитектуре ощущается что-то другое, но я пока не уверен, будут ли разные сроки стабильно укладываться в устойчивые кривые или же активное котирование продолжит конкурировать, не схлопываясь в тот же старый шум тонкого рынка. Крипто редко с первого раза дает тот «чистый рынок», который описывают. Я продолжу наблюдать за потоком ордеров и фактическими исполнениям.
#termmax @termmax
Я годами наблюдаю, как «эксперименты с фиксированной ставкой» приходят и уходят. Большинство из них обещали чистое преобразование плавающих ставок во что-то предсказуемое, а затем тихо возвращались к той же запутанной ликвидности и к неожиданностям по ставкам, которые все уже знали.
TermMax привлекает мое внимание по другой причине. Материал FT действительно ведет себя как бескупонная облигация, которая погашается по номиналу, а XT несет остаток. Такое разделение позволяет двум сторонам торговать на своих условиях, вместо того чтобы оставаться «закованными» в одном кредитном соглашении. В V2 лимитные ордера и агрегатор делают это еще дальше — кредиторы и заемщики могут размещать те ставки, которые они на самом деле хотят, а система пытается «сшивать» траектории. Диапазонные ордера и кураторы добавляют поверх этого кривые. И вдруг процентные ставки начинают выглядеть не как результат «постфактум», а как то, что люди активно котируют.
Я уже видел эту схему раньше. Больше котировок не означает автоматически зрелого процесса ценообразования. Тонкая глубина по срокам, неверное ценообразование со стороны кураторов и привычное ончейн-трение все равно могут исказить то, что выглядит как разумная фиксированная ставка. В архитектуре ощущается что-то другое, но я пока не уверен, будут ли разные сроки стабильно укладываться в устойчивые кривые или же активное котирование продолжит конкурировать, не схлопываясь в тот же старый шум тонкого рынка. Крипто редко с первого раза дает тот «чистый рынок», который описывают. Я продолжу наблюдать за потоком ордеров и фактическими исполнениям.
#termmax @TermMax
10
9
686
·
--
Рост
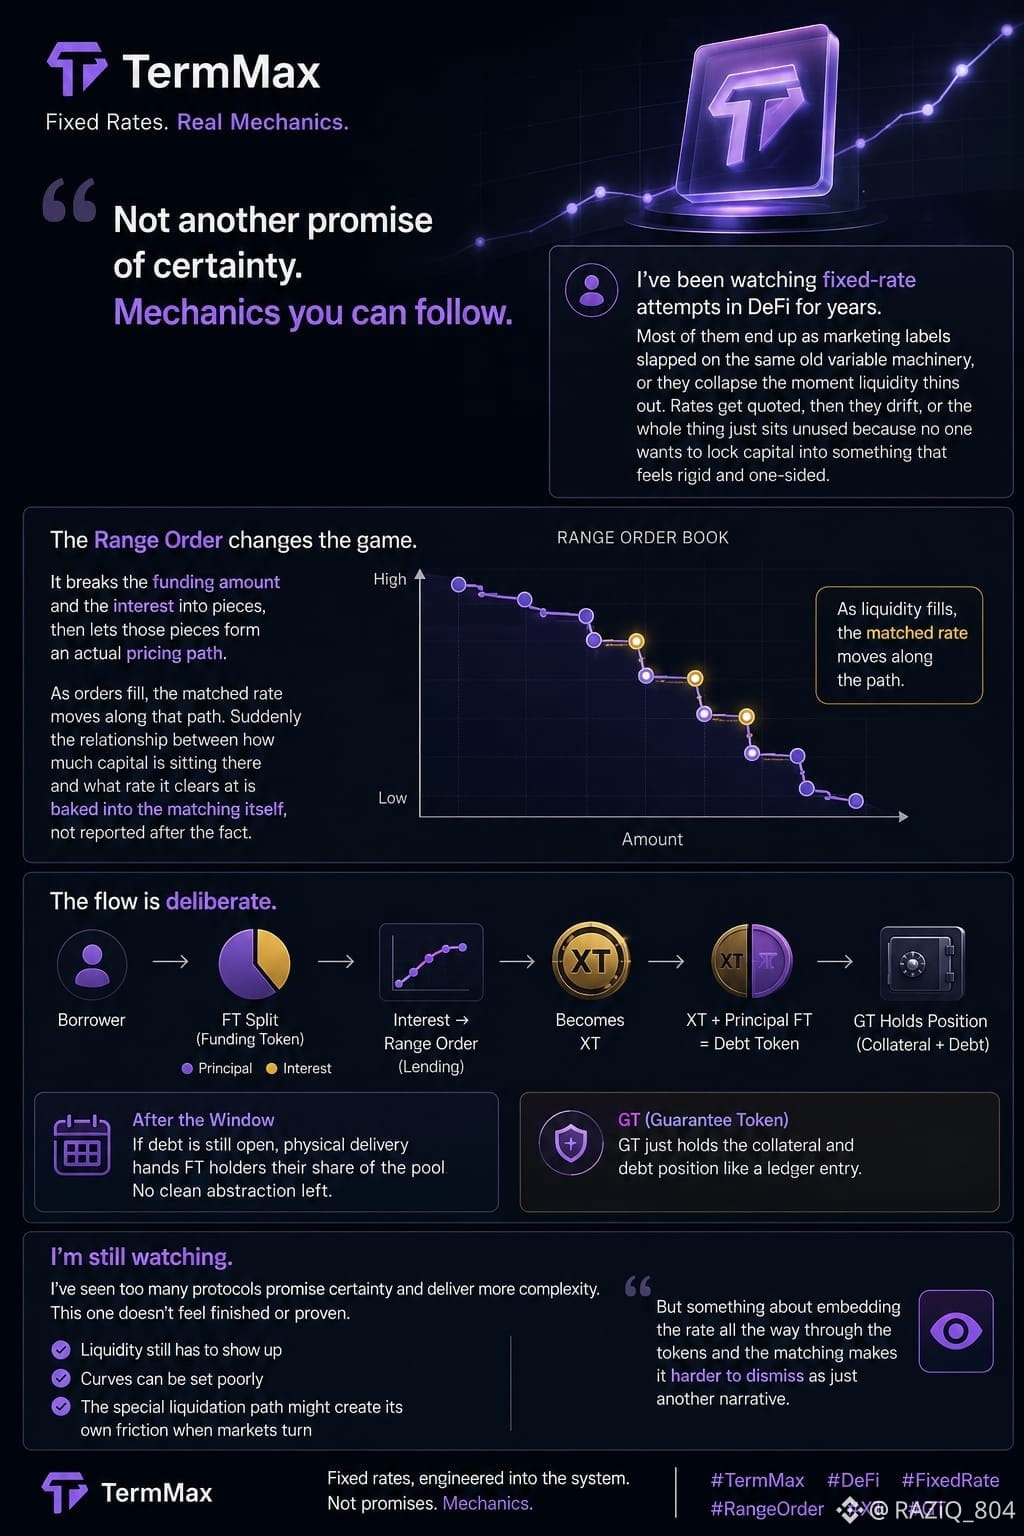
Я годами наблюдаю за попытками с фиксированной ставкой в DeFi. Большинство из них в итоге превращаются в маркетинговые ярлыки, наклеенные на старую переменную механику, или же рушатся, как только ликвидность истончается. Ставки сначала котируют, а затем они дрейфуют, либо вся система просто простаивает, потому что никто не хочет фиксировать капитал в чем-то, что кажется жестким и односторонним.
TermMax возвращает меня по другой причине. Range Order — это не просто еще одна кривая. Он разбивает сумму финансирования и процент на части, а затем позволяет этим частям сформировать реальный траекторный путь ценообразования. По мере заполнения ордеров соответствующая ставка перемещается вдоль этого пути. Вдруг связь между тем, сколько капитала находится в системе, и какой ставкой она закрывается, «зашита» прямо в процесс матчинга, а не просто сообщается постфактум.
Когда вы берете заем, FT разбивается — основная сумма в одну сторону, проценты в другую. Сторона процентов проходит через кредитный Range Order и становится XT. Затем XT и главный FT вместе размещаются как токен долга. Это ощущается намеренно. Фиксированная стоимость — не параметр, на который вы надеетесь, что он «держится»; она входит в сами токены и поток ордеров. GT просто хранит залог и долговую позицию как запись в реестре. А если долг все еще открыт по окончании окна, физическая поставка передает держателям FT их долю пула. Никакой чистой абстракции не остается.
Я видел слишком много протоколов, которые обещают определенность и вместо этого приносят больше сложностей. Этот не кажется ни до конца готовым, ни доказанным. Ликвидность все еще должна появиться, кривые можно задать плохо, а специальный путь ликвидации может создать собственное трение, когда рынки развернутся. Но встраивание ставки целиком — сквозь токены и матчинге — делает это сложнее списать на «просто еще одну историю». Я все еще наблюдаю.
@termmax #termmax
Я годами наблюдаю за попытками с фиксированной ставкой в DeFi. Большинство из них в итоге превращаются в маркетинговые ярлыки, наклеенные на старую переменную механику, или же рушатся, как только ликвидность истончается. Ставки сначала котируют, а затем они дрейфуют, либо вся система просто простаивает, потому что никто не хочет фиксировать капитал в чем-то, что кажется жестким и односторонним.
TermMax возвращает меня по другой причине. Range Order — это не просто еще одна кривая. Он разбивает сумму финансирования и процент на части, а затем позволяет этим частям сформировать реальный траекторный путь ценообразования. По мере заполнения ордеров соответствующая ставка перемещается вдоль этого пути. Вдруг связь между тем, сколько капитала находится в системе, и какой ставкой она закрывается, «зашита» прямо в процесс матчинга, а не просто сообщается постфактум.
Когда вы берете заем, FT разбивается — основная сумма в одну сторону, проценты в другую. Сторона процентов проходит через кредитный Range Order и становится XT. Затем XT и главный FT вместе размещаются как токен долга. Это ощущается намеренно. Фиксированная стоимость — не параметр, на который вы надеетесь, что он «держится»; она входит в сами токены и поток ордеров. GT просто хранит залог и долговую позицию как запись в реестре. А если долг все еще открыт по окончании окна, физическая поставка передает держателям FT их долю пула. Никакой чистой абстракции не остается.
Я видел слишком много протоколов, которые обещают определенность и вместо этого приносят больше сложностей. Этот не кажется ни до конца готовым, ни доказанным. Ликвидность все еще должна появиться, кривые можно задать плохо, а специальный путь ликвидации может создать собственное трение, когда рынки развернутся. Но встраивание ставки целиком — сквозь токены и матчинге — делает это сложнее списать на «просто еще одну историю». Я все еще наблюдаю.
@TermMax #termmax
57
25
1.4k
·
--
Рост
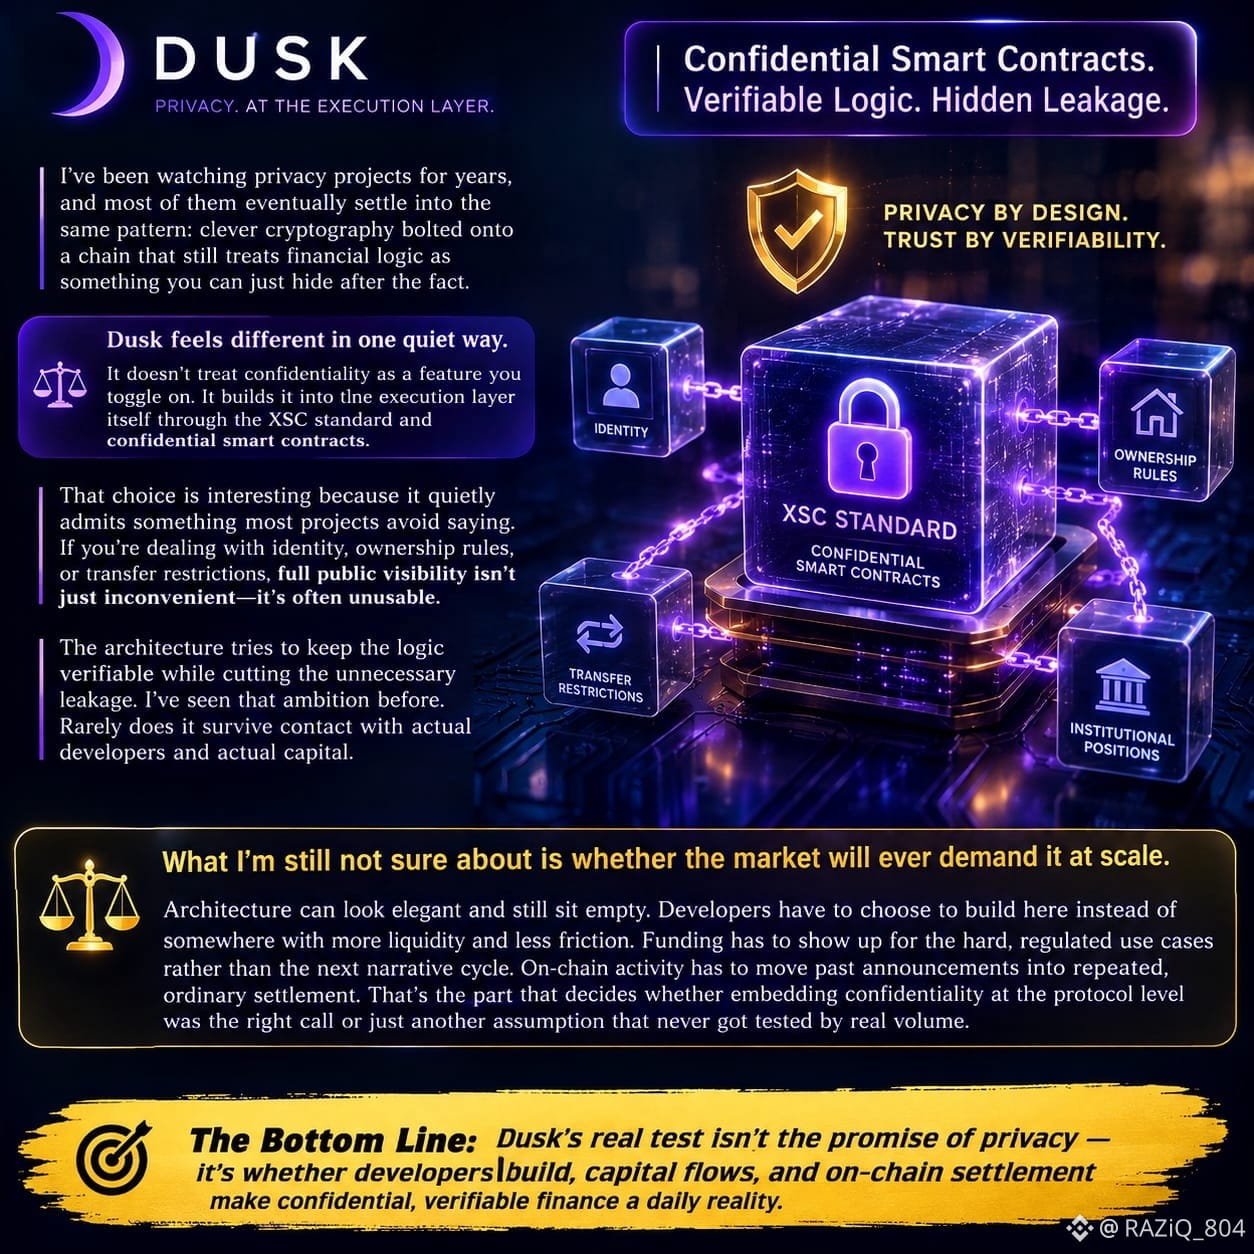
Я годами наблюдаю за проектами в сфере приватности, и большинство из них в итоге сводятся к одной и той же схеме: изящную криптографию прикручивают к цепочке, которая при этом по-прежнему рассматривает финансовую логику как нечто, что можно просто скрыть «задним числом». Dusk кажется иначе — в одном тихом смысле. Здесь конфиденциальность не воспринимается как функцию, которую можно включить по желанию. Она встроена прямо в уровень исполнения через стандарт XSC и конфиденциальные смарт-контракты.
Этот выбор интересен тем, что он неявно признаёт одну вещь, которую большинство проектов предпочитает не проговаривать. Если вы работаете с идентичностью, правилами владения, ограничениями на переводы или институциональными позициями, то полная публичная видимость — это не просто неудобство: часто это вообще невозможно использовать. Архитектура пытается сохранить проверяемость логики, при этом урезая ненужные утечки. Я видел эту амбицию раньше. Обычно она не выдерживает встречи с реальными разработчиками и реальным капиталом.
Я всё ещё не уверен в том, будет ли рынок когда-нибудь требовать этого в масштабе. Даже элегантная архитектура может долго оставаться пустой. Разработчики должны выбрать Dusk для построения, а не место с большей ликвидностью и меньшим трением. Финансирование должно приходить на сложные, регулируемые сценарии использования, а не на следующий цикл нарратива. Ончейн-активность должна перейти от анонсов к многократным, обычным расчётам. Именно это решит, было ли встраивание конфиденциальности на уровне протокола верным шагом или же просто ещё одним предположением, которое так и не проверили реальным объёмом.
@Dusk_Foundation #dusk $DUSK
Я годами наблюдаю за проектами в сфере приватности, и большинство из них в итоге сводятся к одной и той же схеме: изящную криптографию прикручивают к цепочке, которая при этом по-прежнему рассматривает финансовую логику как нечто, что можно просто скрыть «задним числом». Dusk кажется иначе — в одном тихом смысле. Здесь конфиденциальность не воспринимается как функцию, которую можно включить по желанию. Она встроена прямо в уровень исполнения через стандарт XSC и конфиденциальные смарт-контракты.
Этот выбор интересен тем, что он неявно признаёт одну вещь, которую большинство проектов предпочитает не проговаривать. Если вы работаете с идентичностью, правилами владения, ограничениями на переводы или институциональными позициями, то полная публичная видимость — это не просто неудобство: часто это вообще невозможно использовать. Архитектура пытается сохранить проверяемость логики, при этом урезая ненужные утечки. Я видел эту амбицию раньше. Обычно она не выдерживает встречи с реальными разработчиками и реальным капиталом.
Я всё ещё не уверен в том, будет ли рынок когда-нибудь требовать этого в масштабе. Даже элегантная архитектура может долго оставаться пустой. Разработчики должны выбрать Dusk для построения, а не место с большей ликвидностью и меньшим трением. Финансирование должно приходить на сложные, регулируемые сценарии использования, а не на следующий цикл нарратива. Ончейн-активность должна перейти от анонсов к многократным, обычным расчётам. Именно это решит, было ли встраивание конфиденциальности на уровне протокола верным шагом или же просто ещё одним предположением, которое так и не проверили реальным объёмом.
@Dusk #dusk $DUSK
25
8
1.1k
·
--
Рост
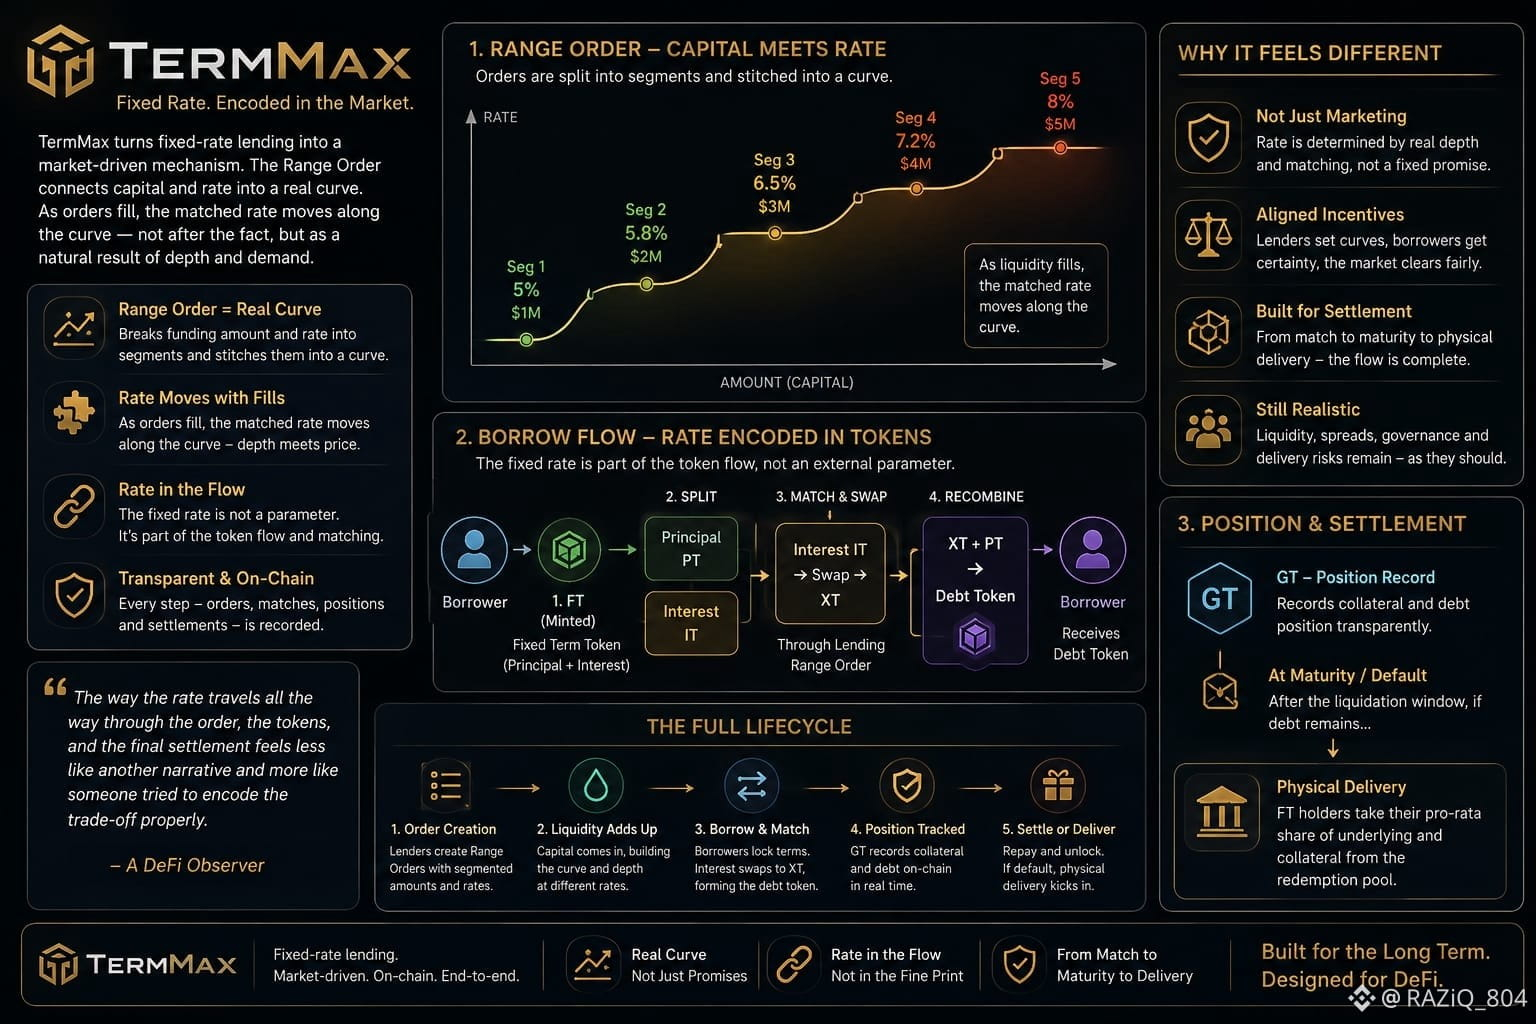
Я годами наблюдаю за экспериментами DeFi с фиксированной ставкой. Большинство из них не проходит дальше маркетинговой презентации. Ставки продают как фиксированные, а затем матчинг по факту превращается во что-то вроде еще одного плавающего рынка — только с дополнительными шагами. Ликвидность при этом простаивает, либо кривая так и не показывает реальную глубину.
TermMax возвращает меня по другой причине. Range Order — это не просто название. Он разбивает сумму финансирования и ставку на сегменты и сшивает их в кривую. По мере исполнения ордеров согласованная ставка действительно движется вдоль этой кривой. Связь между тем, сколько капитала находится в системе, и тем, какая ставка в итоге клирится, «зашита» прямо в механизм, а не просто отображается постфактум.
Когда вы берете займ, FT разделяется на части: основную сумму и проценты. Процентная сторона меняется на XT через lending Range Order, затем XT и основная часть FT снова объединяются в токен долга. Важна именно эта последовательность. Фиксированная ставка перестает быть просто параметром и становится частью токен-потока и самого матчинга. GT лишь фиксирует залог и позицию по долгу. Если после окна ликвидации задолженность все еще остается, то при физической поставке держатели FT получают свою долю пропорционально — базовый актив и залог — из пула для выкупа.
Я видел слишком много систем, которые обещают устранить неопределенность процентной ставки, а затем тихо возвращают ее обратно через недостаточную ликвидность или неаккуратные дефолты. Здесь по-прежнему есть все привычные трения: ликвидность должна реально появиться, кто-то должен задать кривые — и кому-то важно, какой будет спред, а физическая поставка никогда не бывает такой аккуратной, как люди надеются. Но то, как ставка проходит весь путь — через ордер, токены и финальное урегулирование — ощущается меньше как очередной пересказ и больше как попытка корректно закодировать компромисс. Пока не уверен, будет ли рынок продолжать приходить за этим. В самой структуре до сих пор есть ощущение отличия от последних нескольких циклов.
@termmax #termmax
Я годами наблюдаю за экспериментами DeFi с фиксированной ставкой. Большинство из них не проходит дальше маркетинговой презентации. Ставки продают как фиксированные, а затем матчинг по факту превращается во что-то вроде еще одного плавающего рынка — только с дополнительными шагами. Ликвидность при этом простаивает, либо кривая так и не показывает реальную глубину.
TermMax возвращает меня по другой причине. Range Order — это не просто название. Он разбивает сумму финансирования и ставку на сегменты и сшивает их в кривую. По мере исполнения ордеров согласованная ставка действительно движется вдоль этой кривой. Связь между тем, сколько капитала находится в системе, и тем, какая ставка в итоге клирится, «зашита» прямо в механизм, а не просто отображается постфактум.
Когда вы берете займ, FT разделяется на части: основную сумму и проценты. Процентная сторона меняется на XT через lending Range Order, затем XT и основная часть FT снова объединяются в токен долга. Важна именно эта последовательность. Фиксированная ставка перестает быть просто параметром и становится частью токен-потока и самого матчинга. GT лишь фиксирует залог и позицию по долгу. Если после окна ликвидации задолженность все еще остается, то при физической поставке держатели FT получают свою долю пропорционально — базовый актив и залог — из пула для выкупа.
Я видел слишком много систем, которые обещают устранить неопределенность процентной ставки, а затем тихо возвращают ее обратно через недостаточную ликвидность или неаккуратные дефолты. Здесь по-прежнему есть все привычные трения: ликвидность должна реально появиться, кто-то должен задать кривые — и кому-то важно, какой будет спред, а физическая поставка никогда не бывает такой аккуратной, как люди надеются. Но то, как ставка проходит весь путь — через ордер, токены и финальное урегулирование — ощущается меньше как очередной пересказ и больше как попытка корректно закодировать компромисс. Пока не уверен, будет ли рынок продолжать приходить за этим. В самой структуре до сих пор есть ощущение отличия от последних нескольких циклов.
@TermMax #termmax
5
6
460
·
--
Рост
Я наблюдаю за этим космосом достаточно долго, чтобы знать: большинство историй о приватности заканчиваются одинаково. На бумаге всё звучит чисто, а потом сталкивается с грязной реальностью капитала, у которого действительно есть что терять.
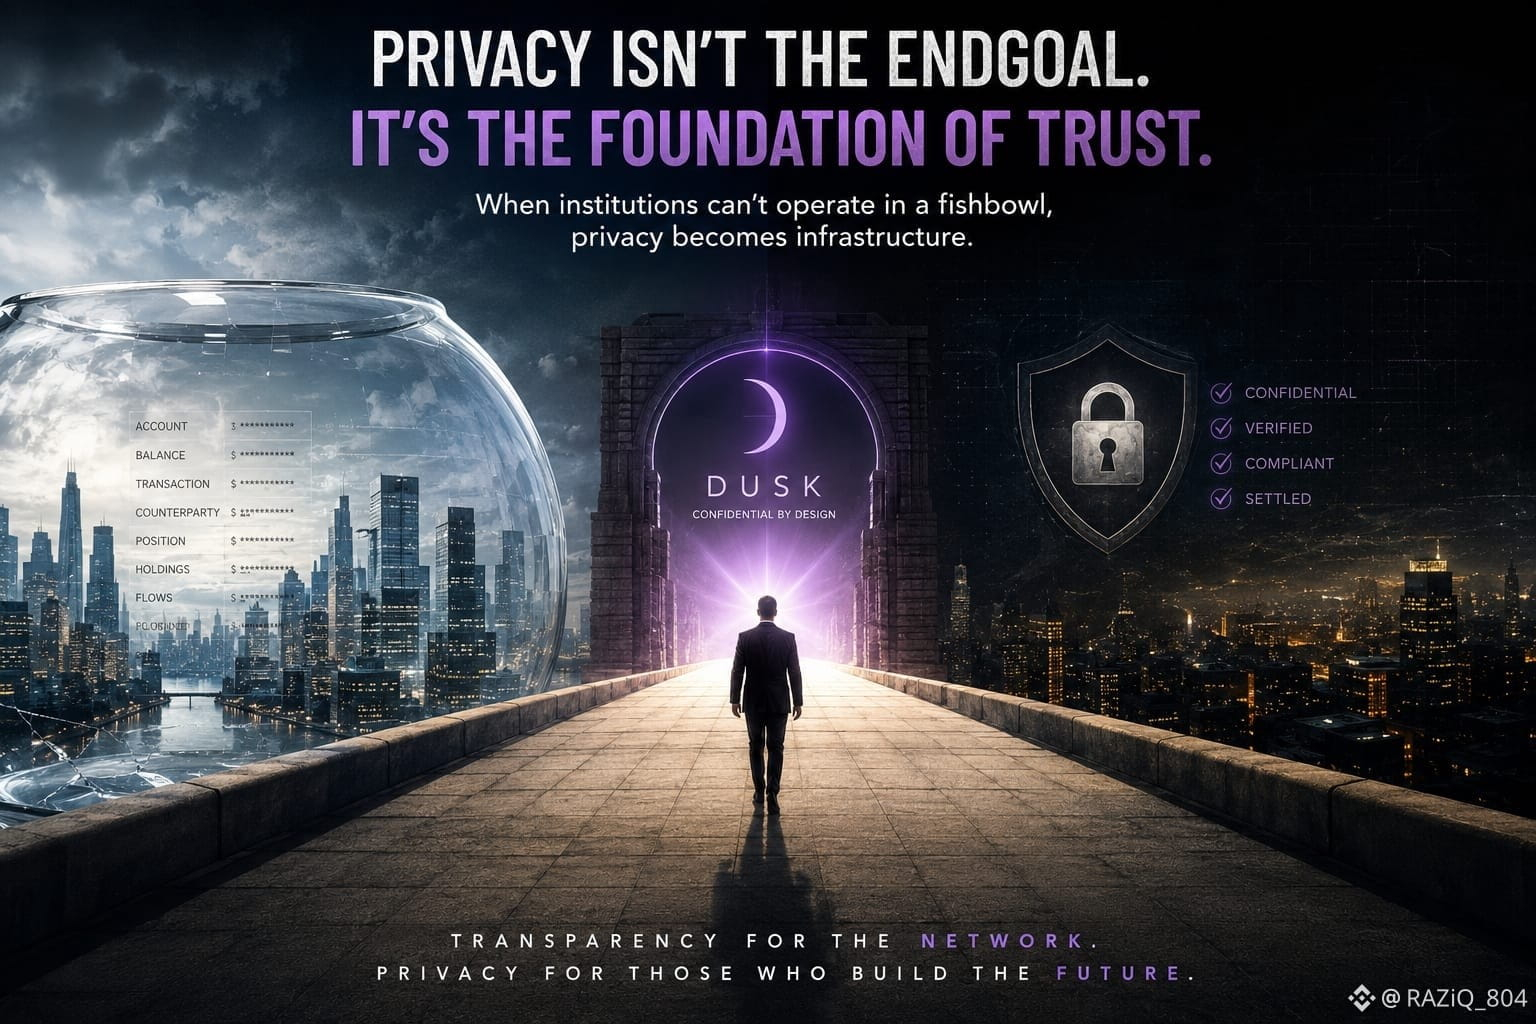
Вчера вечером я снова пролистал архитектурные документы Dusk. Конфиденциальные контракты безопасности, Phoenix — вся схема с выборочным раскрытием. На поверхности выглядит так, будто они попытались решить реальное противоречие: учреждениям нужно скрывать свои позиции, контрагентов и потоки, но сеть при этом всё равно должна доказать, что всё урегулировано корректно. Большинство сетей относятся к приватности как к надстройке. Dusk, похоже, встраивает её в фундамент, а не прикручивает потом.
Я такое уже видел. Красивая криптография, продуманный дизайн — и всё равно рынок никогда не появляется в тех объёмах, которые действительно важны. Технология может быть элегантной. А ликвидность и устойчивый спрос — куда сложнее. Приватность становится инфраструктурой только тогда, когда реальный капитал начинает относиться к ней как к условию, не подлежащему обсуждению, а не как к опции.
Я пока не уверен, приближается ли этот момент или конфиденциальность так и останется в узких, жёстко регулируемых нишах. В подходе Dusk к компромиссу есть что-то, что ощущается иначе по сравнению с привычным циклом историй о приватности. Но «иначе» уже раньше не сработало. Вопрос, который снова и снова возвращается, простой: когда институты наконец решат, что не могут работать в прозрачном аквариуме, будут ли рельсы готовы — или мы просто получим ещё один раунд многообещающих документов и тихих реестров?
@Dusk_Foundation $DUSK #dusk
Я наблюдаю за этим космосом достаточно долго, чтобы знать: большинство историй о приватности заканчиваются одинаково. На бумаге всё звучит чисто, а потом сталкивается с грязной реальностью капитала, у которого действительно есть что терять.
Вчера вечером я снова пролистал архитектурные документы Dusk. Конфиденциальные контракты безопасности, Phoenix — вся схема с выборочным раскрытием. На поверхности выглядит так, будто они попытались решить реальное противоречие: учреждениям нужно скрывать свои позиции, контрагентов и потоки, но сеть при этом всё равно должна доказать, что всё урегулировано корректно. Большинство сетей относятся к приватности как к надстройке. Dusk, похоже, встраивает её в фундамент, а не прикручивает потом.
Я такое уже видел. Красивая криптография, продуманный дизайн — и всё равно рынок никогда не появляется в тех объёмах, которые действительно важны. Технология может быть элегантной. А ликвидность и устойчивый спрос — куда сложнее. Приватность становится инфраструктурой только тогда, когда реальный капитал начинает относиться к ней как к условию, не подлежащему обсуждению, а не как к опции.
Я пока не уверен, приближается ли этот момент или конфиденциальность так и останется в узких, жёстко регулируемых нишах. В подходе Dusk к компромиссу есть что-то, что ощущается иначе по сравнению с привычным циклом историй о приватности. Но «иначе» уже раньше не сработало. Вопрос, который снова и снова возвращается, простой: когда институты наконец решат, что не могут работать в прозрачном аквариуме, будут ли рельсы готовы — или мы просто получим ещё один раунд многообещающих документов и тихих реестров?
@Dusk $DUSK #dusk
52
18
632
·
--
Рост
Проверено
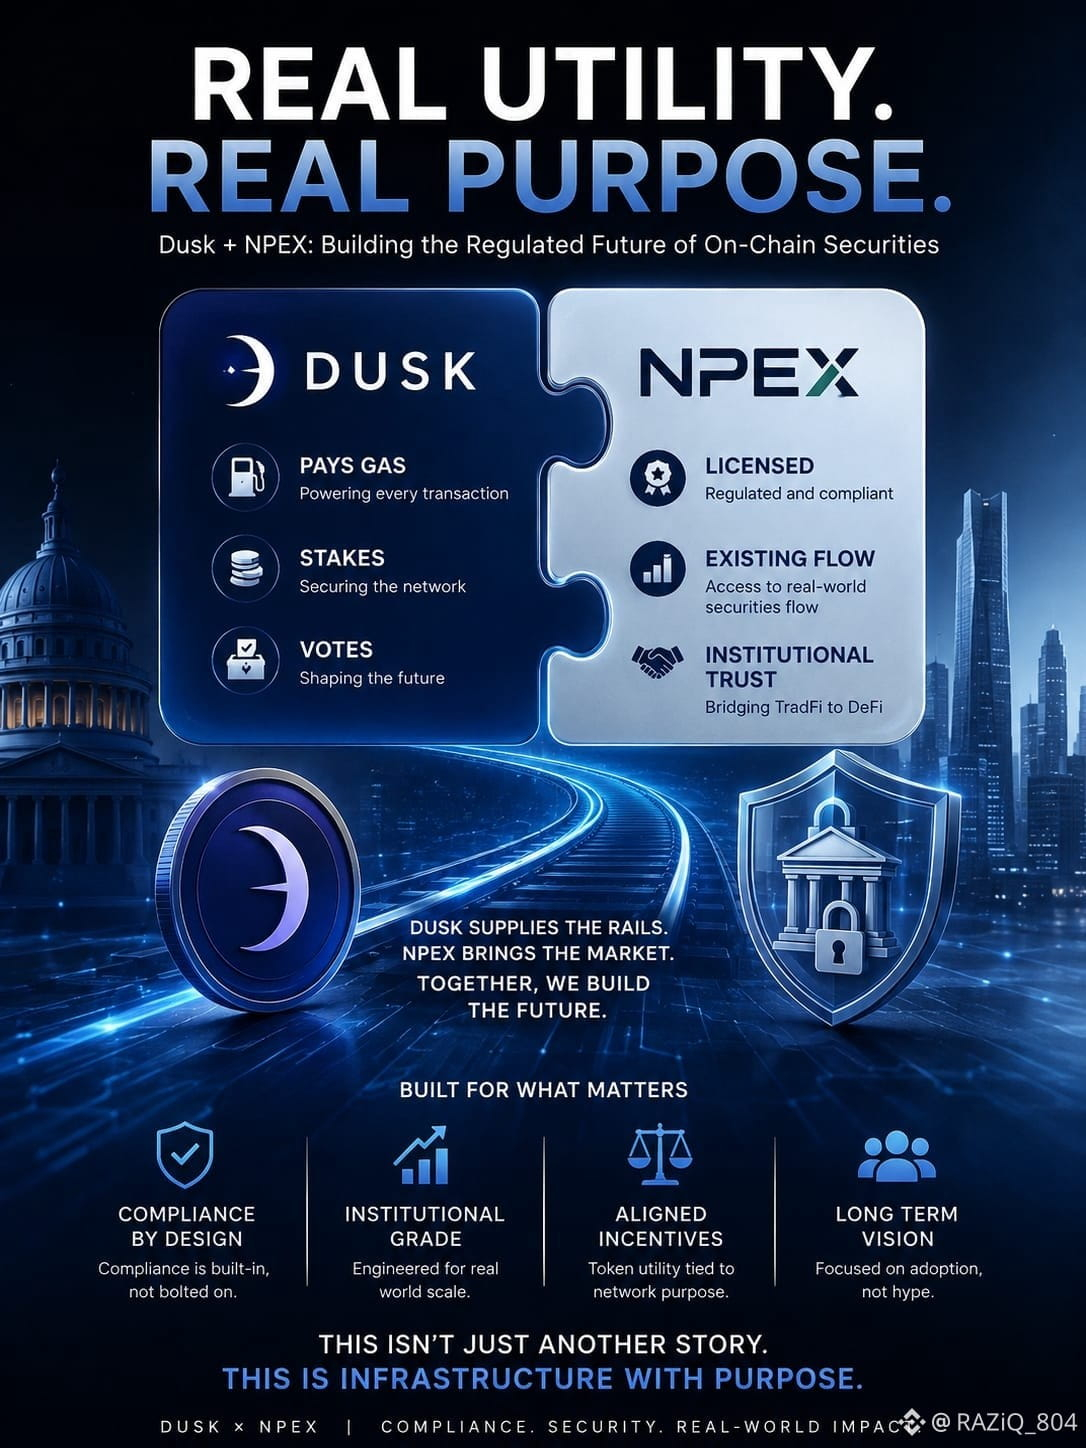
Я годами наблюдал, как токенам «наряжают» утилитарность задним числом. Большинство из них так и не несут реального веса. Сегодня утром я читал про Dusk Trade и связку с NPEX, и кое-что в описании структуры задело меня иначе.
DUSK — это не просто сидит и ждёт, пока появится история. Он платит комиссии за газ, размещает стейк, чтобы обеспечить сеть, построенную для регулируемых активов, и голосует за правила. Три задачи, которые действительно имеют значение в блокчейне, изначально спроектированном для комплаенса, а не «добавленном сверху». NPEX приносит лицензии и уже существующий поток ценных бумаг; Dusk — предоставляет рельсы. Роль токена и предназначение сети, похоже, совпадают так, как я вижу нечасто.
Но я уже видел такой паттерн раньше. Партнёрства открывают двери. Они не гарантируют, что через них реально пойдут потоки. Экономика стейкинга, которая выглядит аккуратно при умеренных объёмах, может дать трещину, когда приходит реальный институциональный масштаб. Утилитарность на бумаге — это просто. Утилитарность под нагрузкой — вот что обычно ломается.
Я пока не уверен, сохранится ли это соответствие. То, как они встроили слой комплаенса в функцию токена, ощущается менее натянутым, чем привычный нарратив. Но крипто научила меня не доверять «чистым» историям. Я наблюдаю за этим внимательно — без обычного шума.
@Dusk_Foundation #dusk $DUSK
Я годами наблюдал, как токенам «наряжают» утилитарность задним числом. Большинство из них так и не несут реального веса. Сегодня утром я читал про Dusk Trade и связку с NPEX, и кое-что в описании структуры задело меня иначе.
DUSK — это не просто сидит и ждёт, пока появится история. Он платит комиссии за газ, размещает стейк, чтобы обеспечить сеть, построенную для регулируемых активов, и голосует за правила. Три задачи, которые действительно имеют значение в блокчейне, изначально спроектированном для комплаенса, а не «добавленном сверху». NPEX приносит лицензии и уже существующий поток ценных бумаг; Dusk — предоставляет рельсы. Роль токена и предназначение сети, похоже, совпадают так, как я вижу нечасто.
Но я уже видел такой паттерн раньше. Партнёрства открывают двери. Они не гарантируют, что через них реально пойдут потоки. Экономика стейкинга, которая выглядит аккуратно при умеренных объёмах, может дать трещину, когда приходит реальный институциональный масштаб. Утилитарность на бумаге — это просто. Утилитарность под нагрузкой — вот что обычно ломается.
Я пока не уверен, сохранится ли это соответствие. То, как они встроили слой комплаенса в функцию токена, ощущается менее натянутым, чем привычный нарратив. Но крипто научила меня не доверять «чистым» историям. Я наблюдаю за этим внимательно — без обычного шума.
@Dusk #dusk $DUSK
58
30
664
·
--
Рост
Я наблюдаю за этим пространством достаточно долго, чтобы понимать: истории всегда звучат чище, чем реальная «канализация».
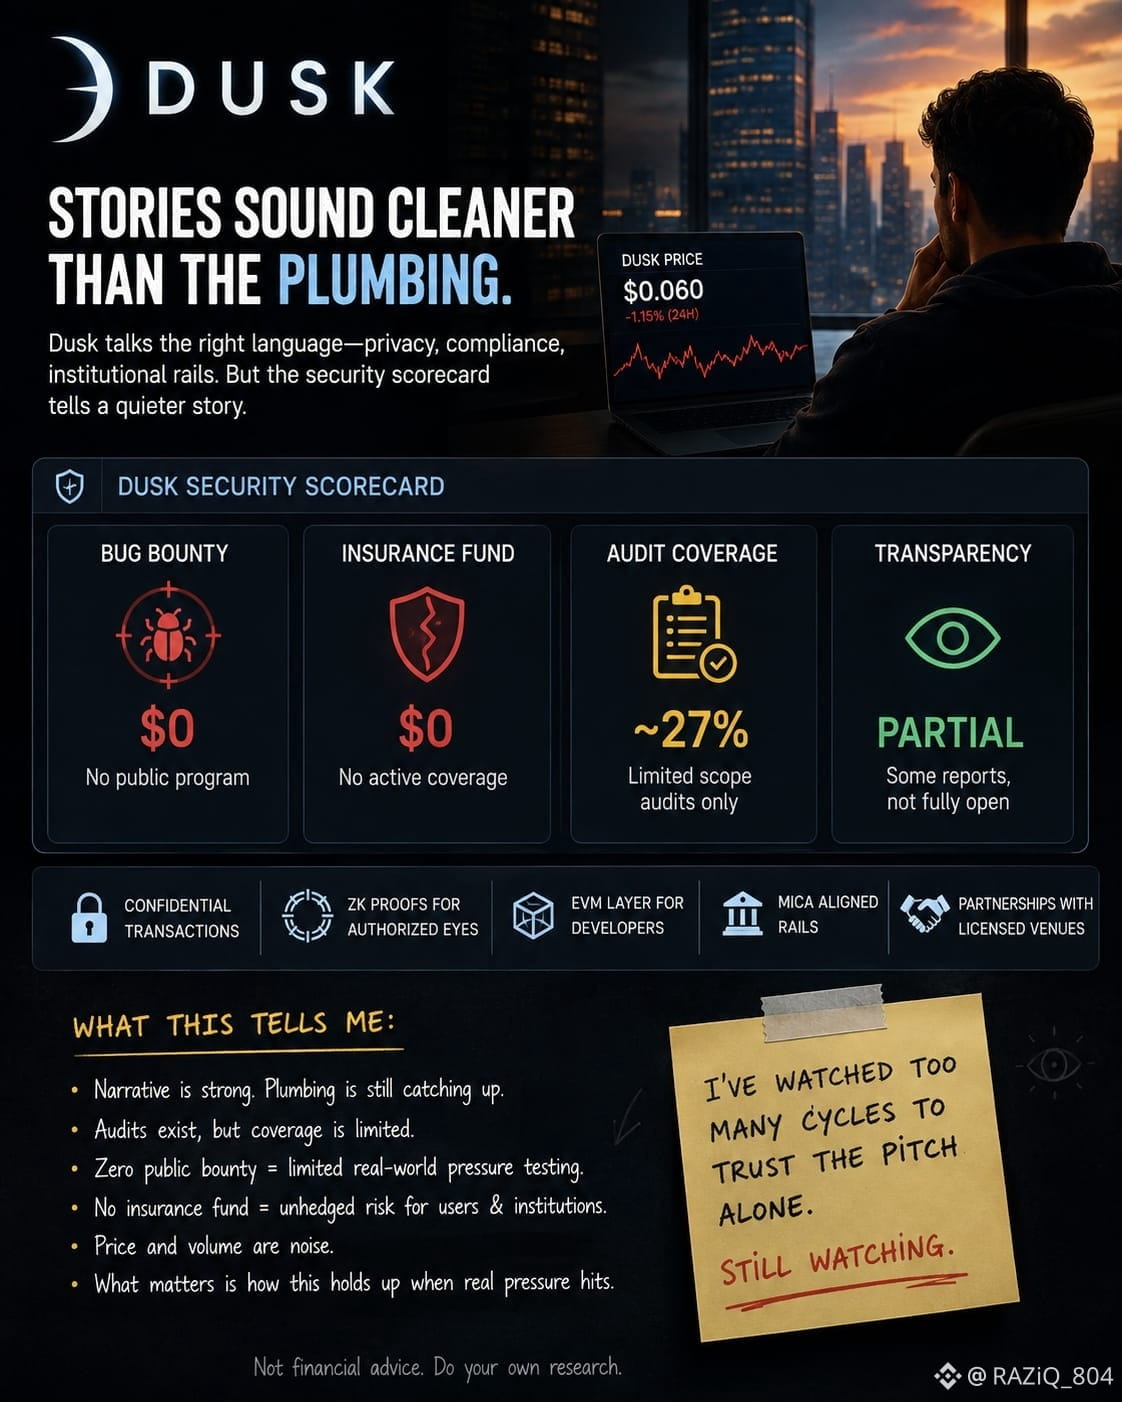
Сегодня я пропустил ценовой график по Dusk и вместо этого открыл ведомость по безопасности. Баг-баунти — на нуле. Страхование — на нуле. Покрытие аудита застыло где-то в районе высоких двадцатых. Для сети, которая продолжает говорить об институциональном уровне рельсов, о согласовании с MiCA, о выборочном раскрытии и партнёрствах с лицензированными площадками, эта разница просто тихо висит в воздухе — без ответа.
Я уже видел такой порядок вещей. Сначала — нарратив: конфиденциальные транзакции, ZK-доказательства, которые позволяют нужным людям смотреть, когда им нужно, слой EVM, чтобы разработчикам было «как дома»; а потом выясняется, что закалённые элементы безопасности подтянутся позже. Иногда так и происходит. Но чаще деньги двигаются по истории, а реальная проверка на прочность остаётся тонкой. Аудиты, конечно, есть. Они всегда есть. Но нулевой публичный баунти и отсутствие реального страхового фонда всё равно подсказывают мне: то, что реально проверяют институты, ещё не прошло полноценное стресс-тестирование.
Цена держалась примерно у шести центов при спокойном объёме. В целом это не так уж важно. Со мной остаётся знакомое ощущение трения: крепкая архитектура на бумаге, язык комплаенса, который звучит правильно, и более тихие цифры, которые не совсем сходятся. Я пока не уверен, это просто ранняя стадия реальности или настоящая несостыковка. Я слишком часто видел разные циклы, чтобы доверять только подаче. Всё ещё наблюдаю.
@Dusk_Foundation #dusk $DUSK
Я наблюдаю за этим пространством достаточно долго, чтобы понимать: истории всегда звучат чище, чем реальная «канализация».
Сегодня я пропустил ценовой график по Dusk и вместо этого открыл ведомость по безопасности. Баг-баунти — на нуле. Страхование — на нуле. Покрытие аудита застыло где-то в районе высоких двадцатых. Для сети, которая продолжает говорить об институциональном уровне рельсов, о согласовании с MiCA, о выборочном раскрытии и партнёрствах с лицензированными площадками, эта разница просто тихо висит в воздухе — без ответа.
Я уже видел такой порядок вещей. Сначала — нарратив: конфиденциальные транзакции, ZK-доказательства, которые позволяют нужным людям смотреть, когда им нужно, слой EVM, чтобы разработчикам было «как дома»; а потом выясняется, что закалённые элементы безопасности подтянутся позже. Иногда так и происходит. Но чаще деньги двигаются по истории, а реальная проверка на прочность остаётся тонкой. Аудиты, конечно, есть. Они всегда есть. Но нулевой публичный баунти и отсутствие реального страхового фонда всё равно подсказывают мне: то, что реально проверяют институты, ещё не прошло полноценное стресс-тестирование.
Цена держалась примерно у шести центов при спокойном объёме. В целом это не так уж важно. Со мной остаётся знакомое ощущение трения: крепкая архитектура на бумаге, язык комплаенса, который звучит правильно, и более тихие цифры, которые не совсем сходятся. Я пока не уверен, это просто ранняя стадия реальности или настоящая несостыковка. Я слишком часто видел разные циклы, чтобы доверять только подаче. Всё ещё наблюдаю.
@Dusk #dusk $DUSK
5
6
452
·
--
Я уже достаточно давно в крипто, чтобы понимать: то, что люди игнорируют, часто и оказывается тем местом, где в итоге поселяются реальные проблемы.
Я снова и снова замечаю одну и ту же закономерность. Новая система показывает что-то впечатляющее — люди фокусируются на криптографии, приватности, скорости и на красивой истории вокруг неё. Затем появляется реальность с вопросами, на которые гораздо труднее ответить.
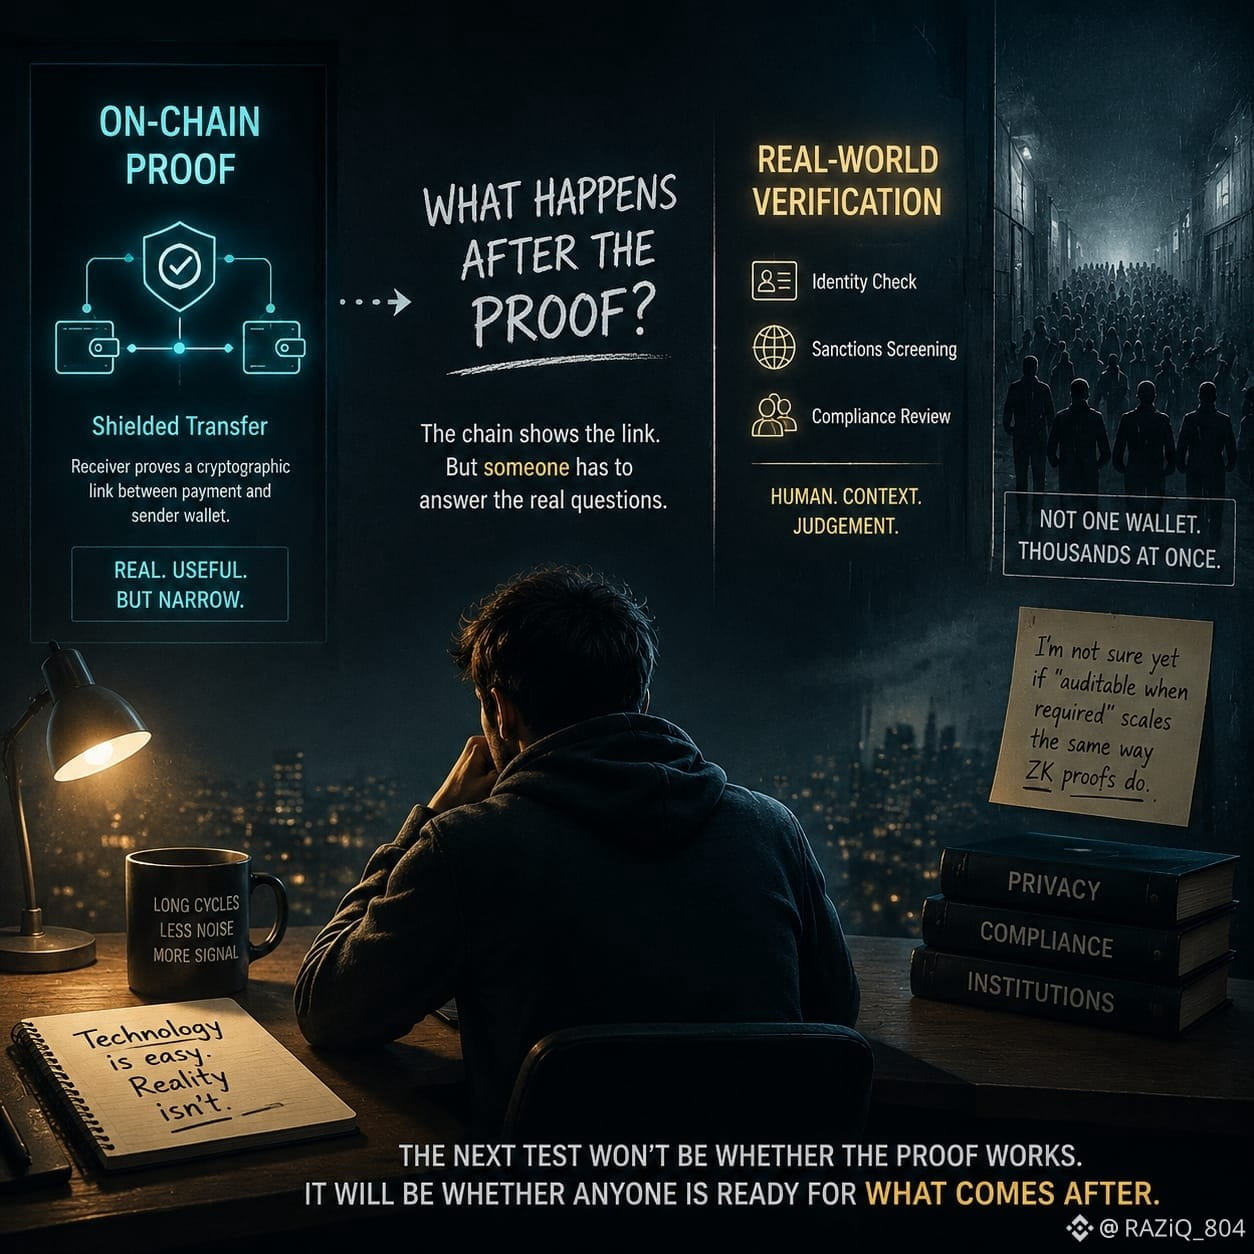
Вот что бросилось мне в глаза, когда я читал документацию Dusk про защищённые переводы. Слово «proof» естественным образом заставляет людей думать о полной верификации. Но на практике всё точнее. Получатель может доказать связь между платежом и кошельком отправителя. Это действительно так, и у этого есть ценность.
Но я уже видел такое и раньше в крипто. Техническое достижение трактуют как нечто большее, чем оно в действительности доказывает.
Криптографическая связь — это не то же самое, что знание того, кто контролирует кошелёк. Она не сообщает вам всего о человеке или организации, которые стоят за этим. Она не решает, чистые ли средства. Эти вопросы остаются за пределами математики.
Самое интересное для меня — что происходит после доказательства.
Цепочка может предоставить доказательства. Выборочное раскрытие может показать нужную информацию. Но в итоге кто-то должен принять реальное решение в мире. Кто-то должен связать этот кошелёк с проверками личности, скринингом санкций и процессами комплаенса.
Я пока не уверен, как всё это ведёт себя, когда меняется масштаб. Один кошелёк представить легко. Несколько тысяч кошельков, которые приходят в одно и то же время, — вот где становится по-настоящему интересно.
Я наблюдал достаточно циклов, чтобы знать: технология обычно не единственная сложность. Проверяется именно трение между системами, людьми и институтами.
В этом есть что-то, что ощущается иначе, потому что вопрос может быть не в том, работает ли доказательство.
Главный вопрос в том, будет ли всё, что построено вокруг этого доказательства, готово, когда придёт давление.
Я не до конца доверяю предположению, что «аудитируемость по требованию» автоматически масштабируется так же, как масштабируется ZK-доказательство.
#dusk
@Dusk_Foundation
$DUSK
Я уже достаточно давно в крипто, чтобы понимать: то, что люди игнорируют, часто и оказывается тем местом, где в итоге поселяются реальные проблемы.
Я снова и снова замечаю одну и ту же закономерность. Новая система показывает что-то впечатляющее — люди фокусируются на криптографии, приватности, скорости и на красивой истории вокруг неё. Затем появляется реальность с вопросами, на которые гораздо труднее ответить.
Вот что бросилось мне в глаза, когда я читал документацию Dusk про защищённые переводы. Слово «proof» естественным образом заставляет людей думать о полной верификации. Но на практике всё точнее. Получатель может доказать связь между платежом и кошельком отправителя. Это действительно так, и у этого есть ценность.
Но я уже видел такое и раньше в крипто. Техническое достижение трактуют как нечто большее, чем оно в действительности доказывает.
Криптографическая связь — это не то же самое, что знание того, кто контролирует кошелёк. Она не сообщает вам всего о человеке или организации, которые стоят за этим. Она не решает, чистые ли средства. Эти вопросы остаются за пределами математики.
Самое интересное для меня — что происходит после доказательства.
Цепочка может предоставить доказательства. Выборочное раскрытие может показать нужную информацию. Но в итоге кто-то должен принять реальное решение в мире. Кто-то должен связать этот кошелёк с проверками личности, скринингом санкций и процессами комплаенса.
Я пока не уверен, как всё это ведёт себя, когда меняется масштаб. Один кошелёк представить легко. Несколько тысяч кошельков, которые приходят в одно и то же время, — вот где становится по-настоящему интересно.
Я наблюдал достаточно циклов, чтобы знать: технология обычно не единственная сложность. Проверяется именно трение между системами, людьми и институтами.
В этом есть что-то, что ощущается иначе, потому что вопрос может быть не в том, работает ли доказательство.
Главный вопрос в том, будет ли всё, что построено вокруг этого доказательства, готово, когда придёт давление.
Я не до конца доверяю предположению, что «аудитируемость по требованию» автоматически масштабируется так же, как масштабируется ZK-доказательство.
#dusk
@Dusk
$DUSK
3
4
333
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
fomcотслеживание
Просмотров: 47,376
402 обсуждают
Когда все ждут FOMC я просто соблюдаю правило 2%
Сегодня все вокруг сходят с ума. ФРС, ставки, волатильность. Толпа гадает, куда полетит BTC. Кто-то заходит на всю котлету с плечом x50, чтобы «поймать движение».
А я в такие дни просто наблюдаю. Потому что знаю: в моменты новостей рынок убивает не только тех, кто угадал не то направление. Он убивает тех, кто рискует слишком много.
Если ты поставил на кон больше 2% от депозита, ты не трейдер. Ты игрок в казино, который надеется на удачу.
Мой совет на сегодня простой, не торгуй на новостях. Если уже в позиции проверь свои стопы. Если нет сиди в стороне. Рынок никуда не убежит.
А вы как переживаете FOMC? Сидите в стороне или ловите волатильность? Пишите в комментариях.
$BTC $ETH #fomcотслеживание #рискменеджмент #крипта #психология
KeylessMind
·Лайков: 1
·Просмотров: 699
ПротоколFOMC
Просмотров: 35,883
170 обсуждают
ADAGains10%Above$0.27
Просмотров: 1,206
67 обсуждают