Я годами наблюдаю за попытками с фиксированной ставкой в DeFi. Большинство из них в итоге превращаются в маркетинговые ярлыки, наклеенные на старую переменную механику, или же рушатся, как только ликвидность истончается. Ставки сначала котируют, а затем они дрейфуют, либо вся система просто простаивает, потому что никто не хочет фиксировать капитал в чем-то, что кажется жестким и односторонним.
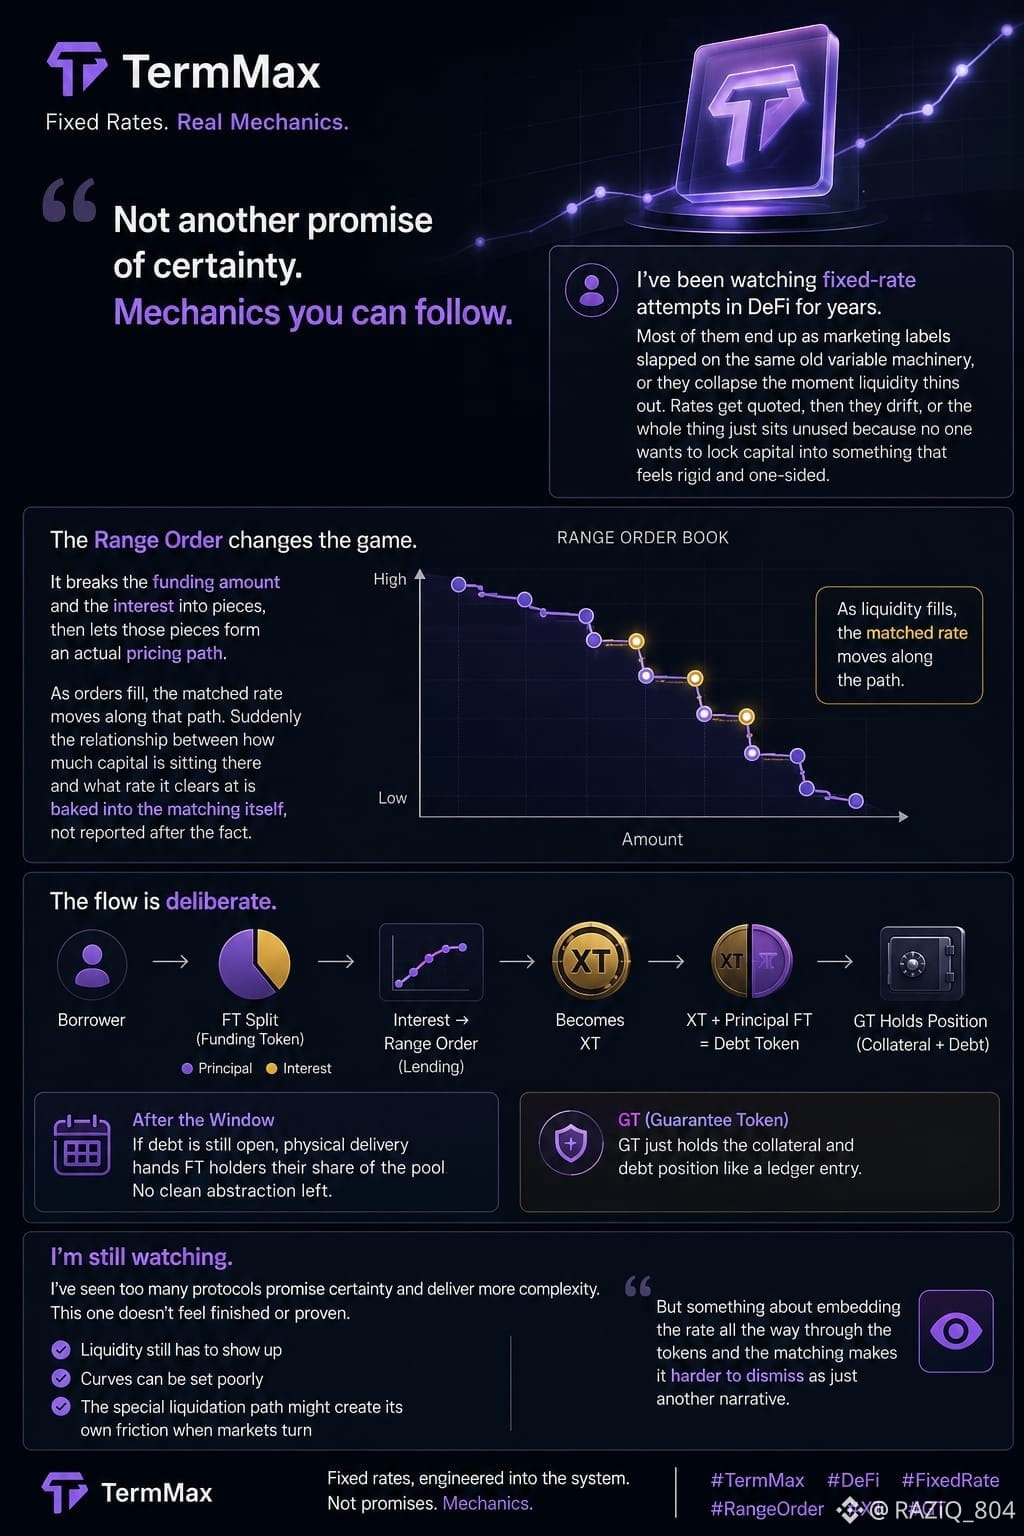
TermMax возвращает меня по другой причине. Range Order — это не просто еще одна кривая. Он разбивает сумму финансирования и процент на части, а затем позволяет этим частям сформировать реальный траекторный путь ценообразования. По мере заполнения ордеров соответствующая ставка перемещается вдоль этого пути. Вдруг связь между тем, сколько капитала находится в системе, и какой ставкой она закрывается, «зашита» прямо в процесс матчинга, а не просто сообщается постфактум.
Когда вы берете заем, FT разбивается — основная сумма в одну сторону, проценты в другую. Сторона процентов проходит через кредитный Range Order и становится XT. Затем XT и главный FT вместе размещаются как токен долга. Это ощущается намеренно. Фиксированная стоимость — не параметр, на который вы надеетесь, что он «держится»; она входит в сами токены и поток ордеров. GT просто хранит залог и долговую позицию как запись в реестре. А если долг все еще открыт по окончании окна, физическая поставка передает держателям FT их долю пула. Никакой чистой абстракции не остается.
Я видел слишком много протоколов, которые обещают определенность и вместо этого приносят больше сложностей. Этот не кажется ни до конца готовым, ни доказанным. Ликвидность все еще должна появиться, кривые можно задать плохо, а специальный путь ликвидации может создать собственное трение, когда рынки развернутся. Но встраивание ставки целиком — сквозь токены и матчинге — делает это сложнее списать на «просто еще одну историю». Я все еще наблюдаю.
@TermMax #termmax