Я годами наблюдаю, как «эксперименты с фиксированной ставкой» приходят и уходят. Большинство из них обещали чистое преобразование плавающих ставок во что-то предсказуемое, а затем тихо возвращались к той же запутанной ликвидности и к неожиданностям по ставкам, которые все уже знали.
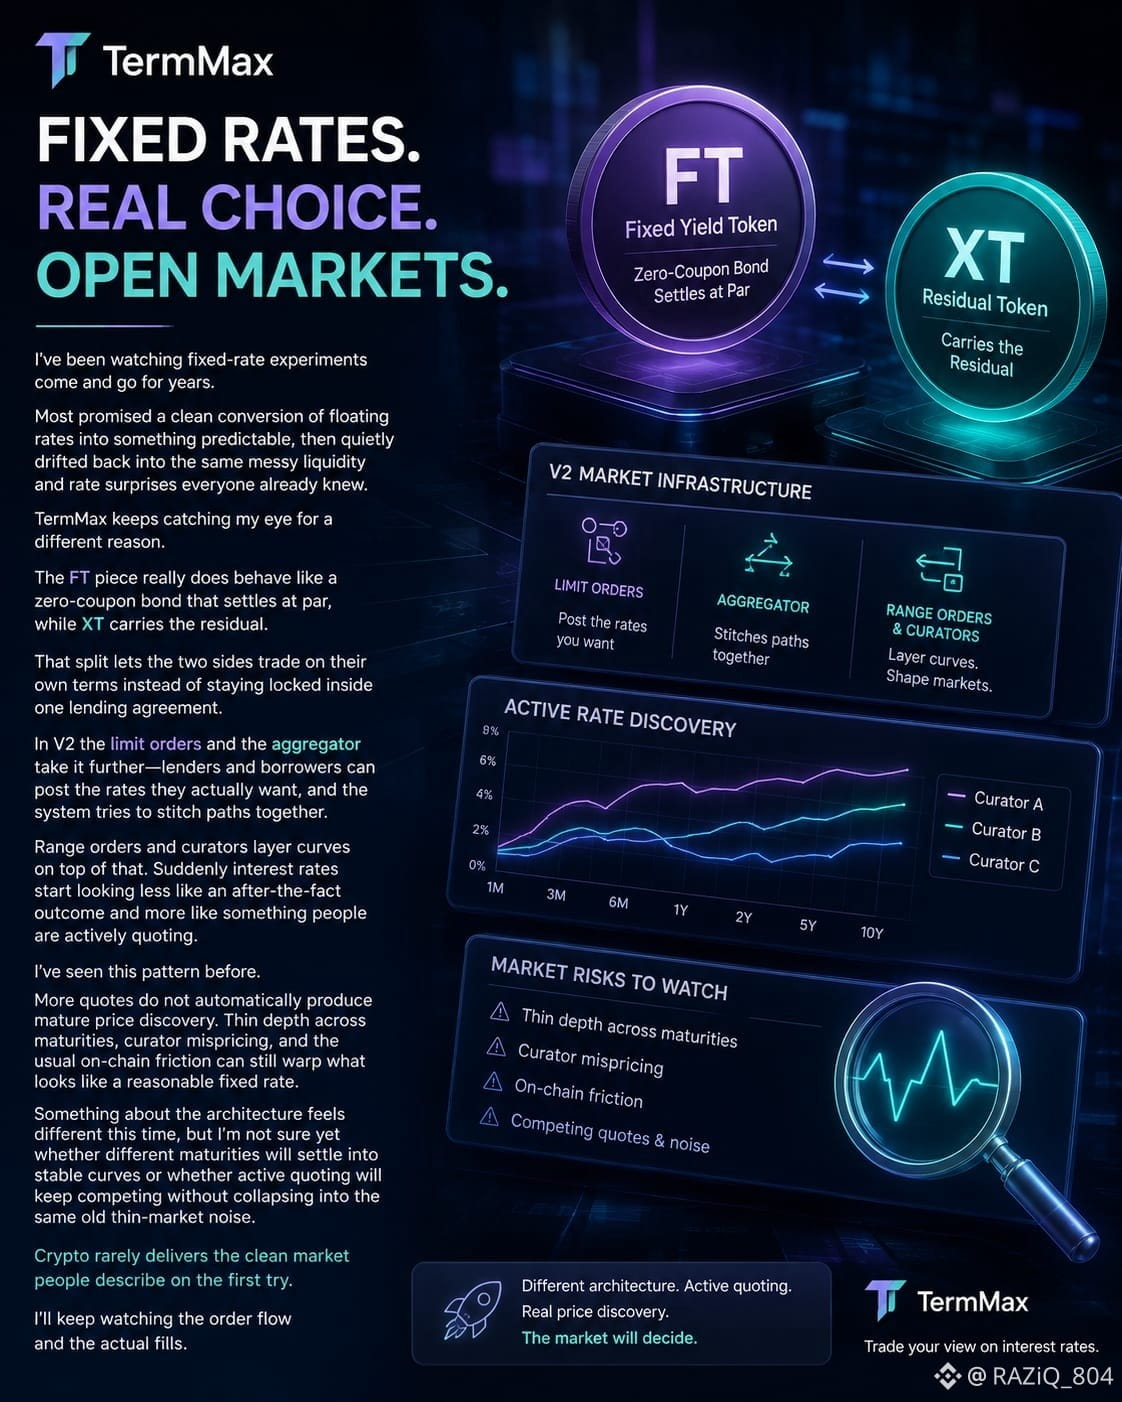
TermMax привлекает мое внимание по другой причине. Материал FT действительно ведет себя как бескупонная облигация, которая погашается по номиналу, а XT несет остаток. Такое разделение позволяет двум сторонам торговать на своих условиях, вместо того чтобы оставаться «закованными» в одном кредитном соглашении. В V2 лимитные ордера и агрегатор делают это еще дальше — кредиторы и заемщики могут размещать те ставки, которые они на самом деле хотят, а система пытается «сшивать» траектории. Диапазонные ордера и кураторы добавляют поверх этого кривые. И вдруг процентные ставки начинают выглядеть не как результат «постфактум», а как то, что люди активно котируют.
Я уже видел эту схему раньше. Больше котировок не означает автоматически зрелого процесса ценообразования. Тонкая глубина по срокам, неверное ценообразование со стороны кураторов и привычное ончейн-трение все равно могут исказить то, что выглядит как разумная фиксированная ставка. В архитектуре ощущается что-то другое, но я пока не уверен, будут ли разные сроки стабильно укладываться в устойчивые кривые или же активное котирование продолжит конкурировать, не схлопываясь в тот же старый шум тонкого рынка. Крипто редко с первого раза дает тот «чистый рынок», который описывают. Я продолжу наблюдать за потоком ордеров и фактическими исполнениям.
#termmax @TermMax