

SKATS
866 Публикации
SKATS
Отправить жалобу
Заблокировать пользователя
Открытая сделка

Владелец AUCTION
Трейдер с частыми сделками
1.7 г
4 подписок(и/а)
346 подписчиков(а)
1.3K+ понравилось
Посты
Портфель
Все
Цитирования
Видео
Активно
PINNED
·
--
2021Это больше, чем портфолио. Это путешествие, созданное на основе исследований, терпения и постоянного обучения. 📊
2021
Это больше, чем портфолио. Это путешествие, созданное на основе исследований, терпения и постоянного обучения. 📊
1
9
3.3k
·
--
Падение
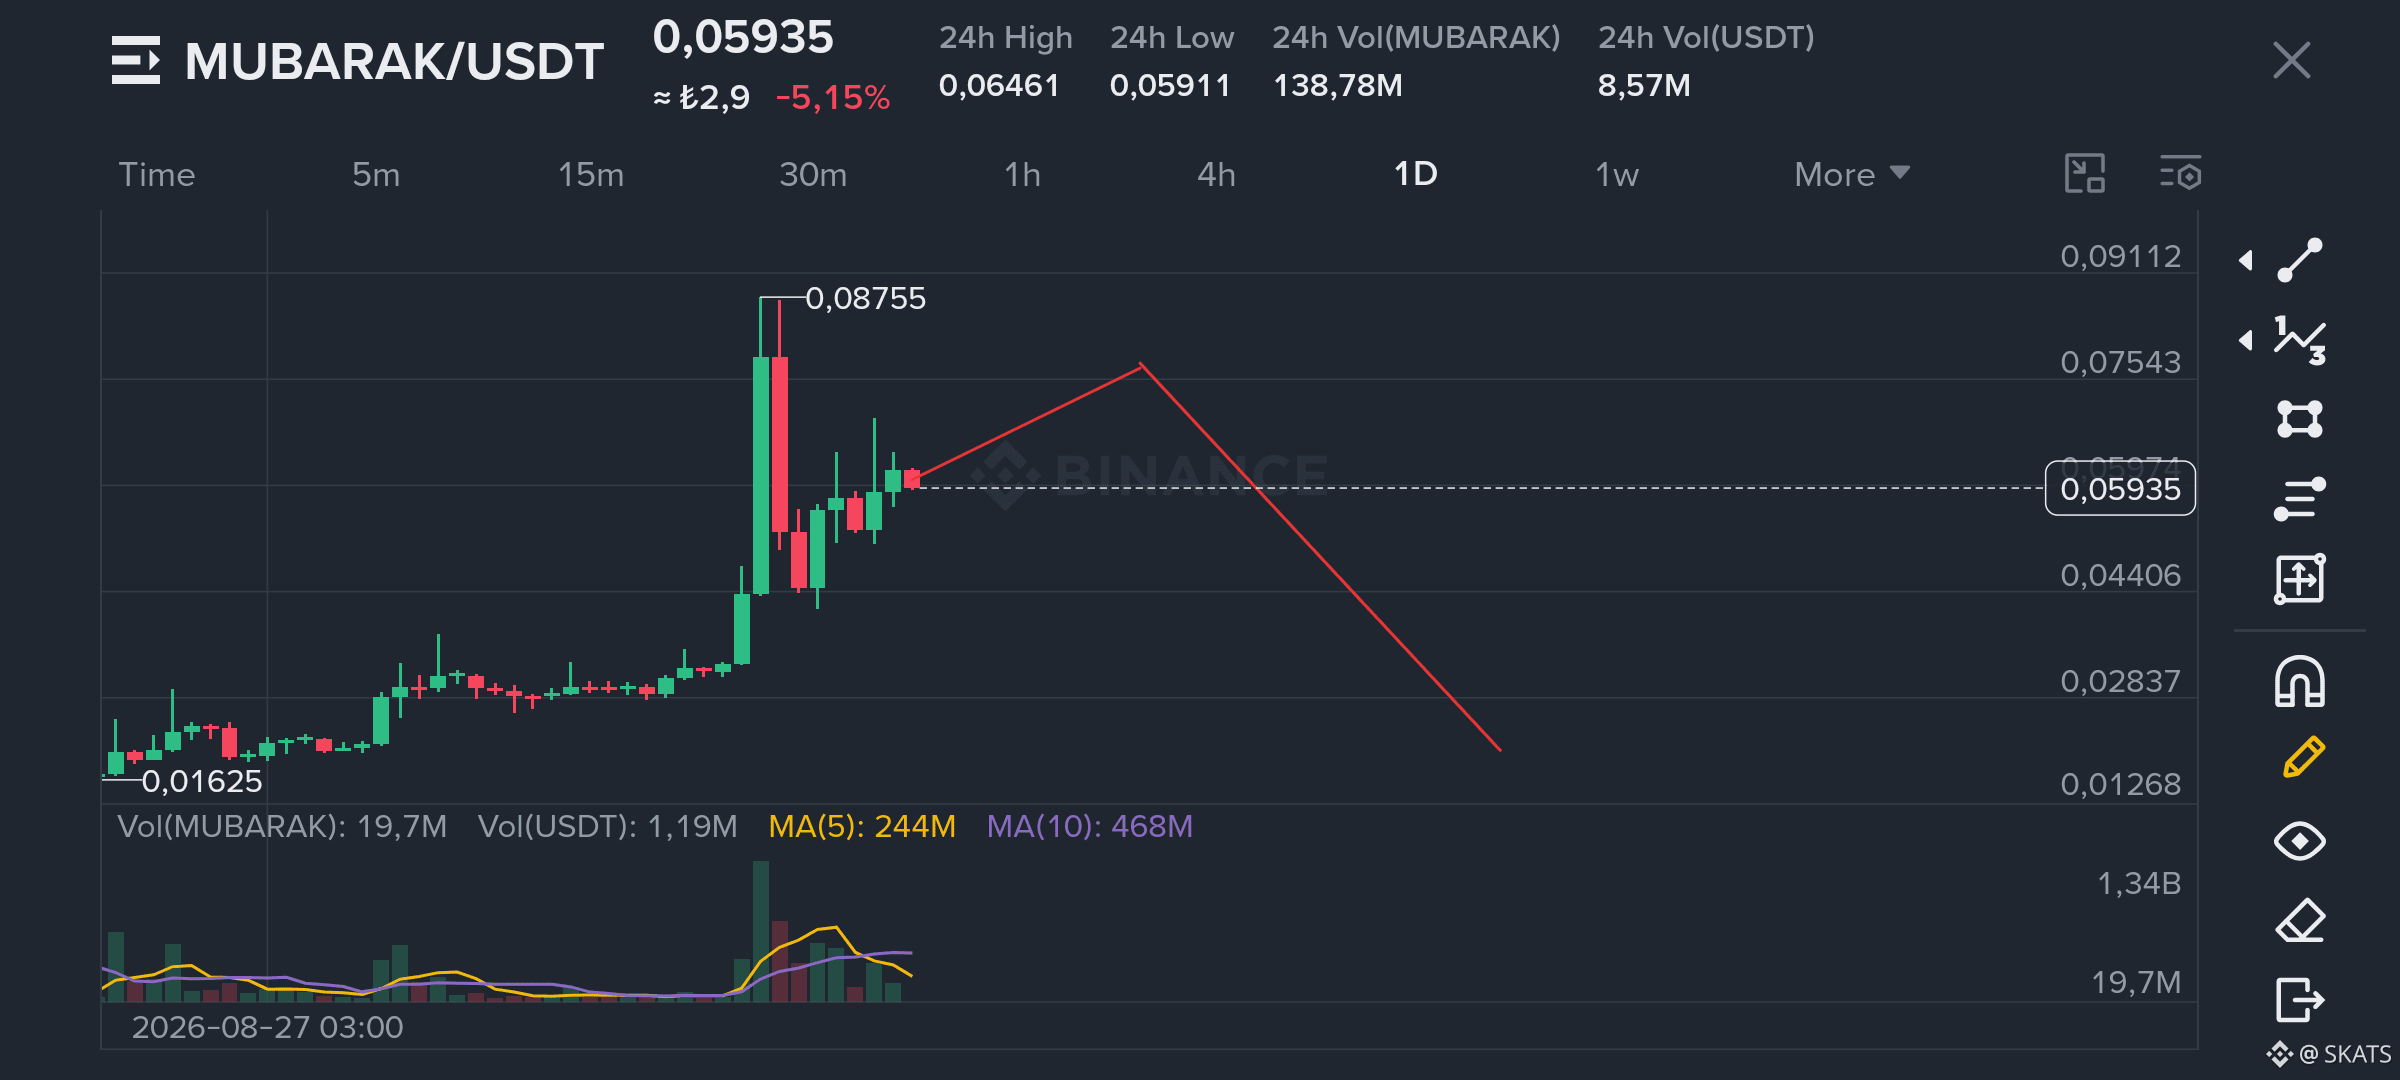
С MUBARAK я наблюдаю кое-что более конкретное, чем сопротивление
Я думаю, что рынок может формировать то, что я бы назвал «долгом принятия»
Движение к 0.08755 произошло так быстро, что цена прошла через несколько зон, не задержавшись там достаточно, чтобы сформировать реальный баланс
Для меня скорость не всегда означает силу. Иногда она просто оставляет после себя ценовые зоны, которые так и не были полноценно протестированы
Вот почему, даже если MUBARAK продвинется к зоне 0.07–0.075, я не буду автоматически трактовать это как продолжение
Объёмы уже сузились после первого импульса. Если цена пойдёт выше без более широкого участия, структура может стать тоньше, а не сильнее
Поэтому на графике и показана красная траектория
Я не пытаюсь предсказать точный пик
Я пытаюсь определить, какие уровни рынок так и не принял по-настоящему
Если зона 0.05–0.06 не станет устойчивой опорной зоной, то текущие цены всё ещё выглядят для меня неполными, и более глубокая коррекция не была бы неожиданностью
Быстрые ралли не всегда подсказывают, куда направляется сила
Иногда они лишь оставляют после себя зоны, куда рынку придётся вернуться и ответить позже $MUBARAK
#TufanSalur #Binance #MUBARAK
1
1
365
·
--
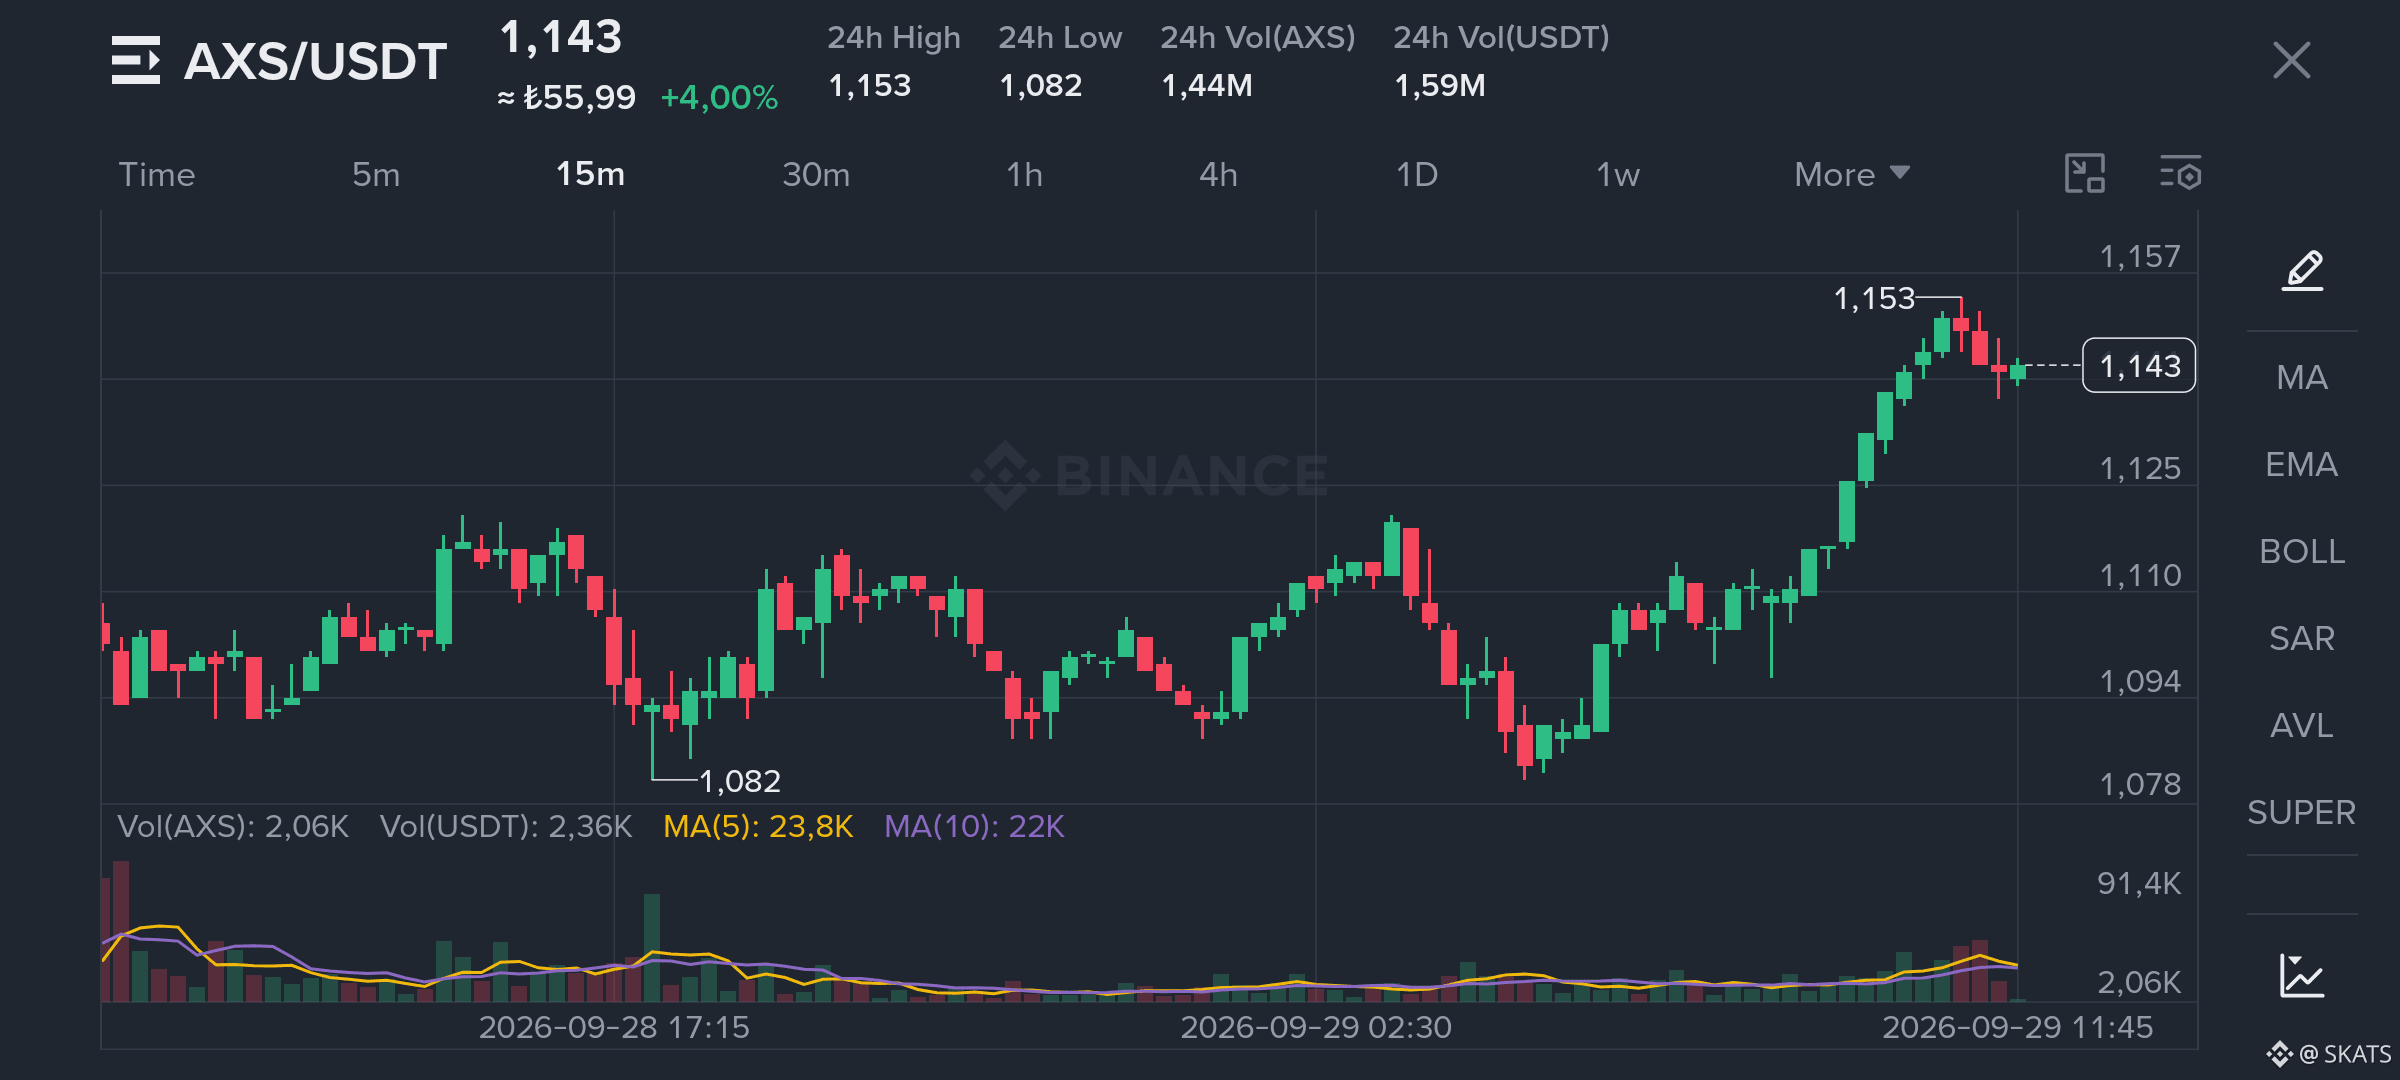
Я прямо сейчас смотрю на AXS и у меня открыт 15-минутный график. После 1.236 продажи протолкнули его в область 1.154, и сейчас он пытается удержаться примерно на 1.16. Есть некоторое краткосрочное давление, но я не зацикливаюсь только на свечах.
Я думаю, что рынок все еще может считывать AXS через старый цикл с высокой наградой и высоким давлением продаж. Но сегодняшняя структура не такая.
Меня интересует не просто то, сколько существует AXS. Мне важно, насколько быстро AXS переходит со стороны «награды» в реальное давление продаж.
Эта разница имеет значение. Даже если количество токенов остается тем же, более медленная конверсия в давление продаж может изменить баланс, к которому рынок уже привык.
Несмотря на откат на графике, пока я все еще слежу за восходящей стороной. Если спрос усилится, а предложение будет превращаться в давление продаж медленнее, чем раньше, реакция рынка может выглядеть совсем иначе, чем ожидают люди.
Я думаю, это слепое пятно в AXS.
Иногда движение начинается не потому, что на рынке стало меньше предложения. Оно начинается потому, что то же самое предложение доходит до рынка медленнее.
#AXS #CryptoMarket #Tokenomics
1
769
·
--
Рост
$AUCTION остается на столе.
Я сделал(а) пометку о $TRB и $MUBARAK тоже.
Давайте вернемся к этому посту в 2030
#SKATS
$AUCTION остается на столе.
Я сделал(а) пометку о $TRB и $MUBARAK тоже.
Давайте вернемся к этому посту в 2030
#SKATS
Я сделал(а) пометку о $TRB и $MUBARAK тоже.
Давайте вернемся к этому посту в 2030
#SKATS
Мой спотовый портфель
2 / 300
Минимум 10 USDT
Открытый
PNL за 7 дн.
(USDT)
229.97
ROI за 7 дн.
+3.08%
Активы под управлением
$9085.14
Коэффициент прибыльности
62.69%
2
108
·
--
Я думаю, что мы можем измерять безопасность оракулов не теми метриками
Большинство людей сосредотачиваются на скорости, количестве источников данных или том, как быстро обновление попадает в цепочку
То, что меня интересует в Tellor, — это другой вопрос
Насколько дорого поддерживать ложные данные вживую достаточно долго, чтобы это привело к реальному экономическому последствию
Злоумышленнику не нужно лгать, чтобы жить вечно. Иногда хватает нескольких блоков, одной ликвидации или одного критически важного транзакционного события
Поэтому я не рассматриваю Tellor только как систему, которая доставляет данные
Меня больше интересует, может ли ее дизайн сделать ложный ответ настолько дорогим в поддержании, что он не сможет оставаться «живым» достаточно долго, чтобы иметь значение
Для меня это гораздо более важный тест, чем одна лишь скорость
Потому что самый сильный оракул может быть не тем, который первым дает правильный ответ
Возможно, это тот, который делает неправильный ответ экономически несостоятельным
Вот та тезис Tellor, который я считаю более интересным
$TRB
#BinanceSquareFamily #TradingTales #TellorTributes
2
4.3k
·
--
19 августа Bitcoin торговался примерно по $64 000, а к 25 августа он поднялся выше $81 000
Теперь мы снова видим похожую ситуацию: цена переместилась из диапазона $75 000 к уровню выше $86 000
На первый взгляд оба ралли выглядят одинаково. Я не думаю, что они одинаковые
На этот раз в ускорение вовлечены и некоторые сегменты рынка альткоинов, при этом сильный спрос на ETF и существенное закрытие коротких позиций добавляют еще один слой к этому движению
То, что меня интересует, — не сам уровень $86 000
Главный вопрос в том, насколько далеко капитал может распространиться за пределы Bitcoin отсюда
Два ралли могут дать похожий график, не создавая при этом одинаковую структуру рынка
В одном случае ликвидность остается сосредоточенной в лидирующем активе
В другом — склонность к риску начинает смещаться и охватывать более широкий рынок
Для меня реальным подтверждением станет более широкое участие альткоинов, снижение доминирования BTC и рост спотовых объемов по всему рынку
Вот с этого я бы начал читать это как реальную ротацию капитала, а не просто как очередную реакцию цены
Возможно, настоящая история будет не в том, где закончится это ралли, а в том, куда дальше пойдет капитал
#Bitcoin #Altcoins #CryptoMarket
#TufanSalur
2
19.4k
·
--
Рост
Проверено
Все спорят об одном и том же вокруг акций ИИ
Как долго может продолжаться этот рост
Я смотрю в другую сторону
По мере масштабирования технологий что они делают более распространённым и что делает их более ценными
Nvidia с выручкой 96,2 млрд долларов в прошлом квартале, из которых 89 млрд пришлись на дата-центры, уже показывает, насколько силён спрос. Broadcom достигла 16,7 млрд долларов выручки в сегменте ИИ-полупроводников — это указывает в том же направлении
Но я больше не фокусируюсь только на самом продукте
Я смотрю на узкие места, через которые этому росту нужно пройти
ПО может масштабироваться. Код можно копировать. Модели можно улучшать
А вот мощность электроэнергии, доступ к сетям, передовая память, корпусирование и охлаждение не могут расширяться такими же темпами
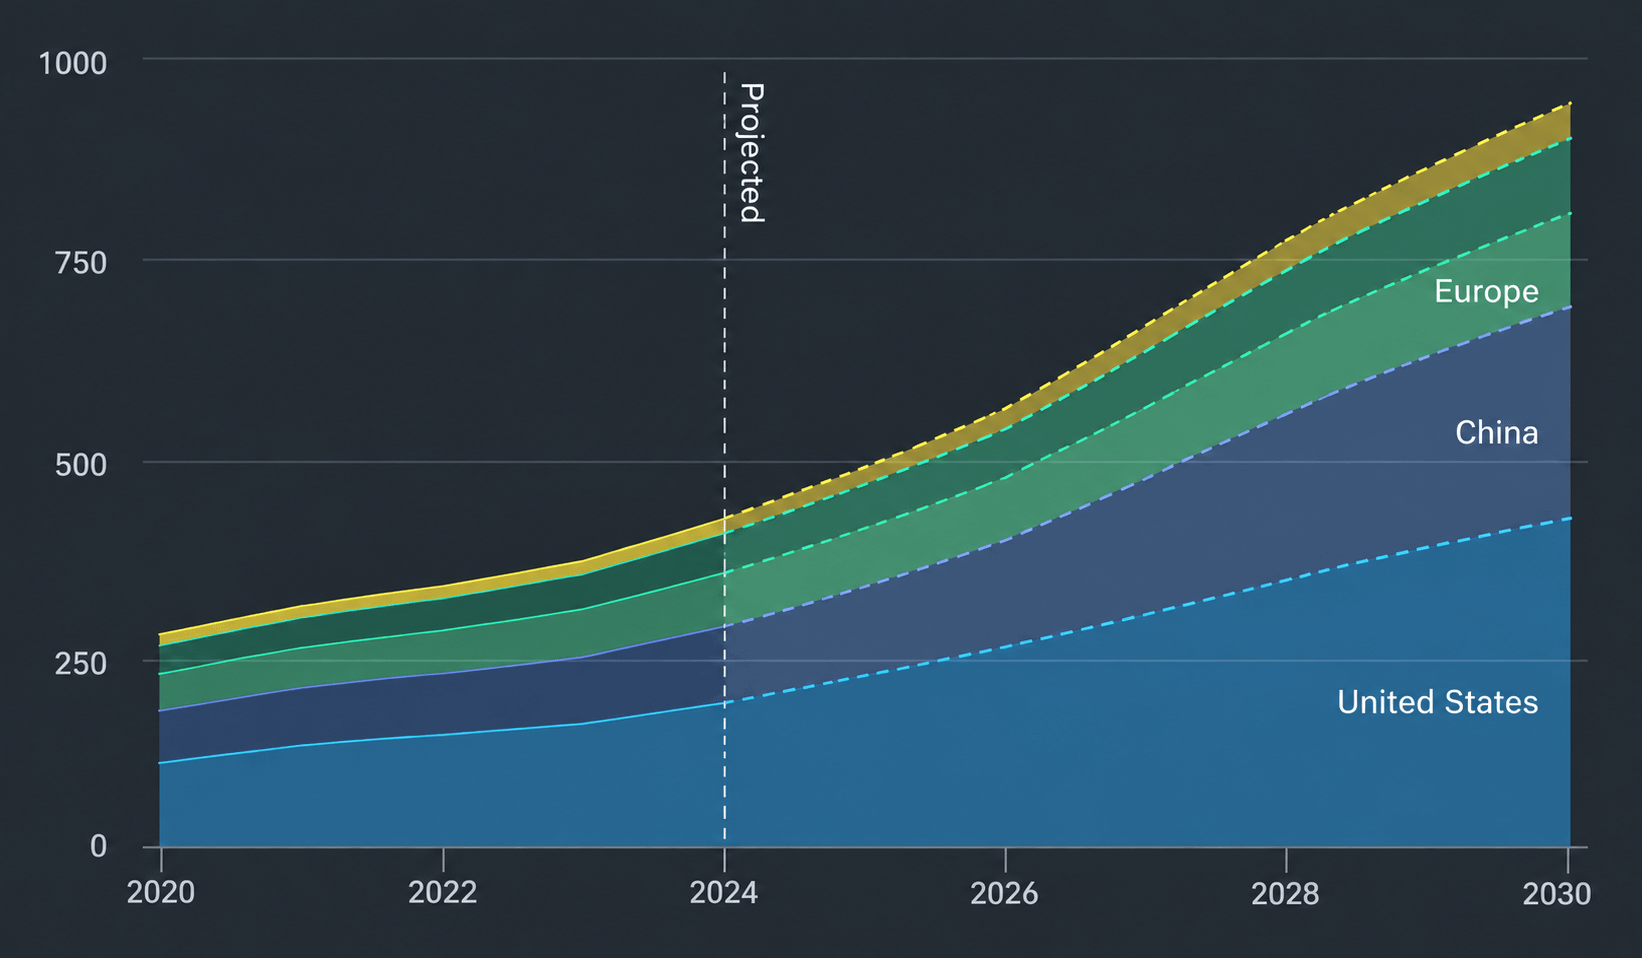
IEA ожидает, что потребление электроэнергии дата-центрами вырастет примерно с 485 ТВт·ч в 2025 году до почти 950 ТВт·ч к 2030 году
Вот почему я настроен оптимистично в отношении этого сектора, но я не рассматриваю каждую компанию с ярлыком ИИ одинаково
Мне интереснее то, что эта технология не может легко умножить
Потому что чем быстрее становится рост, тем более заметными становятся физические ограничения
И иногда самая сильная ценовая власть не принадлежит продукту, о котором все говорят
Она находится в узкой точке, через которую проходит весь этап расширения
Я думаю, что первый этап — это гонка за созданием интеллекта
Следующий этап может быть о том, кто контролирует ресурсы, без которых этот интеллект не может работать
Так что для меня следующая возможность — это не поиск очередной истории про ИИ
Речь о том, чтобы найти дефицит, который не исчезает по мере продолжения роста
Потому что чем больше технология масштабируется, тем ценнее становятся вещи, которые не могут идти в ногу с ней @Binance_Square_Official
#AIStocksWhatNext #AIInfrastructure #Nvidia #Binance #TufanSalur
Все спорят об одном и том же вокруг акций ИИ
Как долго может продолжаться этот рост
Я смотрю в другую сторону
По мере масштабирования технологий что они делают более распространённым и что делает их более ценными
Nvidia с выручкой 96,2 млрд долларов в прошлом квартале, из которых 89 млрд пришлись на дата-центры, уже показывает, насколько силён спрос. Broadcom достигла 16,7 млрд долларов выручки в сегменте ИИ-полупроводников — это указывает в том же направлении
Но я больше не фокусируюсь только на самом продукте
Я смотрю на узкие места, через которые этому росту нужно пройти
ПО может масштабироваться. Код можно копировать. Модели можно улучшать
А вот мощность электроэнергии, доступ к сетям, передовая память, корпусирование и охлаждение не могут расширяться такими же темпами
IEA ожидает, что потребление электроэнергии дата-центрами вырастет примерно с 485 ТВт·ч в 2025 году до почти 950 ТВт·ч к 2030 году
Вот почему я настроен оптимистично в отношении этого сектора, но я не рассматриваю каждую компанию с ярлыком ИИ одинаково
Мне интереснее то, что эта технология не может легко умножить
Потому что чем быстрее становится рост, тем более заметными становятся физические ограничения
И иногда самая сильная ценовая власть не принадлежит продукту, о котором все говорят
Она находится в узкой точке, через которую проходит весь этап расширения
Я думаю, что первый этап — это гонка за созданием интеллекта
Следующий этап может быть о том, кто контролирует ресурсы, без которых этот интеллект не может работать
Так что для меня следующая возможность — это не поиск очередной истории про ИИ
Речь о том, чтобы найти дефицит, который не исчезает по мере продолжения роста
Потому что чем больше технология масштабируется, тем ценнее становятся вещи, которые не могут идти в ногу с ней @Binance Square Official
#AIStocksWhatNext #AIInfrastructure #Nvidia #Binance #TufanSalur
2
15.9k
·
--
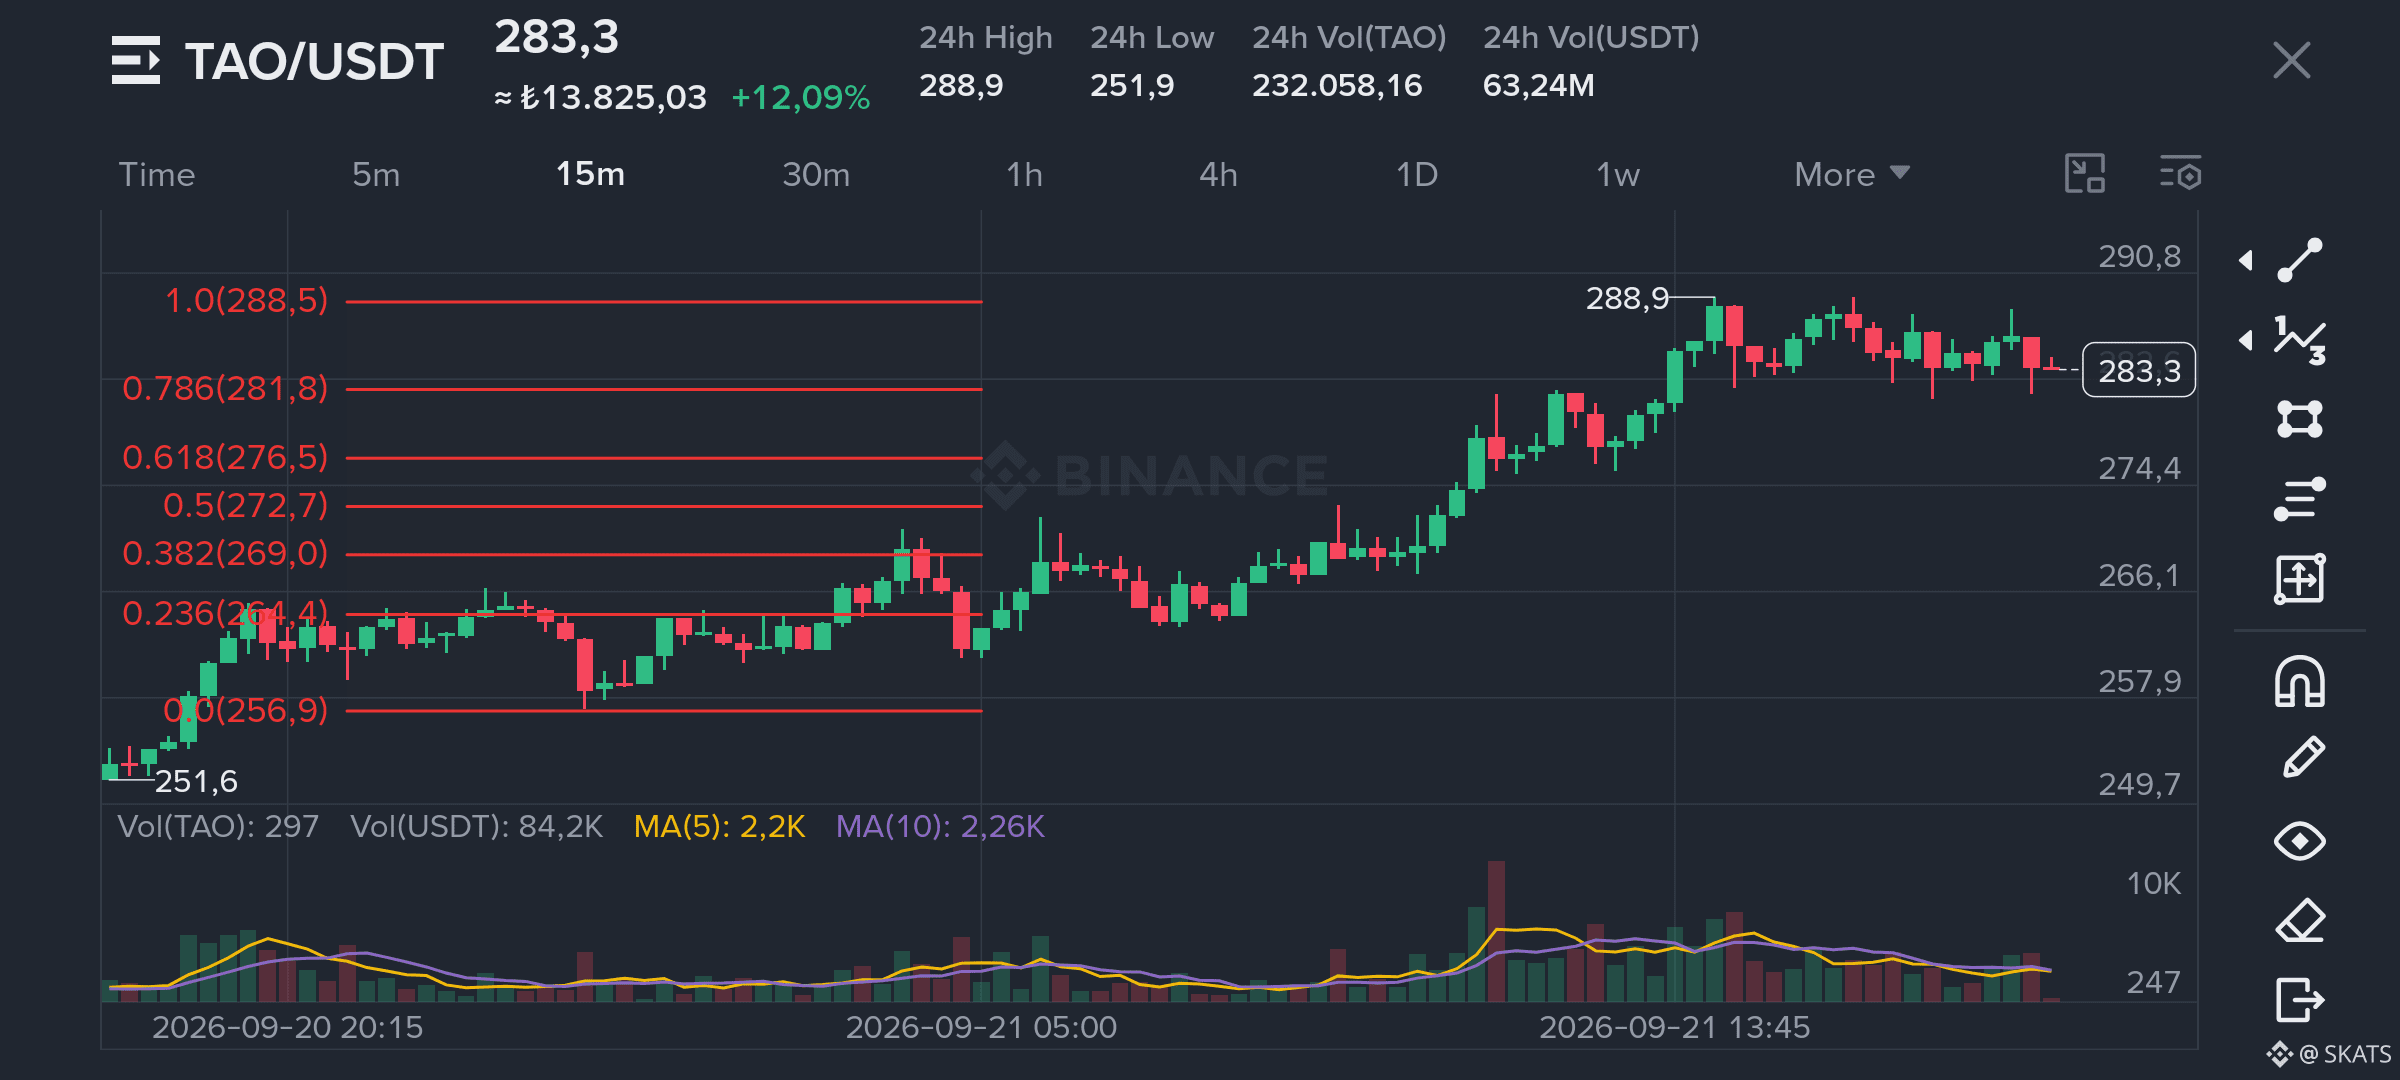
Когда я смотрю на график TAO, я не заинтересован в объяснении цены. Это уже все и так видят.
То, о чём я постоянно думаю, — как со временем капитал может начать принимать решения внутри Bittensor.
Создания сильной технологии может оказаться недостаточно. Разные подсети также конкурируют за внимание и капитал, и это делает для меня задачу куда более интересной.
Если система продолжает вознаграждать то, что уже выглядит самым сильным, она может в итоге потерять нечто, что просто ещё не успело достаточно доказать себя.
Капитал естественным образом движется к тому, что уже показало результаты. Но когда одна и та же предвзятость продолжает повторяться, победители притягивают всё больше капитала, получают больше видимости и затем притягивают ещё больше капитала.
В какой-то момент Bittensor может начать не только выбирать лучшее. Он может также усиливать то, что люди уже считают лучшим.
Именно этот баланс я и наблюдаю через TAO.
Долгосрочное качество сети может зависеть не только от того, насколько хорошо она вознаграждает самые сильные подсети. Оно может также зависеть от того, сколько пространства она оставляет для идей, которые ещё только в самом начале, ещё неясны или просто отличаются.
Если капитал приходит к одному и тому же выводу слишком быстро, система может выглядеть эффективной, но при этом медленно терять способность открывать что-то новое.
Консенсус может заставить капитал чувствовать себя в большей безопасности, но новая ценность часто обнаруживается ещё до того, как консенсус сформировался.
Поэтому, когда я смотрю на TAO, я думаю не только о том, какая часть сети получает внимание.
Я думаю о том, как долго Bittensor может позволять другой идее выжить, прежде чем рынок полностью поймёт, была ли она права или ошибалась.
Потому что, возможно, качество сети измеряется не тем, как быстро все приходят к одному и тому же выводу.
Возможно, оно измеряется тем, сколько места она даёт непроверенной идее, чтобы доказать себя.$TAO
#TAO #Bittensor #Crypto #Binance
#TufanSalur
3
10.5k
·
--
Большинство людей, вероятно, увидят в шаге S&P Global по приобретению OpenZeppelin еще один признак того, что традиционные финансы все ближе подходят к крипто
Я смотрю на это с другой стороны
Когда финансовые продукты становятся программируемыми, я думаю, что то, как мы измеряем риск, тоже может потребовать изменений
В традиционных финансах мы обычно смотрим на эмитента, баланс, обеспечение и на то, кто хранит активы. Ончейн-финансы добавляют еще один слой ко всему этому — сам код
Токенизированная облигация может иметь сильного эмитента, привлекательную доходность и надежное обеспечение, но если смарт-контракт, который контролирует право собственности, переводы или доступ, имеет критическую уязвимость, часть риска может находиться там, где традиционный анализ не способен полностью его учесть
Вот почему соглашение S&P Global о приобретении OpenZeppelin мне кажется интересным. Не просто потому, что еще одна крупная финансовая компания движется в сторону крипто, а потому что это указывает на более фундаментальную вещь
По мере того как финансы становятся программируемыми, качество кода может перестать быть технической деталью и начать превращаться в часть самого финансового продукта
Это также может изменить вопросы, которые институции задают до того, как вложат капитал. Возможно, это будет уже не только о том, кто выпустил актив, но и о том, кто проверил код, лежащий в основе
Токенизация часто описывается как перенос акций, облигаций, фондов и других активов на инфраструктуру блокчейна. Но размещение актива в ончейне не автоматически делает его риск более понятным
Это может создать новый тип риска, к измерению которого капиталу еще предстоит научиться
Так что, возможно, следующий этап ончейн-финансов — это не просто про то, чтобы выводить на блокчейны еще больше активов
Речь может идти о том, чтобы риски внутри кода были измеримыми настолько, чтобы крупный капитал мог им доверять
Если это произойдет, инфраструктура, которая верифицирует финансовый код, в конечном итоге может стать столь же важной, как и инфраструктура, которая его исполняет
#Tokenization #DigitalAssets #SmartContracts #Binance
2
23.1k
·
--
Рост
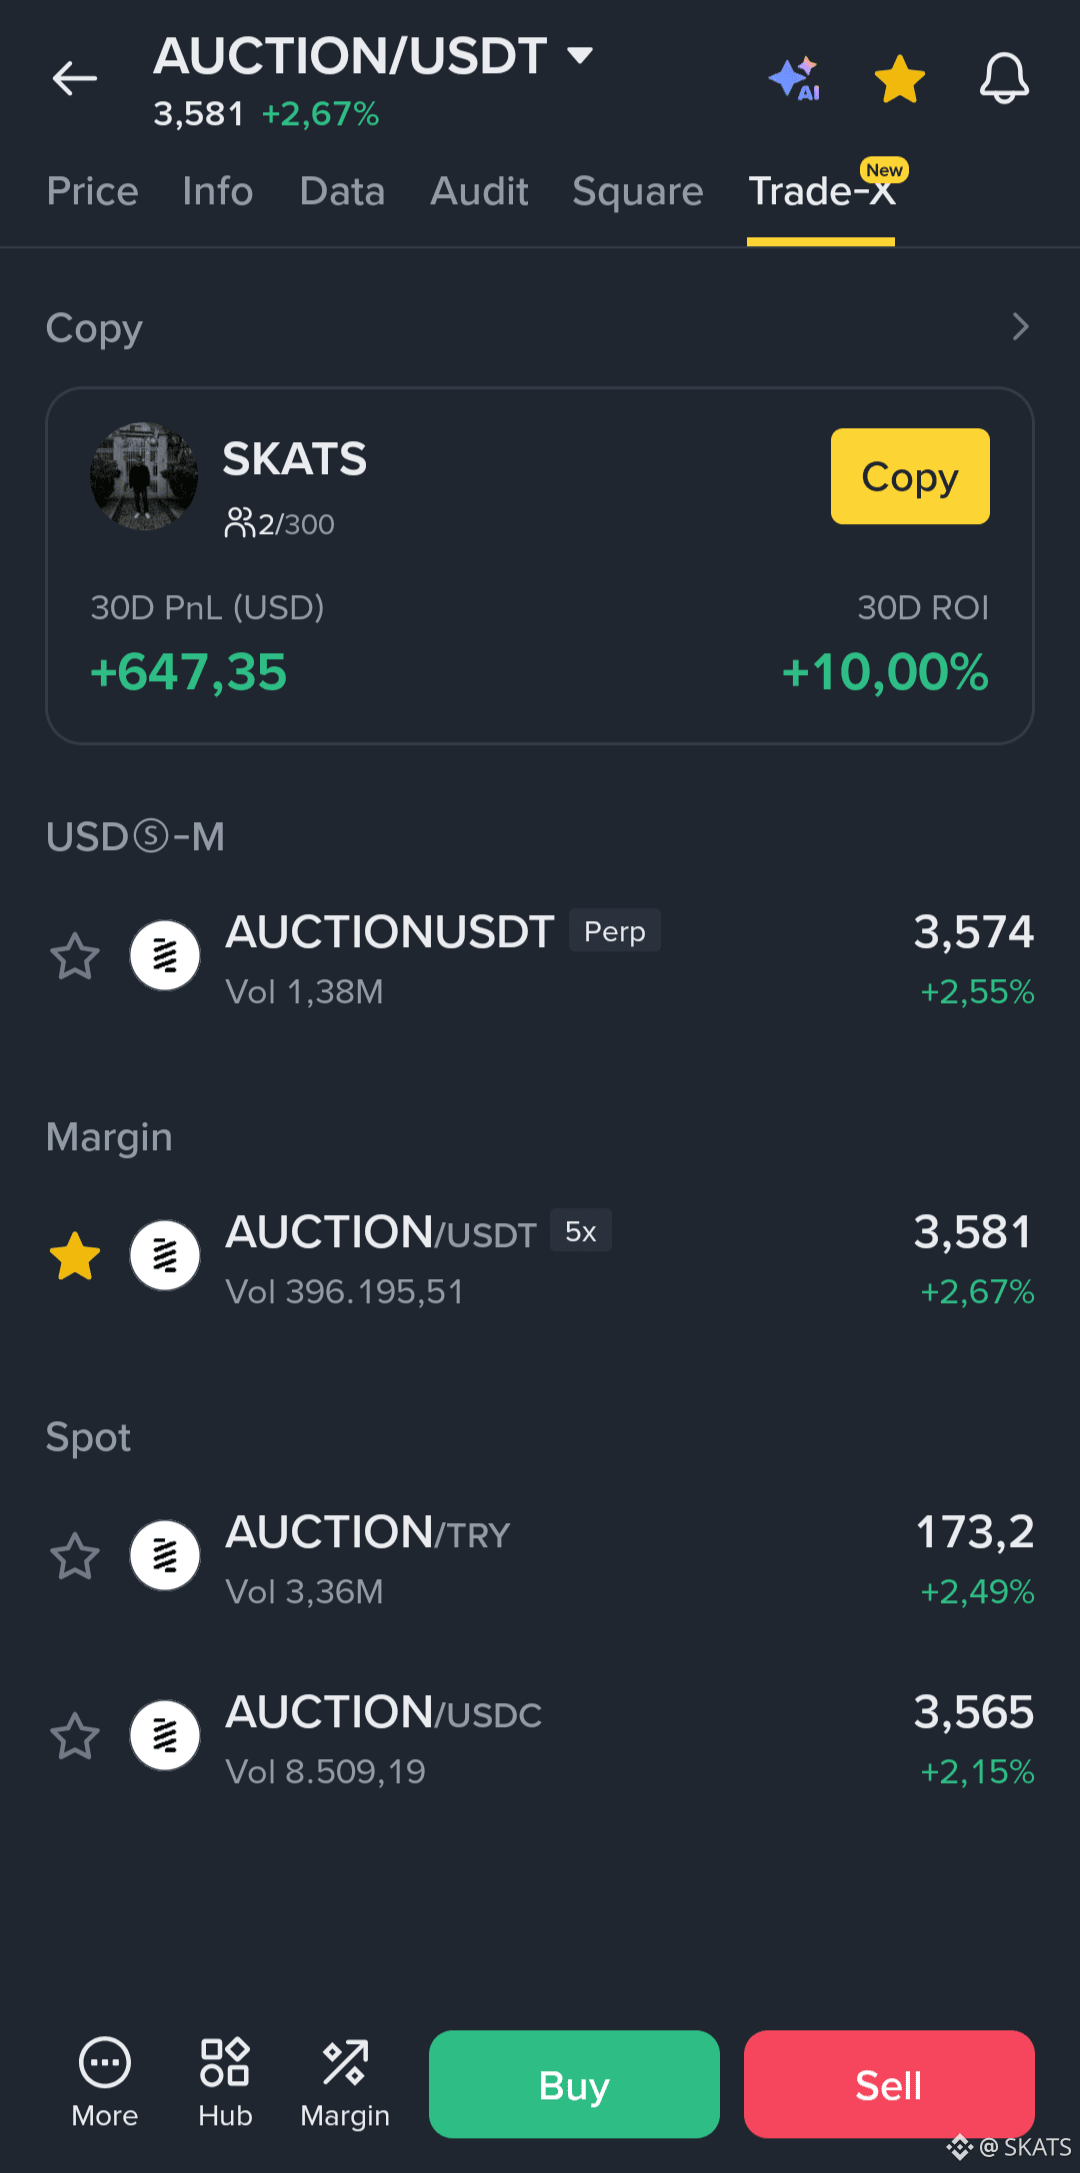
Моя стратегия аукциона теперь активна в разделе «Копировать».
Цифры уже на экране, так что я не буду писать сверху на них эпический текст. Рынок и так достаточно драматичен 😄
$AUCTION #Binance
Моя стратегия аукциона теперь активна в разделе «Копировать».
Цифры уже на экране, так что я не буду писать сверху на них эпический текст. Рынок и так достаточно драматичен 😄
$AUCTION #Binance
Цифры уже на экране, так что я не буду писать сверху на них эпический текст. Рынок и так достаточно драматичен 😄
$AUCTION #Binance
2
18.2k
·
--
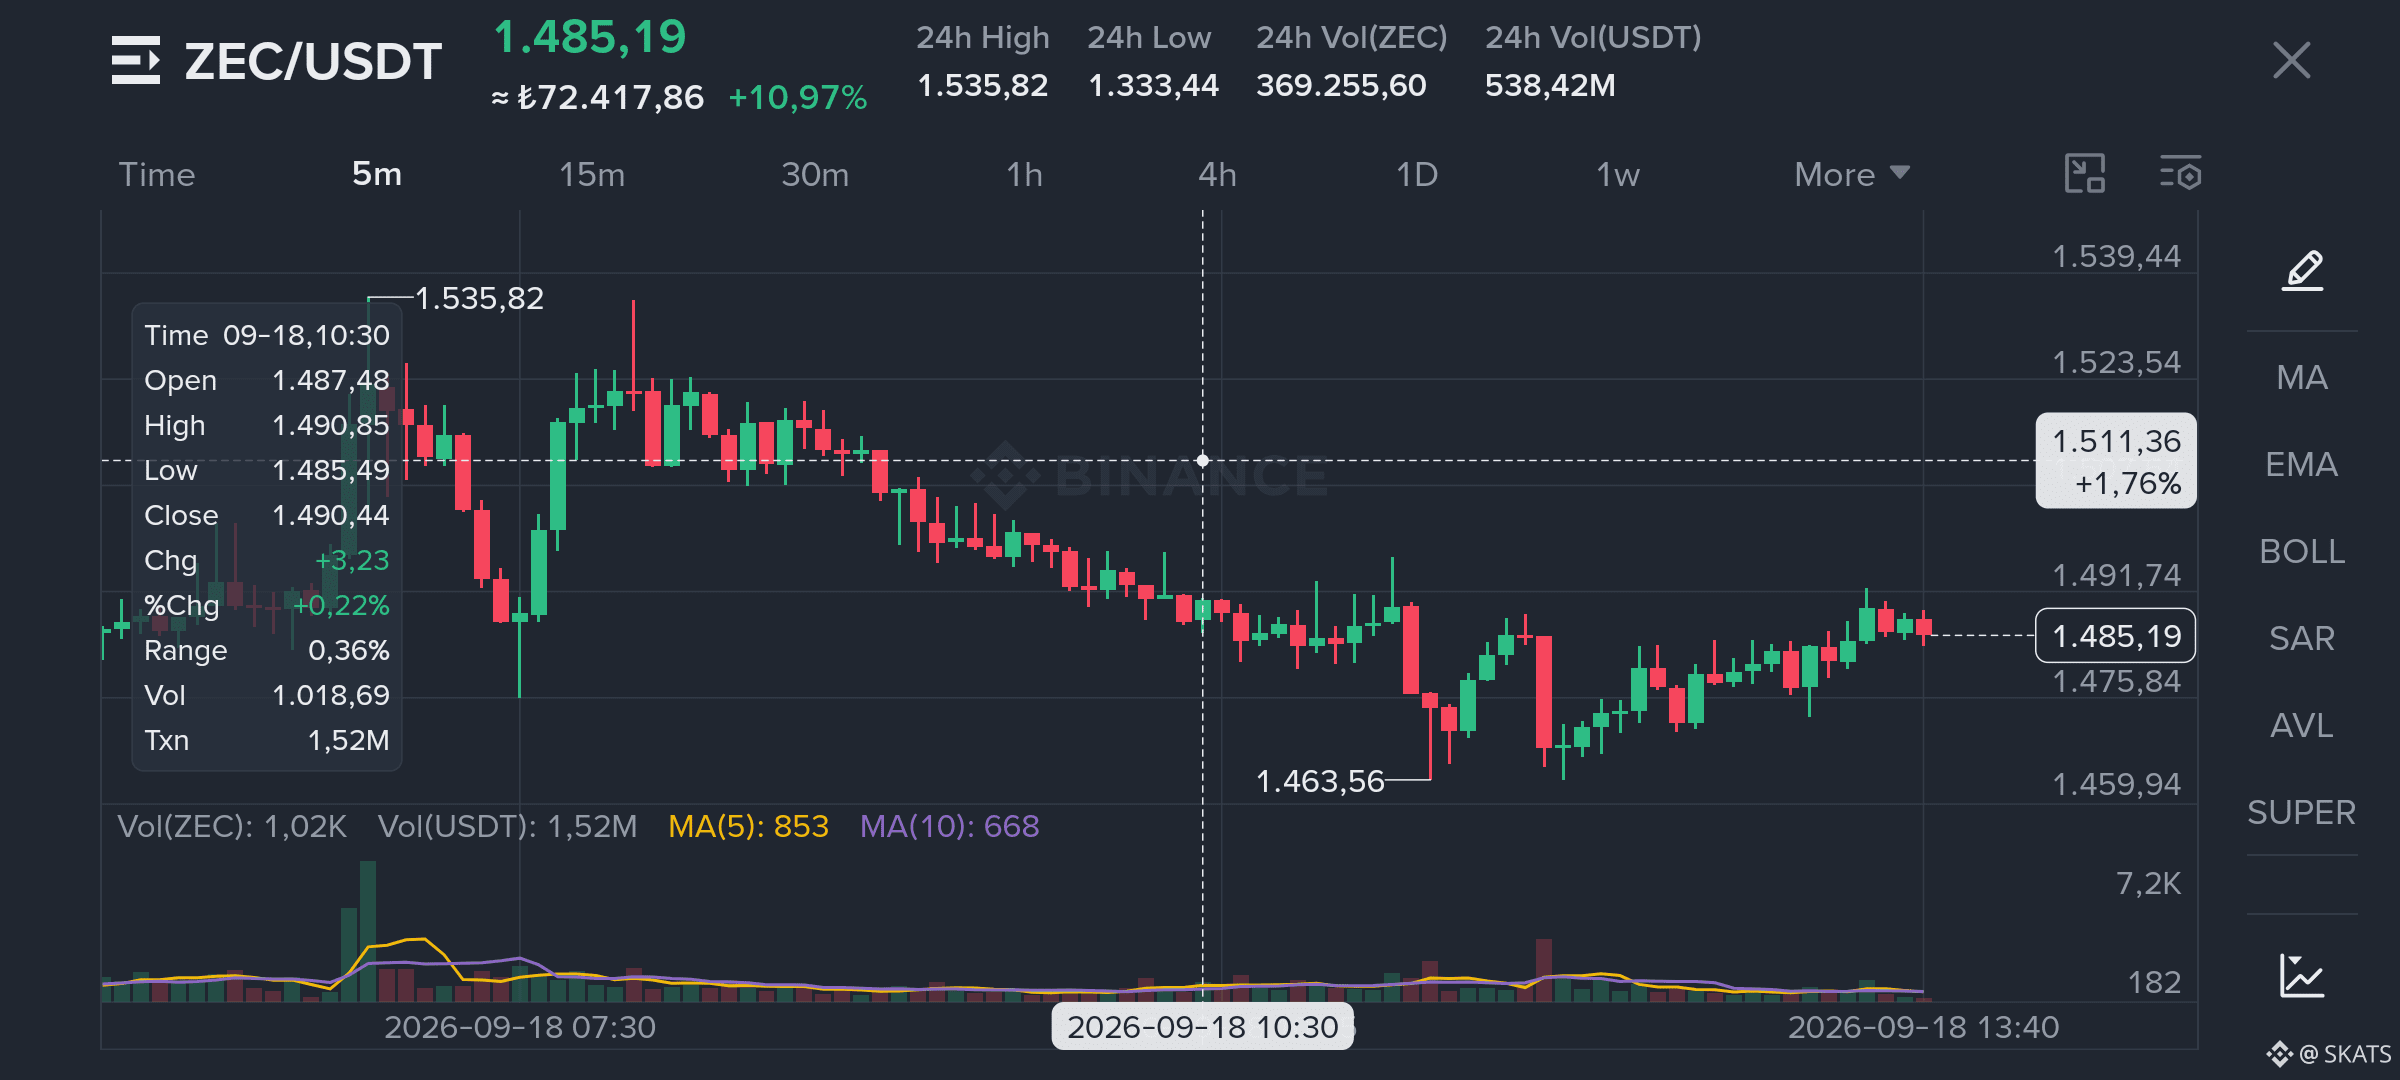
С ZEC мне гораздо меньше интересна скорость движения цены и гораздо больше — то, как это движение перераспределило позиции на рынке.
Мы видели движение с двузначным процентом за 24 часа, явное расширение объёмов и тестирование ценой области 1 535 перед тем, как она закрепилась примерно вокруг 1 485.
Короткие ликвидации могли ускорить часть этого движения.
Но я бы не сводил всё движение к этому.
Потому что одновременно изменилось несколько вещей.
Капитал, находившийся на гораздо более низких уровнях входа, теперь сидит на существенной прибыли.
Новые деньги, которые не хотели упустить движение, вошли по гораздо более высокой цене основания.
И на короткой стороне некоторые позиции могли быть вынуждены выйти из рынка, либо сократили свой риск.
Так что хотя цена и изменилась, вместе с ней изменилось и кое-что другое:
Уровень, на котором разные участники начинают чувствовать дискомфорт.
Сейчас для меня это важнее всего.
После сильного движения цене не всегда нужны дополнительные деньги, чтобы продолжать двигаться.
Иногда достаточно лишь того, чтобы существующие позиции начали вести себя иначе.
Если прежние покупатели не спешат фиксировать прибыль, новые покупатели могут пережить первое откатное движение, а шорты не начинают сразу же снова наращивать агрессивную экспозицию — рынок может начать принимать более высокий ценовой диапазон.
Но может произойти и обратное — так же быстро.
Если поздние покупатели окажутся первой группой, которая теряет уверенность, то то, что сегодня выглядит сильным, может очень быстро стать хрупким.
Поэтому, оценивая ZEC, я не думаю так:
«Шорты были ликвидированы, значит, цена пойдёт выше».
Я задаю другой вопрос.
Кто наиболее вероятно будет вынужден первым изменить своё решение?
Более ранний капитал, который сейчас сидит в прибыли?
Новый капитал, вошедший по более высокой цене?
Или короткая сторона, которая пытается восстановить экспозицию?
Потому что иногда следующее движение определяется не самой сильной стороной.
Его определяет сторона, которая становится некомфортной первой.
#ZEC #MarketStructure #Binance
2
5.3k
·
--
Проверено
Одна из самых ранних идей в криптовалюте была простой:
Если у вас есть ключи, вы действительно владеете активом.
Эта идея перенесла финансовую ответственность от институтов к отдельному человеку.
Спустя годы происходит кое-что интересное — в противоположном направлении.
Deutsche Bank готовит сервис хранения цифровых активов для институциональных клиентов. Согласно плану, управление кошельками и закрытыми ключами для Bitcoin, Ether и выбранных стейблкоинов станет частью услуг, которые он предоставляет.
Но меня привлек не Bitcoin.
Меня привлек тот факт, что банк готов взять на себя ответственность за ключи.
Для частного лица контроль ключей означает независимость. Для институции это означает ответственность.
Кто контролирует доступ и кто несёт ответственность, когда что-то пойдёт не так?
В какой-то момент проблема перестаёт быть только вопросом хранения актива.
Вам нужно хранить (custody) ещё и ответственность.
Я думаю, что это одна из упущенных частей институциональной криптосферы.
Годы мы обсуждали, будут ли банки покупать Bitcoin, размещать его на своих балансовых счетах или давать клиентам к нему доступ.
Возможно, более крупное изменение происходит где-то в другом месте.
Банки могут не просто внедрять криптовалюту. Они могут превращать новый вид ответственности, созданный криптовалютой, в финансовую услугу.
И это становится ещё интереснее, если со временем акции, облигации, фонды и другие активы постепенно перейдут в ончейн-инфраструктуру.
В таком мире хранение (custody) может быть уже не просто про то, чтобы говорить:
«Ваши активы хранятся здесь».
Более ценное обещание может стать:
«Мы берём на себя ответственность за ключи».
Так что, когда Deutsche Bank делает этот шаг, я слежу не за тем, сколько Bitcoin он, возможно, в конечном итоге будет хранить.
Я слежу за другим.
Что начнут продавать банки, когда криптовалюта станет инфраструктурой?
Потому что один из самых ранних вопросов в крипто звучал так:
«Зачем мне нужен банк?»
И если в итоге институциональный вопрос станет таким:
«Какому институту я могу доверить эту ответственность?»
#DigitalAssetCustody #Bitcoin #InstitutionalCrypto #Binance
3
12.7k
·
--
Статья
Во что доверяют институциональные деньгиКогда речь заходит об институциональном интересе к криптовалюте, большинство людей обычно смотрят на одно и то же: сколько денег поступает?
В последнее время я смотрю на шаг назад.
Во что эта сумма денег должна поверить, прежде чем принять решение?
Вот почему меня заинтересовала стратегическая инвестиция от S&P Global, в рамках которой была расширена серия B Kaiko до 110 миллионов долларов. Kaiko предоставляет инфраструктуру данных для криптовалюты и ончейн-рынков.
Это не изолированная разработка. Индексы S&P Dow Jones Indices и Kaiko также объединили свои индексы цифровых активов под общую платформу.
Во что доверяют институциональные деньги
Когда речь заходит об институциональном интересе к криптовалюте, большинство людей обычно смотрят на одно и то же: сколько денег поступает?
В последнее время я смотрю на шаг назад.
Во что эта сумма денег должна поверить, прежде чем принять решение?
Вот почему меня заинтересовала стратегическая инвестиция от S&P Global, в рамках которой была расширена серия B Kaiko до 110 миллионов долларов. Kaiko предоставляет инфраструктуру данных для криптовалюты и ончейн-рынков.
Это не изолированная разработка. Индексы S&P Dow Jones Indices и Kaiko также объединили свои индексы цифровых активов под общую платформу.
2
5.1k
·
--
Проверено
По мере приближения заседания ФРС все готовятся к одному и тому же вопросу: получим ли мы повышение ставки на 25 б.п.?
На этот раз я меньше смотрю на само решение и больше на то, что произошло еще до того, как ФРС объявила его.
Потому что рынок облигаций не стал ждать ФРС.
При доходности U.S. 10-летних гособлигаций около 5% повышение на 25 б.п. уже в значительной степени заложено в цену.
Поэтому, если ФРС повысит ставки завтра, я не обязательно буду воспринимать это как начало нового раунда ужесточения.
Есть и другая возможность.
ФРС может просто формализовать ужесточение, которое рынок облигаций уже начал.
Мне кажется, это различие важно.
Потому что всё — от стоимости корпоративных заимствований до готовности инвесторов идти на риск — зависит не только от ставки, установленной ФРС. Долгосрочные доходности также меняют стоимость альтернатив, доступных капиталу.
Вот почему я считаю, что, глядя лишь на само решение, упускается часть картины для BTC, технологических акций и золота.
Для меня более интересная информация — та, что появляется потом.
Что происходит с доходностью 10-летних казначейских облигаций после повышения на 25 б.п.?
Она откатывается?
Или остается повышенной, сохраняя жесткость финансовых условий независимо от ФРС?
Второй сценарий создаст нечто гораздо более интересное.
ФРС может повысить ставку один раз, а рынок при этом даст значительно более масштабное ужесточение для экономики.
Поэтому завтра я не буду пытаться предсказать первую реакцию на экране.
Мне будет менее интересно, в каком направлении в первые минуты движется BTC, и больше — на каком уровне процентных ставок капитал согласится после решения.
Потому что для меня самый важный вопрос завтра не в том, повысит ли ФРС ставки.
ФРС все еще задает тон финансовым условиям?
Или же она просто догоняет рынок облигаций, который уже ушел вперед?
#FedRateWatch #BTC #Fed #Binance
2
2.4k
·
--
То, что в последнее время больше всего заставляет меня думать о стейблкоинах, — это не их рыночная капитализация.
Это поведение банков.
В США банковская отрасль все больше обеспокоена тем, что стейблкоины могут напрямую конкурировать с банковскими депозитами. Разговор уже не только о регулировании или о том, безопасна ли криптовалюта.
Это превращается в вопрос о том, где будет храниться деньги.
Поэтому даже доходности и вознаграждения, предлагаемые держателям стейблкоинов, стали частью серьезной дискуссии.
Но в то же время происходит и другое.
Группа из 21 крупнейшего финансового учреждения, включая Bank of America, Citi, Goldman Sachs и Deutsche Bank, готовится запустить собственное решение по долларовым стейблкоинам в первой половине 2027 года.
Я вижу здесь интересное противоречие.
С одной стороны, у нас банковская система, обеспокоенная тем, что стейблкоины конкурируют с депозитами. С другой — некоторые из крупнейших игроков в той же системе сами готовятся войти в инфраструктуру стейблкоинов.
Возможно, оценивать значимость стейблкоинов в финансах только по числу долларов в обращении — значит упускать нечто более масштабное.
Я слежу за другим.
Начала ли существующая система менять собственное поведение?
Потому что реальная конкуренция не всегда начинается тогда, когда новый продукт заменяет старую систему.
Иногда она начинается в тот момент, когда старая система начинает менять свою позицию из-за нового.
Так что в ближайший период я буду наблюдать не только за тем, насколько растет рынок стейблкоинов.
Я также буду следить за дистанцией между тем, что банки говорят о стейблкоинах, и тем, что они строят для своих собственных клиентов.
Потому что именно там может быть главный сигнал.
Иногда самый ясный признак того, насколько сильным стало влияние финансовых инноваций, — это не то, кто в них инвестирует, а то, кого ими вынуждают менять свое поведение.
#Stablecoins #Crypto #Binance #TufanSalur
2
3
737
·
--
Сможет ли открывающий колокол фондовой биржи по-прежнему отмечать начало формирования цены в будущем?
Большая часть обсуждений токенизации в последнее время была сосредоточена на возможности торговать 24 часа в сутки.
Меня же интересует вероятность чего-то гораздо большего.
Потому что если формирование цены больше не будет ограничиваться часами работы рынка, то открытие традиционной биржи со временем может утратить смысл, который оно имеет сегодня.
Мы уже видим небольшой, но очень показательный пример этого.
Согласно Binance Research, цена, сформированная bStocks по выходным, отражала медиану в 92% ценового гэпа, который затем возникал при открытии рынка в понедельник.
И еще интереснее: во всех 41 наблюденном случае, когда размер открывающего гэпа превышал 3%, направление было верным.
Важная часть для меня — не 92% и не 41 из 41.
Важно то, что цена начинает формироваться еще до того, как откроется традиционный рынок.
Потому что когда в пятницу рынок закрывается, мир не останавливается.
Новости продолжают выходить.
Компании продолжают делать заявления.
Макроэкономические условия продолжают меняться.
Ожидания инвесторов продолжают сдвигаться.
Раньше все это приходилось ждать до понедельника, чтобы найти реальное отражение в цене.
Если токенизация начнет устранять необходимость в этом ожидании, я не думаю, что единственное, что изменится, — это часы торгов.
Может измениться и то, где именно в первый раз формируется цена.
Именно поэтому меня так заинтересовала инвестиция Nasdaq в Payward на $100 миллионов.
Потому что вопрос больше не звучит так: «Можем ли мы разместить акции в блокчейне?»
Вопрос в том, что произойдет с традиционной структурой финансов, если формирование цены, торговля и расчеты будут переосмыслены и перестроены вокруг инфраструктуры блокчейна.
Возможно, в будущем открытие в понедельник уже не будет моментом, когда обнаруживается новая цена.
Это будет лишь момент, когда цена, сформированная за выходные, займет свое место в традиционном рынке.
Я думаю, именно здесь может произойти настоящее прорывное событие в токенизации.
#RWA #Tokenization #Crypto #bStocks
2
1.2k
·
--
Рост
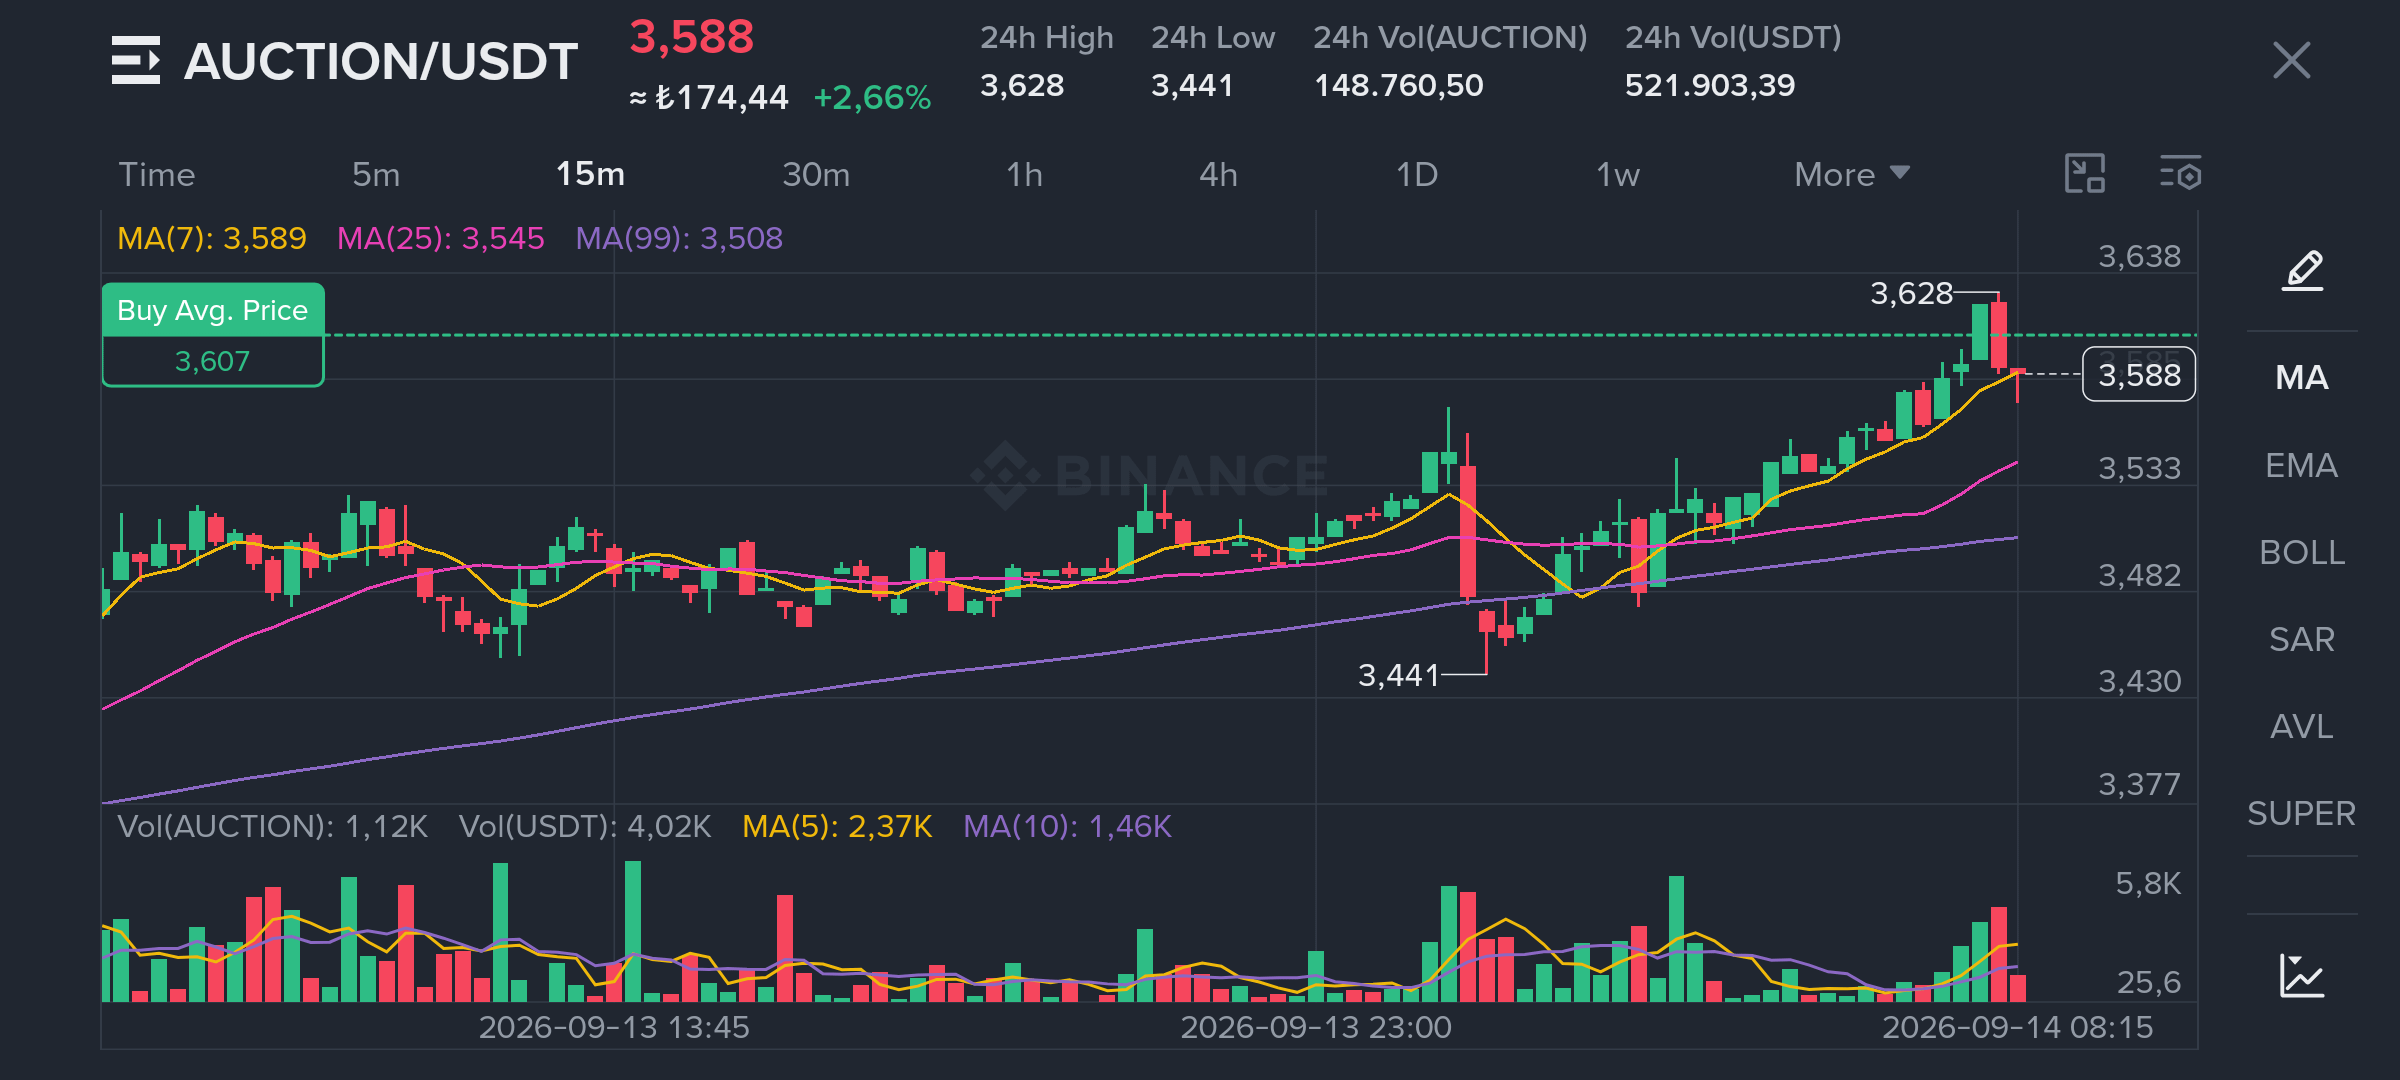
Что меня интересует в AUCTION сегодня — это не просто то, что цена снова поднялась выше $3.50.
Несколько недель назад произошло кое-что гораздо более интересное.
Ежедневный торговый объём AUCTION поднялся выше $100 миллионов.
Затем цена откатилась назад, и рыночная капитализация вернулась примерно к $26 миллионам.
Обычно после такого движения в первую очередь я бы посмотрел, сколько из него было отдано обратно.
На этот раз я смотрю иначе.
Поскольку вместо полного возвращения в прежний диапазон цена начала снова набирать силу около $3.50.
И теперь на графике выделяется ещё одна вещь.
Объём снова растёт, импульс усиливается, и цена тестирует краткосрочное сопротивление примерно на $3.52.
Для меня важный вопрос не в том, будет ли просто пробит уровень $3.52.
Вопрос в том, формирует ли структура, возникшая после того предыдущего всплеска объёма, теперь новую ценовую зону.
Потому что иногда настоящее значение сильного движения становится заметным не во время самого движения.
Оно проявляется потом.
Если AUCTION сможет закрепить устойчивую структуру выше этой зоны, мне будет сложно воспринимать объём свыше $100 миллионов с нескольких недель назад просто как большой торговый день, который случился и ушёл.
Тогда я бы задавал другой вопрос:
Это был объём, который положил начало возобновившемуся интересу, или это был лишь временный всплеск активности?
График пока не дал мне однозначного ответа.
Но он определённо начал снова ставить этот вопрос.
#AUCTİON #Crypto #Binance
2
775
·
--
Проверено
Этот отчет по CPI не дал Федрезерву понятного «пути отхода».
Инфляция по заголовку совпала с ожиданиями: 0,4% в месяц и 3,4% в год.
Но я уделяю больше внимания тому, что происходило «под капотом».
Базовый CPI ускорился до 0,3% в месяц — после 0% в июне и 0,2% в июле.
Затем посмотрите на остальную картину.
Заработные платы выросли на 162 000 в августе, уровень безработицы остался на отметке 4,1%, а PPI идет на уровне 5,4% в годовом выражении.
Теперь рынок оценивает вероятность повышения ставки в сентябре примерно в 82%.
В краткосрочной перспективе я настроен медвежье по отношению к риск-активам.
Но я не думаю, что самое интересное — это сама возможность повышения.
Дело в том, что ФРС может реагировать на проблему инфляции, с которой денежно-кредитная политика не может справиться полностью.
ФРС может подавлять спрос. Она не может «конструировать» предложение.
Это различие имеет значение.
Если в ближайшие месяцы предложение энергии улучшится — особенно если на глобальные рынки потенциально вернется больше венесуэльской нефти, — сегодняшнее инфляционное давление может выглядеть совершенно иначе позже.
Но ФРС должна принимать решение, опираясь на цифры сегодняшнего дня.
Из-за этого возникает неприятная ситуация.
ФРС, возможно, придется ужесточать финансовые условия, потому что инфляция по-прежнему слишком устойчива — даже несмотря на то, что часть этой инфляции идет от факторов, которые более высокие ставки не могут напрямую устранить.
Вот почему я не рассматриваю этот CPI как простой сигнал «ястребиной» позиции.
Для меня главный вопрос в том, станет ли это началом нового цикла ужесточения — или же это просто реакция на инфляционную проблему, которая в конечном итоге может ослабнуть со стороны предложения.
Это различие может оказаться куда важнее для рынков, чем сегодняшние 0,4%.
#CPIWatch #Fed #Crypto #Binance
1
2
1k
·
--
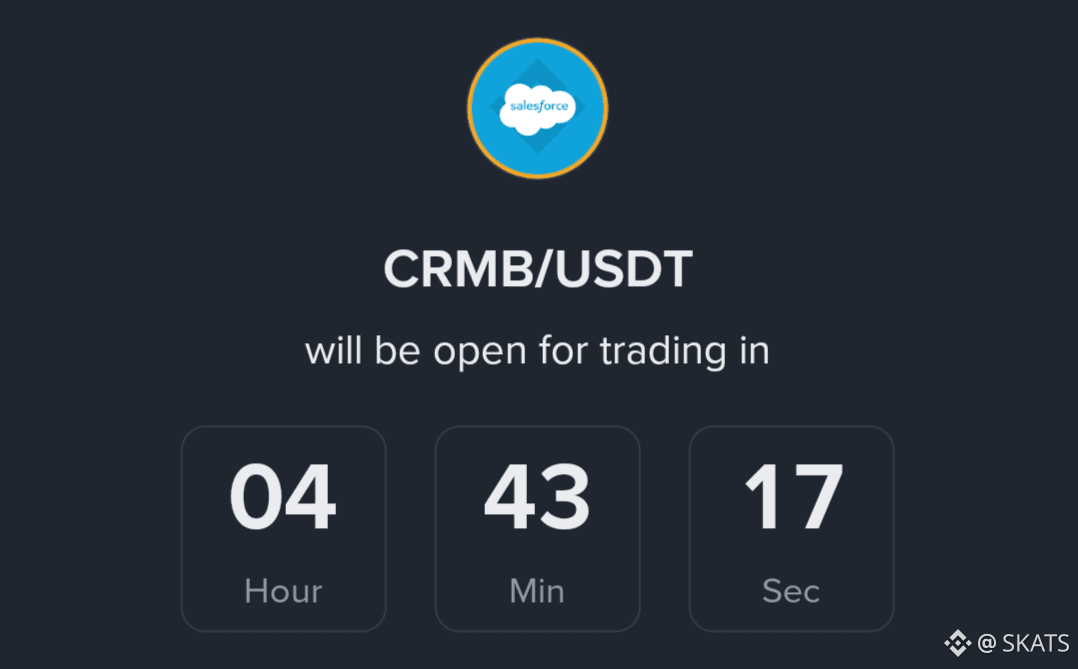
Добавление HIMS и Salesforce в bStocks — это не просто появление двух новых названий, которыми я могу торговать.
Потому что того, что доступ к активу становится проще, недостаточно, чтобы изменить мой взгляд на него.
Меня больше интересует другое:
Когда доступ становится проще, насколько меняется реальное представление инвестора об активе, за которым он раньше наблюдал издалека?
Потому что иногда новая возможность не создаётся.
Просто дистанция между вами и решением становится короче.
Именно за этим я буду наблюдать с HIMS и Salesforce.
Новый листинг может привлечь внимание, создать торговую активность и вывести эти активы на радар большего числа инвесторов.
Но само по себе это не меняет инвестиционную гипотезу.
Для меня реальная ценность заключается не в том, что теперь они отображаются на экране. Важно другое: смогу ли я после того, как они окажутся там, по-прежнему объяснить, почему они заслуживают место в моём портфеле.
Я думаю, именно здесь по-настоящему становится заметной разница между хорошим инвестированием и лёгким доступом
$HIMSB $CRMB
#HIMS #CRM #bStocks #Binance
2
5.6k
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона