

Mirza_X_Mustafa
1.8k Publicações
Mirza_X_Mustafa
Denunciar
Bloquear Utilizador
1.8K+ A seguir
8.4K+ Seguidores
1.2K+ Gostaram
Publicações
Tudo
Cotações
Em direto
#dusk $DUSK @Dusk_Foundation
A documentação de liquidação tem um termo que a maioria das pessoas trata como jargão — Delivery vs Payment (DvP). Vale a pena ser preciso sobre o que isso realmente significa.
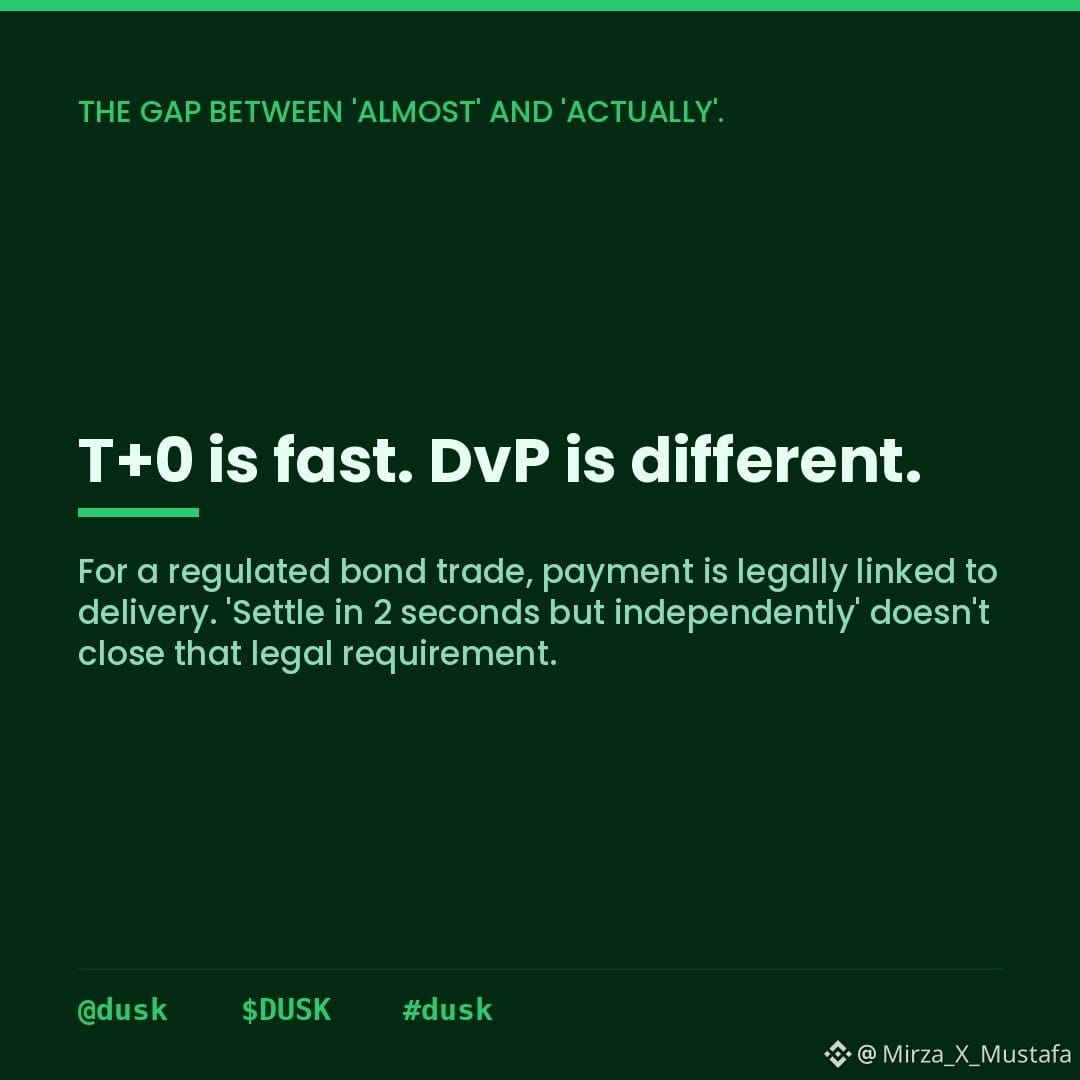
A parte surpreendente: DvP não é “liquidação rápida”. É liquidação atômica. A diferença é significativa.
A oferta em circulação da Dusk está em aproximadamente 500M de um máximo de 1B — os 500M restantes programados para emitir ao longo dos próximos 30+ anos. Os mecanismos de staking e liquidação estão rodando em uma cadeia ao vivo desde janeiro de 2025, tornando o DvP uma propriedade testada, não apenas teórica.
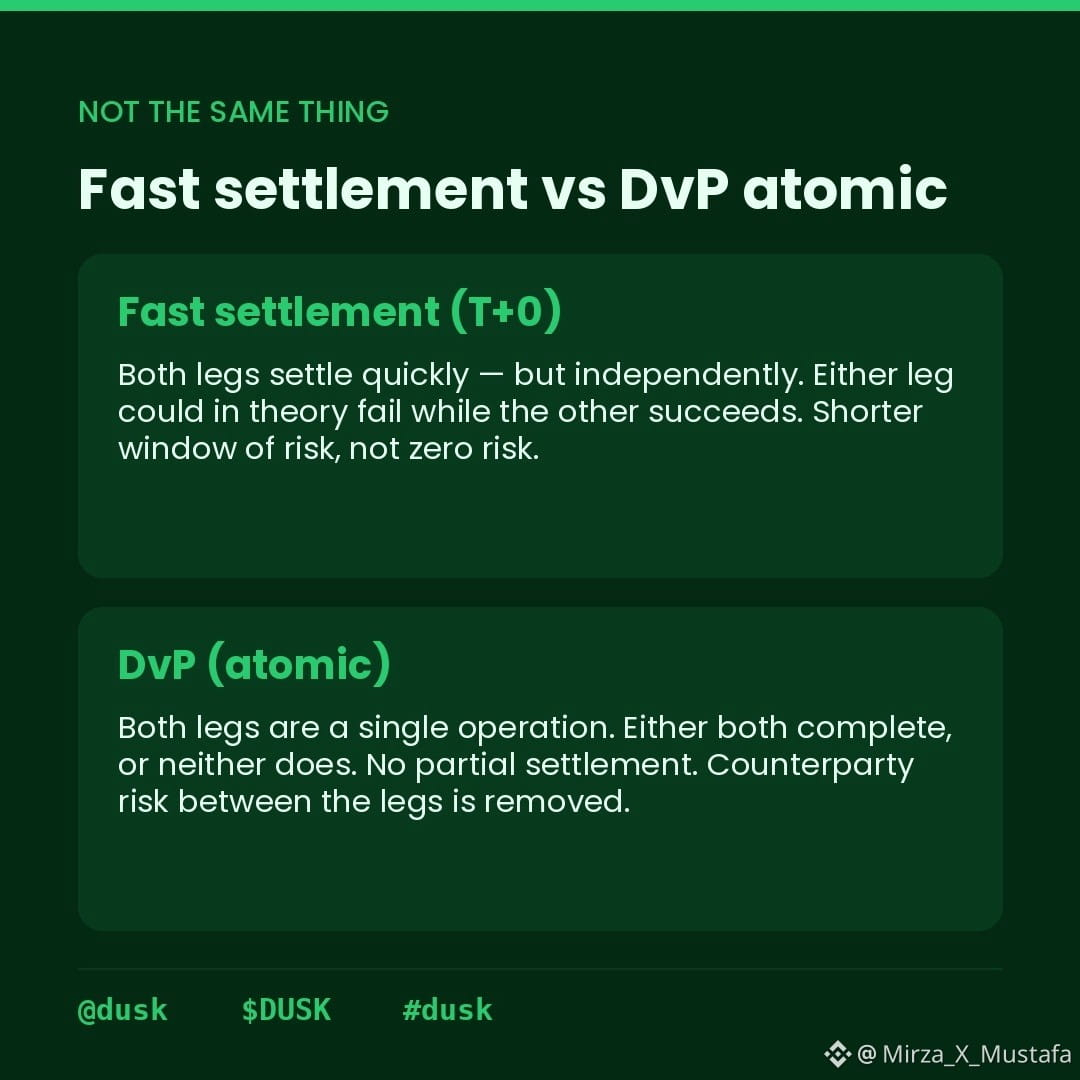
DvP significa: a perna do ativo (entrega) e a perna do pagamento (pagamento) são liquidadas simultaneamente, como uma única operação atômica. Ou as duas são concluídas, ou nenhuma é. Sem liquidação parcial.
Liquidação rápida é diferente. Um sistema pode liquidar em 2 segundos, mas ainda ter duas pernas que, teoricamente, podem falhar independentemente. Se o pagamento for compensado, mas a transferência do ativo falhar — ou vice-versa — você tem risco de liquidação, só que em uma versão mais rápida.
A comparação: liquidação T+2 (finanças tradicionais, dois dias úteis) vs liquidação instantânea T+0 vs verdadeiro DvP. T+0 é rápido. DvP é diferente — remove o risco de contraparte entre as pernas, não apenas o tempo.
Não estou dizendo que todo caso de uso precisa de DvP. Para transferências de baixo impacto, a liquidação atômica é excessiva. Para uma negociação de títulos regulados em que o pagamento esteja legalmente vinculado à entrega, a atomicidade é o requisito.
Existe algum exemplo no mundo real em que um sistema compatível com DvP falhou na atomicidade sob carga — e o que causou a falha? @Dusk_Foundation
{future}(DUSKUSDT)
$DUSK #dusk
#dusk $DUSK @Dusk
A documentação de liquidação tem um termo que a maioria das pessoas trata como jargão — Delivery vs Payment (DvP). Vale a pena ser preciso sobre o que isso realmente significa.
A parte surpreendente: DvP não é “liquidação rápida”. É liquidação atômica. A diferença é significativa.
A oferta em circulação da Dusk está em aproximadamente 500M de um máximo de 1B — os 500M restantes programados para emitir ao longo dos próximos 30+ anos. Os mecanismos de staking e liquidação estão rodando em uma cadeia ao vivo desde janeiro de 2025, tornando o DvP uma propriedade testada, não apenas teórica.
DvP significa: a perna do ativo (entrega) e a perna do pagamento (pagamento) são liquidadas simultaneamente, como uma única operação atômica. Ou as duas são concluídas, ou nenhuma é. Sem liquidação parcial.
Liquidação rápida é diferente. Um sistema pode liquidar em 2 segundos, mas ainda ter duas pernas que, teoricamente, podem falhar independentemente. Se o pagamento for compensado, mas a transferência do ativo falhar — ou vice-versa — você tem risco de liquidação, só que em uma versão mais rápida.
A comparação: liquidação T+2 (finanças tradicionais, dois dias úteis) vs liquidação instantânea T+0 vs verdadeiro DvP. T+0 é rápido. DvP é diferente — remove o risco de contraparte entre as pernas, não apenas o tempo.
Não estou dizendo que todo caso de uso precisa de DvP. Para transferências de baixo impacto, a liquidação atômica é excessiva. Para uma negociação de títulos regulados em que o pagamento esteja legalmente vinculado à entrega, a atomicidade é o requisito.
Existe algum exemplo no mundo real em que um sistema compatível com DvP falhou na atomicidade sob carga — e o que causou a falha? @Dusk
$DUSK #dusk
A documentação de liquidação tem um termo que a maioria das pessoas trata como jargão — Delivery vs Payment (DvP). Vale a pena ser preciso sobre o que isso realmente significa.
A parte surpreendente: DvP não é “liquidação rápida”. É liquidação atômica. A diferença é significativa.
A oferta em circulação da Dusk está em aproximadamente 500M de um máximo de 1B — os 500M restantes programados para emitir ao longo dos próximos 30+ anos. Os mecanismos de staking e liquidação estão rodando em uma cadeia ao vivo desde janeiro de 2025, tornando o DvP uma propriedade testada, não apenas teórica.
DvP significa: a perna do ativo (entrega) e a perna do pagamento (pagamento) são liquidadas simultaneamente, como uma única operação atômica. Ou as duas são concluídas, ou nenhuma é. Sem liquidação parcial.
Liquidação rápida é diferente. Um sistema pode liquidar em 2 segundos, mas ainda ter duas pernas que, teoricamente, podem falhar independentemente. Se o pagamento for compensado, mas a transferência do ativo falhar — ou vice-versa — você tem risco de liquidação, só que em uma versão mais rápida.
A comparação: liquidação T+2 (finanças tradicionais, dois dias úteis) vs liquidação instantânea T+0 vs verdadeiro DvP. T+0 é rápido. DvP é diferente — remove o risco de contraparte entre as pernas, não apenas o tempo.
Não estou dizendo que todo caso de uso precisa de DvP. Para transferências de baixo impacto, a liquidação atômica é excessiva. Para uma negociação de títulos regulados em que o pagamento esteja legalmente vinculado à entrega, a atomicidade é o requisito.
Existe algum exemplo no mundo real em que um sistema compatível com DvP falhou na atomicidade sob carga — e o que causou a falha? @Dusk
$DUSK #dusk
1
1
178
#dusk $DUSK @Dusk_Foundation
A seção do contrato Zedger tem uma operação que a maioria das descrições do modelo de privacidade da Dusk ignora completamente — transferências forçadas. Ela aparece no whitepaper junto com cunhagem e queima como parte central do que um contrato Zedger suporta, e vale entender o que é.
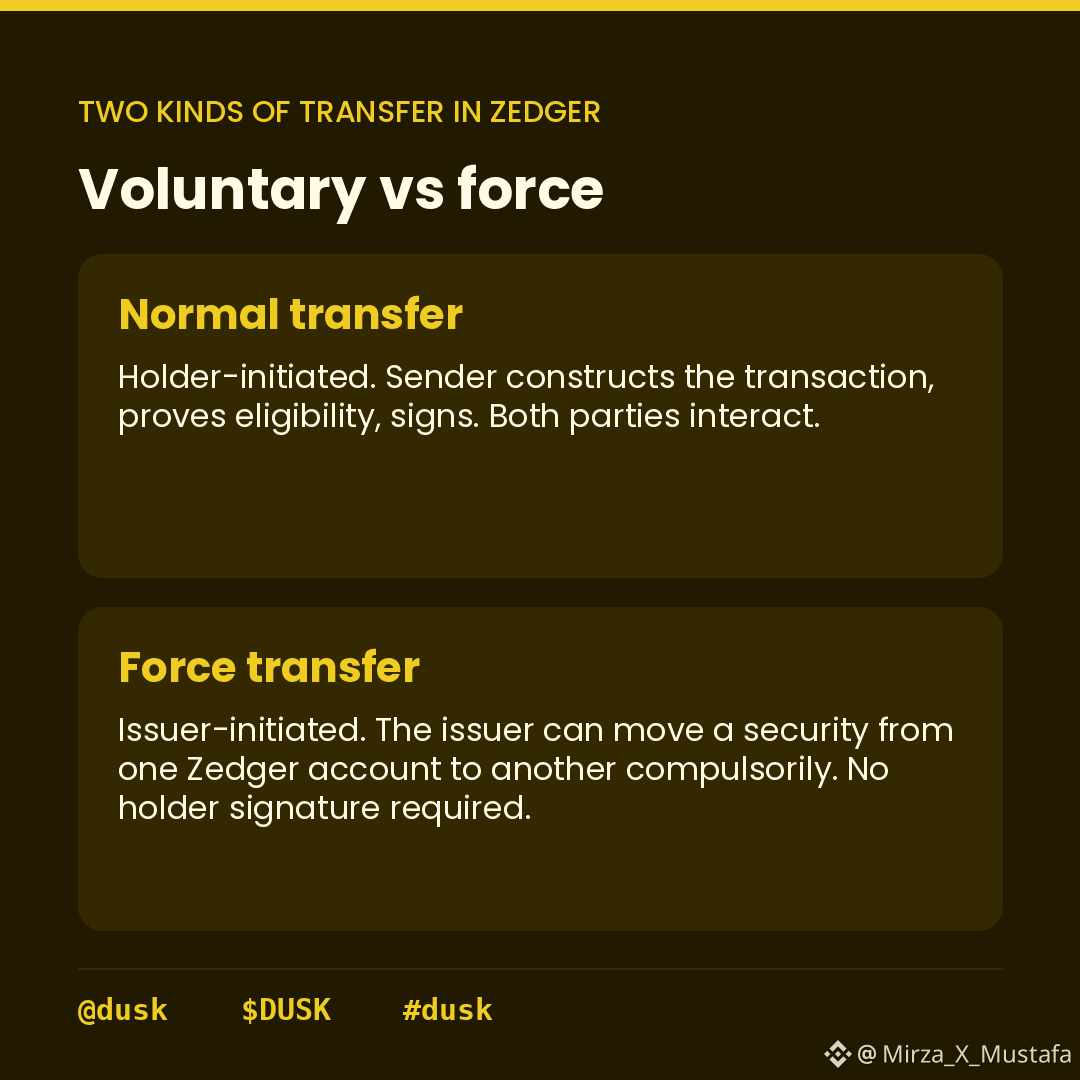
Noções básicas de transferência forçada: o emissor de um título Zedger pode iniciar uma transferência desse título da conta de um detentor para a de outro, sem exigir uma assinatura do detentor atual.
Vale refletir sobre o que isso realmente significa.
Uma transferência Zedger normal é iniciada pelo detentor. Você constrói a transação, comprova sua elegibilidade e a assina. O detentor é o agente. Uma transferência forçada inverte isso. O emissor é o agente. A conta do detentor perde a posição, e outra conta a recebe, porque o emissor enviou uma transação com esse efeito.
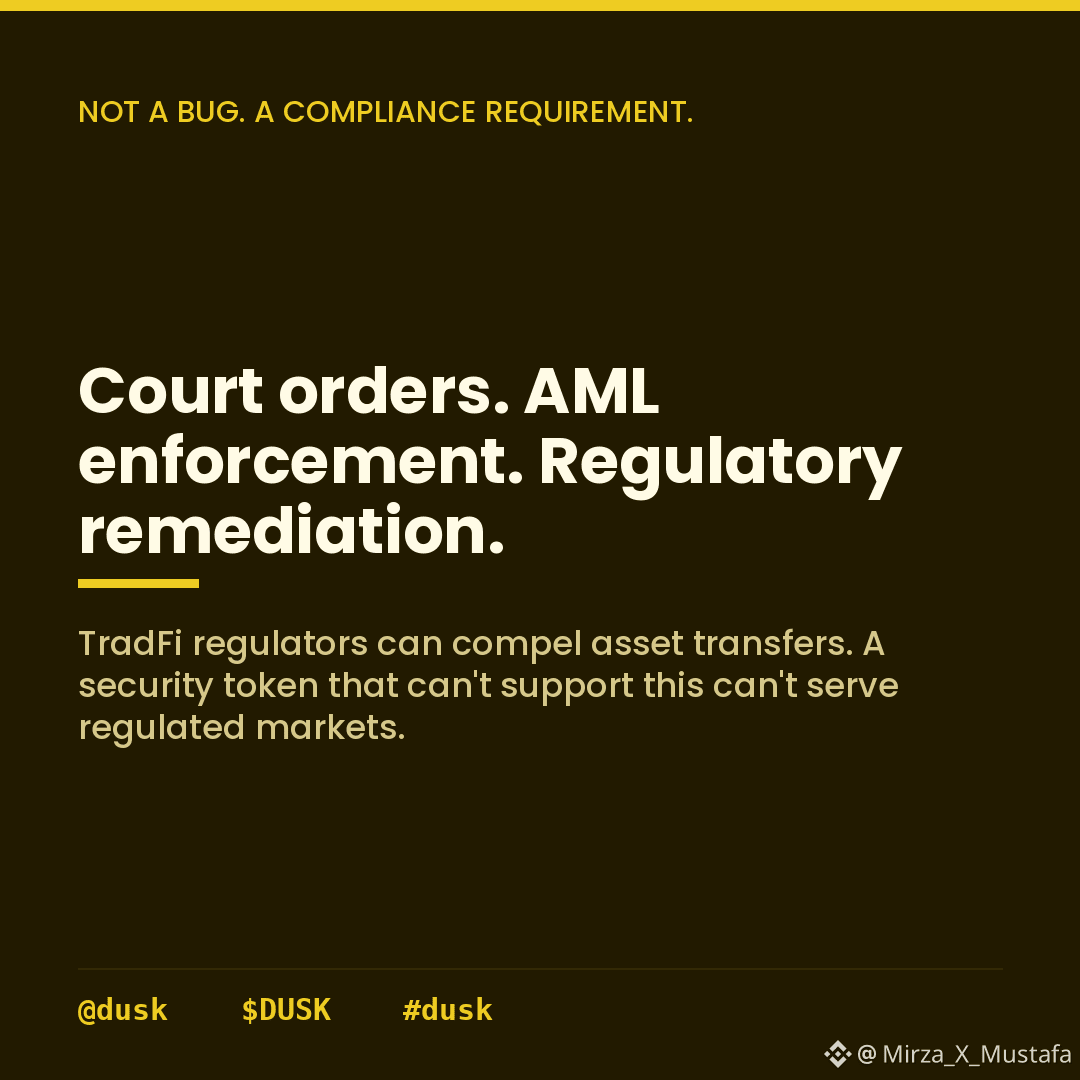
Isso parece alarmante no começo, então vale dizer: isso não é uma falha nem uma porta dos fundos. É uma funcionalidade deliberada de conformidade. No sistema financeiro tradicional, reguladores podem exigir transferências de ativos em uma variedade de circunstâncias — e redirecionar ativos, ações de aplicação de AML, intervenção regulatória, correções de transferências errôneas. Um título disso ocorre porque mercados regulados às vezes exigem que emissores atuem por obrigação legal, e não por consentimento do detentor.
Não estou dizendo que isso seja consenso absoluto. No modelo de autoarmazenamento (self-custody), a premissa de que ninguém pode mover seus ativos sem sua assinatura é fundamental. Transferências forçadas abrem deliberadamente uma exceção para os emissores, e o quão amplamente ou restritamente esse poder é delimitado importa enormemente.
Também não estou dizendo que seja errado. A alternativa é um token de segurança que seja legalmente inútil em qualquer jurisdição em que transferências forçadas possam ser determinadas.
O que eu ainda não concluí é se transferências forçadas do Zedger exigem algum tipo de comprovação de autorização on-chain — uma ordem regulatória assinada, uma aprovação de multisig — ou se apenas a chave do emissor é suficiente para iniciar uma. @Dusk_Foundation
$SPK $TAC
{future}(TACUSDT)
{future}(SPKUSDT)
#dusk $DUSK @Dusk
A seção do contrato Zedger tem uma operação que a maioria das descrições do modelo de privacidade da Dusk ignora completamente — transferências forçadas. Ela aparece no whitepaper junto com cunhagem e queima como parte central do que um contrato Zedger suporta, e vale entender o que é.
Noções básicas de transferência forçada: o emissor de um título Zedger pode iniciar uma transferência desse título da conta de um detentor para a de outro, sem exigir uma assinatura do detentor atual.
Vale refletir sobre o que isso realmente significa.
Uma transferência Zedger normal é iniciada pelo detentor. Você constrói a transação, comprova sua elegibilidade e a assina. O detentor é o agente. Uma transferência forçada inverte isso. O emissor é o agente. A conta do detentor perde a posição, e outra conta a recebe, porque o emissor enviou uma transação com esse efeito.
Isso parece alarmante no começo, então vale dizer: isso não é uma falha nem uma porta dos fundos. É uma funcionalidade deliberada de conformidade. No sistema financeiro tradicional, reguladores podem exigir transferências de ativos em uma variedade de circunstâncias — e redirecionar ativos, ações de aplicação de AML, intervenção regulatória, correções de transferências errôneas. Um título disso ocorre porque mercados regulados às vezes exigem que emissores atuem por obrigação legal, e não por consentimento do detentor.
Não estou dizendo que isso seja consenso absoluto. No modelo de autoarmazenamento (self-custody), a premissa de que ninguém pode mover seus ativos sem sua assinatura é fundamental. Transferências forçadas abrem deliberadamente uma exceção para os emissores, e o quão amplamente ou restritamente esse poder é delimitado importa enormemente.
Também não estou dizendo que seja errado. A alternativa é um token de segurança que seja legalmente inútil em qualquer jurisdição em que transferências forçadas possam ser determinadas.
O que eu ainda não concluí é se transferências forçadas do Zedger exigem algum tipo de comprovação de autorização on-chain — uma ordem regulatória assinada, uma aprovação de multisig — ou se apenas a chave do emissor é suficiente para iniciar uma. @Dusk
$SPK $TAC
A seção do contrato Zedger tem uma operação que a maioria das descrições do modelo de privacidade da Dusk ignora completamente — transferências forçadas. Ela aparece no whitepaper junto com cunhagem e queima como parte central do que um contrato Zedger suporta, e vale entender o que é.
Noções básicas de transferência forçada: o emissor de um título Zedger pode iniciar uma transferência desse título da conta de um detentor para a de outro, sem exigir uma assinatura do detentor atual.
Vale refletir sobre o que isso realmente significa.
Uma transferência Zedger normal é iniciada pelo detentor. Você constrói a transação, comprova sua elegibilidade e a assina. O detentor é o agente. Uma transferência forçada inverte isso. O emissor é o agente. A conta do detentor perde a posição, e outra conta a recebe, porque o emissor enviou uma transação com esse efeito.
Isso parece alarmante no começo, então vale dizer: isso não é uma falha nem uma porta dos fundos. É uma funcionalidade deliberada de conformidade. No sistema financeiro tradicional, reguladores podem exigir transferências de ativos em uma variedade de circunstâncias — e redirecionar ativos, ações de aplicação de AML, intervenção regulatória, correções de transferências errôneas. Um título disso ocorre porque mercados regulados às vezes exigem que emissores atuem por obrigação legal, e não por consentimento do detentor.
Não estou dizendo que isso seja consenso absoluto. No modelo de autoarmazenamento (self-custody), a premissa de que ninguém pode mover seus ativos sem sua assinatura é fundamental. Transferências forçadas abrem deliberadamente uma exceção para os emissores, e o quão amplamente ou restritamente esse poder é delimitado importa enormemente.
Também não estou dizendo que seja errado. A alternativa é um token de segurança que seja legalmente inútil em qualquer jurisdição em que transferências forçadas possam ser determinadas.
O que eu ainda não concluí é se transferências forçadas do Zedger exigem algum tipo de comprovação de autorização on-chain — uma ordem regulatória assinada, uma aprovação de multisig — ou se apenas a chave do emissor é suficiente para iniciar uma. @Dusk
$SPK $TAC
2
1
331
#dusk $DUSK @Dusk_Foundation
A documentação de transações do Moonlight tem uma seção que a maioria das pessoas trata como boilerplate — a lista completa de propriedades de segurança que o whitepaper nomeia formalmente. São quatro, e a última é mais interessante do que parece.
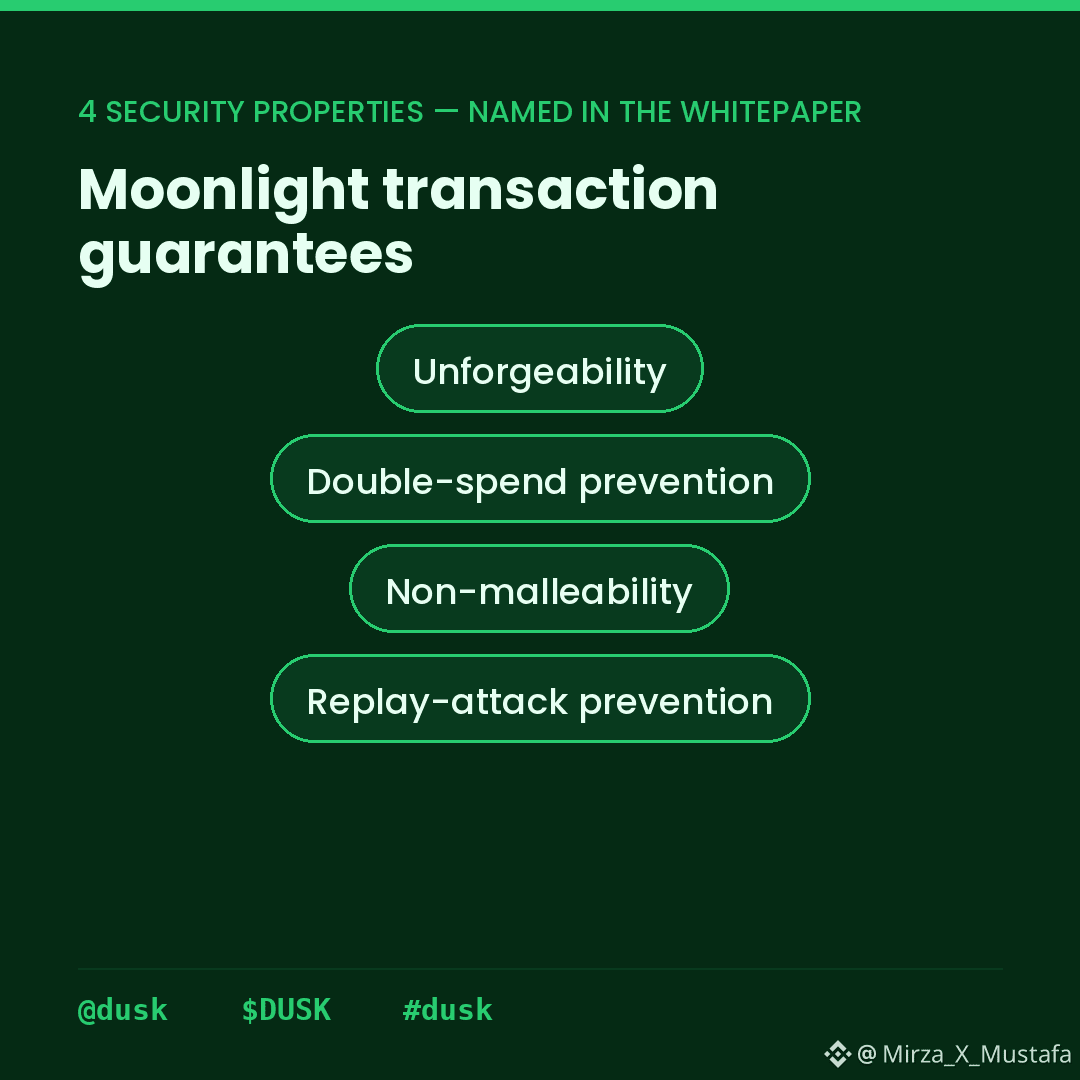
Propriedades de segurança do Moonlight: não falsificabilidade (protegida por assinaturas digitais), prevenção de gastos duplos (a rede verifica os saldos antes de aceitar), não-maleabilidade (a assinatura cobre o hash de todos os campos da transação, então qualquer modificação a invalida) e prevenção de ataques de replay (protegida pelo nonce).
Vale pensar no que o nonce realmente faz aqui.
Um ataque de replay é quando alguém pega uma transação válida e assinada e a reenvi a. A assinatura é genuína — foi você quem assinou — mas você não autorizou esse envio específico. Sem um mecanismo de prevenção de replay, uma transação válida enviada uma vez poderia ser retransmitida indefinidamente por qualquer pessoa que a capturasse.
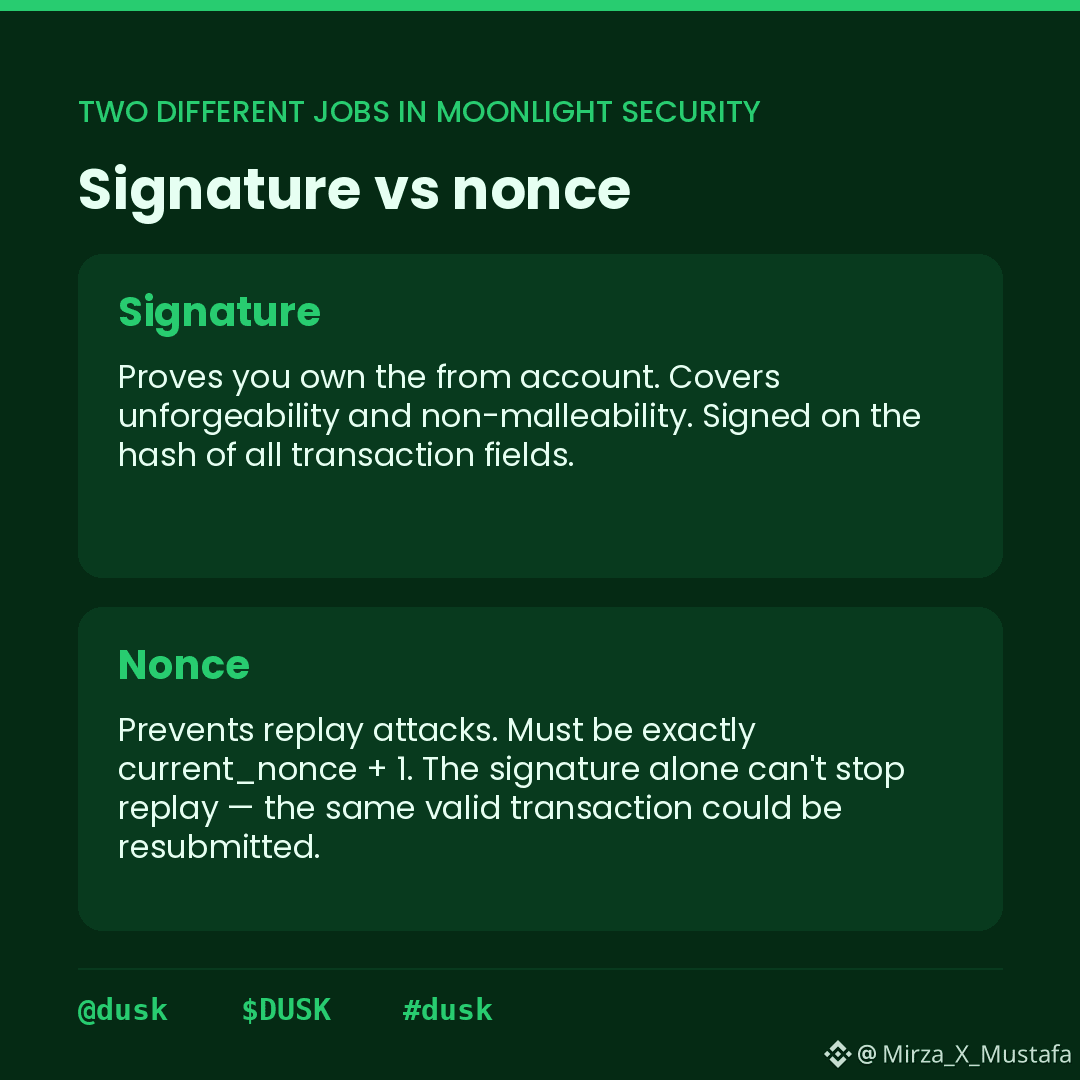
O nonce resolve isso. Cada conta do Moonlight tem um nonce atual — um contador que incrementa a cada transação aceita. Quando você envia uma transação, o campo nonce deve ser exatamente current_nonce + 1. A rede rejeita qualquer coisa em que essa verificação falhe. Depois de aceita, o nonce da conta incrementa, então a mesma transação não pode ser reenviada.
Não estou dizendo que isso seja incomum. Toda cadeia séria baseada em contas usa nonces para exatamente esse propósito. O Ethereum faz do mesmo jeito.
Não estou dizendo que seja trivial, porém. O nonce está fazendo uma tarefa separada da assinatura — a assinatura prova autorização, o nonce prova que essa instância específica de transação é nova. Você precisa de ambos, e eles cobrem vetores de ataque diferentes.
O que eu ainda não entendi é se os nonces do Moonlight são globais da conta ou por contrato — se chamar um contrato e enviar uma transferência direta da mesma conta compartilham um único contador de nonce, ou se cada tipo de interação tem sua própria sequência. @Dusk_Foundation
$DUSK #dusk
#dusk $DUSK @Dusk
A documentação de transações do Moonlight tem uma seção que a maioria das pessoas trata como boilerplate — a lista completa de propriedades de segurança que o whitepaper nomeia formalmente. São quatro, e a última é mais interessante do que parece.
Propriedades de segurança do Moonlight: não falsificabilidade (protegida por assinaturas digitais), prevenção de gastos duplos (a rede verifica os saldos antes de aceitar), não-maleabilidade (a assinatura cobre o hash de todos os campos da transação, então qualquer modificação a invalida) e prevenção de ataques de replay (protegida pelo nonce).
Vale pensar no que o nonce realmente faz aqui.
Um ataque de replay é quando alguém pega uma transação válida e assinada e a reenvi a. A assinatura é genuína — foi você quem assinou — mas você não autorizou esse envio específico. Sem um mecanismo de prevenção de replay, uma transação válida enviada uma vez poderia ser retransmitida indefinidamente por qualquer pessoa que a capturasse.
O nonce resolve isso. Cada conta do Moonlight tem um nonce atual — um contador que incrementa a cada transação aceita. Quando você envia uma transação, o campo nonce deve ser exatamente current_nonce + 1. A rede rejeita qualquer coisa em que essa verificação falhe. Depois de aceita, o nonce da conta incrementa, então a mesma transação não pode ser reenviada.
Não estou dizendo que isso seja incomum. Toda cadeia séria baseada em contas usa nonces para exatamente esse propósito. O Ethereum faz do mesmo jeito.
Não estou dizendo que seja trivial, porém. O nonce está fazendo uma tarefa separada da assinatura — a assinatura prova autorização, o nonce prova que essa instância específica de transação é nova. Você precisa de ambos, e eles cobrem vetores de ataque diferentes.
O que eu ainda não entendi é se os nonces do Moonlight são globais da conta ou por contrato — se chamar um contrato e enviar uma transferência direta da mesma conta compartilham um único contador de nonce, ou se cada tipo de interação tem sua própria sequência. @Dusk
$DUSK #dusk
A documentação de transações do Moonlight tem uma seção que a maioria das pessoas trata como boilerplate — a lista completa de propriedades de segurança que o whitepaper nomeia formalmente. São quatro, e a última é mais interessante do que parece.
Propriedades de segurança do Moonlight: não falsificabilidade (protegida por assinaturas digitais), prevenção de gastos duplos (a rede verifica os saldos antes de aceitar), não-maleabilidade (a assinatura cobre o hash de todos os campos da transação, então qualquer modificação a invalida) e prevenção de ataques de replay (protegida pelo nonce).
Vale pensar no que o nonce realmente faz aqui.
Um ataque de replay é quando alguém pega uma transação válida e assinada e a reenvi a. A assinatura é genuína — foi você quem assinou — mas você não autorizou esse envio específico. Sem um mecanismo de prevenção de replay, uma transação válida enviada uma vez poderia ser retransmitida indefinidamente por qualquer pessoa que a capturasse.
O nonce resolve isso. Cada conta do Moonlight tem um nonce atual — um contador que incrementa a cada transação aceita. Quando você envia uma transação, o campo nonce deve ser exatamente current_nonce + 1. A rede rejeita qualquer coisa em que essa verificação falhe. Depois de aceita, o nonce da conta incrementa, então a mesma transação não pode ser reenviada.
Não estou dizendo que isso seja incomum. Toda cadeia séria baseada em contas usa nonces para exatamente esse propósito. O Ethereum faz do mesmo jeito.
Não estou dizendo que seja trivial, porém. O nonce está fazendo uma tarefa separada da assinatura — a assinatura prova autorização, o nonce prova que essa instância específica de transação é nova. Você precisa de ambos, e eles cobrem vetores de ataque diferentes.
O que eu ainda não entendi é se os nonces do Moonlight são globais da conta ou por contrato — se chamar um contrato e enviar uma transferência direta da mesma conta compartilham um único contador de nonce, ou se cada tipo de interação tem sua própria sequência. @Dusk
$DUSK #dusk
1
3
138
#termmax @termmax
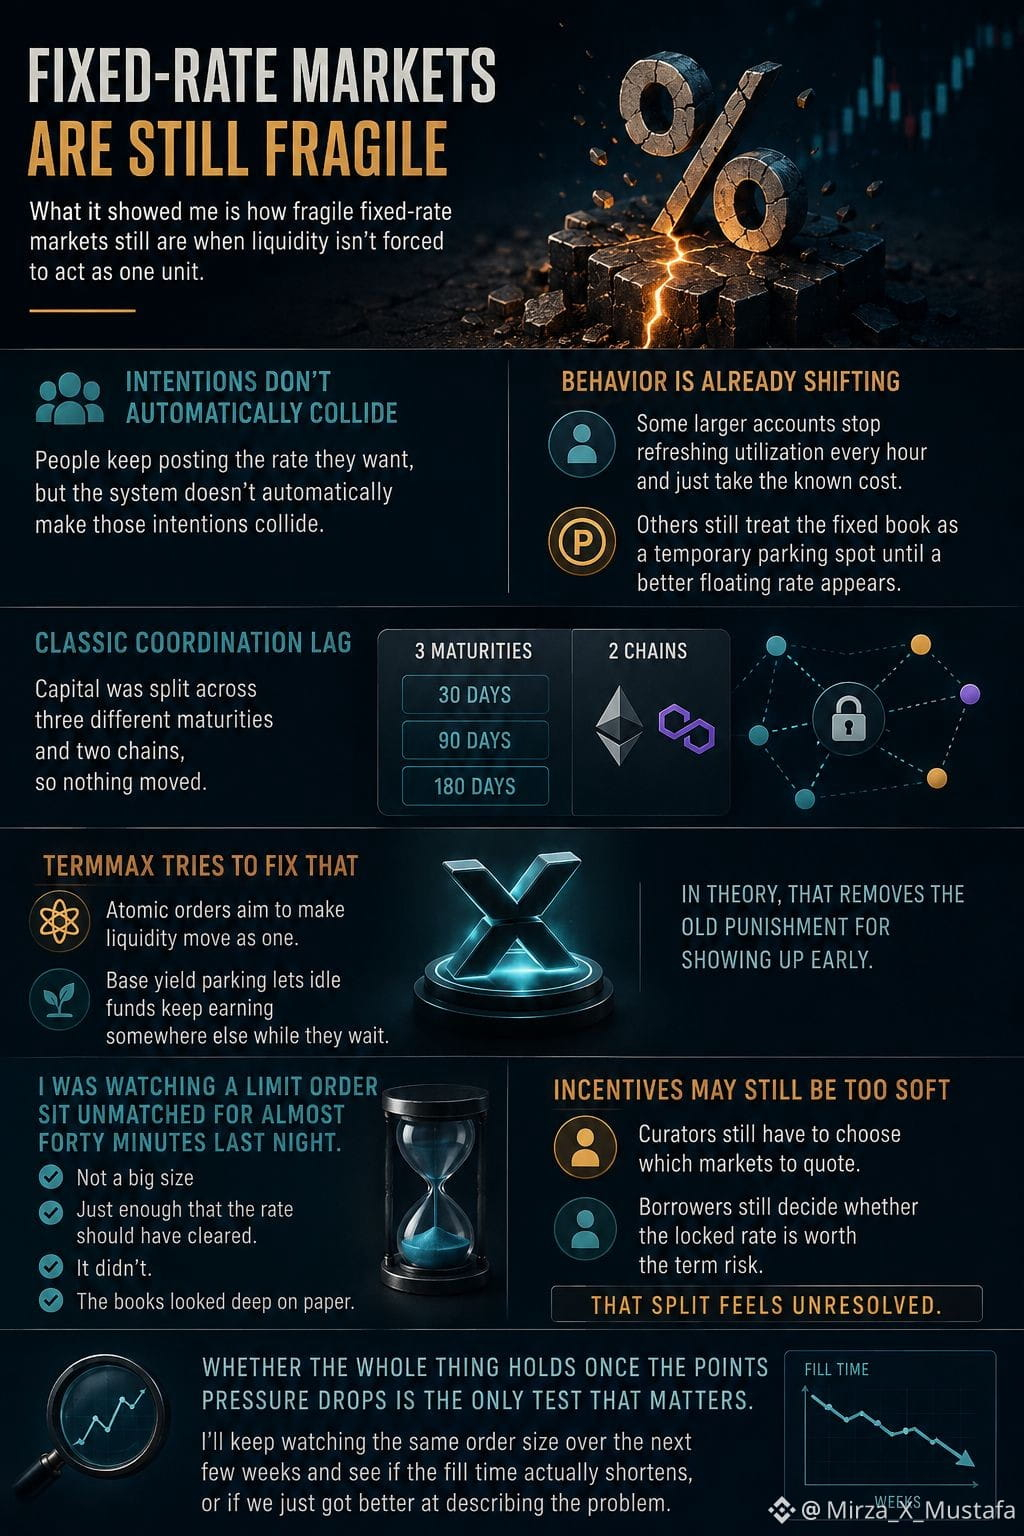
O que isso me mostrou é como os mercados de taxa fixa ainda são frágeis quando a liquidez não é forçada a agir como uma única unidade. As pessoas continuam postando a taxa que querem, mas o sistema não faz automaticamente essas intenções colidirem.
Você já pode ver uma mudança de comportamento um pouco. Algumas contas maiores param de atualizar a utilização a cada hora e apenas aceitam o custo conhecido. Outras ainda tratam o livro fixo como um local temporário de estacionamento até que apareça uma taxa flutuante melhor.
Ainda assim, o capital foi dividido em três vencimentos diferentes e em duas cadeias, então nada se moveu. Um atraso clássico de coordenação.
O TermMax tenta corrigir isso com ordens atômicas e estacionamento da taxa-base: manter fundos ociosos rendendo em outro lugar enquanto esperam. Em teoria, isso remove a punição antiga por aparecer cedo.
Eu estava observando uma ordem limite ficar sem correspondência por quase quarenta minutos ontem à noite. Não era um tamanho grande, apenas o suficiente para que a taxa deveria ter sido liberada. Não foi. Os livros pareciam profundos no papel,
Na prática, não tenho certeza se os incentivos ainda são suficientemente agudos. Curadores ainda precisam escolher quais mercados cotar, e os tomadores ainda decidem se a taxa travada vale o risco do prazo.
Essa divisão parece não resolvida. Se todo o sistema se sustenta quando a pressão dos pontos cai, é o único teste que importa. Vou continuar acompanhando o mesmo tamanho de ordem nas próximas semanas e ver se o tempo de preenchimento realmente diminui, ou se apenas ficamos melhores em descrever o problema.
$ONG $AVAAI $XRP
{future}(XRPUSDT)
{future}(AVAAIUSDT)
{future}(ONGUSDT)
#termmax @TermMax
O que isso me mostrou é como os mercados de taxa fixa ainda são frágeis quando a liquidez não é forçada a agir como uma única unidade. As pessoas continuam postando a taxa que querem, mas o sistema não faz automaticamente essas intenções colidirem.
Você já pode ver uma mudança de comportamento um pouco. Algumas contas maiores param de atualizar a utilização a cada hora e apenas aceitam o custo conhecido. Outras ainda tratam o livro fixo como um local temporário de estacionamento até que apareça uma taxa flutuante melhor.
Ainda assim, o capital foi dividido em três vencimentos diferentes e em duas cadeias, então nada se moveu. Um atraso clássico de coordenação.
O TermMax tenta corrigir isso com ordens atômicas e estacionamento da taxa-base: manter fundos ociosos rendendo em outro lugar enquanto esperam. Em teoria, isso remove a punição antiga por aparecer cedo.
Eu estava observando uma ordem limite ficar sem correspondência por quase quarenta minutos ontem à noite. Não era um tamanho grande, apenas o suficiente para que a taxa deveria ter sido liberada. Não foi. Os livros pareciam profundos no papel,
Na prática, não tenho certeza se os incentivos ainda são suficientemente agudos. Curadores ainda precisam escolher quais mercados cotar, e os tomadores ainda decidem se a taxa travada vale o risco do prazo.
Essa divisão parece não resolvida. Se todo o sistema se sustenta quando a pressão dos pontos cai, é o único teste que importa. Vou continuar acompanhando o mesmo tamanho de ordem nas próximas semanas e ver se o tempo de preenchimento realmente diminui, ou se apenas ficamos melhores em descrever o problema.
$ONG $AVAAI $XRP
O que isso me mostrou é como os mercados de taxa fixa ainda são frágeis quando a liquidez não é forçada a agir como uma única unidade. As pessoas continuam postando a taxa que querem, mas o sistema não faz automaticamente essas intenções colidirem.
Você já pode ver uma mudança de comportamento um pouco. Algumas contas maiores param de atualizar a utilização a cada hora e apenas aceitam o custo conhecido. Outras ainda tratam o livro fixo como um local temporário de estacionamento até que apareça uma taxa flutuante melhor.
Ainda assim, o capital foi dividido em três vencimentos diferentes e em duas cadeias, então nada se moveu. Um atraso clássico de coordenação.
O TermMax tenta corrigir isso com ordens atômicas e estacionamento da taxa-base: manter fundos ociosos rendendo em outro lugar enquanto esperam. Em teoria, isso remove a punição antiga por aparecer cedo.
Eu estava observando uma ordem limite ficar sem correspondência por quase quarenta minutos ontem à noite. Não era um tamanho grande, apenas o suficiente para que a taxa deveria ter sido liberada. Não foi. Os livros pareciam profundos no papel,
Na prática, não tenho certeza se os incentivos ainda são suficientemente agudos. Curadores ainda precisam escolher quais mercados cotar, e os tomadores ainda decidem se a taxa travada vale o risco do prazo.
Essa divisão parece não resolvida. Se todo o sistema se sustenta quando a pressão dos pontos cai, é o único teste que importa. Vou continuar acompanhando o mesmo tamanho de ordem nas próximas semanas e ver se o tempo de preenchimento realmente diminui, ou se apenas ficamos melhores em descrever o problema.
$ONG $AVAAI $XRP
1
267
#dusk $DUSK @Dusk_Foundation
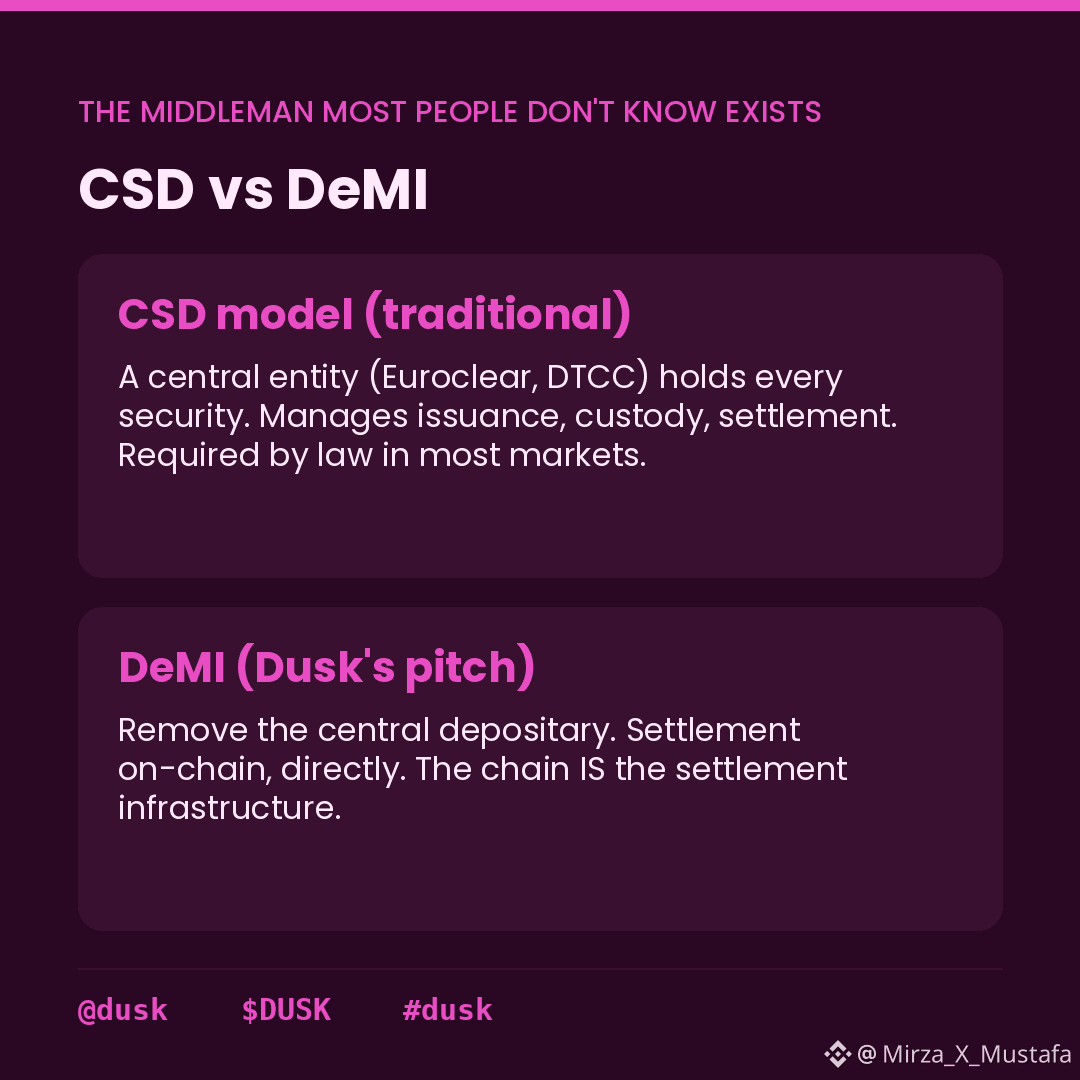
A maioria das pessoas que avalia blockchain para finanças foca na tecnologia: velocidade, privacidade e finalização. Eu acho que a pergunta mais importante é qual instituição a Dusk está tentando substituir.
A resposta é a CSD e a maioria das pessoas nunca ouviu falar de uma.
CSD significa Central Securities Depository (Depósito Central de Valores Mobiliários). Nos mercados tradicionais, cada título — cada ação, cada obrigação, cada fundo — fica em uma CSD. Euroclear na Europa, DTCC nos EUA. Você não interage com elas diretamente, mas elas estão por trás de cada negociação que você faz. Quando você compra uma ação, a negociação é liquidada no nível da CSD. Quando uma empresa emite um título, a CSD registra e o mantém. Cada transferência passa por elas.
O modelo da CSD funciona, mas é centralizado por design. A liquidação é lenta em parte porque precisa passar por essa camada central ou ser reconciliada com ela. Os custos existem em parte porque você está pagando pela infraestrutura da CSD e pela cadeia de custodiante que se conecta a ela.
A Dusk chama seu modelo de DeMI, Deentralized Market Infrastructure (Infraestrutura de Mercado Descentralizada). A tese é que a própria cadeia pode executar as funções da CSD. Custódia na emissão e liquidação, tudo registrado on-chain. Emissão nativa significa que o título é criado on-chain em vez de em uma CSD, e liquidação significa que a perna do ativo e a perna do pagamento coordenam diretamente no ledger.
Isso não é uma afirmação pequena. As CSDs são legalmente exigidas na maioria dos mercados. Substituí-las não é um problema técnico, mas regulatório. O Regime Piloto de DLT que nós cobrimos antes faz parte de como essa barreira legal é endereçada.
se você trabalha com finanças e sabe como as CSDs realmente operam, qual é a parte dessa função que parece mais difícil de mover para a cadeia: o registro legal de propriedade, as ações corporativas, ou algo mais? @Dusk_Foundation
$TRUMP $MAGMA
#dusk
#dusk $DUSK @Dusk
A maioria das pessoas que avalia blockchain para finanças foca na tecnologia: velocidade, privacidade e finalização. Eu acho que a pergunta mais importante é qual instituição a Dusk está tentando substituir.
A resposta é a CSD e a maioria das pessoas nunca ouviu falar de uma.
CSD significa Central Securities Depository (Depósito Central de Valores Mobiliários). Nos mercados tradicionais, cada título — cada ação, cada obrigação, cada fundo — fica em uma CSD. Euroclear na Europa, DTCC nos EUA. Você não interage com elas diretamente, mas elas estão por trás de cada negociação que você faz. Quando você compra uma ação, a negociação é liquidada no nível da CSD. Quando uma empresa emite um título, a CSD registra e o mantém. Cada transferência passa por elas.
O modelo da CSD funciona, mas é centralizado por design. A liquidação é lenta em parte porque precisa passar por essa camada central ou ser reconciliada com ela. Os custos existem em parte porque você está pagando pela infraestrutura da CSD e pela cadeia de custodiante que se conecta a ela.
A Dusk chama seu modelo de DeMI, Deentralized Market Infrastructure (Infraestrutura de Mercado Descentralizada). A tese é que a própria cadeia pode executar as funções da CSD. Custódia na emissão e liquidação, tudo registrado on-chain. Emissão nativa significa que o título é criado on-chain em vez de em uma CSD, e liquidação significa que a perna do ativo e a perna do pagamento coordenam diretamente no ledger.
Isso não é uma afirmação pequena. As CSDs são legalmente exigidas na maioria dos mercados. Substituí-las não é um problema técnico, mas regulatório. O Regime Piloto de DLT que nós cobrimos antes faz parte de como essa barreira legal é endereçada.
se você trabalha com finanças e sabe como as CSDs realmente operam, qual é a parte dessa função que parece mais difícil de mover para a cadeia: o registro legal de propriedade, as ações corporativas, ou algo mais? @Dusk
$TRUMP $MAGMA
#dusk
A maioria das pessoas que avalia blockchain para finanças foca na tecnologia: velocidade, privacidade e finalização. Eu acho que a pergunta mais importante é qual instituição a Dusk está tentando substituir.
A resposta é a CSD e a maioria das pessoas nunca ouviu falar de uma.
CSD significa Central Securities Depository (Depósito Central de Valores Mobiliários). Nos mercados tradicionais, cada título — cada ação, cada obrigação, cada fundo — fica em uma CSD. Euroclear na Europa, DTCC nos EUA. Você não interage com elas diretamente, mas elas estão por trás de cada negociação que você faz. Quando você compra uma ação, a negociação é liquidada no nível da CSD. Quando uma empresa emite um título, a CSD registra e o mantém. Cada transferência passa por elas.
O modelo da CSD funciona, mas é centralizado por design. A liquidação é lenta em parte porque precisa passar por essa camada central ou ser reconciliada com ela. Os custos existem em parte porque você está pagando pela infraestrutura da CSD e pela cadeia de custodiante que se conecta a ela.
A Dusk chama seu modelo de DeMI, Deentralized Market Infrastructure (Infraestrutura de Mercado Descentralizada). A tese é que a própria cadeia pode executar as funções da CSD. Custódia na emissão e liquidação, tudo registrado on-chain. Emissão nativa significa que o título é criado on-chain em vez de em uma CSD, e liquidação significa que a perna do ativo e a perna do pagamento coordenam diretamente no ledger.
Isso não é uma afirmação pequena. As CSDs são legalmente exigidas na maioria dos mercados. Substituí-las não é um problema técnico, mas regulatório. O Regime Piloto de DLT que nós cobrimos antes faz parte de como essa barreira legal é endereçada.
se você trabalha com finanças e sabe como as CSDs realmente operam, qual é a parte dessa função que parece mais difícil de mover para a cadeia: o registro legal de propriedade, as ações corporativas, ou algo mais? @Dusk
$TRUMP $MAGMA
#dusk
2
3
240
#termmax @termmax
Entrei no TermMax tentando entender a mecânica do ombro e como o protocolo realmente consegue liquidação zero.
Mas, quanto mais eu olhava, mais interessante ficava o lado de empréstimos.
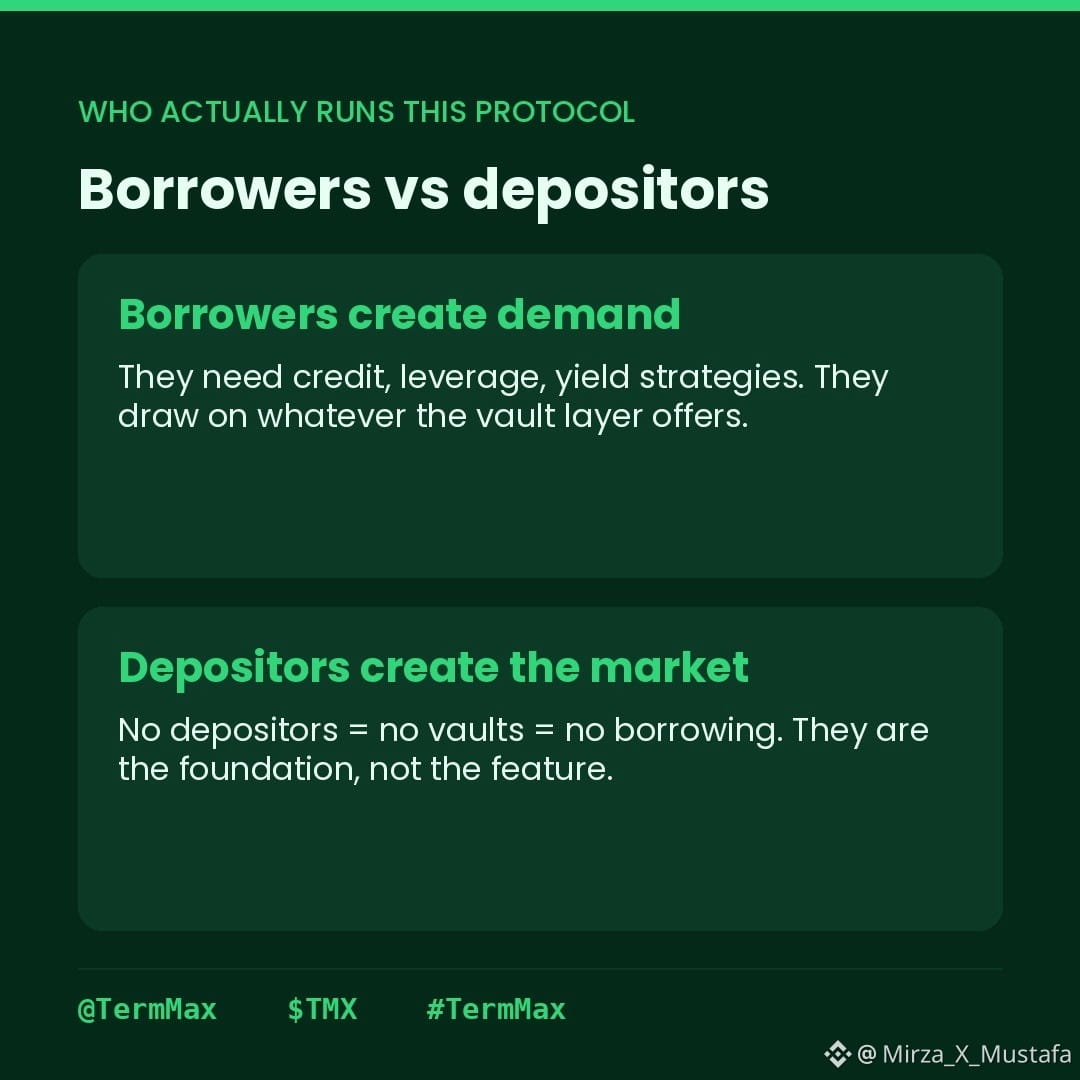
A história usual por trás de um protocolo de empréstimos começa com os tomadores. Alguém quer alavancagem, alguém precisa de crédito, e isso cria demanda.
O TermMax me fez ver isso de forma diferente.
Um tomador só pode existir se alguém já tiver decidido depositar capital. A camada de vault vem primeiro. Os depositantes colocam fundos em vaults ERC-4626, os curadores alocam esse capital entre os mercados e, só então, os tomadores podem acessar a alavancagem.
Isso muda como eu penso sobre a economia do protocolo.
A parte interessante é o que o TermMax está oferecendo para ambos os lados. Os tomadores recebem alavancagem de custo fixo, enquanto os credores recebem um retorno previsível ao comprometer capital por um período fixo. Ambos os lados, essencialmente, estão fazendo uma aposta diferente no mesmo mercado.
E isso torna a relação entre depósitos e empréstimos ativos mais importante do que qualquer número isoladamente.
Se a base de depósitos for significativamente maior do que os empréstimos em aberto, isso não significa necessariamente que o protocolo esteja falhando. Pode ser apenas que já exista capital disposto a emprestar, enquanto a demanda dos tomadores ainda não tenha alcançado a oferta disponível.
É também aí que o TMX TGE se torna interessante para mim.
Incentivos de token podem atrair depositantes que, de outra forma, exigiriam uma taxa melhor. Eles também podem trazer tomadores que não achariam os termos atuais de empréstimo atraentes sem uma recompensa adicional.
Mas o teste real vem depois.
Quando os incentivos se tornarem menos importantes, a base de depositantes existente ainda achará os retornos fixos atraentes o suficiente para manter os vaults financiados?
É essa a parte do TermMax que estou observando com mais atenção do que o próprio TGE.
#TermMax
$RE $TRUMP $MAGMA
{alpha}(CT_7840x9f854b3ad20f8161ec0886f15f4a1752bf75d22261556f14cc8d3a1c5d50e529::magma::MAGMA)
{future}(TRUMPUSDT)
{future}(REUSDT)
#termmax @TermMax
Entrei no TermMax tentando entender a mecânica do ombro e como o protocolo realmente consegue liquidação zero.
Mas, quanto mais eu olhava, mais interessante ficava o lado de empréstimos.
A história usual por trás de um protocolo de empréstimos começa com os tomadores. Alguém quer alavancagem, alguém precisa de crédito, e isso cria demanda.
O TermMax me fez ver isso de forma diferente.
Um tomador só pode existir se alguém já tiver decidido depositar capital. A camada de vault vem primeiro. Os depositantes colocam fundos em vaults ERC-4626, os curadores alocam esse capital entre os mercados e, só então, os tomadores podem acessar a alavancagem.
Isso muda como eu penso sobre a economia do protocolo.
A parte interessante é o que o TermMax está oferecendo para ambos os lados. Os tomadores recebem alavancagem de custo fixo, enquanto os credores recebem um retorno previsível ao comprometer capital por um período fixo. Ambos os lados, essencialmente, estão fazendo uma aposta diferente no mesmo mercado.
E isso torna a relação entre depósitos e empréstimos ativos mais importante do que qualquer número isoladamente.
Se a base de depósitos for significativamente maior do que os empréstimos em aberto, isso não significa necessariamente que o protocolo esteja falhando. Pode ser apenas que já exista capital disposto a emprestar, enquanto a demanda dos tomadores ainda não tenha alcançado a oferta disponível.
É também aí que o TMX TGE se torna interessante para mim.
Incentivos de token podem atrair depositantes que, de outra forma, exigiriam uma taxa melhor. Eles também podem trazer tomadores que não achariam os termos atuais de empréstimo atraentes sem uma recompensa adicional.
Mas o teste real vem depois.
Quando os incentivos se tornarem menos importantes, a base de depositantes existente ainda achará os retornos fixos atraentes o suficiente para manter os vaults financiados?
É essa a parte do TermMax que estou observando com mais atenção do que o próprio TGE.
#TermMax
$RE $TRUMP $MAGMA
Entrei no TermMax tentando entender a mecânica do ombro e como o protocolo realmente consegue liquidação zero.
Mas, quanto mais eu olhava, mais interessante ficava o lado de empréstimos.
A história usual por trás de um protocolo de empréstimos começa com os tomadores. Alguém quer alavancagem, alguém precisa de crédito, e isso cria demanda.
O TermMax me fez ver isso de forma diferente.
Um tomador só pode existir se alguém já tiver decidido depositar capital. A camada de vault vem primeiro. Os depositantes colocam fundos em vaults ERC-4626, os curadores alocam esse capital entre os mercados e, só então, os tomadores podem acessar a alavancagem.
Isso muda como eu penso sobre a economia do protocolo.
A parte interessante é o que o TermMax está oferecendo para ambos os lados. Os tomadores recebem alavancagem de custo fixo, enquanto os credores recebem um retorno previsível ao comprometer capital por um período fixo. Ambos os lados, essencialmente, estão fazendo uma aposta diferente no mesmo mercado.
E isso torna a relação entre depósitos e empréstimos ativos mais importante do que qualquer número isoladamente.
Se a base de depósitos for significativamente maior do que os empréstimos em aberto, isso não significa necessariamente que o protocolo esteja falhando. Pode ser apenas que já exista capital disposto a emprestar, enquanto a demanda dos tomadores ainda não tenha alcançado a oferta disponível.
É também aí que o TMX TGE se torna interessante para mim.
Incentivos de token podem atrair depositantes que, de outra forma, exigiriam uma taxa melhor. Eles também podem trazer tomadores que não achariam os termos atuais de empréstimo atraentes sem uma recompensa adicional.
Mas o teste real vem depois.
Quando os incentivos se tornarem menos importantes, a base de depositantes existente ainda achará os retornos fixos atraentes o suficiente para manter os vaults financiados?
É essa a parte do TermMax que estou observando com mais atenção do que o próprio TGE.
#TermMax
$RE $TRUMP $MAGMA
1
2
332
#termmax @termmax
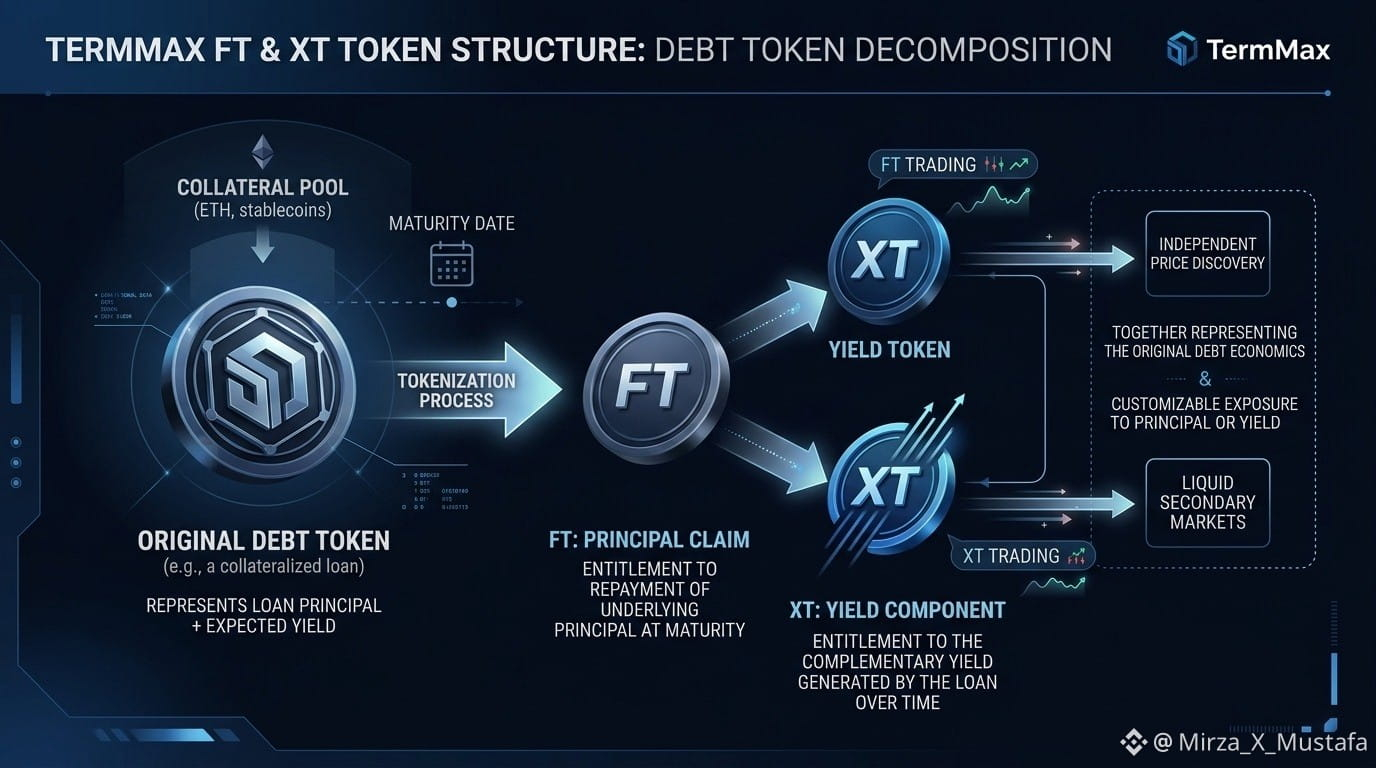
Eu estava olhando novamente o design do token da TermMax, e a parte que realmente me chamou atenção não foi o Token de Taxa Fixa. Foi a relação entre o FT e o XT, porque, juntos, eles basicamente dividem um empréstimo em principal e rendimento.
Aqui vai a versão simples. A TermMax diz: 1 FT + 1 XT = 1 token de dívida. O FT representa o direito de receber o token de dívida no vencimento, enquanto o XT é a peça complementar que carrega o componente de rendimento.
Então imagine 1 dívida em USDC. Você pode pensar que ela é separada em duas reivindicações: uma que vence como principal e outra que representa o rendimento.
Isso parece desnecessariamente complicado até você ver o que isso permite que o protocolo faça.
O tomador pode criar FTs como lastro, vender o componente de juros por liquidez e travar a economia do empréstimo no início. O credor obtém exposição ao retorno fixo através da estrutura de tokens correspondente.
É basicamente a mesma ideia financeira de separar o principal de um título dos seus fluxos de caixa de juros, só que as partes aqui são tokens que podem se mover on-chain.
E é essa a parte que eu acho interessante. A TermMax não está apenas colocando uma taxa fixa em cima de um empréstimo DeFi normal. Na verdade, ela está transformando as diferentes reivindicações econômicas dentro do empréstimo em objetos negociáveis.
A pergunta que eu continuo levando de volta é se dividir uma obrigação de dívida em tokens separados cria mercados genuinamente melhores, ou apenas mais complexidade que os usuários eventualmente terão que entender. @termmax
$BTW $ACE $EDEN
#TermMax
#termmax @TermMax
Eu estava olhando novamente o design do token da TermMax, e a parte que realmente me chamou atenção não foi o Token de Taxa Fixa. Foi a relação entre o FT e o XT, porque, juntos, eles basicamente dividem um empréstimo em principal e rendimento.
Aqui vai a versão simples. A TermMax diz: 1 FT + 1 XT = 1 token de dívida. O FT representa o direito de receber o token de dívida no vencimento, enquanto o XT é a peça complementar que carrega o componente de rendimento.
Então imagine 1 dívida em USDC. Você pode pensar que ela é separada em duas reivindicações: uma que vence como principal e outra que representa o rendimento.
Isso parece desnecessariamente complicado até você ver o que isso permite que o protocolo faça.
O tomador pode criar FTs como lastro, vender o componente de juros por liquidez e travar a economia do empréstimo no início. O credor obtém exposição ao retorno fixo através da estrutura de tokens correspondente.
É basicamente a mesma ideia financeira de separar o principal de um título dos seus fluxos de caixa de juros, só que as partes aqui são tokens que podem se mover on-chain.
E é essa a parte que eu acho interessante. A TermMax não está apenas colocando uma taxa fixa em cima de um empréstimo DeFi normal. Na verdade, ela está transformando as diferentes reivindicações econômicas dentro do empréstimo em objetos negociáveis.
A pergunta que eu continuo levando de volta é se dividir uma obrigação de dívida em tokens separados cria mercados genuinamente melhores, ou apenas mais complexidade que os usuários eventualmente terão que entender. @TermMax
$BTW $ACE $EDEN
#TermMax
Eu estava olhando novamente o design do token da TermMax, e a parte que realmente me chamou atenção não foi o Token de Taxa Fixa. Foi a relação entre o FT e o XT, porque, juntos, eles basicamente dividem um empréstimo em principal e rendimento.
Aqui vai a versão simples. A TermMax diz: 1 FT + 1 XT = 1 token de dívida. O FT representa o direito de receber o token de dívida no vencimento, enquanto o XT é a peça complementar que carrega o componente de rendimento.
Então imagine 1 dívida em USDC. Você pode pensar que ela é separada em duas reivindicações: uma que vence como principal e outra que representa o rendimento.
Isso parece desnecessariamente complicado até você ver o que isso permite que o protocolo faça.
O tomador pode criar FTs como lastro, vender o componente de juros por liquidez e travar a economia do empréstimo no início. O credor obtém exposição ao retorno fixo através da estrutura de tokens correspondente.
É basicamente a mesma ideia financeira de separar o principal de um título dos seus fluxos de caixa de juros, só que as partes aqui são tokens que podem se mover on-chain.
E é essa a parte que eu acho interessante. A TermMax não está apenas colocando uma taxa fixa em cima de um empréstimo DeFi normal. Na verdade, ela está transformando as diferentes reivindicações econômicas dentro do empréstimo em objetos negociáveis.
A pergunta que eu continuo levando de volta é se dividir uma obrigação de dívida em tokens separados cria mercados genuinamente melhores, ou apenas mais complexidade que os usuários eventualmente terão que entender. @TermMax
$BTW $ACE $EDEN
#TermMax
511
#dusk $DUSK @Dusk_Foundation
A maioria das pessoas vê a inflação de tokens como um único número, x% por ano, e segue em frente. A DUSK não funciona exatamente assim, e a programação real vale a pena ser observada.
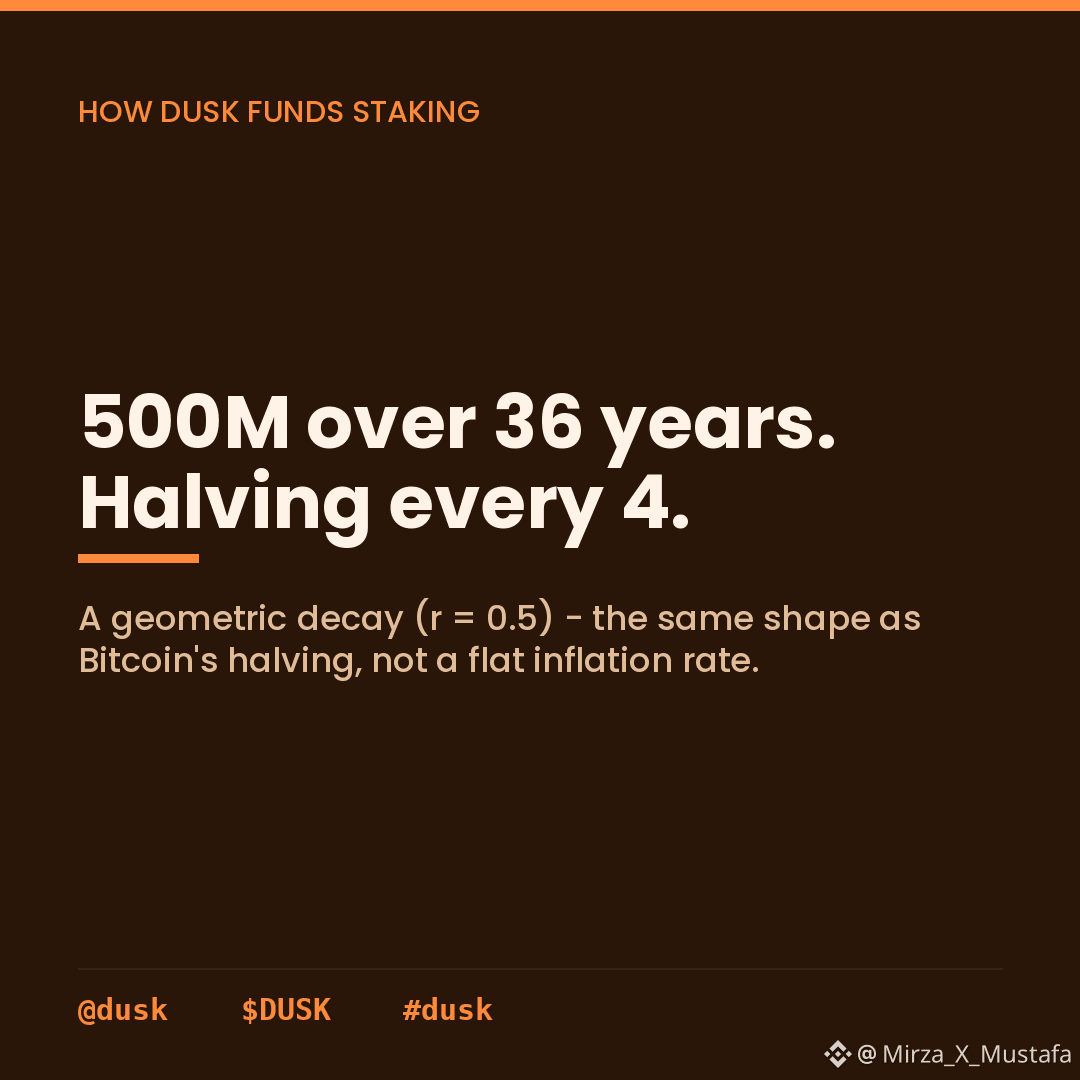
Os recompensas de staking vêm de um pool fixo de 500 milhões de DUSK liberado ao longo de cerca de 36 anos. Mas não de forma uniforme. A emissão segue uma queda geométrica: ela é reduzida à metade a cada quatro anos. Se isso parece familiar, é a mesma “forma” do halving do Bitcoin.
Assim, a nova DUSK entra mais rápido no começo, depois a taxa continua sendo cortada pela metade, diminuindo ao longo das décadas, até que os 500 milhões se esgotem. É uma programação decrescente e “front loaded” (mais carregada no início), não um gotejamento constante.
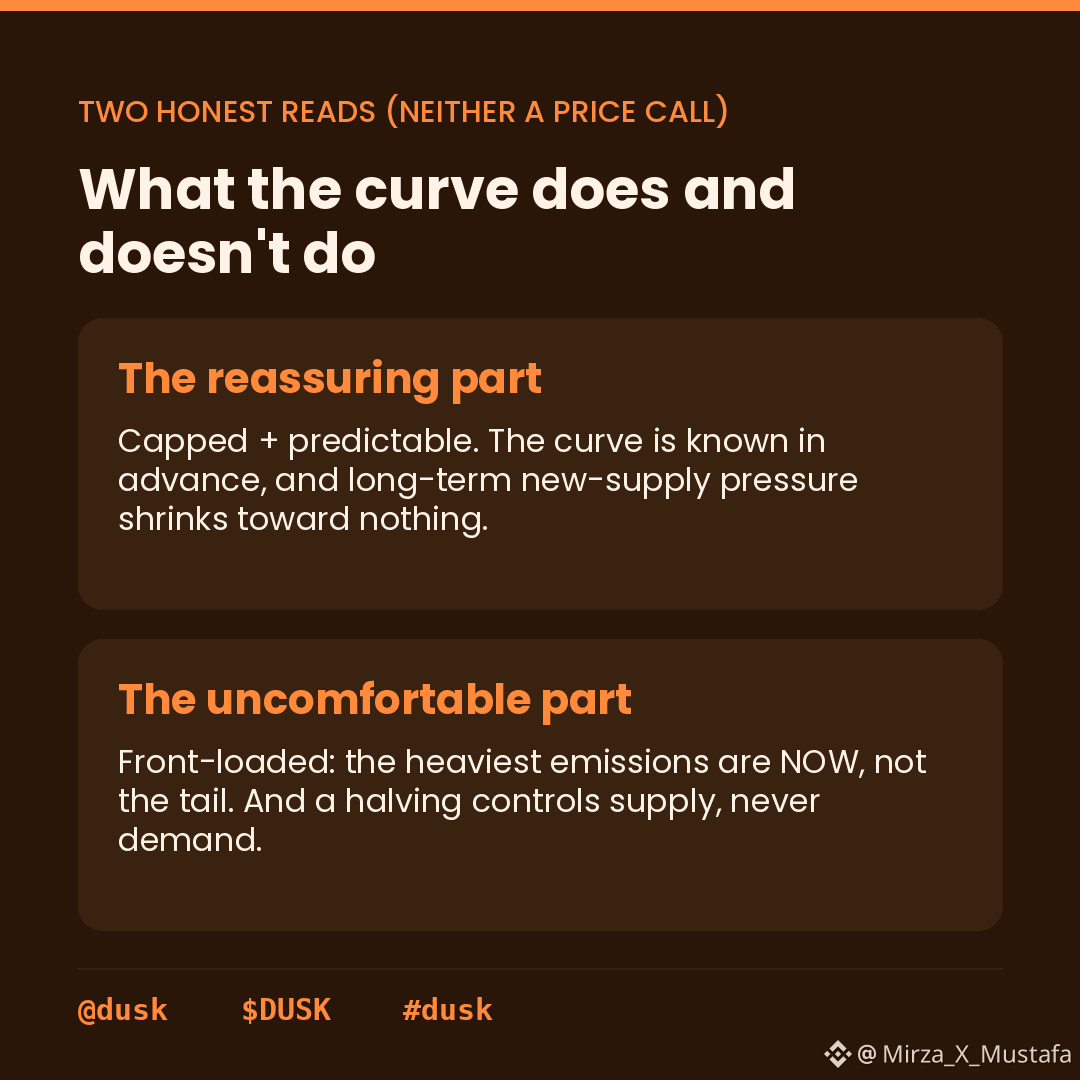
Duas observações honestas a partir disso — e nenhuma delas é uma previsão de preço.
Primeiro, a parte reconfortante: a emissão é limitada e previsível. Existe um teto rígido, a curva é conhecida com antecedência e, no longo prazo, a pressão de nova oferta diminui em direção a zero. Dá para modelar.
Segundo, a parte menos confortável: por ser “front loaded”, as emissões mais pesadas estão acontecendo agora, nestes primeiros anos, e não em algum futuro distante. Um detentor hoje está passando pela fase de maior diluição, não pelo “rabo” (cauda). A metade acontecer depois é pouco conforto se você está aqui para o primeiro halving.
E uma programação de halving controla apenas a oferta. Não diz nada sobre a demanda. Os halving do Bitcoin importam porque há demanda encontrando uma oferta que encolhe: uma emissão decrescente diante de uma demanda fraca é apenas uma diluição mais lenta, não um “vento a favor”.
Não estou dizendo que a programação é otimista. Nem que seja pessimista. É só estrutura: uma curva de oferta decrescente e conhecida, que você consegue planejar — algo que muitos tokens não oferecem.
aqui está o debate real para os detentores: uma emissão tipo Bitcoin, que decai, realmente ajuda quando a diluição mais pesada está acontecendo agora, e o alívio está a décadas de distância? @Dusk_Foundation
#dusk
#dusk $DUSK @Dusk
A maioria das pessoas vê a inflação de tokens como um único número, x% por ano, e segue em frente. A DUSK não funciona exatamente assim, e a programação real vale a pena ser observada.
Os recompensas de staking vêm de um pool fixo de 500 milhões de DUSK liberado ao longo de cerca de 36 anos. Mas não de forma uniforme. A emissão segue uma queda geométrica: ela é reduzida à metade a cada quatro anos. Se isso parece familiar, é a mesma “forma” do halving do Bitcoin.
Assim, a nova DUSK entra mais rápido no começo, depois a taxa continua sendo cortada pela metade, diminuindo ao longo das décadas, até que os 500 milhões se esgotem. É uma programação decrescente e “front loaded” (mais carregada no início), não um gotejamento constante.
Duas observações honestas a partir disso — e nenhuma delas é uma previsão de preço.
Primeiro, a parte reconfortante: a emissão é limitada e previsível. Existe um teto rígido, a curva é conhecida com antecedência e, no longo prazo, a pressão de nova oferta diminui em direção a zero. Dá para modelar.
Segundo, a parte menos confortável: por ser “front loaded”, as emissões mais pesadas estão acontecendo agora, nestes primeiros anos, e não em algum futuro distante. Um detentor hoje está passando pela fase de maior diluição, não pelo “rabo” (cauda). A metade acontecer depois é pouco conforto se você está aqui para o primeiro halving.
E uma programação de halving controla apenas a oferta. Não diz nada sobre a demanda. Os halving do Bitcoin importam porque há demanda encontrando uma oferta que encolhe: uma emissão decrescente diante de uma demanda fraca é apenas uma diluição mais lenta, não um “vento a favor”.
Não estou dizendo que a programação é otimista. Nem que seja pessimista. É só estrutura: uma curva de oferta decrescente e conhecida, que você consegue planejar — algo que muitos tokens não oferecem.
aqui está o debate real para os detentores: uma emissão tipo Bitcoin, que decai, realmente ajuda quando a diluição mais pesada está acontecendo agora, e o alívio está a décadas de distância? @Dusk
#dusk
A maioria das pessoas vê a inflação de tokens como um único número, x% por ano, e segue em frente. A DUSK não funciona exatamente assim, e a programação real vale a pena ser observada.
Os recompensas de staking vêm de um pool fixo de 500 milhões de DUSK liberado ao longo de cerca de 36 anos. Mas não de forma uniforme. A emissão segue uma queda geométrica: ela é reduzida à metade a cada quatro anos. Se isso parece familiar, é a mesma “forma” do halving do Bitcoin.
Assim, a nova DUSK entra mais rápido no começo, depois a taxa continua sendo cortada pela metade, diminuindo ao longo das décadas, até que os 500 milhões se esgotem. É uma programação decrescente e “front loaded” (mais carregada no início), não um gotejamento constante.
Duas observações honestas a partir disso — e nenhuma delas é uma previsão de preço.
Primeiro, a parte reconfortante: a emissão é limitada e previsível. Existe um teto rígido, a curva é conhecida com antecedência e, no longo prazo, a pressão de nova oferta diminui em direção a zero. Dá para modelar.
Segundo, a parte menos confortável: por ser “front loaded”, as emissões mais pesadas estão acontecendo agora, nestes primeiros anos, e não em algum futuro distante. Um detentor hoje está passando pela fase de maior diluição, não pelo “rabo” (cauda). A metade acontecer depois é pouco conforto se você está aqui para o primeiro halving.
E uma programação de halving controla apenas a oferta. Não diz nada sobre a demanda. Os halving do Bitcoin importam porque há demanda encontrando uma oferta que encolhe: uma emissão decrescente diante de uma demanda fraca é apenas uma diluição mais lenta, não um “vento a favor”.
Não estou dizendo que a programação é otimista. Nem que seja pessimista. É só estrutura: uma curva de oferta decrescente e conhecida, que você consegue planejar — algo que muitos tokens não oferecem.
aqui está o debate real para os detentores: uma emissão tipo Bitcoin, que decai, realmente ajuda quando a diluição mais pesada está acontecendo agora, e o alívio está a décadas de distância? @Dusk
#dusk
1
1
101
#termmax @termmax
Empréstimos com taxa fixa em DeFi são tratados como se fossem uma invenção nova. Eu analisei como o TermMax realmente faz isso, e o mecanismo por trás dele é um dos instrumentos mais antigos em finanças: um título de cupom zero.
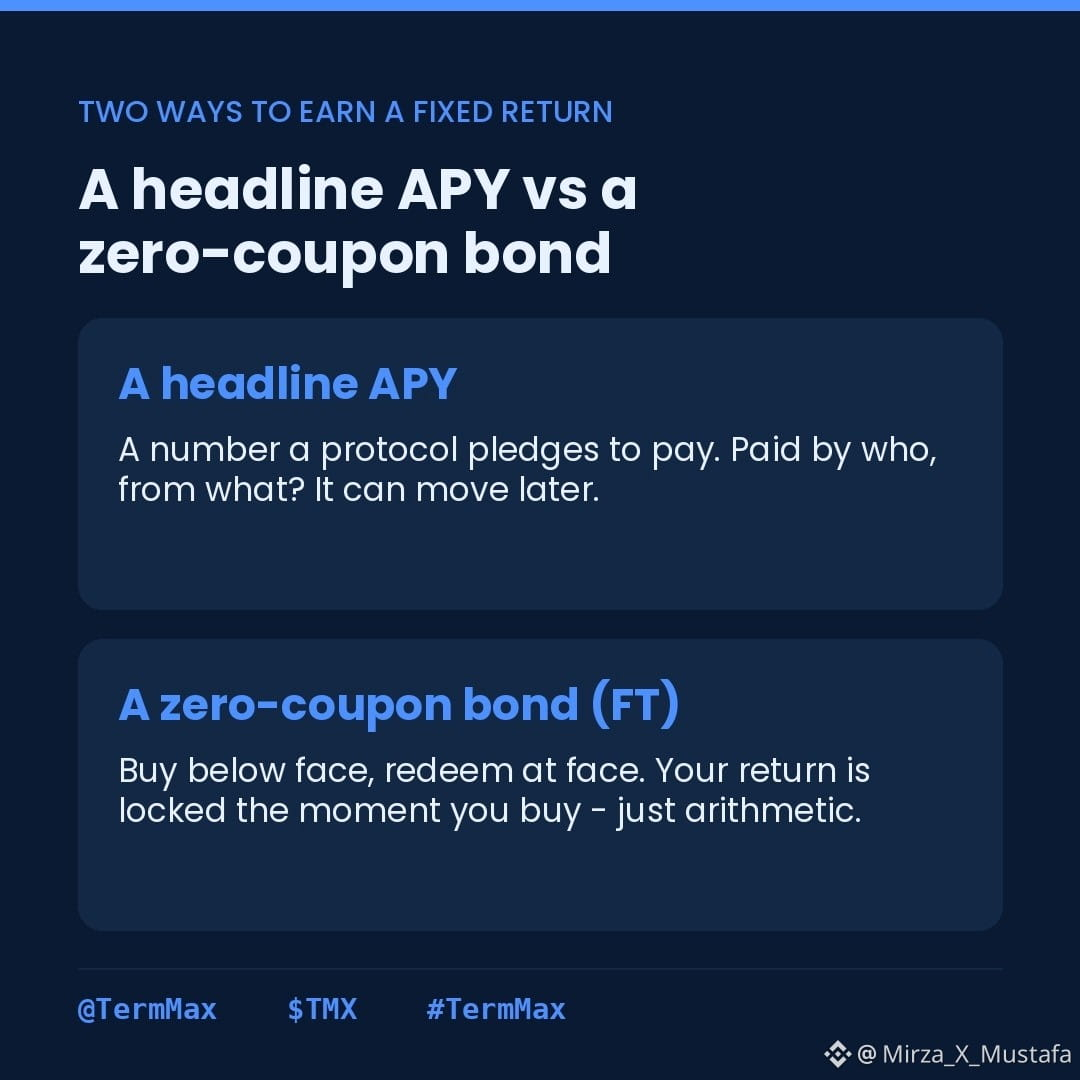
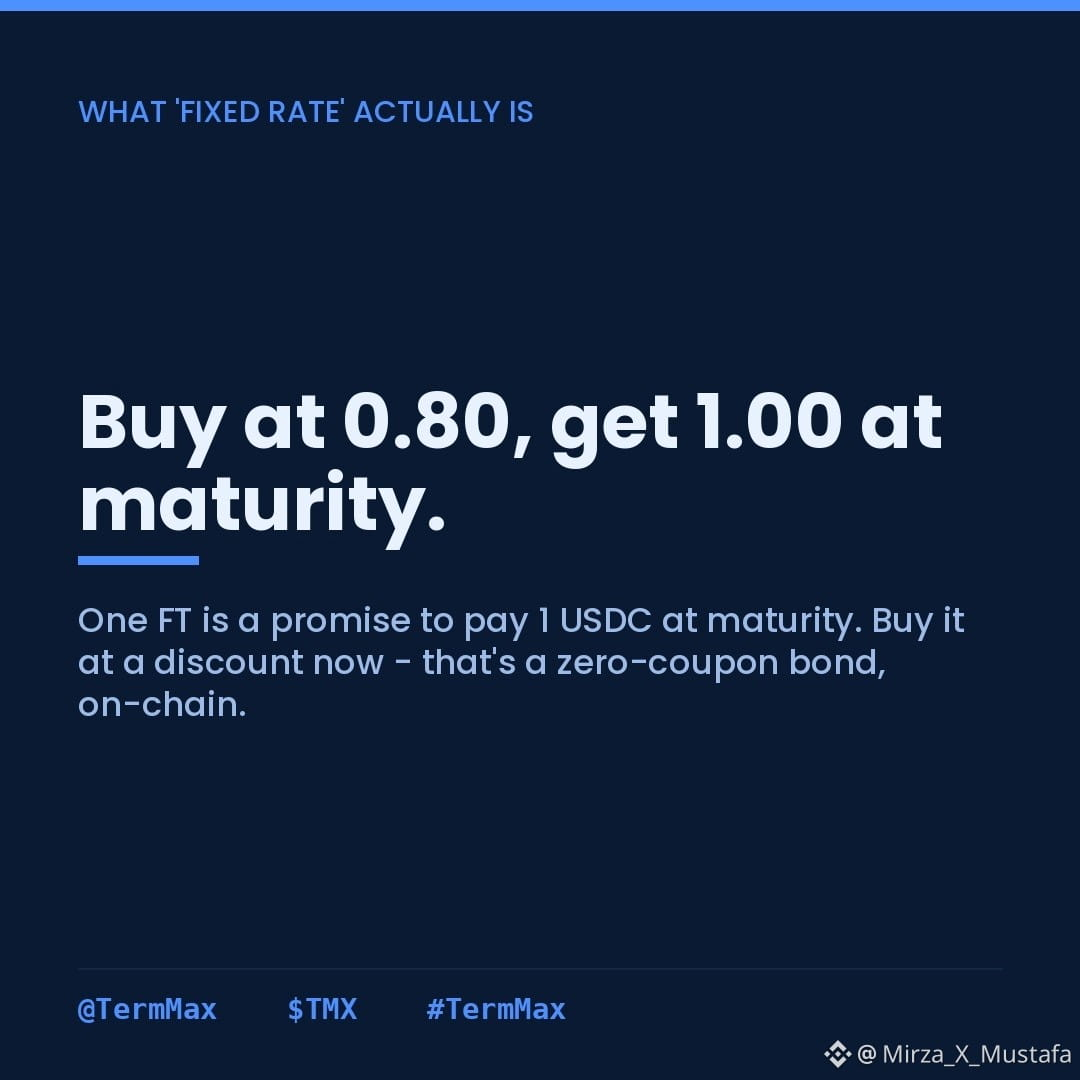
Aqui vai o truque inteiro, sem jargões. O token central do TermMax é o FT, um Fixed Rate Token (Token de Taxa Fixa). Um FT é uma promessa de te pagar 1 USDC em uma data de vencimento definida. Antes do vencimento, ele é vendido com desconto—digamos 0,80. Você compra por 0,80 agora e resgata por 1,00 mais tarde. Essa diferença é o seu retorno fixo, cerca de 25% nesse exemplo.
É isso. Isso é um título de cupom zero. Compre abaixo do valor de face e receba o valor de face no vencimento: sem cupons no meio. Letras do Tesouro funcionam exatamente assim há décadas.
O motivo de isso ser importante é que a taxa fixa não é um número de APY prometido que algum protocolo diz que vai pagar. É apenas o desconto pelo qual você comprou. O retorno é travado no momento em que você compra, porque ele já está embutido no preço, não em uma variável que pode mudar depois.
Eu pessoalmente acho isso mais tranquilizador do que a maioria dos rendimentos em DeFi. Um APY prometido de 25% me faz perguntar “pago por quem, de onde?”. Um título comprado a 0,80 que vence a 1,00 é só aritmética.
Mas não estou dizendo que seja sem risco. Você fica travado até o vencimento para obter o retorno total; vender antes significa aceitar o preço de mercado vigente. E um título de cupom zero só é tão bom quanto a capacidade do tomador de pagar: supercolateralização ajuda, mas não elimina o risco de default e de liquidação. É um instrumento conhecido, não uma mágica.
Ainda assim, existe algo esclarecedor em um protocolo cuja “inovação” na prática é apenas colocar um instrumento de renda fixa com séculos de existência on-chain. Quando a taxa fixa é só um desconto, que você mesmo consegue verificar, isso torna mais fácil confiar do que um APY chamativo? Ou o invólucro on-chain adiciona riscos que o título antigo nunca teve? @termmax
#TermMax $ACE $TUT $EDEN
{future}(EDENUSDT)
{future}(TUTUSDT)
{future}(ACEUSDT)
#termmax @TermMax
Empréstimos com taxa fixa em DeFi são tratados como se fossem uma invenção nova. Eu analisei como o TermMax realmente faz isso, e o mecanismo por trás dele é um dos instrumentos mais antigos em finanças: um título de cupom zero.
Aqui vai o truque inteiro, sem jargões. O token central do TermMax é o FT, um Fixed Rate Token (Token de Taxa Fixa). Um FT é uma promessa de te pagar 1 USDC em uma data de vencimento definida. Antes do vencimento, ele é vendido com desconto—digamos 0,80. Você compra por 0,80 agora e resgata por 1,00 mais tarde. Essa diferença é o seu retorno fixo, cerca de 25% nesse exemplo.
É isso. Isso é um título de cupom zero. Compre abaixo do valor de face e receba o valor de face no vencimento: sem cupons no meio. Letras do Tesouro funcionam exatamente assim há décadas.
O motivo de isso ser importante é que a taxa fixa não é um número de APY prometido que algum protocolo diz que vai pagar. É apenas o desconto pelo qual você comprou. O retorno é travado no momento em que você compra, porque ele já está embutido no preço, não em uma variável que pode mudar depois.
Eu pessoalmente acho isso mais tranquilizador do que a maioria dos rendimentos em DeFi. Um APY prometido de 25% me faz perguntar “pago por quem, de onde?”. Um título comprado a 0,80 que vence a 1,00 é só aritmética.
Mas não estou dizendo que seja sem risco. Você fica travado até o vencimento para obter o retorno total; vender antes significa aceitar o preço de mercado vigente. E um título de cupom zero só é tão bom quanto a capacidade do tomador de pagar: supercolateralização ajuda, mas não elimina o risco de default e de liquidação. É um instrumento conhecido, não uma mágica.
Ainda assim, existe algo esclarecedor em um protocolo cuja “inovação” na prática é apenas colocar um instrumento de renda fixa com séculos de existência on-chain. Quando a taxa fixa é só um desconto, que você mesmo consegue verificar, isso torna mais fácil confiar do que um APY chamativo? Ou o invólucro on-chain adiciona riscos que o título antigo nunca teve? @TermMax
#TermMax $ACE $TUT $EDEN
Empréstimos com taxa fixa em DeFi são tratados como se fossem uma invenção nova. Eu analisei como o TermMax realmente faz isso, e o mecanismo por trás dele é um dos instrumentos mais antigos em finanças: um título de cupom zero.
Aqui vai o truque inteiro, sem jargões. O token central do TermMax é o FT, um Fixed Rate Token (Token de Taxa Fixa). Um FT é uma promessa de te pagar 1 USDC em uma data de vencimento definida. Antes do vencimento, ele é vendido com desconto—digamos 0,80. Você compra por 0,80 agora e resgata por 1,00 mais tarde. Essa diferença é o seu retorno fixo, cerca de 25% nesse exemplo.
É isso. Isso é um título de cupom zero. Compre abaixo do valor de face e receba o valor de face no vencimento: sem cupons no meio. Letras do Tesouro funcionam exatamente assim há décadas.
O motivo de isso ser importante é que a taxa fixa não é um número de APY prometido que algum protocolo diz que vai pagar. É apenas o desconto pelo qual você comprou. O retorno é travado no momento em que você compra, porque ele já está embutido no preço, não em uma variável que pode mudar depois.
Eu pessoalmente acho isso mais tranquilizador do que a maioria dos rendimentos em DeFi. Um APY prometido de 25% me faz perguntar “pago por quem, de onde?”. Um título comprado a 0,80 que vence a 1,00 é só aritmética.
Mas não estou dizendo que seja sem risco. Você fica travado até o vencimento para obter o retorno total; vender antes significa aceitar o preço de mercado vigente. E um título de cupom zero só é tão bom quanto a capacidade do tomador de pagar: supercolateralização ajuda, mas não elimina o risco de default e de liquidação. É um instrumento conhecido, não uma mágica.
Ainda assim, existe algo esclarecedor em um protocolo cuja “inovação” na prática é apenas colocar um instrumento de renda fixa com séculos de existência on-chain. Quando a taxa fixa é só um desconto, que você mesmo consegue verificar, isso torna mais fácil confiar do que um APY chamativo? Ou o invólucro on-chain adiciona riscos que o título antigo nunca teve? @TermMax
#TermMax $ACE $TUT $EDEN
2
471
#dusk $DUSK @Dusk_Foundation
Eu entrei esperando que a privacidade da Dusk fosse algum segredo proprietário, um “molho” especial. Não é. Ela é construída quase inteiramente a partir de criptografia padrão pública.
Eu consultei o whitepaper, não apenas o marketing. A privacidade e a verificação são executadas em primitivas bem conhecidas e padronizadas: PLONK e Groth16 para provas de conhecimento zero; BLS12 381 e JubJub como curvas elípticas; Poseidon e Blake2b para hashing; Schnorr e BLS para assinaturas; e árvores Merkle para associação.
Nada disso foi inventado pela Dusk. Cada um desses itens é público, revisado por pares e usado no mundo mais amplo de ZK e cripto. No nó, inclusive, eles aparecem como funções de host simples: verify plonk, verify schnorr, verify bls. Você pode ler o que elas são.
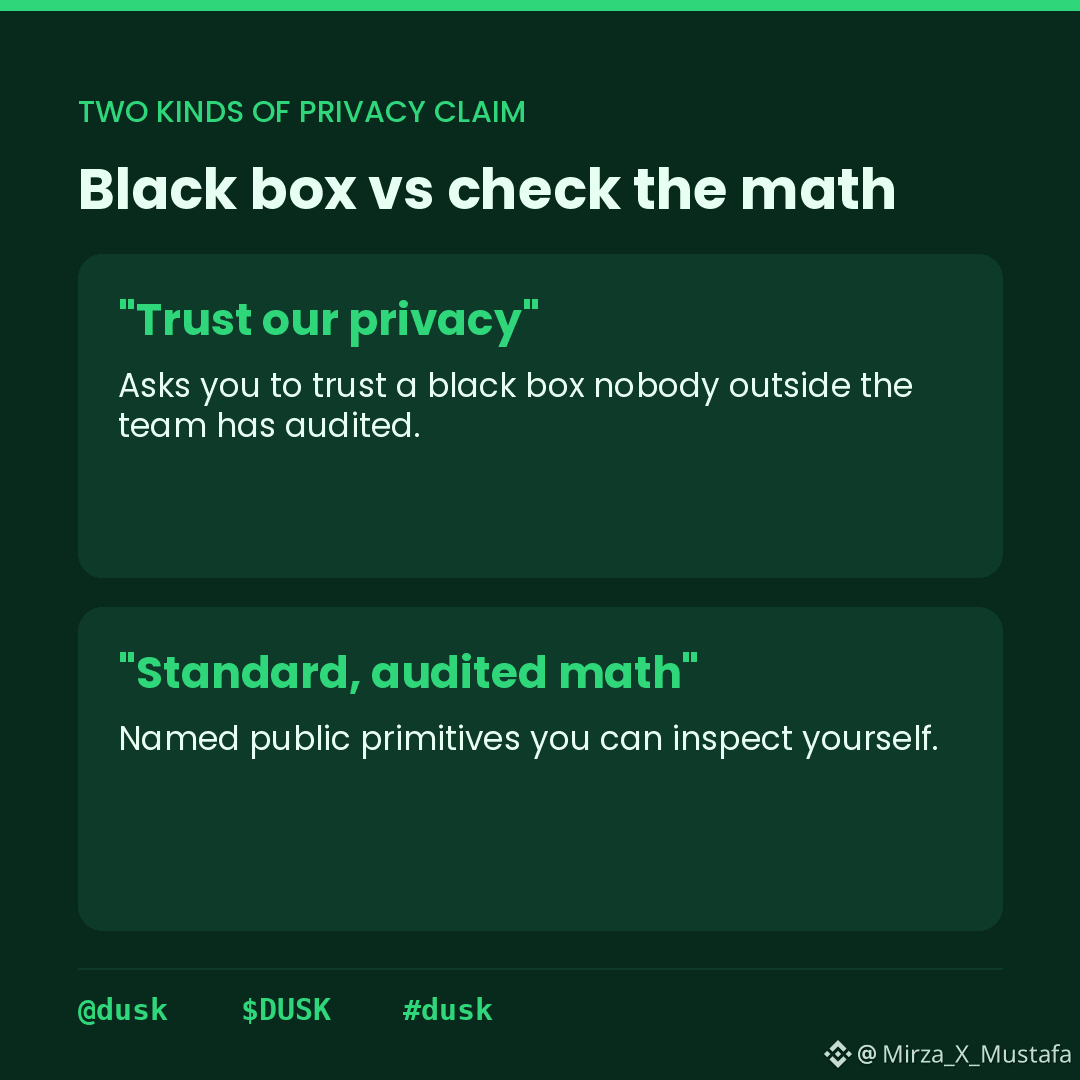
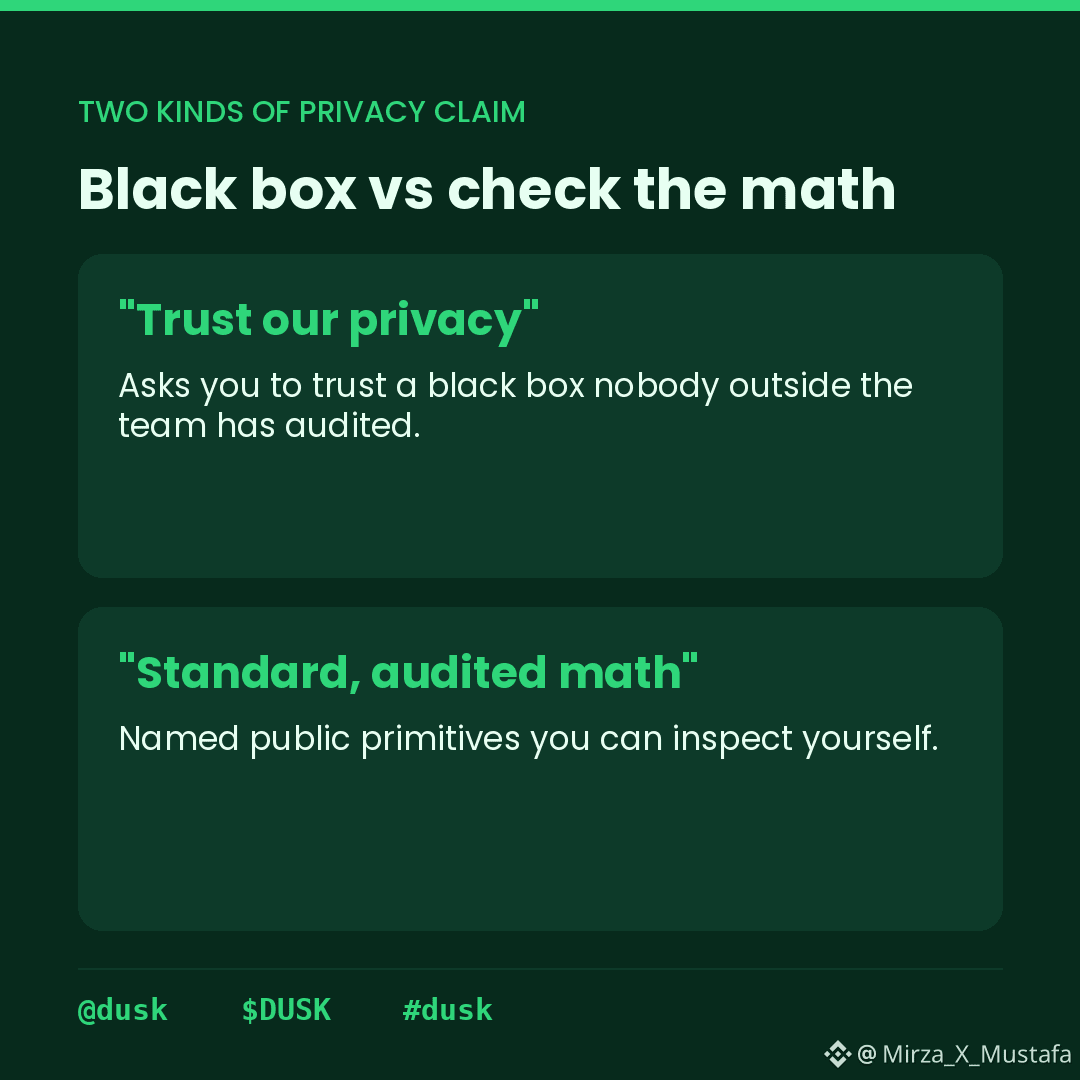
Isso importa mais do que parece. Confie em nossa privacidade é uma proposta fraca porque pede que você confie em uma caixa-preta. Nossa privacidade é matemática padrão auditada, que você pode inspecionar — é um tipo diferente de afirmação, é verificável.
Eu não acho que usar primitivas públicas seja automaticamente mais seguro. Muitos projetos usam criptografia boa e ainda assim entregam uma implementação quebrada. O fato de as primitivas serem sólidas não prova que a montagem está sólida.
Mas isso elimina a pior versão do risco: um esquema secreto e não auditado, que ninguém fora da equipe viu. Aqui, pelo menos, os ingredientes são quantidades conhecidas.
A parte para a qual eu continuo voltando é: se toda a matemática difícil é pública e compartilhada, de onde vem a vantagem real da Dusk — da forma específica como ela combina essas coisas em transações confidenciais porém compatíveis — ou de algo completamente diferente? @Dusk_Foundation _Foundation
$GPS $STAR
{future}(STARUSDT)
{future}(GPSUSDT)
#dusk
#dusk $DUSK @Dusk
Eu entrei esperando que a privacidade da Dusk fosse algum segredo proprietário, um “molho” especial. Não é. Ela é construída quase inteiramente a partir de criptografia padrão pública.
Eu consultei o whitepaper, não apenas o marketing. A privacidade e a verificação são executadas em primitivas bem conhecidas e padronizadas: PLONK e Groth16 para provas de conhecimento zero; BLS12 381 e JubJub como curvas elípticas; Poseidon e Blake2b para hashing; Schnorr e BLS para assinaturas; e árvores Merkle para associação.
Nada disso foi inventado pela Dusk. Cada um desses itens é público, revisado por pares e usado no mundo mais amplo de ZK e cripto. No nó, inclusive, eles aparecem como funções de host simples: verify plonk, verify schnorr, verify bls. Você pode ler o que elas são.
Isso importa mais do que parece. Confie em nossa privacidade é uma proposta fraca porque pede que você confie em uma caixa-preta. Nossa privacidade é matemática padrão auditada, que você pode inspecionar — é um tipo diferente de afirmação, é verificável.
Eu não acho que usar primitivas públicas seja automaticamente mais seguro. Muitos projetos usam criptografia boa e ainda assim entregam uma implementação quebrada. O fato de as primitivas serem sólidas não prova que a montagem está sólida.
Mas isso elimina a pior versão do risco: um esquema secreto e não auditado, que ninguém fora da equipe viu. Aqui, pelo menos, os ingredientes são quantidades conhecidas.
A parte para a qual eu continuo voltando é: se toda a matemática difícil é pública e compartilhada, de onde vem a vantagem real da Dusk — da forma específica como ela combina essas coisas em transações confidenciais porém compatíveis — ou de algo completamente diferente? @Dusk _Foundation
$GPS $STAR
#dusk
Eu entrei esperando que a privacidade da Dusk fosse algum segredo proprietário, um “molho” especial. Não é. Ela é construída quase inteiramente a partir de criptografia padrão pública.
Eu consultei o whitepaper, não apenas o marketing. A privacidade e a verificação são executadas em primitivas bem conhecidas e padronizadas: PLONK e Groth16 para provas de conhecimento zero; BLS12 381 e JubJub como curvas elípticas; Poseidon e Blake2b para hashing; Schnorr e BLS para assinaturas; e árvores Merkle para associação.
Nada disso foi inventado pela Dusk. Cada um desses itens é público, revisado por pares e usado no mundo mais amplo de ZK e cripto. No nó, inclusive, eles aparecem como funções de host simples: verify plonk, verify schnorr, verify bls. Você pode ler o que elas são.
Isso importa mais do que parece. Confie em nossa privacidade é uma proposta fraca porque pede que você confie em uma caixa-preta. Nossa privacidade é matemática padrão auditada, que você pode inspecionar — é um tipo diferente de afirmação, é verificável.
Eu não acho que usar primitivas públicas seja automaticamente mais seguro. Muitos projetos usam criptografia boa e ainda assim entregam uma implementação quebrada. O fato de as primitivas serem sólidas não prova que a montagem está sólida.
Mas isso elimina a pior versão do risco: um esquema secreto e não auditado, que ninguém fora da equipe viu. Aqui, pelo menos, os ingredientes são quantidades conhecidas.
A parte para a qual eu continuo voltando é: se toda a matemática difícil é pública e compartilhada, de onde vem a vantagem real da Dusk — da forma específica como ela combina essas coisas em transações confidenciais porém compatíveis — ou de algo completamente diferente? @Dusk _Foundation
$GPS $STAR
#dusk
1
2
114
Verificado
#dusk $DUSK @Dusk_Foundation _Foundation
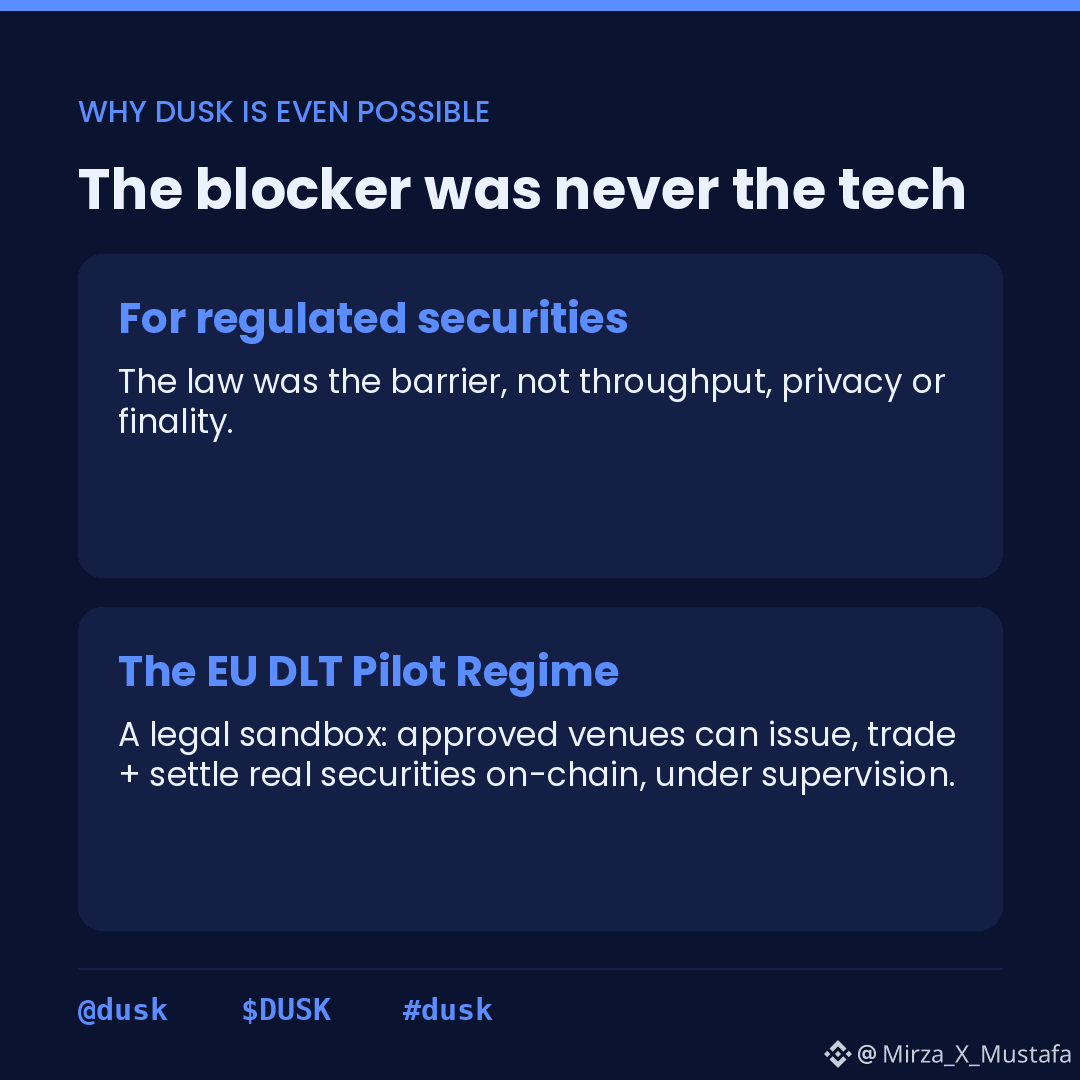
Muito do que torna o Dusk interessante para o setor financeiro regulado não é, na verdade, a blockchain.
É o caminho regulatório em torno dela.
Vejo frequentemente cadeias serem avaliadas principalmente com base em rendimento, privacidade, finalização e todas as métricas técnicas usuais. Mas, para valores mobiliários regulados, há outra pergunta que vem primeiro.
Você pode, legalmente, operar o mercado dessa forma em primeiro lugar?
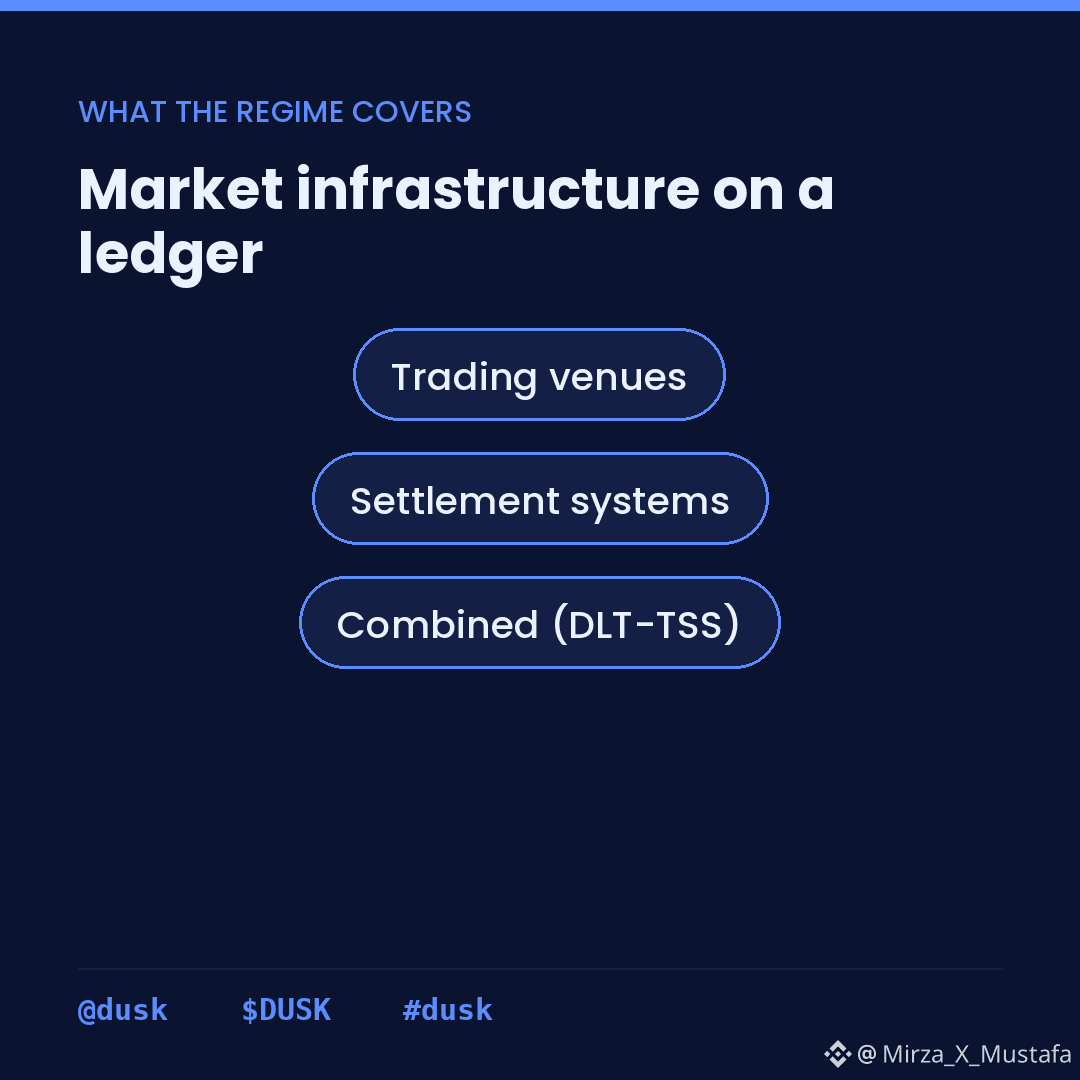
É aí que o Regime Piloto de DLT da UE fica interessante.
Ele é basicamente um quadro controlado para testar modelos baseados em DLT para registrar negociações e liquidações de determinados instrumentos financeiros sob supervisão regulatória — mantendo em vigor as exigências usuais de proteção ao investidor e de integridade do mercado.
Isso importa porque colocar um título em uma blockchain e fazer com que aquele sistema de blockchain seja a infraestrutura de mercado legalmente reconhecida são duas coisas bem diferentes.
A terminologia de licenças é onde isso fica mais concreto.
O 21X já possui a licença DLT TSS, que permite que ele combine funções de negociação e liquidação dentro do quadro piloto da UE. Enquanto isso, Dusk e NPEX vêm trabalhando em direção ao seu próprio caminho DLT TSS para emissão nativa on-chain.
E essa é uma distinção importante: o quadro é um facilitador, mas obter as permissões regulatórias reais ainda é um processo separado.
É também por isso que eu não trataria o Regime Piloto como a linha de chegada.
É um piloto. Há limites, condições e um processo de revisão — e a UE já está observando como o quadro poderia evoluir para algo mais permanente e flexível.
Então talvez o gargalo interessante agora não seja se a porta legal existe.
É conseguir mais infraestruturas de mercado licenciadas, ou convencer emissores reais de que movimentar títulos on-chain vale a mudança operacional?
@Dusk_Foundation
#dusk $APR $BTW
{future}(BTWUSDT)
{future}(APRUSDT)
#dusk $DUSK @Dusk _Foundation
Muito do que torna o Dusk interessante para o setor financeiro regulado não é, na verdade, a blockchain.
É o caminho regulatório em torno dela.
Vejo frequentemente cadeias serem avaliadas principalmente com base em rendimento, privacidade, finalização e todas as métricas técnicas usuais. Mas, para valores mobiliários regulados, há outra pergunta que vem primeiro.
Você pode, legalmente, operar o mercado dessa forma em primeiro lugar?
É aí que o Regime Piloto de DLT da UE fica interessante.
Ele é basicamente um quadro controlado para testar modelos baseados em DLT para registrar negociações e liquidações de determinados instrumentos financeiros sob supervisão regulatória — mantendo em vigor as exigências usuais de proteção ao investidor e de integridade do mercado.
Isso importa porque colocar um título em uma blockchain e fazer com que aquele sistema de blockchain seja a infraestrutura de mercado legalmente reconhecida são duas coisas bem diferentes.
A terminologia de licenças é onde isso fica mais concreto.
O 21X já possui a licença DLT TSS, que permite que ele combine funções de negociação e liquidação dentro do quadro piloto da UE. Enquanto isso, Dusk e NPEX vêm trabalhando em direção ao seu próprio caminho DLT TSS para emissão nativa on-chain.
E essa é uma distinção importante: o quadro é um facilitador, mas obter as permissões regulatórias reais ainda é um processo separado.
É também por isso que eu não trataria o Regime Piloto como a linha de chegada.
É um piloto. Há limites, condições e um processo de revisão — e a UE já está observando como o quadro poderia evoluir para algo mais permanente e flexível.
Então talvez o gargalo interessante agora não seja se a porta legal existe.
É conseguir mais infraestruturas de mercado licenciadas, ou convencer emissores reais de que movimentar títulos on-chain vale a mudança operacional?
@Dusk
#dusk $APR $BTW
Muito do que torna o Dusk interessante para o setor financeiro regulado não é, na verdade, a blockchain.
É o caminho regulatório em torno dela.
Vejo frequentemente cadeias serem avaliadas principalmente com base em rendimento, privacidade, finalização e todas as métricas técnicas usuais. Mas, para valores mobiliários regulados, há outra pergunta que vem primeiro.
Você pode, legalmente, operar o mercado dessa forma em primeiro lugar?
É aí que o Regime Piloto de DLT da UE fica interessante.
Ele é basicamente um quadro controlado para testar modelos baseados em DLT para registrar negociações e liquidações de determinados instrumentos financeiros sob supervisão regulatória — mantendo em vigor as exigências usuais de proteção ao investidor e de integridade do mercado.
Isso importa porque colocar um título em uma blockchain e fazer com que aquele sistema de blockchain seja a infraestrutura de mercado legalmente reconhecida são duas coisas bem diferentes.
A terminologia de licenças é onde isso fica mais concreto.
O 21X já possui a licença DLT TSS, que permite que ele combine funções de negociação e liquidação dentro do quadro piloto da UE. Enquanto isso, Dusk e NPEX vêm trabalhando em direção ao seu próprio caminho DLT TSS para emissão nativa on-chain.
E essa é uma distinção importante: o quadro é um facilitador, mas obter as permissões regulatórias reais ainda é um processo separado.
É também por isso que eu não trataria o Regime Piloto como a linha de chegada.
É um piloto. Há limites, condições e um processo de revisão — e a UE já está observando como o quadro poderia evoluir para algo mais permanente e flexível.
Então talvez o gargalo interessante agora não seja se a porta legal existe.
É conseguir mais infraestruturas de mercado licenciadas, ou convencer emissores reais de que movimentar títulos on-chain vale a mudança operacional?
@Dusk
#dusk $APR $BTW
5
4
861
Verificado
#dusk $DUSK @Dusk_Foundation
Eu sempre imaginei a DUSK vivendo em uma única blockchain, por conta própria. Descobri que ela foi configurada para se mover entre várias — e o mecanismo é mais interessante do que eu esperava.
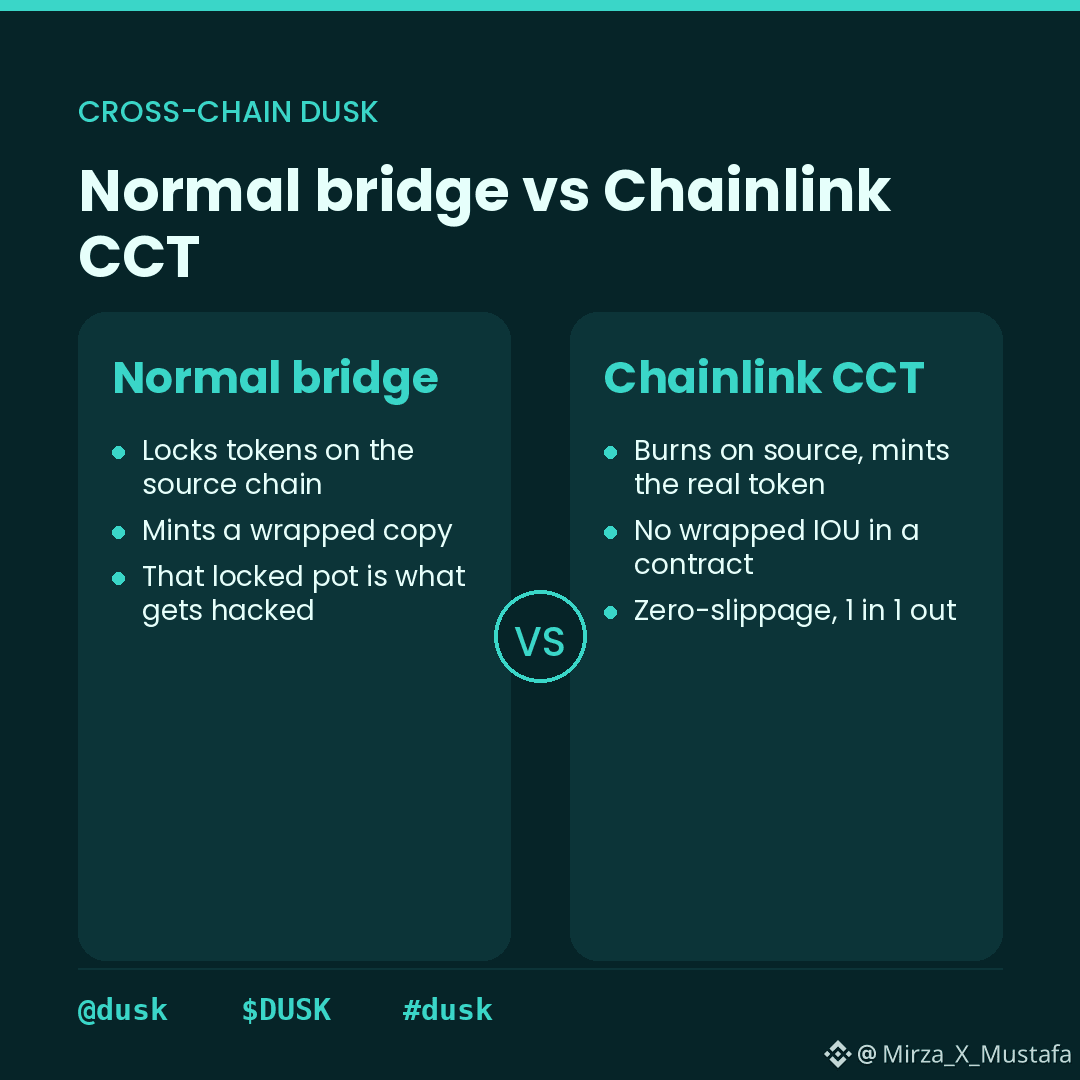
O jeito que isso funciona não é uma ponte “normal”. A Dusk usa o padrão de token CrossChain da Chainlink (CCT) para mover DUSK entre blockchains como Ethereum e Solana. Em vez de travar tokens de um lado e cunhar uma cópia “tokenizada” do outro, ela queima o token na cadeia de origem e cunha a coisa real no destino. Nada de um IOU “embrulhado” parado em um contrato de ponte.
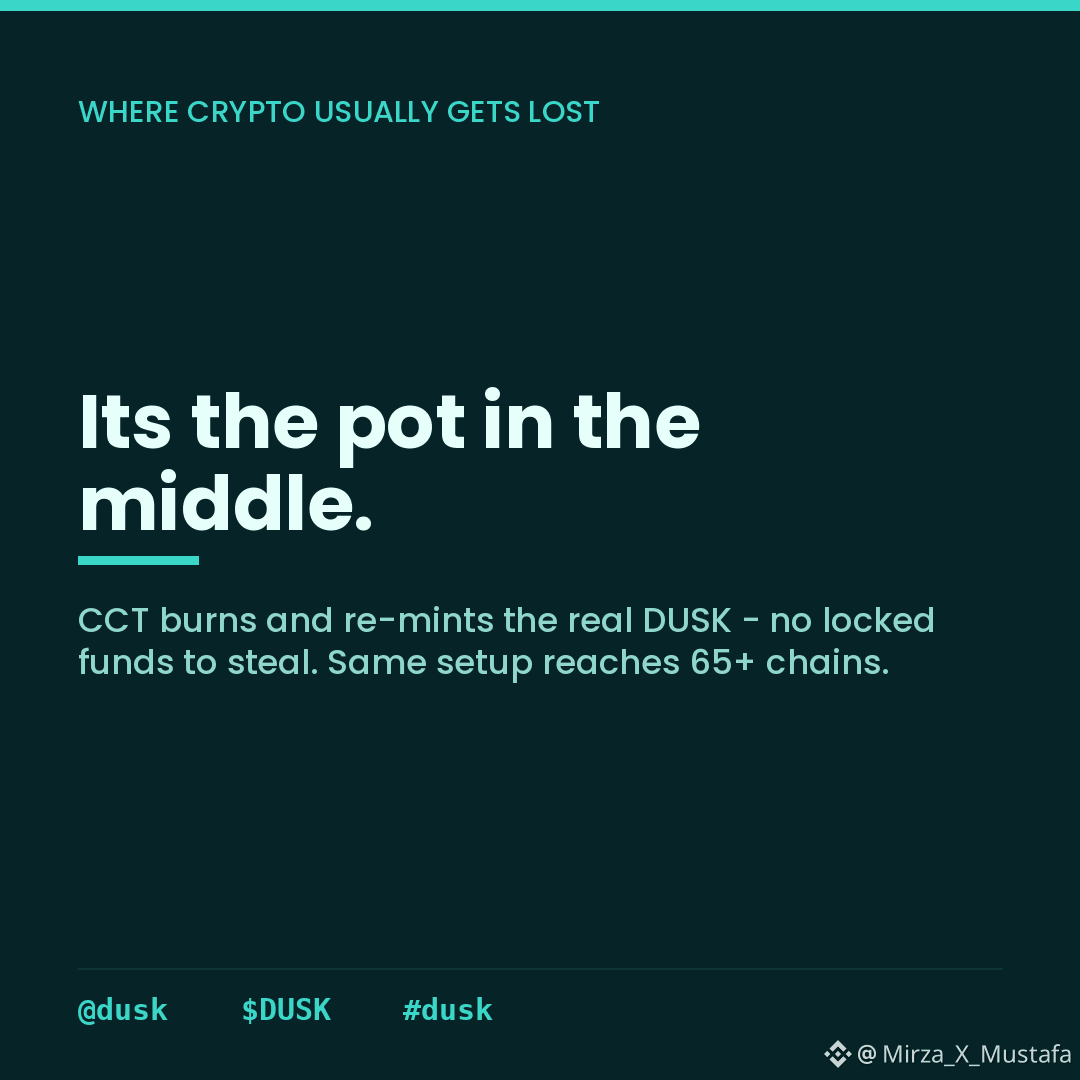
Esse detalhe importa porque é nas pontes que muita cripto já foi perdida. A maioria dos hacks não foi por falha nas blockchains em si: foi por causa da ponte no meio, que ficava segurando os fundos travados. Burnandmint remove essa “panelinha de mel”.
Isso também significa transferências com zero slippage: 1 DUSK entra e 1 DUSK sai, sem uma troca passando por liquidez. E a mesma configuração do CCIP alcança 65+ blockchains, então isso não é só uma coisa de Ethereum e Solana.
Se eu for honesto, cross chain é um daqueles recursos que parece algo rotineiro até você lembrar o quão mal a versão antiga dele foi. Fazer isso com a Chainlink em vez de uma ponte customizada é uma decisão de risco real, não apenas uma conveniência.
A pergunta aberta pra mim é adoção: um design crosschain mais seguro só importa se a DUSK realmente precisar se mover entre blockchains — e isso depende de uso real aparecer primeiro nessas redes.
Para quem já usou transferências baseadas em CCT: queimar-e-cunhar realmente parece diferente na prática, ou fica invisível quando você só está movendo tokens? @dusk
#dusk $HEMI $AKE
{future}(AKEUSDT)
{future}(HEMIUSDT)
#dusk $DUSK @Dusk
Eu sempre imaginei a DUSK vivendo em uma única blockchain, por conta própria. Descobri que ela foi configurada para se mover entre várias — e o mecanismo é mais interessante do que eu esperava.
O jeito que isso funciona não é uma ponte “normal”. A Dusk usa o padrão de token CrossChain da Chainlink (CCT) para mover DUSK entre blockchains como Ethereum e Solana. Em vez de travar tokens de um lado e cunhar uma cópia “tokenizada” do outro, ela queima o token na cadeia de origem e cunha a coisa real no destino. Nada de um IOU “embrulhado” parado em um contrato de ponte.
Esse detalhe importa porque é nas pontes que muita cripto já foi perdida. A maioria dos hacks não foi por falha nas blockchains em si: foi por causa da ponte no meio, que ficava segurando os fundos travados. Burnandmint remove essa “panelinha de mel”.
Isso também significa transferências com zero slippage: 1 DUSK entra e 1 DUSK sai, sem uma troca passando por liquidez. E a mesma configuração do CCIP alcança 65+ blockchains, então isso não é só uma coisa de Ethereum e Solana.
Se eu for honesto, cross chain é um daqueles recursos que parece algo rotineiro até você lembrar o quão mal a versão antiga dele foi. Fazer isso com a Chainlink em vez de uma ponte customizada é uma decisão de risco real, não apenas uma conveniência.
A pergunta aberta pra mim é adoção: um design crosschain mais seguro só importa se a DUSK realmente precisar se mover entre blockchains — e isso depende de uso real aparecer primeiro nessas redes.
Para quem já usou transferências baseadas em CCT: queimar-e-cunhar realmente parece diferente na prática, ou fica invisível quando você só está movendo tokens? @dusk
#dusk $HEMI $AKE
Eu sempre imaginei a DUSK vivendo em uma única blockchain, por conta própria. Descobri que ela foi configurada para se mover entre várias — e o mecanismo é mais interessante do que eu esperava.
O jeito que isso funciona não é uma ponte “normal”. A Dusk usa o padrão de token CrossChain da Chainlink (CCT) para mover DUSK entre blockchains como Ethereum e Solana. Em vez de travar tokens de um lado e cunhar uma cópia “tokenizada” do outro, ela queima o token na cadeia de origem e cunha a coisa real no destino. Nada de um IOU “embrulhado” parado em um contrato de ponte.
Esse detalhe importa porque é nas pontes que muita cripto já foi perdida. A maioria dos hacks não foi por falha nas blockchains em si: foi por causa da ponte no meio, que ficava segurando os fundos travados. Burnandmint remove essa “panelinha de mel”.
Isso também significa transferências com zero slippage: 1 DUSK entra e 1 DUSK sai, sem uma troca passando por liquidez. E a mesma configuração do CCIP alcança 65+ blockchains, então isso não é só uma coisa de Ethereum e Solana.
Se eu for honesto, cross chain é um daqueles recursos que parece algo rotineiro até você lembrar o quão mal a versão antiga dele foi. Fazer isso com a Chainlink em vez de uma ponte customizada é uma decisão de risco real, não apenas uma conveniência.
A pergunta aberta pra mim é adoção: um design crosschain mais seguro só importa se a DUSK realmente precisar se mover entre blockchains — e isso depende de uso real aparecer primeiro nessas redes.
Para quem já usou transferências baseadas em CCT: queimar-e-cunhar realmente parece diferente na prática, ou fica invisível quando você só está movendo tokens? @dusk
#dusk $HEMI $AKE
2
2
448
#dusk @Dusk_Foundation Passei um pouco desta noite apenas olhando o DUSK no explorer e nas páginas do mercado lado a lado. Queria ver as duas histórias uma ao lado da outra.🤔
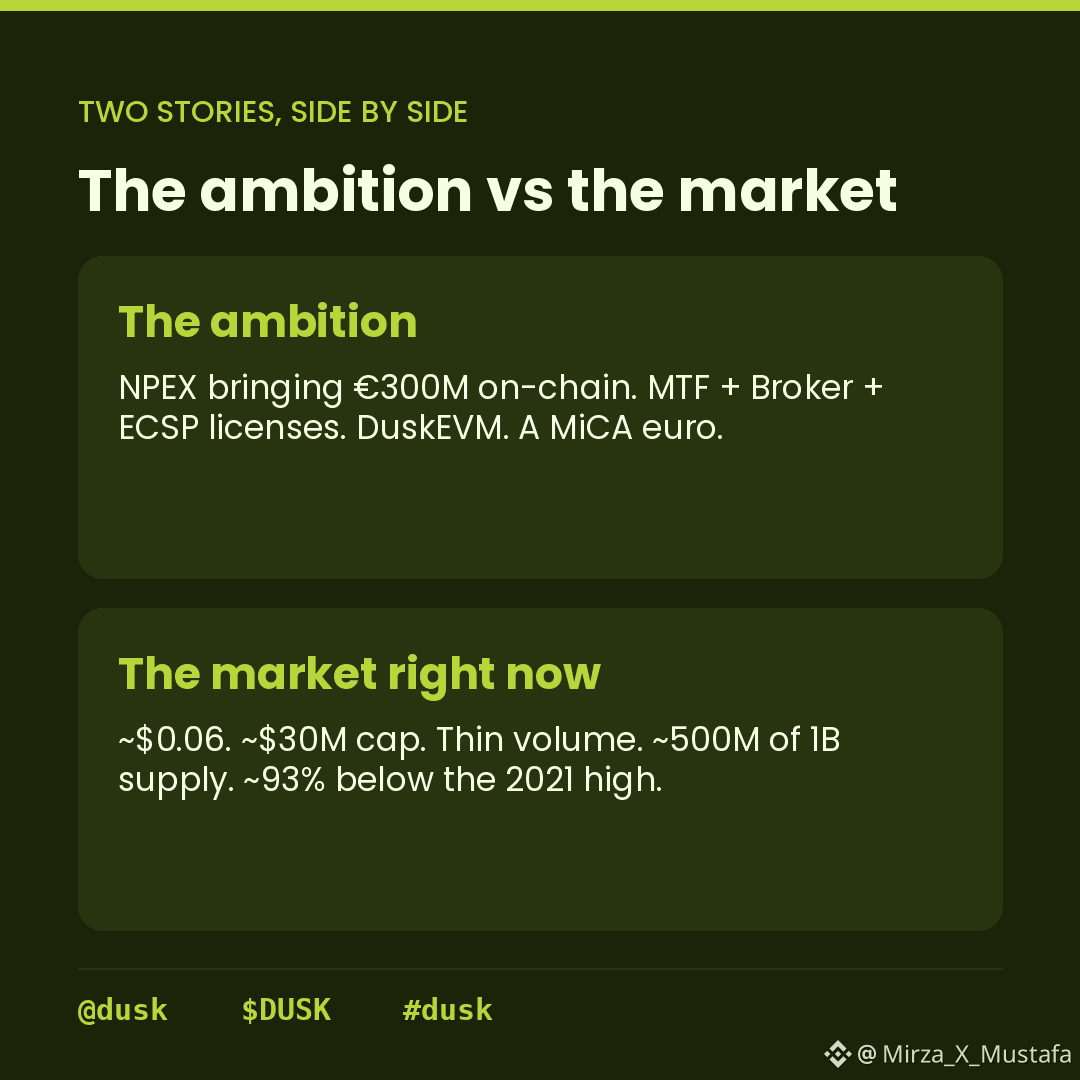
A história um é a ambição. Mercados financeiros regulados on-chain. A NPEX trazendo €300M de ativos para um broker de MTF e para um stack de licenças da ECSP 21X e DLT TSS DuskEVM a um MiCA euro. É um pitch sério e específico, direcionado a um problema institucional real.
A história dois é o mercado agora. Preço por volta de seis centavos. Market cap em cerca de trinta milhões. Volume diário pouco expressivo, às vezes abaixo de um milhão. Oferta em circulação perto de quinhentos milhões de um total máximo de um bilhão. E está, mais ou menos, 93% abaixo da máxima de 2021.
Essas duas histórias ainda não conversam de verdade entre si.
A rede está no ar desde o início de 2025. O Dusk Trade, a peça que de fato colocaria ativos regulados na frente dos usuários, ainda está na lista de espera. O que eu consigo ver on-chain, em grande parte, é staking — não valores mobiliários confidenciais se movendo.
Não estou dizendo que a ambição é falsa. As licenças e os parceiros são reais e verificáveis — isso não é nada.
Também não estou dizendo que o preço conte a história real. Mercados finos se movem com quase nada e infraestrutura como essa leva anos, não meses.
É só que, por enquanto, existe uma grande lacuna entre o que o Dusk foi construído para fazer e o que realmente está acontecendo nele. Essa lacuna se fecha de um de dois jeitos: aparece uso real ou as pessoas param de esperar.
Para quem acompanha o DUSK há mais tempo do que eu: qual é a única peça de uso real que você precisaria ver para acreditar que a lacuna está se fechando, e não apenas o próximo anúncio de parceria? @Dusk_Foundation $VELVET
$DUSK #dusk $ACE
#dusk @Dusk Passei um pouco desta noite apenas olhando o DUSK no explorer e nas páginas do mercado lado a lado. Queria ver as duas histórias uma ao lado da outra.🤔
A história um é a ambição. Mercados financeiros regulados on-chain. A NPEX trazendo €300M de ativos para um broker de MTF e para um stack de licenças da ECSP 21X e DLT TSS DuskEVM a um MiCA euro. É um pitch sério e específico, direcionado a um problema institucional real.
A história dois é o mercado agora. Preço por volta de seis centavos. Market cap em cerca de trinta milhões. Volume diário pouco expressivo, às vezes abaixo de um milhão. Oferta em circulação perto de quinhentos milhões de um total máximo de um bilhão. E está, mais ou menos, 93% abaixo da máxima de 2021.
Essas duas histórias ainda não conversam de verdade entre si.
A rede está no ar desde o início de 2025. O Dusk Trade, a peça que de fato colocaria ativos regulados na frente dos usuários, ainda está na lista de espera. O que eu consigo ver on-chain, em grande parte, é staking — não valores mobiliários confidenciais se movendo.
Não estou dizendo que a ambição é falsa. As licenças e os parceiros são reais e verificáveis — isso não é nada.
Também não estou dizendo que o preço conte a história real. Mercados finos se movem com quase nada e infraestrutura como essa leva anos, não meses.
É só que, por enquanto, existe uma grande lacuna entre o que o Dusk foi construído para fazer e o que realmente está acontecendo nele. Essa lacuna se fecha de um de dois jeitos: aparece uso real ou as pessoas param de esperar.
Para quem acompanha o DUSK há mais tempo do que eu: qual é a única peça de uso real que você precisaria ver para acreditar que a lacuna está se fechando, e não apenas o próximo anúncio de parceria? @Dusk $VELVET
$DUSK #dusk $ACE
A história um é a ambição. Mercados financeiros regulados on-chain. A NPEX trazendo €300M de ativos para um broker de MTF e para um stack de licenças da ECSP 21X e DLT TSS DuskEVM a um MiCA euro. É um pitch sério e específico, direcionado a um problema institucional real.
A história dois é o mercado agora. Preço por volta de seis centavos. Market cap em cerca de trinta milhões. Volume diário pouco expressivo, às vezes abaixo de um milhão. Oferta em circulação perto de quinhentos milhões de um total máximo de um bilhão. E está, mais ou menos, 93% abaixo da máxima de 2021.
Essas duas histórias ainda não conversam de verdade entre si.
A rede está no ar desde o início de 2025. O Dusk Trade, a peça que de fato colocaria ativos regulados na frente dos usuários, ainda está na lista de espera. O que eu consigo ver on-chain, em grande parte, é staking — não valores mobiliários confidenciais se movendo.
Não estou dizendo que a ambição é falsa. As licenças e os parceiros são reais e verificáveis — isso não é nada.
Também não estou dizendo que o preço conte a história real. Mercados finos se movem com quase nada e infraestrutura como essa leva anos, não meses.
É só que, por enquanto, existe uma grande lacuna entre o que o Dusk foi construído para fazer e o que realmente está acontecendo nele. Essa lacuna se fecha de um de dois jeitos: aparece uso real ou as pessoas param de esperar.
Para quem acompanha o DUSK há mais tempo do que eu: qual é a única peça de uso real que você precisaria ver para acreditar que a lacuna está se fechando, e não apenas o próximo anúncio de parceria? @Dusk $VELVET
$DUSK #dusk $ACE
5
2
237
Verificado
A NPEX possui três licenças de mercado. A 21X possui uma quarta que a NPEX ainda não tem.
A NPEX é uma bolsa regulada pela AFM, MTF, corretora e ECSP, e a Dusk se conecta a mercados regulados através dela.#dusk
A quarta licença é a DLT-TSS. Ela mescla negociação e liquidação em um único sistema regulado, com liquidação atômica. A NPEX ainda está buscando isso.
A 21X já a tem. A 21X é a primeira a deter uma licença EU DLT-TSS, e sua integração com a DuskEVM.
Então dois locais diferentes, dois estágios diferentes da mesma pilha de licenças.@Dusk_Foundation
Há um segundo ponto na própria forma como a Dusk enquadra isso. Em a maioria das redes, a conformidade fica na camada de aplicação, anexada por app. A Dusk diz que coloca a conformidade na camada de protocolo.
Não estou dizendo que conformidade no nível de protocolo seja automaticamente melhor. Anexada pode funcionar, e muitos sistemas regulados operam assim.
Também não estou dizendo que é apenas marketing. Onde a conformidade reside muda quem precisa ter que reimplementá-la e com que frequência.
O que eu observaria é o que acontece quando venues reais com licenças diferentes, a NPEX com uma pilha, a 21X com outra, se conectam a essa mesma base no nível do protocolo: a conformidade se mantém ou apenas muda a reimplementação para outro lugar.
$DUSK $AKE $EDEN
{future}(EDENUSDT)
{future}(AKEUSDT)
{future}(DUSKUSDT)
A NPEX possui três licenças de mercado. A 21X possui uma quarta que a NPEX ainda não tem.
A NPEX é uma bolsa regulada pela AFM, MTF, corretora e ECSP, e a Dusk se conecta a mercados regulados através dela.#dusk
A quarta licença é a DLT-TSS. Ela mescla negociação e liquidação em um único sistema regulado, com liquidação atômica. A NPEX ainda está buscando isso.
A 21X já a tem. A 21X é a primeira a deter uma licença EU DLT-TSS, e sua integração com a DuskEVM.
Então dois locais diferentes, dois estágios diferentes da mesma pilha de licenças.@Dusk
Há um segundo ponto na própria forma como a Dusk enquadra isso. Em a maioria das redes, a conformidade fica na camada de aplicação, anexada por app. A Dusk diz que coloca a conformidade na camada de protocolo.
Não estou dizendo que conformidade no nível de protocolo seja automaticamente melhor. Anexada pode funcionar, e muitos sistemas regulados operam assim.
Também não estou dizendo que é apenas marketing. Onde a conformidade reside muda quem precisa ter que reimplementá-la e com que frequência.
O que eu observaria é o que acontece quando venues reais com licenças diferentes, a NPEX com uma pilha, a 21X com outra, se conectam a essa mesma base no nível do protocolo: a conformidade se mantém ou apenas muda a reimplementação para outro lugar.
$DUSK $AKE $EDEN
A NPEX é uma bolsa regulada pela AFM, MTF, corretora e ECSP, e a Dusk se conecta a mercados regulados através dela.#dusk
A quarta licença é a DLT-TSS. Ela mescla negociação e liquidação em um único sistema regulado, com liquidação atômica. A NPEX ainda está buscando isso.
A 21X já a tem. A 21X é a primeira a deter uma licença EU DLT-TSS, e sua integração com a DuskEVM.
Então dois locais diferentes, dois estágios diferentes da mesma pilha de licenças.@Dusk
Há um segundo ponto na própria forma como a Dusk enquadra isso. Em a maioria das redes, a conformidade fica na camada de aplicação, anexada por app. A Dusk diz que coloca a conformidade na camada de protocolo.
Não estou dizendo que conformidade no nível de protocolo seja automaticamente melhor. Anexada pode funcionar, e muitos sistemas regulados operam assim.
Também não estou dizendo que é apenas marketing. Onde a conformidade reside muda quem precisa ter que reimplementá-la e com que frequência.
O que eu observaria é o que acontece quando venues reais com licenças diferentes, a NPEX com uma pilha, a 21X com outra, se conectam a essa mesma base no nível do protocolo: a conformidade se mantém ou apenas muda a reimplementação para outro lugar.
$DUSK $AKE $EDEN
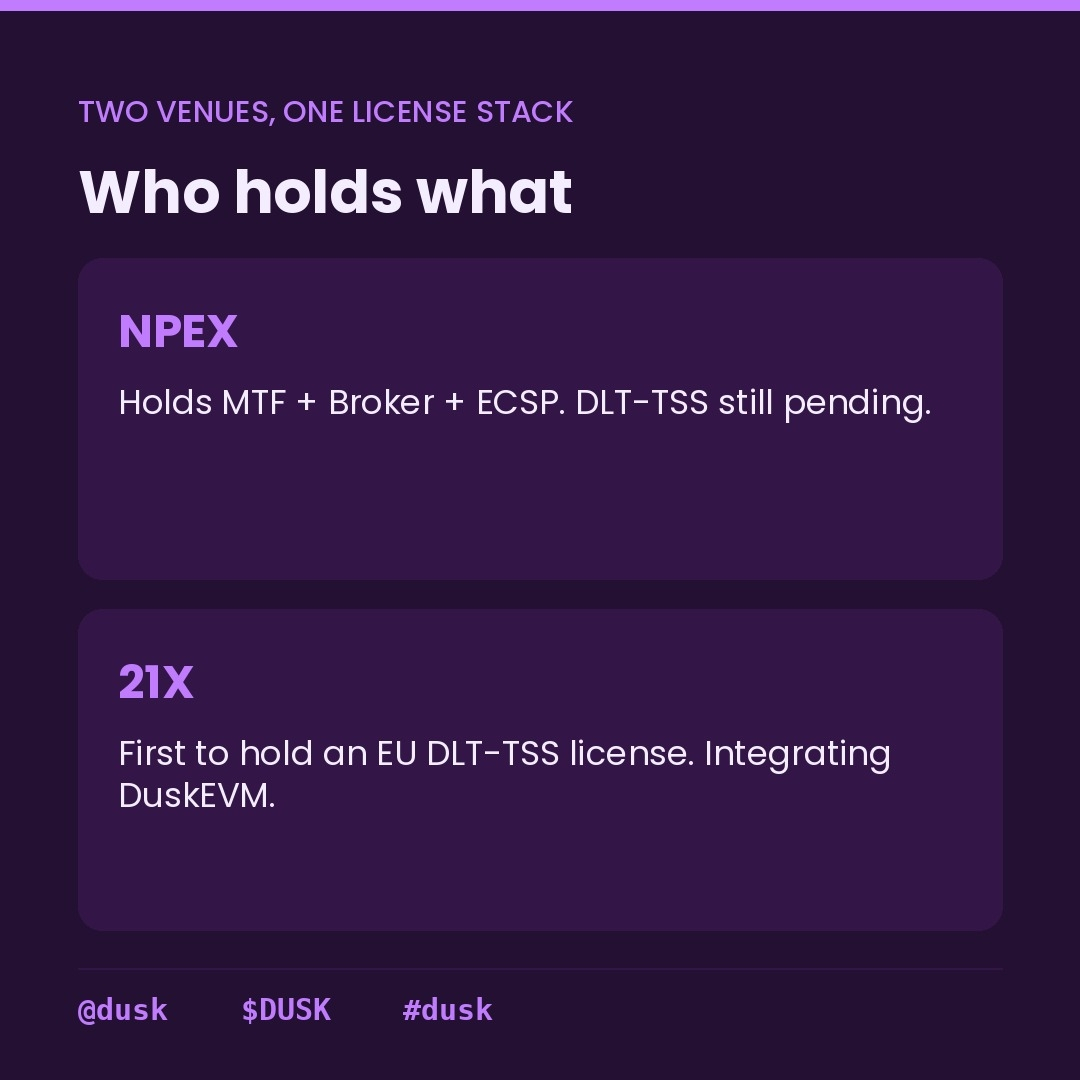
1
2
457
Verificado
Dois números de euro aparecem ao redor do NPEX. €300 milhões. €200 milhões.
Eles não são a mesma coisa.#dusk
Os €300 milhões são os ativos que o NPEX está trazendo onChain através da Dusk. Esse número aparece no post EURQ após o post 21X e no anúncio de negociação da Dusk, então é consistente entre três fontes.
Os €200 milhões são diferentes. O anúncio da Chainlink da Dusk diz que o NPEX facilitou mais de €200 milhões em financiamento para 100+ PMEs com 17.500+ investidores ativos. Isso é um histórico, atividade passada, e não a meta onChain.@Dusk_Foundation
É fácil confundir os dois em um único número grande.
Não estou dizendo que alguém esteja inflando qualquer coisa. Ambos vêm diretamente dos próprios posts da Dusk.
Também não estou dizendo que isso não importa. Se alguém somar os dois, ou trocar um pelo outro, a história muda.
A pergunta é: qual número vale a pena acompanhar, já que este é o que está relacionado aos ativos que realmente foram movimentados on-chain, ou ao financiamento histórico que o NPEX já fez.
$DUSK $APR $BEAT
{future}(BEATUSDT)
{future}(APRUSDT)
{future}(DUSKUSDT)
Dois números de euro aparecem ao redor do NPEX. €300 milhões. €200 milhões.
Eles não são a mesma coisa.#dusk
Os €300 milhões são os ativos que o NPEX está trazendo onChain através da Dusk. Esse número aparece no post EURQ após o post 21X e no anúncio de negociação da Dusk, então é consistente entre três fontes.
Os €200 milhões são diferentes. O anúncio da Chainlink da Dusk diz que o NPEX facilitou mais de €200 milhões em financiamento para 100+ PMEs com 17.500+ investidores ativos. Isso é um histórico, atividade passada, e não a meta onChain.@Dusk
É fácil confundir os dois em um único número grande.
Não estou dizendo que alguém esteja inflando qualquer coisa. Ambos vêm diretamente dos próprios posts da Dusk.
Também não estou dizendo que isso não importa. Se alguém somar os dois, ou trocar um pelo outro, a história muda.
A pergunta é: qual número vale a pena acompanhar, já que este é o que está relacionado aos ativos que realmente foram movimentados on-chain, ou ao financiamento histórico que o NPEX já fez.
$DUSK $APR $BEAT
Eles não são a mesma coisa.#dusk
Os €300 milhões são os ativos que o NPEX está trazendo onChain através da Dusk. Esse número aparece no post EURQ após o post 21X e no anúncio de negociação da Dusk, então é consistente entre três fontes.
Os €200 milhões são diferentes. O anúncio da Chainlink da Dusk diz que o NPEX facilitou mais de €200 milhões em financiamento para 100+ PMEs com 17.500+ investidores ativos. Isso é um histórico, atividade passada, e não a meta onChain.@Dusk
É fácil confundir os dois em um único número grande.
Não estou dizendo que alguém esteja inflando qualquer coisa. Ambos vêm diretamente dos próprios posts da Dusk.
Também não estou dizendo que isso não importa. Se alguém somar os dois, ou trocar um pelo outro, a história muda.
A pergunta é: qual número vale a pena acompanhar, já que este é o que está relacionado aos ativos que realmente foram movimentados on-chain, ou ao financiamento histórico que o NPEX já fez.
$DUSK $APR $BEAT
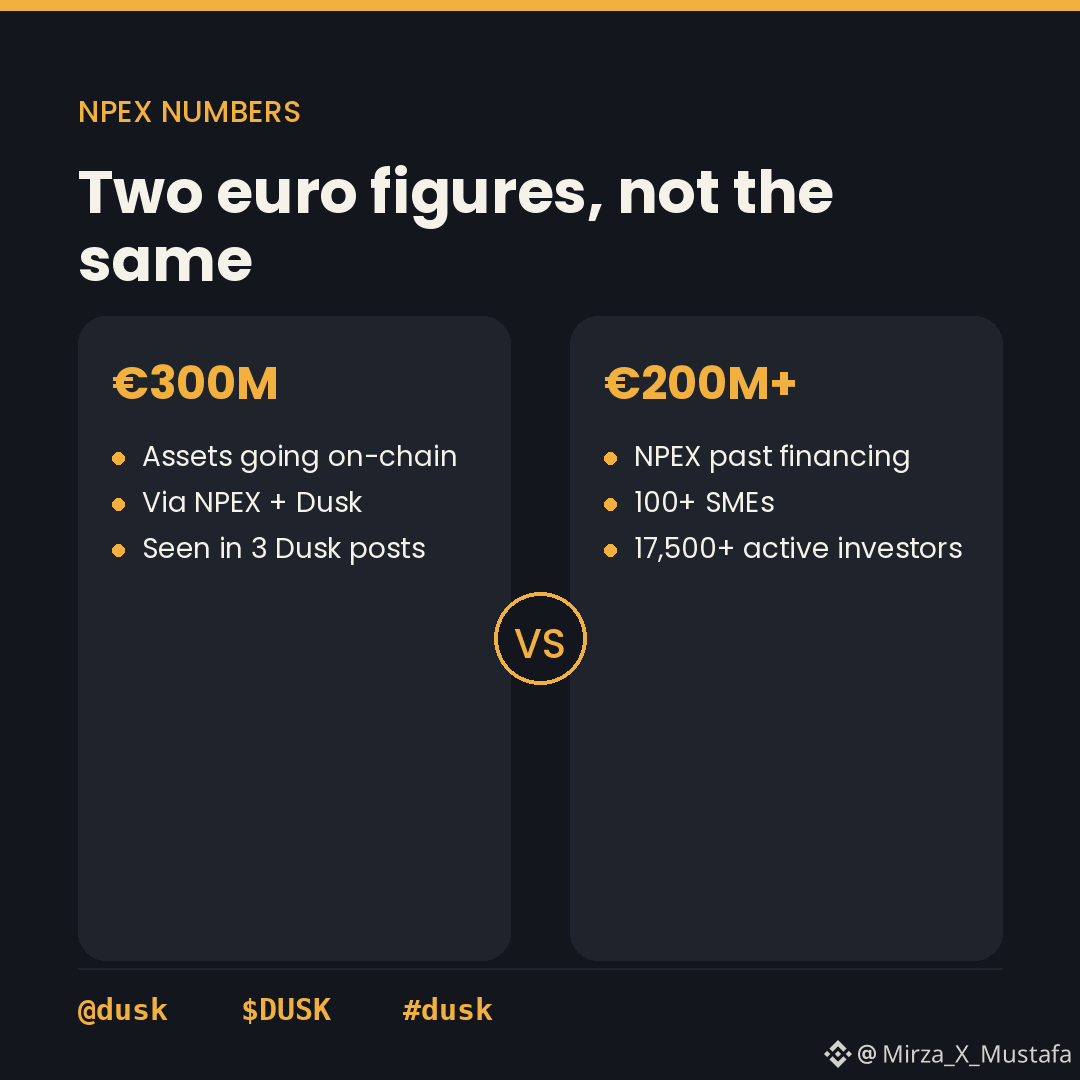
3
2
492
TUT caiu 24,94%. BEAT subiu 31,46%. CYS subiu 5,94%.
Os mesmos três tickers de uma versão desta lista que eu olhei recentemente, e eu ainda não consigo confirmar com confiança o que qualquer um dos três é especificamente nos futuros da Binance. Múltiplos projetos compartilham tickers curtos como estes em diferentes cadeias.
Não estou dizendo que isso torne os movimentos falsos ou sem sentido. Dinheiro real está circulando por esses contratos, independentemente de eu conseguir nomear o projeto por trás deles.
Também não estou dizendo que vou fingir que sei. BEAT subiu mais de 31%, um número real que vale ser observado. Eu só não vou inventar uma história de fundo para explicar.
Três tickers, três movimentos percentuais reais, zero identidades confirmadas por mim hoje.
$TUT $BEAT $CYS
#crypto #Binance #TrendingCoins
TUT caiu 24,94%. BEAT subiu 31,46%. CYS subiu 5,94%.
Os mesmos três tickers de uma versão desta lista que eu olhei recentemente, e eu ainda não consigo confirmar com confiança o que qualquer um dos três é especificamente nos futuros da Binance. Múltiplos projetos compartilham tickers curtos como estes em diferentes cadeias.
Não estou dizendo que isso torne os movimentos falsos ou sem sentido. Dinheiro real está circulando por esses contratos, independentemente de eu conseguir nomear o projeto por trás deles.
Também não estou dizendo que vou fingir que sei. BEAT subiu mais de 31%, um número real que vale ser observado. Eu só não vou inventar uma história de fundo para explicar.
Três tickers, três movimentos percentuais reais, zero identidades confirmadas por mim hoje.
$TUT $BEAT $CYS
#crypto #Binance #TrendingCoins
Os mesmos três tickers de uma versão desta lista que eu olhei recentemente, e eu ainda não consigo confirmar com confiança o que qualquer um dos três é especificamente nos futuros da Binance. Múltiplos projetos compartilham tickers curtos como estes em diferentes cadeias.
Não estou dizendo que isso torne os movimentos falsos ou sem sentido. Dinheiro real está circulando por esses contratos, independentemente de eu conseguir nomear o projeto por trás deles.
Também não estou dizendo que vou fingir que sei. BEAT subiu mais de 31%, um número real que vale ser observado. Eu só não vou inventar uma história de fundo para explicar.
Três tickers, três movimentos percentuais reais, zero identidades confirmadas por mim hoje.
$TUT $BEAT $CYS
#crypto #Binance #TrendingCoins
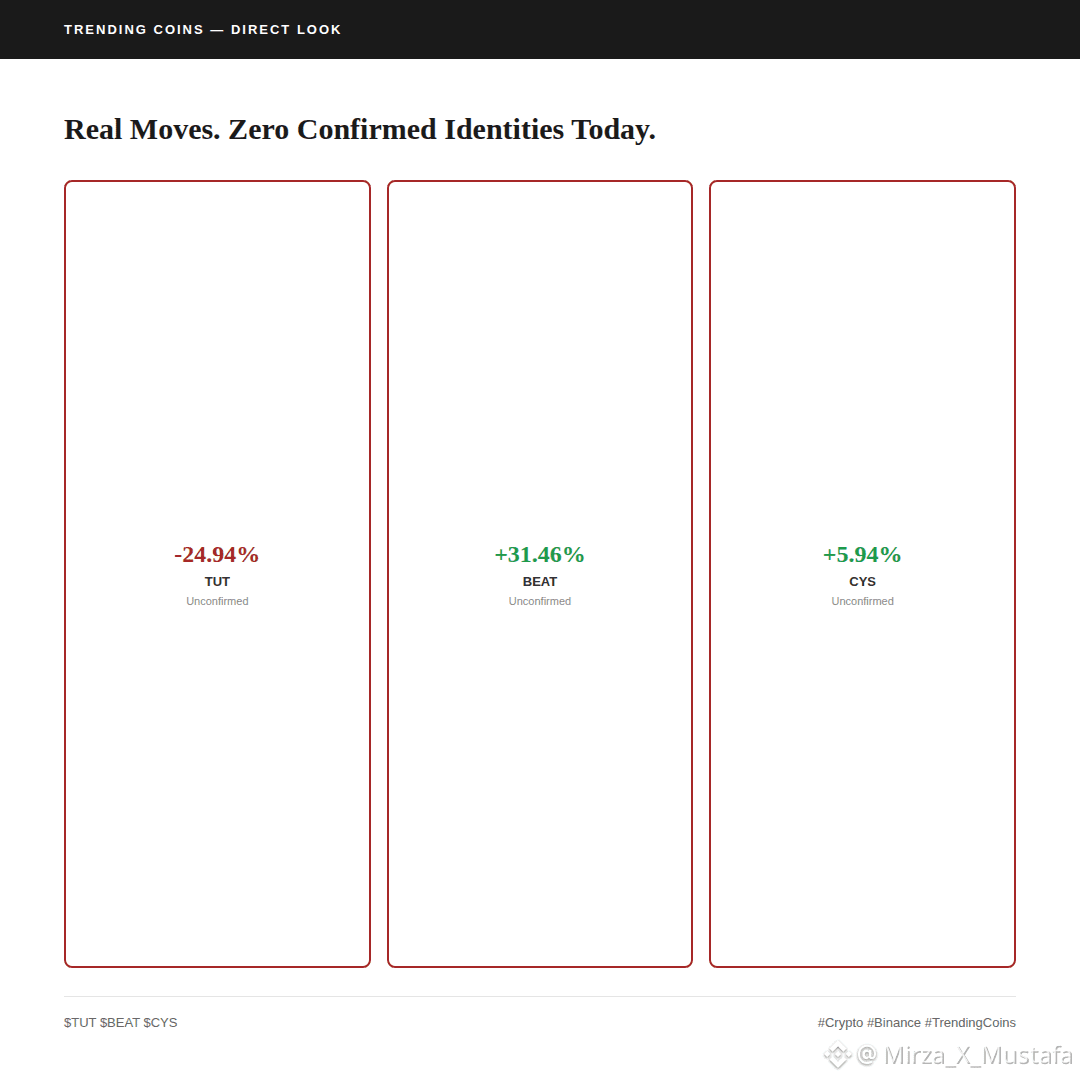
568
BOME caiu 13,01%. BEAT caiu 13,01% também, coincidentemente perto. XAN caiu 26,24%, o pior dos três.
BOME Na verdade tem uma identidade real: seu Book of Meme, um projeto da Solana lançado no ano passado, construído em torno de arquivar a cultura de memes da internet on-chain. Não estou dizendo que isso seja um motivo forte para o preço se mover em qualquer direção hoje, só estou dizendo que o projeto em si é real e documentado.
Não estou dizendo o mesmo sobre XAN e BEAT. Não consegui confirmar com confiança o que qualquer um desses tickers realmente representa especificamente no Binance futures. Vários projetos podem compartilhar tickers curtos como esses, e adivinhar qual é “o certo” só para ter uma história não é algo que eu vou fazer.
Três números vermelhos na lista de tendências hoje. Apenas uma das três moedas por trás deles eu consigo nomear com certeza.
$BOME $XAN $BEAT
#BOME #crypto #Binance
BOME caiu 13,01%. BEAT caiu 13,01% também, coincidentemente perto. XAN caiu 26,24%, o pior dos três.
BOME Na verdade tem uma identidade real: seu Book of Meme, um projeto da Solana lançado no ano passado, construído em torno de arquivar a cultura de memes da internet on-chain. Não estou dizendo que isso seja um motivo forte para o preço se mover em qualquer direção hoje, só estou dizendo que o projeto em si é real e documentado.
Não estou dizendo o mesmo sobre XAN e BEAT. Não consegui confirmar com confiança o que qualquer um desses tickers realmente representa especificamente no Binance futures. Vários projetos podem compartilhar tickers curtos como esses, e adivinhar qual é “o certo” só para ter uma história não é algo que eu vou fazer.
Três números vermelhos na lista de tendências hoje. Apenas uma das três moedas por trás deles eu consigo nomear com certeza.
$BOME $XAN $BEAT
#BOME #crypto #Binance
BOME Na verdade tem uma identidade real: seu Book of Meme, um projeto da Solana lançado no ano passado, construído em torno de arquivar a cultura de memes da internet on-chain. Não estou dizendo que isso seja um motivo forte para o preço se mover em qualquer direção hoje, só estou dizendo que o projeto em si é real e documentado.
Não estou dizendo o mesmo sobre XAN e BEAT. Não consegui confirmar com confiança o que qualquer um desses tickers realmente representa especificamente no Binance futures. Vários projetos podem compartilhar tickers curtos como esses, e adivinhar qual é “o certo” só para ter uma história não é algo que eu vou fazer.
Três números vermelhos na lista de tendências hoje. Apenas uma das três moedas por trás deles eu consigo nomear com certeza.
$BOME $XAN $BEAT
#BOME #crypto #Binance
424
Empréstimos lastreados em BTC por meio de Cofres de Bitcoin sem Confiança (TBV) passaram de um bilhão de dólares este ano. O staking sozinho já ultrapassou US$ 6 bilhões.
Empréstimos é o produto mais novo, então uma defasagem faz sentido apenas pelo timing. Ainda assim, colocando lado a lado, os empréstimos atualmente têm cerca de um sexto do tamanho do staking — longe de uma paridade.
#baby
Não estou dizendo que seja um problema. O staking foi lançado mais de um ano antes mesmo de o TBV existir; claro que ele tem essa vantagem tão grande.
@babylonlabs_io
Também não estou dizendo que isso não valha a pena acompanhar. Se os empréstimos continuarem presos nessa mesma proporção por mais um ano, em vez de se aproximarem, isso diria algo diferente do que aconteceria se fosse apenas um produto inicial ainda em rampa.
Por agora existe um ponto de dados, não uma tendência. Vale observar o próximo relatório para ver em que direção essa lacuna realmente se move.
$BABY $BICO $SKYAI
{future}(SKYAIUSDT)
{future}(BICOUSDT)
{future}(BABYUSDT)
Empréstimos lastreados em BTC por meio de Cofres de Bitcoin sem Confiança (TBV) passaram de um bilhão de dólares este ano. O staking sozinho já ultrapassou US$ 6 bilhões.
Empréstimos é o produto mais novo, então uma defasagem faz sentido apenas pelo timing. Ainda assim, colocando lado a lado, os empréstimos atualmente têm cerca de um sexto do tamanho do staking — longe de uma paridade.
#baby
Não estou dizendo que seja um problema. O staking foi lançado mais de um ano antes mesmo de o TBV existir; claro que ele tem essa vantagem tão grande.
@BabylonLabs_io
Também não estou dizendo que isso não valha a pena acompanhar. Se os empréstimos continuarem presos nessa mesma proporção por mais um ano, em vez de se aproximarem, isso diria algo diferente do que aconteceria se fosse apenas um produto inicial ainda em rampa.
Por agora existe um ponto de dados, não uma tendência. Vale observar o próximo relatório para ver em que direção essa lacuna realmente se move.
$BABY $BICO $SKYAI
Empréstimos é o produto mais novo, então uma defasagem faz sentido apenas pelo timing. Ainda assim, colocando lado a lado, os empréstimos atualmente têm cerca de um sexto do tamanho do staking — longe de uma paridade.
#baby
Não estou dizendo que seja um problema. O staking foi lançado mais de um ano antes mesmo de o TBV existir; claro que ele tem essa vantagem tão grande.
@BabylonLabs_io
Também não estou dizendo que isso não valha a pena acompanhar. Se os empréstimos continuarem presos nessa mesma proporção por mais um ano, em vez de se aproximarem, isso diria algo diferente do que aconteceria se fosse apenas um produto inicial ainda em rampa.
Por agora existe um ponto de dados, não uma tendência. Vale observar o próximo relatório para ver em que direção essa lacuna realmente se move.
$BABY $BICO $SKYAI
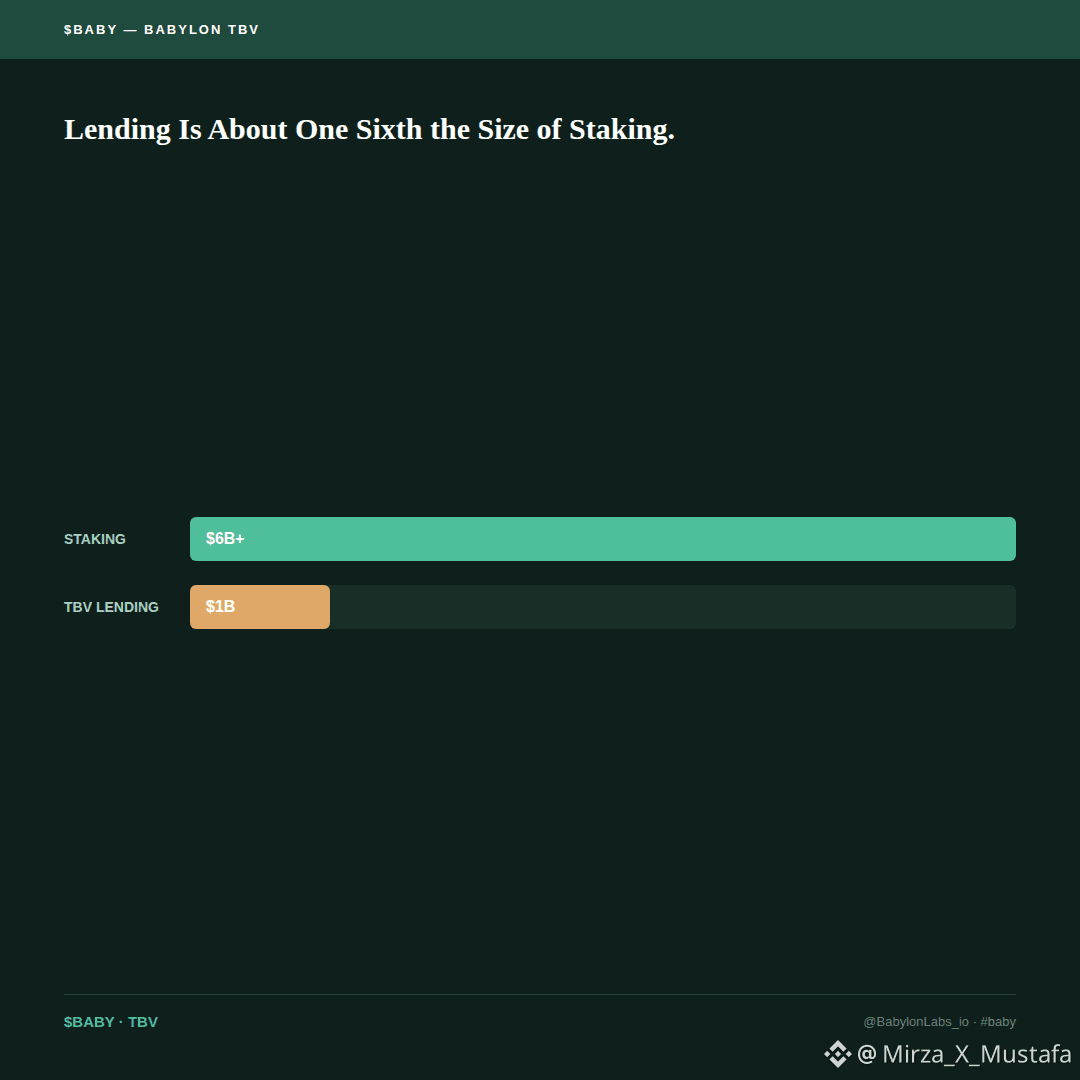
5
2
889
Parcialmente verdadeiro
O whitepaper diz que o próprio Bob pode atuar como desafiador. Sem portão, sem aprovação, sem necessidade de terceiro. Esse é, na prática, o design de cofre de duas partes em Trustless Bitcoin Vaults (TBV). #baby
Mas a documentação dos agentes do protocolo cita um papel específico chamado Universal Challenger, uma única entidade que monitora toda e qualquer reivindicação em todas as aplicações. No testnet, esse papel atualmente pertence a uma entidade chamada Altlayer. @babylonlabs_io
Não estou dizendo que isso é exatamente uma contradição. O design de duas partes e o papel de Universal Challenger podem estar descrevendo cenários de implantação diferentes: cofres simples versus aplicações que exigem um monitoramento mais amplo.
Também não estou dizendo que não é nada. O argumento principal do whitepaper é que qualquer uma das partes pode desafiar sem precisar da permissão de ninguém. Mas, na prática, uma empresa específica acaba ficando com um papel que soa bem mais centralizado do que o Bob poder desafiar.
O que eu não vi explicado em lugar nenhum é se o Universal Challenger deve permanecer como uma única entidade no longo prazo, ou se isso é apenas como o testnet acontece de estar configurado enquanto mais desafiadores são adicionados depois.
$SKYAI $BLESS $BABY
{spot}(BABYUSDT)
{future}(BLESSUSDT)
{future}(SKYAIUSDT)
O whitepaper diz que o próprio Bob pode atuar como desafiador. Sem portão, sem aprovação, sem necessidade de terceiro. Esse é, na prática, o design de cofre de duas partes em Trustless Bitcoin Vaults (TBV). #baby
Mas a documentação dos agentes do protocolo cita um papel específico chamado Universal Challenger, uma única entidade que monitora toda e qualquer reivindicação em todas as aplicações. No testnet, esse papel atualmente pertence a uma entidade chamada Altlayer. @BabylonLabs_io
Não estou dizendo que isso é exatamente uma contradição. O design de duas partes e o papel de Universal Challenger podem estar descrevendo cenários de implantação diferentes: cofres simples versus aplicações que exigem um monitoramento mais amplo.
Também não estou dizendo que não é nada. O argumento principal do whitepaper é que qualquer uma das partes pode desafiar sem precisar da permissão de ninguém. Mas, na prática, uma empresa específica acaba ficando com um papel que soa bem mais centralizado do que o Bob poder desafiar.
O que eu não vi explicado em lugar nenhum é se o Universal Challenger deve permanecer como uma única entidade no longo prazo, ou se isso é apenas como o testnet acontece de estar configurado enquanto mais desafiadores são adicionados depois.
$SKYAI $BLESS $BABY
Mas a documentação dos agentes do protocolo cita um papel específico chamado Universal Challenger, uma única entidade que monitora toda e qualquer reivindicação em todas as aplicações. No testnet, esse papel atualmente pertence a uma entidade chamada Altlayer. @BabylonLabs_io
Não estou dizendo que isso é exatamente uma contradição. O design de duas partes e o papel de Universal Challenger podem estar descrevendo cenários de implantação diferentes: cofres simples versus aplicações que exigem um monitoramento mais amplo.
Também não estou dizendo que não é nada. O argumento principal do whitepaper é que qualquer uma das partes pode desafiar sem precisar da permissão de ninguém. Mas, na prática, uma empresa específica acaba ficando com um papel que soa bem mais centralizado do que o Bob poder desafiar.
O que eu não vi explicado em lugar nenhum é se o Universal Challenger deve permanecer como uma única entidade no longo prazo, ou se isso é apenas como o testnet acontece de estar configurado enquanto mais desafiadores são adicionados depois.
$SKYAI $BLESS $BABY
Decentralized challenger
80%
Single challenger risk
0%
Different use cases
0%
Need more clarity
20%
5 Votos • Votação encerrada
2
2
2.6k
Parcialmente verdadeiro
US$ 2,66 vs US$ 93 vs US$ 15K três faixas de custo 170x de redução
US$ 2,66. US$ 93. US$ 15.000. Três números reais de três versões diferentes da mesma ideia.
#baby
US$ 2,66 é o que custa para depositar e sacar de um cofre de Bitcoin sem confiança (TBV). Normalmente não há disputas: apenas três transações de Bitcoin. US$ 93 é o que custa se alguém realmente contestar uma reivindicação—ainda é barato. US$ 15.000 é o que custa exatamente o mesmo tipo de contestação na abordagem antiga do BitVM2 antes desta versão atual existir.
$BABY
Isso é uma queda de 170x no custo no pior caso entre a tecnologia antiga e a nova, de acordo com os próprios experimentos em mainnet dos whitepapers.
Não estou dizendo que US$ 93 é nada, mas comparado a US$ 15 mil, isso basicamente elimina o motivo para qualquer pessoa evitar executar uma contestação se ela realmente precisasse. O custo antigo, sozinho, provavelmente era o suficiente para fazer as pessoas simplesmente aceitarem um prejuízo em vez de disputarem.
@babylonlabs_io
Números como estes normalmente não são repetidos muitas vezes fora do próprio whitepaper, o que parece invertido—já que é justamente esse o ponto.
$BLESS $HOME
US$ 2,66 vs US$ 93 vs US$ 15K três faixas de custo 170x de redução
US$ 2,66. US$ 93. US$ 15.000. Três números reais de três versões diferentes da mesma ideia.
#baby
US$ 2,66 é o que custa para depositar e sacar de um cofre de Bitcoin sem confiança (TBV). Normalmente não há disputas: apenas três transações de Bitcoin. US$ 93 é o que custa se alguém realmente contestar uma reivindicação—ainda é barato. US$ 15.000 é o que custa exatamente o mesmo tipo de contestação na abordagem antiga do BitVM2 antes desta versão atual existir.
$BABY
Isso é uma queda de 170x no custo no pior caso entre a tecnologia antiga e a nova, de acordo com os próprios experimentos em mainnet dos whitepapers.
Não estou dizendo que US$ 93 é nada, mas comparado a US$ 15 mil, isso basicamente elimina o motivo para qualquer pessoa evitar executar uma contestação se ela realmente precisasse. O custo antigo, sozinho, provavelmente era o suficiente para fazer as pessoas simplesmente aceitarem um prejuízo em vez de disputarem.
@BabylonLabs_io
Números como estes normalmente não são repetidos muitas vezes fora do próprio whitepaper, o que parece invertido—já que é justamente esse o ponto.
$BLESS $HOME
US$ 2,66. US$ 93. US$ 15.000. Três números reais de três versões diferentes da mesma ideia.
#baby
US$ 2,66 é o que custa para depositar e sacar de um cofre de Bitcoin sem confiança (TBV). Normalmente não há disputas: apenas três transações de Bitcoin. US$ 93 é o que custa se alguém realmente contestar uma reivindicação—ainda é barato. US$ 15.000 é o que custa exatamente o mesmo tipo de contestação na abordagem antiga do BitVM2 antes desta versão atual existir.
$BABY
Isso é uma queda de 170x no custo no pior caso entre a tecnologia antiga e a nova, de acordo com os próprios experimentos em mainnet dos whitepapers.
Não estou dizendo que US$ 93 é nada, mas comparado a US$ 15 mil, isso basicamente elimina o motivo para qualquer pessoa evitar executar uma contestação se ela realmente precisasse. O custo antigo, sozinho, provavelmente era o suficiente para fazer as pessoas simplesmente aceitarem um prejuízo em vez de disputarem.
@BabylonLabs_io
Números como estes normalmente não são repetidos muitas vezes fora do próprio whitepaper, o que parece invertido—já que é justamente esse o ponto.
$BLESS $HOME
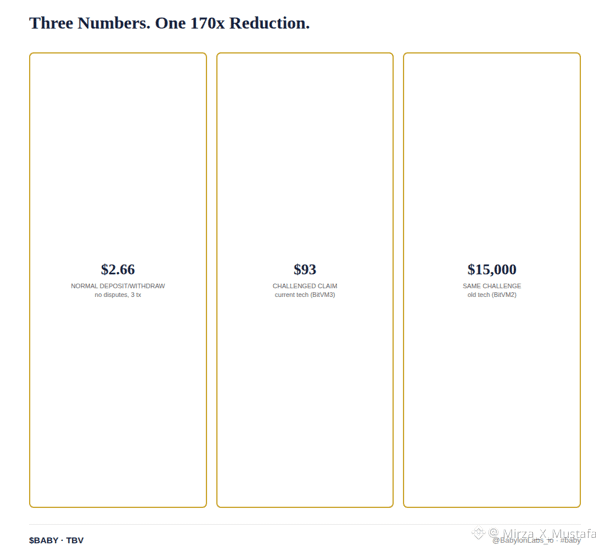
$2.66: Normal Flow
50%
$93: New Challenge
0%
$15K: Old BitVM2
50%
4 Votos • Votação encerrada
2
1
3.3k
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
QNTRises39%
14,575 visualizações
723 a discutir
🚨 QNT ESTÁ EM ALTA! 📈
$QNT está fazendo um grande movimento hoje, subindo quase 40% enquanto a pressão de compra acelera.
O rali recolocou a Quant firmemente no foco, com traders observando para ver se esse impulso pode continuar ou se uma correção virá em seguida.
🔥 Pontos principais para observar:
• Volume de negociações forte
• Impulso acima das máximas recentes
• O nível psicológico de US$ 100
• Se os compradores conseguem manter o controle
Grandes movimentos trazem grande volatilidade. Fique atento e gerencie o risco.
Você está acompanhando $QNT? 👀
#QNT #altcoins #CryptoNews
#qntrises39% $QNT
The07
·4 gostos
·2.5k visualizações
EthereumBreaksAbove$2700
1,647 visualizações
77 a discutir
BitgetBreachForgedRequestsNotStolenKeys
13,073 visualizações
575 a discutir