
CHPY分红日记
93 Publicações

CHPY分红日记
Denunciar
Bloquear Utilizador
CHPY/QLDY 高频分红实盘 📊美股复盘 · 加密观察 · 宏观解读,每周晒分红到账,只记真实盈亏,分红是现金流,回报才是关键
2 A seguir
4 Seguidores
7 Gostaram
Publicações
·
--
Ver tradução
选举夜,美股期货先跳水后翻红,黄金一夜重回4000美元——市场这一晚,把"害怕"和"想通了"全演了一遍。
先看事实。美国东部时间周三凌晨,民主党横扫国会的初步结果出炉,纳斯达克100指数期货一度跌超2%,标准普尔500指数期货跌约1.2%,道琼斯工业平均指数期货跌约0.8%。但天亮之后画风突变:全国广播公司新闻预测民主党也拿下众议院,期货全线翻红,标准普尔500指数期货涨约0.9%、纳斯达克100指数期货涨约0.8%、道琼斯工业平均指数期货涨约1.3%。
避险资产那边更直接。现货黄金涨2.2%至4016.01美元,12月黄金期货涨至4026.90美元,白银大涨约4%至52美元附近。美元指数跌0.54%至101.17,创五周新低;10年期美国国债收益率从周二收盘的4.95%回落至4.90%附近。比特币则在78000美元下方徘徊。
为什么先跌后涨?大白话讲,期货就是还没开盘的"预演盘",反映的是隔夜资金的第一反应。第一反应是怕:民主党拿下参众两院,市场担心人工智能热潮遇阻、加税和监管收紧,科技股首当其冲,所以纳斯达克100指数期货跌得最狠。但冷静下来一算账,分裂政府(共和党总统加民主党国会)恰恰意味着立法僵局,任何激进政策都难落地;再加上美元走弱、收益率下行,资金又回头抢筹,期货就翻红了。怕的是不确定性,涨的是"僵局反而可预测"。
人工智能需求那头,财报也在给多头撑腰。阿里斯塔网络公司三季度营收36.6亿美元,同比增长58.5%,创上市以来最快增速,比自己给的33亿美元指引高出近3.6亿美元;四季度指引39亿—40亿美元,2027年营收预计增长38%—40%至约185亿美元,人工智能网络业务要翻倍到约70亿美元。盘后股价涨约9.5%至186美元附近。再看超威半导体,三季度营收134亿美元、同比增长45%,数据中心收入近乎翻倍——人工智能基础设施的订单没有断,只是估值在重新定价。
但别被一夜翻红骗了。第一,这波黄金上涨的底气有一半来自美元走弱和收益率回落,而芝加哥商品交易所美联储观察工具显示,12月加息概率仍接近八成,加息预期没动,黄金的上涨还没有货币政策的背书。第二,真正的考验在周五,11月6日美国10月非农就业报告出炉,强数据会把美元和加息预期一起推回来。第三,别忘了高盛集团交易员的提醒:六成标准普尔500指数成分股已经进入熊市,指数翻红不等于个股都活了,这轮反弹里,涨的是少数。
盯三个数:黄金站稳4000美元上方,下一个台阶看4050—4115美元;跌破3920美元,这波选举行情就是一日游;周五非农就业报告之前,期货的每一次异动都先当噪音看。分裂政府的剧本才刚开场,好戏在后头。
#美股 #黄金
选举夜,美股期货先跳水后翻红,黄金一夜重回4000美元——市场这一晚,把"害怕"和"想通了"全演了一遍。
先看事实。美国东部时间周三凌晨,民主党横扫国会的初步结果出炉,纳斯达克100指数期货一度跌超2%,标准普尔500指数期货跌约1.2%,道琼斯工业平均指数期货跌约0.8%。但天亮之后画风突变:全国广播公司新闻预测民主党也拿下众议院,期货全线翻红,标准普尔500指数期货涨约0.9%、纳斯达克100指数期货涨约0.8%、道琼斯工业平均指数期货涨约1.3%。
避险资产那边更直接。现货黄金涨2.2%至4016.01美元,12月黄金期货涨至4026.90美元,白银大涨约4%至52美元附近。美元指数跌0.54%至101.17,创五周新低;10年期美国国债收益率从周二收盘的4.95%回落至4.90%附近。比特币则在78000美元下方徘徊。
为什么先跌后涨?大白话讲,期货就是还没开盘的"预演盘",反映的是隔夜资金的第一反应。第一反应是怕:民主党拿下参众两院,市场担心人工智能热潮遇阻、加税和监管收紧,科技股首当其冲,所以纳斯达克100指数期货跌得最狠。但冷静下来一算账,分裂政府(共和党总统加民主党国会)恰恰意味着立法僵局,任何激进政策都难落地;再加上美元走弱、收益率下行,资金又回头抢筹,期货就翻红了。怕的是不确定性,涨的是"僵局反而可预测"。
人工智能需求那头,财报也在给多头撑腰。阿里斯塔网络公司三季度营收36.6亿美元,同比增长58.5%,创上市以来最快增速,比自己给的33亿美元指引高出近3.6亿美元;四季度指引39亿—40亿美元,2027年营收预计增长38%—40%至约185亿美元,人工智能网络业务要翻倍到约70亿美元。盘后股价涨约9.5%至186美元附近。再看超威半导体,三季度营收134亿美元、同比增长45%,数据中心收入近乎翻倍——人工智能基础设施的订单没有断,只是估值在重新定价。
但别被一夜翻红骗了。第一,这波黄金上涨的底气有一半来自美元走弱和收益率回落,而芝加哥商品交易所美联储观察工具显示,12月加息概率仍接近八成,加息预期没动,黄金的上涨还没有货币政策的背书。第二,真正的考验在周五,11月6日美国10月非农就业报告出炉,强数据会把美元和加息预期一起推回来。第三,别忘了高盛集团交易员的提醒:六成标准普尔500指数成分股已经进入熊市,指数翻红不等于个股都活了,这轮反弹里,涨的是少数。
盯三个数:黄金站稳4000美元上方,下一个台阶看4050—4115美元;跌破3920美元,这波选举行情就是一日游;周五非农就业报告之前,期货的每一次异动都先当噪音看。分裂政府的剧本才刚开场,好戏在后头。
#美股 #黄金
先看事实。美国东部时间周三凌晨,民主党横扫国会的初步结果出炉,纳斯达克100指数期货一度跌超2%,标准普尔500指数期货跌约1.2%,道琼斯工业平均指数期货跌约0.8%。但天亮之后画风突变:全国广播公司新闻预测民主党也拿下众议院,期货全线翻红,标准普尔500指数期货涨约0.9%、纳斯达克100指数期货涨约0.8%、道琼斯工业平均指数期货涨约1.3%。
避险资产那边更直接。现货黄金涨2.2%至4016.01美元,12月黄金期货涨至4026.90美元,白银大涨约4%至52美元附近。美元指数跌0.54%至101.17,创五周新低;10年期美国国债收益率从周二收盘的4.95%回落至4.90%附近。比特币则在78000美元下方徘徊。
为什么先跌后涨?大白话讲,期货就是还没开盘的"预演盘",反映的是隔夜资金的第一反应。第一反应是怕:民主党拿下参众两院,市场担心人工智能热潮遇阻、加税和监管收紧,科技股首当其冲,所以纳斯达克100指数期货跌得最狠。但冷静下来一算账,分裂政府(共和党总统加民主党国会)恰恰意味着立法僵局,任何激进政策都难落地;再加上美元走弱、收益率下行,资金又回头抢筹,期货就翻红了。怕的是不确定性,涨的是"僵局反而可预测"。
人工智能需求那头,财报也在给多头撑腰。阿里斯塔网络公司三季度营收36.6亿美元,同比增长58.5%,创上市以来最快增速,比自己给的33亿美元指引高出近3.6亿美元;四季度指引39亿—40亿美元,2027年营收预计增长38%—40%至约185亿美元,人工智能网络业务要翻倍到约70亿美元。盘后股价涨约9.5%至186美元附近。再看超威半导体,三季度营收134亿美元、同比增长45%,数据中心收入近乎翻倍——人工智能基础设施的订单没有断,只是估值在重新定价。
但别被一夜翻红骗了。第一,这波黄金上涨的底气有一半来自美元走弱和收益率回落,而芝加哥商品交易所美联储观察工具显示,12月加息概率仍接近八成,加息预期没动,黄金的上涨还没有货币政策的背书。第二,真正的考验在周五,11月6日美国10月非农就业报告出炉,强数据会把美元和加息预期一起推回来。第三,别忘了高盛集团交易员的提醒:六成标准普尔500指数成分股已经进入熊市,指数翻红不等于个股都活了,这轮反弹里,涨的是少数。
盯三个数:黄金站稳4000美元上方,下一个台阶看4050—4115美元;跌破3920美元,这波选举行情就是一日游;周五非农就业报告之前,期货的每一次异动都先当噪音看。分裂政府的剧本才刚开场,好戏在后头。
#美股 #黄金
·
--
Ver tradução
财报越好、股价越跌,人工智能的估值审判来了——帕兰蒂尔科技公司三季报,营收第一次冲破20亿美元,股价却照跌不误。
先上硬数字。帕兰蒂尔科技公司11月2日盘后发布2026年第三季度财报:营收23.1亿美元,同比增长96%,高于华尔街预期的21.8亿美元,单季营收第一次站上20亿美元;调整后每股收益0.44美元,高于预期的0.41美元,同比翻了一倍多;美国商业收入9.84亿美元,同比增长148%,第一次超过美国政府收入9.53亿美元;调整后自由现金流12.2亿美元,利润率53%;通用会计准则营业利润10.8亿美元,第一次突破10亿美元大关;净美元留存率165%,意思是老客户今年平均比去年多花了65%的钱。
指引同样凶猛:全年营收指引上调到85.30亿—85.34亿美元,同比增长约91%,之前是81.50亿—81.58亿美元;第四季度营收指引26.49亿—26.53亿美元,高出市场预期的24.56亿美元;全年美国商业收入至少35.59亿美元,增长至少143%。按营收增速加利润率算的Rule of 40得分158分,40分就算健康线,这份成绩单单看数字,几乎挑不出毛病。
可股价的反应是另一回事。财报出炉后盘后先跌约3%,11月3日收盘175.40美元、跌1.65%,较历史高点已经回落约16%。盘中倒是有个细节值得记一笔:股价早盘探底后反弹了约4%,165—170美元一带明显有买盘承接,说明不是一边倒的抛售,是多空在估值上激烈换手。
刺在哪里?只有一处,但正好扎在命门上:合同总价值。合同总价值就是当季新签合同的全部金额,相当于未来收入的蓄水池,第三季度只签了29.2亿美元,同比增长仅6%,而上季度还是49%。首席财务官在电话会上解释,说几笔大合同签得比往常短,是因为客户开始采用新的主权人工智能能力。这话一半是利好、一半是悬念:新产品有人抢着用是好事,但合同变短,等于把未来的确定性换成了现在的灵活性。
传导链条其实很清楚。营收增长96%是过去三个月的成绩,合同总价值增速6%是未来几个季度的先行指标,市场现在不为过去买单,只为未来定价。偏偏帕兰蒂尔科技公司的估值已经贵到没有犯错空间:前瞻市盈率108倍,过去12个月非通用会计准则市盈率153倍,而行业中位数只有23倍。前瞻市盈率就是股价除以未来12个月预期每股收益,108倍的意思是,市场已经把未来三四年的高增长提前透支进了今天的股价。华尔街25位分析师平均目标价221.27美元,隐含约20%的上行空间,19个买入、4个持有、2个卖出,分歧就摆在台面上。
这不是孤立事件。48小时里三家人工智能风向标交卷:苹果公司财报全线超预期,股价照样跌;超威半导体三季报数据中心收入增长97%,盘后涨超7%;帕兰蒂尔科技公司增长96%却跌。同一张考卷,三种判分,说明市场已经过了“只要增长就给钱”的阶段,开始逐行审计增长的质量——合同期限、现金流、估值,三项里有一项含糊,股价先跌为敬。
再叠加两层背景,压力更大。一是纳斯达克100指数周一已经较10月6日历史高点回落超10%,正式进入技术性回调,人工智能交易正在挤泡沫;二是美国中期选举民主党拿下参众两院,人工智能数据中心建设政策会不会生变,成了悬在科技股头上的新问号。高盛集团交易员的数据更扎心:标准普尔500指数离历史高点不到3%,六成成分股却已经跌入熊市,指数被少数巨头撑着,大多数股票早就在跌。
说到底,帕兰蒂尔科技公司这份财报恰恰证明人工智能的需求没有塌——美国商业收入增长148%、第一次超过政府业务,说明企业客户是真金白银在买单,不是讲故事。塌的是估值逻辑:100多倍市盈率的股票,容不下“未来订单增速放缓”这六个字。短期看,165—170美元是第一道防线,守住了就是箱体震荡、等四季度合同总价值验证;真正的分水岭在下一份财报,合同总价值增速如果重回20%以上,今天的下跌就是一次上车机会,继续个位数的话,估值压缩还会往下走一程。
盯三个信号:第四季度合同总价值增速能不能回升;美国商业收入能不能守住三位数增长;周五10月非农就业报告会不会改变降息预期。风险点也摆明了:估值仍是全市场最贵的一档,合同变短削弱能见度,政府业务占比仍高、中期选举后政策存在变数,纳斯达克100指数还在技术性回调里,系统性风险没过去。
增长是真的,贵也是真的。这轮人工智能行情的分水岭到了:拼的不是谁长得快,而是谁长得久。
#Palantir #人工智能
财报越好、股价越跌,人工智能的估值审判来了——帕兰蒂尔科技公司三季报,营收第一次冲破20亿美元,股价却照跌不误。
先上硬数字。帕兰蒂尔科技公司11月2日盘后发布2026年第三季度财报:营收23.1亿美元,同比增长96%,高于华尔街预期的21.8亿美元,单季营收第一次站上20亿美元;调整后每股收益0.44美元,高于预期的0.41美元,同比翻了一倍多;美国商业收入9.84亿美元,同比增长148%,第一次超过美国政府收入9.53亿美元;调整后自由现金流12.2亿美元,利润率53%;通用会计准则营业利润10.8亿美元,第一次突破10亿美元大关;净美元留存率165%,意思是老客户今年平均比去年多花了65%的钱。
指引同样凶猛:全年营收指引上调到85.30亿—85.34亿美元,同比增长约91%,之前是81.50亿—81.58亿美元;第四季度营收指引26.49亿—26.53亿美元,高出市场预期的24.56亿美元;全年美国商业收入至少35.59亿美元,增长至少143%。按营收增速加利润率算的Rule of 40得分158分,40分就算健康线,这份成绩单单看数字,几乎挑不出毛病。
可股价的反应是另一回事。财报出炉后盘后先跌约3%,11月3日收盘175.40美元、跌1.65%,较历史高点已经回落约16%。盘中倒是有个细节值得记一笔:股价早盘探底后反弹了约4%,165—170美元一带明显有买盘承接,说明不是一边倒的抛售,是多空在估值上激烈换手。
刺在哪里?只有一处,但正好扎在命门上:合同总价值。合同总价值就是当季新签合同的全部金额,相当于未来收入的蓄水池,第三季度只签了29.2亿美元,同比增长仅6%,而上季度还是49%。首席财务官在电话会上解释,说几笔大合同签得比往常短,是因为客户开始采用新的主权人工智能能力。这话一半是利好、一半是悬念:新产品有人抢着用是好事,但合同变短,等于把未来的确定性换成了现在的灵活性。
传导链条其实很清楚。营收增长96%是过去三个月的成绩,合同总价值增速6%是未来几个季度的先行指标,市场现在不为过去买单,只为未来定价。偏偏帕兰蒂尔科技公司的估值已经贵到没有犯错空间:前瞻市盈率108倍,过去12个月非通用会计准则市盈率153倍,而行业中位数只有23倍。前瞻市盈率就是股价除以未来12个月预期每股收益,108倍的意思是,市场已经把未来三四年的高增长提前透支进了今天的股价。华尔街25位分析师平均目标价221.27美元,隐含约20%的上行空间,19个买入、4个持有、2个卖出,分歧就摆在台面上。
这不是孤立事件。48小时里三家人工智能风向标交卷:苹果公司财报全线超预期,股价照样跌;超威半导体三季报数据中心收入增长97%,盘后涨超7%;帕兰蒂尔科技公司增长96%却跌。同一张考卷,三种判分,说明市场已经过了“只要增长就给钱”的阶段,开始逐行审计增长的质量——合同期限、现金流、估值,三项里有一项含糊,股价先跌为敬。
再叠加两层背景,压力更大。一是纳斯达克100指数周一已经较10月6日历史高点回落超10%,正式进入技术性回调,人工智能交易正在挤泡沫;二是美国中期选举民主党拿下参众两院,人工智能数据中心建设政策会不会生变,成了悬在科技股头上的新问号。高盛集团交易员的数据更扎心:标准普尔500指数离历史高点不到3%,六成成分股却已经跌入熊市,指数被少数巨头撑着,大多数股票早就在跌。
说到底,帕兰蒂尔科技公司这份财报恰恰证明人工智能的需求没有塌——美国商业收入增长148%、第一次超过政府业务,说明企业客户是真金白银在买单,不是讲故事。塌的是估值逻辑:100多倍市盈率的股票,容不下“未来订单增速放缓”这六个字。短期看,165—170美元是第一道防线,守住了就是箱体震荡、等四季度合同总价值验证;真正的分水岭在下一份财报,合同总价值增速如果重回20%以上,今天的下跌就是一次上车机会,继续个位数的话,估值压缩还会往下走一程。
盯三个信号:第四季度合同总价值增速能不能回升;美国商业收入能不能守住三位数增长;周五10月非农就业报告会不会改变降息预期。风险点也摆明了:估值仍是全市场最贵的一档,合同变短削弱能见度,政府业务占比仍高、中期选举后政策存在变数,纳斯达克100指数还在技术性回调里,系统性风险没过去。
增长是真的,贵也是真的。这轮人工智能行情的分水岭到了:拼的不是谁长得快,而是谁长得久。
#Palantir #人工智能
先上硬数字。帕兰蒂尔科技公司11月2日盘后发布2026年第三季度财报:营收23.1亿美元,同比增长96%,高于华尔街预期的21.8亿美元,单季营收第一次站上20亿美元;调整后每股收益0.44美元,高于预期的0.41美元,同比翻了一倍多;美国商业收入9.84亿美元,同比增长148%,第一次超过美国政府收入9.53亿美元;调整后自由现金流12.2亿美元,利润率53%;通用会计准则营业利润10.8亿美元,第一次突破10亿美元大关;净美元留存率165%,意思是老客户今年平均比去年多花了65%的钱。
指引同样凶猛:全年营收指引上调到85.30亿—85.34亿美元,同比增长约91%,之前是81.50亿—81.58亿美元;第四季度营收指引26.49亿—26.53亿美元,高出市场预期的24.56亿美元;全年美国商业收入至少35.59亿美元,增长至少143%。按营收增速加利润率算的Rule of 40得分158分,40分就算健康线,这份成绩单单看数字,几乎挑不出毛病。
可股价的反应是另一回事。财报出炉后盘后先跌约3%,11月3日收盘175.40美元、跌1.65%,较历史高点已经回落约16%。盘中倒是有个细节值得记一笔:股价早盘探底后反弹了约4%,165—170美元一带明显有买盘承接,说明不是一边倒的抛售,是多空在估值上激烈换手。
刺在哪里?只有一处,但正好扎在命门上:合同总价值。合同总价值就是当季新签合同的全部金额,相当于未来收入的蓄水池,第三季度只签了29.2亿美元,同比增长仅6%,而上季度还是49%。首席财务官在电话会上解释,说几笔大合同签得比往常短,是因为客户开始采用新的主权人工智能能力。这话一半是利好、一半是悬念:新产品有人抢着用是好事,但合同变短,等于把未来的确定性换成了现在的灵活性。
传导链条其实很清楚。营收增长96%是过去三个月的成绩,合同总价值增速6%是未来几个季度的先行指标,市场现在不为过去买单,只为未来定价。偏偏帕兰蒂尔科技公司的估值已经贵到没有犯错空间:前瞻市盈率108倍,过去12个月非通用会计准则市盈率153倍,而行业中位数只有23倍。前瞻市盈率就是股价除以未来12个月预期每股收益,108倍的意思是,市场已经把未来三四年的高增长提前透支进了今天的股价。华尔街25位分析师平均目标价221.27美元,隐含约20%的上行空间,19个买入、4个持有、2个卖出,分歧就摆在台面上。
这不是孤立事件。48小时里三家人工智能风向标交卷:苹果公司财报全线超预期,股价照样跌;超威半导体三季报数据中心收入增长97%,盘后涨超7%;帕兰蒂尔科技公司增长96%却跌。同一张考卷,三种判分,说明市场已经过了“只要增长就给钱”的阶段,开始逐行审计增长的质量——合同期限、现金流、估值,三项里有一项含糊,股价先跌为敬。
再叠加两层背景,压力更大。一是纳斯达克100指数周一已经较10月6日历史高点回落超10%,正式进入技术性回调,人工智能交易正在挤泡沫;二是美国中期选举民主党拿下参众两院,人工智能数据中心建设政策会不会生变,成了悬在科技股头上的新问号。高盛集团交易员的数据更扎心:标准普尔500指数离历史高点不到3%,六成成分股却已经跌入熊市,指数被少数巨头撑着,大多数股票早就在跌。
说到底,帕兰蒂尔科技公司这份财报恰恰证明人工智能的需求没有塌——美国商业收入增长148%、第一次超过政府业务,说明企业客户是真金白银在买单,不是讲故事。塌的是估值逻辑:100多倍市盈率的股票,容不下“未来订单增速放缓”这六个字。短期看,165—170美元是第一道防线,守住了就是箱体震荡、等四季度合同总价值验证;真正的分水岭在下一份财报,合同总价值增速如果重回20%以上,今天的下跌就是一次上车机会,继续个位数的话,估值压缩还会往下走一程。
盯三个信号:第四季度合同总价值增速能不能回升;美国商业收入能不能守住三位数增长;周五10月非农就业报告会不会改变降息预期。风险点也摆明了:估值仍是全市场最贵的一档,合同变短削弱能见度,政府业务占比仍高、中期选举后政策存在变数,纳斯达克100指数还在技术性回调里,系统性风险没过去。
增长是真的,贵也是真的。这轮人工智能行情的分水岭到了:拼的不是谁长得快,而是谁长得久。
#Palantir #人工智能
42
·
--
Ver tradução
今天是CHPY的除息日,本周每股派息0.4229美元,明天11月5日到账。持有479股的话,税前202.57美元,扣30%预扣税后约141.80美元到手。
数字先摆出来:YieldMax半导体投资组合期权收益交易型开放式指数基金(CHPY)本周每股派息0.4229美元,较上周0.4598美元再降8.0%。五周前还是0.5847美元,如今0.4229美元,累计跌27.7%——0.5140美元、0.4702美元、0.4598美元,一路下台阶。官方口径年化派息率40.17%,仍在40%底线上方,但缓冲只剩0.17个百分点。11月3日收盘55.90美元、涨2.23%,较52周高点89.86美元仍低37.8%;过去12个月累计派息27.65美元;最新一期返还本金占比估计0.9%;资产规模约12.2亿美元。
先把口径说清楚,免得被数字吓到。第一,派息金额不是看股价定的,是基金上周实际收到的钱——卖看涨期权收的权利金加上持仓股票的股息,扣掉管理费。看涨期权大白话就是:基金把持仓股票未来上涨的那部分收益权卖给别人,收一笔权利金当分红发出来。第二,年化派息率是本周派息乘52再除以最新净值,官方口径40.17%,按规矩破40%就停投。第三,返还本金占比估计0.9%,意思是这0.4229美元里只有约0.9%疑似动用了本金,远没到七成危险线,不是拿本金在硬撑派息。
为什么派息五周连降,股价周二却涨了2.23%?传导链是这样的:10月半导体板块先跌后稳,股价波动下来了,基金卖期权能收到的权利金跟着缩水,上周实际收到的钱变少,本周派息就跟着降——派息看的是上周的收入,不是今天的股价。周二费城半导体指数涨2.63%、超威半导体三季报数据中心收入暴涨97%,股价反弹走在前面,派息的修复至少要再等一到两周才能在数字上体现出来,中间这个时间差就是最容易误判的地方。
往下看,40.17%只剩一线,下周三的公告就是关键窗口:如果派息再降8%左右,年化派息率大概率跌破40%,按规矩分红就留现金、不再复投;如果稳住甚至小幅回升,这轮五连降就到底了。还有一点值得注意:返还本金占比只有0.9%,分红质量没坏,问题出在收入端不在本金端。周五复投照常执行——只要年化派息率没破40%线,规矩就是继续复投,479股到账约141.80美元,周五复投单见。
三个风险点盯紧:一是下周派息再降、年化派息率破40%触发停投;二是净值扣分红后跑输费城半导体指数,侵蚀就坐实了;三是半导体波动率继续回落,权利金收入还会缩水。派息五连降不可怕,可怕的是在只剩0.17个百分点的缓冲时还假装没看见。
#CHPY #美股分红
今天是CHPY的除息日,本周每股派息0.4229美元,明天11月5日到账。持有479股的话,税前202.57美元,扣30%预扣税后约141.80美元到手。
数字先摆出来:YieldMax半导体投资组合期权收益交易型开放式指数基金(CHPY)本周每股派息0.4229美元,较上周0.4598美元再降8.0%。五周前还是0.5847美元,如今0.4229美元,累计跌27.7%——0.5140美元、0.4702美元、0.4598美元,一路下台阶。官方口径年化派息率40.17%,仍在40%底线上方,但缓冲只剩0.17个百分点。11月3日收盘55.90美元、涨2.23%,较52周高点89.86美元仍低37.8%;过去12个月累计派息27.65美元;最新一期返还本金占比估计0.9%;资产规模约12.2亿美元。
先把口径说清楚,免得被数字吓到。第一,派息金额不是看股价定的,是基金上周实际收到的钱——卖看涨期权收的权利金加上持仓股票的股息,扣掉管理费。看涨期权大白话就是:基金把持仓股票未来上涨的那部分收益权卖给别人,收一笔权利金当分红发出来。第二,年化派息率是本周派息乘52再除以最新净值,官方口径40.17%,按规矩破40%就停投。第三,返还本金占比估计0.9%,意思是这0.4229美元里只有约0.9%疑似动用了本金,远没到七成危险线,不是拿本金在硬撑派息。
为什么派息五周连降,股价周二却涨了2.23%?传导链是这样的:10月半导体板块先跌后稳,股价波动下来了,基金卖期权能收到的权利金跟着缩水,上周实际收到的钱变少,本周派息就跟着降——派息看的是上周的收入,不是今天的股价。周二费城半导体指数涨2.63%、超威半导体三季报数据中心收入暴涨97%,股价反弹走在前面,派息的修复至少要再等一到两周才能在数字上体现出来,中间这个时间差就是最容易误判的地方。
往下看,40.17%只剩一线,下周三的公告就是关键窗口:如果派息再降8%左右,年化派息率大概率跌破40%,按规矩分红就留现金、不再复投;如果稳住甚至小幅回升,这轮五连降就到底了。还有一点值得注意:返还本金占比只有0.9%,分红质量没坏,问题出在收入端不在本金端。周五复投照常执行——只要年化派息率没破40%线,规矩就是继续复投,479股到账约141.80美元,周五复投单见。
三个风险点盯紧:一是下周派息再降、年化派息率破40%触发停投;二是净值扣分红后跑输费城半导体指数,侵蚀就坐实了;三是半导体波动率继续回落,权利金收入还会缩水。派息五连降不可怕,可怕的是在只剩0.17个百分点的缓冲时还假装没看见。
#CHPY #美股分红
数字先摆出来:YieldMax半导体投资组合期权收益交易型开放式指数基金(CHPY)本周每股派息0.4229美元,较上周0.4598美元再降8.0%。五周前还是0.5847美元,如今0.4229美元,累计跌27.7%——0.5140美元、0.4702美元、0.4598美元,一路下台阶。官方口径年化派息率40.17%,仍在40%底线上方,但缓冲只剩0.17个百分点。11月3日收盘55.90美元、涨2.23%,较52周高点89.86美元仍低37.8%;过去12个月累计派息27.65美元;最新一期返还本金占比估计0.9%;资产规模约12.2亿美元。
先把口径说清楚,免得被数字吓到。第一,派息金额不是看股价定的,是基金上周实际收到的钱——卖看涨期权收的权利金加上持仓股票的股息,扣掉管理费。看涨期权大白话就是:基金把持仓股票未来上涨的那部分收益权卖给别人,收一笔权利金当分红发出来。第二,年化派息率是本周派息乘52再除以最新净值,官方口径40.17%,按规矩破40%就停投。第三,返还本金占比估计0.9%,意思是这0.4229美元里只有约0.9%疑似动用了本金,远没到七成危险线,不是拿本金在硬撑派息。
为什么派息五周连降,股价周二却涨了2.23%?传导链是这样的:10月半导体板块先跌后稳,股价波动下来了,基金卖期权能收到的权利金跟着缩水,上周实际收到的钱变少,本周派息就跟着降——派息看的是上周的收入,不是今天的股价。周二费城半导体指数涨2.63%、超威半导体三季报数据中心收入暴涨97%,股价反弹走在前面,派息的修复至少要再等一到两周才能在数字上体现出来,中间这个时间差就是最容易误判的地方。
往下看,40.17%只剩一线,下周三的公告就是关键窗口:如果派息再降8%左右,年化派息率大概率跌破40%,按规矩分红就留现金、不再复投;如果稳住甚至小幅回升,这轮五连降就到底了。还有一点值得注意:返还本金占比只有0.9%,分红质量没坏,问题出在收入端不在本金端。周五复投照常执行——只要年化派息率没破40%线,规矩就是继续复投,479股到账约141.80美元,周五复投单见。
三个风险点盯紧:一是下周派息再降、年化派息率破40%触发停投;二是净值扣分红后跑输费城半导体指数,侵蚀就坐实了;三是半导体波动率继续回落,权利金收入还会缩水。派息五连降不可怕,可怕的是在只剩0.17个百分点的缓冲时还假装没看见。
#CHPY #美股分红
AMD+1,76%
CHPYETF+0,22%
16
·
--
Ver tradução
苹果公司交出了一份“赢了数字、输了股价”的财报。
美国东部时间11月2日盘后,苹果公司发布2026财年第四季度财报(截至9月26日的三个月):营收1,144.8亿美元、同比增长12%,高于市场预期的约1,134亿美元,创下苹果公司历史上最好的9月季度;摊薄后每股收益2.10美元,高于预期的1.99美元;净利润307.1亿美元。分业务看,iPhone收入575.8亿美元、同比增长17.5%,创9月季度纪录——要知道这一个季度里新款iPhone 18 Pro只卖了大约9天;服务业务收入315.7亿美元,创历史新高;Mac收入107.9亿美元,同样好于预期。整个2026财年营收4,790亿美元,也是历史纪录。
但市场不买账。财报发布前,苹果公司股价当天已经跌了1.8%、收于338.32美元;盘后再跌约2.8%至329美元附近;11月3日收盘又跌1.90%、报331.90美元,成了拖累道琼斯工业平均指数当天独跌0.38%的头号重担。
问题出在两处。第一,大中华区收入175.4亿美元,比市场预期的187.5亿美元少了约12亿美元,是这份财报里最大的单项落差。第二,也是更要命的一处:下个季度(苹果公司一年中最大的圣诞购物季)的毛利率指引只有45%到46%,低于市场预期的46.3%,而本季度毛利率还有47.9%。毛利率就是卖一台设备能留下多少利润的比例,指引一下子少了约两个百分点,等于直接告诉市场:往后每卖一台iPhone,赚的钱要变薄了。
吃掉毛利率的元凶,是内存。人工智能数据中心建设正在全球抢购内存芯片,动态随机存取存储器(也就是手机、电脑里的运行内存)和闪存(存照片、文件的存储芯片)供应吃紧、价格一路上涨,苹果公司作为全球最大的内存采购商之一,成本首当其冲。首席财务官凯文·帕雷克在电话会上直言,毛利率下滑主要就是内存涨价,另外还有Siri人工智能升级的投入;新任首席执行官约翰·特纳斯在上任后首份财报里把内存涨价称为“前所未有”,并表示成本在12月之后还会继续上涨。苹果公司已经在提前囤货,库存一个季度就跳涨31%、达到145.4亿美元,但囤货只能缓冲一时,挡不住涨价本身。
有意思的是,这正是同一天费城半导体指数大涨2.63%、纳斯达克综合指数涨0.83%的同一枚硬币的另一面:人工智能热潮推高内存价格,美光科技公司、SK海力士这些卖内存的公司赚得盆满钵满、股价大涨;而苹果公司这样的内存大买家,利润却被同一波涨价吃掉。涨价的钱没有消失,只是从买家的口袋流进了卖家的口袋。
往后看,苹果公司的故事要分两层看。短期,内存成本是悬在头顶的刀:12月季度营收指引增长7%到10%,仍会是苹果公司历史上营收最高的季度,但如果毛利率真的落到45%到46%,叠加关税退税这种一次性收益(本季度每股收益里有0.05美元来自7.31亿美元关税退税)逐步消退,利润增速会明显慢于营收增速;服务业务增速指引也放缓到8%到9%。长期,iPhone 18 Pro的完整销售季度才刚刚开始,加上服务业务连创新高,需求端并没有出问题——这轮下跌跌的是利润率预期,不是需求。
盯三个信号:第一,内存价格什么时候见顶回落,这是苹果公司毛利率能否止跌的先行指标;第二,12月季度实际毛利率能不能守住45%的下沿;第三,大中华区能不能在新机完整季度里把缺口补回来。风险点也不少:内存涨价如果延续到明年,苹果公司要么继续忍利润变薄,要么像之前对iPad和Mac那样提价、把成本转嫁给消费者,两种走法都会让股价继续承压;再加上美国中期选举结果出炉后市场波动加大,短期追跌要留足安全边际。
人工智能热潮的账单,正在从芯片厂商的财报,寄到硬件厂商的成本表上。
#苹果公司 #美股
苹果公司交出了一份“赢了数字、输了股价”的财报。
美国东部时间11月2日盘后,苹果公司发布2026财年第四季度财报(截至9月26日的三个月):营收1,144.8亿美元、同比增长12%,高于市场预期的约1,134亿美元,创下苹果公司历史上最好的9月季度;摊薄后每股收益2.10美元,高于预期的1.99美元;净利润307.1亿美元。分业务看,iPhone收入575.8亿美元、同比增长17.5%,创9月季度纪录——要知道这一个季度里新款iPhone 18 Pro只卖了大约9天;服务业务收入315.7亿美元,创历史新高;Mac收入107.9亿美元,同样好于预期。整个2026财年营收4,790亿美元,也是历史纪录。
但市场不买账。财报发布前,苹果公司股价当天已经跌了1.8%、收于338.32美元;盘后再跌约2.8%至329美元附近;11月3日收盘又跌1.90%、报331.90美元,成了拖累道琼斯工业平均指数当天独跌0.38%的头号重担。
问题出在两处。第一,大中华区收入175.4亿美元,比市场预期的187.5亿美元少了约12亿美元,是这份财报里最大的单项落差。第二,也是更要命的一处:下个季度(苹果公司一年中最大的圣诞购物季)的毛利率指引只有45%到46%,低于市场预期的46.3%,而本季度毛利率还有47.9%。毛利率就是卖一台设备能留下多少利润的比例,指引一下子少了约两个百分点,等于直接告诉市场:往后每卖一台iPhone,赚的钱要变薄了。
吃掉毛利率的元凶,是内存。人工智能数据中心建设正在全球抢购内存芯片,动态随机存取存储器(也就是手机、电脑里的运行内存)和闪存(存照片、文件的存储芯片)供应吃紧、价格一路上涨,苹果公司作为全球最大的内存采购商之一,成本首当其冲。首席财务官凯文·帕雷克在电话会上直言,毛利率下滑主要就是内存涨价,另外还有Siri人工智能升级的投入;新任首席执行官约翰·特纳斯在上任后首份财报里把内存涨价称为“前所未有”,并表示成本在12月之后还会继续上涨。苹果公司已经在提前囤货,库存一个季度就跳涨31%、达到145.4亿美元,但囤货只能缓冲一时,挡不住涨价本身。
有意思的是,这正是同一天费城半导体指数大涨2.63%、纳斯达克综合指数涨0.83%的同一枚硬币的另一面:人工智能热潮推高内存价格,美光科技公司、SK海力士这些卖内存的公司赚得盆满钵满、股价大涨;而苹果公司这样的内存大买家,利润却被同一波涨价吃掉。涨价的钱没有消失,只是从买家的口袋流进了卖家的口袋。
往后看,苹果公司的故事要分两层看。短期,内存成本是悬在头顶的刀:12月季度营收指引增长7%到10%,仍会是苹果公司历史上营收最高的季度,但如果毛利率真的落到45%到46%,叠加关税退税这种一次性收益(本季度每股收益里有0.05美元来自7.31亿美元关税退税)逐步消退,利润增速会明显慢于营收增速;服务业务增速指引也放缓到8%到9%。长期,iPhone 18 Pro的完整销售季度才刚刚开始,加上服务业务连创新高,需求端并没有出问题——这轮下跌跌的是利润率预期,不是需求。
盯三个信号:第一,内存价格什么时候见顶回落,这是苹果公司毛利率能否止跌的先行指标;第二,12月季度实际毛利率能不能守住45%的下沿;第三,大中华区能不能在新机完整季度里把缺口补回来。风险点也不少:内存涨价如果延续到明年,苹果公司要么继续忍利润变薄,要么像之前对iPad和Mac那样提价、把成本转嫁给消费者,两种走法都会让股价继续承压;再加上美国中期选举结果出炉后市场波动加大,短期追跌要留足安全边际。
人工智能热潮的账单,正在从芯片厂商的财报,寄到硬件厂商的成本表上。
#苹果公司 #美股
美国东部时间11月2日盘后,苹果公司发布2026财年第四季度财报(截至9月26日的三个月):营收1,144.8亿美元、同比增长12%,高于市场预期的约1,134亿美元,创下苹果公司历史上最好的9月季度;摊薄后每股收益2.10美元,高于预期的1.99美元;净利润307.1亿美元。分业务看,iPhone收入575.8亿美元、同比增长17.5%,创9月季度纪录——要知道这一个季度里新款iPhone 18 Pro只卖了大约9天;服务业务收入315.7亿美元,创历史新高;Mac收入107.9亿美元,同样好于预期。整个2026财年营收4,790亿美元,也是历史纪录。
但市场不买账。财报发布前,苹果公司股价当天已经跌了1.8%、收于338.32美元;盘后再跌约2.8%至329美元附近;11月3日收盘又跌1.90%、报331.90美元,成了拖累道琼斯工业平均指数当天独跌0.38%的头号重担。
问题出在两处。第一,大中华区收入175.4亿美元,比市场预期的187.5亿美元少了约12亿美元,是这份财报里最大的单项落差。第二,也是更要命的一处:下个季度(苹果公司一年中最大的圣诞购物季)的毛利率指引只有45%到46%,低于市场预期的46.3%,而本季度毛利率还有47.9%。毛利率就是卖一台设备能留下多少利润的比例,指引一下子少了约两个百分点,等于直接告诉市场:往后每卖一台iPhone,赚的钱要变薄了。
吃掉毛利率的元凶,是内存。人工智能数据中心建设正在全球抢购内存芯片,动态随机存取存储器(也就是手机、电脑里的运行内存)和闪存(存照片、文件的存储芯片)供应吃紧、价格一路上涨,苹果公司作为全球最大的内存采购商之一,成本首当其冲。首席财务官凯文·帕雷克在电话会上直言,毛利率下滑主要就是内存涨价,另外还有Siri人工智能升级的投入;新任首席执行官约翰·特纳斯在上任后首份财报里把内存涨价称为“前所未有”,并表示成本在12月之后还会继续上涨。苹果公司已经在提前囤货,库存一个季度就跳涨31%、达到145.4亿美元,但囤货只能缓冲一时,挡不住涨价本身。
有意思的是,这正是同一天费城半导体指数大涨2.63%、纳斯达克综合指数涨0.83%的同一枚硬币的另一面:人工智能热潮推高内存价格,美光科技公司、SK海力士这些卖内存的公司赚得盆满钵满、股价大涨;而苹果公司这样的内存大买家,利润却被同一波涨价吃掉。涨价的钱没有消失,只是从买家的口袋流进了卖家的口袋。
往后看,苹果公司的故事要分两层看。短期,内存成本是悬在头顶的刀:12月季度营收指引增长7%到10%,仍会是苹果公司历史上营收最高的季度,但如果毛利率真的落到45%到46%,叠加关税退税这种一次性收益(本季度每股收益里有0.05美元来自7.31亿美元关税退税)逐步消退,利润增速会明显慢于营收增速;服务业务增速指引也放缓到8%到9%。长期,iPhone 18 Pro的完整销售季度才刚刚开始,加上服务业务连创新高,需求端并没有出问题——这轮下跌跌的是利润率预期,不是需求。
盯三个信号:第一,内存价格什么时候见顶回落,这是苹果公司毛利率能否止跌的先行指标;第二,12月季度实际毛利率能不能守住45%的下沿;第三,大中华区能不能在新机完整季度里把缺口补回来。风险点也不少:内存涨价如果延续到明年,苹果公司要么继续忍利润变薄,要么像之前对iPad和Mac那样提价、把成本转嫁给消费者,两种走法都会让股价继续承压;再加上美国中期选举结果出炉后市场波动加大,短期追跌要留足安全边际。
人工智能热潮的账单,正在从芯片厂商的财报,寄到硬件厂商的成本表上。
#苹果公司 #美股
2
·
--
Os resultados das eleições de meio de mandato nos EUA estão praticamente definidos: os democratas conquistaram o Senado e também estão claramente à frente na Câmara dos Representantes. O mercado levou um susto inicial, mas logo se estabilizou: os futuros do Nasdaq 100 chegaram a cair mais de 2,2% durante a noite, uma queda de 622 pontos, mas, nesta manhã, o recuo já havia diminuído para cerca de 0,3%. Os futuros do S&P 500 também reduziram as perdas de 1,3% para 0,35%, enquanto os futuros do Dow Jones Industrial Average caíam apenas 0,18%.
Por que os futuros caíram primeiro? O mercado teme que, após uma vitória ampla dos democratas, a construção de data centers passe a sofrer uma regulação mais rígida. Os data centers são as “usinas elétricas” do poder computacional da inteligência artificial; restringi-los seria como estrangular a atual onda de valorização da IA. Por isso, o índice mais atingido foi o Nasdaq 100: as ações de tecnologia sofreram o impacto primeiro, e os papéis de semicondutores, que tinham acabado de recuperar as perdas ontem, voltaram a cair.
Mas a rápida redução das perdas mostra que o mercado está recalculando os riscos: primeiro, as eleições de meio de mandato mudam o Congresso, mas não apagam o dinheiro que as empresas listadas já ganharam. A AMD acaba de divulgar resultados trimestrais com alta de 97% na receita de data centers e receita total recorde de US$ 13,4 bilhões. A demanda real por inteligência artificial continua firme; segundo, o dólar caiu ao nível mais baixo em mais de um mês, e o rendimento dos títulos do Tesouro americano de dez anos recuou para perto de 4,9%. O dinheiro está buscando ativos de proteção, mas o sentimento não saiu de controle; terceiro, no fechamento de ontem, o Nasdaq Composite ainda subiu 0,83%, para 25.372,01 pontos, e o S&P 500 avançou 0,36%, para 7.568,92 pontos. Os investidores que compram na baixa não foram embora.
O que realmente merece atenção é outro conjunto de números: operadores do Goldman Sachs alertam que o S&P 500 está a menos de 3% de sua máxima histórica, mas 60% de suas empresas componentes já entraram em território de mercado em baixa — uma queda de mais de 20% em relação ao pico é considerada um mercado em baixa. O índice parece estar bem porque é sustentado por algumas poucas ações de grande peso, mas a maioria das ações já sofreu quedas fortes. Isso é chamado de “mercado em baixa oculto”.
Agora, vale acompanhar dois pontos: primeiro, se os democratas realmente vão agir contra os data centers — e se farão isso de verdade ou ficarão apenas nas promessas; segundo, o relatório de emprego não agrícola de outubro, que será divulgado nesta sexta-feira. Os dados determinarão as expectativas de cortes nos juros. A forte queda e recuperação dos futuros no curto prazo mostram que o mercado passou do “medo” para a “espera”, mas, enquanto a divergência entre o índice e as ações individuais não for resolvida, comprar ações de tecnologia depois de uma alta é como lamber uma faca — o índice pode subir, mas você pode perder dinheiro com a ação que tem em mãos.
Riscos: se os democratas realmente avançarem com um projeto de lei para restringir os data centers, o setor de inteligência artificial poderá sofrer outra rodada de queda nas avaliações; se os dados de emprego não agrícola vierem muito acima das expectativas, as apostas em cortes nos juros diminuirão, pressionando também as ações de crescimento.
#美股 #EleiçõesDeMeioDeMandato
Os resultados das eleições de meio de mandato nos EUA estão praticamente definidos: os democratas conquistaram o Senado e também estão claramente à frente na Câmara dos Representantes. O mercado levou um susto inicial, mas logo se estabilizou: os futuros do Nasdaq 100 chegaram a cair mais de 2,2% durante a noite, uma queda de 622 pontos, mas, nesta manhã, o recuo já havia diminuído para cerca de 0,3%. Os futuros do S&P 500 também reduziram as perdas de 1,3% para 0,35%, enquanto os futuros do Dow Jones Industrial Average caíam apenas 0,18%.
Por que os futuros caíram primeiro? O mercado teme que, após uma vitória ampla dos democratas, a construção de data centers passe a sofrer uma regulação mais rígida. Os data centers são as “usinas elétricas” do poder computacional da inteligência artificial; restringi-los seria como estrangular a atual onda de valorização da IA. Por isso, o índice mais atingido foi o Nasdaq 100: as ações de tecnologia sofreram o impacto primeiro, e os papéis de semicondutores, que tinham acabado de recuperar as perdas ontem, voltaram a cair.
Mas a rápida redução das perdas mostra que o mercado está recalculando os riscos: primeiro, as eleições de meio de mandato mudam o Congresso, mas não apagam o dinheiro que as empresas listadas já ganharam. A AMD acaba de divulgar resultados trimestrais com alta de 97% na receita de data centers e receita total recorde de US$ 13,4 bilhões. A demanda real por inteligência artificial continua firme; segundo, o dólar caiu ao nível mais baixo em mais de um mês, e o rendimento dos títulos do Tesouro americano de dez anos recuou para perto de 4,9%. O dinheiro está buscando ativos de proteção, mas o sentimento não saiu de controle; terceiro, no fechamento de ontem, o Nasdaq Composite ainda subiu 0,83%, para 25.372,01 pontos, e o S&P 500 avançou 0,36%, para 7.568,92 pontos. Os investidores que compram na baixa não foram embora.
O que realmente merece atenção é outro conjunto de números: operadores do Goldman Sachs alertam que o S&P 500 está a menos de 3% de sua máxima histórica, mas 60% de suas empresas componentes já entraram em território de mercado em baixa — uma queda de mais de 20% em relação ao pico é considerada um mercado em baixa. O índice parece estar bem porque é sustentado por algumas poucas ações de grande peso, mas a maioria das ações já sofreu quedas fortes. Isso é chamado de “mercado em baixa oculto”.
Agora, vale acompanhar dois pontos: primeiro, se os democratas realmente vão agir contra os data centers — e se farão isso de verdade ou ficarão apenas nas promessas; segundo, o relatório de emprego não agrícola de outubro, que será divulgado nesta sexta-feira. Os dados determinarão as expectativas de cortes nos juros. A forte queda e recuperação dos futuros no curto prazo mostram que o mercado passou do “medo” para a “espera”, mas, enquanto a divergência entre o índice e as ações individuais não for resolvida, comprar ações de tecnologia depois de uma alta é como lamber uma faca — o índice pode subir, mas você pode perder dinheiro com a ação que tem em mãos.
Riscos: se os democratas realmente avançarem com um projeto de lei para restringir os data centers, o setor de inteligência artificial poderá sofrer outra rodada de queda nas avaliações; se os dados de emprego não agrícola vierem muito acima das expectativas, as apostas em cortes nos juros diminuirão, pressionando também as ações de crescimento.
#美股 #EleiçõesDeMeioDeMandato
Por que os futuros caíram primeiro? O mercado teme que, após uma vitória ampla dos democratas, a construção de data centers passe a sofrer uma regulação mais rígida. Os data centers são as “usinas elétricas” do poder computacional da inteligência artificial; restringi-los seria como estrangular a atual onda de valorização da IA. Por isso, o índice mais atingido foi o Nasdaq 100: as ações de tecnologia sofreram o impacto primeiro, e os papéis de semicondutores, que tinham acabado de recuperar as perdas ontem, voltaram a cair.
Mas a rápida redução das perdas mostra que o mercado está recalculando os riscos: primeiro, as eleições de meio de mandato mudam o Congresso, mas não apagam o dinheiro que as empresas listadas já ganharam. A AMD acaba de divulgar resultados trimestrais com alta de 97% na receita de data centers e receita total recorde de US$ 13,4 bilhões. A demanda real por inteligência artificial continua firme; segundo, o dólar caiu ao nível mais baixo em mais de um mês, e o rendimento dos títulos do Tesouro americano de dez anos recuou para perto de 4,9%. O dinheiro está buscando ativos de proteção, mas o sentimento não saiu de controle; terceiro, no fechamento de ontem, o Nasdaq Composite ainda subiu 0,83%, para 25.372,01 pontos, e o S&P 500 avançou 0,36%, para 7.568,92 pontos. Os investidores que compram na baixa não foram embora.
O que realmente merece atenção é outro conjunto de números: operadores do Goldman Sachs alertam que o S&P 500 está a menos de 3% de sua máxima histórica, mas 60% de suas empresas componentes já entraram em território de mercado em baixa — uma queda de mais de 20% em relação ao pico é considerada um mercado em baixa. O índice parece estar bem porque é sustentado por algumas poucas ações de grande peso, mas a maioria das ações já sofreu quedas fortes. Isso é chamado de “mercado em baixa oculto”.
Agora, vale acompanhar dois pontos: primeiro, se os democratas realmente vão agir contra os data centers — e se farão isso de verdade ou ficarão apenas nas promessas; segundo, o relatório de emprego não agrícola de outubro, que será divulgado nesta sexta-feira. Os dados determinarão as expectativas de cortes nos juros. A forte queda e recuperação dos futuros no curto prazo mostram que o mercado passou do “medo” para a “espera”, mas, enquanto a divergência entre o índice e as ações individuais não for resolvida, comprar ações de tecnologia depois de uma alta é como lamber uma faca — o índice pode subir, mas você pode perder dinheiro com a ação que tem em mãos.
Riscos: se os democratas realmente avançarem com um projeto de lei para restringir os data centers, o setor de inteligência artificial poderá sofrer outra rodada de queda nas avaliações; se os dados de emprego não agrícola vierem muito acima das expectativas, as apostas em cortes nos juros diminuirão, pressionando também as ações de crescimento.
#美股 #EleiçõesDeMeioDeMandato
29
·
--
Ver tradução
比特币卡在76,000—80,000美元的箱体里,正好踩在100日指数移动均线上——这个位置,向上一步是止血,向下一步是放量破位。
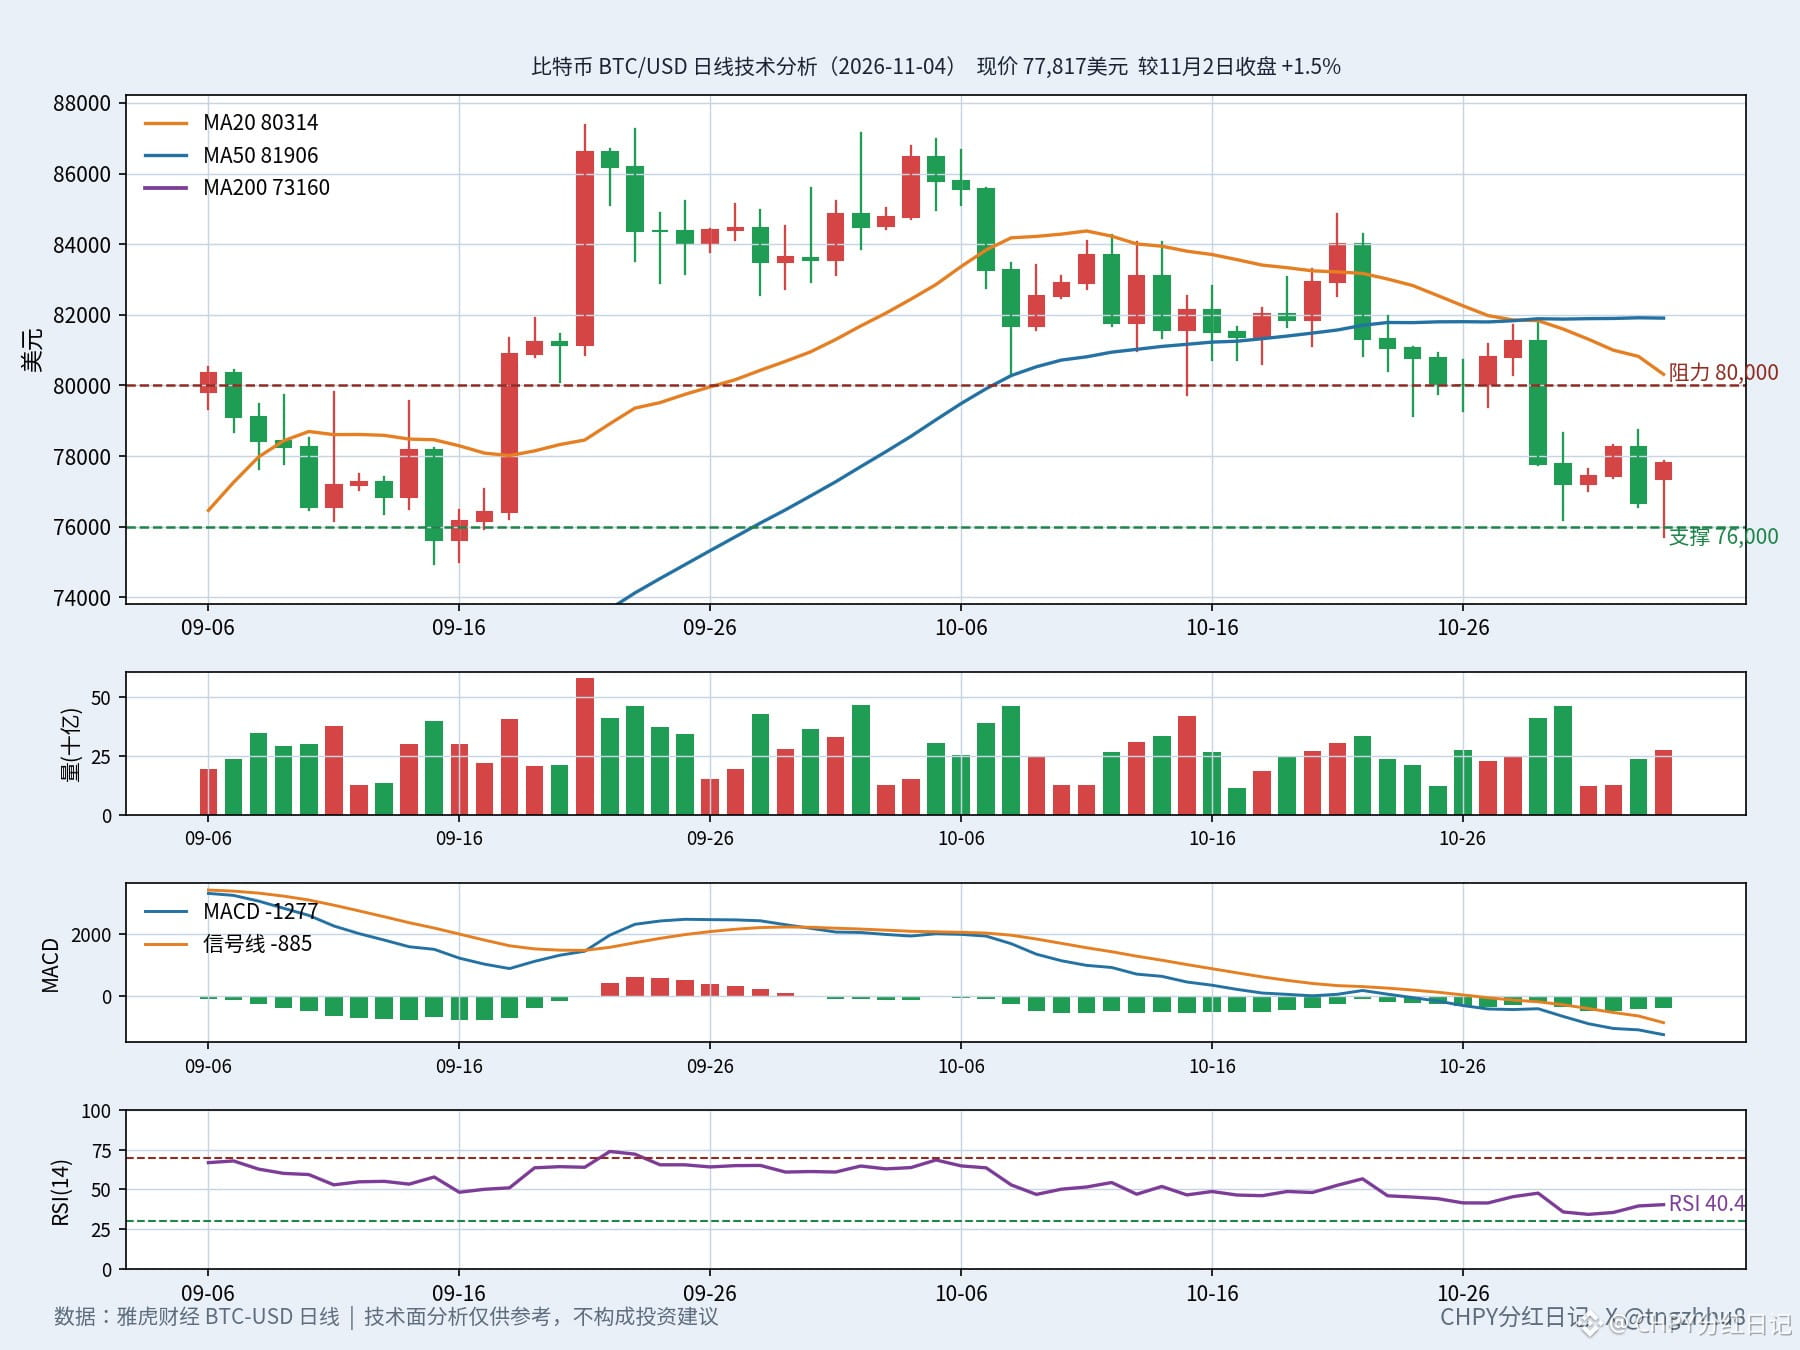
先摆数据。截至发稿,比特币约77,817美元,较11月2日收盘76,677美元涨约1.5%,但过去7天仍跌约4.2%、过去30天跌约9.3%。较2025年10月6日历史高点126,080美元回落38.3%,较52周高点107,428美元回落27.6%。均线就是过去一段时间收盘价的平均成本线:现价低于20日均线80,314美元约3.1%、低于50日均线81,906美元约5.0%,但高于200日均线73,160美元约6.4%,正好踩在100日指数移动均线77,729美元上。指数移动均线是给近期价格更高权重的平均成本线,100日这根线现在就是多空争夺的现价位。
动能指标也不好看。相对强弱指数40.4,行话叫RSI,是衡量短期买卖力道强弱的指标,30以下算超卖、70以上算超买,40.4说明空头仍占优,只是从11月2日的35.0回升了一点,超卖修复还没翻多。MACD指标-1,277、信号线-885、柱状图-392,MACD指标是指数平滑异同移动平均线,衡量短期均线与长期均线差距的动能指标,数值在信号线下方、柱状图为负,动能还在往下走。
但弱势里有两个值得盯的细节。第一,9月18日、21日两根大阳线:9月18日收涨5.9%到80,901美元,9月21日再涨6.7%到86,603美元、盘中最高摸到87,364美元,两天把价格从76,000美元一带硬拉回来,9月21日那天成交量放大到577亿美元、是近60天最大。第二,76,000美元一带反复被守住:11月2日收盘76,677美元,今日盘中最低75,710美元、收盘又回到77,817美元,支撑带还在,只是每次守住的幅度越来越小。
催化剂在消息面。美国中期选举11月3日投票、计票还在进行,市场最怕的是不确定性本身。现货比特币交易所交易基金连续净流出:10月30日净流出6.43亿美元、11月2日再流出3.99亿美元,两个交易日合计超10亿美元,机构的钱在往外走。加密恐惧与贪婪指数34点,仍在恐惧区间,只是较昨日的26点回升了8点。
关键位就两个数:支撑先看76,000美元,收盘跌破76,000美元,下一个技术位要看75,000美元一带、再往下是74,750美元;阻力先看80,000美元整数关口,站回它上方、同时站上20日均线80,314美元,短线才算止血,反弹的第一目标看50日均线81,906美元和9月21日盘中高点87,364美元。
往后看,真正的考题在美国中期选举的最终结果和周五的10月非农就业报告,在那之前,比特币大概率继续在76,000—80,000美元这个箱体里磨:守住76,000美元、超卖反弹随时可能来,反弹第一目标就是80,000美元上方;反过来,如果76,000美元失守、又赶上现货比特币交易所交易基金继续大额流出,止损盘会加速,75,000美元就不是吓唬人的数了。箱体震荡就是价格在一个区间里来回走、不上不下,磨的就是耐心。
风险点也摆在台面上:相对强弱指数超卖不等于马上反弹,超卖可以更超卖;比特币24小时交易,夜里波动大,白天看好的位置、夜里一根阴线就能打穿;更重要的是,现货比特币交易所交易基金的资金流向是这轮的命门,流出不止,任何反弹都先当超跌修复看。贴着76,000美元看比特币,赌的是需求没坏透,赌错的代价就是一根新的大阴线。
技术面分析仅供参考,不构成投资建议。
#比特币 #BTC
比特币卡在76,000—80,000美元的箱体里,正好踩在100日指数移动均线上——这个位置,向上一步是止血,向下一步是放量破位。
先摆数据。截至发稿,比特币约77,817美元,较11月2日收盘76,677美元涨约1.5%,但过去7天仍跌约4.2%、过去30天跌约9.3%。较2025年10月6日历史高点126,080美元回落38.3%,较52周高点107,428美元回落27.6%。均线就是过去一段时间收盘价的平均成本线:现价低于20日均线80,314美元约3.1%、低于50日均线81,906美元约5.0%,但高于200日均线73,160美元约6.4%,正好踩在100日指数移动均线77,729美元上。指数移动均线是给近期价格更高权重的平均成本线,100日这根线现在就是多空争夺的现价位。
动能指标也不好看。相对强弱指数40.4,行话叫RSI,是衡量短期买卖力道强弱的指标,30以下算超卖、70以上算超买,40.4说明空头仍占优,只是从11月2日的35.0回升了一点,超卖修复还没翻多。MACD指标-1,277、信号线-885、柱状图-392,MACD指标是指数平滑异同移动平均线,衡量短期均线与长期均线差距的动能指标,数值在信号线下方、柱状图为负,动能还在往下走。
但弱势里有两个值得盯的细节。第一,9月18日、21日两根大阳线:9月18日收涨5.9%到80,901美元,9月21日再涨6.7%到86,603美元、盘中最高摸到87,364美元,两天把价格从76,000美元一带硬拉回来,9月21日那天成交量放大到577亿美元、是近60天最大。第二,76,000美元一带反复被守住:11月2日收盘76,677美元,今日盘中最低75,710美元、收盘又回到77,817美元,支撑带还在,只是每次守住的幅度越来越小。
催化剂在消息面。美国中期选举11月3日投票、计票还在进行,市场最怕的是不确定性本身。现货比特币交易所交易基金连续净流出:10月30日净流出6.43亿美元、11月2日再流出3.99亿美元,两个交易日合计超10亿美元,机构的钱在往外走。加密恐惧与贪婪指数34点,仍在恐惧区间,只是较昨日的26点回升了8点。
关键位就两个数:支撑先看76,000美元,收盘跌破76,000美元,下一个技术位要看75,000美元一带、再往下是74,750美元;阻力先看80,000美元整数关口,站回它上方、同时站上20日均线80,314美元,短线才算止血,反弹的第一目标看50日均线81,906美元和9月21日盘中高点87,364美元。
往后看,真正的考题在美国中期选举的最终结果和周五的10月非农就业报告,在那之前,比特币大概率继续在76,000—80,000美元这个箱体里磨:守住76,000美元、超卖反弹随时可能来,反弹第一目标就是80,000美元上方;反过来,如果76,000美元失守、又赶上现货比特币交易所交易基金继续大额流出,止损盘会加速,75,000美元就不是吓唬人的数了。箱体震荡就是价格在一个区间里来回走、不上不下,磨的就是耐心。
风险点也摆在台面上:相对强弱指数超卖不等于马上反弹,超卖可以更超卖;比特币24小时交易,夜里波动大,白天看好的位置、夜里一根阴线就能打穿;更重要的是,现货比特币交易所交易基金的资金流向是这轮的命门,流出不止,任何反弹都先当超跌修复看。贴着76,000美元看比特币,赌的是需求没坏透,赌错的代价就是一根新的大阴线。
技术面分析仅供参考,不构成投资建议。
#比特币 #BTC
先摆数据。截至发稿,比特币约77,817美元,较11月2日收盘76,677美元涨约1.5%,但过去7天仍跌约4.2%、过去30天跌约9.3%。较2025年10月6日历史高点126,080美元回落38.3%,较52周高点107,428美元回落27.6%。均线就是过去一段时间收盘价的平均成本线:现价低于20日均线80,314美元约3.1%、低于50日均线81,906美元约5.0%,但高于200日均线73,160美元约6.4%,正好踩在100日指数移动均线77,729美元上。指数移动均线是给近期价格更高权重的平均成本线,100日这根线现在就是多空争夺的现价位。
动能指标也不好看。相对强弱指数40.4,行话叫RSI,是衡量短期买卖力道强弱的指标,30以下算超卖、70以上算超买,40.4说明空头仍占优,只是从11月2日的35.0回升了一点,超卖修复还没翻多。MACD指标-1,277、信号线-885、柱状图-392,MACD指标是指数平滑异同移动平均线,衡量短期均线与长期均线差距的动能指标,数值在信号线下方、柱状图为负,动能还在往下走。
但弱势里有两个值得盯的细节。第一,9月18日、21日两根大阳线:9月18日收涨5.9%到80,901美元,9月21日再涨6.7%到86,603美元、盘中最高摸到87,364美元,两天把价格从76,000美元一带硬拉回来,9月21日那天成交量放大到577亿美元、是近60天最大。第二,76,000美元一带反复被守住:11月2日收盘76,677美元,今日盘中最低75,710美元、收盘又回到77,817美元,支撑带还在,只是每次守住的幅度越来越小。
催化剂在消息面。美国中期选举11月3日投票、计票还在进行,市场最怕的是不确定性本身。现货比特币交易所交易基金连续净流出:10月30日净流出6.43亿美元、11月2日再流出3.99亿美元,两个交易日合计超10亿美元,机构的钱在往外走。加密恐惧与贪婪指数34点,仍在恐惧区间,只是较昨日的26点回升了8点。
关键位就两个数:支撑先看76,000美元,收盘跌破76,000美元,下一个技术位要看75,000美元一带、再往下是74,750美元;阻力先看80,000美元整数关口,站回它上方、同时站上20日均线80,314美元,短线才算止血,反弹的第一目标看50日均线81,906美元和9月21日盘中高点87,364美元。
往后看,真正的考题在美国中期选举的最终结果和周五的10月非农就业报告,在那之前,比特币大概率继续在76,000—80,000美元这个箱体里磨:守住76,000美元、超卖反弹随时可能来,反弹第一目标就是80,000美元上方;反过来,如果76,000美元失守、又赶上现货比特币交易所交易基金继续大额流出,止损盘会加速,75,000美元就不是吓唬人的数了。箱体震荡就是价格在一个区间里来回走、不上不下,磨的就是耐心。
风险点也摆在台面上:相对强弱指数超卖不等于马上反弹,超卖可以更超卖;比特币24小时交易,夜里波动大,白天看好的位置、夜里一根阴线就能打穿;更重要的是,现货比特币交易所交易基金的资金流向是这轮的命门,流出不止,任何反弹都先当超跌修复看。贴着76,000美元看比特币,赌的是需求没坏透,赌错的代价就是一根新的大阴线。
技术面分析仅供参考,不构成投资建议。
#比特币 #BTC
26
·
--
Ver tradução
昨夜到今天上午,美国中期选举计票成了全球市场的头号变量,股指期货先跌为敬。
先说事实。美国中期选举投票11月3日举行,众议院435个席位全部改选、参议院改选35席。民主党想拿下两院,需要在参议院净增4席、在众议院净增3席。计票一开始就往一边倒:北卡罗来纳州,民主党人罗伊·库珀击败共和党人迈克尔·怀特利,翻转了一个共和党参议院席位——这是民主党当晚从共和党手里夺下的第一个参议院席位,拿下之后,民主党距离参议院控制权只差三席。佐治亚州,民主党人乔恩·奥索夫击败特朗普支持的迈克·柯林斯,成功连任。弗吉尼亚州,民主党参议员马克·华纳连任成功。
预测市场先把结论写在了价格里。预测市场Kalshi上,民主党夺得参议院控制权的概率升至约90%、众议院约97%。说白了,交易员现在押的是“蓝潮”,也就是民主党大胜的说法。
市场反应来得又快又直接。股指期货是夜里就能买卖的合约,相当于开盘前的“预演盘”,最能反映资金的第一反应。计票期间,纳斯达克100指数期货一度跌约2%,E-mini期货最低见到27,815点、跌幅约2.1%,把早段的升幅全部抹掉;标准普尔500指数期货跌约0.6%到1.1%之间;道琼斯工业平均指数期货跌约367点、约0.7%。截至北京时间今天上午10点左右,标准普尔500指数期货跌0.53%、道琼斯工业平均指数期货跌0.88%、纳斯达克100指数期货跌1.63%。
汇债市场同向而动。美元指数在亚洲早盘跌破101.50、来到101.25附近;10年期美国国债收益率跌6个基点至4.90%、2年期跌5个基点至4.566%。1个基点等于0.01%,收益率跌6个基点就是跌0.06%。野村控股公司的利率策略师说得直白:蓝潮情景通常被视为利空美元、利好美国国债,亚洲早盘的行情与这个判断一致。
传导链条其实很清晰。市场怕的不是谁赢,而是“民主党横扫两院”之后会发生什么:特朗普政府力推的人工智能数据中心建设可能受阻,人工智能行业的监管可能收紧。摩根大通此前就放过话:民主党横扫两院可能在周三拖累大盘,人工智能股承压尤甚;反过来,共和党保住参议院或两院,则可能带来短线上涨。所以跌得最狠的是纳斯达克100指数期货——科技股、人工智能股扎堆的地方。另一边,太阳能交易所交易基金盘后继续上涨,清洁能源被视为蓝潮的相对受益者。
但这波下跌有三点要冷静看。第一,期货夜盘流动性很薄,早期波动容易被放大,计票刚开始、两院控制权都还没定论,拿夜盘的跌幅当最终结论还太早。第二,11月3日正式交易时段,标准普尔500指数才涨0.36%收于7,568.92点、纳斯达克综合指数涨0.83%收于25,372.01点,双双终结三连跌,市场本来就在超跌修复的路上;如果最后只是民主党拿下众议院、参议院守不住,今晚这波跌幅很可能被当成买点消化掉。第三,真正的悬念在剩下的关键席位:密歇根、缅因、俄亥俄、堪萨斯、得克萨斯、艾奥瓦、阿拉斯加这几个州的参议院席位,加上加利福尼亚、宾夕法尼亚、威斯康星这些计票慢的州,胶着的席位可能要拖到周三甚至更久才有结果。
今晚真正要盯的三件事:第一,两院控制权归属,参议院是胜负手;第二,美国财政部再融资公告,第四季度发债6,180亿美元的供应压力摆在那;第三,周五的10月非农就业报告。选举是情绪,财报和经济数据才是称重机。
风险点也摆在这:计票拖得越久,不确定性溢价越高,波动率就越难下来;如果民主党真的横扫两院,人工智能股的估值逻辑要重算,数据中心资本开支这条今年最硬的主线会是第一个被重新定价的;反过来如果共和党守住参议院,今晚期货的跌幅可能在开盘后快速收窄,追空的人容易两头挨打。
一句话:选举夜的市场,赌的是概率,不是结果。等子弹飞一会。
#美国中期选举 #美股
昨夜到今天上午,美国中期选举计票成了全球市场的头号变量,股指期货先跌为敬。
先说事实。美国中期选举投票11月3日举行,众议院435个席位全部改选、参议院改选35席。民主党想拿下两院,需要在参议院净增4席、在众议院净增3席。计票一开始就往一边倒:北卡罗来纳州,民主党人罗伊·库珀击败共和党人迈克尔·怀特利,翻转了一个共和党参议院席位——这是民主党当晚从共和党手里夺下的第一个参议院席位,拿下之后,民主党距离参议院控制权只差三席。佐治亚州,民主党人乔恩·奥索夫击败特朗普支持的迈克·柯林斯,成功连任。弗吉尼亚州,民主党参议员马克·华纳连任成功。
预测市场先把结论写在了价格里。预测市场Kalshi上,民主党夺得参议院控制权的概率升至约90%、众议院约97%。说白了,交易员现在押的是“蓝潮”,也就是民主党大胜的说法。
市场反应来得又快又直接。股指期货是夜里就能买卖的合约,相当于开盘前的“预演盘”,最能反映资金的第一反应。计票期间,纳斯达克100指数期货一度跌约2%,E-mini期货最低见到27,815点、跌幅约2.1%,把早段的升幅全部抹掉;标准普尔500指数期货跌约0.6%到1.1%之间;道琼斯工业平均指数期货跌约367点、约0.7%。截至北京时间今天上午10点左右,标准普尔500指数期货跌0.53%、道琼斯工业平均指数期货跌0.88%、纳斯达克100指数期货跌1.63%。
汇债市场同向而动。美元指数在亚洲早盘跌破101.50、来到101.25附近;10年期美国国债收益率跌6个基点至4.90%、2年期跌5个基点至4.566%。1个基点等于0.01%,收益率跌6个基点就是跌0.06%。野村控股公司的利率策略师说得直白:蓝潮情景通常被视为利空美元、利好美国国债,亚洲早盘的行情与这个判断一致。
传导链条其实很清晰。市场怕的不是谁赢,而是“民主党横扫两院”之后会发生什么:特朗普政府力推的人工智能数据中心建设可能受阻,人工智能行业的监管可能收紧。摩根大通此前就放过话:民主党横扫两院可能在周三拖累大盘,人工智能股承压尤甚;反过来,共和党保住参议院或两院,则可能带来短线上涨。所以跌得最狠的是纳斯达克100指数期货——科技股、人工智能股扎堆的地方。另一边,太阳能交易所交易基金盘后继续上涨,清洁能源被视为蓝潮的相对受益者。
但这波下跌有三点要冷静看。第一,期货夜盘流动性很薄,早期波动容易被放大,计票刚开始、两院控制权都还没定论,拿夜盘的跌幅当最终结论还太早。第二,11月3日正式交易时段,标准普尔500指数才涨0.36%收于7,568.92点、纳斯达克综合指数涨0.83%收于25,372.01点,双双终结三连跌,市场本来就在超跌修复的路上;如果最后只是民主党拿下众议院、参议院守不住,今晚这波跌幅很可能被当成买点消化掉。第三,真正的悬念在剩下的关键席位:密歇根、缅因、俄亥俄、堪萨斯、得克萨斯、艾奥瓦、阿拉斯加这几个州的参议院席位,加上加利福尼亚、宾夕法尼亚、威斯康星这些计票慢的州,胶着的席位可能要拖到周三甚至更久才有结果。
今晚真正要盯的三件事:第一,两院控制权归属,参议院是胜负手;第二,美国财政部再融资公告,第四季度发债6,180亿美元的供应压力摆在那;第三,周五的10月非农就业报告。选举是情绪,财报和经济数据才是称重机。
风险点也摆在这:计票拖得越久,不确定性溢价越高,波动率就越难下来;如果民主党真的横扫两院,人工智能股的估值逻辑要重算,数据中心资本开支这条今年最硬的主线会是第一个被重新定价的;反过来如果共和党守住参议院,今晚期货的跌幅可能在开盘后快速收窄,追空的人容易两头挨打。
一句话:选举夜的市场,赌的是概率,不是结果。等子弹飞一会。
#美国中期选举 #美股
先说事实。美国中期选举投票11月3日举行,众议院435个席位全部改选、参议院改选35席。民主党想拿下两院,需要在参议院净增4席、在众议院净增3席。计票一开始就往一边倒:北卡罗来纳州,民主党人罗伊·库珀击败共和党人迈克尔·怀特利,翻转了一个共和党参议院席位——这是民主党当晚从共和党手里夺下的第一个参议院席位,拿下之后,民主党距离参议院控制权只差三席。佐治亚州,民主党人乔恩·奥索夫击败特朗普支持的迈克·柯林斯,成功连任。弗吉尼亚州,民主党参议员马克·华纳连任成功。
预测市场先把结论写在了价格里。预测市场Kalshi上,民主党夺得参议院控制权的概率升至约90%、众议院约97%。说白了,交易员现在押的是“蓝潮”,也就是民主党大胜的说法。
市场反应来得又快又直接。股指期货是夜里就能买卖的合约,相当于开盘前的“预演盘”,最能反映资金的第一反应。计票期间,纳斯达克100指数期货一度跌约2%,E-mini期货最低见到27,815点、跌幅约2.1%,把早段的升幅全部抹掉;标准普尔500指数期货跌约0.6%到1.1%之间;道琼斯工业平均指数期货跌约367点、约0.7%。截至北京时间今天上午10点左右,标准普尔500指数期货跌0.53%、道琼斯工业平均指数期货跌0.88%、纳斯达克100指数期货跌1.63%。
汇债市场同向而动。美元指数在亚洲早盘跌破101.50、来到101.25附近;10年期美国国债收益率跌6个基点至4.90%、2年期跌5个基点至4.566%。1个基点等于0.01%,收益率跌6个基点就是跌0.06%。野村控股公司的利率策略师说得直白:蓝潮情景通常被视为利空美元、利好美国国债,亚洲早盘的行情与这个判断一致。
传导链条其实很清晰。市场怕的不是谁赢,而是“民主党横扫两院”之后会发生什么:特朗普政府力推的人工智能数据中心建设可能受阻,人工智能行业的监管可能收紧。摩根大通此前就放过话:民主党横扫两院可能在周三拖累大盘,人工智能股承压尤甚;反过来,共和党保住参议院或两院,则可能带来短线上涨。所以跌得最狠的是纳斯达克100指数期货——科技股、人工智能股扎堆的地方。另一边,太阳能交易所交易基金盘后继续上涨,清洁能源被视为蓝潮的相对受益者。
但这波下跌有三点要冷静看。第一,期货夜盘流动性很薄,早期波动容易被放大,计票刚开始、两院控制权都还没定论,拿夜盘的跌幅当最终结论还太早。第二,11月3日正式交易时段,标准普尔500指数才涨0.36%收于7,568.92点、纳斯达克综合指数涨0.83%收于25,372.01点,双双终结三连跌,市场本来就在超跌修复的路上;如果最后只是民主党拿下众议院、参议院守不住,今晚这波跌幅很可能被当成买点消化掉。第三,真正的悬念在剩下的关键席位:密歇根、缅因、俄亥俄、堪萨斯、得克萨斯、艾奥瓦、阿拉斯加这几个州的参议院席位,加上加利福尼亚、宾夕法尼亚、威斯康星这些计票慢的州,胶着的席位可能要拖到周三甚至更久才有结果。
今晚真正要盯的三件事:第一,两院控制权归属,参议院是胜负手;第二,美国财政部再融资公告,第四季度发债6,180亿美元的供应压力摆在那;第三,周五的10月非农就业报告。选举是情绪,财报和经济数据才是称重机。
风险点也摆在这:计票拖得越久,不确定性溢价越高,波动率就越难下来;如果民主党真的横扫两院,人工智能股的估值逻辑要重算,数据中心资本开支这条今年最硬的主线会是第一个被重新定价的;反过来如果共和党守住参议院,今晚期货的跌幅可能在开盘后快速收窄,追空的人容易两头挨打。
一句话:选举夜的市场,赌的是概率,不是结果。等子弹飞一会。
#美国中期选举 #美股
117
·
--
Ver tradução
昨夜美股最硬的一份财报,来自超威半导体。
超威半导体三季度营收134亿美元,同比增长45%,创历史新高;调整后每股收益2.09美元,同比增长74%,营收和利润双双超过市场预期。真正的大头在数据中心业务:收入85亿美元,同比增长97%,占公司总收入的近三分之二。说白了,现在最赚钱的生意,就是给人工智能服务器造芯片。
更狠的是指引:四季度营收指引约170亿美元,同比增长66%,高于市场预期;管理层预计2027年总营收增长超过80%,服务器收入翻倍。财报公布后,超威半导体盘后一度涨超7%。
这份财报戳破了一个流行说法:人工智能需求是泡沫。上周英特尔指引疲软,拖垮整个芯片板块,超威半导体10月30日单日跌近11%,纳斯达克100指数也跌进了技术性回调区间。但超威半导体的数据说明,需求没有消失,只是从一家手里换到了另一家手里——首批机架系统的客户名单里有Anthropic、Meta、微软、OpenAI、甲骨文,清一色是真金白银在建数据中心的金主,订单不是画饼。
不过冷水也要泼在前面。三季度非通用会计准则毛利率55.94%,没达到公司自己定的约56%目标;四季度毛利率指引55%,还在往下走——卖得越多、赚得越薄,低毛利的整机机架占比在上升。自由现金流只有5.54亿美元,远低于市场预期的10.5亿美元,还新借了47亿美元的债来撑产能扩张。按42倍预期市盈率算,股价已经不便宜,容错空间很小。
传导链条很清晰:超威半导体强,费城半导体指数反弹近3%,纳斯达克综合指数涨0.83%、标准普尔500指数涨0.36%结束三连跌。但美国中期选举正在计票,股指期货已经由涨转跌,今晚的变数还没落地。
人工智能的钱是真的在花,但只会流向能交货的公司。11月17日英伟达财报,才是终极考官。
#美股 #人工智能
昨夜美股最硬的一份财报,来自超威半导体。
超威半导体三季度营收134亿美元,同比增长45%,创历史新高;调整后每股收益2.09美元,同比增长74%,营收和利润双双超过市场预期。真正的大头在数据中心业务:收入85亿美元,同比增长97%,占公司总收入的近三分之二。说白了,现在最赚钱的生意,就是给人工智能服务器造芯片。
更狠的是指引:四季度营收指引约170亿美元,同比增长66%,高于市场预期;管理层预计2027年总营收增长超过80%,服务器收入翻倍。财报公布后,超威半导体盘后一度涨超7%。
这份财报戳破了一个流行说法:人工智能需求是泡沫。上周英特尔指引疲软,拖垮整个芯片板块,超威半导体10月30日单日跌近11%,纳斯达克100指数也跌进了技术性回调区间。但超威半导体的数据说明,需求没有消失,只是从一家手里换到了另一家手里——首批机架系统的客户名单里有Anthropic、Meta、微软、OpenAI、甲骨文,清一色是真金白银在建数据中心的金主,订单不是画饼。
不过冷水也要泼在前面。三季度非通用会计准则毛利率55.94%,没达到公司自己定的约56%目标;四季度毛利率指引55%,还在往下走——卖得越多、赚得越薄,低毛利的整机机架占比在上升。自由现金流只有5.54亿美元,远低于市场预期的10.5亿美元,还新借了47亿美元的债来撑产能扩张。按42倍预期市盈率算,股价已经不便宜,容错空间很小。
传导链条很清晰:超威半导体强,费城半导体指数反弹近3%,纳斯达克综合指数涨0.83%、标准普尔500指数涨0.36%结束三连跌。但美国中期选举正在计票,股指期货已经由涨转跌,今晚的变数还没落地。
人工智能的钱是真的在花,但只会流向能交货的公司。11月17日英伟达财报,才是终极考官。
#美股 #人工智能
超威半导体三季度营收134亿美元,同比增长45%,创历史新高;调整后每股收益2.09美元,同比增长74%,营收和利润双双超过市场预期。真正的大头在数据中心业务:收入85亿美元,同比增长97%,占公司总收入的近三分之二。说白了,现在最赚钱的生意,就是给人工智能服务器造芯片。
更狠的是指引:四季度营收指引约170亿美元,同比增长66%,高于市场预期;管理层预计2027年总营收增长超过80%,服务器收入翻倍。财报公布后,超威半导体盘后一度涨超7%。
这份财报戳破了一个流行说法:人工智能需求是泡沫。上周英特尔指引疲软,拖垮整个芯片板块,超威半导体10月30日单日跌近11%,纳斯达克100指数也跌进了技术性回调区间。但超威半导体的数据说明,需求没有消失,只是从一家手里换到了另一家手里——首批机架系统的客户名单里有Anthropic、Meta、微软、OpenAI、甲骨文,清一色是真金白银在建数据中心的金主,订单不是画饼。
不过冷水也要泼在前面。三季度非通用会计准则毛利率55.94%,没达到公司自己定的约56%目标;四季度毛利率指引55%,还在往下走——卖得越多、赚得越薄,低毛利的整机机架占比在上升。自由现金流只有5.54亿美元,远低于市场预期的10.5亿美元,还新借了47亿美元的债来撑产能扩张。按42倍预期市盈率算,股价已经不便宜,容错空间很小。
传导链条很清晰:超威半导体强,费城半导体指数反弹近3%,纳斯达克综合指数涨0.83%、标准普尔500指数涨0.36%结束三连跌。但美国中期选举正在计票,股指期货已经由涨转跌,今晚的变数还没落地。
人工智能的钱是真的在花,但只会流向能交货的公司。11月17日英伟达财报,才是终极考官。
#美股 #人工智能
103
·
--
Ver tradução
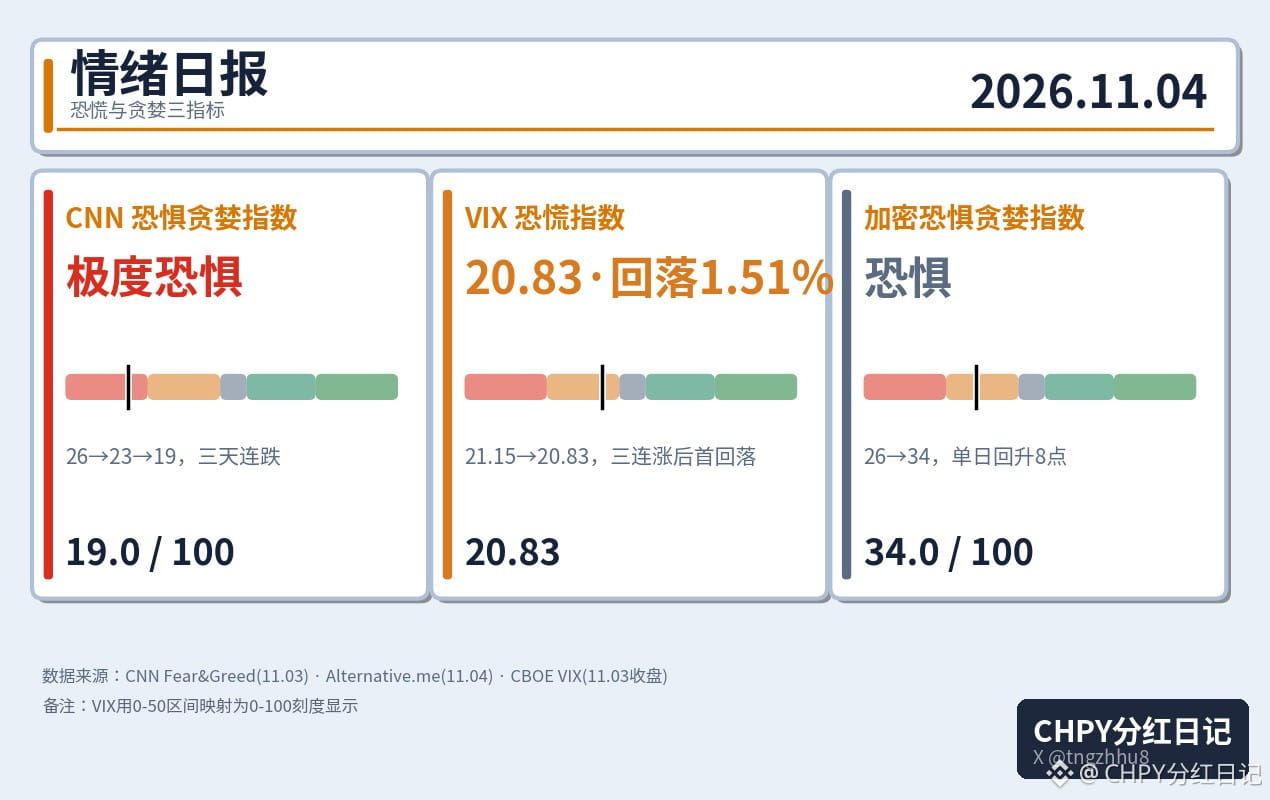
三指标今天走出了分化:股涨了,情绪却没跟上——CNN恐惧与贪婪指数从23点跌到19点、追平10月23日科技股暴跌当天的低点,芝加哥期权交易所波动率指数(VIX恐慌指数)从21.15回落到20.83,加密恐惧与贪婪指数从26点回升到34点。一个更怕、一个松口气、一个回暖,三张表说的不是同一件事。
先看最扎眼的那个。CNN恐惧与贪婪指数19点,仍在极度恐惧区间,26点、23点、19点三个交易日连跌,一个月前它还在30点。偏偏标准普尔500指数涨了0.36%、纳斯达克100指数涨了0.68%,双双终结三连跌——价格反弹了,情绪没反弹,这说明昨晚那根阳线更多是超跌修复,不是信心回来了。涨了一天就敢说见底的人,看看这个19点再说话。
芝加哥期权交易所波动率指数回落到20.83、跌1.51%,终结了三连涨。期权市场先松了一口气:恐慌指数从21.15上方下来,说明交易员不再为选举结果支付那么高的保险费。但20.83仍然站在20上方,离真正的平静还差一口气——这个位置的意思是,市场觉得风暴可能过去,但伞还没收。
加密市场是今天唯一明确回暖的。加密恐惧与贪婪指数从26点升到34点、单日回升8点,终于离开了极度恐惧的边缘(25点以下是极度恐惧,昨天只差1点)。比特币约77,800美元,较昨日早上约77,000美元涨约1.0%,守在100日指数移动均线77,750美元附近——100日指数移动均线就是过去100个交易日收盘价的加权平均线,价格站上它,短线才算稳住阵脚;上方80,000美元是心理关口,下方76,000美元一线仍是短线分水岭。情绪回暖8点不算少,但34点仍在恐惧区间,加密资金的态度是“没那么怕了”,还不是“敢追了”。
往后看,拐点不在今天,在今晚和周五。美国中期选举投票已经结束,结果今晚陆续出炉——预测市场给民主党拿下众议院开出了九成以上的概率、参议院七成以上,分裂国会是大概率事件,市场真正要消化的,是这个结果会不会变成加税与监管收紧的预期。周三还有美国财政部再融资公告、供应管理协会服务业报告,周五是10月非农就业报告,每一个都可能把情绪再推回极端。
短线分两种情形:如果选举结果符合预期、分裂国会落地,恐慌指数有望继续向20下方走,标准普尔500指数这波超跌修复还能延续;如果结果爆冷,或者周五非农就业报告超预期火热、把降息预期再往后推,CNN恐惧与贪婪指数可能直接奔向15点一线,比特币76,000美元的支撑就要真刀真枪地考验一次。情绪指标现在给的信号很诚实:反弹可以有,信任还没有回来。
#市场情绪 #美股
三指标今天走出了分化:股涨了,情绪却没跟上——CNN恐惧与贪婪指数从23点跌到19点、追平10月23日科技股暴跌当天的低点,芝加哥期权交易所波动率指数(VIX恐慌指数)从21.15回落到20.83,加密恐惧与贪婪指数从26点回升到34点。一个更怕、一个松口气、一个回暖,三张表说的不是同一件事。
先看最扎眼的那个。CNN恐惧与贪婪指数19点,仍在极度恐惧区间,26点、23点、19点三个交易日连跌,一个月前它还在30点。偏偏标准普尔500指数涨了0.36%、纳斯达克100指数涨了0.68%,双双终结三连跌——价格反弹了,情绪没反弹,这说明昨晚那根阳线更多是超跌修复,不是信心回来了。涨了一天就敢说见底的人,看看这个19点再说话。
芝加哥期权交易所波动率指数回落到20.83、跌1.51%,终结了三连涨。期权市场先松了一口气:恐慌指数从21.15上方下来,说明交易员不再为选举结果支付那么高的保险费。但20.83仍然站在20上方,离真正的平静还差一口气——这个位置的意思是,市场觉得风暴可能过去,但伞还没收。
加密市场是今天唯一明确回暖的。加密恐惧与贪婪指数从26点升到34点、单日回升8点,终于离开了极度恐惧的边缘(25点以下是极度恐惧,昨天只差1点)。比特币约77,800美元,较昨日早上约77,000美元涨约1.0%,守在100日指数移动均线77,750美元附近——100日指数移动均线就是过去100个交易日收盘价的加权平均线,价格站上它,短线才算稳住阵脚;上方80,000美元是心理关口,下方76,000美元一线仍是短线分水岭。情绪回暖8点不算少,但34点仍在恐惧区间,加密资金的态度是“没那么怕了”,还不是“敢追了”。
往后看,拐点不在今天,在今晚和周五。美国中期选举投票已经结束,结果今晚陆续出炉——预测市场给民主党拿下众议院开出了九成以上的概率、参议院七成以上,分裂国会是大概率事件,市场真正要消化的,是这个结果会不会变成加税与监管收紧的预期。周三还有美国财政部再融资公告、供应管理协会服务业报告,周五是10月非农就业报告,每一个都可能把情绪再推回极端。
短线分两种情形:如果选举结果符合预期、分裂国会落地,恐慌指数有望继续向20下方走,标准普尔500指数这波超跌修复还能延续;如果结果爆冷,或者周五非农就业报告超预期火热、把降息预期再往后推,CNN恐惧与贪婪指数可能直接奔向15点一线,比特币76,000美元的支撑就要真刀真枪地考验一次。情绪指标现在给的信号很诚实:反弹可以有,信任还没有回来。
#市场情绪 #美股
先看最扎眼的那个。CNN恐惧与贪婪指数19点,仍在极度恐惧区间,26点、23点、19点三个交易日连跌,一个月前它还在30点。偏偏标准普尔500指数涨了0.36%、纳斯达克100指数涨了0.68%,双双终结三连跌——价格反弹了,情绪没反弹,这说明昨晚那根阳线更多是超跌修复,不是信心回来了。涨了一天就敢说见底的人,看看这个19点再说话。
芝加哥期权交易所波动率指数回落到20.83、跌1.51%,终结了三连涨。期权市场先松了一口气:恐慌指数从21.15上方下来,说明交易员不再为选举结果支付那么高的保险费。但20.83仍然站在20上方,离真正的平静还差一口气——这个位置的意思是,市场觉得风暴可能过去,但伞还没收。
加密市场是今天唯一明确回暖的。加密恐惧与贪婪指数从26点升到34点、单日回升8点,终于离开了极度恐惧的边缘(25点以下是极度恐惧,昨天只差1点)。比特币约77,800美元,较昨日早上约77,000美元涨约1.0%,守在100日指数移动均线77,750美元附近——100日指数移动均线就是过去100个交易日收盘价的加权平均线,价格站上它,短线才算稳住阵脚;上方80,000美元是心理关口,下方76,000美元一线仍是短线分水岭。情绪回暖8点不算少,但34点仍在恐惧区间,加密资金的态度是“没那么怕了”,还不是“敢追了”。
往后看,拐点不在今天,在今晚和周五。美国中期选举投票已经结束,结果今晚陆续出炉——预测市场给民主党拿下众议院开出了九成以上的概率、参议院七成以上,分裂国会是大概率事件,市场真正要消化的,是这个结果会不会变成加税与监管收紧的预期。周三还有美国财政部再融资公告、供应管理协会服务业报告,周五是10月非农就业报告,每一个都可能把情绪再推回极端。
短线分两种情形:如果选举结果符合预期、分裂国会落地,恐慌指数有望继续向20下方走,标准普尔500指数这波超跌修复还能延续;如果结果爆冷,或者周五非农就业报告超预期火热、把降息预期再往后推,CNN恐惧与贪婪指数可能直接奔向15点一线,比特币76,000美元的支撑就要真刀真枪地考验一次。情绪指标现在给的信号很诚实:反弹可以有,信任还没有回来。
#市场情绪 #美股
58
·
--
No dia da votação das eleições de meio de mandato, o Nasdaq Composite encerrou uma sequência de três quedas consecutivas, enquanto o Dow Jones Industrial Average foi o único a recuar.
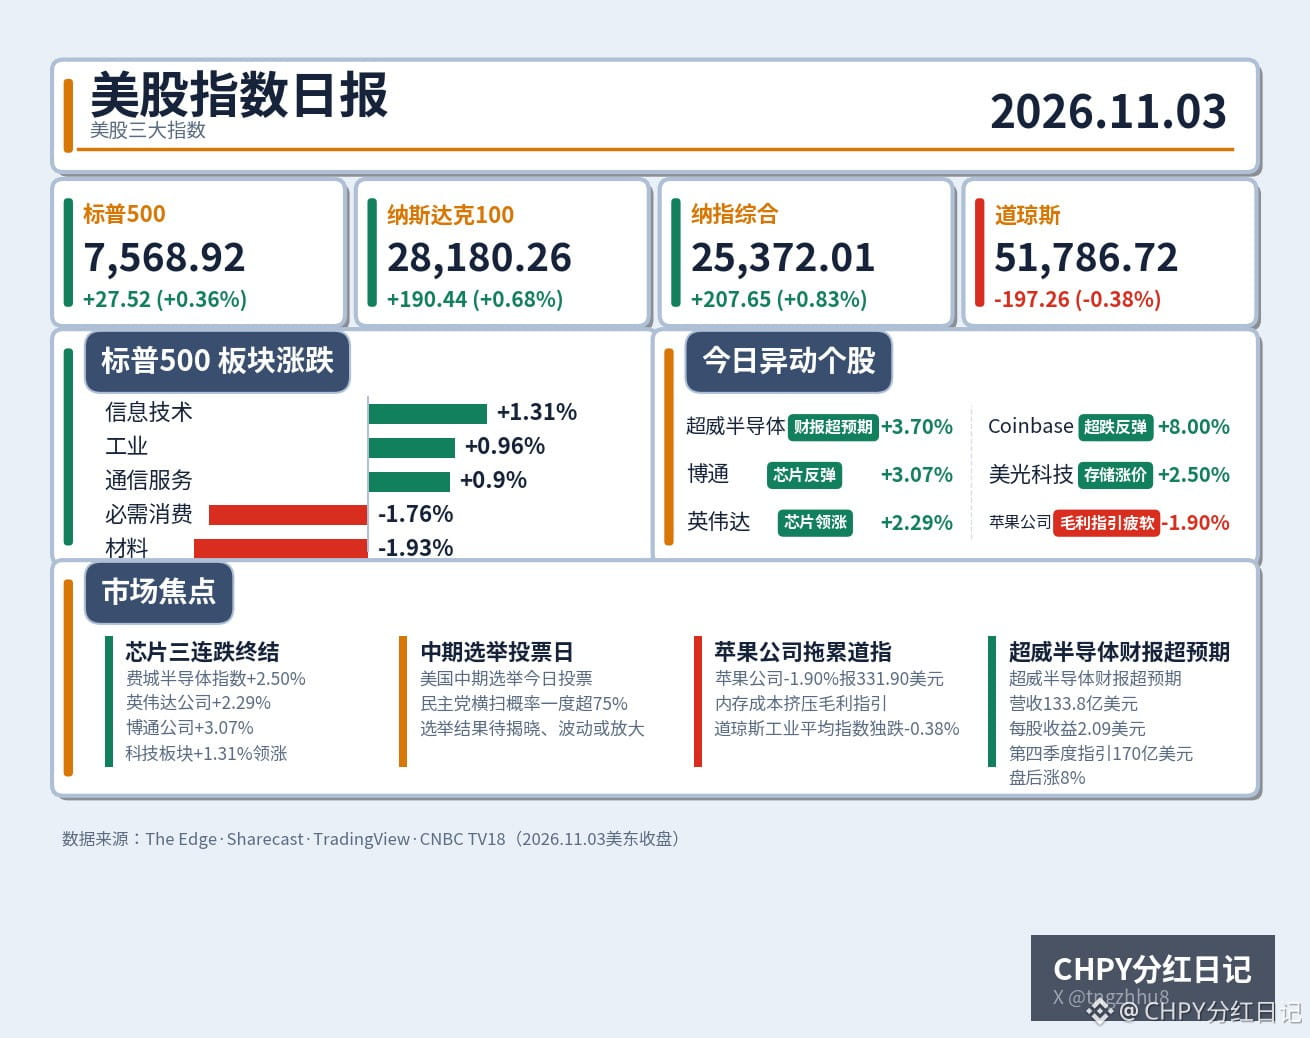
O S&P 500 subiu 0,36%, para 7,568.92 pontos; o Nasdaq Composite avançou 0,83%, para 25,372.01 pontos; e o Nasdaq 100 ganhou 0,68%, para 28,180.26 pontos. Os três índices encerraram juntos uma sequência de três quedas consecutivas. O Dow Jones Industrial Average caiu 0,38%, para 51,786.72 pontos, sendo o único dos principais índices a fechar em baixa. O Russell 2000 subiu 0,23%, para 2,812.45 pontos.
A divergência entre os setores foi bastante nítida: tecnologia da informação liderou os ganhos, com alta de 1,31%; indústria subiu 0,96% e serviços de comunicação, 0,90%. Do outro lado, materiais caíram 1,93%, bens de consumo essenciais recuaram 1,76% e energia perdeu 0,84%. Os setores defensivos que lideraram os ganhos na segunda-feira devolveram todos os avanços na terça-feira, enquanto as ações de tecnologia, que haviam caído por três dias seguidos, se recuperaram — a rotação de segunda-feira reverteu metade do caminho na terça.
Os chips foram o motor da recuperação. O índice de semicondutores da Filadélfia subiu 2,50%; a NVIDIA Corporation avançou 2,29%, para US$ 206.69; a Broadcom Inc. subiu 3,07%; a Micron Technology, 2,5%; a Intel Corporation, 0,8%; e a Advanced Micro Devices, 3.70%. A Coinbase recuperou 8% após cair 15% nos três pregões anteriores. Depois do fechamento, os resultados da AMD superaram as expectativas: receita de US$ 13,38 bilhões no terceiro trimestre, acima dos US$ 13,10 bilhões esperados, e lucro por ação de US$ 2,09, superior à previsão de US$ 1,95. A empresa projetou receita de US$ 17 bilhões para o quarto trimestre. Suas ações subiram 8% no after-hours, e os futuros do Nasdaq 100 acompanharam o movimento, avançando cerca de 200 pontos.
Mas por que o Dow Jones Industrial Average foi o único a cair? A resposta está em uma única ação: a Apple Inc. recuou 1,90%, para US$ 331.90. Após divulgar resultados na noite anterior, a Apple projetou uma margem bruta de 45% a 46%, abaixo dos 47,9% do trimestre atual, alegando que a alta dos preços dos chips de memória estava corroendo seus lucros. Como o Dow Jones Industrial Average é um índice ponderado pelo preço, uma queda de uma ação de alto valor como a da Apple tem um peso especialmente grande. O mesmo acontecimento também traz um lado positivo: a alta dos preços da memória beneficia diretamente fabricantes de armazenamento como a Micron Technology; o aumento de custos pressiona os fabricantes de produtos finais e favorece os fornecedores de memória a montante. Essa tendência deve continuar.
No cenário macroeconômico, surgiu também uma nova variável: os dados de vagas abertas divulgados pelo Departamento do Trabalho dos EUA (JOLTS, pesquisa sobre vagas abertas e rotatividade no mercado de trabalho) vieram muito mais aquecidos do que o esperado. O rendimento dos Treasuries de 10 anos subiu 4 pontos-base, para 4.95%, pressionando as blue chips sensíveis às taxas de juros. Esse foi outro fator por trás da queda do Dow Jones Industrial Average. O índice de volatilidade da Bolsa de Opções de Chicago recuou 1,51%, para 20,83, indicando um leve alívio do temor dos investidores. O petróleo Brent caiu 1,12%, para US$ 103.60, com as expectativas de negociações de paz entre os EUA e o Irã ainda pressionando o prêmio geopolítico embutido nos preços do petróleo. O ouro à vista caiu 0,91%, para US$ 3,933.50; o Bitcoin subiu 1,35%, para US$ 77,825.40.
Na minha opinião, essa recuperação parece mais uma correção após uma queda excessiva do que uma reversão de tendência. O ETF que acompanha o Nasdaq 100 continua abaixo das médias móveis de 20 e 50 dias e apenas um pouco acima da média de 200 dias. Tecnicamente, ainda é uma recuperação fraca após a quebra, não uma retomada firme. Resultados da AMD acima das expectativas podem dar novo fôlego aos chips, mas para saber se conseguirão levar o índice de semicondutores da Filadélfia de volta à tendência de alta, será preciso ver se os investidores continuarão apostando no setor após esta noite. A direção será realmente determinada por dois eventos na quarta-feira: o anúncio de refinanciamento do Tesouro dos EUA, com emissão de US$ 618 bilhões em títulos no quarto trimestre e um plano de emissão de US$ 800 bilhões no primeiro trimestre de 2027 — a pressão da oferta testará diretamente o rendimento de 4.95% dos Treasuries — e o relatório do setor de serviços do Institute for Supply Management, que mostrará quão aquecida está a economia. Após a divulgação dos resultados das eleições de meio de mandato, a volatilidade provavelmente aumentará mais uma vez. Em vez de perseguir a alta, é melhor esperar por uma confirmação após uma retração. Ficar de fora e observar também não é motivo de vergonha; quem se apressa para entrar é quem tem mais chance de ser atingido dos dois lados.
#美股 #chips
No dia da votação das eleições de meio de mandato, o Nasdaq Composite encerrou uma sequência de três quedas consecutivas, enquanto o Dow Jones Industrial Average foi o único a recuar.
O S&P 500 subiu 0,36%, para 7,568.92 pontos; o Nasdaq Composite avançou 0,83%, para 25,372.01 pontos; e o Nasdaq 100 ganhou 0,68%, para 28,180.26 pontos. Os três índices encerraram juntos uma sequência de três quedas consecutivas. O Dow Jones Industrial Average caiu 0,38%, para 51,786.72 pontos, sendo o único dos principais índices a fechar em baixa. O Russell 2000 subiu 0,23%, para 2,812.45 pontos.
A divergência entre os setores foi bastante nítida: tecnologia da informação liderou os ganhos, com alta de 1,31%; indústria subiu 0,96% e serviços de comunicação, 0,90%. Do outro lado, materiais caíram 1,93%, bens de consumo essenciais recuaram 1,76% e energia perdeu 0,84%. Os setores defensivos que lideraram os ganhos na segunda-feira devolveram todos os avanços na terça-feira, enquanto as ações de tecnologia, que haviam caído por três dias seguidos, se recuperaram — a rotação de segunda-feira reverteu metade do caminho na terça.
Os chips foram o motor da recuperação. O índice de semicondutores da Filadélfia subiu 2,50%; a NVIDIA Corporation avançou 2,29%, para US$ 206.69; a Broadcom Inc. subiu 3,07%; a Micron Technology, 2,5%; a Intel Corporation, 0,8%; e a Advanced Micro Devices, 3.70%. A Coinbase recuperou 8% após cair 15% nos três pregões anteriores. Depois do fechamento, os resultados da AMD superaram as expectativas: receita de US$ 13,38 bilhões no terceiro trimestre, acima dos US$ 13,10 bilhões esperados, e lucro por ação de US$ 2,09, superior à previsão de US$ 1,95. A empresa projetou receita de US$ 17 bilhões para o quarto trimestre. Suas ações subiram 8% no after-hours, e os futuros do Nasdaq 100 acompanharam o movimento, avançando cerca de 200 pontos.
Mas por que o Dow Jones Industrial Average foi o único a cair? A resposta está em uma única ação: a Apple Inc. recuou 1,90%, para US$ 331.90. Após divulgar resultados na noite anterior, a Apple projetou uma margem bruta de 45% a 46%, abaixo dos 47,9% do trimestre atual, alegando que a alta dos preços dos chips de memória estava corroendo seus lucros. Como o Dow Jones Industrial Average é um índice ponderado pelo preço, uma queda de uma ação de alto valor como a da Apple tem um peso especialmente grande. O mesmo acontecimento também traz um lado positivo: a alta dos preços da memória beneficia diretamente fabricantes de armazenamento como a Micron Technology; o aumento de custos pressiona os fabricantes de produtos finais e favorece os fornecedores de memória a montante. Essa tendência deve continuar.
No cenário macroeconômico, surgiu também uma nova variável: os dados de vagas abertas divulgados pelo Departamento do Trabalho dos EUA (JOLTS, pesquisa sobre vagas abertas e rotatividade no mercado de trabalho) vieram muito mais aquecidos do que o esperado. O rendimento dos Treasuries de 10 anos subiu 4 pontos-base, para 4.95%, pressionando as blue chips sensíveis às taxas de juros. Esse foi outro fator por trás da queda do Dow Jones Industrial Average. O índice de volatilidade da Bolsa de Opções de Chicago recuou 1,51%, para 20,83, indicando um leve alívio do temor dos investidores. O petróleo Brent caiu 1,12%, para US$ 103.60, com as expectativas de negociações de paz entre os EUA e o Irã ainda pressionando o prêmio geopolítico embutido nos preços do petróleo. O ouro à vista caiu 0,91%, para US$ 3,933.50; o Bitcoin subiu 1,35%, para US$ 77,825.40.
Na minha opinião, essa recuperação parece mais uma correção após uma queda excessiva do que uma reversão de tendência. O ETF que acompanha o Nasdaq 100 continua abaixo das médias móveis de 20 e 50 dias e apenas um pouco acima da média de 200 dias. Tecnicamente, ainda é uma recuperação fraca após a quebra, não uma retomada firme. Resultados da AMD acima das expectativas podem dar novo fôlego aos chips, mas para saber se conseguirão levar o índice de semicondutores da Filadélfia de volta à tendência de alta, será preciso ver se os investidores continuarão apostando no setor após esta noite. A direção será realmente determinada por dois eventos na quarta-feira: o anúncio de refinanciamento do Tesouro dos EUA, com emissão de US$ 618 bilhões em títulos no quarto trimestre e um plano de emissão de US$ 800 bilhões no primeiro trimestre de 2027 — a pressão da oferta testará diretamente o rendimento de 4.95% dos Treasuries — e o relatório do setor de serviços do Institute for Supply Management, que mostrará quão aquecida está a economia. Após a divulgação dos resultados das eleições de meio de mandato, a volatilidade provavelmente aumentará mais uma vez. Em vez de perseguir a alta, é melhor esperar por uma confirmação após uma retração. Ficar de fora e observar também não é motivo de vergonha; quem se apressa para entrar é quem tem mais chance de ser atingido dos dois lados.
#美股 #chips
O S&P 500 subiu 0,36%, para 7,568.92 pontos; o Nasdaq Composite avançou 0,83%, para 25,372.01 pontos; e o Nasdaq 100 ganhou 0,68%, para 28,180.26 pontos. Os três índices encerraram juntos uma sequência de três quedas consecutivas. O Dow Jones Industrial Average caiu 0,38%, para 51,786.72 pontos, sendo o único dos principais índices a fechar em baixa. O Russell 2000 subiu 0,23%, para 2,812.45 pontos.
A divergência entre os setores foi bastante nítida: tecnologia da informação liderou os ganhos, com alta de 1,31%; indústria subiu 0,96% e serviços de comunicação, 0,90%. Do outro lado, materiais caíram 1,93%, bens de consumo essenciais recuaram 1,76% e energia perdeu 0,84%. Os setores defensivos que lideraram os ganhos na segunda-feira devolveram todos os avanços na terça-feira, enquanto as ações de tecnologia, que haviam caído por três dias seguidos, se recuperaram — a rotação de segunda-feira reverteu metade do caminho na terça.
Os chips foram o motor da recuperação. O índice de semicondutores da Filadélfia subiu 2,50%; a NVIDIA Corporation avançou 2,29%, para US$ 206.69; a Broadcom Inc. subiu 3,07%; a Micron Technology, 2,5%; a Intel Corporation, 0,8%; e a Advanced Micro Devices, 3.70%. A Coinbase recuperou 8% após cair 15% nos três pregões anteriores. Depois do fechamento, os resultados da AMD superaram as expectativas: receita de US$ 13,38 bilhões no terceiro trimestre, acima dos US$ 13,10 bilhões esperados, e lucro por ação de US$ 2,09, superior à previsão de US$ 1,95. A empresa projetou receita de US$ 17 bilhões para o quarto trimestre. Suas ações subiram 8% no after-hours, e os futuros do Nasdaq 100 acompanharam o movimento, avançando cerca de 200 pontos.
Mas por que o Dow Jones Industrial Average foi o único a cair? A resposta está em uma única ação: a Apple Inc. recuou 1,90%, para US$ 331.90. Após divulgar resultados na noite anterior, a Apple projetou uma margem bruta de 45% a 46%, abaixo dos 47,9% do trimestre atual, alegando que a alta dos preços dos chips de memória estava corroendo seus lucros. Como o Dow Jones Industrial Average é um índice ponderado pelo preço, uma queda de uma ação de alto valor como a da Apple tem um peso especialmente grande. O mesmo acontecimento também traz um lado positivo: a alta dos preços da memória beneficia diretamente fabricantes de armazenamento como a Micron Technology; o aumento de custos pressiona os fabricantes de produtos finais e favorece os fornecedores de memória a montante. Essa tendência deve continuar.
No cenário macroeconômico, surgiu também uma nova variável: os dados de vagas abertas divulgados pelo Departamento do Trabalho dos EUA (JOLTS, pesquisa sobre vagas abertas e rotatividade no mercado de trabalho) vieram muito mais aquecidos do que o esperado. O rendimento dos Treasuries de 10 anos subiu 4 pontos-base, para 4.95%, pressionando as blue chips sensíveis às taxas de juros. Esse foi outro fator por trás da queda do Dow Jones Industrial Average. O índice de volatilidade da Bolsa de Opções de Chicago recuou 1,51%, para 20,83, indicando um leve alívio do temor dos investidores. O petróleo Brent caiu 1,12%, para US$ 103.60, com as expectativas de negociações de paz entre os EUA e o Irã ainda pressionando o prêmio geopolítico embutido nos preços do petróleo. O ouro à vista caiu 0,91%, para US$ 3,933.50; o Bitcoin subiu 1,35%, para US$ 77,825.40.
Na minha opinião, essa recuperação parece mais uma correção após uma queda excessiva do que uma reversão de tendência. O ETF que acompanha o Nasdaq 100 continua abaixo das médias móveis de 20 e 50 dias e apenas um pouco acima da média de 200 dias. Tecnicamente, ainda é uma recuperação fraca após a quebra, não uma retomada firme. Resultados da AMD acima das expectativas podem dar novo fôlego aos chips, mas para saber se conseguirão levar o índice de semicondutores da Filadélfia de volta à tendência de alta, será preciso ver se os investidores continuarão apostando no setor após esta noite. A direção será realmente determinada por dois eventos na quarta-feira: o anúncio de refinanciamento do Tesouro dos EUA, com emissão de US$ 618 bilhões em títulos no quarto trimestre e um plano de emissão de US$ 800 bilhões no primeiro trimestre de 2027 — a pressão da oferta testará diretamente o rendimento de 4.95% dos Treasuries — e o relatório do setor de serviços do Institute for Supply Management, que mostrará quão aquecida está a economia. Após a divulgação dos resultados das eleições de meio de mandato, a volatilidade provavelmente aumentará mais uma vez. Em vez de perseguir a alta, é melhor esperar por uma confirmação após uma retração. Ficar de fora e observar também não é motivo de vergonha; quem se apressa para entrar é quem tem mais chance de ser atingido dos dois lados.
#美股 #chips
637
·
--
Em apenas um dia, ouro e petróleo inverteram os papéis. Ontem, as expectativas de negociações de paz estavam em alta: o petróleo Brent despencou 7,63% no dia, o petróleo WTI caiu 7,36% e o ouro aproveitou para subir 1,9%. Hoje, o cenário mudou: os militares dos EUA realizaram um suposto “ataque defensivo” limitado contra a ilha iraniana de Qeshm, no estreito de Ormuz. Os preços do petróleo reagiram imediatamente, enquanto ouro e prata despencaram. O ouro à vista caiu abaixo de US$ 3.950 e foi a US$ 3.916,55, recuo de 0,76%; a prata à vista caiu mais de 3%, abaixo de US$ 50, e chegou a US$ 49,12. O Brent se aproximou de US$ 105 e o WTI voltou para perto de US$ 97,50, ambos com alta de cerca de 1%.
A cadeia de transmissão é bastante clara: o prêmio de risco geopolítico migrou do petróleo para o ouro e vice-versa. Quando surgem expectativas de negociações de paz, o “prêmio de guerra” embutido no petróleo é o primeiro a desaparecer, e os preços despencam; já o ouro recebe um reforço da demanda por proteção, e sua cotação se recupera. Com o ataque limitado, o prêmio volta para o petróleo, e as ordens de compra de ouro como proteção são canceladas imediatamente. O mesmo risco geopolítico impulsionou o ouro ontem e o petróleo hoje. Qual dos dois sobe depende do que mais preocupa o mercado naquele momento: o temor de interrupções no abastecimento favorece o petróleo; o temor de que o conflito se espalhe favorece o ouro.
Mas, mais importante do que as altas e baixas de um único dia, é observar que a lógica de precificação do ouro está mudando de marcha neste ano. No início do ano, o preço do ouro chegou a superar a máxima histórica de US$ 5.500 por onça. Agora, acumula uma queda superior a 8% no ano e está abaixo de US$ 4.000; em outubro, caiu 6,8%, chegando a recuar abaixo de US$ 3.900 em 30 de outubro, para uma mínima do ano. O Índice de Força Relativa (RSI, indicador que mede a intensidade dos movimentos de alta e baixa; quanto menor o valor, mais intensa a pressão vendedora) já havia entrado na zona de sobrevenda na semana passada. O que causou a queda brusca de 30 de outubro deixa o problema ainda mais claro: não é que ninguém queira ouro; em momentos de falta de liquidez, os investidores vendem primeiro o ouro, que é um dos ativos mais fáceis de converter em dinheiro — o ativo de proteção acaba virando caixa eletrônico.
Em termos simples, o ouro não deixou de ser um ativo de proteção neste ano; o que mudou foi o peso dos fatores que determinam seu preço: “liquidez” e “juros” passaram à frente da “proteção”. O rendimento dos títulos do Tesouro dos EUA de 10 anos continua elevado, perto de 4,9%, e o custo de oportunidade de manter ouro, que não rende juros, ainda não diminuiu. No curto prazo, depois de entrar em sobrevenda, o RSI pode provocar uma recuperação técnica a qualquer momento. Mas, para falar em reversão, é preciso esperar pelo menos um destes dois sinais: um acordo real entre EUA e Irã, acompanhado de nova queda do petróleo que reduza drasticamente as expectativas de inflação; ou a divulgação dos resultados das eleições de meio de mandato nos EUA, que levaria a uma nova avaliação do apetite por risco.
Há também um descompasso fácil de ignorar: hoje, o contrato de ouro T+D da Bolsa de Ouro de Xangai fechou em alta de 0,19%, a 840,16 yuans por grama, enquanto o contrato de prata T+D caiu 1,33%. O ouro doméstico não acompanhou a queda do preço internacional, e os mercados interno e externo seguiram direções opostas. Isso indica que a demanda doméstica continua resiliente e que esta onda de vendas no mercado internacional se deve, em maior medida, à desalavancagem de fundos estrangeiros.
Há três riscos a observar. Primeiro, a votação das eleições de meio de mandato nos EUA acontece hoje; um recorde de 50 milhões de pessoas já votou antecipadamente, mas o resultado só ficará claro durante o pregão asiático de quarta-feira. Assim, o preço do ouro ainda pode oscilar esta noite conforme as expectativas eleitorais. Segundo, o Departamento do Trabalho dos EUA divulgará esta noite os dados de vagas em aberto de setembro. Se o mercado de trabalho estiver superaquecido e as expectativas de alta dos juros voltarem, o ouro poderá sofrer mais uma queda. Terceiro, o ataque à ilha de Qeshm foi apenas “limitado”; se o conflito se agravar, petróleo e ouro poderão subir juntos, e a atual combinação de “petróleo em alta e ouro em queda” pode se inverter a qualquer momento.
Depois que o ouro caiu abaixo de US$ 4.000, tanto quem quer aproveitar a queda para comprar quanto quem está pessimista acha que tem razão — e, muitas vezes, é justamente quando a divergência é maior que uma virada está mais próxima.
#黄金 #AçõesEUA
Em apenas um dia, ouro e petróleo inverteram os papéis. Ontem, as expectativas de negociações de paz estavam em alta: o petróleo Brent despencou 7,63% no dia, o petróleo WTI caiu 7,36% e o ouro aproveitou para subir 1,9%. Hoje, o cenário mudou: os militares dos EUA realizaram um suposto “ataque defensivo” limitado contra a ilha iraniana de Qeshm, no estreito de Ormuz. Os preços do petróleo reagiram imediatamente, enquanto ouro e prata despencaram. O ouro à vista caiu abaixo de US$ 3.950 e foi a US$ 3.916,55, recuo de 0,76%; a prata à vista caiu mais de 3%, abaixo de US$ 50, e chegou a US$ 49,12. O Brent se aproximou de US$ 105 e o WTI voltou para perto de US$ 97,50, ambos com alta de cerca de 1%.
A cadeia de transmissão é bastante clara: o prêmio de risco geopolítico migrou do petróleo para o ouro e vice-versa. Quando surgem expectativas de negociações de paz, o “prêmio de guerra” embutido no petróleo é o primeiro a desaparecer, e os preços despencam; já o ouro recebe um reforço da demanda por proteção, e sua cotação se recupera. Com o ataque limitado, o prêmio volta para o petróleo, e as ordens de compra de ouro como proteção são canceladas imediatamente. O mesmo risco geopolítico impulsionou o ouro ontem e o petróleo hoje. Qual dos dois sobe depende do que mais preocupa o mercado naquele momento: o temor de interrupções no abastecimento favorece o petróleo; o temor de que o conflito se espalhe favorece o ouro.
Mas, mais importante do que as altas e baixas de um único dia, é observar que a lógica de precificação do ouro está mudando de marcha neste ano. No início do ano, o preço do ouro chegou a superar a máxima histórica de US$ 5.500 por onça. Agora, acumula uma queda superior a 8% no ano e está abaixo de US$ 4.000; em outubro, caiu 6,8%, chegando a recuar abaixo de US$ 3.900 em 30 de outubro, para uma mínima do ano. O Índice de Força Relativa (RSI, indicador que mede a intensidade dos movimentos de alta e baixa; quanto menor o valor, mais intensa a pressão vendedora) já havia entrado na zona de sobrevenda na semana passada. O que causou a queda brusca de 30 de outubro deixa o problema ainda mais claro: não é que ninguém queira ouro; em momentos de falta de liquidez, os investidores vendem primeiro o ouro, que é um dos ativos mais fáceis de converter em dinheiro — o ativo de proteção acaba virando caixa eletrônico.
Em termos simples, o ouro não deixou de ser um ativo de proteção neste ano; o que mudou foi o peso dos fatores que determinam seu preço: “liquidez” e “juros” passaram à frente da “proteção”. O rendimento dos títulos do Tesouro dos EUA de 10 anos continua elevado, perto de 4,9%, e o custo de oportunidade de manter ouro, que não rende juros, ainda não diminuiu. No curto prazo, depois de entrar em sobrevenda, o RSI pode provocar uma recuperação técnica a qualquer momento. Mas, para falar em reversão, é preciso esperar pelo menos um destes dois sinais: um acordo real entre EUA e Irã, acompanhado de nova queda do petróleo que reduza drasticamente as expectativas de inflação; ou a divulgação dos resultados das eleições de meio de mandato nos EUA, que levaria a uma nova avaliação do apetite por risco.
Há também um descompasso fácil de ignorar: hoje, o contrato de ouro T+D da Bolsa de Ouro de Xangai fechou em alta de 0,19%, a 840,16 yuans por grama, enquanto o contrato de prata T+D caiu 1,33%. O ouro doméstico não acompanhou a queda do preço internacional, e os mercados interno e externo seguiram direções opostas. Isso indica que a demanda doméstica continua resiliente e que esta onda de vendas no mercado internacional se deve, em maior medida, à desalavancagem de fundos estrangeiros.
Há três riscos a observar. Primeiro, a votação das eleições de meio de mandato nos EUA acontece hoje; um recorde de 50 milhões de pessoas já votou antecipadamente, mas o resultado só ficará claro durante o pregão asiático de quarta-feira. Assim, o preço do ouro ainda pode oscilar esta noite conforme as expectativas eleitorais. Segundo, o Departamento do Trabalho dos EUA divulgará esta noite os dados de vagas em aberto de setembro. Se o mercado de trabalho estiver superaquecido e as expectativas de alta dos juros voltarem, o ouro poderá sofrer mais uma queda. Terceiro, o ataque à ilha de Qeshm foi apenas “limitado”; se o conflito se agravar, petróleo e ouro poderão subir juntos, e a atual combinação de “petróleo em alta e ouro em queda” pode se inverter a qualquer momento.
Depois que o ouro caiu abaixo de US$ 4.000, tanto quem quer aproveitar a queda para comprar quanto quem está pessimista acha que tem razão — e, muitas vezes, é justamente quando a divergência é maior que uma virada está mais próxima.
#黄金 #AçõesEUA
A cadeia de transmissão é bastante clara: o prêmio de risco geopolítico migrou do petróleo para o ouro e vice-versa. Quando surgem expectativas de negociações de paz, o “prêmio de guerra” embutido no petróleo é o primeiro a desaparecer, e os preços despencam; já o ouro recebe um reforço da demanda por proteção, e sua cotação se recupera. Com o ataque limitado, o prêmio volta para o petróleo, e as ordens de compra de ouro como proteção são canceladas imediatamente. O mesmo risco geopolítico impulsionou o ouro ontem e o petróleo hoje. Qual dos dois sobe depende do que mais preocupa o mercado naquele momento: o temor de interrupções no abastecimento favorece o petróleo; o temor de que o conflito se espalhe favorece o ouro.
Mas, mais importante do que as altas e baixas de um único dia, é observar que a lógica de precificação do ouro está mudando de marcha neste ano. No início do ano, o preço do ouro chegou a superar a máxima histórica de US$ 5.500 por onça. Agora, acumula uma queda superior a 8% no ano e está abaixo de US$ 4.000; em outubro, caiu 6,8%, chegando a recuar abaixo de US$ 3.900 em 30 de outubro, para uma mínima do ano. O Índice de Força Relativa (RSI, indicador que mede a intensidade dos movimentos de alta e baixa; quanto menor o valor, mais intensa a pressão vendedora) já havia entrado na zona de sobrevenda na semana passada. O que causou a queda brusca de 30 de outubro deixa o problema ainda mais claro: não é que ninguém queira ouro; em momentos de falta de liquidez, os investidores vendem primeiro o ouro, que é um dos ativos mais fáceis de converter em dinheiro — o ativo de proteção acaba virando caixa eletrônico.
Em termos simples, o ouro não deixou de ser um ativo de proteção neste ano; o que mudou foi o peso dos fatores que determinam seu preço: “liquidez” e “juros” passaram à frente da “proteção”. O rendimento dos títulos do Tesouro dos EUA de 10 anos continua elevado, perto de 4,9%, e o custo de oportunidade de manter ouro, que não rende juros, ainda não diminuiu. No curto prazo, depois de entrar em sobrevenda, o RSI pode provocar uma recuperação técnica a qualquer momento. Mas, para falar em reversão, é preciso esperar pelo menos um destes dois sinais: um acordo real entre EUA e Irã, acompanhado de nova queda do petróleo que reduza drasticamente as expectativas de inflação; ou a divulgação dos resultados das eleições de meio de mandato nos EUA, que levaria a uma nova avaliação do apetite por risco.
Há também um descompasso fácil de ignorar: hoje, o contrato de ouro T+D da Bolsa de Ouro de Xangai fechou em alta de 0,19%, a 840,16 yuans por grama, enquanto o contrato de prata T+D caiu 1,33%. O ouro doméstico não acompanhou a queda do preço internacional, e os mercados interno e externo seguiram direções opostas. Isso indica que a demanda doméstica continua resiliente e que esta onda de vendas no mercado internacional se deve, em maior medida, à desalavancagem de fundos estrangeiros.
Há três riscos a observar. Primeiro, a votação das eleições de meio de mandato nos EUA acontece hoje; um recorde de 50 milhões de pessoas já votou antecipadamente, mas o resultado só ficará claro durante o pregão asiático de quarta-feira. Assim, o preço do ouro ainda pode oscilar esta noite conforme as expectativas eleitorais. Segundo, o Departamento do Trabalho dos EUA divulgará esta noite os dados de vagas em aberto de setembro. Se o mercado de trabalho estiver superaquecido e as expectativas de alta dos juros voltarem, o ouro poderá sofrer mais uma queda. Terceiro, o ataque à ilha de Qeshm foi apenas “limitado”; se o conflito se agravar, petróleo e ouro poderão subir juntos, e a atual combinação de “petróleo em alta e ouro em queda” pode se inverter a qualquer momento.
Depois que o ouro caiu abaixo de US$ 4.000, tanto quem quer aproveitar a queda para comprar quanto quem está pessimista acha que tem razão — e, muitas vezes, é justamente quando a divergência é maior que uma virada está mais próxima.
#黄金 #AçõesEUA
·
--
O dinheiro das ações de tecnologia está mudando de lugar. A divergência entre a alta do Dow Jones e a queda do Nasdaq não é passageira.
No fechamento de 2 de novembro, o Dow Jones Industrial Average subiu 0,41%, para 51.983,98 pontos; o S&P 500 caiu 0,51%, para 7.541,40 pontos; e o Nasdaq Composite recuou 1,07%, para 25.164,32 pontos. Na abertura, o cenário era outro: o Nasdaq Composite chegou a subir 1,4%, e o S&P 500, 1,1%. À tarde, uma onda após a outra de vendas de ações de tecnologia apagou todos esses ganhos. O índice de volatilidade da Bolsa de Opções de Chicago (VIX, o chamado índice do medo; quanto maior, mais temeroso está o mercado) avançou 8,91% no dia, fechando em 21,15 e superando o nível crucial de 20. O Nasdaq 100 caiu 1,39% e entrou oficialmente em território de correção — em termos simples, recuou mais de 10% em relação ao pico. Em outubro, o Nasdaq Composite também registrou seu pior desempenho mensal desde março de 2025.
A Apple é o exemplo mais claro. Os resultados superaram as expectativas: receita de US$ 114,48 bilhões, acima dos US$ 113,39 bilhões esperados pelo mercado; lucro por ação (EPS, quanto a empresa lucrou por ação) de US$ 2,10, acima da previsão de US$ 1,99; e receita do iPhone de US$ 57,58 bilhões, alta anual de 17,5%. Ainda assim, as ações chegaram a cair 4,5% após o fechamento. O motivo? A projeção de margem bruta para o próximo trimestre ficou entre 45% e 46%, abaixo dos 47,9% deste trimestre e também da expectativa do mercado, de 46,3%. Na teleconferência, o diretor financeiro apontou o principal motivo: o aumento dos preços da memória. Os estoques de memória barata comprados anteriormente estão quase no fim; daqui para a frente, a empresa terá de comprar a preços mais altos, que devem continuar subindo. A receita de serviços bateu um recorde trimestral, chegando a US$ 31,57 bilhões, mas seu crescimento caiu para menos de 10%, o menor nível em mais de três anos. Na Grande China, a receita foi de US$ 17,5 bilhões, alta anual de 21%, mas cerca de US$ 1 bilhão abaixo das expectativas. O que dói ainda mais é a avaliação: o múltiplo preço/lucro projetado da Apple (quantas vezes o preço da ação equivale ao lucro por ação esperado para o próximo ano; quanto maior o múltiplo, mais cara a ação) está em torno de 35 vezes, quase o dobro do S&P 500. Analistas dizem sem rodeios que o lucro deve crescer apenas 1% no próximo ano — um preço que esse ritmo de crescimento não justifica.
A cadeia de transmissão é bastante clara: o mercado começou a precificar a conta da inteligência artificial. O ritmo dos gastos precisa corresponder ao ritmo da geração de receita. A projeção de margem bruta da Apple é uma dessas contas: os aumentos dos preços da memória e os investimentos em inteligência artificial para a Siri serão descontados dos lucros. De onde vem o dinheiro e para onde vai? Sai das ações de tecnologia com avaliações elevadas e flui para ações de valor — como empresas industriais e de consumo que integram o Dow Jones Industrial Average —, vistas como um refúgio. A queda de 7,6% do petróleo em um único dia também ajudou essas ações: o Brent fechou a US$ 104,77 por barril, e o petróleo West Texas Intermediate dos Estados Unidos, a US$ 96,46. As preocupações com a inflação diminuíram temporariamente, melhorando um pouco as perspectivas para as ações cíclicas. Mas o VIX acima de 21 mostra que o medo não desapareceu. A mudança de estilo não terminou; está em andamento.
O próximo teste chega ainda hoje à noite: a Advanced Micro Devices (AMD) divulgará os resultados do terceiro trimestre após o fechamento. O mercado espera receita de US$ 13,09 bilhões, alta anual de 41,5%, e lucro por ação de US$ 1,95, alta de 62,5%. Para a divisão de data centers, a expectativa é de receita entre US$ 8,2 bilhões e US$ 8,3 bilhões. O mercado de opções aposta em uma oscilação de 8,95% no preço das ações após a divulgação dos resultados, enquanto as ações da AMD já caíram quase 30% em relação ao pico de menos de um mês atrás. A projeção fraca da Intel para o quarto trimestre já esfriou o entusiasmo pelas ações de chips. Se os resultados da AMD ficarem abaixo das expectativas, as ações de chips podem sofrer outra rodada de quedas. Se superarem as expectativas e vierem acompanhados de uma projeção forte para a divisão de data centers em 2027, a rotação pode parar temporariamente, dando às ações de tecnologia um pouco de fôlego.
Daqui para a frente, a divergência deve persistir por algum tempo. No curto prazo, o dinheiro continuará buscando abrigo nas ações de valor; para uma recuperação do Nasdaq Composite, o primeiro teste será recuperar a marca dos 25.500 pontos. No médio prazo, há dois obstáculos reais: os resultados da AMD hoje à noite e o relatório de emprego de sexta-feira. Se não forem superados, a correção poderá se aprofundar. Há três riscos a observar: a votação das eleições de meio de mandato dos Estados Unidos acontece hoje à noite, mas o resultado ainda é incerto, e as surpresas podem vir depois; a forte queda do petróleo se baseia na expectativa de uma distensão diplomática entre os Estados Unidos e o Irã — se as negociações mudarem de rumo, os preços do petróleo podem se recuperar rapidamente; e o Bitcoin já caiu abaixo de US$ 77 mil. O sentimento em relação aos ativos de risco está interligado, e uma nova queda do mercado de criptomoedas também pode pesar no humor dos investidores na abertura das bolsas americanas.
Quando o mercado sobe, veja quem está nadando sem roupa; quando cai, observe para onde o dinheiro está indo. Essa mudança de lugar está apenas começando. Fique de olho nos resultados que a AMD divulgará hoje à noite.
#美股 #Semicondutores
O dinheiro das ações de tecnologia está mudando de lugar. A divergência entre a alta do Dow Jones e a queda do Nasdaq não é passageira.
No fechamento de 2 de novembro, o Dow Jones Industrial Average subiu 0,41%, para 51.983,98 pontos; o S&P 500 caiu 0,51%, para 7.541,40 pontos; e o Nasdaq Composite recuou 1,07%, para 25.164,32 pontos. Na abertura, o cenário era outro: o Nasdaq Composite chegou a subir 1,4%, e o S&P 500, 1,1%. À tarde, uma onda após a outra de vendas de ações de tecnologia apagou todos esses ganhos. O índice de volatilidade da Bolsa de Opções de Chicago (VIX, o chamado índice do medo; quanto maior, mais temeroso está o mercado) avançou 8,91% no dia, fechando em 21,15 e superando o nível crucial de 20. O Nasdaq 100 caiu 1,39% e entrou oficialmente em território de correção — em termos simples, recuou mais de 10% em relação ao pico. Em outubro, o Nasdaq Composite também registrou seu pior desempenho mensal desde março de 2025.
A Apple é o exemplo mais claro. Os resultados superaram as expectativas: receita de US$ 114,48 bilhões, acima dos US$ 113,39 bilhões esperados pelo mercado; lucro por ação (EPS, quanto a empresa lucrou por ação) de US$ 2,10, acima da previsão de US$ 1,99; e receita do iPhone de US$ 57,58 bilhões, alta anual de 17,5%. Ainda assim, as ações chegaram a cair 4,5% após o fechamento. O motivo? A projeção de margem bruta para o próximo trimestre ficou entre 45% e 46%, abaixo dos 47,9% deste trimestre e também da expectativa do mercado, de 46,3%. Na teleconferência, o diretor financeiro apontou o principal motivo: o aumento dos preços da memória. Os estoques de memória barata comprados anteriormente estão quase no fim; daqui para a frente, a empresa terá de comprar a preços mais altos, que devem continuar subindo. A receita de serviços bateu um recorde trimestral, chegando a US$ 31,57 bilhões, mas seu crescimento caiu para menos de 10%, o menor nível em mais de três anos. Na Grande China, a receita foi de US$ 17,5 bilhões, alta anual de 21%, mas cerca de US$ 1 bilhão abaixo das expectativas. O que dói ainda mais é a avaliação: o múltiplo preço/lucro projetado da Apple (quantas vezes o preço da ação equivale ao lucro por ação esperado para o próximo ano; quanto maior o múltiplo, mais cara a ação) está em torno de 35 vezes, quase o dobro do S&P 500. Analistas dizem sem rodeios que o lucro deve crescer apenas 1% no próximo ano — um preço que esse ritmo de crescimento não justifica.
A cadeia de transmissão é bastante clara: o mercado começou a precificar a conta da inteligência artificial. O ritmo dos gastos precisa corresponder ao ritmo da geração de receita. A projeção de margem bruta da Apple é uma dessas contas: os aumentos dos preços da memória e os investimentos em inteligência artificial para a Siri serão descontados dos lucros. De onde vem o dinheiro e para onde vai? Sai das ações de tecnologia com avaliações elevadas e flui para ações de valor — como empresas industriais e de consumo que integram o Dow Jones Industrial Average —, vistas como um refúgio. A queda de 7,6% do petróleo em um único dia também ajudou essas ações: o Brent fechou a US$ 104,77 por barril, e o petróleo West Texas Intermediate dos Estados Unidos, a US$ 96,46. As preocupações com a inflação diminuíram temporariamente, melhorando um pouco as perspectivas para as ações cíclicas. Mas o VIX acima de 21 mostra que o medo não desapareceu. A mudança de estilo não terminou; está em andamento.
O próximo teste chega ainda hoje à noite: a Advanced Micro Devices (AMD) divulgará os resultados do terceiro trimestre após o fechamento. O mercado espera receita de US$ 13,09 bilhões, alta anual de 41,5%, e lucro por ação de US$ 1,95, alta de 62,5%. Para a divisão de data centers, a expectativa é de receita entre US$ 8,2 bilhões e US$ 8,3 bilhões. O mercado de opções aposta em uma oscilação de 8,95% no preço das ações após a divulgação dos resultados, enquanto as ações da AMD já caíram quase 30% em relação ao pico de menos de um mês atrás. A projeção fraca da Intel para o quarto trimestre já esfriou o entusiasmo pelas ações de chips. Se os resultados da AMD ficarem abaixo das expectativas, as ações de chips podem sofrer outra rodada de quedas. Se superarem as expectativas e vierem acompanhados de uma projeção forte para a divisão de data centers em 2027, a rotação pode parar temporariamente, dando às ações de tecnologia um pouco de fôlego.
Daqui para a frente, a divergência deve persistir por algum tempo. No curto prazo, o dinheiro continuará buscando abrigo nas ações de valor; para uma recuperação do Nasdaq Composite, o primeiro teste será recuperar a marca dos 25.500 pontos. No médio prazo, há dois obstáculos reais: os resultados da AMD hoje à noite e o relatório de emprego de sexta-feira. Se não forem superados, a correção poderá se aprofundar. Há três riscos a observar: a votação das eleições de meio de mandato dos Estados Unidos acontece hoje à noite, mas o resultado ainda é incerto, e as surpresas podem vir depois; a forte queda do petróleo se baseia na expectativa de uma distensão diplomática entre os Estados Unidos e o Irã — se as negociações mudarem de rumo, os preços do petróleo podem se recuperar rapidamente; e o Bitcoin já caiu abaixo de US$ 77 mil. O sentimento em relação aos ativos de risco está interligado, e uma nova queda do mercado de criptomoedas também pode pesar no humor dos investidores na abertura das bolsas americanas.
Quando o mercado sobe, veja quem está nadando sem roupa; quando cai, observe para onde o dinheiro está indo. Essa mudança de lugar está apenas começando. Fique de olho nos resultados que a AMD divulgará hoje à noite.
#美股 #Semicondutores
No fechamento de 2 de novembro, o Dow Jones Industrial Average subiu 0,41%, para 51.983,98 pontos; o S&P 500 caiu 0,51%, para 7.541,40 pontos; e o Nasdaq Composite recuou 1,07%, para 25.164,32 pontos. Na abertura, o cenário era outro: o Nasdaq Composite chegou a subir 1,4%, e o S&P 500, 1,1%. À tarde, uma onda após a outra de vendas de ações de tecnologia apagou todos esses ganhos. O índice de volatilidade da Bolsa de Opções de Chicago (VIX, o chamado índice do medo; quanto maior, mais temeroso está o mercado) avançou 8,91% no dia, fechando em 21,15 e superando o nível crucial de 20. O Nasdaq 100 caiu 1,39% e entrou oficialmente em território de correção — em termos simples, recuou mais de 10% em relação ao pico. Em outubro, o Nasdaq Composite também registrou seu pior desempenho mensal desde março de 2025.
A Apple é o exemplo mais claro. Os resultados superaram as expectativas: receita de US$ 114,48 bilhões, acima dos US$ 113,39 bilhões esperados pelo mercado; lucro por ação (EPS, quanto a empresa lucrou por ação) de US$ 2,10, acima da previsão de US$ 1,99; e receita do iPhone de US$ 57,58 bilhões, alta anual de 17,5%. Ainda assim, as ações chegaram a cair 4,5% após o fechamento. O motivo? A projeção de margem bruta para o próximo trimestre ficou entre 45% e 46%, abaixo dos 47,9% deste trimestre e também da expectativa do mercado, de 46,3%. Na teleconferência, o diretor financeiro apontou o principal motivo: o aumento dos preços da memória. Os estoques de memória barata comprados anteriormente estão quase no fim; daqui para a frente, a empresa terá de comprar a preços mais altos, que devem continuar subindo. A receita de serviços bateu um recorde trimestral, chegando a US$ 31,57 bilhões, mas seu crescimento caiu para menos de 10%, o menor nível em mais de três anos. Na Grande China, a receita foi de US$ 17,5 bilhões, alta anual de 21%, mas cerca de US$ 1 bilhão abaixo das expectativas. O que dói ainda mais é a avaliação: o múltiplo preço/lucro projetado da Apple (quantas vezes o preço da ação equivale ao lucro por ação esperado para o próximo ano; quanto maior o múltiplo, mais cara a ação) está em torno de 35 vezes, quase o dobro do S&P 500. Analistas dizem sem rodeios que o lucro deve crescer apenas 1% no próximo ano — um preço que esse ritmo de crescimento não justifica.
A cadeia de transmissão é bastante clara: o mercado começou a precificar a conta da inteligência artificial. O ritmo dos gastos precisa corresponder ao ritmo da geração de receita. A projeção de margem bruta da Apple é uma dessas contas: os aumentos dos preços da memória e os investimentos em inteligência artificial para a Siri serão descontados dos lucros. De onde vem o dinheiro e para onde vai? Sai das ações de tecnologia com avaliações elevadas e flui para ações de valor — como empresas industriais e de consumo que integram o Dow Jones Industrial Average —, vistas como um refúgio. A queda de 7,6% do petróleo em um único dia também ajudou essas ações: o Brent fechou a US$ 104,77 por barril, e o petróleo West Texas Intermediate dos Estados Unidos, a US$ 96,46. As preocupações com a inflação diminuíram temporariamente, melhorando um pouco as perspectivas para as ações cíclicas. Mas o VIX acima de 21 mostra que o medo não desapareceu. A mudança de estilo não terminou; está em andamento.
O próximo teste chega ainda hoje à noite: a Advanced Micro Devices (AMD) divulgará os resultados do terceiro trimestre após o fechamento. O mercado espera receita de US$ 13,09 bilhões, alta anual de 41,5%, e lucro por ação de US$ 1,95, alta de 62,5%. Para a divisão de data centers, a expectativa é de receita entre US$ 8,2 bilhões e US$ 8,3 bilhões. O mercado de opções aposta em uma oscilação de 8,95% no preço das ações após a divulgação dos resultados, enquanto as ações da AMD já caíram quase 30% em relação ao pico de menos de um mês atrás. A projeção fraca da Intel para o quarto trimestre já esfriou o entusiasmo pelas ações de chips. Se os resultados da AMD ficarem abaixo das expectativas, as ações de chips podem sofrer outra rodada de quedas. Se superarem as expectativas e vierem acompanhados de uma projeção forte para a divisão de data centers em 2027, a rotação pode parar temporariamente, dando às ações de tecnologia um pouco de fôlego.
Daqui para a frente, a divergência deve persistir por algum tempo. No curto prazo, o dinheiro continuará buscando abrigo nas ações de valor; para uma recuperação do Nasdaq Composite, o primeiro teste será recuperar a marca dos 25.500 pontos. No médio prazo, há dois obstáculos reais: os resultados da AMD hoje à noite e o relatório de emprego de sexta-feira. Se não forem superados, a correção poderá se aprofundar. Há três riscos a observar: a votação das eleições de meio de mandato dos Estados Unidos acontece hoje à noite, mas o resultado ainda é incerto, e as surpresas podem vir depois; a forte queda do petróleo se baseia na expectativa de uma distensão diplomática entre os Estados Unidos e o Irã — se as negociações mudarem de rumo, os preços do petróleo podem se recuperar rapidamente; e o Bitcoin já caiu abaixo de US$ 77 mil. O sentimento em relação aos ativos de risco está interligado, e uma nova queda do mercado de criptomoedas também pode pesar no humor dos investidores na abertura das bolsas americanas.
Quando o mercado sobe, veja quem está nadando sem roupa; quando cai, observe para onde o dinheiro está indo. Essa mudança de lugar está apenas começando. Fique de olho nos resultados que a AMD divulgará hoje à noite.
#美股 #Semicondutores
246
·
--
Ver tradução
比特币跌破7.7万美元,图表亮起危险信号。
CoinDesk今天报道,比特币日线上的顾比复合移动平均线(GMMA)出现看空转向:短期均线跌破长期均线,长期均线也开始向下收拢走平。说人话就是:短线买盘先撤了,长线资金也不再积极接盘,市场正在达成“这个价位先不买了”的共识。5月底出现同样信号后,比特币一周内跌破6万美元;但去年8、9月也出现过假信号,随后很快反弹,指标本身不是铁律。
更值得盯的是基本面在同步变差。美国比特币现货ETF(交易所交易基金)10月30日单日净流出6.43亿美元,创6月以来最大;11月2日又流出3.99亿美元,7个交易日累计流出7.39亿美元。机构的钱在往外走,不是往里进。
导火索是币安安全事件的余波。市场传出币安遭约63亿美元网络攻击,10月30日全网加密合约爆仓超10亿美元,恐惧与贪婪指数已跌到26,处在恐惧区间。币安的比特币订单簿深度一度掉了约30%,虽然净流出已从峰值约70亿美元回落到35亿美元、存取款比回到78%,但流动性伤口还没完全愈合。
传导链条很清楚:安全冲击打击信心→杠杆盘被迫平仓→ETF资金跟着撤→价格跌破7.7万美元这个心理关口→技术面顾比复合移动平均线再确认转空,空头就有了继续往下试探的理由。
今晚真正的变量是美国中期选举投票。历史规律说比特币往往在中期选举后反弹,而且11月4日到期的比特币期权隐含波动率已升到约43.5%,明显高于远期合约的36%——隐含波动率就是期权市场给未来波动开的价,越高说明交易员越预期有大行情,都在为选举夜的大波动买保险。
选举结果出炉前,7.6万-7.66万美元是第一道支撑,守不住就往7.5万美元看;反过来,若选举后风险情绪回暖、ETF流出止住,7.95万-8.05万美元是第一道阻力,站回去才能谈止跌。短线别在恐慌里追空,也别在没站稳前抄底,等选举夜的靴子落地。
风险点:币安被盗资金仍在跨链转移,若再出新的安全事件,流动性会二次受冲击;中期选举若出现争议结果,避险情绪会先砸风险资产再说。
#比特币 #BTC
比特币跌破7.7万美元,图表亮起危险信号。
CoinDesk今天报道,比特币日线上的顾比复合移动平均线(GMMA)出现看空转向:短期均线跌破长期均线,长期均线也开始向下收拢走平。说人话就是:短线买盘先撤了,长线资金也不再积极接盘,市场正在达成“这个价位先不买了”的共识。5月底出现同样信号后,比特币一周内跌破6万美元;但去年8、9月也出现过假信号,随后很快反弹,指标本身不是铁律。
更值得盯的是基本面在同步变差。美国比特币现货ETF(交易所交易基金)10月30日单日净流出6.43亿美元,创6月以来最大;11月2日又流出3.99亿美元,7个交易日累计流出7.39亿美元。机构的钱在往外走,不是往里进。
导火索是币安安全事件的余波。市场传出币安遭约63亿美元网络攻击,10月30日全网加密合约爆仓超10亿美元,恐惧与贪婪指数已跌到26,处在恐惧区间。币安的比特币订单簿深度一度掉了约30%,虽然净流出已从峰值约70亿美元回落到35亿美元、存取款比回到78%,但流动性伤口还没完全愈合。
传导链条很清楚:安全冲击打击信心→杠杆盘被迫平仓→ETF资金跟着撤→价格跌破7.7万美元这个心理关口→技术面顾比复合移动平均线再确认转空,空头就有了继续往下试探的理由。
今晚真正的变量是美国中期选举投票。历史规律说比特币往往在中期选举后反弹,而且11月4日到期的比特币期权隐含波动率已升到约43.5%,明显高于远期合约的36%——隐含波动率就是期权市场给未来波动开的价,越高说明交易员越预期有大行情,都在为选举夜的大波动买保险。
选举结果出炉前,7.6万-7.66万美元是第一道支撑,守不住就往7.5万美元看;反过来,若选举后风险情绪回暖、ETF流出止住,7.95万-8.05万美元是第一道阻力,站回去才能谈止跌。短线别在恐慌里追空,也别在没站稳前抄底,等选举夜的靴子落地。
风险点:币安被盗资金仍在跨链转移,若再出新的安全事件,流动性会二次受冲击;中期选举若出现争议结果,避险情绪会先砸风险资产再说。
#比特币 #BTC
CoinDesk今天报道,比特币日线上的顾比复合移动平均线(GMMA)出现看空转向:短期均线跌破长期均线,长期均线也开始向下收拢走平。说人话就是:短线买盘先撤了,长线资金也不再积极接盘,市场正在达成“这个价位先不买了”的共识。5月底出现同样信号后,比特币一周内跌破6万美元;但去年8、9月也出现过假信号,随后很快反弹,指标本身不是铁律。
更值得盯的是基本面在同步变差。美国比特币现货ETF(交易所交易基金)10月30日单日净流出6.43亿美元,创6月以来最大;11月2日又流出3.99亿美元,7个交易日累计流出7.39亿美元。机构的钱在往外走,不是往里进。
导火索是币安安全事件的余波。市场传出币安遭约63亿美元网络攻击,10月30日全网加密合约爆仓超10亿美元,恐惧与贪婪指数已跌到26,处在恐惧区间。币安的比特币订单簿深度一度掉了约30%,虽然净流出已从峰值约70亿美元回落到35亿美元、存取款比回到78%,但流动性伤口还没完全愈合。
传导链条很清楚:安全冲击打击信心→杠杆盘被迫平仓→ETF资金跟着撤→价格跌破7.7万美元这个心理关口→技术面顾比复合移动平均线再确认转空,空头就有了继续往下试探的理由。
今晚真正的变量是美国中期选举投票。历史规律说比特币往往在中期选举后反弹,而且11月4日到期的比特币期权隐含波动率已升到约43.5%,明显高于远期合约的36%——隐含波动率就是期权市场给未来波动开的价,越高说明交易员越预期有大行情,都在为选举夜的大波动买保险。
选举结果出炉前,7.6万-7.66万美元是第一道支撑,守不住就往7.5万美元看;反过来,若选举后风险情绪回暖、ETF流出止住,7.95万-8.05万美元是第一道阻力,站回去才能谈止跌。短线别在恐慌里追空,也别在没站稳前抄底,等选举夜的靴子落地。
风险点:币安被盗资金仍在跨链转移,若再出新的安全事件,流动性会二次受冲击;中期选举若出现争议结果,避险情绪会先砸风险资产再说。
#比特币 #BTC
·
--
Hoje é dia de votação nas eleições de meio de mandato dos Estados Unidos. O que está em jogo não é a escolha do presidente, mas a composição do Congresso — que determinará se Trump ainda poderá dar as cartas na segunda metade de seu mandato. Todas as 435 cadeiras da Câmara dos Representantes serão disputadas, assim como 35 das cadeiras do Senado; além disso, 36 estados também elegerão governadores. A votação acontece em 3 de novembro, no horário da Costa Leste dos EUA, e a apuração começa gradualmente na manhã de 4 de novembro, no horário de Pequim.
Vamos começar pela matemática das cadeiras. A maioria na Câmara dos Representantes é de 218 cadeiras. Atualmente, os republicanos têm exatamente 218, os democratas têm 214 e há 2 vagas. Ou seja, os republicanos não têm nenhuma cadeira de sobra. Basta os democratas recuperarem primeiro uma vaga que se espera que vençam e conquistarem mais 3 cadeiras dos republicanos para virar a maioria na Câmara. No Senado, os republicanos têm 53 cadeiras, enquanto os democratas têm 45, além de 2 senadores independentes aliados. Os democratas precisam obter um saldo líquido de 4 cadeiras para chegar a 51 e conquistar a maioria — uma tarefa muito mais difícil do que na Câmara. Na classificação do Cook Political Report de 23 de outubro, 219 cadeiras da Câmara estavam inclinadas aos democratas, 198 aos republicanos e 17 permaneciam indefinidas. A média das pesquisas sobre a intenção de voto para o Congresso do Silver Bulletin, em 30 de outubro, mostrava os democratas à frente por 8,9 pontos percentuais. Uma pesquisa da Reuters/Ipsos de 26 de outubro indicava que a aprovação de Trump era de 32%. A votação antecipada já bateu recordes para eleições de meio de mandato: até a manhã de 2 de novembro, cerca de 54,8 milhões de votos haviam sido enviados pelo correio ou depositados antecipadamente em todo o país, acima dos cerca de 45,9 milhões das eleições de meio de mandato de 2022. Votar antecipadamente significa que o eleitor deposita seu voto antes do dia da eleição; quanto maior o número de votos antecipados, mais mobilizadas estão as bases dos dois partidos.
O verdadeiro peso desta eleição para os mercados não está em quem vence, mas em até onde a política poderá avançar depois da vitória. Há três cenários. No primeiro, os democratas recuperam apenas a Câmara, enquanto o Senado permanece com os republicanos. Esse é o resultado mais provável segundo as pesquisas: o Congresso fica dividido e a agenda legislativa de Trump para a segunda metade do mandato — como a extensão dos cortes de impostos, a escalada das tarifas e a desregulamentação — fica, em grande parte, bloqueada na Câmara. Para os mercados, isso funciona como um freio: fica mais difícil acelerar a expansão fiscal, o déficit se agrava mais lentamente e diminui a pressão de alta sobre os rendimentos dos títulos do Tesouro americano de longo prazo. Por outro lado, devem crescer as discussões sobre regulação da inteligência artificial, investigações antitruste e divisão de grandes empresas de tecnologia, exigindo uma nova avaliação do risco regulatório para as ações do setor. No segundo cenário, os republicanos mantêm as duas Casas, garantindo a maior continuidade das políticas. Os investimentos em infraestrutura de inteligência artificial, os cortes de impostos e a desregulamentação continuariam avançando, beneficiando os ativos de risco no curto prazo. Mas voltariam a crescer as preocupações com a expansão do déficit fiscal, o que poderia pressionar os rendimentos dos títulos do Tesouro de longo prazo e o dólar. No terceiro cenário, os democratas conquistam as duas Casas. É o resultado menos provável, mas com o maior potencial de impacto: significaria uma guinada completa nas políticas para a segunda metade do mandato. Tarifas, energia e regulação tecnológica poderiam mudar de rumo, e o mercado teria de reavaliar um conjunto inteiramente novo de políticas.
Hoje à noite, o mercado terá de digerir dois grandes acontecimentos ao mesmo tempo, e a apuração eleitoral é apenas um deles. O outro é a divulgação dos resultados do terceiro trimestre da Advanced Micro Devices (AMD), após o fechamento do mercado americano. A teleconferência está marcada para as 17h, no horário da Costa Leste dos EUA — ou 6h da manhã de 4 de novembro, no horário de Pequim. Wall Street espera uma receita de cerca de US$ 13,09 bilhões, alta de aproximadamente 41,6% em relação ao ano anterior, e lucro ajustado por ação de cerca de US$ 1,95, crescimento de aproximadamente 62% em relação aos US$ 1,20 do mesmo período do ano passado. A projeção da própria empresa é de receita em torno de US$ 13 bilhões, com variação de US$ 300 milhões para mais ou para menos, e margem bruta não-GAAP de cerca de 56%. Em 30 de outubro, a ação caiu 10,88% em um único dia, fechando a US$ 504,80. Em relação à máxima de US$ 649,42, registrada em 6 de outubro, já recuou cerca de 22%. A queda não foi causada pelos números da própria AMD, mas pela revisão para baixo das projeções da Intel, que derrubou o sentimento em todo o setor de semicondutores. O verdadeiro foco dos resultados não está no terceiro trimestre, mas no ritmo de entrega dos sistemas de rack Helios na projeção para o quarto trimestre. Esses sistemas são soluções de computação para inteligência artificial vendidas pela AMD em racks completos, em vez de chips vendidos separadamente. A Meta Platforms já informou que os primeiros sistemas Helios estão em fase de testes de instalação. Ontem, o índice Philadelphia Semiconductor caiu 3,37% em um único dia, e o Nasdaq 100 recuou 10% em relação à máxima de outubro, entrando em correção técnica — isto é, uma queda superior a 10% desde a máxima recente, termo formal usado pelo mercado para indicar uma reavaliação da tendência. A divulgação de hoje será o primeiro teste para saber se as ações de semicondutores conseguem estancar as perdas.
Os riscos também estão à vista. Primeiro, talvez o resultado da apuração não seja conhecido ainda hoje à noite. As 17 disputas eleitorais ainda indefinidas, somadas a 7 disputas decisivas para o Senado dentro da margem de erro das pesquisas, podem fazer com que qualquer disputa acirrada adie por vários dias a definição do controle das duas Casas. A própria incerteza alimenta a volatilidade: o índice de volatilidade da Bolsa de Opções de Chicago, conhecido como VIX ou índice do medo, já subiu para 21,15. Segundo, o petróleo acaba de sofrer uma queda de 7,6% em um único dia. O petróleo WTI, dos Estados Unidos, fechou a US$ 96,46 por barril, e o Brent, a US$ 104,77 por barril. Se as notícias geopolíticas mudarem de direção, a lógica da inflação pode se inverter imediatamente. Terceiro, o bitcoin caiu abaixo de US$ 77 mil, chegando a cerca de US$ 76.800. O índice de medo e ganância da CNN caiu para 26, entrando na zona de medo; o piso do sentimento em relação aos ativos de risco ainda não foi encontrado.
O dia da votação não é o ponto final, mas o início da precificação das políticas para a segunda metade do mandato. Quem controlar o Congresso determinará quem paga a conta da inteligência artificial e se as tarifas ainda serão usadas como arma. A apuração desta noite e os resultados da AMD podem, qualquer um deles, surpreender as expectativas e repetir a divergência de ontem, com o Dow Jones subindo e o Nasdaq caindo.
#美股 #EleiçõesDeMeioDeMandatoDosEUA
Hoje é dia de votação nas eleições de meio de mandato dos Estados Unidos. O que está em jogo não é a escolha do presidente, mas a composição do Congresso — que determinará se Trump ainda poderá dar as cartas na segunda metade de seu mandato. Todas as 435 cadeiras da Câmara dos Representantes serão disputadas, assim como 35 das cadeiras do Senado; além disso, 36 estados também elegerão governadores. A votação acontece em 3 de novembro, no horário da Costa Leste dos EUA, e a apuração começa gradualmente na manhã de 4 de novembro, no horário de Pequim.
Vamos começar pela matemática das cadeiras. A maioria na Câmara dos Representantes é de 218 cadeiras. Atualmente, os republicanos têm exatamente 218, os democratas têm 214 e há 2 vagas. Ou seja, os republicanos não têm nenhuma cadeira de sobra. Basta os democratas recuperarem primeiro uma vaga que se espera que vençam e conquistarem mais 3 cadeiras dos republicanos para virar a maioria na Câmara. No Senado, os republicanos têm 53 cadeiras, enquanto os democratas têm 45, além de 2 senadores independentes aliados. Os democratas precisam obter um saldo líquido de 4 cadeiras para chegar a 51 e conquistar a maioria — uma tarefa muito mais difícil do que na Câmara. Na classificação do Cook Political Report de 23 de outubro, 219 cadeiras da Câmara estavam inclinadas aos democratas, 198 aos republicanos e 17 permaneciam indefinidas. A média das pesquisas sobre a intenção de voto para o Congresso do Silver Bulletin, em 30 de outubro, mostrava os democratas à frente por 8,9 pontos percentuais. Uma pesquisa da Reuters/Ipsos de 26 de outubro indicava que a aprovação de Trump era de 32%. A votação antecipada já bateu recordes para eleições de meio de mandato: até a manhã de 2 de novembro, cerca de 54,8 milhões de votos haviam sido enviados pelo correio ou depositados antecipadamente em todo o país, acima dos cerca de 45,9 milhões das eleições de meio de mandato de 2022. Votar antecipadamente significa que o eleitor deposita seu voto antes do dia da eleição; quanto maior o número de votos antecipados, mais mobilizadas estão as bases dos dois partidos.
O verdadeiro peso desta eleição para os mercados não está em quem vence, mas em até onde a política poderá avançar depois da vitória. Há três cenários. No primeiro, os democratas recuperam apenas a Câmara, enquanto o Senado permanece com os republicanos. Esse é o resultado mais provável segundo as pesquisas: o Congresso fica dividido e a agenda legislativa de Trump para a segunda metade do mandato — como a extensão dos cortes de impostos, a escalada das tarifas e a desregulamentação — fica, em grande parte, bloqueada na Câmara. Para os mercados, isso funciona como um freio: fica mais difícil acelerar a expansão fiscal, o déficit se agrava mais lentamente e diminui a pressão de alta sobre os rendimentos dos títulos do Tesouro americano de longo prazo. Por outro lado, devem crescer as discussões sobre regulação da inteligência artificial, investigações antitruste e divisão de grandes empresas de tecnologia, exigindo uma nova avaliação do risco regulatório para as ações do setor. No segundo cenário, os republicanos mantêm as duas Casas, garantindo a maior continuidade das políticas. Os investimentos em infraestrutura de inteligência artificial, os cortes de impostos e a desregulamentação continuariam avançando, beneficiando os ativos de risco no curto prazo. Mas voltariam a crescer as preocupações com a expansão do déficit fiscal, o que poderia pressionar os rendimentos dos títulos do Tesouro de longo prazo e o dólar. No terceiro cenário, os democratas conquistam as duas Casas. É o resultado menos provável, mas com o maior potencial de impacto: significaria uma guinada completa nas políticas para a segunda metade do mandato. Tarifas, energia e regulação tecnológica poderiam mudar de rumo, e o mercado teria de reavaliar um conjunto inteiramente novo de políticas.
Hoje à noite, o mercado terá de digerir dois grandes acontecimentos ao mesmo tempo, e a apuração eleitoral é apenas um deles. O outro é a divulgação dos resultados do terceiro trimestre da Advanced Micro Devices (AMD), após o fechamento do mercado americano. A teleconferência está marcada para as 17h, no horário da Costa Leste dos EUA — ou 6h da manhã de 4 de novembro, no horário de Pequim. Wall Street espera uma receita de cerca de US$ 13,09 bilhões, alta de aproximadamente 41,6% em relação ao ano anterior, e lucro ajustado por ação de cerca de US$ 1,95, crescimento de aproximadamente 62% em relação aos US$ 1,20 do mesmo período do ano passado. A projeção da própria empresa é de receita em torno de US$ 13 bilhões, com variação de US$ 300 milhões para mais ou para menos, e margem bruta não-GAAP de cerca de 56%. Em 30 de outubro, a ação caiu 10,88% em um único dia, fechando a US$ 504,80. Em relação à máxima de US$ 649,42, registrada em 6 de outubro, já recuou cerca de 22%. A queda não foi causada pelos números da própria AMD, mas pela revisão para baixo das projeções da Intel, que derrubou o sentimento em todo o setor de semicondutores. O verdadeiro foco dos resultados não está no terceiro trimestre, mas no ritmo de entrega dos sistemas de rack Helios na projeção para o quarto trimestre. Esses sistemas são soluções de computação para inteligência artificial vendidas pela AMD em racks completos, em vez de chips vendidos separadamente. A Meta Platforms já informou que os primeiros sistemas Helios estão em fase de testes de instalação. Ontem, o índice Philadelphia Semiconductor caiu 3,37% em um único dia, e o Nasdaq 100 recuou 10% em relação à máxima de outubro, entrando em correção técnica — isto é, uma queda superior a 10% desde a máxima recente, termo formal usado pelo mercado para indicar uma reavaliação da tendência. A divulgação de hoje será o primeiro teste para saber se as ações de semicondutores conseguem estancar as perdas.
Os riscos também estão à vista. Primeiro, talvez o resultado da apuração não seja conhecido ainda hoje à noite. As 17 disputas eleitorais ainda indefinidas, somadas a 7 disputas decisivas para o Senado dentro da margem de erro das pesquisas, podem fazer com que qualquer disputa acirrada adie por vários dias a definição do controle das duas Casas. A própria incerteza alimenta a volatilidade: o índice de volatilidade da Bolsa de Opções de Chicago, conhecido como VIX ou índice do medo, já subiu para 21,15. Segundo, o petróleo acaba de sofrer uma queda de 7,6% em um único dia. O petróleo WTI, dos Estados Unidos, fechou a US$ 96,46 por barril, e o Brent, a US$ 104,77 por barril. Se as notícias geopolíticas mudarem de direção, a lógica da inflação pode se inverter imediatamente. Terceiro, o bitcoin caiu abaixo de US$ 77 mil, chegando a cerca de US$ 76.800. O índice de medo e ganância da CNN caiu para 26, entrando na zona de medo; o piso do sentimento em relação aos ativos de risco ainda não foi encontrado.
O dia da votação não é o ponto final, mas o início da precificação das políticas para a segunda metade do mandato. Quem controlar o Congresso determinará quem paga a conta da inteligência artificial e se as tarifas ainda serão usadas como arma. A apuração desta noite e os resultados da AMD podem, qualquer um deles, surpreender as expectativas e repetir a divergência de ontem, com o Dow Jones subindo e o Nasdaq caindo.
#美股 #EleiçõesDeMeioDeMandatoDosEUA
Vamos começar pela matemática das cadeiras. A maioria na Câmara dos Representantes é de 218 cadeiras. Atualmente, os republicanos têm exatamente 218, os democratas têm 214 e há 2 vagas. Ou seja, os republicanos não têm nenhuma cadeira de sobra. Basta os democratas recuperarem primeiro uma vaga que se espera que vençam e conquistarem mais 3 cadeiras dos republicanos para virar a maioria na Câmara. No Senado, os republicanos têm 53 cadeiras, enquanto os democratas têm 45, além de 2 senadores independentes aliados. Os democratas precisam obter um saldo líquido de 4 cadeiras para chegar a 51 e conquistar a maioria — uma tarefa muito mais difícil do que na Câmara. Na classificação do Cook Political Report de 23 de outubro, 219 cadeiras da Câmara estavam inclinadas aos democratas, 198 aos republicanos e 17 permaneciam indefinidas. A média das pesquisas sobre a intenção de voto para o Congresso do Silver Bulletin, em 30 de outubro, mostrava os democratas à frente por 8,9 pontos percentuais. Uma pesquisa da Reuters/Ipsos de 26 de outubro indicava que a aprovação de Trump era de 32%. A votação antecipada já bateu recordes para eleições de meio de mandato: até a manhã de 2 de novembro, cerca de 54,8 milhões de votos haviam sido enviados pelo correio ou depositados antecipadamente em todo o país, acima dos cerca de 45,9 milhões das eleições de meio de mandato de 2022. Votar antecipadamente significa que o eleitor deposita seu voto antes do dia da eleição; quanto maior o número de votos antecipados, mais mobilizadas estão as bases dos dois partidos.
O verdadeiro peso desta eleição para os mercados não está em quem vence, mas em até onde a política poderá avançar depois da vitória. Há três cenários. No primeiro, os democratas recuperam apenas a Câmara, enquanto o Senado permanece com os republicanos. Esse é o resultado mais provável segundo as pesquisas: o Congresso fica dividido e a agenda legislativa de Trump para a segunda metade do mandato — como a extensão dos cortes de impostos, a escalada das tarifas e a desregulamentação — fica, em grande parte, bloqueada na Câmara. Para os mercados, isso funciona como um freio: fica mais difícil acelerar a expansão fiscal, o déficit se agrava mais lentamente e diminui a pressão de alta sobre os rendimentos dos títulos do Tesouro americano de longo prazo. Por outro lado, devem crescer as discussões sobre regulação da inteligência artificial, investigações antitruste e divisão de grandes empresas de tecnologia, exigindo uma nova avaliação do risco regulatório para as ações do setor. No segundo cenário, os republicanos mantêm as duas Casas, garantindo a maior continuidade das políticas. Os investimentos em infraestrutura de inteligência artificial, os cortes de impostos e a desregulamentação continuariam avançando, beneficiando os ativos de risco no curto prazo. Mas voltariam a crescer as preocupações com a expansão do déficit fiscal, o que poderia pressionar os rendimentos dos títulos do Tesouro de longo prazo e o dólar. No terceiro cenário, os democratas conquistam as duas Casas. É o resultado menos provável, mas com o maior potencial de impacto: significaria uma guinada completa nas políticas para a segunda metade do mandato. Tarifas, energia e regulação tecnológica poderiam mudar de rumo, e o mercado teria de reavaliar um conjunto inteiramente novo de políticas.
Hoje à noite, o mercado terá de digerir dois grandes acontecimentos ao mesmo tempo, e a apuração eleitoral é apenas um deles. O outro é a divulgação dos resultados do terceiro trimestre da Advanced Micro Devices (AMD), após o fechamento do mercado americano. A teleconferência está marcada para as 17h, no horário da Costa Leste dos EUA — ou 6h da manhã de 4 de novembro, no horário de Pequim. Wall Street espera uma receita de cerca de US$ 13,09 bilhões, alta de aproximadamente 41,6% em relação ao ano anterior, e lucro ajustado por ação de cerca de US$ 1,95, crescimento de aproximadamente 62% em relação aos US$ 1,20 do mesmo período do ano passado. A projeção da própria empresa é de receita em torno de US$ 13 bilhões, com variação de US$ 300 milhões para mais ou para menos, e margem bruta não-GAAP de cerca de 56%. Em 30 de outubro, a ação caiu 10,88% em um único dia, fechando a US$ 504,80. Em relação à máxima de US$ 649,42, registrada em 6 de outubro, já recuou cerca de 22%. A queda não foi causada pelos números da própria AMD, mas pela revisão para baixo das projeções da Intel, que derrubou o sentimento em todo o setor de semicondutores. O verdadeiro foco dos resultados não está no terceiro trimestre, mas no ritmo de entrega dos sistemas de rack Helios na projeção para o quarto trimestre. Esses sistemas são soluções de computação para inteligência artificial vendidas pela AMD em racks completos, em vez de chips vendidos separadamente. A Meta Platforms já informou que os primeiros sistemas Helios estão em fase de testes de instalação. Ontem, o índice Philadelphia Semiconductor caiu 3,37% em um único dia, e o Nasdaq 100 recuou 10% em relação à máxima de outubro, entrando em correção técnica — isto é, uma queda superior a 10% desde a máxima recente, termo formal usado pelo mercado para indicar uma reavaliação da tendência. A divulgação de hoje será o primeiro teste para saber se as ações de semicondutores conseguem estancar as perdas.
Os riscos também estão à vista. Primeiro, talvez o resultado da apuração não seja conhecido ainda hoje à noite. As 17 disputas eleitorais ainda indefinidas, somadas a 7 disputas decisivas para o Senado dentro da margem de erro das pesquisas, podem fazer com que qualquer disputa acirrada adie por vários dias a definição do controle das duas Casas. A própria incerteza alimenta a volatilidade: o índice de volatilidade da Bolsa de Opções de Chicago, conhecido como VIX ou índice do medo, já subiu para 21,15. Segundo, o petróleo acaba de sofrer uma queda de 7,6% em um único dia. O petróleo WTI, dos Estados Unidos, fechou a US$ 96,46 por barril, e o Brent, a US$ 104,77 por barril. Se as notícias geopolíticas mudarem de direção, a lógica da inflação pode se inverter imediatamente. Terceiro, o bitcoin caiu abaixo de US$ 77 mil, chegando a cerca de US$ 76.800. O índice de medo e ganância da CNN caiu para 26, entrando na zona de medo; o piso do sentimento em relação aos ativos de risco ainda não foi encontrado.
O dia da votação não é o ponto final, mas o início da precificação das políticas para a segunda metade do mandato. Quem controlar o Congresso determinará quem paga a conta da inteligência artificial e se as tarifas ainda serão usadas como arma. A apuração desta noite e os resultados da AMD podem, qualquer um deles, surpreender as expectativas e repetir a divergência de ontem, com o Dow Jones subindo e o Nasdaq caindo.
#美股 #EleiçõesDeMeioDeMandatoDosEUA
342
·
--
Ver tradução
油价一夜跌7.6%,美股却走出冰火两重天——昨夜这场分化,比涨跌本身更值得看。
先摆事实。11月2日收盘:道琼斯工业平均指数涨0.41%、报51,983.98点;标准普尔500指数跌0.51%、报7,541.40点;纳斯达克综合指数跌1.07%、报25,164.32点;纳斯达克100指数跌1.4%。同一天,布伦特原油期货跌7.63%、收于每桶104.77美元,美国西得克萨斯中质原油期货跌7.36%、收于每桶96.46美元。油价单日跌超7%,是今年少见的级别。
导火索是地缘缓和的信号:美国与伊朗寻求外交解决的报道升温,美国总统特朗普周一对恢复军事打击表示怀疑,释放出谈判可能达成的信息。地缘风险溢价一松,油价应声跳水。
传导链条分三条线走,条条都指向同一个结论:市场现在不怕经济不行,怕的是人工智能的账单谁来付。
第一条线,油价跌、周期股涨。油价暴跌直接缓解通胀压力,标准普尔500指数11个板块里7个上涨,非必需消费品板块涨2.25%、原材料板块涨1.83%,道琼斯工业平均指数跟着收涨。只有一个板块例外:能源板块跌4%——油价跌对用油的人是利好,对卖油的人是利空,油企的利润预期跟着油价一起缩水。
第二条线,科技股照跌不误。油价跌本该是全市场利好,通胀降温意味着降息空间变大,但资金只肯买便宜的旧经济,不肯接烧钱的新经济。费城半导体指数单日跌3.37%,纳斯达克综合指数10月已经跌了5.3%,纳斯达克100指数进入技术性回调——技术性回调的意思是从近期高点回落超过10%,是市场给趋势降级的正式说法。英伟达公司、Meta平台公司各跌约1%,甲骨文公司宣布200亿美元融资扩建人工智能与云业务、股价跌8.8%,市场对烧钱换增长的故事已经没有耐心。盘后苹果公司财报超预期,iPhone 18 Pro系列的早期需求和提价抵消了存储芯片成本上涨,算是给科技股留了一口气,但一口气救不了一整条链。
第三条线,加密资产跟着风险资产一起走。比特币跌破7.7万美元,约76,800美元,24小时跌约2%;以太坊约2,250美元、跌1.7%。CNN恐惧与贪婪指数跌到26、进入恐惧区间,前一天还是37。10月30日美国比特币现货ETF单日净流出6.43亿美元,是6月以来最大的一天;24小时全网爆仓3.66亿美元,9.3万名交易者被清算。比特币过去30天跌9.5%,较历史高点126,080美元回落约39%,已经连跌四周。机构的钱在往外走,散户的杠杆在被清算,这不是抄底的信号,是情绪还在往下探的信号。
三条线合起来,昨夜的盘面其实只讲了一件事:利好出在油价上,利空出在人工智能的资本开支上,而资金的投票结果是——宁可去买涨不动的旧经济,也不肯去接还在讲故事的新经济。这种分化一旦形成,短期很难靠一两条消息逆转。
往后看,本周还有三道坎,任何一道超预期,都可能让分化反向。第一,今天是美国中期选举投票日,结果将决定国会控制权归属,直接影响人工智能监管、银行业监管和加密政策的走向。第二,超威半导体公司今晚盘后出财报,是人工智能硬件链的下一块试金石,财报好不好,直接决定芯片股是止血还是再跌一轮。第三,周五公布10月非农就业报告,油价跌了、通胀预期降了,就业数据将决定美联储下一步的空间。
风险点也摆在台面上:芝加哥期权交易所波动率指数,也就是VIX恐慌指数,涨8.91%至21.15,波动率正在抬头,说明市场对后市的分歧在放大;油价跌得快也可能涨得快,地缘消息一旦变脸,能源与通胀的逻辑立刻反转;比特币7.6万美元一线是短期支撑,守不住的话,下一档要看7.5万美元附近的承接力度。
油价跌了7.6%,通胀的警报暂时解除,但人工智能的账单还没人接——在超威半导体公司财报和周五非农就业报告落地之前,分化就是主旋律,追涨杀跌都容易两面挨打。
#美股 #原油
油价一夜跌7.6%,美股却走出冰火两重天——昨夜这场分化,比涨跌本身更值得看。
先摆事实。11月2日收盘:道琼斯工业平均指数涨0.41%、报51,983.98点;标准普尔500指数跌0.51%、报7,541.40点;纳斯达克综合指数跌1.07%、报25,164.32点;纳斯达克100指数跌1.4%。同一天,布伦特原油期货跌7.63%、收于每桶104.77美元,美国西得克萨斯中质原油期货跌7.36%、收于每桶96.46美元。油价单日跌超7%,是今年少见的级别。
导火索是地缘缓和的信号:美国与伊朗寻求外交解决的报道升温,美国总统特朗普周一对恢复军事打击表示怀疑,释放出谈判可能达成的信息。地缘风险溢价一松,油价应声跳水。
传导链条分三条线走,条条都指向同一个结论:市场现在不怕经济不行,怕的是人工智能的账单谁来付。
第一条线,油价跌、周期股涨。油价暴跌直接缓解通胀压力,标准普尔500指数11个板块里7个上涨,非必需消费品板块涨2.25%、原材料板块涨1.83%,道琼斯工业平均指数跟着收涨。只有一个板块例外:能源板块跌4%——油价跌对用油的人是利好,对卖油的人是利空,油企的利润预期跟着油价一起缩水。
第二条线,科技股照跌不误。油价跌本该是全市场利好,通胀降温意味着降息空间变大,但资金只肯买便宜的旧经济,不肯接烧钱的新经济。费城半导体指数单日跌3.37%,纳斯达克综合指数10月已经跌了5.3%,纳斯达克100指数进入技术性回调——技术性回调的意思是从近期高点回落超过10%,是市场给趋势降级的正式说法。英伟达公司、Meta平台公司各跌约1%,甲骨文公司宣布200亿美元融资扩建人工智能与云业务、股价跌8.8%,市场对烧钱换增长的故事已经没有耐心。盘后苹果公司财报超预期,iPhone 18 Pro系列的早期需求和提价抵消了存储芯片成本上涨,算是给科技股留了一口气,但一口气救不了一整条链。
第三条线,加密资产跟着风险资产一起走。比特币跌破7.7万美元,约76,800美元,24小时跌约2%;以太坊约2,250美元、跌1.7%。CNN恐惧与贪婪指数跌到26、进入恐惧区间,前一天还是37。10月30日美国比特币现货ETF单日净流出6.43亿美元,是6月以来最大的一天;24小时全网爆仓3.66亿美元,9.3万名交易者被清算。比特币过去30天跌9.5%,较历史高点126,080美元回落约39%,已经连跌四周。机构的钱在往外走,散户的杠杆在被清算,这不是抄底的信号,是情绪还在往下探的信号。
三条线合起来,昨夜的盘面其实只讲了一件事:利好出在油价上,利空出在人工智能的资本开支上,而资金的投票结果是——宁可去买涨不动的旧经济,也不肯去接还在讲故事的新经济。这种分化一旦形成,短期很难靠一两条消息逆转。
往后看,本周还有三道坎,任何一道超预期,都可能让分化反向。第一,今天是美国中期选举投票日,结果将决定国会控制权归属,直接影响人工智能监管、银行业监管和加密政策的走向。第二,超威半导体公司今晚盘后出财报,是人工智能硬件链的下一块试金石,财报好不好,直接决定芯片股是止血还是再跌一轮。第三,周五公布10月非农就业报告,油价跌了、通胀预期降了,就业数据将决定美联储下一步的空间。
风险点也摆在台面上:芝加哥期权交易所波动率指数,也就是VIX恐慌指数,涨8.91%至21.15,波动率正在抬头,说明市场对后市的分歧在放大;油价跌得快也可能涨得快,地缘消息一旦变脸,能源与通胀的逻辑立刻反转;比特币7.6万美元一线是短期支撑,守不住的话,下一档要看7.5万美元附近的承接力度。
油价跌了7.6%,通胀的警报暂时解除,但人工智能的账单还没人接——在超威半导体公司财报和周五非农就业报告落地之前,分化就是主旋律,追涨杀跌都容易两面挨打。
#美股 #原油
先摆事实。11月2日收盘:道琼斯工业平均指数涨0.41%、报51,983.98点;标准普尔500指数跌0.51%、报7,541.40点;纳斯达克综合指数跌1.07%、报25,164.32点;纳斯达克100指数跌1.4%。同一天,布伦特原油期货跌7.63%、收于每桶104.77美元,美国西得克萨斯中质原油期货跌7.36%、收于每桶96.46美元。油价单日跌超7%,是今年少见的级别。
导火索是地缘缓和的信号:美国与伊朗寻求外交解决的报道升温,美国总统特朗普周一对恢复军事打击表示怀疑,释放出谈判可能达成的信息。地缘风险溢价一松,油价应声跳水。
传导链条分三条线走,条条都指向同一个结论:市场现在不怕经济不行,怕的是人工智能的账单谁来付。
第一条线,油价跌、周期股涨。油价暴跌直接缓解通胀压力,标准普尔500指数11个板块里7个上涨,非必需消费品板块涨2.25%、原材料板块涨1.83%,道琼斯工业平均指数跟着收涨。只有一个板块例外:能源板块跌4%——油价跌对用油的人是利好,对卖油的人是利空,油企的利润预期跟着油价一起缩水。
第二条线,科技股照跌不误。油价跌本该是全市场利好,通胀降温意味着降息空间变大,但资金只肯买便宜的旧经济,不肯接烧钱的新经济。费城半导体指数单日跌3.37%,纳斯达克综合指数10月已经跌了5.3%,纳斯达克100指数进入技术性回调——技术性回调的意思是从近期高点回落超过10%,是市场给趋势降级的正式说法。英伟达公司、Meta平台公司各跌约1%,甲骨文公司宣布200亿美元融资扩建人工智能与云业务、股价跌8.8%,市场对烧钱换增长的故事已经没有耐心。盘后苹果公司财报超预期,iPhone 18 Pro系列的早期需求和提价抵消了存储芯片成本上涨,算是给科技股留了一口气,但一口气救不了一整条链。
第三条线,加密资产跟着风险资产一起走。比特币跌破7.7万美元,约76,800美元,24小时跌约2%;以太坊约2,250美元、跌1.7%。CNN恐惧与贪婪指数跌到26、进入恐惧区间,前一天还是37。10月30日美国比特币现货ETF单日净流出6.43亿美元,是6月以来最大的一天;24小时全网爆仓3.66亿美元,9.3万名交易者被清算。比特币过去30天跌9.5%,较历史高点126,080美元回落约39%,已经连跌四周。机构的钱在往外走,散户的杠杆在被清算,这不是抄底的信号,是情绪还在往下探的信号。
三条线合起来,昨夜的盘面其实只讲了一件事:利好出在油价上,利空出在人工智能的资本开支上,而资金的投票结果是——宁可去买涨不动的旧经济,也不肯去接还在讲故事的新经济。这种分化一旦形成,短期很难靠一两条消息逆转。
往后看,本周还有三道坎,任何一道超预期,都可能让分化反向。第一,今天是美国中期选举投票日,结果将决定国会控制权归属,直接影响人工智能监管、银行业监管和加密政策的走向。第二,超威半导体公司今晚盘后出财报,是人工智能硬件链的下一块试金石,财报好不好,直接决定芯片股是止血还是再跌一轮。第三,周五公布10月非农就业报告,油价跌了、通胀预期降了,就业数据将决定美联储下一步的空间。
风险点也摆在台面上:芝加哥期权交易所波动率指数,也就是VIX恐慌指数,涨8.91%至21.15,波动率正在抬头,说明市场对后市的分歧在放大;油价跌得快也可能涨得快,地缘消息一旦变脸,能源与通胀的逻辑立刻反转;比特币7.6万美元一线是短期支撑,守不住的话,下一档要看7.5万美元附近的承接力度。
油价跌了7.6%,通胀的警报暂时解除,但人工智能的账单还没人接——在超威半导体公司财报和周五非农就业报告落地之前,分化就是主旋律,追涨杀跌都容易两面挨打。
#美股 #原油
297
·
--
A Nvidia caiu abaixo da média móvel de 200 dias, e o patamar de US$ 200 foi colocado à prova duas vezes em quatro dias — a líder em inteligência artificial está sendo reavaliada pelo mercado.
Vamos aos dados primeiro. No fechamento de 2 de novembro, a ação estava a US$ 202,06, em queda de 1,26%. Durante o pregão, chegou à mínima de US$ 201,66. O volume negociado foi de 119 milhões de ações, cerca de 17% acima da média dos últimos 20 pregões. Não foi uma oscilação de um único dia: queda de 6,45% em cinco pregões e de 13,63% em um mês. Desde a máxima de 52 semanas, de US$ 243,37, registrada em 6 de outubro, já recuou 16,97%. No mesmo dia, o índice de semicondutores da Filadélfia caiu 3,37%, o setor de tecnologia recuou pelo terceiro dia consecutivo e o índice Nasdaq Composite perdeu 1,07%.
O gatilho foi um relatório da Melius Research: em 2 de novembro, a empresa cortou o preço-alvo da Nvidia de US$ 420 para US$ 315, uma redução de 25%, mas manteve a recomendação de compra. O preço-alvo é quanto o analista acredita que a ação valerá nos próximos 12 meses. Cortar o preço-alvo sem mudar a recomendação de compra equivale a dizer: “continuamos otimistas no longo prazo, mas no curto prazo está cara demais”. O motivo do corte não está na própria Nvidia, mas em quem paga a conta: os custos da infraestrutura de inteligência artificial continuam crescendo, e pelo menos cinco empresas com valor de mercado superior a US$ 1 trilhão precisam captar centenas de bilhões de dólares para sustentar seus planos de expansão. Na semana passada, a Reuters também revelou que a Nvidia está negociando garantias de crédito de vários bilhões de dólares para a operadora de data centers Nscale, ajudando a empresa a emitir dívida para construir data centers. O acordo ainda não foi assinado, mas o sinal é claro: até a líder do setor está começando a injetar recursos diretamente na cadeia produtiva. No mesmo dia, a Apple retomou da Nvidia o primeiro lugar global em valor de mercado, com US$ 5,03 trilhões, contra cerca de US$ 4,93 trilhões da Nvidia.
Do ponto de vista técnico, a estrutura atual é tipicamente fraca. A ação caiu abaixo das médias móveis de 20 dias, em US$ 219,62, de 50 dias, em US$ 221,50, e de 200 dias, em cerca de US$ 204,40. Uma média móvel é a linha do custo médio dos preços de fechamento durante determinado período. Cair abaixo dela significa que a maioria dos compradores recentes está no prejuízo e que há muitos investidores esperando para vender quando recuperarem o que pagaram. A média móvel de 200 dias é uma linha de custo de longo prazo, considerada um divisor entre mercados de alta e de baixa; em 2 de novembro, a ação fechou abaixo dela pela primeira vez nesta correção. O índice de força relativa está em apenas 26,9. Conhecido como RSI, é um indicador que mede a força compradora e vendedora no curto prazo: abaixo de 30, considera-se que o ativo está sobrevendido; acima de 70, sobrecomprado. O nível de 26,9 indica que os vendedores estão dominando e que a queda no curto prazo talvez tenha ido longe demais. O MACD está em -4,46 e já formou um cruzamento baixista; o histograma está em -1,83, e o momentum continua apontando para baixo. Uma linha de tendência descendente traçada entre a máxima de US$ 243,37 em 6 de outubro e a máxima de US$ 222,19 em 21 de outubro pesa sobre a ação: toda vez que ela se aproxima dessa linha em uma recuperação, acaba recuando.
Mas há um detalhe que merece atenção em meio à fraqueza: o patamar de US$ 200 resistiu duas vezes em quatro dias. A mínima intradiária foi de US$ 200,92 em 30 de outubro e de US$ 201,66 em 2 de novembro. Em ambas as ocasiões, a ação testou o fundo e se recuperou, fechando acima de US$ 200. Testar o mesmo preço duas vezes e se recuperar nas duas é tecnicamente chamado de formação de fundo duplo: um indício de que os vendedores tentaram romper o nível em duas ocasiões, mas não conseguiram. Claro, por enquanto é apenas uma formação; ela ainda não pode ser considerada um fundo enquanto o preço de fechamento não voltar a ficar acima da média móvel de 200 dias.
Há dois níveis importantes: como suporte, primeiro US$ 200,92 e depois o patamar redondo de US$ 200. Se o fechamento ficar abaixo de US$ 200, o próximo nível técnico a observar será a região de US$ 190, perto da mínima de US$ 190,01 registrada em 29 de julho. Como resistência, primeiro vem a média móvel de 200 dias, em cerca de US$ 204,40. Só acima dela é que a queda de curto prazo poderá ser considerada estancada. O primeiro alvo de uma recuperação seriam a média móvel de 50 dias, em US$ 221,50, e a máxima de US$ 222,19 em 21 de outubro. Se a ação superar US$ 222, a linha de tendência descendente começará a ceder de verdade.
O verdadeiro teste virá depois do fechamento do pregão de 17 de novembro, quando a Nvidia divulgará os resultados do terceiro trimestre do ano fiscal de 2027. A própria empresa projetou receita de cerca de US$ 108 bilhões, com variação de 2% para mais ou para menos; o mercado espera aproximadamente US$ 109 bilhões. Até a divulgação dos resultados, é provável que a ação continue oscilando dentro da faixa de US$ 200 a US$ 222: se o patamar de US$ 200 resistir, uma recuperação motivada pelas condições de sobrevenda pode começar a qualquer momento, com o primeiro alvo acima de US$ 204. Por outro lado, se US$ 200 não resistir e os resultados da Advanced Micro Devices, divulgados após o fechamento de hoje, ficarem aquém das expectativas, a pressão vendedora no setor de chips poderá ganhar novo impulso, e US$ 190 deixará de ser apenas uma ameaça. Wall Street, no geral, ainda não virou as costas para a empresa: 49 recomendações de compra, cinco de compra forte e apenas uma de manutenção. O preço-alvo médio é de cerca de US$ 319, quase 60% acima do preço atual. Mesmo após o corte da Melius Research, o preço-alvo de US$ 315 ainda está mais de 50% acima da cotação atual. A divergência não é sobre “quanto vale”, mas sobre “quando a queda vai parar”.
Os riscos também estão à vista: hoje é o dia da votação das eleições de meio de mandato nos Estados Unidos, e as notícias após o fechamento podem se acumular. Um RSI em território de sobrevenda não significa que a recuperação será imediata; um ativo pode ficar ainda mais sobrevendido. Se a ação fechar abaixo do patamar de US$ 200, as ordens de stop-loss podem acelerar a queda. Mais importante: a continuidade dos gastos de capital em inteligência artificial é o ponto vital de todo o setor. A pergunta que o relatório da Melius Research faz, na verdade, é: “quem vai pagar a conta?”. Não haverá resposta antes dos resultados de 17 de novembro. Acompanhar a Nvidia perto dos US$ 200 é apostar que a demanda não piorou; se a aposta estiver errada, o preço a pagar será uma nova queda acentuada.
A análise técnica é apenas para fins informativos e não constitui recomendação de investimento.
#英伟达 #AçõesDosEUA
A Nvidia caiu abaixo da média móvel de 200 dias, e o patamar de US$ 200 foi colocado à prova duas vezes em quatro dias — a líder em inteligência artificial está sendo reavaliada pelo mercado.
Vamos aos dados primeiro. No fechamento de 2 de novembro, a ação estava a US$ 202,06, em queda de 1,26%. Durante o pregão, chegou à mínima de US$ 201,66. O volume negociado foi de 119 milhões de ações, cerca de 17% acima da média dos últimos 20 pregões. Não foi uma oscilação de um único dia: queda de 6,45% em cinco pregões e de 13,63% em um mês. Desde a máxima de 52 semanas, de US$ 243,37, registrada em 6 de outubro, já recuou 16,97%. No mesmo dia, o índice de semicondutores da Filadélfia caiu 3,37%, o setor de tecnologia recuou pelo terceiro dia consecutivo e o índice Nasdaq Composite perdeu 1,07%.
O gatilho foi um relatório da Melius Research: em 2 de novembro, a empresa cortou o preço-alvo da Nvidia de US$ 420 para US$ 315, uma redução de 25%, mas manteve a recomendação de compra. O preço-alvo é quanto o analista acredita que a ação valerá nos próximos 12 meses. Cortar o preço-alvo sem mudar a recomendação de compra equivale a dizer: “continuamos otimistas no longo prazo, mas no curto prazo está cara demais”. O motivo do corte não está na própria Nvidia, mas em quem paga a conta: os custos da infraestrutura de inteligência artificial continuam crescendo, e pelo menos cinco empresas com valor de mercado superior a US$ 1 trilhão precisam captar centenas de bilhões de dólares para sustentar seus planos de expansão. Na semana passada, a Reuters também revelou que a Nvidia está negociando garantias de crédito de vários bilhões de dólares para a operadora de data centers Nscale, ajudando a empresa a emitir dívida para construir data centers. O acordo ainda não foi assinado, mas o sinal é claro: até a líder do setor está começando a injetar recursos diretamente na cadeia produtiva. No mesmo dia, a Apple retomou da Nvidia o primeiro lugar global em valor de mercado, com US$ 5,03 trilhões, contra cerca de US$ 4,93 trilhões da Nvidia.
Do ponto de vista técnico, a estrutura atual é tipicamente fraca. A ação caiu abaixo das médias móveis de 20 dias, em US$ 219,62, de 50 dias, em US$ 221,50, e de 200 dias, em cerca de US$ 204,40. Uma média móvel é a linha do custo médio dos preços de fechamento durante determinado período. Cair abaixo dela significa que a maioria dos compradores recentes está no prejuízo e que há muitos investidores esperando para vender quando recuperarem o que pagaram. A média móvel de 200 dias é uma linha de custo de longo prazo, considerada um divisor entre mercados de alta e de baixa; em 2 de novembro, a ação fechou abaixo dela pela primeira vez nesta correção. O índice de força relativa está em apenas 26,9. Conhecido como RSI, é um indicador que mede a força compradora e vendedora no curto prazo: abaixo de 30, considera-se que o ativo está sobrevendido; acima de 70, sobrecomprado. O nível de 26,9 indica que os vendedores estão dominando e que a queda no curto prazo talvez tenha ido longe demais. O MACD está em -4,46 e já formou um cruzamento baixista; o histograma está em -1,83, e o momentum continua apontando para baixo. Uma linha de tendência descendente traçada entre a máxima de US$ 243,37 em 6 de outubro e a máxima de US$ 222,19 em 21 de outubro pesa sobre a ação: toda vez que ela se aproxima dessa linha em uma recuperação, acaba recuando.
Mas há um detalhe que merece atenção em meio à fraqueza: o patamar de US$ 200 resistiu duas vezes em quatro dias. A mínima intradiária foi de US$ 200,92 em 30 de outubro e de US$ 201,66 em 2 de novembro. Em ambas as ocasiões, a ação testou o fundo e se recuperou, fechando acima de US$ 200. Testar o mesmo preço duas vezes e se recuperar nas duas é tecnicamente chamado de formação de fundo duplo: um indício de que os vendedores tentaram romper o nível em duas ocasiões, mas não conseguiram. Claro, por enquanto é apenas uma formação; ela ainda não pode ser considerada um fundo enquanto o preço de fechamento não voltar a ficar acima da média móvel de 200 dias.
Há dois níveis importantes: como suporte, primeiro US$ 200,92 e depois o patamar redondo de US$ 200. Se o fechamento ficar abaixo de US$ 200, o próximo nível técnico a observar será a região de US$ 190, perto da mínima de US$ 190,01 registrada em 29 de julho. Como resistência, primeiro vem a média móvel de 200 dias, em cerca de US$ 204,40. Só acima dela é que a queda de curto prazo poderá ser considerada estancada. O primeiro alvo de uma recuperação seriam a média móvel de 50 dias, em US$ 221,50, e a máxima de US$ 222,19 em 21 de outubro. Se a ação superar US$ 222, a linha de tendência descendente começará a ceder de verdade.
O verdadeiro teste virá depois do fechamento do pregão de 17 de novembro, quando a Nvidia divulgará os resultados do terceiro trimestre do ano fiscal de 2027. A própria empresa projetou receita de cerca de US$ 108 bilhões, com variação de 2% para mais ou para menos; o mercado espera aproximadamente US$ 109 bilhões. Até a divulgação dos resultados, é provável que a ação continue oscilando dentro da faixa de US$ 200 a US$ 222: se o patamar de US$ 200 resistir, uma recuperação motivada pelas condições de sobrevenda pode começar a qualquer momento, com o primeiro alvo acima de US$ 204. Por outro lado, se US$ 200 não resistir e os resultados da Advanced Micro Devices, divulgados após o fechamento de hoje, ficarem aquém das expectativas, a pressão vendedora no setor de chips poderá ganhar novo impulso, e US$ 190 deixará de ser apenas uma ameaça. Wall Street, no geral, ainda não virou as costas para a empresa: 49 recomendações de compra, cinco de compra forte e apenas uma de manutenção. O preço-alvo médio é de cerca de US$ 319, quase 60% acima do preço atual. Mesmo após o corte da Melius Research, o preço-alvo de US$ 315 ainda está mais de 50% acima da cotação atual. A divergência não é sobre “quanto vale”, mas sobre “quando a queda vai parar”.
Os riscos também estão à vista: hoje é o dia da votação das eleições de meio de mandato nos Estados Unidos, e as notícias após o fechamento podem se acumular. Um RSI em território de sobrevenda não significa que a recuperação será imediata; um ativo pode ficar ainda mais sobrevendido. Se a ação fechar abaixo do patamar de US$ 200, as ordens de stop-loss podem acelerar a queda. Mais importante: a continuidade dos gastos de capital em inteligência artificial é o ponto vital de todo o setor. A pergunta que o relatório da Melius Research faz, na verdade, é: “quem vai pagar a conta?”. Não haverá resposta antes dos resultados de 17 de novembro. Acompanhar a Nvidia perto dos US$ 200 é apostar que a demanda não piorou; se a aposta estiver errada, o preço a pagar será uma nova queda acentuada.
A análise técnica é apenas para fins informativos e não constitui recomendação de investimento.
#英伟达 #AçõesDosEUA
Vamos aos dados primeiro. No fechamento de 2 de novembro, a ação estava a US$ 202,06, em queda de 1,26%. Durante o pregão, chegou à mínima de US$ 201,66. O volume negociado foi de 119 milhões de ações, cerca de 17% acima da média dos últimos 20 pregões. Não foi uma oscilação de um único dia: queda de 6,45% em cinco pregões e de 13,63% em um mês. Desde a máxima de 52 semanas, de US$ 243,37, registrada em 6 de outubro, já recuou 16,97%. No mesmo dia, o índice de semicondutores da Filadélfia caiu 3,37%, o setor de tecnologia recuou pelo terceiro dia consecutivo e o índice Nasdaq Composite perdeu 1,07%.
O gatilho foi um relatório da Melius Research: em 2 de novembro, a empresa cortou o preço-alvo da Nvidia de US$ 420 para US$ 315, uma redução de 25%, mas manteve a recomendação de compra. O preço-alvo é quanto o analista acredita que a ação valerá nos próximos 12 meses. Cortar o preço-alvo sem mudar a recomendação de compra equivale a dizer: “continuamos otimistas no longo prazo, mas no curto prazo está cara demais”. O motivo do corte não está na própria Nvidia, mas em quem paga a conta: os custos da infraestrutura de inteligência artificial continuam crescendo, e pelo menos cinco empresas com valor de mercado superior a US$ 1 trilhão precisam captar centenas de bilhões de dólares para sustentar seus planos de expansão. Na semana passada, a Reuters também revelou que a Nvidia está negociando garantias de crédito de vários bilhões de dólares para a operadora de data centers Nscale, ajudando a empresa a emitir dívida para construir data centers. O acordo ainda não foi assinado, mas o sinal é claro: até a líder do setor está começando a injetar recursos diretamente na cadeia produtiva. No mesmo dia, a Apple retomou da Nvidia o primeiro lugar global em valor de mercado, com US$ 5,03 trilhões, contra cerca de US$ 4,93 trilhões da Nvidia.
Do ponto de vista técnico, a estrutura atual é tipicamente fraca. A ação caiu abaixo das médias móveis de 20 dias, em US$ 219,62, de 50 dias, em US$ 221,50, e de 200 dias, em cerca de US$ 204,40. Uma média móvel é a linha do custo médio dos preços de fechamento durante determinado período. Cair abaixo dela significa que a maioria dos compradores recentes está no prejuízo e que há muitos investidores esperando para vender quando recuperarem o que pagaram. A média móvel de 200 dias é uma linha de custo de longo prazo, considerada um divisor entre mercados de alta e de baixa; em 2 de novembro, a ação fechou abaixo dela pela primeira vez nesta correção. O índice de força relativa está em apenas 26,9. Conhecido como RSI, é um indicador que mede a força compradora e vendedora no curto prazo: abaixo de 30, considera-se que o ativo está sobrevendido; acima de 70, sobrecomprado. O nível de 26,9 indica que os vendedores estão dominando e que a queda no curto prazo talvez tenha ido longe demais. O MACD está em -4,46 e já formou um cruzamento baixista; o histograma está em -1,83, e o momentum continua apontando para baixo. Uma linha de tendência descendente traçada entre a máxima de US$ 243,37 em 6 de outubro e a máxima de US$ 222,19 em 21 de outubro pesa sobre a ação: toda vez que ela se aproxima dessa linha em uma recuperação, acaba recuando.
Mas há um detalhe que merece atenção em meio à fraqueza: o patamar de US$ 200 resistiu duas vezes em quatro dias. A mínima intradiária foi de US$ 200,92 em 30 de outubro e de US$ 201,66 em 2 de novembro. Em ambas as ocasiões, a ação testou o fundo e se recuperou, fechando acima de US$ 200. Testar o mesmo preço duas vezes e se recuperar nas duas é tecnicamente chamado de formação de fundo duplo: um indício de que os vendedores tentaram romper o nível em duas ocasiões, mas não conseguiram. Claro, por enquanto é apenas uma formação; ela ainda não pode ser considerada um fundo enquanto o preço de fechamento não voltar a ficar acima da média móvel de 200 dias.
Há dois níveis importantes: como suporte, primeiro US$ 200,92 e depois o patamar redondo de US$ 200. Se o fechamento ficar abaixo de US$ 200, o próximo nível técnico a observar será a região de US$ 190, perto da mínima de US$ 190,01 registrada em 29 de julho. Como resistência, primeiro vem a média móvel de 200 dias, em cerca de US$ 204,40. Só acima dela é que a queda de curto prazo poderá ser considerada estancada. O primeiro alvo de uma recuperação seriam a média móvel de 50 dias, em US$ 221,50, e a máxima de US$ 222,19 em 21 de outubro. Se a ação superar US$ 222, a linha de tendência descendente começará a ceder de verdade.
O verdadeiro teste virá depois do fechamento do pregão de 17 de novembro, quando a Nvidia divulgará os resultados do terceiro trimestre do ano fiscal de 2027. A própria empresa projetou receita de cerca de US$ 108 bilhões, com variação de 2% para mais ou para menos; o mercado espera aproximadamente US$ 109 bilhões. Até a divulgação dos resultados, é provável que a ação continue oscilando dentro da faixa de US$ 200 a US$ 222: se o patamar de US$ 200 resistir, uma recuperação motivada pelas condições de sobrevenda pode começar a qualquer momento, com o primeiro alvo acima de US$ 204. Por outro lado, se US$ 200 não resistir e os resultados da Advanced Micro Devices, divulgados após o fechamento de hoje, ficarem aquém das expectativas, a pressão vendedora no setor de chips poderá ganhar novo impulso, e US$ 190 deixará de ser apenas uma ameaça. Wall Street, no geral, ainda não virou as costas para a empresa: 49 recomendações de compra, cinco de compra forte e apenas uma de manutenção. O preço-alvo médio é de cerca de US$ 319, quase 60% acima do preço atual. Mesmo após o corte da Melius Research, o preço-alvo de US$ 315 ainda está mais de 50% acima da cotação atual. A divergência não é sobre “quanto vale”, mas sobre “quando a queda vai parar”.
Os riscos também estão à vista: hoje é o dia da votação das eleições de meio de mandato nos Estados Unidos, e as notícias após o fechamento podem se acumular. Um RSI em território de sobrevenda não significa que a recuperação será imediata; um ativo pode ficar ainda mais sobrevendido. Se a ação fechar abaixo do patamar de US$ 200, as ordens de stop-loss podem acelerar a queda. Mais importante: a continuidade dos gastos de capital em inteligência artificial é o ponto vital de todo o setor. A pergunta que o relatório da Melius Research faz, na verdade, é: “quem vai pagar a conta?”. Não haverá resposta antes dos resultados de 17 de novembro. Acompanhar a Nvidia perto dos US$ 200 é apostar que a demanda não piorou; se a aposta estiver errada, o preço a pagar será uma nova queda acentuada.
A análise técnica é apenas para fins informativos e não constitui recomendação de investimento.
#英伟达 #AçõesDosEUA
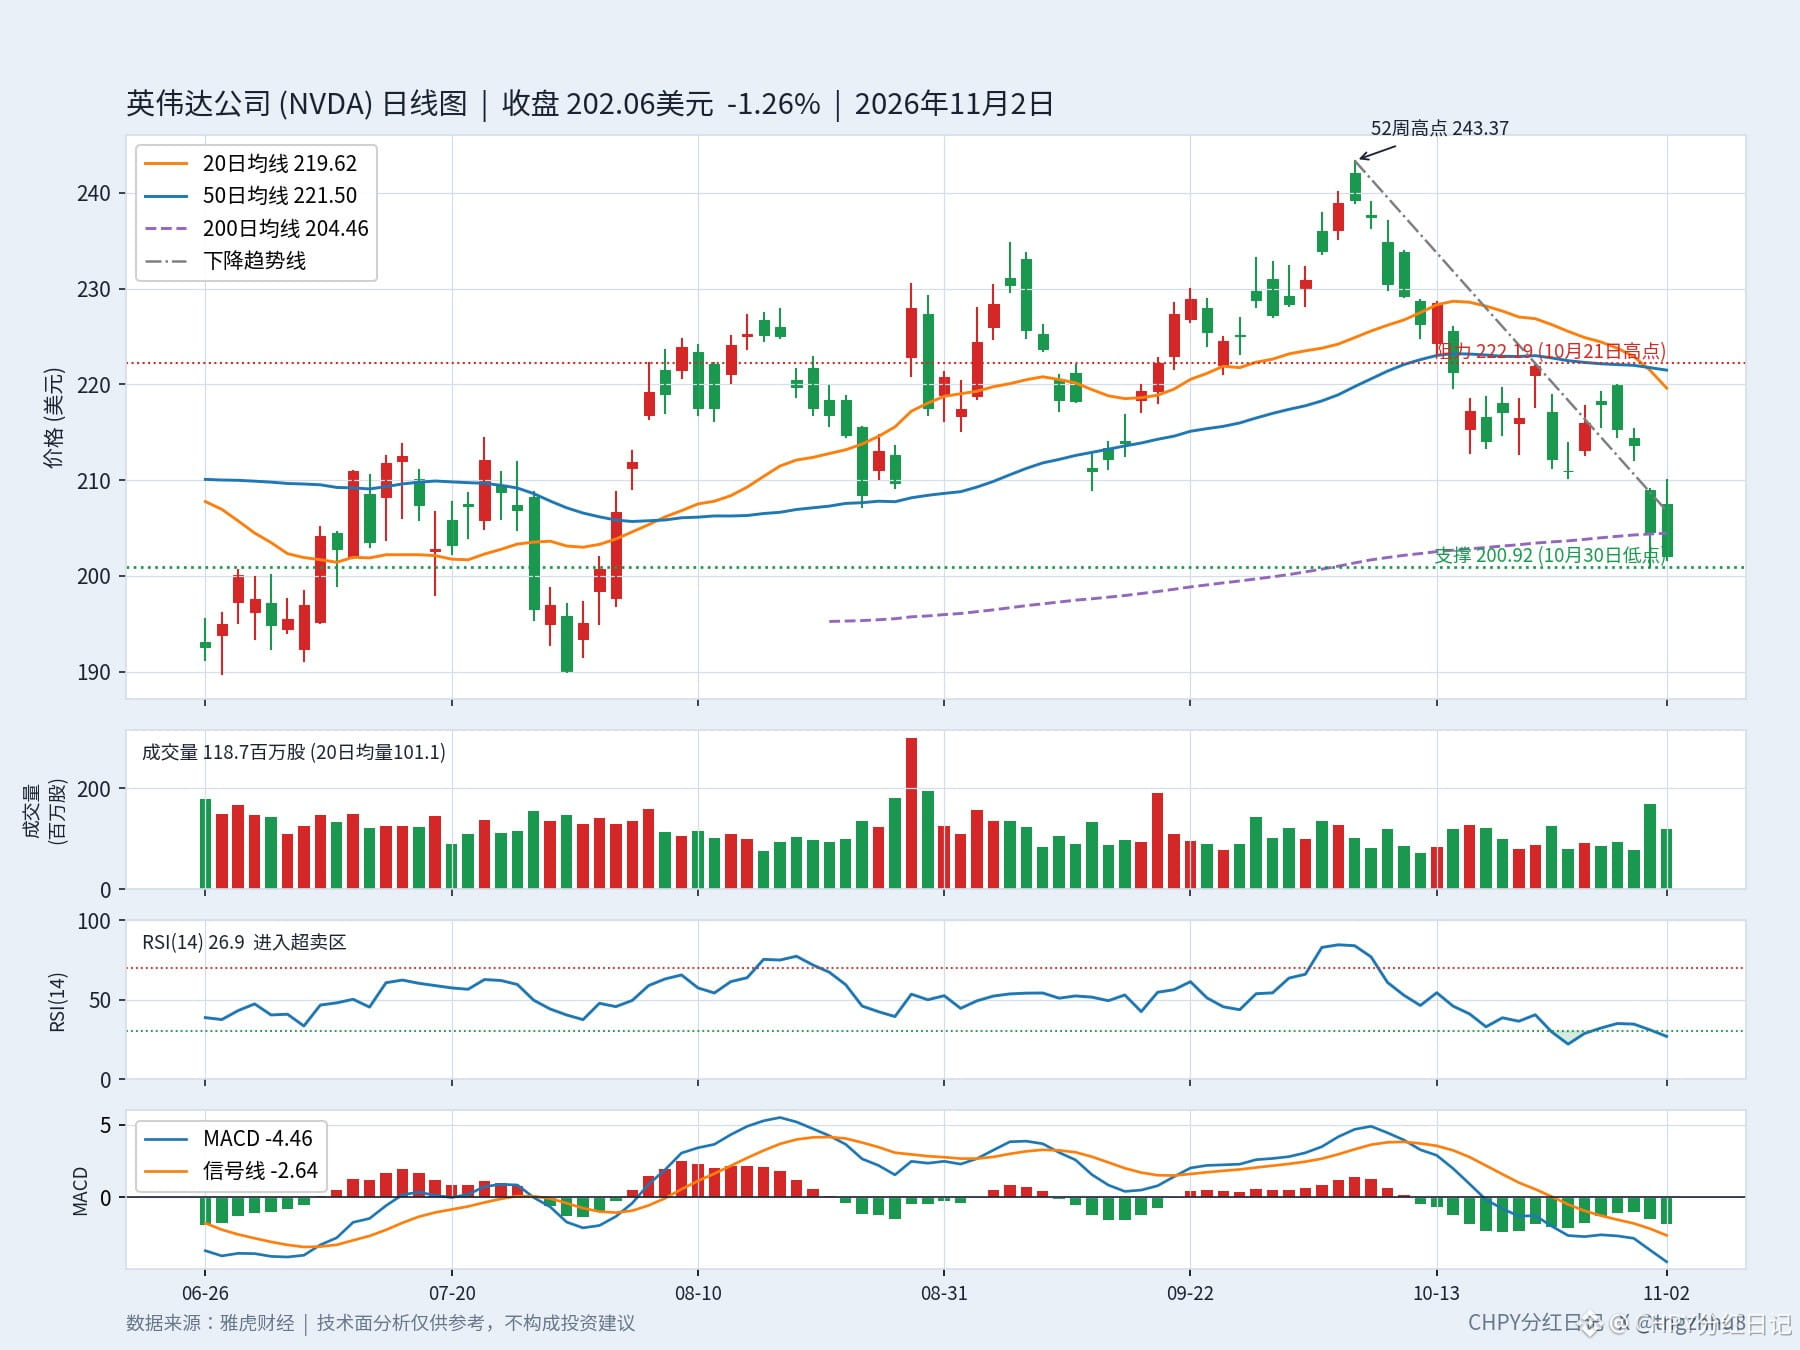
35
·
--
Uma aquisição de US$ 115 bilhões em que comprador e vendedor apanham juntos — a compra da Lumentum pela Marvell Technology está dando uma aula de valuation em meio à febre da inteligência artificial.
Primeiro, o negócio em si. Em 2 de novembro, a Marvell Technology anunciou a aquisição, em uma transação integralmente em ações, da fabricante de componentes ópticos Lumentum, por um valor empresarial de US$ 115 bilhões: US$ 1.132 por ação, um prêmio de 23,9% em relação ao fechamento de 28 de outubro. Cada ação da Lumentum será trocada por 4,5 ações da Marvell. Após a conclusão do negócio, os atuais acionistas da Marvell Technology terão cerca de 67% da empresa combinada, e os acionistas da Lumentum, cerca de 33%. A conclusão está prevista para o primeiro semestre de 2028. Uma transação integralmente em ações significa que o comprador não desembolsa dinheiro, mas paga com ações próprias; o custo é a diluição de cerca de um terço da participação dos atuais acionistas da Marvell Technology.
A reação do mercado no dia foi uma rejeição em bloco: as ações da Marvell Technology caíram 12,7%, as da Lumentum recuaram 18,6%, e o índice de semicondutores da Filadélfia caiu 3,37%. O que torna tudo ainda mais doloroso é que os resultados divulgados pela Lumentum no mesmo dia foram, na verdade, excelentes: no último trimestre, o lucro ajustado por ação foi de US$ 4,57 e a receita, de US$ 1,26 bilhão; no mesmo período do ano passado, os números foram de apenas US$ 1,10 e US$ 533,8 milhões. Mais que dobraram. Resultados mais que dobrados e, ainda assim, queda das ações: isso mostra que o mercado não está questionando o negócio de hoje, mas o preço pago pela aquisição. Com base no lucro operacional principal esperado para os próximos 12 meses, o valuation da Lumentum é de cerca de 33 vezes, enquanto a mediana do setor é de apenas 16 vezes — mais que o dobro.
Por que a Marvell Technology precisa tanto comprar a Lumentum? Em termos simples: nos centros de dados de inteligência artificial, milhares de chips precisam trocar dados sem parar. Os fios de cobre já não são rápidos nem alcançam distâncias suficientes; as conexões ópticas estão substituindo o cobre e se tornando o novo gargalo de toda a cadeia de inteligência artificial. A Marvell Technology tem chips personalizados, comutação de rede e tecnologia de interconexão; a Lumentum tem lasers, módulos ópticos de transmissão e recepção e comutação óptica de circuitos — que usa sinais de luz para “redirecionar” os dados diretamente, sendo mais rápida e consumindo menos energia que os sinais elétricos. Juntas, as duas querem controlar todo o percurso dos sinais de inteligência artificial, do chip ao rack, mirando um mercado de US$ 550 bilhões. No início deste ano, a Nvidia investiu US$ 2 bilhões em cada uma das duas empresas, antecipando seu apoio. A empresa combinada prevê receita anual superior a US$ 21 bilhões, margem operacional ajustada de cerca de 40% e sinergias de custos superiores a US$ 1 bilhão por ano.
Mas essa conta só será acertada em 2028, e os riscos no caminho são consideráveis. Primeiro, a aquisição ocorre no pico do ciclo de valuation. Pagar 33 vezes pressupõe que os investimentos de capital em inteligência artificial só vão aumentar; se a expansão dos centros de dados de hiperescala desacelerar no próximo ano ou no seguinte, a aquisição cara vai acabar sendo uma compra no topo. Como referência, a Oracle anunciou no mesmo dia uma captação de US$ 20 bilhões para expandir seus negócios de inteligência artificial e computação em nuvem, e suas ações caíram 8,8%. O mercado já não tem paciência para histórias de “queimar dinheiro para crescer”. Segundo, uma transação integralmente em ações traz o risco de diluição: cada centavo que as ações da Marvell Technology caírem reduz na mesma medida o valor total do negócio; o valor efetivo recebido pelos acionistas da Lumentum não está garantido. Terceiro, a análise regulatória levará de 14 a 20 meses. Componentes ópticos são uma parte estratégica da infraestrutura de inteligência artificial, e não há garantia de aprovação.
Há ainda outro sinal que merece reflexão: este é o maior negócio de fusões e aquisições do setor de tecnologia em 2026, e aconteceu justamente quando o índice Nasdaq Composite caiu 5,2% em outubro e o índice de semicondutores da Filadélfia recuou 3,37% em um único dia. Grandes aquisições costumam ocorrer no topo do ciclo — quando as líderes começam a pagar preços exorbitantes para comprar crescimento, é sinal de que a história do crescimento orgânico já não convence. No curto prazo, comprador e vendedor caíram juntos, e o mercado já votou com os pés: por maior que seja o prêmio, a primeira pergunta é se o negócio vale a pena. No médio prazo, se a onda de investimentos de capital em hardware de inteligência artificial continuar por mais dois ou três anos, e essa integração realmente garantir à empresa o poder de definir os preços das conexões ópticas, a pancada que a Marvell Technology está levando hoje poderá ser uma oportunidade de compra amanhã. Por outro lado, se os investimentos de capital esfriarem antes, esses US$ 115 bilhões serão a lição mais cara do topo do ciclo.
A propósito, a Marvell Technology está entre as dez maiores posições do CHPY, representando cerca de 6% segundo os dados do início de outubro. Também é preciso recalcular as contas dos dividendos após essa transação. Hoje à noite, a AMD divulga resultados após o fechamento do mercado — o próximo teste decisivo para a cadeia de hardware de inteligência artificial.
#美股 #AI
Uma aquisição de US$ 115 bilhões em que comprador e vendedor apanham juntos — a compra da Lumentum pela Marvell Technology está dando uma aula de valuation em meio à febre da inteligência artificial.
Primeiro, o negócio em si. Em 2 de novembro, a Marvell Technology anunciou a aquisição, em uma transação integralmente em ações, da fabricante de componentes ópticos Lumentum, por um valor empresarial de US$ 115 bilhões: US$ 1.132 por ação, um prêmio de 23,9% em relação ao fechamento de 28 de outubro. Cada ação da Lumentum será trocada por 4,5 ações da Marvell. Após a conclusão do negócio, os atuais acionistas da Marvell Technology terão cerca de 67% da empresa combinada, e os acionistas da Lumentum, cerca de 33%. A conclusão está prevista para o primeiro semestre de 2028. Uma transação integralmente em ações significa que o comprador não desembolsa dinheiro, mas paga com ações próprias; o custo é a diluição de cerca de um terço da participação dos atuais acionistas da Marvell Technology.
A reação do mercado no dia foi uma rejeição em bloco: as ações da Marvell Technology caíram 12,7%, as da Lumentum recuaram 18,6%, e o índice de semicondutores da Filadélfia caiu 3,37%. O que torna tudo ainda mais doloroso é que os resultados divulgados pela Lumentum no mesmo dia foram, na verdade, excelentes: no último trimestre, o lucro ajustado por ação foi de US$ 4,57 e a receita, de US$ 1,26 bilhão; no mesmo período do ano passado, os números foram de apenas US$ 1,10 e US$ 533,8 milhões. Mais que dobraram. Resultados mais que dobrados e, ainda assim, queda das ações: isso mostra que o mercado não está questionando o negócio de hoje, mas o preço pago pela aquisição. Com base no lucro operacional principal esperado para os próximos 12 meses, o valuation da Lumentum é de cerca de 33 vezes, enquanto a mediana do setor é de apenas 16 vezes — mais que o dobro.
Por que a Marvell Technology precisa tanto comprar a Lumentum? Em termos simples: nos centros de dados de inteligência artificial, milhares de chips precisam trocar dados sem parar. Os fios de cobre já não são rápidos nem alcançam distâncias suficientes; as conexões ópticas estão substituindo o cobre e se tornando o novo gargalo de toda a cadeia de inteligência artificial. A Marvell Technology tem chips personalizados, comutação de rede e tecnologia de interconexão; a Lumentum tem lasers, módulos ópticos de transmissão e recepção e comutação óptica de circuitos — que usa sinais de luz para “redirecionar” os dados diretamente, sendo mais rápida e consumindo menos energia que os sinais elétricos. Juntas, as duas querem controlar todo o percurso dos sinais de inteligência artificial, do chip ao rack, mirando um mercado de US$ 550 bilhões. No início deste ano, a Nvidia investiu US$ 2 bilhões em cada uma das duas empresas, antecipando seu apoio. A empresa combinada prevê receita anual superior a US$ 21 bilhões, margem operacional ajustada de cerca de 40% e sinergias de custos superiores a US$ 1 bilhão por ano.
Mas essa conta só será acertada em 2028, e os riscos no caminho são consideráveis. Primeiro, a aquisição ocorre no pico do ciclo de valuation. Pagar 33 vezes pressupõe que os investimentos de capital em inteligência artificial só vão aumentar; se a expansão dos centros de dados de hiperescala desacelerar no próximo ano ou no seguinte, a aquisição cara vai acabar sendo uma compra no topo. Como referência, a Oracle anunciou no mesmo dia uma captação de US$ 20 bilhões para expandir seus negócios de inteligência artificial e computação em nuvem, e suas ações caíram 8,8%. O mercado já não tem paciência para histórias de “queimar dinheiro para crescer”. Segundo, uma transação integralmente em ações traz o risco de diluição: cada centavo que as ações da Marvell Technology caírem reduz na mesma medida o valor total do negócio; o valor efetivo recebido pelos acionistas da Lumentum não está garantido. Terceiro, a análise regulatória levará de 14 a 20 meses. Componentes ópticos são uma parte estratégica da infraestrutura de inteligência artificial, e não há garantia de aprovação.
Há ainda outro sinal que merece reflexão: este é o maior negócio de fusões e aquisições do setor de tecnologia em 2026, e aconteceu justamente quando o índice Nasdaq Composite caiu 5,2% em outubro e o índice de semicondutores da Filadélfia recuou 3,37% em um único dia. Grandes aquisições costumam ocorrer no topo do ciclo — quando as líderes começam a pagar preços exorbitantes para comprar crescimento, é sinal de que a história do crescimento orgânico já não convence. No curto prazo, comprador e vendedor caíram juntos, e o mercado já votou com os pés: por maior que seja o prêmio, a primeira pergunta é se o negócio vale a pena. No médio prazo, se a onda de investimentos de capital em hardware de inteligência artificial continuar por mais dois ou três anos, e essa integração realmente garantir à empresa o poder de definir os preços das conexões ópticas, a pancada que a Marvell Technology está levando hoje poderá ser uma oportunidade de compra amanhã. Por outro lado, se os investimentos de capital esfriarem antes, esses US$ 115 bilhões serão a lição mais cara do topo do ciclo.
A propósito, a Marvell Technology está entre as dez maiores posições do CHPY, representando cerca de 6% segundo os dados do início de outubro. Também é preciso recalcular as contas dos dividendos após essa transação. Hoje à noite, a AMD divulga resultados após o fechamento do mercado — o próximo teste decisivo para a cadeia de hardware de inteligência artificial.
#美股 #AI
Primeiro, o negócio em si. Em 2 de novembro, a Marvell Technology anunciou a aquisição, em uma transação integralmente em ações, da fabricante de componentes ópticos Lumentum, por um valor empresarial de US$ 115 bilhões: US$ 1.132 por ação, um prêmio de 23,9% em relação ao fechamento de 28 de outubro. Cada ação da Lumentum será trocada por 4,5 ações da Marvell. Após a conclusão do negócio, os atuais acionistas da Marvell Technology terão cerca de 67% da empresa combinada, e os acionistas da Lumentum, cerca de 33%. A conclusão está prevista para o primeiro semestre de 2028. Uma transação integralmente em ações significa que o comprador não desembolsa dinheiro, mas paga com ações próprias; o custo é a diluição de cerca de um terço da participação dos atuais acionistas da Marvell Technology.
A reação do mercado no dia foi uma rejeição em bloco: as ações da Marvell Technology caíram 12,7%, as da Lumentum recuaram 18,6%, e o índice de semicondutores da Filadélfia caiu 3,37%. O que torna tudo ainda mais doloroso é que os resultados divulgados pela Lumentum no mesmo dia foram, na verdade, excelentes: no último trimestre, o lucro ajustado por ação foi de US$ 4,57 e a receita, de US$ 1,26 bilhão; no mesmo período do ano passado, os números foram de apenas US$ 1,10 e US$ 533,8 milhões. Mais que dobraram. Resultados mais que dobrados e, ainda assim, queda das ações: isso mostra que o mercado não está questionando o negócio de hoje, mas o preço pago pela aquisição. Com base no lucro operacional principal esperado para os próximos 12 meses, o valuation da Lumentum é de cerca de 33 vezes, enquanto a mediana do setor é de apenas 16 vezes — mais que o dobro.
Por que a Marvell Technology precisa tanto comprar a Lumentum? Em termos simples: nos centros de dados de inteligência artificial, milhares de chips precisam trocar dados sem parar. Os fios de cobre já não são rápidos nem alcançam distâncias suficientes; as conexões ópticas estão substituindo o cobre e se tornando o novo gargalo de toda a cadeia de inteligência artificial. A Marvell Technology tem chips personalizados, comutação de rede e tecnologia de interconexão; a Lumentum tem lasers, módulos ópticos de transmissão e recepção e comutação óptica de circuitos — que usa sinais de luz para “redirecionar” os dados diretamente, sendo mais rápida e consumindo menos energia que os sinais elétricos. Juntas, as duas querem controlar todo o percurso dos sinais de inteligência artificial, do chip ao rack, mirando um mercado de US$ 550 bilhões. No início deste ano, a Nvidia investiu US$ 2 bilhões em cada uma das duas empresas, antecipando seu apoio. A empresa combinada prevê receita anual superior a US$ 21 bilhões, margem operacional ajustada de cerca de 40% e sinergias de custos superiores a US$ 1 bilhão por ano.
Mas essa conta só será acertada em 2028, e os riscos no caminho são consideráveis. Primeiro, a aquisição ocorre no pico do ciclo de valuation. Pagar 33 vezes pressupõe que os investimentos de capital em inteligência artificial só vão aumentar; se a expansão dos centros de dados de hiperescala desacelerar no próximo ano ou no seguinte, a aquisição cara vai acabar sendo uma compra no topo. Como referência, a Oracle anunciou no mesmo dia uma captação de US$ 20 bilhões para expandir seus negócios de inteligência artificial e computação em nuvem, e suas ações caíram 8,8%. O mercado já não tem paciência para histórias de “queimar dinheiro para crescer”. Segundo, uma transação integralmente em ações traz o risco de diluição: cada centavo que as ações da Marvell Technology caírem reduz na mesma medida o valor total do negócio; o valor efetivo recebido pelos acionistas da Lumentum não está garantido. Terceiro, a análise regulatória levará de 14 a 20 meses. Componentes ópticos são uma parte estratégica da infraestrutura de inteligência artificial, e não há garantia de aprovação.
Há ainda outro sinal que merece reflexão: este é o maior negócio de fusões e aquisições do setor de tecnologia em 2026, e aconteceu justamente quando o índice Nasdaq Composite caiu 5,2% em outubro e o índice de semicondutores da Filadélfia recuou 3,37% em um único dia. Grandes aquisições costumam ocorrer no topo do ciclo — quando as líderes começam a pagar preços exorbitantes para comprar crescimento, é sinal de que a história do crescimento orgânico já não convence. No curto prazo, comprador e vendedor caíram juntos, e o mercado já votou com os pés: por maior que seja o prêmio, a primeira pergunta é se o negócio vale a pena. No médio prazo, se a onda de investimentos de capital em hardware de inteligência artificial continuar por mais dois ou três anos, e essa integração realmente garantir à empresa o poder de definir os preços das conexões ópticas, a pancada que a Marvell Technology está levando hoje poderá ser uma oportunidade de compra amanhã. Por outro lado, se os investimentos de capital esfriarem antes, esses US$ 115 bilhões serão a lição mais cara do topo do ciclo.
A propósito, a Marvell Technology está entre as dez maiores posições do CHPY, representando cerca de 6% segundo os dados do início de outubro. Também é preciso recalcular as contas dos dividendos após essa transação. Hoje à noite, a AMD divulga resultados após o fechamento do mercado — o próximo teste decisivo para a cadeia de hardware de inteligência artificial.
#美股 #AI
84
·
--
Resultados acima das expectativas, mas ações despencam: a Apple deu ao mercado a mesma lição ontem à noite — Wall Street nunca pune o trimestre que passou, mas sim as projeções para o próximo.
Comecemos pelos resultados em si: quase todos superaram as expectativas. No quarto trimestre do ano fiscal de 2026 (encerrado em 26 de setembro), a Apple registrou receita de US$ 114,48 bilhões, acima dos US$ 113,39 bilhões esperados pelos analistas e 11,7% maior que no mesmo período do ano anterior. O lucro por ação foi de US$ 2,10, acima dos US$ 1,99 esperados e com alta anual de 13,5%. O lucro por ação é o lucro líquido da empresa dividido pelo número de ações e é o indicador mais direto de sua capacidade de gerar lucro. Por segmento, a receita do iPhone foi de US$ 57,583 bilhões, acima dos cerca de US$ 56,5 bilhões esperados e 15% maior que no ano anterior; a divisão Mac também superou as expectativas. O iPad e alguns outros segmentos ficaram abaixo do esperado, enquanto os serviços vieram aproximadamente em linha com as projeções.
As vendas na Grande China somaram US$ 17,5 bilhões, com alta anual de 21% — um número impressionante à primeira vista, mas cerca de US$ 1 bilhão abaixo das expectativas do mercado, a primeira nota dissonante do balanço. A margem bruta de 47,9% também precisa ser vista com ressalvas: cerca de 1 ponto percentual veio de reembolsos de tarifas, que também contribuíram com US$ 0,05 para o lucro por ação. Descontada essa parcela, a margem bruta real fica em torno de 46,9% e o lucro por ação, em cerca de US$ 2,05. A margem bruta é a proporção do lucro que sobra após descontar os custos diretos de cada aparelho vendido. Quando esse número cai, significa que a Apple está ganhando menos com cada dispositivo que vende.
O verdadeiro golpe veio das projeções. Elas são as estimativas que a própria empresa faz para o próximo trimestre; ao analisar os resultados, Wall Street olha tanto para o passado quanto para essa tabela de previsões. A Apple projeta crescimento anual da receita de 7% a 10% no trimestre de festas de fim de ano (primeiro trimestre do ano fiscal de 2027). Embora isso supere a média das expectativas dos analistas, de 6,4%, representa uma desaceleração clara em relação aos 12% deste trimestre. A projeção de margem bruta é de 45% a 46%, abaixo não só da média esperada de 46,3%, mas também dos 47,9% registrados neste trimestre — quase 3 pontos percentuais a menos. Para os serviços, a previsão de crescimento é de 8% a 9%, também abaixo dos 10,7% esperados. O trimestre de festas de fim de ano é o maior período de vendas da Apple. Ao dizer ao mercado justamente nessa época que “o crescimento está desacelerando e as margens estão encolhendo”, a reação das ações era previsível: caíram 1,8% durante o pregão regular e chegaram a recuar 4,5% nas negociações após o fechamento. Só depois que o novo CEO, John Ternus, afirmou na teleconferência que “nunca esteve tão confiante no futuro” é que a queda diminuiu para 2,7%.
Por que as projeções são fracas? A cadeia de fatores é bastante clara. Primeiro, o aumento dos preços dos chips de memória. Desde junho, a Apple elevou em até US$ 100 o preço do iPhone. Este foi o primeiro trimestre completo após o reajuste, mas a economia obtida com os preços mais altos está sendo consumida pelo encarecimento dos chips de memória e de outros componentes. A pressão dos custos afeta diretamente a margem bruta. Segundo, o calendário de lançamento dos novos modelos está desalinhado. Este trimestre inclui apenas cerca de nove dias de vendas do iPhone 18 Pro; o iPhone 18 padrão e o novo iPhone Air só chegarão ao mercado no primeiro semestre de 2027. Normalmente, a apresentação de setembro lança toda a família de uma vez. Desta vez, apenas a linha Pro foi lançada, o que, na prática, adiou parte da demanda para o ano que vem. Terceiro, o crescimento dos serviços também está desacelerando. A projeção de 8% a 9% é um nível baixo, raro nos últimos anos, e mostra que nem mesmo o negócio mais lucrativo e estável da Apple está imune aos ventos contrários da economia.
Este balanço também tem um contexto mais amplo: a Apple vinha sendo um porto seguro durante a recente correção provocada pela inteligência artificial. Nos últimos seis meses, suas ações subiram 22% e seu valor de mercado aumentou em mais de US$ 1 trilhão. Na sexta-feira passada, a empresa acabara de recuperar da Nvidia o posto de companhia mais valiosa do mundo, com US$ 5,03 trilhões contra US$ 4,93 trilhões. Em 2 de novembro, o setor de tecnologia caiu 2,66%, registrando a terceira sessão consecutiva de perdas; o índice Philadelphia Semiconductor recuou 3,37%, o Nasdaq Composite caiu 1,07% e o S&P 500 perdeu 0,51%, fechando no nível mais baixo desde 31 de julho e acumulando queda de 3,55% em relação à máxima histórica de 6 de outubro. Quando até os portos seguros começam a cair para acompanhar o mercado, isso mostra que a correção já se espalhou das ações de semicondutores para as empresas de grande capitalização mais estáveis. A Palantir Technologies, que divulgou resultados na mesma noite, teve alta anual de 96% na receita e elevou significativamente sua projeção para o ano inteiro, mas também não conseguiu aplausos do mercado apesar de superar as expectativas. Quando todos estão à espera de um motivo para vender, até bons resultados servem apenas para dar liquidez às vendas.
Olhando adiante, a pressão de curto prazo ainda não se dissipou. A abertura do mercado americano hoje à noite será o primeiro teste: se a Apple conseguirá limitar as perdas registradas após o fechamento ou se, como em julho, cairá mais 7,35% no dia seguinte determinará a intensidade desta correção. A Advanced Micro Devices divulgará seus resultados após o fechamento de hoje e será o próximo teste decisivo para a cadeia de hardware de inteligência artificial. Hoje também é o dia da votação das eleições de meio de mandato nos Estados Unidos, e na sexta-feira será divulgado o relatório de emprego não agrícola de outubro. Quase todos os dias há uma variável capaz de mudar a direção do mercado. No médio prazo, há dois cenários. Se os preços dos chips de memória se estabilizarem e a demanda pelo iPhone 18 Pro se mantiver durante o trimestre de festas, esta queda poderá ser uma oportunidade de compra após uma correção na avaliação. Se a margem bruta continuar caindo e o crescimento dos serviços desacelerar ainda mais, a Apple — negociada a cerca de 33 vezes o lucro projetado para o ano fiscal de 2027 — terá pouca margem de segurança em sua avaliação. Até empresas excelentes caem; a diferença está em saber se, depois da queda, os custos se estabilizam e a demanda se sustenta.
#苹果财报 #AçõesDosEUA
Resultados acima das expectativas, mas ações despencam: a Apple deu ao mercado a mesma lição ontem à noite — Wall Street nunca pune o trimestre que passou, mas sim as projeções para o próximo.
Comecemos pelos resultados em si: quase todos superaram as expectativas. No quarto trimestre do ano fiscal de 2026 (encerrado em 26 de setembro), a Apple registrou receita de US$ 114,48 bilhões, acima dos US$ 113,39 bilhões esperados pelos analistas e 11,7% maior que no mesmo período do ano anterior. O lucro por ação foi de US$ 2,10, acima dos US$ 1,99 esperados e com alta anual de 13,5%. O lucro por ação é o lucro líquido da empresa dividido pelo número de ações e é o indicador mais direto de sua capacidade de gerar lucro. Por segmento, a receita do iPhone foi de US$ 57,583 bilhões, acima dos cerca de US$ 56,5 bilhões esperados e 15% maior que no ano anterior; a divisão Mac também superou as expectativas. O iPad e alguns outros segmentos ficaram abaixo do esperado, enquanto os serviços vieram aproximadamente em linha com as projeções.
As vendas na Grande China somaram US$ 17,5 bilhões, com alta anual de 21% — um número impressionante à primeira vista, mas cerca de US$ 1 bilhão abaixo das expectativas do mercado, a primeira nota dissonante do balanço. A margem bruta de 47,9% também precisa ser vista com ressalvas: cerca de 1 ponto percentual veio de reembolsos de tarifas, que também contribuíram com US$ 0,05 para o lucro por ação. Descontada essa parcela, a margem bruta real fica em torno de 46,9% e o lucro por ação, em cerca de US$ 2,05. A margem bruta é a proporção do lucro que sobra após descontar os custos diretos de cada aparelho vendido. Quando esse número cai, significa que a Apple está ganhando menos com cada dispositivo que vende.
O verdadeiro golpe veio das projeções. Elas são as estimativas que a própria empresa faz para o próximo trimestre; ao analisar os resultados, Wall Street olha tanto para o passado quanto para essa tabela de previsões. A Apple projeta crescimento anual da receita de 7% a 10% no trimestre de festas de fim de ano (primeiro trimestre do ano fiscal de 2027). Embora isso supere a média das expectativas dos analistas, de 6,4%, representa uma desaceleração clara em relação aos 12% deste trimestre. A projeção de margem bruta é de 45% a 46%, abaixo não só da média esperada de 46,3%, mas também dos 47,9% registrados neste trimestre — quase 3 pontos percentuais a menos. Para os serviços, a previsão de crescimento é de 8% a 9%, também abaixo dos 10,7% esperados. O trimestre de festas de fim de ano é o maior período de vendas da Apple. Ao dizer ao mercado justamente nessa época que “o crescimento está desacelerando e as margens estão encolhendo”, a reação das ações era previsível: caíram 1,8% durante o pregão regular e chegaram a recuar 4,5% nas negociações após o fechamento. Só depois que o novo CEO, John Ternus, afirmou na teleconferência que “nunca esteve tão confiante no futuro” é que a queda diminuiu para 2,7%.
Por que as projeções são fracas? A cadeia de fatores é bastante clara. Primeiro, o aumento dos preços dos chips de memória. Desde junho, a Apple elevou em até US$ 100 o preço do iPhone. Este foi o primeiro trimestre completo após o reajuste, mas a economia obtida com os preços mais altos está sendo consumida pelo encarecimento dos chips de memória e de outros componentes. A pressão dos custos afeta diretamente a margem bruta. Segundo, o calendário de lançamento dos novos modelos está desalinhado. Este trimestre inclui apenas cerca de nove dias de vendas do iPhone 18 Pro; o iPhone 18 padrão e o novo iPhone Air só chegarão ao mercado no primeiro semestre de 2027. Normalmente, a apresentação de setembro lança toda a família de uma vez. Desta vez, apenas a linha Pro foi lançada, o que, na prática, adiou parte da demanda para o ano que vem. Terceiro, o crescimento dos serviços também está desacelerando. A projeção de 8% a 9% é um nível baixo, raro nos últimos anos, e mostra que nem mesmo o negócio mais lucrativo e estável da Apple está imune aos ventos contrários da economia.
Este balanço também tem um contexto mais amplo: a Apple vinha sendo um porto seguro durante a recente correção provocada pela inteligência artificial. Nos últimos seis meses, suas ações subiram 22% e seu valor de mercado aumentou em mais de US$ 1 trilhão. Na sexta-feira passada, a empresa acabara de recuperar da Nvidia o posto de companhia mais valiosa do mundo, com US$ 5,03 trilhões contra US$ 4,93 trilhões. Em 2 de novembro, o setor de tecnologia caiu 2,66%, registrando a terceira sessão consecutiva de perdas; o índice Philadelphia Semiconductor recuou 3,37%, o Nasdaq Composite caiu 1,07% e o S&P 500 perdeu 0,51%, fechando no nível mais baixo desde 31 de julho e acumulando queda de 3,55% em relação à máxima histórica de 6 de outubro. Quando até os portos seguros começam a cair para acompanhar o mercado, isso mostra que a correção já se espalhou das ações de semicondutores para as empresas de grande capitalização mais estáveis. A Palantir Technologies, que divulgou resultados na mesma noite, teve alta anual de 96% na receita e elevou significativamente sua projeção para o ano inteiro, mas também não conseguiu aplausos do mercado apesar de superar as expectativas. Quando todos estão à espera de um motivo para vender, até bons resultados servem apenas para dar liquidez às vendas.
Olhando adiante, a pressão de curto prazo ainda não se dissipou. A abertura do mercado americano hoje à noite será o primeiro teste: se a Apple conseguirá limitar as perdas registradas após o fechamento ou se, como em julho, cairá mais 7,35% no dia seguinte determinará a intensidade desta correção. A Advanced Micro Devices divulgará seus resultados após o fechamento de hoje e será o próximo teste decisivo para a cadeia de hardware de inteligência artificial. Hoje também é o dia da votação das eleições de meio de mandato nos Estados Unidos, e na sexta-feira será divulgado o relatório de emprego não agrícola de outubro. Quase todos os dias há uma variável capaz de mudar a direção do mercado. No médio prazo, há dois cenários. Se os preços dos chips de memória se estabilizarem e a demanda pelo iPhone 18 Pro se mantiver durante o trimestre de festas, esta queda poderá ser uma oportunidade de compra após uma correção na avaliação. Se a margem bruta continuar caindo e o crescimento dos serviços desacelerar ainda mais, a Apple — negociada a cerca de 33 vezes o lucro projetado para o ano fiscal de 2027 — terá pouca margem de segurança em sua avaliação. Até empresas excelentes caem; a diferença está em saber se, depois da queda, os custos se estabilizam e a demanda se sustenta.
#苹果财报 #AçõesDosEUA
Comecemos pelos resultados em si: quase todos superaram as expectativas. No quarto trimestre do ano fiscal de 2026 (encerrado em 26 de setembro), a Apple registrou receita de US$ 114,48 bilhões, acima dos US$ 113,39 bilhões esperados pelos analistas e 11,7% maior que no mesmo período do ano anterior. O lucro por ação foi de US$ 2,10, acima dos US$ 1,99 esperados e com alta anual de 13,5%. O lucro por ação é o lucro líquido da empresa dividido pelo número de ações e é o indicador mais direto de sua capacidade de gerar lucro. Por segmento, a receita do iPhone foi de US$ 57,583 bilhões, acima dos cerca de US$ 56,5 bilhões esperados e 15% maior que no ano anterior; a divisão Mac também superou as expectativas. O iPad e alguns outros segmentos ficaram abaixo do esperado, enquanto os serviços vieram aproximadamente em linha com as projeções.
As vendas na Grande China somaram US$ 17,5 bilhões, com alta anual de 21% — um número impressionante à primeira vista, mas cerca de US$ 1 bilhão abaixo das expectativas do mercado, a primeira nota dissonante do balanço. A margem bruta de 47,9% também precisa ser vista com ressalvas: cerca de 1 ponto percentual veio de reembolsos de tarifas, que também contribuíram com US$ 0,05 para o lucro por ação. Descontada essa parcela, a margem bruta real fica em torno de 46,9% e o lucro por ação, em cerca de US$ 2,05. A margem bruta é a proporção do lucro que sobra após descontar os custos diretos de cada aparelho vendido. Quando esse número cai, significa que a Apple está ganhando menos com cada dispositivo que vende.
O verdadeiro golpe veio das projeções. Elas são as estimativas que a própria empresa faz para o próximo trimestre; ao analisar os resultados, Wall Street olha tanto para o passado quanto para essa tabela de previsões. A Apple projeta crescimento anual da receita de 7% a 10% no trimestre de festas de fim de ano (primeiro trimestre do ano fiscal de 2027). Embora isso supere a média das expectativas dos analistas, de 6,4%, representa uma desaceleração clara em relação aos 12% deste trimestre. A projeção de margem bruta é de 45% a 46%, abaixo não só da média esperada de 46,3%, mas também dos 47,9% registrados neste trimestre — quase 3 pontos percentuais a menos. Para os serviços, a previsão de crescimento é de 8% a 9%, também abaixo dos 10,7% esperados. O trimestre de festas de fim de ano é o maior período de vendas da Apple. Ao dizer ao mercado justamente nessa época que “o crescimento está desacelerando e as margens estão encolhendo”, a reação das ações era previsível: caíram 1,8% durante o pregão regular e chegaram a recuar 4,5% nas negociações após o fechamento. Só depois que o novo CEO, John Ternus, afirmou na teleconferência que “nunca esteve tão confiante no futuro” é que a queda diminuiu para 2,7%.
Por que as projeções são fracas? A cadeia de fatores é bastante clara. Primeiro, o aumento dos preços dos chips de memória. Desde junho, a Apple elevou em até US$ 100 o preço do iPhone. Este foi o primeiro trimestre completo após o reajuste, mas a economia obtida com os preços mais altos está sendo consumida pelo encarecimento dos chips de memória e de outros componentes. A pressão dos custos afeta diretamente a margem bruta. Segundo, o calendário de lançamento dos novos modelos está desalinhado. Este trimestre inclui apenas cerca de nove dias de vendas do iPhone 18 Pro; o iPhone 18 padrão e o novo iPhone Air só chegarão ao mercado no primeiro semestre de 2027. Normalmente, a apresentação de setembro lança toda a família de uma vez. Desta vez, apenas a linha Pro foi lançada, o que, na prática, adiou parte da demanda para o ano que vem. Terceiro, o crescimento dos serviços também está desacelerando. A projeção de 8% a 9% é um nível baixo, raro nos últimos anos, e mostra que nem mesmo o negócio mais lucrativo e estável da Apple está imune aos ventos contrários da economia.
Este balanço também tem um contexto mais amplo: a Apple vinha sendo um porto seguro durante a recente correção provocada pela inteligência artificial. Nos últimos seis meses, suas ações subiram 22% e seu valor de mercado aumentou em mais de US$ 1 trilhão. Na sexta-feira passada, a empresa acabara de recuperar da Nvidia o posto de companhia mais valiosa do mundo, com US$ 5,03 trilhões contra US$ 4,93 trilhões. Em 2 de novembro, o setor de tecnologia caiu 2,66%, registrando a terceira sessão consecutiva de perdas; o índice Philadelphia Semiconductor recuou 3,37%, o Nasdaq Composite caiu 1,07% e o S&P 500 perdeu 0,51%, fechando no nível mais baixo desde 31 de julho e acumulando queda de 3,55% em relação à máxima histórica de 6 de outubro. Quando até os portos seguros começam a cair para acompanhar o mercado, isso mostra que a correção já se espalhou das ações de semicondutores para as empresas de grande capitalização mais estáveis. A Palantir Technologies, que divulgou resultados na mesma noite, teve alta anual de 96% na receita e elevou significativamente sua projeção para o ano inteiro, mas também não conseguiu aplausos do mercado apesar de superar as expectativas. Quando todos estão à espera de um motivo para vender, até bons resultados servem apenas para dar liquidez às vendas.
Olhando adiante, a pressão de curto prazo ainda não se dissipou. A abertura do mercado americano hoje à noite será o primeiro teste: se a Apple conseguirá limitar as perdas registradas após o fechamento ou se, como em julho, cairá mais 7,35% no dia seguinte determinará a intensidade desta correção. A Advanced Micro Devices divulgará seus resultados após o fechamento de hoje e será o próximo teste decisivo para a cadeia de hardware de inteligência artificial. Hoje também é o dia da votação das eleições de meio de mandato nos Estados Unidos, e na sexta-feira será divulgado o relatório de emprego não agrícola de outubro. Quase todos os dias há uma variável capaz de mudar a direção do mercado. No médio prazo, há dois cenários. Se os preços dos chips de memória se estabilizarem e a demanda pelo iPhone 18 Pro se mantiver durante o trimestre de festas, esta queda poderá ser uma oportunidade de compra após uma correção na avaliação. Se a margem bruta continuar caindo e o crescimento dos serviços desacelerar ainda mais, a Apple — negociada a cerca de 33 vezes o lucro projetado para o ano fiscal de 2027 — terá pouca margem de segurança em sua avaliação. Até empresas excelentes caem; a diferença está em saber se, depois da queda, os custos se estabilizam e a demanda se sustenta.
#苹果财报 #AçõesDosEUA
75
·
--
Os três indicadores de sentimento pioraram hoje, e a deterioração está se acelerando. O índice CNN Fear & Greed caiu de 26 para 23, entrando em território de medo extremo; o índice de volatilidade VIX subiu de 19,42 para 21,15, uma alta de 8,9%, fechando acima de 20 pela primeira vez desde 29 de julho; e o índice Crypto Fear & Greed despencou de 37 para 26, uma queda de 11 pontos em um único dia, ficando a apenas 1 ponto do medo extremo.
Os preços também confirmam esse cenário: o S&P 500 fechou em 7.541,40 pontos, queda de 0,51%; o Nasdaq 100, em 27.989,82 pontos, queda de 1,39%; e o Bitcoin está cotado a cerca de US$ 77.000, aproximadamente 2,0% abaixo dos US$ 78.600 registrados no retrato de ontem às 09:30.
Ontem, a esta hora, o sentimento em relação às criptomoedas ainda era o único dos três indicadores que mostrava algum alívio. Hoje, essa recuperação, junto com a trégua do fim de semana, foi totalmente apagada. Os efeitos do roubo na Binance ainda não se dissiparam, e a votação das eleições de meio de mandato nos EUA acontece hoje. O mercado optou por levar o medo ao máximo antes de aguardar o resultado. Na minha opinião, é difícil que o sentimento melhore por conta própria antes do dia da eleição. O verdadeiro ponto de virada só virá depois da divulgação dos resultados da votação e do relatório de emprego de sexta-feira. No curto prazo, fique de olho no nível de US$ 76.000 para o Bitcoin: se conseguir se manter acima dele, o sentimento em relação às criptomoedas terá motivos para parar de cair; caso contrário, a próxima parada será o medo extremo.
#市场情绪 #Índice de medo e ganância
Os três indicadores de sentimento pioraram hoje, e a deterioração está se acelerando. O índice CNN Fear & Greed caiu de 26 para 23, entrando em território de medo extremo; o índice de volatilidade VIX subiu de 19,42 para 21,15, uma alta de 8,9%, fechando acima de 20 pela primeira vez desde 29 de julho; e o índice Crypto Fear & Greed despencou de 37 para 26, uma queda de 11 pontos em um único dia, ficando a apenas 1 ponto do medo extremo.
Os preços também confirmam esse cenário: o S&P 500 fechou em 7.541,40 pontos, queda de 0,51%; o Nasdaq 100, em 27.989,82 pontos, queda de 1,39%; e o Bitcoin está cotado a cerca de US$ 77.000, aproximadamente 2,0% abaixo dos US$ 78.600 registrados no retrato de ontem às 09:30.
Ontem, a esta hora, o sentimento em relação às criptomoedas ainda era o único dos três indicadores que mostrava algum alívio. Hoje, essa recuperação, junto com a trégua do fim de semana, foi totalmente apagada. Os efeitos do roubo na Binance ainda não se dissiparam, e a votação das eleições de meio de mandato nos EUA acontece hoje. O mercado optou por levar o medo ao máximo antes de aguardar o resultado. Na minha opinião, é difícil que o sentimento melhore por conta própria antes do dia da eleição. O verdadeiro ponto de virada só virá depois da divulgação dos resultados da votação e do relatório de emprego de sexta-feira. No curto prazo, fique de olho no nível de US$ 76.000 para o Bitcoin: se conseguir se manter acima dele, o sentimento em relação às criptomoedas terá motivos para parar de cair; caso contrário, a próxima parada será o medo extremo.
#市场情绪 #Índice de medo e ganância
Os preços também confirmam esse cenário: o S&P 500 fechou em 7.541,40 pontos, queda de 0,51%; o Nasdaq 100, em 27.989,82 pontos, queda de 1,39%; e o Bitcoin está cotado a cerca de US$ 77.000, aproximadamente 2,0% abaixo dos US$ 78.600 registrados no retrato de ontem às 09:30.
Ontem, a esta hora, o sentimento em relação às criptomoedas ainda era o único dos três indicadores que mostrava algum alívio. Hoje, essa recuperação, junto com a trégua do fim de semana, foi totalmente apagada. Os efeitos do roubo na Binance ainda não se dissiparam, e a votação das eleições de meio de mandato nos EUA acontece hoje. O mercado optou por levar o medo ao máximo antes de aguardar o resultado. Na minha opinião, é difícil que o sentimento melhore por conta própria antes do dia da eleição. O verdadeiro ponto de virada só virá depois da divulgação dos resultados da votação e do relatório de emprego de sexta-feira. No curto prazo, fique de olho no nível de US$ 76.000 para o Bitcoin: se conseguir se manter acima dele, o sentimento em relação às criptomoedas terá motivos para parar de cair; caso contrário, a próxima parada será o medo extremo.
#市场情绪 #Índice de medo e ganância
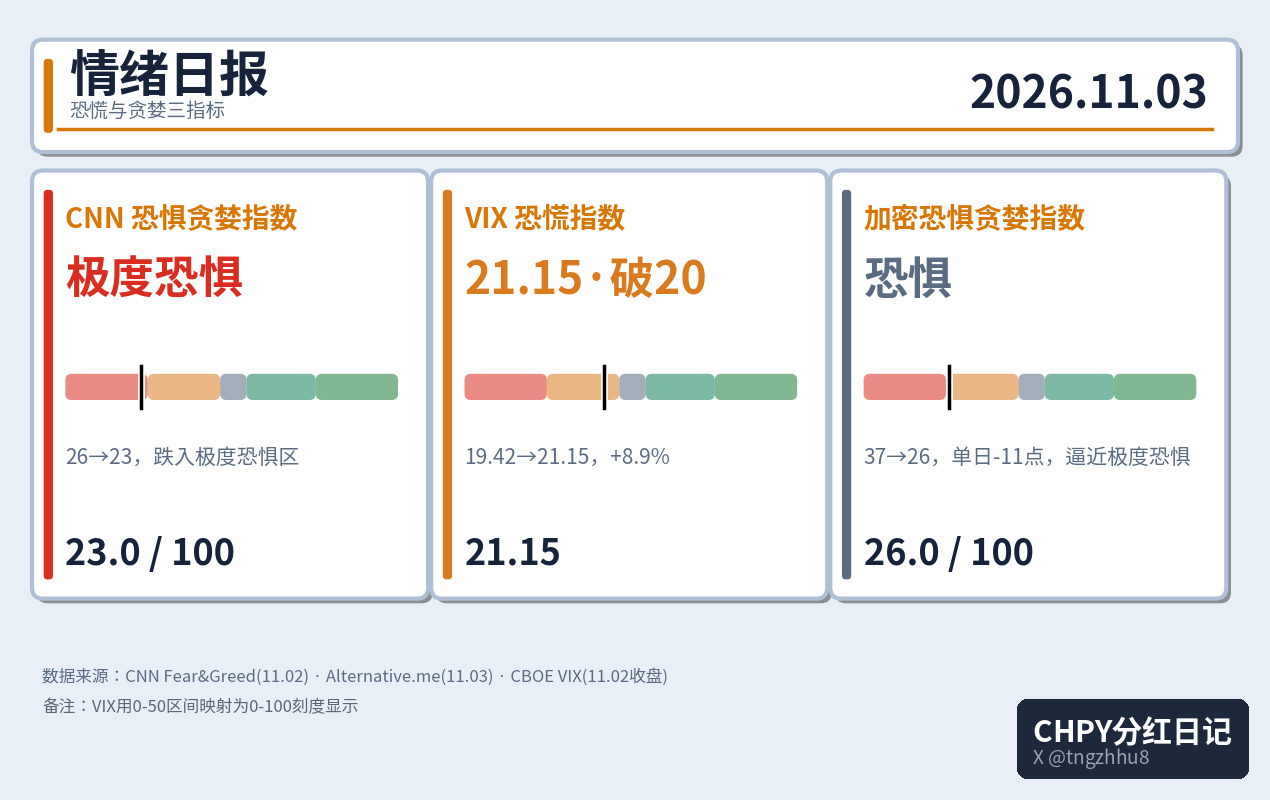
62
·
--
No primeiro pregão de novembro, as ações americanas tiveram um desempenho claramente dividido: o Dow Jones Industrial Average foi o único a subir, o Nasdaq Composite caiu pela terceira sessão consecutiva, e o S&P 500 também emendou três dias de queda.
Vamos aos números de fechamento: o Dow Jones Industrial Average subiu 0.41%, para 51,983.98 pontos; o S&P 500 caiu 0.51%, para 7,541.40 pontos; o Nasdaq Composite recuou 1.07%, para 25,164.32 pontos; e o Nasdaq 100 caiu 1.39%, para 27,989.82 pontos. O S&P 500 registrou seu menor fechamento desde 31 de julho e já recuou 3.55% em relação à máxima histórica de 7,818.93 pontos, alcançada em 6 de outubro.
Durante o pregão, chegou a parecer que haveria uma recuperação: os três principais índices abriram em alta, mas as ações de tecnologia voltaram a despencar à tarde, apagando todos os ganhos da manhã. Esse movimento de “disparar pela manhã e perder força à tarde” foi quase idêntico ao da última sexta-feira, sinal de que a confiança dos compradores ainda não voltou.
Para onde o dinheiro está indo fica claro ao olhar para os setores. Os destaques positivos foram consumo discricionário (+2.25%), materiais (+1.83%) e financeiro (+1.76%); os maiores recuos foram nos setores de energia (-3.97%) e tecnologia da informação (-2.66%). De um lado, defesa e valor; de outro, crescimento e setores cíclicos. A atitude dos investidores está escrita nas variações dos setores: primeiro se proteger, depois pensar no que fazer quando a tempestade passar.
O primeiro elo da cadeia de transmissão está na infraestrutura de inteligência artificial. As principais dúvidas deixadas pela temporada de balanços da semana passada ainda não desapareceram: quando os enormes investimentos em infraestrutura de inteligência artificial vão se transformar em fluxo de caixa de verdade? A Oracle apresentou um novo plano de financiamento, e o mercado votou com os pés: suas ações caíram 8.85%. A Marvell Technology anunciou a compra da fabricante de componentes ópticos Lumentum por US$ 115 bilhões, e as ações das duas empresas despencaram: a Lumentum caiu 18.59% e a Marvell Technology, 12.72%. O mercado deixou claro que não gosta dessa história de “quanto mais se gasta, mais se compra”. O índice de semicondutores da Filadélfia caiu 3.37%; a Advanced Micro Devices recuou 7.52%, a Micron Technology caiu 5.78% e a Nvidia, 1.26%. As ações de chips foram as mais atingidas na segunda-feira.
A Intel foi a que mais sofreu. Na última sexta-feira, suas projeções fracas no balanço provocaram um tombo de 28.58% em um único dia, o pior desde 1974; na segunda-feira, as ações caíram mais 8.80%. Em dois dias, perderam quase um terço do valor. O balanço de uma única empresa pode arrastar para baixo a lógica de avaliação de todo o setor de semicondutores. Essa é a fragilidade da narrativa da inteligência artificial neste momento: as expectativas estão altas demais, e a margem para erros é quase zero.
O segundo elo está no preço do petróleo. O Brent caiu 7.63%, e o WTI recuou 4.49%, para US$ 96.26, impulsionados pelo otimismo em relação às negociações de paz entre os Estados Unidos e o Irã. Com a redução do prêmio de risco geopolítico, o setor de energia caiu 3.97%, registrando a maior perda do dia. A forte queda do petróleo é uma boa notícia para a inflação, mas os acionistas de empresas de energia tiveram uma segunda-feira difícil.
O terceiro elo explica por que o Dow foi o único a subir. O Dow Jones Industrial Average tem grande peso de empresas industriais, financeiras e de consumo, e uma exposição relativamente baixa à tecnologia. Quando os investidores saem das ações de tecnologia com avaliações elevadas, é para esses setores que o dinheiro vai primeiro. Não se trata de uma recuperação generalizada, mas de uma típica rotação para ativos defensivos: o dinheiro não saiu da bolsa, apenas mudou de lugar.
Também houve duas boas notícias, ambas após o fechamento do mercado: os resultados da Apple e da Palantir Technologies superaram as expectativas. As ações da Apple chegaram a cair 1.5% durante o pregão, mas recuperaram parte do terreno perdido após o fechamento, graças ao balanço. Só que, no clima desta segunda-feira, o bom resultado de uma empresa não consegue salvar o sentimento de um setor inteiro.
Olhando um pouco mais longe, em outubro o Nasdaq Composite caiu 5.3%, seu pior mês desde março de 2023; o S&P 500 recuou 0.9%, enquanto o Dow Jones Industrial Average subiu 1.7%. Ou seja, a divergência não começou na segunda-feira: marcou todo o mês de outubro, e o primeiro dia de novembro foi apenas mais um capítulo dessa história.
Na minha opinião, a natureza desta correção na inteligência artificial mudou: deixou de ser “uma queda depois de subir demais” e passou a ser “um questionamento da narrativa”. Antes, quando os resultados eram ruins e as ações caíam por um dia, sempre apareciam compradores aproveitando a queda; agora, nem mesmo resultados acima das expectativas garantem uma alta — Intel e Oracle são exemplos disso. O mercado começou a fazer as contas a sério; o que não consegue justificar, vende primeiro. Nesta fase, o fundo das ações de tecnologia não será atingido em um único dia. Será preciso esperar até que uma temporada de balanços prove que os investimentos realmente geraram retorno, ou até que as avaliações caiam tanto que ninguém mais faça essa pergunta.
No curto prazo, as variáveis estão concentradas nesta semana: hoje é o dia da votação das eleições de meio de mandato nos Estados Unidos, cujo resultado definirá os rumos da política nos próximos dois anos; na sexta-feira, será divulgado o relatório de emprego de outubro. É provável que o mercado continue cauteloso antes das eleições, e a volatilidade não deve ser pequena. Depois de três sessões consecutivas de queda do Nasdaq 100, uma recuperação técnica de curto prazo pode surgir a qualquer momento, mas sua sustentação dependerá de como o resultado das eleições e os dados de emprego serão recebidos.
Quanto às estratégias, correr para comprar ações de tecnologia na baixa não é uma boa escolha. Tentar agarrar uma faca em queda é arriscado — o cabo pode não estar na sua mão. A força do Dow e a liderança dos setores financeiro e de consumo discricionário mostram que os investidores estão buscando proteção, mas isso é apenas uma rotação, não uma reversão. O que vale a pena esperar é o momento em que, depois de definidos os resultados das eleições de meio de mandato e divulgados os dados de emprego, o mercado voltar a escolher uma direção. Até lá, mantenha posições pequenas e observe; deixe as balas voarem por mais um tempo.
#美股 #EleiçõesDeMeioDeMandatoNosEUA
No primeiro pregão de novembro, as ações americanas tiveram um desempenho claramente dividido: o Dow Jones Industrial Average foi o único a subir, o Nasdaq Composite caiu pela terceira sessão consecutiva, e o S&P 500 também emendou três dias de queda.
Vamos aos números de fechamento: o Dow Jones Industrial Average subiu 0.41%, para 51,983.98 pontos; o S&P 500 caiu 0.51%, para 7,541.40 pontos; o Nasdaq Composite recuou 1.07%, para 25,164.32 pontos; e o Nasdaq 100 caiu 1.39%, para 27,989.82 pontos. O S&P 500 registrou seu menor fechamento desde 31 de julho e já recuou 3.55% em relação à máxima histórica de 7,818.93 pontos, alcançada em 6 de outubro.
Durante o pregão, chegou a parecer que haveria uma recuperação: os três principais índices abriram em alta, mas as ações de tecnologia voltaram a despencar à tarde, apagando todos os ganhos da manhã. Esse movimento de “disparar pela manhã e perder força à tarde” foi quase idêntico ao da última sexta-feira, sinal de que a confiança dos compradores ainda não voltou.
Para onde o dinheiro está indo fica claro ao olhar para os setores. Os destaques positivos foram consumo discricionário (+2.25%), materiais (+1.83%) e financeiro (+1.76%); os maiores recuos foram nos setores de energia (-3.97%) e tecnologia da informação (-2.66%). De um lado, defesa e valor; de outro, crescimento e setores cíclicos. A atitude dos investidores está escrita nas variações dos setores: primeiro se proteger, depois pensar no que fazer quando a tempestade passar.
O primeiro elo da cadeia de transmissão está na infraestrutura de inteligência artificial. As principais dúvidas deixadas pela temporada de balanços da semana passada ainda não desapareceram: quando os enormes investimentos em infraestrutura de inteligência artificial vão se transformar em fluxo de caixa de verdade? A Oracle apresentou um novo plano de financiamento, e o mercado votou com os pés: suas ações caíram 8.85%. A Marvell Technology anunciou a compra da fabricante de componentes ópticos Lumentum por US$ 115 bilhões, e as ações das duas empresas despencaram: a Lumentum caiu 18.59% e a Marvell Technology, 12.72%. O mercado deixou claro que não gosta dessa história de “quanto mais se gasta, mais se compra”. O índice de semicondutores da Filadélfia caiu 3.37%; a Advanced Micro Devices recuou 7.52%, a Micron Technology caiu 5.78% e a Nvidia, 1.26%. As ações de chips foram as mais atingidas na segunda-feira.
A Intel foi a que mais sofreu. Na última sexta-feira, suas projeções fracas no balanço provocaram um tombo de 28.58% em um único dia, o pior desde 1974; na segunda-feira, as ações caíram mais 8.80%. Em dois dias, perderam quase um terço do valor. O balanço de uma única empresa pode arrastar para baixo a lógica de avaliação de todo o setor de semicondutores. Essa é a fragilidade da narrativa da inteligência artificial neste momento: as expectativas estão altas demais, e a margem para erros é quase zero.
O segundo elo está no preço do petróleo. O Brent caiu 7.63%, e o WTI recuou 4.49%, para US$ 96.26, impulsionados pelo otimismo em relação às negociações de paz entre os Estados Unidos e o Irã. Com a redução do prêmio de risco geopolítico, o setor de energia caiu 3.97%, registrando a maior perda do dia. A forte queda do petróleo é uma boa notícia para a inflação, mas os acionistas de empresas de energia tiveram uma segunda-feira difícil.
O terceiro elo explica por que o Dow foi o único a subir. O Dow Jones Industrial Average tem grande peso de empresas industriais, financeiras e de consumo, e uma exposição relativamente baixa à tecnologia. Quando os investidores saem das ações de tecnologia com avaliações elevadas, é para esses setores que o dinheiro vai primeiro. Não se trata de uma recuperação generalizada, mas de uma típica rotação para ativos defensivos: o dinheiro não saiu da bolsa, apenas mudou de lugar.
Também houve duas boas notícias, ambas após o fechamento do mercado: os resultados da Apple e da Palantir Technologies superaram as expectativas. As ações da Apple chegaram a cair 1.5% durante o pregão, mas recuperaram parte do terreno perdido após o fechamento, graças ao balanço. Só que, no clima desta segunda-feira, o bom resultado de uma empresa não consegue salvar o sentimento de um setor inteiro.
Olhando um pouco mais longe, em outubro o Nasdaq Composite caiu 5.3%, seu pior mês desde março de 2023; o S&P 500 recuou 0.9%, enquanto o Dow Jones Industrial Average subiu 1.7%. Ou seja, a divergência não começou na segunda-feira: marcou todo o mês de outubro, e o primeiro dia de novembro foi apenas mais um capítulo dessa história.
Na minha opinião, a natureza desta correção na inteligência artificial mudou: deixou de ser “uma queda depois de subir demais” e passou a ser “um questionamento da narrativa”. Antes, quando os resultados eram ruins e as ações caíam por um dia, sempre apareciam compradores aproveitando a queda; agora, nem mesmo resultados acima das expectativas garantem uma alta — Intel e Oracle são exemplos disso. O mercado começou a fazer as contas a sério; o que não consegue justificar, vende primeiro. Nesta fase, o fundo das ações de tecnologia não será atingido em um único dia. Será preciso esperar até que uma temporada de balanços prove que os investimentos realmente geraram retorno, ou até que as avaliações caiam tanto que ninguém mais faça essa pergunta.
No curto prazo, as variáveis estão concentradas nesta semana: hoje é o dia da votação das eleições de meio de mandato nos Estados Unidos, cujo resultado definirá os rumos da política nos próximos dois anos; na sexta-feira, será divulgado o relatório de emprego de outubro. É provável que o mercado continue cauteloso antes das eleições, e a volatilidade não deve ser pequena. Depois de três sessões consecutivas de queda do Nasdaq 100, uma recuperação técnica de curto prazo pode surgir a qualquer momento, mas sua sustentação dependerá de como o resultado das eleições e os dados de emprego serão recebidos.
Quanto às estratégias, correr para comprar ações de tecnologia na baixa não é uma boa escolha. Tentar agarrar uma faca em queda é arriscado — o cabo pode não estar na sua mão. A força do Dow e a liderança dos setores financeiro e de consumo discricionário mostram que os investidores estão buscando proteção, mas isso é apenas uma rotação, não uma reversão. O que vale a pena esperar é o momento em que, depois de definidos os resultados das eleições de meio de mandato e divulgados os dados de emprego, o mercado voltar a escolher uma direção. Até lá, mantenha posições pequenas e observe; deixe as balas voarem por mais um tempo.
#美股 #EleiçõesDeMeioDeMandatoNosEUA
Vamos aos números de fechamento: o Dow Jones Industrial Average subiu 0.41%, para 51,983.98 pontos; o S&P 500 caiu 0.51%, para 7,541.40 pontos; o Nasdaq Composite recuou 1.07%, para 25,164.32 pontos; e o Nasdaq 100 caiu 1.39%, para 27,989.82 pontos. O S&P 500 registrou seu menor fechamento desde 31 de julho e já recuou 3.55% em relação à máxima histórica de 7,818.93 pontos, alcançada em 6 de outubro.
Durante o pregão, chegou a parecer que haveria uma recuperação: os três principais índices abriram em alta, mas as ações de tecnologia voltaram a despencar à tarde, apagando todos os ganhos da manhã. Esse movimento de “disparar pela manhã e perder força à tarde” foi quase idêntico ao da última sexta-feira, sinal de que a confiança dos compradores ainda não voltou.
Para onde o dinheiro está indo fica claro ao olhar para os setores. Os destaques positivos foram consumo discricionário (+2.25%), materiais (+1.83%) e financeiro (+1.76%); os maiores recuos foram nos setores de energia (-3.97%) e tecnologia da informação (-2.66%). De um lado, defesa e valor; de outro, crescimento e setores cíclicos. A atitude dos investidores está escrita nas variações dos setores: primeiro se proteger, depois pensar no que fazer quando a tempestade passar.
O primeiro elo da cadeia de transmissão está na infraestrutura de inteligência artificial. As principais dúvidas deixadas pela temporada de balanços da semana passada ainda não desapareceram: quando os enormes investimentos em infraestrutura de inteligência artificial vão se transformar em fluxo de caixa de verdade? A Oracle apresentou um novo plano de financiamento, e o mercado votou com os pés: suas ações caíram 8.85%. A Marvell Technology anunciou a compra da fabricante de componentes ópticos Lumentum por US$ 115 bilhões, e as ações das duas empresas despencaram: a Lumentum caiu 18.59% e a Marvell Technology, 12.72%. O mercado deixou claro que não gosta dessa história de “quanto mais se gasta, mais se compra”. O índice de semicondutores da Filadélfia caiu 3.37%; a Advanced Micro Devices recuou 7.52%, a Micron Technology caiu 5.78% e a Nvidia, 1.26%. As ações de chips foram as mais atingidas na segunda-feira.
A Intel foi a que mais sofreu. Na última sexta-feira, suas projeções fracas no balanço provocaram um tombo de 28.58% em um único dia, o pior desde 1974; na segunda-feira, as ações caíram mais 8.80%. Em dois dias, perderam quase um terço do valor. O balanço de uma única empresa pode arrastar para baixo a lógica de avaliação de todo o setor de semicondutores. Essa é a fragilidade da narrativa da inteligência artificial neste momento: as expectativas estão altas demais, e a margem para erros é quase zero.
O segundo elo está no preço do petróleo. O Brent caiu 7.63%, e o WTI recuou 4.49%, para US$ 96.26, impulsionados pelo otimismo em relação às negociações de paz entre os Estados Unidos e o Irã. Com a redução do prêmio de risco geopolítico, o setor de energia caiu 3.97%, registrando a maior perda do dia. A forte queda do petróleo é uma boa notícia para a inflação, mas os acionistas de empresas de energia tiveram uma segunda-feira difícil.
O terceiro elo explica por que o Dow foi o único a subir. O Dow Jones Industrial Average tem grande peso de empresas industriais, financeiras e de consumo, e uma exposição relativamente baixa à tecnologia. Quando os investidores saem das ações de tecnologia com avaliações elevadas, é para esses setores que o dinheiro vai primeiro. Não se trata de uma recuperação generalizada, mas de uma típica rotação para ativos defensivos: o dinheiro não saiu da bolsa, apenas mudou de lugar.
Também houve duas boas notícias, ambas após o fechamento do mercado: os resultados da Apple e da Palantir Technologies superaram as expectativas. As ações da Apple chegaram a cair 1.5% durante o pregão, mas recuperaram parte do terreno perdido após o fechamento, graças ao balanço. Só que, no clima desta segunda-feira, o bom resultado de uma empresa não consegue salvar o sentimento de um setor inteiro.
Olhando um pouco mais longe, em outubro o Nasdaq Composite caiu 5.3%, seu pior mês desde março de 2023; o S&P 500 recuou 0.9%, enquanto o Dow Jones Industrial Average subiu 1.7%. Ou seja, a divergência não começou na segunda-feira: marcou todo o mês de outubro, e o primeiro dia de novembro foi apenas mais um capítulo dessa história.
Na minha opinião, a natureza desta correção na inteligência artificial mudou: deixou de ser “uma queda depois de subir demais” e passou a ser “um questionamento da narrativa”. Antes, quando os resultados eram ruins e as ações caíam por um dia, sempre apareciam compradores aproveitando a queda; agora, nem mesmo resultados acima das expectativas garantem uma alta — Intel e Oracle são exemplos disso. O mercado começou a fazer as contas a sério; o que não consegue justificar, vende primeiro. Nesta fase, o fundo das ações de tecnologia não será atingido em um único dia. Será preciso esperar até que uma temporada de balanços prove que os investimentos realmente geraram retorno, ou até que as avaliações caiam tanto que ninguém mais faça essa pergunta.
No curto prazo, as variáveis estão concentradas nesta semana: hoje é o dia da votação das eleições de meio de mandato nos Estados Unidos, cujo resultado definirá os rumos da política nos próximos dois anos; na sexta-feira, será divulgado o relatório de emprego de outubro. É provável que o mercado continue cauteloso antes das eleições, e a volatilidade não deve ser pequena. Depois de três sessões consecutivas de queda do Nasdaq 100, uma recuperação técnica de curto prazo pode surgir a qualquer momento, mas sua sustentação dependerá de como o resultado das eleições e os dados de emprego serão recebidos.
Quanto às estratégias, correr para comprar ações de tecnologia na baixa não é uma boa escolha. Tentar agarrar uma faca em queda é arriscado — o cabo pode não estar na sua mão. A força do Dow e a liderança dos setores financeiro e de consumo discricionário mostram que os investidores estão buscando proteção, mas isso é apenas uma rotação, não uma reversão. O que vale a pena esperar é o momento em que, depois de definidos os resultados das eleições de meio de mandato e divulgados os dados de emprego, o mercado voltar a escolher uma direção. Até lá, mantenha posições pequenas e observe; deixe as balas voarem por mais um tempo.
#美股 #EleiçõesDeMeioDeMandatoNosEUA
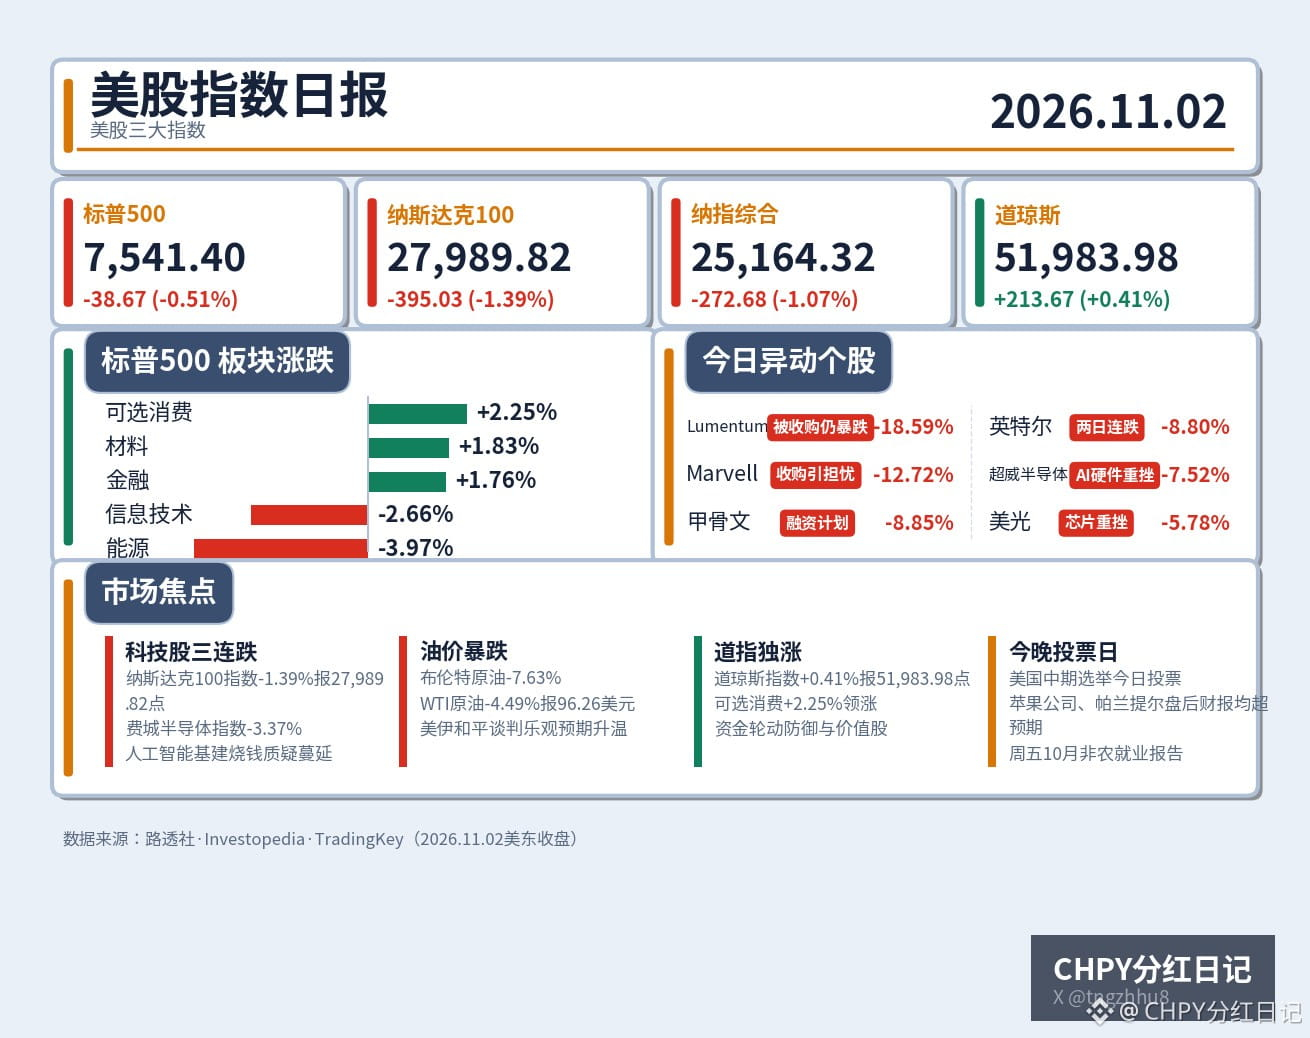
137
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
USMidterms-WhatAreMarketsExpecting?
124,368 visualizações
966 a discutir
Vitória democrata no Congresso abala apostas em Trump em ações de IA e criptomoedas
Binance News
·15 gostos
·5.6k visualizações
USOctoberNFP-AreRateCutsStillPossible
266,971 visualizações
2,073 a discutir
CircleQ3Revenue865M
20 visualizações
38 a discutir