No primeiro pregão de novembro, as ações americanas tiveram um desempenho claramente dividido: o Dow Jones Industrial Average foi o único a subir, o Nasdaq Composite caiu pela terceira sessão consecutiva, e o S&P 500 também emendou três dias de queda.
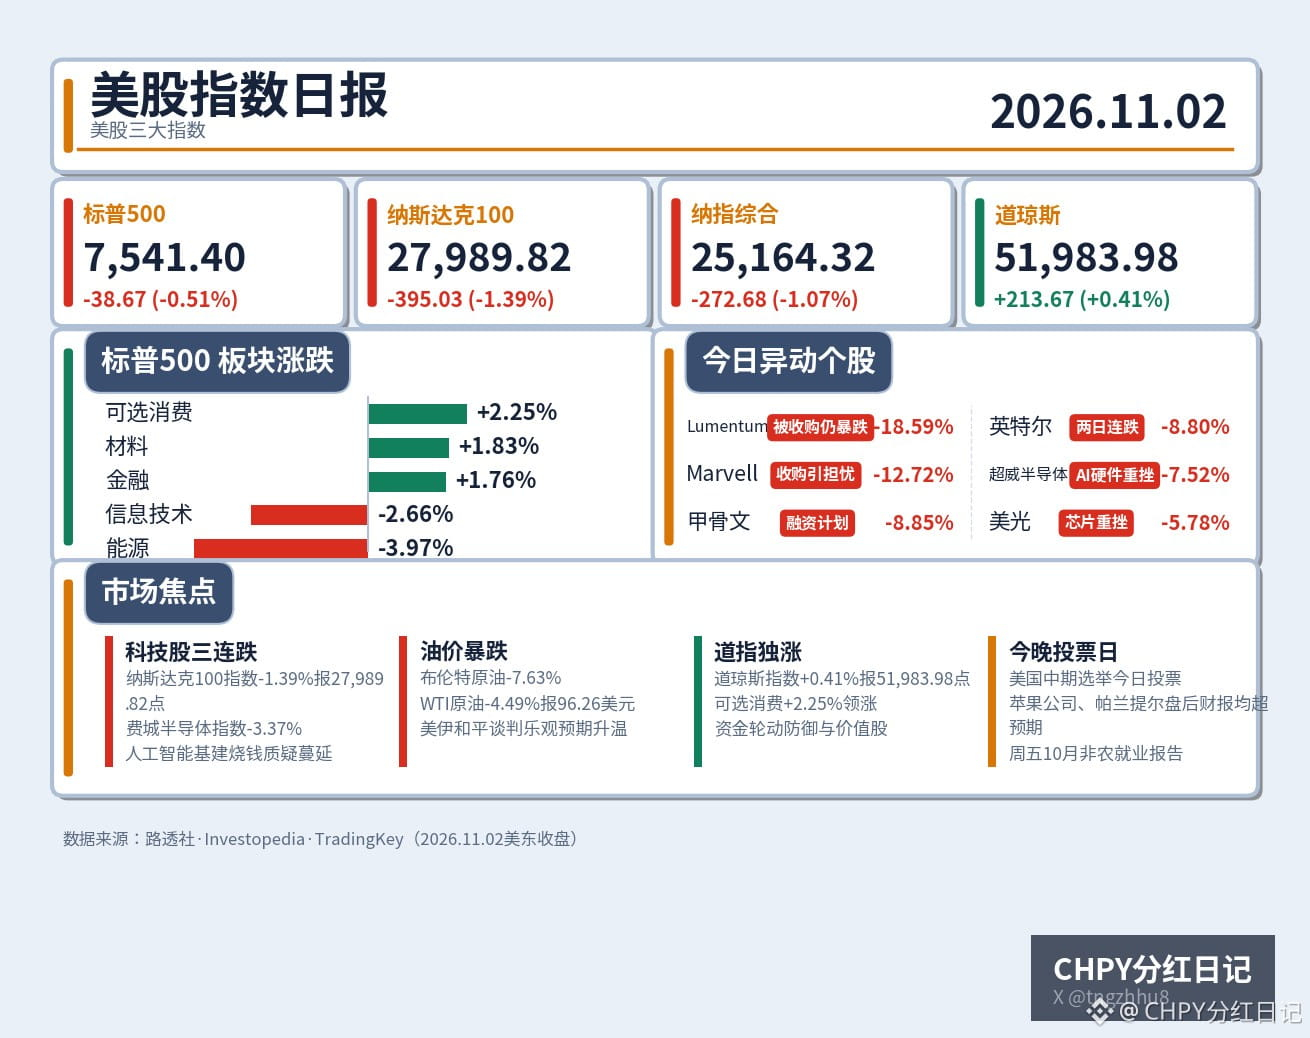
Vamos aos números de fechamento: o Dow Jones Industrial Average subiu 0.41%, para 51,983.98 pontos; o S&P 500 caiu 0.51%, para 7,541.40 pontos; o Nasdaq Composite recuou 1.07%, para 25,164.32 pontos; e o Nasdaq 100 caiu 1.39%, para 27,989.82 pontos. O S&P 500 registrou seu menor fechamento desde 31 de julho e já recuou 3.55% em relação à máxima histórica de 7,818.93 pontos, alcançada em 6 de outubro.
Durante o pregão, chegou a parecer que haveria uma recuperação: os três principais índices abriram em alta, mas as ações de tecnologia voltaram a despencar à tarde, apagando todos os ganhos da manhã. Esse movimento de “disparar pela manhã e perder força à tarde” foi quase idêntico ao da última sexta-feira, sinal de que a confiança dos compradores ainda não voltou.
Para onde o dinheiro está indo fica claro ao olhar para os setores. Os destaques positivos foram consumo discricionário (+2.25%), materiais (+1.83%) e financeiro (+1.76%); os maiores recuos foram nos setores de energia (-3.97%) e tecnologia da informação (-2.66%). De um lado, defesa e valor; de outro, crescimento e setores cíclicos. A atitude dos investidores está escrita nas variações dos setores: primeiro se proteger, depois pensar no que fazer quando a tempestade passar.
O primeiro elo da cadeia de transmissão está na infraestrutura de inteligência artificial. As principais dúvidas deixadas pela temporada de balanços da semana passada ainda não desapareceram: quando os enormes investimentos em infraestrutura de inteligência artificial vão se transformar em fluxo de caixa de verdade? A Oracle apresentou um novo plano de financiamento, e o mercado votou com os pés: suas ações caíram 8.85%. A Marvell Technology anunciou a compra da fabricante de componentes ópticos Lumentum por US$ 115 bilhões, e as ações das duas empresas despencaram: a Lumentum caiu 18.59% e a Marvell Technology, 12.72%. O mercado deixou claro que não gosta dessa história de “quanto mais se gasta, mais se compra”. O índice de semicondutores da Filadélfia caiu 3.37%; a Advanced Micro Devices recuou 7.52%, a Micron Technology caiu 5.78% e a Nvidia, 1.26%. As ações de chips foram as mais atingidas na segunda-feira.
A Intel foi a que mais sofreu. Na última sexta-feira, suas projeções fracas no balanço provocaram um tombo de 28.58% em um único dia, o pior desde 1974; na segunda-feira, as ações caíram mais 8.80%. Em dois dias, perderam quase um terço do valor. O balanço de uma única empresa pode arrastar para baixo a lógica de avaliação de todo o setor de semicondutores. Essa é a fragilidade da narrativa da inteligência artificial neste momento: as expectativas estão altas demais, e a margem para erros é quase zero.
O segundo elo está no preço do petróleo. O Brent caiu 7.63%, e o WTI recuou 4.49%, para US$ 96.26, impulsionados pelo otimismo em relação às negociações de paz entre os Estados Unidos e o Irã. Com a redução do prêmio de risco geopolítico, o setor de energia caiu 3.97%, registrando a maior perda do dia. A forte queda do petróleo é uma boa notícia para a inflação, mas os acionistas de empresas de energia tiveram uma segunda-feira difícil.
O terceiro elo explica por que o Dow foi o único a subir. O Dow Jones Industrial Average tem grande peso de empresas industriais, financeiras e de consumo, e uma exposição relativamente baixa à tecnologia. Quando os investidores saem das ações de tecnologia com avaliações elevadas, é para esses setores que o dinheiro vai primeiro. Não se trata de uma recuperação generalizada, mas de uma típica rotação para ativos defensivos: o dinheiro não saiu da bolsa, apenas mudou de lugar.
Também houve duas boas notícias, ambas após o fechamento do mercado: os resultados da Apple e da Palantir Technologies superaram as expectativas. As ações da Apple chegaram a cair 1.5% durante o pregão, mas recuperaram parte do terreno perdido após o fechamento, graças ao balanço. Só que, no clima desta segunda-feira, o bom resultado de uma empresa não consegue salvar o sentimento de um setor inteiro.
Olhando um pouco mais longe, em outubro o Nasdaq Composite caiu 5.3%, seu pior mês desde março de 2023; o S&P 500 recuou 0.9%, enquanto o Dow Jones Industrial Average subiu 1.7%. Ou seja, a divergência não começou na segunda-feira: marcou todo o mês de outubro, e o primeiro dia de novembro foi apenas mais um capítulo dessa história.
Na minha opinião, a natureza desta correção na inteligência artificial mudou: deixou de ser “uma queda depois de subir demais” e passou a ser “um questionamento da narrativa”. Antes, quando os resultados eram ruins e as ações caíam por um dia, sempre apareciam compradores aproveitando a queda; agora, nem mesmo resultados acima das expectativas garantem uma alta — Intel e Oracle são exemplos disso. O mercado começou a fazer as contas a sério; o que não consegue justificar, vende primeiro. Nesta fase, o fundo das ações de tecnologia não será atingido em um único dia. Será preciso esperar até que uma temporada de balanços prove que os investimentos realmente geraram retorno, ou até que as avaliações caiam tanto que ninguém mais faça essa pergunta.
No curto prazo, as variáveis estão concentradas nesta semana: hoje é o dia da votação das eleições de meio de mandato nos Estados Unidos, cujo resultado definirá os rumos da política nos próximos dois anos; na sexta-feira, será divulgado o relatório de emprego de outubro. É provável que o mercado continue cauteloso antes das eleições, e a volatilidade não deve ser pequena. Depois de três sessões consecutivas de queda do Nasdaq 100, uma recuperação técnica de curto prazo pode surgir a qualquer momento, mas sua sustentação dependerá de como o resultado das eleições e os dados de emprego serão recebidos.
Quanto às estratégias, correr para comprar ações de tecnologia na baixa não é uma boa escolha. Tentar agarrar uma faca em queda é arriscado — o cabo pode não estar na sua mão. A força do Dow e a liderança dos setores financeiro e de consumo discricionário mostram que os investidores estão buscando proteção, mas isso é apenas uma rotação, não uma reversão. O que vale a pena esperar é o momento em que, depois de definidos os resultados das eleições de meio de mandato e divulgados os dados de emprego, o mercado voltar a escolher uma direção. Até lá, mantenha posições pequenas e observe; deixe as balas voarem por mais um tempo.
#美股 #EleiçõesDeMeioDeMandatoNosEUA
Vamos aos números de fechamento: o Dow Jones Industrial Average subiu 0.41%, para 51,983.98 pontos; o S&P 500 caiu 0.51%, para 7,541.40 pontos; o Nasdaq Composite recuou 1.07%, para 25,164.32 pontos; e o Nasdaq 100 caiu 1.39%, para 27,989.82 pontos. O S&P 500 registrou seu menor fechamento desde 31 de julho e já recuou 3.55% em relação à máxima histórica de 7,818.93 pontos, alcançada em 6 de outubro.
Durante o pregão, chegou a parecer que haveria uma recuperação: os três principais índices abriram em alta, mas as ações de tecnologia voltaram a despencar à tarde, apagando todos os ganhos da manhã. Esse movimento de “disparar pela manhã e perder força à tarde” foi quase idêntico ao da última sexta-feira, sinal de que a confiança dos compradores ainda não voltou.
Para onde o dinheiro está indo fica claro ao olhar para os setores. Os destaques positivos foram consumo discricionário (+2.25%), materiais (+1.83%) e financeiro (+1.76%); os maiores recuos foram nos setores de energia (-3.97%) e tecnologia da informação (-2.66%). De um lado, defesa e valor; de outro, crescimento e setores cíclicos. A atitude dos investidores está escrita nas variações dos setores: primeiro se proteger, depois pensar no que fazer quando a tempestade passar.
O primeiro elo da cadeia de transmissão está na infraestrutura de inteligência artificial. As principais dúvidas deixadas pela temporada de balanços da semana passada ainda não desapareceram: quando os enormes investimentos em infraestrutura de inteligência artificial vão se transformar em fluxo de caixa de verdade? A Oracle apresentou um novo plano de financiamento, e o mercado votou com os pés: suas ações caíram 8.85%. A Marvell Technology anunciou a compra da fabricante de componentes ópticos Lumentum por US$ 115 bilhões, e as ações das duas empresas despencaram: a Lumentum caiu 18.59% e a Marvell Technology, 12.72%. O mercado deixou claro que não gosta dessa história de “quanto mais se gasta, mais se compra”. O índice de semicondutores da Filadélfia caiu 3.37%; a Advanced Micro Devices recuou 7.52%, a Micron Technology caiu 5.78% e a Nvidia, 1.26%. As ações de chips foram as mais atingidas na segunda-feira.
A Intel foi a que mais sofreu. Na última sexta-feira, suas projeções fracas no balanço provocaram um tombo de 28.58% em um único dia, o pior desde 1974; na segunda-feira, as ações caíram mais 8.80%. Em dois dias, perderam quase um terço do valor. O balanço de uma única empresa pode arrastar para baixo a lógica de avaliação de todo o setor de semicondutores. Essa é a fragilidade da narrativa da inteligência artificial neste momento: as expectativas estão altas demais, e a margem para erros é quase zero.
O segundo elo está no preço do petróleo. O Brent caiu 7.63%, e o WTI recuou 4.49%, para US$ 96.26, impulsionados pelo otimismo em relação às negociações de paz entre os Estados Unidos e o Irã. Com a redução do prêmio de risco geopolítico, o setor de energia caiu 3.97%, registrando a maior perda do dia. A forte queda do petróleo é uma boa notícia para a inflação, mas os acionistas de empresas de energia tiveram uma segunda-feira difícil.
O terceiro elo explica por que o Dow foi o único a subir. O Dow Jones Industrial Average tem grande peso de empresas industriais, financeiras e de consumo, e uma exposição relativamente baixa à tecnologia. Quando os investidores saem das ações de tecnologia com avaliações elevadas, é para esses setores que o dinheiro vai primeiro. Não se trata de uma recuperação generalizada, mas de uma típica rotação para ativos defensivos: o dinheiro não saiu da bolsa, apenas mudou de lugar.
Também houve duas boas notícias, ambas após o fechamento do mercado: os resultados da Apple e da Palantir Technologies superaram as expectativas. As ações da Apple chegaram a cair 1.5% durante o pregão, mas recuperaram parte do terreno perdido após o fechamento, graças ao balanço. Só que, no clima desta segunda-feira, o bom resultado de uma empresa não consegue salvar o sentimento de um setor inteiro.
Olhando um pouco mais longe, em outubro o Nasdaq Composite caiu 5.3%, seu pior mês desde março de 2023; o S&P 500 recuou 0.9%, enquanto o Dow Jones Industrial Average subiu 1.7%. Ou seja, a divergência não começou na segunda-feira: marcou todo o mês de outubro, e o primeiro dia de novembro foi apenas mais um capítulo dessa história.
Na minha opinião, a natureza desta correção na inteligência artificial mudou: deixou de ser “uma queda depois de subir demais” e passou a ser “um questionamento da narrativa”. Antes, quando os resultados eram ruins e as ações caíam por um dia, sempre apareciam compradores aproveitando a queda; agora, nem mesmo resultados acima das expectativas garantem uma alta — Intel e Oracle são exemplos disso. O mercado começou a fazer as contas a sério; o que não consegue justificar, vende primeiro. Nesta fase, o fundo das ações de tecnologia não será atingido em um único dia. Será preciso esperar até que uma temporada de balanços prove que os investimentos realmente geraram retorno, ou até que as avaliações caiam tanto que ninguém mais faça essa pergunta.
No curto prazo, as variáveis estão concentradas nesta semana: hoje é o dia da votação das eleições de meio de mandato nos Estados Unidos, cujo resultado definirá os rumos da política nos próximos dois anos; na sexta-feira, será divulgado o relatório de emprego de outubro. É provável que o mercado continue cauteloso antes das eleições, e a volatilidade não deve ser pequena. Depois de três sessões consecutivas de queda do Nasdaq 100, uma recuperação técnica de curto prazo pode surgir a qualquer momento, mas sua sustentação dependerá de como o resultado das eleições e os dados de emprego serão recebidos.
Quanto às estratégias, correr para comprar ações de tecnologia na baixa não é uma boa escolha. Tentar agarrar uma faca em queda é arriscado — o cabo pode não estar na sua mão. A força do Dow e a liderança dos setores financeiro e de consumo discricionário mostram que os investidores estão buscando proteção, mas isso é apenas uma rotação, não uma reversão. O que vale a pena esperar é o momento em que, depois de definidos os resultados das eleições de meio de mandato e divulgados os dados de emprego, o mercado voltar a escolher uma direção. Até lá, mantenha posições pequenas e observe; deixe as balas voarem por mais um tempo.
#美股 #EleiçõesDeMeioDeMandatoNosEUA