No dia da votação das eleições de meio de mandato, o Nasdaq Composite encerrou uma sequência de três quedas consecutivas, enquanto o Dow Jones Industrial Average foi o único a recuar.
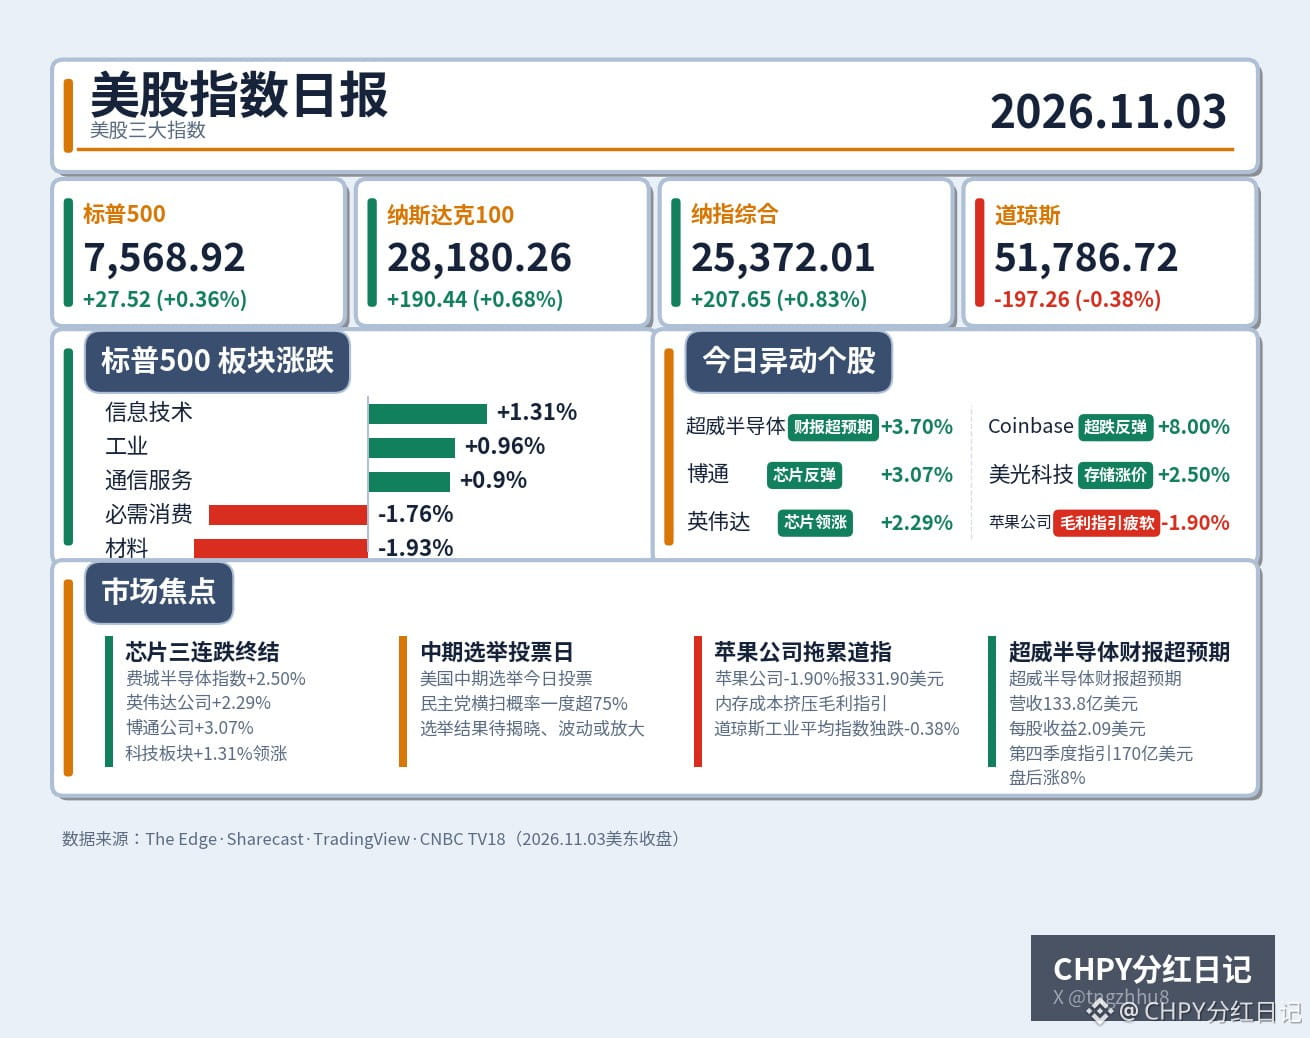
O S&P 500 subiu 0,36%, para 7,568.92 pontos; o Nasdaq Composite avançou 0,83%, para 25,372.01 pontos; e o Nasdaq 100 ganhou 0,68%, para 28,180.26 pontos. Os três índices encerraram juntos uma sequência de três quedas consecutivas. O Dow Jones Industrial Average caiu 0,38%, para 51,786.72 pontos, sendo o único dos principais índices a fechar em baixa. O Russell 2000 subiu 0,23%, para 2,812.45 pontos.
A divergência entre os setores foi bastante nítida: tecnologia da informação liderou os ganhos, com alta de 1,31%; indústria subiu 0,96% e serviços de comunicação, 0,90%. Do outro lado, materiais caíram 1,93%, bens de consumo essenciais recuaram 1,76% e energia perdeu 0,84%. Os setores defensivos que lideraram os ganhos na segunda-feira devolveram todos os avanços na terça-feira, enquanto as ações de tecnologia, que haviam caído por três dias seguidos, se recuperaram — a rotação de segunda-feira reverteu metade do caminho na terça.
Os chips foram o motor da recuperação. O índice de semicondutores da Filadélfia subiu 2,50%; a NVIDIA Corporation avançou 2,29%, para US$ 206.69; a Broadcom Inc. subiu 3,07%; a Micron Technology, 2,5%; a Intel Corporation, 0,8%; e a Advanced Micro Devices, 3.70%. A Coinbase recuperou 8% após cair 15% nos três pregões anteriores. Depois do fechamento, os resultados da AMD superaram as expectativas: receita de US$ 13,38 bilhões no terceiro trimestre, acima dos US$ 13,10 bilhões esperados, e lucro por ação de US$ 2,09, superior à previsão de US$ 1,95. A empresa projetou receita de US$ 17 bilhões para o quarto trimestre. Suas ações subiram 8% no after-hours, e os futuros do Nasdaq 100 acompanharam o movimento, avançando cerca de 200 pontos.
Mas por que o Dow Jones Industrial Average foi o único a cair? A resposta está em uma única ação: a Apple Inc. recuou 1,90%, para US$ 331.90. Após divulgar resultados na noite anterior, a Apple projetou uma margem bruta de 45% a 46%, abaixo dos 47,9% do trimestre atual, alegando que a alta dos preços dos chips de memória estava corroendo seus lucros. Como o Dow Jones Industrial Average é um índice ponderado pelo preço, uma queda de uma ação de alto valor como a da Apple tem um peso especialmente grande. O mesmo acontecimento também traz um lado positivo: a alta dos preços da memória beneficia diretamente fabricantes de armazenamento como a Micron Technology; o aumento de custos pressiona os fabricantes de produtos finais e favorece os fornecedores de memória a montante. Essa tendência deve continuar.
No cenário macroeconômico, surgiu também uma nova variável: os dados de vagas abertas divulgados pelo Departamento do Trabalho dos EUA (JOLTS, pesquisa sobre vagas abertas e rotatividade no mercado de trabalho) vieram muito mais aquecidos do que o esperado. O rendimento dos Treasuries de 10 anos subiu 4 pontos-base, para 4.95%, pressionando as blue chips sensíveis às taxas de juros. Esse foi outro fator por trás da queda do Dow Jones Industrial Average. O índice de volatilidade da Bolsa de Opções de Chicago recuou 1,51%, para 20,83, indicando um leve alívio do temor dos investidores. O petróleo Brent caiu 1,12%, para US$ 103.60, com as expectativas de negociações de paz entre os EUA e o Irã ainda pressionando o prêmio geopolítico embutido nos preços do petróleo. O ouro à vista caiu 0,91%, para US$ 3,933.50; o Bitcoin subiu 1,35%, para US$ 77,825.40.
Na minha opinião, essa recuperação parece mais uma correção após uma queda excessiva do que uma reversão de tendência. O ETF que acompanha o Nasdaq 100 continua abaixo das médias móveis de 20 e 50 dias e apenas um pouco acima da média de 200 dias. Tecnicamente, ainda é uma recuperação fraca após a quebra, não uma retomada firme. Resultados da AMD acima das expectativas podem dar novo fôlego aos chips, mas para saber se conseguirão levar o índice de semicondutores da Filadélfia de volta à tendência de alta, será preciso ver se os investidores continuarão apostando no setor após esta noite. A direção será realmente determinada por dois eventos na quarta-feira: o anúncio de refinanciamento do Tesouro dos EUA, com emissão de US$ 618 bilhões em títulos no quarto trimestre e um plano de emissão de US$ 800 bilhões no primeiro trimestre de 2027 — a pressão da oferta testará diretamente o rendimento de 4.95% dos Treasuries — e o relatório do setor de serviços do Institute for Supply Management, que mostrará quão aquecida está a economia. Após a divulgação dos resultados das eleições de meio de mandato, a volatilidade provavelmente aumentará mais uma vez. Em vez de perseguir a alta, é melhor esperar por uma confirmação após uma retração. Ficar de fora e observar também não é motivo de vergonha; quem se apressa para entrar é quem tem mais chance de ser atingido dos dois lados.
#美股 #chips
O S&P 500 subiu 0,36%, para 7,568.92 pontos; o Nasdaq Composite avançou 0,83%, para 25,372.01 pontos; e o Nasdaq 100 ganhou 0,68%, para 28,180.26 pontos. Os três índices encerraram juntos uma sequência de três quedas consecutivas. O Dow Jones Industrial Average caiu 0,38%, para 51,786.72 pontos, sendo o único dos principais índices a fechar em baixa. O Russell 2000 subiu 0,23%, para 2,812.45 pontos.
A divergência entre os setores foi bastante nítida: tecnologia da informação liderou os ganhos, com alta de 1,31%; indústria subiu 0,96% e serviços de comunicação, 0,90%. Do outro lado, materiais caíram 1,93%, bens de consumo essenciais recuaram 1,76% e energia perdeu 0,84%. Os setores defensivos que lideraram os ganhos na segunda-feira devolveram todos os avanços na terça-feira, enquanto as ações de tecnologia, que haviam caído por três dias seguidos, se recuperaram — a rotação de segunda-feira reverteu metade do caminho na terça.
Os chips foram o motor da recuperação. O índice de semicondutores da Filadélfia subiu 2,50%; a NVIDIA Corporation avançou 2,29%, para US$ 206.69; a Broadcom Inc. subiu 3,07%; a Micron Technology, 2,5%; a Intel Corporation, 0,8%; e a Advanced Micro Devices, 3.70%. A Coinbase recuperou 8% após cair 15% nos três pregões anteriores. Depois do fechamento, os resultados da AMD superaram as expectativas: receita de US$ 13,38 bilhões no terceiro trimestre, acima dos US$ 13,10 bilhões esperados, e lucro por ação de US$ 2,09, superior à previsão de US$ 1,95. A empresa projetou receita de US$ 17 bilhões para o quarto trimestre. Suas ações subiram 8% no after-hours, e os futuros do Nasdaq 100 acompanharam o movimento, avançando cerca de 200 pontos.
Mas por que o Dow Jones Industrial Average foi o único a cair? A resposta está em uma única ação: a Apple Inc. recuou 1,90%, para US$ 331.90. Após divulgar resultados na noite anterior, a Apple projetou uma margem bruta de 45% a 46%, abaixo dos 47,9% do trimestre atual, alegando que a alta dos preços dos chips de memória estava corroendo seus lucros. Como o Dow Jones Industrial Average é um índice ponderado pelo preço, uma queda de uma ação de alto valor como a da Apple tem um peso especialmente grande. O mesmo acontecimento também traz um lado positivo: a alta dos preços da memória beneficia diretamente fabricantes de armazenamento como a Micron Technology; o aumento de custos pressiona os fabricantes de produtos finais e favorece os fornecedores de memória a montante. Essa tendência deve continuar.
No cenário macroeconômico, surgiu também uma nova variável: os dados de vagas abertas divulgados pelo Departamento do Trabalho dos EUA (JOLTS, pesquisa sobre vagas abertas e rotatividade no mercado de trabalho) vieram muito mais aquecidos do que o esperado. O rendimento dos Treasuries de 10 anos subiu 4 pontos-base, para 4.95%, pressionando as blue chips sensíveis às taxas de juros. Esse foi outro fator por trás da queda do Dow Jones Industrial Average. O índice de volatilidade da Bolsa de Opções de Chicago recuou 1,51%, para 20,83, indicando um leve alívio do temor dos investidores. O petróleo Brent caiu 1,12%, para US$ 103.60, com as expectativas de negociações de paz entre os EUA e o Irã ainda pressionando o prêmio geopolítico embutido nos preços do petróleo. O ouro à vista caiu 0,91%, para US$ 3,933.50; o Bitcoin subiu 1,35%, para US$ 77,825.40.
Na minha opinião, essa recuperação parece mais uma correção após uma queda excessiva do que uma reversão de tendência. O ETF que acompanha o Nasdaq 100 continua abaixo das médias móveis de 20 e 50 dias e apenas um pouco acima da média de 200 dias. Tecnicamente, ainda é uma recuperação fraca após a quebra, não uma retomada firme. Resultados da AMD acima das expectativas podem dar novo fôlego aos chips, mas para saber se conseguirão levar o índice de semicondutores da Filadélfia de volta à tendência de alta, será preciso ver se os investidores continuarão apostando no setor após esta noite. A direção será realmente determinada por dois eventos na quarta-feira: o anúncio de refinanciamento do Tesouro dos EUA, com emissão de US$ 618 bilhões em títulos no quarto trimestre e um plano de emissão de US$ 800 bilhões no primeiro trimestre de 2027 — a pressão da oferta testará diretamente o rendimento de 4.95% dos Treasuries — e o relatório do setor de serviços do Institute for Supply Management, que mostrará quão aquecida está a economia. Após a divulgação dos resultados das eleições de meio de mandato, a volatilidade provavelmente aumentará mais uma vez. Em vez de perseguir a alta, é melhor esperar por uma confirmação após uma retração. Ficar de fora e observar também não é motivo de vergonha; quem se apressa para entrar é quem tem mais chance de ser atingido dos dois lados.
#美股 #chips