
3D VN
414 投稿

3D VN
報告
ユーザーをブロック
Since2020||HolderBTC
257 フォロー
142 フォロワー
574 いいね
投稿
すべて
引用
·
--
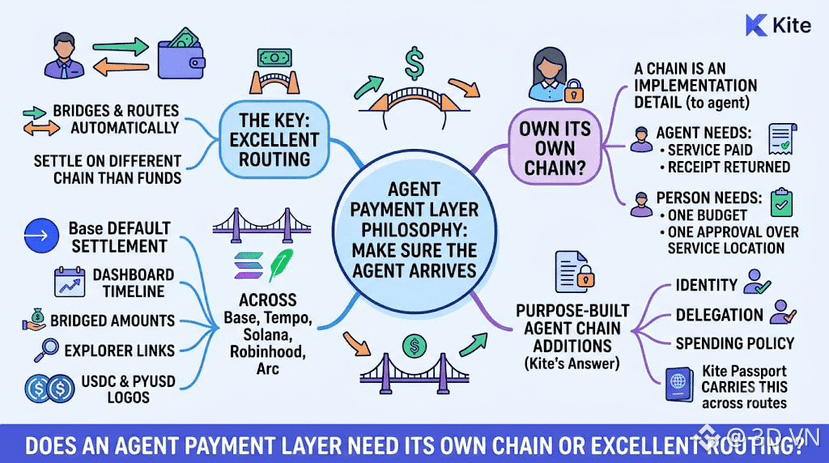
エージェント向けの決済レイヤーは、道路を所有する必要はありません。エージェントが目的地にたどり着けるようにすればよいのです。
Kite Passportのリリースノートには、その理念が実際にどう機能しているかが示されています。2026年7月以降、x402の決済は資金を保有しているチェーンとは別のチェーンで完了できるようになりました。PassportはBase、Tempo、Solana間のブリッジとルーティングを自動で行い、現在はBaseがデフォルトの決済チェーンです。ダッシュボードには、ルーティングされた各決済の経路を時系列で表示し、ブリッジされた金額、エクスプローラーへのリンク、USDCとPYUSDのトークンロゴも表示されます。その後のリリースでは、Robinhood ChainとArcメインネットにも対応しました。
エージェントにとって、チェーンは実装上の詳細にすぎません。必要なのは、サービスの代金を支払い、領収書を受け取ることです。その背後にいる人にとっては、サービスがどこにあっても、ひとつの予算とひとつの承認で済むべきです。
最も流動性の高いネットワークで決済できるなら、エージェント専用チェーンには何が加わるのでしょうか?Kiteの答えの中心にあるのは、アイデンティティ、委任、支出ポリシーです。Passportがあらゆる経路で持ち運ぶレイヤーです。
エージェント向け決済レイヤーに独自のチェーンは必要でしょうか。それとも、優れたルーティングだけで十分でしょうか?
#KiteBBW $KITE
エージェント向けの決済レイヤーは、道路を所有する必要はありません。エージェントが目的地にたどり着けるようにすればよいのです。
Kite Passportのリリースノートには、その理念が実際にどう機能しているかが示されています。2026年7月以降、x402の決済は資金を保有しているチェーンとは別のチェーンで完了できるようになりました。PassportはBase、Tempo、Solana間のブリッジとルーティングを自動で行い、現在はBaseがデフォルトの決済チェーンです。ダッシュボードには、ルーティングされた各決済の経路を時系列で表示し、ブリッジされた金額、エクスプローラーへのリンク、USDCとPYUSDのトークンロゴも表示されます。その後のリリースでは、Robinhood ChainとArcメインネットにも対応しました。
エージェントにとって、チェーンは実装上の詳細にすぎません。必要なのは、サービスの代金を支払い、領収書を受け取ることです。その背後にいる人にとっては、サービスがどこにあっても、ひとつの予算とひとつの承認で済むべきです。
最も流動性の高いネットワークで決済できるなら、エージェント専用チェーンには何が加わるのでしょうか?Kiteの答えの中心にあるのは、アイデンティティ、委任、支出ポリシーです。Passportがあらゆる経路で持ち運ぶレイヤーです。
エージェント向け決済レイヤーに独自のチェーンは必要でしょうか。それとも、優れたルーティングだけで十分でしょうか?
#KiteBBW $KITE
Kite Passportのリリースノートには、その理念が実際にどう機能しているかが示されています。2026年7月以降、x402の決済は資金を保有しているチェーンとは別のチェーンで完了できるようになりました。PassportはBase、Tempo、Solana間のブリッジとルーティングを自動で行い、現在はBaseがデフォルトの決済チェーンです。ダッシュボードには、ルーティングされた各決済の経路を時系列で表示し、ブリッジされた金額、エクスプローラーへのリンク、USDCとPYUSDのトークンロゴも表示されます。その後のリリースでは、Robinhood ChainとArcメインネットにも対応しました。
エージェントにとって、チェーンは実装上の詳細にすぎません。必要なのは、サービスの代金を支払い、領収書を受け取ることです。その背後にいる人にとっては、サービスがどこにあっても、ひとつの予算とひとつの承認で済むべきです。
最も流動性の高いネットワークで決済できるなら、エージェント専用チェーンには何が加わるのでしょうか?Kiteの答えの中心にあるのは、アイデンティティ、委任、支出ポリシーです。Passportがあらゆる経路で持ち運ぶレイヤーです。
エージェント向け決済レイヤーに独自のチェーンは必要でしょうか。それとも、優れたルーティングだけで十分でしょうか?
#KiteBBW $KITE
1
149
·
--
私は、Duskが高コストな処理のためにネイティブのホスト関数を使うことについて、ずっと考え続けています。
紙の上ではロジックは単純です。重い計算をWebAssemblyの外に出し、ホスト環境でより効率的に実行して、そのついでにいくつかのオーバーヘッドを減らす。
しかし、実行経路の一部を速くしたからといって、同じ割合で全体の作業負荷が速くなるとは限りません。これは、DuskがEUライセンスの機関とともに金融市場をオンチェーン化しようとする中で、最終的に設計が“紙の上で効率的に見える”だけでなく、実際の負荷の下で動作しなければならないことに関わってきます。私がまだ分からないのは、Duskのホスト関数の設計が、実際の負荷を支配するボトルネックを本当に取り除いているのか、それとも全体の実行時間のうちの小さな割合を占める作業だけを主に高速化しているのかという点です。
注目すべき詳細は、どの操作がWASMの外へ移されるのか、それがどれだけ速くなるのか、そしてそれらの操作が、代表的なDuskのワークロードの中でどれほどの割合を占めるのかです。
このアーキテクチャには改善を期待できる根拠があります。ただしそれは、同種のワークロードで、実際の場で“物質的で再現可能な”利益が得られるのを見ることよりも、弱い証拠です。
私は、あるプリミティブの理論上の高速化そのものよりも、Duskが実際に動かしているワークロードの性能がどれだけ変わるかを重視しています。
要は、Duskが本当のシステムのボトルネックを取り除いたのか、それとも経路の一部を単に前倒しで加速しただけで、全体のパフォーマンスは大きくは動いていないのか、ということです。
私は、ホスト関数による効果を切り分けて示し、ワークロード単位でどれほど重要かを分かるようにする、Dusk固有のベンチマークに注目しています。
#dusk $DUSK @Dusk_Foundation
私は、Duskが高コストな処理のためにネイティブのホスト関数を使うことについて、ずっと考え続けています。
紙の上ではロジックは単純です。重い計算をWebAssemblyの外に出し、ホスト環境でより効率的に実行して、そのついでにいくつかのオーバーヘッドを減らす。
しかし、実行経路の一部を速くしたからといって、同じ割合で全体の作業負荷が速くなるとは限りません。これは、DuskがEUライセンスの機関とともに金融市場をオンチェーン化しようとする中で、最終的に設計が“紙の上で効率的に見える”だけでなく、実際の負荷の下で動作しなければならないことに関わってきます。私がまだ分からないのは、Duskのホスト関数の設計が、実際の負荷を支配するボトルネックを本当に取り除いているのか、それとも全体の実行時間のうちの小さな割合を占める作業だけを主に高速化しているのかという点です。
注目すべき詳細は、どの操作がWASMの外へ移されるのか、それがどれだけ速くなるのか、そしてそれらの操作が、代表的なDuskのワークロードの中でどれほどの割合を占めるのかです。
このアーキテクチャには改善を期待できる根拠があります。ただしそれは、同種のワークロードで、実際の場で“物質的で再現可能な”利益が得られるのを見ることよりも、弱い証拠です。
私は、あるプリミティブの理論上の高速化そのものよりも、Duskが実際に動かしているワークロードの性能がどれだけ変わるかを重視しています。
要は、Duskが本当のシステムのボトルネックを取り除いたのか、それとも経路の一部を単に前倒しで加速しただけで、全体のパフォーマンスは大きくは動いていないのか、ということです。
私は、ホスト関数による効果を切り分けて示し、ワークロード単位でどれほど重要かを分かるようにする、Dusk固有のベンチマークに注目しています。
#dusk $DUSK @Dusk
紙の上ではロジックは単純です。重い計算をWebAssemblyの外に出し、ホスト環境でより効率的に実行して、そのついでにいくつかのオーバーヘッドを減らす。
しかし、実行経路の一部を速くしたからといって、同じ割合で全体の作業負荷が速くなるとは限りません。これは、DuskがEUライセンスの機関とともに金融市場をオンチェーン化しようとする中で、最終的に設計が“紙の上で効率的に見える”だけでなく、実際の負荷の下で動作しなければならないことに関わってきます。私がまだ分からないのは、Duskのホスト関数の設計が、実際の負荷を支配するボトルネックを本当に取り除いているのか、それとも全体の実行時間のうちの小さな割合を占める作業だけを主に高速化しているのかという点です。
注目すべき詳細は、どの操作がWASMの外へ移されるのか、それがどれだけ速くなるのか、そしてそれらの操作が、代表的なDuskのワークロードの中でどれほどの割合を占めるのかです。
このアーキテクチャには改善を期待できる根拠があります。ただしそれは、同種のワークロードで、実際の場で“物質的で再現可能な”利益が得られるのを見ることよりも、弱い証拠です。
私は、あるプリミティブの理論上の高速化そのものよりも、Duskが実際に動かしているワークロードの性能がどれだけ変わるかを重視しています。
要は、Duskが本当のシステムのボトルネックを取り除いたのか、それとも経路の一部を単に前倒しで加速しただけで、全体のパフォーマンスは大きくは動いていないのか、ということです。
私は、ホスト関数による効果を切り分けて示し、ワークロード単位でどれほど重要かを分かるようにする、Dusk固有のベンチマークに注目しています。
#dusk $DUSK @Dusk
2
114
·
--
本人確認中
私は、DuskがRuskに導入した2つの取引タイプ――CanonicalTransaction と LedgerTransaction――のことをずっと考えている。
これらは同じ取引の異なる層を表している。CanonicalTransactionは、Ruskが論理的に扱う形であり、一方LedgerTransactionは、特定のプロトコルバージョンで必要とされる台帳表現として、その取引を包み込むものである。ポイントは、Duskが取引の意味をそれらのストレージ形式の進化に“連動させずに”、それらのストレージ形式を進化させたいという緊張関係にある。これは、EUライセンスを持つ機関とともにオンチェーンで金融市場を実現しようとする際に重要な性質だ。まだ分からないのは、この分離が実際にバージョン変更をRuskの中に閉じ込め続けられるのか、それともフォーマット変更がそれでもウォレット、アプリケーション、そして過去データのリプレイにまで波及するのか、という点だ。
注目すべき詳細は、Duskがどのように受信した取引を正規化するのか、正しい台帳表現をどのように選択するのか、そしてプロトコルのアップグレード後に古い取引をどう解釈するのかである。
アップグレード後もウォレットが取引を送信し続けることは、互換性の有力な証拠になる。より強い試験は、Duskが、その下側の表現を変更しつつ、それより上の層にある同じ取引セマンティクスを保持できるかどうかだ。私は、その抽象化がどれだけ“バージョン管理の複雑さ”をアプリケーションが知る必要を減らしているかで判断する。
問題は、Duskが本当に「取引が意味するもの」と「台帳がそれをどう保存するか」を切り離したのか、それとも単に、バージョン取り扱いの負担を別の場所へ移しただけなのか、という点だ。
私は、その境界が今後のフォーマット変更や歴史的リプレイを通じてどれだけ保たれるかを見守っている。
#dusk $DUSK @Dusk_Foundation
私は、DuskがRuskに導入した2つの取引タイプ――CanonicalTransaction と LedgerTransaction――のことをずっと考えている。
これらは同じ取引の異なる層を表している。CanonicalTransactionは、Ruskが論理的に扱う形であり、一方LedgerTransactionは、特定のプロトコルバージョンで必要とされる台帳表現として、その取引を包み込むものである。ポイントは、Duskが取引の意味をそれらのストレージ形式の進化に“連動させずに”、それらのストレージ形式を進化させたいという緊張関係にある。これは、EUライセンスを持つ機関とともにオンチェーンで金融市場を実現しようとする際に重要な性質だ。まだ分からないのは、この分離が実際にバージョン変更をRuskの中に閉じ込め続けられるのか、それともフォーマット変更がそれでもウォレット、アプリケーション、そして過去データのリプレイにまで波及するのか、という点だ。
注目すべき詳細は、Duskがどのように受信した取引を正規化するのか、正しい台帳表現をどのように選択するのか、そしてプロトコルのアップグレード後に古い取引をどう解釈するのかである。
アップグレード後もウォレットが取引を送信し続けることは、互換性の有力な証拠になる。より強い試験は、Duskが、その下側の表現を変更しつつ、それより上の層にある同じ取引セマンティクスを保持できるかどうかだ。私は、その抽象化がどれだけ“バージョン管理の複雑さ”をアプリケーションが知る必要を減らしているかで判断する。
問題は、Duskが本当に「取引が意味するもの」と「台帳がそれをどう保存するか」を切り離したのか、それとも単に、バージョン取り扱いの負担を別の場所へ移しただけなのか、という点だ。
私は、その境界が今後のフォーマット変更や歴史的リプレイを通じてどれだけ保たれるかを見守っている。
#dusk $DUSK @Dusk
これらは同じ取引の異なる層を表している。CanonicalTransactionは、Ruskが論理的に扱う形であり、一方LedgerTransactionは、特定のプロトコルバージョンで必要とされる台帳表現として、その取引を包み込むものである。ポイントは、Duskが取引の意味をそれらのストレージ形式の進化に“連動させずに”、それらのストレージ形式を進化させたいという緊張関係にある。これは、EUライセンスを持つ機関とともにオンチェーンで金融市場を実現しようとする際に重要な性質だ。まだ分からないのは、この分離が実際にバージョン変更をRuskの中に閉じ込め続けられるのか、それともフォーマット変更がそれでもウォレット、アプリケーション、そして過去データのリプレイにまで波及するのか、という点だ。
注目すべき詳細は、Duskがどのように受信した取引を正規化するのか、正しい台帳表現をどのように選択するのか、そしてプロトコルのアップグレード後に古い取引をどう解釈するのかである。
アップグレード後もウォレットが取引を送信し続けることは、互換性の有力な証拠になる。より強い試験は、Duskが、その下側の表現を変更しつつ、それより上の層にある同じ取引セマンティクスを保持できるかどうかだ。私は、その抽象化がどれだけ“バージョン管理の複雑さ”をアプリケーションが知る必要を減らしているかで判断する。
問題は、Duskが本当に「取引が意味するもの」と「台帳がそれをどう保存するか」を切り離したのか、それとも単に、バージョン取り扱いの負担を別の場所へ移しただけなのか、という点だ。
私は、その境界が今後のフォーマット変更や歴史的リプレイを通じてどれだけ保たれるかを見守っている。
#dusk $DUSK @Dusk
74
·
--
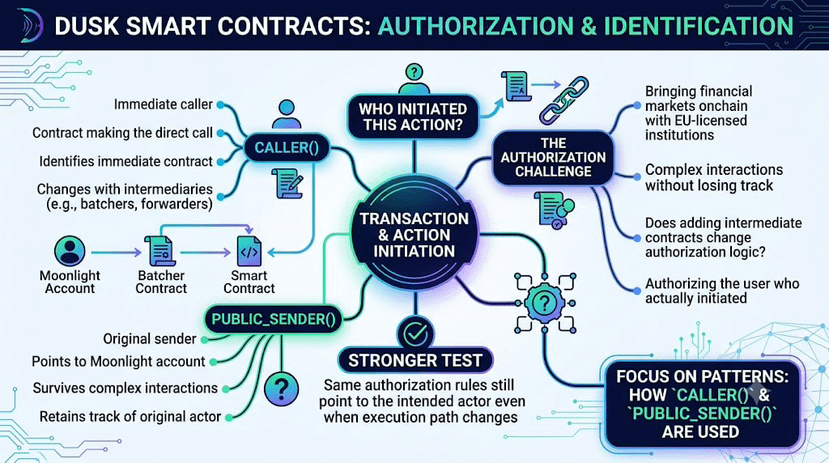
Duskのスマートコントラクトにおける2つの送信者(sender)関数が気になりました。caller() と public_sender() です。
どちらも同じ質問—このアクションを開始したのは誰か—に答えるための2つの手段のように聞こえますが、指し示す主体が異なり得ます。Duskが、EUのライセンスを持つ機関とともに金融市場をオンチェーン化しようとしている中で、この違いは重要です。より複雑なコントラクト同士のやり取りを経ても、最初に行為を開始した主体を見失わない認可(authorization)が必要になるからです。caller() は、直近の呼び出しを行っているコントラクトを特定します。一方 public_sender() は、取引を開始した Moonlight アカウントへと逆参照し続けられる可能性があります。
私がまだ分かっていないのは、Dusk のコントラクトが「実際にアクションを開始したユーザー」を一貫して認可するのか、それとも中間コントラクトを追加すると、認可ロジックが参照するアイデンティティが静かに変わってしまうのか、という点です。注目すべきメカニズムはシンプルです。コントラクトが caller() に依存する場合、public_sender() に依存する場合、そしてバッチャーやフォワーダーが途中に入ったときに何が起きるのか。成功した取引(トランザクション)だけでは結論は出せません。より強いテストは、実行パスが変わっても、同じ認可ルールが意図した主体を指し続けるかどうかです。
途中にどれだけ多くの中間コントラクトが介在するかよりも、「認可がなお、実際にそれを開始した主体へ解決されるか」の方を重視しています。
中間者(intermediary)を追加すると、実際にアクションを認可した“誰”は変わらなくても、あるコントラクトが見える相手(誰が呼び出したように見えるか)が変わり得るからです。
問題は、Duskが“ど真ん中にあるたまたまのコントラクト”に認可が依存することなく、より合成可能な実行パスを追加できるかどうかです。
これらのパターンが発展していく中で、caller() と public_sender() がどう使われているかを見ています。
@Dusk_Foundation $DUSK #dusk
Duskのスマートコントラクトにおける2つの送信者(sender)関数が気になりました。caller() と public_sender() です。
どちらも同じ質問—このアクションを開始したのは誰か—に答えるための2つの手段のように聞こえますが、指し示す主体が異なり得ます。Duskが、EUのライセンスを持つ機関とともに金融市場をオンチェーン化しようとしている中で、この違いは重要です。より複雑なコントラクト同士のやり取りを経ても、最初に行為を開始した主体を見失わない認可(authorization)が必要になるからです。caller() は、直近の呼び出しを行っているコントラクトを特定します。一方 public_sender() は、取引を開始した Moonlight アカウントへと逆参照し続けられる可能性があります。
私がまだ分かっていないのは、Dusk のコントラクトが「実際にアクションを開始したユーザー」を一貫して認可するのか、それとも中間コントラクトを追加すると、認可ロジックが参照するアイデンティティが静かに変わってしまうのか、という点です。注目すべきメカニズムはシンプルです。コントラクトが caller() に依存する場合、public_sender() に依存する場合、そしてバッチャーやフォワーダーが途中に入ったときに何が起きるのか。成功した取引(トランザクション)だけでは結論は出せません。より強いテストは、実行パスが変わっても、同じ認可ルールが意図した主体を指し続けるかどうかです。
途中にどれだけ多くの中間コントラクトが介在するかよりも、「認可がなお、実際にそれを開始した主体へ解決されるか」の方を重視しています。
中間者(intermediary)を追加すると、実際にアクションを認可した“誰”は変わらなくても、あるコントラクトが見える相手(誰が呼び出したように見えるか)が変わり得るからです。
問題は、Duskが“ど真ん中にあるたまたまのコントラクト”に認可が依存することなく、より合成可能な実行パスを追加できるかどうかです。
これらのパターンが発展していく中で、caller() と public_sender() がどう使われているかを見ています。
@Dusk $DUSK #dusk
どちらも同じ質問—このアクションを開始したのは誰か—に答えるための2つの手段のように聞こえますが、指し示す主体が異なり得ます。Duskが、EUのライセンスを持つ機関とともに金融市場をオンチェーン化しようとしている中で、この違いは重要です。より複雑なコントラクト同士のやり取りを経ても、最初に行為を開始した主体を見失わない認可(authorization)が必要になるからです。caller() は、直近の呼び出しを行っているコントラクトを特定します。一方 public_sender() は、取引を開始した Moonlight アカウントへと逆参照し続けられる可能性があります。
私がまだ分かっていないのは、Dusk のコントラクトが「実際にアクションを開始したユーザー」を一貫して認可するのか、それとも中間コントラクトを追加すると、認可ロジックが参照するアイデンティティが静かに変わってしまうのか、という点です。注目すべきメカニズムはシンプルです。コントラクトが caller() に依存する場合、public_sender() に依存する場合、そしてバッチャーやフォワーダーが途中に入ったときに何が起きるのか。成功した取引(トランザクション)だけでは結論は出せません。より強いテストは、実行パスが変わっても、同じ認可ルールが意図した主体を指し続けるかどうかです。
途中にどれだけ多くの中間コントラクトが介在するかよりも、「認可がなお、実際にそれを開始した主体へ解決されるか」の方を重視しています。
中間者(intermediary)を追加すると、実際にアクションを認可した“誰”は変わらなくても、あるコントラクトが見える相手(誰が呼び出したように見えるか)が変わり得るからです。
問題は、Duskが“ど真ん中にあるたまたまのコントラクト”に認可が依存することなく、より合成可能な実行パスを追加できるかどうかです。
これらのパターンが発展していく中で、caller() と public_sender() がどう使われているかを見ています。
@Dusk $DUSK #dusk
88
·
--
Dusk Networkが自らをどう説明しているかの中に、注意して見落としやすい静かな判断があります。Duskは、トークン化された有価証券の発行者であることを打ち出しているわけではありません。Duskが位置づけているのは、発行者として誰が実際に名乗り出ることになるかに関わらず、その下で機能する“レール”です。より狭く、より謙虚な役割ですが、私はそれが正しい選択だと思います。多くの競合は両方の役割を同時に追いかけ、その結果どちらも中途半端になり、デューデリジェンスを求める機関の期待も、実際に欲しいと考える開発者の“組み合わせ可能性(composability)”も満たせなくなります。
最もわかりやすい例がNPEXです。NPEXは、Dusk上に€300M超の資産を持ち込む計画です。しかしDuskは、それを実現するためにブローカー・ディーラーや、ライセンスを持つ取引の場になったわけではありません。Duskは、規制対象の証券に対するネイティブ発行ワークフローを運べるインフラを構築し、実際の発行は、各管轄区域が要求する認可とプロダクト体制をすでに整えている機関や取引の場に委ねました。NPEXがライセンスと資産を持ち込み、Duskが決済、プライバシー、そしてそれらの資産が移動するための技術的なレールを担います。
この役割分離は、単なる欠けた機能ではなく、意図的な制約です。インフラと規制上の発行者の両方を目指すブロックチェーンなら、接点を持つすべての市場で銀行免許が必要になります。すでに免許を持つ主体と提携するよりも、遅く、壊れやすい戦略にならざるを得ません。インフラ側に留まることで、Duskは今日NPEXに接続でき、原則として明日は別の管轄区域の別のライセンスされた取引の場にも、何も再設計せずに組み込めます。
その代わりのトレードオフは、Duskの成長が、NPEXの形に近いパートナーをどれだけ見つけられるか、そしてそれぞれが自社の規制プロセスをどれだけ素早く進められるかに依存することです。インフラ提供者は、採用の立ち上がりカーブ(導入の進み方)を自分たちでコントロールできません。誰かの書類作業待ちになり、その依存こそが、一見すると堅実な判断の下に潜む本当のリスクです。
@Dusk_Foundation $DUSK #dusk
Dusk Networkが自らをどう説明しているかの中に、注意して見落としやすい静かな判断があります。Duskは、トークン化された有価証券の発行者であることを打ち出しているわけではありません。Duskが位置づけているのは、発行者として誰が実際に名乗り出ることになるかに関わらず、その下で機能する“レール”です。より狭く、より謙虚な役割ですが、私はそれが正しい選択だと思います。多くの競合は両方の役割を同時に追いかけ、その結果どちらも中途半端になり、デューデリジェンスを求める機関の期待も、実際に欲しいと考える開発者の“組み合わせ可能性(composability)”も満たせなくなります。
最もわかりやすい例がNPEXです。NPEXは、Dusk上に€300M超の資産を持ち込む計画です。しかしDuskは、それを実現するためにブローカー・ディーラーや、ライセンスを持つ取引の場になったわけではありません。Duskは、規制対象の証券に対するネイティブ発行ワークフローを運べるインフラを構築し、実際の発行は、各管轄区域が要求する認可とプロダクト体制をすでに整えている機関や取引の場に委ねました。NPEXがライセンスと資産を持ち込み、Duskが決済、プライバシー、そしてそれらの資産が移動するための技術的なレールを担います。
この役割分離は、単なる欠けた機能ではなく、意図的な制約です。インフラと規制上の発行者の両方を目指すブロックチェーンなら、接点を持つすべての市場で銀行免許が必要になります。すでに免許を持つ主体と提携するよりも、遅く、壊れやすい戦略にならざるを得ません。インフラ側に留まることで、Duskは今日NPEXに接続でき、原則として明日は別の管轄区域の別のライセンスされた取引の場にも、何も再設計せずに組み込めます。
その代わりのトレードオフは、Duskの成長が、NPEXの形に近いパートナーをどれだけ見つけられるか、そしてそれぞれが自社の規制プロセスをどれだけ素早く進められるかに依存することです。インフラ提供者は、採用の立ち上がりカーブ(導入の進み方)を自分たちでコントロールできません。誰かの書類作業待ちになり、その依存こそが、一見すると堅実な判断の下に潜む本当のリスクです。
@Dusk $DUSK #dusk
最もわかりやすい例がNPEXです。NPEXは、Dusk上に€300M超の資産を持ち込む計画です。しかしDuskは、それを実現するためにブローカー・ディーラーや、ライセンスを持つ取引の場になったわけではありません。Duskは、規制対象の証券に対するネイティブ発行ワークフローを運べるインフラを構築し、実際の発行は、各管轄区域が要求する認可とプロダクト体制をすでに整えている機関や取引の場に委ねました。NPEXがライセンスと資産を持ち込み、Duskが決済、プライバシー、そしてそれらの資産が移動するための技術的なレールを担います。
この役割分離は、単なる欠けた機能ではなく、意図的な制約です。インフラと規制上の発行者の両方を目指すブロックチェーンなら、接点を持つすべての市場で銀行免許が必要になります。すでに免許を持つ主体と提携するよりも、遅く、壊れやすい戦略にならざるを得ません。インフラ側に留まることで、Duskは今日NPEXに接続でき、原則として明日は別の管轄区域の別のライセンスされた取引の場にも、何も再設計せずに組み込めます。
その代わりのトレードオフは、Duskの成長が、NPEXの形に近いパートナーをどれだけ見つけられるか、そしてそれぞれが自社の規制プロセスをどれだけ素早く進められるかに依存することです。インフラ提供者は、採用の立ち上がりカーブ(導入の進み方)を自分たちでコントロールできません。誰かの書類作業待ちになり、その依存こそが、一見すると堅実な判断の下に潜む本当のリスクです。
@Dusk $DUSK #dusk
2
1
81
·
--
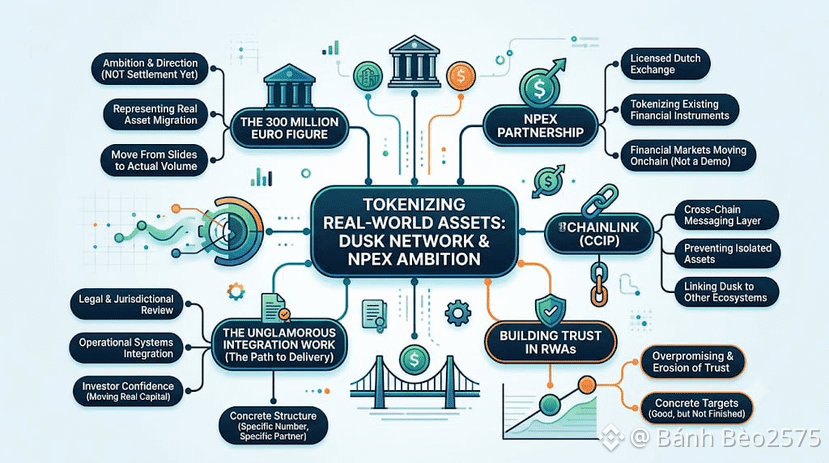
この業界では数字が絶えず飛び交い、1週間もすればすぐ忘れ去られることが多いです。NPEXとのパートナーシップに結び付けられた「3億ユーロ」という数字は、数字そのものというより、それが何を意味するのかによって、私が何度も振り返ってしまう存在です。
オランダの認可取引所であるNPEXが、その数字の裏にいるパートナーです。同社自身が掲げる計画によれば、時間の経過とともに3億ユーロ超の資産がDuskへ移されることを想定しています。つまり、従来の金融インフラの中に完全に存在している金融商品をトークン化するというものです。目指しているのはこうです――金融市場そのものが実際にオンチェーンへ移るのであって、デモではありません。偽の出来高の上で動くパイロットでもない。
Chainlinkのクロスチェーン基盤もまた、この構図の中に位置しています。Duskと他のエコシステムの間で、資産とデータが単一のチェーンに閉じ込められることなく移動できるようにするメッセージング層を提供するからです。こうした“地味な統合作業”は、300百万ユーロがデッキ上のスライドで終わらず、実際に決済される出来高になるまで、その裏で静かに進められなければなりません。
ここからは宣伝ではなく、率直に言います。計画は納品ではありません。300百万ユーロという明確な目標は、既に存在する残高項目ではなく、約束であり、進むべき方向性です。この構想を発表してから、それを実現しきるまでには、手に取って面白い話ばかりではない長い作業の列があります。管轄をまたいだ法務レビュー、NPEXの既存システムとDuskの決済レイヤーの間でのオペレーショナルな統合、そして「話すだけ」ではなく本当の資金を動かすに足るだけの投資家の信頼――そうしたものです。
この点を取り上げるのは、トークン化されたRWAsに関して過度な期待を先行させることが、一般的に信頼を損なう要因そのものだからです。このセクターには、それ以上の失望を生むものはいりません。Duskが、特定のライセンスを持つ特定のパートナーを背景に、具体的な数を名指ししていることは、RWAというラベルの下を流通している大半の内容よりも、すでに一段具体的です。具体性は良いことです。ただ、まだ完成はしていません。
@Dusk_Foundation $DUSK #dusk
この業界では数字が絶えず飛び交い、1週間もすればすぐ忘れ去られることが多いです。NPEXとのパートナーシップに結び付けられた「3億ユーロ」という数字は、数字そのものというより、それが何を意味するのかによって、私が何度も振り返ってしまう存在です。
オランダの認可取引所であるNPEXが、その数字の裏にいるパートナーです。同社自身が掲げる計画によれば、時間の経過とともに3億ユーロ超の資産がDuskへ移されることを想定しています。つまり、従来の金融インフラの中に完全に存在している金融商品をトークン化するというものです。目指しているのはこうです――金融市場そのものが実際にオンチェーンへ移るのであって、デモではありません。偽の出来高の上で動くパイロットでもない。
Chainlinkのクロスチェーン基盤もまた、この構図の中に位置しています。Duskと他のエコシステムの間で、資産とデータが単一のチェーンに閉じ込められることなく移動できるようにするメッセージング層を提供するからです。こうした“地味な統合作業”は、300百万ユーロがデッキ上のスライドで終わらず、実際に決済される出来高になるまで、その裏で静かに進められなければなりません。
ここからは宣伝ではなく、率直に言います。計画は納品ではありません。300百万ユーロという明確な目標は、既に存在する残高項目ではなく、約束であり、進むべき方向性です。この構想を発表してから、それを実現しきるまでには、手に取って面白い話ばかりではない長い作業の列があります。管轄をまたいだ法務レビュー、NPEXの既存システムとDuskの決済レイヤーの間でのオペレーショナルな統合、そして「話すだけ」ではなく本当の資金を動かすに足るだけの投資家の信頼――そうしたものです。
この点を取り上げるのは、トークン化されたRWAsに関して過度な期待を先行させることが、一般的に信頼を損なう要因そのものだからです。このセクターには、それ以上の失望を生むものはいりません。Duskが、特定のライセンスを持つ特定のパートナーを背景に、具体的な数を名指ししていることは、RWAというラベルの下を流通している大半の内容よりも、すでに一段具体的です。具体性は良いことです。ただ、まだ完成はしていません。
@Dusk $DUSK #dusk
オランダの認可取引所であるNPEXが、その数字の裏にいるパートナーです。同社自身が掲げる計画によれば、時間の経過とともに3億ユーロ超の資産がDuskへ移されることを想定しています。つまり、従来の金融インフラの中に完全に存在している金融商品をトークン化するというものです。目指しているのはこうです――金融市場そのものが実際にオンチェーンへ移るのであって、デモではありません。偽の出来高の上で動くパイロットでもない。
Chainlinkのクロスチェーン基盤もまた、この構図の中に位置しています。Duskと他のエコシステムの間で、資産とデータが単一のチェーンに閉じ込められることなく移動できるようにするメッセージング層を提供するからです。こうした“地味な統合作業”は、300百万ユーロがデッキ上のスライドで終わらず、実際に決済される出来高になるまで、その裏で静かに進められなければなりません。
ここからは宣伝ではなく、率直に言います。計画は納品ではありません。300百万ユーロという明確な目標は、既に存在する残高項目ではなく、約束であり、進むべき方向性です。この構想を発表してから、それを実現しきるまでには、手に取って面白い話ばかりではない長い作業の列があります。管轄をまたいだ法務レビュー、NPEXの既存システムとDuskの決済レイヤーの間でのオペレーショナルな統合、そして「話すだけ」ではなく本当の資金を動かすに足るだけの投資家の信頼――そうしたものです。
この点を取り上げるのは、トークン化されたRWAsに関して過度な期待を先行させることが、一般的に信頼を損なう要因そのものだからです。このセクターには、それ以上の失望を生むものはいりません。Duskが、特定のライセンスを持つ特定のパートナーを背景に、具体的な数を名指ししていることは、RWAというラベルの下を流通している大半の内容よりも、すでに一段具体的です。具体性は良いことです。ただ、まだ完成はしていません。
@Dusk $DUSK #dusk
2
3
143
·
--
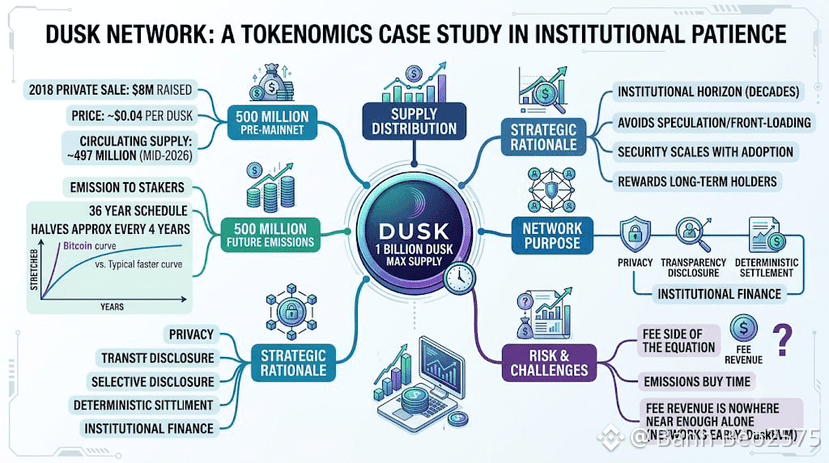
ほかの誰も開こうとしないトークノミクスの資料を読むのが好きで、Dusk Networkのものは「投機」ではなく「忍耐」を前提に作られた設計の実例として役立ちます。最大供給量は10億DUSKです。その半分の5億DUSKは、2018年のトークンセールを通じてメインネット以前にすでに存在しており、このセールでは約8百万ドルが集まり、1トークンあたりの価格は約4セントでした。もう半分の5億DUSKは一度に市場へ投下されるのではなく、36年のスケジュールに沿ってステーカーへ放出されます。放出はおおむね4年ごとに半減していき、発行カーブとしてはビットコインに似た形ですが、まったく別の種類のネットワークを長期的に確保するために引き延ばされています。2026年半ば時点の流通供給は約4億9,700万DUSKで、つまり最終的な最大値の約半分は、36年に及ぶ発行の末尾が意味のある形で複利を生み始めるずっと前に、プレメインネットの割当を通じてすでに計上されていることになります。こうしたセキュリティ予算が存在するのは、ひとつの目標を支えるためです。すなわち、プライバシー、透明性、選択的開示、決定論的な決済を、市場がダウンタイムを許容できない状況でも確実に同時に機能させることです。
論理としては、セキュリティ予算は、暗号市場が通常求める数か月単位の注目度ではなく、制度的な金融が実際に取り組む「数十年という地平」とともにスケールすべき、ということです。速い発行スケジュールは初期のステーカーに対するインセンティブを前倒しで提供しますが、導入(採用)が複利的に伸び始める可能性があるまさにそのタイミングで、長期保有者を薄めてしまうリスクがあります。セキュリティ予算を細くするには不適切な瞬間です。
設計は首尾一貫していると思いますが、「首尾一貫している」ことは「リスクがゼロ」なこととは同じではありません。36年の末尾(テール)ということは、理論上の供給の大部分が、ごく長い時間が経つまで存在しないということでもあります。これは希少性にとっては良い一方で、最終的には取引手数料が、発行による分以上にセキュリティ予算を賄うようになるまでの現実的な重みが増します。現時点では、ネットワークはまだ初期で、DuskEVMもわずか1年ほどしか経っていないため、手数料収益はその重みを単独で支えるほどにはまったく十分ではありません。発行スケジュールは時間を買ってくれます。しかしそれ自体では、その方程式の「手数料側」がスケジュール通りに現れることを保証するわけではありません。
@Dusk_Foundation $DUSK #dusk
ほかの誰も開こうとしないトークノミクスの資料を読むのが好きで、Dusk Networkのものは「投機」ではなく「忍耐」を前提に作られた設計の実例として役立ちます。最大供給量は10億DUSKです。その半分の5億DUSKは、2018年のトークンセールを通じてメインネット以前にすでに存在しており、このセールでは約8百万ドルが集まり、1トークンあたりの価格は約4セントでした。もう半分の5億DUSKは一度に市場へ投下されるのではなく、36年のスケジュールに沿ってステーカーへ放出されます。放出はおおむね4年ごとに半減していき、発行カーブとしてはビットコインに似た形ですが、まったく別の種類のネットワークを長期的に確保するために引き延ばされています。2026年半ば時点の流通供給は約4億9,700万DUSKで、つまり最終的な最大値の約半分は、36年に及ぶ発行の末尾が意味のある形で複利を生み始めるずっと前に、プレメインネットの割当を通じてすでに計上されていることになります。こうしたセキュリティ予算が存在するのは、ひとつの目標を支えるためです。すなわち、プライバシー、透明性、選択的開示、決定論的な決済を、市場がダウンタイムを許容できない状況でも確実に同時に機能させることです。
論理としては、セキュリティ予算は、暗号市場が通常求める数か月単位の注目度ではなく、制度的な金融が実際に取り組む「数十年という地平」とともにスケールすべき、ということです。速い発行スケジュールは初期のステーカーに対するインセンティブを前倒しで提供しますが、導入(採用)が複利的に伸び始める可能性があるまさにそのタイミングで、長期保有者を薄めてしまうリスクがあります。セキュリティ予算を細くするには不適切な瞬間です。
設計は首尾一貫していると思いますが、「首尾一貫している」ことは「リスクがゼロ」なこととは同じではありません。36年の末尾(テール)ということは、理論上の供給の大部分が、ごく長い時間が経つまで存在しないということでもあります。これは希少性にとっては良い一方で、最終的には取引手数料が、発行による分以上にセキュリティ予算を賄うようになるまでの現実的な重みが増します。現時点では、ネットワークはまだ初期で、DuskEVMもわずか1年ほどしか経っていないため、手数料収益はその重みを単独で支えるほどにはまったく十分ではありません。発行スケジュールは時間を買ってくれます。しかしそれ自体では、その方程式の「手数料側」がスケジュール通りに現れることを保証するわけではありません。
@Dusk $DUSK #dusk
論理としては、セキュリティ予算は、暗号市場が通常求める数か月単位の注目度ではなく、制度的な金融が実際に取り組む「数十年という地平」とともにスケールすべき、ということです。速い発行スケジュールは初期のステーカーに対するインセンティブを前倒しで提供しますが、導入(採用)が複利的に伸び始める可能性があるまさにそのタイミングで、長期保有者を薄めてしまうリスクがあります。セキュリティ予算を細くするには不適切な瞬間です。
設計は首尾一貫していると思いますが、「首尾一貫している」ことは「リスクがゼロ」なこととは同じではありません。36年の末尾(テール)ということは、理論上の供給の大部分が、ごく長い時間が経つまで存在しないということでもあります。これは希少性にとっては良い一方で、最終的には取引手数料が、発行による分以上にセキュリティ予算を賄うようになるまでの現実的な重みが増します。現時点では、ネットワークはまだ初期で、DuskEVMもわずか1年ほどしか経っていないため、手数料収益はその重みを単独で支えるほどにはまったく十分ではありません。発行スケジュールは時間を買ってくれます。しかしそれ自体では、その方程式の「手数料側」がスケジュール通りに現れることを保証するわけではありません。
@Dusk $DUSK #dusk
61
·
--
証券のトークン化は簡単な方です。問題は、その証券をチェーン間で安全に移動させること、そして単一障害点なしに、オンチェーンで信頼できる取引データを取得することです。ここで多くのRWAプロジェクトが、静かに行き詰まります。Dusk Networkは、Chainlinkのインフラを統合することで、このギャップに対処しました。
この提携により、Dusk Networkのスタックに2つのChainlink製品が組み込まれます。CCIP(クロスチェーン相互運用プロトコル)が、トークン化されたNPEX資産のための標準的なブリッジ(正統なブリッジ)となり、カスタムで監査されていないブリッジコードに依存することなく、DuskEVMで発行された証券が他のDeFiエコシステムにまたがって移動し、かつ合成可能(コンポーザブル)な状態を維持できるようになります。さらにDataLinkは、NPEXの取引データに関する独占的なオンチェーン・オラクルとなり、低レイテンシーかつ機関投資家向けのフィードを、スマートコントラクトへ直接提供します。そのうえでDUSK自体も、ラップ表現に頼るのではなく、ChainlinkのCross-Chain Token標準により、EthereumとSolanaの間でネイティブなクロスチェーン転送機能を獲得します。
なぜこれが、典型的なオラクル統合の発表以上に重要なのでしょうか? NPEXはすでに、実在の証券として2億ユーロ超を表しています。そのような資産基盤に対しては、データの完全性と安全なクロスチェーン移動は「任意」ではなく、機関がオンチェーン決済を従来のレールと同等とみなす前に満たすべき最低条件です。さらに、同じDuskEVM発行の資産は、機関がクロスチェーン到達性に加えてプライバシーの層も必要とする場合、Hedger経由で機密トランザクションのフローへルーティングすることもできます。
率直な懸念としては、相互運用性のインフラの価値は、それを通じて流れる流動性にのみ等しいという点です。たいていのチェーンには、Chainlink統合を発表したものの、薄いクロスチェーン需要のためにほとんど稼働していないケースが少なくありません。Dusk Networkは、この案件の背後に実在するアンカーとなる資産基盤があるため、他より好条件ではありますが、好条件は結果を保証しません。
私は、発表ではなく、Dusk Networkのトークン化資産におけるCCIPトランザクション量を注視し、この統合が本当にその役割を果たしているかを確認します。
@Dusk_Foundation $DUSK #dusk
証券のトークン化は簡単な方です。問題は、その証券をチェーン間で安全に移動させること、そして単一障害点なしに、オンチェーンで信頼できる取引データを取得することです。ここで多くのRWAプロジェクトが、静かに行き詰まります。Dusk Networkは、Chainlinkのインフラを統合することで、このギャップに対処しました。
この提携により、Dusk Networkのスタックに2つのChainlink製品が組み込まれます。CCIP(クロスチェーン相互運用プロトコル)が、トークン化されたNPEX資産のための標準的なブリッジ(正統なブリッジ)となり、カスタムで監査されていないブリッジコードに依存することなく、DuskEVMで発行された証券が他のDeFiエコシステムにまたがって移動し、かつ合成可能(コンポーザブル)な状態を維持できるようになります。さらにDataLinkは、NPEXの取引データに関する独占的なオンチェーン・オラクルとなり、低レイテンシーかつ機関投資家向けのフィードを、スマートコントラクトへ直接提供します。そのうえでDUSK自体も、ラップ表現に頼るのではなく、ChainlinkのCross-Chain Token標準により、EthereumとSolanaの間でネイティブなクロスチェーン転送機能を獲得します。
なぜこれが、典型的なオラクル統合の発表以上に重要なのでしょうか? NPEXはすでに、実在の証券として2億ユーロ超を表しています。そのような資産基盤に対しては、データの完全性と安全なクロスチェーン移動は「任意」ではなく、機関がオンチェーン決済を従来のレールと同等とみなす前に満たすべき最低条件です。さらに、同じDuskEVM発行の資産は、機関がクロスチェーン到達性に加えてプライバシーの層も必要とする場合、Hedger経由で機密トランザクションのフローへルーティングすることもできます。
率直な懸念としては、相互運用性のインフラの価値は、それを通じて流れる流動性にのみ等しいという点です。たいていのチェーンには、Chainlink統合を発表したものの、薄いクロスチェーン需要のためにほとんど稼働していないケースが少なくありません。Dusk Networkは、この案件の背後に実在するアンカーとなる資産基盤があるため、他より好条件ではありますが、好条件は結果を保証しません。
私は、発表ではなく、Dusk Networkのトークン化資産におけるCCIPトランザクション量を注視し、この統合が本当にその役割を果たしているかを確認します。
@Dusk $DUSK #dusk
この提携により、Dusk Networkのスタックに2つのChainlink製品が組み込まれます。CCIP(クロスチェーン相互運用プロトコル)が、トークン化されたNPEX資産のための標準的なブリッジ(正統なブリッジ)となり、カスタムで監査されていないブリッジコードに依存することなく、DuskEVMで発行された証券が他のDeFiエコシステムにまたがって移動し、かつ合成可能(コンポーザブル)な状態を維持できるようになります。さらにDataLinkは、NPEXの取引データに関する独占的なオンチェーン・オラクルとなり、低レイテンシーかつ機関投資家向けのフィードを、スマートコントラクトへ直接提供します。そのうえでDUSK自体も、ラップ表現に頼るのではなく、ChainlinkのCross-Chain Token標準により、EthereumとSolanaの間でネイティブなクロスチェーン転送機能を獲得します。
なぜこれが、典型的なオラクル統合の発表以上に重要なのでしょうか? NPEXはすでに、実在の証券として2億ユーロ超を表しています。そのような資産基盤に対しては、データの完全性と安全なクロスチェーン移動は「任意」ではなく、機関がオンチェーン決済を従来のレールと同等とみなす前に満たすべき最低条件です。さらに、同じDuskEVM発行の資産は、機関がクロスチェーン到達性に加えてプライバシーの層も必要とする場合、Hedger経由で機密トランザクションのフローへルーティングすることもできます。
率直な懸念としては、相互運用性のインフラの価値は、それを通じて流れる流動性にのみ等しいという点です。たいていのチェーンには、Chainlink統合を発表したものの、薄いクロスチェーン需要のためにほとんど稼働していないケースが少なくありません。Dusk Networkは、この案件の背後に実在するアンカーとなる資産基盤があるため、他より好条件ではありますが、好条件は結果を保証しません。
私は、発表ではなく、Dusk Networkのトークン化資産におけるCCIPトランザクション量を注視し、この統合が本当にその役割を果たしているかを確認します。
@Dusk $DUSK #dusk
52
·
--
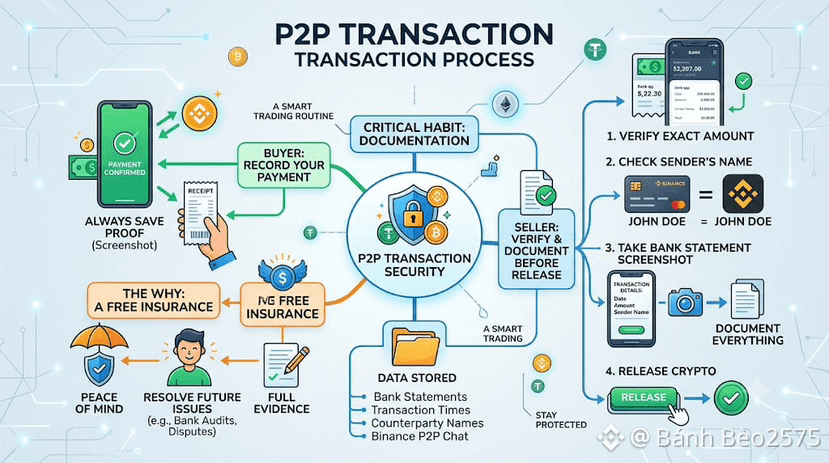
Binance P2Pで何度も取引するうちに、私は小さな習慣を身につけましたが、私にとってはとても重要だと感じています。暗号資産をリリースする前に、入金額がはっきり分かるように銀行の明細の写真を必ず撮り、取引の時間と送金者名も確認します。
この習慣は、ちょうど入金予定額どおりの支払いを受け取ったある出来事から始まりました。しかし数日後、銀行から「不審な取引が送金者の口座に関連している可能性がある」との照会通知が届きました。追加で何か情報を提供する必要があるのか分からず、かなり不安になりました。幸いにも、私は事前に銀行明細の全体が写ったスクリーンショットと、Binance P2P上での確認チャットの内容を保存していたため、照合が必要になったときには、はっきりと説明できるだけのデータがそろっていました。
それ以来、リリース前の手順を常に次の3ステップで行っています。まず、入金額が正確に一致しているかを確認し、次に、送金者名が登録済みの取引相手の名前と一致しているかを確認し、最後に、取引を完了する前に明細のスクリーンショットを証拠として保存します。
取引が順調に進んでいるのなら、この保存手順は不要だと考える人もいるかもしれません。でも私は、これは無料の保険のようなものだと思っています。大きな追加時間はかかりませんが、万一後から問題が発生した場合に、銀行側であっても、またはBinance P2P上の取引であっても、私はとても安心できます。
購入者の立場では、同様の習慣を取り入れています。送金を実行した直後に、自分の送金確認を必ず保存するようにしています。双方の情報が揃っていれば、いつでも再照合が必要になったときでも、より自信を持てます。
@Binance_Vietnam #BinanceP2PAnToan
$BOME $PNUT
Binance P2Pで何度も取引するうちに、私は小さな習慣を身につけましたが、私にとってはとても重要だと感じています。暗号資産をリリースする前に、入金額がはっきり分かるように銀行の明細の写真を必ず撮り、取引の時間と送金者名も確認します。
この習慣は、ちょうど入金予定額どおりの支払いを受け取ったある出来事から始まりました。しかし数日後、銀行から「不審な取引が送金者の口座に関連している可能性がある」との照会通知が届きました。追加で何か情報を提供する必要があるのか分からず、かなり不安になりました。幸いにも、私は事前に銀行明細の全体が写ったスクリーンショットと、Binance P2P上での確認チャットの内容を保存していたため、照合が必要になったときには、はっきりと説明できるだけのデータがそろっていました。
それ以来、リリース前の手順を常に次の3ステップで行っています。まず、入金額が正確に一致しているかを確認し、次に、送金者名が登録済みの取引相手の名前と一致しているかを確認し、最後に、取引を完了する前に明細のスクリーンショットを証拠として保存します。
取引が順調に進んでいるのなら、この保存手順は不要だと考える人もいるかもしれません。でも私は、これは無料の保険のようなものだと思っています。大きな追加時間はかかりませんが、万一後から問題が発生した場合に、銀行側であっても、またはBinance P2P上の取引であっても、私はとても安心できます。
購入者の立場では、同様の習慣を取り入れています。送金を実行した直後に、自分の送金確認を必ず保存するようにしています。双方の情報が揃っていれば、いつでも再照合が必要になったときでも、より自信を持てます。
@Binance Vietnam #BinanceP2PAnToan
$BOME $PNUT
この習慣は、ちょうど入金予定額どおりの支払いを受け取ったある出来事から始まりました。しかし数日後、銀行から「不審な取引が送金者の口座に関連している可能性がある」との照会通知が届きました。追加で何か情報を提供する必要があるのか分からず、かなり不安になりました。幸いにも、私は事前に銀行明細の全体が写ったスクリーンショットと、Binance P2P上での確認チャットの内容を保存していたため、照合が必要になったときには、はっきりと説明できるだけのデータがそろっていました。
それ以来、リリース前の手順を常に次の3ステップで行っています。まず、入金額が正確に一致しているかを確認し、次に、送金者名が登録済みの取引相手の名前と一致しているかを確認し、最後に、取引を完了する前に明細のスクリーンショットを証拠として保存します。
取引が順調に進んでいるのなら、この保存手順は不要だと考える人もいるかもしれません。でも私は、これは無料の保険のようなものだと思っています。大きな追加時間はかかりませんが、万一後から問題が発生した場合に、銀行側であっても、またはBinance P2P上の取引であっても、私はとても安心できます。
購入者の立場では、同様の習慣を取り入れています。送金を実行した直後に、自分の送金確認を必ず保存するようにしています。双方の情報が揃っていれば、いつでも再照合が必要になったときでも、より自信を持てます。
@Binance Vietnam #BinanceP2PAnToan
$BOME $PNUT
220
·
--
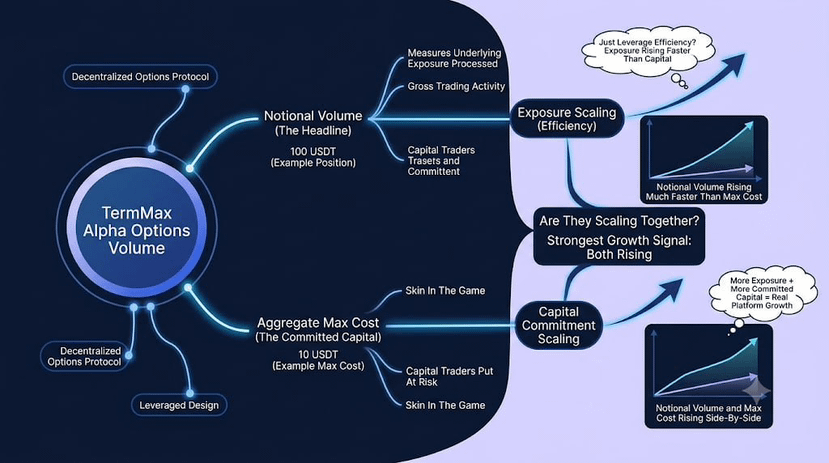
One TermMax Alphaの例が私の中で際立っているんです。例えば、100 USDTの想定元本のオプションポジションでも、実際の最大コスト(Max Cost)はわずか10 USDTになることがあります。
TermMaxは分散型のオプション取引プロトコルですが、このことは見出しの取引高が最初に見える以上に面白い理由になります。
想定元本(ノーショナル)とは、TermMaxが処理している基礎的なエクスポージャー(underlying exposure)の大きさを示します。ですが、それによって取引参加者がそのエクスポージャーを作るために実際にどれだけの資本を危険にさらしているかは分かりません。Alphaではレバレッジが設計の一部なので、この2つはかなり自然に乖離し得ます。
TermMax自身の例だと、そのギャップがよりはっきりします。トレーダーは最大コスト10 USDTで、想定元本100 USDT分のエクスポージャーを開き、その後同じポジションをクローズするときに累計出来高へさらに100 USDT分を加えることができます。
ただ私がまだ分かっていないのは、Alphaの想定元本の成長が、取引参加者がコミットする資本の成長と一致しているのか、それとも背後にあるリスク資本よりもエクスポージャーがはるかに速く拡大しているのか、という点です。
それは必ずしも弱点ではありません。レバレッジド・オプションが、資本の各単位からより多くのエクスポージャーを生み出すことを目指して設計されているのです。
より強いシグナルは、想定元本の上昇に伴って、総最大コスト(aggregate Max Cost)も上がっているかどうかです。そうなっていれば、TermMaxが資本1単位あたりのエクスポージャーを増やしているだけでなく、Alpha自体により多くの資本が集まっていることも示せます。
想定元本が上昇しているのに総最大コストも一緒に伸びているなら、その情報から学べることは、単独でより大きな想定元本の数字を見ただけの場合よりも多いでしょう。
問題は、TermMax Alphaがスケールしているのが、生成できるエクスポージャーの量だけなのか、それともトレーダーがその背後に置く意思のある資本の量まで含めてなのか、ということです。
私はAlphaが成長するにつれて、想定元本、総最大コスト、そして両者の関係がどう変化するのかを見ています。
@termmax #TermMax
$BOME
One TermMax Alphaの例が私の中で際立っているんです。例えば、100 USDTの想定元本のオプションポジションでも、実際の最大コスト(Max Cost)はわずか10 USDTになることがあります。
TermMaxは分散型のオプション取引プロトコルですが、このことは見出しの取引高が最初に見える以上に面白い理由になります。
想定元本(ノーショナル)とは、TermMaxが処理している基礎的なエクスポージャー(underlying exposure)の大きさを示します。ですが、それによって取引参加者がそのエクスポージャーを作るために実際にどれだけの資本を危険にさらしているかは分かりません。Alphaではレバレッジが設計の一部なので、この2つはかなり自然に乖離し得ます。
TermMax自身の例だと、そのギャップがよりはっきりします。トレーダーは最大コスト10 USDTで、想定元本100 USDT分のエクスポージャーを開き、その後同じポジションをクローズするときに累計出来高へさらに100 USDT分を加えることができます。
ただ私がまだ分かっていないのは、Alphaの想定元本の成長が、取引参加者がコミットする資本の成長と一致しているのか、それとも背後にあるリスク資本よりもエクスポージャーがはるかに速く拡大しているのか、という点です。
それは必ずしも弱点ではありません。レバレッジド・オプションが、資本の各単位からより多くのエクスポージャーを生み出すことを目指して設計されているのです。
より強いシグナルは、想定元本の上昇に伴って、総最大コスト(aggregate Max Cost)も上がっているかどうかです。そうなっていれば、TermMaxが資本1単位あたりのエクスポージャーを増やしているだけでなく、Alpha自体により多くの資本が集まっていることも示せます。
想定元本が上昇しているのに総最大コストも一緒に伸びているなら、その情報から学べることは、単独でより大きな想定元本の数字を見ただけの場合よりも多いでしょう。
問題は、TermMax Alphaがスケールしているのが、生成できるエクスポージャーの量だけなのか、それともトレーダーがその背後に置く意思のある資本の量まで含めてなのか、ということです。
私はAlphaが成長するにつれて、想定元本、総最大コスト、そして両者の関係がどう変化するのかを見ています。
@TermMax #TermMax
$BOME
TermMaxは分散型のオプション取引プロトコルですが、このことは見出しの取引高が最初に見える以上に面白い理由になります。
想定元本(ノーショナル)とは、TermMaxが処理している基礎的なエクスポージャー(underlying exposure)の大きさを示します。ですが、それによって取引参加者がそのエクスポージャーを作るために実際にどれだけの資本を危険にさらしているかは分かりません。Alphaではレバレッジが設計の一部なので、この2つはかなり自然に乖離し得ます。
TermMax自身の例だと、そのギャップがよりはっきりします。トレーダーは最大コスト10 USDTで、想定元本100 USDT分のエクスポージャーを開き、その後同じポジションをクローズするときに累計出来高へさらに100 USDT分を加えることができます。
ただ私がまだ分かっていないのは、Alphaの想定元本の成長が、取引参加者がコミットする資本の成長と一致しているのか、それとも背後にあるリスク資本よりもエクスポージャーがはるかに速く拡大しているのか、という点です。
それは必ずしも弱点ではありません。レバレッジド・オプションが、資本の各単位からより多くのエクスポージャーを生み出すことを目指して設計されているのです。
より強いシグナルは、想定元本の上昇に伴って、総最大コスト(aggregate Max Cost)も上がっているかどうかです。そうなっていれば、TermMaxが資本1単位あたりのエクスポージャーを増やしているだけでなく、Alpha自体により多くの資本が集まっていることも示せます。
想定元本が上昇しているのに総最大コストも一緒に伸びているなら、その情報から学べることは、単独でより大きな想定元本の数字を見ただけの場合よりも多いでしょう。
問題は、TermMax Alphaがスケールしているのが、生成できるエクスポージャーの量だけなのか、それともトレーダーがその背後に置く意思のある資本の量まで含めてなのか、ということです。
私はAlphaが成長するにつれて、想定元本、総最大コスト、そして両者の関係がどう変化するのかを見ています。
@TermMax #TermMax
$BOME
175
·
--
誰も、自分たちのプロトコルに対して監査人が見つけた重大な欠陥をすべて列挙した文書を公表したくはありません。Dusk Networkは、メインネット公開以来最大規模のハードフォークであるAEGISでまさにそれを行いました。そして、バグそのもの以上に「ここまで透明である」という判断は、より注目に値すると思います。
AEGISは39件の指摘に対する修正を出し、そのうち7件はクリティカルに分類されていました。原因は4つに遡れます。同一のコードから2つの正直なノードがサイレントに異なる結果を計算してしまう可能性があった、Piecrust仮想マシンのサンドボックスにおける健全でないメモリ所有権。ホスト側での、信頼できないデータの危険なデシリアライズ。供給インフレを可能にする、またはチェーンを完全に停止させてしまう可能性があった、Phoenixの手数料と払い戻しの結合(バインディング)ギャップ。そして、観測された単一の署名からの偽造を許し得るBLS署名の構築です。Duskは、修正が出る前にこれらが悪用された形跡はないと明確に述べており、修正は症状のパッチにとどまらず、所有モデルの作り替えや、単一の層だけでなくmempoolへの受け入れ時とVM実行時の両方でチェックを強制し、さらにBLSの曲線構築にRFC 9380の形式に則った適切なハッシュへ移行し、ドメイン分離を明示しました。
私が特に注目しているのは、文章全体を貫く構成(フレーミング)です。Duskは繰り返し、緩和策(mitigation)と根本原因の除去(root cause removal)を分け、その両方を必要だとして扱っています。これは、公に語られることがあまり多くないレベルのエンジニアリング規律です。
もちろん、これが良いニュースだけだとは言いません。稼働中の金融プロトコルに、そもそもクリティカルでチェーン全体に関わる脆弱性の塊が存在していたという事実は、監査の有無に関わらず重大な発見です。さらに、そのような指摘を悪用しようとする誰かに気づかせることなく、稼働中のバリデータ集合に対してこれほど大規模なハードフォークを調整・実施すること自体、静かな(しかし大きな)エンジニアリング上の達成であり、評価されることは稀です。
DUSKは、実質的に壊れにくくなったプロトコルを守ります。
@Dusk_Foundation $DUSK #dusk
$BTW
誰も、自分たちのプロトコルに対して監査人が見つけた重大な欠陥をすべて列挙した文書を公表したくはありません。Dusk Networkは、メインネット公開以来最大規模のハードフォークであるAEGISでまさにそれを行いました。そして、バグそのもの以上に「ここまで透明である」という判断は、より注目に値すると思います。
AEGISは39件の指摘に対する修正を出し、そのうち7件はクリティカルに分類されていました。原因は4つに遡れます。同一のコードから2つの正直なノードがサイレントに異なる結果を計算してしまう可能性があった、Piecrust仮想マシンのサンドボックスにおける健全でないメモリ所有権。ホスト側での、信頼できないデータの危険なデシリアライズ。供給インフレを可能にする、またはチェーンを完全に停止させてしまう可能性があった、Phoenixの手数料と払い戻しの結合(バインディング)ギャップ。そして、観測された単一の署名からの偽造を許し得るBLS署名の構築です。Duskは、修正が出る前にこれらが悪用された形跡はないと明確に述べており、修正は症状のパッチにとどまらず、所有モデルの作り替えや、単一の層だけでなくmempoolへの受け入れ時とVM実行時の両方でチェックを強制し、さらにBLSの曲線構築にRFC 9380の形式に則った適切なハッシュへ移行し、ドメイン分離を明示しました。
私が特に注目しているのは、文章全体を貫く構成(フレーミング)です。Duskは繰り返し、緩和策(mitigation)と根本原因の除去(root cause removal)を分け、その両方を必要だとして扱っています。これは、公に語られることがあまり多くないレベルのエンジニアリング規律です。
もちろん、これが良いニュースだけだとは言いません。稼働中の金融プロトコルに、そもそもクリティカルでチェーン全体に関わる脆弱性の塊が存在していたという事実は、監査の有無に関わらず重大な発見です。さらに、そのような指摘を悪用しようとする誰かに気づかせることなく、稼働中のバリデータ集合に対してこれほど大規模なハードフォークを調整・実施すること自体、静かな(しかし大きな)エンジニアリング上の達成であり、評価されることは稀です。
DUSKは、実質的に壊れにくくなったプロトコルを守ります。
@Dusk $DUSK #dusk
$BTW
AEGISは39件の指摘に対する修正を出し、そのうち7件はクリティカルに分類されていました。原因は4つに遡れます。同一のコードから2つの正直なノードがサイレントに異なる結果を計算してしまう可能性があった、Piecrust仮想マシンのサンドボックスにおける健全でないメモリ所有権。ホスト側での、信頼できないデータの危険なデシリアライズ。供給インフレを可能にする、またはチェーンを完全に停止させてしまう可能性があった、Phoenixの手数料と払い戻しの結合(バインディング)ギャップ。そして、観測された単一の署名からの偽造を許し得るBLS署名の構築です。Duskは、修正が出る前にこれらが悪用された形跡はないと明確に述べており、修正は症状のパッチにとどまらず、所有モデルの作り替えや、単一の層だけでなくmempoolへの受け入れ時とVM実行時の両方でチェックを強制し、さらにBLSの曲線構築にRFC 9380の形式に則った適切なハッシュへ移行し、ドメイン分離を明示しました。
私が特に注目しているのは、文章全体を貫く構成(フレーミング)です。Duskは繰り返し、緩和策(mitigation)と根本原因の除去(root cause removal)を分け、その両方を必要だとして扱っています。これは、公に語られることがあまり多くないレベルのエンジニアリング規律です。
もちろん、これが良いニュースだけだとは言いません。稼働中の金融プロトコルに、そもそもクリティカルでチェーン全体に関わる脆弱性の塊が存在していたという事実は、監査の有無に関わらず重大な発見です。さらに、そのような指摘を悪用しようとする誰かに気づかせることなく、稼働中のバリデータ集合に対してこれほど大規模なハードフォークを調整・実施すること自体、静かな(しかし大きな)エンジニアリング上の達成であり、評価されることは稀です。
DUSKは、実質的に壊れにくくなったプロトコルを守ります。
@Dusk $DUSK #dusk
$BTW
59
·
--
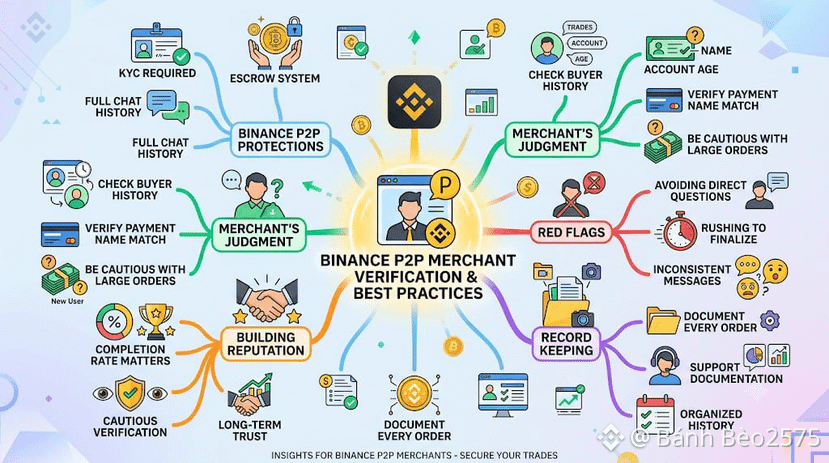
Binance P2Pでマーチャント口座を運用するようになってから、私は本人確認についての考え方が変わりました。主に、責任が双方にまたがっているからです。Binance P2Pは、すべての口座に対するKYC、注文が確定するまで暗号資産を保管するエスクロー、そして紛争が起きた際に確認に役立つチャット履歴の完全記録によって、マーチャントも保護します。しかし、これらの保護は特に、買い手が通常より大きい注文を出してくる場合に、マーチャント自身の判断と併せてこそ最も効果を発揮します。
大きめの注文を受ける前に、私はまず買い手のアカウント履歴を確認します。完了している取引の数、アカウントが存在している期間、そして支払い方法の名前がプロフィール上の表示と一致しているかどうかです。初めての買い手が、あまりにも大きい注文を出すこと自体が直ちに怪しいとは限りませんが、その場合はスピードを落とし、続いて送られてくるあらゆるメッセージにより注意を払います。いつもの小さな取引と同じ扱いはしません。
私が特に注意して見ている最もわかりやすい危険サインは、買い手がチャットで直接の質問に答えない、または取引を異常に早く確定させようとするケースです。そうなった場合は、具体的で簡単な質問をします。例えば、送金の正確な金額や、振込名義を確認することです。そして、本物の買い手はためらわずに答えます。さらに、マーチャントとして完了したすべての注文について詳細な記録を残しています。というのも、Binanceサポートが過去に、まさにそうした種類の書類を求めていたからで、整理されていることで、その後のやり取りの解決がどれも早くなりました。
マーチャント口座を運用することは、受けるすべての注文に対して私自身の評判がかかっているということでもあります。用心深くあることは、1件の取引を守るだけではなく、私の履歴を見てから取引を決める将来のすべての買い手を守ることにつながります。たとえ時々注文を見送ることになっても、慎重な本人確認に基づいて構築された完了率のほうが、Binance P2P経由で来るすべての取引を成立させることより、私にとっては重要です。
@Binance_Vietnam #BinanceP2PAnToan
$BTW $ACE
Binance P2Pでマーチャント口座を運用するようになってから、私は本人確認についての考え方が変わりました。主に、責任が双方にまたがっているからです。Binance P2Pは、すべての口座に対するKYC、注文が確定するまで暗号資産を保管するエスクロー、そして紛争が起きた際に確認に役立つチャット履歴の完全記録によって、マーチャントも保護します。しかし、これらの保護は特に、買い手が通常より大きい注文を出してくる場合に、マーチャント自身の判断と併せてこそ最も効果を発揮します。
大きめの注文を受ける前に、私はまず買い手のアカウント履歴を確認します。完了している取引の数、アカウントが存在している期間、そして支払い方法の名前がプロフィール上の表示と一致しているかどうかです。初めての買い手が、あまりにも大きい注文を出すこと自体が直ちに怪しいとは限りませんが、その場合はスピードを落とし、続いて送られてくるあらゆるメッセージにより注意を払います。いつもの小さな取引と同じ扱いはしません。
私が特に注意して見ている最もわかりやすい危険サインは、買い手がチャットで直接の質問に答えない、または取引を異常に早く確定させようとするケースです。そうなった場合は、具体的で簡単な質問をします。例えば、送金の正確な金額や、振込名義を確認することです。そして、本物の買い手はためらわずに答えます。さらに、マーチャントとして完了したすべての注文について詳細な記録を残しています。というのも、Binanceサポートが過去に、まさにそうした種類の書類を求めていたからで、整理されていることで、その後のやり取りの解決がどれも早くなりました。
マーチャント口座を運用することは、受けるすべての注文に対して私自身の評判がかかっているということでもあります。用心深くあることは、1件の取引を守るだけではなく、私の履歴を見てから取引を決める将来のすべての買い手を守ることにつながります。たとえ時々注文を見送ることになっても、慎重な本人確認に基づいて構築された完了率のほうが、Binance P2P経由で来るすべての取引を成立させることより、私にとっては重要です。
@Binance Vietnam #BinanceP2PAnToan
$BTW $ACE
大きめの注文を受ける前に、私はまず買い手のアカウント履歴を確認します。完了している取引の数、アカウントが存在している期間、そして支払い方法の名前がプロフィール上の表示と一致しているかどうかです。初めての買い手が、あまりにも大きい注文を出すこと自体が直ちに怪しいとは限りませんが、その場合はスピードを落とし、続いて送られてくるあらゆるメッセージにより注意を払います。いつもの小さな取引と同じ扱いはしません。
私が特に注意して見ている最もわかりやすい危険サインは、買い手がチャットで直接の質問に答えない、または取引を異常に早く確定させようとするケースです。そうなった場合は、具体的で簡単な質問をします。例えば、送金の正確な金額や、振込名義を確認することです。そして、本物の買い手はためらわずに答えます。さらに、マーチャントとして完了したすべての注文について詳細な記録を残しています。というのも、Binanceサポートが過去に、まさにそうした種類の書類を求めていたからで、整理されていることで、その後のやり取りの解決がどれも早くなりました。
マーチャント口座を運用することは、受けるすべての注文に対して私自身の評判がかかっているということでもあります。用心深くあることは、1件の取引を守るだけではなく、私の履歴を見てから取引を決める将来のすべての買い手を守ることにつながります。たとえ時々注文を見送ることになっても、慎重な本人確認に基づいて構築された完了率のほうが、Binance P2P経由で来るすべての取引を成立させることより、私にとっては重要です。
@Binance Vietnam #BinanceP2PAnToan
$BTW $ACE
53
·
--
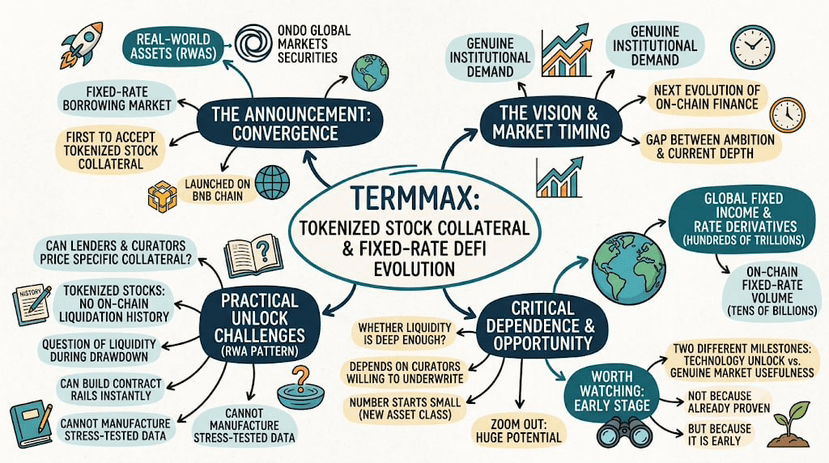
TermMaxは、Ondoのグローバル・マーケッツのトークン化証券上で構築し、BNBチェーンで立ち上げた「トークン化された株式担保」を受け入れる初の固定金利借入市場を発表しました。打ち出しは大きく、実世界資産(RWA)と固定金利DeFiの融合が、オンチェーン・ファイナンスの次の進化だというものでした。私はその野心を否定しませんし、タイミングも一致しています。2か月に及ぶ異例の市場ボラティリティの後、固定金利商品に対する本物の機関投資家需要が出てきているからです。ただ、その「解放される価値」のどれだけが、実際にはまだ存在しているのかは疑問です。
トークン化株式に対する固定金利の借入市場は、貸し手とキュレーターが、その特定の担保タイプの価格付けに実際に参加してくれる場合にのみ成立します。トークン化株式には、オンチェーンでの清算(リキディーション)履歴がほとんどありません。トークン化株式がドローダウン時に素早く売却される必要が生じたとき、市場が実際にどれほど深いのかを誰も観測できていません。なぜなら、そのシナリオはまだオンチェーン上ではほとんど起きていないからです。TermMaxは、このためのスマートコントラクトのレールはすぐに構築できます。しかし、市場そのものがどれほど精巧に設計されていようと、ストレステスト済みの流動性データを何年分も“製造”することはできません。
これは、すべての新しいRWA連携に共通する一般的なパターンであり、TermMax固有の欠陥ではありません。発表によって、トークン化証券に対する固定金利の流動性が可能になる、という可能性が開かれます。その流動性が、意味のある融資規模にとって十分に深いかどうかは、完全に、この新しいアセットクラスを引き受ける意思のあるキュレーターがどれだけいるかに左右されます。そして、その人数は、連携の出来がどれほど良くても、最初は小さくなりがちです。視野を広げると、機会は現実的です。グローバルな固定利付(固定金利)と金利デリバティブの市場は数百兆ドル規模で動いている一方で、オンチェーンの固定金利取引量はせいぜい数百億ドル規模で、開きは依然大きい。このカテゴリが埋めようとしているのは、野心と現時点の厚み(流動性)のギャップそのものです。
私は、この市場が「すでに実証された」からではなく、「まだ初期段階なのでこそ」注目する価値があると考えています。トークン化株式担保を可能にする技術と、それを本当に有用なものにするのに必要な市場の厚み(流動性)は、別々のマイルストーンです。
@termmax #TermMax
$BTW $ACE
TermMaxは、Ondoのグローバル・マーケッツのトークン化証券上で構築し、BNBチェーンで立ち上げた「トークン化された株式担保」を受け入れる初の固定金利借入市場を発表しました。打ち出しは大きく、実世界資産(RWA)と固定金利DeFiの融合が、オンチェーン・ファイナンスの次の進化だというものでした。私はその野心を否定しませんし、タイミングも一致しています。2か月に及ぶ異例の市場ボラティリティの後、固定金利商品に対する本物の機関投資家需要が出てきているからです。ただ、その「解放される価値」のどれだけが、実際にはまだ存在しているのかは疑問です。
トークン化株式に対する固定金利の借入市場は、貸し手とキュレーターが、その特定の担保タイプの価格付けに実際に参加してくれる場合にのみ成立します。トークン化株式には、オンチェーンでの清算(リキディーション)履歴がほとんどありません。トークン化株式がドローダウン時に素早く売却される必要が生じたとき、市場が実際にどれほど深いのかを誰も観測できていません。なぜなら、そのシナリオはまだオンチェーン上ではほとんど起きていないからです。TermMaxは、このためのスマートコントラクトのレールはすぐに構築できます。しかし、市場そのものがどれほど精巧に設計されていようと、ストレステスト済みの流動性データを何年分も“製造”することはできません。
これは、すべての新しいRWA連携に共通する一般的なパターンであり、TermMax固有の欠陥ではありません。発表によって、トークン化証券に対する固定金利の流動性が可能になる、という可能性が開かれます。その流動性が、意味のある融資規模にとって十分に深いかどうかは、完全に、この新しいアセットクラスを引き受ける意思のあるキュレーターがどれだけいるかに左右されます。そして、その人数は、連携の出来がどれほど良くても、最初は小さくなりがちです。視野を広げると、機会は現実的です。グローバルな固定利付(固定金利)と金利デリバティブの市場は数百兆ドル規模で動いている一方で、オンチェーンの固定金利取引量はせいぜい数百億ドル規模で、開きは依然大きい。このカテゴリが埋めようとしているのは、野心と現時点の厚み(流動性)のギャップそのものです。
私は、この市場が「すでに実証された」からではなく、「まだ初期段階なのでこそ」注目する価値があると考えています。トークン化株式担保を可能にする技術と、それを本当に有用なものにするのに必要な市場の厚み(流動性)は、別々のマイルストーンです。
@TermMax #TermMax
$BTW $ACE
トークン化株式に対する固定金利の借入市場は、貸し手とキュレーターが、その特定の担保タイプの価格付けに実際に参加してくれる場合にのみ成立します。トークン化株式には、オンチェーンでの清算(リキディーション)履歴がほとんどありません。トークン化株式がドローダウン時に素早く売却される必要が生じたとき、市場が実際にどれほど深いのかを誰も観測できていません。なぜなら、そのシナリオはまだオンチェーン上ではほとんど起きていないからです。TermMaxは、このためのスマートコントラクトのレールはすぐに構築できます。しかし、市場そのものがどれほど精巧に設計されていようと、ストレステスト済みの流動性データを何年分も“製造”することはできません。
これは、すべての新しいRWA連携に共通する一般的なパターンであり、TermMax固有の欠陥ではありません。発表によって、トークン化証券に対する固定金利の流動性が可能になる、という可能性が開かれます。その流動性が、意味のある融資規模にとって十分に深いかどうかは、完全に、この新しいアセットクラスを引き受ける意思のあるキュレーターがどれだけいるかに左右されます。そして、その人数は、連携の出来がどれほど良くても、最初は小さくなりがちです。視野を広げると、機会は現実的です。グローバルな固定利付(固定金利)と金利デリバティブの市場は数百兆ドル規模で動いている一方で、オンチェーンの固定金利取引量はせいぜい数百億ドル規模で、開きは依然大きい。このカテゴリが埋めようとしているのは、野心と現時点の厚み(流動性)のギャップそのものです。
私は、この市場が「すでに実証された」からではなく、「まだ初期段階なのでこそ」注目する価値があると考えています。トークン化株式担保を可能にする技術と、それを本当に有用なものにするのに必要な市場の厚み(流動性)は、別々のマイルストーンです。
@TermMax #TermMax
$BTW $ACE
208
·
--
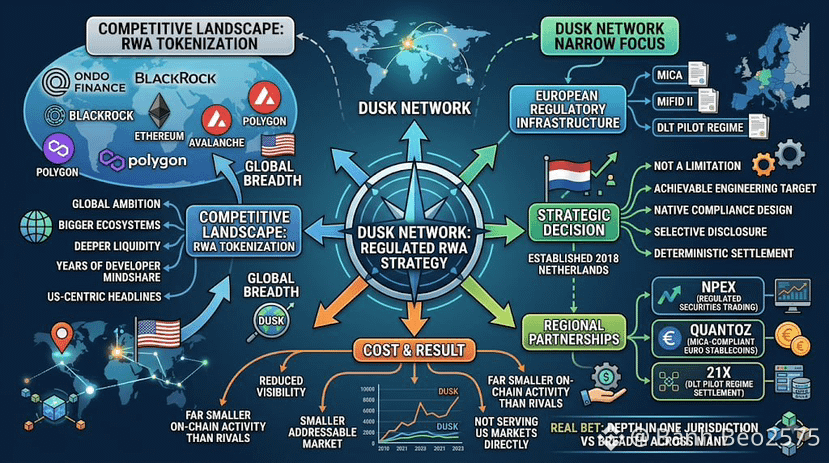
Dusk Networkは、現実世界の資産(RWA)のトークン化を現実世界で追いかけています。Ondo FinanceはBlackRockの見出しを手にし、さらにEthereum、Avalanche、Polygonはいずれもより大きなエコシステム、より深い流動性、そして何年にもわたる開発者の注目(マインドシェア)をこの戦いにもたらします。そうした背景の中で同社が下した判断は、外から見るとほとんど頑固にさえ見えるものです。つまり、RWAトークン化のための汎用的な拠点として世界中に展開するのではなく、規制された欧州の金融インフラに特化することを選びました。具体的にはMiCA、MiFID II、そしてDLTパイロット規制(DLT Pilot Regime)です。より大きな競合が描くような「世界規模での一般的なRWAトークン化の受け皿」には位置づけていません。Dusk Networkは2018年にオランダで設立されました。同じ国でNPEXとその規制当局が活動しており、この地域的な出発点は、マーケティングの切り口として後から付け加えたものではなく、プロトコルが初日から実際に設計されていた枠組みの中にそのまま現れています。
私は、その「狭さ」はチームがまだ直していない制約というより、実際にはそれが戦略そのものだと思います。1つの明確に定義された規制枠組みのもとで、コンプライアンス・ロジック、選択的開示、決定論的(デターミニスティック)な決済を構築することは、単一のプロトコルで米国・EU・アジアの証券規制当局すべてを同時に満たそうとするよりも、小さく、より実現可能なエンジニアリング目標です。その結果生まれたパートナーシップ—規制下の証券取引のためのNPEX、MiCA準拠のユーロステーブルコインのためのQuantoz、DLTパイロット規制の決済のための21X—はいずれも、この1地域のルールブック内に収まっていて、複数の異なる法体系にまたがる形にはなっていません。
その焦点のコストは、可視性(visibility)と、到達可能な市場規模(addressable market size)が小さくなることです。Dusk Networkのオンチェーンの総アクティビティは、OndoやEthereumのRWAボリュームに比べてはるかに小さく、今後の米国のトークン化フレームワークに関するあらゆる見出しは当面、Dusk Networkの現行アーキテクチャが直接的に提供することを想定していない市場の話です。複数の国・地域に広げるのではなく、1つの法域に深く入る—これは本気で賭けた選択でしたが、まだ目に見える市場シェアとしては成果が出ていません。
@Dusk_Foundation $DUSK #dusk
Dusk Networkは、現実世界の資産(RWA)のトークン化を現実世界で追いかけています。Ondo FinanceはBlackRockの見出しを手にし、さらにEthereum、Avalanche、Polygonはいずれもより大きなエコシステム、より深い流動性、そして何年にもわたる開発者の注目(マインドシェア)をこの戦いにもたらします。そうした背景の中で同社が下した判断は、外から見るとほとんど頑固にさえ見えるものです。つまり、RWAトークン化のための汎用的な拠点として世界中に展開するのではなく、規制された欧州の金融インフラに特化することを選びました。具体的にはMiCA、MiFID II、そしてDLTパイロット規制(DLT Pilot Regime)です。より大きな競合が描くような「世界規模での一般的なRWAトークン化の受け皿」には位置づけていません。Dusk Networkは2018年にオランダで設立されました。同じ国でNPEXとその規制当局が活動しており、この地域的な出発点は、マーケティングの切り口として後から付け加えたものではなく、プロトコルが初日から実際に設計されていた枠組みの中にそのまま現れています。
私は、その「狭さ」はチームがまだ直していない制約というより、実際にはそれが戦略そのものだと思います。1つの明確に定義された規制枠組みのもとで、コンプライアンス・ロジック、選択的開示、決定論的(デターミニスティック)な決済を構築することは、単一のプロトコルで米国・EU・アジアの証券規制当局すべてを同時に満たそうとするよりも、小さく、より実現可能なエンジニアリング目標です。その結果生まれたパートナーシップ—規制下の証券取引のためのNPEX、MiCA準拠のユーロステーブルコインのためのQuantoz、DLTパイロット規制の決済のための21X—はいずれも、この1地域のルールブック内に収まっていて、複数の異なる法体系にまたがる形にはなっていません。
その焦点のコストは、可視性(visibility)と、到達可能な市場規模(addressable market size)が小さくなることです。Dusk Networkのオンチェーンの総アクティビティは、OndoやEthereumのRWAボリュームに比べてはるかに小さく、今後の米国のトークン化フレームワークに関するあらゆる見出しは当面、Dusk Networkの現行アーキテクチャが直接的に提供することを想定していない市場の話です。複数の国・地域に広げるのではなく、1つの法域に深く入る—これは本気で賭けた選択でしたが、まだ目に見える市場シェアとしては成果が出ていません。
@Dusk $DUSK #dusk
私は、その「狭さ」はチームがまだ直していない制約というより、実際にはそれが戦略そのものだと思います。1つの明確に定義された規制枠組みのもとで、コンプライアンス・ロジック、選択的開示、決定論的(デターミニスティック)な決済を構築することは、単一のプロトコルで米国・EU・アジアの証券規制当局すべてを同時に満たそうとするよりも、小さく、より実現可能なエンジニアリング目標です。その結果生まれたパートナーシップ—規制下の証券取引のためのNPEX、MiCA準拠のユーロステーブルコインのためのQuantoz、DLTパイロット規制の決済のための21X—はいずれも、この1地域のルールブック内に収まっていて、複数の異なる法体系にまたがる形にはなっていません。
その焦点のコストは、可視性(visibility)と、到達可能な市場規模(addressable market size)が小さくなることです。Dusk Networkのオンチェーンの総アクティビティは、OndoやEthereumのRWAボリュームに比べてはるかに小さく、今後の米国のトークン化フレームワークに関するあらゆる見出しは当面、Dusk Networkの現行アーキテクチャが直接的に提供することを想定していない市場の話です。複数の国・地域に広げるのではなく、1つの法域に深く入る—これは本気で賭けた選択でしたが、まだ目に見える市場シェアとしては成果が出ていません。
@Dusk $DUSK #dusk
7
58
·
--
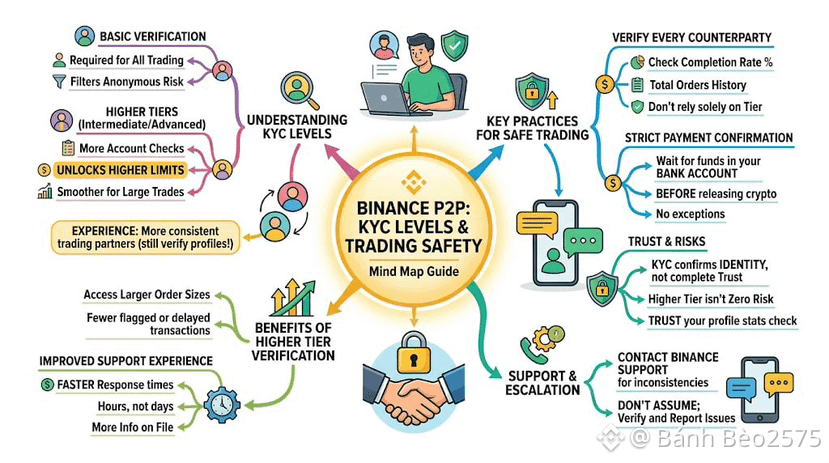
私は、Binance P2PでのKYCレベルについて深く考えていませんでしたが、より大きな取引を完了しようとして、存在すら知らなかった制限にぶつかったことで状況が変わりました。調べてみると、本人確認は単なる一度のチェックボックスではなく段階制で、各レベルに応じて取引上限が引き上がります。そして私の見立てでは、全体としてより信頼できる取引相手にもつながりやすいようです。
Binance P2Pでは、取引を行うにはすべてのアカウントが本人確認を通過する必要があります。これは、他の場所で仮想通貨を非公式に売買する場合と比べて、匿名性に由来する大きなリスクを最初から大幅にふるいにかけることになります。より高い本人確認レベルへ進むと、アカウントに対して追加のチェックが入ります。私の経験では、高いレベルの本人確認が完了している相手は、より一貫した取引履歴を持つ傾向があります。ただし、だからといって相手の実際のプロフィール統計を自分で確認しなくていいという代わりにはなりません。
自分の本人確認をアップグレードしてから、取引のやり方にもいくつか変化がありました。取引を進める際に、フラグが立ったり遅延したりすることなく、より大きな注文サイズにアクセスできるようになりました。相手の本人確認レベルに関係なく、完了率や総注文数は必ず確認します。KYCは本人であることを確認するものであって、あらゆる取引における「信頼性」を保証するものではないからです。さらに、相手がどれだけ確認を終えていようと、毎回自分の銀行口座で支払いを確認してから暗号資産をリリースします。そして、ある注文について「まともな、十分に確立された確認済みアカウントならこう見えるはず」と思えない点が少しでもあれば、上位確認=リスクゼロだと決めつけず、Binanceサポートに連絡します。
私が特に驚いたのは、サポート対応プロセスがどれだけスムーズに感じられたかです。自分のアカウントがより高い本人確認レベルを持つようになってから、以前は解決に1日かかっていたような質問が、数時間で回答されるようになりました。これは、すでに登録されている本人確認情報の量がどれだけ多いかに関係しているのではないかと推測しています。触れておく価値のある小さな副次的メリットだと思います。
KYCはBinance P2Pの土台ですが、複数あるうちの1つにすぎません。これを自分自身の本人確認(確認習慣)と組み合わせてこそ、すべての取引が安全に保たれます。
@Binance_Vietnam #BinanceP2PAnToan
$TUT $BTW
私は、Binance P2PでのKYCレベルについて深く考えていませんでしたが、より大きな取引を完了しようとして、存在すら知らなかった制限にぶつかったことで状況が変わりました。調べてみると、本人確認は単なる一度のチェックボックスではなく段階制で、各レベルに応じて取引上限が引き上がります。そして私の見立てでは、全体としてより信頼できる取引相手にもつながりやすいようです。
Binance P2Pでは、取引を行うにはすべてのアカウントが本人確認を通過する必要があります。これは、他の場所で仮想通貨を非公式に売買する場合と比べて、匿名性に由来する大きなリスクを最初から大幅にふるいにかけることになります。より高い本人確認レベルへ進むと、アカウントに対して追加のチェックが入ります。私の経験では、高いレベルの本人確認が完了している相手は、より一貫した取引履歴を持つ傾向があります。ただし、だからといって相手の実際のプロフィール統計を自分で確認しなくていいという代わりにはなりません。
自分の本人確認をアップグレードしてから、取引のやり方にもいくつか変化がありました。取引を進める際に、フラグが立ったり遅延したりすることなく、より大きな注文サイズにアクセスできるようになりました。相手の本人確認レベルに関係なく、完了率や総注文数は必ず確認します。KYCは本人であることを確認するものであって、あらゆる取引における「信頼性」を保証するものではないからです。さらに、相手がどれだけ確認を終えていようと、毎回自分の銀行口座で支払いを確認してから暗号資産をリリースします。そして、ある注文について「まともな、十分に確立された確認済みアカウントならこう見えるはず」と思えない点が少しでもあれば、上位確認=リスクゼロだと決めつけず、Binanceサポートに連絡します。
私が特に驚いたのは、サポート対応プロセスがどれだけスムーズに感じられたかです。自分のアカウントがより高い本人確認レベルを持つようになってから、以前は解決に1日かかっていたような質問が、数時間で回答されるようになりました。これは、すでに登録されている本人確認情報の量がどれだけ多いかに関係しているのではないかと推測しています。触れておく価値のある小さな副次的メリットだと思います。
KYCはBinance P2Pの土台ですが、複数あるうちの1つにすぎません。これを自分自身の本人確認(確認習慣)と組み合わせてこそ、すべての取引が安全に保たれます。
@Binance Vietnam #BinanceP2PAnToan
$TUT $BTW
Binance P2Pでは、取引を行うにはすべてのアカウントが本人確認を通過する必要があります。これは、他の場所で仮想通貨を非公式に売買する場合と比べて、匿名性に由来する大きなリスクを最初から大幅にふるいにかけることになります。より高い本人確認レベルへ進むと、アカウントに対して追加のチェックが入ります。私の経験では、高いレベルの本人確認が完了している相手は、より一貫した取引履歴を持つ傾向があります。ただし、だからといって相手の実際のプロフィール統計を自分で確認しなくていいという代わりにはなりません。
自分の本人確認をアップグレードしてから、取引のやり方にもいくつか変化がありました。取引を進める際に、フラグが立ったり遅延したりすることなく、より大きな注文サイズにアクセスできるようになりました。相手の本人確認レベルに関係なく、完了率や総注文数は必ず確認します。KYCは本人であることを確認するものであって、あらゆる取引における「信頼性」を保証するものではないからです。さらに、相手がどれだけ確認を終えていようと、毎回自分の銀行口座で支払いを確認してから暗号資産をリリースします。そして、ある注文について「まともな、十分に確立された確認済みアカウントならこう見えるはず」と思えない点が少しでもあれば、上位確認=リスクゼロだと決めつけず、Binanceサポートに連絡します。
私が特に驚いたのは、サポート対応プロセスがどれだけスムーズに感じられたかです。自分のアカウントがより高い本人確認レベルを持つようになってから、以前は解決に1日かかっていたような質問が、数時間で回答されるようになりました。これは、すでに登録されている本人確認情報の量がどれだけ多いかに関係しているのではないかと推測しています。触れておく価値のある小さな副次的メリットだと思います。
KYCはBinance P2Pの土台ですが、複数あるうちの1つにすぎません。これを自分自身の本人確認(確認習慣)と組み合わせてこそ、すべての取引が安全に保たれます。
@Binance Vietnam #BinanceP2PAnToan
$TUT $BTW
281
·
--
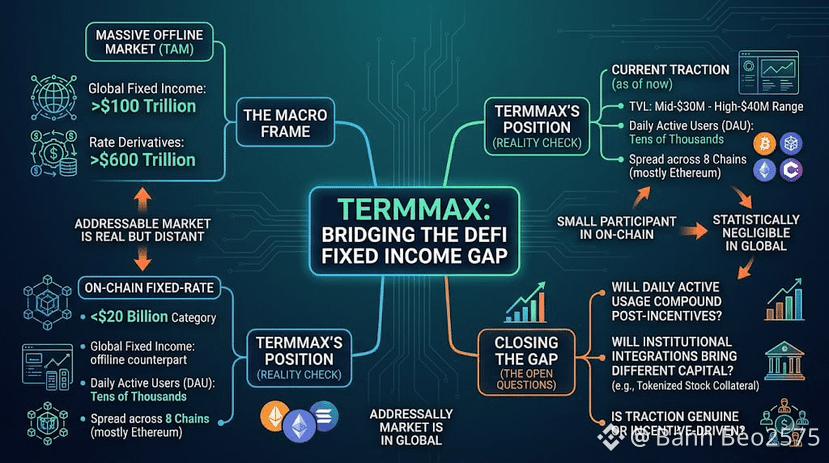
TermMaxは、反論しにくい数字でピッチを切り出すのが得意です。世界の固定金利債券市場はすでに100兆ドルを超え、金利デリバティブはさらにその上に600兆ドルを加えます。そしてオンチェーンの固定金利カテゴリ全体でも200億ドル未満に収まっています。紙の上ではまだ競争市場とは言えず、オフラインの対比においてはほぼ空に近い。そのギャップにTermMaxは早期参入者として位置づけています。
私はマクロの数字を否定するつもりはありません。私が腰を据えて考えたいのは、その提示のされ方と、TermMaxが現在実際にどこに立っているのか、その距離です。これまでの歴史の中で、ロック総額はおおむね3,500万ドル台から4,900万ドル台の範囲で推移しており、8つのチェーンに分散されています。なお、流動性の大半は依然としてEthereumが占めています。オンチェーンの固定金利カテゴリ200億ドルに対して、TermMaxはインパクトのある存在ではあるものの、まだ小さな参加者です。世界の固定金利で100兆ドルに対しては、現在の数字は統計的にほぼ無に等しいと言ってよいでしょう。
これはプロトコルのエンジニアリングへの批判ではありません。どんな初期段階の固定金利DeFiプロジェクトでも、最終的に向き合おうとしている市場との関係でどこに位置するのか、という事実の説明です。到達可能市場(TAM)を引用するのは、状況説明として妥当です。その数字を「現在のトラクションの証拠」とみなすのは誤りであり、慎重な読者がそう判断すべきではないと思います。
TermMaxがそのギャップのどこかを埋められるかで本当に重要なのは、日次アクティブ利用が、現在は数万人規模の範囲にある状態で、インセンティブ・プログラムが縮小した後も複利のように積み上がり続けるかどうか、そしてトークン化された株式担保市場のような機関投資家向けの統合によって、インセンティブ駆動のリテール預金とは異なる振る舞いをする資本が持ち込まれるかどうかです。到達可能市場は実在します。TermMaxがそこから意味のある一部分を獲得できるかどうかは、まだ未解決の問いであり、決着済みの話ではありません。
@termmax #TermMax
$TUT $BTW $PRL
TermMaxは、反論しにくい数字でピッチを切り出すのが得意です。世界の固定金利債券市場はすでに100兆ドルを超え、金利デリバティブはさらにその上に600兆ドルを加えます。そしてオンチェーンの固定金利カテゴリ全体でも200億ドル未満に収まっています。紙の上ではまだ競争市場とは言えず、オフラインの対比においてはほぼ空に近い。そのギャップにTermMaxは早期参入者として位置づけています。
私はマクロの数字を否定するつもりはありません。私が腰を据えて考えたいのは、その提示のされ方と、TermMaxが現在実際にどこに立っているのか、その距離です。これまでの歴史の中で、ロック総額はおおむね3,500万ドル台から4,900万ドル台の範囲で推移しており、8つのチェーンに分散されています。なお、流動性の大半は依然としてEthereumが占めています。オンチェーンの固定金利カテゴリ200億ドルに対して、TermMaxはインパクトのある存在ではあるものの、まだ小さな参加者です。世界の固定金利で100兆ドルに対しては、現在の数字は統計的にほぼ無に等しいと言ってよいでしょう。
これはプロトコルのエンジニアリングへの批判ではありません。どんな初期段階の固定金利DeFiプロジェクトでも、最終的に向き合おうとしている市場との関係でどこに位置するのか、という事実の説明です。到達可能市場(TAM)を引用するのは、状況説明として妥当です。その数字を「現在のトラクションの証拠」とみなすのは誤りであり、慎重な読者がそう判断すべきではないと思います。
TermMaxがそのギャップのどこかを埋められるかで本当に重要なのは、日次アクティブ利用が、現在は数万人規模の範囲にある状態で、インセンティブ・プログラムが縮小した後も複利のように積み上がり続けるかどうか、そしてトークン化された株式担保市場のような機関投資家向けの統合によって、インセンティブ駆動のリテール預金とは異なる振る舞いをする資本が持ち込まれるかどうかです。到達可能市場は実在します。TermMaxがそこから意味のある一部分を獲得できるかどうかは、まだ未解決の問いであり、決着済みの話ではありません。
@TermMax #TermMax
$TUT $BTW $PRL
私はマクロの数字を否定するつもりはありません。私が腰を据えて考えたいのは、その提示のされ方と、TermMaxが現在実際にどこに立っているのか、その距離です。これまでの歴史の中で、ロック総額はおおむね3,500万ドル台から4,900万ドル台の範囲で推移しており、8つのチェーンに分散されています。なお、流動性の大半は依然としてEthereumが占めています。オンチェーンの固定金利カテゴリ200億ドルに対して、TermMaxはインパクトのある存在ではあるものの、まだ小さな参加者です。世界の固定金利で100兆ドルに対しては、現在の数字は統計的にほぼ無に等しいと言ってよいでしょう。
これはプロトコルのエンジニアリングへの批判ではありません。どんな初期段階の固定金利DeFiプロジェクトでも、最終的に向き合おうとしている市場との関係でどこに位置するのか、という事実の説明です。到達可能市場(TAM)を引用するのは、状況説明として妥当です。その数字を「現在のトラクションの証拠」とみなすのは誤りであり、慎重な読者がそう判断すべきではないと思います。
TermMaxがそのギャップのどこかを埋められるかで本当に重要なのは、日次アクティブ利用が、現在は数万人規模の範囲にある状態で、インセンティブ・プログラムが縮小した後も複利のように積み上がり続けるかどうか、そしてトークン化された株式担保市場のような機関投資家向けの統合によって、インセンティブ駆動のリテール預金とは異なる振る舞いをする資本が持ち込まれるかどうかです。到達可能市場は実在します。TermMaxがそこから意味のある一部分を獲得できるかどうかは、まだ未解決の問いであり、決着済みの話ではありません。
@TermMax #TermMax
$TUT $BTW $PRL
1
1
260
·
--
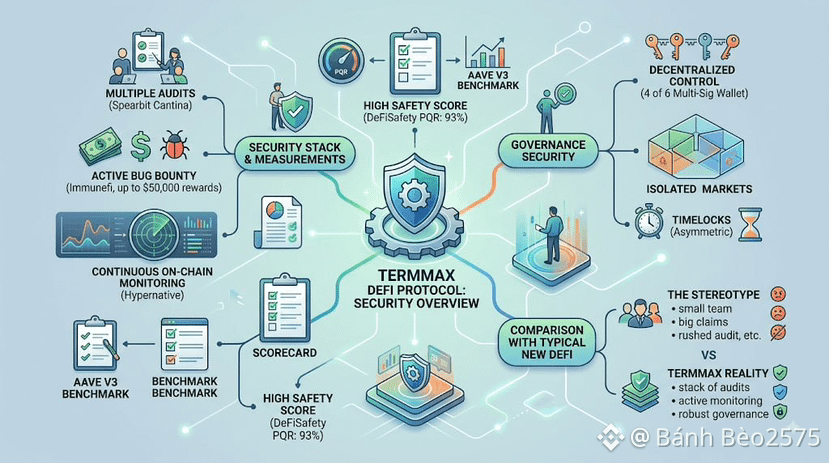
新しいDeFiプロトコル、小さなチーム、大きな主張——その組み合わせが、特定の、そして概ね当然のステレオタイプを生んできた。ローンチ前の監査は急いで1回だけ出され、バグバウンティのページは主に見せかけのために存在し、さらにローンチ1年以内にヘッドライン級のエクスプロイトが発生したのに誰も気づかなかった。誰も本当のところ見ていなかったからだ。こうしたパターンが十分な頻度で繰り返されているため、新しい貸出(レンディング)プロトコルに対して懐疑的であることは、合理的なデフォルトの姿勢だ。
TermMaxは、そのステレオタイプの中にやや不自然に収まっている。というのも、実際に重要な「具体」で、そのパターンと一致していないからだ。このプロトコルは、ローンチ前の単発のレビューではなく、SpearbitのCantinaコンペを通じて複数ラウンドの監査を行い、Immunefiのアクティブなバグバウンティを保有し、重大な脆弱性の報酬が最大$50,000に達する。そしてそれらに加えて、Hypernativeの継続的なオンチェーン監視を重ね、時点のレビューだけに頼るのではなく、疑わしい挙動をリアルタイムで検知する。TermMaxはDeFiSafetyのPQRスコア93%を報告しており、チームはそれを、業界の多くがセキュリティのベンチマークとして扱うAave V3と明確に比較している。
ガバナンスのセキュリティも同様の扱いだ。重要な管理(アドミン)機能には4/6のマルチシグを採用し、問題がある担保ペアがプロトコル内の他のあらゆる市場へ連鎖しないよう、市場を隔離する。さらにリスクの高いパラメータ変更には非対称のタイムロックを設けている。これらは、DeFiレンディングで最も定評のある名前にとっては、特に珍しいことではない。しかし、2025年4月にローンチされたばかりのプロトコルであることを考えると、本当に珍しい。
積み重ねた監査と高い安全性スコアは、特定の種類の失敗が起きる確率を下げるが、リスクをゼロにはできない。TermMax自身のリスク開示が、それをはっきり示している。彼らがやっているのは、ステレオタイプがデフォルトで前提とする「新しく、精査されていない」枠からTermMaxを外し、その点を、年齢だけで若いプロトコルを切り捨てる前に意識しておく価値がある、ということだ。
@termmax #TermMax
$BTW $STBL $STAR
新しいDeFiプロトコル、小さなチーム、大きな主張——その組み合わせが、特定の、そして概ね当然のステレオタイプを生んできた。ローンチ前の監査は急いで1回だけ出され、バグバウンティのページは主に見せかけのために存在し、さらにローンチ1年以内にヘッドライン級のエクスプロイトが発生したのに誰も気づかなかった。誰も本当のところ見ていなかったからだ。こうしたパターンが十分な頻度で繰り返されているため、新しい貸出(レンディング)プロトコルに対して懐疑的であることは、合理的なデフォルトの姿勢だ。
TermMaxは、そのステレオタイプの中にやや不自然に収まっている。というのも、実際に重要な「具体」で、そのパターンと一致していないからだ。このプロトコルは、ローンチ前の単発のレビューではなく、SpearbitのCantinaコンペを通じて複数ラウンドの監査を行い、Immunefiのアクティブなバグバウンティを保有し、重大な脆弱性の報酬が最大$50,000に達する。そしてそれらに加えて、Hypernativeの継続的なオンチェーン監視を重ね、時点のレビューだけに頼るのではなく、疑わしい挙動をリアルタイムで検知する。TermMaxはDeFiSafetyのPQRスコア93%を報告しており、チームはそれを、業界の多くがセキュリティのベンチマークとして扱うAave V3と明確に比較している。
ガバナンスのセキュリティも同様の扱いだ。重要な管理(アドミン)機能には4/6のマルチシグを採用し、問題がある担保ペアがプロトコル内の他のあらゆる市場へ連鎖しないよう、市場を隔離する。さらにリスクの高いパラメータ変更には非対称のタイムロックを設けている。これらは、DeFiレンディングで最も定評のある名前にとっては、特に珍しいことではない。しかし、2025年4月にローンチされたばかりのプロトコルであることを考えると、本当に珍しい。
積み重ねた監査と高い安全性スコアは、特定の種類の失敗が起きる確率を下げるが、リスクをゼロにはできない。TermMax自身のリスク開示が、それをはっきり示している。彼らがやっているのは、ステレオタイプがデフォルトで前提とする「新しく、精査されていない」枠からTermMaxを外し、その点を、年齢だけで若いプロトコルを切り捨てる前に意識しておく価値がある、ということだ。
@TermMax #TermMax
$BTW $STBL $STAR
TermMaxは、そのステレオタイプの中にやや不自然に収まっている。というのも、実際に重要な「具体」で、そのパターンと一致していないからだ。このプロトコルは、ローンチ前の単発のレビューではなく、SpearbitのCantinaコンペを通じて複数ラウンドの監査を行い、Immunefiのアクティブなバグバウンティを保有し、重大な脆弱性の報酬が最大$50,000に達する。そしてそれらに加えて、Hypernativeの継続的なオンチェーン監視を重ね、時点のレビューだけに頼るのではなく、疑わしい挙動をリアルタイムで検知する。TermMaxはDeFiSafetyのPQRスコア93%を報告しており、チームはそれを、業界の多くがセキュリティのベンチマークとして扱うAave V3と明確に比較している。
ガバナンスのセキュリティも同様の扱いだ。重要な管理(アドミン)機能には4/6のマルチシグを採用し、問題がある担保ペアがプロトコル内の他のあらゆる市場へ連鎖しないよう、市場を隔離する。さらにリスクの高いパラメータ変更には非対称のタイムロックを設けている。これらは、DeFiレンディングで最も定評のある名前にとっては、特に珍しいことではない。しかし、2025年4月にローンチされたばかりのプロトコルであることを考えると、本当に珍しい。
積み重ねた監査と高い安全性スコアは、特定の種類の失敗が起きる確率を下げるが、リスクをゼロにはできない。TermMax自身のリスク開示が、それをはっきり示している。彼らがやっているのは、ステレオタイプがデフォルトで前提とする「新しく、精査されていない」枠からTermMaxを外し、その点を、年齢だけで若いプロトコルを切り捨てる前に意識しておく価値がある、ということだ。
@TermMax #TermMax
$BTW $STBL $STAR
320
·
--
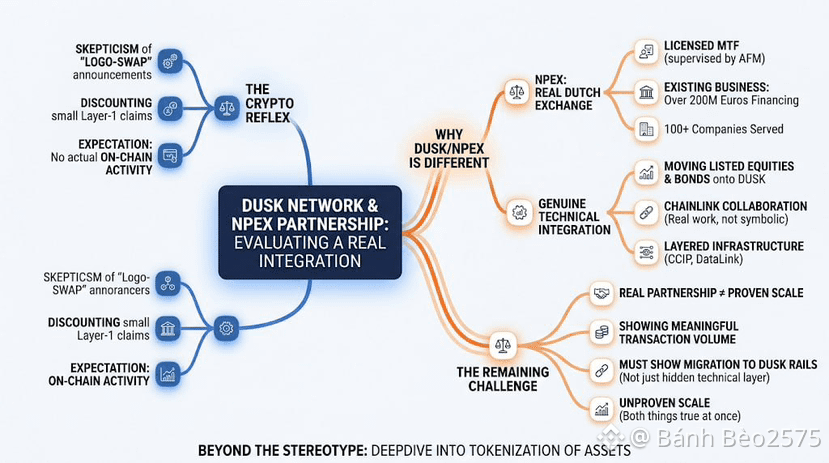
暗号資産にはおなじみのパターンがあります。小規模なレイヤー1のチームが「提携」を発表するものの、実態はロゴの差し替え、共同のプレスリリース、そして裏で実際のオンチェーン活動を確認するとほとんど何もない――そんな展開です。これは多くの人を(当然のことながら)小さなプロジェクトからの機関パートナーシップ発表を、ほとんど反射的に割り引いて受け取るよう訓練してきました。私もその反射は理解しています。でも、Dusk NetworkがNPEXで実際に作り上げたものを注意深く見ると、その見方は成り立ちません。
これはロゴ差し替えのような取り決めではありません。NPEXは、多国間取引施設(Multilateral Trading Facility)としてライセンスを受けた、実際に稼働しているオランダの取引所であり、オランダ金融市場庁の監督下にあります。そしてそれ以前から既存の事業を持っていました。Dusk Networkの技術が関与する前から、100社以上に対して2億ユーロ超の資金調達を仲介した実績があります。両組織は、Dusk Networkのインフラ上に上場株式と債券を移す動きを進めており、単に「アイデアを議論している」わけではありません。さらにその関係の上に、クロスチェーン相互運用のためのChainlinkのCCIP、検証済みのマーケットデータのためのDataLinkを重ねています。Chainlinkは通常、発表だけの提携に自社のインフラを紐づけません。この種の技術的なレイヤリングには、双方で本物の統合作業が必要で、純粋に象徴的な提携がわざわざそこまでのコミットメントを払うことはめったにありません。
だから、見出しを追いかける多くの小さなチェーンに当てはまるステレオタイプと同じ形では、ここでは成立しません。私がしないのは、「本物の提携を取った=大規模な実利用が証明された」と思い込むことです。NPEXは確かな既存の取引量と確かなライセンスを持ってきました。それでもDusk Networkは、実際に意味のある取引量が自社のレールへ移行していることを示す必要があります。単に、Dusk Networkが技術レイヤーとして下にあるだけで、多くのエンド投資家が直接触れない状態のまま、NPEXの従来のシステムに留まっているのではないことを、ちゃんと証明しなければならない。つまり「本物の提携」も「未検証のスケール」も、どちらも現時点では同時に事実です。
@Dusk_Foundation $DUSK #dusk
$ACE $BTW
暗号資産にはおなじみのパターンがあります。小規模なレイヤー1のチームが「提携」を発表するものの、実態はロゴの差し替え、共同のプレスリリース、そして裏で実際のオンチェーン活動を確認するとほとんど何もない――そんな展開です。これは多くの人を(当然のことながら)小さなプロジェクトからの機関パートナーシップ発表を、ほとんど反射的に割り引いて受け取るよう訓練してきました。私もその反射は理解しています。でも、Dusk NetworkがNPEXで実際に作り上げたものを注意深く見ると、その見方は成り立ちません。
これはロゴ差し替えのような取り決めではありません。NPEXは、多国間取引施設(Multilateral Trading Facility)としてライセンスを受けた、実際に稼働しているオランダの取引所であり、オランダ金融市場庁の監督下にあります。そしてそれ以前から既存の事業を持っていました。Dusk Networkの技術が関与する前から、100社以上に対して2億ユーロ超の資金調達を仲介した実績があります。両組織は、Dusk Networkのインフラ上に上場株式と債券を移す動きを進めており、単に「アイデアを議論している」わけではありません。さらにその関係の上に、クロスチェーン相互運用のためのChainlinkのCCIP、検証済みのマーケットデータのためのDataLinkを重ねています。Chainlinkは通常、発表だけの提携に自社のインフラを紐づけません。この種の技術的なレイヤリングには、双方で本物の統合作業が必要で、純粋に象徴的な提携がわざわざそこまでのコミットメントを払うことはめったにありません。
だから、見出しを追いかける多くの小さなチェーンに当てはまるステレオタイプと同じ形では、ここでは成立しません。私がしないのは、「本物の提携を取った=大規模な実利用が証明された」と思い込むことです。NPEXは確かな既存の取引量と確かなライセンスを持ってきました。それでもDusk Networkは、実際に意味のある取引量が自社のレールへ移行していることを示す必要があります。単に、Dusk Networkが技術レイヤーとして下にあるだけで、多くのエンド投資家が直接触れない状態のまま、NPEXの従来のシステムに留まっているのではないことを、ちゃんと証明しなければならない。つまり「本物の提携」も「未検証のスケール」も、どちらも現時点では同時に事実です。
@Dusk $DUSK #dusk
$ACE $BTW
これはロゴ差し替えのような取り決めではありません。NPEXは、多国間取引施設(Multilateral Trading Facility)としてライセンスを受けた、実際に稼働しているオランダの取引所であり、オランダ金融市場庁の監督下にあります。そしてそれ以前から既存の事業を持っていました。Dusk Networkの技術が関与する前から、100社以上に対して2億ユーロ超の資金調達を仲介した実績があります。両組織は、Dusk Networkのインフラ上に上場株式と債券を移す動きを進めており、単に「アイデアを議論している」わけではありません。さらにその関係の上に、クロスチェーン相互運用のためのChainlinkのCCIP、検証済みのマーケットデータのためのDataLinkを重ねています。Chainlinkは通常、発表だけの提携に自社のインフラを紐づけません。この種の技術的なレイヤリングには、双方で本物の統合作業が必要で、純粋に象徴的な提携がわざわざそこまでのコミットメントを払うことはめったにありません。
だから、見出しを追いかける多くの小さなチェーンに当てはまるステレオタイプと同じ形では、ここでは成立しません。私がしないのは、「本物の提携を取った=大規模な実利用が証明された」と思い込むことです。NPEXは確かな既存の取引量と確かなライセンスを持ってきました。それでもDusk Networkは、実際に意味のある取引量が自社のレールへ移行していることを示す必要があります。単に、Dusk Networkが技術レイヤーとして下にあるだけで、多くのエンド投資家が直接触れない状態のまま、NPEXの従来のシステムに留まっているのではないことを、ちゃんと証明しなければならない。つまり「本物の提携」も「未検証のスケール」も、どちらも現時点では同時に事実です。
@Dusk $DUSK #dusk
$ACE $BTW
82
·
--
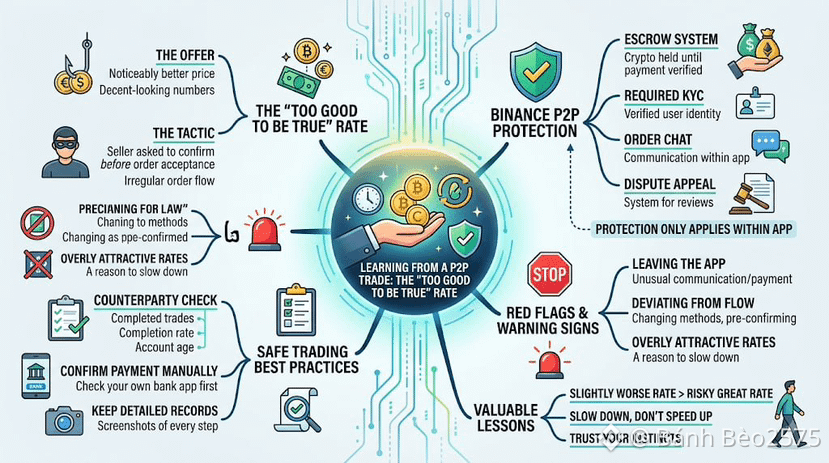
Binance P2Pで「あり得ないほど良い」と見えたレートは、実際その通りのものでした。そしてそこから手を引くことで、どんなスムーズな取引よりも多くを学びました。Binance P2Pはエスクローによって取引の双方を保護し、支払いが確認されるまで売り手の暗号資産を保留します。さらに、必須のKYC、注文レベルのチャット、そして取引上の不一致が起きた際にBinanceが確認するための紛争申し立て(アピール)システムがあります。こうした保護が適用されるのは、Binance P2P内で取引がすべて完了した場合のみです。そのため、アプリから離れることに依存したオファーは、それだけで警告サインとして扱うべきです。私は何かを受け入れる前に、相手の完了済み取引、完了率、アカウントの保有期間を確認し、非常に魅力的なレートと、通常の注文フローの外で確認してほしいという依頼が組み合わさっている場合が、P2P取引における最も明確な危険信号の一つだと学びました。私は自分自身で支払いを確認し、その後すべての取引の記録を残しています。
オファーはリストの他の誰よりも明らかに有利な価格で、口座の数字もそれなりに良かったため、最初は一応それが正当だとほとんど思いかけました。ところが購入者が、注文を正式に受け入れる前にチャットで取引を確認するよう私にメッセージしてきました。これは本来のプロセスではなく、すぐに違和感を覚えました。私はそれを断り、代わりに通常の価格のオファーに移りました。そして後で、他の取引相手に対してまったく同じ手口を使ったアカウントからの類似の試みを参照するコメントを目にしました。私のルールはこうです。異常に良いレートは、急ぐ理由ではなく、むしろ慎重になる理由です。また、標準の注文フローからの逸脱や、システム外での確認、取引途中での支払い方法の変更は、表面上の数字がどれほど魅力的に見えても危険信号です。私は何かをリリースする前に、自分の銀行アプリで支払いを改めて確認し、すべての手順のスクリーンショットを残しています。そして、通常のフローなら少し不利なレートでも、イレギュラーなものなら大きく有利でも同じことだと自分に言い聞かせています。
@Binance_Vietnam #BinanceP2PAnToan
$ACE $PORTAL
Binance P2Pで「あり得ないほど良い」と見えたレートは、実際その通りのものでした。そしてそこから手を引くことで、どんなスムーズな取引よりも多くを学びました。Binance P2Pはエスクローによって取引の双方を保護し、支払いが確認されるまで売り手の暗号資産を保留します。さらに、必須のKYC、注文レベルのチャット、そして取引上の不一致が起きた際にBinanceが確認するための紛争申し立て(アピール)システムがあります。こうした保護が適用されるのは、Binance P2P内で取引がすべて完了した場合のみです。そのため、アプリから離れることに依存したオファーは、それだけで警告サインとして扱うべきです。私は何かを受け入れる前に、相手の完了済み取引、完了率、アカウントの保有期間を確認し、非常に魅力的なレートと、通常の注文フローの外で確認してほしいという依頼が組み合わさっている場合が、P2P取引における最も明確な危険信号の一つだと学びました。私は自分自身で支払いを確認し、その後すべての取引の記録を残しています。
オファーはリストの他の誰よりも明らかに有利な価格で、口座の数字もそれなりに良かったため、最初は一応それが正当だとほとんど思いかけました。ところが購入者が、注文を正式に受け入れる前にチャットで取引を確認するよう私にメッセージしてきました。これは本来のプロセスではなく、すぐに違和感を覚えました。私はそれを断り、代わりに通常の価格のオファーに移りました。そして後で、他の取引相手に対してまったく同じ手口を使ったアカウントからの類似の試みを参照するコメントを目にしました。私のルールはこうです。異常に良いレートは、急ぐ理由ではなく、むしろ慎重になる理由です。また、標準の注文フローからの逸脱や、システム外での確認、取引途中での支払い方法の変更は、表面上の数字がどれほど魅力的に見えても危険信号です。私は何かをリリースする前に、自分の銀行アプリで支払いを改めて確認し、すべての手順のスクリーンショットを残しています。そして、通常のフローなら少し不利なレートでも、イレギュラーなものなら大きく有利でも同じことだと自分に言い聞かせています。
@Binance Vietnam #BinanceP2PAnToan
$ACE $PORTAL
オファーはリストの他の誰よりも明らかに有利な価格で、口座の数字もそれなりに良かったため、最初は一応それが正当だとほとんど思いかけました。ところが購入者が、注文を正式に受け入れる前にチャットで取引を確認するよう私にメッセージしてきました。これは本来のプロセスではなく、すぐに違和感を覚えました。私はそれを断り、代わりに通常の価格のオファーに移りました。そして後で、他の取引相手に対してまったく同じ手口を使ったアカウントからの類似の試みを参照するコメントを目にしました。私のルールはこうです。異常に良いレートは、急ぐ理由ではなく、むしろ慎重になる理由です。また、標準の注文フローからの逸脱や、システム外での確認、取引途中での支払い方法の変更は、表面上の数字がどれほど魅力的に見えても危険信号です。私は何かをリリースする前に、自分の銀行アプリで支払いを改めて確認し、すべての手順のスクリーンショットを残しています。そして、通常のフローなら少し不利なレートでも、イレギュラーなものなら大きく有利でも同じことだと自分に言い聞かせています。
@Binance Vietnam #BinanceP2PAnToan
$ACE $PORTAL
91
·
--
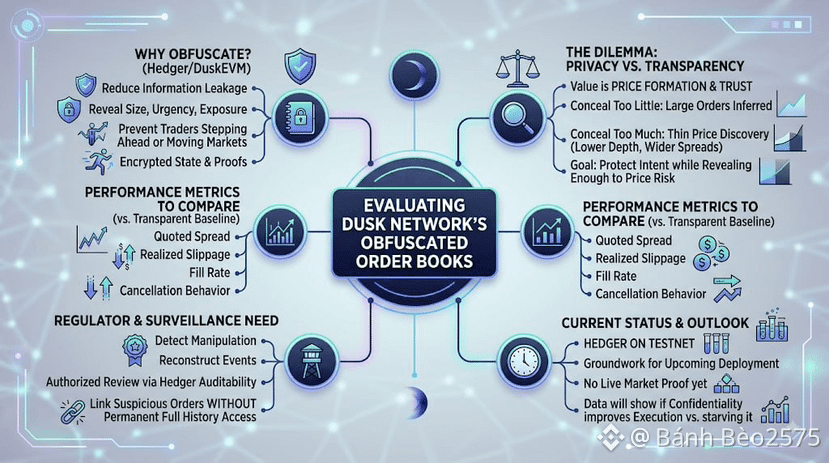
私は、Dusk Network が秘匿された注文板(オブスキャデッド・オーダーブック)を望む理由を理解しています。
すべての機関投資家の注文を公開すると、執行前に規模、緊急性、露出(エクスポージャー)といった情報が明らかになってしまいます。他のトレーダーは、その意図に先回りしたり、市場をその意図に反する方向へ動かしたりできます。Hedger のロードマップでは、暗号化された状態と証明を使って DuskEVM 上でのその情報漏えいを減らします。
それでも、注文板の価値は「隠されていること」そのものではありません。価値があるのは、参加者が価格を形成し、マッチングの仕組みを信頼できるからです。
Dusk が隠し方を弱めすぎれば、大口注文は推測されやすく残ります。隠し方を強めすぎれば、トレーダーは厚み(デプス)、スプレッド、執行の質を判断しづらくなるかもしれません。取引所は意図を守りつつ、価格発見を薄めすぎないようにする必要があります。
規制当局にも第三のニーズがあります。市場監視は、不正操作を検知し、すべての参加者のポジションを公開することなく出来事を再構成しなければなりません。Hedger の監査可能性は、許可されたレビューを支援できますが、重要な問いは「レビュー担当者が何を見られるのか、そしていつ見られるのか」です。
だからこそ、私はプライバシーだけで秘匿されたブックを評価しないでしょう。
私は、提示スプレッド(quoted spread)、実現したスリッページ(realized slippage)、約定率(fill rate)、取消し(キャンセル)の挙動を、透明なベースラインと比較したいです。また、許可された監視が疑わしい注文を結びつけられるのか、それでいてすべてのトレーダーの完全な履歴に恒久的にアクセスすることなく済むのかも知りたいです。
Hedger はテストネット上にあり、Dusk は秘匿ブックを近い将来の展開の土台として説明しています。その状況は重要です。設計は有望ですが、機密性が可視情報を減らすだけでなく、執行を本当に改善するのだということを裏付ける、実運用の市場はまだありません。
Dusk の目標は、執行前に注文が所有者や規模を隠せる一方で、市場はリスクを価格付けするのに十分な情報をなおも開示するような市場であるべきです。
プライバシーは、価格形成を守れます。ですが、それを飢えさせる(奪う)こともありえます。取引データが、Dusk がどちらに到達するのかを示すはずです。
@Dusk_Foundation $DUSK #dusk
$ACE $CYS
私は、Dusk Network が秘匿された注文板(オブスキャデッド・オーダーブック)を望む理由を理解しています。
すべての機関投資家の注文を公開すると、執行前に規模、緊急性、露出(エクスポージャー)といった情報が明らかになってしまいます。他のトレーダーは、その意図に先回りしたり、市場をその意図に反する方向へ動かしたりできます。Hedger のロードマップでは、暗号化された状態と証明を使って DuskEVM 上でのその情報漏えいを減らします。
それでも、注文板の価値は「隠されていること」そのものではありません。価値があるのは、参加者が価格を形成し、マッチングの仕組みを信頼できるからです。
Dusk が隠し方を弱めすぎれば、大口注文は推測されやすく残ります。隠し方を強めすぎれば、トレーダーは厚み(デプス)、スプレッド、執行の質を判断しづらくなるかもしれません。取引所は意図を守りつつ、価格発見を薄めすぎないようにする必要があります。
規制当局にも第三のニーズがあります。市場監視は、不正操作を検知し、すべての参加者のポジションを公開することなく出来事を再構成しなければなりません。Hedger の監査可能性は、許可されたレビューを支援できますが、重要な問いは「レビュー担当者が何を見られるのか、そしていつ見られるのか」です。
だからこそ、私はプライバシーだけで秘匿されたブックを評価しないでしょう。
私は、提示スプレッド(quoted spread)、実現したスリッページ(realized slippage)、約定率(fill rate)、取消し(キャンセル)の挙動を、透明なベースラインと比較したいです。また、許可された監視が疑わしい注文を結びつけられるのか、それでいてすべてのトレーダーの完全な履歴に恒久的にアクセスすることなく済むのかも知りたいです。
Hedger はテストネット上にあり、Dusk は秘匿ブックを近い将来の展開の土台として説明しています。その状況は重要です。設計は有望ですが、機密性が可視情報を減らすだけでなく、執行を本当に改善するのだということを裏付ける、実運用の市場はまだありません。
Dusk の目標は、執行前に注文が所有者や規模を隠せる一方で、市場はリスクを価格付けするのに十分な情報をなおも開示するような市場であるべきです。
プライバシーは、価格形成を守れます。ですが、それを飢えさせる(奪う)こともありえます。取引データが、Dusk がどちらに到達するのかを示すはずです。
@Dusk $DUSK #dusk
$ACE $CYS
すべての機関投資家の注文を公開すると、執行前に規模、緊急性、露出(エクスポージャー)といった情報が明らかになってしまいます。他のトレーダーは、その意図に先回りしたり、市場をその意図に反する方向へ動かしたりできます。Hedger のロードマップでは、暗号化された状態と証明を使って DuskEVM 上でのその情報漏えいを減らします。
それでも、注文板の価値は「隠されていること」そのものではありません。価値があるのは、参加者が価格を形成し、マッチングの仕組みを信頼できるからです。
Dusk が隠し方を弱めすぎれば、大口注文は推測されやすく残ります。隠し方を強めすぎれば、トレーダーは厚み(デプス)、スプレッド、執行の質を判断しづらくなるかもしれません。取引所は意図を守りつつ、価格発見を薄めすぎないようにする必要があります。
規制当局にも第三のニーズがあります。市場監視は、不正操作を検知し、すべての参加者のポジションを公開することなく出来事を再構成しなければなりません。Hedger の監査可能性は、許可されたレビューを支援できますが、重要な問いは「レビュー担当者が何を見られるのか、そしていつ見られるのか」です。
だからこそ、私はプライバシーだけで秘匿されたブックを評価しないでしょう。
私は、提示スプレッド(quoted spread)、実現したスリッページ(realized slippage)、約定率(fill rate)、取消し(キャンセル)の挙動を、透明なベースラインと比較したいです。また、許可された監視が疑わしい注文を結びつけられるのか、それでいてすべてのトレーダーの完全な履歴に恒久的にアクセスすることなく済むのかも知りたいです。
Hedger はテストネット上にあり、Dusk は秘匿ブックを近い将来の展開の土台として説明しています。その状況は重要です。設計は有望ですが、機密性が可視情報を減らすだけでなく、執行を本当に改善するのだということを裏付ける、実運用の市場はまだありません。
Dusk の目標は、執行前に注文が所有者や規模を隠せる一方で、市場はリスクを価格付けするのに十分な情報をなおも開示するような市場であるべきです。
プライバシーは、価格形成を守れます。ですが、それを飢えさせる(奪う)こともありえます。取引データが、Dusk がどちらに到達するのかを示すはずです。
@Dusk $DUSK #dusk
$ACE $CYS
76
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
BTCRebounds80K
閲覧回数 49,141
629人が討論中
ビットコイン最新情報:私はまだ弱気です。その理由はこちら! 🚨⚠️
皆さんもご覧になったように、BTCは75,700ドル付近から反発し、81,000ドルに到達しました。まず市場はロング勢を罠にはめ、その後ショート勢も罠にはめました。
私は依然として弱気です。まず、皆さんご存じのとおり、今日の米中間選挙では民主党が勝利しました。私の見方では、この結果は市場にとって弱材料です。
短期的には市場が不安定な状態を保ち、望むだけ多くのトレーダーを罠にはめる可能性があります。しかし、それによって市場全体の見通しが変わるわけではありません。
今後、重要なイベントがいくつか控えています。米国の非農業部門雇用者数(11月6日)、米国のCPIインフレ率(11月10日)、米国のPPI(11月13日)、米国の小売売上高(11月17日)、FOMC議事要旨(11月18日)、米国のPCEインフレ率(11月25日)、連邦準備制度理事会(FRB)の金利見通し、米ドル指数(DXY)、米国債利回り、ナスダックの動向、ビットコインETFの資金フロー、そして続いているイラン・イスラエル間の地政学的な情勢などです。これらはすべて、ビットコインと暗号資産市場全体に大きな影響を及ぼす可能性があります。
ただし、ビットコインの最近の値動きに浮かれすぎないでください。テクニカル面で言えば、まだ大きな上昇の動きはありません。昨日、BTCは80,000ドルから82,000ドルの間で取引され、今日も依然として同じようなレンジにあります。
強気に転じたいのであれば、それはあなたの自由です。
以前の投稿で、BTCには75,000ドル/76,000ドルのゾーンにテクニカルサポートがあり、価格はそのサポートから反発して80,000ドルに向けて戻したと明確に説明しました。しかし、これは以前に私が触れていなかったことではありません。実際、BTCが80,000ドル、81,000ドル、さらには82,000ドルに向かう可能性があると、投稿で何度も述べてきました。
それでも、私は依然として弱気です。
弱気の見通しを裏付ける理由は一つだけではありません。理由はいくつもあり、すでに以前の投稿で説明しています。
今のところ、BTCが74,000ドルを下回るのを引き続き待ちます。これはかなり近いうちに起こり得ると考えています。私の見方では、このような調整は市場にとっても必要です。
暗号資産に関するアドバイスが必要な方は、気軽にお知らせください。
#BTCRebounds80K
Strategic Adviser
·いいね:23件
·閲覧回数 22.4k
Binance98PercentReplenished
閲覧回数 35,243
512人が討論中
USMidterms-WhatAreMarketsExpecting?
閲覧回数 327,411
2,011人が討論中