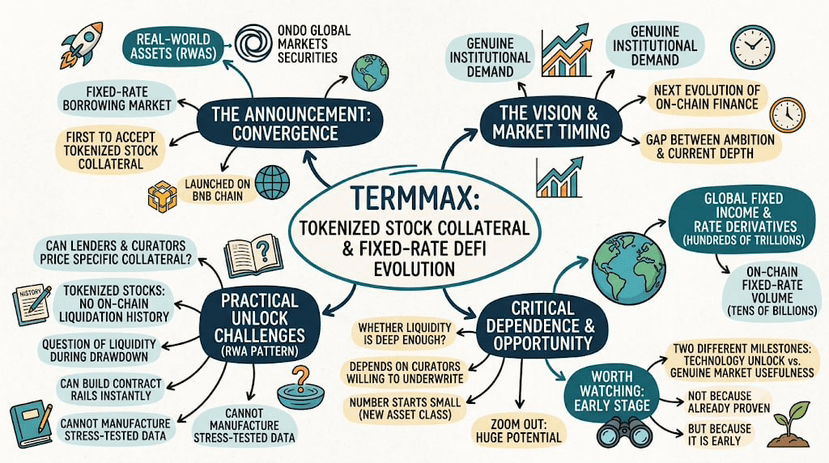
TermMaxは、Ondoのグローバル・マーケッツのトークン化証券上で構築し、BNBチェーンで立ち上げた「トークン化された株式担保」を受け入れる初の固定金利借入市場を発表しました。打ち出しは大きく、実世界資産(RWA)と固定金利DeFiの融合が、オンチェーン・ファイナンスの次の進化だというものでした。私はその野心を否定しませんし、タイミングも一致しています。2か月に及ぶ異例の市場ボラティリティの後、固定金利商品に対する本物の機関投資家需要が出てきているからです。ただ、その「解放される価値」のどれだけが、実際にはまだ存在しているのかは疑問です。
トークン化株式に対する固定金利の借入市場は、貸し手とキュレーターが、その特定の担保タイプの価格付けに実際に参加してくれる場合にのみ成立します。トークン化株式には、オンチェーンでの清算(リキディーション)履歴がほとんどありません。トークン化株式がドローダウン時に素早く売却される必要が生じたとき、市場が実際にどれほど深いのかを誰も観測できていません。なぜなら、そのシナリオはまだオンチェーン上ではほとんど起きていないからです。TermMaxは、このためのスマートコントラクトのレールはすぐに構築できます。しかし、市場そのものがどれほど精巧に設計されていようと、ストレステスト済みの流動性データを何年分も“製造”することはできません。
これは、すべての新しいRWA連携に共通する一般的なパターンであり、TermMax固有の欠陥ではありません。発表によって、トークン化証券に対する固定金利の流動性が可能になる、という可能性が開かれます。その流動性が、意味のある融資規模にとって十分に深いかどうかは、完全に、この新しいアセットクラスを引き受ける意思のあるキュレーターがどれだけいるかに左右されます。そして、その人数は、連携の出来がどれほど良くても、最初は小さくなりがちです。視野を広げると、機会は現実的です。グローバルな固定利付(固定金利)と金利デリバティブの市場は数百兆ドル規模で動いている一方で、オンチェーンの固定金利取引量はせいぜい数百億ドル規模で、開きは依然大きい。このカテゴリが埋めようとしているのは、野心と現時点の厚み(流動性)のギャップそのものです。
私は、この市場が「すでに実証された」からではなく、「まだ初期段階なのでこそ」注目する価値があると考えています。トークン化株式担保を可能にする技術と、それを本当に有用なものにするのに必要な市場の厚み(流動性)は、別々のマイルストーンです。
@TermMax #TermMax
$BTW $ACE
トークン化株式に対する固定金利の借入市場は、貸し手とキュレーターが、その特定の担保タイプの価格付けに実際に参加してくれる場合にのみ成立します。トークン化株式には、オンチェーンでの清算(リキディーション)履歴がほとんどありません。トークン化株式がドローダウン時に素早く売却される必要が生じたとき、市場が実際にどれほど深いのかを誰も観測できていません。なぜなら、そのシナリオはまだオンチェーン上ではほとんど起きていないからです。TermMaxは、このためのスマートコントラクトのレールはすぐに構築できます。しかし、市場そのものがどれほど精巧に設計されていようと、ストレステスト済みの流動性データを何年分も“製造”することはできません。
これは、すべての新しいRWA連携に共通する一般的なパターンであり、TermMax固有の欠陥ではありません。発表によって、トークン化証券に対する固定金利の流動性が可能になる、という可能性が開かれます。その流動性が、意味のある融資規模にとって十分に深いかどうかは、完全に、この新しいアセットクラスを引き受ける意思のあるキュレーターがどれだけいるかに左右されます。そして、その人数は、連携の出来がどれほど良くても、最初は小さくなりがちです。視野を広げると、機会は現実的です。グローバルな固定利付(固定金利)と金利デリバティブの市場は数百兆ドル規模で動いている一方で、オンチェーンの固定金利取引量はせいぜい数百億ドル規模で、開きは依然大きい。このカテゴリが埋めようとしているのは、野心と現時点の厚み(流動性)のギャップそのものです。
私は、この市場が「すでに実証された」からではなく、「まだ初期段階なのでこそ」注目する価値があると考えています。トークン化株式担保を可能にする技術と、それを本当に有用なものにするのに必要な市場の厚み(流動性)は、別々のマイルストーンです。
@TermMax #TermMax
$BTW $ACE