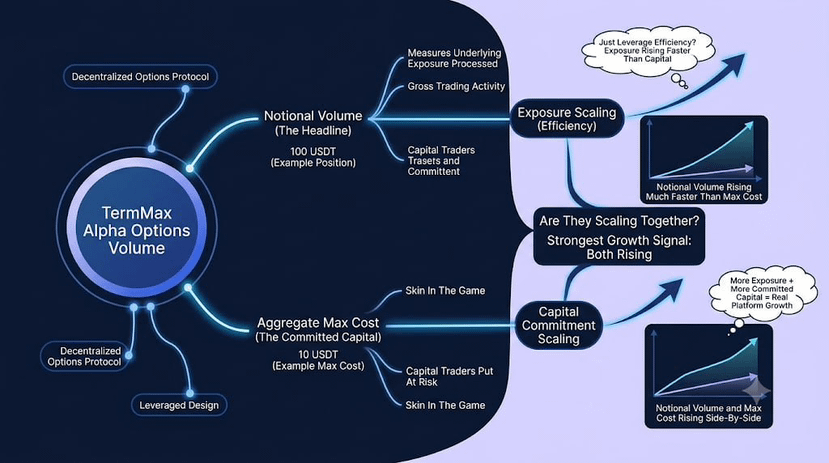
One TermMax Alphaの例が私の中で際立っているんです。例えば、100 USDTの想定元本のオプションポジションでも、実際の最大コスト(Max Cost)はわずか10 USDTになることがあります。
TermMaxは分散型のオプション取引プロトコルですが、このことは見出しの取引高が最初に見える以上に面白い理由になります。
想定元本(ノーショナル)とは、TermMaxが処理している基礎的なエクスポージャー(underlying exposure)の大きさを示します。ですが、それによって取引参加者がそのエクスポージャーを作るために実際にどれだけの資本を危険にさらしているかは分かりません。Alphaではレバレッジが設計の一部なので、この2つはかなり自然に乖離し得ます。
TermMax自身の例だと、そのギャップがよりはっきりします。トレーダーは最大コスト10 USDTで、想定元本100 USDT分のエクスポージャーを開き、その後同じポジションをクローズするときに累計出来高へさらに100 USDT分を加えることができます。
ただ私がまだ分かっていないのは、Alphaの想定元本の成長が、取引参加者がコミットする資本の成長と一致しているのか、それとも背後にあるリスク資本よりもエクスポージャーがはるかに速く拡大しているのか、という点です。
それは必ずしも弱点ではありません。レバレッジド・オプションが、資本の各単位からより多くのエクスポージャーを生み出すことを目指して設計されているのです。
より強いシグナルは、想定元本の上昇に伴って、総最大コスト(aggregate Max Cost)も上がっているかどうかです。そうなっていれば、TermMaxが資本1単位あたりのエクスポージャーを増やしているだけでなく、Alpha自体により多くの資本が集まっていることも示せます。
想定元本が上昇しているのに総最大コストも一緒に伸びているなら、その情報から学べることは、単独でより大きな想定元本の数字を見ただけの場合よりも多いでしょう。
問題は、TermMax Alphaがスケールしているのが、生成できるエクスポージャーの量だけなのか、それともトレーダーがその背後に置く意思のある資本の量まで含めてなのか、ということです。
私はAlphaが成長するにつれて、想定元本、総最大コスト、そして両者の関係がどう変化するのかを見ています。
@TermMax #TermMax
$BOME
TermMaxは分散型のオプション取引プロトコルですが、このことは見出しの取引高が最初に見える以上に面白い理由になります。
想定元本(ノーショナル)とは、TermMaxが処理している基礎的なエクスポージャー(underlying exposure)の大きさを示します。ですが、それによって取引参加者がそのエクスポージャーを作るために実際にどれだけの資本を危険にさらしているかは分かりません。Alphaではレバレッジが設計の一部なので、この2つはかなり自然に乖離し得ます。
TermMax自身の例だと、そのギャップがよりはっきりします。トレーダーは最大コスト10 USDTで、想定元本100 USDT分のエクスポージャーを開き、その後同じポジションをクローズするときに累計出来高へさらに100 USDT分を加えることができます。
ただ私がまだ分かっていないのは、Alphaの想定元本の成長が、取引参加者がコミットする資本の成長と一致しているのか、それとも背後にあるリスク資本よりもエクスポージャーがはるかに速く拡大しているのか、という点です。
それは必ずしも弱点ではありません。レバレッジド・オプションが、資本の各単位からより多くのエクスポージャーを生み出すことを目指して設計されているのです。
より強いシグナルは、想定元本の上昇に伴って、総最大コスト(aggregate Max Cost)も上がっているかどうかです。そうなっていれば、TermMaxが資本1単位あたりのエクスポージャーを増やしているだけでなく、Alpha自体により多くの資本が集まっていることも示せます。
想定元本が上昇しているのに総最大コストも一緒に伸びているなら、その情報から学べることは、単独でより大きな想定元本の数字を見ただけの場合よりも多いでしょう。
問題は、TermMax Alphaがスケールしているのが、生成できるエクスポージャーの量だけなのか、それともトレーダーがその背後に置く意思のある資本の量まで含めてなのか、ということです。
私はAlphaが成長するにつれて、想定元本、総最大コスト、そして両者の関係がどう変化するのかを見ています。
@TermMax #TermMax
$BOME