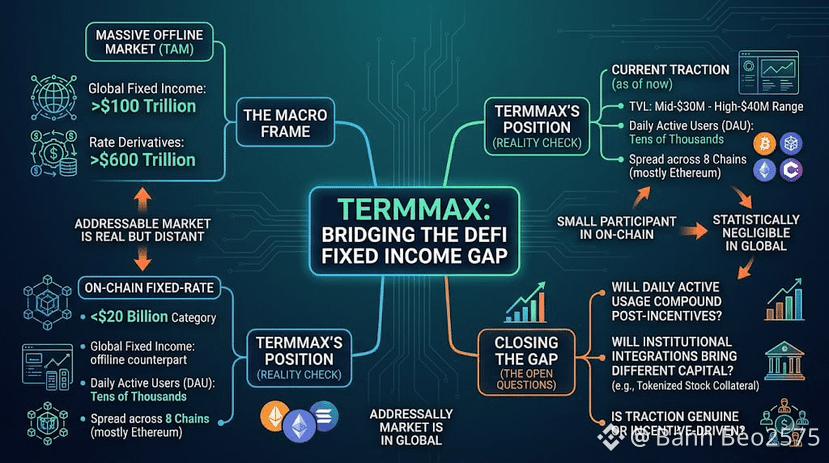
TermMaxは、反論しにくい数字でピッチを切り出すのが得意です。世界の固定金利債券市場はすでに100兆ドルを超え、金利デリバティブはさらにその上に600兆ドルを加えます。そしてオンチェーンの固定金利カテゴリ全体でも200億ドル未満に収まっています。紙の上ではまだ競争市場とは言えず、オフラインの対比においてはほぼ空に近い。そのギャップにTermMaxは早期参入者として位置づけています。
私はマクロの数字を否定するつもりはありません。私が腰を据えて考えたいのは、その提示のされ方と、TermMaxが現在実際にどこに立っているのか、その距離です。これまでの歴史の中で、ロック総額はおおむね3,500万ドル台から4,900万ドル台の範囲で推移しており、8つのチェーンに分散されています。なお、流動性の大半は依然としてEthereumが占めています。オンチェーンの固定金利カテゴリ200億ドルに対して、TermMaxはインパクトのある存在ではあるものの、まだ小さな参加者です。世界の固定金利で100兆ドルに対しては、現在の数字は統計的にほぼ無に等しいと言ってよいでしょう。
これはプロトコルのエンジニアリングへの批判ではありません。どんな初期段階の固定金利DeFiプロジェクトでも、最終的に向き合おうとしている市場との関係でどこに位置するのか、という事実の説明です。到達可能市場(TAM)を引用するのは、状況説明として妥当です。その数字を「現在のトラクションの証拠」とみなすのは誤りであり、慎重な読者がそう判断すべきではないと思います。
TermMaxがそのギャップのどこかを埋められるかで本当に重要なのは、日次アクティブ利用が、現在は数万人規模の範囲にある状態で、インセンティブ・プログラムが縮小した後も複利のように積み上がり続けるかどうか、そしてトークン化された株式担保市場のような機関投資家向けの統合によって、インセンティブ駆動のリテール預金とは異なる振る舞いをする資本が持ち込まれるかどうかです。到達可能市場は実在します。TermMaxがそこから意味のある一部分を獲得できるかどうかは、まだ未解決の問いであり、決着済みの話ではありません。
@TermMax #TermMax
$TUT $BTW $PRL
私はマクロの数字を否定するつもりはありません。私が腰を据えて考えたいのは、その提示のされ方と、TermMaxが現在実際にどこに立っているのか、その距離です。これまでの歴史の中で、ロック総額はおおむね3,500万ドル台から4,900万ドル台の範囲で推移しており、8つのチェーンに分散されています。なお、流動性の大半は依然としてEthereumが占めています。オンチェーンの固定金利カテゴリ200億ドルに対して、TermMaxはインパクトのある存在ではあるものの、まだ小さな参加者です。世界の固定金利で100兆ドルに対しては、現在の数字は統計的にほぼ無に等しいと言ってよいでしょう。
これはプロトコルのエンジニアリングへの批判ではありません。どんな初期段階の固定金利DeFiプロジェクトでも、最終的に向き合おうとしている市場との関係でどこに位置するのか、という事実の説明です。到達可能市場(TAM)を引用するのは、状況説明として妥当です。その数字を「現在のトラクションの証拠」とみなすのは誤りであり、慎重な読者がそう判断すべきではないと思います。
TermMaxがそのギャップのどこかを埋められるかで本当に重要なのは、日次アクティブ利用が、現在は数万人規模の範囲にある状態で、インセンティブ・プログラムが縮小した後も複利のように積み上がり続けるかどうか、そしてトークン化された株式担保市場のような機関投資家向けの統合によって、インセンティブ駆動のリテール預金とは異なる振る舞いをする資本が持ち込まれるかどうかです。到達可能市場は実在します。TermMaxがそこから意味のある一部分を獲得できるかどうかは、まだ未解決の問いであり、決着済みの話ではありません。
@TermMax #TermMax
$TUT $BTW $PRL