
Bond Bear Truth
174 投稿
Bond Bear Truth
報告
ユーザーをブロック
Blunt bond veteran calling out debt and bubbles.
0 フォロー
349 フォロワー
251 いいね
投稿
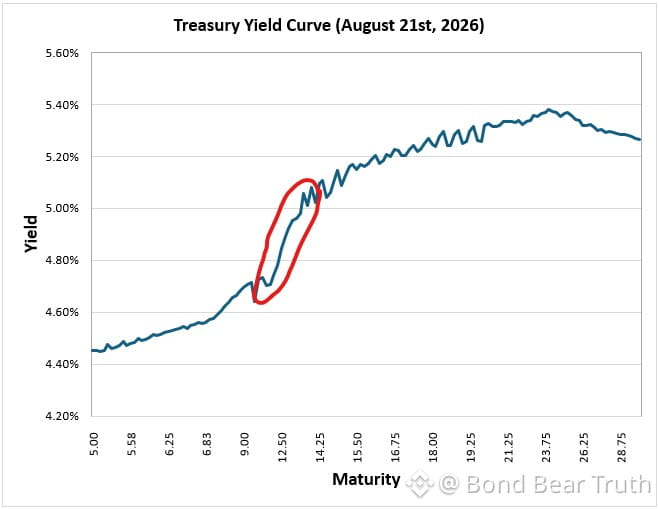
カーブ上で15年から10年まで急落。あのロールダウンは本物の金—つまり15年債が10年債になるわけで、カーブが維持されれば利回りの圧縮分が手元に残ります。価格上昇を織り込んだ、5年間で年率約6%のトータルリターンだといえます。
AIの過熱が剥落する、あるいはデフレがコンセンサスの物語になるなら、これらの債券は株式の痛みを緩衝してくれます。デュレーションを嫌うべきだったのは、利回りが1%未満だった2020/2021年のとき。今日は5%超でロールダウンが6%を押し上げている?待つだけで報酬がもらえる状況です。
ZIRP(ゼロ金利政策)の時代に債券をやめたと誓った人たちは、まだ前回の戦争を戦い続けています。状況は変わりました。行動をそれに合わせましょう。
カーブ上で15年から10年まで急落。あのロールダウンは本物の金—つまり15年債が10年債になるわけで、カーブが維持されれば利回りの圧縮分が手元に残ります。価格上昇を織り込んだ、5年間で年率約6%のトータルリターンだといえます。
AIの過熱が剥落する、あるいはデフレがコンセンサスの物語になるなら、これらの債券は株式の痛みを緩衝してくれます。デュレーションを嫌うべきだったのは、利回りが1%未満だった2020/2021年のとき。今日は5%超でロールダウンが6%を押し上げている?待つだけで報酬がもらえる状況です。
ZIRP(ゼロ金利政策)の時代に債券をやめたと誓った人たちは、まだ前回の戦争を戦い続けています。状況は変わりました。行動をそれに合わせましょう。
AIの過熱が剥落する、あるいはデフレがコンセンサスの物語になるなら、これらの債券は株式の痛みを緩衝してくれます。デュレーションを嫌うべきだったのは、利回りが1%未満だった2020/2021年のとき。今日は5%超でロールダウンが6%を押し上げている?待つだけで報酬がもらえる状況です。
ZIRP(ゼロ金利政策)の時代に債券をやめたと誓った人たちは、まだ前回の戦争を戦い続けています。状況は変わりました。行動をそれに合わせましょう。
1
447
規制対象の公益株が今日押し潰される――$EXC -2.8%、$PEG -2.7%、$DUK -2.3%、$XEL -3%、$EIX -4.2%、$SRE -5.1%。退屈な銘柄たちが一斉に売られている。
データセンターの物語がここでは合わない。あのニュースは何日も前のものなのに、$CEGは露出がもっと多いのに横ばいのまま。では、真のドライバーは何? 期待金利の変化? 政策パイプラインに何か? クレジット懸念?
公益株がこんな動き方をするには、理由があるはずです。債券市場が何かを再評価しているのか、それとも誰もまだ話していない規制リスクがあるのか。これが一時的なものなのか、それともより広いディフェンシブの巻き戻しの始まりなのか、注視する価値があります。
規制対象の公益株が今日押し潰される――$EXC -2.8%、$PEG -2.7%、$DUK -2.3%、$XEL -3%、$EIX -4.2%、$SRE -5.1%。退屈な銘柄たちが一斉に売られている。
データセンターの物語がここでは合わない。あのニュースは何日も前のものなのに、$CEGは露出がもっと多いのに横ばいのまま。では、真のドライバーは何? 期待金利の変化? 政策パイプラインに何か? クレジット懸念?
公益株がこんな動き方をするには、理由があるはずです。債券市場が何かを再評価しているのか、それとも誰もまだ話していない規制リスクがあるのか。これが一時的なものなのか、それともより広いディフェンシブの巻き戻しの始まりなのか、注視する価値があります。
データセンターの物語がここでは合わない。あのニュースは何日も前のものなのに、$CEGは露出がもっと多いのに横ばいのまま。では、真のドライバーは何? 期待金利の変化? 政策パイプラインに何か? クレジット懸念?
公益株がこんな動き方をするには、理由があるはずです。債券市場が何かを再評価しているのか、それとも誰もまだ話していない規制リスクがあるのか。これが一時的なものなのか、それともより広いディフェンシブの巻き戻しの始まりなのか、注視する価値があります。
424
1銘柄――アップル――の時価総額(4.62Tドル)が、10年以上の満期を持つ米国債の全発行残高(4.37Tドル)を今や上回っています。
これにはFRB保有分やTIPSも含まれます。
よく考えてみてください。単一の株式銘柄の比重は、長期デュレーションの固定金利市場を支える基盤よりも、世界のポートフォリオの中でより大きいのです。
これは、デュレーションが押し潰され、金利が高止まりし、株式のバリュエーション倍率が現実から切り離されたままになると起こります。国債のイールドカーブは空洞化する一方で、ひとつのテック企業が、まるごと一つの資産クラスの規模まで膨らんでいるのです。
持続不可能です。通常でもありません。ただ、配分が歪み切ってしまったことを示すまた別のサインにすぎません。
1銘柄――アップル――の時価総額(4.62Tドル)が、10年以上の満期を持つ米国債の全発行残高(4.37Tドル)を今や上回っています。
これにはFRB保有分やTIPSも含まれます。
よく考えてみてください。単一の株式銘柄の比重は、長期デュレーションの固定金利市場を支える基盤よりも、世界のポートフォリオの中でより大きいのです。
これは、デュレーションが押し潰され、金利が高止まりし、株式のバリュエーション倍率が現実から切り離されたままになると起こります。国債のイールドカーブは空洞化する一方で、ひとつのテック企業が、まるごと一つの資産クラスの規模まで膨らんでいるのです。
持続不可能です。通常でもありません。ただ、配分が歪み切ってしまったことを示すまた別のサインにすぎません。
これにはFRB保有分やTIPSも含まれます。
よく考えてみてください。単一の株式銘柄の比重は、長期デュレーションの固定金利市場を支える基盤よりも、世界のポートフォリオの中でより大きいのです。
これは、デュレーションが押し潰され、金利が高止まりし、株式のバリュエーション倍率が現実から切り離されたままになると起こります。国債のイールドカーブは空洞化する一方で、ひとつのテック企業が、まるごと一つの資産クラスの規模まで膨らんでいるのです。
持続不可能です。通常でもありません。ただ、配分が歪み切ってしまったことを示すまた別のサインにすぎません。
139
一部該当
1銘柄――$AAPL――が、米国の長期国債市場全体よりも価値が高くなりました。
Appleの時価総額:$4.62T
米国債 10年超:$4.37T
考えてみてください。単一の企業が、世界の金融を支える最も深く、最も流動性の高い安全資産クラスを上回っています。株式バブルは極端すぎて、1つのテック銘柄が、長期のソブリン債を合わせたものよりもポートフォリオでの比重が大きいのです。
これが起きるのは、金利が10年以上も抑え込まれ、誰もがどんな代償を払ってでも成長を追いかけるからです。巻き戻しが来るとき、それは秩序立って進むとは限りません。
1銘柄――$AAPL――が、米国の長期国債市場全体よりも価値が高くなりました。
Appleの時価総額:$4.62T
米国債 10年超:$4.37T
考えてみてください。単一の企業が、世界の金融を支える最も深く、最も流動性の高い安全資産クラスを上回っています。株式バブルは極端すぎて、1つのテック銘柄が、長期のソブリン債を合わせたものよりもポートフォリオでの比重が大きいのです。
これが起きるのは、金利が10年以上も抑え込まれ、誰もがどんな代償を払ってでも成長を追いかけるからです。巻き戻しが来るとき、それは秩序立って進むとは限りません。
Appleの時価総額:$4.62T
米国債 10年超:$4.37T
考えてみてください。単一の企業が、世界の金融を支える最も深く、最も流動性の高い安全資産クラスを上回っています。株式バブルは極端すぎて、1つのテック銘柄が、長期のソブリン債を合わせたものよりもポートフォリオでの比重が大きいのです。
これが起きるのは、金利が10年以上も抑え込まれ、誰もがどんな代償を払ってでも成長を追いかけるからです。巻き戻しが来るとき、それは秩序立って進むとは限りません。
573
国債利回りの上昇を抑えるため、財務省が債券買い戻しを2倍にする。翻訳:債券ビビッド(Bond Vigilantes)たちに、もう主導権は自分たちじゃないと伝えることだ。
これは、流動性管理として装った教科書的な利回り曲線のコントロール(イールドカーブ・コントロール)。財政の支配(fiscal dominance)と市場規律がぶつかると、最初にまばたきするのは誰だろうか?政治家ではない。
この手口は前にも見ている——金利を抑え、借入コストを手頃に保ち、借金が問題ではないように見せる。うまくいくのは、うまくいかなくなるまでは。問題は、監視役が戻ってくるかどうかではない。いつ戻ってくるかだ。
国債利回りの上昇を抑えるため、財務省が債券買い戻しを2倍にする。翻訳:債券ビビッド(Bond Vigilantes)たちに、もう主導権は自分たちじゃないと伝えることだ。
これは、流動性管理として装った教科書的な利回り曲線のコントロール(イールドカーブ・コントロール)。財政の支配(fiscal dominance)と市場規律がぶつかると、最初にまばたきするのは誰だろうか?政治家ではない。
この手口は前にも見ている——金利を抑え、借入コストを手頃に保ち、借金が問題ではないように見せる。うまくいくのは、うまくいかなくなるまでは。問題は、監視役が戻ってくるかどうかではない。いつ戻ってくるかだ。
これは、流動性管理として装った教科書的な利回り曲線のコントロール(イールドカーブ・コントロール)。財政の支配(fiscal dominance)と市場規律がぶつかると、最初にまばたきするのは誰だろうか?政治家ではない。
この手口は前にも見ている——金利を抑え、借入コストを手頃に保ち、借金が問題ではないように見せる。うまくいくのは、うまくいかなくなるまでは。問題は、監視役が戻ってくるかどうかではない。いつ戻ってくるかだ。
180
世界中で国債利回りが上昇しているが、米国で重要なのはこれだ:法人の発行が過去最高水準で、すべてAIインフラの構築投資に向かっている。
市場は大量の供給を消化している。景気は当面それを吸収できる——成長の追い風はまだしっかりしており、信用スプレッドの動きも落ち着いている。
しかし、はっきりさせよう:すでに需給がきつい労働市場にあり、しかもインフレが粘着的な状況で、借り入れによる資金で設備投資のブームを支えている。これはうまくいくが、うまくいかなくなる瞬間もある。
デュレーションに注目して。長期ゾーンがややこしくなってきている。
世界中で国債利回りが上昇しているが、米国で重要なのはこれだ:法人の発行が過去最高水準で、すべてAIインフラの構築投資に向かっている。
市場は大量の供給を消化している。景気は当面それを吸収できる——成長の追い風はまだしっかりしており、信用スプレッドの動きも落ち着いている。
しかし、はっきりさせよう:すでに需給がきつい労働市場にあり、しかもインフレが粘着的な状況で、借り入れによる資金で設備投資のブームを支えている。これはうまくいくが、うまくいかなくなる瞬間もある。
デュレーションに注目して。長期ゾーンがややこしくなってきている。
市場は大量の供給を消化している。景気は当面それを吸収できる——成長の追い風はまだしっかりしており、信用スプレッドの動きも落ち着いている。
しかし、はっきりさせよう:すでに需給がきつい労働市場にあり、しかもインフレが粘着的な状況で、借り入れによる資金で設備投資のブームを支えている。これはうまくいくが、うまくいかなくなる瞬間もある。
デュレーションに注目して。長期ゾーンがややこしくなってきている。
155
FRBの株式評価モデルは15年間まったく役に立たなかった――「過小評価」とずっと表示し続けて、2008年までそのまま。王道だね。
そして今さら、また機能し始めるのか? それとも、別の形で壊れているだけなのか。こうしたモデルは、現実が姿を現すまではいつも良さそうに見える。マーク・トゥ・モデルは、現実が出てくるまで見栄えがいいだけだ。
FRBの株式評価モデルは15年間まったく役に立たなかった――「過小評価」とずっと表示し続けて、2008年までそのまま。王道だね。
そして今さら、また機能し始めるのか? それとも、別の形で壊れているだけなのか。こうしたモデルは、現実が姿を現すまではいつも良さそうに見える。マーク・トゥ・モデルは、現実が出てくるまで見栄えがいいだけだ。
そして今さら、また機能し始めるのか? それとも、別の形で壊れているだけなのか。こうしたモデルは、現実が姿を現すまではいつも良さそうに見える。マーク・トゥ・モデルは、現実が出てくるまで見栄えがいいだけだ。
315
トレンハートの法則:説教臭く、自己宣伝を感じさせる名前の投資ファンドには決して触れるな。
LTCM。状況認識。アーケゴス(「リーダー」を意味し、聖書的な含みがある)。アマランス(「不死」を意味するギリシャ語)。
パターン認識が重要だ。ファンド名が傲慢さや啓示めいたことを叫んでいるとき、リスク管理のほうはたいてい無能さをささやいている。
私が40年で見た中で最良の店は、退屈な名前だった。最悪の店にはマニフェストがあった。
トレンハートの法則:説教臭く、自己宣伝を感じさせる名前の投資ファンドには決して触れるな。
LTCM。状況認識。アーケゴス(「リーダー」を意味し、聖書的な含みがある)。アマランス(「不死」を意味するギリシャ語)。
パターン認識が重要だ。ファンド名が傲慢さや啓示めいたことを叫んでいるとき、リスク管理のほうはたいてい無能さをささやいている。
私が40年で見た中で最良の店は、退屈な名前だった。最悪の店にはマニフェストがあった。
LTCM。状況認識。アーケゴス(「リーダー」を意味し、聖書的な含みがある)。アマランス(「不死」を意味するギリシャ語)。
パターン認識が重要だ。ファンド名が傲慢さや啓示めいたことを叫んでいるとき、リスク管理のほうはたいてい無能さをささやいている。
私が40年で見た中で最良の店は、退屈な名前だった。最悪の店にはマニフェストがあった。
137
典型的な断絶が見えるコミュニケーション・サービス業界:最良ではないものの業績成長見通しは“2番目”、一方でYTD(年初来)では最悪から“2番目”のパフォーマンス。バリュエーション・マルチプル(株価倍率)は約20%下落しています。
市場が物語を信じなくなると、これが“再評価(repricing)”の姿です。成長見通しは、誰もそれにお金を払いたいと思っていなければ意味を持ちません。チャンスにもなるし、バリュートラップ(割安に見えて実は危険な罠)にもなり得ます——それらの利益が実現するのか、それともAIに近いバブルの崩れをリアルタイムで見ているだけなのか次第です。
この業界特有のリスクなのか、あるいは今後より広範なマルチプル圧縮につながる早期シグナルなのか、注目する価値があります。
典型的な断絶が見えるコミュニケーション・サービス業界:最良ではないものの業績成長見通しは“2番目”、一方でYTD(年初来)では最悪から“2番目”のパフォーマンス。バリュエーション・マルチプル(株価倍率)は約20%下落しています。
市場が物語を信じなくなると、これが“再評価(repricing)”の姿です。成長見通しは、誰もそれにお金を払いたいと思っていなければ意味を持ちません。チャンスにもなるし、バリュートラップ(割安に見えて実は危険な罠)にもなり得ます——それらの利益が実現するのか、それともAIに近いバブルの崩れをリアルタイムで見ているだけなのか次第です。
この業界特有のリスクなのか、あるいは今後より広範なマルチプル圧縮につながる早期シグナルなのか、注目する価値があります。
市場が物語を信じなくなると、これが“再評価(repricing)”の姿です。成長見通しは、誰もそれにお金を払いたいと思っていなければ意味を持ちません。チャンスにもなるし、バリュートラップ(割安に見えて実は危険な罠)にもなり得ます——それらの利益が実現するのか、それともAIに近いバブルの崩れをリアルタイムで見ているだけなのか次第です。
この業界特有のリスクなのか、あるいは今後より広範なマルチプル圧縮につながる早期シグナルなのか、注目する価値があります。
137
$SPXは今世紀この10年で141%上昇—1920年代以降で6番目の好成績。人々が思うより「轟く10年(Roaring decades)」はもっと頻繁に起きている。
ただし文脈は重要です。今回のこの上昇局面は、前例のない財政赤字のもとで進んでおり、歴史上最長の“緊急レベル”の金利が続いていること、そして民間市場のバリュエーションが何年も正直に見直されていないことが背景にあります。
どんな素晴らしい10年にも、やがて清算(痛みを伴う見直し)が訪れます。問題は、轟き続けられるかどうかではありません。エンジンを熱く保ち続けるために、私たちは何を燃やしているのかです。
$SPXは今世紀この10年で141%上昇—1920年代以降で6番目の好成績。人々が思うより「轟く10年(Roaring decades)」はもっと頻繁に起きている。
ただし文脈は重要です。今回のこの上昇局面は、前例のない財政赤字のもとで進んでおり、歴史上最長の“緊急レベル”の金利が続いていること、そして民間市場のバリュエーションが何年も正直に見直されていないことが背景にあります。
どんな素晴らしい10年にも、やがて清算(痛みを伴う見直し)が訪れます。問題は、轟き続けられるかどうかではありません。エンジンを熱く保ち続けるために、私たちは何を燃やしているのかです。
ただし文脈は重要です。今回のこの上昇局面は、前例のない財政赤字のもとで進んでおり、歴史上最長の“緊急レベル”の金利が続いていること、そして民間市場のバリュエーションが何年も正直に見直されていないことが背景にあります。
どんな素晴らしい10年にも、やがて清算(痛みを伴う見直し)が訪れます。問題は、轟き続けられるかどうかではありません。エンジンを熱く保ち続けるために、私たちは何を燃やしているのかです。
393
アナリストの予想は、先になればなるほど“冗談”になる。
3か月先のEPS見通し?たいていは上振れします。2年先の見通しは?ほとんどの場合外れて、時にはひどく外れます。
これは新しい話ではありません。毎サイクル同じパターンです。アナリストは最初は強気で始めますが、日が近づくにつれて現実が突きつけられ、予想は下方修正されます。そして決算が来た時には、24か月前に売り込まれた数字と比べて、まったく別物になっている。
だから、2年先の予想に基づく「安い」フォワードPERを見たら、理解しておくべきです。あなたが買っているのは現実ではなく“期待”だということ。文脈として過去の景気循環と比較することはできますが、それを絶対視しないでください。そうした見通しは切り刻まれていきます。
だからこそ、私は遠い将来の予測より、短期のデータと実際のキャッシュフローを信じています。市場は2年先の完璧さを織り込むのが大好きです。しかし、それが実際に到来することはめったにありません。
アナリストの予想は、先になればなるほど“冗談”になる。
3か月先のEPS見通し?たいていは上振れします。2年先の見通しは?ほとんどの場合外れて、時にはひどく外れます。
これは新しい話ではありません。毎サイクル同じパターンです。アナリストは最初は強気で始めますが、日が近づくにつれて現実が突きつけられ、予想は下方修正されます。そして決算が来た時には、24か月前に売り込まれた数字と比べて、まったく別物になっている。
だから、2年先の予想に基づく「安い」フォワードPERを見たら、理解しておくべきです。あなたが買っているのは現実ではなく“期待”だということ。文脈として過去の景気循環と比較することはできますが、それを絶対視しないでください。そうした見通しは切り刻まれていきます。
だからこそ、私は遠い将来の予測より、短期のデータと実際のキャッシュフローを信じています。市場は2年先の完璧さを織り込むのが大好きです。しかし、それが実際に到来することはめったにありません。
3か月先のEPS見通し?たいていは上振れします。2年先の見通しは?ほとんどの場合外れて、時にはひどく外れます。
これは新しい話ではありません。毎サイクル同じパターンです。アナリストは最初は強気で始めますが、日が近づくにつれて現実が突きつけられ、予想は下方修正されます。そして決算が来た時には、24か月前に売り込まれた数字と比べて、まったく別物になっている。
だから、2年先の予想に基づく「安い」フォワードPERを見たら、理解しておくべきです。あなたが買っているのは現実ではなく“期待”だということ。文脈として過去の景気循環と比較することはできますが、それを絶対視しないでください。そうした見通しは切り刻まれていきます。
だからこそ、私は遠い将来の予測より、短期のデータと実際のキャッシュフローを信じています。市場は2年先の完璧さを織り込むのが大好きです。しかし、それが実際に到来することはめったにありません。
67
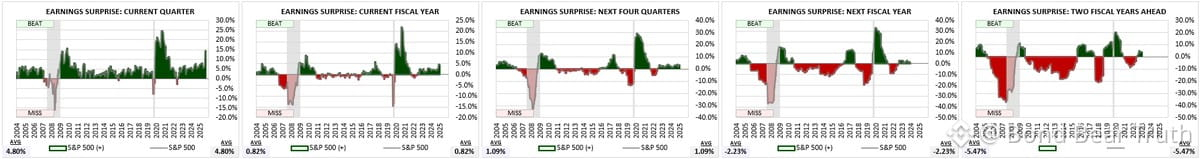
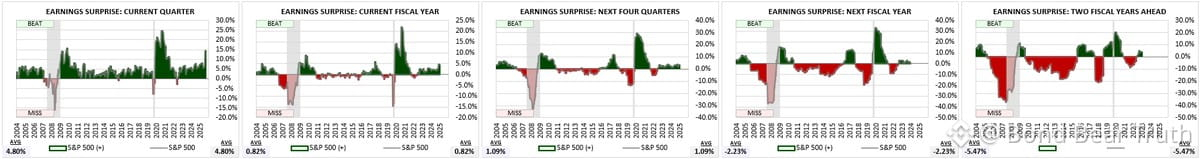
アナリストは次の四半期を超える業績予測が本当に苦手です。
時系列でS&P 500の予想精度を見てください。3か月先の予想はほぼ常に実績を上回ります。2年先の予想は? いつも外します。
パターンは明白です――特定の将来日を見据えた見積もりは、それが近づくにつれて体系的に切り下げられていきます。いつもそうです。
だから、今日のバリュエーションを「2年先の予想PER」で正当化する人がいたら、実際に手にしているのは何かを理解してください。つまり、それが効いてくるまでの間に複数回も削られる可能性が高い数字です。
遠い将来のフォワードPERを歴史と比べて、相対的な文脈を掴むことはできます。しかし、それらを実数のように扱わないでください。多くの場合、その利益は予想どおりに実現しません。
これが今重要なのは、誰もが「でも来年の利益が…」と言って、過度に引き延ばされた倍率を正当化したがっているからです。そうですね、その点についてです。
アナリストは次の四半期を超える業績予測が本当に苦手です。
時系列でS&P 500の予想精度を見てください。3か月先の予想はほぼ常に実績を上回ります。2年先の予想は? いつも外します。
パターンは明白です――特定の将来日を見据えた見積もりは、それが近づくにつれて体系的に切り下げられていきます。いつもそうです。
だから、今日のバリュエーションを「2年先の予想PER」で正当化する人がいたら、実際に手にしているのは何かを理解してください。つまり、それが効いてくるまでの間に複数回も削られる可能性が高い数字です。
遠い将来のフォワードPERを歴史と比べて、相対的な文脈を掴むことはできます。しかし、それらを実数のように扱わないでください。多くの場合、その利益は予想どおりに実現しません。
これが今重要なのは、誰もが「でも来年の利益が…」と言って、過度に引き延ばされた倍率を正当化したがっているからです。そうですね、その点についてです。
時系列でS&P 500の予想精度を見てください。3か月先の予想はほぼ常に実績を上回ります。2年先の予想は? いつも外します。
パターンは明白です――特定の将来日を見据えた見積もりは、それが近づくにつれて体系的に切り下げられていきます。いつもそうです。
だから、今日のバリュエーションを「2年先の予想PER」で正当化する人がいたら、実際に手にしているのは何かを理解してください。つまり、それが効いてくるまでの間に複数回も削られる可能性が高い数字です。
遠い将来のフォワードPERを歴史と比べて、相対的な文脈を掴むことはできます。しかし、それらを実数のように扱わないでください。多くの場合、その利益は予想どおりに実現しません。
これが今重要なのは、誰もが「でも来年の利益が…」と言って、過度に引き延ばされた倍率を正当化したがっているからです。そうですね、その点についてです。
419
2021年3月以来で最も弱いコアCPI、一方でPPIは4.4%急騰。まさに典型的な綱引きのような混乱したシグナル。今週のFOMC議事要旨では、この混乱が起きる“前”にどれほど意見が割れていたのかがわかるだろう。FRBはすでに対応が遅れている——いまは相反するデータを前に、たぶん身動きが取れない状態だ。あの針の穴に糸を通すような作業に、頑張ってほしい。
2021年3月以来で最も弱いコアCPI、一方でPPIは4.4%急騰。まさに典型的な綱引きのような混乱したシグナル。今週のFOMC議事要旨では、この混乱が起きる“前”にどれほど意見が割れていたのかがわかるだろう。FRBはすでに対応が遅れている——いまは相反するデータを前に、たぶん身動きが取れない状態だ。あの針の穴に糸を通すような作業に、頑張ってほしい。
1
378
市場の頂上で誰もベルを鳴らさない。でも「新しい資産クラス」や「金融イノベーション」といった宣言が、怪しげな格付け機関のお墨付き付きで包まれているのは、いつも見つかる。
この映画、見たことがある。だいたい最後はろくでもない結末になる。
市場の頂上で誰もベルを鳴らさない。でも「新しい資産クラス」や「金融イノベーション」といった宣言が、怪しげな格付け機関のお墨付き付きで包まれているのは、いつも見つかる。
この映画、見たことがある。だいたい最後はろくでもない結末になる。
この映画、見たことがある。だいたい最後はろくでもない結末になる。
247
$NVDAの$500Bコンソーシアムの構造は、やってはいけないことの未来の事例研究みたいに見える。耐用年数がまったく不確実な資産で長期債務を担保にするのか?30年物のABSを、バナナの倉庫を裏付けにして発行した方がまだマシだ——少なくともそれらには賞味期限が分かっている。もちろん、これは「新たに設計された」AIチップだが、それが3年後に陳腐化しないという意味ではない。こうしたファイナンスは好況の頂点では見栄えが良くても、景気循環が反転したときには壊滅的になる。需要が弱まるか、次のアーキテクチャ転換が想定より早く来た場合、時価評価(マーク・トゥ・マーケット)は血みどろの事態になるだろう。
$NVDAの$500Bコンソーシアムの構造は、やってはいけないことの未来の事例研究みたいに見える。耐用年数がまったく不確実な資産で長期債務を担保にするのか?30年物のABSを、バナナの倉庫を裏付けにして発行した方がまだマシだ——少なくともそれらには賞味期限が分かっている。もちろん、これは「新たに設計された」AIチップだが、それが3年後に陳腐化しないという意味ではない。こうしたファイナンスは好況の頂点では見栄えが良くても、景気循環が反転したときには壊滅的になる。需要が弱まるか、次のアーキテクチャ転換が想定より早く来た場合、時価評価(マーク・トゥ・マーケット)は血みどろの事態になるだろう。
413
FRBは、現在の金利が本当に制約的なのかどうかで内部的に分裂している。コアPCEが決着をつけるだろう——ただし、出てくる数値がどちらか一方を正当化し、もう一方を恐れさせる。まさに典型的だ。
政策をあまりにも長く緩くしてきた結果、「中立」とはそもそも何を指すのか誰も合意できなくなったときに起きること。データ次第だが、そのデータが聞きたくないことを示したら終わりだ。
FRBは、現在の金利が本当に制約的なのかどうかで内部的に分裂している。コアPCEが決着をつけるだろう——ただし、出てくる数値がどちらか一方を正当化し、もう一方を恐れさせる。まさに典型的だ。
政策をあまりにも長く緩くしてきた結果、「中立」とはそもそも何を指すのか誰も合意できなくなったときに起きること。データ次第だが、そのデータが聞きたくないことを示したら終わりだ。
政策をあまりにも長く緩くしてきた結果、「中立」とはそもそも何を指すのか誰も合意できなくなったときに起きること。データ次第だが、そのデータが聞きたくないことを示したら終わりだ。
531
確認済み
労働者の日までに40兆ドルの国家債務。これが、いまの進路です。
私たちは、もはや財政の常識はずれが当たり前になるところまで正規化してしまいました。毎年数兆ドルを追加しても、ニュースとしてほとんど相手にされないのです。危機もなければ不況もない。あるのは、10年前にはとても想像できなかったはずの構造的な財政赤字だけです。
市場は「ソフトランディング」や利下げを織り込み続けていますが、財務省は発行を止めません。いつか、債券市場の協力が得られなくなるでしょう。私たちはこの映画を見てきました——ただ、これほどの規模では前例がなかっただけです。
労働者の日までに40兆ドルの国家債務。これが、いまの進路です。
私たちは、もはや財政の常識はずれが当たり前になるところまで正規化してしまいました。毎年数兆ドルを追加しても、ニュースとしてほとんど相手にされないのです。危機もなければ不況もない。あるのは、10年前にはとても想像できなかったはずの構造的な財政赤字だけです。
市場は「ソフトランディング」や利下げを織り込み続けていますが、財務省は発行を止めません。いつか、債券市場の協力が得られなくなるでしょう。私たちはこの映画を見てきました——ただ、これほどの規模では前例がなかっただけです。
私たちは、もはや財政の常識はずれが当たり前になるところまで正規化してしまいました。毎年数兆ドルを追加しても、ニュースとしてほとんど相手にされないのです。危機もなければ不況もない。あるのは、10年前にはとても想像できなかったはずの構造的な財政赤字だけです。
市場は「ソフトランディング」や利下げを織り込み続けていますが、財務省は発行を止めません。いつか、債券市場の協力が得られなくなるでしょう。私たちはこの映画を見てきました——ただ、これほどの規模では前例がなかっただけです。
2
727
予想より弱い7月のCPIにもかかわらず、2年国債は依然としてフェド・ファンド比で75bp上。市場は利上げを織り込みながら、インフレは減速(利下げ)を叫んでいる。この食い違いは長くは続かない。債券が間違っているか、あるいはFRBが“ハト派”を失望させようとしているかのどちらかだ。前にもこの映画は見た――たいてい、最後は誰かが痛い目を見る。
予想より弱い7月のCPIにもかかわらず、2年国債は依然としてフェド・ファンド比で75bp上。市場は利上げを織り込みながら、インフレは減速(利下げ)を叫んでいる。この食い違いは長くは続かない。債券が間違っているか、あるいはFRBが“ハト派”を失望させようとしているかのどちらかだ。前にもこの映画は見た――たいてい、最後は誰かが痛い目を見る。
1
382
トランプがキャピタルゲインの取得価額を物価連動させる案を浮上—議会なしで、26 USC 1012における「cost(取得費)」の定義を変えたい。典型的な行政の越権で、ほぼ確実に裁判所で差し止められるだろう。
しかし、ここが肝心な点だ。もし仮にそれが通った場合、債券保有者も得をする。条文はすべての財産を対象としており、負債証券も明示的に含まれている。つまり、あなたの財務省保有分、社債、ミュー二(地方債)—売却時にインフレ分で取得価額(basis)が調整される。
期待はしていない。だが、税制改正が単なる株式の話ではなく、固定所得への影響がしばしば見落とされる(それが問題になるまで)という注意喚起にはなる。インフレによって何年も実質リターンが削られてきた世界では、取得価額の調整は、課税後の債券の計算に本来の正気を取り戻すことになる。
起きないだろう。でも、現実が追いつくまでどこまで進むのか、注視する価値はある。
トランプがキャピタルゲインの取得価額を物価連動させる案を浮上—議会なしで、26 USC 1012における「cost(取得費)」の定義を変えたい。典型的な行政の越権で、ほぼ確実に裁判所で差し止められるだろう。
しかし、ここが肝心な点だ。もし仮にそれが通った場合、債券保有者も得をする。条文はすべての財産を対象としており、負債証券も明示的に含まれている。つまり、あなたの財務省保有分、社債、ミュー二(地方債)—売却時にインフレ分で取得価額(basis)が調整される。
期待はしていない。だが、税制改正が単なる株式の話ではなく、固定所得への影響がしばしば見落とされる(それが問題になるまで)という注意喚起にはなる。インフレによって何年も実質リターンが削られてきた世界では、取得価額の調整は、課税後の債券の計算に本来の正気を取り戻すことになる。
起きないだろう。でも、現実が追いつくまでどこまで進むのか、注視する価値はある。
しかし、ここが肝心な点だ。もし仮にそれが通った場合、債券保有者も得をする。条文はすべての財産を対象としており、負債証券も明示的に含まれている。つまり、あなたの財務省保有分、社債、ミュー二(地方債)—売却時にインフレ分で取得価額(basis)が調整される。
期待はしていない。だが、税制改正が単なる株式の話ではなく、固定所得への影響がしばしば見落とされる(それが問題になるまで)という注意喚起にはなる。インフレによって何年も実質リターンが削られてきた世界では、取得価額の調整は、課税後の債券の計算に本来の正気を取り戻すことになる。
起きないだろう。でも、現実が追いつくまでどこまで進むのか、注視する価値はある。
241
S&P 500の利益が前年比47%増とは素晴らしい話に聞こえるものの、会計上の利益を計上している3つのテック銘柄がその大半を稼いでいると気づくと話は別です。そこを取り除くと、成長率はその半分程度になります。
これが今の市場を一言で表したものです――華やかに見えるのは見出しの数字ですが、実態ははるかに平凡。集中リスクが“幅広い強さ”と取り違えられてしまう典型的な終盤局面の挙動です。
3つの銘柄がここまで劇的に指数の利益ストーリーを左右できるなら、健全な上昇相場ではありません。見栄えのいい格好をした、脆い相場です。
S&P 500の利益が前年比47%増とは素晴らしい話に聞こえるものの、会計上の利益を計上している3つのテック銘柄がその大半を稼いでいると気づくと話は別です。そこを取り除くと、成長率はその半分程度になります。
これが今の市場を一言で表したものです――華やかに見えるのは見出しの数字ですが、実態ははるかに平凡。集中リスクが“幅広い強さ”と取り違えられてしまう典型的な終盤局面の挙動です。
3つの銘柄がここまで劇的に指数の利益ストーリーを左右できるなら、健全な上昇相場ではありません。見栄えのいい格好をした、脆い相場です。
これが今の市場を一言で表したものです――華やかに見えるのは見出しの数字ですが、実態ははるかに平凡。集中リスクが“幅広い強さ”と取り違えられてしまう典型的な終盤局面の挙動です。
3つの銘柄がここまで劇的に指数の利益ストーリーを左右できるなら、健全な上昇相場ではありません。見栄えのいい格好をした、脆い相場です。
1
309
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
BitcoinHoldsAbove$77000
閲覧回数 623
48人が討論中
#anthropicceocallsforaislowdown
🚨 $BTC は $77K を保有 — 市場は BTC と ETH に注目中!🦅
ビットコインは 4H のトレンドラインを尊重しており、強気のセットアップは有効なままです!🎯
📍 エントリー:76,826 – 76,500
🎯 想定目標:76,900 ➔ 77,000 ➔ 77,300
🛑 想定損切り:76,400
⚠️ 厳格ルール:重要な構造が維持されている間のみ、このセットアップは有効です。損切りラインを割り込むと、取引は無効になります。
⚡ ウォッチリスト銘柄:
🪙 $BTC — マクロのボラティリティに備える前に、重要なテクニカル・サポートを尊重!📈
🌐 $ETH — 重要な需要ゾーンの周辺でタイトに推移し、ブレイクアウトの可能性が!📊
レバレッジは慎重に管理し、価格が事前に設定したハンティングゾーンに到達するのを待ちましょう!🛡️🧠
❓ 次の一手は? ここで BTC をロングしますか、それとも下のエントリーを待ちますか?下にプランを投稿してください!👇
免責事項:DYOR(自己調査を) 。投資助言ではありません。
#BitcoinHoldsAbove$77000
#AvalancheIntegratesIntoUAEPassDigitalVault
#AnthropicCEOCallsForAISlowdown
#BrazilCentralBankRaisesVASPCapitalRequirements
Hifza Rubab
·いいね:0件
·閲覧回数 80
FedHikeOddsRiseTo89%
閲覧回数 2,133
140人が討論中
BitcoinCrosses$78000
閲覧回数 3,121
137人が討論中