
Seema BNB
1k Posting

Seema BNB
Laporkan
Blokir Pengguna
102 Mengikuti
2.6K+ Pengikut
1.1K+ Disukai
Posting
PINNED
·
--
Saya berhenti sejenak pada dua angka saat memeriksa dokumen pasokan Kite. Pengajuan MiCA-nya memproyeksikan 27% beredar saat peluncuran. Sebuah pelacak bulan Oktober melaporkan 2,39 miliar $KITE , atau 23,91%. Memang, tanggal dan definisinya berbeda. Namun, dompet mana yang menjelaskan selisih ini? @GoKiteAI
Batas maksimum 10 miliar mencakup 4,8 miliar token ekosistem, 2 miliar untuk modul, 2 miliar untuk kontributor, dan 1,2 miliar untuk investor. Alokasi tim dan investor memiliki masa cliff satu tahun. Dialokasikan bukan berarti sudah dibuka kuncinya. Sudah dibuka kuncinya bukan berarti likuid. Di-stake bukan berarti bisa dibelanjakan. Dan alokasi 32% kepada pihak internal penting bagi tata kelola.
Ambang batas yang diumumkan Kite—30 juta Kite per pemilik modul, 1 juta per validator, 166.667 per delegator—mendorong komitmen, tetapi juga menimbulkan biaya masuk. Hibah harus menghasilkan pelanggan yang kembali, bukan aktivitas yang disubsidi.
Misalkan pembayaran agen mencapai $10 juta per bulan. Dengan komisi 0,1%, 0,5%, dan 1%, biayanya masing-masing sebesar $10.000, $50.000, dan $100.000 secara bruto. Itu bukan pendapatan pedagang. Juga bukan permintaan token yang terjamin.
Agen yang membayar dengan stablecoin belum tentu membeli Kite. Konversi komisi yang benar-benar terjadi akan menciptakan keterkaitan tersebut.
Bahkan anggaran validator tahunan sebesar $1 juta memerlukan volume layanan $200 juta dengan tarif 0,5%, dengan asumsi setiap dolar biaya digunakan untuk mendanai keamanan.
Saya akan memantau konversi terverifikasi, retensi modul, pembukaan kunci token, dan biaya validator secara bersamaan.
Sebab, aktivitas pembayaran saja tidak membuktikan keberlanjutan ekonomi.
$KITE #KiteBBW
Saya berhenti sejenak pada dua angka saat memeriksa dokumen pasokan Kite. Pengajuan MiCA-nya memproyeksikan 27% beredar saat peluncuran. Sebuah pelacak bulan Oktober melaporkan 2,39 miliar $KITE , atau 23,91%. Memang, tanggal dan definisinya berbeda. Namun, dompet mana yang menjelaskan selisih ini? @KITE AI 中文
Batas maksimum 10 miliar mencakup 4,8 miliar token ekosistem, 2 miliar untuk modul, 2 miliar untuk kontributor, dan 1,2 miliar untuk investor. Alokasi tim dan investor memiliki masa cliff satu tahun. Dialokasikan bukan berarti sudah dibuka kuncinya. Sudah dibuka kuncinya bukan berarti likuid. Di-stake bukan berarti bisa dibelanjakan. Dan alokasi 32% kepada pihak internal penting bagi tata kelola.
Ambang batas yang diumumkan Kite—30 juta Kite per pemilik modul, 1 juta per validator, 166.667 per delegator—mendorong komitmen, tetapi juga menimbulkan biaya masuk. Hibah harus menghasilkan pelanggan yang kembali, bukan aktivitas yang disubsidi.
Misalkan pembayaran agen mencapai $10 juta per bulan. Dengan komisi 0,1%, 0,5%, dan 1%, biayanya masing-masing sebesar $10.000, $50.000, dan $100.000 secara bruto. Itu bukan pendapatan pedagang. Juga bukan permintaan token yang terjamin.
Agen yang membayar dengan stablecoin belum tentu membeli Kite. Konversi komisi yang benar-benar terjadi akan menciptakan keterkaitan tersebut.
Bahkan anggaran validator tahunan sebesar $1 juta memerlukan volume layanan $200 juta dengan tarif 0,5%, dengan asumsi setiap dolar biaya digunakan untuk mendanai keamanan.
Saya akan memantau konversi terverifikasi, retensi modul, pembukaan kunci token, dan biaya validator secara bersamaan.
Sebab, aktivitas pembayaran saja tidak membuktikan keberlanjutan ekonomi.
$KITE #KiteBBW
Batas maksimum 10 miliar mencakup 4,8 miliar token ekosistem, 2 miliar untuk modul, 2 miliar untuk kontributor, dan 1,2 miliar untuk investor. Alokasi tim dan investor memiliki masa cliff satu tahun. Dialokasikan bukan berarti sudah dibuka kuncinya. Sudah dibuka kuncinya bukan berarti likuid. Di-stake bukan berarti bisa dibelanjakan. Dan alokasi 32% kepada pihak internal penting bagi tata kelola.
Ambang batas yang diumumkan Kite—30 juta Kite per pemilik modul, 1 juta per validator, 166.667 per delegator—mendorong komitmen, tetapi juga menimbulkan biaya masuk. Hibah harus menghasilkan pelanggan yang kembali, bukan aktivitas yang disubsidi.
Misalkan pembayaran agen mencapai $10 juta per bulan. Dengan komisi 0,1%, 0,5%, dan 1%, biayanya masing-masing sebesar $10.000, $50.000, dan $100.000 secara bruto. Itu bukan pendapatan pedagang. Juga bukan permintaan token yang terjamin.
Agen yang membayar dengan stablecoin belum tentu membeli Kite. Konversi komisi yang benar-benar terjadi akan menciptakan keterkaitan tersebut.
Bahkan anggaran validator tahunan sebesar $1 juta memerlukan volume layanan $200 juta dengan tarif 0,5%, dengan asumsi setiap dolar biaya digunakan untuk mendanai keamanan.
Saya akan memantau konversi terverifikasi, retensi modul, pembukaan kunci token, dan biaya validator secara bersamaan.
Sebab, aktivitas pembayaran saja tidak membuktikan keberlanjutan ekonomi.
$KITE #KiteBBW
2
635
·
--
Bullish
Terverifikasi
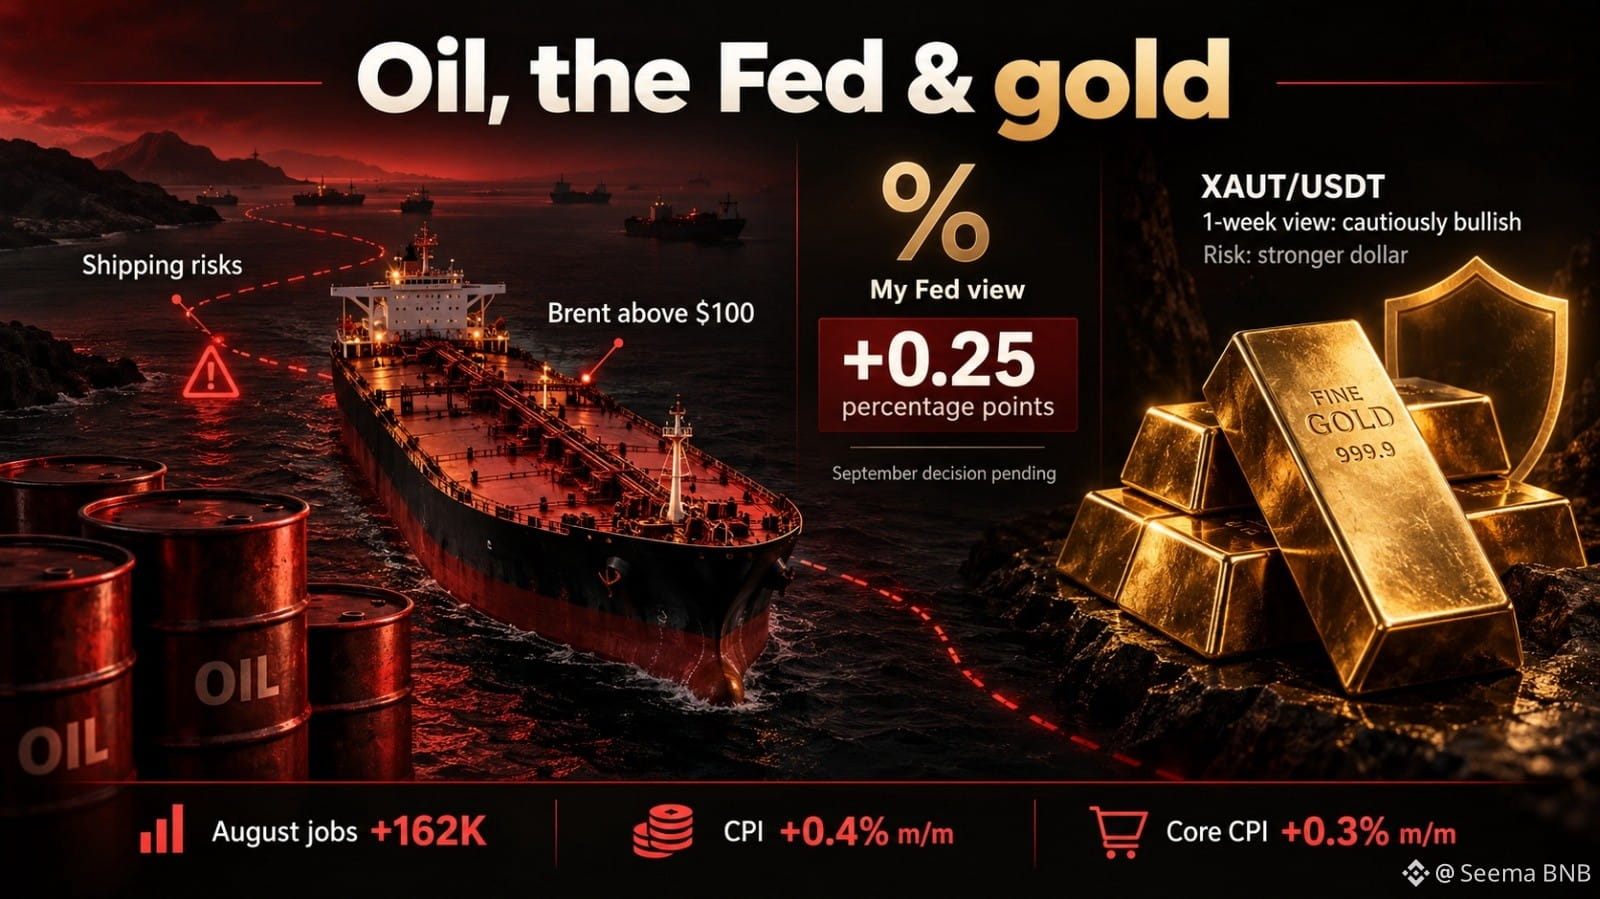
The Fed bisa membuat uang lebih mahal. Tapi Fed tidak bisa membuat pengiriman minyak lebih aman.
Gangguan di sekitar rute pelayaran dan fasilitas energi di Timur Tengah dapat membuat bahan bakar tetap mahal. Itu menekan anggaran rumah tangga dan menaikkan biaya bagi bisnis. Sebagian produsen minyak mungkin diuntungkan, sementara maskapai menghadapi tagihan bahan bakar yang lebih besar.
Data Agustus menambah masalah: 162.000 pekerjaan baru, pengangguran di 4,1%, dan CPI naik 0,4% per bulan serta 3,4% per tahun. CPI inti naik 0,3% untuk bulan tersebut. Harga bensin melonjak 3,9%.
Saya masih memperkirakan kenaikan suku bunga The Fed sebesar 0,25 poin persentase pada September. Pekerjaan masih bertahan, dan inflasi bulanan kembali meningkat. Keputusan tersebut belum diumumkan.
Untuk emas, saya memantau bagaimana tekanan-tekanan itu berjalan. Dolar yang lebih kuat bisa berdampak buruk, tetapi kekhawatiran terkait konflik juga bisa menarik pembeli yang mencari perlindungan.
Posisi XAUT/USDT saya tetap terbuka. Saya bersikap hati-hati bullish untuk pekan depan, meskipun penjualan yang terus berlanjut dan dolar yang lebih kuat akan membuat saya memikirkan ulang potensi rebound.
Apa yang terjadi pada minyak setelah ini sangat penting. Pengiriman yang lebih aman dan minyak mentah yang lebih murah dapat meredakan tekanan inflasi. Lebih banyak gangguan bisa membuat The Fed mempertimbangkan kenaikan lebih lanjut setelah September.
#CPIWatch
The Fed bisa membuat uang lebih mahal. Tapi Fed tidak bisa membuat pengiriman minyak lebih aman.
Gangguan di sekitar rute pelayaran dan fasilitas energi di Timur Tengah dapat membuat bahan bakar tetap mahal. Itu menekan anggaran rumah tangga dan menaikkan biaya bagi bisnis. Sebagian produsen minyak mungkin diuntungkan, sementara maskapai menghadapi tagihan bahan bakar yang lebih besar.
Data Agustus menambah masalah: 162.000 pekerjaan baru, pengangguran di 4,1%, dan CPI naik 0,4% per bulan serta 3,4% per tahun. CPI inti naik 0,3% untuk bulan tersebut. Harga bensin melonjak 3,9%.
Saya masih memperkirakan kenaikan suku bunga The Fed sebesar 0,25 poin persentase pada September. Pekerjaan masih bertahan, dan inflasi bulanan kembali meningkat. Keputusan tersebut belum diumumkan.
Untuk emas, saya memantau bagaimana tekanan-tekanan itu berjalan. Dolar yang lebih kuat bisa berdampak buruk, tetapi kekhawatiran terkait konflik juga bisa menarik pembeli yang mencari perlindungan.
Posisi XAUT/USDT saya tetap terbuka. Saya bersikap hati-hati bullish untuk pekan depan, meskipun penjualan yang terus berlanjut dan dolar yang lebih kuat akan membuat saya memikirkan ulang potensi rebound.
Apa yang terjadi pada minyak setelah ini sangat penting. Pengiriman yang lebih aman dan minyak mentah yang lebih murah dapat meredakan tekanan inflasi. Lebih banyak gangguan bisa membuat The Fed mempertimbangkan kenaikan lebih lanjut setelah September.
#CPIWatch
Gangguan di sekitar rute pelayaran dan fasilitas energi di Timur Tengah dapat membuat bahan bakar tetap mahal. Itu menekan anggaran rumah tangga dan menaikkan biaya bagi bisnis. Sebagian produsen minyak mungkin diuntungkan, sementara maskapai menghadapi tagihan bahan bakar yang lebih besar.
Data Agustus menambah masalah: 162.000 pekerjaan baru, pengangguran di 4,1%, dan CPI naik 0,4% per bulan serta 3,4% per tahun. CPI inti naik 0,3% untuk bulan tersebut. Harga bensin melonjak 3,9%.
Saya masih memperkirakan kenaikan suku bunga The Fed sebesar 0,25 poin persentase pada September. Pekerjaan masih bertahan, dan inflasi bulanan kembali meningkat. Keputusan tersebut belum diumumkan.
Untuk emas, saya memantau bagaimana tekanan-tekanan itu berjalan. Dolar yang lebih kuat bisa berdampak buruk, tetapi kekhawatiran terkait konflik juga bisa menarik pembeli yang mencari perlindungan.
Posisi XAUT/USDT saya tetap terbuka. Saya bersikap hati-hati bullish untuk pekan depan, meskipun penjualan yang terus berlanjut dan dolar yang lebih kuat akan membuat saya memikirkan ulang potensi rebound.
Apa yang terjadi pada minyak setelah ini sangat penting. Pengiriman yang lebih aman dan minyak mentah yang lebih murah dapat meredakan tekanan inflasi. Lebih banyak gangguan bisa membuat The Fed mempertimbangkan kenaikan lebih lanjut setelah September.
#CPIWatch
3
5
4.3k
·
--
Terverifikasi
Saya berhenti menganggap kecepatan DUSK sebagai jawaban penyelesaian setelah memodelkan perdagangan senilai €100 juta yang kakinya untuk pembayaran tiba 30 detik terlambat.
Angka yang jelas adalah waktu. Angka yang sebenarnya adalah eksposur.
Selama 30 detik, pokok yang berisiko masih €100 juta. Dengan tingkat pendanaan tahunan 5%, biaya waktunya sekitar €4,76. Namun, satu kerugian basis-point penggantian adalah €10.000. Kontras itu penting: penyelesaian yang lebih cepat memang memotong jendela eksposur, tetapi tidak menurunkan kerugian jika aset berhasil dieksekusi sementara pembayaran gagal.
DUSK bisa mengoordinasikan delivery-versus-payment, tetapi kecepatan end-to-end ditentukan oleh kaki yang lebih lambat: transfer aset, stablecoin, kustodian, atau jalur bank. Tenggat yang lebih cepat juga bisa memaksa peserta untuk melakukan prefunding lebih awal, sehingga mereka menukar eksposur counterparty dengan tekanan likuiditas. Beberapa gesekan itu normal.
Uji yang saya inginkan bukanlah hitungan detik menuju finalitas. Melainkan penyelesaian berpasangan yang berhasil per 100.000 transaksi. Bahkan akurasi 99,999% masih menyisakan satu ketidaksesuaian. Siapa yang menghentikan aset? Siapa yang mendanai pembalikan atau penggantian? Data apa yang bisa dibuka, dan oleh siapa, serta kapan para peserta mempersoalkannya?
DUSK sukses jika koordinasi atomik tetap bertahan menghadapi kasus-kasus yang tidak enak itu. €1 miliar aset tokenisasi saja belum banyak mengatakan tentang permintaan terhadap DUSK; penyelesaian yang benar-benar selesai, biaya, dan penanganan kegagalan mengatakan lebih banyak. Saya sedang mengawasi celah itu.
#dusk $DUSK @Dusk_Foundation
Saya berhenti menganggap kecepatan DUSK sebagai jawaban penyelesaian setelah memodelkan perdagangan senilai €100 juta yang kakinya untuk pembayaran tiba 30 detik terlambat.
Angka yang jelas adalah waktu. Angka yang sebenarnya adalah eksposur.
Selama 30 detik, pokok yang berisiko masih €100 juta. Dengan tingkat pendanaan tahunan 5%, biaya waktunya sekitar €4,76. Namun, satu kerugian basis-point penggantian adalah €10.000. Kontras itu penting: penyelesaian yang lebih cepat memang memotong jendela eksposur, tetapi tidak menurunkan kerugian jika aset berhasil dieksekusi sementara pembayaran gagal.
DUSK bisa mengoordinasikan delivery-versus-payment, tetapi kecepatan end-to-end ditentukan oleh kaki yang lebih lambat: transfer aset, stablecoin, kustodian, atau jalur bank. Tenggat yang lebih cepat juga bisa memaksa peserta untuk melakukan prefunding lebih awal, sehingga mereka menukar eksposur counterparty dengan tekanan likuiditas. Beberapa gesekan itu normal.
Uji yang saya inginkan bukanlah hitungan detik menuju finalitas. Melainkan penyelesaian berpasangan yang berhasil per 100.000 transaksi. Bahkan akurasi 99,999% masih menyisakan satu ketidaksesuaian. Siapa yang menghentikan aset? Siapa yang mendanai pembalikan atau penggantian? Data apa yang bisa dibuka, dan oleh siapa, serta kapan para peserta mempersoalkannya?
DUSK sukses jika koordinasi atomik tetap bertahan menghadapi kasus-kasus yang tidak enak itu. €1 miliar aset tokenisasi saja belum banyak mengatakan tentang permintaan terhadap DUSK; penyelesaian yang benar-benar selesai, biaya, dan penanganan kegagalan mengatakan lebih banyak. Saya sedang mengawasi celah itu.
#dusk $DUSK @Dusk
Angka yang jelas adalah waktu. Angka yang sebenarnya adalah eksposur.
Selama 30 detik, pokok yang berisiko masih €100 juta. Dengan tingkat pendanaan tahunan 5%, biaya waktunya sekitar €4,76. Namun, satu kerugian basis-point penggantian adalah €10.000. Kontras itu penting: penyelesaian yang lebih cepat memang memotong jendela eksposur, tetapi tidak menurunkan kerugian jika aset berhasil dieksekusi sementara pembayaran gagal.
DUSK bisa mengoordinasikan delivery-versus-payment, tetapi kecepatan end-to-end ditentukan oleh kaki yang lebih lambat: transfer aset, stablecoin, kustodian, atau jalur bank. Tenggat yang lebih cepat juga bisa memaksa peserta untuk melakukan prefunding lebih awal, sehingga mereka menukar eksposur counterparty dengan tekanan likuiditas. Beberapa gesekan itu normal.
Uji yang saya inginkan bukanlah hitungan detik menuju finalitas. Melainkan penyelesaian berpasangan yang berhasil per 100.000 transaksi. Bahkan akurasi 99,999% masih menyisakan satu ketidaksesuaian. Siapa yang menghentikan aset? Siapa yang mendanai pembalikan atau penggantian? Data apa yang bisa dibuka, dan oleh siapa, serta kapan para peserta mempersoalkannya?
DUSK sukses jika koordinasi atomik tetap bertahan menghadapi kasus-kasus yang tidak enak itu. €1 miliar aset tokenisasi saja belum banyak mengatakan tentang permintaan terhadap DUSK; penyelesaian yang benar-benar selesai, biaya, dan penanganan kegagalan mengatakan lebih banyak. Saya sedang mengawasi celah itu.
#dusk $DUSK @Dusk
6
7
3.4k
·
--
Terverifikasi
Aku tidak lagi memaknai jeda jembatan Dusk sebagai cerita downtime sederhana ketika aku melihat transfer DUSK 8,91 juta gagal 15m55s setelah shutdown, sementara DuskDS terus menghasilkan blok.
Metrik yang mudah adalah nol downtime protokol. Berguna, tetapi tidak lengkap. Empat transaksi pencurian menghapus 10,91 juta DUSK, hanya 1,919 juta, atau 17,6%, yang berhasil menyeberang ke BSC. Circuit breaker jembatan membatasi arus keluar, bukan kompromi dompet aslinya.
Pemisahan itu penting. DuskDS masih bisa menyelesaikan transaksi native sementara rute likuiditas eksternal ditutup. Ketersediaan layer dasar dan ketersediaan ekosistem bukanlah hal yang sama. Jika dompet, RPC, penjelajah, atau setiap jembatan utama tidak tersedia, apakah DUSK beroperasi bagi pengguna atau hanya “hidup” bagi validator?
Aku ingin Dusk mempublikasikan lima jam terpisah: ketersediaan chain, RPC, explorer, wallet, dan bridge, plus blok yang diproduksi, finalitas median, throughput, akun baru, serta aktivitas native versus yang bergantung pada bridge selama masa jeda. Tanpa deret tersebut, “tidak terdampak” menggambarkan konsensus, bukan permintaan.
Tidak ada dana pengguna yang hilang dan tidak ada kegagalan protokol itu bermakna. Namun, ujian yang lebih sulit adalah apakah aktivitas native tetap bertahan ketika arus masuk berhenti, dan berapa biaya peluang yang menumpuk setiap hari saat offline.
Insiden itu menunjukkan rantai bisa bertahan dari gateway. Namun belum menunjukkan ekosistem bisa mengabaikannya.
#dusk $DUSK @Dusk_Foundation
Aku tidak lagi memaknai jeda jembatan Dusk sebagai cerita downtime sederhana ketika aku melihat transfer DUSK 8,91 juta gagal 15m55s setelah shutdown, sementara DuskDS terus menghasilkan blok.
Metrik yang mudah adalah nol downtime protokol. Berguna, tetapi tidak lengkap. Empat transaksi pencurian menghapus 10,91 juta DUSK, hanya 1,919 juta, atau 17,6%, yang berhasil menyeberang ke BSC. Circuit breaker jembatan membatasi arus keluar, bukan kompromi dompet aslinya.
Pemisahan itu penting. DuskDS masih bisa menyelesaikan transaksi native sementara rute likuiditas eksternal ditutup. Ketersediaan layer dasar dan ketersediaan ekosistem bukanlah hal yang sama. Jika dompet, RPC, penjelajah, atau setiap jembatan utama tidak tersedia, apakah DUSK beroperasi bagi pengguna atau hanya “hidup” bagi validator?
Aku ingin Dusk mempublikasikan lima jam terpisah: ketersediaan chain, RPC, explorer, wallet, dan bridge, plus blok yang diproduksi, finalitas median, throughput, akun baru, serta aktivitas native versus yang bergantung pada bridge selama masa jeda. Tanpa deret tersebut, “tidak terdampak” menggambarkan konsensus, bukan permintaan.
Tidak ada dana pengguna yang hilang dan tidak ada kegagalan protokol itu bermakna. Namun, ujian yang lebih sulit adalah apakah aktivitas native tetap bertahan ketika arus masuk berhenti, dan berapa biaya peluang yang menumpuk setiap hari saat offline.
Insiden itu menunjukkan rantai bisa bertahan dari gateway. Namun belum menunjukkan ekosistem bisa mengabaikannya.
#dusk $DUSK @Dusk
Metrik yang mudah adalah nol downtime protokol. Berguna, tetapi tidak lengkap. Empat transaksi pencurian menghapus 10,91 juta DUSK, hanya 1,919 juta, atau 17,6%, yang berhasil menyeberang ke BSC. Circuit breaker jembatan membatasi arus keluar, bukan kompromi dompet aslinya.
Pemisahan itu penting. DuskDS masih bisa menyelesaikan transaksi native sementara rute likuiditas eksternal ditutup. Ketersediaan layer dasar dan ketersediaan ekosistem bukanlah hal yang sama. Jika dompet, RPC, penjelajah, atau setiap jembatan utama tidak tersedia, apakah DUSK beroperasi bagi pengguna atau hanya “hidup” bagi validator?
Aku ingin Dusk mempublikasikan lima jam terpisah: ketersediaan chain, RPC, explorer, wallet, dan bridge, plus blok yang diproduksi, finalitas median, throughput, akun baru, serta aktivitas native versus yang bergantung pada bridge selama masa jeda. Tanpa deret tersebut, “tidak terdampak” menggambarkan konsensus, bukan permintaan.
Tidak ada dana pengguna yang hilang dan tidak ada kegagalan protokol itu bermakna. Namun, ujian yang lebih sulit adalah apakah aktivitas native tetap bertahan ketika arus masuk berhenti, dan berapa biaya peluang yang menumpuk setiap hari saat offline.
Insiden itu menunjukkan rantai bisa bertahan dari gateway. Namun belum menunjukkan ekosistem bisa mengabaikannya.
#dusk $DUSK @Dusk
2
6
11.3k
·
--
Saya berhenti mempercayai angka volume pasar DUSK begitu saya membandingkannya dengan explorer asli. Yang satu mengukur paparan yang berpindah tangan; yang lain menunjukkan apakah modal benar-benar masuk ke sistem.
Ukuran yang paling jelas adalah exchange turnover. Namun DUSK yang diperdagangkan bisa saja tetap berada di dalam kustodi terkelompok, beredar secara off-chain, atau berpindah melalui pembukuan OTC tanpa menciptakan transaksi asli, tanpa membayar gas, atau tanpa memperkuat likuiditas penyelesaian (settlement).
Uji konversi yang sesungguhnya lebih keras: berapa banyak trader aktif yang menarik secara native, kembali dalam 30 hari, self-custody, melakukan stake bersama provisioner, atau menggunakan sebuah aplikasi? Satu juta dolar volume yang dilaporkan dan seribu dolar pergerakan on-chain yang disesuaikan bukanlah permintaan yang sama. Tidak dekat.
Sebagian celah itu wajar. Trading cepat cenderung terjadi di luar chain, sementara perpindahan kepemilikan yang sah bisa tetap lebih lambat daripada finalitas blockchain karena registrasi dan pemeriksaan kepatuhan masih diperlukan.
Tapi di mana batasnya? Berapa banyak listing yang benar-benar mendukung DUSK secara native, bukan sekadar paparan yang dikustodi? Seberapa banyak likuiditas OTC yang bisa benar-benar diselesaikan di on-chain tanpa slippage atau penundaan? Apakah imbalan provisioner cukup untuk menutup biaya operasional off-chain?
DUSK berhasil ketika perhatian eksternal berulang kali berubah menjadi kebutuhan gas, self-custody, dan settlement yang berguna. Saya masih mengamati apakah jembatan itu terus bertumbuh, atau apakah likuiditas yang terlihat berada di tempat yang tidak bisa dirasakan oleh jaringan.
#dusk $DUSK @Dusk_Foundation
Saya berhenti mempercayai angka volume pasar DUSK begitu saya membandingkannya dengan explorer asli. Yang satu mengukur paparan yang berpindah tangan; yang lain menunjukkan apakah modal benar-benar masuk ke sistem.
Ukuran yang paling jelas adalah exchange turnover. Namun DUSK yang diperdagangkan bisa saja tetap berada di dalam kustodi terkelompok, beredar secara off-chain, atau berpindah melalui pembukuan OTC tanpa menciptakan transaksi asli, tanpa membayar gas, atau tanpa memperkuat likuiditas penyelesaian (settlement).
Uji konversi yang sesungguhnya lebih keras: berapa banyak trader aktif yang menarik secara native, kembali dalam 30 hari, self-custody, melakukan stake bersama provisioner, atau menggunakan sebuah aplikasi? Satu juta dolar volume yang dilaporkan dan seribu dolar pergerakan on-chain yang disesuaikan bukanlah permintaan yang sama. Tidak dekat.
Sebagian celah itu wajar. Trading cepat cenderung terjadi di luar chain, sementara perpindahan kepemilikan yang sah bisa tetap lebih lambat daripada finalitas blockchain karena registrasi dan pemeriksaan kepatuhan masih diperlukan.
Tapi di mana batasnya? Berapa banyak listing yang benar-benar mendukung DUSK secara native, bukan sekadar paparan yang dikustodi? Seberapa banyak likuiditas OTC yang bisa benar-benar diselesaikan di on-chain tanpa slippage atau penundaan? Apakah imbalan provisioner cukup untuk menutup biaya operasional off-chain?
DUSK berhasil ketika perhatian eksternal berulang kali berubah menjadi kebutuhan gas, self-custody, dan settlement yang berguna. Saya masih mengamati apakah jembatan itu terus bertumbuh, atau apakah likuiditas yang terlihat berada di tempat yang tidak bisa dirasakan oleh jaringan.
#dusk $DUSK @Dusk
Ukuran yang paling jelas adalah exchange turnover. Namun DUSK yang diperdagangkan bisa saja tetap berada di dalam kustodi terkelompok, beredar secara off-chain, atau berpindah melalui pembukuan OTC tanpa menciptakan transaksi asli, tanpa membayar gas, atau tanpa memperkuat likuiditas penyelesaian (settlement).
Uji konversi yang sesungguhnya lebih keras: berapa banyak trader aktif yang menarik secara native, kembali dalam 30 hari, self-custody, melakukan stake bersama provisioner, atau menggunakan sebuah aplikasi? Satu juta dolar volume yang dilaporkan dan seribu dolar pergerakan on-chain yang disesuaikan bukanlah permintaan yang sama. Tidak dekat.
Sebagian celah itu wajar. Trading cepat cenderung terjadi di luar chain, sementara perpindahan kepemilikan yang sah bisa tetap lebih lambat daripada finalitas blockchain karena registrasi dan pemeriksaan kepatuhan masih diperlukan.
Tapi di mana batasnya? Berapa banyak listing yang benar-benar mendukung DUSK secara native, bukan sekadar paparan yang dikustodi? Seberapa banyak likuiditas OTC yang bisa benar-benar diselesaikan di on-chain tanpa slippage atau penundaan? Apakah imbalan provisioner cukup untuk menutup biaya operasional off-chain?
DUSK berhasil ketika perhatian eksternal berulang kali berubah menjadi kebutuhan gas, self-custody, dan settlement yang berguna. Saya masih mengamati apakah jembatan itu terus bertumbuh, atau apakah likuiditas yang terlihat berada di tempat yang tidak bisa dirasakan oleh jaringan.
#dusk $DUSK @Dusk
6
12
7.5k
·
--
#dusk $DUSK @Dusk_Foundation Saya terus kembali pada satu kesimpulan yang menggelitik saat membaca rancangan cross-chain DUSK: sebuah rantai bisa saja secara teknis dapat dijangkau, tetapi tetap bisa secara ekonomis tidak hidup.
Itulah sebabnya saya tidak akan menganggap 77 tujuan yang didukung sebagai adopsi dengan sendirinya. Infrastruktur hanyalah gerbang pertama. Funnel yang sesungguhnya adalah enabled → funded → traded → settled.
Jika satu aset DUSK yang diregulasi bisa mencapai 20 rantai, tetapi hanya lima yang berhasil menarik modal dan dua yang mengembangkan likuiditas nyata, maka sistem itu punya kapasitas distribusi, bukan adopsi 20-rantai. Perbedaan ini memang kecil dalam redaksi, tetapi sangat besar dalam ekonomi.
Yang penting berikutnya adalah perilaku. Apakah investor benar-benar memindahkan aset keluar? Apakah modal eksternal yang baru benar-benar masuk, atau likuiditas yang berasal dari DUSK hanya terpecah-pecah di lebih banyak tempat? Apakah penyelesaian (settlement) berulang, atau aktivitas menghilang setelah transfer pertama?
Sebagian konsentrasi itu normal. Likuiditas jarang tersebar merata, dan memaksanya justru akan lebih buruk.
Tapi ini menciptakan ujian nyata bagi DUSK—apakah jangkauan cross-chain bisa diperluas tanpa membuat rata-rata likuiditas per rantai aktif runtuh?
Catatan penerbitan yang legal bisa tetap ada di Dusk sementara perdagangan mencapai tempat lain. Boleh. Saya tetap mengamati apakah konektivitas menciptakan permintaan baru, atau hanya memberi modal yang sama lebih banyak tempat untuk “berdiam”.
#dusk $DUSK @Dusk Saya terus kembali pada satu kesimpulan yang menggelitik saat membaca rancangan cross-chain DUSK: sebuah rantai bisa saja secara teknis dapat dijangkau, tetapi tetap bisa secara ekonomis tidak hidup.
Itulah sebabnya saya tidak akan menganggap 77 tujuan yang didukung sebagai adopsi dengan sendirinya. Infrastruktur hanyalah gerbang pertama. Funnel yang sesungguhnya adalah enabled → funded → traded → settled.
Jika satu aset DUSK yang diregulasi bisa mencapai 20 rantai, tetapi hanya lima yang berhasil menarik modal dan dua yang mengembangkan likuiditas nyata, maka sistem itu punya kapasitas distribusi, bukan adopsi 20-rantai. Perbedaan ini memang kecil dalam redaksi, tetapi sangat besar dalam ekonomi.
Yang penting berikutnya adalah perilaku. Apakah investor benar-benar memindahkan aset keluar? Apakah modal eksternal yang baru benar-benar masuk, atau likuiditas yang berasal dari DUSK hanya terpecah-pecah di lebih banyak tempat? Apakah penyelesaian (settlement) berulang, atau aktivitas menghilang setelah transfer pertama?
Sebagian konsentrasi itu normal. Likuiditas jarang tersebar merata, dan memaksanya justru akan lebih buruk.
Tapi ini menciptakan ujian nyata bagi DUSK—apakah jangkauan cross-chain bisa diperluas tanpa membuat rata-rata likuiditas per rantai aktif runtuh?
Catatan penerbitan yang legal bisa tetap ada di Dusk sementara perdagangan mencapai tempat lain. Boleh. Saya tetap mengamati apakah konektivitas menciptakan permintaan baru, atau hanya memberi modal yang sama lebih banyak tempat untuk “berdiam”.
Itulah sebabnya saya tidak akan menganggap 77 tujuan yang didukung sebagai adopsi dengan sendirinya. Infrastruktur hanyalah gerbang pertama. Funnel yang sesungguhnya adalah enabled → funded → traded → settled.
Jika satu aset DUSK yang diregulasi bisa mencapai 20 rantai, tetapi hanya lima yang berhasil menarik modal dan dua yang mengembangkan likuiditas nyata, maka sistem itu punya kapasitas distribusi, bukan adopsi 20-rantai. Perbedaan ini memang kecil dalam redaksi, tetapi sangat besar dalam ekonomi.
Yang penting berikutnya adalah perilaku. Apakah investor benar-benar memindahkan aset keluar? Apakah modal eksternal yang baru benar-benar masuk, atau likuiditas yang berasal dari DUSK hanya terpecah-pecah di lebih banyak tempat? Apakah penyelesaian (settlement) berulang, atau aktivitas menghilang setelah transfer pertama?
Sebagian konsentrasi itu normal. Likuiditas jarang tersebar merata, dan memaksanya justru akan lebih buruk.
Tapi ini menciptakan ujian nyata bagi DUSK—apakah jangkauan cross-chain bisa diperluas tanpa membuat rata-rata likuiditas per rantai aktif runtuh?
Catatan penerbitan yang legal bisa tetap ada di Dusk sementara perdagangan mencapai tempat lain. Boleh. Saya tetap mengamati apakah konektivitas menciptakan permintaan baru, atau hanya memberi modal yang sama lebih banyak tempat untuk “berdiam”.
9
14
11.3k
·
--
Aku terus kembali pada satu pikiran yang tidak nyaman ketika melihat DUSK: membangun sovereign financial L1 mungkin memberi jaringan kendali lebih besar, tetapi juga membuat distribusi jadi lebih sulit.
Metrik yang jelas adalah kesiapan teknis. Privasi, penyelesaian yang sesuai kepatuhan, infrastruktur khusus, keamanan validator. Baik. Itu memberi tahu aku apa yang bisa dilakukan DUSK, bukan siapa yang benar-benar akan menggunakannya.
Perilaku tersembunyi ada di tempat lain. Institusi sudah berada di dekat likuiditas, stablecoin, bridge, pengembang, dan pengguna yang sudah ada. Privasi yang lebih baik tidak otomatis menarik modal itu menjauh. Kadang likuiditas adalah produk yang lebih kuat.
Jadi, ujian sesungguhnya bukan apakah DUSK punya arsitektur yang lebih bersih. Melainkan apakah pengguna menerima pasar yang lebih tipis, lebih sedikit integrasi, dan lebih banyak gesekan ekosistem sebagai imbalan atas kerahasiaan dan kendali.
Beberapa kelemahan di sini itu wajar. Infrastruktur keuangan baru jarang dimulai dengan likuiditas yang dalam. Subsidi validator dapat membeli waktu sementara permintaan berkembang.
Tapi sampai kapan keamanan bisa dibayar sebelum biaya dan aktivitas penyelesaian mulai menanggung beban lebih besar? Dan jika penerbitan RWA tumbuh, apakah perdagangan sekunder ikut tumbuh juga?
Aku tetap berpikir DUSK punya keunggulan desain yang serius. Aku kurang yakin bahwa arsitektur saja bisa menciptakan network effects.
Ujian yang lebih dalam adalah apakah kedaulatan menjadi distribusi, bukan isolasi.
#dusk $DUSK @Dusk_Foundation
Aku terus kembali pada satu pikiran yang tidak nyaman ketika melihat DUSK: membangun sovereign financial L1 mungkin memberi jaringan kendali lebih besar, tetapi juga membuat distribusi jadi lebih sulit.
Metrik yang jelas adalah kesiapan teknis. Privasi, penyelesaian yang sesuai kepatuhan, infrastruktur khusus, keamanan validator. Baik. Itu memberi tahu aku apa yang bisa dilakukan DUSK, bukan siapa yang benar-benar akan menggunakannya.
Perilaku tersembunyi ada di tempat lain. Institusi sudah berada di dekat likuiditas, stablecoin, bridge, pengembang, dan pengguna yang sudah ada. Privasi yang lebih baik tidak otomatis menarik modal itu menjauh. Kadang likuiditas adalah produk yang lebih kuat.
Jadi, ujian sesungguhnya bukan apakah DUSK punya arsitektur yang lebih bersih. Melainkan apakah pengguna menerima pasar yang lebih tipis, lebih sedikit integrasi, dan lebih banyak gesekan ekosistem sebagai imbalan atas kerahasiaan dan kendali.
Beberapa kelemahan di sini itu wajar. Infrastruktur keuangan baru jarang dimulai dengan likuiditas yang dalam. Subsidi validator dapat membeli waktu sementara permintaan berkembang.
Tapi sampai kapan keamanan bisa dibayar sebelum biaya dan aktivitas penyelesaian mulai menanggung beban lebih besar? Dan jika penerbitan RWA tumbuh, apakah perdagangan sekunder ikut tumbuh juga?
Aku tetap berpikir DUSK punya keunggulan desain yang serius. Aku kurang yakin bahwa arsitektur saja bisa menciptakan network effects.
Ujian yang lebih dalam adalah apakah kedaulatan menjadi distribusi, bukan isolasi.
#dusk $DUSK @Dusk
Metrik yang jelas adalah kesiapan teknis. Privasi, penyelesaian yang sesuai kepatuhan, infrastruktur khusus, keamanan validator. Baik. Itu memberi tahu aku apa yang bisa dilakukan DUSK, bukan siapa yang benar-benar akan menggunakannya.
Perilaku tersembunyi ada di tempat lain. Institusi sudah berada di dekat likuiditas, stablecoin, bridge, pengembang, dan pengguna yang sudah ada. Privasi yang lebih baik tidak otomatis menarik modal itu menjauh. Kadang likuiditas adalah produk yang lebih kuat.
Jadi, ujian sesungguhnya bukan apakah DUSK punya arsitektur yang lebih bersih. Melainkan apakah pengguna menerima pasar yang lebih tipis, lebih sedikit integrasi, dan lebih banyak gesekan ekosistem sebagai imbalan atas kerahasiaan dan kendali.
Beberapa kelemahan di sini itu wajar. Infrastruktur keuangan baru jarang dimulai dengan likuiditas yang dalam. Subsidi validator dapat membeli waktu sementara permintaan berkembang.
Tapi sampai kapan keamanan bisa dibayar sebelum biaya dan aktivitas penyelesaian mulai menanggung beban lebih besar? Dan jika penerbitan RWA tumbuh, apakah perdagangan sekunder ikut tumbuh juga?
Aku tetap berpikir DUSK punya keunggulan desain yang serius. Aku kurang yakin bahwa arsitektur saja bisa menciptakan network effects.
Ujian yang lebih dalam adalah apakah kedaulatan menjadi distribusi, bukan isolasi.
#dusk $DUSK @Dusk
14
15
5.6k
·
--
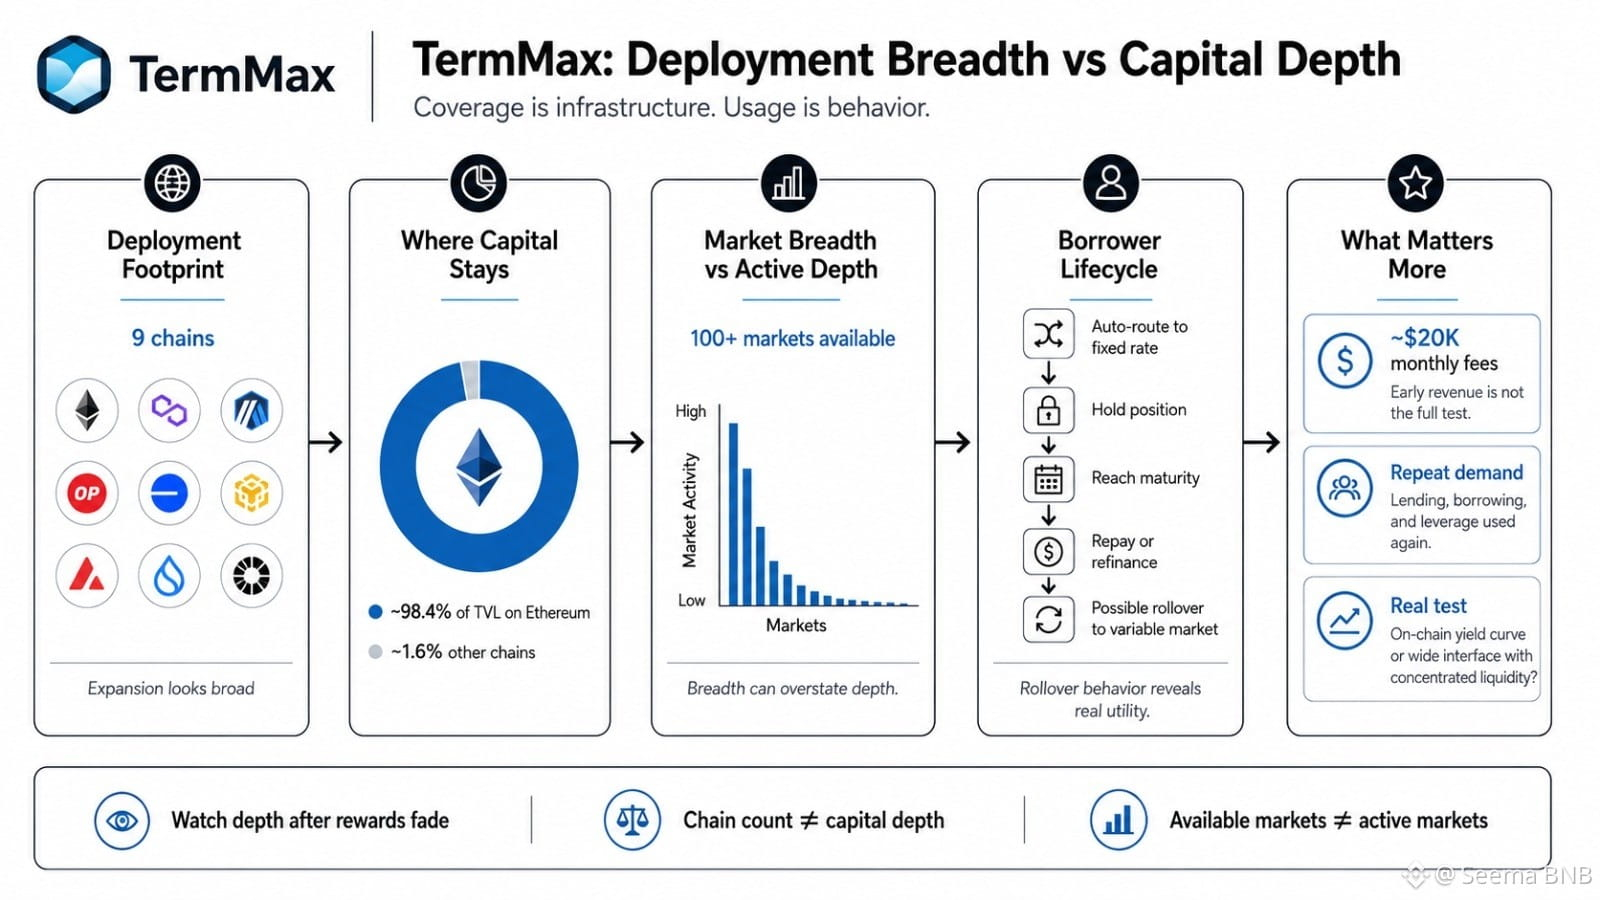
Saya melihat TermMax dari jumlah rantai terlebih dahulu, dan jumlahnya terasa lebih kuat daripada penggunaan yang ada di bawahnya.
Sembilan rantai terdengar seperti ekspansi. Tetapi jika sekitar 98,4% dari TVL masih bertahan di Ethereum, pertanyaan yang lebih baik bukanlah di mana TermMax dideploy, melainkan di mana modal tetap berada. Cakupan adalah infrastruktur. Penggunaan adalah perilaku.
Masalah yang sama muncul di dalam lebih dari 100 pasar. Berapa banyak yang menghasilkan volume pinjaman yang bermakna dalam 30 hari, dan berapa banyak yang hanya tersedia? Deret ekor panjang aktivitas mendekati nol dapat membuat keluasan terlihat lebih sehat daripada kedalaman.
Auto-routing penting karena menunggu order dengan fixed-rate memiliki biaya peluang. Jika peminjam bisa merutekan dengan efisien, mempertahankan posisi, lalu mencapai jatuh tempo dan sama ada melunasi atau melakukan refinansing, siklusnya menjadi dapat diukur. Berapa persentase yang beralih ke pasar variabel alih-alih melunasi? Apa yang sebenarnya dihemat dari rollover itu dibanding alternatif refinansing awal?
Bagi saya, itu lebih berguna daripada jumlah deployment.
Bahkan sekitar $20K dalam biaya bulanan tidak otomatis lemah. Pendapatan awal bisa saja sederhana. Saya lebih peduli apakah itu berasal dari permintaan pinjaman berulang, pinjaman, dan leverage.
Keraguan saya sederhana: apakah TMX pada akhirnya membangun kurva imbal hasil on-chain yang nyata, atau hanya antarmuka fixed-income yang lebar dengan likuiditas terkonsentrasi?
TermMax masih harus membuktikan kedalaman setelah insentif meredup.
#termmax @termmax
Saya melihat TermMax dari jumlah rantai terlebih dahulu, dan jumlahnya terasa lebih kuat daripada penggunaan yang ada di bawahnya.
Sembilan rantai terdengar seperti ekspansi. Tetapi jika sekitar 98,4% dari TVL masih bertahan di Ethereum, pertanyaan yang lebih baik bukanlah di mana TermMax dideploy, melainkan di mana modal tetap berada. Cakupan adalah infrastruktur. Penggunaan adalah perilaku.
Masalah yang sama muncul di dalam lebih dari 100 pasar. Berapa banyak yang menghasilkan volume pinjaman yang bermakna dalam 30 hari, dan berapa banyak yang hanya tersedia? Deret ekor panjang aktivitas mendekati nol dapat membuat keluasan terlihat lebih sehat daripada kedalaman.
Auto-routing penting karena menunggu order dengan fixed-rate memiliki biaya peluang. Jika peminjam bisa merutekan dengan efisien, mempertahankan posisi, lalu mencapai jatuh tempo dan sama ada melunasi atau melakukan refinansing, siklusnya menjadi dapat diukur. Berapa persentase yang beralih ke pasar variabel alih-alih melunasi? Apa yang sebenarnya dihemat dari rollover itu dibanding alternatif refinansing awal?
Bagi saya, itu lebih berguna daripada jumlah deployment.
Bahkan sekitar $20K dalam biaya bulanan tidak otomatis lemah. Pendapatan awal bisa saja sederhana. Saya lebih peduli apakah itu berasal dari permintaan pinjaman berulang, pinjaman, dan leverage.
Keraguan saya sederhana: apakah TMX pada akhirnya membangun kurva imbal hasil on-chain yang nyata, atau hanya antarmuka fixed-income yang lebar dengan likuiditas terkonsentrasi?
TermMax masih harus membuktikan kedalaman setelah insentif meredup.
#termmax @TermMax
Sembilan rantai terdengar seperti ekspansi. Tetapi jika sekitar 98,4% dari TVL masih bertahan di Ethereum, pertanyaan yang lebih baik bukanlah di mana TermMax dideploy, melainkan di mana modal tetap berada. Cakupan adalah infrastruktur. Penggunaan adalah perilaku.
Masalah yang sama muncul di dalam lebih dari 100 pasar. Berapa banyak yang menghasilkan volume pinjaman yang bermakna dalam 30 hari, dan berapa banyak yang hanya tersedia? Deret ekor panjang aktivitas mendekati nol dapat membuat keluasan terlihat lebih sehat daripada kedalaman.
Auto-routing penting karena menunggu order dengan fixed-rate memiliki biaya peluang. Jika peminjam bisa merutekan dengan efisien, mempertahankan posisi, lalu mencapai jatuh tempo dan sama ada melunasi atau melakukan refinansing, siklusnya menjadi dapat diukur. Berapa persentase yang beralih ke pasar variabel alih-alih melunasi? Apa yang sebenarnya dihemat dari rollover itu dibanding alternatif refinansing awal?
Bagi saya, itu lebih berguna daripada jumlah deployment.
Bahkan sekitar $20K dalam biaya bulanan tidak otomatis lemah. Pendapatan awal bisa saja sederhana. Saya lebih peduli apakah itu berasal dari permintaan pinjaman berulang, pinjaman, dan leverage.
Keraguan saya sederhana: apakah TMX pada akhirnya membangun kurva imbal hasil on-chain yang nyata, atau hanya antarmuka fixed-income yang lebar dengan likuiditas terkonsentrasi?
TermMax masih harus membuktikan kedalaman setelah insentif meredup.
#termmax @TermMax
7
10
9.4k
·
--
Saya menghabiskan lebih banyak waktu untuk meneliti model privasi DUSK pada model privasi DUSK, dan respons jembatan mengubah pandangan saya lebih banyak daripada kriptografinya.
Klaim yang jelas adalah “transaksi rahasia.” Itu bukan bagian yang menarik. Yang terpenting adalah apa yang terjadi ketika sesuatu berjalan salah.
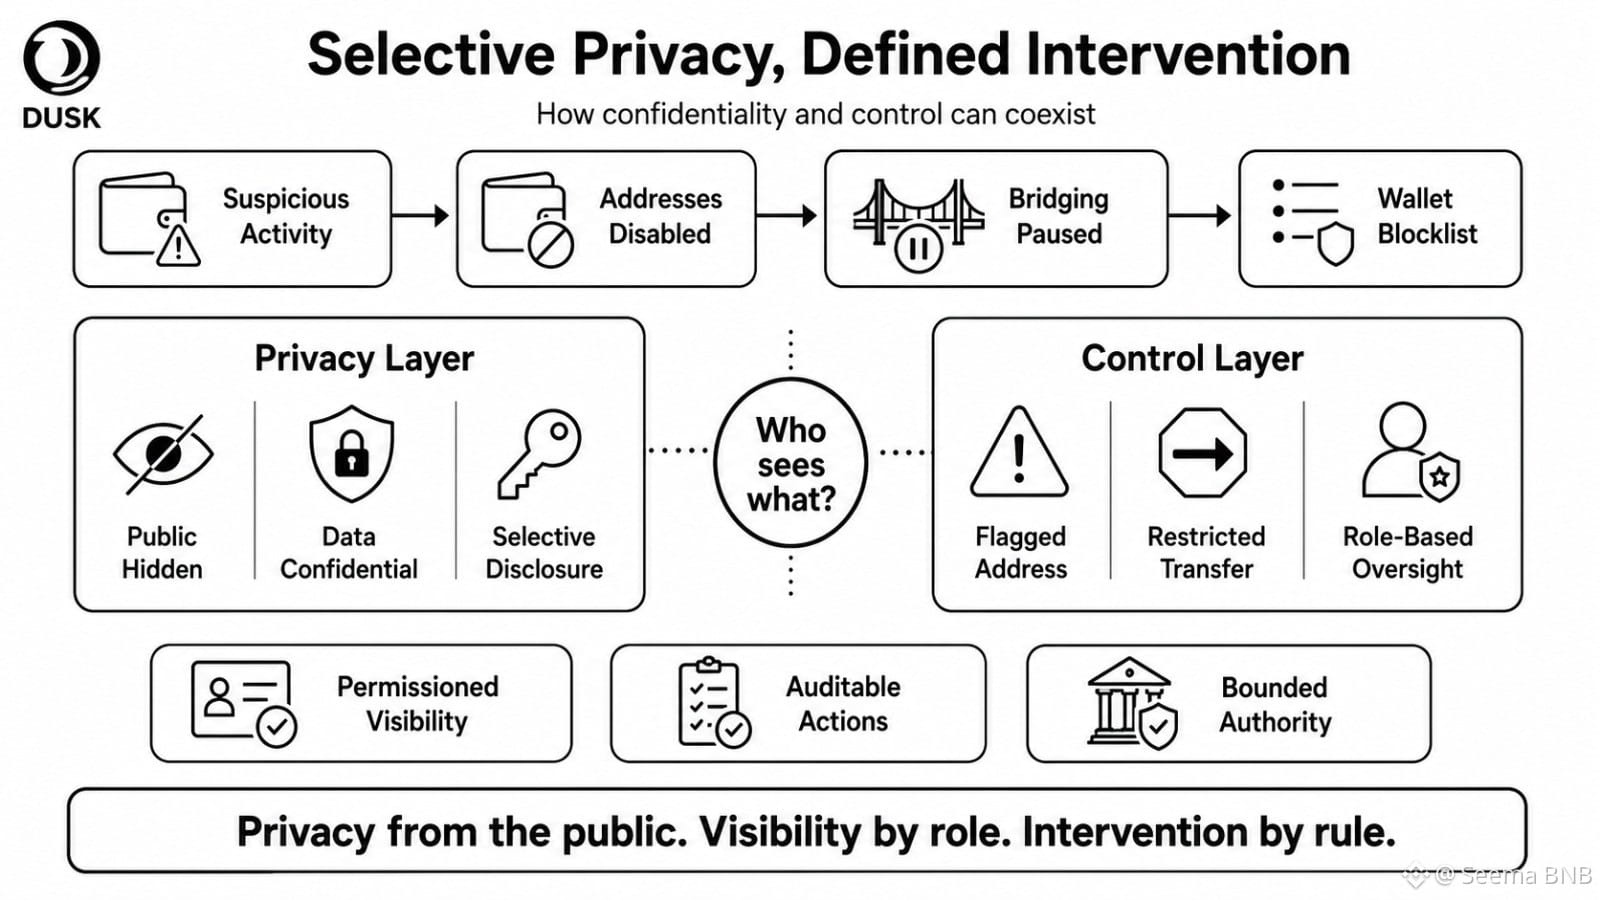
Aktivitas dompet yang mencurigakan terdeteksi, alamat jembatan dinonaktifkan, penyeberangan dijeda, dan daftar blokir Web Wallet diperkenalkan. Itu tidak membuat DUSK menjadi kurang privat dengan sendirinya. Namun itu mengungkap pertanyaan desain yang sesungguhnya: privasi dari siapa, dan kontrol untuk siapa?
Untuk keuangan yang teregulasi, anonimitas absolut mungkin justru menjadi model yang lebih lemah. Institusi membutuhkan kerahasiaan dari publik, sementara auditor, bursa atau pengawas mungkin masih memerlukan visibilitas yang didefinisikan. Privasi default, visibilitas berdasarkan izin terdengar masuk akal.
Namun, izin di situlah tekanan tata kelola mulai muncul.
Jika satu pihak yang berwenang dapat melihat 80% dari alur kerja privat, seberapa privat alur tersebut secara operasional? Jika alamat yang ditandai dapat dibatasi, siapa yang memutuskan penandaan itu, seberapa cepat, dan upaya banding apa yang tersedia?
DUSK mungkin berhasil jika selective disclosure tetap sempit, dapat diaudit, dan terikat pada peran.
Saya kurang tertarik pada apakah DUSK bisa menyembunyikan data sekarang. Saya ingin tahu apakah DUSK bisa mengendalikan visibilitas tanpa secara diam-diam memusatkan kekuatan intervensi.
#dusk $DUSK @Dusk_Foundation
Saya menghabiskan lebih banyak waktu untuk meneliti model privasi DUSK pada model privasi DUSK, dan respons jembatan mengubah pandangan saya lebih banyak daripada kriptografinya.
Klaim yang jelas adalah “transaksi rahasia.” Itu bukan bagian yang menarik. Yang terpenting adalah apa yang terjadi ketika sesuatu berjalan salah.
Aktivitas dompet yang mencurigakan terdeteksi, alamat jembatan dinonaktifkan, penyeberangan dijeda, dan daftar blokir Web Wallet diperkenalkan. Itu tidak membuat DUSK menjadi kurang privat dengan sendirinya. Namun itu mengungkap pertanyaan desain yang sesungguhnya: privasi dari siapa, dan kontrol untuk siapa?
Untuk keuangan yang teregulasi, anonimitas absolut mungkin justru menjadi model yang lebih lemah. Institusi membutuhkan kerahasiaan dari publik, sementara auditor, bursa atau pengawas mungkin masih memerlukan visibilitas yang didefinisikan. Privasi default, visibilitas berdasarkan izin terdengar masuk akal.
Namun, izin di situlah tekanan tata kelola mulai muncul.
Jika satu pihak yang berwenang dapat melihat 80% dari alur kerja privat, seberapa privat alur tersebut secara operasional? Jika alamat yang ditandai dapat dibatasi, siapa yang memutuskan penandaan itu, seberapa cepat, dan upaya banding apa yang tersedia?
DUSK mungkin berhasil jika selective disclosure tetap sempit, dapat diaudit, dan terikat pada peran.
Saya kurang tertarik pada apakah DUSK bisa menyembunyikan data sekarang. Saya ingin tahu apakah DUSK bisa mengendalikan visibilitas tanpa secara diam-diam memusatkan kekuatan intervensi.
#dusk $DUSK @Dusk
Klaim yang jelas adalah “transaksi rahasia.” Itu bukan bagian yang menarik. Yang terpenting adalah apa yang terjadi ketika sesuatu berjalan salah.
Aktivitas dompet yang mencurigakan terdeteksi, alamat jembatan dinonaktifkan, penyeberangan dijeda, dan daftar blokir Web Wallet diperkenalkan. Itu tidak membuat DUSK menjadi kurang privat dengan sendirinya. Namun itu mengungkap pertanyaan desain yang sesungguhnya: privasi dari siapa, dan kontrol untuk siapa?
Untuk keuangan yang teregulasi, anonimitas absolut mungkin justru menjadi model yang lebih lemah. Institusi membutuhkan kerahasiaan dari publik, sementara auditor, bursa atau pengawas mungkin masih memerlukan visibilitas yang didefinisikan. Privasi default, visibilitas berdasarkan izin terdengar masuk akal.
Namun, izin di situlah tekanan tata kelola mulai muncul.
Jika satu pihak yang berwenang dapat melihat 80% dari alur kerja privat, seberapa privat alur tersebut secara operasional? Jika alamat yang ditandai dapat dibatasi, siapa yang memutuskan penandaan itu, seberapa cepat, dan upaya banding apa yang tersedia?
DUSK mungkin berhasil jika selective disclosure tetap sempit, dapat diaudit, dan terikat pada peran.
Saya kurang tertarik pada apakah DUSK bisa menyembunyikan data sekarang. Saya ingin tahu apakah DUSK bisa mengendalikan visibilitas tanpa secara diam-diam memusatkan kekuatan intervensi.
#dusk $DUSK @Dusk
20
18
348
·
--
Terverifikasi
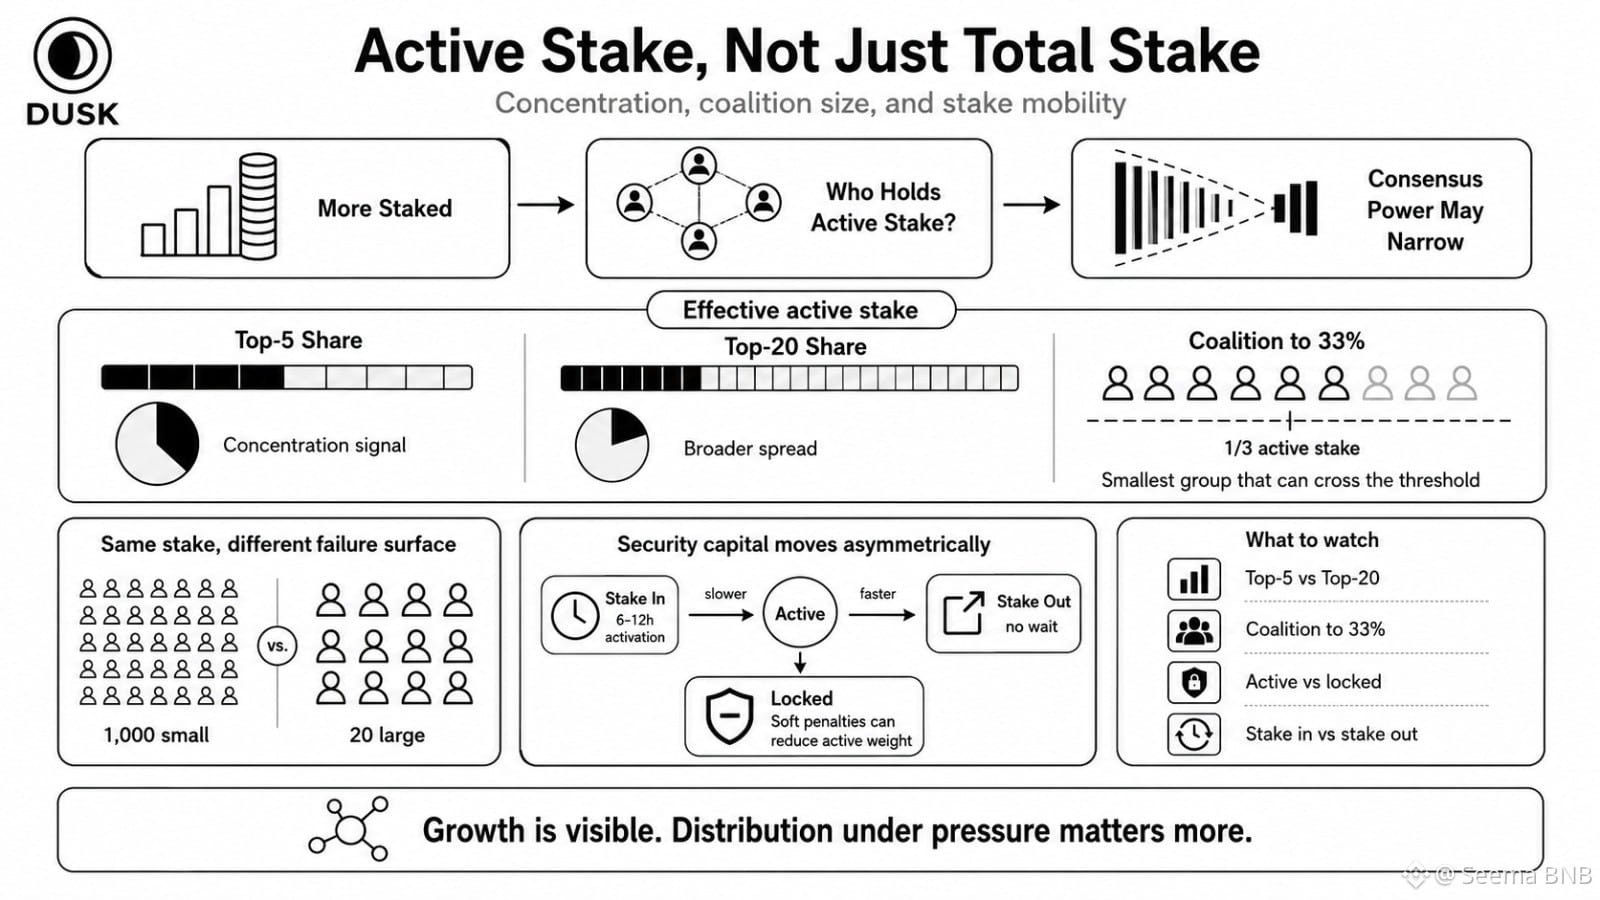
Saya berhenti menghitung para penyedia DUSK ketika saya menyadari bahwa jumlah itu sendiri hanya memberi saya sedikit sekali informasi.
Sebuah jaringan dapat menambah stake dan tetap menjadi makin terkonsentrasi. Jika lima penyedia teratas menyerap sebagian besar bobot aktif baru, lebih banyak stake yang terkumpul terlihat sehat sementara kekuatan konsensus diam-diam menyempit.
Itulah metrik DUSK yang saya butuhkan sekarang: pangsa top-5 dibanding top-20, lalu koalisi terkecil yang diperlukan untuk melewati sepertiga dari active stake. Bukan saldo dompet. Effective active stake.
Bagian yang tidak nyaman adalah mobilitas. Stake DUSK biasanya membutuhkan waktu sekitar 6–12 jam untuk menjadi aktif, sedangkan unstaking tidak memiliki masa tunggu dari protokol. Jadi saat terjadi tekanan, modal keamanan bisa keluar lebih cepat daripada stake pengganti bisa masuk. Penalti lunak juga dapat memindahkan stake dari aktif ke terkunci, sehingga menurunkan bobot konsensus meski token masih terlihat sedang dipasangkan.
1.000 penyedia kecil dan 20 penyedia besar bisa mengamankan jumlah nominal yang sama. Mereka tidak menciptakan permukaan kegagalan yang sama.
Berapa banyak operator independen yang benar-benar mencapai sepertiga? Berapa yang mencapai bobot mayoritas selama pemulihan darurat?
Pertumbuhan mudah ditampilkan. Distribusi di bawah tekanan lebih sulit.
Saya sedang mengamati apakah desentralisasi DUSK bertahan ketika active stake mulai bergerak, bukan ketika total staking hanya naik.
#dusk $DUSK @Dusk_Foundation
Saya berhenti menghitung para penyedia DUSK ketika saya menyadari bahwa jumlah itu sendiri hanya memberi saya sedikit sekali informasi.
Sebuah jaringan dapat menambah stake dan tetap menjadi makin terkonsentrasi. Jika lima penyedia teratas menyerap sebagian besar bobot aktif baru, lebih banyak stake yang terkumpul terlihat sehat sementara kekuatan konsensus diam-diam menyempit.
Itulah metrik DUSK yang saya butuhkan sekarang: pangsa top-5 dibanding top-20, lalu koalisi terkecil yang diperlukan untuk melewati sepertiga dari active stake. Bukan saldo dompet. Effective active stake.
Bagian yang tidak nyaman adalah mobilitas. Stake DUSK biasanya membutuhkan waktu sekitar 6–12 jam untuk menjadi aktif, sedangkan unstaking tidak memiliki masa tunggu dari protokol. Jadi saat terjadi tekanan, modal keamanan bisa keluar lebih cepat daripada stake pengganti bisa masuk. Penalti lunak juga dapat memindahkan stake dari aktif ke terkunci, sehingga menurunkan bobot konsensus meski token masih terlihat sedang dipasangkan.
1.000 penyedia kecil dan 20 penyedia besar bisa mengamankan jumlah nominal yang sama. Mereka tidak menciptakan permukaan kegagalan yang sama.
Berapa banyak operator independen yang benar-benar mencapai sepertiga? Berapa yang mencapai bobot mayoritas selama pemulihan darurat?
Pertumbuhan mudah ditampilkan. Distribusi di bawah tekanan lebih sulit.
Saya sedang mengamati apakah desentralisasi DUSK bertahan ketika active stake mulai bergerak, bukan ketika total staking hanya naik.
#dusk $DUSK @Dusk
Sebuah jaringan dapat menambah stake dan tetap menjadi makin terkonsentrasi. Jika lima penyedia teratas menyerap sebagian besar bobot aktif baru, lebih banyak stake yang terkumpul terlihat sehat sementara kekuatan konsensus diam-diam menyempit.
Itulah metrik DUSK yang saya butuhkan sekarang: pangsa top-5 dibanding top-20, lalu koalisi terkecil yang diperlukan untuk melewati sepertiga dari active stake. Bukan saldo dompet. Effective active stake.
Bagian yang tidak nyaman adalah mobilitas. Stake DUSK biasanya membutuhkan waktu sekitar 6–12 jam untuk menjadi aktif, sedangkan unstaking tidak memiliki masa tunggu dari protokol. Jadi saat terjadi tekanan, modal keamanan bisa keluar lebih cepat daripada stake pengganti bisa masuk. Penalti lunak juga dapat memindahkan stake dari aktif ke terkunci, sehingga menurunkan bobot konsensus meski token masih terlihat sedang dipasangkan.
1.000 penyedia kecil dan 20 penyedia besar bisa mengamankan jumlah nominal yang sama. Mereka tidak menciptakan permukaan kegagalan yang sama.
Berapa banyak operator independen yang benar-benar mencapai sepertiga? Berapa yang mencapai bobot mayoritas selama pemulihan darurat?
Pertumbuhan mudah ditampilkan. Distribusi di bawah tekanan lebih sulit.
Saya sedang mengamati apakah desentralisasi DUSK bertahan ketika active stake mulai bergerak, bukan ketika total staking hanya naik.
#dusk $DUSK @Dusk
46
35
4.6k
·
--
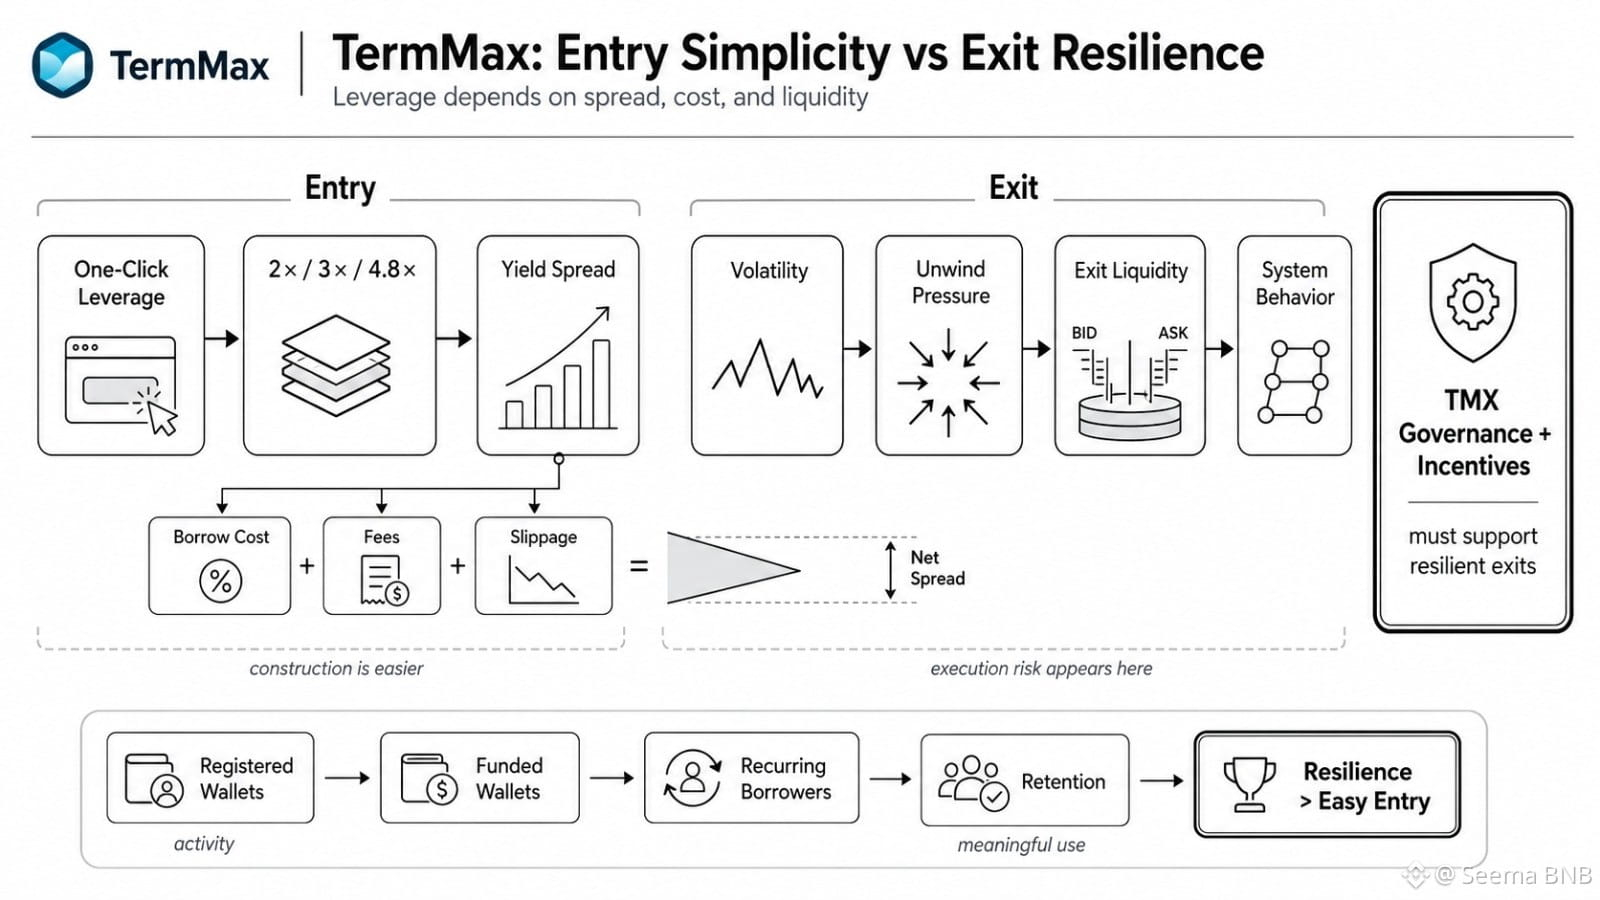
Saya menjauh dari leverage TermMax di layar entri begitu saya melihat sesuatu yang kurang nyaman: 2×, 3×, dan 4,8× semuanya terlihat bersih sebelum biaya pinjaman mulai menggerogoti spread.
Itu trik permukaannya. Leverage DeFi satu klik membuat konstruksi lebih sederhana, bukan posisi lebih aman.
Dengan PT atau jaminan berbasis imbal hasil lainnya, taruhan sesungguhnya bukan cuma paparan yang lebih besar. Pertanyaannya: apakah imbal hasil tambahan yang dihasilkan oleh leverage tetap berada di atas biaya pinjaman setelah memperhitungkan slippage, biaya, dan tekanan likuiditas. Pada 2×, spread yang tipis mungkin masih bisa bertahan. Pada 4,8×, ketidakcocokan pendanaan yang kecil pun akan cepat membesar.
Dan entri kemungkinan besar adalah sisi yang paling mudah.
Apa yang terjadi ketika volatilitas menghantam dan banyak pengguna TermMax mencoba keluar sekaligus? Atomicity flash-loan bisa mengompresi beberapa langkah menjadi satu transaksi, tetapi tidak bisa menciptakan likuiditas keluar. Di situlah risiko eksekusi berubah menjadi perilaku sistem.
Pembedaan yang sama juga penting untuk adopsi. Dompet terdaftar adalah aktivitas. Dompet yang didanai, peminjam berulang, dan retensi setelah insentif itu yang benar-benar bermakna untuk penggunaan DeFi.
Saya suka ide efisiensi modal di balik TermMax, tetapi saya terus memantau jalur keluarnya. Jika leverage hanya bekerja saat likuiditas tenang, maka tata kelola dan insentif TMX pada akhirnya harus membuktikan bahwa mereka mendukung ketahanan, bukan hanya entri yang lebih mudah.
#termmax @termmax
Saya menjauh dari leverage TermMax di layar entri begitu saya melihat sesuatu yang kurang nyaman: 2×, 3×, dan 4,8× semuanya terlihat bersih sebelum biaya pinjaman mulai menggerogoti spread.
Itu trik permukaannya. Leverage DeFi satu klik membuat konstruksi lebih sederhana, bukan posisi lebih aman.
Dengan PT atau jaminan berbasis imbal hasil lainnya, taruhan sesungguhnya bukan cuma paparan yang lebih besar. Pertanyaannya: apakah imbal hasil tambahan yang dihasilkan oleh leverage tetap berada di atas biaya pinjaman setelah memperhitungkan slippage, biaya, dan tekanan likuiditas. Pada 2×, spread yang tipis mungkin masih bisa bertahan. Pada 4,8×, ketidakcocokan pendanaan yang kecil pun akan cepat membesar.
Dan entri kemungkinan besar adalah sisi yang paling mudah.
Apa yang terjadi ketika volatilitas menghantam dan banyak pengguna TermMax mencoba keluar sekaligus? Atomicity flash-loan bisa mengompresi beberapa langkah menjadi satu transaksi, tetapi tidak bisa menciptakan likuiditas keluar. Di situlah risiko eksekusi berubah menjadi perilaku sistem.
Pembedaan yang sama juga penting untuk adopsi. Dompet terdaftar adalah aktivitas. Dompet yang didanai, peminjam berulang, dan retensi setelah insentif itu yang benar-benar bermakna untuk penggunaan DeFi.
Saya suka ide efisiensi modal di balik TermMax, tetapi saya terus memantau jalur keluarnya. Jika leverage hanya bekerja saat likuiditas tenang, maka tata kelola dan insentif TMX pada akhirnya harus membuktikan bahwa mereka mendukung ketahanan, bukan hanya entri yang lebih mudah.
#termmax @TermMax
Itu trik permukaannya. Leverage DeFi satu klik membuat konstruksi lebih sederhana, bukan posisi lebih aman.
Dengan PT atau jaminan berbasis imbal hasil lainnya, taruhan sesungguhnya bukan cuma paparan yang lebih besar. Pertanyaannya: apakah imbal hasil tambahan yang dihasilkan oleh leverage tetap berada di atas biaya pinjaman setelah memperhitungkan slippage, biaya, dan tekanan likuiditas. Pada 2×, spread yang tipis mungkin masih bisa bertahan. Pada 4,8×, ketidakcocokan pendanaan yang kecil pun akan cepat membesar.
Dan entri kemungkinan besar adalah sisi yang paling mudah.
Apa yang terjadi ketika volatilitas menghantam dan banyak pengguna TermMax mencoba keluar sekaligus? Atomicity flash-loan bisa mengompresi beberapa langkah menjadi satu transaksi, tetapi tidak bisa menciptakan likuiditas keluar. Di situlah risiko eksekusi berubah menjadi perilaku sistem.
Pembedaan yang sama juga penting untuk adopsi. Dompet terdaftar adalah aktivitas. Dompet yang didanai, peminjam berulang, dan retensi setelah insentif itu yang benar-benar bermakna untuk penggunaan DeFi.
Saya suka ide efisiensi modal di balik TermMax, tetapi saya terus memantau jalur keluarnya. Jika leverage hanya bekerja saat likuiditas tenang, maka tata kelola dan insentif TMX pada akhirnya harus membuktikan bahwa mereka mendukung ketahanan, bukan hanya entri yang lebih mudah.
#termmax @TermMax
44
33
4.6k
·
--
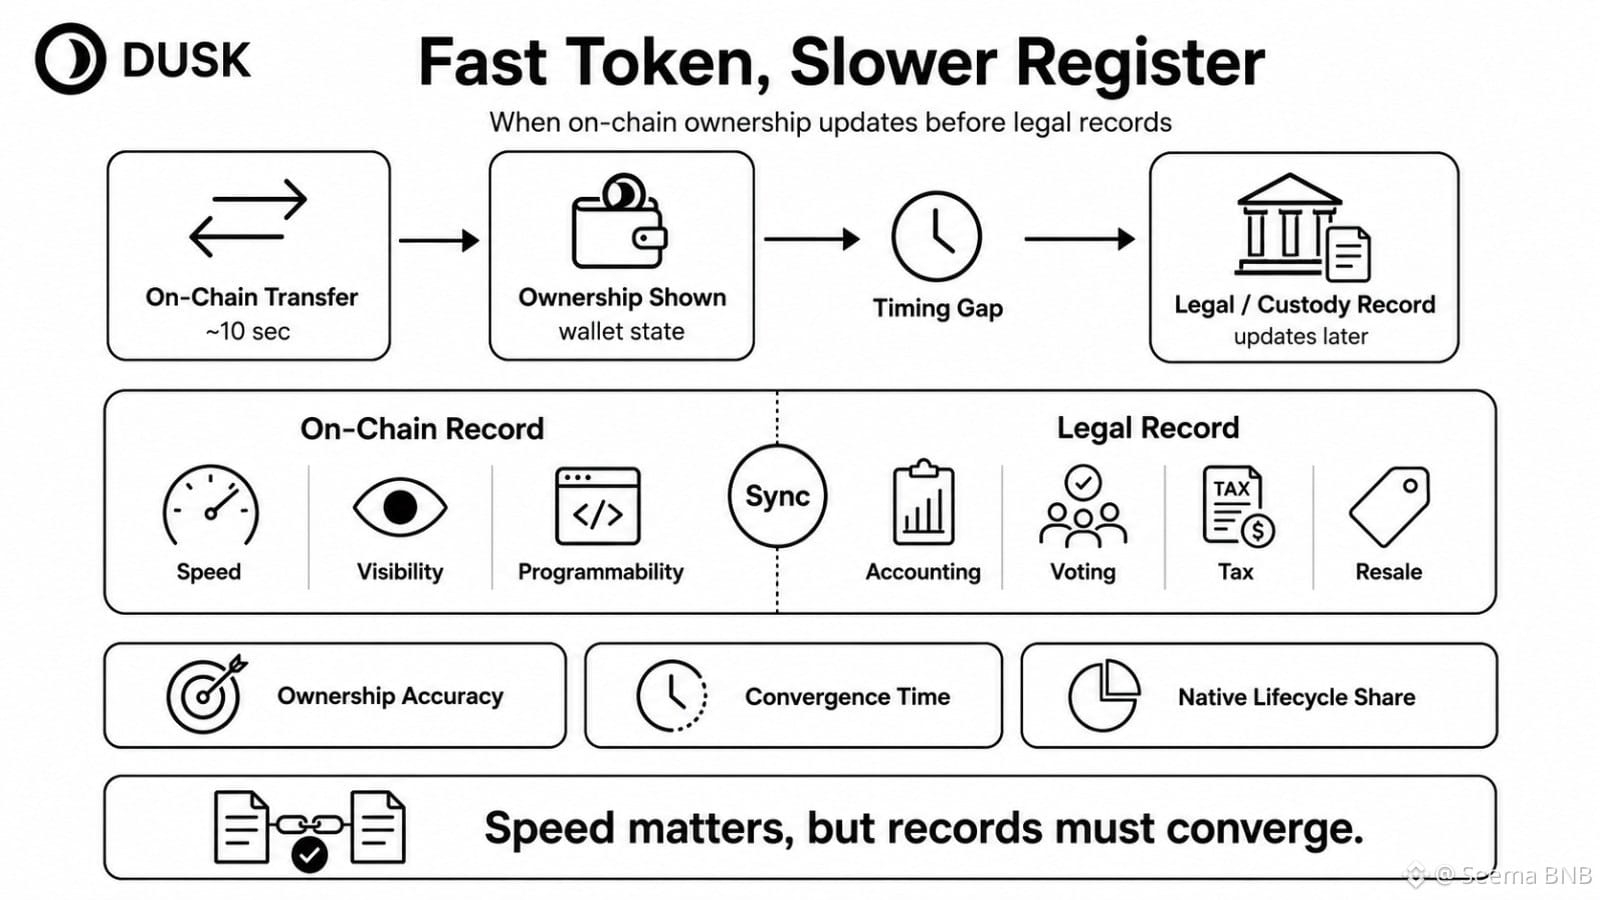
Bagian yang paling mengganggu saya tentang DUSK bukanlah apakah sebuah token dapat bergerak cepat. Melainkan apa yang terjadi ketika token itu bergerak dalam 10 detik dan pencatatan legal menyusul besok.
Metrik yang paling jelas adalah kecepatan penyelesaian. Saya pikir itu belum lengkap.
Jika DUSK menampilkan kepemilikan di on-chain pada pukul 23:59, tetapi pencatatan kustodi atau legal diperbarui pada pukul 00:01, catatan mana yang mengendalikan pembukuan, pemungutan suara, pajak, atau penjualan kembali selama jeda itu? Tiga puluh menit perbedaan mungkin terdengar kecil. Pada aset yang teregulasi, celah waktu yang kecil menciptakan pengecualian yang nyata.
Karena itu, saya akan melacak sesuatu yang lebih sulit: akurasi kepemilikan on-chain dibandingkan akurasi kepemilikan legal, serta porsi langkah-langkah siklus hidup yang benar-benar blockchain-native.
Minting bisa instan sementara 90% proses penataan terjadi sebelum blok pertama. Persetujuan on-chain 60% juga tidak berarti setiap tindakan korporat langsung dieksekusi otomatis. Beberapa kelemahan di sini adalah hal yang normal; hukum tidak akan lenyap karena penyelesaian membaik.
Uji nyata untuk DUSK adalah kedisiplinan rekonsiliasi. Seberapa cepat kedua catatan saling mendekat, dan siapa yang menyelesaikan konflik?
Keraguan saya adalah bahwa token yang lebih cepat memang penting, tetapi jika kebenaran legal masih bergerak lebih lambat, maka kecepatan RWA hanya sebagian on-chain.
#dusk $DUSK @Dusk_Foundation
Bagian yang paling mengganggu saya tentang DUSK bukanlah apakah sebuah token dapat bergerak cepat. Melainkan apa yang terjadi ketika token itu bergerak dalam 10 detik dan pencatatan legal menyusul besok.
Metrik yang paling jelas adalah kecepatan penyelesaian. Saya pikir itu belum lengkap.
Jika DUSK menampilkan kepemilikan di on-chain pada pukul 23:59, tetapi pencatatan kustodi atau legal diperbarui pada pukul 00:01, catatan mana yang mengendalikan pembukuan, pemungutan suara, pajak, atau penjualan kembali selama jeda itu? Tiga puluh menit perbedaan mungkin terdengar kecil. Pada aset yang teregulasi, celah waktu yang kecil menciptakan pengecualian yang nyata.
Karena itu, saya akan melacak sesuatu yang lebih sulit: akurasi kepemilikan on-chain dibandingkan akurasi kepemilikan legal, serta porsi langkah-langkah siklus hidup yang benar-benar blockchain-native.
Minting bisa instan sementara 90% proses penataan terjadi sebelum blok pertama. Persetujuan on-chain 60% juga tidak berarti setiap tindakan korporat langsung dieksekusi otomatis. Beberapa kelemahan di sini adalah hal yang normal; hukum tidak akan lenyap karena penyelesaian membaik.
Uji nyata untuk DUSK adalah kedisiplinan rekonsiliasi. Seberapa cepat kedua catatan saling mendekat, dan siapa yang menyelesaikan konflik?
Keraguan saya adalah bahwa token yang lebih cepat memang penting, tetapi jika kebenaran legal masih bergerak lebih lambat, maka kecepatan RWA hanya sebagian on-chain.
#dusk $DUSK @Dusk
Metrik yang paling jelas adalah kecepatan penyelesaian. Saya pikir itu belum lengkap.
Jika DUSK menampilkan kepemilikan di on-chain pada pukul 23:59, tetapi pencatatan kustodi atau legal diperbarui pada pukul 00:01, catatan mana yang mengendalikan pembukuan, pemungutan suara, pajak, atau penjualan kembali selama jeda itu? Tiga puluh menit perbedaan mungkin terdengar kecil. Pada aset yang teregulasi, celah waktu yang kecil menciptakan pengecualian yang nyata.
Karena itu, saya akan melacak sesuatu yang lebih sulit: akurasi kepemilikan on-chain dibandingkan akurasi kepemilikan legal, serta porsi langkah-langkah siklus hidup yang benar-benar blockchain-native.
Minting bisa instan sementara 90% proses penataan terjadi sebelum blok pertama. Persetujuan on-chain 60% juga tidak berarti setiap tindakan korporat langsung dieksekusi otomatis. Beberapa kelemahan di sini adalah hal yang normal; hukum tidak akan lenyap karena penyelesaian membaik.
Uji nyata untuk DUSK adalah kedisiplinan rekonsiliasi. Seberapa cepat kedua catatan saling mendekat, dan siapa yang menyelesaikan konflik?
Keraguan saya adalah bahwa token yang lebih cepat memang penting, tetapi jika kebenaran legal masih bergerak lebih lambat, maka kecepatan RWA hanya sebagian on-chain.
#dusk $DUSK @Dusk
21
17
3.5k
·
--
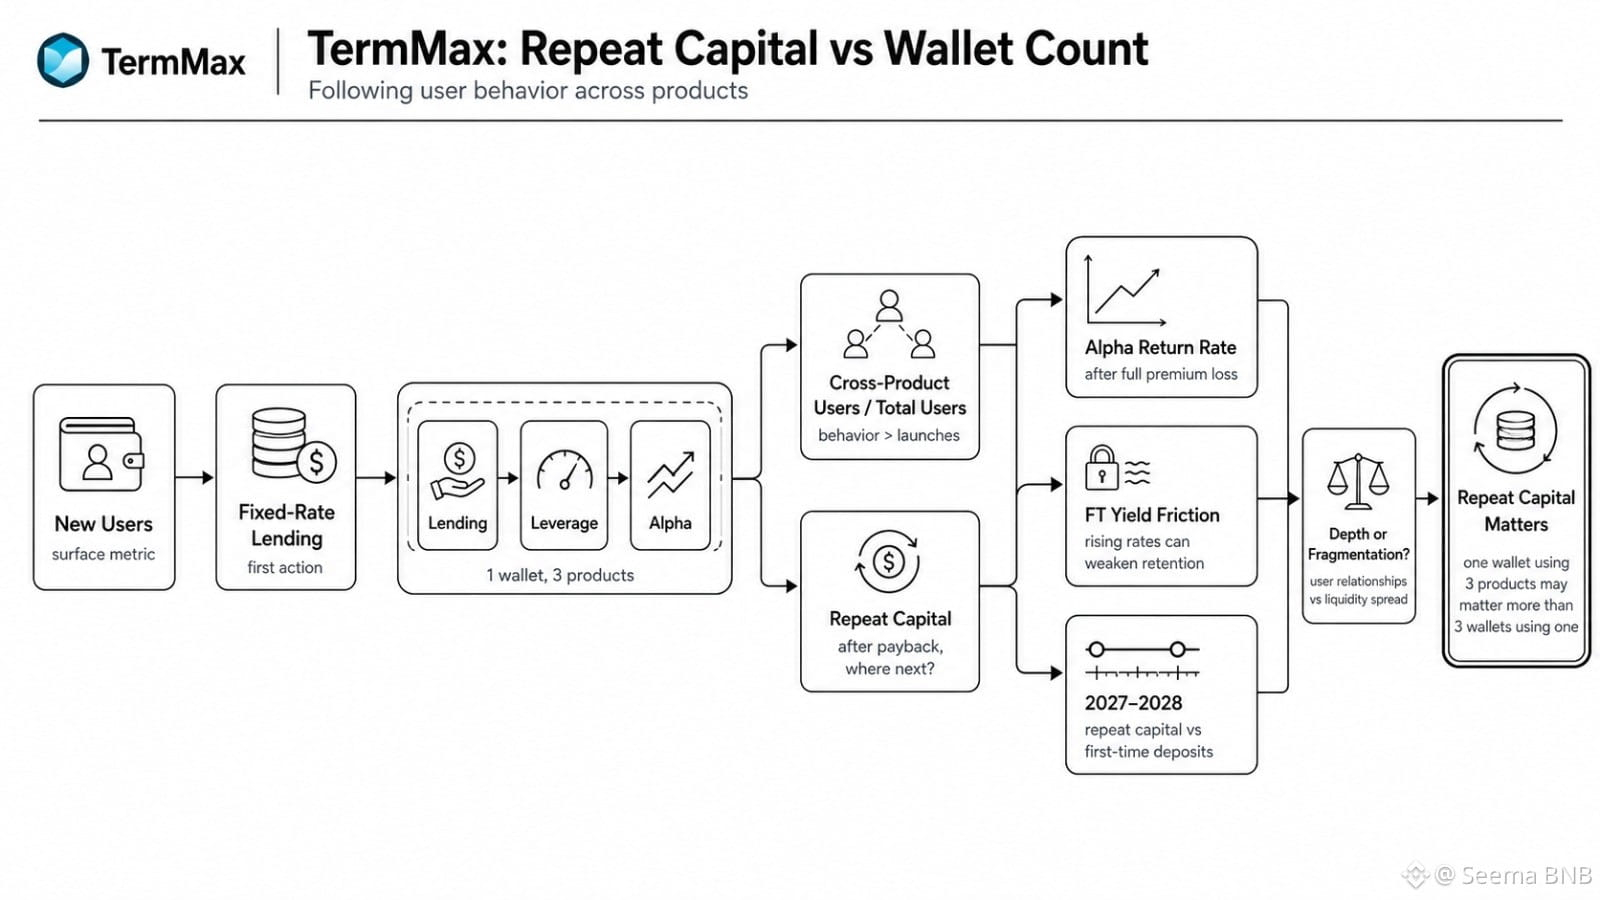
Hal yang terus saya perhatikan adalah perilaku TermMax yang terlihat lebih berguna daripada pertumbuhan wallet mentah: apa yang terjadi setelah pemberi pinjaman dibayar kembali dan harus memutuskan ke mana modal tersebut akan diarahkan selanjutnya.
Metrik yang paling jelas adalah pengguna baru. Menurut saya itu terlalu dangkal.
Jika sebuah wallet dimulai dengan Lending fixed-rate, lalu menggunakan Leverage, dan kemudian mencoba Alpha TermMax—itu bukan sekadar menambah aktivitas. Ia mengubah kepercayaan pada satu produk menjadi kesediaan untuk mengambil risiko kedua. Itu lebih sulit.
Yang ingin saya lihat adalah jalur setelah aksi pertama. Berapa banyak pengguna Lending yang masuk ke Alpha? Berapa banyak pengguna Alpha yang kembali setelah kehilangan seluruh premi? Apakah modal berulang tumbuh lebih cepat dibanding setoran pertama pada 2027 dan 2028?
Sebagian churn itu normal. Opsi secara alami akan mempertahankan profil pengguna yang berbeda dibanding lending fixed-rate, dan meningkatnya suku bunga pasar dapat membuat imbal hasil FT yang terkunci terasa kurang menarik.
Pertanyaan yang tidak nyaman adalah apakah ekspansi produk memperdalam hubungan pengguna atau justru menyebarkan likuiditas ke terlalu banyak permukaan.
Untuk TMX, satu wallet yang menggunakan tiga produk mungkin lebih berarti daripada tiga wallet yang menyentuh satu produk hanya sekali.
Saya memantau modal berulang, bukan sekadar jumlah wallet.
#termmax @termmax
Hal yang terus saya perhatikan adalah perilaku TermMax yang terlihat lebih berguna daripada pertumbuhan wallet mentah: apa yang terjadi setelah pemberi pinjaman dibayar kembali dan harus memutuskan ke mana modal tersebut akan diarahkan selanjutnya.
Metrik yang paling jelas adalah pengguna baru. Menurut saya itu terlalu dangkal.
Jika sebuah wallet dimulai dengan Lending fixed-rate, lalu menggunakan Leverage, dan kemudian mencoba Alpha TermMax—itu bukan sekadar menambah aktivitas. Ia mengubah kepercayaan pada satu produk menjadi kesediaan untuk mengambil risiko kedua. Itu lebih sulit.
Yang ingin saya lihat adalah jalur setelah aksi pertama. Berapa banyak pengguna Lending yang masuk ke Alpha? Berapa banyak pengguna Alpha yang kembali setelah kehilangan seluruh premi? Apakah modal berulang tumbuh lebih cepat dibanding setoran pertama pada 2027 dan 2028?
Sebagian churn itu normal. Opsi secara alami akan mempertahankan profil pengguna yang berbeda dibanding lending fixed-rate, dan meningkatnya suku bunga pasar dapat membuat imbal hasil FT yang terkunci terasa kurang menarik.
Pertanyaan yang tidak nyaman adalah apakah ekspansi produk memperdalam hubungan pengguna atau justru menyebarkan likuiditas ke terlalu banyak permukaan.
Untuk TMX, satu wallet yang menggunakan tiga produk mungkin lebih berarti daripada tiga wallet yang menyentuh satu produk hanya sekali.
Saya memantau modal berulang, bukan sekadar jumlah wallet.
#termmax @TermMax
Metrik yang paling jelas adalah pengguna baru. Menurut saya itu terlalu dangkal.
Jika sebuah wallet dimulai dengan Lending fixed-rate, lalu menggunakan Leverage, dan kemudian mencoba Alpha TermMax—itu bukan sekadar menambah aktivitas. Ia mengubah kepercayaan pada satu produk menjadi kesediaan untuk mengambil risiko kedua. Itu lebih sulit.
Yang ingin saya lihat adalah jalur setelah aksi pertama. Berapa banyak pengguna Lending yang masuk ke Alpha? Berapa banyak pengguna Alpha yang kembali setelah kehilangan seluruh premi? Apakah modal berulang tumbuh lebih cepat dibanding setoran pertama pada 2027 dan 2028?
Sebagian churn itu normal. Opsi secara alami akan mempertahankan profil pengguna yang berbeda dibanding lending fixed-rate, dan meningkatnya suku bunga pasar dapat membuat imbal hasil FT yang terkunci terasa kurang menarik.
Pertanyaan yang tidak nyaman adalah apakah ekspansi produk memperdalam hubungan pengguna atau justru menyebarkan likuiditas ke terlalu banyak permukaan.
Untuk TMX, satu wallet yang menggunakan tiga produk mungkin lebih berarti daripada tiga wallet yang menyentuh satu produk hanya sekali.
Saya memantau modal berulang, bukan sekadar jumlah wallet.
#termmax @TermMax
39
24
6.5k
·
--
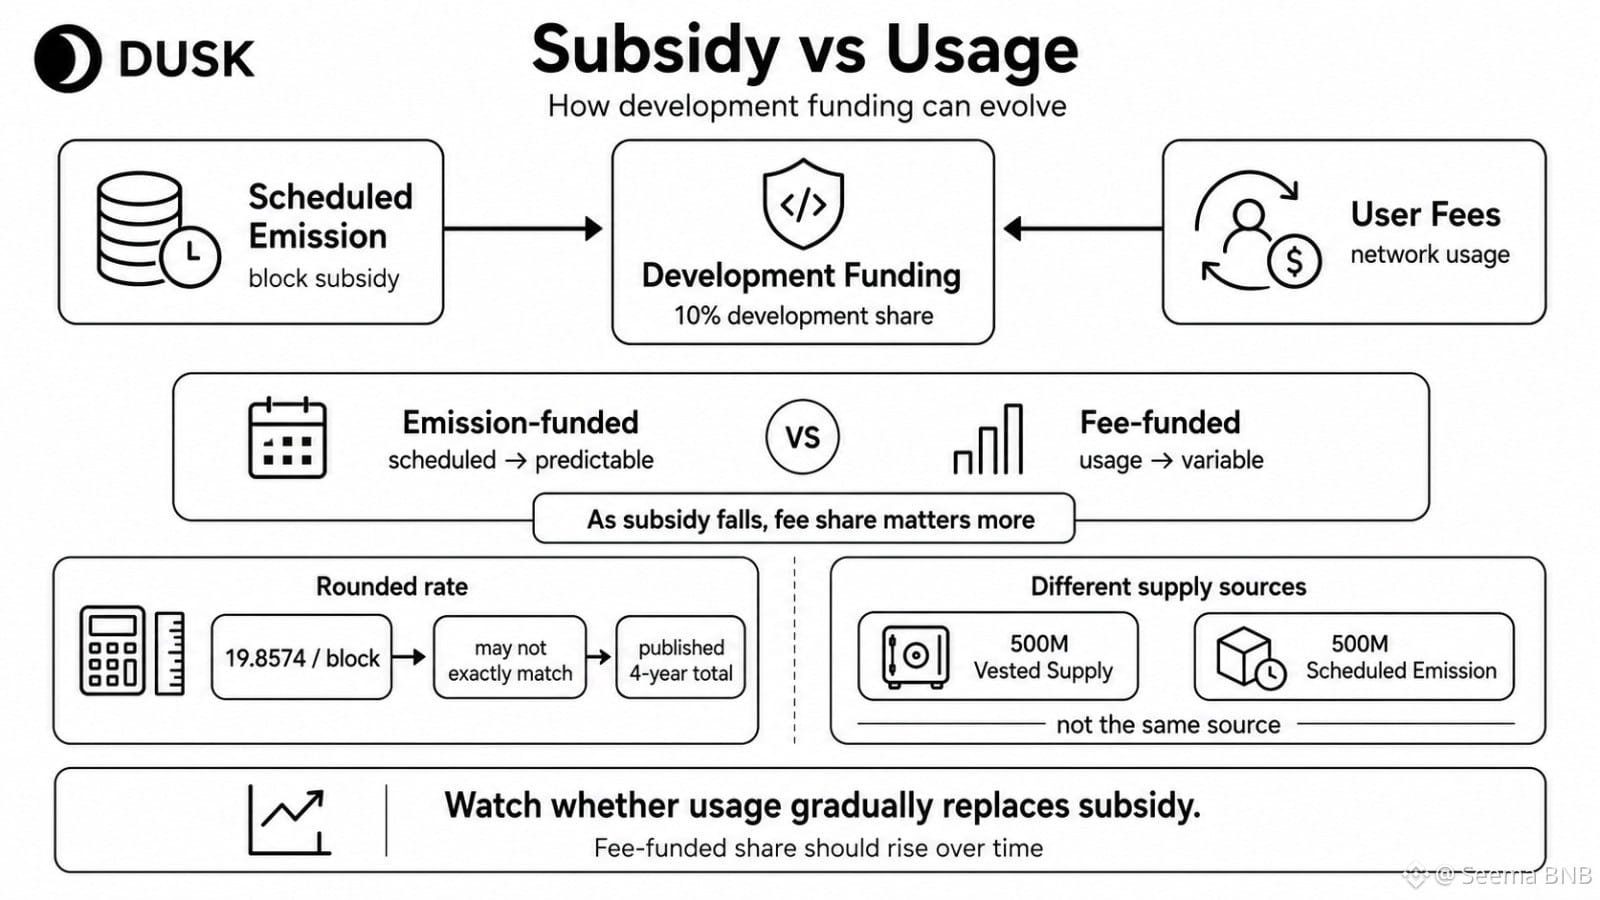
Saya sedang mengamati satu detail DUSK yang tampak kecil di kertas: biaya pengguna tidak hanya membayar aktivitas jaringan; sebagian dari alur itu juga menjadi bagian pengembangan 10%.
Awalnya saya menganggap emisi blok sebagai metrik yang jelas. Itu terlalu dangkal.
DUSK bisa mendanai pengembangan dari dua perilaku: penerbitan terjadwal dan penggunaan aktual. Yang pertama adalah subsidi. Yang kedua adalah pengguna menciptakan aktivitas ekonomi yang cukup untuk membantu mendanai sistem itu sendiri.
Itu benar-benar ujian bagi saya. Saat emisi turun, apakah pengembangan yang didanai biaya menjadi bagian yang lebih besar dari total pendapatan pengembangan? Apakah pendapatan biaya per DUSK yang diterbitkan ikut naik karena aktivitas settlement benar-benar tumbuh, atau hanya karena subsidi menyusut?
Angka blok DUSK sebesar 19.8574 juga terlihat lebih rapi daripada jadwal dasarnya kemungkinan besar. Jika mengalikan tarif yang dibulatkan itu tidak secara persis mereproduksi total empat tahun yang dipublikasikan, itu bukan skandal. Namun, ketelitian tetap penting ketika orang memodelkan pasokan.
Ada pemisahan lain yang sering luput: 500M vested supply dan 500M scheduled emission adalah dua sumber DUSK yang benar-benar berbeda.
Yang saya perhatikan sekarang adalah apakah penggunaan secara perlahan menggantikan subsidi. Jika tidak, pendanaan pengembangan akan tetap lebih bergantung pada penerbitan daripada yang disarankan cerita di permukaan.
@Dusk_Foundation #dusk $DUSK #dusk $DUSK @Dusk_Foundation
Saya sedang mengamati satu detail DUSK yang tampak kecil di kertas: biaya pengguna tidak hanya membayar aktivitas jaringan; sebagian dari alur itu juga menjadi bagian pengembangan 10%.
Awalnya saya menganggap emisi blok sebagai metrik yang jelas. Itu terlalu dangkal.
DUSK bisa mendanai pengembangan dari dua perilaku: penerbitan terjadwal dan penggunaan aktual. Yang pertama adalah subsidi. Yang kedua adalah pengguna menciptakan aktivitas ekonomi yang cukup untuk membantu mendanai sistem itu sendiri.
Itu benar-benar ujian bagi saya. Saat emisi turun, apakah pengembangan yang didanai biaya menjadi bagian yang lebih besar dari total pendapatan pengembangan? Apakah pendapatan biaya per DUSK yang diterbitkan ikut naik karena aktivitas settlement benar-benar tumbuh, atau hanya karena subsidi menyusut?
Angka blok DUSK sebesar 19.8574 juga terlihat lebih rapi daripada jadwal dasarnya kemungkinan besar. Jika mengalikan tarif yang dibulatkan itu tidak secara persis mereproduksi total empat tahun yang dipublikasikan, itu bukan skandal. Namun, ketelitian tetap penting ketika orang memodelkan pasokan.
Ada pemisahan lain yang sering luput: 500M vested supply dan 500M scheduled emission adalah dua sumber DUSK yang benar-benar berbeda.
Yang saya perhatikan sekarang adalah apakah penggunaan secara perlahan menggantikan subsidi. Jika tidak, pendanaan pengembangan akan tetap lebih bergantung pada penerbitan daripada yang disarankan cerita di permukaan.
@Dusk #dusk $DUSK #dusk $DUSK @Dusk
Awalnya saya menganggap emisi blok sebagai metrik yang jelas. Itu terlalu dangkal.
DUSK bisa mendanai pengembangan dari dua perilaku: penerbitan terjadwal dan penggunaan aktual. Yang pertama adalah subsidi. Yang kedua adalah pengguna menciptakan aktivitas ekonomi yang cukup untuk membantu mendanai sistem itu sendiri.
Itu benar-benar ujian bagi saya. Saat emisi turun, apakah pengembangan yang didanai biaya menjadi bagian yang lebih besar dari total pendapatan pengembangan? Apakah pendapatan biaya per DUSK yang diterbitkan ikut naik karena aktivitas settlement benar-benar tumbuh, atau hanya karena subsidi menyusut?
Angka blok DUSK sebesar 19.8574 juga terlihat lebih rapi daripada jadwal dasarnya kemungkinan besar. Jika mengalikan tarif yang dibulatkan itu tidak secara persis mereproduksi total empat tahun yang dipublikasikan, itu bukan skandal. Namun, ketelitian tetap penting ketika orang memodelkan pasokan.
Ada pemisahan lain yang sering luput: 500M vested supply dan 500M scheduled emission adalah dua sumber DUSK yang benar-benar berbeda.
Yang saya perhatikan sekarang adalah apakah penggunaan secara perlahan menggantikan subsidi. Jika tidak, pendanaan pengembangan akan tetap lebih bergantung pada penerbitan daripada yang disarankan cerita di permukaan.
@Dusk #dusk $DUSK #dusk $DUSK @Dusk
44
30
5k
·
--
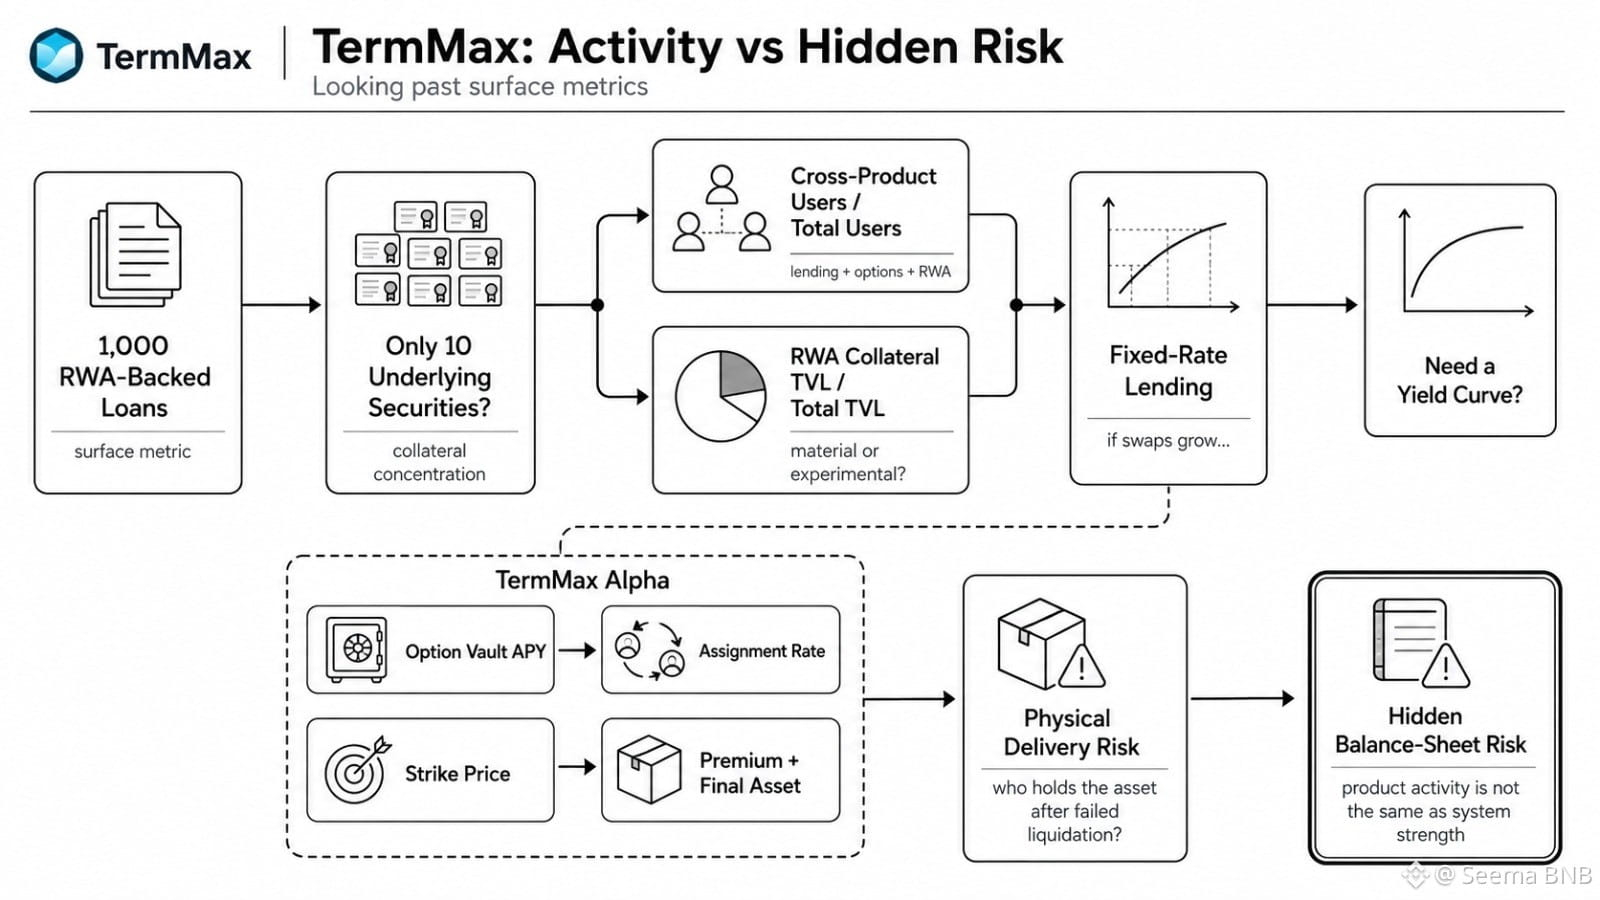
Saya mendapati diri saya kembali ke angka TermMax yang mengganggu dalam catatan saya. 1.000 pinjaman yang didukung RWA tetap akan memberi tahu saya sangat sedikit jika semuanya bergantung pada hanya 10 sekuritas yang mendasarinya.
Metrik yang jelas adalah jumlah pinjaman. Saya merasa itu lemah. Yang penting adalah seberapa terkonsentrasi jaminannya sebenarnya, dan apakah pengguna benar-benar berpindah lintas produk pinjaman, opsi, dan RWA, bukan sekadar menyentuh masing-masing produk sekali.
Di situlah TermMax menjadi lebih sulit untuk dinilai. TVL jaminan RWA bisa meningkat, tetapi apakah itu menjadi material dibandingkan total TVL? Apakah pengguna lintas-produk tumbuh? Apakah pinjaman berbunga tetap pada akhirnya membutuhkan sesuatu yang lebih dekat dengan kurva imbal hasil, terutama jika swap suku bunga menjadi bagian dari sistem?
TermMax Alpha juga punya masalah yang sama. APY vault opsi yang tinggi terlihat bersih sampai perubahan penugasan mengubah aset depositor. Harga strike memengaruhi premi, ya, tetapi juga apa yang akhirnya mungkin akan Anda pegang.
Sebagian penugasan adalah hal yang normal. Uji yang sebenarnya adalah frekuensinya, penurunan nilai (drawdown) setelah pengantaran, serta apakah penyelesaian secara fisik membuat pengguna memiliki aset yang benar-benar mereka inginkan.
Saya masih mengamati satu hal: apakah TermMax mengukur aktivitas produk, ataukah risiko tersembunyi di neraca ketika produk-produk tersebut tumpang tindih?
#termmax @termmax
Saya mendapati diri saya kembali ke angka TermMax yang mengganggu dalam catatan saya. 1.000 pinjaman yang didukung RWA tetap akan memberi tahu saya sangat sedikit jika semuanya bergantung pada hanya 10 sekuritas yang mendasarinya.
Metrik yang jelas adalah jumlah pinjaman. Saya merasa itu lemah. Yang penting adalah seberapa terkonsentrasi jaminannya sebenarnya, dan apakah pengguna benar-benar berpindah lintas produk pinjaman, opsi, dan RWA, bukan sekadar menyentuh masing-masing produk sekali.
Di situlah TermMax menjadi lebih sulit untuk dinilai. TVL jaminan RWA bisa meningkat, tetapi apakah itu menjadi material dibandingkan total TVL? Apakah pengguna lintas-produk tumbuh? Apakah pinjaman berbunga tetap pada akhirnya membutuhkan sesuatu yang lebih dekat dengan kurva imbal hasil, terutama jika swap suku bunga menjadi bagian dari sistem?
TermMax Alpha juga punya masalah yang sama. APY vault opsi yang tinggi terlihat bersih sampai perubahan penugasan mengubah aset depositor. Harga strike memengaruhi premi, ya, tetapi juga apa yang akhirnya mungkin akan Anda pegang.
Sebagian penugasan adalah hal yang normal. Uji yang sebenarnya adalah frekuensinya, penurunan nilai (drawdown) setelah pengantaran, serta apakah penyelesaian secara fisik membuat pengguna memiliki aset yang benar-benar mereka inginkan.
Saya masih mengamati satu hal: apakah TermMax mengukur aktivitas produk, ataukah risiko tersembunyi di neraca ketika produk-produk tersebut tumpang tindih?
#termmax @TermMax
Metrik yang jelas adalah jumlah pinjaman. Saya merasa itu lemah. Yang penting adalah seberapa terkonsentrasi jaminannya sebenarnya, dan apakah pengguna benar-benar berpindah lintas produk pinjaman, opsi, dan RWA, bukan sekadar menyentuh masing-masing produk sekali.
Di situlah TermMax menjadi lebih sulit untuk dinilai. TVL jaminan RWA bisa meningkat, tetapi apakah itu menjadi material dibandingkan total TVL? Apakah pengguna lintas-produk tumbuh? Apakah pinjaman berbunga tetap pada akhirnya membutuhkan sesuatu yang lebih dekat dengan kurva imbal hasil, terutama jika swap suku bunga menjadi bagian dari sistem?
TermMax Alpha juga punya masalah yang sama. APY vault opsi yang tinggi terlihat bersih sampai perubahan penugasan mengubah aset depositor. Harga strike memengaruhi premi, ya, tetapi juga apa yang akhirnya mungkin akan Anda pegang.
Sebagian penugasan adalah hal yang normal. Uji yang sebenarnya adalah frekuensinya, penurunan nilai (drawdown) setelah pengantaran, serta apakah penyelesaian secara fisik membuat pengguna memiliki aset yang benar-benar mereka inginkan.
Saya masih mengamati satu hal: apakah TermMax mengukur aktivitas produk, ataukah risiko tersembunyi di neraca ketika produk-produk tersebut tumpang tindih?
#termmax @TermMax
31
21
8.6k
·
--
Terverifikasi
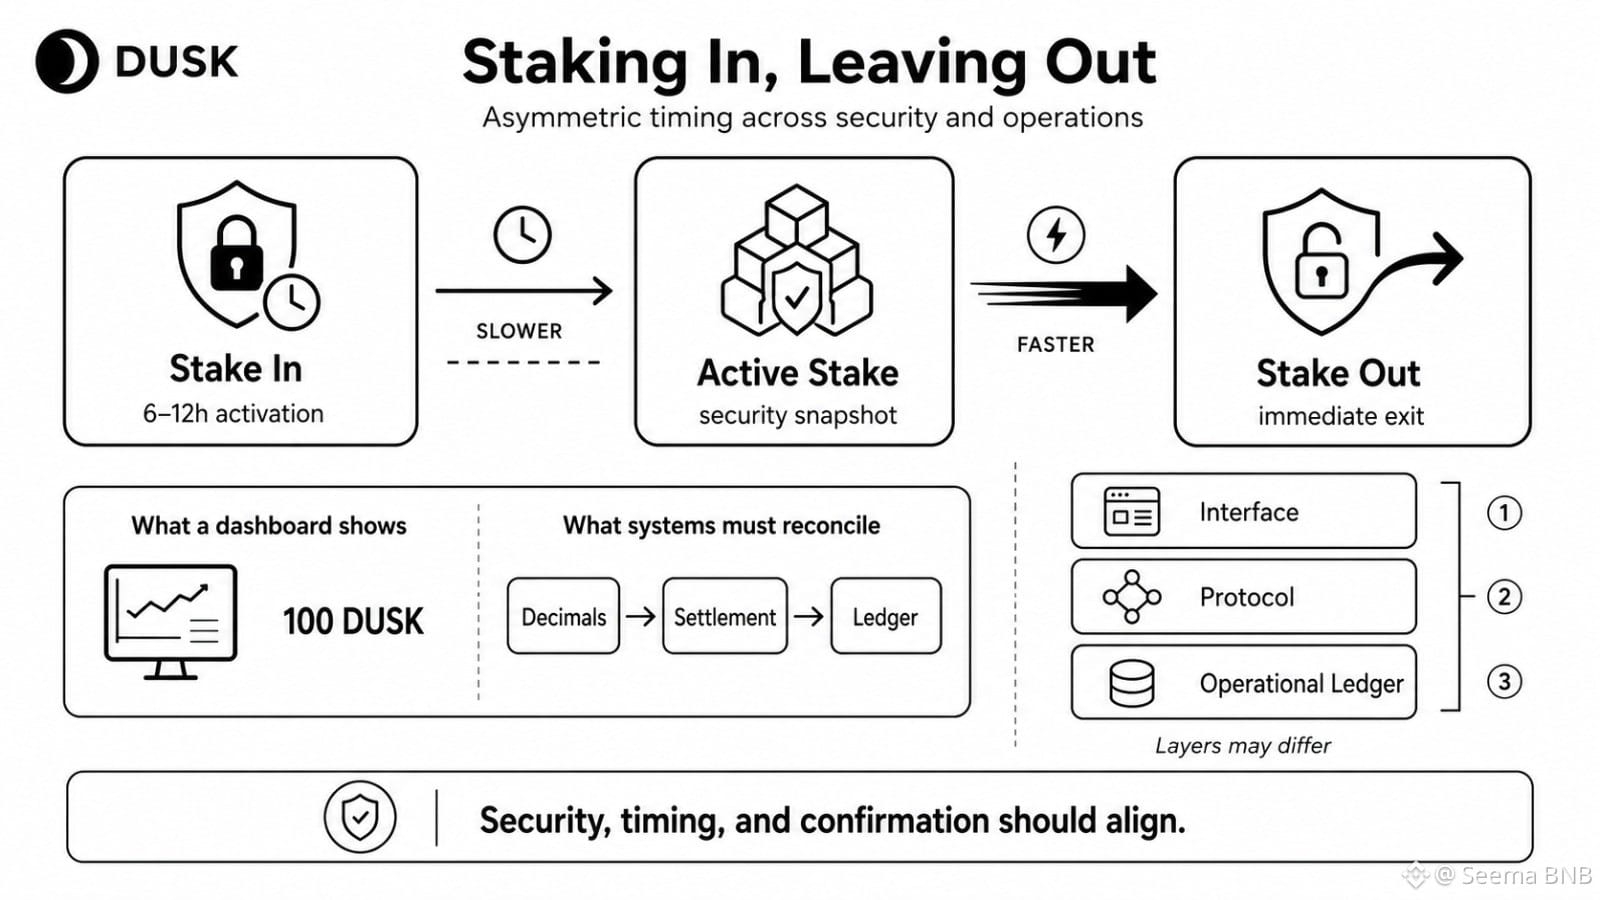
Aku terus kembali ke satu detail DUSK yang canggung: staking modal bisa memakan waktu berjam-jam untuk dimasukkan, namun bisa keluar tanpa menunggu periode protokol yang sama.
Metrik yang jelas adalah active stake. Menurutku itu terlalu dangkal. Yang penting adalah seberapa cepat keamanan bisa menghilang dibanding seberapa cepat ia dapat dibangun kembali.
Asimetri ini mengubah perilaku. Jika kepercayaan turun, arus keluar bisa langsung terjadi sementara pengganti stake masih menunggu aktivasi selama 6–12 jam. Beberapa kelemahan di sini adalah hal yang wajar; sistem butuh jendela operasional. Namun ujian sesungguhnya adalah apakah DUSK bisa menyerap keluarnya dana secara mendadak tanpa mengubah perubahan suasana sementara menjadi masalah konsentrasi keamanan.
Pola yang sama muncul di tempat lain. Sebuah dasbor bisa menampilkan 100 DUSK dengan benar sementara pemetaan desimal yang mendasarinya salah. Sebuah transaksi bisa dimasukkan dengan cepat sementara penyelesaian DuskDS belum sesuai dengan apa yang seharusnya disebut bursa sebagai confirmed.
Jadi lapisan mana yang menjadi kebenaran: antarmuka, protokol, atau operasional ledger?
DUSK tidak gagal karena lapisan-lapisan ini berbeda. DUSK gagal jika pengguna menganggap bahwa semuanya sama.
Aku memperhatikan apakah standar jaringan menstandardisasi bukan hanya kriptografi, tetapi juga penjadwalan, pencatatan, dan semantik konfirmasi di sekitarnya.
@Dusk_Foundation #dusk $DUSK
Aku terus kembali ke satu detail DUSK yang canggung: staking modal bisa memakan waktu berjam-jam untuk dimasukkan, namun bisa keluar tanpa menunggu periode protokol yang sama.
Metrik yang jelas adalah active stake. Menurutku itu terlalu dangkal. Yang penting adalah seberapa cepat keamanan bisa menghilang dibanding seberapa cepat ia dapat dibangun kembali.
Asimetri ini mengubah perilaku. Jika kepercayaan turun, arus keluar bisa langsung terjadi sementara pengganti stake masih menunggu aktivasi selama 6–12 jam. Beberapa kelemahan di sini adalah hal yang wajar; sistem butuh jendela operasional. Namun ujian sesungguhnya adalah apakah DUSK bisa menyerap keluarnya dana secara mendadak tanpa mengubah perubahan suasana sementara menjadi masalah konsentrasi keamanan.
Pola yang sama muncul di tempat lain. Sebuah dasbor bisa menampilkan 100 DUSK dengan benar sementara pemetaan desimal yang mendasarinya salah. Sebuah transaksi bisa dimasukkan dengan cepat sementara penyelesaian DuskDS belum sesuai dengan apa yang seharusnya disebut bursa sebagai confirmed.
Jadi lapisan mana yang menjadi kebenaran: antarmuka, protokol, atau operasional ledger?
DUSK tidak gagal karena lapisan-lapisan ini berbeda. DUSK gagal jika pengguna menganggap bahwa semuanya sama.
Aku memperhatikan apakah standar jaringan menstandardisasi bukan hanya kriptografi, tetapi juga penjadwalan, pencatatan, dan semantik konfirmasi di sekitarnya.
@Dusk #dusk $DUSK
Metrik yang jelas adalah active stake. Menurutku itu terlalu dangkal. Yang penting adalah seberapa cepat keamanan bisa menghilang dibanding seberapa cepat ia dapat dibangun kembali.
Asimetri ini mengubah perilaku. Jika kepercayaan turun, arus keluar bisa langsung terjadi sementara pengganti stake masih menunggu aktivasi selama 6–12 jam. Beberapa kelemahan di sini adalah hal yang wajar; sistem butuh jendela operasional. Namun ujian sesungguhnya adalah apakah DUSK bisa menyerap keluarnya dana secara mendadak tanpa mengubah perubahan suasana sementara menjadi masalah konsentrasi keamanan.
Pola yang sama muncul di tempat lain. Sebuah dasbor bisa menampilkan 100 DUSK dengan benar sementara pemetaan desimal yang mendasarinya salah. Sebuah transaksi bisa dimasukkan dengan cepat sementara penyelesaian DuskDS belum sesuai dengan apa yang seharusnya disebut bursa sebagai confirmed.
Jadi lapisan mana yang menjadi kebenaran: antarmuka, protokol, atau operasional ledger?
DUSK tidak gagal karena lapisan-lapisan ini berbeda. DUSK gagal jika pengguna menganggap bahwa semuanya sama.
Aku memperhatikan apakah standar jaringan menstandardisasi bukan hanya kriptografi, tetapi juga penjadwalan, pencatatan, dan semantik konfirmasi di sekitarnya.
@Dusk #dusk $DUSK
30
18
6k
·
--
Terverifikasi
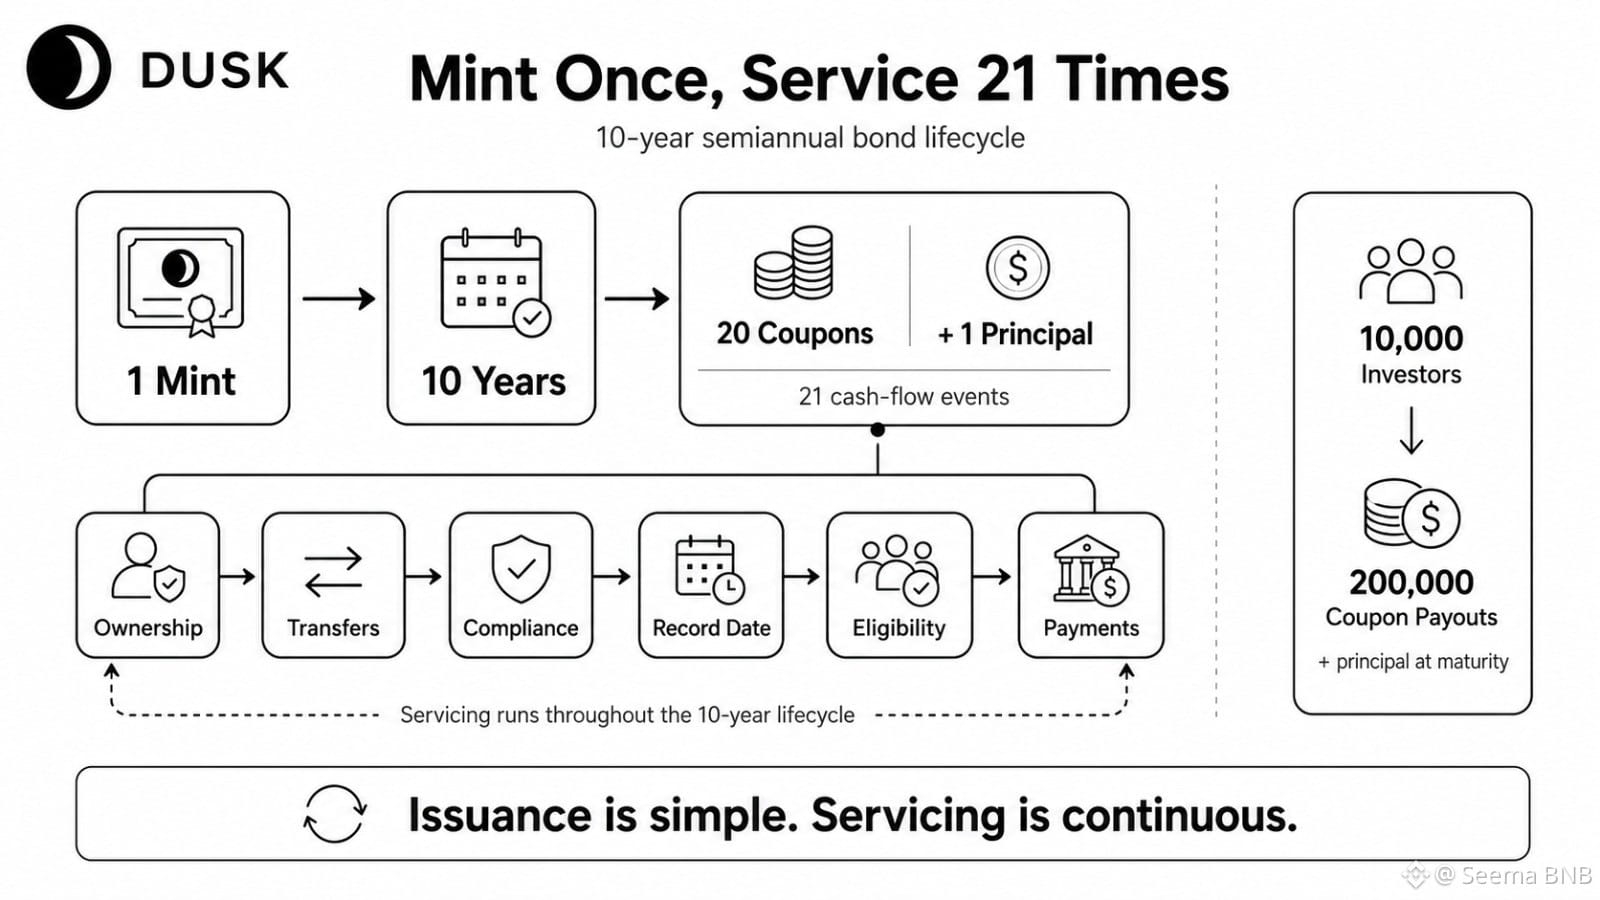
Pandangan awal saya adalah bahwa obligasi ter-tokenisasi di DUSK adalah masalah penerbitan (minting). Namun, sekarang ini terasa bagian yang paling tidak menarik.
Obligasi 10 tahun dengan kupon semi-tahunan diterbitkan sekali, tetapi menghasilkan 20 peristiwa kupon ditambah satu penebusan pokok. Ada dua puluh satu titik pemeriksaan arus kas utama selama 120 bulan.
Masalah tersembunyinya adalah kepemilikan di antara tanggal-tanggal itu. Siapa yang memegang token pada setiap titik pencatatan (record point)? Apa yang terjadi setelah transfer, perubahan dompet (wallet), pembaruan kepatuhan, atau kepemilikan yang dibatasi? Kontrak bisa bertahan selama satu dekade, tetapi layanan (servicing) harus tetap benar setiap saat.
Sebagian kompleksitas itu normal. Obligasi tradisional sudah memiliki registrar, agen pembayaran, dan rekonsiliasi. Memindahkan status tersebut ke rantai (on-chain) tidak menghapus siklus hidupnya; hanya membuat siklus hidup itu terlihat.
Itulah uji nyata untuk DUSK. Bukan penerbitan vs adopsi, melainkan penerbitan vs disiplin layanan yang berkelanjutan.
Jika melibatkan 10.000 investor, 20 putaran kupon bisa menjadi 200.000 distribusi tingkat investor sebelum pokok bahkan dibayar kembali. Apakah DUSK bisa menjaga sinkronisasi kepemilikan, kelayakan, dan status pembayaran tanpa menciptakan gesekan operasional baru?
Saya terus kembali pada gagasan bahwa tokenisasi hanya berhasil jika kupon ke-20 sama andalnya dengan mint pertama.
@Dusk_Foundation #dusk $DUSK
Pandangan awal saya adalah bahwa obligasi ter-tokenisasi di DUSK adalah masalah penerbitan (minting). Namun, sekarang ini terasa bagian yang paling tidak menarik.
Obligasi 10 tahun dengan kupon semi-tahunan diterbitkan sekali, tetapi menghasilkan 20 peristiwa kupon ditambah satu penebusan pokok. Ada dua puluh satu titik pemeriksaan arus kas utama selama 120 bulan.
Masalah tersembunyinya adalah kepemilikan di antara tanggal-tanggal itu. Siapa yang memegang token pada setiap titik pencatatan (record point)? Apa yang terjadi setelah transfer, perubahan dompet (wallet), pembaruan kepatuhan, atau kepemilikan yang dibatasi? Kontrak bisa bertahan selama satu dekade, tetapi layanan (servicing) harus tetap benar setiap saat.
Sebagian kompleksitas itu normal. Obligasi tradisional sudah memiliki registrar, agen pembayaran, dan rekonsiliasi. Memindahkan status tersebut ke rantai (on-chain) tidak menghapus siklus hidupnya; hanya membuat siklus hidup itu terlihat.
Itulah uji nyata untuk DUSK. Bukan penerbitan vs adopsi, melainkan penerbitan vs disiplin layanan yang berkelanjutan.
Jika melibatkan 10.000 investor, 20 putaran kupon bisa menjadi 200.000 distribusi tingkat investor sebelum pokok bahkan dibayar kembali. Apakah DUSK bisa menjaga sinkronisasi kepemilikan, kelayakan, dan status pembayaran tanpa menciptakan gesekan operasional baru?
Saya terus kembali pada gagasan bahwa tokenisasi hanya berhasil jika kupon ke-20 sama andalnya dengan mint pertama.
@Dusk #dusk $DUSK
Obligasi 10 tahun dengan kupon semi-tahunan diterbitkan sekali, tetapi menghasilkan 20 peristiwa kupon ditambah satu penebusan pokok. Ada dua puluh satu titik pemeriksaan arus kas utama selama 120 bulan.
Masalah tersembunyinya adalah kepemilikan di antara tanggal-tanggal itu. Siapa yang memegang token pada setiap titik pencatatan (record point)? Apa yang terjadi setelah transfer, perubahan dompet (wallet), pembaruan kepatuhan, atau kepemilikan yang dibatasi? Kontrak bisa bertahan selama satu dekade, tetapi layanan (servicing) harus tetap benar setiap saat.
Sebagian kompleksitas itu normal. Obligasi tradisional sudah memiliki registrar, agen pembayaran, dan rekonsiliasi. Memindahkan status tersebut ke rantai (on-chain) tidak menghapus siklus hidupnya; hanya membuat siklus hidup itu terlihat.
Itulah uji nyata untuk DUSK. Bukan penerbitan vs adopsi, melainkan penerbitan vs disiplin layanan yang berkelanjutan.
Jika melibatkan 10.000 investor, 20 putaran kupon bisa menjadi 200.000 distribusi tingkat investor sebelum pokok bahkan dibayar kembali. Apakah DUSK bisa menjaga sinkronisasi kepemilikan, kelayakan, dan status pembayaran tanpa menciptakan gesekan operasional baru?
Saya terus kembali pada gagasan bahwa tokenisasi hanya berhasil jika kupon ke-20 sama andalnya dengan mint pertama.
@Dusk #dusk $DUSK
44
31
11.8k
·
--
Pertama kali saya melihat DUSK dari siklus pembangunan enam tahun, dan saya pikir itu adalah jam yang salah untuk dipakai sekarang.
Enam tahun R&D memberi tahu saya sesuatu tentang disiplin teknis. Namun hal itu tidak memberi tahu saya apakah pengembang, institusi, aset, dan pengguna benar-benar akan bertahan setelah infrastruktur tersebut hidup.
Yang lebih penting adalah perilaku mainnet selama kira-kira 585 hari.
Apakah aplikasi bergerak melampaui sekadar deployment? Apakah aset yang teregulasi mencapai penggunaan on-chain yang nyata? Apakah likuiditas terbentuk di sekitar permintaan yang benar-benar ada, atau apakah kita masih lebih banyak mengukur kesiapan infrastruktur?
Kelemahan di sini adalah hal yang wajar. DUSK menghabiskan bertahun-tahun untuk memecahkan tumpukan yang sulit, jadi saya tidak akan berharap lapisan pasar matang dengan kecepatan yang sama seperti lapisan dasar.
Namun keseimbangan itu juga berdampak dua arah. Siklus pembangunan yang panjang bisa mengurangi ketidakpastian teknis sambil meningkatkan ekspektasi untuk eksekusi setelah peluncuran.
Itulah bagian yang terus saya perhatikan bersama DUSK: kekuatan infrastruktur versus aksesibilitas yang benar-benar nyata.
Sembilan belas bulan mungkin terlalu singkat untuk menolak tesisnya, tetapi cukup lama untuk mengajukan pertanyaan yang lebih sulit tentang konversi dari teknologi menjadi penggunaan.
Untuk DUSK, uji berikutnya bukan apakah sistemnya bekerja. Melainkan apakah infrastruktur yang berfungsi menjadi sesuatu yang berulang kali dibutuhkan orang.
@Dusk_Foundation #dusk $DUSK
Pertama kali saya melihat DUSK dari siklus pembangunan enam tahun, dan saya pikir itu adalah jam yang salah untuk dipakai sekarang.
Enam tahun R&D memberi tahu saya sesuatu tentang disiplin teknis. Namun hal itu tidak memberi tahu saya apakah pengembang, institusi, aset, dan pengguna benar-benar akan bertahan setelah infrastruktur tersebut hidup.
Yang lebih penting adalah perilaku mainnet selama kira-kira 585 hari.
Apakah aplikasi bergerak melampaui sekadar deployment? Apakah aset yang teregulasi mencapai penggunaan on-chain yang nyata? Apakah likuiditas terbentuk di sekitar permintaan yang benar-benar ada, atau apakah kita masih lebih banyak mengukur kesiapan infrastruktur?
Kelemahan di sini adalah hal yang wajar. DUSK menghabiskan bertahun-tahun untuk memecahkan tumpukan yang sulit, jadi saya tidak akan berharap lapisan pasar matang dengan kecepatan yang sama seperti lapisan dasar.
Namun keseimbangan itu juga berdampak dua arah. Siklus pembangunan yang panjang bisa mengurangi ketidakpastian teknis sambil meningkatkan ekspektasi untuk eksekusi setelah peluncuran.
Itulah bagian yang terus saya perhatikan bersama DUSK: kekuatan infrastruktur versus aksesibilitas yang benar-benar nyata.
Sembilan belas bulan mungkin terlalu singkat untuk menolak tesisnya, tetapi cukup lama untuk mengajukan pertanyaan yang lebih sulit tentang konversi dari teknologi menjadi penggunaan.
Untuk DUSK, uji berikutnya bukan apakah sistemnya bekerja. Melainkan apakah infrastruktur yang berfungsi menjadi sesuatu yang berulang kali dibutuhkan orang.
@Dusk #dusk $DUSK
Enam tahun R&D memberi tahu saya sesuatu tentang disiplin teknis. Namun hal itu tidak memberi tahu saya apakah pengembang, institusi, aset, dan pengguna benar-benar akan bertahan setelah infrastruktur tersebut hidup.
Yang lebih penting adalah perilaku mainnet selama kira-kira 585 hari.
Apakah aplikasi bergerak melampaui sekadar deployment? Apakah aset yang teregulasi mencapai penggunaan on-chain yang nyata? Apakah likuiditas terbentuk di sekitar permintaan yang benar-benar ada, atau apakah kita masih lebih banyak mengukur kesiapan infrastruktur?
Kelemahan di sini adalah hal yang wajar. DUSK menghabiskan bertahun-tahun untuk memecahkan tumpukan yang sulit, jadi saya tidak akan berharap lapisan pasar matang dengan kecepatan yang sama seperti lapisan dasar.
Namun keseimbangan itu juga berdampak dua arah. Siklus pembangunan yang panjang bisa mengurangi ketidakpastian teknis sambil meningkatkan ekspektasi untuk eksekusi setelah peluncuran.
Itulah bagian yang terus saya perhatikan bersama DUSK: kekuatan infrastruktur versus aksesibilitas yang benar-benar nyata.
Sembilan belas bulan mungkin terlalu singkat untuk menolak tesisnya, tetapi cukup lama untuk mengajukan pertanyaan yang lebih sulit tentang konversi dari teknologi menjadi penggunaan.
Untuk DUSK, uji berikutnya bukan apakah sistemnya bekerja. Melainkan apakah infrastruktur yang berfungsi menjadi sesuatu yang berulang kali dibutuhkan orang.
@Dusk #dusk $DUSK
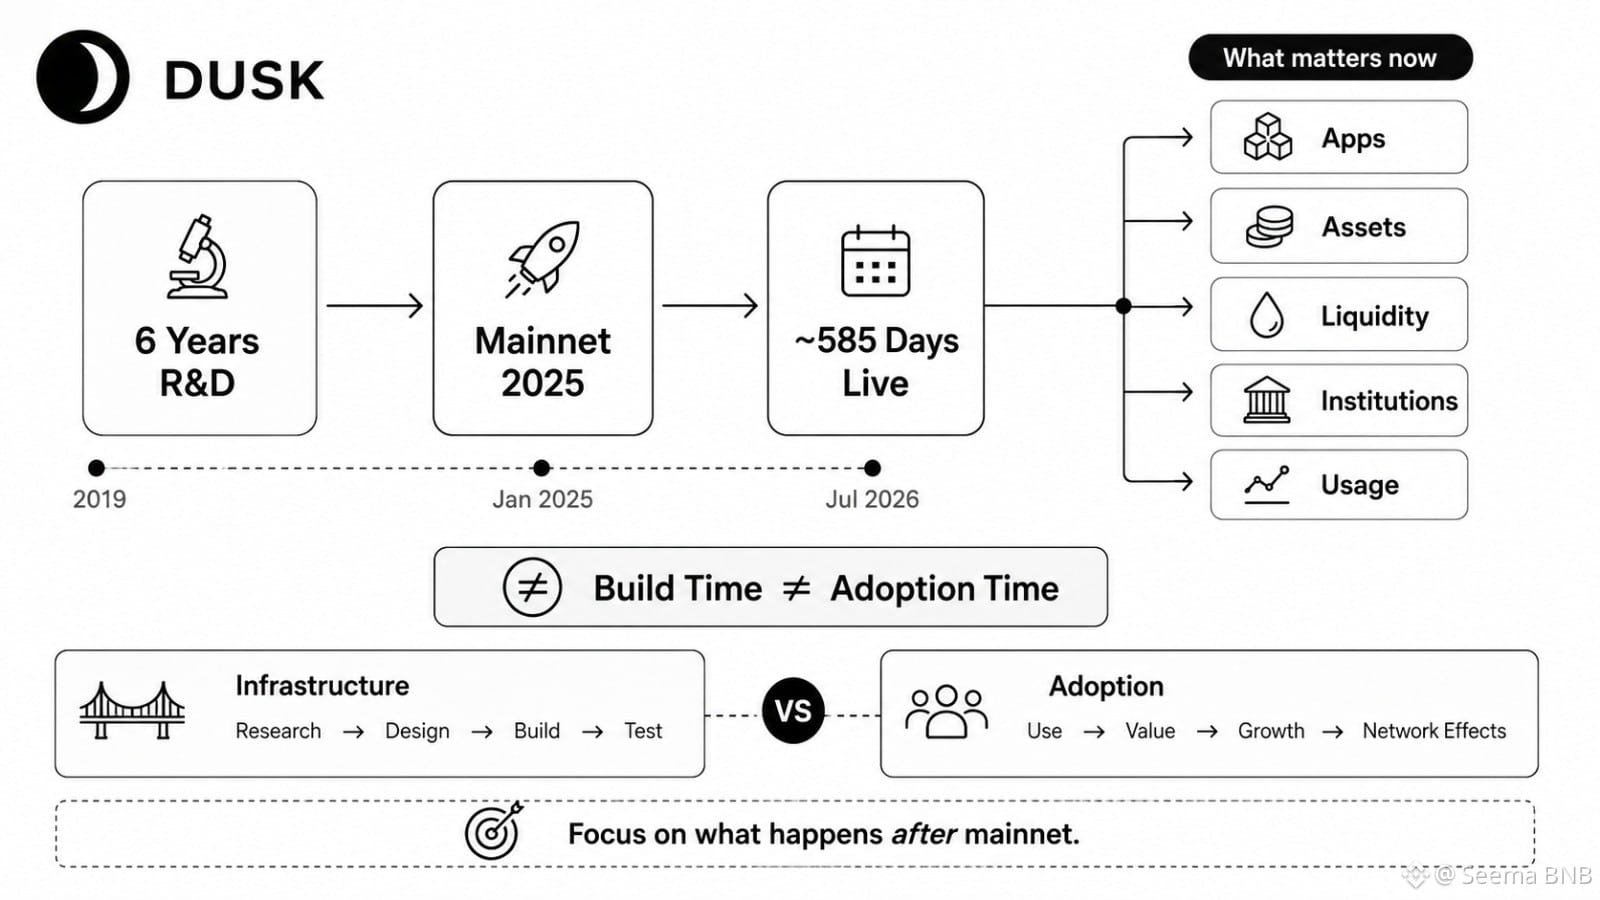
30
21
8.7k
·
--
Saya mulai melihat “state” privat DUSK dari metrik yang salah: jumlah total catatan yang dibuat terlebih dahulu. Kedengarannya seperti cerita penyimpanan yang paling jelas, tetapi itu hanya menunjukkan satu kurva. @Dusk_Foundation
Pohon catatan bertambah saat output dibuat. Kumpulan nullifier bertambah saat catatan dibelanjakan. Keduanya saling terkait, tetapi bukan perilaku yang sama.
Ambil contoh 100M catatan Phoenix dengan 60M di antaranya sudah dibelanjakan. DUSK masih menyimpan riwayat catatan yang dibuat, sementara sisi nullifier sudah mencapai 60M entri. Jika pada akhirnya 70% dibelanjakan, itu menjadi 70M nullifier. Pada 1B catatan dan 750M nullifier, pertanyaannya jadi lebih tidak nyaman: struktur mana yang menjadi beban “state” jangka panjang yang lebih berat?
Transaksi 4-in/1-out membuat ini lebih jelas. Catatan aktif turun bersih tiga, tetapi empat nullifier baru ditambahkan. Jumlah catatan aktif yang lebih rendah tidak berarti state historisnya juga lebih rendah.
Sebagian pertumbuhan itu normal. Sistem privat membutuhkan komitmen dan perlindungan catatan yang sudah dibelanjakan.
Uji yang sesungguhnya adalah apakah DUSK bisa menjaga kedua kurva tetap efisien saat pemakaian makin bertambah. Apakah pemangkasan (pruning), pengindeksan (indexing), biaya pembuatan bukti (proving), dan biaya sinkronisasi (sync) tetap terjangkau? Atau privasi perlahan berubah menjadi “pajak” infrastruktur?
Bagi aktivitas DUSK, metrik yang sulit bukanlah itu. Disiplinnya ada pada state.
#dusk $DUSK
Saya mulai melihat “state” privat DUSK dari metrik yang salah: jumlah total catatan yang dibuat terlebih dahulu. Kedengarannya seperti cerita penyimpanan yang paling jelas, tetapi itu hanya menunjukkan satu kurva. @Dusk
Pohon catatan bertambah saat output dibuat. Kumpulan nullifier bertambah saat catatan dibelanjakan. Keduanya saling terkait, tetapi bukan perilaku yang sama.
Ambil contoh 100M catatan Phoenix dengan 60M di antaranya sudah dibelanjakan. DUSK masih menyimpan riwayat catatan yang dibuat, sementara sisi nullifier sudah mencapai 60M entri. Jika pada akhirnya 70% dibelanjakan, itu menjadi 70M nullifier. Pada 1B catatan dan 750M nullifier, pertanyaannya jadi lebih tidak nyaman: struktur mana yang menjadi beban “state” jangka panjang yang lebih berat?
Transaksi 4-in/1-out membuat ini lebih jelas. Catatan aktif turun bersih tiga, tetapi empat nullifier baru ditambahkan. Jumlah catatan aktif yang lebih rendah tidak berarti state historisnya juga lebih rendah.
Sebagian pertumbuhan itu normal. Sistem privat membutuhkan komitmen dan perlindungan catatan yang sudah dibelanjakan.
Uji yang sesungguhnya adalah apakah DUSK bisa menjaga kedua kurva tetap efisien saat pemakaian makin bertambah. Apakah pemangkasan (pruning), pengindeksan (indexing), biaya pembuatan bukti (proving), dan biaya sinkronisasi (sync) tetap terjangkau? Atau privasi perlahan berubah menjadi “pajak” infrastruktur?
Bagi aktivitas DUSK, metrik yang sulit bukanlah itu. Disiplinnya ada pada state.
#dusk $DUSK
Pohon catatan bertambah saat output dibuat. Kumpulan nullifier bertambah saat catatan dibelanjakan. Keduanya saling terkait, tetapi bukan perilaku yang sama.
Ambil contoh 100M catatan Phoenix dengan 60M di antaranya sudah dibelanjakan. DUSK masih menyimpan riwayat catatan yang dibuat, sementara sisi nullifier sudah mencapai 60M entri. Jika pada akhirnya 70% dibelanjakan, itu menjadi 70M nullifier. Pada 1B catatan dan 750M nullifier, pertanyaannya jadi lebih tidak nyaman: struktur mana yang menjadi beban “state” jangka panjang yang lebih berat?
Transaksi 4-in/1-out membuat ini lebih jelas. Catatan aktif turun bersih tiga, tetapi empat nullifier baru ditambahkan. Jumlah catatan aktif yang lebih rendah tidak berarti state historisnya juga lebih rendah.
Sebagian pertumbuhan itu normal. Sistem privat membutuhkan komitmen dan perlindungan catatan yang sudah dibelanjakan.
Uji yang sesungguhnya adalah apakah DUSK bisa menjaga kedua kurva tetap efisien saat pemakaian makin bertambah. Apakah pemangkasan (pruning), pengindeksan (indexing), biaya pembuatan bukti (proving), dan biaya sinkronisasi (sync) tetap terjangkau? Atau privasi perlahan berubah menjadi “pajak” infrastruktur?
Bagi aktivitas DUSK, metrik yang sulit bukanlah itu. Disiplinnya ada pada state.
#dusk $DUSK
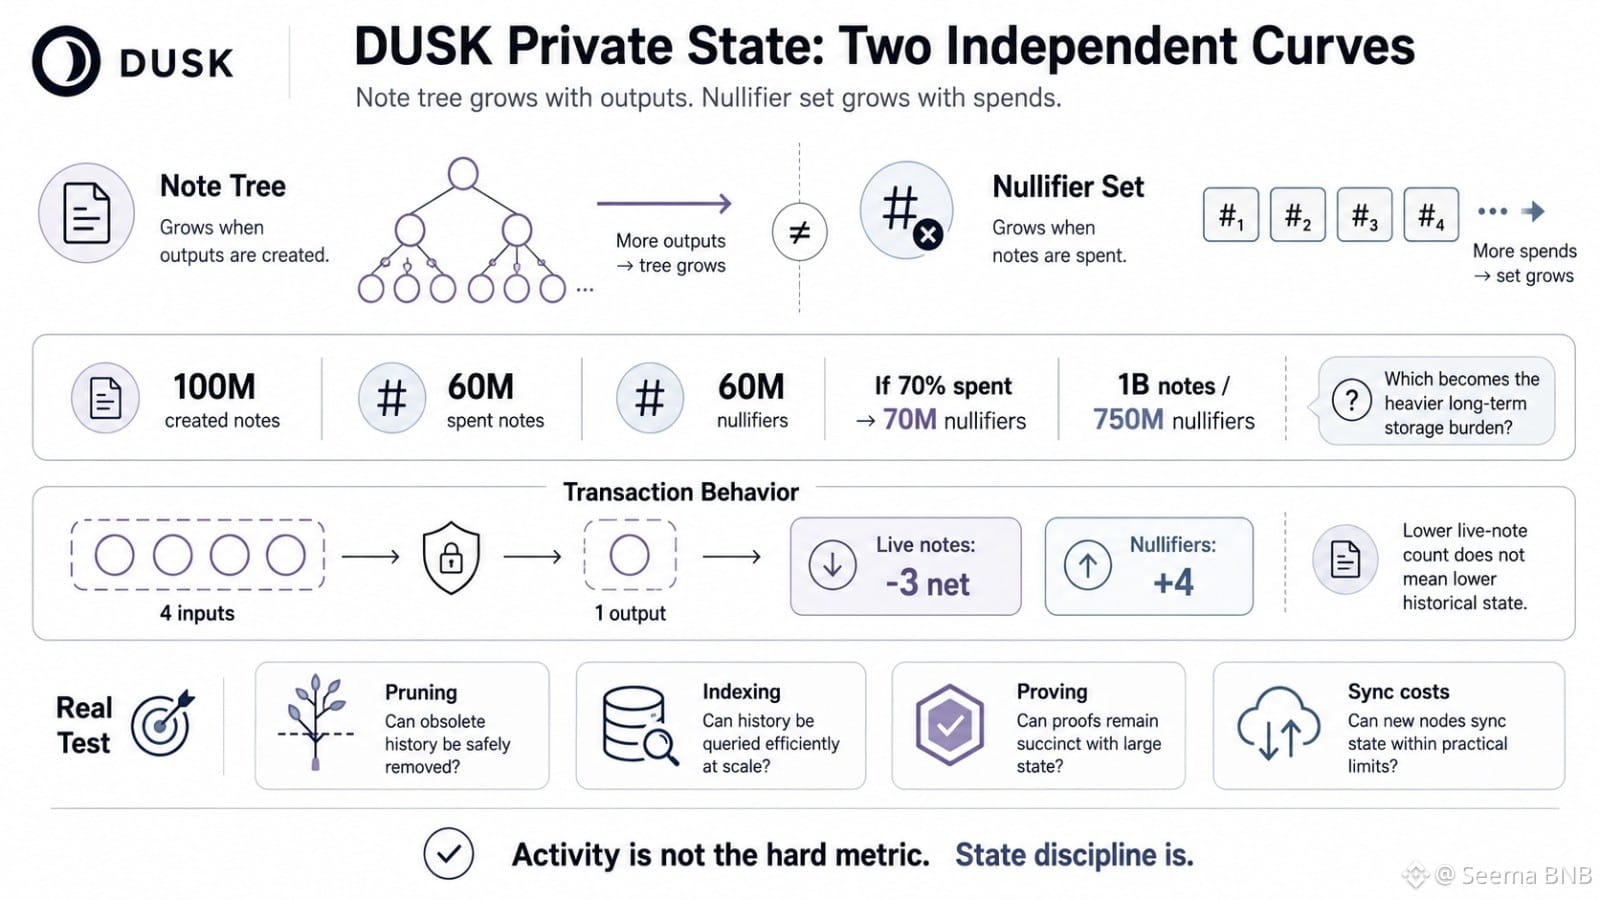
32
28
10.8k
·
--
Saya terus kembali ke satu hal saat menguji perilaku fork DUSK Network: jumlah fork itu sendiri memberi tahu saya lebih sedikit daripada keyakinan di balik hitungan tersebut. @Dusk_Foundation
Tiga fork dalam 1.000 percobaan terlihat mirip dengan 300 fork dalam 100.000 percobaan. Laju yang diamati sama. Namun buktinya sangat berbeda.
Itulah mengapa saya tidak akan berhenti pada satu hasil simulasi saja.
Untuk DUSK Network, Langkah 1 harus menghasilkan 100.000 profil penundaan validator secara acak. Langkah 2 harus memutar ulang kondisi proposal yang saling bertentangan di beberapa distribusi latensi, bukan hanya satu model jaringan yang nyaman. Lalu Langkah 3 mengonversi hitungan fork tersebut menjadi probabilitas, standard error, dan interval kepercayaan 95%.
Masalah tersembunyi bukanlah aktivitas vs ketidakaktifan. Melainkan ketahanan protokol vs ilusi statistik.
Apakah fork yang jarang tetap jarang ketika penundaan validator menjadi bias? Apakah satu distribusi latensi mendominasi kegagalan? Apakah interval kepercayaan menyusut cukup untuk mempercayai estimasi, atau apakah kita masih melihat gangguan?
Beberapa kelemahan itu normal. Sistem terdistribusi itu berantakan, jaringan bisa macet, paket datang terlambat.
Keraguan saya adalah apakah DUSK Network tetap stabil ketika model penundaan berhenti bersikap ramah.
Tingkat fork yang rendah itu penting. Mengetahui seberapa tidak pasti tingkat itu—lebih penting.
#dusk $DUSK
Saya terus kembali ke satu hal saat menguji perilaku fork DUSK Network: jumlah fork itu sendiri memberi tahu saya lebih sedikit daripada keyakinan di balik hitungan tersebut. @Dusk
Tiga fork dalam 1.000 percobaan terlihat mirip dengan 300 fork dalam 100.000 percobaan. Laju yang diamati sama. Namun buktinya sangat berbeda.
Itulah mengapa saya tidak akan berhenti pada satu hasil simulasi saja.
Untuk DUSK Network, Langkah 1 harus menghasilkan 100.000 profil penundaan validator secara acak. Langkah 2 harus memutar ulang kondisi proposal yang saling bertentangan di beberapa distribusi latensi, bukan hanya satu model jaringan yang nyaman. Lalu Langkah 3 mengonversi hitungan fork tersebut menjadi probabilitas, standard error, dan interval kepercayaan 95%.
Masalah tersembunyi bukanlah aktivitas vs ketidakaktifan. Melainkan ketahanan protokol vs ilusi statistik.
Apakah fork yang jarang tetap jarang ketika penundaan validator menjadi bias? Apakah satu distribusi latensi mendominasi kegagalan? Apakah interval kepercayaan menyusut cukup untuk mempercayai estimasi, atau apakah kita masih melihat gangguan?
Beberapa kelemahan itu normal. Sistem terdistribusi itu berantakan, jaringan bisa macet, paket datang terlambat.
Keraguan saya adalah apakah DUSK Network tetap stabil ketika model penundaan berhenti bersikap ramah.
Tingkat fork yang rendah itu penting. Mengetahui seberapa tidak pasti tingkat itu—lebih penting.
#dusk $DUSK
Tiga fork dalam 1.000 percobaan terlihat mirip dengan 300 fork dalam 100.000 percobaan. Laju yang diamati sama. Namun buktinya sangat berbeda.
Itulah mengapa saya tidak akan berhenti pada satu hasil simulasi saja.
Untuk DUSK Network, Langkah 1 harus menghasilkan 100.000 profil penundaan validator secara acak. Langkah 2 harus memutar ulang kondisi proposal yang saling bertentangan di beberapa distribusi latensi, bukan hanya satu model jaringan yang nyaman. Lalu Langkah 3 mengonversi hitungan fork tersebut menjadi probabilitas, standard error, dan interval kepercayaan 95%.
Masalah tersembunyi bukanlah aktivitas vs ketidakaktifan. Melainkan ketahanan protokol vs ilusi statistik.
Apakah fork yang jarang tetap jarang ketika penundaan validator menjadi bias? Apakah satu distribusi latensi mendominasi kegagalan? Apakah interval kepercayaan menyusut cukup untuk mempercayai estimasi, atau apakah kita masih melihat gangguan?
Beberapa kelemahan itu normal. Sistem terdistribusi itu berantakan, jaringan bisa macet, paket datang terlambat.
Keraguan saya adalah apakah DUSK Network tetap stabil ketika model penundaan berhenti bersikap ramah.
Tingkat fork yang rendah itu penting. Mengetahui seberapa tidak pasti tingkat itu—lebih penting.
#dusk $DUSK
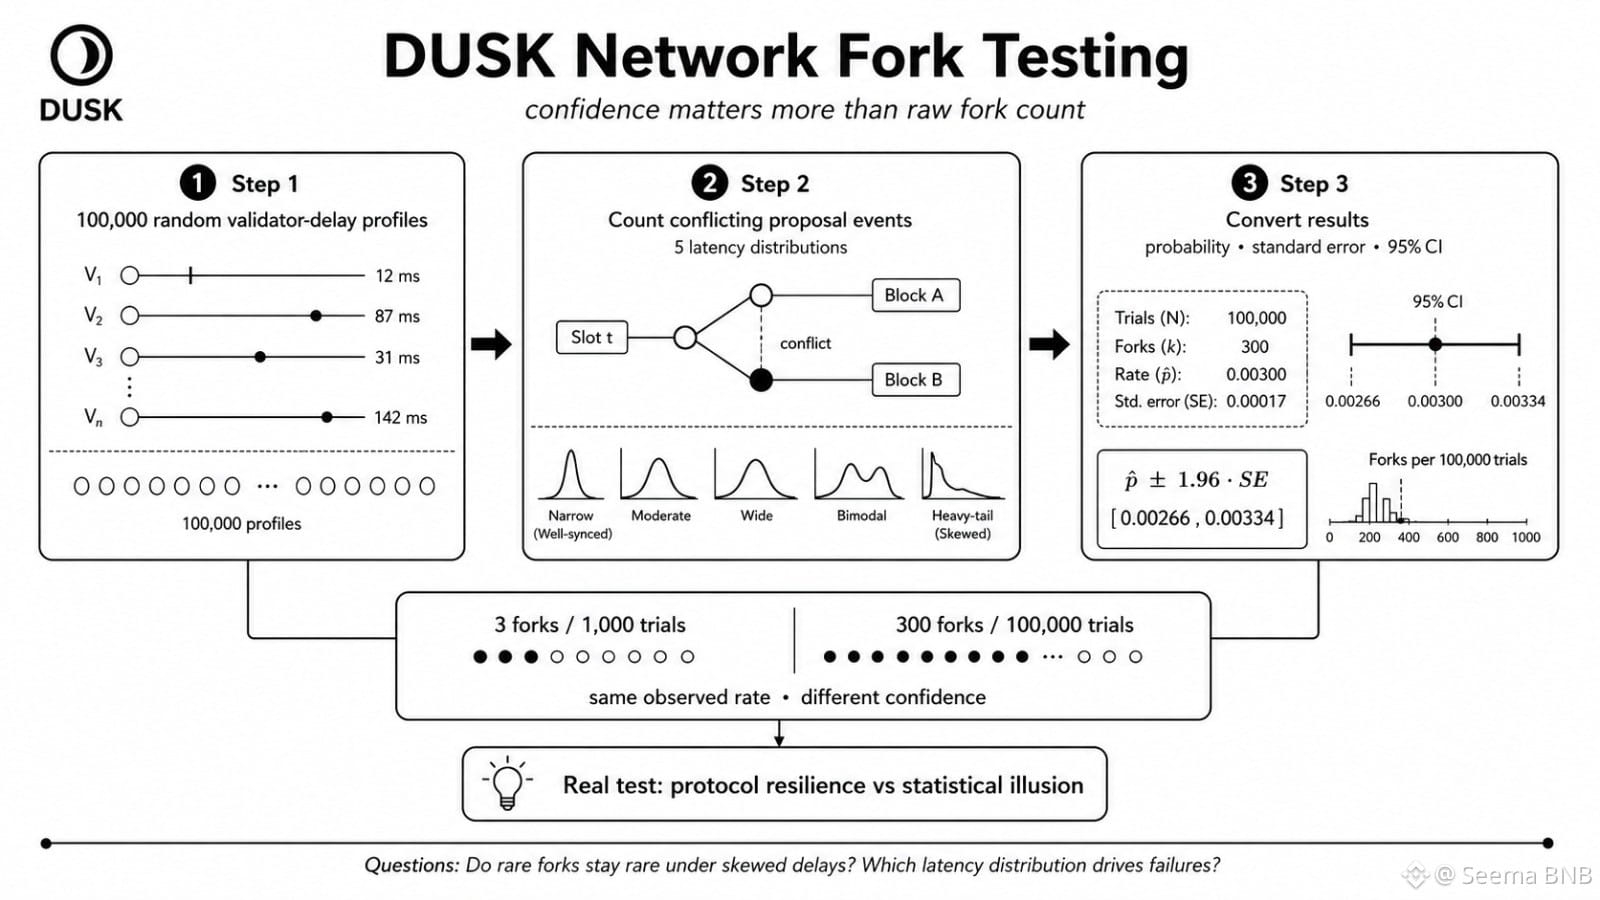
45
24
2k
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
HotCPIDecemberHikePriced
6,390 penayangan
277 Berdiskusi
Pantauan Pasar CPI | CPI AS Naik 0,4% pada Oktober, Lebih Tinggi dari Prakiraan 0,3%
Binance News
·Disukai 10 Kali
·15.2k penayangan
AnthropicRejectsIPODelayValuationinQuestion
136,537 penayangan
1,293 Berdiskusi
NvidiaInvestigatesAfterHuang’sAffairApology
383,451 penayangan
2,765 Berdiskusi