Saya melihat TermMax dari jumlah rantai terlebih dahulu, dan jumlahnya terasa lebih kuat daripada penggunaan yang ada di bawahnya.
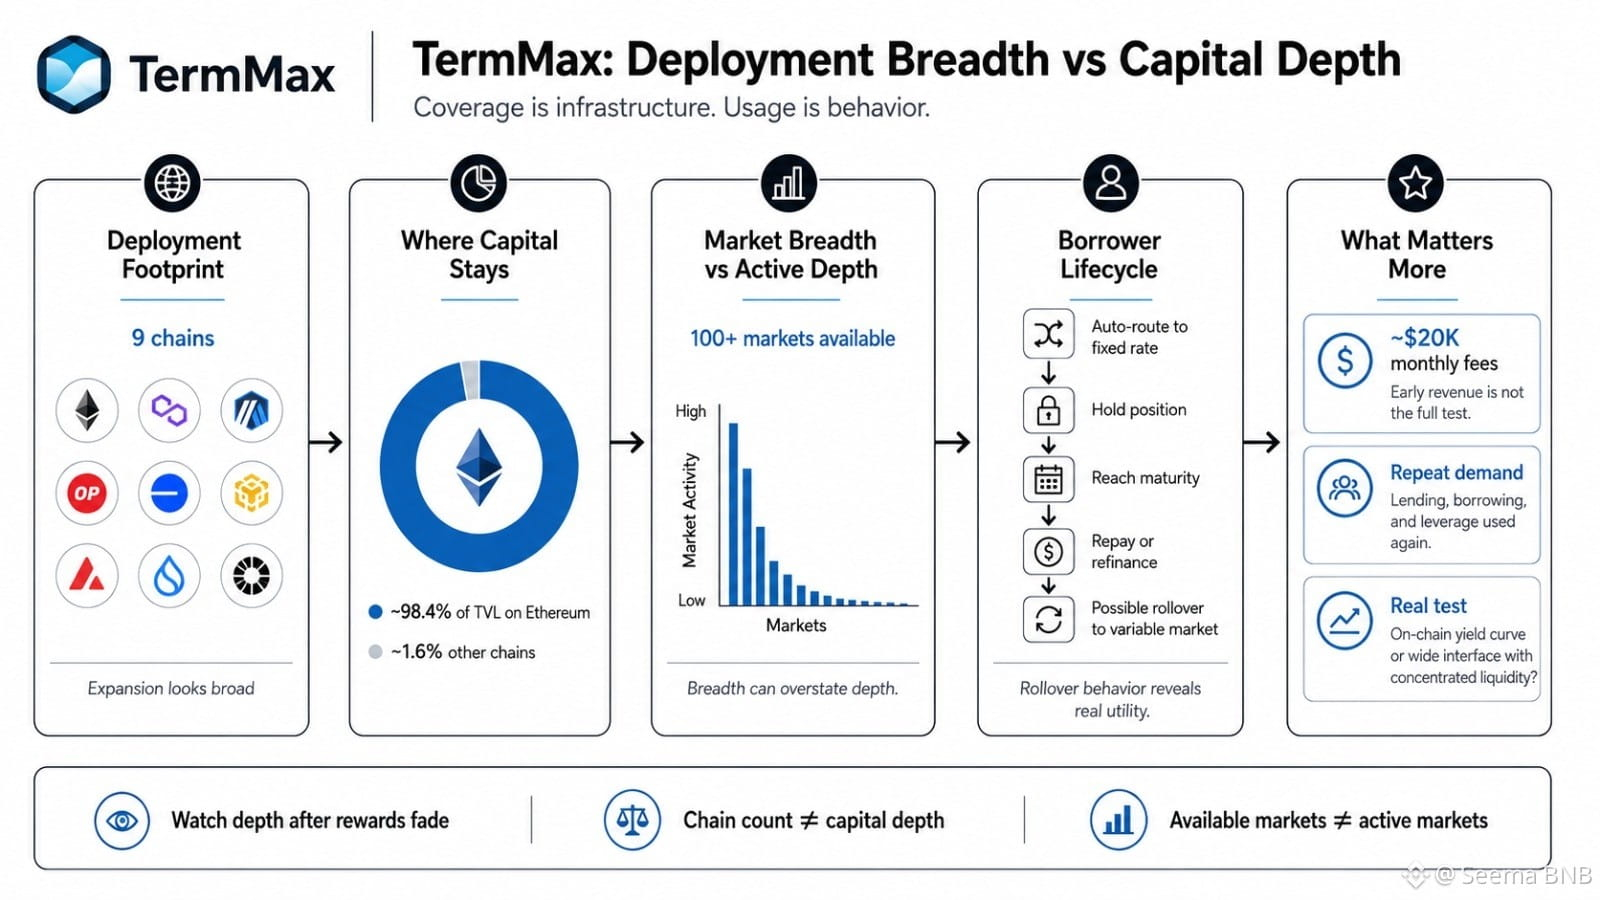
Sembilan rantai terdengar seperti ekspansi. Tetapi jika sekitar 98,4% dari TVL masih bertahan di Ethereum, pertanyaan yang lebih baik bukanlah di mana TermMax dideploy, melainkan di mana modal tetap berada. Cakupan adalah infrastruktur. Penggunaan adalah perilaku.
Masalah yang sama muncul di dalam lebih dari 100 pasar. Berapa banyak yang menghasilkan volume pinjaman yang bermakna dalam 30 hari, dan berapa banyak yang hanya tersedia? Deret ekor panjang aktivitas mendekati nol dapat membuat keluasan terlihat lebih sehat daripada kedalaman.
Auto-routing penting karena menunggu order dengan fixed-rate memiliki biaya peluang. Jika peminjam bisa merutekan dengan efisien, mempertahankan posisi, lalu mencapai jatuh tempo dan sama ada melunasi atau melakukan refinansing, siklusnya menjadi dapat diukur. Berapa persentase yang beralih ke pasar variabel alih-alih melunasi? Apa yang sebenarnya dihemat dari rollover itu dibanding alternatif refinansing awal?
Bagi saya, itu lebih berguna daripada jumlah deployment.
Bahkan sekitar $20K dalam biaya bulanan tidak otomatis lemah. Pendapatan awal bisa saja sederhana. Saya lebih peduli apakah itu berasal dari permintaan pinjaman berulang, pinjaman, dan leverage.
Keraguan saya sederhana: apakah TMX pada akhirnya membangun kurva imbal hasil on-chain yang nyata, atau hanya antarmuka fixed-income yang lebar dengan likuiditas terkonsentrasi?
TermMax masih harus membuktikan kedalaman setelah insentif meredup.
#termmax @TermMax
Sembilan rantai terdengar seperti ekspansi. Tetapi jika sekitar 98,4% dari TVL masih bertahan di Ethereum, pertanyaan yang lebih baik bukanlah di mana TermMax dideploy, melainkan di mana modal tetap berada. Cakupan adalah infrastruktur. Penggunaan adalah perilaku.
Masalah yang sama muncul di dalam lebih dari 100 pasar. Berapa banyak yang menghasilkan volume pinjaman yang bermakna dalam 30 hari, dan berapa banyak yang hanya tersedia? Deret ekor panjang aktivitas mendekati nol dapat membuat keluasan terlihat lebih sehat daripada kedalaman.
Auto-routing penting karena menunggu order dengan fixed-rate memiliki biaya peluang. Jika peminjam bisa merutekan dengan efisien, mempertahankan posisi, lalu mencapai jatuh tempo dan sama ada melunasi atau melakukan refinansing, siklusnya menjadi dapat diukur. Berapa persentase yang beralih ke pasar variabel alih-alih melunasi? Apa yang sebenarnya dihemat dari rollover itu dibanding alternatif refinansing awal?
Bagi saya, itu lebih berguna daripada jumlah deployment.
Bahkan sekitar $20K dalam biaya bulanan tidak otomatis lemah. Pendapatan awal bisa saja sederhana. Saya lebih peduli apakah itu berasal dari permintaan pinjaman berulang, pinjaman, dan leverage.
Keraguan saya sederhana: apakah TMX pada akhirnya membangun kurva imbal hasil on-chain yang nyata, atau hanya antarmuka fixed-income yang lebar dengan likuiditas terkonsentrasi?
TermMax masih harus membuktikan kedalaman setelah insentif meredup.
#termmax @TermMax