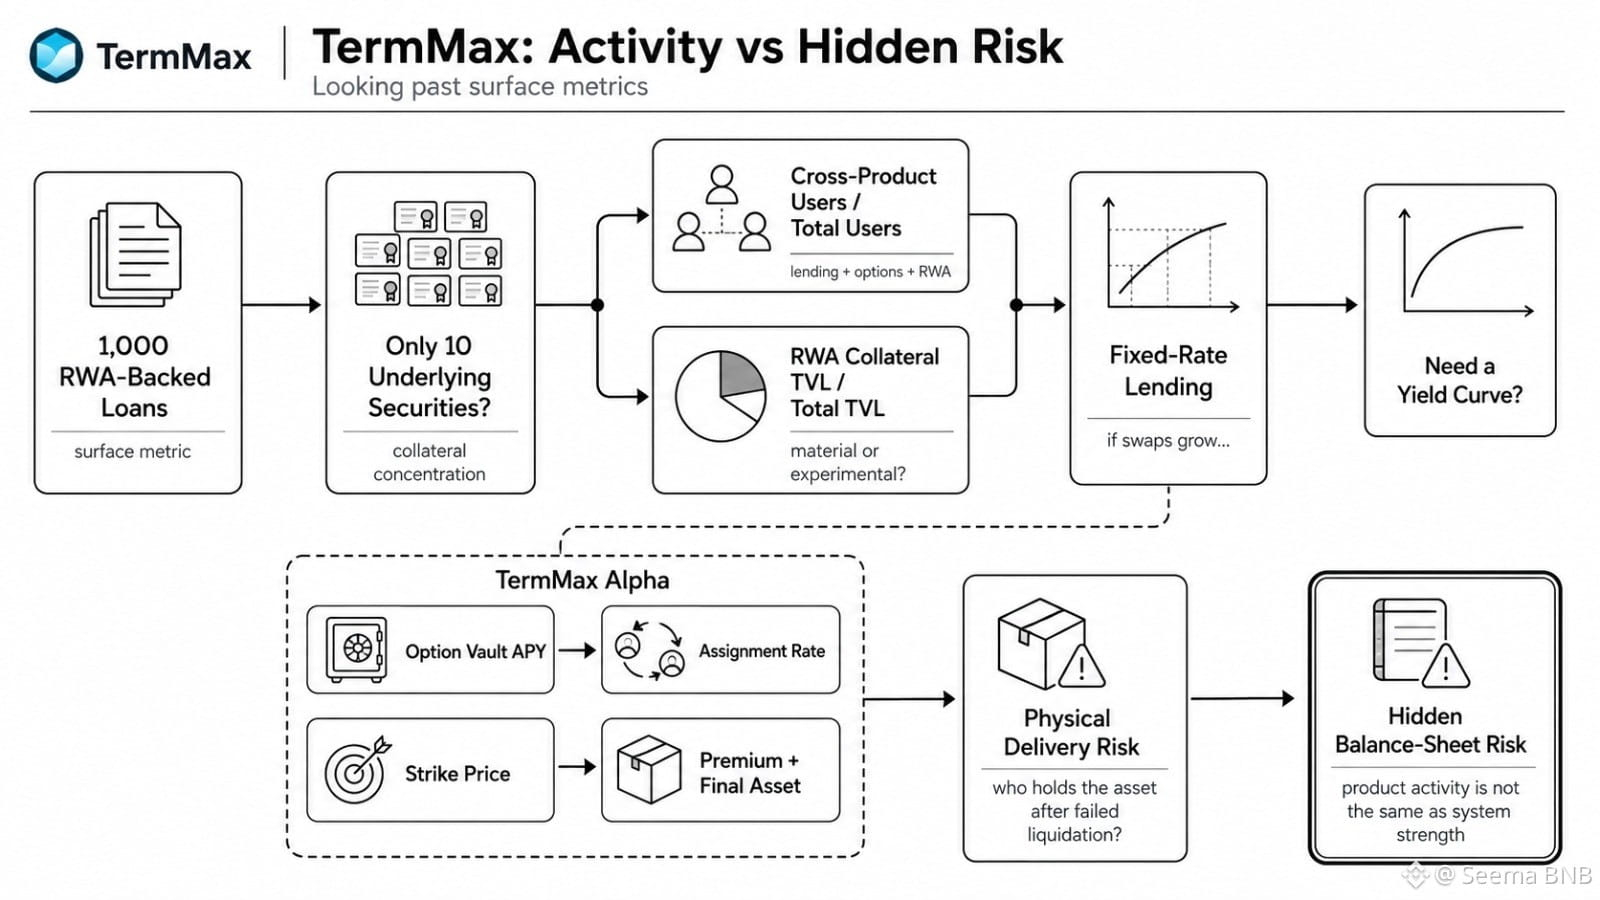
Saya mendapati diri saya kembali ke angka TermMax yang mengganggu dalam catatan saya. 1.000 pinjaman yang didukung RWA tetap akan memberi tahu saya sangat sedikit jika semuanya bergantung pada hanya 10 sekuritas yang mendasarinya.
Metrik yang jelas adalah jumlah pinjaman. Saya merasa itu lemah. Yang penting adalah seberapa terkonsentrasi jaminannya sebenarnya, dan apakah pengguna benar-benar berpindah lintas produk pinjaman, opsi, dan RWA, bukan sekadar menyentuh masing-masing produk sekali.
Di situlah TermMax menjadi lebih sulit untuk dinilai. TVL jaminan RWA bisa meningkat, tetapi apakah itu menjadi material dibandingkan total TVL? Apakah pengguna lintas-produk tumbuh? Apakah pinjaman berbunga tetap pada akhirnya membutuhkan sesuatu yang lebih dekat dengan kurva imbal hasil, terutama jika swap suku bunga menjadi bagian dari sistem?
TermMax Alpha juga punya masalah yang sama. APY vault opsi yang tinggi terlihat bersih sampai perubahan penugasan mengubah aset depositor. Harga strike memengaruhi premi, ya, tetapi juga apa yang akhirnya mungkin akan Anda pegang.
Sebagian penugasan adalah hal yang normal. Uji yang sebenarnya adalah frekuensinya, penurunan nilai (drawdown) setelah pengantaran, serta apakah penyelesaian secara fisik membuat pengguna memiliki aset yang benar-benar mereka inginkan.
Saya masih mengamati satu hal: apakah TermMax mengukur aktivitas produk, ataukah risiko tersembunyi di neraca ketika produk-produk tersebut tumpang tindih?
#termmax @TermMax
Metrik yang jelas adalah jumlah pinjaman. Saya merasa itu lemah. Yang penting adalah seberapa terkonsentrasi jaminannya sebenarnya, dan apakah pengguna benar-benar berpindah lintas produk pinjaman, opsi, dan RWA, bukan sekadar menyentuh masing-masing produk sekali.
Di situlah TermMax menjadi lebih sulit untuk dinilai. TVL jaminan RWA bisa meningkat, tetapi apakah itu menjadi material dibandingkan total TVL? Apakah pengguna lintas-produk tumbuh? Apakah pinjaman berbunga tetap pada akhirnya membutuhkan sesuatu yang lebih dekat dengan kurva imbal hasil, terutama jika swap suku bunga menjadi bagian dari sistem?
TermMax Alpha juga punya masalah yang sama. APY vault opsi yang tinggi terlihat bersih sampai perubahan penugasan mengubah aset depositor. Harga strike memengaruhi premi, ya, tetapi juga apa yang akhirnya mungkin akan Anda pegang.
Sebagian penugasan adalah hal yang normal. Uji yang sebenarnya adalah frekuensinya, penurunan nilai (drawdown) setelah pengantaran, serta apakah penyelesaian secara fisik membuat pengguna memiliki aset yang benar-benar mereka inginkan.
Saya masih mengamati satu hal: apakah TermMax mengukur aktivitas produk, ataukah risiko tersembunyi di neraca ketika produk-produk tersebut tumpang tindih?
#termmax @TermMax