
3D VN
414 Posting

3D VN
Laporkan
Blokir Pengguna
Since2020||HolderBTC
257 Mengikuti
142 Pengikut
574 Disukai
Posting
Semua
Kuotasi
·
--
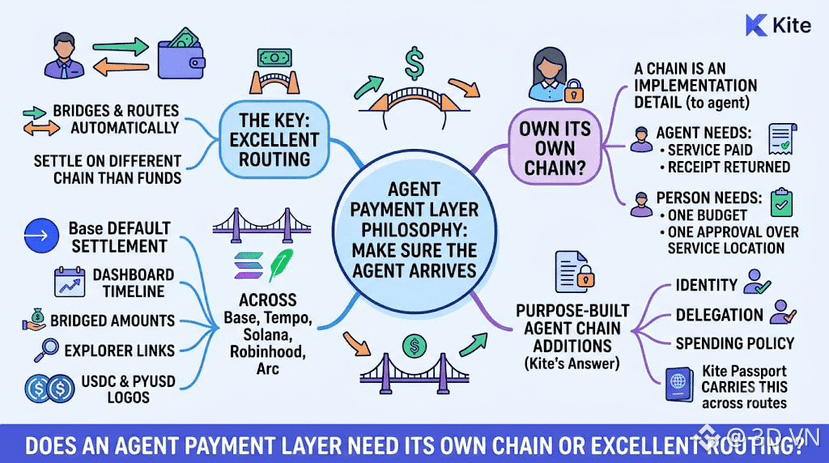
Lapisan pembayaran untuk agen tidak harus memiliki jalannya sendiri. Lapisan itu harus memastikan agen sampai di tujuan.
Catatan rilis Kite Passport menunjukkan filosofi tersebut dalam praktik. Sejak Juli 2026, pembayaran x402 dapat diselesaikan di chain yang berbeda dari chain tempat dana Anda disimpan: Passport menjembatani dan merutekan pembayaran secara otomatis melalui Base, Tempo, dan Solana, dan Base kini menjadi chain penyelesaian default. Dasbor menampilkan linimasa rute untuk setiap pembayaran yang dirutekan, lengkap dengan jumlah yang dijembatani, tautan penjelajah, serta logo token USDC dan PYUSD. Rilis berikutnya menambahkan dukungan untuk Robinhood Chain dan Arc mainnet.
Bagi agen, chain hanyalah detail implementasi. Agen membutuhkan layanan yang dibayar dan tanda terima yang dikembalikan. Bagi orang di baliknya, satu anggaran dan satu persetujuan seharusnya cukup, di mana pun layanan itu berada.
Jika penyelesaian pembayaran berlangsung di jaringan dengan likuiditas tertinggi, apa yang ditawarkan chain khusus agen? Jawaban Kite berpusat pada identitas, delegasi, dan kebijakan pengeluaran—lapisan yang dibawa Passport di setiap rute yang dilaluinya.
Apakah lapisan pembayaran agen membutuhkan chain sendiri, atau cukup perutean yang luar biasa baik?
#KiteBBW $KITE
Lapisan pembayaran untuk agen tidak harus memiliki jalannya sendiri. Lapisan itu harus memastikan agen sampai di tujuan.
Catatan rilis Kite Passport menunjukkan filosofi tersebut dalam praktik. Sejak Juli 2026, pembayaran x402 dapat diselesaikan di chain yang berbeda dari chain tempat dana Anda disimpan: Passport menjembatani dan merutekan pembayaran secara otomatis melalui Base, Tempo, dan Solana, dan Base kini menjadi chain penyelesaian default. Dasbor menampilkan linimasa rute untuk setiap pembayaran yang dirutekan, lengkap dengan jumlah yang dijembatani, tautan penjelajah, serta logo token USDC dan PYUSD. Rilis berikutnya menambahkan dukungan untuk Robinhood Chain dan Arc mainnet.
Bagi agen, chain hanyalah detail implementasi. Agen membutuhkan layanan yang dibayar dan tanda terima yang dikembalikan. Bagi orang di baliknya, satu anggaran dan satu persetujuan seharusnya cukup, di mana pun layanan itu berada.
Jika penyelesaian pembayaran berlangsung di jaringan dengan likuiditas tertinggi, apa yang ditawarkan chain khusus agen? Jawaban Kite berpusat pada identitas, delegasi, dan kebijakan pengeluaran—lapisan yang dibawa Passport di setiap rute yang dilaluinya.
Apakah lapisan pembayaran agen membutuhkan chain sendiri, atau cukup perutean yang luar biasa baik?
#KiteBBW $KITE
Catatan rilis Kite Passport menunjukkan filosofi tersebut dalam praktik. Sejak Juli 2026, pembayaran x402 dapat diselesaikan di chain yang berbeda dari chain tempat dana Anda disimpan: Passport menjembatani dan merutekan pembayaran secara otomatis melalui Base, Tempo, dan Solana, dan Base kini menjadi chain penyelesaian default. Dasbor menampilkan linimasa rute untuk setiap pembayaran yang dirutekan, lengkap dengan jumlah yang dijembatani, tautan penjelajah, serta logo token USDC dan PYUSD. Rilis berikutnya menambahkan dukungan untuk Robinhood Chain dan Arc mainnet.
Bagi agen, chain hanyalah detail implementasi. Agen membutuhkan layanan yang dibayar dan tanda terima yang dikembalikan. Bagi orang di baliknya, satu anggaran dan satu persetujuan seharusnya cukup, di mana pun layanan itu berada.
Jika penyelesaian pembayaran berlangsung di jaringan dengan likuiditas tertinggi, apa yang ditawarkan chain khusus agen? Jawaban Kite berpusat pada identitas, delegasi, dan kebijakan pengeluaran—lapisan yang dibawa Passport di setiap rute yang dilaluinya.
Apakah lapisan pembayaran agen membutuhkan chain sendiri, atau cukup perutean yang luar biasa baik?
#KiteBBW $KITE
1
149
·
--
Saya terus memikirkan penggunaan fungsi host native oleh Dusk untuk operasi yang mahal.
Di atas kertas, logikanya sederhana. Pindahkan komputasi berat keluar dari WebAssembly, jalankan dengan lebih efisien di lingkungan host, dan kurangi sebagian overhead di sepanjang jalan.
Namun membuat satu bagian dari jalur eksekusi menjadi lebih cepat tidak otomatis membuat seluruh beban kerja menjadi lebih cepat dalam jumlah yang sama. Ini penting karena Dusk mendorong agar pasar keuangan dibawa ke onchain dengan institusi berlisensi EU, di mana arsitektur pada akhirnya harus berjalan di bawah beban kerja nyata, bukan sekadar terlihat efisien di atas kertas. Yang belum saya ketahui adalah apakah desain fungsi host Dusk menghilangkan bottleneck yang benar-benar mendominasi beban kerja nyata, atau terutama mempercepat pekerjaan yang ternyata hanya merupakan bagian yang lebih kecil dari total eksekusi.
Rincian yang layak diperhatikan adalah operasi mana yang dipindahkan keluar dari WASM, seberapa jauh operasinya menjadi lebih cepat, dan seberapa besar porsi beban kerja Dusk yang representatif yang dicakup oleh operasi tersebut.
Arsitektur memberikan alasan yang baik untuk mengharapkan adanya peningkatan. Itu adalah bukti yang lebih lemah dibandingkan melihat jenis beban kerja yang sama menghasilkan peningkatan yang nyata, dapat diulang, dan konsisten dalam praktik.
Saya kurang peduli pada percepatan teoretis satu primitf dibandingkan pada seberapa besar perubahan yang dibawanya terhadap performa beban kerja yang benar-benar dijalankan Dusk.
Pertanyaannya adalah apakah Dusk telah menghilangkan bottleneck sistem yang nyata, atau hanya mempercepat satu bagian dari jalur tanpa menggeser performa keseluruhan terlalu jauh.
Saya memantau benchmark khusus Dusk yang mengisolasi keuntungan fungsi host dan menunjukkan seberapa besar dampaknya di tingkat beban kerja.
#dusk $DUSK @Dusk_Foundation
Saya terus memikirkan penggunaan fungsi host native oleh Dusk untuk operasi yang mahal.
Di atas kertas, logikanya sederhana. Pindahkan komputasi berat keluar dari WebAssembly, jalankan dengan lebih efisien di lingkungan host, dan kurangi sebagian overhead di sepanjang jalan.
Namun membuat satu bagian dari jalur eksekusi menjadi lebih cepat tidak otomatis membuat seluruh beban kerja menjadi lebih cepat dalam jumlah yang sama. Ini penting karena Dusk mendorong agar pasar keuangan dibawa ke onchain dengan institusi berlisensi EU, di mana arsitektur pada akhirnya harus berjalan di bawah beban kerja nyata, bukan sekadar terlihat efisien di atas kertas. Yang belum saya ketahui adalah apakah desain fungsi host Dusk menghilangkan bottleneck yang benar-benar mendominasi beban kerja nyata, atau terutama mempercepat pekerjaan yang ternyata hanya merupakan bagian yang lebih kecil dari total eksekusi.
Rincian yang layak diperhatikan adalah operasi mana yang dipindahkan keluar dari WASM, seberapa jauh operasinya menjadi lebih cepat, dan seberapa besar porsi beban kerja Dusk yang representatif yang dicakup oleh operasi tersebut.
Arsitektur memberikan alasan yang baik untuk mengharapkan adanya peningkatan. Itu adalah bukti yang lebih lemah dibandingkan melihat jenis beban kerja yang sama menghasilkan peningkatan yang nyata, dapat diulang, dan konsisten dalam praktik.
Saya kurang peduli pada percepatan teoretis satu primitf dibandingkan pada seberapa besar perubahan yang dibawanya terhadap performa beban kerja yang benar-benar dijalankan Dusk.
Pertanyaannya adalah apakah Dusk telah menghilangkan bottleneck sistem yang nyata, atau hanya mempercepat satu bagian dari jalur tanpa menggeser performa keseluruhan terlalu jauh.
Saya memantau benchmark khusus Dusk yang mengisolasi keuntungan fungsi host dan menunjukkan seberapa besar dampaknya di tingkat beban kerja.
#dusk $DUSK @Dusk
Di atas kertas, logikanya sederhana. Pindahkan komputasi berat keluar dari WebAssembly, jalankan dengan lebih efisien di lingkungan host, dan kurangi sebagian overhead di sepanjang jalan.
Namun membuat satu bagian dari jalur eksekusi menjadi lebih cepat tidak otomatis membuat seluruh beban kerja menjadi lebih cepat dalam jumlah yang sama. Ini penting karena Dusk mendorong agar pasar keuangan dibawa ke onchain dengan institusi berlisensi EU, di mana arsitektur pada akhirnya harus berjalan di bawah beban kerja nyata, bukan sekadar terlihat efisien di atas kertas. Yang belum saya ketahui adalah apakah desain fungsi host Dusk menghilangkan bottleneck yang benar-benar mendominasi beban kerja nyata, atau terutama mempercepat pekerjaan yang ternyata hanya merupakan bagian yang lebih kecil dari total eksekusi.
Rincian yang layak diperhatikan adalah operasi mana yang dipindahkan keluar dari WASM, seberapa jauh operasinya menjadi lebih cepat, dan seberapa besar porsi beban kerja Dusk yang representatif yang dicakup oleh operasi tersebut.
Arsitektur memberikan alasan yang baik untuk mengharapkan adanya peningkatan. Itu adalah bukti yang lebih lemah dibandingkan melihat jenis beban kerja yang sama menghasilkan peningkatan yang nyata, dapat diulang, dan konsisten dalam praktik.
Saya kurang peduli pada percepatan teoretis satu primitf dibandingkan pada seberapa besar perubahan yang dibawanya terhadap performa beban kerja yang benar-benar dijalankan Dusk.
Pertanyaannya adalah apakah Dusk telah menghilangkan bottleneck sistem yang nyata, atau hanya mempercepat satu bagian dari jalur tanpa menggeser performa keseluruhan terlalu jauh.
Saya memantau benchmark khusus Dusk yang mengisolasi keuntungan fungsi host dan menunjukkan seberapa besar dampaknya di tingkat beban kerja.
#dusk $DUSK @Dusk
2
114
·
--
Terverifikasi
Saya terus memikirkan dua jenis transaksi yang diperkenalkan Dusk di Rusk: CanonicalTransaction dan LedgerTransaction.
Keduanya mewakili lapisan berbeda dari transaksi yang sama. CanonicalTransaction adalah bentuk yang dikerjakan Rusk secara logis, sementara LedgerTransaction membungkus transaksi itu dalam representasi buku besar (ledger) yang diperlukan oleh versi protokol tertentu. Ketegangannya adalah bahwa Dusk ingin format penyimpanan tersebut dapat berkembang tanpa memaksa makna sebuah transaksi ikut berevolusi bersamanya—sebuah sifat penting saat mereka mendorong agar pasar keuangan dibawa onchain bersama institusi berlisensi EU. Yang belum saya ketahui adalah apakah pemisahan ini benar-benar akan menjaga perubahan versi tetap terkandung di dalam Rusk, atau apakah perubahan format tetap akan merembet ke wallet, aplikasi, dan pemutaran ulang historis.
Hal-hal detail yang layak diperhatikan adalah bagaimana Dusk menormalkan transaksi yang masuk, memilih representasi ledger yang tepat, serta menginterpretasikan transaksi yang lebih lama setelah peningkatan protokol.
Wallet yang terus mengirim transaksi setelah sebuah upgrade adalah bukti yang berguna tentang kompatibilitas. Uji yang lebih kuat adalah apakah Dusk dapat mengubah representasi di bawahnya sambil tetap mempertahankan semantik transaksi yang sama di atasnya.
Saya menilai abstraksi tersebut dari seberapa sedikit kompleksitas penanganan versi yang perlu diketahui aplikasi.
Pertanyaannya adalah apakah Dusk benar-benar memisahkan apa arti sebuah transaksi dari bagaimana ledger menyimpannya, atau hanya memindahkan beban penanganan versi ke tempat lain dalam tumpukan.
Saya sedang mengamati bagaimana batas itu bertahan menghadapi perubahan format di masa depan dan pemutaran ulang historis.
#dusk $DUSK @Dusk_Foundation
Saya terus memikirkan dua jenis transaksi yang diperkenalkan Dusk di Rusk: CanonicalTransaction dan LedgerTransaction.
Keduanya mewakili lapisan berbeda dari transaksi yang sama. CanonicalTransaction adalah bentuk yang dikerjakan Rusk secara logis, sementara LedgerTransaction membungkus transaksi itu dalam representasi buku besar (ledger) yang diperlukan oleh versi protokol tertentu. Ketegangannya adalah bahwa Dusk ingin format penyimpanan tersebut dapat berkembang tanpa memaksa makna sebuah transaksi ikut berevolusi bersamanya—sebuah sifat penting saat mereka mendorong agar pasar keuangan dibawa onchain bersama institusi berlisensi EU. Yang belum saya ketahui adalah apakah pemisahan ini benar-benar akan menjaga perubahan versi tetap terkandung di dalam Rusk, atau apakah perubahan format tetap akan merembet ke wallet, aplikasi, dan pemutaran ulang historis.
Hal-hal detail yang layak diperhatikan adalah bagaimana Dusk menormalkan transaksi yang masuk, memilih representasi ledger yang tepat, serta menginterpretasikan transaksi yang lebih lama setelah peningkatan protokol.
Wallet yang terus mengirim transaksi setelah sebuah upgrade adalah bukti yang berguna tentang kompatibilitas. Uji yang lebih kuat adalah apakah Dusk dapat mengubah representasi di bawahnya sambil tetap mempertahankan semantik transaksi yang sama di atasnya.
Saya menilai abstraksi tersebut dari seberapa sedikit kompleksitas penanganan versi yang perlu diketahui aplikasi.
Pertanyaannya adalah apakah Dusk benar-benar memisahkan apa arti sebuah transaksi dari bagaimana ledger menyimpannya, atau hanya memindahkan beban penanganan versi ke tempat lain dalam tumpukan.
Saya sedang mengamati bagaimana batas itu bertahan menghadapi perubahan format di masa depan dan pemutaran ulang historis.
#dusk $DUSK @Dusk
Keduanya mewakili lapisan berbeda dari transaksi yang sama. CanonicalTransaction adalah bentuk yang dikerjakan Rusk secara logis, sementara LedgerTransaction membungkus transaksi itu dalam representasi buku besar (ledger) yang diperlukan oleh versi protokol tertentu. Ketegangannya adalah bahwa Dusk ingin format penyimpanan tersebut dapat berkembang tanpa memaksa makna sebuah transaksi ikut berevolusi bersamanya—sebuah sifat penting saat mereka mendorong agar pasar keuangan dibawa onchain bersama institusi berlisensi EU. Yang belum saya ketahui adalah apakah pemisahan ini benar-benar akan menjaga perubahan versi tetap terkandung di dalam Rusk, atau apakah perubahan format tetap akan merembet ke wallet, aplikasi, dan pemutaran ulang historis.
Hal-hal detail yang layak diperhatikan adalah bagaimana Dusk menormalkan transaksi yang masuk, memilih representasi ledger yang tepat, serta menginterpretasikan transaksi yang lebih lama setelah peningkatan protokol.
Wallet yang terus mengirim transaksi setelah sebuah upgrade adalah bukti yang berguna tentang kompatibilitas. Uji yang lebih kuat adalah apakah Dusk dapat mengubah representasi di bawahnya sambil tetap mempertahankan semantik transaksi yang sama di atasnya.
Saya menilai abstraksi tersebut dari seberapa sedikit kompleksitas penanganan versi yang perlu diketahui aplikasi.
Pertanyaannya adalah apakah Dusk benar-benar memisahkan apa arti sebuah transaksi dari bagaimana ledger menyimpannya, atau hanya memindahkan beban penanganan versi ke tempat lain dalam tumpukan.
Saya sedang mengamati bagaimana batas itu bertahan menghadapi perubahan format di masa depan dan pemutaran ulang historis.
#dusk $DUSK @Dusk
74
·
--
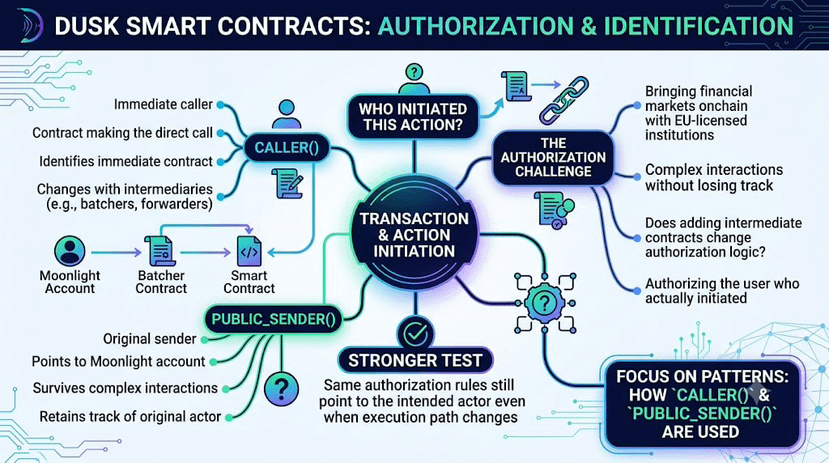
Dua fungsi pengirim (sender) dalam smart contract Dusk menarik perhatian saya: caller() dan public_sender().
Keduanya terdengar seperti dua cara untuk menjawab pertanyaan yang sama, siapa yang memulai tindakan ini, tetapi keduanya bisa menunjuk ke aktor yang berbeda. Pembedaan ini penting karena Dusk mendorong pasar keuangan agar berjalan di onchain dengan institusi berlisensi UE, di mana otorisasi harus bertahan dari interaksi kontrak yang lebih kompleks tanpa kehilangan jejak aktor aslinya. caller() mengidentifikasi kontrak yang membuat panggilan langsung, sedangkan public_sender() masih dapat menunjuk kembali ke akun Moonlight yang memulai transaksi tersebut.
Yang belum saya ketahui adalah apakah smart contract Dusk akan secara konsisten mengotorisasi pengguna yang benar-benar memulai suatu tindakan, atau apakah menambahkan kontrak perantara dapat diam-diam mengubah identitas yang dilihat oleh logika otorisasi. Mekanisme yang layak diperhatikan itu sederhana: ketika kontrak bergantung pada caller(), ketika bergantung pada public_sender(), dan apa yang terjadi begitu batcher atau forwarder berada di tengah.
Transaksi yang dieksekusi dengan sukses tidak cukup untuk menjawab itu. Uji yang lebih kuat adalah apakah aturan otorisasi yang sama tetap menunjuk kembali ke aktor yang dimaksud bahkan ketika jalur eksekusi berubah.
Saya tidak terlalu peduli berapa banyak kontrak perantara yang dilewati suatu tindakan, selama otorisasi tetap terselesaikan ke aktor yang benar-benar memulai tindakan tersebut.
Hal ini penting karena menambahkan perantara dapat mengubah siapa yang dilihat sebuah kontrak tanpa mengubah siapa yang benar-benar mengotorisasi tindakan tersebut.
Pertanyaannya adalah apakah Dusk dapat menambahkan lebih banyak jalur eksekusi yang dapat disusun (composable) tanpa membuat otorisasi bergantung pada kontrak mana pun yang kebetulan berada di tengah.
Saya memantau bagaimana caller() dan public_sender() digunakan saat pola-pola itu berkembang.
@Dusk_Foundation $DUSK #dusk
Dua fungsi pengirim (sender) dalam smart contract Dusk menarik perhatian saya: caller() dan public_sender().
Keduanya terdengar seperti dua cara untuk menjawab pertanyaan yang sama, siapa yang memulai tindakan ini, tetapi keduanya bisa menunjuk ke aktor yang berbeda. Pembedaan ini penting karena Dusk mendorong pasar keuangan agar berjalan di onchain dengan institusi berlisensi UE, di mana otorisasi harus bertahan dari interaksi kontrak yang lebih kompleks tanpa kehilangan jejak aktor aslinya. caller() mengidentifikasi kontrak yang membuat panggilan langsung, sedangkan public_sender() masih dapat menunjuk kembali ke akun Moonlight yang memulai transaksi tersebut.
Yang belum saya ketahui adalah apakah smart contract Dusk akan secara konsisten mengotorisasi pengguna yang benar-benar memulai suatu tindakan, atau apakah menambahkan kontrak perantara dapat diam-diam mengubah identitas yang dilihat oleh logika otorisasi. Mekanisme yang layak diperhatikan itu sederhana: ketika kontrak bergantung pada caller(), ketika bergantung pada public_sender(), dan apa yang terjadi begitu batcher atau forwarder berada di tengah.
Transaksi yang dieksekusi dengan sukses tidak cukup untuk menjawab itu. Uji yang lebih kuat adalah apakah aturan otorisasi yang sama tetap menunjuk kembali ke aktor yang dimaksud bahkan ketika jalur eksekusi berubah.
Saya tidak terlalu peduli berapa banyak kontrak perantara yang dilewati suatu tindakan, selama otorisasi tetap terselesaikan ke aktor yang benar-benar memulai tindakan tersebut.
Hal ini penting karena menambahkan perantara dapat mengubah siapa yang dilihat sebuah kontrak tanpa mengubah siapa yang benar-benar mengotorisasi tindakan tersebut.
Pertanyaannya adalah apakah Dusk dapat menambahkan lebih banyak jalur eksekusi yang dapat disusun (composable) tanpa membuat otorisasi bergantung pada kontrak mana pun yang kebetulan berada di tengah.
Saya memantau bagaimana caller() dan public_sender() digunakan saat pola-pola itu berkembang.
@Dusk $DUSK #dusk
Keduanya terdengar seperti dua cara untuk menjawab pertanyaan yang sama, siapa yang memulai tindakan ini, tetapi keduanya bisa menunjuk ke aktor yang berbeda. Pembedaan ini penting karena Dusk mendorong pasar keuangan agar berjalan di onchain dengan institusi berlisensi UE, di mana otorisasi harus bertahan dari interaksi kontrak yang lebih kompleks tanpa kehilangan jejak aktor aslinya. caller() mengidentifikasi kontrak yang membuat panggilan langsung, sedangkan public_sender() masih dapat menunjuk kembali ke akun Moonlight yang memulai transaksi tersebut.
Yang belum saya ketahui adalah apakah smart contract Dusk akan secara konsisten mengotorisasi pengguna yang benar-benar memulai suatu tindakan, atau apakah menambahkan kontrak perantara dapat diam-diam mengubah identitas yang dilihat oleh logika otorisasi. Mekanisme yang layak diperhatikan itu sederhana: ketika kontrak bergantung pada caller(), ketika bergantung pada public_sender(), dan apa yang terjadi begitu batcher atau forwarder berada di tengah.
Transaksi yang dieksekusi dengan sukses tidak cukup untuk menjawab itu. Uji yang lebih kuat adalah apakah aturan otorisasi yang sama tetap menunjuk kembali ke aktor yang dimaksud bahkan ketika jalur eksekusi berubah.
Saya tidak terlalu peduli berapa banyak kontrak perantara yang dilewati suatu tindakan, selama otorisasi tetap terselesaikan ke aktor yang benar-benar memulai tindakan tersebut.
Hal ini penting karena menambahkan perantara dapat mengubah siapa yang dilihat sebuah kontrak tanpa mengubah siapa yang benar-benar mengotorisasi tindakan tersebut.
Pertanyaannya adalah apakah Dusk dapat menambahkan lebih banyak jalur eksekusi yang dapat disusun (composable) tanpa membuat otorisasi bergantung pada kontrak mana pun yang kebetulan berada di tengah.
Saya memantau bagaimana caller() dan public_sender() digunakan saat pola-pola itu berkembang.
@Dusk $DUSK #dusk
88
·
--
Ada keputusan yang tenang yang terkubur dalam cara Dusk Network mendeskripsikan dirinya, yang mudah terlewat jika Anda hanya sekadar membaca cepat peta jalan. Dusk tidak memposisikan dirinya sebagai penerbit efek tokenisasi. Dusk justru memposisikan dirinya sebagai rel yang berada di bawah siapa pun yang ternyata menjadi penerbitnya. Peran yang lebih sempit dan lebih rendah hati ini, menurut saya, adalah yang tepat. Banyak pesaing mengejar kedua peran sekaligus dan akhirnya menjadi biasa saja di keduanya, tidak memenuhi ekspektasi lembaga due diligence maupun kebutuhan komposabilitas yang benar-benar diinginkan oleh para pengembang.
Contoh paling jelas adalah NPEX, yang berencana membawa lebih dari €300M aset ke Dusk. Dusk tidak menjadi broker-dealer atau tempat berlisensi untuk mewujudkannya. Dusk membangun infrastruktur yang mampu membawa alur penerbitan native untuk efek teregulasi, lalu menyerahkan proses penerbitan yang sebenarnya kepada institusi dan venue setelah mereka memiliki otorisasi serta pengaturan produk yang dibutuhkan oleh yurisdiksi mereka. NPEX membawa lisensi dan asetnya. Dusk membawa settlement, privasi, dan rel teknis tempat aset-aset tersebut bergerak.
Pemisahan peran ini adalah batasan yang disengaja, bukan fitur yang hilang. Blockchain yang mencoba menjadi sekaligus infrastruktur dan penerbit efek yang teregulasi akan memerlukan lisensi perbankan di setiap pasar yang disentuhnya—strategi yang lebih lambat dan lebih rapuh dibanding bermitra dengan entitas yang sudah memilikinya. Dengan tetap berada di jalur infrastruktur, Dusk dapat terhubung dengan NPEX hari ini dan, pada prinsipnya, dengan venue berlisensi lain di yurisdiksi berbeda besok, tanpa perlu mengarsitek ulang apa pun.
Risikonya adalah pertumbuhan Dusk menjadi bergantung pada seberapa banyak mitra yang berbentuk NPEX yang bisa ditemukannya, dan seberapa cepat masing-masing mitra melewati proses regulasinya sendiri. Penyedia infrastruktur tidak mengendalikan kurva adopsi mereka sendiri. Mereka menunggu dokumen orang lain, dan ketergantungan itulah risiko nyata yang berada di bawah keputusan yang sebenarnya sudah masuk akal.
@Dusk_Foundation $DUSK #dusk
Ada keputusan yang tenang yang terkubur dalam cara Dusk Network mendeskripsikan dirinya, yang mudah terlewat jika Anda hanya sekadar membaca cepat peta jalan. Dusk tidak memposisikan dirinya sebagai penerbit efek tokenisasi. Dusk justru memposisikan dirinya sebagai rel yang berada di bawah siapa pun yang ternyata menjadi penerbitnya. Peran yang lebih sempit dan lebih rendah hati ini, menurut saya, adalah yang tepat. Banyak pesaing mengejar kedua peran sekaligus dan akhirnya menjadi biasa saja di keduanya, tidak memenuhi ekspektasi lembaga due diligence maupun kebutuhan komposabilitas yang benar-benar diinginkan oleh para pengembang.
Contoh paling jelas adalah NPEX, yang berencana membawa lebih dari €300M aset ke Dusk. Dusk tidak menjadi broker-dealer atau tempat berlisensi untuk mewujudkannya. Dusk membangun infrastruktur yang mampu membawa alur penerbitan native untuk efek teregulasi, lalu menyerahkan proses penerbitan yang sebenarnya kepada institusi dan venue setelah mereka memiliki otorisasi serta pengaturan produk yang dibutuhkan oleh yurisdiksi mereka. NPEX membawa lisensi dan asetnya. Dusk membawa settlement, privasi, dan rel teknis tempat aset-aset tersebut bergerak.
Pemisahan peran ini adalah batasan yang disengaja, bukan fitur yang hilang. Blockchain yang mencoba menjadi sekaligus infrastruktur dan penerbit efek yang teregulasi akan memerlukan lisensi perbankan di setiap pasar yang disentuhnya—strategi yang lebih lambat dan lebih rapuh dibanding bermitra dengan entitas yang sudah memilikinya. Dengan tetap berada di jalur infrastruktur, Dusk dapat terhubung dengan NPEX hari ini dan, pada prinsipnya, dengan venue berlisensi lain di yurisdiksi berbeda besok, tanpa perlu mengarsitek ulang apa pun.
Risikonya adalah pertumbuhan Dusk menjadi bergantung pada seberapa banyak mitra yang berbentuk NPEX yang bisa ditemukannya, dan seberapa cepat masing-masing mitra melewati proses regulasinya sendiri. Penyedia infrastruktur tidak mengendalikan kurva adopsi mereka sendiri. Mereka menunggu dokumen orang lain, dan ketergantungan itulah risiko nyata yang berada di bawah keputusan yang sebenarnya sudah masuk akal.
@Dusk $DUSK #dusk
Contoh paling jelas adalah NPEX, yang berencana membawa lebih dari €300M aset ke Dusk. Dusk tidak menjadi broker-dealer atau tempat berlisensi untuk mewujudkannya. Dusk membangun infrastruktur yang mampu membawa alur penerbitan native untuk efek teregulasi, lalu menyerahkan proses penerbitan yang sebenarnya kepada institusi dan venue setelah mereka memiliki otorisasi serta pengaturan produk yang dibutuhkan oleh yurisdiksi mereka. NPEX membawa lisensi dan asetnya. Dusk membawa settlement, privasi, dan rel teknis tempat aset-aset tersebut bergerak.
Pemisahan peran ini adalah batasan yang disengaja, bukan fitur yang hilang. Blockchain yang mencoba menjadi sekaligus infrastruktur dan penerbit efek yang teregulasi akan memerlukan lisensi perbankan di setiap pasar yang disentuhnya—strategi yang lebih lambat dan lebih rapuh dibanding bermitra dengan entitas yang sudah memilikinya. Dengan tetap berada di jalur infrastruktur, Dusk dapat terhubung dengan NPEX hari ini dan, pada prinsipnya, dengan venue berlisensi lain di yurisdiksi berbeda besok, tanpa perlu mengarsitek ulang apa pun.
Risikonya adalah pertumbuhan Dusk menjadi bergantung pada seberapa banyak mitra yang berbentuk NPEX yang bisa ditemukannya, dan seberapa cepat masing-masing mitra melewati proses regulasinya sendiri. Penyedia infrastruktur tidak mengendalikan kurva adopsi mereka sendiri. Mereka menunggu dokumen orang lain, dan ketergantungan itulah risiko nyata yang berada di bawah keputusan yang sebenarnya sudah masuk akal.
@Dusk $DUSK #dusk
2
1
81
·
--
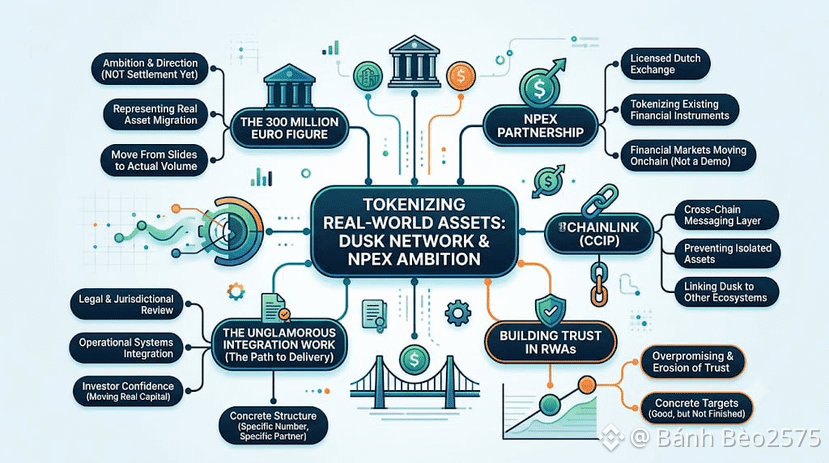
Angka terus dilemparkan di industri ini, dan kebanyakan cepat sekali dilupakan dalam waktu seminggu. Angka 300 juta euro yang terkait dengan kemitraan Dusk Network dengan NPEX adalah salah satu yang terus saya ingat, bukan karena angkanya semata, melainkan karena maknanya.
NPEX, bursa berlisensi di Belanda, adalah mitra di balik angka itu. Berdasarkan rencana yang mereka nyatakan sendiri, lebih dari 300 juta euro dalam aset ditujukan untuk berpindah ke Dusk dari waktu ke waktu—mensekbo instrumen yang saat ini sepenuhnya berada di dalam infrastruktur keuangan tradisional. Itulah ambisinya: pasar keuangan yang benar-benar berpindah ke onchain, bukan demo, bukan percontohan yang berjalan di volume palsu.
Infrastruktur lintas-rantai Chainlink juga berada di tempat yang sama dalam gambaran ini—menyediakan lapisan pesan yang memungkinkan aset dan data berpindah antara Dusk dan ekosistem lain, alih-alih terperangkap dalam satu rantai saja. Ini jenis pekerjaan integrasi yang tidak glamor yang harus berjalan diam-diam di latar belakang sebelum angka seperti 300 juta euro berhenti menjadi sekadar slide dalam presentasi dan benar-benar menjadi volume yang terselesaikan (settled).
Ini bagian yang ingin saya sampaikan secara blak-blakan, bukan versi promosi. Rencana bukanlah realisasi. Target yang disebut sebesar 300 juta euro adalah komitmen dan arah, bukan entri laporan neraca yang sudah ada. Di antara pengumuman ambisi seperti ini dan sepenuhnya mewujudkannya, ada daftar panjang pekerjaan yang tidak glamor: peninjauan hukum lintas yurisdiksi, integrasi operasional antara sistem NPEX yang sudah ada dan lapisan penyelesaian (settlement) Dusk, serta cukupnya kepercayaan investor untuk benar-benar memindahkan modal riil—bukan sekadar membicarakan niat untuk memindahkannya.
Saya mengangkat ini karena overpromising—melebih-lebihkan—itulah yang justru mengikis kepercayaan terhadap tokenized RWAs secara umum, dan sektor ini tidak membutuhkan itu lagi. Dusk menyebut angka spesifik, dari mitra berlisensi tertentu, dengan struktur tertentu di baliknya, sudah lebih konkret daripada kebanyakan hal yang beredar dengan label RWA. Yang konkret itu bagus. Hanya saja, ini belum selesai.
@Dusk_Foundation $DUSK #dusk
Angka terus dilemparkan di industri ini, dan kebanyakan cepat sekali dilupakan dalam waktu seminggu. Angka 300 juta euro yang terkait dengan kemitraan Dusk Network dengan NPEX adalah salah satu yang terus saya ingat, bukan karena angkanya semata, melainkan karena maknanya.
NPEX, bursa berlisensi di Belanda, adalah mitra di balik angka itu. Berdasarkan rencana yang mereka nyatakan sendiri, lebih dari 300 juta euro dalam aset ditujukan untuk berpindah ke Dusk dari waktu ke waktu—mensekbo instrumen yang saat ini sepenuhnya berada di dalam infrastruktur keuangan tradisional. Itulah ambisinya: pasar keuangan yang benar-benar berpindah ke onchain, bukan demo, bukan percontohan yang berjalan di volume palsu.
Infrastruktur lintas-rantai Chainlink juga berada di tempat yang sama dalam gambaran ini—menyediakan lapisan pesan yang memungkinkan aset dan data berpindah antara Dusk dan ekosistem lain, alih-alih terperangkap dalam satu rantai saja. Ini jenis pekerjaan integrasi yang tidak glamor yang harus berjalan diam-diam di latar belakang sebelum angka seperti 300 juta euro berhenti menjadi sekadar slide dalam presentasi dan benar-benar menjadi volume yang terselesaikan (settled).
Ini bagian yang ingin saya sampaikan secara blak-blakan, bukan versi promosi. Rencana bukanlah realisasi. Target yang disebut sebesar 300 juta euro adalah komitmen dan arah, bukan entri laporan neraca yang sudah ada. Di antara pengumuman ambisi seperti ini dan sepenuhnya mewujudkannya, ada daftar panjang pekerjaan yang tidak glamor: peninjauan hukum lintas yurisdiksi, integrasi operasional antara sistem NPEX yang sudah ada dan lapisan penyelesaian (settlement) Dusk, serta cukupnya kepercayaan investor untuk benar-benar memindahkan modal riil—bukan sekadar membicarakan niat untuk memindahkannya.
Saya mengangkat ini karena overpromising—melebih-lebihkan—itulah yang justru mengikis kepercayaan terhadap tokenized RWAs secara umum, dan sektor ini tidak membutuhkan itu lagi. Dusk menyebut angka spesifik, dari mitra berlisensi tertentu, dengan struktur tertentu di baliknya, sudah lebih konkret daripada kebanyakan hal yang beredar dengan label RWA. Yang konkret itu bagus. Hanya saja, ini belum selesai.
@Dusk $DUSK #dusk
NPEX, bursa berlisensi di Belanda, adalah mitra di balik angka itu. Berdasarkan rencana yang mereka nyatakan sendiri, lebih dari 300 juta euro dalam aset ditujukan untuk berpindah ke Dusk dari waktu ke waktu—mensekbo instrumen yang saat ini sepenuhnya berada di dalam infrastruktur keuangan tradisional. Itulah ambisinya: pasar keuangan yang benar-benar berpindah ke onchain, bukan demo, bukan percontohan yang berjalan di volume palsu.
Infrastruktur lintas-rantai Chainlink juga berada di tempat yang sama dalam gambaran ini—menyediakan lapisan pesan yang memungkinkan aset dan data berpindah antara Dusk dan ekosistem lain, alih-alih terperangkap dalam satu rantai saja. Ini jenis pekerjaan integrasi yang tidak glamor yang harus berjalan diam-diam di latar belakang sebelum angka seperti 300 juta euro berhenti menjadi sekadar slide dalam presentasi dan benar-benar menjadi volume yang terselesaikan (settled).
Ini bagian yang ingin saya sampaikan secara blak-blakan, bukan versi promosi. Rencana bukanlah realisasi. Target yang disebut sebesar 300 juta euro adalah komitmen dan arah, bukan entri laporan neraca yang sudah ada. Di antara pengumuman ambisi seperti ini dan sepenuhnya mewujudkannya, ada daftar panjang pekerjaan yang tidak glamor: peninjauan hukum lintas yurisdiksi, integrasi operasional antara sistem NPEX yang sudah ada dan lapisan penyelesaian (settlement) Dusk, serta cukupnya kepercayaan investor untuk benar-benar memindahkan modal riil—bukan sekadar membicarakan niat untuk memindahkannya.
Saya mengangkat ini karena overpromising—melebih-lebihkan—itulah yang justru mengikis kepercayaan terhadap tokenized RWAs secara umum, dan sektor ini tidak membutuhkan itu lagi. Dusk menyebut angka spesifik, dari mitra berlisensi tertentu, dengan struktur tertentu di baliknya, sudah lebih konkret daripada kebanyakan hal yang beredar dengan label RWA. Yang konkret itu bagus. Hanya saja, ini belum selesai.
@Dusk $DUSK #dusk
2
3
143
·
--
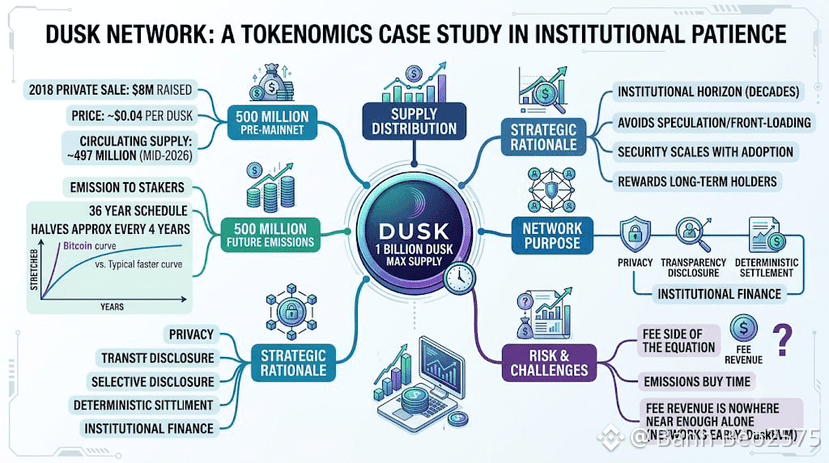
Saya suka membaca dokumen tokenomics yang tidak dibuka orang lain, dan tokenomics Jaringan Dusk adalah contoh berguna dari desain yang dibangun untuk kesabaran, bukan spekulasi. Batas maksimum pasokannya mencapai 1 miliar DUSK. Setengahnya, yaitu 500 juta, sudah ada sebelum mainnet melalui penjualan token pada 2018, yang mengumpulkan 8 juta dolar dengan harga mendekati 4 sen per token. 500 juta lainnya tidak langsung dibuang ke pasar sekaligus; ia dipancarkan kepada para staker selama jadwal 36 tahun yang kira-kira terbelah dua setiap empat tahun, bentuknya mirip dengan kurva emisi Bitcoin, tetapi diperpanjang untuk mengamankan jenis jaringan yang sangat berbeda. Pasokan beredar berada di kisaran 497 juta DUSK pada pertengahan 2026, artinya kira-kira setengah dari maksimum yang kelak terjadi sudah terhitung lewat alokasi sebelum mainnet, jauh sebelum ekor emisi 36 tahun mulai berkembang secara berarti. Semua anggaran keamanan itu ada untuk mendukung satu tujuan: membuat privasi, transparansi, selective disclosure (pengungkapan selektif), dan settlement deterministik bekerja bersama secara andal bagi pasar yang tidak bisa mentolerir downtime.
Logikanya adalah anggaran keamanan harus dapat berkembang seiring horizon puluhan tahun yang benar-benar dijalankan keuangan institusional, bukan mengikuti rentang perhatian multi-bulan yang biasanya diberikan pasar kripto. Jadwal emisi yang cepat memajukan insentif bagi staker awal dan berisiko mengencerkan pemegang jangka panjang justru ketika adopsi mulai mengompaun, yaitu saat yang keliru untuk anggaran keamanan menjadi lebih tipis.
Saya rasa desainnya koheren, tetapi koheren tidak sama dengan bebas risiko. Ekor 36 tahun berarti mayoritas besar pasokan teoritis tidak akan ada dalam waktu yang sangat lama—itu baik untuk kelangkaan—namun juga menempatkan beban nyata pada biaya transaksi agar pada akhirnya bisa menanggung lebih besar porsi anggaran keamanan daripada emisi. Saat ini, karena jaringan masih tahap awal dan DuskEVM baru berumur setahun lebih, pendapatan dari biaya masih jauh dari cukup untuk menanggung bobot itu sendirian. Jadwal emisi membeli waktu. Ia tidak dengan sendirinya menjamin sisi biaya dari persamaan tersebut muncul tepat pada waktunya.
@Dusk_Foundation $DUSK #dusk
Saya suka membaca dokumen tokenomics yang tidak dibuka orang lain, dan tokenomics Jaringan Dusk adalah contoh berguna dari desain yang dibangun untuk kesabaran, bukan spekulasi. Batas maksimum pasokannya mencapai 1 miliar DUSK. Setengahnya, yaitu 500 juta, sudah ada sebelum mainnet melalui penjualan token pada 2018, yang mengumpulkan 8 juta dolar dengan harga mendekati 4 sen per token. 500 juta lainnya tidak langsung dibuang ke pasar sekaligus; ia dipancarkan kepada para staker selama jadwal 36 tahun yang kira-kira terbelah dua setiap empat tahun, bentuknya mirip dengan kurva emisi Bitcoin, tetapi diperpanjang untuk mengamankan jenis jaringan yang sangat berbeda. Pasokan beredar berada di kisaran 497 juta DUSK pada pertengahan 2026, artinya kira-kira setengah dari maksimum yang kelak terjadi sudah terhitung lewat alokasi sebelum mainnet, jauh sebelum ekor emisi 36 tahun mulai berkembang secara berarti. Semua anggaran keamanan itu ada untuk mendukung satu tujuan: membuat privasi, transparansi, selective disclosure (pengungkapan selektif), dan settlement deterministik bekerja bersama secara andal bagi pasar yang tidak bisa mentolerir downtime.
Logikanya adalah anggaran keamanan harus dapat berkembang seiring horizon puluhan tahun yang benar-benar dijalankan keuangan institusional, bukan mengikuti rentang perhatian multi-bulan yang biasanya diberikan pasar kripto. Jadwal emisi yang cepat memajukan insentif bagi staker awal dan berisiko mengencerkan pemegang jangka panjang justru ketika adopsi mulai mengompaun, yaitu saat yang keliru untuk anggaran keamanan menjadi lebih tipis.
Saya rasa desainnya koheren, tetapi koheren tidak sama dengan bebas risiko. Ekor 36 tahun berarti mayoritas besar pasokan teoritis tidak akan ada dalam waktu yang sangat lama—itu baik untuk kelangkaan—namun juga menempatkan beban nyata pada biaya transaksi agar pada akhirnya bisa menanggung lebih besar porsi anggaran keamanan daripada emisi. Saat ini, karena jaringan masih tahap awal dan DuskEVM baru berumur setahun lebih, pendapatan dari biaya masih jauh dari cukup untuk menanggung bobot itu sendirian. Jadwal emisi membeli waktu. Ia tidak dengan sendirinya menjamin sisi biaya dari persamaan tersebut muncul tepat pada waktunya.
@Dusk $DUSK #dusk
Logikanya adalah anggaran keamanan harus dapat berkembang seiring horizon puluhan tahun yang benar-benar dijalankan keuangan institusional, bukan mengikuti rentang perhatian multi-bulan yang biasanya diberikan pasar kripto. Jadwal emisi yang cepat memajukan insentif bagi staker awal dan berisiko mengencerkan pemegang jangka panjang justru ketika adopsi mulai mengompaun, yaitu saat yang keliru untuk anggaran keamanan menjadi lebih tipis.
Saya rasa desainnya koheren, tetapi koheren tidak sama dengan bebas risiko. Ekor 36 tahun berarti mayoritas besar pasokan teoritis tidak akan ada dalam waktu yang sangat lama—itu baik untuk kelangkaan—namun juga menempatkan beban nyata pada biaya transaksi agar pada akhirnya bisa menanggung lebih besar porsi anggaran keamanan daripada emisi. Saat ini, karena jaringan masih tahap awal dan DuskEVM baru berumur setahun lebih, pendapatan dari biaya masih jauh dari cukup untuk menanggung bobot itu sendirian. Jadwal emisi membeli waktu. Ia tidak dengan sendirinya menjamin sisi biaya dari persamaan tersebut muncul tepat pada waktunya.
@Dusk $DUSK #dusk
61
·
--
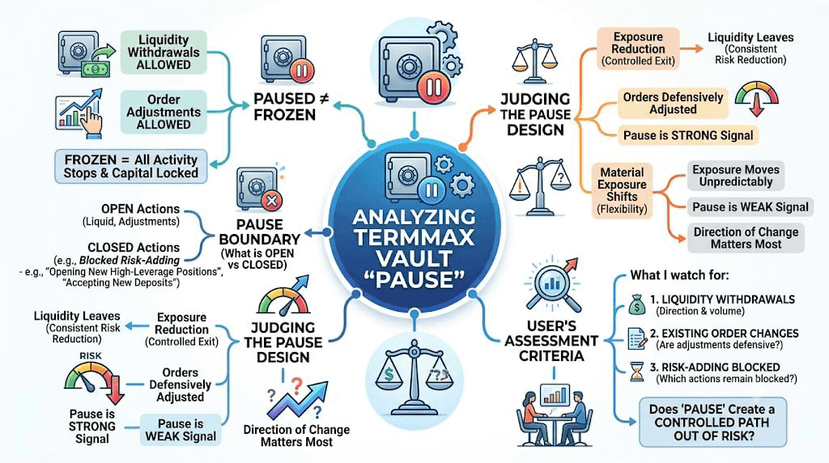
Sebuah vault TermMax yang dijeda tidak sama dengan vault yang dibekukan.
Bahkan setelah sebuah vault dijeda, TermMax tetap memungkinkan likuiditas untuk ditarik dan order yang sudah ada di pasar pinjaman fixed-rate miliknya untuk disesuaikan. Dengan kata lain, aktivitas normal bisa berhenti tanpa mengunci setiap bagian dari neraca (balance sheet) vault itu pada tempatnya.
Itulah yang membuat batas jeda menjadi lebih menarik dibanding labelnya sendiri.
Yang belum saya ketahui adalah apakah tindakan yang dibiarkan tetap terbuka oleh TermMax selama jeda secara konsisten mengurangi eksposur, atau justru dapat secara signifikan membentuk ulang eksposur dengan cara yang tidak terlihat jelas sebagai tindakan defensif.
Membiarkan penarikan tetap terbuka masuk akal karena modal mungkin perlu jalan keluar. Menyesuaikan order yang sudah ada lebih bernuansa, sebab perubahan tersebut tetap dapat memengaruhi di mana likuiditas vault berada dan seberapa jauh vault tetap terekspos terhadap pasar.
Tanda jeda memberi tahu saya mode operasinya. Bukti yang lebih berguna adalah apa yang terjadi pada eksposur setelah mode tersebut diaktifkan.
Jika likuiditas keluar dan order yang masih beredar disesuaikan dengan cara yang secara konsisten mengurangi risiko, maka jeda itu melakukan lebih dari sekadar mengubah label. Jika eksposur masih bisa bergeser secara material ke arah mana pun, “dijeda” menjadi sinyal yang lebih lemah daripada yang terlihat pertama kali.
Begitulah cara saya menilai desain jeda TermMax: dari arah perubahan yang masih diizinkannya, bukan hanya apakah vault melaporkan dirinya sebagai dijeda.
Pertanyaannya adalah apakah mode jeda menciptakan jalur terkontrol keluar dari risiko, atau masih menyisakan fleksibilitas yang cukup agar eksposur vault dapat bergerak dengan cara yang mungkin tidak diharapkan pengguna.
Saya memantau penarikan likuiditas, perubahan pada order yang sudah ada, serta tindakan-tindakan yang menambah risiko yang tetap diblokir selama jeda.
@termmax #TermMax
$PIEVERSE
Sebuah vault TermMax yang dijeda tidak sama dengan vault yang dibekukan.
Bahkan setelah sebuah vault dijeda, TermMax tetap memungkinkan likuiditas untuk ditarik dan order yang sudah ada di pasar pinjaman fixed-rate miliknya untuk disesuaikan. Dengan kata lain, aktivitas normal bisa berhenti tanpa mengunci setiap bagian dari neraca (balance sheet) vault itu pada tempatnya.
Itulah yang membuat batas jeda menjadi lebih menarik dibanding labelnya sendiri.
Yang belum saya ketahui adalah apakah tindakan yang dibiarkan tetap terbuka oleh TermMax selama jeda secara konsisten mengurangi eksposur, atau justru dapat secara signifikan membentuk ulang eksposur dengan cara yang tidak terlihat jelas sebagai tindakan defensif.
Membiarkan penarikan tetap terbuka masuk akal karena modal mungkin perlu jalan keluar. Menyesuaikan order yang sudah ada lebih bernuansa, sebab perubahan tersebut tetap dapat memengaruhi di mana likuiditas vault berada dan seberapa jauh vault tetap terekspos terhadap pasar.
Tanda jeda memberi tahu saya mode operasinya. Bukti yang lebih berguna adalah apa yang terjadi pada eksposur setelah mode tersebut diaktifkan.
Jika likuiditas keluar dan order yang masih beredar disesuaikan dengan cara yang secara konsisten mengurangi risiko, maka jeda itu melakukan lebih dari sekadar mengubah label. Jika eksposur masih bisa bergeser secara material ke arah mana pun, “dijeda” menjadi sinyal yang lebih lemah daripada yang terlihat pertama kali.
Begitulah cara saya menilai desain jeda TermMax: dari arah perubahan yang masih diizinkannya, bukan hanya apakah vault melaporkan dirinya sebagai dijeda.
Pertanyaannya adalah apakah mode jeda menciptakan jalur terkontrol keluar dari risiko, atau masih menyisakan fleksibilitas yang cukup agar eksposur vault dapat bergerak dengan cara yang mungkin tidak diharapkan pengguna.
Saya memantau penarikan likuiditas, perubahan pada order yang sudah ada, serta tindakan-tindakan yang menambah risiko yang tetap diblokir selama jeda.
@TermMax #TermMax
$PIEVERSE
Bahkan setelah sebuah vault dijeda, TermMax tetap memungkinkan likuiditas untuk ditarik dan order yang sudah ada di pasar pinjaman fixed-rate miliknya untuk disesuaikan. Dengan kata lain, aktivitas normal bisa berhenti tanpa mengunci setiap bagian dari neraca (balance sheet) vault itu pada tempatnya.
Itulah yang membuat batas jeda menjadi lebih menarik dibanding labelnya sendiri.
Yang belum saya ketahui adalah apakah tindakan yang dibiarkan tetap terbuka oleh TermMax selama jeda secara konsisten mengurangi eksposur, atau justru dapat secara signifikan membentuk ulang eksposur dengan cara yang tidak terlihat jelas sebagai tindakan defensif.
Membiarkan penarikan tetap terbuka masuk akal karena modal mungkin perlu jalan keluar. Menyesuaikan order yang sudah ada lebih bernuansa, sebab perubahan tersebut tetap dapat memengaruhi di mana likuiditas vault berada dan seberapa jauh vault tetap terekspos terhadap pasar.
Tanda jeda memberi tahu saya mode operasinya. Bukti yang lebih berguna adalah apa yang terjadi pada eksposur setelah mode tersebut diaktifkan.
Jika likuiditas keluar dan order yang masih beredar disesuaikan dengan cara yang secara konsisten mengurangi risiko, maka jeda itu melakukan lebih dari sekadar mengubah label. Jika eksposur masih bisa bergeser secara material ke arah mana pun, “dijeda” menjadi sinyal yang lebih lemah daripada yang terlihat pertama kali.
Begitulah cara saya menilai desain jeda TermMax: dari arah perubahan yang masih diizinkannya, bukan hanya apakah vault melaporkan dirinya sebagai dijeda.
Pertanyaannya adalah apakah mode jeda menciptakan jalur terkontrol keluar dari risiko, atau masih menyisakan fleksibilitas yang cukup agar eksposur vault dapat bergerak dengan cara yang mungkin tidak diharapkan pengguna.
Saya memantau penarikan likuiditas, perubahan pada order yang sudah ada, serta tindakan-tindakan yang menambah risiko yang tetap diblokir selama jeda.
@TermMax #TermMax
$PIEVERSE
149
·
--
Tokenisasi aset keamanan adalah bagian yang mudah. Menjadikan aset tersebut dapat bergerak dengan aman antar-chain, serta mendapatkan data pertukaran yang andal secara on-chain tanpa satu titik kegagalan, adalah area yang membuat sebagian besar proyek RWA diam-diam tersendat. Kekosongan itulah yang baru saja ditangani Dusk Network dengan mengintegrasikan infrastruktur Chainlink.
Kemitraan ini menghadirkan dua produk Chainlink ke dalam tumpukan Dusk Network. CCIP, Cross-Chain Interoperability Protocol, menjadi jembatan kanonik untuk aset tokenisasi NPEX, memungkinkan sekuritas yang diterbitkan di DuskEVM untuk bergerak dan tetap dapat dipadukan (composable) lintas ekosistem DeFi lainnya tanpa bergantung pada kode jembatan kustom yang belum diaudit. DataLink menjadi oracle on-chain eksklusif untuk data pertukaran NPEX, menyajikan feed berlatensi rendah dengan standar kelas institusional langsung ke smart contract. Di atas itu, DUSK sendiri memperoleh kemampuan native transfer lintas-chain antara Ethereum dan Solana melalui standar Cross-Chain Token dari Chainlink, alih-alih mengandalkan representasi wrapped.
Mengapa ini penting lebih dari pengumuman integrasi oracle pada umumnya? Karena NPEX sudah merepresentasikan lebih dari €200 juta dalam sekuritas dunia nyata. Integritas data dan perpindahan lintas-chain yang aman bukan hal yang bersifat opsional untuk basis aset seperti itu—melainkan prasyarat dasar sebelum institusi mana pun menganggap settlement on-chain setara dengan jalur tradisional. Aset yang diterbitkan oleh DuskEVM itu juga dapat dirutekan melalui Hedger untuk alur transaksi yang rahasia ketika sebuah institusi menginginkan lapisan privasi bersama jangkauan lintas-chain tersebut.
Kekhawatiran jujur saya: infrastruktur interoperabilitas hanya seberharga likuiditas yang mengalir melaluinya. Banyak chain telah mengumumkan integrasi Chainlink yang sebagian besar hanya menganggur karena permintaan lintas-chain yang tipis. Dusk Network memiliki basis aset jangkar yang nyata di belakang yang satu ini, sehingga peluangnya lebih baik daripada kebanyakan, tetapi peluang bukanlah hasil.
Saya akan memantau volume transaksi CCIP pada aset tokenisasi Dusk Network, bukan sekadar pengumumannya, untuk melihat apakah integrasi ini benar-benar sepadan.
@Dusk_Foundation $DUSK #dusk
Tokenisasi aset keamanan adalah bagian yang mudah. Menjadikan aset tersebut dapat bergerak dengan aman antar-chain, serta mendapatkan data pertukaran yang andal secara on-chain tanpa satu titik kegagalan, adalah area yang membuat sebagian besar proyek RWA diam-diam tersendat. Kekosongan itulah yang baru saja ditangani Dusk Network dengan mengintegrasikan infrastruktur Chainlink.
Kemitraan ini menghadirkan dua produk Chainlink ke dalam tumpukan Dusk Network. CCIP, Cross-Chain Interoperability Protocol, menjadi jembatan kanonik untuk aset tokenisasi NPEX, memungkinkan sekuritas yang diterbitkan di DuskEVM untuk bergerak dan tetap dapat dipadukan (composable) lintas ekosistem DeFi lainnya tanpa bergantung pada kode jembatan kustom yang belum diaudit. DataLink menjadi oracle on-chain eksklusif untuk data pertukaran NPEX, menyajikan feed berlatensi rendah dengan standar kelas institusional langsung ke smart contract. Di atas itu, DUSK sendiri memperoleh kemampuan native transfer lintas-chain antara Ethereum dan Solana melalui standar Cross-Chain Token dari Chainlink, alih-alih mengandalkan representasi wrapped.
Mengapa ini penting lebih dari pengumuman integrasi oracle pada umumnya? Karena NPEX sudah merepresentasikan lebih dari €200 juta dalam sekuritas dunia nyata. Integritas data dan perpindahan lintas-chain yang aman bukan hal yang bersifat opsional untuk basis aset seperti itu—melainkan prasyarat dasar sebelum institusi mana pun menganggap settlement on-chain setara dengan jalur tradisional. Aset yang diterbitkan oleh DuskEVM itu juga dapat dirutekan melalui Hedger untuk alur transaksi yang rahasia ketika sebuah institusi menginginkan lapisan privasi bersama jangkauan lintas-chain tersebut.
Kekhawatiran jujur saya: infrastruktur interoperabilitas hanya seberharga likuiditas yang mengalir melaluinya. Banyak chain telah mengumumkan integrasi Chainlink yang sebagian besar hanya menganggur karena permintaan lintas-chain yang tipis. Dusk Network memiliki basis aset jangkar yang nyata di belakang yang satu ini, sehingga peluangnya lebih baik daripada kebanyakan, tetapi peluang bukanlah hasil.
Saya akan memantau volume transaksi CCIP pada aset tokenisasi Dusk Network, bukan sekadar pengumumannya, untuk melihat apakah integrasi ini benar-benar sepadan.
@Dusk $DUSK #dusk
Kemitraan ini menghadirkan dua produk Chainlink ke dalam tumpukan Dusk Network. CCIP, Cross-Chain Interoperability Protocol, menjadi jembatan kanonik untuk aset tokenisasi NPEX, memungkinkan sekuritas yang diterbitkan di DuskEVM untuk bergerak dan tetap dapat dipadukan (composable) lintas ekosistem DeFi lainnya tanpa bergantung pada kode jembatan kustom yang belum diaudit. DataLink menjadi oracle on-chain eksklusif untuk data pertukaran NPEX, menyajikan feed berlatensi rendah dengan standar kelas institusional langsung ke smart contract. Di atas itu, DUSK sendiri memperoleh kemampuan native transfer lintas-chain antara Ethereum dan Solana melalui standar Cross-Chain Token dari Chainlink, alih-alih mengandalkan representasi wrapped.
Mengapa ini penting lebih dari pengumuman integrasi oracle pada umumnya? Karena NPEX sudah merepresentasikan lebih dari €200 juta dalam sekuritas dunia nyata. Integritas data dan perpindahan lintas-chain yang aman bukan hal yang bersifat opsional untuk basis aset seperti itu—melainkan prasyarat dasar sebelum institusi mana pun menganggap settlement on-chain setara dengan jalur tradisional. Aset yang diterbitkan oleh DuskEVM itu juga dapat dirutekan melalui Hedger untuk alur transaksi yang rahasia ketika sebuah institusi menginginkan lapisan privasi bersama jangkauan lintas-chain tersebut.
Kekhawatiran jujur saya: infrastruktur interoperabilitas hanya seberharga likuiditas yang mengalir melaluinya. Banyak chain telah mengumumkan integrasi Chainlink yang sebagian besar hanya menganggur karena permintaan lintas-chain yang tipis. Dusk Network memiliki basis aset jangkar yang nyata di belakang yang satu ini, sehingga peluangnya lebih baik daripada kebanyakan, tetapi peluang bukanlah hasil.
Saya akan memantau volume transaksi CCIP pada aset tokenisasi Dusk Network, bukan sekadar pengumumannya, untuk melihat apakah integrasi ini benar-benar sepadan.
@Dusk $DUSK #dusk
52
·
--
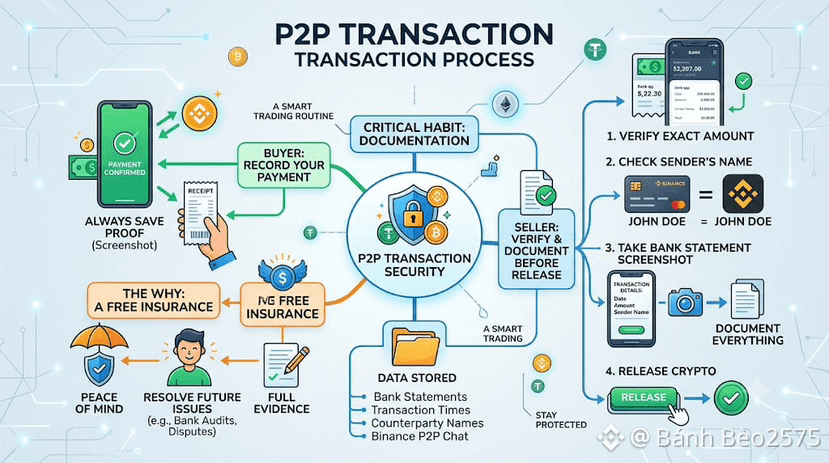
Setelah berkali-kali melakukan transaksi di Binance P2P, saya membentuk kebiasaan kecil namun menurut saya sangat penting: sebelum menekan tombol release crypto, saya selalu memfoto ulang bukti rekening koran bank yang memperlihatkan jelas jumlah uang yang baru saja saya terima, waktu transaksi, dan nama pengirim.
Kebiasaan ini bermula dari suatu kali saya menerima pembayaran dengan jumlah yang benar, tetapi beberapa hari kemudian bank mengirim notifikasi peninjauan karena mencurigai adanya transaksi yang tidak wajar terkait rekening pengirim. Saya cukup khawatir karena tidak yakin apakah saya perlu memberikan informasi tambahan. Untungnya, saya sudah menyimpan foto seluruh rekening koran beserta potongan chat konfirmasi di Binance P2P, jadi saat perlu mencocokkan, saya memiliki data lengkap untuk menjelaskan secara jelas.
Sejak saat itu, sebelum melakukan release, saya selalu mengikuti proses dalam tiga langkah berikut: memeriksa apakah jumlah uangnya benar-benar sama persis, memeriksa apakah nama pengirim cocok dengan nama mitra yang terdaftar, dan terakhir menyimpan foto rekening koran sebagai bukti sebelum transaksi diselesaikan.
Banyak orang mungkin menganggap langkah menyimpan ini berlebihan saat transaksi berjalan lancar, tetapi bagi saya ini seperti bentuk asuransi gratis. Tidak memakan waktu tambahan yang berarti, namun membuat saya jauh lebih tenang jika suatu saat muncul masalah, baik dari pihak bank maupun dari transaksi di Binance P2P.
Saat berperan sebagai pembeli, saya menerapkan kebiasaan yang serupa: selalu menyimpan konfirmasi transfer milik saya sendiri segera setelah melakukan pembayaran. Memiliki data lengkap dari kedua belah pihak membuat saya lebih yakin bila suatu saat nanti perlu melakukan pencocokan ulang.
@Binance_Vietnam #BinanceP2PAnToan
$BOME $PNUT
Setelah berkali-kali melakukan transaksi di Binance P2P, saya membentuk kebiasaan kecil namun menurut saya sangat penting: sebelum menekan tombol release crypto, saya selalu memfoto ulang bukti rekening koran bank yang memperlihatkan jelas jumlah uang yang baru saja saya terima, waktu transaksi, dan nama pengirim.
Kebiasaan ini bermula dari suatu kali saya menerima pembayaran dengan jumlah yang benar, tetapi beberapa hari kemudian bank mengirim notifikasi peninjauan karena mencurigai adanya transaksi yang tidak wajar terkait rekening pengirim. Saya cukup khawatir karena tidak yakin apakah saya perlu memberikan informasi tambahan. Untungnya, saya sudah menyimpan foto seluruh rekening koran beserta potongan chat konfirmasi di Binance P2P, jadi saat perlu mencocokkan, saya memiliki data lengkap untuk menjelaskan secara jelas.
Sejak saat itu, sebelum melakukan release, saya selalu mengikuti proses dalam tiga langkah berikut: memeriksa apakah jumlah uangnya benar-benar sama persis, memeriksa apakah nama pengirim cocok dengan nama mitra yang terdaftar, dan terakhir menyimpan foto rekening koran sebagai bukti sebelum transaksi diselesaikan.
Banyak orang mungkin menganggap langkah menyimpan ini berlebihan saat transaksi berjalan lancar, tetapi bagi saya ini seperti bentuk asuransi gratis. Tidak memakan waktu tambahan yang berarti, namun membuat saya jauh lebih tenang jika suatu saat muncul masalah, baik dari pihak bank maupun dari transaksi di Binance P2P.
Saat berperan sebagai pembeli, saya menerapkan kebiasaan yang serupa: selalu menyimpan konfirmasi transfer milik saya sendiri segera setelah melakukan pembayaran. Memiliki data lengkap dari kedua belah pihak membuat saya lebih yakin bila suatu saat nanti perlu melakukan pencocokan ulang.
@Binance Vietnam #BinanceP2PAnToan
$BOME $PNUT
Kebiasaan ini bermula dari suatu kali saya menerima pembayaran dengan jumlah yang benar, tetapi beberapa hari kemudian bank mengirim notifikasi peninjauan karena mencurigai adanya transaksi yang tidak wajar terkait rekening pengirim. Saya cukup khawatir karena tidak yakin apakah saya perlu memberikan informasi tambahan. Untungnya, saya sudah menyimpan foto seluruh rekening koran beserta potongan chat konfirmasi di Binance P2P, jadi saat perlu mencocokkan, saya memiliki data lengkap untuk menjelaskan secara jelas.
Sejak saat itu, sebelum melakukan release, saya selalu mengikuti proses dalam tiga langkah berikut: memeriksa apakah jumlah uangnya benar-benar sama persis, memeriksa apakah nama pengirim cocok dengan nama mitra yang terdaftar, dan terakhir menyimpan foto rekening koran sebagai bukti sebelum transaksi diselesaikan.
Banyak orang mungkin menganggap langkah menyimpan ini berlebihan saat transaksi berjalan lancar, tetapi bagi saya ini seperti bentuk asuransi gratis. Tidak memakan waktu tambahan yang berarti, namun membuat saya jauh lebih tenang jika suatu saat muncul masalah, baik dari pihak bank maupun dari transaksi di Binance P2P.
Saat berperan sebagai pembeli, saya menerapkan kebiasaan yang serupa: selalu menyimpan konfirmasi transfer milik saya sendiri segera setelah melakukan pembayaran. Memiliki data lengkap dari kedua belah pihak membuat saya lebih yakin bila suatu saat nanti perlu melakukan pencocokan ulang.
@Binance Vietnam #BinanceP2PAnToan
$BOME $PNUT
220
·
--
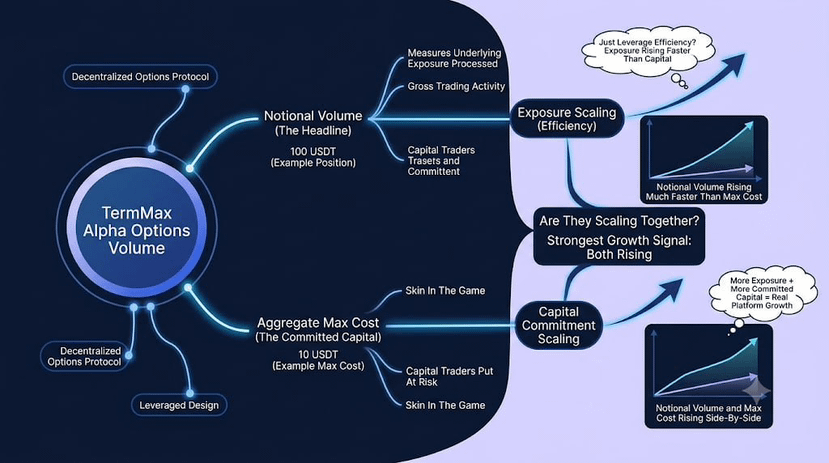
Satu contoh TermMax Alpha terus terang menarik perhatian saya: posisi opsi notional 100 USDT dapat memiliki Max Cost aktual hanya 10 USDT.
Untuk TermMax, sebuah protokol perdagangan opsi terdesentralisasi, hal ini membuat volume perdagangan headline terlihat lebih menarik daripada yang tampak pada pandangan pertama.
Volume notional memberi tahu saya seberapa besar eksposur dasar yang sedang diproses oleh TermMax. Namun itu tidak memberi tahu saya seberapa besar modal yang sebenarnya dipertaruhkan trader untuk menciptakan eksposur tersebut. Di Alpha, leverage adalah bagian dari desain, jadi keduanya bisa dengan mudah berbeda.
Contoh TermMax sendiri membuat celahnya lebih jelas. Seorang trader dapat membuka eksposur notional 100 USDT dengan Max Cost 10 USDT, lalu menambahkan lagi 100 USDT ke volume kumulatif saat posisi yang sama ditutup.
Yang belum saya ketahui adalah apakah pertumbuhan volume notional Alpha diimbangi dengan pertumbuhan modal yang bersedia dikomit trader, atau apakah eksposur justru berkembang jauh lebih cepat daripada modal risiko yang mendukungnya.
Itu tidak selalu merupakan kelemahan. Menghasilkan lebih banyak eksposur dari setiap unit modal adalah bagian dari tujuan opsi ber-leverage.
Sinyal yang lebih kuat adalah apakah lonjakan notional disertai dengan kenaikan aggregate Max Cost. Itu akan menunjukkan bahwa TermMax tidak hanya menciptakan lebih banyak eksposur per unit modal, tetapi juga menarik lebih banyak modal masuk ke Alpha itu sendiri.
Saya ingin belajar lebih banyak dari notional volume yang naik bersamaan dengan aggregate Max Cost daripada dari angka notional yang jauh lebih besar dengan sendirinya.
Pertanyaannya adalah apakah TermMax Alpha hanya menumbuhkan jumlah eksposur yang dapat dihasilkannya, atau juga jumlah modal yang bersedia diberikan trader untuk mendukungnya.
Saya memantau notional volume, aggregate Max Cost, dan bagaimana hubungan di antara keduanya berubah saat Alpha bertumbuh.
@termmax #TermMax
$BOME
Satu contoh TermMax Alpha terus terang menarik perhatian saya: posisi opsi notional 100 USDT dapat memiliki Max Cost aktual hanya 10 USDT.
Untuk TermMax, sebuah protokol perdagangan opsi terdesentralisasi, hal ini membuat volume perdagangan headline terlihat lebih menarik daripada yang tampak pada pandangan pertama.
Volume notional memberi tahu saya seberapa besar eksposur dasar yang sedang diproses oleh TermMax. Namun itu tidak memberi tahu saya seberapa besar modal yang sebenarnya dipertaruhkan trader untuk menciptakan eksposur tersebut. Di Alpha, leverage adalah bagian dari desain, jadi keduanya bisa dengan mudah berbeda.
Contoh TermMax sendiri membuat celahnya lebih jelas. Seorang trader dapat membuka eksposur notional 100 USDT dengan Max Cost 10 USDT, lalu menambahkan lagi 100 USDT ke volume kumulatif saat posisi yang sama ditutup.
Yang belum saya ketahui adalah apakah pertumbuhan volume notional Alpha diimbangi dengan pertumbuhan modal yang bersedia dikomit trader, atau apakah eksposur justru berkembang jauh lebih cepat daripada modal risiko yang mendukungnya.
Itu tidak selalu merupakan kelemahan. Menghasilkan lebih banyak eksposur dari setiap unit modal adalah bagian dari tujuan opsi ber-leverage.
Sinyal yang lebih kuat adalah apakah lonjakan notional disertai dengan kenaikan aggregate Max Cost. Itu akan menunjukkan bahwa TermMax tidak hanya menciptakan lebih banyak eksposur per unit modal, tetapi juga menarik lebih banyak modal masuk ke Alpha itu sendiri.
Saya ingin belajar lebih banyak dari notional volume yang naik bersamaan dengan aggregate Max Cost daripada dari angka notional yang jauh lebih besar dengan sendirinya.
Pertanyaannya adalah apakah TermMax Alpha hanya menumbuhkan jumlah eksposur yang dapat dihasilkannya, atau juga jumlah modal yang bersedia diberikan trader untuk mendukungnya.
Saya memantau notional volume, aggregate Max Cost, dan bagaimana hubungan di antara keduanya berubah saat Alpha bertumbuh.
@TermMax #TermMax
$BOME
Untuk TermMax, sebuah protokol perdagangan opsi terdesentralisasi, hal ini membuat volume perdagangan headline terlihat lebih menarik daripada yang tampak pada pandangan pertama.
Volume notional memberi tahu saya seberapa besar eksposur dasar yang sedang diproses oleh TermMax. Namun itu tidak memberi tahu saya seberapa besar modal yang sebenarnya dipertaruhkan trader untuk menciptakan eksposur tersebut. Di Alpha, leverage adalah bagian dari desain, jadi keduanya bisa dengan mudah berbeda.
Contoh TermMax sendiri membuat celahnya lebih jelas. Seorang trader dapat membuka eksposur notional 100 USDT dengan Max Cost 10 USDT, lalu menambahkan lagi 100 USDT ke volume kumulatif saat posisi yang sama ditutup.
Yang belum saya ketahui adalah apakah pertumbuhan volume notional Alpha diimbangi dengan pertumbuhan modal yang bersedia dikomit trader, atau apakah eksposur justru berkembang jauh lebih cepat daripada modal risiko yang mendukungnya.
Itu tidak selalu merupakan kelemahan. Menghasilkan lebih banyak eksposur dari setiap unit modal adalah bagian dari tujuan opsi ber-leverage.
Sinyal yang lebih kuat adalah apakah lonjakan notional disertai dengan kenaikan aggregate Max Cost. Itu akan menunjukkan bahwa TermMax tidak hanya menciptakan lebih banyak eksposur per unit modal, tetapi juga menarik lebih banyak modal masuk ke Alpha itu sendiri.
Saya ingin belajar lebih banyak dari notional volume yang naik bersamaan dengan aggregate Max Cost daripada dari angka notional yang jauh lebih besar dengan sendirinya.
Pertanyaannya adalah apakah TermMax Alpha hanya menumbuhkan jumlah eksposur yang dapat dihasilkannya, atau juga jumlah modal yang bersedia diberikan trader untuk mendukungnya.
Saya memantau notional volume, aggregate Max Cost, dan bagaimana hubungan di antara keduanya berubah saat Alpha bertumbuh.
@TermMax #TermMax
$BOME
175
·
--
Tidak ada yang ingin menerbitkan dokumen yang mencantumkan setiap kelemahan serius yang ditemukan seorang auditor dalam protokol mereka sendiri. Dusk Network melakukan hal tersebut dengan AEGIS, hard fork terbesar mereka sejak peluncuran mainnet, dan menurut saya keputusan untuk bersikap setransparan itu layak mendapat perhatian lebih daripada bug-nya sendiri.
AEGIS merilis perbaikan untuk 39 temuan, 7 di antaranya diklasifikasikan sebagai kritis, yang ditelusuri ke 4 akar masalah: kepemilikan memori yang tidak solid (unsound) di sandbox virtual machine Piecrust yang dapat membuat dua node yang jujur diam-diam menghasilkan hasil berbeda dari kode yang sama, deserialisasi yang tidak aman terhadap data yang tidak tepercaya di sisi host, celah pengikatan (binding) biaya dan pengembalian dana pada Phoenix fee yang dapat memungkinkan inflasi pasokan atau menghentikan rantai secara langsung, serta konstruksi tanda tangan BLS yang dapat memungkinkan pemalsuan dari satu tanda tangan yang diamati. Dusk menyatakan dengan gamblang bahwa mereka tidak menemukan bukti bahwa salah satu dari hal tersebut dieksploitasi sebelum perbaikan dirilis, dan perbaikan tersebut melangkah lebih jauh daripada sekadar menambal gejala—mereka merombak model kepemilikan, menerapkan pengecekan baik pada penerimaan mempool maupun eksekusi VM (bukan hanya satu lapisan), serta bermigrasi ke hash bergaya RFC 9380 yang tepat untuk konstruksi kurva pada BLS dengan pemisahan domain (domain separation) yang eksplisit.
Yang menonjol bagi saya adalah cara penulisan yang membingkai semuanya. Dusk berulang kali memisahkan mitigasi dari penghilangan akar penyebab dan memperlakukan keduanya sebagai hal yang sama-sama perlu—tingkat disiplin rekayasa yang jarang sekali terlihat dan dibahas secara terbuka.
Saya tidak akan berpura-pura bahwa ini hanya kabar baik. Sekumpulan kerentanan kritis pada level rantai yang keberadaannya saja sudah ada pada protokol keuangan yang sedang berjalan adalah temuan serius, audit atau tidak. Mengoordinasikan hard fork sebesar ini di seluruh kumpulan validator yang aktif, tanpa memberi tahu siapa pun yang mungkin ingin mengeksploitasi temuan tersebut terlebih dulu, merupakan pencapaian rekayasa yang tenang dan jarang mendapat pengakuan.
DUSK mengamankan sebuah protokol yang baru saja menjadi jauh lebih sulit untuk dipecahkan.
@Dusk_Foundation $DUSK #dusk
$BTW
Tidak ada yang ingin menerbitkan dokumen yang mencantumkan setiap kelemahan serius yang ditemukan seorang auditor dalam protokol mereka sendiri. Dusk Network melakukan hal tersebut dengan AEGIS, hard fork terbesar mereka sejak peluncuran mainnet, dan menurut saya keputusan untuk bersikap setransparan itu layak mendapat perhatian lebih daripada bug-nya sendiri.
AEGIS merilis perbaikan untuk 39 temuan, 7 di antaranya diklasifikasikan sebagai kritis, yang ditelusuri ke 4 akar masalah: kepemilikan memori yang tidak solid (unsound) di sandbox virtual machine Piecrust yang dapat membuat dua node yang jujur diam-diam menghasilkan hasil berbeda dari kode yang sama, deserialisasi yang tidak aman terhadap data yang tidak tepercaya di sisi host, celah pengikatan (binding) biaya dan pengembalian dana pada Phoenix fee yang dapat memungkinkan inflasi pasokan atau menghentikan rantai secara langsung, serta konstruksi tanda tangan BLS yang dapat memungkinkan pemalsuan dari satu tanda tangan yang diamati. Dusk menyatakan dengan gamblang bahwa mereka tidak menemukan bukti bahwa salah satu dari hal tersebut dieksploitasi sebelum perbaikan dirilis, dan perbaikan tersebut melangkah lebih jauh daripada sekadar menambal gejala—mereka merombak model kepemilikan, menerapkan pengecekan baik pada penerimaan mempool maupun eksekusi VM (bukan hanya satu lapisan), serta bermigrasi ke hash bergaya RFC 9380 yang tepat untuk konstruksi kurva pada BLS dengan pemisahan domain (domain separation) yang eksplisit.
Yang menonjol bagi saya adalah cara penulisan yang membingkai semuanya. Dusk berulang kali memisahkan mitigasi dari penghilangan akar penyebab dan memperlakukan keduanya sebagai hal yang sama-sama perlu—tingkat disiplin rekayasa yang jarang sekali terlihat dan dibahas secara terbuka.
Saya tidak akan berpura-pura bahwa ini hanya kabar baik. Sekumpulan kerentanan kritis pada level rantai yang keberadaannya saja sudah ada pada protokol keuangan yang sedang berjalan adalah temuan serius, audit atau tidak. Mengoordinasikan hard fork sebesar ini di seluruh kumpulan validator yang aktif, tanpa memberi tahu siapa pun yang mungkin ingin mengeksploitasi temuan tersebut terlebih dulu, merupakan pencapaian rekayasa yang tenang dan jarang mendapat pengakuan.
DUSK mengamankan sebuah protokol yang baru saja menjadi jauh lebih sulit untuk dipecahkan.
@Dusk $DUSK #dusk
$BTW
AEGIS merilis perbaikan untuk 39 temuan, 7 di antaranya diklasifikasikan sebagai kritis, yang ditelusuri ke 4 akar masalah: kepemilikan memori yang tidak solid (unsound) di sandbox virtual machine Piecrust yang dapat membuat dua node yang jujur diam-diam menghasilkan hasil berbeda dari kode yang sama, deserialisasi yang tidak aman terhadap data yang tidak tepercaya di sisi host, celah pengikatan (binding) biaya dan pengembalian dana pada Phoenix fee yang dapat memungkinkan inflasi pasokan atau menghentikan rantai secara langsung, serta konstruksi tanda tangan BLS yang dapat memungkinkan pemalsuan dari satu tanda tangan yang diamati. Dusk menyatakan dengan gamblang bahwa mereka tidak menemukan bukti bahwa salah satu dari hal tersebut dieksploitasi sebelum perbaikan dirilis, dan perbaikan tersebut melangkah lebih jauh daripada sekadar menambal gejala—mereka merombak model kepemilikan, menerapkan pengecekan baik pada penerimaan mempool maupun eksekusi VM (bukan hanya satu lapisan), serta bermigrasi ke hash bergaya RFC 9380 yang tepat untuk konstruksi kurva pada BLS dengan pemisahan domain (domain separation) yang eksplisit.
Yang menonjol bagi saya adalah cara penulisan yang membingkai semuanya. Dusk berulang kali memisahkan mitigasi dari penghilangan akar penyebab dan memperlakukan keduanya sebagai hal yang sama-sama perlu—tingkat disiplin rekayasa yang jarang sekali terlihat dan dibahas secara terbuka.
Saya tidak akan berpura-pura bahwa ini hanya kabar baik. Sekumpulan kerentanan kritis pada level rantai yang keberadaannya saja sudah ada pada protokol keuangan yang sedang berjalan adalah temuan serius, audit atau tidak. Mengoordinasikan hard fork sebesar ini di seluruh kumpulan validator yang aktif, tanpa memberi tahu siapa pun yang mungkin ingin mengeksploitasi temuan tersebut terlebih dulu, merupakan pencapaian rekayasa yang tenang dan jarang mendapat pengakuan.
DUSK mengamankan sebuah protokol yang baru saja menjadi jauh lebih sulit untuk dipecahkan.
@Dusk $DUSK #dusk
$BTW
59
·
--
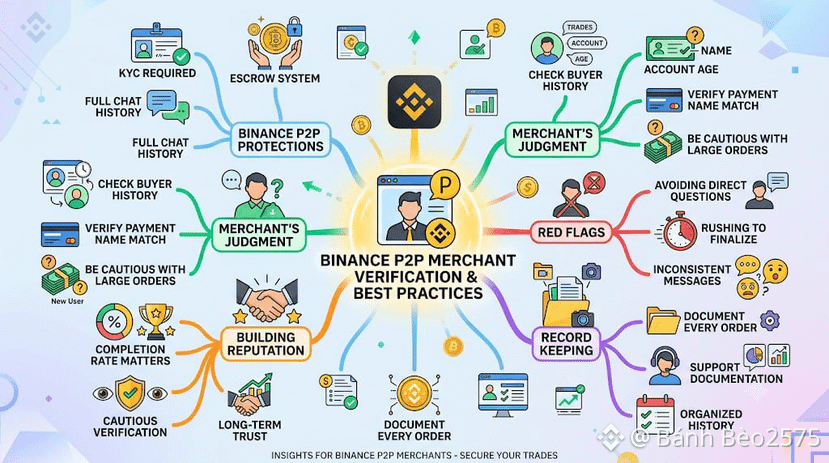
Menjalankan akun merchant di Binance P2P mengubah cara saya berpikir tentang verifikasi, terutama karena tanggung jawabnya bekerja dua arah. Binance P2P juga melindungi para merchant, melalui KYC di setiap akun, escrow yang menahan aset kripto sampai suatu pesanan dikonfirmasi, dan catatan obrolan lengkap yang menjadi berguna jika suatu sengketa suatu saat perlu ditinjau. Namun, perlindungan tersebut bekerja paling optimal jika selaras dengan penilaian mandiri seorang merchant, khususnya ketika pembeli melakukan pesanan yang lebih besar dari biasanya.
Sebelum menerima pesanan dalam jumlah besar apa pun, saya memeriksa riwayat akun pembeli: berapa banyak transaksi yang sudah mereka selesaikan, sudah berapa lama akun itu ada, dan apakah nama metode pembayarannya sesuai dengan yang terlihat di profil mereka. Pembeli pertama kali yang menempatkan pesanan dengan jumlah yang tidak biasa tidak otomatis berarti mencurigakan, tetapi itu artinya saya memperlambat proses dan memberi perhatian lebih pada setiap pesan yang muncul setelahnya—bukan memperlakukannya sama seperti perdagangan kecil yang rutin.
Tanda merah paling jelas yang saya waspadai adalah pembeli yang menghindari menjawab pertanyaan langsung di chat atau mendorong agar transaksi diselesaikan dengan sangat cepat. Jika itu terjadi, saya mengajukan pertanyaan spesifik dan sederhana, seperti mengonfirmasi jumlah yang tepat dan nama pada transfer mereka, dan pembeli yang benar-benar serius akan menjawab tanpa ragu. Saya juga menyimpan catatan rinci untuk setiap pesanan yang selesai sebagai merchant, karena dukungan Binance sebelumnya meminta jenis dokumentasi seperti itu, dan ketika semuanya tertata, percakapan-percakapan tersebut jadi lebih cepat untuk diselesaikan.
Menjalankan akun merchant juga berarti reputasi saya dipertaruhkan pada setiap pesanan yang saya terima, jadi bersikap hati-hati bukan cuma untuk melindungi satu transaksi saja; itu melindungi setiap calon pembeli di masa depan yang melihat riwayat saya sebelum memutuskan untuk berdagang dengan saya. Tingkat penyelesaian yang dibangun dari verifikasi yang teliti—meskipun sesekali berarti menjauh dari sebuah pesanan—lebih penting bagi saya daripada menutup setiap transaksi yang masuk melalui Binance P2P.
@Binance_Vietnam #BinanceP2PAnToan
$BTW $ACE
Menjalankan akun merchant di Binance P2P mengubah cara saya berpikir tentang verifikasi, terutama karena tanggung jawabnya bekerja dua arah. Binance P2P juga melindungi para merchant, melalui KYC di setiap akun, escrow yang menahan aset kripto sampai suatu pesanan dikonfirmasi, dan catatan obrolan lengkap yang menjadi berguna jika suatu sengketa suatu saat perlu ditinjau. Namun, perlindungan tersebut bekerja paling optimal jika selaras dengan penilaian mandiri seorang merchant, khususnya ketika pembeli melakukan pesanan yang lebih besar dari biasanya.
Sebelum menerima pesanan dalam jumlah besar apa pun, saya memeriksa riwayat akun pembeli: berapa banyak transaksi yang sudah mereka selesaikan, sudah berapa lama akun itu ada, dan apakah nama metode pembayarannya sesuai dengan yang terlihat di profil mereka. Pembeli pertama kali yang menempatkan pesanan dengan jumlah yang tidak biasa tidak otomatis berarti mencurigakan, tetapi itu artinya saya memperlambat proses dan memberi perhatian lebih pada setiap pesan yang muncul setelahnya—bukan memperlakukannya sama seperti perdagangan kecil yang rutin.
Tanda merah paling jelas yang saya waspadai adalah pembeli yang menghindari menjawab pertanyaan langsung di chat atau mendorong agar transaksi diselesaikan dengan sangat cepat. Jika itu terjadi, saya mengajukan pertanyaan spesifik dan sederhana, seperti mengonfirmasi jumlah yang tepat dan nama pada transfer mereka, dan pembeli yang benar-benar serius akan menjawab tanpa ragu. Saya juga menyimpan catatan rinci untuk setiap pesanan yang selesai sebagai merchant, karena dukungan Binance sebelumnya meminta jenis dokumentasi seperti itu, dan ketika semuanya tertata, percakapan-percakapan tersebut jadi lebih cepat untuk diselesaikan.
Menjalankan akun merchant juga berarti reputasi saya dipertaruhkan pada setiap pesanan yang saya terima, jadi bersikap hati-hati bukan cuma untuk melindungi satu transaksi saja; itu melindungi setiap calon pembeli di masa depan yang melihat riwayat saya sebelum memutuskan untuk berdagang dengan saya. Tingkat penyelesaian yang dibangun dari verifikasi yang teliti—meskipun sesekali berarti menjauh dari sebuah pesanan—lebih penting bagi saya daripada menutup setiap transaksi yang masuk melalui Binance P2P.
@Binance Vietnam #BinanceP2PAnToan
$BTW $ACE
Sebelum menerima pesanan dalam jumlah besar apa pun, saya memeriksa riwayat akun pembeli: berapa banyak transaksi yang sudah mereka selesaikan, sudah berapa lama akun itu ada, dan apakah nama metode pembayarannya sesuai dengan yang terlihat di profil mereka. Pembeli pertama kali yang menempatkan pesanan dengan jumlah yang tidak biasa tidak otomatis berarti mencurigakan, tetapi itu artinya saya memperlambat proses dan memberi perhatian lebih pada setiap pesan yang muncul setelahnya—bukan memperlakukannya sama seperti perdagangan kecil yang rutin.
Tanda merah paling jelas yang saya waspadai adalah pembeli yang menghindari menjawab pertanyaan langsung di chat atau mendorong agar transaksi diselesaikan dengan sangat cepat. Jika itu terjadi, saya mengajukan pertanyaan spesifik dan sederhana, seperti mengonfirmasi jumlah yang tepat dan nama pada transfer mereka, dan pembeli yang benar-benar serius akan menjawab tanpa ragu. Saya juga menyimpan catatan rinci untuk setiap pesanan yang selesai sebagai merchant, karena dukungan Binance sebelumnya meminta jenis dokumentasi seperti itu, dan ketika semuanya tertata, percakapan-percakapan tersebut jadi lebih cepat untuk diselesaikan.
Menjalankan akun merchant juga berarti reputasi saya dipertaruhkan pada setiap pesanan yang saya terima, jadi bersikap hati-hati bukan cuma untuk melindungi satu transaksi saja; itu melindungi setiap calon pembeli di masa depan yang melihat riwayat saya sebelum memutuskan untuk berdagang dengan saya. Tingkat penyelesaian yang dibangun dari verifikasi yang teliti—meskipun sesekali berarti menjauh dari sebuah pesanan—lebih penting bagi saya daripada menutup setiap transaksi yang masuk melalui Binance P2P.
@Binance Vietnam #BinanceP2PAnToan
$BTW $ACE
53
·
--
TermMax mengumumkan pasar pinjaman suku bunga tetap pertama yang menerima agunan saham token, dibangun di atas sekuritas tokenisasi Ondo's Global Markets dan diluncurkan di BNB Chain. Pengemasannya besar: konvergensi aset dunia nyata dan DeFi suku bunga tetap sebagai evolusi berikutnya dari keuangan berbasis rantai. Saya tidak meragukan ambisinya, dan waktunya selaras dengan permintaan institusional yang nyata untuk produk suku bunga tetap setelah dua bulan volatilitas pasar yang tidak biasa. Namun, saya mempertanyakan seberapa besar ketersediaan likuiditas yang benar-benar terbuka itu sudah terwujud dalam praktik.
Pasar pinjaman suku bunga tetap terhadap ekuitas token hanya berfungsi jika pemberi pinjaman dan kurator benar-benar hadir untuk memberi harga pada jenis agunan spesifik tersebut. Saham token nyaris tidak memiliki riwayat likuidasi di rantai. Tidak ada yang benar-benar mengamati seberapa dalam pasar tersebut ketika ekuitas token perlu dijual cepat selama penurunan (drawdown), karena skenario itu belum banyak terjadi di rantai. TermMax dapat membangun rel kereta kontrak pintar untuk ini secara instan. Namun, ia tidak bisa “memproduksi” data likuiditas yang telah diuji bertahun-tahun dalam tekanan dengan cara yang sama, betapapun canggihnya rekayasa pasar itu sendiri.
Ini pola umum untuk setiap integrasi RWA baru, bukan kekurangan spesifik TermMax. Pengumuman tersebut membuka kemungkinan likuiditas suku bunga tetap terhadap sekuritas token. Apakah likuiditasnya cukup dalam untuk benar-benar berarti bagi ukuran pinjaman yang signifikan bergantung sepenuhnya pada berapa banyak kurator yang bersedia menanggung kelas aset baru ini, dan jumlah itu pasti dimulai kecil tidak peduli sebaik apa pun integrasinya. Lihat lebih jauh (zoom out), peluangnya nyata: pasar pendapatan tetap global dan derivatif suku bunga bernilai ratusan triliun dolar, sementara volume suku bunga tetap di rantai masih diukur dalam puluhan miliar paling tinggi, jadi celah antara ambisi dan kedalaman saat ini adalah celah yang berusaha ditutup oleh kategori ini secara keseluruhan.
Saya pikir pasar ini layak dipantau khususnya karena masih dini, bukan karena sudah terbukti. Teknologi yang membuka agunan saham token dan kedalaman pasar yang diperlukan agar itu benar-benar berguna adalah dua tonggak yang berbeda.
@termmax #TermMax
$BTW $ACE
TermMax mengumumkan pasar pinjaman suku bunga tetap pertama yang menerima agunan saham token, dibangun di atas sekuritas tokenisasi Ondo's Global Markets dan diluncurkan di BNB Chain. Pengemasannya besar: konvergensi aset dunia nyata dan DeFi suku bunga tetap sebagai evolusi berikutnya dari keuangan berbasis rantai. Saya tidak meragukan ambisinya, dan waktunya selaras dengan permintaan institusional yang nyata untuk produk suku bunga tetap setelah dua bulan volatilitas pasar yang tidak biasa. Namun, saya mempertanyakan seberapa besar ketersediaan likuiditas yang benar-benar terbuka itu sudah terwujud dalam praktik.
Pasar pinjaman suku bunga tetap terhadap ekuitas token hanya berfungsi jika pemberi pinjaman dan kurator benar-benar hadir untuk memberi harga pada jenis agunan spesifik tersebut. Saham token nyaris tidak memiliki riwayat likuidasi di rantai. Tidak ada yang benar-benar mengamati seberapa dalam pasar tersebut ketika ekuitas token perlu dijual cepat selama penurunan (drawdown), karena skenario itu belum banyak terjadi di rantai. TermMax dapat membangun rel kereta kontrak pintar untuk ini secara instan. Namun, ia tidak bisa “memproduksi” data likuiditas yang telah diuji bertahun-tahun dalam tekanan dengan cara yang sama, betapapun canggihnya rekayasa pasar itu sendiri.
Ini pola umum untuk setiap integrasi RWA baru, bukan kekurangan spesifik TermMax. Pengumuman tersebut membuka kemungkinan likuiditas suku bunga tetap terhadap sekuritas token. Apakah likuiditasnya cukup dalam untuk benar-benar berarti bagi ukuran pinjaman yang signifikan bergantung sepenuhnya pada berapa banyak kurator yang bersedia menanggung kelas aset baru ini, dan jumlah itu pasti dimulai kecil tidak peduli sebaik apa pun integrasinya. Lihat lebih jauh (zoom out), peluangnya nyata: pasar pendapatan tetap global dan derivatif suku bunga bernilai ratusan triliun dolar, sementara volume suku bunga tetap di rantai masih diukur dalam puluhan miliar paling tinggi, jadi celah antara ambisi dan kedalaman saat ini adalah celah yang berusaha ditutup oleh kategori ini secara keseluruhan.
Saya pikir pasar ini layak dipantau khususnya karena masih dini, bukan karena sudah terbukti. Teknologi yang membuka agunan saham token dan kedalaman pasar yang diperlukan agar itu benar-benar berguna adalah dua tonggak yang berbeda.
@TermMax #TermMax
$BTW $ACE
Pasar pinjaman suku bunga tetap terhadap ekuitas token hanya berfungsi jika pemberi pinjaman dan kurator benar-benar hadir untuk memberi harga pada jenis agunan spesifik tersebut. Saham token nyaris tidak memiliki riwayat likuidasi di rantai. Tidak ada yang benar-benar mengamati seberapa dalam pasar tersebut ketika ekuitas token perlu dijual cepat selama penurunan (drawdown), karena skenario itu belum banyak terjadi di rantai. TermMax dapat membangun rel kereta kontrak pintar untuk ini secara instan. Namun, ia tidak bisa “memproduksi” data likuiditas yang telah diuji bertahun-tahun dalam tekanan dengan cara yang sama, betapapun canggihnya rekayasa pasar itu sendiri.
Ini pola umum untuk setiap integrasi RWA baru, bukan kekurangan spesifik TermMax. Pengumuman tersebut membuka kemungkinan likuiditas suku bunga tetap terhadap sekuritas token. Apakah likuiditasnya cukup dalam untuk benar-benar berarti bagi ukuran pinjaman yang signifikan bergantung sepenuhnya pada berapa banyak kurator yang bersedia menanggung kelas aset baru ini, dan jumlah itu pasti dimulai kecil tidak peduli sebaik apa pun integrasinya. Lihat lebih jauh (zoom out), peluangnya nyata: pasar pendapatan tetap global dan derivatif suku bunga bernilai ratusan triliun dolar, sementara volume suku bunga tetap di rantai masih diukur dalam puluhan miliar paling tinggi, jadi celah antara ambisi dan kedalaman saat ini adalah celah yang berusaha ditutup oleh kategori ini secara keseluruhan.
Saya pikir pasar ini layak dipantau khususnya karena masih dini, bukan karena sudah terbukti. Teknologi yang membuka agunan saham token dan kedalaman pasar yang diperlukan agar itu benar-benar berguna adalah dua tonggak yang berbeda.
@TermMax #TermMax
$BTW $ACE
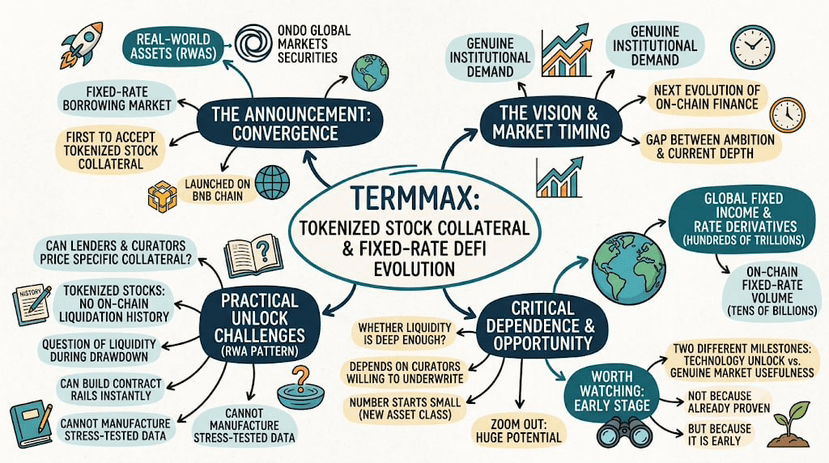
208
·
--
Dusk Network sedang mengejar tokenisasi aset dunia nyata di sebuah bidang yang Ondo Finance mendapat sorotan dari BlackRock, sementara Ethereum, Avalanche, dan Polygon membawa ekosistem yang lebih besar, likuiditas yang lebih dalam, dan bertahun-tahun penguasaan mindshare pengembang untuk bertarung. Di tengah latar belakang itu, perusahaan mengambil keputusan yang dari sudut pandang luar terlihat hampir keras kepala: tetap fokus secara sempit pada infrastruktur keuangan Eropa yang teregulasi, khususnya MiCA, MiFID II, dan DLT Pilot Regime, alih-alih memposisikan dirinya sebagai rumah umum untuk tokenisasi RWA di seluruh dunia seperti yang dilakukan para pesaing utamanya. Dusk Network didirikan pada 2018 di Belanda, negara yang sama tempat NPEX dan regulatornya beroperasi, dan titik awal regional itu terlihat langsung pada kerangka kerja tempat protokol sebenarnya dirancang sejak hari pertama, bukan ditambahkan kemudian sebagai sudut pemasaran.
Saya pikir sempitnya fokus itu adalah strategi yang sebenarnya, bukan keterbatasan yang belum sempat diperbaiki oleh tim. Membangun logika kepatuhan, selective disclosure, dan deterministic settlement di sekitar satu kerangka regulasi yang jelas didefinisikan merupakan target rekayasa yang lebih kecil dan lebih dapat dicapai daripada mencoba memenuhi semua kebutuhan regulator sekuritas AS, UE, dan Asia sekaligus dari satu protokol. Kemitraan yang dihasilkan—NPEX untuk perdagangan sekuritas yang teregulasi, Quantoz untuk stablecoin euro yang patuh MiCA, 21X untuk settlement dalam DLT Pilot Regime—semuanya berada di dalam satu wilayah aturan tersebut, bukan melintasi beberapa sistem hukum sekaligus.
Biaya dari fokus itu adalah visibilitas dan ukuran pasar yang dapat dijangkau. Aktivitas on-chain total Dusk Network masih jauh lebih kecil dibandingkan Ondo atau volume RWA Ethereum, dan setiap berita tentang kerangka tokenisasi AS yang bergerak ke depan, untuk saat ini, adalah pasar yang arsitektur Dusk Network yang ada belum dibangun untuk melayaninya secara langsung. Kedalaman di satu yurisdiksi alih-alih keluasan di banyak yurisdiksi adalah taruhan nyata, dan taruhan itu belum membuahkan hasil dalam bentuk pangsa pasar yang terlihat.
@Dusk_Foundation $DUSK #dusk
Dusk Network sedang mengejar tokenisasi aset dunia nyata di sebuah bidang yang Ondo Finance mendapat sorotan dari BlackRock, sementara Ethereum, Avalanche, dan Polygon membawa ekosistem yang lebih besar, likuiditas yang lebih dalam, dan bertahun-tahun penguasaan mindshare pengembang untuk bertarung. Di tengah latar belakang itu, perusahaan mengambil keputusan yang dari sudut pandang luar terlihat hampir keras kepala: tetap fokus secara sempit pada infrastruktur keuangan Eropa yang teregulasi, khususnya MiCA, MiFID II, dan DLT Pilot Regime, alih-alih memposisikan dirinya sebagai rumah umum untuk tokenisasi RWA di seluruh dunia seperti yang dilakukan para pesaing utamanya. Dusk Network didirikan pada 2018 di Belanda, negara yang sama tempat NPEX dan regulatornya beroperasi, dan titik awal regional itu terlihat langsung pada kerangka kerja tempat protokol sebenarnya dirancang sejak hari pertama, bukan ditambahkan kemudian sebagai sudut pemasaran.
Saya pikir sempitnya fokus itu adalah strategi yang sebenarnya, bukan keterbatasan yang belum sempat diperbaiki oleh tim. Membangun logika kepatuhan, selective disclosure, dan deterministic settlement di sekitar satu kerangka regulasi yang jelas didefinisikan merupakan target rekayasa yang lebih kecil dan lebih dapat dicapai daripada mencoba memenuhi semua kebutuhan regulator sekuritas AS, UE, dan Asia sekaligus dari satu protokol. Kemitraan yang dihasilkan—NPEX untuk perdagangan sekuritas yang teregulasi, Quantoz untuk stablecoin euro yang patuh MiCA, 21X untuk settlement dalam DLT Pilot Regime—semuanya berada di dalam satu wilayah aturan tersebut, bukan melintasi beberapa sistem hukum sekaligus.
Biaya dari fokus itu adalah visibilitas dan ukuran pasar yang dapat dijangkau. Aktivitas on-chain total Dusk Network masih jauh lebih kecil dibandingkan Ondo atau volume RWA Ethereum, dan setiap berita tentang kerangka tokenisasi AS yang bergerak ke depan, untuk saat ini, adalah pasar yang arsitektur Dusk Network yang ada belum dibangun untuk melayaninya secara langsung. Kedalaman di satu yurisdiksi alih-alih keluasan di banyak yurisdiksi adalah taruhan nyata, dan taruhan itu belum membuahkan hasil dalam bentuk pangsa pasar yang terlihat.
@Dusk $DUSK #dusk
Saya pikir sempitnya fokus itu adalah strategi yang sebenarnya, bukan keterbatasan yang belum sempat diperbaiki oleh tim. Membangun logika kepatuhan, selective disclosure, dan deterministic settlement di sekitar satu kerangka regulasi yang jelas didefinisikan merupakan target rekayasa yang lebih kecil dan lebih dapat dicapai daripada mencoba memenuhi semua kebutuhan regulator sekuritas AS, UE, dan Asia sekaligus dari satu protokol. Kemitraan yang dihasilkan—NPEX untuk perdagangan sekuritas yang teregulasi, Quantoz untuk stablecoin euro yang patuh MiCA, 21X untuk settlement dalam DLT Pilot Regime—semuanya berada di dalam satu wilayah aturan tersebut, bukan melintasi beberapa sistem hukum sekaligus.
Biaya dari fokus itu adalah visibilitas dan ukuran pasar yang dapat dijangkau. Aktivitas on-chain total Dusk Network masih jauh lebih kecil dibandingkan Ondo atau volume RWA Ethereum, dan setiap berita tentang kerangka tokenisasi AS yang bergerak ke depan, untuk saat ini, adalah pasar yang arsitektur Dusk Network yang ada belum dibangun untuk melayaninya secara langsung. Kedalaman di satu yurisdiksi alih-alih keluasan di banyak yurisdiksi adalah taruhan nyata, dan taruhan itu belum membuahkan hasil dalam bentuk pangsa pasar yang terlihat.
@Dusk $DUSK #dusk
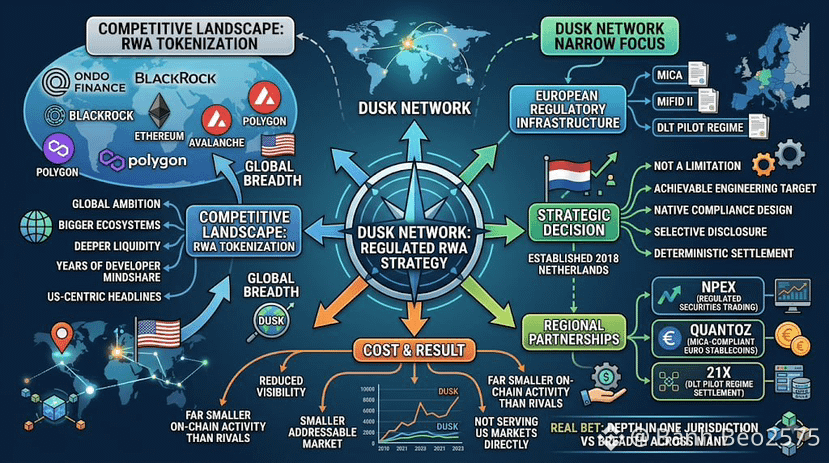
7
58
·
--
Saya tidak terlalu memikirkan level KYC di Binance P2P sampai saya mencoba menyelesaikan transaksi yang lebih besar dan terkena batas yang ternyata tidak saya ketahui sebelumnya. Ternyata verifikasi itu bukan sekadar satu kali centang, melainkan bertingkat—dan setiap level membuka batas perdagangan yang lebih tinggi, serta, menurut saya, pasangan dagang yang lebih dapat diandalkan secara keseluruhan.
Binance P2P mengharuskan setiap akun lolos verifikasi identitas sebelum bisa berdagang sama sekali, yang sudah menyaring banyak sekali risiko anonim dibandingkan berdagang kripto secara informal di tempat lain. Beralih ke tingkat verifikasi yang lebih tinggi menambah lebih banyak pemeriksaan pada akun, dan dari pengalaman saya, pihak lawan dengan verifikasi tingkat lebih tinggi yang sudah sepenuhnya selesai cenderung memiliki riwayat perdagangan yang lebih konsisten. Meski begitu, itu tidak pernah menjadi pengganti untuk memeriksa sendiri statistik profil mereka.
Sejak saya meningkatkan verifikasi saya, ada beberapa perubahan dalam cara saya berdagang. Saya bisa mengakses ukuran pesanan yang lebih besar tanpa transaksi saya langsung ditandai atau tertunda. Saya tetap memeriksa tingkat penyelesaian dan total pesanan pada setiap pihak lawan apa pun tingkat verifikasinya, karena KYC mengonfirmasi identitas, bukan kepercayaan dalam setiap transaksi. Saya memastikan pembayaran di rekening bank saya sendiri sebelum melepas kripto setiap kali, apa pun tampak dari verifikasi pihak lain. Dan jika ada sesuatu yang terasa tidak konsisten dari sebuah pesanan dengan tampilan akun terverifikasi yang sudah mapan, saya menghubungi dukungan Binance, bukan berasumsi bahwa verifikasi lebih tinggi berarti tidak ada risiko.
Yang paling mengejutkan saya adalah betapa proses dukungan terasa jauh lebih lancar juga—setelah akun saya sendiri memiliki tingkat verifikasi yang lebih tinggi. Pertanyaan yang sebelumnya membutuhkan waktu satu hari untuk diselesaikan mulai dijawab dalam beberapa jam, yang saya duga karena informasi identitas yang sudah lebih lengkap tersimpan di berkas. Ini manfaat tambahan kecil yang pantas disebutkan.
KYC adalah fondasi yang dibangun oleh Binance P2P, tetapi itu hanya salah satu lapisan di antara beberapa lapisan lainnya. Menggabungkannya dengan kebiasaan verifikasi Anda sendiri adalah yang benar-benar membuat setiap transaksi tetap aman.
@Binance_Vietnam #BinanceP2PAnToan
$TUT $BTW
Saya tidak terlalu memikirkan level KYC di Binance P2P sampai saya mencoba menyelesaikan transaksi yang lebih besar dan terkena batas yang ternyata tidak saya ketahui sebelumnya. Ternyata verifikasi itu bukan sekadar satu kali centang, melainkan bertingkat—dan setiap level membuka batas perdagangan yang lebih tinggi, serta, menurut saya, pasangan dagang yang lebih dapat diandalkan secara keseluruhan.
Binance P2P mengharuskan setiap akun lolos verifikasi identitas sebelum bisa berdagang sama sekali, yang sudah menyaring banyak sekali risiko anonim dibandingkan berdagang kripto secara informal di tempat lain. Beralih ke tingkat verifikasi yang lebih tinggi menambah lebih banyak pemeriksaan pada akun, dan dari pengalaman saya, pihak lawan dengan verifikasi tingkat lebih tinggi yang sudah sepenuhnya selesai cenderung memiliki riwayat perdagangan yang lebih konsisten. Meski begitu, itu tidak pernah menjadi pengganti untuk memeriksa sendiri statistik profil mereka.
Sejak saya meningkatkan verifikasi saya, ada beberapa perubahan dalam cara saya berdagang. Saya bisa mengakses ukuran pesanan yang lebih besar tanpa transaksi saya langsung ditandai atau tertunda. Saya tetap memeriksa tingkat penyelesaian dan total pesanan pada setiap pihak lawan apa pun tingkat verifikasinya, karena KYC mengonfirmasi identitas, bukan kepercayaan dalam setiap transaksi. Saya memastikan pembayaran di rekening bank saya sendiri sebelum melepas kripto setiap kali, apa pun tampak dari verifikasi pihak lain. Dan jika ada sesuatu yang terasa tidak konsisten dari sebuah pesanan dengan tampilan akun terverifikasi yang sudah mapan, saya menghubungi dukungan Binance, bukan berasumsi bahwa verifikasi lebih tinggi berarti tidak ada risiko.
Yang paling mengejutkan saya adalah betapa proses dukungan terasa jauh lebih lancar juga—setelah akun saya sendiri memiliki tingkat verifikasi yang lebih tinggi. Pertanyaan yang sebelumnya membutuhkan waktu satu hari untuk diselesaikan mulai dijawab dalam beberapa jam, yang saya duga karena informasi identitas yang sudah lebih lengkap tersimpan di berkas. Ini manfaat tambahan kecil yang pantas disebutkan.
KYC adalah fondasi yang dibangun oleh Binance P2P, tetapi itu hanya salah satu lapisan di antara beberapa lapisan lainnya. Menggabungkannya dengan kebiasaan verifikasi Anda sendiri adalah yang benar-benar membuat setiap transaksi tetap aman.
@Binance Vietnam #BinanceP2PAnToan
$TUT $BTW
Binance P2P mengharuskan setiap akun lolos verifikasi identitas sebelum bisa berdagang sama sekali, yang sudah menyaring banyak sekali risiko anonim dibandingkan berdagang kripto secara informal di tempat lain. Beralih ke tingkat verifikasi yang lebih tinggi menambah lebih banyak pemeriksaan pada akun, dan dari pengalaman saya, pihak lawan dengan verifikasi tingkat lebih tinggi yang sudah sepenuhnya selesai cenderung memiliki riwayat perdagangan yang lebih konsisten. Meski begitu, itu tidak pernah menjadi pengganti untuk memeriksa sendiri statistik profil mereka.
Sejak saya meningkatkan verifikasi saya, ada beberapa perubahan dalam cara saya berdagang. Saya bisa mengakses ukuran pesanan yang lebih besar tanpa transaksi saya langsung ditandai atau tertunda. Saya tetap memeriksa tingkat penyelesaian dan total pesanan pada setiap pihak lawan apa pun tingkat verifikasinya, karena KYC mengonfirmasi identitas, bukan kepercayaan dalam setiap transaksi. Saya memastikan pembayaran di rekening bank saya sendiri sebelum melepas kripto setiap kali, apa pun tampak dari verifikasi pihak lain. Dan jika ada sesuatu yang terasa tidak konsisten dari sebuah pesanan dengan tampilan akun terverifikasi yang sudah mapan, saya menghubungi dukungan Binance, bukan berasumsi bahwa verifikasi lebih tinggi berarti tidak ada risiko.
Yang paling mengejutkan saya adalah betapa proses dukungan terasa jauh lebih lancar juga—setelah akun saya sendiri memiliki tingkat verifikasi yang lebih tinggi. Pertanyaan yang sebelumnya membutuhkan waktu satu hari untuk diselesaikan mulai dijawab dalam beberapa jam, yang saya duga karena informasi identitas yang sudah lebih lengkap tersimpan di berkas. Ini manfaat tambahan kecil yang pantas disebutkan.
KYC adalah fondasi yang dibangun oleh Binance P2P, tetapi itu hanya salah satu lapisan di antara beberapa lapisan lainnya. Menggabungkannya dengan kebiasaan verifikasi Anda sendiri adalah yang benar-benar membuat setiap transaksi tetap aman.
@Binance Vietnam #BinanceP2PAnToan
$TUT $BTW
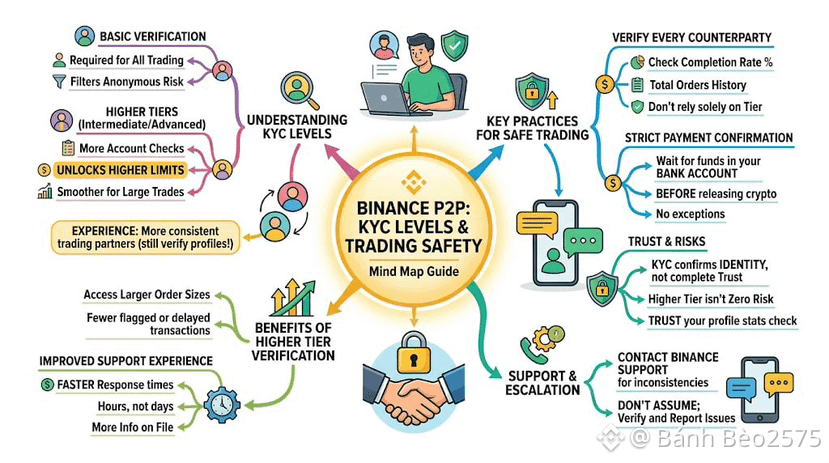
281
·
--
TermMax suka membuka pitchnya dengan angka yang sulit dibantah: pasar pendapatan tetap global sudah menembus $100 triliun, derivatif suku bunga menambah $600 triliun lagi, dan seluruh kategori fixed-rate on-chain berada di bawah $20 miliar. Di atas kertas, itu belum terlihat seperti pasar yang kompetitif—lebih seperti pasar yang nyaris kosong dibanding padanannya di luar rantai—dan TermMax memposisikan diri sebagai pelopor awal dalam celah tersebut.
Saya tidak membantah angka makronya. Yang ingin saya lihat adalah jarak antara kerangka itu dan posisi TermMax saat ini. Nilai yang terkunci (total value locked) telah bergerak dalam kisaran kira-kira antara pertengahan-30 jutaan dan akhir-40 jutaan dolar sepanjang sejarahnya sejauh ini, tersebar di delapan chain, dengan Ethereum masih memegang mayoritas besar likuiditas tersebut. Dibanding kategori fixed-rate on-chain senilai $20 miliar, TermMax adalah peserta yang bermakna tetapi masih kecil. Dibanding $100 triliun pendapatan tetap global, angka saat ini jika dibulatkan secara statistik hampir tidak berarti.
Ini bukan kritik terhadap rekayasa protokolnya; ini adalah pernyataan tentang di mana setiap proyek DeFi fixed-rate tahap awal berada relatif terhadap pasar yang pada akhirnya ingin ia jangkau. Mengutip total addressable market adalah konteks yang wajar. Menjadikan angka itu sebagai bukti adanya traksi saat ini adalah kekeliruan yang menurut saya tidak boleh dilakukan oleh pembaca yang cermat.
Yang benar-benar penting agar TermMax dapat menutup sebagian kesenjangan itu adalah apakah penggunaan aktif harian, yang saat ini berada pada kisaran puluhan ribu pengguna, terus berkembang ketika program insentif mulai mereda, serta apakah integrasi institusional seperti pasar tokenized stock collateral dapat menghadirkan modal yang perilakunya berbeda dibanding setoran ritel yang didorong insentif. Total addressable market itu nyata. Apakah TermMax dapat merebut porsi yang berarti darinya masih menjadi pertanyaan terbuka, bukan sesuatu yang sudah pasti.
@termmax #TermMax
$TUT $BTW $PRL
TermMax suka membuka pitchnya dengan angka yang sulit dibantah: pasar pendapatan tetap global sudah menembus $100 triliun, derivatif suku bunga menambah $600 triliun lagi, dan seluruh kategori fixed-rate on-chain berada di bawah $20 miliar. Di atas kertas, itu belum terlihat seperti pasar yang kompetitif—lebih seperti pasar yang nyaris kosong dibanding padanannya di luar rantai—dan TermMax memposisikan diri sebagai pelopor awal dalam celah tersebut.
Saya tidak membantah angka makronya. Yang ingin saya lihat adalah jarak antara kerangka itu dan posisi TermMax saat ini. Nilai yang terkunci (total value locked) telah bergerak dalam kisaran kira-kira antara pertengahan-30 jutaan dan akhir-40 jutaan dolar sepanjang sejarahnya sejauh ini, tersebar di delapan chain, dengan Ethereum masih memegang mayoritas besar likuiditas tersebut. Dibanding kategori fixed-rate on-chain senilai $20 miliar, TermMax adalah peserta yang bermakna tetapi masih kecil. Dibanding $100 triliun pendapatan tetap global, angka saat ini jika dibulatkan secara statistik hampir tidak berarti.
Ini bukan kritik terhadap rekayasa protokolnya; ini adalah pernyataan tentang di mana setiap proyek DeFi fixed-rate tahap awal berada relatif terhadap pasar yang pada akhirnya ingin ia jangkau. Mengutip total addressable market adalah konteks yang wajar. Menjadikan angka itu sebagai bukti adanya traksi saat ini adalah kekeliruan yang menurut saya tidak boleh dilakukan oleh pembaca yang cermat.
Yang benar-benar penting agar TermMax dapat menutup sebagian kesenjangan itu adalah apakah penggunaan aktif harian, yang saat ini berada pada kisaran puluhan ribu pengguna, terus berkembang ketika program insentif mulai mereda, serta apakah integrasi institusional seperti pasar tokenized stock collateral dapat menghadirkan modal yang perilakunya berbeda dibanding setoran ritel yang didorong insentif. Total addressable market itu nyata. Apakah TermMax dapat merebut porsi yang berarti darinya masih menjadi pertanyaan terbuka, bukan sesuatu yang sudah pasti.
@TermMax #TermMax
$TUT $BTW $PRL
Saya tidak membantah angka makronya. Yang ingin saya lihat adalah jarak antara kerangka itu dan posisi TermMax saat ini. Nilai yang terkunci (total value locked) telah bergerak dalam kisaran kira-kira antara pertengahan-30 jutaan dan akhir-40 jutaan dolar sepanjang sejarahnya sejauh ini, tersebar di delapan chain, dengan Ethereum masih memegang mayoritas besar likuiditas tersebut. Dibanding kategori fixed-rate on-chain senilai $20 miliar, TermMax adalah peserta yang bermakna tetapi masih kecil. Dibanding $100 triliun pendapatan tetap global, angka saat ini jika dibulatkan secara statistik hampir tidak berarti.
Ini bukan kritik terhadap rekayasa protokolnya; ini adalah pernyataan tentang di mana setiap proyek DeFi fixed-rate tahap awal berada relatif terhadap pasar yang pada akhirnya ingin ia jangkau. Mengutip total addressable market adalah konteks yang wajar. Menjadikan angka itu sebagai bukti adanya traksi saat ini adalah kekeliruan yang menurut saya tidak boleh dilakukan oleh pembaca yang cermat.
Yang benar-benar penting agar TermMax dapat menutup sebagian kesenjangan itu adalah apakah penggunaan aktif harian, yang saat ini berada pada kisaran puluhan ribu pengguna, terus berkembang ketika program insentif mulai mereda, serta apakah integrasi institusional seperti pasar tokenized stock collateral dapat menghadirkan modal yang perilakunya berbeda dibanding setoran ritel yang didorong insentif. Total addressable market itu nyata. Apakah TermMax dapat merebut porsi yang berarti darinya masih menjadi pertanyaan terbuka, bukan sesuatu yang sudah pasti.
@TermMax #TermMax
$TUT $BTW $PRL
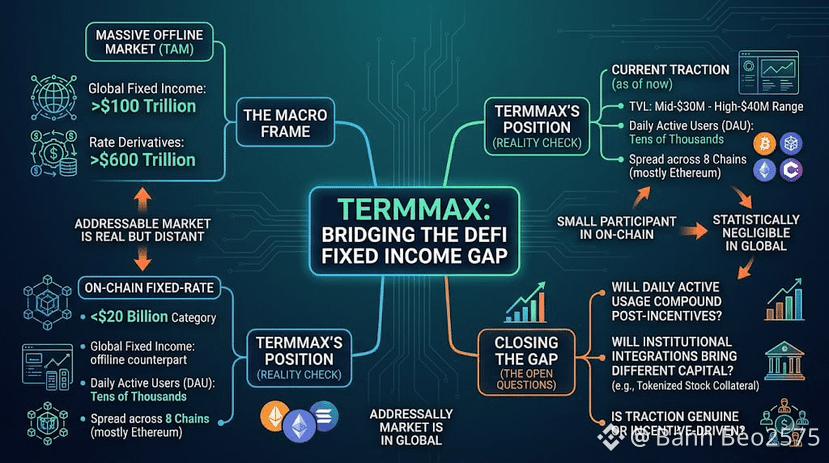
1
1
260
·
--
Protokol DeFi baru, tim kecil, klaim besar: kombinasi itu telah menghasilkan stereotip tertentu—dan sebagian besar memang pantas—sebagai contoh kasus. Ada satu audit yang dipercepat sebelum peluncuran, halaman bug bounty yang keberadaannya lebih banyak untuk formalitas, serta sebuah headline exploit dalam tahun pertama yang tak ada yang menyangka karena pada dasarnya tak ada yang benar-benar mengawasi. Pola seperti ini berulang cukup sering sehingga skeptisisme terhadap protokol pinjaman DeFi yang baru menjadi posisi default yang masuk akal.
TermMax terasa canggung di dalam stereotip tersebut, terutama karena tidak cocok dengan pola pada detail yang benar-benar penting. Protokol ini menjalankan beberapa putaran audit melalui kompetisi Cantina milik Spearbit, bukan sekadar satu peninjauan pra-peluncuran. Mereka juga menjalankan bug bounty aktif di Immunefi dengan imbalan kerentanan kritis yang bisa mencapai hingga $50.000, serta menambahkan pemantauan berkelanjutan di rantai dari Hypernative di atas keduanya—mendeteksi aktivitas mencurigakan secara real-time, bukan hanya mengandalkan peninjauan yang sifatnya snapshot. TermMax melaporkan skor PQR DeFiSafety sebesar 93%, sebuah angka yang tim secara eksplisit membandingkannya dengan Aave V3, protokol yang sebagian besar industri jadikan tolok ukur keamanan.
Keamanan tata kelola juga mendapat perlakuan yang serupa: dompet multi-signature 4 dari 6 untuk fungsi admin kritis, pasar yang diisolasi sehingga masalah pada satu pasangan jaminan tidak bisa merembet ke setiap pasar lain di protokol, serta timelock asimetris pada perubahan parameter yang berisiko. Tidak ada yang aneh bagi nama-nama paling mapan dalam ekosistem pinjaman DeFi. Yang benar-benar jarang adalah protokol yang baru diluncurkan pada April 2025.
Audit bertumpuk dan skor keselamatan yang tinggi mengurangi peluang dari kelas kegagalan tertentu tanpa sepenuhnya menghilangkan risiko, dan keterungkapan risiko TermMax sendiri mengatakan demikian. Yang mereka lakukan adalah menempatkan TermMax di luar kategori "baru dan kurang disorot" yang diasumsikan oleh stereotip sebagai default—pembedaan yang layak dibuat sebelum mengesampingkan protokol muda hanya karena usia semata.
@termmax #TermMax
$BTW $STBL $STAR
Protokol DeFi baru, tim kecil, klaim besar: kombinasi itu telah menghasilkan stereotip tertentu—dan sebagian besar memang pantas—sebagai contoh kasus. Ada satu audit yang dipercepat sebelum peluncuran, halaman bug bounty yang keberadaannya lebih banyak untuk formalitas, serta sebuah headline exploit dalam tahun pertama yang tak ada yang menyangka karena pada dasarnya tak ada yang benar-benar mengawasi. Pola seperti ini berulang cukup sering sehingga skeptisisme terhadap protokol pinjaman DeFi yang baru menjadi posisi default yang masuk akal.
TermMax terasa canggung di dalam stereotip tersebut, terutama karena tidak cocok dengan pola pada detail yang benar-benar penting. Protokol ini menjalankan beberapa putaran audit melalui kompetisi Cantina milik Spearbit, bukan sekadar satu peninjauan pra-peluncuran. Mereka juga menjalankan bug bounty aktif di Immunefi dengan imbalan kerentanan kritis yang bisa mencapai hingga $50.000, serta menambahkan pemantauan berkelanjutan di rantai dari Hypernative di atas keduanya—mendeteksi aktivitas mencurigakan secara real-time, bukan hanya mengandalkan peninjauan yang sifatnya snapshot. TermMax melaporkan skor PQR DeFiSafety sebesar 93%, sebuah angka yang tim secara eksplisit membandingkannya dengan Aave V3, protokol yang sebagian besar industri jadikan tolok ukur keamanan.
Keamanan tata kelola juga mendapat perlakuan yang serupa: dompet multi-signature 4 dari 6 untuk fungsi admin kritis, pasar yang diisolasi sehingga masalah pada satu pasangan jaminan tidak bisa merembet ke setiap pasar lain di protokol, serta timelock asimetris pada perubahan parameter yang berisiko. Tidak ada yang aneh bagi nama-nama paling mapan dalam ekosistem pinjaman DeFi. Yang benar-benar jarang adalah protokol yang baru diluncurkan pada April 2025.
Audit bertumpuk dan skor keselamatan yang tinggi mengurangi peluang dari kelas kegagalan tertentu tanpa sepenuhnya menghilangkan risiko, dan keterungkapan risiko TermMax sendiri mengatakan demikian. Yang mereka lakukan adalah menempatkan TermMax di luar kategori "baru dan kurang disorot" yang diasumsikan oleh stereotip sebagai default—pembedaan yang layak dibuat sebelum mengesampingkan protokol muda hanya karena usia semata.
@TermMax #TermMax
$BTW $STBL $STAR
TermMax terasa canggung di dalam stereotip tersebut, terutama karena tidak cocok dengan pola pada detail yang benar-benar penting. Protokol ini menjalankan beberapa putaran audit melalui kompetisi Cantina milik Spearbit, bukan sekadar satu peninjauan pra-peluncuran. Mereka juga menjalankan bug bounty aktif di Immunefi dengan imbalan kerentanan kritis yang bisa mencapai hingga $50.000, serta menambahkan pemantauan berkelanjutan di rantai dari Hypernative di atas keduanya—mendeteksi aktivitas mencurigakan secara real-time, bukan hanya mengandalkan peninjauan yang sifatnya snapshot. TermMax melaporkan skor PQR DeFiSafety sebesar 93%, sebuah angka yang tim secara eksplisit membandingkannya dengan Aave V3, protokol yang sebagian besar industri jadikan tolok ukur keamanan.
Keamanan tata kelola juga mendapat perlakuan yang serupa: dompet multi-signature 4 dari 6 untuk fungsi admin kritis, pasar yang diisolasi sehingga masalah pada satu pasangan jaminan tidak bisa merembet ke setiap pasar lain di protokol, serta timelock asimetris pada perubahan parameter yang berisiko. Tidak ada yang aneh bagi nama-nama paling mapan dalam ekosistem pinjaman DeFi. Yang benar-benar jarang adalah protokol yang baru diluncurkan pada April 2025.
Audit bertumpuk dan skor keselamatan yang tinggi mengurangi peluang dari kelas kegagalan tertentu tanpa sepenuhnya menghilangkan risiko, dan keterungkapan risiko TermMax sendiri mengatakan demikian. Yang mereka lakukan adalah menempatkan TermMax di luar kategori "baru dan kurang disorot" yang diasumsikan oleh stereotip sebagai default—pembedaan yang layak dibuat sebelum mengesampingkan protokol muda hanya karena usia semata.
@TermMax #TermMax
$BTW $STBL $STAR
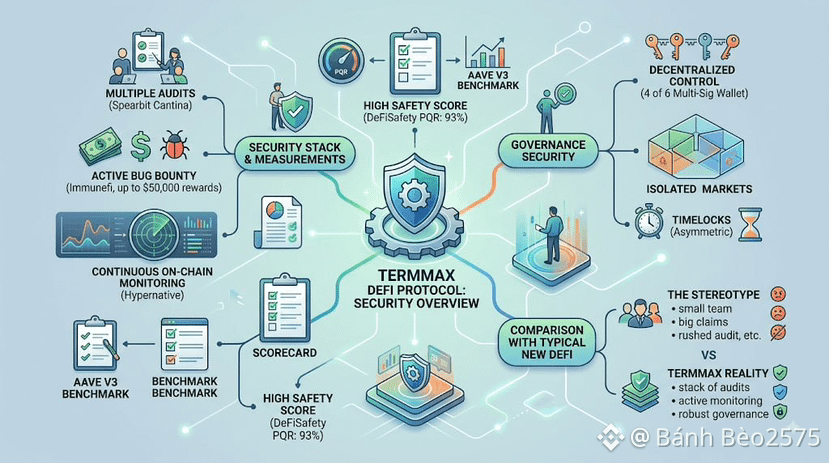
320
·
--
Ada pola yang sudah familiar dalam kripto: tim kecil Layer-1 mengumumkan “kemitraan” yang ternyata hanya berupa pertukaran logo, rilis pers bersama, dan tidak banyak lagi setelah Anda mencari aktivitas on-chain yang benar-benar terjadi di balik itu. Pola seperti itu telah melatih banyak orang, secara wajar, untuk meremehkan pengumuman kemitraan institusional dari proyek yang lebih kecil hampir secara refleks. Saya paham refleks itu. Tapi saya tidak yakin hal itu bertahan ketika saya melihat apa yang benar-benar dibangun Dusk Network dengan NPEX.
Ini bukan skema pertukaran logo. NPEX adalah bursa Belanda yang nyata dan beroperasi, berlisensi sebagai Multilateral Trading Facility, diawasi oleh Otoritas Keuangan Belanda, dengan bisnis yang sudah ada sebelumnya: lebih dari 200 juta euro pembiayaan yang difasilitasi untuk lebih dari 100 perusahaan sebelum teknologi Dusk Network pernah terlibat. Kedua organisasi memindahkan ekuitas dan obligasi yang tercatat ke infrastruktur Dusk Network—bukan sekadar membahas idenya—dan mereka menambahkan Chainlink CCIP untuk interoperabilitas lintas-rantai serta DataLink untuk data pasar yang terverifikasi di atas hubungan tersebut. Chainlink biasanya tidak mengaitkan infrastrukturnya pada kemitraan yang hanya sebatas pengumuman. Lapisan teknis seperti itu membutuhkan pekerjaan integrasi yang nyata di kedua sisi, komitmen yang jarang disediakan oleh kemitraan yang semata-mata simbolis.
Jadi stereotipnya tidak berlaku di sini sebagaimana yang berlaku pada banyak rantai yang lebih kecil yang mengejar sorotan. Yang tidak akan saya lakukan adalah berpura-pura bahwa mendapatkan kemitraan nyata otomatis berarti membuktikan penggunaan yang benar-benar berskala. NPEX membawa volume yang memang sudah ada dan lisensi yang nyata; Dusk Network masih harus menunjukkan volume transaksi yang bermakna benar-benar bermigrasi ke jalurnya, bukan sekadar tetap berada pada sistem tradisional NPEX dengan Dusk Network sebagai lapisan teknis di bawahnya yang tidak pernah berinteraksi langsung dengan sebagian besar investor akhir. Kemitraan yang nyata, skala yang masih belum terbukti. Dua hal itu sama-sama benar saat ini.
@Dusk_Foundation $DUSK #dusk
$ACE $BTW
Ada pola yang sudah familiar dalam kripto: tim kecil Layer-1 mengumumkan “kemitraan” yang ternyata hanya berupa pertukaran logo, rilis pers bersama, dan tidak banyak lagi setelah Anda mencari aktivitas on-chain yang benar-benar terjadi di balik itu. Pola seperti itu telah melatih banyak orang, secara wajar, untuk meremehkan pengumuman kemitraan institusional dari proyek yang lebih kecil hampir secara refleks. Saya paham refleks itu. Tapi saya tidak yakin hal itu bertahan ketika saya melihat apa yang benar-benar dibangun Dusk Network dengan NPEX.
Ini bukan skema pertukaran logo. NPEX adalah bursa Belanda yang nyata dan beroperasi, berlisensi sebagai Multilateral Trading Facility, diawasi oleh Otoritas Keuangan Belanda, dengan bisnis yang sudah ada sebelumnya: lebih dari 200 juta euro pembiayaan yang difasilitasi untuk lebih dari 100 perusahaan sebelum teknologi Dusk Network pernah terlibat. Kedua organisasi memindahkan ekuitas dan obligasi yang tercatat ke infrastruktur Dusk Network—bukan sekadar membahas idenya—dan mereka menambahkan Chainlink CCIP untuk interoperabilitas lintas-rantai serta DataLink untuk data pasar yang terverifikasi di atas hubungan tersebut. Chainlink biasanya tidak mengaitkan infrastrukturnya pada kemitraan yang hanya sebatas pengumuman. Lapisan teknis seperti itu membutuhkan pekerjaan integrasi yang nyata di kedua sisi, komitmen yang jarang disediakan oleh kemitraan yang semata-mata simbolis.
Jadi stereotipnya tidak berlaku di sini sebagaimana yang berlaku pada banyak rantai yang lebih kecil yang mengejar sorotan. Yang tidak akan saya lakukan adalah berpura-pura bahwa mendapatkan kemitraan nyata otomatis berarti membuktikan penggunaan yang benar-benar berskala. NPEX membawa volume yang memang sudah ada dan lisensi yang nyata; Dusk Network masih harus menunjukkan volume transaksi yang bermakna benar-benar bermigrasi ke jalurnya, bukan sekadar tetap berada pada sistem tradisional NPEX dengan Dusk Network sebagai lapisan teknis di bawahnya yang tidak pernah berinteraksi langsung dengan sebagian besar investor akhir. Kemitraan yang nyata, skala yang masih belum terbukti. Dua hal itu sama-sama benar saat ini.
@Dusk $DUSK #dusk
$ACE $BTW
Ini bukan skema pertukaran logo. NPEX adalah bursa Belanda yang nyata dan beroperasi, berlisensi sebagai Multilateral Trading Facility, diawasi oleh Otoritas Keuangan Belanda, dengan bisnis yang sudah ada sebelumnya: lebih dari 200 juta euro pembiayaan yang difasilitasi untuk lebih dari 100 perusahaan sebelum teknologi Dusk Network pernah terlibat. Kedua organisasi memindahkan ekuitas dan obligasi yang tercatat ke infrastruktur Dusk Network—bukan sekadar membahas idenya—dan mereka menambahkan Chainlink CCIP untuk interoperabilitas lintas-rantai serta DataLink untuk data pasar yang terverifikasi di atas hubungan tersebut. Chainlink biasanya tidak mengaitkan infrastrukturnya pada kemitraan yang hanya sebatas pengumuman. Lapisan teknis seperti itu membutuhkan pekerjaan integrasi yang nyata di kedua sisi, komitmen yang jarang disediakan oleh kemitraan yang semata-mata simbolis.
Jadi stereotipnya tidak berlaku di sini sebagaimana yang berlaku pada banyak rantai yang lebih kecil yang mengejar sorotan. Yang tidak akan saya lakukan adalah berpura-pura bahwa mendapatkan kemitraan nyata otomatis berarti membuktikan penggunaan yang benar-benar berskala. NPEX membawa volume yang memang sudah ada dan lisensi yang nyata; Dusk Network masih harus menunjukkan volume transaksi yang bermakna benar-benar bermigrasi ke jalurnya, bukan sekadar tetap berada pada sistem tradisional NPEX dengan Dusk Network sebagai lapisan teknis di bawahnya yang tidak pernah berinteraksi langsung dengan sebagian besar investor akhir. Kemitraan yang nyata, skala yang masih belum terbukti. Dua hal itu sama-sama benar saat ini.
@Dusk $DUSK #dusk
$ACE $BTW
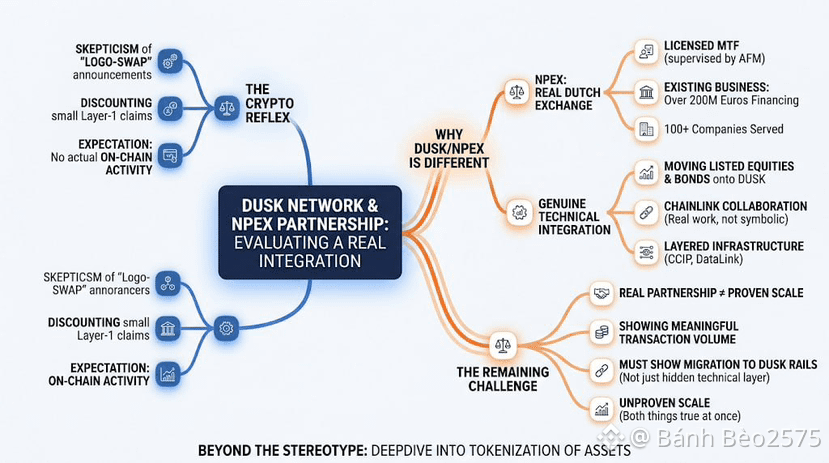
82
·
--
Tarif yang terlihat terlalu bagus untuk menjadi kenyataan di Binance P2P ternyata memang persis seperti itu, dan menjauh darinya mengajarkan saya lebih banyak daripada perdagangan yang mulus sekalipun. Binance P2P melindungi kedua belah pihak dalam suatu kesepakatan melalui escrow, menahan kripto penjual sampai pembayaran terverifikasi, didukung oleh KYC yang diwajibkan, chat level pesanan, serta sistem banding sengketa ketika Binance perlu meninjau perselisihan. Perlindungan ini hanya berlaku untuk perdagangan yang diselesaikan sepenuhnya di dalam Binance P2P, jadi setiap penawaran yang bergantung pada tindakan untuk keluar dari aplikasi harus dianggap sebagai tanda peringatan dengan sendirinya. Saya memeriksa perdagangan yang sudah diselesaikan pihak lawan, tingkat penyelesaian, dan usia akun sebelum menerima apa pun, dan saya belajar bahwa tarif yang tampak sangat menarik, ditambah permintaan untuk mengonfirmasi hal-hal di luar alur pesanan normal, adalah salah satu tanda merah paling jelas dalam trading P2P. Saya memverifikasi pembayaran sendiri dan menyimpan catatan setiap perdagangan setelahnya.
Penawarannya diberi harga jauh lebih baik dibanding yang lain di daftar, dan angkanya cukup bagus, yang hampir membuat saya yakin bahwa itu memang sah pada pandangan pertama. Lalu si pembeli mengirim pesan meminta saya mengonfirmasi perdagangan di chat sebelum secara resmi menerima pesanan, yang jelas bukan cara proses tersebut seharusnya berjalan dan langsung membuat saya merasa ada yang tidak beres. Saya menolaknya dan beralih ke penawaran dengan harga normal, dan kemudian saya melihat komentar yang mengacu pada upaya serupa dari akun-akun yang menggunakan taktik yang persis sama pada trader lain. Aturan saya sekarang: tarif yang terlalu bagus untuk diduga adalah alasan untuk memperlambat, bukan mempercepat, dan setiap penyimpangan dari alur pesanan standar—mengonfirmasi di luar sistem, mengubah metode pembayaran di tengah perdagangan—adalah tanda merah apa pun betapa menariknya angka-angka tersebut terlihat di permukaan. Saya tetap memverifikasi pembayaran di aplikasi perbankan saya sendiri sebelum merilis apa pun, menyimpan tangkapan layar dari setiap langkah, dan mengingatkan diri bahwa tarif yang sedikit lebih buruk dari alur yang normal selalu lebih baik daripada tarif yang sangat bagus dari transaksi yang tidak beraturan.
@Binance_Vietnam #BinanceP2PAnToan
$ACE $PORTAL
Tarif yang terlihat terlalu bagus untuk menjadi kenyataan di Binance P2P ternyata memang persis seperti itu, dan menjauh darinya mengajarkan saya lebih banyak daripada perdagangan yang mulus sekalipun. Binance P2P melindungi kedua belah pihak dalam suatu kesepakatan melalui escrow, menahan kripto penjual sampai pembayaran terverifikasi, didukung oleh KYC yang diwajibkan, chat level pesanan, serta sistem banding sengketa ketika Binance perlu meninjau perselisihan. Perlindungan ini hanya berlaku untuk perdagangan yang diselesaikan sepenuhnya di dalam Binance P2P, jadi setiap penawaran yang bergantung pada tindakan untuk keluar dari aplikasi harus dianggap sebagai tanda peringatan dengan sendirinya. Saya memeriksa perdagangan yang sudah diselesaikan pihak lawan, tingkat penyelesaian, dan usia akun sebelum menerima apa pun, dan saya belajar bahwa tarif yang tampak sangat menarik, ditambah permintaan untuk mengonfirmasi hal-hal di luar alur pesanan normal, adalah salah satu tanda merah paling jelas dalam trading P2P. Saya memverifikasi pembayaran sendiri dan menyimpan catatan setiap perdagangan setelahnya.
Penawarannya diberi harga jauh lebih baik dibanding yang lain di daftar, dan angkanya cukup bagus, yang hampir membuat saya yakin bahwa itu memang sah pada pandangan pertama. Lalu si pembeli mengirim pesan meminta saya mengonfirmasi perdagangan di chat sebelum secara resmi menerima pesanan, yang jelas bukan cara proses tersebut seharusnya berjalan dan langsung membuat saya merasa ada yang tidak beres. Saya menolaknya dan beralih ke penawaran dengan harga normal, dan kemudian saya melihat komentar yang mengacu pada upaya serupa dari akun-akun yang menggunakan taktik yang persis sama pada trader lain. Aturan saya sekarang: tarif yang terlalu bagus untuk diduga adalah alasan untuk memperlambat, bukan mempercepat, dan setiap penyimpangan dari alur pesanan standar—mengonfirmasi di luar sistem, mengubah metode pembayaran di tengah perdagangan—adalah tanda merah apa pun betapa menariknya angka-angka tersebut terlihat di permukaan. Saya tetap memverifikasi pembayaran di aplikasi perbankan saya sendiri sebelum merilis apa pun, menyimpan tangkapan layar dari setiap langkah, dan mengingatkan diri bahwa tarif yang sedikit lebih buruk dari alur yang normal selalu lebih baik daripada tarif yang sangat bagus dari transaksi yang tidak beraturan.
@Binance Vietnam #BinanceP2PAnToan
$ACE $PORTAL
Penawarannya diberi harga jauh lebih baik dibanding yang lain di daftar, dan angkanya cukup bagus, yang hampir membuat saya yakin bahwa itu memang sah pada pandangan pertama. Lalu si pembeli mengirim pesan meminta saya mengonfirmasi perdagangan di chat sebelum secara resmi menerima pesanan, yang jelas bukan cara proses tersebut seharusnya berjalan dan langsung membuat saya merasa ada yang tidak beres. Saya menolaknya dan beralih ke penawaran dengan harga normal, dan kemudian saya melihat komentar yang mengacu pada upaya serupa dari akun-akun yang menggunakan taktik yang persis sama pada trader lain. Aturan saya sekarang: tarif yang terlalu bagus untuk diduga adalah alasan untuk memperlambat, bukan mempercepat, dan setiap penyimpangan dari alur pesanan standar—mengonfirmasi di luar sistem, mengubah metode pembayaran di tengah perdagangan—adalah tanda merah apa pun betapa menariknya angka-angka tersebut terlihat di permukaan. Saya tetap memverifikasi pembayaran di aplikasi perbankan saya sendiri sebelum merilis apa pun, menyimpan tangkapan layar dari setiap langkah, dan mengingatkan diri bahwa tarif yang sedikit lebih buruk dari alur yang normal selalu lebih baik daripada tarif yang sangat bagus dari transaksi yang tidak beraturan.
@Binance Vietnam #BinanceP2PAnToan
$ACE $PORTAL
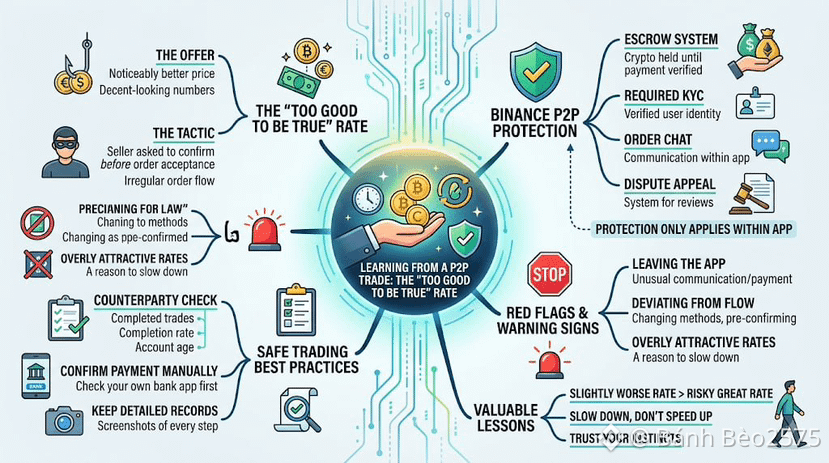
91
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BTCRebounds80K
51,284 penayangan
636 Berdiskusi
PEMBARUAN BITCOIN: SAYA MASIH BEARISH, DAN INILAH ALASANNYA! 🚨⚠️
Seperti yang kalian semua saksikan, BTC bangkit dari area $75,700 dan menyentuh $81K. Pertama, pasar menjebak para trader long, lalu menjebak para trader short.
Saya masih bearish. Pertama-tama, seperti yang sudah diketahui semua orang, Partai Demokrat memenangkan pemilu paruh waktu AS hari ini, dan menurut saya, hasil ini bearish bagi pasar.
Dalam jangka pendek, pasar bisa tetap volatil dan menjebak sebanyak mungkin trader, tetapi itu tidak mengubah prospek pasar secara keseluruhan.
Ada beberapa peristiwa penting yang akan datang, termasuk laporan Nonfarm Payrolls AS (6 November), inflasi CPI AS (10 November), PPI AS (13 November), penjualan ritel AS (17 November), risalah rapat FOMC (18 November), inflasi PCE AS (25 November), ekspektasi suku bunga Federal Reserve, Indeks Dolar AS (DXY), imbal hasil obligasi Treasury, kinerja Nasdaq, arus dana ETF Bitcoin, serta perkembangan geopolitik Iran-Israel yang masih berlangsung. Semua ini dapat berdampak signifikan terhadap Bitcoin dan pasar kripto secara keseluruhan.
Namun, jangan terlalu terbawa oleh pergerakan Bitcoin belakangan ini. Secara teknikal, belum ada pergerakan bullish besar. Kemarin, BTC diperdagangkan di kisaran $80K hingga $82K, dan bahkan hari ini, harganya masih berada di kisaran yang sama.
Jika kalian ingin beralih menjadi bullish, itu sepenuhnya pilihan kalian.
Dalam unggahan saya sebelumnya, saya menjelaskan dengan gamblang bahwa BTC mendapat dukungan teknikal di zona $75K / $76K, dan harganya memantul dari level dukungan itu lalu bergerak kembali ke arah $80K. Namun, ini bukan sesuatu yang sebelumnya luput saya sebutkan. Faktanya, saya berulang kali menyebutkan dalam unggahan saya bahwa BTC bisa bergerak menuju $80K, $81K, atau bahkan $82K.
Meski begitu, saya masih bearish.
Dan saya punya lebih dari satu alasan untuk mendukung pandangan bearish saya. Ada beberapa alasan, yang sudah saya jelaskan dalam unggahan-unggahan sebelumnya.
Untuk saat ini, saya akan terus menunggu BTC turun di bawah $74K, yang menurut saya bisa terjadi dalam waktu dekat. Menurut saya, koreksi seperti itu juga diperlukan bagi pasar.
Siapa pun yang membutuhkan panduan tentang kripto, beri tahu saya saja.
#BTCRebounds80K
Strategic Adviser
·Disukai 23 Kali
·23.1k penayangan
Binance98PercentReplenished
35,869 penayangan
513 Berdiskusi
USMidterms-WhatAreMarketsExpecting?
329,853 penayangan
2,015 Berdiskusi