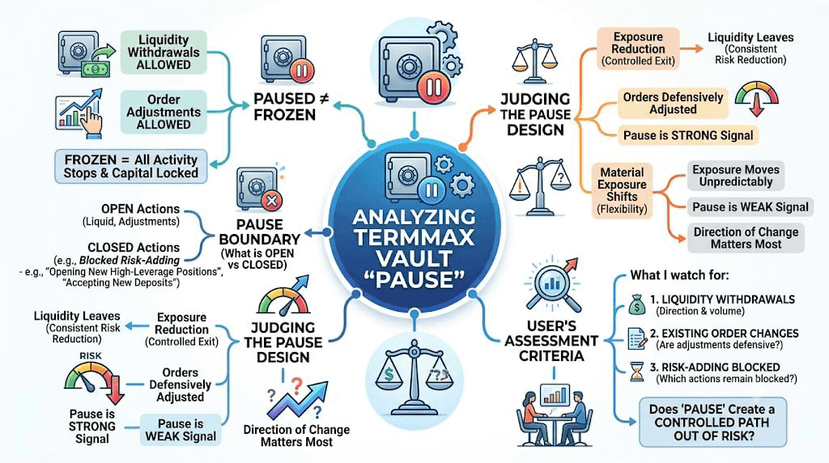
Sebuah vault TermMax yang dijeda tidak sama dengan vault yang dibekukan.
Bahkan setelah sebuah vault dijeda, TermMax tetap memungkinkan likuiditas untuk ditarik dan order yang sudah ada di pasar pinjaman fixed-rate miliknya untuk disesuaikan. Dengan kata lain, aktivitas normal bisa berhenti tanpa mengunci setiap bagian dari neraca (balance sheet) vault itu pada tempatnya.
Itulah yang membuat batas jeda menjadi lebih menarik dibanding labelnya sendiri.
Yang belum saya ketahui adalah apakah tindakan yang dibiarkan tetap terbuka oleh TermMax selama jeda secara konsisten mengurangi eksposur, atau justru dapat secara signifikan membentuk ulang eksposur dengan cara yang tidak terlihat jelas sebagai tindakan defensif.
Membiarkan penarikan tetap terbuka masuk akal karena modal mungkin perlu jalan keluar. Menyesuaikan order yang sudah ada lebih bernuansa, sebab perubahan tersebut tetap dapat memengaruhi di mana likuiditas vault berada dan seberapa jauh vault tetap terekspos terhadap pasar.
Tanda jeda memberi tahu saya mode operasinya. Bukti yang lebih berguna adalah apa yang terjadi pada eksposur setelah mode tersebut diaktifkan.
Jika likuiditas keluar dan order yang masih beredar disesuaikan dengan cara yang secara konsisten mengurangi risiko, maka jeda itu melakukan lebih dari sekadar mengubah label. Jika eksposur masih bisa bergeser secara material ke arah mana pun, “dijeda” menjadi sinyal yang lebih lemah daripada yang terlihat pertama kali.
Begitulah cara saya menilai desain jeda TermMax: dari arah perubahan yang masih diizinkannya, bukan hanya apakah vault melaporkan dirinya sebagai dijeda.
Pertanyaannya adalah apakah mode jeda menciptakan jalur terkontrol keluar dari risiko, atau masih menyisakan fleksibilitas yang cukup agar eksposur vault dapat bergerak dengan cara yang mungkin tidak diharapkan pengguna.
Saya memantau penarikan likuiditas, perubahan pada order yang sudah ada, serta tindakan-tindakan yang menambah risiko yang tetap diblokir selama jeda.
@TermMax #TermMax
$PIEVERSE
Bahkan setelah sebuah vault dijeda, TermMax tetap memungkinkan likuiditas untuk ditarik dan order yang sudah ada di pasar pinjaman fixed-rate miliknya untuk disesuaikan. Dengan kata lain, aktivitas normal bisa berhenti tanpa mengunci setiap bagian dari neraca (balance sheet) vault itu pada tempatnya.
Itulah yang membuat batas jeda menjadi lebih menarik dibanding labelnya sendiri.
Yang belum saya ketahui adalah apakah tindakan yang dibiarkan tetap terbuka oleh TermMax selama jeda secara konsisten mengurangi eksposur, atau justru dapat secara signifikan membentuk ulang eksposur dengan cara yang tidak terlihat jelas sebagai tindakan defensif.
Membiarkan penarikan tetap terbuka masuk akal karena modal mungkin perlu jalan keluar. Menyesuaikan order yang sudah ada lebih bernuansa, sebab perubahan tersebut tetap dapat memengaruhi di mana likuiditas vault berada dan seberapa jauh vault tetap terekspos terhadap pasar.
Tanda jeda memberi tahu saya mode operasinya. Bukti yang lebih berguna adalah apa yang terjadi pada eksposur setelah mode tersebut diaktifkan.
Jika likuiditas keluar dan order yang masih beredar disesuaikan dengan cara yang secara konsisten mengurangi risiko, maka jeda itu melakukan lebih dari sekadar mengubah label. Jika eksposur masih bisa bergeser secara material ke arah mana pun, “dijeda” menjadi sinyal yang lebih lemah daripada yang terlihat pertama kali.
Begitulah cara saya menilai desain jeda TermMax: dari arah perubahan yang masih diizinkannya, bukan hanya apakah vault melaporkan dirinya sebagai dijeda.
Pertanyaannya adalah apakah mode jeda menciptakan jalur terkontrol keluar dari risiko, atau masih menyisakan fleksibilitas yang cukup agar eksposur vault dapat bergerak dengan cara yang mungkin tidak diharapkan pengguna.
Saya memantau penarikan likuiditas, perubahan pada order yang sudah ada, serta tindakan-tindakan yang menambah risiko yang tetap diblokir selama jeda.
@TermMax #TermMax
$PIEVERSE