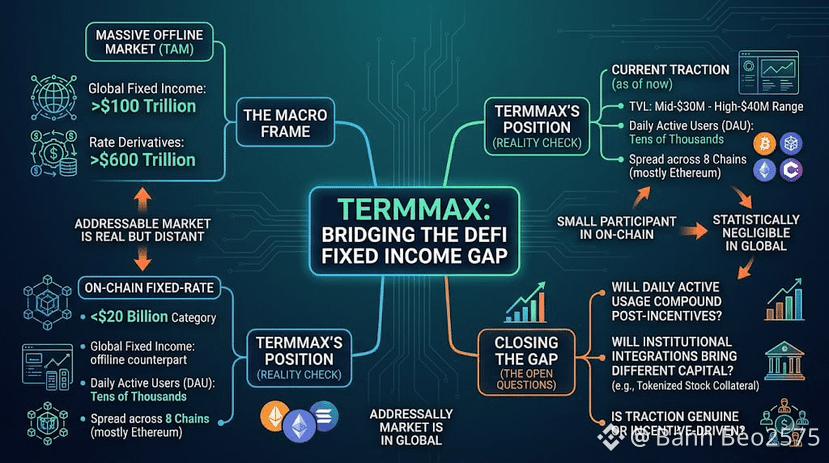
TermMax suka membuka pitchnya dengan angka yang sulit dibantah: pasar pendapatan tetap global sudah menembus $100 triliun, derivatif suku bunga menambah $600 triliun lagi, dan seluruh kategori fixed-rate on-chain berada di bawah $20 miliar. Di atas kertas, itu belum terlihat seperti pasar yang kompetitif—lebih seperti pasar yang nyaris kosong dibanding padanannya di luar rantai—dan TermMax memposisikan diri sebagai pelopor awal dalam celah tersebut.
Saya tidak membantah angka makronya. Yang ingin saya lihat adalah jarak antara kerangka itu dan posisi TermMax saat ini. Nilai yang terkunci (total value locked) telah bergerak dalam kisaran kira-kira antara pertengahan-30 jutaan dan akhir-40 jutaan dolar sepanjang sejarahnya sejauh ini, tersebar di delapan chain, dengan Ethereum masih memegang mayoritas besar likuiditas tersebut. Dibanding kategori fixed-rate on-chain senilai $20 miliar, TermMax adalah peserta yang bermakna tetapi masih kecil. Dibanding $100 triliun pendapatan tetap global, angka saat ini jika dibulatkan secara statistik hampir tidak berarti.
Ini bukan kritik terhadap rekayasa protokolnya; ini adalah pernyataan tentang di mana setiap proyek DeFi fixed-rate tahap awal berada relatif terhadap pasar yang pada akhirnya ingin ia jangkau. Mengutip total addressable market adalah konteks yang wajar. Menjadikan angka itu sebagai bukti adanya traksi saat ini adalah kekeliruan yang menurut saya tidak boleh dilakukan oleh pembaca yang cermat.
Yang benar-benar penting agar TermMax dapat menutup sebagian kesenjangan itu adalah apakah penggunaan aktif harian, yang saat ini berada pada kisaran puluhan ribu pengguna, terus berkembang ketika program insentif mulai mereda, serta apakah integrasi institusional seperti pasar tokenized stock collateral dapat menghadirkan modal yang perilakunya berbeda dibanding setoran ritel yang didorong insentif. Total addressable market itu nyata. Apakah TermMax dapat merebut porsi yang berarti darinya masih menjadi pertanyaan terbuka, bukan sesuatu yang sudah pasti.
@TermMax #TermMax
$TUT $BTW $PRL
Saya tidak membantah angka makronya. Yang ingin saya lihat adalah jarak antara kerangka itu dan posisi TermMax saat ini. Nilai yang terkunci (total value locked) telah bergerak dalam kisaran kira-kira antara pertengahan-30 jutaan dan akhir-40 jutaan dolar sepanjang sejarahnya sejauh ini, tersebar di delapan chain, dengan Ethereum masih memegang mayoritas besar likuiditas tersebut. Dibanding kategori fixed-rate on-chain senilai $20 miliar, TermMax adalah peserta yang bermakna tetapi masih kecil. Dibanding $100 triliun pendapatan tetap global, angka saat ini jika dibulatkan secara statistik hampir tidak berarti.
Ini bukan kritik terhadap rekayasa protokolnya; ini adalah pernyataan tentang di mana setiap proyek DeFi fixed-rate tahap awal berada relatif terhadap pasar yang pada akhirnya ingin ia jangkau. Mengutip total addressable market adalah konteks yang wajar. Menjadikan angka itu sebagai bukti adanya traksi saat ini adalah kekeliruan yang menurut saya tidak boleh dilakukan oleh pembaca yang cermat.
Yang benar-benar penting agar TermMax dapat menutup sebagian kesenjangan itu adalah apakah penggunaan aktif harian, yang saat ini berada pada kisaran puluhan ribu pengguna, terus berkembang ketika program insentif mulai mereda, serta apakah integrasi institusional seperti pasar tokenized stock collateral dapat menghadirkan modal yang perilakunya berbeda dibanding setoran ritel yang didorong insentif. Total addressable market itu nyata. Apakah TermMax dapat merebut porsi yang berarti darinya masih menjadi pertanyaan terbuka, bukan sesuatu yang sudah pasti.
@TermMax #TermMax
$TUT $BTW $PRL