
Bella_Blocks
6.1k Posting

Bella_Blocks
Laporkan
Blokir Pengguna
Crypto Strategist | Binance Creator
Perdagangan Terbuka
Pedagang Rutin
10.2 Bulan
261 Mengikuti
11.8K+ Pengikut
5.0K+ Disukai
Posting
Portofolio
Semua
Live
·
--
Bullish
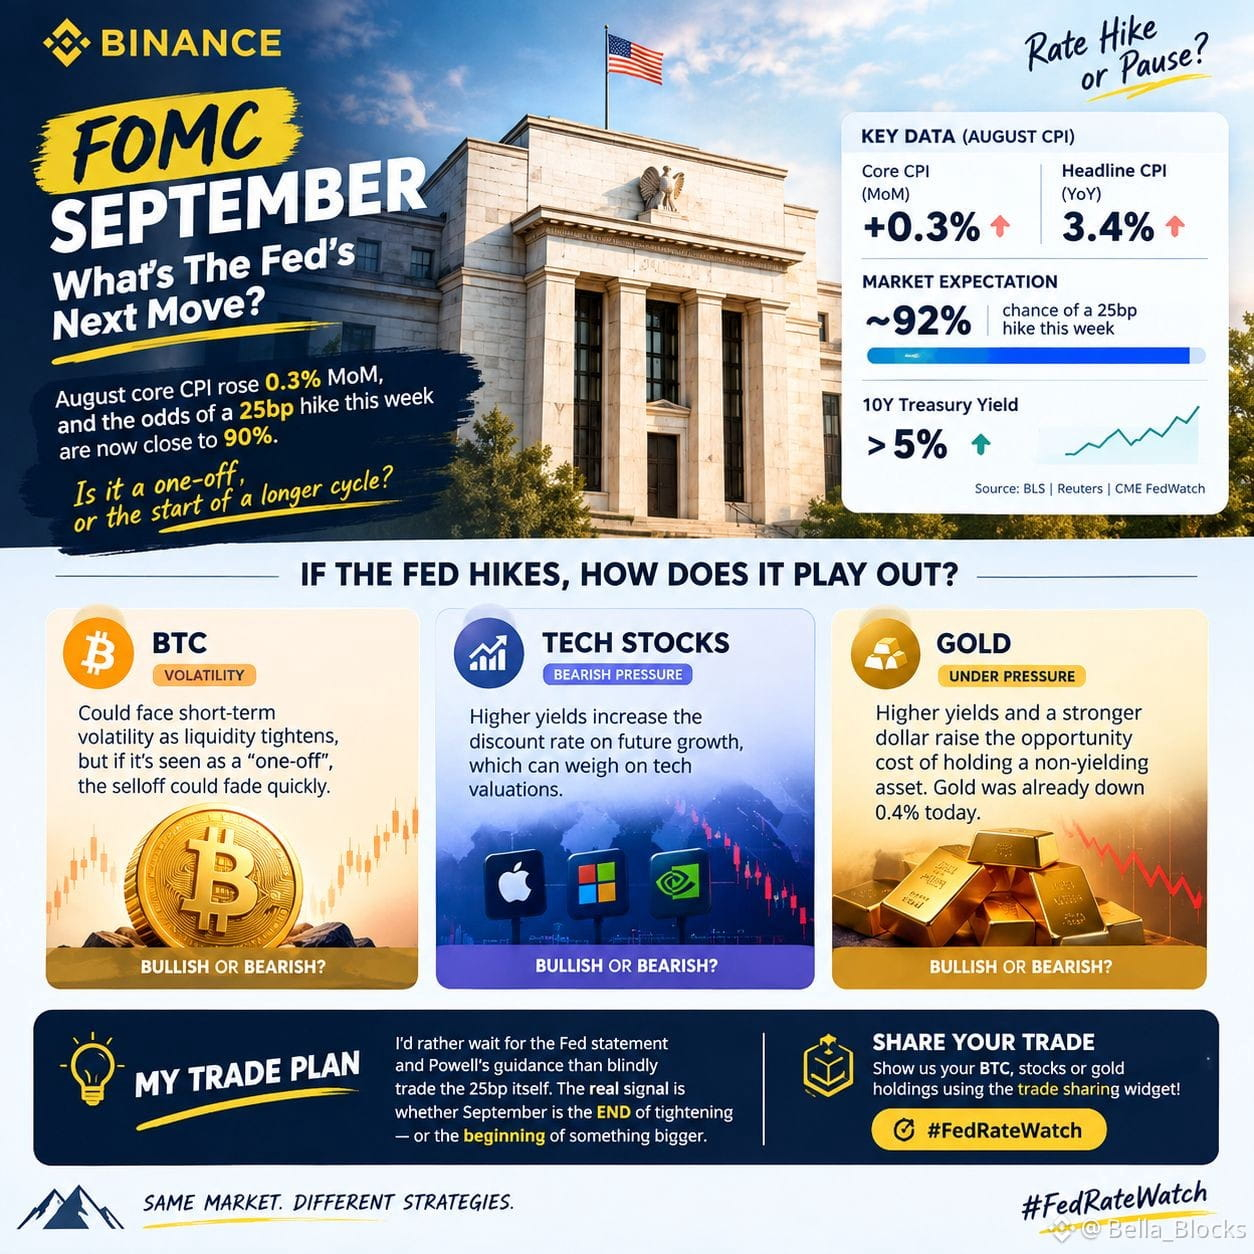
Saya mengamati The Fed minggu ini lebih sedikit untuk sorotan 25bp, dan lebih untuk apa yang terjadi SETELAHnya.
CPI inti Agustus naik 0,3% MoM, CPI utama mencapai 3,4% YoY, dan pasar kini memperkirakan sekitar 92% peluang kenaikan 25bp. Masalah yang lebih besar? Imbal hasil obligasi Treasury 10Y telah menembus di atas 5%.
Jadi jika The Fed menaikkan ke 3,75–4,00%, saya tidak yakin reaksi pertama saja menceritakan keseluruhan kisah.
BTC bisa menghadapi volatilitas saat likuiditas mengencang, tetapi jika para trader menafsirkan kenaikan ini sebagai “kejadian sekali jalan” ketimbang awal dari siklus lain, koreksi bisa mereda dengan cepat.
Saham teknologi memiliki kondisi yang lebih berat karena imbal hasil yang lebih tinggi meningkatkan tingkat diskonto untuk pertumbuhan di masa depan. Emas juga mendapat tekanan karena imbal hasil yang lebih tinggi dan dolar yang menguat menaikkan biaya peluang untuk memegang aset yang tidak memberi imbal hasil. Emas bahkan sudah turun 0,4% hari ini di tengah meningkatnya ekspektasi kenaikan.
Rencana perdagangan saya: saya lebih baik menunggu pernyataan The Fed dan arahan Powell daripada langsung berdagang 25bp itu secara membabi buta. Sinyal sesungguhnya adalah apakah September menjadi AKHIR dari pengetatan—atau awal dari sesuatu yang lebih besar.
Perbedaan itu bisa menentukan langkah berikutnya untuk BTC, saham teknologi, dan emas.
#FedRateWatch
$POWER
{future}(POWERUSDT)
$AIN
{future}(AINUSDT)
$AI
{spot}(AIUSDT)
Saya mengamati The Fed minggu ini lebih sedikit untuk sorotan 25bp, dan lebih untuk apa yang terjadi SETELAHnya.
CPI inti Agustus naik 0,3% MoM, CPI utama mencapai 3,4% YoY, dan pasar kini memperkirakan sekitar 92% peluang kenaikan 25bp. Masalah yang lebih besar? Imbal hasil obligasi Treasury 10Y telah menembus di atas 5%.
Jadi jika The Fed menaikkan ke 3,75–4,00%, saya tidak yakin reaksi pertama saja menceritakan keseluruhan kisah.
BTC bisa menghadapi volatilitas saat likuiditas mengencang, tetapi jika para trader menafsirkan kenaikan ini sebagai “kejadian sekali jalan” ketimbang awal dari siklus lain, koreksi bisa mereda dengan cepat.
Saham teknologi memiliki kondisi yang lebih berat karena imbal hasil yang lebih tinggi meningkatkan tingkat diskonto untuk pertumbuhan di masa depan. Emas juga mendapat tekanan karena imbal hasil yang lebih tinggi dan dolar yang menguat menaikkan biaya peluang untuk memegang aset yang tidak memberi imbal hasil. Emas bahkan sudah turun 0,4% hari ini di tengah meningkatnya ekspektasi kenaikan.
Rencana perdagangan saya: saya lebih baik menunggu pernyataan The Fed dan arahan Powell daripada langsung berdagang 25bp itu secara membabi buta. Sinyal sesungguhnya adalah apakah September menjadi AKHIR dari pengetatan—atau awal dari sesuatu yang lebih besar.
Perbedaan itu bisa menentukan langkah berikutnya untuk BTC, saham teknologi, dan emas.
#FedRateWatch
$POWER
$AIN
$AI
CPI inti Agustus naik 0,3% MoM, CPI utama mencapai 3,4% YoY, dan pasar kini memperkirakan sekitar 92% peluang kenaikan 25bp. Masalah yang lebih besar? Imbal hasil obligasi Treasury 10Y telah menembus di atas 5%.
Jadi jika The Fed menaikkan ke 3,75–4,00%, saya tidak yakin reaksi pertama saja menceritakan keseluruhan kisah.
BTC bisa menghadapi volatilitas saat likuiditas mengencang, tetapi jika para trader menafsirkan kenaikan ini sebagai “kejadian sekali jalan” ketimbang awal dari siklus lain, koreksi bisa mereda dengan cepat.
Saham teknologi memiliki kondisi yang lebih berat karena imbal hasil yang lebih tinggi meningkatkan tingkat diskonto untuk pertumbuhan di masa depan. Emas juga mendapat tekanan karena imbal hasil yang lebih tinggi dan dolar yang menguat menaikkan biaya peluang untuk memegang aset yang tidak memberi imbal hasil. Emas bahkan sudah turun 0,4% hari ini di tengah meningkatnya ekspektasi kenaikan.
Rencana perdagangan saya: saya lebih baik menunggu pernyataan The Fed dan arahan Powell daripada langsung berdagang 25bp itu secara membabi buta. Sinyal sesungguhnya adalah apakah September menjadi AKHIR dari pengetatan—atau awal dari sesuatu yang lebih besar.
Perbedaan itu bisa menentukan langkah berikutnya untuk BTC, saham teknologi, dan emas.
#FedRateWatch
$POWER
$AIN
$AI
175
·
--
Bullish
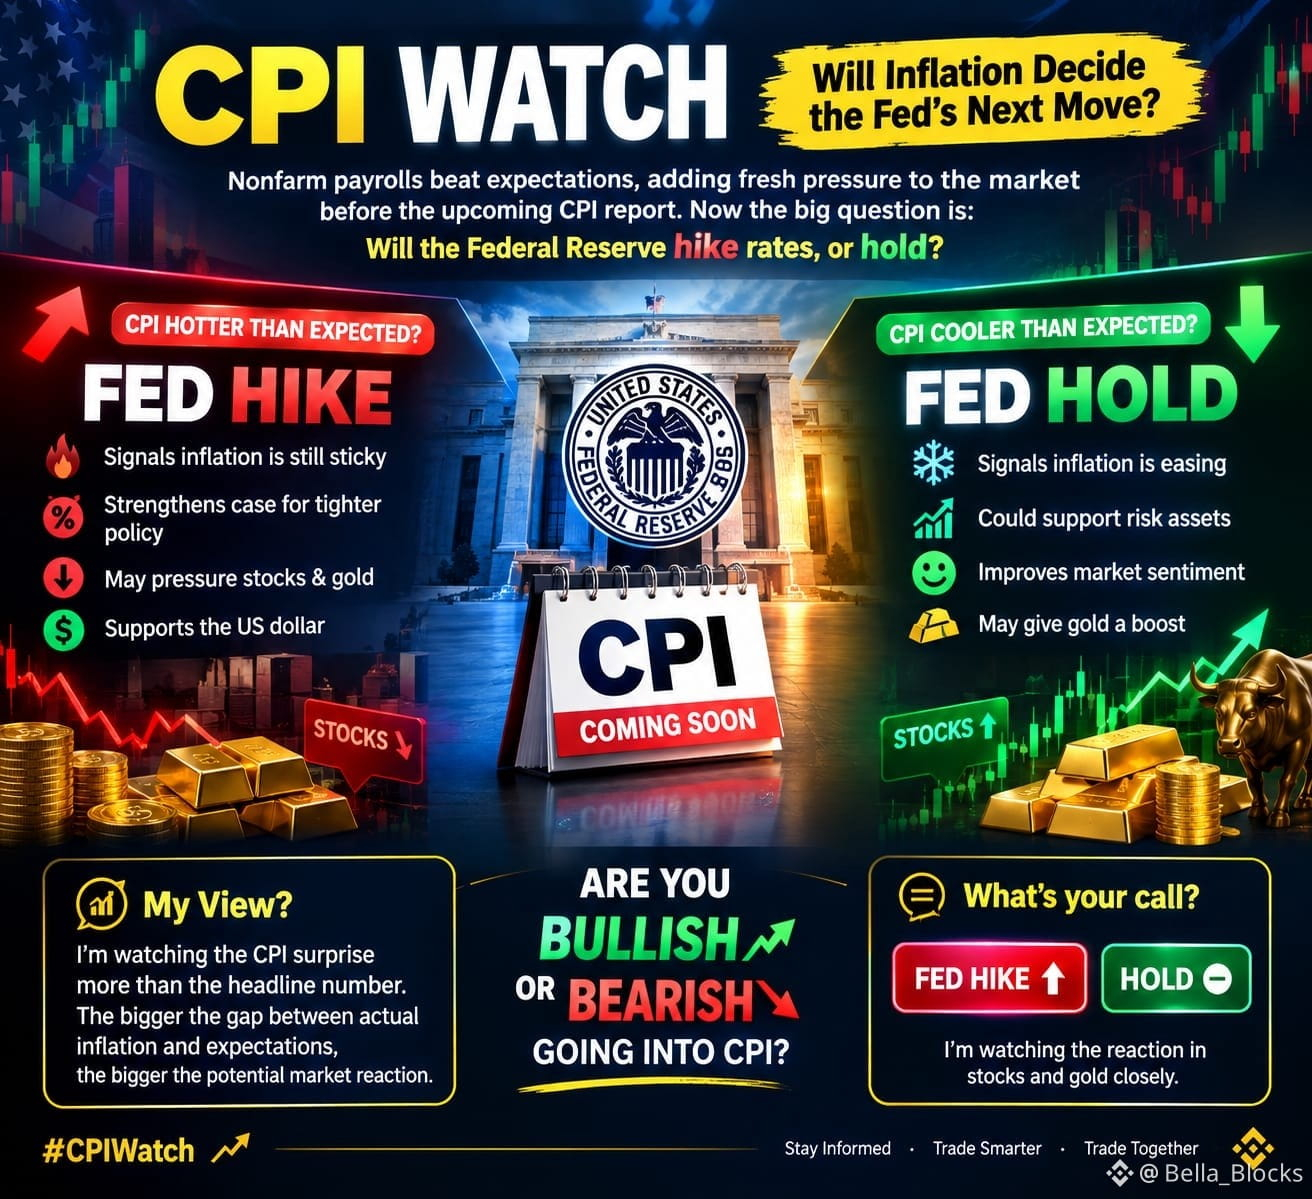
🔥 CPI WATCH: Akankah Inflasi Menentukan Langkah Berikutnya The Fed?
Data nonfarm payrolls lebih kuat dari perkiraan, menambah tekanan baru pada pasar menjelang laporan CPI yang akan datang. Sekarang pertanyaan besarnya adalah: Akankah Federal Reserve menaikkan suku bunga, atau menahannya?
CPI yang lebih panas dari perkiraan bisa menandakan bahwa inflasi masih sulit turun (sticky). Itu dapat memperkuat argumen untuk kebijakan yang lebih ketat, yang berpotensi menekan saham dan emas sekaligus mendukung dolar. 📉
Namun jika CPI muncul lebih dingin dari perkiraan, pasar bisa mengartikan itu sebagai tanda bahwa inflasi mulai mereda. Narasi penahanan suku bunga bisa menjadi lebih kuat, berpotensi mendukung aset berisiko dan memperbaiki sentimen terhadap saham. 📈
Pendapat saya? Saya memantau kejutan CPI lebih dari angka headline. Semakin besar kesenjangan antara inflasi aktual dan ekspektasi, semakin besar potensi reaksi pasar.
Kamu bullish atau bearish menjelang CPI? Saya memantau reaksi pada saham dan emas dengan dekat.
Pilihan kamu: FED HIKE 🔴 atau HOLD 🟢?
#CPIWatch
$NES
{alpha}(560x097acf27503753e77bca940277806156c5925b81)
$4Stock
{alpha}(560xd270d4e1ec6e6e0d28c0ecb8be966ec75997ffff)
$MEME
{spot}(MEMEUSDT)
🔥 CPI WATCH: Akankah Inflasi Menentukan Langkah Berikutnya The Fed?
Data nonfarm payrolls lebih kuat dari perkiraan, menambah tekanan baru pada pasar menjelang laporan CPI yang akan datang. Sekarang pertanyaan besarnya adalah: Akankah Federal Reserve menaikkan suku bunga, atau menahannya?
CPI yang lebih panas dari perkiraan bisa menandakan bahwa inflasi masih sulit turun (sticky). Itu dapat memperkuat argumen untuk kebijakan yang lebih ketat, yang berpotensi menekan saham dan emas sekaligus mendukung dolar. 📉
Namun jika CPI muncul lebih dingin dari perkiraan, pasar bisa mengartikan itu sebagai tanda bahwa inflasi mulai mereda. Narasi penahanan suku bunga bisa menjadi lebih kuat, berpotensi mendukung aset berisiko dan memperbaiki sentimen terhadap saham. 📈
Pendapat saya? Saya memantau kejutan CPI lebih dari angka headline. Semakin besar kesenjangan antara inflasi aktual dan ekspektasi, semakin besar potensi reaksi pasar.
Kamu bullish atau bearish menjelang CPI? Saya memantau reaksi pada saham dan emas dengan dekat.
Pilihan kamu: FED HIKE 🔴 atau HOLD 🟢?
#CPIWatch
$NES
$4Stock
$MEME
Data nonfarm payrolls lebih kuat dari perkiraan, menambah tekanan baru pada pasar menjelang laporan CPI yang akan datang. Sekarang pertanyaan besarnya adalah: Akankah Federal Reserve menaikkan suku bunga, atau menahannya?
CPI yang lebih panas dari perkiraan bisa menandakan bahwa inflasi masih sulit turun (sticky). Itu dapat memperkuat argumen untuk kebijakan yang lebih ketat, yang berpotensi menekan saham dan emas sekaligus mendukung dolar. 📉
Namun jika CPI muncul lebih dingin dari perkiraan, pasar bisa mengartikan itu sebagai tanda bahwa inflasi mulai mereda. Narasi penahanan suku bunga bisa menjadi lebih kuat, berpotensi mendukung aset berisiko dan memperbaiki sentimen terhadap saham. 📈
Pendapat saya? Saya memantau kejutan CPI lebih dari angka headline. Semakin besar kesenjangan antara inflasi aktual dan ekspektasi, semakin besar potensi reaksi pasar.
Kamu bullish atau bearish menjelang CPI? Saya memantau reaksi pada saham dan emas dengan dekat.
Pilihan kamu: FED HIKE 🔴 atau HOLD 🟢?
#CPIWatch
$NES
$4Stock
$MEME
18
19
267
·
--
#dusk $DUSK @Dusk_Foundation
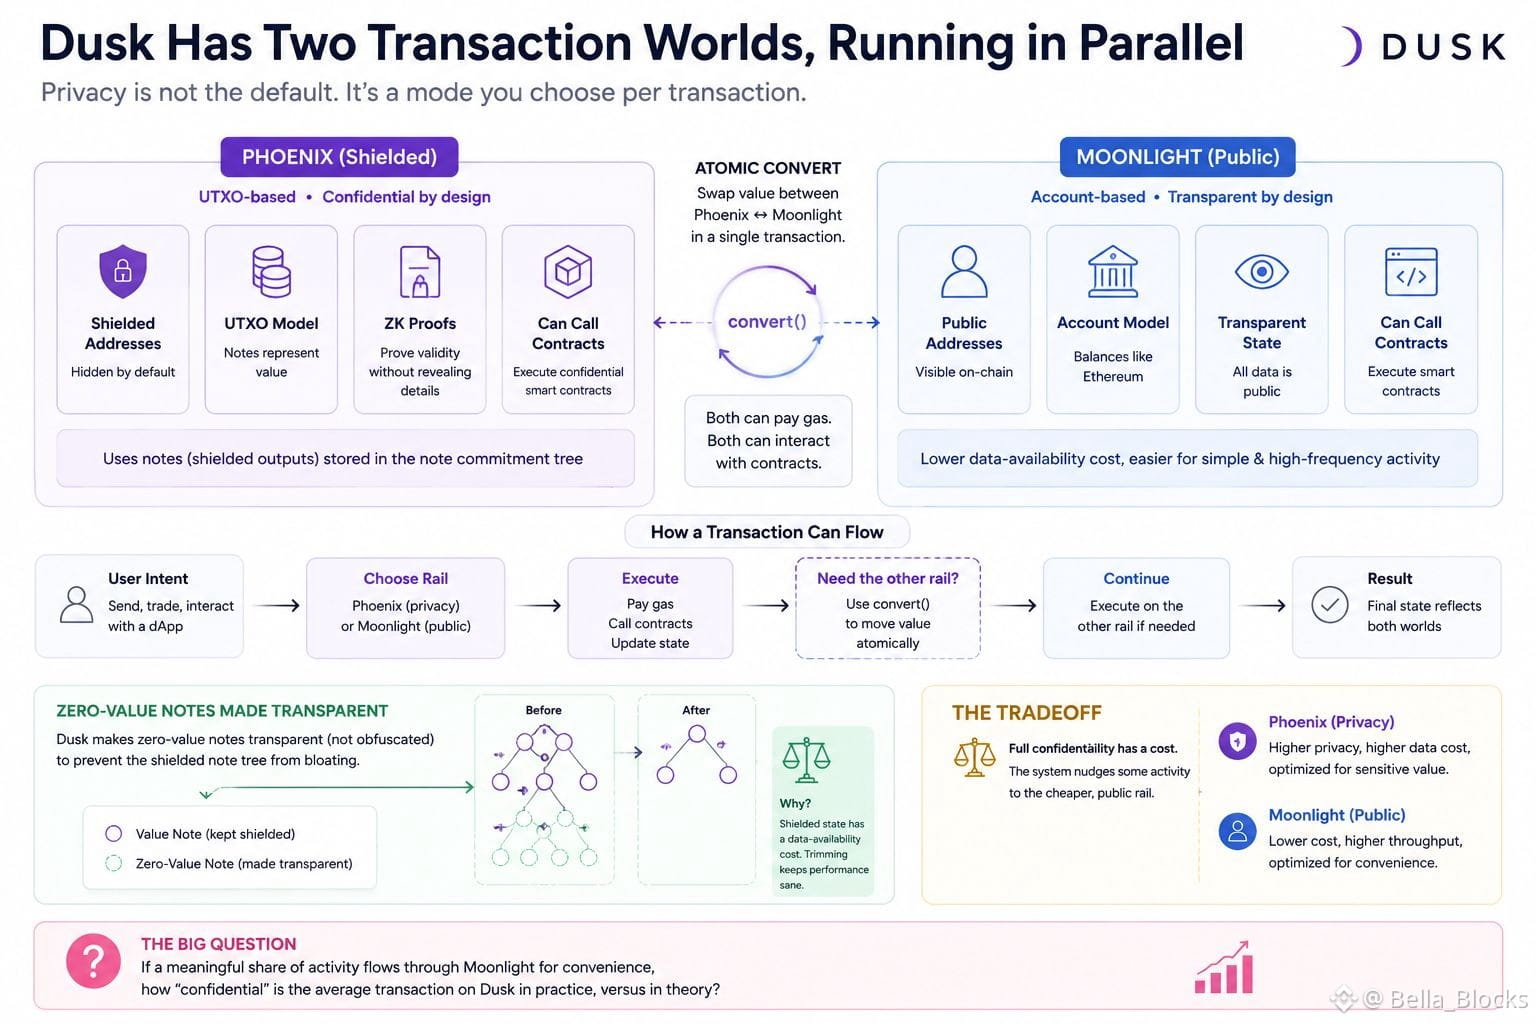
Saya menyusuri dokumentasi Dusk untuk memahami apa sebenarnya arti "confidential dApp" di level transaksi, dan saya menemukan sesuatu yang membuat saya berhenti sejenak. Dusk tidak punya satu jenis transaksi—ia punya dua jenis yang berjalan paralel. Phoenix adalah model UTXO yang terlindungi (shielded). Moonlight bersifat publik dan berbasis akun, lebih dekat dengan cara kerja Ethereum. Keduanya bisa membayar gas, keduanya bisa memanggil kontrak, dan ada fungsi konversi yang secara atomik menukar nilai di antara keduanya.
Itu bukan yang saya bayangkan. Saya mengira "privacy-first chain" berarti privasi sebagai default. Ternyata tidak. Privasi adalah sebuah mode yang Anda pilih untuk setiap transaksi, bukan properti dari jaringan itu sendiri.
Saya kembali ke catatan rekayasa dua kali karena saya pikir saya salah membaca, tapi ada detail lain yang tersembunyi di sana: Dusk mulai membuat catatan (notes) bernilai nol menjadi transparan, bukan diobfusikasi, khusus untuk mencegah pohon catatan (shielded note tree) membengkak dengan entri yang tidak bernilai. Jadi keadaan yang terlindungi (shielded) tidak gratis untuk dipelihara—protokol secara aktif memangkas apa yang disembunyikannya agar kinerja tetap masuk akal.
Semua ini tidak terasa seperti sebuah kekurangan. Ini lebih seperti kompromi yang jujur: privasi penuh punya biaya pada ketersediaan data, sehingga sistem mendorong sebagian aktivitas ke jalur publik yang lebih murah.
Yang kemudian memunculkan pertanyaan—jika porsi aktivitas yang signifikan pada akhirnya mengalir melalui Moonlight demi kenyamanan, seberapa "confidential" transaksi rata-rata di Dusk dalam praktiknya, dibandingkan secara teori?
$BMT
{spot}(BMTUSDT)
$STX
{spot}(STXUSDT)
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Saya menyusuri dokumentasi Dusk untuk memahami apa sebenarnya arti "confidential dApp" di level transaksi, dan saya menemukan sesuatu yang membuat saya berhenti sejenak. Dusk tidak punya satu jenis transaksi—ia punya dua jenis yang berjalan paralel. Phoenix adalah model UTXO yang terlindungi (shielded). Moonlight bersifat publik dan berbasis akun, lebih dekat dengan cara kerja Ethereum. Keduanya bisa membayar gas, keduanya bisa memanggil kontrak, dan ada fungsi konversi yang secara atomik menukar nilai di antara keduanya.
Itu bukan yang saya bayangkan. Saya mengira "privacy-first chain" berarti privasi sebagai default. Ternyata tidak. Privasi adalah sebuah mode yang Anda pilih untuk setiap transaksi, bukan properti dari jaringan itu sendiri.
Saya kembali ke catatan rekayasa dua kali karena saya pikir saya salah membaca, tapi ada detail lain yang tersembunyi di sana: Dusk mulai membuat catatan (notes) bernilai nol menjadi transparan, bukan diobfusikasi, khusus untuk mencegah pohon catatan (shielded note tree) membengkak dengan entri yang tidak bernilai. Jadi keadaan yang terlindungi (shielded) tidak gratis untuk dipelihara—protokol secara aktif memangkas apa yang disembunyikannya agar kinerja tetap masuk akal.
Semua ini tidak terasa seperti sebuah kekurangan. Ini lebih seperti kompromi yang jujur: privasi penuh punya biaya pada ketersediaan data, sehingga sistem mendorong sebagian aktivitas ke jalur publik yang lebih murah.
Yang kemudian memunculkan pertanyaan—jika porsi aktivitas yang signifikan pada akhirnya mengalir melalui Moonlight demi kenyamanan, seberapa "confidential" transaksi rata-rata di Dusk dalam praktiknya, dibandingkan secara teori?
$BMT
$STX
Saya menyusuri dokumentasi Dusk untuk memahami apa sebenarnya arti "confidential dApp" di level transaksi, dan saya menemukan sesuatu yang membuat saya berhenti sejenak. Dusk tidak punya satu jenis transaksi—ia punya dua jenis yang berjalan paralel. Phoenix adalah model UTXO yang terlindungi (shielded). Moonlight bersifat publik dan berbasis akun, lebih dekat dengan cara kerja Ethereum. Keduanya bisa membayar gas, keduanya bisa memanggil kontrak, dan ada fungsi konversi yang secara atomik menukar nilai di antara keduanya.
Itu bukan yang saya bayangkan. Saya mengira "privacy-first chain" berarti privasi sebagai default. Ternyata tidak. Privasi adalah sebuah mode yang Anda pilih untuk setiap transaksi, bukan properti dari jaringan itu sendiri.
Saya kembali ke catatan rekayasa dua kali karena saya pikir saya salah membaca, tapi ada detail lain yang tersembunyi di sana: Dusk mulai membuat catatan (notes) bernilai nol menjadi transparan, bukan diobfusikasi, khusus untuk mencegah pohon catatan (shielded note tree) membengkak dengan entri yang tidak bernilai. Jadi keadaan yang terlindungi (shielded) tidak gratis untuk dipelihara—protokol secara aktif memangkas apa yang disembunyikannya agar kinerja tetap masuk akal.
Semua ini tidak terasa seperti sebuah kekurangan. Ini lebih seperti kompromi yang jujur: privasi penuh punya biaya pada ketersediaan data, sehingga sistem mendorong sebagian aktivitas ke jalur publik yang lebih murah.
Yang kemudian memunculkan pertanyaan—jika porsi aktivitas yang signifikan pada akhirnya mengalir melalui Moonlight demi kenyamanan, seberapa "confidential" transaksi rata-rata di Dusk dalam praktiknya, dibandingkan secara teori?
$BMT
$STX
1
189
·
--
#dusk $DUSK @Dusk_Foundation
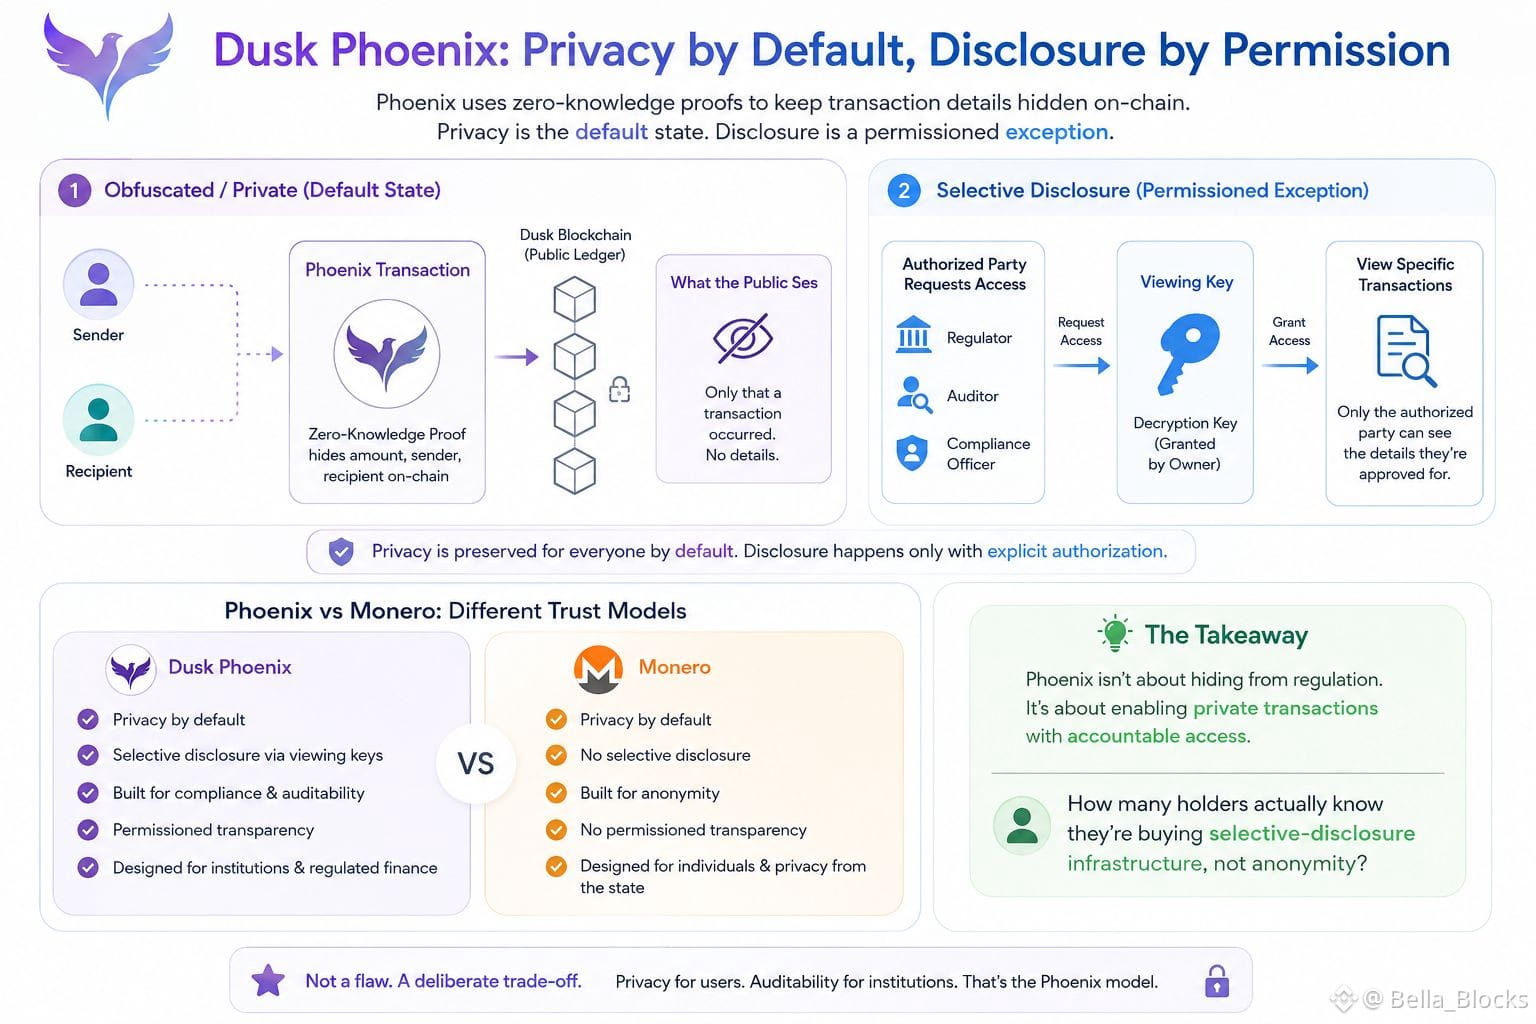
Saya sedang menelusuri dokumentasi Dusk tentang model transaksi mereka pada Phoenix, mencoba memahami bagaimana mereka benar-benar menyeimbangkan privasi dengan kebutuhan kepatuhan yang harus dipenuhi bank. Dan saya menemukan sesuatu yang sebenarnya tidak banyak dibahas di luar dokumentasi teknis: perbedaan antara "obfuscated" dan "private" dalam cara pandang mereka sendiri.
Dusk menggunakan zero-knowledge proofs sehingga jumlah transaksi dan partisipan tidak terlihat di-chain secara default. Oke, itu pitch yang selalu diulang. Tapi kemudian saya sadar mereka secara khusus membangun kemampuan selective disclosure — artinya, seorang regulator atau auditor bisa diberi viewing key untuk melihat transaksi tertentu tanpa seluruh jaringan terekspos. Itu bukan hal yang sama dengan "private" seperti yang biasanya dimaksud pengguna kripto ritel ketika mendengar kata tersebut.
Saya kembali membaca dokumen itu dua kali karena saya ingin memastikan saya tidak terlalu menginterpretasikan. Yang benar-benar diciptakan adalah sebuah sistem di mana privasi menjadi status bawaan, tetapi pengungkapan adalah pengecualian yang memiliki izin — bukan sesuatu yang bersifat publik. Ini model kepercayaan yang berbeda secara signifikan dibandingkan sesuatu seperti Monero, dan jelas dirancang untuk institusi yang membutuhkan jejak audit, bukan anonimitas dari negara.
Ini bukan cacat. Ini trade-off yang disengaja. Tapi hal itu berarti label "privacy coin" jadi sering dipakai secara longgar.
Berapa banyak pemegang yang benar-benar tahu bahwa mereka membeli infrastruktur selective-disclosure, bukan anonimitas?
$SPK
{spot}(SPKUSDT)
$MORPHO
{spot}(MORPHOUSDT)
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Saya sedang menelusuri dokumentasi Dusk tentang model transaksi mereka pada Phoenix, mencoba memahami bagaimana mereka benar-benar menyeimbangkan privasi dengan kebutuhan kepatuhan yang harus dipenuhi bank. Dan saya menemukan sesuatu yang sebenarnya tidak banyak dibahas di luar dokumentasi teknis: perbedaan antara "obfuscated" dan "private" dalam cara pandang mereka sendiri.
Dusk menggunakan zero-knowledge proofs sehingga jumlah transaksi dan partisipan tidak terlihat di-chain secara default. Oke, itu pitch yang selalu diulang. Tapi kemudian saya sadar mereka secara khusus membangun kemampuan selective disclosure — artinya, seorang regulator atau auditor bisa diberi viewing key untuk melihat transaksi tertentu tanpa seluruh jaringan terekspos. Itu bukan hal yang sama dengan "private" seperti yang biasanya dimaksud pengguna kripto ritel ketika mendengar kata tersebut.
Saya kembali membaca dokumen itu dua kali karena saya ingin memastikan saya tidak terlalu menginterpretasikan. Yang benar-benar diciptakan adalah sebuah sistem di mana privasi menjadi status bawaan, tetapi pengungkapan adalah pengecualian yang memiliki izin — bukan sesuatu yang bersifat publik. Ini model kepercayaan yang berbeda secara signifikan dibandingkan sesuatu seperti Monero, dan jelas dirancang untuk institusi yang membutuhkan jejak audit, bukan anonimitas dari negara.
Ini bukan cacat. Ini trade-off yang disengaja. Tapi hal itu berarti label "privacy coin" jadi sering dipakai secara longgar.
Berapa banyak pemegang yang benar-benar tahu bahwa mereka membeli infrastruktur selective-disclosure, bukan anonimitas?
$SPK
$MORPHO
Saya sedang menelusuri dokumentasi Dusk tentang model transaksi mereka pada Phoenix, mencoba memahami bagaimana mereka benar-benar menyeimbangkan privasi dengan kebutuhan kepatuhan yang harus dipenuhi bank. Dan saya menemukan sesuatu yang sebenarnya tidak banyak dibahas di luar dokumentasi teknis: perbedaan antara "obfuscated" dan "private" dalam cara pandang mereka sendiri.
Dusk menggunakan zero-knowledge proofs sehingga jumlah transaksi dan partisipan tidak terlihat di-chain secara default. Oke, itu pitch yang selalu diulang. Tapi kemudian saya sadar mereka secara khusus membangun kemampuan selective disclosure — artinya, seorang regulator atau auditor bisa diberi viewing key untuk melihat transaksi tertentu tanpa seluruh jaringan terekspos. Itu bukan hal yang sama dengan "private" seperti yang biasanya dimaksud pengguna kripto ritel ketika mendengar kata tersebut.
Saya kembali membaca dokumen itu dua kali karena saya ingin memastikan saya tidak terlalu menginterpretasikan. Yang benar-benar diciptakan adalah sebuah sistem di mana privasi menjadi status bawaan, tetapi pengungkapan adalah pengecualian yang memiliki izin — bukan sesuatu yang bersifat publik. Ini model kepercayaan yang berbeda secara signifikan dibandingkan sesuatu seperti Monero, dan jelas dirancang untuk institusi yang membutuhkan jejak audit, bukan anonimitas dari negara.
Ini bukan cacat. Ini trade-off yang disengaja. Tapi hal itu berarti label "privacy coin" jadi sering dipakai secara longgar.
Berapa banyak pemegang yang benar-benar tahu bahwa mereka membeli infrastruktur selective-disclosure, bukan anonimitas?
$SPK
$MORPHO
3
2
199
·
--
#dusk $DUSK @Dusk_Foundation
Saya menyisir dokumen penggunaan resmi Dusk untuk Smart Bulletin Boards, berharap menemukan semacam mesin pencocokan otomatis, dan kalimat yang langsung menarik perhatian saya adalah bahwa mereka secara tidak langsung mempertemukan pembeli dan penjual yang memenuhi syarat untuk token sekuritas Dusk, dan hanya setelah kedua pihak mencapai kesepakatan serta kesepakatan terjadi, barulah mereka bisa mengeksekusi perdagangan Dusk.
Kata "secara tidak langsung" itu membuat saya berhenti. Saya kembali membaca dokumen itu dua kali karena saya mengira "smart bulletin board" berarti ada semacam orderbook on-chain yang melakukan pencocokan untuk Anda. Nyatanya tidak—setidaknya dari yang dipublikasikan. Papan itu adalah lapisan penemuan (discovery layer)—ia menampilkan pihak lawan yang memenuhi syarat—tetapi negosiasinya yang sebenarnya (harga, syarat, waktu) tetap terjadi di luar rantai, manusia ke manusia. Yang bersifat trustless adalah penyelesaiannya, bukan proses pembuatan kesepakatannya.
Itu bukan kekurangan; itu pilihan desain yang sesuai dengan cara sekuritas privat sudah diperdagangkan di OTC, di mana materi Dusk sendiri menyoroti bahwa keterlibatan broker/pengacara biasanya menelan biaya di kisaran 2,5%-15% Dusk. Bulletin board ditujukan untuk menekan biaya itu dengan mengurangi gesekan pada penyelesaian (settlement), bukan mengotomatisasi negosiasi itu sendiri. Lebih seperti aplikasi pencari jodoh yang masih menyerahkan tanggal sebenarnya pada Anda, bukan seperti mesin penjual yang langsung menutup transaksi secara otomatis.
Jadi, insentif yang dihasilkan itu menarik: ia memberi imbalan pada pihak yang memang sudah tahu cara bernegosiasi OTC, sementara bagian "trustless" baru benar-benar muncul di ujung paling akhir. Berapa banyak orang mengira seluruh proses terotomatisasi, dibanding hanya penyelesaiannya?
$TUT
{spot}(TUTUSDT)
$PORTAL
{spot}(PORTALUSDT)
{spot}(DUSKUSDT)
Seberapa terotomatisasi menurut Anda Smart Bulletin Board milik Dusk?
#dusk $DUSK @Dusk
Saya menyisir dokumen penggunaan resmi Dusk untuk Smart Bulletin Boards, berharap menemukan semacam mesin pencocokan otomatis, dan kalimat yang langsung menarik perhatian saya adalah bahwa mereka secara tidak langsung mempertemukan pembeli dan penjual yang memenuhi syarat untuk token sekuritas Dusk, dan hanya setelah kedua pihak mencapai kesepakatan serta kesepakatan terjadi, barulah mereka bisa mengeksekusi perdagangan Dusk.
Kata "secara tidak langsung" itu membuat saya berhenti. Saya kembali membaca dokumen itu dua kali karena saya mengira "smart bulletin board" berarti ada semacam orderbook on-chain yang melakukan pencocokan untuk Anda. Nyatanya tidak—setidaknya dari yang dipublikasikan. Papan itu adalah lapisan penemuan (discovery layer)—ia menampilkan pihak lawan yang memenuhi syarat—tetapi negosiasinya yang sebenarnya (harga, syarat, waktu) tetap terjadi di luar rantai, manusia ke manusia. Yang bersifat trustless adalah penyelesaiannya, bukan proses pembuatan kesepakatannya.
Itu bukan kekurangan; itu pilihan desain yang sesuai dengan cara sekuritas privat sudah diperdagangkan di OTC, di mana materi Dusk sendiri menyoroti bahwa keterlibatan broker/pengacara biasanya menelan biaya di kisaran 2,5%-15% Dusk. Bulletin board ditujukan untuk menekan biaya itu dengan mengurangi gesekan pada penyelesaian (settlement), bukan mengotomatisasi negosiasi itu sendiri. Lebih seperti aplikasi pencari jodoh yang masih menyerahkan tanggal sebenarnya pada Anda, bukan seperti mesin penjual yang langsung menutup transaksi secara otomatis.
Jadi, insentif yang dihasilkan itu menarik: ia memberi imbalan pada pihak yang memang sudah tahu cara bernegosiasi OTC, sementara bagian "trustless" baru benar-benar muncul di ujung paling akhir. Berapa banyak orang mengira seluruh proses terotomatisasi, dibanding hanya penyelesaiannya?
$TUT
$PORTAL
Seberapa terotomatisasi menurut Anda Smart Bulletin Board milik Dusk?
Saya menyisir dokumen penggunaan resmi Dusk untuk Smart Bulletin Boards, berharap menemukan semacam mesin pencocokan otomatis, dan kalimat yang langsung menarik perhatian saya adalah bahwa mereka secara tidak langsung mempertemukan pembeli dan penjual yang memenuhi syarat untuk token sekuritas Dusk, dan hanya setelah kedua pihak mencapai kesepakatan serta kesepakatan terjadi, barulah mereka bisa mengeksekusi perdagangan Dusk.
Kata "secara tidak langsung" itu membuat saya berhenti. Saya kembali membaca dokumen itu dua kali karena saya mengira "smart bulletin board" berarti ada semacam orderbook on-chain yang melakukan pencocokan untuk Anda. Nyatanya tidak—setidaknya dari yang dipublikasikan. Papan itu adalah lapisan penemuan (discovery layer)—ia menampilkan pihak lawan yang memenuhi syarat—tetapi negosiasinya yang sebenarnya (harga, syarat, waktu) tetap terjadi di luar rantai, manusia ke manusia. Yang bersifat trustless adalah penyelesaiannya, bukan proses pembuatan kesepakatannya.
Itu bukan kekurangan; itu pilihan desain yang sesuai dengan cara sekuritas privat sudah diperdagangkan di OTC, di mana materi Dusk sendiri menyoroti bahwa keterlibatan broker/pengacara biasanya menelan biaya di kisaran 2,5%-15% Dusk. Bulletin board ditujukan untuk menekan biaya itu dengan mengurangi gesekan pada penyelesaian (settlement), bukan mengotomatisasi negosiasi itu sendiri. Lebih seperti aplikasi pencari jodoh yang masih menyerahkan tanggal sebenarnya pada Anda, bukan seperti mesin penjual yang langsung menutup transaksi secara otomatis.
Jadi, insentif yang dihasilkan itu menarik: ia memberi imbalan pada pihak yang memang sudah tahu cara bernegosiasi OTC, sementara bagian "trustless" baru benar-benar muncul di ujung paling akhir. Berapa banyak orang mengira seluruh proses terotomatisasi, dibanding hanya penyelesaiannya?
$TUT
$PORTAL
Seberapa terotomatisasi menurut Anda Smart Bulletin Board milik Dusk?
🤖 Fully automated
67%
🤝 Discovery+human negotiation
0%
🔐 Trustless settlement only
33%
🤔 Not sure
0%
3 Voting • Voting ditutup
3
1.3k
·
--
#dusk $DUSK @Dusk_Foundation
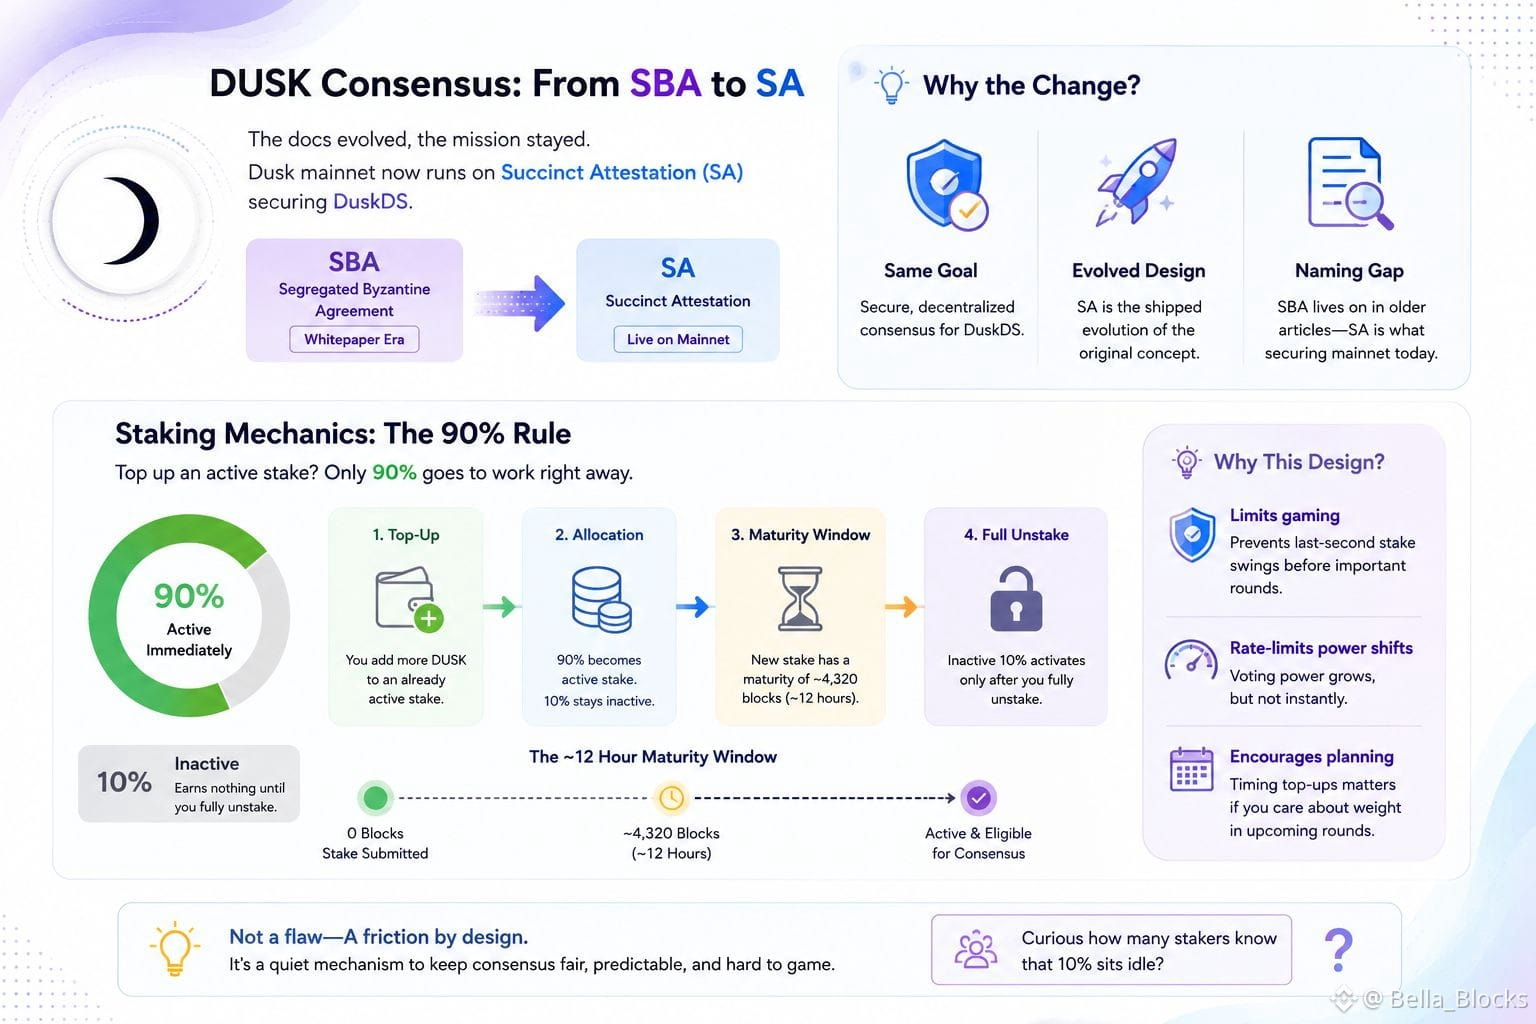
Saya menyisir dokumentasi terkini Dusk untuk menyegarkan diri tentang konsensus SBA yang semua orang masih sering rujuk dalam penulisan, dan saya melihat bahwa dokumennya sebenarnya tidak menyebutnya seperti itu lagi. Dokumentasi mainnet yang masih aktif menyebut "Succinct Attestation" (SA) sebagai protokol konsensus yang mengamankan DuskDS, sementara sebagian besar artikel penjelas, pencatatan bursa, bahkan beberapa bagian dari komunitas masih membahas Segregated Byzantine Agreement seolah-olah itu yang sedang berlaku. Saya mengecek lagi dua kali karena saya mengira saya telah mencampur dua mekanisme yang berbeda — tapi tidak, SA dijelaskan sebagai evolusi yang diluncurkan untuk mainnet, dan SBA kini lebih banyak merupakan istilah era paper.
Ini lebih seperti celah penamaan, bukan tanda bahaya, tapi justru mengarahkan saya ke sesuatu yang lebih menarik: mekanisme staking yang mendasarinya. Jika Anda menambah dana ke stake yang sudah aktif, hanya 90% dari jumlah baru yang langsung menjadi aktif — 10% lainnya tetap tidak aktif, tidak menghasilkan apa pun, sampai Anda melakukan penarikan penuh (fully unstake). Ini titik gesek yang tenang. Ditambah dengan jendela maturitas sekitar 4.320 blok (kurang lebih 12 jam) untuk setiap stake baru, artinya peracikan (compounding) tidak se-friksi rendah seperti "tinggal tambah lebih banyak DUSK" — ada jeda yang memang sengaja disematkan, kemungkinan untuk membatasi permainan bobot sortisi tepat sebelum ronde saat ukuran stake menjadi penting.
Semua ini tidak disembunyikan, hanya bukan materi yang ditampilkan di halaman depan. Lebih terasa seperti pembatas laju (rate-limiter) tentang seberapa cepat kekuatan suara bisa bergeser, bukan seperti cacat.
Penasaran berapa banyak staker yang benar-benar tahu bahwa 10% itu menganggur — dan apakah itu memengaruhi cara orang menjadwalkan top-up mereka.
$TRUMP
{spot}(TRUMPUSDT)
$TRB
{future}(TRBUSDT)
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Saya menyisir dokumentasi terkini Dusk untuk menyegarkan diri tentang konsensus SBA yang semua orang masih sering rujuk dalam penulisan, dan saya melihat bahwa dokumennya sebenarnya tidak menyebutnya seperti itu lagi. Dokumentasi mainnet yang masih aktif menyebut "Succinct Attestation" (SA) sebagai protokol konsensus yang mengamankan DuskDS, sementara sebagian besar artikel penjelas, pencatatan bursa, bahkan beberapa bagian dari komunitas masih membahas Segregated Byzantine Agreement seolah-olah itu yang sedang berlaku. Saya mengecek lagi dua kali karena saya mengira saya telah mencampur dua mekanisme yang berbeda — tapi tidak, SA dijelaskan sebagai evolusi yang diluncurkan untuk mainnet, dan SBA kini lebih banyak merupakan istilah era paper.
Ini lebih seperti celah penamaan, bukan tanda bahaya, tapi justru mengarahkan saya ke sesuatu yang lebih menarik: mekanisme staking yang mendasarinya. Jika Anda menambah dana ke stake yang sudah aktif, hanya 90% dari jumlah baru yang langsung menjadi aktif — 10% lainnya tetap tidak aktif, tidak menghasilkan apa pun, sampai Anda melakukan penarikan penuh (fully unstake). Ini titik gesek yang tenang. Ditambah dengan jendela maturitas sekitar 4.320 blok (kurang lebih 12 jam) untuk setiap stake baru, artinya peracikan (compounding) tidak se-friksi rendah seperti "tinggal tambah lebih banyak DUSK" — ada jeda yang memang sengaja disematkan, kemungkinan untuk membatasi permainan bobot sortisi tepat sebelum ronde saat ukuran stake menjadi penting.
Semua ini tidak disembunyikan, hanya bukan materi yang ditampilkan di halaman depan. Lebih terasa seperti pembatas laju (rate-limiter) tentang seberapa cepat kekuatan suara bisa bergeser, bukan seperti cacat.
Penasaran berapa banyak staker yang benar-benar tahu bahwa 10% itu menganggur — dan apakah itu memengaruhi cara orang menjadwalkan top-up mereka.
$TRUMP
$TRB
Saya menyisir dokumentasi terkini Dusk untuk menyegarkan diri tentang konsensus SBA yang semua orang masih sering rujuk dalam penulisan, dan saya melihat bahwa dokumennya sebenarnya tidak menyebutnya seperti itu lagi. Dokumentasi mainnet yang masih aktif menyebut "Succinct Attestation" (SA) sebagai protokol konsensus yang mengamankan DuskDS, sementara sebagian besar artikel penjelas, pencatatan bursa, bahkan beberapa bagian dari komunitas masih membahas Segregated Byzantine Agreement seolah-olah itu yang sedang berlaku. Saya mengecek lagi dua kali karena saya mengira saya telah mencampur dua mekanisme yang berbeda — tapi tidak, SA dijelaskan sebagai evolusi yang diluncurkan untuk mainnet, dan SBA kini lebih banyak merupakan istilah era paper.
Ini lebih seperti celah penamaan, bukan tanda bahaya, tapi justru mengarahkan saya ke sesuatu yang lebih menarik: mekanisme staking yang mendasarinya. Jika Anda menambah dana ke stake yang sudah aktif, hanya 90% dari jumlah baru yang langsung menjadi aktif — 10% lainnya tetap tidak aktif, tidak menghasilkan apa pun, sampai Anda melakukan penarikan penuh (fully unstake). Ini titik gesek yang tenang. Ditambah dengan jendela maturitas sekitar 4.320 blok (kurang lebih 12 jam) untuk setiap stake baru, artinya peracikan (compounding) tidak se-friksi rendah seperti "tinggal tambah lebih banyak DUSK" — ada jeda yang memang sengaja disematkan, kemungkinan untuk membatasi permainan bobot sortisi tepat sebelum ronde saat ukuran stake menjadi penting.
Semua ini tidak disembunyikan, hanya bukan materi yang ditampilkan di halaman depan. Lebih terasa seperti pembatas laju (rate-limiter) tentang seberapa cepat kekuatan suara bisa bergeser, bukan seperti cacat.
Penasaran berapa banyak staker yang benar-benar tahu bahwa 10% itu menganggur — dan apakah itu memengaruhi cara orang menjadwalkan top-up mereka.
$TRUMP
$TRB
1
1
292
·
--
#dusk $DUSK @Dusk_Foundation
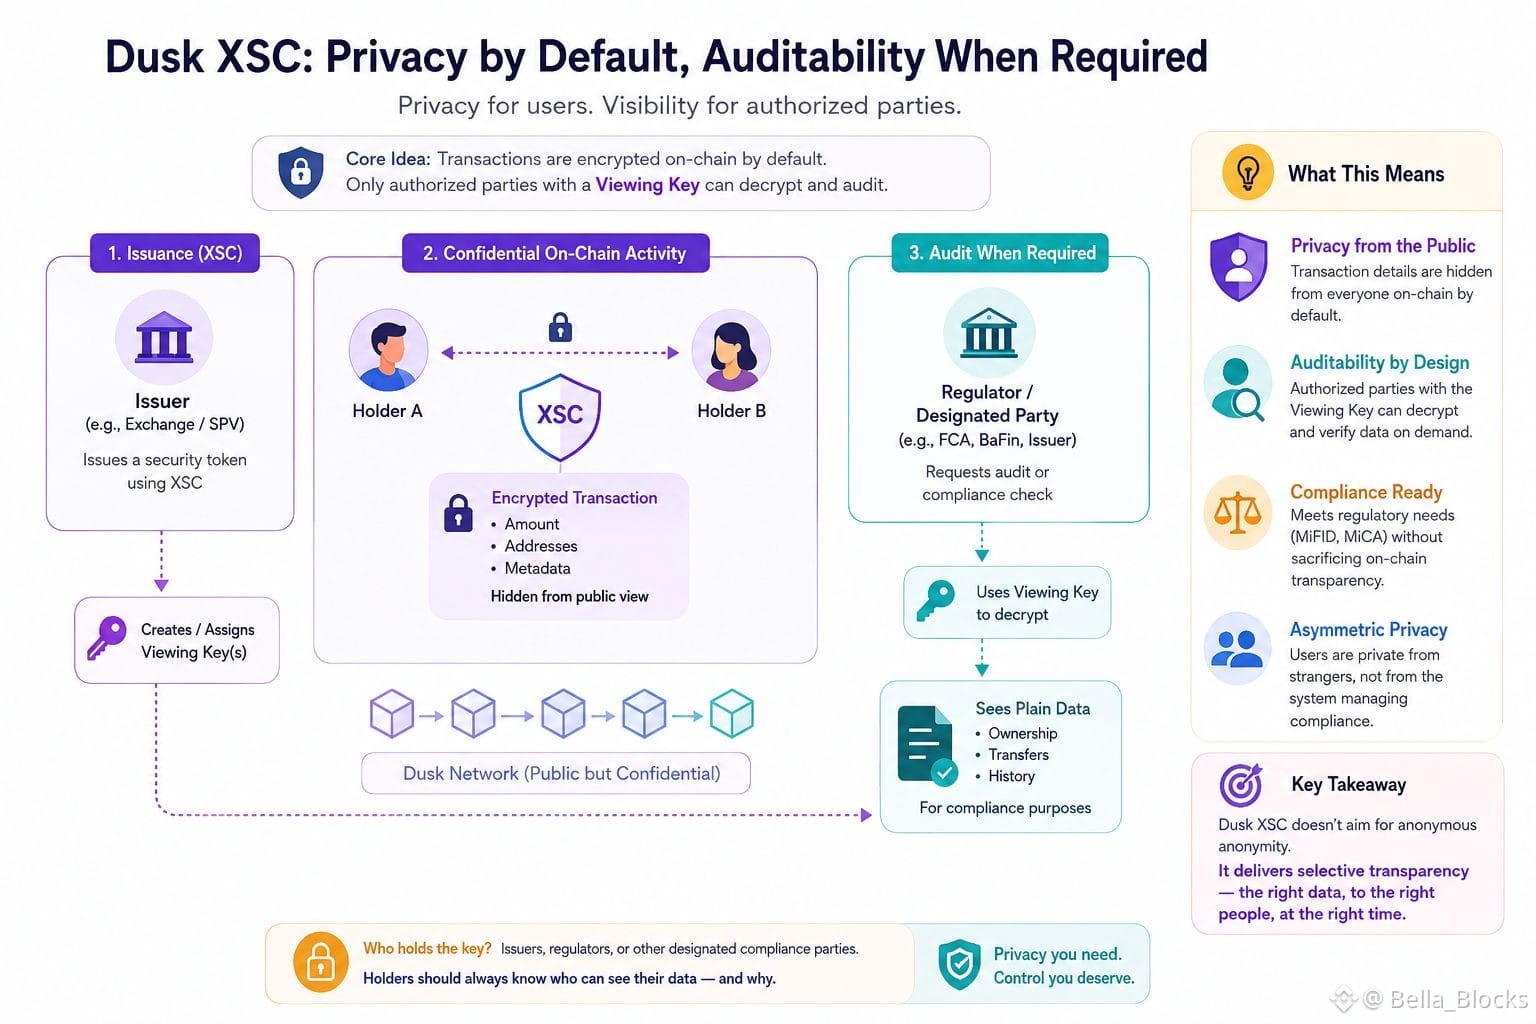
Saya menyisir dokumentasi Dusk untuk memahami apa sebenarnya arti “privasi secara default, auditabilitas saat diperlukan” di level protokol, karena frasa itu muncul di mana-mana dalam materi RWA mereka dan saya ingin tahu siapa yang melakukan audit.
Ternyata standar XSC menyematkan kunci tampilan opsional yang terikat pada lapisan kepatuhan — jadi ketika token keamanan diterbitkan melalui XSC, penerbit (atau regulator yang ditunjuk) bisa memegang kunci yang mendekripsi detail transaksi yang tetap tersembunyi dari semua orang lain di on-chain. Saya kembali ke dokumen itu dua kali karena awalnya saya membacanya sebagai privasi end-to-end penuh, seperti yang Anda dapatkan dengan transaksi “shielded” khas. Ternyata tidak begitu. Ini adalah privasi dari publik, bukan berarti dari pihak lawan yang menjalankan aturan kepatuhan.
Itu bukan cacat, justru seluruh tujuannya — Anda tidak bisa mendapatkan token keamanan yang patuh MiFID atau MiCA tanpa ada pihak yang mampu membuktikan kepemilikan dan aliran dana ketika diminta. Namun ini berarti jaminan privasinya asimetris secara desain, dan saya tidak yakin itu jelas bagi siapa pun yang membaca “confidential” di beranda lalu mengira anonimitasnya simetris seperti pada privacy coin.
Insentif yang tercipta menarik: penerbit merasa nyaman menaruh sekuritas sungguhan di public chain justru karena mereka tetap punya visibilitas. Pengguna mendapatkan privasi dari orang asing, bukan dari sistem yang mengelolanya. Ada baiknya bertanya, berapa banyak pemegang yang benar-benar tahu siapa yang memegang kunci itu untuk aset tertentu.
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Saya menyisir dokumentasi Dusk untuk memahami apa sebenarnya arti “privasi secara default, auditabilitas saat diperlukan” di level protokol, karena frasa itu muncul di mana-mana dalam materi RWA mereka dan saya ingin tahu siapa yang melakukan audit.
Ternyata standar XSC menyematkan kunci tampilan opsional yang terikat pada lapisan kepatuhan — jadi ketika token keamanan diterbitkan melalui XSC, penerbit (atau regulator yang ditunjuk) bisa memegang kunci yang mendekripsi detail transaksi yang tetap tersembunyi dari semua orang lain di on-chain. Saya kembali ke dokumen itu dua kali karena awalnya saya membacanya sebagai privasi end-to-end penuh, seperti yang Anda dapatkan dengan transaksi “shielded” khas. Ternyata tidak begitu. Ini adalah privasi dari publik, bukan berarti dari pihak lawan yang menjalankan aturan kepatuhan.
Itu bukan cacat, justru seluruh tujuannya — Anda tidak bisa mendapatkan token keamanan yang patuh MiFID atau MiCA tanpa ada pihak yang mampu membuktikan kepemilikan dan aliran dana ketika diminta. Namun ini berarti jaminan privasinya asimetris secara desain, dan saya tidak yakin itu jelas bagi siapa pun yang membaca “confidential” di beranda lalu mengira anonimitasnya simetris seperti pada privacy coin.
Insentif yang tercipta menarik: penerbit merasa nyaman menaruh sekuritas sungguhan di public chain justru karena mereka tetap punya visibilitas. Pengguna mendapatkan privasi dari orang asing, bukan dari sistem yang mengelolanya. Ada baiknya bertanya, berapa banyak pemegang yang benar-benar tahu siapa yang memegang kunci itu untuk aset tertentu.
Saya menyisir dokumentasi Dusk untuk memahami apa sebenarnya arti “privasi secara default, auditabilitas saat diperlukan” di level protokol, karena frasa itu muncul di mana-mana dalam materi RWA mereka dan saya ingin tahu siapa yang melakukan audit.
Ternyata standar XSC menyematkan kunci tampilan opsional yang terikat pada lapisan kepatuhan — jadi ketika token keamanan diterbitkan melalui XSC, penerbit (atau regulator yang ditunjuk) bisa memegang kunci yang mendekripsi detail transaksi yang tetap tersembunyi dari semua orang lain di on-chain. Saya kembali ke dokumen itu dua kali karena awalnya saya membacanya sebagai privasi end-to-end penuh, seperti yang Anda dapatkan dengan transaksi “shielded” khas. Ternyata tidak begitu. Ini adalah privasi dari publik, bukan berarti dari pihak lawan yang menjalankan aturan kepatuhan.
Itu bukan cacat, justru seluruh tujuannya — Anda tidak bisa mendapatkan token keamanan yang patuh MiFID atau MiCA tanpa ada pihak yang mampu membuktikan kepemilikan dan aliran dana ketika diminta. Namun ini berarti jaminan privasinya asimetris secara desain, dan saya tidak yakin itu jelas bagi siapa pun yang membaca “confidential” di beranda lalu mengira anonimitasnya simetris seperti pada privacy coin.
Insentif yang tercipta menarik: penerbit merasa nyaman menaruh sekuritas sungguhan di public chain justru karena mereka tetap punya visibilitas. Pengguna mendapatkan privasi dari orang asing, bukan dari sistem yang mengelolanya. Ada baiknya bertanya, berapa banyak pemegang yang benar-benar tahu siapa yang memegang kunci itu untuk aset tertentu.
12
10
619
·
--
#termmax @termmax
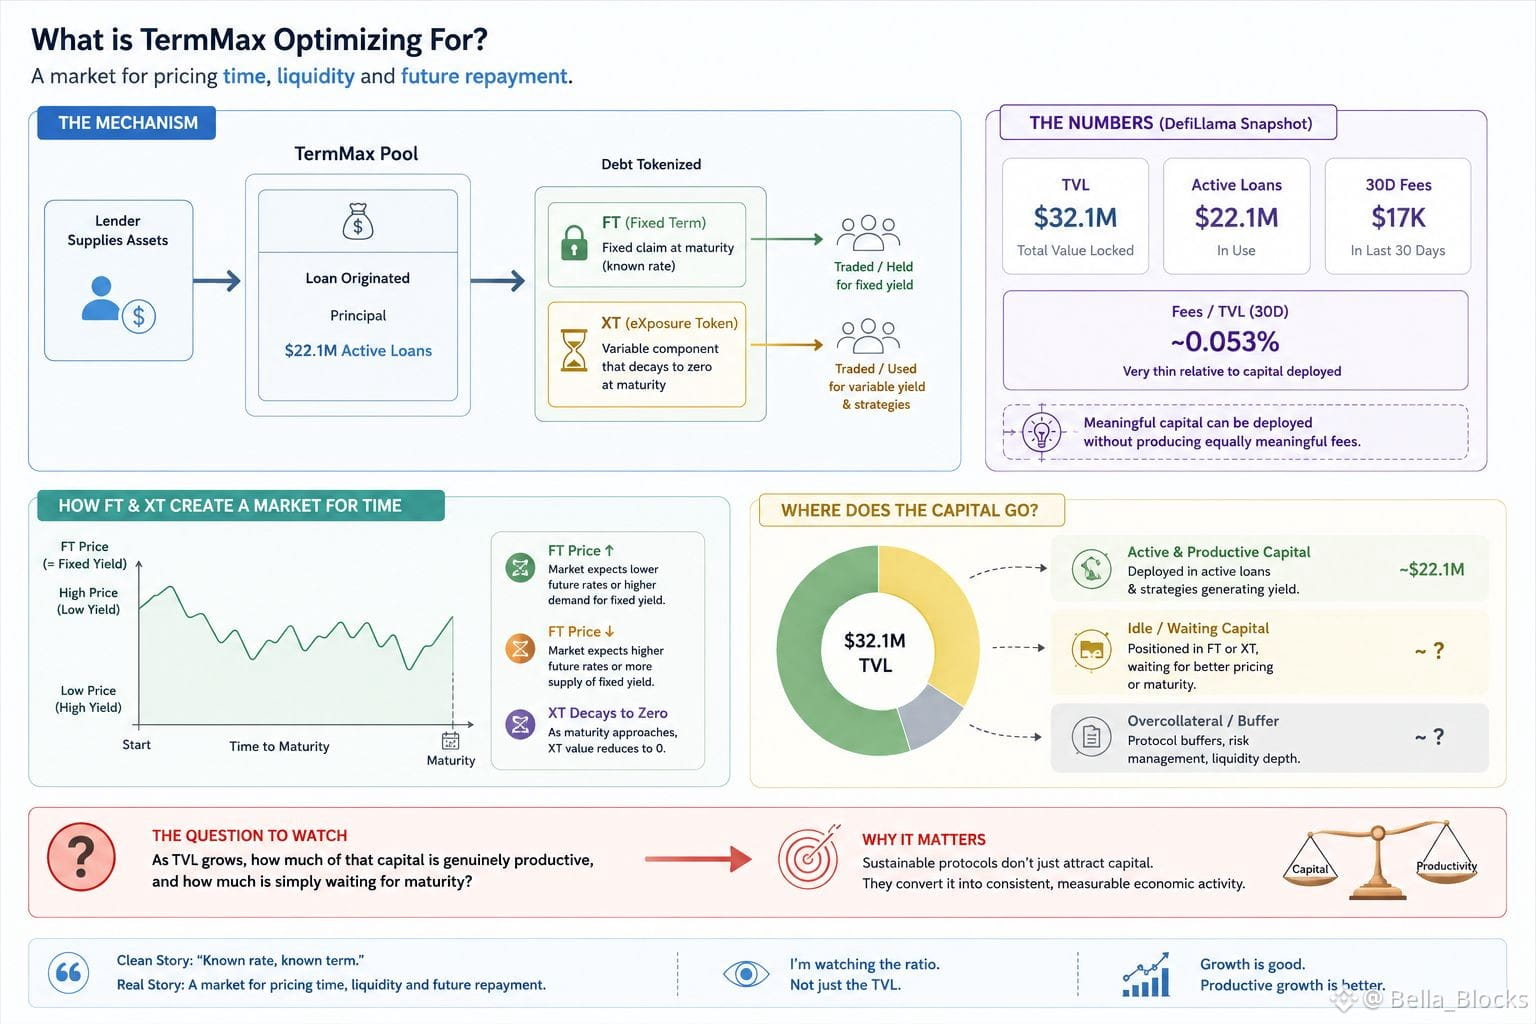
Saya terus kembali ke satu angka saat menyelami TermMax: jarak antara modal yang berada di protokol dan biaya yang sebenarnya dihasilkannya.
Snapshot terbaru DefiLlama yang saya temukan menunjukkan TVL sekitar $32,1M, dengan kira-kira $22,1M dalam pinjaman aktif, sementara biaya 30 hari hanya sekitar $17K.
Saya mengira saya mungkin salah membaca, jadi saya kembali ke dokumen untuk memahami sebenarnya TermMax sedang mengoptimalkan apa.
Mekanismenya lebih menarik daripada sekadar label “pinjaman dengan suku bunga tetap”. Token TermMax memaketkan utang menjadi FT dan XT. FT mewakili klaim tetap hingga jatuh tempo, sementara XT membawa komponen variabel yang tersisa dan pada akhirnya akan menjadi nol.
Itu menciptakan perilaku yang berbeda dari pool pinjaman biasa. Modal tidak sekadar menghasilkan imbal hasil mengambang. Pengguna memperdagangkan sekitar jatuh tempo tertentu, dan harga FT secara efektif menentukan imbal hasil tetap.
Jadi kisah yang rapi adalah “tingkat yang diketahui, tenor yang diketahui.” Di baliknya, itu sebenarnya adalah pasar untuk penetapan harga waktu, likuiditas, dan pembayaran kembali di masa depan.
Bagian yang menarik adalah bahwa modal yang berarti bisa dikerahkan tanpa menghasilkan biaya yang setara. Itu belum tentu masalah otomatis. Aktivitas penggunaan masih bisa terkonsentrasi pada pasar atau strategi tertentu.
Namun itu memunculkan pertanyaan yang menurut saya layak untuk diperhatikan:
Saat TVL tumbuh, seberapa banyak modal itu benar-benar produktif, dan seberapa banyak hanya menunggu sampai jatuh tempo?
$ONG
{spot}(ONGUSDT)
$PEOPLE
{spot}(PEOPLEUSDT)
$NEIRO
{spot}(NEIROUSDT)
#termmax @TermMax
Saya terus kembali ke satu angka saat menyelami TermMax: jarak antara modal yang berada di protokol dan biaya yang sebenarnya dihasilkannya.
Snapshot terbaru DefiLlama yang saya temukan menunjukkan TVL sekitar $32,1M, dengan kira-kira $22,1M dalam pinjaman aktif, sementara biaya 30 hari hanya sekitar $17K.
Saya mengira saya mungkin salah membaca, jadi saya kembali ke dokumen untuk memahami sebenarnya TermMax sedang mengoptimalkan apa.
Mekanismenya lebih menarik daripada sekadar label “pinjaman dengan suku bunga tetap”. Token TermMax memaketkan utang menjadi FT dan XT. FT mewakili klaim tetap hingga jatuh tempo, sementara XT membawa komponen variabel yang tersisa dan pada akhirnya akan menjadi nol.
Itu menciptakan perilaku yang berbeda dari pool pinjaman biasa. Modal tidak sekadar menghasilkan imbal hasil mengambang. Pengguna memperdagangkan sekitar jatuh tempo tertentu, dan harga FT secara efektif menentukan imbal hasil tetap.
Jadi kisah yang rapi adalah “tingkat yang diketahui, tenor yang diketahui.” Di baliknya, itu sebenarnya adalah pasar untuk penetapan harga waktu, likuiditas, dan pembayaran kembali di masa depan.
Bagian yang menarik adalah bahwa modal yang berarti bisa dikerahkan tanpa menghasilkan biaya yang setara. Itu belum tentu masalah otomatis. Aktivitas penggunaan masih bisa terkonsentrasi pada pasar atau strategi tertentu.
Namun itu memunculkan pertanyaan yang menurut saya layak untuk diperhatikan:
Saat TVL tumbuh, seberapa banyak modal itu benar-benar produktif, dan seberapa banyak hanya menunggu sampai jatuh tempo?
$ONG
$PEOPLE
$NEIRO
Saya terus kembali ke satu angka saat menyelami TermMax: jarak antara modal yang berada di protokol dan biaya yang sebenarnya dihasilkannya.
Snapshot terbaru DefiLlama yang saya temukan menunjukkan TVL sekitar $32,1M, dengan kira-kira $22,1M dalam pinjaman aktif, sementara biaya 30 hari hanya sekitar $17K.
Saya mengira saya mungkin salah membaca, jadi saya kembali ke dokumen untuk memahami sebenarnya TermMax sedang mengoptimalkan apa.
Mekanismenya lebih menarik daripada sekadar label “pinjaman dengan suku bunga tetap”. Token TermMax memaketkan utang menjadi FT dan XT. FT mewakili klaim tetap hingga jatuh tempo, sementara XT membawa komponen variabel yang tersisa dan pada akhirnya akan menjadi nol.
Itu menciptakan perilaku yang berbeda dari pool pinjaman biasa. Modal tidak sekadar menghasilkan imbal hasil mengambang. Pengguna memperdagangkan sekitar jatuh tempo tertentu, dan harga FT secara efektif menentukan imbal hasil tetap.
Jadi kisah yang rapi adalah “tingkat yang diketahui, tenor yang diketahui.” Di baliknya, itu sebenarnya adalah pasar untuk penetapan harga waktu, likuiditas, dan pembayaran kembali di masa depan.
Bagian yang menarik adalah bahwa modal yang berarti bisa dikerahkan tanpa menghasilkan biaya yang setara. Itu belum tentu masalah otomatis. Aktivitas penggunaan masih bisa terkonsentrasi pada pasar atau strategi tertentu.
Namun itu memunculkan pertanyaan yang menurut saya layak untuk diperhatikan:
Saat TVL tumbuh, seberapa banyak modal itu benar-benar produktif, dan seberapa banyak hanya menunggu sampai jatuh tempo?
$ONG
$PEOPLE
$NEIRO
1
3
105
·
--
#dusk $DUSK @Dusk_Foundation
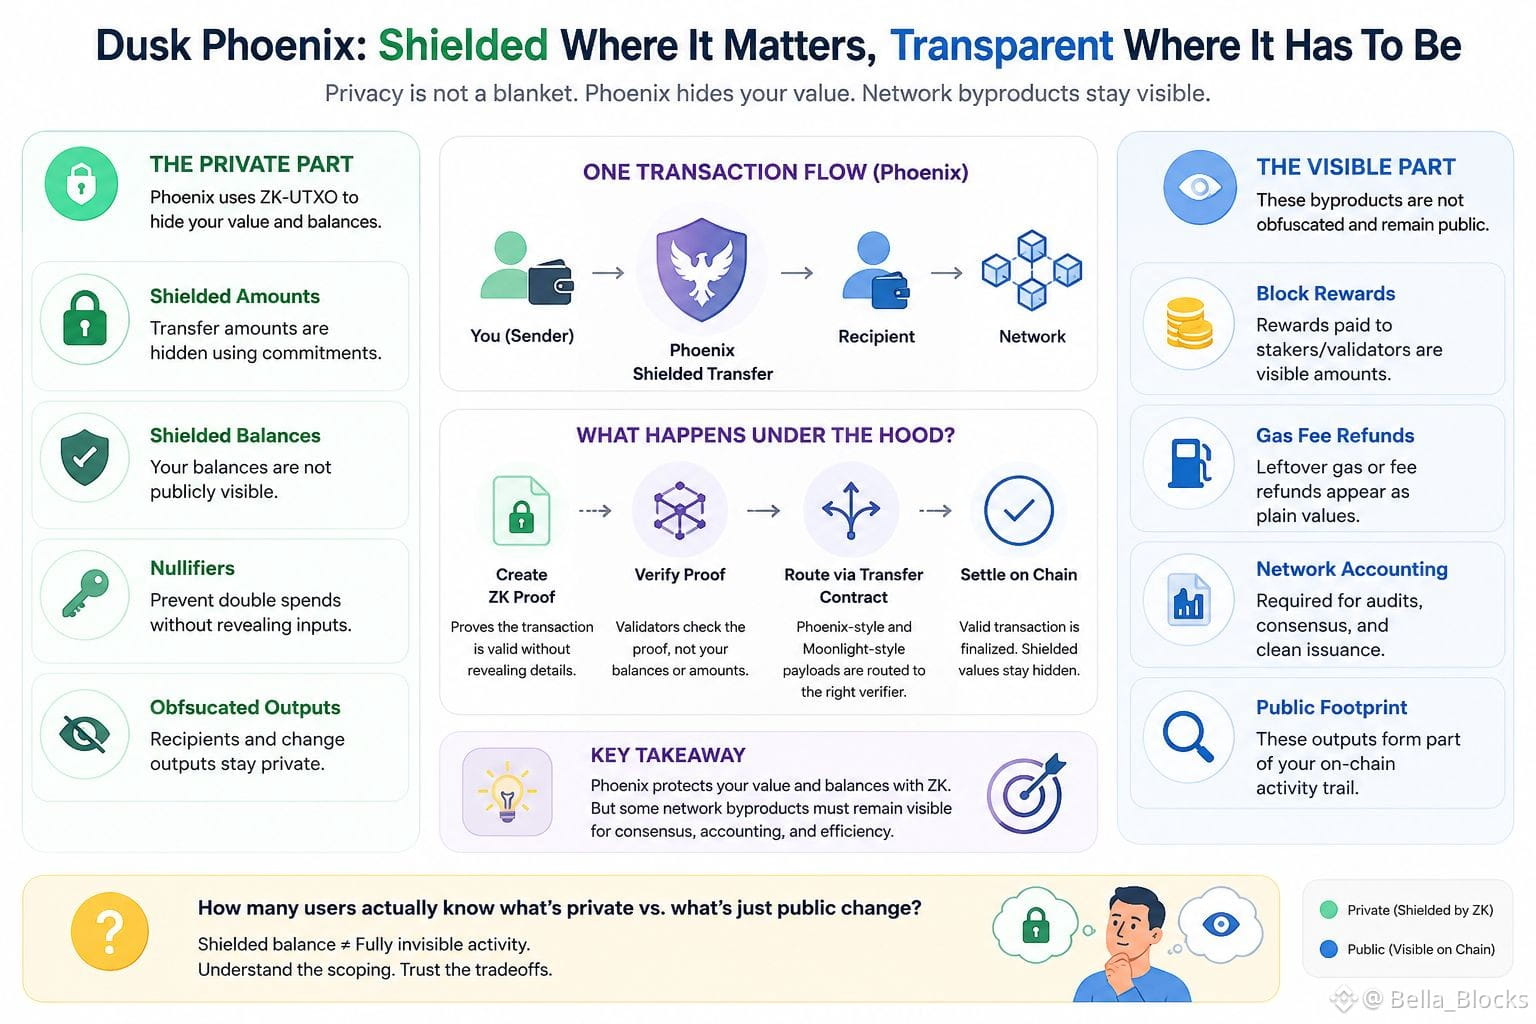
Saya menyisir dokumentasi Dusk untuk memahami apa sebenarnya arti "shielded" dalam Phoenix, dan saya menemukan satu baris yang membuat saya berhenti lalu membacanya lagi. Satu deskripsi resmi Phoenix mengatakan bahwa ia memberikan privasi on-chain yang lengkap — bahkan untuk output yang tidak di-obfuscate seperti block rewards dan pengembalian dana biaya gas. Frasa "Complete privacy" dan "non-obfuscated outputs" yang berada dalam kalimat yang sama terasa seperti sebuah kontradiksi, jadi saya kembali ke dokumentasi dua kali karena mengira saya salah baca.
Ternyata bukan kesalahan, melainkan pilihan cakupan. Phoenix adalah model transaksi UTXO berbasis zero-knowledge yang dibangun ke dalam kontrak Transfer Dusk, mendukung transaksi transparan dan yang di-obfuscate. Lalu pada lapisan settlement, sebuah Transfer Contract merutekan payload bergaya Phoenix dan bergaya Moonlight ke logika verifikasi yang sesuai, artinya nilai shielded dan transparan dapat hidup berdampingan di chain yang sama, bahkan kadang dalam alur transaksi yang sama.
Jadi "privasi" itu bukan sesuatu yang menyeluruh. Nilai transfer dan saldo Anda bisa diobfuscate di balik komitmen dan nullifier, tetapi produk samping mekanis saat benar-benar menggunakan jaringan — sisa pengembalian gas, staking/block rewards — tampaknya muncul sebagai nilai yang polos, bukan yang disembunyikan.
Itu bukan hal yang rusak, melainkan tradeoff: obfuscasi penuh di mana-mana menambah biaya pembuktian, dan penerbitan reward kemungkinan perlu tetap dapat diaudit agar konsensus bisa berjalan dengan rapi. Namun ini berarti sebagian jejak on-chain Anda tetap terlihat bahkan ketika "saldo" Anda secara teknis shielded.
Berapa banyak orang yang menjalankan transaksi Phoenix yang benar-benar tahu bagian mana dari aktivitas mereka yang merupakan bagian privat, dan bagian mana yang hanya perubahan publik?
$AVAAI
{future}(AVAAIUSDT)
{spot}(DUSKUSDT)
$BOME
{spot}(BOMEUSDT)
#dusk $DUSK @Dusk
Saya menyisir dokumentasi Dusk untuk memahami apa sebenarnya arti "shielded" dalam Phoenix, dan saya menemukan satu baris yang membuat saya berhenti lalu membacanya lagi. Satu deskripsi resmi Phoenix mengatakan bahwa ia memberikan privasi on-chain yang lengkap — bahkan untuk output yang tidak di-obfuscate seperti block rewards dan pengembalian dana biaya gas. Frasa "Complete privacy" dan "non-obfuscated outputs" yang berada dalam kalimat yang sama terasa seperti sebuah kontradiksi, jadi saya kembali ke dokumentasi dua kali karena mengira saya salah baca.
Ternyata bukan kesalahan, melainkan pilihan cakupan. Phoenix adalah model transaksi UTXO berbasis zero-knowledge yang dibangun ke dalam kontrak Transfer Dusk, mendukung transaksi transparan dan yang di-obfuscate. Lalu pada lapisan settlement, sebuah Transfer Contract merutekan payload bergaya Phoenix dan bergaya Moonlight ke logika verifikasi yang sesuai, artinya nilai shielded dan transparan dapat hidup berdampingan di chain yang sama, bahkan kadang dalam alur transaksi yang sama.
Jadi "privasi" itu bukan sesuatu yang menyeluruh. Nilai transfer dan saldo Anda bisa diobfuscate di balik komitmen dan nullifier, tetapi produk samping mekanis saat benar-benar menggunakan jaringan — sisa pengembalian gas, staking/block rewards — tampaknya muncul sebagai nilai yang polos, bukan yang disembunyikan.
Itu bukan hal yang rusak, melainkan tradeoff: obfuscasi penuh di mana-mana menambah biaya pembuktian, dan penerbitan reward kemungkinan perlu tetap dapat diaudit agar konsensus bisa berjalan dengan rapi. Namun ini berarti sebagian jejak on-chain Anda tetap terlihat bahkan ketika "saldo" Anda secara teknis shielded.
Berapa banyak orang yang menjalankan transaksi Phoenix yang benar-benar tahu bagian mana dari aktivitas mereka yang merupakan bagian privat, dan bagian mana yang hanya perubahan publik?
$AVAAI
$BOME
Saya menyisir dokumentasi Dusk untuk memahami apa sebenarnya arti "shielded" dalam Phoenix, dan saya menemukan satu baris yang membuat saya berhenti lalu membacanya lagi. Satu deskripsi resmi Phoenix mengatakan bahwa ia memberikan privasi on-chain yang lengkap — bahkan untuk output yang tidak di-obfuscate seperti block rewards dan pengembalian dana biaya gas. Frasa "Complete privacy" dan "non-obfuscated outputs" yang berada dalam kalimat yang sama terasa seperti sebuah kontradiksi, jadi saya kembali ke dokumentasi dua kali karena mengira saya salah baca.
Ternyata bukan kesalahan, melainkan pilihan cakupan. Phoenix adalah model transaksi UTXO berbasis zero-knowledge yang dibangun ke dalam kontrak Transfer Dusk, mendukung transaksi transparan dan yang di-obfuscate. Lalu pada lapisan settlement, sebuah Transfer Contract merutekan payload bergaya Phoenix dan bergaya Moonlight ke logika verifikasi yang sesuai, artinya nilai shielded dan transparan dapat hidup berdampingan di chain yang sama, bahkan kadang dalam alur transaksi yang sama.
Jadi "privasi" itu bukan sesuatu yang menyeluruh. Nilai transfer dan saldo Anda bisa diobfuscate di balik komitmen dan nullifier, tetapi produk samping mekanis saat benar-benar menggunakan jaringan — sisa pengembalian gas, staking/block rewards — tampaknya muncul sebagai nilai yang polos, bukan yang disembunyikan.
Itu bukan hal yang rusak, melainkan tradeoff: obfuscasi penuh di mana-mana menambah biaya pembuktian, dan penerbitan reward kemungkinan perlu tetap dapat diaudit agar konsensus bisa berjalan dengan rapi. Namun ini berarti sebagian jejak on-chain Anda tetap terlihat bahkan ketika "saldo" Anda secara teknis shielded.
Berapa banyak orang yang menjalankan transaksi Phoenix yang benar-benar tahu bagian mana dari aktivitas mereka yang merupakan bagian privat, dan bagian mana yang hanya perubahan publik?
$AVAAI
$BOME
2
3
305
·
--
#termmax @termmax
Saya sedang menarik angka dari daftar pasar TermMax untuk memahami bagaimana mekanisme fixed-rate mereka benar-benar mematok harga utang, dan struktur jatuh temponya membuat saya terkejut.
Setiap pasar TermMax tidak berupa kolam berkelanjutan seperti Aave atau Compound — pasar tersebut terikat pada tanggal jatuh tempo tertentu, setelah itu pasar tersebut... berakhir. Bunga tetap dikunci pada saat origination melalui apa yang mereka sebut pencocokan bergaya order book antara pemberi pinjaman dan peminjam, bukan kurva algoritmik. Itu desain yang jauh berbeda dibanding model “utilization naik, rate naik” yang selama ini kebanyakan dari kita kenal.
Hal yang membuat saya berhenti sejenak: karena likuiditas dipisahkan per jatuh tempo, sebuah pasar yang dekat dengan masa akhir bisa terlihat tipis walaupun total TVL protokol tampak sehat. Saya meninjau dokumen dua kali karena ingin memastikan saya tidak salah membaca cara kerja rollover — apakah pengguna dimigrasikan otomatis ke jatuh tempo berikutnya atau harus masuk ulang secara manual. Dari yang bisa saya pahami, itu berada pada sisi pengguna, bukan protokol.
Itu tidak selalu sebuah kekurangan. Pinjam-meminjam fixed-rate pada dasarnya menukar kenyamanan dengan kepastian suku bunga, dan memaksa keputusan rollover yang eksplisit mungkin justru melindungi orang dari “diam-diam” terbawa ke lingkungan suku bunga yang tidak mereka pilih. Namun, itu juga menciptakan tebing UX — momen di mana pengguna yang kurang perhatian bisa duduk di posisi yang sudah jatuh tempo dan tidak menghasilkan, tanpa menyadari.
Saya masih ingin mengecek volume rollover yang sebenarnya di dekat maturitas-maturitas masa lalu sebelum menarik kesimpulan. Ada yang tahu persentase berapa posisi yang benar-benar diperpanjang dibanding yang dibiarkan menggantung?
$ACE
{spot}(ACEUSDT)
$ONG
{spot}(ONGUSDT)
$BOME
{spot}(BOMEUSDT)
Rollover TermMax: menurutmu yang paling sering terjadi apa?
#termmax @TermMax
Saya sedang menarik angka dari daftar pasar TermMax untuk memahami bagaimana mekanisme fixed-rate mereka benar-benar mematok harga utang, dan struktur jatuh temponya membuat saya terkejut.
Setiap pasar TermMax tidak berupa kolam berkelanjutan seperti Aave atau Compound — pasar tersebut terikat pada tanggal jatuh tempo tertentu, setelah itu pasar tersebut... berakhir. Bunga tetap dikunci pada saat origination melalui apa yang mereka sebut pencocokan bergaya order book antara pemberi pinjaman dan peminjam, bukan kurva algoritmik. Itu desain yang jauh berbeda dibanding model “utilization naik, rate naik” yang selama ini kebanyakan dari kita kenal.
Hal yang membuat saya berhenti sejenak: karena likuiditas dipisahkan per jatuh tempo, sebuah pasar yang dekat dengan masa akhir bisa terlihat tipis walaupun total TVL protokol tampak sehat. Saya meninjau dokumen dua kali karena ingin memastikan saya tidak salah membaca cara kerja rollover — apakah pengguna dimigrasikan otomatis ke jatuh tempo berikutnya atau harus masuk ulang secara manual. Dari yang bisa saya pahami, itu berada pada sisi pengguna, bukan protokol.
Itu tidak selalu sebuah kekurangan. Pinjam-meminjam fixed-rate pada dasarnya menukar kenyamanan dengan kepastian suku bunga, dan memaksa keputusan rollover yang eksplisit mungkin justru melindungi orang dari “diam-diam” terbawa ke lingkungan suku bunga yang tidak mereka pilih. Namun, itu juga menciptakan tebing UX — momen di mana pengguna yang kurang perhatian bisa duduk di posisi yang sudah jatuh tempo dan tidak menghasilkan, tanpa menyadari.
Saya masih ingin mengecek volume rollover yang sebenarnya di dekat maturitas-maturitas masa lalu sebelum menarik kesimpulan. Ada yang tahu persentase berapa posisi yang benar-benar diperpanjang dibanding yang dibiarkan menggantung?
$ACE
$ONG
$BOME
Rollover TermMax: menurutmu yang paling sering terjadi apa?
Saya sedang menarik angka dari daftar pasar TermMax untuk memahami bagaimana mekanisme fixed-rate mereka benar-benar mematok harga utang, dan struktur jatuh temponya membuat saya terkejut.
Setiap pasar TermMax tidak berupa kolam berkelanjutan seperti Aave atau Compound — pasar tersebut terikat pada tanggal jatuh tempo tertentu, setelah itu pasar tersebut... berakhir. Bunga tetap dikunci pada saat origination melalui apa yang mereka sebut pencocokan bergaya order book antara pemberi pinjaman dan peminjam, bukan kurva algoritmik. Itu desain yang jauh berbeda dibanding model “utilization naik, rate naik” yang selama ini kebanyakan dari kita kenal.
Hal yang membuat saya berhenti sejenak: karena likuiditas dipisahkan per jatuh tempo, sebuah pasar yang dekat dengan masa akhir bisa terlihat tipis walaupun total TVL protokol tampak sehat. Saya meninjau dokumen dua kali karena ingin memastikan saya tidak salah membaca cara kerja rollover — apakah pengguna dimigrasikan otomatis ke jatuh tempo berikutnya atau harus masuk ulang secara manual. Dari yang bisa saya pahami, itu berada pada sisi pengguna, bukan protokol.
Itu tidak selalu sebuah kekurangan. Pinjam-meminjam fixed-rate pada dasarnya menukar kenyamanan dengan kepastian suku bunga, dan memaksa keputusan rollover yang eksplisit mungkin justru melindungi orang dari “diam-diam” terbawa ke lingkungan suku bunga yang tidak mereka pilih. Namun, itu juga menciptakan tebing UX — momen di mana pengguna yang kurang perhatian bisa duduk di posisi yang sudah jatuh tempo dan tidak menghasilkan, tanpa menyadari.
Saya masih ingin mengecek volume rollover yang sebenarnya di dekat maturitas-maturitas masa lalu sebelum menarik kesimpulan. Ada yang tahu persentase berapa posisi yang benar-benar diperpanjang dibanding yang dibiarkan menggantung?
$ACE
$ONG
$BOME
Rollover TermMax: menurutmu yang paling sering terjadi apa?
🔄 Renewed
0%
😴 Left idle
0%
⚖️ 50/50
0%
❓ Not sure
0%
0 Voting • Voting ditutup
1
2
447
·
--
#dusk $DUSK @Dusk_Foundation
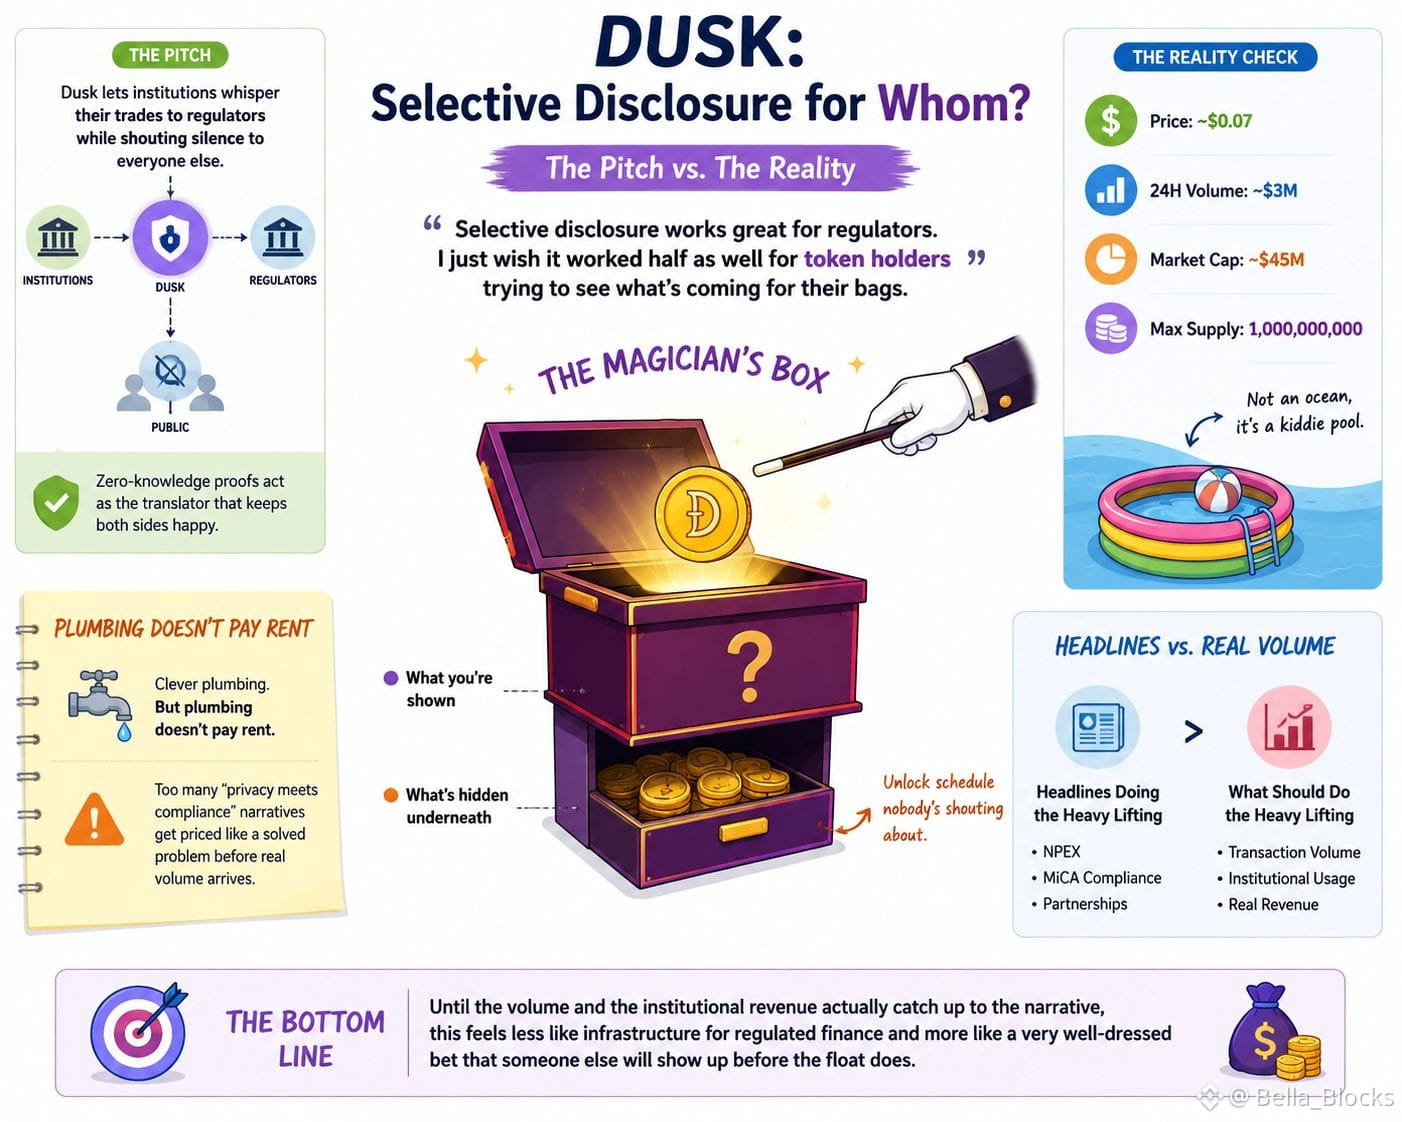
Saya terus menatap frasa "selective disclosure" seolah itu harus membuat saya merasa aman, tapi yang saya rasakan justru seperti sedang membaca perjanjian pranikah yang disulap menjadi surat cinta. Inti pitch-nya begini: Dusk membiarkan institusi berbisik kepada regulator tentang transaksi mereka, sambil tetap berteriak sunyi kepada semua orang yang lain—bukti pengetahuan nol dipakai sebagai “penerjemah” supaya kedua pihak merasa senang. Bagus. Pintar. Tapi pipa itu tidak membayar uang sewa, dan saya sudah cukup sering melihat narasi “privasi bertemu kepatuhan” dihargai seperti masalah yang sudah selesai, bahkan sebelum satu institusi pun benar-benar mengalirkan volume transaksi yang nyata melalui pipa tersebut.
Saat ini, DUSK diperdagangkan sekitar tujuh sen dengan hanya sekitar tiga juta dolar yang bergerak di dalamnya per hari, dengan valuasi market cap mendekati empat puluh lima juta, sementara total pasokan maksimum satu miliar token. Itu bukan pasar; itu kolam anak-anak yang dipasarkan sebagai samudra. Setengah pasokannya masih “offstage” menunggu giliran untuk masuk, dan setiap headline tentang kepatuhan NPEX atau MiCA justru melakukan kerja keras yang seharusnya dilakukan oleh volume transaksi aktual.
Metafora yang terus saya kembali kepadanya adalah kotak pesulap dengan dasar palsu: Anda ditunjukkan koin menghilang dan diberi tahu bahwa koin itu sudah lenyap, tapi trik sebenarnya adalah apa yang disembunyikan di bawah panggung sepanjang waktu—jadwal unlock yang tidak ramai dibicarakan, sementara cerita kepatuhan mendapat seluruh waktu tayang. Selective disclosure bekerja sangat baik untuk regulator. Saya hanya berharap itu bekerja setengah saja sebaik itu untuk pemegang token yang berusaha melihat apa yang akan terjadi pada “tas” mereka.
Sampai volume dan pendapatan institusional benar-benar mengejar narasi, ini terasa lebih seperti taruhan yang sangat rapi berpakaian—bahwa seseorang yang lain akan datang sebelum float-nya muncul—bukan seperti infrastruktur untuk keuangan teregulasi.
$MRNAon
{alpha}(560x01486675da0764ee780ea7cb65c33062e9b2d28c)
$RICE
{alpha}(560xb5761f36fdfe2892f1b54bc8ee8babb2a1b698d3)
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Saya terus menatap frasa "selective disclosure" seolah itu harus membuat saya merasa aman, tapi yang saya rasakan justru seperti sedang membaca perjanjian pranikah yang disulap menjadi surat cinta. Inti pitch-nya begini: Dusk membiarkan institusi berbisik kepada regulator tentang transaksi mereka, sambil tetap berteriak sunyi kepada semua orang yang lain—bukti pengetahuan nol dipakai sebagai “penerjemah” supaya kedua pihak merasa senang. Bagus. Pintar. Tapi pipa itu tidak membayar uang sewa, dan saya sudah cukup sering melihat narasi “privasi bertemu kepatuhan” dihargai seperti masalah yang sudah selesai, bahkan sebelum satu institusi pun benar-benar mengalirkan volume transaksi yang nyata melalui pipa tersebut.
Saat ini, DUSK diperdagangkan sekitar tujuh sen dengan hanya sekitar tiga juta dolar yang bergerak di dalamnya per hari, dengan valuasi market cap mendekati empat puluh lima juta, sementara total pasokan maksimum satu miliar token. Itu bukan pasar; itu kolam anak-anak yang dipasarkan sebagai samudra. Setengah pasokannya masih “offstage” menunggu giliran untuk masuk, dan setiap headline tentang kepatuhan NPEX atau MiCA justru melakukan kerja keras yang seharusnya dilakukan oleh volume transaksi aktual.
Metafora yang terus saya kembali kepadanya adalah kotak pesulap dengan dasar palsu: Anda ditunjukkan koin menghilang dan diberi tahu bahwa koin itu sudah lenyap, tapi trik sebenarnya adalah apa yang disembunyikan di bawah panggung sepanjang waktu—jadwal unlock yang tidak ramai dibicarakan, sementara cerita kepatuhan mendapat seluruh waktu tayang. Selective disclosure bekerja sangat baik untuk regulator. Saya hanya berharap itu bekerja setengah saja sebaik itu untuk pemegang token yang berusaha melihat apa yang akan terjadi pada “tas” mereka.
Sampai volume dan pendapatan institusional benar-benar mengejar narasi, ini terasa lebih seperti taruhan yang sangat rapi berpakaian—bahwa seseorang yang lain akan datang sebelum float-nya muncul—bukan seperti infrastruktur untuk keuangan teregulasi.
$MRNAon
$RICE
Saya terus menatap frasa "selective disclosure" seolah itu harus membuat saya merasa aman, tapi yang saya rasakan justru seperti sedang membaca perjanjian pranikah yang disulap menjadi surat cinta. Inti pitch-nya begini: Dusk membiarkan institusi berbisik kepada regulator tentang transaksi mereka, sambil tetap berteriak sunyi kepada semua orang yang lain—bukti pengetahuan nol dipakai sebagai “penerjemah” supaya kedua pihak merasa senang. Bagus. Pintar. Tapi pipa itu tidak membayar uang sewa, dan saya sudah cukup sering melihat narasi “privasi bertemu kepatuhan” dihargai seperti masalah yang sudah selesai, bahkan sebelum satu institusi pun benar-benar mengalirkan volume transaksi yang nyata melalui pipa tersebut.
Saat ini, DUSK diperdagangkan sekitar tujuh sen dengan hanya sekitar tiga juta dolar yang bergerak di dalamnya per hari, dengan valuasi market cap mendekati empat puluh lima juta, sementara total pasokan maksimum satu miliar token. Itu bukan pasar; itu kolam anak-anak yang dipasarkan sebagai samudra. Setengah pasokannya masih “offstage” menunggu giliran untuk masuk, dan setiap headline tentang kepatuhan NPEX atau MiCA justru melakukan kerja keras yang seharusnya dilakukan oleh volume transaksi aktual.
Metafora yang terus saya kembali kepadanya adalah kotak pesulap dengan dasar palsu: Anda ditunjukkan koin menghilang dan diberi tahu bahwa koin itu sudah lenyap, tapi trik sebenarnya adalah apa yang disembunyikan di bawah panggung sepanjang waktu—jadwal unlock yang tidak ramai dibicarakan, sementara cerita kepatuhan mendapat seluruh waktu tayang. Selective disclosure bekerja sangat baik untuk regulator. Saya hanya berharap itu bekerja setengah saja sebaik itu untuk pemegang token yang berusaha melihat apa yang akan terjadi pada “tas” mereka.
Sampai volume dan pendapatan institusional benar-benar mengejar narasi, ini terasa lebih seperti taruhan yang sangat rapi berpakaian—bahwa seseorang yang lain akan datang sebelum float-nya muncul—bukan seperti infrastruktur untuk keuangan teregulasi.
$MRNAon
$RICE
5
7
399
·
--
#termmax @termmax
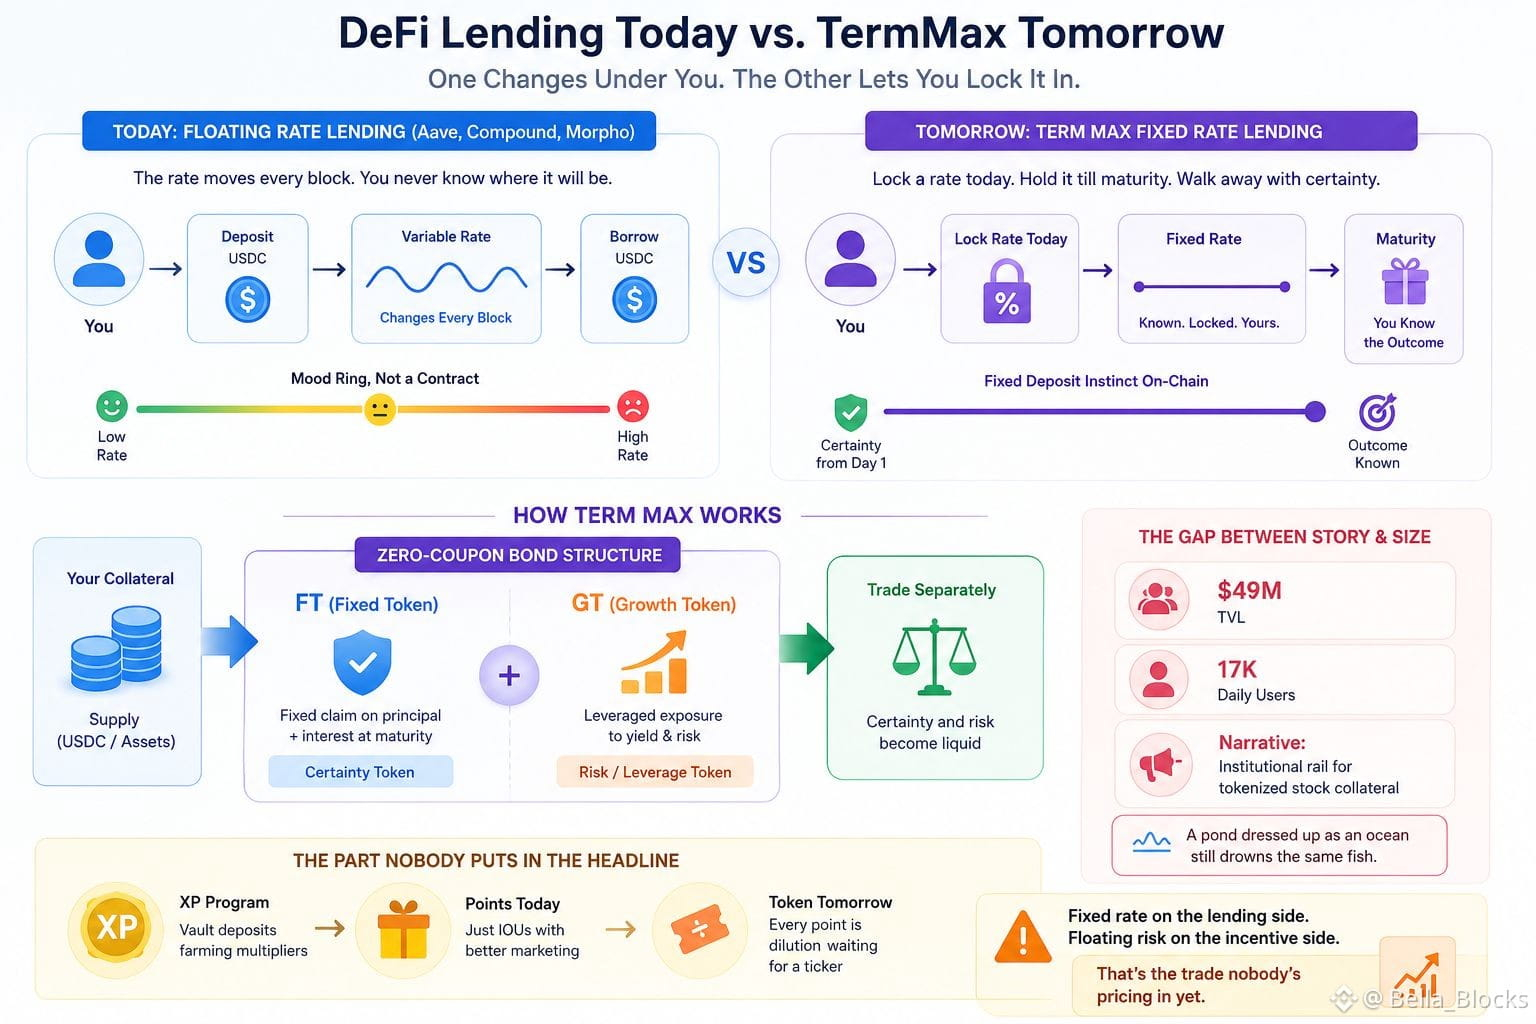
Saya terus kembali pada gagasan bahwa setiap suku bunga pinjaman DeFi itu seperti cincin suasana hati, bukan kontrak. Aave, Compound, Morpho Blue — Anda menyetor, meminjam, dan bunganya bergerak di bawah kaki Anda setiap blok. Itu semacam deposito berjangka yang mengubah tingkat bunganya sendiri saat Anda masih memegang tanda terimanya. Tidak ada yang mendaftar akun tabungan seperti itu di dunia nyata, tapi entah bagaimana kita semua menormalkannya di rantai (on-chain).
TermMax menjual nada yang berlawanan. Kunci suku bunga hari ini, tahan sampai jatuh tempo, pergi dengan angka yang sudah Anda ketahui sejak awal. Itu naluri deposito berjangka bank (FD) yang dibungkus dalam struktur obligasi zero-coupon — Anda bukan mengejar yield, Anda sedang memberi harga pada waktu. Pisahkan pokok dan bunga menjadi dua token: FT untuk klaim tetap dan GT untuk sisi yang lebih leverage dan bertumpu pada agunan, lalu Anda bisa memperdagangkan kepastian terpisah dari risikonya. Mekanismenya rapi di atas kertas.
Tapi saya terus menatap ukuran hal ini di samping ukuran ceritanya. Empat puluh sembilan juta dalam TVL, tujuh belas ribu pengguna harian, dan rilis pers yang terdengar seperti ini sudah menjadi jalur institusional untuk jaminan saham yang ditokenisasi. Kesenjangan antara narasi dan neraca keuangan itulah petunjuknya. Kolam yang dipakaikan seperti lautan tetap akan menenggelamkan ikan yang sama jika arusnya salah.
Dan bagian yang tidak ada yang cantumkan di judul — ada program XP yang sedang berjalan sekarang: setoran vault membudidayakan pengali (multiplier) ke depan untuk token yang bahkan belum ada. Program poin hanyalah IOU dengan pemasaran yang lebih bagus. Setiap poin yang Anda peroleh hari ini adalah dilusi yang menunggu untuk diwujudkan menjadi ticker. Suku bunga tetap di sisi pinjaman, risiko mengambang di sisi insentif — itu perdagangan yang belum ada yang hargai.
$HEMI
{spot}(HEMIUSDT)
$TREE
{spot}(TREEUSDT)
$RE
{spot}(REUSDT)
#termmax @TermMax
Saya terus kembali pada gagasan bahwa setiap suku bunga pinjaman DeFi itu seperti cincin suasana hati, bukan kontrak. Aave, Compound, Morpho Blue — Anda menyetor, meminjam, dan bunganya bergerak di bawah kaki Anda setiap blok. Itu semacam deposito berjangka yang mengubah tingkat bunganya sendiri saat Anda masih memegang tanda terimanya. Tidak ada yang mendaftar akun tabungan seperti itu di dunia nyata, tapi entah bagaimana kita semua menormalkannya di rantai (on-chain).
TermMax menjual nada yang berlawanan. Kunci suku bunga hari ini, tahan sampai jatuh tempo, pergi dengan angka yang sudah Anda ketahui sejak awal. Itu naluri deposito berjangka bank (FD) yang dibungkus dalam struktur obligasi zero-coupon — Anda bukan mengejar yield, Anda sedang memberi harga pada waktu. Pisahkan pokok dan bunga menjadi dua token: FT untuk klaim tetap dan GT untuk sisi yang lebih leverage dan bertumpu pada agunan, lalu Anda bisa memperdagangkan kepastian terpisah dari risikonya. Mekanismenya rapi di atas kertas.
Tapi saya terus menatap ukuran hal ini di samping ukuran ceritanya. Empat puluh sembilan juta dalam TVL, tujuh belas ribu pengguna harian, dan rilis pers yang terdengar seperti ini sudah menjadi jalur institusional untuk jaminan saham yang ditokenisasi. Kesenjangan antara narasi dan neraca keuangan itulah petunjuknya. Kolam yang dipakaikan seperti lautan tetap akan menenggelamkan ikan yang sama jika arusnya salah.
Dan bagian yang tidak ada yang cantumkan di judul — ada program XP yang sedang berjalan sekarang: setoran vault membudidayakan pengali (multiplier) ke depan untuk token yang bahkan belum ada. Program poin hanyalah IOU dengan pemasaran yang lebih bagus. Setiap poin yang Anda peroleh hari ini adalah dilusi yang menunggu untuk diwujudkan menjadi ticker. Suku bunga tetap di sisi pinjaman, risiko mengambang di sisi insentif — itu perdagangan yang belum ada yang hargai.
$HEMI
$TREE
$RE
Saya terus kembali pada gagasan bahwa setiap suku bunga pinjaman DeFi itu seperti cincin suasana hati, bukan kontrak. Aave, Compound, Morpho Blue — Anda menyetor, meminjam, dan bunganya bergerak di bawah kaki Anda setiap blok. Itu semacam deposito berjangka yang mengubah tingkat bunganya sendiri saat Anda masih memegang tanda terimanya. Tidak ada yang mendaftar akun tabungan seperti itu di dunia nyata, tapi entah bagaimana kita semua menormalkannya di rantai (on-chain).
TermMax menjual nada yang berlawanan. Kunci suku bunga hari ini, tahan sampai jatuh tempo, pergi dengan angka yang sudah Anda ketahui sejak awal. Itu naluri deposito berjangka bank (FD) yang dibungkus dalam struktur obligasi zero-coupon — Anda bukan mengejar yield, Anda sedang memberi harga pada waktu. Pisahkan pokok dan bunga menjadi dua token: FT untuk klaim tetap dan GT untuk sisi yang lebih leverage dan bertumpu pada agunan, lalu Anda bisa memperdagangkan kepastian terpisah dari risikonya. Mekanismenya rapi di atas kertas.
Tapi saya terus menatap ukuran hal ini di samping ukuran ceritanya. Empat puluh sembilan juta dalam TVL, tujuh belas ribu pengguna harian, dan rilis pers yang terdengar seperti ini sudah menjadi jalur institusional untuk jaminan saham yang ditokenisasi. Kesenjangan antara narasi dan neraca keuangan itulah petunjuknya. Kolam yang dipakaikan seperti lautan tetap akan menenggelamkan ikan yang sama jika arusnya salah.
Dan bagian yang tidak ada yang cantumkan di judul — ada program XP yang sedang berjalan sekarang: setoran vault membudidayakan pengali (multiplier) ke depan untuk token yang bahkan belum ada. Program poin hanyalah IOU dengan pemasaran yang lebih bagus. Setiap poin yang Anda peroleh hari ini adalah dilusi yang menunggu untuk diwujudkan menjadi ticker. Suku bunga tetap di sisi pinjaman, risiko mengambang di sisi insentif — itu perdagangan yang belum ada yang hargai.
$HEMI
$TREE
$RE
5
4
701
·
--
#dusk $DUSK @Dusk_Foundation
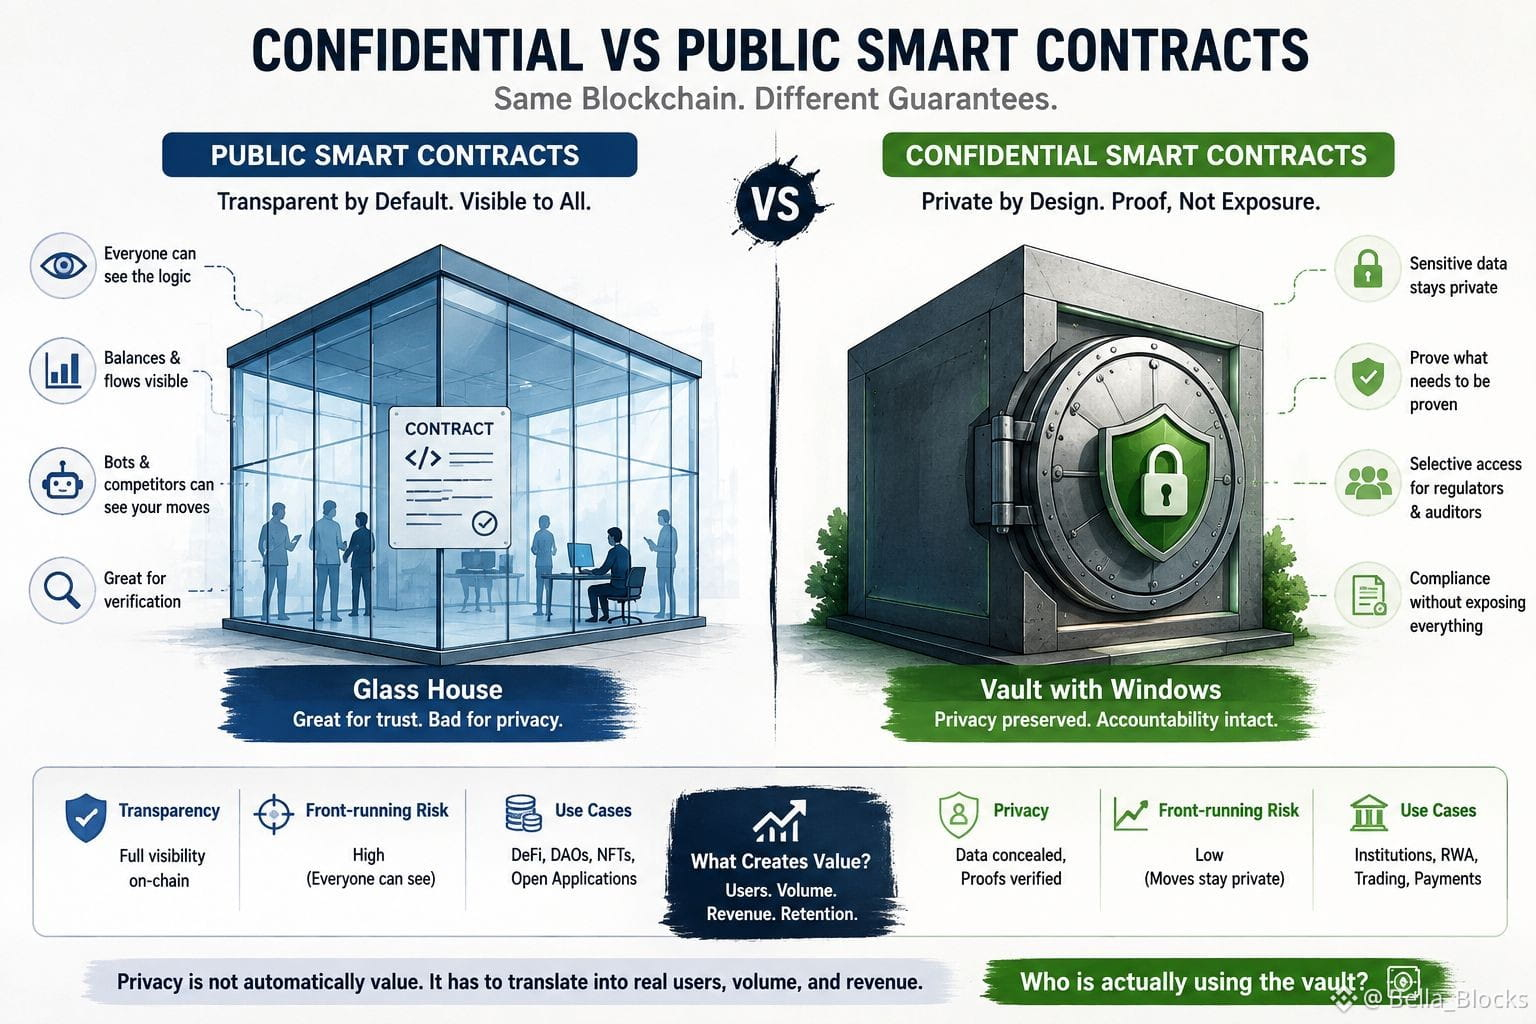
Aku terus memikirkan bagaimana smart contract publik mengubah transparansi menjadi default, tetapi transparansi yang sama bisa menjadi beban saat strategi keuangan nyata masuk ke rantai. Semua orang bisa memeriksa logika, saldo, aliran, dan sering kali perdagangan itu sendiri. Bagus untuk verifikasi, buruk jika kompetitor, bot, atau pihak lawan bisa melihat langkahmu sebelum semuanya tuntas.
Kontrak-kontrak rahasia membalik pertukaran itu. Tujuannya bukan “menyembunyikan semuanya dan percaya pada kami.” Melainkan membuktikan apa yang perlu dibuktikan sambil menjaga state yang sensitif tetap privat. Model XSC Dusk bahkan membangun akses selektif ke dalam desain kontrak untuk peran seperti regulator dan auditor.
Tapi aku masih skeptis. Privasi tidak otomatis bernilai. Privasi harus benar-benar diterjemahkan menjadi pengguna nyata, volume penyelesaian, dan pendapatan. Kalau tidak, itu hanya narasi mengilap lain yang berdiri di landasan.
Kontrak publik adalah rumah kaca. Kontrak rahasia adalah brankas dengan jendela. Pasar pada akhirnya akan menanyakan satu-satunya pertanyaan yang paling penting: siapa yang sebenarnya memakai brankas itu?
{spot}(DUSKUSDT)
$ACE
{spot}(ACEUSDT)
$SOL
{spot}(SOLUSDT)
#dusk $DUSK @Dusk
Aku terus memikirkan bagaimana smart contract publik mengubah transparansi menjadi default, tetapi transparansi yang sama bisa menjadi beban saat strategi keuangan nyata masuk ke rantai. Semua orang bisa memeriksa logika, saldo, aliran, dan sering kali perdagangan itu sendiri. Bagus untuk verifikasi, buruk jika kompetitor, bot, atau pihak lawan bisa melihat langkahmu sebelum semuanya tuntas.
Kontrak-kontrak rahasia membalik pertukaran itu. Tujuannya bukan “menyembunyikan semuanya dan percaya pada kami.” Melainkan membuktikan apa yang perlu dibuktikan sambil menjaga state yang sensitif tetap privat. Model XSC Dusk bahkan membangun akses selektif ke dalam desain kontrak untuk peran seperti regulator dan auditor.
Tapi aku masih skeptis. Privasi tidak otomatis bernilai. Privasi harus benar-benar diterjemahkan menjadi pengguna nyata, volume penyelesaian, dan pendapatan. Kalau tidak, itu hanya narasi mengilap lain yang berdiri di landasan.
Kontrak publik adalah rumah kaca. Kontrak rahasia adalah brankas dengan jendela. Pasar pada akhirnya akan menanyakan satu-satunya pertanyaan yang paling penting: siapa yang sebenarnya memakai brankas itu?
$ACE
$SOL
Aku terus memikirkan bagaimana smart contract publik mengubah transparansi menjadi default, tetapi transparansi yang sama bisa menjadi beban saat strategi keuangan nyata masuk ke rantai. Semua orang bisa memeriksa logika, saldo, aliran, dan sering kali perdagangan itu sendiri. Bagus untuk verifikasi, buruk jika kompetitor, bot, atau pihak lawan bisa melihat langkahmu sebelum semuanya tuntas.
Kontrak-kontrak rahasia membalik pertukaran itu. Tujuannya bukan “menyembunyikan semuanya dan percaya pada kami.” Melainkan membuktikan apa yang perlu dibuktikan sambil menjaga state yang sensitif tetap privat. Model XSC Dusk bahkan membangun akses selektif ke dalam desain kontrak untuk peran seperti regulator dan auditor.
Tapi aku masih skeptis. Privasi tidak otomatis bernilai. Privasi harus benar-benar diterjemahkan menjadi pengguna nyata, volume penyelesaian, dan pendapatan. Kalau tidak, itu hanya narasi mengilap lain yang berdiri di landasan.
Kontrak publik adalah rumah kaca. Kontrak rahasia adalah brankas dengan jendela. Pasar pada akhirnya akan menanyakan satu-satunya pertanyaan yang paling penting: siapa yang sebenarnya memakai brankas itu?
$ACE
$SOL
8
5
549
·
--
#termmax @termmax
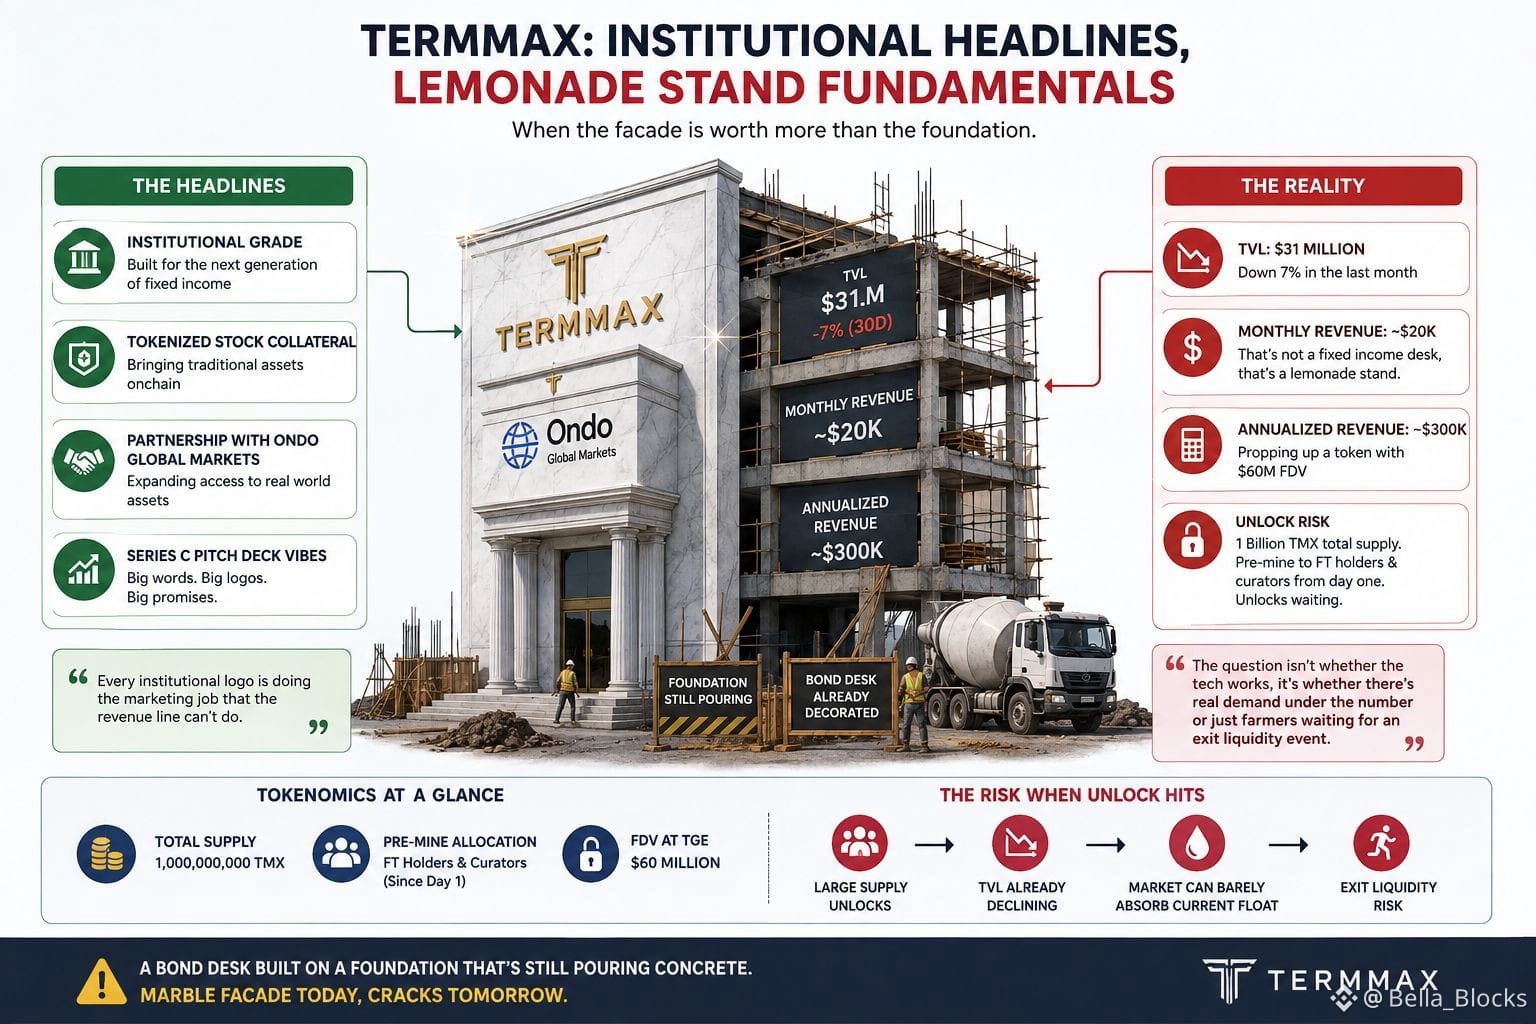
Aku terus menatap angka TermMax di samping headline TermMax dan aku merasa mereka tidak berada di semesta yang sama. Headline-headline itu semuanya terasa kelas institusional—ini, jaminan saham tokenized itu, kemitraan baru dengan Global Markets Ondo yang ditempelkan pada siaran pers yang bahasanya seperti ditulis untuk pitch deck Seri C.
Sementara itu, protokolnya duduk dengan TVL tiga puluh satu juta, turun lebih dari tujuh persen dalam sebulan terakhir, menghasilkan sekitar dua puluh ribu dolar sebulan sebagai pendapatan riil. Kalau dinyatakan setahun, hasilnya kira-kira tiga ratus ribu dolar per tahun yang menopang token yang sebentar lagi akan dicetak dengan FDV sekitar enam puluh juta. Ini bukan meja fixed income; ini seperti lapak limun yang memakai kostum terminal Bloomberg.
Fixed rate seharusnya jadi materi pitch-nya—kepastian di pasar yang membenci kepastian—tapi satu hal yang tidak tetap di sini adalah pasokan token. Total satu miliar TMX, kampanye pre-mine yang diam-diam mengumpulkan akumulasi untuk pemegang FT dan kurator sejak hari pertama, semuanya menunggu untuk dilepas ke pasar yang bahkan hanya bisa menopang float saat ini tanpa terus menggerus TVL.
Aku terus kembali ke gambaran yang sama: sebuah meja obligasi yang dibangun di atas fondasi yang masih menuang beton di bawahnya, sementara mereka sudah menggantung fasad marmer di bagian depan. Setiap logo institusional yang mereka kerek tempel ke pengumuman itu sedang menjalankan tugas pemasaran yang bahkan garis pendapatan tidak bisa lakukan sendirian. Saat unlock benar-benar terjadi, pertanyaannya bukan apakah teknologinya bekerja—melainkan apakah ada permintaan nyata di balik angkanya, atau hanya petani pre-mine yang menunggu event likuiditas exit, dibalut sebagai token generation.
$ALPINE
{spot}(ALPINEUSDT)
$ACE
{spot}(ACEUSDT)
$1000SATS
{spot}(1000SATSUSDT)
#termmax @TermMax
Aku terus menatap angka TermMax di samping headline TermMax dan aku merasa mereka tidak berada di semesta yang sama. Headline-headline itu semuanya terasa kelas institusional—ini, jaminan saham tokenized itu, kemitraan baru dengan Global Markets Ondo yang ditempelkan pada siaran pers yang bahasanya seperti ditulis untuk pitch deck Seri C.
Sementara itu, protokolnya duduk dengan TVL tiga puluh satu juta, turun lebih dari tujuh persen dalam sebulan terakhir, menghasilkan sekitar dua puluh ribu dolar sebulan sebagai pendapatan riil. Kalau dinyatakan setahun, hasilnya kira-kira tiga ratus ribu dolar per tahun yang menopang token yang sebentar lagi akan dicetak dengan FDV sekitar enam puluh juta. Ini bukan meja fixed income; ini seperti lapak limun yang memakai kostum terminal Bloomberg.
Fixed rate seharusnya jadi materi pitch-nya—kepastian di pasar yang membenci kepastian—tapi satu hal yang tidak tetap di sini adalah pasokan token. Total satu miliar TMX, kampanye pre-mine yang diam-diam mengumpulkan akumulasi untuk pemegang FT dan kurator sejak hari pertama, semuanya menunggu untuk dilepas ke pasar yang bahkan hanya bisa menopang float saat ini tanpa terus menggerus TVL.
Aku terus kembali ke gambaran yang sama: sebuah meja obligasi yang dibangun di atas fondasi yang masih menuang beton di bawahnya, sementara mereka sudah menggantung fasad marmer di bagian depan. Setiap logo institusional yang mereka kerek tempel ke pengumuman itu sedang menjalankan tugas pemasaran yang bahkan garis pendapatan tidak bisa lakukan sendirian. Saat unlock benar-benar terjadi, pertanyaannya bukan apakah teknologinya bekerja—melainkan apakah ada permintaan nyata di balik angkanya, atau hanya petani pre-mine yang menunggu event likuiditas exit, dibalut sebagai token generation.
$ALPINE
$ACE
$1000SATS
Aku terus menatap angka TermMax di samping headline TermMax dan aku merasa mereka tidak berada di semesta yang sama. Headline-headline itu semuanya terasa kelas institusional—ini, jaminan saham tokenized itu, kemitraan baru dengan Global Markets Ondo yang ditempelkan pada siaran pers yang bahasanya seperti ditulis untuk pitch deck Seri C.
Sementara itu, protokolnya duduk dengan TVL tiga puluh satu juta, turun lebih dari tujuh persen dalam sebulan terakhir, menghasilkan sekitar dua puluh ribu dolar sebulan sebagai pendapatan riil. Kalau dinyatakan setahun, hasilnya kira-kira tiga ratus ribu dolar per tahun yang menopang token yang sebentar lagi akan dicetak dengan FDV sekitar enam puluh juta. Ini bukan meja fixed income; ini seperti lapak limun yang memakai kostum terminal Bloomberg.
Fixed rate seharusnya jadi materi pitch-nya—kepastian di pasar yang membenci kepastian—tapi satu hal yang tidak tetap di sini adalah pasokan token. Total satu miliar TMX, kampanye pre-mine yang diam-diam mengumpulkan akumulasi untuk pemegang FT dan kurator sejak hari pertama, semuanya menunggu untuk dilepas ke pasar yang bahkan hanya bisa menopang float saat ini tanpa terus menggerus TVL.
Aku terus kembali ke gambaran yang sama: sebuah meja obligasi yang dibangun di atas fondasi yang masih menuang beton di bawahnya, sementara mereka sudah menggantung fasad marmer di bagian depan. Setiap logo institusional yang mereka kerek tempel ke pengumuman itu sedang menjalankan tugas pemasaran yang bahkan garis pendapatan tidak bisa lakukan sendirian. Saat unlock benar-benar terjadi, pertanyaannya bukan apakah teknologinya bekerja—melainkan apakah ada permintaan nyata di balik angkanya, atau hanya petani pre-mine yang menunggu event likuiditas exit, dibalut sebagai token generation.
$ALPINE
$ACE
$1000SATS
2
2
465
·
--
Terverifikasi
#dusk $DUSK @Dusk_Foundation
Aku sedang menggali dokumentasi Dusk untuk memahami apa sebenarnya yang berubah ketika Moonlight ditambahkan tahun lalu, dan aku tersandung pada sebuah baris dalam penulisan whitepaper mereka yang harus kubaca dua kali: mereka menambahkan kemampuan untuk mengidentifikasi pengirim transaksi Phoenix kepada penerimanya, dan memframing ini sebagai mengubah Phoenix "dari protokol anonimitas menjadi protokol yang menjaga privasi."
Perbedaan ini bermakna, bukan sekadar bahasa pemasaran. Anonimitas berarti tidak ada pihak—termasuk lawan transaksi—yang bisa mengaitkan transaksi itu kembali ke kamu. Privasi-preserving, seperti yang Dusk definisikan sekarang, berarti dunia luar tidak bisa melihat transfernya, tetapi orang yang kamu transaksi dengannya bisa—dan, melalui viewing keys, pihak ketiga yang diotorisasi seperti regulator atau auditor juga bisa.$ACE
Aku bolak-balik apakah ini kemunduran atau hanya pilihan desain. Ini tidak rusak—jelas disengaja. Dusk sedang membangun untuk keuangan institusional era MiCA, di mana anonimitas penuh adalah liabilitas, bukan fitur. Shielded balances ditambah selective disclosure adalah inti idenya. Namun ini juga berarti perbandingan "private seperti Zcash" yang sering dilemparkan orang sekarang tidak sepenuhnya akurat lagi, dan aku yakin sebagian besar pemegang yang mengulang perbandingan itu belum benar-benar membaca dokumen model transaksi.
Ini bukan sekadar kotak hitam, melainkan cermin dua arah satu arah dengan kunci yang kamu berikan kepada orang-orang tertentu. Penting untuk tahu sisi mana dari cermin itu yang sebenarnya sedang kamu berdiri sebelum kamu mengasumsikan bahwa tidak ada yang mengawasi.
$GPS
{spot}(GPSUSDT)
{spot}(ACEUSDT)
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Aku sedang menggali dokumentasi Dusk untuk memahami apa sebenarnya yang berubah ketika Moonlight ditambahkan tahun lalu, dan aku tersandung pada sebuah baris dalam penulisan whitepaper mereka yang harus kubaca dua kali: mereka menambahkan kemampuan untuk mengidentifikasi pengirim transaksi Phoenix kepada penerimanya, dan memframing ini sebagai mengubah Phoenix "dari protokol anonimitas menjadi protokol yang menjaga privasi."
Perbedaan ini bermakna, bukan sekadar bahasa pemasaran. Anonimitas berarti tidak ada pihak—termasuk lawan transaksi—yang bisa mengaitkan transaksi itu kembali ke kamu. Privasi-preserving, seperti yang Dusk definisikan sekarang, berarti dunia luar tidak bisa melihat transfernya, tetapi orang yang kamu transaksi dengannya bisa—dan, melalui viewing keys, pihak ketiga yang diotorisasi seperti regulator atau auditor juga bisa.$ACE
Aku bolak-balik apakah ini kemunduran atau hanya pilihan desain. Ini tidak rusak—jelas disengaja. Dusk sedang membangun untuk keuangan institusional era MiCA, di mana anonimitas penuh adalah liabilitas, bukan fitur. Shielded balances ditambah selective disclosure adalah inti idenya. Namun ini juga berarti perbandingan "private seperti Zcash" yang sering dilemparkan orang sekarang tidak sepenuhnya akurat lagi, dan aku yakin sebagian besar pemegang yang mengulang perbandingan itu belum benar-benar membaca dokumen model transaksi.
Ini bukan sekadar kotak hitam, melainkan cermin dua arah satu arah dengan kunci yang kamu berikan kepada orang-orang tertentu. Penting untuk tahu sisi mana dari cermin itu yang sebenarnya sedang kamu berdiri sebelum kamu mengasumsikan bahwa tidak ada yang mengawasi.
$GPS
Aku sedang menggali dokumentasi Dusk untuk memahami apa sebenarnya yang berubah ketika Moonlight ditambahkan tahun lalu, dan aku tersandung pada sebuah baris dalam penulisan whitepaper mereka yang harus kubaca dua kali: mereka menambahkan kemampuan untuk mengidentifikasi pengirim transaksi Phoenix kepada penerimanya, dan memframing ini sebagai mengubah Phoenix "dari protokol anonimitas menjadi protokol yang menjaga privasi."
Perbedaan ini bermakna, bukan sekadar bahasa pemasaran. Anonimitas berarti tidak ada pihak—termasuk lawan transaksi—yang bisa mengaitkan transaksi itu kembali ke kamu. Privasi-preserving, seperti yang Dusk definisikan sekarang, berarti dunia luar tidak bisa melihat transfernya, tetapi orang yang kamu transaksi dengannya bisa—dan, melalui viewing keys, pihak ketiga yang diotorisasi seperti regulator atau auditor juga bisa.$ACE
Aku bolak-balik apakah ini kemunduran atau hanya pilihan desain. Ini tidak rusak—jelas disengaja. Dusk sedang membangun untuk keuangan institusional era MiCA, di mana anonimitas penuh adalah liabilitas, bukan fitur. Shielded balances ditambah selective disclosure adalah inti idenya. Namun ini juga berarti perbandingan "private seperti Zcash" yang sering dilemparkan orang sekarang tidak sepenuhnya akurat lagi, dan aku yakin sebagian besar pemegang yang mengulang perbandingan itu belum benar-benar membaca dokumen model transaksi.
Ini bukan sekadar kotak hitam, melainkan cermin dua arah satu arah dengan kunci yang kamu berikan kepada orang-orang tertentu. Penting untuk tahu sisi mana dari cermin itu yang sebenarnya sedang kamu berdiri sebelum kamu mengasumsikan bahwa tidak ada yang mengawasi.
$GPS
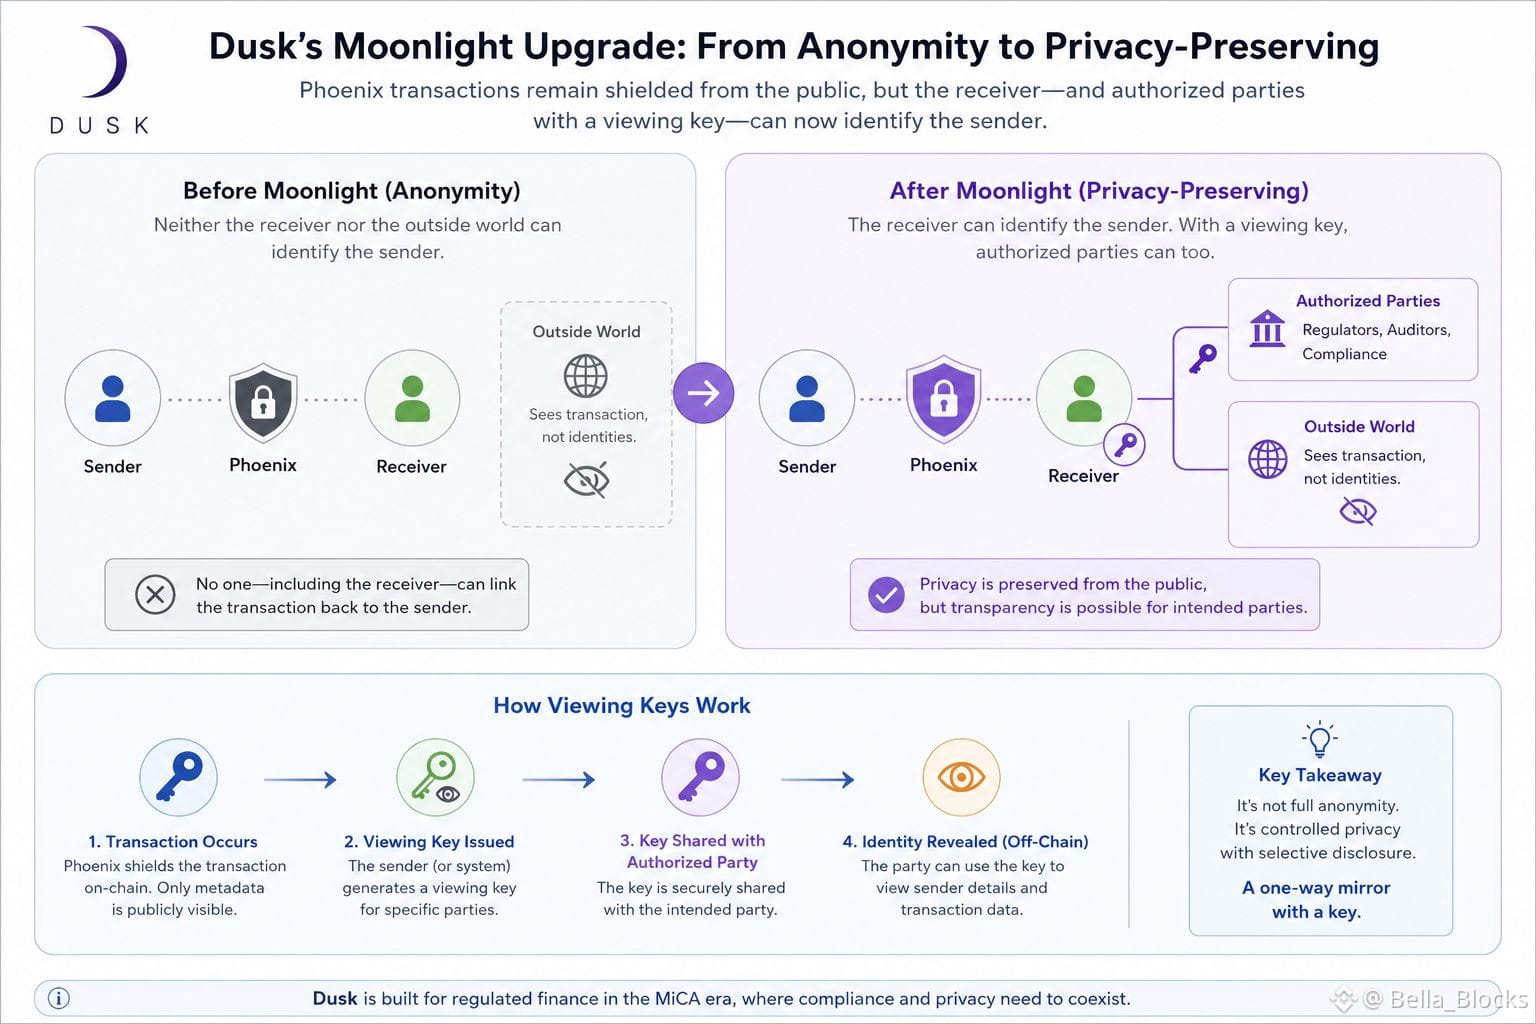
16
1
18
1k
·
--
#dusk @Dusk_Foundation $DUSK
Bagaimana jika privasi dan keterverifikasian tidak pernah benar-benar berlawanan—hanya saja penerapannya yang buruk bila digabungkan?
Saya menemukan XSC saat menyelami confidential computing untuk smart contract, mencoba memahami mengapa "pribadi" dan "dapat diaudit" hampir tidak pernah muncul dalam satu kalimat. Yang menarik perhatian saya bukan kriptografinya semata, melainkan betapa santainya industri ini menerima bahwa Anda harus memilih salah satu.
Itulah trade-off yang tidak pernah dipertanyakan orang: transparansi demi kepercayaan, atau privasi demi perlindungan. Pilih salah satu.
Bayangkan sebuah rumah sakit menyelesaikan klaim asuransi di-chain. Transparansi penuh akan mengekspos data pasien. Privasi penuh berarti regulator tidak bisa memverifikasi apa pun bahwa semuanya berjalan dengan benar. Pada akhirnya, selalu ada yang kalah.
Pendekatan XSC adalah memungkinkan kontrak membuktikan kebenaran tanpa mengungkap data yang mendasarinya—komputasi berlangsung secara rahasia, tetapi hasilnya membawa jejak yang bisa diverifikasi. Bukan privasi versus akuntabilitas. Privasi sebagai prasyarat akuntabilitas.
Ini mungkin hanya sebuah pergeseran kecil, tetapi membuat default yang selama ini diperlakukan seperti fisika—bukan pilihan desain—menjadi mengganggu.
Dan ini muncul di mana-mana dalam teknologi, tidak hanya kripto: kita terus membangun sistem yang memaksa pilihan biner antara visibilitas dan perlindungan, lalu bertindak seolah kaget ketika tidak ada pihak yang benar-benar puas.
Jadi, ke mana ini membawa skenario penggunaan standar—sebuah shared ledger di antara pihak-pihak yang tidak sepenuhnya saling percaya, tetapi juga tidak ingin mengekspos semuanya? Apakah "terverifikasi tanpa terlihat" benar-benar bertahan dalam kondisi adversarial, ataukah itu hanya memindahkan masalah kepercayaan ke tempat yang kurang jelas?
Saya tidak punya jawaban yang rapi. Tapi XSC membuat pertanyaannya menjadi lebih tajam dibanding sebelumnya.
$KII
{alpha}(560xeec6574eabba52bac3f0277f2cd5ac7e67197886)
$AIO
{alpha}(560x81a7da4074b8e0ed51bea40f9dcbdf4d9d4832b4)
{spot}(DUSKUSDT)
#dusk @Dusk $DUSK
Bagaimana jika privasi dan keterverifikasian tidak pernah benar-benar berlawanan—hanya saja penerapannya yang buruk bila digabungkan?
Saya menemukan XSC saat menyelami confidential computing untuk smart contract, mencoba memahami mengapa "pribadi" dan "dapat diaudit" hampir tidak pernah muncul dalam satu kalimat. Yang menarik perhatian saya bukan kriptografinya semata, melainkan betapa santainya industri ini menerima bahwa Anda harus memilih salah satu.
Itulah trade-off yang tidak pernah dipertanyakan orang: transparansi demi kepercayaan, atau privasi demi perlindungan. Pilih salah satu.
Bayangkan sebuah rumah sakit menyelesaikan klaim asuransi di-chain. Transparansi penuh akan mengekspos data pasien. Privasi penuh berarti regulator tidak bisa memverifikasi apa pun bahwa semuanya berjalan dengan benar. Pada akhirnya, selalu ada yang kalah.
Pendekatan XSC adalah memungkinkan kontrak membuktikan kebenaran tanpa mengungkap data yang mendasarinya—komputasi berlangsung secara rahasia, tetapi hasilnya membawa jejak yang bisa diverifikasi. Bukan privasi versus akuntabilitas. Privasi sebagai prasyarat akuntabilitas.
Ini mungkin hanya sebuah pergeseran kecil, tetapi membuat default yang selama ini diperlakukan seperti fisika—bukan pilihan desain—menjadi mengganggu.
Dan ini muncul di mana-mana dalam teknologi, tidak hanya kripto: kita terus membangun sistem yang memaksa pilihan biner antara visibilitas dan perlindungan, lalu bertindak seolah kaget ketika tidak ada pihak yang benar-benar puas.
Jadi, ke mana ini membawa skenario penggunaan standar—sebuah shared ledger di antara pihak-pihak yang tidak sepenuhnya saling percaya, tetapi juga tidak ingin mengekspos semuanya? Apakah "terverifikasi tanpa terlihat" benar-benar bertahan dalam kondisi adversarial, ataukah itu hanya memindahkan masalah kepercayaan ke tempat yang kurang jelas?
Saya tidak punya jawaban yang rapi. Tapi XSC membuat pertanyaannya menjadi lebih tajam dibanding sebelumnya.
$KII
$AIO
Bagaimana jika privasi dan keterverifikasian tidak pernah benar-benar berlawanan—hanya saja penerapannya yang buruk bila digabungkan?
Saya menemukan XSC saat menyelami confidential computing untuk smart contract, mencoba memahami mengapa "pribadi" dan "dapat diaudit" hampir tidak pernah muncul dalam satu kalimat. Yang menarik perhatian saya bukan kriptografinya semata, melainkan betapa santainya industri ini menerima bahwa Anda harus memilih salah satu.
Itulah trade-off yang tidak pernah dipertanyakan orang: transparansi demi kepercayaan, atau privasi demi perlindungan. Pilih salah satu.
Bayangkan sebuah rumah sakit menyelesaikan klaim asuransi di-chain. Transparansi penuh akan mengekspos data pasien. Privasi penuh berarti regulator tidak bisa memverifikasi apa pun bahwa semuanya berjalan dengan benar. Pada akhirnya, selalu ada yang kalah.
Pendekatan XSC adalah memungkinkan kontrak membuktikan kebenaran tanpa mengungkap data yang mendasarinya—komputasi berlangsung secara rahasia, tetapi hasilnya membawa jejak yang bisa diverifikasi. Bukan privasi versus akuntabilitas. Privasi sebagai prasyarat akuntabilitas.
Ini mungkin hanya sebuah pergeseran kecil, tetapi membuat default yang selama ini diperlakukan seperti fisika—bukan pilihan desain—menjadi mengganggu.
Dan ini muncul di mana-mana dalam teknologi, tidak hanya kripto: kita terus membangun sistem yang memaksa pilihan biner antara visibilitas dan perlindungan, lalu bertindak seolah kaget ketika tidak ada pihak yang benar-benar puas.
Jadi, ke mana ini membawa skenario penggunaan standar—sebuah shared ledger di antara pihak-pihak yang tidak sepenuhnya saling percaya, tetapi juga tidak ingin mengekspos semuanya? Apakah "terverifikasi tanpa terlihat" benar-benar bertahan dalam kondisi adversarial, ataukah itu hanya memindahkan masalah kepercayaan ke tempat yang kurang jelas?
Saya tidak punya jawaban yang rapi. Tapi XSC membuat pertanyaannya menjadi lebih tajam dibanding sebelumnya.
$KII
$AIO
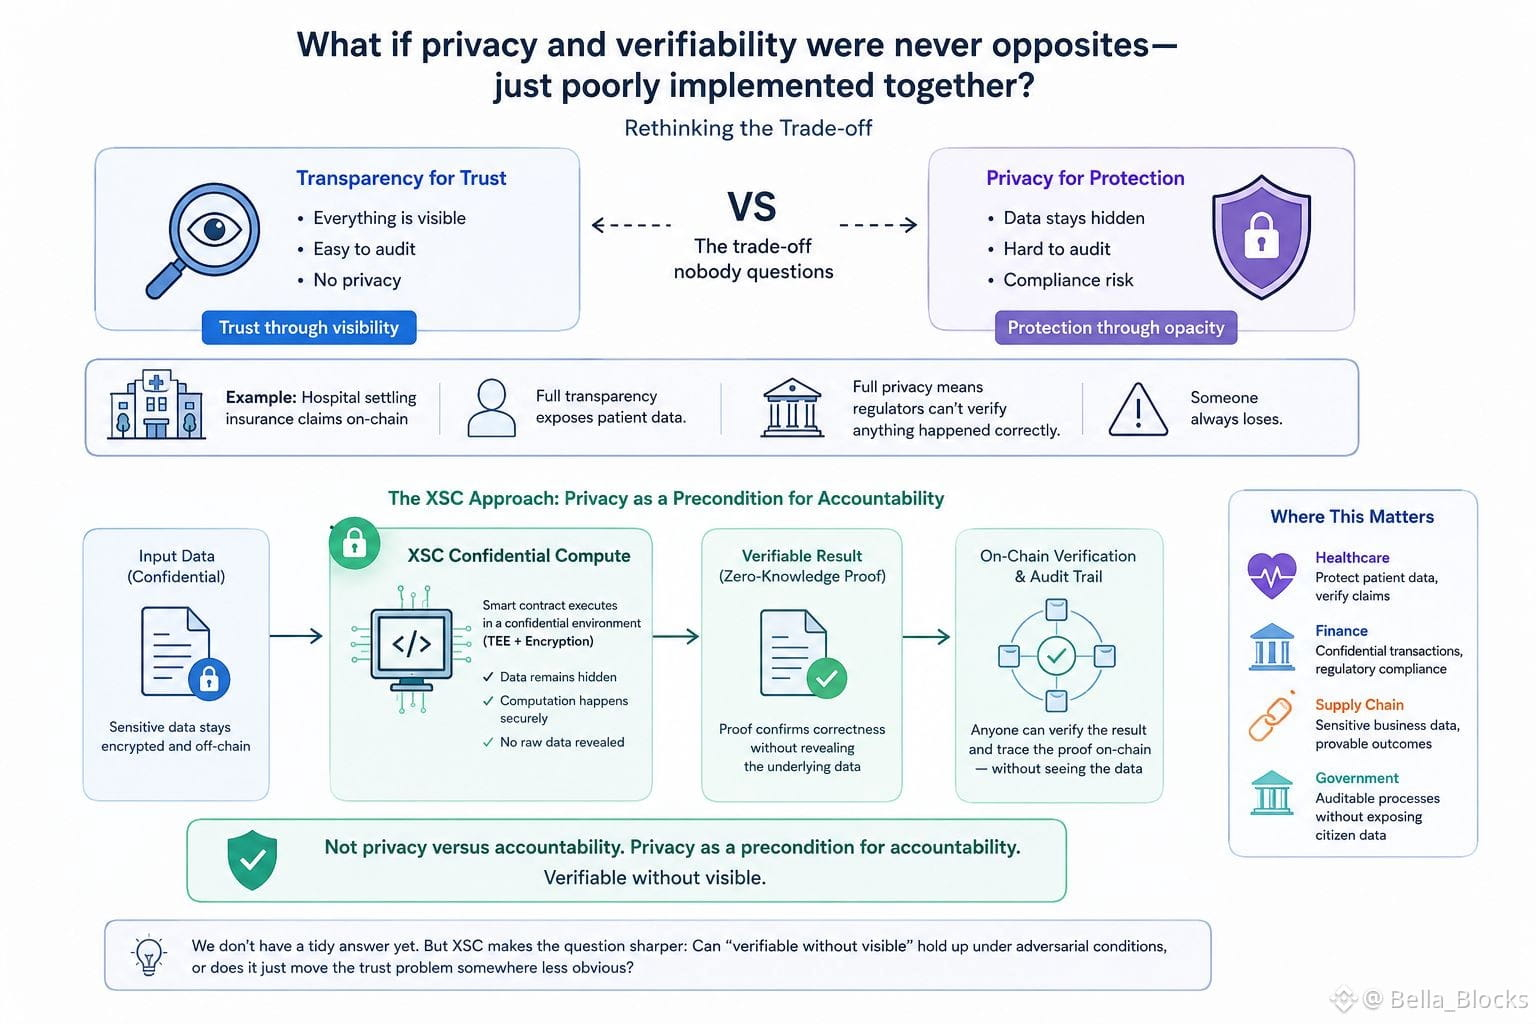
14
1
11
1k
·
--
#dusk @Dusk_Foundation $DUSK
Mengapa kita memperlakukan “transparan” dan “dapat dipercaya” sebagai sinonim dalam blockchain? Itu bukan kata yang sama, tetapi kita membangun sistem seolah-olah keduanya sama.
Saya menemukan Dusk Network saat menyelami proyek-proyek infrastruktur yang berfokus pada privasi, mencoba memahami mengapa keuangan yang teregulasi belum bergerak ke on-chain dalam skala besar. Yang menarik perhatian saya bukan peta jalan atau token—melainkan cara mereka memposisikan smart contract rahasia sebagai alat kepatuhan, bukan alat untuk menghindar.
Trade-off yang tidak dipertanyakan dalam kebanyakan kripto adalah ini: Anda bisa mendapatkan transparansi atau privasi—pilih salah satu. Public ledger dipuji sebagai tujuan utamanya.
Tapi bayangkan manajer aset berukuran menengah yang melakukan settlement sekuritas di-chain. Setiap transaksi, setiap posisi, setiap pihak lawan terbuka bagi para kompetitor yang mengamati rantai yang sama. Itu bukan desentralisasi yang bekerja—itu adalah sebuah kewajiban.
Tawaran Dusk adalah bahwa privasi dan auditabilitas tidak saling bertentangan. Bukti zero-knowledge memungkinkan sebuah transaksi diverifikasi sebagai valid—patuh, solvabel, berwenang—tanpa mengungkap isinya kepada semua orang. Regulator tetap bisa mendapatkan selective disclosure. Publik tidak perlu gambaran penuh untuk percaya bahwa sistemnya bekerja.
Jika kita memperkecil pandangan, polanya familiar: infrastruktur dibangun terlebih dahulu untuk kebutuhan ideologis, sementara kebutuhan praktis yang teregulasi diperlakukan sebagai pemikiran setelahnya—atau dianggap mustahil.
Saya tidak tahu apakah confidential compliance benar-benar bisa diskalakan seperti yang diklaim, atau apakah itu hanya memindahkan masalah kepercayaan ke tempat yang kurang terlihat.
Saya tidak punya jawaban yang rapi di sini. Tapi pertanyaannya terasa lebih tajam sekarang daripada saat pertama kali saya melihatnya.
$CYS
{alpha}(560x0c69199c1562233640e0db5ce2c399a88eb507c7)
$AEON
{alpha}(560x277add739c6e0477616948357af9e79fe1ec9b80)
{spot}(DUSKUSDT)
#dusk @Dusk $DUSK
Mengapa kita memperlakukan “transparan” dan “dapat dipercaya” sebagai sinonim dalam blockchain? Itu bukan kata yang sama, tetapi kita membangun sistem seolah-olah keduanya sama.
Saya menemukan Dusk Network saat menyelami proyek-proyek infrastruktur yang berfokus pada privasi, mencoba memahami mengapa keuangan yang teregulasi belum bergerak ke on-chain dalam skala besar. Yang menarik perhatian saya bukan peta jalan atau token—melainkan cara mereka memposisikan smart contract rahasia sebagai alat kepatuhan, bukan alat untuk menghindar.
Trade-off yang tidak dipertanyakan dalam kebanyakan kripto adalah ini: Anda bisa mendapatkan transparansi atau privasi—pilih salah satu. Public ledger dipuji sebagai tujuan utamanya.
Tapi bayangkan manajer aset berukuran menengah yang melakukan settlement sekuritas di-chain. Setiap transaksi, setiap posisi, setiap pihak lawan terbuka bagi para kompetitor yang mengamati rantai yang sama. Itu bukan desentralisasi yang bekerja—itu adalah sebuah kewajiban.
Tawaran Dusk adalah bahwa privasi dan auditabilitas tidak saling bertentangan. Bukti zero-knowledge memungkinkan sebuah transaksi diverifikasi sebagai valid—patuh, solvabel, berwenang—tanpa mengungkap isinya kepada semua orang. Regulator tetap bisa mendapatkan selective disclosure. Publik tidak perlu gambaran penuh untuk percaya bahwa sistemnya bekerja.
Jika kita memperkecil pandangan, polanya familiar: infrastruktur dibangun terlebih dahulu untuk kebutuhan ideologis, sementara kebutuhan praktis yang teregulasi diperlakukan sebagai pemikiran setelahnya—atau dianggap mustahil.
Saya tidak tahu apakah confidential compliance benar-benar bisa diskalakan seperti yang diklaim, atau apakah itu hanya memindahkan masalah kepercayaan ke tempat yang kurang terlihat.
Saya tidak punya jawaban yang rapi di sini. Tapi pertanyaannya terasa lebih tajam sekarang daripada saat pertama kali saya melihatnya.
$CYS
$AEON
Mengapa kita memperlakukan “transparan” dan “dapat dipercaya” sebagai sinonim dalam blockchain? Itu bukan kata yang sama, tetapi kita membangun sistem seolah-olah keduanya sama.
Saya menemukan Dusk Network saat menyelami proyek-proyek infrastruktur yang berfokus pada privasi, mencoba memahami mengapa keuangan yang teregulasi belum bergerak ke on-chain dalam skala besar. Yang menarik perhatian saya bukan peta jalan atau token—melainkan cara mereka memposisikan smart contract rahasia sebagai alat kepatuhan, bukan alat untuk menghindar.
Trade-off yang tidak dipertanyakan dalam kebanyakan kripto adalah ini: Anda bisa mendapatkan transparansi atau privasi—pilih salah satu. Public ledger dipuji sebagai tujuan utamanya.
Tapi bayangkan manajer aset berukuran menengah yang melakukan settlement sekuritas di-chain. Setiap transaksi, setiap posisi, setiap pihak lawan terbuka bagi para kompetitor yang mengamati rantai yang sama. Itu bukan desentralisasi yang bekerja—itu adalah sebuah kewajiban.
Tawaran Dusk adalah bahwa privasi dan auditabilitas tidak saling bertentangan. Bukti zero-knowledge memungkinkan sebuah transaksi diverifikasi sebagai valid—patuh, solvabel, berwenang—tanpa mengungkap isinya kepada semua orang. Regulator tetap bisa mendapatkan selective disclosure. Publik tidak perlu gambaran penuh untuk percaya bahwa sistemnya bekerja.
Jika kita memperkecil pandangan, polanya familiar: infrastruktur dibangun terlebih dahulu untuk kebutuhan ideologis, sementara kebutuhan praktis yang teregulasi diperlakukan sebagai pemikiran setelahnya—atau dianggap mustahil.
Saya tidak tahu apakah confidential compliance benar-benar bisa diskalakan seperti yang diklaim, atau apakah itu hanya memindahkan masalah kepercayaan ke tempat yang kurang terlihat.
Saya tidak punya jawaban yang rapi di sini. Tapi pertanyaannya terasa lebih tajam sekarang daripada saat pertama kali saya melihatnya.
$CYS
$AEON
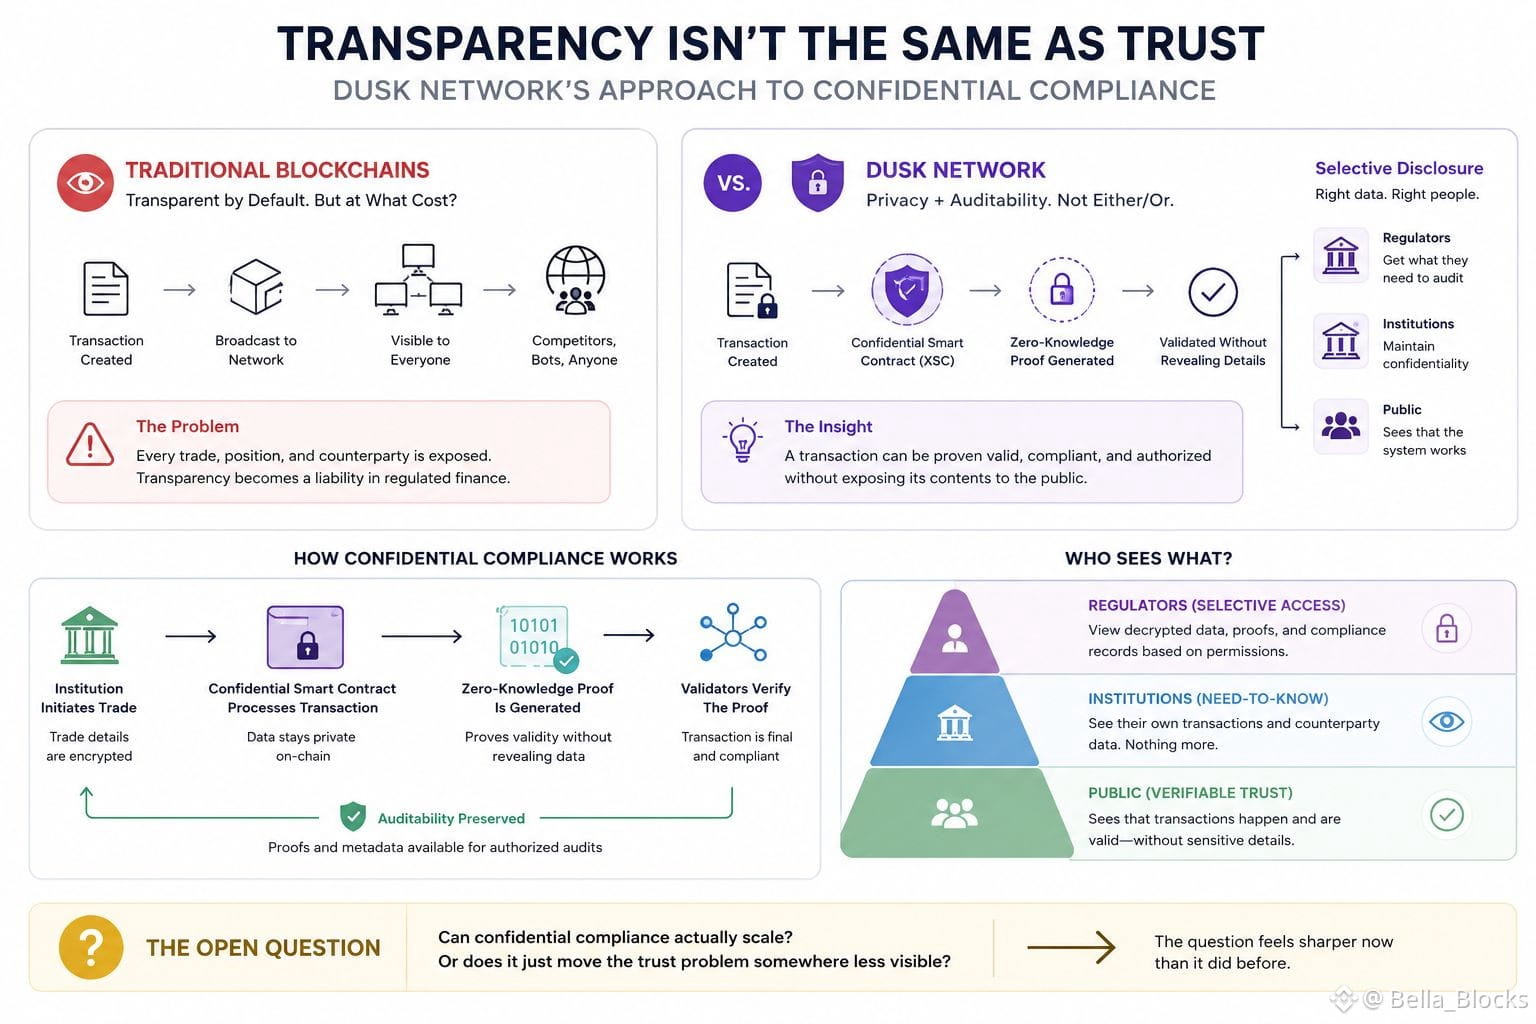
16
13
1.8k
·
--
#dusk @Dusk_Foundation $DUSK
Hari ini sambil minum kopi, saya sedang meninjau dokumentasi staking Dusk, dan ada satu detail kecil yang menarik perhatian saya lebih daripada fitur privasi yang biasanya dibahas semua orang.
Yaitu apa yang terjadi ketika seorang staker aktif menambahkan lebih banyak DUSK.
Dokumennya mengatakan bahwa setelah sebuah posisi sudah aktif, 90% dari tambahan (top-up) langsung menjadi aktif, sementara 10% dicatat sebagai locked stake. Itu terdengar sepele, tetapi saya rasa itu mengungkap sesuatu yang menarik tentang bagaimana Dusk memperlakukan modal validator.
Jaringan tidak sekadar memandang tambahan stake sebagai keamanan yang langsung bisa saling menggantikan. Sebagian menjadi sementara kurang likuid, sementara staker tersebut tetap memilikinya. Ini menciptakan pemisahan yang halus antara “modal yang saya kendalikan” dan “modal yang saat ini berkontribusi pada konsensus.”
Saya mulai bertanya-tanya mengapa hal itu penting untuk blockchain yang berfokus pada finansial.
Jika institusi pada akhirnya menggunakan Dusk untuk settlement, mereka mungkin menganggap pergerakan modal yang dapat diprediksi hampir sama pentingnya dengan privasi transaksi. Sistem staking yang menghadirkan status likuiditas yang berbeda dapat memengaruhi cara operator mengelola cadangan, produk delegasi, dan strategi staking otomatis.
Jumlah stake langsung minimum adalah 1.000 DUSK, dan Dusk juga memungkinkan kontrak pintar mengelola staking melalui Stake Abstraction.
Jadi pertanyaan menarik bagi saya bukan hanya apakah Dusk bisa menarik lebih banyak token yang distaking. Pertanyaannya adalah apakah mekanisme staking-nya bisa berkembang dari operator individu menjadi infrastruktur keuangan yang dapat diprogram tanpa membuat pengelolaan likuiditas jadi lebih rumit dari yang semestinya.
Itu terasa seperti detail desain yang layak untuk dicermati saat jaringan semakin matang.
{spot}(DUSKUSDT)
#dusk @Dusk $DUSK
Hari ini sambil minum kopi, saya sedang meninjau dokumentasi staking Dusk, dan ada satu detail kecil yang menarik perhatian saya lebih daripada fitur privasi yang biasanya dibahas semua orang.
Yaitu apa yang terjadi ketika seorang staker aktif menambahkan lebih banyak DUSK.
Dokumennya mengatakan bahwa setelah sebuah posisi sudah aktif, 90% dari tambahan (top-up) langsung menjadi aktif, sementara 10% dicatat sebagai locked stake. Itu terdengar sepele, tetapi saya rasa itu mengungkap sesuatu yang menarik tentang bagaimana Dusk memperlakukan modal validator.
Jaringan tidak sekadar memandang tambahan stake sebagai keamanan yang langsung bisa saling menggantikan. Sebagian menjadi sementara kurang likuid, sementara staker tersebut tetap memilikinya. Ini menciptakan pemisahan yang halus antara “modal yang saya kendalikan” dan “modal yang saat ini berkontribusi pada konsensus.”
Saya mulai bertanya-tanya mengapa hal itu penting untuk blockchain yang berfokus pada finansial.
Jika institusi pada akhirnya menggunakan Dusk untuk settlement, mereka mungkin menganggap pergerakan modal yang dapat diprediksi hampir sama pentingnya dengan privasi transaksi. Sistem staking yang menghadirkan status likuiditas yang berbeda dapat memengaruhi cara operator mengelola cadangan, produk delegasi, dan strategi staking otomatis.
Jumlah stake langsung minimum adalah 1.000 DUSK, dan Dusk juga memungkinkan kontrak pintar mengelola staking melalui Stake Abstraction.
Jadi pertanyaan menarik bagi saya bukan hanya apakah Dusk bisa menarik lebih banyak token yang distaking. Pertanyaannya adalah apakah mekanisme staking-nya bisa berkembang dari operator individu menjadi infrastruktur keuangan yang dapat diprogram tanpa membuat pengelolaan likuiditas jadi lebih rumit dari yang semestinya.
Itu terasa seperti detail desain yang layak untuk dicermati saat jaringan semakin matang.
Hari ini sambil minum kopi, saya sedang meninjau dokumentasi staking Dusk, dan ada satu detail kecil yang menarik perhatian saya lebih daripada fitur privasi yang biasanya dibahas semua orang.
Yaitu apa yang terjadi ketika seorang staker aktif menambahkan lebih banyak DUSK.
Dokumennya mengatakan bahwa setelah sebuah posisi sudah aktif, 90% dari tambahan (top-up) langsung menjadi aktif, sementara 10% dicatat sebagai locked stake. Itu terdengar sepele, tetapi saya rasa itu mengungkap sesuatu yang menarik tentang bagaimana Dusk memperlakukan modal validator.
Jaringan tidak sekadar memandang tambahan stake sebagai keamanan yang langsung bisa saling menggantikan. Sebagian menjadi sementara kurang likuid, sementara staker tersebut tetap memilikinya. Ini menciptakan pemisahan yang halus antara “modal yang saya kendalikan” dan “modal yang saat ini berkontribusi pada konsensus.”
Saya mulai bertanya-tanya mengapa hal itu penting untuk blockchain yang berfokus pada finansial.
Jika institusi pada akhirnya menggunakan Dusk untuk settlement, mereka mungkin menganggap pergerakan modal yang dapat diprediksi hampir sama pentingnya dengan privasi transaksi. Sistem staking yang menghadirkan status likuiditas yang berbeda dapat memengaruhi cara operator mengelola cadangan, produk delegasi, dan strategi staking otomatis.
Jumlah stake langsung minimum adalah 1.000 DUSK, dan Dusk juga memungkinkan kontrak pintar mengelola staking melalui Stake Abstraction.
Jadi pertanyaan menarik bagi saya bukan hanya apakah Dusk bisa menarik lebih banyak token yang distaking. Pertanyaannya adalah apakah mekanisme staking-nya bisa berkembang dari operator individu menjadi infrastruktur keuangan yang dapat diprogram tanpa membuat pengelolaan likuiditas jadi lebih rumit dari yang semestinya.
Itu terasa seperti detail desain yang layak untuk dicermati saat jaringan semakin matang.
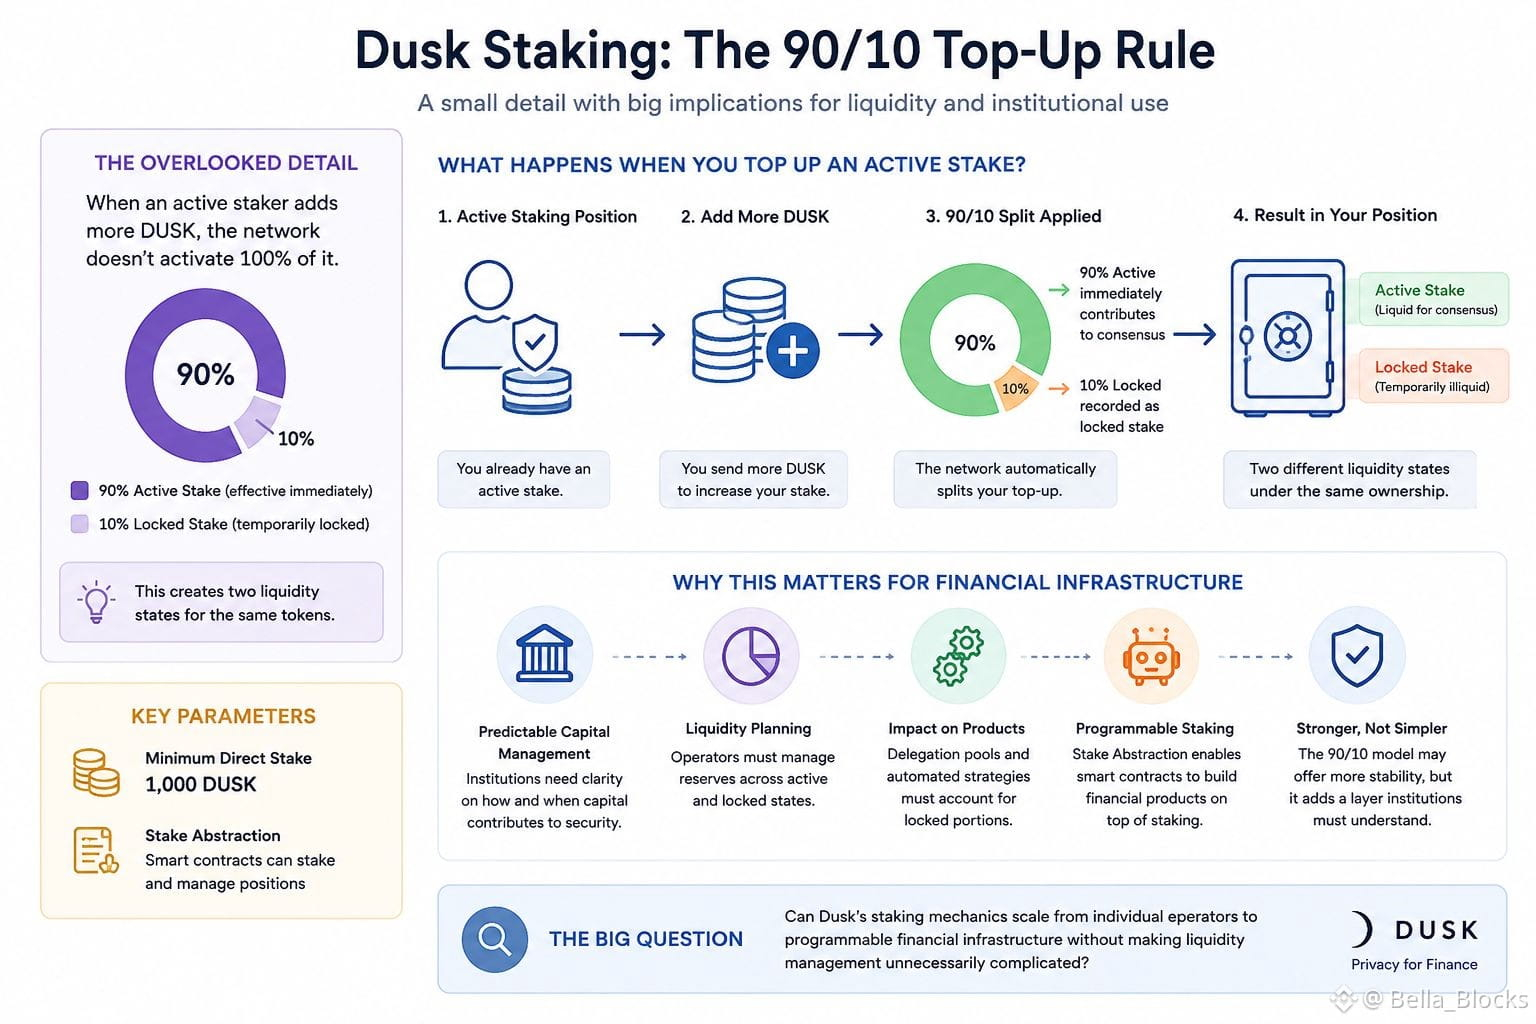
9
4
155
·
--
#dusk @Dusk_Foundation $DUSK
Saya sedang mengulik dokumen terbaru Dusk larut malam kemarin, lebih karena rasa ingin tahu tentang seberapa baik migrasi mainnet berjalan, ketika saya menemukan sesuatu yang sebelumnya belum saya perhatikan: Dusk kini menjalankan dua mekanisme kerahasiaan yang berbeda secara berdampingan. Ada model asli XSC/Phoenix, berbasis bukti ZK, yang terbangun langsung di lapisan dasar. Lalu ada Hedger, tambahan yang lebih baru yang menghadirkan transfer rahasia ke DuskEVM menggunakan enkripsi homomorfik.
Itu pilihan desain yang agak aneh untuk sebuah jaringan yang seluruh promosinya adalah "privacy blockchain untuk aplikasi keuangan". Jika lapisan native sudah bisa menangani smart contract rahasia dengan baik, mengapa membangun sistem privasi kedua yang secara kriptografis berbeda pada sidechain yang kompatibel dengan Solidity?
Kemungkinan jawabannya adalah gaya tarik pengembang (developer gravity). XSC native mengharuskan orang mempelajari tooling khusus Dusk, sedangkan DuskEVM memungkinkan tim Solidity untuk melakukan deployment dengan pola yang sudah familiar dan mengaktifkan privasi belakangan melalui Hedger. Itu strategi adopsi yang masuk akal. Namun, ini juga berarti proposisi nilai inti protokol—kerahasiaan—sekarang hadir dalam dua versi dengan asumsi kepercayaan yang berbeda, sistem pembuktian yang berbeda, dan kemungkinan permukaan audit yang berbeda pula.
Untuk sebuah chain yang mencoba mendekati institusi yang teregulasi, biasanya jaminan privasi yang tunggal dan mudah dipahami lebih penting daripada memiliki dua opsi yang sama-sama menarik secara teknis. Saya belum yakin apakah ini merupakan strategi penyeimbangan yang matang untuk adopsi, atau fragmentasi yang tenang terhadap hal yang membuat Dusk berbeda sejak awal. Layak untuk dipantau jalur mana yang benar-benar mendapatkan integrasi dari institusi.
{spot}(DUSKUSDT)
#dusk @Dusk $DUSK
Saya sedang mengulik dokumen terbaru Dusk larut malam kemarin, lebih karena rasa ingin tahu tentang seberapa baik migrasi mainnet berjalan, ketika saya menemukan sesuatu yang sebelumnya belum saya perhatikan: Dusk kini menjalankan dua mekanisme kerahasiaan yang berbeda secara berdampingan. Ada model asli XSC/Phoenix, berbasis bukti ZK, yang terbangun langsung di lapisan dasar. Lalu ada Hedger, tambahan yang lebih baru yang menghadirkan transfer rahasia ke DuskEVM menggunakan enkripsi homomorfik.
Itu pilihan desain yang agak aneh untuk sebuah jaringan yang seluruh promosinya adalah "privacy blockchain untuk aplikasi keuangan". Jika lapisan native sudah bisa menangani smart contract rahasia dengan baik, mengapa membangun sistem privasi kedua yang secara kriptografis berbeda pada sidechain yang kompatibel dengan Solidity?
Kemungkinan jawabannya adalah gaya tarik pengembang (developer gravity). XSC native mengharuskan orang mempelajari tooling khusus Dusk, sedangkan DuskEVM memungkinkan tim Solidity untuk melakukan deployment dengan pola yang sudah familiar dan mengaktifkan privasi belakangan melalui Hedger. Itu strategi adopsi yang masuk akal. Namun, ini juga berarti proposisi nilai inti protokol—kerahasiaan—sekarang hadir dalam dua versi dengan asumsi kepercayaan yang berbeda, sistem pembuktian yang berbeda, dan kemungkinan permukaan audit yang berbeda pula.
Untuk sebuah chain yang mencoba mendekati institusi yang teregulasi, biasanya jaminan privasi yang tunggal dan mudah dipahami lebih penting daripada memiliki dua opsi yang sama-sama menarik secara teknis. Saya belum yakin apakah ini merupakan strategi penyeimbangan yang matang untuk adopsi, atau fragmentasi yang tenang terhadap hal yang membuat Dusk berbeda sejak awal. Layak untuk dipantau jalur mana yang benar-benar mendapatkan integrasi dari institusi.
Saya sedang mengulik dokumen terbaru Dusk larut malam kemarin, lebih karena rasa ingin tahu tentang seberapa baik migrasi mainnet berjalan, ketika saya menemukan sesuatu yang sebelumnya belum saya perhatikan: Dusk kini menjalankan dua mekanisme kerahasiaan yang berbeda secara berdampingan. Ada model asli XSC/Phoenix, berbasis bukti ZK, yang terbangun langsung di lapisan dasar. Lalu ada Hedger, tambahan yang lebih baru yang menghadirkan transfer rahasia ke DuskEVM menggunakan enkripsi homomorfik.
Itu pilihan desain yang agak aneh untuk sebuah jaringan yang seluruh promosinya adalah "privacy blockchain untuk aplikasi keuangan". Jika lapisan native sudah bisa menangani smart contract rahasia dengan baik, mengapa membangun sistem privasi kedua yang secara kriptografis berbeda pada sidechain yang kompatibel dengan Solidity?
Kemungkinan jawabannya adalah gaya tarik pengembang (developer gravity). XSC native mengharuskan orang mempelajari tooling khusus Dusk, sedangkan DuskEVM memungkinkan tim Solidity untuk melakukan deployment dengan pola yang sudah familiar dan mengaktifkan privasi belakangan melalui Hedger. Itu strategi adopsi yang masuk akal. Namun, ini juga berarti proposisi nilai inti protokol—kerahasiaan—sekarang hadir dalam dua versi dengan asumsi kepercayaan yang berbeda, sistem pembuktian yang berbeda, dan kemungkinan permukaan audit yang berbeda pula.
Untuk sebuah chain yang mencoba mendekati institusi yang teregulasi, biasanya jaminan privasi yang tunggal dan mudah dipahami lebih penting daripada memiliki dua opsi yang sama-sama menarik secara teknis. Saya belum yakin apakah ini merupakan strategi penyeimbangan yang matang untuk adopsi, atau fragmentasi yang tenang terhadap hal yang membuat Dusk berbeda sejak awal. Layak untuk dipantau jalur mana yang benar-benar mendapatkan integrasi dari institusi.
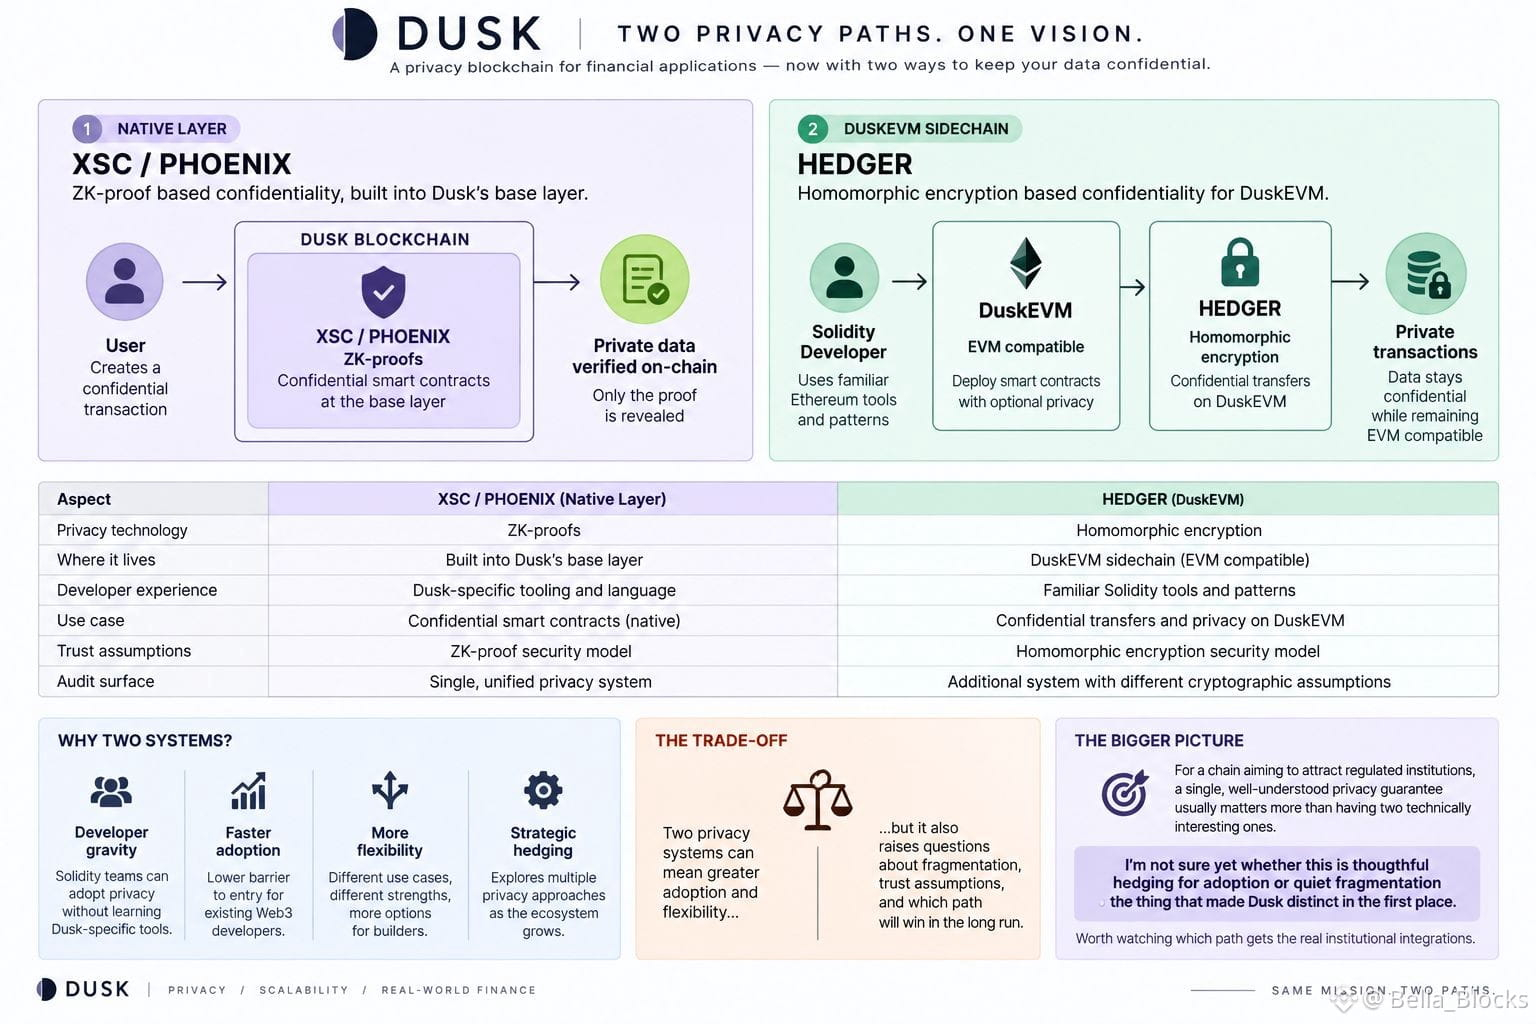
5
5
118
·
--
#baby @babylonlabs_io $BABY
Saya sempat menelusuri dokumentasi Threshold Network tadi malam untuk benar-benar memahami bagaimana tBTC menghindari masalah WBTC, dan saya mentok pada satu detail yang jarang dibahas: upacara DKG.
Semua orang menjelaskan peg-in sebagai "kunci BTC, mint di Ethereum," yang benar, tetapi melewatkan bagian yang paling penting. Saat Anda melakukan deposit, sekumpulan operator node yang dipilih secara acak menjalankan upacara distributed key generation untuk menghasilkan alamat deposit Bitcoin. Tidak ada satu penandatangan pun yang pernah memegang kunci privat lengkap; yang ada hanya pecahan. Penebusan bekerja dengan cara yang sama secara terbalik: bakar token, dan ambang penandatangan yang sama merekonstruksi sebuah tanda tangan untuk melepaskan native BTC, tanpa kustodian yang menekan tombol.
Yang menarik bagi saya adalah betapa seluruh sistem bertumpu pada asumsi honest-majority (mayoritas jujur) di antara kumpulan penandatangan yang bergiliran dan permissionless, bukan sekadar mempercayai penyimpanan dingin satu perusahaan. Angka Threshold sendiri menunjukkan sekitar 5.800 BTC diamankan dan $424 juta dalam TVL—kecil sekali dibanding para raksasa wrapped-BTC yang dipegang kustodian tersentralisasi. Kesenjangan itu sebenarnya bukan soal kualitas produk. Itu tentang apakah pasar memandang "tidak ada satu titik kegagalan" sebagai layak untuk diskon likuiditas.
Jadi pertanyaan terbuka yang terus saya putar-putar: apakah BTCFi benar-benar memberi penghargaan pada custody yang terdesentralisasi, atau apakah modal justru hanya mengikuti wrapper yang likuiditasnya paling dalam, tanpa peduli siapa yang memegang kuncinya?
{spot}(BABYUSDT)
#baby @BabylonLabs_io $BABY
Saya sempat menelusuri dokumentasi Threshold Network tadi malam untuk benar-benar memahami bagaimana tBTC menghindari masalah WBTC, dan saya mentok pada satu detail yang jarang dibahas: upacara DKG.
Semua orang menjelaskan peg-in sebagai "kunci BTC, mint di Ethereum," yang benar, tetapi melewatkan bagian yang paling penting. Saat Anda melakukan deposit, sekumpulan operator node yang dipilih secara acak menjalankan upacara distributed key generation untuk menghasilkan alamat deposit Bitcoin. Tidak ada satu penandatangan pun yang pernah memegang kunci privat lengkap; yang ada hanya pecahan. Penebusan bekerja dengan cara yang sama secara terbalik: bakar token, dan ambang penandatangan yang sama merekonstruksi sebuah tanda tangan untuk melepaskan native BTC, tanpa kustodian yang menekan tombol.
Yang menarik bagi saya adalah betapa seluruh sistem bertumpu pada asumsi honest-majority (mayoritas jujur) di antara kumpulan penandatangan yang bergiliran dan permissionless, bukan sekadar mempercayai penyimpanan dingin satu perusahaan. Angka Threshold sendiri menunjukkan sekitar 5.800 BTC diamankan dan $424 juta dalam TVL—kecil sekali dibanding para raksasa wrapped-BTC yang dipegang kustodian tersentralisasi. Kesenjangan itu sebenarnya bukan soal kualitas produk. Itu tentang apakah pasar memandang "tidak ada satu titik kegagalan" sebagai layak untuk diskon likuiditas.
Jadi pertanyaan terbuka yang terus saya putar-putar: apakah BTCFi benar-benar memberi penghargaan pada custody yang terdesentralisasi, atau apakah modal justru hanya mengikuti wrapper yang likuiditasnya paling dalam, tanpa peduli siapa yang memegang kuncinya?
Saya sempat menelusuri dokumentasi Threshold Network tadi malam untuk benar-benar memahami bagaimana tBTC menghindari masalah WBTC, dan saya mentok pada satu detail yang jarang dibahas: upacara DKG.
Semua orang menjelaskan peg-in sebagai "kunci BTC, mint di Ethereum," yang benar, tetapi melewatkan bagian yang paling penting. Saat Anda melakukan deposit, sekumpulan operator node yang dipilih secara acak menjalankan upacara distributed key generation untuk menghasilkan alamat deposit Bitcoin. Tidak ada satu penandatangan pun yang pernah memegang kunci privat lengkap; yang ada hanya pecahan. Penebusan bekerja dengan cara yang sama secara terbalik: bakar token, dan ambang penandatangan yang sama merekonstruksi sebuah tanda tangan untuk melepaskan native BTC, tanpa kustodian yang menekan tombol.
Yang menarik bagi saya adalah betapa seluruh sistem bertumpu pada asumsi honest-majority (mayoritas jujur) di antara kumpulan penandatangan yang bergiliran dan permissionless, bukan sekadar mempercayai penyimpanan dingin satu perusahaan. Angka Threshold sendiri menunjukkan sekitar 5.800 BTC diamankan dan $424 juta dalam TVL—kecil sekali dibanding para raksasa wrapped-BTC yang dipegang kustodian tersentralisasi. Kesenjangan itu sebenarnya bukan soal kualitas produk. Itu tentang apakah pasar memandang "tidak ada satu titik kegagalan" sebagai layak untuk diskon likuiditas.
Jadi pertanyaan terbuka yang terus saya putar-putar: apakah BTCFi benar-benar memberi penghargaan pada custody yang terdesentralisasi, atau apakah modal justru hanya mengikuti wrapper yang likuiditasnya paling dalam, tanpa peduli siapa yang memegang kuncinya?
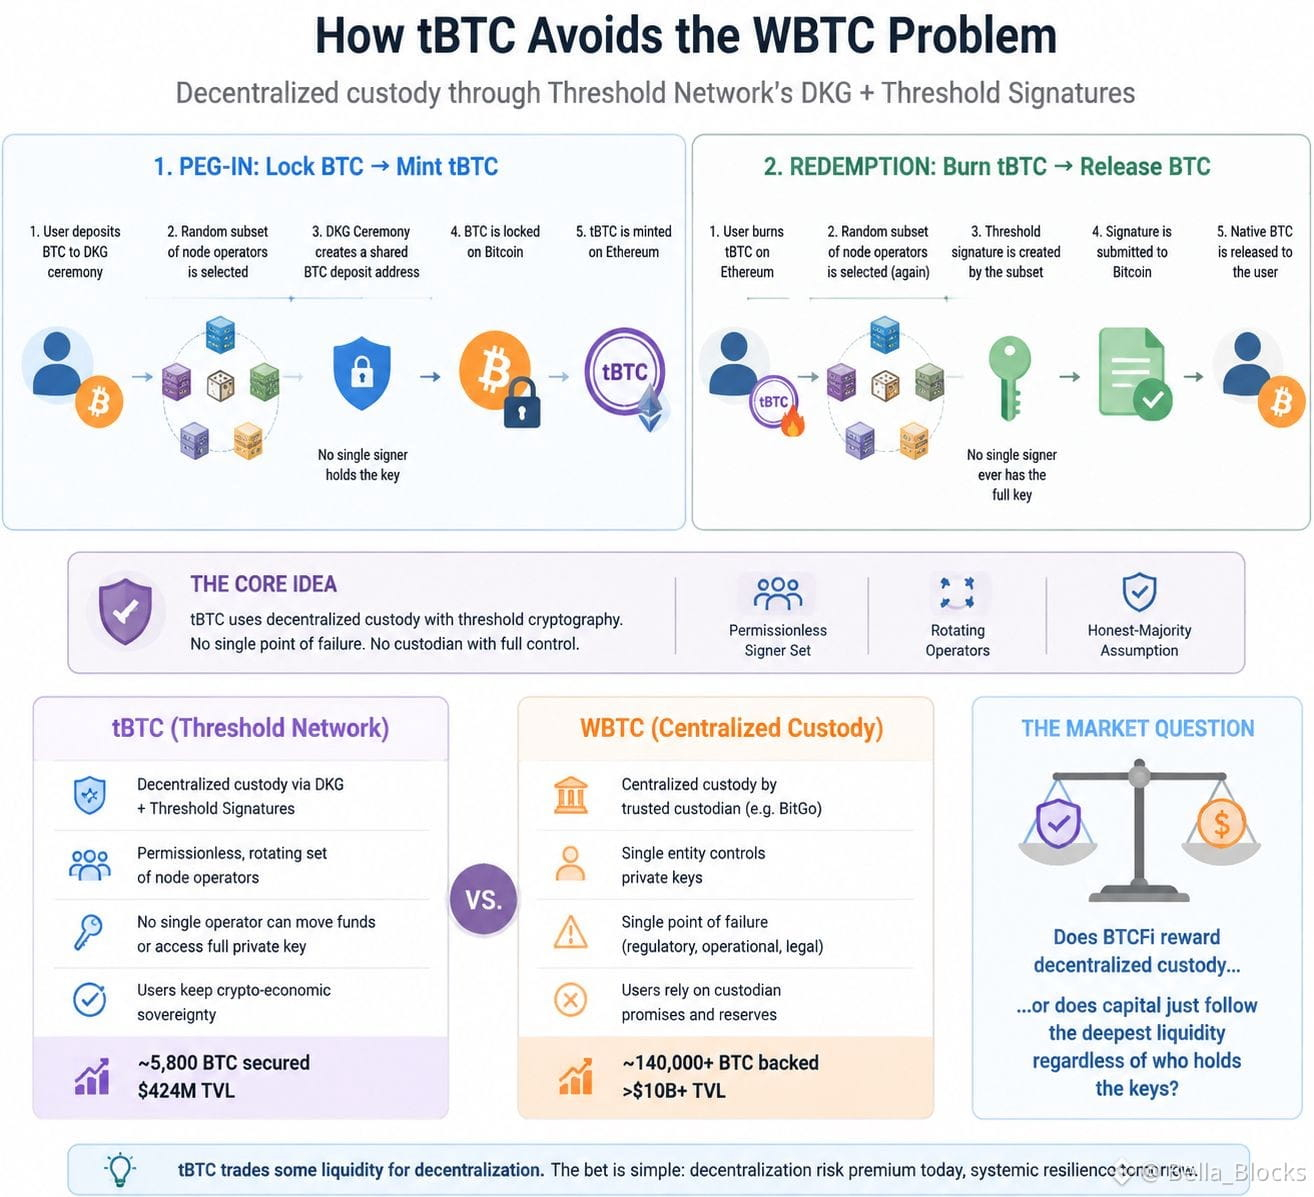
5
4
190
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BOJRaisesRatesTo31YearHigh
66,939 penayangan
1,103 Berdiskusi
🇯🇵 BOJ Naikkan Suku Bunga ke Level Tertinggi dalam 31 Tahun
Wan_OnChain
·Disukai 2 Kali
·100 penayangan
BuffettStepsDownAsBerkshireChairman
29,215 penayangan
517 Berdiskusi
XRPExchangeReservesHitSevenYearLow
35,176 penayangan
483 Berdiskusi