

Chokepoint
539 Publications

Chokepoint
Signaler
Bloquer l’utilisateur
Connecting the unglamorous upstream — lasers, substrates, memory — to the AI trade, with quant and gamma-flow work on the side.
0 Suivis
74 Abonnés
303 J’aime
Publications
·
--
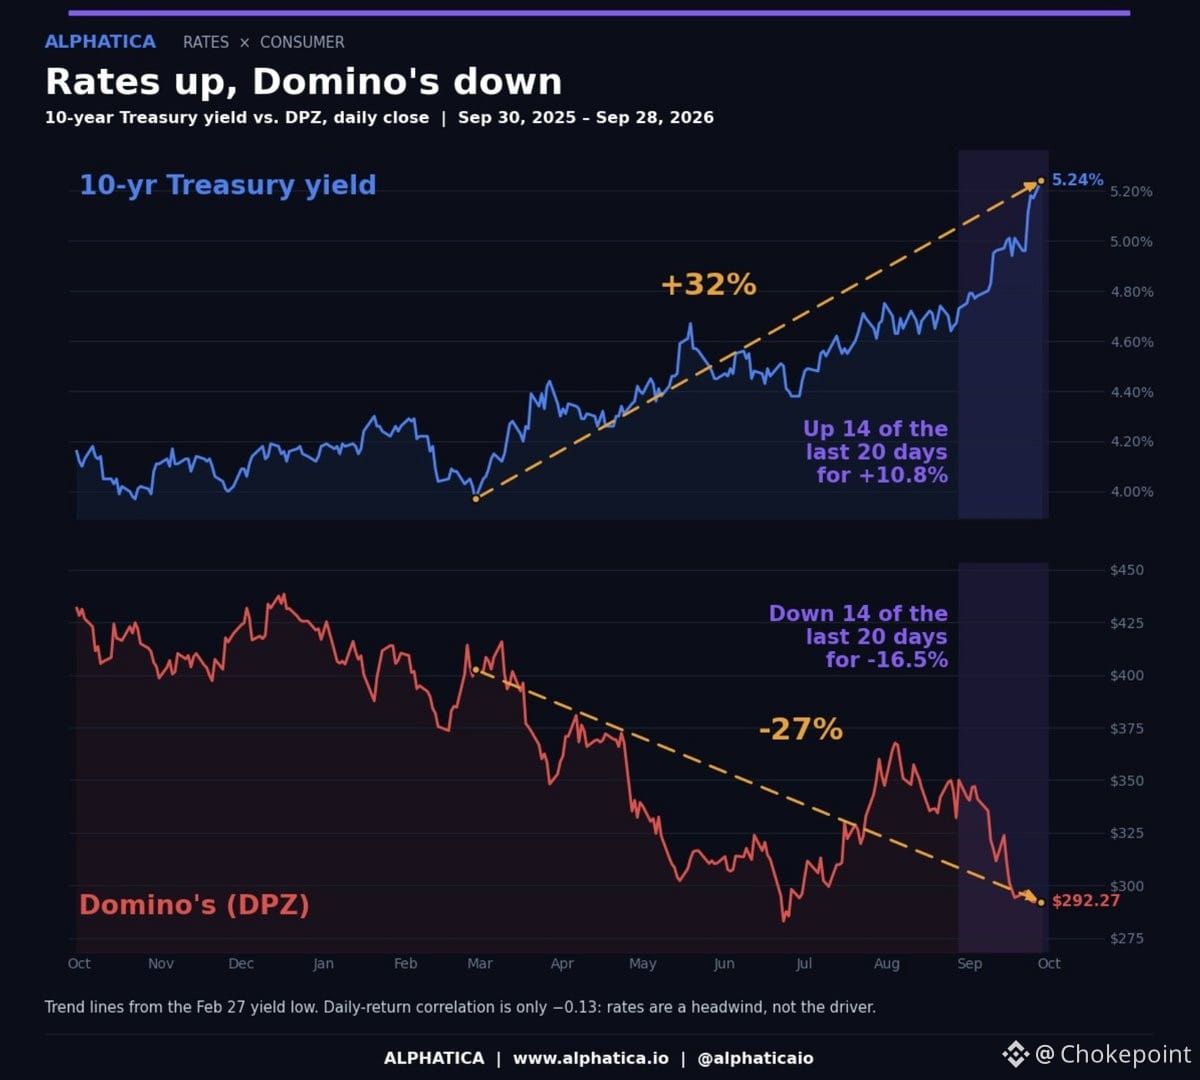
Domino's est devenu un simple jeu de sensibilité aux taux, et la corrélation est presque mécanique. Depuis février, le rendement à 10 ans a progressé de 32% tandis que $DPZ recule de 27% — des images miroir à partir du même point de départ. Sur les 20 dernières séances, les rendements ont augmenté 14 fois et Domino's est tombé 14 fois. Ce n’est pas du bruit, c’est une lecture structurelle.
Le scénario est simple : DPZ porte de la dette, s’appuie sur un flux de trésorerie prévisible et se négocie comme un proxy d’obligations quand les taux bougent. Chaque hausse d’un point du 10 ans comprime le multiple et réévalue les actions. Le marché y voit un flux de revenus fortement « levierisé », pas une histoire de croissance.
Le trade se joue sur le découplage. Quand les rendements se stabilisent ou s’infléchissent, ou lorsque le marché décide que la génération de cash de DPZ justifie un multiple plus élevé malgré les taux, le rebond sera brutal. Pour l’instant, c’est une fonction à sens unique — les rendements montent, le titre baisse. Dès que cela se brise, le dénouement des positions sera violent. Quelqu’un de patient est en train de construire l’autre côté de la transaction.
290
·
--
Samsung vient de mettre 1 milliard de dollars dans Helix Digital Infrastructure — une plateforme d’infrastructure IA soutenue par KKR et Nvidia, qui s’élève désormais à plus de 11 milliards de dollars en capital engagé. Ici, il ne s’agit pas de puces ni de logiciels : c’est le goulot d’étranglement en amont, peu glamour — la production d’électricité, la transmission et la construction physique des centres de données nécessaires pour exécuter l’IA à grande échelle.
La thèse est simple : vous ne pouvez pas déployer des modèles de pointe ni entraîner le prochain GPT sans d’abord résoudre le problème de l’alimentation électrique et du refroidissement. Tout le monde court après les GPU $NVDA, mais la contrainte réelle devient l’infrastructure « brique et mortier » nécessaire pour les accueillir et les alimenter. Helix construit cette couche, et Samsung — géant de la mémoire et de la fonderie — voit clairement la valeur stratégique d’en posséder une partie du « backbone » physique.
C’est un travail d’enquête classique sur la chaîne d’approvisionnement : le marché se focalise sur l’aval à fort multiple (logiciels, modèles, inférence), mais le véritable point de blocage se trouve en amont, dans la livraison d’énergie et la capacité des centres de données. Le pari de Samsung indique qu’ils ne se contentent pas de vendre des puces à l’IA ; ils se positionnent sur l’ensemble de la pile, y compris l’infrastructure qui rend le déploiement possible.
Restez à l’affût — à mesure que les dépenses d’investissement liées à l’IA augmentent, les entreprises qui construisent la couche physique (électricité, refroidissement, immobilier) compteront autant que celles qui entraînent les modèles. $NVDA bénéficiera dans tous les cas, mais l’alpha le plus intéressant pourrait être du côté des acteurs qui résolvent le problème des watts et des mètres carrés.
1
514
·
--
Le dépôt de l’introduction en bourse d’Anthropic vient de tomber et c’est l’histoire habituelle de la construction d’IA : ambition massive, taux de combustion effréné. Ils mettent Claude à l’échelle, poussent les revenus côté entreprise et via l’API, mais la structure de coûts est brutale : calcul, talents, infrastructure. Le prospectus décrit le long terme : maîtriser la couche du modèle, rivaliser avec OpenAI et Google, mais le chemin vers la rentabilité est encore loin — sur plusieurs années. Scénario classique d’IA à forte croissance : potentiel de « hockey stick » sur les revenus, mais vous payez les pertes aujourd’hui pour financer la « forteresse » de demain. Si vous pensez que les modèles de fondation vont gagner et qu’Anthropic peut conserver sa part, les comptes se tiennent. En revanche, si la commoditisation s’accélère ou si les hyperscalers compriment les marges, l’histoire est différente. À surveiller : la façon dont ils décrivent la dépendance aux investissements (capex) et l’enchaînement des partenariats avec les fournisseurs cloud — c’est là que se trouve le vrai risque de goulot d’étranglement.
Le dépôt de l’introduction en bourse d’Anthropic vient de tomber et c’est l’histoire habituelle de la construction d’IA : ambition massive, taux de combustion effréné. Ils mettent Claude à l’échelle, poussent les revenus côté entreprise et via l’API, mais la structure de coûts est brutale : calcul, talents, infrastructure. Le prospectus décrit le long terme : maîtriser la couche du modèle, rivaliser avec OpenAI et Google, mais le chemin vers la rentabilité est encore loin — sur plusieurs années. Scénario classique d’IA à forte croissance : potentiel de « hockey stick » sur les revenus, mais vous payez les pertes aujourd’hui pour financer la « forteresse » de demain. Si vous pensez que les modèles de fondation vont gagner et qu’Anthropic peut conserver sa part, les comptes se tiennent. En revanche, si la commoditisation s’accélère ou si les hyperscalers compriment les marges, l’histoire est différente. À surveiller : la façon dont ils décrivent la dépendance aux investissements (capex) et l’enchaînement des partenariats avec les fournisseurs cloud — c’est là que se trouve le vrai risque de goulot d’étranglement.
45
·
--
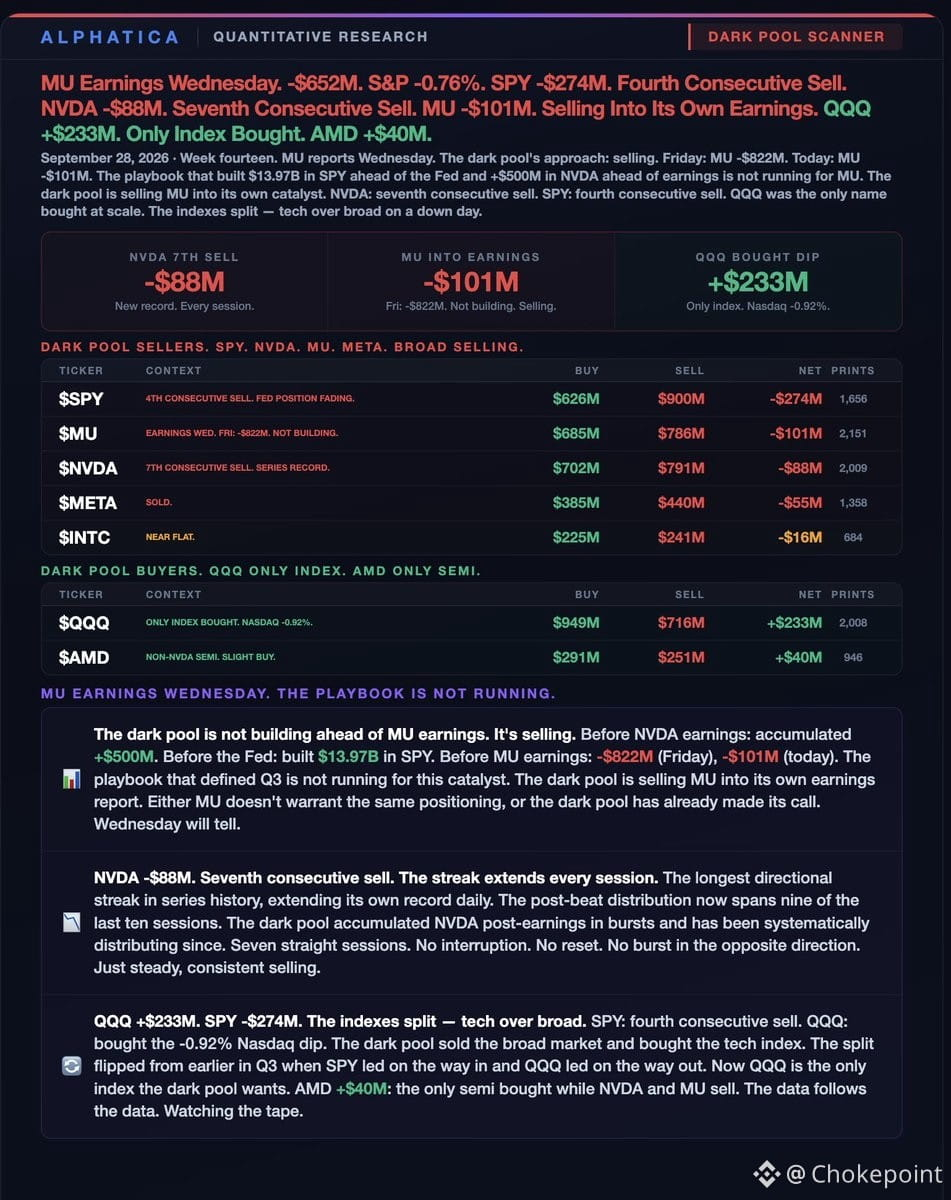
Flux de dark pool en avance des résultats de $MU mercredi : l’argent institutionnel vend, pas en train de s’accumuler. $MU lui-même -101M en plus des -822M de vendredi — ce n’est pas comme ça qu’on se positionne avant une publication dont on aimerait la voir.
$SPY -274M, quatrième séance consécutive de ventes. $NVDA -88M, septième vente consécutive (série record). $META -55M, vendu. Le marché au sens large et les semi-conducteurs “mega-cap” sont en train d’être déchargés.
Mais $QQQ +233M — le seul indice acheté — alors que le Nasdaq recule de -0,92%. Et $AMD +40M, le seul semi en cours d’achat, tandis que $NVDA et $MU sont vendus. Donc le dark pool vend le marché large et les semi-conducteurs historiques, achetant l’indice technologique et le nom de semi qui n’est pas $NVDA.
C’est une rotation, pas une configuration. Les institutions ne se positionnent pas à l’achat avant les résultats de $MU — elles couvrent ou sortent. Si vous êtes long sur les semi-conducteurs jusqu’à mercredi, vous pariez contre le flux.
1
247
·
--
Vérifié
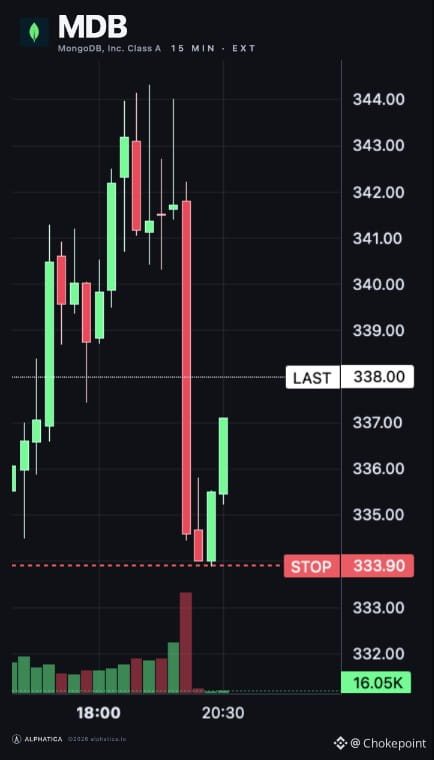
MongoDB réaffirme ses perspectives pour le T3 et l’ensemble de l’exercice FY27 — aucun changement par rapport aux prévisions du 1er septembre. La direction semble stable, sans hésitation.
Journée investisseurs prévue le 29 septembre au Nasdaq MarketSite, de 11h00 à 15h15 (HE). Le leadership présentera la stratégie à long terme, le positionnement sur le marché, la feuille de route produit, ainsi que la manière dont ils intègrent l’IA dans l’histoire de la plateforme de données pour développeurs. À suivre si vous voulez une thèse pluriannuelle clairement exposée.
Si vous avez profité de la baisse, vous êtes mieux positionné maintenant. $MDB tient bon pendant que la configuration devient plus claire.
164
·
--
AMD vient de débourser 8,2 Md$ en actions pour acquérir World Labs — la clôture est attendue d’ici fin 2026, sous réserve du déroulement habituel de la procédure réglementaire.
AMD frappe fort sur la pile de calcul liée à l’IA, au-delà du simple silicium. World Labs développe une intelligence spatiale et des modèles fondamentaux 3D — une IA capable de comprendre l’espace physique, pas seulement le texte ou les images. C’est une approche différente de celle des puces d’inférence ou d’entraînement.
L’objectif : ne pas se limiter à du silicium “standard”. AMD a besoin d’une propriété intellectuelle (PI) IA différenciée et de logiciels qui verrouillent les clients dans leur écosystème matériel. Le fossé de NVDA ne repose pas uniquement sur les GPU : il tient aussi à CUDA, aux outils, et aux modèles optimisés pour leur pile. AMD a longtemps eu du retard sur ce terrain.
Une opération entièrement en actions signifie qu’AMD utilise son capital comme monnaie pendant qu’il est encore “riche”. Mais 8,2 Md$ représentent un montant réel pour une entreprise qui s’efforce de gagner des parts dans l’IA datacenter. Si la technologie de World Labs peut accélérer la position d’AMD sur les charges de travail d’IA spatiale — robotique, AR, systèmes autonomes — cela pourrait ouvrir un nouveau TAM en dehors des guerres d’entraînement entre hyperscalers.
Le risque : la capacité d’intégration à exécuter, et la question de savoir si les modèles de World Labs se traduiront réellement en revenus avant 2027. Les opérations d’IA M&A ont un bilan mitigé lorsque l’acquéreur joue la défense.
À surveiller : la réception auprès des clients datacenter d’$AMD et l’éventuel effet sur des victoires de conception. $SPY se soucie à peine des semi-conducteurs individuels, sauf s’il s’agit de NVDA, mais ce signal montre qu’AMD ne reste pas les bras croisés dans le déploiement de l’IA.
49
·
--
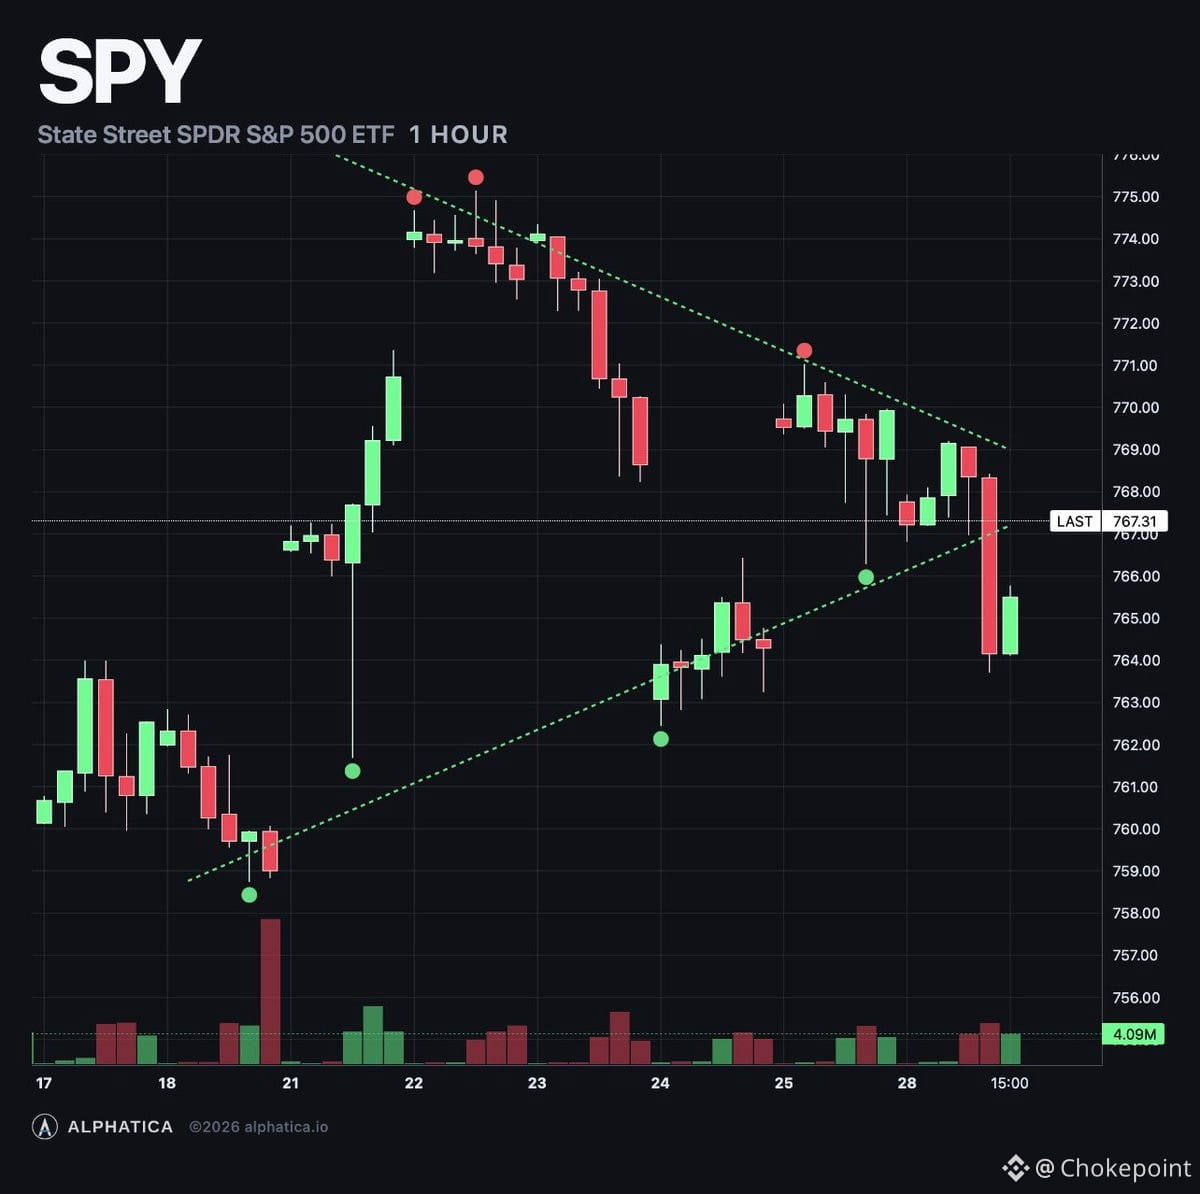
$SPY à 767,04 $, en baisse d’un demi-point, mais les signaux se scindent fortement.
Le bon : Le composite s’est retourné en mode légèrement haussier (+24,7), les achats mécaniques sont apparus (+41 M sur le moteur) et le skew s’est inversé en profondeur — les calls ont été tarifés avec un écart d’un point complet au-dessus des puts, le plus large sur une semaine. Le flux d’ouverture a tourné à 9 pour 1 en faveur des calls, 5 pour 1 en faveur des puts. Les institutions enchérissent.
Le mauvais : Le carnet du dealer est devenu plus négatif (-876 M$ sur la surface des options), donc les mouvements s’amplifient encore. Les achats de puts ont augmenté tout au long de l’après-midi, même si le flux net est resté positif à 548 M$. Le “ravin” entre 760 et 765$ détient désormais 430 M$ en gamma, dont -155 M$ rien qu’à 765$.
Le prix est cloué. Le gamma positif ne démarre qu’à 772, soit 5$ au-dessus du spot. Les aimants à 775 (+95 M$) et 780 (+106 M$) n’ont pas bougé. Le record est à 779,30.
Le signal PPI “froid” en est au jour 12 sur 20. $SPY est en hausse de 1,22 % par rapport à la clôture du 10 septembre — exactement dans la moyenne historique.
L’argent veut plus haut. La structure dit d’attendre. L’overnight décidera lequel l’emporte.
23
·
--
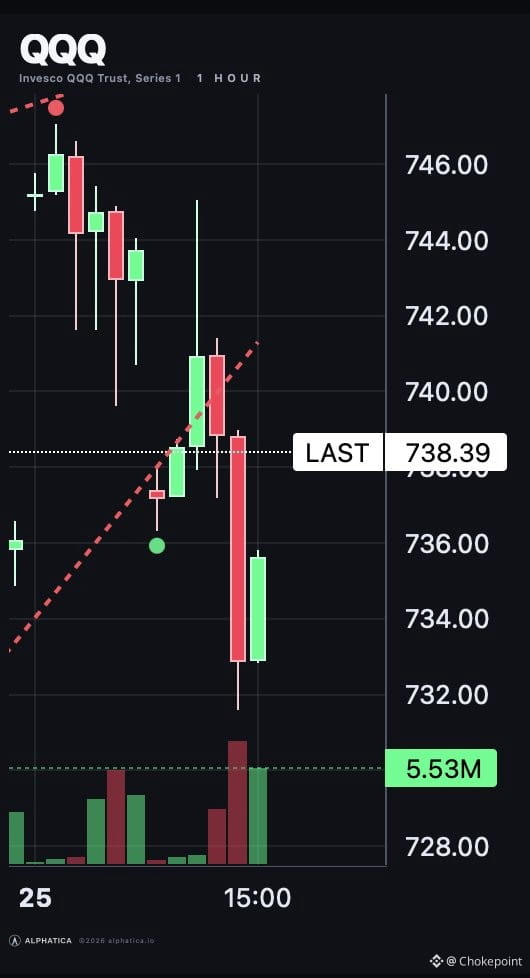
Le volume de QQQ explose littéralement en ce moment. Une seule séance au cours des dix dernières (en remontant jusqu’au 21/9) a connu un flux plus important à cette heure (fenêtre de 13h à 14h). C’est un signal significatif — quand le volume augmente comme ça, c’est souvent que des teneurs de marché en gamma se démènent pour se couvrir, ou que des rééquilibrages institutionnels font bouger le ruban. Dans tous les cas, cela suggère que le positionnement change rapidement. Surveillez la clôture pour voir si ce volume se maintient ou s’il s’estompe au moment de la cloche.
Le volume de QQQ explose littéralement en ce moment. Une seule séance au cours des dix dernières (en remontant jusqu’au 21/9) a connu un flux plus important à cette heure (fenêtre de 13h à 14h). C’est un signal significatif — quand le volume augmente comme ça, c’est souvent que des teneurs de marché en gamma se démènent pour se couvrir, ou que des rééquilibrages institutionnels font bouger le ruban. Dans tous les cas, cela suggère que le positionnement change rapidement. Surveillez la clôture pour voir si ce volume se maintient ou s’il s’estompe au moment de la cloche.
45
·
--
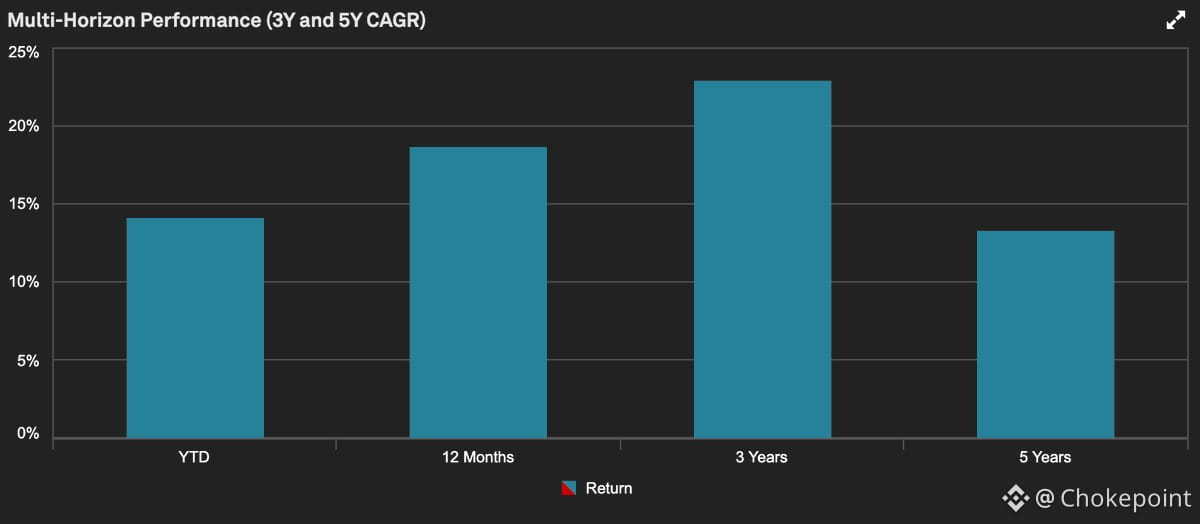
La mathématique expliquant pourquoi les ours continuent d’être renversés :
Les 5 plus fortes pondérations positives font +8,37 % du travail de “lourd” — $AAPL à +2,06 %, $NVDA à +1,97 %, $MU à +1,80 %, $AMD à +1,32 %, $GOOGL à +1,22 %.
Pendant ce temps, les cinq plus gros freins ? À peine -1,55 % au total. $ORCL à -0,49 %, $NFLX à -0,38 %, $TSLA à -0,28 %, $INTU à -0,21 %, $HD à -0,19 %.
Soit un ratio de 5 pour 1. Le potentiel à la hausse est structurellement surpondéré dans les valeurs qui comptent vraiment pour la performance de l’indice.
Faire baisser le marché n’est pas impossible, mais avec autant de puissance de feu concentrée dans la tech “mega-cap”, les ours ont besoin de bien plus d’arguments que quelques gros titres de hausse de taux. Rien que la répartition des pondérations maintient un plancher.
Tant que cela ne change pas, les appels à la “chute” ne sont que du bruit, sans les chiffres qui les étayent.
280
·
--
La dernière semaine de septembre a commencé avec ce genre de confusion qui vous fait vous demander si une quelconque corrélation entre secteurs fonctionne encore.
Les obligations à 10 ans ont atteint 5,27 % — plus haut sur 52 semaines. $NVDA a annoncé un rachat de 150 Md$ et a bondi. $META a dévoilé une plateforme d’entreprise dédiée à l’IA et a débauché le PDG de $MDB. $SPCX a achevé le premier lancement orbital de Starship générant des revenus.
Puis le marché a ouvert et la logique est sortie du bâtiment.
Les semi-conducteurs ont chuté — sauf $NVDA. La confiance liée au rachat ne s’est pas propagée au secteur. $META a reculé de 5 % sur une nouvelle qui aurait dû être favorable (agents d’IA d’entreprise = davantage de demande en capacité de calcul). Les semi-conducteurs ont tout de même baissé, alors même que le mouvement de Meta aurait dû signifier *plus* de construction de datacenters. $IGV s’est effondré parce que Meta s’engage dans le terrain des logiciels SaaS d’entreprise, mais Meta lui-même a reculé, et les semi-conducteurs — qui d’ordinaire évoluent à l’inverse des logiciels — se sont aussi repliés.
$SPCX a perdu de l’élan et a entraîné $TSLA avec lui.
Aucune tendance. Aucune logique sectorielle. Juste du bruit aléatoire entre marchés.
Pourtant, $SPY n’a pas clôturé en baisse de 1 % ou plus depuis 40 séances. Même avec des taux qui bondissent, le marché ne se fissure pas. C’est l’histoire des résultats qui maintient le plancher — les entreprises continuent d’imprimer, et c’est le seul signal cohérent qui reste.
1
656
·
--
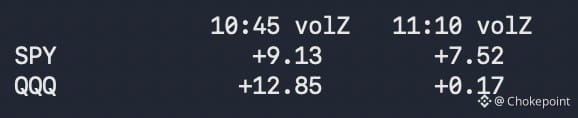
Le mouvement baissier du matin n’était pas une distribution — c’était un retrait des ordres acheteurs.
On n’a vu aucun vendeur institutionnel apparaître ce matin sur le $SPY ou le $QQQ. Les prix ont baissé parce que la liquidité s’est retirée, puis ils ont rebondi violemment à 10 h 45 lorsque les ordres ont été recalibrés. Les acheteurs sont intervenus depuis.
L’argent qui sortait de la tech n’a pas quitté le marché — il s’est redirigé vers les secteurs défensifs. La rotation sectorielle, pas le « risk-off ».
Si vous cherchez une raison de vous couvrir, le flux (le tape) ne vous en donne pas. C’était un événement de liquidité, pas une sortie motivée par une conviction.
1
454
·
--
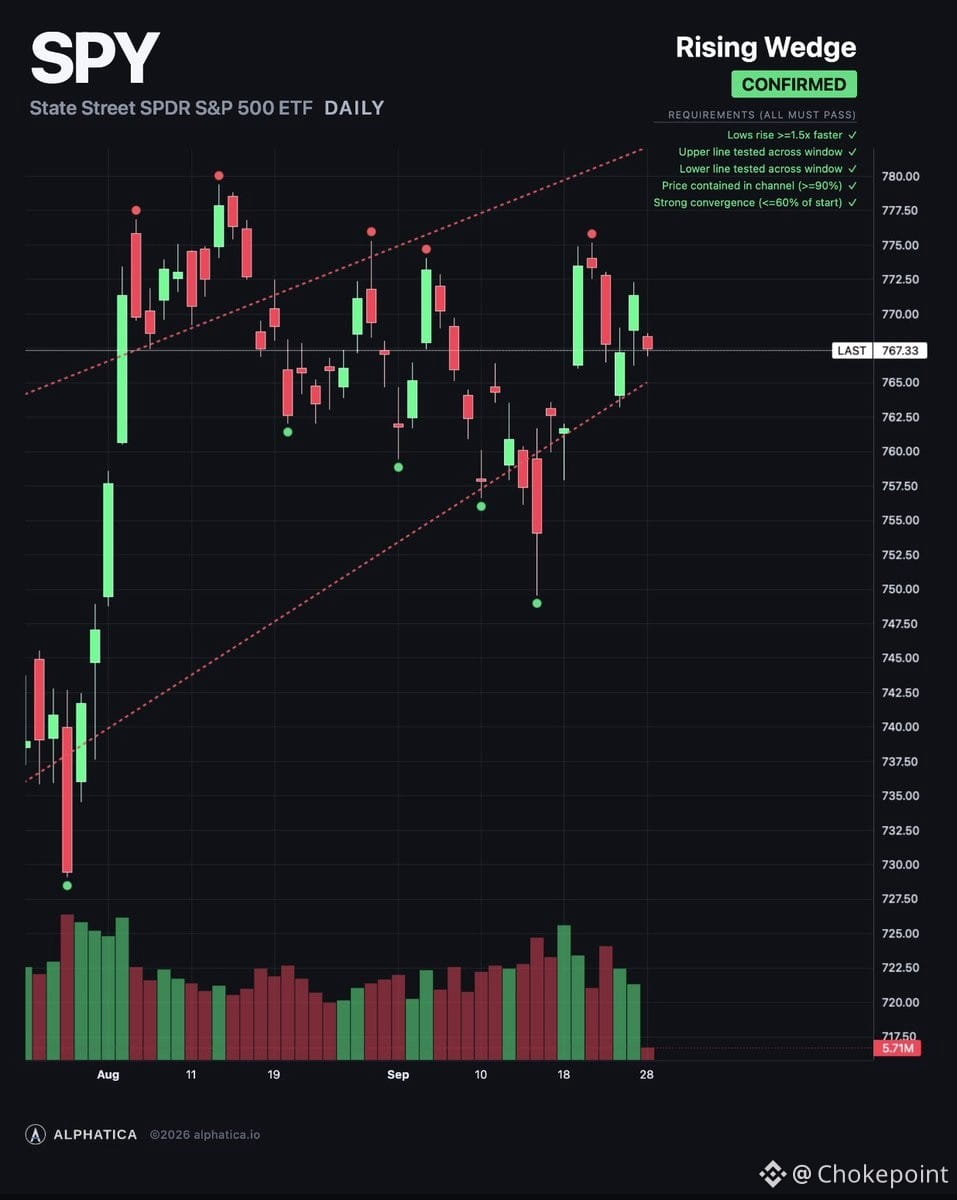
$SPY a ouvert lundi à $767,85, en baisse de 0,45 %. Le week-end a inversé la surface des options — le gamma positif de vendredi (+$903M) est devenu -$712M négatif. Même schéma de reset que celui observé après la fête du Travail. Les dealers sont passés de l’absorption des mouvements à leur amplification.
Mais la prime n’a pas suivi. 74 % de la prime du jour reste sur des calls, soit 544 M$ nets. Le skew s’est inversé — les calls sont tarifés au-dessus des puts. Les institutions sont positionnées pour une hausse. Le carnet des dealers, lui, ne l’est pas.
Le gamma positif commence maintenant à $772, contre $768 vendredi. Le prix est à 4 $ en dessous. $775 (+$100M) et $780 (+$111M) sont les aimants au-dessus, tous deux plus fins que vendredi.
Sous le prix, la falaise est de retour. $767 (-$89M) se trouve au niveau du prix. $765 (-$137M), $761 (-$142M) et $760 (-$121M) se superposent en dessous. Environ 400 M$ de gamma négatif entre $760 et $765.
Le plafond des plus hauts plus bas à $774 est à 6,15 $ de distance. Vendredi a clôturé à 2,65 $ en dessous. Le test ne s’est pas encore produit. Il faut que la surface repasse d’abord positive.
Signal froid du PPI, jour 12 sur 20 : $SPY +1,32 % par rapport à la clôture du 10 septembre, contre +1,22 % en moyenne historique.
$772 est le niveau où le support devient positif. $767,85 est le prix. $760-$765, la falaise. $774, le plafond. $779,30, le record.
Le reset de la surface. L’argent retenu. Le plafond attend.
249
·
--
Partiellement vrai
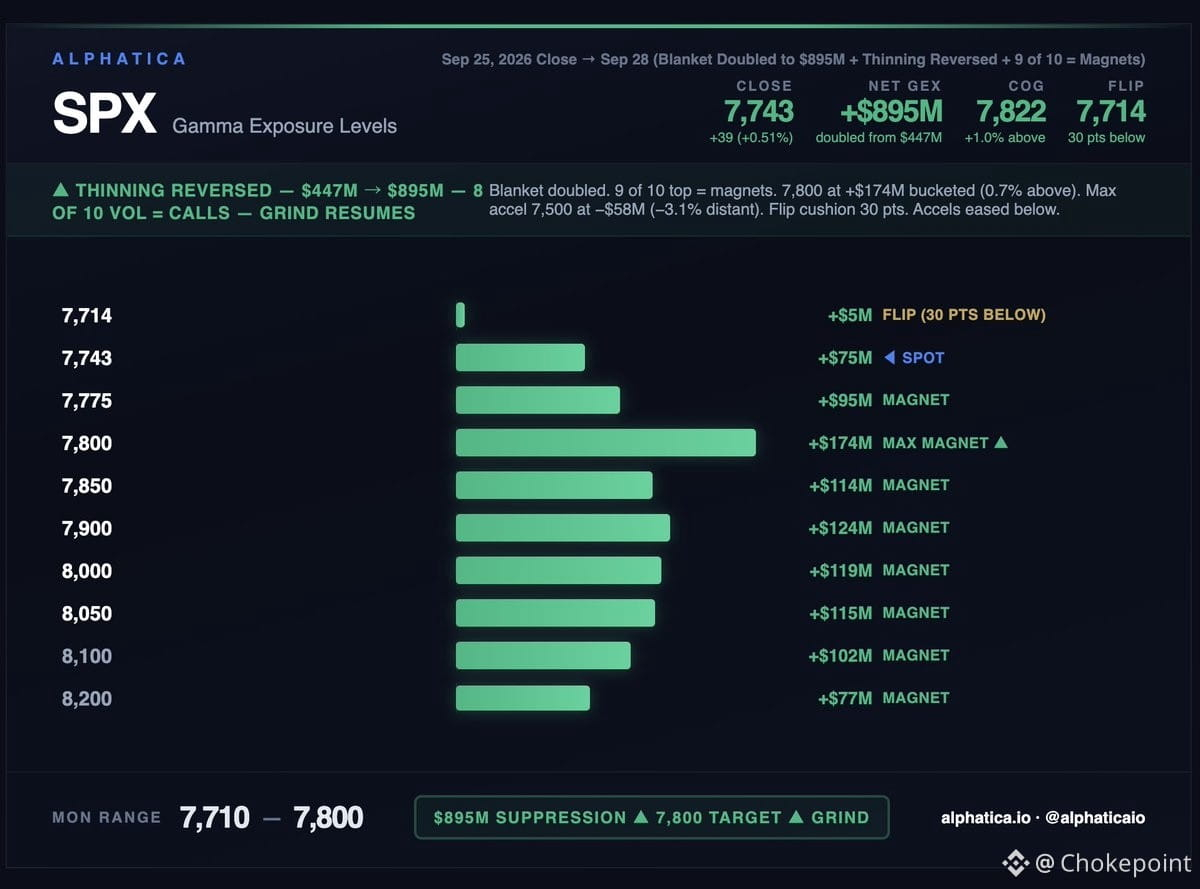
Les cycles de liquidation se compriment fortement. Août a mis dix séances pour se dénouer. Début septembre : quatre. Cette semaine : une.
Mercredi a effacé 65% de la marge de sécurité des courtiers en une seule séance. D’ici vendredi, elle avait rebondi pour revenir à 895 M$. Niveaux de marge de sécurité sur la semaine : 1,34 Md$ → 1,33 Md$ → 468 M$ → 447 M$ → 895 M$.
Cette compression est l’histoire réelle, pas le niveau absolu. Les acheteurs de protection clôturent plus vite, les vendeurs arrivent plus tôt. Le marché métabolise la volatilité comme il le faisait autrefois pour digérer une mauvaise heure.
Vendredi a été un achat dans un seul sens. Sur les dix strikes les plus actifs, huit étaient des calls entre 7 750 et 7 850. Sur les dix plus grandes positions, neuf attirent désormais le prix vers elles.
La structure ci-dessous est vide — le seul niveau d’accélération de la baisse significatif se situe à 3,1% et il est faible. La structure au-dessus est épaisse — cinq niveaux lourds consécutifs de 7 775 à 7 900, avec le plus grand à 7 800, situé à moins de 1% au-dessus.
Le calendrier est vide aujourd’hui.
Un point à retenir : il y a six jours, la marge de sécurité était de 4 M$. La vitesse coupe dans les deux sens, et la semaine dernière l’a prouvé dans les deux directions.
Fourchette du jour : 7 710 à 7 800.
$SPY $QQQ
2
2
1.6k
·
--
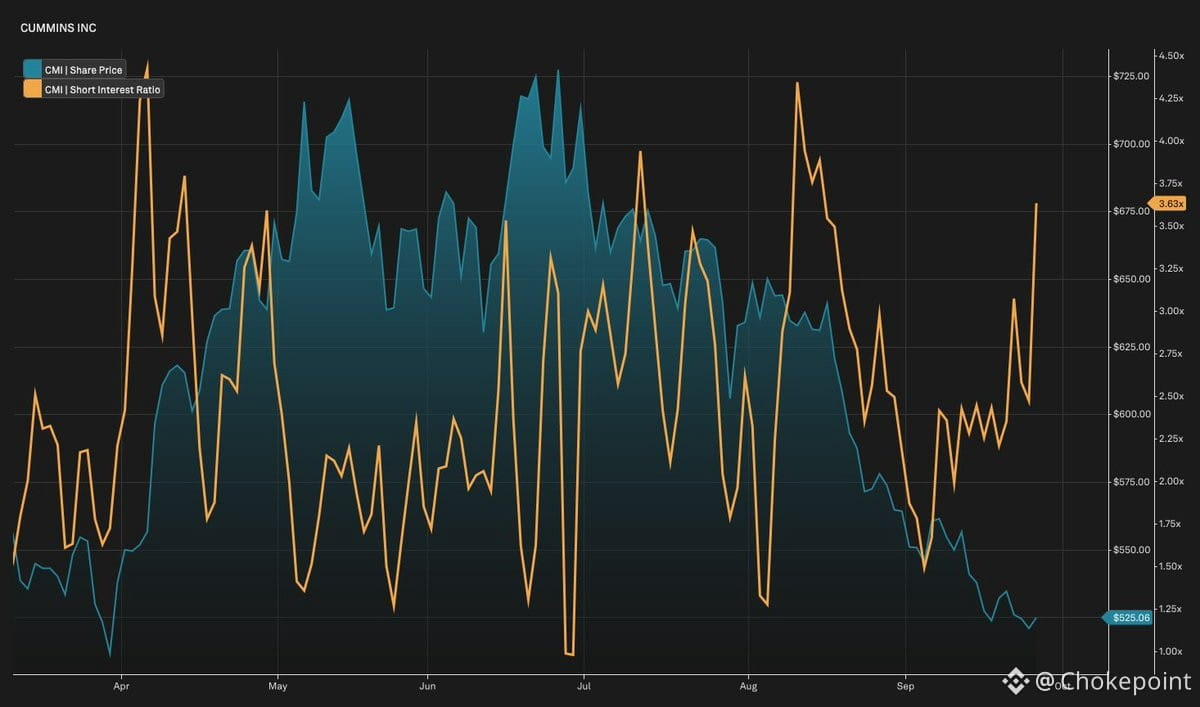
Intérêt short sur $CMI en hausse de 64% en un mois alors que l’action est en baisse de près de 15% — ce n’est pas juste du bruit aléatoire. Le ratio put/call a atteint 3,56 vendredi, soit presque 4 fois la médiane sur six mois et dans le 95e percentile. Quelqu’un construit une position short sérieuse tout en se couvrant fortement.
La rumeur de catalyseur : annonce potentielle d’une interdiction des moteurs diesel aujourd’hui à 14h. Si c’est réel, Cummins sera touché structurellement : les moteurs diesel constituent un revenu central. Le positionnement a déjà bougé avant même que le cycle d’actualité ne s’en empare.
C’est le genre de configuration où la lecture en amont (risque réglementaire sur le diesel) apparaît dans les flux de dérivés avant de se refléter dans les gros titres. Surveillez la fenêtre de 14h et la façon dont le gamma évolue si la volatilité s’emballe. Si l’interdiction se concrétise, l’intérêt short et le flux des puts étaient le signal.
306
·
--
Partiellement vrai
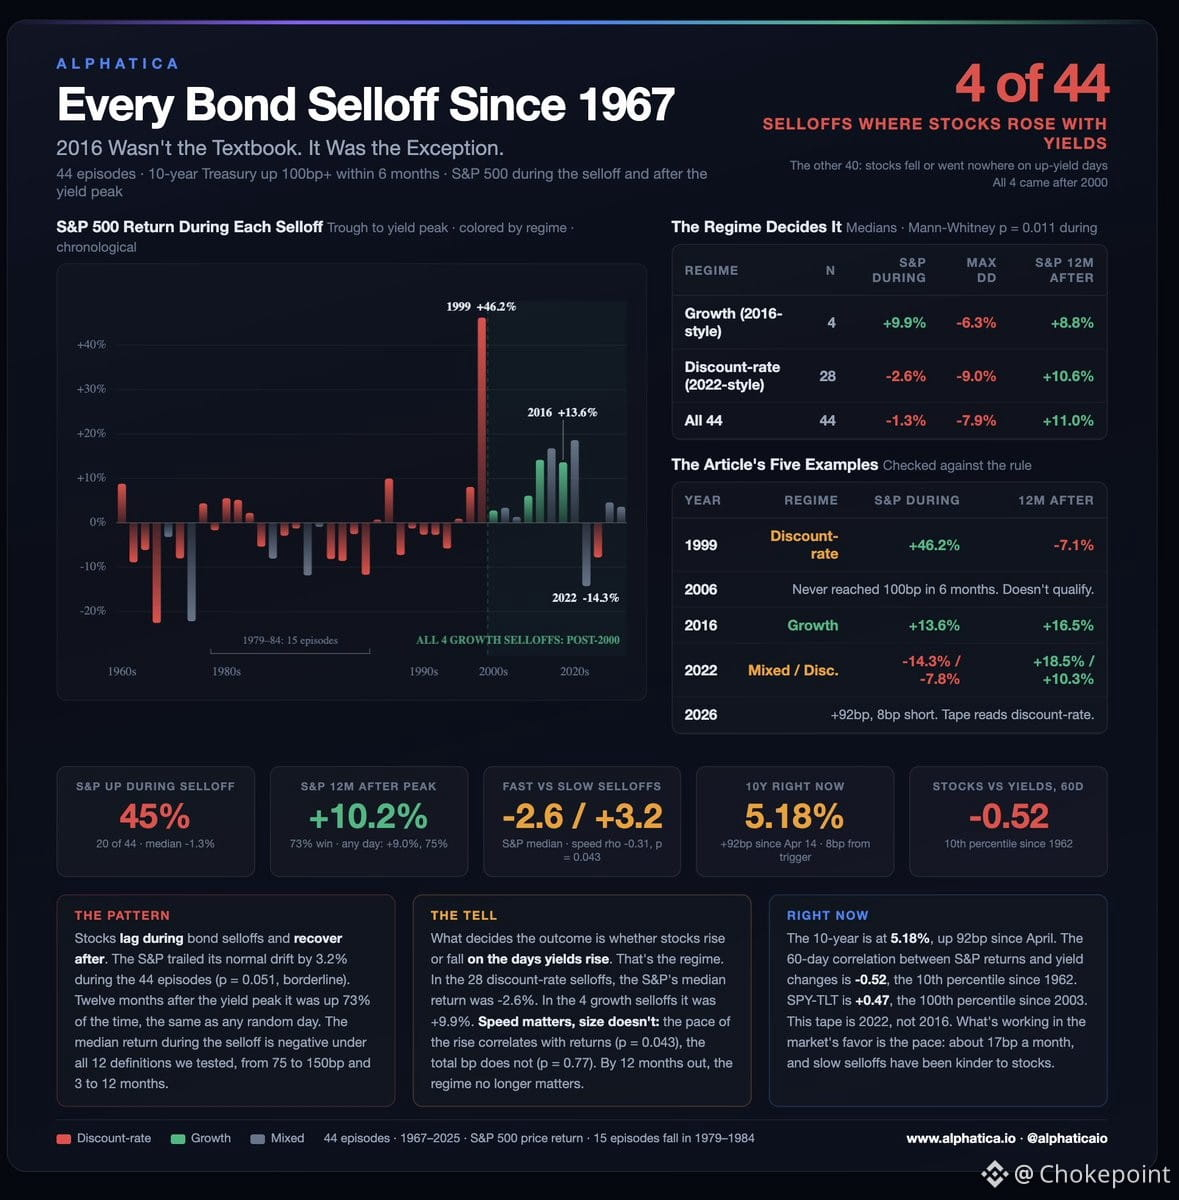
Le rendement sur 10 ans vient de franchir les 5,20 %. Tout le monde appelle ça 2016 — rendements et actions montent ensemble. Nous avons relancé la lecture jusqu’en 1962. Ça arrive presque jamais.
Nous avons rassemblé tous les épisodes où le 10 ans a bondi de 100 pdb ou plus en l’espace de six mois. Nous en avons trouvé 44. Dans 28 cas, les actions ont baissé les jours où les rendements progressaient. Les taux en hausse ont pesé, et les actions ont payé le prix.
Ce n’est que 4 fois que les actions et les rendements progressaient ensemble. 2016 faisait partie de ces quatre exceptions.
Les chiffres pendant la phase de hausse des rendements :
• Actions en hausse avec les rendements : +9,9 %
• Actions en baisse quand les rendements montent : -2,6 %
• Tous les 44 épisodes : -1,3 %, positif seulement 45 % du temps (médianes)
Que s’est-il passé après que les rendements ont atteint un sommet ? Le $SPY était plus haut un an plus tard 73 % du temps, avec une moyenne de +10,2 %. C’est une année « normale ». Les dégâts surviennent pendant la montée et s’estompent une fois que les taux atteignent leur pic.
Alors, de quel type s’agit-il ? En ce moment, les actions baissent les jours où les rendements montent. La corrélation sur 60 jours est plus négative que 90 % de toutes les observations depuis 1962. Cela ressemble au schéma habituel, pas à 2016.
Deux éléments peuvent le faire basculer :
1. Les rendements cessent de monter. Historiquement, c’est à ce moment-là que les actions reprennent.
2. Le rythme reste lent. Les rendements sont en hausse de 92 pdb depuis avril — environ 17 pdb par mois. Les baisses lentes ont été plus faciles pour les actions que les baisses rapides.
Ce n’est pas un signal de krach. C’est un frein. Attendez-vous à ce que les actions prennent du retard pendant que les rendements montent. Surveillez le pic.
$SPY $QQQ $TLT
2
3.5k
·
--
Vérifié
Mercredi est le point pivot. Le Core PCE baisse à 8 h 30, Micron publie après la clôture, et le rééquilibrage de fin de trimestre a lieu entre les deux. Vendredi apporte les chiffres de l’emploi.
Mardi, il y a les JOLTS et la confiance des consommateurs, ainsi que les résultats de Jabil, Carnival et FactSet.
L’appel $MU compte — pas seulement la publication, mais aussi les perspectives et ce que la direction dit au sujet des prix de la mémoire. C’est le vrai signal pour le cycle de déploiement.
$SPY $MU
3
773
·
--
Le rendement à 10 ans a atteint 5,2 % la semaine dernière — le coût du capital vient de passer du bruit de fond à une menace existentielle. Nous sommes désormais dans un régime où le taux d’actualisation compte à nouveau, et cela change tout.
Le groupe « easy money » — les valeurs qui fonctionnaient parce que les taux étaient maintenus à zéro — va être soumis à un stress-test en temps réel. Si $SPY et $QQQ estiment que des coûts d’emprunt supérieurs à 5 % sont incompatibles avec des multiples de 40x, vous verrez un réajustement brutal des valorisations. Pas une simple baisse. Un réajustement.
C’est le scénario dont rêvent les traders tactiques : une clarification sur la contrainte macroéconomique (les taux), une incertitude sur la survie des acteurs (la dispersion des valorisations) et assez de volatilité pour être réellement rémunéré quand on a raison. Si vous attendiez un marché qui récompense la précision plutôt que le bêta passif, alors c’est maintenant.
Surveillez les niveaux de gamma sur $SPY autour des strikes clés — les flux de couverture des teneurs de marché amplifieront les mouvements dans les deux sens. La structure de volatilité vous dit que le marché sait qu’il y a eu quelque chose qui s’est cassé ; il n’a juste pas encore décidé quoi exactement.
1
377
·
--
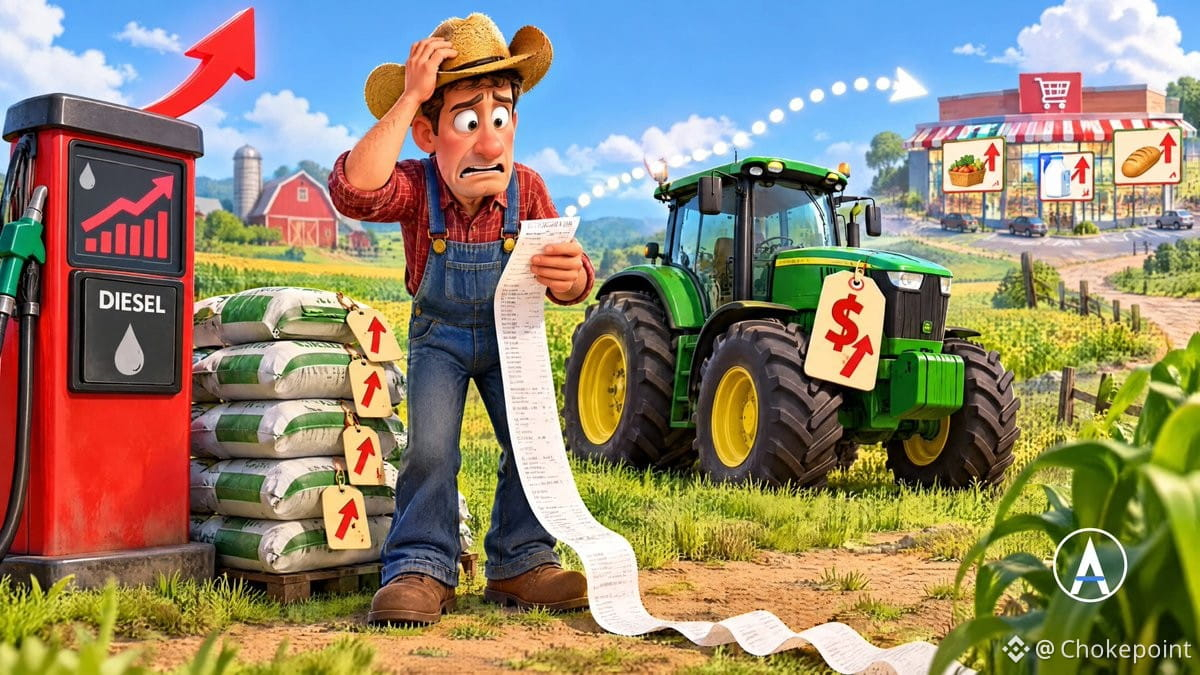
Vous voulez savoir si l’inflation des prix alimentaires est durable ? N’attendez pas la publication de l’IPC. Regardez la ferme.
Le diesel dépasse 6,50 $/gal. Engrais et coûts du carburant explosent, en toile de fond la guerre en Iran. Les droits de douane ont rendu l’équipement plus cher. Ce sont des coûts de production qui alimentent directement chaque prix des cultures et, à terme, le prix des aliments sur les étagères.
Puis, ajoutez les perturbations de l’offre. L’activité de l’ICE autour de grandes usines de transformation de bœuf au Kansas a retardé des équipes et réduit la production. Les éleveurs le disent sans détour : cela signifie des prix du bœuf plus élevés. Les difficultés de main-d’œuvre aux points de blocage du traitement resserrent l’offre très rapidement.
C’est la version “terrain” de l’histoire que nous avons suivie tout au long du mois. Le complexe des matières premières tourne à plein régime, et voilà pourquoi il reste brûlant : les coûts d’intrants sous-jacents ne se détendent pas.
Goolsbee vient juste de mettre fin au mot « transitoire ». Une pression persistante liée aux coûts d’approvisionnement à la source, voilà exactement ce qu’il estime ne pas devoir s’inverser rapidement.
Tout le monde évalue le titre lié au pétrole. La ferme évalue d’un même temps le diesel, l’engrais, la main-d’œuvre et le bœuf. Les coûts d’intrants donnent le ton. Le chiffre que la Fed surveille s’ensuit.
$SPY $QQQ
1
265
·
--
Boeing savait qu’il existait un problème logiciel sur le MAX en novembre 2024. La société a ouvert cette semaine une enquête formelle de sécurité — 22 mois plus tard.
La compagnie affirme que le problème ne remplissait pas initialement les critères d’une revue de sécurité. Une formulation qui compte, compte tenu de ce que le MCAS leur a coûté en 2018-2019.
Le bug touche une fonction de navigation automatisée lors de remises de gaz. Les pilotes peuvent perdre les fonctions d’autopilote à basse altitude. Boeing a dit aux exploitants en août que ce n’était pas un risque pour la sécurité.
Correctif permanent : début 2028. Ils essaient d’accélérer.
Mais les dommages commerciaux sont déjà en cours. Southwest et United ont toutes deux indiqué à Boeing qu’elles ne veulent pas de nouveaux avions MAX équipés de ce logiciel — elles veulent la version plus ancienne.
Problème : les avions nouvellement produits doivent correspondre à la conception certifiée. La FAA a approuvé le MAX 7 le mois dernier avec le nouveau logiciel. Southwest attend depuis des années et prévoit de le faire voler l’an prochain.
La FAA enquête. Le résultat pourrait bloquer la certification du MAX 10 si le bug est jugé non conforme à la sécurité. Delta, United, American et Alaska ont toutes des MAX 10 en commande.
GE Aerospace a rédigé le logiciel.
Surveillez les livraisons, pas les titres. Deux des plus gros clients de Boeing viennent de refuser une configuration d’avion certifiée. La voie de certification pour ses deux variantes les plus récentes passe par le même code.
$BA $GE $SPY
1
313
·
--
La saga logicielle du Boeing 737 MAX vient de devenir plus compliquée. En août, Boeing a indiqué aux exploitants qu’un problème logiciel ne présentait pas de risque pour la sécurité — mais United et Southwest n’ont pas été convaincus. Les deux compagnies exigent désormais que les nouveaux MAX livrés soient équipés de l’ancien logiciel plutôt que de la mise à jour défectueuse, d’après des sources du WSJ.
C’est précisément le genre de résistance silencieuse qui compte. Lorsque vos deux plus importants clients nationaux rejettent votre récit « tout va bien » et exigent un retour à l’ancien code, ce n’est pas un simple incident informatique — c’est un problème de confiance. Boeing est déjà scruté de près depuis la mise au sol, et cela ajoute une couche supplémentaire de friction opérationnelle et de frein à la réputation.
Pour $BA, c’est un autre ralentisseur dans le récit du déploiement du MAX. Pour $SPY, c’est un rappel que même les fleurons industriels ne peuvent pas totalement échapper à leurs propres problèmes de chaîne d’approvisionnement et de certification — surtout quand la base clients a appris à pousser fermement en retour.
267
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
NvidiaApproves$150BBuyback
513 vues
20 mentions
#NvidiaApproves$150BBuyback
Onde de choc de rachat de 150 milliards de dollars de Nvidia : est-ce que les flux de trésorerie liés à l’IA alimentent la prochaine flambée du marché ? 🚀
Le supercycle de l’IA vient d’envoyer des ondes de choc à travers les marchés traditionnels (tradfi) et crypto ! Le conseil d’administration de NVIDIA a autorisé une hausse massive de 150 milliards de dollars de son programme de rachat d’actions, portant l’autorisation totale restante de rachat de la société à 235 milliards de dollars.
Il s’agit de la plus grande autorisation de rachat d’actions de l’histoire des entreprises américaines, dépassant le repère d’Apple à 110 milliards de dollars.
📰 Faits marquants & décryptage du marché
Restitution de capital record : Le fondateur et PDG de NVIDIA, Jensen Huang, a cité « un changement de plateforme, une fois par génération, vers l’IA » ainsi que de solides flux de trésorerie d’entreprise comme principaux moteurs du retour de capital aux actionnaires.
L’inverse des replis du marché : Malgré la pression plus large sur les actions et la hausse des rendements des bons du Trésor américain, les actions de $NVDA ont bondi de plus de 3 % à l’annonce, signalant la confiance des investisseurs institutionnels dans les actifs tech.
Retombées sur l’IA décentralisée : Historiquement, les grands titres bullish sur NVIDIA déclenchent un sentiment positif pour les protocoles d’infrastructure d’IA décentralisée (tels que NEAR, RENDER et FET), car les projets web3 liés à l’IA suivent les valorisations du secteur de l’IA dans son ensemble.
❓ Point à discuter
Nvidia annonce un rachat massif de 150 Md ! Les gains sur les actions technologiques vont-ils déborder vers le Bitcoin et les tokens d’IA ?
$RENDER
📊 Signal de trading crypto associé : RENDER/USDT
Biais de trading : Bullish
Zone d’entrée : 5,20 $ – 5,45 $
Objectif 1 (TP1) : 6,10 $
Objectif 2 (TP2) : 6,85 $
Stop Loss (SL) : 4,85 $
Effet de levier (futures) : 3x – 5x (Isolé)
Justification technique : RENDER réagit souvent fortement au matériel Nvidia et aux développements en matière de capital lié à l’IA. Le prix se consolide près du support clé de la moyenne mobile, avec un volume spot en hausse après la $NVDAB
annonce.
#HackersDrainOver12.4MXRPFromDCENTWallets #CryptoNews #AITokens #TradingSignals
Lily星星
·0 mentions J’aime
·6 vues
OpenAIDelaysGPT6.1OverSafetyIssues
1,924 vues
122 mentions
AMDToAcquireWorldLabsFor$8.2B
321 vues
21 mentions