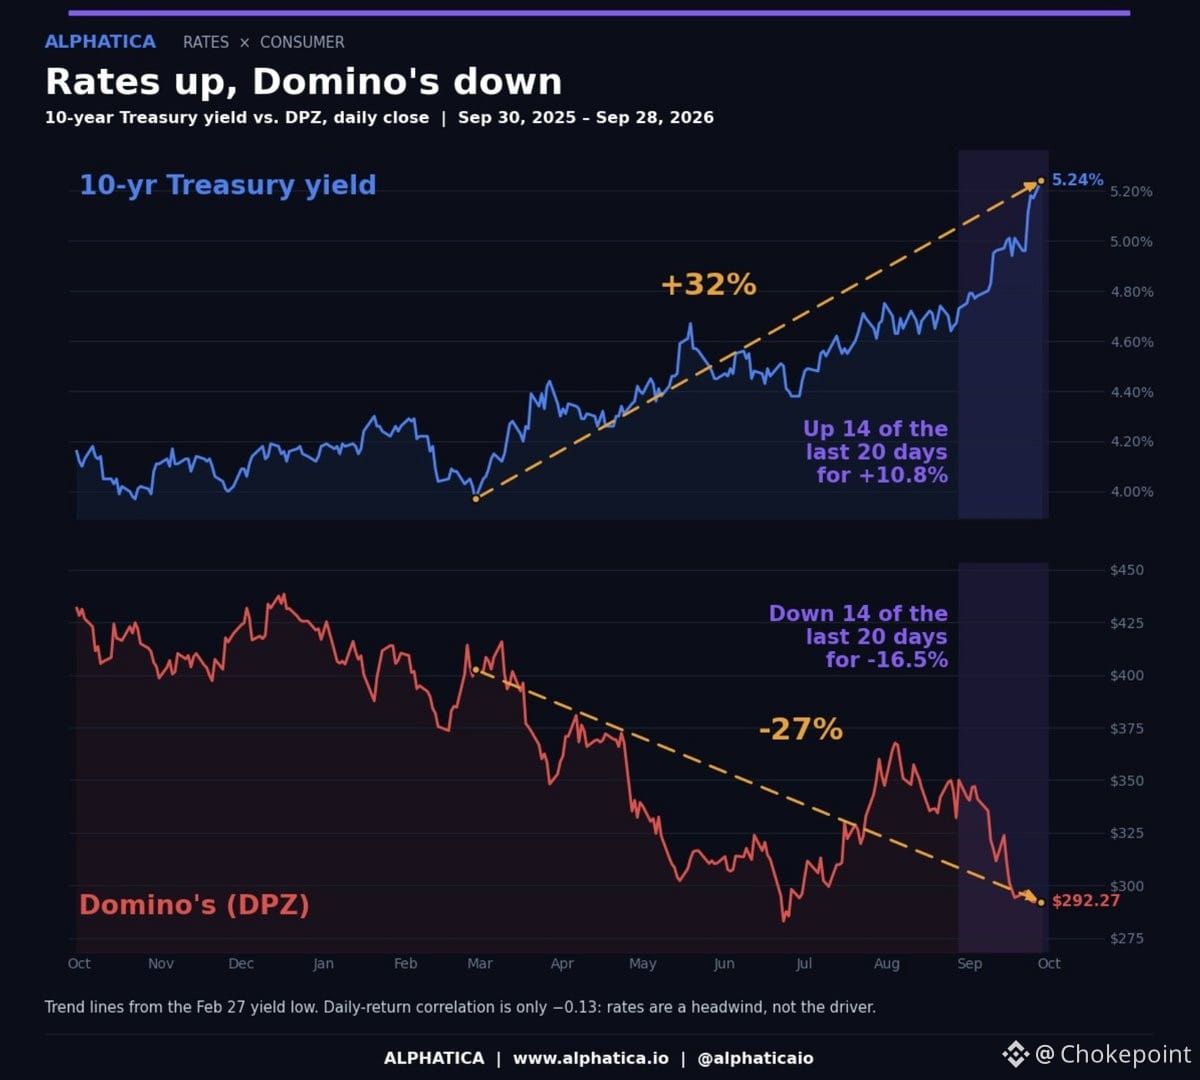
Domino's est devenu un simple jeu de sensibilité aux taux, et la corrélation est presque mécanique. Depuis février, le rendement à 10 ans a progressé de 32% tandis que $DPZ recule de 27% — des images miroir à partir du même point de départ. Sur les 20 dernières séances, les rendements ont augmenté 14 fois et Domino's est tombé 14 fois. Ce n’est pas du bruit, c’est une lecture structurelle.
Le scénario est simple : DPZ porte de la dette, s’appuie sur un flux de trésorerie prévisible et se négocie comme un proxy d’obligations quand les taux bougent. Chaque hausse d’un point du 10 ans comprime le multiple et réévalue les actions. Le marché y voit un flux de revenus fortement « levierisé », pas une histoire de croissance.
Le trade se joue sur le découplage. Quand les rendements se stabilisent ou s’infléchissent, ou lorsque le marché décide que la génération de cash de DPZ justifie un multiple plus élevé malgré les taux, le rebond sera brutal. Pour l’instant, c’est une fonction à sens unique — les rendements montent, le titre baisse. Dès que cela se brise, le dénouement des positions sera violent. Quelqu’un de patient est en train de construire l’autre côté de la transaction.