

SKATS
864 Publications
SKATS
Signaler
Bloquer l’utilisateur
Ouvert au trading

Détenteur pour AUCTION
Trade fréquemment
1.7 an(s)
4 Suivis
344 Abonnés
1.3K+ J’aime
Publications
Portefeuille
Tous
Citations
Vidéos
Direct
PINNED
·
--
2021Ceci est plus qu’un portfolio. C’est un parcours construit sur la recherche, la patience et l’apprentissage continu. 📊
2021
Ceci est plus qu’un portfolio. C’est un parcours construit sur la recherche, la patience et l’apprentissage continu. 📊
1
9
3.3k
·
--
Voir la traduction
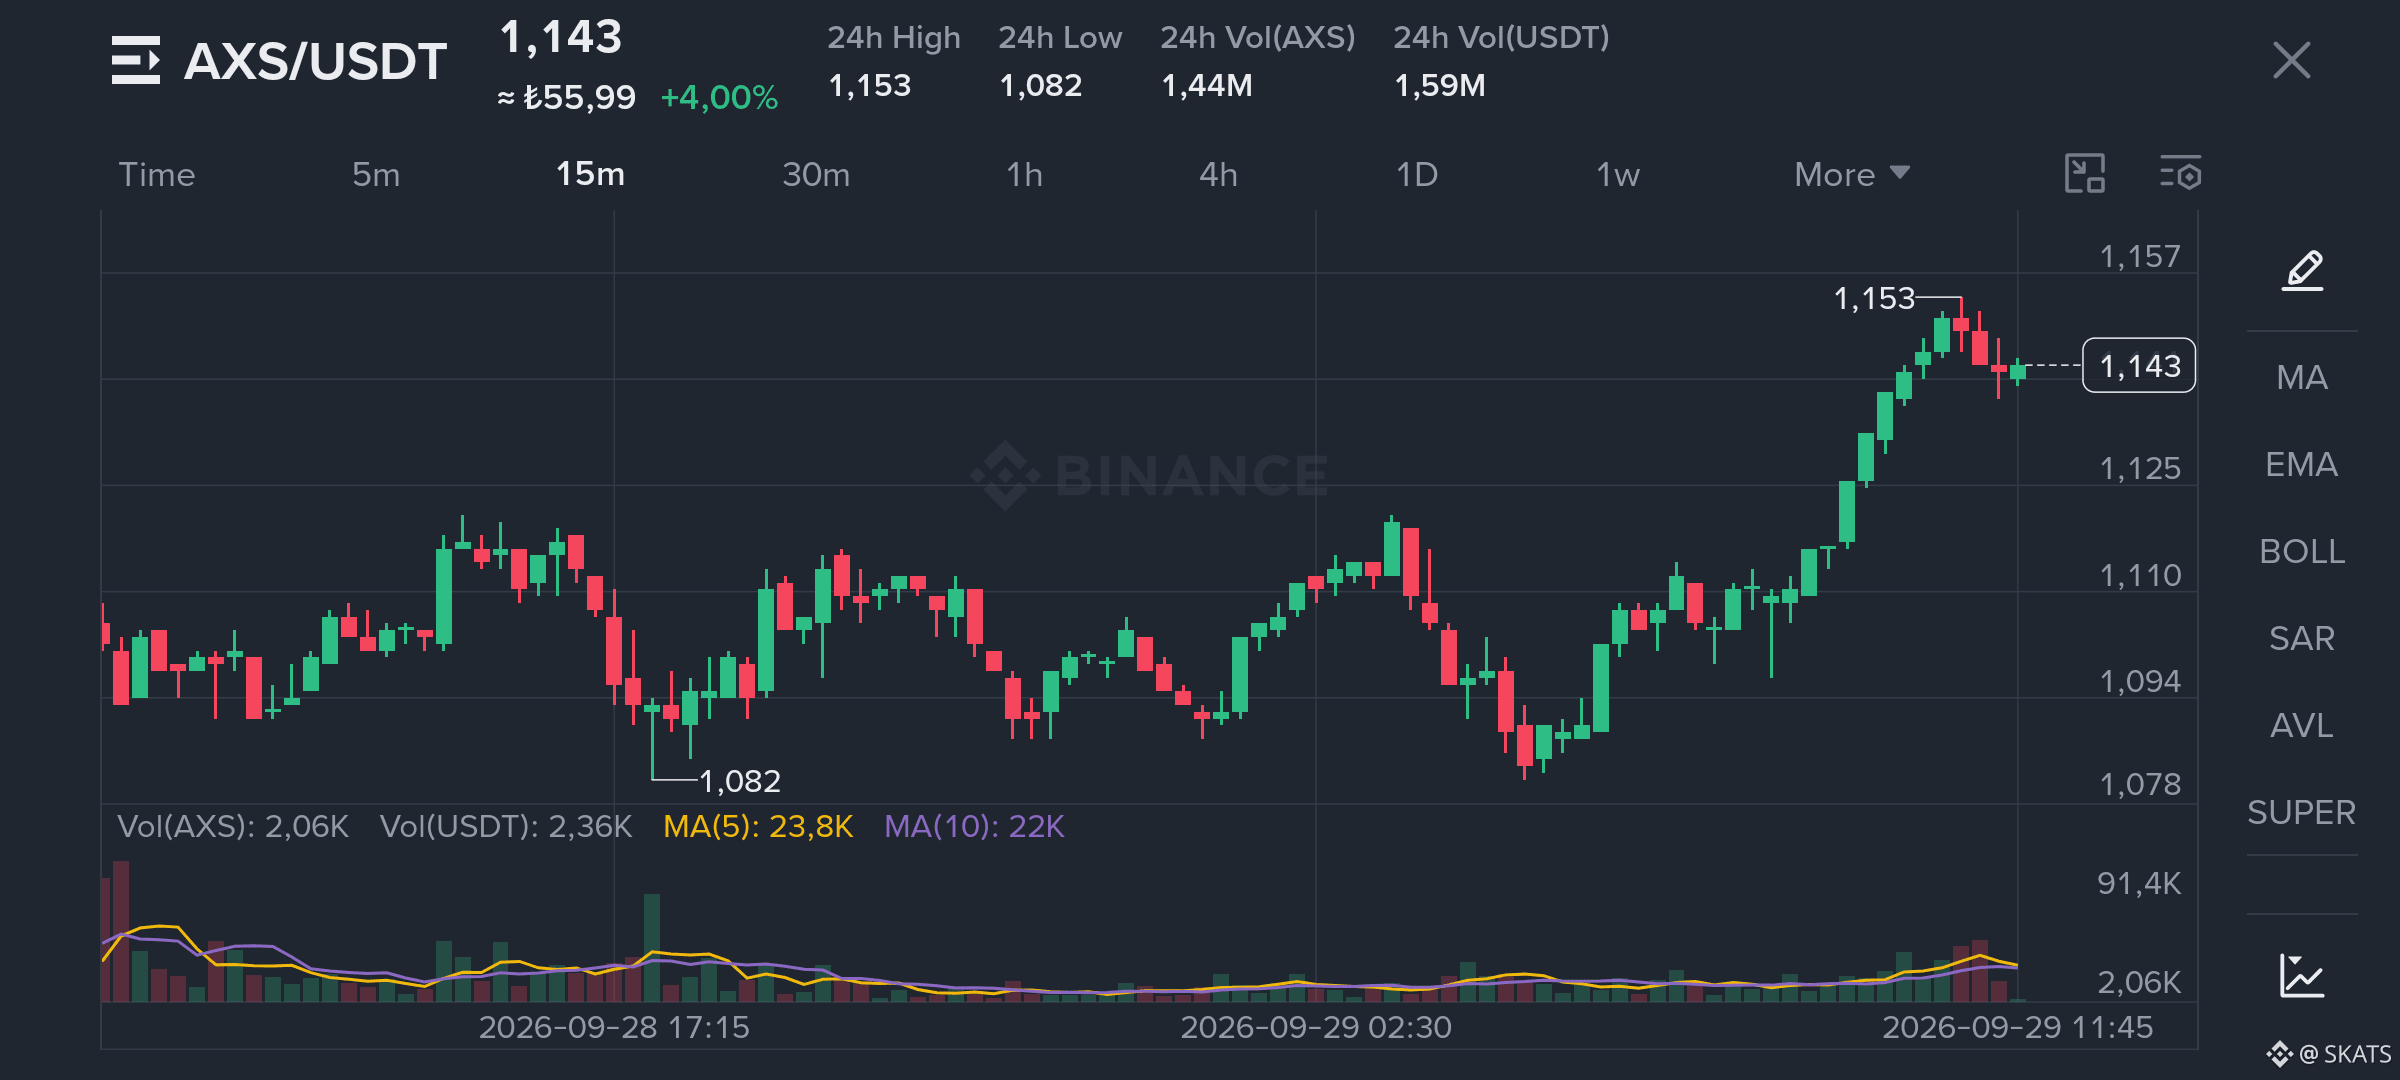
I’m looking at AXS right now and I have the 15-minute chart open. After 1.236, selling pushed it into the 1.154 area and it is now trying to hold around 1.16. There is some short-term pressure, but I’m not focused only on the candles.
I think the market may still be reading AXS through the old high-reward, high-sell-pressure cycle. But today’s structure is not the same.
What I care about is not simply how much AXS exists. I care about how quickly AXS moves from the reward side into real sell pressure.
That distinction matters. Even if the token count stays the same, slower conversion into sell pressure can change the balance the market has become used to.
Despite the pullback on the chart, I’m still watching the upside for now. If demand strengthens while supply turns into sell pressure more slowly than it used to, the market reaction could look very different from what people expect.
I think that is the blind spot in AXS.
Sometimes a move does not begin because there is less supply. It begins because the same supply reaches the market more slowly.
#AXS #CryptoMarket #Tokenomics
1
269
·
--
Haussier
Mon portefeuille Spot
2 / 300
10 USDT minimum
Public
G et P sur 7 j
(USDT)
-272.29
RSI sur 7 J
-3.51%
ASG
$8892.11
Taux de réussite
62.69%
2
103
·
--
Je pense que nous pourrions mesurer la sécurité des oracles avec de mauvais indicateurs
La plupart des gens se concentrent sur la vitesse, le nombre de sources de données, ou sur la rapidité avec laquelle une mise à jour atteint la chaîne
Ce qui m’intéresse à propos de Tellor est une question différente
Combien coûte le fait de maintenir des fausses données en vie assez longtemps pour créer une réelle conséquence économique
Un attaquant n’a pas besoin d’un mensonge pour survivre indéfiniment. Parfois, quelques blocs, une seule liquidation ou une transaction critique suffit
C’est pourquoi je ne considère pas Tellor uniquement comme un système qui délivre des données
Je m’intéresse davantage à la question de savoir si sa conception peut rendre une réponse fausse trop coûteuse à maintenir en vie assez longtemps pour avoir de l’importance
Pour moi, c’est un test bien plus important que la seule vitesse
Car le meilleur oracle n’est peut-être pas celui qui donne la bonne réponse en premier
Ce pourrait être celui qui rend la mauvaise réponse économiquement non viable
C’est la thèse de Tellor, celle que je trouve la plus intéressante
$TRB
#BinanceSquareFamily #TradingTales #TellorTributes
2
4.3k
·
--
Le 19 août, le Bitcoin se négociait autour de 64 000 $ et, le 25 août, il avait dépassé 81 000 $
Désormais, nous observons une configuration similaire, avec un mouvement des prix depuis la zone des 75 000 $ vers au-dessus de 86 000 $
À première vue, les deux rallyes se ressemblent. Je ne pense pas qu’ils soient identiques
Cette fois-ci, des parties du marché des altcoins s’accélèrent aussi, tandis qu’une forte demande liée aux ETF et un important rachat de positions courtes ajoutent une autre couche au mouvement
Ce qui m’intéresse, ce n’est pas le niveau de 86 000 $ en soi
La vraie question est jusqu’où le capital peut se diffuser au-delà du Bitcoin à partir d’ici
Deux rallyes peuvent produire un graphique similaire sans créer la même structure de marché
Dans l’un, la liquidité reste concentrée sur l’actif leader
Dans l’autre, l’appétit pour le risque commence à se réorienter sur l’ensemble du marché
Pour moi, la vraie confirmation serait une participation plus large des altcoins, un recul de la domination du BTC et une hausse du volume spot sur l’ensemble du marché
C’est à cet endroit que je commencerais à lire cela comme une rotation réelle du capital, plutôt que comme une simple réaction de prix
Peut-être que la vraie histoire ne sera pas l’endroit où ce rallye s’arrête, mais plutôt là où le capital ira ensuite
#Bitcoin #Altcoins #CryptoMarket
#TufanSalur
2
19.4k
·
--
Haussier
Vérifié
Tout le monde débat de la même chose autour des actions liées à l’IA
Combien de temps cette croissance peut-elle se poursuivre
Je me tourne vers autre chose
À mesure que la technologie se déploie, qu’est-ce qu’elle rend abondant et qu’est-ce qu’elle rend plus précieux
Nvidia a généré 96,2 milliards de dollars de chiffre d’affaires le trimestre dernier, dont 89 milliards provenant du Data Center : cela montre déjà à quel point la demande est forte. Broadcom, avec 16,7 milliards de dollars de revenus dans les semi-conducteurs destinés à l’IA, va dans le même sens
Mais je ne me concentre plus uniquement sur le produit lui-même
Je regarde les couloirs étroits que cette croissance doit emprunter
Le logiciel peut s’étendre. Le code peut être copié. Les modèles peuvent s’améliorer
En revanche, la capacité électrique, l’accès au réseau, la mémoire avancée, l’emballage et le refroidissement ne peuvent pas augmenter à la même vitesse
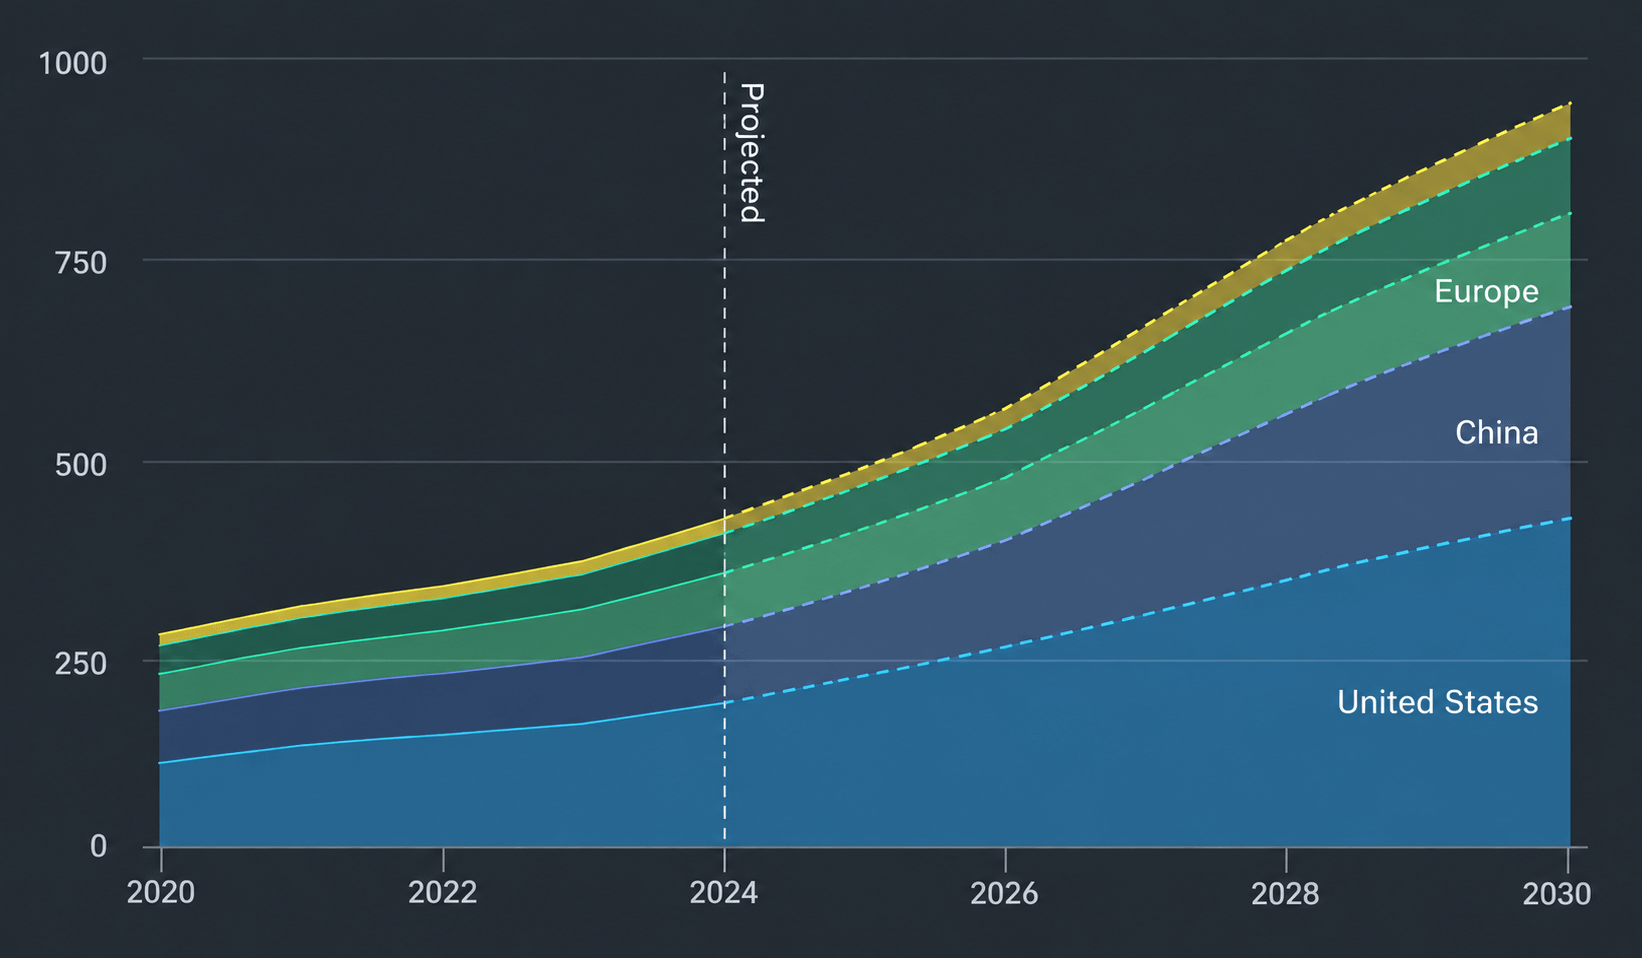
L’AIE prévoit que la consommation d’électricité des data centers passera d’environ 485 TWh en 2025 à près de 950 TWh d’ici 2030
C’est pourquoi je suis optimiste sur ce secteur, mais je n’observe pas chaque entreprise portant une étiquette “IA” de la même façon
Je m’intéresse davantage à ce que cette technologie ne peut pas multiplier facilement
Parce que plus la croissance s’accélère, plus les limites physiques deviennent visibles
Et parfois, le pouvoir de fixation des prix le plus fort ne se trouve pas du côté du produit dont tout le monde parle
Il se trouve à l’endroit étroit par lequel l’ensemble de l’expansion doit passer
Je pense que la première phase, c’était la course pour créer de l’intelligence
La prochaine phase pourrait concerner qui contrôle les ressources dont cette intelligence ne peut pas se passer
Donc, pour moi, la prochaine opportunité ne consiste pas à trouver une autre histoire d’IA
Il s’agit de dénicher la rareté qui ne disparaît pas à mesure que la croissance continue
Car plus une technologie se déploie à grande échelle, plus les éléments qui ne parviennent pas à suivre peuvent devenir précieux @Binance_Square_Official
#AIStocksWhatNext #AIInfrastructure #Nvidia #Binance #TufanSalur
Tout le monde débat de la même chose autour des actions liées à l’IA
Combien de temps cette croissance peut-elle se poursuivre
Je me tourne vers autre chose
À mesure que la technologie se déploie, qu’est-ce qu’elle rend abondant et qu’est-ce qu’elle rend plus précieux
Nvidia a généré 96,2 milliards de dollars de chiffre d’affaires le trimestre dernier, dont 89 milliards provenant du Data Center : cela montre déjà à quel point la demande est forte. Broadcom, avec 16,7 milliards de dollars de revenus dans les semi-conducteurs destinés à l’IA, va dans le même sens
Mais je ne me concentre plus uniquement sur le produit lui-même
Je regarde les couloirs étroits que cette croissance doit emprunter
Le logiciel peut s’étendre. Le code peut être copié. Les modèles peuvent s’améliorer
En revanche, la capacité électrique, l’accès au réseau, la mémoire avancée, l’emballage et le refroidissement ne peuvent pas augmenter à la même vitesse
L’AIE prévoit que la consommation d’électricité des data centers passera d’environ 485 TWh en 2025 à près de 950 TWh d’ici 2030
C’est pourquoi je suis optimiste sur ce secteur, mais je n’observe pas chaque entreprise portant une étiquette “IA” de la même façon
Je m’intéresse davantage à ce que cette technologie ne peut pas multiplier facilement
Parce que plus la croissance s’accélère, plus les limites physiques deviennent visibles
Et parfois, le pouvoir de fixation des prix le plus fort ne se trouve pas du côté du produit dont tout le monde parle
Il se trouve à l’endroit étroit par lequel l’ensemble de l’expansion doit passer
Je pense que la première phase, c’était la course pour créer de l’intelligence
La prochaine phase pourrait concerner qui contrôle les ressources dont cette intelligence ne peut pas se passer
Donc, pour moi, la prochaine opportunité ne consiste pas à trouver une autre histoire d’IA
Il s’agit de dénicher la rareté qui ne disparaît pas à mesure que la croissance continue
Car plus une technologie se déploie à grande échelle, plus les éléments qui ne parviennent pas à suivre peuvent devenir précieux @Binance Square Official
#AIStocksWhatNext #AIInfrastructure #Nvidia #Binance #TufanSalur
2
15.9k
·
--
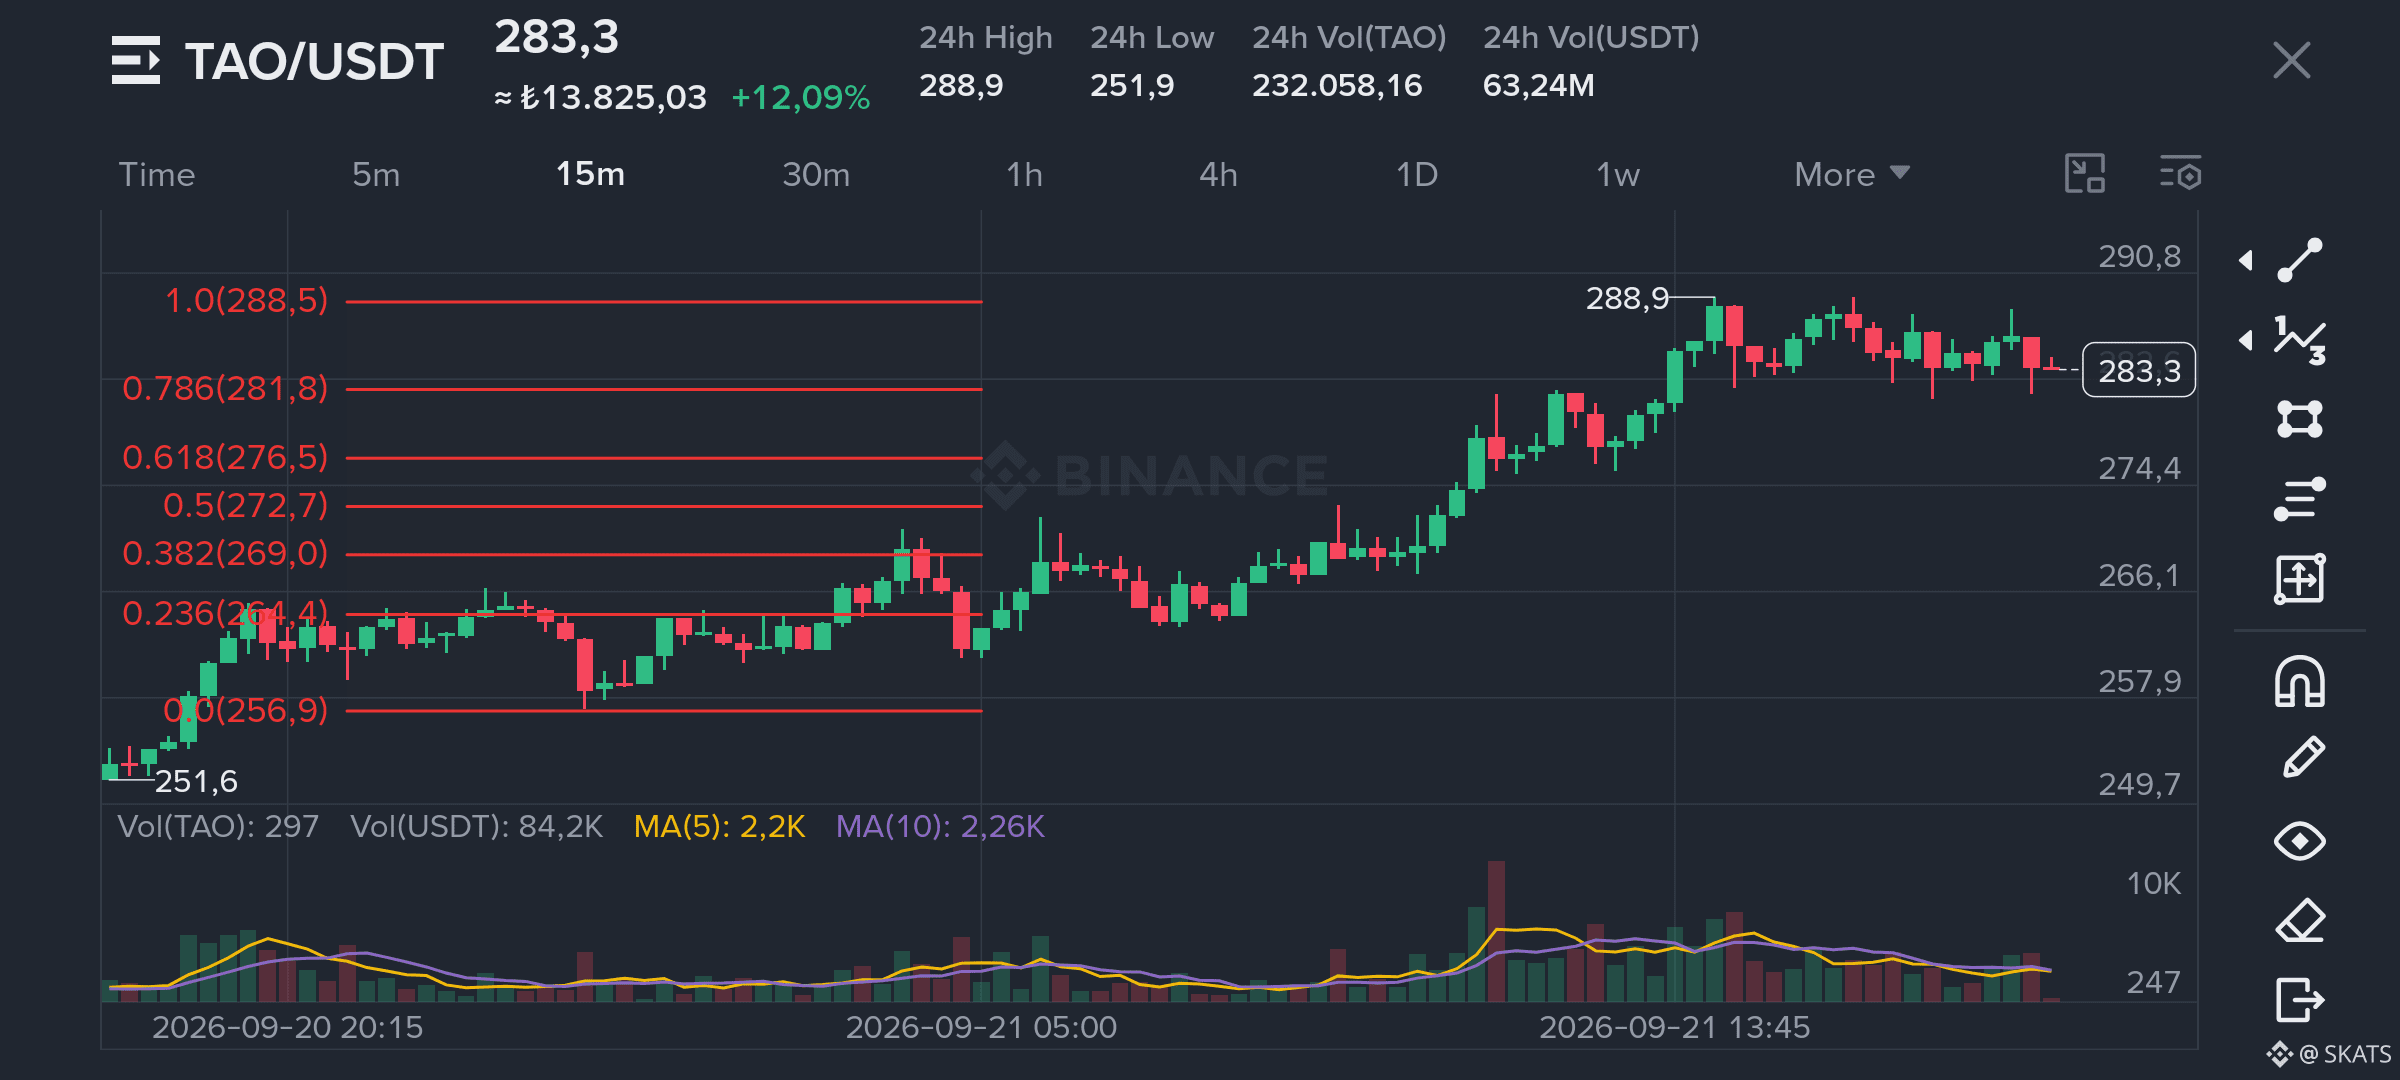
Quand je regarde le graphique TAO, je ne suis pas intéressé à expliquer le prix. Tout le monde peut déjà le voir.
Ce qui me trotte, c’est la façon dont le capital pourrait commencer à prendre des décisions à l’intérieur de Bittensor au fil du temps.
Construire une technologie solide ne suffira peut-être pas. Différents sous-réseaux se disputent aussi l’attention et le capital, et cela me pose un problème plus intéressant.
Si un système continue de récompenser ce qui paraît déjà le plus fort, il risque de finir par perdre quelque chose qui n’a tout simplement pas encore eu assez de temps pour faire ses preuves.
Le capital se dirige naturellement vers ce qui a déjà montré des résultats. Mais quand la même préférence se répète encore et encore, les gagnants attirent plus de capital, gagnent plus de visibilité, puis attirent encore plus de capital.
À un moment donné, Bittensor pourrait ne pas seulement sélectionner ce qui est le meilleur. Il pourrait aussi renforcer encore davantage ce que les gens croient déjà être le meilleur.
C’est cet équilibre que je surveille avec TAO.
La qualité à long terme du réseau ne dépend peut-être pas uniquement de la manière dont il récompense les sous-réseaux les plus forts. Elle pourrait aussi dépendre de la place qu’il laisse à des idées encore précoces, incertaines ou simplement différentes.
Si le capital arrive à la même conclusion trop vite, le système peut sembler efficace tout en perdant lentement sa capacité à découvrir quelque chose de nouveau.
Le consensus peut donner au capital le sentiment d’être plus sûr, mais on trouve souvent une nouvelle valeur avant qu’un consensus n’existe.
Alors quand je regarde TAO, je ne pense pas seulement à quelle partie du réseau attire davantage l’attention.
Je me demande combien de temps Bittensor peut laisser une idée différente survivre avant que le marché ne comprenne pleinement si elle avait raison ou tort.
Parce que la qualité d’un réseau n’est peut-être pas mesurée par la vitesse à laquelle tout le monde parvient à la même conclusion.
Peut-être qu’elle se mesure à la quantité d’espace qu’on laisse à une idée non encore prouvée pour faire ses preuves.$TAO
#TAO #Bittensor #Crypto #Binance
#TufanSalur
3
10.5k
·
--
La plupart des gens verront probablement le mouvement de S&P Global visant à acquérir OpenZeppelin comme un autre signe du rapprochement de la finance traditionnelle avec la crypto
Je l’aborde sous un angle différent
Quand les produits financiers deviennent programmables, je pense que la façon dont on mesure le risque devra aussi évoluer
Dans la finance traditionnelle, nous examinons généralement l’émetteur, le bilan, les garanties et la partie qui assure la conservation. La finance on-chain ajoute une autre couche à l’ensemble de ces éléments : le code lui-même
Une obligation tokenisée peut avoir un émetteur solide, un rendement attrayant et des garanties solides, mais si le contrat intelligent qui gère la propriété, les transferts ou l’accès présente une faiblesse critique, une partie du risque peut se situer là où l’analyse traditionnelle ne saisit pas pleinement la réalité
C’est pour cela que l’accord de S&P Global visant à acquérir OpenZeppelin m’intéresse. Non seulement parce qu’une autre grande entreprise financière se rapproche de la crypto, mais parce que cela révèle quelque chose de plus fondamental
À mesure que la finance devient programmable, la qualité du code pourrait cesser d’être un simple détail technique et devenir partie intégrante du produit financier lui-même
Cela pourrait aussi modifier les questions que les institutions se posent avant d’engager des capitaux. Il ne s’agira peut-être plus seulement de savoir qui a émis l’actif, mais aussi qui a vérifié le code qui le sous-tend
La tokenisation est souvent décrite comme le fait de transférer des actions, des obligations, des fonds et d’autres actifs vers une infrastructure blockchain. Mais le fait de placer un actif sur la chaîne ne rend pas automatiquement son risque plus facile à comprendre
Cela peut créer un nouveau type de risque que le capital doit encore apprendre à mesurer
Alors, peut-être que la prochaine étape de la finance on-chain n’est pas simplement d’ajouter davantage d’actifs aux blockchains
Elle pourrait consister à rendre les risques contenus dans le code suffisamment mesurables pour que de grands capitaux puissent leur faire confiance
Si cela se produit, l’infrastructure qui vérifie le code financier pourrait éventuellement devenir aussi importante que celle qui l’exécute
#Tokenization #DigitalAssets #SmartContracts #Binance
2
23.1k
·
--
Haussier
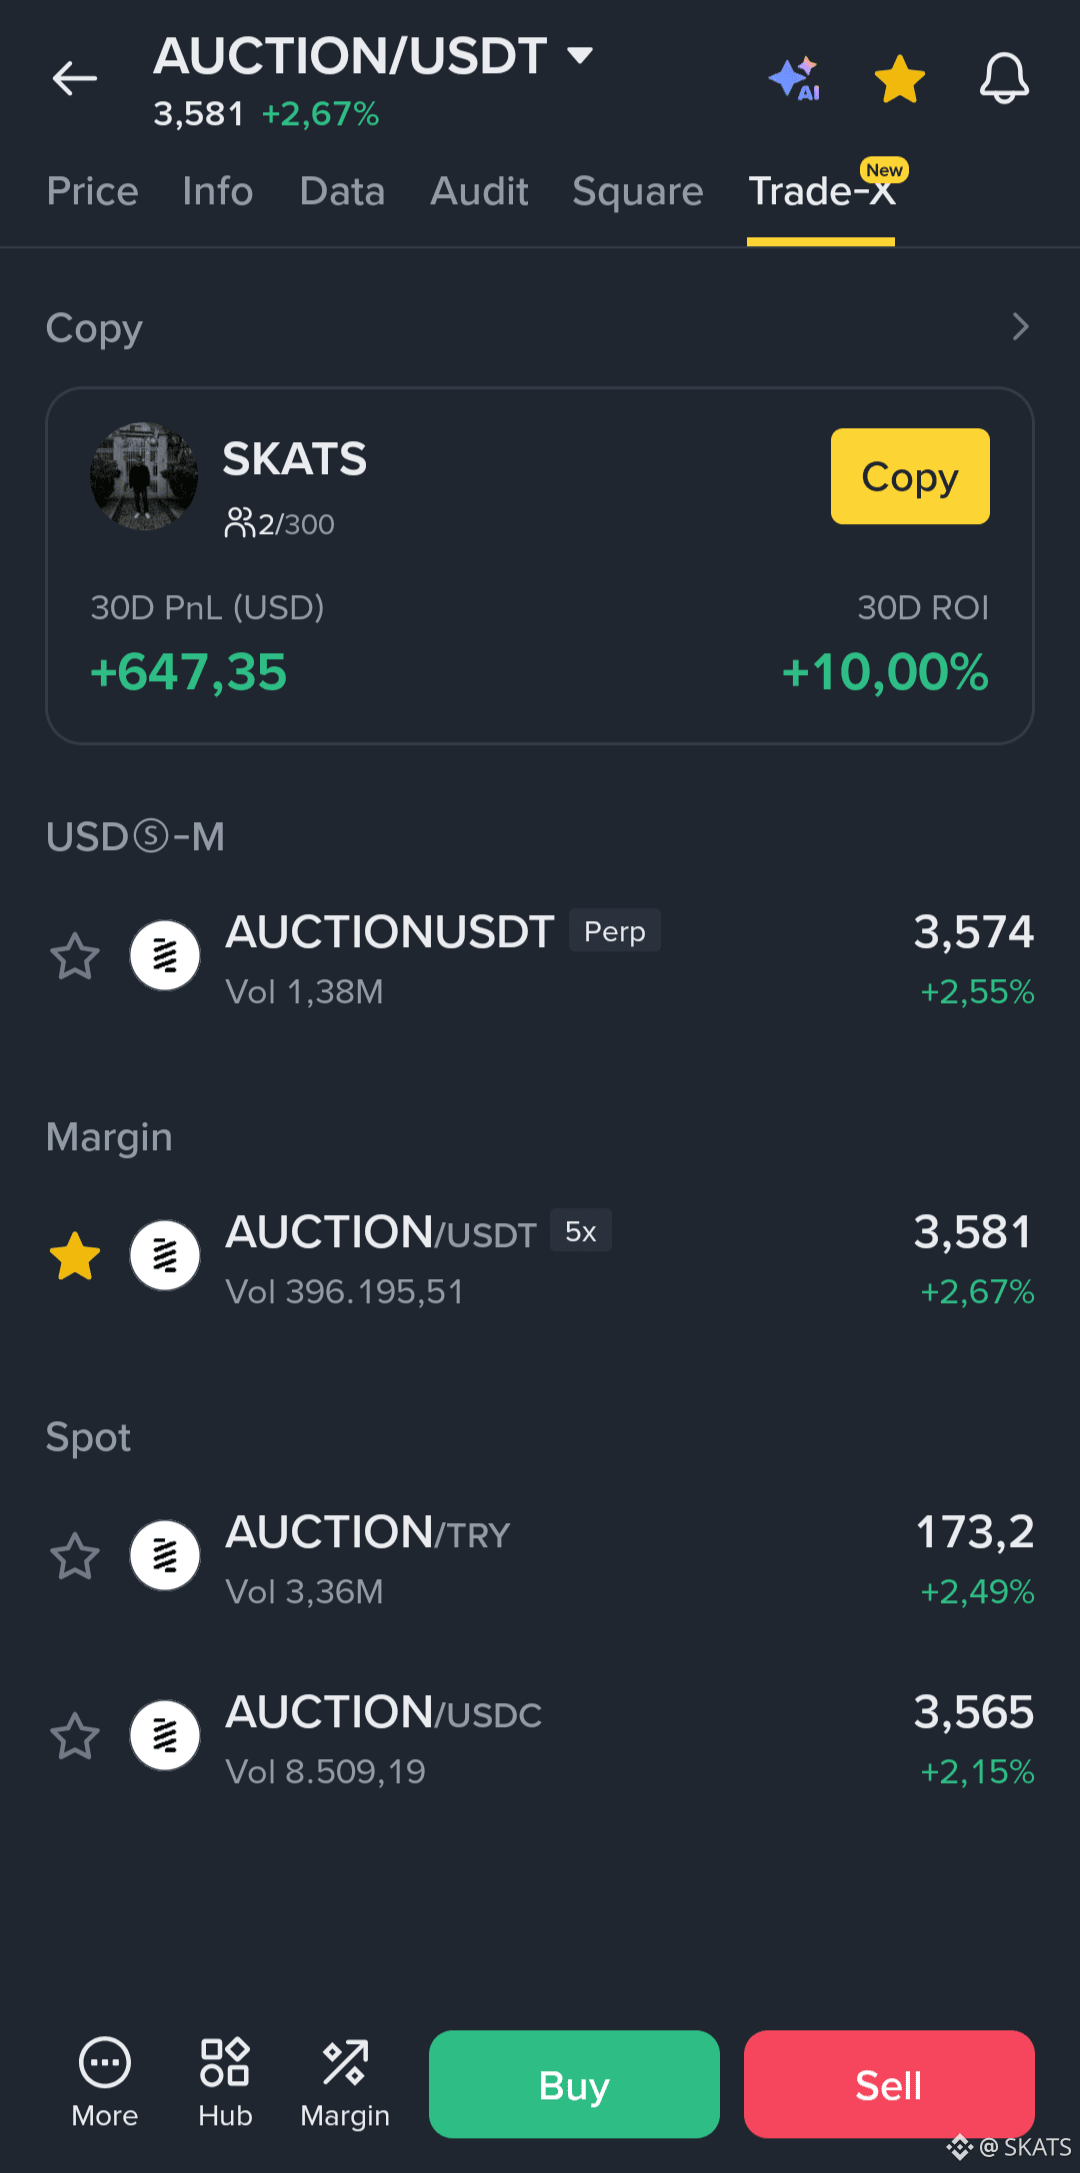
Ma stratégie d’AUCTION est maintenant active dans la section Copie.
Les chiffres sont déjà à l’écran, donc je n’en écrirai pas un épique par-dessus. Le marché est déjà assez dramatique 😄
$AUCTION #Binance
Ma stratégie d’AUCTION est maintenant active dans la section Copie.
Les chiffres sont déjà à l’écran, donc je n’en écrirai pas un épique par-dessus. Le marché est déjà assez dramatique 😄
$AUCTION #Binance
Les chiffres sont déjà à l’écran, donc je n’en écrirai pas un épique par-dessus. Le marché est déjà assez dramatique 😄
$AUCTION #Binance
2
18.2k
·
--
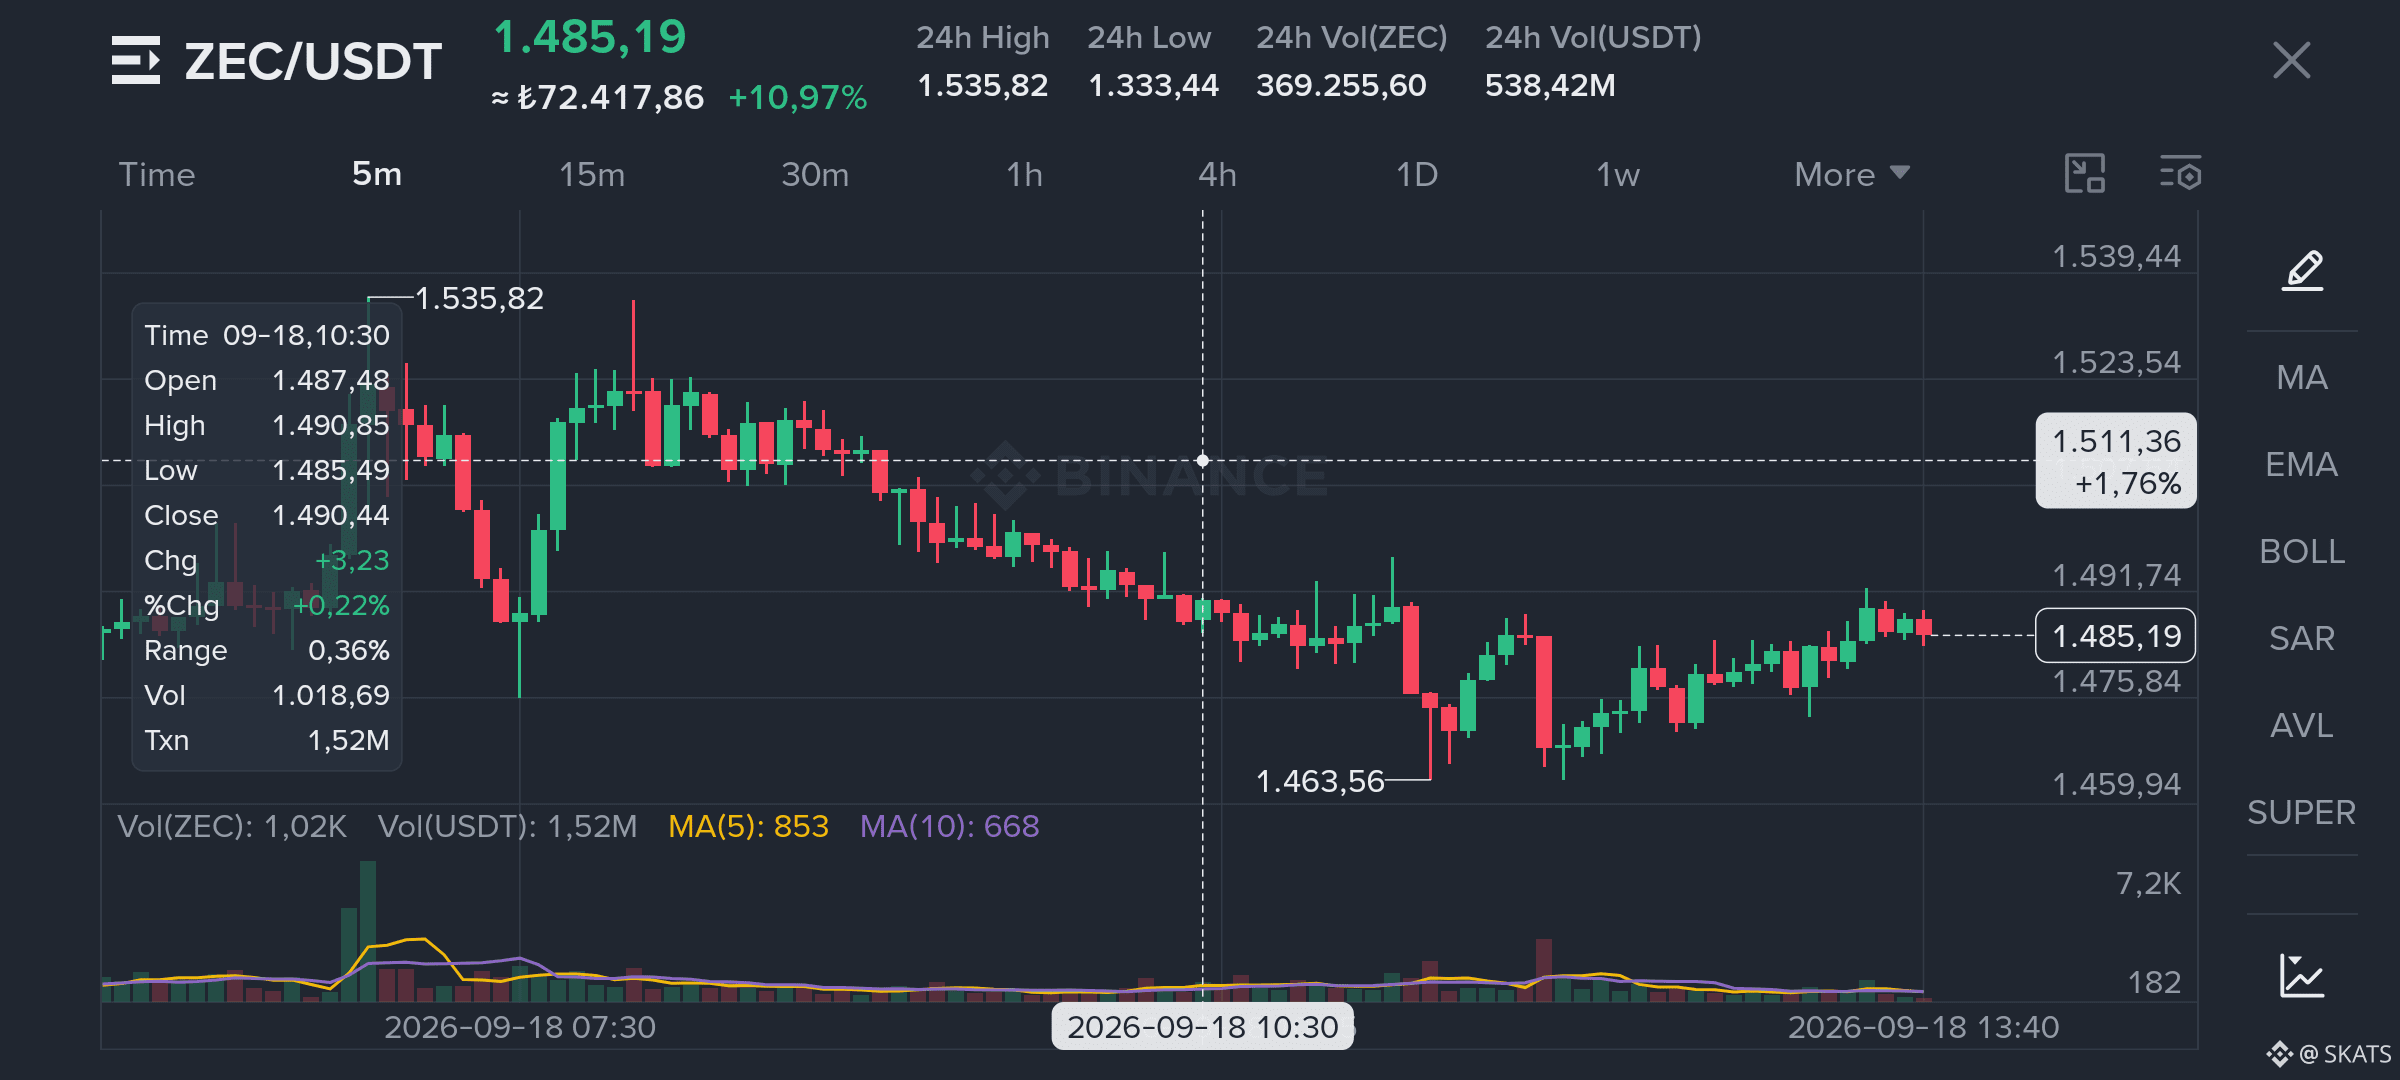
Avec la ZEC, je m’intéresse moins à la vitesse à laquelle le prix a bougé, et davantage à la manière dont ce mouvement a redistribué les positions sur le marché.
Nous avons vu un mouvement à deux chiffres en 24 heures, une expansion claire des volumes, et le prix a testé la zone des 1 535 avant de se stabiliser autour de 1 485.
Les liquidations de positions courtes ont peut-être accéléré une partie de ce mouvement.
Mais je ne réduirais pas tout le mouvement à cela.
Parce que plusieurs choses ont changé en même temps.
Le capital placé beaucoup plus bas est désormais assis sur des profits significatifs.
Et de l’argent frais, qui ne voulait pas manquer le mouvement, est entré à un coût de référence bien plus élevé.
Et du côté short, certaines positions ont peut-être été forcées de sortir, ou ont réduit leur exposition au risque.
Donc, même si le prix a bougé, quelque chose d’autre a changé avec lui :
Le niveau auquel différents participants commencent à se sentir mal à l’aise.
Cela compte davantage pour moi maintenant.
Après un mouvement fort, le prix n’a pas toujours besoin de davantage d’argent pour continuer à avancer.
Parfois, il lui suffit que des positions existantes commencent à se comporter différemment.
Si les acheteurs précédents n’ont pas envie de prendre leurs profits tout de suite, les nouveaux acheteurs peuvent tolérer le premier repli, et si les shorts ne reconstruisent pas immédiatement une exposition agressive, le marché peut commencer à accepter une fourchette de prix plus élevée.
Mais l’inverse peut tout aussi bien se produire, très vite.
Si les acheteurs tardifs deviennent le premier groupe à perdre en conviction, ce qui semble fort aujourd’hui peut devenir fragile très rapidement.
Donc je ne regarde pas la ZEC en me disant :
« Les shorts ont été liquidés, donc ça monte. »
Je me pose une autre question.
Qui est le plus susceptible d’être forcé de changer de décision en premier ?
Le capital plus ancien, installé sur des profits ?
Le capital plus récent, entré à un prix plus élevé ?
Ou le côté short qui essaie de reconstruire son exposition ?
Car parfois, le prochain mouvement n’est pas déterminé par le camp le plus fort.
Il est déterminé par le camp qui devient le premier mal à l’aise.
#ZEC #MarketStructure #Binance
2
5.3k
·
--
Vérifié
Une des premières idées de la crypto était simple :
Si vous détenez les clés, vous détenez véritablement l’actif.
Cette idée a déplacé la responsabilité financière des institutions vers l’individu.
Des années plus tard, quelque chose de intéressant se produit dans l’autre sens.
Deutsche Bank prépare un service de conservation d’actifs numériques destiné à des clients institutionnels. Dans le cadre du plan, la gestion des portefeuilles et des clés privées pour le Bitcoin, l’Ether et certains stablecoins fera partie du service qu’elle fournira.
Mais ce n’est pas le Bitcoin qui a retenu mon attention.
C’est le fait qu’une banque se prépare à prendre la responsabilité des clés.
Pour un individu, contrôler les clés peut signifier l’indépendance. Pour une institution, cela signifie la responsabilité.
Qui contrôle l’accès, et qui assume la responsabilité en cas de problème ?
À un moment donné, le problème cesse de ne porter que sur le fait de stocker l’actif.
Vous devez aussi conserver la responsabilité.
Je pense que c’est l’une des dimensions de la crypto institutionnelle qui est trop souvent négligée.
Pendant des années, nous avons débattu de la question de savoir si les banques achèteraient du Bitcoin, le mettraient à leur bilan ou offriraient aux clients un accès à celui-ci.
Peut-être que le changement le plus important se produit ailleurs.
Les banques n’adoptent peut-être pas seulement la crypto. Elles pourraient transformer un nouveau type de responsabilité né de la crypto en un service financier.
Et cela devient encore plus intéressant si les actions, les obligations, les fonds et d’autres actifs sont progressivement transférés vers une infrastructure on-chain.
Dans ce monde, la conservation ne sera peut-être plus seulement une question de dire :
« Vos actifs sont stockés ici. »
La promesse la plus précieuse pourrait devenir :
« Nous prenons la responsabilité des clés. »
Ainsi, avec le mouvement de Deutsche Bank, je ne m’intéresse pas à la quantité de Bitcoin qu’elle pourrait finir par conserver.
Je regarde autre chose.
Qu’est-ce que la banque commence à vendre lorsque la crypto devient une infrastructure ?
Car l’une des toutes premières questions de la crypto était :
« Pourquoi ai-je besoin d’une banque ? »
Si, à terme, la question institutionnelle devient :
« Quelle institution puis-je faire confiance pour assumer cette responsabilité ? »
#DigitalAssetCustody #Bitcoin #InstitutionalCrypto #Binance
3
12.7k
·
--
Article
Ce que l’argent institutionnel doit pouvoir croireQuand l’intérêt institutionnel pour la crypto est évoqué, la plupart des gens ont tendance à regarder la même chose : Combien d’argent arrive ?
Récemment, je me suis intéressé à un cran en arrière.
De quoi cet argent a-t-il besoin pour avoir confiance avant de pouvoir prendre une décision ?
C’est pourquoi l’investissement stratégique mené par S&P Global, qui a étendu la série B de Kaiko à 110 millions de dollars, a attiré mon attention. Kaiko fournit une infrastructure de données pour la crypto et les marchés on-chain.
Et ce n’est pas un développement isolé. S&P Dow Jones Indices et Kaiko ont également rapproché leurs indices d’actifs numériques sous un cadre commun.
Ce que l’argent institutionnel doit pouvoir croire
Quand l’intérêt institutionnel pour la crypto est évoqué, la plupart des gens ont tendance à regarder la même chose : Combien d’argent arrive ?
Récemment, je me suis intéressé à un cran en arrière.
De quoi cet argent a-t-il besoin pour avoir confiance avant de pouvoir prendre une décision ?
C’est pourquoi l’investissement stratégique mené par S&P Global, qui a étendu la série B de Kaiko à 110 millions de dollars, a attiré mon attention. Kaiko fournit une infrastructure de données pour la crypto et les marchés on-chain.
Et ce n’est pas un développement isolé. S&P Dow Jones Indices et Kaiko ont également rapproché leurs indices d’actifs numériques sous un cadre commun.
2
5.1k
·
--
Vérifié
À l’approche de la réunion de la Fed, tout le monde se prépare à la même question : est-ce qu’on aura une hausse de taux de 25 points de base ?
Cette fois, je m’intéresse moins à la décision elle-même et davantage à ce qui s’est passé avant même que la Fed ne l’annonce.
Parce que le marché obligataire n’a pas attendu la Fed.
Avec le rendement du Trésor américain à 10 ans autour de 5 %, une hausse de 25 points de base a déjà été largement intégrée.
Donc si la Fed relève ses taux demain, je ne le verrai pas nécessairement comme le début d’un nouveau cycle de resserrement.
Il existe une autre possibilité.
La Fed pourrait simplement formaliser un resserrement que le marché obligataire a déjà commencé.
Je pense que cette distinction compte.
Car tout, des coûts d’emprunt des entreprises à la propension des investisseurs à prendre des risques, dépend de plus que le taux fixé par la Fed. Les rendements à long terme font aussi évoluer la valeur des alternatives disponibles pour le capital.
C’est pourquoi, à mon avis, se contenter de regarder la décision elle-même passe à côté d’une partie de l’image pour le BTC, les valeurs technologiques et l’or.
Pour moi, l’information la plus intéressante vient après.
Que se passe-t-il pour le rendement du Trésor à 10 ans après une hausse de 25 points de base ?
Est-ce qu’il recule ?
Ou est-ce qu’il reste élevé, maintenant des conditions financières strictes indépendamment de la Fed ?
Le deuxième scénario créerait quelque chose de bien plus intéressant.
La Fed pourrait augmenter une fois, tandis que le marché impose un resserrement beaucoup plus important à l’économie.
Donc demain, je n’essaierai pas de prédire la première réaction visible à l’écran.
Je m’intéresserai moins au sens dans lequel le BTC évolue dans les premières minutes et davantage au niveau des taux d’intérêt que le capital accepte après la décision.
Car, pour moi, la question la plus importante demain n’est pas de savoir si la Fed relève les taux.
La Fed mène-t-elle toujours les conditions financières ?
Ou fait-elle simplement rattraper par le marché obligataire, qui a déjà pris de l’avance ?
#FedRateWatch #BTC #Fed #Binance
2
2.4k
·
--
Ce qui me fait le plus réfléchir aux stablecoins ces derniers temps n’est pas leur capitalisation boursière.
C’est le comportement des banques.
Aux États-Unis, le secteur bancaire s’inquiète de plus en plus de ce que les stablecoins puissent concurrencer directement les dépôts bancaires. Le débat ne porte plus seulement sur la réglementation ou sur la sécurité des crypto-actifs.
Cela devient une question de savoir où l’argent sera conservé.
C’est pourquoi même les rendements et les récompenses offerts aux détenteurs de stablecoins font désormais partie d’un débat sérieux.
Mais dans le même temps, autre chose se produit.
Un groupe de 21 grandes institutions financières, dont Bank of America, Citi, Goldman Sachs et Deutsche Bank, se prépare à lancer sa propre solution de stablecoin adossée au dollar au cours de la première moitié de 2027.
Je vois ici une contradiction intéressante.
D’un côté, nous avons un système bancaire préoccupé par le fait que les stablecoins fassent concurrence aux dépôts. De l’autre, certains des acteurs les plus importants de ce même système se préparent à entrer eux-mêmes dans l’infrastructure des stablecoins.
Peut-être que mesurer l’importance des stablecoins dans la finance uniquement par le nombre de dollars en circulation en manque quelque chose de plus vaste.
Je surveille autre chose.
Le système existant a-t-il commencé à changer son propre comportement ?
Car la vraie concurrence ne commence pas toujours quand un nouveau produit remplace l’ancien système.
Parfois, elle commence quand l’ancien système commence à modifier sa position sous l’effet du nouveau.
Ainsi, dans les mois à venir, je ne regarderai pas seulement la croissance du marché des stablecoins.
Je suivrai aussi l’écart entre ce que les banques disent au sujet des stablecoins et ce qu’elles construisent pour leurs propres clients.
Car c’est peut-être là que se trouve le vrai signal.
Parfois, le signe le plus clair de la puissance qu’a prise une innovation financière n’est pas qui y investit, mais qui est contraint de changer de comportement à cause d’elle.
#Stablecoins #Crypto #Binance #TufanSalur
2
3
737
·
--
L’ouverture de la séance d’une bourse marquera-t-elle encore, à l’avenir, le début de la découverte des prix ?
La majeure partie des discussions autour de la tokenisation, ces derniers temps, s’est concentrée sur la possibilité de négocier 24 heures sur 24.
Ce qui m’intéresse, c’est l’idée de quelque chose de bien plus vaste.
Car si la découverte des prix n’est plus limitée aux heures pendant lesquelles un marché est ouvert, l’ouverture d’une bourse traditionnelle pourrait, à terme, perdre le sens qu’elle a aujourd’hui.
Nous observons déjà un petit exemple, mais très intéressant, de ce phénomène.
D’après Binance Research, le prix formé par les bStocks pendant les week-ends reflétait une médiane de 92 % de l’écart de prix qui s’est produit le lundi à l’ouverture.
Encore plus intéressant : dans les 41 cas observés où l’écart d’ouverture était supérieur à 3 %, la direction était correcte.
La partie importante, pour moi, n’est pas le 92 % ni le 41 sur 41.
C’est le fait que le prix commence à se former avant même que le marché traditionnel ne soit ouvert.
Car lorsque le marché se ferme le vendredi, le monde ne s’arrête pas.
Les informations continuent d’arriver.
Les entreprises continuent d’annoncer des nouvelles.
Les conditions macroéconomiques continuent d’évoluer.
Les attentes des investisseurs continuent de se déplacer.
Auparavant, tout cela devait attendre jusqu’au lundi pour se refléter réellement dans le prix.
Si la tokenisation commence à supprimer cette période d’attente, je ne pense pas que la seule chose qui change soit les heures de négociation.
L’endroit où les prix sont découverts en premier pourrait aussi changer.
Et c’est pourquoi je trouve l’investissement de 100 millions de dollars de Nasdaq dans Payward si intéressant.
Car la question n’est plus : « Peut-on mettre des actions sur la blockchain ? »
La question est plutôt ce qui se produit pour la structure traditionnelle de la finance si la découverte des prix, la négociation et le règlement sont repensés autour d’une infrastructure blockchain.
Peut-être qu’à l’avenir, l’ouverture du lundi ne sera plus le moment où un nouveau prix est découvert.
Elle sera simplement le moment où un prix découvert pendant le week-end trouvera sa place sur le marché traditionnel.
Je pense que c’est là que pourrait se produire la véritable percée de la tokenisation.
#RWA #Tokenization #Crypto #bStocks
2
1.2k
·
--
Haussier
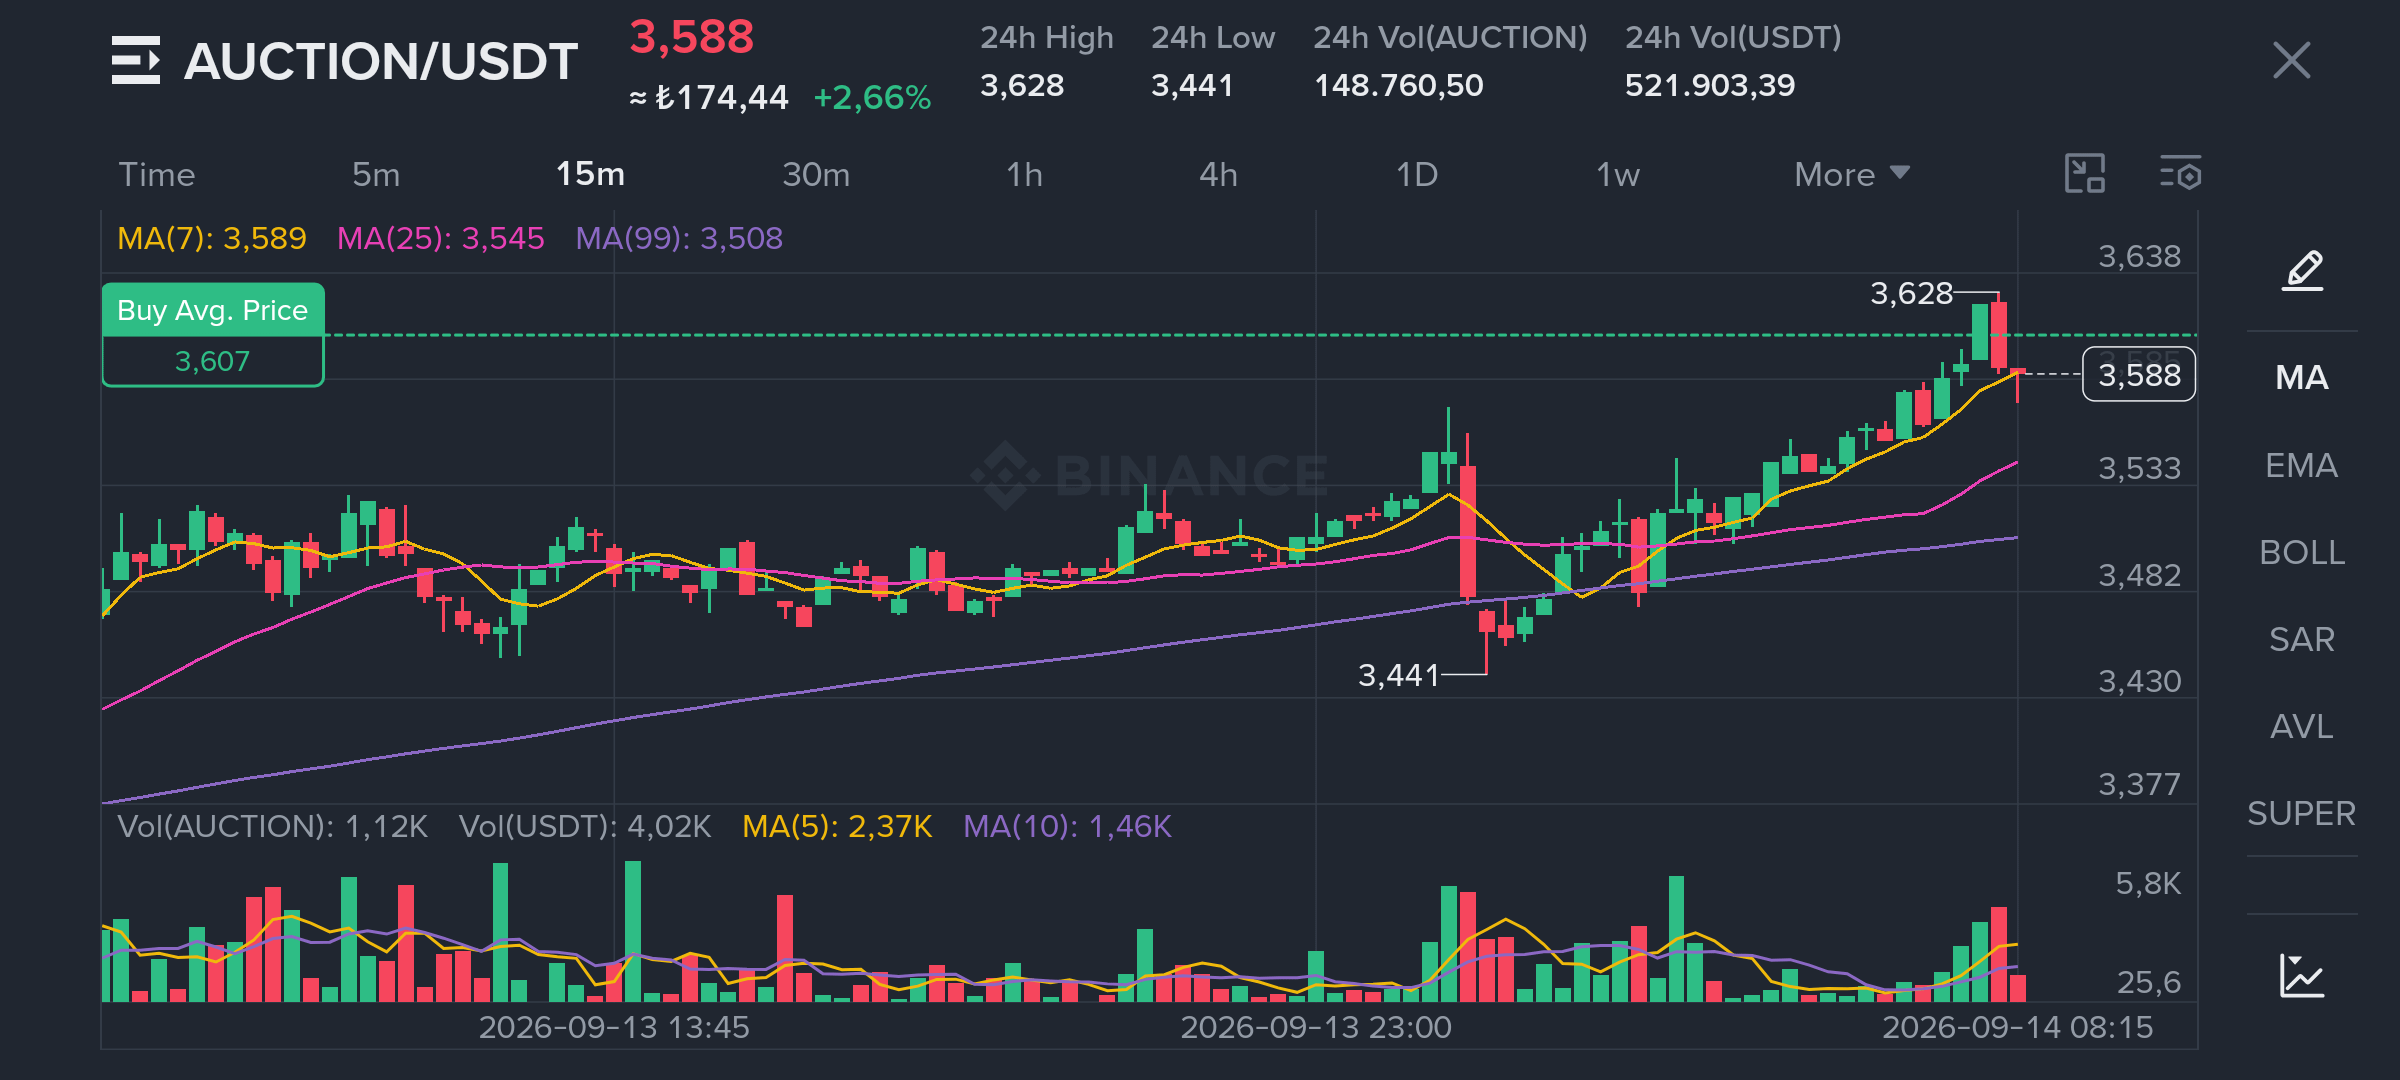
Ce qui m’intéresse dans AUCTION aujourd’hui n’est pas simplement le fait que le prix soit repassé au-dessus de 3,50 $.
Il y a quelques semaines, quelque chose de beaucoup plus intéressant s’est produit.
Le volume de négociation quotidien d’AUCTION est passé au-dessus de 100 millions de dollars.
Puis le prix a reculé et la capitalisation boursière est revenue à environ 26 millions.
Normalement, après un mouvement comme celui-là, je regarderais d’abord dans quelle mesure une partie du mouvement a été annulée.
Cette fois, je l’observe différemment.
Car au lieu de revenir complètement à son ancienne fourchette, le prix a commencé à reconstruire sa force autour de 3,50 $.
Et maintenant, un autre élément se distingue sur le graphique.
Le volume augmente à nouveau, l’élan se renforce, et le prix teste la résistance à court terme autour de 3,52 $.
Pour moi, la question importante n’est pas de savoir si 3,52 $ est simplement franchi.
La question est plutôt de savoir si la structure qui s’est formée après cette précédente flambée de volume crée désormais une nouvelle zone de prix.
Car parfois, la signification réelle d’un fort mouvement n’apparaît pas pendant le mouvement.
Elle se révèle ensuite.
Si AUCTION peut établir une structure durable au-dessus de cette zone, je trouverais difficile de considérer le volume supérieur à 100 millions de dollars, observé il y a quelques semaines, comme un simple grand jour de trading qui serait passé.
Alors je poserais une question différente :
Ce volume était-il le début d’un regain d’intérêt, ou s’agissait-il seulement d’une poussée temporaire d’activité ?
Le graphique ne m’a pas encore donné une réponse définitive.
Mais il a clairement recommencé à poser la question.
#AUCTİON #Crypto #Binance
2
775
·
--
Vérifié
Ce rapport sur l’IPC n’a pas donné à la Fed une voie de sortie claire.
L’inflation globale est ressortie exactement comme attendu, à 0,4% sur un mois et à 3,4% sur un an.
Mais je prête surtout attention à ce qui s’est passé en dessous.
L’IPC hors éléments volatils a accéléré à 0,3% sur un mois, après 0% en juin et 0,2% en juillet.
Ensuite, regardez le reste du tableau.
Les créations d’emplois ont augmenté de 162 000 en août, le taux de chômage est resté à 4,1%, et l’indice des prix à la production (IPP) évolue à 5,4% sur un an.
Désormais, le marché chiffre la probabilité d’une hausse des taux en septembre à environ 82%.
Je suis baissier sur les actifs à risque à court terme.
Mais je ne pense pas que la partie la plus intéressante soit la possibilité d’une hausse.
Le point, c’est que la Fed pourrait réagir à un problème d’inflation que la politique monétaire ne peut pas résoudre entièrement.
La Fed peut freiner la demande. Elle ne peut pas fabriquer l’offre.
Cette distinction compte.
Si l’offre d’énergie s’améliore dans les mois à venir, notamment avec le retour potentiel de davantage de pétrole vénézuélien sur les marchés mondiaux, la pression inflationniste observée aujourd’hui pourrait alors sembler très différente plus tard.
Mais la Fed doit prendre sa décision avec les chiffres d’aujourd’hui.
Cela crée une situation inconfortable.
La Fed pourrait devoir resserrer les conditions financières parce que l’inflation reste encore trop persistante, même si une partie de cette inflation provient de forces que des taux plus élevés ne peuvent pas corriger directement.
C’est pourquoi je ne traite pas cet IPC comme un simple signal « hawkish ».
Pour moi, la question essentielle est de savoir si cela marque le début d’un nouveau cycle de resserrement — ou s’il s’agit simplement d’une réponse à un problème d’inflation qui finira peut-être par s’apaiser du côté de l’offre.
Cette différence pourrait compter bien davantage pour les marchés que le 0,4% d’aujourd’hui.
#CPIWatch #Fed #Crypto #Binance
1
2
1k
·
--
L’ajout de HIMS et de Salesforce à bStocks ne consiste pas seulement à disposer de deux nouveaux noms à échanger pour moi.
Parce que le simple fait qu’un actif devienne plus facile d’accès ne suffit pas à modifier la manière dont je le considère.
Ce qui m’intéresse davantage, c’est ceci :
Lorsque l’accès devient plus simple, dans quelle mesure la vision d’un investisseur sur un actif qu’il observait auparavant de loin change-t-elle réellement ?
Car parfois, une nouvelle opportunité n’est pas créée.
La distance entre vous et une décision devient simplement plus courte.
C’est exactement ce que je vais surveiller avec HIMS et Salesforce.
Une nouvelle inscription peut attirer l’attention, générer de l’activité de trading et mettre ces actifs sous les yeux de davantage d’investisseurs.
Mais tout cela ne change en soi aucune thèse d’investissement.
Pour moi, la vraie valeur n’est pas qu’ils soient désormais à l’écran. C’est la question de savoir si, une fois qu’ils y sont, je peux encore expliquer pourquoi ils méritent une place dans mon portefeuille.
Je pense que c’est là que la différence entre un bon investissement et un accès facile devient vraiment visible
$HIMSB $CRMB
#HIMS #CRM #bStocks #Binance
2
5.6k
·
--
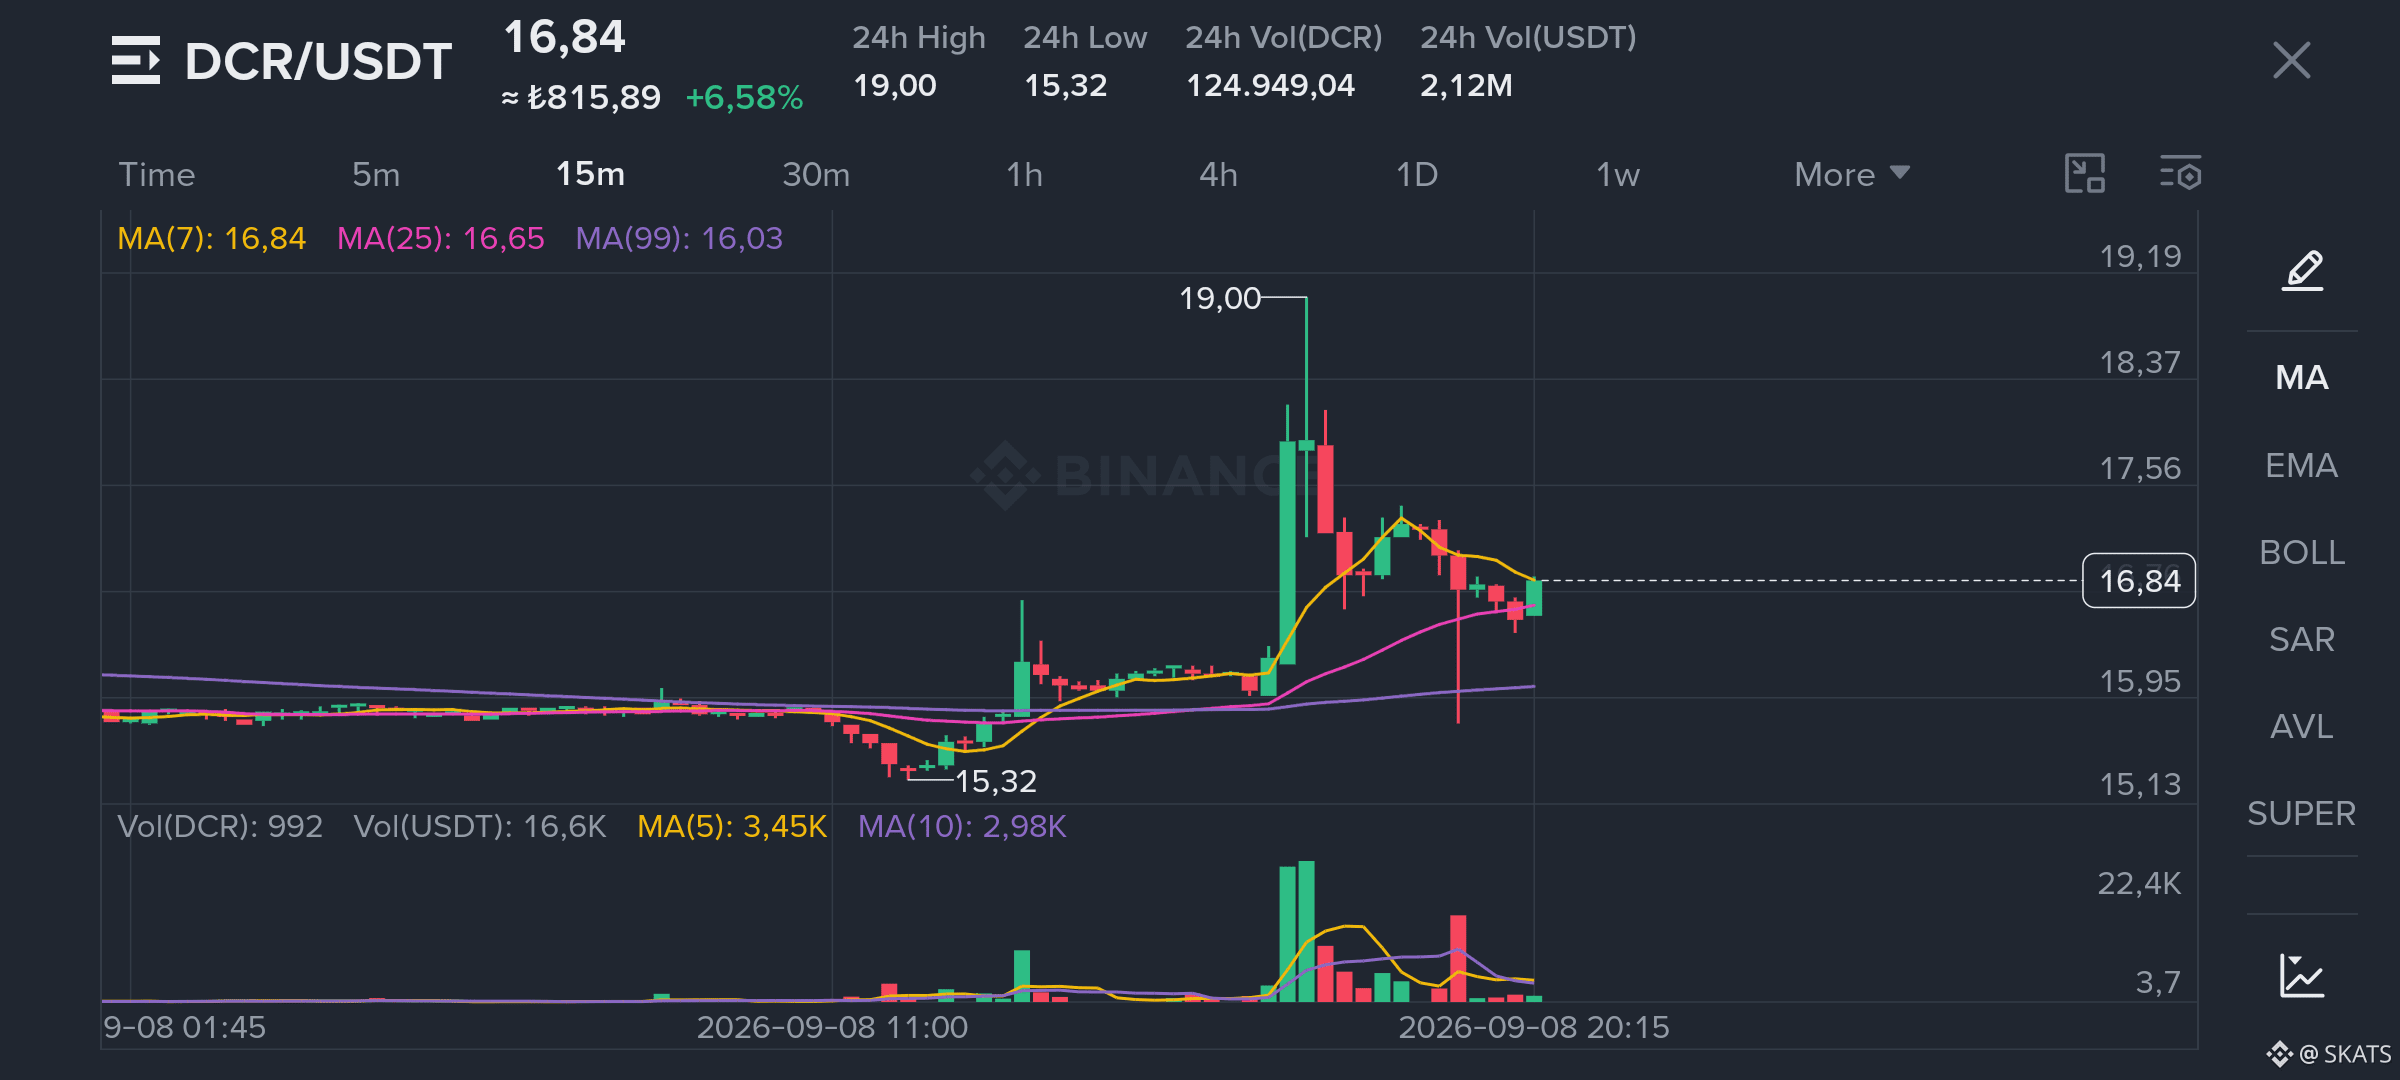
Quand je regarde le mouvement de 15,32 $ à 19 $, l’important pour moi n’est pas seulement que 19 $ ait été atteint.
C’est la façon dont le graphique se comporte après être arrivé là-bas.
Car l’impact réel d’un mouvement brusque se révèle souvent après le sommet, pas au sommet lui-même.
Ce qui m’intéresse ici, c’est que lorsque le prix est redescendu depuis 19 $, il n’a pas complètement retrouvé l’ancienne structure autour de 15 $. À la place, il a commencé à chercher un nouvel équilibre autour de la zone des 16 $.
Je ne vois pas ça simplement comme un repli.
Pour moi, le graphique teste si les prix plus élevés qu’il a récemment acceptés peuvent devenir un nouveau point de départ plutôt que quelque chose qu’il rejette complètement.
C’est pour ça que la structure autour de 16,84 $ compte pour moi en ce moment. La moyenne mobile sur 25 périodes se situe aussi autour de 16,65 $, ce qui la rapproche de la zone où le prix essaie actuellement de se maintenir.
Mais le chiffre que je surveille vraiment n’est pas 16,65 $ ni 19 $.
C’est de savoir si 15 $ commence à redevenir « normal » après le mouvement vers 19 $.
Parce que sur certains graphiques, le véritable changement ne commence pas avec un nouveau plus haut.
Il commence quand l’ancien prix ne paraît plus aussi naturel qu’avant.
C’est exactement ce que je surveille en ce moment sur Decred.
$DCR
#DCR #Crypto #Binance
2
1.5k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
ChainlinkLaunchesBankSWIFTLedgerFramework
314 vues
23 mentions
🚨 ALERTE : Chainlink x SWIFT — Lancement du cadre de registre bancaire !
Gros pas pour la banque tokenisée !
Chainlink a annoncé le 28 septembre qu’elle allait connecter les systèmes bancaires et l’infrastructure de signature au registre blockchain de SWIFT via sa plateforme.
Points clés :
CRE permet aux institutions de conserver leurs clés de signature des transactions tout en orchestrant des workflows qui accèdent au registre partagé de SWIFT ; le registre de SWIFT prend en charge des paiements de dépôts tokenisés 24/7, tandis que le règlement final continue de s’effectuer via les mécanismes existants ; dix-sept banques réparties sur six continents se préparent à des pilotes en conditions réelles utilisant des dépôts tokenisés ; parmi elles : ANZ, HSBC, Citibank, Standard Chartered et UBS ; le cadre utilise un modèle de « self-signing » — les clés restent chez la banque, et Chainlink Runtime Environment (CRE) coordonne le workflow ;
SWIFT connecte plus de 11 500 institutions financières dans 200 marchés ;
Annoncé à Sibos 2026 aux côtés de CCIP 2.0.
Cela positionne Chainlink comme le pont entre les banques traditionnelles et les paiements on-chain.
$LINK $XRP $HBAR $ONDO
#Chainlink #SWIFT #LINK #Tokenization #RWA #Banking #earningseason #chainlinklaunchesbankswiftledgerframework
True News
·0 mentions J’aime
·8 vues
EarningsSeason
409,205 vues
3,122 mentions
SECChairWantsStockMarketsOnChain
3,338 vues
128 mentions