

Sulaiman 零号猎人
2.6k Publicaciones
 LIVE
Sulaiman 零号猎人
Denunciar
Bloquear usuario
ZeroHunter | Hunting 10X potential in micro-caps & RWA with on-chain research. I show how I check a project's data before I trust it. NFA. #ZeroResearch
Abrir operación
Trader frecuente
6.2 años
143 Siguiendo
1.0K+ Seguidores
2.3K+ Me gusta
Publicaciones
Cartera
Todo
Cotizaciones
Directo
PINNED
🖤 ¿TIENES UNA PREGUNTA SOBRE CRIPTOMONEDAS?
No le des demasiadas vueltas.
¿Hay alguna moneda que quieras que investigue?
¿Necesitas ayuda para entender un proyecto?
¿Estás creando una nueva cuenta de criptomonedas?
¿Te confunde un gráfico, una narrativa o un movimiento del mercado?
Pregúntalo aquí. 👇
🔎 Pequeñas consultas de investigación
📚 Ayuda educativa gratuita
🧠 Explicaciones rápidas
⚡ Observaciones del mercado
🆕 Orientación para nuevos usuarios
💬 Conversación comunitaria
Puede que no responda todas las preguntas,
pero si son útiles para la comunidad, intentaré ayudar.
Preguntas pequeñas. Ayuda gratuita.
Investigación de verdad. Sin barreras.
Y quién sabe,
puede que tu pregunta también ayude a otras 100 personas. 🤝
— Zero Hunter 🖤
[Zero Hunter Chat Group](https://www.binance.com/groupList?chatId=v1.00.QzJDSWRDcnlwdEZpeGRJVg8wX5x0VtCh1LkEL32sswE&source=squareProfile)
#ZeroHunter #CryptoResearch #cryptoeducation #Web3Community #CryptoCommunity
🖤 ¿TIENES UNA PREGUNTA SOBRE CRIPTOMONEDAS?
No le des demasiadas vueltas.
¿Hay alguna moneda que quieras que investigue?
¿Necesitas ayuda para entender un proyecto?
¿Estás creando una nueva cuenta de criptomonedas?
¿Te confunde un gráfico, una narrativa o un movimiento del mercado?
Pregúntalo aquí. 👇
🔎 Pequeñas consultas de investigación
📚 Ayuda educativa gratuita
🧠 Explicaciones rápidas
⚡ Observaciones del mercado
🆕 Orientación para nuevos usuarios
💬 Conversación comunitaria
Puede que no responda todas las preguntas,
pero si son útiles para la comunidad, intentaré ayudar.
Preguntas pequeñas. Ayuda gratuita.
Investigación de verdad. Sin barreras.
Y quién sabe,
puede que tu pregunta también ayude a otras 100 personas. 🤝
— Zero Hunter 🖤
Zero Hunter Chat Group
#ZeroHunter #CryptoResearch #cryptoeducation #Web3Community #CryptoCommunity
1
4
47
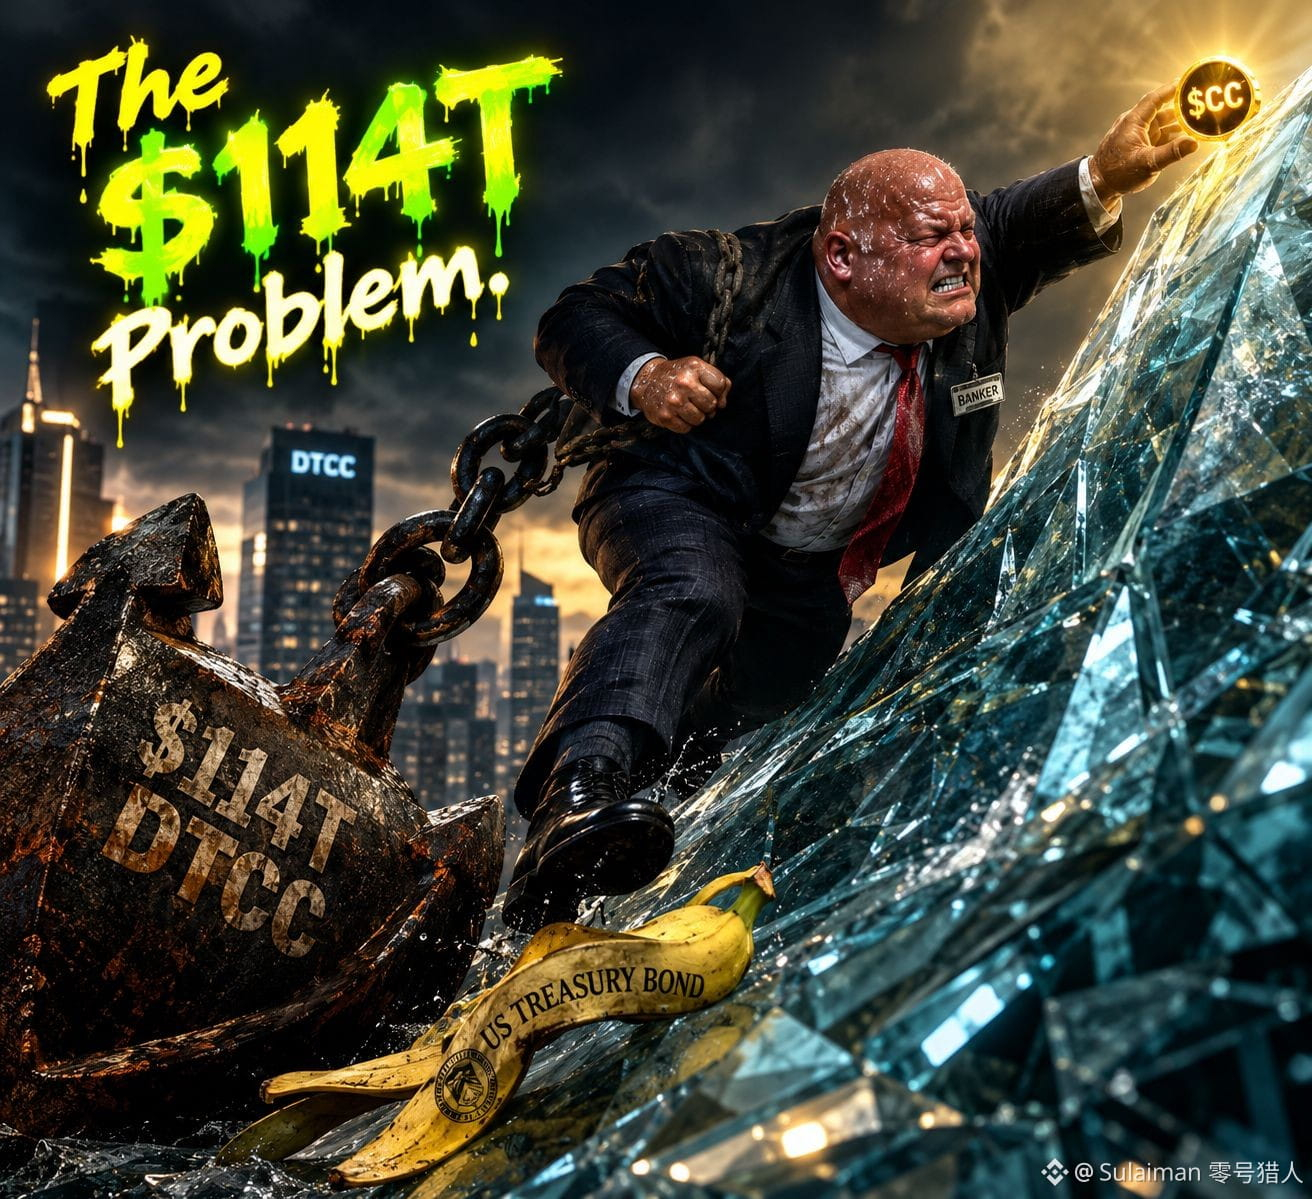
$114T.
Esa es la cifra que circula en relación con DTCC y Canton.
Es el total de activos bajo custodia de DTCC, no la cantidad tokenizada.
Lo que realmente está previsto es un servicio comercial de activos tokenizados, que comenzará con bonos del Tesoro de EE. UU. y cuyo lanzamiento está previsto para octubre de 2026. La fecha exacta no está confirmada. El 15 de julio, DTCC realizó operaciones con más de 30 empresas a través de Canton y Besu, su propia red privada. Así que Canton no es la única vía.
Eso cambia la pregunta. No es «¿usará DTCC Canton?», sino «¿la actividad de DTCC hará que se queme CC?»
Las comisiones de Canton se pagan quemando CC. La red generó unos 1,88 millones de dólares en comisiones en 24 horas, más que cualquier otra cadena. La proporción semanal de quema/emisión pasó de 0,16 en enero a 0,72 a principios de septiembre. Eso es un avance real.
Pero 0,72 sigue significando que se emite más CC del que se quema. El libro blanco de Digital Asset también permite que los proveedores de aplicaciones destacadas emitan hasta 100 veces la cantidad de CC que queman en comisiones. Además, las comisiones se calculan en USD, así que las cifras de quema por sí solas no demuestran el uso ni el impacto en el precio.
No encontré ninguna fuente que diga que los flujos de DTCC paguen comisiones en CC. Ese es el dato que falta.
Mi lectura: el lanzamiento de DTCC ya es noticia pública (la fecha de «octubre» se conoce desde mayo). Lo que no es público es el modelo de comisiones. Hasta que eso se aclare, «instituciones en Canton» y «demanda de CC» son dos afirmaciones distintas.
Lo que estoy siguiendo: que la proporción de quema/emisión supere 1 con actividad de DTCC visible, la fecha de lanzamiento y el volumen del primer mes. Si resulta que las comisiones de DTCC son insignificantes, retiro esta tesis.
Si la proporción de quema/emisión supera 1 y DTCC no es la razón, ¿sigue siendo eso parte de la historia de DTCC?
#Canton #DTCC #RWA #Tokenization
$CC $CFG $PLUME
26
Imagina que tu proyecto te pide cambiar tus tokens por acciones de la empresa.
Centrifuge acaba de hacer eso con los holders de CFG.
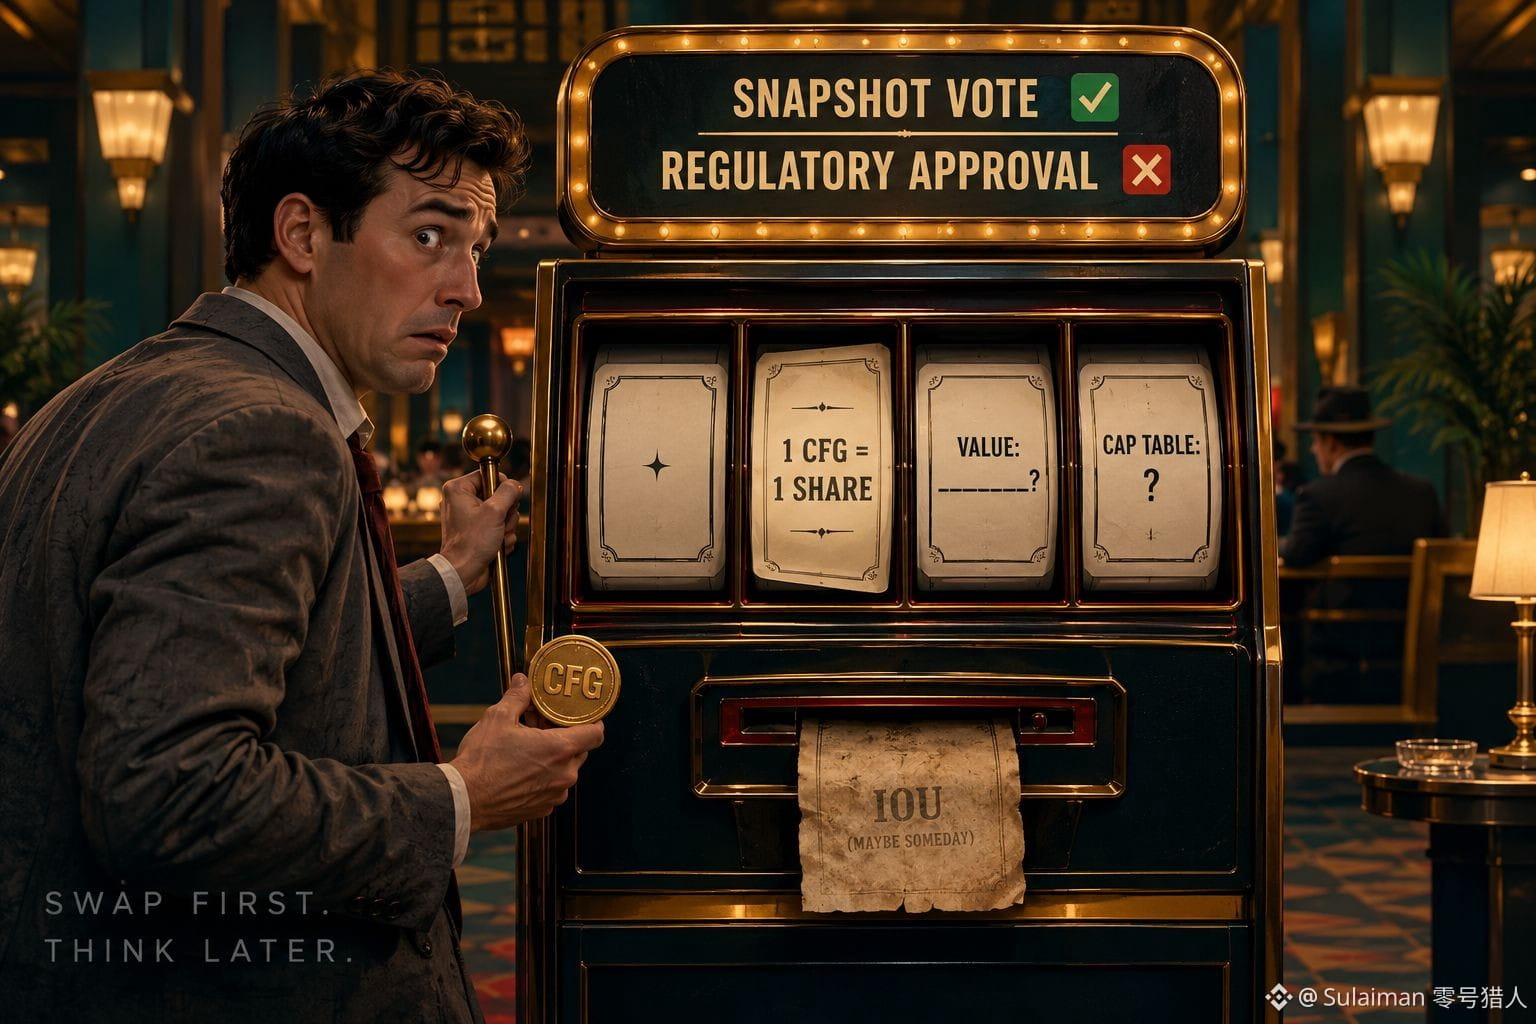
1 CFG = 1 acción.
Suena sencillo. Pero ¿una acción de qué?
La propuesta CP172 superó la votación de Snapshot (del 3 al 10 de septiembre), pero aún necesita aprobación regulatoria. Las condiciones todavía no están definidas: no hay valoración, tabla de capitalización, derechos de las acciones ni fecha para la ventana de conversión. Los holders con 100.000 CFG o más se registrarían directamente. Los holders con menos pasarían por un fideicomiso de CoinList. Es voluntario.
¿Por qué ofrecer esto? La página de derechos de tokens de DefiLlama muestra que el mecanismo de comisiones está desactivado y que no hay dividendos ni quema de tokens. Los ingresos netos para los holders de tokens son de 0 $, mientras que los ingresos brutos del protocolo fueron de 12,16 M$ en el segundo trimestre de 2026 (trimestre parcial).
Los holders ya intentaron solucionar esto una vez. CP162, una propuesta para captar comisiones, no alcanzó el quórum de 4 M de CFG y fue rechazada. Y en octubre de 2025, CP171 estableció que CFG sería el único mecanismo de acumulación de valor. La vía de las acciones revierte esa decisión.
El negocio en sí parece real. JAAA, JTRSY y HYB se lanzaron en Arc el 1 de octubre. El TVL oscila entre 1.600 M$ y más de 1.800 M$, según la fuente, y no pude explicar la diferencia. Pero un protocolo en crecimiento y un token en crecimiento no son lo mismo.
Mi conclusión: puede que a Centrifuge le esté yendo bien. Lo que nadie ha respondido es qué será CFG después de la ventana de conversión: un token líquido a cambio de una acción ilíquida, con una proporción que nadie puede verificar.
Lo que estoy siguiendo: las condiciones publicadas, la tabla de capitalización y si el token conserva algún papel. Si las acciones se convierten en la única vía para obtener valor y el token se queda sin nada, me retiro.
Si tienes CFG, ¿lo cambiarías antes de ver la tabla de capitalización?
#Centrifuge #RWA #Tokenization #DeFi #ZeroHunter
$CFG $PLUME $BNB
49
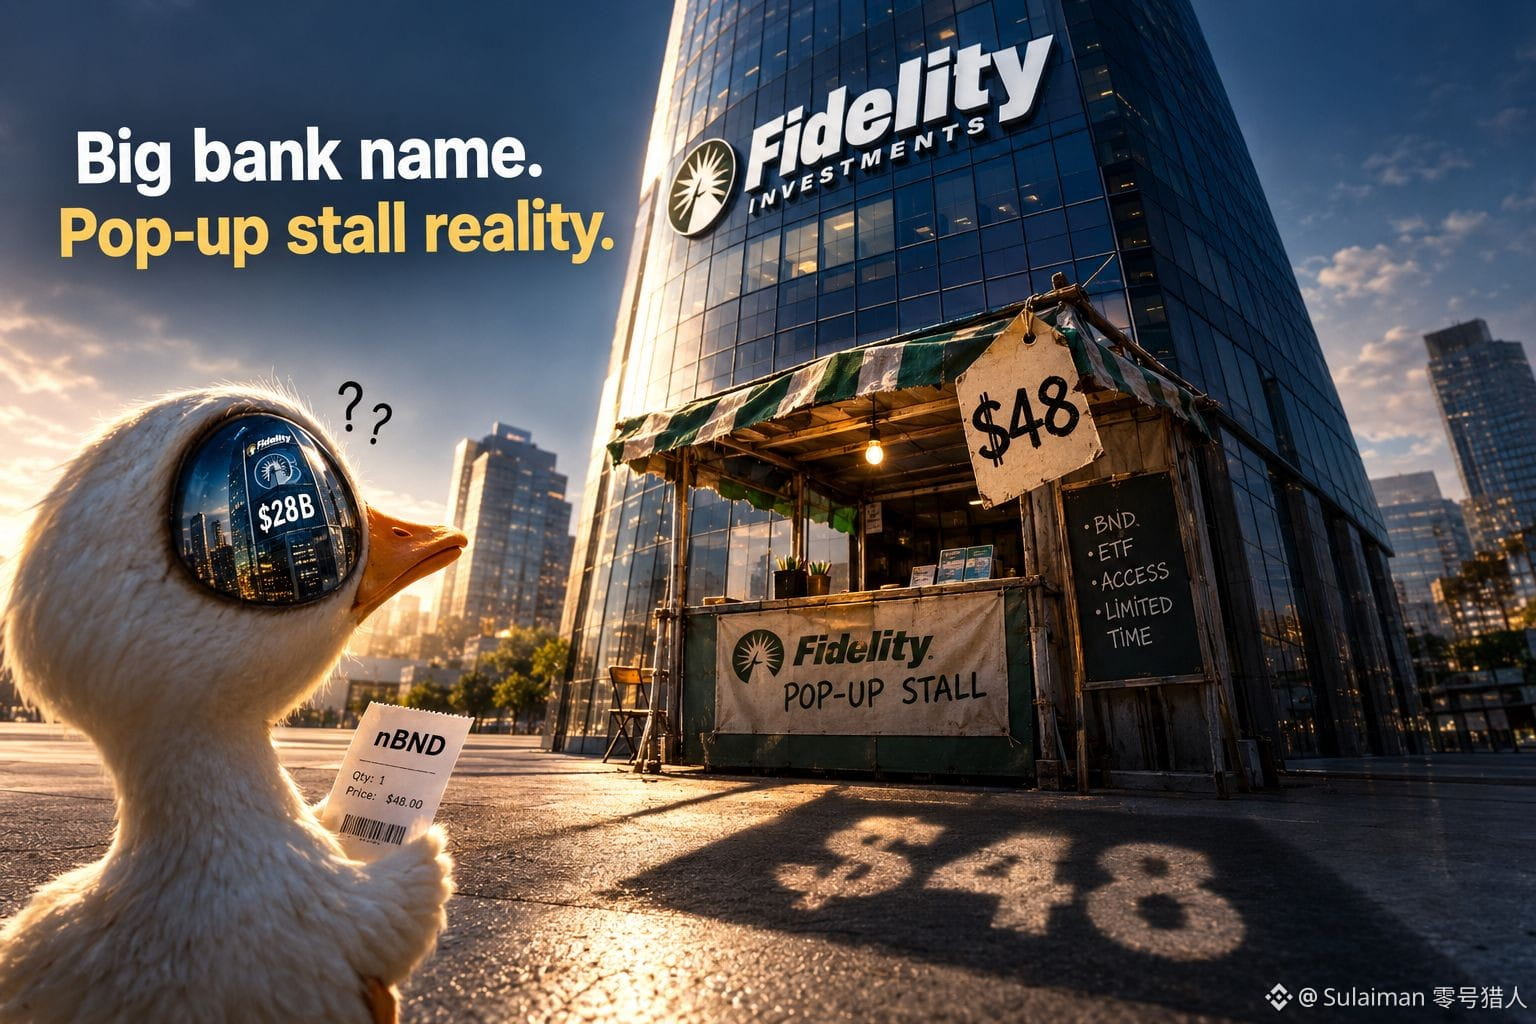
El ETF de bonos de $28B de Fidelity acaba de llegar a la cadena.
Revisé la bóveda que hay detrás.
Unos $48, pocas horas después del lanzamiento (Bitcoin.com News). Otro rastreador indicó unos pocos millones. En cualquier caso, ni de lejos $28B.
Aquí está el detalle. Los $28B corresponden al tamaño del ETF. La bóveda es otra cosa. nBND es solo un token de recibo de una bóveda de Nest que contiene acciones de FBND. Fidelity no tokenizó nada, y no encontré ninguna fuente que indique que Fidelity emita o respalde la bóveda.
Es como ver el nombre de un gran banco en un puesto improvisado y asumir que el banco está dentro.
Hay dos cosas que todavía no puedo responder:
→ ¿Los reembolsos se hacen en acciones del ETF o en monedas estables?
→ ¿Por qué el directorio de Plume mostraba 14 bóvedas y ninguna nBND, mientras que DefiLlama la incluye como nFBND? Puede que simplemente haya un retraso en la publicación.
El lado del token también está más tranquilo. Puedes depositar con monedas estables. PLUME se usa para gas, staking y gobernanza. No encontré ningún mecanismo verificado de recompra, quema o reparto de ingresos. Así que, aunque la bóveda crezca, no puedo demostrar que alguien tenga que comprar PLUME por eso.
Lo que estoy vigilando: el saldo de la bóveda con fecha dentro de unas semanas. Si el saldo crece y las condiciones de reembolso son claras, esto se pone interesante. Si sigue cerca de cero, lo descarto.
Antes de confiar en un titular sobre RWA, ¿cuál es la primera cifra que revisas?
#RWA #Plume #Tokenization #CryptoResearch #ZeroHunter
$PLUME $CFG $BNB
90
@Sulaiman 零号猎人
está hablando[EN DIRECTO] 🎙️ Charla cripto bangladesí 🇧🇩 | Mercado, tendencias y relax
33 oyentes
8
🎙️ Charla cripto bangladesí 🇧🇩 | Mercado, tendencias y relax
 EN DIRECTO
33 oyentes
2
1
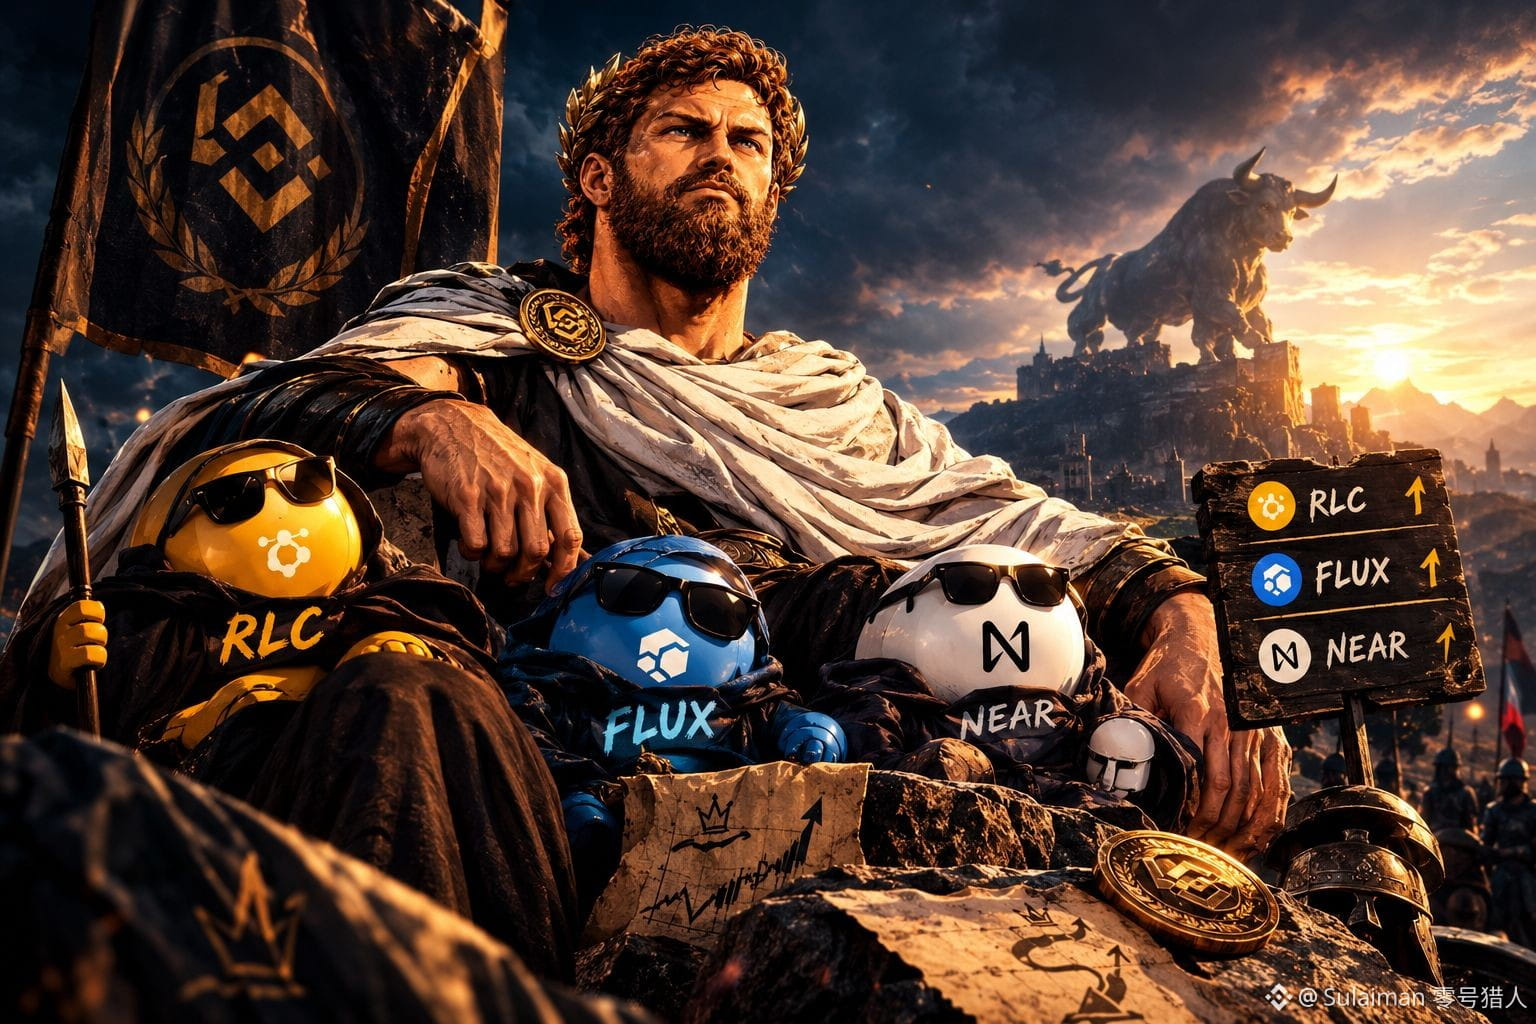
🔥 TODAVÍA NO VOY A VENDER ESTAS 3.
En este mercado alcista, espero otra gran rotación hacia la IA 👀
$RLC → $1 → $3 → $5 🚀
$FLUX → $0.15 → $0.30 → $0.50 ⚡
$NEAR → $8 → $12 → $20 🔥
Estos son mis objetivos para el mercado alcista, no garantías.
Las mantengo. NO voy a vender antes de que alcancen estos niveles.
Quiero ver hasta dónde pueden llegar realmente estas 3. 😏
Y si estás manteniendo RLC, FLUX o NEAR conmigo,
no te quedes en silencio. ¿Cuál estás manteniendo? 👇
Veamos cuántos seguimos manteniéndolas juntos.
4
262
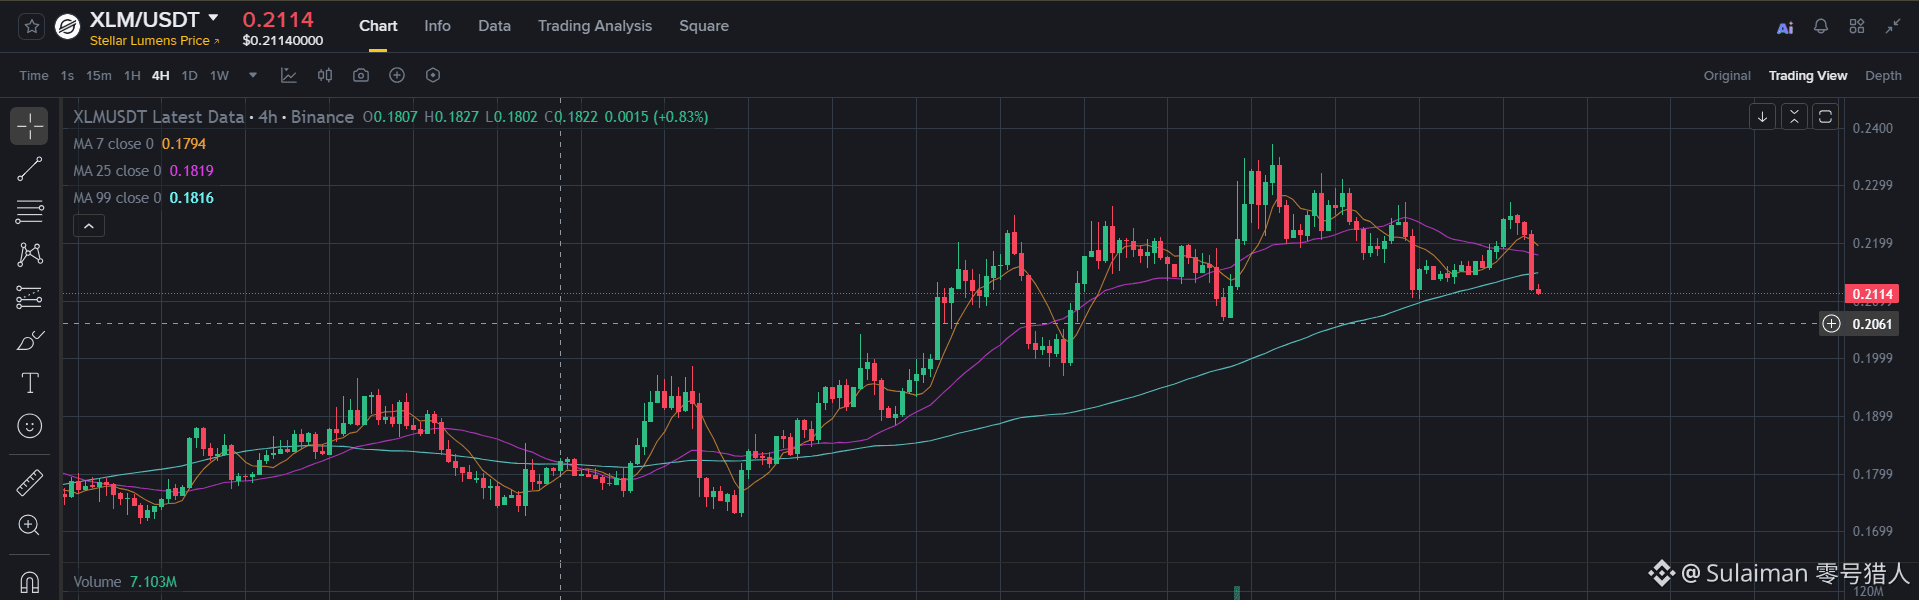
Si tienes $XLM , probablemente hayas revisado el gráfico más de una vez hoy.
Un 37% en un día. Stellar. RWA.
No es solo una subida. Es la historia que llevas esperando.
Y el primer pensamiento es obvio: «Por fin. Esta es la buena».
A mí también me pasó.
Luego apareció una pregunta más discreta:
Cuando un bono del Tesoro tokenizado vive en Stellar, ¿quién recibe realmente el dinero?
XLM no, al menos no directamente. El valor está en los bonos del Tesoro y las stablecoins. XLM es solo el camino por el que circulan.
Y la quema de comisiones es mínima, así que hoy un mayor tráfico no supone mucho para quienes tienen XLM.
Ahí es donde se suelen confundir las cosas:
La actividad de RWA en Stellar está creciendo.
Quienes tienen XLM se benefician de ello.
La primera afirmación puede ser cierta sin que lo sea la segunda.
Luego están los datos de los exchanges. Los XLM que se transfieren a exchanges han aumentado alrededor de un 160%.
Eso no demuestra que la gente esté vendiendo. Pero tampoco es la confirmación que querría ver justo después de una subida del 37%.
Así que no digo que XLM esté acabado.
Me pregunto algo más sencillo: ¿se ha reevaluado algo o una sola vela grande encontró una historia muy convincente?
Qué me haría cambiar de opinión:
Un crecimiento de RWA que dure más de un día.
Una demanda real y sostenida de XLM.
Mecanismos de comisiones que vinculen la actividad de Stellar con el token.
Hasta entonces, es una vela que estoy observando, no una tesis en la que esté invirtiendo.
#XLM #RWA #Stellar #ZeroHunter #ZeroResearch
$RLC
{spot}(RLCUSDT)
Si tienes $XLM , probablemente hayas revisado el gráfico más de una vez hoy.
Un 37% en un día. Stellar. RWA.
No es solo una subida. Es la historia que llevas esperando.
Y el primer pensamiento es obvio: «Por fin. Esta es la buena».
A mí también me pasó.
Luego apareció una pregunta más discreta:
Cuando un bono del Tesoro tokenizado vive en Stellar, ¿quién recibe realmente el dinero?
XLM no, al menos no directamente. El valor está en los bonos del Tesoro y las stablecoins. XLM es solo el camino por el que circulan.
Y la quema de comisiones es mínima, así que hoy un mayor tráfico no supone mucho para quienes tienen XLM.
Ahí es donde se suelen confundir las cosas:
La actividad de RWA en Stellar está creciendo.
Quienes tienen XLM se benefician de ello.
La primera afirmación puede ser cierta sin que lo sea la segunda.
Luego están los datos de los exchanges. Los XLM que se transfieren a exchanges han aumentado alrededor de un 160%.
Eso no demuestra que la gente esté vendiendo. Pero tampoco es la confirmación que querría ver justo después de una subida del 37%.
Así que no digo que XLM esté acabado.
Me pregunto algo más sencillo: ¿se ha reevaluado algo o una sola vela grande encontró una historia muy convincente?
Qué me haría cambiar de opinión:
Un crecimiento de RWA que dure más de un día.
Una demanda real y sostenida de XLM.
Mecanismos de comisiones que vinculen la actividad de Stellar con el token.
Hasta entonces, es una vela que estoy observando, no una tesis en la que esté invirtiendo.
#XLM #RWA #Stellar #ZeroHunter #ZeroResearch
$RLC
2
78
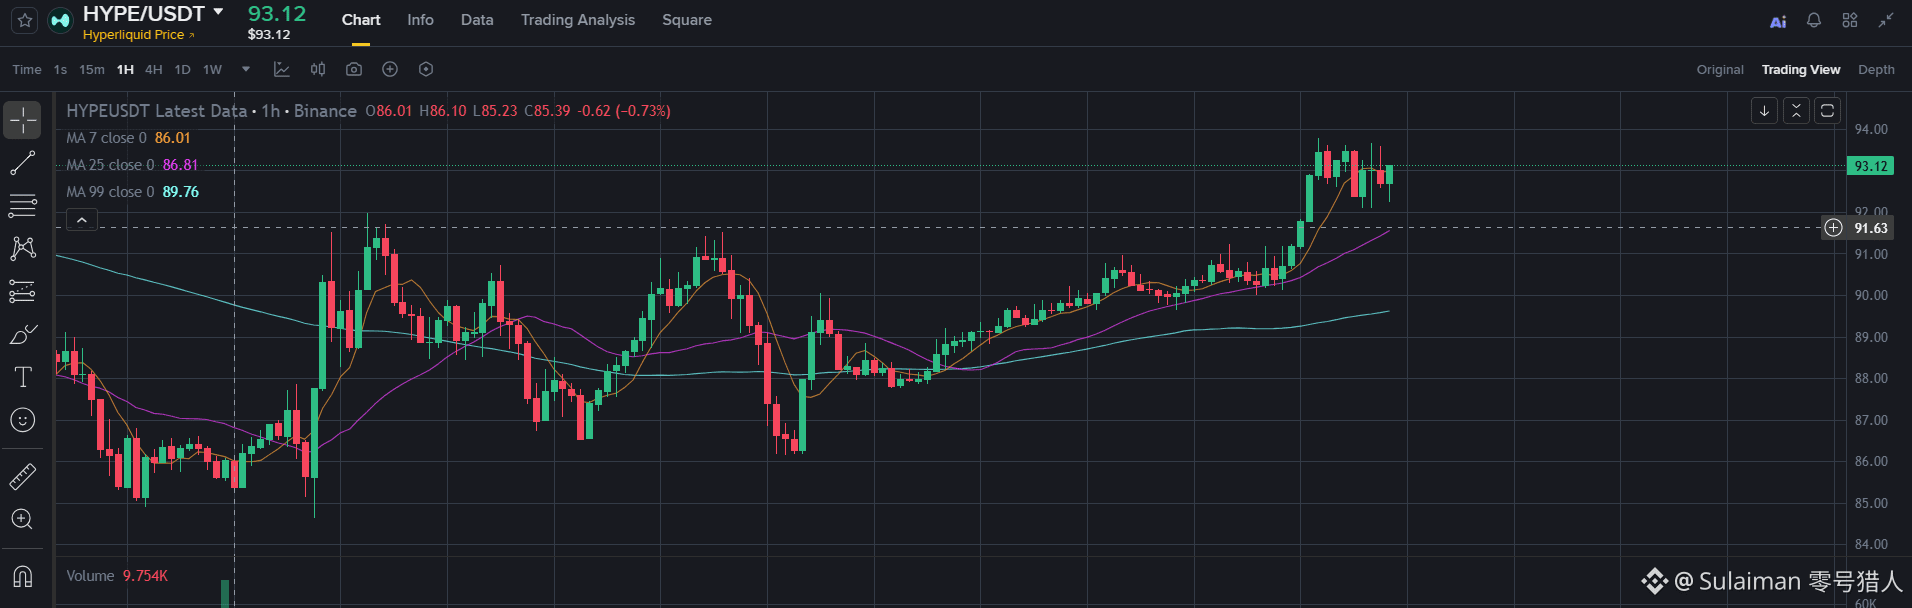
Todo titular de $HYPE piensa lo mismo cerca del día 29:
«La recompra está bien… pero ¿y si el desbloqueo es mayor?»
Lo mismo. El calendario permite unos 918 millones de dólares al mes. Da miedo.
Pero lo que realmente se desbloqueó el 6 de septiembre fueron unos 40 millones de dólares.
El ritmo de las recompras es de aproximadamente 79 millones de dólares al mes, casi el doble. (Los nuevos 14,58 millones aún no habían llegado al fondo cuando lo comprobé.)
Así que el temor apuntaba al número equivocado.
Aun así, el 29 de octubre aparecen 14,2 millones de HYPE, unos 1.300 millones de dólares, en el calendario. Si lo real se acerca a lo programado, cambia la situación.
Ya no es «¿es suficientemente grande la recompra?», sino «¿cuánto tiempo se mantendrá lo real por debajo de lo permitido?»
No es asesoramiento financiero.
$RAD
{spot}(RADUSDT)
$API3
{spot}(API3USDT)
#HYPE #Hyperliquid #Buyback #ZeroHunter #ZeroResearch
Todo titular de $HYPE piensa lo mismo cerca del día 29:
«La recompra está bien… pero ¿y si el desbloqueo es mayor?»
Lo mismo. El calendario permite unos 918 millones de dólares al mes. Da miedo.
Pero lo que realmente se desbloqueó el 6 de septiembre fueron unos 40 millones de dólares.
El ritmo de las recompras es de aproximadamente 79 millones de dólares al mes, casi el doble. (Los nuevos 14,58 millones aún no habían llegado al fondo cuando lo comprobé.)
Así que el temor apuntaba al número equivocado.
Aun así, el 29 de octubre aparecen 14,2 millones de HYPE, unos 1.300 millones de dólares, en el calendario. Si lo real se acerca a lo programado, cambia la situación.
Ya no es «¿es suficientemente grande la recompra?», sino «¿cuánto tiempo se mantendrá lo real por debajo de lo permitido?»
No es asesoramiento financiero.
$RAD
$API3
#HYPE #Hyperliquid #Buyback #ZeroHunter #ZeroResearch
1
165
Con verificación
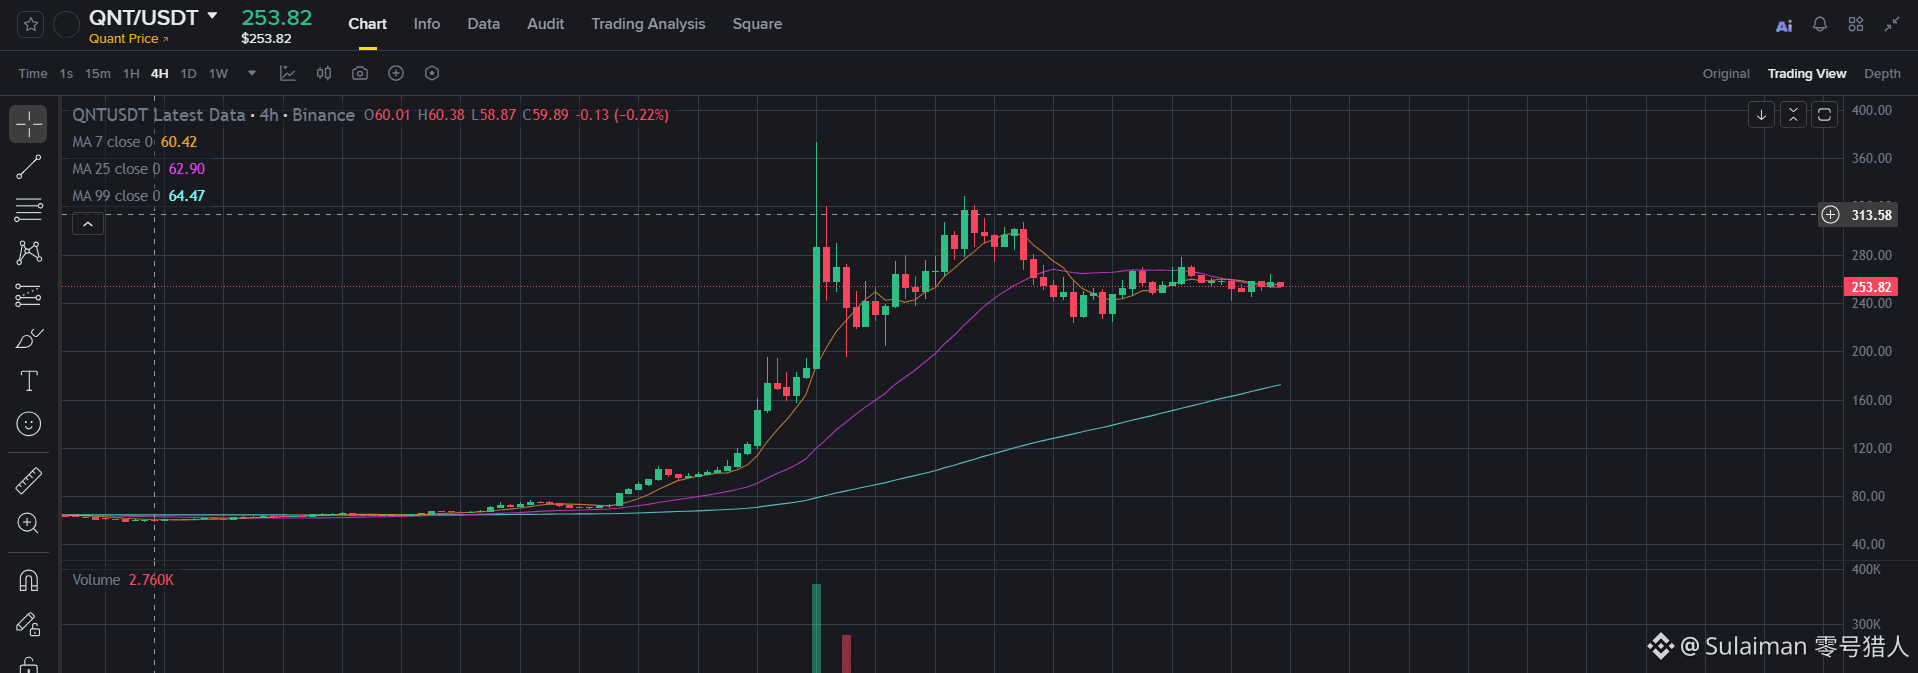
La empresa que procesa 2 billones de dólares al día acaba de elegir a Quant.
Busqué una palabra en el anuncio: $QNT
Nada.
El token pasó de los 60 dólares a rozar los 373 en cuestión de días. El titular parecía una prueba, pero falta el paso intermedio.
Lo que sabemos: Quant gestionará la capa de interoperabilidad y transacciones de la iniciativa On-Chain Money de The Clearing House. TCH pertenece a 25 de los bancos más grandes de EE. UU. El acceso se abrirá en el primer semestre de 2027.
Lo que no sabemos: si los bancos tendrán que mantener QNT, cuál será la estructura de comisiones ni si habrá una quema vinculada al volumen.
Quant sí tiene una vía. Las licencias se pagan en moneda fiduciaria, y la tesorería de Quant convierte ese dinero en QNT bloqueados. Pero que Quant reciba un pago y que se compren QNT son dos cosas distintas.
La alianza es real. Aún estoy buscando dónde entra en juego el token.
Esto no es asesoramiento financiero.
#QNT #TokenizedDeposits #CryptoResearch #ZeroHunter #ZeroResearch
$ZRO
{spot}(ZROUSDT)
$STG
{spot}(STGUSDT)
La empresa que procesa 2 billones de dólares al día acaba de elegir a Quant.
Busqué una palabra en el anuncio: $QNT
Nada.
El token pasó de los 60 dólares a rozar los 373 en cuestión de días. El titular parecía una prueba, pero falta el paso intermedio.
Lo que sabemos: Quant gestionará la capa de interoperabilidad y transacciones de la iniciativa On-Chain Money de The Clearing House. TCH pertenece a 25 de los bancos más grandes de EE. UU. El acceso se abrirá en el primer semestre de 2027.
Lo que no sabemos: si los bancos tendrán que mantener QNT, cuál será la estructura de comisiones ni si habrá una quema vinculada al volumen.
Quant sí tiene una vía. Las licencias se pagan en moneda fiduciaria, y la tesorería de Quant convierte ese dinero en QNT bloqueados. Pero que Quant reciba un pago y que se compren QNT son dos cosas distintas.
La alianza es real. Aún estoy buscando dónde entra en juego el token.
Esto no es asesoramiento financiero.
#QNT #TokenizedDeposits #CryptoResearch #ZeroHunter #ZeroResearch
$ZRO
$STG
1
1
139
Con verificación
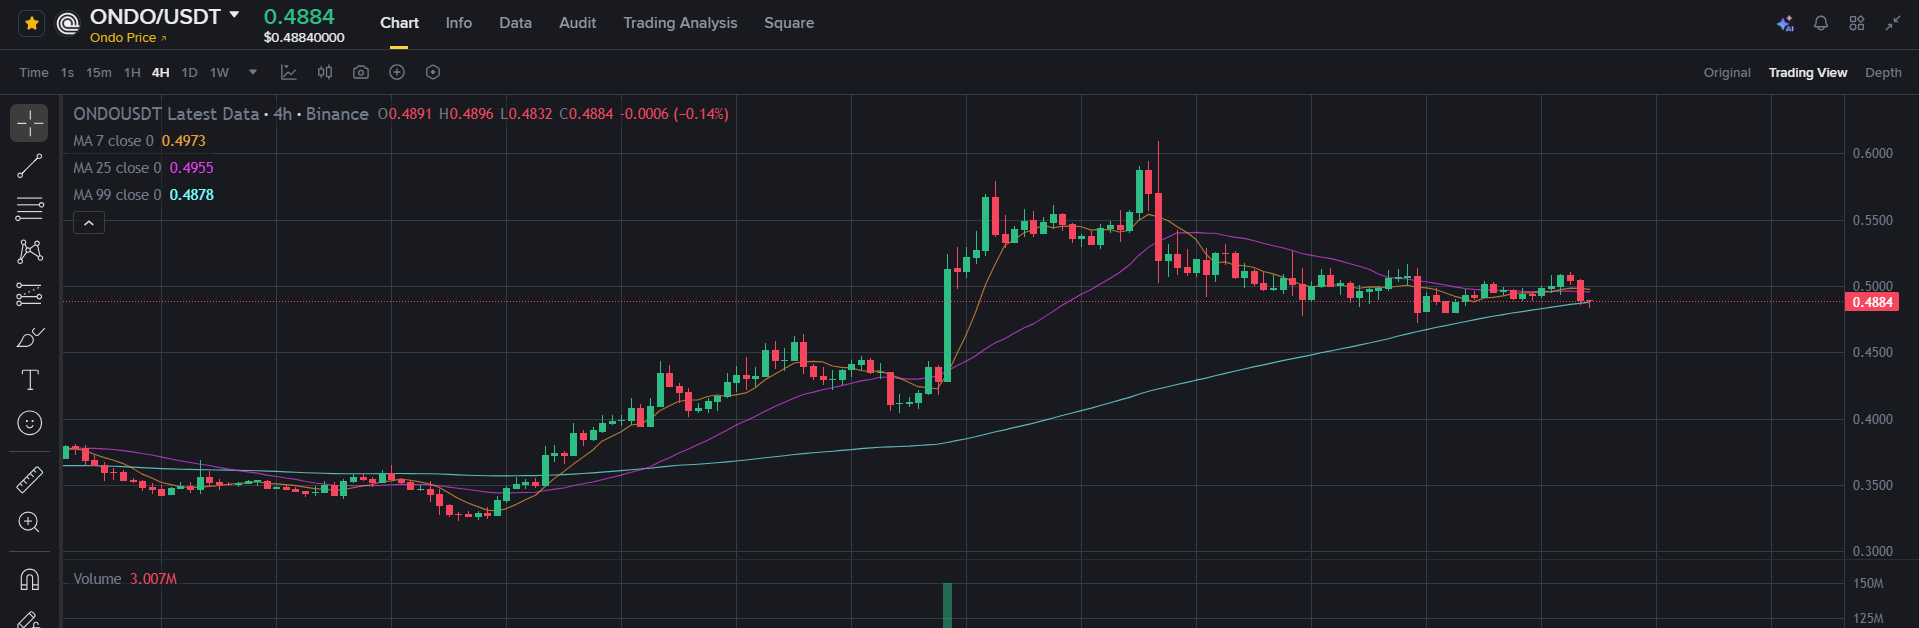
Si tienes $ONDO , ver a BlackRock junto a Ondo da gusto.
A mí también. Pero seguro que también se te pasó por la cabeza una pregunta:
«Vale… pero ¿qué gano yo con esto?»
Es una pregunta justa.
BlackRock creó las estrategias que sustentan los tres primeros Portafolios Inteligentes de Ondo. KakaoPay Securities firmó un memorando de entendimiento para explorar la tokenización de acciones coreanas. Eso es un avance real para Ondo, la empresa.
Pero ONDO, el token, es un token de gobernanza. No captura automáticamente ese crecimiento.
Es como tener un asiento en la reunión de vecinos mientras el alquiler se lo lleva el propietario. La reunión importa. Pero no es el alquiler.
La oferta también genera dudas. Aproximadamente la mitad de los 10B ONDO ya está desbloqueada, y alrededor del 17-19 % de la oferta total se desbloqueará el 18 de enero de 2027.
Un mecanismo para distribuir comisiones podría cambiar las cosas. Pero importa cómo se diseñe: ¿se repartirán los ingresos entre los holders o se usarán para recompras? Son dos tokens muy distintos.
No tengo una visión bajista de Ondo. El crecimiento de los RWA es real. Simplemente separo el éxito de Ondo de la captura de valor de ONDO.
Otra alianza no responderá a esa pregunta. Lo hará el diseño del token.
Esto no es asesoramiento financiero.
#ONDO #RWA #Tokenization #ZeroHunter #ZeroResearch
$GMX
{spot}(GMXUSDT)
$RAY
{spot}(RAYUSDT)
Si tienes $ONDO , ver a BlackRock junto a Ondo da gusto.
A mí también. Pero seguro que también se te pasó por la cabeza una pregunta:
«Vale… pero ¿qué gano yo con esto?»
Es una pregunta justa.
BlackRock creó las estrategias que sustentan los tres primeros Portafolios Inteligentes de Ondo. KakaoPay Securities firmó un memorando de entendimiento para explorar la tokenización de acciones coreanas. Eso es un avance real para Ondo, la empresa.
Pero ONDO, el token, es un token de gobernanza. No captura automáticamente ese crecimiento.
Es como tener un asiento en la reunión de vecinos mientras el alquiler se lo lleva el propietario. La reunión importa. Pero no es el alquiler.
La oferta también genera dudas. Aproximadamente la mitad de los 10B ONDO ya está desbloqueada, y alrededor del 17-19 % de la oferta total se desbloqueará el 18 de enero de 2027.
Un mecanismo para distribuir comisiones podría cambiar las cosas. Pero importa cómo se diseñe: ¿se repartirán los ingresos entre los holders o se usarán para recompras? Son dos tokens muy distintos.
No tengo una visión bajista de Ondo. El crecimiento de los RWA es real. Simplemente separo el éxito de Ondo de la captura de valor de ONDO.
Otra alianza no responderá a esa pregunta. Lo hará el diseño del token.
Esto no es asesoramiento financiero.
#ONDO #RWA #Tokenization #ZeroHunter #ZeroResearch
$GMX
$RAY
41
Con verificación
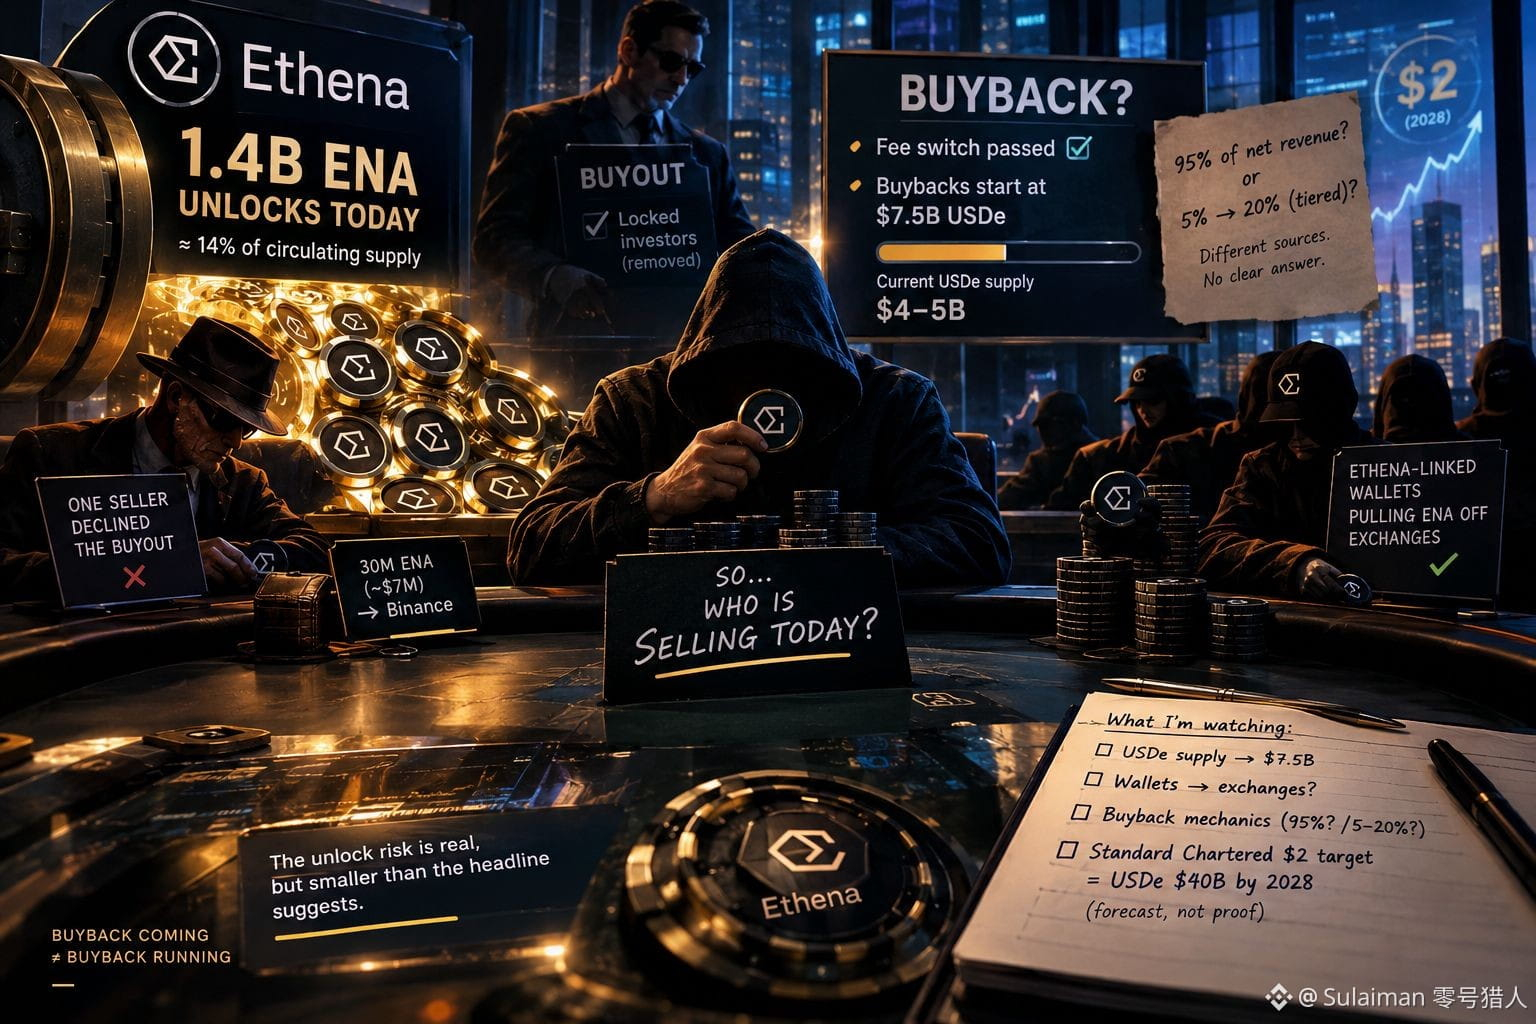
Hoy se desbloquean 1.400 millones de $ENA , alrededor del 14 % de la oferta circulante. Pero Ethena ya compró los tokens bloqueados de los inversores que vendieron después del pico.
Entonces, ¿quién está vendiendo hoy?
Y la recompra que supuestamente debería absorber esta oferta no está en marcha. Se aprobó el mecanismo de comisiones, pero las recompras solo empiezan cuando la oferta de USDe alcanza los 7.500 millones de dólares. Según la fuente, ronda los 4.000–5.000 millones. Estar aprobada y estar activa son cosas distintas.
Quien recibe tokens hoy es, por definición, alguien que los mantuvo durante todo este tiempo. Una billetera de un vendedor rechazó la oferta de recompra, y no hay pruebas de que el resto siga manteniendo sus tokens. Pero no se trata del mismo grupo de vendedores para el que quizá se esté preparando el mercado.
Los flujos tampoco coinciden. Una billetera inactiva durante más de un año envió 30 millones de ENA, unos 7 millones de dólares, a Binance. También se retiraron grandes cantidades de ENA de los exchanges desde billeteras vinculadas a Ethena. Una operación parece una venta. La otra, no.
Hay una discrepancia que no pude resolver: las fuentes no coinciden sobre cómo funciona la recompra. ¿Es el 95 % de los ingresos netos, o una escala del 5 % al 20 % que aumenta con la oferta de USDe? No pude conciliar la información a partir de documentos primarios, y esa diferencia representa la mayor parte del valor del mecanismo.
Mi interpretación: «la recompra se acerca» es la narrativa. «La recompra está en marcha» todavía no es la realidad. El riesgo del desbloqueo es real, pero menor de lo que sugiere el titular, porque los vendedores más ruidosos fueron retirados de antemano.
Lo que estoy observando: si la oferta de USDe se acerca a los 7.500 millones de dólares y si las billeteras receptoras empiezan a enviar tokens a los exchanges en las próximas semanas. El objetivo de 2 dólares de Standard Chartered supone que USDe alcanzará los 40.000 millones de dólares para 2028. Es una previsión del crecimiento que necesita la recompra, no una prueba de que ese crecimiento esté llegando.
(La cifra mayor de 3.030 millones que aparece en algunos titulares se refiere a otra cosa y sigue sujeta al consentimiento de la Fundación. Los 1.400 millones son los que se desbloquean hoy sin restricciones.)
Una recompra condicional no te recompensa por la oferta que llega hoy. Pero una compra que ya retiró a los vendedores quizá sí.
#ENA #Ethena #TokenUnlock #ZeroHunter #ZeroResearch
2
69
Solana gestiona el 22,5 % de las transacciones globales con monedas estables. Sin embargo, los ingresos de su red cayeron un 87 % durante el primer semestre de 2026.
Según 21Shares, Solana procesó 1,9 billones de dólares en transacciones con monedas estables en el primer semestre de 2026, aunque solo tenía alrededor del 5 % de la oferta global de monedas estables. Durante el mismo período, los ingresos de la red cayeron a unos 141 millones de dólares.
¿Cómo pueden ser ciertas ambas cosas? Una transacción con monedas estables paga mucho menos en comisiones que una operación con memecoins. El uso maduró, pero los ingresos se redujeron.
Y en agosto, las memecoins volvieron a representar alrededor del 34 % del volumen de DEX de Solana.
Mi lectura: «¿Está creciendo la actividad?» no es una pregunta suficientemente buena para Solana. La verdadera pregunta es qué tipo de actividad está creciendo y cuántos ingresos genera.
Lo que observo: si las comisiones se recuperan en los próximos informes trimestrales y, de ser así, si esa recuperación proviene de las monedas estables o, una vez más, de las memecoins.
Limitaciones: no he verificado el período de referencia de la caída del 87 %, y las cifras de participación de DEX varían según el proveedor de seguimiento, así que omití ese dato.
¿De dónde creen que provendrán los ingresos futuros de Solana: del enorme volumen de monedas estables o, una vez más, de las memecoins?
⚠️ Esto no es asesoramiento financiero.
#Solana #Stablecoins #DeFi #OnChainData
$SOL $PNUT $TRUMP
1
53
Robaron 766 millones de dólares en septiembre. El 92 % provino de solo dos incidentes.
PeckShield contabilizó 55 incidentes importantes y pérdidas de unos 766 millones de dólares, lo que convirtió a septiembre de 2026 en el peor mes del año.
Pero desglosémoslo. Según CertiK, Bitget (387,5 millones de dólares) y Liquid Network (318,7 millones de dólares) representan juntos alrededor del 92 %. Todos los demás incidentes suman aproximadamente 62 millones de dólares.
Los dos casos también fueron completamente distintos. Según los informes, atacaron las carteras calientes y templadas de Bitget. En Liquid, un fallo de código permitió crear L-BTC falsos.
Ninguno es el típico caso de DeFi de «el TVL está creciendo y hay una auditoría».
Mi lectura: el riesgo está más concentrado de lo que parece. Las grandes pérdidas ocurren cuando muchos activos dependen de unas pocas claves o de un único mecanismo.
Limitaciones: dos incidentes no prueban que haya un patrón, y aún no he leído los informes completos posteriores a los incidentes. Además, se congelaron o devolvieron unos 273 millones de dólares, así que las pérdidas netas se acercaron más a los 495 millones.
¿Sabes cuántas personas o claves podrían sacar todos tus activos de donde los guardas?
⚠️ Esto no es asesoramiento financiero.
#CryptoSecurity #CryptoHacks #Bitget #LiquidNetwork #ZeroHunter
$BTC $ETH $BNB
1
58
30.000 millones de dólares en volumen negociado, y aun así no eres dueño de las acciones
En menos de 90 días, el volumen negociado acumulado de bStocks de Binance superó los 30.000 millones de dólares. El volumen de acciones tokenizadas creció más de 33 veces entre enero y agosto.
Una cifra enorme. Pero hubo un detalle que me llamó la atención.
bStocks no son acciones reales. Son certificados emitidos por una filial de Binance y no te otorgan la propiedad directa de la empresa subyacente.
Fíjate también en el resto de la cadena. El emisor es de Binance. Las acciones se compran a través del corredor-agente de Binance. Las operaciones se realizan en Binance. Incluso las garantías y el apalancamiento de hasta 5x provienen de Binance. Todo el sistema está bajo el mismo techo.
Mi interpretación: esto es un verdadero éxito de distribución para los activos del mundo real (RWA), pero lo que demuestra es la demanda de operaciones. Cuántas personas los mantienen realmente y durante cuánto tiempo son datos que aún no he visto.
Así que cuando oigo «los RWA están creciendo», ahora mi primera pregunta es: ¿qué está creciendo, el volumen o la propiedad?
¿Operas o mantienes bStocks? La respuesta dice mucho sobre qué tipo de demanda es esta.
⚠️ Esto no es asesoramiento financiero. La disponibilidad del producto varía según la región.
#RWA #TokenizedStocks #bStocks #Binance
$NVDAB
{spot}(NVDABUSDT)
$CBRSB
{spot}(CBRSBUSDT)
$SPCXB
{spot}(SPCXBUSDT)
30.000 millones de dólares en volumen negociado, y aun así no eres dueño de las acciones
En menos de 90 días, el volumen negociado acumulado de bStocks de Binance superó los 30.000 millones de dólares. El volumen de acciones tokenizadas creció más de 33 veces entre enero y agosto.
Una cifra enorme. Pero hubo un detalle que me llamó la atención.
bStocks no son acciones reales. Son certificados emitidos por una filial de Binance y no te otorgan la propiedad directa de la empresa subyacente.
Fíjate también en el resto de la cadena. El emisor es de Binance. Las acciones se compran a través del corredor-agente de Binance. Las operaciones se realizan en Binance. Incluso las garantías y el apalancamiento de hasta 5x provienen de Binance. Todo el sistema está bajo el mismo techo.
Mi interpretación: esto es un verdadero éxito de distribución para los activos del mundo real (RWA), pero lo que demuestra es la demanda de operaciones. Cuántas personas los mantienen realmente y durante cuánto tiempo son datos que aún no he visto.
Así que cuando oigo «los RWA están creciendo», ahora mi primera pregunta es: ¿qué está creciendo, el volumen o la propiedad?
¿Operas o mantienes bStocks? La respuesta dice mucho sobre qué tipo de demanda es esta.
⚠️ Esto no es asesoramiento financiero. La disponibilidad del producto varía según la región.
#RWA #TokenizedStocks #bStocks #Binance
$NVDAB
$CBRSB
$SPCXB
78
La propuesta de custodia de la SEC: todo el mundo pregunta por el precio del BTC. Yo pregunto otra cosa.
¿No podían ya los asesores y los fondos custodiar criptomonedas?
En parte, sí. En septiembre de 2025, el personal de la SEC emitió una carta de no acción. Si se cumplían ciertas condiciones, una empresa fiduciaria constituida bajo las leyes de un estado podía considerarse un custodio cualificado.
Pero eso era una exención concedida por el personal, no una norma.
Ponte en el lugar de un gestor de fondos. Tu equipo de cumplimiento dice: «No vamos a crear un producto nuevo basándonos en un permiso que pueden retirar mañana». Que algo esté permitido y poder desarrollar un producto sobre esa base son dos cosas distintas.
Eso es lo que me llama la atención de la propuesta del 1 de octubre. Se trata menos de abrir una puerta nueva y más de intentar dejar abierta permanentemente una puerta que solo está entreabierta.
Mi interpretación: los primeros efectos podrían notarse en los planes de nuevos productos antes que en el precio. Quién presenta solicitudes para crear nuevos fondos y qué custodios lanzan nuevos servicios dirá más que cualquier vela.
Vale la pena tener presente lo siguiente:
Esto sigue siendo una propuesta, no una norma definitiva
Suele haber un periodo de comentarios de al menos 60 días, seguido de una votación
Aún estoy revisando cómo el texto completo define quién puede ser custodio y bajo qué condiciones
¿Qué llegará primero: las solicitudes para crear nuevos fondos o el anuncio de nuevos servicios por parte de los custodios?
#SEC #CryptoCustody #RWA #Regulation
18
La cola de salida de ETH aumentó un 392 %. Gran parte se debe a que una empresa está actuando con cautela.
$ETH La cola de unstaking llegó a unos 850K ETH, con una espera de 14,77 días. Es la más larga del año.
Parece pánico. Pero unos 523K de esa cantidad corresponden a MetaMask Staking, que retiró alrededor de 17.000 validadores como medida de precaución tras una alerta de seguridad. Eso representa aproximadamente el 60 % de la cola y corresponde a un solo operador.
Además, una salida no equivale a una venta. La cola mide los ETH que esperan salir del staking, no los ETH que llegan al mercado.
La cola representa solo alrededor del 2 % de todos los ETH en staking. Se espera que la salida de MetaMask termine alrededor del 7 de octubre.
Mi lectura: esto se parece más a un incidente que a un éxodo. La señal real será lo que ocurra cuando se despeje la cola.
✅ La perspectiva mejora si la cola se reduce rápidamente después del 7 de octubre
⚠️ Empeora si siguen llegando nuevas solicitudes de salida y la cola se mantiene larga
Cuando un gran participante sale por precaución, ¿es una señal bajista o simplemente una buena práctica de seguridad?
Esto no es asesoramiento financiero. DYOR.
#EthereumValidatorExitQueue #ETH #Staking #CryptoResearch
$ETH
{spot}(ETHUSDT)
$GTC
{spot}(GTCUSDT)
#ethereumvalidatorexitqueuejumps392%
La cola de salida de ETH aumentó un 392 %. Gran parte se debe a que una empresa está actuando con cautela.
$ETH La cola de unstaking llegó a unos 850K ETH, con una espera de 14,77 días. Es la más larga del año.
Parece pánico. Pero unos 523K de esa cantidad corresponden a MetaMask Staking, que retiró alrededor de 17.000 validadores como medida de precaución tras una alerta de seguridad. Eso representa aproximadamente el 60 % de la cola y corresponde a un solo operador.
Además, una salida no equivale a una venta. La cola mide los ETH que esperan salir del staking, no los ETH que llegan al mercado.
La cola representa solo alrededor del 2 % de todos los ETH en staking. Se espera que la salida de MetaMask termine alrededor del 7 de octubre.
Mi lectura: esto se parece más a un incidente que a un éxodo. La señal real será lo que ocurra cuando se despeje la cola.
✅ La perspectiva mejora si la cola se reduce rápidamente después del 7 de octubre
⚠️ Empeora si siguen llegando nuevas solicitudes de salida y la cola se mantiene larga
Cuando un gran participante sale por precaución, ¿es una señal bajista o simplemente una buena práctica de seguridad?
Esto no es asesoramiento financiero. DYOR.
#EthereumValidatorExitQueue #ETH #Staking #CryptoResearch
$ETH
$GTC
#ethereumvalidatorexitqueuejumps392%
1
38
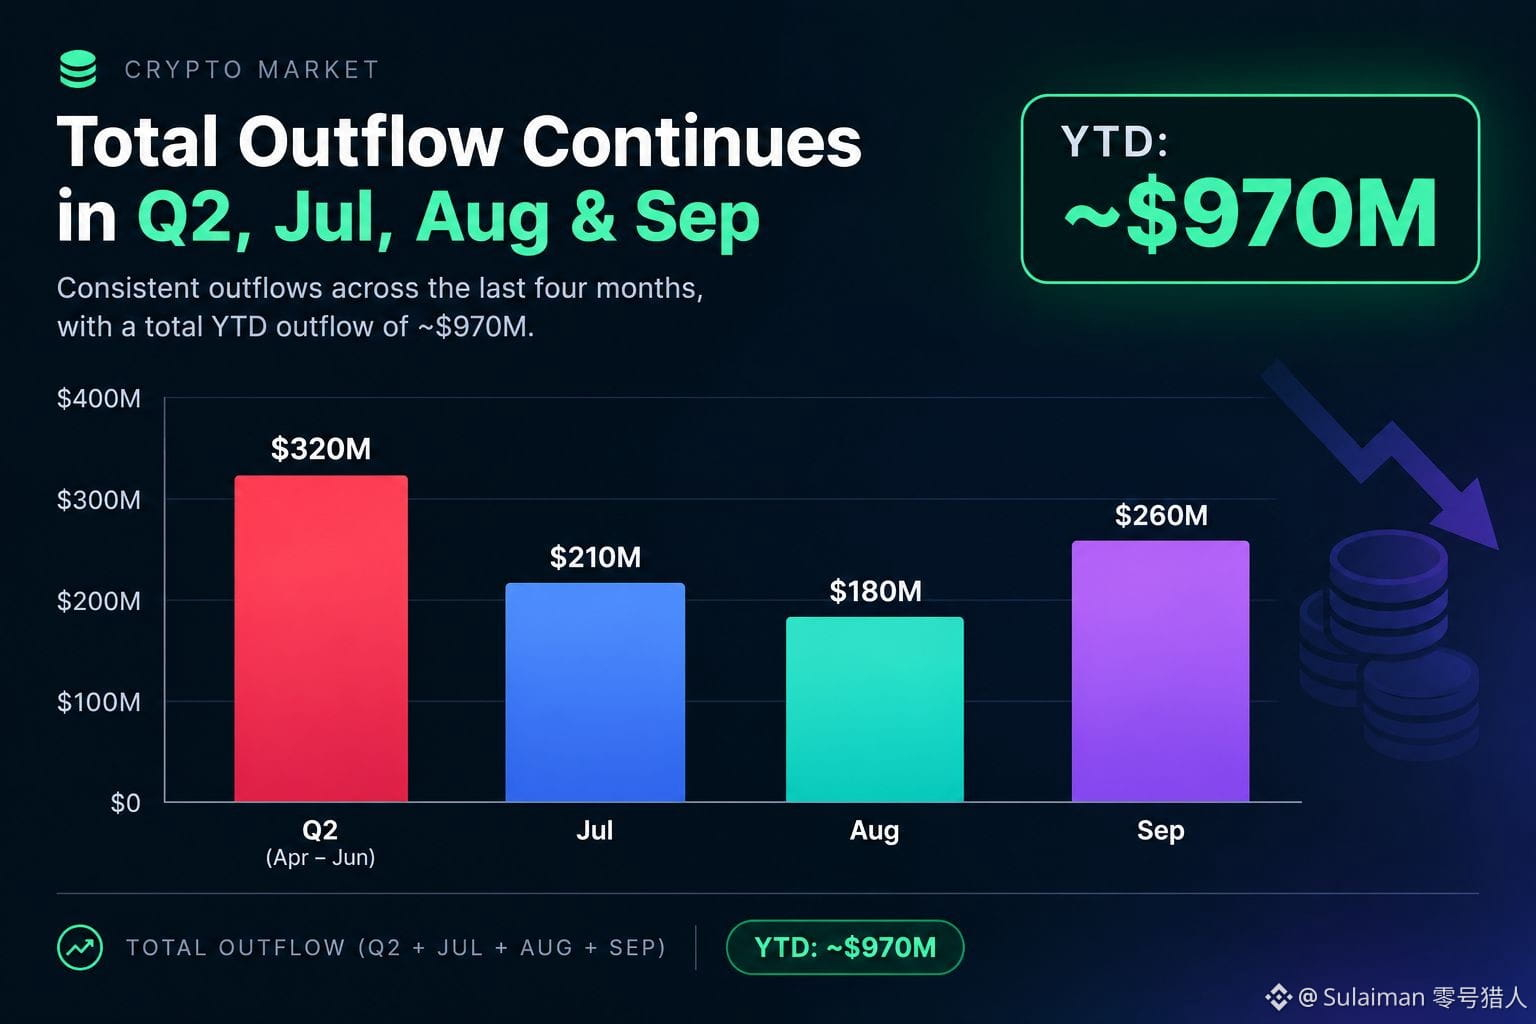
Los ETF de Bitcoin captaron 6.34B$ el trimestre pasado. En lo que va de 2026, apenas acumulan unos 970M$.
$BTC ETF al contado tuvieron su mejor trimestre del año. Entradas en el tercer trimestre: 6.34B$. El propio Bitcoin subió un 42.71%.
Pero en el segundo trimestre se perdieron unos 5B$. Así que el tercer trimestre, en su mayor parte, reparó el daño.
Y el trimestre perdió impulso al final:
Julio: 172M$
Agosto: 3.52B$
Septiembre: 2.65B$
Nueve días seguidos de entradas terminaron el 30 de septiembre con una jornada de salidas de 149M$.
Mi lectura: el tercer trimestre parece un trimestre de recuperación, no un cambio de régimen.
✅ La señal sería más sólida si octubre se mantiene cerca del ritmo de septiembre
⚠️ La señal sería más débil si le sigue un segundo trimestre de salidas
¿Los flujos de los ETF anticipan el precio de Bitcoin o lo siguen?
Esto no es asesoramiento financiero. DYOR.
#BitcoinSpotETFsDrawInflowsInQ3 #BTC #BitcoinETF
$BTC
{spot}(BTCUSDT)
$ETH
{spot}(ETHUSDT)
#CryptoResearch
Los ETF de Bitcoin captaron 6.34B$ el trimestre pasado. En lo que va de 2026, apenas acumulan unos 970M$.
$BTC ETF al contado tuvieron su mejor trimestre del año. Entradas en el tercer trimestre: 6.34B$. El propio Bitcoin subió un 42.71%.
Pero en el segundo trimestre se perdieron unos 5B$. Así que el tercer trimestre, en su mayor parte, reparó el daño.
Y el trimestre perdió impulso al final:
Julio: 172M$
Agosto: 3.52B$
Septiembre: 2.65B$
Nueve días seguidos de entradas terminaron el 30 de septiembre con una jornada de salidas de 149M$.
Mi lectura: el tercer trimestre parece un trimestre de recuperación, no un cambio de régimen.
✅ La señal sería más sólida si octubre se mantiene cerca del ritmo de septiembre
⚠️ La señal sería más débil si le sigue un segundo trimestre de salidas
¿Los flujos de los ETF anticipan el precio de Bitcoin o lo siguen?
Esto no es asesoramiento financiero. DYOR.
#BitcoinSpotETFsDrawInflowsInQ3 #BTC #BitcoinETF
$BTC
$ETH
#CryptoResearch
1
16
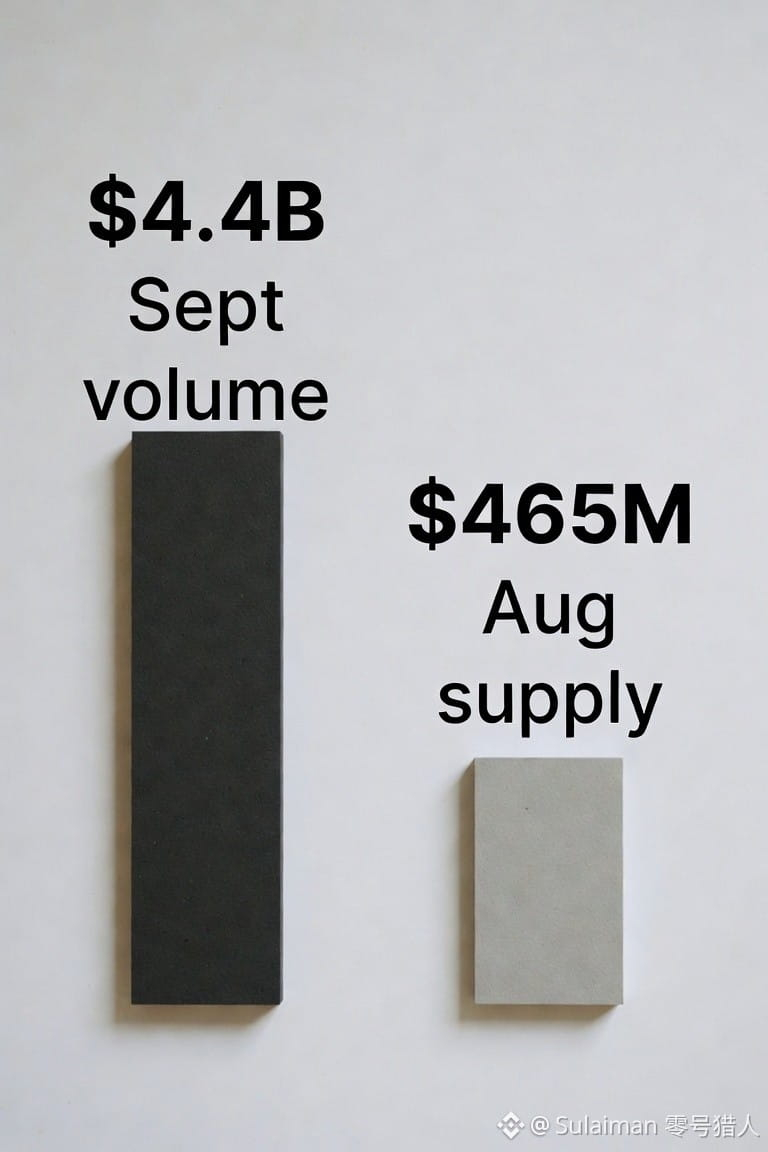
Solana negoció $4.4B en acciones tokenizadas en un mes. ¿Cuántas acciones hay realmente en cadena? Muchas menos.
$SOL El volumen de acciones tokenizadas superó los $4.4B en septiembre.
Una cifra enorme. Pero el volumen cuenta el mismo dólar una y otra vez. Te dice qué tan activo está el mercado, no qué tan grande es.
Como referencia, la oferta de acciones tokenizadas en Solana rondaba los $465M en agosto.
Lo que me parece más interesante es cuándo opera la gente. Durante agosto, cerca del 63% del volumen se produjo fuera del horario del mercado bursátil estadounidense.
Así que el producto quizá no sea «acciones en una blockchain». Quizá sea «acciones cuando el mercado bursátil está cerrado».
Mi conclusión: vigila la oferta, no el volumen.
✅ La señal es más sólida si la oferta y las garantías para préstamos crecen junto con el volumen
⚠️ Es más débil si el volumen sigue aumentando mientras la oferta se mantiene estable. Eso parece rotación.
¿Qué te dice más sobre la adopción: el volumen o la oferta?
Esto no es asesoramiento financiero. Haz tu propia investigación (DYOR).
$ORCA
{spot}(ORCAUSDT)
$FET
{spot}(FETUSDT)
#SolanaTokenizedStock #Solana #RWA #Tokenization #SolanaTokenizedStockVolumeTops$4.4BInSeptember
Solana negoció $4.4B en acciones tokenizadas en un mes. ¿Cuántas acciones hay realmente en cadena? Muchas menos.
$SOL El volumen de acciones tokenizadas superó los $4.4B en septiembre.
Una cifra enorme. Pero el volumen cuenta el mismo dólar una y otra vez. Te dice qué tan activo está el mercado, no qué tan grande es.
Como referencia, la oferta de acciones tokenizadas en Solana rondaba los $465M en agosto.
Lo que me parece más interesante es cuándo opera la gente. Durante agosto, cerca del 63% del volumen se produjo fuera del horario del mercado bursátil estadounidense.
Así que el producto quizá no sea «acciones en una blockchain». Quizá sea «acciones cuando el mercado bursátil está cerrado».
Mi conclusión: vigila la oferta, no el volumen.
✅ La señal es más sólida si la oferta y las garantías para préstamos crecen junto con el volumen
⚠️ Es más débil si el volumen sigue aumentando mientras la oferta se mantiene estable. Eso parece rotación.
¿Qué te dice más sobre la adopción: el volumen o la oferta?
Esto no es asesoramiento financiero. Haz tu propia investigación (DYOR).
$ORCA
$FET
#SolanaTokenizedStock #Solana #RWA #Tokenization #SolanaTokenizedStockVolumeTops$4.4BInSeptember
2
83
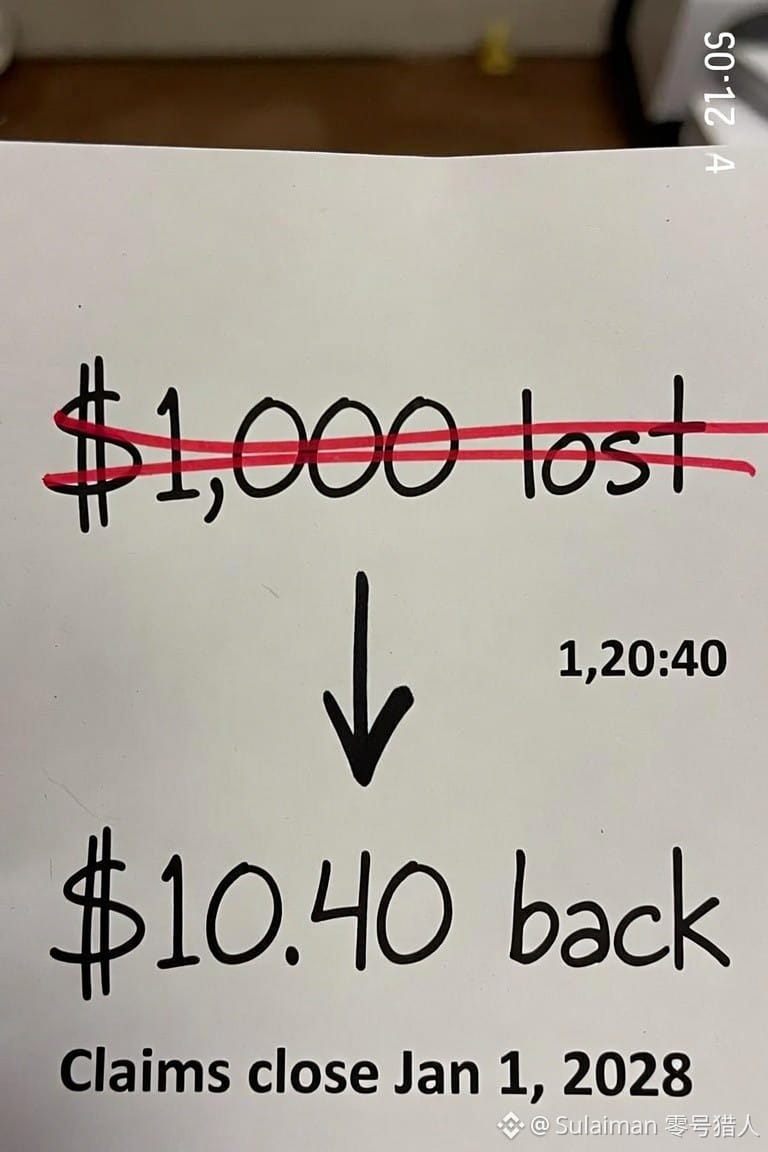
Una pérdida de $1,000. Te devuelven $10.40. Así se ve una reclamación por hackeo.
El Drift del ecosistema $SOL perdió $295.4M en abril. Las reclamaciones se abrieron la semana pasada.
El fondo de recuperación: unos $3.11M. Eso equivale a aproximadamente 1 centavo por dólar.
Las víctimas reciben un token (DFX), uno por cada dólar perdido. Pueden:
Quemarlo para recibir efectivo ahora
Venderlo
Conservarlo y esperar
Si lo quemas, renuncias a cualquier pago futuro por esa reclamación. Si lo conservas, apuestas a que llegará más dinero. Tether se ha comprometido a aportar hasta $127.5M, pero ese dinero aún no está en el fondo.
Los primeros canjes son mínimos. Quizá sea cuestión de paciencia. Quizá la mayoría aún no haya reclamado.
Mi conclusión: esto no es un pago, es una apuesta sobre cuánto tiempo puedes esperar.
✅ Más sólido si el dinero de Tether llega al fondo
⚠️ Más débil si las recargas con ingresos siguen siendo mínimas (la primera transferencia fue de 31 USDT)
¿Aceptarías el centavo ahora o conservarías la reclamación hasta 2028?
Esto no es asesoramiento financiero. Haz tu propia investigación.
#ZeroResearch #Drift #Solana #DeFi
$DRIFT
{future}(DRIFTUSDT)
$BTC
{spot}(BTCUSDT)
#drifthackvictimsbeginclaims
Una pérdida de $1,000. Te devuelven $10.40. Así se ve una reclamación por hackeo.
El Drift del ecosistema $SOL perdió $295.4M en abril. Las reclamaciones se abrieron la semana pasada.
El fondo de recuperación: unos $3.11M. Eso equivale a aproximadamente 1 centavo por dólar.
Las víctimas reciben un token (DFX), uno por cada dólar perdido. Pueden:
Quemarlo para recibir efectivo ahora
Venderlo
Conservarlo y esperar
Si lo quemas, renuncias a cualquier pago futuro por esa reclamación. Si lo conservas, apuestas a que llegará más dinero. Tether se ha comprometido a aportar hasta $127.5M, pero ese dinero aún no está en el fondo.
Los primeros canjes son mínimos. Quizá sea cuestión de paciencia. Quizá la mayoría aún no haya reclamado.
Mi conclusión: esto no es un pago, es una apuesta sobre cuánto tiempo puedes esperar.
✅ Más sólido si el dinero de Tether llega al fondo
⚠️ Más débil si las recargas con ingresos siguen siendo mínimas (la primera transferencia fue de 31 USDT)
¿Aceptarías el centavo ahora o conservarías la reclamación hasta 2028?
Esto no es asesoramiento financiero. Haz tu propia investigación.
#ZeroResearch #Drift #Solana #DeFi
$DRIFT
$BTC
#drifthackvictimsbeginclaims
1
97
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
BinanceLaunchesBinanceIntelligence
599,771 visualizaciones
3,711 participa(n) en el debate
🧠 ¿Hacer trading como un fondo de inversión experto? ¡Ahora la IA lo hace gratis por ti! 🤖📈
Wilsontrader97
·8 «Me gusta»
·8.8k visualizaciones
BTCFallsBelow$84K
12 visualizaciones
20 participa(n) en el debate
WinklevossFilesSpotZcashETFApplication
2,373 visualizaciones
65 participa(n) en el debate