
Tommy大叔
25 Publicaciones

Tommy大叔
Denunciar
Bloquear usuario
一个爱折腾「AI和赚钱」的“交易大叔”
拒绝金融黑话
只分享“被AI玩”和“花式亏钱”的真实日常😭
0 Siguiendo
194 Seguidores
22 Me gusta
Publicaciones
Todo
Cotizaciones
PINNED
·
--
Artículo
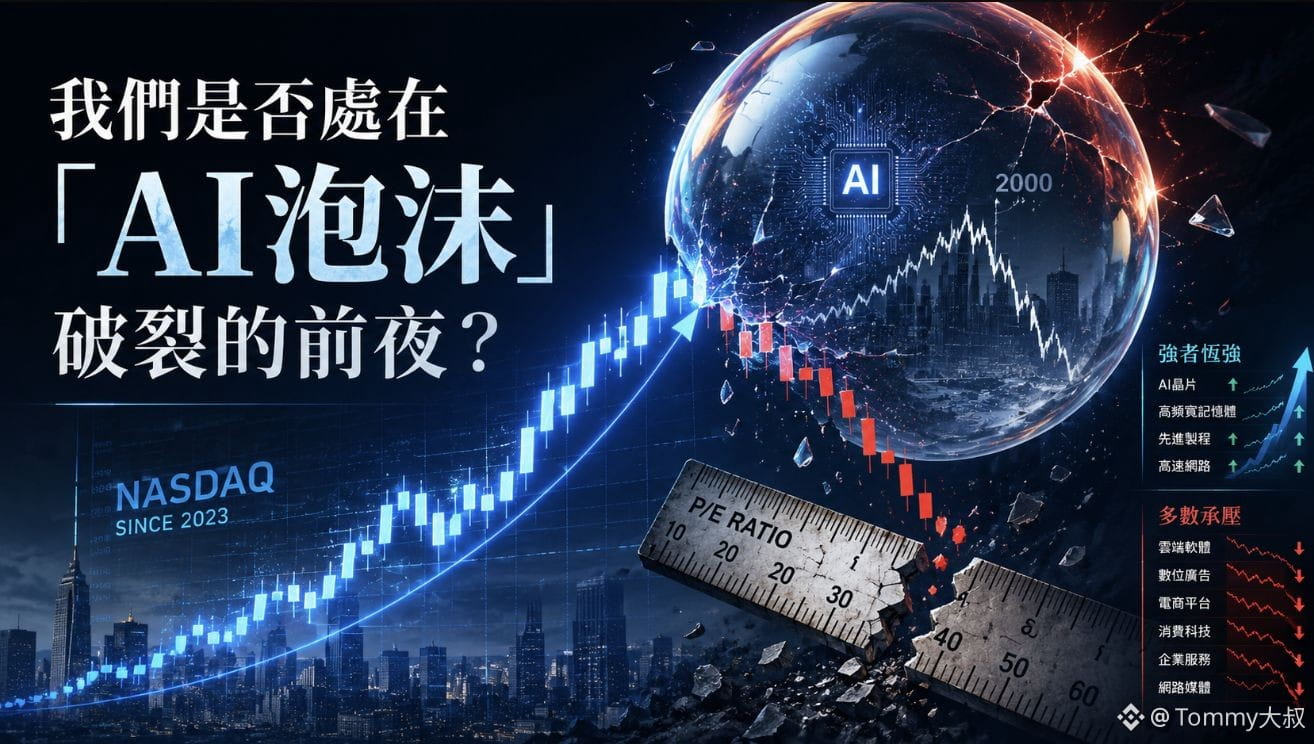
¿Estamos en la víspera de la ruptura de la “burbuja de la IA”? — Análisis y respuesta basados en la comparación de datos históricos开篇
不知不觉,纳斯达克100指数较2023年初约1.2万点,至2026年6月已升至约2.9万点,累计涨幅约140%。指数面上,依然牛气冲天。
但你要是打开持仓看,就知道这市场有多割裂。
从历史高点算起(截至2026年6月):Coinbase跌约67%,Oracle跌约57%,Salesforce跌约43%,ServiceNow跌约54%,Netflix和Palantir跌约45%,微软跌约33%,Meta跌约31%……连英伟达和亚马逊也跌了约18%。
这些可都不是小票,全是AI最核心的标的。结果大部分已经深陷熊市。指数撑着没倒,靠的是什么?美光和海力士这种芯片制造端,业绩爆炸,股价翻着跟斗向上冲。也就它们身上还能闻到牛市的味道,剩下的都在挨打。
¿Estamos en la víspera de la ruptura de la “burbuja de la IA”? — Análisis y respuesta basados en la comparación de datos históricos
开篇
不知不觉,纳斯达克100指数较2023年初约1.2万点,至2026年6月已升至约2.9万点,累计涨幅约140%。指数面上,依然牛气冲天。
但你要是打开持仓看,就知道这市场有多割裂。
从历史高点算起(截至2026年6月):Coinbase跌约67%,Oracle跌约57%,Salesforce跌约43%,ServiceNow跌约54%,Netflix和Palantir跌约45%,微软跌约33%,Meta跌约31%……连英伟达和亚马逊也跌了约18%。
这些可都不是小票,全是AI最核心的标的。结果大部分已经深陷熊市。指数撑着没倒,靠的是什么?美光和海力士这种芯片制造端,业绩爆炸,股价翻着跟斗向上冲。也就它们身上还能闻到牛市的味道,剩下的都在挨打。
不知不觉,纳斯达克100指数较2023年初约1.2万点,至2026年6月已升至约2.9万点,累计涨幅约140%。指数面上,依然牛气冲天。
但你要是打开持仓看,就知道这市场有多割裂。
从历史高点算起(截至2026年6月):Coinbase跌约67%,Oracle跌约57%,Salesforce跌约43%,ServiceNow跌约54%,Netflix和Palantir跌约45%,微软跌约33%,Meta跌约31%……连英伟达和亚马逊也跌了约18%。
这些可都不是小票,全是AI最核心的标的。结果大部分已经深陷熊市。指数撑着没倒,靠的是什么?美光和海力士这种芯片制造端,业绩爆炸,股价翻着跟斗向上冲。也就它们身上还能闻到牛市的味道,剩下的都在挨打。
2
5.7k
·
--
Recientemente he estado viajando y he publicado menos, por favor disculpen.
Durante el viaje, en realidad he estado pensando en una pregunta:
Ante un relato tan enorme sobre la IA, ¿cómo puede participar un inversor común sin perderse fácilmente la gran ola alcista, y a la vez tener la oportunidad de obtener rendimientos realmente superiores?
Mi idea inicial es “70% a lo correcto, 30% a lo sorprendente”.
👉 70% para dejarlo en manos de fondos gestionados activamente o ETF
Busca productos que ya hayan demostrado su valía con el rendimiento a largo plazo; así, un equipo profesional puede ayudarnos a dar seguimiento a los cambios de la industria y a ajustar la cartera. En esta parte, el objetivo no es acertar con cada “gran acción” individual, sino evitar quedarnos fuera de la principal tendencia de crecimiento de largo plazo en la industria de la IA.
👉 30% para “lanzar satélites”
Enfócate en líderes de nichos de IA en empresas de pequeña capitalización de EE. UU. Cuando haya un “encaje” entre la valoración, las tendencias de la industria y los fundamentos del negocio, construye posiciones por tramos y dales el tiempo suficiente para crecer. Esta parte permite equivocarse, pero hay que controlar que la posición de una sola acción no sea demasiado grande. Con que unas pocas empresas realmente despeguen, podrían aportar la mayor parte del rendimiento superior de la cartera.
Hoy quiero llevarlos a investigar Ouster($OUST.US ), que es “uno de esos satélites” que estoy observando.
Es uno de los actores importantes de la capa de percepción de IA física. Su producto central son los lidar (escáneres láser). En el pasado, el mercado solo entendía el lidar como “los ojos del piloto automático”, pero a medida que avanzan los robots, el transporte inteligente y la automatización industrial, se está convirtiendo en una de las entradas clave para que las máquinas comprendan el mundo real.
Ouster acaba de publicar su informe de resultados y el precio de las acciones también ha rebotado con claridad. En este punto, estudiarla no es para perseguir la subida, sino para responder tres preguntas:
1. ¿Su ruta tecnológica realmente ha formado una ventaja de costos?
2. ¿Puede pasar de ser un fabricante de lidar a convertirse en una plataforma de percepción de IA física?
3. ¿La valoración actual ya ha descontado de antemano el crecimiento futuro?
En el siguiente artículo largo, desmenuzaremos la historia de Ouster pasando de prototipo de garaje a un núcleo de IA física, y veremos si en realidad es un satélite con potencial de despegar o si es otro activo de alto riesgo envuelto por un relato macro demasiado ambicioso.
Recientemente he estado viajando y he publicado menos, por favor disculpen.
Durante el viaje, en realidad he estado pensando en una pregunta:
Ante un relato tan enorme sobre la IA, ¿cómo puede participar un inversor común sin perderse fácilmente la gran ola alcista, y a la vez tener la oportunidad de obtener rendimientos realmente superiores?
Mi idea inicial es “70% a lo correcto, 30% a lo sorprendente”.
👉 70% para dejarlo en manos de fondos gestionados activamente o ETF
Busca productos que ya hayan demostrado su valía con el rendimiento a largo plazo; así, un equipo profesional puede ayudarnos a dar seguimiento a los cambios de la industria y a ajustar la cartera. En esta parte, el objetivo no es acertar con cada “gran acción” individual, sino evitar quedarnos fuera de la principal tendencia de crecimiento de largo plazo en la industria de la IA.
👉 30% para “lanzar satélites”
Enfócate en líderes de nichos de IA en empresas de pequeña capitalización de EE. UU. Cuando haya un “encaje” entre la valoración, las tendencias de la industria y los fundamentos del negocio, construye posiciones por tramos y dales el tiempo suficiente para crecer. Esta parte permite equivocarse, pero hay que controlar que la posición de una sola acción no sea demasiado grande. Con que unas pocas empresas realmente despeguen, podrían aportar la mayor parte del rendimiento superior de la cartera.
Hoy quiero llevarlos a investigar Ouster($OUST.US ), que es “uno de esos satélites” que estoy observando.
Es uno de los actores importantes de la capa de percepción de IA física. Su producto central son los lidar (escáneres láser). En el pasado, el mercado solo entendía el lidar como “los ojos del piloto automático”, pero a medida que avanzan los robots, el transporte inteligente y la automatización industrial, se está convirtiendo en una de las entradas clave para que las máquinas comprendan el mundo real.
Ouster acaba de publicar su informe de resultados y el precio de las acciones también ha rebotado con claridad. En este punto, estudiarla no es para perseguir la subida, sino para responder tres preguntas:
1. ¿Su ruta tecnológica realmente ha formado una ventaja de costos?
2. ¿Puede pasar de ser un fabricante de lidar a convertirse en una plataforma de percepción de IA física?
3. ¿La valoración actual ya ha descontado de antemano el crecimiento futuro?
En el siguiente artículo largo, desmenuzaremos la historia de Ouster pasando de prototipo de garaje a un núcleo de IA física, y veremos si en realidad es un satélite con potencial de despegar o si es otro activo de alto riesgo envuelto por un relato macro demasiado ambicioso.
Durante el viaje, en realidad he estado pensando en una pregunta:
Ante un relato tan enorme sobre la IA, ¿cómo puede participar un inversor común sin perderse fácilmente la gran ola alcista, y a la vez tener la oportunidad de obtener rendimientos realmente superiores?
Mi idea inicial es “70% a lo correcto, 30% a lo sorprendente”.
👉 70% para dejarlo en manos de fondos gestionados activamente o ETF
Busca productos que ya hayan demostrado su valía con el rendimiento a largo plazo; así, un equipo profesional puede ayudarnos a dar seguimiento a los cambios de la industria y a ajustar la cartera. En esta parte, el objetivo no es acertar con cada “gran acción” individual, sino evitar quedarnos fuera de la principal tendencia de crecimiento de largo plazo en la industria de la IA.
👉 30% para “lanzar satélites”
Enfócate en líderes de nichos de IA en empresas de pequeña capitalización de EE. UU. Cuando haya un “encaje” entre la valoración, las tendencias de la industria y los fundamentos del negocio, construye posiciones por tramos y dales el tiempo suficiente para crecer. Esta parte permite equivocarse, pero hay que controlar que la posición de una sola acción no sea demasiado grande. Con que unas pocas empresas realmente despeguen, podrían aportar la mayor parte del rendimiento superior de la cartera.
Hoy quiero llevarlos a investigar Ouster($OUST.US ), que es “uno de esos satélites” que estoy observando.
Es uno de los actores importantes de la capa de percepción de IA física. Su producto central son los lidar (escáneres láser). En el pasado, el mercado solo entendía el lidar como “los ojos del piloto automático”, pero a medida que avanzan los robots, el transporte inteligente y la automatización industrial, se está convirtiendo en una de las entradas clave para que las máquinas comprendan el mundo real.
Ouster acaba de publicar su informe de resultados y el precio de las acciones también ha rebotado con claridad. En este punto, estudiarla no es para perseguir la subida, sino para responder tres preguntas:
1. ¿Su ruta tecnológica realmente ha formado una ventaja de costos?
2. ¿Puede pasar de ser un fabricante de lidar a convertirse en una plataforma de percepción de IA física?
3. ¿La valoración actual ya ha descontado de antemano el crecimiento futuro?
En el siguiente artículo largo, desmenuzaremos la historia de Ouster pasando de prototipo de garaje a un núcleo de IA física, y veremos si en realidad es un satélite con potencial de despegar o si es otro activo de alto riesgo envuelto por un relato macro demasiado ambicioso.
Tommy大叔
·
--
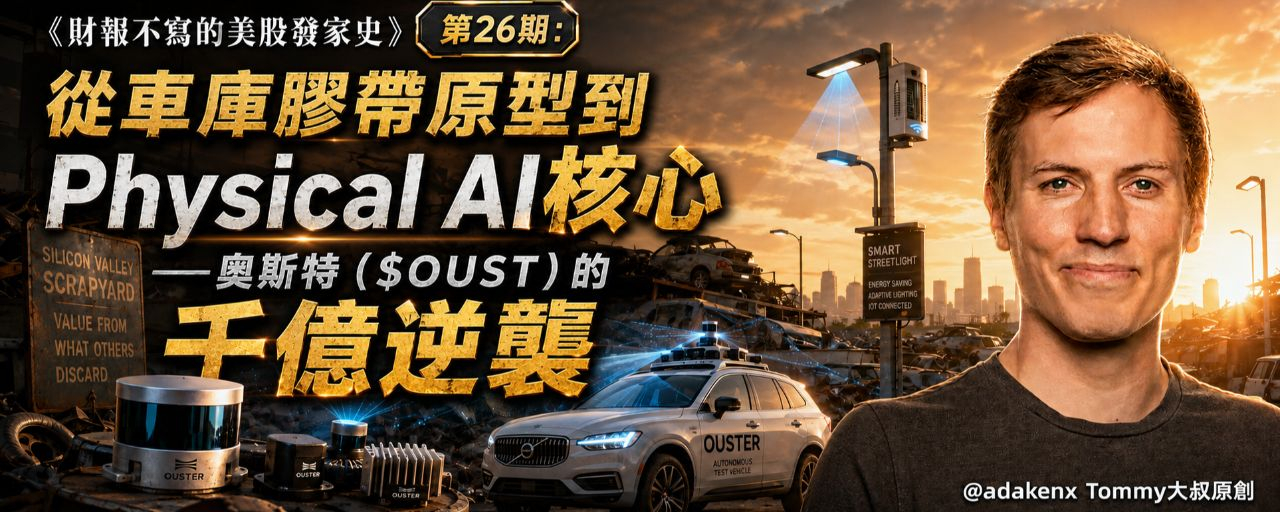
《La historia de cómo hacerse rico en bolsa en EE. UU. que las ganancias no cuentan》第26 episodio: del prototipo con cinta adhesiva en el garaje al núcleo de la Physical AI—El regreso multimillonario de Ouster ( $OUST )
En el carril de los radares LiDAR en estos años, es como una gran partida de “asesinos en la oscuridad”.
Luminar (LAZR) cayó desde máximos y perdió el 90%, Quanergy quebró y fue excluida de la bolsa, Velodyne fue adquirida. Wall Street se ha vuelto insensible a la idea de las “gafas para la conducción autónoma” hace tiempo; e incluso oír las cuatro palabras “lidar” te hace querer colgar el teléfono.
Pero la IA física está cambiando esta lógica de precios.
Ya sea para vehículos no tripulados, robots de almacén o transporte inteligente: si la IA quiere entrar en el mundo real, primero debe ver con precisión y comprender el entorno que la rodea. Por eso, el LiDAR ya no es solo un componente del automóvil, sino que podría convertirse en la puerta de percepción clave de la IA física.
Luminar (LAZR) cayó desde máximos y perdió el 90%, Quanergy quebró y fue excluida de la bolsa, Velodyne fue adquirida. Wall Street se ha vuelto insensible a la idea de las “gafas para la conducción autónoma” hace tiempo; e incluso oír las cuatro palabras “lidar” te hace querer colgar el teléfono.
Pero la IA física está cambiando esta lógica de precios.
Ya sea para vehículos no tripulados, robots de almacén o transporte inteligente: si la IA quiere entrar en el mundo real, primero debe ver con precisión y comprender el entorno que la rodea. Por eso, el LiDAR ya no es solo un componente del automóvil, sino que podría convertirse en la puerta de percepción clave de la IA física.
OUSTUS-9,72 %
208
·
--
Parcialmente cierto
Artículo
《La historia de cómo hacerse rico en bolsa en EE. UU. que las ganancias no cuentan》第26 episodio: del prototipo con cinta adhesiva en el garaje al núcleo de la Physical AI—El regreso multimillonario de Ouster ( $OUST )En el carril de los radares LiDAR en estos años, es como una gran partida de “asesinos en la oscuridad”.
Luminar (LAZR) cayó desde máximos y perdió el 90%, Quanergy quebró y fue excluida de la bolsa, Velodyne fue adquirida. Wall Street se ha vuelto insensible a la idea de las “gafas para la conducción autónoma” hace tiempo; e incluso oír las cuatro palabras “lidar” te hace querer colgar el teléfono.
Pero la IA física está cambiando esta lógica de precios.
Ya sea para vehículos no tripulados, robots de almacén o transporte inteligente: si la IA quiere entrar en el mundo real, primero debe ver con precisión y comprender el entorno que la rodea. Por eso, el LiDAR ya no es solo un componente del automóvil, sino que podría convertirse en la puerta de percepción clave de la IA física.
《La historia de cómo hacerse rico en bolsa en EE. UU. que las ganancias no cuentan》第26 episodio: del prototipo con cinta adhesiva en el garaje al núcleo de la Physical AI—El regreso multimillonario de Ouster ( $OUST )
En el carril de los radares LiDAR en estos años, es como una gran partida de “asesinos en la oscuridad”.
Luminar (LAZR) cayó desde máximos y perdió el 90%, Quanergy quebró y fue excluida de la bolsa, Velodyne fue adquirida. Wall Street se ha vuelto insensible a la idea de las “gafas para la conducción autónoma” hace tiempo; e incluso oír las cuatro palabras “lidar” te hace querer colgar el teléfono.
Pero la IA física está cambiando esta lógica de precios.
Ya sea para vehículos no tripulados, robots de almacén o transporte inteligente: si la IA quiere entrar en el mundo real, primero debe ver con precisión y comprender el entorno que la rodea. Por eso, el LiDAR ya no es solo un componente del automóvil, sino que podría convertirse en la puerta de percepción clave de la IA física.
Luminar (LAZR) cayó desde máximos y perdió el 90%, Quanergy quebró y fue excluida de la bolsa, Velodyne fue adquirida. Wall Street se ha vuelto insensible a la idea de las “gafas para la conducción autónoma” hace tiempo; e incluso oír las cuatro palabras “lidar” te hace querer colgar el teléfono.
Pero la IA física está cambiando esta lógica de precios.
Ya sea para vehículos no tripulados, robots de almacén o transporte inteligente: si la IA quiere entrar en el mundo real, primero debe ver con precisión y comprender el entorno que la rodea. Por eso, el LiDAR ya no es solo un componente del automóvil, sino que podría convertirse en la puerta de percepción clave de la IA física.
1
303
·
--
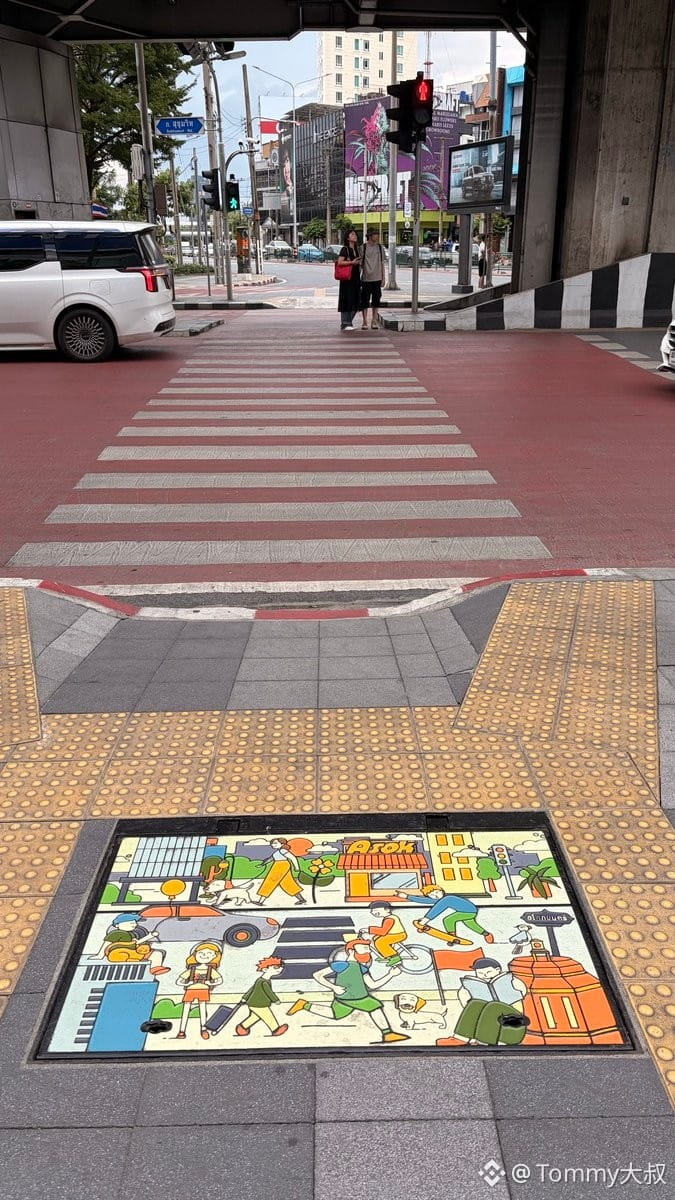
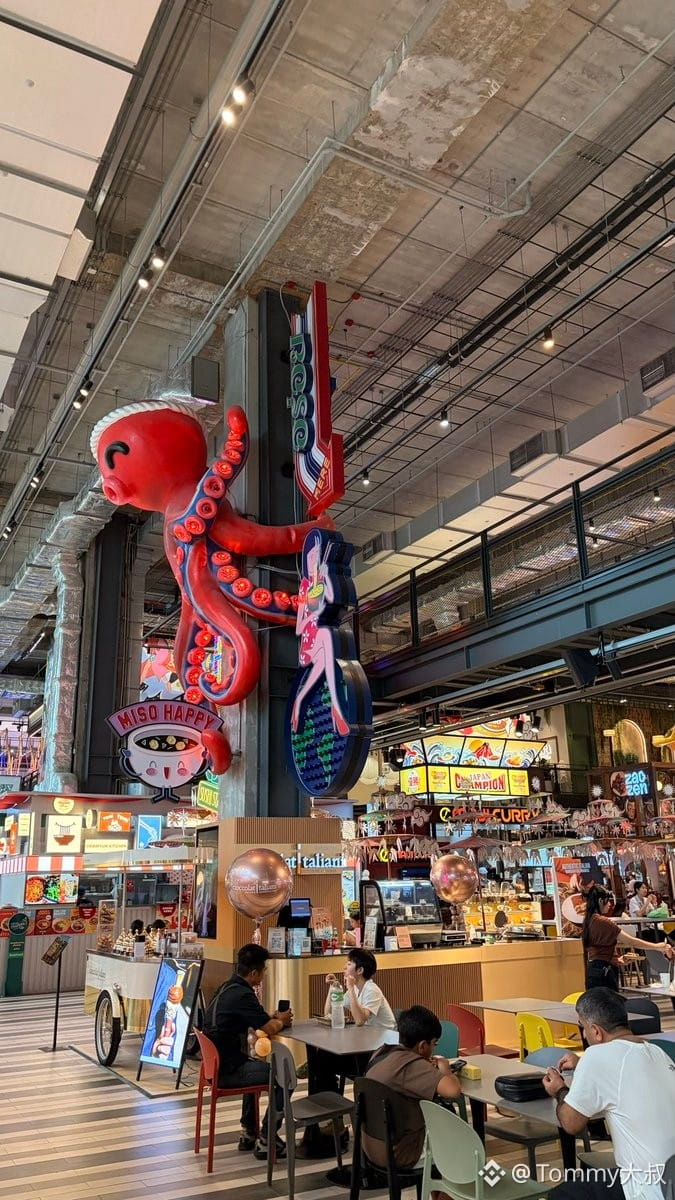
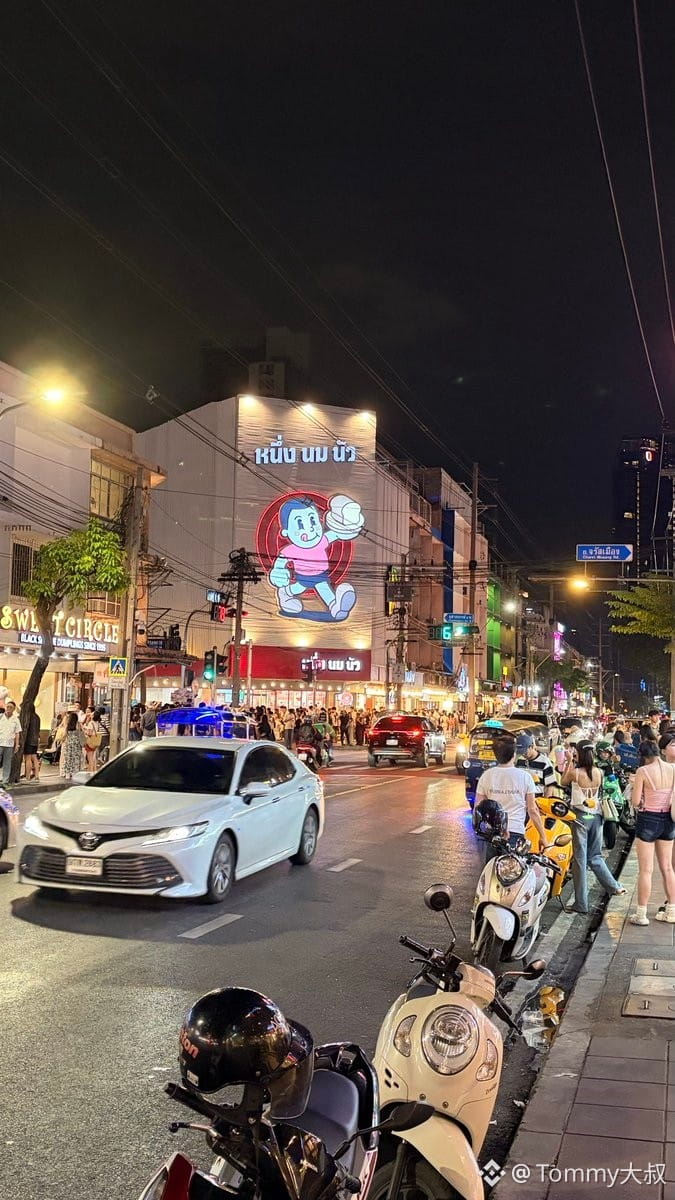
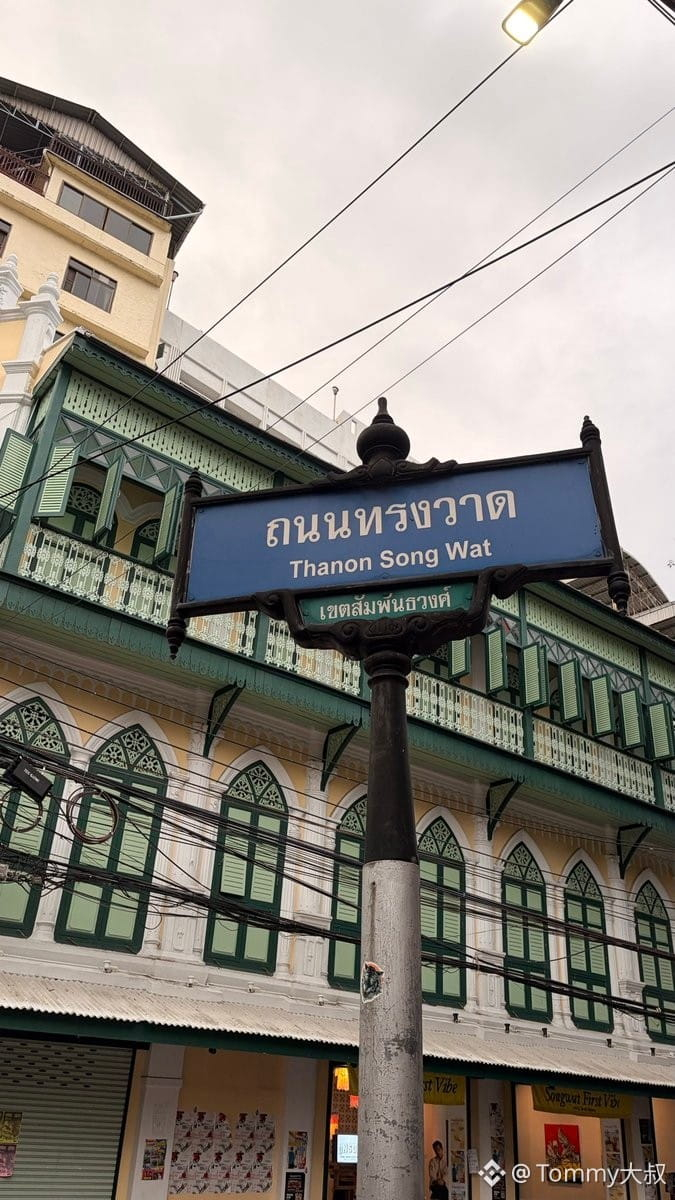
Algunas impresiones de este viaje a Bangkok:
1, Los precios ya superan los de las principales ciudades de China (al menos los precios en los centros comerciales son así. La gente común quizá no lo ha sentido a fondo, pero viendo los 711 por todas partes, sus precios definitivamente no son bajos.)
2, En todas partes hay gente. La cantidad de turistas ha aumentado, sin disminuir, en comparación con años anteriores, ¡y especialmente ha crecido mucho el número de turistas de Oriente Medio! (Sospecho que está relacionado con la situación geopolítica actual y los riesgos.)
3, La infraestructura sigue siendo deficiente y la brecha entre ricos y pobres sigue siendo enorme (se levantan continuamente rascacielos, pero justo abajo están los barrios pobres, ruinosos y sucios; la mayoría de las calles peatonales están muy descuidadas; en toda la ciudad casi no hay pasos elevados; el tráfico es caótico y en todas partes hay atascos.)
4, Hay algo parecido a China: repartidores de comida a domicilio por todas partes, llevando uniformes de Line sucios y descuidados, que se mueven entre el bullicio de luces de neón y la vida nocturna.
Sobre el tema de la seguridad, en todo el itinerario no sentí en absoluto ninguna peligrosidad. Al salir a pasear tampoco hay que preocuparse en absoluto por robos, estafas, ventas forzadas o por caer en “trampas” de los lugares turísticos… ¡no para nada! Esa sensación de tranquilidad la puedes llegar a comprender en cuanto aterrizas.
Algunas impresiones de este viaje a Bangkok:
1, Los precios ya superan los de las principales ciudades de China (al menos los precios en los centros comerciales son así. La gente común quizá no lo ha sentido a fondo, pero viendo los 711 por todas partes, sus precios definitivamente no son bajos.)
2, En todas partes hay gente. La cantidad de turistas ha aumentado, sin disminuir, en comparación con años anteriores, ¡y especialmente ha crecido mucho el número de turistas de Oriente Medio! (Sospecho que está relacionado con la situación geopolítica actual y los riesgos.)
3, La infraestructura sigue siendo deficiente y la brecha entre ricos y pobres sigue siendo enorme (se levantan continuamente rascacielos, pero justo abajo están los barrios pobres, ruinosos y sucios; la mayoría de las calles peatonales están muy descuidadas; en toda la ciudad casi no hay pasos elevados; el tráfico es caótico y en todas partes hay atascos.)
4, Hay algo parecido a China: repartidores de comida a domicilio por todas partes, llevando uniformes de Line sucios y descuidados, que se mueven entre el bullicio de luces de neón y la vida nocturna.
Sobre el tema de la seguridad, en todo el itinerario no sentí en absoluto ninguna peligrosidad. Al salir a pasear tampoco hay que preocuparse en absoluto por robos, estafas, ventas forzadas o por caer en “trampas” de los lugares turísticos… ¡no para nada! Esa sensación de tranquilidad la puedes llegar a comprender en cuanto aterrizas.
1, Los precios ya superan los de las principales ciudades de China (al menos los precios en los centros comerciales son así. La gente común quizá no lo ha sentido a fondo, pero viendo los 711 por todas partes, sus precios definitivamente no son bajos.)
2, En todas partes hay gente. La cantidad de turistas ha aumentado, sin disminuir, en comparación con años anteriores, ¡y especialmente ha crecido mucho el número de turistas de Oriente Medio! (Sospecho que está relacionado con la situación geopolítica actual y los riesgos.)
3, La infraestructura sigue siendo deficiente y la brecha entre ricos y pobres sigue siendo enorme (se levantan continuamente rascacielos, pero justo abajo están los barrios pobres, ruinosos y sucios; la mayoría de las calles peatonales están muy descuidadas; en toda la ciudad casi no hay pasos elevados; el tráfico es caótico y en todas partes hay atascos.)
4, Hay algo parecido a China: repartidores de comida a domicilio por todas partes, llevando uniformes de Line sucios y descuidados, que se mueven entre el bullicio de luces de neón y la vida nocturna.
Sobre el tema de la seguridad, en todo el itinerario no sentí en absoluto ninguna peligrosidad. Al salir a pasear tampoco hay que preocuparse en absoluto por robos, estafas, ventas forzadas o por caer en “trampas” de los lugares turísticos… ¡no para nada! Esa sensación de tranquilidad la puedes llegar a comprender en cuanto aterrizas.
7
11
14.2k
·
--
Recientemente descubrí un fenómeno bastante interesante.
El mercado de valores de EE. UU. no para de moverse en rangos y, aun así, tiende a retroceder, pero BTC está mucho más “firme” que antes.
Durante los últimos años, cada vez que Nasdaq corregía, Bitcoin solía caer con más fuerza; todos lo veían como si fuera una acción tecnológica de alto beta. Pero en estas últimas ocasiones, con el mercado de EE. UU. oscilando, BTC ha permanecido siempre en niveles altos. Después de una salida temporal de fondos por parte de los ETF, rápidamente se volvió a recuperar la entrada neta, y el precio no mostró ese tipo de pánico que antes se producía.
Creo que detrás de esto no se trata solo de emociones, sino de que el mercado está revalorando Bitcoin.
Revisé varias de las grandes noticias que podrían influir en el mercado cripto durante el próximo mes, y descubrí que, en realidad, solo hay tres aspectos que de verdad vale la pena vigilar.
Primero, la ley estadounidense “CLARITY Act”.
Muchos están hablando de bajadas de tasas, pero están pasando por alto este proyecto de ley. Si antes la ley GENIUS resolvía el tema de las stablecoins, entonces la CLARITY define realmente cómo se regulará en el futuro todo el sector de activos digitales en Estados Unidos, incluyendo la SEC, la CFTC, los exchanges, DeFi y la situación legal de varios Tokens.
Si avanza sin problemas, por su importancia para toda la industria, creo incluso que podría superar la aprobación de los ETF.
Segundo, los detalles de la regulación de las stablecoins empiezan a aplicarse.
Lo que de verdad determina si instituciones como USDC, USDT, Visa, PayPal o Stripe pueden desarrollarse a gran escala no es solo la aprobación de la ley, sino la implementación de esos detalles.
Las stablecoins se parecen cada vez más a una especie de “autopista” de dólares del mundo cripto. Cuanto más claras sean las reglas, más baja será la barrera para que el dinero entre a la cadena.
Tercero, el FOMC a fin de mes.
Por supuesto, la Reserva Federal sigue siendo importante.
Pero cada vez siento más que, ahora, BTC ya no está tan pendiente únicamente del CPI y de las bajadas de tasas.
Lo que realmente le importa al mercado es si la Fed liberará señales de liquidez más claras, y si los fondos de los ETF seguirán entrando.
Ahora, la variable que más influye en BTC se parece cada vez más a la oferta y la demanda, y no tanto a la emoción.
Hay otro cambio que creo que mucha gente no ha notado.
Antes, cuando se analizaba BTC, siempre se tendía a compararlo con Nasdaq.
Pero si en los próximos años, una gran cantidad de instituciones siguen comprando a través de ETF y las stablecoins continúan introduciendo dólares a la cadena, BTC podría ir formando poco a poco su propio sistema de valoración.
No necesariamente se separará por completo de las acciones de EE. UU.; si llega una crisis real de liquidez, seguirá bajando cuando tenga que bajar.
Pero la correlación cada vez es menor, y creo que esa es una señal que vale la pena observar en serio.
En el próximo mes, el tío se enfocará en tres cosas:
• Si la CLARITY Act supera algún avance;
• Cómo aterrizan los detalles de la regulación de las stablecoins;
• Si los fondos de los ETF siguen entrando con flujo neto.
Si estas tres cuestiones avanzan en el mismo sentido positivo, creo que la fortaleza de BTC en esta ronda podría no ser solo un rebote, sino la culminación progresiva de la transición de “activo de riesgo” a “categoría de activo independiente”.
¿Ustedes qué creen? ¿La fortaleza reciente de BTC es solo una desconexión temporal, o ya comenzó una nueva era de precios?
Recientemente descubrí un fenómeno bastante interesante.
El mercado de valores de EE. UU. no para de moverse en rangos y, aun así, tiende a retroceder, pero BTC está mucho más “firme” que antes.
Durante los últimos años, cada vez que Nasdaq corregía, Bitcoin solía caer con más fuerza; todos lo veían como si fuera una acción tecnológica de alto beta. Pero en estas últimas ocasiones, con el mercado de EE. UU. oscilando, BTC ha permanecido siempre en niveles altos. Después de una salida temporal de fondos por parte de los ETF, rápidamente se volvió a recuperar la entrada neta, y el precio no mostró ese tipo de pánico que antes se producía.
Creo que detrás de esto no se trata solo de emociones, sino de que el mercado está revalorando Bitcoin.
Revisé varias de las grandes noticias que podrían influir en el mercado cripto durante el próximo mes, y descubrí que, en realidad, solo hay tres aspectos que de verdad vale la pena vigilar.
Primero, la ley estadounidense “CLARITY Act”.
Muchos están hablando de bajadas de tasas, pero están pasando por alto este proyecto de ley. Si antes la ley GENIUS resolvía el tema de las stablecoins, entonces la CLARITY define realmente cómo se regulará en el futuro todo el sector de activos digitales en Estados Unidos, incluyendo la SEC, la CFTC, los exchanges, DeFi y la situación legal de varios Tokens.
Si avanza sin problemas, por su importancia para toda la industria, creo incluso que podría superar la aprobación de los ETF.
Segundo, los detalles de la regulación de las stablecoins empiezan a aplicarse.
Lo que de verdad determina si instituciones como USDC, USDT, Visa, PayPal o Stripe pueden desarrollarse a gran escala no es solo la aprobación de la ley, sino la implementación de esos detalles.
Las stablecoins se parecen cada vez más a una especie de “autopista” de dólares del mundo cripto. Cuanto más claras sean las reglas, más baja será la barrera para que el dinero entre a la cadena.
Tercero, el FOMC a fin de mes.
Por supuesto, la Reserva Federal sigue siendo importante.
Pero cada vez siento más que, ahora, BTC ya no está tan pendiente únicamente del CPI y de las bajadas de tasas.
Lo que realmente le importa al mercado es si la Fed liberará señales de liquidez más claras, y si los fondos de los ETF seguirán entrando.
Ahora, la variable que más influye en BTC se parece cada vez más a la oferta y la demanda, y no tanto a la emoción.
Hay otro cambio que creo que mucha gente no ha notado.
Antes, cuando se analizaba BTC, siempre se tendía a compararlo con Nasdaq.
Pero si en los próximos años, una gran cantidad de instituciones siguen comprando a través de ETF y las stablecoins continúan introduciendo dólares a la cadena, BTC podría ir formando poco a poco su propio sistema de valoración.
No necesariamente se separará por completo de las acciones de EE. UU.; si llega una crisis real de liquidez, seguirá bajando cuando tenga que bajar.
Pero la correlación cada vez es menor, y creo que esa es una señal que vale la pena observar en serio.
En el próximo mes, el tío se enfocará en tres cosas:
• Si la CLARITY Act supera algún avance;
• Cómo aterrizan los detalles de la regulación de las stablecoins;
• Si los fondos de los ETF siguen entrando con flujo neto.
Si estas tres cuestiones avanzan en el mismo sentido positivo, creo que la fortaleza de BTC en esta ronda podría no ser solo un rebote, sino la culminación progresiva de la transición de “activo de riesgo” a “categoría de activo independiente”.
¿Ustedes qué creen? ¿La fortaleza reciente de BTC es solo una desconexión temporal, o ya comenzó una nueva era de precios?
El mercado de valores de EE. UU. no para de moverse en rangos y, aun así, tiende a retroceder, pero BTC está mucho más “firme” que antes.
Durante los últimos años, cada vez que Nasdaq corregía, Bitcoin solía caer con más fuerza; todos lo veían como si fuera una acción tecnológica de alto beta. Pero en estas últimas ocasiones, con el mercado de EE. UU. oscilando, BTC ha permanecido siempre en niveles altos. Después de una salida temporal de fondos por parte de los ETF, rápidamente se volvió a recuperar la entrada neta, y el precio no mostró ese tipo de pánico que antes se producía.
Creo que detrás de esto no se trata solo de emociones, sino de que el mercado está revalorando Bitcoin.
Revisé varias de las grandes noticias que podrían influir en el mercado cripto durante el próximo mes, y descubrí que, en realidad, solo hay tres aspectos que de verdad vale la pena vigilar.
Primero, la ley estadounidense “CLARITY Act”.
Muchos están hablando de bajadas de tasas, pero están pasando por alto este proyecto de ley. Si antes la ley GENIUS resolvía el tema de las stablecoins, entonces la CLARITY define realmente cómo se regulará en el futuro todo el sector de activos digitales en Estados Unidos, incluyendo la SEC, la CFTC, los exchanges, DeFi y la situación legal de varios Tokens.
Si avanza sin problemas, por su importancia para toda la industria, creo incluso que podría superar la aprobación de los ETF.
Segundo, los detalles de la regulación de las stablecoins empiezan a aplicarse.
Lo que de verdad determina si instituciones como USDC, USDT, Visa, PayPal o Stripe pueden desarrollarse a gran escala no es solo la aprobación de la ley, sino la implementación de esos detalles.
Las stablecoins se parecen cada vez más a una especie de “autopista” de dólares del mundo cripto. Cuanto más claras sean las reglas, más baja será la barrera para que el dinero entre a la cadena.
Tercero, el FOMC a fin de mes.
Por supuesto, la Reserva Federal sigue siendo importante.
Pero cada vez siento más que, ahora, BTC ya no está tan pendiente únicamente del CPI y de las bajadas de tasas.
Lo que realmente le importa al mercado es si la Fed liberará señales de liquidez más claras, y si los fondos de los ETF seguirán entrando.
Ahora, la variable que más influye en BTC se parece cada vez más a la oferta y la demanda, y no tanto a la emoción.
Hay otro cambio que creo que mucha gente no ha notado.
Antes, cuando se analizaba BTC, siempre se tendía a compararlo con Nasdaq.
Pero si en los próximos años, una gran cantidad de instituciones siguen comprando a través de ETF y las stablecoins continúan introduciendo dólares a la cadena, BTC podría ir formando poco a poco su propio sistema de valoración.
No necesariamente se separará por completo de las acciones de EE. UU.; si llega una crisis real de liquidez, seguirá bajando cuando tenga que bajar.
Pero la correlación cada vez es menor, y creo que esa es una señal que vale la pena observar en serio.
En el próximo mes, el tío se enfocará en tres cosas:
• Si la CLARITY Act supera algún avance;
• Cómo aterrizan los detalles de la regulación de las stablecoins;
• Si los fondos de los ETF siguen entrando con flujo neto.
Si estas tres cuestiones avanzan en el mismo sentido positivo, creo que la fortaleza de BTC en esta ronda podría no ser solo un rebote, sino la culminación progresiva de la transición de “activo de riesgo” a “categoría de activo independiente”.
¿Ustedes qué creen? ¿La fortaleza reciente de BTC es solo una desconexión temporal, o ya comenzó una nueva era de precios?
1
1
5k
·
--
Parcialmente cierto

Artículo
《Los informes financieros no cuentan la historia de cómo se hizo famosa en Wall Street》Episodio 25: ¿El próximo gran caballo negro de la carrera de los medicamentos para perder peso?! — Zealand Pharma($ZEAL)En una superindustria dominada por Novo Nordisk y Eli Lilly en el ámbito de los medicamentos para perder peso, una pequeña empresa danesa de repente quedó bajo los focos.
El 7 de mayo de 2026, Zealand Pharma (ZEAL) emitió varias señales que obligaron al mercado secundario a volver a fijar precios: su candidato principal, petrelintide, como monoterapia, con planes de avanzar con un ensayo de fase 3 en la segunda mitad de 2026; antes, la empresa también había adelantado que los datos del ensayo ZUPREME-1 se publicarán en la primera mitad de 2026.
Más inusual aún, Zealand anunció al mismo tiempo el lanzamiento de un programa de recompra de acciones por 200 millones de dólares.
Esto es muy poco común en el mundo de la biotecnología. Muchas empresas de biotecnología todavía están quemando dinero, recaudando fondos y diluyendo a los accionistas, mientras que Zealand se atreve a sacar dinero real para recomprar acciones. El mensaje que transmite es muy directo: la dirección cree que la empresa está infravalorada y, además, no le falta efectivo.
《Los informes financieros no cuentan la historia de cómo se hizo famosa en Wall Street》Episodio 25: ¿El próximo gran caballo negro de la carrera de los medicamentos para perder peso?! — Zealand Pharma($ZEAL)
En una superindustria dominada por Novo Nordisk y Eli Lilly en el ámbito de los medicamentos para perder peso, una pequeña empresa danesa de repente quedó bajo los focos.
El 7 de mayo de 2026, Zealand Pharma (ZEAL) emitió varias señales que obligaron al mercado secundario a volver a fijar precios: su candidato principal, petrelintide, como monoterapia, con planes de avanzar con un ensayo de fase 3 en la segunda mitad de 2026; antes, la empresa también había adelantado que los datos del ensayo ZUPREME-1 se publicarán en la primera mitad de 2026.
Más inusual aún, Zealand anunció al mismo tiempo el lanzamiento de un programa de recompra de acciones por 200 millones de dólares.
Esto es muy poco común en el mundo de la biotecnología. Muchas empresas de biotecnología todavía están quemando dinero, recaudando fondos y diluyendo a los accionistas, mientras que Zealand se atreve a sacar dinero real para recomprar acciones. El mensaje que transmite es muy directo: la dirección cree que la empresa está infravalorada y, además, no le falta efectivo.
El 7 de mayo de 2026, Zealand Pharma (ZEAL) emitió varias señales que obligaron al mercado secundario a volver a fijar precios: su candidato principal, petrelintide, como monoterapia, con planes de avanzar con un ensayo de fase 3 en la segunda mitad de 2026; antes, la empresa también había adelantado que los datos del ensayo ZUPREME-1 se publicarán en la primera mitad de 2026.
Más inusual aún, Zealand anunció al mismo tiempo el lanzamiento de un programa de recompra de acciones por 200 millones de dólares.
Esto es muy poco común en el mundo de la biotecnología. Muchas empresas de biotecnología todavía están quemando dinero, recaudando fondos y diluyendo a los accionistas, mientras que Zealand se atreve a sacar dinero real para recomprar acciones. El mensaje que transmite es muy directo: la dirección cree que la empresa está infravalorada y, además, no le falta efectivo.
3.5k
·
--
Citadel Securities ha entrado en acción formalmente. Citadel Securities invierte 400 millones de dólares de forma estratégica, y la valoración de la empresa alcanza los 20.000 millones de dólares.
Cabe destacar que no se trata de una VC, ni de un fondo nativo de Crypto, sino de uno de los creadores de mercado financieros tradicionales más importantes del mundo.
El pensamiento del tío:
Si esto se hubiera producido hace un año, la inversión ya habría sido una gran noticia.
Pero en el momento en que está a punto de entrar en vigor la Ley estadounidense <c-1/> CLARITY Act, esto se parece más a una señal.
En los últimos años, muchas instituciones de Wall Street no es que no quisieran hacer Crypto; más bien, les preocupaba que las reglas regulatorias no estuvieran lo bastante claras.
Ahora, a medida que el marco regulatorio se va aclarando, las grandes instituciones financieras empiezan a apostar de verdad con dinero en efectivo.
Muchos piensan que el mercado alcista empieza cuando los minoristas entran en masa.
La historia suele ser lo contrario.
El verdadero capital grande, normalmente, ya completa el posicionamiento antes de que las reglas queden definidas.
Citadel Securities ha entrado en acción formalmente. Citadel Securities invierte 400 millones de dólares de forma estratégica, y la valoración de la empresa alcanza los 20.000 millones de dólares.
Cabe destacar que no se trata de una VC, ni de un fondo nativo de Crypto, sino de uno de los creadores de mercado financieros tradicionales más importantes del mundo.
El pensamiento del tío:
Si esto se hubiera producido hace un año, la inversión ya habría sido una gran noticia.
Pero en el momento en que está a punto de entrar en vigor la Ley estadounidense <c-1/> CLARITY Act, esto se parece más a una señal.
En los últimos años, muchas instituciones de Wall Street no es que no quisieran hacer Crypto; más bien, les preocupaba que las reglas regulatorias no estuvieran lo bastante claras.
Ahora, a medida que el marco regulatorio se va aclarando, las grandes instituciones financieras empiezan a apostar de verdad con dinero en efectivo.
Muchos piensan que el mercado alcista empieza cuando los minoristas entran en masa.
La historia suele ser lo contrario.
El verdadero capital grande, normalmente, ya completa el posicionamiento antes de que las reglas queden definidas.
Cabe destacar que no se trata de una VC, ni de un fondo nativo de Crypto, sino de uno de los creadores de mercado financieros tradicionales más importantes del mundo.
El pensamiento del tío:
Si esto se hubiera producido hace un año, la inversión ya habría sido una gran noticia.
Pero en el momento en que está a punto de entrar en vigor la Ley estadounidense <c-1/> CLARITY Act, esto se parece más a una señal.
En los últimos años, muchas instituciones de Wall Street no es que no quisieran hacer Crypto; más bien, les preocupaba que las reglas regulatorias no estuvieran lo bastante claras.
Ahora, a medida que el marco regulatorio se va aclarando, las grandes instituciones financieras empiezan a apostar de verdad con dinero en efectivo.
Muchos piensan que el mercado alcista empieza cuando los minoristas entran en masa.
La historia suele ser lo contrario.
El verdadero capital grande, normalmente, ya completa el posicionamiento antes de que las reglas queden definidas.
7.5k
·
--
Con verificación
Cuando esta señal poco común aparece—como ahora—la probabilidad de que el mercado bursátil entre en un mercado bajista es del 67%
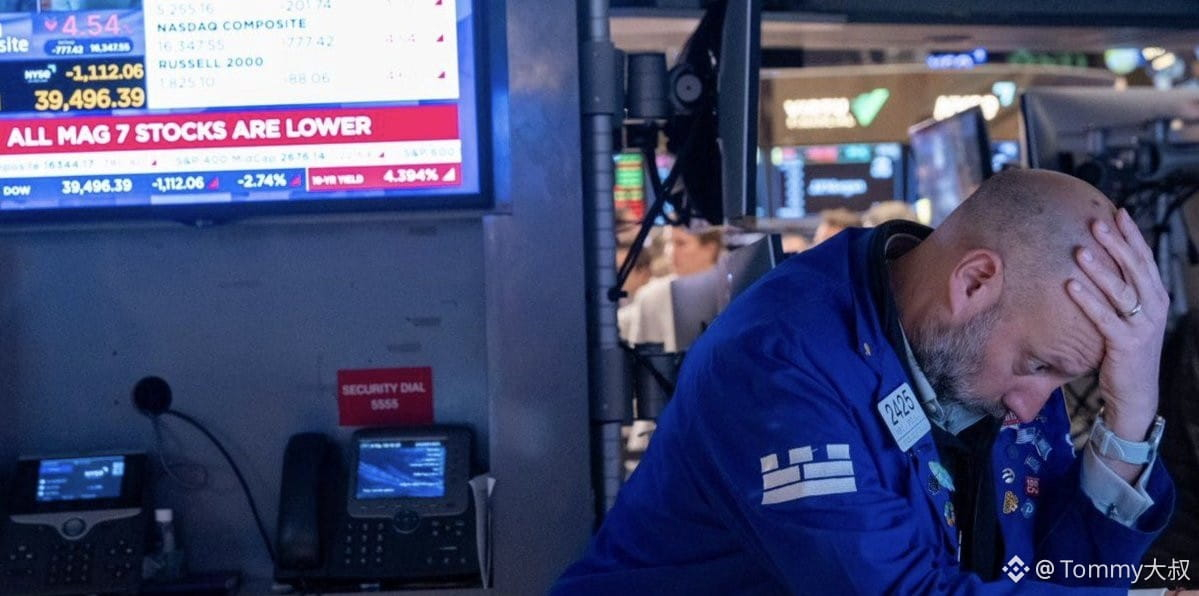
Según el análisis del veterano redactor de MarketWatch, Mark Hulbert, la diferencia en el desempeño móvil de 7 días entre Dow y el Nasdaq ha alcanzado 5,5 puntos porcentuales (Dow +0,5% vs. Nasdaq -5,0%), una divergencia poco común entre el Dow y el Nasdaq.
Es una divergencia extrema que solo ha aparecido en aproximadamente el 1% de los días de negociación desde 1971. Los datos muestran que cada vez que se presenta esta divergencia, hay un 66,9% de probabilidad de que el mercado entre en un mercado bajista dentro de los 3 meses.
En comparación con el pico de la burbuja de las puntocom de 2000: dentro de los 10 días de negociación antes de que se alcanzara el máximo de la burbuja, en 7 días se registró una divergencia igual o mayor. Luego, el Nasdaq cayó casi un 80%. Por eso, aquellos analistas que dicen “solo es una rotación saludable de sectores”, o bien están engañando a otros o se están engañando a sí mismos. La divergencia actual es un evento casi de tres sigmas, no una simple oscilación.
Enfoque de inversión: este indicador no es una bomba de tiempo programada, pero merece tomarse en serio. Revisaré mis posiciones largas, especialmente aquellas con alta concentración en acciones, e incluso podría considerar comprar algunas coberturas (por ejemplo, opciones sobre el VIX o un put spread del S&P).
Cuando esta señal poco común aparece—como ahora—la probabilidad de que el mercado bursátil entre en un mercado bajista es del 67%
Según el análisis del veterano redactor de MarketWatch, Mark Hulbert, la diferencia en el desempeño móvil de 7 días entre Dow y el Nasdaq ha alcanzado 5,5 puntos porcentuales (Dow +0,5% vs. Nasdaq -5,0%), una divergencia poco común entre el Dow y el Nasdaq.
Es una divergencia extrema que solo ha aparecido en aproximadamente el 1% de los días de negociación desde 1971. Los datos muestran que cada vez que se presenta esta divergencia, hay un 66,9% de probabilidad de que el mercado entre en un mercado bajista dentro de los 3 meses.
En comparación con el pico de la burbuja de las puntocom de 2000: dentro de los 10 días de negociación antes de que se alcanzara el máximo de la burbuja, en 7 días se registró una divergencia igual o mayor. Luego, el Nasdaq cayó casi un 80%. Por eso, aquellos analistas que dicen “solo es una rotación saludable de sectores”, o bien están engañando a otros o se están engañando a sí mismos. La divergencia actual es un evento casi de tres sigmas, no una simple oscilación.
Enfoque de inversión: este indicador no es una bomba de tiempo programada, pero merece tomarse en serio. Revisaré mis posiciones largas, especialmente aquellas con alta concentración en acciones, e incluso podría considerar comprar algunas coberturas (por ejemplo, opciones sobre el VIX o un put spread del S&P).
Según el análisis del veterano redactor de MarketWatch, Mark Hulbert, la diferencia en el desempeño móvil de 7 días entre Dow y el Nasdaq ha alcanzado 5,5 puntos porcentuales (Dow +0,5% vs. Nasdaq -5,0%), una divergencia poco común entre el Dow y el Nasdaq.
Es una divergencia extrema que solo ha aparecido en aproximadamente el 1% de los días de negociación desde 1971. Los datos muestran que cada vez que se presenta esta divergencia, hay un 66,9% de probabilidad de que el mercado entre en un mercado bajista dentro de los 3 meses.
En comparación con el pico de la burbuja de las puntocom de 2000: dentro de los 10 días de negociación antes de que se alcanzara el máximo de la burbuja, en 7 días se registró una divergencia igual o mayor. Luego, el Nasdaq cayó casi un 80%. Por eso, aquellos analistas que dicen “solo es una rotación saludable de sectores”, o bien están engañando a otros o se están engañando a sí mismos. La divergencia actual es un evento casi de tres sigmas, no una simple oscilación.
Enfoque de inversión: este indicador no es una bomba de tiempo programada, pero merece tomarse en serio. Revisaré mis posiciones largas, especialmente aquellas con alta concentración en acciones, e incluso podría considerar comprar algunas coberturas (por ejemplo, opciones sobre el VIX o un put spread del S&P).
1
2
4.3k
·
--
Con verificación
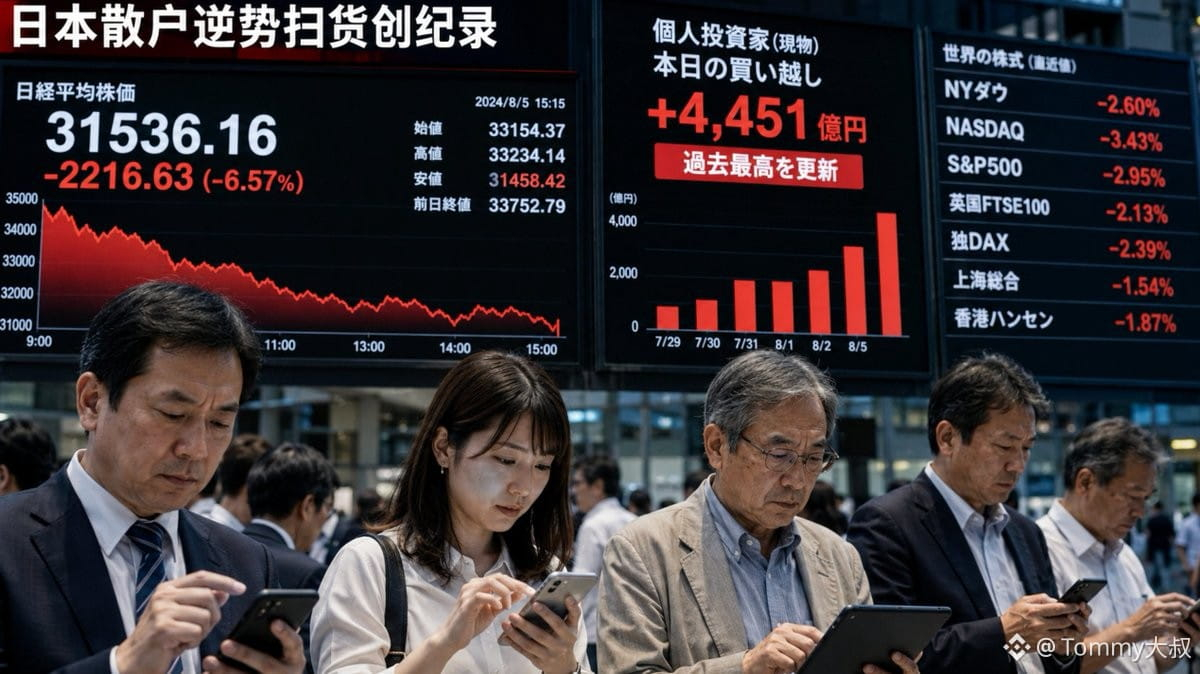
¿Creías que solo el mercado bursátil de Corea estaba loco? ¡Los inversores minoristas de Japón compraron en contra de la tendencia la semana pasada, con un récord!
Según Bloomberg, durante la caída de los mercados globales la semana pasada, los inversores minoristas japoneses realizaron compras netas de acciones que alcanzaron un récord histórico. Los datos muestran que, en medio del pánico, los minoristas japoneses eligieron la estrategia contraria de “cuanto más cae, más compras”, con un volumen de compra que supera el de cualquier otra semana anterior.
El índice Nikkei ( $.N225) cayó con fuerza la semana pasada, y el ambiente de “risk-off” a nivel global era muy marcado, pero los inversores minoristas japoneses no huyeron. Al contrario, acumularon la mayor compra neta semanal de toda la historia. En el pasado, los minoristas japoneses han sido conocidos como “operadores en contra de la tendencia”. Este récord sugiere dos posibilidades: o bien es una señal de que hay que aprovechar las rebajas, o bien los minoristas están “recogiendo cuchillos que caen” (recibiendo el impacto mientras el precio sigue cayendo). Teniendo en cuenta que el Banco de Japón todavía está en un ciclo de alzas de tasas (aunque muy lento), la liquidez en el mercado de acciones japonesas no es tan holgada.
Estrategia de inversión: dado que los minoristas japoneses han comprado tanto esta vez, si la caída continúa más adelante, la presión vendedora podría salir del lado de los minoristas y generar un efecto de retroalimentación negativa. Por ahora no me voy a perseguir la subida en el mercado japonés; esperaré a que se complete el recambio de posiciones (cambio de manos del “capital” que entra y sale) antes de decidir.
¿Creías que solo el mercado bursátil de Corea estaba loco? ¡Los inversores minoristas de Japón compraron en contra de la tendencia la semana pasada, con un récord!
Según Bloomberg, durante la caída de los mercados globales la semana pasada, los inversores minoristas japoneses realizaron compras netas de acciones que alcanzaron un récord histórico. Los datos muestran que, en medio del pánico, los minoristas japoneses eligieron la estrategia contraria de “cuanto más cae, más compras”, con un volumen de compra que supera el de cualquier otra semana anterior.
El índice Nikkei ( $.N225) cayó con fuerza la semana pasada, y el ambiente de “risk-off” a nivel global era muy marcado, pero los inversores minoristas japoneses no huyeron. Al contrario, acumularon la mayor compra neta semanal de toda la historia. En el pasado, los minoristas japoneses han sido conocidos como “operadores en contra de la tendencia”. Este récord sugiere dos posibilidades: o bien es una señal de que hay que aprovechar las rebajas, o bien los minoristas están “recogiendo cuchillos que caen” (recibiendo el impacto mientras el precio sigue cayendo). Teniendo en cuenta que el Banco de Japón todavía está en un ciclo de alzas de tasas (aunque muy lento), la liquidez en el mercado de acciones japonesas no es tan holgada.
Estrategia de inversión: dado que los minoristas japoneses han comprado tanto esta vez, si la caída continúa más adelante, la presión vendedora podría salir del lado de los minoristas y generar un efecto de retroalimentación negativa. Por ahora no me voy a perseguir la subida en el mercado japonés; esperaré a que se complete el recambio de posiciones (cambio de manos del “capital” que entra y sale) antes de decidir.
Según Bloomberg, durante la caída de los mercados globales la semana pasada, los inversores minoristas japoneses realizaron compras netas de acciones que alcanzaron un récord histórico. Los datos muestran que, en medio del pánico, los minoristas japoneses eligieron la estrategia contraria de “cuanto más cae, más compras”, con un volumen de compra que supera el de cualquier otra semana anterior.
El índice Nikkei ( $.N225) cayó con fuerza la semana pasada, y el ambiente de “risk-off” a nivel global era muy marcado, pero los inversores minoristas japoneses no huyeron. Al contrario, acumularon la mayor compra neta semanal de toda la historia. En el pasado, los minoristas japoneses han sido conocidos como “operadores en contra de la tendencia”. Este récord sugiere dos posibilidades: o bien es una señal de que hay que aprovechar las rebajas, o bien los minoristas están “recogiendo cuchillos que caen” (recibiendo el impacto mientras el precio sigue cayendo). Teniendo en cuenta que el Banco de Japón todavía está en un ciclo de alzas de tasas (aunque muy lento), la liquidez en el mercado de acciones japonesas no es tan holgada.
Estrategia de inversión: dado que los minoristas japoneses han comprado tanto esta vez, si la caída continúa más adelante, la presión vendedora podría salir del lado de los minoristas y generar un efecto de retroalimentación negativa. Por ahora no me voy a perseguir la subida en el mercado japonés; esperaré a que se complete el recambio de posiciones (cambio de manos del “capital” que entra y sale) antes de decidir.
1
9.4k
·
--
23 de junio: masacre en acciones tecnológicas, pero no se asusten
Hoy, el KOSPI de Corea del Sur se desplomó casi un 10% (con disyuntor durante la sesión) y los futuros del Nasdaq cayeron un 3%. La mecha fue una sola cosa: los reguladores surcoreanos admitieron que aprobaron demasiado a la prisa los ETF apalancados de chips, advirtiendo a los minoristas que no se apalanquen a lo loco; el resultado fue que el apalancamiento en bloque explotó y liquidó a quienes se hicieron daño a sí mismos.
Samsung y SK Hynix cayeron más de un 12% en un solo día. Estas dos representan el 71% de la caída del índice surcoreano. Al llegar a Estados Unidos, Micron cayó 9% en premarket; AMD e Intel bajaron entre 6 y 7%. El sector tecnológico siguió desangrándose.
Pero ojo: no hay cisne negro. No se ha derrumbado la demanda, no hay quiebras empresariales, ni rupturas en la cadena de suministro. Es simplemente que la subida del mercado en IA/semiconductores ha sido demasiado fuerte: en lo que va del año, el mercado bursátil de Corea del Sur ha subido un 95%, y hay demasiadas ganancias por realizar; ante el menor soplo, la gente corre a salir en estampida. Esto encaja con el típico “desarme de un trade abarrotado”.
Los fundamentos de la memoria no han cambiado. HBM sigue con demanda que supera la oferta; para 2026, muchos productos ya están vendidos. El informe de Micron sigue siendo muy bueno y el margen bruto está cerca de máximos históricos. La lógica de necesidad estructural de la IA para la memoria no se ha desmentido: lo que cae es la valoración, no el negocio.
Este fenómeno ya se ha visto antes: después de cada oleada de euforia por la IA viene un recorte drástico, luego una fase de lateral para digerirlo, y finalmente quienes tengan paciencia continúan ganando.
La enseñanza es muy simple: no entren en pánico, no se apalanquen y esperen a que se estabilice. Este tipo de retroceso, en un mercado alcista, suele ser el “padre”, no el final.
23 de junio: masacre en acciones tecnológicas, pero no se asusten
Hoy, el KOSPI de Corea del Sur se desplomó casi un 10% (con disyuntor durante la sesión) y los futuros del Nasdaq cayeron un 3%. La mecha fue una sola cosa: los reguladores surcoreanos admitieron que aprobaron demasiado a la prisa los ETF apalancados de chips, advirtiendo a los minoristas que no se apalanquen a lo loco; el resultado fue que el apalancamiento en bloque explotó y liquidó a quienes se hicieron daño a sí mismos.
Samsung y SK Hynix cayeron más de un 12% en un solo día. Estas dos representan el 71% de la caída del índice surcoreano. Al llegar a Estados Unidos, Micron cayó 9% en premarket; AMD e Intel bajaron entre 6 y 7%. El sector tecnológico siguió desangrándose.
Pero ojo: no hay cisne negro. No se ha derrumbado la demanda, no hay quiebras empresariales, ni rupturas en la cadena de suministro. Es simplemente que la subida del mercado en IA/semiconductores ha sido demasiado fuerte: en lo que va del año, el mercado bursátil de Corea del Sur ha subido un 95%, y hay demasiadas ganancias por realizar; ante el menor soplo, la gente corre a salir en estampida. Esto encaja con el típico “desarme de un trade abarrotado”.
Los fundamentos de la memoria no han cambiado. HBM sigue con demanda que supera la oferta; para 2026, muchos productos ya están vendidos. El informe de Micron sigue siendo muy bueno y el margen bruto está cerca de máximos históricos. La lógica de necesidad estructural de la IA para la memoria no se ha desmentido: lo que cae es la valoración, no el negocio.
Este fenómeno ya se ha visto antes: después de cada oleada de euforia por la IA viene un recorte drástico, luego una fase de lateral para digerirlo, y finalmente quienes tengan paciencia continúan ganando.
La enseñanza es muy simple: no entren en pánico, no se apalanquen y esperen a que se estabilice. Este tipo de retroceso, en un mercado alcista, suele ser el “padre”, no el final.
Hoy, el KOSPI de Corea del Sur se desplomó casi un 10% (con disyuntor durante la sesión) y los futuros del Nasdaq cayeron un 3%. La mecha fue una sola cosa: los reguladores surcoreanos admitieron que aprobaron demasiado a la prisa los ETF apalancados de chips, advirtiendo a los minoristas que no se apalanquen a lo loco; el resultado fue que el apalancamiento en bloque explotó y liquidó a quienes se hicieron daño a sí mismos.
Samsung y SK Hynix cayeron más de un 12% en un solo día. Estas dos representan el 71% de la caída del índice surcoreano. Al llegar a Estados Unidos, Micron cayó 9% en premarket; AMD e Intel bajaron entre 6 y 7%. El sector tecnológico siguió desangrándose.
Pero ojo: no hay cisne negro. No se ha derrumbado la demanda, no hay quiebras empresariales, ni rupturas en la cadena de suministro. Es simplemente que la subida del mercado en IA/semiconductores ha sido demasiado fuerte: en lo que va del año, el mercado bursátil de Corea del Sur ha subido un 95%, y hay demasiadas ganancias por realizar; ante el menor soplo, la gente corre a salir en estampida. Esto encaja con el típico “desarme de un trade abarrotado”.
Los fundamentos de la memoria no han cambiado. HBM sigue con demanda que supera la oferta; para 2026, muchos productos ya están vendidos. El informe de Micron sigue siendo muy bueno y el margen bruto está cerca de máximos históricos. La lógica de necesidad estructural de la IA para la memoria no se ha desmentido: lo que cae es la valoración, no el negocio.
Este fenómeno ya se ha visto antes: después de cada oleada de euforia por la IA viene un recorte drástico, luego una fase de lateral para digerirlo, y finalmente quienes tengan paciencia continúan ganando.
La enseñanza es muy simple: no entren en pánico, no se apalanquen y esperen a que se estabilice. Este tipo de retroceso, en un mercado alcista, suele ser el “padre”, no el final.
1
3.7k
·
--
Con verificación
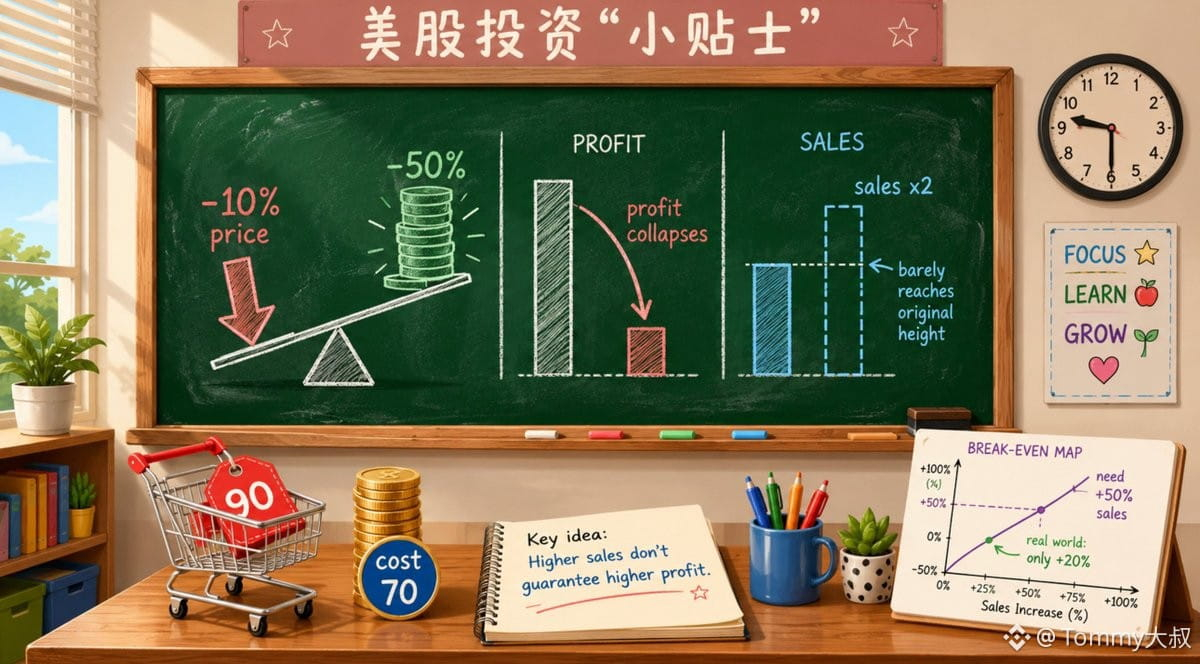
「Consejos para invertir en acciones estadounidenses」sobre «Margen bruto y guerra de precios»: ¿por qué bajar el precio un 10% puede hacer que las ganancias se reduzcan a la mitad?
💡 ¿Bajar 10% para captar mercado? Cuidado: primero las ganancias pueden «cortarse a la mitad».
❌ Conceptos erróneos comunes:
Se cree que bajar el precio puede compensarse con el aumento del volumen de ventas, pero cuando el margen bruto es bajo, la guerra de precios actúa como un efecto de apalancamiento que amplifica las fluctuaciones en las ganancias; aunque las ventas se dupliquen, quizá no logren llenar el «bache» de utilidades.
📔 Desglose del concepto:
🅐 Margen bruto (Gross Margin)
Indica el porcentaje del ingreso que queda después de restar los costos directos. Por ejemplo, si se vende por 100 yuanes y el costo es 60 yuanes, el margen bruto es 40%. Es lo que determina el «punto de partida» de si la empresa realmente gana dinero.
🅑 Efecto de apalancamiento de la guerra de precios
Bajar el precio reduce directamente los ingresos, pero los costos permanecen igual. Cuanto menor sea el margen bruto, mayor será el impacto del recorte de precio sobre las utilidades. Por ejemplo, si el margen bruto es 20%, bajar el precio un 10% puede hacer que la ganancia se reduzca a la mitad (en un modelo ideal donde los costos no cambian).
🅒 Límite matemático de compensar con más volumen
Para mantener la ganancia original, después de bajar el precio el volumen de ventas tendría que aumentar de forma significativa. Pero en la realidad, la elasticidad de la demanda es limitada y los competidores también seguirán, lo que lleva a un «doble perdedor».
🌰 Un ejemplo concreto
Caso real: Target (TGT) en el segundo trimestre de 2022. En ese momento, Target no se estaba quedando sin vender hasta que sus ingresos cayeran en picado; al contrario, sus ventas totales crecieron 3.3% y sus ventas comparables también aumentaron 2.6%.
El problema estuvo en la parte de las ganancias. Para gestionar el inventario de bienes de consumo discrecional como ropa y artículos para el hogar, Target intensificó los descuentos y la depuración de inventario. Como resultado, el margen bruto cayó de 30.4% al mismo período del año anterior hasta 21.5%; y la utilidad operativa pasó de 2.5 mil millones de dólares a 321 millones de dólares, una caída de hasta 87%.
🔑 Puntos clave:
🅐 Para empresas con margen bruto inferior al 30%, bajar el precio un 10% puede hacer que las ganancias caigan más de 30%.
🅑 Antes de entrar a la guerra de precios, calcula el «aumento de volumen de equilibrio»; no te fíes solo de la intuición.
🅒 Las empresas con alto margen bruto (por ejemplo, más de 60%) pueden resistir mejor la bajada de precios, pero también hay que prevenir una contraofensiva del rival.
😊Al final, recuerda solo esta frase: bajar el precio es el apalancamiento de las ganancias; cuando la dirección va hacia abajo, la caída es más fuerte de lo que imaginas.
#美股 #投资教育 #毛利率 #价格战 #Análisis de estados financieros
「Consejos para invertir en acciones estadounidenses」sobre «Margen bruto y guerra de precios»: ¿por qué bajar el precio un 10% puede hacer que las ganancias se reduzcan a la mitad?
💡 ¿Bajar 10% para captar mercado? Cuidado: primero las ganancias pueden «cortarse a la mitad».
❌ Conceptos erróneos comunes:
Se cree que bajar el precio puede compensarse con el aumento del volumen de ventas, pero cuando el margen bruto es bajo, la guerra de precios actúa como un efecto de apalancamiento que amplifica las fluctuaciones en las ganancias; aunque las ventas se dupliquen, quizá no logren llenar el «bache» de utilidades.
📔 Desglose del concepto:
🅐 Margen bruto (Gross Margin)
Indica el porcentaje del ingreso que queda después de restar los costos directos. Por ejemplo, si se vende por 100 yuanes y el costo es 60 yuanes, el margen bruto es 40%. Es lo que determina el «punto de partida» de si la empresa realmente gana dinero.
🅑 Efecto de apalancamiento de la guerra de precios
Bajar el precio reduce directamente los ingresos, pero los costos permanecen igual. Cuanto menor sea el margen bruto, mayor será el impacto del recorte de precio sobre las utilidades. Por ejemplo, si el margen bruto es 20%, bajar el precio un 10% puede hacer que la ganancia se reduzca a la mitad (en un modelo ideal donde los costos no cambian).
🅒 Límite matemático de compensar con más volumen
Para mantener la ganancia original, después de bajar el precio el volumen de ventas tendría que aumentar de forma significativa. Pero en la realidad, la elasticidad de la demanda es limitada y los competidores también seguirán, lo que lleva a un «doble perdedor».
🌰 Un ejemplo concreto
Caso real: Target (TGT) en el segundo trimestre de 2022. En ese momento, Target no se estaba quedando sin vender hasta que sus ingresos cayeran en picado; al contrario, sus ventas totales crecieron 3.3% y sus ventas comparables también aumentaron 2.6%.
El problema estuvo en la parte de las ganancias. Para gestionar el inventario de bienes de consumo discrecional como ropa y artículos para el hogar, Target intensificó los descuentos y la depuración de inventario. Como resultado, el margen bruto cayó de 30.4% al mismo período del año anterior hasta 21.5%; y la utilidad operativa pasó de 2.5 mil millones de dólares a 321 millones de dólares, una caída de hasta 87%.
🔑 Puntos clave:
🅐 Para empresas con margen bruto inferior al 30%, bajar el precio un 10% puede hacer que las ganancias caigan más de 30%.
🅑 Antes de entrar a la guerra de precios, calcula el «aumento de volumen de equilibrio»; no te fíes solo de la intuición.
🅒 Las empresas con alto margen bruto (por ejemplo, más de 60%) pueden resistir mejor la bajada de precios, pero también hay que prevenir una contraofensiva del rival.
😊Al final, recuerda solo esta frase: bajar el precio es el apalancamiento de las ganancias; cuando la dirección va hacia abajo, la caída es más fuerte de lo que imaginas.
#美股 #投资教育 #毛利率 #价格战 #Análisis de estados financieros
💡 ¿Bajar 10% para captar mercado? Cuidado: primero las ganancias pueden «cortarse a la mitad».
❌ Conceptos erróneos comunes:
Se cree que bajar el precio puede compensarse con el aumento del volumen de ventas, pero cuando el margen bruto es bajo, la guerra de precios actúa como un efecto de apalancamiento que amplifica las fluctuaciones en las ganancias; aunque las ventas se dupliquen, quizá no logren llenar el «bache» de utilidades.
📔 Desglose del concepto:
🅐 Margen bruto (Gross Margin)
Indica el porcentaje del ingreso que queda después de restar los costos directos. Por ejemplo, si se vende por 100 yuanes y el costo es 60 yuanes, el margen bruto es 40%. Es lo que determina el «punto de partida» de si la empresa realmente gana dinero.
🅑 Efecto de apalancamiento de la guerra de precios
Bajar el precio reduce directamente los ingresos, pero los costos permanecen igual. Cuanto menor sea el margen bruto, mayor será el impacto del recorte de precio sobre las utilidades. Por ejemplo, si el margen bruto es 20%, bajar el precio un 10% puede hacer que la ganancia se reduzca a la mitad (en un modelo ideal donde los costos no cambian).
🅒 Límite matemático de compensar con más volumen
Para mantener la ganancia original, después de bajar el precio el volumen de ventas tendría que aumentar de forma significativa. Pero en la realidad, la elasticidad de la demanda es limitada y los competidores también seguirán, lo que lleva a un «doble perdedor».
🌰 Un ejemplo concreto
Caso real: Target (TGT) en el segundo trimestre de 2022. En ese momento, Target no se estaba quedando sin vender hasta que sus ingresos cayeran en picado; al contrario, sus ventas totales crecieron 3.3% y sus ventas comparables también aumentaron 2.6%.
El problema estuvo en la parte de las ganancias. Para gestionar el inventario de bienes de consumo discrecional como ropa y artículos para el hogar, Target intensificó los descuentos y la depuración de inventario. Como resultado, el margen bruto cayó de 30.4% al mismo período del año anterior hasta 21.5%; y la utilidad operativa pasó de 2.5 mil millones de dólares a 321 millones de dólares, una caída de hasta 87%.
🔑 Puntos clave:
🅐 Para empresas con margen bruto inferior al 30%, bajar el precio un 10% puede hacer que las ganancias caigan más de 30%.
🅑 Antes de entrar a la guerra de precios, calcula el «aumento de volumen de equilibrio»; no te fíes solo de la intuición.
🅒 Las empresas con alto margen bruto (por ejemplo, más de 60%) pueden resistir mejor la bajada de precios, pero también hay que prevenir una contraofensiva del rival.
😊Al final, recuerda solo esta frase: bajar el precio es el apalancamiento de las ganancias; cuando la dirección va hacia abajo, la caída es más fuerte de lo que imaginas.
#美股 #投资教育 #毛利率 #价格战 #Análisis de estados financieros
1
801
·
--
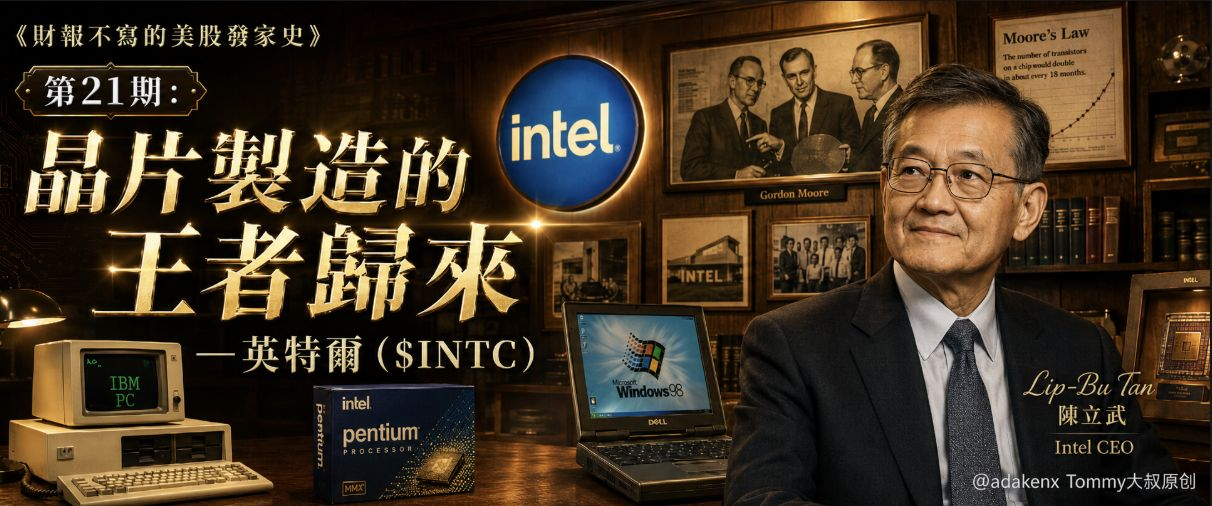
Artículo
《La historia de cómo las acciones de Wall Street se levantaron sin informes financieros》第22期:El regreso del rey en la fabricación de chips — Intel ($INTC)El 18 de junio, una noticia de Bloomberg estalló: Trump alabó públicamente el acuerdo de chips entre Intel y Apple, llamándolo "una gran victoria para la manufactura estadounidense". Tras el anuncio, las acciones de Intel se dispararon, cerrando a 133.99 dólares.
La emoción del mercado se encendió al instante — en las redes sociales, el foro WallStreetBets de Reddit comenzó a gritar "INTC a la luna", y algunos incluso proclamaron "el equipo nacional de semiconductores ha llegado".
Mi primera reacción al ver esta noticia fue: ¿este rebote es una apuesta al futuro o solo un juego de emociones?
Desde que TSMC lo presionó hasta que la tecnología de 18A gritó "el rey ha vuelto", y ahora con los rumores de pedidos de Apple — la historia detrás de esto es mucho más emocionante que la curva de precios. Hoy vamos a desmenuzar por qué este gigante de los chips, que alguna vez dominó el mundo, ha vuelto a encender la locura del mercado.
《La historia de cómo las acciones de Wall Street se levantaron sin informes financieros》第22期:El regreso del rey en la fabricación de chips — Intel ($INTC)
El 18 de junio, una noticia de Bloomberg estalló: Trump alabó públicamente el acuerdo de chips entre Intel y Apple, llamándolo "una gran victoria para la manufactura estadounidense". Tras el anuncio, las acciones de Intel se dispararon, cerrando a 133.99 dólares.
La emoción del mercado se encendió al instante — en las redes sociales, el foro WallStreetBets de Reddit comenzó a gritar "INTC a la luna", y algunos incluso proclamaron "el equipo nacional de semiconductores ha llegado".
Mi primera reacción al ver esta noticia fue: ¿este rebote es una apuesta al futuro o solo un juego de emociones?
Desde que TSMC lo presionó hasta que la tecnología de 18A gritó "el rey ha vuelto", y ahora con los rumores de pedidos de Apple — la historia detrás de esto es mucho más emocionante que la curva de precios. Hoy vamos a desmenuzar por qué este gigante de los chips, que alguna vez dominó el mundo, ha vuelto a encender la locura del mercado.
La emoción del mercado se encendió al instante — en las redes sociales, el foro WallStreetBets de Reddit comenzó a gritar "INTC a la luna", y algunos incluso proclamaron "el equipo nacional de semiconductores ha llegado".
Mi primera reacción al ver esta noticia fue: ¿este rebote es una apuesta al futuro o solo un juego de emociones?
Desde que TSMC lo presionó hasta que la tecnología de 18A gritó "el rey ha vuelto", y ahora con los rumores de pedidos de Apple — la historia detrás de esto es mucho más emocionante que la curva de precios. Hoy vamos a desmenuzar por qué este gigante de los chips, que alguna vez dominó el mundo, ha vuelto a encender la locura del mercado.
2
360
·
--
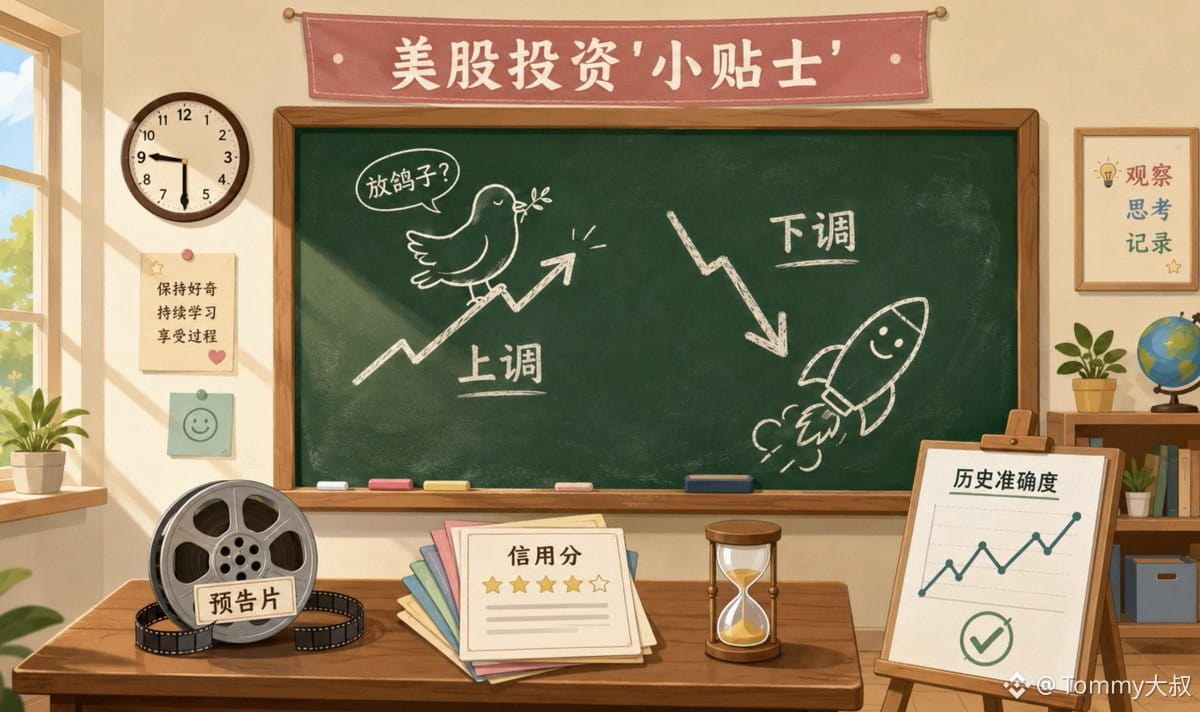
「Consejos para Invertir en la Bolsa」 sobre cómo leer “ajustes al alza/baja”: piensas que un ajuste al alza es positivo, pero ¿podría ser solo la dirección ‘echando paja’?
💡 No te dejes engañar por los números, primero verifica la precisión histórica de la ‘habladuría’ de la dirección.
❌ Malentendidos comunes
Ajuste al alza = la empresa va a despegar, ajuste a la baja = corre. En realidad, un ajuste al alza puede ser solo un intento de bajar las expectativas, mientras que un ajuste a la baja podría ser una forma honesta de enfrentar las dificultades. La clave es comparar la precisión histórica.
📔 Desglose del concepto
🅐 ¿Qué es un ajuste?: Es la predicción de ingresos/utilidades futura de la empresa, no es una promesa, más bien un “tráiler”.
🅑 La trampa del ajuste al alza: La dirección a menudo primero baja las expectativas (conservadora), luego ajusta al alza, logrando fácilmente “superar las expectativas” y engañar al mercado. No confíes en ajustes al alza con baja precisión histórica.
🅒 Señal de ajuste a la baja: Un ajuste honesto (como un aumento desmedido de costos) puede generar pánico, pero si la empresa tiene una buena precisión histórica, podría ser una oportunidad de compra en el fondo.
🌰 Un ejemplo
En julio de 2023, Intel (INTC) ajustó al alza su guía para el Q3, el mercado celebró, y el precio de las acciones subió aproximadamente un 6% ese día. Pero al mirar hacia atrás en los últimos dos años, su precisión histórica de guía fue baja, resultando en que los ingresos del Q3 superaran el rango ajustado al alza, cerrando con una caída de aproximadamente un 1.4%. Por el contrario, en octubre de 2022, Microsoft (MSFT) ajustó a la baja su guía, y debido a su historial preciso, el mercado cayó brevemente y luego rebotó aproximadamente un 35% en 6 meses.
🔑 Puntos clave
🅐 Primero verifica la precisión histórica de la guía de la empresa (puedes usar las actas de las llamadas de ganancias).
🅑 Un ajuste al alza no significa necesariamente comprar, un ajuste a la baja no significa necesariamente vender, revisa el “puntaje de crédito” de la dirección.
🅒 No te limites a los números, comparar con competidores y el entorno macroeconómico es más confiable.
😊 Al final, recuerda esta frase: la guía es el “tráiler” de la dirección, no la “película completa”, primero mira la reputación del director antes de confiar.
#美股 #投资教育 #指引 #财报 #análisis de acciones
「Consejos para Invertir en la Bolsa」 sobre cómo leer “ajustes al alza/baja”: piensas que un ajuste al alza es positivo, pero ¿podría ser solo la dirección ‘echando paja’?
💡 No te dejes engañar por los números, primero verifica la precisión histórica de la ‘habladuría’ de la dirección.
❌ Malentendidos comunes
Ajuste al alza = la empresa va a despegar, ajuste a la baja = corre. En realidad, un ajuste al alza puede ser solo un intento de bajar las expectativas, mientras que un ajuste a la baja podría ser una forma honesta de enfrentar las dificultades. La clave es comparar la precisión histórica.
📔 Desglose del concepto
🅐 ¿Qué es un ajuste?: Es la predicción de ingresos/utilidades futura de la empresa, no es una promesa, más bien un “tráiler”.
🅑 La trampa del ajuste al alza: La dirección a menudo primero baja las expectativas (conservadora), luego ajusta al alza, logrando fácilmente “superar las expectativas” y engañar al mercado. No confíes en ajustes al alza con baja precisión histórica.
🅒 Señal de ajuste a la baja: Un ajuste honesto (como un aumento desmedido de costos) puede generar pánico, pero si la empresa tiene una buena precisión histórica, podría ser una oportunidad de compra en el fondo.
🌰 Un ejemplo
En julio de 2023, Intel (INTC) ajustó al alza su guía para el Q3, el mercado celebró, y el precio de las acciones subió aproximadamente un 6% ese día. Pero al mirar hacia atrás en los últimos dos años, su precisión histórica de guía fue baja, resultando en que los ingresos del Q3 superaran el rango ajustado al alza, cerrando con una caída de aproximadamente un 1.4%. Por el contrario, en octubre de 2022, Microsoft (MSFT) ajustó a la baja su guía, y debido a su historial preciso, el mercado cayó brevemente y luego rebotó aproximadamente un 35% en 6 meses.
🔑 Puntos clave
🅐 Primero verifica la precisión histórica de la guía de la empresa (puedes usar las actas de las llamadas de ganancias).
🅑 Un ajuste al alza no significa necesariamente comprar, un ajuste a la baja no significa necesariamente vender, revisa el “puntaje de crédito” de la dirección.
🅒 No te limites a los números, comparar con competidores y el entorno macroeconómico es más confiable.
😊 Al final, recuerda esta frase: la guía es el “tráiler” de la dirección, no la “película completa”, primero mira la reputación del director antes de confiar.
#美股 #投资教育 #指引 #财报 #análisis de acciones
💡 No te dejes engañar por los números, primero verifica la precisión histórica de la ‘habladuría’ de la dirección.
❌ Malentendidos comunes
Ajuste al alza = la empresa va a despegar, ajuste a la baja = corre. En realidad, un ajuste al alza puede ser solo un intento de bajar las expectativas, mientras que un ajuste a la baja podría ser una forma honesta de enfrentar las dificultades. La clave es comparar la precisión histórica.
📔 Desglose del concepto
🅐 ¿Qué es un ajuste?: Es la predicción de ingresos/utilidades futura de la empresa, no es una promesa, más bien un “tráiler”.
🅑 La trampa del ajuste al alza: La dirección a menudo primero baja las expectativas (conservadora), luego ajusta al alza, logrando fácilmente “superar las expectativas” y engañar al mercado. No confíes en ajustes al alza con baja precisión histórica.
🅒 Señal de ajuste a la baja: Un ajuste honesto (como un aumento desmedido de costos) puede generar pánico, pero si la empresa tiene una buena precisión histórica, podría ser una oportunidad de compra en el fondo.
🌰 Un ejemplo
En julio de 2023, Intel (INTC) ajustó al alza su guía para el Q3, el mercado celebró, y el precio de las acciones subió aproximadamente un 6% ese día. Pero al mirar hacia atrás en los últimos dos años, su precisión histórica de guía fue baja, resultando en que los ingresos del Q3 superaran el rango ajustado al alza, cerrando con una caída de aproximadamente un 1.4%. Por el contrario, en octubre de 2022, Microsoft (MSFT) ajustó a la baja su guía, y debido a su historial preciso, el mercado cayó brevemente y luego rebotó aproximadamente un 35% en 6 meses.
🔑 Puntos clave
🅐 Primero verifica la precisión histórica de la guía de la empresa (puedes usar las actas de las llamadas de ganancias).
🅑 Un ajuste al alza no significa necesariamente comprar, un ajuste a la baja no significa necesariamente vender, revisa el “puntaje de crédito” de la dirección.
🅒 No te limites a los números, comparar con competidores y el entorno macroeconómico es más confiable.
😊 Al final, recuerda esta frase: la guía es el “tráiler” de la dirección, no la “película completa”, primero mira la reputación del director antes de confiar.
#美股 #投资教育 #指引 #财报 #análisis de acciones
136
·
--
Recientemente se ha discutido si "MicroStrategy" va a colapsar, y hay muchos rumores de que esto podría arrastrar a todo el ecosistema cripto. Entonces, ¿es $STRC realmente un "esquema Ponzi"? Hoy, el tío les va a dar una lección —
Primero, la conclusión: no es un Ponzi clásico, pero se parece mucho.
1️⃣ ¿Qué está haciendo?
El activo principal es un montón de BTC, el negocio de software es prescindible.
La lógica de ganancias es simple y directa: BTC sube → el precio de las acciones sube → emiten nuevas acciones/acciones preferentes → compran más BTC → ciclo continuo (Saylor Loop). El dividendo de las acciones preferentes es del 11.5% anual, pagado con financiamiento nuevo, no con ganancias del software.
Estructura de capital (2026.5):
• Bonos convertibles: ~ $6.7 mil millones
• Acciones preferentes: ~ $15.5 mil millones nominales
• Reservas de efectivo: ~ $870-900 millones (suficiente para cubrir unos meses de dividendos)
• Bitcoin Por Acción: ~ 220,900 sats (se diluirá aún más)
Dicen que nunca venderán BTC, pero en realidad han vendido a pequeña escala, las acciones preferentes ya han caído por debajo del valor nominal.
2️⃣ Similitudes y diferencias
Puntos en común con un Ponzi:
• El crecimiento depende completamente de que entre nuevo dinero, si el flujo para, el ciclo se rompe
• Emisión continua que diluye a los accionistas antiguos
• Las ganancias del software no son suficientes para cubrir los pequeños dividendos
• Alta palanca + pagos fijos, caída de BTC + dificultad para financiar = ciclo vicioso
Diferencias:
• Poseen BTC real, transparencia en la cadena + auditoría por SEC
• No hay promesas de capital garantizado, cada uno asume sus riesgos
• Empresa pública legal, buena liquidez
• El aumento de BTC realmente puede cubrir la deuda
3️⃣ Conclusión final
No es un esquema Ponzi en el sentido legal. Pero en esencia, es una herramienta de apalancamiento alto de BTC, cuyo valor depende completamente de: que BTC siga subiendo, que el mercado esté dispuesto a pagar una prima por él y que puedan conseguir nuevo dinero a bajo costo.
Cualquier falla en estos factores significa presión sobre los dividendos, explosión de la deuda y un ciclo vicioso de mayor dilución.
Es mucho más seguro comprar BTC o ETF directamente.
📌 Como pequeños inversores, debemos fijarnos en tres indicadores:
• Bitcoin Por Acción (no dejen que los diluyan)
• Múltiplo de mNAV (prima o descuento)
• Reservas de efectivo + tasa de cobertura de dividendos (dinero para cuánto tiempo)
Si algún día las artimañas de financiamiento empiezan a fallar, el carrusel de $STRC puede detenerse. Los tenedores de acciones preferentes serán los primeros en entrar en pánico, y las acciones caerán. En ese momento, no será una cuestión académica de "es un Ponzi o no".
Así que, MicroStrategy no es un fraude, pero es una apuesta de alto riesgo y apalancamiento. Apostar que BTC subirá a largo plazo es muy diferente a apostar que BTC subirá y además estar apalancado 3 veces.
Recientemente se ha discutido si "MicroStrategy" va a colapsar, y hay muchos rumores de que esto podría arrastrar a todo el ecosistema cripto. Entonces, ¿es $STRC realmente un "esquema Ponzi"? Hoy, el tío les va a dar una lección —
Primero, la conclusión: no es un Ponzi clásico, pero se parece mucho.
1️⃣ ¿Qué está haciendo?
El activo principal es un montón de BTC, el negocio de software es prescindible.
La lógica de ganancias es simple y directa: BTC sube → el precio de las acciones sube → emiten nuevas acciones/acciones preferentes → compran más BTC → ciclo continuo (Saylor Loop). El dividendo de las acciones preferentes es del 11.5% anual, pagado con financiamiento nuevo, no con ganancias del software.
Estructura de capital (2026.5):
• Bonos convertibles: ~ $6.7 mil millones
• Acciones preferentes: ~ $15.5 mil millones nominales
• Reservas de efectivo: ~ $870-900 millones (suficiente para cubrir unos meses de dividendos)
• Bitcoin Por Acción: ~ 220,900 sats (se diluirá aún más)
Dicen que nunca venderán BTC, pero en realidad han vendido a pequeña escala, las acciones preferentes ya han caído por debajo del valor nominal.
2️⃣ Similitudes y diferencias
Puntos en común con un Ponzi:
• El crecimiento depende completamente de que entre nuevo dinero, si el flujo para, el ciclo se rompe
• Emisión continua que diluye a los accionistas antiguos
• Las ganancias del software no son suficientes para cubrir los pequeños dividendos
• Alta palanca + pagos fijos, caída de BTC + dificultad para financiar = ciclo vicioso
Diferencias:
• Poseen BTC real, transparencia en la cadena + auditoría por SEC
• No hay promesas de capital garantizado, cada uno asume sus riesgos
• Empresa pública legal, buena liquidez
• El aumento de BTC realmente puede cubrir la deuda
3️⃣ Conclusión final
No es un esquema Ponzi en el sentido legal. Pero en esencia, es una herramienta de apalancamiento alto de BTC, cuyo valor depende completamente de: que BTC siga subiendo, que el mercado esté dispuesto a pagar una prima por él y que puedan conseguir nuevo dinero a bajo costo.
Cualquier falla en estos factores significa presión sobre los dividendos, explosión de la deuda y un ciclo vicioso de mayor dilución.
Es mucho más seguro comprar BTC o ETF directamente.
📌 Como pequeños inversores, debemos fijarnos en tres indicadores:
• Bitcoin Por Acción (no dejen que los diluyan)
• Múltiplo de mNAV (prima o descuento)
• Reservas de efectivo + tasa de cobertura de dividendos (dinero para cuánto tiempo)
Si algún día las artimañas de financiamiento empiezan a fallar, el carrusel de $STRC puede detenerse. Los tenedores de acciones preferentes serán los primeros en entrar en pánico, y las acciones caerán. En ese momento, no será una cuestión académica de "es un Ponzi o no".
Así que, MicroStrategy no es un fraude, pero es una apuesta de alto riesgo y apalancamiento. Apostar que BTC subirá a largo plazo es muy diferente a apostar que BTC subirá y además estar apalancado 3 veces.
Primero, la conclusión: no es un Ponzi clásico, pero se parece mucho.
1️⃣ ¿Qué está haciendo?
El activo principal es un montón de BTC, el negocio de software es prescindible.
La lógica de ganancias es simple y directa: BTC sube → el precio de las acciones sube → emiten nuevas acciones/acciones preferentes → compran más BTC → ciclo continuo (Saylor Loop). El dividendo de las acciones preferentes es del 11.5% anual, pagado con financiamiento nuevo, no con ganancias del software.
Estructura de capital (2026.5):
• Bonos convertibles: ~ $6.7 mil millones
• Acciones preferentes: ~ $15.5 mil millones nominales
• Reservas de efectivo: ~ $870-900 millones (suficiente para cubrir unos meses de dividendos)
• Bitcoin Por Acción: ~ 220,900 sats (se diluirá aún más)
Dicen que nunca venderán BTC, pero en realidad han vendido a pequeña escala, las acciones preferentes ya han caído por debajo del valor nominal.
2️⃣ Similitudes y diferencias
Puntos en común con un Ponzi:
• El crecimiento depende completamente de que entre nuevo dinero, si el flujo para, el ciclo se rompe
• Emisión continua que diluye a los accionistas antiguos
• Las ganancias del software no son suficientes para cubrir los pequeños dividendos
• Alta palanca + pagos fijos, caída de BTC + dificultad para financiar = ciclo vicioso
Diferencias:
• Poseen BTC real, transparencia en la cadena + auditoría por SEC
• No hay promesas de capital garantizado, cada uno asume sus riesgos
• Empresa pública legal, buena liquidez
• El aumento de BTC realmente puede cubrir la deuda
3️⃣ Conclusión final
No es un esquema Ponzi en el sentido legal. Pero en esencia, es una herramienta de apalancamiento alto de BTC, cuyo valor depende completamente de: que BTC siga subiendo, que el mercado esté dispuesto a pagar una prima por él y que puedan conseguir nuevo dinero a bajo costo.
Cualquier falla en estos factores significa presión sobre los dividendos, explosión de la deuda y un ciclo vicioso de mayor dilución.
Es mucho más seguro comprar BTC o ETF directamente.
📌 Como pequeños inversores, debemos fijarnos en tres indicadores:
• Bitcoin Por Acción (no dejen que los diluyan)
• Múltiplo de mNAV (prima o descuento)
• Reservas de efectivo + tasa de cobertura de dividendos (dinero para cuánto tiempo)
Si algún día las artimañas de financiamiento empiezan a fallar, el carrusel de $STRC puede detenerse. Los tenedores de acciones preferentes serán los primeros en entrar en pánico, y las acciones caerán. En ese momento, no será una cuestión académica de "es un Ponzi o no".
Así que, MicroStrategy no es un fraude, pero es una apuesta de alto riesgo y apalancamiento. Apostar que BTC subirá a largo plazo es muy diferente a apostar que BTC subirá y además estar apalancado 3 veces.
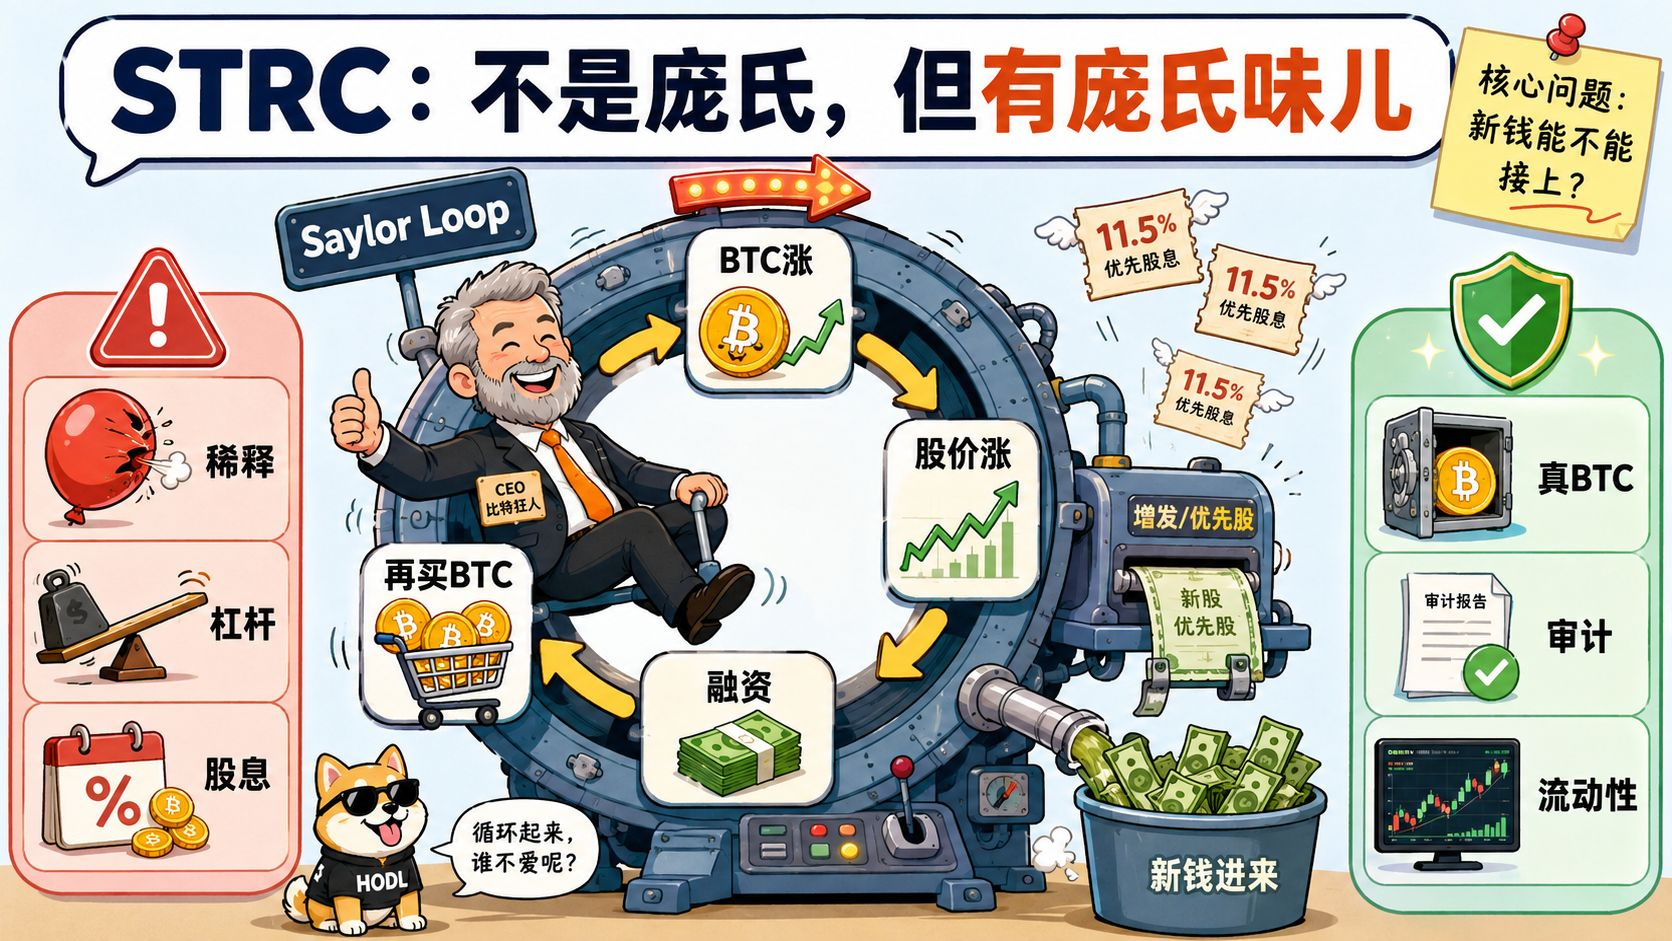
1
434
·
--
Artículo
La historia de éxito en el mercado de valores estadounidense que no se escribe en informes financieros, episodio 21: ¿Cómo se enriqueció en silencio la 'Suiza de los semiconductores'? — ARM ($ARM)La 'Suiza de los semiconductores' es un término comúnmente usado para describir a ARM, indicando que mantiene una postura neutral en la geopolítica global y se beneficia de un modelo de negocio basado en licencias.
Algunos comparan a ARM con NVIDIA en la narrativa de IA, diciendo que es 'la próxima NVIDIA'. Pero yo apenas eché un vistazo a sus datos financieros: las tarifas de licencia parecen una montaña rusa; según el informe financiero, los ingresos por licencias en el cuarto trimestre del año fiscal 2024 cayeron un 3% en comparación interanual, y luego en el primer trimestre del año fiscal 2025, volvieron a crecer un 25% interanual.
Con esta volatilidad, ¿cómo se puede competir en la narrativa a largo plazo? En ese momento pensé, ¿esta empresa es una máquina de imprimir dinero o una máquina de cortar césped? En este episodio comenzamos desde aquel pequeño taller en Cambridge, Inglaterra, para ver cómo esta 'Suiza de los semiconductores' ha pasado de vender planos a convertirse en un arrendador que hace dinero sin hacer ruido.
La historia de éxito en el mercado de valores estadounidense que no se escribe en informes financieros, episodio 21: ¿Cómo se enriqueció en silencio la 'Suiza de los semiconductores'? — ARM ($ARM)
La 'Suiza de los semiconductores' es un término comúnmente usado para describir a ARM, indicando que mantiene una postura neutral en la geopolítica global y se beneficia de un modelo de negocio basado en licencias.
Algunos comparan a ARM con NVIDIA en la narrativa de IA, diciendo que es 'la próxima NVIDIA'. Pero yo apenas eché un vistazo a sus datos financieros: las tarifas de licencia parecen una montaña rusa; según el informe financiero, los ingresos por licencias en el cuarto trimestre del año fiscal 2024 cayeron un 3% en comparación interanual, y luego en el primer trimestre del año fiscal 2025, volvieron a crecer un 25% interanual.
Con esta volatilidad, ¿cómo se puede competir en la narrativa a largo plazo? En ese momento pensé, ¿esta empresa es una máquina de imprimir dinero o una máquina de cortar césped? En este episodio comenzamos desde aquel pequeño taller en Cambridge, Inglaterra, para ver cómo esta 'Suiza de los semiconductores' ha pasado de vender planos a convertirse en un arrendador que hace dinero sin hacer ruido.
Algunos comparan a ARM con NVIDIA en la narrativa de IA, diciendo que es 'la próxima NVIDIA'. Pero yo apenas eché un vistazo a sus datos financieros: las tarifas de licencia parecen una montaña rusa; según el informe financiero, los ingresos por licencias en el cuarto trimestre del año fiscal 2024 cayeron un 3% en comparación interanual, y luego en el primer trimestre del año fiscal 2025, volvieron a crecer un 25% interanual.
Con esta volatilidad, ¿cómo se puede competir en la narrativa a largo plazo? En ese momento pensé, ¿esta empresa es una máquina de imprimir dinero o una máquina de cortar césped? En este episodio comenzamos desde aquel pequeño taller en Cambridge, Inglaterra, para ver cómo esta 'Suiza de los semiconductores' ha pasado de vender planos a convertirse en un arrendador que hace dinero sin hacer ruido.
132
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
CryptoSelloffTriggersMultipleWhaleLiquidations
151,883 visualizaciones
1,634 participa(n) en el debate
Las liquidaciones de criptomonedas superan los 2.000 millones de dólares en 24 horas y dejan fuera de juego a 329.000 operadores
Binance News
·39 «Me gusta»
·48.1k visualizaciones
USSpotXRPETFsSeeLargestWeeklyOutflowIn8Months
140,908 visualizaciones
1,477 participa(n) en el debate
WillFOMCMinutesReinforceRateHikeExpectations?
39,145 visualizaciones
682 participa(n) en el debate