
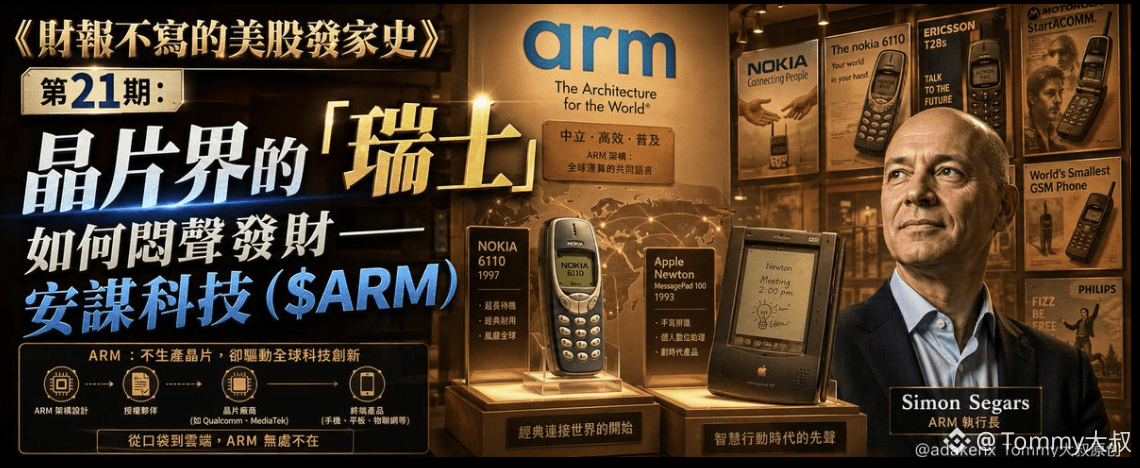

La 'Suiza de los semiconductores' es un término comúnmente usado para describir a ARM, indicando que mantiene una postura neutral en la geopolítica global y se beneficia de un modelo de negocio basado en licencias.
Algunos comparan a ARM con NVIDIA en la narrativa de IA, diciendo que es 'la próxima NVIDIA'. Pero yo apenas eché un vistazo a sus datos financieros: las tarifas de licencia parecen una montaña rusa; según el informe financiero, los ingresos por licencias en el cuarto trimestre del año fiscal 2024 cayeron un 3% en comparación interanual, y luego en el primer trimestre del año fiscal 2025, volvieron a crecer un 25% interanual.
Con esta volatilidad, ¿cómo se puede competir en la narrativa a largo plazo? En ese momento pensé, ¿esta empresa es una máquina de imprimir dinero o una máquina de cortar césped? En este episodio comenzamos desde aquel pequeño taller en Cambridge, Inglaterra, para ver cómo esta 'Suiza de los semiconductores' ha pasado de vender planos a convertirse en un arrendador que hace dinero sin hacer ruido.
Capítulo 1: El "sueño de ahorrar electricidad" en un pub de Cambridge.
La historia de ARM no comenzó en un garaje de Silicon Valley, sino en un pub de Cambridge, Inglaterra.
En la década de 1980, Hermann Hauser y Chris Curry concibieron la idea de Acorn Computers en un bar.
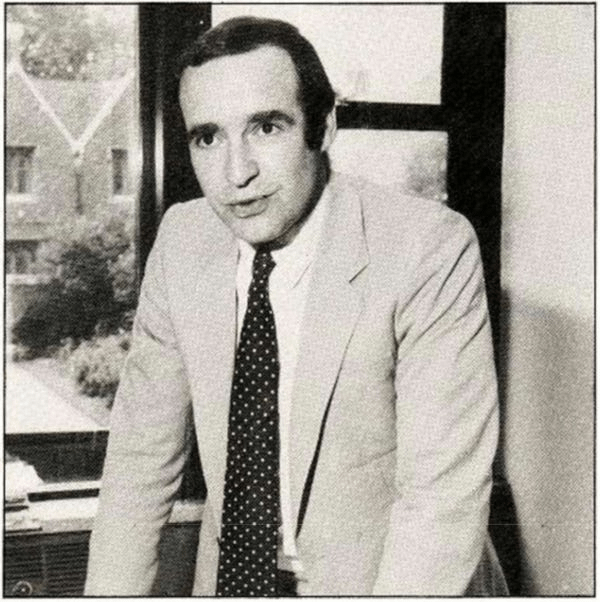
En aquel entonces, el mercado británico de ordenadores estaba dominado por BBC Micro. Si Acorn quería hacerse con una parte del pastel, necesitaba encontrar procesadores para sus propios ordenadores. Probaron con chips Motorola, pero eran demasiado caros; probaron con chips Intel, pero consumían demasiada energía. Hauser golpeó la mesa con el puño: «Diseñemos los nuestros».
Esta decisión reescribió posteriormente toda la historia de los chips para dispositivos móviles.
Las figuras clave fueron dos ingenieros de Cambridge: Sophie Wilson y Steve Furber.
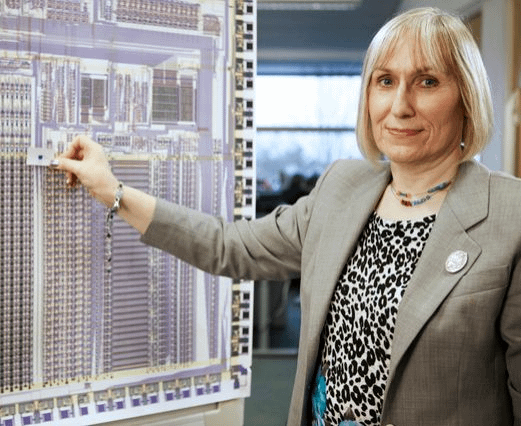
Wilson era una genio. Al diseñar el procesador de Acorn, eligió la arquitectura RISC (Reduced Instruction Set Computing), entonces poco popular, lo que significaba que el chip podía hacer más con menos transistores y consumir solo una décima parte de la energía de sus competidores.
Ferber fue el responsable de la implementación del hardware, y ambos trabajaron en el primer chip ARM en un laboratorio de Cambridge. En aquel entonces, nadie pensó que llegaría a ser tan importante: era lento y poco potente, pero increíblemente eficiente en consumo de energía. El consumo energético de un chip ARM era una fracción del de un chip Intel.
En 1985, Acorn lanzó su primer procesador ARM, llamado ARM1. Ese mismo año, Apple lanzó el Macintosh en enero de 1984, e Intel dominó el mercado de las PC con su procesador 386.
Acorn ni siquiera pudo encontrar un cliente decente para sus chips, y Hauser incluso consideró vender la empresa. Pero Wilson y Furber se mantuvieron firmes en una convicción: el futuro no era una carrera de potencia informática, sino una carrera de consumo energético. Acertaron, aunque se adelantaron una década.
En aquel entonces, nadie imaginaba que este "sueño de ahorro energético" se convertiría en una máquina de hacer dinero en la era de los smartphones. A veces pienso que si Hauser hubiera vendido Acorn en aquel momento, la historia de los chips sería completamente diferente hoy en día: Nvidia probablemente seguiría fabricando tarjetas gráficas y Qualcomm no existiría.
Capítulo dos: La apuesta de 1 millón de libras de Apple
En 1990, Acorn se separó de ARM y comenzó a operar de forma independiente. En ese momento, apareció un "ángel" crucial: Apple.
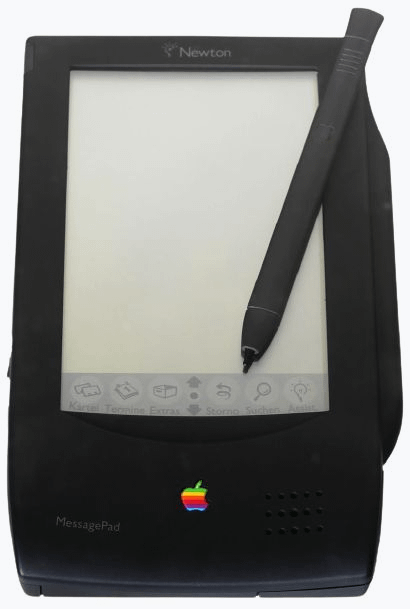
En aquel entonces, Apple buscaba un chip de bajo consumo para su ordenador portátil Newton. Aunque Steve Jobs ya no trabajaba en Apple (había sido despedido), el equipo técnico de la compañía quedó impresionado por las características de ahorro energético de ARM. Apple invirtió 1,5 millones de libras esterlinas, adquiriendo aproximadamente el 43 % del capital de ARM, a cambio del derecho a utilizar el chip.
Para ARM, los 1,5 millones de libras fueron un salvavidas: la empresa solo disponía de fondos para pagar los salarios de unos pocos meses y apenas podía pagar el alquiler. La inversión de Apple fue posteriormente aclamada por muchos como "la apuesta más rentable de la historia".
ARM optó por un camino completamente diferente al de Intel y AMD: "licenciar, pero no fabricar". No construye fábricas, no vende chips, solo vende planos de diseño y cobra regalías por cada chip.
Este modelo se asemeja al de un "arrendador tecnológico": los clientes utilizan la arquitectura de ARM para fabricar chips, y ARM cobra una "renta" por cada chip vendido. El primer cliente importante fue VLSI Technology, una empresa estadounidense de chips, que ayudó a ARM a introducir su arquitectura en el mercado de la telefonía móvil.
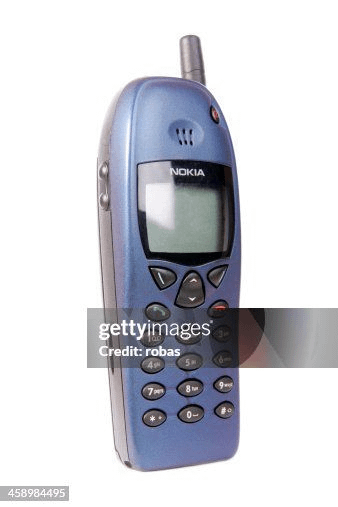
El Nokia 6110, equipado con un procesador ARM, se lanzó en 1998, convirtiéndose en uno de los primeros teléfonos móviles del mundo en adoptar dicho procesador. Ese mismo año, los ingresos por regalías de ARM comenzaron a crecer, y los pedidos de Nokia le dieron a Hauser una idea del futuro: las tarifas de licencia se disparaban.
Para cuando ARM salió a bolsa en 1998, ya había otorgado licencias a más de 20 empresas, entre ellas Texas Instruments, Samsung y Sharp. La oferta pública inicial se fijó en aproximadamente 6,60 dólares y alcanzó los 14 dólares en su primer día de cotización, lo que le otorgó una capitalización de mercado de aproximadamente 3.000 millones de dólares.
En una entrevista posterior, Masayoshi Son dijo que se perdió la salida a bolsa de ARM porque no entendía el modelo de negocio de "venta de planos".
Lo que realmente impulsó la valoración de ARM fue el lanzamiento del iPhone en 2008: los chips de la serie A de Apple utilizaban la arquitectura ARM, y Qualcomm, Samsung y Huawei hicieron lo mismo, convirtiendo al 95% de los chips para teléfonos móviles del mundo en "usuarios" de ARM.
Desde 1,5 millones de libras esterlinas hasta una capitalización de mercado de cientos de miles de millones de dólares, esta historia financiera demuestra que el negocio más rentable no es vender palas, sino alquilar los derechos de diseño de las mismas.
Capítulo 3: El "propietario invisible" en la era móvil
Tras el auge de los smartphones, ARM se convirtió en el "dueño invisible" de la industria de los chips para móviles. Qualcomm Snapdragon, Apple A-series, Huawei Kirin, Samsung Exynos: todos estos renombrados chips utilizan la arquitectura de ARM como base. ARM no fabrica ni un solo chip, pero se lleva una comisión por cada teléfono vendido.
Tras el auge de los teléfonos inteligentes, Qualcomm Snapdragon, la serie A de Apple, Huawei Kirin, Samsung y otros chips adoptaron la arquitectura ARM, convirtiendo a ARM en el "dueño invisible" de la industria de los chips para dispositivos móviles.
Cuantos más clientes tenga, más se acercará su coste marginal a cero: por cada cliente adicional, los gastos de I+D de ARM se mantienen prácticamente inalterados, pero sus ingresos crecen linealmente.
En el ejercicio fiscal 2016 (que finalizó el 31 de marzo de 2016), los ingresos totales de ARM fueron de aproximadamente 1.479 millones de dólares, con un margen de beneficio neto de aproximadamente el 27-30%.
Masayoshi Son, de SoftBank, vio el potencial de esta máquina de imprimir dinero y adquirió ARM en 2016 por aproximadamente 32.000 millones de dólares; en aquel momento, declaró a los medios de comunicación que ARM sería "el Intel de la era del Internet de las Cosas".
El plan de Masayoshi Son era que, con la explosión de los dispositivos IoT y los miles de millones de chips que utilizan la arquitectura ARM, sus ingresos por regalías podrían multiplicarse varias veces. Sin embargo, debido a la oposición de las agencias antimonopolio y otros organismos reguladores, el plan de SoftBank para vender ARM a Nvidia fracasó en 2022, y Son finalmente tuvo que volver a sacar a ARM a bolsa en el Nasdaq.
En septiembre de 2023, ARM regresó al Nasdaq con un precio de salida a bolsa de 51 dólares. En su primer día de cotización, subió un 25%, alcanzando una capitalización de mercado de aproximadamente 60.000 millones de dólares. El día de su salida a bolsa, vi en Xueqiu (una plataforma de inversión china) que algunos llamaban a ARM "la Coca-Cola de la industria de los chips", mientras que otros se burlaban diciendo: "SoftBank por fin ha encontrado un comprador".
En retrospectiva, la posición dominante de ARM es realmente sólida: el costo de migrar al ecosistema de chips móviles es extremadamente alto. Qualcomm y Apple están ligados a la arquitectura ARM; ¿quién se atrevería a cambiar? El precio serían años de problemas de compatibilidad. Esta fidelidad a la marca es la clave de la silenciosa acumulación de riqueza de ARM.
Capítulo cuatro: Los informes financieros turbulentos tras la salida a bolsa
Los informes financieros de ARM tras su salida a bolsa han sido como una montaña rusa. Según el ejercicio fiscal 2025 de ARM (que finalizó el 31 de marzo de 2025), sus ingresos totales fueron de aproximadamente 3230 millones de dólares y su margen de beneficio neto fue de aproximadamente el 9,8 %, pero la curva de crecimiento fue irregular.
El problema radica en el ciclo de actualización del cliente: el ciclo de actualización de chips de Apple y Qualcomm se ha extendido de dos años a tres o incluso cuatro. Una vez que se agota la licencia, los ingresos se interrumpirán al año siguiente.
Por ejemplo, el chip A17 Pro de Apple, que utiliza la arquitectura ARM v9, se lanzó en septiembre de 2023. Si bien el lanzamiento de un nuevo chip puede aumentar los ingresos por regalías de ARM, estos se ven afectados por diversos factores, y Apple también lanzó los chips de la serie A18 en septiembre de 2024.
El mercado considera que su crecimiento es demasiado lento: en la era de la IA, todos anhelan un crecimiento vertiginoso, pero ARM se comporta más como un arrendador, aumentando las regalías entre un 5 % y un 10 % anualmente, sin que los clientes lo acepten o lo rechacen. Este tipo de "estabilidad" representa una desventaja en un mercado alcista, pero una mina de oro en un mercado bajista.
Pero aquí está el problema: la valoración de ARM se ha inflado hasta un nivel que supera con creces la relación precio-beneficio de Nvidia, y es significativamente mayor que la de Intel (PER negativo). ¿En qué está apostando exactamente el mercado? ¿A que se convierta en la próxima Nvidia, o a que siga siendo una empresa "suiza"?
Capítulo 5: El posicionamiento de "Suiza" en las narrativas de la IA
En la era de la IA, ARM ha encontrado un nuevo papel.
Nvidia vende palas con GPU, mientras que ARM vende "planos para diseñar palas": las CPU NVIDIA Grace, AWS Graviton y Microsoft Azure Cobalt en servidores de IA utilizan la arquitectura ARM.
El informe de Bloomberg afirmaba que ARM mantiene la neutralidad en el juego geopolítico, licenciando sus servicios tanto a EE. UU. (Apple, Nvidia) como a China (Huawei, Alibaba).
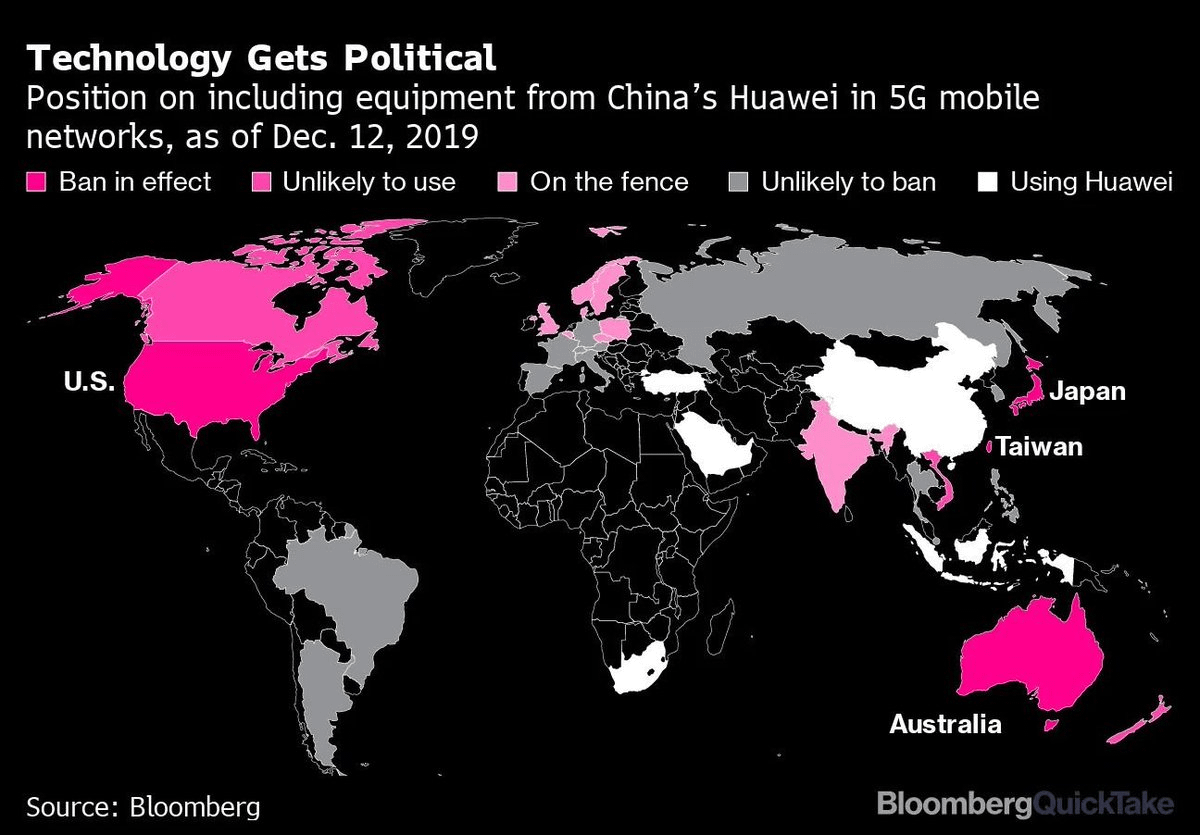
Esta postura "suiza" le ha permitido salir indemne de las sanciones contra la industria de los semiconductores: Estados Unidos no se atreve a prohibir ARM porque Apple y Qualcomm no pueden funcionar sin ella; China tampoco se atreve a bloquear ARM porque los chips Kirin de Huawei dependen completamente de ella. ARM se ha convertido en el único actor de la industria de los semiconductores que "gana en ambos bandos".
Sin embargo, no me creo la versión que circula en Xueqiu de que "ARM es la próxima Nvidia". Las tarifas de licencia de ARM representan un porcentaje muy pequeño de los ingresos de los chips de inferencia de IA. Incluso si los envíos de chips de IA se multiplicaran por diez, el crecimiento de los ingresos de ARM sería limitado; a diferencia de Nvidia, no puede obtener enormes beneficios de las primas de los chips.
Independientemente del volumen de tráfico, las cabinas de peaje solo pueden cobrar una tarifa fija y no pueden beneficiarse del aumento del flujo vehicular. Un aspecto paradójico es que, cuanto más popular se vuelve la IA, más dinero gana Nvidia, mientras que ARM se encuentra en una posición incómoda, ya que los clientes utilizan las GPU de Nvidia y las CPU de ARM son meramente secundarias.
Esto explica por qué el mercado valora a ARM por debajo de Nvidia: no tiene el mismo "apalancamiento de beneficios" que Nvidia.
Capítulo seis: Dos facciones en el grupo
Las opiniones sobre ARM en las redes sociales están divididas. Un sector afirma: "ARM es la Coca-Cola de la industria de los chips; la fórmula sigue siendo la misma, pero el dinero no deja de fluir". Sus defensores valoran su red de licencias monopolística: el 95 % de los chips para teléfonos móviles del mundo utilizan la arquitectura ARM, y los clientes no pueden cambiarla aunque quisieran.
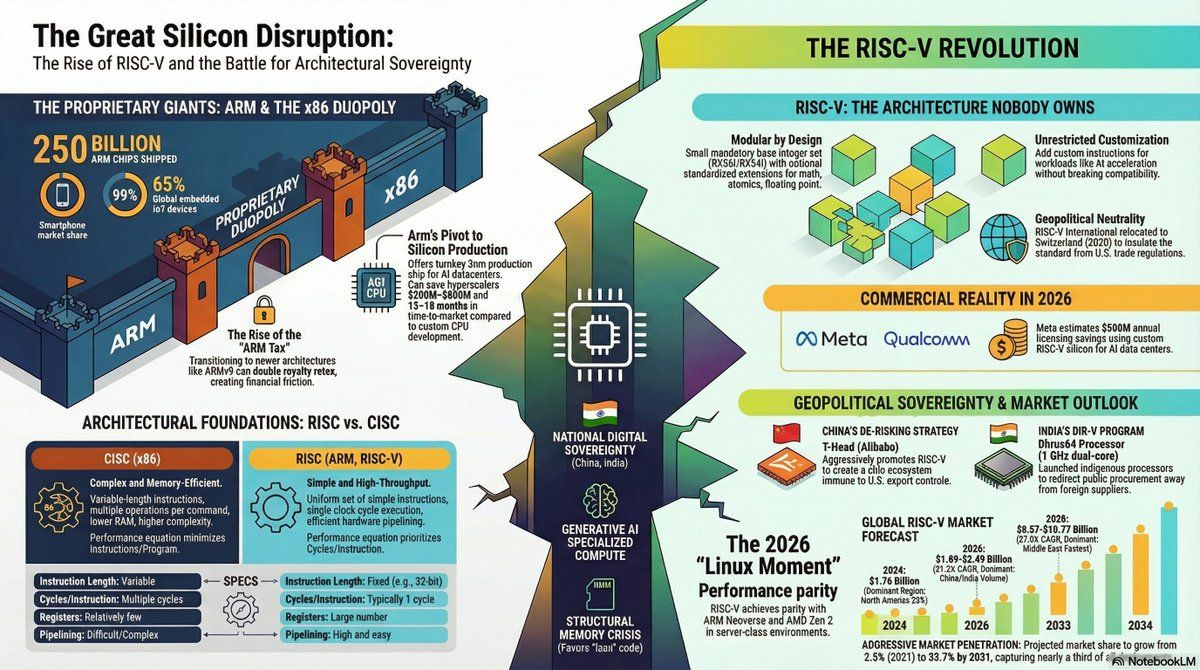
Otro bando que argumenta acaloradamente en el foro de discusión es: "La arquitectura Zen de AMD y la arquitectura de código abierto RISC-V están canibalizando a ARM, y las tarifas de licencia se diluirán tarde o temprano". RISC-V es un conjunto de instrucciones de código abierto que cualquiera puede usar gratuitamente, y Amazon, Google y Alibaba están investigando chips RISC-V.
Aunque RISC-V todavía está muy por detrás en el ecosistema de la telefonía móvil, ya muestra una tendencia a la sustitución en los chips de IoT (hogar inteligente, sensores).
Algunos analistas han señalado que RISC-V podría representar una amenaza para ARM en el mercado de chips para IoT en 2027, pero el costo de migrar a los ecosistemas de telefonía móvil y servidores es extremadamente alto; esta podría ser la oportunidad de ARM en los próximos diez años. Coincido en gran medida con esta valoración: la ventaja competitiva de ARM no reside en su tecnología, sino en su ecosistema.
Pero mientras Apple y Qualcomm no cambien su arquitectura, ARM podrá seguir cobrando "alquiler" durante otros diez años.
Capítulo siete: Reflexiones sobre los precios de las acciones
Al 12 de junio de 2026, el precio de las acciones de ARM rondaba los 380-385 dólares, con una relación precio-beneficio significativamente superior a la de Nvidia, mientras que la de Intel era negativa. ¿Realmente merece la pena la prima geopolítica que otorga el mercado?
El informe de Bloomberg decía que ARM es como Suiza, pero Suiza también genera ingresos estables a través de la banca y la industria farmacéutica. ¿La "estabilidad" de ARM proviene de su ventaja tecnológica o simplemente de que, por el momento, no tiene competidores? Me inclino a pensar que es lo segundo.
Las fluctuaciones en las tarifas de licencia de ARM demuestran que se trata esencialmente de una acción cíclica: el crecimiento de sus ingresos depende de los ciclos de actualización de sus clientes. Si el auge de los chips de IA provoca que las tarifas de licencia de ARM se dupliquen, su valoración podrá mantenerse; sin embargo, si RISC-V erosiona el mercado del IoT para 2027, su valoración podría reducirse a la mitad.
Me encontré con una publicación en Reddit donde alguien hizo los cálculos: ARM cobra regalías por cada chip, y se estima que los envíos mundiales de teléfonos inteligentes superarán los 1.500 millones de unidades, mientras que ARM envió un total de 30.600 millones de chips en el año fiscal 2023.
El límite es demasiado evidente: a diferencia de Nvidia, que pudo aumentar el precio de sus GPU de 1000 a 5000 dólares, el precio unitario de ARM está prácticamente fijado. A menos que aumente significativamente su tasa de regalías (lo que provocará la rebelión de los clientes) o que incursione en áreas de precios más elevados (como las CPU para servidores de IA).
Desde una perspectiva de inversión, ARM se asemeja más a una opción de compra: si los chips para servidores de IA despegan, podría alcanzar los 500 dólares; si RISC-V revoluciona el mercado, podría caer hasta los 200 dólares. Mi postura es: no la tocaré, pero la seguiré de cerca.
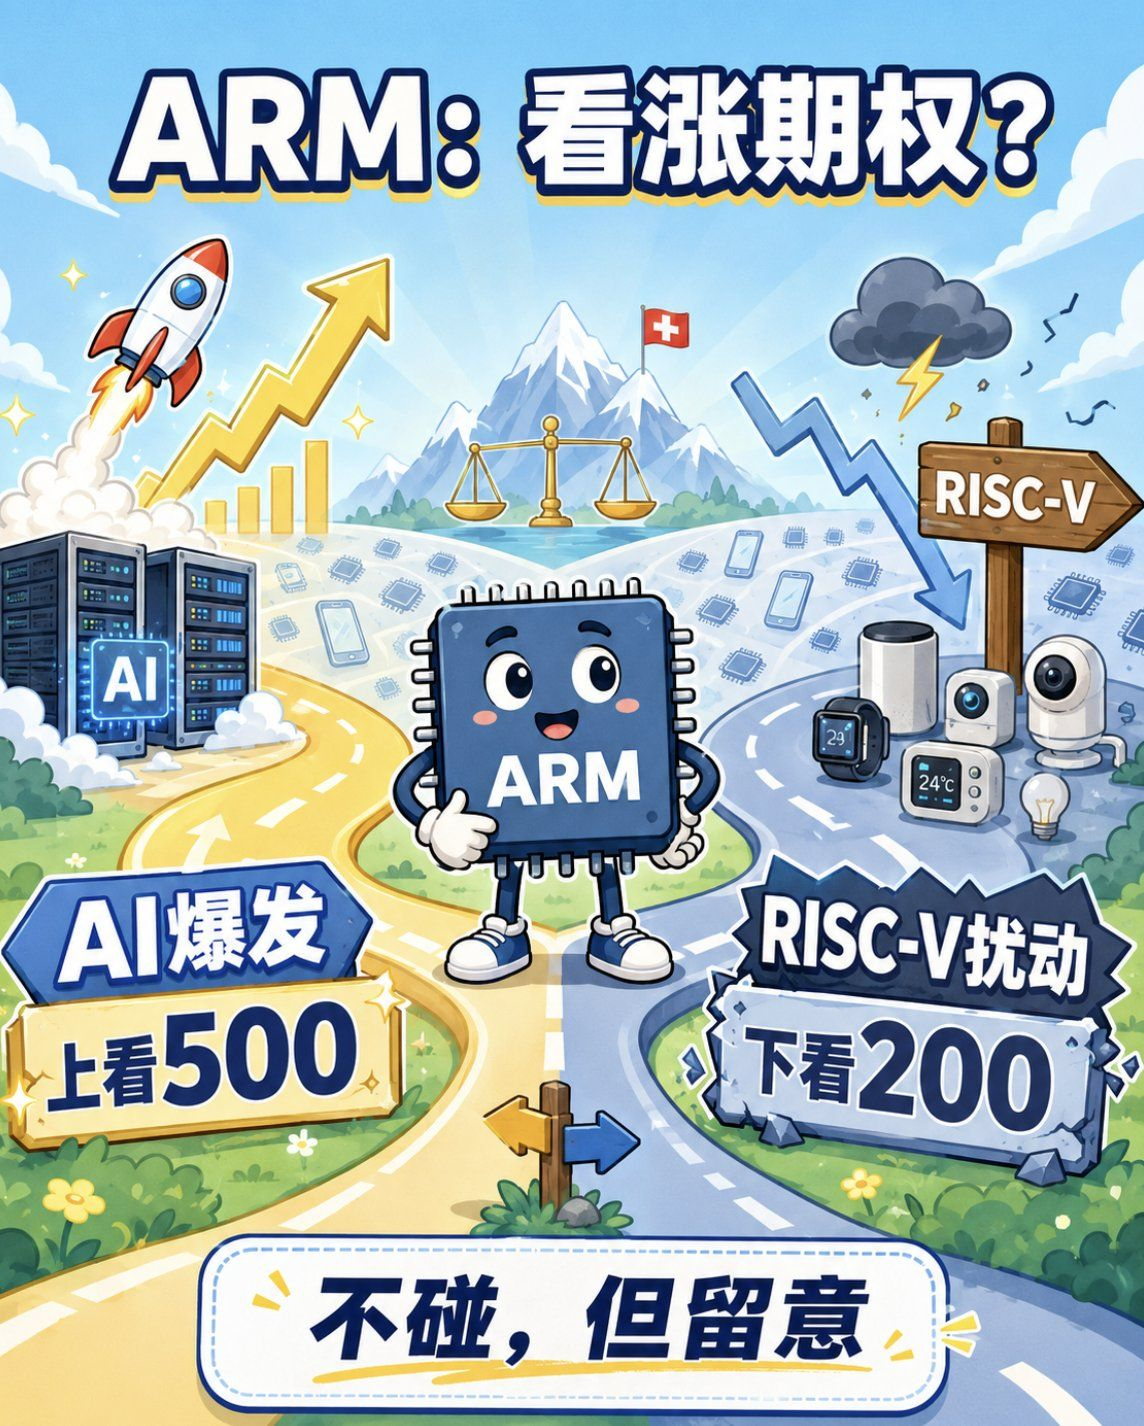
La condición de ARM como empresa suiza me hace apreciar su estabilidad, pero la volatilidad de las tarifas de licencia y la posible amenaza de RISC-V me llevan a preferir no aprovechar las ganancias a corto plazo. Si ARM cae por debajo de los 300 dólares, consideraré una pequeña posición para tantear el terreno, apostando por la permanencia de su ecosistema durante la próxima década.
De lo contrario, preferiría invertir mi dinero en Nvidia; al menos su curva de crecimiento es lineal.
-El fin-
Nota: Este artículo refleja la opinión personal del autor y no constituye asesoramiento financiero. Los adultos deben ser responsables de sus propias decisiones de inversión.
#美股 #ARM